Banana Contabilità per imprese e liberi professionisti in Svizzera
Una contabilità professionale, organizzata secondo le esigenze della tua attività. Con Banana Contabilità Plus parti da un modello pronto all’uso, personalizzi il piano dei conti e gestisci registrazioni, IVA, fatture e report
Qui trovi una selezione di modelli e risorse per imprese, ditte individuali e liberi professionisti in Svizzera: dall’impostazione iniziale alla gestione dell’IVA, delle fatture QR e dei movimenti bancari. In alternativa puoi anche guardare i modelli universali, modelli facilmente adattabili a qualsiasi Paese.
Scopri tutte le caratteristiche di Banana
I modelli di contabilità per le aziende svizzere hanno piani dei conti basati sul sistema PMI (sistema dei conti svizzero PMI - Sterchi, Mattle, Helbing), conforme al Codice svizzero delle Obbligazioni (articoli 957-963b CO). Sono suddivisi principalmente:
In entrambe le tipologie puoi avere modelli di:
- Contabilità sull'incassato o principio di cassa - I costi e i ricavi vengono rilevati al momento del pagamento e dell'incasso.
- Contabilità sul fatturato o principio di competenza - I costi e i ricavi vengono rilevati al momento dell'emissione della fatture ai clienti e al ricevimento delle fatture dai fornitori.
Inoltre, sono inclusi modelli per gestire conti in moneta base e in moneta estera.
Modelli svizzeri già pronti per imprese
- Azienda | Entrate / Uscite
- Piccole imprese max 500'000 CHF cifra d'affari | Contabilità in partita doppia | PMI
- Piccole imprese | Contabilità in partita doppia | IVA
- Vedi tutti i modelli a disposizione per le imprese svizzere
- Vedi anche Piano conti completo PMI
Modelli svizzeri già pronti per liberi professionisti e freelancers
- Libero professionista | Entrate / Uscite
- Privato con attività accessoria | Contabilità in partita doppia
- Privato con attività accessoria | Contabilità in partita doppia multimoneta
- Vedi tutti i modelli per freelancers e ditte individuali
Modelli Universali
I modelli universali sono quei modelli che possono essere facilmente adattati a qualsiasi nazione. Se nei modelli svizzeri non trovi esattamente ciò che stai cercando prova ad includere nella ricerca i modelli universali:
Crea facilmente fatture e lettere QR
Banana Contabilità Plus offre diversi modi di creare le fatture. Dalla nostra esperienza infatti sappiamo che ogni realtà ha esigenze diversificate. Puoi gestire le fatture all'interno del file contabile o in modo completamente separato.
Gestione Clienti e Fornitori
Grazie ai modelli già pronti con il partitario clienti e fornitori, puoi gestire il tutto in modo ottimale: inserisci semplicemente nella registrazione il conto del cliente o del fornitore. Ottieni l'anagrafica completa di fornitori e clienti e tieni sotto controllo i pagamenti e gli incassi. Puoi anche adattare un file esistente alla gestione clienti e fornitori.
Importazione e automazione
Banana Plus ti permette di importare velocemente gli estratti conto elettronici della tua banca, carta di credito o conto PayPal.
Il piano Advanced, offre alcune funzioni uniche che riducono drasticamente i tempi di lavoro:
- Regole per il completamento automatico delle registrazioni importate
Imposti delle regole di importazione che il programma applica per completare i movimenti con tutti i dettagli.
La contabilità in pratica è poi già fatta.
Guarda anche il Video: ▶ Importa e completa le registrazioni in automatico
- Nuove funzioni Filtra e Ordina nella tabella Registrazioni
Innovativo strumento per controllare e modificare dati già immessi in tempo record!
Applicativi di Produttività utili per le imprese
Oltre agli applicativi contabili Banana Plus offre anche altri applicativi che a imprese e liberi professionisti possono essere molto utili:
- Offerte e fatture gestite in modo indipendente dalla contabilità
- Gestione delle ore
- Gestione dell’inventario o magazzino
- Registro dei beni ammortizzabili
Guarda tutti gli applicativi di Produttività
Inizia gratis
Inizia gratis semplicemente scaricando il programma e usandolo con il piano Free. Non è richiesto nessun dato personale, anche l'email è facoltativo.
Puoi provare tutto, anche le funzioni Advanced, fino a 70 registrazioni, senza nessun limite di tempo.
Passa in qualsiasi momento ad uno dei piani a pagamento mantenendo i dati salvati.
Avvio immediato
Partire da un modello è davvero semplice e in pochi minuti sei pronto per lavorare. Abbiamo comunque diversi video di breve durata che spiegano come fare passo per passo:
Aggiorna da una vecchia versione
Hai già una vecchia versione di Banana? Aggiorna subito e ottieni un mese gratuito! La compatibilità dei dati è garantita e il passaggio è davvero semplice:
- Vai alla pagina di Aggiornamento
- Guarda il Video: ▶ Come aggiornare a Banana+ (2'36'')
Piano conti svizzero PMI completo multilingua (solo come riferimento)
In questo articolo
Piano conti svizzero PMI completo multilingua (solo come riferimento)
Piano conti svizzero PMI completo multilingua (solo come riferimento)
Presentazione dello schema dei conti PMI completo e multilingua. Modello da usare unicamente per consultare l'elenco completo di tutti i conti del sistema svizzero PMI. Si rivela particolarmente utile quando nel proprio piano contabile si desidera aggiungere nuovi conti; in questo caso basta aprire il modello e verificare la numerazione per inserire il numero di conto corretto, secondo le norme del Codice Svizzero delle Obbligazioni.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppDocumentazione del modello
Non usare questo modello per creare una nuova contabilità, ma utilizzare un piano dei conti specifico alla propria tipologia giuridica.
Introduzione
Questo modello di piano dei conti contiene tutti i conti e i gruppi elencati nel manuale del Sistema dei conti svizzero PMI di Sterchi, Mattle, Helbing.
Abbiamo riportato nelle diverse lingue anche tutte le descrizioni dei conti e nella sezione dei passivi ci sono tutti i conti relativi al Capitale sociale/Capitale proprio, a dipendenza della forma giuridica dell'impresa.
Le colonne e le intestazioni del file sono in tedesco. Per cambiare la lingua del file consultare la pagina Converti in nuovo file.
Il piano dei conti PMI è stato aggiornato a seguito delle modifiche del Codice Svizzero delle Obbligazioni, entrate in vigore il 1° gennaio 2023.
Elenco conti e gruppi
Qui di seguito, a titolo di riferimento, tutti i conti e i gruppi. Vedi anche (KMU Deutsch, PME Francais, SME English).
L'anteprima dei conti qui di seguito è in italiano, ma nel file ci sono anche le altre lingue.
Anteprima modello
| Gruppo | Conto | Descrizione | BClasse | Somma in |
|---|---|---|---|---|
| Piano dei conti svizzero per PMI | ||||
| BILANCIO | ||||
| ATTIVI | ||||
| 1000 | Cassa A | 1 | 100 | |
| 1005 | Cassa valuta estera A | 1 | 100 | |
| 1020 | Conto corrente bancario A | 1 | 100 | |
| 1025 | Conto corrente bancario in valuta estera A | 1 | 100 | |
| 1040 | Assegni | 1 | 100 | |
| 1041 | Cambiali da riscuotere | 1 | 100 | |
| 1045 | Carte di credito / Carte di debito | 1 | 100 | |
| 1050 | Investimenti finanziari vincolati a breve termine | 1 | 100 | |
| 1051 | Investimenti fiduciari a breve termine | 1 | 100 | |
| 100 | Liquidità | 10 | ||
| 1060 | Azioni (quotate) | 1 | 106 | |
| 1061 | Partecipazioni (quotati) | 1 | 106 | |
| 1062 | Fondi di investimento (quotati) | 1 | 106 | |
| 1063 | Obbligazioni (quotate) | 1 | 106 | |
| 1064 | Criptovalute | 1 | 106 | |
| 1068 | Riserva di fluttuazione titoli detenuti a breve termine | 1 | 106 | |
| 1069 | Correzioni di valore titoli realizzabili a breve termine | 1 | 106 | |
| 1070 | Derivati finanziari | 1 | 106 | |
| 1078 | Riserva di fluttuazione altri attivi detenuti a breve termine | 1 | 106 | |
| 1079 | Correzioni di valore altri investimenti realizzabili a breve termine | 1 | 106 | |
| 106 | Attivi quotati in borsa detenuti a breve termine | 10 | ||
| 1090 | Conto di giro liquidità | 1 | 109 | |
| 1091 | Conto di elaborazione paghe | 1 | 109 | |
| 1099 | Conto di chiarimento | 1 | 109 | |
| 109 | Conto di giro | 10 | ||
| 1100 | Crediti Svizzera | 1 | 110 | |
| 1101 | Crediti estero | 1 | 110 | |
| 1102 | Crediti estero in valuta estera | 1 | 110 | |
| 1109 | Correzioni di valore crediti verso terzi | 1 | 110 | |
| 1110 | Crediti verso filiale A | 1 | 110 | |
| 1119 | Correzioni di valore crediti verso società del gruppo | 1 | 110 | |
| 1120 | Crediti verso persona coinvolta A | 1 | 110 | |
| 1121 | Crediti verso membro del consiglio d'amministrazione A | 1 | 110 | |
| 1122 | Crediti verso membro della direzione aziendale A | 1 | 110 | |
| 1123 | Crediti verso società del gruppo A | 1 | 110 | |
| 1124 | Crediti verso persona vicina A | 1 | 110 | |
| 1125 | Crediti verso l'ufficio di revisione | 1 | 110 | |
| 1129 | Correzioni di valore crediti verso azionisti | 1 | 110 | |
| 110 | Crediti da forniture e prestazioni | 10 | ||
| 1140 | Anticipi a breve termine | 1 | 114 | |
| 1149 | Correzioni di valore altri crediti verso terzi | 1 | 114 | |
| 1150 | Prestiti a filiale A | 1 | 114 | |
| 1159 | Correzioni di valore altri crediti verso società del gruppo | 1 | 114 | |
| 1160 | Prestiti a persona coinvolta A | 1 | 114 | |
| 1161 | Prestito a membro del consiglio d'amministrazione A | 1 | 114 | |
| 1162 | Prestiti a membro della direzione aziendale A | 1 | 114 | |
| 1163 | Prestiti a società del gruppo A | 1 | 114 | |
| 1164 | Prestiti a persona vicina A | 1 | 114 | |
| 1169 | Correzioni di valore altri crediti verso azionisti | 1 | 114 | |
| 1170 | Imposta precedente su costi del materiale e prestazioni | 1 | 114 | |
| 1171 | Imposta precedente su investimenti e altri costi di esercizio | 1 | 114 | |
| 1172 | Compensazione della deduzione dell'imposta precedente in base al metodo di rendiconto | 1 | 114 | |
| 1173 | Riduzione della deduzione dell'imposta precedente | 1 | 114 | |
| 1174 | Correzione su imposta precedente | 1 | 114 | |
| 1175 | IVA, rendiconto | 1 | 114 | |
| 1176 | Crediti per imposta preventiva | 1 | 114 | |
| 1177 | Crediti verso Direzione generale delle dogane | 1 | 114 | |
| 1178 | Imposte dirette | 1 | 114 | |
| 1179 | Imposta alla fonte | 1 | 114 | |
| 1180 | Conto corrente AVS, AI, IPG, AD | 1 | 114 | |
| 1181 | Conto corrente cassa assegni familiari | 1 | 114 | |
| 1182 | Crediti verso cassa pensione | 1 | 114 | |
| 1183 | Conto corrente assicurazione infortuni | 1 | 114 | |
| 1184 | Conto corrente assicurazione indennità giornaliera per malattia | 1 | 114 | |
| 1190 | Crediti WIR | 1 | 114 | |
| 1191 | Cauzioni | 1 | 114 | |
| 1192 | Anticipi a fornitori | 1 | 114 | |
| 1193 | Cauzioni | 1 | 114 | |
| 1199 | Correzioni di valore altri crediti a breve termine | 1 | 114 | |
| 114 | Altri crediti a breve termine | 10 | ||
| 1200 | Scorte prodotti commerciali A | 1 | 120 | |
| 1207 | Variazione scorte prodotti | 1 | 120 | |
| 1208 | Anticipi per prodotti commerciali | 1 | 120 | |
| 1209 | Correzioni di valore scorte prodotti commerciali | 1 | 120 | |
| 1210 | Scorte di materie prime A | 1 | 120 | |
| 1217 | Variazione di materie prime | 1 | 120 | |
| 1218 | Anticipi per materie prime | 1 | 120 | |
| 1219 | Correzioni di valore scorte materie prime | 1 | 120 | |
| 1220 | Scorte prodotti finiti | 1 | 120 | |
| 1221 | Scorte prodotti semilavorati | 1 | 120 | |
| 1227 | Variazione materiale di produzione | 1 | 120 | |
| 1228 | Anticipi per materiale di produzione | 1 | 120 | |
| 1229 | Correzioni di valore scorte materiale di produzione | 1 | 120 | |
| 1230 | Scorte di materiale ausiliario | 1 | 120 | |
| 1231 | Scorte materiale di consumo | 1 | 120 | |
| 1232 | Scorte imballaggi | 1 | 120 | |
| 1237 | Variazione di materiale ausiliario e di consumo | 1 | 120 | |
| 1238 | Anticipi per materiale ausiliario e di consumo | 1 | 120 | |
| 1239 | Correzioni di valore scorte materiale ausiliario e di consumo | 1 | 120 | |
| 1240 | Scorte obbligatorie | 1 | 120 | |
| 1247 | Variazione scorte obbligatorie | 1 | 120 | |
| 1249 | Correzioni di valore scorte obbligatorie | 1 | 120 | |
| 1250 | Merce in consegna | 1 | 120 | |
| 1257 | Variazione di merce in consegna | 1 | 120 | |
| 1259 | Correzione di valore su merce in consegna | 1 | 120 | |
| 1260 | Prodotti finiti | 1 | 120 | |
| 1267 | Variazione di prodotti finiti | 1 | 120 | |
| 1269 | Correzione di valore su prodotti finiti | 1 | 120 | |
| 1270 | Semilavorati | 1 | 120 | |
| 1277 | Viariazione di semilavorati | 1 | 120 | |
| 1279 | Correzione di valore su semilavorati | 1 | 120 | |
| 1280 | Lavori in corso | 1 | 120 | |
| 1287 | Variazione di lavori in corso | 1 | 120 | |
| 1289 | Correzione di valore su lavori in corso | 1 | 120 | |
| 120 | Scorte e prestazioni di servizi non fatturate | 10 | ||
| 1300 | Risconti attivi (costi pagati in anticipo) | 1 | 130 | |
| 1301 | Ratei attivi (ricavi non ancora ricevuti) | 1 | 130 | |
| 1303 | Disaggio da impegni | 1 | 130 | |
| 130 | Ratei e risconti attivi | 10 | ||
| 10 | Attivo circolante | 1 | ||
| 1400 | Azioni | 1 | 140 | |
| 1401 | Partecipazioni | 1 | 140 | |
| 1402 | Fondi di investimento | 1 | 140 | |
| 1403 | Obbligazioni | 1 | 140 | |
| 1404 | Criptovalute (Investimenti) | 1 | 140 | |
| 1408 | Riserve di fluttuazione titoli dell'attivo fisso | 1 | 140 | |
| 1409 | Correzioni di valore titoli dell'attivo fisso | 1 | 140 | |
| 1410 | Investimenti finanziari a lungo termine | 1 | 140 | |
| 1411 | Cauzioni | 1 | 140 | |
| 1419 | Correzioni di valore altri investimenti finanziari | 1 | 140 | |
| 1440 | Prestiti a terzi a lungo termine | 1 | 140 | |
| 1441 | Ipoteche attive verso terzi | 1 | 140 | |
| 1449 | Rettifica valore crediti a lungo termine verso terzi | 1 | 140 | |
| 1450 | Prestito a partecipazione A | 1 | 140 | |
| 1451 | Prestito ipotecario a partecipazione A | 1 | 140 | |
| 1459 | Rettifica valore crediti a lungo termine verso partecipante | 1 | 140 | |
| 1460 | Prestito/Prestito ipotecario a persona coinvolta A | 1 | 140 | |
| 1461 | Prestito/Prestito ipotecario a membro del consiglio d'amministrazione A | 1 | 140 | |
| 1462 | Prestito/Prestito ipotecario a membro della direzione aziendale A | 1 | 140 | |
| 1463 | Prestito/Prestito ipotecario a società del gruppo A | 1 | 140 | |
| 1464 | Prestito/Prestito ipotecario a persona vicina A | 1 | 140 | |
| 1469 | Rettifica valore crediti a lungo termine verso azionisti | 1 | 140 | |
| 1470 | Riserva di contributi del datore di lavoro | 1 | 140 | |
| 140 | Immobilizzazioni finanziarie | 14 | ||
| 1480 | Partecipazione A | 1 | 148 | |
| 1489 | Rettifica valore partecipazioni | 1 | 148 | |
| 148 | Partecipazioni | 14 | ||
| 1500 | Macchine e attrezzature | 1 | 150 | |
| 1501 | Impianti di produzione | 1 | 150 | |
| 1507 | Macchine e attrezzature in leasing | 1 | 150 | |
| 1508 | Anticipi per macchine e attrezzature | 1 | 150 | |
| 1509 | Ammortamenti e rettifiche valore macchine e attrezzature | 1 | 150 | |
| 1510 | Mobilio e installazioni | 1 | 150 | |
| 1511 | Installazioni officina | 1 | 150 | |
| 1512 | Installazioni negozio | 1 | 150 | |
| 1513 | Mobili d'ufficio | 1 | 150 | |
| 1517 | Mobilio e installazioni in leasing | 1 | 150 | |
| 1518 | Anticipi per mobilio e installazioni | 1 | 150 | |
| 1519 | Ammortamenti e rettifiche valore mobilio e installazioni | 1 | 150 | |
| 1520 | Macchine ufficio | 1 | 150 | |
| 1521 | Informatica | 1 | 150 | |
| 1522 | Tecnologia della comunicazione | 1 | 150 | |
| 1527 | Macchine ufficio, informatica e tecnologia della comunicazione in leasing | 1 | 150 | |
| 1528 | Anticipi per macchine ufficio, informatica e tecnologia della comunicazione | 1 | 150 | |
| 1529 | Ammortamenti e rettifiche valore macchine ufficio, informatica e tecnologia della comunicazione | 1 | 150 | |
| 1530 | Veicolo A | 1 | 150 | |
| 1537 | Veicoli in leasing | 1 | 150 | |
| 1538 | Anticipi per veicoli | 1 | 150 | |
| 1539 | Ammortamenti e rettifiche valore veicoli | 1 | 150 | |
| 1540 | Utensili e apparecchiature | 1 | 150 | |
| 1547 | Utensili e apparecchiature in leasing | 1 | 150 | |
| 1548 | Anticipi per utensili e apparecchiature | 1 | 150 | |
| 1549 | Ammortamenti e rettifiche valore utensili e apparecchiature | 1 | 150 | |
| 1550 | Installazioni di magazzino | 1 | 150 | |
| 1557 | Installazioni di magazzino in leasing | 1 | 150 | |
| 1558 | Anticipi per installazioni di magazzino | 1 | 150 | |
| 1559 | Ammortamenti e rettifiche valore installazioni di magazzino | 1 | 150 | |
| 1570 | Impianti fissi | 1 | 150 | |
| 1571 | Installazioni fisse | 1 | 150 | |
| 1572 | Strutture mobili | 1 | 150 | |
| 1577 | Impianti e installazioni fissi in leasing | 1 | 150 | |
| 1578 | Anticipi per impianti e installazioni fissi | 1 | 150 | |
| 1579 | Ammortamenti e rettifiche valore impianti e installazioni fissi | 1 | 150 | |
| 1590 | Biancheria e abiti professionali | 1 | 150 | |
| 1591 | Stampi e modelli | 1 | 150 | |
| 1597 | Altre immobilizzazioni materiali mobiliari leasing | 1 | 150 | |
| 1598 | Anticipi per altre immobilizzazioni materiali mobiliari | 1 | 150 | |
| 1599 | Ammortamenti e rettifiche valore altre immobilizzazioni materiali mobiliari | 1 | 150 | |
| 150 | Immobilizzazioni materiali mobiliari | 14 | ||
| 1600 | Immobili aziendali | 1 | 160 | |
| 1601 | Terreni | 1 | 160 | |
| 1606 | Ristrutturazioni immobili aziendali | 1 | 160 | |
| 1607 | Immobili aziendali in leasing | 1 | 160 | |
| 1608 | Anticipi per immobili aziendali | 1 | 160 | |
| 1609 | Ammortamenti e rettifiche valore immobili aziendali | 1 | 160 | |
| 1610 | Fabbriche | 1 | 160 | |
| 1611 | Terreni | 1 | 160 | |
| 1617 | Fabbriche in leasing | 1 | 160 | |
| 1618 | Anticipi per fabbriche | 1 | 160 | |
| 1619 | Ammortamenti e rettifiche valore fabbriche | 1 | 160 | |
| 1620 | Officine e atelier | 1 | 160 | |
| 1621 | Terreni | 1 | 160 | |
| 1627 | Officine e atelier in leasing | 1 | 160 | |
| 1628 | Anticipi per officine e atelier | 1 | 160 | |
| 1629 | Ammortamenti e rattifiche valore officine e atelier | 1 | 160 | |
| 1630 | Magazzini | 1 | 160 | |
| 1631 | Terreni | 1 | 160 | |
| 1637 | Magazzini in leasing | 1 | 160 | |
| 1638 | Anticipi per magazzini | 1 | 160 | |
| 1639 | Ammortamenti e rettifiche di valore magazzini | 1 | 160 | |
| 1640 | Immobili per esposizione | 1 | 160 | |
| 1641 | Immobili per vendita | 1 | 160 | |
| 1642 | Terreni | 1 | 160 | |
| 1647 | Immobili per esposizione e vendita in leasing | 1 | 160 | |
| 1648 | Anticipi per immobili per esposizione e vendita | 1 | 160 | |
| 1649 | Ammortamenti e rettifiche valore immobili per esposizione e vendita | 1 | 160 | |
| 1650 | Immobili per uffici e amministrazione | 1 | 160 | |
| 1652 | Terreni | 1 | 160 | |
| 1657 | Immobili per uffici e amministrazione in leasing | 1 | 160 | |
| 1658 | Anticipi per immobili per uffici e amministrazione | 1 | 160 | |
| 1659 | Ammortamenti e rettifiche valore immobili per uffici e amministrazione | 1 | 160 | |
| 1660 | Abitazioni per il personale | 1 | 160 | |
| 1661 | Altri immobili d'abitazione | 1 | 160 | |
| 1662 | Terreni | 1 | 160 | |
| 1667 | Immobili d'abitazione in leasing | 1 | 160 | |
| 1668 | Anticipi per immobili d'abitazione | 1 | 160 | |
| 1669 | Ammortamenti e rettifiche valore immobili d'abitazione | 1 | 160 | |
| 1680 | Terreni non edificati | 1 | 160 | |
| 1687 | Terreni non edificati in leasing | 1 | 160 | |
| 1688 | Anticipi per terreni non edificati | 1 | 160 | |
| 1689 | Ammortamenti e rettifiche valore immobili d'abitazione | 1 | 160 | |
| 160 | Immobilizzazioni materiali immobiliari | 14 | ||
| 1700 | Brevetti | 1 | 170 | |
| 1701 | Know-how | 1 | 170 | |
| 1702 | Ricette | 1 | 170 | |
| 1709 | Ammortamenti e rettifiche valore brevetti, know-how e ricette | 1 | 170 | |
| 1710 | Marchi | 1 | 170 | |
| 1711 | Campioni | 1 | 170 | |
| 1712 | Modelli | 1 | 170 | |
| 1713 | Piani | 1 | 170 | |
| 1719 | Ammortamenti e rettifiche valore marchi, campioni, modelli e piani | 1 | 170 | |
| 1720 | Licenze | 1 | 170 | |
| 1721 | Concessioni | 1 | 170 | |
| 1722 | Diritti d'uso | 1 | 170 | |
| 1723 | Diritti societari | 1 | 170 | |
| 1729 | Ammortamenti e rettifiche valore licenze, concessioni, diritti d'uso e diritti societari | 1 | 170 | |
| 1730 | Diritti d'autore | 1 | 170 | |
| 1731 | Diritti di pubblicazione | 1 | 170 | |
| 1732 | Diritti contrattuali | 1 | 170 | |
| 1739 | Ammortamenti e rettifiche valore diritti d'autore, diritti di pubblicazione e diritti contrattuali | 1 | 170 | |
| 1740 | Software sviluppato in proprio | 1 | 170 | |
| 1741 | Software e licenze acquistati | 1 | 170 | |
| 1749 | Ammortamenti e rettifiche valore software | 1 | 170 | |
| 1750 | Sviluppo proprio | 1 | 170 | |
| 1751 | Sviluppo acquistato | 1 | 170 | |
| 1759 | Ammortamenti e rettifiche valore sviluppo | 1 | 170 | |
| 1770 | Goodwill | 1 | 170 | |
| 1779 | Ammortamenti e rettifiche valore goodwill | 1 | 170 | |
| 1790 | Altre immobilizzazioni immateriali | 1 | 170 | |
| 1799 | Ammortamenti e rettifiche valore altre immobilizazioni immateriali | 1 | 170 | |
| 170 | Immobilizzazioni immateriali | 14 | ||
| 1850 | Capitale azionario non versato | 1 | 180 | |
| 1850(2) | Capitale sociale non versato | 1 | 180 | |
| 1850(3) | Capitale di partecipazione non versato | 1 | 180 | |
| 1850(4) | Capitale di fondazione non versato | 1 | 180 | |
| 1851 | Capitale di partecipazione non versato | 1 | 180 | |
| 180 | Capitale sociale o capitale della fondazione non versato | 14 | ||
| 14 | Attivo fisso | 1 | ||
| 1 | Totale attivi | 00 | ||
| PASSIVI | ||||
| 2000 | Debiti per costi per il materiale e la merce | 2 | 200 | |
| 2001 | Debiti per prestazioni di terzi/subappaltati | 2 | 200 | |
| 2002 | Debiti per costi per il personale | 2 | 200 | |
| 2004 | Debiti per altri costi d'esercizio | 2 | 200 | |
| 2030 | Anticipi da terzi | 2 | 200 | |
| 2050 | Debiti verso partecipazione A | 2 | 200 | |
| 2060 | Debiti verso persona coinvolta A | 2 | 200 | |
| 2061 | Debiti verso membro del consiglio d'amministrazione A | 2 | 200 | |
| 2062 | Debiti verso membro della direzione aziendale A | 2 | 200 | |
| 2063 | Debiti verso società del gruppo A | 2 | 200 | |
| 2064 | Debiti verso persona vicina A | 2 | 200 | |
| 2065 | Debiti verso l'ufficio di revisione | 2 | 200 | |
| 200 | Debiti per forniture e prestazioni | 20 | ||
| 2100 | Conto corrente A | 2 | 210 | |
| 2107 | Prestito A | 2 | 210 | |
| 2109 | Mutuo ipotecario A | 2 | 210 | |
| 2111 | Debiti WIR | 2 | 210 | |
| 2120 | Impegni da leasing finanziari | 2 | 210 | |
| 2130 | Prestiti obbligazionari | 2 | 210 | |
| 2140 | Altri debiti onerosi verso terzi | 2 | 210 | |
| 2150 | Debiti verso partecipazione A | 2 | 210 | |
| 2160 | Debiti verso persona coinvolta A | 2 | 210 | |
| 2161 | Debiti verso membro del consiglio d'amministrazione A | 2 | 210 | |
| 2162 | Debiti verso membro della direzione A | 2 | 210 | |
| 2163 | Debiti verso società del gruppo A | 2 | 210 | |
| 2164 | Debiti verso persona vicina A | 2 | 210 | |
| 2170 | Debiti verso istituti di previdenza | 2 | 210 | |
| 210 | Debiti onerosi a breve termine | 20 | ||
| 2200 | IVA dovuta | 2 | 220 | |
| 2200A | IVA automatica | 2 | 220 | |
| 2201 | Rendiconto IVA | 2 | 220 | |
| 2202 | Compensazione IVA dovuta in base al metodo di rendiconto | 2 | 220 | |
| 2203 | Imposta sull'acquisto | 2 | 220 | |
| 2206 | Imposta preventiva | 2 | 220 | |
| 2207 | Tasse di bollo | 2 | 220 | |
| 2208 | Imposte dirette | 2 | 220 | |
| 2209 | Imposta alla fonte | 2 | 220 | |
| 2210 | Debiti verso terzi | 2 | 220 | |
| 2250 | Debiti verso partecipazione A | 2 | 220 | |
| 2260 | Debiti verso persona coinvolta A | 2 | 220 | |
| 2261 | Debiti verso membro del consiglio d'amministrazione A | 2 | 220 | |
| 2262 | Debiti verso membro della direzione aziendale A | 2 | 220 | |
| 2263 | Debiti verso società del gruppo A | 2 | 220 | |
| 2264 | Debiti verso persona vicina A | 2 | 220 | |
| 2265 | Debiti verso l'ufficio di revisione | 2 | 220 | |
| 2269 | Distribuzioni deliberate (dividendi) | 2 | 220 | |
| 2270 | Conto corrente AVS, AI, IPG, AD | 2 | 220 | |
| 2271 | Conto corrente cassa assegni famigliari | 2 | 220 | |
| 2272 | Conto corrente istituto di previdenza | 2 | 220 | |
| 2273 | Conto corrente assicurazione infortuni | 2 | 220 | |
| 2274 | Conto corrente assicurazione indennità giornaliera per malattia | 2 | 220 | |
| 220 | Altri debiti a breve termine | 20 | ||
| 2300 | Costi da pagare | 2 | 230 | |
| 2301 | Ricavi incassati anticipatamente | 2 | 230 | |
| 2303 | Disaggio da crediti | 2 | 230 | |
| 2330 | Accantonamenti per impegni di garanzia | 2 | 230 | |
| 2331 | Accantonamenti per impegni d'acquisto | 2 | 230 | |
| 2340 | Accantonamenti per imposte dirette | 2 | 230 | |
| 2341 | Accantonamenti per imposte indirette | 2 | 230 | |
| 2350 | Accantonamenti per riparazioni e manutenzioni | 2 | 230 | |
| 2351 | Accantonamenti per risanamento di immobilizzazioni materiali | 2 | 230 | |
| 2352 | Accantonamenti per ricerca | 2 | 230 | |
| 2353 | Accantonamenti per sviluppo | 2 | 230 | |
| 2354 | Accantonamenti per ristrutturazioni | 2 | 230 | |
| 2355 | Accantonamenti per provvedimenti di protezione dell'ambiente | 2 | 230 | |
| 2360 | Accantonamenti per perdite probabili di affari in corso | 2 | 230 | |
| 2370 | Accantonamenti per impegni verso istituti di previdenza | 2 | 230 | |
| 2371 | Accantonamenti per impegni per salari | 2 | 230 | |
| 2380 | Accantonamenti per impegni verso partecipante | 2 | 230 | |
| 2381 | Accantonamenti per impegni verso azionisti | 2 | 230 | |
| 2390 | Accantonamenti atti a garantire durevolmente la prosperità dell'impresa | 2 | 230 | |
| 2391 | Altri accantonamenti a breve termine | 2 | 230 | |
| 230 | Ratei e risconti passivi | 20 | ||
| 20 | Capitale di terzi a breve termine | 2 | ||
| 2400 | Prestito A | 2 | 240 | |
| 2401 | Mutuo ipotecario A | 2 | 240 | |
| 2420 | Impegni da leasing finanziari | 2 | 240 | |
| 2430 | Prestiti obbligazionari | 2 | 240 | |
| 2450 | Prestiti | 2 | 240 | |
| 2451 | Mutui ipotecari | 2 | 240 | |
| 2470 | Prestito da partecipazione A | 2 | 240 | |
| 2471 | Mutuo ipotecario da partecipazione A | 2 | 240 | |
| 2480 | Prestito/Mutuo ipotecario da persona coinvolta A | 2 | 240 | |
| 2481 | Prestito/Mutuo ipotecario da membro del consiglio d'amministrazione A | 2 | 240 | |
| 2482 | Prestito/Mutuo ipotecario da membro della direzione aziendale A | 2 | 240 | |
| 2483 | Prestito/Mutuo ipotecario da società del gruppo A | 2 | 240 | |
| 2484 | Prestito/Mutuo ipotecario da persona vicina A | 2 | 240 | |
| 2490 | Prestito da istituto di previdenza | 2 | 240 | |
| 2491 | Mutuo ipotecario da istituto di previdenza | 2 | 240 | |
| 240 | Debiti onerosi a lungo termine | 24 | ||
| 2500 | Debiti verso terzi | 2 | 250 | |
| 2550 | Debiti verso partecipazione A | 2 | 250 | |
| 2560 | Debiti verso persona coinvolta A | 2 | 250 | |
| 2561 | Debiti verso membro del consiglio d'amministrazione A | 2 | 250 | |
| 2562 | Debiti verso membro della direzione aziendale A | 2 | 250 | |
| 2563 | Debiti verso società del gruppo A | 2 | 250 | |
| 2564 | Debiti verso persona vicina A | 2 | 250 | |
| 2570 | Debiti verso istituti di previdenza | 2 | 250 | |
| 250 | Altri debiti a lungo termine | 24 | ||
| 2630 | Accantonamenti per impegni di garanzia | 2 | 260 | |
| 2631 | Accantonamenti per impegni d'acquisto | 2 | 260 | |
| 2640 | Accantonamenti per imposte dirette | 2 | 260 | |
| 2641 | Accantonamenti per imposte indirette | 2 | 260 | |
| 2650 | Accantonamenti per riparazioni e manutenzioni | 2 | 260 | |
| 2651 | Accantonamenti per risanamento di immobilizzazioni materiali | 2 | 260 | |
| 2652 | Accantonamenti per ricerca | 2 | 260 | |
| 2653 | Accantonamenti per sviluppo | 2 | 260 | |
| 2654 | Accantonamenti per ristrutturazioni | 2 | 260 | |
| 2655 | Accantonamenti per provvedimenti di protezione dell'ambiente | 2 | 260 | |
| 2660 | Accantonamenti per perdite probabili di affari in corso | 2 | 260 | |
| 2670 | Accantonamenti per impegni verso istituti di previdenza | 2 | 260 | |
| 2671 | Accantonamenti per impegni per salari | 2 | 260 | |
| 2680 | Accantonamenti per impegni verso partecipante | 2 | 260 | |
| 2681 | Accantonamenti per impegni verso azionisti | 2 | 260 | |
| 2690 | Accantonamenti atti a garantire durevolmente la prosperità dell'impresa | 2 | 260 | |
| 2691 | Altri accantonamenti a lungo termine | 2 | 260 | |
| 260 | Accantonamenti a lungo termine e poste analoghe previste dalla legge | 24 | ||
| 24 | Capitale di terzi a lungo termine | 2 | ||
| Capitale proprio (persone giuridiche) | ||||
| 2800 | Capitale azionario categoria A | 2 | 280 | |
| 2800(2) | Capitale sociale categoria A | 2 | 280 | |
| 2800(3) | Quote di partecipazione categoria A | 2 | 280 | |
| 2800(4) | Capitale della fondazione | 2 | 280 | |
| 2810 | Capitale di partecipazione | 2 | 280 | |
| 280 | Capitale sociale o capitale della fondazione | 28 | ||
| 2900 | Aggio alla costituzione o in caso di aumento di capitale | 2 | 290 | |
| 2901 | Altri apporti o attribuzioni | 2 | 290 | |
| 2902 | Aggio da fusione, scissione o trasferimento di patrimonio | 2 | 290 | |
| 2903 | Riserve da apporti di capitale (fiscalmente riconosciute) | 2 | 290 | |
| 2904 | Utile da riduzione del capitale | 2 | 290 | |
| 2905 | Utile/Perdita da acquisto di proprie quote di capitale | 2 | 290 | |
| 2950 | Riserva legale da utili | 2 | 290 | |
| 2955 | Riserva da rivalutazioni | 2 | 290 | |
| 2959 | Riserve per azioni proprie (acquisizione indiretta) | 2 | 290 | |
| 2960 | Riserve statutarie da utili | 2 | 290 | |
| 2961 | Riserve deliberate da utili | 2 | 290 | |
| 2962 | Utile/Perdita da acquisto di proprie quote di capitale | 2 | 290 | |
| 2965 | Azioni proprie | 2 | 290 | |
| 2965(2) | Quote sociali proprie | 2 | 290 | |
| 2965(3) | Certificati di quota propri | 2 | 290 | |
| 2966 | Buoni di partecipazione propri | 2 | 290 | |
| 2970 | Utile riportato o perdita riportata | 2 | 290 | |
| 2971 | Acconto sulla distribuzione dei dividendi | 2 | 290 | |
| 2972 | Apporto dell'utile intermedio nella riserva legale di utile | 2 | 290 | |
| 2973 | Apporto dell'utile intermedio nella riserva volontaria di utile | 2 | 290 | |
| 2979 | Utile annuo o perdita annua | 2 | 290 | |
| 290 | Riserve, proprie quote di capitale ed utili o perdite | 28 | ||
| Capitale proprio (ditte individuali) | ||||
| 2800.E | Capitale proprio | 2 | 28 | |
| 2801.E | Beni propri del coniuge | 2 | 28 | |
| 2820.E | Apporti di capitale e prelevamenti di capitale | 2 | 28 | |
| 2821.E | Apporti di beni propri e restituzione di beni propri del coniuge | 2 | 28 | |
| 2850.E | Prelevamenti privati in contanti | 2 | 28 | |
| 2851.E | Prelevamenti in natura | 2 | 28 | |
| 2852.E | Quota privata dei costi aziendali | 2 | 28 | |
| 2853.E | Valore locativo appartamento privato | 2 | 28 | |
| 2854.E | Premi di assicurazioni private | 2 | 28 | |
| 2855.E | Contributi di previdenza privata | 2 | 28 | |
| 2856.E | Imposte private | 2 | 28 | |
| 2891.E | Utile annuo o perdita annua | 2 | 28 | |
| Capitale proprio (società di persone) | ||||
| 2800.P | Capitale proprio socio A all'inizo dell'anno d'esercizio | 2 | 28 | |
| 2810.P | Apporti di capitale e prelevamenti di capitale socio A | 2 | 28 | |
| 2820.P | Prelevamenti in contanti socio A | 2 | 28 | |
| 2821.P | Prelevamenti in natura socio A | 2 | 28 | |
| 2822.P | Quota privata dei costi aziendali socio A | 2 | 28 | |
| 2823.P | Valore locativo appartamento privato socio A | 2 | 28 | |
| 2824.P | Premi di assicurazioni private socio A | 2 | 28 | |
| 2825.P | Contributi di previdenza privata socio A | 2 | 28 | |
| 2826.P | Imposte private socio A | 2 | 28 | |
| 2830.P | Utile di bilancio o perdita di bilancio socio A | 2 | 28 | |
| 2850.P | Capitale proprio accomandante A all'inizio dell'anno d'esercizio | 2 | 28 | |
| 2860.P | Apporti di capitale e prelevamenti di capitale accomandante A | 2 | 28 | |
| 2870.P | Prelevamenti in contanti accomandante A | 2 | 28 | |
| 2871.P | Prelevamenti in natura accomandante A | 2 | 28 | |
| 2872.P | Quota privata dei costi aziendali accomandante A | 2 | 28 | |
| 2873.P | Valore locativo appartamento privato accomandante A | 2 | 28 | |
| 2874.P | Premi di assicurazioni private accomandante A | 2 | 28 | |
| 2875.P | Contributi di previdenza privata accomandante A | 2 | 28 | |
| 2876.P | Imposte private accomandante A | 2 | 28 | |
| 2880.P | Utile di bilancio o perdita di bilancio accomandante A | 2 | 28 | |
| 297 | Utile/perdita da bilancio | 28 | ||
| 28 | Capitale proprio | 2 | ||
| 2 | Totale passivi | 00 | ||
| CONTO ECONOMICO | ||||
| RICAVI | ||||
| 3000 | Ricavi lordi prodotto A | 4 | 30 | |
| 3000(2) | Ricavi lordi vendite a contanti | 4 | 30 | |
| 3001 | Ricavi lordi vendite a credito al dettaglio | 4 | 30 | |
| 3002 | Ricavi lordi vendite a credito all'ingrosso | 4 | 30 | |
| 3007 | Ricavi lordi da prestazioni accessorie | 4 | 30 | |
| 3008 | Variazioni del saldo crediti | 4 | 30 | |
| 3090 | Sconti | 4 | 30 | |
| 3091 | Ribassi e riduzione prezzo | 4 | 30 | |
| 3092 | Ristorni | 4 | 30 | |
| 3093 | Provvigioni a terzi | 4 | 30 | |
| 3094 | Spese d'incasso | 4 | 30 | |
| 3095 | Perdite su crediti, variazioni della rettifica valore | 4 | 30 | |
| 3096 | Differenze di cambio | 4 | 30 | |
| 3097 | Noli, porti | 4 | 30 | |
| 30 | Ricavi prodotti fabbricati | 3 | ||
| 3200 | Ricavi lordi articolo A | 4 | 32 | |
| 3200(2) | Ricavi lordi vendite a contanti | 4 | 32 | |
| 3201 | Ricavi lordi vendite a crediti al dettaglio | 4 | 32 | |
| 3202 | Ricavi lordi vendite a credito all'ingrosso | 4 | 32 | |
| 3203 | Ricavi lordi da prezzi d'acquisto | 4 | 32 | |
| 3207 | Ricavi lordi da prestazioni accessorie | 4 | 32 | |
| 3208 | Variazioni del saldo crediti | 4 | 32 | |
| 3290 | Sconti | 4 | 32 | |
| 3291 | Ribassi e riduzioni di prezzo | 4 | 32 | |
| 3292 | Ristorni | 4 | 32 | |
| 3293 | Provvigioni a terzi | 4 | 32 | |
| 3294 | Spese d'incasso | 4 | 32 | |
| 3295 | Perdite su crediti, variazioni della rettifica valore | 4 | 32 | |
| 3296 | Differenze di cambio | 4 | 32 | |
| 3297 | Noli, porti | 4 | 32 | |
| 32 | Ricavi merci di rivendita | 3 | ||
| 3400 | Ricavi lordi prestazione di servizi A | 4 | 34 | |
| 3400(2) | Ricavi lordi a contanti | 4 | 34 | |
| 3401 | Ricavi lordi a credito | 4 | 34 | |
| 3407 | Ricavi lordi da prestazioni accessorie | 4 | 34 | |
| 3408 | Variazione del saldo crediti | 4 | 34 | |
| 3490 | Sconti | 4 | 34 | |
| 3491 | Ribassi e riduzioni di prezzo | 4 | 34 | |
| 3492 | Ristorni | 4 | 34 | |
| 3493 | Provvigioni a terzi | 4 | 34 | |
| 3494 | Spese d'incasso | 4 | 34 | |
| 3495 | Perdite su crediti, variazioni della rettifica valore | 4 | 34 | |
| 3496 | Differenze di cambio | 4 | 34 | |
| 3497 | Porti | 4 | 34 | |
| 34 | Ricavi prestazioni di servizi | 3 | ||
| 3600 | Ricavi da materie prime | 4 | 36 | |
| 3601 | Ricavi da materia ausiliaria | 4 | 36 | |
| 3602 | Ricavi da vendite cascami | 4 | 36 | |
| 3607 | Ricavi da prestazioni accessorie | 4 | 36 | |
| 3608 | Variazione del saldo crediti | 4 | 36 | |
| 3609 | Diminuzione dei ricavi accessori | 4 | 36 | |
| 3610 | Ricavi da licenza per prodotto A | 4 | 36 | |
| 3619 | Diminuzione dei ricavi da licenze, brevetti, etc. | 4 | 36 | |
| 3670 | Ricavo da prestito di personale | 4 | 36 | |
| 3680 | Altri ricavi | 4 | 36 | |
| 3690 | Sconti | 4 | 36 | |
| 3691 | Ribassi e riduzioni di prezzo | 4 | 36 | |
| 36 | Altri ricavi e prestazioni di servizi | 3 | ||
| 3700 | Fabbricazione propria di immobilizzazioni materiali mobiliari | 4 | 37 | |
| 3701 | Fabbricazione propria di immobilizzazioni materiali immobiliari | 4 | 37 | |
| 3702 | Riparazione propria di immobilizzazioni materiali mobiliari | 4 | 37 | |
| 3703 | Riparazione propria di immobilizzazioni materiali immobiliari | 4 | 37 | |
| 3710 | Consumo proprio prodotto A | 4 | 37 | |
| 3720 | Consumo proprio articolo A | 4 | 37 | |
| 3740 | Consumo proprio prestazione di servizi A | 4 | 37 | |
| 3790 | Prelevamenti in natura | 4 | 37 | |
| 37 | Lavori interni e consumo proprio | 3 | ||
| 3800 | Sconti | 4 | 38 | |
| 3801 | Ribassi e riduzioni di prezzi | 4 | 38 | |
| 3802 | Ristorni | 4 | 38 | |
| 3803 | Provvigioni a terzi | 4 | 38 | |
| 3804 | Spese d'incasso | 4 | 38 | |
| 3805 | Perdite su crediti, variazioni della rettifica valore | 4 | 38 | |
| 3806 | Differenze di cambio | 4 | 38 | |
| 3807 | Spese di spedizione | 4 | 38 | |
| 3809 | IVA aliquota saldo | 4 | 38 | |
| 3810 | Commissioni carte di credito/debito | 4 | 38 | |
| 3860 | Variazione delle riserve di garanzia | 4 | 38 | |
| 3861 | Variazione delle riserve di franchigia | 4 | 38 | |
| 38 | Diminuzione dei ricavi | 3 | ||
| 3900 | Variazioni scorte prodotti finiti | 4 | 39 | |
| 3901 | Variazioni scorte di prodotti in corso di fabbricazione | 4 | 39 | |
| 3940 | Variazioni valore di prestazioni di servizi non fatturate | 4 | 39 | |
| 39 | Variazioni delle scorte di prodotti in corso di fabbricazione, di prodotti finiti e di prestazione di servizi non fatturati | 3 | ||
| 3 | Ricavi da forniture e prestazioni | 02 | ||
| COSTI | ||||
| 4000 | Acquisti materiale prodotto A | 3 | 40 | |
| 4000(2) | Acquisti di apparecchiature | 3 | 40 | |
| 4001 | Acquisti di componenti | 3 | 40 | |
| 4002 | Acquisti di accessori | 3 | 40 | |
| 4003 | Acquisti di altri materiali | 3 | 40 | |
| 4004 | Acquisti di materiale ausiliario e di consumo | 3 | 40 | |
| 4005 | Acquisti di materiale per imballaggio | 3 | 40 | |
| 4006 | Prestazione di terzi | 3 | 40 | |
| 4007 | Spese d'acquisto dirette | 3 | 40 | |
| 4008 | Variazioni scorte | 3 | 40 | |
| 4009 | Diminuzione sui costi d'acquisto | 3 | 40 | |
| 4060 | Prestazioni di terzi settore A | 3 | 40 | |
| 4070 | Noli in entrata | 3 | 40 | |
| 4071 | Dazi all'importazione | 3 | 40 | |
| 4072 | Spedizioni in entrata | 3 | 40 | |
| 4080 | Variazioni scorte settore A | 3 | 40 | |
| 4086 | Perdite di materiale settore A | 3 | 40 | |
| 4090 | Sconti | 3 | 40 | |
| 4091 | Ribassi e riduzioni di prezzi | 3 | 40 | |
| 4092 | Ristorni | 3 | 40 | |
| 4093 | Provvigioni a terzi | 3 | 40 | |
| 4096 | Differenze di cambio | 3 | 40 | |
| 40 | Costi per il materiale | 4 | ||
| 4200 | Acquisti articolo di rivendita A | 3 | 42 | |
| 4205 | Acquisti di materiale per l'imballaggio | 3 | 42 | |
| 4207 | Spese d'acquisto dirette | 3 | 42 | |
| 4208 | Variazioni scorte | 3 | 42 | |
| 4209 | Diminuzione sui costi d'acquisto | 3 | 42 | |
| 4270 | Noli in entrata | 3 | 42 | |
| 4271 | Dazi all'importazione | 3 | 42 | |
| 4272 | Spedizioni in entrata | 3 | 42 | |
| 4280 | Variazioni scorte settore A | 3 | 42 | |
| 4286 | Perdite di merci settore A | 3 | 42 | |
| 4290 | Sconti | 3 | 42 | |
| 4291 | Ribassi e riduzioni di prezzi | 3 | 42 | |
| 4292 | Ristorni | 3 | 42 | |
| 4293 | Provvigioni d'acquisto | 3 | 42 | |
| 4296 | Differenze di cambio | 3 | 42 | |
| 42 | Costi delle merci di rivendita | 4 | ||
| 4400 | Lavori di terzi/ prestazioni subappaltanti A | 3 | 44 | |
| 4407 | Spese d'acquisto dirette | 3 | 44 | |
| 4409 | Diminuzioni del prezzo di lavori di terzi/ prestazioni subappaltanti | 3 | 44 | |
| 4470 | Spese dirette per lavori di terzi | 3 | 44 | |
| 4490 | Sconti | 3 | 44 | |
| 4491 | Ribassi e riduzioni di prezzi | 3 | 44 | |
| 4492 | Ristorni | 3 | 44 | |
| 4493 | Provvigioni d'acquisto | 3 | 44 | |
| 4496 | Differenze di cambio | 3 | 44 | |
| 44 | Costi per lavori di terzi/prestazioni subappaltanti | 4 | ||
| 4500 | Corrente calorica | 3 | 45 | |
| 4501 | Corrente industriale | 3 | 45 | |
| 4510 | Gas naturale | 3 | 45 | |
| 4511 | Gas liquido in bombole | 3 | 45 | |
| 4520 | Olio per il riscaldamento | 3 | 45 | |
| 4521 | Carbone, bricchette, legna | 3 | 45 | |
| 4530 | Benzina | 3 | 45 | |
| 4531 | Diesel | 3 | 45 | |
| 4532 | Olio | 3 | 45 | |
| 4540 | Acqua | 3 | 45 | |
| 45 | Consumi energia per la produzione | 4 | ||
| 4600 | Altri costi del materiale per la produzione | 3 | 46 | |
| 4620 | Altri costi per le merci di rivendita | 3 | 46 | |
| 4640 | Altri costi per le prestazioni di servizi | 3 | 46 | |
| 4650 | Costi per imballaggi | 3 | 46 | |
| 4660 | Variazione delle riserve di garanzia | 3 | 46 | |
| 4661 | Variazione delle riserve di franchigia | 3 | 46 | |
| 46 | Altri costi per materiale, merci di rivendita e lavori di terzi/prestazioni di subappaltanti | 4 | ||
| 4700 | Noli in entrata | 3 | 47 | |
| 4701 | Dazi all'importazione | 3 | 47 | |
| 4702 | Spedizioni in entrata | 3 | 47 | |
| 47 | Spese d'acquisto dirette | 4 | ||
| 4800 | Sconti | 3 | 48 | |
| 4801 | Ribassi e riduzioni di prezzi | 3 | 48 | |
| 4802 | Ristorni | 3 | 48 | |
| 4803 | Provvigioni d'acquisto | 3 | 48 | |
| 4804 | Differenze di cambio | 3 | 48 | |
| 48 | Diminuzione sui costi d'acquisto | 4 | ||
| 4900 | Variazioni scorte merci di rivendita | 3 | 49 | |
| 4901 | Variazioni scorte materie prime | 3 | 49 | |
| 4902 | Variazioni scorte materiale di produzione | 3 | 49 | |
| 4903 | Variazioni scorte materia ausiliaria e materiale di consumo | 3 | 49 | |
| 4904 | Variazioni scorte obbligatorie di magazzino | 3 | 49 | |
| 4905 | Variazioni scorte merci in consegna | 3 | 49 | |
| 4980 | Perdite di materiale | 3 | 49 | |
| 4986 | Perdite di merci di rivendita | 3 | 49 | |
| 49 | Variazioni delle scorte, perdite di materiale e di merci | 4 | ||
| 4 | Costi per il materiale, la merce, i servizi e l'energia | 02 | ||
| 5000 | Salari | 3 | 50 | |
| 5001 | Indennità | 3 | 50 | |
| 5002 | Partecipazioni al risultato | 3 | 50 | |
| 5003 | Provvigioni | 3 | 50 | |
| 5005 | Prestazioni da assicurazioni sociali | 3 | 50 | |
| 5006 | Prestiti di personale | 3 | 50 | |
| 5007 | Costi delle assicurazioni sociali | 3 | 50 | |
| 5008 | Altri costi del personale | 3 | 50 | |
| 5009 | Prestazioni di terzi | 3 | 50 | |
| 5070 | AVS, AI, IPG, AD | 3 | 50 | |
| 5071 | Assegni familiari | 3 | 50 | |
| 5072 | Previdenza professionale | 3 | 50 | |
| 5073 | Assicurazione infortuni | 3 | 50 | |
| 5074 | Assicurazione indennità giornaliera per malattia | 3 | 50 | |
| 5079 | Imposta alla fonte | 3 | 50 | |
| 5080 | Ricerca di personale | 3 | 50 | |
| 5081 | Formazione e aggiornamento professionale | 3 | 50 | |
| 5082 | Rimborsi spese effettive | 3 | 50 | |
| 5083 | Rimborsi spese forfettarie | 3 | 50 | |
| 5089 | Altri costi del personale | 3 | 50 | |
| 5090 | Lavoratori temporanei | 3 | 50 | |
| 50 | Costi per il personale - produzione | 5 | ||
| 5200 | Salari | 3 | 52 | |
| 5201 | Indennità | 3 | 52 | |
| 5202 | Partecipazioni al risultato | 3 | 52 | |
| 5203 | Provvigioni | 3 | 52 | |
| 5205 | Prestazioni da assicurazioni sociali | 3 | 52 | |
| 5206 | Prestiti di personale | 3 | 52 | |
| 5207 | Costi delle assicurazioni sociali | 3 | 52 | |
| 5208 | Altri costi del personale | 3 | 52 | |
| 5209 | Prestazioni di terzi | 3 | 52 | |
| 5270 | AVS, AI, IPG, AD | 3 | 52 | |
| 5271 | Assegni familiari | 3 | 52 | |
| 5272 | Previdenza professionale | 3 | 52 | |
| 5273 | Assicurazione infortuni | 3 | 52 | |
| 5274 | Assicurazione indennità giornaliera per malattia | 3 | 52 | |
| 5279 | Imposta alla fonte | 3 | 52 | |
| 5280 | Ricerca di personale | 3 | 52 | |
| 5281 | Formazione e aggiornamento professionale | 3 | 52 | |
| 5282 | Rimborsi spese effettive | 3 | 52 | |
| 5283 | Rimborsi spese forfettarie | 3 | 52 | |
| 5289 | Altri costi del personale | 3 | 52 | |
| 5290 | Lavoratori temporanei | 3 | 52 | |
| 52 | Costi per il personale - commercio | 5 | ||
| 5400 | Salari | 3 | 54 | |
| 5401 | Indennità | 3 | 54 | |
| 5402 | Partecipazioni al risultato | 3 | 54 | |
| 5403 | Provvigioni | 3 | 54 | |
| 5405 | Prestazioni da assicurazioni sociali | 3 | 54 | |
| 5406 | Prestiti di personale | 3 | 54 | |
| 5407 | Costi delle assicurazioni sociali | 3 | 54 | |
| 5408 | Altri costi del personale | 3 | 54 | |
| 5409 | Prestazioni di terzi | 3 | 54 | |
| 5470 | AVS, AI, IPG, AD | 3 | 54 | |
| 5471 | Assegni familiari | 3 | 54 | |
| 5472 | Previdenza professionale | 3 | 54 | |
| 5473 | Assicurazione infortuni | 3 | 54 | |
| 5474 | Assicurazione indennità giornaliera per malattia | 3 | 54 | |
| 5479 | Imposta alla fonte | 3 | 54 | |
| 5480 | Ricerca di personale | 3 | 54 | |
| 5481 | Formazione e aggiornamento professionale | 3 | 54 | |
| 5482 | Rimborsi spese effettive | 3 | 54 | |
| 5483 | Rimborsi spese forfettarie | 3 | 54 | |
| 5489 | Altri costi del personale | 3 | 54 | |
| 5490 | Lavoratori temporanei | 3 | 54 | |
| 54 | Costi per il personale - prestazioni di servizi | 5 | ||
| 5600 | Salari | 3 | 56 | |
| 5601 | Indennità | 3 | 56 | |
| 5602 | Partecipazioni al risultato | 3 | 56 | |
| 5603 | Salari a partecipanti e membri della direzione aziendale | 3 | 56 | |
| 5604 | Onorari consiglio d'amministrazione | 3 | 56 | |
| 5605 | Prestazioni da assicurazioni sociali | 3 | 56 | |
| 5606 | Prestiti di personale | 3 | 56 | |
| 5607 | Costi delle assicurazioni sociali | 3 | 56 | |
| 5608 | Altri costi del personale | 3 | 56 | |
| 5609 | Prestazioni di terzi | 3 | 56 | |
| 5670 | AVS, AI, IPG, AD | 3 | 56 | |
| 5671 | Assegni familiari | 3 | 56 | |
| 5672 | Previdenza professionale | 3 | 56 | |
| 5673 | Assicurazione infortuni | 3 | 56 | |
| 5674 | Assicurazione indennità giornaliera per malattia | 3 | 56 | |
| 5679 | Imposta alla fonte | 3 | 56 | |
| 5680 | Ricerca di personale | 3 | 56 | |
| 5681 | Formazione e aggiornamento professionale | 3 | 56 | |
| 5682 | Rimborsi spese effettive | 3 | 56 | |
| 5683 | Rimborsi spese forfettarie | 3 | 56 | |
| 5689 | Altri costi del personale | 3 | 56 | |
| 5690 | Lavoratori temporanei | 3 | 56 | |
| 56 | Costi per il personale - amministrazione | 5 | ||
| 5700 | AVS, AI, IPG, AD | 3 | 57 | |
| 5701 | AVS, AI, IPG titolare | 3 | 57 | |
| 5710 | Assegni familiari | 3 | 57 | |
| 5720 | Previdenza professionale | 3 | 57 | |
| 5730 | Assicurazione infortuni | 3 | 57 | |
| 5740 | Assicurazione indennità giornaliera per malattia | 3 | 57 | |
| 5790 | Imposta alla fonte | 3 | 57 | |
| 57 | Costi delle assicurazioni sociali | 5 | ||
| 5800 | Inserzioni per il personale | 3 | 58 | |
| 5801 | Provvigioni d'intermediazione per il personale | 3 | 58 | |
| 5810 | Formazione per le necessità aziendali | 3 | 58 | |
| 5811 | Aggiornamento professionale | 3 | 58 | |
| 5820 | Spese di viaggi | 3 | 58 | |
| 5821 | Spese per il vitto | 3 | 58 | |
| 5822 | Spese per l'alloggio | 3 | 58 | |
| 5830 | Spese forfettarie quadri | 3 | 58 | |
| 5831 | Spese forfettarie direzione aziendale | 3 | 58 | |
| 5832 | Spese forfettarie consiglio d'amministrazione | 3 | 58 | |
| 5840 | Mensa per il personale viveri | 3 | 58 | |
| 5841 | Mensa per il personale bevande | 3 | 58 | |
| 5845 | Ricavi per pasti (come diminuzione di costi) | 3 | 58 | |
| 5846 | Ricavi per bevande (come diminuzione di costi) | 3 | 58 | |
| 5880 | Ricorrenze per il personale | 3 | 58 | |
| 5881 | Gruppo sportivo aziendale | 3 | 58 | |
| 5890 | Quota privata dei costi del personale | 3 | 58 | |
| 58 | Altri costi per il personale | 5 | ||
| 5900 | Prestazioni di terzi | 3 | 59 | |
| 5901 | Lavoratori temporanei | 3 | 59 | |
| 59 | Prestazioni di terzi | 5 | ||
| 5 | Costi per il personale | 02 | ||
| 6000 | Canone di locazione fabbrica | 3 | 60 | |
| 6001 | Canone di locazione officina e atelier | 3 | 60 | |
| 6002 | Canone di locazione magazzino | 3 | 60 | |
| 6003 | Canone di locazione locali di esposizione e vendita | 3 | 60 | |
| 6004 | Canone di locazione locali d'ufficio e amministrazione | 3 | 60 | |
| 6005 | Canone di locazione locali per il personale | 3 | 60 | |
| 6006 | Canone di locazione garage, parcheggio | 3 | 60 | |
| 6030 | Costi accessori fabbrica | 3 | 60 | |
| 6031 | Costi accessori officina e atelier | 3 | 60 | |
| 6032 | Costi accessori magazzino | 3 | 60 | |
| 6033 | Costi accessori locali di esposizione e vendita | 3 | 60 | |
| 6034 | Costi accessori locali d'ufficio e amministrazione | 3 | 60 | |
| 6035 | Costi accessori locali per il personale | 3 | 60 | |
| 6036 | Costi accessori garage | 3 | 60 | |
| 6030(2) | Costi accessori riscaldamento | 3 | 60 | |
| 6031(2) | Costi accessori energia, gas, acqua | 3 | 60 | |
| 6032(2) | Costi accessori custode | 3 | 60 | |
| 6040 | Pulizia locali fabbrica | 3 | 60 | |
| 6041 | Pulizia locali officina e atelier | 3 | 60 | |
| 6042 | Pulizia locali magazzino | 3 | 60 | |
| 6043 | Pulizia locali di esposizione vendita | 3 | 60 | |
| 6044 | Pulizia locali d'ufficio e amministrazione | 3 | 60 | |
| 6045 | Pulizia locali per il personale | 3 | 60 | |
| 6040(2) | Personale di pulizia | 3 | 60 | |
| 6041(2) | Prestazioni di pulizia di terzi | 3 | 60 | |
| 6042(2) | Materiale di pulizia | 3 | 60 | |
| 6050 | Manutenzione fabbrica | 3 | 60 | |
| 6051 | Manutenzione officina e atelier | 3 | 60 | |
| 6052 | Manutenzione magazzino | 3 | 60 | |
| 6053 | Manutenzione locali di esposizione e vendita | 3 | 60 | |
| 6054 | Manutenzione locali d'ufficio e amministrazione | 3 | 60 | |
| 6055 | Manutenzione locali per il personale | 3 | 60 | |
| 6056 | Manutenzione garage | 3 | 60 | |
| 6050(2) | Riparazioni | 3 | 60 | |
| 6051(2) | Piccoli investimenti | 3 | 60 | |
| 6052(2) | Servizi di abbonamento | 3 | 60 | |
| 6059 | Prestazioni assicurative | 3 | 60 | |
| 6060 | Leasing fabbrica | 3 | 60 | |
| 6061 | Leasing officina e atelier | 3 | 60 | |
| 6062 | Leasing magazzino | 3 | 60 | |
| 6063 | Leasing locali di esposizione vendita | 3 | 60 | |
| 6064 | Leasing locali d'ufficio e amministrazione | 3 | 60 | |
| 6065 | Leasing locali per il personale | 3 | 60 | |
| 6066 | Leasing garage | 3 | 60 | |
| 6070 | Canoni del diritto di superficie | 3 | 60 | |
| 6090 | Quote private dei costi dei locali | 3 | 60 | |
| 60 | Costi dei locali | 6 | ||
| 6100 | MRS macchine e attrezzature | 3 | 61 | |
| 6101 | MRS mobilio e installazioni | 3 | 61 | |
| 6102 | MRS utensili e apparecchiature | 3 | 61 | |
| 6105 | Leasing di impianti di produzione | 3 | 61 | |
| 6110 | MRS installazioni negozi | 3 | 61 | |
| 6111 | MRS installazioni locali d'esposizione | 3 | 61 | |
| 6115 | Leasing di installazioni per la vendita | 3 | 61 | |
| 6120 | MRS magazzino centrale | 3 | 61 | |
| 6121 | MRS magazzino A | 3 | 61 | |
| 6125 | Leasing di installazioni di magazzino | 3 | 61 | |
| 6130 | MRS mobili d'ufficio | 3 | 61 | |
| 6131 | MRS macchine d'ufficio | 3 | 61 | |
| 6132 | MRS informatica | 3 | 61 | |
| 6133 | MRS tecnologia della comunicazione | 3 | 61 | |
| 6135 | Leasing di installazioni per il personale | 3 | 61 | |
| 6140 | MRS mobili mensa per il personale | 3 | 61 | |
| 6141 | MRS mobili locali per il personale | 3 | 61 | |
| 6145 | Leasing di installazioni per il personale | 3 | 61 | |
| 6190 | Prestazioni assicurative | 3 | 61 | |
| 61 | Manutenzioni, riparazioni, sostituzioni (MRS); leasing di immobilizzazioni materiali mobiliari | 6 | ||
| 6200 | Riparazioni | 3 | 62 | |
| 6201 | Servizi | 3 | 62 | |
| 6202 | Pulizia | 3 | 62 | |
| 6210 | Benzina | 3 | 62 | |
| 6211 | Diesel | 3 | 62 | |
| 6212 | Olio | 3 | 62 | |
| 6213 | Corrente | 3 | 62 | |
| 6220 | Assicurazione responsabilità civile | 3 | 62 | |
| 6221 | Assicurazione casco | 3 | 62 | |
| 6222 | Assicurazione protezione giuridica | 3 | 62 | |
| 6230 | Tasse di circolazione | 3 | 62 | |
| 6231 | Contributi | 3 | 62 | |
| 6232 | Tasse per autoveicoli | 3 | 62 | |
| 6260 | Leasing veicoli | 3 | 62 | |
| 6264 | Noleggio veicoli | 3 | 62 | |
| 6270 | Quota privata dei costi auto | 3 | 62 | |
| 6280 | Noli | 3 | 62 | |
| 6281 | Spedizionieri | 3 | 62 | |
| 6282 | Cargo domicilio | 3 | 62 | |
| 62 | Costi auto e di trasporto | 6 | ||
| 6300 | Assicurazione danni calamità naturali | 3 | 63 | |
| 6301 | Assicurazione rottura vetri | 3 | 63 | |
| 6302 | Assicurazione furto | 3 | 63 | |
| 6310 | Assicurazione responsabilità civile azienda | 3 | 63 | |
| 6311 | Assicurazione garanzie | 3 | 63 | |
| 6312 | Assicurazione protezione giuridica | 3 | 63 | |
| 6320 | Assicurazione interruzione esercizio | 3 | 63 | |
| 6330 | Assicurazione rischio morte | 3 | 63 | |
| 6331 | Premi fideiussioni | 3 | 63 | |
| 6360 | Contributi | 3 | 63 | |
| 6361 | Tasse | 3 | 63 | |
| 6370 | Permessi | 3 | 63 | |
| 6371 | Patenti d'esercizio | 3 | 63 | |
| 63 | Assicurazioni cose, contributi, tasse e autorizzazioni | 6 | ||
| 6400 | Corrente elettrica | 3 | 64 | |
| 6401 | Corrente calorica | 3 | 64 | |
| 6402 | Corrente per luce | 3 | 64 | |
| 6410 | Metano | 3 | 64 | |
| 6411 | Gas liquido in bombole | 3 | 64 | |
| 6420 | Olio per il riscaldamento | 3 | 64 | |
| 6421 | Carbone, bricchette, legna | 3 | 64 | |
| 6430 | Acqua | 3 | 64 | |
| 6460 | Spazzatura | 3 | 64 | |
| 6461 | Rifiuti speciali | 3 | 64 | |
| 6462 | Depurazione acque | 3 | 64 | |
| 64 | Costi energia e smaltimento | 6 | ||
| 6500 | Materiale d'ufficio | 3 | 65 | |
| 6501 | Stampanti | 3 | 65 | |
| 6502 | Fotocopie | 3 | 65 | |
| 6503 | Pubblicazioni specialistiche, giornali, periodici | 3 | 65 | |
| 6510 | Telefono | 3 | 65 | |
| 6512 | Internet | 3 | 65 | |
| 6513 | Porti | 3 | 65 | |
| 6520 | Contributi | 3 | 65 | |
| 6521 | Donazioni, liberalità | 3 | 65 | |
| 6522 | Mance | 3 | 65 | |
| 6530 | Tenuta contabilità | 3 | 65 | |
| 6531 | Consulenza aziendale | 3 | 65 | |
| 6532 | Consulenza giuridica | 3 | 65 | |
| 6540 | Costi consiglio d'amministrazione | 3 | 65 | |
| 6541 | Costi assemblea generale | 3 | 65 | |
| 6542 | Costi ufficio revisione | 3 | 65 | |
| 6550 | Costi di costituzione, aumento di capitale e organizzazione | 3 | 65 | |
| 6551 | Costi d'incasso e d'esecuzione | 3 | 65 | |
| 6555 | Spese di gestione | 3 | 65 | |
| 6559 | Altri costi di amministrazione | 3 | 65 | |
| 6560 | Quota privata dei costi d'amministrazione | 3 | 65 | |
| 6570 | Leasing Hardware | 3 | 65 | |
| 6571 | Leasing Software | 3 | 65 | |
| 6572 | Noleggio Hardware | 3 | 65 | |
| 6573 | Noleggio Software | 3 | 65 | |
| 6580 | Costi per licenze ed aggiornamenti | 3 | 65 | |
| 6581 | Assistenza/ hotline hardware | 3 | 65 | |
| 6582 | Assistenza/ hotline software | 3 | 65 | |
| 6583 | Materiale di consumo | 3 | 65 | |
| 6585 | Costi linea telefonica dedicata | 3 | 65 | |
| 6590 | Consulenza base | 3 | 65 | |
| 6591 | Sviluppo individuale, adattamenti individuali | 3 | 65 | |
| 6592 | Costi d'introduzione | 3 | 65 | |
| 6590(2) | Sviluppo informatico - progetto A | 3 | 65 | |
| 65 | Costi amministrativi e informatici | 6 | ||
| 6600 | Inserzioni pubblicitarie | 3 | 66 | |
| 6601 | Pubblicità radiofonica | 3 | 66 | |
| 6602 | Pubblicità TV | 3 | 66 | |
| 6604 | Internet e social media | 3 | 66 | |
| 6610 | Stampati pubblicitari, materiale pubblicitario | 3 | 66 | |
| 6611 | Articoli pubblicitari, campioni, cartelloni ed insegne elettroniche | 3 | 66 | |
| 6620 | Vetrine, decorazioni | 3 | 66 | |
| 6621 | Fiere, esposizioni | 3 | 66 | |
| 6640 | Spese | 3 | 66 | |
| 6641 | Assistenza ai clienti | 3 | 66 | |
| 6642 | Regali ai clienti | 3 | 66 | |
| 6660 | Contributi pubblicitari | 3 | 66 | |
| 6661 | Sponsoring | 3 | 66 | |
| 6670 | Manifestazioni per i clienti | 3 | 66 | |
| 6671 | Contatti con i media | 3 | 66 | |
| 6672 | Giubilei aziendali | 3 | 66 | |
| 6680 | Consulenze pubblicitarie | 3 | 66 | |
| 6681 | Analisi di mercato | 3 | 66 | |
| 6690 | Quota privata dei costi pubblicitari | 3 | 66 | |
| 66 | Costi pubblicitari | 6 | ||
| 6700 | Informazioni commerciali | 3 | 67 | |
| 6701 | Esecuzioni | 3 | 67 | |
| 6710 | Sicurezza aziendale | 3 | 67 | |
| 6711 | Sorveglianza | 3 | 67 | |
| 6720 | Ricerca progetto A | 3 | 67 | |
| 6721 | Sviluppo progetto A | 3 | 67 | |
| 6740 | Correzione imposta precedente | 3 | 67 | |
| 6790 | Altri costi d'esercizio | 3 | 67 | |
| 6791 | Quote private | 3 | 67 | |
| 67 | Altri costi d'esercizio | 6 | ||
| 6800 | Rettifiche di valore titoli dell'attivo fisso | 3 | 68 | |
| 6801 | Rettifiche di valore altre immobilizzazioni finanziarie | 3 | 68 | |
| 6804 | Rettifiche di valore crediti a lungo termine verso terzi | 3 | 68 | |
| 6805 | Rettifiche di valore crediti a lungo termine verso partecipate | 3 | 68 | |
| 6806 | Rettifiche di valore crediti a lungo termine verso azionisti | 3 | 68 | |
| 6810 | Rettifiche di valore partecipazione A | 3 | 68 | |
| 6820 | Ammortamenti e rettifiche di valore macchine e attrezzature | 3 | 68 | |
| 6821 | Ammortamenti e rettifiche di valore mobilio e installazioni | 3 | 68 | |
| 6822 | Ammortamenti e rettifiche di valore macchine ufficio, informatica e tecnologia della comunicazione | 3 | 68 | |
| 6823 | Ammortamenti e rettifiche di valore veicoli | 3 | 68 | |
| 6824 | Ammortamenti e rettifiche di valore utensili e apparecchiature | 3 | 68 | |
| 6825 | Ammortamenti e rettifiche di valore installazioni di magazzino | 3 | 68 | |
| 6827 | Ammortamenti e rettifiche di valore impianti e installazioni fissi | 3 | 68 | |
| 6829 | Ammortamenti e rettifiche di valore altre immobilizzazioni materiali mobiliari | 3 | 68 | |
| 6830 | Ammortamenti e rettifiche di valore immobili aziendali | 3 | 68 | |
| 6831 | Ammortamenti e rettifiche di valore fabbriche | 3 | 68 | |
| 6832 | Ammortamenti e rettifiche di valore officine e atelier | 3 | 68 | |
| 6833 | Ammortamenti e rettifiche di valore magazzini | 3 | 68 | |
| 6834 | Ammortamenti e rettifiche di valore immobili per esposizione e vendita | 3 | 68 | |
| 6835 | Ammortamenti e rettifiche di valore immobili per uffici e amministrazione | 3 | 68 | |
| 6836 | Ammortamenti e rettifiche di valore immobili d'abitazione | 3 | 68 | |
| 6837 | Ammortamenti e rettifiche di valore terreni non edificati | 3 | 68 | |
| 6840 | Ammortamenti e rettifiche di valore brevetti, know-how, ricette | 3 | 68 | |
| 6841 | Ammortamenti e rettifiche di valore marchi, campioni, modelli, piani | 3 | 68 | |
| 6842 | Ammortamenti e rettifiche di valore licenze, concessioni, diritti d'uso, diritti su nomi | 3 | 68 | |
| 6843 | Ammortamenti e rettifiche di valore diritti d'autore, diritti di pubblicazione, diritti contrattuali | 3 | 68 | |
| 6845 | Ammortamenti e rettifiche di valore sviluppo | 3 | 68 | |
| 6847 | Ammortamenti e rettifiche di valore goodwill | 3 | 68 | |
| 6849 | Ammortamenti e rettifiche di valore altre immobilizzazioni materiali | 3 | 68 | |
| 68 | Ammortamenti e rettifiche di valore dell'attivo fisso | 6 | ||
| 6900 | Costi per interessi bancari | 3 | 69 | |
| 6901 | Costi per interessi su prestiti | 3 | 69 | |
| 6902 | Costi per interessi mutui ipotecari | 3 | 69 | |
| 6903 | Costi per interessi di mora | 3 | 69 | |
| 6904 | Costi per interessi su anticipi ricevuti | 3 | 69 | |
| 6905 | Costi per interessi su leasing finanziari | 3 | 69 | |
| 6920 | Costi per interessi su persona coinvolta A | 3 | 69 | |
| 6921 | Costi per interessi su membro del consiglio d'amministrazione | 3 | 69 | |
| 6922 | Costi per interessi su membro della direzione aziendale A | 3 | 69 | |
| 6923 | Costi per interessi su società del gruppo A | 3 | 69 | |
| 6924 | Costi per interessi su persona vicina A | 3 | 69 | |
| 6930 | Costi per interessi su prestiti istituto di previdenza | 3 | 69 | |
| 6940 | Spese banca | 3 | 69 | |
| 6941 | Diritti di custodia | 3 | 69 | |
| 6942 | Perdite di corso su attivi quotati in borsa detenuti a breve termine | 3 | 69 | |
| 6943 | Perdite di corso su investimenti finanziari | 3 | 69 | |
| 6944 | Perdite di corso su debiti onerosi | 3 | 69 | |
| 6945 | Conti clienti concessi | 3 | 69 | |
| 6946 | Perdita di corso su criptovalute | 3 | 69 | |
| 6947 | Commissione di factoring | 3 | 69 | |
| 6949 | Perdite su cambio | 3 | 69 | |
| 6950 | Ricavi da averi bancari | 3 | 69 | |
| 6951 | Ricavi da investimenti finanziari a breve termine | 3 | 69 | |
| 6952 | Ricavi da titoli detenuti a breve termine | 3 | 69 | |
| 6953 | Ricavi da altri attivi detenuti a breve termine | 3 | 69 | |
| 6960 | Ricavi da titoli dell'attivo fisso | 3 | 69 | |
| 6961 | Ricavi da altri immobilizzazioni finanziarie | 3 | 69 | |
| 6962 | Ricavi da partecipazioni | 3 | 69 | |
| 6963 | Ricavi da crediti a lungo termine | 3 | 69 | |
| 6980 | Ricavi da persona coinvolta A | 3 | 69 | |
| 6981 | Ricavi da membro del consiglio d'amministrazione A | 3 | 69 | |
| 6982 | Ricavi da membro della direzione aziendale A | 3 | 69 | |
| 6983 | Ricavi da società del gruppo A | 3 | 69 | |
| 6984 | Ricavi da persona vicina A | 3 | 69 | |
| 6990 | Ricavi da interessi di ritardo, interessi rimunerativi | 3 | 69 | |
| 6991 | Ricavi da anticipi versati | 3 | 69 | |
| 6992 | Utili di corso su attivi quotati in borsa detenuti a breve termine | 3 | 69 | |
| 6993 | Utili di corso su immobilizzazioni finanziarie | 3 | 69 | |
| 6995 | Sconti ricevuti da fornitori | 3 | 69 | |
| 6996 | Utile di corso su criptovalute | 3 | 69 | |
| 6999 | Utili su cambio | 3 | 69 | |
| 69 | Costi e ricavi finanziari | 6 | ||
| 6 | Altri costi d'esercizio, ammortamenti, rettifiche di valore e risultati finanziari | 02 | ||
| 7000 | Ricavi lordi | 3 | 70 | |
| 7009 | Diminuzione dei ricavi | 3 | 70 | |
| 7010 | Costi del materiale | 3 | 70 | |
| 7011 | Costi per il personale | 3 | 70 | |
| 7012 | Costi dei locali | 3 | 70 | |
| 7013 | Manutenzioni, riparazioni, sostituzioni, costi leasing | 3 | 70 | |
| 7014 | Costi auto e di trasporto | 3 | 70 | |
| 7015 | Assicurazione di cose, contributi, tasse e autorizzazioni | 3 | 70 | |
| 7016 | Costi energia e smaltimento | 3 | 70 | |
| 7017 | Costi amministrativi e informatici | 3 | 70 | |
| 7018 | Costi pubblicitari | 3 | 70 | |
| 7019 | Altri costi | 3 | 70 | |
| 70 | Risultato da attività accessorie | 7 | ||
| 7502 | Ricavi canone locazione locali commerciali | 3 | 75 | |
| 7503 | Ricavi canone locazione appartamenti | 3 | 75 | |
| 7504 | Ricavi canone locazione garage | 3 | 75 | |
| 7505 | Ricavi canone locazione optati | 3 | 75 | |
| 7508 | Quota riscaldamento, illuminazione | 3 | 75 | |
| 7509 | Altri ricavi dell'immobile | 3 | 75 | |
| 7510 | Costi per interessi ipotecari | 3 | 75 | |
| 7511 | Manutenzione immobile | 3 | 75 | |
| 7512 | Contributi, tasse, imposte immobiliari | 3 | 75 | |
| 7513 | Premi assicurativi | 3 | 75 | |
| 7514 | Acqua, acqua di scarico | 3 | 75 | |
| 7515 | Rifiuti, smaltimento | 3 | 75 | |
| 7516 | Costi d'amministrazione | 3 | 75 | |
| 7517 | Riscaldamento, illuminazione, acqua | 3 | 75 | |
| 7518 | Ammortamenti e rettifica di valore | 3 | 75 | |
| 7519 | Altri costi dell'immobile | 3 | 75 | |
| 75 | Risultato immobili aziendali | 7 | ||
| 7 | Risultato accessorio d'esercizio | 02 | ||
| 8000 | Costi estranei | 3 | 80 | |
| 8100 | Ricavi estranei | 3 | 80 | |
| 80 | Costi e ricavi estranei | 8 | ||
| 8500 | Accantonamenti straordinari | 3 | 85 | |
| 8501 | Ammortamenti e rettifiche di valore straordinari | 3 | 85 | |
| 8503 | Perdite straordinarie su cambio | 3 | 85 | |
| 8504 | Perdite straordinarie da alienazione di attivo fisso | 3 | 85 | |
| 8505 | Perdite straordinarie da crediti | 3 | 85 | |
| 8506 | Pagamenti di indennizzi | 3 | 85 | |
| 8510 | Scioglimento di riserve | 3 | 85 | |
| 8511 | Scioglimento di accantonamenti non necessari | 3 | 85 | |
| 8513 | Utili straordinari su cambio | 3 | 85 | |
| 8514 | Utili straordinari da alienazione di attivo fisso | 3 | 85 | |
| 8515 | Sussidi ricevuti e altre non controprestazioni con riduzione dell'imposta precedente | 3 | 85 | |
| 8516 | Donazioni ricevute e altre non controprestazioni senza riduzione dell'imposta precedente | 3 | 85 | |
| 8517 | Indennità ricevute | 3 | 85 | |
| 8600 | Costi unici | 3 | 85 | |
| 8610 | Ricavi unici | 3 | 85 | |
| 8704 | Creazione riserva di contributi del datore di lavoro | 3 | 85 | |
| 8705 | Franchigie | 3 | 85 | |
| 8709 | Altri costi estranei al periodo | 3 | 85 | |
| 8710 | Ricavi da prestazioni assicurative o prestazioni d'indennizzo | 3 | 85 | |
| 8711 | Ricavi da risarcimenti | 3 | 85 | |
| 8712 | Ricavi da rimborsi spese | 3 | 85 | |
| 8714 | Scioglimento riserva di contributi del datore di lavoro | 3 | 85 | |
| 8719 | Altri ricavi estranei al periodo | 3 | 85 | |
| 85 | Costi e ricavi straordinari, unici o relativi ad altri periodi contabili | 8 | ||
| 8900 | Imposte sull'utile | 3 | 89 | |
| 8901 | Imposte sul capitale | 3 | 89 | |
| 8902 | Imposte dirette di altri periodi | 3 | 89 | |
| 8900(2) | Imposte cantonali e comunali | 3 | 89 | |
| 8901(2) | Imposta federale diretta | 3 | 89 | |
| 89 | Imposte dirette | 8 | ||
| 8 | Risultato estraneo, straordinario, unico o relativo ad altri periodo contabili | 02 | ||
| 9200 | Utile o perdita d'esercizio | 3 | 9 | |
| 9 | Chiusura | 02 | ||
| 02 | Perdita(+)/Utile(-) da conto economico | 297 | ||
| 00 | Differenza deve essere zero (cella vuota) |
Modelli Business Svizzera Senza IVA
I modelli senza IVA sono ideali per la gestione della contabilità di piccole aziende e professionisti non soggetti a IVA. Lavori facilmente in tabelle, come Excel, dove puoi correggere e modificare. I modelli sono impostati secondo il sistema PMI, sistema dei conti svizzero PMI (Sterchi, Mattle, Helbing), conforme al Codice delle Obbligazioni in Svizzera (articoli 957-963b CO).
Modelli senza IVA pronti per la tua contabilità
Banana Contabilità Plus offre diversi modelli di contabilità già impostati per svariate realtà e competenze contabili.
Se non hai conoscenze contabili, puoi scegliere come modello il Cash Manager (Libro cassa) per gestire le entrate e le uscite della cassa, oppure un modello di contabilità Entrate / Uscite, che ti permette di gestire entrate e uscite di più conti.
Se invece hai delle conoscenze contabili o sei del settore, scegli un modello di contabilità in partita doppia, per la tua forma giuridica o in base alla tua attività.
Avvio Facile e Veloce
Puoi aprire i modelli immediatamente con la nostra WebApp, salvando il file sul tuo computer, oppure, scaricando il programma dalla nostra pagina di Download.
Crea il tuo file:
- Con il comando File > Proprietà file imposta il periodo, il nome della tua azienda e la moneta di base (puoi fare il budget e la contabilità in qualsiasi moneta).
- Con il comando File > Salva con nome, salva il file. È utile indicare nel nome del file, il nome della società e l'anno. Per esempio "Rossi-SA-20xx.ac2".
ATTENZIONE: se chiudi il browser senza salvare, perderai i dati immessi. Salva sempre il file sul tuo computer.
Per riaprire il file salvato clicca su File > Apri. Puoi anche fare un doppio click sul nome del file sul tuo computer.
I piani contabili, essendo già impostati, ti permettono di passare direttamente alle registrazioni.
Prestazioni professionali
Una volta inserite le registrazioni puoi ottenere report e stampe professionali. Banana Contabilità Plus offre molteplici funzioni, dalla fatturazione con codice QR svizzero, all'importazione automatica dei movimenti bancari o postali, anche con la contropartita.
In dettaglio le funzioni più importanti per le aziende:
- Creare e stampare le fatture con codice QR svizzero
- Importare dati da estratti bancari
- Impostare le Regole per memorizzare e automatizzare il completamento delle registrazioni importate dagli estratti bancari
- Gestire centri di costo, personalizzabili secondo le tue necessità, per conoscere dettagli specifici di determinati conti.
- Creare budget e previsioni finanziarie
- Stampare tutti i report di cui hai bisogno: Bilanci, Giornale, Schede conto, Rendiconti IVA, Fatture aperte e tanto altro ancora.
Per alcune funzioni è necessario un abbonamento al piano Advanced di Banana contabilità Plus, come per esempio utilizzare le nuove funzioni delle Regole, Filtro e Ordina righe temporaneo. Guarda tutte le funzioni del piano Advanced.
Cash Manager (gratuito) | Libero professionista
In questo articolo
Cash Manager (gratuito) | Libero professionista
Cash Manager (gratuito) | Libero professionista
Modello di cassa ideale per contabilizzare le entrate e le uscite di cassa di uno studio professionale. Per avere ordine, precisione e il controllo della cassa, scansiona gli scontrini in PDF e allegali direttamente nel tuo file. I giustificativi sono sempre a portata di mano senza cercare il cartaceo. Visualizzi le varie categorie di spesa e i versamenti fatti. Puoi creare in un attimo anche la tua previsione delle entrate e delle uscite e sapere in anticipo la situazione della tua liquidità. Apri il modello dalla nostra WebApp, oppure dal programma e salva il file sul tuo computer.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppDocumentazione del modello
Il Cash Manager di Banana Contabilità Plus è un applicativo completamente gratuito. Bastano poche semplici mosse per creare il tuo file.
Crea il tuo file
- Apri il modello con la WebApp di Banana Contabilità Plus
- Con il comando File > Proprietà file imposta il periodo, il nome del tuo studio e la moneta di base (puoi fare il budget e la contabilità in qualsiasi moneta).
- Con il comando File > Salva con nome, salva il file. È utile indicare nel nome del file, il nome dello studio e l'anno. Per esempio "Rossi-20xx.ac2".
ATTENZIONE: se chiudi il browser senza salvare, perderai i dati immessi. Salva sempre il file sul tuo computer.
Poi consultare tutte informazioni sulla nostra Documentazione, in particolare alle seguenti pagine web:
Anteprima modello
Studio professionale XX
Contabilità 2024
Divisa Base: CHF
Cash Manager
| Gruppo | Conto | Descrizione | Somma in |
|---|---|---|---|
| 1000 | Cassa | ||
| Gruppo | Categoria | Descrizione | Somma in |
|---|---|---|---|
| RISULTATO OPERATIVO | |||
| ENTRATE | |||
| 3400 | Prestazioni di servizi/onorari | 3 | |
| 3407 | Provvigioni attive | 3 | |
| 3680 | Varie | 3 | |
| 3 | TOTALE ENTRATE | 00 | |
| USCITE | |||
| 4090 | Sconti passivi | 4 | |
| 5000 | Salari dipendenti | 4 | |
| 5700 | Oneri sociali | 4 | |
| 5482 | Spese di rappresentanza | 4 | |
| 5489 | Altri costi del personale | 4 | |
| 5820 | Spese viaggi | 4 | |
| 6000 | Affitti | 4 | |
| 6100 | Spese di manutenzione e pulizia | 4 | |
| 6210 | Benzina | 4 | |
| 6220 | Assicurazioni | 4 | |
| 6280 | Spese di spedizione | 4 | |
| 6402 | Elettricità | 4 | |
| 6410 | Riscaldamento | 4 | |
| 6430 | Acqua | 4 | |
| 6460 | Spazzatura | 4 | |
| 6500 | Cancelleria | 4 | |
| 6510 | Telefono | 4 | |
| 6800 | Ammortamenti e rettifiche di valore dell'attivo fisso | 4 | |
| 6900 | Costi finanziari | 4 | |
| 8900 | Imposte | 4 | |
| 4 | TOTALE USCITE | 00 | |
| 00 | RISULTATO | ||
Cash Manager (gratuito) | Azienda
In questo articolo
Cash Manager (gratuito) | Azienda
Cash Manager (gratuito) | Azienda
Modello per gestire con semplicità tutti i movimenti della cassa. Per le uscite in contanti puoi registrare velocemente tutti gli scontrini e puoi allegarli in PDF direttamente nel file. Basta un click per aprire il documento. Con la funzione del Preventivo crei in un attimo la tua previsione delle entrate e delle uscite per sapere in anticipo la situazione della tua liquidità. Apri il modello dalla nostra WebApp, oppure dal programma e salva il file sul tuo computer.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppDocumentazione del modello
Il Cash Manager di Banana Contabilità Plus è un applicativo completamente gratuito.
Per gestire le entrate e le uscite di cassa di una piccola attività commerciale. Il file può essere anche complementare al file della contabilità principale:
- Registri tutti i movimenti della cassa nel file
- Importi a fine trimestre (o periodo a scelta) i totali delle categorie e dei conti nel file della contabilità principale.
Avrai il vantaggio di avere tutti i dettagli dei movimenti della cassa in un unico file, e nel file della contabilità principale figureranno solo i totali raggruppati per trimestre o per il periodo scelto, snellendo la contabilità principale.
Crea il tuo file
- Apri il modello con la WebApp di Banana Contabilità Plus
- Con il comando File > Proprietà file imposta il periodo, il nome del tuo studio e la moneta di base (puoi fare il budget e la contabilità in qualsiasi moneta).
- Con il comando File > Salva con nome, salva il file. È utile indicare nel nome del file, il nome dello studio e l'anno. Per esempio "Cassa-Rossi-20xx.ac2".
ATTENZIONE: se chiudi il browser senza salvare, perderai i dati immessi. Salva sempre il file sul tuo computer.
Maggiori informazioni sono disponibili alle seguenti pagine:
Anteprima modello
Ditta Rossi
Contabilità 2024
Divisa Base: CHF
Cash Manager
| Gruppo | Conto | Descrizione | Somma in |
|---|---|---|---|
| 1000 | Cassa | ||
| Gruppo | Categoria | Descrizione | Somma in |
|---|---|---|---|
| RISULTATO OPERATIVO | |||
| ENTRATE | |||
| 3000 | Incassi per prodotto "A" | 30 | |
| 3001 | Incassi per prodotto "B" | 30 | |
| 3002 | Incassi per prodotto "C" | 30 | |
| 3003 | Incassi prodotti vari | 30 | |
| 30 | Totale vendite | 3 | |
| 3100 | Prelevamenti dal conto corrente postale | 36 | |
| 3400 | Prestazione di servizi | 36 | |
| 3680 | Varie | 36 | |
| 36 | Totale altre entrate | 3 | |
| 3 | TOTALE ENTRATE | 00 | |
| USCITE | |||
| 4000 | Pagamenti merce | 4 | |
| 4100 | Versamenti sul conto corrente postale | 4 | |
| 4205 | Materiale per imballaggi | 4 | |
| 5000 | Stipendi e acconti al personale | 4 | |
| 5700 | Oneri sociali | 4 | |
| 5820 | Spese di rappresentanza | 4 | |
| 6000 | Affitto | 4 | |
| 6100 | Manutenzione immobile | 4 | |
| 6370 | Tasse e permessi vari | 4 | |
| 6402 | Elettricità | 4 | |
| 6410 | Gas | 4 | |
| 6430 | Acqua | 4 | |
| 6460 | Spazzatura | 4 | |
| 6500 | Materiale d'ufficio | 4 | |
| 6510 | Telefono e fax | 4 | |
| 6513 | Spedizione lettere e pacchi | 4 | |
| 6600 | Pubblicità, stampati | 4 | |
| 6620 | Allestimento vetrina | 4 | |
| 4 | TOTALE USCITE | 00 | |
| 00 | RISULTATO | ||
| RIPARTIZIONE CENTRI DI COSTO E DI PROFITTO | |||
| .N | Gestione negozio e personale | T1 | |
| .M | Gestione merce | T1 | |
| .I | Investimenti | T1 | |
| T1 | TOTALE RIPARTIZIONE CENTRI DI COSTO | ||
Entrate / Uscite | Azienda
In questo articolo
Entrate / Uscite | Azienda
Entrate / Uscite | Azienda
Scopri il modello Entrate / Uscite per azienda di Banana Contabilità Plus, perfetto per una gestione professionale e intuitiva delle entrate e uscite. Basato su un potente motore di calcolo, consente di ottenere bilanci e rendiconti accurati, automatizzare le registrazioni e monitorare le risorse con i centri di costo / profitto e i segmenti. Ideale per PMI, liberi professionisti, associazioni e contabilità per progetti, anche senza conoscenze contabili. Apri il modello dalla nostra WebApp, oppure dal programma e salva il file sul tuo computer.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppDocumentazione del modello
La gestione dei conti e delle entrate e uscite è semplice, veloce e intuitiva, basata e organizzata in tabelle ordinate e distinte per contenuto. La tabella Conti serve a monitorare risorse come la liquidità, i crediti e le attrezzature; la tabella Categorie per gestire e categorizzare ogni tipo di entrata e uscita.
- Puoi personalizzare i conti e le categorie in qualsiasi momento, adattandolo alle tue esigenze specifiche.
- Le tabelle Conti e Categorie forniscono una visualizzazione immediata dei saldi per ciascun conto e categoria, permettendoti di mantenere il pieno controllo della situazione finanziaria.
- Impostando il partitario clienti, hai la possibilità di emettere le fatture ai tuoi clienti con l'ulteriore vantaggio di averle già automaticamente registrate in contabilità.
- Puoi velocizzare l'inserimento delle registrazioni con l'importazione dei dati bancari e con l'uso delle Regole: ad ogni operazione importata inserisci una parola chiave (Regola) completando tutti gli altri elementi della registrazione (contropartita, centro di costo...); nelle importazioni successive il programma ogni volta che trova la parola chiave nella registrazione di importazione la completa in automatico, riducendo significativamente il tempo di lavoro e minimizzando i margini di errore.
Per alcune funzioni è necessario un abbonamento al piano Advanced di Banana contabilità Plus, come per esempio utilizzare le nuove funzioni delle Regole, Filtro e Ordina righe temporaneo. Guarda tutte le funzioni del piano Advanced.
Crea il tuo file
- Apri il modello con la WebApp di Banana Contabilità Plus
- Con il comando File > Proprietà file imposta il periodo, il nome della tua azienda e la moneta di base
- Con il comando File > Salva con nome, salvi il file. È utile indicare nel nome del file, il nome della Società e l'anno. Per esempio "Rossi-SA-20xx.ac2".
ATTENZIONE: se chiudi il browser senza salvare, perderai i dati immessi. Salva sempre il file sul tuo computer.
Nella nostra Documentazione trovi tutte le spiegazioni sui vari argomenti e per gestire al meglio la tua contabilità:
Anteprima modello
Ditta YYY
Contabilità 2024
Divisa Base: CHF
Contabilità entrate / uscite
| Gruppo | Conto | Descrizione | Somma in |
|---|---|---|---|
| PATRIMONIO | |||
| 1000 | Cassa | 1 | |
| 1010 | Posta c/c | 1 | |
| 1020 | Banca c/c | 1 | |
| 1100 | Crediti | 1 | |
| 1176 | Imposta preventiva | 1 | |
| 1510 | Mobilio | 1 | |
| 1520 | Macchine d'ufficio | 1 | |
| 2000 | Debiti a breve termine | 1 | |
| 2209 | Debiti v / Imposta alla Fonte | 1 | |
| 2400 | Debiti a lungo termine | 1 | |
| 1 | TOTALE PATRIMONIO | ||
| Gruppo | Categoria | Descrizione | Somma in |
|---|---|---|---|
| RISULTATO | |||
| ENTRATE | |||
| 3000 | Vendite | 3 | |
| 3090 | Sconti attivi | 3 | |
| 3400 | Prestazioni di servizi | 3 | |
| 3680 | Varie | 3 | |
| 3 | TOTALE ENTRATE | 00 | |
| USCITE | |||
| 4000 | Acquisti | 4 | |
| 4090 | Sconti passivi | 4 | |
| 5000 | Salari | 4 | |
| 5700 | Contributi sociali (AVS, AI, AD, IPG) | 4 | |
| 5720 | Previdenza professionale | 4 | |
| 5730 | Assicurazione infortuni | 4 | |
| 5740 | Assicurazione indennità giornaliera per malattia | 4 | |
| 5790 | Imposta alla fonte | 4 | |
| 5820 | Spese di viaggio | 4 | |
| 6000 | Affitti | 4 | |
| 6100 | Spese di manutenzione | 4 | |
| 6210 | Benzina | 4 | |
| 6264 | Noleggi autoveicoli | 4 | |
| 6300 | Assicurazioni | 4 | |
| 6402 | Elettricità | 4 | |
| 6410 | Riscaldamento | 4 | |
| 6430 | Acqua | 4 | |
| 6460 | Spazzatura | 4 | |
| 6500 | Cancelleria - materiale ufficio | 4 | |
| 6510 | Telefono | 4 | |
| 6513 | Spese di spedizione | 4 | |
| 6800 | Ammortamenti e rettifiche di valore dell'attivo fisso | 4 | |
| 6900 | Costi finanziari | 4 | |
| 8900 | Imposte e tasse | 4 | |
| 4 | TOTALE USCITE | 00 | |
| 00 | RISULTATO | ||
Entrate / Uscite | Libero professionista
In questo articolo
Entrate / Uscite | Libero professionista
Entrate / Uscite | Libero professionista
Modello per gestire con semplicità e velocità le entrate e le uscite del tuo studio professionale. Anche se non hai conoscenze contabili, questo modello ti permette di tenere la contabilità come un professionista. Ottieni in automatico Bilanci, Rendiconti delle entrate e uscite, centri di costo e segmenti. Puoi allegare documenti digitali, come fatture e giustificativi, direttamente nella registrazione contabile e averli sempre a disposizione. Con la funzione d'importazione movimenti dagli estratti conto e l'applicazione delle Regole hai la contabilità completata in un attimo. Apri il modello dalla nostra WebApp, oppure dal programma e salva il file sul tuo computer.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppDocumentazione del modello
La Contabilità Entrate e Uscite di Banana Contabilità Plus gestisce in modo semplice, veloce e professionale le entrate e le uscite su diversi conti. Pur essendo intuitiva da comunque risultati di livello professionale, in quanto basata sullo stesso motore di calcolo della contabilità in partita doppia. Si ottengono quindi facilmente bilanci, rendiconti entrate e uscite e consente anche di gestire centri di costo e profitto, segmenti, previsioni finanziarie e molto altro.
Nella tabella Conti trovi i conti per gestire le tue risorse (liquidità, attrezzature, clienti...), mentre nella tabella Categorie hai tutte le entrate e le uscite categorizzate per ogni voce.
Per alcune funzioni è necessario un abbonamento al piano Advanced di Banana contabilità Plus, come per esempio utilizzare le nuove funzioni delle Regole, Filtro e Ordina righe temporaneo. Scopri tutte le funzioni del piano Advanced.
Crea il tuo file
- Apri il modello con la WebApp di Banana Contabilità
- Con il comando File > Proprietà file imposta il periodo, il nome del tuo studio professionale e la moneta di base (puoi fare il budget e la contabilità in qualsiasi moneta).
- Con il comando File > Salva con nome, salvi il file. È utile indicare nel nome del file, il nome del tuo studio e l'anno. Per esempio "Studio Rossi-SA-20xx.ac2".
ATTENZIONE: se chiudi il browser senza salvare, perderai i dati immessi. Salva sempre il file sul tuo computer.
Inserisci le registrazioni velocemente
- Importa i movimenti dai tuoi estratti bancari, postali o carte di credito
- Imposta le Regole per completare le registrazioni importate
- Ottieni rendiconti e stampe professionali, dopo ogni registrazione.
Crea le fatture e controlla le scadenze
Nella nostra Documentazione trovi tutte le spiegazioni sui vari argomenti e per gestire al meglio la tua contabilità:
Anteprima modello
Studio professionale XX
Contabilità 2024
Divisa Base: CHF
Contabilità entrate / uscite
| Gruppo | Conto | Descrizione | Somma in |
|---|---|---|---|
| PATRIMONIO | |||
| 1000 | Cassa | 1 | |
| 1010 | Conto corrente postale | 1 | |
| 1020 | Conto corrente bancario | 1 | |
| 1100 | Crediti | 1 | |
| 1176 | Imposta preventiva | 1 | |
| 1513 | Mobili d'ufficio | 1 | |
| 1520 | Macchine d'ufficio | 1 | |
| 2000 | Debiti a breve termine | 1 | |
| 2400 | Debiti a lungo termine | 1 | |
| 1 | TOTALE PATRIMONIO |
| Gruppo | Categoria | Descrizione | Somma in |
|---|---|---|---|
| RISULTATO | |||
| ENTRATE | |||
| 3400 | Prestazioni di servizi / onorari | 3 | |
| 3407 | Provvigioni attive | 3 | |
| 3680 | Varie | 3 | |
| 3 | TOTALE ENTRATE | 00 | |
| USCITE | |||
| 4090 | Sconti passivi | 4 | |
| 5000 | Salari | 4 | |
| 5700 | Oneri sociali | 4 | |
| 5800 | Altri costi del personale | 4 | |
| 5820 | Spese viaggi | 4 | |
| 6000 | Affitti | 4 | |
| 6040 | Spese di pulizia | 4 | |
| 6100 | Spese di manutenzione | 4 | |
| 6210 | Benzina | 4 | |
| 6280 | Spese di spedizione | 4 | |
| 6300 | Assicurazioni | 4 | |
| 6402 | Elettricità | 4 | |
| 6410 | Riscaldamento | 4 | |
| 6430 | Acqua | 4 | |
| 6460 | Spazzatura | 4 | |
| 6500 | Cancelleria | 4 | |
| 6510 | Telefono | 4 | |
| 6800 | Ammortamenti e rettifiche di valore dell'attivo fisso | 4 | |
| 6900 | Costi finanziari | 4 | |
| 8900 | Imposte | 4 | |
| 4 | TOTALE USCITE | 00 | |
| 00 | RISULTATO D'ESERCIZIO | ||
Contabilità in partita doppia | Azienda individuale
In questo articolo
Contabilità in partita doppia | Azienda individuale
Contabilità in partita doppia | Azienda individuale
Questo modello ha un piano contabile PMI, stutturato con le suddivisioni dei conti nei vari gruppi di totalizzazione parziali e gruppi di totali generali; è a forma scalare e consente di vedere la composizione del risultato d'esercizio anche nelle fasi intermedie. Molte funzioni permettono di velocizzare l'inserimento delle registrazioni e ottenere in automatico schede conto, giornale, bilancio e conto economico. Apri il modello dalla nostra WebApp, oppure dal programma e salva il file sul tuo computer.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppDocumentazione del modello
Modello con piano dei conti PMI, conforme alle regole stabilite nel Codice delle obbligazioni (art. 957 e seguenti). Ideale per tenere una contabilità di un'attività con cifra d'affari almeno di 500'000 CHF.
- Puoi personalizzare i conti adattandolo alle tue esigenze specifiche.
- Per velocizzare l'inserimento delle registrazioni puoi usare l'importazione dei dati bancari con l'uso delle Regole: ad ogni operazione importata inserisci una parola chiave (Regola) completando tutti gli altri elementi della registrazione (contropartita, centro di costo...); nelle importazioni successive il programma ogni volta che trova la parola chiave nella registrazione di importazione la completa in automatico, riducendo significativamente il tempo di lavoro e minimizzando i margini di errore.
Tante funzione di automazione, come l'importazione dei dati bancari con l'uso delle Regole, il filtro e tante altre funzioni, sono incluse esclusivamente nel piano Advanced di Banana Contabilità Plus.
Crea il tuo file
- Apri il modello con la WebApp di Banana Contabilità Plus
- Con il comando File > Proprietà file imposta il periodo, il nome della tua azienda e la moneta di base (puoi fare il budget e la contabilità in qualsiasi moneta).
- Con il comando File > Salva con nome, salvi il file. È utile indicare nel nome del file, il nome della società e l'anno. Per esempio "Rossi-SA-20xx.ac2".
ATTENZIONE: se chiudi il browser senza salvare, perderai i dati immessi. Salva sempre il file sul tuo computer.
Nella nostra Documentazione trovi tutte le informazioni e gli approfondimenti per gestire la tua contabilità in modo ottimale:
Anteprima modello
Divisa Base: CHF
Contabilità in partita doppia
| Gruppo | Conto | Descrizione | Somma in |
|---|---|---|---|
| BILANCIO | |||
| ATTIVI | |||
| 1000 | Cassa | 100 | |
| 1020 | Banca | 100 | |
| 1045 | Carte di credito / Carte di debito | 100 | |
| 100 | Liquidità | 10 | |
| 1060 | Titoli | 106 | |
| 106 | Attivi quotati in borsa detenuti a breve termine | 10 | |
| 1090 | Conto di trasferimento | 109 | |
| 1091 | Conto di giro salari | 109 | |
| 1099 | Conto di chiarimento | 109 | |
| 109 | Conti di trasferimento | 10 | |
| 1100 | Crediti da forniture e prestazioni (debitori) | 110 | |
| 1109 | Delcredere | 110 | |
| 110 | Crediti da forniture e prestazioni | 10 | |
| 1140 | Anticipi e prestiti | 114 | |
| 1176 | Imposta preventiva | 114 | |
| 1179 | Imposta alla fonte | 114 | |
| 1180 | Crediti da assicurazioni sociali e istituti di previdenza | 114 | |
| 1190 | Crediti diversi a breve termine | 114 | |
| 1191 | Cauzioni | 114 | |
| 114 | Altri crediti a breve termine | 10 | |
| 1200 | Merce di rivendita | 120 | |
| 1210 | Materia prima | 120 | |
| 1230 | Materia ausiliaria | 120 | |
| 1231 | Materiale di consumo | 120 | |
| 1250 | Merce in consegna | 120 | |
| 1260 | Prodotti finiti | 120 | |
| 1270 | Prodotti in corso di fabbricazione | 120 | |
| 1280 | Prestazioni di servizi non fatturate | 120 | |
| 120 | Scorte e prestazioni di servizi non fatturate | 10 | |
| 1300 | Risconti attivi (costi pagati in anticipo) | 130 | |
| 1301 | Ratei attivi (ricavi non ancora ricevuti) | 130 | |
| 130 | Ratei e risconti attivi | 10 | |
| 10 | Attivo circolante | 1 | |
| 1400 | Titoli | 140 | |
| 1440 | Prestiti | 140 | |
| 140 | Immobilizzazioni finanziarie | 14 | |
| 1480 | Partecipazioni | 148 | |
| 148 | Partecipazioni | 14 | |
| 1500 | Macchine e attrezzature | 150 | |
| 1510 | Mobilio e installazioni | 150 | |
| 1520 | Macchine ufficio, informatica e tecnologia della comunicazione | 150 | |
| 1530 | Veicoli | 150 | |
| 1540 | Utensili e apparecchiature | 150 | |
| 150 | Immobilizzazioni materiali mobiliari | 14 | |
| 1600 | Immobili aziendali | 160 | |
| 160 | Immobilizzazioni materiali immobiliari | 14 | |
| 14 | Attivo fisso | 1 | |
| 1 | Totale attivi | 00 | |
| PASSIVI | |||
| 2000 | Debiti per forniture e prestazioni (creditori) | 200 | |
| 2030 | Anticipi da terzi | 200 | |
| 200 | Debiti per forniture e prestazioni | 20 | |
| 2100 | Banca passiva | 210 | |
| 2120 | Impegni leasing finanziari | 210 | |
| 2140 | Altri debiti onerosi | 210 | |
| 210 | Debiti onerosi a breve termine | 20 | |
| 2206 | Imposta preventiva | 220 | |
| 2208 | Imposte dirette | 220 | |
| 2209 | Imposta alla fonte | 220 | |
| 2210 | Altri debiti a breve termine | 220 | |
| 2270 | Conto corrente AVS, AI, IPG | 220 | |
| 220 | Altri debiti a breve termine | 20 | |
| 2300 | Costi da pagare | 230 | |
| 2301 | Ricavi incassati anticipatamente | 230 | |
| 2330 | Accantonamenti a breve termine | 230 | |
| 230 | Ratei e risconti passivi, accantonamenti a breve termine | 20 | |
| 20 | Capitale di terzi a breve termine | 2A | |
| 2400 | Debiti bancari | 240 | |
| 2420 | Impegni da leasing finanziari | 240 | |
| 2430 | Prestiti obbligazionari | 240 | |
| 2450 | Prestiti | 240 | |
| 2451 | Mutui ipotecari | 240 | |
| 240 | Debiti onerosi a lungo termine | 24 | |
| 2500 | Altri debiti a lungo termine (non onerosi) | 250 | |
| 250 | Altri debiti a lungo termine | 24 | |
| 2600 | Accantonamenti | 260 | |
| 260 | Accantonamenti a lungo termine e poste analoghe previste dalla legge | 24 | |
| 24 | Capitale di terzi a lungo termine | 2A | |
| 2A | Capitale dei terzi | 2 | |
| 2800 | Capitale proprio all'inizio dell'esercizio | 28 | |
| 2820 | Apporti di capitale/ prelevamenti di capitale | 28 | |
| 2850 | Prelevamenti privati in contanti | 28 | |
| 2891 | Utile / perdita d'esercizio | 28 | |
| 28 | Capitale proprio | 2 | |
| 2 | Totale passivi | 00 | |
| CONTO ECONOMICO | |||
| 3000 | Ricavi prodotti fabbricati | 30 | |
| 3200 | Ricavi merci di rivendita | 30 | |
| 3400 | Ricavi prestazioni di servizi | 30 | |
| 3600 | Altri ricavi e prestazioni di servizi | 30 | |
| 3700 | Lavori interni | 30 | |
| 3710 | Consumo proprio | 30 | |
| 3800 | Diminuzione dei ricavi | 30 | |
| 3805 | Perdite su debitori, variazione delcredere | 30 | |
| 3810 | Commissioni carte di credito/debito | 30 | |
| 30 | Importo netto dei ricavi da forniture e prestazioni | 3 | |
| 3900 | Variazione delle scorte di prodotti finiti | 39 | |
| 3901 | Variazione delle scorte di prodotti in corso di fabbricazione | 39 | |
| 39 | Variazione delle scorte e delle prestazioni di servizi | 3 | |
| 3 | Ricavo d'esercizio da forniture e prestazioni | E1 | |
| 4000 | Costi materiale per la fabbricazione | 4 | |
| 4200 | Costi delle merci di rivendita | 4 | |
| 4400 | Lavori di terzi / prestazioni di subappaltanti | 4 | |
| 4500 | Consumi energia per la produzione | 4 | |
| 4800 | Diminuzione di costi | 4 | |
| 4 | Costi per il materiale, la merce, i servizi e l'energia | E1 | |
| E1 | Utile lordo d'esercizio dopo deduzione dei costi per il materiale e le merci di rivendita | E2 | |
| 5000 | Salari | 5 | |
| 5701 | Contributi AVS, AI, IPG titolare | 5 | |
| 5710 | Contributi cassa assegni familiari | 5 | |
| 5720 | Contributi previdenza professionale obbligatoria | 5 | |
| 5730 | Premi per l'assicurazione infortuni professionali | 5 | |
| 5740 | Assicurazione indennità giornaliera per malattia | 5 | |
| 5790 | Imposta alla fonte | 5 | |
| 5800 | Altri costi del personale | 5 | |
| 5810 | Formazione del personale | 5 | |
| 5820 | Spese di viaggio | 5 | |
| 5830 | Rimborsi spese forfettarie | 5 | |
| 5900 | Prestazioni di terzi | 5 | |
| 5 | Costi per il personale | E2 | |
| E2 | Utile lordo d'esercizio dopo deduzione dei costi per il personale | E3 | |
| 6000 | Costi dei locali | 60 | |
| 6040 | Pulizia locali | 60 | |
| 60 | Costi dei locali | 6 | |
| 6100 | Manutenzioni, riparazioni e sostituzione immobilizzazioni mobiliari | 61 | |
| 6105 | Costi leasing immobilizzazioni mobiliari | 61 | |
| 61 | Manutenzioni, riparazioni, sostituzioni (MRS); leasing di immobilizzazioni materiali mobiliari | 6 | |
| 6200 | Riparazioni | 62 | |
| 6210 | Benzina | 62 | |
| 6220 | Assicurazioni auto | 62 | |
| 6260 | Leasing e noleggio auto | 62 | |
| 6270 | Quota privata dei costi auto | 62 | |
| 6280 | Costi di trasporto | 62 | |
| 62 | Costi auto e di trasporto | 6 | |
| 6300 | Assicurazioni cose, contributi, tasse e autorizzazioni | 63 | |
| 63 | Assicurazioni cose, contributi, tasse e autorizzazioni | 6 | |
| 6402 | Elettricità | 64 | |
| 6410 | Riscaldamento | 64 | |
| 6430 | Acqua | 64 | |
| 6460 | Spazzatura | 64 | |
| 64 | Costi energia e smaltimento | 6 | |
| 6500 | Materiale d'ufficio | 65 | |
| 6510 | Telefono / internet | 65 | |
| 6511 | Hosting presso terzi | 65 | |
| 6513 | Porti (spese postali) | 65 | |
| 6570 | Costi informatici incluso leasing | 65 | |
| 6580 | Costi per licenze ed aggiornamenti | 65 | |
| 6583 | Materiale di consumo | 65 | |
| 65 | Costi amministrativi e informatici | 6 | |
| 6600 | Costi pubblicitari | 66 | |
| 6642 | Regali a clienti | 66 | |
| 66 | Costi pubblicitari | 6 | |
| 6700 | Altri costi d'esercizio | 67 | |
| 67 | Altri costi d'esercizio | 6 | |
| 6 | Costi diversi d'esercizio | E3 | |
| E3 | Risultato d'esercizio prima degli ammortamenti e rettifiche, risultati finanziari e imposte (EBITDA) | E4 | |
| 6800 | Ammortamenti e rettifiche di valore dell'attivo fisso | 68 | |
| 68 | Ammortamenti e rettifiche di valore dell'attivo fisso | E4 | |
| E4 | Risultato d'esercizio prima dei risultati finanziari e delle imposte (EBIT) | E5 | |
| 6900 | Costi per interessi bancari | 69 | |
| 6940 | Spese banca | 69 | |
| 6950 | Ricavi finanziari | 69 | |
| 69 | Costi e ricavi finanziari | E5 | |
| E5 | Risultato d'esercizio prima delle imposte (EBT) | E6 | |
| 7000 | Ricavi attività accessoria | 7 | |
| 7010 | Costi attività accessoria | 7 | |
| 7500 | Ricavi immobili aziendali | 7 | |
| 7510 | Costi immobili aziendali | 7 | |
| 7 | Risultato accessorio d'esercizio | E6 | |
| 8000 | Costi estranei | 8 | |
| 8100 | Ricavi estranei | 8 | |
| 8500 | Costi straordinari, unici o relativi ad altri periodi contabili | 8 | |
| 8510 | Ricavi straordinari, unici o relativi ad altri periodi contabili | 8 | |
| 8 | Risultato estraneo, straordinario, unico o relativo ad altri periodi contabili | E6 | |
| E6 | Utile o perdita prima delle imposte | E7 | |
| 8900 | Imposte dirette | 89 | |
| 89 | Imposte dirette | E7 | |
| E7 | Utile o perdita annuale | 2891 | |
| 00 | Differenza deve essere zero (cella vuota) | ||
| CENTRI DI COSTO | |||
| .IMB | Imballaggi A | MAG | |
| .MP | Materie prime A | MAG | |
| .MS | Materie sussidiarie A | MAG | |
| MAG | Totale magazzino | ||
| ,MAN1 | Manutenzione 1 | MAN | |
| ,MAN2 | Manutenzione 2 | MAN | |
| ,MAN3 | Manutenzione 3 | MAN | |
| MAN | Totale spese di manutenzione | ||
| ;PB1 | Pubblicità tipo 1 | PU | |
| ;PB2 | Pubblicità tipo 2 | PU | |
| PU | Totale spese di pubblicità |
Piccole imprese con max 500'000 CHF fatturato | Contabilità in partita doppia | senza sottogruppi
In questo articolo
Piccole imprese con max 500'000 CHF fatturato | Contabilità in partita doppia | senza sottogruppi
Piccole imprese con max 500'000 CHF fatturato | Contabilità in partita doppia | senza sottogruppi
Il modello è ideale per una contabilità con una cifra d'affari annua inferiore a 500'000.- CHF. La struttura del piano è molto semplice, con i conti totalizzati nei gruppi principali (attivi, passivi, costi e ricavi) e senza suddivisione in sottogruppi. Alla fine del piano contabile sono impostati i tre centri di costo, i quali possono essere adattati alle proprie esigenze. Inserite le registrazioni, il programma in automatico prepara: schede conto, giornale, bilancio e conto economico. Ci sono tante funzioni per velocizzare l'inserimento delle registrazioni, dalle righe memorizzate, all'importazione dei dati bancari con l'uso delle Regole. Apri il modello dalla nostra WebApp, oppure dal programma e salva il file sul tuo computer.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppDocumentazione del modello
Il programma include tante funzioni per lavorare velocemente e ottenere risultati professionali:
- Importare dati da estratti bancari
- Creare e stampare le fatture con codice QR svizzero, basta impostare il partitario clienti con il centro di costo CC3.
- Impostare le Regole per memorizzare e automatizzare il completamento delle registrazioni importate dagli estratti bancari.
- Gestire centri di costo, personalizzabili secondo le tue necessità per conoscere dettagli specifici di determinati conti.
- Creare budget e previsioni finanziarie, per sapere in anticipo come si evolverà la liquidità in previsione di determinati investimenti e simulare la redditività.
- Stampare tutti i report di cui hai bisogno: Bilanci, Giornale, Schede conto, Rendiconti IVA, Fatture aperte e tanto altro ancora.
Per alcune funzioni è necessario un abbonamento al piano Advanced di Banana contabilità Plus, come per esempio utilizzare le nuove funzioni delle Regole, Filtro e Ordina righe temporaneo. Guarda tutte le funzioni del piano Advanced.
Crea il tuo file
- Apri il modello con la WebApp di Banana Contabilità Plus
- Con il comando File > Proprietà file imposta il periodo, il nome della tua azienda e la moneta di base (puoi fare il budget e la contabilità in qualsiasi moneta desideri).
- Con il comando File > Salva con nome, salva il file. È utile indicare nel nome del file, il nome della Società e l'anno. Per esempio "Rossi-SA-20xx.ac2".
ATTENZIONE: se chiudi il browser senza salvare, perderai i dati immessi. Salva sempre il file sul tuo computer.
Nella nostra Documentazione trovi tutte le informazioni e gli approfondimenti per gestire la tua contabilità in modo ottimale:
Anteprima modello
Divisa Base: CHF
Contabilità in partita doppia
| Gruppo | Conto | Descrizione | Somma in |
|---|---|---|---|
| BILANCIO | |||
| ATTIVI | |||
| 1000 | Cassa | 1 | |
| 1010 | Posta | 1 | |
| 1020 | Banca | 1 | |
| 1090 | Conto di trasferimento | 1 | |
| 1091 | Conto di giro salari | 1 | |
| 1099 | Conto di chiarimento | 1 | |
| 1100 | Crediti da forniture e prestazioni (debitori) | 1 | |
| 1176 | Imposta preventiva | 1 | |
| 1300 | Risconti attivi (costi pagati in anticipo) | 1 | |
| 1301 | Ratei attivi (ricavi non ancora ricevuti) | 1 | |
| 1510 | Mobilio e installazioni | 1 | |
| 1520 | Macchine ufficio | 1 | |
| 1530 | Veicoli | 1 | |
| 1 | TOTALE ATTIVI | 00 | |
| PASSIVI | |||
| 2000 | Debiti per forniture e prestazioni (creditori) | 2 | |
| 2300 | Costi da pagare | 2 | |
| 2500 | Altri debiti a lungo termine (non onerosi) | 2 | |
| 2600 | Accantonamenti | 2 | |
| 2800 | Capitale proprio | 2 | |
| 2850 | Conto corrente privato | 2 | |
| 2970 | Utile (-) o perdita (+) riportata | 2 | |
| 297 | Utile o perdita d'esercizio | 2 | |
| 2 | TOTALE PASSIVI | 00 | |
| CONTO ECONOMICO | |||
| RICAVI | |||
| 3000 | Ricavi vendita merce | 3 | |
| 3400 | Ricavi prestazioni di servizi | 3 | |
| 3490 | Sconti | 3 | |
| 3710 | Consumo proprio | 3 | |
| 3800 | Diminuzione dei ricavi | 3 | |
| 3 | TOTALE RICAVI | 02 | |
| COSTI | |||
| 4000 | Costi materiale | 4 | |
| 5000 | Salari | 4 | |
| 5700 | Contributi AVS/AI/IPG/AD | 4 | |
| 5710 | Contributi cassa assegni familiari | 4 | |
| 5720 | Contributi previdenza professionale | 4 | |
| 5730 | Premi per l'assicurazione infortuni | 4 | |
| 5740 | Assicurazione indennità giornaliera per malattia | 4 | |
| 5790 | Imposta alla fonte | 4 | |
| 5820 | Spese di viaggio | 4 | |
| 5830 | Rimborsi spese forfettarie | 4 | |
| 5880 | Altri costi del personale | 4 | |
| 6000 | Affitto | 4 | |
| 6030 | Costi accessori | 4 | |
| 6040 | Pulizia locali | 4 | |
| 6200 | Riparazioni | 4 | |
| 6210 | Benzina | 4 | |
| 6220 | Assicurazioni auto | 4 | |
| 6400 | Costi elettricità e di smaltimento | 4 | |
| 6410 | Riscaldamento | 4 | |
| 6500 | Materiale d'ufficio | 4 | |
| 6510 | Telefono, internet, spese postali | 4 | |
| 6530 | Tenuta contabilità | 4 | |
| 6700 | Altri costi d'esercizio | 4 | |
| 6800 | Ammortamenti e rettifiche di valore dell'attivo fisso | 4 | |
| 6900 | Costi per interessi bancari | 4 | |
| 6940 | Spese banca | 4 | |
| 6950 | Ricavi finanziari | 4 | |
| 8900 | Imposte dirette | 4 | |
| 4 | TOTALE COSTI | 02 | |
| 02 | Perdita(+)/Utile(-) del Conto Economico | 297 | |
| 00 | Differenza deve essere zero (cella vuota) | ||
| CENTRI DI COSTO | |||
| .IMB | Imballaggi A | MAG | |
| .MP | Materie prime A | MAG | |
| .MS | Materie sussidiarie A | MAG | |
| MAG | Totale magazzino | ||
| ,MAN1 | Manutenzione 1 | MAN | |
| ,MAN2 | Manutenzione 2 | MAN | |
| ,MAN3 | Manutenzione 3 | MAN | |
| MAN | Totale spese di manutenzione | ||
| ;PB1 | Pubblicità tipo 1 | PU | |
| ;PB2 | Pubblicità tipo 2 | PU | |
| PU | Totale spese di pubblicità |
Persone giuridiche, PMI, partitario Clienti/Fornitori | Contabilità in partita doppia
In questo articolo
Persone giuridiche, PMI, partitario Clienti/Fornitori | Contabilità in partita doppia
Persone giuridiche, PMI, partitario Clienti/Fornitori | Contabilità in partita doppia
Modello di contabilità sul fatturato per una SA o Sagl, senza assoggettamento IVA. Tante funzioni di automatizzazione riducono notevolmente il tempo di lavoro con risultati professionali. Con l'importazione automatizzata dei dati dagli estratti bancari e le Regole, inserisci le registrazioni senza errori. Il partitario clienti e fornitori è già impostato per creare fatture con o senza codice Qr svizzero, inviare richiami e avere report per il controllo delle scadenze. Puoi fare previsioni, avere il Bilancio e Conto economico, Schede conto, Giornale e tanti altri report. Se hai bisogno di avere maggiori dettagli per un settore, filiali o prodotto puoi impostare i centri di costo/ profitto, o adottare i segmenti. Apri il modello dalla nostra WebApp, oppure dal programma e salva il file sul tuo computer.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppDocumentazione del modello
Modello ideale per gestire la contabilità di una Sa e Sagl, senza assoggettamento IVA e con cifra d'affari annua uguale o superiore a CHF 500'000. Il piano contabile è strutturato secondo lo schema PMI e presenta il partitario clienti / fornitori, adatto a chi fa la contabilità sul fatturato.
- Nella tabella Conti trovi, alla fine del piano contabile, il partitario clienti e fornitori impostato con i conti collegati rispettivamente agli attivi e ai passivi; pertanto i saldi figureranno nel Bilancio.
- Tutte le fatture dei clienti e dei fornitori si registrano al momento dell'emissione e del ricevimento.
Crea il tuo file
- Apri il modello con la WebApp di Banana Contabilità Plus
- Con il comando File > Proprietà file imposta il periodo, il nome della tua azienda e la moneta di base (puoi fare il budget e la contabilità in qualsiasi moneta desideri).
- Con il comando File > Salva con nome, salva il file. È utile indicare nel nome del file, il nome della società e l'anno. Per esempio "Rossi-SA-20xx.ac2".
ATTENZIONE: se chiudi il browser senza salvare, perderai i dati immessi. Salva sempre il file sul tuo computer.
Per riaprire il file salvato clicca su File > Apri.
Con questo modello puoi:
- Creare le fatture da inviare ai clienti utilizzando nella colonna Ct. Dare il conto del cliente e nella colonna Ct. Avere il conto del ricavo. Avrai così contemporaneamente la fattura già contabilizzata e integrata nel file della contabilità.
- Registrare le fatture ricevute dai fornitori anche con lettura codice Qr e creare ordini di pagamento (pain.001). I file pain.001 sono dei messaggi XML che contengono i dettagli per effettuare i pagamenti e possono essere inviati agli istituti finanziari che riconoscono questo formato. Ulteriori informazioni Ordini di pagamento pain.001 (solo con piano Advanced).
- Importare tutti i movimenti dagli estratti bancari e postali o carte di credito con l'uso delle Regole per avere delle registrazioni completamente automatizzate (solo con piano Advanced).
- Gestire centri di costo per conoscere dettagli specifici di determinati conti.
- Creare budget e previsioni finanziarie per monitorare la liquidità ed essere sicuri di poter far fronte agli impegni futuri; prevedere i ricavi e i costi avere scenari per valutare la redditività della propria azienda.
- Stampare tutti i report di cui hai bisogno: Bilanci, Giornale, Schede conto, Fatture aperte e tanto altro ancora.
Per alcune funzioni è necessario un abbonamento al piano Advanced di Banana contabilità Plus, utilizzare le nuove funzioni delle Regole, Filtro e Ordina righe temporaneo. Guarda tutte le funzioni del piano Advanced.
Nella nostra Documentazione trovi tanti approfondimenti che ti aiuteranno a gestire la contabilità come un professionista:
Anteprima modello
Company SA
Divisa Base: CHF
Contabilità in partita doppia
| Gruppo | Conto | Descrizione | Somma in |
|---|---|---|---|
| BILANCIO | |||
| ATTIVI | |||
| 1000 | Cassa | 100 | |
| 1020 | Banca | 100 | |
| 1045 | Carte di credito / Carte di debito | 100 | |
| 100 | Liquidità | 10 | |
| 1060 | Titoli | 106 | |
| 106 | Attivi quotati in borsa detenuti a breve termine | 10 | |
| 1090 | Conto di trasferimento | 109 | |
| 1091 | Conto di giro salari | 109 | |
| 1099 | Conto di chiarimento | 109 | |
| 109 | Conti di trasferimento | 10 | |
| 1100 | Crediti da forniture e prestazioni (debitori) | 110 | |
| 1109 | Delcredere | 110 | |
| 110A | Totale clienti da partitario | 110 | |
| 110 | Crediti da forniture e prestazioni | 10 | |
| 1140 | Anticipi e prestiti | 114 | |
| 1176 | Imposta preventiva | 114 | |
| 1179 | Imposta alla fonte | 114 | |
| 1180 | Crediti da assicurazioni sociali e istituti di previdenza | 114 | |
| 1190 | Crediti diversi a breve termine | 114 | |
| 1191 | Cauzioni | 114 | |
| 114 | Altri crediti a breve termine | 10 | |
| 1200 | Merce di rivendita | 120 | |
| 1210 | Materia prima | 120 | |
| 1230 | Materia ausiliaria | 120 | |
| 1231 | Materiale di consumo | 120 | |
| 1260 | Prodotti finiti | 120 | |
| 1270 | Prodotti in corso di fabbricazione | 120 | |
| 1280 | Prestazioni di servizi non fatturate | 120 | |
| 120 | Scorte e prestazioni di servizi non fatturate | 10 | |
| 1300 | Risconti attivi (costi pagati in anticipo) | 130 | |
| 1301 | Ratei attivi (ricavi non ancora ricevuti) | 130 | |
| 130 | Ratei e risconti attivi | 10 | |
| 10 | Attivo circolante | 1 | |
| 1400 | Titoli | 140 | |
| 1440 | Prestiti | 140 | |
| 1460 | Prestito/Prestito ipotecario a correntista | 140 | |
| 140 | Immobilizzazioni finanziarie | 14 | |
| 1480 | Partecipazioni | 148 | |
| 148 | Partecipazioni | 14 | |
| 1500 | Macchine e attrezzature | 150 | |
| 1510 | Mobilio e installazioni | 150 | |
| 1520 | Macchine ufficio, informatica e tecnologia della comunicazione | 150 | |
| 1530 | Veicoli | 150 | |
| 1540 | Utensili e apparecchiature | 150 | |
| 150 | Immobilizzazioni materiali mobiliari | 14 | |
| 1600 | Immobili aziendali | 160 | |
| 160 | Immobilizzazioni materiali immobiliari | 14 | |
| 1700 | Brevetti, know-how, licenze, diritti e sviluppo | 170 | |
| 1710 | Marchi | 170 | |
| 1712 | Modelli | 170 | |
| 1770 | Goodwill | 170 | |
| 170 | Immobilizzazioni immateriali | 14 | |
| 1850 | Capitale azionario, capitale sociale, diritti di partecipazione non versati o capitale della fondazione non versati | 180 | |
| 180 | Capitale sociale o capitale della fondazione non versato | 14 | |
| 14 | Attivo fisso | 1 | |
| 1 | Totale attivi | 00 | |
| PASSIVI | |||
| 2000 | Debiti per forniture e prestazioni (creditori) | 200 | |
| 2030 | Anticipi da terzi | 200 | |
| 210A | Totale fornitori da partitario | 200 | |
| 200 | Debiti per forniture e prestazioni | 20 | |
| 2100 | Banca passiva | 210 | |
| 2120 | Impegni leasing finanziari | 210 | |
| 2140 | Altri debiti onerosi | 210 | |
| 210 | Debiti onerosi a breve termine | 20 | |
| 2206 | Imposta preventiva | 220 | |
| 2208 | Imposte dirette | 220 | |
| 2209 | Imposta alla fonte | 220 | |
| 2210 | Altri debiti a breve termine | 220 | |
| 2260 | Debiti verso azionista | 220 | |
| 2269 | Dividendi | 220 | |
| 2270 | Conto corrente AVS, AI, IPG, AD | 220 | |
| 220 | Altri debiti a breve termine | 20 | |
| 2300 | Costi da pagare | 230 | |
| 2301 | Ricavi incassati anticipatamente | 230 | |
| 2330 | Accantonamenti a breve termine | 230 | |
| 230 | Ratei e risconti passivi, accantonamenti a breve termine | 20 | |
| 20 | Capitale di terzi a breve termine | 2A | |
| 2400 | Debiti bancari | 240 | |
| 2420 | Impegni da leasing finanziari | 240 | |
| 2430 | Prestiti obbligazionari | 240 | |
| 2450 | Prestiti | 240 | |
| 2451 | Mutui ipotecari | 240 | |
| 240 | Debiti onerosi a lungo termine | 24 | |
| 2500 | Altri debiti a lungo termine (non onerosi) | 250 | |
| 250 | Altri debiti a lungo termine | 24 | |
| 2600 | Accantonamenti | 260 | |
| 260 | Accantonamenti a lungo termine e poste analoghe previste dalla legge | 24 | |
| 24 | Capitale di terzi a lungo termine | 2A | |
| 2A | Capitale dei terzi | 2 | |
| 2800 | Capitale azionario, capitale sociale, diritti di partecipazione o capitale della fondazione | 280 | |
| 280 | Capitale sociale o della fondazione | 28 | |
| 2900 | Aggio alla costituzione o in caso di aumento di capitale | 290 | |
| 2903 | Riserva legale da capitale | 290 | |
| 2950 | Riserva legale da utili | 290 | |
| 2955 | Riserve da rivalutazioni | 290 | |
| 2960 | Riserve facoltative da utili | 290 | |
| 290 | Riserve | 28 | |
| 2965 | Azioni proprie, parti sociali, diritti di partecipazione (posta negativa) | 296 | |
| 296 | Azioni proprie, parti sociali, diritti di partecipazione (posta negativa) | 28 | |
| 2970 | Utile/perdita riportata | 297 | |
| 2979 | Utile/perdita annuale | 297 | |
| 297 | Utile/perdita da bilancio | 28 | |
| 28 | Capitale proprio | 2 | |
| 2 | Totale passivi | 00 | |
| CONTO ECONOMICO | |||
| 3000 | Ricavi prodotti fabbricati | 30 | |
| 3200 | Ricavi merci di rivendita | 30 | |
| 3400 | Ricavi prestazioni di servizi | 30 | |
| 3600 | Altri ricavi e prestazioni di servizi | 30 | |
| 3710 | Consumo proprio | 30 | |
| 3800 | Diminuzione dei ricavi | 30 | |
| 3805 | Perdite su debitori, variazione delcredere | 30 | |
| 3810 | Commissioni carte di credito/debito | 30 | |
| 30 | Importo netto dei ricavi da forniture e prestazioni | 3 | |
| 3900 | Variazione delle scorte di prodotti finiti | 39 | |
| 3901 | Variazione delle scorte di prodotti in corso di fabbricazione | 39 | |
| 3940 | Variazione prestazioni di servizi non fatturate | 39 | |
| 39 | Variazione delle scorte e delle prestazioni di servizi | 3 | |
| 3 | Ricavo d'esercizio da forniture e prestazioni | E1 | |
| 4000 | Costi materiale per la fabbricazione | 4 | |
| 4200 | Costi delle merci di rivendita | 4 | |
| 4400 | Lavori di terzi / prestazioni di subappaltanti | 4 | |
| 4500 | Consumi energia per la produzione | 4 | |
| 4800 | Diminuzione di costi | 4 | |
| 4 | Costi per il materiale, la merce, i servizi e l'energia | E1 | |
| E1 | Utile lordo d'esercizio dopo deduzione dei costi per il materiale e le merci di rivendita | E2 | |
| 5000 | Salari | 5 | |
| 5700 | Contributi AVS/AI/IPG/AD | 5 | |
| 5710 | Contributi cassa assegni familiari | 5 | |
| 5720 | Contributi previdenza professionale obbligatoria | 5 | |
| 5730 | Premi per l'assicurazione infortuni professionali | 5 | |
| 5740 | Assicurazione indennità giornaliera per malattia | 5 | |
| 5790 | Imposta alla fonte | 5 | |
| 5800 | Altri costi del personale | 5 | |
| 5810 | Formazione del personale | 5 | |
| 5820 | Spese di viaggio | 5 | |
| 5830 | Rimborsi spese forfettarie | 5 | |
| 5900 | Prestazioni di terzi | 5 | |
| 5 | Costi per il personale | E2 | |
| E2 | Utile lordo d'esercizio dopo deduzione dei costi per il personale | E3 | |
| 6000 | Costi dei locali | 60 | |
| 6040 | Pulizia locali | 60 | |
| 60 | Costi dei locali | 6 | |
| 6100 | Manutenzioni, riparazioni e sostituzione immobilizzazioni mobiliari | 61 | |
| 6105 | Costi leasing immobilizzazioni mobiliari | 61 | |
| 61 | Manutenzioni, riparazioni, sostituzioni (MRS); leasing di immobilizzazioni materiali mobiliari | 6 | |
| 6200 | Riparazioni | 62 | |
| 6210 | Benzina | 62 | |
| 6220 | Assicurazioni auto | 62 | |
| 6260 | Leasing e noleggio auto | 62 | |
| 6270 | Quota privata dei costi auto | 62 | |
| 6280 | Costi di trasporto | 62 | |
| 62 | Costi auto e di trasporto | 6 | |
| 6300 | Assicurazioni cose, contributi, tasse e autorizzazioni | 63 | |
| 63 | Assicurazioni cose, contributi, tasse e autorizzazioni | 6 | |
| 6402 | Elettricità | 64 | |
| 6410 | Riscaldamento | 64 | |
| 6430 | Acqua | 64 | |
| 6460 | Spazzatura | 64 | |
| 64 | Costi energia e smaltimento | 6 | |
| 6500 | Materiale d'ufficio | 65 | |
| 6503 | Riviste specialistiche, giornali, periodici | 65 | |
| 6510 | Telefono / internet | 65 | |
| 6511 | Hosting presso terzi | 65 | |
| 6513 | Porti (spese postali) | 65 | |
| 6570 | Costi informatici incluso leasing | 65 | |
| 6580 | Costi per licenze ed aggiornamenti | 65 | |
| 6583 | Materiale di consumo | 65 | |
| 65 | Costi amministrativi e informatici | 6 | |
| 6600 | Costi pubblicitari | 66 | |
| 6642 | Regali a clienti | 66 | |
| 66 | Costi pubblicitari | 6 | |
| 6700 | Altri costi d'esercizio | 67 | |
| 67 | Altri costi d'esercizio | 6 | |
| 6 | Costi diversi d'esercizio | E3 | |
| E3 | Risultato d'esercizio prima degli ammortamenti e rettifiche, risultati finanziari e imposte (EBITDA) | E4 | |
| 6800 | Ammortamenti e rettifiche di valore dell'attivo fisso | 68 | |
| 68 | Ammortamenti e rettifiche di valore dell'attivo fisso | E4 | |
| E4 | Risultato d'esercizio prima dei risultati finanziari e delle imposte (EBIT) | E5 | |
| 6900 | Costi per interessi bancari | 69 | |
| 6940 | Spese banca | 69 | |
| 6950 | Ricavi finanziari | 69 | |
| 69 | Costi e ricavi finanziari | E5 | |
| E5 | Risultato d'esercizio prima delle imposte (EBT) | E6 | |
| 7000 | Ricavi attività accessoria | 7 | |
| 7010 | Costi attività accessoria | 7 | |
| 7500 | Ricavi immobili aziendali | 7 | |
| 7510 | Costi immobili aziendali | 7 | |
| 7 | Risultato accessorio d'esercizio | E6 | |
| 8000 | Costi estranei | 8 | |
| 8100 | Ricavi estranei | 8 | |
| 8500 | Costi straordinari, unici o relativi ad altri periodi contabili | 8 | |
| 8510 | Ricavi straordinari, unici o relativi ad altri periodi contabili | 8 | |
| 8 | Risultato estraneo, straordinario, unico o relativo ad altri periodi contabili | E6 | |
| E6 | Utile o perdita prima delle imposte | E7 | |
| 8900 | Imposte dirette | 89 | |
| 89 | Imposte dirette | E7 | |
| E7 | Utile o perdita annuale | 2979 | |
| 00 | Differenza deve essere zero (cella vuota) | ||
| Partitario clienti | |||
| 110001 | Bianchi SA | CLI | |
| 110002 | Francesco Rossi | CLI | |
| 110003 | John Smith | CLI | |
| 110004 | Anne Rossier | CLI | |
| 110005 | Müller AG | CLI | |
| CLI | Totale clienti | 110A | |
| Partitario fornitori | |||
| 200001 | Sergio Alberti | FOR | |
| 200002 | Lorenzo Fumagalli | FOR | |
| 200003 | Color SA | FOR | |
| 200004 | Martini Sagl | FOR | |
| FOR | Totale fornitori | 210A | |
| CENTRI DI COSTO | |||
| .IMB | Imballaggi A | MAG | |
| .MP | Materie prime A | MAG | |
| .MS | Materie sussidiarie A | MAG | |
| MAG | Totale magazzino | ||
| ,MAN1 | Manutenzione 1 | MAN | |
| ,MAN2 | Manutenzione 2 | MAN | |
| ,MAN3 | Manutenzione 3 | MAN | |
| MAN | Totale spese di manutenzione | ||
| ;PB1 | Pubblicità tipo 1 | PU | |
| ;PB2 | Pubblicità tipo 2 | PU | |
| PU | Totale spese di pubblicità |
| Gruppo | Articolo | Descrizione | Somma in |
|---|---|---|---|
| AD-1 | Sedie categoria A | 10 | |
| AD-2 | Sedie categoria B | 10 | |
| 10 | Totale sedie categoria A e B | ||
| AB-1 | Tavoli categoria A | 12 | |
| AB-2 | Tavoli categoria B | 12 | |
| 12 | Totale tavoli categoria A e B | ||
Tutorial fattura, contabilità sul fatturato | Contabilità in partita doppia
In questo articolo
Tutorial fattura, contabilità sul fatturato | Contabilità in partita doppia
Tutorial fattura, contabilità sul fatturato | Contabilità in partita doppia
Questo tutorial mostra il metodo innovativo di Banana Contabilità Plus per creare le fatture (in questo caso senza assoggettamento IVA). Per testare tutte le funzioni, apri questo file, inserisci i dati dei tuoi clienti nella tabella Conti e registra gli elementi della fattura nella tabella Registrazioni e procedi con la stampa. Inserendo anche i conti Dare e Avere la fattura viene automaticamente registrata in contabilità. Apri il modello dalla nostra WebApp, oppure dal programma e salva il file sul tuo computer.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il tutorial in Banana WebAppDocumentazione del modello
Tutorial con piano contabile molto semplice e breve, in cui proponiamo degli esempi di registrazione per creare le fatture senza IVA. Il file include anche la tabella Articoli dove si possono inserire i dati degli articoli o dei servizi da fatturare. I dati inseriti nella tabella Articoli vengono ripresi in automatico nella tabella Registrazioni.
Se vuoi testare le funzioni della stampa delle fatture fatture con codice Qr puoi iniziare da questo modello.
Crea il file e testa le funzioni Fatture
- Apri il tutorial con la WebApp di Banana Contabilità
- Con il comando File > Proprietà file imposta il periodo, il nome della tua azienda e la moneta di base.
- Con il comando File > Salva con nome, salva il file, per esempio "Rossi-SA-20xx.ac2".
- Nella tabella Conti inserisci i dati di un tuo cliente. Nella vista Indirizzi puoi completare con l'indirizzo completo, il codice nazione e la lingua del cliente.
- Nella tabella Articoli inserisci i dati dei tuoi articoli o servizi da fatturare.
- Nella tabella Registrazioni trovi delle registrazioni con tutte le casistiche di fatturazione. Puoi eliminare le righe e inserire i dati della tua fattura. Inserendo i conti Dare e Avere hai in contemporanea la contabilizzazione della fattura.
- Seleziona il menu Report > Clienti > Stampa fatture, clicca su OK per visualizzare in anteprima i documenti
- Per provare i diversi modelli di stampa a disposizione, consulta le pagine Layout fatture.
- Per personalizzare le fatture consulta la pagina Inserimento avanzato - colonna Tipo.
Puoi trovare tutte le informazioni sulla creazione e stampa fattura con codice QR alla pagina Creare e stampare le fatture con codice QR svizzero
ATTENZIONE: se chiudi il browser senza salvare, perderai i dati immessi. Salva sempre il file sul tuo computer.
Per riaprire il file salvato clicca su File > Apri.
Altre Risorse
- Importare dati da estratti bancari
- Impostare le Regole per memorizzare e automatizzare il completamento delle registrazioni importate dagli estratti bancari
- Gestire centri di costo, personalizzabili secondo le tue necessità per conoscere dettagli specifici di determinati conti
- Creare budget e previsioni finanziarie
- Stampare tutti i report di cui hai bisogno: Bilanci, Giornale, Schede conto, Rendiconti IVA, Fatture aperte e tanto altro ancora.
Per alcune funzioni è necessario un abbonamento al piano Advanced di Banana contabilità Plus, come per esempio, utilizzare le nuove funzioni delle Regole, Filtro e Ordina righe temporaneo. Guarda tutte le funzioni del piano Advanced.
Anteprima modello
Fatturazione 2020
Divisa Base: CHF
Contabilità in partita doppia
| Gruppo | Conto | Descrizione | Somma in |
|---|---|---|---|
| BILANCIO | |||
| Attivi | |||
| 1020 | Conto bancario | 1 | |
| 10 | Partitario clienti | 1 | |
| 1 | Totale attivi | 00 | |
| Passivi | |||
| 20 | Partitario fornitori | 2 | |
| 297 | Utile d'esercizio | 2 | |
| 2 | Totale passivi | 00 | |
| CONTO ECONOMICO | |||
| Ricavi e costi | |||
| 3000 | Ricavi vendita prodotto A | 4 | |
| 3001 | Ricavi vendita prodotto B | 4 | |
| 3400 | Ricavi prestazioni di servizi | 4 | |
| 3800 | Sconti | 4 | |
| 4 | Totale ricavi e costi | 02 | |
| 02 | Utile (-) / perdita (+) d'esercizio | 297 | |
| 00 | Differenza deve essere zero (cella vuota) | ||
| PARTITARIO CLIENTI | |||
| 1100 | Rossi SA | CLI | |
| 1101 | Piero Bianchi | CLI | |
| 1102 | Robert Schwartz | CLI | |
| 1103 | John Smith | CLI | |
| CLI | Totale | 10 | |
| PARTITARIO FORNITORI | |||
| 200001 | Fornitore A | FOR | |
| 200002 | Fornitore B | FOR | |
| 200003 | Fornitore C | FOR | |
| 200004 | Fornitore D | FOR | |
| 200005 | Fornitore E | FOR | |
| FOR | Totale | 20 |
| Gruppo | Articolo | Descrizione | Somma in |
|---|---|---|---|
| A00 | Sedia in rovere | 1 | |
| B00 | Tavolo in rovere | 1 | |
| C00 | Montaggio | 1 | |
| 1 | Totale |
Persone giuridiche, PMI, partitario Clienti/Fornitori con CC3 (incassato) | Contabilità in partita doppia
In questo articolo
Persone giuridiche, PMI, partitario Clienti/Fornitori con CC3 (incassato) | Contabilità in partita doppia
Persone giuridiche, PMI, partitario Clienti/Fornitori con CC3 (incassato) | Contabilità in partita doppia
Modello per gestire la contabilità sull'incassato di una SA o Sagl senza assoggettamento IVA. Il partitario clienti è impostato con il CC3. Tante funzioni automatizzano l'inserimento delle registrazioni, i calcoli e la rendicontazione IVA, verificano e segnalano errori, e forniscono stampe come Bilancio e Conto economico, Schede conto, Giornale, previsioni finanziarie e budget, fatture con codice Qr svizzero. Ottimizza e velocizza il tuo lavoro con risultati professionali. Apri il modello dalla nostra WebApp, oppure dal programma e salva il file sul tuo computer.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppDocumentazione del modello
Modello ideale per gestire la contabilità sull'incassato di una Sa e Sagl, senza assoggettamento IVA e con cifra d'affari annua uguale o superiore a CHF 500'000. Il piano contabile è strutturato secondo lo schema PMI e presenta il partitario clienti / fornitori, adatto a chi fa la contabilità sull'incassato.
- Nella tabella Conti trovi, alla fine del piano contabile, il partitario clienti e fornitori impostato con il centro di costo e di profitto CC3. Non vi è alcun collegamento con gli attivi e passivi.
- Tutte le fatture dei clienti e dei fornitori si registrano sui conti centri di costo e profitto CC3.
Crea il tuo file
- Apri il modello con la WebApp di Banana Contabilità Plus
- Con il comando File > Proprietà file imposta il periodo, il nome della tua azienda e la moneta di base (puoi fare il budget e la contabilità in qualsiasi moneta desideri).
- Con il comando File > Salva con nome, salva il file. È utile indicare nel nome del file, il nome della società e l'anno. Per esempio "Rossi-SA-20xx.ac2".
ATTENZIONE: se chiudi il browser senza salvare, perderai i dati immessi. Salva sempre il file sul tuo computer.
Per riaprire il file salvato clicca su File > Apri.
Con questo modello puoi:
- Creare le fatture da inviare ai clienti, utilizzando la colonna CC3 della tabella Registrazioni (vista centri di costo).
- Creare gli ordini di pagamento (pain.001). I file pain.001 sono dei messaggi XML che contengono i dettagli per effettuare i pagamenti e possono essere inviati agli istituti finanziari che riconoscono questo formato. Ulteriori informazioni Ordini di pagamento pain.001 (solo con piano Advanced).
- Importare tutti i movimenti dagli estratti bancari e postali o carte di credito con l'uso delle Regole per avere delle registrazioni completamente automatizzate (solo con piano Advanced).
- Gestire centri di costo per conoscere dettagli specifici di determinati conti.
- Creare budget e previsioni finanziarie per monitorare la liquidità ed essere sicuri di poter far fronte agli impegni futuri; prevedere i ricavi e i costi avere scenari per valutare la redditività della propria azienda.
- Stampare tutti i report di cui hai bisogno: Bilanci, Giornale, Schede conto, Fatture aperte e tanto altro ancora.
Per alcune funzioni è necessario un abbonamento al piano Advanced di Banana contabilità Plus, come utilizzare le nuove funzioni delle Regole, Filtro e Ordina righe temporaneo. Guarda tutte le funzioni del piano Advanced.
Anteprima modello
Company SA
Divisa Base: CHF
Contabilità in partita doppia
| Gruppo | Conto | Descrizione | Somma in |
|---|---|---|---|
| BILANCIO | |||
| ATTIVI | |||
| 1000 | Cassa | 100 | |
| 1020 | Banca | 100 | |
| 1045 | Carte di credito / Carte di debito | 100 | |
| 100 | Liquidità | 10 | |
| 1060 | Titoli | 106 | |
| 106 | Attivi quotati in borsa detenuti a breve termine | 10 | |
| 1090 | Conto di trasferimento | 109 | |
| 1091 | Conto di giro salari | 109 | |
| 1099 | Conto di chiarimento | 109 | |
| 109 | Conti di trasferimento | 10 | |
| 1100 | Crediti da forniture e prestazioni (debitori) | 110 | |
| 1109 | Delcredere | 110 | |
| 110 | Crediti da forniture e prestazioni | 10 | |
| 1140 | Anticipi e prestiti | 114 | |
| 1176 | Imposta preventiva | 114 | |
| 1179 | Imposta alla fonte | 114 | |
| 1180 | Crediti da assicurazioni sociali e istituti di previdenza | 114 | |
| 1190 | Crediti diversi a breve termine | 114 | |
| 1191 | Cauzioni | 114 | |
| 114 | Altri crediti a breve termine | 10 | |
| 1200 | Merce di rivendita | 120 | |
| 1210 | Materia prima | 120 | |
| 1230 | Materia ausiliaria | 120 | |
| 1231 | Materiale di consumo | 120 | |
| 1260 | Prodotti finiti | 120 | |
| 1270 | Prodotti in corso di fabbricazione | 120 | |
| 1280 | Prestazioni di servizi non fatturate | 120 | |
| 120 | Scorte e prestazioni di servizi non fatturate | 10 | |
| 1300 | Risconti attivi (costi pagati in anticipo) | 130 | |
| 1301 | Ratei attivi (ricavi non ancora ricevuti) | 130 | |
| 130 | Ratei e risconti attivi | 10 | |
| 10 | Attivo circolante | 1 | |
| 1400 | Titoli | 140 | |
| 1440 | Prestiti | 140 | |
| 1460 | Prestito/Prestito ipotecario a correntista | 140 | |
| 140 | Immobilizzazioni finanziarie | 14 | |
| 1480 | Partecipazioni | 148 | |
| 148 | Partecipazioni | 14 | |
| 1500 | Macchine e attrezzature | 150 | |
| 1510 | Mobilio e installazioni | 150 | |
| 1520 | Macchine ufficio, informatica e tecnologia della comunicazione | 150 | |
| 1530 | Veicoli | 150 | |
| 1540 | Utensili e apparecchiature | 150 | |
| 150 | Immobilizzazioni materiali mobiliari | 14 | |
| 1600 | Immobili aziendali | 160 | |
| 160 | Immobilizzazioni materiali immobiliari | 14 | |
| 1700 | Brevetti, know-how, licenze, diritti e sviluppo | 170 | |
| 1710 | Marchi | 170 | |
| 1712 | Modelli | 170 | |
| 1770 | Goodwill | 170 | |
| 170 | Immobilizzazioni immateriali | 14 | |
| 1850 | Capitale azionario, capitale sociale, diritti di partecipazione o capitale della fondazione non versati | 180 | |
| 180 | Capitale sociale o capitale della fondazione non versato | 14 | |
| 14 | Attivo fisso | 1 | |
| 1 | Totale attivi | 00 | |
| PASSIVI | |||
| 2000 | Debiti per forniture e prestazioni (creditori) | 200 | |
| 2030 | Anticipi da terzi | 200 | |
| 200 | Debiti per forniture e prestazioni | 20 | |
| 2100 | Banca passiva | 210 | |
| 2120 | Impegni leasing finanziari | 210 | |
| 2140 | Altri debiti onerosi | 210 | |
| 210 | Debiti onerosi a breve termine | 20 | |
| 2206 | Imposta preventiva | 220 | |
| 2208 | Imposte dirette | 220 | |
| 2209 | Imposta alla fonte | 220 | |
| 2210 | Altri debiti a breve termine | 220 | |
| 2260 | Debiti verso azionista | 220 | |
| 2269 | Dividendi | 220 | |
| 2270 | Conto corrente AVS, AI, IPG, AD | 220 | |
| 220 | Altri debiti a breve termine | 20 | |
| 2300 | Costi da pagare | 230 | |
| 2301 | Ricavi incassati anticipatamente | 230 | |
| 2330 | Accantonamenti a breve termine | 230 | |
| 230 | Ratei e risconti passivi, accantonamenti a breve termine | 20 | |
| 20 | Capitale di terzi a breve termine | 2A | |
| 2400 | Debiti bancari | 240 | |
| 2420 | Impegni da leasing finanziari | 240 | |
| 2430 | Prestiti obbligazionari | 240 | |
| 2450 | Prestiti | 240 | |
| 2451 | Mutui ipotecari | 240 | |
| 240 | Debiti onerosi a lungo termine | 24 | |
| 2500 | Altri debiti a lungo termine (non onerosi) | 250 | |
| 250 | Altri debiti a lungo termine | 24 | |
| 2600 | Accantonamenti | 260 | |
| 260 | Accantonamenti a lungo termine e poste analoghe previste dalla legge | 24 | |
| 24 | Capitale di terzi a lungo termine | 2A | |
| 2A | Capitale dei terzi | 2 | |
| 2800 | Capitale azionario, capitale sociale, diritti di partecipazione o capitale della fondazione | 280 | |
| 280 | Capitale sociale o della fondazione | 28 | |
| 2900 | Aggio alla costituzione o in caso di aumento di capitale | 290 | |
| 2903 | Riserva legale da capitale | 290 | |
| 2950 | Riserva legale da utili | 290 | |
| 2955 | Riserve da rivalutazioni | 290 | |
| 2960 | Riserve facoltative da utili | 290 | |
| 290 | Riserve | 28 | |
| 2965 | Azioni proprie, parti sociali, diritti di partecipazione (posta negativa) | 296 | |
| 296 | Azioni proprie, parti sociali, diritti di partecipazione (posta negativa) | 28 | |
| 2970 | Utile/perdita riportata | 297 | |
| 2979 | Utile/perdita annuale | 297 | |
| 297 | Utile/perdita da bilancio | 28 | |
| 28 | Capitale proprio | 2 | |
| 2 | Totale passivi | 00 | |
| CONTO ECONOMICO | |||
| 3000 | Ricavi prodotti fabbricati | 30 | |
| 3200 | Ricavi merci di rivendita | 30 | |
| 3400 | Ricavi prestazioni di servizi | 30 | |
| 3600 | Altri ricavi e prestazioni di servizi | 30 | |
| 3710 | Consumo proprio | 30 | |
| 3800 | Diminuzione dei ricavi | 30 | |
| 3805 | Perdite su debitori, variazione delcredere | 30 | |
| 3810 | Commissioni carte di credito/debito | 30 | |
| 30 | Importo netto dei ricavi da forniture e prestazioni | 3 | |
| 3900 | Variazione delle scorte di prodotti finiti | 39 | |
| 3901 | Variazione delle scorte di prodotti in corso di fabbricazione | 39 | |
| 3940 | Variazione prestazioni di servizi non fatturate | 39 | |
| 39 | Variazione delle scorte e delle prestazioni di servizi | 3 | |
| 3 | Ricavo d'esercizio da forniture e prestazioni | E1 | |
| 4000 | Costi materiale per la fabbricazione | 4 | |
| 4200 | Costi delle merci di rivendita | 4 | |
| 4400 | Lavori di terzi / prestazioni di subappaltanti | 4 | |
| 4500 | Consumi energia per la produzione | 4 | |
| 4800 | Diminuzione di costi | 4 | |
| 4 | Costi per il materiale, la merce, i servizi e l'energia | E1 | |
| E1 | Utile lordo d'esercizio dopo deduzione dei costi per il materiale e le merci di rivendita | E2 | |
| 5000 | Salari | 5 | |
| 5700 | Contributi AVS/AI/IPG/AD | 5 | |
| 5710 | Contributi cassa assegni familiari | 5 | |
| 5720 | Contributi previdenza professionale | 5 | |
| 5730 | Premi per l'assicurazione infortuni professionali | 5 | |
| 5740 | Assicurazione indennità giornaliera per malattia | 5 | |
| 5790 | Imposta alla fonte | 5 | |
| 5800 | Altri costi del personale | 5 | |
| 5810 | Formazione del personale | 5 | |
| 5820 | Spese di viaggio | 5 | |
| 5830 | Rimborsi spese forfettarie | 5 | |
| 5900 | Prestazioni di terzi | 5 | |
| 5 | Costi per il personale | E2 | |
| E2 | Utile lordo d'esercizio dopo deduzione dei costi per il personale | E3 | |
| 6000 | Costi dei locali | 60 | |
| 6040 | Pulizia locali | 60 | |
| 60 | Costi dei locali | 6 | |
| 6100 | Manutenzioni, riparazioni e sostituzione immobilizzazioni mobiliari | 61 | |
| 6105 | Costi leasing immobilizzazioni mobiliari | 61 | |
| 61 | Manutenzioni, riparazioni, sostituzioni (MRS); leasing di immobilizzazioni materiali mobiliari | 6 | |
| 6200 | Riparazioni | 62 | |
| 6210 | Benzina | 62 | |
| 6220 | Assicurazioni auto | 62 | |
| 6260 | Leasing e noleggio auto | 62 | |
| 6270 | Quota privata dei costi auto | 62 | |
| 6280 | Costi di trasporto | 62 | |
| 62 | Costi auto e di trasporto | 6 | |
| 6300 | Assicurazioni cose, contributi, tasse e autorizzazioni | 63 | |
| 63 | Assicurazioni cose, contributi, tasse e autorizzazioni | 6 | |
| 6402 | Elettricità | 64 | |
| 6410 | Riscaldamento | 64 | |
| 6430 | Acqua | 64 | |
| 6460 | Spazzatura | 64 | |
| 64 | Costi energia e smaltimento | 6 | |
| 6500 | Materiale d'ufficio | 65 | |
| 6503 | Riviste specialistiche, giornali, periodici | 65 | |
| 6510 | Telefono / internet | 65 | |
| 6511 | Hosting presso terzi | 65 | |
| 6513 | Porti (spese postali) | 65 | |
| 6570 | Costi informatici incluso leasing | 65 | |
| 6580 | Costi per licenze ed aggiornamenti | 65 | |
| 6583 | Materiale di consumo | 65 | |
| 65 | Costi amministrativi e informatici | 6 | |
| 6600 | Costi pubblicitari | 66 | |
| 6642 | Regali a clienti | 66 | |
| 66 | Costi pubblicitari | 6 | |
| 6700 | Altri costi d'esercizio | 67 | |
| 67 | Altri costi d'esercizio | 6 | |
| 6 | Costi diversi d'esercizio | E3 | |
| E3 | Risultato d'esercizio prima degli ammortamenti e rettifiche, risultati finanziari e imposte (EBITDA) | E4 | |
| 6800 | Ammortamenti e rettifiche di valore dell'attivo fisso | 68 | |
| 68 | Ammortamenti e rettifiche di valore dell'attivo fisso | E4 | |
| E4 | Risultato d'esercizio prima dei risultati finanziari e delle imposte (EBIT) | E5 | |
| 6900 | Costi per interessi bancari | 69 | |
| 6940 | Spese banca | 69 | |
| 6950 | Ricavi finanziari | 69 | |
| 69 | Costi e ricavi finanziari | E5 | |
| E5 | Risultato d'esercizio prima delle imposte (EBT) | E6 | |
| 7000 | Ricavi attività accessoria | 7 | |
| 7010 | Costi attività accessoria | 7 | |
| 7500 | Ricavi immobili aziendali | 7 | |
| 7510 | Costi immobili aziendali | 7 | |
| 7 | Risultato accessorio d'esercizio | E6 | |
| 8000 | Costi estranei | 8 | |
| 8100 | Ricavi estranei | 8 | |
| 8500 | Costi straordinari, unici o relativi ad altri periodi contabili | 8 | |
| 8510 | Ricavi straordinari, unici o relativi ad altri periodi contabili | 8 | |
| 8 | Risultato estraneo, straordinario, unico o relativo ad altri periodi contabili | E6 | |
| E6 | Utile o perdita prima delle imposte | E7 | |
| 8900 | Imposte dirette | 89 | |
| 89 | Imposte dirette | E7 | |
| E7 | Utile o perdita annuale | 2979 | |
| 00 | Differenza deve essere zero (cella vuota) | ||
| Partitario clienti | |||
| ;110001 | Bianchi SA | CLI | |
| ;110002 | Rossi Francesco | CLI | |
| ;110003 | John Smith | CLI | |
| ;110004 | Rossier Anne | CLI | |
| ;110005 | Müller AG | CLI | |
| CLI | Totale clienti | ||
| Partitario fornitori | |||
| ;200001 | Alberti Sergio | FOR | |
| ;200002 | Fumagalli Lorenzo | FOR | |
| ;200003 | Color SA | FOR | |
| ;200004 | Martini Sagl | FOR | |
| FOR | Totale fornitori | ||
| CENTRI DI COSTO | |||
| .IMB | Imballaggi A | MAG | |
| .MP | Materie prime A | MAG | |
| .MS | Materie sussidiarie A | MAG | |
| MAG | Totale magazzino | ||
| ,MAN1 | Manutenzione 1 | MAN | |
| ,MAN2 | Manutenzione 2 | MAN | |
| ,MAN3 | Manutenzione 3 | MAN | |
| MAN | Totale spese di manutenzione | ||
| ;PB1 | Pubblicità tipo 1 | PU | |
| ;PB2 | Pubblicità tipo 2 | PU | |
| PU | Totale spese di pubblicità |
| Gruppo | Articolo | Descrizione | Somma in |
|---|---|---|---|
| AD-1 | Sedie categoria A | 10 | |
| AD-2 | Sedie categoria B | 10 | |
| 10 | Totale sedie categoria A e B | ||
| AB-1 | Tavoli categoria A | 12 | |
| AB-2 | Tavoli categoria B | 12 | |
| 12 | Totale tavoli categoria A e B | ||
Società di persone, in nome collettivo e in accomandita semplice, PMI, contabilità sull'incassato | Contabilità in partita doppia
In questo articolo
Società di persone, in nome collettivo e in accomandita semplice, PMI, contabilità sull'incassato | Contabilità in partita doppia
Società di persone, in nome collettivo e in accomandita semplice, PMI, contabilità sull'incassato | Contabilità in partita doppia
Modello ideale per la contabilità di una Società di persone. Il piano conti ha la struttura basata sul sistema svizzero PMI. Usando Banana contabilità puoi usufruire di tante funzionalità innovative che rendono il lavoro veloce, sicuro e professionale. Puoi pianificare e conoscere in anticipo i flussi di cassa ed essere sicuro di poter far fronte agli impegni futuri senza difficoltà. Puoi gestire i clienti, i fornitori, creare fatture con codice QR svizzero, controllare le scadenze e inviare richiami. Dati sempre aggiornati per il Bilancio, Conto Economico, Schede conto, Giornale e altri report anche per periodo. Dettagli per un settore con i centri di costo e documenti digitali allegati nelle registrazioni per avere ordine e immediata visione, senza consultare il cartaceo. Apri il modello dalla nostra WebApp, oppure dal programma e salva il file sul tuo computer.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppDocumentazione del modello
Il programma include tante funzioni per lavorare velocemente e ottenere risultati professionali:
- Creare e stampare le fatture con codice QR svizzero
- Importare dati da estratti bancari
- Impostare le Regole per memorizzare e automatizzare il completamento delle registrazioni importate dagli estratti bancari.
- Gestire l'IVA secondo le nuove aliquote IVA
- Gestire centri di costo, personalizzabili secondo le tue necessità per conoscere dettagli specifici di determinati conti.
- Creare budget e previsioni finanziarie
- Stampare tutti i report di cui hai bisogno: Bilanci, Giornale, Schede conto, Rendiconti IVA, Fatture aperte e tanto altro ancora.
Per la gestione IVA con le nuove aliquote trovi informazioni dettagliate nelle pagine web Gestione IVA
Per alcune funzioni è necessario un abbonamento al piano Advanced di Banana contabilità Plus, come per esempio generare il fac-simile o il file XML del Rendiconto IVA, utilizzare le nuove funzioni delle Regole, Filtro e Ordina righe temporaneo. Guarda tutte le funzioni del piano Advanced.
Nella sezione dei passivi del capitale proprio sono presenti i conti per per la gestione del capitale, degli apporti, della parte privata e degli utili di ciascun socio.
Crea il tuo file
- Apri il modello con la WebApp di Banana Contabilità
- Con il comando File > Proprietà file imposta il periodo, il nome della tua azienda e la moneta di base (puoi fare il budget e la contabilità in qualsiasi moneta desideri).
- Con il comando File > Salva con nome, salvi il file. È utile indicare nel nome del file, il nome della Società e l'anno. Per esempio "Rossi-SA-20xx.ac2".
ATTENZIONE: se chiudi il browser senza salvare, perderai i dati immessi. Salva sempre il file sul tuo computer.
Nella nostra Documentazione trovi tanti approfondimenti per aiutarti a gestire la contabilità come un professionista e scoprire le potenzialità del programma:
Anteprima modello
Divisa Base: CHF
Contabilità in partita doppia
| Gruppo | Conto | Descrizione | Somma in |
|---|---|---|---|
| BILANCIO | |||
| ATTIVI | |||
| 1000 | Cassa | 100 | |
| 1020 | Banca | 100 | |
| 1045 | Carte di credito / Carte di debito | 100 | |
| 100 | Liquidità | 10 | |
| 1060 | Titoli | 106 | |
| 106 | Attivi quotati in borsa detenuti a breve termine | 10 | |
| 1090 | Conto di trasferimento | 109 | |
| 1091 | Conto di giro salari | 109 | |
| 1099 | Conto di chiarimento | 109 | |
| 109 | Conti di trasferimento | 10 | |
| 1100 | Crediti da forniture e prestazioni (debitori) | 110 | |
| 1109 | Delcredere | 110 | |
| 110 | Crediti da forniture e prestazioni | 10 | |
| 1140 | Anticipi e prestiti | 114 | |
| 1176 | Imposta preventiva | 114 | |
| 1179 | Imposta alla fonte | 114 | |
| 1180 | Crediti da assicurazioni sociali e istituti di previdenza | 114 | |
| 1190 | Crediti diversi a breve termine | 114 | |
| 1191 | Cauzioni | 114 | |
| 114 | Altri crediti a breve termine | 10 | |
| 1200 | Merce di rivendita | 120 | |
| 1210 | Materia prima | 120 | |
| 1230 | Materia ausiliaria | 120 | |
| 1231 | Materiale di consumo | 120 | |
| 1260 | Prodotti finiti | 120 | |
| 1270 | Prodotti in corso di fabbricazione | 120 | |
| 1280 | Prestazioni di servizi non fatturate | 120 | |
| 120 | Scorte e prestazioni di servizi non fatturate | 10 | |
| 1300 | Risconti attivi (costi pagati in anticipo) | 130 | |
| 1301 | Ratei attivi (ricavi non ancora ricevuti) | 130 | |
| 130 | Ratei e risconti attivi | 10 | |
| 10 | Attivo circolante | 1 | |
| 1400 | Titoli | 140 | |
| 1440 | Prestiti | 140 | |
| 1460 | Prestito/Prestito ipotecario a socio | 140 | |
| 140 | Immobilizzazioni finanziarie | 14 | |
| 1480 | Partecipazioni | 148 | |
| 148 | Partecipazioni | 14 | |
| 1500 | Macchine e attrezzature | 150 | |
| 1510 | Mobilio e installazioni | 150 | |
| 1520 | Macchine ufficio, informatica e tecnologia della comunicazione | 150 | |
| 1530 | Veicoli | 150 | |
| 1540 | Utensili e apparecchiature | 150 | |
| 150 | Immobilizzazioni materiali mobiliari | 14 | |
| 1600 | Immobili aziendali | 160 | |
| 160 | Immobilizzazioni materiali immobiliari | 14 | |
| 1700 | Brevetti, know-how, licenze, diritti e sviluppo | 170 | |
| 1710 | Marchi | 170 | |
| 1712 | Modelli | 170 | |
| 1770 | Goodwill | 170 | |
| 170 | Immobilizzazioni immateriali | 14 | |
| 1850 | Capitale azionario, capitale sociale, diritti di partecipazione o capitale della fondazione non versati | 180 | |
| 180 | Capitale sociale o capitale della fondazione non versato | 14 | |
| 14 | Attivo fisso | 1 | |
| 1 | Totale attivi | 00 | |
| PASSIVI | |||
| 2000 | Debiti per forniture e prestazioni (creditori) | 200 | |
| 2030 | Anticipi da terzi | 200 | |
| 200 | Debiti per forniture e prestazioni | 20 | |
| 2100 | Banca passiva | 210 | |
| 2120 | Impegni leasing finanziari | 210 | |
| 2140 | Altri debiti onerosi | 210 | |
| 210 | Debiti onerosi a breve termine | 20 | |
| 2206 | Imposta preventiva | 220 | |
| 2208 | Imposte dirette | 220 | |
| 2209 | Imposta alla fonte | 220 | |
| 2210 | Altri debiti a breve termine | 220 | |
| 2260 | Debiti verso socio | 220 | |
| 2270 | Conto corrente AVS, AI, IPG, AD | 220 | |
| 220 | Altri debiti a breve termine | 20 | |
| 2300 | Costi da pagare | 230 | |
| 2301 | Ricavi incassati anticipatamente | 230 | |
| 2330 | Accantonamenti a breve termine | 230 | |
| 230 | Ratei e risconti passivi, accantonamenti a breve termine | 20 | |
| 20 | Capitale di terzi a breve termine | 2A | |
| 2400 | Debiti bancari | 240 | |
| 2420 | Impegni da leasing finanziari | 240 | |
| 2430 | Prestiti obbligazionari | 240 | |
| 2450 | Prestiti | 240 | |
| 2451 | Mutui ipotecari | 240 | |
| 240 | Debiti onerosi a lungo termine | 24 | |
| 2500 | Altri debiti a lungo termine (non onerosi) | 250 | |
| 250 | Altri debiti a lungo termine | 24 | |
| 2600 | Accantonamenti | 260 | |
| 260 | Accantonamenti a lungo termine e poste analoghe previste dalla legge | 24 | |
| 24 | Capitale di terzi a lungo termine | 2A | |
| 2A | Capitale dei terzi | 2 | |
| 2800 | Capitale socio A all'inizio dell'esercizio | 28 | |
| 2810 | Apporti di capitale / prelevamenti di capitale socio A | 28 | |
| 2820 | Prelevamenti in contanti socio A | 28 | |
| 2830 | Utile / perdita annuale socio A | 28 | |
| 2850 | Capitale accomandante A all'inizio dell’esercizio | 28 | |
| 2860 | Apporti di capitale / prelevamenti di capitale accomandante A | 28 | |
| 2870 | Prelevamenti in contanti accomandante A | 28 | |
| 2880 | Utile / perdita annuale accomandante A | 28 | |
| 297 | Utile / Perdita d'esercizio | 28 | |
| 28 | Capitale proprio | 2 | |
| 2 | Totale passivi | 00 | |
| CONTO ECONOMICO | |||
| 3000 | Ricavi prodotti fabbricati | 30 | |
| 3200 | Ricavi merci di rivendita | 30 | |
| 3400 | Ricavi prestazioni di servizi | 30 | |
| 3600 | Altri ricavi e prestazioni di servizi | 30 | |
| 3710 | Consumo proprio | 30 | |
| 3800 | Diminuzione dei ricavi | 30 | |
| 3805 | Perdite su debitori, variazione delcredere | 30 | |
| 3810 | Commissioni carte di credito/debito | 30 | |
| 30 | Ricavi da forniture e prestazioni | 3 | |
| 3900 | Variazione delle scorte di prodotti finiti | 39 | |
| 3901 | Variazione delle scorte di prodotti in corso di fabbricazione | 39 | |
| 3940 | Variazione prestazioni di servizi non fatturate | 39 | |
| 39 | Variazione delle scorte e delle prestazioni di servizi | 3 | |
| 3 | Ricavo d'esercizio da forniture e prestazioni | E1 | |
| 4000 | Costi materiale per la fabbricazione | 4 | |
| 4200 | Costi delle merci di rivendita | 4 | |
| 4400 | Lavori di terzi / prestazioni di subappaltanti | 4 | |
| 4500 | Consumi energia per la produzione | 4 | |
| 4800 | Diminuzione di costi | 4 | |
| 4 | Costi per il materiale, la merce, i servizi e l'energia | E1 | |
| E1 | Utile lordo d'esercizio dopo deduzione dei costi per il materiale e le merci di rivendita | E2 | |
| 5000 | Salari | 5 | |
| 5700 | Contributi AVS/AI/IPG/AD | 5 | |
| 5710 | Contributi cassa assegni familiari | 5 | |
| 5720 | Contributi previdenza professionale obbligatoria | 5 | |
| 5730 | Premi per l'assicurazione infortuni professionali | 5 | |
| 5740 | Assicurazione indennità giornaliera per malattia | 5 | |
| 5790 | Imposta alla fonte | 5 | |
| 5800 | Altri costi del personale | 5 | |
| 5810 | Formazione del personale | 5 | |
| 5820 | Spese di viaggio | 5 | |
| 5830 | Rimborsi spese forfettarie | 5 | |
| 5900 | Prestazioni di terzi | 5 | |
| 5 | Costi per il personale | E2 | |
| E2 | Utile lordo d'esercizio dopo deduzione dei costi per il personale | E3 | |
| 6000 | Costi dei locali | 60 | |
| 6040 | Pulizia locali | 60 | |
| 60 | Costi dei locali | 6 | |
| 6100 | Manutenzioni, riparazioni e sostituzione immobilizzazioni mobiliari | 61 | |
| 6105 | Costi leasing immobilizzazioni mobiliari | 61 | |
| 61 | Manutenzioni, riparazioni, sostituzioni (MRS); leasing di immobilizzazioni materiali mobiliari | 6 | |
| 6200 | Riparazioni | 62 | |
| 6210 | Benzina | 62 | |
| 6220 | Assicurazioni auto | 62 | |
| 6260 | Leasing e noleggio auto | 62 | |
| 6270 | Quota privata dei costi auto | 62 | |
| 6280 | Costi di trasporto | 62 | |
| 62 | Costi auto e di trasporto | 6 | |
| 6300 | Assicurazioni cose, contributi, tasse e autorizzazioni | 63 | |
| 63 | Assicurazioni cose, contributi, tasse e autorizzazioni | 6 | |
| 6402 | Elettricità | 64 | |
| 6410 | Riscaldamento | 64 | |
| 6430 | Acqua | 64 | |
| 6460 | Spazzatura | 64 | |
| 64 | Costi energia e smaltimento | 6 | |
| 6500 | Materiale d'ufficio | 65 | |
| 6503 | Riviste specialistiche, giornali, periodici | 65 | |
| 6510 | Telefono / internet | 65 | |
| 6511 | Hosting presso terzi | 65 | |
| 6513 | Porti (spese postali) | 65 | |
| 6570 | Costi informatici incluso leasing | 65 | |
| 6580 | Costi per licenze ed aggiornamenti | 65 | |
| 6583 | Materiale di consumo | 65 | |
| 65 | Costi amministrativi e informatici | 6 | |
| 6600 | Costi pubblicitari | 66 | |
| 6642 | Regali a clienti | 66 | |
| 66 | Costi pubblicitari | 6 | |
| 6700 | Altri costi d'esercizio | 67 | |
| 67 | Altri costi d'esercizio | 6 | |
| 6 | Costi diversi d'esercizio | E3 | |
| E3 | Risultato d'esercizio prima degli ammortamenti e rettifiche, risultati finanziari e imposte (EBITDA) | E4 | |
| 6800 | Ammortamenti e rettifiche di valore dell'attivo fisso | 68 | |
| 68 | Ammortamenti e rettifiche di valore dell'attivo fisso | E4 | |
| E4 | Risultato d'esercizio prima dei risultati finanziari e delle imposte (EBIT) | E5 | |
| 6900 | Costi per interessi bancari | 69 | |
| 6940 | Spese banca | 69 | |
| 6950 | Ricavi finanziari | 69 | |
| 69 | Costi e ricavi finanziari | E5 | |
| E5 | Risultato d'esercizio prima delle imposte (EBT) | E6 | |
| 7000 | Ricavi attività accessoria | 7 | |
| 7010 | Costi attività accessoria | 7 | |
| 7500 | Ricavi immobili aziendali | 7 | |
| 7510 | Costi immobili aziendali | 7 | |
| 7 | Risultato accessorio d'esercizio | E6 | |
| 8000 | Costi estranei | 8 | |
| 8100 | Ricavi estranei | 8 | |
| 8500 | Costi straordinari, unici o relativi ad altri periodi contabili | 8 | |
| 8510 | Ricavi straordinari, unici o relativi ad altri periodi contabili | 8 | |
| 8 | Risultato estraneo, straordinario, unico o relativo ad altri periodi contabili | E6 | |
| E6 | Utile o perdita prima delle imposte | E7 | |
| 8900 | Imposte dirette | 89 | |
| 89 | Imposte dirette | E7 | |
| E7 | Utile o perdita annuale | 297 | |
| 00 | Differenza deve essere zero (cella vuota) | ||
| CENTRI DI COSTO | |||
| .IMB | Imballaggi A | MAG | |
| .MP | Materie prime A | MAG | |
| .MS | Materie sussidiarie A | MAG | |
| MAG | Totale magazzino | ||
| ,MAN1 | Manutenzione 1 | MAN | |
| ,MAN2 | Manutenzione 2 | MAN | |
| ,MAN3 | Manutenzione 3 | MAN | |
| MAN | Totale spese di manutenzione | ||
| ;PB1 | Pubblicità tipo 1 | PU | |
| ;PB2 | Pubblicità tipo 2 | PU | |
| PU | Totale spese di pubblicità | ||
Persone giuridiche, PMI | Contabilità doppia multi-moneta
In questo articolo
Persone giuridiche, PMI | Contabilità doppia multi-moneta
Persone giuridiche, PMI | Contabilità doppia multi-moneta
Modello ideale per la contabilità di una SA o Sagl, con cifra d'affari annua uguale o superiore a CHF 500'000, con conti anche in valuta estera. Il file, basato sempre sulla contabilità in partita doppia, presenta la tabella Cambi e le colonne per gestire i conti in moneta estera. Per ogni moneta puoi impostare il cambio liberamente e ogni volta che registri, il programma calcola in automatico il controvalore nella moneta base. Anche le differenze di cambio vengono calcolate in automatico. Hai a disposizione funzioni per verifiche e controlli automatizzati per evitare errori. Nel caso dovessi presentare report e bilanci all'estero, puoi impostare la contabilità in una seconda moneta, per avere i saldi sia nella moneta base che in una seconda moneta. Apri il modello dalla nostra WebApp, oppure dal programma e salva il file sul tuo computer.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppDocumentazione del modello
Modello per gestire la contabilità di una Sa e Sagl con IVA e con cifra d'affari annua uguale o superiore a CHF 500'000. Il piano contabile è strutturato secondo lo schema PMI e presenta il partitario clienti / fornitori, adatto a chi fa la contabilità sul fatturato.
- Nella tabella Conti, alla fine del piano contabile, trovi il partitario clienti e fornitori impostato con i conti collegati rispettivamente agli attivi e ai passivi; pertanto i saldi figureranno nel Bilancio.
- Tutte le fatture dei clienti e dei fornitori si registrano al momento dell'emissione e del ricevimento.
Crea il tuo file
- Apri il modello con la WebApp di Banana Contabilità
- Dal menu File > Proprietà file imposta il periodo, il nome della tua azienda e la moneta di base in qualsiasi moneta desideri.
- Dal menu File > Salva con nome, salvi il file. È utile indicare nel nome del file, il nome della Società e l'anno. Per esempio "Rossi-SA-20xx.ac2".
ATTENZIONE: se chiudi il browser senza salvare, perderai i dati immessi. Salva sempre il file sul tuo computer.
- Nella tabella Cambi imposta le monete estere sempre con riferimento alla moneta base e i cambi. I cambi si apertura si impostano solo la prima volta che si utilizza Banana Contabilità. Al passaggio del nuovo anno, questi verranno ripresi in automatico, secondo i cambi di chiusura inseriti al 31.12.
- Nel piano contabile imposta i tuoi conti in moneta estera e il conto per registrare le differenze di cambio
- Indica nelle Proprietà file (dati base), sezione Moneta estera, i conti per le differenze di cambio ed eventualmente imposta una seconda moneta per la tua contabilità, se necessario.
- Nella tabella Cambi imposta i cambi delle monete estere
Sei pronto a registrare!
Puoi registrare tutti i casi possibili di registrazione in moneta estera, anche giroconto e operazioni che non includono la moneta base.
Nella nostra Documentazione trovi tutti gli approfondimenti e le tematiche per la contabilità multi-moneta, in particolare:
Anteprima modello
Divisa Base: CHF
Contabilità in partita doppia multi-moneta
| Gruppo | Conto | Descrizione | Moneta | Somma in |
|---|---|---|---|---|
| BILANCIO | ||||
| ATTIVI | ||||
| 1000 | Cassa | CHF | 100 | |
| 1020 | Banca | CHF | 100 | |
| 1024 | Banca Euro | EUR | 100 | |
| 1025 | BancaUSD | USD | 100 | |
| 100 | Liquidità | 10 | ||
| 1060 | Titoli | CHF | 106 | |
| 106 | Attivi quotati in borsa detenuti a breve termine | 10 | ||
| 1090 | Conto di trasferimento | CHF | 109 | |
| 1091 | Conto di giro salari | CHF | 109 | |
| 1099 | Importi da chiarire | CHF | 109 | |
| 109 | Conti di trasferimento | 10 | ||
| 1100 | Crediti da forniture e prestazioni (debitori) | CHF | 110 | |
| 1109 | Delcredere | CHF | 110 | |
| 110A | Clienti da partitario | 110 | ||
| 110 | Crediti da forniture e prestazioni | 10 | ||
| 1140 | Anticipi e prestiti | CHF | 114 | |
| 1176 | Imposta preventiva | CHF | 114 | |
| 1180 | Crediti da assicurazioni sociali e istituti di previdenza | CHF | 114 | |
| 1188 | Imposte alla fonte | CHF | 114 | |
| 1190 | Crediti diversi a breve termine | CHF | 114 | |
| 1191 | Cauzioni | CHF | 114 | |
| 114 | Altri crediti a breve termine | 10 | ||
| 1200 | Merce di rivendita | CHF | 120 | |
| 1210 | Materia prima | CHF | 120 | |
| 1220 | Materia ausiliaria | CHF | 120 | |
| 1230 | Materiale di consumo | CHF | 120 | |
| 1260 | Prodotti finiti | CHF | 120 | |
| 1270 | Prodotti in corso di fabbricazione | CHF | 120 | |
| 1280 | Prestazioni di servizi non fatturate | CHF | 120 | |
| 120 | Scorte e prestazioni di servizi non fatturate | 10 | ||
| 1300 | Costi anticipati | CHF | 130 | |
| 1301 | Ricavi da incassare | CHF | 130 | |
| 130 | Ratei e risconti attivi | 10 | ||
| 10 | Attivo circolante | 1 | ||
| 1400 | Titoli | CHF | 140 | |
| 1440 | Prestiti | CHF | 140 | |
| 1460 | Prestito a correntista | CHF | 140 | |
| 140 | Immobilizzazioni finanziarie | 14 | ||
| 1480 | Partecipazioni | CHF | 148 | |
| 148 | Partecipazioni | 14 | ||
| 1500 | Macchine e attrezzature | CHF | 150 | |
| 1510 | Mobilio e installazioni | CHF | 150 | |
| 1520 | Macchine ufficio, informatica e tecnologia della comunicazione | CHF | 150 | |
| 1530 | Veicoli | CHF | 150 | |
| 1540 | Utensili e apparecchiature | CHF | 150 | |
| 150 | Immobilizzazioni materiali mobiliari | 14 | ||
| 1600 | Immobili aziendali | CHF | 160 | |
| 160 | Immobilizzazioni materiali immobiliari | 14 | ||
| 1700 | Brevetti, know-how, licenze, diritti e sviluppo | CHF | 170 | |
| 1710 | Marchi | CHF | 170 | |
| 1712 | Modelli | CHF | 170 | |
| 1770 | Goodwill | CHF | 170 | |
| 170 | Immobilizzazioni immateriali | 14 | ||
| 1850 | Capitale azionario, capitale sociale, diritti di partecipazione non versati o capitale della fondazione non versati | CHF | 180 | |
| 180 | Capitale sociale o capitale della fondazione non versato | 14 | ||
| 14 | Attivo fisso | 1 | ||
| 1 | Totale attivi | 00 | ||
| PASSIVI | ||||
| 2000 | Debiti per forniture e prestazioni (creditori) | CHF | 200 | |
| 2030 | Acconti ricevuti | CHF | 200 | |
| 200A | Fornitori da partitario | 200 | ||
| 200 | Debiti per forniture e prestazioni | 20 | ||
| 2100 | Banca passiva | CHF | 210 | |
| 2120 | Impegni leasing finanziari | CHF | 210 | |
| 2140 | Altri debiti onerosi | CHF | 210 | |
| 210 | Debiti onerosi a breve termine | 20 | ||
| 2200 | IVA dovuta | CHF | 220 | |
| 2201 | IVA, rendiconto | CHF | 220 | |
| 2206 | Imposta preventiva | CHF | 220 | |
| 2208 | Imposte dirette | CHF | 220 | |
| 2210 | Altri debiti a breve termine | CHF | 220 | |
| 2260 | Debiti verso azionista | CHF | 220 | |
| 2261 | Dividendi | CHF | 220 | |
| 2270 | Assicurazioni sociali e istituti di previdenza | CHF | 220 | |
| 2279 | Imposte alla fonte | CHF | 220 | |
| 220 | Altri debiti a breve termine | 20 | ||
| 2300 | Costi da pagare | CHF | 230 | |
| 2301 | Ricavi incassati dell'anno seguente | CHF | 230 | |
| 2330 | Accantonamenti a breve termine | CHF | 230 | |
| 230 | Ratei e risconti passivi | 20 | ||
| 20 | Capitale di terzi a breve termine | 2A | ||
| 2400 | Debiti bancari | CHF | 240 | |
| 2420 | Impegni leasing finanziari | CHF | 240 | |
| 2430 | Prestiti obbligazionari | CHF | 240 | |
| 2450 | Prestiti | CHF | 240 | |
| 2451 | Mutui ipotecari | CHF | 240 | |
| 240 | Debiti onerosi a lungo termine | 24 | ||
| 2500 | Altri debiti a lungo termine (non onerosi) | CHF | 250 | |
| 250 | Altri debiti a lungo termine | 24 | ||
| 2600 | Accantonamenti | CHF | 260 | |
| 260 | Accantonamenti e poste analoghe previste dalla legge | 24 | ||
| 24 | Capitale di terzi a lungo termine | 2A | ||
| 2A | Capitale dei terzi | 2 | ||
| 2800 | Capitale azionario, capitale sociale, diritti di partecipazione o capitale della fondazione | CHF | 280 | |
| 280 | Capitale sociale o della fondazione | 28 | ||
| 2900 | Riserva legale da capitale | CHF | 290 | |
| 2940 | Riserve da rivalutazioni | CHF | 290 | |
| 290 | Riserva legale da capitale | 28 | ||
| 2950 | Riserva legale da utili | CHF | 295 | |
| 295 | Riserva legale da utili | 28 | ||
| 2960 | Riserve facoltative da utili | CHF | 296 | |
| 296 | Riserve facoltative da utili | 28 | ||
| 2970 | Utile/perdita riportata | CHF | 297 | |
| 2979 | Utile/perdita annuale | 297 | ||
| 297 | Utile/perdita da bilancio | 28 | ||
| 2980 | Azioni proprie, parti sociali, diritti di partecipazione (posta negativa) | CHF | 298 | |
| 298 | Azioni proprie, parti sociali, diritti di partecipazione (posta negativa) | 28 | ||
| 28 | Capitale proprio | 2 | ||
| 2 | Totale passivi | 00 | ||
| CONTO ECONOMICO | ||||
| 3000 | Ricavi prodotti fabbricati | CHF | 30 | |
| 3200 | Ricavi merci di rivendita | CHF | 30 | |
| 3400 | Ricavi prestazioni di servizi | CHF | 30 | |
| 3600 | Altri ricavi e prestazioni di servizi | CHF | 30 | |
| 3710 | Consumo proprio | CHF | 30 | |
| 3800 | Diminuzione di ricavi | CHF | 30 | |
| 3805 | Perdite su debitori, variazione delcredere | CHF | 30 | |
| 30 | Importo netto dei ricavi da forniture e prestazioni | 3 | ||
| 3900 | Variazione delle scorte di prodotti in corso di fabbricazione | CHF | 39 | |
| 3901 | Variazione delle scorte di prodotti finiti | CHF | 39 | |
| 3940 | Variazione prestazioni di servizi non fatturate | CHF | 39 | |
| 39 | Variazione delle scorte e delle prestazioni di servizi | 3 | ||
| 3 | Ricavo d'esercizio da forniture e prestazioni | E1 | ||
| 4000 | Costi materiale per la fabbricazione | CHF | 4 | |
| 4200 | Costi delle merci di rivendita | CHF | 4 | |
| 4400 | Lavori di terzi / prestazioni di subappaltanti | CHF | 4 | |
| 4500 | Consumi energia per la produzione | CHF | 4 | |
| 4900 | Diminuzione di costi | CHF | 4 | |
| 4 | Costi per il materiale, la merce i servizi e l'energia | E1 | ||
| E1 | Utile lordo d'esercizio dopo deduzione dei costi per il materiale e le merci di rivendita | E2 | ||
| 5000 | Salari | CHF | 5 | |
| 5700 | Contributi AVS/AI/IPG | CHF | 5 | |
| 5710 | Contributi cassa assegni | CHF | 5 | |
| 5720 | Contributi previdenza professionale obbligatoria | CHF | 5 | |
| 5730 | Premi per l'assicurazione infortuni professionali | CHF | 5 | |
| 5740 | Premi assicurazione malattia | CHF | 5 | |
| 5790 | Imposta alla fonte | CHF | 5 | |
| 5800 | Altri costi del personale | CHF | 5 | |
| 5810 | Formazione del personale | CHF | 5 | |
| 5820 | Spese di viaggio | CHF | 5 | |
| 5830 | Rimborsi spese forfettarie | CHF | 5 | |
| 5900 | Prestazioni di terzi | CHF | 5 | |
| 5 | Costi per il personale | E2 | ||
| E2 | Utile lordo d'esercizio dopo deduzione dei costi per il personale | E3 | ||
| 6000 | Costi dei locali | CHF | 60 | |
| 6040 | Pulizia locali | CHF | 60 | |
| 60 | Costi dei locali | 6 | ||
| 6100 | Manutenzioni, riparazioni e sostituzione immobilizzazioni mobiliari | CHF | 61 | |
| 6105 | Costi leasing immobilizzazioni mobiliari | CHF | 61 | |
| 61 | Manutenzioni, riparazioni, sostituzioni (MRS) | 6 | ||
| 6200 | Riparazioni | CHF | 62 | |
| 6210 | Benzina | CHF | 62 | |
| 6220 | Assicurazioni auto | CHF | 62 | |
| 6260 | Leasing e noleggio auto | CHF | 62 | |
| 6270 | Quota privata dei costi auto | CHF | 62 | |
| 6282 | Costi di trasporto | CHF | 62 | |
| 62 | Costi auto e di trasporto | 6 | ||
| 6300 | Assicurazioni cose, contributi, tasse e autorizzazioni | CHF | 63 | |
| 63 | Assicurazioni cose | 6 | ||
| 6402 | Elettricità | CHF | 64 | |
| 6410 | Riscaldamento | CHF | 64 | |
| 6430 | Acqua | CHF | 64 | |
| 6460 | Spazzatura | CHF | 64 | |
| 64 | Costi energia e smaltimento | 6 | ||
| 6500 | Materiale d'ufficio | CHF | 65 | |
| 6503 | Riviste specialistiche, giornali, periodici | CHF | 65 | |
| 6510 | Telefono / internet | CHF | 65 | |
| 6511 | Hosting presso terzi | CHF | 65 | |
| 6513 | Porti (spese postali) | CHF | 65 | |
| 6570 | Costi informatici incluso leasing | CHF | 65 | |
| 6580 | Abbonamenti licenze, aggiornamenti | CHF | 65 | |
| 6583 | Materiale di consumo | CHF | 65 | |
| 65 | Costi amministrativi e informatici | 6 | ||
| 6600 | Costi pubblicitari | CHF | 66 | |
| 6642 | Regali a clienti | CHF | 66 | |
| 66 | Costi pubblicitari | 6 | ||
| 6700 | Altri costi d'esercizio | CHF | 67 | |
| 67 | Altri costi d'esercizio | 6 | ||
| 6 | Costi diversi d'esercizio | E3 | ||
| E3 | Risultato d'esercizio prima degli ammortamenti e rettifiche, risultati finanziari e imposte (EBITDA) | E4 | ||
| 6800 | Ammortamenti e rettifiche di valore dell'attivo fisso | CHF | 68 | |
| 68 | Ammortamenti e rettifiche di valore dell'attivo fisso | E4 | ||
| E4 | Risultato d'esercizio prima dei risultati finanziari e delle imposte (EBIT) | E5 | ||
| 6900 | Costi per interessi bancari | CHF | 69 | |
| 6940 | Spese banca | CHF | 69 | |
| 6949 | Perdita su cambio | CHF | 69 | |
| 6950 | Ricavi da averi bancari | CHF | 69 | |
| 6999 | Utili di cambio | CHF | 69 | |
| 69 | Costi e ricavi finanziari | E5 | ||
| E5 | Risultato d'esercizio prima delle imposte (EBT) | E6 | ||
| 7000 | Ricavi attività accessoria | CHF | 7 | |
| 7010 | Costi attività accessoria | CHF | 7 | |
| 7500 | Ricavi immobili aziendali | CHF | 7 | |
| 7510 | Costi immobili aziendali | CHF | 7 | |
| 7 | Risultato accessorio d'esercizio | E6 | ||
| 8000 | Costi estranei | CHF | 8 | |
| 8100 | Ricavi estranei | CHF | 8 | |
| 8500 | Costi straordinari, unici o relativi ad altri periodi contabili | CHF | 8 | |
| 8510 | Ricavi straordinari, unici o relativi ad altri periodi contabili | CHF | 8 | |
| 8 | Risultato estraneo, straordinario, unico o relativo ad altri periodi contabili | E6 | ||
| E6 | Utile o perdita prima delle imposte | E7 | ||
| 8900 | Imposte dirette | CHF | 89 | |
| 89 | Imposte dirette | E7 | ||
| E7 | Utile o perdita annuale | 2979 | ||
| 00 | Differenza deve essere zero (cella vuota) | |||
| Partitario clienti | ||||
| 110001 | Ghisi Massimo | CHF | CLI | |
| 110002 | Cliente B | CHF | CLI | |
| 110003 | Cliente C | CHF | CLI | |
| 110004 | Cliente D | CHF | CLI | |
| 110005 | Cliente E | CHF | CLI | |
| CLI | Totale clienti | 110A | ||
| Partitario fornitori | ||||
| 200001 | Fornitore A | CHF | FOR | |
| 200002 | Fornitore B | CHF | FOR | |
| 200003 | Fornitore C | CHF | FOR | |
| 200004 | Fornitore D | CHF | FOR | |
| 200005 | Fornitore E | CHF | FOR | |
| FOR | Totale fornitori | 200A | ||
| CENTRI DI COSTO | ||||
| .IMB | Imballaggi A | CHF | MAG | |
| .MP | Materie prime A | CHF | MAG | |
| .MS | Materie sussidiarie A | CHF | MAG | |
| MAG | Totale magazzino | |||
| ,MAN1 | Manutenzione 1 | CHF | MAN | |
| ,MAN2 | Manutenzione 2 | CHF | MAN | |
| ,MAN3 | Manutenzione 3 | CHF | MAN | |
| MAN | Totale spese di manutenzione | |||
| ;PB1 | Pubblicità tipo 1 | CHF | PU | |
| ;PB2 | Pubblicità tipo 2 | CHF | PU | |
| PU | Totale spese di pubblicità |
| Moneta Rif. | Moneta | Testo |
|---|---|---|
| CHF | EUR | Euro |
| CHF | USD | US Dollar |
Azienda individuale | PMI | Contabilità in partita doppia multi-moneta
In questo articolo
Azienda individuale | PMI | Contabilità in partita doppia multi-moneta
Azienda individuale | PMI | Contabilità in partita doppia multi-moneta
Modello per gestire conti in diverse monete. Nel piano contabile, oltre ai conti in moneta base, puoi impostare quanti conti necessiti in altre monete, anche quelle virtuali. Per ogni moneta puoi impostare il cambio e ogni volta che registri, il programma calcola in automatico il controvalore nella moneta base. Anche le differenze di cambio sono automatizzate. Hai a disposizione verifiche e controlli automatizzati per evitare differenze di cambio. Nel caso dovessi presentare report e bilanci all'estero, puoi impostare la contabilità in una seconda moneta, per ottenere i saldi sia nella moneta base e che in una seconda moneta. Apri il modello dalla nostra WebApp, oppure dal programma e salva il file sul tuo computer.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppDocumentazione del modello
Il modello con multimoneta, basato sulla contabilità in partita doppia, consente di gestire conti in altre monete, oltre che in moneta base.
Crea il tuo file
- Apri il modello con la WebApp di Banana Contabilità
- Dal menu File > Proprietà file imposta il periodo, il nome della tua azienda e la moneta di base in qualsiasi moneta desideri.
- Dal menu File > Salva con nome, salvi il file. È utile indicare nel nome del file, il nome della Società e l'anno. Per esempio "Rossi-SA-20xx.ac2".
- Nella tabella Cambi imposta le monete estere sempre con riferimento alla moneta base e i cambi. I cambi si apertura si impostano solo la prima volta che si utilizza Banana Contabilità. Al passaggio del nuovo anno, questi verranno ripresi in automatico, secondo i cambi di chiusura inseriti al 31.12.
ATTENZIONE: se chiudi il browser senza salvare, perderai i dati immessi. Salva sempre il file sul tuo computer.
Per riaprire il file salvato clicca su File > Apri.
Nella nostra Documentazione trovi tutti gli approfondimenti e le tematiche per la contabilità multi-moneta, in particolare:
Anteprima modello
Divisa Base: CHF
Contabilità in partita doppia multi-moneta
| Gruppo | Conto | Descrizione | Moneta | Somma in |
|---|---|---|---|---|
| BILANCIO | ||||
| ATTIVI | ||||
| 1000 | Cassa | CHF | 100 | |
| 1020 | Banca CHF | CHF | 100 | |
| 1024 | Banca EUR | EUR | 100 | |
| 1025 | Banca USD | USD | 100 | |
| 1045 | Carte di credito / Carte di debito | USD | 100 | |
| 100 | Liquidità | 10 | ||
| 1060 | Titoli | CHF | 106 | |
| 106 | Attivi quotati in borsa detenuti a breve termine | 10 | ||
| 1090 | Conto di trasferimento | CHF | 109 | |
| 1091 | Conto di giro salari | CHF | 109 | |
| 1099 | Conto di chiarimento | CHF | 109 | |
| 109 | Conti di trasferimento | 10 | ||
| 1100 | Crediti da forniture e prestazioni (debitori) | CHF | 110 | |
| 1109 | Delcredere | CHF | 110 | |
| 110 | Crediti da forniture e prestazioni | 10 | ||
| 1140 | Anticipi e prestiti | CHF | 114 | |
| 1176 | Imposta preventiva | CHF | 114 | |
| 1179 | Imposta alla fonte | CHF | 114 | |
| 1180 | Conto corrente AVS, AI, IPG, AD | CHF | 114 | |
| 1190 | Crediti diversi a breve termine | CHF | 114 | |
| 1191 | Cauzioni | CHF | 114 | |
| 114 | Altri crediti a breve termine | 10 | ||
| 1200 | Merce di rivendita | CHF | 120 | |
| 1210 | Materia prima | CHF | 120 | |
| 1230 | Materia ausiliaria | CHF | 120 | |
| 1231 | Materiale di consumo | CHF | 120 | |
| 1260 | Prodotti finiti | CHF | 120 | |
| 1270 | Prodotti in corso di fabbricazione | CHF | 120 | |
| 1280 | Prestazioni di servizi non fatturate | CHF | 120 | |
| 120 | Scorte e prestazioni di servizi non fatturate | 10 | ||
| 1300 | Costi anticipati | CHF | 130 | |
| 1301 | Ricavi da incassare | CHF | 130 | |
| 130 | Ratei e risconti attivi | 10 | ||
| 10 | Attivo circolante | 1 | ||
| 1400 | Titoli | CHF | 140 | |
| 1440 | Prestiti | CHF | 140 | |
| 140 | Immobilizzazioni finanziarie | 14 | ||
| 1480 | Partecipazioni | CHF | 148 | |
| 148 | Partecipazioni | 14 | ||
| 1500 | Macchine e attrezzature | CHF | 150 | |
| 1510 | Mobilio e installazioni | CHF | 150 | |
| 1520 | Macchine ufficio, informatica e tecnologia della comunicazione | CHF | 150 | |
| 1530 | Veicoli | CHF | 150 | |
| 1540 | Utensili e apparecchiature | CHF | 150 | |
| 150 | Immobilizzazioni materiali mobiliari | 14 | ||
| 1600 | Immobili aziendali | CHF | 160 | |
| 160 | Immobilizzazioni materiali immobiliari | 14 | ||
| 14 | Attivo fisso | 1 | ||
| 1 | Totale attivi | 00 | ||
| PASSIVI | ||||
| 2000 | Debiti per forniture e prestazioni (creditori) | CHF | 200 | |
| 2030 | Anticipi da terzi | CHF | 200 | |
| 200 | Debiti per forniture e prestazioni | 20 | ||
| 2100 | Banca passiva | CHF | 210 | |
| 2120 | Impegni leasing finanziari | CHF | 210 | |
| 2140 | Altri debiti onerosi | CHF | 210 | |
| 210 | Debiti onerosi a breve termine | 20 | ||
| 2206 | Imposta preventiva | CHF | 220 | |
| 2208 | Imposte dirette | CHF | 220 | |
| 2209 | Imposta alla fonte | CHF | 220 | |
| 2210 | Altri debiti a breve termine | CHF | 220 | |
| 2270 | Conto corrente AVS, AI, IPG, AD | CHF | 220 | |
| 220 | Altri debiti a breve termine | 20 | ||
| 2300 | Costi da pagare | CHF | 230 | |
| 2301 | Ricavi incassati anticipatamente | CHF | 230 | |
| 2330 | Accantonamenti a breve termine | CHF | 230 | |
| 230 | Ratei e risconti passivi, accantonamenti a breve termine | 20 | ||
| 20 | Capitale di terzi a breve termine | 2A | ||
| 2400 | Debiti bancari | CHF | 240 | |
| 2420 | Impegni leasing finanziari | CHF | 240 | |
| 2430 | Prestiti obbligazionari | CHF | 240 | |
| 2450 | Prestiti | CHF | 240 | |
| 2451 | Mutui ipotecari | CHF | 240 | |
| 240 | Debiti onerosi a lungo termine | 24 | ||
| 2500 | Altri debiti a lungo termine (non onerosi) | CHF | 250 | |
| 250 | Altri debiti a lungo termine | 24 | ||
| 2600 | Accantonamenti | CHF | 260 | |
| 260 | Accantonamenti a lungo termine e poste analoghe previste dalla legge | 24 | ||
| 24 | Capitale di terzi a lungo termine | 2A | ||
| 2A | Capitale dei terzi | 2 | ||
| 2800 | Capitale proprio all'inizio dell'esercizio | CHF | 28 | |
| 2820 | Apporti di capitale e prelevamenti di capitale | CHF | 28 | |
| 2850 | Prelevamenti privati in contanti | CHF | 28 | |
| 2891 | Utile / perdita d'esercizio | 28 | ||
| 28 | Capitale proprio | 2 | ||
| 2 | Totale passivi | 00 | ||
| CONTO ECONOMICO | ||||
| 3000 | Ricavi prodotti fabbricati | CHF | 30 | |
| 3200 | Ricavi merci di rivendita | CHF | 30 | |
| 3400 | Ricavi prestazioni di servizi | CHF | 30 | |
| 3600 | Altri ricavi e prestazioni di servizi | CHF | 30 | |
| 3700 | Lavori interni | CHF | 30 | |
| 3710 | Consumo proprio | CHF | 30 | |
| 3800 | Diminuzione dei ricavi | CHF | 30 | |
| 3805 | Perdite su debitori, variazione delcredere | CHF | 30 | |
| 3810 | Commissioni carte di credito/debito | CHF | 30 | |
| 30 | Importo netto dei ricavi da forniture e prestazioni | 3 | ||
| 3900 | Variazione delle scorte di prodotti finiti | CHF | 39 | |
| 3901 | Variazione delle scorte di prodotti in corso di fabbricazione | CHF | 39 | |
| 3940 | Variazione prestazioni di servizi non fatturate | CHF | 39 | |
| 39 | Variazioni delle scorte di prodotti e delle prestazioni di servizi non fatturati | 3 | ||
| 3 | Ricavo d'esercizio da forniture e prestazioni | E1 | ||
| 4000 | Costi materiale per la fabbricazione | CHF | 4 | |
| 4200 | Costi delle merci di rivendita | CHF | 4 | |
| 4400 | Lavori di terzi / prestazioni di subappaltanti | CHF | 4 | |
| 4500 | Consumi energia per la produzione | CHF | 4 | |
| 4800 | Diminuzione di costi | CHF | 4 | |
| 4 | Costi per il materiale, la merce i servizi e l'energia | E1 | ||
| E1 | Utile lordo d'esercizio dopo deduzione dei costi per il materiale e le merci di rivendita | E2 | ||
| 5000 | Salari | CHF | 5 | |
| 5701 | AVS, AI, IPG titolare | CHF | 5 | |
| 5710 | Contributi cassa assegni familiari | CHF | 5 | |
| 5720 | Contributi previdenza professionale obbligatoria | CHF | 5 | |
| 5730 | Premi per l'assicurazione infortuni professionali | CHF | 5 | |
| 5740 | Assicurazione indennità giornaliera per malattia | CHF | 5 | |
| 5790 | Imposta alla fonte | CHF | 5 | |
| 5800 | Altri costi del personale | CHF | 5 | |
| 5810 | Formazione del personale | CHF | 5 | |
| 5820 | Spese di viaggio | CHF | 5 | |
| 5830 | Rimborsi spese forfettarie | CHF | 5 | |
| 5900 | Prestazioni di terzi | CHF | 5 | |
| 5 | Costi per il personale | E2 | ||
| E2 | Utile lordo d'esercizio dopo deduzione dei costi per il personale | E3 | ||
| 6000 | Costi dei locali | CHF | 60 | |
| 6040 | Pulizia locali | CHF | 60 | |
| 60 | Costi dei locali | 6 | ||
| 6100 | Manutenzioni, riparazioni e sostituzione immobilizzazioni mobiliari | CHF | 61 | |
| 6105 | Costi leasing immobilizzazioni mobiliari | CHF | 61 | |
| 61 | Manutenzioni, riparazioni, sostituzioni (MRS); leasing di immobilizzazioni materiali mobiliari | 6 | ||
| 6200 | Riparazioni | CHF | 62 | |
| 6210 | Benzina | CHF | 62 | |
| 6220 | Assicurazioni auto | CHF | 62 | |
| 6260 | Leasing e noleggio auto | CHF | 62 | |
| 6280 | Costi di trasporto | CHF | 62 | |
| 62 | Costi auto e di trasporto | 6 | ||
| 6300 | Assicurazioni cose, contributi, tasse e autorizzazioni | CHF | 63 | |
| 63 | Assicurazioni cose, contributi, tasse e autorizzazioni | 6 | ||
| 6402 | Elettricità | CHF | 64 | |
| 6410 | Riscaldamento | CHF | 64 | |
| 6430 | Acqua | CHF | 64 | |
| 6460 | Spazzatura | CHF | 64 | |
| 64 | Costi energia e smaltimento | 6 | ||
| 6500 | Materiale d'ufficio | CHF | 65 | |
| 6510 | Telefono / internet | CHF | 65 | |
| 6511 | Hosting presso terzi | CHF | 65 | |
| 6513 | Porti (spese postali) | CHF | 65 | |
| 6570 | Costi informatici incluso leasing | CHF | 65 | |
| 6580 | Costi per licenze ed aggiornamenti | CHF | 65 | |
| 6583 | Materiale di consumo | CHF | 65 | |
| 65 | Costi amministrativi e informatici | 6 | ||
| 6600 | Costi pubblicitari | CHF | 66 | |
| 6642 | Regali a clienti | CHF | 66 | |
| 66 | Costi pubblicitari | 6 | ||
| 6700 | Altri costi d'esercizio | CHF | 67 | |
| 67 | Altri costi d'esercizio | 6 | ||
| 6 | Costi diversi d'esercizio | E3 | ||
| E3 | Risultato d'esercizio prima degli ammortamenti e rettifiche, risultati finanziari e imposte (EBITDA) | E4 | ||
| 6800 | Ammortamenti e rettifiche di valore dell'attivo fisso | CHF | 68 | |
| 68 | Ammortamenti e rettifiche di valore dell'attivo fisso | E4 | ||
| E4 | Risultato d'esercizio prima dei risultati finanziari e delle imposte (EBIT) | E5 | ||
| 6900 | Costi per interessi bancari | CHF | 69 | |
| 6940 | Spese banca | CHF | 69 | |
| 6949 | Perdita su cambio | CHF | 69 | |
| 6950 | Ricavi da averi bancari | CHF | 69 | |
| 6999 | Utili di cambio | CHF | 69 | |
| 69 | Costi e ricavi finanziari | E5 | ||
| E5 | Risultato d'esercizio prima delle imposte (EBT) | E6 | ||
| 7000 | Ricavi attività accessoria | CHF | 7 | |
| 7010 | Costi attività accessoria | CHF | 7 | |
| 7500 | Ricavi immobili aziendali | CHF | 7 | |
| 7510 | Costi immobili aziendali | CHF | 7 | |
| 7 | Risultato accessorio d'esercizio | E6 | ||
| 8000 | Costi estranei | CHF | 8 | |
| 8100 | Ricavi estranei | CHF | 8 | |
| 8500 | Costi straordinari, unici o relativi ad altri periodi contabili | CHF | 8 | |
| 8510 | Ricavi straordinari, unici o relativi ad altri periodi contabili | CHF | 8 | |
| 8 | Risultato estraneo, straordinario, unico o relativo ad altri periodi contabili | E6 | ||
| E6 | Utile o perdita prima delle imposte | E7 | ||
| 8900 | Imposte dirette | CHF | 89 | |
| 89 | Imposte dirette | E7 | ||
| E7 | Utile o perdita annuale | 2891 | ||
| 00 | Differenza deve essere zero (cella vuota) | |||
| CENTRI DI COSTO | ||||
| .IMB | Imballaggi A | CHF | MAG | |
| .MP | Materie prime A | CHF | MAG | |
| .MS | Materie sussidiarie A | CHF | MAG | |
| MAG | Totale magazzino | |||
| ,MAN1 | Manutenzione 1 | CHF | MAN | |
| ,MAN2 | Manutenzione 2 | CHF | MAN | |
| ,MAN3 | Manutenzione 3 | CHF | MAN | |
| MAN | Totale spese di manutenzione | |||
| ;PB1 | Pubblicità tipo 1 | CHF | PU | |
| ;PB2 | Pubblicità tipo 2 | CHF | PU | |
| PU | Totale spese di pubblicità | |||
| Moneta Rif. | Moneta | Testo |
|---|---|---|
| CHF | EUR | Euro |
| CHF | USD | USD |
Azienda individuale | PMI | Piano semplificato | Contabilità in partita doppia multi-moneta
In questo articolo
Azienda individuale | PMI | Piano semplificato | Contabilità in partita doppia multi-moneta
Azienda individuale | PMI | Piano semplificato | Contabilità in partita doppia multi-moneta
Modello ideale per un'azienda individuale con conti in diverse monete, oltre a quella di base. Il file include colonne dedicate e la tabella Cambi dove puoi impostare il cambio liberamente; ogni volta che registri, il programma calcola in automatico il controvalore nella moneta base. Anche il calcolo delle differenze di cambio è automatizzato. Puoi impostare una seconda valuta per presentare report e bilanci all'estero, con saldi disponibili sia nella moneta base che nella seconda moneta. Apri il modello dalla nostra WebApp, oppure dal programma e salva il file sul tuo computer.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppDocumentazione del modello
Il modello con multimoneta, basato sulla contabilità in partita doppia, consente di gestire conti in altre monete, oltre che in moneta base.
Crea il tuo file
- Apri il modello con la WebApp di Banana Contabilità
- Dal menu File > Proprietà file imposta il periodo, il nome della tua azienda e la moneta di base in qualsiasi moneta desideri.
- Dal menu File > Salva con nome, salvi il file. È utile indicare nel nome del file, il nome della Società e l'anno. Per esempio "Rossi-SA-20xx.ac2".
- Nella tabella Cambi imposta le monete estere sempre con riferimento alla moneta base e i cambi. I cambi si apertura si impostano solo la prima volta che si utilizza Banana Contabilità. Al passaggio del nuovo anno, questi verranno ripresi in automatico, secondo i cambi di chiusura inseriti al 31.12.
ATTENZIONE: se chiudi il browser senza salvare, perderai i dati immessi. Salva sempre il file sul tuo computer.
Per riaprire il file salvato clicca su File > Apri.
Nella nostra Documentazione trovi tutti gli approfondimenti e le tematiche per la contabilità multi-moneta, in particolare:
Anteprima modello
Ditta XX
Contabilità 2025
Divisa Base: CHF
Contabilità in partita doppia multi-moneta
| Gruppo | Conto | Descrizione | Moneta | Somma in | Gr1 |
|---|---|---|---|---|---|
| BILANCIO | |||||
| ATTIVI | |||||
| 1000 | Cassa | CHF | 10 | ||
| 1010 | Conto corrente postale | CHF | 10 | ||
| 1020 | Conto corrente bancario | CHF | 10 | ||
| 1024 | Conto corrente bancario EUR | EUR | 10 | ||
| 1025 | Conto corrente bancario USD | USD | 10 | ||
| 1045 | Carte di credito / Carte di debito | CHF | 10 | ||
| 1090 | Conto di trasferimento | CHF | 10 | ||
| 1091 | Conto di giro salari | CHF | 10 | ||
| 1099 | Importi da chiarire | CHF | 10 | ||
| 1100 | Crediti verso terzi | CHF | 10 | ||
| 1176 | Imposta preventiva | CHF | 10 | ||
| 1191 | Cauzioni | CHF | 10 | ||
| 1300 | Ratei e risconti attivi | CHF | 10 | ||
| 10 | Attivo circolante | 1 | |||
| 1500 | Macchine e apparecchi per la produzione | CHF | 14 | ||
| 1510 | Mobilio azienda | CHF | 14 | ||
| 1520 | Macchine ufficio, informatica e tecnologia della comunicazione | CHF | 14 | ||
| 1530 | Veicoli | CHF | 14 | ||
| 1540 | Utensili e apparecchiature | CHF | 14 | ||
| 14 | Attivo fisso | 1 | |||
| 1 | TOTALE ATTIVI | 00 | 1 | ||
| PASSIVI | |||||
| 2000 | Debiti per forniture di materiali e merci | CHF | 20 | ||
| 2100 | Debiti bancari a breve termine | CHF | 20 | ||
| 2300 | Ratei e risconti passivi | CHF | 20 | ||
| 20 | Capitale di terzi a breve termine | 2 | |||
| 2400 | Debiti bancari | CHF | 24 | ||
| 2500 | Altri debiti a lungo termine | CHF | 24 | ||
| 2600 | Accantonamenti | CHF | 24 | ||
| 24 | Capitale di terzi a lungo termine | 2 | |||
| 2800 | Capitale proprio | CHF | 28 | ||
| 2850 | Conto privato | CHF | 28 | ||
| 2970 | Utile o perdita riportata | CHF | 28 | ||
| 2891 | Utile o perdita d'esercizio | CHF | 28 | 1 | |
| 28 | Capitale proprio | 2 | |||
| 2 | TOTALE PASSIVI | 00 | 1 | ||
| 1 | |||||
| CONTO ECONOMICO | |||||
| RICAVI | |||||
| 3000 | Ricavi lordi prodotti fabbricati | CHF | 3 | ||
| 3200 | Ricavi lodi merci di rivendita | CHF | 3 | ||
| 3400 | Ricavi lordi prestazioni di servizi | CHF | 3 | ||
| 3600 | Altri ricavi | CHF | 3 | ||
| 3710 | Consumo proprio | CHF | 3 | ||
| 3800 | Sconti | CHF | 3 | ||
| 3810 | Commissioni carte di credito/debito | CHF | 3 | ||
| 3 | TOTALE RICAVI | 02 | |||
| COSTI | |||||
| 4000 | Acquisti | CHF | 4 | ||
| 4 | Acquisti | 4-6 | |||
| 5600 | Salari (amministrazione) | CHF | 5 | ||
| 5701 | AVS, AI, IPG titolare | CHF | 5 | ||
| 5710 | Contributi cassa assegni familiari | CHF | 5 | ||
| 5720 | Contributi previdenza professionale | CHF | 5 | ||
| 5730 | Assicurazione infortuni | CHF | 5 | ||
| 5740 | Premi assicurazione malattia | CHF | 5 | ||
| 5790 | Imposta alla fonte | CHF | 5 | ||
| 5820 | Spese di viaggio | CHF | 5 | ||
| 5830 | Rimborsi spese forfettarie | CHF | 5 | ||
| 5880 | Altre spese personale | CHF | 5 | ||
| 5900 | Lavoro temporaneo | CHF | 5 | ||
| 5 | Costi del personale | 4-6 | 1 | ||
| Costi e ricavi finanziari | |||||
| 6000 | Pigione | CHF | 6 | ||
| 6030 | Costi accessori | CHF | 6 | ||
| 6040 | Pulizia locali | CHF | 6 | ||
| 6100 | Manutenzioni, riparazioni e sostituzione immobilizzazioni mobiliari | CHF | 6 | ||
| 6200 | Riparazioni | CHF | 6 | ||
| 6210 | Benzina | CHF | 6 | ||
| 6220 | Assicurazioni auto | CHF | 6 | ||
| 6280 | Costi di trasporto | CHF | 6 | ||
| 6300 | Assicurazioni cose, contributi, tasse e autorizzazioni | CHF | 6 | ||
| 6400 | Costi energia e smaltimento | CHF | 6 | ||
| 6500 | Materiale d'ufficio | CHF | 6 | ||
| 6503 | Riviste specialistiche, giornali, periodici | CHF | 6 | ||
| 6510 | Telefono / internet | CHF | 6 | ||
| 6513 | Porti (spese postali) | CHF | 6 | ||
| 6520 | Contributi | CHF | 6 | ||
| 6521 | Donazioni, liberalità | CHF | 6 | ||
| 6530 | Onorari tenuta contabilità | CHF | 6 | ||
| 6570 | Costi informatici incluso leasing | CHF | 6 | ||
| 6574 | Piccoli investimenti | CHF | 6 | ||
| 6580 | Abbonamenti licenze, aggiornamenti | CHF | 6 | ||
| 6583 | Materiale di consumo | CHF | 6 | ||
| 6600 | Pubblicità | CHF | 6 | ||
| 6641 | Assistenza clienti | CHF | 6 | ||
| 6800 | Ammortamenti e rettifiche di valore dell'attivo fisso | CHF | 6 | ||
| 6900 | Costi per interessi bancari | CHF | 6 | ||
| 6940 | Spese banca | CHF | 6 | ||
| 6949 | Perdita su cambio | CHF | 6 | ||
| 6950 | Ricavi da averi bancari | CHF | 6 | ||
| 6999 | Utili di cambio | CHF | 6 | ||
| 8900 | Imposte dirette | CHF | 6 | ||
| 6 | Altri costi d'esercizio | 4-6 | 1 | ||
| 4-6 | TOTALE COSTI | 02 | |||
| 02 | Utile (-) / perdita (+) da conto economico | 2891 | 1 | ||
| 00 | Differenza deve essere zero (cella vuota) | ||||
| CENTRI DI COSTO | |||||
| .IMB | Imballaggi A | CHF | SC | ||
| .MPR | Materie prime A | CHF | SC | ||
| .MAU | Materiale ausiliario A | CHF | SC | ||
| SC | Totale scorte | ||||
| ,MAN1 | Manutenzione 1 | CHF | MAN | ||
| ,MAN2 | Manutenzione 2 | CHF | MAN | ||
| ,MAN3 | Manutenzione 3 | CHF | MAN | ||
| MAN | Totale spese di manutenzione | ||||
| ;PB1 | Pubblicità tipo 1 | CHF | PU | ||
| ;PB2 | Pubblicità tipo 2 | CHF | PU | ||
| PU | Totale spese di pubblicità | ||||
| Moneta Rif. | Moneta | Testo |
|---|---|---|
| CHF | EUR | Euro |
| CHF | USD | US Dollar |
Società di persone | Contabilità in partita doppia multimoneta
In questo articolo
Società di persone | Contabilità in partita doppia multimoneta
Società di persone | Contabilità in partita doppia multimoneta
Modello ideale per una contabilità di società di persone con valute estere. Nel piano contabile puoi impostare un numero illimitato di conti in valuta estera e nella tabella Cambi puoi inserire liberamente i cambi. Tutti i calcoli per la conversione in moneta base e le differenze di cambio sono automatizzate. Apri il modello dalla nostra WebApp, oppure dal programma e salva il file sul tuo computer.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il tutorial in Banana WebAppDocumentazione del modello
Modello ideale per la contabilità di una società di persone. Ci sono tutte le impostazioni e funzioni per:
- Creare e stampare le fatture con codice QR svizzero
- Importare dati da estratti bancari
- Impostare le Regole per memorizzare e automatizzare il completamento delle registrazioni importate dagli estratti bancari.
- Gestire centri di costo, personalizzabili secondo le tue necessità per conoscere dettagli specifici di determinati conti.
- Creare budget e previsioni finanziarie
- Stampare tutti i report di cui hai bisogno: Bilanci, Giornale, Schede conto, Rendiconti IVA, Fatture aperte e tanto altro ancora.
Per alcune funzioni è necessario un abbonamento al piano Advanced di Banana contabilità Plus, come per esempio, utilizzare le nuove funzioni delle Regole, Filtro e Ordina righe temporaneo. Guarda tutte le funzioni del piano Advanced.
Crea il tuo file
- Apri il modello con la WebApp di Banana Contabilità
- Dal menu File > Proprietà file imposta il periodo, il nome della tua azienda e la moneta di base in qualsiasi moneta desideri.
- Dal menu File > Salva con nome, salvi il file. È utile indicare nel nome del file, il nome della Società e l'anno. Per esempio "Rossi-SA-20xx.ac2".
- Nella tabella Cambi imposta le monete estere sempre con riferimento alla moneta base e i cambi. I cambi si apertura si impostano solo la prima volta che si utilizza Banana Contabilità. Al passaggio del nuovo anno, questi verranno ripresi in automatico, secondo i cambi di chiusura inseriti al 31.12.
ATTENZIONE: se chiudi il browser senza salvare, perderai i dati immessi. Salva sempre il file sul tuo computer.
Per riaprire il file salvato clicca su File > Apri.
Nella nostra Documentazione trovi tutte le informazioni e gli approfondimenti per gestire la tua contabilità in modo ottimale:
Anteprima modello
Divisa Base: CHF
Contabilità in partita doppia multi-moneta
| Gruppo | Conto | Descrizione | Moneta | Somma in |
|---|---|---|---|---|
| BILANCIO | ||||
| ATTIVI | ||||
| 1000 | Cassa | CHF | 100 | |
| 1020 | Banca | CHF | 100 | |
| 1024 | Banca Euro | EUR | 100 | |
| 1025 | Banca USD | USD | 100 | |
| 100 | Liquidità | 10 | ||
| 1060 | Titoli | CHF | 106 | |
| 106 | Attivi quotati in borsa detenuti a breve termine | 10 | ||
| 1090 | Conto di trasferimento | CHF | 109 | |
| 1091 | Conto di giro salari | CHF | 109 | |
| 1099 | Importi da chiarire | CHF | 109 | |
| 109 | Conti di trasferimento | 10 | ||
| 1100 | Crediti da forniture e prestazioni (debitori) | CHF | 110 | |
| 1109 | Delcredere | CHF | 110 | |
| 110 | Crediti da forniture e prestazioni | 10 | ||
| 1140 | Anticipi e prestiti | CHF | 114 | |
| 1176 | Imposta preventiva | CHF | 114 | |
| 1180 | Crediti da assicurazioni sociali e istituti di previdenza | CHF | 114 | |
| 1188 | Imposte alla fonte | CHF | 114 | |
| 1190 | Crediti diversi a breve termine | CHF | 114 | |
| 1191 | Cauzioni | CHF | 114 | |
| 114 | Altri crediti a breve termine | 10 | ||
| 1200 | Merce di rivendita | CHF | 120 | |
| 1210 | Materia prima | CHF | 120 | |
| 1220 | Materia ausiliaria | CHF | 120 | |
| 1230 | Materiale di consumo | CHF | 120 | |
| 1260 | Prodotti finiti | CHF | 120 | |
| 1270 | Prodotti in corso di fabbricazione | CHF | 120 | |
| 1280 | Prestazioni di servizi non fatturate | CHF | 120 | |
| 120 | Scorte e prestazioni di servizi non fatturate | 10 | ||
| 1300 | Costi anticipati | CHF | 130 | |
| 1301 | Ricavi da incassare | CHF | 130 | |
| 130 | Ratei e risconti attivi | 10 | ||
| 10 | Attivo circolante | 1 | ||
| 1400 | Titoli | CHF | 140 | |
| 1440 | Prestiti | CHF | 140 | |
| 1460 | Prestito a socio A | CHF | 140 | |
| 140 | Immobilizzazioni finanziarie | 14 | ||
| 1480 | Partecipazioni | CHF | 148 | |
| 148 | Partecipazioni | 14 | ||
| 1500 | Macchine e attrezzature | CHF | 150 | |
| 1510 | Mobilio e installazioni | CHF | 150 | |
| 1520 | Macchine ufficio, informatica e tecnologia della comunicazione | CHF | 150 | |
| 1530 | Veicoli | CHF | 150 | |
| 1540 | Utensili e apparecchiature | CHF | 150 | |
| 150 | Immobilizzazioni materiali mobiliari | 14 | ||
| 1600 | Immobili aziendali | CHF | 160 | |
| 160 | Immobilizzazioni materiali immobiliari | 14 | ||
| 1700 | Brevetti, know-how, licenze, diritti e sviluppo | CHF | 170 | |
| 1710 | Marchi | CHF | 170 | |
| 1712 | Modelli | CHF | 170 | |
| 1770 | Goodwill | CHF | 170 | |
| 170 | Immobilizzazioni immateriali | 14 | ||
| 1850 | Capitale azionario, capitale sociale, diritti di partecipazione non versati o capitale della fondazione non versati | CHF | 180 | |
| 180 | Capitale sociale o capitale della fondazione non versato | 14 | ||
| 14 | Attivo fisso | 1 | ||
| 1 | Totale attivi | 00 | ||
| PASSIVI | ||||
| 2000 | Debiti per forniture e prestazioni (creditori) | CHF | 200 | |
| 2030 | Acconti ricevuti | CHF | 200 | |
| 200 | Debiti per forniture e prestazioni | 20 | ||
| 2100 | Banca passiva | CHF | 210 | |
| 2120 | Impegni leasing finanziari | CHF | 210 | |
| 2140 | Altri debiti onerosi | CHF | 210 | |
| 210 | Debiti onerosi a breve termine | 20 | ||
| 2206 | Imposta preventiva | CHF | 220 | |
| 2208 | Imposte dirette | CHF | 220 | |
| 2210 | Altri debiti a breve termine | CHF | 220 | |
| 2260 | Debiti verso socio A | CHF | 220 | |
| 2270 | Assicurazioni sociali e istituti di previdenza | CHF | 220 | |
| 2279 | Imposte alla fonte | CHF | 220 | |
| 220 | Altri debiti a breve termine | 20 | ||
| 2300 | Costi da pagare | CHF | 230 | |
| 2301 | Ricavi incassati dell'anno seguente | CHF | 230 | |
| 2330 | Accantonamenti a breve termine | CHF | 230 | |
| 230 | Ratei e risconti passivi | 20 | ||
| 20 | Capitale di terzi a breve termine | 2A | ||
| 2400 | Debiti bancari | CHF | 240 | |
| 2420 | Impegni leasing finanziari | CHF | 240 | |
| 2430 | Prestiti obbligazionari | CHF | 240 | |
| 2450 | Prestiti | CHF | 240 | |
| 2451 | Mutui ipotecari | CHF | 240 | |
| 240 | Debiti onerosi a lungo termine | 24 | ||
| 2500 | Altri debiti a lungo termine (non onerosi) | CHF | 250 | |
| 250 | Altri debiti a lungo termine | 24 | ||
| 2600 | Accantonamenti | CHF | 260 | |
| 260 | Accantonamenti e poste analoghe previste dalla legge | 24 | ||
| 24 | Capitale di terzi a lungo termine | 2A | ||
| 2A | Capitale dei terzi | 2 | ||
| 2800 | Capitale socio A all'inizio dell'esercizio | CHF | 28 | |
| 2810 | Apporti di capitale / prelevamenti di capitale socio A | CHF | 28 | |
| 2820 | Privato socio A | CHF | 28 | |
| 2831 | Utile / perdita annuale socio A | CHF | 28 | |
| 2850 | Capitale accomandato A all'inizio dell'esercizio | CHF | 28 | |
| 2860 | Apporti di capitale / prelevamenti di capitale accomandato A | CHF | 28 | |
| 2861 | Privato accomandante A | CHF | 28 | |
| 2881 | Utile/perdita annuale accomandante A | CHF | 28 | |
| 297 | Utile / Perdita d'esercizio | CHF | 28 | |
| 28 | Capitale proprio | 2 | ||
| 2 | Totale passivi | 00 | ||
| CONTO ECONOMICO | ||||
| 3000 | Ricavi prodotti fabbricati | CHF | 30 | |
| 3200 | Ricavi merci di rivendita | CHF | 30 | |
| 3400 | Ricavi prestazioni di servizi | CHF | 30 | |
| 3600 | Altri ricavi e prestazioni di servizi | CHF | 30 | |
| 3710 | Consumo proprio | CHF | 30 | |
| 3800 | Diminuzione di ricavi | CHF | 30 | |
| 3805 | Perdite su debitori, variazione delcredere | CHF | 30 | |
| 30 | Importo netto dei ricavi da forniture e prestazioni | 3 | ||
| 3900 | Variazione delle scorte di prodotti in corso di fabbricazione | CHF | 39 | |
| 3901 | Variazione delle scorte di prodotti finiti | CHF | 39 | |
| 3940 | Variazione prestazioni di servizi non fatturate | CHF | 39 | |
| 39 | Variazione delle scorte e delle prestazioni di servizi | 3 | ||
| 3 | Ricavo d'esercizio da forniture e prestazioni | E1 | ||
| 4000 | Costi materiale per la fabbricazione | CHF | 4 | |
| 4200 | Costi delle merci di rivendita | CHF | 4 | |
| 4400 | Lavori di terzi / prestazioni di subappaltanti | CHF | 4 | |
| 4500 | Consumi energia per la produzione | CHF | 4 | |
| 4900 | Diminuzione di costi | CHF | 4 | |
| 4 | Costi per il materiale, la merce i servizi e l'energia | E1 | ||
| E1 | Utile lordo d'esercizio dopo deduzione dei costi per il materiale e le merci di rivendita | E2 | ||
| 5000 | Salari | CHF | 5 | |
| 5700 | Contributi AVS/AI/IPG | CHF | 5 | |
| 5710 | Contributi cassa assegni | CHF | 5 | |
| 5720 | Contributi previdenza professionale obbligatoria | CHF | 5 | |
| 5730 | Premi per l'assicurazione infortuni professionali | CHF | 5 | |
| 5740 | Premi assicurazione malattia | CHF | 5 | |
| 5790 | Imposta alla fonte | CHF | 5 | |
| 5800 | Altri costi del personale | CHF | 5 | |
| 5810 | Formazione del personale | CHF | 5 | |
| 5820 | Spese di viaggio | CHF | 5 | |
| 5830 | Rimborsi spese forfettarie | CHF | 5 | |
| 5900 | Prestazioni di terzi | CHF | 5 | |
| 5 | Costi per il personale | E2 | ||
| E2 | Utile lordo d'esercizio dopo deduzione dei costi per il personale | E3 | ||
| 6000 | Costi dei locali | CHF | 60 | |
| 6040 | Pulizia locali | CHF | 60 | |
| 60 | Costi dei locali | 6 | ||
| 6100 | Manutenzioni, riparazioni e sostituzione immobilizzazioni mobiliari | CHF | 61 | |
| 6105 | Costi leasing immobilizzazioni mobiliari | CHF | 61 | |
| 61 | Manutenzioni, riparazioni, sostituzioni (MRS) | 6 | ||
| 6200 | Riparazioni | CHF | 62 | |
| 6210 | Benzina | CHF | 62 | |
| 6220 | Assicurazioni auto | CHF | 62 | |
| 6260 | Leasing e noleggio auto | CHF | 62 | |
| 6270 | Quota privata dei costi auto | CHF | 62 | |
| 6282 | Costi di trasporto | CHF | 62 | |
| 62 | Costi auto e di trasporto | 6 | ||
| 6300 | Assicurazioni cose, contributi, tasse e autorizzazioni | CHF | 63 | |
| 63 | Assicurazioni cose | 6 | ||
| 6402 | Elettricità | CHF | 64 | |
| 6410 | Riscaldamento | CHF | 64 | |
| 6430 | Acqua | CHF | 64 | |
| 6460 | Spazzatura | CHF | 64 | |
| 64 | Costi energia e smaltimento | 6 | ||
| 6500 | Materiale d'ufficio | CHF | 65 | |
| 6503 | Riviste specialistiche, giornali, periodici | CHF | 65 | |
| 6510 | Telefono / internet | CHF | 65 | |
| 6511 | Hosting presso terzi | CHF | 65 | |
| 6513 | Porti (spese postali) | CHF | 65 | |
| 6570 | Costi informatici incluso leasing | CHF | 65 | |
| 6580 | Abbonamenti licenze, aggiornamenti | CHF | 65 | |
| 6583 | Materiale di consumo | CHF | 65 | |
| 65 | Costi amministrativi e informatici | 6 | ||
| 6600 | Costi pubblicitari | CHF | 66 | |
| 6642 | Regali a clienti | CHF | 66 | |
| 66 | Costi pubblicitari | 6 | ||
| 6700 | Altri costi d'esercizio | CHF | 67 | |
| 67 | Altri costi d'esercizio | 6 | ||
| 6 | Costi diversi d'esercizio | E3 | ||
| E3 | Risultato d'esercizio prima degli ammortamenti e rettifiche, risultati finanziari e imposte (EBITDA) | E4 | ||
| 6800 | Ammortamenti e rettifiche di valore dell'attivo fisso | CHF | 68 | |
| 68 | Ammortamenti e rettifiche di valore dell'attivo fisso | E4 | ||
| E4 | Risultato d'esercizio prima dei risultati finanziari e delle imposte (EBIT) | E5 | ||
| 6900 | Costi per interessi bancari | CHF | 69 | |
| 6940 | Spese banca | CHF | 69 | |
| 6949 | Perdita su cambio | CHF | 69 | |
| 6950 | Ricavi da averi bancari | CHF | 69 | |
| 6999 | Utili di cambio | CHF | 69 | |
| 69 | Costi e ricavi finanziari | E5 | ||
| E5 | Risultato d'esercizio prima delle imposte (EBT) | E6 | ||
| 7000 | Ricavi attività accessoria | CHF | 7 | |
| 7010 | Costi attività accessoria | CHF | 7 | |
| 7500 | Ricavi immobili aziendali | CHF | 7 | |
| 7510 | Costi immobili aziendali | CHF | 7 | |
| 7 | Risultato accessorio d'esercizio | E6 | ||
| 8000 | Costi estranei | CHF | 8 | |
| 8100 | Ricavi estranei | CHF | 8 | |
| 8500 | Costi straordinari, unici o relativi ad altri periodi contabili | CHF | 8 | |
| 8510 | Ricavi straordinari, unici o relativi ad altri periodi contabili | CHF | 8 | |
| 8 | Risultato estraneo, straordinario, unico o relativo ad altri periodi contabili | E6 | ||
| E6 | Utile o perdita prima delle imposte | E7 | ||
| 8900 | Imposte dirette | CHF | 89 | |
| 89 | Imposte dirette | E7 | ||
| E7 | Utile o perdita annuale | 297 | ||
| 00 | Differenza deve essere zero (cella vuota) | |||
| CENTRI DI COSTO | ||||
| .IMB | Imballaggi A | CHF | MAG | |
| .MP | Materie prime A | CHF | MAG | |
| .MS | Materie sussidiarie A | CHF | MAG | |
| MAG | Totale magazzino | |||
| ,MAN1 | Manutenzione 1 | CHF | MAN | |
| ,MAN2 | Manutenzione 2 | CHF | MAN | |
| ,MAN3 | Manutenzione 3 | CHF | MAN | |
| MAN | Totale spese di manutenzione | |||
| ;PB1 | Pubblicità tipo 1 | CHF | PU | |
| ;PB2 | Pubblicità tipo 2 | CHF | PU | |
| PU | Totale spese di pubblicità |
| Moneta Rif. | Moneta | Testo |
|---|---|---|
| CHF | EUR | Euro |
| CHF | USD | US Dollar |
Preventivo e pianificazione finanziaria per studi contabili e fiduciari
In questo articolo
Preventivo e pianificazione finanziaria per studi contabili e fiduciari
Preventivo e pianificazione finanziaria per studi contabili e fiduciari
Tutorial pratico per studi contabili, fiduciari e commercialisti su come creare un preventivo integrato alla contabilità con Banana Contabilità. Utilizza lo stesso piano dei conti e gli stessi elementi della contabilità consuntiva per inserire previsioni dettagliate per periodi specifici, ottenere automaticamente bilancio, conto economico e liquidità previsionali e confrontare preventivo e consuntivo. Tutto nello stesso file contabile, senza fogli di calcolo separati e senza trasferire dati tra programmi diversi.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebApp Apri il tutorial in Banana WebAppDocumentazione del modello
La pianificazione finanziaria di Banana Contabilità permette di prevedere l'evoluzione economica, patrimoniale e finanziaria di un'azienda utilizzando la stessa struttura della contabilità.
Con Banana Contabilità il preventivo è integrato direttamente nel file contabile. Utilizzi quindi lo stesso piano dei conti, la stessa logica Dare/Avere e gli stessi elementi della contabilità consuntiva, senza dover creare fogli di calcolo separati o trasferire dati tra programmi diversi.
In questo tutorial vedrai come inserire movimenti futuri, creare previsioni specifiche per periodo e ottenere automaticamente conto economico, stato patrimoniale e liquidità previsionali. Potrai inoltre confrontare il preventivo con i dati consuntivi e analizzare gli scostamenti.
Video introduttivo
Per vedere come funziona il sistema di preventivo in partita doppia, guarda il video:
A chi si rivolge
Questo tutorial è pensato in particolare per:
- esperti contabili
- studi fiduciari
- consulenti
- commercialisti.
L'obiettivo è mostrarti come creare rapidamente una pianificazione finanziaria completa utilizzando lo stesso file della contabilità.
Puoi preparare la pianificazione finanziaria sia per la tua azienda sia per i tuoi clienti. Per uno studio contabile o fiduciario significa poter affiancare alla gestione contabile un'attività di consulenza orientata al futuro: analizzare l'evoluzione prevista dell'azienda, anticipare eventuali necessità finanziarie e verificare periodicamente gli scostamenti rispetto ai risultati effettivi.
Come funziona la pianificazione
Se la contabilità è già impostata, puoi utilizzare la stessa struttura contabile anche per creare il preventivo.
Lavori quindi con:
- lo stesso piano dei conti
- la stessa logica Dare/Avere
- gli stessi centri di costo e segmenti
- gli stessi strumenti di analisi e reportistica.
I movimenti futuri vengono inseriti nella tabella Preventivo. Per ogni movimento puoi indicare quando avverrà, l'importo previsto e, se necessario, la frequenza con cui dovrà ripetersi.
Per esempio, puoi inserire una sola volta un affitto mensile e impostarne la ripetizione ogni mese. Allo stesso modo puoi prevedere vendite, stipendi, assicurazioni, investimenti, finanziamenti e altri movimenti futuri.
In questo modo non devi inserire manualmente tutte le registrazioni previste per l'anno.
Piano contabile e saldi previsionali
I conti utilizzati nel preventivo sono gli stessi disponibili nel piano contabile.
Nella tabella Conti puoi visualizzare anche la colonna Preventivo, così da avere immediatamente a disposizione, per ogni conto, il saldo risultante dai movimenti previsionali.
Per visualizzarla:
Dati > Disponi colonne > attiva la colonna Preventivo
Attivi e passivi – Stato patrimoniale
Nell'esempio seguente, nella tabella Conti puoi vedere i saldi previsionali dei conti patrimoniali nella colonna Preventivo. In questo modo puoi verificare direttamente nel piano contabile come evolveranno attivi e passivi sulla base dei movimenti inseriti nella tabella Preventivo.
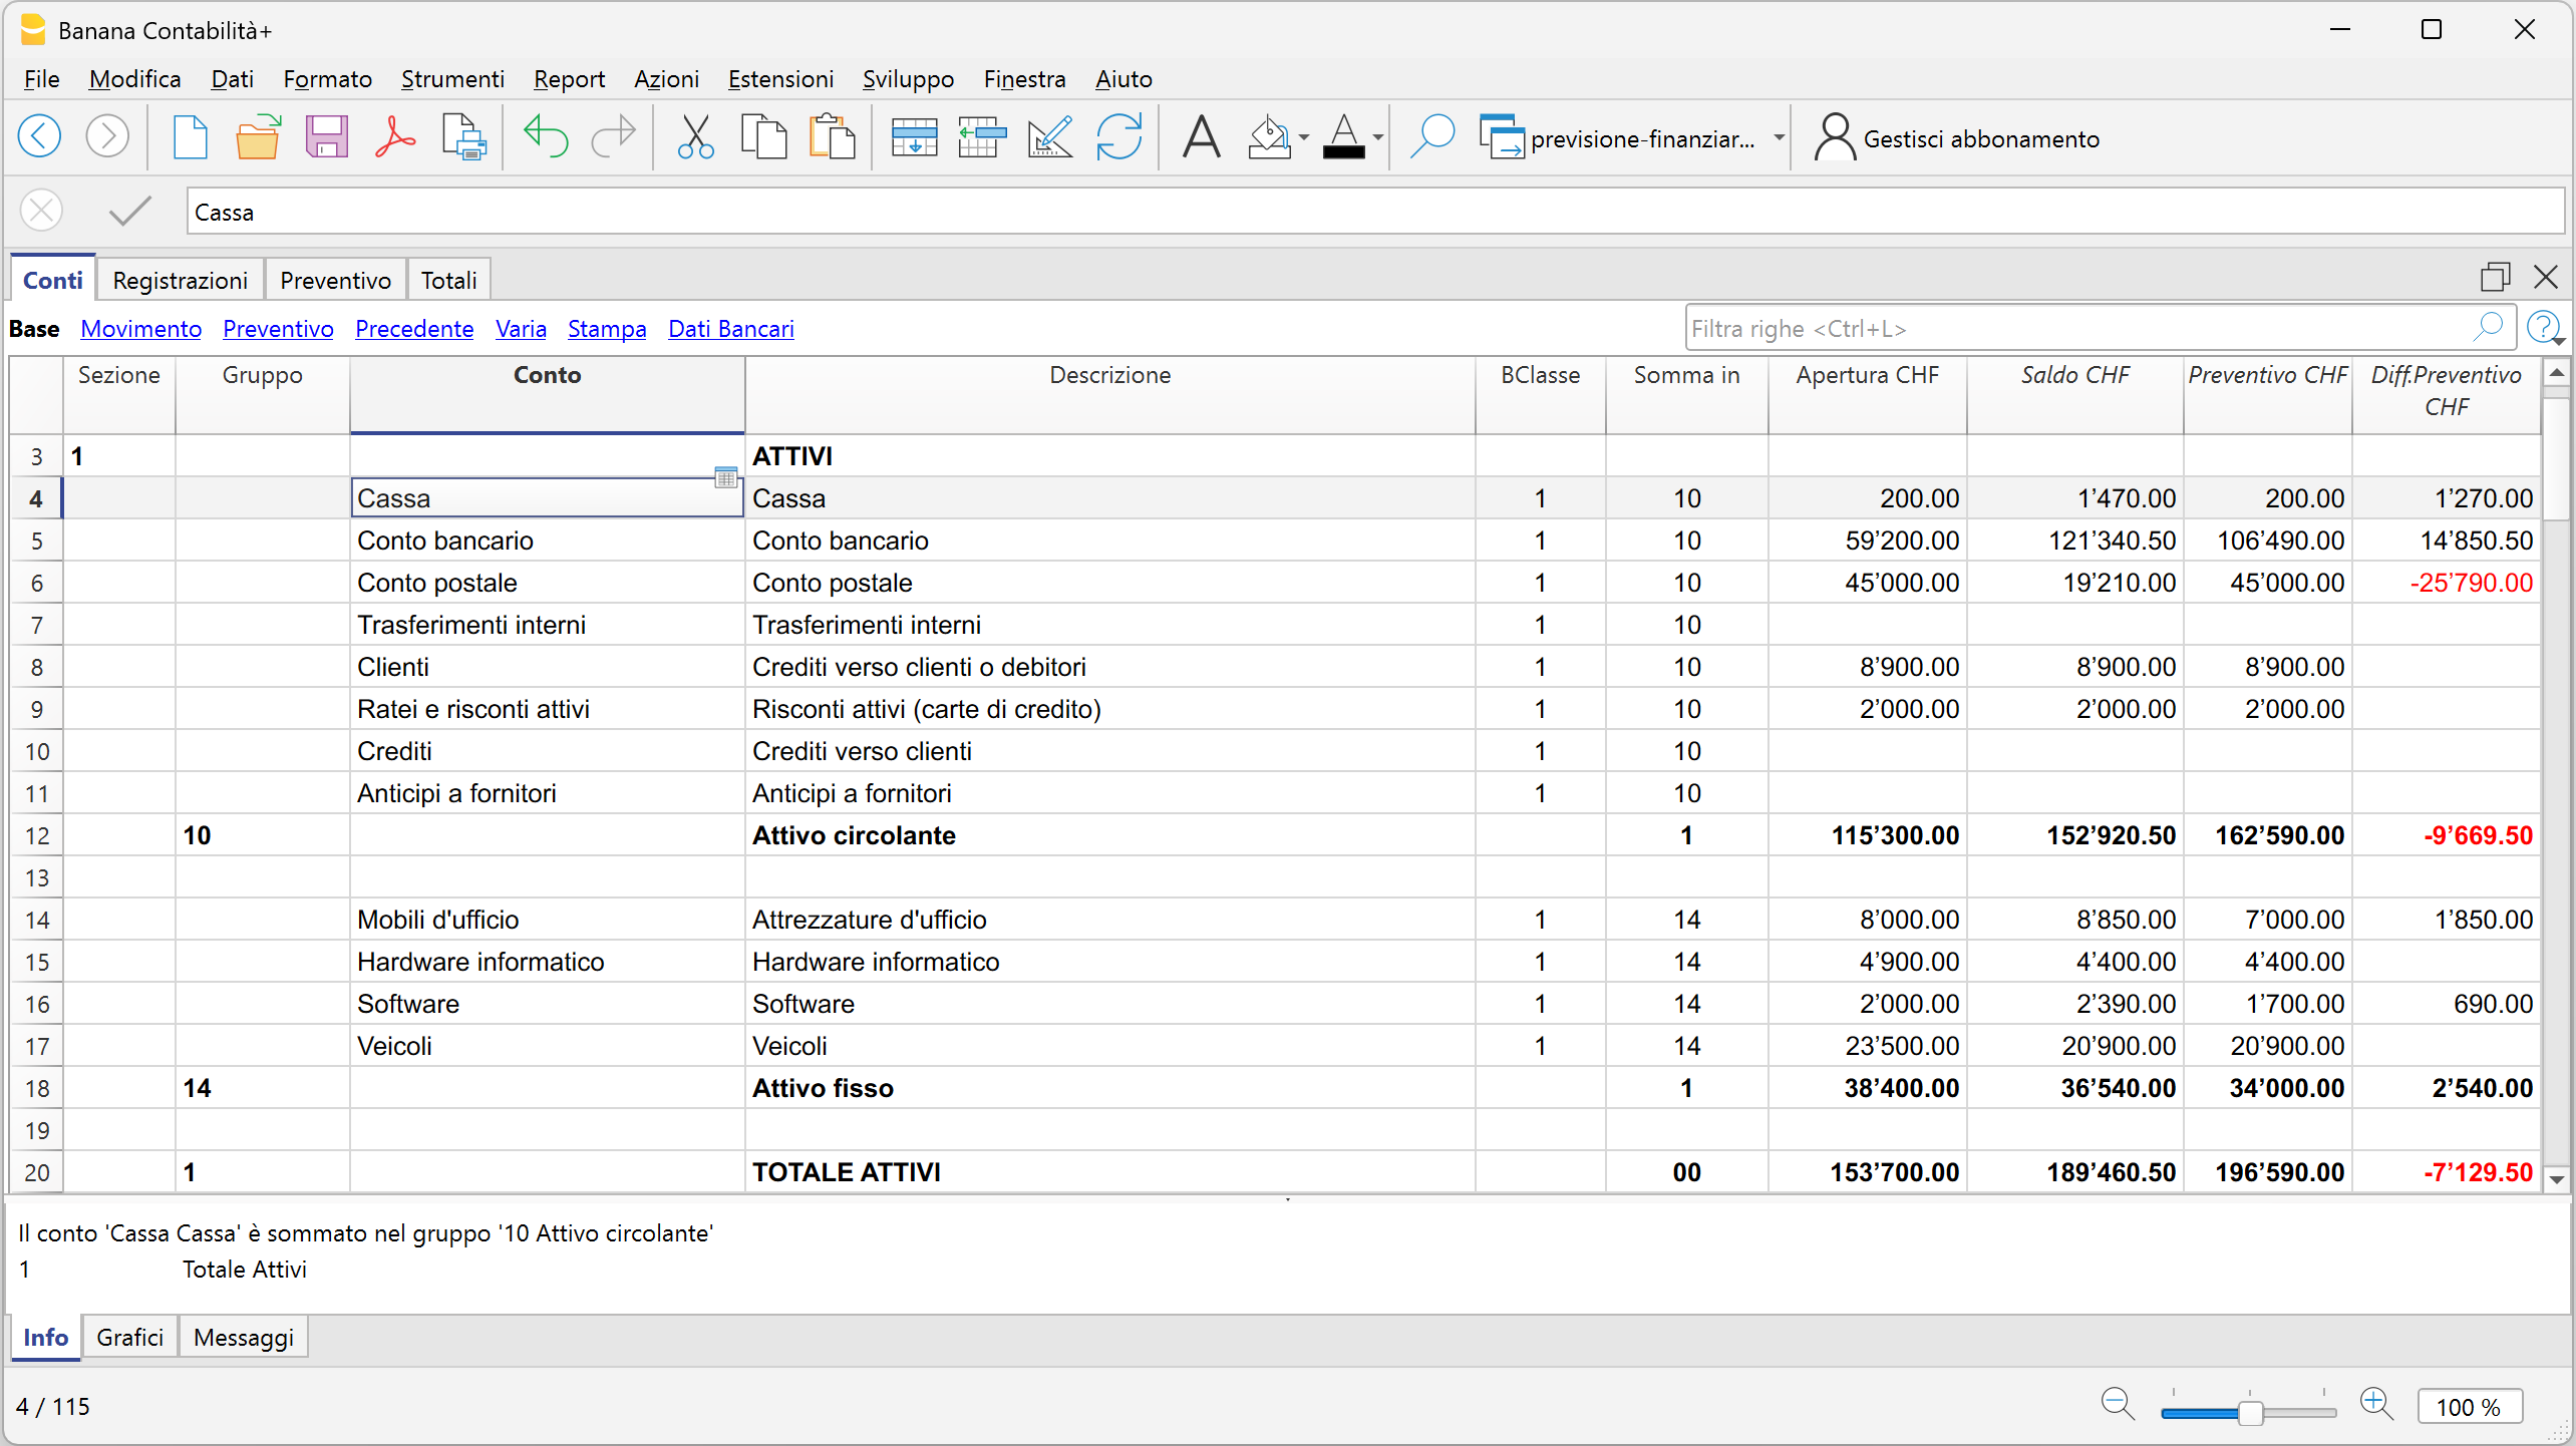
Costi e ricavi – Conto economico
Per i conti economici, la colonna Preventivo mostra i costi e i ricavi previsti per il periodo. Puoi così vedere direttamente nel piano contabile i costi, i ricavi e il risultato economico previsti.
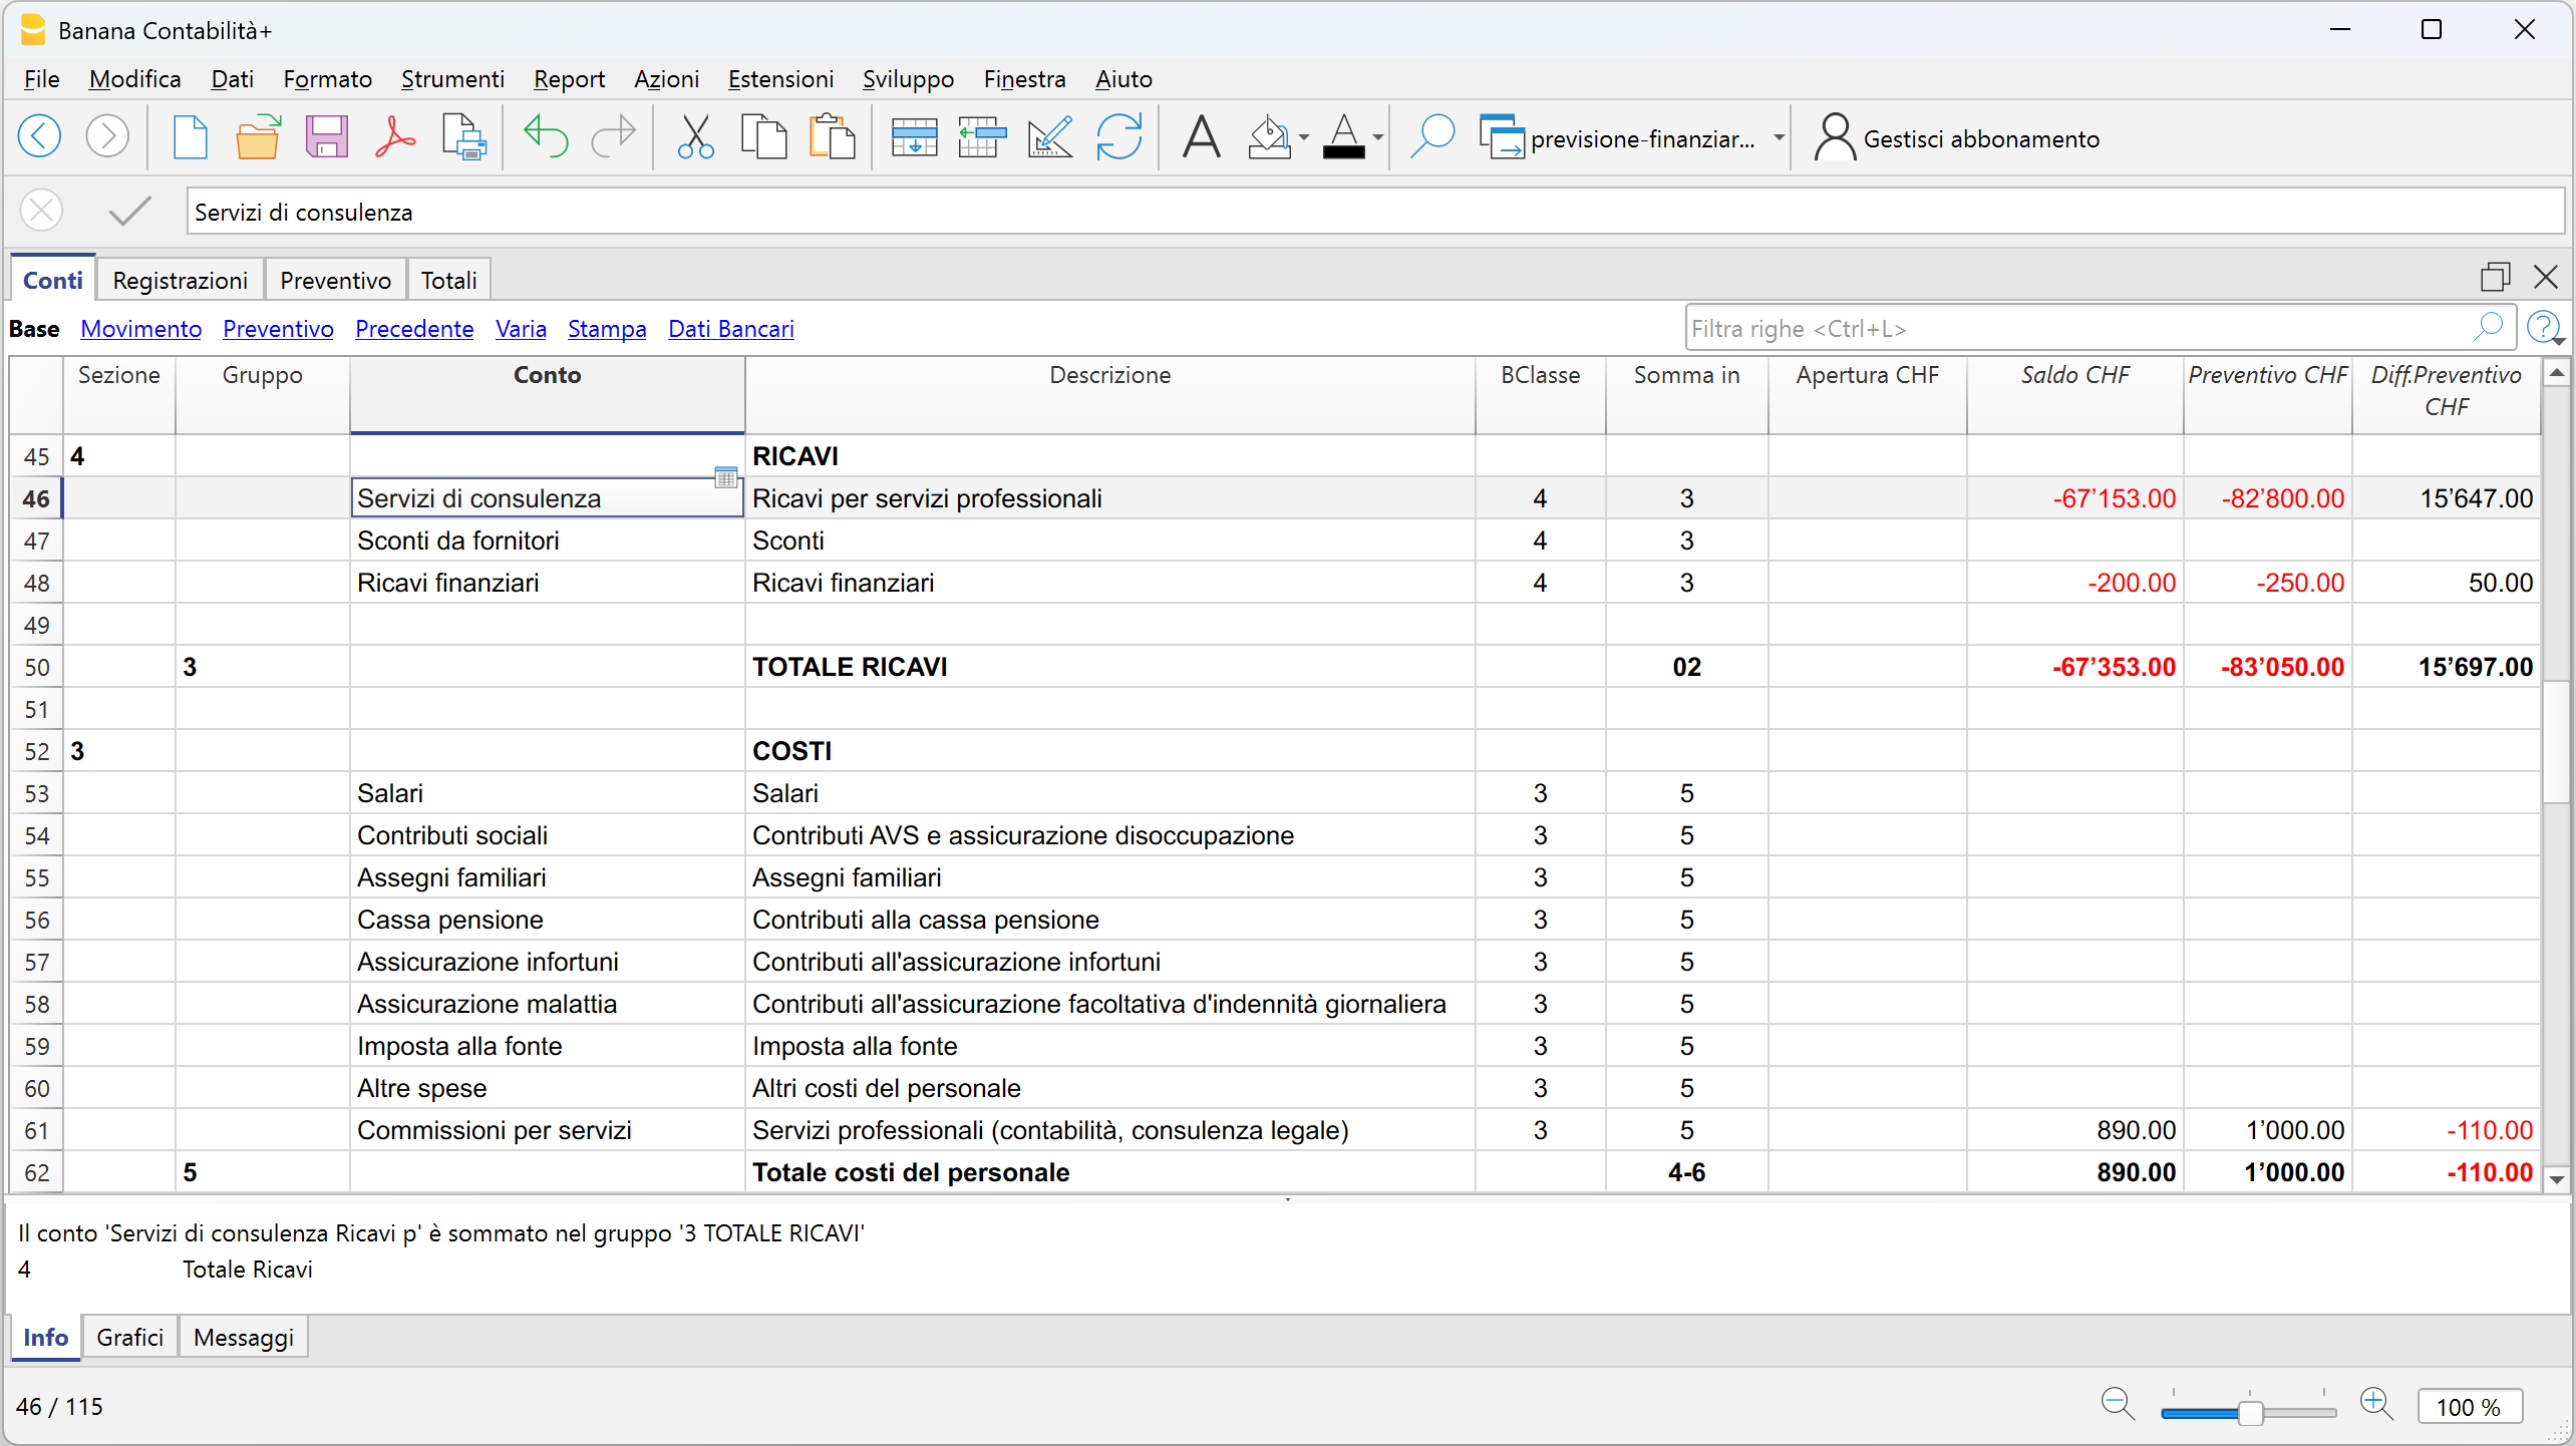
Se vuoi ottenere una pianificazione più dettagliata puoi utilizzare anche:
Puoi così preparare e analizzare previsioni anche per singoli progetti, attività, reparti o altre dimensioni gestionali.
Tabella Preventivo
La tabella Preventivo è il cuore della pianificazione finanziaria. Qui inserisci i movimenti che prevedi avverranno in futuro.
Per ogni movimento puoi indicare:
- Data inizio: la data prevista del movimento
- Data fine: la data fino alla quale il movimento deve essere ripetuto; può appartenere anche a uno o più anni successivi
- Ripeti: la frequenza di ripetizione, per esempio mensile, trimestrale, semestrale o annuale
- Descrizione: la descrizione del movimento previsto
- Conto Dare / Conto Avere: i conti del piano contabile interessati
- Importo: l'importo previsto.
Se un movimento ricorrente deve continuare anche negli anni successivi, puoi impostarlo senza indicare una data finale.
Quando necessario puoi inserire anche codice IVA, centri di costo e segmenti.
Per previsioni più avanzate puoi inoltre utilizzare quantità, prezzi e formule. Puoi, per esempio, calcolare automaticamente i ricavi previsti partendo dalle quantità che prevedi di vendere e dal relativo prezzo.
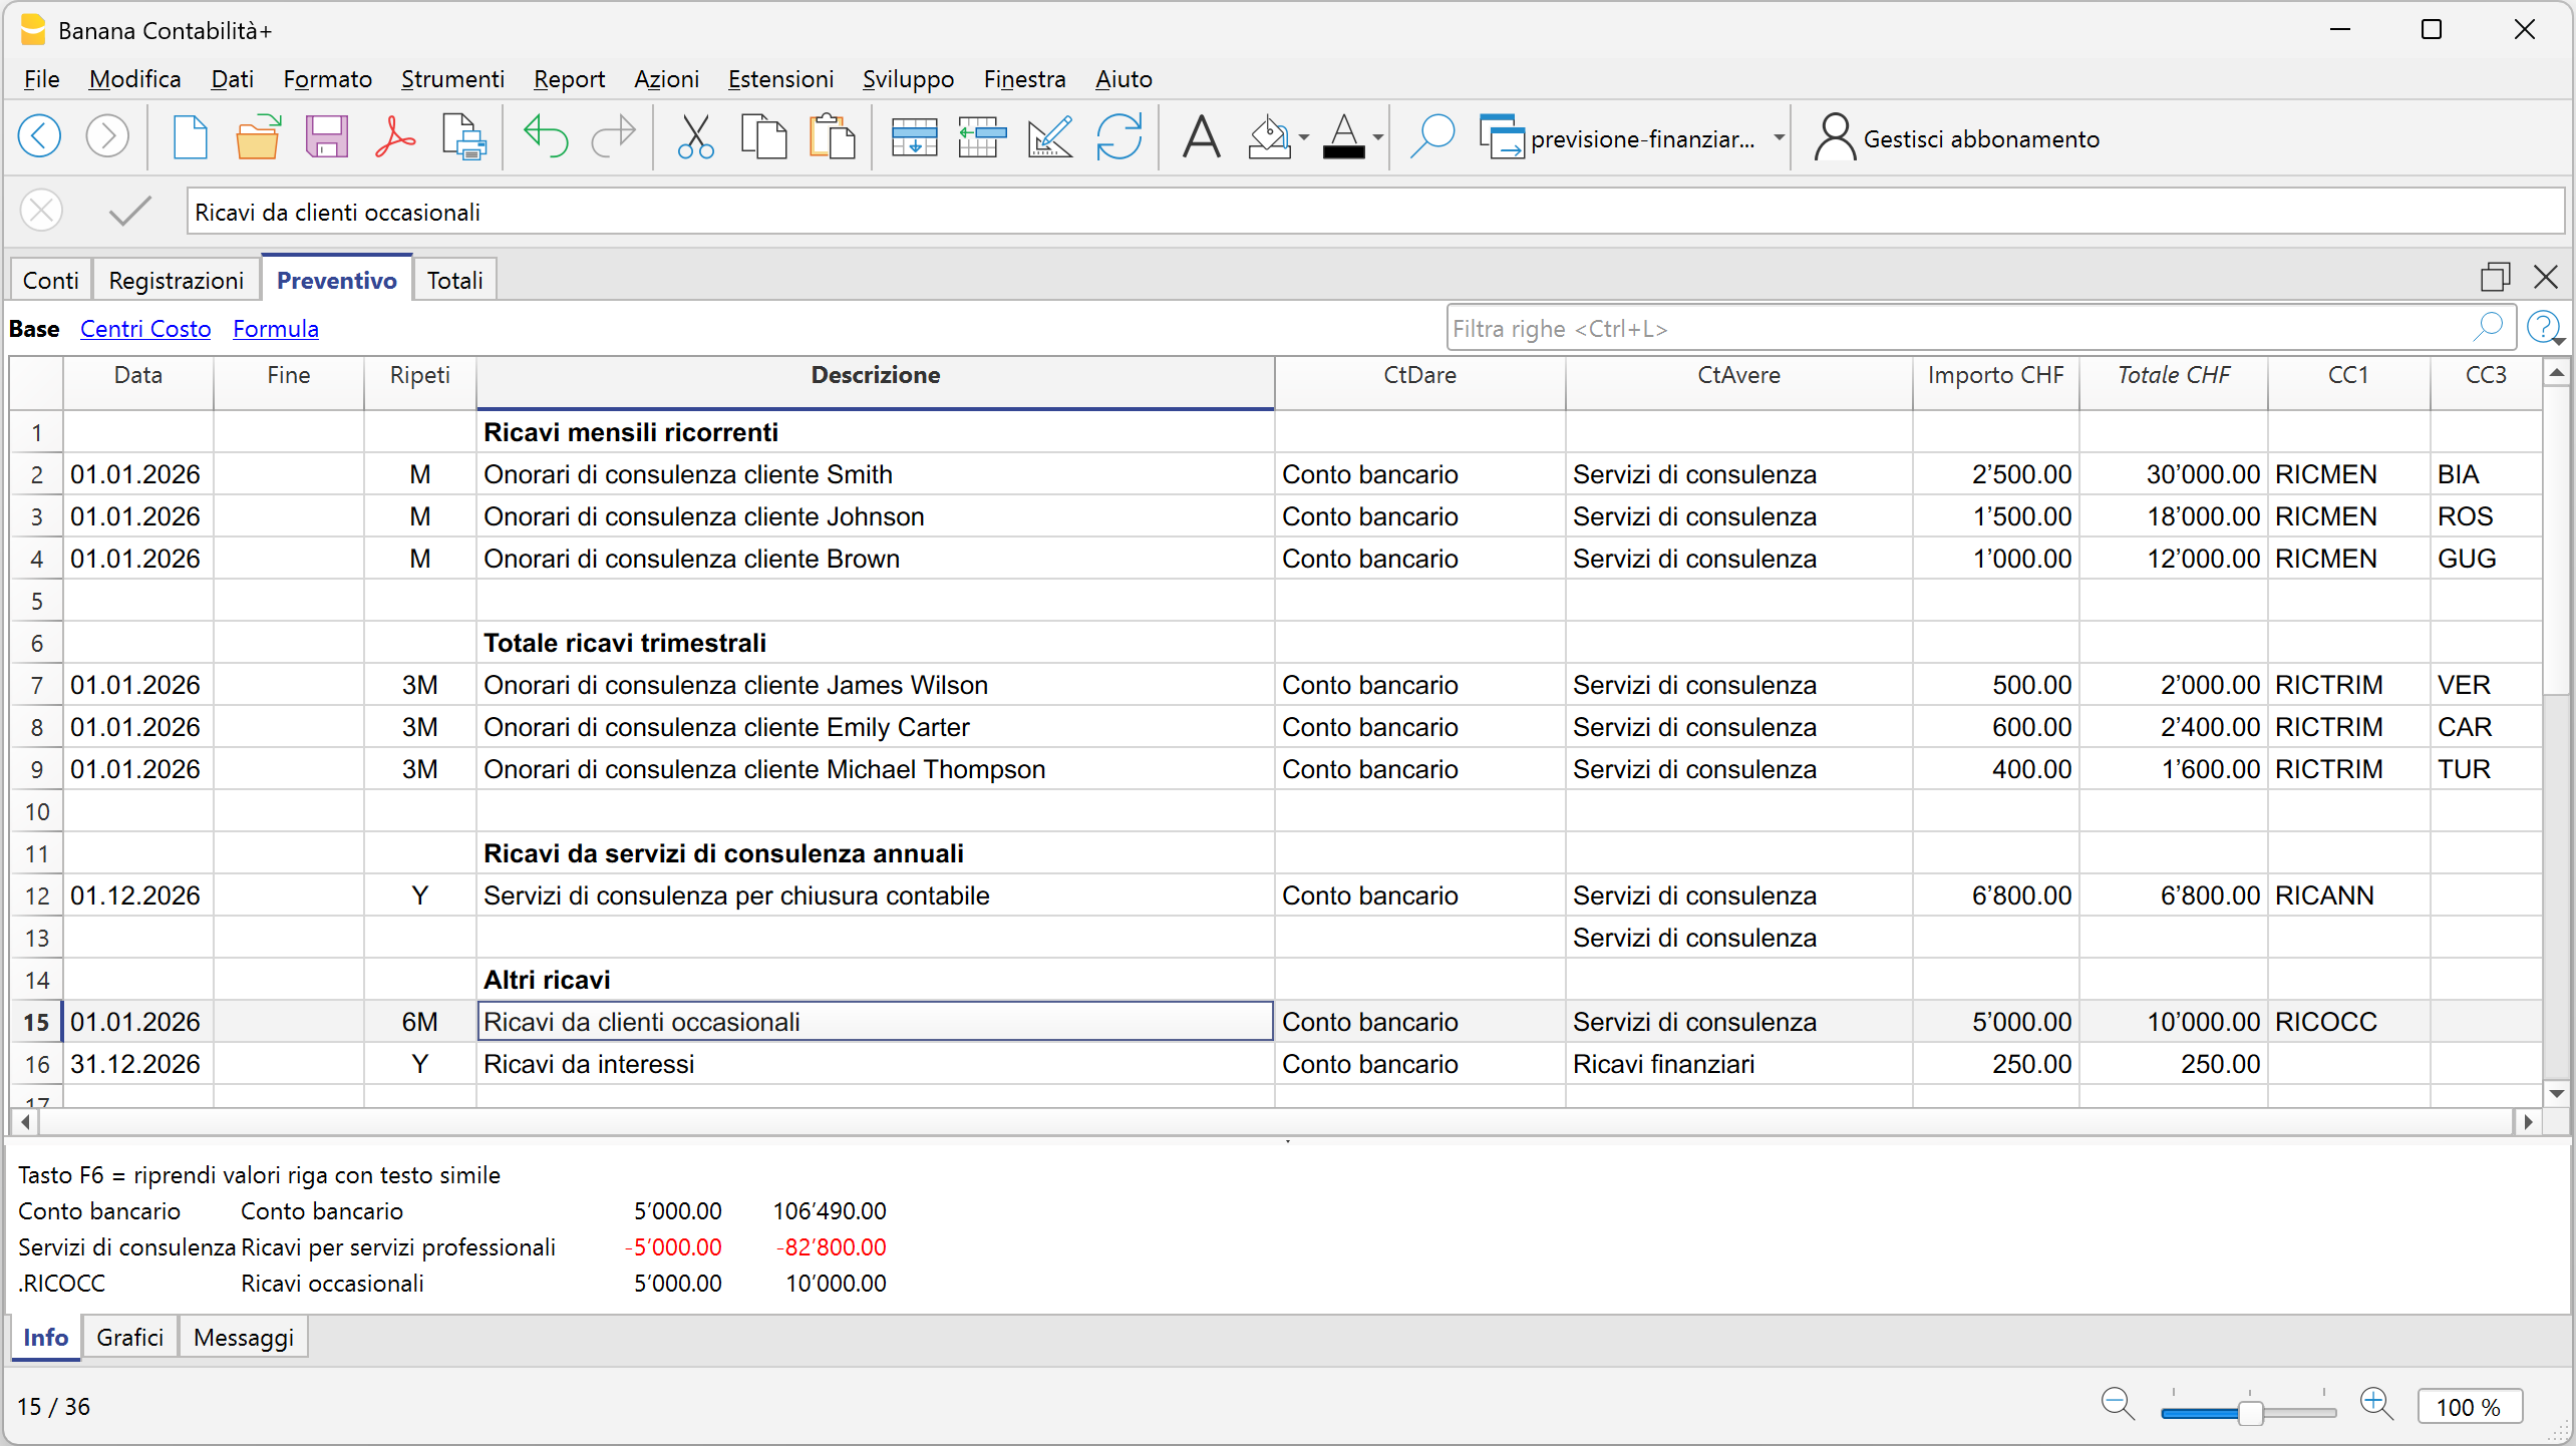
I movimenti inseriti nella tabella Preventivo generano i saldi previsionali dei conti e vengono utilizzati automaticamente nei report. Dalle singole registrazioni previsionali passi quindi al bilancio, al conto economico e alle analisi finanziarie senza dover riprendere o trasferire i dati.
Previsioni specifiche per periodo
Il preventivo non è limitato a valori annuali complessivi. Ogni movimento può essere associato al periodo nel quale è previsto che si verifichi.
Puoi quindi analizzare i dati per anno, trimestre, mese o altri periodi e ottenere una rappresentazione più precisa dell'evoluzione economica e finanziaria.
Per esempio, se un costo è previsto soltanto nei mesi di giugno, luglio e agosto, puoi definirne il periodo nella tabella Preventivo. Nei report previsionali il costo verrà attribuito ai mesi interessati, senza essere distribuito sugli altri mesi dell'anno.
Questo è particolarmente utile anche per la pianificazione della liquidità, perché permette di considerare quando sono previste le diverse entrate e uscite.
Report previsionali e confronto con i dati consuntivi
Dai movimenti inseriti nella tabella Preventivo puoi ottenere automaticamente i report previsionali.
Per ottenere il bilancio e il conto economico con i valori di preventivo:
Report > Bilancio abbellito con gruppi > Piano Conti > Colonne > attiva Budget
Puoi visualizzare nello stesso report:
- valori consuntivi
- valori di preventivo
- differenze tra consuntivo e preventivo.
Passi così dalla pianificazione al controllo: durante l'anno puoi confrontare ciò che avevi previsto con ciò che è effettivamente avvenuto.
Stato patrimoniale: consuntivo, preventivo e differenze
Nell'esempio seguente lo stato patrimoniale presenta affiancati i valori consuntivi, quelli di preventivo e le relative differenze.
La previsione non è quindi un documento separato dalla contabilità: preventivo e consuntivo utilizzano la stessa struttura contabile e possono essere confrontati man mano che vengono registrati i dati effettivi.
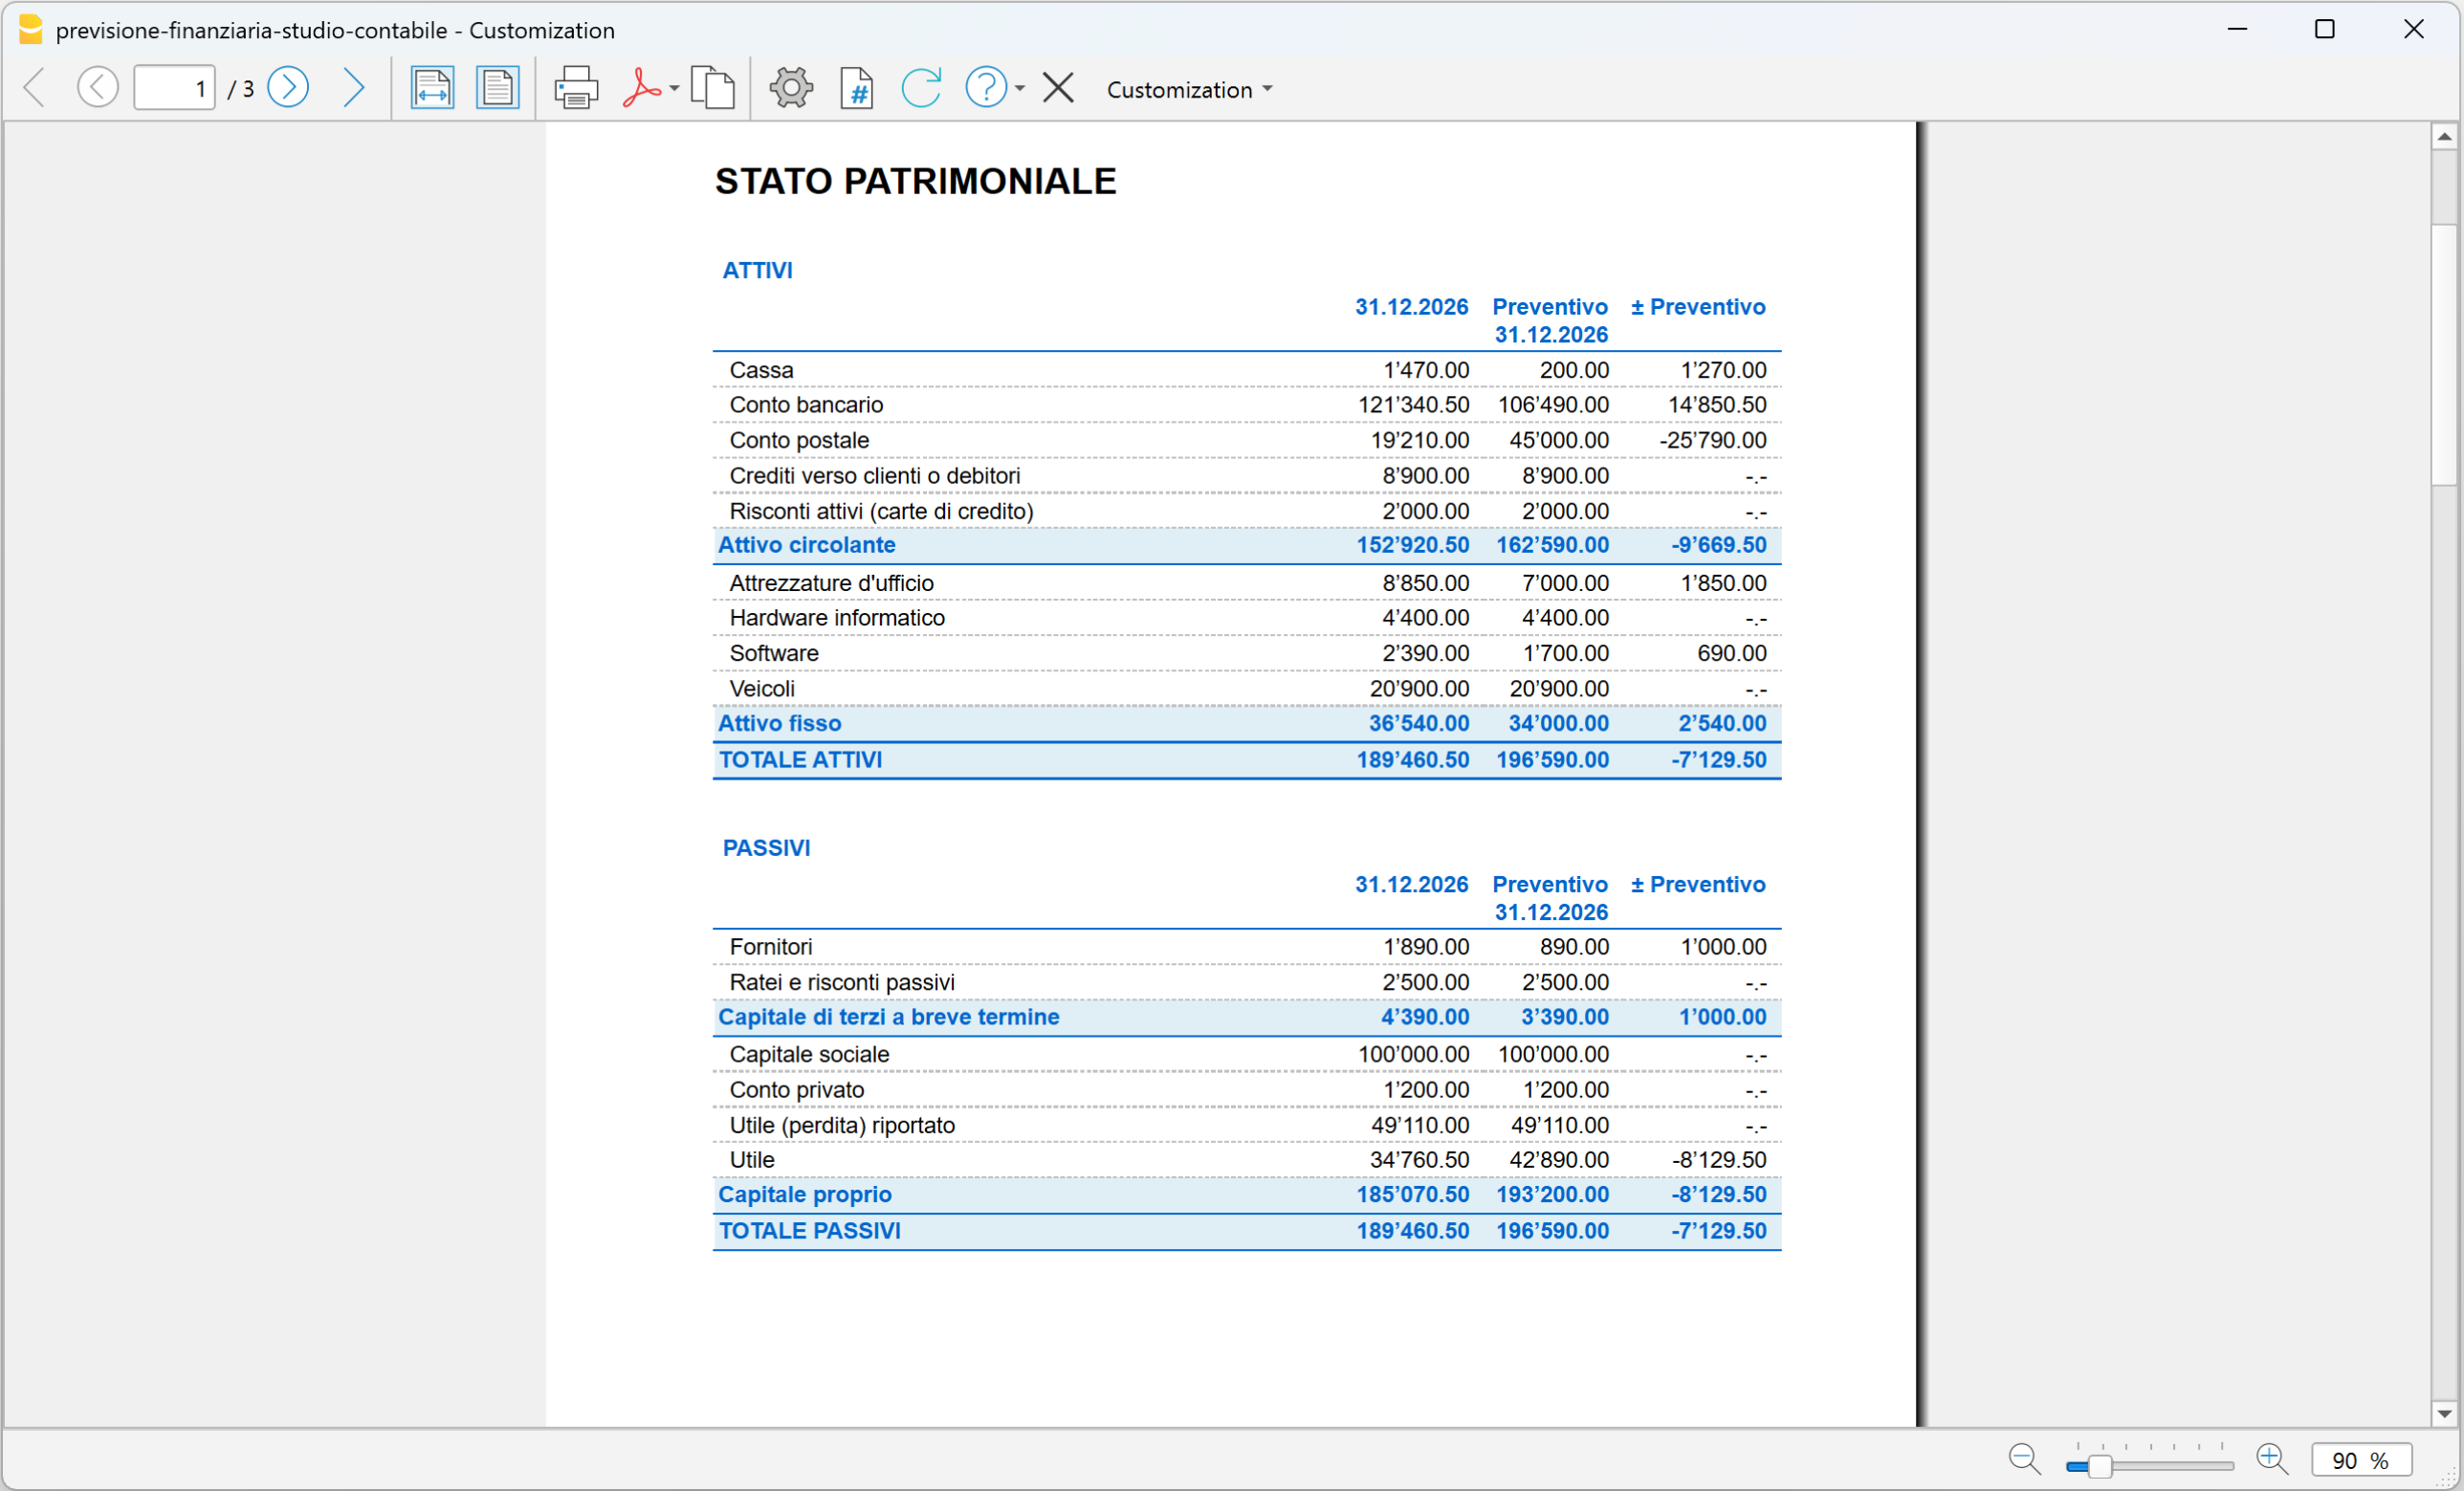
Conto economico: consuntivo, preventivo e differenze
Lo stesso confronto può essere effettuato per costi e ricavi.
Il conto economico permette di verificare l'andamento effettivo rispetto a quello previsto e di individuare le voci che presentano scostamenti rispetto alla pianificazione.
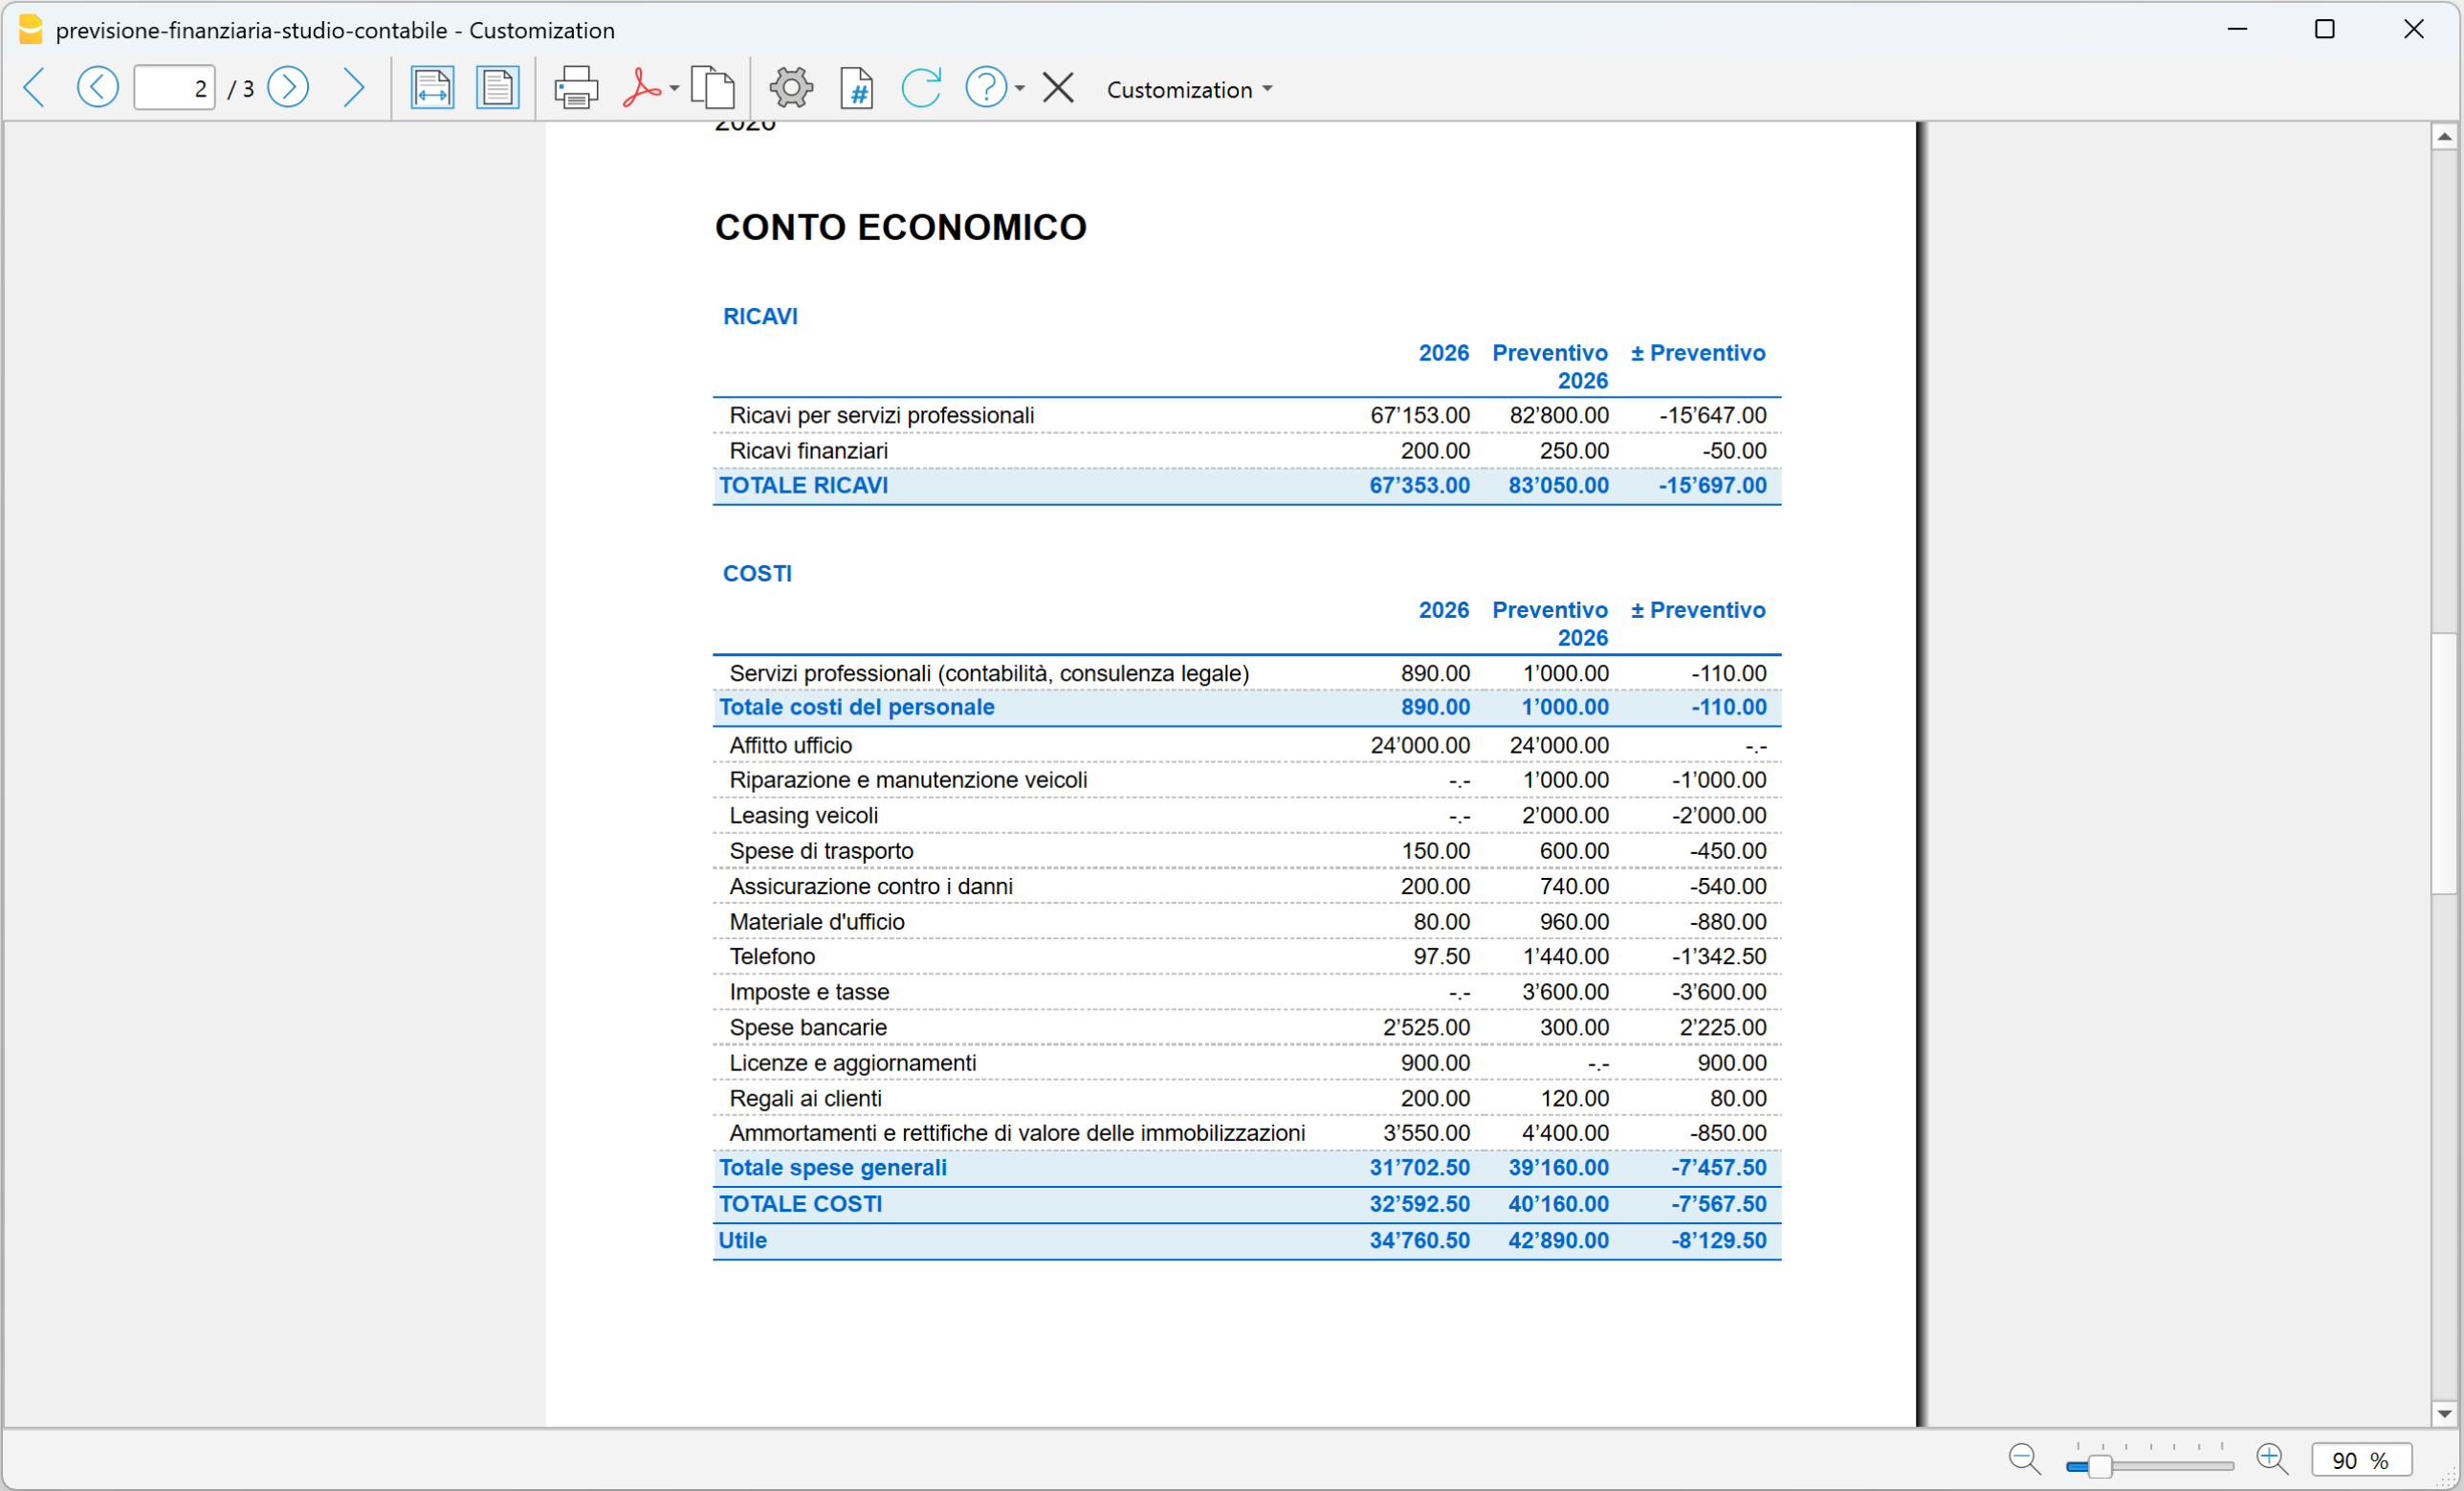
Dal confronto generale al dettaglio del singolo conto
Dopo aver individuato uno scostamento nei report, puoi approfondire l'analisi fino ai movimenti del singolo conto.
Con l'estensione Account card: Current vs Budget, attualmente disponibile in versione Beta, puoi confrontare i movimenti consuntivi e quelli previsionali dello stesso conto.
Puoi utilizzarla per:
- confrontare i movimenti effettivi con quelli preventivati
- individuare gli scostamenti
- analizzare l'evoluzione dei saldi
- verificare nel dettaglio le differenze rispetto alla pianificazione
- aggiornare progressivamente le previsioni sulla base dei risultati effettivi.
Esempio: scheda cliente con consuntivo e preventivo
Un caso particolarmente utile per studi contabili e fiduciari è l'analisi di un cliente.
Per lo stesso conto cliente puoi confrontare:
- dati consuntivi, come fatture già emesse e incassi registrati
- dati previsionali, come fatture future e incassi attesi.
Puoi quindi vedere ciò che è già avvenuto e ciò che è previsto per i periodi successivi, mantenendo il dettaglio dei singoli movimenti.
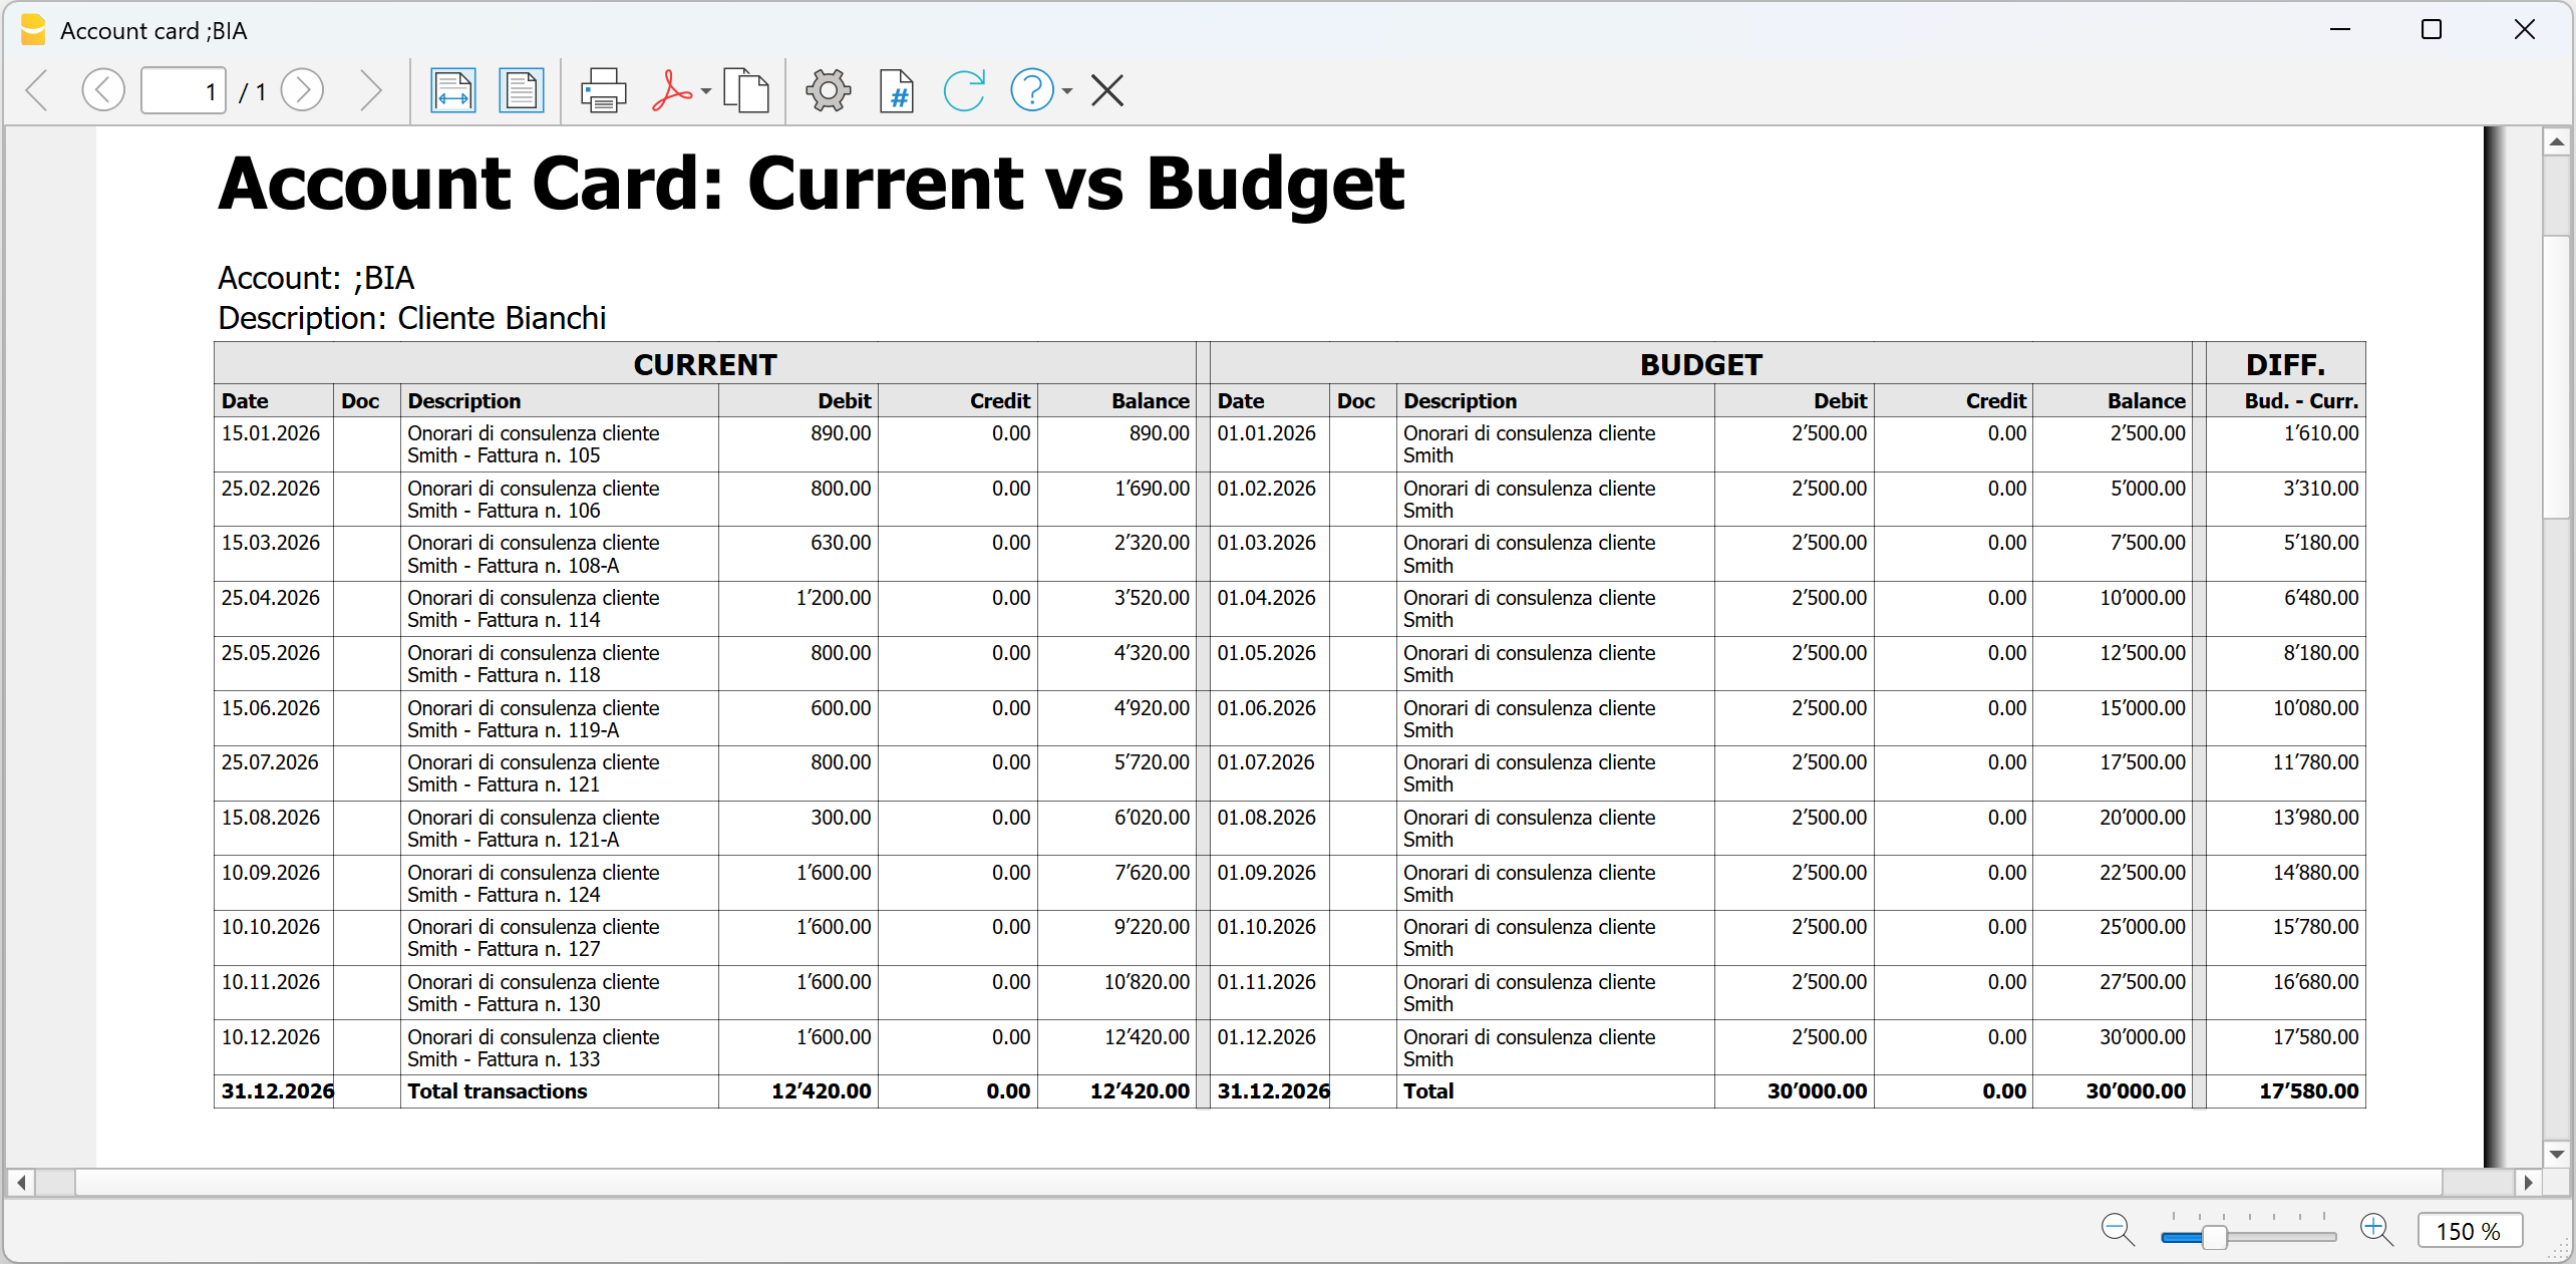
L'analisi non è limitata ai clienti. A seconda della struttura della contabilità puoi approfondire anche:
- conti
- progetti
- centri di costo
- segmenti.
Come confrontare consuntivo e preventivo di un conto
Per utilizzare il confronto devi prima installare l'estensione:
Estensioni > Gestisci estensioni > Account card: Current vs Budget (version Beta)
Avvia quindi l'estensione e seleziona il conto che vuoi analizzare.
Vengono visualizzati i dati consuntivi e previsionali relativi allo stesso conto, permettendoti di confrontare i movimenti, l'evoluzione dei saldi e le differenze rispetto a quanto pianificato.
In sintesi
Tutorial per studi contabili, fiduciari e commercialisti su come creare un preventivo integrato alla contabilità con Banana Contabilità. Utilizza lo stesso piano dei conti per elaborare previsioni per periodi specifici e confrontare direttamente preventivo e consuntivo. Bilancio, conto economico e liquidità previsionali sono gestiti nello stesso file contabile, senza fogli di lavoro separati o trasferimenti di dati.
Pianificazione finanziaria separata dalla contabilità
In questo articolo
Pianificazione finanziaria separata dalla contabilità
Pianificazione finanziaria separata dalla contabilità
La pianificazione finanziaria separata dalla contabilità permette di creare previsioni economiche, finanziarie e patrimoniali in modo indipendente dalla contabilità generale. Consente di simulare ricavi, costi, investimenti e finanziamenti, valutarne gli effetti sulla liquidità e sull'utile e confrontare scenari alternativi. La pianificazione può essere annuale o pluriennale e offre una visione dell'evoluzione futura dell'impresa a supporto delle decisioni aziendali. Si rivolge a medio e grandi imprese e a figure specializzate che devono preparare delle pianificazioni molto dettagliate e avanzate.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebApp Apri il tutorial in Banana WebAppDocumentazione del modello
Questo tutorial mostra, con un esempio pratico, come creare e gestire una pianificazione economica, finanziaria e patrimoniale in un file separato dalla contabilità, inserendo nella tabella Preventivo i movimenti previsionali e analizzandone i risultati.
Maggiori info alla pagina della nostra Documentazione: Pianificazione separata dalla contabilità.
Come impostare il file della pianificazione
Per creare il file di pianificazione puoi:
- partire da uno dei modelli predefiniti di contabilità in partita doppia di Banana Contabilità, anche con IVA o multimoneta
- utilizzare come base il piano contabile della tua attività, se disponi già di una struttura contabile
- impostare il periodo di pianificazione, la moneta base e le altre proprietà necessarie.
Nel nostro esempio viene preparata la pianificazione finanziaria di uno studio fiduciario già avviato.
Partendo dalla situazione esistente e formulando ipotesi sull'evoluzione dei clienti e delle consulenze, sugli investimenti e sull'eventuale assunzione di un nuovo collaboratore, viene elaborata una previsione per valutare l'evoluzione futura della liquidità, del risultato d'esercizio e della situazione patrimoniale.
Per creare il file:
- Dal menu File > Nuovo, seleziona la tipologia di contabilità e il modello più adatto alle tue esigenze.
- Dal menu File > Proprietà file > Dati base, inserisci i dati della pianificazione, come nome dell'azienda, periodo e moneta base.
- Se utilizzi una contabilità multimoneta o con IVA, verifica le relative impostazioni. Nei modelli predefiniti i conti necessari, come quelli per le differenze di cambio e l'IVA, sono già predisposti.
Se nel file della contabilità la tabella Preventivo non è visibile, puoi aggiungerla dal menu Strumenti > Aggiungi Tabella Preventivo.
La tabella Registrazioni rimane comunque disponibile. Se non viene utilizzata, puoi nasconderla dal menu Dati > Disponi tabelle, impostando la tabella Registrazioni come non visibile.
Le registrazioni inserite nella tabella Preventivo vengono utilizzate per calcolare automaticamente i valori previsionali dei conti e ottenere report economici, finanziari e patrimoniali.
Struttura della pianificazione
La pianificazione viene gestita in un unico file dedicato e si basa sulla logica della partita doppia, consentendo di simulare contabilmente l'evoluzione futura dell'impresa.
Il file utilizza principalmente due tabelle:
- la tabella Conti, che definisce la struttura contabile e mostra i valori risultanti dalla pianificazione;
- la tabella Preventivo, nella quale vengono inserite le registrazioni previsionali e le ipotesi su cui si basa la pianificazione.
Come creare una pianificazione
Per creare la pianificazione, imposta nella tabella Conti la situazione patrimoniale iniziale e inserisci nella tabella Preventivo le operazioni future previste. Banana calcola automaticamente gli effetti delle registrazioni sulla situazione economica, finanziaria e patrimoniale.
Tabella Conti
Se hai scelto uno dei modelli predefiniti, la tabella Conti contiene già i conti necessari per iniziare la pianificazione.
Puoi personalizzare il piano contabile aggiungendo o eliminando conti e gruppi di totalizzazione in funzione delle tue esigenze. Per maggiori informazioni consulta la pagina Tabella Conti.
I saldi effettivi alla data di inizio della pianificazione possono essere riportati nella colonna Apertura e utilizzati come situazione patrimoniale iniziale da cui sviluppare le previsioni.
Per i conti dello Stato patrimoniale, i valori del Preventivo partono quindi dai saldi iniziali di apertura.
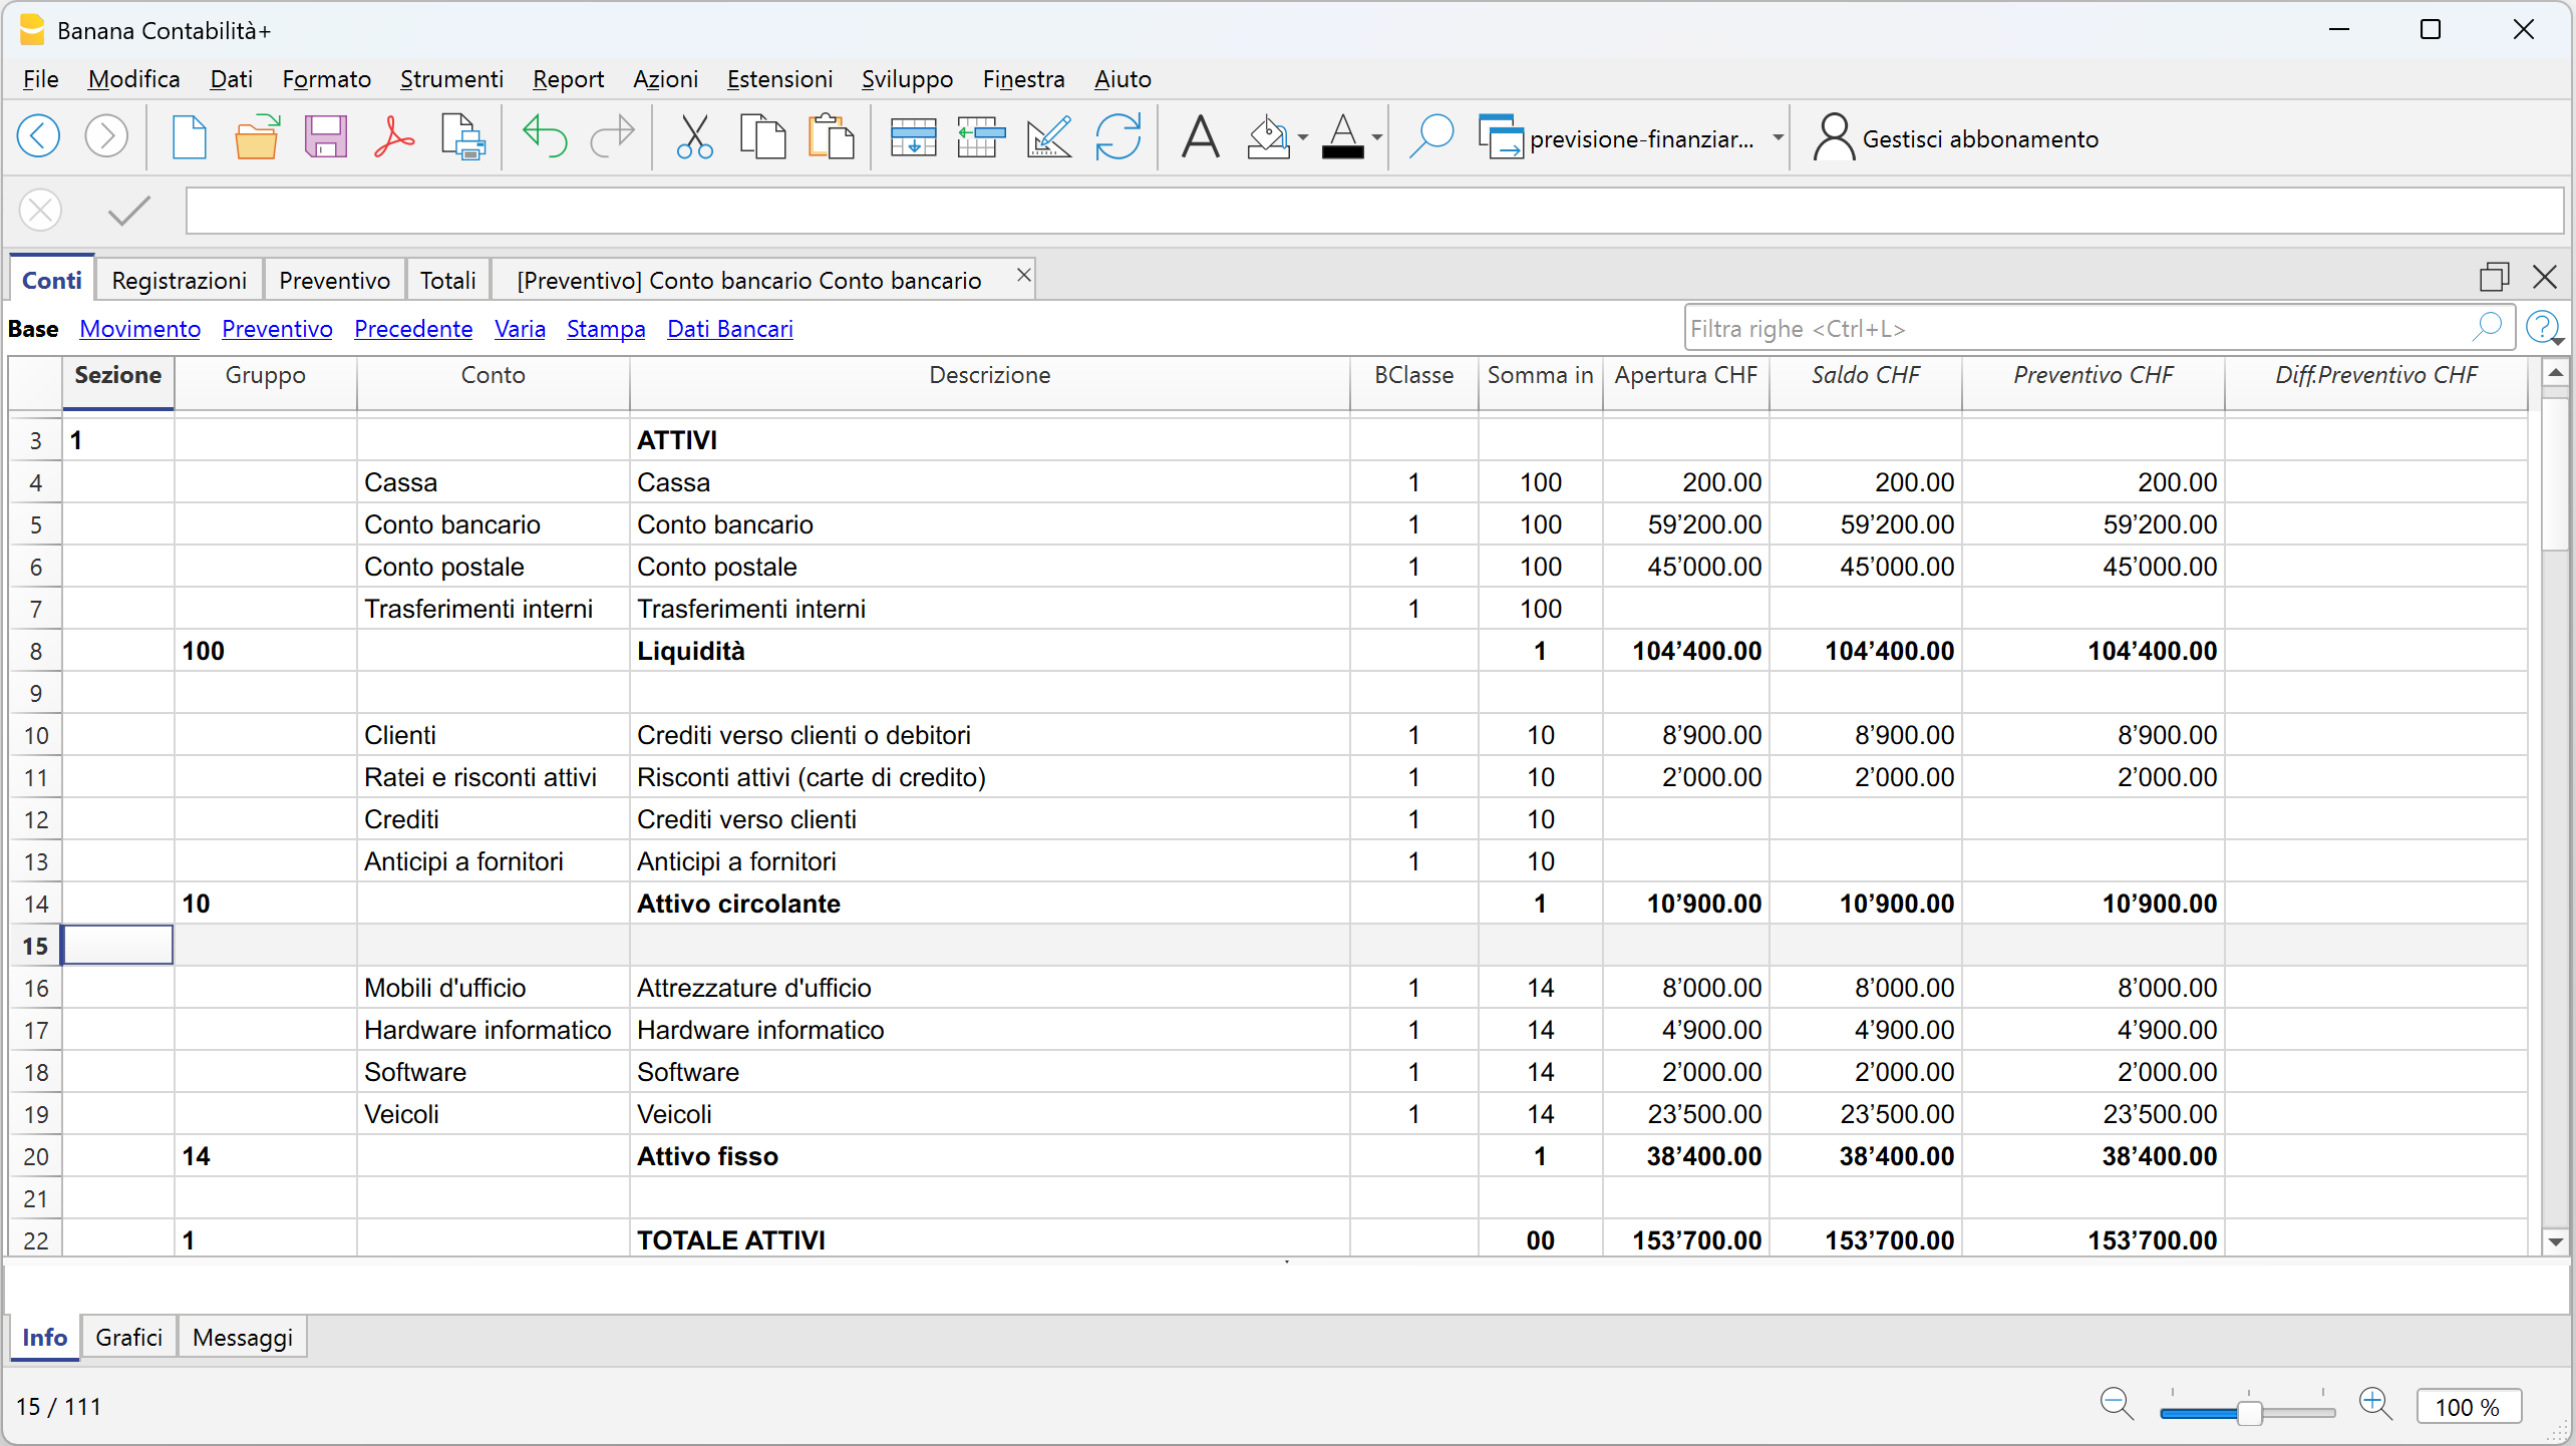
Per i conti del Conto economico, invece, prima dell'inserimento delle registrazioni previsionali i valori del Preventivo sono a zero.
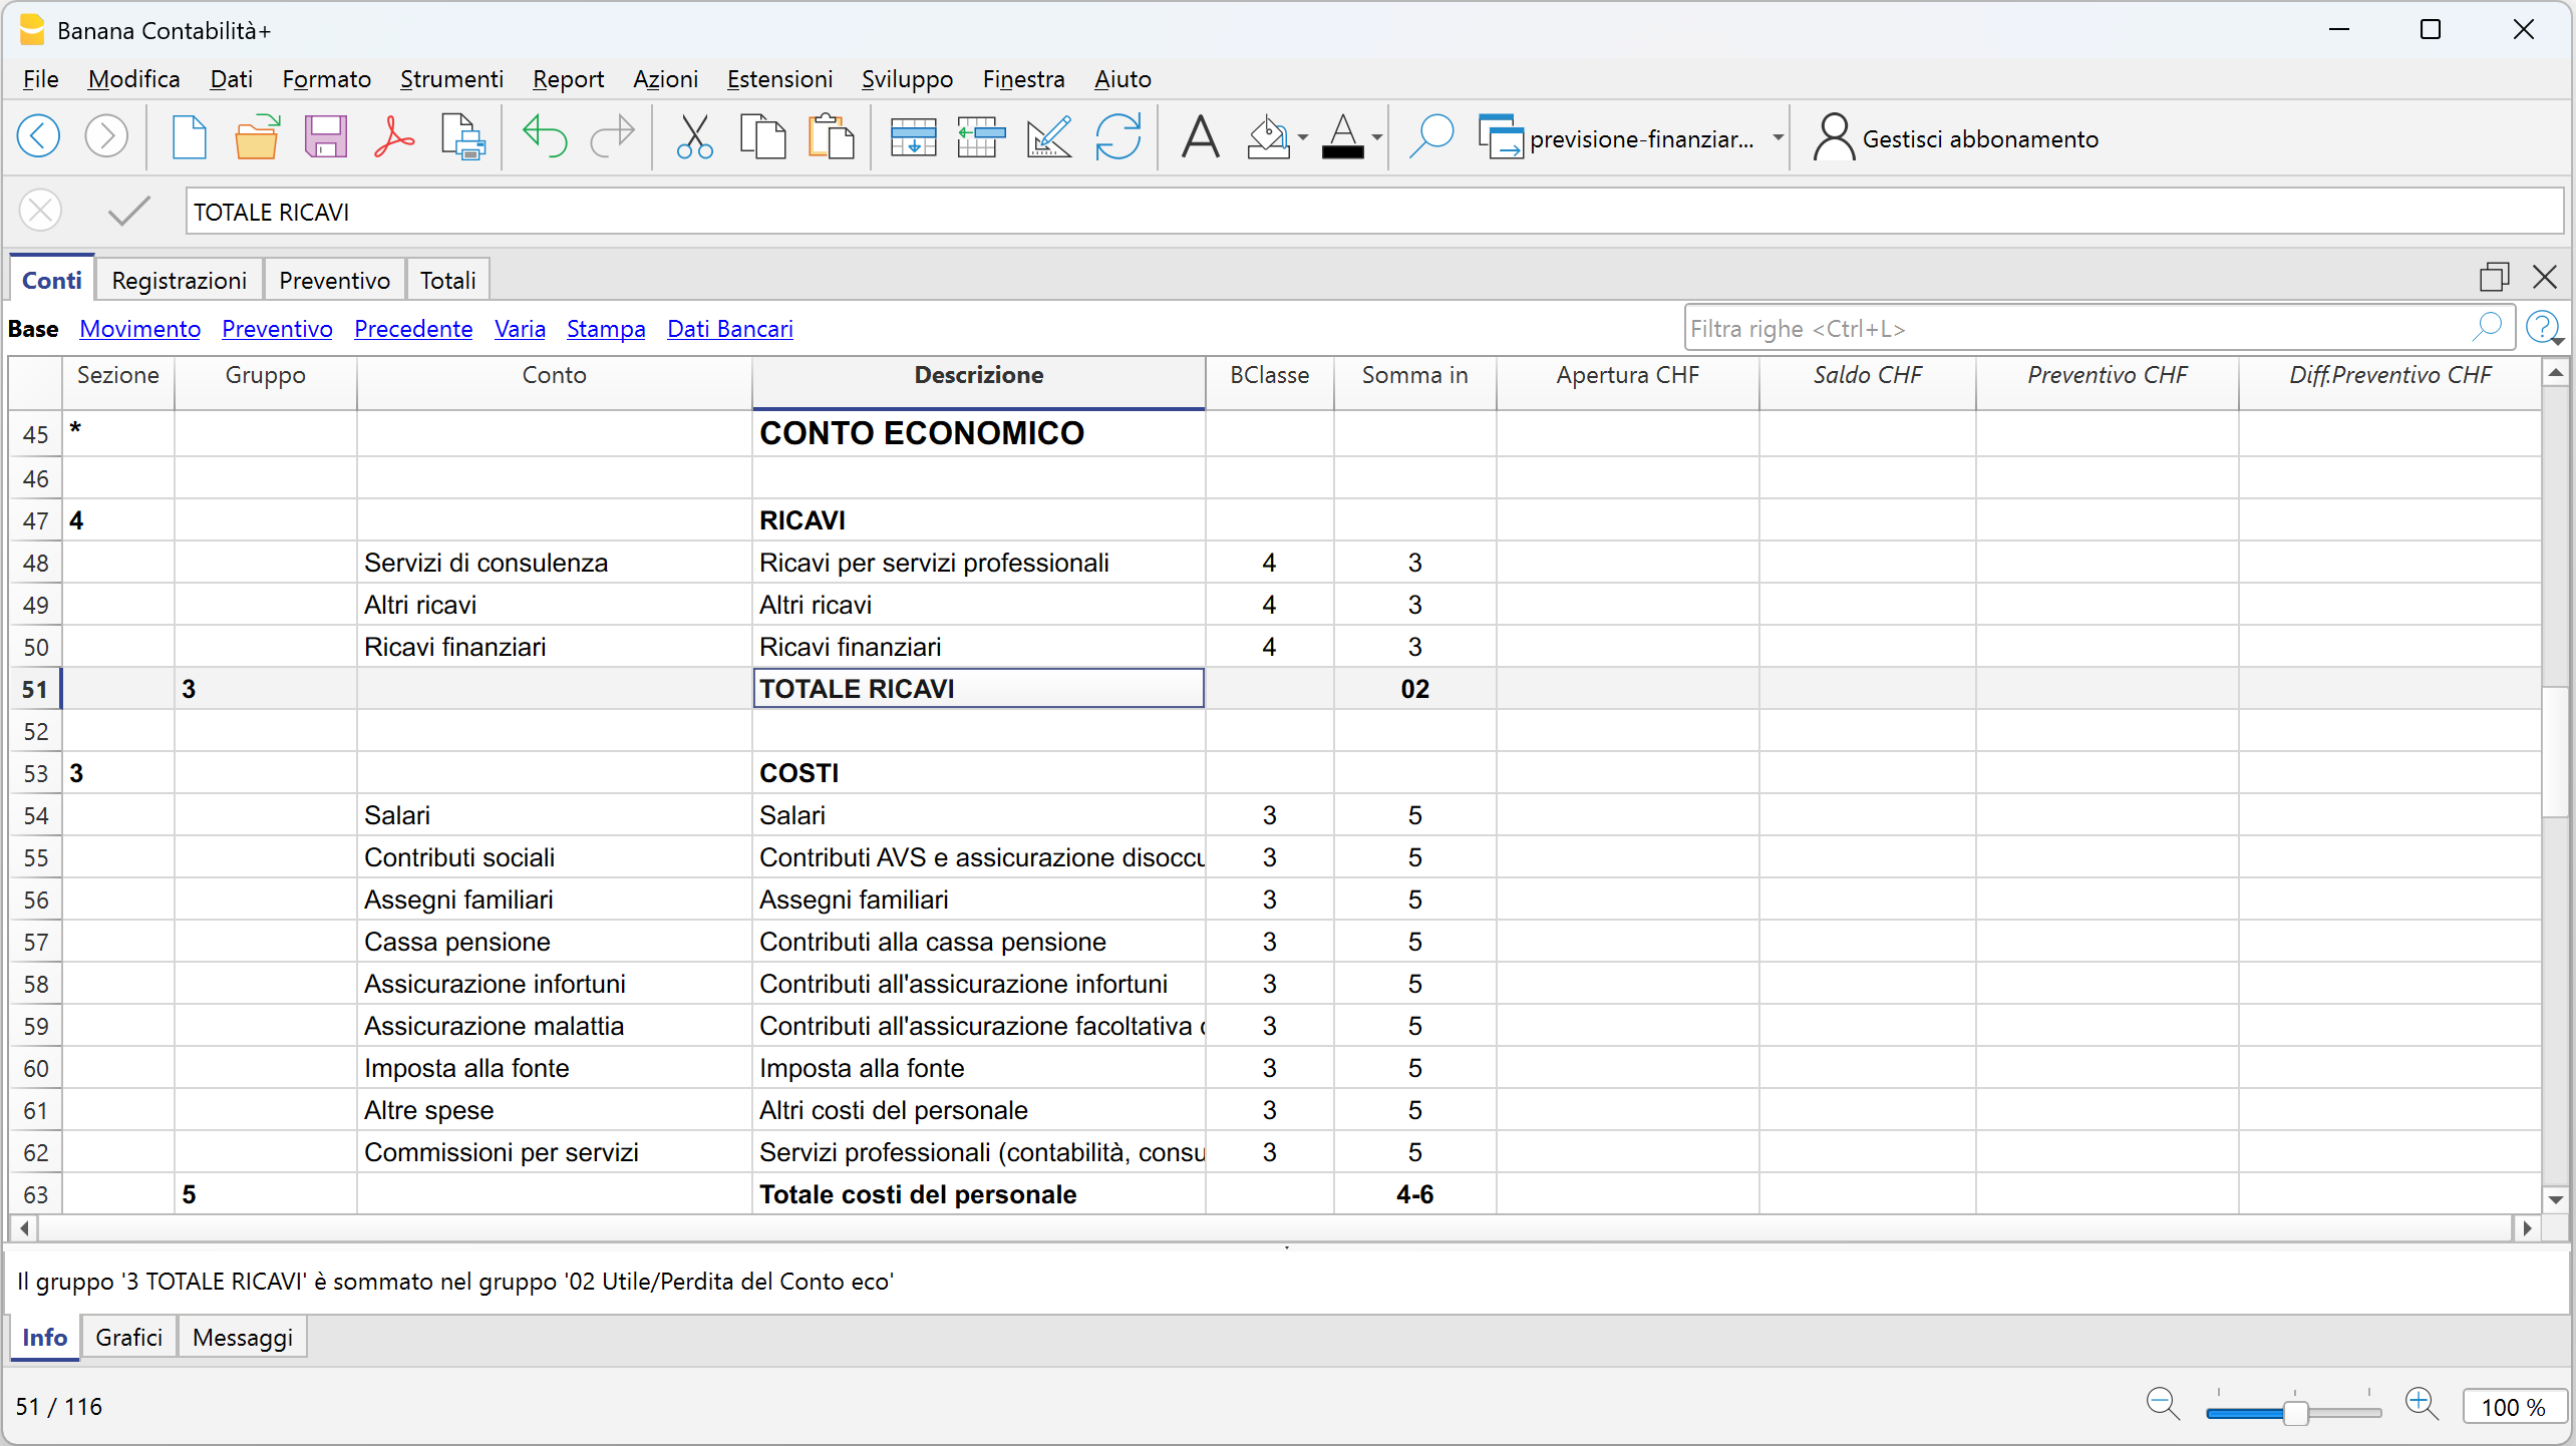
Tabella Preventivo
La tabella Preventivo è il cuore della pianificazione. Qui vengono registrate le operazioni previsionali utilizzando la logica della partita doppia.
Puoi pianificare, ad esempio:
- ricavi e relativi incassi
- acquisti e pagamenti
- salari e altri costi d'esercizio
- investimenti e ammortamenti
- nuovi finanziamenti
- rimborsi di finanziamenti e relativi interessi
- altre operazioni previste.
La tabella permette inoltre di gestire facilmente le operazioni ricorrenti. Non è necessario inserire manualmente una registrazione per ogni ricorrenza: attraverso le colonne Data inizio, Data fine e Ripeti puoi definire la periodicità dell'operazione, ad esempio giornaliera, mensile, trimestrale, semestrale o annuale.
Banana calcola automaticamente le ricorrenze e i relativi valori complessivi. In questo modo la pianificazione diventa dinamica e i report previsionali tengono conto automaticamente della periodicità delle operazioni.
Effetti della pianificazione
Ogni registrazione inserita nella tabella Preventivo produce automaticamente i relativi effetti economici, finanziari e patrimoniali.
Una registrazione previsionale può quindi incidere contemporaneamente sulla liquidità, sui conti dello Stato patrimoniale, sui ricavi e sui costi del Conto economico e, di conseguenza, sull'utile o sulla perdita prevista.
Non è necessario predisporre formule separate per collegare questi elementi: gli effetti derivano automaticamente dalle registrazioni in partita doppia.
Nell'esempio puoi osservare come cambiano gli importi nelle colonne Preventivo e Differenza preventivo dopo l'inserimento delle operazioni previsionali.
Impatto sullo Stato patrimoniale e sulla liquidità
Dopo l'inserimento delle prime registrazioni previsionali, la liquidità prevista passa dal valore iniziale di CHF 104'400.00 a CHF 197'890.00.
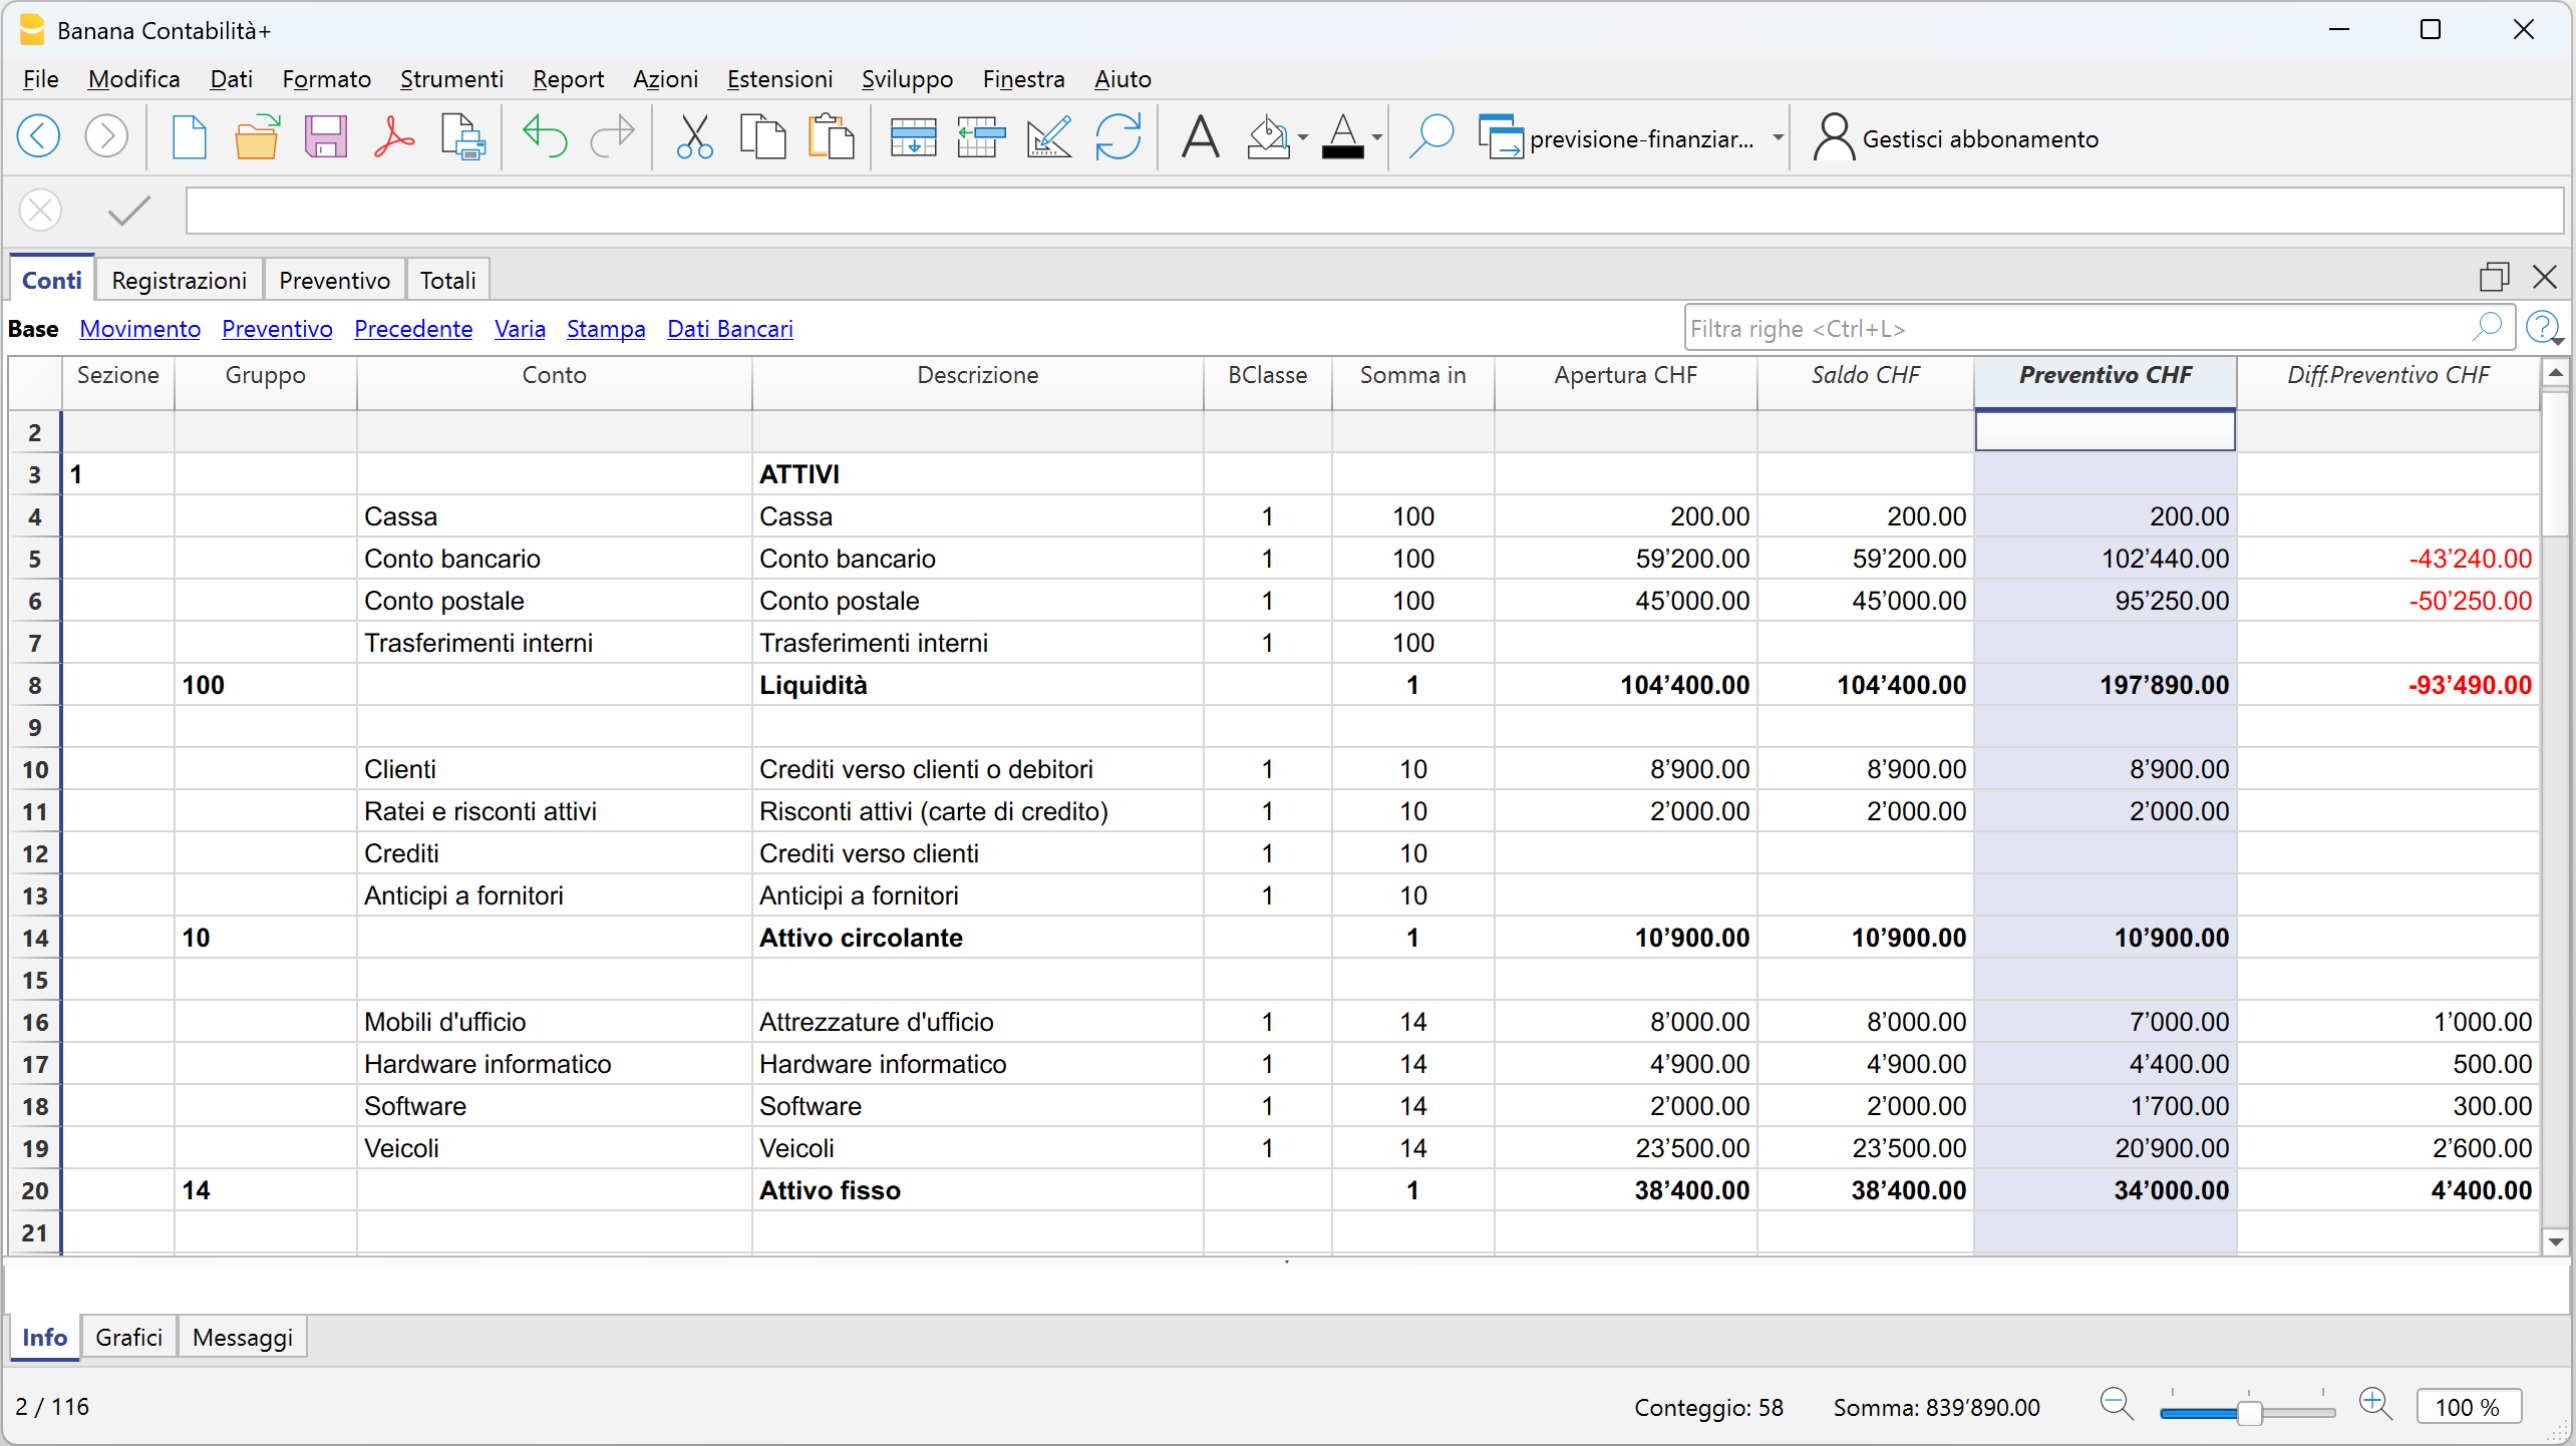
Impatto sul Conto economico
Il Conto economico viene aggiornato automaticamente sulla base delle registrazioni previsionali e determina l'utile o la perdita prevista.
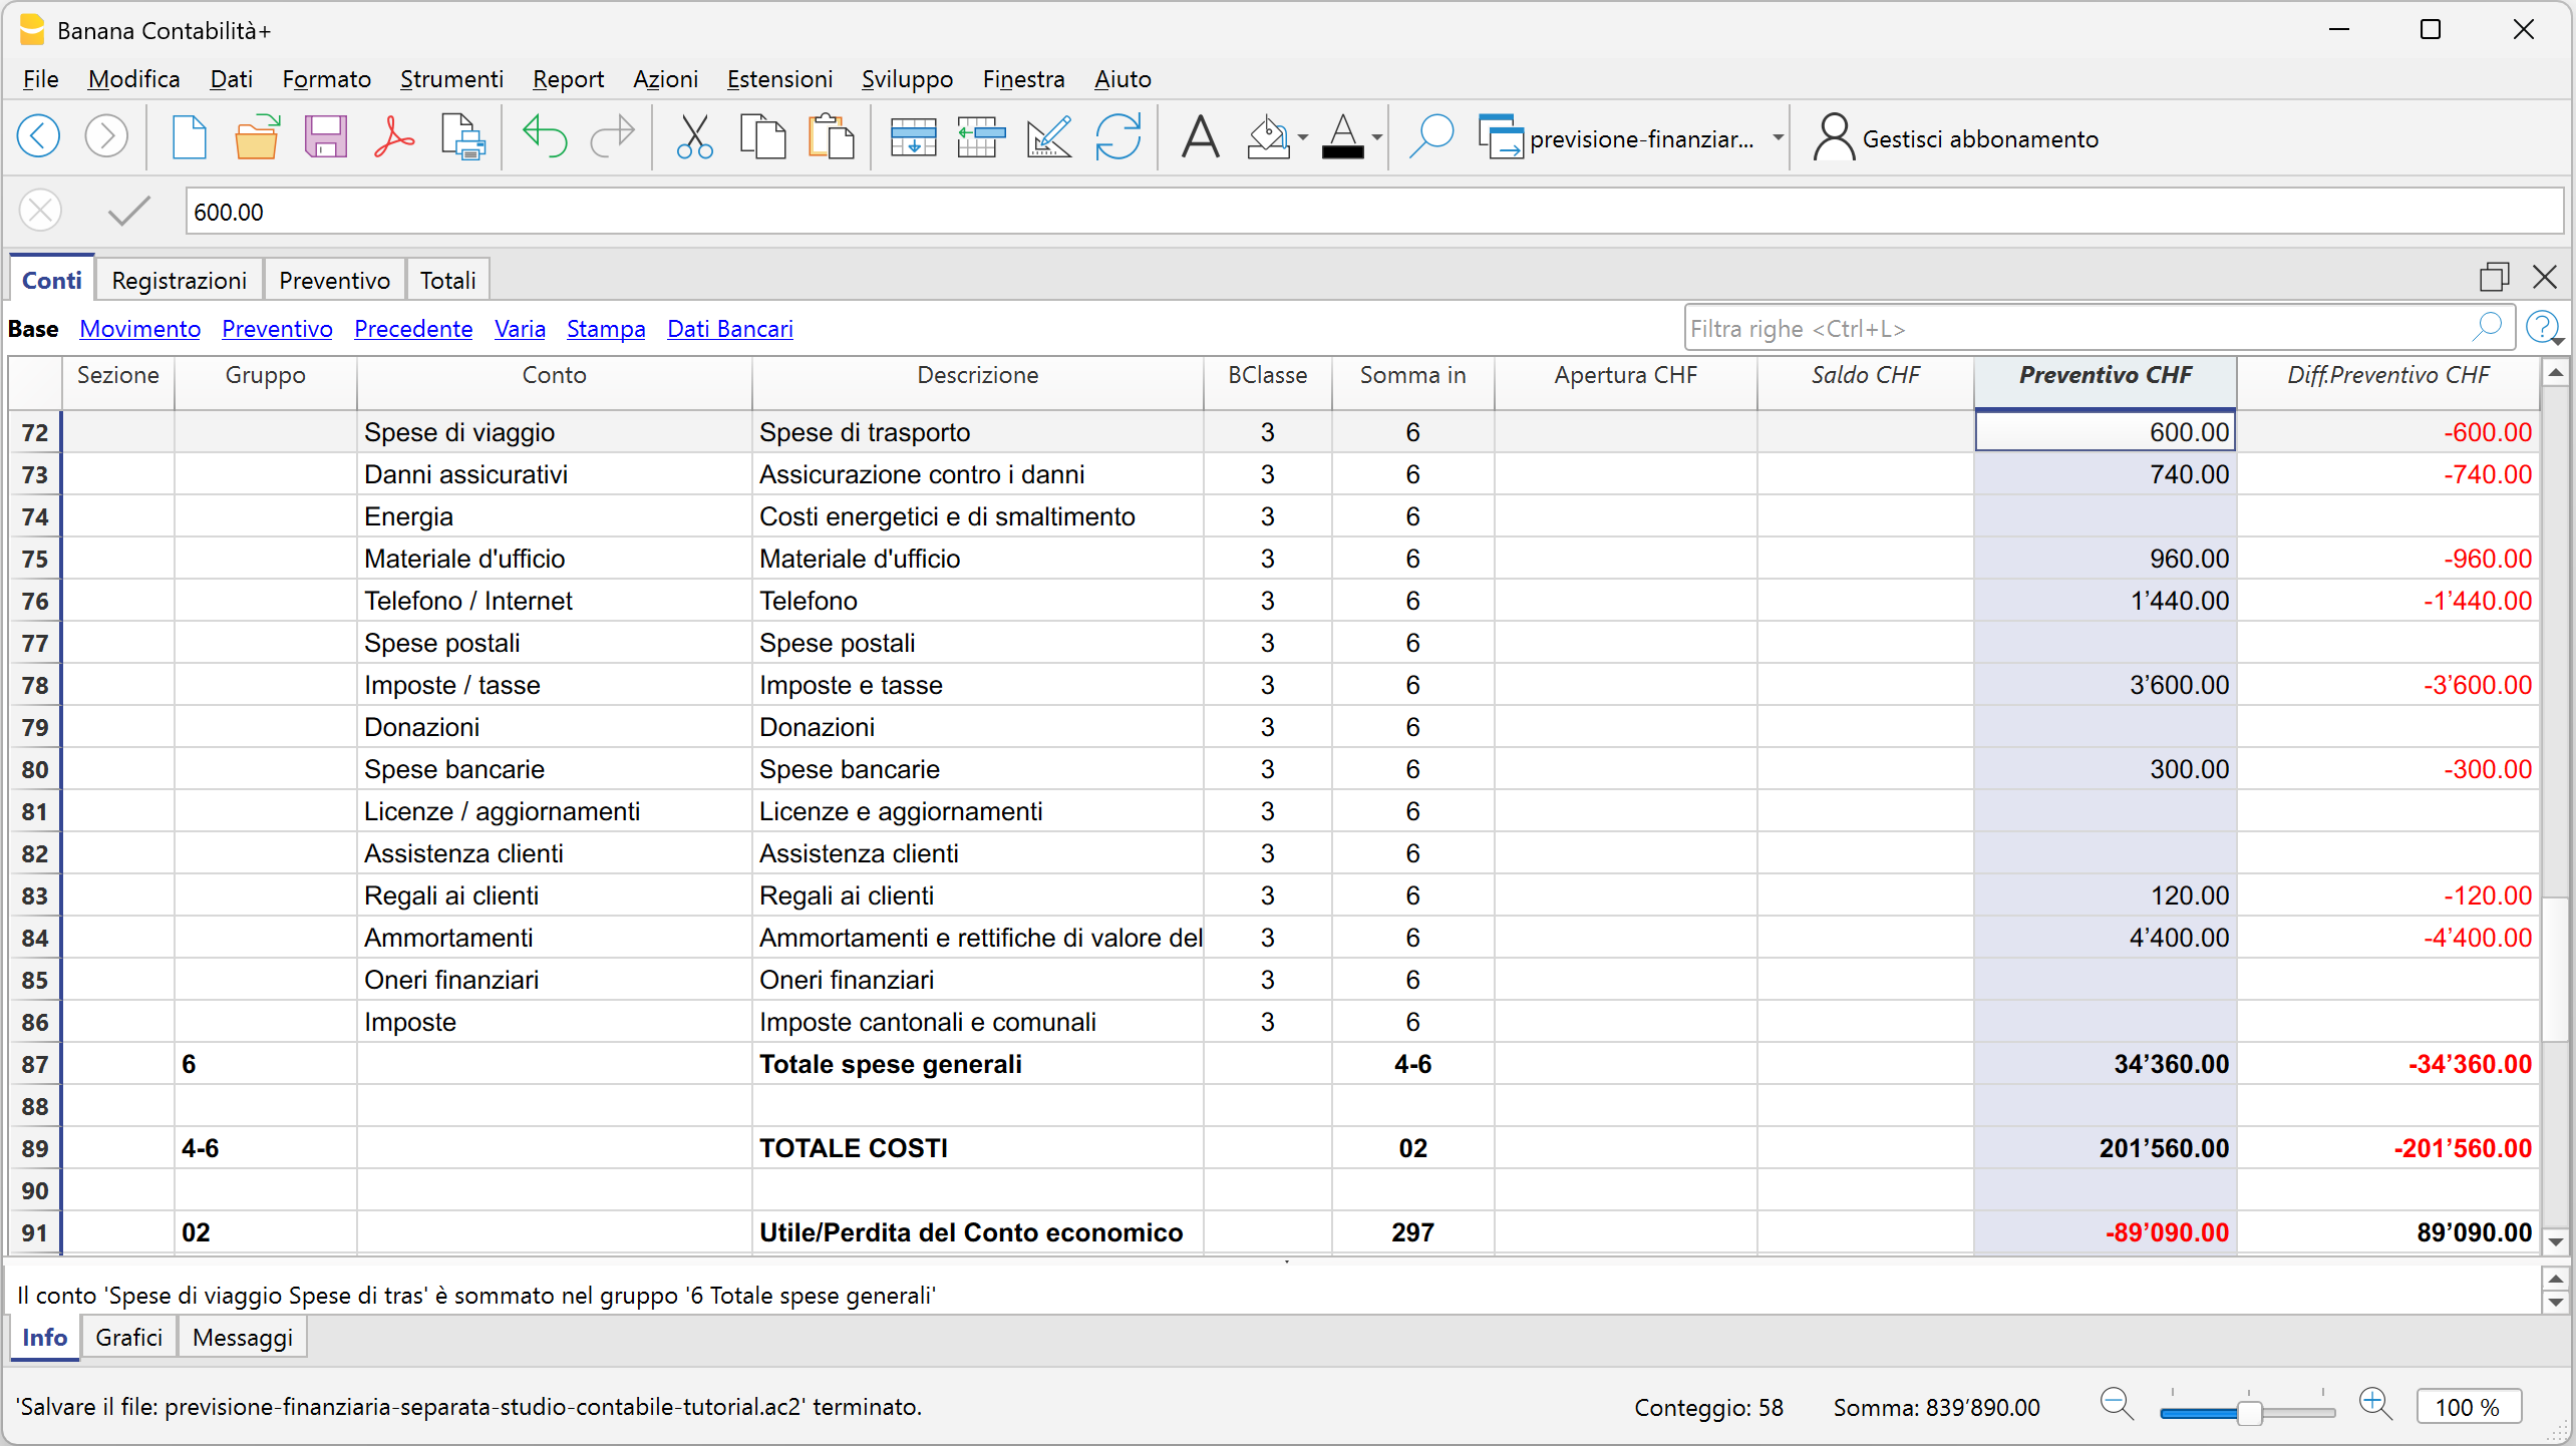
Modificare ipotesi e simulare scenari
Una volta creata la pianificazione di base, puoi modificare le ipotesi e simulare scenari alternativi per confrontarne i risultati con quelli della pianificazione iniziale.
Puoi aggiungere nuove registrazioni previsionali, modificare quelle esistenti oppure utilizzare quantità, prezzi, variabili e formule per verificare come il cambiamento di determinate ipotesi influisce sui risultati complessivi.
Quando un dato viene modificato, Banana ricalcola automaticamente gli effetti collegati, permettendo di verificare immediatamente l'impatto sulla liquidità, sul risultato d'esercizio e sulla situazione patrimoniale.
Ipotesi: aumento delle consulenze del 10%
Supponiamo di voler valutare gli effetti di un aumento del 10% delle consulenze.
Nella tabella Preventivo puoi utilizzare quantità, prezzi unitari, variabili e formule:
- visualizza le colonne Quantità, Prezzo unitario e Formula
- inserisci i valori nelle colonne Quantità e Prezzo unitario
- definisci una variabile per lo scenario di base, ad esempio a = 1
- modifica la variabile per simulare un aumento del 10%, ad esempio a = 1.1
- nella colonna Formula inserisci la formula che utilizza la variabile.
Modificando la variabile, Banana ricalcola automaticamente le registrazioni previsionali interessate e i relativi risultati.
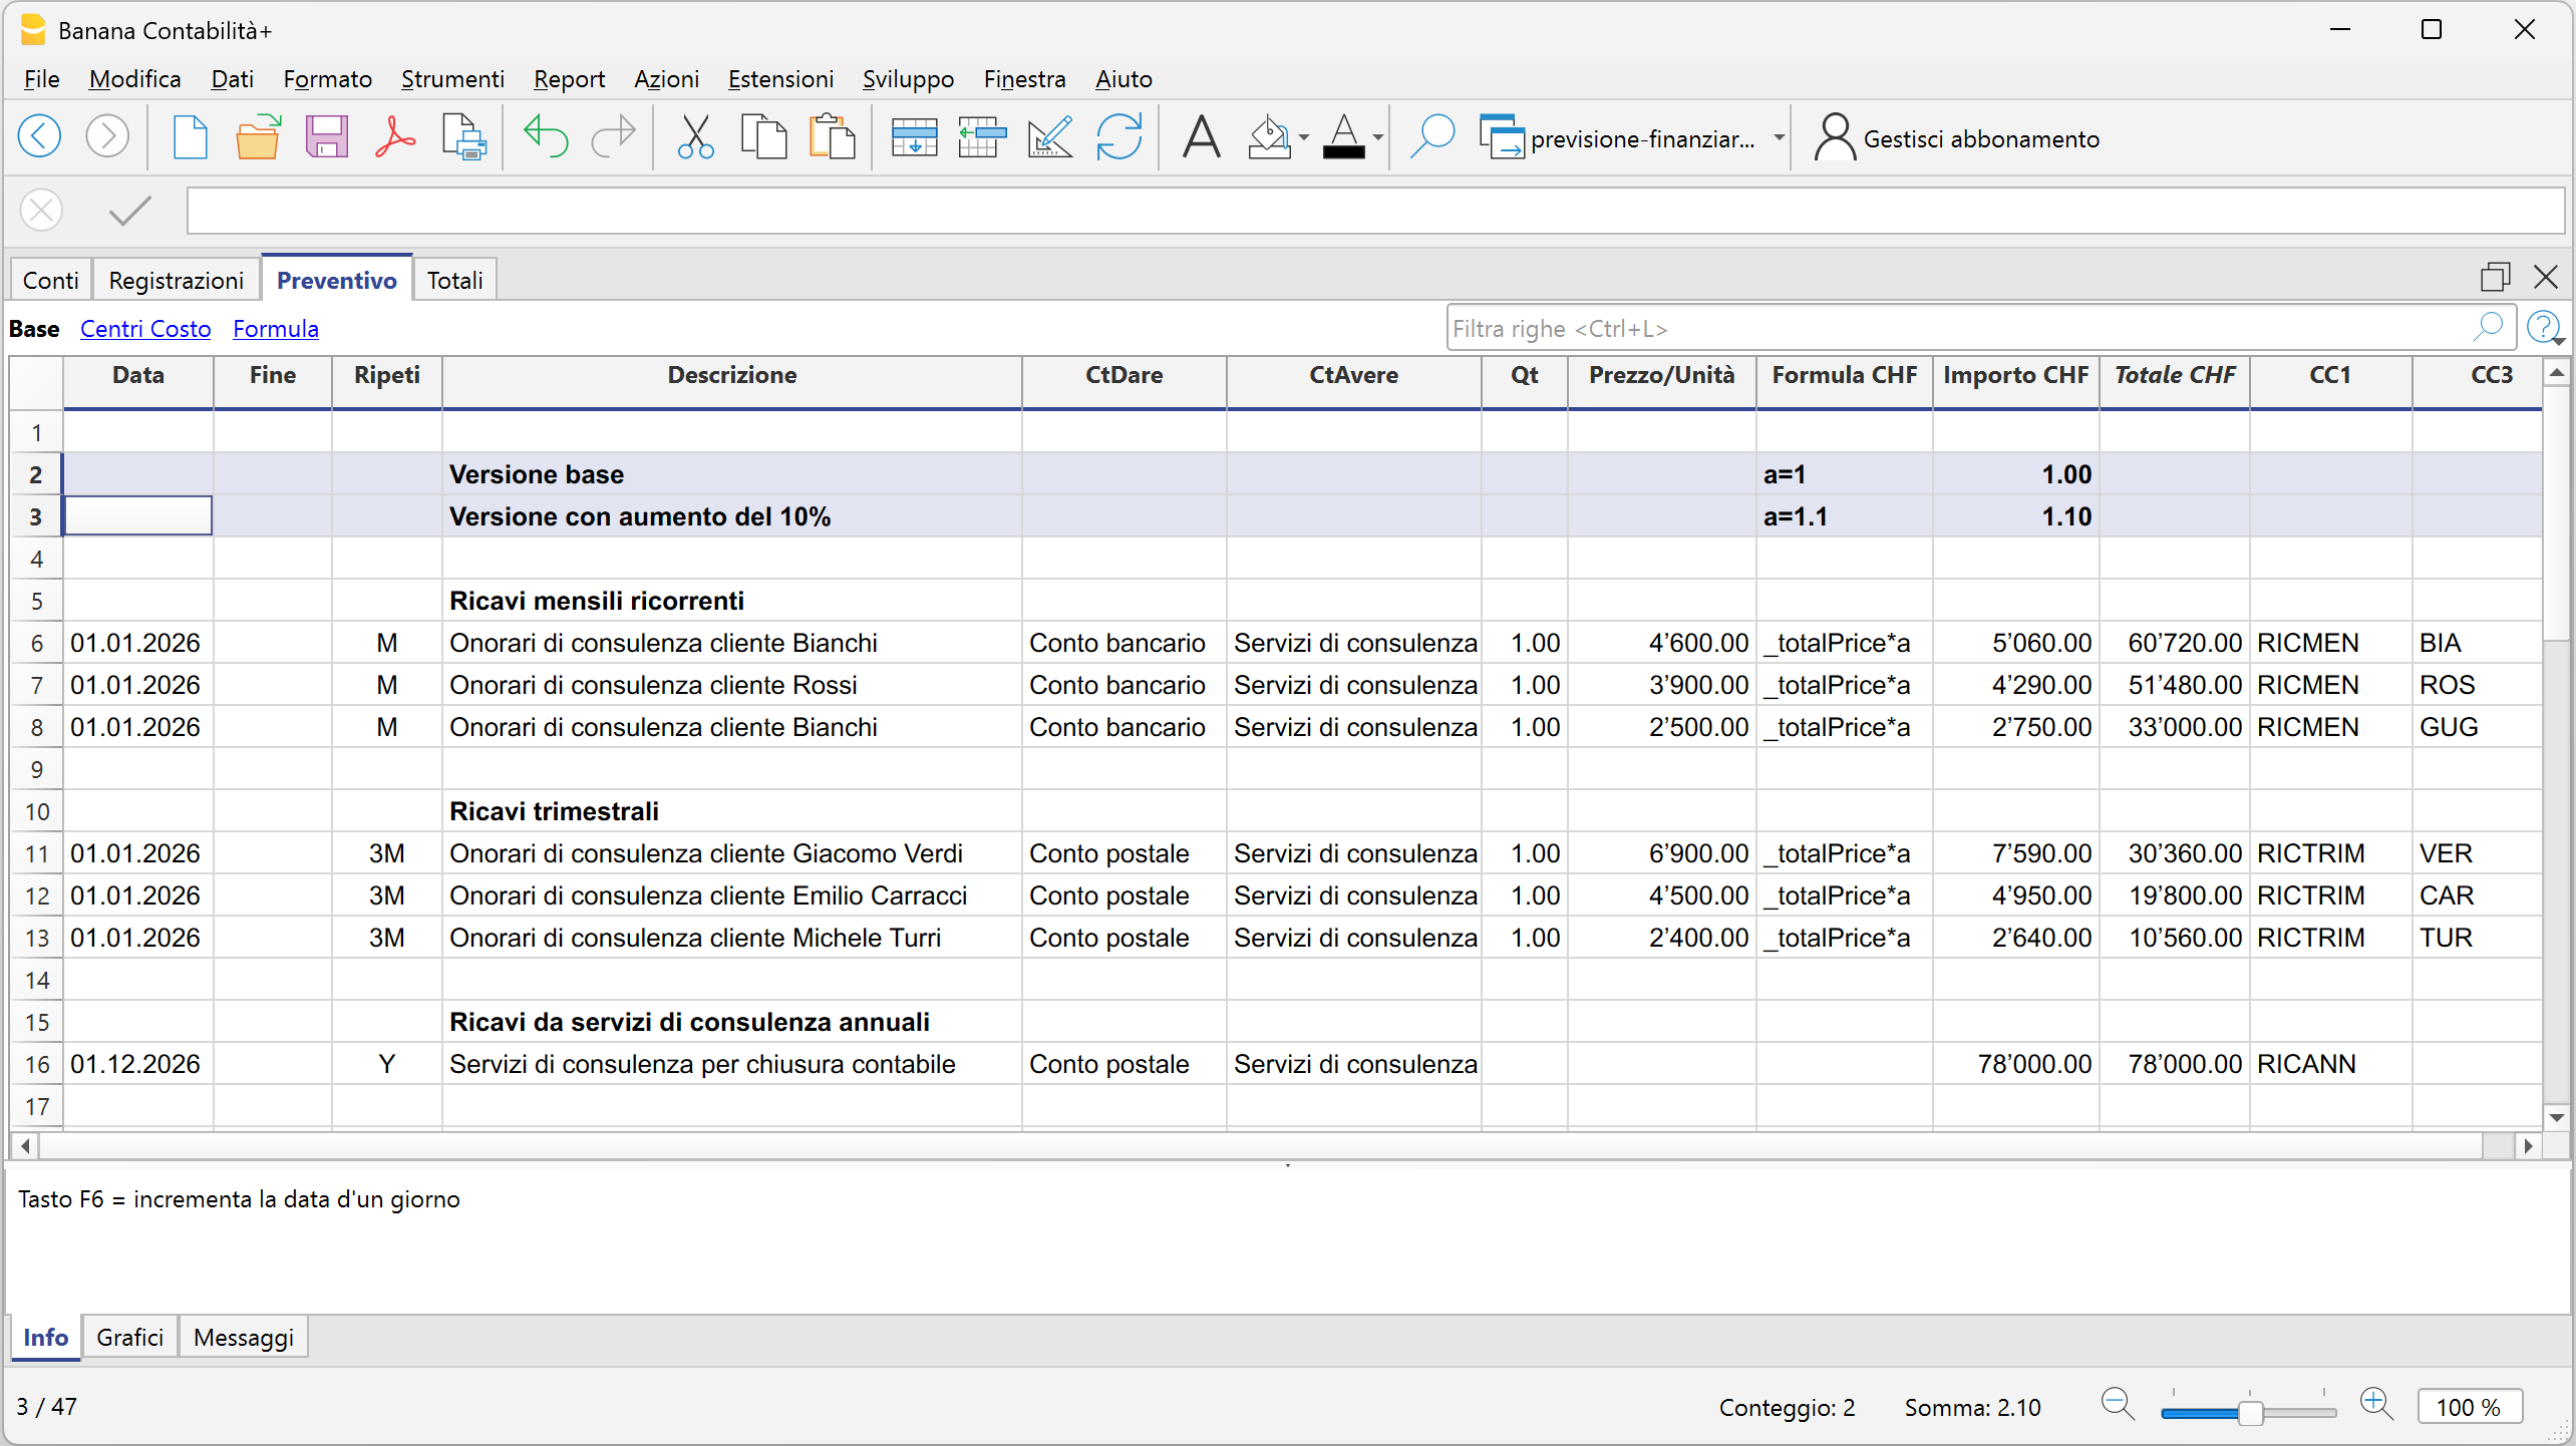
Ipotesi: assunzione di un nuovo collaboratore dal 01.07.2026
Per valutare l'impatto dell'assunzione di un nuovo collaboratore, nella tabella Preventivo vengono aggiunte le registrazioni previsionali necessarie con data di inizio 01.07.2026.
Oltre al salario devono essere considerate anche le relative componenti, come i contributi e gli altri costi del personale previsti.
Banana permette così di verificare l'impatto della nuova assunzione sui costi del personale, sul risultato d'esercizio e sulla liquidità.
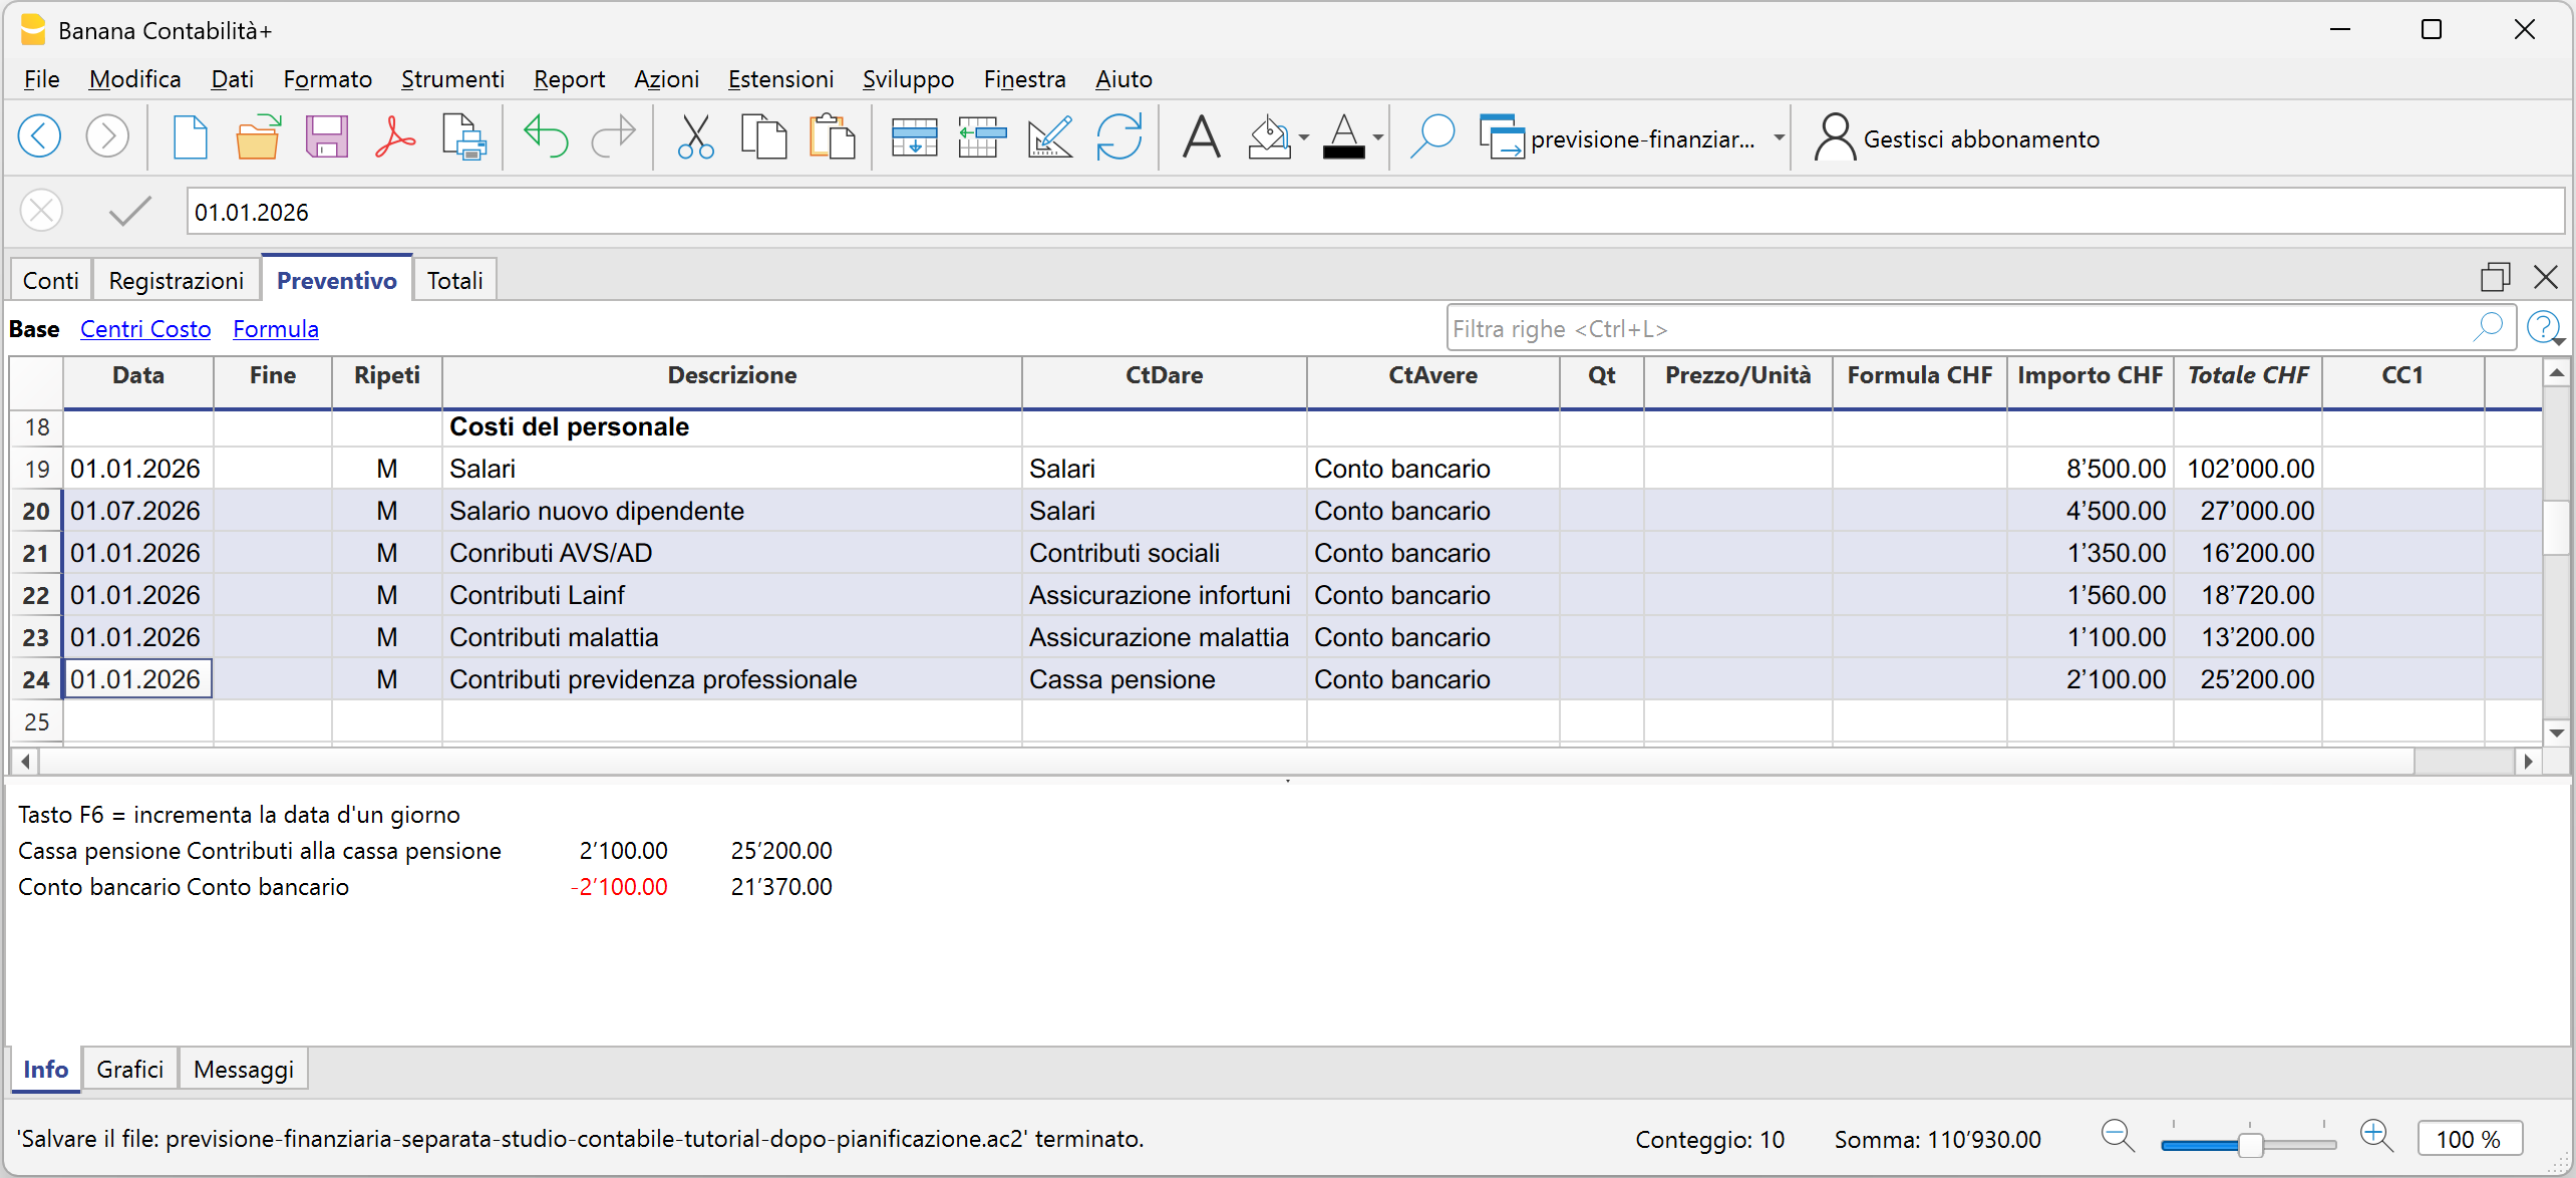
Ipotesi: investimento in nuovo hardware finanziato con un prestito bancario
Supponiamo di pianificare l'acquisto di nuovo hardware per CHF 10'000, finanziato tramite un prestito bancario con un tasso d'interesse del 2.10%.
Nella tabella Preventivo vengono inserite le registrazioni previsionali relative all'investimento e al finanziamento, indicando la data prevista dell'operazione, nell'esempio 01.08.2026.
Per completare la previsione vengono inoltre considerati gli interessi sul finanziamento. Al 31.12 è possibile utilizzare una formula o una variabile per calcolare gli interessi relativi ai cinque mesi da agosto a dicembre e registrare il relativo costo previsto.
In questo modo è possibile valutare contemporaneamente l'impatto dell'operazione sugli investimenti, sull'indebitamento, sugli interessi, sulla liquidità e sul risultato d'esercizio.

Effetti delle ipotesi nei report previsionali
I dati inseriti nella tabella Preventivo possono essere utilizzati per ottenere i principali report economici, finanziari e patrimoniali previsionali.
Dal menu Report > Bilancio abbellito con gruppi, nella sezione relativa ai conti puoi attivare Bilancio e Conto economico e, nella sezione Colonne, selezionare i dati del Preventivo.
Puoi così ottenere lo Stato patrimoniale previsionale e il Conto economico previsionale e verificare gli effetti delle ipotesi inserite nella pianificazione.
Nell'esempio, tutte le variazioni previsionali ipotizzate, aumento del 10% delle vendite, assunzione di un nuovo dipendente e investimento finanziato con un prestito bancario, modificano i risultati della pianificazione rispetto a quelli previsti inizialmente. I relativi effetti si riflettono sullo Stato patrimoniale e sul Conto economico, determinando nuovi valori previsti per la liquidità e l'utile d'esercizio.
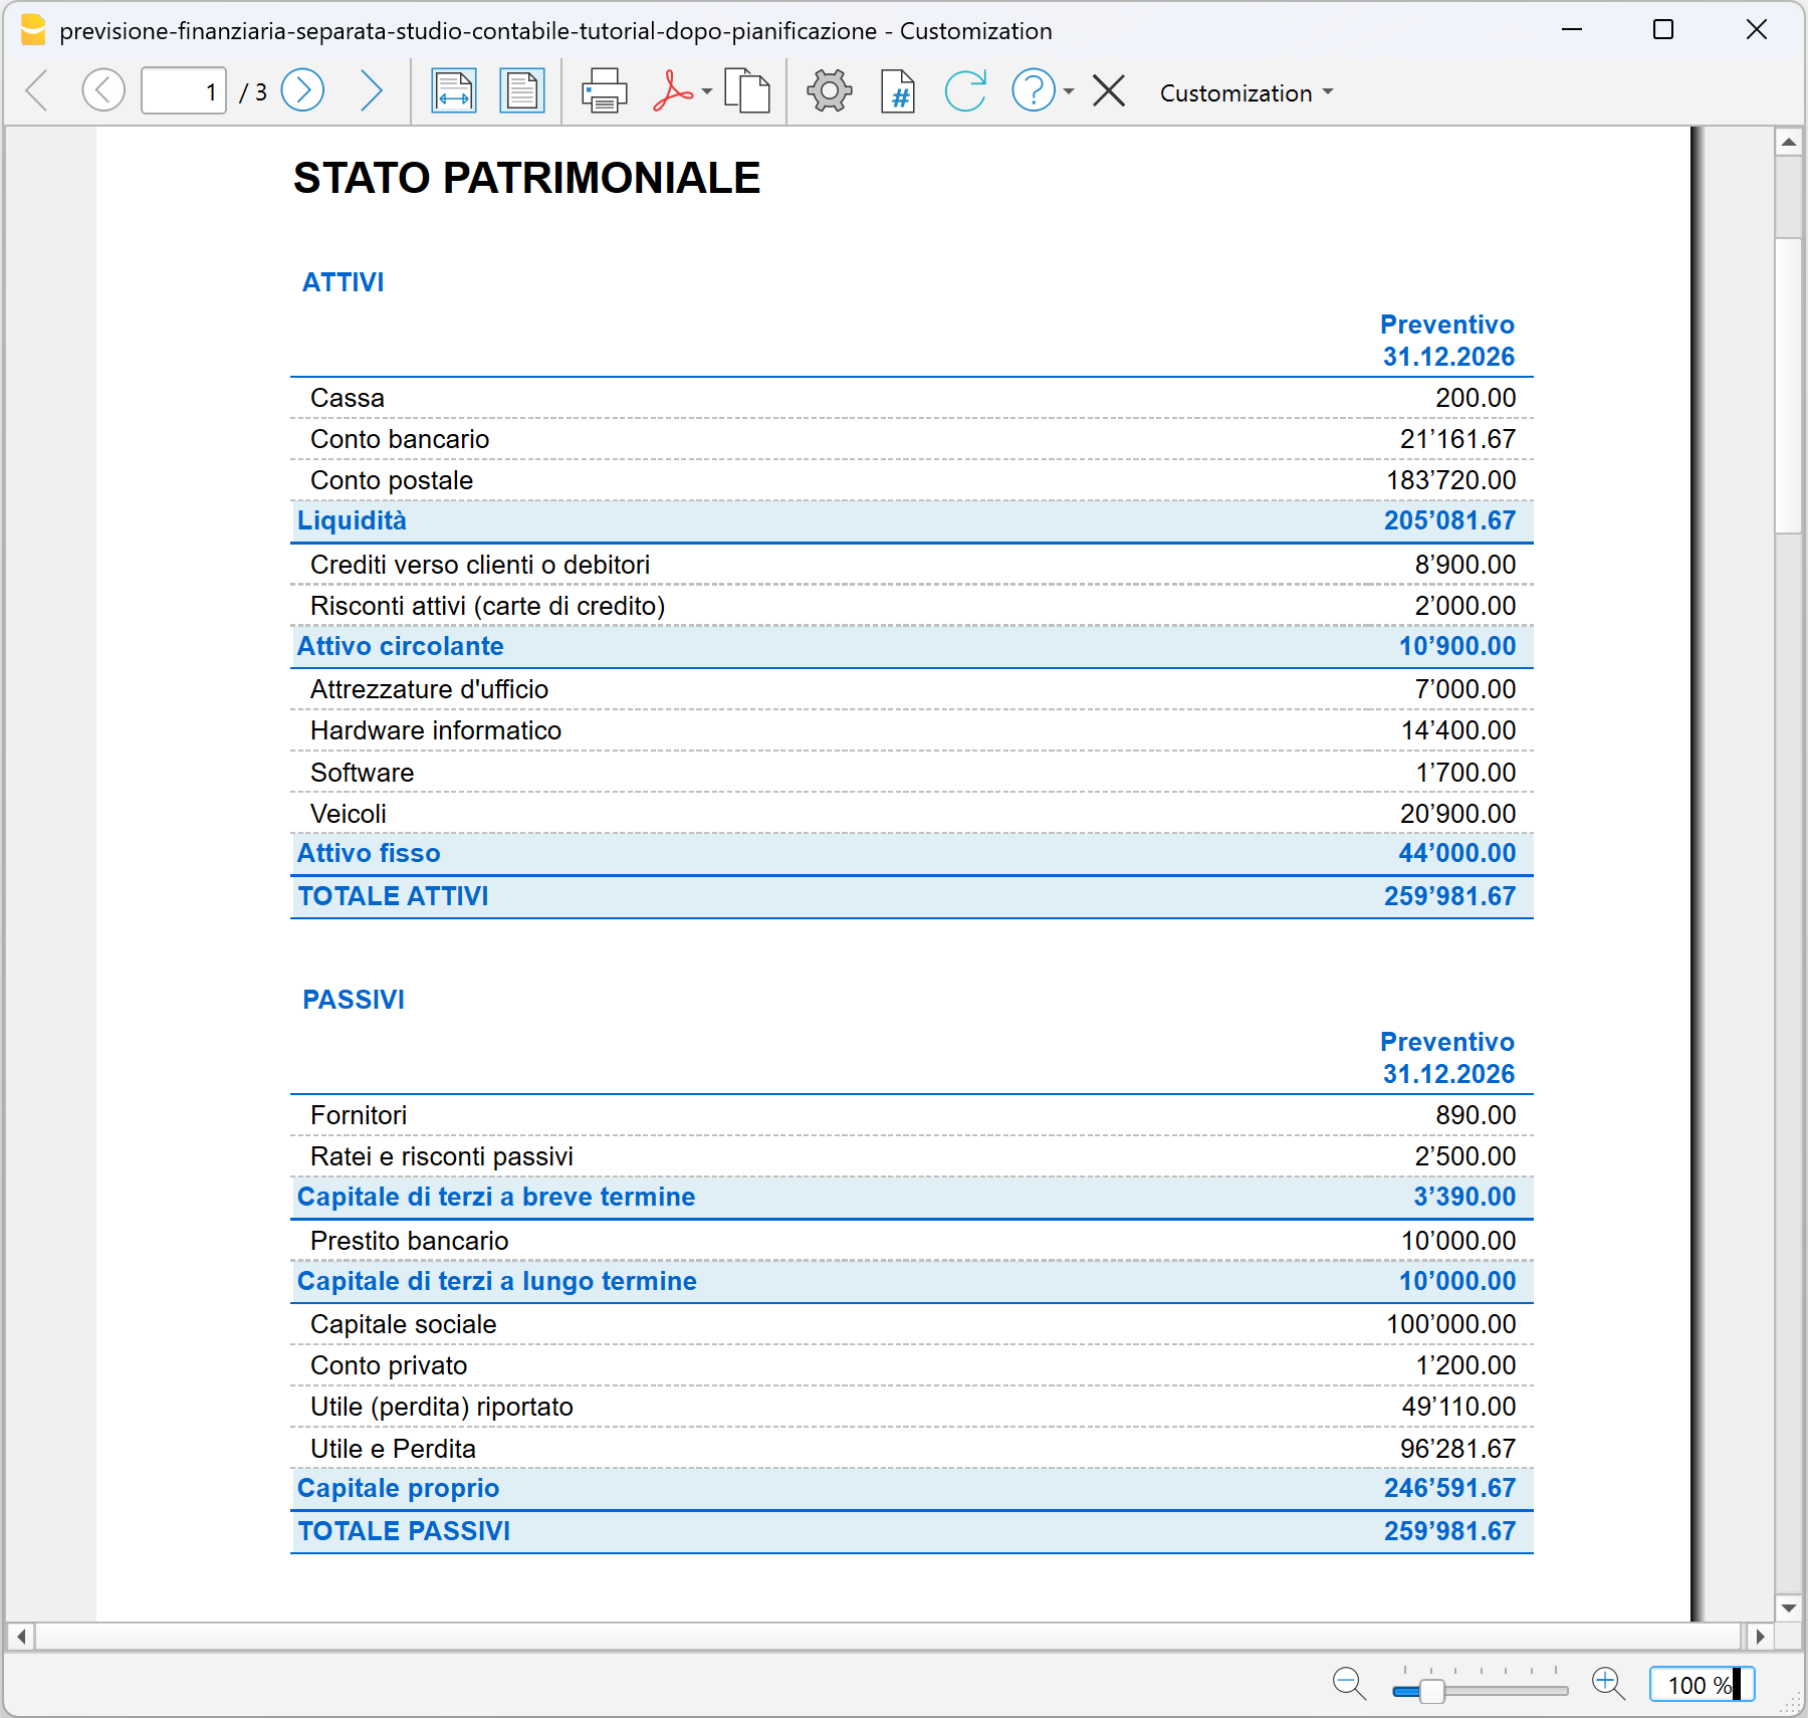
Nello stesso scenario, il Conto economico previsionale permette di confrontare i ricavi e l'utile previsto con quelli della pianificazione di base.
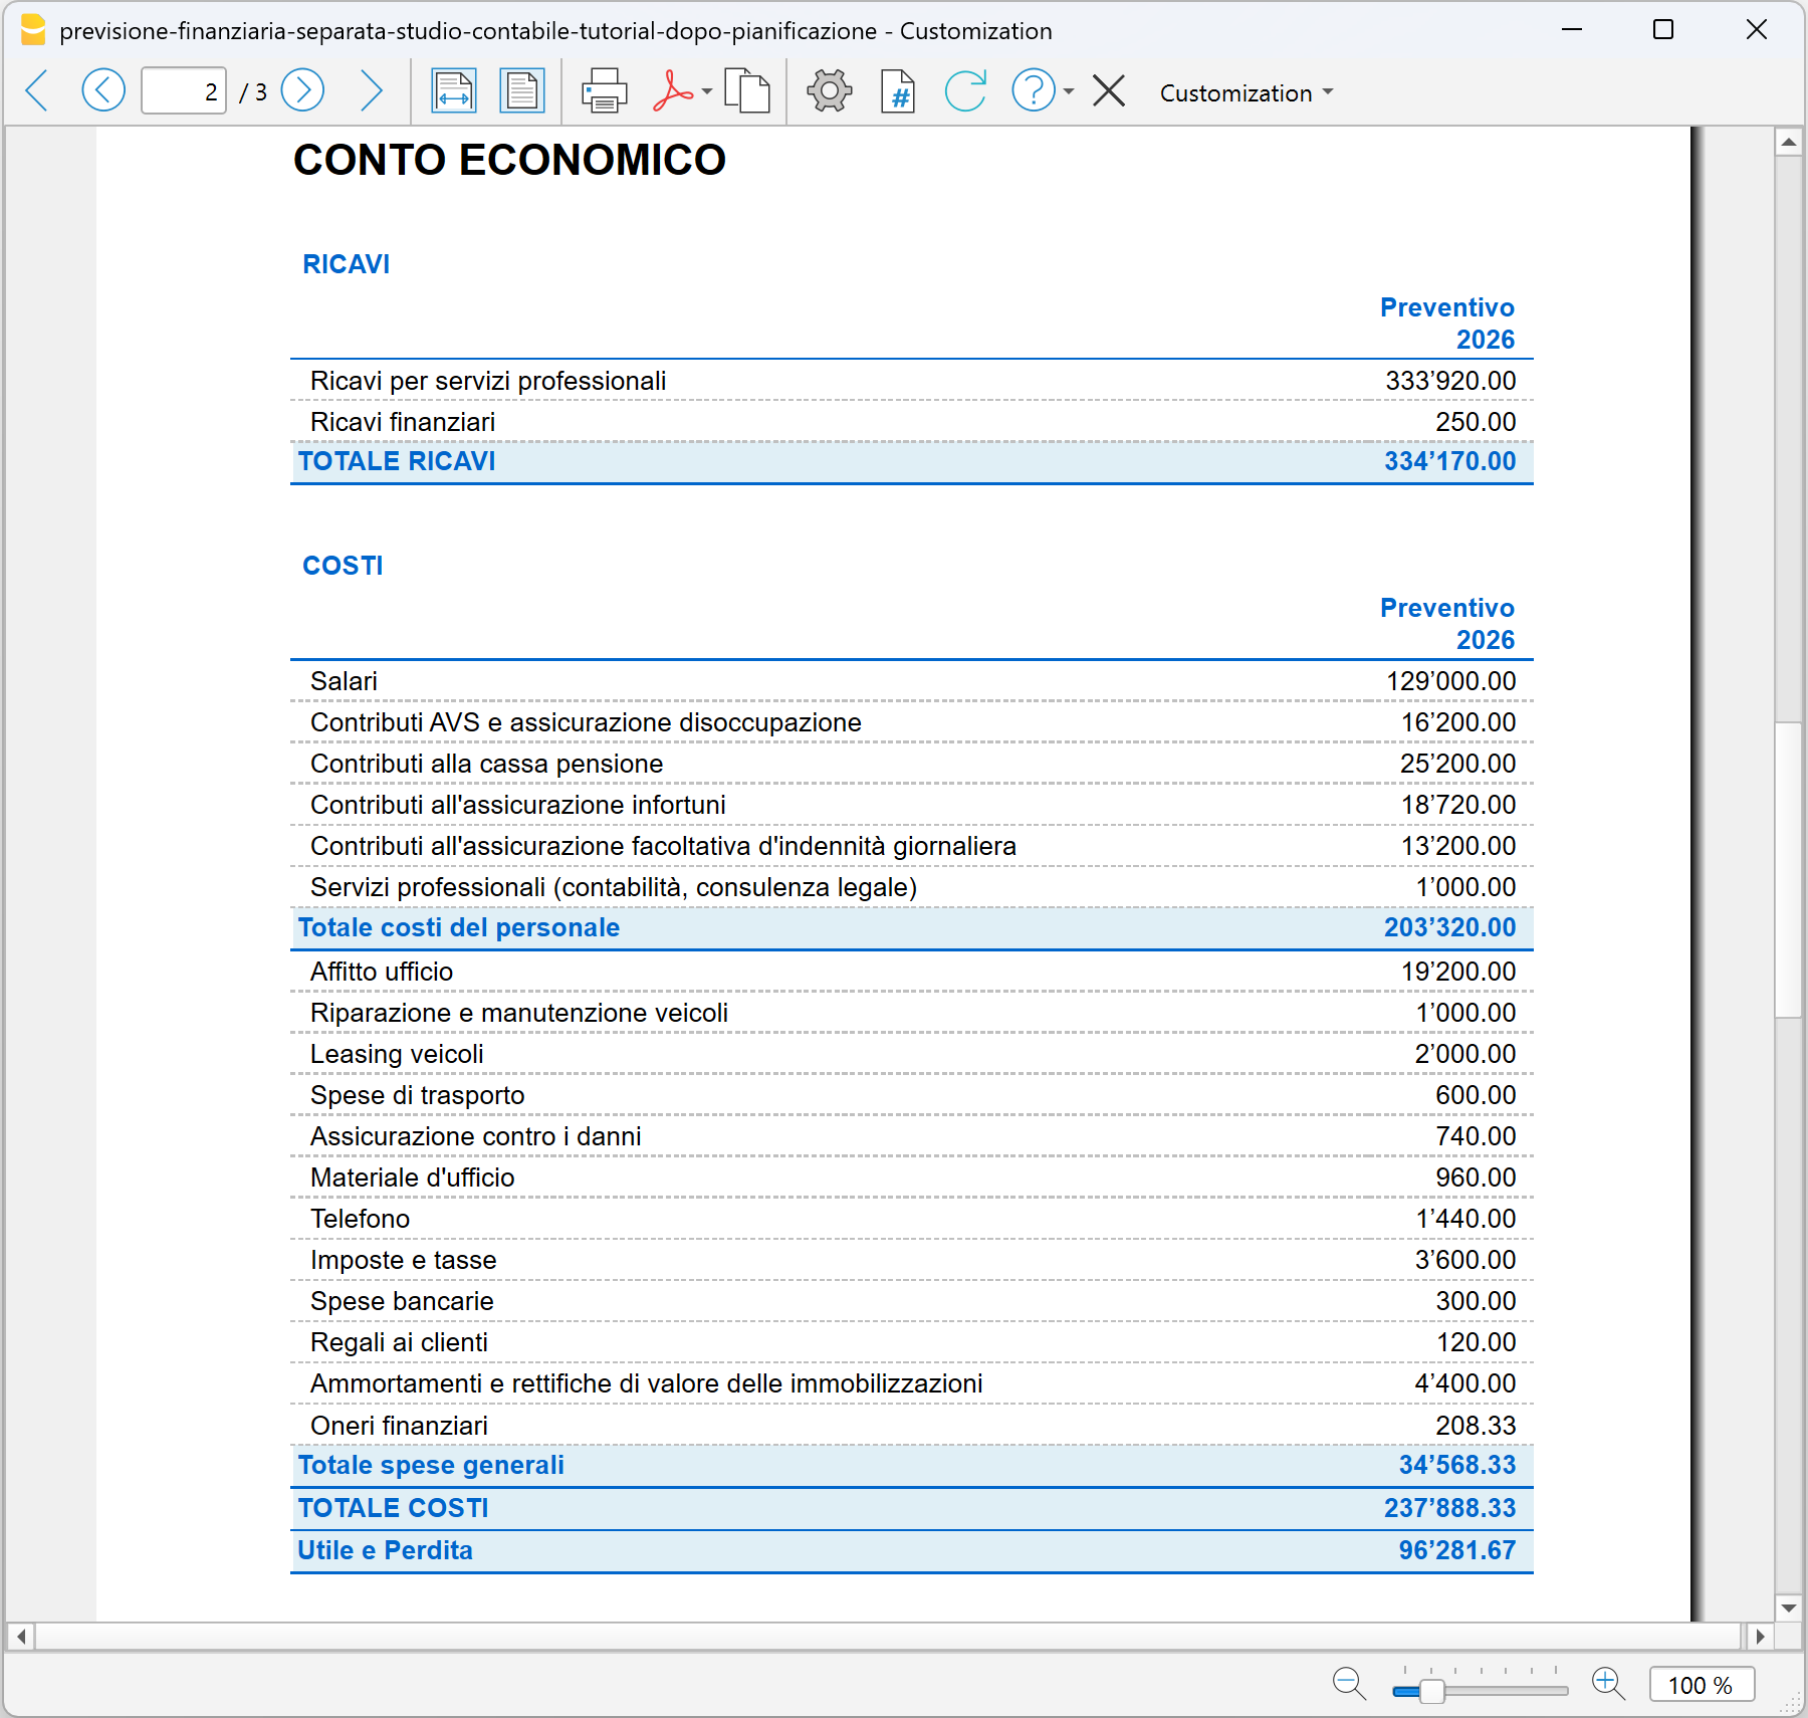
Proiezioni pluriennali
Con Banana Contabilità puoi estendere la pianificazione su più esercizi e creare proiezioni pluriennali.
Per impostare una pianificazione pluriennale, nella tabella Preventivo occorre inserire il movimento previsionale per ciascun anno della pianificazione. Per ogni movimento vengono indicate la relativa data di inizio e di fine periodo, fino a raggiungere la data finale prevista dalla pianificazione.
Gli importi possono essere modificati di anno in anno per tenere conto delle variazioni previste. Ad esempio, puoi prevedere un aumento dei ricavi, una variazione dei costi, nuovi investimenti o una diversa evoluzione dei finanziamenti.
Una volta inserite le previsioni per i diversi esercizi, puoi ottenere report pluriennali e analizzare, anno per anno, l'evoluzione prevista del Conto economico, dello Stato patrimoniale, della liquidità, degli investimenti, dei finanziamenti e dell'indebitamento.
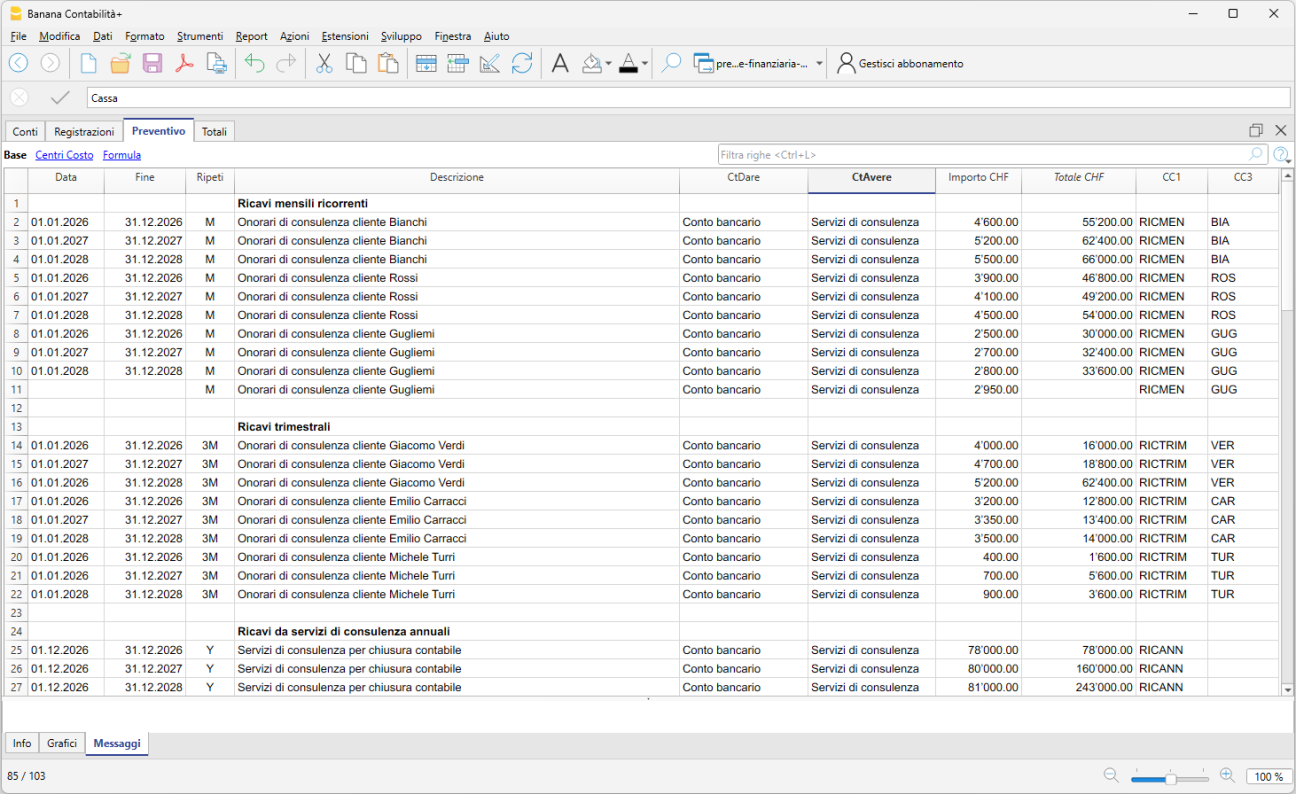
Analizzare i risultati della pianificazione
Una volta completata la pianificazione, puoi analizzare i risultati per l'intero periodo oppure suddividerli per anno. Questo permette di confrontare l'evoluzione prevista della situazione patrimoniale e del Conto economico nel corso di più esercizi.
Per visualizzare e stampare i report:
- dal menu Report > Bilancio abbellito con gruppi
- nella sezione Intestazione e piè di pagina, inserisci l'intestazione della pianificazione
- nella sezione Colonne, attiva la voce Preventivo, sia per il Bilancio sia per il Conto economico
- nella sezione Periodo, seleziona Tutto il periodo
- nella sezione Suddivisione, seleziona Anno
- fai clic su OK.
Esempio di pianificazione pluriennale per lo Stato patrimoniale
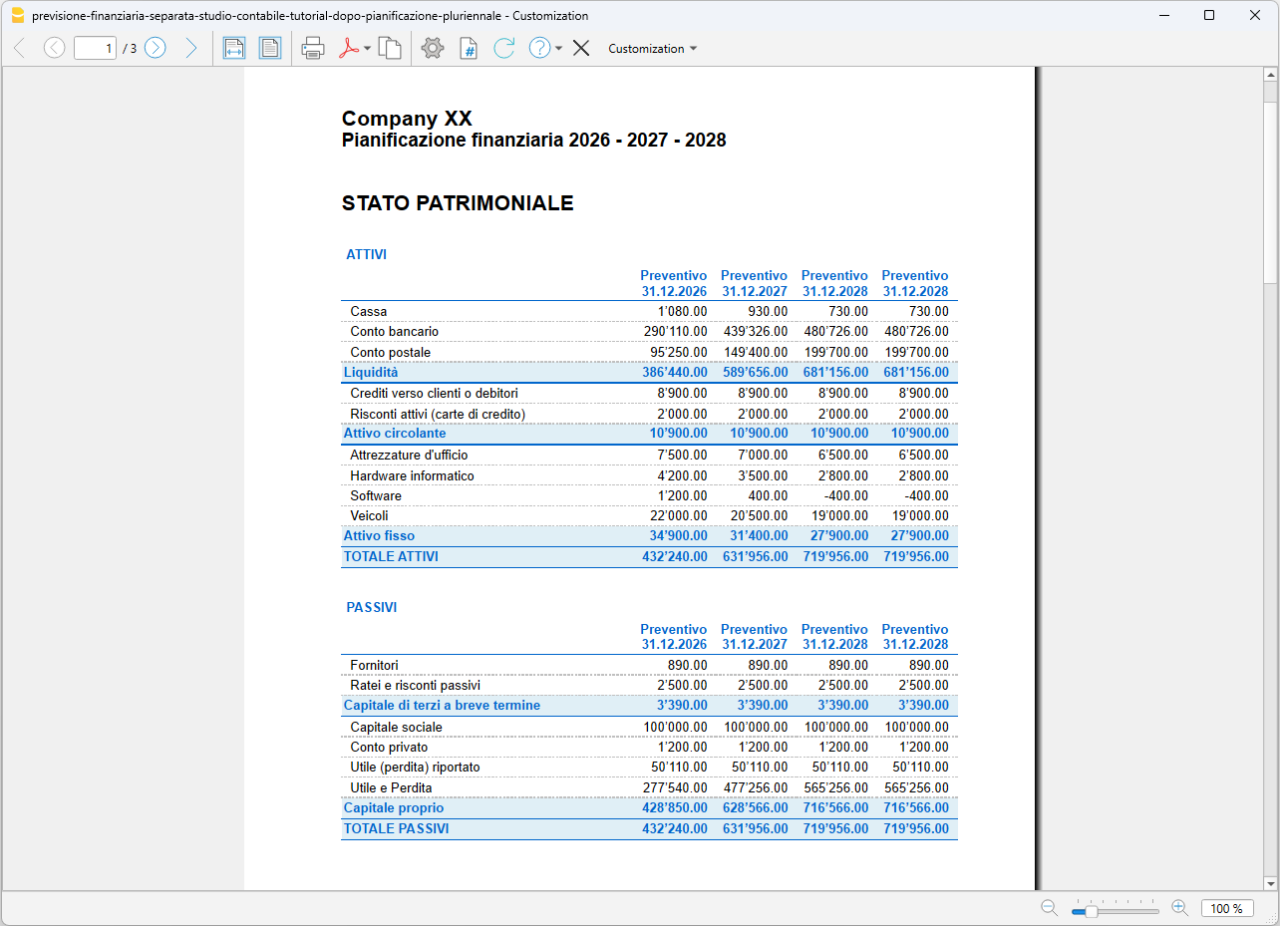
Esempio di pianificazione pluriennale per il Conto economico
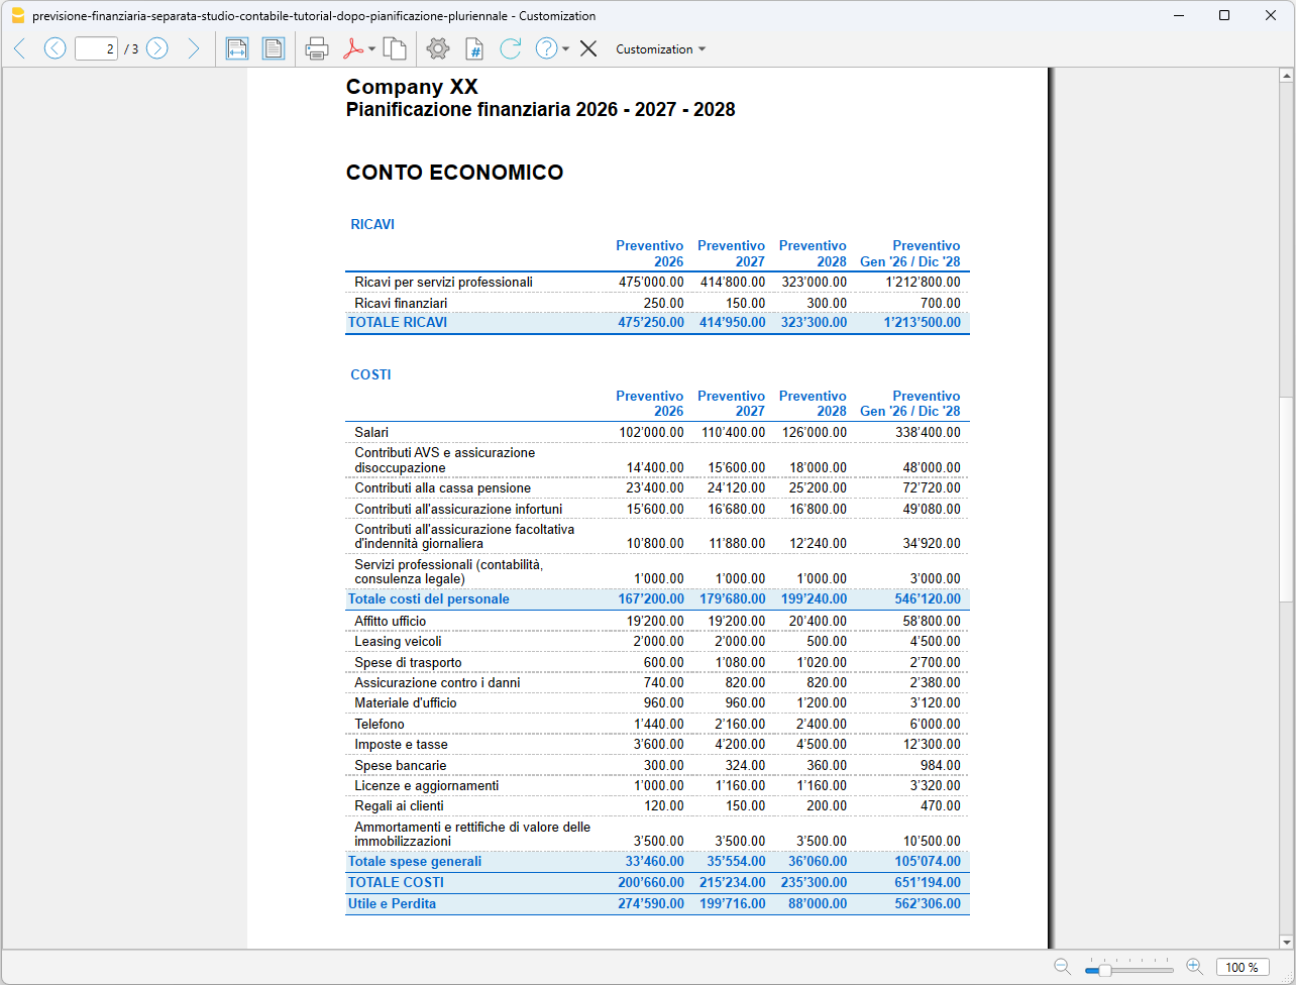
In particolare, puoi verificare:
- se la liquidità prevista è sufficiente durante il periodo di pianificazione
- come evolvono ricavi, costi e risultato d'esercizio
- l'impatto degli investimenti sulla liquidità e sulla situazione patrimoniale
- l'evoluzione dei finanziamenti e dell'indebitamento
- come cambia il patrimonio netto
- se le ipotesi formulate risultano economicamente e finanziariamente sostenibili.
Modificando le ipotesi e le registrazioni nella tabella Preventivo, Banana ricalcola automaticamente i risultati della pianificazione. Puoi così confrontare scenari alternativi e valutarne gli effetti sulla liquidità, sul risultato d'esercizio e sulla situazione patrimoniale, utilizzando i risultati previsionali come supporto alle decisioni aziendali.
Modelli Business Svizzera con IVA
I nostri modelli con gestione IVA sono inclusi gratuitamente nel programma di Banana Contabilità Plus.
I piani dei conti si basano sul sistema PMI (sistema dei conti svizzero PMI - Sterchi, Mattle, Helbing), conforme al Codice delle Obbligazioni in Svizzera (articoli 957-963b CO.
Le funzionalità dell'IVA
Tutti i modelli con IVA hanno le colonne e le funzioni per gestire l'IVA. I calcoli e tutti i report sono automatizzati.
Per registrare l'IVA basta inserire nella registrazione il codice IVA, presente nella tabella Codici IVA, già predefinita e aggiornata secondo le nuove normative IVA 2024.
A fine periodo, sulla base delle registrazioni con codici IVA, il programma calcola il Riassunto IVA, per conto, codice e percentuale. Crea il fac-simile cartaceo del Rendiconto IVA e il file Xml per inviare i dati IVA all'AFC.
Per la gestione IVA con le nuove aliquote trovi informazioni dettagliate alla pagina Gestione IVA.
Per alcune funzioni è necessario un abbonamento al piano Advanced di Banana Contabilità Plus, come per esempio generare il fac-simile o il file XML del Rendiconto IVA, utilizzare le nuove funzioni delle Regole, Filtro e Ordina righe temporaneo. Guarda tutte le funzioni del piano Advanced.
I conti IVA in Banana Contabilità
Nei Passivi figurano due conti specifici per l'IVA:
- il conto 2201 Rendiconto IVA (corrispondente al conto IVA in automatico). Impostato
- il conto 2200 IVA dovuta (corrispondente al conto Erario IVA).
Tuttavia è possibile impostare i conti specifici dell'IVA nell'attivo e nel passivo, ma a fine periodo occorrono diverse registrazioni per stornare l'IVA precedente e l'IVA dovuta nel conto Erario IVA. Pertanto si consiglia di utilizzare come conto predefinito dell'IVA, il conto 2201 Rendiconto IVA. Maggiori dettagli alla pagina Impostare i conti IVA.
Piano contabile con IVA sull'incassato
I modelli sull'incassato hanno il partitario clienti e fornitori impostati come Centri di Costo e di Profitto (CC3). L'IVA viene calcolata inserendo il codice IVA al momento del pagamento e incasso delle fatture; come contropartita ci sono sempre dei conti di ricavi o costi.
Piano contabile con IVA sul fatturato
I modelli di contabilità gestita sul fatturato hanno il partitario dei clienti e dei fornitori collegati allo Stato patrimoniale. Tutti i conti del partitario figurano nei report e nei bilanci. L'IVA in questo caso viene calcolata inserendo il codice IVA nel momento in cui si emette la fattura al cliente o si riceve la fattura dal fornitore.
IVA e Multimoneta
Tra i modelli con IVA, è possibile scegliere modelli che gestiscono anche le monete estere con IVA.
Nel piano dei conti sono presenti i conti per le differenze di cambio, impostati nel menu File > Proprietà file. Questi modelli includono la tabella Cambi, dove impostare le monete estere con riferimento sempre alla moneta base, i cambi e i cambi di apertura. Nella tabella Registrazioni ci sono le colonne per la visualizzazione degli importi sia in moneta estera sia gli importi convertiti nella moneta nazionale e la colonna che riprende il cambio inserito nella tabella Cambi.
Azienda | Cash Manager | IVA
In questo articolo
Azienda | Cash Manager | IVA
Azienda | Cash Manager | IVA
Modello per gestire la cassa di una piccola attività commerciale con gestione IVA. Puoi inserire i link alle ricevute di cassa in PDF per avere tutto in perfetto ordine e sempre a portata di click. Saldi sempre aggiornati e visibili in ogni momento. Apri il modello dalla nostra WebApp, oppure dal programma e salva il file sul tuo computer.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppDocumentazione del modello
Per gestire le entrate e le uscite di cassa di una piccola attività commerciale. Il file può essere anche complementare al file della contabilità principale: si registrano tutti i movimenti della cassa separatamente e ad ogni trimestre (o periodo a scelta) si importano i totali delle categorie e dei conti nel file della contabilità principale.
L'inserimento dei codici IVA permette di avere gli importi IVA contabilizzati in automatico nel conto IVA.
Crea il tuo file
- Apri il modello con la WebApp di Banana Contabilità Plus
- Con il comando File > Proprietà file, imposta il periodo, il nome della tua azienda e la moneta di base (puoi fare il budget e la contabilità in qualsiasi moneta).
- Con il comando File > Salva con nome, salva il file. È utile indicare nel nome del file, il nome della società e l'anno. Per esempio "Cassa_Rossi-SA-20xx.ac2".
ATTENZIONE: se chiudi il browser senza salvare, perderai i dati immessi. Salva sempre il file sul tuo computer.
Per riaprire il file salvato clicca su File > Apri.
Guarda anche Organizzare i file della contabilità in locale, su rete e cloud.
Maggiori informazioni sono disponibili alle seguenti pagine:
Anteprima modello
DItta XXX
Contabilità 2024
Divisa Base: CHF
Cash Manager con IVA
| Gruppo | Conto | Descrizione | Somma in |
|---|---|---|---|
| 1000 | Cassa | ||
| Gruppo | Categoria | Descrizione | Somma in |
|---|---|---|---|
| RISULTATO OPERATIVO | |||
| ENTRATE | |||
| 3000 | Vendite | 3 | |
| 3090 | Sconti attivi | 3 | |
| 3400 | Prestazioni di servizi | 3 | |
| 3680 | Varie | 3 | |
| 3 | TOTALE ENTRATE | 00 | |
| USCITE | |||
| 4000 | Acquisti | 4 | |
| 4090 | Sconti passivi | 4 | |
| 5000 | Stipendi | 4 | |
| 5700 | Oneri sociali | 4 | |
| 5820 | Spese di rappresentanza | 4 | |
| 6000 | Affitti | 4 | |
| 6100 | Spese di manutenzione | 4 | |
| 6210 | Benzina | 4 | |
| 6220 | Assicurazioni | 4 | |
| 6264 | Noleggi | 4 | |
| 6400 | Elettricità | 4 | |
| 6410 | Gas | 4 | |
| 6420 | Riscaldamento | 4 | |
| 6430 | Acqua | 4 | |
| 6500 | Cancelleria | 4 | |
| 6510 | Telefono | 4 | |
| 6800 | Ammortamenti e rettifiche di valore dell'attivo fisso | 4 | |
| 6900 | Costi finanziari | 4 | |
| 8900 | Imposte | 4 | |
| 2200 | IVA dovuta | 4 | |
| 2201 | Rendiconto IVA | 4 | |
| 4 | TOTALE USCITE | 00 | |
| 00 | RISULTATO | ||
| Cod. IVA | Descrizione | %IVA |
|---|---|---|
| Spiegazioni (Cifra) | ||
| V = Cifra d'affari (Vendite e servizi) (200) | ||
| VS = Sconti su vendite e servizi (235) | ||
| B = Imposta sull’acquisto (38x) | ||
| M = Acquisti materiale e prestazioni di servizio (400) | ||
| I = Investimenti o costi d'esercizio (405) | ||
| K= Correzioni (410, 415 420) | ||
| Z = Fuori campo (910) | ||
| Informazioni codici iva (non modificare) | ||
| id=vatcodes-chi-2024.20230614 | ||
| Ultimo aggiornamento: 14.06.2023 | ||
| IVA dovuta | ||
| V0 | Prestazioni esenti (220) | |
| V0-E | Prestazioni all'estero (221) | |
| V0-T | Trasferimenti (225) | |
| V0-N | Prestazioni non imponibili (230) | |
| Diminuzioni della controprestazione vedi sconti | ||
| V0-D | Diversi (280) | |
| V77 | Vendite e servizi 7.7% | 7.70 |
| V81 | Vendite e servizi 8.1% | 8.10 |
| V77-B | Vendite e servizi 7.7% (optati ) | 7.70 |
| V81-B | Vendite e servizi 8.1% (optati ) | 8.10 |
| V25-N | Vendite e servizi 2.5% | 2.50 |
| V26 | Vendite e servizi 2.6% | 2.60 |
| V37 | Vendite e servizi 3.7% | 3.70 |
| V38 | Vendite e servizi 3.8% | 3.80 |
| VS77 | Sconto su vendite e servizi 7.7% | 7.70 |
| VS81 | Sconto su vendite e servizi 8.1% | 8.10 |
| VS25-N | Sconto su vendite e servizi 2.5% | 2.50 |
| VS26 | Sconto su vendite e servizi 2.6% | 2.60 |
| VS37 | Sconto su vendite e servizi 3.7% | 3.70 |
| VS38 | Sconto su vendite e servizi 3.8% | 3.80 |
| Cifra d’affari imponibile complessiva (299) | ||
| F1 | 1. Aliquota saldo 2024 | |
| F2 | 2. Aliquota saldo 2024 | |
| FS1 | Sconto su vendite e servizi 1. Aliquota saldo 2024 | |
| FS2 | Sconto su vendite e servizi 2. Aliquota saldo 2024 | |
| F3 | 1. Aliquota saldo 2018 | |
| F4 | 2. Aliquota saldo 2018 | |
| FS3 | Sconto su vendite e servizi 1. Aliquota saldo 2018 | |
| FS4 | Sconto su vendite e servizi 2. Aliquota saldo 2018 | |
| Totale cifra d'affari aliquota saldo (322-333) | ||
| B77 | Imposta sull'acquisto 7.7% (incluso IVA) | 7.70 |
| B77-1 | Imposta sull'acquisto 7.7% (escluso IVA) | 7.70 |
| B77-2 | Imposta sull'acquisto 7.7% (importo IVA) | 7.70 |
| B81 | Imposta sull'acquisto 8.1% (incluso IVA) | 8.10 |
| B81-1 | Imposta sull'acquisto 8.1% (escluso IVA) | 8.10 |
| B81-2 | Imposta sull'acquisto 8.1% (importo IVA) | 8.10 |
| Imposta sull’acquisto (382-383) | ||
| Totale dell’imposta dovuta (399) | ||
| IVA rimborsabile | ||
| M0 | Acquisti esenti | |
| I0 | Investimenti e costi d'esercizio esenti | |
| M77 | Acquisti merce e servizi 7.7% (incluso IVA) | 7.70 |
| M77-1 | Acquisti merce e servizi 7.7% (escluso IVA) | 7.70 |
| M77-2 | Acquisti merce e servizi 7.7% (importo IVA) | 7.70 |
| M81 | Acquisti merce e servizi 8.1% (incluso IVA) | 8.10 |
| M81-1 | Acquisti merce e servizi 8.1% (escluso IVA) | 8.10 |
| M81-2 | Acquisti merce e servizi 8.1% (importo IVA) | 8.10 |
| M25 | Acquisti merce e servizi 2.5% | 2.50 |
| M26 | Acquisti merce e servizi 2.6% | 2.60 |
| M37 | Acquisti merce e servizi 3.7% | 3.70 |
| M38 | Acquisti merce e servizi 3.8% | 3.80 |
| Costi d'esercizio e investimenti | ||
| I77 | Investimenti e costi d'esercizio 7.7% | 7.70 |
| I77-1 | Investimenti e costi d'esercizio 7.7% (escluso IVA) | 7.70 |
| I77-2 | Investimenti e costi d'esercizio 7.7% (Importo IVA) | 7.70 |
| I81 | Investimenti e costi d'esercizio 8.1% | 8.10 |
| I81-1 | Investimenti e costi d'esercizio 8.1% (escluso IVA) | 8.10 |
| I81-2 | Investimenti e costi d'esercizio 8.1% (Importo IVA) | 8.10 |
| I25 | Investimenti e costi d'esercizio 2.5% | 2.50 |
| I26 | Investimenti e costi d'esercizio 2.6% | 2.60 |
| I37 | Investimenti e costi d'esercizio 3.7% | 3.70 |
| I38 | Investimenti e costi d'esercizio 3.8% | 3.80 |
| Correzioni e Rettifiche | ||
| K77-A | Sgravio fiscale successivo 7.7% (410) | 7.70 |
| K81-A | Sgravio fiscale successivo 8.1% (410) | 8.10 |
| K77-B | Correzioni dell’imposta precedente 7.7% (415) | 7.70 |
| K81-B | Correzioni dell’imposta precedente 8.1% (415) | 8.10 |
| K77-D | Riduzioni della deduzione dell’imposta precedente 7.7% (420) | 7.70 |
| K81-D | Riduzioni della deduzione dell’imposta precedente 8.1% (420) | 8.10 |
| F1050 | Computo dell'imposta secondo modulo n. 1050 | |
| F1055 | Computo dell'imposta secondo modulo n. 1055 | |
| Totale Iva rimborsabile (479) | ||
| Totale da versare (500) o da ricevere (510) | ||
| Altri flussi finanziari | ||
| Z0-A | Sussidi, tasse turistiche incassate da uffici turistici, contributi per lo smaltimento dei rifiuti e le aziende fornitrici d'acqua | |
| Z0 | Doni, dividendi, risarcimenti dei danni ecc. | |
| Fuori campo | ||
| Totale finale per controllo | ||
Cash Manager per studio professionale | IVA
In questo articolo
Cash Manager per studio professionale | IVA
Cash Manager per studio professionale | IVA
Modello per gestire le entrate e le uscite della cassa, anche con la nuova gestione IVA 2024. Puoi allegare le scansioni in PDF degli scontrini direttamente alla registrazione. Apri il modello dalla nostra WebApp, oppure dal programma e salva il file sul tuo computer.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppDocumentazione del modello
Il modello offre una gestione semplice e veloce della cassa. Tutti i dati sono sempre in ordine e ad ogni registrazione d'uscita puoi allegare il PDF dello scontrino, per un controllo totale e documentato delle uscite.
I dati della cassa puoi integrarli periodicamente al file della contabilità per avere una contabilità completa e soprattutto permettendoti di avere i report IVA completi e creati unicamente nel file della contabilità.
Rendiconti professionali in automatico ti forniscono tutti i dettagli delle uscite e delle entrate per ogni conto e categoria.
Crea il tuo file
- Apri il modello con la WebApp di Banana Contabilità Plus
- Con il comando File > Proprietà file, imposta il periodo, il nome della tua azienda e la moneta di base (puoi fare il budget e la contabilità in qualsiasi moneta).
- Con il comando File > Salva con nome, salva il file. È utile indicare nel nome del file, il nome della società e l'anno. Per esempio "Cassa_Rossi-SA-20xx.ac2".
ATTENZIONE: se chiudi il browser senza salvare, perderai i dati immessi. Salva sempre il file sul tuo computer.
Per riaprire il file salvato clicca su File > Apri.
Guarda anche Organizzare i file della contabilità in locale, su rete e cloud.
Maggiori informazioni sono disponibili alle seguenti pagine:
Anteprima modello
Studio professionale XX
Contabilità 2024
Divisa Base: CHF
Cash Manager con IVA
| Gruppo | Conto | Descrizione | Somma in |
|---|---|---|---|
| 1000 | Cassa | ||
| Gruppo | Categoria | Descrizione | Somma in |
|---|---|---|---|
| RISULTATO | |||
| ENTRATE | |||
| 3400 | Prestazioni di servizi /onorari | 3 | |
| 3407 | Provvigioni attive | 3 | |
| 3680 | Varie | 3 | |
| 3 | TOTALE ENTRATE | 00 | |
| USCITE | |||
| 4090 | Sconti passivi | 4 | |
| 5000 | Salari | 4 | |
| 5700 | Oneri sociali | 4 | |
| 5800 | Altri costi del personale | 4 | |
| 5820 | Spese viaggi | 4 | |
| 6000 | Affitti | 4 | |
| 6040 | Spese di pulizia | 4 | |
| 6100 | Spese di manutenzione | 4 | |
| 6210 | Benzina | 4 | |
| 6280 | Spese di spedizione | 4 | |
| 6300 | Assicurazioni | 4 | |
| 6402 | Elettricità | 4 | |
| 6410 | Riscaldamento | 4 | |
| 6430 | Acqua | 4 | |
| 6460 | Spazzatura | 4 | |
| 6500 | Cancelleria | 4 | |
| 6510 | Telefono | 4 | |
| 6800 | Ammortamenti e rettifiche di valore dell'attivo fisso | 4 | |
| 6900 | Costi finanziari | 4 | |
| 8900 | Imposte | 4 | |
| 2200 | IVA dovuta | 4 | |
| 2201 | Rendiconto IVA | 4 | |
| 4 | TOTALE USCITE | 00 | |
| 00 | RISULTATO D'ESERCIZIO | ||
| Cod. IVA | Descrizione | %IVA |
|---|---|---|
| Spiegazioni (Cifra) | ||
| V = Cifra d'affari (Vendite e servizi) (200) | ||
| VS = Sconti su vendite e servizi (235) | ||
| B = Imposta sull’acquisto (38x) | ||
| M = Acquisti materiale e prestazioni di servizio (400) | ||
| I = Investimenti o costi d'esercizio (405) | ||
| K= Correzioni (410, 415 420) | ||
| Z = Fuori campo (910) | ||
| Informazioni codici iva (non modificare) | ||
| id=vatcodes-chi-2024.20230614 | ||
| Ultimo aggiornamento: 14.06.2023 | ||
| IVA dovuta | ||
| V0 | Prestazioni esenti (220) | |
| V0-E | Prestazioni all'estero (221) | |
| V0-T | Trasferimenti (225) | |
| V0-N | Prestazioni non imponibili (230) | |
| Diminuzioni della controprestazione vedi sconti | ||
| V0-D | Diversi (280) | |
| V77 | Vendite e servizi 7.7% | 7.70 |
| V81 | Vendite e servizi 8.1% | 8.10 |
| V77-B | Vendite e servizi 7.7% (optati ) | 7.70 |
| V81-B | Vendite e servizi 8.1% (optati ) | 8.10 |
| V25-N | Vendite e servizi 2.5% | 2.50 |
| V26 | Vendite e servizi 2.6% | 2.60 |
| V37 | Vendite e servizi 3.7% | 3.70 |
| V38 | Vendite e servizi 3.8% | 3.80 |
| VS77 | Sconto su vendite e servizi 7.7% | 7.70 |
| VS81 | Sconto su vendite e servizi 8.1% | 8.10 |
| VS25-N | Sconto su vendite e servizi 2.5% | 2.50 |
| VS26 | Sconto su vendite e servizi 2.6% | 2.60 |
| VS37 | Sconto su vendite e servizi 3.7% | 3.70 |
| VS38 | Sconto su vendite e servizi 3.8% | 3.80 |
| Cifra d’affari imponibile complessiva (299) | ||
| F1 | 1. Aliquota saldo 2024 | |
| F2 | 2. Aliquota saldo 2024 | |
| FS1 | Sconto su vendite e servizi 1. Aliquota saldo 2024 | |
| FS2 | Sconto su vendite e servizi 2. Aliquota saldo 2024 | |
| F3 | 1. Aliquota saldo 2018 | |
| F4 | 2. Aliquota saldo 2018 | |
| FS3 | Sconto su vendite e servizi 1. Aliquota saldo 2018 | |
| FS4 | Sconto su vendite e servizi 2. Aliquota saldo 2018 | |
| Totale cifra d'affari aliquota saldo (322-333) | ||
| B77 | Imposta sull'acquisto 7.7% (incluso IVA) | 7.70 |
| B77-1 | Imposta sull'acquisto 7.7% (escluso IVA) | 7.70 |
| B77-2 | Imposta sull'acquisto 7.7% (importo IVA) | 7.70 |
| B81 | Imposta sull'acquisto 8.1% (incluso IVA) | 8.10 |
| B81-1 | Imposta sull'acquisto 8.1% (escluso IVA) | 8.10 |
| B81-2 | Imposta sull'acquisto 8.1% (importo IVA) | 8.10 |
| Imposta sull’acquisto (382-383) | ||
| Totale dell’imposta dovuta (399) | ||
| IVA rimborsabile | ||
| M0 | Acquisti esenti | |
| I0 | Investimenti e costi d'esercizio esenti | |
| M77 | Acquisti merce e servizi 7.7% (incluso IVA) | 7.70 |
| M77-1 | Acquisti merce e servizi 7.7% (escluso IVA) | 7.70 |
| M77-2 | Acquisti merce e servizi 7.7% (importo IVA) | 7.70 |
| M81 | Acquisti merce e servizi 8.1% (incluso IVA) | 8.10 |
| M81-1 | Acquisti merce e servizi 8.1% (escluso IVA) | 8.10 |
| M81-2 | Acquisti merce e servizi 8.1% (importo IVA) | 8.10 |
| M25 | Acquisti merce e servizi 2.5% | 2.50 |
| M26 | Acquisti merce e servizi 2.6% | 2.60 |
| M37 | Acquisti merce e servizi 3.7% | 3.70 |
| M38 | Acquisti merce e servizi 3.8% | 3.80 |
| Costi d'esercizio e investimenti | ||
| I77 | Investimenti e costi d'esercizio 7.7% | 7.70 |
| I77-1 | Investimenti e costi d'esercizio 7.7% (escluso IVA) | 7.70 |
| I77-2 | Investimenti e costi d'esercizio 7.7% (Importo IVA) | 7.70 |
| I81 | Investimenti e costi d'esercizio 8.1% | 8.10 |
| I81-1 | Investimenti e costi d'esercizio 8.1% (escluso IVA) | 8.10 |
| I81-2 | Investimenti e costi d'esercizio 8.1% (Importo IVA) | 8.10 |
| I25 | Investimenti e costi d'esercizio 2.5% | 2.50 |
| I26 | Investimenti e costi d'esercizio 2.6% | 2.60 |
| I37 | Investimenti e costi d'esercizio 3.7% | 3.70 |
| I38 | Investimenti e costi d'esercizio 3.8% | 3.80 |
| Correzioni e Rettifiche | ||
| K77-A | Sgravio fiscale successivo 7.7% (410) | 7.70 |
| K81-A | Sgravio fiscale successivo 8.1% (410) | 8.10 |
| K77-B | Correzioni dell’imposta precedente 7.7% (415) | 7.70 |
| K81-B | Correzioni dell’imposta precedente 8.1% (415) | 8.10 |
| K77-D | Riduzioni della deduzione dell’imposta precedente 7.7% (420) | 7.70 |
| K81-D | Riduzioni della deduzione dell’imposta precedente 8.1% (420) | 8.10 |
| F1050 | Computo dell'imposta secondo modulo n. 1050 | |
| F1055 | Computo dell'imposta secondo modulo n. 1055 | |
| Totale Iva rimborsabile (479) | ||
| Totale da versare (500) o da ricevere (510) | ||
| Altri flussi finanziari | ||
| Z0-A | Sussidi, tasse turistiche incassate da uffici turistici, contributi per lo smaltimento dei rifiuti e le aziende fornitrici d'acqua | |
| Z0 | Doni, dividendi, risarcimenti dei danni ecc. | |
| Fuori campo | ||
| Totale finale per controllo | ||
Contabilità Entrate / Uscite con conti e categorie descrittivi
In questo articolo
Contabilità Entrate / Uscite con conti e categorie descrittivi
Contabilità Entrate / Uscite con conti e categorie descrittivi
Modello ideale per coloro che non hanno conoscenze contabili e devono gestire la contabilità della propria azienda. I dati della contabilità vengono inseriti in delle tabelle con una struttura a colonne, simile a Excel. Per rendere il lavoro ancora più intuitivo i conti e le categorie delle entrate e delle uscite sono descrittivi e non numerici. I calcoli vengono eseguiti in automatico senza necessità di creare formule o filtri e si ottengono risultati professionali, come bilancio, il rendiconto entrate e uscite con la determinazione del risultato d'esercizio. Apri il modello con la nostra WebApp, oppure scarica il file dal programma e salvalo con nome.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il tutorial in Banana WebAppAnteprima modello
Negozio XX
Divisa Base: CHF
Contabilità entrate / uscite con IVA
| Gruppo | Conto | Descrizione | Somma in |
|---|---|---|---|
| PATRIMONIO | |||
| Cassa | Cassa | 1 | |
| Posta | Conto corrente postale | 1 | |
| Banca | Conto corrente bancario | 1 | |
| Crediti | Crediti | 1 | |
| Scorte | Merci in magazzino | 1 | |
| Ufficio | Macchine ufficio, informatica e tecnologia della comunicazione | 1 | |
| Mobilio e installazioni | Mobilio e installazioni | 1 | |
| Fornitori | Fornitori | 1 | |
| Carta di credito | Acquisti con carta di credito | 1 | |
| IVA dovuta | IVA dovuta | 1 | |
| Rendiconto IVA | IVA secondo il rendiconto IVA | 1 | |
| Passività a lungo termine | Passività a lungo termine | 1 | |
| 1 | PATRIMONIO NETTO | ||
| Gruppo | Categoria | Descrizione | Somma in |
|---|---|---|---|
| RISULTATO OPERATIVO | |||
| ENTRATE | |||
| Vendite | Vendita di merci | 3 | |
| Sconti su acquisti | Sconti su acquisti | 3 | |
| Servizi | Servizi | 3 | |
| Diversi | Ricavi diversi | 3 | |
| 3 | TOTALE ENTRATE | 00 | |
| USCITE | |||
| Acquisti | Acquisto di merci | 4 | |
| Imballaggi | Acquisto imballaggi | 4 | |
| Sconti su vendite | Sconti su vendite | 4 | |
| Stipendi | Stipendi e anticipi al personale | 4 | |
| Contributi | Contributi | 4 | |
| Assicurazione personale | Assicurazione del personale | 4 | |
| Spese agenzia | Spese d’agenzia | 4 | |
| Permessi | Tasse e altri permessi | 4 | |
| Ristoranti | Ristoranti | 4 | |
| Assicurazione veicoli | Assicurazione veicoli | 4 | |
| Affitto | Affitto | 4 | |
| Elettricità | Elettricità | 4 | |
| Acqua | Acqua | 4 | |
| Telefono e internet | Telefono e internet | 4 | |
| Decorazioni | Decorazioni negozio | 4 | |
| Pubblicità | Pubblicità | 4 | |
| Francobolli | Acquisto francobolli | 4 | |
| Spese postali | Posta e pacchi | 4 | |
| Cancelleria | Cancelleria, apparecchi, pulizia | 4 | |
| Ammortamenti attivo fisso | Ammortamenti e rettifiche di valore dell'attivo fisso | 4 | |
| Costi finanziari | Costi finanziari | 4 | |
| Tasse | Tasse | 4 | |
| 4 | TOTALE USCITE | 00 | |
| 00 | RISULTATO | ||
| CENTRI DI COSTO E PROFITTO | |||
| DIVISIONE | |||
| .Prodotto A | Vendite prodotto A | TP | |
| .Prodotto B | Vendite prodotto B | TP | |
| .Prodotto C | Vendite prodotto C | TP | |
| TP | TOTALE DIVISIONE | ||
| Cod. IVA | Descrizione | %IVA |
|---|---|---|
| Spiegazioni (Cifra) | ||
| V = Cifra d'affari (Vendite e servizi) (200) | ||
| VS = Sconti su vendite e servizi (235) | ||
| B = Imposta sull’acquisto (38x) | ||
| M = Acquisti materiale e prestazioni di servizio (400) | ||
| I = Investimenti o costi d'esercizio (405) | ||
| K= Correzioni (410, 415 420) | ||
| Z = Fuori campo (910) | ||
| Informazioni codici iva (non modificare) | ||
| id=vatcodes-chi-2025.20250312 | ||
| Ultimo aggiornamento: 12.03.2025 | ||
| IVA dovuta | ||
| V0 | Prestazioni esenti (220) | |
| V0-E | Prestazioni all'estero (221) | |
| V0-T | Trasferimenti (225) | |
| V0-N | Prestazioni non imponibili (230) | |
| Diminuzioni della controprestazione vedi sconti | ||
| V0-D | Diversi (280) | |
| V77 | Vendite e servizi 7.7% | 7.70 |
| V81 | Vendite e servizi 8.1% | 8.10 |
| V77-B | Vendite e servizi 7.7% (optati ) | 7.70 |
| V81-B | Vendite e servizi 8.1% (optati ) | 8.10 |
| V25-N | Vendite e servizi 2.5% | 2.50 |
| V26 | Vendite e servizi 2.6% | 2.60 |
| V37 | Vendite e servizi 3.7% | 3.70 |
| V38 | Vendite e servizi 3.8% | 3.80 |
| VS77 | Sconto su vendite e servizi 7.7% | 7.70 |
| VS81 | Sconto su vendite e servizi 8.1% | 8.10 |
| VS25-N | Sconto su vendite e servizi 2.5% | 2.50 |
| VS26 | Sconto su vendite e servizi 2.6% | 2.60 |
| VS37 | Sconto su vendite e servizi 3.7% | 3.70 |
| VS38 | Sconto su vendite e servizi 3.8% | 3.80 |
| Cifra d’affari imponibile complessiva (299) | ||
| F1 | 1. Aliquota saldo | |
| F2 | 2. Aliquota saldo | |
| F3 | 3. Aliquota saldo | |
| F4 | 4. Aliquota saldo | |
| F5 | 5. Aliquota saldo | |
| F6 | 6. Aliquota saldo | |
| F7 | 7. Aliquota saldo | |
| F8 | 8. Aliquota saldo | |
| F9 | 9. Aliquota saldo | |
| FS1 | Sconto su vendite e servizi 1. Aliquota saldo | |
| FS2 | Sconto su vendite e servizi 2. Aliquota saldo | |
| FS3 | Sconto su vendite e servizi 3. Aliquota saldo | |
| FS4 | Sconto su vendite e servizi 4. Aliquota saldo | |
| FS5 | Sconto su vendite e servizi 5. Aliquota saldo | |
| FS6 | Sconto su vendite e servizi 6. Aliquota saldo | |
| FS7 | Sconto su vendite e servizi 7. Aliquota saldo | |
| FS8 | Sconto su vendite e servizi 8. Aliquota saldo | |
| FS9 | Sconto su vendite e servizi 9. Aliquota saldo | |
| Totale cifra d'affari aliquota saldo (322-335) | ||
| B77 | Imposta sull'acquisto 7.7% (incluso IVA) | 7.70 |
| B77-1 | Imposta sull'acquisto 7.7% (escluso IVA) | 7.70 |
| B77-2 | Imposta sull'acquisto 7.7% (importo IVA) | 7.70 |
| B81 | Imposta sull'acquisto 8.1% (incluso IVA) | 8.10 |
| B81-1 | Imposta sull'acquisto 8.1% (escluso IVA) | 8.10 |
| B81-2 | Imposta sull'acquisto 8.1% (importo IVA) | 8.10 |
| Imposta sull’acquisto (382-383) | ||
| Totale dell’imposta dovuta (399) | ||
| IVA rimborsabile | ||
| M0 | Acquisti esenti | |
| I0 | Investimenti e costi d'esercizio esenti | |
| M77 | Acquisti merce e servizi 7.7% (incluso IVA) | 7.70 |
| M77-1 | Acquisti merce e servizi 7.7% (escluso IVA) | 7.70 |
| M77-2 | Acquisti merce e servizi 7.7% (importo IVA) | 7.70 |
| M81 | Acquisti merce e servizi 8.1% (incluso IVA) | 8.10 |
| M81-1 | Acquisti merce e servizi 8.1% (escluso IVA) | 8.10 |
| M81-2 | Acquisti merce e servizi 8.1% (importo IVA) | 8.10 |
| M25 | Acquisti merce e servizi 2.5% | 2.50 |
| M26 | Acquisti merce e servizi 2.6% | 2.60 |
| M37 | Acquisti merce e servizi 3.7% | 3.70 |
| M38 | Acquisti merce e servizi 3.8% | 3.80 |
| Costi d'esercizio e investimenti | ||
| I77 | Investimenti e costi d'esercizio 7.7% | 7.70 |
| I77-1 | Investimenti e costi d'esercizio 7.7% (escluso IVA) | 7.70 |
| I77-2 | Investimenti e costi d'esercizio 7.7% (Importo IVA) | 7.70 |
| I81 | Investimenti e costi d'esercizio 8.1% | 8.10 |
| I81-1 | Investimenti e costi d'esercizio 8.1% (escluso IVA) | 8.10 |
| I81-2 | Investimenti e costi d'esercizio 8.1% (Importo IVA) | 8.10 |
| I25 | Investimenti e costi d'esercizio 2.5% | 2.50 |
| I26 | Investimenti e costi d'esercizio 2.6% | 2.60 |
| I37 | Investimenti e costi d'esercizio 3.7% | 3.70 |
| I38 | Investimenti e costi d'esercizio 3.8% | 3.80 |
| Correzioni e Rettifiche | ||
| K77-A | Sgravio fiscale successivo 7.7% (410) | 7.70 |
| K81-A | Sgravio fiscale successivo 8.1% (410) | 8.10 |
| K77-B | Correzioni dell’imposta precedente 7.7% (415) | 7.70 |
| K81-B | Correzioni dell’imposta precedente 8.1% (415) | 8.10 |
| K77-D | Riduzioni della deduzione dell’imposta precedente 7.7% (420) | 7.70 |
| K81-D | Riduzioni della deduzione dell’imposta precedente 8.1% (420) | 8.10 |
| F1050 | Computo dell'imposta secondo modulo n. 1050 | |
| F1055 | Computo dell'imposta secondo modulo n. 1055 | |
| Totale Iva rimborsabile (479) | ||
| Totale da versare (500) o da ricevere (510) | ||
| Altri flussi finanziari | ||
| Z0-A | Sussidi, tasse turistiche incassate da uffici turistici, contributi per lo smaltimento dei rifiuti e le aziende fornitrici d'acqua | |
| Z0 | Doni, dividendi, risarcimenti dei danni ecc. | |
| Fuori campo | ||
| Totale finale per controllo | ||
Azienda | Contabilità Entrate / Uscite | IVA
In questo articolo
Azienda | Contabilità Entrate / Uscite | IVA
Azienda | Contabilità Entrate / Uscite | IVA
Questo modello è studiato per consentire la registrazione rapida e semplice di tutte le entrate e uscite della tua azienda, anche senza conoscenze contabili specifiche. Grazie a un’interfaccia intuitiva, l’inserimento dei dati è semplice e accessibile a tutti, facilitando una gestione contabile chiara e completa. Con pochi clic stampi bilanci e rendiconti delle entrate e uscite. Puoi anche gestire la previsione della liquidità e del risultato della tua attività. Apri il modello dalla nostra WebApp, oppure dal programma e salva il file sul tuo computer.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppDocumentazione del modello
Questo modello, pur avendo un'impostazione semplice ed essenziale, ti permette comunque di gestire la contabilità in modo professionale.
- Puoi personalizzare i conti e le categorie in qualsiasi momento, adattandoli alle tue esigenze specifiche.
- Le tabelle Conti e Categorie forniscono una visualizzazione immediata dei saldi per ciascun conto e categoria, permettendoti di mantenere il pieno controllo della situazione finanziaria.
- Impostando il partitario clienti, hai la possibilità di emettere le fatture ai tuoi clienti con l'ulteriore vantaggio di averle già automaticamente registrate in contabilità.
- La tabella Codici IVA è aggiornata con le nuove aliquote IVA 2024.
- Per velocizzare l'inserimento delle registrazioni puoi usare l'importazione dei dati bancari con l'uso delle Regole: ad ogni operazione importata inserisci un testo (Regola) completando tutti gli altri elementi della registrazione (contropartita, codice IVA, centro di costo...); nelle importazioni successive il programma ogni volta che trova il testo chiave nella registrazione di importazione la completa in automatico, riducendo significativamente il tempo di lavoro e minimizzando i margini di errore.
- Se hai necessità di creare le fatture, basta impostare nella tabella Conti, il centro di profitto CC3
Per alcune funzioni è necessario un abbonamento al piano Advanced di Banana Contabilità Plus, come per esempio generare il fac-simile o il file XML del Rendiconto IVA, utilizzare le nuove funzioni delle Regole, Filtro e Ordina righe temporaneo. Guarda tutte le funzioni del piano Advanced.
Crea il tuo file
- Apri il modello con la WebApp di Banana Contabilità Plus
- Con il comando File > Proprietà file, imposta il periodo, il nome della tua azienda e la moneta di base (puoi fare il budget e la contabilità in qualsiasi moneta).
- Con il comando File > Salva con nome, salva il file. È utile indicare nel nome del file, il nome dell'azienda e l'anno. Per esempio "Ditta-Rossi-SA-20xx.ac2".
ATTENZIONE: se chiudi il browser senza salvare, perderai i dati immessi. Salva sempre il file sul tuo computer.
Per riaprire il file salvato clicca su File > Apri.
Guarda anche Organizzare i file della contabilità in locale, su rete e cloud.
Maggiori informazioni sono disponibili alle seguenti pagine:
Anteprima modello
Ditta YYY
Contabilità 2025
Divisa Base: CHF
Contabilità entrate / uscite con IVA
| Gruppo | Conto | Descrizione | Somma in |
|---|---|---|---|
| PATRIMONIO | |||
| 1000 | Cassa | 1 | |
| 1010 | Posta c/c | 1 | |
| 1020 | Banca c/c | 1 | |
| 1100 | Crediti | 1 | |
| 1176 | Imposta preventiva | 1 | |
| 1510 | Mobilio | 1 | |
| 1520 | Macchine d'ufficio | 1 | |
| 2000 | Debiti a breve termine | 1 | |
| 2200 | IVA dovuta | 1 | |
| 2201 | Rendiconto IVA | 1 | |
| 2400 | Debiti a lungo termine | 1 | |
| 1 | TOTALE PATRIMONIO | ||
| Gruppo | Categoria | Descrizione | Somma in |
|---|---|---|---|
| RISULTATO | |||
| ENTRATE | |||
| 3000 | Vendite | 3 | |
| 3090 | Sconti attivi | 3 | |
| 3400 | Prestazioni di servizi | 3 | |
| 3680 | Varie | 3 | |
| 3 | TOTALE ENTRATE | 00 | |
| USCITE | |||
| 4000 | Acquisti | 4 | |
| 4090 | Sconti passivi | 4 | |
| 5000 | Salari | 4 | |
| 5700 | Contributi sociali | 4 | |
| 5820 | Spese di viaggio | 4 | |
| 6000 | Affitti | 4 | |
| 6100 | Spese di manutenzione | 4 | |
| 6210 | Benzina | 4 | |
| 6264 | Noleggi autoveicoli | 4 | |
| 6300 | Assicurazioni | 4 | |
| 6402 | Elettricità | 4 | |
| 6410 | Riscaldamento | 4 | |
| 6430 | Acqua | 4 | |
| 6460 | Spazzatura | 4 | |
| 6500 | Cancelleria - materiale ufficio | 4 | |
| 6510 | Telefono | 4 | |
| 6513 | Spese di spedizione | 4 | |
| 6800 | Ammortamenti e rettifiche di valore dell'attivo fisso | 4 | |
| 6900 | Costi finanziari | 4 | |
| 8900 | Imposte e tasse | 4 | |
| 4 | TOTALE USCITE | 00 | |
| 00 | RISULTATO | ||
| Cod. IVA | Descrizione | %IVA |
|---|---|---|
| Spiegazioni (Cifra) | ||
| V = Cifra d'affari (Vendite e servizi) (200) | ||
| VS = Sconti su vendite e servizi (235) | ||
| B = Imposta sull’acquisto (38x) | ||
| M = Acquisti materiale e prestazioni di servizio (400) | ||
| I = Investimenti o costi d'esercizio (405) | ||
| K= Correzioni (410, 415 420) | ||
| Z = Fuori campo (910) | ||
| Informazioni codici iva (non modificare) | ||
| id=vatcodes-chi-2025.20250312 | ||
| Ultimo aggiornamento: 12.03.2025 | ||
| IVA dovuta | ||
| V0 | Prestazioni esenti (220) | |
| V0-E | Prestazioni all'estero (221) | |
| V0-T | Trasferimenti (225) | |
| V0-N | Prestazioni non imponibili (230) | |
| Diminuzioni della controprestazione vedi sconti | ||
| V0-D | Diversi (280) | |
| V77 | Vendite e servizi 7.7% | 7.70 |
| V81 | Vendite e servizi 8.1% | 8.10 |
| V77-B | Vendite e servizi 7.7% (optati ) | 7.70 |
| V81-B | Vendite e servizi 8.1% (optati ) | 8.10 |
| V25-N | Vendite e servizi 2.5% | 2.50 |
| V26 | Vendite e servizi 2.6% | 2.60 |
| V37 | Vendite e servizi 3.7% | 3.70 |
| V38 | Vendite e servizi 3.8% | 3.80 |
| VS77 | Sconto su vendite e servizi 7.7% | 7.70 |
| VS81 | Sconto su vendite e servizi 8.1% | 8.10 |
| VS25-N | Sconto su vendite e servizi 2.5% | 2.50 |
| VS26 | Sconto su vendite e servizi 2.6% | 2.60 |
| VS37 | Sconto su vendite e servizi 3.7% | 3.70 |
| VS38 | Sconto su vendite e servizi 3.8% | 3.80 |
| Cifra d’affari imponibile complessiva (299) | ||
| F1 | 1. Aliquota saldo | |
| F2 | 2. Aliquota saldo | |
| F3 | 3. Aliquota saldo | |
| F4 | 4. Aliquota saldo | |
| F5 | 5. Aliquota saldo | |
| F6 | 6. Aliquota saldo | |
| F7 | 7. Aliquota saldo | |
| F8 | 8. Aliquota saldo | |
| F9 | 9. Aliquota saldo | |
| FS1 | Sconto su vendite e servizi 1. Aliquota saldo | |
| FS2 | Sconto su vendite e servizi 2. Aliquota saldo | |
| FS3 | Sconto su vendite e servizi 3. Aliquota saldo | |
| FS4 | Sconto su vendite e servizi 4. Aliquota saldo | |
| FS5 | Sconto su vendite e servizi 5. Aliquota saldo | |
| FS6 | Sconto su vendite e servizi 6. Aliquota saldo | |
| FS7 | Sconto su vendite e servizi 7. Aliquota saldo | |
| FS8 | Sconto su vendite e servizi 8. Aliquota saldo | |
| FS9 | Sconto su vendite e servizi 9. Aliquota saldo | |
| Totale cifra d'affari aliquota saldo (322-335) | ||
| B77 | Imposta sull'acquisto 7.7% (incluso IVA) | 7.70 |
| B77-1 | Imposta sull'acquisto 7.7% (escluso IVA) | 7.70 |
| B77-2 | Imposta sull'acquisto 7.7% (importo IVA) | 7.70 |
| B81 | Imposta sull'acquisto 8.1% (incluso IVA) | 8.10 |
| B81-1 | Imposta sull'acquisto 8.1% (escluso IVA) | 8.10 |
| B81-2 | Imposta sull'acquisto 8.1% (importo IVA) | 8.10 |
| Imposta sull’acquisto (382-383) | ||
| Totale dell’imposta dovuta (399) | ||
| IVA rimborsabile | ||
| M0 | Acquisti esenti | |
| I0 | Investimenti e costi d'esercizio esenti | |
| M77 | Acquisti merce e servizi 7.7% (incluso IVA) | 7.70 |
| M77-1 | Acquisti merce e servizi 7.7% (escluso IVA) | 7.70 |
| M77-2 | Acquisti merce e servizi 7.7% (importo IVA) | 7.70 |
| M81 | Acquisti merce e servizi 8.1% (incluso IVA) | 8.10 |
| M81-1 | Acquisti merce e servizi 8.1% (escluso IVA) | 8.10 |
| M81-2 | Acquisti merce e servizi 8.1% (importo IVA) | 8.10 |
| M25 | Acquisti merce e servizi 2.5% | 2.50 |
| M26 | Acquisti merce e servizi 2.6% | 2.60 |
| M37 | Acquisti merce e servizi 3.7% | 3.70 |
| M38 | Acquisti merce e servizi 3.8% | 3.80 |
| Costi d'esercizio e investimenti | ||
| I77 | Investimenti e costi d'esercizio 7.7% | 7.70 |
| I77-1 | Investimenti e costi d'esercizio 7.7% (escluso IVA) | 7.70 |
| I77-2 | Investimenti e costi d'esercizio 7.7% (Importo IVA) | 7.70 |
| I81 | Investimenti e costi d'esercizio 8.1% | 8.10 |
| I81-1 | Investimenti e costi d'esercizio 8.1% (escluso IVA) | 8.10 |
| I81-2 | Investimenti e costi d'esercizio 8.1% (Importo IVA) | 8.10 |
| I25 | Investimenti e costi d'esercizio 2.5% | 2.50 |
| I26 | Investimenti e costi d'esercizio 2.6% | 2.60 |
| I37 | Investimenti e costi d'esercizio 3.7% | 3.70 |
| I38 | Investimenti e costi d'esercizio 3.8% | 3.80 |
| Correzioni e Rettifiche | ||
| K77-A | Sgravio fiscale successivo 7.7% (410) | 7.70 |
| K81-A | Sgravio fiscale successivo 8.1% (410) | 8.10 |
| K77-B | Correzioni dell’imposta precedente 7.7% (415) | 7.70 |
| K81-B | Correzioni dell’imposta precedente 8.1% (415) | 8.10 |
| K77-D | Riduzioni della deduzione dell’imposta precedente 7.7% (420) | 7.70 |
| K81-D | Riduzioni della deduzione dell’imposta precedente 8.1% (420) | 8.10 |
| F1050 | Computo dell'imposta secondo modulo n. 1050 | |
| F1055 | Computo dell'imposta secondo modulo n. 1055 | |
| Totale Iva rimborsabile (479) | ||
| Totale da versare (500) o da ricevere (510) | ||
| Altri flussi finanziari | ||
| Z0-A | Sussidi, tasse turistiche incassate da uffici turistici, contributi per lo smaltimento dei rifiuti e le aziende fornitrici d'acqua | |
| Z0 | Doni, dividendi, risarcimenti dei danni ecc. | |
| Fuori campo | ||
| Totale finale per controllo | ||
Azienda | Partitario Clienti/Fornitori
In questo articolo
Azienda | Partitario Clienti/Fornitori
Azienda | Partitario Clienti/Fornitori
Il file è un tutorial con piano dei conti PMI e presenta delle registrazioni di esempio per una contabilità aziendale gestita sul fatturato. Il partitario Clienti/Fornitori è impostato con il totale di tutti i conti ripreso nel gruppo Clienti da partitario nel bilancio. Oltre all'utilizzo dei codici IVA con le aliquote dal 2024, sono presenti delle registrazioni per creare le fatture. In Banana contabilità basta un semplice comando per creare e stampare le fatture e avere allo stesso tempo la contabilizzazione dell'IVA e le fatture registrate in contabilità. Apri il tutorial con la WebApp di Banana contabilità, oppure dal programma e salva il file sul tuo computer.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il tutorial in Banana WebAppDocumentazione del modello
Il tutorial è basato su una contabilità Entrate e Uscite, molto intuitiva e semplice da gestire. Puoi utilizzare il tutorial per provare tante funzioni:
- Creare e stampare fatture ai tuoi clienti
- Controllare scadenze
- Inviare richiami
- Gestire l'IVA con le nuove aliquote dal 2024
- Velocizzare l'inserimento delle registrazioni con l'importazione automatica e l'uso delle Regole
- Stampare Rendiconti, schede conto, giornale e altri report
Per alcune funzioni è necessario un abbonamento al piano Advanced di Banana contabilità Plus, come per esempio generare il fac-simile o il file XML del Rendiconto IVA, utilizzare le nuove funzioni delle Regole, Filtro e Ordina righe temporaneo. Guarda tutte le funzioni del piano Advanced.
Crea il tuo file
- Apri il modello con la WebApp di Banana Contabilità
- Con il comando File > Proprietà file imposta il periodo, il nome della tua azienda e la moneta di base (puoi fare il budget e la contabilità in qualsiasi moneta desideri).
- Con il comando File > Salva con nome, salvi il file. È utile indicare nel nome del file, il nome del tuo studio e l'anno. Per esempio "Studio Rossi-SA-20xx.ac2".
ATTENZIONE: se chiudi il browser senza salvare, perderai i dati immessi. Salva sempre il file sul tuo computer.
Nella nostra Documentazione trovi tutte le spiegazioni sui vari argomenti e per gestire al meglio la tua contabilità:
- Video
- Entrate/uscite
- Conti
- Categorie
- Registrazioni
- Gestione IVA Svizzera
- Fatturazione
- Nuovo anno
- Registrazioni Preventivo
- Stampe
Anteprima modello
Ditta YYY
Contabilità 2025
Divisa Base: CHF
Contabilità entrate / uscite con IVA
| Gruppo | Conto | Descrizione | Somma in |
|---|---|---|---|
| PATRIMONIO | |||
| 1000 | Cassa | 100 | |
| 1010 | Posta | 100 | |
| 1020 | Banca | 100 | |
| 1061 | Partecipazioni (quotate) | 100 | |
| 1090 | Conto di trasferimento | 100 | |
| 100 | Liquidità | 1 | |
| 1100 | Crediti da forniture e prestazioni | 110 | |
| 110A | Totale clienti da partitario | 110 | |
| 1176 | Imposta preventiva | 110 | |
| 110 | Crediti da forniture e prestazioni | 1 | |
| 1200 | Merce di rivendita | 120 | |
| 1210 | Materia prima | 120 | |
| 1230 | Materia ausiliaria | 120 | |
| 1231 | Materiale di consumo | 120 | |
| 1260 | Prodotti finiti | 120 | |
| 120 | Scorte | 1 | |
| 1300 | Risconti attivi (costi pagati in anticipo) | 130 | |
| 1301 | Ratei attivi (ricavi non ancora ricevuti) | 130 | |
| 130 | Ratei e risconti attivi | 1 | |
| 1500 | Macchine e attrezzature | 150 | |
| 1510 | Mobilio e installazioni | 150 | |
| 1520 | Macchine ufficio, informatica e tecnologia della comunicazione | 150 | |
| 1530 | Veicoli | 150 | |
| 1540 | Utensili e apparecchiature | 150 | |
| 150 | Immobilizzazioni materiali mobiliari | 1 | |
| 1600 | Immobili aziendali | 160 | |
| 160 | Immobilizzazioni materiali immobiliari | ||
| 2000 | Debiti per forniture e prestazioni | 200 | |
| 210A | Totale fornitori da partitario | 200 | |
| 2100 | Banca passiva | 200 | |
| 2170 | Debiti verso istituti di previdenza | 200 | |
| 2200 | IVA dovuta | 200 | |
| 2201 | Rendiconto IVA | 200 | |
| 200 | Capitale di terzi a breve termine | 1 | |
| 2300 | Costi da pagare | 230 | |
| 2301 | Ricavi incassati anticipatamente | 230 | |
| 230 | Ratei e risconti passivi | 1 | |
| 2400 | Debiti a lungo termine | 240 | |
| 240 | Debiti a lungo termine | 1 | |
| 1 | TOTALE PATRIMONIO | ||
| Partitario clienti | |||
| 110001 | Cliente A | CLI | |
| 110002 | Cliente B | CLI | |
| 110003 | Cliente C | CLI | |
| 110004 | Cliente D | CLI | |
| 110005 | Cliente E | CLI | |
| CLI | Totale clienti | 110A | |
| Partitario fornitori | |||
| 200001 | Fornitore A | FOR | |
| 200002 | Fornitore B | FOR | |
| 200003 | Fornitore C | FOR | |
| 200004 | Fornitore D | FOR | |
| 200005 | Fornitore E | FOR | |
| FOR | Totale fornitori | 210A | |
| CENTRI DI COSTO | |||
| .IMB | Imballaggi A | MAG | |
| .MP | Materie prime A | MAG | |
| .MS | Materie sussidiarie A | MAG | |
| MAG | Totale magazzino | ||
| ,MAN1 | Manutenzione 1 | MAN | |
| ,MAN2 | Manutenzione 2 | MAN | |
| ,MAN3 | Manutenzione 3 | MAN | |
| MAN | Totale spese di manutenzione | ||
| ;PB1 | Pubblicità tipo 1 | PU | |
| ;PB2 | Pubblicità tipo 2 | PU | |
| PU | Totale spese di pubblicità | ||
| Gruppo | Categoria | Descrizione | Somma in |
|---|---|---|---|
| ENTRATE | |||
| 3000 | Ricavi prodotti fabbricati | 3 | |
| 3090 | Sconti | 3 | |
| 3200 | Ricavi merci di rivendita | 3 | |
| 3400 | Ricavi prestazioni di servizi | 3 | |
| 3600 | Altri ricavi e prestazioni di servizi | 3 | |
| 3 | TOTALE ENTRATE | 00 | |
| USCITE | |||
| 4000 | Costi materiale per la fabbricazione | 4 | |
| 4200 | Costi delle merci di rivendita | 4 | |
| 4400 | Lavori di terzi / prestazioni di subappaltanti | 4 | |
| 4800 | Diminuzione di costi | 4 | |
| 4 | Costi per il materiale | A | |
| 5000 | Salari | 5 | |
| 5700 | Contributi AVS/AI/IPG/AD | 5 | |
| 5710 | Contributi cassa assegni familiari | 5 | |
| 5720 | Contributi previdenza professionale obbligatoria | 5 | |
| 5730 | Premi per l'assicurazione infortuni professionali | 5 | |
| 5740 | Assicurazione indennità giornaliera per malattia | 5 | |
| 5790 | Imposta alla fonte | 5 | |
| 5800 | Altri costi del personale | 5 | |
| 5810 | Formazione del personale | 5 | |
| 5820 | Spese di viaggio | 5 | |
| 5830 | Rimborsi spese forfettarie | 5 | |
| 5900 | Prestazioni di terzi | 5 | |
| 5 | Costi per il personale | A | |
| 6000 | Affitti | 6 | |
| 6040 | Pulizia locali | 6 | |
| 6100 | Spese di manutenzione | 6 | |
| 6210 | Benzina | 6 | |
| 6260 | Noleggi autoveicoli | 6 | |
| 6300 | Assicurazioni | 6 | |
| 6402 | Elettricità | 6 | |
| 6410 | Riscaldamento | 6 | |
| 6430 | Acqua | 6 | |
| 6460 | Spazzatura | 6 | |
| 6500 | Materiale ufficio | 6 | |
| 6510 | Telefono, internet, spese postali | 6 | |
| 6600 | Costi pubblicitari | 6 | |
| 6700 | Altri costi d'esercizio | 6 | |
| 6800 | Ammortamenti e rettifiche di valore dell'attivo fisso | 6 | |
| 6900 | Costi finanziari | 6 | |
| 6950 | Ricavi finanziari | 6 | |
| 8900 | Imposte e tasse | 6 | |
| 6 | Altri costi d'esercizio | A | |
| A | TOTALE USCITE | 00 | |
| 00 | RISULTATO | ||
| Cod. IVA | Descrizione | %IVA |
|---|---|---|
| Spiegazioni (Cifra) | ||
| V = Cifra d'affari (Vendite e servizi) (200) | ||
| VS = Sconti su vendite e servizi (235) | ||
| B = Imposta sull’acquisto (38x) | ||
| M = Acquisti materiale e prestazioni di servizio (400) | ||
| I = Investimenti o costi d'esercizio (405) | ||
| K= Correzioni (410, 415 420) | ||
| Z = Fuori campo (910) | ||
| Informazioni codici iva (non modificare) | ||
| id=vatcodes-chi-2024.20250402 | ||
| Ultimo aggiornamento: 02.04.2025 | ||
| IVA dovuta | ||
| V0 | Prestazioni esenti (220) | |
| V0-E | Prestazioni all'estero (221) | |
| V0-T | Trasferimenti (225) | |
| V0-N | Prestazioni non imponibili (230) | |
| Diminuzioni della controprestazione vedi sconti | ||
| V0-D | Diversi (280) | |
| V77 | Vendite e servizi 7.7% | 7.70 |
| V81 | Vendite e servizi 8.1% | 8.10 |
| V77-B | Vendite e servizi 7.7% (optati ) | 7.70 |
| V81-B | Vendite e servizi 8.1% (optati ) | 8.10 |
| V25-N | Vendite e servizi 2.5% | 2.50 |
| V26 | Vendite e servizi 2.6% | 2.60 |
| V37 | Vendite e servizi 3.7% | 3.70 |
| V38 | Vendite e servizi 3.8% | 3.80 |
| VS77 | Sconto su vendite e servizi 7.7% | 7.70 |
| VS81 | Sconto su vendite e servizi 8.1% | 8.10 |
| VS25-N | Sconto su vendite e servizi 2.5% | 2.50 |
| VS26 | Sconto su vendite e servizi 2.6% | 2.60 |
| VS37 | Sconto su vendite e servizi 3.7% | 3.70 |
| VS38 | Sconto su vendite e servizi 3.8% | 3.80 |
| Cifra d’affari imponibile complessiva (299) | ||
| F1 | 1. Aliquota saldo | |
| F2 | 2. Aliquota saldo | |
| F3 | 3. Aliquota saldo | |
| F4 | 4. Aliquota saldo | |
| F5 | 5. Aliquota saldo | |
| F6 | 6. Aliquota saldo | |
| F7 | 7. Aliquota saldo | |
| F8 | 8. Aliquota saldo | |
| F9 | 9. Aliquota saldo | |
| FS1 | Sconto su vendite e servizi 1. Aliquota saldo | |
| FS2 | Sconto su vendite e servizi 2. Aliquota saldo | |
| FS3 | Sconto su vendite e servizi 3. Aliquota saldo | |
| FS4 | Sconto su vendite e servizi 4. Aliquota saldo | |
| FS5 | Sconto su vendite e servizi 5. Aliquota saldo | |
| FS6 | Sconto su vendite e servizi 6. Aliquota saldo | |
| FS7 | Sconto su vendite e servizi 7. Aliquota saldo | |
| FS8 | Sconto su vendite e servizi 8. Aliquota saldo | |
| FS9 | Sconto su vendite e servizi 9. Aliquota saldo | |
| Totale cifra d'affari aliquota saldo (322-335) | ||
| B77 | Imposta sull'acquisto 7.7% (incluso IVA) | 7.70 |
| B77-1 | Imposta sull'acquisto 7.7% (escluso IVA) | 7.70 |
| B77-2 | Imposta sull'acquisto 7.7% (importo IVA) | 7.70 |
| B81 | Imposta sull'acquisto 8.1% (incluso IVA) | 8.10 |
| B81-1 | Imposta sull'acquisto 8.1% (escluso IVA) | 8.10 |
| B81-2 | Imposta sull'acquisto 8.1% (importo IVA) | 8.10 |
| Imposta sull’acquisto (382-383) | ||
| Totale dell’imposta dovuta (399) | ||
| IVA rimborsabile | ||
| M0 | Acquisti esenti | |
| I0 | Investimenti e costi d'esercizio esenti | |
| M77 | Acquisti merce e servizi 7.7% (incluso IVA) | 7.70 |
| M77-1 | Acquisti merce e servizi 7.7% (escluso IVA) | 7.70 |
| M77-2 | Acquisti merce e servizi 7.7% (importo IVA) | 7.70 |
| M81 | Acquisti merce e servizi 8.1% (incluso IVA) | 8.10 |
| M81-1 | Acquisti merce e servizi 8.1% (escluso IVA) | 8.10 |
| M81-2 | Acquisti merce e servizi 8.1% (importo IVA) | 8.10 |
| M25 | Acquisti merce e servizi 2.5% | 2.50 |
| M26 | Acquisti merce e servizi 2.6% | 2.60 |
| M37 | Acquisti merce e servizi 3.7% | 3.70 |
| M38 | Acquisti merce e servizi 3.8% | 3.80 |
| Costi d'esercizio e investimenti | ||
| I77 | Investimenti e costi d'esercizio 7.7% | 7.70 |
| I77-1 | Investimenti e costi d'esercizio 7.7% (escluso IVA) | 7.70 |
| I77-2 | Investimenti e costi d'esercizio 7.7% (Importo IVA) | 7.70 |
| I81 | Investimenti e costi d'esercizio 8.1% | 8.10 |
| I81-1 | Investimenti e costi d'esercizio 8.1% (escluso IVA) | 8.10 |
| I81-2 | Investimenti e costi d'esercizio 8.1% (Importo IVA) | 8.10 |
| I25 | Investimenti e costi d'esercizio 2.5% | 2.50 |
| I26 | Investimenti e costi d'esercizio 2.6% | 2.60 |
| I37 | Investimenti e costi d'esercizio 3.7% | 3.70 |
| I38 | Investimenti e costi d'esercizio 3.8% | 3.80 |
| Correzioni e Rettifiche | ||
| K77-A | Sgravio fiscale successivo 7.7% (410) | 7.70 |
| K81-A | Sgravio fiscale successivo 8.1% (410) | 8.10 |
| K77-B | Correzioni dell’imposta precedente 7.7% (415) | 7.70 |
| K81-B | Correzioni dell’imposta precedente 8.1% (415) | 8.10 |
| K77-D | Riduzioni della deduzione dell’imposta precedente 7.7% (420) | 7.70 |
| K81-D | Riduzioni della deduzione dell’imposta precedente 8.1% (420) | 8.10 |
| F1050 | Computo dell'imposta secondo modulo n. 1050 | |
| F1055 | Computo dell'imposta secondo modulo n. 1055 | |
| Totale Iva rimborsabile (479) | ||
| Totale da versare (500) o da ricevere (510) | ||
| Altri flussi finanziari | ||
| Z0-A | Sussidi, tasse turistiche incassate da uffici turistici, contributi per lo smaltimento dei rifiuti e le aziende fornitrici d'acqua | |
| Z0 | Doni, dividendi, risarcimenti dei danni ecc. | |
| Fuori campo | ||
| Totale finale per controllo | ||
Libero professionista | Contabilità Entrate / Uscite | IVA
In questo articolo
Libero professionista | Contabilità Entrate / Uscite | IVA
Libero professionista | Contabilità Entrate / Uscite | IVA
Scopri il modello "Entrate e Uscite per Liberi Professionisti con IVA" di Banana Contabilità, pensato per facilitare la gestione contabile di chi lavora in proprio. Questo strumento consente di registrare facilmente entrate, uscite e calcolare l'IVA, fornendo un quadro chiaro della situazione finanziaria. Grazie a questo modello, liberi professionisti e freelance possono adempiere agli obblighi fiscali in modo intuitivo e accurato, ottimizzando il tempo dedicato alla contabilità e garantendo sempre un controllo preciso della propria attività. Ottieni stampe di Bilancio e rendiconti delle entrate e uscite, annuali e per periodo, schede conto e giornale. Apri il modello dalla nostra WebApp, oppure dal programma e salva il file sul tuo computer.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppDocumentazione del modello
Questo applicativo tecnicamente usa lo stesso meccanismo della contabilità in partita doppia, ma con il vantaggio che non dovrai conoscere le basi del Dare e Avere e potrai gestire la contabilità velocemente e con semplicità.
- Nella Tabella Conti trovi i conti per gestire le tue risorse (liquidità, attrezzature, clienti...),
- Nella tabella Categorie hai tutte le entrate e le uscite categorizzate per ogni voce.
Per inserire le registrazioni velocemente:
- Importa i movimenti dai tuoi estratti bancari, postali o carte di credito.
- Imposta le Regole per completare le registrazioni importate
- Ottieni rendiconti e stampe professionali, dopo ogni registrazione.
Se hai necessità di creare le fatture, basta impostare il partitario clienti con il CC3 e subito potrai stampare:
La gestione IVA è semplice. Basta inserire il codice IVA ad ogni registrazione che la riguarda. La tabella Codici IVA è già aggiornata alle nuove aliquote IVA 2024.
Per alcune funzioni è necessario un abbonamento al piano Advanced di Banana contabilità Plus, come per esempio generare il fac-simile o il file XML del Rendiconto IVA, utilizzare le nuove funzioni delle Regole, Filtro e Ordina righe temporaneo. Guarda tutte le funzioni del piano Advanced.
Approfondimenti e altre informazioni sono disponibili alle pagine web seguenti:
Crea il tuo file
- Apri il modello con la WebApp di Banana Contabilità
- Con il comando File > Proprietà file imposta il periodo, il nome della tua azienda e la moneta di base (puoi fare il budget e la contabilità in qualsiasi moneta desideri).
- Con il comando File > Salva con nome, salvi il file. È utile indicare nel nome del file, il nome del tuo studio e l'anno. Per esempio "Studio Rossi-SA-20xx.ac2".
ATTENZIONE: se chiudi il browser senza salvare, perderai i dati immessi. Salva sempre il file sul tuo computer.
Nella nostra Documentazione trovi tutte le spiegazioni sui vari argomenti e per gestire al meglio la tua contabilità:
- Video
- Entrate/uscite
- Conti
- Categorie
- Registrazioni
- Gestione IVA Svizzera
- Fatturazione
- Nuovo anno
- Registrazioni Preventivo
- Stampe
Anteprima modello
Studio professionale XX
Contabilità 2025
Divisa Base: CHF
Contabilità entrate / uscite con IVA
| Gruppo | Conto | Descrizione | Somma in |
|---|---|---|---|
| PATRIMONIO | |||
| 1000 | Cassa | 1 | |
| 1010 | Conto corrente postale | 1 | |
| 1020 | Conto corrente bancario | 1 | |
| 1100 | Crediti | 1 | |
| 1176 | Imposta preventiva | 1 | |
| 1510 | Mobilio | 1 | |
| 1520 | Macchine d'ufficio | 1 | |
| 2000 | Debiti a breve termine | 1 | |
| 2200 | IVA dovuta | 1 | |
| 2201 | Rendiconto IVA | 1 | |
| 2400 | Debiti a medio e lungo termine | 1 | |
| 1 | TOTALE PATRIMONIO | ||
| Gruppo | Categoria | Descrizione | Somma in |
|---|---|---|---|
| RISULTATO | |||
| ENTRATE | |||
| 3400 | Prestazioni di servizi /onorari | 3 | |
| 3407 | Provvigioni attive | 3 | |
| 3680 | Varie | 3 | |
| 3 | TOTALE ENTRATE | 00 | |
| USCITE | |||
| 4090 | Sconti passivi | 4 | |
| 5000 | Salari | 4 | |
| 5700 | Oneri sociali | 4 | |
| 5800 | Altri costi del personale | 4 | |
| 5820 | Spese viaggi | 4 | |
| 6000 | Affitti | 4 | |
| 6100 | Spese di manutenzione e pulizia | 4 | |
| 6210 | Benzina | 4 | |
| 6280 | Spese di spedizione | 4 | |
| 6300 | Assicurazioni | 4 | |
| 6402 | Elettricità | 4 | |
| 6410 | Riscaldamento | 4 | |
| 6430 | Acqua | 4 | |
| 6460 | Spazzatura | 4 | |
| 6500 | Cancelleria | 4 | |
| 6510 | Telefono | 4 | |
| 6800 | Ammortamenti e rettifiche di valore dell'attivo fisso | 4 | |
| 6900 | Costi finanziari | 4 | |
| 8900 | Imposte | 4 | |
| 4 | TOTALE USCITE | 00 | |
| 00 | RISULTATO D'ESERCIZIO |
| Cod. IVA | Descrizione | %IVA |
|---|---|---|
| Spiegazioni (Cifra) | ||
| V = Cifra d'affari (Vendite e servizi) (200) | ||
| VS = Sconti su vendite e servizi (235) | ||
| B = Imposta sull’acquisto (38x) | ||
| M = Acquisti materiale e prestazioni di servizio (400) | ||
| I = Investimenti o costi d'esercizio (405) | ||
| K= Correzioni (410, 415 420) | ||
| Z = Fuori campo (910) | ||
| Informazioni codici iva (non modificare) | ||
| id=vatcodes-chi-2025.20250312 | ||
| Ultimo aggiornamento: 12.03.2025 | ||
| IVA dovuta | ||
| V0 | Prestazioni esenti (220) | |
| V0-E | Prestazioni all'estero (221) | |
| V0-T | Trasferimenti (225) | |
| V0-N | Prestazioni non imponibili (230) | |
| Diminuzioni della controprestazione vedi sconti | ||
| V0-D | Diversi (280) | |
| V77 | Vendite e servizi 7.7% | 7.70 |
| V81 | Vendite e servizi 8.1% | 8.10 |
| V77-B | Vendite e servizi 7.7% (optati ) | 7.70 |
| V81-B | Vendite e servizi 8.1% (optati ) | 8.10 |
| V25-N | Vendite e servizi 2.5% | 2.50 |
| V26 | Vendite e servizi 2.6% | 2.60 |
| V37 | Vendite e servizi 3.7% | 3.70 |
| V38 | Vendite e servizi 3.8% | 3.80 |
| VS77 | Sconto su vendite e servizi 7.7% | 7.70 |
| VS81 | Sconto su vendite e servizi 8.1% | 8.10 |
| VS25-N | Sconto su vendite e servizi 2.5% | 2.50 |
| VS26 | Sconto su vendite e servizi 2.6% | 2.60 |
| VS37 | Sconto su vendite e servizi 3.7% | 3.70 |
| VS38 | Sconto su vendite e servizi 3.8% | 3.80 |
| Cifra d’affari imponibile complessiva (299) | ||
| F1 | 1. Aliquota saldo | |
| F2 | 2. Aliquota saldo | |
| F3 | 3. Aliquota saldo | |
| F4 | 4. Aliquota saldo | |
| F5 | 5. Aliquota saldo | |
| F6 | 6. Aliquota saldo | |
| F7 | 7. Aliquota saldo | |
| F8 | 8. Aliquota saldo | |
| F9 | 9. Aliquota saldo | |
| FS1 | Sconto su vendite e servizi 1. Aliquota saldo | |
| FS2 | Sconto su vendite e servizi 2. Aliquota saldo | |
| FS3 | Sconto su vendite e servizi 3. Aliquota saldo | |
| FS4 | Sconto su vendite e servizi 4. Aliquota saldo | |
| FS5 | Sconto su vendite e servizi 5. Aliquota saldo | |
| FS6 | Sconto su vendite e servizi 6. Aliquota saldo | |
| FS7 | Sconto su vendite e servizi 7. Aliquota saldo | |
| FS8 | Sconto su vendite e servizi 8. Aliquota saldo | |
| FS9 | Sconto su vendite e servizi 9. Aliquota saldo | |
| Totale cifra d'affari aliquota saldo (322-335) | ||
| B77 | Imposta sull'acquisto 7.7% (incluso IVA) | 7.70 |
| B77-1 | Imposta sull'acquisto 7.7% (escluso IVA) | 7.70 |
| B77-2 | Imposta sull'acquisto 7.7% (importo IVA) | 7.70 |
| B81 | Imposta sull'acquisto 8.1% (incluso IVA) | 8.10 |
| B81-1 | Imposta sull'acquisto 8.1% (escluso IVA) | 8.10 |
| B81-2 | Imposta sull'acquisto 8.1% (importo IVA) | 8.10 |
| Imposta sull’acquisto (382-383) | ||
| Totale dell’imposta dovuta (399) | ||
| IVA rimborsabile | ||
| M0 | Acquisti esenti | |
| I0 | Investimenti e costi d'esercizio esenti | |
| M77 | Acquisti merce e servizi 7.7% (incluso IVA) | 7.70 |
| M77-1 | Acquisti merce e servizi 7.7% (escluso IVA) | 7.70 |
| M77-2 | Acquisti merce e servizi 7.7% (importo IVA) | 7.70 |
| M81 | Acquisti merce e servizi 8.1% (incluso IVA) | 8.10 |
| M81-1 | Acquisti merce e servizi 8.1% (escluso IVA) | 8.10 |
| M81-2 | Acquisti merce e servizi 8.1% (importo IVA) | 8.10 |
| M25 | Acquisti merce e servizi 2.5% | 2.50 |
| M26 | Acquisti merce e servizi 2.6% | 2.60 |
| M37 | Acquisti merce e servizi 3.7% | 3.70 |
| M38 | Acquisti merce e servizi 3.8% | 3.80 |
| Costi d'esercizio e investimenti | ||
| I77 | Investimenti e costi d'esercizio 7.7% | 7.70 |
| I77-1 | Investimenti e costi d'esercizio 7.7% (escluso IVA) | 7.70 |
| I77-2 | Investimenti e costi d'esercizio 7.7% (Importo IVA) | 7.70 |
| I81 | Investimenti e costi d'esercizio 8.1% | 8.10 |
| I81-1 | Investimenti e costi d'esercizio 8.1% (escluso IVA) | 8.10 |
| I81-2 | Investimenti e costi d'esercizio 8.1% (Importo IVA) | 8.10 |
| I25 | Investimenti e costi d'esercizio 2.5% | 2.50 |
| I26 | Investimenti e costi d'esercizio 2.6% | 2.60 |
| I37 | Investimenti e costi d'esercizio 3.7% | 3.70 |
| I38 | Investimenti e costi d'esercizio 3.8% | 3.80 |
| Correzioni e Rettifiche | ||
| K77-A | Sgravio fiscale successivo 7.7% (410) | 7.70 |
| K81-A | Sgravio fiscale successivo 8.1% (410) | 8.10 |
| K77-B | Correzioni dell’imposta precedente 7.7% (415) | 7.70 |
| K81-B | Correzioni dell’imposta precedente 8.1% (415) | 8.10 |
| K77-D | Riduzioni della deduzione dell’imposta precedente 7.7% (420) | 7.70 |
| K81-D | Riduzioni della deduzione dell’imposta precedente 8.1% (420) | 8.10 |
| F1050 | Computo dell'imposta secondo modulo n. 1050 | |
| F1055 | Computo dell'imposta secondo modulo n. 1055 | |
| Totale Iva rimborsabile (479) | ||
| Totale da versare (500) o da ricevere (510) | ||
| Altri flussi finanziari | ||
| Z0-A | Sussidi, tasse turistiche incassate da uffici turistici, contributi per lo smaltimento dei rifiuti e le aziende fornitrici d'acqua | |
| Z0 | Doni, dividendi, risarcimenti dei danni ecc. | |
| Fuori campo | ||
| Totale finale per controllo | ||
Negozio | Contabilità Entrate / Uscite | IVA aliquota saldo
In questo articolo
Negozio | Contabilità Entrate / Uscite | IVA aliquota saldo
Negozio | Contabilità Entrate / Uscite | IVA aliquota saldo
Ideale per la gestione delle tue entrate e uscite con il metodo dell'IVA aliquota saldo. La struttura del piano dei conti corrisponde al piano dei conti delle PMI svizzere e sono disponibili delle registrazioni d'esempio.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppRistorante | PMI | IVA | Contabilità sull'incassato | con centri di costo
In questo articolo
Ristorante | PMI | IVA | Contabilità sull'incassato | con centri di costo
Ristorante | PMI | IVA | Contabilità sull'incassato | con centri di costo
Modello destinato per gestire la contabilità di un ristorante o di un bar. Piano contabile ben strutturato per avere maggiori dettagli per gruppi di costo e di ricavo e avere maggiore controllo sulla liquidità e redditività.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppDocumentazione del modello
Il nostro modello è studiato su misura per le esigenze contabili di ristoranti e bar.
Funzionalità Principali
- Inserimento automatizzato delle registrazioni contabili
- Calcolo e rendicontazione IVA semplificati
- Segnalazione automatica di errori e incongruenze
- Stampe professionali:
Vantaggi di una Contabilità Organizzata
La contabilità non è solo un adempimento fiscale: è uno strumento strategico per ottimizzare risorse, aumentare i profitti e prendere decisioni basate su dati concreti.
Controllo dei Costi
- Identificazione rapida delle spese eccessive
- Riduzione degli sprechi (soprattutto su materie prime).
Maggiore Redditività
- Analisi dei piatti più venduti e più redditizi
- Ottimizzazione del menu e della gestione della cucina.
Decisioni Strategiche Basate sui Dati
- Previsione della stagionalità
- Pianificazione degli investimenti
Crea il tuo File in pochi passi
Vai su File > Proprietà file per impostare:
- Periodo contabile
- Nome del tuo ristorante o bar
- Moneta di base
Salva il file con File > Salva con nome
Includere nome del locale e anno, es. "Ristorante Belvedere 2025.ac2"
Risorse utili
Doppia: Hotel | PMI | IVA | Contabilità sull'incassato | centri di costo
In questo articolo
Doppia: Hotel | PMI | IVA | Contabilità sull'incassato | centri di costo
Doppia: Hotel | PMI | IVA | Contabilità sull'incassato | centri di costo
Il piano dei conti è progettato per gestire in modo efficiente la contabilità di un hotel. La struttura del piano dei conti è dettagliata e include i centri di costo, che consentono di monitorare separatamente la redditività dei servizi accessori offerti dalla struttura, come lavanderia, chiosco, SPA, parcheggio, e altri reparti. Questo approccio facilita l’analisi economico-finanziaria per singola area operativa, supportando un controllo di gestione preciso e orientato alle performance. In automatico ottieni il Bilancio, il Conto economico, Rendiconti IVA e tanti altri report che ti permettono di adempiere agli obblighi fiscali e tenere sotto controllo la situazione finanziaria ed economica dell'hotel.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppDocumentazione del modello
Una buona gestione contabile di un hotel è fondamentale per avere il pieno controllo dei flussi economici, dei reparti e dei costi operativi. Una contabilità chiara e ben organizzata è lo strumento che consente di prendere decisioni strategiche in modo consapevole e tempestivo.
Il piano dei conti è strutturato per soddisfare le esigenze contabili e gestionali specifiche di una struttura alberghiera. Esso consente di classificare e organizzare in modo sistematico tutte le operazioni economico-finanziarie dell'hotel, garantendo una corretta tenuta della contabilità generale e l'elaborazione di report gestionali efficaci.
Automazione e importazione movimenti
Per ottimizzare i tempi di registrazione contabile, è prevista la possibilità di importare i movimenti direttamente dagli estratti conto bancari, postali e delle carte di credito. Ciò riduce gli errori manuali e velocizza il processo di contabilizzazione.
L'utilizzo delle Regole di registrazione automatica durante l'importazione permette di associare automaticamente le contropartite contabili, i codici IVA, i centri di costo e altre informazioni accessorie. Questa funzionalità favorisce l’uniformità delle registrazioni e l’affidabilità dei dati contabili.
Grazie alle funzioni di automazione ci sono vantaggi e benefici non indifferenti:
- Immissione veloce dei dati e più tempo per attività a maggior valore aggiunto
- Riduce il rischio di errori manuali
- Dati sempre aggiornati con visione in tempo reale dello stato finanziario dell’hotel.
Gestione IVA
Il programma gestisce automaticamente l’IVA secondo la normativa svizzera, generando i rendiconti richiesti e i file XML per la trasmissione online. Questo assicura conformità normativa e riduce al minimo il lavoro manuale.
Per utilizzare le estensioni IVA 2024/2025, occorre:
Il Rendiconto IVA Svizzera 2024/2025 viene creato in automatico grazie alle seguenti estensioni, integrate in Banana Contabilità Plus:
Centri di costo e analisi per area operativa
A supporto dell’analisi economica, sono stati definiti appositi centri di costo, che permettono di monitorare la redditività dei singoli reparti o servizi offerti: camere, ristorazione, centro benessere (SPA), eventi, parcheggi, ecc. Ad esempio, è possibile sapere se il centro benessere copre i costi o se il ristorante lavora in perdita, così da intervenire con azioni mirate. Questo consente una valutazione dettagliata delle performance operative e supporta il processo decisionale nella gestione strategica.
Reportistica e bilanci
La reportistica e bilanci in una contabilità alberghiera non sono degli strumenti fiscali, ma dei veri alleati per guidare la gestione, migliorare la redditività e garantire la sostenibilità dell’attività nel tempo.
I bilanci e le principali stampe contabili e fiscali sono completamente automatizzate e vengono generate in modo chiaro e dettagliato. I report includono:
- Stato patrimoniale
- Conto economico
- Centri di costo e profitto
- Rendiconti IVA e liquidazioni periodiche
- Report analitici per gestione e controllo interno
L'automazione delle stampe consente di avere aggiornamenti in tempo reale, migliorando la capacità di monitoraggio e previsione finanziaria.
Tutorial Contabilità sul fatturato per SA e Sagl | PMI
In questo articolo
Tutorial Contabilità sul fatturato per SA e Sagl | PMI
Tutorial Contabilità sul fatturato per SA e Sagl | PMI
Il modello ideale per una SA e Sagl con gestione IVA sul fatturato. Il piano dei conti è impostato secondo le normative PMI e la tabella Codici IVA include i codici IVA con le aliquote valide dal 01.01.2024. Puoi gestire i clienti, i fornitori, creare fatture con codice QR, inviare richiami e preparare il Rendiconto IVA. Report professionali e immediati: Bilancio, Conto Economico, Schede conto, Giornale, Riassunti IVA e tanti altri report anche per periodo. Centri di costo e Segmenti per monitorare i costi e la redditività di settori o progetti. Allegati digitali nelle registrazioni. Apri il modello dalla nostra WebApp, oppure dal programma e salva il file sul tuo computer.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebApp Apri il tutorial in Banana WebAppDocumentazione del modello
Gestione contabile efficiente e personalizzabile per PMI
Il nostro modello contabile è preimpostato secondo lo schema standard del Codice svizzero delle Obbligazioni, specificamente progettato per soddisfare le esigenze delle piccole e medie imprese (PMI) con un fatturato annuo pari o superiore a 500'000 CHF.
Flessibilità e personalizzazione
Se hai bisogno di personalizzare il piano contabile, puoi facilmente aggiungere nuovi conti. Consulta la nostra pagina dedicata al Piano contabile PMI completo, che include tutti i conti e gruppi previsti dal sistema dei conti svizzero PMI (Sterchi, Mattle, Helbing), per garantirti una perfetta integrazione.
Semplicità e automazione
L'inserimento dei dati è rapido e intuitivo, con un'interfaccia simile a quella di Excel. Puoi importare i dati direttamente dai tuoi estratti bancari o dalle carte di credito, e grazie all'uso delle Regole, il processo diventa completamente automatizzato, riducendo drasticamente il lavoro manuale.
Gestione contabile a 360°
Registra i movimenti in modo veloce e automatico, mantenendo i saldi sempre aggiornati e ottenendo report professionali in tempo reale. Con il nostro sistema, puoi:
- Creare e contabilizzare le fatture simultaneamente
- Inviare richiami in modo semplice
- Effettuare previsioni di liquidità e gestire i budget
- Generare Bilancio e Conto economico, Schede conto e Giornale
- Con l'estensione IVA, inviare direttamente online i dati del Rendiconto IVA all'AFC (solo con piano Advanced).
Per alcune funzioni è necessario un abbonamento al piano Advanced di Banana contabilità Plus, come per esempio generare il fac-simile o il file XML del Rendiconto IVA, utilizzare le nuove funzioni delle Regole, Filtro e Ordina righe temporaneo. Guarda tutte le funzioni del piano Advanced.
Crea il tuo file
- Apri il modello con la WebApp di Banana Contabilità Plus
- Con il comando File > Proprietà file, imposta il periodo, il nome della tua azienda e la moneta di base (puoi fare il budget e la contabilità in qualsiasi moneta).
- Con il comando File > Salva con nome, salva il file. È utile indicare nel nome del file, il nome della società e l'anno. Per esempio "Rossi-SA-20xx.ac2".
ATTENZIONE: se chiudi il browser senza salvare, perderai i dati immessi. Salva sempre il file sul tuo computer.
Per riaprire il file salvato clicca su File > Apri.
Guarda anche Organizzare i file della contabilità in locale, su rete e cloud.
Tabella Conti
Aprendo il modello, il piano contabile presenta tutti i conti per gestire la tua azienda. Devi soltanto inserire:
- Nella tabella Conti, colonna Conto, i conti dei tuoi Clienti e Fornitori completi di indirizzo, codice nazione e lingua.
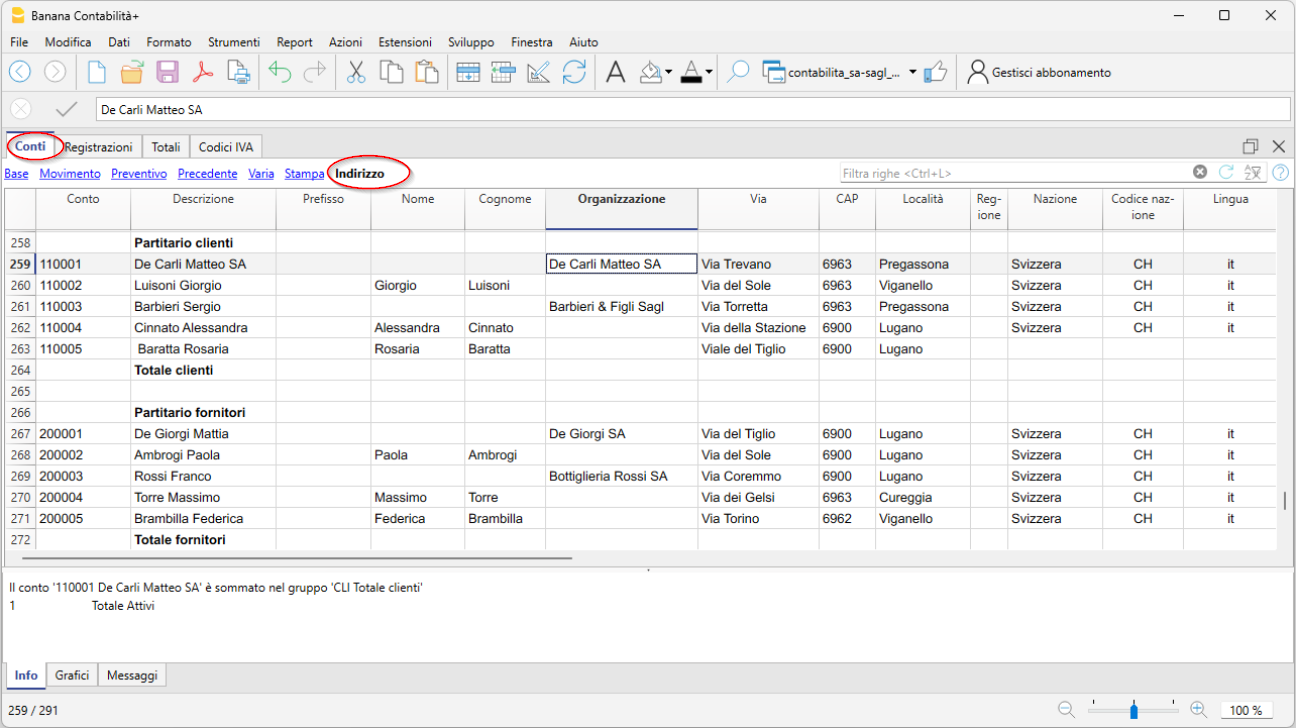
- Nella tabella Conti, colonna Apertura, il saldo iniziale per ogni conto (per i conti Attivi e Passivi)
Con il passaggio al nuovo anno il saldo di apertura viene riportato in automatico, dal menu Azioni > Crea nuovo anno.
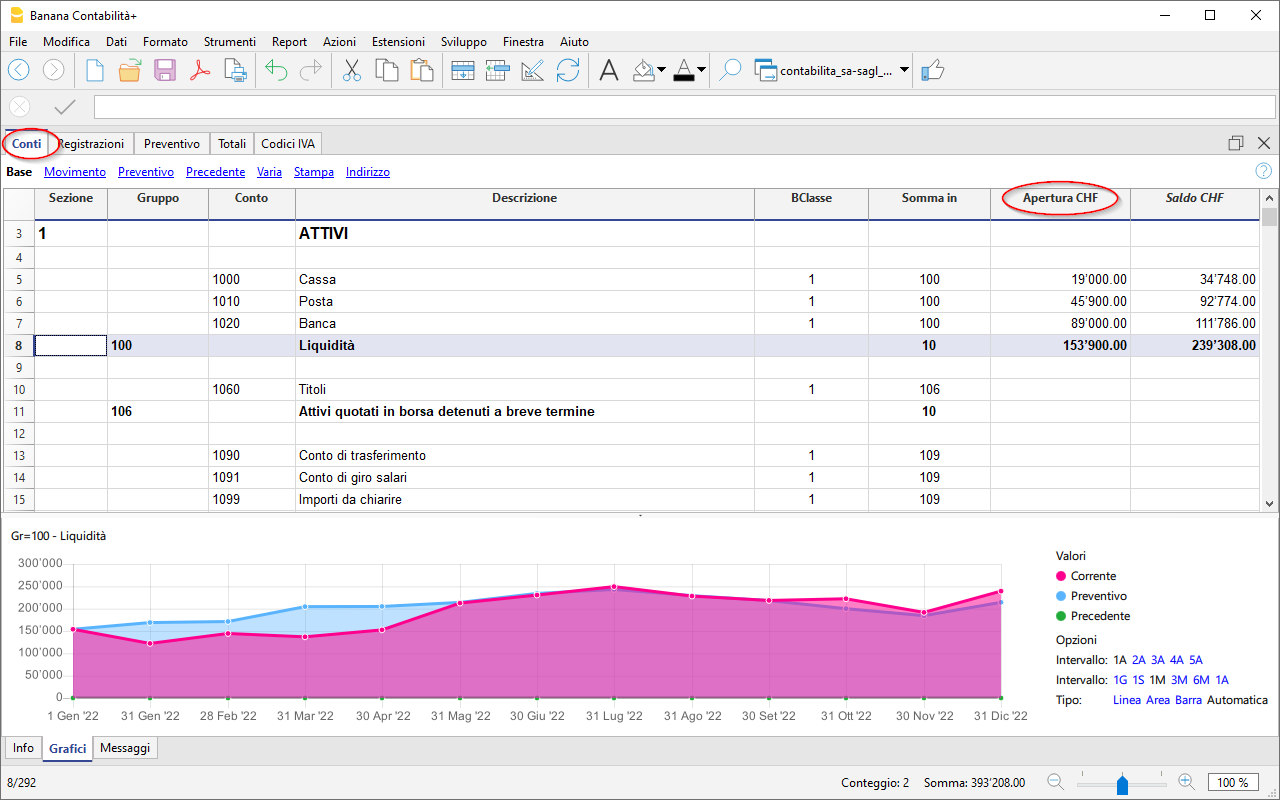
Dopo ogni registrazione, le colonne della tabella Conti vengono aggiornate subito, dandoti così una visione chiara e immediata della situazione finanziaria.
Il Conto Economico ha una struttura a forma scalare, pertanto è possibile avere la visualizzazione dell'utile nelle seguenti fasi:
- Utile lordo d'esercizio dopo deduzione dei costi per il materiale e le merci di rivendita
- Utile lordo d'esercizio dopo deduzione dei costi per il personale
- Risultato d'esercizio prima degli ammortamenti e rettifiche, risultati finanziari e imposte (EBITDA)
- Risultato d'esercizio prima dei risultati finanziari e delle imposte (EBIT)
- Risultato d'esercizio prima delle imposte (EBT)
- Risultato accessorio d'esercizio
- Utile o perdita prima delle imposte
- Utile o perdita annuale

Registra i movimenti
Nella tabella Registrazioni inserisci tutti i movimenti giornalieri. Se vuoi velocizzare l'inserimento ti suggeriamo di utilizzare le diverse funzioni di automazione:
- La funzione dell'Immissione dati con autocompletamento ti consente la ripresa in automatico dei dati già inseriti in precedenza
- La funzione delle Registrazioni ricorrenti (menu Azioni) ti permette di memorizzare in un'apposita tabella le registrazioni ripetitive
- L'importazione dati dall'estratto bancario riprende tutti i movimenti della banca in automatico. Con il piano Advanced puoi usare le Regole, nuova funzione che permette di avere un'automazione completa nell'inserimento dei movimenti.
- Puoi collegare ogni registrazione con il relativo giustificativo in formato digitale, e con un semplice click puoi visualizzare il documento.
Vedi anche File di contabilità e giustificativi digitali per organizzare al meglio i tuoi documenti. - Usa il comando Ordina registrazioni per data, per ordinare le righe in ordine progressivo di data.
- Usa il Comando Stampa/Anteprima per stampare o esportare il giornale in formato PDF.
Movimenti con IVA
Per registrare movimenti con IVA, è sufficiente inserire il codice IVA corrispondente all'operazione (acquisto, vendita, operazioni internazionali, ecc.). I calcoli verranno eseguiti automaticamente, senza la necessità di registrare manualmente sul conto IVA.
Nei nostri modelli, tutti i codici IVA sono già preimpostati in conformità alle nuove aliquote IVA 2024.
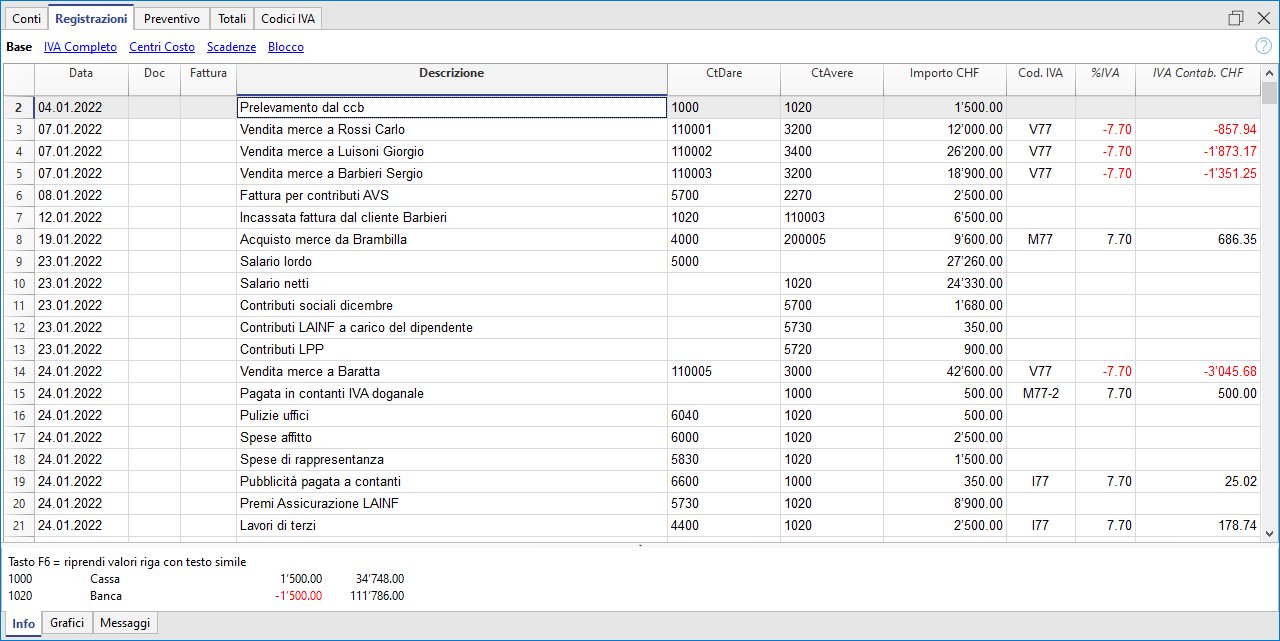
A fine periodo puoi ottenere in automatico:
- Il Riassunto IVA per conto, codice, percentuale per tutti i movimenti (piani Professional e Advanced).
- Fac-simile IVA, metodo sull'effettivo (unicamente con il piano Advanced)
- Fac-simile IVA, metodo aliquote saldo (unicamente con il piano Advanced)
- File XML per la trasmissione elettronica dei dati (unicamente con il piano Advanced).
Importa i movimenti dagli estratti bancari con le Regole (solo con piano Advanced)
La nuova funzione delle Regole rappresenta l'innovazione di automazione più avanzata e apprezzata dai nostri utenti. Questa tecnologia consente di semplificare la gestione dei movimenti finanziari, importati da estratti bancari, postali e carte di credito, attraverso l'utilizzo di parole chiave. Ogni transazione ricorrente viene automaticamente associata a una parola chiave, permettendo di memorizzare e assegnare in modo preciso la contropartita, il codice IVA, i costi e i segmenti correlati.
Grazie a questo sistema, durante le successive importazioni, il programma riconosce rapidamente i movimenti basati sulle parole chiave e completa in maniera automatica la registrazione all'interno della tabella Registrazioni. Questo riduce drasticamente la necessità di inserimenti manuali, accelera notevolmente il flusso di lavoro e minimizza quasi completamente i margini di errore.
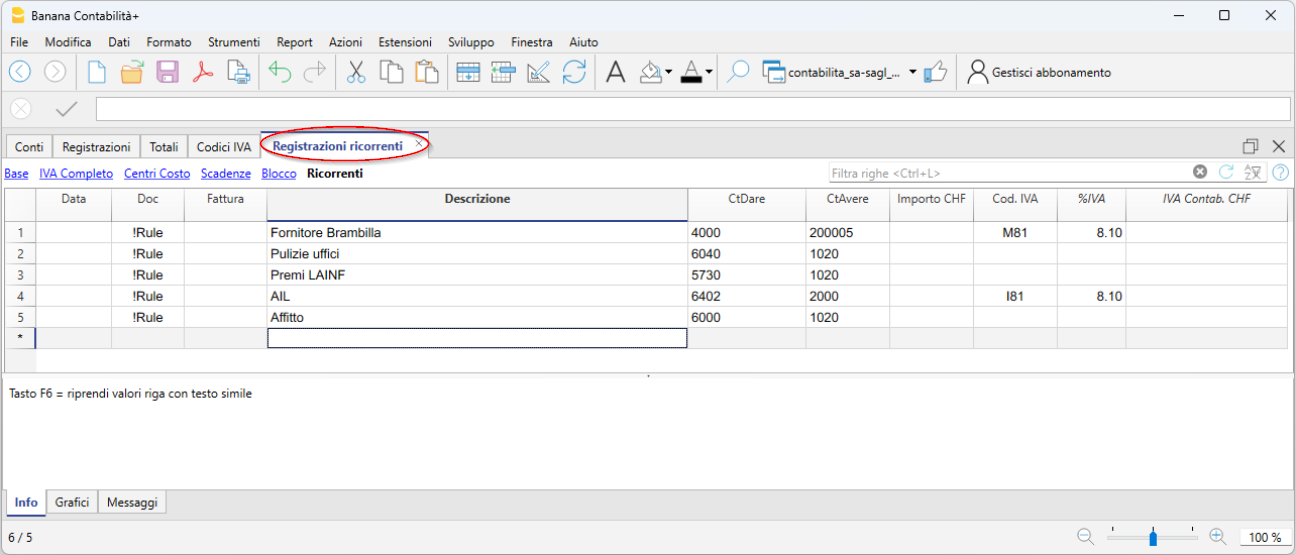
Crea le tue fatture
La fatturazione integrata alla file della contabilità consente di registrare i dati della fattura si inseriscono nella tabella Registrazioni. Per ogni nuova fattura inserire una nuova riga di registrazione.
Per creare le fatture sono fondamentali le seguenti impostazioni:
- Inserire gli indirizzi dei clienti (colonne della vista Indirizzo)
- Impostare il gruppo dei clienti
- Nella tabella Registrazioni è fondamentale inserire il numero di fattura,
Si possono inserire fatture semplici su di una sola riga e fatture più complesse su più righe. Inoltre, attivando le colonne Articoli (dal menu Strumenti) è possibile dettagliare le quantità, l'unità e il prezzo unità.
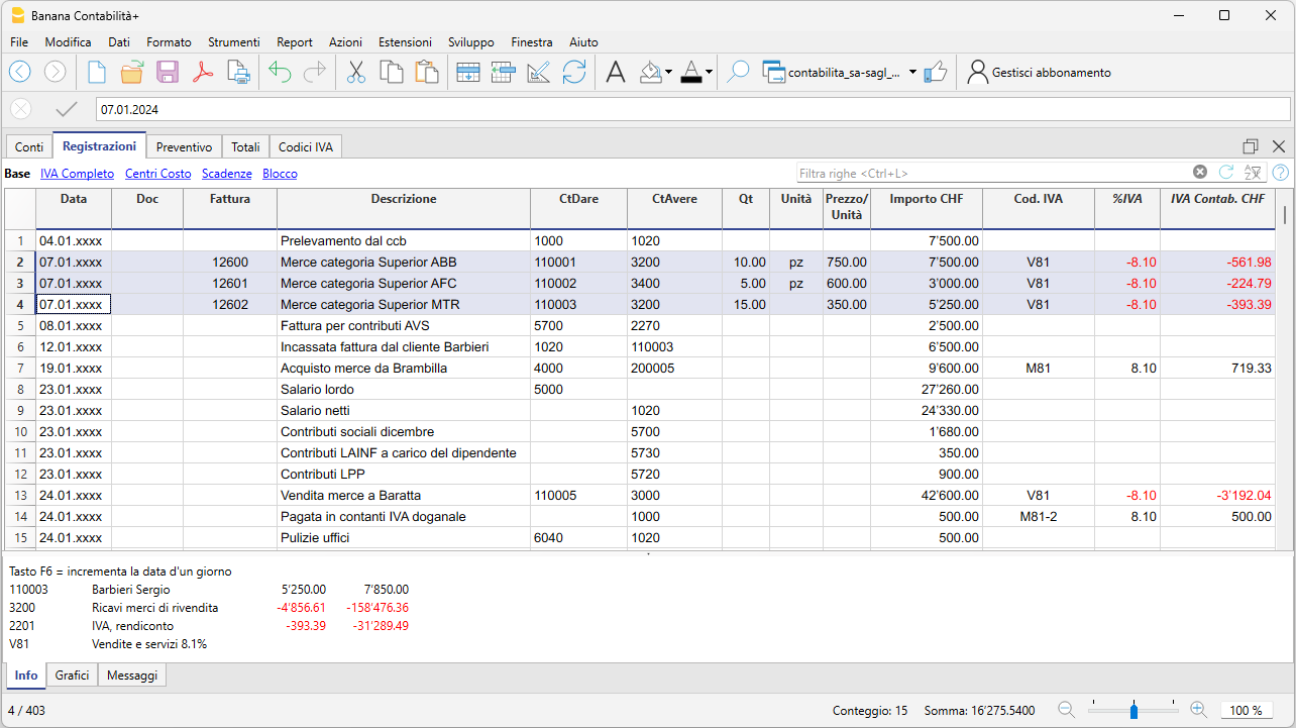
Per la stampa della fattura vai al menu Report > Clienti > Stampa fattura
Bilancio abbellito con gruppi
Per visualizzare il Bilancio clicca sul menu Report > Bilancio abbellito con gruppi. Puoi personalizzare il rendiconto con le colonne che vuoi vedere, come per esempio avere anche la colonna del tuo preventivo oppure avere Rendiconti anche per periodo.
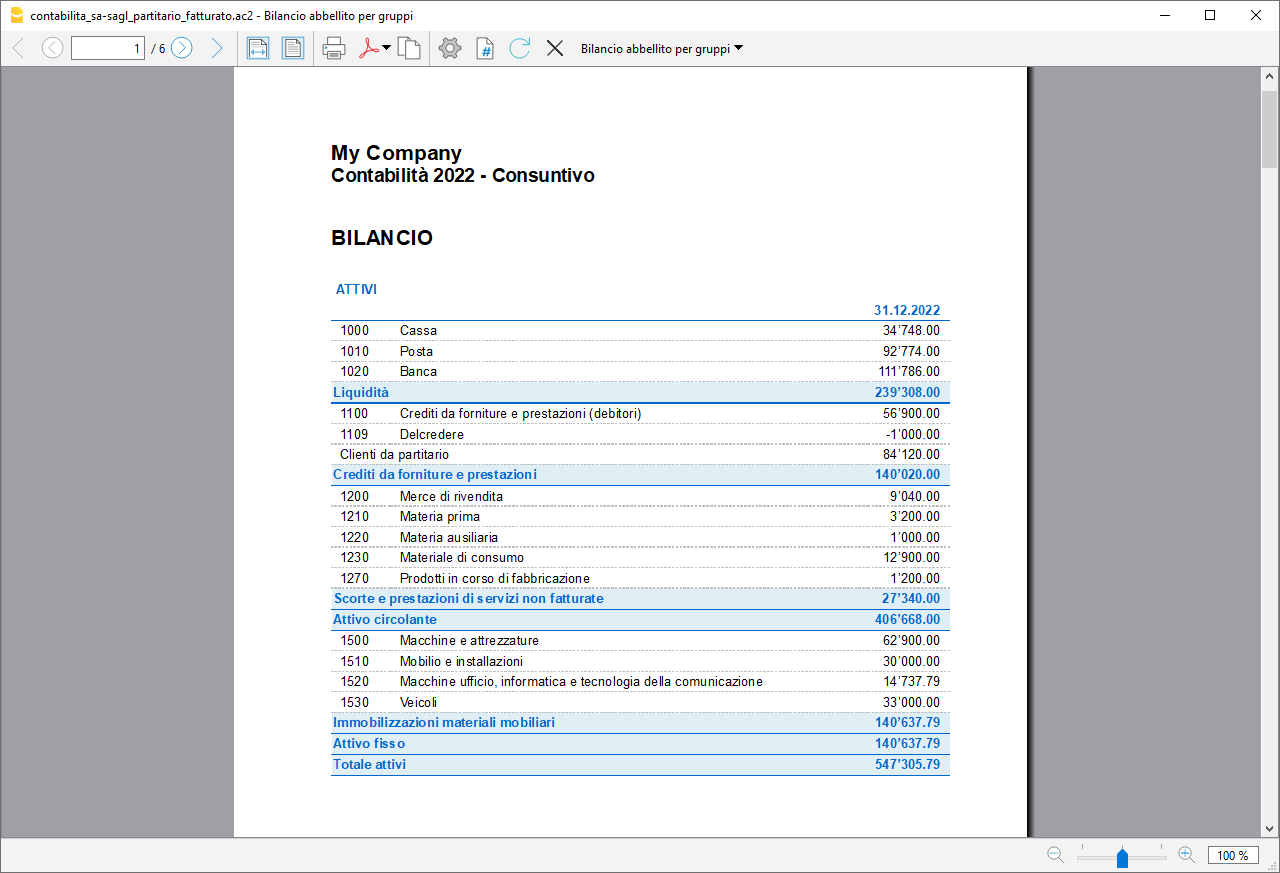
La liquidità è il fulcro della capacità di un'azienda di operare, mantenere solvibilità con i fornitori e generare reddito. Prevedere con anticipo la disponibilità di liquidità è essenziale per evitare errori, minimizzare i rischi e ottimizzare le decisioni strategiche, consentendoti di raggiungere i tuoi obiettivi con successo.
Per una gestione aziendale ottimale, è cruciale avere una visione lungimirante, anticipando l'andamento della liquidità, delle vendite, degli acquisti e degli investimenti futuri. Sapere se la tua azienda genererà reddito è importante, ma prevedere la disponibilità di liquidità è ancora più decisivo. Senza liquidità sufficiente, potresti essere costretto a ridurre le spese o a richiedere finanziamenti.
Con Banana Contabilità puoi creare facilmente sia una pianificazione della liquidità, sia un preventivo economico, strumenti strategici che ti aiuteranno a costruire un futuro di successo per la tua azienda.
Scopri le funzionalità avanzate di previsione nella nostra Documentazione:
Anteprima modello
My Company
Divisa Base: CHF
Contabilità in partita doppia con IVA
| Gruppo | Conto | Descrizione | Somma in |
|---|---|---|---|
| BILANCIO | |||
| ATTIVI | |||
| 1000 | Cassa | 100 | |
| 1010 | Posta | 100 | |
| 1020 | Banca | 100 | |
| 1045 | Carte di credito / Carte di debito | 100 | |
| 100 | Liquidità | 10 | |
| 1060 | Titoli | 106 | |
| 106 | Attivi quotati in borsa detenuti a breve termine | 10 | |
| 1090 | Conto di trasferimento | 109 | |
| 1091 | Conto di giro salari | 109 | |
| 1099 | Conto di chiarimento | 109 | |
| 109 | Conti di trasferimento | 10 | |
| 1100 | Crediti da forniture e prestazioni (debitori) | 110 | |
| 1109 | Delcredere | 110 | |
| 110A | Clienti da partitario | 110 | |
| 110 | Crediti da forniture e prestazioni | 10 | |
| 1140 | Anticipi e prestiti | 114 | |
| 1176 | Imposta preventiva | 114 | |
| 1179 | Imposta alla fonte | 114 | |
| 1180 | Conto corrente AVS, AI, IPG, AD | 114 | |
| 1190 | Crediti diversi a breve termine | 114 | |
| 1191 | Cauzioni | 114 | |
| 114 | Altri crediti a breve termine | 10 | |
| 1200 | Merce di rivendita | 120 | |
| 1210 | Materia prima | 120 | |
| 1230 | Materia ausiliaria | 120 | |
| 1231 | Materiale di consumo | 120 | |
| 1260 | Prodotti finiti | 120 | |
| 1270 | Prodotti in corso di fabbricazione | 120 | |
| 1280 | Prestazioni di servizi non fatturate | 120 | |
| 120 | Scorte e prestazioni di servizi non fatturate | 10 | |
| 1300 | Risconti attivi (costi pagati in anticipo) | 130 | |
| 1301 | Ratei attivi (ricavi non ancora ricevuti) | 130 | |
| 130 | Ratei e risconti attivi | 10 | |
| 10 | Attivo circolante | 1 | |
| 1400 | Titoli | 140 | |
| 1440 | Prestiti | 140 | |
| 1460 | Prestito/Prestito ipotecario a correntista | 140 | |
| 140 | Immobilizzazioni finanziarie | 14 | |
| 1480 | Partecipazioni | 148 | |
| 148 | Partecipazioni | 14 | |
| 1500 | Macchine e attrezzature | 150 | |
| 1510 | Mobilio e installazioni | 150 | |
| 1520 | Macchine ufficio, informatica e tecnologia della comunicazione | 150 | |
| 1530 | Veicoli | 150 | |
| 1540 | Utensili e apparecchiature | 150 | |
| 150 | Immobilizzazioni materiali mobiliari | 14 | |
| 1600 | Immobili aziendali | 160 | |
| 160 | Immobilizzazioni materiali immobiliari | 14 | |
| 1700 | Brevetti, know-how, licenze, diritti e sviluppo | 170 | |
| 1710 | Marchi | 170 | |
| 1712 | Modelli | 170 | |
| 1770 | Goodwill | 170 | |
| 170 | Immobilizzazioni immateriali | 14 | |
| 1850 | Capitale azionario, capitale sociale, diritti di partecipazione o capitale della fondazione non versati | 180 | |
| 180 | Capitale sociale o capitale della fondazione non versato | 14 | |
| 14 | Attivo fisso | 1 | |
| 1 | Totale attivi | 00 | |
| PASSIVI | |||
| 2000 | Debiti per forniture e prestazioni (creditori) | 200 | |
| 2030 | Anticipi da terzi | 200 | |
| 200A | Fornitori da partitario | 200 | |
| 200 | Debiti per forniture e prestazioni | 20 | |
| 2100 | Banca passiva | 210 | |
| 2120 | Impegni leasing finanziari | 210 | |
| 2140 | Altri debiti onerosi | 210 | |
| 210 | Debiti onerosi a breve termine | 20 | |
| 2200 | IVA dovuta | 220 | |
| 2201 | Rendiconto IVA | 220 | |
| 2206 | Imposta preventiva | 220 | |
| 2208 | Imposte dirette | 220 | |
| 2209 | Imposta alla fonte | 220 | |
| 2210 | Altri debiti a breve termine | 220 | |
| 2260 | Debiti verso correntista | 220 | |
| 2269 | Dividendi | 220 | |
| 2270 | Conto corrente AVS, AI, IPG, AD | 220 | |
| 220 | Altri debiti a breve termine | 20 | |
| 2300 | Costi da pagare | 230 | |
| 2301 | Ricavi incassati anticipatamente | 230 | |
| 2330 | Accantonamenti a breve termine | 230 | |
| 230 | Ratei e risconti passivi, accantonamenti a breve termine | 20 | |
| 20 | Capitale di terzi a breve termine | 2A | |
| 2400 | Debiti bancari | 240 | |
| 2420 | Impegni leasing finanziari | 240 | |
| 2430 | Prestiti obbligazionari | 240 | |
| 2450 | Prestiti | 240 | |
| 2451 | Mutui ipotecari | 240 | |
| 240 | Debiti onerosi a lungo termine | 24 | |
| 2500 | Altri debiti a lungo termine (non onerosi) | 250 | |
| 250 | Altri debiti a lungo termine | 24 | |
| 2600 | Accantonamenti | 260 | |
| 260 | Accantonamenti a lungo termine e poste analoghe previste dalla legge | 24 | |
| 24 | Capitale di terzi a lungo termine | 2A | |
| 2A | Capitale dei terzi | 2 | |
| 2800 | Capitale azionario, capitale sociale, diritti di partecipazione o capitale della fondazione | 280 | |
| 280 | Capitale sociale o della fondazione | 28 | |
| 2900 | Aggio alla costituzione o in caso di aumento di capitale | 290 | |
| 2903 | Riserva legale da capitale | 290 | |
| 2950 | Riserva legale da utili | 290 | |
| 2955 | Riserve da rivalutazioni | 290 | |
| 2960 | Riserve facoltative da utili | 290 | |
| 290 | Riserve | 28 | |
| 2965 | Azioni proprie, parti sociali, diritti di partecipazione (posta negativa) | 296 | |
| 296 | Azioni proprie, parti sociali, diritti di partecipazione (posta negativa) | 28 | |
| 2970 | Utile/perdita riportata | 297 | |
| 2979 | Utile/perdita annuale | 297 | |
| 297 | Utile/perdita da bilancio | 28 | |
| 28 | Capitale proprio | 2 | |
| 2 | Totale passivi | 00 | |
| CONTO ECONOMICO | |||
| 3000 | Ricavi prodotti fabbricati | 30 | |
| 3200 | Ricavi merci di rivendita | 30 | |
| 3400 | Ricavi prestazioni di servizi | 30 | |
| 3600 | Altri ricavi e prestazioni di servizi | 30 | |
| 3710 | Consumo proprio | 30 | |
| 3800 | Diminuzione di ricavi | 30 | |
| 3805 | Perdite su debitori, variazione delcredere | 30 | |
| 3810 | Commissioni carte di credito/debito | 30 | |
| 30 | Importo netto dei ricavi da forniture e prestazioni | 3 | |
| 3900 | Variazione delle scorte di prodotti finiti | 39 | |
| 3901 | Variazione delle scorte di prodotti in corso di fabbricazione | 39 | |
| 3940 | Variazione prestazioni di servizi non fatturate | 39 | |
| 39 | Variazione delle scorte e delle prestazioni di servizi | 3 | |
| 3 | Ricavo d'esercizio da forniture e prestazioni | E1 | |
| 4000 | Costi materiale per la fabbricazione | 4 | |
| 4200 | Costi delle merci di rivendita | 4 | |
| 4400 | Lavori di terzi / prestazioni di subappaltanti | 4 | |
| 4500 | Consumi energia per la produzione | 4 | |
| 4800 | Diminuzione di costi | 4 | |
| 4 | Costi per il materiale, la merce, i servizi e l'energia | E1 | |
| E1 | Utile lordo d'esercizio dopo deduzione dei costi per il materiale e le merci di rivendita | E2 | |
| 5000 | Salari | 5 | |
| 5700 | Contributi AVS/AI/IPG/AD | 5 | |
| 5710 | Contributi cassa assegni familiari | 5 | |
| 5720 | Contributi previdenza professionale obbligatoria | 5 | |
| 5730 | Premi per l'assicurazione infortuni professionali | 5 | |
| 5740 | Assicurazione indennità giornaliera per malattia | 5 | |
| 5790 | Imposta alla fonte | 5 | |
| 5800 | Altri costi del personale | 5 | |
| 5810 | Formazione del personale | 5 | |
| 5820 | Spese di viaggio | 5 | |
| 5830 | Rimborsi spese forfettarie | 5 | |
| 5900 | Prestazioni di terzi | 5 | |
| 5 | Costi per il personale | E2 | |
| E2 | Utile lordo d'esercizio dopo deduzione dei costi per il personale | E3 | |
| 6000 | Costi dei locali | 60 | |
| 6040 | Pulizia locali | 60 | |
| 60 | Costi dei locali | 6 | |
| 6100 | Manutenzioni, riparazioni e sostituzione immobilizzazioni mobiliari | 61 | |
| 6105 | Costi leasing immobilizzazioni mobiliari | 61 | |
| 61 | Manutenzioni, riparazioni, sostituzioni (MRS); leasing di immobilizzazioni materiali mobiliari | 6 | |
| 6200 | Riparazioni | 62 | |
| 6210 | Benzina | 62 | |
| 6220 | Assicurazioni auto | 62 | |
| 6260 | Leasing e noleggio auto | 62 | |
| 6270 | Quota privata dei costi auto | 62 | |
| 6280 | Costi di trasporto | 62 | |
| 62 | Costi auto e di trasporto | 6 | |
| 6300 | Assicurazioni cose, contributi, tasse e autorizzazioni | 63 | |
| 63 | Assicurazioni cose, contributi, tasse e autorizzazioni | 6 | |
| 6402 | Elettricità | 64 | |
| 6410 | Riscaldamento | 64 | |
| 6430 | Acqua | 64 | |
| 6460 | Spazzatura | 64 | |
| 64 | Costi energia e smaltimento | 6 | |
| 6500 | Materiale d'ufficio | 65 | |
| 6503 | Riviste specialistiche, giornali, periodici | 65 | |
| 6510 | Telefono / internet | 65 | |
| 6511 | Hosting presso terzi | 65 | |
| 6513 | Porti (spese postali) | 65 | |
| 6570 | Costi informatici incluso leasing | 65 | |
| 6580 | Costi per licenze ed aggiornamenti | 65 | |
| 6583 | Materiale di consumo | 65 | |
| 65 | Costi amministrativi e informatici | 6 | |
| 6600 | Costi pubblicitari | 66 | |
| 6642 | Regali a clienti | 66 | |
| 66 | Costi pubblicitari | 6 | |
| 6700 | Altri costi d'esercizio | 67 | |
| 67 | Altri costi d'esercizio | 6 | |
| 6 | Costi diversi d'esercizio | E3 | |
| E3 | Risultato d'esercizio prima degli ammortamenti e rettifiche, risultati finanziari e imposte (EBITDA) | E4 | |
| 6800 | Ammortamenti e rettifiche di valore dell'attivo fisso | 68 | |
| 68 | Ammortamenti e rettifiche di valore dell'attivo fisso | E4 | |
| E4 | Risultato d'esercizio prima dei risultati finanziari e delle imposte (EBIT) | E5 | |
| 6900 | Costi finanziari | 69 | |
| 6950 | Ricavi finanziari | 69 | |
| 69 | Costi e ricavi finanziari | E5 | |
| E5 | Risultato d'esercizio prima delle imposte (EBT) | E6 | |
| 7000 | Ricavi attività accessoria | 7 | |
| 7010 | Costi attività accessoria | 7 | |
| 7500 | Ricavi immobili aziendali | 7 | |
| 7510 | Costi immobili aziendali | 7 | |
| 7 | Risultato accessorio d'esercizio | E6 | |
| 8000 | Costi estranei | 8 | |
| 8100 | Ricavi estranei | 8 | |
| 8500 | Costi straordinari, unici o relativi ad altri periodi contabili | 8 | |
| 8510 | Ricavi straordinari, unici o relativi ad altri periodi contabili | 8 | |
| 8 | Risultato estraneo, straordinario, unico o relativo ad altri periodi contabili | E6 | |
| E6 | Utile o perdita prima delle imposte | E7 | |
| 8900 | Imposte dirette | 89 | |
| 89 | Imposte dirette | E7 | |
| E7 | Utile o perdita annuale | 2979 | |
| 00 | Differenza deve essere zero (cella vuota) | ||
| Partitario clienti | |||
| 110001 | Rossi Carlo | CLI | |
| 110002 | Luisoni Giorgio | CLI | |
| 110003 | Barbieri Sergio | CLI | |
| 110004 | Cinnato Alessandra | CLI | |
| 110005 | Baratta Rosaria | CLI | |
| CLI | Totale clienti | 110A | |
| Partitario fornitori | |||
| 200001 | De Giorgi Mattia | FOR | |
| 200002 | Ambrogi Paola | FOR | |
| 200003 | Rossi Franco | FOR | |
| 200004 | Torre Massimo | FOR | |
| 200005 | Brambilla Federica | FOR | |
| FOR | Totale fornitori | 200A | |
| CENTRI DI COSTO | |||
| .IMB | Imballaggi A | MAG | |
| .MP | Materie prime A | MAG | |
| .MS | Materie sussidiarie A | MAG | |
| MAG | Totale magazzino | ||
| ,MAN1 | Manutenzione 1 | MAN | |
| ,MAN2 | Manutenzione 2 | MAN | |
| ,MAN3 | Manutenzione 3 | MAN | |
| MAN | Totale spese di manutenzione | ||
| ;PB1 | Pubblicità tipo 1 | PU | |
| ;PB2 | Pubblicità tipo 2 | PU | |
| PU | Totale spese di pubblicità | ||
| Cod. IVA | Descrizione | %IVA |
|---|---|---|
| Spiegazioni (Cifra) | ||
| V = Cifra d'affari (Vendite e servizi) (200) | ||
| VS = Sconti su vendite e servizi (235) | ||
| B = Imposta sull’acquisto (38x) | ||
| M = Acquisti materiale e prestazioni di servizio (400) | ||
| I = Investimenti o costi d'esercizio (405) | ||
| K= Correzioni (410, 415 420) | ||
| Z = Fuori campo (910) | ||
| Informazioni codici iva (non modificare) | ||
| id=vatcodes-chi-2024.20230614 | ||
| Ultimo aggiornamento: 14.06.2023 | ||
| IVA dovuta | ||
| V0 | Prestazioni esenti (220) | |
| V0-E | Prestazioni all'estero (221) | |
| V0-T | Trasferimenti (225) | |
| V0-N | Prestazioni non imponibili (230) | |
| Diminuzioni della controprestazione vedi sconti | ||
| V0-D | Diversi (280) | |
| V77 | Vendite e servizi 7.7% | 7.70 |
| V81 | Vendite e servizi 8.1% | 8.10 |
| V77-B | Vendite e servizi 7.7% (optati ) | 7.70 |
| V81-B | Vendite e servizi 8.1% (optati ) | 8.10 |
| V25-N | Vendite e servizi 2.5% | 2.50 |
| V26 | Vendite e servizi 2.6% | 2.60 |
| V37 | Vendite e servizi 3.7% | 3.70 |
| V38 | Vendite e servizi 3.8% | 3.80 |
| VS77 | Sconto su vendite e servizi 7.7% | 7.70 |
| VS81 | Sconto su vendite e servizi 8.1% | 8.10 |
| VS25-N | Sconto su vendite e servizi 2.5% | 2.50 |
| VS26 | Sconto su vendite e servizi 2.6% | 2.60 |
| VS37 | Sconto su vendite e servizi 3.7% | 3.70 |
| VS38 | Sconto su vendite e servizi 3.8% | 3.80 |
| Cifra d’affari imponibile complessiva (299) | ||
| F1 | 1. Aliquota saldo 2024 | |
| F2 | 2. Aliquota saldo 2024 | |
| FS1 | Sconto su vendite e servizi 1. Aliquota saldo 2024 | |
| FS2 | Sconto su vendite e servizi 2. Aliquota saldo 2024 | |
| F3 | 1. Aliquota saldo 2018 | |
| F4 | 2. Aliquota saldo 2018 | |
| FS3 | Sconto su vendite e servizi 1. Aliquota saldo 2018 | |
| FS4 | Sconto su vendite e servizi 2. Aliquota saldo 2018 | |
| Totale cifra d'affari aliquota saldo (322-333) | ||
| B77 | Imposta sull'acquisto 7.7% (incluso IVA) | 7.70 |
| B77-1 | Imposta sull'acquisto 7.7% (escluso IVA) | 7.70 |
| B77-2 | Imposta sull'acquisto 7.7% (importo IVA) | 7.70 |
| B81 | Imposta sull'acquisto 8.1% (incluso IVA) | 8.10 |
| B81-1 | Imposta sull'acquisto 8.1% (escluso IVA) | 8.10 |
| B81-2 | Imposta sull'acquisto 8.1% (importo IVA) | 8.10 |
| Imposta sull’acquisto (382-383) | ||
| Totale dell’imposta dovuta (399) | ||
| IVA rimborsabile | ||
| M0 | Acquisti esenti | |
| I0 | Investimenti e costi d'esercizio esenti | |
| M77 | Acquisti merce e servizi 7.7% (incluso IVA) | 7.70 |
| M77-1 | Acquisti merce e servizi 7.7% (escluso IVA) | 7.70 |
| M77-2 | Acquisti merce e servizi 7.7% (importo IVA) | 7.70 |
| M81 | Acquisti merce e servizi 8.1% (incluso IVA) | 8.10 |
| M81-1 | Acquisti merce e servizi 8.1% (escluso IVA) | 8.10 |
| M81-2 | Acquisti merce e servizi 8.1% (importo IVA) | 8.10 |
| M25 | Acquisti merce e servizi 2.5% | 2.50 |
| M26 | Acquisti merce e servizi 2.6% | 2.60 |
| M37 | Acquisti merce e servizi 3.7% | 3.70 |
| M38 | Acquisti merce e servizi 3.8% | 3.80 |
| Costi d'esercizio e investimenti | ||
| I77 | Investimenti e costi d'esercizio 7.7% | 7.70 |
| I77-1 | Investimenti e costi d'esercizio 7.7% (escluso IVA) | 7.70 |
| I77-2 | Investimenti e costi d'esercizio 7.7% (Importo IVA) | 7.70 |
| I81 | Investimenti e costi d'esercizio 8.1% | 8.10 |
| I81-1 | Investimenti e costi d'esercizio 8.1% (escluso IVA) | 8.10 |
| I81-2 | Investimenti e costi d'esercizio 8.1% (Importo IVA) | 8.10 |
| I25 | Investimenti e costi d'esercizio 2.5% | 2.50 |
| I26 | Investimenti e costi d'esercizio 2.6% | 2.60 |
| I37 | Investimenti e costi d'esercizio 3.7% | 3.70 |
| I38 | Investimenti e costi d'esercizio 3.8% | 3.80 |
| Correzioni e Rettifiche | ||
| K77-A | Sgravio fiscale successivo 7.7% (410) | 7.70 |
| K81-A | Sgravio fiscale successivo 8.1% (410) | 8.10 |
| K77-B | Correzioni dell’imposta precedente 7.7% (415) | 7.70 |
| K81-B | Correzioni dell’imposta precedente 8.1% (415) | 8.10 |
| K77-D | Riduzioni della deduzione dell’imposta precedente 7.7% (420) | 7.70 |
| K81-D | Riduzioni della deduzione dell’imposta precedente 8.1% (420) | 8.10 |
| F1050 | Computo dell'imposta secondo modulo n. 1050 | |
| F1055 | Computo dell'imposta secondo modulo n. 1055 | |
| Totale Iva rimborsabile (479) | ||
| Totale da versare (500) o da ricevere (510) | ||
| Altri flussi finanziari | ||
| Z0-A | Sussidi, tasse turistiche incassate da uffici turistici, contributi per lo smaltimento dei rifiuti e le aziende fornitrici d'acqua | |
| Z0 | Doni, dividendi, risarcimenti dei danni ecc. | |
| Fuori campo | ||
| Totale finale per controllo | ||
Azienda | IVA aliquota saldo | PMI
In questo articolo
Azienda | IVA aliquota saldo | PMI
Azienda | IVA aliquota saldo | PMI
Modello predefinito per gestire la contabilità con IVA l'aliquota saldo. Le impostazioni dei codici IVA e la nuova estensione per il metodo aliquota saldo sono state aggiornate alle nuove normative IVA, in vigore dal 01.01.2024. Banana contabilità Plus prepara tutti i calcoli, il riassunto IVA, il fac-simile formulario IVA e il file Xml per inoltrare i dati elettronicamente sul sito dell'AFC. Apri il modello dalla nostra WebApp, oppure dal programma e salva il file sul tuo computer.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppDocumentazione del modello
Le aziende che hanno una cifra d'affari annua (incluso IVA) non superiore a 5,024 milioni di franchi e con l'imposta dovuta non superiore a 103'000 franchi annui possono optare per l'IVA aliquota saldo, dietro richiesta e autorizzazione dall'AFC.
Maggiori informazioni sono disponibili sul sito della Confederazione alla pagina Aliquote saldo e aliquote forfettarie in materia di IVA.
Nel modello di Banana Contabilità Plus, il piano contabile e la tabella Codici IVA hanno tutte le impostazioni per gestire l'IVA in Svizzera con l'aliquota saldo.
Puoi decidere se nelle registrazioni:
- Avere la scomposizione IVA su ogni registrazione
Prima di iniziare a registrare, inserisci le tue aliquote IVA nella tabella Codici IVA e inserisci "SÌ" nella colonna Lordo. Ad ogni registrazione, ci sarà la scomposizione IVA, con l'importo IVA indicato nell'apposita colonna. - Calcolare l'IVA aliquota saldo alla fine del periodo
I Codici IVA devono essere inseriti nel dialogo del calcolo IVA, presente nell'estensione di Banana Contabilità Plus. Le registrazioni verranno registrate con gli importi al lordo IVA e non ci sarà la scomposizione degli importi IVA.
Maggiori informazioni sono disponibili alla pagina Formulario IVA - aliquota saldo/forfetaria.
A fine periodo il programma esegue in automatico il calcolo dell'IVA ad aliquota saldo e crea in PDF il fac-simile del formulario ufficiale e il file Xml per l'inoltro elettronico dei dati IVA all'AFC.
Il programma include tante funzioni per lavorare velocemente e ottenere risultati professionali.
Per alcune funzioni è necessario un abbonamento al piano Advanced di Banana contabilità Plus, come per esempio generare il fac-simile o il file XML del Rendiconto IVA, utilizzare le nuove funzioni delle Regole, Filtro e Ordina righe temporaneo. Guarda tutte le funzioni del piano Advanced.
Crea il tuo file
- Apri il modello con la WebApp di Banana Contabilità Plus
- Con il comando File > Proprietà file imposta il periodo, il nome della tua azienda e la moneta di base (puoi fare il budget e la contabilità in qualsiasi moneta desideri).
- Con il comando File > Salva con nome, salva il file. È utile indicare nel nome del file, il nome della Società e l'anno. Per esempio "Rossi-SA-20xx.ac2".
ATTENZIONE: se chiudi il browser senza salvare, perderai i dati immessi. Salva sempre il file sul tuo computer.
Altre informazioni e approfondimenti:
Anteprima modello
Divisa Base: CHF
Contabilità in partita doppia con IVA
| Gruppo | Conto | Descrizione | Somma in |
|---|---|---|---|
| BILANCIO | |||
| ATTIVI | |||
| 1000 | Cassa | 100 | |
| 1020 | Banca | 100 | |
| 1045 | Carte di credito / Carte di debito | 100 | |
| 100 | Liquidità | 10 | |
| 1060 | Titoli | 106 | |
| 106 | Attivi quotati in borsa detenuti a breve termine | 10 | |
| 1090 | Conto di trasferimento | 109 | |
| 1091 | Conto di giro salari | 109 | |
| 1099 | Conto di chiarimento | 109 | |
| 109 | Conti di trasferimento | 10 | |
| 1100 | Crediti da forniture e prestazioni (debitori) | 110 | |
| 1109 | Delcredere | 110 | |
| 110 | Crediti da forniture e prestazioni | 10 | |
| 1140 | Anticipi e prestiti | 114 | |
| 1176 | Imposta preventiva | 114 | |
| 1179 | Imposta alla fonte | 114 | |
| 1180 | Crediti da assicurazioni sociali e istituti di previdenza | 114 | |
| 1190 | Crediti diversi a breve termine | 114 | |
| 1191 | Cauzioni | 114 | |
| 114 | Altri crediti a breve termine | 10 | |
| 1200 | Merce di rivendita | 120 | |
| 1210 | Materia prima | 120 | |
| 1230 | Materia ausiliaria | 120 | |
| 1231 | Materiale di consumo | 120 | |
| 1260 | Prodotti finiti | 120 | |
| 1270 | Prodotti in corso di fabbricazione | 120 | |
| 1280 | Prestazioni di servizi non fatturate | 120 | |
| 120 | Scorte e prestazioni di servizi non fatturate | 10 | |
| 1300 | Costi anticipati | 130 | |
| 1301 | Ricavi da incassare | 130 | |
| 130 | Ratei e risconti attivi | 10 | |
| 10 | Attivo circolante | 1 | |
| 1400 | Titoli | 140 | |
| 1440 | Prestiti | 140 | |
| 1460 | Prestito a correntista | 140 | |
| 140 | Immobilizzazioni finanziarie | 14 | |
| 1480 | Partecipazioni | 148 | |
| 148 | Partecipazioni | 14 | |
| 1500 | Macchine e attrezzature | 150 | |
| 1510 | Mobilio e installazioni | 150 | |
| 1520 | Macchine ufficio, informatica e tecnologia della comunicazione | 150 | |
| 1530 | Veicoli | 150 | |
| 1540 | Utensili e apparecchiature | 150 | |
| 150 | Immobilizzazioni materiali mobiliari | 14 | |
| 1600 | Immobili aziendali | 160 | |
| 160 | Immobilizzazioni materiali immobiliari | 14 | |
| 1700 | Brevetti, know-how, licenze, diritti e sviluppo | 170 | |
| 1710 | Marchi | 170 | |
| 1712 | Modelli | 170 | |
| 1770 | Goodwill | 170 | |
| 170 | Immobilizzazioni immateriali | 14 | |
| 1850 | Capitale azionario, capitale sociale, diritti di partecipazione o capitale della fondazione non versati | 180 | |
| 180 | Capitale sociale o capitale della fondazione non versato | 14 | |
| 14 | Attivo fisso | 1 | |
| 1 | Totale attivi | 00 | |
| PASSIVI | |||
| 2000 | Debiti per forniture e prestazioni (creditori) | 200 | |
| 2030 | Anticipi da terzi | 200 | |
| 200 | Debiti per forniture e prestazioni | 20 | |
| 2100 | Banca passiva | 210 | |
| 2120 | Impegni leasing finanziari | 210 | |
| 2140 | Altri debiti onerosi | 210 | |
| 210 | Debiti onerosi a breve termine | 20 | |
| 2200 | IVA dovuta | 220 | |
| 2201 | Rendiconto IVA | 220 | |
| 2206 | Imposta preventiva | 220 | |
| 2208 | Imposte dirette | 220 | |
| 2209 | Imposta alla fonte | 220 | |
| 2210 | Altri debiti a breve termine | 220 | |
| 2260 | Debiti verso azionista | 220 | |
| 2269 | Distribuzioni deliberate (dividendi) | 220 | |
| 2270 | Conto corrente AVS, AI, IPG, AD | 220 | |
| 220 | Altri debiti a breve termine | 20 | |
| 2300 | Costi da pagare | 230 | |
| 2301 | Ricavi incassati anticipatamente | 230 | |
| 2330 | Accantonamenti a breve termine | 230 | |
| 230 | Ratei e risconti passivi, accantonamenti a breve termine | 20 | |
| 20 | Capitale di terzi a breve termine | 2A | |
| 2400 | Debiti bancari | 240 | |
| 2420 | Impegni leasing finanziari | 240 | |
| 2430 | Prestiti obbligazionari | 240 | |
| 2450 | Prestiti | 240 | |
| 2451 | Mutui ipotecari | 240 | |
| 240 | Debiti onerosi a lungo termine | 24 | |
| 2500 | Altri debiti a lungo termine (non onerosi) | 250 | |
| 250 | Altri debiti a lungo termine | 24 | |
| 2600 | Accantonamenti | 260 | |
| 260 | Accantonamenti a lungo termine e poste analoghe previste dalla legge | 24 | |
| 24 | Capitale di terzi a lungo termine | 2A | |
| 2A | Capitale dei terzi | 2 | |
| 2800 | Capitale socio A all'inizio dell'esercizio | 28 | |
| 2810 | Apporti di capitale / prelevamenti di capitale socio A | 28 | |
| 2820 | Privato socio A | 28 | |
| 2830 | Utile / perdita annuale socio A | 28 | |
| 2850 | Capitale accomandato A all'inizio dell'esercizio | 28 | |
| 2860 | Apporti di capitale / prelevamenti di capitale accomandato A | 28 | |
| 2870 | Privato accomandante A | 28 | |
| 2880 | Utile/perdita annuale accomandante A | 28 | |
| 297 | Utile / Perdita d'esercizio | 28 | |
| 28 | Capitale proprio | 2 | |
| 2 | Totale passivi | 00 | |
| CONTO ECONOMICO | |||
| 3000 | Ricavi prodotti fabbricati | 30 | |
| 3200 | Ricavi merci di rivendita | 30 | |
| 3400 | Ricavi prestazioni di servizi | 30 | |
| 3600 | Altri ricavi e prestazioni di servizi | 30 | |
| 3710 | Consumo proprio | 30 | |
| 3800 | Diminuzione di ricavi | 30 | |
| 3805 | Perdite su debitori, variazione delcredere | 30 | |
| 3809 | IVA aliquota saldo | 30 | |
| 3810 | Commissioni carte di credito/debito | 30 | |
| 30 | Importo netto dei ricavi da forniture e prestazioni | 3 | |
| 3900 | Variazione delle scorte di prodotti finiti | 39 | |
| 3901 | Variazione delle scorte di prodotti in corso di fabbricazione | 39 | |
| 3940 | Variazione prestazioni di servizi non fatturate | 39 | |
| 39 | Variazione delle scorte e delle prestazioni di servizi | 3 | |
| 3 | Ricavo d'esercizio da forniture e prestazioni | E1 | |
| 4000 | Costi materiale per la fabbricazione | 4 | |
| 4200 | Costi delle merci di rivendita | 4 | |
| 4400 | Lavori di terzi / prestazioni di subappaltanti | 4 | |
| 4500 | Consumi energia per la produzione | 4 | |
| 4800 | Diminuzione di costi | 4 | |
| 4 | Costi per il materiale, la merce i servizi e l'energia | E1 | |
| E1 | Utile lordo d'esercizio dopo deduzione dei costi per il materiale e le merci di rivendita | E2 | |
| 5000 | Salari | 5 | |
| 5700 | Contributi AVS/AI/IPG/AD | 5 | |
| 5710 | Contributi cassa assegni familiari | 5 | |
| 5720 | Contributi previdenza professionale obbligatoria | 5 | |
| 5730 | Premi per l'assicurazione infortuni professionali | 5 | |
| 5740 | Assicurazione indennità giornaliera per malattia | 5 | |
| 5790 | Imposta alla fonte | 5 | |
| 5800 | Altri costi del personale | 5 | |
| 5810 | Formazione del personale | 5 | |
| 5820 | Spese di viaggio | 5 | |
| 5830 | Rimborsi spese forfettarie | 5 | |
| 5900 | Prestazioni di terzi | 5 | |
| 5 | Costi per il personale | E2 | |
| E2 | Utile lordo d'esercizio dopo deduzione dei costi per il personale | E3 | |
| 6000 | Costi dei locali | 60 | |
| 6040 | Pulizia locali | 60 | |
| 60 | Costi dei locali | 6 | |
| 6100 | Manutenzioni, riparazioni e sostituzione immobilizzazioni mobiliari | 61 | |
| 6105 | Costi leasing immobilizzazioni mobiliari | 61 | |
| 61 | Manutenzioni, riparazioni, sostituzioni (MRS); leasing di immobilizzazioni materiali mobiliari | 6 | |
| 6200 | Riparazioni | 62 | |
| 6210 | Benzina | 62 | |
| 6220 | Assicurazioni auto | 62 | |
| 6260 | Leasing e noleggio auto | 62 | |
| 6280 | Costi di trasporto | 62 | |
| 62 | Costi auto e di trasporto | 6 | |
| 6300 | Assicurazioni cose, contributi, tasse e autorizzazioni | 63 | |
| 63 | Assicurazioni cose, contributi, tasse e autorizzazioni | 6 | |
| 6402 | Elettricità | 64 | |
| 6410 | Riscaldamento | 64 | |
| 6430 | Acqua | 64 | |
| 6460 | Spazzatura | 64 | |
| 64 | Costi energia e smaltimento | 6 | |
| 6500 | Materiale d'ufficio | 65 | |
| 6503 | Riviste specialistiche, giornali, periodici | 65 | |
| 6510 | Telefono / internet | 65 | |
| 6511 | Hosting presso terzi | 65 | |
| 6513 | Porti (spese postali) | 65 | |
| 6570 | Costi informatici incluso leasing | 65 | |
| 6580 | Costi per licenze ed aggiornamenti | 65 | |
| 6583 | Materiale di consumo | 65 | |
| 65 | Costi amministrativi e informatici | 6 | |
| 6600 | Costi pubblicitari | 66 | |
| 6642 | Regali a clienti | 66 | |
| 66 | Costi pubblicitari | 6 | |
| 6700 | Altri costi d'esercizio | 67 | |
| 67 | Altri costi d'esercizio | 6 | |
| 6 | Costi diversi d'esercizio | E3 | |
| E3 | Risultato d'esercizio prima degli ammortamenti e rettifiche, risultati finanziari e imposte (EBITDA) | E4 | |
| 6800 | Ammortamenti e rettifiche di valore dell'attivo fisso | 68 | |
| 68 | Ammortamenti e rettifiche di valore dell'attivo fisso | E4 | |
| E4 | Risultato d'esercizio prima dei risultati finanziari e delle imposte (EBIT) | E5 | |
| 6900 | Costi per interessi bancari | 69 | |
| 6940 | Spese banca | 69 | |
| 6950 | Ricavi finanziari | 69 | |
| 69 | Costi e ricavi finanziari | E5 | |
| E5 | Risultato d'esercizio prima delle imposte (EBT) | E6 | |
| 7000 | Ricavi attività accessoria | 7 | |
| 7010 | Costi attività accessoria | 7 | |
| 7500 | Ricavi immobili aziendali | 7 | |
| 7510 | Costi immobili aziendali | 7 | |
| 7 | Risultato accessorio d'esercizio | E6 | |
| 8000 | Costi estranei | 8 | |
| 8100 | Ricavi estranei | 8 | |
| 8500 | Costi straordinari, unici o relativi ad altri periodi contabili | 8 | |
| 8510 | Ricavi straordinari, unici o relativi ad altri periodi contabili | 8 | |
| 8 | Risultato estraneo, straordinario, unico o relativo ad altri periodi contabili | E6 | |
| E6 | Utile o perdita prima delle imposte | E7 | |
| 8900 | Imposte dirette | 89 | |
| 89 | Imposte dirette | E7 | |
| E7 | Utile o perdita annuale | 297 | |
| 00 | Differenza deve essere zero (cella vuota) | ||
| CENTRI DI COSTO | |||
| .IMB | Imballaggi A | MAG | |
| .MP | Materie prime A | MAG | |
| .MS | Materie sussidiarie A | MAG | |
| MAG | Totale magazzino | ||
| ,MAN1 | Manutenzione 1 | MAN | |
| ,MAN2 | Manutenzione 2 | MAN | |
| ,MAN3 | Manutenzione 3 | MAN | |
| MAN | Totale spese di manutenzione | ||
| ;PB1 | Pubblicità tipo 1 | PU | |
| ;PB2 | Pubblicità tipo 2 | PU | |
| PU | Totale spese di pubblicità | ||
| Cod. IVA | Descrizione | %IVA |
|---|---|---|
| Spiegazioni (Cifra) | ||
| V = Cifra d'affari (Vendite e servizi) (200) | ||
| VS = Sconti su vendite e servizi (235) | ||
| B = Imposta sull’acquisto (38x) | ||
| M = Acquisti materiale e prestazioni di servizio (400) | ||
| I = Investimenti o costi d'esercizio (405) | ||
| K= Correzioni (410, 415 420) | ||
| Z = Fuori campo (910) | ||
| Informazioni codici iva (non modificare) | ||
| id=vatcodes-chi-2024.20230614 | ||
| Ultimo aggiornamento: 14.06.2023 | ||
| IVA dovuta | ||
| V0 | Prestazioni esenti (220) | |
| V0-E | Prestazioni all'estero (221) | |
| V0-T | Trasferimenti (225) | |
| V0-N | Prestazioni non imponibili (230) | |
| Diminuzioni della controprestazione vedi sconti | ||
| V0-D | Diversi (280) | |
| V77 | Vendite e servizi 7.7% | 7.70 |
| V81 | Vendite e servizi 8.1% | 8.10 |
| V77-B | Vendite e servizi 7.7% (optati ) | 7.70 |
| V81-B | Vendite e servizi 8.1% (optati ) | 8.10 |
| V25-N | Vendite e servizi 2.5% | 2.50 |
| V26 | Vendite e servizi 2.6% | 2.60 |
| V37 | Vendite e servizi 3.7% | 3.70 |
| V38 | Vendite e servizi 3.8% | 3.80 |
| VS77 | Sconto su vendite e servizi 7.7% | 7.70 |
| VS81 | Sconto su vendite e servizi 8.1% | 8.10 |
| VS25-N | Sconto su vendite e servizi 2.5% | 2.50 |
| VS26 | Sconto su vendite e servizi 2.6% | 2.60 |
| VS37 | Sconto su vendite e servizi 3.7% | 3.70 |
| VS38 | Sconto su vendite e servizi 3.8% | 3.80 |
| Cifra d’affari imponibile complessiva (299) | ||
| F1 | 1. Aliquota saldo 2024 | |
| F2 | 2. Aliquota saldo 2024 | |
| FS1 | Sconto su vendite e servizi 1. Aliquota saldo 2024 | |
| FS2 | Sconto su vendite e servizi 2. Aliquota saldo 2024 | |
| F3 | 1. Aliquota saldo 2018 | |
| F4 | 2. Aliquota saldo 2018 | |
| FS3 | Sconto su vendite e servizi 1. Aliquota saldo 2018 | |
| FS4 | Sconto su vendite e servizi 2. Aliquota saldo 2018 | |
| Totale cifra d'affari aliquota saldo (322-333) | ||
| B77 | Imposta sull'acquisto 7.7% (incluso IVA) | 7.70 |
| B77-1 | Imposta sull'acquisto 7.7% (escluso IVA) | 7.70 |
| B77-2 | Imposta sull'acquisto 7.7% (importo IVA) | 7.70 |
| B81 | Imposta sull'acquisto 8.1% (incluso IVA) | 8.10 |
| B81-1 | Imposta sull'acquisto 8.1% (escluso IVA) | 8.10 |
| B81-2 | Imposta sull'acquisto 8.1% (importo IVA) | 8.10 |
| Imposta sull’acquisto (382-383) | ||
| Totale dell’imposta dovuta (399) | ||
| IVA rimborsabile | ||
| M0 | Acquisti esenti | |
| I0 | Investimenti e costi d'esercizio esenti | |
| M77 | Acquisti merce e servizi 7.7% (incluso IVA) | 7.70 |
| M77-1 | Acquisti merce e servizi 7.7% (escluso IVA) | 7.70 |
| M77-2 | Acquisti merce e servizi 7.7% (importo IVA) | 7.70 |
| M81 | Acquisti merce e servizi 8.1% (incluso IVA) | 8.10 |
| M81-1 | Acquisti merce e servizi 8.1% (escluso IVA) | 8.10 |
| M81-2 | Acquisti merce e servizi 8.1% (importo IVA) | 8.10 |
| M25 | Acquisti merce e servizi 2.5% | 2.50 |
| M26 | Acquisti merce e servizi 2.6% | 2.60 |
| M37 | Acquisti merce e servizi 3.7% | 3.70 |
| M38 | Acquisti merce e servizi 3.8% | 3.80 |
| Costi d'esercizio e investimenti | ||
| I77 | Investimenti e costi d'esercizio 7.7% | 7.70 |
| I77-1 | Investimenti e costi d'esercizio 7.7% (escluso IVA) | 7.70 |
| I77-2 | Investimenti e costi d'esercizio 7.7% (Importo IVA) | 7.70 |
| I81 | Investimenti e costi d'esercizio 8.1% | 8.10 |
| I81-1 | Investimenti e costi d'esercizio 8.1% (escluso IVA) | 8.10 |
| I81-2 | Investimenti e costi d'esercizio 8.1% (Importo IVA) | 8.10 |
| I25 | Investimenti e costi d'esercizio 2.5% | 2.50 |
| I26 | Investimenti e costi d'esercizio 2.6% | 2.60 |
| I37 | Investimenti e costi d'esercizio 3.7% | 3.70 |
| I38 | Investimenti e costi d'esercizio 3.8% | 3.80 |
| Correzioni e Rettifiche | ||
| K77-A | Sgravio fiscale successivo 7.7% (410) | 7.70 |
| K81-A | Sgravio fiscale successivo 8.1% (410) | 8.10 |
| K77-B | Correzioni dell’imposta precedente 7.7% (415) | 7.70 |
| K81-B | Correzioni dell’imposta precedente 8.1% (415) | 8.10 |
| K77-D | Riduzioni della deduzione dell’imposta precedente 7.7% (420) | 7.70 |
| K81-D | Riduzioni della deduzione dell’imposta precedente 8.1% (420) | 8.10 |
| F1050 | Computo dell'imposta secondo modulo n. 1050 | |
| F1055 | Computo dell'imposta secondo modulo n. 1055 | |
| Totale Iva rimborsabile (479) | ||
| Totale da versare (500) o da ricevere (510) | ||
| Altri flussi finanziari | ||
| Z0-A | Sussidi, tasse turistiche incassate da uffici turistici, contributi per lo smaltimento dei rifiuti e le aziende fornitrici d'acqua | |
| Z0 | Doni, dividendi, risarcimenti dei danni ecc. | |
| Fuori campo | ||
| Totale finale per controllo | ||
Tutorial fattura con partitario clienti | Contabilità sul fatturato | IVA
In questo articolo
Tutorial fattura con partitario clienti | Contabilità sul fatturato | IVA
Tutorial fattura con partitario clienti | Contabilità sul fatturato | IVA
Banana Contabilità Plus offre un metodo innovativo e professionale per creare fatture e registrarle automaticamente in contabilità. Il modello tutorial proposto ti fa vedere come registrare diversi tipi di fatture, da quella più semplice a quella con più articoli e testare tutte le funzioni della stampa. Se vuoi creare un tuo file partendo da questo modello, sostituisci nella tabella Conti, i conti dei clienti di esempio con i tuoi dati, registra gli elementi della fattura nella tabella Registrazioni e la fattura è pronta da stampare con o senza codice QR per la Svizzera. Apri il modello dalla nostra WebApp, oppure dal programma e salva il file sul tuo computer.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il tutorial in Banana WebAppDocumentazione del modello
Tutorial con piano contabile molto semplice e breve, in cui proponiamo degli esempi di registrazione per creare le fatture con IVA. Il file include anche la tabella Articoli dove si possono inserire i dati degli articoli o dei servizi da fatturare. I dati inseriti nella tabella Articoli vengono ripresi in automatico nella tabella Registrazioni.
Crea il file e testa le funzioni Fattura
Se vuoi provare a testare le funzioni della stampa delle fatture con IVA e codice Qr puoi iniziare da questo modello.
- Apri il modello con la WebApp di Banana Contabilità Plus
- Con il comando File > Proprietà file imposta il periodo, il nome della tua azienda e la moneta di base.
- Con il comando File > Salva con nome, salva il file, per esempio "Rossi-SA-20xx.ac2".
- Nella tabella Conti inserisci i dati di un tuoi cliente. Nella vista Indirizzi puoi completare tutti i dettagli degli indirizzi (nome azienda, indirizzo, recapiti telefonici ed email, codice nazione e lingua del cliente).
- Nella tabella Registrazioni trovi registrate diverse casistiche di fatturazione. Puoi eliminare le righe e inserire i dati della tua fattura. Inserendo i conti Dare e Avere avrai in contemporanea la contabilizzazione della fattura.
- Seleziona il menu Report > Clienti > Stampa fatture, clicca su OK per visualizzare in anteprima i documenti
- Per provare i diversi modelli di stampa a disposizione, consulta le pagine Layout fatture.
- Per personalizzare le fatture consultare la pagina Inserimento avanzato - colonna Tipo.
Puoi trovare tutte le informazioni sulla creazione e stampa fattura con codice QR alla pagina web seguente:
ATTENZIONE: se chiudi il browser senza salvare, perderai i dati immessi. Salva sempre il file sul tuo computer.
Per riaprire il file salvato clicca su File > Apri.
Per alcune funzioni è necessario un abbonamento al piano Advanced di Banana contabilità Plus, come per esempio, utilizzare le nuove funzioni per la stampa del fac-simile Rendiconto IVA dal 2024, le Regole, Filtro e Ordina righe temporaneo. Guarda tutte le funzioni del piano Advanced.
Altre Risorse
Anteprima modello
Fatturazione 2022
Divisa Base: CHF
Contabilità in partita doppia con IVA
| Gruppo | Conto | Descrizione | Somma in |
|---|---|---|---|
| BILANCIO | |||
| Attivi | |||
| 1020 | Conto bancario | 1 | |
| 10 | Partitario clienti | 1 | |
| 1 | Totale attivi | 00 | |
| Passivi | |||
| 20 | Partitario fornitori | 2 | |
| 2101 | |||
| 297 | Utile d'esercizio | 2 | |
| 2 | Totale passivi | 00 | |
| CONTO ECONOMICO | |||
| Ricavi e costi | |||
| 3000 | Ricavi vendita prodotto A | 4 | |
| 3001 | Ricavi vendita prodotto B | 4 | |
| 3400 | Ricavi prestazioni di servizi | 4 | |
| 3800 | Sconti | 4 | |
| 4 | Totale ricavi e costi | 02 | |
| 02 | Utile (-) / perdita (+) d'esercizio | 297 | |
| 00 | Differenza deve essere zero (cella vuota) | ||
| PARTITARIO CLIENTI | |||
| 1100 | Rossi SA | CLI | |
| 1101 | Piero Bianchi | CLI | |
| 1102 | Robert Schwartz | CLI | |
| 1103 | John Smith | CLI | |
| CLI | Totale | 10 | |
| PARTITARIO FORNITORI | |||
| 200001 | Fornitore A | FOR | |
| 200002 | Fornitore B | FOR | |
| 200003 | Fornitore C | FOR | |
| 200004 | Fornitore D | FOR | |
| 200005 | Fornitore E | FOR | |
| FOR | Totale | 20 |
| Cod. IVA | Descrizione | %IVA |
|---|---|---|
| Spiegazioni (Cifra) | ||
| V = Cifra d'affari (Vendite e servizi) (200) | ||
| VS = Sconti su vendite e servizi (235) | ||
| B = Imposta sull’acquisto (380) | ||
| M = Acquisti materiale e prestazioni di servizio (400) | ||
| I = Investimenti o costi d'esercizio (405) | ||
| K= Correzioni (410, 415 420) | ||
| Z = Fuori campo (910) | ||
| Informazioni codici iva (non modificare) | ||
| id=vatcodes-chi-2018.20211210 | ||
| Ultimo aggiornamento: 10.12.2021 | ||
| IVA dovuta | ||
| V0 | Prestazioni esenti (220) | |
| V0-E | Prestazioni all'estero (221) | |
| V0-T | Trasferimenti (225) | |
| V0-N | Prestazioni non imponibili (230) | |
| Diminuzioni della controprestazione vedi sconti | ||
| V0-D | Diversi (280) | |
| V77 | Vendite e servizi 7.7% | 7.70 |
| V80 | Vendite e servizi 8.0% | 8.00 |
| V77-B | Vendite e servizi 7.7% (optati ) | 7.70 |
| V80-B | Vendite e servizi 8% (optati ) | 8.00 |
| V25-N | Vendite e servizi 2.5% 2018 | 2.50 |
| V25 | Vendite e servizi 2.5% 2017 | 2.50 |
| V37 | Vendite e servizi 3.7% | 3.70 |
| V38 | Vendite e servizi 3.8% | 3.80 |
| VS77 | Sconto su vendite e servizi 7.7% | 7.70 |
| VS80 | Sconto su vendite e servizi 8.0% | 8.00 |
| VS25-N | Sconto su vendite e servizi 2.5% 2018 | 2.50 |
| VS25 | Sconto su vendite e servizi 2.5% 2017 | 2.50 |
| VS37 | Sconto su vendite e servizi 3.7% | 3.70 |
| VS38 | Sconto su vendite e servizi 3.8% | 3.80 |
| Cifra d’affari imponibile complessiva (299) | ||
| F1 | 1. Aliquota saldo 2017 | |
| F2 | 2. Aliquota saldo 2017 | |
| FS1 | Sconto su vendite e servizi 1. Aliquota saldo 2017 | |
| FS2 | Sconto su vendite e servizi 2. Aliquota saldo 2017 | |
| F3 | 1. Aliquota saldo 2018 | |
| F4 | 2. Aliquota saldo 2018 | |
| FS3 | Sconto su vendite e servizi 1. Aliquota saldo 2018 | |
| FS4 | Sconto su vendite e servizi 2. Aliquota saldo 2018 | |
| Totale cifra d'affari aliquota saldo (321-331) | ||
| B77 | Imposta sull'acquisto 7.7% (incluso IVA) | 7.70 |
| B80 | Imposta sull'acquisto 8% (incluso IVA) | 8.00 |
| B77-1 | Imposta sull'acquisto 7.7% (escluso IVA) | 7.70 |
| B80-1 | Imposta sull'acquisto 8% (escluso IVA) | 8.00 |
| B77-2 | Imposta sull'acquisto 7.7% (importo IVA) | 7.70 |
| B80-2 | Imposta sull'acquisto 8% (importo IVA) | 8.00 |
| Imposta sull’acquisto (380-381) | ||
| Totale dell’imposta dovuta (399) | ||
| IVA rimborsabile | ||
| M0 | Acquisti esenti | |
| I0 | Investimenti e costi d'esercizio esenti | |
| M77 | Acquisti merce e servizi 7.7% (incluso IVA) | 7.70 |
| M80 | Acquisti merce e servizi 8.0% (incluso IVA) | 8.00 |
| M77-1 | Acquisti merce e servizi 7.7% (escluso IVA) | 7.70 |
| M80-1 | Acquisti merce e servizi 8.0% (escluso IVA) | 8.00 |
| M77-2 | Acquisti merce e servizi 7.7% (importo IVA) | 7.70 |
| M80-2 | Acquisti merce e servizi 8.0% (importo IVA) | 8.00 |
| M25 | Acquisti merce e servizi 2.5% | 2.50 |
| M37 | Acquisti merce e servizi 3.7% | 3.70 |
| M38 | Acquisti merce e servizi 3.8% | 3.80 |
| Costi d'esercizio e investimenti | ||
| I77 | Investimenti e costi d'esercizio 7.7% | 7.70 |
| I77-2 | Investimenti e costi d'esercizio 7.7% (Importo IVA) | 7.70 |
| I80 | Investimenti e costi d'esercizio 8.0% | 8.00 |
| I25 | Investimenti e costi d'esercizio 2.5% | 2.50 |
| I37 | Investimenti e costi d'esercizio 3.7% | 3.70 |
| I38 | Investimenti e costi d'esercizio 3.8% | 3.80 |
| Correzioni e Rettifiche | ||
| K77-A | Sgravio fiscale successivo 7.7% (410) | 7.70 |
| K80-A | Sgravio fiscale successivo 8 % (410) | 8.00 |
| K77-B | Correzioni dell’imposta precedente 7.7% (415) | 7.70 |
| K80-B | Correzioni dell’imposta precedente 8% (415) | 8.00 |
| K77-D | Riduzioni della deduzione dell’imposta precedente 7.7% (420) | 7.70 |
| K80-D | Riduzioni della deduzione dell’imposta precedente 8% (420) | 8.00 |
| F1050 | Computo dell'imposta secondo modulo n. 1050 | |
| F1055 | Computo dell'imposta secondo modulo n. 1055 | |
| Totale Iva rimborsabile (479) | ||
| Totale da versare (500) o da ricevere (510) | ||
| Altri flussi finanziari | ||
| Z0-A | Sussidi, tasse turistiche incassate da uffici turistici, contributi per lo smaltimento dei rifiuti e le aziende fornitrici d'acqua | |
| Z0 | Doni, dividendi, risarcimenti dei danni ecc. | |
| Fuori campo | ||
| Totale finale per controllo |
| Gruppo | Articolo | Descrizione | Somma in |
|---|---|---|---|
| A00 | Sedia in rovere | 1 | |
| B00 | Tavolo in rovere | 1 | |
| C00 | Montaggio | 1 | |
| 1 | Totale |
Azienda individuale | IVA | PMI
In questo articolo
Azienda individuale | IVA | PMI
Azienda individuale | IVA | PMI
Modello impostato per imprese individuali con gestione IVA, secondo le normative svizzere PMI. Con le funzioni di automazione importi i movimenti direttamente dagli estratti bancari, prepari con un click Schede conto, Giornale, Bilanci, Rendiconti IVA, fatture con codice QR, report per controllare le scadenze e stampare i richiami. Apri il modello dalla nostra WebApp, oppure dal programma e salva il file sul tuo computer.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppDocumentazione del modello
Modello con piano dei conti PMI, conforme alle regole stabilite nel Codice delle obbligazioni (art. 957 e seguenti). Ideale per tenere una contabilità con cifra d'affari almeno di 500'000 CHF
La struttura del piano contabile è a forma scalare e consente di vedere la composizione del risultato d'esercizio anche nelle fasi intermedie.
- Puoi personalizzare i conti adattandolo alle tue esigenze specifiche.
- Impostando il partitario clienti, hai la possibilità di emettere le fatture ai propri clienti con l'ulteriore vantaggio di averle già automaticamente registrate in contabilità.
- La tabella Codici IVA è aggiornata con le nuove aliquote IVA 2024.
- Per velocizzare l'inserimento delle registrazioni puoi usare l'importazione dei dati bancari con l'uso delle Regole: ad ogni operazione importata inserisci una parola chiave (Regola) completando tutti gli altri elementi della registrazione (contropartita, codice IVA, centro di costo...); nelle importazioni successive il programma ogni volta che trova la parola chiave nella registrazione di importazione la completa in automatico, riducendo significativamente il tempo di lavoro e minimizzando i margini di errore.
Tante funzione di automazione, come l'importazione dei dati bancari con l'uso delle Regole, il fac-simile Formulario IVA con le nuove aliquote 2024, il file Xml per l'inoltro elettronico dei dati IVA, il filtro e tante altre funzioni, sono incluse esclusivamente nel piano Advanced di Banana Contabilità Plus.
Crea il tuo file
- Apri il modello con la WebApp di Banana Contabilità Plus
- Con il comando File > Proprietà file imposta il periodo, il nome della tua azienda e la moneta di base (puoi fare il budget e la contabilità in qualsiasi moneta desideri).
- Con il comando File > Salva con nome, salva il file. È utile indicare nel nome del file, il nome della Società e l'anno. Per esempio "Rossi-SA-20xx.ac2".
ATTENZIONE: se chiudi il browser senza salvare, perderai i dati immessi. Salva sempre il file sul tuo computer.
Altre informazioni e approfondimenti:
Nella nostra Documentazione trovi tutte le informazioni e gli approfondimenti per gestire la tua contabilità in modo ottimale:
Anteprima modello
Divisa Base: CHF
Contabilità in partita doppia con IVA
| Gruppo | Conto | Descrizione | Somma in |
|---|---|---|---|
| BILANCIO | |||
| ATTIVI | |||
| 1000 | Cassa | 100 | |
| 1020 | Banca | 100 | |
| 1045 | Carte di credito / Carte di debito | 100 | |
| 100 | Liquidità | 10 | |
| 1060 | Titoli | 106 | |
| 106 | Attivi quotati in borsa detenuti a breve termine | 10 | |
| 1090 | Conto di trasferimento | 109 | |
| 1091 | Conto di giro salari | 109 | |
| 1099 | Conto di chiarimento | 109 | |
| 109 | Conti di trasferimento | 10 | |
| 1100 | Crediti da forniture e prestazioni (debitori) | 110 | |
| 1109 | Delcredere | 110 | |
| 110 | Crediti da forniture e prestazioni | 10 | |
| 1140 | Anticipi e prestiti | 114 | |
| 1176 | Imposta preventiva | 114 | |
| 1179 | Imposta alla fonte | 114 | |
| 1180 | Crediti da assicurazioni sociali e istituti di previdenza | 114 | |
| 1190 | Crediti diversi a breve termine | 114 | |
| 1191 | Cauzioni | 114 | |
| 114 | Altri crediti a breve termine | 10 | |
| 1200 | Merce di rivendita | 120 | |
| 1210 | Materia prima | 120 | |
| 1230 | Materia ausiliaria | 120 | |
| 1231 | Materiale di consumo | 120 | |
| 1250 | Merce in consegna | 120 | |
| 1260 | Prodotti finiti | 120 | |
| 1270 | Prodotti in corso di fabbricazione | 120 | |
| 1280 | Prestazioni di servizi non fatturate | 120 | |
| 120 | Scorte e prestazioni di servizi non fatturate | 10 | |
| 1300 | Costi anticipati | 130 | |
| 1301 | Ricavi da incassare | 130 | |
| 130 | Ratei e risconti attivi | 10 | |
| 10 | Attivo circolante | 1 | |
| 1400 | Titoli | 140 | |
| 1440 | Prestiti | 140 | |
| 140 | Immobilizzazioni finanziarie | 14 | |
| 1480 | Partecipazioni | 148 | |
| 148 | Partecipazioni | 14 | |
| 1500 | Macchine e attrezzature | 150 | |
| 1510 | Mobilio e installazioni | 150 | |
| 1520 | Macchine ufficio, informatica e tecnologia della comunicazione | 150 | |
| 1530 | Veicoli | 150 | |
| 1540 | Utensili e apparecchiature | 150 | |
| 150 | Immobilizzazioni materiali mobiliari | 14 | |
| 1600 | Immobili aziendali | 160 | |
| 160 | Immobilizzazioni materiali immobiliari | 14 | |
| 14 | Attivo fisso | 1 | |
| 1 | Totale attivi | 00 | |
| PASSIVI | |||
| 2000 | Debiti per forniture e prestazioni (creditori) | 200 | |
| 2030 | Anticipi da terzi | 200 | |
| 200 | Debiti per forniture e prestazioni | 20 | |
| 2100 | Banca passiva | 210 | |
| 2120 | Impegni leasing finanziari | 210 | |
| 2140 | Altri debiti onerosi | 210 | |
| 210 | Debiti onerosi a breve termine | 20 | |
| 2200 | IVA dovuta | 220 | |
| 2201 | Rendiconto IVA | 220 | |
| 2206 | Imposta preventiva | 220 | |
| 2208 | Imposte dirette | 220 | |
| 2209 | Imposta alla fonte | 220 | |
| 2210 | Altri debiti a breve termine | 220 | |
| 2270 | Conto corrente AVS, AI, IPG, AD | 220 | |
| 220 | Altri debiti a breve termine | 20 | |
| 2300 | Costi da pagare | 230 | |
| 2301 | Ricavi incassati anticipatamente | 230 | |
| 2330 | Accantonamenti a breve termine | 230 | |
| 230 | Ratei e risconti passivi, accantonamenti a breve termine | 20 | |
| 20 | Capitale di terzi a breve termine | 2A | |
| 2400 | Debiti bancari | 240 | |
| 2420 | Impegni leasing finanziari | 240 | |
| 2430 | Prestiti obbligazionari | 240 | |
| 2450 | Prestiti | 240 | |
| 2451 | Mutui ipotecari | 240 | |
| 240 | Debiti onerosi a lungo termine | 24 | |
| 2500 | Altri debiti a lungo termine (non onerosi) | 250 | |
| 250 | Altri debiti a lungo termine | 24 | |
| 2600 | Accantonamenti | 260 | |
| 260 | Accantonamenti a lungo termine e poste analoghe previste dalla legge | 24 | |
| 24 | Capitale di terzi a lungo termine | 2A | |
| 2A | Capitale dei terzi | 2 | |
| 2800 | Capitale proprio all'inizio dell'esercizio | 28 | |
| 2820 | Apporti di capitale/ prelevamenti di capitale | 28 | |
| 2850 | Privato | 28 | |
| 2891 | Utile / perdita d'esercizio | 28 | |
| 28 | Capitale proprio | 2 | |
| 2 | Totale passivi | 00 | |
| CONTO ECONOMICO | |||
| 3000 | Ricavi prodotti fabbricati | 30 | |
| 3200 | Ricavi merci di rivendita | 30 | |
| 3400 | Ricavi prestazioni di servizi | 30 | |
| 3600 | Altri ricavi e prestazioni di servizi | 30 | |
| 3710 | Consumo proprio | 30 | |
| 3800 | Diminuzione di ricavi | 30 | |
| 3805 | Perdite su debitori, variazione delcredere | 30 | |
| 3809 | IVA aliquota saldo | 30 | |
| 3810 | Commissioni carte di credito/debito | 30 | |
| 30 | Importo netto dei ricavi da forniture e prestazioni | 3 | |
| 3900 | Variazione delle scorte di prodotti finiti | 39 | |
| 3901 | Variazione delle scorte di prodotti in corso di fabbricazione | 39 | |
| 3940 | Variazione prestazioni di servizi non fatturate | 39 | |
| 39 | Variazione delle scorte e delle prestazioni di servizi | 3 | |
| 3 | Ricavo d'esercizio da forniture e prestazioni | E1 | |
| 4000 | Costi materiale per la fabbricazione | 4 | |
| 4200 | Costi delle merci di rivendita | 4 | |
| 4400 | Lavori di terzi / prestazioni di subappaltanti | 4 | |
| 4500 | Consumi energia per la produzione | 4 | |
| 4800 | Diminuzione di costi | 4 | |
| 4 | Costi per il materiale, la merce i servizi e l'energia | E1 | |
| E1 | Utile lordo d'esercizio dopo deduzione dei costi per il materiale e le merci di rivendita | E2 | |
| 5000 | Salari | 5 | |
| 5700 | Contributi AVS/AI/IPG/AD | 5 | |
| 5710 | Contributi cassa assegni familiari | 5 | |
| 5720 | Contributi previdenza professionale obbligatoria | 5 | |
| 5730 | Premi per l'assicurazione infortuni professionali | 5 | |
| 5740 | Assicurazione indennità giornaliera per malattia | 5 | |
| 5790 | Imposta alla fonte | 5 | |
| 5800 | Altri costi del personale | 5 | |
| 5810 | Formazione del personale | 5 | |
| 5820 | Spese di viaggio | 5 | |
| 5830 | Rimborsi spese forfettarie | 5 | |
| 5900 | Prestazioni di terzi | 5 | |
| 5 | Costi per il personale | E2 | |
| E2 | Utile lordo d'esercizio dopo deduzione dei costi per il personale | E3 | |
| 6000 | Costi dei locali | 60 | |
| 6040 | Pulizia locali | 60 | |
| 60 | Costi dei locali | 6 | |
| 6100 | Manutenzioni, riparazioni e sostituzione immobilizzazioni mobiliari | 61 | |
| 6105 | Costi leasing immobilizzazioni mobiliari | 61 | |
| 61 | Manutenzioni, riparazioni, sostituzioni (MRS); leasing di immobilizzazioni materiali mobiliari | 6 | |
| 6200 | Riparazioni | 62 | |
| 6210 | Benzina | 62 | |
| 6220 | Assicurazioni auto | 62 | |
| 6260 | Leasing e noleggio auto | 62 | |
| 6270 | Quota privata dei costi auto | 62 | |
| 6280 | Costi di trasporto | 62 | |
| 62 | Costi auto e di trasporto | 6 | |
| 6300 | Assicurazioni cose, contributi, tasse e autorizzazioni | 63 | |
| 63 | Assicurazioni cose, contributi, tasse e autorizzazioni | 6 | |
| 6402 | Elettricità | 64 | |
| 6410 | Riscaldamento | 64 | |
| 6430 | Acqua | 64 | |
| 6460 | Spazzatura | 64 | |
| 64 | Costi energia e smaltimento | 6 | |
| 6500 | Materiale d'ufficio | 65 | |
| 6503 | Riviste specialistiche, giornali, periodici | 65 | |
| 6510 | Telefono / internet | 65 | |
| 6511 | Hosting presso terzi | 65 | |
| 6513 | Porti (spese postali) | 65 | |
| 6570 | Costi informatici incluso leasing | 65 | |
| 6580 | Costi per licenze ed aggiornamenti | 65 | |
| 6583 | Materiale di consumo | 65 | |
| 65 | Costi amministrativi e informatici | 6 | |
| 6600 | Costi pubblicitari | 66 | |
| 6642 | Regali a clienti | 66 | |
| 66 | Costi pubblicitari | 6 | |
| 6700 | Altri costi d'esercizio | 67 | |
| 67 | Altri costi d'esercizio | 6 | |
| 6 | Costi diversi d'esercizio | E3 | |
| E3 | Risultato d'esercizio prima degli ammortamenti e rettifiche, risultati finanziari e imposte (EBITDA) | E4 | |
| 6800 | Ammortamenti e rettifiche di valore dell'attivo fisso | 68 | |
| 68 | Ammortamenti e rettifiche di valore dell'attivo fisso | E4 | |
| E4 | Risultato d'esercizio prima dei risultati finanziari e delle imposte (EBIT) | E5 | |
| 6900 | Costi per interessi bancari | 69 | |
| 6940 | Spese banca | 69 | |
| 6950 | Ricavi finanziari | 69 | |
| 69 | Costi e ricavi finanziari | E5 | |
| E5 | Risultato d'esercizio prima delle imposte (EBT) | E6 | |
| 7000 | Ricavi attività accessoria | 7 | |
| 7010 | Costi attività accessoria | 7 | |
| 7500 | Ricavi immobili aziendali | 7 | |
| 7510 | Costi immobili aziendali | 7 | |
| 7 | Risultato accessorio d'esercizio | E6 | |
| 8000 | Costi estranei | 8 | |
| 8100 | Ricavi estranei | 8 | |
| 8500 | Costi straordinari, unici o relativi ad altri periodi contabili | 8 | |
| 8510 | Ricavi straordinari, unici o relativi ad altri periodi contabili | 8 | |
| 8 | Risultato estraneo, straordinario, unico o relativo ad altri periodi contabili | E6 | |
| E6 | Utile o perdita prima delle imposte | E7 | |
| 8900 | Imposte dirette | 89 | |
| 89 | Imposte dirette | E7 | |
| E7 | Utile o perdita annuale | 2891 | |
| 00 | Differenza deve essere zero (cella vuota) | ||
| CENTRI DI COSTO | |||
| .IMB | Imballaggi A | MAG | |
| .MP | Materie prime A | MAG | |
| .MS | Materie sussidiarie A | MAG | |
| MAG | Totale magazzino | ||
| ,MAN1 | Manutenzione 1 | MAN | |
| ,MAN2 | Manutenzione 2 | MAN | |
| ,MAN3 | Manutenzione 3 | MAN | |
| MAN | Totale spese di manutenzione | ||
| ;PB1 | Pubblicità tipo 1 | PU | |
| ;PB2 | Pubblicità tipo 2 | PU | |
| PU | Totale spese di pubblicità | ||
| Cod. IVA | Descrizione | %IVA |
|---|---|---|
| Spiegazioni (Cifra) | ||
| V = Cifra d'affari (Vendite e servizi) (200) | ||
| VS = Sconti su vendite e servizi (235) | ||
| B = Imposta sull’acquisto (38x) | ||
| M = Acquisti materiale e prestazioni di servizio (400) | ||
| I = Investimenti o costi d'esercizio (405) | ||
| K= Correzioni (410, 415 420) | ||
| Z = Fuori campo (910) | ||
| Informazioni codici iva (non modificare) | ||
| id=vatcodes-chi-2024.20230614 | ||
| Ultimo aggiornamento: 14.06.2023 | ||
| IVA dovuta | ||
| V0 | Prestazioni esenti (220) | |
| V0-E | Prestazioni all'estero (221) | |
| V0-T | Trasferimenti (225) | |
| V0-N | Prestazioni non imponibili (230) | |
| Diminuzioni della controprestazione vedi sconti | ||
| V0-D | Diversi (280) | |
| V77 | Vendite e servizi 7.7% | 7.70 |
| V81 | Vendite e servizi 8.1% | 8.10 |
| V77-B | Vendite e servizi 7.7% (optati ) | 7.70 |
| V81-B | Vendite e servizi 8.1% (optati ) | 8.10 |
| V25-N | Vendite e servizi 2.5% | 2.50 |
| V26 | Vendite e servizi 2.6% | 2.60 |
| V37 | Vendite e servizi 3.7% | 3.70 |
| V38 | Vendite e servizi 3.8% | 3.80 |
| VS77 | Sconto su vendite e servizi 7.7% | 7.70 |
| VS81 | Sconto su vendite e servizi 8.1% | 8.10 |
| VS25-N | Sconto su vendite e servizi 2.5% | 2.50 |
| VS26 | Sconto su vendite e servizi 2.6% | 2.60 |
| VS37 | Sconto su vendite e servizi 3.7% | 3.70 |
| VS38 | Sconto su vendite e servizi 3.8% | 3.80 |
| Cifra d’affari imponibile complessiva (299) | ||
| F1 | 1. Aliquota saldo 2024 | |
| F2 | 2. Aliquota saldo 2024 | |
| FS1 | Sconto su vendite e servizi 1. Aliquota saldo 2024 | |
| FS2 | Sconto su vendite e servizi 2. Aliquota saldo 2024 | |
| F3 | 1. Aliquota saldo 2018 | |
| F4 | 2. Aliquota saldo 2018 | |
| FS3 | Sconto su vendite e servizi 1. Aliquota saldo 2018 | |
| FS4 | Sconto su vendite e servizi 2. Aliquota saldo 2018 | |
| Totale cifra d'affari aliquota saldo (322-333) | ||
| B77 | Imposta sull'acquisto 7.7% (incluso IVA) | 7.70 |
| B77-1 | Imposta sull'acquisto 7.7% (escluso IVA) | 7.70 |
| B77-2 | Imposta sull'acquisto 7.7% (importo IVA) | 7.70 |
| B81 | Imposta sull'acquisto 8.1% (incluso IVA) | 8.10 |
| B81-1 | Imposta sull'acquisto 8.1% (escluso IVA) | 8.10 |
| B81-2 | Imposta sull'acquisto 8.1% (importo IVA) | 8.10 |
| Imposta sull’acquisto (382-383) | ||
| Totale dell’imposta dovuta (399) | ||
| IVA rimborsabile | ||
| M0 | Acquisti esenti | |
| I0 | Investimenti e costi d'esercizio esenti | |
| M77 | Acquisti merce e servizi 7.7% (incluso IVA) | 7.70 |
| M77-1 | Acquisti merce e servizi 7.7% (escluso IVA) | 7.70 |
| M77-2 | Acquisti merce e servizi 7.7% (importo IVA) | 7.70 |
| M81 | Acquisti merce e servizi 8.1% (incluso IVA) | 8.10 |
| M81-1 | Acquisti merce e servizi 8.1% (escluso IVA) | 8.10 |
| M81-2 | Acquisti merce e servizi 8.1% (importo IVA) | 8.10 |
| M25 | Acquisti merce e servizi 2.5% | 2.50 |
| M26 | Acquisti merce e servizi 2.6% | 2.60 |
| M37 | Acquisti merce e servizi 3.7% | 3.70 |
| M38 | Acquisti merce e servizi 3.8% | 3.80 |
| Costi d'esercizio e investimenti | ||
| I77 | Investimenti e costi d'esercizio 7.7% | 7.70 |
| I77-1 | Investimenti e costi d'esercizio 7.7% (escluso IVA) | 7.70 |
| I77-2 | Investimenti e costi d'esercizio 7.7% (Importo IVA) | 7.70 |
| I81 | Investimenti e costi d'esercizio 8.1% | 8.10 |
| I81-1 | Investimenti e costi d'esercizio 8.1% (escluso IVA) | 8.10 |
| I81-2 | Investimenti e costi d'esercizio 8.1% (Importo IVA) | 8.10 |
| I25 | Investimenti e costi d'esercizio 2.5% | 2.50 |
| I26 | Investimenti e costi d'esercizio 2.6% | 2.60 |
| I37 | Investimenti e costi d'esercizio 3.7% | 3.70 |
| I38 | Investimenti e costi d'esercizio 3.8% | 3.80 |
| Correzioni e Rettifiche | ||
| K77-A | Sgravio fiscale successivo 7.7% (410) | 7.70 |
| K81-A | Sgravio fiscale successivo 8.1% (410) | 8.10 |
| K77-B | Correzioni dell’imposta precedente 7.7% (415) | 7.70 |
| K81-B | Correzioni dell’imposta precedente 8.1% (415) | 8.10 |
| K77-D | Riduzioni della deduzione dell’imposta precedente 7.7% (420) | 7.70 |
| K81-D | Riduzioni della deduzione dell’imposta precedente 8.1% (420) | 8.10 |
| F1050 | Computo dell'imposta secondo modulo n. 1050 | |
| F1055 | Computo dell'imposta secondo modulo n. 1055 | |
| Totale Iva rimborsabile (479) | ||
| Totale da versare (500) o da ricevere (510) | ||
| Altri flussi finanziari | ||
| Z0-A | Sussidi, tasse turistiche incassate da uffici turistici, contributi per lo smaltimento dei rifiuti e le aziende fornitrici d'acqua | |
| Z0 | Doni, dividendi, risarcimenti dei danni ecc. | |
| Fuori campo | ||
| Totale finale per controllo | ||
Azienda individuale | PMI | IVA | Contabilità sul fatturato
In questo articolo
Azienda individuale | PMI | IVA | Contabilità sul fatturato
Azienda individuale | PMI | IVA | Contabilità sul fatturato
Modello ideale per la contabilità di una ditta individuale con IVA sul fatturato. Nel piano contabile il partitario clienti / fornitori è impostato secondo il principio di competenza. Grazie alle funzioni della fatturazione integrata, puoi utilizzare gli stessi dati che registri per l'emissione delle fatture, per generare e stampare le fatture con il codice QR. Sono disponibili tante funzioni per velocizzare l'immissione dei dati contabili e ottenere in automatico il Bilancio, il Conto economico, Rendiconti IVA con relativa trasmissione dei dati IVA all'AFC e tanto altro ancora. Grazie alla pianificazione della liquidità e del budget puoi tenere sotto controllo la situazione finanziaria ed economica dell'impresa. Apri il modello con la WebApp, oppure direttamente dal programma e salva il file sul tuo computer.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppAnteprima modello
Divisa Base: CHF
Contabilità in partita doppia con IVA
| Gruppo | Conto | Descrizione | Somma in |
|---|---|---|---|
| BILANCIO | |||
| ATTIVI | |||
| 1000 | Cassa | 100 | |
| 1020 | Banca | 100 | |
| 1045 | Carte di credito / Carte di debito | 100 | |
| 100 | Liquidità | 10 | |
| 1060 | Titoli | 106 | |
| 106 | Attivi quotati in borsa detenuti a breve termine | 10 | |
| 1090 | Conto di trasferimento | 109 | |
| 1091 | Conto di giro salari | 109 | |
| 1099 | Conto di chiarimento | 109 | |
| 109 | Conti di trasferimento | 10 | |
| 1100 | Crediti da forniture e prestazioni (debitori) | 110 | |
| 1109 | Delcredere | 110 | |
| 110A | Clienti da partitario | 110 | |
| 110 | Crediti da forniture e prestazioni | 10 | |
| 1140 | Anticipi e prestiti | 114 | |
| 1176 | Imposta preventiva | 114 | |
| 1179 | Imposta alla fonte | 114 | |
| 1180 | Crediti da assicurazioni sociali e istituti di previdenza | 114 | |
| 1190 | Crediti diversi a breve termine | 114 | |
| 1191 | Cauzioni | 114 | |
| 114 | Altri crediti a breve termine | 10 | |
| 1200 | Merce di rivendita | 120 | |
| 1210 | Materia prima | 120 | |
| 1230 | Materia ausiliaria | 120 | |
| 1231 | Materiale di consumo | 120 | |
| 1250 | Merce in consegna | 120 | |
| 1260 | Prodotti finiti | 120 | |
| 1270 | Prodotti in corso di fabbricazione | 120 | |
| 1280 | Prestazioni di servizi non fatturate | 120 | |
| 120 | Scorte e prestazioni di servizi non fatturate | 10 | |
| 1300 | Costi anticipati | 130 | |
| 1301 | Ricavi da incassare | 130 | |
| 130 | Ratei e risconti attivi | 10 | |
| 10 | Attivo circolante | 1 | |
| 1400 | Titoli | 140 | |
| 1440 | Prestiti | 140 | |
| 140 | Immobilizzazioni finanziarie | 14 | |
| 1480 | Partecipazioni | 148 | |
| 148 | Partecipazioni | 14 | |
| 1500 | Macchine e attrezzature | 150 | |
| 1510 | Mobilio e installazioni | 150 | |
| 1520 | Macchine ufficio, informatica e tecnologia della comunicazione | 150 | |
| 1530 | Veicoli | 150 | |
| 1540 | Utensili e apparecchiature | 150 | |
| 150 | Immobilizzazioni materiali mobiliari | 14 | |
| 1600 | Immobili aziendali | 160 | |
| 160 | Immobilizzazioni materiali immobiliari | 14 | |
| 14 | Attivo fisso | 1 | |
| 1 | Totale attivi | 00 | |
| PASSIVI | |||
| 2000 | Debiti per forniture e prestazioni (creditori) | 200 | |
| 2030 | Anticipi da terzi | 200 | |
| 200A | Fornitori da partitario | 200 | |
| 200 | Debiti per forniture e prestazioni | 20 | |
| 2100 | Banca passiva | 210 | |
| 2120 | Impegni leasing finanziari | 210 | |
| 2140 | Altri debiti onerosi | 210 | |
| 210 | Debiti onerosi a breve termine | 20 | |
| 2200 | IVA dovuta | 220 | |
| 2201 | Rendiconto IVA | 220 | |
| 2206 | Imposta preventiva | 220 | |
| 2208 | Imposte dirette | 220 | |
| 2209 | Imposta alla fonte | 220 | |
| 2210 | Altri debiti a breve termine | 220 | |
| 2270 | Conto corrente AVS, AI, IPG, AD | 220 | |
| 220 | Altri debiti a breve termine | 20 | |
| 2300 | Costi da pagare | 230 | |
| 2301 | Ricavi incassati anticipatamente | 230 | |
| 2330 | Accantonamenti a breve termine | 230 | |
| 230 | Ratei e risconti passivi, accantonamenti a breve termine | 20 | |
| 20 | Capitale di terzi a breve termine | 2A | |
| 2400 | Debiti bancari | 240 | |
| 2420 | Impegni leasing finanziari | 240 | |
| 2430 | Prestiti obbligazionari | 240 | |
| 2450 | Prestiti | 240 | |
| 2451 | Mutui ipotecari | 240 | |
| 240 | Debiti onerosi a lungo termine | 24 | |
| 2500 | Altri debiti a lungo termine (non onerosi) | 250 | |
| 250 | Altri debiti a lungo termine | 24 | |
| 2600 | Accantonamenti | 260 | |
| 260 | Accantonamenti a lungo termine e poste analoghe previste dalla legge | 24 | |
| 24 | Capitale di terzi a lungo termine | 2A | |
| 2A | Capitale dei terzi | 2 | |
| 2800 | Capitale proprio all'inizio dell'esercizio | 28 | |
| 2820 | Apporti di capitale/ prelevamenti di capitale | 28 | |
| 2850 | Privato | 28 | |
| 2891 | Utile / perdita d'esercizio | 28 | |
| 28 | Capitale proprio | 2 | |
| 2 | Totale passivi | 00 | |
| CONTO ECONOMICO | |||
| 3000 | Ricavi prodotti fabbricati | 30 | |
| 3200 | Ricavi merci di rivendita | 30 | |
| 3400 | Ricavi prestazioni di servizi | 30 | |
| 3600 | Altri ricavi e prestazioni di servizi | 30 | |
| 3710 | Consumo proprio | 30 | |
| 3800 | Diminuzione di ricavi | 30 | |
| 3805 | Perdite su debitori, variazione delcredere | 30 | |
| 3809 | IVA aliquota saldo | 30 | |
| 3810 | Commissioni carte di credito/debito | 30 | |
| 30 | Importo netto dei ricavi da forniture e prestazioni | 3 | |
| 3900 | Variazione delle scorte di prodotti finiti | 39 | |
| 3901 | Variazione delle scorte di prodotti in corso di fabbricazione | 39 | |
| 3940 | Variazione prestazioni di servizi non fatturate | 39 | |
| 39 | Variazione delle scorte e delle prestazioni di servizi | 3 | |
| 3 | Ricavo d'esercizio da forniture e prestazioni | E1 | |
| 4000 | Costi materiale per la fabbricazione | 4 | |
| 4200 | Costi delle merci di rivendita | 4 | |
| 4400 | Lavori di terzi / prestazioni di subappaltanti | 4 | |
| 4500 | Consumi energia per la produzione | 4 | |
| 4800 | Diminuzione di costi | 4 | |
| 4 | Costi per il materiale, la merce i servizi e l'energia | E1 | |
| E1 | Utile lordo d'esercizio dopo deduzione dei costi per il materiale e le merci di rivendita | E2 | |
| 5000 | Salari | 5 | |
| 5700 | Contributi AVS/AI/IPG/AD | 5 | |
| 5710 | Contributi cassa assegni familiari | 5 | |
| 5720 | Contributi previdenza professionale obbligatoria | 5 | |
| 5730 | Premi per l'assicurazione infortuni professionali | 5 | |
| 5740 | Assicurazione indennità giornaliera per malattia | 5 | |
| 5790 | Imposta alla fonte | 5 | |
| 5800 | Altri costi del personale | 5 | |
| 5810 | Formazione del personale | 5 | |
| 5820 | Spese di viaggio | 5 | |
| 5830 | Rimborsi spese forfettarie | 5 | |
| 5900 | Prestazioni di terzi | 5 | |
| 5 | Costi per il personale | E2 | |
| E2 | Utile lordo d'esercizio dopo deduzione dei costi per il personale | E3 | |
| 6000 | Costi dei locali | 60 | |
| 6040 | Pulizia locali | 60 | |
| 60 | Costi dei locali | 6 | |
| 6100 | Manutenzioni, riparazioni e sostituzione immobilizzazioni mobiliari | 61 | |
| 6105 | Costi leasing immobilizzazioni mobiliari | 61 | |
| 61 | Manutenzioni, riparazioni, sostituzioni (MRS); leasing di immobilizzazioni materiali mobiliari | 6 | |
| 6200 | Riparazioni | 62 | |
| 6210 | Benzina | 62 | |
| 6220 | Assicurazioni auto | 62 | |
| 6260 | Leasing e noleggio auto | 62 | |
| 6270 | Quota privata dei costi auto | 62 | |
| 6280 | Costi di trasporto | 62 | |
| 62 | Costi auto e di trasporto | 6 | |
| 6300 | Assicurazioni cose, contributi, tasse e autorizzazioni | 63 | |
| 63 | Assicurazioni cose, contributi, tasse e autorizzazioni | 6 | |
| 6402 | Elettricità | 64 | |
| 6410 | Riscaldamento | 64 | |
| 6430 | Acqua | 64 | |
| 6460 | Spazzatura | 64 | |
| 64 | Costi energia e smaltimento | 6 | |
| 6500 | Materiale d'ufficio | 65 | |
| 6503 | Riviste specialistiche, giornali, periodici | 65 | |
| 6510 | Telefono / internet | 65 | |
| 6511 | Hosting presso terzi | 65 | |
| 6513 | Porti (spese postali) | 65 | |
| 6570 | Costi informatici incluso leasing | 65 | |
| 6580 | Costi per licenze ed aggiornamenti | 65 | |
| 6583 | Materiale di consumo | 65 | |
| 65 | Costi amministrativi e informatici | 6 | |
| 6600 | Costi pubblicitari | 66 | |
| 6642 | Regali a clienti | 66 | |
| 66 | Costi pubblicitari | 6 | |
| 6700 | Altri costi d'esercizio | 67 | |
| 67 | Altri costi d'esercizio | 6 | |
| 6 | Costi diversi d'esercizio | E3 | |
| E3 | Risultato d'esercizio prima degli ammortamenti e rettifiche, risultati finanziari e imposte (EBITDA) | E4 | |
| 6800 | Ammortamenti e rettifiche di valore dell'attivo fisso | 68 | |
| 68 | Ammortamenti e rettifiche di valore dell'attivo fisso | E4 | |
| E4 | Risultato d'esercizio prima dei risultati finanziari e delle imposte (EBIT) | E5 | |
| 6900 | Costi per interessi bancari | 69 | |
| 6940 | Spese banca | 69 | |
| 6950 | Ricavi finanziari | 69 | |
| 69 | Costi e ricavi finanziari | E5 | |
| E5 | Risultato d'esercizio prima delle imposte (EBT) | E6 | |
| 7000 | Ricavi attività accessoria | 7 | |
| 7010 | Costi attività accessoria | 7 | |
| 7500 | Ricavi immobili aziendali | 7 | |
| 7510 | Costi immobili aziendali | 7 | |
| 7 | Risultato accessorio d'esercizio | E6 | |
| 8000 | Costi estranei | 8 | |
| 8100 | Ricavi estranei | 8 | |
| 8500 | Costi straordinari, unici o relativi ad altri periodi contabili | 8 | |
| 8510 | Ricavi straordinari, unici o relativi ad altri periodi contabili | 8 | |
| 8 | Risultato estraneo, straordinario, unico o relativo ad altri periodi contabili | E6 | |
| E6 | Utile o perdita prima delle imposte | E7 | |
| 8900 | Imposte dirette | 89 | |
| 89 | Imposte dirette | E7 | |
| E7 | Utile o perdita annuale | 2891 | |
| 00 | Differenza deve essere zero (cella vuota) | ||
| Partitario clienti | |||
| 110001 | Alberto Rossi | CLI | |
| 110002 | Moreno Franchi | CLI | |
| 110003 | Laura Bernasconi | CLI | |
| 110004 | Marco Tamborini | CLI | |
| 110005 | Claudia Ferrari | CLI | |
| CLI | Totale clienti | 110A | |
| Partitario fornitori | |||
| 200001 | Fornitore A | FOR | |
| 200002 | Fornitore B | FOR | |
| 200003 | Fornitore C | FOR | |
| 200004 | Fornitore D | FOR | |
| 200005 | Fornitore E | FOR | |
| FOR | Totale fornitori | 200A | |
| CENTRI DI COSTO | |||
| .IMB | Imballaggi A | MAG | |
| .MP | Materie prime A | MAG | |
| .MS | Materie sussidiarie A | MAG | |
| MAG | Totale magazzino | ||
| ,MAN1 | Manutenzione 1 | MAN | |
| ,MAN2 | Manutenzione 2 | MAN | |
| ,MAN3 | Manutenzione 3 | MAN | |
| MAN | Totale spese di manutenzione | ||
| ;PB1 | Pubblicità tipo 1 | PU | |
| ;PB2 | Pubblicità tipo 2 | PU | |
| PU | Totale spese di pubblicità | ||
| Cod. IVA | Descrizione | %IVA |
|---|---|---|
| Spiegazioni (Cifra) | ||
| V = Cifra d'affari (Vendite e servizi) (200) | ||
| VS = Sconti su vendite e servizi (235) | ||
| B = Imposta sull’acquisto (38x) | ||
| M = Acquisti materiale e prestazioni di servizio (400) | ||
| I = Investimenti o costi d'esercizio (405) | ||
| K= Correzioni (410, 415 420) | ||
| Z = Fuori campo (910) | ||
| Informazioni codici iva (non modificare) | ||
| id=vatcodes-chi-2024.20230614 | ||
| Ultimo aggiornamento: 14.06.2023 | ||
| IVA dovuta | ||
| V0 | Prestazioni esenti (220) | |
| V0-E | Prestazioni all'estero (221) | |
| V0-T | Trasferimenti (225) | |
| V0-N | Prestazioni non imponibili (230) | |
| Diminuzioni della controprestazione vedi sconti | ||
| V0-D | Diversi (280) | |
| V77 | Vendite e servizi 7.7% | 7.70 |
| V81 | Vendite e servizi 8.1% | 8.10 |
| V77-B | Vendite e servizi 7.7% (optati ) | 7.70 |
| V81-B | Vendite e servizi 8.1% (optati ) | 8.10 |
| V25-N | Vendite e servizi 2.5% | 2.50 |
| V26 | Vendite e servizi 2.6% | 2.60 |
| V37 | Vendite e servizi 3.7% | 3.70 |
| V38 | Vendite e servizi 3.8% | 3.80 |
| VS77 | Sconto su vendite e servizi 7.7% | 7.70 |
| VS81 | Sconto su vendite e servizi 8.1% | 8.10 |
| VS25-N | Sconto su vendite e servizi 2.5% | 2.50 |
| VS26 | Sconto su vendite e servizi 2.6% | 2.60 |
| VS37 | Sconto su vendite e servizi 3.7% | 3.70 |
| VS38 | Sconto su vendite e servizi 3.8% | 3.80 |
| Cifra d’affari imponibile complessiva (299) | ||
| F1 | 1. Aliquota saldo 2024 | |
| F2 | 2. Aliquota saldo 2024 | |
| FS1 | Sconto su vendite e servizi 1. Aliquota saldo 2024 | |
| FS2 | Sconto su vendite e servizi 2. Aliquota saldo 2024 | |
| F3 | 1. Aliquota saldo 2018 | |
| F4 | 2. Aliquota saldo 2018 | |
| FS3 | Sconto su vendite e servizi 1. Aliquota saldo 2018 | |
| FS4 | Sconto su vendite e servizi 2. Aliquota saldo 2018 | |
| Totale cifra d'affari aliquota saldo (322-333) | ||
| B77 | Imposta sull'acquisto 7.7% (incluso IVA) | 7.70 |
| B77-1 | Imposta sull'acquisto 7.7% (escluso IVA) | 7.70 |
| B77-2 | Imposta sull'acquisto 7.7% (importo IVA) | 7.70 |
| B81 | Imposta sull'acquisto 8.1% (incluso IVA) | 8.10 |
| B81-1 | Imposta sull'acquisto 8.1% (escluso IVA) | 8.10 |
| B81-2 | Imposta sull'acquisto 8.1% (importo IVA) | 8.10 |
| Imposta sull’acquisto (382-383) | ||
| Totale dell’imposta dovuta (399) | ||
| IVA rimborsabile | ||
| M0 | Acquisti esenti | |
| I0 | Investimenti e costi d'esercizio esenti | |
| M77 | Acquisti merce e servizi 7.7% (incluso IVA) | 7.70 |
| M77-1 | Acquisti merce e servizi 7.7% (escluso IVA) | 7.70 |
| M77-2 | Acquisti merce e servizi 7.7% (importo IVA) | 7.70 |
| M81 | Acquisti merce e servizi 8.1% (incluso IVA) | 8.10 |
| M81-1 | Acquisti merce e servizi 8.1% (escluso IVA) | 8.10 |
| M81-2 | Acquisti merce e servizi 8.1% (importo IVA) | 8.10 |
| M25 | Acquisti merce e servizi 2.5% | 2.50 |
| M26 | Acquisti merce e servizi 2.6% | 2.60 |
| M37 | Acquisti merce e servizi 3.7% | 3.70 |
| M38 | Acquisti merce e servizi 3.8% | 3.80 |
| Costi d'esercizio e investimenti | ||
| I77 | Investimenti e costi d'esercizio 7.7% | 7.70 |
| I77-1 | Investimenti e costi d'esercizio 7.7% (escluso IVA) | 7.70 |
| I77-2 | Investimenti e costi d'esercizio 7.7% (Importo IVA) | 7.70 |
| I81 | Investimenti e costi d'esercizio 8.1% | 8.10 |
| I81-1 | Investimenti e costi d'esercizio 8.1% (escluso IVA) | 8.10 |
| I81-2 | Investimenti e costi d'esercizio 8.1% (Importo IVA) | 8.10 |
| I25 | Investimenti e costi d'esercizio 2.5% | 2.50 |
| I26 | Investimenti e costi d'esercizio 2.6% | 2.60 |
| I37 | Investimenti e costi d'esercizio 3.7% | 3.70 |
| I38 | Investimenti e costi d'esercizio 3.8% | 3.80 |
| Correzioni e Rettifiche | ||
| K77-A | Sgravio fiscale successivo 7.7% (410) | 7.70 |
| K81-A | Sgravio fiscale successivo 8.1% (410) | 8.10 |
| K77-B | Correzioni dell’imposta precedente 7.7% (415) | 7.70 |
| K81-B | Correzioni dell’imposta precedente 8.1% (415) | 8.10 |
| K77-D | Riduzioni della deduzione dell’imposta precedente 7.7% (420) | 7.70 |
| K81-D | Riduzioni della deduzione dell’imposta precedente 8.1% (420) | 8.10 |
| F1050 | Computo dell'imposta secondo modulo n. 1050 | |
| F1055 | Computo dell'imposta secondo modulo n. 1055 | |
| Totale Iva rimborsabile (479) | ||
| Totale da versare (500) o da ricevere (510) | ||
| Altri flussi finanziari | ||
| Z0-A | Sussidi, tasse turistiche incassate da uffici turistici, contributi per lo smaltimento dei rifiuti e le aziende fornitrici d'acqua | |
| Z0 | Doni, dividendi, risarcimenti dei danni ecc. | |
| Fuori campo | ||
| Totale finale per controllo | ||
Azienda individuale | PMI | IVA | Contabilità sull'incassato | con centri di costo
In questo articolo
Azienda individuale | PMI | IVA | Contabilità sull'incassato | con centri di costo
Azienda individuale | PMI | IVA | Contabilità sull'incassato | con centri di costo
Modello ideale per la contabilità di un'azienda individuale con IVA sull'incassato. Nel piano contabile i conti dei clienti/fornitori sono impostati con il centro di costo e di profitto CC3. Nella tabella Registrazioni puoi inserire i dati delle fatture come delle normali registrazioni e stamparle con il codice QR. In automatico ottieni il Bilancio, il Conto economico, Rendiconti IVA e tanti altri report che ti permettono di adempiere agli obblighi fiscali e tenere sotto controllo la situazione finanziaria ed economica dell'impresa. Puoi creare previsioni per la liquidità e budget. Apri il modello dalla nostra WebApp, oppure dal programma e salva il file sul tuo computer.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppAnteprima modello
Divisa Base: CHF
Contabilità in partita doppia con IVA
| Gruppo | Conto | Descrizione | Somma in |
|---|---|---|---|
| BILANCIO | |||
| ATTIVI | |||
| 1000 | Cassa | 100 | |
| 1020 | Banca | 100 | |
| 1045 | Carte di credito / Carte di debito | 100 | |
| 100 | Liquidità | 10 | |
| 1060 | Titoli | 106 | |
| 106 | Attivi quotati in borsa detenuti a breve termine | 10 | |
| 1090 | Conto di trasferimento | 109 | |
| 1091 | Conto di giro salari | 109 | |
| 1099 | Conto di chiarimento | 109 | |
| 109 | Conti di trasferimento | 10 | |
| 1100 | Crediti da forniture e prestazioni (debitori) | 110 | |
| 1109 | Delcredere | 110 | |
| 110 | Crediti da forniture e prestazioni | 10 | |
| 1140 | Anticipi e prestiti | 114 | |
| 1176 | Imposta preventiva | 114 | |
| 1179 | Imposta alla fonte | 114 | |
| 1180 | Crediti da assicurazioni sociali e istituti di previdenza | 114 | |
| 1190 | Crediti diversi a breve termine | 114 | |
| 1191 | Cauzioni | 114 | |
| 114 | Altri crediti a breve termine | 10 | |
| 1200 | Merce di rivendita | 120 | |
| 1210 | Materia prima | 120 | |
| 1230 | Materia ausiliaria | 120 | |
| 1231 | Materiale di consumo | 120 | |
| 1250 | Merce in consegna | 120 | |
| 1260 | Prodotti finiti | 120 | |
| 1270 | Prodotti in corso di fabbricazione | 120 | |
| 1280 | Prestazioni di servizi non fatturate | 120 | |
| 120 | Scorte e prestazioni di servizi non fatturate | 10 | |
| 1300 | Costi anticipati | 130 | |
| 1301 | Ricavi da incassare | 130 | |
| 130 | Ratei e risconti attivi | 10 | |
| 10 | Attivo circolante | 1 | |
| 1400 | Titoli | 140 | |
| 1440 | Prestiti | 140 | |
| 140 | Immobilizzazioni finanziarie | 14 | |
| 1480 | Partecipazioni | 148 | |
| 148 | Partecipazioni | 14 | |
| 1500 | Macchine e attrezzature | 150 | |
| 1510 | Mobilio e installazioni | 150 | |
| 1520 | Macchine ufficio, informatica e tecnologia della comunicazione | 150 | |
| 1530 | Veicoli | 150 | |
| 1540 | Utensili e apparecchiature | 150 | |
| 150 | Immobilizzazioni materiali mobiliari | 14 | |
| 1600 | Immobili aziendali | 160 | |
| 160 | Immobilizzazioni materiali immobiliari | 14 | |
| 14 | Attivo fisso | 1 | |
| 1 | Totale attivi | 00 | |
| PASSIVI | |||
| 2000 | Debiti per forniture e prestazioni (creditori) | 200 | |
| 2030 | Anticipi da terzi | 200 | |
| 200 | Debiti per forniture e prestazioni | 20 | |
| 2100 | Banca passiva | 210 | |
| 2120 | Impegni leasing finanziari | 210 | |
| 2140 | Altri debiti onerosi | 210 | |
| 210 | Debiti onerosi a breve termine | 20 | |
| 2200 | IVA dovuta | 220 | |
| 2201 | Rendiconto IVA | 220 | |
| 2206 | Imposta preventiva | 220 | |
| 2208 | Imposte dirette | 220 | |
| 2209 | Imposta alla fonte | 220 | |
| 2210 | Altri debiti a breve termine | 220 | |
| 2270 | Conto corrente AVS, AI, IPG, AD | 220 | |
| 220 | Altri debiti a breve termine | 20 | |
| 2300 | Costi da pagare | 230 | |
| 2301 | Ricavi incassati anticipatamente | 230 | |
| 2330 | Accantonamenti a breve termine | 230 | |
| 230 | Ratei e risconti passivi, accantonamenti a breve termine | 20 | |
| 20 | Capitale di terzi a breve termine | 2A | |
| 2400 | Debiti bancari | 240 | |
| 2420 | Impegni leasing finanziari | 240 | |
| 2430 | Prestiti obbligazionari | 240 | |
| 2450 | Prestiti | 240 | |
| 2451 | Mutui ipotecari | 240 | |
| 240 | Debiti onerosi a lungo termine | 24 | |
| 2500 | Altri debiti a lungo termine (non onerosi) | 250 | |
| 250 | Altri debiti a lungo termine | 24 | |
| 2600 | Accantonamenti | 260 | |
| 260 | Accantonamenti a lungo termine e poste analoghe previste dalla legge | 24 | |
| 24 | Capitale di terzi a lungo termine | 2A | |
| 2A | Capitale dei terzi | 2 | |
| 2800 | Capitale proprio all'inizio dell'esercizio | 28 | |
| 2820 | Apporti di capitale/ prelevamenti di capitale | 28 | |
| 2850 | Privato | 28 | |
| 2891 | Utile / perdita d'esercizio | 28 | |
| 28 | Capitale proprio | 2 | |
| 2 | Totale passivi | 00 | |
| CONTO ECONOMICO | |||
| 3000 | Ricavi prodotti fabbricati | 30 | |
| 3200 | Ricavi merci di rivendita | 30 | |
| 3400 | Ricavi prestazioni di servizi | 30 | |
| 3600 | Altri ricavi e prestazioni di servizi | 30 | |
| 3710 | Consumo proprio | 30 | |
| 3800 | Diminuzione di ricavi | 30 | |
| 3805 | Perdite su debitori, variazione delcredere | 30 | |
| 3809 | IVA aliquota saldo | 30 | |
| 3810 | Commissioni carte di credito/debito | 30 | |
| 30 | Importo netto dei ricavi da forniture e prestazioni | 3 | |
| 3900 | Variazione delle scorte di prodotti finiti | 39 | |
| 3901 | Variazione delle scorte di prodotti in corso di fabbricazione | 39 | |
| 3940 | Variazione prestazioni di servizi non fatturate | 39 | |
| 39 | Variazione delle scorte e delle prestazioni di servizi | 3 | |
| 3 | Ricavo d'esercizio da forniture e prestazioni | E1 | |
| 4000 | Costi materiale per la fabbricazione | 4 | |
| 4200 | Costi delle merci di rivendita | 4 | |
| 4400 | Lavori di terzi / prestazioni di subappaltanti | 4 | |
| 4500 | Consumi energia per la produzione | 4 | |
| 4800 | Diminuzione di costi | 4 | |
| 4 | Costi per il materiale, la merce i servizi e l'energia | E1 | |
| E1 | Utile lordo d'esercizio dopo deduzione dei costi per il materiale e le merci di rivendita | E2 | |
| 5000 | Salari | 5 | |
| 5700 | Contributi AVS/AI/IPG/AD | 5 | |
| 5710 | Contributi cassa assegni familiari | 5 | |
| 5720 | Contributi previdenza professionale obbligatoria | 5 | |
| 5730 | Premi per l'assicurazione infortuni professionali | 5 | |
| 5740 | Assicurazione indennità giornaliera per malattia | 5 | |
| 5790 | Imposta alla fonte | 5 | |
| 5800 | Altri costi del personale | 5 | |
| 5810 | Formazione del personale | 5 | |
| 5820 | Spese di viaggio | 5 | |
| 5830 | Rimborsi spese forfettarie | 5 | |
| 5900 | Prestazioni di terzi | 5 | |
| 5 | Costi per il personale | E2 | |
| E2 | Utile lordo d'esercizio dopo deduzione dei costi per il personale | E3 | |
| 6000 | Costi dei locali | 60 | |
| 6040 | Pulizia locali | 60 | |
| 60 | Costi dei locali | 6 | |
| 6100 | Manutenzioni, riparazioni e sostituzione immobilizzazioni mobiliari | 61 | |
| 6105 | Costi leasing immobilizzazioni mobiliari | 61 | |
| 61 | Manutenzioni, riparazioni, sostituzioni (MRS); leasing di immobilizzazioni materiali mobiliari | 6 | |
| 6200 | Riparazioni | 62 | |
| 6210 | Benzina | 62 | |
| 6220 | Assicurazioni auto | 62 | |
| 6260 | Leasing e noleggio auto | 62 | |
| 6270 | Quota privata dei costi auto | 62 | |
| 6280 | Costi di trasporto | 62 | |
| 62 | Costi auto e di trasporto | 6 | |
| 6300 | Assicurazioni cose, contributi, tasse e autorizzazioni | 63 | |
| 63 | Assicurazioni cose, contributi, tasse e autorizzazioni | 6 | |
| 6402 | Elettricità | 64 | |
| 6410 | Riscaldamento | 64 | |
| 6430 | Acqua | 64 | |
| 6460 | Spazzatura | 64 | |
| 64 | Costi energia e smaltimento | 6 | |
| 6500 | Materiale d'ufficio | 65 | |
| 6503 | Riviste specialistiche, giornali, periodici | 65 | |
| 6510 | Telefono / internet | 65 | |
| 6511 | Hosting presso terzi | 65 | |
| 6513 | Porti (spese postali) | 65 | |
| 6570 | Costi informatici incluso leasing | 65 | |
| 6580 | Costi per licenze ed aggiornamenti | 65 | |
| 6583 | Materiale di consumo | 65 | |
| 65 | Costi amministrativi e informatici | 6 | |
| 6600 | Costi pubblicitari | 66 | |
| 6642 | Regali a clienti | 66 | |
| 66 | Costi pubblicitari | 6 | |
| 6700 | Altri costi d'esercizio | 67 | |
| 67 | Altri costi d'esercizio | 6 | |
| 6 | Costi diversi d'esercizio | E3 | |
| E3 | Risultato d'esercizio prima degli ammortamenti e rettifiche, risultati finanziari e imposte (EBITDA) | E4 | |
| 6800 | Ammortamenti e rettifiche di valore dell'attivo fisso | 68 | |
| 68 | Ammortamenti e rettifiche di valore dell'attivo fisso | E4 | |
| E4 | Risultato d'esercizio prima dei risultati finanziari e delle imposte (EBIT) | E5 | |
| 6900 | Costi per interessi bancari | 69 | |
| 6940 | Spese banca | 69 | |
| 6950 | Ricavi finanziari | 69 | |
| 69 | Costi e ricavi finanziari | E5 | |
| E5 | Risultato d'esercizio prima delle imposte (EBT) | E6 | |
| 7000 | Ricavi attività accessoria | 7 | |
| 7010 | Costi attività accessoria | 7 | |
| 7500 | Ricavi immobili aziendali | 7 | |
| 7510 | Costi immobili aziendali | 7 | |
| 7 | Risultato accessorio d'esercizio | E6 | |
| 8000 | Costi estranei | 8 | |
| 8100 | Ricavi estranei | 8 | |
| 8500 | Costi straordinari, unici o relativi ad altri periodi contabili | 8 | |
| 8510 | Ricavi straordinari, unici o relativi ad altri periodi contabili | 8 | |
| 8 | Risultato estraneo, straordinario, unico o relativo ad altri periodi contabili | E6 | |
| E6 | Utile o perdita prima delle imposte | E7 | |
| 8900 | Imposte dirette | 89 | |
| 89 | Imposte dirette | E7 | |
| E7 | Utile o perdita annuale | 2891 | |
| 00 | Differenza deve essere zero (cella vuota) | ||
| Partitario clienti | |||
| ;110001 | Alberto Rossi | CLI | |
| ;110002 | Moreno Franchi | CLI | |
| ;110003 | Laura Bernasconi | CLI | |
| ;110004 | Marco Tamborini | CLI | |
| ;110005 | Claudia Ferrari | CLI | |
| CLI | Totale clienti | ||
| Partitario fornitori | |||
| ;200001 | Fornitore A | FOR | |
| ;200002 | Fornitore B | FOR | |
| ;200003 | Fornitore C | FOR | |
| ;200004 | Fornitore D | FOR | |
| ;200005 | Fornitore E | FOR | |
| FOR | Totale fornitori | ||
| CENTRI DI COSTO | |||
| .IMB | Imballaggi A | MAG | |
| .MP | Materie prime A | MAG | |
| .MS | Materie sussidiarie A | MAG | |
| MAG | Totale magazzino | ||
| ,MAN1 | Manutenzione 1 | MAN | |
| ,MAN2 | Manutenzione 2 | MAN | |
| ,MAN3 | Manutenzione 3 | MAN | |
| MAN | Totale spese di manutenzione | ||
| ;PB1 | Pubblicità tipo 1 | PU | |
| ;PB2 | Pubblicità tipo 2 | PU | |
| PU | Totale spese di pubblicità | ||
| Cod. IVA | Descrizione | %IVA |
|---|---|---|
| Spiegazioni (Cifra) | ||
| V = Cifra d'affari (Vendite e servizi) (200) | ||
| VS = Sconti su vendite e servizi (235) | ||
| B = Imposta sull’acquisto (38x) | ||
| M = Acquisti materiale e prestazioni di servizio (400) | ||
| I = Investimenti o costi d'esercizio (405) | ||
| K= Correzioni (410, 415 420) | ||
| Z = Fuori campo (910) | ||
| Informazioni codici iva (non modificare) | ||
| id=vatcodes-chi-2024.20230614 | ||
| Ultimo aggiornamento: 14.06.2023 | ||
| IVA dovuta | ||
| V0 | Prestazioni esenti (220) | |
| V0-E | Prestazioni all'estero (221) | |
| V0-T | Trasferimenti (225) | |
| V0-N | Prestazioni non imponibili (230) | |
| Diminuzioni della controprestazione vedi sconti | ||
| V0-D | Diversi (280) | |
| V77 | Vendite e servizi 7.7% | 7.70 |
| V81 | Vendite e servizi 8.1% | 8.10 |
| V77-B | Vendite e servizi 7.7% (optati ) | 7.70 |
| V81-B | Vendite e servizi 8.1% (optati ) | 8.10 |
| V25-N | Vendite e servizi 2.5% | 2.50 |
| V26 | Vendite e servizi 2.6% | 2.60 |
| V37 | Vendite e servizi 3.7% | 3.70 |
| V38 | Vendite e servizi 3.8% | 3.80 |
| VS77 | Sconto su vendite e servizi 7.7% | 7.70 |
| VS81 | Sconto su vendite e servizi 8.1% | 8.10 |
| VS25-N | Sconto su vendite e servizi 2.5% | 2.50 |
| VS26 | Sconto su vendite e servizi 2.6% | 2.60 |
| VS37 | Sconto su vendite e servizi 3.7% | 3.70 |
| VS38 | Sconto su vendite e servizi 3.8% | 3.80 |
| Cifra d’affari imponibile complessiva (299) | ||
| F1 | 1. Aliquota saldo 2024 | |
| F2 | 2. Aliquota saldo 2024 | |
| FS1 | Sconto su vendite e servizi 1. Aliquota saldo 2024 | |
| FS2 | Sconto su vendite e servizi 2. Aliquota saldo 2024 | |
| F3 | 1. Aliquota saldo 2018 | |
| F4 | 2. Aliquota saldo 2018 | |
| FS3 | Sconto su vendite e servizi 1. Aliquota saldo 2018 | |
| FS4 | Sconto su vendite e servizi 2. Aliquota saldo 2018 | |
| Totale cifra d'affari aliquota saldo (322-333) | ||
| B77 | Imposta sull'acquisto 7.7% (incluso IVA) | 7.70 |
| B77-1 | Imposta sull'acquisto 7.7% (escluso IVA) | 7.70 |
| B77-2 | Imposta sull'acquisto 7.7% (importo IVA) | 7.70 |
| B81 | Imposta sull'acquisto 8.1% (incluso IVA) | 8.10 |
| B81-1 | Imposta sull'acquisto 8.1% (escluso IVA) | 8.10 |
| B81-2 | Imposta sull'acquisto 8.1% (importo IVA) | 8.10 |
| Imposta sull’acquisto (382-383) | ||
| Totale dell’imposta dovuta (399) | ||
| IVA rimborsabile | ||
| M0 | Acquisti esenti | |
| I0 | Investimenti e costi d'esercizio esenti | |
| M77 | Acquisti merce e servizi 7.7% (incluso IVA) | 7.70 |
| M77-1 | Acquisti merce e servizi 7.7% (escluso IVA) | 7.70 |
| M77-2 | Acquisti merce e servizi 7.7% (importo IVA) | 7.70 |
| M81 | Acquisti merce e servizi 8.1% (incluso IVA) | 8.10 |
| M81-1 | Acquisti merce e servizi 8.1% (escluso IVA) | 8.10 |
| M81-2 | Acquisti merce e servizi 8.1% (importo IVA) | 8.10 |
| M25 | Acquisti merce e servizi 2.5% | 2.50 |
| M26 | Acquisti merce e servizi 2.6% | 2.60 |
| M37 | Acquisti merce e servizi 3.7% | 3.70 |
| M38 | Acquisti merce e servizi 3.8% | 3.80 |
| Costi d'esercizio e investimenti | ||
| I77 | Investimenti e costi d'esercizio 7.7% | 7.70 |
| I77-1 | Investimenti e costi d'esercizio 7.7% (escluso IVA) | 7.70 |
| I77-2 | Investimenti e costi d'esercizio 7.7% (Importo IVA) | 7.70 |
| I81 | Investimenti e costi d'esercizio 8.1% | 8.10 |
| I81-1 | Investimenti e costi d'esercizio 8.1% (escluso IVA) | 8.10 |
| I81-2 | Investimenti e costi d'esercizio 8.1% (Importo IVA) | 8.10 |
| I25 | Investimenti e costi d'esercizio 2.5% | 2.50 |
| I26 | Investimenti e costi d'esercizio 2.6% | 2.60 |
| I37 | Investimenti e costi d'esercizio 3.7% | 3.70 |
| I38 | Investimenti e costi d'esercizio 3.8% | 3.80 |
| Correzioni e Rettifiche | ||
| K77-A | Sgravio fiscale successivo 7.7% (410) | 7.70 |
| K81-A | Sgravio fiscale successivo 8.1% (410) | 8.10 |
| K77-B | Correzioni dell’imposta precedente 7.7% (415) | 7.70 |
| K81-B | Correzioni dell’imposta precedente 8.1% (415) | 8.10 |
| K77-D | Riduzioni della deduzione dell’imposta precedente 7.7% (420) | 7.70 |
| K81-D | Riduzioni della deduzione dell’imposta precedente 8.1% (420) | 8.10 |
| F1050 | Computo dell'imposta secondo modulo n. 1050 | |
| F1055 | Computo dell'imposta secondo modulo n. 1055 | |
| Totale Iva rimborsabile (479) | ||
| Totale da versare (500) o da ricevere (510) | ||
| Altri flussi finanziari | ||
| Z0-A | Sussidi, tasse turistiche incassate da uffici turistici, contributi per lo smaltimento dei rifiuti e le aziende fornitrici d'acqua | |
| Z0 | Doni, dividendi, risarcimenti dei danni ecc. | |
| Fuori campo | ||
| Totale finale per controllo | ||
Persone giuridiche | Partitario principio di competenza | Contabilità in partita doppia | IVA
In questo articolo
Persone giuridiche | Partitario principio di competenza | Contabilità in partita doppia | IVA
Persone giuridiche | Partitario principio di competenza | Contabilità in partita doppia | IVA
Modello di Banana Contabilità Plus per gestire la contabilità sul fatturato di un'azienda SA o Sagl, con assoggettamento a IVA. Il partitario clienti / fornitori è già impostato con i relativi gruppi totalizzati nel Bilancio. Include la tabella Codici IVA con le aliquote svizzere in vigore dal 01.01.2024. Con l' Estensione specifica, presente nel piano Advanced, puoi generare il fac-simile Rendiconto IVA e il file Xml per caricare i dati IVA sul portale dell'AFC. Apri il modello dalla nostra WebApp, oppure dal programma e salva il file sul tuo computer.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppDocumentazione del modello
Modello ideale per gestire la contabilità di una Sa e Sagl con IVA e con cifra d'affari annua uguale o superiore a CHF 500'000. Il piano contabile è strutturato secondo lo schema PMI e presenta il partitario clienti / fornitori, adatto a chi fa la contabilità sul fatturato.
- Nella tabella Conti, alla fine del piano contabile, trovi il partitario clienti e fornitori impostato con i conti collegati rispettivamente agli attivi e ai passivi; pertanto i saldi figureranno nel Bilancio.
- Tutte le fatture dei clienti e dei fornitori si registrano al momento dell'emissione e del ricevimento.
Crea il tuo file
- Apri il modello con la WebApp di Banana Contabilità Plus
- Con il comando File > Proprietà file imposta il periodo, il nome della tua azienda e la moneta di base (puoi fare il budget e la contabilità in qualsiasi moneta desideri).
- Con il comando File > Salva con nome, salva il file. È utile indicare nel nome del file, il nome della Società e l'anno. Per esempio "Rossi-SA-20xx.ac2".
ATTENZIONE: se chiudi il browser senza salvare, perderai i dati immessi. Salva sempre il file sul tuo computer.
Per riaprire il file salvato clicca su File > Apri.
Con questo modello puoi:
- Creare le fatture con IVA da inviare ai clienti utilizzando nella colonna Ct. Dare il conto del cliente e nella colonna Ct. Avere il conto del ricavo. Avrai così contemporaneamente la fattura già contabilizzata e integrata nel file della contabilità.
- Registrare le fatture ricevute dai fornitori anche con lettura codice Qr e creare ordini di pagamento (pain.001). I file pain.001 sono dei messaggi XML che contengono i dettagli per effettuare i pagamenti e possono essere inviati agli istituti finanziari che riconoscono questo formato. Ulteriori informazioni Ordini di pagamento pain.001 (solo con piano Advanced - versione Dev).
- Importare tutti i movimenti dagli estratti bancari e postali o carte di credito con l'uso delle Regole per avere delle registrazioni completamente automatizzate (solo con piano Advanced).
- Gestire centri di costo o Segmenti per conoscere monitorare settori, filiali o redditività di prodotti e servizi.
- Creare budget e previsioni finanziarie per monitorare la liquidità ed essere sicuri di poter far fronte agli impegni futuri; prevedere i ricavi e i costi avere scenari per valutare la redditività della propria azienda.
- Gestire l'IVA secondo le ultime normative Svizzere.
- Stampare tutti i report di cui hai bisogno: Bilanci, Giornale, Schede conto, Fatture aperte e tanto altro ancora.
Per la gestione IVA con le nuove aliquote trovi informazioni dettagliate nelle pagine web Gestione IVA
Per alcune funzioni è necessario un abbonamento al piano Advanced di Banana contabilità Plus, come per esempio generare il fac-simile o il file XML del Rendiconto IVA, utilizzare le nuove funzioni delle Regole, Filtro e Ordina righe temporaneo. Guarda tutte le funzioni del piano Advanced.
Altre Risorse
Anteprima modello
Divisa Base: CHF
Contabilità in partita doppia con IVA
| Gruppo | Conto | Descrizione | Somma in |
|---|---|---|---|
| BILANCIO | |||
| ATTIVI | |||
| 1000 | Cassa | 100 | |
| 1020 | Banca | 100 | |
| 1045 | Carte di credito / Carte di debito | 100 | |
| 100 | Liquidità | 10 | |
| 1060 | Titoli | 106 | |
| 106 | Attivi quotati in borsa detenuti a breve termine | 10 | |
| 1090 | Conto di trasferimento | 109 | |
| 1091 | Conto di giro salari | 109 | |
| 1099 | Conto di chiarimento | 109 | |
| 109 | Conti di trasferimento | 10 | |
| 1100 | Crediti da forniture e prestazioni (debitori) | 110 | |
| 1109 | Delcredere | 110 | |
| 110A | Clienti da partitario | 110 | |
| 110 | Crediti da forniture e prestazioni | 10 | |
| 1140 | Anticipi e prestiti | 114 | |
| 1176 | Imposta preventiva | 114 | |
| 1179 | Imposta alla fonte | 114 | |
| 1180 | Crediti da assicurazioni sociali e istituti di previdenza | 114 | |
| 1190 | Crediti diversi a breve termine | 114 | |
| 1191 | Cauzioni | 114 | |
| 114 | Altri crediti a breve termine | 10 | |
| 1200 | Merce di rivendita | 120 | |
| 1210 | Materia prima | 120 | |
| 1230 | Materia ausiliaria | 120 | |
| 1231 | Materiale di consumo | 120 | |
| 1260 | Prodotti finiti | 120 | |
| 1270 | Prodotti in corso di fabbricazione | 120 | |
| 1280 | Prestazioni di servizi non fatturate | 120 | |
| 120 | Scorte e prestazioni di servizi non fatturate | 10 | |
| 1300 | Costi anticipati | 130 | |
| 1301 | Ricavi da incassare | 130 | |
| 130 | Ratei e risconti attivi | 10 | |
| 10 | Attivo circolante | 1 | |
| 1400 | Titoli | 140 | |
| 1440 | Prestiti | 140 | |
| 1460 | Prestito/Prestito ipotecario a correntista | 140 | |
| 140 | Immobilizzazioni finanziarie | 14 | |
| 1480 | Partecipazioni | 148 | |
| 148 | Partecipazioni | 14 | |
| 1500 | Macchine e attrezzature | 150 | |
| 1510 | Mobilio e installazioni | 150 | |
| 1520 | Macchine ufficio, informatica e tecnologia della comunicazione | 150 | |
| 1530 | Veicoli | 150 | |
| 1540 | Utensili e apparecchiature | 150 | |
| 150 | Immobilizzazioni materiali mobiliari | 14 | |
| 1600 | Immobili aziendali | 160 | |
| 160 | Immobilizzazioni materiali immobiliari | 14 | |
| 1700 | Brevetti, know-how, licenze, diritti e sviluppo | 170 | |
| 1710 | Marchi | 170 | |
| 1712 | Modelli | 170 | |
| 1770 | Goodwill | 170 | |
| 170 | Immobilizzazioni immateriali | 14 | |
| 1850 | Capitale azionario, capitale sociale, diritti di partecipazione o capitale della fondazione non versati | 180 | |
| 180 | Capitale sociale o capitale della fondazione non versato | 14 | |
| 14 | Attivo fisso | 1 | |
| 1 | Totale attivi | 00 | |
| PASSIVI | |||
| 2000 | Debiti per forniture e prestazioni (creditori) | 200 | |
| 2030 | Anticipi da terzi | 200 | |
| 200A | Fornitori da partitario | 200 | |
| 200 | Debiti per forniture e prestazioni | 20 | |
| 2100 | Banca passiva | 210 | |
| 2120 | Impegni leasing finanziari | 210 | |
| 2140 | Altri debiti onerosi | 210 | |
| 210 | Debiti onerosi a breve termine | 20 | |
| 2200 | IVA dovuta | 220 | |
| 2201 | Rendiconto IVA | 220 | |
| 2206 | Imposta preventiva | 220 | |
| 2208 | Imposte dirette | 220 | |
| 2209 | Imposta alla fonte | 220 | |
| 2210 | Altri debiti a breve termine | 220 | |
| 2260 | Debiti verso azionista | 220 | |
| 2269 | Dividendi | 220 | |
| 2270 | Conto corrente AVS, AI, IPG, AD | 220 | |
| 220 | Altri debiti a breve termine | 20 | |
| 2300 | Costi da pagare | 230 | |
| 2301 | Ricavi incassati anticipatamente | 230 | |
| 2330 | Accantonamenti a breve termine | 230 | |
| 230 | Ratei e risconti passivi, accantonamenti a breve termine | 20 | |
| 20 | Capitale di terzi a breve termine | 2A | |
| 2400 | Debiti bancari | 240 | |
| 2420 | Impegni leasing finanziari | 240 | |
| 2430 | Prestiti obbligazionari | 240 | |
| 2450 | Prestiti | 240 | |
| 2451 | Mutui ipotecari | 240 | |
| 240 | Debiti onerosi a lungo termine | 24 | |
| 2500 | Altri debiti a lungo termine (non onerosi) | 250 | |
| 250 | Altri debiti a lungo termine | 24 | |
| 2600 | Accantonamenti | 260 | |
| 260 | Accantonamenti a lungo termine e poste analoghe previste dalla legge | 24 | |
| 24 | Capitale di terzi a lungo termine | 2A | |
| 2A | Capitale dei terzi | 2 | |
| 2800 | Capitale azionario, capitale sociale, diritti di partecipazione o capitale della fondazione | 280 | |
| 280 | Capitale sociale o della fondazione | 28 | |
| 2900 | Aggio alla costituzione o in caso di aumento di capitale | 290 | |
| 2903 | Riserva legale da capitale | 290 | |
| 2950 | Riserva legale da utili | 290 | |
| 2955 | Riserve da rivalutazioni | 290 | |
| 2960 | Riserve facoltative da utili | 290 | |
| 290 | Riserve | 28 | |
| 2965 | Azioni proprie, parti sociali, diritti di partecipazione (posta negativa) | 296 | |
| 296 | Azioni proprie, parti sociali, diritti di partecipazione (posta negativa) | 28 | |
| 2970 | Utile/perdita riportata | 297 | |
| 29A | Utile/perdita annuale | 297 | |
| 297 | Utile/perdita da bilancio | 28 | |
| 28 | Capitale proprio | 2 | |
| 2 | Totale passivi | 00 | |
| CONTO ECONOMICO | |||
| 3000 | Ricavi prodotti fabbricati | 30 | |
| 3200 | Ricavi merci di rivendita | 30 | |
| 3400 | Ricavi prestazioni di servizi | 30 | |
| 3600 | Altri ricavi e prestazioni di servizi | 30 | |
| 3710 | Consumo proprio | 30 | |
| 3800 | Diminuzione di ricavi | 30 | |
| 3805 | Perdite su debitori, variazione delcredere | 30 | |
| 3809 | IVA aliquota saldo | 30 | |
| 3810 | Commissioni carte di credito/debito | 30 | |
| 30 | Importo netto dei ricavi da forniture e prestazioni | 3 | |
| 3900 | Variazione delle scorte di prodotti finiti | 39 | |
| 3901 | Variazione delle scorte di prodotti in corso di fabbricazione | 39 | |
| 3940 | Variazione prestazioni di servizi non fatturate | 39 | |
| 39 | Variazione delle scorte e delle prestazioni di servizi | 3 | |
| 3 | Ricavo d'esercizio da forniture e prestazioni | E1 | |
| 4000 | Costi materiale per la fabbricazione | 4 | |
| 4200 | Costi delle merci di rivendita | 4 | |
| 4400 | Lavori di terzi / prestazioni di subappaltanti | 4 | |
| 4500 | Consumi energia per la produzione | 4 | |
| 4800 | Diminuzione di costi | 4 | |
| 4 | Costi per il materiale, la merce i servizi e l'energia | E1 | |
| E1 | Utile lordo d'esercizio dopo deduzione dei costi per il materiale e le merci di rivendita | E2 | |
| 5000 | Salari | 5 | |
| 5700 | Contributi AVS/AI/IPG/AD | 5 | |
| 5710 | Contributi cassa assegni familiari | 5 | |
| 5720 | Contributi previdenza professionale obbligatoria | 5 | |
| 5730 | Premi per l'assicurazione infortuni professionali | 5 | |
| 5740 | Assicurazione indennità giornaliera per malattia | 5 | |
| 5790 | Imposta alla fonte | 5 | |
| 5800 | Altri costi del personale | 5 | |
| 5810 | Formazione del personale | 5 | |
| 5820 | Spese di viaggio | 5 | |
| 5830 | Rimborsi spese forfettarie | 5 | |
| 5900 | Prestazioni di terzi | 5 | |
| 5 | Costi per il personale | E2 | |
| E2 | Utile lordo d'esercizio dopo deduzione dei costi per il personale | E3 | |
| 6000 | Costi dei locali | 60 | |
| 6040 | Pulizia locali | 60 | |
| 60 | Costi dei locali | 6 | |
| 6100 | Manutenzioni, riparazioni e sostituzione immobilizzazioni mobiliari | 61 | |
| 6105 | Costi leasing immobilizzazioni mobiliari | 61 | |
| 61 | Manutenzioni, riparazioni, sostituzioni (MRS); leasing di immobilizzazioni materiali mobiliari | 6 | |
| 6200 | Riparazioni | 62 | |
| 6210 | Benzina | 62 | |
| 6220 | Assicurazioni auto | 62 | |
| 6260 | Leasing e noleggio auto | 62 | |
| 6270 | Quota privata dei costi auto | 62 | |
| 6280 | Costi di trasporto | 62 | |
| 62 | Costi auto e di trasporto | 6 | |
| 6300 | Assicurazioni cose, contributi, tasse e autorizzazioni | 63 | |
| 63 | Assicurazioni cose, contributi, tasse e autorizzazioni | 6 | |
| 6402 | Elettricità | 64 | |
| 6410 | Riscaldamento | 64 | |
| 6430 | Acqua | 64 | |
| 6460 | Spazzatura | 64 | |
| 64 | Costi energia e smaltimento | 6 | |
| 6500 | Materiale d'ufficio | 65 | |
| 6503 | Riviste specialistiche, giornali, periodici | 65 | |
| 6510 | Telefono / internet | 65 | |
| 6511 | Hosting presso terzi | 65 | |
| 6513 | Porti (spese postali) | 65 | |
| 6570 | Costi informatici incluso leasing | 65 | |
| 6580 | Costi per licenze ed aggiornamenti | 65 | |
| 6583 | Materiale di consumo | 65 | |
| 65 | Costi amministrativi e informatici | 6 | |
| 6600 | Costi pubblicitari | 66 | |
| 6642 | Regali a clienti | 66 | |
| 66 | Costi pubblicitari | 6 | |
| 6700 | Altri costi d'esercizio | 67 | |
| 67 | Altri costi d'esercizio | 6 | |
| 6 | Costi diversi d'esercizio | E3 | |
| E3 | Risultato d'esercizio prima degli ammortamenti e rettifiche, risultati finanziari e imposte (EBITDA) | E4 | |
| 6800 | Ammortamenti e rettifiche di valore dell'attivo fisso | 68 | |
| 68 | Ammortamenti e rettifiche di valore dell'attivo fisso | E4 | |
| E4 | Risultato d'esercizio prima dei risultati finanziari e delle imposte (EBIT) | E5 | |
| 6900 | Costi per interessi bancari | 69 | |
| 6940 | Spese banca | 69 | |
| 6950 | Ricavi finanziari | 69 | |
| 69 | Costi e ricavi finanziari | E5 | |
| E5 | Risultato d'esercizio prima delle imposte (EBT) | E6 | |
| 7000 | Ricavi attività accessoria | 7 | |
| 7010 | Costi attività accessoria | 7 | |
| 7500 | Ricavi immobili aziendali | 7 | |
| 7510 | Costi immobili aziendali | 7 | |
| 7 | Risultato accessorio d'esercizio | E6 | |
| 8000 | Costi estranei | 8 | |
| 8100 | Ricavi estranei | 8 | |
| 8500 | Costi straordinari, unici o relativi ad altri periodi contabili | 8 | |
| 8510 | Ricavi straordinari, unici o relativi ad altri periodi contabili | 8 | |
| 8 | Risultato estraneo, straordinario, unico o relativo ad altri periodi contabili | E6 | |
| E6 | Utile o perdita prima delle imposte | E7 | |
| 8900 | Imposte dirette | 89 | |
| 89 | Imposte dirette | E7 | |
| E7 | Utile o perdita annuale | 29A | |
| 00 | Differenza deve essere zero (cella vuota) | ||
| Partitario clienti | |||
| 110001 | Bianchi SA | CLI | |
| 110002 | Rossi Francesco | CLI | |
| 110003 | John Smith | CLI | |
| 110004 | Rossier Anne | CLI | |
| 110006 | Müller AG | CLI | |
| CLI | Totale clienti | 110A | |
| Partitario fornitori | |||
| 200001 | Alberti Sergio | FOR | |
| 200002 | Fumagalli Lorenzo | FOR | |
| 200003 | Color SA | FOR | |
| 200004 | Martini Sagl | FOR | |
| FOR | Totale fornitori | 200A | |
| CENTRI DI COSTO | |||
| .IMB | Imballaggi A | MAG | |
| .MP | Materie prime A | MAG | |
| .MS | Materie sussidiarie A | MAG | |
| MAG | Totale magazzino | ||
| ,MAN1 | Manutenzione 1 | MAN | |
| ,MAN2 | Manutenzione 2 | MAN | |
| ,MAN3 | Manutenzione 3 | MAN | |
| MAN | Totale spese di manutenzione | ||
| ;PB1 | Pubblicità tipo 1 | PU | |
| ;PB2 | Pubblicità tipo 2 | PU | |
| PU | Totale spese di pubblicità | ||
| Cod. IVA | Descrizione | %IVA |
|---|---|---|
| Spiegazioni (Cifra) | ||
| V = Cifra d'affari (Vendite e servizi) (200) | ||
| VS = Sconti su vendite e servizi (235) | ||
| B = Imposta sull’acquisto (38x) | ||
| M = Acquisti materiale e prestazioni di servizio (400) | ||
| I = Investimenti o costi d'esercizio (405) | ||
| K= Correzioni (410, 415 420) | ||
| Z = Fuori campo (910) | ||
| Informazioni codici iva (non modificare) | ||
| id=vatcodes-chi-2024.20230614 | ||
| Ultimo aggiornamento: 14.06.2023 | ||
| IVA dovuta | ||
| V0 | Prestazioni esenti (220) | |
| V0-E | Prestazioni all'estero (221) | |
| V0-T | Trasferimenti (225) | |
| V0-N | Prestazioni non imponibili (230) | |
| Diminuzioni della controprestazione vedi sconti | ||
| V0-D | Diversi (280) | |
| V77 | Vendite e servizi 7.7% | 7.70 |
| V81 | Vendite e servizi 8.1% | 8.10 |
| V77-B | Vendite e servizi 7.7% (optati ) | 7.70 |
| V81-B | Vendite e servizi 8.1% (optati ) | 8.10 |
| V25-N | Vendite e servizi 2.5% | 2.50 |
| V26 | Vendite e servizi 2.6% | 2.60 |
| V37 | Vendite e servizi 3.7% | 3.70 |
| V38 | Vendite e servizi 3.8% | 3.80 |
| VS77 | Sconto su vendite e servizi 7.7% | 7.70 |
| VS81 | Sconto su vendite e servizi 8.1% | 8.10 |
| VS25-N | Sconto su vendite e servizi 2.5% | 2.50 |
| VS26 | Sconto su vendite e servizi 2.6% | 2.60 |
| VS37 | Sconto su vendite e servizi 3.7% | 3.70 |
| VS38 | Sconto su vendite e servizi 3.8% | 3.80 |
| Cifra d’affari imponibile complessiva (299) | ||
| F1 | 1. Aliquota saldo 2024 | |
| F2 | 2. Aliquota saldo 2024 | |
| FS1 | Sconto su vendite e servizi 1. Aliquota saldo 2024 | |
| FS2 | Sconto su vendite e servizi 2. Aliquota saldo 2024 | |
| F3 | 1. Aliquota saldo 2018 | |
| F4 | 2. Aliquota saldo 2018 | |
| FS3 | Sconto su vendite e servizi 1. Aliquota saldo 2018 | |
| FS4 | Sconto su vendite e servizi 2. Aliquota saldo 2018 | |
| Totale cifra d'affari aliquota saldo (322-333) | ||
| B77 | Imposta sull'acquisto 7.7% (incluso IVA) | 7.70 |
| B77-1 | Imposta sull'acquisto 7.7% (escluso IVA) | 7.70 |
| B77-2 | Imposta sull'acquisto 7.7% (importo IVA) | 7.70 |
| B81 | Imposta sull'acquisto 8.1% (incluso IVA) | 8.10 |
| B81-1 | Imposta sull'acquisto 8.1% (escluso IVA) | 8.10 |
| B81-2 | Imposta sull'acquisto 8.1% (importo IVA) | 8.10 |
| Imposta sull’acquisto (382-383) | ||
| Totale dell’imposta dovuta (399) | ||
| IVA rimborsabile | ||
| M0 | Acquisti esenti | |
| I0 | Investimenti e costi d'esercizio esenti | |
| M77 | Acquisti merce e servizi 7.7% (incluso IVA) | 7.70 |
| M77-1 | Acquisti merce e servizi 7.7% (escluso IVA) | 7.70 |
| M77-2 | Acquisti merce e servizi 7.7% (importo IVA) | 7.70 |
| M81 | Acquisti merce e servizi 8.1% (incluso IVA) | 8.10 |
| M81-1 | Acquisti merce e servizi 8.1% (escluso IVA) | 8.10 |
| M81-2 | Acquisti merce e servizi 8.1% (importo IVA) | 8.10 |
| M25 | Acquisti merce e servizi 2.5% | 2.50 |
| M26 | Acquisti merce e servizi 2.6% | 2.60 |
| M37 | Acquisti merce e servizi 3.7% | 3.70 |
| M38 | Acquisti merce e servizi 3.8% | 3.80 |
| Costi d'esercizio e investimenti | ||
| I77 | Investimenti e costi d'esercizio 7.7% | 7.70 |
| I77-1 | Investimenti e costi d'esercizio 7.7% (escluso IVA) | 7.70 |
| I77-2 | Investimenti e costi d'esercizio 7.7% (Importo IVA) | 7.70 |
| I81 | Investimenti e costi d'esercizio 8.1% | 8.10 |
| I81-1 | Investimenti e costi d'esercizio 8.1% (escluso IVA) | 8.10 |
| I81-2 | Investimenti e costi d'esercizio 8.1% (Importo IVA) | 8.10 |
| I25 | Investimenti e costi d'esercizio 2.5% | 2.50 |
| I26 | Investimenti e costi d'esercizio 2.6% | 2.60 |
| I37 | Investimenti e costi d'esercizio 3.7% | 3.70 |
| I38 | Investimenti e costi d'esercizio 3.8% | 3.80 |
| Correzioni e Rettifiche | ||
| K77-A | Sgravio fiscale successivo 7.7% (410) | 7.70 |
| K81-A | Sgravio fiscale successivo 8.1% (410) | 8.10 |
| K77-B | Correzioni dell’imposta precedente 7.7% (415) | 7.70 |
| K81-B | Correzioni dell’imposta precedente 8.1% (415) | 8.10 |
| K77-D | Riduzioni della deduzione dell’imposta precedente 7.7% (420) | 7.70 |
| K81-D | Riduzioni della deduzione dell’imposta precedente 8.1% (420) | 8.10 |
| F1050 | Computo dell'imposta secondo modulo n. 1050 | |
| F1055 | Computo dell'imposta secondo modulo n. 1055 | |
| Totale Iva rimborsabile (479) | ||
| Totale da versare (500) o da ricevere (510) | ||
| Altri flussi finanziari | ||
| Z0-A | Sussidi, tasse turistiche incassate da uffici turistici, contributi per lo smaltimento dei rifiuti e le aziende fornitrici d'acqua | |
| Z0 | Doni, dividendi, risarcimenti dei danni ecc. | |
| Fuori campo | ||
| Totale finale per controllo | ||
| Gruppo | Articolo | Descrizione | Somma in |
|---|---|---|---|
| AD-1 | Sedie categoria A | 10 | |
| AD-2 | Sedie categoria B | 10 | |
| 10 | Totale sedie categoria A e B | ||
| AB-1 | Tavoli categoria A | 12 | |
| AB-2 | Tavoli categoria B | 12 | |
| 12 | Totale tavoli categoria A e B | ||
Persone giuridiche | Partitario principio di cassa | Contabilità in partita doppia | IVA
In questo articolo
Persone giuridiche | Partitario principio di cassa | Contabilità in partita doppia | IVA
Persone giuridiche | Partitario principio di cassa | Contabilità in partita doppia | IVA
Modello ideale per la contabilità di una SA e Sagl con IVA sull'incassato. Abbiamo utilizzato il centro di costo e di profitto CC3 per impostare la gestione dei clienti e dei fornitori sull'incassato. Sono presenti le aliquote IVA per contabilizzare secondo le normative IVA dal 2024. Grazie al nuovo Layout CH10 puoi stampare le tue fatture con il codice QR. In automatico ottieni il Bilancio, il Conto economico e tanti altri report che ti permettono di adempiere agli obblighi fiscali e tenere sotto controllo la situazione finanziaria ed economica dell'impresa. Puoi creare previsioni per la liquidità e budget. Apri il modello dalla nostra WebApp, oppure dal programma e salva il file sul tuo computer.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppDocumentazione del modello
Modello ideale per gestire la contabilità di una Sa e Sagl con IVA e con cifra d'affari annua uguale o superiore a CHF 500'000. Il piano contabile è strutturato secondo lo schema PMI e presenta il partitario clienti / fornitori, adatto a chi fa la contabilità sull'incassato. Ci sono tutte le impostazioni e funzioni per:
- Creare e stampare le fatture con codice QR svizzero
- Importare dati da estratti bancari
- Impostare le Regole per memorizzare e automatizzare il completamento delle registrazioni importate dagli estratti bancari.
- Gestire l'IVA secondo le nuove aliquote IVA
- Gestire centri di costo, personalizzabili secondo le tue necessità per conoscere dettagli specifici di determinati conti.
- Creare budget e previsioni finanziarie
- Stampare tutti i report di cui hai bisogno: Bilanci, Giornale, Schede conto, Rendiconti IVA, Fatture aperte e tanto altro ancora.
Per la gestione IVA con le nuove aliquote trovi informazioni dettagliate nelle pagine web Gestione IVA
Per alcune funzioni è necessario un abbonamento al piano Advanced di Banana contabilità Plus, come per esempio generare il fac-simile o il file XML del Rendiconto IVA, utilizzare le nuove funzioni delle Regole, Filtro e Ordina righe temporaneo. Guarda tutte le funzioni del piano Advanced.
Crea il tuo file
- Apri il modello con la WebApp di Banana Contabilità Plus
- Con il comando File > Proprietà file imposta il periodo, il nome della tua azienda e la moneta di base (puoi fare il budget e la contabilità in qualsiasi moneta).
- Con il comando File > Salva con nome, salva il file. È utile indicare nel nome del file, il nome della Società e l'anno. Per esempio "Rossi-SA-20xx.ac2".
ATTENZIONE: se chiudi il browser senza salvare, perderai i dati immessi. Salva sempre il file sul tuo computer.
Per riaprire il file salvato clicca su File > Apri.
Altre Risorse
Anteprima modello
Company SA
Divisa Base: CHF
Contabilità in partita doppia con IVA
| Gruppo | Conto | Descrizione | Somma in |
|---|---|---|---|
| BILANCIO | |||
| ATTIVI | |||
| 1000 | Cassa | 100 | |
| 1020 | Banca | 100 | |
| 1045 | Carte di credito / Carte di debito | 100 | |
| 100 | Liquidità | 10 | |
| 1060 | Titoli | 106 | |
| 106 | Attivi quotati in borsa detenuti a breve termine | 10 | |
| 1090 | Conto di trasferimento | 109 | |
| 1091 | Conto di giro salari | 109 | |
| 1099 | Conto di chiarimento | 109 | |
| 109 | Conti di trasferimento | 10 | |
| 1100 | Crediti da forniture e prestazioni (debitori) | 110 | |
| 1109 | Delcredere | 110 | |
| 110 | Crediti da forniture e prestazioni | 10 | |
| 1140 | Anticipi e prestiti | 114 | |
| 1176 | Imposta preventiva | 114 | |
| 1179 | Imposta alla fonte | 114 | |
| 1180 | Crediti da assicurazioni sociali e istituti di previdenza | 114 | |
| 1190 | Crediti diversi a breve termine | 114 | |
| 1191 | Cauzioni | 114 | |
| 114 | Altri crediti a breve termine | 10 | |
| 1200 | Merce di rivendita | 120 | |
| 1210 | Materia prima | 120 | |
| 1230 | Materia ausiliaria | 120 | |
| 1231 | Materiale di consumo | 120 | |
| 1260 | Prodotti finiti | 120 | |
| 1270 | Prodotti in corso di fabbricazione | 120 | |
| 1280 | Prestazioni di servizi non fatturate | 120 | |
| 120 | Scorte e prestazioni di servizi non fatturate | 10 | |
| 1300 | Costi anticipati | 130 | |
| 1301 | Ricavi da incassare | 130 | |
| 130 | Ratei e risconti attivi | 10 | |
| 10 | Attivo circolante | 1 | |
| 1400 | Titoli | 140 | |
| 1440 | Prestiti | 140 | |
| 1460 | Prestito/Prestito ipotecario a correntista | 140 | |
| 140 | Immobilizzazioni finanziarie | 14 | |
| 1480 | Partecipazioni | 148 | |
| 148 | Partecipazioni | 14 | |
| 1500 | Macchine e attrezzature | 150 | |
| 1510 | Mobilio e installazioni | 150 | |
| 1520 | Macchine ufficio, informatica e tecnologia della comunicazione | 150 | |
| 1530 | Veicoli | 150 | |
| 1540 | Utensili e apparecchiature | 150 | |
| 150 | Immobilizzazioni materiali mobiliari | 14 | |
| 1600 | Immobili aziendali | 160 | |
| 160 | Immobilizzazioni materiali immobiliari | 14 | |
| 1700 | Brevetti, know-how, licenze, diritti e sviluppo | 170 | |
| 1710 | Marchi | 170 | |
| 1712 | Modelli | 170 | |
| 1770 | Goodwill | 170 | |
| 170 | Immobilizzazioni immateriali | 14 | |
| 1850 | Capitale azionario, capitale sociale, diritti di partecipazione o capitale della fondazione non versati | 180 | |
| 180 | Capitale sociale o capitale della fondazione non versato | 14 | |
| 14 | Attivo fisso | 1 | |
| 1 | Totale attivi | 00 | |
| PASSIVI | |||
| 2000 | Debiti per forniture e prestazioni (creditori) | 200 | |
| 2030 | Anticipi da terzi | 200 | |
| 200 | Debiti per forniture e prestazioni | 20 | |
| 2100 | Banca passiva | 210 | |
| 2120 | Impegni leasing finanziari | 210 | |
| 2140 | Altri debiti onerosi | 210 | |
| 210 | Debiti onerosi a breve termine | 20 | |
| 2200 | IVA dovuta | 220 | |
| 2201 | Rendiconto IVA | 220 | |
| 2206 | Imposta preventiva | 220 | |
| 2208 | Imposte dirette | 220 | |
| 2209 | Imposta alla fonte | 220 | |
| 2210 | Altri debiti a breve termine | 220 | |
| 2260 | Debiti verso azionista | 220 | |
| 2269 | Dividendi | 220 | |
| 2270 | Conto corrente AVS, AI, IPG, AD | 220 | |
| 220 | Altri debiti a breve termine | 20 | |
| 2300 | Costi da pagare | 230 | |
| 2301 | Ricavi incassati anticipatamente | 230 | |
| 2330 | Accantonamenti a breve termine | 230 | |
| 230 | Ratei e risconti passivi, accantonamenti a breve termine | 20 | |
| 20 | Capitale di terzi a breve termine | 2A | |
| 2400 | Debiti bancari | 240 | |
| 2420 | Impegni leasing finanziari | 240 | |
| 2430 | Prestiti obbligazionari | 240 | |
| 2450 | Prestiti | 240 | |
| 2451 | Mutui ipotecari | 240 | |
| 240 | Debiti onerosi a lungo termine | 24 | |
| 2500 | Altri debiti a lungo termine (non onerosi) | 250 | |
| 250 | Altri debiti a lungo termine | 24 | |
| 2600 | Accantonamenti | 260 | |
| 260 | Accantonamenti a lungo termine e poste analoghe previste dalla legge | 24 | |
| 24 | Capitale di terzi a lungo termine | 2A | |
| 2A | Capitale dei terzi | 2 | |
| 2800 | Capitale azionario, capitale sociale, diritti di partecipazione o capitale della fondazione | 280 | |
| 280 | Capitale sociale o della fondazione | 28 | |
| 2900 | Aggio alla costituzione o in caso di aumento di capitale | 290 | |
| 2903 | Riserva legale da capitale | 290 | |
| 2950 | Riserva legale da utili | 290 | |
| 2955 | Riserve da rivalutazioni | 290 | |
| 2960 | Riserve facoltative da utili | 290 | |
| 290 | Riserve | 28 | |
| 2965 | Azioni proprie, parti sociali, diritti di partecipazione (posta negativa) | 296 | |
| 296 | Azioni proprie, parti sociali, diritti di partecipazione (posta negativa) | 28 | |
| 2970 | Utile/perdita riportata | 297 | |
| 2979 | Utile/perdita annuale | 297 | |
| 297 | Utile/perdita da bilancio | 28 | |
| 28 | Capitale proprio | 2 | |
| 2 | Totale passivi | 00 | |
| CONTO ECONOMICO | |||
| 3000 | Ricavi prodotti fabbricati | 30 | |
| 3200 | Ricavi merci di rivendita | 30 | |
| 3400 | Ricavi prestazioni di servizi | 30 | |
| 3600 | Altri ricavi e prestazioni di servizi | 30 | |
| 3710 | Consumo proprio | 30 | |
| 3800 | Diminuzione di ricavi | 30 | |
| 3805 | Perdite su debitori, variazione delcredere | 30 | |
| 3810 | Commissioni carte di credito/debito | 30 | |
| 30 | Importo netto dei ricavi da forniture e prestazioni | 3 | |
| 3900 | Variazione delle scorte di prodotti finiti | 39 | |
| 3901 | Variazione delle scorte di prodotti in corso di fabbricazione | 39 | |
| 3940 | Variazione prestazioni di servizi non fatturate | 39 | |
| 39 | Variazione delle scorte e delle prestazioni di servizi | 3 | |
| 3 | Ricavo d'esercizio da forniture e prestazioni | E1 | |
| 4000 | Costi materiale per la fabbricazione | 4 | |
| 4200 | Costi delle merci di rivendita | 4 | |
| 4400 | Lavori di terzi / prestazioni di subappaltanti | 4 | |
| 4500 | Consumi energia per la produzione | 4 | |
| 4800 | Diminuzione di costi | 4 | |
| 4 | Costi per il materiale, la merce i servizi e l'energia | E1 | |
| E1 | Utile lordo d'esercizio dopo deduzione dei costi per il materiale e le merci di rivendita | E2 | |
| 5000 | Salari | 5 | |
| 5700 | Contributi AVS/AI/IPG/AD | 5 | |
| 5710 | Contributi cassa assegni familiari | 5 | |
| 5720 | Contributi previdenza professionale obbligatoria | 5 | |
| 5730 | Premi per l'assicurazione infortuni professionali | 5 | |
| 5740 | Assicurazione indennità giornaliera per malattia | 5 | |
| 5790 | Imposta alla fonte | 5 | |
| 5800 | Altri costi del personale | 5 | |
| 5810 | Formazione del personale | 5 | |
| 5820 | Spese di viaggio | 5 | |
| 5830 | Rimborsi spese forfettarie | 5 | |
| 5900 | Prestazioni di terzi | 5 | |
| 5 | Costi per il personale | E2 | |
| E2 | Utile lordo d'esercizio dopo deduzione dei costi per il personale | E3 | |
| 6000 | Costi dei locali | 60 | |
| 6040 | Pulizia locali | 60 | |
| 60 | Costi dei locali | 6 | |
| 6100 | Manutenzioni, riparazioni e sostituzione immobilizzazioni mobiliari | 61 | |
| 6105 | Costi leasing immobilizzazioni mobiliari | 61 | |
| 61 | Manutenzioni, riparazioni, sostituzioni (MRS); leasing di immobilizzazioni materiali mobiliari | 6 | |
| 6200 | Riparazioni | 62 | |
| 6210 | Benzina | 62 | |
| 6220 | Assicurazioni auto | 62 | |
| 6260 | Leasing e noleggio auto | 62 | |
| 6270 | Quota privata dei costi auto | 62 | |
| 6280 | Costi di trasporto | 62 | |
| 62 | Costi auto e di trasporto | 6 | |
| 6300 | Assicurazioni cose, contributi, tasse e autorizzazioni | 63 | |
| 63 | Assicurazioni cose, contributi, tasse e autorizzazioni | 6 | |
| 6402 | Elettricità | 64 | |
| 6410 | Riscaldamento | 64 | |
| 6430 | Acqua | 64 | |
| 6460 | Spazzatura | 64 | |
| 64 | Costi energia e smaltimento | 6 | |
| 6500 | Materiale d'ufficio | 65 | |
| 6503 | Riviste specialistiche, giornali, periodici | 65 | |
| 6510 | Telefono / internet | 65 | |
| 6511 | Hosting presso terzi | 65 | |
| 6513 | Porti (spese postali) | 65 | |
| 6570 | Costi informatici incluso leasing | 65 | |
| 6580 | Costi per licenze ed aggiornamenti | 65 | |
| 6583 | Materiale di consumo | 65 | |
| 65 | Costi amministrativi e informatici | 6 | |
| 6600 | Costi pubblicitari | 66 | |
| 6642 | Regali a clienti | 66 | |
| 66 | Costi pubblicitari | 6 | |
| 6700 | Altri costi d'esercizio | 67 | |
| 67 | Altri costi d'esercizio | 6 | |
| 6 | Costi diversi d'esercizio | E3 | |
| E3 | Risultato d'esercizio prima degli ammortamenti e rettifiche, risultati finanziari e imposte (EBITDA) | E4 | |
| 6800 | Ammortamenti e rettifiche di valore dell'attivo fisso | 68 | |
| 68 | Ammortamenti e rettifiche di valore dell'attivo fisso | E4 | |
| E4 | Risultato d'esercizio prima dei risultati finanziari e delle imposte (EBIT) | E5 | |
| 6900 | Costi per interessi bancari | 69 | |
| 6940 | Spese banca | 69 | |
| 6950 | Ricavi finanziari | 69 | |
| 69 | Costi e ricavi finanziari | E5 | |
| E5 | Risultato d'esercizio prima delle imposte (EBT) | E6 | |
| 7000 | Ricavi attività accessoria | 7 | |
| 7010 | Costi attività accessoria | 7 | |
| 7500 | Ricavi immobili aziendali | 7 | |
| 7510 | Costi immobili aziendali | 7 | |
| 7 | Risultato accessorio d'esercizio | E6 | |
| 8000 | Costi estranei | 8 | |
| 8100 | Ricavi estranei | 8 | |
| 8500 | Costi straordinari, unici o relativi ad altri periodi contabili | 8 | |
| 8510 | Ricavi straordinari, unici o relativi ad altri periodi contabili | 8 | |
| 8 | Risultato estraneo, straordinario, unico o relativo ad altri periodi contabili | E6 | |
| E6 | Utile o perdita prima delle imposte | E7 | |
| 8900 | Imposte dirette | 89 | |
| 89 | Imposte dirette | E7 | |
| E7 | Utile o perdita annuale | 2979 | |
| 00 | Differenza deve essere zero (cella vuota) | ||
| Partitario Clienti e Fornitori | |||
| Partitario clienti | |||
| ;110001 | Bianchi SA | CLI | |
| ;110002 | Rossi Francesco | CLI | |
| ;110003 | John Smith | CLI | |
| ;110004 | Rossier Anne | CLI | |
| ;110005 | Müller AG | CLI | |
| CLI | Totale clienti | ||
| Partitario fornitori | |||
| ;200001 | Alberti Sergio | FOR | |
| ;200002 | Fumagalli Lorenzo | FOR | |
| ;200003 | Color SA | FOR | |
| ;200004 | Martini Sagl | FOR | |
| FOR | Totale fornitori | ||
| CENTRI DI COSTO | |||
| .IMB | Imballaggi A | MAG | |
| .MP | Materie prime A | MAG | |
| .MS | Materie sussidiarie A | MAG | |
| MAG | Totale magazzino | ||
| ,MAN1 | Manutenzione 1 | MAN | |
| ,MAN2 | Manutenzione 2 | MAN | |
| ,MAN3 | Manutenzione 3 | MAN | |
| MAN | Totale spese di manutenzione | ||
| ;PB1 | Pubblicità tipo 1 | PU | |
| ;PB2 | Pubblicità tipo 2 | PU | |
| PU | Totale spese di pubblicità |
| Cod. IVA | Descrizione | %IVA |
|---|---|---|
| Spiegazioni (Cifra) | ||
| V = Cifra d'affari (Vendite e servizi) (200) | ||
| VS = Sconti su vendite e servizi (235) | ||
| B = Imposta sull’acquisto (38x) | ||
| M = Acquisti materiale e prestazioni di servizio (400) | ||
| I = Investimenti o costi d'esercizio (405) | ||
| K= Correzioni (410, 415 420) | ||
| Z = Fuori campo (910) | ||
| Informazioni codici iva (non modificare) | ||
| id=vatcodes-chi-2024.20230614 | ||
| Ultimo aggiornamento: 14.06.2023 | ||
| IVA dovuta | ||
| V0 | Prestazioni esenti (220) | |
| V0-E | Prestazioni all'estero (221) | |
| V0-T | Trasferimenti (225) | |
| V0-N | Prestazioni non imponibili (230) | |
| Diminuzioni della controprestazione vedi sconti | ||
| V0-D | Diversi (280) | |
| V77 | Vendite e servizi 7.7% | 7.70 |
| V81 | Vendite e servizi 8.1% | 8.10 |
| V77-B | Vendite e servizi 7.7% (optati ) | 7.70 |
| V81-B | Vendite e servizi 8.1% (optati ) | 8.10 |
| V25-N | Vendite e servizi 2.5% | 2.50 |
| V26 | Vendite e servizi 2.6% | 2.60 |
| V37 | Vendite e servizi 3.7% | 3.70 |
| V38 | Vendite e servizi 3.8% | 3.80 |
| VS77 | Sconto su vendite e servizi 7.7% | 7.70 |
| VS81 | Sconto su vendite e servizi 8.1% | 8.10 |
| VS25-N | Sconto su vendite e servizi 2.5% | 2.50 |
| VS26 | Sconto su vendite e servizi 2.6% | 2.60 |
| VS37 | Sconto su vendite e servizi 3.7% | 3.70 |
| VS38 | Sconto su vendite e servizi 3.8% | 3.80 |
| Cifra d’affari imponibile complessiva (299) | ||
| F1 | 1. Aliquota saldo 2024 | |
| F2 | 2. Aliquota saldo 2024 | |
| FS1 | Sconto su vendite e servizi 1. Aliquota saldo 2024 | |
| FS2 | Sconto su vendite e servizi 2. Aliquota saldo 2024 | |
| F3 | 1. Aliquota saldo 2018 | |
| F4 | 2. Aliquota saldo 2018 | |
| FS3 | Sconto su vendite e servizi 1. Aliquota saldo 2018 | |
| FS4 | Sconto su vendite e servizi 2. Aliquota saldo 2018 | |
| Totale cifra d'affari aliquota saldo (322-333) | ||
| B77 | Imposta sull'acquisto 7.7% (incluso IVA) | 7.70 |
| B77-1 | Imposta sull'acquisto 7.7% (escluso IVA) | 7.70 |
| B77-2 | Imposta sull'acquisto 7.7% (importo IVA) | 7.70 |
| B81 | Imposta sull'acquisto 8.1% (incluso IVA) | 8.10 |
| B81-1 | Imposta sull'acquisto 8.1% (escluso IVA) | 8.10 |
| B81-2 | Imposta sull'acquisto 8.1% (importo IVA) | 8.10 |
| Imposta sull’acquisto (382-383) | ||
| Totale dell’imposta dovuta (399) | ||
| IVA rimborsabile | ||
| M0 | Acquisti esenti | |
| I0 | Investimenti e costi d'esercizio esenti | |
| M77 | Acquisti merce e servizi 7.7% (incluso IVA) | 7.70 |
| M77-1 | Acquisti merce e servizi 7.7% (escluso IVA) | 7.70 |
| M77-2 | Acquisti merce e servizi 7.7% (importo IVA) | 7.70 |
| M81 | Acquisti merce e servizi 8.1% (incluso IVA) | 8.10 |
| M81-1 | Acquisti merce e servizi 8.1% (escluso IVA) | 8.10 |
| M81-2 | Acquisti merce e servizi 8.1% (importo IVA) | 8.10 |
| M25 | Acquisti merce e servizi 2.5% | 2.50 |
| M26 | Acquisti merce e servizi 2.6% | 2.60 |
| M37 | Acquisti merce e servizi 3.7% | 3.70 |
| M38 | Acquisti merce e servizi 3.8% | 3.80 |
| Costi d'esercizio e investimenti | ||
| I77 | Investimenti e costi d'esercizio 7.7% | 7.70 |
| I77-1 | Investimenti e costi d'esercizio 7.7% (escluso IVA) | 7.70 |
| I77-2 | Investimenti e costi d'esercizio 7.7% (Importo IVA) | 7.70 |
| I81 | Investimenti e costi d'esercizio 8.1% | 8.10 |
| I81-1 | Investimenti e costi d'esercizio 8.1% (escluso IVA) | 8.10 |
| I81-2 | Investimenti e costi d'esercizio 8.1% (Importo IVA) | 8.10 |
| I25 | Investimenti e costi d'esercizio 2.5% | 2.50 |
| I26 | Investimenti e costi d'esercizio 2.6% | 2.60 |
| I37 | Investimenti e costi d'esercizio 3.7% | 3.70 |
| I38 | Investimenti e costi d'esercizio 3.8% | 3.80 |
| Correzioni e Rettifiche | ||
| K77-A | Sgravio fiscale successivo 7.7% (410) | 7.70 |
| K81-A | Sgravio fiscale successivo 8.1% (410) | 8.10 |
| K77-B | Correzioni dell’imposta precedente 7.7% (415) | 7.70 |
| K81-B | Correzioni dell’imposta precedente 8.1% (415) | 8.10 |
| K77-D | Riduzioni della deduzione dell’imposta precedente 7.7% (420) | 7.70 |
| K81-D | Riduzioni della deduzione dell’imposta precedente 8.1% (420) | 8.10 |
| F1050 | Computo dell'imposta secondo modulo n. 1050 | |
| F1055 | Computo dell'imposta secondo modulo n. 1055 | |
| Totale Iva rimborsabile (479) | ||
| Totale da versare (500) o da ricevere (510) | ||
| Altri flussi finanziari | ||
| Z0-A | Sussidi, tasse turistiche incassate da uffici turistici, contributi per lo smaltimento dei rifiuti e le aziende fornitrici d'acqua | |
| Z0 | Doni, dividendi, risarcimenti dei danni ecc. | |
| Fuori campo | ||
| Totale finale per controllo | ||
| Gruppo | Articolo | Descrizione | Somma in |
|---|---|---|---|
| AD-1 | Sedie categoria A | 10 | |
| AD-2 | Sedie categoria B | 10 | |
| 10 | Totale sedie categoria A e B | ||
| AB-1 | Tavoli categoria A | 12 | |
| AB-2 | Tavoli categoria B | 12 | |
| 12 | Totale tavoli categoria A e B | ||
Persone giuridiche | IVA aliquota saldo
In questo articolo
Persone giuridiche | IVA aliquota saldo
Persone giuridiche | IVA aliquota saldo
Modello predefinito per gestire la contabilità con IVA l'aliquota saldo. Le impostazioni dei codici IVA e la nuova estensione per il metodo aliquota saldo sono state aggiornate alle nuove normative IVA, in vigore dal 01.01.2024. Banana contabilità Plus prepara tutti i calcoli, il riassunto IVA, il fac-simile formulario IVA e il file Xml per inoltrare i dati elettronicamente sul sito dell'AFC. Apri il modello dalla nostra WebApp, oppure dal programma e salva il file sul tuo computer.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppDocumentazione del modello
Le aziende che hanno una cifra d'affari annua (incluso IVA) non superiore a 5,024 milioni di franchi e con l'imposta dovuta non superiore a 103'000 franchi annui possono optare per l'IVA aliquota saldo, dietro richiesta e autorizzazione dall'AFC.
Maggiori informazioni sono disponibili sul sito della Confederazione alla pagina Aliquote saldo e aliquote forfettarie in materia di IVA.
Nel modello di Banana Contabilità Plus, il piano contabile e la tabella Codici IVA hanno tutte le impostazioni per gestire l'IVA in Svizzera con l'aliquota saldo.
Puoi decidere se nelle registrazioni:
- Avere la scomposizione IVA su ogni registrazione
Prima di iniziare a registrare, inserisci le tue aliquote IVA nella tabella Codici IVA e inserisci "SÌ" nella colonna Lordo. Ad ogni registrazione, ci sarà la scomposizione IVA, con l'importo IVA indicato nell'apposita colonna. - Calcolare l'IVA aliquota saldo alla fine del periodo
I Codici IVA devono essere inseriti nel dialogo del calcolo IVA, presente nell'estensione di Banana Contabilità Plus. Le registrazioni verranno registrate con gli importi al lordo IVA e non ci sarà la scomposizione degli importi IVA.
Maggiori informazioni sono disponibili alla pagina Formulario IVA - aliquota saldo/forfetaria.
A fine periodo il programma esegue in automatico il calcolo dell'IVA ad aliquota saldo e crea in PDF il fac-simile del formulario ufficiale e il file Xml per l'inoltro elettronico dei dati IVA all'AFC.
Il programma include tante funzioni per lavorare velocemente e ottenere risultati professionali.
Per alcune funzioni è necessario un abbonamento al piano Advanced di Banana contabilità Plus, come per esempio generare il fac-simile o il file XML del Rendiconto IVA, utilizzare le nuove funzioni delle Regole, Filtro e Ordina righe temporaneo. Guarda tutte le funzioni del piano Advanced.
Crea il tuo file
- Apri il modello con la WebApp di Banana Contabilità Plus
- Con il comando File > Proprietà file imposta il periodo, il nome della tua azienda e la moneta di base (puoi fare il budget e la contabilità in qualsiasi moneta desideri).
- Con il comando File > Salva con nome, salva il file. È utile indicare nel nome del file, il nome della Società e l'anno. Per esempio "Bernasconi-Sagl-20xx.ac2".
ATTENZIONE: se chiudi il browser senza salvare, perderai i dati immessi. Salva sempre il file sul tuo computer.
Altre informazioni e approfondimenti:
Anteprima modello
Company SA
Divisa Base: CHF
Contabilità in partita doppia con IVA
| Gruppo | Conto | Descrizione | Somma in |
|---|---|---|---|
| BILANCIO | |||
| ATTIVI | |||
| 1000 | Cassa | 100 | |
| 1020 | Banca | 100 | |
| 1045 | Carte di credito / Carte di debito | 100 | |
| 100 | Liquidità | 10 | |
| 1060 | Titoli | 106 | |
| 106 | Attivi quotati in borsa detenuti a breve termine | 10 | |
| 1090 | Conto di trasferimento | 109 | |
| 1091 | Conto di giro salari | 109 | |
| 1099 | Conto di chiarimento | 109 | |
| 109 | Conti di trasferimento | 10 | |
| 1100 | Crediti da forniture e prestazioni (debitori) | 110 | |
| 1109 | Delcredere | 110 | |
| 110 | Crediti da forniture e prestazioni | 10 | |
| 1140 | Anticipi e prestiti | 114 | |
| 1176 | Imposta preventiva | 114 | |
| 1179 | Imposta alla fonte | 114 | |
| 1180 | Crediti da assicurazioni sociali e istituti di previdenza | 114 | |
| 1190 | Crediti diversi a breve termine | 114 | |
| 1191 | Cauzioni | 114 | |
| 114 | Altri crediti a breve termine | 10 | |
| 1200 | Merce di rivendita | 120 | |
| 1210 | Materia prima | 120 | |
| 1230 | Materia ausiliaria | 120 | |
| 1231 | Materiale di consumo | 120 | |
| 1260 | Prodotti finiti | 120 | |
| 1270 | Prodotti in corso di fabbricazione | 120 | |
| 1280 | Prestazioni di servizi non fatturate | 120 | |
| 120 | Scorte e prestazioni di servizi non fatturate | 10 | |
| 1300 | Costi anticipati | 130 | |
| 1301 | Ricavi da incassare | 130 | |
| 130 | Ratei e risconti attivi | 10 | |
| 10 | Attivo circolante | 1 | |
| 1400 | Titoli | 140 | |
| 1440 | Prestiti | 140 | |
| 1460 | Prestito/Prestito ipotecario a correntista | 140 | |
| 140 | Immobilizzazioni finanziarie | 14 | |
| 1480 | Partecipazioni | 148 | |
| 148 | Partecipazioni | 14 | |
| 1500 | Macchine e attrezzature | 150 | |
| 1510 | Mobilio e installazioni | 150 | |
| 1520 | Macchine ufficio, informatica e tecnologia della comunicazione | 150 | |
| 1530 | Veicoli | 150 | |
| 1540 | Utensili e apparecchiature | 150 | |
| 150 | Immobilizzazioni materiali mobiliari | 14 | |
| 1600 | Immobili aziendali | 160 | |
| 160 | Immobilizzazioni materiali immobiliari | 14 | |
| 1700 | Brevetti, know-how, licenze, diritti e sviluppo | 170 | |
| 1710 | Marchi | 170 | |
| 1712 | Modelli | 170 | |
| 1770 | Goodwill | 170 | |
| 170 | Immobilizzazioni immateriali | 14 | |
| 1850 | Capitale azionario, capitale sociale, diritti di partecipazione o capitale della fondazione non versati | 180 | |
| 180 | Capitale sociale o capitale della fondazione non versato | 14 | |
| 14 | Attivo fisso | 1 | |
| 1 | Totale attivi | 00 | |
| PASSIVI | |||
| 2000 | Debiti per forniture e prestazioni (creditori) | 200 | |
| 2030 | Anticipi da terzi | 200 | |
| 200 | Debiti per forniture e prestazioni | 20 | |
| 2100 | Banca passiva | 210 | |
| 2120 | Impegni leasing finanziari | 210 | |
| 2140 | Altri debiti onerosi | 210 | |
| 210 | Debiti onerosi a breve termine | 20 | |
| 2200 | IVA dovuta | 220 | |
| 2201 | Rendiconto IVA | 220 | |
| 2206 | Imposta preventiva | 220 | |
| 2208 | Imposte dirette | 220 | |
| 2209 | Imposta alla fonte | 220 | |
| 2210 | Altri debiti a breve termine | 220 | |
| 2260 | Debiti verso azionista | 220 | |
| 2269 | Dividendi | 220 | |
| 2270 | Conto corrente AVS, AI, IPG, AD | 220 | |
| 220 | Altri debiti a breve termine | 20 | |
| 2300 | Costi da pagare | 230 | |
| 2301 | Ricavi incassati anticipatamente | 230 | |
| 2330 | Accantonamenti a breve termine | 230 | |
| 230 | Ratei e risconti passivi, accantonamenti a breve termine | 20 | |
| 20 | Capitale di terzi a breve termine | 2A | |
| 2400 | Debiti bancari | 240 | |
| 2420 | Impegni leasing finanziari | 240 | |
| 2430 | Prestiti obbligazionari | 240 | |
| 2450 | Prestiti | 240 | |
| 2451 | Mutui ipotecari | 240 | |
| 240 | Debiti onerosi a lungo termine | 24 | |
| 2500 | Altri debiti a lungo termine (non onerosi) | 250 | |
| 250 | Altri debiti a lungo termine | 24 | |
| 2600 | Accantonamenti | 260 | |
| 260 | Accantonamenti a lungo termine e poste analoghe previste dalla legge | 24 | |
| 24 | Capitale di terzi a lungo termine | 2A | |
| 2A | Capitale dei terzi | 2 | |
| 2800 | Capitale azionario, capitale sociale, diritti di partecipazione o capitale della fondazione | 280 | |
| 280 | Capitale sociale o della fondazione | 28 | |
| 2900 | Aggio alla costituzione o in caso di aumento di capitale | 290 | |
| 2903 | Riserva legale da capitale | 290 | |
| 2950 | Riserva legale da utili | 290 | |
| 2955 | Riserve da rivalutazioni | 290 | |
| 2960 | Riserve facoltative da utili | 290 | |
| 290 | Riserve | 28 | |
| 2965 | Azioni proprie, parti sociali, diritti di partecipazione (posta negativa) | 296 | |
| 296 | Azioni proprie, parti sociali, diritti di partecipazione (posta negativa) | 28 | |
| 2970 | Utile/perdita riportata | 297 | |
| 2979 | Utile/perdita annuale | 297 | |
| 297 | Utile/perdita da bilancio | 28 | |
| 28 | Capitale proprio | 2 | |
| 2 | Totale passivi | 00 | |
| CONTO ECONOMICO | |||
| 3000 | Ricavi prodotti fabbricati | 30 | |
| 3200 | Ricavi merci di rivendita | 30 | |
| 3400 | Ricavi prestazioni di servizi | 30 | |
| 3600 | Altri ricavi e prestazioni di servizi | 30 | |
| 3710 | Consumo proprio | 30 | |
| 3800 | Diminuzione di ricavi | 30 | |
| 3805 | Perdite su debitori, variazione delcredere | 30 | |
| 3809 | IVA aliquota saldo | 30 | |
| 3810 | Commissioni carte di credito/debito | 30 | |
| 30 | Importo netto dei ricavi da forniture e prestazioni | 3 | |
| 3900 | Variazione delle scorte di prodotti finiti | 39 | |
| 3901 | Variazione delle scorte di prodotti in corso di fabbricazione | 39 | |
| 3940 | Variazione prestazioni di servizi non fatturate | 39 | |
| 39 | Variazione delle scorte e delle prestazioni di servizi | 3 | |
| 3 | Ricavo d'esercizio da forniture e prestazioni | E1 | |
| 4000 | Costi materiale per la fabbricazione | 4 | |
| 4200 | Costi delle merci di rivendita | 4 | |
| 4400 | Lavori di terzi / prestazioni di subappaltanti | 4 | |
| 4500 | Consumi energia per la produzione | 4 | |
| 4800 | Diminuzione di costi | 4 | |
| 4 | Costi per il materiale, la merce i servizi e l'energia | E1 | |
| E1 | Utile lordo d'esercizio dopo deduzione dei costi per il materiale e le merci di rivendita | E2 | |
| 5000 | Salari | 5 | |
| 5700 | Contributi AVS/AI/IPG/AD | 5 | |
| 5710 | Contributi cassa assegni familiari | 5 | |
| 5720 | Contributi previdenza professionale obbligatoria | 5 | |
| 5730 | Premi per l'assicurazione infortuni professionali | 5 | |
| 5740 | Assicurazione indennità giornaliera per malattia | 5 | |
| 5790 | Imposta alla fonte | 5 | |
| 5800 | Altri costi del personale | 5 | |
| 5810 | Formazione del personale | 5 | |
| 5820 | Spese di viaggio | 5 | |
| 5830 | Rimborsi spese forfettarie | 5 | |
| 5900 | Prestazioni di terzi | 5 | |
| 5 | Costi per il personale | E2 | |
| E2 | Utile lordo d'esercizio dopo deduzione dei costi per il personale | E3 | |
| 6000 | Costi dei locali | 60 | |
| 6040 | Pulizia locali | 60 | |
| 60 | Costi dei locali | 6 | |
| 6100 | Manutenzioni, riparazioni e sostituzione immobilizzazioni mobiliari | 61 | |
| 6105 | Costi leasing immobilizzazioni mobiliari | 61 | |
| 61 | Manutenzioni, riparazioni, sostituzioni (MRS); leasing di immobilizzazioni materiali mobiliari | 6 | |
| 6200 | Riparazioni | 62 | |
| 6210 | Benzina | 62 | |
| 6220 | Assicurazioni auto | 62 | |
| 6260 | Leasing e noleggio auto | 62 | |
| 6270 | Quota privata dei costi auto | 62 | |
| 6280 | Costi di trasporto | 62 | |
| 62 | Costi auto e di trasporto | 6 | |
| 6300 | Assicurazioni cose, contributi, tasse e autorizzazioni | 63 | |
| 63 | Assicurazioni cose, contributi, tasse e autorizzazioni | 6 | |
| 6402 | Elettricità | 64 | |
| 6410 | Riscaldamento | 64 | |
| 6430 | Acqua | 64 | |
| 6460 | Spazzatura | 64 | |
| 64 | Costi energia e smaltimento | 6 | |
| 6500 | Materiale d'ufficio | 65 | |
| 6503 | Riviste specialistiche, giornali, periodici | 65 | |
| 6510 | Telefono / internet | 65 | |
| 6511 | Hosting presso terzi | 65 | |
| 6513 | Porti (spese postali) | 65 | |
| 6570 | Costi informatici incluso leasing | 65 | |
| 6580 | Costi per licenze ed aggiornamenti | 65 | |
| 6583 | Materiale di consumo | 65 | |
| 65 | Costi amministrativi e informatici | 6 | |
| 6600 | Costi pubblicitari | 66 | |
| 6642 | Regali a clienti | 66 | |
| 66 | Costi pubblicitari | 6 | |
| 6700 | Altri costi d'esercizio | 67 | |
| 67 | Altri costi d'esercizio | 6 | |
| 6 | Costi diversi d'esercizio | E3 | |
| E3 | Risultato d'esercizio prima degli ammortamenti e rettifiche, risultati finanziari e imposte (EBITDA) | E4 | |
| 6800 | Ammortamenti e rettifiche di valore dell'attivo fisso | 68 | |
| 68 | Ammortamenti e rettifiche di valore dell'attivo fisso | E4 | |
| E4 | Risultato d'esercizio prima dei risultati finanziari e delle imposte (EBIT) | E5 | |
| 6900 | Costi per interessi bancari | 69 | |
| 6940 | Spese banca | 69 | |
| 6950 | Ricavi finanziari | 69 | |
| 69 | Costi e ricavi finanziari | E5 | |
| E5 | Risultato d'esercizio prima delle imposte (EBT) | E6 | |
| 7000 | Ricavi attività accessoria | 7 | |
| 7010 | Costi attività accessoria | 7 | |
| 7500 | Ricavi immobili aziendali | 7 | |
| 7510 | Costi immobili aziendali | 7 | |
| 7 | Risultato accessorio d'esercizio | E6 | |
| 8000 | Costi estranei | 8 | |
| 8100 | Ricavi estranei | 8 | |
| 8500 | Costi straordinari, unici o relativi ad altri periodi contabili | 8 | |
| 8510 | Ricavi straordinari, unici o relativi ad altri periodi contabili | 8 | |
| 8 | Risultato estraneo, straordinario, unico o relativo ad altri periodi contabili | E6 | |
| E6 | Utile o perdita prima delle imposte | E7 | |
| 8900 | Imposte dirette | 89 | |
| 89 | Imposte dirette | E7 | |
| E7 | Utile o perdita annuale | 2979 | |
| 00 | Differenza deve essere zero (cella vuota) | ||
| Partitario Clienti e Fornitori | |||
| Partitario clienti | |||
| ;110001 | Bianchi SA | CLI | |
| ;110002 | Rossi Francesco | CLI | |
| ;110003 | John Smith | CLI | |
| ;110004 | Rossier Anne | CLI | |
| ;110005 | Müller AG | CLI | |
| CLI | Totale clienti | ||
| Partitario fornitori | |||
| ;200001 | Alberti Sergio | FOR | |
| ;200002 | Fumagalli Lorenzo | FOR | |
| ;200003 | Color SA | FOR | |
| ;200004 | Martini Sagl | FOR | |
| FOR | Totale fornitori | ||
| CENTRI DI COSTO | |||
| .IMB | Imballaggi A | MAG | |
| .MP | Materie prime A | MAG | |
| .MS | Materie sussidiarie A | MAG | |
| MAG | Totale magazzino | ||
| ,MAN1 | Manutenzione 1 | MAN | |
| ,MAN2 | Manutenzione 2 | MAN | |
| ,MAN3 | Manutenzione 3 | MAN | |
| MAN | Totale spese di manutenzione | ||
| ;PB1 | Pubblicità tipo 1 | PU | |
| ;PB2 | Pubblicità tipo 2 | PU | |
| PU | Totale spese di pubblicità |
| Cod. IVA | Descrizione | %IVA |
|---|---|---|
| Spiegazioni (Cifra) | ||
| V = Cifra d'affari (Vendite e servizi) (200) | ||
| VS = Sconti su vendite e servizi (235) | ||
| B = Imposta sull’acquisto (38x) | ||
| M = Acquisti materiale e prestazioni di servizio (400) | ||
| I = Investimenti o costi d'esercizio (405) | ||
| K= Correzioni (410, 415 420) | ||
| Z = Fuori campo (910) | ||
| Informazioni codici iva (non modificare) | ||
| id=vatcodes-chi-2024.20230614 | ||
| Ultimo aggiornamento: 14.06.2023 | ||
| IVA dovuta | ||
| V0 | Prestazioni esenti (220) | |
| V0-E | Prestazioni all'estero (221) | |
| V0-T | Trasferimenti (225) | |
| V0-N | Prestazioni non imponibili (230) | |
| Diminuzioni della controprestazione vedi sconti | ||
| V0-D | Diversi (280) | |
| V77 | Vendite e servizi 7.7% | 7.70 |
| V81 | Vendite e servizi 8.1% | 8.10 |
| V77-B | Vendite e servizi 7.7% (optati ) | 7.70 |
| V81-B | Vendite e servizi 8.1% (optati ) | 8.10 |
| V25-N | Vendite e servizi 2.5% | 2.50 |
| V26 | Vendite e servizi 2.6% | 2.60 |
| V37 | Vendite e servizi 3.7% | 3.70 |
| V38 | Vendite e servizi 3.8% | 3.80 |
| VS77 | Sconto su vendite e servizi 7.7% | 7.70 |
| VS81 | Sconto su vendite e servizi 8.1% | 8.10 |
| VS25-N | Sconto su vendite e servizi 2.5% | 2.50 |
| VS26 | Sconto su vendite e servizi 2.6% | 2.60 |
| VS37 | Sconto su vendite e servizi 3.7% | 3.70 |
| VS38 | Sconto su vendite e servizi 3.8% | 3.80 |
| Cifra d’affari imponibile complessiva (299) | ||
| F1 | 1. Aliquota saldo 2024 | |
| F2 | 2. Aliquota saldo 2024 | |
| FS1 | Sconto su vendite e servizi 1. Aliquota saldo 2024 | |
| FS2 | Sconto su vendite e servizi 2. Aliquota saldo 2024 | |
| F3 | 1. Aliquota saldo 2018 | |
| F4 | 2. Aliquota saldo 2018 | |
| FS3 | Sconto su vendite e servizi 1. Aliquota saldo 2018 | |
| FS4 | Sconto su vendite e servizi 2. Aliquota saldo 2018 | |
| Totale cifra d'affari aliquota saldo (322-333) | ||
| B77 | Imposta sull'acquisto 7.7% (incluso IVA) | 7.70 |
| B77-1 | Imposta sull'acquisto 7.7% (escluso IVA) | 7.70 |
| B77-2 | Imposta sull'acquisto 7.7% (importo IVA) | 7.70 |
| B81 | Imposta sull'acquisto 8.1% (incluso IVA) | 8.10 |
| B81-1 | Imposta sull'acquisto 8.1% (escluso IVA) | 8.10 |
| B81-2 | Imposta sull'acquisto 8.1% (importo IVA) | 8.10 |
| Imposta sull’acquisto (382-383) | ||
| Totale dell’imposta dovuta (399) | ||
| IVA rimborsabile | ||
| M0 | Acquisti esenti | |
| I0 | Investimenti e costi d'esercizio esenti | |
| M77 | Acquisti merce e servizi 7.7% (incluso IVA) | 7.70 |
| M77-1 | Acquisti merce e servizi 7.7% (escluso IVA) | 7.70 |
| M77-2 | Acquisti merce e servizi 7.7% (importo IVA) | 7.70 |
| M81 | Acquisti merce e servizi 8.1% (incluso IVA) | 8.10 |
| M81-1 | Acquisti merce e servizi 8.1% (escluso IVA) | 8.10 |
| M81-2 | Acquisti merce e servizi 8.1% (importo IVA) | 8.10 |
| M25 | Acquisti merce e servizi 2.5% | 2.50 |
| M26 | Acquisti merce e servizi 2.6% | 2.60 |
| M37 | Acquisti merce e servizi 3.7% | 3.70 |
| M38 | Acquisti merce e servizi 3.8% | 3.80 |
| Costi d'esercizio e investimenti | ||
| I77 | Investimenti e costi d'esercizio 7.7% | 7.70 |
| I77-1 | Investimenti e costi d'esercizio 7.7% (escluso IVA) | 7.70 |
| I77-2 | Investimenti e costi d'esercizio 7.7% (Importo IVA) | 7.70 |
| I81 | Investimenti e costi d'esercizio 8.1% | 8.10 |
| I81-1 | Investimenti e costi d'esercizio 8.1% (escluso IVA) | 8.10 |
| I81-2 | Investimenti e costi d'esercizio 8.1% (Importo IVA) | 8.10 |
| I25 | Investimenti e costi d'esercizio 2.5% | 2.50 |
| I26 | Investimenti e costi d'esercizio 2.6% | 2.60 |
| I37 | Investimenti e costi d'esercizio 3.7% | 3.70 |
| I38 | Investimenti e costi d'esercizio 3.8% | 3.80 |
| Correzioni e Rettifiche | ||
| K77-A | Sgravio fiscale successivo 7.7% (410) | 7.70 |
| K81-A | Sgravio fiscale successivo 8.1% (410) | 8.10 |
| K77-B | Correzioni dell’imposta precedente 7.7% (415) | 7.70 |
| K81-B | Correzioni dell’imposta precedente 8.1% (415) | 8.10 |
| K77-D | Riduzioni della deduzione dell’imposta precedente 7.7% (420) | 7.70 |
| K81-D | Riduzioni della deduzione dell’imposta precedente 8.1% (420) | 8.10 |
| F1050 | Computo dell'imposta secondo modulo n. 1050 | |
| F1055 | Computo dell'imposta secondo modulo n. 1055 | |
| Totale Iva rimborsabile (479) | ||
| Totale da versare (500) o da ricevere (510) | ||
| Altri flussi finanziari | ||
| Z0-A | Sussidi, tasse turistiche incassate da uffici turistici, contributi per lo smaltimento dei rifiuti e le aziende fornitrici d'acqua | |
| Z0 | Doni, dividendi, risarcimenti dei danni ecc. | |
| Fuori campo | ||
| Totale finale per controllo | ||
| Gruppo | Articolo | Descrizione | Somma in |
|---|---|---|---|
| AD-1 | Sedie categoria A | 10 | |
| AD-2 | Sedie categoria B | 10 | |
| 10 | Totale sedie categoria A e B | ||
| AB-1 | Tavoli categoria A | 12 | |
| AB-2 | Tavoli categoria B | 12 | |
| 12 | Totale tavoli categoria A e B | ||
Piccole imprese | Contabilità in partita doppia | PMI
In questo articolo
Piccole imprese | Contabilità in partita doppia | PMI
Piccole imprese | Contabilità in partita doppia | PMI
Il modello, già impostato con piano contabile PMI, offre una struttura semplice e ottimale e permette di passare direttamente alla registrazione dei movimenti. Il programma fornisce automaticamente schede conto, Rendiconto IVA con le nuove aliquote 2024 (solo piano Advanced), bilancio e conto economico. Apri il modello dalla nostra WebApp, oppure dal programma e salva il file sul tuo computer.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppDocumentazione del modello
Il programma include tante funzioni per lavorare velocemente e ottenere risultati professionali:
- Importare dati da estratti bancari
- Creare e stampare le fatture con codice QR svizzero
- Impostare le Regole per memorizzare e automatizzare il completamento delle registrazioni importate dagli estratti bancari.
- Gestire l'IVA secondo le nuove aliquote IVA
- Gestire centri di costo, personalizzabili secondo le tue necessità per conoscere dettagli specifici di determinati conti.
- Creare budget e previsioni finanziarie
- Stampare tutti i report di cui hai bisogno: Bilanci, Giornale, Schede conto, Rendiconti IVA, Fatture aperte e tanto altro ancora.
Per la gestione IVA con le nuove aliquote trovi informazioni dettagliate nelle pagine web Gestione IVA
Per alcune funzioni è necessario un abbonamento al piano Advanced di Banana contabilità Plus, come per esempio generare il fac-simile o il file XML del Rendiconto IVA, utilizzare le nuove funzioni delle Regole, Filtro e Ordina righe temporaneo. Guarda tutte le funzioni del piano Advanced.
Crea il tuo file
- Apri il modello con la WebApp di Banana Contabilità Plus
- Con il comando File > Proprietà file imposta il periodo, il nome della tua azienda e la moneta di base (puoi fare il budget e la contabilità in qualsiasi moneta desideri).
- Con il comando File > Salva con nome, salva il file. È utile indicare nel nome del file, il nome della Società e l'anno. Per esempio "Rossi-SA-20xx.ac2".
ATTENZIONE: se chiudi il browser senza salvare, perderai i dati immessi. Salva sempre il file sul tuo computer.
Nella nostra Documentazione trovi tutte le informazioni e gli approfondimenti per gestire la tua contabilità in modo ottimale:
Anteprima modello
Ditta XX
Contabilità 2024
Divisa Base: CHF
Contabilità in partita doppia con IVA
| Gruppo | Conto | Descrizione | Somma in | Gr1 |
|---|---|---|---|---|
| BILANCIO | ||||
| ATTIVI | ||||
| 1000 | Cassa | 10 | ||
| 1020 | Banca | 10 | ||
| 1030 | c/c Postale CHF | 10 | ||
| 1045 | Carte di credito / Carte di debito | 10 | ||
| 1090 | Conto di trasferimento | 10 | ||
| 1091 | Conto di giro salari | 10 | ||
| 1099 | Conto di chiarimento | 10 | ||
| 1100 | Crediti verso terzi | 10 | ||
| 1176 | Imposta preventiva | 10 | ||
| 1191 | Cauzioni | 10 | ||
| 1300 | Ratei e risconti attivi | 10 | ||
| 10 | Attivo circolante | 1 | ||
| 1500 | Macchine e apparecchi per la produzione | 14 | ||
| 1510 | Mobilio azienda | 14 | ||
| 1512 | Istallazioni negozio | 14 | 1 | |
| 1520 | Macchine ufficio, informatica e tecnologia della comunicazione | 14 | ||
| 1521 | Hardware | 14 | ||
| 1526 | Software | 14 | ||
| 1530 | Veicoli | 14 | ||
| 14 | Attivo fisso | 1 | ||
| 1 | TOTALE ATTIVI | 00 | ||
| PASSIVI | ||||
| 2000 | Debiti per forniture di materiali e merci | 20 | 1 | |
| 2100 | Debiti bancari a breve termine | 20 | ||
| 2200 | IVA dovuta | 20 | ||
| 2201 | Rendiconto IVA | 20 | ||
| 2300 | Ratei e risconti passivi | 20 | ||
| 20 | Capitale di terzi a breve termine | 2 | ||
| 2400 | Debiti bancari | 24 | ||
| 2500 | Altri debiti a lungo termine | 24 | 1 | |
| 2600 | Accantonamenti | 24 | 1 | |
| 24 | Capitale di terzi a lungo termine | 2 | ||
| 2800 | Capitale proprio | 28 | ||
| 2850 | Privato | 28 | ||
| 2970 | Utile / perdita riportata | 28 | ||
| 297 | Utile / Perdita d'esercizio | 28 | ||
| 28 | Capitale proprio | 2 | ||
| 2 | TOTALE PASSIVI | 00 | ||
| CONTO ECONOMICO | ||||
| RICAVI | ||||
| 3000 | Vendite merci | 3 | ||
| 3400 | Ricavi lordi prestazioni di servizio / Onorari | 3 | ||
| 3490 | Sconti | 3 | ||
| 3600 | Altri ricavi | 3 | ||
| 3710 | Consumo proprio | 3 | ||
| 3809 | IVA aliquota saldo | 3 | ||
| 3810 | Commissioni carte di credito/debito | 3 | ||
| 3 | TOTALE RICAVI | 02 | ||
| COSTI | ||||
| 4000 | Acquisti | 4 | ||
| 4 | Totale Acquisti | 4-6 | ||
| 5000 | Stipendi | 5 | ||
| 5710 | Contributi cassa assegni familiari | 5 | ||
| 5720 | Contributi previdenza professionale | 5 | ||
| 5730 | Assicurazione infortuni | 5 | ||
| 5740 | Assicurazione indennità giornaliera per malattia | 5 | ||
| 5790 | Imposta alla fonte | 5 | ||
| 5820 | Spese di viaggio | 5 | ||
| 5830 | Rimborsi spese forfettarie | 5 | ||
| 5880 | Altre spese personale | 5 | ||
| 5900 | Prestazioni di terzi | 5 | ||
| 5 | Totale costi del personale | 4-6 | 1 | |
| 6000 | Pigione | 6 | ||
| 6030 | Costi accessori | 6 | ||
| 6100 | Manutenzioni, riparazioni e sostituzione immobilizzazioni mobiliari | 6 | ||
| 6200 | Riparazioni, servizi veicoli | 6 | ||
| 6210 | Carburanti veicoli | 6 | ||
| 6220 | Assicurazioni veicoli | 6 | ||
| 6280 | Costi di trasporto | 6 | ||
| 6300 | Assicurazioni cose, contributi, tasse e autorizzazioni | 6 | ||
| 6400 | Costi energia e smaltimento | 6 | ||
| 6500 | Materiale d'ufficio | 6 | ||
| 6503 | Riviste specialistiche, giornali, periodici | 6 | ||
| 6510 | Telefono/Internet | 6 | ||
| 6511 | Hosting presso terzi | 6 | ||
| 6513 | Porti | 6 | ||
| 6520 | Contributi | 6 | ||
| 6521 | Donazioni, liberalità | 6 | ||
| 6530 | Onorari tenuta contabilità | 6 | ||
| 6574 | Piccoli investimenti | 6 | ||
| 6583 | Materiale di consumo | 6 | ||
| 6600 | Costi pubblicitari | 6 | ||
| 6641 | Assistenza clienti | 6 | ||
| 6642 | Regali a clienti | 6 | ||
| 6800 | Ammortamenti e rettifiche di valore dell'attivo fisso | 6 | ||
| 6900 | Costi finanziari | 6 | ||
| 6950 | Ricavi finanziari | 6 | ||
| 8900 | Imposte dirette | 6 | ||
| 6 | Totale altri costi d'esercizio | 4-6 | 1 | |
| 4-6 | TOTALE COSTI | 02 | ||
| 02 | Utile (-) / perdita (+) da conto economico | 297 | 1 | |
| 00 | Differenza deve essere zero (cella vuota) | |||
| CENTRI DI COSTO | ||||
| ,MAN1 | Manutenzione 1 | MAN | ||
| ,MAN2 | Manutenzione 2 | MAN | ||
| ,MAN3 | Manutenzione 3 | MAN | ||
| MAN | Totale spese di manutenzione | |||
| ;PB1 | Pubblicità tipo 1 | PU | ||
| ;PB2 | Pubblicità tipo 2 | PU | ||
| PU | Totale spese di pubblicità | |||
| Cod. IVA | Descrizione | %IVA |
|---|---|---|
| Spiegazioni (Cifra) | ||
| V = Cifra d'affari (Vendite e servizi) (200) | ||
| VS = Sconti su vendite e servizi (235) | ||
| B = Imposta sull’acquisto (38x) | ||
| M = Acquisti materiale e prestazioni di servizio (400) | ||
| I = Investimenti o costi d'esercizio (405) | ||
| K= Correzioni (410, 415 420) | ||
| Z = Fuori campo (910) | ||
| Informazioni codici iva (non modificare) | ||
| id=vatcodes-chi-2024.20230614 | ||
| Ultimo aggiornamento: 14.06.2023 | ||
| IVA dovuta | ||
| V0 | Prestazioni esenti (220) | |
| V0-E | Prestazioni all'estero (221) | |
| V0-T | Trasferimenti (225) | |
| V0-N | Prestazioni non imponibili (230) | |
| Diminuzioni della controprestazione vedi sconti | ||
| V0-D | Diversi (280) | |
| V77 | Vendite e servizi 7.7% | 7.70 |
| V81 | Vendite e servizi 8.1% | 8.10 |
| V77-B | Vendite e servizi 7.7% (optati ) | 7.70 |
| V81-B | Vendite e servizi 8.1% (optati ) | 8.10 |
| V25-N | Vendite e servizi 2.5% | 2.50 |
| V26 | Vendite e servizi 2.6% | 2.60 |
| V37 | Vendite e servizi 3.7% | 3.70 |
| V38 | Vendite e servizi 3.8% | 3.80 |
| VS77 | Sconto su vendite e servizi 7.7% | 7.70 |
| VS81 | Sconto su vendite e servizi 8.1% | 8.10 |
| VS25-N | Sconto su vendite e servizi 2.5% | 2.50 |
| VS26 | Sconto su vendite e servizi 2.6% | 2.60 |
| VS37 | Sconto su vendite e servizi 3.7% | 3.70 |
| VS38 | Sconto su vendite e servizi 3.8% | 3.80 |
| Cifra d’affari imponibile complessiva (299) | ||
| F1 | 1. Aliquota saldo 2024 | |
| F2 | 2. Aliquota saldo 2024 | |
| FS1 | Sconto su vendite e servizi 1. Aliquota saldo 2024 | |
| FS2 | Sconto su vendite e servizi 2. Aliquota saldo 2024 | |
| F3 | 1. Aliquota saldo 2018 | |
| F4 | 2. Aliquota saldo 2018 | |
| FS3 | Sconto su vendite e servizi 1. Aliquota saldo 2018 | |
| FS4 | Sconto su vendite e servizi 2. Aliquota saldo 2018 | |
| Totale cifra d'affari aliquota saldo (322-333) | ||
| B77 | Imposta sull'acquisto 7.7% (incluso IVA) | 7.70 |
| B77-1 | Imposta sull'acquisto 7.7% (escluso IVA) | 7.70 |
| B77-2 | Imposta sull'acquisto 7.7% (importo IVA) | 7.70 |
| B81 | Imposta sull'acquisto 8.1% (incluso IVA) | 8.10 |
| B81-1 | Imposta sull'acquisto 8.1% (escluso IVA) | 8.10 |
| B81-2 | Imposta sull'acquisto 8.1% (importo IVA) | 8.10 |
| Imposta sull’acquisto (382-383) | ||
| Totale dell’imposta dovuta (399) | ||
| IVA rimborsabile | ||
| M0 | Acquisti esenti | |
| I0 | Investimenti e costi d'esercizio esenti | |
| M77 | Acquisti merce e servizi 7.7% (incluso IVA) | 7.70 |
| M77-1 | Acquisti merce e servizi 7.7% (escluso IVA) | 7.70 |
| M77-2 | Acquisti merce e servizi 7.7% (importo IVA) | 7.70 |
| M81 | Acquisti merce e servizi 8.1% (incluso IVA) | 8.10 |
| M81-1 | Acquisti merce e servizi 8.1% (escluso IVA) | 8.10 |
| M81-2 | Acquisti merce e servizi 8.1% (importo IVA) | 8.10 |
| M25 | Acquisti merce e servizi 2.5% | 2.50 |
| M26 | Acquisti merce e servizi 2.6% | 2.60 |
| M37 | Acquisti merce e servizi 3.7% | 3.70 |
| M38 | Acquisti merce e servizi 3.8% | 3.80 |
| Costi d'esercizio e investimenti | ||
| I77 | Investimenti e costi d'esercizio 7.7% | 7.70 |
| I77-1 | Investimenti e costi d'esercizio 7.7% (escluso IVA) | 7.70 |
| I77-2 | Investimenti e costi d'esercizio 7.7% (Importo IVA) | 7.70 |
| I81 | Investimenti e costi d'esercizio 8.1% | 8.10 |
| I81-1 | Investimenti e costi d'esercizio 8.1% (escluso IVA) | 8.10 |
| I81-2 | Investimenti e costi d'esercizio 8.1% (Importo IVA) | 8.10 |
| I25 | Investimenti e costi d'esercizio 2.5% | 2.50 |
| I26 | Investimenti e costi d'esercizio 2.6% | 2.60 |
| I37 | Investimenti e costi d'esercizio 3.7% | 3.70 |
| I38 | Investimenti e costi d'esercizio 3.8% | 3.80 |
| Correzioni e Rettifiche | ||
| K77-A | Sgravio fiscale successivo 7.7% (410) | 7.70 |
| K81-A | Sgravio fiscale successivo 8.1% (410) | 8.10 |
| K77-B | Correzioni dell’imposta precedente 7.7% (415) | 7.70 |
| K81-B | Correzioni dell’imposta precedente 8.1% (415) | 8.10 |
| K77-D | Riduzioni della deduzione dell’imposta precedente 7.7% (420) | 7.70 |
| K81-D | Riduzioni della deduzione dell’imposta precedente 8.1% (420) | 8.10 |
| F1050 | Computo dell'imposta secondo modulo n. 1050 | |
| F1055 | Computo dell'imposta secondo modulo n. 1055 | |
| Totale Iva rimborsabile (479) | ||
| Totale da versare (500) o da ricevere (510) | ||
| Altri flussi finanziari | ||
| Z0-A | Sussidi, tasse turistiche incassate da uffici turistici, contributi per lo smaltimento dei rifiuti e le aziende fornitrici d'acqua | |
| Z0 | Doni, dividendi, risarcimenti dei danni ecc. | |
| Fuori campo | ||
| Totale finale per controllo | ||
Società di persone | Contabilità in partita doppia | IVA
In questo articolo
Società di persone | Contabilità in partita doppia | IVA
Società di persone | Contabilità in partita doppia | IVA
Modello ideale per gestire la contabilità con IVA di una società di persone. Report professionali e immediati: Bilancio, Conto Economico, Schede conto, Giornale e altri report anche per periodo. Dettagli per un settore con i centri di costo e documenti digitali allegati nelle registrazioni per avere ordine e immediata visione, senza consultare il cartaceo. La gestione IVA è completamente automatizzata e conforme alle nuove aliquote in vigore dal 01.01.2024; permette di creare, oltre ai riassunti IVA, anche il file Xml per l'invio elettronico dei dati IVA all'AFC (piano Advanced). Apri il modello dalla nostra WebApp, oppure dal programma e salva il file sul tuo computer.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppDocumentazione del modello
Modello ideale per una società di persone con gestione IVA. Ci sono tutte le impostazioni e funzioni per:
- Importare dati da estratti bancari
- Impostare le Regole per memorizzare e automatizzare il completamento delle registrazioni importate dagli estratti bancari.
- Gestire l'IVA secondo le nuove aliquote IVA
- Gestire centri di costo, personalizzabili secondo le tue necessità per conoscere dettagli specifici di determinati conti.
- Creare budget e previsioni finanziarie
- Creare e stampare le fatture con codice QR svizzero, basta impostare il partitario dei clienti e fornitori tramite il CC3
- Stampare tutti i report di cui hai bisogno: Bilanci, Giornale, Schede conto, Rendiconti IVA, Fatture aperte e tanto altro ancora.
Per la gestione IVA con le nuove aliquote trovi informazioni dettagliate nelle pagine web Gestione IVA.
Per alcune funzioni è necessario un abbonamento al piano Advanced di Banana contabilità Plus, come per esempio generare il fac-simile o il file XML del Rendiconto IVA, utilizzare le nuove funzioni delle Regole, Filtro e Ordina righe temporaneo. Guarda tutte le funzioni del piano Advanced.
Crea il tuo file
- Apri il modello con la WebApp di Banana Contabilità Plus
- Dal menu File > Proprietà file imposta il periodo, il nome della tua azienda e la moneta di base in qualsiasi moneta desideri.
- Dal menu File > Salva con nome, salva il file. È utile indicare nel nome del file, il nome della Società e l'anno. Per esempio "Rossi-SA-20xx.ac2".
- Nella tabella Cambi imposta le monete estere sempre con riferimento alla moneta base e i cambi. I cambi si apertura si impostano solo la prima volta che si utilizza Banana Contabilità. Al passaggio del nuovo anno, questi verranno ripresi in automatico, secondo i cambi di chiusura inseriti al 31.12.
ATTENZIONE: se chiudi il browser senza salvare, perderai i dati immessi. Salva sempre il file sul tuo computer.
Per riaprire il file salvato clicca su File > Apri.
Nella nostra Documentazione trovi tutte le informazioni e gli approfondimenti per gestire la tua contabilità in modo ottimale:
Anteprima modello
Divisa Base: CHF
Contabilità in partita doppia con IVA
| Gruppo | Conto | Descrizione | Somma in |
|---|---|---|---|
| BILANCIO | |||
| ATTIVI | |||
| 1000 | Cassa | 100 | |
| 1020 | Banca | 100 | |
| 1045 | Carte di credito / Carte di debito | 100 | |
| 100 | Liquidità | 10 | |
| 1060 | Titoli | 106 | |
| 106 | Attivi quotati in borsa detenuti a breve termine | 10 | |
| 1090 | Conto di trasferimento | 109 | |
| 1091 | Conto di giro salari | 109 | |
| 1099 | Conto di chiarimento | 109 | |
| 109 | Conti di trasferimento | 10 | |
| 1100 | Crediti da forniture e prestazioni (debitori) | 110 | |
| 1109 | Delcredere | 110 | |
| 110 | Crediti da forniture e prestazioni | 10 | |
| 1140 | Anticipi e prestiti | 114 | |
| 1176 | Imposta preventiva | 114 | |
| 1179 | Imposta alla fonte | 114 | |
| 1180 | Crediti da assicurazioni sociali e istituti di previdenza | 114 | |
| 1190 | Crediti diversi a breve termine | 114 | |
| 1191 | Cauzioni | 114 | |
| 114 | Altri crediti a breve termine | 10 | |
| 1200 | Merce di rivendita | 120 | |
| 1210 | Materia prima | 120 | |
| 1230 | Materia ausiliaria | 120 | |
| 1231 | Materiale di consumo | 120 | |
| 1260 | Prodotti finiti | 120 | |
| 1270 | Prodotti in corso di fabbricazione | 120 | |
| 1280 | Prestazioni di servizi non fatturate | 120 | |
| 120 | Scorte e prestazioni di servizi non fatturate | 10 | |
| 1300 | Costi anticipati | 130 | |
| 1301 | Ricavi da incassare | 130 | |
| 130 | Ratei e risconti attivi | 10 | |
| 10 | Attivo circolante | 1 | |
| 1400 | Titoli | 140 | |
| 1440 | Prestiti | 140 | |
| 1460 | Prestito/Prestito ipotecario a socio | 140 | |
| 140 | Immobilizzazioni finanziarie | 14 | |
| 1480 | Partecipazioni | 148 | |
| 148 | Partecipazioni | 14 | |
| 1500 | Macchine e attrezzature | 150 | |
| 1510 | Mobilio e installazioni | 150 | |
| 1520 | Macchine ufficio, informatica e tecnologia della comunicazione | 150 | |
| 1530 | Veicoli | 150 | |
| 1540 | Utensili e apparecchiature | 150 | |
| 150 | Immobilizzazioni materiali mobiliari | 14 | |
| 1600 | Immobili aziendali | 160 | |
| 160 | Immobilizzazioni materiali immobiliari | 14 | |
| 1700 | Brevetti, know-how, licenze, diritti e sviluppo | 170 | |
| 1710 | Marchi | 170 | |
| 1712 | Modelli | 170 | |
| 1770 | Goodwill | 170 | |
| 170 | Immobilizzazioni immateriali | 14 | |
| 1850 | Capitale azionario, capitale sociale, diritti di partecipazione o capitale della fondazione non versati | 180 | |
| 180 | Capitale sociale o capitale della fondazione non versato | 14 | |
| 14 | Attivo fisso | 1 | |
| 1 | Totale attivi | 00 | |
| PASSIVI | |||
| 2000 | Debiti per forniture e prestazioni (creditori) | 200 | |
| 2030 | Anticipi da terzi | 200 | |
| 200 | Debiti per forniture e prestazioni | 20 | |
| 2100 | Banca passiva | 210 | |
| 2120 | Impegni leasing finanziari | 210 | |
| 2140 | Altri debiti onerosi | 210 | |
| 210 | Debiti onerosi a breve termine | 20 | |
| 2200 | IVA dovuta | 220 | |
| 2201 | Rendiconto IVA | 220 | |
| 2206 | Imposta preventiva | 220 | |
| 2208 | Imposte dirette | 220 | |
| 2209 | Imposta alla fonte | 220 | |
| 2210 | Altri debiti a breve termine | 220 | |
| 2260 | Debiti verso socio | 220 | |
| 2270 | Conto corrente AVS, AI, IPG, AD | 220 | |
| 220 | Altri debiti a breve termine | 20 | |
| 2300 | Costi da pagare | 230 | |
| 2301 | Ricavi incassati anticipatamente | 230 | |
| 2330 | Accantonamenti a breve termine | 230 | |
| 230 | Ratei e risconti passivi, accantonamenti a breve termine | 20 | |
| 20 | Capitale di terzi a breve termine | 2A | |
| 2400 | Debiti bancari | 240 | |
| 2420 | Impegni leasing finanziari | 240 | |
| 2430 | Prestiti obbligazionari | 240 | |
| 2450 | Prestiti | 240 | |
| 2451 | Mutui ipotecari | 240 | |
| 240 | Debiti onerosi a lungo termine | 24 | |
| 2500 | Altri debiti a lungo termine (non onerosi) | 250 | |
| 250 | Altri debiti a lungo termine | 24 | |
| 2600 | Accantonamenti | 260 | |
| 260 | Accantonamenti a lungo termine e poste analoghe previste dalla legge | 24 | |
| 24 | Capitale di terzi a lungo termine | 2A | |
| 2A | Capitale dei terzi | 2 | |
| 2800 | Capitale socio A all'inizio dell'esercizio | 28 | |
| 2810 | Apporti di capitale / prelevamenti di capitale socio A | 28 | |
| 2820 | Privato socio A | 28 | |
| 2831 | Utile / perdita annuale socio A | 28 | |
| 2850 | Capitale accomandante A all'inizio dell’esercizio | 28 | |
| 2860 | Apporti di capitale / prelevamenti di capitale accomandante A | 28 | |
| 2870 | Privato accomandante A | 28 | |
| 2880 | Utile / perdita annuale accomandante A | 28 | |
| 297 | Utile / Perdita d'esercizio | 28 | |
| 28 | Capitale proprio | 2 | |
| 2 | Totale passivi | 00 | |
| CONTO ECONOMICO | |||
| 3000 | Ricavi prodotti fabbricati | 30 | |
| 3200 | Ricavi merci di rivendita | 30 | |
| 3400 | Ricavi prestazioni di servizi | 30 | |
| 3600 | Altri ricavi e prestazioni di servizi | 30 | |
| 3710 | Consumo proprio | 30 | |
| 3800 | Diminuzione di ricavi | 30 | |
| 3805 | Perdite su debitori, variazione delcredere | 30 | |
| 3809 | IVA aliquota saldo | 30 | |
| 3810 | Commissioni carte di credito/debito | 30 | |
| 30 | Importo netto dei ricavi da forniture e prestazioni | 3 | |
| 3900 | Variazione delle scorte di prodotti finiti | 39 | |
| 3901 | Variazione delle scorte di prodotti in corso di fabbricazione | 39 | |
| 3940 | Variazione prestazioni di servizi non fatturate | 39 | |
| 39 | Variazione delle scorte e delle prestazioni di servizi | 3 | |
| 3 | Ricavo d'esercizio da forniture e prestazioni | E1 | |
| 4000 | Costi materiale per la fabbricazione | 4 | |
| 4200 | Costi delle merci di rivendita | 4 | |
| 4400 | Lavori di terzi / prestazioni di subappaltanti | 4 | |
| 4500 | Consumi energia per la produzione | 4 | |
| 4800 | Diminuzione di costi | 4 | |
| 4 | Costi per il materiale, la merce, i servizi e l'energia | E1 | |
| E1 | Utile lordo d'esercizio dopo deduzione dei costi per il materiale e le merci di rivendita | E2 | |
| 5000 | Salari | 5 | |
| 5700 | Contributi AVS/AI/IPG/AD | 5 | |
| 5710 | Contributi cassa assegni familiari | 5 | |
| 5720 | Contributi previdenza professionale obbligatoria | 5 | |
| 5730 | Premi per l'assicurazione infortuni professionali | 5 | |
| 5740 | Assicurazione indennità giornaliera per malattia | 5 | |
| 5790 | Imposta alla fonte | 5 | |
| 5800 | Altri costi del personale | 5 | |
| 5810 | Formazione del personale | 5 | |
| 5820 | Spese di viaggio | 5 | |
| 5830 | Rimborsi spese forfettarie | 5 | |
| 5900 | Prestazioni di terzi | 5 | |
| 5 | Costi per il personale | E2 | |
| E2 | Utile lordo d'esercizio dopo deduzione dei costi per il personale | E3 | |
| 6000 | Costi dei locali | 60 | |
| 6040 | Pulizia locali | 60 | |
| 60 | Costi dei locali | 6 | |
| 6100 | Manutenzioni, riparazioni e sostituzione immobilizzazioni mobiliari | 61 | |
| 6105 | Costi leasing immobilizzazioni mobiliari | 61 | |
| 61 | Manutenzioni, riparazioni, sostituzioni (MRS); leasing di immobilizzazioni materiali mobiliari | 6 | |
| 6200 | Riparazioni | 62 | |
| 6210 | Benzina | 62 | |
| 6220 | Assicurazioni auto | 62 | |
| 6260 | Leasing e noleggio auto | 62 | |
| 6270 | Quota privata dei costi auto | 62 | |
| 6280 | Costi di trasporto | 62 | |
| 62 | Costi auto e di trasporto | 6 | |
| 6300 | Assicurazioni cose, contributi, tasse e autorizzazioni | 63 | |
| 63 | Assicurazioni cose, contributi, tasse e autorizzazioni | 6 | |
| 6402 | Elettricità | 64 | |
| 6410 | Riscaldamento | 64 | |
| 6430 | Acqua | 64 | |
| 6460 | Spazzatura | 64 | |
| 64 | Costi energia e smaltimento | 6 | |
| 6500 | Materiale d'ufficio | 65 | |
| 6503 | Riviste specialistiche, giornali, periodici | 65 | |
| 6510 | Telefono / internet | 65 | |
| 6511 | Hosting presso terzi | 65 | |
| 6513 | Porti (spese postali) | 65 | |
| 6570 | Costi informatici incluso leasing | 65 | |
| 6580 | Costi per licenze ed aggiornamenti | 65 | |
| 6583 | Materiale di consumo | 65 | |
| 65 | Costi amministrativi e informatici | 6 | |
| 6600 | Costi pubblicitari | 66 | |
| 6642 | Regali a clienti | 66 | |
| 66 | Costi pubblicitari | 6 | |
| 6700 | Altri costi d'esercizio | 67 | |
| 67 | Altri costi d'esercizio | 6 | |
| 6 | Costi diversi d'esercizio | E3 | |
| E3 | Risultato d'esercizio prima degli ammortamenti e rettifiche, risultati finanziari e imposte (EBITDA) | E4 | |
| 6800 | Ammortamenti e rettifiche di valore dell'attivo fisso | 68 | |
| 68 | Ammortamenti e rettifiche di valore dell'attivo fisso | E4 | |
| E4 | Risultato d'esercizio prima dei risultati finanziari e delle imposte (EBIT) | E5 | |
| 6900 | Costi per interessi bancari | 69 | |
| 6940 | Spese banca | 69 | |
| 6950 | Ricavi finanziari | 69 | |
| 69 | Costi e ricavi finanziari | E5 | |
| E5 | Risultato d'esercizio prima delle imposte (EBT) | E6 | |
| 7000 | Ricavi attività accessoria | 7 | |
| 7010 | Costi attività accessoria | 7 | |
| 7500 | Ricavi immobili aziendali | 7 | |
| 7510 | Costi immobili aziendali | 7 | |
| 7 | Risultato accessorio d'esercizio | E6 | |
| 8000 | Costi estranei | 8 | |
| 8100 | Ricavi estranei | 8 | |
| 8500 | Costi straordinari, unici o relativi ad altri periodi contabili | 8 | |
| 8510 | Ricavi straordinari, unici o relativi ad altri periodi contabili | 8 | |
| 8 | Risultato estraneo, straordinario, unico o relativo ad altri periodi contabili | E6 | |
| E6 | Utile o perdita prima delle imposte | E7 | |
| 8900 | Imposte dirette | 89 | |
| 89 | Imposte dirette | E7 | |
| E7 | Utile o perdita annuale | 297 | |
| 00 | Differenza deve essere zero (cella vuota) | ||
| CENTRI DI COSTO | |||
| .IMB | Imballaggi A | MAG | |
| .MP | Materie prime A | MAG | |
| .MS | Materie sussidiarie A | MAG | |
| MAG | Totale magazzino | ||
| ,MAN1 | Manutenzione 1 | MAN | |
| ,MAN2 | Manutenzione 2 | MAN | |
| ,MAN3 | Manutenzione 3 | MAN | |
| MAN | Totale spese di manutenzione | ||
| ;PB1 | Pubblicità tipo 1 | PU | |
| ;PB2 | Pubblicità tipo 2 | PU | |
| PU | Totale spese di pubblicità | ||
| Cod. IVA | Descrizione | %IVA |
|---|---|---|
| Spiegazioni (Cifra) | ||
| V = Cifra d'affari (Vendite e servizi) (200) | ||
| VS = Sconti su vendite e servizi (235) | ||
| B = Imposta sull’acquisto (38x) | ||
| M = Acquisti materiale e prestazioni di servizio (400) | ||
| I = Investimenti o costi d'esercizio (405) | ||
| K= Correzioni (410, 415 420) | ||
| Z = Fuori campo (910) | ||
| Informazioni codici iva (non modificare) | ||
| id=vatcodes-chi-2024.20230614 | ||
| Ultimo aggiornamento: 14.06.2023 | ||
| IVA dovuta | ||
| V0 | Prestazioni esenti (220) | |
| V0-E | Prestazioni all'estero (221) | |
| V0-T | Trasferimenti (225) | |
| V0-N | Prestazioni non imponibili (230) | |
| Diminuzioni della controprestazione vedi sconti | ||
| V0-D | Diversi (280) | |
| V77 | Vendite e servizi 7.7% | 7.70 |
| V81 | Vendite e servizi 8.1% | 8.10 |
| V77-B | Vendite e servizi 7.7% (optati ) | 7.70 |
| V81-B | Vendite e servizi 8.1% (optati ) | 8.10 |
| V25-N | Vendite e servizi 2.5% | 2.50 |
| V26 | Vendite e servizi 2.6% | 2.60 |
| V37 | Vendite e servizi 3.7% | 3.70 |
| V38 | Vendite e servizi 3.8% | 3.80 |
| VS77 | Sconto su vendite e servizi 7.7% | 7.70 |
| VS81 | Sconto su vendite e servizi 8.1% | 8.10 |
| VS25-N | Sconto su vendite e servizi 2.5% | 2.50 |
| VS26 | Sconto su vendite e servizi 2.6% | 2.60 |
| VS37 | Sconto su vendite e servizi 3.7% | 3.70 |
| VS38 | Sconto su vendite e servizi 3.8% | 3.80 |
| Cifra d’affari imponibile complessiva (299) | ||
| F1 | 1. Aliquota saldo 2024 | |
| F2 | 2. Aliquota saldo 2024 | |
| FS1 | Sconto su vendite e servizi 1. Aliquota saldo 2024 | |
| FS2 | Sconto su vendite e servizi 2. Aliquota saldo 2024 | |
| F3 | 1. Aliquota saldo 2018 | |
| F4 | 2. Aliquota saldo 2018 | |
| FS3 | Sconto su vendite e servizi 1. Aliquota saldo 2018 | |
| FS4 | Sconto su vendite e servizi 2. Aliquota saldo 2018 | |
| Totale cifra d'affari aliquota saldo (322-333) | ||
| B77 | Imposta sull'acquisto 7.7% (incluso IVA) | 7.70 |
| B77-1 | Imposta sull'acquisto 7.7% (escluso IVA) | 7.70 |
| B77-2 | Imposta sull'acquisto 7.7% (importo IVA) | 7.70 |
| B81 | Imposta sull'acquisto 8.1% (incluso IVA) | 8.10 |
| B81-1 | Imposta sull'acquisto 8.1% (escluso IVA) | 8.10 |
| B81-2 | Imposta sull'acquisto 8.1% (importo IVA) | 8.10 |
| Imposta sull’acquisto (382-383) | ||
| Totale dell’imposta dovuta (399) | ||
| IVA rimborsabile | ||
| M0 | Acquisti esenti | |
| I0 | Investimenti e costi d'esercizio esenti | |
| M77 | Acquisti merce e servizi 7.7% (incluso IVA) | 7.70 |
| M77-1 | Acquisti merce e servizi 7.7% (escluso IVA) | 7.70 |
| M77-2 | Acquisti merce e servizi 7.7% (importo IVA) | 7.70 |
| M81 | Acquisti merce e servizi 8.1% (incluso IVA) | 8.10 |
| M81-1 | Acquisti merce e servizi 8.1% (escluso IVA) | 8.10 |
| M81-2 | Acquisti merce e servizi 8.1% (importo IVA) | 8.10 |
| M25 | Acquisti merce e servizi 2.5% | 2.50 |
| M26 | Acquisti merce e servizi 2.6% | 2.60 |
| M37 | Acquisti merce e servizi 3.7% | 3.70 |
| M38 | Acquisti merce e servizi 3.8% | 3.80 |
| Costi d'esercizio e investimenti | ||
| I77 | Investimenti e costi d'esercizio 7.7% | 7.70 |
| I77-1 | Investimenti e costi d'esercizio 7.7% (escluso IVA) | 7.70 |
| I77-2 | Investimenti e costi d'esercizio 7.7% (Importo IVA) | 7.70 |
| I81 | Investimenti e costi d'esercizio 8.1% | 8.10 |
| I81-1 | Investimenti e costi d'esercizio 8.1% (escluso IVA) | 8.10 |
| I81-2 | Investimenti e costi d'esercizio 8.1% (Importo IVA) | 8.10 |
| I25 | Investimenti e costi d'esercizio 2.5% | 2.50 |
| I26 | Investimenti e costi d'esercizio 2.6% | 2.60 |
| I37 | Investimenti e costi d'esercizio 3.7% | 3.70 |
| I38 | Investimenti e costi d'esercizio 3.8% | 3.80 |
| Correzioni e Rettifiche | ||
| K77-A | Sgravio fiscale successivo 7.7% (410) | 7.70 |
| K81-A | Sgravio fiscale successivo 8.1% (410) | 8.10 |
| K77-B | Correzioni dell’imposta precedente 7.7% (415) | 7.70 |
| K81-B | Correzioni dell’imposta precedente 8.1% (415) | 8.10 |
| K77-D | Riduzioni della deduzione dell’imposta precedente 7.7% (420) | 7.70 |
| K81-D | Riduzioni della deduzione dell’imposta precedente 8.1% (420) | 8.10 |
| F1050 | Computo dell'imposta secondo modulo n. 1050 | |
| F1055 | Computo dell'imposta secondo modulo n. 1055 | |
| Totale Iva rimborsabile (479) | ||
| Totale da versare (500) o da ricevere (510) | ||
| Altri flussi finanziari | ||
| Z0-A | Sussidi, tasse turistiche incassate da uffici turistici, contributi per lo smaltimento dei rifiuti e le aziende fornitrici d'acqua | |
| Z0 | Doni, dividendi, risarcimenti dei danni ecc. | |
| Fuori campo | ||
| Totale finale per controllo | ||
Società di persone (società in nome collettivo e in accomandata semplice) | Contabilità in partita doppia multimoneta | IVA
In questo articolo
Società di persone (società in nome collettivo e in accomandata semplice) | Contabilità in partita doppia multimoneta | IVA
Società di persone (società in nome collettivo e in accomandata semplice) | Contabilità in partita doppia multimoneta | IVA
Modello per la contabilità di una società di persone con conti in valuta estera e gestione IVA, con le nuove aliquote dal 2024. Funzioni automatizzate semplificano e velocizzano le registrazioni, segnalano errori, riducendo al minimo i margini di errore. Puoi creare fatture in valute estere, oltre che nella moneta nazionale, inviare richiami e creare il preventivo e il flusso di cassa. Dichiarazioni IVA online con il piano Advanced. Ottieni il bilancio, conto economico, schede conto, giornale e altri report. I centri di costo/profitto per monitorare le performance. Il preventivo facilita la previsione di costi, ricavi e liquidità futura. Apri il modello dalla nostra WebApp, oppure dal programma e salva il file sul tuo computer.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppDocumentazione del modello
Modello ideale per una società di persone. Sono presenti tutte le colonne e le funzioni per gestire conti in moneta estera e l'IVA secondo le normative in vigore dal 2024. Calcoli e differenze di cambio in automatico.
Crea il tuo file
- Apri il modello con la WebApp di Banana Contabilità Plus
- Dal menu File > Proprietà file imposta il periodo, il nome della tua azienda e la moneta di base in qualsiasi moneta desideri.
- Dal menu File > Salva con nome, salva il file. È utile indicare nel nome del file, il nome della Società e l'anno. Per esempio "Rossi-SA-20xx.ac2".
- Nella tabella Cambi imposta le monete estere sempre con riferimento alla moneta base e i cambi. I cambi si apertura si impostano solo la prima volta che si utilizza Banana Contabilità. Al passaggio del nuovo anno, questi verranno ripresi in automatico, secondo i cambi di chiusura inseriti al 31.12.
ATTENZIONE: se chiudi il browser senza salvare, perderai i dati immessi. Salva sempre il file sul tuo computer.
Per riaprire il file salvato clicca su File > Apri.
Per la gestione IVA con le nuove aliquote trovi informazioni dettagliate nelle pagine web Gestione IVA.
Per alcune funzioni è necessario un abbonamento al piano Advanced di Banana contabilità Plus, come per esempio generare il fac-simile o il file XML del Rendiconto IVA, utilizzare le nuove funzioni delle Regole, Filtro e Ordina righe temporaneo. Guarda tutte le funzioni del piano Advanced.
Tabella Conti
Nella tabella conti personalizza il piano contabile secondo le tue esigenze e aggiungi i conti dei tuoi clienti e fornitori con tutti i dati necessari, utilizzando le colonne della vista Indirizzo.
La prima volta che si usa Banana contabilità occorre inserire nella colonna Apertura i saldi iniziali, corrispondenti a quelli finali dell'anno precedente.
Nell'anno successivo, quando passerai al nuovo esercizio, il programma riprenderà in automatico i saldi finali dell'anno precedente, inserendoli nella colonna Apertura.
La gestione dei progetti può essere effettuata anche con l'uso dei Segmenti e dei centri di costo.
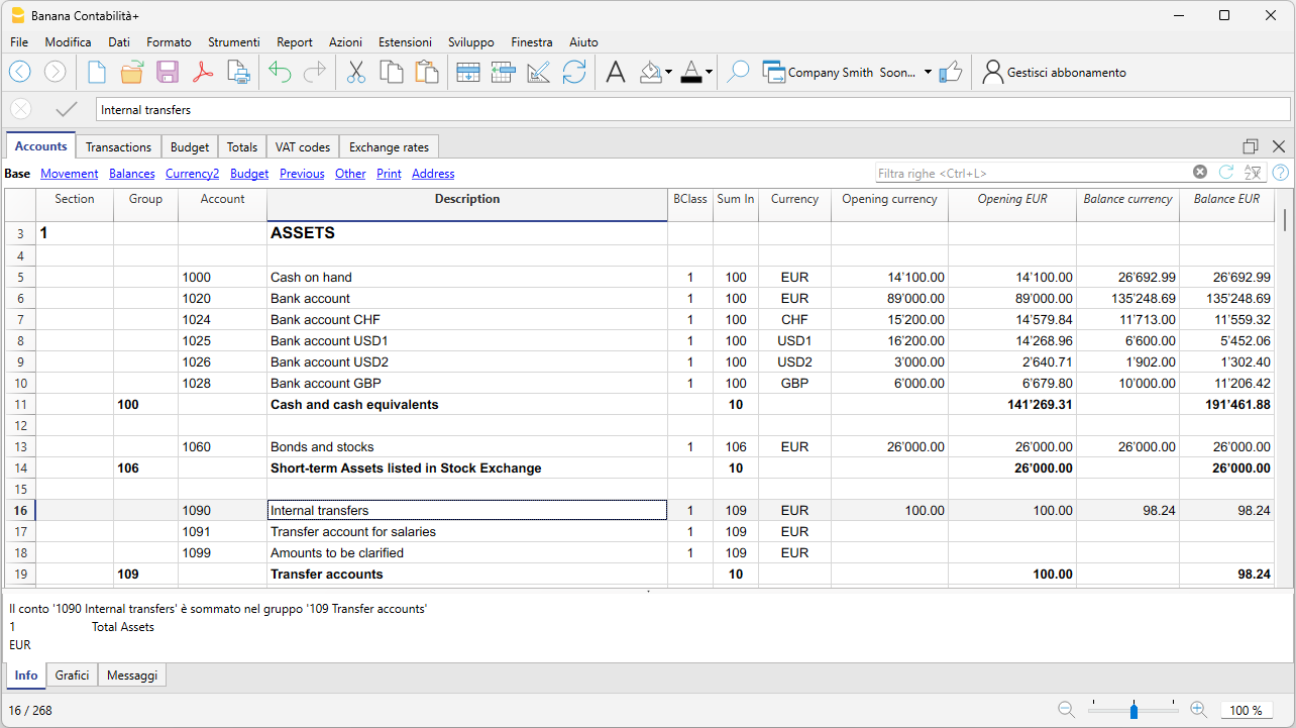
Tabella Registrazioni
Nella tabella Registrazioni si registrano i movimenti giornalieri. Per una immissione veloce si consiglia di consultare le pagine web Immissione, modifica testi e smart fill, le registrazioni ricorrenti.
Possono effettuarsi sia registrazioni semplici (un conto in dare e un conto in avere sulla stessa riga), sia registrazioni composte (più conti in dare o/e in avere o viceversa, registrate su più righe).
Nella tabella Registrazioni sono presenti le colonne specifiche per le registrazioni multimoneta.

Stato Patrimoniale
Lo stato Patrimoniale si ottiene dal menu Report > Bilancio abbellito per gruppi e può essere personalizzato nella presentazione. Ogni presentazione può essere memorizzata tramite le Personalizzazioni, con la possibilità di riprenderla al momento opportuno (es. Bilancio trimestrale, semestrale, Revisione, ecc).
Il Conto economico
Il Conto Economico si ottiene dal menu Report > Bilancio abbellito per gruppi e può essere personalizzato nella presentazione. Ogni presentazione può essere memorizzata tramite le Personalizzazioni, con la possibilità di riprenderla al momento opportuno (es. Bilancio trimestrale, semestrale, Revisione, ecc).
Archivio in PDF
A fine anno, o quando se ne presenta la necessità, per archiviare tutti i dati della contabilità puoi creare un file PDF, dal menu File > Crea dossier PDF.
Il dossier PDF può essere inviato per email al revisore e ripreso in caso di controlli fiscali.
Altre Risorse
Nella nostra Documentazione trovi tutti gli approfondimenti e le tematiche per la contabilità multi-moneta, in particolare:
Anteprima modello
Divisa Base: CHF
Contabilità in partita doppia multi-moneta con IVA
| Gruppo | Conto | Descrizione | Moneta | Somma in |
|---|---|---|---|---|
| BILANCIO | ||||
| ATTIVI | ||||
| 1000 | Cassa | CHF | 100 | |
| 1020 | Banca | CHF | 100 | |
| 1024 | Banca Euro | EUR | 100 | |
| 1025 | Banca USD | USD | 100 | |
| 100 | Liquidità | 10 | ||
| 1060 | Titoli | CHF | 106 | |
| 106 | Attivi quotati in borsa detenuti a breve termine | 10 | ||
| 1090 | Conto di trasferimento | CHF | 109 | |
| 1091 | Conto di giro salari | CHF | 109 | |
| 1099 | Importi da chiarire | CHF | 109 | |
| 109 | Conti di trasferimento | 10 | ||
| 1100 | Crediti da forniture e prestazioni (debitori) | CHF | 110 | |
| 1109 | Delcredere | CHF | 110 | |
| 110 | Crediti da forniture e prestazioni | 10 | ||
| 1140 | Anticipi e prestiti | CHF | 114 | |
| 1176 | Imposta preventiva | CHF | 114 | |
| 1180 | Crediti da assicurazioni sociali e istituti di previdenza | CHF | 114 | |
| 1188 | Imposte alla fonte | CHF | 114 | |
| 1190 | Crediti diversi a breve termine | CHF | 114 | |
| 1191 | Cauzioni | CHF | 114 | |
| 114 | Altri crediti a breve termine | 10 | ||
| 1200 | Merce di rivendita | CHF | 120 | |
| 1210 | Materia prima | CHF | 120 | |
| 1220 | Materia ausiliaria | CHF | 120 | |
| 1230 | Materiale di consumo | CHF | 120 | |
| 1260 | Prodotti finiti | CHF | 120 | |
| 1270 | Prodotti in corso di fabbricazione | CHF | 120 | |
| 1280 | Prestazioni di servizi non fatturate | CHF | 120 | |
| 120 | Scorte e prestazioni di servizi non fatturate | 10 | ||
| 1300 | Costi anticipati | CHF | 130 | |
| 1301 | Ricavi da incassare | CHF | 130 | |
| 130 | Ratei e risconti attivi | 10 | ||
| 10 | Attivo circolante | 1 | ||
| 1400 | Titoli | CHF | 140 | |
| 1440 | Prestiti | CHF | 140 | |
| 1460 | Prestito a soci | CHF | 140 | |
| 140 | Immobilizzazioni finanziarie | 14 | ||
| 1480 | Partecipazioni | CHF | 148 | |
| 148 | Partecipazioni | 14 | ||
| 1500 | Macchine e attrezzature | CHF | 150 | |
| 1510 | Mobilio e installazioni | CHF | 150 | |
| 1520 | Macchine ufficio, informatica e tecnologia della comunicazione | CHF | 150 | |
| 1530 | Veicoli | CHF | 150 | |
| 1540 | Utensili e apparecchiature | CHF | 150 | |
| 150 | Immobilizzazioni materiali mobiliari | 14 | ||
| 1600 | Immobili aziendali | CHF | 160 | |
| 160 | Immobilizzazioni materiali immobiliari | 14 | ||
| 1700 | Brevetti, know-how, licenze, diritti e sviluppo | CHF | 170 | |
| 1710 | Marchi | CHF | 170 | |
| 1712 | Modelli | CHF | 170 | |
| 1770 | Goodwill | CHF | 170 | |
| 170 | Immobilizzazioni immateriali | 14 | ||
| 1850 | Capitale azionario, capitale sociale, diritti di partecipazione non versati o capitale della fondazione non versati | CHF | 180 | |
| 180 | Capitale sociale o capitale della fondazione non versato | 14 | ||
| 14 | Attivo fisso | 1 | ||
| 1 | Totale attivi | 00 | ||
| PASSIVI | ||||
| 2000 | Debiti per forniture e prestazioni (creditori) | CHF | 200 | |
| 2030 | Acconti ricevuti | CHF | 200 | |
| 200 | Debiti per forniture e prestazioni | 20 | ||
| 2100 | Banca passiva | CHF | 210 | |
| 2120 | Impegni leasing finanziari | CHF | 210 | |
| 2140 | Altri debiti onerosi | CHF | 210 | |
| 210 | Debiti onerosi a breve termine | 20 | ||
| 2200 | IVA dovuta | CHF | 220 | |
| 2201 | IVA, rendiconto | CHF | 220 | |
| 2206 | Imposta preventiva | CHF | 220 | |
| 2208 | Imposte dirette | CHF | 220 | |
| 2210 | Altri debiti a breve termine | CHF | 220 | |
| 2260 | Debiti verso soci | CHF | 220 | |
| 2270 | Assicurazioni sociali e istituti di previdenza | CHF | 220 | |
| 2279 | Imposte alla fonte | CHF | 220 | |
| 220 | Altri debiti a breve termine | 20 | ||
| 2300 | Costi da pagare | CHF | 230 | |
| 2301 | Ricavi incassati dell'anno seguente | CHF | 230 | |
| 2330 | Accantonamenti a breve termine | CHF | 230 | |
| 230 | Ratei e risconti passivi | 20 | ||
| 20 | Capitale di terzi a breve termine | 2A | ||
| 2400 | Debiti bancari | CHF | 240 | |
| 2420 | Impegni leasing finanziari | CHF | 240 | |
| 2430 | Prestiti obbligazionari | CHF | 240 | |
| 2450 | Prestiti | CHF | 240 | |
| 2451 | Mutui ipotecari | CHF | 240 | |
| 240 | Debiti onerosi a lungo termine | 24 | ||
| 2500 | Altri debiti a lungo termine (non onerosi) | CHF | 250 | |
| 250 | Altri debiti a lungo termine | 24 | ||
| 2600 | Accantonamenti | CHF | 260 | |
| 260 | Accantonamenti e poste analoghe previste dalla legge | 24 | ||
| 24 | Capitale di terzi a lungo termine | 2A | ||
| 2A | Capitale dei terzi | 2 | ||
| 2800 | Capitale socio A all'inizio dell'esercizio | CHF | 28 | |
| 2810 | Apporti di capitale / prelevamenti di capitale socio A | CHF | 28 | |
| 2820 | Privato socio A | CHF | 28 | |
| 2831 | Utile / perdita annuale socio A | CHF | 28 | |
| 2850 | Capitale accomandato A all'inizio dell'esercizio | CHF | 28 | |
| 2860 | Apporti di capitale / prelevamenti di capitale accomandato A | CHF | 28 | |
| 2861 | Privato accomandante A | CHF | 28 | |
| 2881 | Utile/perdita annuale accomandante A | CHF | 28 | |
| 297 | Utile / Perdita d'esercizio | CHF | 28 | |
| 28 | Capitale proprio | 2 | ||
| 2 | Totale passivi | 00 | ||
| CONTO ECONOMICO | ||||
| 3000 | Ricavi prodotti fabbricati | CHF | 30 | |
| 3200 | Ricavi merci di rivendita | CHF | 30 | |
| 3400 | Ricavi prestazioni di servizi | CHF | 30 | |
| 3600 | Altri ricavi e prestazioni di servizi | CHF | 30 | |
| 3710 | Consumo proprio | CHF | 30 | |
| 3800 | Diminuzione di ricavi | CHF | 30 | |
| 3805 | Perdite su debitori, variazione delcredere | CHF | 30 | |
| 3809 | IVA aliquota saldo | CHF | 30 | |
| 30 | Importo netto dei ricavi da forniture e prestazioni | 3 | ||
| 3900 | Variazione delle scorte di prodotti in corso di fabbricazione | CHF | 39 | |
| 3901 | Variazione delle scorte di prodotti finiti | CHF | 39 | |
| 3940 | Variazione prestazioni di servizi non fatturate | CHF | 39 | |
| 39 | Variazione delle scorte e delle prestazioni di servizi | 3 | ||
| 3 | Ricavo d'esercizio da forniture e prestazioni | E1 | ||
| 4000 | Costi materiale per la fabbricazione | CHF | 4 | |
| 4200 | Costi delle merci di rivendita | CHF | 4 | |
| 4400 | Lavori di terzi / prestazioni di subappaltanti | CHF | 4 | |
| 4500 | Consumi energia per la produzione | CHF | 4 | |
| 4900 | Diminuzione di costi | CHF | 4 | |
| 4 | Costi per il materiale, la merce i servizi e l'energia | E1 | ||
| E1 | Utile lordo d'esercizio dopo deduzione dei costi per il materiale e le merci di rivendita | E2 | ||
| 5000 | Salari | CHF | 5 | |
| 5700 | Contributi AVS/AI/IPG | CHF | 5 | |
| 5710 | Contributi cassa assegni | CHF | 5 | |
| 5720 | Contributi previdenza professionale obbligatoria | CHF | 5 | |
| 5730 | Premi per l'assicurazione infortuni professionali | CHF | 5 | |
| 5740 | Premi assicurazione malattia | CHF | 5 | |
| 5790 | Imposta alla fonte | CHF | 5 | |
| 5800 | Altri costi del personale | CHF | 5 | |
| 5810 | Formazione del personale | CHF | 5 | |
| 5820 | Spese di viaggio | CHF | 5 | |
| 5830 | Rimborsi spese forfettarie | CHF | 5 | |
| 5900 | Prestazioni di terzi | CHF | 5 | |
| 5 | Costi per il personale | E2 | ||
| E2 | Utile lordo d'esercizio dopo deduzione dei costi per il personale | E3 | ||
| 6000 | Costi dei locali | CHF | 60 | |
| 6040 | Pulizia locali | CHF | 60 | |
| 60 | Costi dei locali | 6 | ||
| 6100 | Manutenzioni, riparazioni e sostituzione immobilizzazioni mobiliari | CHF | 61 | |
| 6105 | Costi leasing immobilizzazioni mobiliari | CHF | 61 | |
| 61 | Manutenzioni, riparazioni, sostituzioni (MRS) | 6 | ||
| 6200 | Riparazioni | CHF | 62 | |
| 6210 | Benzina | CHF | 62 | |
| 6220 | Assicurazioni auto | CHF | 62 | |
| 6260 | Leasing e noleggio auto | CHF | 62 | |
| 6270 | Quota privata dei costi auto | CHF | 62 | |
| 6282 | Costi di trasporto | CHF | 62 | |
| 62 | Costi auto e di trasporto | 6 | ||
| 6300 | Assicurazioni cose, contributi, tasse e autorizzazioni | CHF | 63 | |
| 63 | Assicurazioni cose | 6 | ||
| 6402 | Elettricità | CHF | 64 | |
| 6410 | Riscaldamento | CHF | 64 | |
| 6430 | Acqua | CHF | 64 | |
| 6460 | Spazzatura | CHF | 64 | |
| 64 | Costi energia e smaltimento | 6 | ||
| 6500 | Materiale d'ufficio | CHF | 65 | |
| 6503 | Riviste specialistiche, giornali, periodici | CHF | 65 | |
| 6510 | Telefono / internet | CHF | 65 | |
| 6511 | Hosting presso terzi | CHF | 65 | |
| 6513 | Porti (spese postali) | CHF | 65 | |
| 6570 | Costi informatici incluso leasing | CHF | 65 | |
| 6580 | Abbonamenti licenze, aggiornamenti | CHF | 65 | |
| 6583 | Materiale di consumo | CHF | 65 | |
| 65 | Costi amministrativi e informatici | 6 | ||
| 6600 | Costi pubblicitari | CHF | 66 | |
| 6642 | Regali a clienti | CHF | 66 | |
| 66 | Costi pubblicitari | 6 | ||
| 6700 | Altri costi d'esercizio | CHF | 67 | |
| 67 | Altri costi d'esercizio | 6 | ||
| 6 | Costi diversi d'esercizio | E3 | ||
| E3 | Risultato d'esercizio prima degli ammortamenti e rettifiche, risultati finanziari e imposte (EBITDA) | E4 | ||
| 6800 | Ammortamenti e rettifiche di valore dell'attivo fisso | CHF | 68 | |
| 68 | Ammortamenti e rettifiche di valore dell'attivo fisso | E4 | ||
| E4 | Risultato d'esercizio prima dei risultati finanziari e delle imposte (EBIT) | E5 | ||
| 6900 | Costi per interessi bancari | CHF | 69 | |
| 6940 | Spese banca | CHF | 69 | |
| 6949 | Perdita su cambio | CHF | 69 | |
| 6950 | Ricavi da averi bancari | CHF | 69 | |
| 6999 | Utili di cambio | CHF | 69 | |
| 69 | Costi e ricavi finanziari | E5 | ||
| E5 | Risultato d'esercizio prima delle imposte (EBT) | E6 | ||
| 7000 | Ricavi attività accessoria | CHF | 7 | |
| 7010 | Costi attività accessoria | CHF | 7 | |
| 7500 | Ricavi immobili aziendali | CHF | 7 | |
| 7510 | Costi immobili aziendali | CHF | 7 | |
| 7 | Risultato accessorio d'esercizio | E6 | ||
| 8000 | Costi estranei | CHF | 8 | |
| 8100 | Ricavi estranei | CHF | 8 | |
| 8500 | Costi straordinari, unici o relativi ad altri periodi contabili | CHF | 8 | |
| 8510 | Ricavi straordinari, unici o relativi ad altri periodi contabili | CHF | 8 | |
| 8 | Risultato estraneo, straordinario, unico o relativo ad altri periodi contabili | E6 | ||
| E6 | Utile o perdita prima delle imposte | E7 | ||
| 8900 | Imposte dirette | CHF | 89 | |
| 89 | Imposte dirette | E7 | ||
| E7 | Utile o perdita annuale | 297 | ||
| 00 | Differenza deve essere zero (cella vuota) | |||
| CENTRI DI COSTO | ||||
| .IMB | Imballaggi A | CHF | MAG | |
| .MP | Materie prime A | CHF | MAG | |
| .MS | Materie sussidiarie A | CHF | MAG | |
| MAG | Totale magazzino | |||
| ,MAN1 | Manutenzione 1 | CHF | MAN | |
| ,MAN2 | Manutenzione 2 | CHF | MAN | |
| ,MAN3 | Manutenzione 3 | CHF | MAN | |
| MAN | Totale spese di manutenzione | |||
| ;PB1 | Pubblicità tipo 1 | CHF | PU | |
| ;PB2 | Pubblicità tipo 2 | CHF | PU | |
| PU | Totale spese di pubblicità | |||
| Cod. IVA | Descrizione | %IVA |
|---|---|---|
| Spiegazioni (Cifra) | ||
| V = Cifra d'affari (Vendite e servizi) (200) | ||
| VS = Sconti su vendite e servizi (235) | ||
| B = Imposta sull’acquisto (38x) | ||
| M = Acquisti materiale e prestazioni di servizio (400) | ||
| I = Investimenti o costi d'esercizio (405) | ||
| K= Correzioni (410, 415 420) | ||
| Z = Fuori campo (910) | ||
| Informazioni codici iva (non modificare) | ||
| id=vatcodes-chi-2024.20230614 | ||
| Ultimo aggiornamento: 14.06.2023 | ||
| IVA dovuta | ||
| V0 | Prestazioni esenti (220) | |
| V0-E | Prestazioni all'estero (221) | |
| V0-T | Trasferimenti (225) | |
| V0-N | Prestazioni non imponibili (230) | |
| Diminuzioni della controprestazione vedi sconti | ||
| V0-D | Diversi (280) | |
| V77 | Vendite e servizi 7.7% | 7.70 |
| V81 | Vendite e servizi 8.1% | 8.10 |
| V77-B | Vendite e servizi 7.7% (optati ) | 7.70 |
| V81-B | Vendite e servizi 8.1% (optati ) | 8.10 |
| V25-N | Vendite e servizi 2.5% | 2.50 |
| V26 | Vendite e servizi 2.6% | 2.60 |
| V37 | Vendite e servizi 3.7% | 3.70 |
| V38 | Vendite e servizi 3.8% | 3.80 |
| VS77 | Sconto su vendite e servizi 7.7% | 7.70 |
| VS81 | Sconto su vendite e servizi 8.1% | 8.10 |
| VS25-N | Sconto su vendite e servizi 2.5% | 2.50 |
| VS26 | Sconto su vendite e servizi 2.6% | 2.60 |
| VS37 | Sconto su vendite e servizi 3.7% | 3.70 |
| VS38 | Sconto su vendite e servizi 3.8% | 3.80 |
| Cifra d’affari imponibile complessiva (299) | ||
| F1 | 1. Aliquota saldo 2024 | |
| F2 | 2. Aliquota saldo 2024 | |
| FS1 | Sconto su vendite e servizi 1. Aliquota saldo 2024 | |
| FS2 | Sconto su vendite e servizi 2. Aliquota saldo 2024 | |
| F3 | 1. Aliquota saldo 2018 | |
| F4 | 2. Aliquota saldo 2018 | |
| FS3 | Sconto su vendite e servizi 1. Aliquota saldo 2018 | |
| FS4 | Sconto su vendite e servizi 2. Aliquota saldo 2018 | |
| Totale cifra d'affari aliquota saldo (322-333) | ||
| B77 | Imposta sull'acquisto 7.7% (incluso IVA) | 7.70 |
| B77-1 | Imposta sull'acquisto 7.7% (escluso IVA) | 7.70 |
| B77-2 | Imposta sull'acquisto 7.7% (importo IVA) | 7.70 |
| B81 | Imposta sull'acquisto 8.1% (incluso IVA) | 8.10 |
| B81-1 | Imposta sull'acquisto 8.1% (escluso IVA) | 8.10 |
| B81-2 | Imposta sull'acquisto 8.1% (importo IVA) | 8.10 |
| Imposta sull’acquisto (382-383) | ||
| Totale dell’imposta dovuta (399) | ||
| IVA rimborsabile | ||
| M0 | Acquisti esenti | |
| I0 | Investimenti e costi d'esercizio esenti | |
| M77 | Acquisti merce e servizi 7.7% (incluso IVA) | 7.70 |
| M77-1 | Acquisti merce e servizi 7.7% (escluso IVA) | 7.70 |
| M77-2 | Acquisti merce e servizi 7.7% (importo IVA) | 7.70 |
| M81 | Acquisti merce e servizi 8.1% (incluso IVA) | 8.10 |
| M81-1 | Acquisti merce e servizi 8.1% (escluso IVA) | 8.10 |
| M81-2 | Acquisti merce e servizi 8.1% (importo IVA) | 8.10 |
| M25 | Acquisti merce e servizi 2.5% | 2.50 |
| M26 | Acquisti merce e servizi 2.6% | 2.60 |
| M37 | Acquisti merce e servizi 3.7% | 3.70 |
| M38 | Acquisti merce e servizi 3.8% | 3.80 |
| Costi d'esercizio e investimenti | ||
| I77 | Investimenti e costi d'esercizio 7.7% | 7.70 |
| I77-1 | Investimenti e costi d'esercizio 7.7% (escluso IVA) | 7.70 |
| I77-2 | Investimenti e costi d'esercizio 7.7% (Importo IVA) | 7.70 |
| I81 | Investimenti e costi d'esercizio 8.1% | 8.10 |
| I81-1 | Investimenti e costi d'esercizio 8.1% (escluso IVA) | 8.10 |
| I81-2 | Investimenti e costi d'esercizio 8.1% (Importo IVA) | 8.10 |
| I25 | Investimenti e costi d'esercizio 2.5% | 2.50 |
| I26 | Investimenti e costi d'esercizio 2.6% | 2.60 |
| I37 | Investimenti e costi d'esercizio 3.7% | 3.70 |
| I38 | Investimenti e costi d'esercizio 3.8% | 3.80 |
| Correzioni e Rettifiche | ||
| K77-A | Sgravio fiscale successivo 7.7% (410) | 7.70 |
| K81-A | Sgravio fiscale successivo 8.1% (410) | 8.10 |
| K77-B | Correzioni dell’imposta precedente 7.7% (415) | 7.70 |
| K81-B | Correzioni dell’imposta precedente 8.1% (415) | 8.10 |
| K77-D | Riduzioni della deduzione dell’imposta precedente 7.7% (420) | 7.70 |
| K81-D | Riduzioni della deduzione dell’imposta precedente 8.1% (420) | 8.10 |
| F1050 | Computo dell'imposta secondo modulo n. 1050 | |
| F1055 | Computo dell'imposta secondo modulo n. 1055 | |
| Totale Iva rimborsabile (479) | ||
| Totale da versare (500) o da ricevere (510) | ||
| Altri flussi finanziari | ||
| Z0-A | Sussidi, tasse turistiche incassate da uffici turistici, contributi per lo smaltimento dei rifiuti e le aziende fornitrici d'acqua | |
| Z0 | Doni, dividendi, risarcimenti dei danni ecc. | |
| Fuori campo | ||
| Totale finale per controllo | ||
| Moneta Rif. | Moneta | Testo |
|---|---|---|
| CHF | EUR | Euro |
| CHF | USD | US Dollar |
Azienda individuale | Contabilità in partita doppia multimoneta | IVA
In questo articolo
Azienda individuale | Contabilità in partita doppia multimoneta | IVA
Azienda individuale | Contabilità in partita doppia multimoneta | IVA
Modello per gestire una contabilità con conti in moneta base e in qualsiasi moneta estera, anche quelle virtuali. Per ogni moneta imposti il cambio e ogni volta che registri, il programma calcola in automatico il controvalore nella moneta base. Anche le differenze di cambio sono automatizzate. A disposizione verifiche e controlli automatizzati per evitare differenze di cambio non registrate e altri errori o differenze contabili. Puoi impostare la contabilità in una seconda moneta, per Report da presentare all'estero. Gestione IVA automatizzata per calcoli, report e rendiconti IVA elettronici. Apri il modello dalla nostra WebApp, oppure dal programma e salva il file sul tuo computer.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppDocumentazione del modello
Il piano dei conti già impostato ti permette di tenere una contabilità con cifra d'affari almeno di 500'000 CHF, conformemente alle regole stabilite nel Codice delle obbligazioni (art. 957 e seguenti). La struttura del piano contabile è a forma scalare e consente di vedere la composizione del risultato d'esercizio anche nelle fasi intermedie.
Basato tutto sulla contabilità in partita doppia, registri secondo gli standard internazionali e ottieni risultati professionali. Gestione illimitata di conti in moneta estera.
Ci sono tutte le impostazioni e funzioni per:
- Creare e stampare le fatture con codice QR svizzero
- Importare dati da estratti bancari
- Impostare le Regole per memorizzare e automatizzare il completamento delle registrazioni importate dagli estratti bancari.
- Gestire l'IVA secondo le nuove aliquote IVA
- Gestire centri di costo, personalizzabili secondo le tue necessità per conoscere dettagli specifici di determinati conti.
- Creare budget e previsioni finanziarie
- Stampare tutti i report di cui hai bisogno: Bilanci, Giornale, Schede conto, Rendiconti IVA, Fatture aperte e tanto altro ancora.
Per la gestione IVA con le nuove aliquote trovi informazioni dettagliate nelle pagine web Gestione IVA
Per alcune funzioni è necessario un abbonamento al piano Advanced di Banana contabilità Plus, come per esempio generare il fac-simile o il file XML del Rendiconto IVA, utilizzare le nuove funzioni delle Regole, Filtro e Ordina righe temporaneo. Guarda tutte le funzioni del piano Advanced.
Crea il tuo file
- Apri il modello con la WebApp di Banana Contabilità Plus
- Dal menu File > Proprietà file imposta il periodo, il nome della tua azienda e la moneta di base in qualsiasi moneta desideri.
- Dal menu File > Salva con nome, salva il file. È utile indicare nel nome del file, il nome della Società e l'anno. Per esempio "Rossi-SA-20xx.ac2".
- Nella tabella Cambi imposta le monete estere sempre con riferimento alla moneta base e i cambi. I cambi si apertura si impostano solo la prima volta che si utilizza Banana Contabilità. Al passaggio del nuovo anno, questi verranno ripresi in automatico, secondo i cambi di chiusura inseriti al 31.12.
ATTENZIONE: se chiudi il browser senza salvare, perderai i dati immessi. Salva sempre il file sul tuo computer.
Nella nostra Documentazione trovi tutte le informazioni e gli approfondimenti per gestire la tua contabilità in modo ottimale:
Anteprima modello
Divisa Base: CHF
Contabilità in partita doppia multi-moneta con IVA
| Gruppo | Conto | Descrizione | Moneta | Somma in |
|---|---|---|---|---|
| BILANCIO | ||||
| ATTIVI | ||||
| 1000 | Cassa | CHF | 100 | |
| 1020 | Banca CHF | CHF | 100 | |
| 1024 | Banca Euro | EUR | 100 | |
| 1025 | Banca USD | USD | 100 | |
| 100 | Liquidità | 10 | ||
| 1060 | Titoli | CHF | 106 | |
| 106 | Attivi quotati in borsa detenuti a breve termine | 10 | ||
| 1090 | Conto di trasferimento | CHF | 109 | |
| 1091 | Conto di giro salari | CHF | 109 | |
| 1099 | Importi da chiarire | CHF | 109 | |
| 109 | Conti di trasferimento | 10 | ||
| 1100 | Crediti da forniture e prestazioni (debitori) | CHF | 110 | |
| 1109 | Delcredere | CHF | 110 | |
| 110 | Crediti da forniture e prestazioni | 10 | ||
| 1140 | Anticipi e prestiti | CHF | 114 | |
| 1176 | Imposta preventiva | CHF | 114 | |
| 1180 | Crediti da assicurazioni sociali e istituti di previdenza | CHF | 114 | |
| 1188 | Imposte alla fonte | CHF | 114 | |
| 1190 | Crediti diversi a breve termine | CHF | 114 | |
| 1191 | Cauzioni | CHF | 114 | |
| 114 | Altri crediti a breve termine | 10 | ||
| 1200 | Merce di rivendita | CHF | 120 | |
| 1210 | Materia prima | CHF | 120 | |
| 1220 | Materia ausiliaria | CHF | 120 | |
| 1230 | Materiale di consumo | CHF | 120 | |
| 1260 | Prodotti finiti | CHF | 120 | |
| 1270 | Prodotti in corso di fabbricazione | CHF | 120 | |
| 1280 | Prestazioni di servizi non fatturate | CHF | 120 | |
| 120 | Scorte e prestazioni di servizi non fatturate | 10 | ||
| 1300 | Costi anticipati | CHF | 130 | |
| 1301 | Ricavi da incassare | CHF | 130 | |
| 130 | Ratei e risconti attivi | 10 | ||
| 10 | Attivo circolante | 1 | ||
| 1400 | Titoli | CHF | 140 | |
| 1440 | Prestiti | CHF | 140 | |
| 140 | Immobilizzazioni finanziarie | 14 | ||
| 1480 | Partecipazioni | CHF | 148 | |
| 148 | Partecipazioni | 14 | ||
| 1500 | Macchine e attrezzature | CHF | 150 | |
| 1510 | Mobilio e installazioni | CHF | 150 | |
| 1520 | Macchine ufficio, informatica e tecnologia della comunicazione | CHF | 150 | |
| 1530 | Veicoli | CHF | 150 | |
| 1540 | Utensili e apparecchiature | CHF | 150 | |
| 150 | Immobilizzazioni materiali mobiliari | 14 | ||
| 1600 | Immobili aziendali | CHF | 160 | |
| 160 | Immobilizzazioni materiali immobiliari | 14 | ||
| 14 | Attivo fisso | 1 | ||
| 1 | Totale attivi | 00 | ||
| PASSIVI | ||||
| 2000 | Debiti per forniture e prestazioni (creditori) | CHF | 200 | |
| 2030 | Acconti ricevuti | CHF | 200 | |
| 200 | Debiti per forniture e prestazioni | 20 | ||
| 2100 | Banca passiva | CHF | 210 | |
| 2120 | Impegni leasing finanziari | CHF | 210 | |
| 2140 | Altri debiti onerosi | CHF | 210 | |
| 210 | Debiti onerosi a breve termine | 20 | ||
| 2200 | IVA dovuta | CHF | 220 | |
| 2201 | IVA, rendiconto | CHF | 220 | |
| 2206 | Imposta preventiva | CHF | 220 | |
| 2208 | Imposte dirette | CHF | 220 | |
| 2210 | Altri debiti a breve termine | CHF | 220 | |
| 2270 | Assicurazioni sociali e istituti di previdenza | CHF | 220 | |
| 2279 | Imposte alla fonte | CHF | 220 | |
| 220 | Altri debiti a breve termine | 20 | ||
| 2300 | Costi da pagare | CHF | 230 | |
| 2301 | Ricavi incassati dell'anno seguente | CHF | 230 | |
| 2330 | Accantonamenti a breve termine | CHF | 230 | |
| 230 | Ratei e risconti passivi | 20 | ||
| 20 | Capitale di terzi a breve termine | 2A | ||
| 2400 | Debiti bancari | CHF | 240 | |
| 2420 | Impegni leasing finanziari | CHF | 240 | |
| 2430 | Prestiti obbligazionari | CHF | 240 | |
| 2450 | Prestiti | CHF | 240 | |
| 2451 | Mutui ipotecari | CHF | 240 | |
| 240 | Debiti onerosi a lungo termine | 24 | ||
| 2500 | Altri debiti a lungo termine (non onerosi) | CHF | 250 | |
| 250 | Altri debiti a lungo termine | 24 | ||
| 2600 | Accantonamenti | CHF | 260 | |
| 260 | Accantonamenti e poste analoghe previste dalla legge | 24 | ||
| 24 | Capitale di terzi a lungo termine | 2A | ||
| 2A | Capitale dei terzi | 2 | ||
| 2800 | Capitale proprio all'inizio dell'esercizio | CHF | 28 | |
| 2820 | Apporti di capitale/ prelevamenti di capitale | CHF | 28 | |
| 2850 | Privato | CHF | 28 | |
| 297 | Utile / perdita d'esercizio | 28 | ||
| 28 | Capitale proprio | 2 | ||
| 2 | Totale passivi | 00 | ||
| CONTO ECONOMICO | ||||
| 3000 | Ricavi prodotti fabbricati | CHF | 30 | |
| 3200 | Ricavi merci di rivendita | CHF | 30 | |
| 3400 | Ricavi prestazioni di servizi | CHF | 30 | |
| 3600 | Altri ricavi e prestazioni di servizi | CHF | 30 | |
| 3700 | Lavori interni | CHF | 30 | |
| 3710 | Consumo proprio | CHF | 30 | |
| 3800 | Diminuzione di ricavi | CHF | 30 | |
| 3805 | Perdite su debitori, variazione delcredere | CHF | 30 | |
| 3809 | IVA aliquota saldo | CHF | 30 | |
| 30 | Importo netto dei ricavi da forniture e prestazioni | 3 | ||
| 3900 | Variazione delle scorte di prodotti in corso di fabbricazione | CHF | 39 | |
| 3901 | Variazione delle scorte di prodotti finiti | CHF | 39 | |
| 3940 | Variazione prestazioni di servizi non fatturate | CHF | 39 | |
| 39 | Variazione delle scorte e delle prestazioni di servizi | 3 | ||
| 3 | Ricavo d'esercizio da forniture e prestazioni | E1 | ||
| 4000 | Costi materiale per la fabbricazione | CHF | 4 | |
| 4200 | Costi delle merci di rivendita | CHF | 4 | |
| 4400 | Lavori di terzi / prestazioni di subappaltanti | CHF | 4 | |
| 4500 | Consumi energia per la produzione | CHF | 4 | |
| 4900 | Diminuzione di costi | CHF | 4 | |
| 4 | Costi per il materiale, la merce i servizi e l'energia | E1 | ||
| E1 | Utile lordo d'esercizio dopo deduzione dei costi per il materiale e le merci di rivendita | E2 | ||
| 5000 | Salari | CHF | 5 | |
| 5700 | Contributi AVS/AI/IPG | CHF | 5 | |
| 5710 | Contributi cassa assegni | CHF | 5 | |
| 5720 | Contributi previdenza professionale obbligatoria | CHF | 5 | |
| 5730 | Premi per l'assicurazione infortuni professionali | CHF | 5 | |
| 5740 | Premi assicurazione malattia | CHF | 5 | |
| 5790 | Imposta alla fonte | CHF | 5 | |
| 5800 | Altri costi del personale | CHF | 5 | |
| 5810 | Formazione del personale | CHF | 5 | |
| 5820 | Spese di viaggio | CHF | 5 | |
| 5830 | Rimborsi spese forfettarie | CHF | 5 | |
| 5900 | Prestazioni di terzi | CHF | 5 | |
| 5 | Costi per il personale | E2 | ||
| E2 | Utile lordo d'esercizio dopo deduzione dei costi per il personale | E3 | ||
| 6000 | Costi dei locali | CHF | 60 | |
| 6040 | Pulizia locali | CHF | 60 | |
| 60 | Costi dei locali | 6 | ||
| 6100 | Manutenzioni, riparazioni e sostituzione immobilizzazioni mobiliari | CHF | 61 | |
| 6105 | Costi leasing immobilizzazioni mobiliari | CHF | 61 | |
| 61 | Manutenzioni, riparazioni, sostituzioni (MRS) | 6 | ||
| 6200 | Riparazioni | CHF | 62 | |
| 6210 | Benzina | CHF | 62 | |
| 6220 | Assicurazioni auto | CHF | 62 | |
| 6260 | Leasing e noleggio auto | CHF | 62 | |
| 6270 | Quota privata dei costi auto | CHF | 62 | |
| 6282 | Costi di trasporto | CHF | 62 | |
| 62 | Costi auto e di trasporto | 6 | ||
| 6300 | Assicurazioni cose, contributi, tasse e autorizzazioni | CHF | 63 | |
| 63 | Assicurazioni cose | 6 | ||
| 6402 | Elettricità | CHF | 64 | |
| 6410 | Riscaldamento | CHF | 64 | |
| 6430 | Acqua | CHF | 64 | |
| 6460 | Spazzatura | CHF | 64 | |
| 64 | Costi energia e smaltimento | 6 | ||
| 6500 | Materiale d'ufficio | CHF | 65 | |
| 6503 | Riviste specialistiche, giornali, periodici | CHF | 65 | |
| 6510 | Telefono / internet | CHF | 65 | |
| 6511 | Hosting presso terzi | CHF | 65 | |
| 6513 | Porti (spese postali) | CHF | 65 | |
| 6570 | Costi informatici incluso leasing | CHF | 65 | |
| 6580 | Abbonamenti licenze, aggiornamenti | CHF | 65 | |
| 6583 | Materiale di consumo | CHF | 65 | |
| 65 | Costi amministrativi e informatici | 6 | ||
| 6600 | Costi pubblicitari | CHF | 66 | |
| 6642 | Regali a clienti | CHF | 66 | |
| 66 | Costi pubblicitari | 6 | ||
| 6700 | Altri costi d'esercizio | CHF | 67 | |
| 67 | Altri costi d'esercizio | 6 | ||
| 6 | Costi diversi d'esercizio | E3 | ||
| E3 | Risultato d'esercizio prima degli ammortamenti e rettifiche, risultati finanziari e imposte (EBITDA) | E4 | ||
| 6800 | Ammortamenti e rettifiche di valore dell'attivo fisso | CHF | 68 | |
| 68 | Ammortamenti e rettifiche di valore dell'attivo fisso | E4 | ||
| E4 | Risultato d'esercizio prima dei risultati finanziari e delle imposte (EBIT) | E5 | ||
| 6900 | Costi per interessi bancari | CHF | 69 | |
| 6940 | Spese banca | CHF | 69 | |
| 6949 | Perdita su cambio | CHF | 69 | |
| 6950 | Ricavi da averi bancari | CHF | 69 | |
| 6999 | Utili di cambio | CHF | 69 | |
| 69 | Costi e ricavi finanziari | E5 | ||
| E5 | Risultato d'esercizio prima delle imposte (EBT) | E6 | ||
| 7000 | Ricavi attività accessoria | CHF | 7 | |
| 7010 | Costi attività accessoria | CHF | 7 | |
| 7500 | Ricavi immobili aziendali | CHF | 7 | |
| 7510 | Costi immobili aziendali | CHF | 7 | |
| 7 | Risultato accessorio d'esercizio | E6 | ||
| 8000 | Costi estranei | CHF | 8 | |
| 8100 | Ricavi estranei | CHF | 8 | |
| 8500 | Costi straordinari, unici o relativi ad altri periodi contabili | CHF | 8 | |
| 8510 | Ricavi straordinari, unici o relativi ad altri periodi contabili | CHF | 8 | |
| 8 | Risultato estraneo, straordinario, unico o relativo ad altri periodi contabili | E6 | ||
| E6 | Utile o perdita prima delle imposte | E7 | ||
| 8900 | Imposte dirette | CHF | 89 | |
| 89 | Imposte dirette | E7 | ||
| E7 | Utile o perdita annuale | 297 | ||
| 00 | Differenza deve essere zero (cella vuota) | |||
| CENTRI DI COSTO | ||||
| .IMB | Imballaggi A | CHF | MAG | |
| .MP | Materie prime A | CHF | MAG | |
| .MS | Materie sussidiarie A | CHF | MAG | |
| MAG | Totale magazzino | |||
| ,MAN1 | Manutenzione 1 | CHF | MAN | |
| ,MAN2 | Manutenzione 2 | CHF | MAN | |
| ,MAN3 | Manutenzione 3 | CHF | MAN | |
| MAN | Totale spese di manutenzione | |||
| ;PB1 | Pubblicità tipo 1 | CHF | PU | |
| ;PB2 | Pubblicità tipo 2 | CHF | PU | |
| PU | Totale spese di pubblicità | |||
| Cod. IVA | Descrizione | %IVA |
|---|---|---|
| Spiegazioni (Cifra) | ||
| V = Cifra d'affari (Vendite e servizi) (200) | ||
| VS = Sconti su vendite e servizi (235) | ||
| B = Imposta sull’acquisto (38x) | ||
| M = Acquisti materiale e prestazioni di servizio (400) | ||
| I = Investimenti o costi d'esercizio (405) | ||
| K= Correzioni (410, 415 420) | ||
| Z = Fuori campo (910) | ||
| Informazioni codici iva (non modificare) | ||
| id=vatcodes-chi-2024.20230614 | ||
| Ultimo aggiornamento: 14.06.2023 | ||
| IVA dovuta | ||
| V0 | Prestazioni esenti (220) | |
| V0-E | Prestazioni all'estero (221) | |
| V0-T | Trasferimenti (225) | |
| V0-N | Prestazioni non imponibili (230) | |
| Diminuzioni della controprestazione vedi sconti | ||
| V0-D | Diversi (280) | |
| V77 | Vendite e servizi 7.7% | 7.70 |
| V81 | Vendite e servizi 8.1% | 8.10 |
| V77-B | Vendite e servizi 7.7% (optati ) | 7.70 |
| V81-B | Vendite e servizi 8.1% (optati ) | 8.10 |
| V25-N | Vendite e servizi 2.5% | 2.50 |
| V26 | Vendite e servizi 2.6% | 2.60 |
| V37 | Vendite e servizi 3.7% | 3.70 |
| V38 | Vendite e servizi 3.8% | 3.80 |
| VS77 | Sconto su vendite e servizi 7.7% | 7.70 |
| VS81 | Sconto su vendite e servizi 8.1% | 8.10 |
| VS25-N | Sconto su vendite e servizi 2.5% | 2.50 |
| VS26 | Sconto su vendite e servizi 2.6% | 2.60 |
| VS37 | Sconto su vendite e servizi 3.7% | 3.70 |
| VS38 | Sconto su vendite e servizi 3.8% | 3.80 |
| Cifra d’affari imponibile complessiva (299) | ||
| F1 | 1. Aliquota saldo 2024 | |
| F2 | 2. Aliquota saldo 2024 | |
| FS1 | Sconto su vendite e servizi 1. Aliquota saldo 2024 | |
| FS2 | Sconto su vendite e servizi 2. Aliquota saldo 2024 | |
| F3 | 1. Aliquota saldo 2018 | |
| F4 | 2. Aliquota saldo 2018 | |
| FS3 | Sconto su vendite e servizi 1. Aliquota saldo 2018 | |
| FS4 | Sconto su vendite e servizi 2. Aliquota saldo 2018 | |
| Totale cifra d'affari aliquota saldo (322-333) | ||
| B77 | Imposta sull'acquisto 7.7% (incluso IVA) | 7.70 |
| B77-1 | Imposta sull'acquisto 7.7% (escluso IVA) | 7.70 |
| B77-2 | Imposta sull'acquisto 7.7% (importo IVA) | 7.70 |
| B81 | Imposta sull'acquisto 8.1% (incluso IVA) | 8.10 |
| B81-1 | Imposta sull'acquisto 8.1% (escluso IVA) | 8.10 |
| B81-2 | Imposta sull'acquisto 8.1% (importo IVA) | 8.10 |
| Imposta sull’acquisto (382-383) | ||
| Totale dell’imposta dovuta (399) | ||
| IVA rimborsabile | ||
| M0 | Acquisti esenti | |
| I0 | Investimenti e costi d'esercizio esenti | |
| M77 | Acquisti merce e servizi 7.7% (incluso IVA) | 7.70 |
| M77-1 | Acquisti merce e servizi 7.7% (escluso IVA) | 7.70 |
| M77-2 | Acquisti merce e servizi 7.7% (importo IVA) | 7.70 |
| M81 | Acquisti merce e servizi 8.1% (incluso IVA) | 8.10 |
| M81-1 | Acquisti merce e servizi 8.1% (escluso IVA) | 8.10 |
| M81-2 | Acquisti merce e servizi 8.1% (importo IVA) | 8.10 |
| M25 | Acquisti merce e servizi 2.5% | 2.50 |
| M26 | Acquisti merce e servizi 2.6% | 2.60 |
| M37 | Acquisti merce e servizi 3.7% | 3.70 |
| M38 | Acquisti merce e servizi 3.8% | 3.80 |
| Costi d'esercizio e investimenti | ||
| I77 | Investimenti e costi d'esercizio 7.7% | 7.70 |
| I77-1 | Investimenti e costi d'esercizio 7.7% (escluso IVA) | 7.70 |
| I77-2 | Investimenti e costi d'esercizio 7.7% (Importo IVA) | 7.70 |
| I81 | Investimenti e costi d'esercizio 8.1% | 8.10 |
| I81-1 | Investimenti e costi d'esercizio 8.1% (escluso IVA) | 8.10 |
| I81-2 | Investimenti e costi d'esercizio 8.1% (Importo IVA) | 8.10 |
| I25 | Investimenti e costi d'esercizio 2.5% | 2.50 |
| I26 | Investimenti e costi d'esercizio 2.6% | 2.60 |
| I37 | Investimenti e costi d'esercizio 3.7% | 3.70 |
| I38 | Investimenti e costi d'esercizio 3.8% | 3.80 |
| Correzioni e Rettifiche | ||
| K77-A | Sgravio fiscale successivo 7.7% (410) | 7.70 |
| K81-A | Sgravio fiscale successivo 8.1% (410) | 8.10 |
| K77-B | Correzioni dell’imposta precedente 7.7% (415) | 7.70 |
| K81-B | Correzioni dell’imposta precedente 8.1% (415) | 8.10 |
| K77-D | Riduzioni della deduzione dell’imposta precedente 7.7% (420) | 7.70 |
| K81-D | Riduzioni della deduzione dell’imposta precedente 8.1% (420) | 8.10 |
| F1050 | Computo dell'imposta secondo modulo n. 1050 | |
| F1055 | Computo dell'imposta secondo modulo n. 1055 | |
| Totale Iva rimborsabile (479) | ||
| Totale da versare (500) o da ricevere (510) | ||
| Altri flussi finanziari | ||
| Z0-A | Sussidi, tasse turistiche incassate da uffici turistici, contributi per lo smaltimento dei rifiuti e le aziende fornitrici d'acqua | |
| Z0 | Doni, dividendi, risarcimenti dei danni ecc. | |
| Fuori campo | ||
| Totale finale per controllo | ||
| Moneta Rif. | Moneta | Testo |
|---|---|---|
| CHF | EUR | Euro |
| CHF | USD | USD |
Persone giuridiche SA e Sagl | PMI | Contabilità sull'incassato
In questo articolo
Persone giuridiche SA e Sagl | PMI | Contabilità sull'incassato
Persone giuridiche SA e Sagl | PMI | Contabilità sull'incassato
Modello per gestire la contabilità di una SA o SAGL, con cifra d'affari annua uguale o superiore a CHF 500'000 e con l'IVA sull'incassato. Sono presenti le colonne e la tabella Cambi per gestire i conti in moneta estera. Per ogni moneta puoi impostare il cambio liberamente e ogni volta che registri, i calcoli dei controvalori in moneta base e delle differenze di cambio sono in automatico. Funzioni specifiche per verifiche e controlli automatizzati per una contabilità sempre perfetta. Se devi report e bilanci all'estero, puoi impostare la contabilità in una seconda moneta, per avere i saldi nella moneta base e saldi in una seconda moneta. Gestione IVA automatizzata. Apri il modello dalla nostra WebApp, oppure dal programma e salva il file sul tuo computer.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppDocumentazione del modello
Modello ideale per gestire la contabilità di una Sa e Sagl con IVA e monete estere, con cifra d'affari annua uguale o superiore a CHF 500'000. Il piano contabile è strutturato secondo lo schema PMI e presenta il partitario clienti / fornitori, adatto a chi fa la contabilità sull'incassato. Ci sono tutte le impostazioni e funzioni per:
- Creare e stampare le fatture con codice QR svizzero
- Importare dati da estratti bancari
- Impostare le Regole per memorizzare e automatizzare il completamento delle registrazioni importate dagli estratti bancari.
- Gestire l'IVA secondo le nuove aliquote IVA
- Gestire centri di costo, personalizzabili secondo le tue necessità per conoscere dettagli specifici di determinati conti.
- Creare budget e previsioni finanziarie
- Stampare tutti i report di cui hai bisogno: Bilanci, Giornale, Schede conto, Rendiconti IVA, Fatture aperte e tanto altro ancora.
Per la gestione IVA con le nuove aliquote trovi informazioni dettagliate nelle pagine web Gestione IVA.
Per alcune funzioni è necessario un abbonamento al piano Advanced di Banana contabilità Plus, come per esempio generare il fac-simile o il file XML del Rendiconto IVA, utilizzare le nuove funzioni delle Regole, Filtro e Ordina righe temporaneo. Guarda tutte le funzioni del piano Advanced.
Crea il tuo file
- Apri il modello con la WebApp di Banana Contabilità Plus
- Dal menu File > Proprietà file imposta il periodo, il nome della tua azienda e la moneta di base in qualsiasi moneta desideri.
- Dal menu File > Salva con nome, salva il file. È utile indicare nel nome del file, il nome della Società e l'anno. Per esempio "Rossi-SA-20xx.ac2".
- Nella tabella Cambi imposta le monete estere sempre con riferimento alla moneta base e i cambi. I cambi si apertura si impostano solo la prima volta che si utilizza Banana Contabilità. Al passaggio del nuovo anno, questi verranno ripresi in automatico, secondo i cambi di chiusura inseriti al 31.12.
ATTENZIONE: se chiudi il browser senza salvare, perderai i dati immessi. Salva sempre il file sul tuo computer.
Anteprima modello
Divisa Base: CHF
Contabilità in partita doppia multi-moneta con IVA
| Gruppo | Conto | Descrizione | Moneta | Somma in |
|---|---|---|---|---|
| BILANCIO | ||||
| ATTIVI | ||||
| 1000 | Cassa | CHF | 100 | |
| 1020 | Banca | CHF | 100 | |
| 1024 | Banca Euro | EUR | 100 | |
| 1025 | BancaUSD | USD | 100 | |
| 100 | Liquidità | 10 | ||
| 1060 | Titoli | CHF | 106 | |
| 106 | Attivi quotati in borsa detenuti a breve termine | 10 | ||
| 1090 | Conto di trasferimento | CHF | 109 | |
| 1091 | Conto di giro salari | CHF | 109 | |
| 1099 | Importi da chiarire | CHF | 109 | |
| 109 | Conti di trasferimento | 10 | ||
| 1100 | Crediti da forniture e prestazioni (debitori) | CHF | 110 | |
| 1109 | Delcredere | CHF | 110 | |
| 110 | Crediti da forniture e prestazioni | 10 | ||
| 1140 | Anticipi e prestiti | CHF | 114 | |
| 1176 | Imposta preventiva | CHF | 114 | |
| 1180 | Crediti da assicurazioni sociali e istituti di previdenza | CHF | 114 | |
| 1188 | Imposte alla fonte | CHF | 114 | |
| 1190 | Crediti diversi a breve termine | CHF | 114 | |
| 1191 | Cauzioni | CHF | 114 | |
| 114 | Altri crediti a breve termine | 10 | ||
| 1200 | Merce di rivendita | CHF | 120 | |
| 1210 | Materia prima | CHF | 120 | |
| 1220 | Materia ausiliaria | CHF | 120 | |
| 1230 | Materiale di consumo | CHF | 120 | |
| 1260 | Prodotti finiti | CHF | 120 | |
| 1270 | Prodotti in corso di fabbricazione | CHF | 120 | |
| 1280 | Prestazioni di servizi non fatturate | CHF | 120 | |
| 120 | Scorte e prestazioni di servizi non fatturate | 10 | ||
| 1300 | Costi anticipati | CHF | 130 | |
| 1301 | Ricavi da incassare | CHF | 130 | |
| 130 | Ratei e risconti attivi | 10 | ||
| 10 | Attivo circolante | 1 | ||
| 1400 | Titoli | CHF | 140 | |
| 1440 | Prestiti | CHF | 140 | |
| 1460 | Prestito a correntista | CHF | 140 | |
| 140 | Immobilizzazioni finanziarie | 14 | ||
| 1480 | Partecipazioni | CHF | 148 | |
| 148 | Partecipazioni | 14 | ||
| 1500 | Macchine e attrezzature | CHF | 150 | |
| 1510 | Mobilio e installazioni | CHF | 150 | |
| 1520 | Macchine ufficio, informatica e tecnologia della comunicazione | CHF | 150 | |
| 1530 | Veicoli | CHF | 150 | |
| 1540 | Utensili e apparecchiature | CHF | 150 | |
| 150 | Immobilizzazioni materiali mobiliari | 14 | ||
| 1600 | Immobili aziendali | CHF | 160 | |
| 160 | Immobilizzazioni materiali immobiliari | 14 | ||
| 1700 | Brevetti, know-how, licenze, diritti e sviluppo | CHF | 170 | |
| 1710 | Marchi | CHF | 170 | |
| 1712 | Modelli | CHF | 170 | |
| 1770 | Goodwill | CHF | 170 | |
| 170 | Immobilizzazioni immateriali | 14 | ||
| 1850 | Capitale azionario, capitale sociale, diritti di partecipazione non versati o capitale della fondazione non versati | CHF | 180 | |
| 180 | Capitale sociale o capitale della fondazione non versato | 14 | ||
| 14 | Attivo fisso | 1 | ||
| 1 | Totale attivi | 00 | ||
| PASSIVI | ||||
| 2000 | Debiti per forniture e prestazioni (creditori) | CHF | 200 | |
| 2030 | Acconti ricevuti | CHF | 200 | |
| 200 | Debiti per forniture e prestazioni | 20 | ||
| 2100 | Banca passiva | CHF | 210 | |
| 2120 | Impegni leasing finanziari | CHF | 210 | |
| 2140 | Altri debiti onerosi | CHF | 210 | |
| 210 | Debiti onerosi a breve termine | 20 | ||
| 2200 | IVA dovuta | CHF | 220 | |
| 2201 | IVA, rendiconto | CHF | 220 | |
| 2206 | Imposta preventiva | CHF | 220 | |
| 2208 | Imposte dirette | CHF | 220 | |
| 2210 | Altri debiti a breve termine | CHF | 220 | |
| 2260 | Debiti verso azionista | CHF | 220 | |
| 2261 | Dividendi | CHF | 220 | |
| 2270 | Assicurazioni sociali e istituti di previdenza | CHF | 220 | |
| 2279 | Imposte alla fonte | CHF | 220 | |
| 220 | Altri debiti a breve termine | 20 | ||
| 2300 | Costi da pagare | CHF | 230 | |
| 2301 | Ricavi incassati dell'anno seguente | CHF | 230 | |
| 2330 | Accantonamenti a breve termine | CHF | 230 | |
| 230 | Ratei e risconti passivi | 20 | ||
| 20 | Capitale di terzi a breve termine | 2A | ||
| 2400 | Debiti bancari | CHF | 240 | |
| 2420 | Impegni leasing finanziari | CHF | 240 | |
| 2430 | Prestiti obbligazionari | CHF | 240 | |
| 2450 | Prestiti | CHF | 240 | |
| 2451 | Mutui ipotecari | CHF | 240 | |
| 240 | Debiti onerosi a lungo termine | 24 | ||
| 2500 | Altri debiti a lungo termine (non onerosi) | CHF | 250 | |
| 250 | Altri debiti a lungo termine | 24 | ||
| 2600 | Accantonamenti | CHF | 260 | |
| 260 | Accantonamenti e poste analoghe previste dalla legge | 24 | ||
| 24 | Capitale di terzi a lungo termine | 2A | ||
| 2A | Capitale dei terzi | 2 | ||
| 2800 | Capitale azionario, capitale sociale, diritti di partecipazione o capitale della fondazione | CHF | 280 | |
| 280 | Capitale sociale o della fondazione | 28 | ||
| 2900 | Riserva legale da capitale | CHF | 290 | |
| 2940 | Riserve da rivalutazioni | CHF | 290 | |
| 290 | Riserva legale da capitale | 28 | ||
| 2950 | Riserva legale da utili | CHF | 295 | |
| 295 | Riserva legale da utili | 28 | ||
| 2960 | Riserve facoltative da utili | CHF | 296 | |
| 296 | Riserve facoltative da utili | 28 | ||
| 2970 | Utile/perdita riportata | CHF | 297 | |
| 2979 | Utile/perdita annuale | 297 | ||
| 297 | Utile/perdita da bilancio | 28 | ||
| 2980 | Azioni proprie, parti sociali, diritti di partecipazione (posta negativa) | CHF | 298 | |
| 298 | Azioni proprie, parti sociali, diritti di partecipazione (posta negativa) | 28 | ||
| 28 | Capitale proprio | 2 | ||
| 2 | Totale passivi | 00 | ||
| CONTO ECONOMICO | ||||
| 3000 | Ricavi prodotti fabbricati | CHF | 30 | |
| 3200 | Ricavi merci di rivendita | CHF | 30 | |
| 3400 | Ricavi prestazioni di servizi | CHF | 30 | |
| 3600 | Altri ricavi e prestazioni di servizi | CHF | 30 | |
| 3710 | Consumo proprio | CHF | 30 | |
| 3800 | Diminuzione di ricavi | CHF | 30 | |
| 3805 | Perdite su debitori, variazione delcredere | CHF | 30 | |
| 3809 | IVA aliquota saldo | CHF | 30 | |
| 30 | Importo netto dei ricavi da forniture e prestazioni | 3 | ||
| 3900 | Variazione delle scorte di prodotti in corso di fabbricazione | CHF | 39 | |
| 3901 | Variazione delle scorte di prodotti finiti | CHF | 39 | |
| 3940 | Variazione prestazioni di servizi non fatturate | CHF | 39 | |
| 39 | Variazione delle scorte e delle prestazioni di servizi | 3 | ||
| 3 | Ricavo d'esercizio da forniture e prestazioni | E1 | ||
| 4000 | Costi materiale per la fabbricazione | CHF | 4 | |
| 4200 | Costi delle merci di rivendita | CHF | 4 | |
| 4400 | Lavori di terzi / prestazioni di subappaltanti | CHF | 4 | |
| 4500 | Consumi energia per la produzione | CHF | 4 | |
| 4900 | Diminuzione di costi | CHF | 4 | |
| 4 | Costi per il materiale, la merce i servizi e l'energia | E1 | ||
| E1 | Utile lordo d'esercizio dopo deduzione dei costi per il materiale e le merci di rivendita | E2 | ||
| 5000 | Salari | CHF | 5 | |
| 5700 | Contributi AVS/AI/IPG | CHF | 5 | |
| 5710 | Contributi cassa assegni | CHF | 5 | |
| 5720 | Contributi previdenza professionale obbligatoria | CHF | 5 | |
| 5730 | Premi per l'assicurazione infortuni professionali | CHF | 5 | |
| 5740 | Premi assicurazione malattia | CHF | 5 | |
| 5790 | Imposta alla fonte | CHF | 5 | |
| 5800 | Altri costi del personale | CHF | 5 | |
| 5810 | Formazione del personale | CHF | 5 | |
| 5820 | Spese di viaggio | CHF | 5 | |
| 5830 | Rimborsi spese forfettarie | CHF | 5 | |
| 5900 | Prestazioni di terzi | CHF | 5 | |
| 5 | Costi per il personale | E2 | ||
| E2 | Utile lordo d'esercizio dopo deduzione dei costi per il personale | E3 | ||
| 6000 | Costi dei locali | CHF | 60 | |
| 6040 | Pulizia locali | CHF | 60 | |
| 60 | Costi dei locali | 6 | ||
| 6100 | Manutenzioni, riparazioni e sostituzione immobilizzazioni mobiliari | CHF | 61 | |
| 6105 | Costi leasing immobilizzazioni mobiliari | CHF | 61 | |
| 61 | Manutenzioni, riparazioni, sostituzioni (MRS) | 6 | ||
| 6200 | Riparazioni | CHF | 62 | |
| 6210 | Benzina | CHF | 62 | |
| 6220 | Assicurazioni auto | CHF | 62 | |
| 6260 | Leasing e noleggio auto | CHF | 62 | |
| 6270 | Quota privata dei costi auto | CHF | 62 | |
| 6282 | Costi di trasporto | CHF | 62 | |
| 62 | Costi auto e di trasporto | 6 | ||
| 6300 | Assicurazioni cose, contributi, tasse e autorizzazioni | CHF | 63 | |
| 63 | Assicurazioni cose | 6 | ||
| 6402 | Elettricità | CHF | 64 | |
| 6410 | Riscaldamento | CHF | 64 | |
| 6430 | Acqua | CHF | 64 | |
| 6460 | Spazzatura | CHF | 64 | |
| 64 | Costi energia e smaltimento | 6 | ||
| 6500 | Materiale d'ufficio | CHF | 65 | |
| 6503 | Riviste specialistiche, giornali, periodici | CHF | 65 | |
| 6510 | Telefono / internet | CHF | 65 | |
| 6511 | Hosting presso terzi | CHF | 65 | |
| 6513 | Porti (spese postali) | CHF | 65 | |
| 6570 | Costi informatici incluso leasing | CHF | 65 | |
| 6580 | Abbonamenti licenze, aggiornamenti | CHF | 65 | |
| 6583 | Materiale di consumo | CHF | 65 | |
| 65 | Costi amministrativi e informatici | 6 | ||
| 6600 | Costi pubblicitari | CHF | 66 | |
| 6642 | Regali a clienti | CHF | 66 | |
| 66 | Costi pubblicitari | 6 | ||
| 6700 | Altri costi d'esercizio | CHF | 67 | |
| 67 | Altri costi d'esercizio | 6 | ||
| 6 | Costi diversi d'esercizio | E3 | ||
| E3 | Risultato d'esercizio prima degli ammortamenti e rettifiche, risultati finanziari e imposte (EBITDA) | E4 | ||
| 6800 | Ammortamenti e rettifiche di valore dell'attivo fisso | CHF | 68 | |
| 68 | Ammortamenti e rettifiche di valore dell'attivo fisso | E4 | ||
| E4 | Risultato d'esercizio prima dei risultati finanziari e delle imposte (EBIT) | E5 | ||
| 6900 | Costi per interessi bancari | CHF | 69 | |
| 6940 | Spese banca | CHF | 69 | |
| 6949 | Perdita su cambio | CHF | 69 | |
| 6950 | Ricavi da averi bancari | CHF | 69 | |
| 6999 | Utili di cambio | CHF | 69 | |
| 69 | Costi e ricavi finanziari | E5 | ||
| E5 | Risultato d'esercizio prima delle imposte (EBT) | E6 | ||
| 7000 | Ricavi attività accessoria | CHF | 7 | |
| 7010 | Costi attività accessoria | CHF | 7 | |
| 7500 | Ricavi immobili aziendali | CHF | 7 | |
| 7510 | Costi immobili aziendali | CHF | 7 | |
| 7 | Risultato accessorio d'esercizio | E6 | ||
| 8000 | Costi estranei | CHF | 8 | |
| 8100 | Ricavi estranei | CHF | 8 | |
| 8500 | Costi straordinari, unici o relativi ad altri periodi contabili | CHF | 8 | |
| 8510 | Ricavi straordinari, unici o relativi ad altri periodi contabili | CHF | 8 | |
| 8 | Risultato estraneo, straordinario, unico o relativo ad altri periodi contabili | E6 | ||
| E6 | Utile o perdita prima delle imposte | E7 | ||
| 8900 | Imposte dirette | CHF | 89 | |
| 89 | Imposte dirette | E7 | ||
| E7 | Utile o perdita annuale | 2979 | ||
| 00 | Differenza deve essere zero (cella vuota) | |||
| Partitario clienti | ||||
| ;ROSS | Rossi Alberto | CHF | CLI | |
| ;CLIB | Cliente B | CHF | CLI | |
| ;CLIC | Cliente C | CHF | CLI | |
| ;CLID | Cliente D | CHF | CLI | |
| ;CLIE | Cliente E | CHF | CLI | |
| CLI | Totale clienti | |||
| Partitario fornitori | ||||
| ;FORA | Alberti Guglielmo | CHF | FOR | |
| ;FORB | Fornitore B | CHF | FOR | |
| ;FORC | Fornitore C | CHF | FOR | |
| ;FORD | Fornitore D | CHF | FOR | |
| ;FORE | Fornitore E | CHF | FOR | |
| FOR | Totale fornitori | |||
| CENTRI DI COSTO | ||||
| .IMB | Imballaggi A | CHF | MAG | |
| .MP | Materie prime A | CHF | MAG | |
| .MS | Materie sussidiarie A | CHF | MAG | |
| MAG | Totale magazzino | |||
| ,MAN1 | Manutenzione 1 | CHF | MAN | |
| ,MAN2 | Manutenzione 2 | CHF | MAN | |
| ,MAN3 | Manutenzione 3 | CHF | MAN | |
| MAN | Totale spese di manutenzione | |||
| ;PB1 | Pubblicità tipo 1 | CHF | PU | |
| ;PB2 | Pubblicità tipo 2 | CHF | PU | |
| PU | Totale spese di pubblicità | |||
| Cod. IVA | Descrizione | %IVA |
|---|---|---|
| Spiegazioni (Cifra) | ||
| V = Cifra d'affari (Vendite e servizi) (200) | ||
| VS = Sconti su vendite e servizi (235) | ||
| B = Imposta sull’acquisto (38x) | ||
| M = Acquisti materiale e prestazioni di servizio (400) | ||
| I = Investimenti o costi d'esercizio (405) | ||
| K= Correzioni (410, 415 420) | ||
| Z = Fuori campo (910) | ||
| Informazioni codici iva (non modificare) | ||
| id=vatcodes-chi-2024.20230614 | ||
| Ultimo aggiornamento: 14.06.2023 | ||
| IVA dovuta | ||
| V0 | Prestazioni esenti (220) | |
| V0-E | Prestazioni all'estero (221) | |
| V0-T | Trasferimenti (225) | |
| V0-N | Prestazioni non imponibili (230) | |
| Diminuzioni della controprestazione vedi sconti | ||
| V0-D | Diversi (280) | |
| V77 | Vendite e servizi 7.7% | 7.70 |
| V81 | Vendite e servizi 8.1% | 8.10 |
| V77-B | Vendite e servizi 7.7% (optati ) | 7.70 |
| V81-B | Vendite e servizi 8.1% (optati ) | 8.10 |
| V25-N | Vendite e servizi 2.5% | 2.50 |
| V26 | Vendite e servizi 2.6% | 2.60 |
| V37 | Vendite e servizi 3.7% | 3.70 |
| V38 | Vendite e servizi 3.8% | 3.80 |
| VS77 | Sconto su vendite e servizi 7.7% | 7.70 |
| VS81 | Sconto su vendite e servizi 8.1% | 8.10 |
| VS25-N | Sconto su vendite e servizi 2.5% | 2.50 |
| VS26 | Sconto su vendite e servizi 2.6% | 2.60 |
| VS37 | Sconto su vendite e servizi 3.7% | 3.70 |
| VS38 | Sconto su vendite e servizi 3.8% | 3.80 |
| Cifra d’affari imponibile complessiva (299) | ||
| F1 | 1. Aliquota saldo 2024 | |
| F2 | 2. Aliquota saldo 2024 | |
| FS1 | Sconto su vendite e servizi 1. Aliquota saldo 2024 | |
| FS2 | Sconto su vendite e servizi 2. Aliquota saldo 2024 | |
| F3 | 1. Aliquota saldo 2018 | |
| F4 | 2. Aliquota saldo 2018 | |
| FS3 | Sconto su vendite e servizi 1. Aliquota saldo 2018 | |
| FS4 | Sconto su vendite e servizi 2. Aliquota saldo 2018 | |
| Totale cifra d'affari aliquota saldo (322-333) | ||
| B77 | Imposta sull'acquisto 7.7% (incluso IVA) | 7.70 |
| B77-1 | Imposta sull'acquisto 7.7% (escluso IVA) | 7.70 |
| B77-2 | Imposta sull'acquisto 7.7% (importo IVA) | 7.70 |
| B81 | Imposta sull'acquisto 8.1% (incluso IVA) | 8.10 |
| B81-1 | Imposta sull'acquisto 8.1% (escluso IVA) | 8.10 |
| B81-2 | Imposta sull'acquisto 8.1% (importo IVA) | 8.10 |
| Imposta sull’acquisto (382-383) | ||
| Totale dell’imposta dovuta (399) | ||
| IVA rimborsabile | ||
| M0 | Acquisti esenti | |
| I0 | Investimenti e costi d'esercizio esenti | |
| M77 | Acquisti merce e servizi 7.7% (incluso IVA) | 7.70 |
| M77-1 | Acquisti merce e servizi 7.7% (escluso IVA) | 7.70 |
| M77-2 | Acquisti merce e servizi 7.7% (importo IVA) | 7.70 |
| M81 | Acquisti merce e servizi 8.1% (incluso IVA) | 8.10 |
| M81-1 | Acquisti merce e servizi 8.1% (escluso IVA) | 8.10 |
| M81-2 | Acquisti merce e servizi 8.1% (importo IVA) | 8.10 |
| M25 | Acquisti merce e servizi 2.5% | 2.50 |
| M26 | Acquisti merce e servizi 2.6% | 2.60 |
| M37 | Acquisti merce e servizi 3.7% | 3.70 |
| M38 | Acquisti merce e servizi 3.8% | 3.80 |
| Costi d'esercizio e investimenti | ||
| I77 | Investimenti e costi d'esercizio 7.7% | 7.70 |
| I77-1 | Investimenti e costi d'esercizio 7.7% (escluso IVA) | 7.70 |
| I77-2 | Investimenti e costi d'esercizio 7.7% (Importo IVA) | 7.70 |
| I81 | Investimenti e costi d'esercizio 8.1% | 8.10 |
| I81-1 | Investimenti e costi d'esercizio 8.1% (escluso IVA) | 8.10 |
| I81-2 | Investimenti e costi d'esercizio 8.1% (Importo IVA) | 8.10 |
| I25 | Investimenti e costi d'esercizio 2.5% | 2.50 |
| I26 | Investimenti e costi d'esercizio 2.6% | 2.60 |
| I37 | Investimenti e costi d'esercizio 3.7% | 3.70 |
| I38 | Investimenti e costi d'esercizio 3.8% | 3.80 |
| Correzioni e Rettifiche | ||
| K77-A | Sgravio fiscale successivo 7.7% (410) | 7.70 |
| K81-A | Sgravio fiscale successivo 8.1% (410) | 8.10 |
| K77-B | Correzioni dell’imposta precedente 7.7% (415) | 7.70 |
| K81-B | Correzioni dell’imposta precedente 8.1% (415) | 8.10 |
| K77-D | Riduzioni della deduzione dell’imposta precedente 7.7% (420) | 7.70 |
| K81-D | Riduzioni della deduzione dell’imposta precedente 8.1% (420) | 8.10 |
| F1050 | Computo dell'imposta secondo modulo n. 1050 | |
| F1055 | Computo dell'imposta secondo modulo n. 1055 | |
| Totale Iva rimborsabile (479) | ||
| Totale da versare (500) o da ricevere (510) | ||
| Altri flussi finanziari | ||
| Z0-A | Sussidi, tasse turistiche incassate da uffici turistici, contributi per lo smaltimento dei rifiuti e le aziende fornitrici d'acqua | |
| Z0 | Doni, dividendi, risarcimenti dei danni ecc. | |
| Fuori campo | ||
| Totale finale per controllo | ||
| Moneta Rif. | Moneta | Testo |
|---|---|---|
| CHF | EUR | Euro |
| CHF | USD | US Dollar |
Persone giuridiche Sa Sagl | Partitario sul fatturato | Contabilità in partita doppia multimoneta | IVA
In questo articolo
Persone giuridiche Sa Sagl | Partitario sul fatturato | Contabilità in partita doppia multimoneta | IVA
Persone giuridiche Sa Sagl | Partitario sul fatturato | Contabilità in partita doppia multimoneta | IVA
Modello da utilizzare per la contabilità di una SA o SAGL, con un fatturato annuo di almeno CHF 500.000 e gestione IVA. Include tabelle e funzioni per la gestione delle monete estere. Puoi impostare i tassi di cambio liberamente, e il programma calcola automaticamente il controvalore nella valuta base ad ogni registrazione. Le differenze di cambio e la gestione IVA sono completamente automatizzate. Inoltre, puoi impostare una seconda moneta per report e bilanci internazionali, visualizzando i saldi in entrambe le valute. Apri il modello dalla nostra WebApp, oppure dal programma e salva il file sul tuo computer.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppDocumentazione del modello
Modello ideale per gestire la contabilità con cifra d'affari annua uguale o superiore a Fr. 500'000. Il piano contabile è strutturato secondo lo schema PMI e presenta il partitario clienti / fornitori, adatto a chi fa la contabilità sul fatturato. Ci sono tutte le impostazioni e funzioni per:
Ci sono tutte le impostazioni e funzioni per:
- Creare e stampare le fatture con codice QR svizzero
- Importare dati da estratti bancari
- Impostare le Regole per memorizzare e automatizzare il completamento delle registrazioni importate dagli estratti bancari.
- Gestire l'IVA secondo le nuove aliquote IVA
- Gestire centri di costo, personalizzabili secondo le tue necessità per conoscere dettagli specifici di determinati conti.
- Creare budget e previsioni finanziarie
- Stampare tutti i report di cui hai bisogno: Bilanci, Giornale, Schede conto, Rendiconti IVA, Fatture aperte e tanto altro ancora.
Crea il tuo file
- Apri il modello con la WebApp di Banana Contabilità Plus
- Dal menu File > Proprietà file imposta il periodo, il nome della tua azienda e la moneta di base in qualsiasi moneta desideri.
- Dal menu File > Salva con nome, salva il file. È utile indicare nel nome del file, il nome della Società e l'anno. Per esempio "Rossi-SA-20xx.ac2".
- Nella tabella Cambi imposta le monete estere sempre con riferimento alla moneta base e i cambi. I cambi si apertura si impostano solo la prima volta che si utilizza Banana Contabilità. Al passaggio del nuovo anno, questi verranno ripresi in automatico, secondo i cambi di chiusura inseriti al 31.12.
ATTENZIONE: se chiudi il browser senza salvare, perderai i dati immessi. Salva sempre il file sul tuo computer.
Per la gestione IVA con le nuove aliquote trovi informazioni dettagliate nelle pagine web Gestione IVA.
Per alcune funzioni è necessario un abbonamento al piano Advanced di Banana contabilità Plus, come per esempio generare il fac-simile o il file XML del Rendiconto IVA, utilizzare le nuove funzioni delle Regole, Filtro e Ordina righe temporaneo. Guarda tutte le funzioni del piano Advanced.
Risorse
Nella nostra Documentazione trovi tutte le informazioni e gli approfondimenti per gestire la tua contabilità in modo ottimale:
Anteprima modello
Divisa Base: CHF
Contabilità in partita doppia multi-moneta con IVA
| Gruppo | Conto | Descrizione | Moneta | Somma in |
|---|---|---|---|---|
| BILANCIO | ||||
| ATTIVI | ||||
| 1000 | Cassa | CHF | 100 | |
| 1020 | Banca | CHF | 100 | |
| 1024 | Banca Euro | EUR | 100 | |
| 1025 | BancaUSD | USD | 100 | |
| 100 | Liquidità | 10 | ||
| 1060 | Titoli | CHF | 106 | |
| 106 | Attivi quotati in borsa detenuti a breve termine | 10 | ||
| 1090 | Conto di trasferimento | CHF | 109 | |
| 1091 | Conto di giro salari | CHF | 109 | |
| 1099 | Importi da chiarire | CHF | 109 | |
| 109 | Conti di trasferimento | 10 | ||
| 1100 | Crediti da forniture e prestazioni (debitori) | CHF | 110 | |
| 1109 | Delcredere | CHF | 110 | |
| 110A | Clienti da partitario | 110 | ||
| 110 | Crediti da forniture e prestazioni | 10 | ||
| 1140 | Anticipi e prestiti | CHF | 114 | |
| 1176 | Imposta preventiva | CHF | 114 | |
| 1180 | Crediti da assicurazioni sociali e istituti di previdenza | CHF | 114 | |
| 1188 | Imposte alla fonte | CHF | 114 | |
| 1190 | Crediti diversi a breve termine | CHF | 114 | |
| 1191 | Cauzioni | CHF | 114 | |
| 114 | Altri crediti a breve termine | 10 | ||
| 1200 | Merce di rivendita | CHF | 120 | |
| 1210 | Materia prima | CHF | 120 | |
| 1220 | Materia ausiliaria | CHF | 120 | |
| 1230 | Materiale di consumo | CHF | 120 | |
| 1260 | Prodotti finiti | CHF | 120 | |
| 1270 | Prodotti in corso di fabbricazione | CHF | 120 | |
| 1280 | Prestazioni di servizi non fatturate | CHF | 120 | |
| 120 | Scorte e prestazioni di servizi non fatturate | 10 | ||
| 1300 | Costi anticipati | CHF | 130 | |
| 1301 | Ricavi da incassare | CHF | 130 | |
| 130 | Ratei e risconti attivi | 10 | ||
| 10 | Attivo circolante | 1 | ||
| 1400 | Titoli | CHF | 140 | |
| 1440 | Prestiti | CHF | 140 | |
| 1460 | Prestito a correntista | CHF | 140 | |
| 140 | Immobilizzazioni finanziarie | 14 | ||
| 1480 | Partecipazioni | CHF | 148 | |
| 148 | Partecipazioni | 14 | ||
| 1500 | Macchine e attrezzature | CHF | 150 | |
| 1510 | Mobilio e installazioni | CHF | 150 | |
| 1520 | Macchine ufficio, informatica e tecnologia della comunicazione | CHF | 150 | |
| 1530 | Veicoli | CHF | 150 | |
| 1540 | Utensili e apparecchiature | CHF | 150 | |
| 150 | Immobilizzazioni materiali mobiliari | 14 | ||
| 1600 | Immobili aziendali | CHF | 160 | |
| 160 | Immobilizzazioni materiali immobiliari | 14 | ||
| 1700 | Brevetti, know-how, licenze, diritti e sviluppo | CHF | 170 | |
| 1710 | Marchi | CHF | 170 | |
| 1712 | Modelli | CHF | 170 | |
| 1770 | Goodwill | CHF | 170 | |
| 170 | Immobilizzazioni immateriali | 14 | ||
| 1850 | Capitale azionario, capitale sociale, diritti di partecipazione non versati o capitale della fondazione non versati | CHF | 180 | |
| 180 | Capitale sociale o capitale della fondazione non versato | 14 | ||
| 14 | Attivo fisso | 1 | ||
| 1 | Totale attivi | 00 | ||
| PASSIVI | ||||
| 2000 | Debiti per forniture e prestazioni (creditori) | CHF | 200 | |
| 2030 | Acconti ricevuti | CHF | 200 | |
| 200A | Fornitori da partitario | 200 | ||
| 200 | Debiti per forniture e prestazioni | 20 | ||
| 2100 | Banca passiva | CHF | 210 | |
| 2120 | Impegni leasing finanziari | CHF | 210 | |
| 2140 | Altri debiti onerosi | CHF | 210 | |
| 210 | Debiti onerosi a breve termine | 20 | ||
| 2200 | IVA dovuta | CHF | 220 | |
| 2201 | IVA, rendiconto | CHF | 220 | |
| 2206 | Imposta preventiva | CHF | 220 | |
| 2208 | Imposte dirette | CHF | 220 | |
| 2210 | Altri debiti a breve termine | CHF | 220 | |
| 2260 | Debiti verso azionista | CHF | 220 | |
| 2261 | Dividendi | CHF | 220 | |
| 2270 | Assicurazioni sociali e istituti di previdenza | CHF | 220 | |
| 2279 | Imposte alla fonte | CHF | 220 | |
| 220 | Altri debiti a breve termine | 20 | ||
| 2300 | Costi da pagare | CHF | 230 | |
| 2301 | Ricavi incassati dell'anno seguente | CHF | 230 | |
| 2330 | Accantonamenti a breve termine | CHF | 230 | |
| 230 | Ratei e risconti passivi | 20 | ||
| 20 | Capitale di terzi a breve termine | 2A | ||
| 2400 | Debiti bancari | CHF | 240 | |
| 2420 | Impegni leasing finanziari | CHF | 240 | |
| 2430 | Prestiti obbligazionari | CHF | 240 | |
| 2450 | Prestiti | CHF | 240 | |
| 2451 | Mutui ipotecari | CHF | 240 | |
| 240 | Debiti onerosi a lungo termine | 24 | ||
| 2500 | Altri debiti a lungo termine (non onerosi) | CHF | 250 | |
| 250 | Altri debiti a lungo termine | 24 | ||
| 2600 | Accantonamenti | CHF | 260 | |
| 260 | Accantonamenti e poste analoghe previste dalla legge | 24 | ||
| 24 | Capitale di terzi a lungo termine | 2A | ||
| 2A | Capitale dei terzi | 2 | ||
| 2800 | Capitale azionario, capitale sociale, diritti di partecipazione o capitale della fondazione | CHF | 280 | |
| 280 | Capitale sociale o della fondazione | 28 | ||
| 2900 | Riserva legale da capitale | CHF | 290 | |
| 2940 | Riserve da rivalutazioni | CHF | 290 | |
| 290 | Riserva legale da capitale | 28 | ||
| 2950 | Riserva legale da utili | CHF | 295 | |
| 295 | Riserva legale da utili | 28 | ||
| 2960 | Riserve facoltative da utili | CHF | 296 | |
| 296 | Riserve facoltative da utili | 28 | ||
| 2970 | Utile/perdita riportata | CHF | 297 | |
| 2979 | Utile/perdita annuale | 297 | ||
| 297 | Utile/perdita da bilancio | 28 | ||
| 2980 | Azioni proprie, parti sociali, diritti di partecipazione (posta negativa) | CHF | 298 | |
| 298 | Azioni proprie, parti sociali, diritti di partecipazione (posta negativa) | 28 | ||
| 28 | Capitale proprio | 2 | ||
| 2 | Totale passivi | 00 | ||
| CONTO ECONOMICO | ||||
| 3000 | Ricavi prodotti fabbricati | CHF | 30 | |
| 3200 | Ricavi merci di rivendita | CHF | 30 | |
| 3400 | Ricavi prestazioni di servizi | CHF | 30 | |
| 3600 | Altri ricavi e prestazioni di servizi | CHF | 30 | |
| 3710 | Consumo proprio | CHF | 30 | |
| 3800 | Diminuzione di ricavi | CHF | 30 | |
| 3805 | Perdite su debitori, variazione delcredere | CHF | 30 | |
| 3809 | IVA aliquota saldo | CHF | 30 | |
| 30 | Importo netto dei ricavi da forniture e prestazioni | 3 | ||
| 3900 | Variazione delle scorte di prodotti in corso di fabbricazione | CHF | 39 | |
| 3901 | Variazione delle scorte di prodotti finiti | CHF | 39 | |
| 3940 | Variazione prestazioni di servizi non fatturate | CHF | 39 | |
| 39 | Variazione delle scorte e delle prestazioni di servizi | 3 | ||
| 3 | Ricavo d'esercizio da forniture e prestazioni | E1 | ||
| 4000 | Costi materiale per la fabbricazione | CHF | 4 | |
| 4200 | Costi delle merci di rivendita | CHF | 4 | |
| 4400 | Lavori di terzi / prestazioni di subappaltanti | CHF | 4 | |
| 4500 | Consumi energia per la produzione | CHF | 4 | |
| 4900 | Diminuzione di costi | CHF | 4 | |
| 4 | Costi per il materiale, la merce i servizi e l'energia | E1 | ||
| E1 | Utile lordo d'esercizio dopo deduzione dei costi per il materiale e le merci di rivendita | E2 | ||
| 5000 | Salari | CHF | 5 | |
| 5700 | Contributi AVS/AI/IPG | CHF | 5 | |
| 5710 | Contributi cassa assegni | CHF | 5 | |
| 5720 | Contributi previdenza professionale obbligatoria | CHF | 5 | |
| 5730 | Premi per l'assicurazione infortuni professionali | CHF | 5 | |
| 5740 | Premi assicurazione malattia | CHF | 5 | |
| 5790 | Imposta alla fonte | CHF | 5 | |
| 5800 | Altri costi del personale | CHF | 5 | |
| 5810 | Formazione del personale | CHF | 5 | |
| 5820 | Spese di viaggio | CHF | 5 | |
| 5830 | Rimborsi spese forfettarie | CHF | 5 | |
| 5900 | Prestazioni di terzi | CHF | 5 | |
| 5 | Costi per il personale | E2 | ||
| E2 | Utile lordo d'esercizio dopo deduzione dei costi per il personale | E3 | ||
| 6000 | Costi dei locali | CHF | 60 | |
| 6040 | Pulizia locali | CHF | 60 | |
| 60 | Costi dei locali | 6 | ||
| 6100 | Manutenzioni, riparazioni e sostituzione immobilizzazioni mobiliari | CHF | 61 | |
| 6105 | Costi leasing immobilizzazioni mobiliari | CHF | 61 | |
| 61 | Manutenzioni, riparazioni, sostituzioni (MRS) | 6 | ||
| 6200 | Riparazioni | CHF | 62 | |
| 6210 | Benzina | CHF | 62 | |
| 6220 | Assicurazioni auto | CHF | 62 | |
| 6260 | Leasing e noleggio auto | CHF | 62 | |
| 6270 | Quota privata dei costi auto | CHF | 62 | |
| 6282 | Costi di trasporto | CHF | 62 | |
| 62 | Costi auto e di trasporto | 6 | ||
| 6300 | Assicurazioni cose, contributi, tasse e autorizzazioni | CHF | 63 | |
| 63 | Assicurazioni cose | 6 | ||
| 6402 | Elettricità | CHF | 64 | |
| 6410 | Riscaldamento | CHF | 64 | |
| 6430 | Acqua | CHF | 64 | |
| 6460 | Spazzatura | CHF | 64 | |
| 64 | Costi energia e smaltimento | 6 | ||
| 6500 | Materiale d'ufficio | CHF | 65 | |
| 6503 | Riviste specialistiche, giornali, periodici | CHF | 65 | |
| 6510 | Telefono / internet | CHF | 65 | |
| 6511 | Hosting presso terzi | CHF | 65 | |
| 6513 | Porti (spese postali) | CHF | 65 | |
| 6570 | Costi informatici incluso leasing | CHF | 65 | |
| 6580 | Abbonamenti licenze, aggiornamenti | CHF | 65 | |
| 6583 | Materiale di consumo | CHF | 65 | |
| 65 | Costi amministrativi e informatici | 6 | ||
| 6600 | Costi pubblicitari | CHF | 66 | |
| 6642 | Regali a clienti | CHF | 66 | |
| 66 | Costi pubblicitari | 6 | ||
| 6700 | Altri costi d'esercizio | CHF | 67 | |
| 67 | Altri costi d'esercizio | 6 | ||
| 6 | Costi diversi d'esercizio | E3 | ||
| E3 | Risultato d'esercizio prima degli ammortamenti e rettifiche, risultati finanziari e imposte (EBITDA) | E4 | ||
| 6800 | Ammortamenti e rettifiche di valore dell'attivo fisso | CHF | 68 | |
| 68 | Ammortamenti e rettifiche di valore dell'attivo fisso | E4 | ||
| E4 | Risultato d'esercizio prima dei risultati finanziari e delle imposte (EBIT) | E5 | ||
| 6900 | Costi per interessi bancari | CHF | 69 | |
| 6940 | Spese banca | CHF | 69 | |
| 6949 | Perdita su cambio | CHF | 69 | |
| 6950 | Ricavi da averi bancari | CHF | 69 | |
| 6999 | Utili di cambio | CHF | 69 | |
| 69 | Costi e ricavi finanziari | E5 | ||
| E5 | Risultato d'esercizio prima delle imposte (EBT) | E6 | ||
| 7000 | Ricavi attività accessoria | CHF | 7 | |
| 7010 | Costi attività accessoria | CHF | 7 | |
| 7500 | Ricavi immobili aziendali | CHF | 7 | |
| 7510 | Costi immobili aziendali | CHF | 7 | |
| 7 | Risultato accessorio d'esercizio | E6 | ||
| 8000 | Costi estranei | CHF | 8 | |
| 8100 | Ricavi estranei | CHF | 8 | |
| 8500 | Costi straordinari, unici o relativi ad altri periodi contabili | CHF | 8 | |
| 8510 | Ricavi straordinari, unici o relativi ad altri periodi contabili | CHF | 8 | |
| 8 | Risultato estraneo, straordinario, unico o relativo ad altri periodi contabili | E6 | ||
| E6 | Utile o perdita prima delle imposte | E7 | ||
| 8900 | Imposte dirette | CHF | 89 | |
| 89 | Imposte dirette | E7 | ||
| E7 | Utile o perdita annuale | 2979 | ||
| 00 | Differenza deve essere zero (cella vuota) | |||
| Partitario clienti | ||||
| 110001 | Rossi Alberto | CHF | CLI | |
| 110002 | Cliente B | CHF | CLI | |
| 110003 | Cliente C | CHF | CLI | |
| 110004 | Cliente D | CHF | CLI | |
| 110005 | Cliente E | CHF | CLI | |
| CLI | Totale clienti | 110A | ||
| Partitario fornitori | ||||
| 200001 | Fornitore A | CHF | FOR | |
| 200002 | Fornitore B | CHF | FOR | |
| 200003 | Fornitore C | CHF | FOR | |
| 200004 | Fornitore D | CHF | FOR | |
| 200005 | Fornitore E | CHF | FOR | |
| FOR | Totale fornitori | 200A | ||
| CENTRI DI COSTO | ||||
| .IMB | Imballaggi A | CHF | MAG | |
| .MP | Materie prime A | CHF | MAG | |
| .MS | Materie sussidiarie A | CHF | MAG | |
| MAG | Totale magazzino | |||
| ,MAN1 | Manutenzione 1 | CHF | MAN | |
| ,MAN2 | Manutenzione 2 | CHF | MAN | |
| ,MAN3 | Manutenzione 3 | CHF | MAN | |
| MAN | Totale spese di manutenzione | |||
| ;PB1 | Pubblicità tipo 1 | CHF | PU | |
| ;PB2 | Pubblicità tipo 2 | CHF | PU | |
| PU | Totale spese di pubblicità | |||
| Cod. IVA | Descrizione | %IVA |
|---|---|---|
| Spiegazioni (Cifra) | ||
| V = Cifra d'affari (Vendite e servizi) (200) | ||
| VS = Sconti su vendite e servizi (235) | ||
| B = Imposta sull’acquisto (38x) | ||
| M = Acquisti materiale e prestazioni di servizio (400) | ||
| I = Investimenti o costi d'esercizio (405) | ||
| K= Correzioni (410, 415 420) | ||
| Z = Fuori campo (910) | ||
| Informazioni codici iva (non modificare) | ||
| id=vatcodes-chi-2024.20230614 | ||
| Ultimo aggiornamento: 14.06.2023 | ||
| IVA dovuta | ||
| V0 | Prestazioni esenti (220) | |
| V0-E | Prestazioni all'estero (221) | |
| V0-T | Trasferimenti (225) | |
| V0-N | Prestazioni non imponibili (230) | |
| Diminuzioni della controprestazione vedi sconti | ||
| V0-D | Diversi (280) | |
| V77 | Vendite e servizi 7.7% | 7.70 |
| V81 | Vendite e servizi 8.1% | 8.10 |
| V77-B | Vendite e servizi 7.7% (optati ) | 7.70 |
| V81-B | Vendite e servizi 8.1% (optati ) | 8.10 |
| V25-N | Vendite e servizi 2.5% | 2.50 |
| V26 | Vendite e servizi 2.6% | 2.60 |
| V37 | Vendite e servizi 3.7% | 3.70 |
| V38 | Vendite e servizi 3.8% | 3.80 |
| VS77 | Sconto su vendite e servizi 7.7% | 7.70 |
| VS81 | Sconto su vendite e servizi 8.1% | 8.10 |
| VS25-N | Sconto su vendite e servizi 2.5% | 2.50 |
| VS26 | Sconto su vendite e servizi 2.6% | 2.60 |
| VS37 | Sconto su vendite e servizi 3.7% | 3.70 |
| VS38 | Sconto su vendite e servizi 3.8% | 3.80 |
| Cifra d’affari imponibile complessiva (299) | ||
| F1 | 1. Aliquota saldo 2024 | |
| F2 | 2. Aliquota saldo 2024 | |
| FS1 | Sconto su vendite e servizi 1. Aliquota saldo 2024 | |
| FS2 | Sconto su vendite e servizi 2. Aliquota saldo 2024 | |
| F3 | 1. Aliquota saldo 2018 | |
| F4 | 2. Aliquota saldo 2018 | |
| FS3 | Sconto su vendite e servizi 1. Aliquota saldo 2018 | |
| FS4 | Sconto su vendite e servizi 2. Aliquota saldo 2018 | |
| Totale cifra d'affari aliquota saldo (322-333) | ||
| B77 | Imposta sull'acquisto 7.7% (incluso IVA) | 7.70 |
| B77-1 | Imposta sull'acquisto 7.7% (escluso IVA) | 7.70 |
| B77-2 | Imposta sull'acquisto 7.7% (importo IVA) | 7.70 |
| B81 | Imposta sull'acquisto 8.1% (incluso IVA) | 8.10 |
| B81-1 | Imposta sull'acquisto 8.1% (escluso IVA) | 8.10 |
| B81-2 | Imposta sull'acquisto 8.1% (importo IVA) | 8.10 |
| Imposta sull’acquisto (382-383) | ||
| Totale dell’imposta dovuta (399) | ||
| IVA rimborsabile | ||
| M0 | Acquisti esenti | |
| I0 | Investimenti e costi d'esercizio esenti | |
| M77 | Acquisti merce e servizi 7.7% (incluso IVA) | 7.70 |
| M77-1 | Acquisti merce e servizi 7.7% (escluso IVA) | 7.70 |
| M77-2 | Acquisti merce e servizi 7.7% (importo IVA) | 7.70 |
| M81 | Acquisti merce e servizi 8.1% (incluso IVA) | 8.10 |
| M81-1 | Acquisti merce e servizi 8.1% (escluso IVA) | 8.10 |
| M81-2 | Acquisti merce e servizi 8.1% (importo IVA) | 8.10 |
| M25 | Acquisti merce e servizi 2.5% | 2.50 |
| M26 | Acquisti merce e servizi 2.6% | 2.60 |
| M37 | Acquisti merce e servizi 3.7% | 3.70 |
| M38 | Acquisti merce e servizi 3.8% | 3.80 |
| Costi d'esercizio e investimenti | ||
| I77 | Investimenti e costi d'esercizio 7.7% | 7.70 |
| I77-1 | Investimenti e costi d'esercizio 7.7% (escluso IVA) | 7.70 |
| I77-2 | Investimenti e costi d'esercizio 7.7% (Importo IVA) | 7.70 |
| I81 | Investimenti e costi d'esercizio 8.1% | 8.10 |
| I81-1 | Investimenti e costi d'esercizio 8.1% (escluso IVA) | 8.10 |
| I81-2 | Investimenti e costi d'esercizio 8.1% (Importo IVA) | 8.10 |
| I25 | Investimenti e costi d'esercizio 2.5% | 2.50 |
| I26 | Investimenti e costi d'esercizio 2.6% | 2.60 |
| I37 | Investimenti e costi d'esercizio 3.7% | 3.70 |
| I38 | Investimenti e costi d'esercizio 3.8% | 3.80 |
| Correzioni e Rettifiche | ||
| K77-A | Sgravio fiscale successivo 7.7% (410) | 7.70 |
| K81-A | Sgravio fiscale successivo 8.1% (410) | 8.10 |
| K77-B | Correzioni dell’imposta precedente 7.7% (415) | 7.70 |
| K81-B | Correzioni dell’imposta precedente 8.1% (415) | 8.10 |
| K77-D | Riduzioni della deduzione dell’imposta precedente 7.7% (420) | 7.70 |
| K81-D | Riduzioni della deduzione dell’imposta precedente 8.1% (420) | 8.10 |
| F1050 | Computo dell'imposta secondo modulo n. 1050 | |
| F1055 | Computo dell'imposta secondo modulo n. 1055 | |
| Totale Iva rimborsabile (479) | ||
| Totale da versare (500) o da ricevere (510) | ||
| Altri flussi finanziari | ||
| Z0-A | Sussidi, tasse turistiche incassate da uffici turistici, contributi per lo smaltimento dei rifiuti e le aziende fornitrici d'acqua | |
| Z0 | Doni, dividendi, risarcimenti dei danni ecc. | |
| Fuori campo | ||
| Totale finale per controllo | ||
| Moneta Rif. | Moneta | Testo |
|---|---|---|
| CHF | EUR | Euro |
| CHF | USD | US Dollar |
Azienda | Contabilità in partita doppia multimoneta | IVA
In questo articolo
Azienda | Contabilità in partita doppia multimoneta | IVA
Azienda | Contabilità in partita doppia multimoneta | IVA
Modello con piano contabile PMI che include la gestione di conti in moneta estera e IVA con le nuove aliquote dal 2024. Calcoli dei cambi e delle differenze di cambio in automatico. Report anche in una seconda moneta. Rendiconti IVA automatizzati e invio elettronico dei dati con il file xml (solo piano Advanced). Hai a disposizione verifiche e controlli automatizzati per ridurre al minimo il margine di errori. Lavori velocemente con l'importazione automatizzata e le regole. Apri il modello dalla nostra WebApp, oppure dal programma e salva il file sul tuo computer.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppDocumentazione del modello
Modello che presenta una struttura del piano contabile con tutte le impostazioni e le colonne per gestire conti in moneta base e conti in qualsiasi moneta estera, anche per le monete virtuali. Maggiori approfondimenti sulle varie tematiche della gestione multimoneta sono disponibili nelle nostre pagine dedicate alla Multimoneta.
Per la gestione IVA con le nuove aliquote trovi informazioni dettagliate nelle pagine web Gestione IVA.
Crea il tuo file
- Apri il modello con la WebApp di Banana Contabilità Plus.
- Con il comando File > Proprietà file imposta il periodo, il nome della tua azienda e la moneta di base (puoi fare il budget e la contabilità in qualsiasi moneta).
- Con il comando File > Salva con nome, salva il file. È utile indicare nel nome del file, il nome della Società e l'anno. Per esempio "Rossi-SA-20xx.ac2".
- Nella tabella Cambi imposta le monete estere sempre con riferimento alla moneta base e i cambi. I cambi si apertura si impostano solo la prima volta che si utilizza Banana Contabilità. Al passaggio del nuovo anno, questi verranno ripresi in automatico, secondo i cambi di chiusura inseriti al 31.12.
ATTENZIONE: se chiudi il browser senza salvare, perderai i dati immessi. Salva sempre il file sul tuo computer.
Per riaprire il file salvato clicca su File > Apri.
Ci sono tutte le impostazioni e funzioni per:
- Creare e stampare le fatture con codice QR svizzero
- Importare dati da estratti bancari
- Impostare le Regole per memorizzare e automatizzare il completamento delle registrazioni importate dagli estratti bancari.
- Gestire l'IVA secondo le nuove aliquote IVA
- Gestire centri di costo, personalizzabili secondo le tue necessità per conoscere dettagli specifici di determinati conti.
- Creare budget e previsioni finanziarie
- Stampare tutti i report di cui hai bisogno: Bilanci, Giornale, Schede conto, Rendiconti IVA, Fatture aperte e tanto altro ancora.
Per alcune funzioni è necessario un abbonamento al piano Advanced di Banana contabilità Plus, come per esempio generare il fac-simile o il file XML del Rendiconto IVA, utilizzare le nuove funzioni delle Regole, Filtro e Ordina righe temporaneo. Guarda tutte le funzioni del piano Advanced.
Puoi registrare tutti i casi possibili di registrazione in moneta estera, anche giroconto e operazioni che non includono la moneta base.
Nella nostra Documentazione trovi tutti gli approfondimenti e le tematiche per la contabilità multi-moneta, in particolare:
Anteprima modello
Ditta XX
Contabilità 2024
Divisa Base: CHF
Contabilità in partita doppia multi-moneta con IVA
| Gruppo | Conto | Descrizione | Moneta | Somma in | Gr1 |
|---|---|---|---|---|---|
| BILANCIO | |||||
| ATTIVI | |||||
| 1000 | Cassa | CHF | 10 | ||
| 1010 | Conto corrente postale | CHF | 10 | ||
| 1020 | Conto corrente bancario | CHF | 10 | ||
| 1030 | Conto corrente bancario EUR | EUR | 10 | ||
| 1040 | Conto corrente bancario USD | USD | 10 | ||
| 1090 | Conto di trasferimento | CHF | 10 | ||
| 1091 | Conto di giro salari | CHF | 10 | ||
| 1099 | Importi da chiarire | CHF | 10 | ||
| 1100 | Crediti verso terzi | CHF | 10 | ||
| 1176 | Imposta preventiva | CHF | 10 | ||
| 1191 | Cauzioni | CHF | 10 | ||
| 1300 | Ratei e risconti attivi | CHF | 10 | ||
| 10 | Attivo circolante | 1 | |||
| 1500 | Macchine e apparecchi per la produzione | CHF | 14 | ||
| 1510 | Mobilio azienda | CHF | 14 | ||
| 1512 | Istallazioni negozio | CHF | 14 | ||
| 1520 | Macchine ufficio, informatica e tecnologia della comunicazione | CHF | 14 | ||
| 1521 | Hardware | CHF | 14 | ||
| 1526 | Software | CHF | 14 | ||
| 1530 | Veicoli | CHF | 14 | ||
| 14 | Attivo fisso | 1 | |||
| 1 | TOTALE ATTIVI | 00 | 1 | ||
| PASSIVI | |||||
| 2000 | Debiti per forniture di materiali e merci | CHF | 20 | ||
| 2100 | Debiti bancari a breve termine | CHF | 20 | ||
| 2200 | IVA dovuta | CHF | 20 | ||
| 2201 | IVA, rendiconto | CHF | 20 | ||
| 2300 | Ratei e risconti passivi | CHF | 20 | ||
| 20 | Capitale di terzi a breve termine | 2 | |||
| 2400 | Debiti bancari | CHF | 24 | ||
| 2500 | Altri debiti a lungo termine | CHF | 24 | ||
| 2600 | Accantonamenti | CHF | 24 | ||
| 24 | Capitale di terzi a lungo termine | 2 | |||
| 2800 | Capitale proprio | CHF | 28 | ||
| 2850 | Conto privato | CHF | 28 | ||
| 2970 | Utile (-) o perdita (+) riportata | CHF | 28 | ||
| 297 | Utile o perdita d'esercizio | CHF | 28 | 1 | |
| 28 | Capitale proprio | 2 | |||
| 2 | TOTALE PASSIVI | 00 | 1 | ||
| 1 | |||||
| CONTO ECONOMICO | |||||
| RICAVI | |||||
| 3000 | Vendite merci | CHF | 3 | ||
| 3400 | Ricavi lordi prestazioni di servizio / Onorari | CHF | 3 | ||
| 3490 | Sconti | CHF | 3 | ||
| 3600 | Altri ricavi | CHF | 3 | ||
| 3710 | Consumo proprio | CHF | 3 | ||
| 3809 | IVA aliquota saldo | CHF | 3 | ||
| 3 | TOTALE RICAVI | 02 | |||
| COSTI | |||||
| 4000 | Acquisti | CHF | 4 | ||
| 4 | Totale Acquisti | 4-6 | |||
| 5600 | Salari - amministrazione | CHF | 5 | ||
| 5700 | Contributi AVS/AI/IPG | CHF | 5 | ||
| 5710 | Contributi cassa assegni familiari | CHF | 5 | ||
| 5720 | Contributi previdenza professionale | CHF | 5 | ||
| 5730 | Assicurazione infortuni | CHF | 5 | ||
| 5740 | Premi assicurazione malattia | CHF | 5 | ||
| 5790 | Imposta alla fonte | CHF | 5 | ||
| 5820 | Spese di viaggio | CHF | 5 | ||
| 5830 | Rimborsi spese forfettarie | CHF | 5 | ||
| 5880 | Altre spese personale | CHF | 5 | ||
| 5900 | Lavoro temporaneo | CHF | 5 | ||
| 5 | Totale Costi del personale | 4-6 | 1 | ||
| 6000 | Pigione | CHF | 6 | ||
| 6030 | Costi accessori | CHF | 6 | ||
| 6100 | Manutenzioni, riparazioni e sostituzione immobilizzazioni mobiliari | CHF | 6 | ||
| 6200 | Riparazioni, servizi veicoli | CHF | 6 | ||
| 6210 | Carburanti veicoli | CHF | 6 | ||
| 6220 | Assicurazioni veicoli | CHF | 6 | ||
| 6300 | Assicurazioni cose, contributi, tasse e autorizzazioni | CHF | 6 | ||
| 6402 | Elettricità | CHF | 6 | ||
| 6410 | Riscaldamento | CHF | 6 | ||
| 6430 | Acqua | CHF | 6 | ||
| 6460 | Spazzatura | CHF | 6 | ||
| 6500 | Materiale d'ufficio | CHF | 6 | ||
| 6503 | Riviste specialistiche, giornali, periodici | CHF | 6 | ||
| 6510 | Telefono / internet | CHF | 6 | ||
| 6511 | Hosting presso terzi | CHF | 6 | ||
| 6513 | Porti (spese postali) | CHF | 6 | ||
| 6520 | Contributi | CHF | 6 | ||
| 6521 | Donazioni, liberalità | CHF | 6 | ||
| 6530 | Onorari tenuta contabilità | CHF | 6 | ||
| 6570 | Costi informatici incluso leasing | CHF | 6 | ||
| 6574 | Piccoli investimenti | CHF | 6 | ||
| 6580 | Abbonamenti licenze, aggiornamenti | CHF | 6 | ||
| 6583 | Materiale di consumo | CHF | 6 | ||
| 6641 | Assistenza clienti | CHF | 6 | ||
| 6642 | Regali a clienti | CHF | 6 | ||
| 6800 | Ammortamenti e rettifiche di valore dell'attivo fisso | CHF | 6 | ||
| 6900 | Costi per interessi bancari | CHF | 6 | ||
| 6940 | Spese banca | CHF | 6 | ||
| 6949 | Perdita su cambio | CHF | 6 | ||
| 6950 | Ricavi da averi bancari | CHF | 6 | ||
| 6999 | Utili di cambio | CHF | 6 | ||
| 8900 | Imposte dirette | CHF | 6 | ||
| 6 | Totale altri costi d'esercizio | 4-6 | 1 | ||
| 4-6 | TOTALE COSTI | 02 | |||
| 02 | Utile (-) / perdita (+) da conto economico | 297 | 1 | ||
| 00 | Differenza deve essere zero (cella vuota) | ||||
| CENTRI DI COSTO | |||||
| ,MAN1 | Manutenzione 1 | CHF | MAN | ||
| ,MAN2 | Manutenzione 2 | CHF | MAN | ||
| ,MAN3 | Manutenzione 3 | CHF | MAN | ||
| MAN | Totale spese di manutenzione | ||||
| ;PB1 | Pubblicità tipo 1 | CHF | PU | ||
| ;PB2 | Pubblicità tipo 2 | CHF | PU | ||
| PU | Totale spese di pubblicità | ||||
| Cod. IVA | Descrizione | %IVA |
|---|---|---|
| Spiegazioni (Cifra) | ||
| V = Cifra d'affari (Vendite e servizi) (200) | ||
| VS = Sconti su vendite e servizi (235) | ||
| B = Imposta sull’acquisto (38x) | ||
| M = Acquisti materiale e prestazioni di servizio (400) | ||
| I = Investimenti o costi d'esercizio (405) | ||
| K= Correzioni (410, 415 420) | ||
| Z = Fuori campo (910) | ||
| Informazioni codici iva (non modificare) | ||
| id=vatcodes-chi-2024.20230614 | ||
| Ultimo aggiornamento: 14.06.2023 | ||
| IVA dovuta | ||
| V0 | Prestazioni esenti (220) | |
| V0-E | Prestazioni all'estero (221) | |
| V0-T | Trasferimenti (225) | |
| V0-N | Prestazioni non imponibili (230) | |
| Diminuzioni della controprestazione vedi sconti | ||
| V0-D | Diversi (280) | |
| V77 | Vendite e servizi 7.7% | 7.70 |
| V81 | Vendite e servizi 8.1% | 8.10 |
| V77-B | Vendite e servizi 7.7% (optati ) | 7.70 |
| V81-B | Vendite e servizi 8.1% (optati ) | 8.10 |
| V25-N | Vendite e servizi 2.5% | 2.50 |
| V26 | Vendite e servizi 2.6% | 2.60 |
| V37 | Vendite e servizi 3.7% | 3.70 |
| V38 | Vendite e servizi 3.8% | 3.80 |
| VS77 | Sconto su vendite e servizi 7.7% | 7.70 |
| VS81 | Sconto su vendite e servizi 8.1% | 8.10 |
| VS25-N | Sconto su vendite e servizi 2.5% | 2.50 |
| VS26 | Sconto su vendite e servizi 2.6% | 2.60 |
| VS37 | Sconto su vendite e servizi 3.7% | 3.70 |
| VS38 | Sconto su vendite e servizi 3.8% | 3.80 |
| Cifra d’affari imponibile complessiva (299) | ||
| F1 | 1. Aliquota saldo 2024 | |
| F2 | 2. Aliquota saldo 2024 | |
| FS1 | Sconto su vendite e servizi 1. Aliquota saldo 2024 | |
| FS2 | Sconto su vendite e servizi 2. Aliquota saldo 2024 | |
| F3 | 1. Aliquota saldo 2018 | |
| F4 | 2. Aliquota saldo 2018 | |
| FS3 | Sconto su vendite e servizi 1. Aliquota saldo 2018 | |
| FS4 | Sconto su vendite e servizi 2. Aliquota saldo 2018 | |
| Totale cifra d'affari aliquota saldo (322-333) | ||
| B77 | Imposta sull'acquisto 7.7% (incluso IVA) | 7.70 |
| B77-1 | Imposta sull'acquisto 7.7% (escluso IVA) | 7.70 |
| B77-2 | Imposta sull'acquisto 7.7% (importo IVA) | 7.70 |
| B81 | Imposta sull'acquisto 8.1% (incluso IVA) | 8.10 |
| B81-1 | Imposta sull'acquisto 8.1% (escluso IVA) | 8.10 |
| B81-2 | Imposta sull'acquisto 8.1% (importo IVA) | 8.10 |
| Imposta sull’acquisto (382-383) | ||
| Totale dell’imposta dovuta (399) | ||
| IVA rimborsabile | ||
| M0 | Acquisti esenti | |
| I0 | Investimenti e costi d'esercizio esenti | |
| M77 | Acquisti merce e servizi 7.7% (incluso IVA) | 7.70 |
| M77-1 | Acquisti merce e servizi 7.7% (escluso IVA) | 7.70 |
| M77-2 | Acquisti merce e servizi 7.7% (importo IVA) | 7.70 |
| M81 | Acquisti merce e servizi 8.1% (incluso IVA) | 8.10 |
| M81-1 | Acquisti merce e servizi 8.1% (escluso IVA) | 8.10 |
| M81-2 | Acquisti merce e servizi 8.1% (importo IVA) | 8.10 |
| M25 | Acquisti merce e servizi 2.5% | 2.50 |
| M26 | Acquisti merce e servizi 2.6% | 2.60 |
| M37 | Acquisti merce e servizi 3.7% | 3.70 |
| M38 | Acquisti merce e servizi 3.8% | 3.80 |
| Costi d'esercizio e investimenti | ||
| I77 | Investimenti e costi d'esercizio 7.7% | 7.70 |
| I77-1 | Investimenti e costi d'esercizio 7.7% (escluso IVA) | 7.70 |
| I77-2 | Investimenti e costi d'esercizio 7.7% (Importo IVA) | 7.70 |
| I81 | Investimenti e costi d'esercizio 8.1% | 8.10 |
| I81-1 | Investimenti e costi d'esercizio 8.1% (escluso IVA) | 8.10 |
| I81-2 | Investimenti e costi d'esercizio 8.1% (Importo IVA) | 8.10 |
| I25 | Investimenti e costi d'esercizio 2.5% | 2.50 |
| I26 | Investimenti e costi d'esercizio 2.6% | 2.60 |
| I37 | Investimenti e costi d'esercizio 3.7% | 3.70 |
| I38 | Investimenti e costi d'esercizio 3.8% | 3.80 |
| Correzioni e Rettifiche | ||
| K77-A | Sgravio fiscale successivo 7.7% (410) | 7.70 |
| K81-A | Sgravio fiscale successivo 8.1% (410) | 8.10 |
| K77-B | Correzioni dell’imposta precedente 7.7% (415) | 7.70 |
| K81-B | Correzioni dell’imposta precedente 8.1% (415) | 8.10 |
| K77-D | Riduzioni della deduzione dell’imposta precedente 7.7% (420) | 7.70 |
| K81-D | Riduzioni della deduzione dell’imposta precedente 8.1% (420) | 8.10 |
| F1050 | Computo dell'imposta secondo modulo n. 1050 | |
| F1055 | Computo dell'imposta secondo modulo n. 1055 | |
| Totale Iva rimborsabile (479) | ||
| Totale da versare (500) o da ricevere (510) | ||
| Altri flussi finanziari | ||
| Z0-A | Sussidi, tasse turistiche incassate da uffici turistici, contributi per lo smaltimento dei rifiuti e le aziende fornitrici d'acqua | |
| Z0 | Doni, dividendi, risarcimenti dei danni ecc. | |
| Fuori campo | ||
| Totale finale per controllo | ||
| Moneta Rif. | Moneta | Testo |
|---|---|---|
| CHF | EUR | Euro |
| CHF | USD | US Dollar |