Buchhaltungsvorlagen nach Schweizer Standard
Die Buchhaltungsvorlagen von Banana Buchhaltung basieren auf dem Schweizer Kontenrahmen KMU (nach Sterchi, Mattle, Helbing) und erfüllen die Anforderungen des Schweizer Obligationenrechts (Art. 957–963b OR).
Zwei Buchhaltungsarten stehen zur Auswahl:
Für beide Buchhaltungsarten stehen Ihnen folgende Modellvarianten zur Verfügung:
- Buchhaltung mit MWST nach vereinnahmten Entgelten (Kassenprinzip) - Kosten und Erträge werden bei Zahlung bzw. Zahlungseingang erfasst.
- Buchhaltung mit MWST nach vereinbarten Entgelten (Kompetenzprinzip) - Kosten und Erträge werden bei Rechnungsstellung an Kunden bzw. beim Eingang von Lieferantenrechnungen erfasst.
Zusätzlich stehen Vorlagen zur Verfügung, mit denen Sie Konten sowohl in Basiswährung als auch in Fremdwährungen verwalten können.
Schnelles Arbeiten mit Automatisierungsfunktionen
Banana Buchhaltung Plus bietet eine Vielzahl an Automatisierungsfunktionen, mit denen Sie Ihre Buchhaltung effizienter und sicherer gestalten können:
- Übernahme bereits eingegebener Texte
Texte, die Sie einmal eingegeben haben, lassen sich problemlos erneut verwenden – ohne erneutes Abtippen. So sparen Sie Zeit und vermeiden Tippfehler. - Übernahme von Daten aus gespeicherten Buchungszeilen
Wiederkehrende Buchungen können in einer separaten Tabelle gespeichert und bei Bedarf per Mausklick übernommen werden. Ideal für monatliche Fixkosten oder ähnliche Transaktionen. - Importieren Sie Ihre Kontobewegungen – schnell, automatisch und direkt in die Buchhaltung
Ob Bank-, Post- oder Kreditkartendaten – zahlreiche gängige Formate werden unterstützt, sodass Sie Ihre Finanzdaten mühelos und zeitsparend integrieren können. - Automatische MWST-Berechnungen und -Zusammenfassungen
Erfassen und berechnen Sie Mehrwertsteuerbeträge zuverlässig und automatisch – für eine effiziente, fehlerfreie und gesetzeskonforme Steuerverwaltung. - Fremdwährungen
Erfassen Sie Transaktionen in verschiedenen Währungen – auch Kryptowährungen – ganz einfach. Banana Buchhaltung unterstützt feste und variable Wechselkurse sowie die automatische Berechnung von Wechselkursdifferenzen. - Bilanzen, Kontoauszüge, Journal und weitere Berichte
Erstellen Sie detaillierte Bilanzen, Kontoauszüge, Journale und viele weitere Auswertungen mit nur einem Mausklick. Alle Berichte lassen sich nach Bedarf anpassen und exportieren. - Kosten-/Profitstellen und Segmente
Analysieren und überwachen Sie die Leistung einzelner Bereiche oder Abteilungen. Mithilfe von Kosten- und Profitstellen sowie Segmenten erhalten Sie präzise Einblicke in die finanzielle Entwicklung Ihres Unternehmens. - Rechnungen mit QR-Code, Mahnungen/Zahlungserinnerungen, Offerten und Lieferscheinen
Erstellen Sie in wenigen Schritten professionelle Rechnungen mit QR-Code, Offerten, Lieferscheine oder Zahlungserinnerungen direkt in Banana Buchhaltung. Alle Belege lassen sich automatisch in die Buchhaltung übernehmen. Für umfangreiche und detaillierte Rechnungen empfiehlt sich der Einsatz des Tools für Offerten und Rechnungen. - Prüf- und Sicherheitsfunktionen
Zahlreiche integrierte Prüfmechanismen helfen Ihnen, Unstimmigkeiten frühzeitig zu erkennen – z.B. Abweichungen bei Eröffnungssalden, Buchungen, Bankkonten oder Fehler im Kontenplan. - Konvertierung von Buchhaltungsdateien
Wenn sich Ihre Anforderungen ändern, können Sie Ihre Buchhaltungsdatei jederzeit in eine andere Buchhaltungsart umwandeln – z.B. von einer doppelten Buchhaltung ohne MWST zu einer Variante mit MWST-Verwaltung.
Diese Funktionen sind im Professional-Plan enthalten. Wenn Sie noch mehr Effizienz und Geschwindigkeit in Ihrer Buchhaltung erreichen möchten, bietet der Advanced-Plan zusätzliche, innovative Automatisierungsfunktionen, die Ihre tägliche Arbeit weiter vereinfachen und optimieren.
- Import von Bankdaten mit Regeln
Importieren Sie Ihre Bankdaten vollständig und automatisiert – ohne manuelle Eingabe von Gegenbuchungen, MWST-Codes, Kostenstellen oder weiteren Informationen. - Erstellung eines MWST-Beleg-Facsimiles in Papierform und im XML-Format für die elektronische Einreichung bei der ESTV
Generieren Sie das MWST-Abrechnungsformular sowohl in Papierform als auch im XML-Format für die elektronische Einreichung bei der ESTV – inklusive automatischer Berechnung aller Beträge je MWST-Code. - Filter und temporäre Sortierung der Zeilen
Filtern und sortieren Sie Buchungszeilen flexibel, um gezielt zu suchen, zu bearbeiten oder zu korrigieren. Die temporäre Sortierung wirkt sich nicht dauerhaft auf die Datenstruktur aus – nach dem Entfernen des Filters wird die Originalreihenfolge wiederhergestellt. - Alle PDF-Anhänge Ihrer Buchhaltung in einer einzigen Datei
Alle gespeicherten Belege werden in einer zentralen Datei archiviert – ideal für Revisionszwecke oder steuerliche Kontrollen. - e-Banking-Zahlungen
Erstellen Sie Zahlungen an Lieferanten direkt aus der Buchhaltung – ohne manuelles Ausfüllen von Überweisungsformularen. - Erweiterungen zur maximalen Anpassung von Rechnungen
Gestalten Sie Rechnungen flexibel – mit individuellen Positionen für Logo, Adresse und Text. - Bilanz- und Cashflow-Analysen
Analysieren Sie die finanzielle Lage Ihres Unternehmens, überwachen Sie Liquidität und identifizieren Sie frühzeitig kritische Bereiche – als Grundlage für strategische Entscheidungen und nachhaltiges Wachstum. - Finanzprognosen und Budgetplanung
Planen Sie den finanziellen Verlauf Ihres Unternehmens, sichern Sie die Liquidität und optimieren Sie Ressourceneinsatz sowie Investitionen. So behalten Sie jederzeit die Kontrolle über Einnahmen, Ausgaben und Entwicklung.
Tutorial
In den Tutorial-Seiten wird Schritt für Schritt erklärt, wie Sie: eine Datei einrichten, Geschäftsvorfälle korrekt buchen, Rechnungen erstellen, Bewegungen mithilfe von Regeln importieren und eine Bilanz aufstellen. Die Erklärungen werden durch anschauliche Abbildungen aus Beispiel-Dateien des Banana-Buchhaltungsprogramms unterstützt.
Sie können die passende Tutorial-Datei herunterladen, die neben einem vollständigen Kontenplan auch Eröffnungssalden und Buchungsbeispiele enthält. Selbstverständlich lässt sich die Datei an Ihre Bedürfnisse anpassen: Ändern Sie die Eröffnungssalden und ersetzen Sie die Buchungsbeispiele durch Ihre eigenen Geschäftsvorfälle.
- Tutorial: Buchhaltung mit MWST nach vereinbarten Entgelten für AG oder GmbH |KMU (Doppelte Buchhaltung)
- Tutorial: Rechnungen - Buchhaltung mit MWST nach vereinbarten Entgelten - (Doppelte Buchhaltung)
Schweizer Kontenrahmen KMU komplett mehrsprachig (nur zu Referenzzwecken verwendbar)
In diesem Artikel
Schweizer Kontenrahmen KMU komplett mehrsprachig (nur zu Referenzzwecken verwendbar)
Schweizer Kontenrahmen KMU komplett mehrsprachig (nur zu Referenzzwecken verwendbar)
Vollständige und mehrsprachige Darstellung des Schweizer Kontenrahmens KMU. Verwenden Sie diese Vorlage ausschliesslich, wenn Sie eine vollständige Übersicht aller KMU-Konten benötigen – zum Beispiel, um neue Konten zu Ihrem Kontenplan hinzuzufügen. Öffnen Sie die Vorlage, überprüfen Sie Bezeichnung und Nummerierung, und übernehmen Sie die passende Kontonummer gemäss den Vorgaben des Schweizer Obligationenrechts.
In Banana WebApp öffnen
Öffnen Sie Banana Buchhaltung Plus in Ihrem Browser ohne Installation. Passen Sie die Vorlage an, geben Sie die Transaktionen ein und speichern Sie die Datei auf Ihrem Computer.
Vorlage im Banana WebApp öffnenDokumentation zur Vorlage
Verwenden Sie diese Vorlage nicht, um eine neue Buchhaltung zu erstellen. Nutzen Sie stattdessen einen Kontenplan, der spezifisch auf Ihre Rechtsform zugeschnitten ist.
Einführung
Diese Vorlage enthält alle Konten und Gruppen, die im Handbuch Schweizer Kontenrahmen KMU (Sterchi, Mattle, Helbing) aufgeführt sind.
Alle Kontenbeschreibungen wurden in mehreren Sprachen eingefügt. Im Bereich der Passiven sind sämtliche Konten zum Aktien- bzw. Gesellschaftskapital sowie zum Eigenkapital je nach Unternehmensform enthalten.
Die Spalten und Überschriften dieser Datei sind auf Deutsch. Möchten Sie die Sprache der Datei ändern, finden Sie auf unserer Webseite die Anleitung unter Datei in neue Buchhaltungsart konvertieren/umwandeln.
Der KMU-Kontenrahmen wurde im Zuge der Änderungen im Schweizer Obligationenrecht aktualisiert, die am 1. Januar 2023 in Kraft traten.
Liste der Konten und Gruppen
Im Folgenden sind alle Konten und Gruppen zu Referenzzwecken aufgeführt. Sehen Sie auch (PMI italiano, PME Francais, SME English).
Die nachfolgende Vorschau der Konten ist auf Deutsch, die Datei selbst enthält jedoch auch Übersetzungen in weiteren Sprachen.
Vorschau des Kontenrahmens
| Gruppe | Konto | Beschreibung | BKlasse | Summ. in |
|---|---|---|---|---|
| Schweizer Kontenrahmen KMU | ||||
| BILANZ | ||||
| AKTIVEN | ||||
| 1000 | Kasse A | 1 | 100 | |
| 1005 | Kasse Fremdwährung A | 1 | 100 | |
| 1020 | Kontokorrent A | 1 | 100 | |
| 1025 | Kontokorrent Fremdwährung A | 1 | 100 | |
| 1040 | Checks | 1 | 100 | |
| 1041 | Besitzwechsel (diskontfähig) | 1 | 100 | |
| 1045 | Kreditkarten / Debitkarten | 1 | 100 | |
| 1050 | Festgeldanlagen | 1 | 100 | |
| 1051 | Treuhandanlagen | 1 | 100 | |
| 100 | Flüssige Mittel | 10 | ||
| 1060 | Aktien | 1 | 106 | |
| 1061 | Partizipationsscheine | 1 | 106 | |
| 1062 | Fondsanteile | 1 | 106 | |
| 1063 | Obligationen | 1 | 106 | |
| 1064 | Kryptowährungen | 1 | 106 | |
| 1068 | Schwankungsreserve Wertschriften kurzfristig gehalten | 1 | 106 | |
| 1069 | Wertberichtigungen Wertschriften kurzfristig gehalten | 1 | 106 | |
| 1070 | Übrige kurzfristig gehaltene Aktiven | 1 | 106 | |
| 1078 | Schwankungsreserve übrige kurzfristig gehaltene Aktiven | 1 | 106 | |
| 1079 | Wertberichtigungen übrige kurzfristig gehaltene Aktiven | 1 | 106 | |
| 106 | Kurzfristig gehaltene Aktiven mit Börsenkurs | 10 | ||
| 1090 | Transferkonto | 1 | 109 | |
| 1091 | Lohndurchlaufkonto | 1 | 109 | |
| 1099 | Abklärungskonto | 1 | 109 | |
| 109 | Transferkonto | 10 | ||
| 1100 | Forderungen Schweiz | 1 | 110 | |
| 1101 | Forderungen Ausland | 1 | 110 | |
| 1102 | Forderungen Ausland Fremdwährungen | 1 | 110 | |
| 1109 | Wertberichtigungen Forderungen aus Lieferungen und Leistungen gegenüber Dritten | 1 | 110 | |
| 1110 | Forderungen gegenüber Beteiligung A | 1 | 110 | |
| 1119 | Wertberichtigungen Forderungen aus Lieferungen und Leistungen gegenüber Beteiligungen | 1 | 110 | |
| 1120 | Forderungen gegenüber beteiligter Person A | 1 | 110 | |
| 1121 | Forderungen gegenüber Verwaltungsrat A | 1 | 110 | |
| 1122 | Forderungen gegenüber Geschäftsleitungsmitglied A | 1 | 110 | |
| 1123 | Forderungen gegenüber Konzerngesellschaft A | 1 | 110 | |
| 1124 | Forderungen gegenüber nahestehender Person A | 1 | 110 | |
| 1125 | Forderungen gegenüber Revisionsstelle | 1 | 110 | |
| 1129 | Wertberichtigungen Forderungen aus Lieferungen und Leistungen gegenüber Nahestehenden | 1 | 110 | |
| 110 | Forderungen aus Lieferungen und Leistungen | 10 | ||
| 1140 | Vorschüsse | 1 | 114 | |
| 1149 | Wertberichtigungen übrige kurzfristige Forderungen gegenüber Dritten | 1 | 114 | |
| 1150 | Darlehen gegenüber Beteiligung A | 1 | 114 | |
| 1159 | Wertberichtigungen übrige kurzfristige Forderungen gegenüber Beteiligungen | 1 | 114 | |
| 1160 | Darlehen gegenüber beteiligter Person A | 1 | 114 | |
| 1161 | Darlehen gegenüber Verwaltungsrat A | 1 | 114 | |
| 1162 | Darlehen gegenüber Geschäftsleitungsmitglied A | 1 | 114 | |
| 1163 | Darlehen gegenüber Konzerngessllschaft A | 1 | 114 | |
| 1164 | Darlehen gegenüber nahestehender Person A | 1 | 114 | |
| 1169 | Wertberichtigungen übrige kurzfristige Forderungen gegenüber Nahestehenden | 1 | 114 | |
| 1170 | Vorsteuer Material, Waren, Dienstleistung und Energie, Kl. 4 | 1 | 114 | |
| 1171 | Vorsteuer Investition, übriger Betriebsaufwand, Kl. 1/5-8 | 1 | 114 | |
| 1172 | Vorsteuerausgleich Abrechnungsmethode | 1 | 114 | |
| 1173 | Vorsteuerkürzung | 1 | 114 | |
| 1174 | Vorsteuerkorrektur | 1 | 114 | |
| 1175 | Abrechnungskonto MWST | 1 | 114 | |
| 1176 | Verrechnungssteuer | 1 | 114 | |
| 1177 | Forderungen gegenüber Oberzolldirektion | 1 | 114 | |
| 1178 | Direkte Steuern | 1 | 114 | |
| 1179 | Quellensteuer | 1 | 114 | |
| 1180 | Kontokorrent AHV, IV, EO, ALV | 1 | 114 | |
| 1181 | Kontokorrent FAK | 1 | 114 | |
| 1182 | Kontokorrent Vorsorgeeinrichtung | 1 | 114 | |
| 1183 | Kontokorrent Unfallversicherung | 1 | 114 | |
| 1184 | Kontokorrent Krankentaggeldversicherung | 1 | 114 | |
| 1190 | WIR-Guthaben | 1 | 114 | |
| 1191 | Kautionen | 1 | 114 | |
| 1192 | Geleistete Anzahlungen | 1 | 114 | |
| 1193 | Mietzinsdepot | 1 | 114 | |
| 1199 | Wertberichtigungen sonstige kurzfristige Forderungen | 1 | 114 | |
| 114 | Übrige kurzfristige Forderungen | 10 | ||
| 1200 | Handelsware A | 1 | 120 | |
| 1207 | Bestandesänderungen Handelswaren | 1 | 120 | |
| 1208 | Anzahlungen für Handelswaren | 1 | 120 | |
| 1209 | Wertberichtigungen Handelswaren | 1 | 120 | |
| 1210 | Rohstoff A | 1 | 120 | |
| 1217 | Bestandesänderungen Rohstoffe | 1 | 120 | |
| 1218 | Anzahlungen für Rohstoffe | 1 | 120 | |
| 1219 | Wertberichtigungen Rohstoffe | 1 | 120 | |
| 1220 | Fertigteile | 1 | 120 | |
| 1221 | Halbfabrikate | 1 | 120 | |
| 1227 | Bestandesänderungen Werkstoffe | 1 | 120 | |
| 1228 | Anzahlungen für Werkstoffe | 1 | 120 | |
| 1229 | Wertberichtigungen Werkstoffe | 1 | 120 | |
| 1230 | Hilfsmaterial | 1 | 120 | |
| 1231 | Verbrauchsmaterial | 1 | 120 | |
| 1232 | Verpackungsmaterial | 1 | 120 | |
| 1237 | Bestandesänderungen Hilfs- und Verbrauchsmaterial | 1 | 120 | |
| 1238 | Anzahlungen für Hilfs- und Verbrauchsmaterial | 1 | 120 | |
| 1239 | Wertberichtigungen Hilfs- und Verbrauchsmaterial | 1 | 120 | |
| 1240 | Pflichtlagervorräte | 1 | 120 | |
| 1247 | Bestandesänderungen Pflichtlagervorräte | 1 | 120 | |
| 1249 | Wertberichtigungen Pflichtlagervorräte | 1 | 120 | |
| 1250 | Handelswaren in Konsignation | 1 | 120 | |
| 1257 | Bestandesänderungen Handelswaren in Konsignation | 1 | 120 | |
| 1259 | Wertberichtigungen Handelswaren in Konsignation | 1 | 120 | |
| 1260 | Fertige Erzeugnisse | 1 | 120 | |
| 1267 | Bestandesänderungen fertige Erzeugnisse | 1 | 120 | |
| 1269 | Wertberichtigungen fertige Erzeugnisse | 1 | 120 | |
| 1270 | Unfertige Erzeugnisse | 1 | 120 | |
| 1277 | Bestandesänderungen unfertige Erzeugnisse | 1 | 120 | |
| 1279 | Wertberichtigungen unfertige Erzeugnisse | 1 | 120 | |
| 1280 | Nicht fakturierte Dienstleistungen | 1 | 120 | |
| 1287 | Bestandesänderungen nicht fakturierte Dienstleistungen | 1 | 120 | |
| 1289 | Wertberichtigungen nicht fakturierte Dienstleistungen | 1 | 120 | |
| 120 | Vorräte und nicht fakturierte Dienstleistungen | 10 | ||
| 1300 | Bezahlter Aufwand des Folgejahres | 1 | 130 | |
| 1301 | Noch nicht erhaltener Ertrag | 1 | 130 | |
| 1303 | Disagio von Verbindlichkeiten | 1 | 130 | |
| 130 | Aktive Rechnungsabgrenzungen | 10 | ||
| 10 | Umlaufvermögen | 1 | ||
| 1400 | Aktien | 1 | 140 | |
| 1401 | Partizipationsscheine | 1 | 140 | |
| 1402 | Fondsanteile | 1 | 140 | |
| 1403 | Obligationen | 1 | 140 | |
| 1404 | Kryptowährungen (Investitionen) | 1 | 140 | |
| 1408 | Schwankungsreserve Wertschriften des Anlagevermögens | 1 | 140 | |
| 1409 | Wertberichtigungen Wertschriften des Anlagevermögens | 1 | 140 | |
| 1410 | Langfristige Geldanlagen | 1 | 140 | |
| 1411 | Mietzinsdepot | 1 | 140 | |
| 1419 | Wertberichtigungen übrige Finanzanlagen | 1 | 140 | |
| 1440 | Darlehen | 1 | 140 | |
| 1441 | Hypotheken | 1 | 140 | |
| 1449 | Wertberichtigungen langfristige Forderungen gegenüber Dritten | 1 | 140 | |
| 1450 | Darlehen gegenüber Beteiligung A | 1 | 140 | |
| 1451 | Hypothek gegenüber Beteiligung A | 1 | 140 | |
| 1459 | Wertberichtigungen langfristige Forderungen gegenüber Beteiligungen | 1 | 140 | |
| 1460 | Darlehen/Hpothek gegenüber beteiligter Person A | 1 | 140 | |
| 1461 | Darlehen/Hypothek gegenüber Verwaltungsrat A | 1 | 140 | |
| 1462 | Darlehen/Hypothek gegenüber Geschäftsleitungsmitglied A | 1 | 140 | |
| 1463 | Darlehen/Hypothek gegenüber Konzerngesellschaft A | 1 | 140 | |
| 1464 | Darlehen/Hypothek gegenüber nahestehender Person A | 1 | 140 | |
| 1469 | Wertberichtigungen langfristige Forderungen gegenüber Nahestehenden | 1 | 140 | |
| 1470 | Arbeitgeberbeitragsreserve | 1 | 140 | |
| 140 | Finanzanlagen | 14 | ||
| 1480 | Beteiligung A | 1 | 148 | |
| 1489 | Wertberichtigungen Beteiligungen | 1 | 148 | |
| 148 | Beteiligungen | 14 | ||
| 1500 | Maschinen und Apparate | 1 | 150 | |
| 1501 | Produktionsanlagen | 1 | 150 | |
| 1507 | Maschinen und Apparate im Leasing | 1 | 150 | |
| 1508 | Anzahlungen für Maschinen und Apparate | 1 | 150 | |
| 1509 | Abschreibungen und Wertberichtigungen Maschinen und Apparate | 1 | 150 | |
| 1510 | Mobiliar und Einrichtungen | 1 | 150 | |
| 1511 | Werkstatteinrichtungen | 1 | 150 | |
| 1512 | Ladeneinrichtungen | 1 | 150 | |
| 1513 | Büromobiliar | 1 | 150 | |
| 1517 | Mobiliar und Einrichtungen im Leasing | 1 | 150 | |
| 1518 | Anzahlungen für Mobiliar und Einrichtungen | 1 | 150 | |
| 1519 | Abschreibungen und Wertberichtigungen Mobiliar und Einrichtungen | 1 | 150 | |
| 1520 | Büromaschinen | 1 | 150 | |
| 1521 | Informatik | 1 | 150 | |
| 1522 | Kommunikationstechnologie | 1 | 150 | |
| 1527 | Büromaschinen, Informatik und Kommunikationstechnologie im Leasing | 1 | 150 | |
| 1528 | Anzahlungen für Büromaschinen, Informatik und Kommunikationstechnologie | 1 | 150 | |
| 1529 | Abschreibungen und Wertberichtigungen Büromaschinen, Informatik und Kommunikationstechnologie | 1 | 150 | |
| 1530 | Fahrzeug A | 1 | 150 | |
| 1537 | Fahrzeuge im Leasing | 1 | 150 | |
| 1538 | Anzahlungen für Fahrzeuge | 1 | 150 | |
| 1539 | Abschreibungen und Wertberichtigungen Fahrzeuge | 1 | 150 | |
| 1540 | Werkzeuge und Geräte | 1 | 150 | |
| 1547 | Werkzeuge und Geräte im Leasing | 1 | 150 | |
| 1548 | Anzahlungen für Werkzeuge und Geräte | 1 | 150 | |
| 1549 | Abschreibungen und Wertberichtigungen Werkzeuge und Geräte | 1 | 150 | |
| 1550 | Lagereinrichtungen | 1 | 150 | |
| 1557 | Lagereinrichtungen im Leasing | 1 | 150 | |
| 1558 | Anzahlungen für Lagereinrichtungen | 1 | 150 | |
| 1559 | Abschreibungen und Wertberichtigungen Lagereinrichtungen | 1 | 150 | |
| 1570 | Feste Einrichtungen | 1 | 150 | |
| 1571 | Installationen | 1 | 150 | |
| 1572 | Fahrnisbauten | 1 | 150 | |
| 1577 | Feste Einrichtungen und Installationen im Leasing | 1 | 150 | |
| 1578 | Anzahlungen für feste Einrichtungen und Installationen | 1 | 150 | |
| 1579 | Abschreibungen und Wertberichtigungen feste Einrichtungen und Installationen | 1 | 150 | |
| 1590 | Wäsche und Berufskleider | 1 | 150 | |
| 1591 | Formen und Modelle | 1 | 150 | |
| 1597 | Übrige mobile Sachanlagen im Leasing | 1 | 150 | |
| 1598 | Anzahlungen für übrige mobile Sachanlagen | 1 | 150 | |
| 1599 | Abschreibungen und Wertberichtigungen übrige mobile Sachanlagen | 1 | 150 | |
| 150 | Mobile Sachanlagen | 14 | ||
| 1600 | Geschäftsliegenschaften | 1 | 160 | |
| 1601 | Boden Geschäftsliegenschaften | 1 | 160 | |
| 1606 | Umbau Geschäftsliegenschaften | 1 | 160 | |
| 1607 | Geschäftsliegenschaften im Leasing | 1 | 160 | |
| 1608 | Anzahlungen für Geschäftsliegenschaften | 1 | 160 | |
| 1609 | Abschreibungen und Wertberichtigungen Geschäftsliegenschaften | 1 | 160 | |
| 1610 | Fabrikgebäude | 1 | 160 | |
| 1611 | Boden Fabrikgebäude | 1 | 160 | |
| 1617 | Fabrikgebäude im Leasing | 1 | 160 | |
| 1618 | Anzahlungen für Fabrikgebäude | 1 | 160 | |
| 1619 | Abschreibungen und Wertberichtigungen Fabrikgebäude | 1 | 160 | |
| 1620 | Werkstattgebäude und Atelier | 1 | 160 | |
| 1621 | Boden Werkstattgebäude und Atelier | 1 | 160 | |
| 1627 | Werkstattgebäude und Atelier im Leasing | 1 | 160 | |
| 1628 | Anzahlungen für Werkstattgebäude und Atelier | 1 | 160 | |
| 1629 | Abschreibungen und Wertberichtigungen Werkstattgebäude und Atelier | 1 | 160 | |
| 1630 | Lagergebäude | 1 | 160 | |
| 1631 | Boden Lagergebäude | 1 | 160 | |
| 1637 | Lagergebäude im Leasing | 1 | 160 | |
| 1638 | Anzahlungen für Lagergebäude | 1 | 160 | |
| 1639 | Abschreibungen und Wertberichtigungen Lagergebäude | 1 | 160 | |
| 1640 | Ausstellungsgebäude | 1 | 160 | |
| 1641 | Verkaufsgebäude | 1 | 160 | |
| 1642 | Boden Verkaufsgebäude | 1 | 160 | |
| 1647 | Ausstellungs- und Verkaufsgebäude im Leasing | 1 | 160 | |
| 1648 | Anzahlungen für Ausstellungs- und Verkaufsgebäude | 1 | 160 | |
| 1649 | Abschreibungen und Wertberichtigungen Ausstellungs- und Verkaufsgebäude | 1 | 160 | |
| 1650 | Büro- und Verwaltungsgebäude | 1 | 160 | |
| 1652 | Boden Büro-und Verwaltungsgebäude | 1 | 160 | |
| 1657 | Büro- und Verwaltungsgebäude im Leasing | 1 | 160 | |
| 1658 | Anzahlungen für Büro- und Verwaltungsgebäude | 1 | 160 | |
| 1659 | Abschreibungen und Wertberichtigungen Büro- und Verwaltungsgebäude | 1 | 160 | |
| 1660 | Personalwohnhäuser | 1 | 160 | |
| 1661 | Übrige Wohnhäuser | 1 | 160 | |
| 1662 | Boden Übrige Wohnhäuser | 1 | 160 | |
| 1667 | Wohnhäuser im Leasing | 1 | 160 | |
| 1668 | Anzahlungen für Wohnhäuser | 1 | 160 | |
| 1669 | Abschreibungen und Wertberichtigungen Wohnhäuser | 1 | 160 | |
| 1680 | Unbebaute Grundstücke | 1 | 160 | |
| 1687 | Unbebaute Grundstücke im Leasing | 1 | 160 | |
| 1688 | Anzahlungen für unbebaute Grundstücke | 1 | 160 | |
| 1689 | Abschreibungen und Wertberichtigungen unbebaute Grundstücke | 1 | 160 | |
| 160 | Immobile Sachanlagen | 14 | ||
| 1700 | Patente | 1 | 170 | |
| 1701 | Know-how | 1 | 170 | |
| 1702 | Rezepte | 1 | 170 | |
| 1709 | Abschreibungen und Wertberichtigungen Patente, Know-how, Rezepte | 1 | 170 | |
| 1710 | Marken | 1 | 170 | |
| 1711 | Muster | 1 | 170 | |
| 1712 | Modelle | 1 | 170 | |
| 1713 | Pläne | 1 | 170 | |
| 1719 | Abschreibungen und Wertberichtigungen Marken, Muster, Modelle, Pläne | 1 | 170 | |
| 1720 | Lizenzen | 1 | 170 | |
| 1721 | Konzessionen | 1 | 170 | |
| 1722 | Nutzungsrechte | 1 | 170 | |
| 1723 | Firmenrechte | 1 | 170 | |
| 1729 | Abschreibungen und Wertberichtigungen Lizenzen, Konzessionen, Nutzungsrechte, Firmenrechte | 1 | 170 | |
| 1730 | Urheberrechte | 1 | 170 | |
| 1731 | Verlagsrechte | 1 | 170 | |
| 1732 | Vertragsrechte | 1 | 170 | |
| 1739 | Abschreibungen und Wertberichtigungen Urheberrechte, Verlagsrechte, Vertragsrechte | 1 | 170 | |
| 1740 | Selber entwickelte Software | 1 | 170 | |
| 1741 | Erworbene Software und Lizenzen | 1 | 170 | |
| 1749 | Abschreibungen und Wertberichtigungen Software | 1 | 170 | |
| 1750 | Eigene Entwicklungen | 1 | 170 | |
| 1751 | Erworbene Entwicklungen | 1 | 170 | |
| 1759 | Abschreibungen und Wertberichtigungen Entwicklungen | 1 | 170 | |
| 1770 | Goodwill | 1 | 170 | |
| 1779 | Abschreibungen und Wertberichtigungen Goodwill | 1 | 170 | |
| 1790 | Übrige immaterielle Werte | 1 | 170 | |
| 1799 | Abschreibungen und Wertberichtigungen übrige immaterielle Werte | 1 | 170 | |
| 170 | Immaterielle Werte | 14 | ||
| 1850 | Nicht einbezahltes Grundkapital | 1 | 180 | |
| 1850(2) | Nicht einbezahltes Stammkapital | 1 | 180 | |
| 1850(3) | Nicht einbezahltes Anteilscheinkapital | 1 | 180 | |
| 1850(4) | Nicht einbezahltes Stiftungskapital | 1 | 180 | |
| 1851 | Nicht einbezahltes Partizipationskapital | 1 | 180 | |
| 180 | Nicht einbezahltes Grund-, Gesellschafter- oder Stiftungskapital | 14 | ||
| 14 | Anlagevermögen | 1 | ||
| 1 | Total Aktiven | 00 | ||
| PASSIVEN | ||||
| 2000 | Verbindlichkeiten für Material- und Warenaufwand | 2 | 200 | |
| 2001 | Verbindlichkeiten für Dienstleistungen | 2 | 200 | |
| 2002 | Verbindlichkeiten für Personalaufwand | 2 | 200 | |
| 2004 | Verbindlichkeiten für übrigen betrieblichen Aufwand | 2 | 200 | |
| 2030 | Anzahlungen von Dritten | 2 | 200 | |
| 2050 | Verbindlichkeiten gegenüber Beteiligung A | 2 | 200 | |
| 2060 | Verbindlichkeiten gegenüber beteiligter Person A | 2 | 200 | |
| 2061 | Verbindlichkeiten gegenüber Verwaltungsrat A | 2 | 200 | |
| 2062 | Verbindlichkeiten gegenüber Geschäftsleitungsmitglied A | 2 | 200 | |
| 2063 | Verbindlichkeiten gegenüber Konzerngesellschaft A | 2 | 200 | |
| 2064 | Verbindlichkeiten gegenüber nahestehender Person A | 2 | 200 | |
| 2065 | Verbindlichkeiten gegenüber Revisionsstelle | 2 | 200 | |
| 200 | Verbindlichkeiten aus Lieferungen und Leistungen | 20 | ||
| 2100 | Kontokorrent A | 2 | 210 | |
| 2107 | Darlehen A | 2 | 210 | |
| 2109 | Hypothek A | 2 | 210 | |
| 2111 | WIR-Verbindlichkeiten | 2 | 210 | |
| 2120 | Verbindlichkeiten aus Finanzierungsleasing | 2 | 210 | |
| 2130 | Obligationenanleihen | 2 | 210 | |
| 2140 | Verbindlichkeiten gegenüber Dritten | 2 | 210 | |
| 2150 | Verbindlichkeiten gegenüber Beteiligung A | 2 | 210 | |
| 2160 | Verbindlichkeiten gegenüber beteiligter Person A | 2 | 210 | |
| 2161 | Verbindlichkeiten gegenüber Verwaltungsrat A | 2 | 210 | |
| 2162 | Verbindlichkeiten gegenüber Geschäftsleitungsmitglied A | 2 | 210 | |
| 2163 | Verbindlichkeiten gegenüber Konzerngesellschaft A | 2 | 210 | |
| 2164 | Verbindlichkeiten gegenüber nahestehender Person A | 2 | 210 | |
| 2170 | Verbindlichkeiten gegenüber Vorsorgeeinrichtung | 2 | 210 | |
| 210 | Kurzfristige verzinsliche Verbindlichkeiten | 20 | ||
| 2200 | Geschuldete MWST (Umsatzsteuer) | 2 | 220 | |
| 2200A | MWST automatisch | 2 | 220 | |
| 2201 | Abrechnungskonto MWST | 2 | 220 | |
| 2202 | Umsatzsteuerausgleich Abrechnungsmethode | 2 | 220 | |
| 2203 | Bezugsteuer | 2 | 220 | |
| 2206 | Verrechnungssteuer | 2 | 220 | |
| 2207 | Emissionsabgabe | 2 | 220 | |
| 2208 | Direkte Steuern | 2 | 220 | |
| 2209 | Quellensteuer | 2 | 220 | |
| 2210 | Verbindlichkeiten gegenüber Dritten | 2 | 220 | |
| 2250 | Verbindlichkeiten gegenüber Beteiligung A | 2 | 220 | |
| 2260 | Verbindlichkeiten gegenüber beteiligter Person A | 2 | 220 | |
| 2261 | Verbindlichkeiten gegenüber Verwaltungsrat A | 2 | 220 | |
| 2262 | Verbindlichkeiten gegenüber Geschäftsleitungsmitglied A | 2 | 220 | |
| 2263 | Verbindlichkeiten gegenüber Konzerngesellschaft A | 2 | 220 | |
| 2264 | Verbindlichkeiten gegenüber nahestehender Person A | 2 | 220 | |
| 2265 | Verbindlichkeiten gegenüber Revisionsstelle | 2 | 220 | |
| 2269 | Beschlossene Ausschüttungen | 2 | 220 | |
| 2270 | Kontokorrent AHV, IV, EO, ALV | 2 | 220 | |
| 2271 | Kontokorrent FAK | 2 | 220 | |
| 2272 | Kontokorrent Vorsorgeeinrichtung | 2 | 220 | |
| 2273 | Kontokorrent Unfallversicherung | 2 | 220 | |
| 2274 | Kontokorrent Krankentaggeldversicherung | 2 | 220 | |
| 220 | Übrige kurzfristige Verbindlichkeiten | 20 | ||
| 2300 | Noch nicht bezahlter Aufwand | 2 | 230 | |
| 2301 | Erhaltener Ertrag des Folgejahres | 2 | 230 | |
| 2303 | Disagio von Forderungen | 2 | 230 | |
| 2330 | Rückstellungen für Garantieverpflichtungen | 2 | 230 | |
| 2331 | Rückstellungen für Abnahmeverpflichtungen | 2 | 230 | |
| 2340 | Rückstellungen für direkte Steuern | 2 | 230 | |
| 2341 | Rückstellungen für indirekte Steuern | 2 | 230 | |
| 2350 | Rückstellungen für Reparaturen und Unterhalt | 2 | 230 | |
| 2351 | Rückstellungen für Sanierungen von Sachanlagen | 2 | 230 | |
| 2352 | Rückstellungen für Forschung | 2 | 230 | |
| 2353 | Rückstellungen für Entwicklungen | 2 | 230 | |
| 2354 | Rückstellungen für Restrukturierung | 2 | 230 | |
| 2355 | Rückstellungen für Umweltschutzmassnahmen | 2 | 230 | |
| 2360 | Rückstellungen für drohende Verluste aus schwebenden Geschäften | 2 | 230 | |
| 2370 | Rückstellungen für Verpflichtungen gegenüber Vorsorgeeinrichtungen | 2 | 230 | |
| 2371 | Rückstellungen für Salärverpflichtungen | 2 | 230 | |
| 2380 | Rückstellungen für Verpflichtungen gegenüber Beteiligungen | 2 | 230 | |
| 2381 | Rückstellungen für Verpflichtungen gegenüber Nahestehenden | 2 | 230 | |
| 2390 | Rückstellungen für die Sicherung des dauernden Gedeihens des Unternehmens | 2 | 230 | |
| 2391 | Übrige kurzfristige Rückstellungen | 2 | 230 | |
| 230 | Passive Rechnungsabgrenzungen und kurzfristige Rückstellungen | 20 | ||
| 20 | Kurzfristiges Fremdkapital | 2 | ||
| 2400 | Darlehen A | 2 | 240 | |
| 2401 | Hypothek A | 2 | 240 | |
| 2420 | Verbindlichkeiten aus Finanzierungsleasing | 2 | 240 | |
| 2430 | Obligationenanleihen | 2 | 240 | |
| 2450 | Darlehen | 2 | 240 | |
| 2451 | Hypotheken | 2 | 240 | |
| 2470 | Darlehen gegenüber Beteiligung A | 2 | 240 | |
| 2471 | Hypothek gegenüber Beteiligung A | 2 | 240 | |
| 2480 | Darlehen/Hypothek gegenüber beteiligter Person A | 2 | 240 | |
| 2481 | Darlehen/Hypothek gegenüber Verwaltungsrat A | 2 | 240 | |
| 2482 | Darlehen/Hypothek gegenüber Geschäftsleitungsmitglied A | 2 | 240 | |
| 2483 | Darlehen/Hypothek gegenüber Konzerngesellschaft A | 2 | 240 | |
| 2484 | Darlehen/Hypothek gegenüber nahestehender Person A | 2 | 240 | |
| 2490 | Darlehen gegenüber Vorsorgeeinrichtung | 2 | 240 | |
| 2491 | Hypothek gegenüber Vorsorgeeinrichtung | 2 | 240 | |
| 240 | Langfristige verzinsliche Verbindlichkeiten | 24 | ||
| 2500 | Verbindlichkeiten gegenüber Dritten | 2 | 250 | |
| 2550 | Verbindlichkeiten gegenüber Beteiligung A | 2 | 250 | |
| 2560 | Verbindlichkeiten gegenüber beteiligter Person A | 2 | 250 | |
| 2561 | Verbindlichkeiten gegenüber Verwaltungsrat A | 2 | 250 | |
| 2562 | Verbindlichkeiten gegenüber Geschäftsleitungsmitglied A | 2 | 250 | |
| 2563 | Verbindlichkeiten gegenüber Konzerngesellschaft A | 2 | 250 | |
| 2564 | Verbindlichkeiten gegenüber nahestehender Person A | 2 | 250 | |
| 2570 | Verbindlichkeiten gegenüber Vorsorgeeinrichtung | 2 | 250 | |
| 250 | Übrige langfristige Verbindlichkeiten | 24 | ||
| 2630 | Rückstellungen für Garantieverpflichtungen | 2 | 260 | |
| 2631 | Rückstellungen für Abnahmeverpflichtungen | 2 | 260 | |
| 2640 | Rückstellungen für direkte Steuern | 2 | 260 | |
| 2641 | Rückstellungen für indirekte Steuern | 2 | 260 | |
| 2650 | Rückstellungen für Reparaturen und Unterhalt | 2 | 260 | |
| 2651 | Rückstellungen für Sanierung von Sachanlagen | 2 | 260 | |
| 2652 | Rückstellungen für Forschung | 2 | 260 | |
| 2653 | Rückstellungen für Entwicklungen | 2 | 260 | |
| 2654 | Rückstellungen für Restrukturierung | 2 | 260 | |
| 2655 | Rückstellungen für Umweltschutzmassnahmen | 2 | 260 | |
| 2660 | Rückstellungen für drohende Verluste aus schwebenden Geschäften | 2 | 260 | |
| 2670 | Rückstellungen für Verpflichtungen gegenüber Vorsorgeeinrichtungen | 2 | 260 | |
| 2671 | Rückstellungen für Salärverpflichtungen | 2 | 260 | |
| 2680 | Rückstellungen für Verpflichtungen gegenüber Beteiligungen | 2 | 260 | |
| 2681 | Rückstellungen für Verpflichtungen gegenüber Nahestehenden | 2 | 260 | |
| 2690 | Rückstellungen für die Sicherung des dauernden Gedeihens des Unternehmens | 2 | 260 | |
| 2691 | Übrige langfristige Rückstellungen | 2 | 260 | |
| 260 | Langfristige Rückstellungen sowie vom Gesetz vorgesehene ähnliche Positionen | 24 | ||
| 24 | Langfristiges Fremdkapital | 2 | ||
| Eigenkapital (juristische Personen) | ||||
| 2800 | Aktienkapital Kategorie A | 2 | 280 | |
| 2800(2) | Stammkapital Kategorie A | 2 | 280 | |
| 2800(3) | Anteilscheinkapital Kategorie A | 2 | 280 | |
| 2800(4) | Stiftungskapital | 2 | 280 | |
| 2810 | Partizipationskapital | 2 | 280 | |
| 280 | Grund-, Gesellschafter- oder Stiftungskapital, gegebenenfalls gesondert nach Beteiligungskategorien | 28 | ||
| 2900 | Agio aus Gründung oder Kapitalerhöhung | 2 | 290 | |
| 2901 | Übrige Einlagen und Zuschüsse | 2 | 290 | |
| 2902 | Agio aus Fusion, Spaltung oder Vermögensübertragung | 2 | 290 | |
| 2903 | Reserven aus Kapitaleinlagen (steuerlich anerkannt) | 2 | 290 | |
| 2904 | Gewinn aus Kapitalherabsetzung | 2 | 290 | |
| 2905 | Gewinn/Verlust aus Verkauf eigener Kapitalanteile | 2 | 290 | |
| 2950 | Gesetzliche Gewinnreserve | 2 | 290 | |
| 2955 | Aufwertungsreserve | 2 | 290 | |
| 2959 | Reserven für eigene Aktien (indirekter Erwerb) | 2 | 290 | |
| 2960 | Statutarische Gewinnreserven | 2 | 290 | |
| 2961 | Beschlussmässige Gewinnreserven | 2 | 290 | |
| 2962 | Gewinn/Verlust aus Verkauf eigener Kapitalanteile | 2 | 290 | |
| 2965 | Eigene Aktien | 2 | 290 | |
| 2965(2) | Eigene Stammanteile | 2 | 290 | |
| 2965(3) | Eigene Anteilscheine | 2 | 290 | |
| 2966 | Eigene Partizipationsscheine | 2 | 290 | |
| 2970 | Gewinnvortrag oder Verlustvortrag | 2 | 290 | |
| 2971 | Zwischendividendenausschüttung | 2 | 290 | |
| 2972 | Einlage in die gesetzliche Gewinnreserve aus Zwischengewinn | 2 | 290 | |
| 2973 | Einlage in die freiwilligen Gewinnreserven aus Zwischengewinn | 2 | 290 | |
| 2979 | Jahresgewinn oder Jahresverlust | 2 | 290 | |
| 290 | Reserven, Eigene Kapitalanteile und Bilanzgewinn oder Bilanzverlust | 28 | ||
| Eigenkapital (Einzelunternehmen) | ||||
| 2800.E | Eigenkapital | 2 | 28 | |
| 2801.E | Eigengut Ehepartner | 2 | 28 | |
| 2820.E | Kapitaleinlagen und Kapitalrückzüge | 2 | 28 | |
| 2821.E | Eigenguteinlagen und Eigengutrückzüge Ehepartner | 2 | 28 | |
| 2850.E | Privatbezüge in bar | 2 | 28 | |
| 2851.E | Naturalbezüge | 2 | 28 | |
| 2852.E | Privatanteile am Betriebsaufwand | 2 | 28 | |
| 2853.E | Mietwert Privatwohnung | 2 | 28 | |
| 2854.E | Private Versicherungsprämien | 2 | 28 | |
| 2855.E | Private Vorsorgebeiträge | 2 | 28 | |
| 2856.E | Private Steuern | 2 | 28 | |
| 2891.E | Jahresgewinn oder Jahresverlust | 2 | 28 | |
| Eigenkapital (Personengesellschaft) | ||||
| 2800.P | Eigenkapital Gesellschafter A zu Beginn des Geschäftsjahrs | 2 | 28 | |
| 2810.P | Kapitaleinlagen und Kapitalrückzüge Gesellschafter A | 2 | 28 | |
| 2820.P | Barbezüge Gesellschafter A | 2 | 28 | |
| 2821.P | Naturalbezüge Gesellschafter A | 2 | 28 | |
| 2822.P | Privatanteile am Betriebsaufwand Gesellschafter A | 2 | 28 | |
| 2823.P | Mietwert Privatwohnung Gesellschafter A | 2 | 28 | |
| 2824.P | Private Versicherungsprämien Gesellschafter A | 2 | 28 | |
| 2825.P | Private Vorsorgebeiträge Gesellschafter A | 2 | 28 | |
| 2826.P | Private Steuern Gesellschafter A | 2 | 28 | |
| 2830.P | Jahresgewinn oder Jahresverlust Gesellschafter A | 2 | 28 | |
| 2850.P | Eigenkapital Kommanditär A zu Beginn des Geschäftsjahrs | 2 | 28 | |
| 2860.P | Kapitaleinlagen und Kapitalrückzüge Kommanditär A | 2 | 28 | |
| 2870.P | Barbezüge Kommanditär A | 2 | 28 | |
| 2871.P | Naturalbezüge Kommanditär A | 2 | 28 | |
| 2872.P | Privatanteile am Betriebsaufwand Kommanditär A | 2 | 28 | |
| 2873.P | Mietwert Privatwohnung Kommanditär A | 2 | 28 | |
| 2874.P | Private Versicherungsprämien Kommanditär A | 2 | 28 | |
| 2875.P | Private Vorsorgebeiträge Kommanditär A | 2 | 28 | |
| 2876.P | Private Steuern Kommanditär A | 2 | 28 | |
| 2880.P | Jahresgewinn oder Jahresverlust Kommanditär A | 2 | 28 | |
| 297 | Jahresgewinn oder Jahresverlust | 28 | ||
| 28 | Eigenkapital | 2 | ||
| 2 | Total Passiven | 00 | ||
| ERFOLGSRECHNUNG | ||||
| ERLÖSE | ||||
| 3000 | Bruttoerlöse Erzeugnis A | 4 | 30 | |
| 3000(2) | Bruttoerlöse Barverkäufe | 4 | 30 | |
| 3001 | Bruttoerlöse Kreditverkäufe Detail | 4 | 30 | |
| 3002 | Bruttoerlöse Kreditverkäufe Engros | 4 | 30 | |
| 3007 | Bruttoerlöse aus Nebenleistungen (Porto und Verpackung) | 4 | 30 | |
| 3008 | Bestandesänderungen Forderungen | 4 | 30 | |
| 3090 | Skonti | 4 | 30 | |
| 3091 | Rabatte und Preisnachlässe | 4 | 30 | |
| 3092 | Rückvergütungen | 4 | 30 | |
| 3093 | Provisionen an Dritte | 4 | 30 | |
| 3094 | Inkassospesen | 4 | 30 | |
| 3095 | Verluste Forderungen, Veränderung Wertberichtigungen | 4 | 30 | |
| 3096 | Kursdifferenzen | 4 | 30 | |
| 3097 | Frachten, Porti | 4 | 30 | |
| 30 | Produktionserlöse | 3 | ||
| 3200 | Bruttoerlöse Artikel A | 4 | 32 | |
| 3200(2) | Bruttoerlöse Barverkäufe | 4 | 32 | |
| 3201 | Bruttoerlöse Kreditverkäufe Detail | 4 | 32 | |
| 3202 | Bruttoerlöse Kreditverkäufe Engros | 4 | 32 | |
| 3203 | Bruttoerlös zu Einkaufspreisen | 4 | 32 | |
| 3207 | Bruttoerlöse aus Nebenleistungen (Porto und Verpackung) | 4 | 32 | |
| 3208 | Bestandesänderungen Forderungen | 4 | 32 | |
| 3290 | Skonti | 4 | 32 | |
| 3291 | Rabatte und Preisnachlässe | 4 | 32 | |
| 3292 | Rückvergütungen | 4 | 32 | |
| 3293 | Provisionen an Dritte | 4 | 32 | |
| 3294 | Inkassospesen | 4 | 32 | |
| 3295 | Verluste Forderungen, Veränderung Wertberichtigungen | 4 | 32 | |
| 3296 | Kursdifferenzen | 4 | 32 | |
| 3297 | Frachten, Porti | 4 | 32 | |
| 32 | Handelserlöse | 3 | ||
| 3400 | Bruttoerlöse Dienstleistung A | 4 | 34 | |
| 3400(2) | Bruttoerlöse Bargeschäft | 4 | 34 | |
| 3401 | Bruttoerlöse Kreditgeschäft | 4 | 34 | |
| 3407 | Bruttoerlöse aus Nebenleistungen | 4 | 34 | |
| 3408 | Bestandesänderungen Forderungen | 4 | 34 | |
| 3490 | Skonti | 4 | 34 | |
| 3491 | Rabatte und Preisnachlässe | 4 | 34 | |
| 3492 | Rückvergütungen | 4 | 34 | |
| 3493 | Provisionen an Dritte | 4 | 34 | |
| 3494 | Inkassospesen | 4 | 34 | |
| 3495 | Verluste Forderungen, Veränderung Wertberichtigungen | 4 | 34 | |
| 3496 | Kursdifferenzen | 4 | 34 | |
| 3497 | Porti | 4 | 34 | |
| 34 | Dienstleistungserlöse | 3 | ||
| 3600 | Erlös aus Rohmaterial | 4 | 36 | |
| 3601 | Erlös aus Hilfsmaterial | 4 | 36 | |
| 3602 | Erlös aus Abfällen | 4 | 36 | |
| 3607 | Erlös aus Nebenleistungen | 4 | 36 | |
| 3608 | Bestandesänderungen Forderungen | 4 | 36 | |
| 3609 | Nebenerlösminderungen | 4 | 36 | |
| 3610 | Lizenzerlös für Produkt A | 4 | 36 | |
| 3619 | Erlösminderungen Lizenzen, Patente usw. | 4 | 36 | |
| 3670 | Erlöse aus Personalausleihe | 4 | 36 | |
| 3680 | Sonstige Erlöse | 4 | 36 | |
| 3690 | Skonti | 4 | 36 | |
| 3691 | Rabatte und Preisnachlässe | 4 | 36 | |
| 36 | Übrige Erlöse aus Lieferungen und Leistungen | 3 | ||
| 3700 | Eigenherstellung von mobilen Sachanlagen | 4 | 37 | |
| 3701 | Eigenherstellung von immobilen Sachanlagen | 4 | 37 | |
| 3702 | Eigenreparaturen von mobilen Sachanlagen | 4 | 37 | |
| 3703 | Eigenreparaturen von immobilen Sachanlagen | 4 | 37 | |
| 3710 | Eigenverbrauch Erzeugnis A | 4 | 37 | |
| 3720 | Eigenverbrauch Handelsware A | 4 | 37 | |
| 3740 | Eigenverbrauch Dienstleistung A | 4 | 37 | |
| 3790 | Naturalbezüge | 4 | 37 | |
| 37 | Eigenleistungen und Eigenverbrauch | 3 | ||
| 3800 | Skonti | 4 | 38 | |
| 3801 | Rabatte und Preisnachlässe | 4 | 38 | |
| 3802 | Rückvergütungen | 4 | 38 | |
| 3803 | Provisionen an Dritte | 4 | 38 | |
| 3804 | Inkassospesen | 4 | 38 | |
| 3805 | Verluste Forderungen, Veränderung Wertberichtigungen | 4 | 38 | |
| 3806 | Kursdifferenzen | 4 | 38 | |
| 3807 | Versandspesen | 4 | 38 | |
| 3809 | MWST Saldosteuersatz | 4 | 38 | |
| 3810 | Kredit-/Debitkartenkommissionen | 4 | 38 | |
| 3860 | Veränderung der Garantierückstellungen | 4 | 38 | |
| 3861 | Veränderung Rückstellungen Selbstbehalt | 4 | 38 | |
| 38 | Erlösminderungen | 3 | ||
| 3900 | Bestandesänderungen fertige Erzeugnisse | 4 | 39 | |
| 3901 | Bestandesänderungen unfertige Erzeugnisse | 4 | 39 | |
| 3940 | Bestandesänderungen nicht fakturierte Dienstleistungen | 4 | 39 | |
| 39 | Bestandesänderungen an unfertigen und fertigen Erzeugnissen sowie an nicht fakturierten Dienstleistungen | 3 | ||
| 3 | Betrieblicher Ertrag aus Lieferungen und Leistungen | 02 | ||
| AUFWAND | ||||
| 4000 | Materialeinkauf Erzeugnis A | 3 | 40 | |
| 4000(2) | Einkauf von Apparaten | 3 | 40 | |
| 4001 | Einkauf von Bestandteilen | 3 | 40 | |
| 4002 | Einkauf von Zubehörteilen | 3 | 40 | |
| 4003 | Einkauf sonstiger Werkstoffe | 3 | 40 | |
| 4004 | Einkauf von Hilfs- und Verbrauchsmaterial | 3 | 40 | |
| 4005 | Einkauf von Verpackungsmaterial | 3 | 40 | |
| 4006 | Fremdleistungen | 3 | 40 | |
| 4007 | Direkte Einkaufsspesen | 3 | 40 | |
| 4008 | Bestandesänderungen | 3 | 40 | |
| 4009 | Einkaufspreisminderungen | 3 | 40 | |
| 4060 | Fremdleistungen Bereich A | 3 | 40 | |
| 4070 | Eingangsfrachten | 3 | 40 | |
| 4071 | Einfuhrzölle | 3 | 40 | |
| 4072 | Eingangsspedition | 3 | 40 | |
| 4080 | Bestandesänderungen Bereich A | 3 | 40 | |
| 4086 | Materialverluste Bereich A | 3 | 40 | |
| 4090 | Skonti | 3 | 40 | |
| 4091 | Rabatte und Preisnachlässe | 3 | 40 | |
| 4092 | Rückvergütungen | 3 | 40 | |
| 4093 | Einkaufsprovisionen | 3 | 40 | |
| 4096 | Kursdifferenzen | 3 | 40 | |
| 40 | Materialaufwand | 4 | ||
| 4200 | Einkauf Handelsware A | 3 | 42 | |
| 4205 | Einkauf von Verpackungsmaterial | 3 | 42 | |
| 4207 | Direkte Einkaufsspesen | 3 | 42 | |
| 4208 | Bestandesänderungen | 3 | 42 | |
| 4209 | Einkaufspreisminderungen | 3 | 42 | |
| 4270 | Eingangsfrachten | 3 | 42 | |
| 4271 | Einfuhrzölle | 3 | 42 | |
| 4272 | Eingangsspedition | 3 | 42 | |
| 4280 | Bestandesänderungen Bereich A | 3 | 42 | |
| 4286 | Warenverluste Bereich A | 3 | 42 | |
| 4290 | Skonti | 3 | 42 | |
| 4291 | Rabatte und Preisnachlässe | 3 | 42 | |
| 4292 | Rückvergütungen | 3 | 42 | |
| 4293 | Einkaufsprovisionen | 3 | 42 | |
| 4296 | Kursdifferenzen | 3 | 42 | |
| 42 | Handelswarenaufwand | 4 | ||
| 4400 | Einkauf für Dienstleistung A | 3 | 44 | |
| 4407 | Direkte Einkaufsspesen | 3 | 44 | |
| 4409 | Einkaufspreisminderungen | 3 | 44 | |
| 4470 | Direkte Einkaufsspesen bezogene Dienstleistungen | 3 | 44 | |
| 4490 | Skonti | 3 | 44 | |
| 4491 | Rabatte und Preisnachlässe | 3 | 44 | |
| 4492 | Rückvergütungen | 3 | 44 | |
| 4493 | Einkaufsprovisionen | 3 | 44 | |
| 4496 | Kursdifferenzen | 3 | 44 | |
| 44 | Aufwand für bezogene Dienstleistungen | 4 | ||
| 4500 | Wärmestrom | 3 | 45 | |
| 4501 | Kraftstrom | 3 | 45 | |
| 4510 | Erdgas | 3 | 45 | |
| 4511 | Flüssiggas in Flaschen | 3 | 45 | |
| 4520 | Heizöl | 3 | 45 | |
| 4521 | Kohle, Briketts, Holz | 3 | 45 | |
| 4530 | Benzin | 3 | 45 | |
| 4531 | Diesel | 3 | 45 | |
| 4532 | Öl | 3 | 45 | |
| 4540 | Wasser | 3 | 45 | |
| 45 | Energieaufwand zur Leistungserstellung | 4 | ||
| 4600 | Übriger Materialaufwand Produktion | 3 | 46 | |
| 4620 | Übriger Handelswarenaufwand | 3 | 46 | |
| 4640 | Übriger Aufwand für Dienstleistungen | 3 | 46 | |
| 4650 | Aufwand für Verpackung | 3 | 46 | |
| 4660 | Veränderung der Garantierückstellungen | 3 | 46 | |
| 4661 | Veränderung Rückstellungen Selbstbehalt | 3 | 46 | |
| 46 | Übriger Aufwand für Material, Handelswaren und Dienstleistungen | 4 | ||
| 4700 | Eingangsfrachten | 3 | 47 | |
| 4701 | Einfuhrzölle | 3 | 47 | |
| 4702 | Eingangsspedition | 3 | 47 | |
| 47 | Direkte Einkaufsspesen | 4 | ||
| 4800 | Skonti | 3 | 48 | |
| 4801 | Rabatte und Preisnachlässe | 3 | 48 | |
| 4802 | Rückvergütungen | 3 | 48 | |
| 4803 | Einkaufsprovisionen | 3 | 48 | |
| 4804 | Kursdifferenzen | 3 | 48 | |
| 48 | Einkaufspreisminderungen | 4 | ||
| 4900 | Bestandesänderungen Handelswaren | 3 | 49 | |
| 4901 | Bestandesänderungen Rohstoffe | 3 | 49 | |
| 4902 | Bestandesänderungen Werkstoffe | 3 | 49 | |
| 4903 | Bestandesänderungen Hilfs- und Verbrauchsmaterial | 3 | 49 | |
| 4904 | Bestandesänderungen Pflichtlagervorräte | 3 | 49 | |
| 4905 | Bestandesänderungen Handelswaren in Konsignation | 3 | 49 | |
| 4980 | Materialverluste | 3 | 49 | |
| 4986 | Handelswarenverluste | 3 | 49 | |
| 49 | Bestandesänderungen und Material- / Warenverluste | 4 | ||
| 4 | Aufwand für Material, Handelswaren, Dienstleistungen und Energie | 02 | ||
| 5000 | Löhne | 3 | 50 | |
| 5001 | Zulagen | 3 | 50 | |
| 5002 | Erfolgsbeteiligungen | 3 | 50 | |
| 5003 | Provisionen | 3 | 50 | |
| 5005 | Leistungen von Sozialversicherungen | 3 | 50 | |
| 5006 | Personalausleihung | 3 | 50 | |
| 5007 | Sozialversicherungsaufwand | 3 | 50 | |
| 5008 | Übriger Personalaufwand | 3 | 50 | |
| 5009 | Leistungen Dritter | 3 | 50 | |
| 5070 | AHV, IV, EO, ALV | 3 | 50 | |
| 5071 | FAK | 3 | 50 | |
| 5072 | Vorsorgeeinrichtungen | 3 | 50 | |
| 5073 | Unfallversicherung | 3 | 50 | |
| 5074 | Krankentaggeldversicherung | 3 | 50 | |
| 5079 | Quellensteuer | 3 | 50 | |
| 5080 | Personalbeschaffung | 3 | 50 | |
| 5081 | Aus- und Weiterbildung | 3 | 50 | |
| 5082 | Spesenentschädigungen effektiv | 3 | 50 | |
| 5083 | Spesenentschädigungen pauschal | 3 | 50 | |
| 5089 | Übriger Personalaufwand | 3 | 50 | |
| 5090 | Temporäre Arbeitnehmer | 3 | 50 | |
| 50 | Personalaufwand Produktion | 5 | ||
| 5200 | Löhne | 3 | 52 | |
| 5201 | Zulagen | 3 | 52 | |
| 5202 | Erfolgsbeteiligungen | 3 | 52 | |
| 5203 | Provisionen | 3 | 52 | |
| 5205 | Leistungen von Sozialversicherungen | 3 | 52 | |
| 5206 | Personalausleihung | 3 | 52 | |
| 5207 | Sozialversicherungsaufwand | 3 | 52 | |
| 5208 | Übriger Personalaufwand | 3 | 52 | |
| 5209 | Leistungen Dritter | 3 | 52 | |
| 5270 | AHV, IV, EO, ALV | 3 | 52 | |
| 5271 | FAK | 3 | 52 | |
| 5272 | Vorsorgeeinrichtungen | 3 | 52 | |
| 5273 | Unfallversicherung | 3 | 52 | |
| 5274 | Krankentaggeldversicherung | 3 | 52 | |
| 5279 | Quellensteuer | 3 | 52 | |
| 5280 | Personalbeschaffung | 3 | 52 | |
| 5281 | Aus- und Weiterbildung | 3 | 52 | |
| 5282 | Spesenentschädigungen effektiv | 3 | 52 | |
| 5283 | Spesenentschädigungen pauschal | 3 | 52 | |
| 5289 | Übriger Personalaufwand | 3 | 52 | |
| 5290 | Temporäre Arbeitnehmer | 3 | 52 | |
| 52 | Personalaufwand Handel | 5 | ||
| 5400 | Löhne | 3 | 54 | |
| 5401 | Zulagen | 3 | 54 | |
| 5402 | Erfolgsbeteiligungen | 3 | 54 | |
| 5403 | Provisionen | 3 | 54 | |
| 5405 | Leistungen von Sozialversicherungen | 3 | 54 | |
| 5406 | Personalausleihung | 3 | 54 | |
| 5407 | Sozialversicherungsaufwand | 3 | 54 | |
| 5408 | Übriger Personalaufwand | 3 | 54 | |
| 5409 | Leistungen Dritter | 3 | 54 | |
| 5470 | AHV, IV, EO, ALV | 3 | 54 | |
| 5471 | FAK | 3 | 54 | |
| 5472 | Vorsorgeeinrichtungen | 3 | 54 | |
| 5473 | Unfallversicherung | 3 | 54 | |
| 5474 | Krankentaggeldversicherung | 3 | 54 | |
| 5479 | Quellensteuer | 3 | 54 | |
| 5480 | Personalbeschaffung | 3 | 54 | |
| 5481 | Aus- und Weiterbildung | 3 | 54 | |
| 5482 | Spesenentschädigungen effektiv | 3 | 54 | |
| 5483 | Spesenentschädigungen pauschal | 3 | 54 | |
| 5489 | Übriger Personalaufwand | 3 | 54 | |
| 5490 | Temporäre Arbeitnehmer | 3 | 54 | |
| 54 | Personalaufwand Dienstleistungen | 5 | ||
| 5600 | Löhne | 3 | 56 | |
| 5601 | Zulagen | 3 | 56 | |
| 5602 | Erfolgsbeteiligungen | 3 | 56 | |
| 5603 | Löhne Beteiligte und Geschäftsleitungsmitglieder | 3 | 56 | |
| 5604 | Honorare Verwaltungsrat | 3 | 56 | |
| 5605 | Leistungen von Sozialversicherungen | 3 | 56 | |
| 5606 | Personalausleihung | 3 | 56 | |
| 5607 | Sozialversicherungsaufwand | 3 | 56 | |
| 5608 | Übriger Personalaufwand | 3 | 56 | |
| 5609 | Leistungen Dritter | 3 | 56 | |
| 5670 | AHV, IV, EO, ALV | 3 | 56 | |
| 5671 | FAK | 3 | 56 | |
| 5672 | Vorsorgeeinrichtungen | 3 | 56 | |
| 5673 | Unfallversicherung | 3 | 56 | |
| 5674 | Krankentaggeldversicherung | 3 | 56 | |
| 5679 | Quellensteuer | 3 | 56 | |
| 5680 | Personalbeschaffung | 3 | 56 | |
| 5681 | Aus- und Weiterbildung | 3 | 56 | |
| 5682 | Spesenentschädigungen effektiv | 3 | 56 | |
| 5683 | Spesenentschädigungen pauschal | 3 | 56 | |
| 5689 | Übriger Personalaufwand | 3 | 56 | |
| 5690 | Temporäre Arbeitnehmer | 3 | 56 | |
| 56 | Personalaufwand Verwaltung | 5 | ||
| 5700 | AHV, IV, EO, ALV | 3 | 57 | |
| 5701 | AHV, IV, EO Inhaber | 3 | 57 | |
| 5710 | FAK | 3 | 57 | |
| 5720 | Vorsorgeeinrichtungen | 3 | 57 | |
| 5730 | Unfallversicherung | 3 | 57 | |
| 5740 | Krankentaggeldversicherung | 3 | 57 | |
| 5790 | Quellensteuer | 3 | 57 | |
| 57 | Sozialversicherungsaufwand | 5 | ||
| 5800 | Personalinserate | 3 | 58 | |
| 5801 | Personalvermittlungsprovision | 3 | 58 | |
| 5810 | Betriebsnotwendige Ausbildung | 3 | 58 | |
| 5811 | Berufliche Weiterbildung | 3 | 58 | |
| 5820 | Reisespesen | 3 | 58 | |
| 5821 | Verpflegungsspesen | 3 | 58 | |
| 5822 | Übernachtungsspesen | 3 | 58 | |
| 5830 | Pauschalspesen Kader | 3 | 58 | |
| 5831 | Pauschalspesen Geschäftsleitung | 3 | 58 | |
| 5832 | Pauschalspesen Verwaltungsrat | 3 | 58 | |
| 5840 | Personalkantine Verpflegung | 3 | 58 | |
| 5841 | Personalkantine Getränke | 3 | 58 | |
| 5845 | Erträge für Essen (als Aufwandsminderung) | 3 | 58 | |
| 5846 | Erträge für Getränke (als Aufwandsminderung) | 3 | 58 | |
| 5880 | Personalanlässe | 3 | 58 | |
| 5881 | Firmensportgruppe | 3 | 58 | |
| 5890 | Privatanteile Personalaufwand | 3 | 58 | |
| 58 | Übriger Personalaufwand | 5 | ||
| 5900 | Leistungen Dritter | 3 | 59 | |
| 5901 | Temporäre Arbeitnehmer | 3 | 59 | |
| 59 | Leistungen Dritter | 5 | ||
| 5 | Personalaufwand | 02 | ||
| 6000 | Mietzins Fabrik | 3 | 60 | |
| 6001 | Mietzins Werkstatt und Atelier | 3 | 60 | |
| 6002 | Mietzins Lager | 3 | 60 | |
| 6003 | Mietzins Ausstellungs- und Verkaufsräume | 3 | 60 | |
| 6004 | Mietzins Büro- und Verwaltungslokalitäten | 3 | 60 | |
| 6005 | Mietzins Personalräume | 3 | 60 | |
| 6006 | Mietzins Garage, Parkplatz | 3 | 60 | |
| 6030 | Nebenkosten Fabriklokalitäten | 3 | 60 | |
| 6031 | Nebenkosten Werkstatt und Atelier | 3 | 60 | |
| 6032 | Nebenkosten Lager | 3 | 60 | |
| 6033 | Nebenkosten Ausstellungs- und Verkaufsräume | 3 | 60 | |
| 6034 | Nebenkosten Büro- und Verwaltungslokalitäten | 3 | 60 | |
| 6035 | Nebenkosten Personalräume | 3 | 60 | |
| 6036 | Nebenkosten Garage | 3 | 60 | |
| 6030(2) | Nebenkosten Heizung | 3 | 60 | |
| 6031(2) | Nebenkosten Strom, Gas, Wasser | 3 | 60 | |
| 6032(2) | Nebenkosten Hauswart | 3 | 60 | |
| 6040 | Reinigung Fabriklokalitäten | 3 | 60 | |
| 6041 | Reinigung Werkstatt und Atelier | 3 | 60 | |
| 6042 | Reinigung Lager | 3 | 60 | |
| 6043 | Reinigung Ausstellungs- und Verkaufsräume | 3 | 60 | |
| 6044 | Reinigung Büro- und Verwaltungslokalitäten | 3 | 60 | |
| 6045 | Reinigung Personalräume | 3 | 60 | |
| 6040(2) | Reinigungspersonal | 3 | 60 | |
| 6041(2) | Drittreinigung | 3 | 60 | |
| 6042(2) | Reinigungsmaterial | 3 | 60 | |
| 6050 | Unterhalt Fabriklokalitäten | 3 | 60 | |
| 6051 | Unterhalt Werkstatt und Atelier | 3 | 60 | |
| 6052 | Unterhalt Lager | 3 | 60 | |
| 6053 | Unterhalt Ausstellungs- und Verkaufsräume | 3 | 60 | |
| 6054 | Unterhalt Büro- und Verwaltungslokalitäten | 3 | 60 | |
| 6055 | Unterhalt Personalräume | 3 | 60 | |
| 6056 | Unterhalt Garage | 3 | 60 | |
| 6050(2) | Reparaturen | 3 | 60 | |
| 6051(2) | Kleininvestitionen | 3 | 60 | |
| 6052(2) | Serviceabonnemente | 3 | 60 | |
| 6059 | Versicherungsleistungen | 3 | 60 | |
| 6060 | Leasing Fabrik | 3 | 60 | |
| 6061 | Leasing Werkstatt und Atelier | 3 | 60 | |
| 6062 | Leasing Lager | 3 | 60 | |
| 6063 | Leasing Ausstellungs- und Verkaufsräume | 3 | 60 | |
| 6064 | Leasing Büro- und Verwaltungslokalitäten | 3 | 60 | |
| 6065 | Leasing Personalräume | 3 | 60 | |
| 6066 | Leasing Garage | 3 | 60 | |
| 6070 | Baurechtszinsen | 3 | 60 | |
| 6090 | Privatanteile Raumaufwand | 3 | 60 | |
| 60 | Raumaufwand | 6 | ||
| 6100 | URE Maschinen und Apparate | 3 | 61 | |
| 6101 | URE Mobiliar und Einrichtungen | 3 | 61 | |
| 6102 | URE Werkzeuge und Geräte | 3 | 61 | |
| 6105 | Leasing von Produktionsanlagen | 3 | 61 | |
| 6110 | URE Ladeneinrichtungen | 3 | 61 | |
| 6111 | URE Einrichtungen Ausstellungsraum | 3 | 61 | |
| 6115 | Leasing von Verkaufseinrichtungen | 3 | 61 | |
| 6120 | URE Zentrallager | 3 | 61 | |
| 6121 | URE Lager in A | 3 | 61 | |
| 6125 | Leasing von Lagereinrichtungen | 3 | 61 | |
| 6130 | URE Büromobiliar | 3 | 61 | |
| 6131 | URE Büromaschinen | 3 | 61 | |
| 6132 | URE Informatik | 3 | 61 | |
| 6133 | URE Kommunikationstechnologie | 3 | 61 | |
| 6135 | Leasing von Büroeinrichtungen | 3 | 61 | |
| 6140 | URE Mobiliar Personalkantine | 3 | 61 | |
| 6141 | URE Mobiliar Personalzimmer | 3 | 61 | |
| 6145 | Leasing von Personaleinrichtungen | 3 | 61 | |
| 6190 | Versicherungsleistungen | 3 | 61 | |
| 61 | Unterhalt, Reparaturen, Ersatz (URE); Leasing mobile Sachanlagen | 6 | ||
| 6200 | Reparaturen | 3 | 62 | |
| 6201 | Servicearbeiten | 3 | 62 | |
| 6202 | Reinigung | 3 | 62 | |
| 6210 | Benzin | 3 | 62 | |
| 6211 | Diesel | 3 | 62 | |
| 6212 | Öl | 3 | 62 | |
| 6213 | Strom | 3 | 62 | |
| 6220 | Haftpflichtversicherung | 3 | 62 | |
| 6221 | Kaskoversicherung | 3 | 62 | |
| 6222 | Rechtsschutzversicherung | 3 | 62 | |
| 6230 | Verkehrsabgaben | 3 | 62 | |
| 6231 | Beiträge | 3 | 62 | |
| 6232 | Gebühren | 3 | 62 | |
| 6260 | Fahrzeugleasing | 3 | 62 | |
| 6264 | Fahrzeugmieten | 3 | 62 | |
| 6270 | Privatanteile Fahrzeugaufwand | 3 | 62 | |
| 6280 | Frachten | 3 | 62 | |
| 6281 | Spediteur | 3 | 62 | |
| 6282 | Cargo Domizil | 3 | 62 | |
| 62 | Fahrzeug- und Transportaufwand | 6 | ||
| 6300 | Elementarversicherung | 3 | 63 | |
| 6301 | Glasbruchversicherung | 3 | 63 | |
| 6302 | Einbruchdiebstahlversicherung | 3 | 63 | |
| 6310 | Betriebshaftpflichtversicherung | 3 | 63 | |
| 6311 | Garantieversicherung | 3 | 63 | |
| 6312 | Rechtsschutzversicherung | 3 | 63 | |
| 6320 | Betriebsunterbrechungsversicherung | 3 | 63 | |
| 6330 | Todesfallrisikoversicherung | 3 | 63 | |
| 6331 | Bürgschaftsprämien | 3 | 63 | |
| 6360 | Abgaben | 3 | 63 | |
| 6361 | Gebühren | 3 | 63 | |
| 6370 | Bewilligungen | 3 | 63 | |
| 6371 | Gewerbepatente | 3 | 63 | |
| 63 | Sachversicherungen, Abgaben, Gebühren, Bewilligungen | 6 | ||
| 6400 | Kraftstrom | 3 | 64 | |
| 6401 | Wärmestrom | 3 | 64 | |
| 6402 | Lichtstrom | 3 | 64 | |
| 6410 | Erdgas | 3 | 64 | |
| 6411 | Flüssiggas in Flaschen | 3 | 64 | |
| 6420 | Heizöl | 3 | 64 | |
| 6421 | Kohle, Briketts, Holz | 3 | 64 | |
| 6430 | Wasser | 3 | 64 | |
| 6460 | Kehrichtabfuhr | 3 | 64 | |
| 6461 | Sondermüllabfuhr | 3 | 64 | |
| 6462 | Abwasser | 3 | 64 | |
| 64 | Energie- und Entsorgungsaufwand | 6 | ||
| 6500 | Büromaterial | 3 | 65 | |
| 6501 | Drucksachen | 3 | 65 | |
| 6502 | Fotokopien | 3 | 65 | |
| 6503 | Fachliteratur, Zeitungen, Zeitschriften | 3 | 65 | |
| 6510 | Telefon | 3 | 65 | |
| 6512 | Internet | 3 | 65 | |
| 6513 | Porti | 3 | 65 | |
| 6520 | Beiträge | 3 | 65 | |
| 6521 | Spenden, Vergabungen | 3 | 65 | |
| 6522 | Trinkgelder | 3 | 65 | |
| 6530 | Buchführung | 3 | 65 | |
| 6531 | Unternehmensberatung | 3 | 65 | |
| 6532 | Rechtsberatung | 3 | 65 | |
| 6540 | Aufwand Verwaltungsrat | 3 | 65 | |
| 6541 | Aufwand Generalversammlung | 3 | 65 | |
| 6542 | Aufwand Revisionsstelle | 3 | 65 | |
| 6550 | Gründungs-, Kapitalerhöhungs- und Organisationsaufwand | 3 | 65 | |
| 6551 | Inkasso- und Betreibungsaufwand | 3 | 65 | |
| 6555 | Management-Fees | 3 | 65 | |
| 6559 | Sonstiger Verwaltungsaufwand | 3 | 65 | |
| 6560 | Privatanteile Verwaltungsaufwand | 3 | 65 | |
| 6570 | Leasing Hardware | 3 | 65 | |
| 6571 | Leasing Software | 3 | 65 | |
| 6572 | Miete Hardware | 3 | 65 | |
| 6573 | Miete Software | 3 | 65 | |
| 6580 | Lizenzaufwendungen/Update | 3 | 65 | |
| 6581 | Wartung/Hotline Hardware | 3 | 65 | |
| 6582 | Wartung/Hotline Software | 3 | 65 | |
| 6583 | Verbrauchsmaterial | 3 | 65 | |
| 6585 | Standleitungsgebühren | 3 | 65 | |
| 6590 | Konzeptberatung | 3 | 65 | |
| 6591 | Individual-Entwicklung, individuelle Anpassungen | 3 | 65 | |
| 6592 | Einführungsaufwand | 3 | 65 | |
| 6590(2) | Entwicklung Informatik-Projekt A | 3 | 65 | |
| 65 | Verwaltungs- und Informatikaufwand | 6 | ||
| 6600 | Werbeinserate | 3 | 66 | |
| 6601 | Radiowerbung | 3 | 66 | |
| 6602 | TV-Werbung | 3 | 66 | |
| 6604 | Internet und Social Media | 3 | 66 | |
| 6610 | Werbedrucksachen, Werbematerial | 3 | 66 | |
| 6611 | Reklameartikel, Muster, Plakate und elektronische Anzeigen | 3 | 66 | |
| 6620 | Schaufenster, Dekoration | 3 | 66 | |
| 6621 | Fachmessen, Ausstellungen | 3 | 66 | |
| 6640 | Spesen | 3 | 66 | |
| 6641 | Kundenbetreuung | 3 | 66 | |
| 6642 | Kundengeschenke | 3 | 66 | |
| 6660 | Werbebeiträge | 3 | 66 | |
| 6661 | Sponsoring | 3 | 66 | |
| 6670 | Kundenanlässe | 3 | 66 | |
| 6671 | Medienkontakte | 3 | 66 | |
| 6672 | Firmenjubiläen | 3 | 66 | |
| 6680 | Werbeberatung | 3 | 66 | |
| 6681 | Marktanalysen | 3 | 66 | |
| 6690 | Privatanteile Werbeaufwand | 3 | 66 | |
| 66 | Werbeaufwand | 6 | ||
| 6700 | Wirtschaftsauskünfte | 3 | 67 | |
| 6701 | Betreibungen | 3 | 67 | |
| 6710 | Betriebssicherheit | 3 | 67 | |
| 6711 | Bewachung | 3 | 67 | |
| 6720 | Forschung Projekt A | 3 | 67 | |
| 6721 | Entwicklung Projekt A | 3 | 67 | |
| 6740 | Vorsteuerkorrektur (bei gemischter Verwendung) | 3 | 67 | |
| 6790 | Sonstiger betrieblicher Aufwand | 3 | 67 | |
| 6791 | Privatanteile | 3 | 67 | |
| 67 | Sonstiger betrieblicher Aufwand | 6 | ||
| 6800 | Wertberichtigungen Wertschriften des Anlagevermögens | 3 | 68 | |
| 6801 | Wertberichtigungen übrige Finanzanlagen | 3 | 68 | |
| 6804 | Wertberichtigungen langfristige Forderungen gegenüber Dritten | 3 | 68 | |
| 6805 | Wertberichtigungen langfristige Forderungen gegenüber Beteiligungen | 3 | 68 | |
| 6806 | Wertberichtigungen langfristige Forderungen gegenüber Nahestehenden | 3 | 68 | |
| 6810 | Wertberichtigungen Beteiligung A | 3 | 68 | |
| 6820 | Abschreibungen und Wertberichtigungen Maschinen und Apparate | 3 | 68 | |
| 6821 | Abschreibungen und Wertberichtigungen Mobiliar und Einrichtungen | 3 | 68 | |
| 6822 | Abschreibungen und Wertberichtigungen Büromaschinen, Informatik und Kommunikationstechnologie | 3 | 68 | |
| 6823 | Abschreibungen und Wertberichtigungen Fahrzeuge | 3 | 68 | |
| 6824 | Abschreibungen und Wertberichtigungen Werkzeuge und Geräte | 3 | 68 | |
| 6825 | Abschreibungen und Wertberichtigungen Lagereinrichtungen | 3 | 68 | |
| 6827 | Abschreibungen und Wertberichtigungen feste Einrichtungen und Installationen | 3 | 68 | |
| 6829 | Abschreibungen und Wertberichtigungen übrige mobile Sachanlagen | 3 | 68 | |
| 6830 | Abschreibungen und Wertberichtigungen Geschäftsliegenschaften | 3 | 68 | |
| 6831 | Abschreibungen und Wertberichtigungen Fabrikgebäude | 3 | 68 | |
| 6832 | Abschreibungen und Wertberichtigungen Werkstatt und Atelier | 3 | 68 | |
| 6833 | Abschreibungen und Wertberichtigungen Lagergebäude | 3 | 68 | |
| 6834 | Abschreibungen und Wertberichtigungen Ausstellungs- und Verkaufsgebäude | 3 | 68 | |
| 6835 | Abschreibungen und Wertberichtigungen Büro- und Verwaltungsgebäude | 3 | 68 | |
| 6836 | Abschreibungen und Wertberichtigungen Wohnhäuser | 3 | 68 | |
| 6837 | Abschreibungen und Wertberichtigungen unbebaute Grundstücke | 3 | 68 | |
| 6840 | Abschreibungen und Wertberichtigungen Patente, Know-how, Rezepte | 3 | 68 | |
| 6841 | Abschreibungen und Wertberichtigungen Marken, Muster, Modelle, Pläne | 3 | 68 | |
| 6842 | Abschreibungen und Wertberichtigungen Lizenzen, Konzessionen, Nutzungsrechte, Firmenrechte | 3 | 68 | |
| 6843 | Abschreibungen und Wertberichtigungen Urheberrechte, Verlagsrechte, Vertragsrechte | 3 | 68 | |
| 6845 | Abschreibungen und Wertberichtigungen Entwicklungen | 3 | 68 | |
| 6847 | Abschreibungen und Wertberichtigungen Goodwill | 3 | 68 | |
| 6849 | Abschreibungen und Wertberichtigungen übrige immaterielle Werte | 3 | 68 | |
| 68 | Abschreibungen und Wertberichtigungen auf Positionen des Anlagevermögens | 6 | ||
| 6900 | Bankkreditzinsaufwand | 3 | 69 | |
| 6901 | Darlehenszinsaufwand | 3 | 69 | |
| 6902 | Hypothekarzinsaufwand | 3 | 69 | |
| 6903 | Verzugszinsaufwand | 3 | 69 | |
| 6904 | Zinsaufwand aus erhaltenen Anzahlungen | 3 | 69 | |
| 6905 | Zinsaufwand aus Finanzierungsleasing | 3 | 69 | |
| 6920 | Zinsaufwand beteiligte Person A | 3 | 69 | |
| 6921 | Zinsaufwand Verwaltungsrat A | 3 | 69 | |
| 6922 | Zinsaufwand Geschäftsleitungsmitglied A | 3 | 69 | |
| 6923 | Zinsaufwand Konzerngesellschaft A | 3 | 69 | |
| 6924 | Zinsaufwand nahestehende Person A | 3 | 69 | |
| 6930 | Zinsaufwand Darlehen Vorsorgeeinrichtung | 3 | 69 | |
| 6940 | Bankspesen | 3 | 69 | |
| 6941 | Depotgebühren | 3 | 69 | |
| 6942 | Kursverluste kurzfristig gehaltene Aktiven mit Börsenkurs | 3 | 69 | |
| 6943 | Kursverluste Finanzanlagen | 3 | 69 | |
| 6944 | Kursverluste verzinsliche Verbindlichkeiten | 3 | 69 | |
| 6945 | Gewährte Kundenskonti | 3 | 69 | |
| 6946 | Kursverlust Kryptowährungen | 3 | 69 | |
| 6947 | Factoringgebühr | 3 | 69 | |
| 6949 | Währungsverluste | 3 | 69 | |
| 6950 | Erträge aus Bankguthaben | 3 | 69 | |
| 6951 | Erträge aus kurzfristigen Geldanlagen | 3 | 69 | |
| 6952 | Erträge aus Wertschriften kurzfristig gehalten | 3 | 69 | |
| 6953 | Erträge aus übrigen kurzfristig gehaltenen Aktiven | 3 | 69 | |
| 6960 | Erträge aus Wertschriften des Anlagevermögens | 3 | 69 | |
| 6961 | Erträge aus übrigen Finanzanlagen | 3 | 69 | |
| 6962 | Erträge aus Beteiligungen | 3 | 69 | |
| 6963 | Erträge aus langfristigen Forderungen | 3 | 69 | |
| 6980 | Erträge beteiligte Person A | 3 | 69 | |
| 6981 | Erträge Verwaltungsrat A | 3 | 69 | |
| 6982 | Erträge Geschäftsleitungsmitglied A | 3 | 69 | |
| 6983 | Erträge Konzerngesellschaft A | 3 | 69 | |
| 6984 | Erträge nahestehende Person A | 3 | 69 | |
| 6990 | Verzugszinsertrag, Vergütungszinsen | 3 | 69 | |
| 6991 | Ertrag aus geleisteten Anzahlungen | 3 | 69 | |
| 6992 | Kursgewinne kurzfristig gehaltene Aktiven mit Börsenkurs | 3 | 69 | |
| 6993 | Kursgewinne Finanzanlagen | 3 | 69 | |
| 6995 | Erhaltene Lieferantenskonti | 3 | 69 | |
| 6996 | Kursgewinn Kryptowährungen | 3 | 69 | |
| 6999 | Währungsgewinne | 3 | 69 | |
| 69 | Finanzaufwand und Finanzertrag | 6 | ||
| 6 | Übriger betrieblicher Aufwand, Abschreibungen und Wertberichtigungen sowie Finanzergebnis | 02 | ||
| 7000 | Bruttoertrag | 3 | 70 | |
| 7009 | Ertragsminderungen | 3 | 70 | |
| 7010 | Materialaufwand | 3 | 70 | |
| 7011 | Personalaufwand | 3 | 70 | |
| 7012 | Raumaufwand | 3 | 70 | |
| 7013 | Unterhalt, Reparaturen, Ersatz, Leasingaufwand | 3 | 70 | |
| 7014 | Fahrzeug- und Transportaufwand | 3 | 70 | |
| 7015 | Sachversicherungen, Abgaben, Gebühren, Bewilligungen | 3 | 70 | |
| 7016 | Energieaufwand, Entsorgungsaufwand | 3 | 70 | |
| 7017 | Verwaltungs- und Informatikaufwand | 3 | 70 | |
| 7018 | Werbeaufwand | 3 | 70 | |
| 7019 | Übriger Aufwand | 3 | 70 | |
| 70 | Erfolg aus Nebenbetrieben | 7 | ||
| 7502 | Mietzinseinnahmen Geschäftslokalitäten | 3 | 75 | |
| 7503 | Mietzinseinnahmen Wohnungen | 3 | 75 | |
| 7504 | Mietzinseinnahmen Garagen | 3 | 75 | |
| 7505 | Mietzinseinnahmen optiert | 3 | 75 | |
| 7508 | Anteil Heizung, Beleuchtung | 3 | 75 | |
| 7509 | Übriger Liegenschaftsertrag | 3 | 75 | |
| 7510 | Hypothekarzinsaufwand | 3 | 75 | |
| 7511 | Liegenschaftsunterhalt | 3 | 75 | |
| 7512 | Abgaben, Gebühren, Objektsteuern | 3 | 75 | |
| 7513 | Versicherungsprämien | 3 | 75 | |
| 7514 | Wasser, Abwasser | 3 | 75 | |
| 7515 | Kehricht, Entsorgung | 3 | 75 | |
| 7516 | Verwaltungsaufwand | 3 | 75 | |
| 7517 | Heizung, Beleuchtung, Wasser | 3 | 75 | |
| 7518 | Abschreibungen und Wertberichtigung | 3 | 75 | |
| 7519 | Übriger Liegenschaftsaufwand | 3 | 75 | |
| 75 | Erfolg aus betrieblichen Liegenschaften | 7 | ||
| 7 | Betrieblicher Nebenerfolg | 02 | ||
| 8000 | Betriebsfremder Aufwand | 3 | 80 | |
| 8100 | Betriebsfremder Ertrag | 3 | 80 | |
| 80 | Betriebsfremder Aufwand und betriebsfremder Ertrag | 8 | ||
| 8500 | Ausserordentliche Rückstellungen | 3 | 85 | |
| 8501 | Ausserordentliche Abschreibungen und Wertberichtigungen | 3 | 85 | |
| 8503 | Ausserordentliche Währungsverluste | 3 | 85 | |
| 8504 | Ausserordentliche Verluste aus Veräusserung von Anlagevermögen | 3 | 85 | |
| 8505 | Ausserordentliche Verluste Forderungen | 3 | 85 | |
| 8506 | Inkonvenienzzahlungen | 3 | 85 | |
| 8510 | Auflösung von Reserven | 3 | 85 | |
| 8511 | Auflösung von nicht benötigten Rückstellungen | 3 | 85 | |
| 8513 | Ausserordentliche Währungsgewinne | 3 | 85 | |
| 8514 | Ausserordentliche Gewinne aus Veräusserung von Anlagevermögen | 3 | 85 | |
| 8515 | Erhaltene Subventionen und andere Nichtentgelte mit Vorsteuerkürzung | 3 | 85 | |
| 8516 | Erhaltene Spenden und andere Nichtentgelte ohne Vorsteuerkürzung | 3 | 85 | |
| 8517 | Erhaltene Inkonvenienzentschädigungen | 3 | 85 | |
| 8600 | Einmaliger Aufwand | 3 | 85 | |
| 8610 | Einmaliger Ertrag | 3 | 85 | |
| 8704 | Bildung Arbeitgeberbeitragsreserve | 3 | 85 | |
| 8705 | Selbstbehalt | 3 | 85 | |
| 8709 | Übriger periodenfremder Aufwand | 3 | 85 | |
| 8710 | Ertrag aus Versicherungs- oder Schadenersatzleistungen | 3 | 85 | |
| 8711 | Ertrag aus Rückvergütungen | 3 | 85 | |
| 8712 | Ertrag aus Kostenerstattung | 3 | 85 | |
| 8714 | Auflösung Arbeitgeberbeitragsreserve | 3 | 85 | |
| 8719 | Übriger periodenfremder Ertrag | 3 | 85 | |
| 85 | Ausserordentlicher, einmaliger oder periodenfremder Aufwand und Ertrag | 8 | ||
| 8900 | Gewinnsteuern | 3 | 89 | |
| 8901 | Kapitalsteuern | 3 | 89 | |
| 8902 | Periodenfremde direkte Steuern | 3 | 89 | |
| 8900(2) | Kantons- und Gemeindesteuern | 3 | 89 | |
| 8901(2) | Direkte Bundessteuern | 3 | 89 | |
| 89 | Direkte Steuern | 8 | ||
| 8 | Betriebsfremder, ausserordentlicher, einmaliger oder periodenfremder Aufwand und Ertrag | 02 | ||
| 9200 | Jahresgewinn oder Jahresverlust | 3 | 9 | |
| 9 | Abschluss | 02 | ||
| 02 | Verlust(+)/Gewinn(-) der Erfolgsrechnung | 297 | ||
| 00 | Differenz muss = 0 sein |
Vorlagen für die Schweiz mit MWST
Unternehmen | Cash Manager | MWST
In diesem Artikel
Unternehmen | Cash Manager | MWST
Unternehmen | Cash Manager | MWST
Kassenbuch für Laden mit Kostenstellen.
In Banana WebApp öffnen
Öffnen Sie Banana Buchhaltung Plus in Ihrem Browser ohne Installation. Passen Sie die Vorlage an, geben Sie die Transaktionen ein und speichern Sie die Datei auf Ihrem Computer.
Vorlage im Banana WebApp öffnenVorschau der Vorlage
Dorfladen XX
Buchhaltung 2024
Basiswährung: CHF
Cash Manager mit MWST/USt
| Gruppe | Konto | Beschreibung | Summ. in |
|---|---|---|---|
| 1000 | Kasse | ||
| Gruppe | Kategorie | Beschreibung | Summ. in |
|---|---|---|---|
| BETRIEBSERGEBNIS | |||
| Einnahmen | |||
| 3000 | Einnahmen Produkte A | 30 | |
| 3001 | Einnahmen Produkte B | 30 | |
| 3002 | Einnahmen Produkte C | 30 | |
| 3090 | Skonti (Erlösminderungen) | 30 | |
| 30 | Total Einnahmen Produkte | 3 | |
| 3110 | Bezüge von Postkonto | 36 | |
| 3120 | Bezüge von Bankkonto | 36 | |
| 3400 | Dienstleistungserlöse | 36 | |
| 3680 | Sonstige Erlöse | 36 | |
| 36 | Total Sonstige Einnahmen | 3 | |
| 3 | Total Einnahmen | 00 | |
| Ausgaben | |||
| 4000 | Einzahlung der Ware | 4 | |
| 4100 | Einzahlung auf Postkonto | 4 | |
| 4200 | Einkauf Handelsware A | 4 | |
| 4205 | Einkauf von Verpackungsmaterial | 4 | |
| 4207 | Direkte Einkaufsspesen | 4 | |
| 4208 | Bestandsänderungen | 4 | |
| 4009 | Skonti (Einkaufspreisminderungen) | 4 | |
| 5000 | Löhne und Vorschüsse (Personal) | 4 | |
| 5700 | Sozialversicherungsaufwand | 4 | |
| 5820 | Repräsentationsspesen | 4 | |
| 6000 | Mietzins | 4 | |
| 6100 | Unterhalt, Reparaturen, Ersatz (URE) Ladeneinrichtungen | 4 | |
| 6360 | Abgaben und Gebühren | 4 | |
| 6370 | Bewilligungen | 4 | |
| 6400 | Elektrizität | 4 | |
| 6410 | Erdgas | 4 | |
| 6430 | Wasser | 4 | |
| 6460 | Kehrichtabfuhr | 4 | |
| 6500 | Büromaterial | 4 | |
| 6510 | Telefon | 4 | |
| 6512 | Internet | 4 | |
| 6513 | Porti (Brief- und Paketsendungen) | 4 | |
| 6600 | Werbeinserate, elektronische Medien | 4 | |
| 6620 | Schaufensterdekoration | 4 | |
| 2200 | Geschuldete MWST (Umsatzsteuer) | 4 | |
| 2201 | Abrechnungskonto MWST | 4 | |
| 4 | Total Ausgaben | 00 | |
| 00 | ERGEBNIS | ||
| KOSTENSTELLEN | |||
| .PL | Personal- und Ladenaufwand | TK | |
| .WA | Warenaufwand | TK | |
| .IN | Investitionen | TK | |
| TK | Total Kostenstellen | ||
| MwSt/USt-Code | Beschreibung | MwSt/USt-% |
|---|---|---|
| Erläuterungen | ||
| V = Umsatz Verkauf (200) | ||
| VS = Skonto Verkauf und Dienstleistungen (235) | ||
| B = Bezugsteuer (38x) | ||
| M = Material- und Dienstleistungsaufwand (400) | ||
| I = Investitionen und übrigem Betriebsaufwand (405) | ||
| K = Korrekturen und Kürzungen (410, 415, 420) | ||
| Z = Nicht-Entgelte (910) | ||
| MwSt/USt-Codes-Informationen (nicht bearbeiten) | ||
| id=vatcodes-chd-2024.20230614 | ||
| Letzte Aktualisierung: 14.06.2023 | ||
| Umsatzsteuer (Schuld) | ||
| V0 | Von der Steuer befreite Leistungen, u.a. Exporte (220) | |
| V0-E | Leistungen im Ausland (221) | |
| V0-T | Übertragung im Meldeverfahren (225) | |
| V0-N | Nicht steuerbare Leistungen (230) | |
| Entgeltminderungen siehe Skonti | ||
| V0-D | Diverses (280) | |
| V77 | Verkauf und Dienstleistungen 7.7% | 7.70 |
| V81 | Verkauf und Dienstleistungen 8.1% | 8.10 |
| V77-B | Verkauf und Dienstleistungen 7.7% (optiert) | 7.70 |
| V81-B | Verkauf und Dienstleistungen 8.1% (optiert) | 8.10 |
| V25-N | Verkauf und Dienstleistungen 2.5% | 2.50 |
| V26 | Verkauf und Dienstleistungen 2.6% | 2.60 |
| V37 | Verkauf und Dienstleistungen 3.7% | 3.70 |
| V38 | Verkauf und Dienstleistungen 3.8% | 3.80 |
| VS77 | Skonto Verkauf und Dienstleistungen 7.7% | 7.70 |
| VS81 | Skonto Verkauf und Dienstleistungen 8.1% | 8.10 |
| VS25-N | Skonto Verkauf und Dienstleistungen 2.5% | 2.50 |
| VS26 | Skonto Verkauf und Dienstleistungen 2.6% | 2.60 |
| VS37 | Skonto Verkauf und Dienstleistungen 3.7% | 3.70 |
| VS38 | Skonto Verkauf und Dienstleistungen 3.8% | 3.80 |
| Steuerbarer Gesamtumsatz (299) | ||
| F1 | 1. Saldosteuersatz 2024 | |
| F2 | 2. Saldosteuersatz 2024 | |
| FS1 | Skonto Verkauf und Dienstleistungen 1. Saldosteuersatz 2024 | |
| FS2 | Skonto Verkauf und Dienstleistungen 2. Saldosteuersatz 2024 | |
| F3 | 1. Saldosteuersatz 2018 | |
| F4 | 2. Saldosteuersatz 2018 | |
| FS3 | Skonto Verkauf und Dienstleistungen 1. Saldosteuersatz 2018 | |
| FS4 | Skonto Verkauf und Dienstleistungen 2. Saldosteuersatz 2018 | |
| Total Saldosteuersatz (322-333) | ||
| B77 | Bezugsteuer 7.7% (inklusive MwSt/USt) | 7.70 |
| B77-1 | Bezugsteuer 7.7% (exklusive MwSt/USt) | 7.70 |
| B77-2 | Bezugsteuer 7.7% (MwSt/USt-Betrag) | 7.70 |
| B81 | Bezugsteuer 8.1% (inklusive MwSt/USt) | 8.10 |
| B81-1 | Bezugsteuer 8.1% (exklusive MwSt/USt) | 8.10 |
| B81-2 | Bezugsteuer 8.1% (MwSt/USt-Betrag) | 8.10 |
| Total Bezugsteuer (382-383) | ||
| Total geschuldete Steuer (399) | ||
| Vorsteuer (Guthaben) | ||
| M0 | Befreite Material- und Dienstleistungsaufwand | |
| I0 | Befreite Investition und Betriebsaufwand | |
| M77 | Material- und Dienstleistungsaufwand 7.7% (inklusive MwSt/USt) | 7.70 |
| M77-1 | Material- und Dienstleistungsaufwand 7.7% (exklusive MwSt/USt) | 7.70 |
| M77-2 | Material- und Dienstleistungsaufwand 7.7% (MwSt/USt-Betrag) | 7.70 |
| M81 | Material- und Dienstleistungsaufwand 8.1% (inklusive MwSt/USt) | 8.10 |
| M81-1 | Material- und Dienstleistungsaufwand 8.1% (exklusive MwSt/USt) | 8.10 |
| M81-2 | Material- und Dienstleistungsaufwand 8.1% (MwSt/USt-Betrag) | 8.10 |
| M25 | Material- und Dienstleistungsaufwand 2.5% | 2.50 |
| M26 | Material- und Dienstleistungsaufwand 2.6% | 2.60 |
| M37 | Material- und Dienstleistungsaufwand 3.7% | 3.70 |
| M38 | Material- und Dienstleistungsaufwand 3.8% | 3.80 |
| Investition und Betriebsaufwand | ||
| I77 | Investition und Betriebsaufwand 7.7% | 7.70 |
| I77-1 | Investition und Betriebsaufwand 7.7% (exklusive MwSt/USt) | 7.70 |
| I77-2 | Investition und Betriebsaufwand 7.7% (MwSt/USt-Betrag) | 7.70 |
| I81 | Investition und Betriebsaufwand 8.1% | 8.10 |
| I81-1 | Investition und Betriebsaufwand 8.1% (exklusive MwSt/USt) | 8.10 |
| I81-2 | Investition und Betriebsaufwand 8.1% (MwSt/USt-Betrag) | 8.10 |
| I25 | Investition und Betriebsaufwand 2.5% | 2.50 |
| I26 | Investition und Betriebsaufwand 2.6% | 2.60 |
| I37 | Investition und Betriebsaufwand 3.7% | 3.70 |
| I38 | Investition und Betriebsaufwand 3.8% | 3.80 |
| Korrekturen und Kürzungen | ||
| K77-A | Einlageentsteuerung 7.7% (410) | 7.70 |
| K81-A | Einlageentsteuerung 8.1% (410) | 8.10 |
| K77-B | Vorsteuerkorrekturen 7.7% (415) | 7.70 |
| K81-B | Vorsteuerkorrekturen 8.1% (415) | 8.10 |
| K77-C | Vorsteuerkürzungen 7.7% (420) | 7.70 |
| K81-C | Vorsteuerkürzungen 8.1% (420) | 8.10 |
| F1050 | Steueranrechnung gemäss Formular Nr. 1050 | |
| F1055 | Steueranrechnung gemäss Formular Nr. 1055 | |
| Total Vorsteuer (479) | ||
| Total zu bezahlen (500) oder Guthaben (510) | ||
| Andere Mittelflüsse | ||
| Z0-A | Subventionen, durch Kurvereine eingenommene Tourismusabgaben, Entsorgungs-und Wasserwerkbeiträge (Bst. a-c) | |
| Z0 | Spenden, Dividenden, Schadenersatz usw. | |
| Nicht-Entgelte | ||
| Total der Kontrolle | ||
Cash Manager (Kassenbuch) für Freiberufler | MWST
In diesem Artikel
Cash Manager (Kassenbuch) für Freiberufler | MWST
Cash Manager (Kassenbuch) für Freiberufler | MWST
Für die einfache und schnelle Verwaltung der Einnahmen und Ausgaben der Kasse eines professionellen Studios. Sie können alle Belege schnell erfassen und durch Einscannen direkt als pdf-Datei an die Kassendatei anhängen. Alles ist sauber und griffbereit und wenn Sie irgendeine Bewegung überprüfen müssen, genügt ein Klick, um das Dokument zu öffnen. Mit der Funktion "Budget" können Sie im Handumdrehen Ihre Einnahmen- und Ausgabenprognose erstellen und Sie wissen im Voraus, wie es um Ihre Liquidität bestellt ist. Um die Buchhaltungsdatei zu "erleichtern" können Sie die Kassendatei getrennt halten und dann periodisch die Bewegungen, gruppiert nach Periode, in die Hauptbuchhaltungsdatei importieren.
In Banana WebApp öffnen
Öffnen Sie Banana Buchhaltung Plus in Ihrem Browser ohne Installation. Passen Sie die Vorlage an, geben Sie die Transaktionen ein und speichern Sie die Datei auf Ihrem Computer.
Vorlage im Banana WebApp öffnenVorschau der Vorlage
Firma XX
Buchhaltung 2024
Basiswährung: CHF
Cash Manager mit MWST/USt
| Gruppe | Konto | Beschreibung | Summ. in |
|---|---|---|---|
| 1000 | Kasse | ||
| Gruppe | Kategorie | Beschreibung | Summ. in |
|---|---|---|---|
| BETRIEBSERGEBNIS | |||
| EINNAHMEN | |||
| 3000 | Verkäufe | 3 | |
| 3090 | Skonti | 3 | |
| 3110 | Bezüge von Postkonto | 3 | |
| 3120 | Bezüge von Bankkonto | 3 | |
| 3400 | Dienstleistungserlöse | 3 | |
| 3680 | Sonstige Erlöse | 3 | |
| 3 | TOTAL EINNAHMEN | 00 | |
| AUSGABEN | |||
| 4200 | Einkauf Handelsware A | 4 | |
| 4205 | Einkauf von Verpackungsmaterial | 4 | |
| 4207 | Direkte Einkaufsspesen | 4 | |
| 4208 | Bestandsänderungen | 4 | |
| 4009 | Skonti (Einkaufspreisminderungen) | 4 | |
| 4090 | Skonti | 4 | |
| 5000 | Löhne | 4 | |
| 5700 | AHV, IV, EO, ALV | 4 | |
| 5820 | Repräsentationsspesen | 4 | |
| 6000 | Mietzins | 4 | |
| 6110 | Unterhalt, Reparaturen, Ersatz (URE) Ladeneinrichtungen | 4 | |
| 6210 | Benzin | 4 | |
| 6220 | Haftpflichtversicherung | 4 | |
| 6264 | Fahrzeugmieten | 4 | |
| 6300 | Sachversicherungen | 4 | |
| 6360 | Abgaben, Gebühren, Bewilligungen | 4 | |
| 6400 | Elektrizität | 4 | |
| 6410 | Erdgas | 4 | |
| 6420 | Heizkosten | 4 | |
| 6430 | Wasser | 4 | |
| 6460 | Kehrichtabfuhr | 4 | |
| 6500 | Büromaterial | 4 | |
| 6510 | Telefon | 4 | |
| 6513 | Porti (Brief- und Paketsendungen) | 4 | |
| 6620 | Schaufensterdekoration | 4 | |
| 6600 | Werbeinserate, elektronische Medien | 4 | |
| 6800 | Abschreibungen und Wertberichtigungen auf Positionen des Anlagevermögens | 4 | |
| 6900 | Finanzaufwand | 4 | |
| 6950 | Finanzertrag | 4 | |
| 8900 | Steuern | 4 | |
| 2200 | Geschuldete MWST (Umsatzsteuer) | 4 | |
| 2201 | Abrechnungskonto MWST | 4 | |
| 4 | TOTAL AUSGABEN | 00 | |
| 00 | BETRIEBSERGEBNIS | ||
| MwSt/USt-Code | Beschreibung | MwSt/USt-% |
|---|---|---|
| Erläuterungen | ||
| V = Umsatz Verkauf (200) | ||
| VS = Skonto Verkauf und Dienstleistungen (235) | ||
| B = Bezugsteuer (38x) | ||
| M = Material- und Dienstleistungsaufwand (400) | ||
| I = Investitionen und übrigem Betriebsaufwand (405) | ||
| K = Korrekturen und Kürzungen (410, 415, 420) | ||
| Z = Nicht-Entgelte (910) | ||
| MwSt/USt-Codes-Informationen (nicht bearbeiten) | ||
| id=vatcodes-chd-2024.20230614 | ||
| Letzte Aktualisierung: 14.06.2023 | ||
| Umsatzsteuer (Schuld) | ||
| V0 | Von der Steuer befreite Leistungen, u.a. Exporte (220) | |
| V0-E | Leistungen im Ausland (221) | |
| V0-T | Übertragung im Meldeverfahren (225) | |
| V0-N | Nicht steuerbare Leistungen (230) | |
| Entgeltminderungen siehe Skonti | ||
| V0-D | Diverses (280) | |
| V77 | Verkauf und Dienstleistungen 7.7% | 7.70 |
| V81 | Verkauf und Dienstleistungen 8.1% | 8.10 |
| V77-B | Verkauf und Dienstleistungen 7.7% (optiert) | 7.70 |
| V81-B | Verkauf und Dienstleistungen 8.1% (optiert) | 8.10 |
| V25-N | Verkauf und Dienstleistungen 2.5% | 2.50 |
| V26 | Verkauf und Dienstleistungen 2.6% | 2.60 |
| V37 | Verkauf und Dienstleistungen 3.7% | 3.70 |
| V38 | Verkauf und Dienstleistungen 3.8% | 3.80 |
| VS77 | Skonto Verkauf und Dienstleistungen 7.7% | 7.70 |
| VS81 | Skonto Verkauf und Dienstleistungen 8.1% | 8.10 |
| VS25-N | Skonto Verkauf und Dienstleistungen 2.5% | 2.50 |
| VS26 | Skonto Verkauf und Dienstleistungen 2.6% | 2.60 |
| VS37 | Skonto Verkauf und Dienstleistungen 3.7% | 3.70 |
| VS38 | Skonto Verkauf und Dienstleistungen 3.8% | 3.80 |
| Steuerbarer Gesamtumsatz (299) | ||
| F1 | 1. Saldosteuersatz 2024 | |
| F2 | 2. Saldosteuersatz 2024 | |
| FS1 | Skonto Verkauf und Dienstleistungen 1. Saldosteuersatz 2024 | |
| FS2 | Skonto Verkauf und Dienstleistungen 2. Saldosteuersatz 2024 | |
| F3 | 1. Saldosteuersatz 2018 | |
| F4 | 2. Saldosteuersatz 2018 | |
| FS3 | Skonto Verkauf und Dienstleistungen 1. Saldosteuersatz 2018 | |
| FS4 | Skonto Verkauf und Dienstleistungen 2. Saldosteuersatz 2018 | |
| Total Saldosteuersatz (322-333) | ||
| B77 | Bezugsteuer 7.7% (inklusive MwSt/USt) | 7.70 |
| B77-1 | Bezugsteuer 7.7% (exklusive MwSt/USt) | 7.70 |
| B77-2 | Bezugsteuer 7.7% (MwSt/USt-Betrag) | 7.70 |
| B81 | Bezugsteuer 8.1% (inklusive MwSt/USt) | 8.10 |
| B81-1 | Bezugsteuer 8.1% (exklusive MwSt/USt) | 8.10 |
| B81-2 | Bezugsteuer 8.1% (MwSt/USt-Betrag) | 8.10 |
| Total Bezugsteuer (382-383) | ||
| Total geschuldete Steuer (399) | ||
| Vorsteuer (Guthaben) | ||
| M0 | Befreite Material- und Dienstleistungsaufwand | |
| I0 | Befreite Investition und Betriebsaufwand | |
| M77 | Material- und Dienstleistungsaufwand 7.7% (inklusive MwSt/USt) | 7.70 |
| M77-1 | Material- und Dienstleistungsaufwand 7.7% (exklusive MwSt/USt) | 7.70 |
| M77-2 | Material- und Dienstleistungsaufwand 7.7% (MwSt/USt-Betrag) | 7.70 |
| M81 | Material- und Dienstleistungsaufwand 8.1% (inklusive MwSt/USt) | 8.10 |
| M81-1 | Material- und Dienstleistungsaufwand 8.1% (exklusive MwSt/USt) | 8.10 |
| M81-2 | Material- und Dienstleistungsaufwand 8.1% (MwSt/USt-Betrag) | 8.10 |
| M25 | Material- und Dienstleistungsaufwand 2.5% | 2.50 |
| M26 | Material- und Dienstleistungsaufwand 2.6% | 2.60 |
| M37 | Material- und Dienstleistungsaufwand 3.7% | 3.70 |
| M38 | Material- und Dienstleistungsaufwand 3.8% | 3.80 |
| Investition und Betriebsaufwand | ||
| I77 | Investition und Betriebsaufwand 7.7% | 7.70 |
| I77-1 | Investition und Betriebsaufwand 7.7% (exklusive MwSt/USt) | 7.70 |
| I77-2 | Investition und Betriebsaufwand 7.7% (MwSt/USt-Betrag) | 7.70 |
| I81 | Investition und Betriebsaufwand 8.1% | 8.10 |
| I81-1 | Investition und Betriebsaufwand 8.1% (exklusive MwSt/USt) | 8.10 |
| I81-2 | Investition und Betriebsaufwand 8.1% (MwSt/USt-Betrag) | 8.10 |
| I25 | Investition und Betriebsaufwand 2.5% | 2.50 |
| I26 | Investition und Betriebsaufwand 2.6% | 2.60 |
| I37 | Investition und Betriebsaufwand 3.7% | 3.70 |
| I38 | Investition und Betriebsaufwand 3.8% | 3.80 |
| Korrekturen und Kürzungen | ||
| K77-A | Einlageentsteuerung 7.7% (410) | 7.70 |
| K81-A | Einlageentsteuerung 8.1% (410) | 8.10 |
| K77-B | Vorsteuerkorrekturen 7.7% (415) | 7.70 |
| K81-B | Vorsteuerkorrekturen 8.1% (415) | 8.10 |
| K77-C | Vorsteuerkürzungen 7.7% (420) | 7.70 |
| K81-C | Vorsteuerkürzungen 8.1% (420) | 8.10 |
| F1050 | Steueranrechnung gemäss Formular Nr. 1050 | |
| F1055 | Steueranrechnung gemäss Formular Nr. 1055 | |
| Total Vorsteuer (479) | ||
| Total zu bezahlen (500) oder Guthaben (510) | ||
| Andere Mittelflüsse | ||
| Z0-A | Subventionen, durch Kurvereine eingenommene Tourismusabgaben, Entsorgungs-und Wasserwerkbeiträge (Bst. a-c) | |
| Z0 | Spenden, Dividenden, Schadenersatz usw. | |
| Nicht-Entgelte | ||
| Total der Kontrolle |
Buchhaltung Einnahmen-Ausgaben-Rechnung mit beschreibenden Konten und Kategorien
In diesem Artikel
Buchhaltung Einnahmen-Ausgaben-Rechnung mit beschreibenden Konten und Kategorien
Buchhaltung Einnahmen-Ausgaben-Rechnung mit beschreibenden Konten und Kategorien
Dieses Modell richtet sich an alle, die keine Vorkenntnisse in Buchhaltung haben und dennoch ihre Unternehmensfinanzen selbstständig und professionell verwalten möchten. Die Buchungen erfassen Sie direkt in einer strukturierten Übersicht – ähnlich wie bei Excel –, die speziell auf die Bedürfnisse der Buchhaltung abgestimmt ist. Anstelle technischer Kontonummern nutzen Sie klar benannte Kategorien für Einnahmen und Ausgaben. Alle Berechnungen erfolgen automatisch – ganz ohne Formeln oder manuelle Eingriffe. So erhalten Sie im Handumdrehen professionelle Auswertungen wie: eine übersichtliche Bilanz, eine Einnahmen-Ausgaben-Rechnung, das Jahresergebnis. Sie können das Modell direkt in unserer WebApp öffnen oder die Datei im Programm herunterladen und unter einem neuen Namen speichern.
In Banana WebApp öffnen
Öffnen Sie Banana Buchhaltung Plus in Ihrem Browser ohne Installation. Passen Sie die Vorlage an, geben Sie die Transaktionen ein und speichern Sie die Datei auf Ihrem Computer.
Tutorial im Banana WebApp öffnenVorschau der Vorlage
Laden XX
Basiswährung: CHF
Einnahmen-Ausgaben-Rechnung mit MWST/USt
| Gruppe | Konto | Beschreibung | Summ. in |
|---|---|---|---|
| VERMÖGEN | |||
| Kasse | Kasse | 1 | |
| Post | Postkonto | 1 | |
| Bank | Bankkonto | 1 | |
| Forderungen | Forderungen gegenüber Dritten (Debitoren) | 1 | |
| Vorräte | Waren auf Lager | 1 | |
| Büro | Büromaschinen, Informatik und Kommunikationstechnologie | 1 | |
| Mobiliar und Einrichtungen | Mobiliar und Einrichtungen | 1 | |
| Verbindlichkeiten | Verbindlichkeiten (Kreditoren) | 1 | |
| Kreditkarte | Einkäufe mit Kreditkarte | 1 | |
| Geschuldete MWST | Geschuldete MWST | 1 | |
| Abrechnungskonto MWST | MWST gemäss Abrechnungskonto MWST | 1 | |
| Langfristiges Fremdkapital | Langfristiges Fremdkapital | 1 | |
| 1 | GESAMTVERMÖGEN | ||
| Gruppe | Kategorie | Beschreibung | Summ. in |
|---|---|---|---|
| BESTANDSÄNDERUNGEN | |||
| EINNAHMEN | |||
| Verkäufe | Verkauf von Waren | 3 | |
| Einkaufspreisminderungen | Skonti (Einkaufspreisminderungen) | 3 | |
| Dienstleistungen | Dienstleistungen | 3 | |
| Verschiedene Einnahmen | Verschiedene Einnahmen | 3 | |
| 3 | TOTAL EINNAHMEN | 00 | |
| AUSGABEN | |||
| Einkäufe | Wareneinkäufe | 4 | |
| Verpackungen | Verpackungseinkäufe | 4 | |
| Verkaufspreisminderungen | Skonti (Verkaufspreisminderungen) | 4 | |
| Löhne | Löhne und Personalvorschüsse | 4 | |
| Beiträge | Beiträge | 4 | |
| Personalversicherung | Personalversicherung | 4 | |
| Agenturkosten | Agenturkosten | 4 | |
| Bewilligungen | Gebühren und Bewilligungen | 4 | |
| Restaurants | Restaurants | 4 | |
| Fahrzeugversicherung | Fahrzeugversicherung | 4 | |
| Miete | Miete | 4 | |
| Strom | Strom | 4 | |
| Wasser | Wasser | 4 | |
| Telefon und Internet | Telefon und Internet | 4 | |
| Dekorationen | Ladendekorationen | 4 | |
| Werbung | Werbung | 4 | |
| Briefmarken | Briefmarkeneinkauf | 4 | |
| Postgebühren | Post und Pakete | 4 | |
| Büromaterial | Büromaterial, Geräte, Reinigung | 4 | |
| Abschreibungen auf Anlagevermögen | Abschreibungen und Wertberichtigungen auf Positionen des Anlagevermögens | 4 | |
| Finanzaufwand | Finanzaufwand | 4 | |
| Steuern | Steuern | 4 | |
| 4 | TOTAL AUSGABEN | 00 | |
| 00 | BETRIEBSERGEBNIS | ||
| KOSTEN- UND PROFITSTELLEN | |||
| ABTEILUNG | |||
| .Produkt A | Verkäufe von Produkt A | GA | |
| .Produkt B | Verkäufe von Produkt B | GA | |
| .Produkt C | Verkäufe von Produkt C | GA | |
| GA | TOTAL ABTEILUNG | ||
| MWST/USt-Code | Beschreibung | MWST/USt-% |
|---|---|---|
| Erläuterungen | ||
| V = Umsatz Verkauf (200) | ||
| VS = Skonto Verkauf und Dienstleistungen (235) | ||
| B = Bezugsteuer (38x) | ||
| M = Material- und Dienstleistungsaufwand (400) | ||
| I = Investitionen und übrigem Betriebsaufwand (405) | ||
| K = Korrekturen und Kürzungen (410, 415, 420) | ||
| Z = Nicht-Entgelte (910) | ||
| MwSt/USt-Codes-Informationen (nicht bearbeiten) | ||
| id=vatcodes-chd-2025.20250312 | ||
| Letzte Aktualisierung: 12.03.2025 | ||
| Umsatzsteuer (Schuld) | ||
| V0 | Von der Steuer befreite Leistungen, u.a. Exporte (220) | |
| V0-E | Leistungen im Ausland (221) | |
| V0-T | Übertragung im Meldeverfahren (225) | |
| V0-N | Nicht steuerbare Leistungen (230) | |
| Entgeltminderungen siehe Skonti | ||
| V0-D | Diverses (280) | |
| V77 | Verkauf und Dienstleistungen 7.7% | 7.70 |
| V81 | Verkauf und Dienstleistungen 8.1% | 8.10 |
| V77-B | Verkauf und Dienstleistungen 7.7% (optiert) | 7.70 |
| V81-B | Verkauf und Dienstleistungen 8.1% (optiert) | 8.10 |
| V25-N | Verkauf und Dienstleistungen 2.5% | 2.50 |
| V26 | Verkauf und Dienstleistungen 2.6% | 2.60 |
| V37 | Verkauf und Dienstleistungen 3.7% | 3.70 |
| V38 | Verkauf und Dienstleistungen 3.8% | 3.80 |
| VS77 | Skonto Verkauf und Dienstleistungen 7.7% | 7.70 |
| VS81 | Skonto Verkauf und Dienstleistungen 8.1% | 8.10 |
| VS25-N | Skonto Verkauf und Dienstleistungen 2.5% | 2.50 |
| VS26 | Skonto Verkauf und Dienstleistungen 2.6% | 2.60 |
| VS37 | Skonto Verkauf und Dienstleistungen 3.7% | 3.70 |
| VS38 | Skonto Verkauf und Dienstleistungen 3.8% | 3.80 |
| Steuerbarer Gesamtumsatz (299) | ||
| F1 | 1. Saldosteuersatz | |
| F2 | 2. Saldosteuersatz | |
| F3 | 3. Saldosteuersatz | |
| F4 | 4. Saldosteuersatz | |
| F5 | 5. Saldosteuersatz | |
| F6 | 6. Saldosteuersatz | |
| F7 | 7. Saldosteuersatz | |
| F8 | 8. Saldosteuersatz | |
| F9 | 9. Saldosteuersatz | |
| FS1 | Skonto Verkauf und Dienstleistungen 1. Saldosteuersatz | |
| FS2 | Skonto Verkauf und Dienstleistungen 2. Saldosteuersatz | |
| FS3 | Skonto Verkauf und Dienstleistungen 3. Saldosteuersatz | |
| FS4 | Skonto Verkauf und Dienstleistungen 4. Saldosteuersatz | |
| FS5 | Skonto Verkauf und Dienstleistungen 5. Saldosteuersatz | |
| FS6 | Skonto Verkauf und Dienstleistungen 6. Saldosteuersatz | |
| FS7 | Skonto Verkauf und Dienstleistungen 7. Saldosteuersatz | |
| FS8 | Skonto Verkauf und Dienstleistungen 8. Saldosteuersatz | |
| FS9 | Skonto Verkauf und Dienstleistungen 9. Saldosteuersatz | |
| Total Saldosteuersatz (322-335) | ||
| B77 | Bezugsteuer 7.7% (inklusive MwSt/USt) | 7.70 |
| B77-1 | Bezugsteuer 7.7% (exklusive MwSt/USt) | 7.70 |
| B77-2 | Bezugsteuer 7.7% (MwSt/USt-Betrag) | 7.70 |
| B81 | Bezugsteuer 8.1% (inklusive MwSt/USt) | 8.10 |
| B81-1 | Bezugsteuer 8.1% (exklusive MwSt/USt) | 8.10 |
| B81-2 | Bezugsteuer 8.1% (MwSt/USt-Betrag) | 8.10 |
| Total Bezugsteuer (382-383) | ||
| Total geschuldete Steuer (399) | ||
| Vorsteuer (Guthaben) | ||
| M0 | Befreite Material- und Dienstleistungsaufwand | |
| I0 | Befreite Investition und Betriebsaufwand | |
| M77 | Material- und Dienstleistungsaufwand 7.7% (inklusive MwSt/USt) | 7.70 |
| M77-1 | Material- und Dienstleistungsaufwand 7.7% (exklusive MwSt/USt) | 7.70 |
| M77-2 | Material- und Dienstleistungsaufwand 7.7% (MwSt/USt-Betrag) | 7.70 |
| M81 | Material- und Dienstleistungsaufwand 8.1% (inklusive MwSt/USt) | 8.10 |
| M81-1 | Material- und Dienstleistungsaufwand 8.1% (exklusive MwSt/USt) | 8.10 |
| M81-2 | Material- und Dienstleistungsaufwand 8.1% (MwSt/USt-Betrag) | 8.10 |
| M25 | Material- und Dienstleistungsaufwand 2.5% | 2.50 |
| M26 | Material- und Dienstleistungsaufwand 2.6% | 2.60 |
| M37 | Material- und Dienstleistungsaufwand 3.7% | 3.70 |
| M38 | Material- und Dienstleistungsaufwand 3.8% | 3.80 |
| Investition und Betriebsaufwand | ||
| I77 | Investition und Betriebsaufwand 7.7% | 7.70 |
| I77-1 | Investition und Betriebsaufwand 7.7% (exklusive MwSt/USt) | 7.70 |
| I77-2 | Investition und Betriebsaufwand 7.7% (MwSt/USt-Betrag) | 7.70 |
| I81 | Investition und Betriebsaufwand 8.1% | 8.10 |
| I81-1 | Investition und Betriebsaufwand 8.1% (exklusive MwSt/USt) | 8.10 |
| I81-2 | Investition und Betriebsaufwand 8.1% (MwSt/USt-Betrag) | 8.10 |
| I25 | Investition und Betriebsaufwand 2.5% | 2.50 |
| I26 | Investition und Betriebsaufwand 2.6% | 2.60 |
| I37 | Investition und Betriebsaufwand 3.7% | 3.70 |
| I38 | Investition und Betriebsaufwand 3.8% | 3.80 |
| Korrekturen und Kürzungen | ||
| K77-A | Einlageentsteuerung 7.7% (410) | 7.70 |
| K81-A | Einlageentsteuerung 8.1% (410) | 8.10 |
| K77-B | Vorsteuerkorrekturen 7.7% (415) | 7.70 |
| K81-B | Vorsteuerkorrekturen 8.1% (415) | 8.10 |
| K77-C | Vorsteuerkürzungen 7.7% (420) | 7.70 |
| K81-C | Vorsteuerkürzungen 8.1% (420) | 8.10 |
| F1050 | Steueranrechnung gemäss Formular Nr. 1050 | |
| F1055 | Steueranrechnung gemäss Formular Nr. 1055 | |
| Total Vorsteuer (479) | ||
| Total zu bezahlen (500) oder Guthaben (510) | ||
| Andere Mittelflüsse | ||
| Z0-A | Subventionen, durch Kurvereine eingenommene Tourismusabgaben, Entsorgungs-und Wasserwerkbeiträge (Bst. a-c) | |
| Z0 | Spenden, Dividenden, Schadenersatz usw. | |
| Nicht-Entgelte | ||
| Total der Kontrolle | ||
Einnahmen/Ausgaben-Buchhaltung für Firma mit MWST
In diesem Artikel
Einnahmen/Ausgaben-Buchhaltung für Firma mit MWST
Einnahmen/Ausgaben-Buchhaltung für Firma mit MWST
Mit dieser Vorlage können Sie auf einfache und schnelle Weise alle Ein- und Ausgänge Ihres Unternehmens verbuchen. Sie können Rechnungen mit Schweizer QR-Code erstellen, Mahnungen versenden, Prognosen erstellen, Kontoauszüge und Journal drucken. Sie erhalten professionelle und anpassbare Berichte. Mit dem Advanced-Plan erhalten Sie das Faksimile des MWST-Abrechnungsformulars mit den neuen Steuersätzen ab 2024 und die XML-Datei für die elektronische Datenübermittlung. Öffnen Sie die Vorlage sofort über unsere WebApp oder über das Programm, das Sie von unserer Download-Seite heruntergeladen haben.
In Banana WebApp öffnen
Öffnen Sie Banana Buchhaltung Plus in Ihrem Browser ohne Installation. Passen Sie die Vorlage an, geben Sie die Transaktionen ein und speichern Sie die Datei auf Ihrem Computer.
Vorlage im Banana WebApp öffnenDokumentation zur Vorlage
Diese Vorlage ist zwar einfach und grundlegend aufgebaut, ermöglicht es Ihnen dennoch, die Buchhaltung professionell zu verwalten.
- Sie können die Konten und Kategorien jederzeit anpassen, um sie auf Ihre speziellen Bedürfnisse abzustimmen.
- Die Tabellen Konten und Kategorien bieten eine sofortige Übersicht über die Salden der einzelnen Konten und Kategorien, sodass Sie die finanzielle Situation stets im Griff haben.
- Durch die Einrichtung des Postenbuchs Kunden, haben Sie die Möglichkeit, Rechnungen an Ihre Kunden auszustellen, mit dem zusätzlichen Vorteil, dass diese bereits automatisch in der Buchhaltung erfasst werden.
- Die Tabelle MWST/USt-Codes ist bereits mit den neuen MWST-Sätzen 2024 aktualisiert.
- Um die Eingabe von Buchungen zu beschleunigen, können Sie den Import von Bankdaten mit Hilfe von Regeln nutzen: Geben Sie für jede importierte Transaktion einen Text (Regel) ein, der alle anderen Elemente der Buchung vervollständigt (Gegenkonto, MWST-Code, Kostenstelle usw.). Bei nachfolgenden Importen vervollständigt das Programm die Buchung automatisch, wenn es den Schlüsseltext in der Importdatei findet, wodurch die Arbeitszeit erheblich verkürzt und die Fehlerquote minimiert wird.
Für einige Funktionen ist ein Abonnement des Advanced-Plans von Banana Buchhaltung Plus erforderlich, wie zum Beispiel: das Erstellen des Faksimile der MWST-Abrechnung oder der XML-Datei, die Nutzung der neuen Funktionen für Regeln, temporären Filter und Zeilen sortieren. Sehen Sie sich alle Funktionen des Advanced-Plans an.
Erstellen Sie Ihre Datei
- Öffnen Sie die Vorlage mit der Banana Buchhaltung Plus WebApp
- Über das Menü Datei > Eigenschaften (Stammdaten), das Buchhaltungsjahr, den Namen Ihres Unternehmens und die Basiswährung festlegen. Sie können das Budget und die Buchhaltung in jeder gewünschten Währung führen.
- Über das Menü Datei > Speichern unter..., die Datei mit neuem Namen speichern. Es ist hilfreich, im Dateinamen den Firmennamen und das Jahr anzugeben. Zum Beispiel 'Firma_Muster-AG-20xx.ac2'.
ACHTUNG: Wenn Sie den Browser schliessen, ohne zu speichern, gehen die eingegebenen Daten verloren. Speichern Sie die Datei immer auf Ihrem Computer.
Um die gespeicherte Datei erneut zu öffnen, klicken Sie auf Datei > Öffnen.
Sehen Sie auch Organisieren von Dateien lokal, im Netzwerk oder in Cloud.
Weitere Informationen finden Sie auf den folgenden Seiten:
Vorschau der Vorlage
Firma XX
Buchhaltung 2024
Basiswährung: CHF
Einnahmen-Ausgaben-Rechnung mit MWST/USt
| Gruppe | Konto | Beschreibung | Summ. in |
|---|---|---|---|
| VERMÖGEN | |||
| 1000 | Kasse | 1 | |
| 1010 | Postkonto | 1 | |
| 1020 | Bankkonto | 1 | |
| 1100 | Forderungen gegenüber Dritten | 1 | |
| 1110 | Forderungen gegenüber Beteiligung (Debitoren) | 1 | |
| 1176 | Guthaben Verrechnungssteuer | 1 | |
| 1500 | Maschinen und Apparate | 1 | |
| 1510 | Mobiliar und Einrichtungen | 1 | |
| 1520 | Büromaschinen | 1 | |
| 2000 | Verbindlichkeiten für Material- und Warenaufwand | 1 | |
| 2200 | Geschuldete MWST (Umsatzsteuer) | 1 | |
| 2201 | Abrechnungskonto MWST | 1 | |
| 2400 | Bankverbindlichkeiten langfristig | 1 | |
| 1 | GESAMTVERMÖGEN | ||
| Gruppe | Kategorie | Beschreibung | Summ. in |
|---|---|---|---|
| BESTANDSÄNDERUNGEN | |||
| ERLÖSE | |||
| 3000 | Bruttoerlöse Verkäufe | 3 | |
| 3090 | Aktive Skonti | 3 | |
| 3400 | Bruttoerlöse Dienstleistungen | 3 | |
| 3490 | Skonti auf Dienstleistungsertrag | 3 | |
| 3680 | Sonstige Erlöse | 3 | |
| 3 | TOTAL ERLÖSE | 00 | |
| AUFWÄNDE | |||
| 4000 | Einkäufe | 4 | |
| 4090 | Passive Skonti | 4 | |
| 5000 | Löhne | 4 | |
| 5700 | Sozialversicherungen | 4 | |
| 5790 | Quellensteuer | 4 | |
| 5820 | Reisespesen | 4 | |
| 5880 | Sonstiger Personalaufwand | 4 | |
| 5900 | Leistungen Dritter | 4 | |
| 6000 | Mietzins | 4 | |
| 6100 | Unterhalt, Reparaturen, Ersatz (URE) Maschinen und Apparate | 4 | |
| 6210 | Benzin | 4 | |
| 6300 | Versicherungen | 4 | |
| 6360 | Abgaben und Gebühren | 4 | |
| 6400 | Elektrizität | 4 | |
| 6420 | Heizung | 4 | |
| 6430 | Wasser | 4 | |
| 6460 | Kehrichtabfuhr | 4 | |
| 6500 | Büromaterial | 4 | |
| 6510 | Telefon | 4 | |
| 6512 | Internet | 4 | |
| 6513 | Porti (Brief- und Paketsendungen) | 4 | |
| 6800 | Abschreibungen und Wertberichtigungen auf Positionen des Anlagevermögens | 4 | |
| 6900 | Finanzaufwand | 4 | |
| 8900 | Steuern | 4 | |
| 4 | TOTAL AUFWÄNDE | 00 | |
| 00 | BETRIEBSERGEBNIS | ||
| MwSt/USt-Code | Beschreibung | MwSt/USt-% |
|---|---|---|
| Erläuterungen | ||
| V = Umsatz Verkauf (200) | ||
| VS = Skonto Verkauf und Dienstleistungen (235) | ||
| B = Bezugsteuer (38x) | ||
| M = Material- und Dienstleistungsaufwand (400) | ||
| I = Investitionen und übrigem Betriebsaufwand (405) | ||
| K = Korrekturen und Kürzungen (410, 415, 420) | ||
| Z = Nicht-Entgelte (910) | ||
| MwSt/USt-Codes-Informationen (nicht bearbeiten) | ||
| id=vatcodes-chd-2024.20230614 | ||
| Letzte Aktualisierung: 14.06.2023 | ||
| Umsatzsteuer (Schuld) | ||
| V0 | Von der Steuer befreite Leistungen, u.a. Exporte (220) | |
| V0-E | Leistungen im Ausland (221) | |
| V0-T | Übertragung im Meldeverfahren (225) | |
| V0-N | Nicht steuerbare Leistungen (230) | |
| Entgeltminderungen siehe Skonti | ||
| V0-D | Diverses (280) | |
| V77 | Verkauf und Dienstleistungen 7.7% | 7.70 |
| V81 | Verkauf und Dienstleistungen 8.1% | 8.10 |
| V77-B | Verkauf und Dienstleistungen 7.7% (optiert) | 7.70 |
| V81-B | Verkauf und Dienstleistungen 8.1% (optiert) | 8.10 |
| V25-N | Verkauf und Dienstleistungen 2.5% | 2.50 |
| V26 | Verkauf und Dienstleistungen 2.6% | 2.60 |
| V37 | Verkauf und Dienstleistungen 3.7% | 3.70 |
| V38 | Verkauf und Dienstleistungen 3.8% | 3.80 |
| VS77 | Skonto Verkauf und Dienstleistungen 7.7% | 7.70 |
| VS81 | Skonto Verkauf und Dienstleistungen 8.1% | 8.10 |
| VS25-N | Skonto Verkauf und Dienstleistungen 2.5% | 2.50 |
| VS26 | Skonto Verkauf und Dienstleistungen 2.6% | 2.60 |
| VS37 | Skonto Verkauf und Dienstleistungen 3.7% | 3.70 |
| VS38 | Skonto Verkauf und Dienstleistungen 3.8% | 3.80 |
| Steuerbarer Gesamtumsatz (299) | ||
| F1 | 1. Saldosteuersatz 2024 | |
| F2 | 2. Saldosteuersatz 2024 | |
| FS1 | Skonto Verkauf und Dienstleistungen 1. Saldosteuersatz 2024 | |
| FS2 | Skonto Verkauf und Dienstleistungen 2. Saldosteuersatz 2024 | |
| F3 | 1. Saldosteuersatz 2018 | |
| F4 | 2. Saldosteuersatz 2018 | |
| FS3 | Skonto Verkauf und Dienstleistungen 1. Saldosteuersatz 2018 | |
| FS4 | Skonto Verkauf und Dienstleistungen 2. Saldosteuersatz 2018 | |
| Total Saldosteuersatz (322-333) | ||
| B77 | Bezugsteuer 7.7% (inklusive MwSt/USt) | 7.70 |
| B77-1 | Bezugsteuer 7.7% (exklusive MwSt/USt) | 7.70 |
| B77-2 | Bezugsteuer 7.7% (MwSt/USt-Betrag) | 7.70 |
| B81 | Bezugsteuer 8.1% (inklusive MwSt/USt) | 8.10 |
| B81-1 | Bezugsteuer 8.1% (exklusive MwSt/USt) | 8.10 |
| B81-2 | Bezugsteuer 8.1% (MwSt/USt-Betrag) | 8.10 |
| Total Bezugsteuer (382-383) | ||
| Total geschuldete Steuer (399) | ||
| Vorsteuer (Guthaben) | ||
| M0 | Befreite Material- und Dienstleistungsaufwand | |
| I0 | Befreite Investition und Betriebsaufwand | |
| M77 | Material- und Dienstleistungsaufwand 7.7% (inklusive MwSt/USt) | 7.70 |
| M77-1 | Material- und Dienstleistungsaufwand 7.7% (exklusive MwSt/USt) | 7.70 |
| M77-2 | Material- und Dienstleistungsaufwand 7.7% (MwSt/USt-Betrag) | 7.70 |
| M81 | Material- und Dienstleistungsaufwand 8.1% (inklusive MwSt/USt) | 8.10 |
| M81-1 | Material- und Dienstleistungsaufwand 8.1% (exklusive MwSt/USt) | 8.10 |
| M81-2 | Material- und Dienstleistungsaufwand 8.1% (MwSt/USt-Betrag) | 8.10 |
| M25 | Material- und Dienstleistungsaufwand 2.5% | 2.50 |
| M26 | Material- und Dienstleistungsaufwand 2.6% | 2.60 |
| M37 | Material- und Dienstleistungsaufwand 3.7% | 3.70 |
| M38 | Material- und Dienstleistungsaufwand 3.8% | 3.80 |
| Investition und Betriebsaufwand | ||
| I77 | Investition und Betriebsaufwand 7.7% | 7.70 |
| I77-1 | Investition und Betriebsaufwand 7.7% (exklusive MwSt/USt) | 7.70 |
| I77-2 | Investition und Betriebsaufwand 7.7% (MwSt/USt-Betrag) | 7.70 |
| I81 | Investition und Betriebsaufwand 8.1% | 8.10 |
| I81-1 | Investition und Betriebsaufwand 8.1% (exklusive MwSt/USt) | 8.10 |
| I81-2 | Investition und Betriebsaufwand 8.1% (MwSt/USt-Betrag) | 8.10 |
| I25 | Investition und Betriebsaufwand 2.5% | 2.50 |
| I26 | Investition und Betriebsaufwand 2.6% | 2.60 |
| I37 | Investition und Betriebsaufwand 3.7% | 3.70 |
| I38 | Investition und Betriebsaufwand 3.8% | 3.80 |
| Korrekturen und Kürzungen | ||
| K77-A | Einlageentsteuerung 7.7% (410) | 7.70 |
| K81-A | Einlageentsteuerung 8.1% (410) | 8.10 |
| K77-B | Vorsteuerkorrekturen 7.7% (415) | 7.70 |
| K81-B | Vorsteuerkorrekturen 8.1% (415) | 8.10 |
| K77-C | Vorsteuerkürzungen 7.7% (420) | 7.70 |
| K81-C | Vorsteuerkürzungen 8.1% (420) | 8.10 |
| F1050 | Steueranrechnung gemäss Formular Nr. 1050 | |
| F1055 | Steueranrechnung gemäss Formular Nr. 1055 | |
| Total Vorsteuer (479) | ||
| Total zu bezahlen (500) oder Guthaben (510) | ||
| Andere Mittelflüsse | ||
| Z0-A | Subventionen, durch Kurvereine eingenommene Tourismusabgaben, Entsorgungs-und Wasserwerkbeiträge (Bst. a-c) | |
| Z0 | Spenden, Dividenden, Schadenersatz usw. | |
| Nicht-Entgelte | ||
| Total der Kontrolle | ||
Einnahmen/Ausgaben-Buchhaltung für Freiberufler mit MWST
In diesem Artikel
Einnahmen/Ausgaben-Buchhaltung für Freiberufler mit MWST
Einnahmen/Ausgaben-Buchhaltung für Freiberufler mit MWST
Buchhaltung von Einnahmen und Ausgaben mit MWST eines professionellen Studios.
In Banana WebApp öffnen
Öffnen Sie Banana Buchhaltung Plus in Ihrem Browser ohne Installation. Passen Sie die Vorlage an, geben Sie die Transaktionen ein und speichern Sie die Datei auf Ihrem Computer.
Vorlage im Banana WebApp öffnenVorschau der Vorlage
Studio XX
Buchhaltung 2024
Basiswährung: CHF
Einnahmen-Ausgaben-Rechnung mit MWST/USt
| Gruppe | Konto | Beschreibung | Summ. in |
|---|---|---|---|
| BESTAND | |||
| 1000 | Kasse | 1 | |
| 1010 | Postcheck | 1 | |
| 1020 | Bankkonto | 1 | |
| 1090 | Transferkonto | 1 | |
| 1100 | Forderungen gegenüber Dritten (Debitoren) | 1 | |
| 1176 | Guthaben Verrechnungssteuer | 1 | |
| 1510 | Mobiliar und Einrichtungen | 1 | |
| 1520 | Büromaschinen | 1 | |
| 1530 | Fahrzeuge | 1 | |
| 2000 | Verbindlichkeiten aus Lieferungen und Leistungen (Kreditoren) | 1 | |
| 2200 | Geschuldete MWST (Umsatzsteuer) | 1 | |
| 2201 | Abrechnungskonto MWST | 1 | |
| 2400 | Bankverbindlichkeiten langfristig | 1 | |
| 1 | Total Bestand | ||
| Gruppe | Kategorie | Beschreibung | Summ. in |
|---|---|---|---|
| BETRIEBSERGEBNIS | |||
| Einnahmen | |||
| 3400 | Dienstleistungserlöse (Honorar) | 3 | |
| 3407 | Bruttoerlöse aus Nebenleistungen | 3 | |
| 3680 | Sonstige Erlöse | 3 | |
| 3 | Totalsumme Einnahmen | 00 | |
| Ausgaben | |||
| 4000 | Materialaufwand | 4 | |
| 4090 | Skonti | 4 | |
| 5000 | Löhne | 4 | |
| 5700 | AHV, IV, EO, ALV | 4 | |
| 5710 | FAK | 4 | |
| 5880 | Sonstiger Personalaufwand | 4 | |
| 6000 | Raumaufwand (Mietzins) | 4 | |
| 6030 | Nebenkosten | 4 | |
| 6100 | Unterhalt, Reparaturen, Ersatz (URE) | 4 | |
| 6200 | Fahrzeugaufwand (Reparaturen, Service, Reinigung) | 4 | |
| 6210 | Benzin | 4 | |
| 6220 | Versicherungen (Haftpflicht, Kasko, Rechtsschutz) | 4 | |
| 6260 | Fahrzeugleasing, Fahrzeugmieten | 4 | |
| 6300 | Sachversicherungen | 4 | |
| 6360 | Abgaben, Gebühren, Bewilligungen | 4 | |
| 6400 | Elektrizität | 4 | |
| 6410 | Erdgas | 4 | |
| 6420 | Heizöl | 4 | |
| 6430 | Wasser | 4 | |
| 6460 | Entsorgungsaufwand | 4 | |
| 6500 | Büromaterial | 4 | |
| 6510 | Telefon | 4 | |
| 6512 | Internet | 4 | |
| 6513 | Porti (Brief- und Paketsendungen) | 4 | |
| 6640 | Reisespesen, Kundenbetreuung | 4 | |
| 6800 | Abschreibungen und Wertberichtigungen auf Positionen des Anlagevermögens | 4 | |
| 6900 | Finanzaufwand | 4 | |
| 6950 | Finanzertrag | 4 | |
| 8900 | Steuern | 4 | |
| 4 | Totalsumme Ausgaben | 00 | |
| 00 | BETRIEBSERGEBNIS | ||
| MwSt/USt-Code | Beschreibung | MwSt/USt-% |
|---|---|---|
| Erläuterungen | ||
| V = Umsatz Verkauf (200) | ||
| VS = Skonto Verkauf und Dienstleistungen (235) | ||
| B = Bezugsteuer (38x) | ||
| M = Material- und Dienstleistungsaufwand (400) | ||
| I = Investitionen und übrigem Betriebsaufwand (405) | ||
| K = Korrekturen und Kürzungen (410, 415, 420) | ||
| Z = Nicht-Entgelte (910) | ||
| MwSt/USt-Codes-Informationen (nicht bearbeiten) | ||
| id=vatcodes-chd-2024.20230614 | ||
| Letzte Aktualisierung: 14.06.2023 | ||
| Umsatzsteuer (Schuld) | ||
| V0 | Von der Steuer befreite Leistungen, u.a. Exporte (220) | |
| V0-E | Leistungen im Ausland (221) | |
| V0-T | Übertragung im Meldeverfahren (225) | |
| V0-N | Nicht steuerbare Leistungen (230) | |
| Entgeltminderungen siehe Skonti | ||
| V0-D | Diverses (280) | |
| V77 | Verkauf und Dienstleistungen 7.7% | 7.70 |
| V81 | Verkauf und Dienstleistungen 8.1% | 8.10 |
| V77-B | Verkauf und Dienstleistungen 7.7% (optiert) | 7.70 |
| V81-B | Verkauf und Dienstleistungen 8.1% (optiert) | 8.10 |
| V25-N | Verkauf und Dienstleistungen 2.5% | 2.50 |
| V26 | Verkauf und Dienstleistungen 2.6% | 2.60 |
| V37 | Verkauf und Dienstleistungen 3.7% | 3.70 |
| V38 | Verkauf und Dienstleistungen 3.8% | 3.80 |
| VS77 | Skonto Verkauf und Dienstleistungen 7.7% | 7.70 |
| VS81 | Skonto Verkauf und Dienstleistungen 8.1% | 8.10 |
| VS25-N | Skonto Verkauf und Dienstleistungen 2.5% | 2.50 |
| VS26 | Skonto Verkauf und Dienstleistungen 2.6% | 2.60 |
| VS37 | Skonto Verkauf und Dienstleistungen 3.7% | 3.70 |
| VS38 | Skonto Verkauf und Dienstleistungen 3.8% | 3.80 |
| Steuerbarer Gesamtumsatz (299) | ||
| F1 | 1. Saldosteuersatz 2024 | |
| F2 | 2. Saldosteuersatz 2024 | |
| FS1 | Skonto Verkauf und Dienstleistungen 1. Saldosteuersatz 2024 | |
| FS2 | Skonto Verkauf und Dienstleistungen 2. Saldosteuersatz 2024 | |
| F3 | 1. Saldosteuersatz 2018 | |
| F4 | 2. Saldosteuersatz 2018 | |
| FS3 | Skonto Verkauf und Dienstleistungen 1. Saldosteuersatz 2018 | |
| FS4 | Skonto Verkauf und Dienstleistungen 2. Saldosteuersatz 2018 | |
| Total Saldosteuersatz (322-333) | ||
| B77 | Bezugsteuer 7.7% (inklusive MwSt/USt) | 7.70 |
| B77-1 | Bezugsteuer 7.7% (exklusive MwSt/USt) | 7.70 |
| B77-2 | Bezugsteuer 7.7% (MwSt/USt-Betrag) | 7.70 |
| B81 | Bezugsteuer 8.1% (inklusive MwSt/USt) | 8.10 |
| B81-1 | Bezugsteuer 8.1% (exklusive MwSt/USt) | 8.10 |
| B81-2 | Bezugsteuer 8.1% (MwSt/USt-Betrag) | 8.10 |
| Total Bezugsteuer (382-383) | ||
| Total geschuldete Steuer (399) | ||
| Vorsteuer (Guthaben) | ||
| M0 | Befreite Material- und Dienstleistungsaufwand | |
| I0 | Befreite Investition und Betriebsaufwand | |
| M77 | Material- und Dienstleistungsaufwand 7.7% (inklusive MwSt/USt) | 7.70 |
| M77-1 | Material- und Dienstleistungsaufwand 7.7% (exklusive MwSt/USt) | 7.70 |
| M77-2 | Material- und Dienstleistungsaufwand 7.7% (MwSt/USt-Betrag) | 7.70 |
| M81 | Material- und Dienstleistungsaufwand 8.1% (inklusive MwSt/USt) | 8.10 |
| M81-1 | Material- und Dienstleistungsaufwand 8.1% (exklusive MwSt/USt) | 8.10 |
| M81-2 | Material- und Dienstleistungsaufwand 8.1% (MwSt/USt-Betrag) | 8.10 |
| M25 | Material- und Dienstleistungsaufwand 2.5% | 2.50 |
| M26 | Material- und Dienstleistungsaufwand 2.6% | 2.60 |
| M37 | Material- und Dienstleistungsaufwand 3.7% | 3.70 |
| M38 | Material- und Dienstleistungsaufwand 3.8% | 3.80 |
| Investition und Betriebsaufwand | ||
| I77 | Investition und Betriebsaufwand 7.7% | 7.70 |
| I77-1 | Investition und Betriebsaufwand 7.7% (exklusive MwSt/USt) | 7.70 |
| I77-2 | Investition und Betriebsaufwand 7.7% (MwSt/USt-Betrag) | 7.70 |
| I81 | Investition und Betriebsaufwand 8.1% | 8.10 |
| I81-1 | Investition und Betriebsaufwand 8.1% (exklusive MwSt/USt) | 8.10 |
| I81-2 | Investition und Betriebsaufwand 8.1% (MwSt/USt-Betrag) | 8.10 |
| I25 | Investition und Betriebsaufwand 2.5% | 2.50 |
| I26 | Investition und Betriebsaufwand 2.6% | 2.60 |
| I37 | Investition und Betriebsaufwand 3.7% | 3.70 |
| I38 | Investition und Betriebsaufwand 3.8% | 3.80 |
| Korrekturen und Kürzungen | ||
| K77-A | Einlageentsteuerung 7.7% (410) | 7.70 |
| K81-A | Einlageentsteuerung 8.1% (410) | 8.10 |
| K77-B | Vorsteuerkorrekturen 7.7% (415) | 7.70 |
| K81-B | Vorsteuerkorrekturen 8.1% (415) | 8.10 |
| K77-C | Vorsteuerkürzungen 7.7% (420) | 7.70 |
| K81-C | Vorsteuerkürzungen 8.1% (420) | 8.10 |
| F1050 | Steueranrechnung gemäss Formular Nr. 1050 | |
| F1055 | Steueranrechnung gemäss Formular Nr. 1055 | |
| Total Vorsteuer (479) | ||
| Total zu bezahlen (500) oder Guthaben (510) | ||
| Andere Mittelflüsse | ||
| Z0-A | Subventionen, durch Kurvereine eingenommene Tourismusabgaben, Entsorgungs-und Wasserwerkbeiträge (Bst. a-c) | |
| Z0 | Spenden, Dividenden, Schadenersatz usw. | |
| Nicht-Entgelte | ||
| Total der Kontrolle | ||
Firma | KMU | mit Postenbuch Kunden/Lieferanten
In diesem Artikel
Firma | KMU | mit Postenbuch Kunden/Lieferanten
Firma | KMU | mit Postenbuch Kunden/Lieferanten
Buchhaltung für eine Firma (KMU-Kontenplan) mit Untergruppen und Beispielbuchungen. Enthält Postenbuch Kunden/Lieferanten und Kostenstellen.
In Banana WebApp öffnen
Öffnen Sie Banana Buchhaltung Plus in Ihrem Browser ohne Installation. Passen Sie die Vorlage an, geben Sie die Transaktionen ein und speichern Sie die Datei auf Ihrem Computer.
Tutorial im Banana WebApp öffnenVorschau der Vorlage
Firma Roth AG
Buchhaltung 2024
Basiswährung: CHF
Einnahmen-Ausgaben-Rechnung mit MWST/USt
| Gruppe | Konto | Beschreibung | Summ. in |
|---|---|---|---|
| Vermögensstand | |||
| 1000 | Kasse | 100 | |
| 1010 | Postkonto | 100 | |
| 1020 | Bankkonto | 100 | |
| 1061 | Partizipationsscheine | 100 | |
| 1090 | Geld-Transferkonto | 100 | |
| 100 | Flüssige Mittel und Wertschriften | 1 | |
| Forderungen | |||
| 1100 | Forderungen gegenüber Dritten | 110 | |
| 110A | Summe Debitoren aus Postenbuch | 110 | |
| 1176 | Guthaben Verrechnungssteuer | 110 | |
| 110 | Total Forderungen | 1 | |
| Vorräte | |||
| 1200 | Vorräte Handelswaren | 120 | |
| 1300 | Bezahlter Aufwand des Folgejahrs (TA) | 120 | |
| 1301 | Noch nicht erhaltener Ertrag (TA) | 120 | |
| 120 | Total Vorräte | 1 | |
| Mobile Sachanlagen | |||
| 1500 | Maschinen und Apparate | 150 | |
| 1510 | Mobiliar und Einrichtungen | 150 | |
| 1512 | Ladeneinrichtungen | 150 | |
| 1520 | Büromaschinen | 150 | |
| 1521 | Datenverarbeitungsanlagen | 150 | |
| 1526 | Software | 150 | |
| 1530 | Fahrzeug | 150 | |
| 150 | Total Mobile Sachanlagen | 1 | |
| Immobile Sachanlagen | |||
| 1600 | Geschäftsliegenschaften | 160 | |
| 1610 | Fabrikgebäude | 160 | |
| 160 | Total Immobile Sachanlagen | 1 | |
| Kurzfristiges Fremdkapital | |||
| 2000 | Verbindlichkeiten aus Lieferungen und Leistungen (Kreditoren) | 200 | |
| 210A | Summe Lieferanten aus Postenbuch | 200 | |
| 2100 | Bankverbindlichkeiten kurzfristig | 200 | |
| 2170 | Verbindlichkeiten gegenüber Vorsorgeeinrichtung | 200 | |
| 2200 | Geschuldete MWST (Umsatzsteuer) | 200 | |
| 2201 | Abrechnungskonto MWST | 200 | |
| 200 | Total kurzfristiges Fremdkapital | 1 | |
| Passive Rechnungsabgrenzungen | |||
| 2300 | Noch nicht bezahlter Aufwand (TA) | 230 | |
| 2301 | Erhaltener Ertrag des Folgejahrs (TA) | 230 | |
| 230 | Total Passive Rechnungsabgrenzungen | 1 | |
| Langfristiges Fremdkapital | |||
| 2400 | Bankverbindlichkeiten langfristig | 240 | |
| 240 | Total Langfristiges Fremdkapital | 1 | |
| 1 | Gesamtvermögen | ||
| Postenbuch Kunden und Lieferanten | |||
| Postenbuch Kunden | |||
| 110001 | Kunde A | TK | |
| 110002 | Kunde B | TK | |
| 110003 | Kunde C | TK | |
| 110004 | Kunde D | TK | |
| 110005 | Kunde E | TK | |
| TK | Total Kunden | 110A | |
| Postenbuch Lieferanten | |||
| 200001 | Lieferant A | TL | |
| 200002 | Lieferant B | TL | |
| 200003 | Lieferant C | TL | |
| 200004 | Lieferant D | TL | |
| 200005 | Lieferant E | TL | |
| TL | Total Lieferanten | 210A | |
| Kostenstellen | |||
| .VM | Verpackungsmaterial | ||
| .RM | Rohmaterial | ||
| .HM | Hilfsmaterial | ||
| ,BEN | Benzin | ||
| ,UNT | Unterhalt | ||
| Gruppe | Kategorie | Beschreibung | Summ. in |
|---|---|---|---|
| Einnahmen | |||
| 3000 | Bruttoerlöse Produktion | 3 | |
| 3090 | Skonti auf Produktionsertrag | 3 | |
| 3200 | Bruttoerlöse Handel | 3 | |
| 3290 | Skonti auf Handelsertrag | 3 | |
| 3400 | Bruttoerlöse Dienstleistung | 3 | |
| 3 | Total Einnahmen | 00 | |
| Ausgaben | |||
| Materialaufwand | |||
| 4000 | Materialeinkauf | 4 | |
| 4090 | Skonti auf Materialeinkauf | 4 | |
| 4200 | Einkauf Handelsware | 4 | |
| 4400 | Aufwand für bezogene Dienstleistungen | 4 | |
| 4 | Total Materialkosten | K | |
| Personalaufwand | |||
| 5000 | Löhne | 5 | |
| 5700 | AHV, IV, EO, ALV | 5 | |
| 5710 | FAK | 5 | |
| 5720 | Vorsorgeeinrichtungen | 5 | |
| 5730 | Unfallversicherung | 5 | |
| 5740 | Krankentaggeldversicherung | 5 | |
| 5790 | Quellensteuer | 5 | |
| 5820 | Spesenentschädigungen effektiv | 5 | |
| 5830 | Spesenentschädigungen pauschal | 5 | |
| 5880 | Sonstiger Personalaufwand | 5 | |
| 5900 | Leistungen Dritter | 5 | |
| 5901 | Temporäre Arbeitnehmer | 5 | |
| 5 | Total Personalaufwand | K | |
| Sonstiger Betriebsaufwand | |||
| 6000 | Mietzins | 6 | |
| 6040 | Reinigung | 6 | |
| 6200 | Reparaturen, Service, Reinigung Fahrzeuge | 6 | |
| 6210 | Benzin | 6 | |
| 6260 | Fahrzeugleasing | 6 | |
| 6300 | Sachversicherungen | 6 | |
| 6400 | Elektrizität | 6 | |
| 6410 | Erdgas | 6 | |
| 6420 | Heizöl | 6 | |
| 6430 | Wasser | 6 | |
| 6460 | Kehrichtabfuhr | 6 | |
| 6500 | Büromaterial | 6 | |
| 6510 | Telefon, Internet, Porti | 6 | |
| 6600 | Werbeinserate, elektronische Medien | 6 | |
| 6700 | Sonstiger betrieblicher Aufwand | 6 | |
| 6800 | Abschreibungen und Wertberichtigungen auf Positionen des Anlagevermögens | 6 | |
| 6900 | Finanzaufwand | 6 | |
| 6950 | Finanzertrag | 6 | |
| 8900 | Steuern | 6 | |
| 6 | Total Sonstiger Betriebsaufwand | K | |
| K | Total Ausgaben | 00 | |
| 00 | Betriebsergebnis | ||
| MwSt/USt-Code | Beschreibung | MwSt/USt-% |
|---|---|---|
| Erläuterungen | ||
| V = Umsatz Verkauf (200) | ||
| VS = Skonto Verkauf und Dienstleistungen (235) | ||
| B = Bezugsteuer (38x) | ||
| M = Material- und Dienstleistungsaufwand (400) | ||
| I = Investitionen und übrigem Betriebsaufwand (405) | ||
| K = Korrekturen und Kürzungen (410, 415, 420) | ||
| Z = Nicht-Entgelte (910) | ||
| MwSt/USt-Codes-Informationen (nicht bearbeiten) | ||
| id=vatcodes-chd-2024.20230614 | ||
| Letzte Aktualisierung: 14.06.2023 | ||
| Umsatzsteuer (Schuld) | ||
| V0 | Von der Steuer befreite Leistungen, u.a. Exporte (220) | |
| V0-E | Leistungen im Ausland (221) | |
| V0-T | Übertragung im Meldeverfahren (225) | |
| V0-N | Nicht steuerbare Leistungen (230) | |
| Entgeltminderungen siehe Skonti | ||
| V0-D | Diverses (280) | |
| V77 | Verkauf und Dienstleistungen 7.7% | 7.70 |
| V81 | Verkauf und Dienstleistungen 8.1% | 8.10 |
| V77-B | Verkauf und Dienstleistungen 7.7% (optiert) | 7.70 |
| V81-B | Verkauf und Dienstleistungen 8.1% (optiert) | 8.10 |
| V25-N | Verkauf und Dienstleistungen 2.5% | 2.50 |
| V26 | Verkauf und Dienstleistungen 2.6% | 2.60 |
| V37 | Verkauf und Dienstleistungen 3.7% | 3.70 |
| V38 | Verkauf und Dienstleistungen 3.8% | 3.80 |
| VS77 | Skonto Verkauf und Dienstleistungen 7.7% | 7.70 |
| VS81 | Skonto Verkauf und Dienstleistungen 8.1% | 8.10 |
| VS25-N | Skonto Verkauf und Dienstleistungen 2.5% | 2.50 |
| VS26 | Skonto Verkauf und Dienstleistungen 2.6% | 2.60 |
| VS37 | Skonto Verkauf und Dienstleistungen 3.7% | 3.70 |
| VS38 | Skonto Verkauf und Dienstleistungen 3.8% | 3.80 |
| Steuerbarer Gesamtumsatz (299) | ||
| F1 | 1. Saldosteuersatz 2024 | |
| F2 | 2. Saldosteuersatz 2024 | |
| FS1 | Skonto Verkauf und Dienstleistungen 1. Saldosteuersatz 2024 | |
| FS2 | Skonto Verkauf und Dienstleistungen 2. Saldosteuersatz 2024 | |
| F3 | 1. Saldosteuersatz 2018 | |
| F4 | 2. Saldosteuersatz 2018 | |
| FS3 | Skonto Verkauf und Dienstleistungen 1. Saldosteuersatz 2018 | |
| FS4 | Skonto Verkauf und Dienstleistungen 2. Saldosteuersatz 2018 | |
| Total Saldosteuersatz (322-333) | ||
| B77 | Bezugsteuer 7.7% (inklusive MwSt/USt) | 7.70 |
| B77-1 | Bezugsteuer 7.7% (exklusive MwSt/USt) | 7.70 |
| B77-2 | Bezugsteuer 7.7% (MwSt/USt-Betrag) | 7.70 |
| B81 | Bezugsteuer 8.1% (inklusive MwSt/USt) | 8.10 |
| B81-1 | Bezugsteuer 8.1% (exklusive MwSt/USt) | 8.10 |
| B81-2 | Bezugsteuer 8.1% (MwSt/USt-Betrag) | 8.10 |
| Total Bezugsteuer (382-383) | ||
| Total geschuldete Steuer (399) | ||
| Vorsteuer (Guthaben) | ||
| M0 | Befreite Material- und Dienstleistungsaufwand | |
| I0 | Befreite Investition und Betriebsaufwand | |
| M77 | Material- und Dienstleistungsaufwand 7.7% (inklusive MwSt/USt) | 7.70 |
| M77-1 | Material- und Dienstleistungsaufwand 7.7% (exklusive MwSt/USt) | 7.70 |
| M77-2 | Material- und Dienstleistungsaufwand 7.7% (MwSt/USt-Betrag) | 7.70 |
| M81 | Material- und Dienstleistungsaufwand 8.1% (inklusive MwSt/USt) | 8.10 |
| M81-1 | Material- und Dienstleistungsaufwand 8.1% (exklusive MwSt/USt) | 8.10 |
| M81-2 | Material- und Dienstleistungsaufwand 8.1% (MwSt/USt-Betrag) | 8.10 |
| M25 | Material- und Dienstleistungsaufwand 2.5% | 2.50 |
| M26 | Material- und Dienstleistungsaufwand 2.6% | 2.60 |
| M37 | Material- und Dienstleistungsaufwand 3.7% | 3.70 |
| M38 | Material- und Dienstleistungsaufwand 3.8% | 3.80 |
| Investition und Betriebsaufwand | ||
| I77 | Investition und Betriebsaufwand 7.7% | 7.70 |
| I77-1 | Investition und Betriebsaufwand 7.7% (exklusive MwSt/USt) | 7.70 |
| I77-2 | Investition und Betriebsaufwand 7.7% (MwSt/USt-Betrag) | 7.70 |
| I81 | Investition und Betriebsaufwand 8.1% | 8.10 |
| I81-1 | Investition und Betriebsaufwand 8.1% (exklusive MwSt/USt) | 8.10 |
| I81-2 | Investition und Betriebsaufwand 8.1% (MwSt/USt-Betrag) | 8.10 |
| I25 | Investition und Betriebsaufwand 2.5% | 2.50 |
| I26 | Investition und Betriebsaufwand 2.6% | 2.60 |
| I37 | Investition und Betriebsaufwand 3.7% | 3.70 |
| I38 | Investition und Betriebsaufwand 3.8% | 3.80 |
| Korrekturen und Kürzungen | ||
| K77-A | Einlageentsteuerung 7.7% (410) | 7.70 |
| K81-A | Einlageentsteuerung 8.1% (410) | 8.10 |
| K77-B | Vorsteuerkorrekturen 7.7% (415) | 7.70 |
| K81-B | Vorsteuerkorrekturen 8.1% (415) | 8.10 |
| K77-C | Vorsteuerkürzungen 7.7% (420) | 7.70 |
| K81-C | Vorsteuerkürzungen 8.1% (420) | 8.10 |
| F1050 | Steueranrechnung gemäss Formular Nr. 1050 | |
| F1055 | Steueranrechnung gemäss Formular Nr. 1055 | |
| Total Vorsteuer (479) | ||
| Total zu bezahlen (500) oder Guthaben (510) | ||
| Andere Mittelflüsse | ||
| Z0-A | Subventionen, durch Kurvereine eingenommene Tourismusabgaben, Entsorgungs-und Wasserwerkbeiträge (Bst. a-c) | |
| Z0 | Spenden, Dividenden, Schadenersatz usw. | |
| Nicht-Entgelte | ||
| Total der Kontrolle | ||
Laden | Einnahmen/Ausgaben-Buchhaltung | MWST Saldosteuersatz
In diesem Artikel
Laden | Einnahmen/Ausgaben-Buchhaltung | MWST Saldosteuersatz
Laden | Einnahmen/Ausgaben-Buchhaltung | MWST Saldosteuersatz
Ideal für die Einnahmen und Ausgaben mit der MWST Saldosteuersatzmethode eines Ladens zu verwalten. Die Struktur des Kontenplans entspricht dem Schweizer Kontenrahmen KMU und Buchungsbeispiele sind verfügbar.
In Banana WebApp öffnen
Öffnen Sie Banana Buchhaltung Plus in Ihrem Browser ohne Installation. Passen Sie die Vorlage an, geben Sie die Transaktionen ein und speichern Sie die Datei auf Ihrem Computer.
Vorlage im Banana WebApp öffnenVorschau der Vorlage
Geschäft XX
Buchhaltung 2024
Basiswährung: CHF
Einnahmen-Ausgaben-Rechnung mit MWST/USt
| Gruppe | Konto | Beschreibung | Summ. in |
|---|---|---|---|
| BESTAND | |||
| 1000 | Kasse | 1 | |
| 1010 | Postkonto | 1 | |
| 1020 | Bankkonto | 1 | |
| 1100 | Forderungen gegenüber Dritten (Debitoren) | 1 | |
| 1176 | Guthaben Verrechnungssteuer | 1 | |
| 1300 | Bezahlter Aufwand des Folgejahres (TA) | 1 | |
| 1512 | Ladeneinrichtungen | 1 | |
| 1530 | Fahrzeuge | 1 | |
| 1540 | Werkzeuge und Geräte | 1 | |
| 1550 | Lagereinrichtungen | 1 | |
| 2000 | Kurzfristiges Fremdkapital (Kreditoren) | 1 | |
| 2100 | Bankschulden kurzfristig | 1 | |
| 2200 | Geschuldete MWST (Umsatzsteuer) | 1 | |
| 2201 | Abrechnungskonto MWST | 1 | |
| 2400 | Bankverbindlichkeiten langfristig | 1 | |
| 1 | TOTAL |
| Gruppe | Kategorie | Beschreibung | Summ. in |
|---|---|---|---|
| BETRIEBSERGEBNIS | |||
| Einnahmen | |||
| 3000 | Einnahmen Produkte A | 30 | |
| 3001 | Einnahmen Produkte B | 30 | |
| 3002 | Einnahmen Produkte C | 30 | |
| 3009 | Skonti (Erlösminderungen) | 30 | |
| 30 | Total Einnahmen Produkte | 3 | |
| 3110 | Bezüge von Postkonto | 36 | |
| 3120 | Bezüge von Bankkonto | 36 | |
| 3400 | Dienstleistungserlöse | 36 | |
| 3490 | Skonti (Dienstleistungserlösminderungen) | 36 | |
| 3680 | Sonstige Erlöse | 36 | |
| 3690 | Übrige Erlösminderungen | 36 | |
| 36 | Total Sonstige Einnahmen | 3 | |
| 3 | Total Einnahmen | 00 | |
| Ausgaben | |||
| 4200 | Einkauf Handelsware A | 4 | |
| 4205 | Einkauf von Verpackungsmaterial | 4 | |
| 4207 | Direkte Einkaufsspesen | 4 | |
| 4208 | Bestandsänderungen | 4 | |
| 4009 | Skonti (Einkaufspreisminderungen) | 4 | |
| 5000 | Löhne | 4 | |
| 5700 | AHV, IV, EO, ALV | 4 | |
| 5710 | FAK | 4 | |
| 5720 | Vorsorgeeinrichtungen | 4 | |
| 5730 | Unfallversicherung | 4 | |
| 5740 | Krankentaggeldversicherung | 4 | |
| 5790 | Quellensteuer | 4 | |
| 5820 | Spesenentschädigungen effektiv (für Repräsentation) | 4 | |
| 5830 | Spesenentschädigungen pauschal | 4 | |
| 5880 | Sonstiger Personalaufwand | 4 | |
| 5900 | Leistungen Dritter | 4 | |
| 5901 | Temporäre Arbeitnehmer | 4 | |
| 6000 | Mietzins | 4 | |
| 6030 | Nebenkosten | 4 | |
| 6040 | Reinigung | 4 | |
| 6052 | Unterhalt Lager | 4 | |
| 6053 | Unterhalt Ausstellungs- und Verkaufsräume | 4 | |
| 6110 | URE Ladeneinrichtungen | 4 | |
| 6120 | URE Lagereinrichtungen | 4 | |
| 6200 | Reparaturen Fahrzeuge | 4 | |
| 6260 | Fahrzeugleasing | 4 | |
| 6300 | Sachversicherung | 4 | |
| 6400 | Elektrizität | 4 | |
| 6410 | Erdgas | 4 | |
| 6420 | Heizöl | 4 | |
| 6430 | Wasser | 4 | |
| 6460 | Kehrichtabfuhr | 4 | |
| 6500 | Büromaterial | 4 | |
| 6510 | Telefon | 4 | |
| 6512 | Internet | 4 | |
| 6513 | Porti (Brief- und Paketsendungen) | 4 | |
| 6620 | Schaufensterdekoration | 4 | |
| 6571 | Leasing Software | 4 | |
| 6572 | Miete Hardware | 4 | |
| 6580 | Lizenzen und Wartung | 4 | |
| 6600 | Werbeinserate | 4 | |
| 6610 | Werbedrucksachen, Werbematerial | 4 | |
| 6640 | Reisespesen, Kundenbetreuung | 4 | |
| 6660 | Werbebeiträge, Sponsoring | 4 | |
| 6800 | Abschreibungen und Wertberichtigungen auf Positionen des Anlagevermögens | 4 | |
| 6900 | Finanzaufwand | 4 | |
| 6950 | Finanzertrag | 4 | |
| 8900 | Steuern | 4 | |
| 4 | Total Ausgaben | 00 | |
| 00 | Betriebsergebnis | ||
| MwSt/USt-Code | Beschreibung | MwSt/USt-% |
|---|---|---|
| Erläuterungen | ||
| V = Umsatz Verkauf (200) | ||
| VS = Skonto Verkauf und Dienstleistungen (235) | ||
| B = Bezugsteuer (38x) | ||
| M = Material- und Dienstleistungsaufwand (400) | ||
| I = Investitionen und übrigem Betriebsaufwand (405) | ||
| K = Korrekturen und Kürzungen (410, 415, 420) | ||
| Z = Nicht-Entgelte (910) | ||
| MwSt/USt-Codes-Informationen (nicht bearbeiten) | ||
| id=vatcodes-chd-2024.20230614 | ||
| Letzte Aktualisierung: 14.06.2023 | ||
| Umsatzsteuer (Schuld) | ||
| V0 | Von der Steuer befreite Leistungen, u.a. Exporte (220) | |
| V0-E | Leistungen im Ausland (221) | |
| V0-T | Übertragung im Meldeverfahren (225) | |
| V0-N | Nicht steuerbare Leistungen (230) | |
| Entgeltminderungen siehe Skonti | ||
| V0-D | Diverses (280) | |
| V77 | Verkauf und Dienstleistungen 7.7% | 7.70 |
| V81 | Verkauf und Dienstleistungen 8.1% | 8.10 |
| V77-B | Verkauf und Dienstleistungen 7.7% (optiert) | 7.70 |
| V81-B | Verkauf und Dienstleistungen 8.1% (optiert) | 8.10 |
| V25-N | Verkauf und Dienstleistungen 2.5% | 2.50 |
| V26 | Verkauf und Dienstleistungen 2.6% | 2.60 |
| V37 | Verkauf und Dienstleistungen 3.7% | 3.70 |
| V38 | Verkauf und Dienstleistungen 3.8% | 3.80 |
| VS77 | Skonto Verkauf und Dienstleistungen 7.7% | 7.70 |
| VS81 | Skonto Verkauf und Dienstleistungen 8.1% | 8.10 |
| VS25-N | Skonto Verkauf und Dienstleistungen 2.5% | 2.50 |
| VS26 | Skonto Verkauf und Dienstleistungen 2.6% | 2.60 |
| VS37 | Skonto Verkauf und Dienstleistungen 3.7% | 3.70 |
| VS38 | Skonto Verkauf und Dienstleistungen 3.8% | 3.80 |
| Steuerbarer Gesamtumsatz (299) | ||
| F1 | 1. Saldosteuersatz 2024 | |
| F2 | 2. Saldosteuersatz 2024 | |
| FS1 | Skonto Verkauf und Dienstleistungen 1. Saldosteuersatz 2024 | |
| FS2 | Skonto Verkauf und Dienstleistungen 2. Saldosteuersatz 2024 | |
| F3 | 1. Saldosteuersatz 2018 | |
| F4 | 2. Saldosteuersatz 2018 | |
| FS3 | Skonto Verkauf und Dienstleistungen 1. Saldosteuersatz 2018 | |
| FS4 | Skonto Verkauf und Dienstleistungen 2. Saldosteuersatz 2018 | |
| Total Saldosteuersatz (322-333) | ||
| B77 | Bezugsteuer 7.7% (inklusive MwSt/USt) | 7.70 |
| B77-1 | Bezugsteuer 7.7% (exklusive MwSt/USt) | 7.70 |
| B77-2 | Bezugsteuer 7.7% (MwSt/USt-Betrag) | 7.70 |
| B81 | Bezugsteuer 8.1% (inklusive MwSt/USt) | 8.10 |
| B81-1 | Bezugsteuer 8.1% (exklusive MwSt/USt) | 8.10 |
| B81-2 | Bezugsteuer 8.1% (MwSt/USt-Betrag) | 8.10 |
| Total Bezugsteuer (382-383) | ||
| Total geschuldete Steuer (399) | ||
| Vorsteuer (Guthaben) | ||
| M0 | Befreite Material- und Dienstleistungsaufwand | |
| I0 | Befreite Investition und Betriebsaufwand | |
| M77 | Material- und Dienstleistungsaufwand 7.7% (inklusive MwSt/USt) | 7.70 |
| M77-1 | Material- und Dienstleistungsaufwand 7.7% (exklusive MwSt/USt) | 7.70 |
| M77-2 | Material- und Dienstleistungsaufwand 7.7% (MwSt/USt-Betrag) | 7.70 |
| M81 | Material- und Dienstleistungsaufwand 8.1% (inklusive MwSt/USt) | 8.10 |
| M81-1 | Material- und Dienstleistungsaufwand 8.1% (exklusive MwSt/USt) | 8.10 |
| M81-2 | Material- und Dienstleistungsaufwand 8.1% (MwSt/USt-Betrag) | 8.10 |
| M25 | Material- und Dienstleistungsaufwand 2.5% | 2.50 |
| M26 | Material- und Dienstleistungsaufwand 2.6% | 2.60 |
| M37 | Material- und Dienstleistungsaufwand 3.7% | 3.70 |
| M38 | Material- und Dienstleistungsaufwand 3.8% | 3.80 |
| Investition und Betriebsaufwand | ||
| I77 | Investition und Betriebsaufwand 7.7% | 7.70 |
| I77-1 | Investition und Betriebsaufwand 7.7% (exklusive MwSt/USt) | 7.70 |
| I77-2 | Investition und Betriebsaufwand 7.7% (MwSt/USt-Betrag) | 7.70 |
| I81 | Investition und Betriebsaufwand 8.1% | 8.10 |
| I81-1 | Investition und Betriebsaufwand 8.1% (exklusive MwSt/USt) | 8.10 |
| I81-2 | Investition und Betriebsaufwand 8.1% (MwSt/USt-Betrag) | 8.10 |
| I25 | Investition und Betriebsaufwand 2.5% | 2.50 |
| I26 | Investition und Betriebsaufwand 2.6% | 2.60 |
| I37 | Investition und Betriebsaufwand 3.7% | 3.70 |
| I38 | Investition und Betriebsaufwand 3.8% | 3.80 |
| Korrekturen und Kürzungen | ||
| K77-A | Einlageentsteuerung 7.7% (410) | 7.70 |
| K81-A | Einlageentsteuerung 8.1% (410) | 8.10 |
| K77-B | Vorsteuerkorrekturen 7.7% (415) | 7.70 |
| K81-B | Vorsteuerkorrekturen 8.1% (415) | 8.10 |
| K77-C | Vorsteuerkürzungen 7.7% (420) | 7.70 |
| K81-C | Vorsteuerkürzungen 8.1% (420) | 8.10 |
| F1050 | Steueranrechnung gemäss Formular Nr. 1050 | |
| F1055 | Steueranrechnung gemäss Formular Nr. 1055 | |
| Total Vorsteuer (479) | ||
| Total zu bezahlen (500) oder Guthaben (510) | ||
| Andere Mittelflüsse | ||
| Z0-A | Subventionen, durch Kurvereine eingenommene Tourismusabgaben, Entsorgungs-und Wasserwerkbeiträge (Bst. a-c) | |
| Z0 | Spenden, Dividenden, Schadenersatz usw. | |
| Nicht-Entgelte | ||
| Total der Kontrolle | ||
Ristorante | PMI | IVA | Contabilità sull'incassato | con centri di costo
In diesem Artikel
Ristorante | PMI | IVA | Contabilità sull'incassato | con centri di costo
Ristorante | PMI | IVA | Contabilità sull'incassato | con centri di costo
Modello destinato per gestire la contabilità di un ristorante o di un bar. Piano contabile ben strutturato per avere maggiori dettagli per gruppi di costo e di ricavo e avere maggiore controllo sulla liquidità e redditività.
In Banana WebApp öffnen
Öffnen Sie Banana Buchhaltung Plus in Ihrem Browser ohne Installation. Passen Sie die Vorlage an, geben Sie die Transaktionen ein und speichern Sie die Datei auf Ihrem Computer.
Vorlage im Banana WebApp öffnenDokumentation zur Vorlage
Il nostro modello è studiato su misura per le esigenze contabili di ristoranti e bar.
Funzionalità Principali
- Inserimento automatizzato delle registrazioni contabili
- Calcolo e rendicontazione IVA semplificati
- Segnalazione automatica di errori e incongruenze
- Stampe professionali:
Vantaggi di una Contabilità Organizzata
La contabilità non è solo un adempimento fiscale: è uno strumento strategico per ottimizzare risorse, aumentare i profitti e prendere decisioni basate su dati concreti.
Controllo dei Costi
- Identificazione rapida delle spese eccessive
- Riduzione degli sprechi (soprattutto su materie prime).
Maggiore Redditività
- Analisi dei piatti più venduti e più redditizi
- Ottimizzazione del menu e della gestione della cucina.
Decisioni Strategiche Basate sui Dati
- Previsione della stagionalità
- Pianificazione degli investimenti
Crea il tuo File in pochi passi
Vai su File > Proprietà file per impostare:
- Periodo contabile
- Nome del tuo ristorante o bar
- Moneta di base
Salva il file con File > Salva con nome
Includere nome del locale e anno, es. "Ristorante Belvedere 2025.ac2"
Risorse utili
Doppia: Hotel | PMI | IVA | Contabilità sull'incassato | centri di costo
In diesem Artikel
Doppia: Hotel | PMI | IVA | Contabilità sull'incassato | centri di costo
Doppia: Hotel | PMI | IVA | Contabilità sull'incassato | centri di costo
Il piano dei conti è progettato per gestire in modo efficiente la contabilità di un hotel. La struttura del piano dei conti è dettagliata e include i centri di costo, che consentono di monitorare separatamente la redditività dei servizi accessori offerti dalla struttura, come lavanderia, chiosco, SPA, parcheggio, e altri reparti. Questo approccio facilita l’analisi economico-finanziaria per singola area operativa, supportando un controllo di gestione preciso e orientato alle performance. In automatico ottieni il Bilancio, il Conto economico, Rendiconti IVA e tanti altri report che ti permettono di adempiere agli obblighi fiscali e tenere sotto controllo la situazione finanziaria ed economica dell'hotel.
In Banana WebApp öffnen
Öffnen Sie Banana Buchhaltung Plus in Ihrem Browser ohne Installation. Passen Sie die Vorlage an, geben Sie die Transaktionen ein und speichern Sie die Datei auf Ihrem Computer.
Vorlage im Banana WebApp öffnenDokumentation zur Vorlage
Una buona gestione contabile di un hotel è fondamentale per avere il pieno controllo dei flussi economici, dei reparti e dei costi operativi. Una contabilità chiara e ben organizzata è lo strumento che consente di prendere decisioni strategiche in modo consapevole e tempestivo.
Il piano dei conti è strutturato per soddisfare le esigenze contabili e gestionali specifiche di una struttura alberghiera. Esso consente di classificare e organizzare in modo sistematico tutte le operazioni economico-finanziarie dell'hotel, garantendo una corretta tenuta della contabilità generale e l'elaborazione di report gestionali efficaci.
Automazione e importazione movimenti
Per ottimizzare i tempi di registrazione contabile, è prevista la possibilità di importare i movimenti direttamente dagli estratti conto bancari, postali e delle carte di credito. Ciò riduce gli errori manuali e velocizza il processo di contabilizzazione.
L'utilizzo delle Regole di registrazione automatica durante l'importazione permette di associare automaticamente le contropartite contabili, i codici IVA, i centri di costo e altre informazioni accessorie. Questa funzionalità favorisce l’uniformità delle registrazioni e l’affidabilità dei dati contabili.
Grazie alle funzioni di automazione ci sono vantaggi e benefici non indifferenti:
- Immissione veloce dei dati e più tempo per attività a maggior valore aggiunto
- Riduce il rischio di errori manuali
- Dati sempre aggiornati con visione in tempo reale dello stato finanziario dell’hotel.
Gestione IVA
Il programma gestisce automaticamente l’IVA secondo la normativa svizzera, generando i rendiconti richiesti e i file XML per la trasmissione online. Questo assicura conformità normativa e riduce al minimo il lavoro manuale.
Per utilizzare le estensioni IVA 2024/2025, occorre:
Il Rendiconto IVA Svizzera 2024/2025 viene creato in automatico grazie alle seguenti estensioni, integrate in Banana Contabilità Plus:
Centri di costo e analisi per area operativa
A supporto dell’analisi economica, sono stati definiti appositi centri di costo, che permettono di monitorare la redditività dei singoli reparti o servizi offerti: camere, ristorazione, centro benessere (SPA), eventi, parcheggi, ecc. Ad esempio, è possibile sapere se il centro benessere copre i costi o se il ristorante lavora in perdita, così da intervenire con azioni mirate. Questo consente una valutazione dettagliata delle performance operative e supporta il processo decisionale nella gestione strategica.
Reportistica e bilanci
La reportistica e bilanci in una contabilità alberghiera non sono degli strumenti fiscali, ma dei veri alleati per guidare la gestione, migliorare la redditività e garantire la sostenibilità dell’attività nel tempo.
I bilanci e le principali stampe contabili e fiscali sono completamente automatizzate e vengono generate in modo chiaro e dettagliato. I report includono:
- Stato patrimoniale
- Conto economico
- Centri di costo e profitto
- Rendiconti IVA e liquidazioni periodiche
- Report analitici per gestione e controllo interno
L'automazione delle stampe consente di avere aggiornamenti in tempo reale, migliorando la capacità di monitoraggio e previsione finanziaria.
Kaufm. Tätigkeit - Juristische Personen AG und GmbH | Doppelte Buchhaltung | MWST
In diesem Artikel
Kaufm. Tätigkeit - Juristische Personen AG und GmbH | Doppelte Buchhaltung | MWST
Kaufm. Tätigkeit - Juristische Personen AG und GmbH | Doppelte Buchhaltung | MWST
Wenn Sie eine Geschäftstätigkeit als AG oder GmbH haben, können Sie die von uns vorgeschlagene Vorlage verwenden, die nach dem KMU-Kontenplan des Schweiz. Obligationenrecht eingerichtet ist. Geben Sie die Daten auf einfache und intuitive Weise wie in Excel ein. Sie können die Zahlungsströme im Voraus planen und wissen, dass Sie zukünftigen Verpflichtungen ohne Schwierigkeiten nachkommen werden können. Sie können Kunden und Lieferanten verwalten, Rechnungen mit QR-Code erstellen und Mahnungen versenden. Mit der MWST-Erweiterung können Sie in wenigen Sekunden die XML-Datei erstellen, um die Daten des MWST-Formulars elektronisch an die ESTV weiterzuleiten. Immer aktuelle Daten für Bilanzen, Erfolgsrechnungen, Kontoauszüge, Journale, MWST/USt-Zusammenfassungen und viele andere Berichte, auch periodenweise, erhalten. Details für einen Sektor mit Kostenstellen und digitalen Dokumenten, die mit den Buchungen verknüpft sind, um Ordnung und sofortige Übersicht zu haben, ohne das Papier zu konsultieren.
In Banana WebApp öffnen
Öffnen Sie Banana Buchhaltung Plus in Ihrem Browser ohne Installation. Passen Sie die Vorlage an, geben Sie die Transaktionen ein und speichern Sie die Datei auf Ihrem Computer.
Tutorial im Banana WebApp öffnenDokumentation zur Vorlage
In der Vorlage ist der Kontenplan bereits nach dem KMU-Schema des Schweizerischen Obligationenrechts aufgebaut. Sie ist ideal für Unternehmen mit einem Jahresumsatz von CHF 500'000.- oder mehr.
Wenn Sie den Kontenplan anpassen müssen, indem Sie neue Konten hinzufügen, können Sie die Nummerierung auf unserer Seite Schweizer Kontenrahmen KMU - komplett überprüfen, damit Sie die korrekte Nummer für die hinzuzufügenden Konten sehen.
Erfassen Sie Transaktionen sehr schnell, alles ist automatisiert und Sie haben immer aktuelle Salden und professionelle Abrechnungen. Sie können Rechnungen erstellen, Mahnungen versenden, Prognosen erstellen, Bilanz und Erfolgsrechnung, Kontenblätter und das Journal erstellen und mit der MWST-Erweiterung können Sie die Daten des MWST-Formulars online an die ESTV senden.
Einrichten der doppelten Buchhaltung mit Mehrwertsteuer
- Erstellen Sie eine neue Datei, ausgehend von dieser Vorlage (Vorlagen-ID +10420), mit einer dieser Methoden.
- Mit dem Befehl Datei > Dateieigenschaften stellen Sie den Zeitraum und den Firmennamen ein.
- Mit dem Befehl Datei > Speichern unter speichern Sie die Datei. Wir raten, im Dateinamen den Firmennamen und das Jahr anzugeben, z.B. "Firma-2020.ac2".
Siehe auch Buchhaltungsdateien lokal, im Netzwerk und in der Cloud organisieren
Konten-Tabelle
Wenn Sie die von uns vorgeschlagene Vorlage öffnen, finden Sie in der Tabelle Konten die Konten der Bilanz und der Erfolgsrechnung bereits eingestellt. Um Zwischensummen und interessantere Details zu erhalten, werden die Hauptgruppen in mehrere Untergruppen unterteilt. Sie können den gesamten Plan nach Ihren Bedürfnissen anpassen.
Aktiven
Die Vermögenswerte (Aktiven) werden in die folgenden Hauptgruppen unterteilt:
- Umlaufvermögen
- Anlagevermögen
Passiven
Die Verbindlichkeiten (Passiven) werden in drei Hauptgruppen unterteilt:
- Kurzfristiges Fremdkapital.
- Langfristiges Fremdkapital.
- Eigenkapital.
Geben Sie in der Tabelle Konten, Spalte Eröffnung, den Eröffnungssaldo für jedes Konto ein.
Mit dem Übergang zum neuen Jahr wird der Eröffnungssaldo automatisch übernommen, aus dem Menü Aktionen → Neues Jahr erstellen.
Nach jeder Eingabe werden die Spalten der Tabelle Konten sofort aktualisiert, so dass Sie einen klaren und sofortigen Überblick über die finanzielle Situation haben.
Erfolgsrechnung
Die Erfolgsrechnung hat eine gestufte Struktur, daher ist es möglich, den Gewinn in den folgenden Phasen anzeigen zu lassen:
- Bruttoergebnis des Jahres nach Abzug der Kosten für Material und Waren zum Wiederverkauf
- Bruttoergebnis nach Abzug der Personalaufwendungen
- Betriebsergebnis vor Abschreibungen, Amortisationen, Finanzergebnis und Steuern (EBITDA)
- Operatives Ergebnis vor Finanzergebnis und Steuern (EBIT)
- Operatives Ergebnis vor Steuern (EBT)
- Sekundäres Ergebnis für das Jahr
- Gewinn oder Verlust vor Steuern
- Jahresgewinn oder -verlust
Liquidität planen und ein Budget erstellen
Die Liquidität ist das Lebenselixier eines Unternehmens. Auf ihr beruht die gesamte Macht des Unternehmens, seinen Betrieb zu führen, gegenüber Lieferanten zahlungsfähig zu sein und Erträge zu erwirtschaften. Im Voraus zu wissen, wie viel Liquidität Sie haben werden, ist der richtige Schritt, um Fehler zu vermeiden, Risiken zu minimieren und so Ihre Entscheidungen zu optimieren, um Ihre Ziele erfolgreich zu erreichen.
Um Ihr Unternehmen optimal zu führen, ist es daher unerlässlich, weitsichtig zu sein und im Voraus zu prognostizieren, was in Ihrem Unternehmen in Bezug auf die Verfügbarkeit von Geld, Verkäufen, Einkäufen und möglichen Investitionen passieren wird. Es ist wichtig zu wissen, ob Ihr Unternehmen Erträge erwirtschaften wird, aber noch wichtiger ist es, vorherzusehen, ob Sie über liquide Mittel verfügen werden, da Sie sonst gezwungen sein werden, Kürzungen vorzunehmen oder um eine Finanzierung zu bitten.
Banana Buchhaltung gibt Ihnen die Möglichkeit, sowohl die Liquiditätsplanung als auch die Wirtschaftsprognose zu erstellen, anhand sehr strategischen Werkzeugen für eine erfolgreiche Zukunft.
Die verschiedenen Funktionen der Finanzplanung können Sie in unserer Dokumentation entdecken:
Geben Sie die geschätzten Buchungen ein
Sie geben die Schätzung in der Tabelle Budget ein, basierend auf der Methodik der doppelten Buchhaltung. Sie verwenden denselben Kontenplan, der bereits für das Hauptbuch vorhanden ist. Alles, was Sie tun müssen, ist mit der Eingabe der Transaktionen zu beginnen, die üblicherweise über die Monate hinweg anfallen, wobei Sie nur einen Eintrag vornehmen. Sie müssen auch die Transaktionen aufzeichnen, die Sie einmal im Jahr haben werden oder die sich in den Quartalen wiederholen. In der Tabelle gibt es eine Spalte mit dem Namen "Wiederholen", die es dem Programm ermöglicht, abhängig von der eingegebenen Periodenoption, automatisch die Summe mit allen Details zu berechnen.
Wenn Sie die Transaktionen eingeben, erfassen Sie auch die Konten im Soll und im Haben, als ob Sie die eigentliche Buchhaltung erfassen würden. Auf diese Weise erhalten Sie unter Verwendung aller im Kontenplan verfügbaren Konten alle Bewegungen der Geldkonten, der anderen Vermögenskonten und der Erfolgsrechnung.
Wir empfehlen Ihnen, mit den folgenden Einträgen zu beginnen, um einen Überblick zu erhalten:
Kosten und Liquiditätsbewegungen
- Kosten für den Einkauf von Waren
- Kosten für die Erbringung von Dienstleistungen
- Personalkosten:
- AHV, IV, EO, ALV
- Versicherungen BUV und NBUV
- Zusatzversicherung BUV und NBUV
- Krankenttaggeldversicherung
- Vorsorgeeinrichtungen
- Betriebsnotwendige Ausbildung
- Jährliche Kosten:
- Abonnemente
- Versicherung Fahrzeuge und Maschinen
- Haftpflichtversicherung
- Sachversicherungen
- Abgaben und Gebühren
- Eventuelle Dividendenten
- Allgemeine Spesen:
- Licht, Wasser, Erdgas
- Telefon
- Internet
- Speditionsspesen
- Postspesen
- Bankspesen
- Reinigung Lokalitäten
- Bürospesen
- Reisespesen
- Repräsentationsspesen
- Werbeaufwand
- usw..
Umsatzerlöse und Cashflow
Bei den Einnahmen ist es schwieriger, Prognosen zu erstellen. Wir empfehlen Ihnen, die Beträge auf der Grundlage der Umsätze des gleichen Zeitraums des Vorjahres einzugeben und zu berücksichtigen, ob Sie besondere Ereignisse haben, wie z. B. Werbeaktionen, die Einführung eines neuen Produkts oder andere besondere Ereignisse.
Die Buchungen müssen immer in der Tabelle "Budget", unter Verwendung der Einkommens- und Liquiditätskonten, erfasst werden.
- Umsatzerlöse auf dem Verkauf von Handelswaren:
- Verkauf von Produkt A
- Verkauf von Produkt B
- Umsatzerlöse aus Dienstleistungen
- Sonstige Einnahmen
- Finanzerträge
- Ausserordentliche Erträge
Anhand der Kontoauszüge und des Budgets können Sie sehen, ob Sie genügend Ressourcen haben, um die Aktivitäten des Unternehmens bestmöglich durchzuführen, ob Sie mit den Zahlungen an die Lieferanten, den Gehaltszahlungen und allen anderen Terminen pünktlich sein werden können. Nach der Prüfung erkennen Sie den Stand der Liquidität und können über weitere Investitionen nachdenken, indem Sie diese in die Budgettabelle einfügen, um die Auswirkungen zu sehen, die sie haben werden.
Kontoauszug des Budgets
Wenn Sie Budgetbuchungen eingegeben haben, können Sie alle Daten für jede Kosten- oder Ertragsposition in den entsprechenden Auszügen erhalten, so wie bei den tatsächlich erfassten Daten der Buchhaltung.
Auf diese Weise können Sie alle Details jedes Kontoauszugs oder einer Gruppe sehen und ständig überprüfen, ob die budgetierten Daten mit den buchhalterischen Daten übereinstimmen, auch dank des Diagramms, das Ihnen eine unmittelbare Vision für Vergleiche bietet.
Um einen oder mehrere Kontoauszüge des Budgets zu erhalten, gehen Sie wie folgt vor:
- Menü Berichte → Kontoauszüge → Budget Buchungen aktivieren.
Bilanz mit Finanzplanung
Sobald Sie die Registrierung Ihrer Prognose abgeschlossen haben, sehen Sie schon anhand der Bilanz und der Erfolgsrechnung, wie sie sich auf die Liquidität auswirkt und ob es einen Ertrag geben wird. Sie wissen bereits im Voraus, ob Sie Investitionen tätigen können oder sie besser in die Zukunft verschieben, um die Liquidität nicht negativ zu beeinflussen. Wenn Sie von den Prognosen nicht überzeugt sind, können Sie jederzeit zur Tabelle Budget zurückgehen und die Beträge für die Positionen ändern, die Sie für angemessen halten. Sie können viele Simulationen durchführen und verschiedene Annahmen durchgehen.
Die Cashflow-Planung ist eine sehr valide und erfolgreiche Strategie, die es Ihnen ermöglicht, Ihre Entscheidungen bezüglich Kosten und Geschäftsinvestitionen klüger zu bewerten. Ein Verbleiben mit wenig oder gar keiner Liquidität würde den Betrieb Ihres Unternehmens gefährden und infolgedessen die Zahlungsfähigkeit Ihres Unternehmens beeinträchtigen.
Um die Bilanz der Finanzplanung zu erhalten, klicken Sie:
Menu Berichte → Formatierte Bilanz nach Gruppen → Spalten, in der Bilanz Budget aktivieren.
Kosten- und Umsatzprognose
In der Erfolgsrechnung können Sie die Auswirkungen Ihrer Prognose auf Kosten und Einnahmen sehen und erkennen, ob Sie mit den geschätzten Einnahmen die Kosten decken und einen Gewinn erzielen können.
Um die Bilanz der Finanzplanung zu erhalten, klicken Sie:
Menü Berichte → Formatierte Bilanz nach Gruppen → Spalten, in der Sektion Erfolgsrechnung Budget aktivieren.
Erfassen Sie Bilanzbuchungen
Geben Sie in der Tabelle Buchungen alle täglichen Transaktionen ein. Wenn Sie den Einfügevorgang beschleunigen wollen, empfehlen wir Ihnen, die verschiedenen Funktionen von Banana zu verwenden:
- Mit der Funktion zur automatischen Vervollständigung der Dateneingabe können Sie Daten, die bereits zuvor eingegeben wurden, automatisch abrufen
- Mit der Funktion Wiederkehrende Buchungen (Menü Aktionen) können Sie die wiederkehrenden Buchungen in einer speziellen Tabelle speichern
- Mit dem Datenimport aus dem Kontoauszug können Sie alle Bankbewegungen automatisch abrufen.
- Sie können jeden Eintrag mit dem zugehörigen Beleg im digitalen Format verknüpfen und mit einem einfachen Klick das Dokument anzeigen.
Siehe auch Dokumente und Belege um Ihre Dokumente besser zu organisieren. - Verwenden Sie den Befehl Buchungen nach Datum sortieren, um die Zeilen in progressiver Reihenfolge des Datums zu sortieren.
- Verwenden Sie den Befehl Ausdrucken/Seitenansicht um das Journal im PDF-Format zu drucken oder zu exportieren.
Buchungen mit MWST
Um Buchungen mit Mehrwertsteuer zu erfassen, geben Sie einfach den für die Buchung spezifischen Mehrwertsteuercode ein (Kauf, Verkauf, ausländische Transaktionen oder andere) und alle Berechnungen werden automatisch durchgeführt, ohne dass Sie das Mehrwertsteuerkonto manuell eingeben müssen. In unseren Modellen sind alle MWST-Codes bereits gemäss den geltenden Schweizer Vorschriften eingestellt und so konfiguriert, dass Sie sowohl die MWST/USt-Zusammenfassung erstellen als auch die Xml-Datei für die elektronische Übertragung der MWST-Daten an die ESTV automatisch übermitteln können.
Am Ende der Periode können Sie automatisch folgendes erhalten:
- MWST/USt-Zusammenfassung.
- MWST-Formular - effektive Methode
- MWST-Formular - Saldo- und Pauschalsteuersatz-Methode
- Schweizer MWST-Abrechnung mit XML-Datei elektronisch an die ESTV übermitteln
Formatierte Bilanz
Um den Bericht anzuzeigen, klicken Sie auf das Menü Report und dann auf den Befehl Formatierte Bilanz oder Formatierte Bilanz nach Gruppen. Sie können den Bericht mit den gewünschten Spalten anpassen, z.B. mit einer zusätzlichen Spalte für das Budget oder mit Berichten nach Periode.
- Der Formatierte Ausdruck zeigt alle Konten und Kategorien ohne Untergruppen an.
- Der Formatierte Ausdruck nach Gruppen zeigt alle Konten und Kategorien auch mit Untergruppen an.
Vergleichen Sie die Endsalden mit dem Budget
Wenn die endgültigen Zahlen erfasst sind, können Sie die Bilanz und die Erfolgsrechnung einsehen und mit dem Budget vergleichen. Wenn Sie den Vergleich im Auge behalten, können Sie überprüfen, ob alles so läuft, wie Sie budgetiert haben, oder ob Sie einige Beträge ändern müssen, um eine bessere Übereinstimmung mit den Buchwerten zu erreichen um die Prognose in den folgenden Monaten nicht zu gefährden.
Um die Bilanz mit Ist- und Sollwerten im Vergleich zu erhalten, klicken Sie:
Menü Report → Formatierte Bilanz nach Gruppen → Abschnitt Spalten, aktivieren Sie in der Bilanz und Erfolgsrechnung, Laufende, Budget und Differenz.
Vorschau der Vorlage
My Company
Buchhaltung 2025
Basiswährung: CHF
Doppelte Buchhaltung mit MWST/USt
| Gruppe | Konto | Beschreibung | Summ. in | Gr1 |
|---|---|---|---|---|
| BILANZ | ||||
| AKTIVEN | ||||
| 1000 | Kasse | 100 | ||
| 1010 | Postkonto | 100 | ||
| 1020 | Bankkonto | 100 | ||
| 1045 | Kreditkarten / Debitkarten | 100 | ||
| 100 | Flüssige Mittel | 10 | ||
| 1060 | Wertschriften | 106 | ||
| 106 | Kurzfristig gehaltene Aktiven mit Börsenkurs | 10 | ||
| 1090 | Transferkonto | 109 | ||
| 1091 | Lohndurchlaufkonto | 109 | ||
| 1099 | Abklärungskonto | 109 | ||
| 109 | Transferkonto | 10 | ||
| 1100 | Forderungen aus Lieferungen und Leistungen (Debitoren) | 110 | ||
| 1109 | Delkredere | 110 | ||
| 110A | Summe Debitoren aus Postenbuch | 110 | ||
| 110 | Forderungen aus Lieferungen und Leistungen | 10 | ||
| 1140 | Vorschüsse und Darlehen | 114 | ||
| 1176 | Verrechnungssteuer | 114 | ||
| 1179 | Quellensteuer | 114 | ||
| 1180 | Kontokorrent AHV, IV, EO, ALV | 114 | ||
| 1190 | Sonstige kurzfristige Forderungen | 114 | ||
| 1191 | Kautionen | 114 | ||
| 114 | Übrige kurzfristige Forderungen | 10 | ||
| 1200 | Handelswaren | 120 | ||
| 1210 | Rohstoffe | 120 | ||
| 1230 | Hilfsmaterial | 120 | ||
| 1231 | Verbrauchsmaterial | 120 | ||
| 1260 | Fertige Erzeugnisse | 120 | ||
| 1270 | Unfertige Erzeugnisse | 120 | ||
| 1280 | Nicht fakturierte Dienstleistungen | 120 | ||
| 120 | Vorräte und nicht fakturierte Dienstleistungen | 10 | ||
| 1300 | Bezahlter Aufwand des Folgejahres | 130 | ||
| 1301 | Noch nicht erhaltener Ertrag | 130 | ||
| 130 | Aktive Rechnungsabgrenzungen | 10 | ||
| 10 | Umlaufvermögen | 1 | ||
| 1400 | Wertschriften | 140 | ||
| 1440 | Darlehen | 140 | ||
| 1441 | Hypotheken | 140 | ||
| 1460 | Darlehen/Hpothek gegenüber Aktionär | 140 | ||
| 140 | Finanzanlagen | 14 | ||
| 1480 | Beteiligungen | 148 | ||
| 148 | Beteiligungen | 14 | ||
| 1500 | Maschinen und Apparate | 150 | ||
| 1510 | Mobiliar und Einrichtungen | 150 | ||
| 1520 | Büromaschinen, Informatik, Kommunikationstechnologie | 150 | ||
| 1530 | Fahrzeuge | 150 | ||
| 1540 | Werkzeuge und Geräte | 150 | ||
| 150 | Mobile Sachanlagen | 14 | ||
| 1600 | Geschäftsliegenschaften | 160 | ||
| 160 | Immobile Sachanlagen | 14 | ||
| 1700 | Patente, Know-how, Lizenzen, Rechte, Entwicklungen | 170 | ||
| 1710 | Marken | 170 | ||
| 1712 | Modelle | 170 | ||
| 1770 | Goodwill | 170 | ||
| 170 | Immaterielle Werte | 14 | ||
| 1850 | Nicht einbezahltes Aktien-, Stamm-, Anteilschein- oder Stiftungskapital | 180 | ||
| 180 | Nicht einbezahltes Grund-, Gesellschafter- oder Stiftungskapital | 14 | ||
| 14 | Anlagevermögen | 1 | ||
| 1 | Total Aktiven | 00 | ||
| PASSIVEN | ||||
| 2000 | Verbindlichkeiten aus Lieferungen und Leistungen (Kreditoren) | 200 | ||
| 2030 | Anzahlungen von Dritten | 200 | ||
| 200A | Summe Kreditoren aus Postenbuch | 200 | ||
| 200 | Verbindlichkeiten aus Lieferungen und Leistungen | 20 | ||
| 2100 | Bankverbindlichkeiten | 210 | ||
| 2120 | Verbindlichkeiten aus Finanzierungsleasing | 210 | ||
| 2140 | Übrige verzinsliche Verbindlichkeiten | 210 | ||
| 210 | Kurzfristige verzinsliche Verbindlichkeiten | 20 | ||
| 2200 | Geschuldete MWST (Umsatzsteuer) | 220 | ||
| 2201 | Abrechnungskonto MWST | 220 | ||
| 2206 | Verrechnungssteuer | 220 | ||
| 2208 | Direkte Steuern | 220 | ||
| 2209 | Quellensteuer | 220 | ||
| 2210 | Sonstige kurzfristige Verbindlichkeiten | 220 | ||
| 2260 | Verbindlichkeiten gegenüber Aktionär | 220 | ||
| 2269 | Beschlossene Ausschüttungen | 220 | ||
| 2270 | Kontokorrent AHV, IV, EO, ALV | 220 | ||
| 220 | Übrige kurzfristige Verbindlichkeiten | 20 | ||
| 2300 | Noch nicht bezahlter Aufwand | 230 | ||
| 2301 | Erhaltener Ertrag des Folgejahres | 230 | ||
| 2330 | Kurzfristige Rückstellungen | 230 | ||
| 230 | Passive Rechnungsabgrenzungen und kurzfristige Rückstellungen | 20 | ||
| 20 | Kurzfristiges Fremdkapital | 2A | ||
| 2400 | Bankverbindlichkeiten | 240 | ||
| 2420 | Verbindlichkeiten aus Finanzierungsleasing | 240 | ||
| 2430 | Obligationenanleihen | 240 | ||
| 2450 | Darlehen | 240 | ||
| 2451 | Hypotheken | 240 | ||
| 240 | Langfristige verzinsliche Verbindlichkeiten | 24 | ||
| 2500 | Übrige langfristige Verbindlichkeiten (unverzinslich) | 250 | ||
| 250 | Übrige langfristige Verbindlichkeiten | 24 | ||
| 2600 | Rückstellungen | 260 | ||
| 260 | Langfristige Rückstellungen sowie vom Gesetz vorgesehene ähnliche Positionen | 24 | ||
| 24 | Langfristiges Fremdkapital | 2A | ||
| 2A | Fremdkapital | 2 | ||
| 2800 | Aktien-, Stamm-, Anteilschein- oder Stiftungskapital | 280 | ||
| 280 | Grund-, Gesellschafter- oder Stiftungskapital | 28 | ||
| 2900 | Agio aus Gründung oder Kapitalerhöhung | 290 | ||
| 2903 | Gesetzliche Kapitalreserve | 290 | ||
| 2950 | Gesetzliche Gewinnreserve | 290 | ||
| 2955 | Aufwertungsreserve | 290 | ||
| 2960 | Freiwillige Gewinnreserven | 290 | ||
| 290 | Reserven | 28 | ||
| 2965 | Eigene Aktien, Stammanteile oder Anteilscheine (Minusposten) | 296 | ||
| 296 | Eigene Kapitalanteile (als Minusposten) | 28 | ||
| 2970 | Gewinnvortrag oder Verlustvortrag | 297 | ||
| 2979 | Jahresgewinn oder Jahresverlust | 297 | ||
| 297 | Bilanzgewinn oder Bilanzverlust | 28 | ||
| 28 | Eigenkapital | 2 | ||
| 2 | Total Passiven | 00 | ||
| ERFOLGSRECHNUNG | ||||
| 3000 | Produktionserlöse | 30 | ||
| 3200 | Handelserlöse | 30 | ||
| 3400 | Dienstleistungserlöse | 30 | ||
| 3600 | Übrige Erlöse aus Lieferungen und Leistungen | 30 | ||
| 3710 | Eigenverbrauch | 30 | ||
| 3800 | Erlösminderungen | 30 | ||
| 3805 | Verluste Forderungen (Debitoren), Veränderung Delkredere | 30 | ||
| 3810 | Kredit-/Debitkartenkommissionen | 30 | ||
| 30 | Nettoerlöse aus Lieferungen und Leistungen | 3 | ||
| 3900 | Bestandesänderungen fertige Erzeugnisse | 39 | ||
| 3901 | Bestandesänderungen unfertige Erzeugnisse | 39 | ||
| 3940 | Bestandesänderungen nicht fakturierte Dienstleistungen | 39 | ||
| 39 | Bestandesänderungen an Erzeugnissen sowie an nicht fakturierten Dienstleistungen | 3 | ||
| 3 | Betrieblicher Ertrag aus Lieferungen und Leistungen | E1 | ||
| 4000 | Materialaufwand Produktion | 4 | ||
| 4200 | Handelswarenaufwand | 4 | ||
| 4400 | Aufwand für bezogene Dienstleistungen | 4 | ||
| 4500 | Energieaufwand zur Leistungserstellung | 4 | ||
| 4800 | Aufwandminderungen | 4 | ||
| 4 | Aufwand für Material, Handelswaren, Dienstleistungen und Energie | E1 | ||
| E1 | Bruttoergebnis nach Material- und Warenaufwand | E2 | ||
| 5000 | Lohnaufwand | 5 | ||
| 5700 | AHV, IV, EO, ALV | 5 | ||
| 5710 | FAK | 5 | ||
| 5720 | Vorsorgeeinrichtungen | 5 | ||
| 5730 | Unfallversicherung | 5 | ||
| 5740 | Krankentaggeldversicherung | 5 | ||
| 5790 | Quellensteuer | 5 | ||
| 5800 | Übriger Personalaufwand | 5 | ||
| 5810 | Betriebsnotwendige Ausbildung | 5 | ||
| 5820 | Reisespesen | 5 | ||
| 5830 | Pauschalspesen Kader | 5 | ||
| 5900 | Leistungen Dritter | 5 | ||
| 5 | Personalaufwand | E2 | ||
| E2 | Bruttoergebnis nach Personalaufwand | E3 | ||
| 6000 | Raumaufwand | 60 | ||
| 6040 | Reinigung Lokalitäten | 60 | ||
| 60 | Raumaufwand | 6 | ||
| 6100 | Unterhalt, Reparaturen, Ersatz mobile Sachanlagen | 61 | ||
| 6105 | Leasingaufwand mobile Sachanlagen | 61 | ||
| 61 | Unterhalt, Reparaturen, Ersatz (URE); Leasing mobile Sachanlagen | 6 | ||
| 6200 | Reparaturen | 62 | ||
| 6210 | Betriebsstoffe | 62 | ||
| 6220 | Haftpflichtversicherung | 62 | ||
| 6260 | Fahrzeugleasing | 62 | ||
| 6270 | Privatanteile Fahrzeugaufwand | 62 | ||
| 6280 | Transportaufwand | 62 | ||
| 62 | Fahrzeug- und Transportaufwand | 6 | ||
| 6300 | Sachversicherungen, Abgaben, Gebühren, Bewilligungen | 63 | ||
| 63 | Sachversicherungen, Abgaben, Gebühren, Bewilligungen | 6 | ||
| 6400 | Elektrizität | 64 | ||
| 6410 | Erdgas | 64 | ||
| 6430 | Wasser | 64 | ||
| 6460 | Kehrichtabfuhr | 64 | ||
| 64 | Energie- und Entsorgungsaufwand | 6 | ||
| 6500 | Büromaterial | 65 | ||
| 6503 | Fachliteratur, Zeitungen, Zeitschriften | 65 | ||
| 6510 | Telefon | 65 | ||
| 6512 | Internet | 65 | ||
| 6513 | Porti | 65 | ||
| 6570 | Informatikaufwand inkl. Leasing | 65 | ||
| 6580 | Lizenzaufwendungen/Update | 65 | ||
| 6583 | Verbrauchsmaterial | 65 | ||
| 65 | Verwaltungs- und Informatikaufwand | 6 | ||
| 6600 | Werbeaufwand | 66 | ||
| 6642 | Kundengeschenke | 66 | ||
| 66 | Werbeaufwand | 6 | ||
| 6700 | Sonstiger betrieblicher Aufwand | 67 | ||
| 67 | Sonstiger betrieblicher Aufwand | 6 | ||
| 6 | Übriger betrieblicher Aufwand | E3 | ||
| E3 | Betriebliches Ergebnis vor Abschreibungen und Wertberichtigungen, Finanzerfolg und Steuern (EBITDA) | E4 | ||
| 6800 | Abschreibungen und Wertberichtigungen auf Positionen des Anlagevermögens | 68 | ||
| 68 | Abschreibungen und Wertberichtigungen auf Positionen des Anlagevermögens | E4 | ||
| E4 | Betriebliches Ergebnis vor Finanzerfolg und Steuern (EBIT) | E5 | ||
| 6900 | Bankkreditzinsaufwand | 69 | ||
| 6940 | Bankspesen | 69 | ||
| 6950 | Erträge aus Bankguthaben | 69 | ||
| 69 | Finanzaufwand und Finanzertrag | E5 | ||
| E5 | Betriebliches Ergebnis vor Steuern (EBT) | E6 | ||
| 1 | ||||
| 7000 | Ertrag Nebenbetrieb | 7 | ||
| 7010 | Aufwand Nebenbetrieb | 7 | ||
| 7500 | Ertrag betriebliche Liegenschaft | 7 | ||
| 7510 | Aufwand betriebliche Liegenschaft | 7 | ||
| 7 | Betrieblicher Nebenerfolg | E6 | ||
| 8000 | Betriebsfremder Aufwand | 8 | ||
| 8100 | Betriebsfremder Ertrag | 8 | ||
| 8500 | Ausserordentlicher, einmaliger oder periodenfremder Aufwand | 8 | 1 | |
| 8510 | Ausserordentlicher, einmaliger oder periodenfremder Ertrag | 8 | ||
| 8 | Betriebsfremder, ausserordentlicher, einmaliger oder periodenfremder Aufwand und Ertrag | E6 | ||
| E6 | Jahresgewinn oder Jahresverlust vor Steuern | E7 | ||
| 8900 | Direkte Steuern | 89 | ||
| 89 | Direkte Steuern | E7 | ||
| E7 | Jahresgewinn oder Jahresverlust | 2979 | ||
| 00 | Differenz muss = 0 sein | |||
| Postenbuch Debitoren | ||||
| 110001 | Kunde A | DEB | ||
| 110002 | Kunde B | DEB | ||
| 110003 | Kunde C | DEB | ||
| 110004 | Kunde D | DEB | ||
| 110005 | Kunde E | DEB | ||
| DEB | Total Debitoren | 110A | 1 | |
| Postenbuch Kreditoren | ||||
| 200001 | Lieferant A | KRE | ||
| 200002 | Lieferant B | KRE | ||
| 200003 | Lieferant C | KRE | ||
| 200004 | Lieferant D | KRE | ||
| 200005 | Lieferant E | KRE | ||
| KRE | Total Kreditoren | 200A | 1 | |
| KOSTENSTELLEN | ||||
| .HAN | Handelswaren A | VOR | ||
| .ROH | Rohstoffe A | VOR | ||
| .WER | Werkstoffe A | VOR | ||
| VOR | Total Vorräte | |||
| ,UN1 | Unterhalt 1 | UN | ||
| ,UN2 | Unterhalt 2 | UN | ||
| ,UN3 | Unterhalt 3 | UN | ||
| UN | Total Unterhalt | |||
| ;WE1 | Werbeaufwand 1 | WER | ||
| ;WE2 | Werbeaufwand 2 | WER | ||
| WER | Total Werbeaufwand | |||
| MwSt/USt Code | Beschreibung | % MwSt/USt |
|---|---|---|
| Erläuterungen | ||
| V = Umsatz Verkauf (200) | ||
| VS = Skonto Verkauf und Dienstleistungen (235) | ||
| B = Bezugsteuer (38x) | ||
| M = Material- und Dienstleistungsaufwand (400) | ||
| I = Investitionen und übrigem Betriebsaufwand (405) | ||
| K = Korrekturen und Kürzungen (410, 415, 420) | ||
| Z = Nicht-Entgelte (910) | ||
| MwSt/USt-Codes-Informationen (nicht bearbeiten) | ||
| id=vatcodes-chd-2024.20230614 | ||
| Letzte Aktualisierung: 14.06.2023 | ||
| Umsatzsteuer (Schuld) | ||
| V0 | Von der Steuer befreite Leistungen, u.a. Exporte (220) | |
| V0-E | Leistungen im Ausland (221) | |
| V0-T | Übertragung im Meldeverfahren (225) | |
| V0-N | Nicht steuerbare Leistungen (230) | |
| Entgeltminderungen siehe Skonti | ||
| V0-D | Diverses (280) | |
| V77 | Verkauf und Dienstleistungen 7.7% | 7.70 |
| V81 | Verkauf und Dienstleistungen 8.1% | 8.10 |
| V77-B | Verkauf und Dienstleistungen 7.7% (optiert) | 7.70 |
| V81-B | Verkauf und Dienstleistungen 8.1% (optiert) | 8.10 |
| V25-N | Verkauf und Dienstleistungen 2.5% | 2.50 |
| V26 | Verkauf und Dienstleistungen 2.6% | 2.60 |
| V37 | Verkauf und Dienstleistungen 3.7% | 3.70 |
| V38 | Verkauf und Dienstleistungen 3.8% | 3.80 |
| VS77 | Skonto Verkauf und Dienstleistungen 7.7% | 7.70 |
| VS81 | Skonto Verkauf und Dienstleistungen 8.1% | 8.10 |
| VS25-N | Skonto Verkauf und Dienstleistungen 2.5% | 2.50 |
| VS26 | Skonto Verkauf und Dienstleistungen 2.6% | 2.60 |
| VS37 | Skonto Verkauf und Dienstleistungen 3.7% | 3.70 |
| VS38 | Skonto Verkauf und Dienstleistungen 3.8% | 3.80 |
| Steuerbarer Gesamtumsatz (299) | ||
| F1 | 1. Saldosteuersatz 2024 | |
| F2 | 2. Saldosteuersatz 2024 | |
| FS1 | Skonto Verkauf und Dienstleistungen 1. Saldosteuersatz 2024 | |
| FS2 | Skonto Verkauf und Dienstleistungen 2. Saldosteuersatz 2024 | |
| F3 | 1. Saldosteuersatz 2018 | |
| F4 | 2. Saldosteuersatz 2018 | |
| FS3 | Skonto Verkauf und Dienstleistungen 1. Saldosteuersatz 2018 | |
| FS4 | Skonto Verkauf und Dienstleistungen 2. Saldosteuersatz 2018 | |
| Total Saldosteuersatz (322-333) | ||
| B77 | Bezugsteuer 7.7% (inklusive MwSt/USt) | 7.70 |
| B77-1 | Bezugsteuer 7.7% (exklusive MwSt/USt) | 7.70 |
| B77-2 | Bezugsteuer 7.7% (MwSt/USt-Betrag) | 7.70 |
| B81 | Bezugsteuer 8.1% (inklusive MwSt/USt) | 8.10 |
| B81-1 | Bezugsteuer 8.1% (exklusive MwSt/USt) | 8.10 |
| B81-2 | Bezugsteuer 8.1% (MwSt/USt-Betrag) | 8.10 |
| Total Bezugsteuer (382-383) | ||
| Total geschuldete Steuer (399) | ||
| Vorsteuer (Guthaben) | ||
| M0 | Befreite Material- und Dienstleistungsaufwand | |
| I0 | Befreite Investition und Betriebsaufwand | |
| M77 | Material- und Dienstleistungsaufwand 7.7% (inklusive MwSt/USt) | 7.70 |
| M77-1 | Material- und Dienstleistungsaufwand 7.7% (exklusive MwSt/USt) | 7.70 |
| M77-2 | Material- und Dienstleistungsaufwand 7.7% (MwSt/USt-Betrag) | 7.70 |
| M81 | Material- und Dienstleistungsaufwand 8.1% (inklusive MwSt/USt) | 8.10 |
| M81-1 | Material- und Dienstleistungsaufwand 8.1% (exklusive MwSt/USt) | 8.10 |
| M81-2 | Material- und Dienstleistungsaufwand 8.1% (MwSt/USt-Betrag) | 8.10 |
| M25 | Material- und Dienstleistungsaufwand 2.5% | 2.50 |
| M26 | Material- und Dienstleistungsaufwand 2.6% | 2.60 |
| M37 | Material- und Dienstleistungsaufwand 3.7% | 3.70 |
| M38 | Material- und Dienstleistungsaufwand 3.8% | 3.80 |
| Investition und Betriebsaufwand | ||
| I77 | Investition und Betriebsaufwand 7.7% | 7.70 |
| I77-1 | Investition und Betriebsaufwand 7.7% (exklusive MwSt/USt) | 7.70 |
| I77-2 | Investition und Betriebsaufwand 7.7% (MwSt/USt-Betrag) | 7.70 |
| I81 | Investition und Betriebsaufwand 8.1% | 8.10 |
| I81-1 | Investition und Betriebsaufwand 8.1% (exklusive MwSt/USt) | 8.10 |
| I81-2 | Investition und Betriebsaufwand 8.1% (MwSt/USt-Betrag) | 8.10 |
| I25 | Investition und Betriebsaufwand 2.5% | 2.50 |
| I26 | Investition und Betriebsaufwand 2.6% | 2.60 |
| I37 | Investition und Betriebsaufwand 3.7% | 3.70 |
| I38 | Investition und Betriebsaufwand 3.8% | 3.80 |
| Korrekturen und Kürzungen | ||
| K77-A | Einlageentsteuerung 7.7% (410) | 7.70 |
| K81-A | Einlageentsteuerung 8.1% (410) | 8.10 |
| K77-B | Vorsteuerkorrekturen 7.7% (415) | 7.70 |
| K81-B | Vorsteuerkorrekturen 8.1% (415) | 8.10 |
| K77-C | Vorsteuerkürzungen 7.7% (420) | 7.70 |
| K81-C | Vorsteuerkürzungen 8.1% (420) | 8.10 |
| F1050 | Steueranrechnung gemäss Formular Nr. 1050 | |
| F1055 | Steueranrechnung gemäss Formular Nr. 1055 | |
| Total Vorsteuer (479) | ||
| Total zu bezahlen (500) oder Guthaben (510) | ||
| Andere Mittelflüsse | ||
| Z0-A | Subventionen, durch Kurvereine eingenommene Tourismusabgaben, Entsorgungs-und Wasserwerkbeiträge (Bst. a-c) | |
| Z0 | Spenden, Dividenden, Schadenersatz usw. | |
| Nicht-Entgelte | ||
| Total der Kontrolle | ||
Doppelte Buchhaltung mit MWST-Zerlegung Saldo
In diesem Artikel
Doppelte Buchhaltung mit MWST-Zerlegung Saldo
Doppelte Buchhaltung mit MWST-Zerlegung Saldo
Mit einfachem KMU-Kontenplan, eingerichtet um die MWST mit Saldosteuersatz abzurechnen.
In Banana WebApp öffnen
Öffnen Sie Banana Buchhaltung Plus in Ihrem Browser ohne Installation. Passen Sie die Vorlage an, geben Sie die Transaktionen ein und speichern Sie die Datei auf Ihrem Computer.
Tutorial im Banana WebApp öffnenVorschau der Vorlage
Firma XX
Buchhaltung 2024
Basiswährung: CHF
Doppelte Buchhaltung mit MWST/USt
| Gruppe | Konto | Beschreibung | Summ. in | Gr1 |
|---|---|---|---|---|
| BILANZ | ||||
| AKTIVEN | ||||
| 1000 | Kasse | 100 | ||
| 1010 | Postcheck | 100 | ||
| 1020 | Kontokorrent | 100 | ||
| 1045 | Kreditkarten / Debitkarten | 100 | ||
| 1060 | Wertschriften | 100 | ||
| 1090 | Transferkonto | 100 | ||
| 100 | Flüssige Mittel und Wertschriften | 10 | 1 | |
| 1100 | Forderungen | 110 | ||
| DEB | Summe Debitoren | 110 | 1 | |
| 1170 | MWST: Vorsteuer | 110 | ||
| 1176 | Guthaben Verrechnungssteuer | 110 | ||
| 110 | Forderungen | 10 | 1 | |
| 1200 | Vorräte Handelswaren | 120 | ||
| 1210 | Vorräte Rohstoff | 120 | ||
| 1280 | Nicht fakturierte Dienstleistungen | 120 | ||
| 120 | Vorräte und nicht fakturierte Dienstleistungen | 10 | 1 | |
| 1300 | Vorausbezahlte Aufwendungen | 130 | ||
| 1301 | Noch nicht erhaltene Erträge | 130 | ||
| 130 | Aktive Rechnungsabgrenzungen | 10 | 1 | |
| 10 | Umlaufvermögen | 1 | 1 | |
| 1500 | Maschinen und Apparate | 14 | ||
| 1510 | Mobiliar und Einrichtungen | 14 | ||
| 1512 | Ladeneinrichtungen | 14 | ||
| 1513 | Büromobiliar | 14 | ||
| 1520 | Büromaschinen | 14 | ||
| 1521 | Informatik | 14 | ||
| 1530 | Personenwagen | 14 | ||
| 1600 | Geschäftsliegenschaften | 14 | ||
| 1610 | Fabrikgebäude | 14 | ||
| 1740 | Selber entwickelte Software | 14 | ||
| 14 | Anlagevermögen | 1 | 1 | |
| 1 | TOTAL AKTIVEN | 00 | 1 | |
| PASSIVEN | ||||
| 2000 | Verbindlichkeiten aus Lieferungen und Leistungen | 20 | ||
| KRE | Summe Kreditoren | 20 | 1 | |
| 2100 | Bankverbindlichkeiten | 20 | ||
| 2200 | Geschuldete MWST (Umsatzsteuer) | 20 | ||
| 2201 | Abrechnungskonto MWST | 20 | ||
| 2300 | Passive Rechnungsabgrenzungen | 20 | ||
| 20 | Kurzfristiges Fremdkapital | 2 | 1 | |
| 2400 | Bankverbindlichkeiten | 24 | ||
| 2420 | Verbindlichkeiten aus Finanzierungsleasing | 24 | ||
| 2430 | Obligationenanleihen | 24 | ||
| 2450 | Darlehen | 24 | ||
| 2451 | Hypotheken | 24 | ||
| 24 | Langfristiges Fremdkapital | 2 | 1 | |
| 2800 | Eigenkapital | 28 | ||
| 2850 | Privatbezüge in bar | 28 | ||
| 2903 | Allgemeine Reserve | 28 | ||
| 2970 | Gewinnvortrag / Verlustvortrag | 28 | ||
| 2979 | Jahresgewinn / Jahresverlust | 28 | 1 | |
| 28 | Eigenkapital | 2 | 1 | |
| 2 | TOTAL PASSIVEN | 00 | 1 | |
| ERFOLGSRECHNUNG | ||||
| BETRIEBSERTRAG | ||||
| 3000 | Bruttoertrag Barverkäufe | 3 | ||
| 3090 | Skonti | 3 | ||
| 3200 | Bruttoertrag Handel Artikel | 3 | ||
| 3290 | Skonti | 3 | ||
| 3400 | Bruttoertrag Dienstleistungen | 3 | ||
| 3490 | Skonti | 3 | ||
| 3809 | MWST Saldosteuersatz | 3 | ||
| 3 | TOTAL BETRIEBSERTRAG | 02 | 1 | |
| AUFWAND | ||||
| 4000 | Materialaufwand | 4 | ||
| 4001 | Einkauf von Bestandteilen | 4 | ||
| 4090 | Skonti | 4 | ||
| 4200 | Handelswarenaufwand | 4 | ||
| 4400 | Aufwand für bezogene Dienstleistungen | 4 | ||
| 4 | Aufwand für Material, Handelswaren, Dienstleistungen und Energie | 02 | 1 | |
| 5000 | Löhne Produktion | 5 | ||
| 5082 | Spesenentschädigungen effektiv | 5 | ||
| 5083 | Spesenentschädigungen pauschal | 5 | ||
| 5089 | Übriger Personalaufwand | 5 | ||
| 5200 | Löhne Handel | 5 | ||
| 5600 | Löhne Verwaltung | 5 | ||
| 5700 | AHV, IV, EO, ALV | 5 | ||
| 5710 | FAK | 5 | ||
| 5720 | Vorsorgeeinrichtungen | 5 | ||
| 5730 | Unfallversicherung | 5 | ||
| 5740 | Krankentaggeldversicherung | 5 | ||
| 5790 | Quellensteuer | 5 | ||
| 5901 | Temporäre Arbeitnehmer | 5 | ||
| 5 | Personalaufwand | 02 | 1 | |
| 6000 | Mietzins | 6A | ||
| 6030 | Nebenkosten | 6A | ||
| 6100 | Unterhalt, Reparaturen, Ersatz mobile Sachanlagen | 6A | ||
| 6200 | Reparaturen Personenwagen | 6A | ||
| 6210 | Betriebsstoffe | 6A | ||
| 6220 | Haftpflichtversicherung | 6A | ||
| 6280 | Transportaufwand | 6A | ||
| 6300 | Elementarversicherung | 6A | ||
| 6360 | Abgaben | 6A | ||
| 6400 | Kraftstrom | 6A | ||
| 6A | Betriebsaufwand | 6 | 1 | |
| 6500 | Büromaterial | 65 | ||
| 6510 | Telefon | 65 | ||
| 6512 | Internet | 65 | ||
| 6513 | Porti | 65 | ||
| 6520 | Beiträge | 65 | ||
| 6521 | Spenden, Vergabungen | 65 | ||
| 6522 | Trinkgelder | 65 | ||
| 6523 | Transportkosten | 65 | ||
| 6530 | Buchführungshonorare | 65 | ||
| 6570 | Leasing Hardware | 65 | ||
| 6574 | Kleininvestitionen | 65 | ||
| 65 | Verwaltungsaufwand | 6 | 1 | |
| 6600 | Werbeinserate | 66 | ||
| 6610 | Werbedrucksachen, Werbematerial | 66 | ||
| 6640 | Spesen | 66 | ||
| 6641 | Kundenbetreuung | 66 | ||
| 6642 | Kundengeschenke | 66 | ||
| 66 | Werbeaufwand | 6 | 1 | |
| 6820 | Abschreibungen Maschinen und Apparate | 68 | ||
| 6821 | Abschreibungen Mobiliar und Einrichtungen | 68 | ||
| 68 | Abschreibungen | 6 | ||
| 6900 | Bankkreditzinsaufwand | 69 | ||
| 6901 | Darlehenszinsaufwand | 69 | ||
| 6940 | Bankspesen | 69 | ||
| 6942 | Kursverluste | 69 | ||
| 6950 | Erträge aus Bankguthaben | 69 | ||
| 6992 | Kursgewinne flüssige Mittel | 69 | ||
| 69 | Finanzerfolg | 6 | 1 | |
| 6 | Sonstiger Betriebsaufwand | 02 | 1 | |
| 8900 | Steuern | 8 | ||
| 8 | Ausserordentlicher Erfolg und Steuern | 02 | 1 | |
| 02 | Verlust(+)/Gewinn(-) der Erfolgsrechnung | 2979 | 1 | |
| 00 | Differenz muss Null sein | 1 | ||
| DEBITOREN | ||||
| 110001 | Kunde Weiss | DEB1 | ||
| 110002 | Kunde Roth | DEB1 | ||
| 110003 | Kunde Müller | DEB1 | ||
| DEB1 | Total Debitoren | DEB | 1 | |
| KREDITOREN | ||||
| 200001 | Firma 1 | KRE1 | ||
| 200002 | Firma 2 | KRE1 | ||
| 200003 | Firma 3 | KRE1 | ||
| KRE1 | Total Kreditoren | KRE | 1 | |
| MwSt/USt-Code | Beschreibung | MwSt/USt-% |
|---|---|---|
| Erläuterungen | ||
| V = Umsatz Verkauf (200) | ||
| VS = Skonto Verkauf und Dienstleistungen (235) | ||
| B = Bezugsteuer (38x) | ||
| M = Material- und Dienstleistungsaufwand (400) | ||
| I = Investitionen und übrigem Betriebsaufwand (405) | ||
| K = Korrekturen und Kürzungen (410, 415, 420) | ||
| Z = Nicht-Entgelte (910) | ||
| MwSt/USt-Codes-Informationen (nicht bearbeiten) | ||
| id=vatcodes-chd-2024.20230614 | ||
| Letzte Aktualisierung: 14.06.2023 | ||
| Umsatzsteuer (Schuld) | ||
| V0 | Von der Steuer befreite Leistungen, u.a. Exporte (220) | |
| V0-E | Leistungen im Ausland (221) | |
| V0-T | Übertragung im Meldeverfahren (225) | |
| V0-N | Nicht steuerbare Leistungen (230) | |
| Entgeltminderungen siehe Skonti | ||
| V0-D | Diverses (280) | |
| V77 | Verkauf und Dienstleistungen 7.7% | 7.70 |
| V81 | Verkauf und Dienstleistungen 8.1% | 8.10 |
| V77-B | Verkauf und Dienstleistungen 7.7% (optiert) | 7.70 |
| V81-B | Verkauf und Dienstleistungen 8.1% (optiert) | 8.10 |
| V25-N | Verkauf und Dienstleistungen 2.5% | 2.50 |
| V26 | Verkauf und Dienstleistungen 2.6% | 2.60 |
| V37 | Verkauf und Dienstleistungen 3.7% | 3.70 |
| V38 | Verkauf und Dienstleistungen 3.8% | 3.80 |
| VS77 | Skonto Verkauf und Dienstleistungen 7.7% | 7.70 |
| VS81 | Skonto Verkauf und Dienstleistungen 8.1% | 8.10 |
| VS25-N | Skonto Verkauf und Dienstleistungen 2.5% | 2.50 |
| VS26 | Skonto Verkauf und Dienstleistungen 2.6% | 2.60 |
| VS37 | Skonto Verkauf und Dienstleistungen 3.7% | 3.70 |
| VS38 | Skonto Verkauf und Dienstleistungen 3.8% | 3.80 |
| Steuerbarer Gesamtumsatz (299) | ||
| F1 | 1. Saldosteuersatz 2024 | 2.60 |
| F2 | 2. Saldosteuersatz 2024 | |
| FS1 | Skonto Verkauf und Dienstleistungen 1. Saldosteuersatz 2024 | 2.60 |
| FS2 | Skonto Verkauf und Dienstleistungen 2. Saldosteuersatz 2024 | |
| F3 | 1. Saldosteuersatz 2018 | 2.50 |
| F4 | 2. Saldosteuersatz 2018 | |
| FS3 | Skonto Verkauf und Dienstleistungen 1. Saldosteuersatz 2018 | 2.50 |
| FS4 | Skonto Verkauf und Dienstleistungen 2. Saldosteuersatz 2018 | |
| Total Saldosteuersatz (322-333) | ||
| B77 | Bezugsteuer 7.7% (inklusive MwSt/USt) | 7.70 |
| B77-1 | Bezugsteuer 7.7% (exklusive MwSt/USt) | 7.70 |
| B77-2 | Bezugsteuer 7.7% (MwSt/USt-Betrag) | 7.70 |
| B81 | Bezugsteuer 8.1% (inklusive MwSt/USt) | 8.10 |
| B81-1 | Bezugsteuer 8.1% (exklusive MwSt/USt) | 8.10 |
| B81-2 | Bezugsteuer 8.1% (MwSt/USt-Betrag) | 8.10 |
| Total Bezugsteuer (382-383) | ||
| Total geschuldete Steuer (399) | ||
| Vorsteuer (Guthaben) | ||
| M0 | Befreite Material- und Dienstleistungsaufwand | |
| I0 | Befreite Investition und Betriebsaufwand | |
| M77 | Material- und Dienstleistungsaufwand 7.7% (inklusive MwSt/USt) | 7.70 |
| M77-1 | Material- und Dienstleistungsaufwand 7.7% (exklusive MwSt/USt) | 7.70 |
| M77-2 | Material- und Dienstleistungsaufwand 7.7% (MwSt/USt-Betrag) | 7.70 |
| M81 | Material- und Dienstleistungsaufwand 8.1% (inklusive MwSt/USt) | 8.10 |
| M81-1 | Material- und Dienstleistungsaufwand 8.1% (exklusive MwSt/USt) | 8.10 |
| M81-2 | Material- und Dienstleistungsaufwand 8.1% (MwSt/USt-Betrag) | 8.10 |
| M25 | Material- und Dienstleistungsaufwand 2.5% | 2.50 |
| M26 | Material- und Dienstleistungsaufwand 2.6% | 2.60 |
| M37 | Material- und Dienstleistungsaufwand 3.7% | 3.70 |
| M38 | Material- und Dienstleistungsaufwand 3.8% | 3.80 |
| Investition und Betriebsaufwand | ||
| I77 | Investition und Betriebsaufwand 7.7% | 7.70 |
| I77-1 | Investition und Betriebsaufwand 7.7% (exklusive MwSt/USt) | 7.70 |
| I77-2 | Investition und Betriebsaufwand 7.7% (MwSt/USt-Betrag) | 7.70 |
| I81 | Investition und Betriebsaufwand 8.1% | 8.10 |
| I81-1 | Investition und Betriebsaufwand 8.1% (exklusive MwSt/USt) | 8.10 |
| I81-2 | Investition und Betriebsaufwand 8.1% (MwSt/USt-Betrag) | 8.10 |
| I25 | Investition und Betriebsaufwand 2.5% | 2.50 |
| I26 | Investition und Betriebsaufwand 2.6% | 2.60 |
| I37 | Investition und Betriebsaufwand 3.7% | 3.70 |
| I38 | Investition und Betriebsaufwand 3.8% | 3.80 |
| Korrekturen und Kürzungen | ||
| K77-A | Einlageentsteuerung 7.7% (410) | 7.70 |
| K81-A | Einlageentsteuerung 8.1% (410) | 8.10 |
| K77-B | Vorsteuerkorrekturen 7.7% (415) | 7.70 |
| K81-B | Vorsteuerkorrekturen 8.1% (415) | 8.10 |
| K77-C | Vorsteuerkürzungen 7.7% (420) | 7.70 |
| K81-C | Vorsteuerkürzungen 8.1% (420) | 8.10 |
| F1050 | Steueranrechnung gemäss Formular Nr. 1050 | |
| F1055 | Steueranrechnung gemäss Formular Nr. 1055 | |
| Total Vorsteuer (479) | ||
| Total zu bezahlen (500) oder Guthaben (510) | ||
| Andere Mittelflüsse | ||
| Z0-A | Subventionen, durch Kurvereine eingenommene Tourismusabgaben, Entsorgungs-und Wasserwerkbeiträge (Bst. a-c) | |
| Z0 | Spenden, Dividenden, Schadenersatz usw. | |
| Nicht-Entgelte | ||
| Total der Kontrolle | ||
Rechnungsbeispiele mit Postenbuch Kunden/Lieferanten | Doppelte Buchhaltung | MWST
In diesem Artikel
Rechnungsbeispiele mit Postenbuch Kunden/Lieferanten | Doppelte Buchhaltung | MWST
Rechnungsbeispiele mit Postenbuch Kunden/Lieferanten | Doppelte Buchhaltung | MWST
Banana Buchhaltung bietet Ihnen eine innovative und professionelle Methode, Rechnungen zu erstellen. Wenn Sie die MWST nach vereinbarten Entgelten abrechnen, empfehlen wir Ihnen diese Vorlage zu benutzen. Sie müssen lediglich Ihre Kundendaten im Kontenplan einrichten, die Rechnungsdaten in der Buchungen-Tabelle eingeben, und die Funktion 'Rechnungen ausdrucken' ausführen, mit welcher das Programm automatisch das Rechnungslayout für Sie erstellt. Das Programm generiert auch Rechnungen mit dem MWST-Code. Geben Sie diesen ganz einfach beim Erfassen der Rechnungszeile (Buchungen-Tabelle) an, und schon wird er in der Rechnung aufgenommen. Dank des neuen Layouts mit QR-Code werden Ihre Rechnungen nach den neuesten Vorschriften gedruckt, die ab dem 1. Juli 2020 in Kraft getreten sind.
In Banana WebApp öffnen
Öffnen Sie Banana Buchhaltung Plus in Ihrem Browser ohne Installation. Passen Sie die Vorlage an, geben Sie die Transaktionen ein und speichern Sie die Datei auf Ihrem Computer.
Vorlage im Banana WebApp öffnenDokumentation zur Vorlage
Für Informationen betreffend den Ausdruck von Rechnungen verweisen wir auf die Seite Fakturierung (Rechnungen erstellen).
Um die Buchhaltungsarten mit MWST-Verwaltung korrekt einzurichten, verweisen wir Sie auf unsere Webseite Rechnungen ausdrucken und MWST verwalten.
Anzeigen und Bearbeiten von Rechnungen in der Musterdatei
- Banana Buchhaltung Plus von unserer Webseite herunterladen und installieren.
- Musterdatei herunterladen und in Banana Buchhaltung Plus öffnen.
- In der Tabelle Buchungen gibt es Beispielbuchungen, anhand welcher die Rechnungen erstellt werden.
- Um die verschiedenen verfügbaren vordefinierten Modelle anzusehen, aus dem Menü Berichte (oder Buch2 in den Vorgängerversionen) den Befehl Kunden > Rechnungen ausdrucken auswählen und im Dialogfenster, das sich öffnet, im Bereich 'Layout' die Auswahlliste.
- Um die voreingestellte Modelle auszuprobieren, konsultieren Sie bitte unsere Seiten Rechnungslayouts.
- Um den Rechnungsausdruck mit Zahlungsdaten, Farben oder Daten für den ESR-Druck zu personalisieren, weiterhin den Befehl Kunden > Rechnungen ausdrucken (Menü Berichte bzw. Buch2 in den Vorgängerversionen) aufrufen und auf die Schaltfläche Erweiterungen verwalten... (Apps verwalten... in den Vorgängerversionen) klicken. Danach das gewünschte Rechnungslayout auswählen und auf die Schaltfläche Parameter... klicken.
Vorschau der Vorlage
Rechnungen 2022
Basiswährung: CHF
Doppelte Buchhaltung mit MwSt/USt
| Gruppe | Konto | Beschreibung | Summ. in |
|---|---|---|---|
| BILANZ | |||
| Aktiven | |||
| 1020 | Bankguthaben | 1 | |
| 10 | Debitoren | 1 | |
| 1 | Total Aktiven | 00 | |
| Passiven | |||
| 20 | Kreditoren | 2 | |
| 2200 | Geschuldete MWST (Umsatzsteuer) | 2 | |
| 2201 | Abrechnungskonto MWST | 2 | |
| 297 | Jahresgewinn oder Jahresverlust | 2 | |
| 2 | Total Passiven | 00 | |
| ERFOLGSRECHNUNG | |||
| Ertrag und Aufwand | |||
| 3000 | Produktionserlöse Produkt A | 4 | |
| 3001 | Produktionserlöse Produkt B | 4 | |
| 3200 | Handelserlöse Möbel | 4 | |
| 3400 | Dienstleistungserlöse | 4 | |
| 3800 | Erlösminderungen | 4 | |
| 4 | Total Ertrag und Aufwand | 02 | |
| 02 | Verlust(+)/Gewinn(-) der Erfolgsrechnung | 297 | |
| 00 | Differenz muss Null sein (leere Zelle) | ||
| DEBITOREN | |||
| 1100 | Rossi SA - Bellinzona | 10A | |
| 1101 | Karl Hellmüller - Zürich | 10A | |
| 1102 | Catherina De Santis - Schlieren | 10A | |
| 1103 | John Smith - London | 10A | |
| 10A | Total Debitoren | 10 | |
| KREDITOREN | |||
| 2000 | Firma 1 | 20A | |
| 2001 | Firma 2 | 20A | |
| 2002 | Firma 3 | 20A | |
| 2003 | Firma 4 | 20A | |
| 20A | Total Kreditoren | 20 | |
| MwSt/USt-Code | Beschreibung | MwSt/USt-% |
|---|---|---|
| Erläuterungen | ||
| V = Umsatz Verkauf (200) | ||
| VS = Skonto Verkauf und Dienstleistungen (235) | ||
| B = Bezugsteuer (38x) | ||
| M = Material- und Dienstleistungsaufwand (400) | ||
| I = Investitionen und übrigem Betriebsaufwand (405) | ||
| K = Korrekturen und Kürzungen (410, 415, 420) | ||
| Z = Nicht-Entgelte (910) | ||
| MwSt/USt-Codes-Informationen (nicht bearbeiten) | ||
| id=vatcodes-chd-2024.20230614 | ||
| Letzte Aktualisierung: 14.06.2023 | ||
| Umsatzsteuer (Schuld) | ||
| V0 | Von der Steuer befreite Leistungen, u.a. Exporte (220) | |
| V0-E | Leistungen im Ausland (221) | |
| V0-T | Übertragung im Meldeverfahren (225) | |
| V0-N | Nicht steuerbare Leistungen (230) | |
| Entgeltminderungen siehe Skonti | ||
| V0-D | Diverses (280) | |
| V77 | Verkauf und Dienstleistungen 7.7% | 7.70 |
| V81 | Verkauf und Dienstleistungen 8.1% | 8.10 |
| V77-B | Verkauf und Dienstleistungen 7.7% (optiert) | 7.70 |
| V81-B | Verkauf und Dienstleistungen 8.1% (optiert) | 8.10 |
| V25-N | Verkauf und Dienstleistungen 2.5% | 2.50 |
| V26 | Verkauf und Dienstleistungen 2.6% | 2.60 |
| V37 | Verkauf und Dienstleistungen 3.7% | 3.70 |
| V38 | Verkauf und Dienstleistungen 3.8% | 3.80 |
| VS77 | Skonto Verkauf und Dienstleistungen 7.7% | 7.70 |
| VS81 | Skonto Verkauf und Dienstleistungen 8.1% | 8.10 |
| VS25-N | Skonto Verkauf und Dienstleistungen 2.5% | 2.50 |
| VS26 | Skonto Verkauf und Dienstleistungen 2.6% | 2.60 |
| VS37 | Skonto Verkauf und Dienstleistungen 3.7% | 3.70 |
| VS38 | Skonto Verkauf und Dienstleistungen 3.8% | 3.80 |
| Steuerbarer Gesamtumsatz (299) | ||
| F1 | 1. Saldosteuersatz 2024 | |
| F2 | 2. Saldosteuersatz 2024 | |
| FS1 | Skonto Verkauf und Dienstleistungen 1. Saldosteuersatz 2024 | |
| FS2 | Skonto Verkauf und Dienstleistungen 2. Saldosteuersatz 2024 | |
| F3 | 1. Saldosteuersatz 2018 | |
| F4 | 2. Saldosteuersatz 2018 | |
| FS3 | Skonto Verkauf und Dienstleistungen 1. Saldosteuersatz 2018 | |
| FS4 | Skonto Verkauf und Dienstleistungen 2. Saldosteuersatz 2018 | |
| Total Saldosteuersatz (322-333) | ||
| B77 | Bezugsteuer 7.7% (inklusive MwSt/USt) | 7.70 |
| B77-1 | Bezugsteuer 7.7% (exklusive MwSt/USt) | 7.70 |
| B77-2 | Bezugsteuer 7.7% (MwSt/USt-Betrag) | 7.70 |
| B81 | Bezugsteuer 8.1% (inklusive MwSt/USt) | 8.10 |
| B81-1 | Bezugsteuer 8.1% (exklusive MwSt/USt) | 8.10 |
| B81-2 | Bezugsteuer 8.1% (MwSt/USt-Betrag) | 8.10 |
| Total Bezugsteuer (382-383) | ||
| Total geschuldete Steuer (399) | ||
| Vorsteuer (Guthaben) | ||
| M0 | Befreite Material- und Dienstleistungsaufwand | |
| I0 | Befreite Investition und Betriebsaufwand | |
| M77 | Material- und Dienstleistungsaufwand 7.7% (inklusive MwSt/USt) | 7.70 |
| M77-1 | Material- und Dienstleistungsaufwand 7.7% (exklusive MwSt/USt) | 7.70 |
| M77-2 | Material- und Dienstleistungsaufwand 7.7% (MwSt/USt-Betrag) | 7.70 |
| M81 | Material- und Dienstleistungsaufwand 8.1% (inklusive MwSt/USt) | 8.10 |
| M81-1 | Material- und Dienstleistungsaufwand 8.1% (exklusive MwSt/USt) | 8.10 |
| M81-2 | Material- und Dienstleistungsaufwand 8.1% (MwSt/USt-Betrag) | 8.10 |
| M25 | Material- und Dienstleistungsaufwand 2.5% | 2.50 |
| M26 | Material- und Dienstleistungsaufwand 2.6% | 2.60 |
| M37 | Material- und Dienstleistungsaufwand 3.7% | 3.70 |
| M38 | Material- und Dienstleistungsaufwand 3.8% | 3.80 |
| Investition und Betriebsaufwand | ||
| I77 | Investition und Betriebsaufwand 7.7% | 7.70 |
| I77-1 | Investition und Betriebsaufwand 7.7% (exklusive MwSt/USt) | 7.70 |
| I77-2 | Investition und Betriebsaufwand 7.7% (MwSt/USt-Betrag) | 7.70 |
| I81 | Investition und Betriebsaufwand 8.1% | 8.10 |
| I81-1 | Investition und Betriebsaufwand 8.1% (exklusive MwSt/USt) | 8.10 |
| I81-2 | Investition und Betriebsaufwand 8.1% (MwSt/USt-Betrag) | 8.10 |
| I25 | Investition und Betriebsaufwand 2.5% | 2.50 |
| I26 | Investition und Betriebsaufwand 2.6% | 2.60 |
| I37 | Investition und Betriebsaufwand 3.7% | 3.70 |
| I38 | Investition und Betriebsaufwand 3.8% | 3.80 |
| Korrekturen und Kürzungen | ||
| K77-A | Einlageentsteuerung 7.7% (410) | 7.70 |
| K81-A | Einlageentsteuerung 8.1% (410) | 8.10 |
| K77-B | Vorsteuerkorrekturen 7.7% (415) | 7.70 |
| K81-B | Vorsteuerkorrekturen 8.1% (415) | 8.10 |
| K77-C | Vorsteuerkürzungen 7.7% (420) | 7.70 |
| K81-C | Vorsteuerkürzungen 8.1% (420) | 8.10 |
| F1050 | Steueranrechnung gemäss Formular Nr. 1050 | |
| F1055 | Steueranrechnung gemäss Formular Nr. 1055 | |
| Total Vorsteuer (479) | ||
| Total zu bezahlen (500) oder Guthaben (510) | ||
| Andere Mittelflüsse | ||
| Z0-A | Subventionen, durch Kurvereine eingenommene Tourismusabgaben, Entsorgungs-und Wasserwerkbeiträge (Bst. a-c) | |
| Z0 | Spenden, Dividenden, Schadenersatz usw. | |
| Nicht-Entgelte | ||
| Total der Kontrolle | ||
| Gruppe | Artikel | Beschreibung | Gr |
|---|---|---|---|
| M-01 | Stuhl aus Eiche | M | |
| M-02 | Tisch aus Eiche | M | |
| M | Total Möbel | ||
| D-01 | Montage | D | |
| D | Total Dienstleistungen |
Einzelunternehmen | KMU | MWST
In diesem Artikel
Einzelunternehmen | KMU | MWST
Einzelunternehmen | KMU | MWST
Dieses Kontenplan-Modell ist ideal für die Buchführung von kleinen Unternehmen, die der MWST-Pflicht unterliegen. Es verfügt über Untergruppen und alle Gruppierungen basierend auf Schweizer Kontenplan KMU.
In Banana WebApp öffnen
Öffnen Sie Banana Buchhaltung Plus in Ihrem Browser ohne Installation. Passen Sie die Vorlage an, geben Sie die Transaktionen ein und speichern Sie die Datei auf Ihrem Computer.
Vorlage im Banana WebApp öffnenDokumentation zur Vorlage
Das Modell beinhaltet Konten und Gruppierungen von Bilanz und Kontenplan gemäss Obligationenrecht.
Für den Teil des Eigenkapitals (Gruppe 28) sind nur die Konten enthalten, welche notwendig sind für ein Einzelunternehmen.
Der Kontenplan kann auf einfache Weise personalisiert werden, durch Hinzufügen oder Entfernen von Konten und Gruppen, siehe vollständige Liste der im KMU-Kontenplan vorhandenen Konten.
Wir verweisen auf die Webseite Kontenplan für alles, was im Zusammenhang mit dem personalisieren des Kontenplanes, hinzufügen von Konten, Kostenstellen, Segmente, Kunden- und Lieferantenbuch, ist.
Anpassung an eine Art von Tätigkeit:
- Zur Anpassung an ein Dienstleitungsunternehmen oder anderes, die Konten der Gruppe 30 ändern, indem man die für Ihr Geschäft spezifischen Beschreibungen einfügt.
Für einen Architekten oder einen Rechtsanwalt hingegen, den Umsatz..
Vorschau der Vorlage
Basiswährung: CHF
Doppelte Buchhaltung mit MWST/USt
| Gruppe | Konto | Beschreibung | Summ. in |
|---|---|---|---|
| BILANZ | |||
| AKTIVEN | |||
| 1000 | Kasse | 100 | |
| 1020 | Bankguthaben | 100 | |
| 1045 | Kreditkarten / Debitkarten | 100 | |
| 100 | Flüssige Mittel | 10 | |
| 1060 | Wertschriften | 106 | |
| 106 | Kurzfristig gehaltene Aktiven mit Börsenkurs | 10 | |
| 1090 | Transferkonto | 109 | |
| 1091 | Lohndurchlaufkonto | 109 | |
| 1099 | Abklärungskonto | 109 | |
| 109 | Transferkonto | 10 | |
| 1100 | Forderungen aus Lieferungen und Leistungen (Debitoren) | 110 | |
| 1109 | Delkredere | 110 | |
| 110 | Forderungen aus Lieferungen und Leistungen | 10 | |
| 1140 | Vorschüsse und Darlehen | 114 | |
| 1176 | Verrechnungssteuer | 114 | |
| 1179 | Quellensteuer | 114 | |
| 1180 | Kontokorrent AHV, IV, EO, ALV | 114 | |
| 1190 | Sonstige kurzfristige Forderungen | 114 | |
| 1191 | Kautionen | 114 | |
| 114 | Übrige kurzfristige Forderungen | 10 | |
| 1200 | Handelswaren | 120 | |
| 1210 | Rohstoffe | 120 | |
| 1230 | Hilfsmaterial | 120 | |
| 1231 | Verbrauchsmaterial | 120 | |
| 1250 | Handelswaren in Konsignation | 120 | |
| 1260 | Fertige Erzeugnisse | 120 | |
| 1270 | Unfertige Erzeugnisse | 120 | |
| 1280 | Nicht fakturierte Dienstleistungen | 120 | |
| 120 | Vorräte und nicht fakturierte Dienstleistungen | 10 | |
| 1300 | Bezahlter Aufwand des Folgejahres | 130 | |
| 1301 | Noch nicht erhaltener Ertrag | 130 | |
| 130 | Aktive Rechnungsabgrenzungen | 10 | |
| 10 | Umlaufvermögen | 1 | |
| 1400 | Wertschriften | 140 | |
| 1440 | Darlehen | 140 | |
| 1441 | Hypotheken | 140 | |
| 140 | Finanzanlagen | 14 | |
| 1480 | Beteiligungen | 148 | |
| 148 | Beteiligungen | 14 | |
| 1500 | Maschinen und Apparate | 150 | |
| 1510 | Mobiliar und Einrichtungen | 150 | |
| 1520 | Büromaschinen, Informatik, Kommunikationstechnologie | 150 | |
| 1530 | Fahrzeuge | 150 | |
| 1540 | Werkzeuge und Geräte | 150 | |
| 150 | Mobile Sachanlagen | 14 | |
| 1600 | Geschäftsliegenschaften | 160 | |
| 160 | Immobile Sachanlagen | 14 | |
| 14 | Anlagevermögen | 1 | |
| 1 | Total Aktiven | 00 | |
| PASSIVEN | |||
| 2000 | Verbindlichkeiten aus Lieferungen und Leistungen (Kreditoren) | 200 | |
| 2030 | Anzahlungen von Dritten | 200 | |
| 200 | Verbindlichkeiten aus Lieferungen und Leistungen | 20 | |
| 2100 | Bankverbindlichkeiten | 210 | |
| 2120 | Verbindlichkeiten aus Finanzierungsleasing | 210 | |
| 2140 | Übrige verzinsliche Verbindlichkeiten | 210 | |
| 210 | Kurzfristige verzinsliche Verbindlichkeiten | 20 | |
| 2200 | Geschuldete MWST (Umsatzsteuer) | 220 | |
| 2201 | Abrechnungskonto MWST | 220 | |
| 2206 | Verrechnungssteuer | 220 | |
| 2208 | Direkte Steuern | 220 | |
| 2209 | Quellensteuer | 220 | |
| 2210 | Sonstige kurzfristige Verbindlichkeiten | 220 | |
| 2270 | Kontokorrent AHV, IV, EO, ALV | 220 | |
| 220 | Übrige kurzfristige Verbindlichkeiten | 20 | |
| 2300 | Noch nicht bezahlter Aufwand | 230 | |
| 2301 | Erhaltener Ertrag des Folgejahres | 230 | |
| 2330 | Kurzfristige Rückstellungen | 230 | |
| 230 | Passive Rechnungsabgrenzungen und kurzfristige Rückstellungen | 20 | |
| 20 | Kurzfristiges Fremdkapital | 2A | |
| 2400 | Bankverbindlichkeiten | 240 | |
| 2420 | Verbindlichkeiten aus Finanzierungsleasing | 240 | |
| 2430 | Obligationenanleihen | 240 | |
| 2450 | Darlehen | 240 | |
| 2451 | Hypotheken | 240 | |
| 240 | Langfristige verzinsliche Verbindlichkeiten | 24 | |
| 2500 | Übrige langfristige Verbindlichkeiten (unverzinslich) | 250 | |
| 250 | Übrige langfristige Verbindlichkeiten | 24 | |
| 2600 | Rückstellungen | 260 | |
| 260 | Langfristige Rückstellungen sowie vom Gesetz vorgesehene ähnliche Positionen | 24 | |
| 24 | Langfristiges Fremdkapital | 2A | |
| 2A | Fremdkapital | 2 | |
| 2800 | Eigenkapital zu Beginn des Geschäftsjahres | 28 | |
| 2820 | Kapitaleinlagen und Kapitalrückzüge | 28 | |
| 2850 | Privat | 28 | |
| 2891 | Jahresgewinn oder Jahresverlust | 28 | |
| 28 | Eigenkapital | 2 | |
| 2 | Total Passiven | 00 | |
| ERFOLGSRECHNUNG | |||
| 3000 | Produktionserlöse | 30 | |
| 3200 | Handelserlöse | 30 | |
| 3400 | Dienstleistungserlöse | 30 | |
| 3600 | Übrige Erlöse aus Lieferungen und Leistungen | 30 | |
| 3700 | Eigenleistungen | 30 | |
| 3710 | Eigenverbrauch | 30 | |
| 3800 | Erlösminderungen | 30 | |
| 3805 | Verluste Forderungen (Debitoren), Veränderung Delkredere | 30 | |
| 3809 | MWST Saldosteuersatz | 30 | |
| 3810 | Kredit-/Debitkartenkommissionen | 30 | |
| 30 | Nettoerlöse aus Lieferungen und Leistungen | 3 | |
| 3900 | Bestandsänderungen fertige Erzeugnisse | 39 | |
| 3901 | Bestandsänderungen unfertige Erzeugnisse | 39 | |
| 3940 | Bestandsänderungen nicht fakturierte Dienstleistungen | 39 | |
| 39 | Bestandesänderungen an Erzeugnissen sowie an nicht fakturierten Dienstleistungen | 3 | |
| 3 | Betrieblicher Ertrag aus Lieferungen und Leistungen | E1 | |
| 4000 | Materialaufwand Produktion | 4 | |
| 4200 | Handelswarenaufwand | 4 | |
| 4400 | Aufwand für bezogene Dienstleistungen | 4 | |
| 4500 | Energieaufwand zur Leistungserstellung | 4 | |
| 4800 | Aufwandminderungen | 4 | |
| 4 | Aufwand für Material, Handelswaren, Dienstleistungen und Energie | E1 | |
| E1 | Bruttoergebnis nach Material- und Warenaufwand | E2 | |
| 5000 | Lohnaufwand | 5 | |
| 5701 | AHV, IV, EO Inhaber | 5 | |
| 5710 | FAK | 5 | |
| 5720 | Vorsorgeeinrichtungen | 5 | |
| 5730 | Unfallversicherung | 5 | |
| 5740 | Krankentaggeldversicherung | 5 | |
| 5790 | Quellensteuer | 5 | |
| 5800 | Übriger Personalaufwand | 5 | |
| 5830 | Pauschalspesen Personal | 5 | |
| 5900 | Leistungen Dritter | 5 | |
| 5 | Personalaufwand | E2 | |
| E2 | Bruttoergebnis nach Personalaufwand | E3 | |
| 6000 | Raumaufwand | 60 | |
| 6040 | Reinigung Lokalitäten | 60 | |
| 60 | Raumaufwand | 6 | |
| 6100 | Unterhalt, Reparaturen, Ersatz mobile Sachanlagen | 61 | |
| 6105 | Leasingaufwand mobile Sachanlagen | 61 | |
| 61 | Unterhalt, Reparaturen, Ersatz (URE); Leasing mobile Sachanlagen | 6 | |
| 6200 | Reparaturen | 62 | |
| 6210 | Betriebsstoffe | 62 | |
| 6220 | Haftpflichtversicherung | 62 | |
| 6260 | Fahrzeugleasing | 62 | |
| 6270 | Privatanteile Fahrzeugaufwand | 62 | |
| 6280 | Transportaufwand | 62 | |
| 62 | Fahrzeug- und Transportaufwand | 6 | |
| 6300 | Sachversicherungen, Abgaben, Gebühren, Bewilligungen | 63 | |
| 63 | Sachversicherungen, Abgaben, Gebühren, Bewilligungen | 6 | |
| 6402 | Lichtstrom | 64 | |
| 6410 | Erdgas | 64 | |
| 6430 | Wasser | 64 | |
| 6460 | Kehrichtabfuhr | 64 | |
| 64 | Energie- und Entsorgungsaufwand | 6 | |
| 6500 | Büromaterial | 65 | |
| 6503 | Fachliteratur, Zeitungen, Zeitschriften | 65 | |
| 6510 | Telefon | 65 | |
| 6512 | Internet | 65 | |
| 6513 | Porti | 65 | |
| 6570 | Informatikaufwand inkl. Leasing | 65 | |
| 6580 | Lizenzaufwendungen/Update | 65 | |
| 6583 | Verbrauchsmaterial | 65 | |
| 65 | Verwaltungs- und Informatikaufwand | 6 | |
| 6600 | Werbeaufwand | 66 | |
| 6642 | Kundengeschenke | 66 | |
| 66 | Werbeaufwand | 6 | |
| 6700 | Sonstiger betrieblicher Aufwand | 67 | |
| 67 | Sonstiger betrieblicher Aufwand | 6 | |
| 6 | Übriger betrieblicher Aufwand | E3 | |
| E3 | Betriebliches Ergebnis vor Abschreibungen und Wertberichtigungen, Finanzerfolg und Steuern (EBITDA) | E4 | |
| 6800 | Abschreibungen und Wertberichtigungen auf Positionen des Anlagevermögens | 68 | |
| 68 | Abschreibungen und Wertberichtigungen auf Positionen des Anlagevermögens | E4 | |
| E4 | Betriebliches Ergebnis vor Finanzerfolg und Steuern (EBIT) | E5 | |
| 6900 | Bankkreditzinsaufwand | 69 | |
| 6940 | Bankspesen | 69 | |
| 6950 | Erträge aus Bankguthaben | 69 | |
| 69 | Finanzaufwand und Finanzertrag | E5 | |
| E5 | Betriebliches Ergebnis vor Steuern (EBT) | E6 | |
| 7000 | Ertrag Nebenbetrieb | 7 | |
| 7010 | Aufwand Nebenbetrieb | 7 | |
| 7500 | Ertrag betriebliche Liegenschaft | 7 | |
| 7510 | Aufwand betriebliche Liegenschaft | 7 | |
| 7 | Betrieblicher Nebenerfolg | E6 | |
| 8000 | Betriebsfremder Aufwand | 8 | |
| 8100 | Betriebsfremder Ertrag | 8 | |
| 8500 | Ausserordentlicher, einmaliger oder periodenfremder Aufwand | 8 | |
| 8510 | Ausserordentlicher, einmaliger oder periodenfremder Ertrag | 8 | |
| 8 | Betriebsfremder, ausserordentlicher, einmaliger oder periodenfremder Aufwand und Ertrag | E6 | |
| E6 | Jahresgewinn oder Jahresverlust vor Steuern | E7 | |
| 8900 | Direkte Steuern | 89 | |
| 89 | Direkte Steuern | E7 | |
| E7 | Jahresgewinn oder Jahresverlust | 2891 | |
| 00 | Differenz muss = 0 sein | ||
| KOSTENSTELLEN | |||
| .HAN | Handelswaren A | VOR | |
| .ROH | Rohstoffe A | VOR | |
| .WER | Werkstoffe A | VOR | |
| VOR | Total Vorräte | ||
| ,UN1 | Unterhalt 1 | UN | |
| ,UN2 | Unterhalt 2 | UN | |
| ,UN3 | Unterhalt 3 | UN | |
| UN | Total Unterhalt | ||
| ;WE1 | Werbeaufwand 1 | WER | |
| ;WE2 | Werbeaufwand 2 | WER | |
| WER | Total Werbeaufwand |
| MwSt/USt-Code | Beschreibung | MwSt/USt-% |
|---|---|---|
| Erläuterungen | ||
| V = Umsatz Verkauf (200) | ||
| VS = Skonto Verkauf und Dienstleistungen (235) | ||
| B = Bezugsteuer (38x) | ||
| M = Material- und Dienstleistungsaufwand (400) | ||
| I = Investitionen und übrigem Betriebsaufwand (405) | ||
| K = Korrekturen und Kürzungen (410, 415, 420) | ||
| Z = Nicht-Entgelte (910) | ||
| MwSt/USt-Codes-Informationen (nicht bearbeiten) | ||
| id=vatcodes-chd-2024.20230614 | ||
| Letzte Aktualisierung: 14.06.2023 | ||
| Umsatzsteuer (Schuld) | ||
| V0 | Von der Steuer befreite Leistungen, u.a. Exporte (220) | |
| V0-E | Leistungen im Ausland (221) | |
| V0-T | Übertragung im Meldeverfahren (225) | |
| V0-N | Nicht steuerbare Leistungen (230) | |
| Entgeltminderungen siehe Skonti | ||
| V0-D | Diverses (280) | |
| V77 | Verkauf und Dienstleistungen 7.7% | 7.70 |
| V81 | Verkauf und Dienstleistungen 8.1% | 8.10 |
| V77-B | Verkauf und Dienstleistungen 7.7% (optiert) | 7.70 |
| V81-B | Verkauf und Dienstleistungen 8.1% (optiert) | 8.10 |
| V25-N | Verkauf und Dienstleistungen 2.5% | 2.50 |
| V26 | Verkauf und Dienstleistungen 2.6% | 2.60 |
| V37 | Verkauf und Dienstleistungen 3.7% | 3.70 |
| V38 | Verkauf und Dienstleistungen 3.8% | 3.80 |
| VS77 | Skonto Verkauf und Dienstleistungen 7.7% | 7.70 |
| VS81 | Skonto Verkauf und Dienstleistungen 8.1% | 8.10 |
| VS25-N | Skonto Verkauf und Dienstleistungen 2.5% | 2.50 |
| VS26 | Skonto Verkauf und Dienstleistungen 2.6% | 2.60 |
| VS37 | Skonto Verkauf und Dienstleistungen 3.7% | 3.70 |
| VS38 | Skonto Verkauf und Dienstleistungen 3.8% | 3.80 |
| Steuerbarer Gesamtumsatz (299) | ||
| F1 | 1. Saldosteuersatz 2024 | |
| F2 | 2. Saldosteuersatz 2024 | |
| FS1 | Skonto Verkauf und Dienstleistungen 1. Saldosteuersatz 2024 | |
| FS2 | Skonto Verkauf und Dienstleistungen 2. Saldosteuersatz 2024 | |
| F3 | 1. Saldosteuersatz 2018 | |
| F4 | 2. Saldosteuersatz 2018 | |
| FS3 | Skonto Verkauf und Dienstleistungen 1. Saldosteuersatz 2018 | |
| FS4 | Skonto Verkauf und Dienstleistungen 2. Saldosteuersatz 2018 | |
| Total Saldosteuersatz (322-333) | ||
| B77 | Bezugsteuer 7.7% (inklusive MwSt/USt) | 7.70 |
| B77-1 | Bezugsteuer 7.7% (exklusive MwSt/USt) | 7.70 |
| B77-2 | Bezugsteuer 7.7% (MwSt/USt-Betrag) | 7.70 |
| B81 | Bezugsteuer 8.1% (inklusive MwSt/USt) | 8.10 |
| B81-1 | Bezugsteuer 8.1% (exklusive MwSt/USt) | 8.10 |
| B81-2 | Bezugsteuer 8.1% (MwSt/USt-Betrag) | 8.10 |
| Total Bezugsteuer (382-383) | ||
| Total geschuldete Steuer (399) | ||
| Vorsteuer (Guthaben) | ||
| M0 | Befreite Material- und Dienstleistungsaufwand | |
| I0 | Befreite Investition und Betriebsaufwand | |
| M77 | Material- und Dienstleistungsaufwand 7.7% (inklusive MwSt/USt) | 7.70 |
| M77-1 | Material- und Dienstleistungsaufwand 7.7% (exklusive MwSt/USt) | 7.70 |
| M77-2 | Material- und Dienstleistungsaufwand 7.7% (MwSt/USt-Betrag) | 7.70 |
| M81 | Material- und Dienstleistungsaufwand 8.1% (inklusive MwSt/USt) | 8.10 |
| M81-1 | Material- und Dienstleistungsaufwand 8.1% (exklusive MwSt/USt) | 8.10 |
| M81-2 | Material- und Dienstleistungsaufwand 8.1% (MwSt/USt-Betrag) | 8.10 |
| M25 | Material- und Dienstleistungsaufwand 2.5% | 2.50 |
| M26 | Material- und Dienstleistungsaufwand 2.6% | 2.60 |
| M37 | Material- und Dienstleistungsaufwand 3.7% | 3.70 |
| M38 | Material- und Dienstleistungsaufwand 3.8% | 3.80 |
| Investition und Betriebsaufwand | ||
| I77 | Investition und Betriebsaufwand 7.7% | 7.70 |
| I77-1 | Investition und Betriebsaufwand 7.7% (exklusive MwSt/USt) | 7.70 |
| I77-2 | Investition und Betriebsaufwand 7.7% (MwSt/USt-Betrag) | 7.70 |
| I81 | Investition und Betriebsaufwand 8.1% | 8.10 |
| I81-1 | Investition und Betriebsaufwand 8.1% (exklusive MwSt/USt) | 8.10 |
| I81-2 | Investition und Betriebsaufwand 8.1% (MwSt/USt-Betrag) | 8.10 |
| I25 | Investition und Betriebsaufwand 2.5% | 2.50 |
| I26 | Investition und Betriebsaufwand 2.6% | 2.60 |
| I37 | Investition und Betriebsaufwand 3.7% | 3.70 |
| I38 | Investition und Betriebsaufwand 3.8% | 3.80 |
| Korrekturen und Kürzungen | ||
| K77-A | Einlageentsteuerung 7.7% (410) | 7.70 |
| K81-A | Einlageentsteuerung 8.1% (410) | 8.10 |
| K77-B | Vorsteuerkorrekturen 7.7% (415) | 7.70 |
| K81-B | Vorsteuerkorrekturen 8.1% (415) | 8.10 |
| K77-C | Vorsteuerkürzungen 7.7% (420) | 7.70 |
| K81-C | Vorsteuerkürzungen 8.1% (420) | 8.10 |
| F1050 | Steueranrechnung gemäss Formular Nr. 1050 | |
| F1055 | Steueranrechnung gemäss Formular Nr. 1055 | |
| Total Vorsteuer (479) | ||
| Total zu bezahlen (500) oder Guthaben (510) | ||
| Andere Mittelflüsse | ||
| Z0-A | Subventionen, durch Kurvereine eingenommene Tourismusabgaben, Entsorgungs-und Wasserwerkbeiträge (Bst. a-c) | |
| Z0 | Spenden, Dividenden, Schadenersatz usw. | |
| Nicht-Entgelte | ||
| Total der Kontrolle | ||
Einzelunternehmen | KMU | MWST-Abrechnung nach vereinbarten Entgelten
In diesem Artikel
Einzelunternehmen | KMU | MWST-Abrechnung nach vereinbarten Entgelten
Einzelunternehmen | KMU | MWST-Abrechnung nach vereinbarten Entgelten
Ideales Modell für die Buchhaltung eines Einzelunternehmens mit MWST-Abrechnung nach vereinbarten Entgelten. Im Kontenplan wird das Postenbuch Kunden/Lieferanten nach dem Kompetenzprinzip geführt. Dank der Funktionen der integrierten Fakturierung kannst du die gleichen Daten, die du für die Rechnungserstellung eingibst, nutzen, um Rechnungen mit QR-Code zu erstellen und auszudrucken. Es stehen zahlreiche Funktionen zur Verfügung, um die Eingabe von Buchhaltungsdaten zu beschleunigen und automatisch die Bilanz, die Gewinn- und Verlustrechnung, die MWST-Abrechnungen mit der entsprechenden Übermittlung der MWST-Daten an die ESTV und vieles mehr zu erhalten. Mit der Liquiditäts- und Budgetplanung kannst du die finanzielle und wirtschaftliche Lage deines Unternehmens im Blick behalten. Öffne das Modell mit der WebApp oder direkt über das Programm und speichere die Datei auf deinem Computer.
In Banana WebApp öffnen
Öffnen Sie Banana Buchhaltung Plus in Ihrem Browser ohne Installation. Passen Sie die Vorlage an, geben Sie die Transaktionen ein und speichern Sie die Datei auf Ihrem Computer.
Vorlage im Banana WebApp öffnenVorschau der Vorlage
Basiswährung: CHF
Doppelte Buchhaltung mit MWST/USt
| Gruppe | Konto | Beschreibung | Summ. in |
|---|---|---|---|
| BILANZ | |||
| AKTIVEN | |||
| 1000 | Kasse | 100 | |
| 1020 | Bankguthaben | 100 | |
| 1045 | Kreditkarten / Debitkarten | 100 | |
| 100 | Flüssige Mittel | 10 | |
| 1060 | Wertschriften | 106 | |
| 106 | Kurzfristig gehaltene Aktiven mit Börsenkurs | 10 | |
| 1090 | Transferkonto | 109 | |
| 1091 | Lohndurchlaufkonto | 109 | |
| 1099 | Abklärungskonto | 109 | |
| 109 | Transferkonto | 10 | |
| 100A | Summe Debitoren | 110 | |
| 1100 | Forderungen aus Lieferungen und Leistungen (Debitoren) | 110 | |
| 1109 | Delkredere | 110 | |
| 110 | Forderungen aus Lieferungen und Leistungen | 10 | |
| 1140 | Vorschüsse und Darlehen | 114 | |
| 1176 | Verrechnungssteuer | 114 | |
| 1179 | Quellensteuer | 114 | |
| 1180 | Kontokorrent AHV, IV, EO, ALV | 114 | |
| 1190 | Sonstige kurzfristige Forderungen | 114 | |
| 1191 | Kautionen | 114 | |
| 114 | Übrige kurzfristige Forderungen | 10 | |
| 1200 | Handelswaren | 120 | |
| 1210 | Rohstoffe | 120 | |
| 1230 | Hilfsmaterial | 120 | |
| 1231 | Verbrauchsmaterial | 120 | |
| 1250 | Handelswaren in Konsignation | 120 | |
| 1260 | Fertige Erzeugnisse | 120 | |
| 1270 | Unfertige Erzeugnisse | 120 | |
| 1280 | Nicht fakturierte Dienstleistungen | 120 | |
| 120 | Vorräte und nicht fakturierte Dienstleistungen | 10 | |
| 1300 | Bezahlter Aufwand des Folgejahres | 130 | |
| 1301 | Noch nicht erhaltener Ertrag | 130 | |
| 130 | Aktive Rechnungsabgrenzungen | 10 | |
| 10 | Umlaufvermögen | 1 | |
| 1400 | Wertschriften | 140 | |
| 1440 | Darlehen | 140 | |
| 1441 | Hypotheken | 140 | |
| 140 | Finanzanlagen | 14 | |
| 1480 | Beteiligungen | 148 | |
| 148 | Beteiligungen | 14 | |
| 1500 | Maschinen und Apparate | 150 | |
| 1510 | Mobiliar und Einrichtungen | 150 | |
| 1520 | Büromaschinen, Informatik, Kommunikationstechnologie | 150 | |
| 1530 | Fahrzeuge | 150 | |
| 1540 | Werkzeuge und Geräte | 150 | |
| 150 | Mobile Sachanlagen | 14 | |
| 1600 | Geschäftsliegenschaften | 160 | |
| 160 | Immobile Sachanlagen | 14 | |
| 14 | Anlagevermögen | 1 | |
| 1 | Total Aktiven | 00 | |
| PASSIVEN | |||
| 2000 | Verbindlichkeiten aus Lieferungen und Leistungen (Kreditoren) | 200 | |
| 2030 | Anzahlungen von Dritten | 200 | |
| 200A | Summe Kreditoren | 200 | |
| 200 | Verbindlichkeiten aus Lieferungen und Leistungen | 20 | |
| 2100 | Bankverbindlichkeiten | 210 | |
| 2120 | Verbindlichkeiten aus Finanzierungsleasing | 210 | |
| 2140 | Übrige verzinsliche Verbindlichkeiten | 210 | |
| 210 | Kurzfristige verzinsliche Verbindlichkeiten | 20 | |
| 2200 | Geschuldete MWST (Umsatzsteuer) | 220 | |
| 2201 | Abrechnungskonto MWST | 220 | |
| 2206 | Verrechnungssteuer | 220 | |
| 2208 | Direkte Steuern | 220 | |
| 2209 | Quellensteuer | 220 | |
| 2210 | Sonstige kurzfristige Verbindlichkeiten | 220 | |
| 2270 | Kontokorrent AHV, IV, EO, ALV | 220 | |
| 220 | Übrige kurzfristige Verbindlichkeiten | 20 | |
| 2300 | Noch nicht bezahlter Aufwand | 230 | |
| 2301 | Erhaltener Ertrag des Folgejahres | 230 | |
| 2330 | Kurzfristige Rückstellungen | 230 | |
| 230 | Passive Rechnungsabgrenzungen und kurzfristige Rückstellungen | 20 | |
| 20 | Kurzfristiges Fremdkapital | 2A | |
| 2400 | Bankverbindlichkeiten | 240 | |
| 2420 | Verbindlichkeiten aus Finanzierungsleasing | 240 | |
| 2430 | Obligationenanleihen | 240 | |
| 2450 | Darlehen | 240 | |
| 2451 | Hypotheken | 240 | |
| 240 | Langfristige verzinsliche Verbindlichkeiten | 24 | |
| 2500 | Übrige langfristige Verbindlichkeiten (unverzinslich) | 250 | |
| 250 | Übrige langfristige Verbindlichkeiten | 24 | |
| 2600 | Rückstellungen | 260 | |
| 260 | Langfristige Rückstellungen sowie vom Gesetz vorgesehene ähnliche Positionen | 24 | |
| 24 | Langfristiges Fremdkapital | 2A | |
| 2A | Fremdkapital | 2 | |
| 2800 | Eigenkapital zu Beginn des Geschäftsjahres | 28 | |
| 2820 | Kapitaleinlagen und Kapitalrückzüge | 28 | |
| 2850 | Privat | 28 | |
| 2891 | Jahresgewinn oder Jahresverlust | 28 | |
| 28 | Eigenkapital | 2 | |
| 2 | Total Passiven | 00 | |
| ERFOLGSRECHNUNG | |||
| 3000 | Produktionserlöse | 30 | |
| 3200 | Handelserlöse | 30 | |
| 3400 | Dienstleistungserlöse | 30 | |
| 3600 | Übrige Erlöse aus Lieferungen und Leistungen | 30 | |
| 3700 | Eigenleistungen | 30 | |
| 3710 | Eigenverbrauch | 30 | |
| 3800 | Erlösminderungen | 30 | |
| 3805 | Verluste Forderungen (Debitoren), Veränderung Delkredere | 30 | |
| 3809 | MWST Saldosteuersatz | 30 | |
| 3810 | Kredit-/Debitkartenkommissionen | 30 | |
| 30 | Nettoerlöse aus Lieferungen und Leistungen | 3 | |
| 3900 | Bestandsänderungen fertige Erzeugnisse | 39 | |
| 3901 | Bestandsänderungen unfertige Erzeugnisse | 39 | |
| 3940 | Bestandsänderungen nicht fakturierte Dienstleistungen | 39 | |
| 39 | Bestandesänderungen an Erzeugnissen sowie an nicht fakturierten Dienstleistungen | 3 | |
| 3 | Betrieblicher Ertrag aus Lieferungen und Leistungen | E1 | |
| 4000 | Materialaufwand Produktion | 4 | |
| 4200 | Handelswarenaufwand | 4 | |
| 4400 | Aufwand für bezogene Dienstleistungen | 4 | |
| 4500 | Energieaufwand zur Leistungserstellung | 4 | |
| 4800 | Aufwandminderungen | 4 | |
| 4 | Aufwand für Material, Handelswaren, Dienstleistungen und Energie | E1 | |
| E1 | Bruttoergebnis nach Material- und Warenaufwand | E2 | |
| 5000 | Lohnaufwand | 5 | |
| 5701 | AHV, IV, EO Inhaber | 5 | |
| 5710 | FAK | 5 | |
| 5720 | Vorsorgeeinrichtungen | 5 | |
| 5730 | Unfallversicherung | 5 | |
| 5740 | Krankentaggeldversicherung | 5 | |
| 5790 | Quellensteuer | 5 | |
| 5800 | Übriger Personalaufwand | 5 | |
| 5830 | Pauschalspesen Personal | 5 | |
| 5900 | Leistungen Dritter | 5 | |
| 5 | Personalaufwand | E2 | |
| E2 | Bruttoergebnis nach Personalaufwand | E3 | |
| 6000 | Raumaufwand | 60 | |
| 6040 | Reinigung Lokalitäten | 60 | |
| 60 | Raumaufwand | 6 | |
| 6100 | Unterhalt, Reparaturen, Ersatz mobile Sachanlagen | 61 | |
| 6105 | Leasingaufwand mobile Sachanlagen | 61 | |
| 61 | Unterhalt, Reparaturen, Ersatz (URE); Leasing mobile Sachanlagen | 6 | |
| 6200 | Reparaturen | 62 | |
| 6210 | Betriebsstoffe | 62 | |
| 6220 | Haftpflichtversicherung | 62 | |
| 6260 | Fahrzeugleasing | 62 | |
| 6270 | Privatanteile Fahrzeugaufwand | 62 | |
| 6280 | Transportaufwand | 62 | |
| 62 | Fahrzeug- und Transportaufwand | 6 | |
| 6300 | Sachversicherungen, Abgaben, Gebühren, Bewilligungen | 63 | |
| 63 | Sachversicherungen, Abgaben, Gebühren, Bewilligungen | 6 | |
| 6402 | Lichtstrom | 64 | |
| 6410 | Erdgas | 64 | |
| 6430 | Wasser | 64 | |
| 6460 | Kehrichtabfuhr | 64 | |
| 64 | Energie- und Entsorgungsaufwand | 6 | |
| 6500 | Büromaterial | 65 | |
| 6503 | Fachliteratur, Zeitungen, Zeitschriften | 65 | |
| 6510 | Telefon | 65 | |
| 6512 | Internet | 65 | |
| 6513 | Porti | 65 | |
| 6570 | Informatikaufwand inkl. Leasing | 65 | |
| 6580 | Lizenzaufwendungen/Update | 65 | |
| 6583 | Verbrauchsmaterial | 65 | |
| 65 | Verwaltungs- und Informatikaufwand | 6 | |
| 6600 | Werbeaufwand | 66 | |
| 6642 | Kundengeschenke | 66 | |
| 66 | Werbeaufwand | 6 | |
| 6700 | Sonstiger betrieblicher Aufwand | 67 | |
| 67 | Sonstiger betrieblicher Aufwand | 6 | |
| 6 | Übriger betrieblicher Aufwand | E3 | |
| E3 | Betriebliches Ergebnis vor Abschreibungen und Wertberichtigungen, Finanzerfolg und Steuern (EBITDA) | E4 | |
| 6800 | Abschreibungen und Wertberichtigungen auf Positionen des Anlagevermögens | 68 | |
| 68 | Abschreibungen und Wertberichtigungen auf Positionen des Anlagevermögens | E4 | |
| E4 | Betriebliches Ergebnis vor Finanzerfolg und Steuern (EBIT) | E5 | |
| 6900 | Bankkreditzinsaufwand | 69 | |
| 6940 | Bankspesen | 69 | |
| 6950 | Erträge aus Bankguthaben | 69 | |
| 69 | Finanzaufwand und Finanzertrag | E5 | |
| E5 | Betriebliches Ergebnis vor Steuern (EBT) | E6 | |
| 7000 | Ertrag Nebenbetrieb | 7 | |
| 7010 | Aufwand Nebenbetrieb | 7 | |
| 7500 | Ertrag betriebliche Liegenschaft | 7 | |
| 7510 | Aufwand betriebliche Liegenschaft | 7 | |
| 7 | Betrieblicher Nebenerfolg | E6 | |
| 8000 | Betriebsfremder Aufwand | 8 | |
| 8100 | Betriebsfremder Ertrag | 8 | |
| 8500 | Ausserordentlicher, einmaliger oder periodenfremder Aufwand | 8 | |
| 8510 | Ausserordentlicher, einmaliger oder periodenfremder Ertrag | 8 | |
| 8 | Betriebsfremder, ausserordentlicher, einmaliger oder periodenfremder Aufwand und Ertrag | E6 | |
| E6 | Jahresgewinn oder Jahresverlust vor Steuern | E7 | |
| 8900 | Direkte Steuern | 89 | |
| 89 | Direkte Steuern | E7 | |
| E7 | Jahresgewinn oder Jahresverlust | 2891 | |
| 00 | Differenz muss = 0 sein | ||
| DEBITOREN | |||
| 110001 | Urs Weisshaupt | DEB1 | |
| 110002 | Susanne Müller | DEB1 | |
| 110003 | Peter Schmid | DEB1 | |
| DEB1 | Total Debitoren | 100A | |
| KREDITOREN | |||
| 200001 | Firma 1 | KRE1 | |
| 200002 | Firma 2 | KRE1 | |
| 200003 | Firma 3 | KRE1 | |
| KRE1 | Total Kreditoren | 200A | |
| KOSTENSTELLEN | |||
| .HAN | Handelswaren A | VOR | |
| .ROH | Rohstoffe A | VOR | |
| .WER | Werkstoffe A | VOR | |
| VOR | Total Vorräte | ||
| ,UN1 | Unterhalt 1 | UN | |
| ,UN2 | Unterhalt 2 | UN | |
| ,UN3 | Unterhalt 3 | UN | |
| UN | Total Unterhalt | ||
| ;WE1 | Werbeaufwand 1 | WER | |
| ;WE2 | Werbeaufwand 2 | WER | |
| WER | Total Werbeaufwand |
| MwSt/USt-Code | Beschreibung | MwSt/USt-% |
|---|---|---|
| Erläuterungen | ||
| V = Umsatz Verkauf (200) | ||
| VS = Skonto Verkauf und Dienstleistungen (235) | ||
| B = Bezugsteuer (38x) | ||
| M = Material- und Dienstleistungsaufwand (400) | ||
| I = Investitionen und übrigem Betriebsaufwand (405) | ||
| K = Korrekturen und Kürzungen (410, 415, 420) | ||
| Z = Nicht-Entgelte (910) | ||
| MwSt/USt-Codes-Informationen (nicht bearbeiten) | ||
| id=vatcodes-chd-2024.20230614 | ||
| Letzte Aktualisierung: 14.06.2023 | ||
| Umsatzsteuer (Schuld) | ||
| V0 | Von der Steuer befreite Leistungen, u.a. Exporte (220) | |
| V0-E | Leistungen im Ausland (221) | |
| V0-T | Übertragung im Meldeverfahren (225) | |
| V0-N | Nicht steuerbare Leistungen (230) | |
| Entgeltminderungen siehe Skonti | ||
| V0-D | Diverses (280) | |
| V77 | Verkauf und Dienstleistungen 7.7% | 7.70 |
| V81 | Verkauf und Dienstleistungen 8.1% | 8.10 |
| V77-B | Verkauf und Dienstleistungen 7.7% (optiert) | 7.70 |
| V81-B | Verkauf und Dienstleistungen 8.1% (optiert) | 8.10 |
| V25-N | Verkauf und Dienstleistungen 2.5% | 2.50 |
| V26 | Verkauf und Dienstleistungen 2.6% | 2.60 |
| V37 | Verkauf und Dienstleistungen 3.7% | 3.70 |
| V38 | Verkauf und Dienstleistungen 3.8% | 3.80 |
| VS77 | Skonto Verkauf und Dienstleistungen 7.7% | 7.70 |
| VS81 | Skonto Verkauf und Dienstleistungen 8.1% | 8.10 |
| VS25-N | Skonto Verkauf und Dienstleistungen 2.5% | 2.50 |
| VS26 | Skonto Verkauf und Dienstleistungen 2.6% | 2.60 |
| VS37 | Skonto Verkauf und Dienstleistungen 3.7% | 3.70 |
| VS38 | Skonto Verkauf und Dienstleistungen 3.8% | 3.80 |
| Steuerbarer Gesamtumsatz (299) | ||
| F1 | 1. Saldosteuersatz 2024 | |
| F2 | 2. Saldosteuersatz 2024 | |
| FS1 | Skonto Verkauf und Dienstleistungen 1. Saldosteuersatz 2024 | |
| FS2 | Skonto Verkauf und Dienstleistungen 2. Saldosteuersatz 2024 | |
| F3 | 1. Saldosteuersatz 2018 | |
| F4 | 2. Saldosteuersatz 2018 | |
| FS3 | Skonto Verkauf und Dienstleistungen 1. Saldosteuersatz 2018 | |
| FS4 | Skonto Verkauf und Dienstleistungen 2. Saldosteuersatz 2018 | |
| Total Saldosteuersatz (322-333) | ||
| B77 | Bezugsteuer 7.7% (inklusive MwSt/USt) | 7.70 |
| B77-1 | Bezugsteuer 7.7% (exklusive MwSt/USt) | 7.70 |
| B77-2 | Bezugsteuer 7.7% (MwSt/USt-Betrag) | 7.70 |
| B81 | Bezugsteuer 8.1% (inklusive MwSt/USt) | 8.10 |
| B81-1 | Bezugsteuer 8.1% (exklusive MwSt/USt) | 8.10 |
| B81-2 | Bezugsteuer 8.1% (MwSt/USt-Betrag) | 8.10 |
| Total Bezugsteuer (382-383) | ||
| Total geschuldete Steuer (399) | ||
| Vorsteuer (Guthaben) | ||
| M0 | Befreite Material- und Dienstleistungsaufwand | |
| I0 | Befreite Investition und Betriebsaufwand | |
| M77 | Material- und Dienstleistungsaufwand 7.7% (inklusive MwSt/USt) | 7.70 |
| M77-1 | Material- und Dienstleistungsaufwand 7.7% (exklusive MwSt/USt) | 7.70 |
| M77-2 | Material- und Dienstleistungsaufwand 7.7% (MwSt/USt-Betrag) | 7.70 |
| M81 | Material- und Dienstleistungsaufwand 8.1% (inklusive MwSt/USt) | 8.10 |
| M81-1 | Material- und Dienstleistungsaufwand 8.1% (exklusive MwSt/USt) | 8.10 |
| M81-2 | Material- und Dienstleistungsaufwand 8.1% (MwSt/USt-Betrag) | 8.10 |
| M25 | Material- und Dienstleistungsaufwand 2.5% | 2.50 |
| M26 | Material- und Dienstleistungsaufwand 2.6% | 2.60 |
| M37 | Material- und Dienstleistungsaufwand 3.7% | 3.70 |
| M38 | Material- und Dienstleistungsaufwand 3.8% | 3.80 |
| Investition und Betriebsaufwand | ||
| I77 | Investition und Betriebsaufwand 7.7% | 7.70 |
| I77-1 | Investition und Betriebsaufwand 7.7% (exklusive MwSt/USt) | 7.70 |
| I77-2 | Investition und Betriebsaufwand 7.7% (MwSt/USt-Betrag) | 7.70 |
| I81 | Investition und Betriebsaufwand 8.1% | 8.10 |
| I81-1 | Investition und Betriebsaufwand 8.1% (exklusive MwSt/USt) | 8.10 |
| I81-2 | Investition und Betriebsaufwand 8.1% (MwSt/USt-Betrag) | 8.10 |
| I25 | Investition und Betriebsaufwand 2.5% | 2.50 |
| I26 | Investition und Betriebsaufwand 2.6% | 2.60 |
| I37 | Investition und Betriebsaufwand 3.7% | 3.70 |
| I38 | Investition und Betriebsaufwand 3.8% | 3.80 |
| Korrekturen und Kürzungen | ||
| K77-A | Einlageentsteuerung 7.7% (410) | 7.70 |
| K81-A | Einlageentsteuerung 8.1% (410) | 8.10 |
| K77-B | Vorsteuerkorrekturen 7.7% (415) | 7.70 |
| K81-B | Vorsteuerkorrekturen 8.1% (415) | 8.10 |
| K77-C | Vorsteuerkürzungen 7.7% (420) | 7.70 |
| K81-C | Vorsteuerkürzungen 8.1% (420) | 8.10 |
| F1050 | Steueranrechnung gemäss Formular Nr. 1050 | |
| F1055 | Steueranrechnung gemäss Formular Nr. 1055 | |
| Total Vorsteuer (479) | ||
| Total zu bezahlen (500) oder Guthaben (510) | ||
| Andere Mittelflüsse | ||
| Z0-A | Subventionen, durch Kurvereine eingenommene Tourismusabgaben, Entsorgungs-und Wasserwerkbeiträge (Bst. a-c) | |
| Z0 | Spenden, Dividenden, Schadenersatz usw. | |
| Nicht-Entgelte | ||
| Total der Kontrolle | ||
Einzelunternehmen | KMU | MWST-Abrechnung nach vereinnahmten Entgelten | mit Kostenstellen
In diesem Artikel
Einzelunternehmen | KMU | MWST-Abrechnung nach vereinnahmten Entgelten | mit Kostenstellen
Einzelunternehmen | KMU | MWST-Abrechnung nach vereinnahmten Entgelten | mit Kostenstellen
Ideales Modell für die Buchhaltung eines Einzelunternehmens mit MWST-Abrechnung nach vereinnahmten Entgelten. Im Kontenplan sind die Kunden-/Lieferantenkonten mit der KS3 Kosten- und Profitstellen verknüpft. In der Tabelle Buchungen kannst du die Rechnungsdaten wie normale Buchungen eingeben und mit dem QR-Code ausdrucken. Automatisch erhältst du die Bilanz, die Gewinn- und Verlustrechnung, MWST-Abrechnungen und viele weitere Berichte, die dir helfen, deine steuerlichen Verpflichtungen zu erfüllen und die finanzielle sowie wirtschaftliche Lage deines Unternehmens im Blick zu behalten. Du kannst Liquiditätsprognosen und Budgets erstellen. Öffne das Modell über unsere WebApp oder die Software und speichere die Datei auf deinem Computer.
In Banana WebApp öffnen
Öffnen Sie Banana Buchhaltung Plus in Ihrem Browser ohne Installation. Passen Sie die Vorlage an, geben Sie die Transaktionen ein und speichern Sie die Datei auf Ihrem Computer.
Vorlage im Banana WebApp öffnenVorschau der Vorlage
Basiswährung: CHF
Doppelte Buchhaltung mit MWST/USt
| Gruppe | Konto | Beschreibung | Summ. in |
|---|---|---|---|
| BILANZ | |||
| AKTIVEN | |||
| 1000 | Kasse | 100 | |
| 1020 | Bankguthaben | 100 | |
| 1045 | Kreditkarten / Debitkarten | 100 | |
| 100 | Flüssige Mittel | 10 | |
| 1060 | Wertschriften | 106 | |
| 106 | Kurzfristig gehaltene Aktiven mit Börsenkurs | 10 | |
| 1090 | Transferkonto | 109 | |
| 1091 | Lohndurchlaufkonto | 109 | |
| 1099 | Abklärungskonto | 109 | |
| 109 | Transferkonto | 10 | |
| 1100 | Forderungen aus Lieferungen und Leistungen (Debitoren) | 110 | |
| 1109 | Delkredere | 110 | |
| 110 | Forderungen aus Lieferungen und Leistungen | 10 | |
| 1140 | Vorschüsse und Darlehen | 114 | |
| 1176 | Verrechnungssteuer | 114 | |
| 1179 | Quellensteuer | 114 | |
| 1180 | Kontokorrent AHV, IV, EO, ALV | 114 | |
| 1190 | Sonstige kurzfristige Forderungen | 114 | |
| 1191 | Kautionen | 114 | |
| 114 | Übrige kurzfristige Forderungen | 10 | |
| 1200 | Handelswaren | 120 | |
| 1210 | Rohstoffe | 120 | |
| 1230 | Hilfsmaterial | 120 | |
| 1231 | Verbrauchsmaterial | 120 | |
| 1250 | Handelswaren in Konsignation | 120 | |
| 1260 | Fertige Erzeugnisse | 120 | |
| 1270 | Unfertige Erzeugnisse | 120 | |
| 1280 | Nicht fakturierte Dienstleistungen | 120 | |
| 120 | Vorräte und nicht fakturierte Dienstleistungen | 10 | |
| 1300 | Bezahlter Aufwand des Folgejahres | 130 | |
| 1301 | Noch nicht erhaltener Ertrag | 130 | |
| 130 | Aktive Rechnungsabgrenzungen | 10 | |
| 10 | Umlaufvermögen | 1 | |
| 1400 | Wertschriften | 140 | |
| 1440 | Darlehen | 140 | |
| 1441 | Hypotheken | 140 | |
| 140 | Finanzanlagen | 14 | |
| 1480 | Beteiligungen | 148 | |
| 148 | Beteiligungen | 14 | |
| 1500 | Maschinen und Apparate | 150 | |
| 1510 | Mobiliar und Einrichtungen | 150 | |
| 1520 | Büromaschinen, Informatik, Kommunikationstechnologie | 150 | |
| 1530 | Fahrzeuge | 150 | |
| 1540 | Werkzeuge und Geräte | 150 | |
| 150 | Mobile Sachanlagen | 14 | |
| 1600 | Geschäftsliegenschaften | 160 | |
| 160 | Immobile Sachanlagen | 14 | |
| 14 | Anlagevermögen | 1 | |
| 1 | Total Aktiven | 00 | |
| PASSIVEN | |||
| 2000 | Verbindlichkeiten aus Lieferungen und Leistungen (Kreditoren) | 200 | |
| 2030 | Anzahlungen von Dritten | 200 | |
| 200 | Verbindlichkeiten aus Lieferungen und Leistungen | 20 | |
| 2100 | Bankverbindlichkeiten | 210 | |
| 2120 | Verbindlichkeiten aus Finanzierungsleasing | 210 | |
| 2140 | Übrige verzinsliche Verbindlichkeiten | 210 | |
| 210 | Kurzfristige verzinsliche Verbindlichkeiten | 20 | |
| 2200 | Geschuldete MWST (Umsatzsteuer) | 220 | |
| 2201 | Abrechnungskonto MWST | 220 | |
| 2206 | Verrechnungssteuer | 220 | |
| 2208 | Direkte Steuern | 220 | |
| 2209 | Quellensteuer | 220 | |
| 2210 | Sonstige kurzfristige Verbindlichkeiten | 220 | |
| 2270 | Kontokorrent AHV, IV, EO, ALV | 220 | |
| 220 | Übrige kurzfristige Verbindlichkeiten | 20 | |
| 2300 | Noch nicht bezahlter Aufwand | 230 | |
| 2301 | Erhaltener Ertrag des Folgejahres | 230 | |
| 2330 | Kurzfristige Rückstellungen | 230 | |
| 230 | Passive Rechnungsabgrenzungen und kurzfristige Rückstellungen | 20 | |
| 20 | Kurzfristiges Fremdkapital | 2A | |
| 2400 | Bankverbindlichkeiten | 240 | |
| 2420 | Verbindlichkeiten aus Finanzierungsleasing | 240 | |
| 2430 | Obligationenanleihen | 240 | |
| 2450 | Darlehen | 240 | |
| 2451 | Hypotheken | 240 | |
| 240 | Langfristige verzinsliche Verbindlichkeiten | 24 | |
| 2500 | Übrige langfristige Verbindlichkeiten (unverzinslich) | 250 | |
| 250 | Übrige langfristige Verbindlichkeiten | 24 | |
| 2600 | Rückstellungen | 260 | |
| 260 | Langfristige Rückstellungen sowie vom Gesetz vorgesehene ähnliche Positionen | 24 | |
| 24 | Langfristiges Fremdkapital | 2A | |
| 2A | Fremdkapital | 2 | |
| 2800 | Eigenkapital zu Beginn des Geschäftsjahres | 28 | |
| 2820 | Kapitaleinlagen und Kapitalrückzüge | 28 | |
| 2850 | Privat | 28 | |
| 2891 | Jahresgewinn oder Jahresverlust | 28 | |
| 28 | Eigenkapital | 2 | |
| 2 | Total Passiven | 00 | |
| ERFOLGSRECHNUNG | |||
| 3000 | Produktionserlöse | 30 | |
| 3200 | Handelserlöse | 30 | |
| 3400 | Dienstleistungserlöse | 30 | |
| 3600 | Übrige Erlöse aus Lieferungen und Leistungen | 30 | |
| 3700 | Eigenleistungen | 30 | |
| 3710 | Eigenverbrauch | 30 | |
| 3800 | Erlösminderungen | 30 | |
| 3805 | Verluste Forderungen (Debitoren), Veränderung Delkredere | 30 | |
| 3809 | MWST Saldosteuersatz | 30 | |
| 3810 | Kredit-/Debitkartenkommissionen | 30 | |
| 30 | Nettoerlöse aus Lieferungen und Leistungen | 3 | |
| 3900 | Bestandsänderungen fertige Erzeugnisse | 39 | |
| 3901 | Bestandsänderungen unfertige Erzeugnisse | 39 | |
| 3940 | Bestandsänderungen nicht fakturierte Dienstleistungen | 39 | |
| 39 | Bestandesänderungen an Erzeugnissen sowie an nicht fakturierten Dienstleistungen | 3 | |
| 3 | Betrieblicher Ertrag aus Lieferungen und Leistungen | E1 | |
| 4000 | Materialaufwand Produktion | 4 | |
| 4200 | Handelswarenaufwand | 4 | |
| 4400 | Aufwand für bezogene Dienstleistungen | 4 | |
| 4500 | Energieaufwand zur Leistungserstellung | 4 | |
| 4800 | Aufwandminderungen | 4 | |
| 4 | Aufwand für Material, Handelswaren, Dienstleistungen und Energie | E1 | |
| E1 | Bruttoergebnis nach Material- und Warenaufwand | E2 | |
| 5000 | Lohnaufwand | 5 | |
| 5701 | AHV, IV, EO Inhaber | 5 | |
| 5710 | FAK | 5 | |
| 5720 | Vorsorgeeinrichtungen | 5 | |
| 5730 | Unfallversicherung | 5 | |
| 5740 | Krankentaggeldversicherung | 5 | |
| 5790 | Quellensteuer | 5 | |
| 5800 | Übriger Personalaufwand | 5 | |
| 5830 | Pauschalspesen Personal | 5 | |
| 5900 | Leistungen Dritter | 5 | |
| 5 | Personalaufwand | E2 | |
| E2 | Bruttoergebnis nach Personalaufwand | E3 | |
| 6000 | Raumaufwand | 60 | |
| 6040 | Reinigung Lokalitäten | 60 | |
| 60 | Raumaufwand | 6 | |
| 6100 | Unterhalt, Reparaturen, Ersatz mobile Sachanlagen | 61 | |
| 6105 | Leasingaufwand mobile Sachanlagen | 61 | |
| 61 | Unterhalt, Reparaturen, Ersatz (URE); Leasing mobile Sachanlagen | 6 | |
| 6200 | Reparaturen | 62 | |
| 6210 | Betriebsstoffe | 62 | |
| 6220 | Haftpflichtversicherung | 62 | |
| 6260 | Fahrzeugleasing | 62 | |
| 6270 | Privatanteile Fahrzeugaufwand | 62 | |
| 6280 | Transportaufwand | 62 | |
| 62 | Fahrzeug- und Transportaufwand | 6 | |
| 6300 | Sachversicherungen, Abgaben, Gebühren, Bewilligungen | 63 | |
| 63 | Sachversicherungen, Abgaben, Gebühren, Bewilligungen | 6 | |
| 6402 | Lichtstrom | 64 | |
| 6410 | Erdgas | 64 | |
| 6430 | Wasser | 64 | |
| 6460 | Kehrichtabfuhr | 64 | |
| 64 | Energie- und Entsorgungsaufwand | 6 | |
| 6500 | Büromaterial | 65 | |
| 6503 | Fachliteratur, Zeitungen, Zeitschriften | 65 | |
| 6510 | Telefon | 65 | |
| 6512 | Internet | 65 | |
| 6513 | Porti | 65 | |
| 6570 | Informatikaufwand inkl. Leasing | 65 | |
| 6580 | Lizenzaufwendungen/Update | 65 | |
| 6583 | Verbrauchsmaterial | 65 | |
| 65 | Verwaltungs- und Informatikaufwand | 6 | |
| 6600 | Werbeaufwand | 66 | |
| 6642 | Kundengeschenke | 66 | |
| 66 | Werbeaufwand | 6 | |
| 6700 | Sonstiger betrieblicher Aufwand | 67 | |
| 67 | Sonstiger betrieblicher Aufwand | 6 | |
| 6 | Übriger betrieblicher Aufwand | E3 | |
| E3 | Betriebliches Ergebnis vor Abschreibungen und Wertberichtigungen, Finanzerfolg und Steuern (EBITDA) | E4 | |
| 6800 | Abschreibungen und Wertberichtigungen auf Positionen des Anlagevermögens | 68 | |
| 68 | Abschreibungen und Wertberichtigungen auf Positionen des Anlagevermögens | E4 | |
| E4 | Betriebliches Ergebnis vor Finanzerfolg und Steuern (EBIT) | E5 | |
| 6900 | Bankkreditzinsaufwand | 69 | |
| 6940 | Bankspesen | 69 | |
| 6950 | Erträge aus Bankguthaben | 69 | |
| 69 | Finanzaufwand und Finanzertrag | E5 | |
| E5 | Betriebliches Ergebnis vor Steuern (EBT) | E6 | |
| 7000 | Ertrag Nebenbetrieb | 7 | |
| 7010 | Aufwand Nebenbetrieb | 7 | |
| 7500 | Ertrag betriebliche Liegenschaft | 7 | |
| 7510 | Aufwand betriebliche Liegenschaft | 7 | |
| 7 | Betrieblicher Nebenerfolg | E6 | |
| 8000 | Betriebsfremder Aufwand | 8 | |
| 8100 | Betriebsfremder Ertrag | 8 | |
| 8500 | Ausserordentlicher, einmaliger oder periodenfremder Aufwand | 8 | |
| 8510 | Ausserordentlicher, einmaliger oder periodenfremder Ertrag | 8 | |
| 8 | Betriebsfremder, ausserordentlicher, einmaliger oder periodenfremder Aufwand und Ertrag | E6 | |
| E6 | Jahresgewinn oder Jahresverlust vor Steuern | E7 | |
| 8900 | Direkte Steuern | 89 | |
| 89 | Direkte Steuern | E7 | |
| E7 | Jahresgewinn oder Jahresverlust | 2891 | |
| 00 | Differenz muss = 0 sein | ||
| DEBITOREN | |||
| ;110001 | Urs Weisshaupt | DEB1 | |
| ;110002 | Susanne Müller | DEB1 | |
| ;110003 | Peter Schmid | DEB1 | |
| DEB1 | Total Debitoren | ||
| KREDITOREN | |||
| ;200001 | Firma 1 | KRE1 | |
| ;200002 | Firma 2 | KRE1 | |
| ;200003 | Firma 3 | KRE1 | |
| KRE1 | Total Kreditoren | ||
| KOSTENSTELLEN | |||
| .HAN | Handelswaren A | VOR | |
| .ROH | Rohstoffe A | VOR | |
| .WER | Werkstoffe A | VOR | |
| VOR | Total Vorräte | ||
| ,UN1 | Unterhalt 1 | UN | |
| ,UN2 | Unterhalt 2 | UN | |
| ,UN3 | Unterhalt 3 | UN | |
| UN | Total Unterhalt | ||
| ;WE1 | Werbeaufwand 1 | WER | |
| ;WE2 | Werbeaufwand 2 | WER | |
| WER | Total Werbeaufwand |
| MwSt/USt-Code | Beschreibung | MwSt/USt-% |
|---|---|---|
| Erläuterungen | ||
| V = Umsatz Verkauf (200) | ||
| VS = Skonto Verkauf und Dienstleistungen (235) | ||
| B = Bezugsteuer (38x) | ||
| M = Material- und Dienstleistungsaufwand (400) | ||
| I = Investitionen und übrigem Betriebsaufwand (405) | ||
| K = Korrekturen und Kürzungen (410, 415, 420) | ||
| Z = Nicht-Entgelte (910) | ||
| MwSt/USt-Codes-Informationen (nicht bearbeiten) | ||
| id=vatcodes-chd-2024.20230614 | ||
| Letzte Aktualisierung: 14.06.2023 | ||
| Umsatzsteuer (Schuld) | ||
| V0 | Von der Steuer befreite Leistungen, u.a. Exporte (220) | |
| V0-E | Leistungen im Ausland (221) | |
| V0-T | Übertragung im Meldeverfahren (225) | |
| V0-N | Nicht steuerbare Leistungen (230) | |
| Entgeltminderungen siehe Skonti | ||
| V0-D | Diverses (280) | |
| V77 | Verkauf und Dienstleistungen 7.7% | 7.70 |
| V81 | Verkauf und Dienstleistungen 8.1% | 8.10 |
| V77-B | Verkauf und Dienstleistungen 7.7% (optiert) | 7.70 |
| V81-B | Verkauf und Dienstleistungen 8.1% (optiert) | 8.10 |
| V25-N | Verkauf und Dienstleistungen 2.5% | 2.50 |
| V26 | Verkauf und Dienstleistungen 2.6% | 2.60 |
| V37 | Verkauf und Dienstleistungen 3.7% | 3.70 |
| V38 | Verkauf und Dienstleistungen 3.8% | 3.80 |
| VS77 | Skonto Verkauf und Dienstleistungen 7.7% | 7.70 |
| VS81 | Skonto Verkauf und Dienstleistungen 8.1% | 8.10 |
| VS25-N | Skonto Verkauf und Dienstleistungen 2.5% | 2.50 |
| VS26 | Skonto Verkauf und Dienstleistungen 2.6% | 2.60 |
| VS37 | Skonto Verkauf und Dienstleistungen 3.7% | 3.70 |
| VS38 | Skonto Verkauf und Dienstleistungen 3.8% | 3.80 |
| Steuerbarer Gesamtumsatz (299) | ||
| F1 | 1. Saldosteuersatz 2024 | |
| F2 | 2. Saldosteuersatz 2024 | |
| FS1 | Skonto Verkauf und Dienstleistungen 1. Saldosteuersatz 2024 | |
| FS2 | Skonto Verkauf und Dienstleistungen 2. Saldosteuersatz 2024 | |
| F3 | 1. Saldosteuersatz 2018 | |
| F4 | 2. Saldosteuersatz 2018 | |
| FS3 | Skonto Verkauf und Dienstleistungen 1. Saldosteuersatz 2018 | |
| FS4 | Skonto Verkauf und Dienstleistungen 2. Saldosteuersatz 2018 | |
| Total Saldosteuersatz (322-333) | ||
| B77 | Bezugsteuer 7.7% (inklusive MwSt/USt) | 7.70 |
| B77-1 | Bezugsteuer 7.7% (exklusive MwSt/USt) | 7.70 |
| B77-2 | Bezugsteuer 7.7% (MwSt/USt-Betrag) | 7.70 |
| B81 | Bezugsteuer 8.1% (inklusive MwSt/USt) | 8.10 |
| B81-1 | Bezugsteuer 8.1% (exklusive MwSt/USt) | 8.10 |
| B81-2 | Bezugsteuer 8.1% (MwSt/USt-Betrag) | 8.10 |
| Total Bezugsteuer (382-383) | ||
| Total geschuldete Steuer (399) | ||
| Vorsteuer (Guthaben) | ||
| M0 | Befreite Material- und Dienstleistungsaufwand | |
| I0 | Befreite Investition und Betriebsaufwand | |
| M77 | Material- und Dienstleistungsaufwand 7.7% (inklusive MwSt/USt) | 7.70 |
| M77-1 | Material- und Dienstleistungsaufwand 7.7% (exklusive MwSt/USt) | 7.70 |
| M77-2 | Material- und Dienstleistungsaufwand 7.7% (MwSt/USt-Betrag) | 7.70 |
| M81 | Material- und Dienstleistungsaufwand 8.1% (inklusive MwSt/USt) | 8.10 |
| M81-1 | Material- und Dienstleistungsaufwand 8.1% (exklusive MwSt/USt) | 8.10 |
| M81-2 | Material- und Dienstleistungsaufwand 8.1% (MwSt/USt-Betrag) | 8.10 |
| M25 | Material- und Dienstleistungsaufwand 2.5% | 2.50 |
| M26 | Material- und Dienstleistungsaufwand 2.6% | 2.60 |
| M37 | Material- und Dienstleistungsaufwand 3.7% | 3.70 |
| M38 | Material- und Dienstleistungsaufwand 3.8% | 3.80 |
| Investition und Betriebsaufwand | ||
| I77 | Investition und Betriebsaufwand 7.7% | 7.70 |
| I77-1 | Investition und Betriebsaufwand 7.7% (exklusive MwSt/USt) | 7.70 |
| I77-2 | Investition und Betriebsaufwand 7.7% (MwSt/USt-Betrag) | 7.70 |
| I81 | Investition und Betriebsaufwand 8.1% | 8.10 |
| I81-1 | Investition und Betriebsaufwand 8.1% (exklusive MwSt/USt) | 8.10 |
| I81-2 | Investition und Betriebsaufwand 8.1% (MwSt/USt-Betrag) | 8.10 |
| I25 | Investition und Betriebsaufwand 2.5% | 2.50 |
| I26 | Investition und Betriebsaufwand 2.6% | 2.60 |
| I37 | Investition und Betriebsaufwand 3.7% | 3.70 |
| I38 | Investition und Betriebsaufwand 3.8% | 3.80 |
| Korrekturen und Kürzungen | ||
| K77-A | Einlageentsteuerung 7.7% (410) | 7.70 |
| K81-A | Einlageentsteuerung 8.1% (410) | 8.10 |
| K77-B | Vorsteuerkorrekturen 7.7% (415) | 7.70 |
| K81-B | Vorsteuerkorrekturen 8.1% (415) | 8.10 |
| K77-C | Vorsteuerkürzungen 7.7% (420) | 7.70 |
| K81-C | Vorsteuerkürzungen 8.1% (420) | 8.10 |
| F1050 | Steueranrechnung gemäss Formular Nr. 1050 | |
| F1055 | Steueranrechnung gemäss Formular Nr. 1055 | |
| Total Vorsteuer (479) | ||
| Total zu bezahlen (500) oder Guthaben (510) | ||
| Andere Mittelflüsse | ||
| Z0-A | Subventionen, durch Kurvereine eingenommene Tourismusabgaben, Entsorgungs-und Wasserwerkbeiträge (Bst. a-c) | |
| Z0 | Spenden, Dividenden, Schadenersatz usw. | |
| Nicht-Entgelte | ||
| Total der Kontrolle | ||
Juristische Personen AG oder GmbH | KMU | MWST-Abrechnung nach vereinbarten Entgelten
In diesem Artikel
Juristische Personen AG oder GmbH | KMU | MWST-Abrechnung nach vereinbarten Entgelten
Juristische Personen AG oder GmbH | KMU | MWST-Abrechnung nach vereinbarten Entgelten
Diese Vorlage eignet sich für das Verwalten einer Buchhaltung einer juristischen Person mit MWST-Pflicht (nach vereinbarten Entgelten). Beim Kontenplan handelt es sich um einen Schweizer Kontenrahmen KMU. Enthält Postenbuch Kunden/Lieferanten und Kostenstellen.
In Banana WebApp öffnen
Öffnen Sie Banana Buchhaltung Plus in Ihrem Browser ohne Installation. Passen Sie die Vorlage an, geben Sie die Transaktionen ein und speichern Sie die Datei auf Ihrem Computer.
Vorlage im Banana WebApp öffnenDokumentation zur Vorlage
In unserer Dokumentation finden Sie alle Informationen und Erkenntnisse, um Ihre Buchhaltung optimal zu verwalten:
Vorschau der Vorlage
Basiswährung: CHF
Doppelte Buchhaltung mit MWST/USt
| Gruppe | Konto | Beschreibung | Summ. in |
|---|---|---|---|
| BILANZ | |||
| AKTIVEN | |||
| 1000 | Kasse | 100 | |
| 1020 | Bankguthaben | 100 | |
| 1045 | Kreditkarten / Debitkarten | 100 | |
| 100 | Flüssige Mittel | 10 | |
| 1060 | Wertschriften | 106 | |
| 106 | Kurzfristig gehaltene Aktiven mit Börsenkurs | 10 | |
| 1090 | Transferkonto | 109 | |
| 1091 | Lohndurchlaufkonto | 109 | |
| 1099 | Abklärungskonto | 109 | |
| 109 | Transferkonto | 10 | |
| 1100 | Forderungen aus Lieferungen und Leistungen (Debitoren) | 110 | |
| 1109 | Delkredere | 110 | |
| 100A | Summe Debitoren | 110 | |
| 110 | Forderungen aus Lieferungen und Leistungen | 10 | |
| 1140 | Vorschüsse und Darlehen | 114 | |
| 1176 | Verrechnungssteuer | 114 | |
| 1179 | Quellensteuer | 114 | |
| 1180 | Kontokorrent AHV, IV, EO, ALV | 114 | |
| 1190 | Sonstige kurzfristige Forderungen | 114 | |
| 1191 | Kautionen | 114 | |
| 114 | Übrige kurzfristige Forderungen | 10 | |
| 1200 | Handelswaren | 120 | |
| 1210 | Rohstoffe | 120 | |
| 1230 | Hilfsmaterial | 120 | |
| 1231 | Verbrauchsmaterial | 120 | |
| 1260 | Fertige Erzeugnisse | 120 | |
| 1270 | Unfertige Erzeugnisse | 120 | |
| 1280 | Nicht fakturierte Dienstleistungen | 120 | |
| 120 | Vorräte und nicht fakturierte Dienstleistungen | 10 | |
| 1300 | Bezahlter Aufwand des Folgejahres | 130 | |
| 1301 | Noch nicht erhaltener Ertrag | 130 | |
| 130 | Aktive Rechnungsabgrenzungen | 10 | |
| 10 | Umlaufvermögen | 1 | |
| 1400 | Wertschriften | 140 | |
| 1440 | Darlehen | 140 | |
| 1441 | Hypotheken | 140 | |
| 1460 | Darlehen/Hpothek gegenüber Aktionär | 140 | |
| 140 | Finanzanlagen | 14 | |
| 1480 | Beteiligungen | 148 | |
| 148 | Beteiligungen | 14 | |
| 1500 | Maschinen und Apparate | 150 | |
| 1510 | Mobiliar und Einrichtungen | 150 | |
| 1520 | Büromaschinen, Informatik, Kommunikationstechnologie | 150 | |
| 1530 | Fahrzeuge | 150 | |
| 1540 | Werkzeuge und Geräte | 150 | |
| 150 | Mobile Sachanlagen | 14 | |
| 1600 | Geschäftsliegenschaften | 160 | |
| 160 | Immobile Sachanlagen | 14 | |
| 1700 | Patente, Know-how, Lizenzen, Rechte, Entwicklungen | 170 | |
| 1710 | Marken | 170 | |
| 1712 | Modelle | 170 | |
| 1770 | Goodwill | 170 | |
| 170 | Immaterielle Werte | 14 | |
| 1850 | Nicht einbezahltes Aktien-, Stamm-, Anteilschein- oder Stiftungskapital | 180 | |
| 180 | Nicht einbezahltes Grund-, Gesellschafter- oder Stiftungskapital | 14 | |
| 14 | Anlagevermögen | 1 | |
| 1 | Total Aktiven | 00 | |
| PASSIVEN | |||
| 2000 | Verbindlichkeiten aus Lieferungen und Leistungen (Kreditoren) | 200 | |
| 2030 | Anzahlungen von Dritten | 200 | |
| 200A | Summe Kreditoren | 200 | |
| 200 | Verbindlichkeiten aus Lieferungen und Leistungen | 20 | |
| 2100 | Bankverbindlichkeiten | 210 | |
| 2120 | Verbindlichkeiten aus Finanzierungsleasing | 210 | |
| 2140 | Übrige verzinsliche Verbindlichkeiten | 210 | |
| 210 | Kurzfristige verzinsliche Verbindlichkeiten | 20 | |
| 2200 | Geschuldete MWST (Umsatzsteuer) | 220 | |
| 2201 | Abrechnungskonto MWST | 220 | |
| 2206 | Verrechnungssteuer | 220 | |
| 2208 | Direkte Steuern | 220 | |
| 2209 | Quellensteuer | 220 | |
| 2210 | Sonstige kurzfristige Verbindlichkeiten | 220 | |
| 2260 | Verbindlichkeiten gegenüber Aktionär | 220 | |
| 2269 | Beschlossene Ausschüttungen | 220 | |
| 2270 | Kontokorrent AHV, IV, EO, ALV | 220 | |
| 220 | Übrige kurzfristige Verbindlichkeiten | 20 | |
| 2300 | Noch nicht bezahlter Aufwand | 230 | |
| 2301 | Erhaltener Ertrag des Folgejahres | 230 | |
| 2330 | Kurzfristige Rückstellungen | 230 | |
| 230 | Passive Rechnungsabgrenzungen und kurzfristige Rückstellungen | 20 | |
| 20 | Kurzfristiges Fremdkapital | 2A | |
| 2400 | Bankverbindlichkeiten | 240 | |
| 2420 | Verbindlichkeiten aus Finanzierungsleasing | 240 | |
| 2430 | Obligationenanleihen | 240 | |
| 2450 | Darlehen | 240 | |
| 2451 | Hypotheken | 240 | |
| 240 | Langfristige verzinsliche Verbindlichkeiten | 24 | |
| 2500 | Übrige langfristige Verbindlichkeiten (unverzinslich) | 250 | |
| 250 | Übrige langfristige Verbindlichkeiten | 24 | |
| 2600 | Rückstellungen | 260 | |
| 260 | Langfristige Rückstellungen sowie vom Gesetz vorgesehene ähnliche Positionen | 24 | |
| 24 | Langfristiges Fremdkapital | 2A | |
| 2A | Fremdkapital | 2 | |
| 2800 | Aktien-, Stamm-, Anteilschein- oder Stiftungskapital | 280 | |
| 280 | Grund-, Gesellschafter- oder Stiftungskapital | 28 | |
| 2900 | Agio aus Gründung oder Kapitalerhöhung | 290 | |
| 2903 | Gesetzliche Kapitalreserve | 290 | |
| 2950 | Gesetzliche Gewinnreserve | 290 | |
| 2955 | Aufwertungsreserve | 290 | |
| 2960 | Freiwillige Gewinnreserven | 290 | |
| 290 | Reserven | 28 | |
| 2965 | Eigene Aktien, Stammanteile oder Anteilscheine (Minusposten) | 296 | |
| 296 | Eigene Kapitalanteile (als Minusposten) | 28 | |
| 2970 | Gewinnvortrag oder Verlustvortrag | 297 | |
| 2979 | Jahresgewinn oder Jahresverlust | 297 | |
| 297 | Bilanzgewinn oder Bilanzverlust | 28 | |
| 28 | Eigenkapital | 2 | |
| 2 | Total Passiven | 00 | |
| ERFOLGSRECHNUNG | |||
| 3000 | Produktionserlöse | 30 | |
| 3200 | Handelserlöse | 30 | |
| 3400 | Dienstleistungserlöse | 30 | |
| 3600 | Übrige Erlöse aus Lieferungen und Leistungen | 30 | |
| 3710 | Eigenverbrauch | 30 | |
| 3800 | Erlösminderungen | 30 | |
| 3805 | Verluste Forderungen (Debitoren), Veränderung Delkredere | 30 | |
| 3809 | MWST Saldosteuersatz | 30 | |
| 3810 | Kredit-/Debitkartenkommissionen | 30 | |
| 30 | Nettoerlöse aus Lieferungen und Leistungen | 3 | |
| 3900 | Bestandsänderungen fertige Erzeugnisse | 39 | |
| 3901 | Bestandsänderungen unfertige Erzeugnisse | 39 | |
| 3940 | Bestandsänderungen nicht fakturierte Dienstleistungen | 39 | |
| 39 | Bestandesänderungen an Erzeugnissen sowie an nicht fakturierten Dienstleistungen | 3 | |
| 3 | Betrieblicher Ertrag aus Lieferungen und Leistungen | E1 | |
| 4000 | Materialaufwand Produktion | 4 | |
| 4200 | Handelswarenaufwand | 4 | |
| 4400 | Aufwand für bezogene Dienstleistungen | 4 | |
| 4500 | Energieaufwand zur Leistungserstellung | 4 | |
| 4800 | Aufwandminderungen | 4 | |
| 4 | Aufwand für Material, Handelswaren, Dienstleistungen und Energie | E1 | |
| E1 | Bruttoergebnis nach Material- und Warenaufwand | E2 | |
| 5000 | Lohnaufwand | 5 | |
| 5700 | AHV, IV, EO, ALV | 5 | |
| 5710 | FAK | 5 | |
| 5720 | Vorsorgeeinrichtungen | 5 | |
| 5730 | Unfallversicherung | 5 | |
| 5740 | Krankentaggeldversicherung | 5 | |
| 5790 | Quellensteuer | 5 | |
| 5800 | Übriger Personalaufwand | 5 | |
| 5810 | Betriebsnotwendige Ausbildung | 5 | |
| 5820 | Reisespesen | 5 | |
| 5830 | Pauschalspesen Kader | 5 | |
| 5900 | Leistungen Dritter | 5 | |
| 5 | Personalaufwand | E2 | |
| E2 | Bruttoergebnis nach Personalaufwand | E3 | |
| 6000 | Raumaufwand | 60 | |
| 6040 | Reinigung Lokalitäten | 60 | |
| 60 | Raumaufwand | 6 | |
| 6100 | Unterhalt, Reparaturen, Ersatz mobile Sachanlagen | 61 | |
| 6105 | Leasingaufwand mobile Sachanlagen | 61 | |
| 61 | Unterhalt, Reparaturen, Ersatz (URE); Leasing mobile Sachanlagen | 6 | |
| 6200 | Reparaturen | 62 | |
| 6210 | Betriebsstoffe | 62 | |
| 6220 | Haftpflichtversicherung | 62 | |
| 6260 | Fahrzeugleasing | 62 | |
| 6270 | Privatanteile Fahrzeugaufwand | 62 | |
| 6280 | Transportaufwand | 62 | |
| 62 | Fahrzeug- und Transportaufwand | 6 | |
| 6300 | Sachversicherungen, Abgaben, Gebühren, Bewilligungen | 63 | |
| 63 | Sachversicherungen, Abgaben, Gebühren, Bewilligungen | 6 | |
| 6402 | Lichtstrom | 64 | |
| 6410 | Erdgas | 64 | |
| 6430 | Wasser | 64 | |
| 6460 | Kehrichtabfuhr | 64 | |
| 64 | Energie- und Entsorgungsaufwand | 6 | |
| 6500 | Büromaterial | 65 | |
| 6503 | Fachliteratur, Zeitungen, Zeitschriften | 65 | |
| 6510 | Telefon | 65 | |
| 6512 | Internet | 65 | |
| 6513 | Porti | 65 | |
| 6570 | Informatikaufwand inkl. Leasing | 65 | |
| 6580 | Lizenzaufwendungen/Update | 65 | |
| 6583 | Verbrauchsmaterial | 65 | |
| 65 | Verwaltungs- und Informatikaufwand | 6 | |
| 6600 | Werbeaufwand | 66 | |
| 6642 | Kundengeschenke | 66 | |
| 66 | Werbeaufwand | 6 | |
| 6700 | Sonstiger betrieblicher Aufwand | 67 | |
| 67 | Sonstiger betrieblicher Aufwand | 6 | |
| 6 | Übriger betrieblicher Aufwand | E3 | |
| E3 | Betriebliches Ergebnis vor Abschreibungen und Wertberichtigungen, Finanzerfolg und Steuern (EBITDA) | E4 | |
| 6800 | Abschreibungen und Wertberichtigungen auf Positionen des Anlagevermögens | 68 | |
| 68 | Abschreibungen und Wertberichtigungen auf Positionen des Anlagevermögens | E4 | |
| E4 | Betriebliches Ergebnis vor Finanzerfolg und Steuern (EBIT) | E5 | |
| 6900 | Bankkreditzinsaufwand | 69 | |
| 6940 | Bankspesen | 69 | |
| 6950 | Erträge aus Bankguthaben | 69 | |
| 69 | Finanzaufwand und Finanzertrag | E5 | |
| E5 | Betriebliches Ergebnis vor Steuern (EBT) | E6 | |
| 7000 | Ertrag Nebenbetrieb | 7 | |
| 7010 | Aufwand Nebenbetrieb | 7 | |
| 7500 | Ertrag betriebliche Liegenschaft | 7 | |
| 7510 | Aufwand betriebliche Liegenschaft | 7 | |
| 7 | Betrieblicher Nebenerfolg | E6 | |
| 8000 | Betriebsfremder Aufwand | 8 | |
| 8100 | Betriebsfremder Ertrag | 8 | |
| 8500 | Ausserordentlicher, einmaliger oder periodenfremder Aufwand | 8 | |
| 8510 | Ausserordentlicher, einmaliger oder periodenfremder Ertrag | 8 | |
| 8 | Betriebsfremder, ausserordentlicher, einmaliger oder periodenfremder Aufwand und Ertrag | E6 | |
| E6 | Jahresgewinn oder Jahresverlust vor Steuern | E7 | |
| 8900 | Direkte Steuern | 89 | |
| 89 | Direkte Steuern | E7 | |
| E7 | Jahresgewinn oder Jahresverlust | 2979 | |
| 00 | Differenz muss = 0 sein | ||
| DEBITOREN | |||
| 110001 | Firma 1 | DEB1 | |
| 110002 | Firma 2 | DEB1 | |
| 110003 | Firma 3 | DEB1 | |
| DEB1 | Total Debitoren | 100A | |
| KREDITOREN | |||
| 200001 | Firma 1 | KRE1 | |
| 200002 | Firma 2 | KRE1 | |
| 200003 | Firma 3 | KRE1 | |
| KRE1 | Total Kreditoren | 200A | |
| KOSTENSTELLEN | |||
| .HAN | Handelswaren A | VOR | |
| .ROH | Rohstoffe A | VOR | |
| .WER | Werkstoffe A | VOR | |
| VOR | Total Vorräte | ||
| ,UN1 | Unterhalt 1 | UN | |
| ,UN2 | Unterhalt 2 | UN | |
| ,UN3 | Unterhalt 3 | UN | |
| UN | Total Unterhalt | ||
| ;WE1 | Werbeaufwand 1 | WER | |
| ;WE2 | Werbeaufwand 2 | WER | |
| WER | Total Werbeaufwand | ||
| MwSt/USt-Code | Beschreibung | MwSt/USt-% |
|---|---|---|
| Erläuterungen | ||
| V = Umsatz Verkauf (200) | ||
| VS = Skonto Verkauf und Dienstleistungen (235) | ||
| B = Bezugsteuer (38x) | ||
| M = Material- und Dienstleistungsaufwand (400) | ||
| I = Investitionen und übrigem Betriebsaufwand (405) | ||
| K = Korrekturen und Kürzungen (410, 415, 420) | ||
| Z = Nicht-Entgelte (910) | ||
| MwSt/USt-Codes-Informationen (nicht bearbeiten) | ||
| id=vatcodes-chd-2024.20230614 | ||
| Letzte Aktualisierung: 14.06.2023 | ||
| Umsatzsteuer (Schuld) | ||
| V0 | Von der Steuer befreite Leistungen, u.a. Exporte (220) | |
| V0-E | Leistungen im Ausland (221) | |
| V0-T | Übertragung im Meldeverfahren (225) | |
| V0-N | Nicht steuerbare Leistungen (230) | |
| Entgeltminderungen siehe Skonti | ||
| V0-D | Diverses (280) | |
| V77 | Verkauf und Dienstleistungen 7.7% | 7.70 |
| V81 | Verkauf und Dienstleistungen 8.1% | 8.10 |
| V77-B | Verkauf und Dienstleistungen 7.7% (optiert) | 7.70 |
| V81-B | Verkauf und Dienstleistungen 8.1% (optiert) | 8.10 |
| V25-N | Verkauf und Dienstleistungen 2.5% | 2.50 |
| V26 | Verkauf und Dienstleistungen 2.6% | 2.60 |
| V37 | Verkauf und Dienstleistungen 3.7% | 3.70 |
| V38 | Verkauf und Dienstleistungen 3.8% | 3.80 |
| VS77 | Skonto Verkauf und Dienstleistungen 7.7% | 7.70 |
| VS81 | Skonto Verkauf und Dienstleistungen 8.1% | 8.10 |
| VS25-N | Skonto Verkauf und Dienstleistungen 2.5% | 2.50 |
| VS26 | Skonto Verkauf und Dienstleistungen 2.6% | 2.60 |
| VS37 | Skonto Verkauf und Dienstleistungen 3.7% | 3.70 |
| VS38 | Skonto Verkauf und Dienstleistungen 3.8% | 3.80 |
| Steuerbarer Gesamtumsatz (299) | ||
| F1 | 1. Saldosteuersatz 2024 | |
| F2 | 2. Saldosteuersatz 2024 | |
| FS1 | Skonto Verkauf und Dienstleistungen 1. Saldosteuersatz 2024 | |
| FS2 | Skonto Verkauf und Dienstleistungen 2. Saldosteuersatz 2024 | |
| F3 | 1. Saldosteuersatz 2018 | |
| F4 | 2. Saldosteuersatz 2018 | |
| FS3 | Skonto Verkauf und Dienstleistungen 1. Saldosteuersatz 2018 | |
| FS4 | Skonto Verkauf und Dienstleistungen 2. Saldosteuersatz 2018 | |
| Total Saldosteuersatz (322-333) | ||
| B77 | Bezugsteuer 7.7% (inklusive MwSt/USt) | 7.70 |
| B77-1 | Bezugsteuer 7.7% (exklusive MwSt/USt) | 7.70 |
| B77-2 | Bezugsteuer 7.7% (MwSt/USt-Betrag) | 7.70 |
| B81 | Bezugsteuer 8.1% (inklusive MwSt/USt) | 8.10 |
| B81-1 | Bezugsteuer 8.1% (exklusive MwSt/USt) | 8.10 |
| B81-2 | Bezugsteuer 8.1% (MwSt/USt-Betrag) | 8.10 |
| Total Bezugsteuer (382-383) | ||
| Total geschuldete Steuer (399) | ||
| Vorsteuer (Guthaben) | ||
| M0 | Befreite Material- und Dienstleistungsaufwand | |
| I0 | Befreite Investition und Betriebsaufwand | |
| M77 | Material- und Dienstleistungsaufwand 7.7% (inklusive MwSt/USt) | 7.70 |
| M77-1 | Material- und Dienstleistungsaufwand 7.7% (exklusive MwSt/USt) | 7.70 |
| M77-2 | Material- und Dienstleistungsaufwand 7.7% (MwSt/USt-Betrag) | 7.70 |
| M81 | Material- und Dienstleistungsaufwand 8.1% (inklusive MwSt/USt) | 8.10 |
| M81-1 | Material- und Dienstleistungsaufwand 8.1% (exklusive MwSt/USt) | 8.10 |
| M81-2 | Material- und Dienstleistungsaufwand 8.1% (MwSt/USt-Betrag) | 8.10 |
| M25 | Material- und Dienstleistungsaufwand 2.5% | 2.50 |
| M26 | Material- und Dienstleistungsaufwand 2.6% | 2.60 |
| M37 | Material- und Dienstleistungsaufwand 3.7% | 3.70 |
| M38 | Material- und Dienstleistungsaufwand 3.8% | 3.80 |
| Investition und Betriebsaufwand | ||
| I77 | Investition und Betriebsaufwand 7.7% | 7.70 |
| I77-1 | Investition und Betriebsaufwand 7.7% (exklusive MwSt/USt) | 7.70 |
| I77-2 | Investition und Betriebsaufwand 7.7% (MwSt/USt-Betrag) | 7.70 |
| I81 | Investition und Betriebsaufwand 8.1% | 8.10 |
| I81-1 | Investition und Betriebsaufwand 8.1% (exklusive MwSt/USt) | 8.10 |
| I81-2 | Investition und Betriebsaufwand 8.1% (MwSt/USt-Betrag) | 8.10 |
| I25 | Investition und Betriebsaufwand 2.5% | 2.50 |
| I26 | Investition und Betriebsaufwand 2.6% | 2.60 |
| I37 | Investition und Betriebsaufwand 3.7% | 3.70 |
| I38 | Investition und Betriebsaufwand 3.8% | 3.80 |
| Korrekturen und Kürzungen | ||
| K77-A | Einlageentsteuerung 7.7% (410) | 7.70 |
| K81-A | Einlageentsteuerung 8.1% (410) | 8.10 |
| K77-B | Vorsteuerkorrekturen 7.7% (415) | 7.70 |
| K81-B | Vorsteuerkorrekturen 8.1% (415) | 8.10 |
| K77-C | Vorsteuerkürzungen 7.7% (420) | 7.70 |
| K81-C | Vorsteuerkürzungen 8.1% (420) | 8.10 |
| F1050 | Steueranrechnung gemäss Formular Nr. 1050 | |
| F1055 | Steueranrechnung gemäss Formular Nr. 1055 | |
| Total Vorsteuer (479) | ||
| Total zu bezahlen (500) oder Guthaben (510) | ||
| Andere Mittelflüsse | ||
| Z0-A | Subventionen, durch Kurvereine eingenommene Tourismusabgaben, Entsorgungs-und Wasserwerkbeiträge (Bst. a-c) | |
| Z0 | Spenden, Dividenden, Schadenersatz usw. | |
| Nicht-Entgelte | ||
| Total der Kontrolle | ||
Juristische Personen AG oder GmbH | Doppelte Buchhaltung | MWST nach vereinnahmten Entgelten (Kassenprinzip)
In diesem Artikel
Juristische Personen AG oder GmbH | Doppelte Buchhaltung | MWST nach vereinnahmten Entgelten (Kassenprinzip)
Juristische Personen AG oder GmbH | Doppelte Buchhaltung | MWST nach vereinnahmten Entgelten (Kassenprinzip)
Vorlage zur Verwaltung von Rechnungen und Buchhaltung mit MWST-Verwaltung nach vereinnahmten Entgelten (Kassenprinzip). Die Konten der Kunden (Debitoren) und der Lieferanten (Kreditoren) sind als Kostenstellen KS3 eingetragen, um die MWST-Abrechnung nach vereinnahmten Entgelten abzurechnen. Diese Vorlage enthält bereits die ab 2024 in der Schweiz geltenden Steuersätzen. Dank des neuen Layouts CH10 können Sie Ihre Rechnungen mit dem QR-Code ausdrucken.
In Banana WebApp öffnen
Öffnen Sie Banana Buchhaltung Plus in Ihrem Browser ohne Installation. Passen Sie die Vorlage an, geben Sie die Transaktionen ein und speichern Sie die Datei auf Ihrem Computer.
Vorlage im Banana WebApp öffnenVorschau der Vorlage
Basiswährung: CHF
Doppelte Buchhaltung mit MWST/USt
| Gruppe | Konto | Beschreibung | Summ. in |
|---|---|---|---|
| BILANZ | |||
| AKTIVEN | |||
| 1000 | Kasse | 100 | |
| 1020 | Bankguthaben | 100 | |
| 1045 | Kreditkarten / Debitkarten | 100 | |
| 100 | Flüssige Mittel | 10 | |
| 1060 | Wertschriften | 106 | |
| 106 | Kurzfristig gehaltene Aktiven mit Börsenkurs | 10 | |
| 1090 | Transferkonto | 109 | |
| 1091 | Lohndurchlaufkonto | 109 | |
| 1099 | Abklärungskonto | 109 | |
| 109 | Transferkonto | 10 | |
| 1100 | Forderungen aus Lieferungen und Leistungen (Debitoren) | 110 | |
| 1109 | Delkredere | 110 | |
| 110 | Forderungen aus Lieferungen und Leistungen | 10 | |
| 1140 | Vorschüsse und Darlehen | 114 | |
| 1176 | Verrechnungssteuer | 114 | |
| 1179 | Quellensteuer | 114 | |
| 1180 | Kontokorrent AHV, IV, EO, ALV | 114 | |
| 1190 | Sonstige kurzfristige Forderungen | 114 | |
| 1191 | Kautionen | 114 | |
| 114 | Übrige kurzfristige Forderungen | 10 | |
| 1200 | Handelswaren | 120 | |
| 1210 | Rohstoffe | 120 | |
| 1230 | Hilfsmaterial | 120 | |
| 1231 | Verbrauchsmaterial | 120 | |
| 1260 | Fertige Erzeugnisse | 120 | |
| 1270 | Unfertige Erzeugnisse | 120 | |
| 1280 | Nicht fakturierte Dienstleistungen | 120 | |
| 120 | Vorräte und nicht fakturierte Dienstleistungen | 10 | |
| 1300 | Bezahlter Aufwand des Folgejahres | 130 | |
| 1301 | Noch nicht erhaltener Ertrag | 130 | |
| 130 | Aktive Rechnungsabgrenzungen | 10 | |
| 10 | Umlaufvermögen | 1 | |
| 1400 | Wertschriften | 140 | |
| 1440 | Darlehen | 140 | |
| 1441 | Hypotheken | 140 | |
| 1460 | Darlehen/Hypothek gegenüber beteiligter Person A | 140 | |
| 140 | Finanzanlagen | 14 | |
| 1480 | Beteiligungen | 148 | |
| 148 | Beteiligungen | 14 | |
| 1500 | Maschinen und Apparate | 150 | |
| 1510 | Mobiliar und Einrichtungen | 150 | |
| 1520 | Büromaschinen, Informatik, Kommunikationstechnologie | 150 | |
| 1530 | Fahrzeuge | 150 | |
| 1540 | Werkzeuge und Geräte | 150 | |
| 150 | Mobile Sachanlagen | 14 | |
| 1600 | Geschäftsliegenschaften | 160 | |
| 160 | Immobile Sachanlagen | 14 | |
| 1700 | Patente, Know-how, Lizenzen, Rechte, Entwicklungen | 170 | |
| 1710 | Marken | 170 | |
| 1712 | Modelle | 170 | |
| 1770 | Goodwill | 170 | |
| 170 | Immaterielle Werte | 14 | |
| 1850 | Nicht einbezahltes Aktien-, Stamm-, Anteilschein- oder Stiftungskapital | 180 | |
| 180 | Nicht einbezahltes Grund-, Gesellschafter- oder Stiftungskapital | 14 | |
| 14 | Anlagevermögen | 1 | |
| 1 | Total Aktiven | 00 | |
| PASSIVEN | |||
| 2000 | Verbindlichkeiten aus Lieferungen und Leistungen (Kreditoren) | 200 | |
| 2030 | Anzahlungen von Dritten | 200 | |
| 200 | Verbindlichkeiten aus Lieferungen und Leistungen | 20 | |
| 2100 | Bankverbindlichkeiten | 210 | |
| 2120 | Verbindlichkeiten aus Finanzierungsleasing | 210 | |
| 2140 | Übrige verzinsliche Verbindlichkeiten | 210 | |
| 210 | Kurzfristige verzinsliche Verbindlichkeiten | 20 | |
| 2200 | Geschuldete MWST (Umsatzsteuer) | 220 | |
| 2201 | Abrechnungskonto MWST | 220 | |
| 2206 | Verrechnungssteuer | 220 | |
| 2208 | Direkte Steuer | 220 | |
| 2209 | Quellensteuer | 220 | |
| 2210 | Sonstige kurzfristige Verbindlichkeiten | 220 | |
| 2260 | Verbindlichkeiten gegenüber beteiligter Person A | 220 | |
| 2269 | Beschlossene Ausschüttungen | 220 | |
| 2270 | Kontokorrent AHV, IV, EO, ALV | 220 | |
| 220 | Übrige kurzfristige Verbindlichkeiten | 20 | |
| 2300 | Noch nicht bezahlter Aufwand | 230 | |
| 2301 | Erhaltener Ertrag des Folgejahres | 230 | |
| 2330 | Kurzfristige Rückstellungen | 230 | |
| 230 | Passive Rechnungsabgrenzungen und kurzfristige Rückstellungen | 20 | |
| 20 | Kurzfristiges Fremdkapital | 2A | |
| 2400 | Bankverbindlichkeiten | 240 | |
| 2420 | Verbindlichkeiten aus Finanzierungsleasing | 240 | |
| 2430 | Obligationenanleihen | 240 | |
| 2450 | Darlehen | 240 | |
| 2451 | Hypotheken | 240 | |
| 240 | Langfristige verzinsliche Verbindlichkeiten | 24 | |
| 2500 | Übrige langfristige Verbindlichkeiten (unverzinslich) | 250 | |
| 250 | Übrige langfristige Verbindlichkeiten | 24 | |
| 2600 | Rückstellungen | 260 | |
| 260 | Langfristige Rückstellungen sowie vom Gesetz vorgesehene ähnliche Positionen | 24 | |
| 24 | Langfristiges Fremdkapital | 2A | |
| 2A | Fremdkapital | 2 | |
| 2800 | Aktien-, Stamm-, Anteilschein- oder Stiftungskapital | 280 | |
| 280 | Grund-, Gesellschafter- oder Stiftungskapital | 28 | |
| 2900 | Agio aus Gründung oder Kapitalerhöhung | 290 | |
| 2903 | Gesetzliche Kapitalreserve | 290 | |
| 2950 | Gesetzliche Gewinnreserve | 290 | |
| 2955 | Aufwertungsreserve | 290 | |
| 2960 | Freiwillige Gewinnreserven | 290 | |
| 290 | Reserven | 28 | |
| 2965 | Eigene Aktien, Stammanteile oder Anteilscheine (Minusposten) | 296 | |
| 296 | Eigene Kapitalanteile (als Minusposten) | 28 | |
| 2970 | Gewinnvortrag oder Verlustvortrag | 297 | |
| 2979 | Jahresgewinn oder Jahresverlust | 297 | |
| 297 | Bilanzgewinn oder Bilanzverlust | 28 | |
| 28 | Eigenkapital | 2 | |
| 2 | Total Passiven | 00 | |
| ERFOLGSRECHNUNG | |||
| 3000 | Produktionserlöse | 30 | |
| 3200 | Handelserlöse | 30 | |
| 3400 | Dienstleistungserlöse | 30 | |
| 3600 | Übrige Erlöse aus Lieferungen und Leistungen | 30 | |
| 3710 | Eigenverbrauch | 30 | |
| 3800 | Erlösminderungen | 30 | |
| 3805 | Verluste Forderungen (Debitoren), Veränderung Delkredere | 30 | |
| 3810 | Kredit-/Debitkartenkommissionen | 30 | |
| 30 | Nettoerlöse aus Lieferungen und Leistungen | 3 | |
| 3900 | Bestandesänderungen fertige Erzeugnisse | 39 | |
| 3901 | Bestandesänderungen unfertige Erzeugnisse | 39 | |
| 3940 | Bestandesänderungen nicht fakturierte Dienstleistungen | 39 | |
| 39 | Bestandesänderungen an Erzeugnissen sowie an nicht fakturierten Dienstleistungen | 3 | |
| 3 | Betrieblicher Ertrag aus Lieferungen und Leistungen | E1 | |
| 4000 | Materialaufwand Produktion | 4 | |
| 4200 | Handelswarenaufwand | 4 | |
| 4400 | Aufwand für bezogene Dienstleistungen | 4 | |
| 4500 | Energieaufwand zur Leistungserstellung | 4 | |
| 4800 | Aufwandminderungen | 4 | |
| 4 | Aufwand für Material, Handelswaren, Dienstleistungen und Energie | E1 | |
| E1 | Bruttoergebnis nach Material- und Warenaufwand | E2 | |
| 5000 | Lohnaufwand | 5 | |
| 5700 | Beteiligungen AHV, IV, EO, ALV | 5 | |
| 5710 | Beteiligungen FAK | 5 | |
| 5720 | Beteiligungen Vorsorgeeinrichtungen | 5 | |
| 5730 | Unfallversicherung | 5 | |
| 5740 | Krankentaggeldversicherung | 5 | |
| 5790 | Quellensteuer | 5 | |
| 5800 | Übriger Personalaufwand | 5 | |
| 5810 | Betriebsnotwendige Ausbildung | 5 | |
| 5820 | Reisespesen | 5 | |
| 5830 | Pauschalspesen Kader | 5 | |
| 5900 | Leistungen Dritter | 5 | |
| 5 | Personalaufwand | E2 | |
| E2 | Bruttoergebnis nach Personalaufwand | E3 | |
| 6000 | Raumaufwand | 60 | |
| 6040 | Reinigung Lokalitäten | 60 | |
| 60 | Raumaufwand | 6 | |
| 6100 | Unterhalt, Reparaturen, Ersatz mobile Sachanlagen | 61 | |
| 6105 | Leasingaufwand mobile Sachanlagen | 61 | |
| 61 | Unterhalt, Reparaturen, Ersatz (URE); Leasing mobile Sachanlagen | 6 | |
| 6200 | Reparaturen | 62 | |
| 6210 | Betriebsstoffe | 62 | |
| 6220 | Haftpflichtversicherung | 62 | |
| 6260 | Fahrzeugleasing | 62 | |
| 6270 | Privatanteile Fahrzeugaufwand | 62 | |
| 6280 | Transportaufwand | 62 | |
| 62 | Fahrzeug- und Transportaufwand | 6 | |
| 6300 | Sachversicherungen, Abgaben, Gebühren, Bewilligungen | 63 | |
| 63 | Sachversicherungen, Abgaben, Gebühren, Bewilligungen | 6 | |
| 6402 | Lichtstrom | 64 | |
| 6410 | Erdgas | 64 | |
| 6430 | Wasser | 64 | |
| 6460 | Kehrichtabfuhr | 64 | |
| 64 | Energie- und Entsorgungsaufwand | 6 | |
| 6500 | Büromaterial | 65 | |
| 6503 | Fachliteratur, Zeitungen, Zeitschriften | 65 | |
| 6510 | Telefon / Internet | 65 | |
| 6513 | Porti | 65 | |
| 6570 | Informatikaufwand inkl. Leasing | 65 | |
| 6580 | Lizenzaufwendungen/Update | 65 | |
| 6583 | Verbrauchsmaterial | 65 | |
| 65 | Verwaltungs- und Informatikaufwand | 6 | |
| 6600 | Werbeaufwand | 66 | |
| 6642 | Kundengeschenke | 66 | |
| 66 | Werbeaufwand | 6 | |
| 6700 | Sonstiger betrieblicher Aufwand | 67 | |
| 67 | Sonstiger betrieblicher Aufwand | 6 | |
| 6 | Übriger betrieblicher Aufwand | E3 | |
| E3 | Betriebliches Ergebnis vor Abschreibungen und Wertberichtigungen, Finanzerfolg und Steuern (EBITDA) | E4 | |
| 6800 | Abschreibungen und Wertberichtigungen auf Positionen des Anlagevermögens | 68 | |
| 68 | Abschreibungen und Wertberichtigungen auf Positionen des Anlagevermögens | E4 | |
| E4 | Betriebliches Ergebnis vor Finanzerfolg und Steuern (EBIT) | E5 | |
| 6900 | Bankkreditzinsaufwand | 69 | |
| 6940 | Bankspesen | 69 | |
| 6950 | Erträge aus Bankguthaben | 69 | |
| 69 | Finanzaufwand und Finanzertrag | E5 | |
| E5 | Betriebliches Ergebnis vor Steuern (EBT) | E6 | |
| 7000 | Ertrag Nebenbetrieb | 7 | |
| 7010 | Aufwand Nebenbetrieb | 7 | |
| 7500 | Ertrag betriebliche Liegenschaft | 7 | |
| 7510 | Aufwand betriebliche Liegenschaft | 7 | |
| 7 | Betrieblicher Nebenerfolg | E6 | |
| 8000 | Betriebsfremder Aufwand | 8 | |
| 8100 | Betriebsfremder Ertrag | 8 | |
| 8500 | Ausserordentlicher, einmaliger oder periodenfremder Aufwand | 8 | |
| 8510 | Ausserordentlicher, einmaliger oder periodenfremder Ertrag | 8 | |
| 8 | Betriebsfremder, ausserordentlicher, einmaliger oder periodenfremder Aufwand und Ertrag | E6 | |
| E6 | Jahresgewinn oder Jahresverlust vor Steuern | E7 | |
| 8900 | Direkte Steuern | 89 | |
| 89 | Direkte Steuern | E7 | |
| E7 | Jahresgewinn oder Jahresverlust | 2979 | |
| 00 | Differenz muss = 0 sein (leere Zelle) | ||
| DEBITOREN | |||
| ;110001 | Urs Weisshaupt | DEB1 | |
| ;110002 | Susanne Müller | DEB1 | |
| ;110003 | Peter Schmid | DEB1 | |
| DEB1 | Total Debitoren | ||
| KREDITOREN | |||
| ;200001 | Firma 1 | KRE1 | |
| ;200002 | Firma 2 | KRE1 | |
| ;200003 | Firma 3 | KRE1 | |
| KRE1 | Total Kreditoren | ||
| KOSTENSTELLEN | |||
| .HAN | Handelswaren A | VOR | |
| .ROH | Rohstoffe A | VOR | |
| .WER | Werkstoffe A | VOR | |
| VOR | Total Vorräte | ||
| ,UN1 | Unterhalt 1 | UN | |
| ,UN2 | Unterhalt 2 | UN | |
| ,UN3 | Unterhalt 3 | UN | |
| UN | Total Unterhalt | ||
| ;WE1 | Werbeaufwand 1 | WER | |
| ;WE2 | Werbeaufwand 2 | WER | |
| WER | Total Werbeaufwand | ||
| MwSt/USt-Code | Beschreibung | MwSt/USt-% |
|---|---|---|
| Erläuterungen | ||
| V = Umsatz Verkauf (200) | ||
| VS = Skonto Verkauf und Dienstleistungen (235) | ||
| B = Bezugsteuer (38x) | ||
| M = Material- und Dienstleistungsaufwand (400) | ||
| I = Investitionen und übrigem Betriebsaufwand (405) | ||
| K = Korrekturen und Kürzungen (410, 415, 420) | ||
| Z = Nicht-Entgelte (910) | ||
| MwSt/USt-Codes-Informationen (nicht bearbeiten) | ||
| id=vatcodes-chd-2024.20230614 | ||
| Letzte Aktualisierung: 14.06.2023 | ||
| Umsatzsteuer (Schuld) | ||
| V0 | Von der Steuer befreite Leistungen, u.a. Exporte (220) | |
| V0-E | Leistungen im Ausland (221) | |
| V0-T | Übertragung im Meldeverfahren (225) | |
| V0-N | Nicht steuerbare Leistungen (230) | |
| Entgeltminderungen siehe Skonti | ||
| V0-D | Diverses (280) | |
| V77 | Verkauf und Dienstleistungen 7.7% | 7.70 |
| V81 | Verkauf und Dienstleistungen 8.1% | 8.10 |
| V77-B | Verkauf und Dienstleistungen 7.7% (optiert) | 7.70 |
| V81-B | Verkauf und Dienstleistungen 8.1% (optiert) | 8.10 |
| V25-N | Verkauf und Dienstleistungen 2.5% | 2.50 |
| V26 | Verkauf und Dienstleistungen 2.6% | 2.60 |
| V37 | Verkauf und Dienstleistungen 3.7% | 3.70 |
| V38 | Verkauf und Dienstleistungen 3.8% | 3.80 |
| VS77 | Skonto Verkauf und Dienstleistungen 7.7% | 7.70 |
| VS81 | Skonto Verkauf und Dienstleistungen 8.1% | 8.10 |
| VS25-N | Skonto Verkauf und Dienstleistungen 2.5% | 2.50 |
| VS26 | Skonto Verkauf und Dienstleistungen 2.6% | 2.60 |
| VS37 | Skonto Verkauf und Dienstleistungen 3.7% | 3.70 |
| VS38 | Skonto Verkauf und Dienstleistungen 3.8% | 3.80 |
| Steuerbarer Gesamtumsatz (299) | ||
| F1 | 1. Saldosteuersatz 2024 | |
| F2 | 2. Saldosteuersatz 2024 | |
| FS1 | Skonto Verkauf und Dienstleistungen 1. Saldosteuersatz 2024 | |
| FS2 | Skonto Verkauf und Dienstleistungen 2. Saldosteuersatz 2024 | |
| F3 | 1. Saldosteuersatz 2018 | |
| F4 | 2. Saldosteuersatz 2018 | |
| FS3 | Skonto Verkauf und Dienstleistungen 1. Saldosteuersatz 2018 | |
| FS4 | Skonto Verkauf und Dienstleistungen 2. Saldosteuersatz 2018 | |
| Total Saldosteuersatz (322-333) | ||
| B77 | Bezugsteuer 7.7% (inklusive MwSt/USt) | 7.70 |
| B77-1 | Bezugsteuer 7.7% (exklusive MwSt/USt) | 7.70 |
| B77-2 | Bezugsteuer 7.7% (MwSt/USt-Betrag) | 7.70 |
| B81 | Bezugsteuer 8.1% (inklusive MwSt/USt) | 8.10 |
| B81-1 | Bezugsteuer 8.1% (exklusive MwSt/USt) | 8.10 |
| B81-2 | Bezugsteuer 8.1% (MwSt/USt-Betrag) | 8.10 |
| Total Bezugsteuer (382-383) | ||
| Total geschuldete Steuer (399) | ||
| Vorsteuer (Guthaben) | ||
| M0 | Befreite Material- und Dienstleistungsaufwand | |
| I0 | Befreite Investition und Betriebsaufwand | |
| M77 | Material- und Dienstleistungsaufwand 7.7% (inklusive MwSt/USt) | 7.70 |
| M77-1 | Material- und Dienstleistungsaufwand 7.7% (exklusive MwSt/USt) | 7.70 |
| M77-2 | Material- und Dienstleistungsaufwand 7.7% (MwSt/USt-Betrag) | 7.70 |
| M81 | Material- und Dienstleistungsaufwand 8.1% (inklusive MwSt/USt) | 8.10 |
| M81-1 | Material- und Dienstleistungsaufwand 8.1% (exklusive MwSt/USt) | 8.10 |
| M81-2 | Material- und Dienstleistungsaufwand 8.1% (MwSt/USt-Betrag) | 8.10 |
| M25 | Material- und Dienstleistungsaufwand 2.5% | 2.50 |
| M26 | Material- und Dienstleistungsaufwand 2.6% | 2.60 |
| M37 | Material- und Dienstleistungsaufwand 3.7% | 3.70 |
| M38 | Material- und Dienstleistungsaufwand 3.8% | 3.80 |
| Investition und Betriebsaufwand | ||
| I77 | Investition und Betriebsaufwand 7.7% | 7.70 |
| I77-1 | Investition und Betriebsaufwand 7.7% (exklusive MwSt/USt) | 7.70 |
| I77-2 | Investition und Betriebsaufwand 7.7% (MwSt/USt-Betrag) | 7.70 |
| I81 | Investition und Betriebsaufwand 8.1% | 8.10 |
| I81-1 | Investition und Betriebsaufwand 8.1% (exklusive MwSt/USt) | 8.10 |
| I81-2 | Investition und Betriebsaufwand 8.1% (MwSt/USt-Betrag) | 8.10 |
| I25 | Investition und Betriebsaufwand 2.5% | 2.50 |
| I26 | Investition und Betriebsaufwand 2.6% | 2.60 |
| I37 | Investition und Betriebsaufwand 3.7% | 3.70 |
| I38 | Investition und Betriebsaufwand 3.8% | 3.80 |
| Korrekturen und Kürzungen | ||
| K77-A | Einlageentsteuerung 7.7% (410) | 7.70 |
| K81-A | Einlageentsteuerung 8.1% (410) | 8.10 |
| K77-B | Vorsteuerkorrekturen 7.7% (415) | 7.70 |
| K81-B | Vorsteuerkorrekturen 8.1% (415) | 8.10 |
| K77-C | Vorsteuerkürzungen 7.7% (420) | 7.70 |
| K81-C | Vorsteuerkürzungen 8.1% (420) | 8.10 |
| F1050 | Steueranrechnung gemäss Formular Nr. 1050 | |
| F1055 | Steueranrechnung gemäss Formular Nr. 1055 | |
| Total Vorsteuer (479) | ||
| Total zu bezahlen (500) oder Guthaben (510) | ||
| Andere Mittelflüsse | ||
| Z0-A | Subventionen, durch Kurvereine eingenommene Tourismusabgaben, Entsorgungs-und Wasserwerkbeiträge (Bst. a-c) | |
| Z0 | Spenden, Dividenden, Schadenersatz usw. | |
| Nicht-Entgelte | ||
| Total der Kontrolle | ||
| Gruppe | Artikel | Beschreibung | Summ. in |
|---|---|---|---|
| AD-1 | Stühle Kategorie A | 10 | |
| AD-2 | Stühle Kategorie B | 10 | |
| 10 | Total Stühle Kategorie A und B | ||
| AB-1 | Tische Kategorie A | 12 | |
| AB-2 | Tische Kategorie B | 12 | |
| 12 | Total Tische Kategorie A und B | ||
Doppelte Buchhaltung Personengesellschaft mit MWST
In diesem Artikel
Doppelte Buchhaltung Personengesellschaft mit MWST
Doppelte Buchhaltung Personengesellschaft mit MWST
Für die Buchführung einer Personengesellschaft mit MWST. Die Struktur des Kontenplans entspricht dem Schweizer Kontenrahmen KMU. Enthält Kostenstellen. Mit Beispielbuchungen.
In Banana WebApp öffnen
Öffnen Sie Banana Buchhaltung Plus in Ihrem Browser ohne Installation. Passen Sie die Vorlage an, geben Sie die Transaktionen ein und speichern Sie die Datei auf Ihrem Computer.
Tutorial im Banana WebApp öffnenVorschau der Vorlage
Basiswährung: CHF
Doppelte Buchhaltung mit MWST/USt
| Gruppe | Konto | Beschreibung | Summ. in |
|---|---|---|---|
| BILANZ | |||
| AKTIVEN | |||
| 1000 | Kasse | 100 | |
| 1020 | Bankguthaben | 100 | |
| 1045 | Kreditkarten / Debitkarten | 100 | |
| 100 | Flüssige Mittel | 10 | |
| 1060 | Wertschriften | 106 | |
| 106 | Kurzfristig gehaltene Aktiven mit Börsenkurs | 10 | |
| 1090 | Transferkonto | 109 | |
| 1091 | Lohndurchlaufkonto | 109 | |
| 1099 | Abklärungskonto | 109 | |
| 109 | Transferkonto | 10 | |
| 1100 | Forderungen aus Lieferungen und Leistungen (Debitoren) | 110 | |
| 1109 | Delkredere | 110 | |
| 110 | Forderungen aus Lieferungen und Leistungen | 10 | |
| 1140 | Vorschüsse und Darlehen | 114 | |
| 1176 | Verrechnungssteuer | 114 | |
| 1179 | Quellensteuer | 114 | |
| 1180 | Kontokorrent AHV, IV, EO, ALV | 114 | |
| 1190 | Sonstige kurzfristige Forderungen | 114 | |
| 1191 | Kautionen | 114 | |
| 114 | Übrige kurzfristige Forderungen | 10 | |
| 1200 | Handelswaren | 120 | |
| 1210 | Rohstoffe | 120 | |
| 1230 | Hilfsmaterial | 120 | |
| 1231 | Verbrauchsmaterial | 120 | |
| 1250 | Handelswaren in Konsignation | 120 | |
| 1260 | Fertige Erzeugnisse | 120 | |
| 1270 | Unfertige Erzeugnisse | 120 | |
| 1280 | Nicht fakturierte Dienstleistungen | 120 | |
| 120 | Vorräte und nicht fakturierte Dienstleistungen | 10 | |
| 1300 | Bezahlter Aufwand des Folgejahres | 130 | |
| 1301 | Noch nicht erhaltener Ertrag | 130 | |
| 130 | Aktive Rechnungsabgrenzungen | 10 | |
| 10 | Umlaufvermögen | 1 | |
| 1400 | Wertschriften | 140 | |
| 1440 | Darlehen | 140 | |
| 1441 | Hypotheken | 140 | |
| 1460 | Darlehen/Hpothek gegenüber Kommanditär | 140 | |
| 140 | Finanzanlagen | 14 | |
| 1480 | Beteiligungen | 148 | |
| 148 | Beteiligungen | 14 | |
| 1500 | Maschinen und Apparate | 150 | |
| 1510 | Mobiliar und Einrichtungen | 150 | |
| 1520 | Büromaschinen, Informatik, Kommunikationstechnologie | 150 | |
| 1530 | Fahrzeuge | 150 | |
| 1540 | Werkzeuge und Geräte | 150 | |
| 150 | Mobile Sachanlagen | 14 | |
| 1600 | Geschäftsliegenschaften | 160 | |
| 160 | Immobile Sachanlagen | 14 | |
| 1700 | Patente, Know-how, Lizenzen, Rechte, Entwicklungen | 170 | |
| 1710 | Marken | 170 | |
| 1712 | Modelle | 170 | |
| 1770 | Goodwill | 170 | |
| 170 | Immaterielle Werte | 14 | |
| 1850 | Nicht einbezahltes Aktien-, Stamm-, Anteilschein- oder Stiftungskapital | 180 | |
| 180 | Nicht einbezahltes Grund-, Gesellschafter- oder Stiftungskapital | 14 | |
| 14 | Anlagevermögen | 1 | |
| 1 | Total Aktiven | 00 | |
| PASSIVEN | |||
| 2000 | Verbindlichkeiten aus Lieferungen und Leistungen (Kreditoren) | 200 | |
| 2030 | Anzahlungen von Dritten | 200 | |
| 200 | Verbindlichkeiten aus Lieferungen und Leistungen | 20 | |
| 2100 | Bankverbindlichkeiten | 210 | |
| 2120 | Verbindlichkeiten aus Finanzierungsleasing | 210 | |
| 2140 | Übrige verzinsliche Verbindlichkeiten | 210 | |
| 210 | Kurzfristige verzinsliche Verbindlichkeiten | 20 | |
| 2200 | Geschuldete MWST (Umsatzsteuer) | 220 | |
| 2201 | Abrechnungskonto MWST | 220 | |
| 2206 | Verrechnungssteuer | 220 | |
| 2208 | Direkte Steuern | 220 | |
| 2209 | Quellensteuer | 220 | |
| 2210 | Sonstige kurzfristige Verbindlichkeiten | 220 | |
| 2260 | Verbindlichkeiten gegenüber Kommanditär | 220 | |
| 2270 | Kontokorrent AHV, IV, EO, ALV | 220 | |
| 220 | Übrige kurzfristige Verbindlichkeiten | 20 | |
| 2300 | Noch nicht bezahlter Aufwand | 230 | |
| 2301 | Erhaltener Ertrag des Folgejahres | 230 | |
| 2330 | Kurzfristige Rückstellungen | 230 | |
| 230 | Passive Rechnungsabgrenzungen und kurzfristige Rückstellungen | 20 | |
| 20 | Kurzfristiges Fremdkapital | 2A | |
| 2400 | Bankverbindlichkeiten | 240 | |
| 2420 | Verbindlichkeiten aus Finanzierungsleasing | 240 | |
| 2430 | Obligationenanleihen | 240 | |
| 2450 | Darlehen | 240 | |
| 2451 | Hypotheken | 240 | |
| 240 | Langfristige verzinsliche Verbindlichkeiten | 24 | |
| 2500 | Übrige langfristige Verbindlichkeiten (unverzinslich) | 250 | |
| 250 | Übrige langfristige Verbindlichkeiten | 24 | |
| 2600 | Rückstellungen | 260 | |
| 260 | Langfristige Rückstellungen sowie vom Gesetz vorgesehene ähnliche Positionen | 24 | |
| 24 | Langfristiges Fremdkapital | 2A | |
| 2A | Fremdkapital | 2 | |
| 2800 | Eigenkapital Gesellschafter A zu Beginn des Geschäftsjahres | 28 | |
| 2810 | Kapitaleinlagen und Kapitalrückzüge Gesellschafter A | 28 | |
| 2820 | Privat Gesellschafter A | 28 | |
| 2830 | Jahresgewinn oder Jahresverlust Gesellschafter A | 28 | |
| 2850 | Eigenkapital Kommanditär A zu Beginn des Geschäftsjahres | 28 | |
| 2860 | Kapitaleinlagen und Kapitalrückzüge Kommanditär A | 28 | |
| 2870 | Privat Kommanditär A | 28 | |
| 2880 | Jahresgewinn oder Jahresverlust Kommanditär A | 28 | |
| 297 | Jahresgewinn oder Jahresverlust | 28 | |
| 28 | Eigenkapital | 2 | |
| 2 | Total Passiven | 00 | |
| ERFOLGSRECHNUNG | |||
| 3000 | Produktionserlöse | 30 | |
| 3200 | Handelserlöse | 30 | |
| 3400 | Dienstleistungserlöse | 30 | |
| 3600 | Übrige Erlöse aus Lieferungen und Leistungen | 30 | |
| 3700 | Eigenleistungen | 30 | |
| 3710 | Eigenverbrauch | 30 | |
| 3800 | Erlösminderungen | 30 | |
| 3805 | Verluste Forderungen (Debitoren), Veränderung Delkredere | 30 | |
| 3809 | MWST Saldosteuersatz | 30 | |
| 3810 | Kredit-/Debitkartenkommissionen | 30 | |
| 30 | Nettoerlöse aus Lieferungen und Leistungen | 3 | |
| 3900 | Bestandsänderungen fertige Erzeugnisse | 39 | |
| 3901 | Bestandsänderungen unfertige Erzeugnisse | 39 | |
| 3940 | Bestandsänderungen nicht fakturierte Dienstleistungen | 39 | |
| 39 | Bestandesänderungen an Erzeugnissen sowie an nicht fakturierten Dienstleistungen | 3 | |
| 3 | Betrieblicher Ertrag aus Lieferungen und Leistungen | E1 | |
| 4000 | Materialaufwand Produktion | 4 | |
| 4200 | Handelswarenaufwand | 4 | |
| 4400 | Aufwand für bezogene Dienstleistungen | 4 | |
| 4500 | Energieaufwand zur Leistungserstellung | 4 | |
| 4800 | Aufwandminderungen | 4 | |
| 4 | Aufwand für Material, Handelswaren, Dienstleistungen und Energie | E1 | |
| E1 | Bruttoergebnis nach Material- und Warenaufwand | E2 | |
| 5000 | Lohnaufwand | 5 | |
| 5700 | AHV, IV, EO, ALV | 5 | |
| 5710 | FAK | 5 | |
| 5720 | Vorsorgeeinrichtungen | 5 | |
| 5730 | Unfallversicherung | 5 | |
| 5740 | Krankentaggeldversicherung | 5 | |
| 5790 | Quellensteuer | 5 | |
| 5800 | Übriger Personalaufwand | 5 | |
| 5900 | Leistungen Dritter | 5 | |
| 5 | Personalaufwand | E2 | |
| E2 | Bruttoergebnis nach Personalaufwand | E3 | |
| 6000 | Raumaufwand | 60 | |
| 6040 | Reinigung Lokalitäten | 60 | |
| 60 | Raumaufwand | 6 | |
| 6100 | Unterhalt, Reparaturen, Ersatz mobile Sachanlagen | 61 | |
| 6105 | Leasingaufwand mobile Sachanlagen | 61 | |
| 61 | Unterhalt, Reparaturen, Ersatz (URE); Leasing mobile Sachanlagen | 6 | |
| 6200 | Reparaturen | 62 | |
| 6210 | Betriebsstoffe | 62 | |
| 6220 | Haftpflichtversicherung | 62 | |
| 6260 | Fahrzeugleasing | 62 | |
| 6270 | Privatanteile Fahrzeugaufwand | 62 | |
| 6280 | Transportaufwand | 62 | |
| 62 | Fahrzeug- und Transportaufwand | 6 | |
| 6300 | Sachversicherungen, Abgaben, Gebühren, Bewilligungen | 63 | |
| 63 | Sachversicherungen, Abgaben, Gebühren, Bewilligungen | 6 | |
| 6402 | Lichtstrom | 64 | |
| 6410 | Erdgas | 64 | |
| 6430 | Wasser | 64 | |
| 6460 | Kehrichtabfuhr | 64 | |
| 64 | Energie- und Entsorgungsaufwand | 6 | |
| 6500 | Büromaterial | 65 | |
| 6503 | Fachliteratur, Zeitungen, Zeitschriften | 65 | |
| 6510 | Telefon / Internet | 65 | |
| 6511 | Wartung/Hotline Hardware | 65 | |
| 6513 | Porti | 65 | |
| 6570 | Informatikaufwand inkl. Leasing | 65 | |
| 6580 | Lizenzaufwendungen/Update | 65 | |
| 6583 | Verbrauchsmaterial | 65 | |
| 65 | Verwaltungs- und Informatikaufwand | 6 | |
| 6600 | Werbeaufwand | 66 | |
| 6642 | Kundengeschenke | 66 | |
| 66 | Werbeaufwand | 6 | |
| 6700 | Sonstiger betrieblicher Aufwand | 67 | |
| 67 | Sonstiger betrieblicher Aufwand | 6 | |
| 6 | Übriger betrieblicher Aufwand | E3 | |
| E3 | Betriebliches Ergebnis vor Abschreibungen und Wertberichtigungen, Finanzerfolg und Steuern (EBITDA) | E4 | |
| 6800 | Abschreibungen und Wertberichtigungen auf Positionen des Anlagevermögens | 68 | |
| 68 | Abschreibungen und Wertberichtigungen auf Positionen des Anlagevermögens | E4 | |
| E4 | Betriebliches Ergebnis vor Finanzerfolg und Steuern (EBIT) | E5 | |
| 6900 | Bankkreditzinsaufwand | 69 | |
| 6940 | Bankspesen | 69 | |
| 6950 | Erträge aus Bankguthaben | 69 | |
| 69 | Finanzaufwand und Finanzertrag | E5 | |
| E5 | Betriebliches Ergebnis vor Steuern (EBT) | E6 | |
| 7000 | Ertrag Nebenbetrieb | 7 | |
| 7010 | Aufwand Nebenbetrieb | 7 | |
| 7500 | Ertrag betriebliche Liegenschaft | 7 | |
| 7510 | Aufwand betriebliche Liegenschaft | 7 | |
| 7 | Betrieblicher Nebenerfolg | E6 | |
| 8000 | Betriebsfremder Aufwand | 8 | |
| 8100 | Betriebsfremder Ertrag | 8 | |
| 8500 | Ausserordentlicher, einmaliger oder periodenfremder Aufwand | 8 | |
| 8510 | Ausserordentlicher, einmaliger oder periodenfremder Ertrag | 8 | |
| 8 | Betriebsfremder, ausserordentlicher, einmaliger oder periodenfremder Aufwand und Ertrag | E6 | |
| E6 | Jahresgewinn oder Jahresverlust vor Steuern | E7 | |
| 8900 | Direkte Steuern | 89 | |
| 89 | Direkte Steuern | E7 | |
| E7 | Jahresgewinn oder Jahresverlust | 297 | |
| 00 | Differenz muss = 0 sein | ||
| KOSTENSTELLEN | |||
| .HAN | Handelswaren A | VOR | |
| .ROH | Rohstoffe A | VOR | |
| .WER | Werkstoffe A | VOR | |
| VOR | Total Vorräte | ||
| ,UN1 | Unterhalt 1 | UN | |
| ,UN2 | Unterhalt 2 | UN | |
| ,UN3 | Unterhalt 3 | UN | |
| UN | Total Unterhalt | ||
| ;WE1 | Werbeaufwand 1 | WER | |
| ;WE2 | Werbeaufwand 2 | WER | |
| WER | Total Werbeaufwand |
| MwSt/USt-Code | Beschreibung | MwSt/USt-% |
|---|---|---|
| Erläuterungen | ||
| V = Umsatz Verkauf (200) | ||
| VS = Skonto Verkauf und Dienstleistungen (235) | ||
| B = Bezugsteuer (38x) | ||
| M = Material- und Dienstleistungsaufwand (400) | ||
| I = Investitionen und übrigem Betriebsaufwand (405) | ||
| K = Korrekturen und Kürzungen (410, 415, 420) | ||
| Z = Nicht-Entgelte (910) | ||
| MwSt/USt-Codes-Informationen (nicht bearbeiten) | ||
| id=vatcodes-chd-2024.20230614 | ||
| Letzte Aktualisierung: 14.06.2023 | ||
| Umsatzsteuer (Schuld) | ||
| V0 | Von der Steuer befreite Leistungen, u.a. Exporte (220) | |
| V0-E | Leistungen im Ausland (221) | |
| V0-T | Übertragung im Meldeverfahren (225) | |
| V0-N | Nicht steuerbare Leistungen (230) | |
| Entgeltminderungen siehe Skonti | ||
| V0-D | Diverses (280) | |
| V77 | Verkauf und Dienstleistungen 7.7% | 7.70 |
| V81 | Verkauf und Dienstleistungen 8.1% | 8.10 |
| V77-B | Verkauf und Dienstleistungen 7.7% (optiert) | 7.70 |
| V81-B | Verkauf und Dienstleistungen 8.1% (optiert) | 8.10 |
| V25-N | Verkauf und Dienstleistungen 2.5% | 2.50 |
| V26 | Verkauf und Dienstleistungen 2.6% | 2.60 |
| V37 | Verkauf und Dienstleistungen 3.7% | 3.70 |
| V38 | Verkauf und Dienstleistungen 3.8% | 3.80 |
| VS77 | Skonto Verkauf und Dienstleistungen 7.7% | 7.70 |
| VS81 | Skonto Verkauf und Dienstleistungen 8.1% | 8.10 |
| VS25-N | Skonto Verkauf und Dienstleistungen 2.5% | 2.50 |
| VS26 | Skonto Verkauf und Dienstleistungen 2.6% | 2.60 |
| VS37 | Skonto Verkauf und Dienstleistungen 3.7% | 3.70 |
| VS38 | Skonto Verkauf und Dienstleistungen 3.8% | 3.80 |
| Steuerbarer Gesamtumsatz (299) | ||
| F1 | 1. Saldosteuersatz 2024 | |
| F2 | 2. Saldosteuersatz 2024 | |
| FS1 | Skonto Verkauf und Dienstleistungen 1. Saldosteuersatz 2024 | |
| FS2 | Skonto Verkauf und Dienstleistungen 2. Saldosteuersatz 2024 | |
| F3 | 1. Saldosteuersatz 2018 | |
| F4 | 2. Saldosteuersatz 2018 | |
| FS3 | Skonto Verkauf und Dienstleistungen 1. Saldosteuersatz 2018 | |
| FS4 | Skonto Verkauf und Dienstleistungen 2. Saldosteuersatz 2018 | |
| Total Saldosteuersatz (322-333) | ||
| B77 | Bezugsteuer 7.7% (inklusive MwSt/USt) | 7.70 |
| B77-1 | Bezugsteuer 7.7% (exklusive MwSt/USt) | 7.70 |
| B77-2 | Bezugsteuer 7.7% (MwSt/USt-Betrag) | 7.70 |
| B81 | Bezugsteuer 8.1% (inklusive MwSt/USt) | 8.10 |
| B81-1 | Bezugsteuer 8.1% (exklusive MwSt/USt) | 8.10 |
| B81-2 | Bezugsteuer 8.1% (MwSt/USt-Betrag) | 8.10 |
| Total Bezugsteuer (382-383) | ||
| Total geschuldete Steuer (399) | ||
| Vorsteuer (Guthaben) | ||
| M0 | Befreite Material- und Dienstleistungsaufwand | |
| I0 | Befreite Investition und Betriebsaufwand | |
| M77 | Material- und Dienstleistungsaufwand 7.7% (inklusive MwSt/USt) | 7.70 |
| M77-1 | Material- und Dienstleistungsaufwand 7.7% (exklusive MwSt/USt) | 7.70 |
| M77-2 | Material- und Dienstleistungsaufwand 7.7% (MwSt/USt-Betrag) | 7.70 |
| M81 | Material- und Dienstleistungsaufwand 8.1% (inklusive MwSt/USt) | 8.10 |
| M81-1 | Material- und Dienstleistungsaufwand 8.1% (exklusive MwSt/USt) | 8.10 |
| M81-2 | Material- und Dienstleistungsaufwand 8.1% (MwSt/USt-Betrag) | 8.10 |
| M25 | Material- und Dienstleistungsaufwand 2.5% | 2.50 |
| M26 | Material- und Dienstleistungsaufwand 2.6% | 2.60 |
| M37 | Material- und Dienstleistungsaufwand 3.7% | 3.70 |
| M38 | Material- und Dienstleistungsaufwand 3.8% | 3.80 |
| Investition und Betriebsaufwand | ||
| I77 | Investition und Betriebsaufwand 7.7% | 7.70 |
| I77-1 | Investition und Betriebsaufwand 7.7% (exklusive MwSt/USt) | 7.70 |
| I77-2 | Investition und Betriebsaufwand 7.7% (MwSt/USt-Betrag) | 7.70 |
| I81 | Investition und Betriebsaufwand 8.1% | 8.10 |
| I81-1 | Investition und Betriebsaufwand 8.1% (exklusive MwSt/USt) | 8.10 |
| I81-2 | Investition und Betriebsaufwand 8.1% (MwSt/USt-Betrag) | 8.10 |
| I25 | Investition und Betriebsaufwand 2.5% | 2.50 |
| I26 | Investition und Betriebsaufwand 2.6% | 2.60 |
| I37 | Investition und Betriebsaufwand 3.7% | 3.70 |
| I38 | Investition und Betriebsaufwand 3.8% | 3.80 |
| Korrekturen und Kürzungen | ||
| K77-A | Einlageentsteuerung 7.7% (410) | 7.70 |
| K81-A | Einlageentsteuerung 8.1% (410) | 8.10 |
| K77-B | Vorsteuerkorrekturen 7.7% (415) | 7.70 |
| K81-B | Vorsteuerkorrekturen 8.1% (415) | 8.10 |
| K77-C | Vorsteuerkürzungen 7.7% (420) | 7.70 |
| K81-C | Vorsteuerkürzungen 8.1% (420) | 8.10 |
| F1050 | Steueranrechnung gemäss Formular Nr. 1050 | |
| F1055 | Steueranrechnung gemäss Formular Nr. 1055 | |
| Total Vorsteuer (479) | ||
| Total zu bezahlen (500) oder Guthaben (510) | ||
| Andere Mittelflüsse | ||
| Z0-A | Subventionen, durch Kurvereine eingenommene Tourismusabgaben, Entsorgungs-und Wasserwerkbeiträge (Bst. a-c) | |
| Z0 | Spenden, Dividenden, Schadenersatz usw. | |
| Nicht-Entgelte | ||
| Total der Kontrolle | ||
Kleine Unternehmen bis max. 500'000 CHF Umsatz | Doppelte Buchhaltung | mit MWST
In diesem Artikel
Kleine Unternehmen bis max. 500'000 CHF Umsatz | Doppelte Buchhaltung | mit MWST
Kleine Unternehmen bis max. 500'000 CHF Umsatz | Doppelte Buchhaltung | mit MWST
Mit dieser Vorlage können Sie Ihre Buchhaltung mühelos verwalten. Die Struktur des Kontenplans hat Untergruppen für eine optimale Übersicht bis ins kleinste Detail. Der bereits nach den Schweizer KMU-Vorschriften eingerichtete Kontenplan ermöglicht es Ihnen, sofort mit der Erfassung von Transaktionen zu beginnen. Alles andere bereitet das Programm vor: Kontoauszüge, Journal, Mehrwertsteuerabrechnungen, Bilanz und Erfolgsrechnung.
In Banana WebApp öffnen
Öffnen Sie Banana Buchhaltung Plus in Ihrem Browser ohne Installation. Passen Sie die Vorlage an, geben Sie die Transaktionen ein und speichern Sie die Datei auf Ihrem Computer.
Vorlage im Banana WebApp öffnenDokumentation zur Vorlage
In unserer Dokumentation finden Sie alle Informationen und Erkenntnisse, um Ihre Buchhaltung optimal zu verwalten:
Vorschau der Vorlage
Studio XX
Buchhatung 2024
Basiswährung: CHF
Doppelte Buchhaltung mit MWST/USt
| Gruppe | Konto | Beschreibung | Summ. in | Gr1 |
|---|---|---|---|---|
| BILANZ | ||||
| AKTIVEN | ||||
| 1000 | Kasse | 10 | ||
| 1010 | Postkonto | 10 | ||
| 1020 | Bankkonto | 10 | ||
| 1030 | Bankkonto Euro | 10 | ||
| 1040 | Bankkonto USD | 10 | ||
| 1045 | Kreditkarten / Debitkarten | 10 | ||
| 1090 | Transferkonto | 10 | ||
| 1091 | Lohndurchlaufkonto | 10 | ||
| 1099 | Abklärungskonto | 10 | ||
| 1100 | Forderungen | 10 | ||
| 1176 | Guthaben Verrechnungssteuer | 10 | ||
| 1191 | Kautionen | 10 | ||
| 1300 | Vorausbezahlte Aufwendungen | 10 | ||
| 1301 | Noch nicht erhaltene Erträge | 10 | ||
| 10 | Umlaufvermögen | 1 | 1 | |
| 1510 | Geschäftsmobiliar | 14 | ||
| 1520 | Büromaschinen | 14 | ||
| 1521 | Datenverarbeitungsanlagen | 14 | ||
| 1530 | Personenwagen | 14 | ||
| 1600 | Geschäftsliegenschaften | 14 | ||
| 1610 | Fabrikgebäude | 14 | ||
| 14 | Anlagevermögen | 1 | 1 | |
| 1 | TOTAL AKTIVEN | 00 | 1 | |
| PASSIVEN | ||||
| 2000 | Verbindlichkeiten | 20 | ||
| 2100 | Kontokorrent A | 20 | ||
| 2200 | Geschuldete MWST (Umsatzsteuer) | 20 | ||
| 2201 | Abrechnungskonto MWST | 20 | ||
| 2300 | Passive Rechnungsabgrenzung | 20 | ||
| 20 | Kurzfristiges Fremdkapital | 2 | 1 | |
| 2400 | Bankverbindlichkeiten | 24 | ||
| 2420 | Verbindlichkeiten aus Finanzierungsleasing | 24 | ||
| 2500 | Übrige langfristige Verbindlichkeiten (unverzinslich) | 24 | ||
| 2600 | Rückstellungen | 24 | ||
| 24 | Langfristiges Fremdkapital | 2 | ||
| 2800 | Eigenkapital | 28 | ||
| 2850 | Privatbezüge in bar | 28 | ||
| 2970 | Gewinnvortrag/Verlustvortrag | 28 | ||
| 297 | Jahresgewinn/Jahresverlust | 28 | 1 | |
| 28 | Eigenkapital | 2 | 1 | |
| 2 | TOTAL PASSIVEN | 00 | 1 | |
| ERFOLGSRECHNUNG | ||||
| ERTRAG | ||||
| 3000 | Bruttoerlöse Warenverkauf | 3 | ||
| 3400 | Honorar | 3 | ||
| 3490 | Skonti | 3 | ||
| 3710 | Eigenverbrauch | 3 | ||
| 3809 | MWST Saldosteuersatz | 3 | ||
| 3810 | Kredit-/Debitkartenkommissionen | 3 | ||
| 3 | TOTAL ERTRAG | 02 | 1 | |
| AUFWAND | ||||
| 4000 | Wareneinkauf | 4 | ||
| 4 | Total Wareneinkauf | 4-6 | ||
| 5082 | Spesenentschädigungen effektiv | 5 | ||
| 5083 | Spesenentschädigungen pauschal | 5 | ||
| 5089 | Übriger Personalaufwand | 5 | ||
| 5600 | Löhne Verwaltung | 5 | ||
| 5700 | AHV, IV, EO, ALV | 5 | ||
| 5710 | FAK | 5 | ||
| 5720 | Vorsorgeeinrichtungen | 5 | ||
| 5730 | Unfallversicherung | 5 | ||
| 5740 | Krankentaggeldversicherung | 5 | ||
| 5790 | Quellensteuer | 5 | ||
| 5901 | Temporäre Arbeitnehmer | 5 | ||
| 5 | Personalaufwand | 4-6 | 1 | |
| 6000 | Mietzins | 6 | ||
| 6030 | Nebenkosten | 6 | ||
| 6040 | Reinigung Lokalitäten | 6 | ||
| 6200 | Reparaturen Personenwagen | 6 | ||
| 6210 | Betriebsstoffe | 6 | ||
| 6220 | Haftpflichtversicherung | 6 | ||
| 6280 | Transportaufwand | 6 | ||
| 6300 | Elementarversicherung | 6 | ||
| 6402 | Lichtstrom | 6 | ||
| 6410 | Erdgas | 6 | ||
| 6430 | Wasser | 6 | ||
| 6460 | Kehrichtabfuhr | 6 | ||
| 6500 | Büromaterial | 6 | ||
| 6510 | Telefon | 6 | ||
| 6512 | Internet | 6 | ||
| 6513 | Porti | 6 | ||
| 6521 | Spenden, Vergabungen | 6 | ||
| 6530 | Buchführungshonorare | 6 | ||
| 6574 | Kleininvestitionen | 6 | ||
| 6641 | Kundenbetreuung | 6 | ||
| 6642 | Kundengeschenke | 6 | ||
| 6800 | Abschreibungen und Wertberichtigungen auf Positionen des Anlagevermögens | 6 | ||
| 6900 | Finanzaufwand | 6 | ||
| 6950 | Finanzertrag | 6 | ||
| 8900 | Direkte Steuern | 6 | ||
| 6 | Sonstiger Betriebsaufwand | 4-6 | 1 | |
| 4-6 | TOTAL AUFWAND | 02 | ||
| 02 | Verlust(+)/Gewinn(-) der Erfolgsrechnung | 297 | 1 | |
| 00 | Differenz muss Null sein (leere Zelle) | |||
| KOSTENSTELLEN | ||||
| ,UN1 | Unterhalt 1 | UN | ||
| ,UN2 | Unterhalt 2 | UN | ||
| ,UN3 | Unterhalt 3 | UN | ||
| UN | Total Unterhalt | |||
| ;WE1 | Werbeaufwand 1 | WER | ||
| ;WE2 | Werbeaufwand 2 | WER | ||
| WER | Total Werbeaufwand |
| MwSt/USt-Code | Beschreibung | MwSt/USt-% |
|---|---|---|
| Erläuterungen | ||
| V = Umsatz Verkauf (200) | ||
| VS = Skonto Verkauf und Dienstleistungen (235) | ||
| B = Bezugsteuer (38x) | ||
| M = Material- und Dienstleistungsaufwand (400) | ||
| I = Investitionen und übrigem Betriebsaufwand (405) | ||
| K = Korrekturen und Kürzungen (410, 415, 420) | ||
| Z = Nicht-Entgelte (910) | ||
| MwSt/USt-Codes-Informationen (nicht bearbeiten) | ||
| id=vatcodes-chd-2024.20230614 | ||
| Letzte Aktualisierung: 14.06.2023 | ||
| Umsatzsteuer (Schuld) | ||
| V0 | Von der Steuer befreite Leistungen, u.a. Exporte (220) | |
| V0-E | Leistungen im Ausland (221) | |
| V0-T | Übertragung im Meldeverfahren (225) | |
| V0-N | Nicht steuerbare Leistungen (230) | |
| Entgeltminderungen siehe Skonti | ||
| V0-D | Diverses (280) | |
| V77 | Verkauf und Dienstleistungen 7.7% | 7.70 |
| V81 | Verkauf und Dienstleistungen 8.1% | 8.10 |
| V77-B | Verkauf und Dienstleistungen 7.7% (optiert) | 7.70 |
| V81-B | Verkauf und Dienstleistungen 8.1% (optiert) | 8.10 |
| V25-N | Verkauf und Dienstleistungen 2.5% | 2.50 |
| V26 | Verkauf und Dienstleistungen 2.6% | 2.60 |
| V37 | Verkauf und Dienstleistungen 3.7% | 3.70 |
| V38 | Verkauf und Dienstleistungen 3.8% | 3.80 |
| VS77 | Skonto Verkauf und Dienstleistungen 7.7% | 7.70 |
| VS81 | Skonto Verkauf und Dienstleistungen 8.1% | 8.10 |
| VS25-N | Skonto Verkauf und Dienstleistungen 2.5% | 2.50 |
| VS26 | Skonto Verkauf und Dienstleistungen 2.6% | 2.60 |
| VS37 | Skonto Verkauf und Dienstleistungen 3.7% | 3.70 |
| VS38 | Skonto Verkauf und Dienstleistungen 3.8% | 3.80 |
| Steuerbarer Gesamtumsatz (299) | ||
| F1 | 1. Saldosteuersatz 2024 | |
| F2 | 2. Saldosteuersatz 2024 | |
| FS1 | Skonto Verkauf und Dienstleistungen 1. Saldosteuersatz 2024 | |
| FS2 | Skonto Verkauf und Dienstleistungen 2. Saldosteuersatz 2024 | |
| F3 | 1. Saldosteuersatz 2018 | |
| F4 | 2. Saldosteuersatz 2018 | |
| FS3 | Skonto Verkauf und Dienstleistungen 1. Saldosteuersatz 2018 | |
| FS4 | Skonto Verkauf und Dienstleistungen 2. Saldosteuersatz 2018 | |
| Total Saldosteuersatz (322-333) | ||
| B77 | Bezugsteuer 7.7% (inklusive MwSt/USt) | 7.70 |
| B77-1 | Bezugsteuer 7.7% (exklusive MwSt/USt) | 7.70 |
| B77-2 | Bezugsteuer 7.7% (MwSt/USt-Betrag) | 7.70 |
| B81 | Bezugsteuer 8.1% (inklusive MwSt/USt) | 8.10 |
| B81-1 | Bezugsteuer 8.1% (exklusive MwSt/USt) | 8.10 |
| B81-2 | Bezugsteuer 8.1% (MwSt/USt-Betrag) | 8.10 |
| Total Bezugsteuer (382-383) | ||
| Total geschuldete Steuer (399) | ||
| Vorsteuer (Guthaben) | ||
| M0 | Befreite Material- und Dienstleistungsaufwand | |
| I0 | Befreite Investition und Betriebsaufwand | |
| M77 | Material- und Dienstleistungsaufwand 7.7% (inklusive MwSt/USt) | 7.70 |
| M77-1 | Material- und Dienstleistungsaufwand 7.7% (exklusive MwSt/USt) | 7.70 |
| M77-2 | Material- und Dienstleistungsaufwand 7.7% (MwSt/USt-Betrag) | 7.70 |
| M81 | Material- und Dienstleistungsaufwand 8.1% (inklusive MwSt/USt) | 8.10 |
| M81-1 | Material- und Dienstleistungsaufwand 8.1% (exklusive MwSt/USt) | 8.10 |
| M81-2 | Material- und Dienstleistungsaufwand 8.1% (MwSt/USt-Betrag) | 8.10 |
| M25 | Material- und Dienstleistungsaufwand 2.5% | 2.50 |
| M26 | Material- und Dienstleistungsaufwand 2.6% | 2.60 |
| M37 | Material- und Dienstleistungsaufwand 3.7% | 3.70 |
| M38 | Material- und Dienstleistungsaufwand 3.8% | 3.80 |
| Investition und Betriebsaufwand | ||
| I77 | Investition und Betriebsaufwand 7.7% | 7.70 |
| I77-1 | Investition und Betriebsaufwand 7.7% (exklusive MwSt/USt) | 7.70 |
| I77-2 | Investition und Betriebsaufwand 7.7% (MwSt/USt-Betrag) | 7.70 |
| I81 | Investition und Betriebsaufwand 8.1% | 8.10 |
| I81-1 | Investition und Betriebsaufwand 8.1% (exklusive MwSt/USt) | 8.10 |
| I81-2 | Investition und Betriebsaufwand 8.1% (MwSt/USt-Betrag) | 8.10 |
| I25 | Investition und Betriebsaufwand 2.5% | 2.50 |
| I26 | Investition und Betriebsaufwand 2.6% | 2.60 |
| I37 | Investition und Betriebsaufwand 3.7% | 3.70 |
| I38 | Investition und Betriebsaufwand 3.8% | 3.80 |
| Korrekturen und Kürzungen | ||
| K77-A | Einlageentsteuerung 7.7% (410) | 7.70 |
| K81-A | Einlageentsteuerung 8.1% (410) | 8.10 |
| K77-B | Vorsteuerkorrekturen 7.7% (415) | 7.70 |
| K81-B | Vorsteuerkorrekturen 8.1% (415) | 8.10 |
| K77-C | Vorsteuerkürzungen 7.7% (420) | 7.70 |
| K81-C | Vorsteuerkürzungen 8.1% (420) | 8.10 |
| F1050 | Steueranrechnung gemäss Formular Nr. 1050 | |
| F1055 | Steueranrechnung gemäss Formular Nr. 1055 | |
| Total Vorsteuer (479) | ||
| Total zu bezahlen (500) oder Guthaben (510) | ||
| Andere Mittelflüsse | ||
| Z0-A | Subventionen, durch Kurvereine eingenommene Tourismusabgaben, Entsorgungs-und Wasserwerkbeiträge (Bst. a-c) | |
| Z0 | Spenden, Dividenden, Schadenersatz usw. | |
| Nicht-Entgelte | ||
| Total der Kontrolle | ||
Persone giuridiche | IVA aliquota saldo
In diesem Artikel
Persone giuridiche | IVA aliquota saldo
Persone giuridiche | IVA aliquota saldo
Modello predefinito per gestire la contabilità con IVA l'aliquota saldo. Le impostazioni dei codici IVA e la nuova estensione per il metodo aliquota saldo sono state aggiornate alle nuove normative IVA, in vigore dal 01.01.2024. Banana contabilità Plus prepara tutti i calcoli, il riassunto IVA, il fac-simile formulario IVA e il file Xml per inoltrare i dati elettronicamente sul sito dell'AFC. Apri il modello dalla nostra WebApp, oppure dal programma e salva il file sul tuo computer.
In Banana WebApp öffnen
Öffnen Sie Banana Buchhaltung Plus in Ihrem Browser ohne Installation. Passen Sie die Vorlage an, geben Sie die Transaktionen ein und speichern Sie die Datei auf Ihrem Computer.
Vorlage im Banana WebApp öffnenDokumentation zur Vorlage
Le aziende che hanno una cifra d'affari annua (incluso IVA) non superiore a 5,024 milioni di franchi e con l'imposta dovuta non superiore a 103'000 franchi annui possono optare per l'IVA aliquota saldo, dietro richiesta e autorizzazione dall'AFC.
Maggiori informazioni sono disponibili sul sito della Confederazione alla pagina Aliquote saldo e aliquote forfettarie in materia di IVA.
Nel modello di Banana Contabilità Plus, il piano contabile e la tabella Codici IVA hanno tutte le impostazioni per gestire l'IVA in Svizzera con l'aliquota saldo.
Puoi decidere se nelle registrazioni:
- Avere la scomposizione IVA su ogni registrazione
Prima di iniziare a registrare, inserisci le tue aliquote IVA nella tabella Codici IVA e inserisci "SÌ" nella colonna Lordo. Ad ogni registrazione, ci sarà la scomposizione IVA, con l'importo IVA indicato nell'apposita colonna. - Calcolare l'IVA aliquota saldo alla fine del periodo
I Codici IVA devono essere inseriti nel dialogo del calcolo IVA, presente nell'estensione di Banana Contabilità Plus. Le registrazioni verranno registrate con gli importi al lordo IVA e non ci sarà la scomposizione degli importi IVA.
Maggiori informazioni sono disponibili alla pagina Formulario IVA - aliquota saldo/forfetaria.
A fine periodo il programma esegue in automatico il calcolo dell'IVA ad aliquota saldo e crea in PDF il fac-simile del formulario ufficiale e il file Xml per l'inoltro elettronico dei dati IVA all'AFC.
Il programma include tante funzioni per lavorare velocemente e ottenere risultati professionali.
Per alcune funzioni è necessario un abbonamento al piano Advanced di Banana contabilità Plus, come per esempio generare il fac-simile o il file XML del Rendiconto IVA, utilizzare le nuove funzioni delle Regole, Filtro e Ordina righe temporaneo. Guarda tutte le funzioni del piano Advanced.
Crea il tuo file
- Apri il modello con la WebApp di Banana Contabilità Plus
- Con il comando File > Proprietà file imposta il periodo, il nome della tua azienda e la moneta di base (puoi fare il budget e la contabilità in qualsiasi moneta desideri).
- Con il comando File > Salva con nome, salva il file. È utile indicare nel nome del file, il nome della Società e l'anno. Per esempio "Bernasconi-Sagl-20xx.ac2".
ATTENZIONE: se chiudi il browser senza salvare, perderai i dati immessi. Salva sempre il file sul tuo computer.
Altre informazioni e approfondimenti:
Vorschau der Vorlage
Company SA
Divisa Base: CHF
Contabilità in partita doppia con IVA
| Gruppo | Conto | Descrizione | Somma in |
|---|---|---|---|
| BILANCIO | |||
| ATTIVI | |||
| 1000 | Cassa | 100 | |
| 1020 | Banca | 100 | |
| 1045 | Carte di credito / Carte di debito | 100 | |
| 100 | Liquidità | 10 | |
| 1060 | Titoli | 106 | |
| 106 | Attivi quotati in borsa detenuti a breve termine | 10 | |
| 1090 | Conto di trasferimento | 109 | |
| 1091 | Conto di giro salari | 109 | |
| 1099 | Conto di chiarimento | 109 | |
| 109 | Conti di trasferimento | 10 | |
| 1100 | Crediti da forniture e prestazioni (debitori) | 110 | |
| 1109 | Delcredere | 110 | |
| 110 | Crediti da forniture e prestazioni | 10 | |
| 1140 | Anticipi e prestiti | 114 | |
| 1176 | Imposta preventiva | 114 | |
| 1179 | Imposta alla fonte | 114 | |
| 1180 | Crediti da assicurazioni sociali e istituti di previdenza | 114 | |
| 1190 | Crediti diversi a breve termine | 114 | |
| 1191 | Cauzioni | 114 | |
| 114 | Altri crediti a breve termine | 10 | |
| 1200 | Merce di rivendita | 120 | |
| 1210 | Materia prima | 120 | |
| 1230 | Materia ausiliaria | 120 | |
| 1231 | Materiale di consumo | 120 | |
| 1260 | Prodotti finiti | 120 | |
| 1270 | Prodotti in corso di fabbricazione | 120 | |
| 1280 | Prestazioni di servizi non fatturate | 120 | |
| 120 | Scorte e prestazioni di servizi non fatturate | 10 | |
| 1300 | Costi anticipati | 130 | |
| 1301 | Ricavi da incassare | 130 | |
| 130 | Ratei e risconti attivi | 10 | |
| 10 | Attivo circolante | 1 | |
| 1400 | Titoli | 140 | |
| 1440 | Prestiti | 140 | |
| 1460 | Prestito/Prestito ipotecario a correntista | 140 | |
| 140 | Immobilizzazioni finanziarie | 14 | |
| 1480 | Partecipazioni | 148 | |
| 148 | Partecipazioni | 14 | |
| 1500 | Macchine e attrezzature | 150 | |
| 1510 | Mobilio e installazioni | 150 | |
| 1520 | Macchine ufficio, informatica e tecnologia della comunicazione | 150 | |
| 1530 | Veicoli | 150 | |
| 1540 | Utensili e apparecchiature | 150 | |
| 150 | Immobilizzazioni materiali mobiliari | 14 | |
| 1600 | Immobili aziendali | 160 | |
| 160 | Immobilizzazioni materiali immobiliari | 14 | |
| 1700 | Brevetti, know-how, licenze, diritti e sviluppo | 170 | |
| 1710 | Marchi | 170 | |
| 1712 | Modelli | 170 | |
| 1770 | Goodwill | 170 | |
| 170 | Immobilizzazioni immateriali | 14 | |
| 1850 | Capitale azionario, capitale sociale, diritti di partecipazione o capitale della fondazione non versati | 180 | |
| 180 | Capitale sociale o capitale della fondazione non versato | 14 | |
| 14 | Attivo fisso | 1 | |
| 1 | Totale attivi | 00 | |
| PASSIVI | |||
| 2000 | Debiti per forniture e prestazioni (creditori) | 200 | |
| 2030 | Anticipi da terzi | 200 | |
| 200 | Debiti per forniture e prestazioni | 20 | |
| 2100 | Banca passiva | 210 | |
| 2120 | Impegni leasing finanziari | 210 | |
| 2140 | Altri debiti onerosi | 210 | |
| 210 | Debiti onerosi a breve termine | 20 | |
| 2200 | IVA dovuta | 220 | |
| 2201 | Rendiconto IVA | 220 | |
| 2206 | Imposta preventiva | 220 | |
| 2208 | Imposte dirette | 220 | |
| 2209 | Imposta alla fonte | 220 | |
| 2210 | Altri debiti a breve termine | 220 | |
| 2260 | Debiti verso azionista | 220 | |
| 2269 | Dividendi | 220 | |
| 2270 | Conto corrente AVS, AI, IPG, AD | 220 | |
| 220 | Altri debiti a breve termine | 20 | |
| 2300 | Costi da pagare | 230 | |
| 2301 | Ricavi incassati anticipatamente | 230 | |
| 2330 | Accantonamenti a breve termine | 230 | |
| 230 | Ratei e risconti passivi, accantonamenti a breve termine | 20 | |
| 20 | Capitale di terzi a breve termine | 2A | |
| 2400 | Debiti bancari | 240 | |
| 2420 | Impegni leasing finanziari | 240 | |
| 2430 | Prestiti obbligazionari | 240 | |
| 2450 | Prestiti | 240 | |
| 2451 | Mutui ipotecari | 240 | |
| 240 | Debiti onerosi a lungo termine | 24 | |
| 2500 | Altri debiti a lungo termine (non onerosi) | 250 | |
| 250 | Altri debiti a lungo termine | 24 | |
| 2600 | Accantonamenti | 260 | |
| 260 | Accantonamenti a lungo termine e poste analoghe previste dalla legge | 24 | |
| 24 | Capitale di terzi a lungo termine | 2A | |
| 2A | Capitale dei terzi | 2 | |
| 2800 | Capitale azionario, capitale sociale, diritti di partecipazione o capitale della fondazione | 280 | |
| 280 | Capitale sociale o della fondazione | 28 | |
| 2900 | Aggio alla costituzione o in caso di aumento di capitale | 290 | |
| 2903 | Riserva legale da capitale | 290 | |
| 2950 | Riserva legale da utili | 290 | |
| 2955 | Riserve da rivalutazioni | 290 | |
| 2960 | Riserve facoltative da utili | 290 | |
| 290 | Riserve | 28 | |
| 2965 | Azioni proprie, parti sociali, diritti di partecipazione (posta negativa) | 296 | |
| 296 | Azioni proprie, parti sociali, diritti di partecipazione (posta negativa) | 28 | |
| 2970 | Utile/perdita riportata | 297 | |
| 2979 | Utile/perdita annuale | 297 | |
| 297 | Utile/perdita da bilancio | 28 | |
| 28 | Capitale proprio | 2 | |
| 2 | Totale passivi | 00 | |
| CONTO ECONOMICO | |||
| 3000 | Ricavi prodotti fabbricati | 30 | |
| 3200 | Ricavi merci di rivendita | 30 | |
| 3400 | Ricavi prestazioni di servizi | 30 | |
| 3600 | Altri ricavi e prestazioni di servizi | 30 | |
| 3710 | Consumo proprio | 30 | |
| 3800 | Diminuzione di ricavi | 30 | |
| 3805 | Perdite su debitori, variazione delcredere | 30 | |
| 3809 | IVA aliquota saldo | 30 | |
| 3810 | Commissioni carte di credito/debito | 30 | |
| 30 | Importo netto dei ricavi da forniture e prestazioni | 3 | |
| 3900 | Variazione delle scorte di prodotti finiti | 39 | |
| 3901 | Variazione delle scorte di prodotti in corso di fabbricazione | 39 | |
| 3940 | Variazione prestazioni di servizi non fatturate | 39 | |
| 39 | Variazione delle scorte e delle prestazioni di servizi | 3 | |
| 3 | Ricavo d'esercizio da forniture e prestazioni | E1 | |
| 4000 | Costi materiale per la fabbricazione | 4 | |
| 4200 | Costi delle merci di rivendita | 4 | |
| 4400 | Lavori di terzi / prestazioni di subappaltanti | 4 | |
| 4500 | Consumi energia per la produzione | 4 | |
| 4800 | Diminuzione di costi | 4 | |
| 4 | Costi per il materiale, la merce i servizi e l'energia | E1 | |
| E1 | Utile lordo d'esercizio dopo deduzione dei costi per il materiale e le merci di rivendita | E2 | |
| 5000 | Salari | 5 | |
| 5700 | Contributi AVS/AI/IPG/AD | 5 | |
| 5710 | Contributi cassa assegni familiari | 5 | |
| 5720 | Contributi previdenza professionale obbligatoria | 5 | |
| 5730 | Premi per l'assicurazione infortuni professionali | 5 | |
| 5740 | Assicurazione indennità giornaliera per malattia | 5 | |
| 5790 | Imposta alla fonte | 5 | |
| 5800 | Altri costi del personale | 5 | |
| 5810 | Formazione del personale | 5 | |
| 5820 | Spese di viaggio | 5 | |
| 5830 | Rimborsi spese forfettarie | 5 | |
| 5900 | Prestazioni di terzi | 5 | |
| 5 | Costi per il personale | E2 | |
| E2 | Utile lordo d'esercizio dopo deduzione dei costi per il personale | E3 | |
| 6000 | Costi dei locali | 60 | |
| 6040 | Pulizia locali | 60 | |
| 60 | Costi dei locali | 6 | |
| 6100 | Manutenzioni, riparazioni e sostituzione immobilizzazioni mobiliari | 61 | |
| 6105 | Costi leasing immobilizzazioni mobiliari | 61 | |
| 61 | Manutenzioni, riparazioni, sostituzioni (MRS); leasing di immobilizzazioni materiali mobiliari | 6 | |
| 6200 | Riparazioni | 62 | |
| 6210 | Benzina | 62 | |
| 6220 | Assicurazioni auto | 62 | |
| 6260 | Leasing e noleggio auto | 62 | |
| 6270 | Quota privata dei costi auto | 62 | |
| 6280 | Costi di trasporto | 62 | |
| 62 | Costi auto e di trasporto | 6 | |
| 6300 | Assicurazioni cose, contributi, tasse e autorizzazioni | 63 | |
| 63 | Assicurazioni cose, contributi, tasse e autorizzazioni | 6 | |
| 6402 | Elettricità | 64 | |
| 6410 | Riscaldamento | 64 | |
| 6430 | Acqua | 64 | |
| 6460 | Spazzatura | 64 | |
| 64 | Costi energia e smaltimento | 6 | |
| 6500 | Materiale d'ufficio | 65 | |
| 6503 | Riviste specialistiche, giornali, periodici | 65 | |
| 6510 | Telefono / internet | 65 | |
| 6511 | Hosting presso terzi | 65 | |
| 6513 | Porti (spese postali) | 65 | |
| 6570 | Costi informatici incluso leasing | 65 | |
| 6580 | Costi per licenze ed aggiornamenti | 65 | |
| 6583 | Materiale di consumo | 65 | |
| 65 | Costi amministrativi e informatici | 6 | |
| 6600 | Costi pubblicitari | 66 | |
| 6642 | Regali a clienti | 66 | |
| 66 | Costi pubblicitari | 6 | |
| 6700 | Altri costi d'esercizio | 67 | |
| 67 | Altri costi d'esercizio | 6 | |
| 6 | Costi diversi d'esercizio | E3 | |
| E3 | Risultato d'esercizio prima degli ammortamenti e rettifiche, risultati finanziari e imposte (EBITDA) | E4 | |
| 6800 | Ammortamenti e rettifiche di valore dell'attivo fisso | 68 | |
| 68 | Ammortamenti e rettifiche di valore dell'attivo fisso | E4 | |
| E4 | Risultato d'esercizio prima dei risultati finanziari e delle imposte (EBIT) | E5 | |
| 6900 | Costi per interessi bancari | 69 | |
| 6940 | Spese banca | 69 | |
| 6950 | Ricavi finanziari | 69 | |
| 69 | Costi e ricavi finanziari | E5 | |
| E5 | Risultato d'esercizio prima delle imposte (EBT) | E6 | |
| 7000 | Ricavi attività accessoria | 7 | |
| 7010 | Costi attività accessoria | 7 | |
| 7500 | Ricavi immobili aziendali | 7 | |
| 7510 | Costi immobili aziendali | 7 | |
| 7 | Risultato accessorio d'esercizio | E6 | |
| 8000 | Costi estranei | 8 | |
| 8100 | Ricavi estranei | 8 | |
| 8500 | Costi straordinari, unici o relativi ad altri periodi contabili | 8 | |
| 8510 | Ricavi straordinari, unici o relativi ad altri periodi contabili | 8 | |
| 8 | Risultato estraneo, straordinario, unico o relativo ad altri periodi contabili | E6 | |
| E6 | Utile o perdita prima delle imposte | E7 | |
| 8900 | Imposte dirette | 89 | |
| 89 | Imposte dirette | E7 | |
| E7 | Utile o perdita annuale | 2979 | |
| 00 | Differenza deve essere zero (cella vuota) | ||
| Partitario Clienti e Fornitori | |||
| Partitario clienti | |||
| ;110001 | Bianchi SA | CLI | |
| ;110002 | Rossi Francesco | CLI | |
| ;110003 | John Smith | CLI | |
| ;110004 | Rossier Anne | CLI | |
| ;110005 | Müller AG | CLI | |
| CLI | Totale clienti | ||
| Partitario fornitori | |||
| ;200001 | Alberti Sergio | FOR | |
| ;200002 | Fumagalli Lorenzo | FOR | |
| ;200003 | Color SA | FOR | |
| ;200004 | Martini Sagl | FOR | |
| FOR | Totale fornitori | ||
| CENTRI DI COSTO | |||
| .IMB | Imballaggi A | MAG | |
| .MP | Materie prime A | MAG | |
| .MS | Materie sussidiarie A | MAG | |
| MAG | Totale magazzino | ||
| ,MAN1 | Manutenzione 1 | MAN | |
| ,MAN2 | Manutenzione 2 | MAN | |
| ,MAN3 | Manutenzione 3 | MAN | |
| MAN | Totale spese di manutenzione | ||
| ;PB1 | Pubblicità tipo 1 | PU | |
| ;PB2 | Pubblicità tipo 2 | PU | |
| PU | Totale spese di pubblicità |
| Cod. IVA | Descrizione | %IVA |
|---|---|---|
| Spiegazioni (Cifra) | ||
| V = Cifra d'affari (Vendite e servizi) (200) | ||
| VS = Sconti su vendite e servizi (235) | ||
| B = Imposta sull’acquisto (38x) | ||
| M = Acquisti materiale e prestazioni di servizio (400) | ||
| I = Investimenti o costi d'esercizio (405) | ||
| K= Correzioni (410, 415 420) | ||
| Z = Fuori campo (910) | ||
| Informazioni codici iva (non modificare) | ||
| id=vatcodes-chi-2024.20230614 | ||
| Ultimo aggiornamento: 14.06.2023 | ||
| IVA dovuta | ||
| V0 | Prestazioni esenti (220) | |
| V0-E | Prestazioni all'estero (221) | |
| V0-T | Trasferimenti (225) | |
| V0-N | Prestazioni non imponibili (230) | |
| Diminuzioni della controprestazione vedi sconti | ||
| V0-D | Diversi (280) | |
| V77 | Vendite e servizi 7.7% | 7.70 |
| V81 | Vendite e servizi 8.1% | 8.10 |
| V77-B | Vendite e servizi 7.7% (optati ) | 7.70 |
| V81-B | Vendite e servizi 8.1% (optati ) | 8.10 |
| V25-N | Vendite e servizi 2.5% | 2.50 |
| V26 | Vendite e servizi 2.6% | 2.60 |
| V37 | Vendite e servizi 3.7% | 3.70 |
| V38 | Vendite e servizi 3.8% | 3.80 |
| VS77 | Sconto su vendite e servizi 7.7% | 7.70 |
| VS81 | Sconto su vendite e servizi 8.1% | 8.10 |
| VS25-N | Sconto su vendite e servizi 2.5% | 2.50 |
| VS26 | Sconto su vendite e servizi 2.6% | 2.60 |
| VS37 | Sconto su vendite e servizi 3.7% | 3.70 |
| VS38 | Sconto su vendite e servizi 3.8% | 3.80 |
| Cifra d’affari imponibile complessiva (299) | ||
| F1 | 1. Aliquota saldo 2024 | |
| F2 | 2. Aliquota saldo 2024 | |
| FS1 | Sconto su vendite e servizi 1. Aliquota saldo 2024 | |
| FS2 | Sconto su vendite e servizi 2. Aliquota saldo 2024 | |
| F3 | 1. Aliquota saldo 2018 | |
| F4 | 2. Aliquota saldo 2018 | |
| FS3 | Sconto su vendite e servizi 1. Aliquota saldo 2018 | |
| FS4 | Sconto su vendite e servizi 2. Aliquota saldo 2018 | |
| Totale cifra d'affari aliquota saldo (322-333) | ||
| B77 | Imposta sull'acquisto 7.7% (incluso IVA) | 7.70 |
| B77-1 | Imposta sull'acquisto 7.7% (escluso IVA) | 7.70 |
| B77-2 | Imposta sull'acquisto 7.7% (importo IVA) | 7.70 |
| B81 | Imposta sull'acquisto 8.1% (incluso IVA) | 8.10 |
| B81-1 | Imposta sull'acquisto 8.1% (escluso IVA) | 8.10 |
| B81-2 | Imposta sull'acquisto 8.1% (importo IVA) | 8.10 |
| Imposta sull’acquisto (382-383) | ||
| Totale dell’imposta dovuta (399) | ||
| IVA rimborsabile | ||
| M0 | Acquisti esenti | |
| I0 | Investimenti e costi d'esercizio esenti | |
| M77 | Acquisti merce e servizi 7.7% (incluso IVA) | 7.70 |
| M77-1 | Acquisti merce e servizi 7.7% (escluso IVA) | 7.70 |
| M77-2 | Acquisti merce e servizi 7.7% (importo IVA) | 7.70 |
| M81 | Acquisti merce e servizi 8.1% (incluso IVA) | 8.10 |
| M81-1 | Acquisti merce e servizi 8.1% (escluso IVA) | 8.10 |
| M81-2 | Acquisti merce e servizi 8.1% (importo IVA) | 8.10 |
| M25 | Acquisti merce e servizi 2.5% | 2.50 |
| M26 | Acquisti merce e servizi 2.6% | 2.60 |
| M37 | Acquisti merce e servizi 3.7% | 3.70 |
| M38 | Acquisti merce e servizi 3.8% | 3.80 |
| Costi d'esercizio e investimenti | ||
| I77 | Investimenti e costi d'esercizio 7.7% | 7.70 |
| I77-1 | Investimenti e costi d'esercizio 7.7% (escluso IVA) | 7.70 |
| I77-2 | Investimenti e costi d'esercizio 7.7% (Importo IVA) | 7.70 |
| I81 | Investimenti e costi d'esercizio 8.1% | 8.10 |
| I81-1 | Investimenti e costi d'esercizio 8.1% (escluso IVA) | 8.10 |
| I81-2 | Investimenti e costi d'esercizio 8.1% (Importo IVA) | 8.10 |
| I25 | Investimenti e costi d'esercizio 2.5% | 2.50 |
| I26 | Investimenti e costi d'esercizio 2.6% | 2.60 |
| I37 | Investimenti e costi d'esercizio 3.7% | 3.70 |
| I38 | Investimenti e costi d'esercizio 3.8% | 3.80 |
| Correzioni e Rettifiche | ||
| K77-A | Sgravio fiscale successivo 7.7% (410) | 7.70 |
| K81-A | Sgravio fiscale successivo 8.1% (410) | 8.10 |
| K77-B | Correzioni dell’imposta precedente 7.7% (415) | 7.70 |
| K81-B | Correzioni dell’imposta precedente 8.1% (415) | 8.10 |
| K77-D | Riduzioni della deduzione dell’imposta precedente 7.7% (420) | 7.70 |
| K81-D | Riduzioni della deduzione dell’imposta precedente 8.1% (420) | 8.10 |
| F1050 | Computo dell'imposta secondo modulo n. 1050 | |
| F1055 | Computo dell'imposta secondo modulo n. 1055 | |
| Totale Iva rimborsabile (479) | ||
| Totale da versare (500) o da ricevere (510) | ||
| Altri flussi finanziari | ||
| Z0-A | Sussidi, tasse turistiche incassate da uffici turistici, contributi per lo smaltimento dei rifiuti e le aziende fornitrici d'acqua | |
| Z0 | Doni, dividendi, risarcimenti dei danni ecc. | |
| Fuori campo | ||
| Totale finale per controllo | ||
| Gruppo | Articolo | Descrizione | Somma in |
|---|---|---|---|
| AD-1 | Sedie categoria A | 10 | |
| AD-2 | Sedie categoria B | 10 | |
| 10 | Totale sedie categoria A e B | ||
| AB-1 | Tavoli categoria A | 12 | |
| AB-2 | Tavoli categoria B | 12 | |
| 12 | Totale tavoli categoria A e B | ||
Fremdwährung-Buchhaltung für Personengesellschaften (KMU Kontenplan) mit MWST
In diesem Artikel
Fremdwährung-Buchhaltung für Personengesellschaften (KMU Kontenplan) mit MWST
Fremdwährung-Buchhaltung für Personengesellschaften (KMU Kontenplan) mit MWST
Ideal, um die Konten einer Personengesellschaft mit MWST-Pflicht zu verwalten. Der Kontenplan ist nach dem Schema KMU strukturiert und beinhaltet Konten in Fremdwährung.
In Banana WebApp öffnen
Öffnen Sie Banana Buchhaltung Plus in Ihrem Browser ohne Installation. Passen Sie die Vorlage an, geben Sie die Transaktionen ein und speichern Sie die Datei auf Ihrem Computer.
Vorlage im Banana WebApp öffnenVorschau der Vorlage
Basiswährung: CHF
Doppelte Buchhaltung mit Fremdwährungen und MWST/USt
| Gruppe | Konto | Beschreibung | Währung | Summ. in |
|---|---|---|---|---|
| BILANZ | ||||
| AKTIVEN | ||||
| 1000 | Kasse | CHF | 100 | |
| 1020 | Bankguthaben | CHF | 100 | |
| 1024 | Bankguthaben EUR | EUR | 100 | |
| 1025 | Bankguthaben USD | USD | 100 | |
| 1045 | Kreditkarten / Debitkarten | CHF | 100 | |
| 100 | Flüssige Mittel | 10 | ||
| 1060 | Wertschriften | CHF | 106 | |
| 106 | Kurzfristig gehaltene Aktiven mit Börsenkurs | 10 | ||
| 1090 | Transferkonto | CHF | 109 | |
| 1091 | Lohndurchlaufkonto | CHF | 109 | |
| 1099 | Abklärungskonto | CHF | 109 | |
| 109 | Transferkonto | 10 | ||
| 1100 | Forderungen aus Lieferungen und Leistungen (Debitoren) | CHF | 110 | |
| 1109 | Delkredere | CHF | 110 | |
| 110 | Forderungen aus Lieferungen und Leistungen | 10 | ||
| 1140 | Vorschüsse und Darlehen | CHF | 114 | |
| 1176 | Verrechnungssteuer | CHF | 114 | |
| 1179 | Quellensteuer | CHF | 114 | |
| 1180 | Kontokorrent AHV, IV, EO, ALV | CHF | 114 | |
| 1190 | Sonstige kurzfristige Forderungen | CHF | 114 | |
| 1191 | Kautionen | CHF | 114 | |
| 114 | Übrige kurzfristige Forderungen | 10 | ||
| 1200 | Handelswaren | CHF | 120 | |
| 1210 | Rohstoffe | CHF | 120 | |
| 1230 | Hilfsmaterial | CHF | 120 | |
| 1231 | Verbrauchsmaterial | CHF | 120 | |
| 1250 | Handelswaren in Konsignation | CHF | 120 | |
| 1260 | Fertige Erzeugnisse | CHF | 120 | |
| 1270 | Unfertige Erzeugnisse | CHF | 120 | |
| 1280 | Nicht fakturierte Dienstleistungen | CHF | 120 | |
| 120 | Vorräte und nicht fakturierte Dienstleistungen | 10 | ||
| 1300 | Bezahlter Aufwand des Folgejahres | CHF | 130 | |
| 1301 | Noch nicht erhaltener Ertrag | CHF | 130 | |
| 130 | Aktive Rechnungsabgrenzungen | 10 | ||
| 10 | Umlaufvermögen | 1 | ||
| 1400 | Wertschriften | CHF | 140 | |
| 1440 | Darlehen | CHF | 140 | |
| 1441 | Hypotheken | CHF | 140 | |
| 1460 | Darlehen/Hpothek gegenüber Kommanditär | CHF | 140 | |
| 140 | Finanzanlagen | 14 | ||
| 1480 | Beteiligungen | CHF | 148 | |
| 148 | Beteiligungen | 14 | ||
| 1500 | Maschinen und Apparate | CHF | 150 | |
| 1510 | Mobiliar und Einrichtungen | CHF | 150 | |
| 1520 | Büromaschinen, Informatik, Kommunikationstechnologie | CHF | 150 | |
| 1530 | Fahrzeuge | CHF | 150 | |
| 1540 | Werkzeuge und Geräte | CHF | 150 | |
| 150 | Mobile Sachanlagen | 14 | ||
| 1600 | Geschäftsliegenschaften | CHF | 160 | |
| 160 | Immobile Sachanlagen | 14 | ||
| 1700 | Patente, Know-how, Lizenzen, Rechte, Entwicklungen | CHF | 170 | |
| 1710 | Marken | CHF | 170 | |
| 1712 | Modelle | CHF | 170 | |
| 1770 | Goodwill | CHF | 170 | |
| 170 | Immaterielle Werte | 14 | ||
| 1850 | Nicht einbezahltes Aktien-, Stamm-, Anteilschein- oder Stiftungskapital | CHF | 180 | |
| 180 | Nicht einbezahltes Grund-, Gesellschafter- oder Stiftungskapital | 14 | ||
| 14 | Anlagevermögen | 1 | ||
| 1 | Total Aktiven | 00 | ||
| PASSIVEN | ||||
| 2000 | Verbindlichkeiten aus Lieferungen und Leistungen (Kreditoren) | CHF | 200 | |
| 2030 | Anzahlungen von Dritten | CHF | 200 | |
| 200 | Verbindlichkeiten aus Lieferungen und Leistungen | 20 | ||
| 2100 | Bankverbindlichkeiten | CHF | 210 | |
| 2120 | Verbindlichkeiten aus Finanzierungsleasing | CHF | 210 | |
| 2140 | Übrige verzinsliche Verbindlichkeiten | CHF | 210 | |
| 210 | Kurzfristige verzinsliche Verbindlichkeiten | 20 | ||
| 2200 | Geschuldete MWST (Umsatzsteuer) | CHF | 220 | |
| 2201 | Abrechnungskonto MWST | CHF | 220 | |
| 2206 | Verrechnungssteuer | CHF | 220 | |
| 2208 | Direkte Steuern | CHF | 220 | |
| 2209 | Quellensteuer | CHF | 220 | |
| 2210 | Sonstige kurzfristige Verbindlichkeiten | CHF | 220 | |
| 2260 | Verbindlichkeiten gegenüber Kommanditär | CHF | 220 | |
| 2270 | Kontokorrent AHV, IV, EO, ALV | CHF | 220 | |
| 220 | Übrige kurzfristige Verbindlichkeiten | 20 | ||
| 2300 | Noch nicht bezahlter Aufwand | CHF | 230 | |
| 2301 | Erhaltener Ertrag des Folgejahres | CHF | 230 | |
| 2330 | Kurzfristige Rückstellungen | CHF | 230 | |
| 230 | Passive Rechnungsabgrenzungen und kurzfristige Rückstellungen | 20 | ||
| 20 | Kurzfristiges Fremdkapital | 2A | ||
| 2400 | Bankverbindlichkeiten | CHF | 240 | |
| 2420 | Verbindlichkeiten aus Finanzierungsleasing | CHF | 240 | |
| 2430 | Obligationenanleihen | CHF | 240 | |
| 2450 | Darlehen | CHF | 240 | |
| 2451 | Hypotheken | CHF | 240 | |
| 240 | Langfristige verzinsliche Verbindlichkeiten | 24 | ||
| 2500 | Übrige langfristige Verbindlichkeiten (unverzinslich) | CHF | 250 | |
| 250 | Übrige langfristige Verbindlichkeiten | 24 | ||
| 2600 | Rückstellungen | CHF | 260 | |
| 260 | Langfristige Rückstellungen sowie vom Gesetz vorgesehene ähnliche Positionen | 24 | ||
| 24 | Langfristiges Fremdkapital | 2A | ||
| 2A | Fremdkapital | 2 | ||
| 2800 | Eigenkapital Gesellschafter A zu Beginn des Geschäftsjahres | CHF | 28 | |
| 2810 | Kapitaleinlagen und Kapitalrückzüge Gesellschafter A | CHF | 28 | |
| 2820 | Privat Gesellschafter A | CHF | 28 | |
| 2830 | Jahresgewinn oder Jahresverlust Gesellschafter A | CHF | 28 | |
| 2850 | Eigenkapital Kommanditär A zu Beginn des Geschäftsjahres | CHF | 28 | |
| 2860 | Kapitaleinlagen und Kapitalrückzüge Kommanditär A | CHF | 28 | |
| 2870 | Privat Kommanditär A | CHF | 28 | |
| 2880 | Jahresgewinn oder Jahresverlust Kommanditär A | CHF | 28 | |
| 297 | Jahresgewinn oder Jahresverlust | 28 | ||
| 28 | Eigenkapital | 2 | ||
| 2 | Total Passiven | 00 | ||
| ERFOLGSRECHNUNG | ||||
| 3000 | Produktionserlöse | CHF | 30 | |
| 3200 | Handelserlöse | CHF | 30 | |
| 3400 | Dienstleistungserlöse | CHF | 30 | |
| 3600 | Übrige Erlöse aus Lieferungen und Leistungen | CHF | 30 | |
| 3700 | Eigenleistungen | CHF | 30 | |
| 3710 | Eigenverbrauch | CHF | 30 | |
| 3800 | Erlösminderungen | CHF | 30 | |
| 3805 | Verluste Forderungen (Debitoren), Veränderung Delkredere | CHF | 30 | |
| 3809 | MWST Saldosteuersatz | CHF | 30 | |
| 3810 | Kredit-/Debitkartenkommissionen | CHF | 30 | |
| 30 | Nettoerlöse aus Lieferungen und Leistungen | 3 | ||
| 3900 | Bestandsänderungen fertige Erzeugnisse | CHF | 39 | |
| 3901 | Bestandsänderungen unfertige Erzeugnisse | CHF | 39 | |
| 3940 | Bestandsänderungen nicht fakturierte Dienstleistungen | CHF | 39 | |
| 39 | Bestandesänderungen an Erzeugnissen sowie an nicht fakturierten Dienstleistungen | 3 | ||
| 3 | Betrieblicher Ertrag aus Lieferungen und Leistungen | E1 | ||
| 4000 | Materialaufwand Produktion | CHF | 4 | |
| 4200 | Handelswarenaufwand | CHF | 4 | |
| 4400 | Aufwand für bezogene Dienstleistungen | CHF | 4 | |
| 4500 | Energieaufwand zur Leistungserstellung | CHF | 4 | |
| 4800 | Aufwandminderungen | CHF | 4 | |
| 4 | Aufwand für Material, Handelswaren, Dienstleistungen und Energie | E1 | ||
| E1 | Bruttoergebnis nach Material- und Warenaufwand | E2 | ||
| 5000 | Lohnaufwand | CHF | 5 | |
| 5700 | AHV, IV, EO, ALV | CHF | 5 | |
| 5710 | FAK | CHF | 5 | |
| 5720 | Vorsorgeeinrichtungen | CHF | 5 | |
| 5730 | Unfallversicherung | CHF | 5 | |
| 5740 | Krankentaggeldversicherung | CHF | 5 | |
| 5790 | Quellensteuer | CHF | 5 | |
| 5800 | Übriger Personalaufwand | CHF | 5 | |
| 5900 | Leistungen Dritter | CHF | 5 | |
| 5 | Personalaufwand | E2 | ||
| E2 | Bruttoergebnis nach Personalaufwand | E3 | ||
| 6000 | Raumaufwand | CHF | 60 | |
| 6040 | Reinigung Lokalitäten | CHF | 60 | |
| 60 | Raumaufwand | 6 | ||
| 6100 | Unterhalt, Reparaturen, Ersatz mobile Sachanlagen | CHF | 61 | |
| 6105 | Leasingaufwand mobile Sachanlagen | CHF | 61 | |
| 61 | Unterhalt, Reparaturen, Ersatz (URE); Leasing mobile Sachanlagen | 6 | ||
| 6200 | Reparaturen | CHF | 62 | |
| 6210 | Betriebsstoffe | CHF | 62 | |
| 6220 | Haftpflichtversicherung | CHF | 62 | |
| 6260 | Fahrzeugleasing | CHF | 62 | |
| 6270 | Privatanteile Fahrzeugaufwand | CHF | 62 | |
| 6280 | Transportaufwand | CHF | 62 | |
| 62 | Fahrzeug- und Transportaufwand | 6 | ||
| 6300 | Sachversicherungen, Abgaben, Gebühren, Bewilligungen | CHF | 63 | |
| 63 | Sachversicherungen, Abgaben, Gebühren, Bewilligungen | 6 | ||
| 6402 | Lichtstrom | CHF | 64 | |
| 6410 | Erdgas | CHF | 64 | |
| 6430 | Wasser | CHF | 64 | |
| 6460 | Kehrichtabfuhr | CHF | 64 | |
| 64 | Energie- und Entsorgungsaufwand | 6 | ||
| 6500 | Büromaterial | CHF | 65 | |
| 6503 | Fachliteratur, Zeitungen, Zeitschriften | CHF | 65 | |
| 6510 | Telefon | CHF | 65 | |
| 6511 | Wartung/Hotline Hardware | CHF | 65 | |
| 6512 | Internet | CHF | 65 | |
| 6513 | Porti | CHF | 65 | |
| 6570 | Informatikaufwand inkl. Leasing | CHF | 65 | |
| 6580 | Lizenzaufwendungen/Update | CHF | 65 | |
| 6583 | Verbrauchsmaterial | CHF | 65 | |
| 65 | Verwaltungs- und Informatikaufwand | 6 | ||
| 6600 | Werbeaufwand | CHF | 66 | |
| 6642 | Kundengeschenke | CHF | 66 | |
| 66 | Werbeaufwand | 6 | ||
| 6700 | Sonstiger betrieblicher Aufwand | CHF | 67 | |
| 67 | Sonstiger betrieblicher Aufwand | 6 | ||
| 6 | Übriger betrieblicher Aufwand | E3 | ||
| E3 | Betriebliches Ergebnis vor Abschreibungen und Wertberichtigungen, Finanzerfolg und Steuern (EBITDA) | E4 | ||
| 6800 | Abschreibungen und Wertberichtigungen auf Positionen des Anlagevermögens | CHF | 68 | |
| 68 | Abschreibungen und Wertberichtigungen auf Positionen des Anlagevermögens | E4 | ||
| E4 | Betriebliches Ergebnis vor Finanzerfolg und Steuern (EBIT) | E5 | ||
| 6900 | Bankkreditzinsaufwand | CHF | 69 | |
| 6940 | Bankspesen | CHF | 69 | |
| 6949 | Währungsverluste | CHF | 69 | |
| 6950 | Erträge aus Bankguthaben | CHF | 69 | |
| 6999 | Währungsgewinne | CHF | 69 | |
| 69 | Finanzaufwand und Finanzertrag | E5 | ||
| E5 | Betriebliches Ergebnis vor Steuern (EBT) | E6 | ||
| 7000 | Ertrag Nebenbetrieb | CHF | 7 | |
| 7010 | Aufwand Nebenbetrieb | CHF | 7 | |
| 7500 | Ertrag betriebliche Liegenschaft | CHF | 7 | |
| 7510 | Aufwand betriebliche Liegenschaft | CHF | 7 | |
| 7 | Betrieblicher Nebenerfolg | E6 | ||
| 8000 | Betriebsfremder Aufwand | CHF | 8 | |
| 8100 | Betriebsfremder Ertrag | CHF | 8 | |
| 8500 | Ausserordentlicher, einmaliger oder periodenfremder Aufwand | CHF | 8 | |
| 8510 | Ausserordentlicher, einmaliger oder periodenfremder Ertrag | CHF | 8 | |
| 8 | Betriebsfremder, ausserordentlicher, einmaliger oder periodenfremder Aufwand und Ertrag | E6 | ||
| E6 | Jahresgewinn oder Jahresverlust vor Steuern | E7 | ||
| 8900 | Direkte Steuern | CHF | 89 | |
| 89 | Direkte Steuern | E7 | ||
| E7 | Jahresgewinn oder Jahresverlust | 297 | ||
| 00 | Differenz muss = 0 sein | |||
| KOSTENSTELLEN | ||||
| .HAN | Handelswaren A | CHF | VOR | |
| .ROH | Rohstoffe A | CHF | VOR | |
| .WER | Werkstoffe A | CHF | VOR | |
| VOR | Total Vorräte | |||
| ,UN1 | Unterhalt 1 | CHF | UN | |
| ,UN2 | Unterhalt 2 | CHF | UN | |
| ,UN3 | Unterhalt 3 | CHF | UN | |
| UN | Total Unterhalt | |||
| ;WE1 | Werbeaufwand 1 | CHF | WER | |
| ;WE2 | Werbeaufwand 2 | CHF | WER | |
| WER | Total Werbeaufwand | |||
| MwSt/USt-Code | Beschreibung | MwSt/USt-% |
|---|---|---|
| Erläuterungen | ||
| V = Umsatz Verkauf (200) | ||
| VS = Skonto Verkauf und Dienstleistungen (235) | ||
| B = Bezugsteuer (38x) | ||
| M = Material- und Dienstleistungsaufwand (400) | ||
| I = Investitionen und übrigem Betriebsaufwand (405) | ||
| K = Korrekturen und Kürzungen (410, 415, 420) | ||
| Z = Nicht-Entgelte (910) | ||
| MwSt/USt-Codes-Informationen (nicht bearbeiten) | ||
| id=vatcodes-chd-2024.20230614 | ||
| Letzte Aktualisierung: 14.06.2023 | ||
| Umsatzsteuer (Schuld) | ||
| V0 | Von der Steuer befreite Leistungen, u.a. Exporte (220) | |
| V0-E | Leistungen im Ausland (221) | |
| V0-T | Übertragung im Meldeverfahren (225) | |
| V0-N | Nicht steuerbare Leistungen (230) | |
| Entgeltminderungen siehe Skonti | ||
| V0-D | Diverses (280) | |
| V77 | Verkauf und Dienstleistungen 7.7% | 7.70 |
| V81 | Verkauf und Dienstleistungen 8.1% | 8.10 |
| V77-B | Verkauf und Dienstleistungen 7.7% (optiert) | 7.70 |
| V81-B | Verkauf und Dienstleistungen 8.1% (optiert) | 8.10 |
| V25-N | Verkauf und Dienstleistungen 2.5% | 2.50 |
| V26 | Verkauf und Dienstleistungen 2.6% | 2.60 |
| V37 | Verkauf und Dienstleistungen 3.7% | 3.70 |
| V38 | Verkauf und Dienstleistungen 3.8% | 3.80 |
| VS77 | Skonto Verkauf und Dienstleistungen 7.7% | 7.70 |
| VS81 | Skonto Verkauf und Dienstleistungen 8.1% | 8.10 |
| VS25-N | Skonto Verkauf und Dienstleistungen 2.5% | 2.50 |
| VS26 | Skonto Verkauf und Dienstleistungen 2.6% | 2.60 |
| VS37 | Skonto Verkauf und Dienstleistungen 3.7% | 3.70 |
| VS38 | Skonto Verkauf und Dienstleistungen 3.8% | 3.80 |
| Steuerbarer Gesamtumsatz (299) | ||
| F1 | 1. Saldosteuersatz 2024 | |
| F2 | 2. Saldosteuersatz 2024 | |
| FS1 | Skonto Verkauf und Dienstleistungen 1. Saldosteuersatz 2024 | |
| FS2 | Skonto Verkauf und Dienstleistungen 2. Saldosteuersatz 2024 | |
| F3 | 1. Saldosteuersatz 2018 | |
| F4 | 2. Saldosteuersatz 2018 | |
| FS3 | Skonto Verkauf und Dienstleistungen 1. Saldosteuersatz 2018 | |
| FS4 | Skonto Verkauf und Dienstleistungen 2. Saldosteuersatz 2018 | |
| Total Saldosteuersatz (322-333) | ||
| B77 | Bezugsteuer 7.7% (inklusive MwSt/USt) | 7.70 |
| B77-1 | Bezugsteuer 7.7% (exklusive MwSt/USt) | 7.70 |
| B77-2 | Bezugsteuer 7.7% (MwSt/USt-Betrag) | 7.70 |
| B81 | Bezugsteuer 8.1% (inklusive MwSt/USt) | 8.10 |
| B81-1 | Bezugsteuer 8.1% (exklusive MwSt/USt) | 8.10 |
| B81-2 | Bezugsteuer 8.1% (MwSt/USt-Betrag) | 8.10 |
| Total Bezugsteuer (382-383) | ||
| Total geschuldete Steuer (399) | ||
| Vorsteuer (Guthaben) | ||
| M0 | Befreite Material- und Dienstleistungsaufwand | |
| I0 | Befreite Investition und Betriebsaufwand | |
| M77 | Material- und Dienstleistungsaufwand 7.7% (inklusive MwSt/USt) | 7.70 |
| M77-1 | Material- und Dienstleistungsaufwand 7.7% (exklusive MwSt/USt) | 7.70 |
| M77-2 | Material- und Dienstleistungsaufwand 7.7% (MwSt/USt-Betrag) | 7.70 |
| M81 | Material- und Dienstleistungsaufwand 8.1% (inklusive MwSt/USt) | 8.10 |
| M81-1 | Material- und Dienstleistungsaufwand 8.1% (exklusive MwSt/USt) | 8.10 |
| M81-2 | Material- und Dienstleistungsaufwand 8.1% (MwSt/USt-Betrag) | 8.10 |
| M25 | Material- und Dienstleistungsaufwand 2.5% | 2.50 |
| M26 | Material- und Dienstleistungsaufwand 2.6% | 2.60 |
| M37 | Material- und Dienstleistungsaufwand 3.7% | 3.70 |
| M38 | Material- und Dienstleistungsaufwand 3.8% | 3.80 |
| Investition und Betriebsaufwand | ||
| I77 | Investition und Betriebsaufwand 7.7% | 7.70 |
| I77-1 | Investition und Betriebsaufwand 7.7% (exklusive MwSt/USt) | 7.70 |
| I77-2 | Investition und Betriebsaufwand 7.7% (MwSt/USt-Betrag) | 7.70 |
| I81 | Investition und Betriebsaufwand 8.1% | 8.10 |
| I81-1 | Investition und Betriebsaufwand 8.1% (exklusive MwSt/USt) | 8.10 |
| I81-2 | Investition und Betriebsaufwand 8.1% (MwSt/USt-Betrag) | 8.10 |
| I25 | Investition und Betriebsaufwand 2.5% | 2.50 |
| I26 | Investition und Betriebsaufwand 2.6% | 2.60 |
| I37 | Investition und Betriebsaufwand 3.7% | 3.70 |
| I38 | Investition und Betriebsaufwand 3.8% | 3.80 |
| Korrekturen und Kürzungen | ||
| K77-A | Einlageentsteuerung 7.7% (410) | 7.70 |
| K81-A | Einlageentsteuerung 8.1% (410) | 8.10 |
| K77-B | Vorsteuerkorrekturen 7.7% (415) | 7.70 |
| K81-B | Vorsteuerkorrekturen 8.1% (415) | 8.10 |
| K77-C | Vorsteuerkürzungen 7.7% (420) | 7.70 |
| K81-C | Vorsteuerkürzungen 8.1% (420) | 8.10 |
| F1050 | Steueranrechnung gemäss Formular Nr. 1050 | |
| F1055 | Steueranrechnung gemäss Formular Nr. 1055 | |
| Total Vorsteuer (479) | ||
| Total zu bezahlen (500) oder Guthaben (510) | ||
| Andere Mittelflüsse | ||
| Z0-A | Subventionen, durch Kurvereine eingenommene Tourismusabgaben, Entsorgungs-und Wasserwerkbeiträge (Bst. a-c) | |
| Z0 | Spenden, Dividenden, Schadenersatz usw. | |
| Nicht-Entgelte | ||
| Total der Kontrolle | ||
| Bez.Währung | Währung | Text |
|---|---|---|
| CHF | EUR | Euro |
| CHF | USD | US Dollar |
Fremdwährung-Buchhaltung für Einzelunternehmen (KMU Kontenplan) mit MWST
In diesem Artikel
Fremdwährung-Buchhaltung für Einzelunternehmen (KMU Kontenplan) mit MWST
Fremdwährung-Buchhaltung für Einzelunternehmen (KMU Kontenplan) mit MWST
Ideal für die Buchführung eines kleinen Unternehmens. Der Kontenplan ist nach Schweiz. Obligationen Recht (OR) eingerichtet (Schweizer Kontenrahmen KMU). Enthält Kostenstellen.
In Banana WebApp öffnen
Öffnen Sie Banana Buchhaltung Plus in Ihrem Browser ohne Installation. Passen Sie die Vorlage an, geben Sie die Transaktionen ein und speichern Sie die Datei auf Ihrem Computer.
Vorlage im Banana WebApp öffnenVorschau der Vorlage
Basiswährung: CHF
Doppelte Buchhaltung mit Fremdwährungen und MWST/USt
| Gruppe | Konto | Beschreibung | Währung | Summ. in |
|---|---|---|---|---|
| BILANZ | ||||
| AKTIVEN | ||||
| 1000 | Kasse | CHF | 100 | |
| 1020 | Bankguthaben | CHF | 100 | |
| 1024 | Bankguthaben EUR | EUR | 100 | |
| 1025 | Bankguthaben USD | USD | 100 | |
| 1045 | Kreditkarten / Debitkarten | CHF | 100 | |
| 100 | Flüssige Mittel | 10 | ||
| 1060 | Wertschriften | CHF | 106 | |
| 106 | Kurzfristig gehaltene Aktiven mit Börsenkurs | 10 | ||
| 1090 | Transferkonto | CHF | 109 | |
| 1091 | Lohndurchlaufkonto | CHF | 109 | |
| 1099 | Abklärungskonto | CHF | 109 | |
| 109 | Transferkonto | 10 | ||
| 1100 | Forderungen aus Lieferungen und Leistungen (Debitoren) | CHF | 110 | |
| 1109 | Delkredere | CHF | 110 | |
| 110 | Forderungen aus Lieferungen und Leistungen | 10 | ||
| 1140 | Vorschüsse und Darlehen | CHF | 114 | |
| 1176 | Verrechnungssteuer | CHF | 114 | |
| 1179 | Quellensteuer | CHF | 114 | |
| 1180 | Kontokorrent AHV, IV, EO, ALV | CHF | 114 | |
| 1190 | Sonstige kurzfristige Forderungen | CHF | 114 | |
| 1191 | Kautionen | CHF | 114 | |
| 114 | Übrige kurzfristige Forderungen | 10 | ||
| 1200 | Handelswaren | CHF | 120 | |
| 1210 | Rohstoffe | CHF | 120 | |
| 1230 | Hilfsmaterial | CHF | 120 | |
| 1231 | Verbrauchsmaterial | CHF | 120 | |
| 1250 | Handelswaren in Konsignation | CHF | 120 | |
| 1260 | Fertige Erzeugnisse | CHF | 120 | |
| 1270 | Unfertige Erzeugnisse | CHF | 120 | |
| 1280 | Nicht fakturierte Dienstleistungen | CHF | 120 | |
| 120 | Vorräte und nicht fakturierte Dienstleistungen | 10 | ||
| 1300 | Bezahlter Aufwand des Folgejahres | CHF | 130 | |
| 1301 | Noch nicht erhaltener Ertrag | CHF | 130 | |
| 130 | Aktive Rechnungsabgrenzungen | 10 | ||
| 10 | Umlaufvermögen | 1 | ||
| 1400 | Wertschriften | CHF | 140 | |
| 1440 | Darlehen | CHF | 140 | |
| 1441 | Hypotheken | CHF | 140 | |
| 140 | Finanzanlagen | 14 | ||
| 1480 | Beteiligungen | CHF | 148 | |
| 148 | Beteiligungen | 14 | ||
| 1500 | Maschinen und Apparate | CHF | 150 | |
| 1510 | Mobiliar und Einrichtungen | CHF | 150 | |
| 1520 | Büromaschinen, Informatik, Kommunikationstechnologie | CHF | 150 | |
| 1530 | Fahrzeuge | CHF | 150 | |
| 1540 | Werkzeuge und Geräte | CHF | 150 | |
| 150 | Mobile Sachanlagen | 14 | ||
| 1600 | Geschäftsliegenschaften | CHF | 160 | |
| 160 | Immobile Sachanlagen | 14 | ||
| 14 | Anlagevermögen | 1 | ||
| 1 | Total Aktiven | 00 | ||
| PASSIVEN | ||||
| 2000 | Verbindlichkeiten aus Lieferungen und Leistungen (Kreditoren) | CHF | 200 | |
| 2030 | Anzahlungen von Dritten | CHF | 200 | |
| 200 | Verbindlichkeiten aus Lieferungen und Leistungen | 20 | ||
| 2100 | Bankverbindlichkeiten | CHF | 210 | |
| 2120 | Verbindlichkeiten aus Finanzierungsleasing | CHF | 210 | |
| 2140 | Übrige verzinsliche Verbindlichkeiten | CHF | 210 | |
| 210 | Kurzfristige verzinsliche Verbindlichkeiten | 20 | ||
| 2200 | Geschuldete MWST (Umsatzsteuer) | CHF | 220 | |
| 2201 | Abrechnungskonto MWST | CHF | 220 | |
| 2206 | Verrechnungssteuer | CHF | 220 | |
| 2208 | Direkte Steuern | CHF | 220 | |
| 2209 | Quellensteuer | CHF | 220 | |
| 2210 | Sonstige kurzfristige Verbindlichkeiten | CHF | 220 | |
| 2270 | Kontokorrent AHV, IV, EO, ALV | CHF | 220 | |
| 220 | Übrige kurzfristige Verbindlichkeiten | 20 | ||
| 2300 | Noch nicht bezahlter Aufwand | CHF | 230 | |
| 2301 | Erhaltener Ertrag des Folgejahres | CHF | 230 | |
| 2330 | Kurzfristige Rückstellungen | CHF | 230 | |
| 230 | Passive Rechnungsabgrenzungen und kurzfristige Rückstellungen | 20 | ||
| 20 | Kurzfristiges Fremdkapital | 2A | ||
| 2400 | Bankverbindlichkeiten | CHF | 240 | |
| 2420 | Verbindlichkeiten aus Finanzierungsleasing | CHF | 240 | |
| 2430 | Obligationenanleihen | CHF | 240 | |
| 2450 | Darlehen | CHF | 240 | |
| 2451 | Hypotheken | CHF | 240 | |
| 240 | Langfristige verzinsliche Verbindlichkeiten | 24 | ||
| 2500 | Übrige langfristige Verbindlichkeiten (unverzinslich) | CHF | 250 | |
| 250 | Übrige langfristige Verbindlichkeiten | 24 | ||
| 2600 | Rückstellungen | CHF | 260 | |
| 260 | Langfristige Rückstellungen sowie vom Gesetz vorgesehene ähnliche Positionen | 24 | ||
| 24 | Langfristiges Fremdkapital | 2A | ||
| 2A | Fremdkapital | 2 | ||
| 2800 | Eigenkapital zu Beginn des Geschäftsjahres | CHF | 28 | |
| 2820 | Kapitaleinlagen und Kapitalrückzüge | CHF | 28 | |
| 2850 | Privat | CHF | 28 | |
| 2891 | Jahresgewinn oder Jahresverlust | CHF | 28 | |
| 28 | Eigenkapital | 2 | ||
| 2 | Total Passiven | 00 | ||
| ERFOLGSRECHNUNG | ||||
| 3000 | Produktionserlöse | CHF | 30 | |
| 3200 | Handelserlöse | CHF | 30 | |
| 3400 | Dienstleistungserlöse | CHF | 30 | |
| 3600 | Übrige Erlöse aus Lieferungen und Leistungen | CHF | 30 | |
| 3700 | Eigenleistungen | CHF | 30 | |
| 3710 | Eigenverbrauch | CHF | 30 | |
| 3800 | Erlösminderungen | CHF | 30 | |
| 3805 | Verluste Forderungen (Debitoren), Veränderung Delkredere | CHF | 30 | |
| 3809 | MWST Saldosteuersatz | CHF | 30 | |
| 3810 | Kredit-/Debitkartenkommissionen | CHF | 30 | |
| 30 | Nettoerlöse aus Lieferungen und Leistungen | 3 | ||
| 3900 | Bestandsänderungen fertige Erzeugnisse | CHF | 39 | |
| 3901 | Bestandsänderungen unfertige Erzeugnisse | CHF | 39 | |
| 3940 | Bestandsänderungen nicht fakturierte Dienstleistungen | CHF | 39 | |
| 39 | Bestandesänderungen an Erzeugnissen sowie an nicht fakturierten Dienstleistungen | 3 | ||
| 3 | Betrieblicher Ertrag aus Lieferungen und Leistungen | E1 | ||
| 4000 | Materialaufwand Produktion | CHF | 4 | |
| 4200 | Handelswarenaufwand | CHF | 4 | |
| 4400 | Aufwand für bezogene Dienstleistungen | CHF | 4 | |
| 4500 | Energieaufwand zur Leistungserstellung | CHF | 4 | |
| 4800 | Aufwandminderungen | CHF | 4 | |
| 4 | Aufwand für Material, Handelswaren, Dienstleistungen und Energie | E1 | ||
| E1 | Bruttoergebnis nach Material- und Warenaufwand | E2 | ||
| 5000 | Lohnaufwand | CHF | 5 | |
| 5701 | AHV, IV, EO Inhaber | CHF | 5 | |
| 5710 | FAK | CHF | 5 | |
| 5720 | Vorsorgeeinrichtungen | CHF | 5 | |
| 5730 | Unfallversicherung | CHF | 5 | |
| 5740 | Krankentaggeldversicherung | CHF | 5 | |
| 5790 | Quellensteuer | CHF | 5 | |
| 5800 | Übriger Personalaufwand | CHF | 5 | |
| 5900 | Leistungen Dritter | CHF | 5 | |
| 5 | Personalaufwand | E2 | ||
| E2 | Bruttoergebnis nach Personalaufwand | E3 | ||
| 6000 | Raumaufwand | CHF | 60 | |
| 6040 | Reinigung Lokalitäten | CHF | 60 | |
| 60 | Raumaufwand | 6 | ||
| 6100 | Unterhalt, Reparaturen, Ersatz mobile Sachanlagen | CHF | 61 | |
| 6105 | Leasingaufwand mobile Sachanlagen | CHF | 61 | |
| 61 | Unterhalt, Reparaturen, Ersatz (URE); Leasing mobile Sachanlagen | 6 | ||
| 6200 | Reparaturen | CHF | 62 | |
| 6210 | Betriebsstoffe | CHF | 62 | |
| 6220 | Haftpflichtversicherung | CHF | 62 | |
| 6260 | Fahrzeugleasing | CHF | 62 | |
| 6270 | Privatanteile Fahrzeugaufwand | CHF | 62 | |
| 6280 | Transportaufwand | CHF | 62 | |
| 62 | Fahrzeug- und Transportaufwand | 6 | ||
| 6300 | Sachversicherungen, Abgaben, Gebühren, Bewilligungen | CHF | 63 | |
| 63 | Sachversicherungen, Abgaben, Gebühren, Bewilligungen | 6 | ||
| 6402 | Lichtstrom | CHF | 64 | |
| 6410 | Erdgas | CHF | 64 | |
| 6430 | Wasser | CHF | 64 | |
| 6460 | Kehrichtabfuhr | CHF | 64 | |
| 64 | Energie- und Entsorgungsaufwand | 6 | ||
| 6500 | Büromaterial | CHF | 65 | |
| 6503 | Fachliteratur, Zeitungen, Zeitschriften | CHF | 65 | |
| 6510 | Telefon | CHF | 65 | |
| 6511 | Wartung/Hotline Hardware | CHF | 65 | |
| 6512 | Internet | CHF | 65 | |
| 6513 | Porti | CHF | 65 | |
| 6570 | Informatikaufwand inkl. Leasing | CHF | 65 | |
| 6580 | Lizenzaufwendungen/Update | CHF | 65 | |
| 6583 | Verbrauchsmaterial | CHF | 65 | |
| 65 | Verwaltungs- und Informatikaufwand | 6 | ||
| 6600 | Werbeaufwand | CHF | 66 | |
| 6642 | Kundengeschenke | CHF | 66 | |
| 66 | Werbeaufwand | 6 | ||
| 6700 | Sonstiger betrieblicher Aufwand | CHF | 67 | |
| 67 | Sonstiger betrieblicher Aufwand | 6 | ||
| 6 | Übriger betrieblicher Aufwand | E3 | ||
| E3 | Betriebliches Ergebnis vor Abschreibungen und Wertberichtigungen, Finanzerfolg und Steuern (EBITDA) | E4 | ||
| 6800 | Abschreibungen und Wertberichtigungen auf Positionen des Anlagevermögens | CHF | 68 | |
| 68 | Abschreibungen und Wertberichtigungen auf Positionen des Anlagevermögens | E4 | ||
| E4 | Betriebliches Ergebnis vor Finanzerfolg und Steuern (EBIT) | E5 | ||
| 6900 | Bankkreditzinsaufwand | CHF | 69 | |
| 6940 | Bankspesen | CHF | 69 | |
| 6949 | Währungsverluste | CHF | 69 | |
| 6950 | Erträge aus Bankguthaben | CHF | 69 | |
| 6999 | Währungsgewinne | CHF | 69 | |
| 69 | Finanzaufwand und Finanzertrag | E5 | ||
| E5 | Betriebliches Ergebnis vor Steuern (EBT) | E6 | ||
| 7000 | Ertrag Nebenbetrieb | CHF | 7 | |
| 7010 | Aufwand Nebenbetrieb | CHF | 7 | |
| 7500 | Ertrag betriebliche Liegenschaft | CHF | 7 | |
| 7510 | Aufwand betriebliche Liegenschaft | CHF | 7 | |
| 7 | Betrieblicher Nebenerfolg | E6 | ||
| 8000 | Betriebsfremder Aufwand | CHF | 8 | |
| 8100 | Betriebsfremder Ertrag | CHF | 8 | |
| 8500 | Ausserordentlicher, einmaliger oder periodenfremder Aufwand | CHF | 8 | |
| 8510 | Ausserordentlicher, einmaliger oder periodenfremder Ertrag | CHF | 8 | |
| 8 | Betriebsfremder, ausserordentlicher, einmaliger oder periodenfremder Aufwand und Ertrag | E6 | ||
| E6 | Jahresgewinn oder Jahresverlust vor Steuern | E7 | ||
| 8900 | Direkte Steuern | CHF | 89 | |
| 89 | Direkte Steuern | E7 | ||
| E7 | Jahresgewinn oder Jahresverlust | 2891 | ||
| 00 | Differenz muss = 0 sein | |||
| KOSTENSTELLEN | ||||
| .HAN | Handelswaren A | CHF | VOR | |
| .ROH | Rohstoffe A | CHF | VOR | |
| .WER | Werkstoffe A | CHF | VOR | |
| VOR | Total Vorräte | |||
| ,UN1 | Unterhalt 1 | CHF | UN | |
| ,UN2 | Unterhalt 2 | CHF | UN | |
| ,UN3 | Unterhalt 3 | CHF | UN | |
| UN | Total Unterhalt | |||
| ;WE1 | Werbeaufwand 1 | CHF | WER | |
| ;WE2 | Werbeaufwand 2 | CHF | WER | |
| WER | Total Werbeaufwand |
| MwSt/USt-Code | Beschreibung | MwSt/USt-% |
|---|---|---|
| Erläuterungen | ||
| V = Umsatz Verkauf (200) | ||
| VS = Skonto Verkauf und Dienstleistungen (235) | ||
| B = Bezugsteuer (38x) | ||
| M = Material- und Dienstleistungsaufwand (400) | ||
| I = Investitionen und übrigem Betriebsaufwand (405) | ||
| K = Korrekturen und Kürzungen (410, 415, 420) | ||
| Z = Nicht-Entgelte (910) | ||
| MwSt/USt-Codes-Informationen (nicht bearbeiten) | ||
| id=vatcodes-chd-2024.20230614 | ||
| Letzte Aktualisierung: 14.06.2023 | ||
| Umsatzsteuer (Schuld) | ||
| V0 | Von der Steuer befreite Leistungen, u.a. Exporte (220) | |
| V0-E | Leistungen im Ausland (221) | |
| V0-T | Übertragung im Meldeverfahren (225) | |
| V0-N | Nicht steuerbare Leistungen (230) | |
| Entgeltminderungen siehe Skonti | ||
| V0-D | Diverses (280) | |
| V77 | Verkauf und Dienstleistungen 7.7% | 7.70 |
| V81 | Verkauf und Dienstleistungen 8.1% | 8.10 |
| V77-B | Verkauf und Dienstleistungen 7.7% (optiert) | 7.70 |
| V81-B | Verkauf und Dienstleistungen 8.1% (optiert) | 8.10 |
| V25-N | Verkauf und Dienstleistungen 2.5% | 2.50 |
| V26 | Verkauf und Dienstleistungen 2.6% | 2.60 |
| V37 | Verkauf und Dienstleistungen 3.7% | 3.70 |
| V38 | Verkauf und Dienstleistungen 3.8% | 3.80 |
| VS77 | Skonto Verkauf und Dienstleistungen 7.7% | 7.70 |
| VS81 | Skonto Verkauf und Dienstleistungen 8.1% | 8.10 |
| VS25-N | Skonto Verkauf und Dienstleistungen 2.5% | 2.50 |
| VS26 | Skonto Verkauf und Dienstleistungen 2.6% | 2.60 |
| VS37 | Skonto Verkauf und Dienstleistungen 3.7% | 3.70 |
| VS38 | Skonto Verkauf und Dienstleistungen 3.8% | 3.80 |
| Steuerbarer Gesamtumsatz (299) | ||
| F1 | 1. Saldosteuersatz 2024 | |
| F2 | 2. Saldosteuersatz 2024 | |
| FS1 | Skonto Verkauf und Dienstleistungen 1. Saldosteuersatz 2024 | |
| FS2 | Skonto Verkauf und Dienstleistungen 2. Saldosteuersatz 2024 | |
| F3 | 1. Saldosteuersatz 2018 | |
| F4 | 2. Saldosteuersatz 2018 | |
| FS3 | Skonto Verkauf und Dienstleistungen 1. Saldosteuersatz 2018 | |
| FS4 | Skonto Verkauf und Dienstleistungen 2. Saldosteuersatz 2018 | |
| Total Saldosteuersatz (322-333) | ||
| B77 | Bezugsteuer 7.7% (inklusive MwSt/USt) | 7.70 |
| B77-1 | Bezugsteuer 7.7% (exklusive MwSt/USt) | 7.70 |
| B77-2 | Bezugsteuer 7.7% (MwSt/USt-Betrag) | 7.70 |
| B81 | Bezugsteuer 8.1% (inklusive MwSt/USt) | 8.10 |
| B81-1 | Bezugsteuer 8.1% (exklusive MwSt/USt) | 8.10 |
| B81-2 | Bezugsteuer 8.1% (MwSt/USt-Betrag) | 8.10 |
| Total Bezugsteuer (382-383) | ||
| Total geschuldete Steuer (399) | ||
| Vorsteuer (Guthaben) | ||
| M0 | Befreite Material- und Dienstleistungsaufwand | |
| I0 | Befreite Investition und Betriebsaufwand | |
| M77 | Material- und Dienstleistungsaufwand 7.7% (inklusive MwSt/USt) | 7.70 |
| M77-1 | Material- und Dienstleistungsaufwand 7.7% (exklusive MwSt/USt) | 7.70 |
| M77-2 | Material- und Dienstleistungsaufwand 7.7% (MwSt/USt-Betrag) | 7.70 |
| M81 | Material- und Dienstleistungsaufwand 8.1% (inklusive MwSt/USt) | 8.10 |
| M81-1 | Material- und Dienstleistungsaufwand 8.1% (exklusive MwSt/USt) | 8.10 |
| M81-2 | Material- und Dienstleistungsaufwand 8.1% (MwSt/USt-Betrag) | 8.10 |
| M25 | Material- und Dienstleistungsaufwand 2.5% | 2.50 |
| M26 | Material- und Dienstleistungsaufwand 2.6% | 2.60 |
| M37 | Material- und Dienstleistungsaufwand 3.7% | 3.70 |
| M38 | Material- und Dienstleistungsaufwand 3.8% | 3.80 |
| Investition und Betriebsaufwand | ||
| I77 | Investition und Betriebsaufwand 7.7% | 7.70 |
| I77-1 | Investition und Betriebsaufwand 7.7% (exklusive MwSt/USt) | 7.70 |
| I77-2 | Investition und Betriebsaufwand 7.7% (MwSt/USt-Betrag) | 7.70 |
| I81 | Investition und Betriebsaufwand 8.1% | 8.10 |
| I81-1 | Investition und Betriebsaufwand 8.1% (exklusive MwSt/USt) | 8.10 |
| I81-2 | Investition und Betriebsaufwand 8.1% (MwSt/USt-Betrag) | 8.10 |
| I25 | Investition und Betriebsaufwand 2.5% | 2.50 |
| I26 | Investition und Betriebsaufwand 2.6% | 2.60 |
| I37 | Investition und Betriebsaufwand 3.7% | 3.70 |
| I38 | Investition und Betriebsaufwand 3.8% | 3.80 |
| Korrekturen und Kürzungen | ||
| K77-A | Einlageentsteuerung 7.7% (410) | 7.70 |
| K81-A | Einlageentsteuerung 8.1% (410) | 8.10 |
| K77-B | Vorsteuerkorrekturen 7.7% (415) | 7.70 |
| K81-B | Vorsteuerkorrekturen 8.1% (415) | 8.10 |
| K77-C | Vorsteuerkürzungen 7.7% (420) | 7.70 |
| K81-C | Vorsteuerkürzungen 8.1% (420) | 8.10 |
| F1050 | Steueranrechnung gemäss Formular Nr. 1050 | |
| F1055 | Steueranrechnung gemäss Formular Nr. 1055 | |
| Total Vorsteuer (479) | ||
| Total zu bezahlen (500) oder Guthaben (510) | ||
| Andere Mittelflüsse | ||
| Z0-A | Subventionen, durch Kurvereine eingenommene Tourismusabgaben, Entsorgungs-und Wasserwerkbeiträge (Bst. a-c) | |
| Z0 | Spenden, Dividenden, Schadenersatz usw. | |
| Nicht-Entgelte | ||
| Total der Kontrolle | ||
| Bez.Währung | Währung | Text |
|---|---|---|
| CHF | EUR | Euro |
| CHF | USD | US Dollar |
Buchhaltung für juristische Personen (AG/GmbH) | KMU | MWST nach vereinnahmten Entgelten (Kassenprinzip)
In diesem Artikel
Buchhaltung für juristische Personen (AG/GmbH) | KMU | MWST nach vereinnahmten Entgelten (Kassenprinzip)
Buchhaltung für juristische Personen (AG/GmbH) | KMU | MWST nach vereinnahmten Entgelten (Kassenprinzip)
Ideale Vorlage für die Buchhaltung einer AG oder GmbH mit einem Jahresumsatz von mindestens CHF 500'000.00 oder mehr, die Konten in Fremdwährungen führt und der Mehrwertsteuerpflicht unterliegt. Die Vorlage basiert auf der Struktur der doppelten Buchhaltung und enthält zusätzlich alle erforderlichen Spalten sowie eine Wechselkurstabelle zur Verwaltung von Fremdwährungskonten. Für jede Währung können Sie den Wechselkurs frei festlegen. Bei jeder Buchung berechnet das Programm automatisch den Gegenwert in der Basiswährung und verbucht die Wechselkursdifferenzen. Zur Vermeidung von Wechselkursdifferenzen stehen Ihnen automatische Prüfungen und Kontrollen zur Verfügung. Wenn Sie Berichte oder Jahresabschlüsse auch im Ausland vorlegen müssen, können Sie die Buchhaltung in einer zweiten Währung führen. Dadurch stehen Ihnen Salden sowohl in der Basiswährung als auch in einer zweiten Währung zur Verfügung. Die Mehrwertsteuer wird ebenfalls automatisch verwaltet.
In Banana WebApp öffnen
Öffnen Sie Banana Buchhaltung Plus in Ihrem Browser ohne Installation. Passen Sie die Vorlage an, geben Sie die Transaktionen ein und speichern Sie die Datei auf Ihrem Computer.
Vorlage im Banana WebApp öffnenVorschau der Vorlage
Basiswährung: CHF
Doppelte Buchhaltung mit Fremdwährungen und MWST/USt
| Gruppe | Konto | Beschreibung | Währung | Summ. in |
|---|---|---|---|---|
| BILANZ | ||||
| AKTIVEN | ||||
| 1000 | Kasse | CHF | 100 | |
| 1020 | Bankguthaben | CHF | 100 | |
| 1024 | Bankguthaben EUR | EUR | 100 | |
| 1045 | Kreditkarten / Debitkarten | CHF | 100 | |
| 100 | Flüssige Mittel | 10 | ||
| 1060 | Wertschriften | CHF | 106 | |
| 106 | Kurzfristig gehaltene Aktiven mit Börsenkurs | 10 | ||
| 1090 | Transferkonto | CHF | 109 | |
| 1091 | Lohndurchlaufkonto | CHF | 109 | |
| 1099 | Abklärungskonto | CHF | 109 | |
| 109 | Transferkonto | 10 | ||
| 1100 | Forderungen aus Lieferungen und Leistungen (Debitoren) | CHF | 110 | |
| 1109 | Delkredere | CHF | 110 | |
| 110 | Forderungen aus Lieferungen und Leistungen | 10 | ||
| 1140 | Vorschüsse und Darlehen | CHF | 114 | |
| 1176 | Verrechnungssteuer | CHF | 114 | |
| 1179 | Quellensteuer | CHF | 114 | |
| 1180 | Kontokorrent AHV, IV, EO, ALV | CHF | 114 | |
| 1190 | Sonstige kurzfristige Forderungen | CHF | 114 | |
| 1191 | Kautionen | CHF | 114 | |
| 114 | Übrige kurzfristige Forderungen | 10 | ||
| 1200 | Handelswaren | CHF | 120 | |
| 1210 | Rohstoffe | CHF | 120 | |
| 1230 | Hilfsmaterial | CHF | 120 | |
| 1231 | Verbrauchsmaterial | CHF | 120 | |
| 1260 | Fertige Erzeugnisse | CHF | 120 | |
| 1270 | Unfertige Erzeugnisse | CHF | 120 | |
| 1280 | Nicht fakturierte Dienstleistungen | CHF | 120 | |
| 120 | Vorräte und nicht fakturierte Dienstleistungen | 10 | ||
| 1300 | Bezahlter Aufwand des Folgejahres | CHF | 130 | |
| 1301 | Noch nicht erhaltener Ertrag | CHF | 130 | |
| 130 | Aktive Rechnungsabgrenzungen | 10 | ||
| 10 | Umlaufvermögen | 1 | ||
| 1400 | Wertschriften | CHF | 140 | |
| 1440 | Darlehen | CHF | 140 | |
| 1441 | Hypotheken | CHF | 140 | |
| 1460 | Darlehen/Hypothek gegenüber beteiligter Person A | CHF | 140 | |
| 140 | Finanzanlagen | 14 | ||
| 1480 | Beteiligungen | CHF | 148 | |
| 148 | Beteiligungen | 14 | ||
| 1500 | Maschinen und Apparate | CHF | 150 | |
| 1510 | Mobiliar und Einrichtungen | CHF | 150 | |
| 1520 | Büromaschinen, Informatik, Kommunikationstechnologie | CHF | 150 | |
| 1530 | Fahrzeuge | CHF | 150 | |
| 1540 | Werkzeuge und Geräte | CHF | 150 | |
| 150 | Mobile Sachanlagen | 14 | ||
| 1600 | Geschäftsliegenschaften | CHF | 160 | |
| 160 | Immobile Sachanlagen | 14 | ||
| 1700 | Patente, Know-how, Lizenzen, Rechte, Entwicklungen | CHF | 170 | |
| 1710 | Marken | CHF | 170 | |
| 1712 | Modelle | CHF | 170 | |
| 1770 | Goodwill | CHF | 170 | |
| 170 | Immaterielle Werte | 14 | ||
| 1850 | Nicht einbezahltes Aktien-, Stamm-, Anteilschein- oder Stiftungskapital | CHF | 180 | |
| 180 | Nicht einbezahltes Grund-, Gesellschafter- oder Stiftungskapital | 14 | ||
| 14 | Anlagevermögen | 1 | ||
| 1 | Total Aktiven | 00 | ||
| PASSIVEN | ||||
| 2000 | Verbindlichkeiten aus Lieferungen und Leistungen (Kreditoren) | CHF | 200 | |
| 2030 | Anzahlungen von Dritten | CHF | 200 | |
| 200 | Verbindlichkeiten aus Lieferungen und Leistungen | 20 | ||
| 2100 | Bankverbindlichkeiten | CHF | 210 | |
| 2120 | Verbindlichkeiten aus Finanzierungsleasing | CHF | 210 | |
| 2140 | Übrige verzinsliche Verbindlichkeiten | CHF | 210 | |
| 210 | Kurzfristige verzinsliche Verbindlichkeiten | 20 | ||
| 2200 | Geschuldete MWST (Umsatzsteuer) | CHF | 220 | |
| 2201 | Abrechnungskonto MWST | CHF | 220 | |
| 2206 | Verrechnungssteuer | CHF | 220 | |
| 2208 | Direkte Steuer | CHF | 220 | |
| 2209 | Quellensteuer | CHF | 220 | |
| 2210 | Sonstige kurzfristige Verbindlichkeiten | CHF | 220 | |
| 2260 | Verbindlichkeiten gegenüber beteiligter Person A | CHF | 220 | |
| 2269 | Beschlossene Ausschüttungen | CHF | 220 | |
| 2270 | Kontokorrent AHV, IV, EO, ALV | CHF | 220 | |
| 220 | Übrige kurzfristige Verbindlichkeiten | 20 | ||
| 2300 | Noch nicht bezahlter Aufwand | CHF | 230 | |
| 2301 | Erhaltener Ertrag des Folgejahres | CHF | 230 | |
| 2330 | Kurzfristige Rückstellungen | CHF | 230 | |
| 230 | Passive Rechnungsabgrenzungen und kurzfristige Rückstellungen | 20 | ||
| 20 | Kurzfristiges Fremdkapital | 2A | ||
| 2400 | Bankverbindlichkeiten | CHF | 240 | |
| 2420 | Verbindlichkeiten aus Finanzierungsleasing | CHF | 240 | |
| 2430 | Obligationenanleihen | CHF | 240 | |
| 2450 | Darlehen | CHF | 240 | |
| 2451 | Hypotheken | CHF | 240 | |
| 240 | Langfristige verzinsliche Verbindlichkeiten | 24 | ||
| 2500 | Übrige langfristige Verbindlichkeiten (unverzinslich) | CHF | 250 | |
| 250 | Übrige langfristige Verbindlichkeiten | 24 | ||
| 2600 | Rückstellungen | CHF | 260 | |
| 260 | Langfristige Rückstellungen sowie vom Gesetz vorgesehene ähnliche Positionen | 24 | ||
| 24 | Langfristiges Fremdkapital | 2A | ||
| 2A | Fremdkapital | 2 | ||
| 2800 | Aktien-, Stamm-, Anteilschein- oder Stiftungskapital | CHF | 280 | |
| 280 | Grund-, Gesellschafter- oder Stiftungskapital | 28 | ||
| 2900 | Agio aus Gründung oder Kapitalerhöhung | CHF | 290 | |
| 2903 | Gesetzliche Kapitalreserve | CHF | 290 | |
| 2950 | Gesetzliche Gewinnreserve | CHF | 290 | |
| 2955 | Aufwertungsreserve | CHF | 290 | |
| 2960 | Freiwillige Gewinnreserven | CHF | 290 | |
| 290 | Reserven | 28 | ||
| 2965 | Eigene Aktien, Stammanteile oder Anteilscheine (Minusposten) | CHF | 296 | |
| 296 | Eigene Kapitalanteile (als Minusposten) | 28 | ||
| 2970 | Gewinnvortrag oder Verlustvortrag | CHF | 297 | |
| 2979 | Jahresgewinn oder Jahresverlust | 297 | ||
| 297 | Bilanzgewinn oder Bilanzverlust | 28 | ||
| 28 | Eigenkapital | 2 | ||
| 2 | Total Passiven | 00 | ||
| ERFOLGSRECHNUNG | ||||
| 3000 | Produktionserlöse | CHF | 30 | |
| 3200 | Handelserlöse | CHF | 30 | |
| 3400 | Dienstleistungserlöse | CHF | 30 | |
| 3600 | Übrige Erlöse aus Lieferungen und Leistungen | CHF | 30 | |
| 3710 | Eigenverbrauch | CHF | 30 | |
| 3800 | Erlösminderungen | CHF | 30 | |
| 3805 | Verluste Forderungen (Debitoren), Veränderung Delkredere | CHF | 30 | |
| 3810 | Kredit-/Debitkartenkommissionen | CHF | 30 | |
| 30 | Nettoerlöse aus Lieferungen und Leistungen | 3 | ||
| 3900 | Bestandesänderungen fertige Erzeugnisse | CHF | 39 | |
| 3901 | Bestandesänderungen unfertige Erzeugnisse | CHF | 39 | |
| 3940 | Bestandesänderungen nicht fakturierte Dienstleistungen | CHF | 39 | |
| 39 | Bestandesänderungen an Erzeugnissen sowie an nicht fakturierten Dienstleistungen | 3 | ||
| 3 | Betrieblicher Ertrag aus Lieferungen und Leistungen | E1 | ||
| 4000 | Materialaufwand Produktion | CHF | 4 | |
| 4200 | Handelswarenaufwand | CHF | 4 | |
| 4400 | Aufwand für bezogene Dienstleistungen | CHF | 4 | |
| 4500 | Energieaufwand zur Leistungserstellung | CHF | 4 | |
| 4800 | Aufwandminderungen | CHF | 4 | |
| 4 | Aufwand für Material, Handelswaren, Dienstleistungen und Energie | E1 | ||
| E1 | Bruttoergebnis nach Material- und Warenaufwand | E2 | ||
| 5000 | Lohnaufwand | CHF | 5 | |
| 5700 | Beteiligungen AHV, IV, EO, ALV | CHF | 5 | |
| 5710 | Beteiligungen FAK | CHF | 5 | |
| 5720 | Beteiligungen Vorsorgeeinrichtungen | CHF | 5 | |
| 5730 | Unfallversicherung | CHF | 5 | |
| 5740 | Krankentaggeldversicherung | CHF | 5 | |
| 5790 | Quellensteuer | CHF | 5 | |
| 5800 | Übriger Personalaufwand | CHF | 5 | |
| 5810 | Betriebsnotwendige Ausbildung | CHF | 5 | |
| 5820 | Reisespesen | CHF | 5 | |
| 5830 | Pauschalspesen Kader | CHF | 5 | |
| 5900 | Leistungen Dritter | CHF | 5 | |
| 5 | Personalaufwand | E2 | ||
| E2 | Bruttoergebnis nach Personalaufwand | E3 | ||
| 6000 | Raumaufwand | CHF | 60 | |
| 6040 | Reinigung Lokalitäten | CHF | 60 | |
| 60 | Raumaufwand | 6 | ||
| 6100 | Unterhalt, Reparaturen, Ersatz mobile Sachanlagen | CHF | 61 | |
| 6105 | Leasingaufwand mobile Sachanlagen | CHF | 61 | |
| 61 | Unterhalt, Reparaturen, Ersatz (URE); Leasing mobile Sachanlagen | 6 | ||
| 6200 | Reparaturen | CHF | 62 | |
| 6210 | Betriebsstoffe | CHF | 62 | |
| 6220 | Haftpflichtversicherung | CHF | 62 | |
| 6260 | Fahrzeugleasing | CHF | 62 | |
| 6270 | Privatanteile Fahrzeugaufwand | CHF | 62 | |
| 6280 | Transportaufwand | CHF | 62 | |
| 62 | Fahrzeug- und Transportaufwand | 6 | ||
| 6300 | Sachversicherungen, Abgaben, Gebühren, Bewilligungen | CHF | 63 | |
| 63 | Sachversicherungen, Abgaben, Gebühren, Bewilligungen | 6 | ||
| 6402 | Lichtstrom | CHF | 64 | |
| 6410 | Erdgas | CHF | 64 | |
| 6430 | Wasser | CHF | 64 | |
| 6460 | Kehrichtabfuhr | CHF | 64 | |
| 64 | Energie- und Entsorgungsaufwand | 6 | ||
| 6500 | Büromaterial | CHF | 65 | |
| 6503 | Fachliteratur, Zeitungen, Zeitschriften | CHF | 65 | |
| 6510 | Telefon / Internet | CHF | 65 | |
| 6513 | Porti | CHF | 65 | |
| 6570 | Informatikaufwand inkl. Leasing | CHF | 65 | |
| 6580 | Lizenzaufwendungen/Update | CHF | 65 | |
| 6583 | Verbrauchsmaterial | CHF | 65 | |
| 65 | Verwaltungs- und Informatikaufwand | 6 | ||
| 6600 | Werbeaufwand | CHF | 66 | |
| 6642 | Kundengeschenke | CHF | 66 | |
| 66 | Werbeaufwand | 6 | ||
| 6700 | Sonstiger betrieblicher Aufwand | CHF | 67 | |
| 67 | Sonstiger betrieblicher Aufwand | 6 | ||
| 6 | Übriger betrieblicher Aufwand | E3 | ||
| E3 | Betriebliches Ergebnis vor Abschreibungen und Wertberichtigungen, Finanzerfolg und Steuern (EBITDA) | E4 | ||
| 6800 | Abschreibungen und Wertberichtigungen auf Positionen des Anlagevermögens | CHF | 68 | |
| 68 | Abschreibungen und Wertberichtigungen auf Positionen des Anlagevermögens | E4 | ||
| E4 | Betriebliches Ergebnis vor Finanzerfolg und Steuern (EBIT) | E5 | ||
| 6900 | Bankkreditzinsaufwand | CHF | 69 | |
| 6940 | Bankspesen | CHF | 69 | |
| 6949 | Währungsverluste | CHF | 69 | |
| 6950 | Erträge aus Bankguthaben | CHF | 69 | |
| 6999 | Währungsgewinne | CHF | 69 | |
| 69 | Finanzaufwand und Finanzertrag | E5 | ||
| E5 | Betriebliches Ergebnis vor Steuern (EBT) | E6 | ||
| 7000 | Ertrag Nebenbetrieb | CHF | 7 | |
| 7010 | Aufwand Nebenbetrieb | CHF | 7 | |
| 7500 | Ertrag betriebliche Liegenschaft | CHF | 7 | |
| 7510 | Aufwand betriebliche Liegenschaft | CHF | 7 | |
| 7 | Betrieblicher Nebenerfolg | E6 | ||
| 8000 | Betriebsfremder Aufwand | CHF | 8 | |
| 8100 | Betriebsfremder Ertrag | CHF | 8 | |
| 8500 | Ausserordentlicher, einmaliger oder periodenfremder Aufwand | CHF | 8 | |
| 8510 | Ausserordentlicher, einmaliger oder periodenfremder Ertrag | CHF | 8 | |
| 8 | Betriebsfremder, ausserordentlicher, einmaliger oder periodenfremder Aufwand und Ertrag | E6 | ||
| E6 | Jahresgewinn oder Jahresverlust vor Steuern | E7 | ||
| 8900 | Direkte Steuern | CHF | 89 | |
| 89 | Direkte Steuern | E7 | ||
| E7 | Jahresgewinn oder Jahresverlust | 2979 | ||
| 00 | Differenz muss = 0 sein (leere Zelle) | |||
| DEBITOREN | ||||
| ;110001 | Urs Weisshaupt | CHF | DEB1 | |
| ;110002 | Susanne Müller | CHF | DEB1 | |
| ;110003 | Peter Schmid | CHF | DEB1 | |
| DEB1 | Total Debitoren | |||
| KREDITOREN | ||||
| ;200001 | Firma 1 | CHF | KRE1 | |
| ;200002 | Firma 2 | CHF | KRE1 | |
| ;200003 | Firma 3 | CHF | KRE1 | |
| KRE1 | Total Kreditoren | |||
| KOSTENSTELLEN | ||||
| .HAN | Handelswaren A | CHF | VOR | |
| .ROH | Rohstoffe A | CHF | VOR | |
| .WER | Werkstoffe A | CHF | VOR | |
| VOR | Total Vorräte | |||
| ,UN1 | Unterhalt 1 | CHF | UN | |
| ,UN2 | Unterhalt 2 | CHF | UN | |
| ,UN3 | Unterhalt 3 | CHF | UN | |
| UN | Total Unterhalt | |||
| ;WE1 | Werbeaufwand 1 | CHF | WER | |
| ;WE2 | Werbeaufwand 2 | CHF | WER | |
| WER | Total Werbeaufwand | |||
| MWST/USt-Code | Beschreibung | MWST/USt-% |
|---|---|---|
| Erläuterungen | ||
| V = Umsatz Verkauf (200) | ||
| VS = Skonto Verkauf und Dienstleistungen (235) | ||
| B = Bezugsteuer (38x) | ||
| M = Material- und Dienstleistungsaufwand (400) | ||
| I = Investitionen und übrigem Betriebsaufwand (405) | ||
| K = Korrekturen und Kürzungen (410, 415, 420) | ||
| Z = Nicht-Entgelte (910) | ||
| MwSt/USt-Codes-Informationen (nicht bearbeiten) | ||
| id=vatcodes-chd-2024.20230614 | ||
| Letzte Aktualisierung: 14.06.2023 | ||
| Umsatzsteuer (Schuld) | ||
| V0 | Von der Steuer befreite Leistungen, u.a. Exporte (220) | |
| V0-E | Leistungen im Ausland (221) | |
| V0-T | Übertragung im Meldeverfahren (225) | |
| V0-N | Nicht steuerbare Leistungen (230) | |
| Entgeltminderungen siehe Skonti | ||
| V0-D | Diverses (280) | |
| V77 | Verkauf und Dienstleistungen 7.7% | 7.70 |
| V81 | Verkauf und Dienstleistungen 8.1% | 8.10 |
| V77-B | Verkauf und Dienstleistungen 7.7% (optiert) | 7.70 |
| V81-B | Verkauf und Dienstleistungen 8.1% (optiert) | 8.10 |
| V25-N | Verkauf und Dienstleistungen 2.5% | 2.50 |
| V26 | Verkauf und Dienstleistungen 2.6% | 2.60 |
| V37 | Verkauf und Dienstleistungen 3.7% | 3.70 |
| V38 | Verkauf und Dienstleistungen 3.8% | 3.80 |
| VS77 | Skonto Verkauf und Dienstleistungen 7.7% | 7.70 |
| VS81 | Skonto Verkauf und Dienstleistungen 8.1% | 8.10 |
| VS25-N | Skonto Verkauf und Dienstleistungen 2.5% | 2.50 |
| VS26 | Skonto Verkauf und Dienstleistungen 2.6% | 2.60 |
| VS37 | Skonto Verkauf und Dienstleistungen 3.7% | 3.70 |
| VS38 | Skonto Verkauf und Dienstleistungen 3.8% | 3.80 |
| Steuerbarer Gesamtumsatz (299) | ||
| F1 | 1. Saldosteuersatz 2024 | |
| F2 | 2. Saldosteuersatz 2024 | |
| FS1 | Skonto Verkauf und Dienstleistungen 1. Saldosteuersatz 2024 | |
| FS2 | Skonto Verkauf und Dienstleistungen 2. Saldosteuersatz 2024 | |
| F3 | 1. Saldosteuersatz 2018 | |
| F4 | 2. Saldosteuersatz 2018 | |
| FS3 | Skonto Verkauf und Dienstleistungen 1. Saldosteuersatz 2018 | |
| FS4 | Skonto Verkauf und Dienstleistungen 2. Saldosteuersatz 2018 | |
| Total Saldosteuersatz (322-333) | ||
| B77 | Bezugsteuer 7.7% (inklusive MwSt/USt) | 7.70 |
| B77-1 | Bezugsteuer 7.7% (exklusive MwSt/USt) | 7.70 |
| B77-2 | Bezugsteuer 7.7% (MwSt/USt-Betrag) | 7.70 |
| B81 | Bezugsteuer 8.1% (inklusive MwSt/USt) | 8.10 |
| B81-1 | Bezugsteuer 8.1% (exklusive MwSt/USt) | 8.10 |
| B81-2 | Bezugsteuer 8.1% (MwSt/USt-Betrag) | 8.10 |
| Total Bezugsteuer (382-383) | ||
| Total geschuldete Steuer (399) | ||
| Vorsteuer (Guthaben) | ||
| M0 | Befreite Material- und Dienstleistungsaufwand | |
| I0 | Befreite Investition und Betriebsaufwand | |
| M77 | Material- und Dienstleistungsaufwand 7.7% (inklusive MwSt/USt) | 7.70 |
| M77-1 | Material- und Dienstleistungsaufwand 7.7% (exklusive MwSt/USt) | 7.70 |
| M77-2 | Material- und Dienstleistungsaufwand 7.7% (MwSt/USt-Betrag) | 7.70 |
| M81 | Material- und Dienstleistungsaufwand 8.1% (inklusive MwSt/USt) | 8.10 |
| M81-1 | Material- und Dienstleistungsaufwand 8.1% (exklusive MwSt/USt) | 8.10 |
| M81-2 | Material- und Dienstleistungsaufwand 8.1% (MwSt/USt-Betrag) | 8.10 |
| M25 | Material- und Dienstleistungsaufwand 2.5% | 2.50 |
| M26 | Material- und Dienstleistungsaufwand 2.6% | 2.60 |
| M37 | Material- und Dienstleistungsaufwand 3.7% | 3.70 |
| M38 | Material- und Dienstleistungsaufwand 3.8% | 3.80 |
| Investition und Betriebsaufwand | ||
| I77 | Investition und Betriebsaufwand 7.7% | 7.70 |
| I77-1 | Investition und Betriebsaufwand 7.7% (exklusive MwSt/USt) | 7.70 |
| I77-2 | Investition und Betriebsaufwand 7.7% (MwSt/USt-Betrag) | 7.70 |
| I81 | Investition und Betriebsaufwand 8.1% | 8.10 |
| I81-1 | Investition und Betriebsaufwand 8.1% (exklusive MwSt/USt) | 8.10 |
| I81-2 | Investition und Betriebsaufwand 8.1% (MwSt/USt-Betrag) | 8.10 |
| I25 | Investition und Betriebsaufwand 2.5% | 2.50 |
| I26 | Investition und Betriebsaufwand 2.6% | 2.60 |
| I37 | Investition und Betriebsaufwand 3.7% | 3.70 |
| I38 | Investition und Betriebsaufwand 3.8% | 3.80 |
| Korrekturen und Kürzungen | ||
| K77-A | Einlageentsteuerung 7.7% (410) | 7.70 |
| K81-A | Einlageentsteuerung 8.1% (410) | 8.10 |
| K77-B | Vorsteuerkorrekturen 7.7% (415) | 7.70 |
| K81-B | Vorsteuerkorrekturen 8.1% (415) | 8.10 |
| K77-C | Vorsteuerkürzungen 7.7% (420) | 7.70 |
| K81-C | Vorsteuerkürzungen 8.1% (420) | 8.10 |
| F1050 | Steueranrechnung gemäss Formular Nr. 1050 | |
| F1055 | Steueranrechnung gemäss Formular Nr. 1055 | |
| Total Vorsteuer (479) | ||
| Total zu bezahlen (500) oder Guthaben (510) | ||
| Andere Mittelflüsse | ||
| Z0-A | Subventionen, durch Kurvereine eingenommene Tourismusabgaben, Entsorgungs-und Wasserwerkbeiträge (Bst. a-c) | |
| Z0 | Spenden, Dividenden, Schadenersatz usw. | |
| Nicht-Entgelte | ||
| Total der Kontrolle | ||
| Bez.Währung | Währung | Text |
|---|---|---|
| CHF | EUR | Euro |
| Gruppe | Artikel | Beschreibung | Summ. in |
|---|---|---|---|
| AD-1 | Stühle Kategorie A | 10 | |
| AD-2 | Stühle Kategorie B | 10 | |
| 10 | Total Stühle Kategorie A und B | ||
| AB-1 | Tische Kategorie A | 12 | |
| AB-2 | Tische Kategorie B | 12 | |
| 12 | Total Tische Kategorie A und B | ||
Juristische Personen AG oder GmbH mit Kunden/Lieferanten | MWST nach vereinbarten Entgelten
In diesem Artikel
Juristische Personen AG oder GmbH mit Kunden/Lieferanten | MWST nach vereinbarten Entgelten
Juristische Personen AG oder GmbH mit Kunden/Lieferanten | MWST nach vereinbarten Entgelten
Diese Vorlage eignet sich für das Verwalten einer Buchhaltung einer juristischen Person (z.B. AG oder GmbH) mit MWST-Pflicht. Beim Kontenplan handelt es sich um einen Schweizer Kontenrahmen KMU. Enthält Postenbuch Kunden/Lieferanten. Enthält Konten in Fremdwährung sowie Kostenstellen.
In Banana WebApp öffnen
Öffnen Sie Banana Buchhaltung Plus in Ihrem Browser ohne Installation. Passen Sie die Vorlage an, geben Sie die Transaktionen ein und speichern Sie die Datei auf Ihrem Computer.
Vorlage im Banana WebApp öffnenDokumentation zur Vorlage
Juristische Personen sind Gesellschaften, Körperschaften oder Anstalten, denen das Zivilrecht oder das öffentliche Recht eine eigene Rechtspersönlichkeit und damit die Fähigkeit verleiht, selbstständig Rechte auszuüben und Pflichten zu übernehmen, namentlich Kapitalgesellschaften, Genossenschaften, Vereine und Stiftungen.
Vorschau der Vorlage
Basiswährung: CHF
Doppelte Buchhaltung mit Fremdwährungen und MWST/USt
| Gruppe | Konto | Beschreibung | Währung | Summ. in |
|---|---|---|---|---|
| BILANZ | ||||
| AKTIVEN | ||||
| 1000 | Kasse | CHF | 100 | |
| 1020 | Bankguthaben | CHF | 100 | |
| 1024 | Bankguthaben EUR | EUR | 100 | |
| 1025 | Bankguthaben USD | USD | 100 | |
| 1045 | Kreditkarten / Debitkarten | CHF | 100 | |
| 100 | Flüssige Mittel | 10 | ||
| 1060 | Wertschriften | CHF | 106 | |
| 106 | Kurzfristig gehaltene Aktiven mit Börsenkurs | 10 | ||
| 1090 | Transferkonto | CHF | 109 | |
| 1091 | Lohndurchlaufkonto | CHF | 109 | |
| 1099 | Abklärungskonto | CHF | 109 | |
| 109 | Transferkonto | 10 | ||
| 1100 | Forderungen aus Lieferungen und Leistungen (Debitoren) | CHF | 110 | |
| 1109 | Delkredere | CHF | 110 | |
| 100A | Summe Debitoren | 110 | ||
| 110 | Forderungen aus Lieferungen und Leistungen | 10 | ||
| 1140 | Vorschüsse und Darlehen | CHF | 114 | |
| 1176 | Verrechnungssteuer | CHF | 114 | |
| 1179 | Quellensteuer | CHF | 114 | |
| 1180 | Kontokorrent AHV, IV, EO, ALV | CHF | 114 | |
| 1190 | Sonstige kurzfristige Forderungen | CHF | 114 | |
| 1191 | Kautionen | CHF | 114 | |
| 114 | Übrige kurzfristige Forderungen | 10 | ||
| 1200 | Handelswaren | CHF | 120 | |
| 1210 | Rohstoffe | CHF | 120 | |
| 1230 | Hilfsmaterial | CHF | 120 | |
| 1231 | Verbrauchsmaterial | CHF | 120 | |
| 1260 | Fertige Erzeugnisse | CHF | 120 | |
| 1270 | Unfertige Erzeugnisse | CHF | 120 | |
| 1280 | Nicht fakturierte Dienstleistungen | CHF | 120 | |
| 120 | Vorräte und nicht fakturierte Dienstleistungen | 10 | ||
| 1300 | Bezahlter Aufwand des Folgejahres | CHF | 130 | |
| 1301 | Noch nicht erhaltener Ertrag | CHF | 130 | |
| 130 | Aktive Rechnungsabgrenzungen | 10 | ||
| 10 | Umlaufvermögen | 1 | ||
| 1400 | Wertschriften | CHF | 140 | |
| 1440 | Darlehen | CHF | 140 | |
| 1441 | Hypotheken | CHF | 140 | |
| 1460 | Darlehen/Hpothek gegenüber Aktionär | CHF | 140 | |
| 140 | Finanzanlagen | 14 | ||
| 1480 | Beteiligungen | CHF | 148 | |
| 148 | Beteiligungen | 14 | ||
| 1500 | Maschinen und Apparate | CHF | 150 | |
| 1510 | Mobiliar und Einrichtungen | CHF | 150 | |
| 1520 | Büromaschinen, Informatik, Kommunikationstechnologie | CHF | 150 | |
| 1530 | Fahrzeuge | CHF | 150 | |
| 1540 | Werkzeuge und Geräte | CHF | 150 | |
| 150 | Mobile Sachanlagen | 14 | ||
| 1600 | Geschäftsliegenschaften | CHF | 160 | |
| 160 | Immobile Sachanlagen | 14 | ||
| 1700 | Patente, Know-how, Lizenzen, Rechte, Entwicklungen | CHF | 170 | |
| 1710 | Marken | CHF | 170 | |
| 1712 | Modelle | CHF | 170 | |
| 1770 | Goodwill | CHF | 170 | |
| 170 | Immaterielle Werte | 14 | ||
| 1850 | Nicht einbezahltes Aktien-, Stamm-, Anteilschein- oder Stiftungskapital | CHF | 180 | |
| 180 | Nicht einbezahltes Grund-, Gesellschafter- oder Stiftungskapital | 14 | ||
| 14 | Anlagevermögen | 1 | ||
| 1 | Total Aktiven | 00 | ||
| PASSIVEN | ||||
| 2000 | Verbindlichkeiten aus Lieferungen und Leistungen (Kreditoren) | CHF | 200 | |
| 2030 | Anzahlungen von Dritten | CHF | 200 | |
| 200A | Summe Kreditoren | 200 | ||
| 200 | Verbindlichkeiten aus Lieferungen und Leistungen | 20 | ||
| 2100 | Bankverbindlichkeiten | CHF | 210 | |
| 2120 | Verbindlichkeiten aus Finanzierungsleasing | CHF | 210 | |
| 2140 | Übrige verzinsliche Verbindlichkeiten | CHF | 210 | |
| 210 | Kurzfristige verzinsliche Verbindlichkeiten | 20 | ||
| 2200 | Geschuldete MWST (Umsatzsteuer) | CHF | 220 | |
| 2201 | Abrechnungskonto MWST | CHF | 220 | |
| 2206 | Verrechnungssteuer | CHF | 220 | |
| 2208 | Direkte Steuern | CHF | 220 | |
| 2209 | Quellensteuer | CHF | 220 | |
| 2210 | Sonstige kurzfristige Verbindlichkeiten | CHF | 220 | |
| 2260 | Verbindlichkeiten gegenüber Aktionär | CHF | 220 | |
| 2269 | Beschlossene Ausschüttungen | CHF | 220 | |
| 2270 | Kontokorrent AHV, IV, EO, ALV | CHF | 220 | |
| 220 | Übrige kurzfristige Verbindlichkeiten | 20 | ||
| 2300 | Noch nicht bezahlter Aufwand | CHF | 230 | |
| 2301 | Erhaltener Ertrag des Folgejahres | CHF | 230 | |
| 2330 | Kurzfristige Rückstellungen | CHF | 230 | |
| 230 | Passive Rechnungsabgrenzungen und kurzfristige Rückstellungen | 20 | ||
| 20 | Kurzfristiges Fremdkapital | 2A | ||
| 2400 | Bankverbindlichkeiten | CHF | 240 | |
| 2420 | Verbindlichkeiten aus Finanzierungsleasing | CHF | 240 | |
| 2430 | Obligationenanleihen | CHF | 240 | |
| 2450 | Darlehen | CHF | 240 | |
| 2451 | Hypotheken | CHF | 240 | |
| 240 | Langfristige verzinsliche Verbindlichkeiten | 24 | ||
| 2500 | Übrige langfristige Verbindlichkeiten (unverzinslich) | CHF | 250 | |
| 250 | Übrige langfristige Verbindlichkeiten | 24 | ||
| 2600 | Rückstellungen | CHF | 260 | |
| 260 | Langfristige Rückstellungen sowie vom Gesetz vorgesehene ähnliche Positionen | 24 | ||
| 24 | Langfristiges Fremdkapital | 2A | ||
| 2A | Fremdkapital | 2 | ||
| 2800 | Aktien-, Stamm-, Anteilschein- oder Stiftungskapital | CHF | 280 | |
| 280 | Grund-, Gesellschafter- oder Stiftungskapital | 28 | ||
| 2900 | Agio aus Gründung oder Kapitalerhöhung | CHF | 290 | |
| 2903 | Gesetzliche Kapitalreserve | CHF | 290 | |
| 2950 | Gesetzliche Gewinnreserve | CHF | 290 | |
| 2955 | Aufwertungsreserve | CHF | 290 | |
| 2960 | Freiwillige Gewinnreserven | CHF | 290 | |
| 290 | Reserven | 28 | ||
| 2965 | Eigene Aktien, Stammanteile oder Anteilscheine (Minusposten) | CHF | 296 | |
| 296 | Eigene Kapitalanteile (als Minusposten) | 28 | ||
| 2970 | Gewinnvortrag oder Verlustvortrag | CHF | 297 | |
| 2979 | Jahresgewinn oder Jahresverlust | 297 | ||
| 297 | Bilanzgewinn oder Bilanzverlust | 28 | ||
| 28 | Eigenkapital | 2 | ||
| 2 | Total Passiven | 00 | ||
| ERFOLGSRECHNUNG | ||||
| 3000 | Produktionserlöse | CHF | 30 | |
| 3200 | Handelserlöse | CHF | 30 | |
| 3400 | Dienstleistungserlöse | CHF | 30 | |
| 3600 | Übrige Erlöse aus Lieferungen und Leistungen | CHF | 30 | |
| 3710 | Eigenverbrauch | CHF | 30 | |
| 3800 | Erlösminderungen | CHF | 30 | |
| 3805 | Verluste Forderungen (Debitoren), Veränderung Delkredere | CHF | 30 | |
| 3809 | MWST Saldosteuersatz | CHF | 30 | |
| 3810 | Kredit-/Debitkartenkommissionen | CHF | 30 | |
| 30 | Nettoerlöse aus Lieferungen und Leistungen | 3 | ||
| 3900 | Bestandsänderungen fertige Erzeugnisse | CHF | 39 | |
| 3901 | Bestandsänderungen unfertige Erzeugnisse | CHF | 39 | |
| 3940 | Bestandsänderungen nicht fakturierte Dienstleistungen | CHF | 39 | |
| 39 | Bestandesänderungen an Erzeugnissen sowie an nicht fakturierten Dienstleistungen | 3 | ||
| 3 | Betrieblicher Ertrag aus Lieferungen und Leistungen | E1 | ||
| 4000 | Materialaufwand Produktion | CHF | 4 | |
| 4200 | Handelswarenaufwand | CHF | 4 | |
| 4400 | Aufwand für bezogene Dienstleistungen | CHF | 4 | |
| 4500 | Energieaufwand zur Leistungserstellung | CHF | 4 | |
| 4800 | Aufwandminderungen | CHF | 4 | |
| 4 | Aufwand für Material, Handelswaren, Dienstleistungen und Energie | E1 | ||
| E1 | Bruttoergebnis nach Material- und Warenaufwand | E2 | ||
| 5000 | Lohnaufwand | CHF | 5 | |
| 5700 | AHV, IV, EO, ALV | CHF | 5 | |
| 5710 | FAK | CHF | 5 | |
| 5720 | Vorsorgeeinrichtungen | CHF | 5 | |
| 5730 | Unfallversicherung | CHF | 5 | |
| 5740 | Krankentaggeldversicherung | CHF | 5 | |
| 5790 | Quellensteuer | CHF | 5 | |
| 5800 | Übriger Personalaufwand | CHF | 5 | |
| 5810 | Betriebsnotwendige Ausbildung | CHF | 5 | |
| 5820 | Reisespesen | CHF | 5 | |
| 5830 | Pauschalspesen Kader | CHF | 5 | |
| 5900 | Leistungen Dritter | CHF | 5 | |
| 5 | Personalaufwand | E2 | ||
| E2 | Bruttoergebnis nach Personalaufwand | E3 | ||
| 6000 | Raumaufwand | CHF | 60 | |
| 6040 | Reinigung Lokalitäten | CHF | 60 | |
| 60 | Raumaufwand | 6 | ||
| 6100 | Unterhalt, Reparaturen, Ersatz mobile Sachanlagen | CHF | 61 | |
| 6105 | Leasingaufwand mobile Sachanlagen | CHF | 61 | |
| 61 | Unterhalt, Reparaturen, Ersatz (URE); Leasing mobile Sachanlagen | 6 | ||
| 6200 | Reparaturen | CHF | 62 | |
| 6210 | Betriebsstoffe | CHF | 62 | |
| 6220 | Haftpflichtversicherung | CHF | 62 | |
| 6260 | Fahrzeugleasing | CHF | 62 | |
| 6270 | Privatanteile Fahrzeugaufwand | CHF | 62 | |
| 6280 | Transportaufwand | CHF | 62 | |
| 62 | Fahrzeug- und Transportaufwand | 6 | ||
| 6300 | Sachversicherungen, Abgaben, Gebühren, Bewilligungen | CHF | 63 | |
| 63 | Sachversicherungen, Abgaben, Gebühren, Bewilligungen | 6 | ||
| 6402 | Lichtstrom | CHF | 64 | |
| 6410 | Erdgas | CHF | 64 | |
| 6430 | Wasser | CHF | 64 | |
| 6460 | Kehrichtabfuhr | CHF | 64 | |
| 64 | Energie- und Entsorgungsaufwand | 6 | ||
| 6500 | Büromaterial | CHF | 65 | |
| 6503 | Fachliteratur, Zeitungen, Zeitschriften | CHF | 65 | |
| 6510 | Telefon / Internet | CHF | 65 | |
| 6511 | Wartung/Hotline Hardware | CHF | 65 | |
| 6513 | Porti | CHF | 65 | |
| 6570 | Informatikaufwand inkl. Leasing | CHF | 65 | |
| 6580 | Lizenzaufwendungen/Update | CHF | 65 | |
| 6583 | Verbrauchsmaterial | CHF | 65 | |
| 65 | Verwaltungs- und Informatikaufwand | 6 | ||
| 6600 | Werbeaufwand | CHF | 66 | |
| 6642 | Kundengeschenke | CHF | 66 | |
| 66 | Werbeaufwand | 6 | ||
| 6700 | Sonstiger betrieblicher Aufwand | CHF | 67 | |
| 67 | Sonstiger betrieblicher Aufwand | 6 | ||
| 6 | Übriger betrieblicher Aufwand | E3 | ||
| E3 | Betriebliches Ergebnis vor Abschreibungen und Wertberichtigungen, Finanzerfolg und Steuern (EBITDA) | E4 | ||
| 6800 | Abschreibungen und Wertberichtigungen auf Positionen des Anlagevermögens | CHF | 68 | |
| 68 | Abschreibungen und Wertberichtigungen auf Positionen des Anlagevermögens | E4 | ||
| E4 | Betriebliches Ergebnis vor Finanzerfolg und Steuern (EBIT) | E5 | ||
| 6900 | Bankkreditzinsaufwand | CHF | 69 | |
| 6940 | Bankspesen | CHF | 69 | |
| 6949 | Währungsverluste | CHF | 69 | |
| 6950 | Erträge aus Bankguthaben | CHF | 69 | |
| 6999 | Währungsgewinne | CHF | 69 | |
| 69 | Finanzaufwand und Finanzertrag | E5 | ||
| E5 | Betriebliches Ergebnis vor Steuern (EBT) | E6 | ||
| 7000 | Ertrag Nebenbetrieb | CHF | 7 | |
| 7010 | Aufwand Nebenbetrieb | CHF | 7 | |
| 7500 | Ertrag betriebliche Liegenschaft | CHF | 7 | |
| 7510 | Aufwand betriebliche Liegenschaft | CHF | 7 | |
| 7 | Betrieblicher Nebenerfolg | E6 | ||
| 8000 | Betriebsfremder Aufwand | CHF | 8 | |
| 8100 | Betriebsfremder Ertrag | CHF | 8 | |
| 8500 | Ausserordentlicher, einmaliger oder periodenfremder Aufwand | CHF | 8 | |
| 8510 | Ausserordentlicher, einmaliger oder periodenfremder Ertrag | CHF | 8 | |
| 8 | Betriebsfremder, ausserordentlicher, einmaliger oder periodenfremder Aufwand und Ertrag | E6 | ||
| E6 | Jahresgewinn oder Jahresverlust vor Steuern | E7 | ||
| 8900 | Direkte Steuern | CHF | 89 | |
| 89 | Direkte Steuern | E7 | ||
| E7 | Jahresgewinn oder Jahresverlust | 2979 | ||
| 00 | Differenz muss = 0 sein | |||
| DEBITOREN | ||||
| 110001 | Firma 1 | CHF | DEB1 | |
| 110002 | Firma 2 | CHF | DEB1 | |
| 110003 | Firma 3 | CHF | DEB1 | |
| DEB1 | Total Debitoren | 100A | ||
| KREDITOREN | ||||
| 200001 | Firma 1 | CHF | KRE1 | |
| 200002 | Firma 2 | CHF | KRE1 | |
| 200003 | Firma 3 | CHF | KRE1 | |
| KRE1 | Total Kreditoren | 200A | ||
| KOSTENSTELLEN | ||||
| .HAN | Handelswaren A | CHF | VOR | |
| .ROH | Rohstoffe A | CHF | VOR | |
| .WER | Werkstoffe A | CHF | VOR | |
| VOR | Total Vorräte | |||
| ,UN1 | Unterhalt 1 | CHF | UN | |
| ,UN2 | Unterhalt 2 | CHF | UN | |
| ,UN3 | Unterhalt 3 | CHF | UN | |
| UN | Total Unterhalt | |||
| ;WE1 | Werbeaufwand 1 | CHF | WER | |
| ;WE2 | Werbeaufwand 2 | CHF | WER | |
| WER | Total Werbeaufwand |
| MwSt/USt-Code | Beschreibung | MwSt/USt-% |
|---|---|---|
| Erläuterungen | ||
| V = Umsatz Verkauf (200) | ||
| VS = Skonto Verkauf und Dienstleistungen (235) | ||
| B = Bezugsteuer (38x) | ||
| M = Material- und Dienstleistungsaufwand (400) | ||
| I = Investitionen und übrigem Betriebsaufwand (405) | ||
| K = Korrekturen und Kürzungen (410, 415, 420) | ||
| Z = Nicht-Entgelte (910) | ||
| MwSt/USt-Codes-Informationen (nicht bearbeiten) | ||
| id=vatcodes-chd-2024.20230614 | ||
| Letzte Aktualisierung: 14.06.2023 | ||
| Umsatzsteuer (Schuld) | ||
| V0 | Von der Steuer befreite Leistungen, u.a. Exporte (220) | |
| V0-E | Leistungen im Ausland (221) | |
| V0-T | Übertragung im Meldeverfahren (225) | |
| V0-N | Nicht steuerbare Leistungen (230) | |
| Entgeltminderungen siehe Skonti | ||
| V0-D | Diverses (280) | |
| V77 | Verkauf und Dienstleistungen 7.7% | 7.70 |
| V81 | Verkauf und Dienstleistungen 8.1% | 8.10 |
| V77-B | Verkauf und Dienstleistungen 7.7% (optiert) | 7.70 |
| V81-B | Verkauf und Dienstleistungen 8.1% (optiert) | 8.10 |
| V25-N | Verkauf und Dienstleistungen 2.5% | 2.50 |
| V26 | Verkauf und Dienstleistungen 2.6% | 2.60 |
| V37 | Verkauf und Dienstleistungen 3.7% | 3.70 |
| V38 | Verkauf und Dienstleistungen 3.8% | 3.80 |
| VS77 | Skonto Verkauf und Dienstleistungen 7.7% | 7.70 |
| VS81 | Skonto Verkauf und Dienstleistungen 8.1% | 8.10 |
| VS25-N | Skonto Verkauf und Dienstleistungen 2.5% | 2.50 |
| VS26 | Skonto Verkauf und Dienstleistungen 2.6% | 2.60 |
| VS37 | Skonto Verkauf und Dienstleistungen 3.7% | 3.70 |
| VS38 | Skonto Verkauf und Dienstleistungen 3.8% | 3.80 |
| Steuerbarer Gesamtumsatz (299) | ||
| F1 | 1. Saldosteuersatz 2024 | |
| F2 | 2. Saldosteuersatz 2024 | |
| FS1 | Skonto Verkauf und Dienstleistungen 1. Saldosteuersatz 2024 | |
| FS2 | Skonto Verkauf und Dienstleistungen 2. Saldosteuersatz 2024 | |
| F3 | 1. Saldosteuersatz 2018 | |
| F4 | 2. Saldosteuersatz 2018 | |
| FS3 | Skonto Verkauf und Dienstleistungen 1. Saldosteuersatz 2018 | |
| FS4 | Skonto Verkauf und Dienstleistungen 2. Saldosteuersatz 2018 | |
| Total Saldosteuersatz (322-333) | ||
| B77 | Bezugsteuer 7.7% (inklusive MwSt/USt) | 7.70 |
| B77-1 | Bezugsteuer 7.7% (exklusive MwSt/USt) | 7.70 |
| B77-2 | Bezugsteuer 7.7% (MwSt/USt-Betrag) | 7.70 |
| B81 | Bezugsteuer 8.1% (inklusive MwSt/USt) | 8.10 |
| B81-1 | Bezugsteuer 8.1% (exklusive MwSt/USt) | 8.10 |
| B81-2 | Bezugsteuer 8.1% (MwSt/USt-Betrag) | 8.10 |
| Total Bezugsteuer (382-383) | ||
| Total geschuldete Steuer (399) | ||
| Vorsteuer (Guthaben) | ||
| M0 | Befreite Material- und Dienstleistungsaufwand | |
| I0 | Befreite Investition und Betriebsaufwand | |
| M77 | Material- und Dienstleistungsaufwand 7.7% (inklusive MwSt/USt) | 7.70 |
| M77-1 | Material- und Dienstleistungsaufwand 7.7% (exklusive MwSt/USt) | 7.70 |
| M77-2 | Material- und Dienstleistungsaufwand 7.7% (MwSt/USt-Betrag) | 7.70 |
| M81 | Material- und Dienstleistungsaufwand 8.1% (inklusive MwSt/USt) | 8.10 |
| M81-1 | Material- und Dienstleistungsaufwand 8.1% (exklusive MwSt/USt) | 8.10 |
| M81-2 | Material- und Dienstleistungsaufwand 8.1% (MwSt/USt-Betrag) | 8.10 |
| M25 | Material- und Dienstleistungsaufwand 2.5% | 2.50 |
| M26 | Material- und Dienstleistungsaufwand 2.6% | 2.60 |
| M37 | Material- und Dienstleistungsaufwand 3.7% | 3.70 |
| M38 | Material- und Dienstleistungsaufwand 3.8% | 3.80 |
| Investition und Betriebsaufwand | ||
| I77 | Investition und Betriebsaufwand 7.7% | 7.70 |
| I77-1 | Investition und Betriebsaufwand 7.7% (exklusive MwSt/USt) | 7.70 |
| I77-2 | Investition und Betriebsaufwand 7.7% (MwSt/USt-Betrag) | 7.70 |
| I81 | Investition und Betriebsaufwand 8.1% | 8.10 |
| I81-1 | Investition und Betriebsaufwand 8.1% (exklusive MwSt/USt) | 8.10 |
| I81-2 | Investition und Betriebsaufwand 8.1% (MwSt/USt-Betrag) | 8.10 |
| I25 | Investition und Betriebsaufwand 2.5% | 2.50 |
| I26 | Investition und Betriebsaufwand 2.6% | 2.60 |
| I37 | Investition und Betriebsaufwand 3.7% | 3.70 |
| I38 | Investition und Betriebsaufwand 3.8% | 3.80 |
| Korrekturen und Kürzungen | ||
| K77-A | Einlageentsteuerung 7.7% (410) | 7.70 |
| K81-A | Einlageentsteuerung 8.1% (410) | 8.10 |
| K77-B | Vorsteuerkorrekturen 7.7% (415) | 7.70 |
| K81-B | Vorsteuerkorrekturen 8.1% (415) | 8.10 |
| K77-C | Vorsteuerkürzungen 7.7% (420) | 7.70 |
| K81-C | Vorsteuerkürzungen 8.1% (420) | 8.10 |
| F1050 | Steueranrechnung gemäss Formular Nr. 1050 | |
| F1055 | Steueranrechnung gemäss Formular Nr. 1055 | |
| Total Vorsteuer (479) | ||
| Total zu bezahlen (500) oder Guthaben (510) | ||
| Andere Mittelflüsse | ||
| Z0-A | Subventionen, durch Kurvereine eingenommene Tourismusabgaben, Entsorgungs-und Wasserwerkbeiträge (Bst. a-c) | |
| Z0 | Spenden, Dividenden, Schadenersatz usw. | |
| Nicht-Entgelte | ||
| Total der Kontrolle | ||
| Bez.Währung | Währung | Text |
|---|---|---|
| CHF | EUR | Euro |
| CHF | USD | US Dollar |
Unternehmen | Fremdwährung-Buchhaltung | MWST
In diesem Artikel
Unternehmen | Fremdwährung-Buchhaltung | MWST
Unternehmen | Fremdwährung-Buchhaltung | MWST
Ideal für die Buchführung eines Unternehmens mit MWST und Konten in Fremdwährungen.
In Banana WebApp öffnen
Öffnen Sie Banana Buchhaltung Plus in Ihrem Browser ohne Installation. Passen Sie die Vorlage an, geben Sie die Transaktionen ein und speichern Sie die Datei auf Ihrem Computer.
Vorlage im Banana WebApp öffnenVorschau der Vorlage
Studio XX
Buchhatung 2024
Basiswährung: CHF
Doppelte Buchhaltung mit Fremdwährungen und MWST/USt
| Gruppe | Konto | Beschreibung | Währung | Summ. in | Gr1 |
|---|---|---|---|---|---|
| BILANZ | |||||
| AKTIVEN | |||||
| 1000 | Kasse | CHF | 10 | ||
| 1010 | Postkonto | CHF | 10 | ||
| 1020 | Bankkonto | CHF | 10 | ||
| 1024 | Bankkonto EUR | EUR | 10 | ||
| 1025 | Bankkonto USD | USD | 10 | ||
| 1045 | Kreditkarten / Debitkarten | CHF | 10 | ||
| 1090 | Transferkonto | CHF | 10 | ||
| 1091 | Lohndurchlaufkonto | CHF | 10 | ||
| 1099 | Abklärungskonto | CHF | 10 | ||
| 1100 | Forderungen | CHF | 10 | ||
| 1176 | Guthaben Verrechnungssteuer | CHF | 10 | ||
| 1191 | Kautionen | CHF | 10 | ||
| 1300 | Vorausbezahlte Aufwendungen | CHF | 10 | ||
| 1301 | Noch nicht erhaltene Erträge | CHF | 10 | ||
| 10 | Umlaufvermögen | 1 | 1 | ||
| 1510 | Geschäftsmobiliar | CHF | 14 | ||
| 1520 | Büromaschinen | CHF | 14 | ||
| 1521 | Informatik | CHF | 14 | ||
| 1530 | Personenwagen | CHF | 14 | ||
| 1600 | Geschäftsliegenschaften | CHF | 14 | ||
| 1610 | Fabrikgebäude | CHF | 14 | ||
| 14 | Anlagevermögen | 1 | 1 | ||
| 1 | TOTAL AKTIVEN | 00 | 1 | ||
| PASSIVEN | |||||
| 2000 | Verbindlichkeiten | CHF | 20 | ||
| 2100 | Kontokorrent A | CHF | 20 | ||
| 2200 | Geschuldete MWST (Umsatzsteuer) | CHF | 20 | ||
| 2201 | Abrechnungskonto MWST | CHF | 20 | ||
| 2300 | Passive Rechnungsabgrenzungen | CHF | 20 | ||
| 20 | Kurzfristiges Fremdkapital | 2 | 1 | ||
| 2400 | Bankverbindlichkeiten | CHF | 24 | ||
| 2420 | Verbindlichkeiten aus Finanzierungsleasing | CHF | 24 | ||
| 2500 | Übrige langfristige Verbindlichkeiten (unverzinslich) | CHF | 24 | ||
| 2600 | Rückstellungen | CHF | 24 | ||
| 24 | Langfristiges Fremdkapital | 2 | |||
| 2800 | Eigenkapital | CHF | 28 | ||
| 2850 | Privatbezüge in bar | CHF | 28 | ||
| 2970 | Gewinnvortrag/Verlustvortrag | CHF | 28 | ||
| 297 | Jahresgewinn/Jahresverlust | 28 | 1 | ||
| 28 | Eigenkapital | 2 | 1 | ||
| 2 | TOTAL PASSIVEN | 00 | 1 | ||
| ERFOLGSRECHNUNG | |||||
| ERTRAG | |||||
| 3000 | Bruttoerlöse Warenverkauf | CHF | 3 | ||
| 3400 | Bruttoerlöse Dienstleistung | CHF | 3 | ||
| 3490 | Skonti | CHF | 3 | ||
| 3710 | Eigenverbrauch | CHF | 3 | ||
| 3809 | MWST Saldosteuersatz | CHF | 3 | ||
| 3810 | Kredit-/Debitkartenkommissionen | CHF | 3 | ||
| 3 | TOTAL ERTRAG | 02 | 1 | ||
| AUFWAND | |||||
| 4000 | Wareneinkauf | CHF | 4 | ||
| 4 | Total Wareneinkauf | 4-6 | |||
| 5082 | Spesenentschädigungen effektiv | CHF | 5 | ||
| 5083 | Spesenentschädigungen pauschal | CHF | 5 | ||
| 5089 | Übriger Personalaufwand | CHF | 5 | ||
| 5600 | Löhne Verwaltung | CHF | 5 | ||
| 5700 | AHV, IV, EO, ALV | CHF | 5 | ||
| 5710 | FAK | CHF | 5 | ||
| 5720 | Vorsorgeeinrichtungen | CHF | 5 | ||
| 5730 | Unfallversicherung | CHF | 5 | ||
| 5740 | Krankentaggeldversicherung | CHF | 5 | ||
| 5790 | Quellensteuer | CHF | 5 | ||
| 5901 | Temporäre Arbeitnehmer | CHF | 5 | ||
| 5 | Personalaufwand | 4-6 | 1 | ||
| 6000 | Mietzins | CHF | 6 | ||
| 6030 | Nebenkosten | CHF | 6 | ||
| 6040 | Reinigung Lokalitäten | CHF | 6 | ||
| 6200 | Reparaturen Personenwagen | CHF | 6 | ||
| 6210 | Betriebsstoffe | CHF | 6 | ||
| 6220 | Haftpflichtversicherung | CHF | 6 | ||
| 6280 | Transportaufwand | CHF | 6 | ||
| 6300 | Elementarversicherung | CHF | 6 | ||
| 6402 | Lichtstrom | CHF | 6 | ||
| 6410 | Erdgas | CHF | 6 | ||
| 6430 | Wasser | CHF | 6 | ||
| 6460 | Kehrichtabfuhr | CHF | 6 | ||
| 6500 | Büromaterial | CHF | 6 | ||
| 6510 | Telefon | CHF | 6 | ||
| 6513 | Porti | CHF | 6 | ||
| 6521 | Spenden, Vergabungen | CHF | 6 | ||
| 6530 | Buchführungshonorare | CHF | 6 | ||
| 6574 | Kleininvestitionen | CHF | 6 | ||
| 6641 | Kundenbetreuung | CHF | 6 | ||
| 6642 | Kundengeschenke | CHF | 6 | ||
| 6900 | Bankkreditzinsaufwand | CHF | 6 | ||
| 6940 | Bankspesen | CHF | 6 | ||
| 6949 | Währungsverluste | CHF | 6 | ||
| 6950 | Erträge aus Bankguthaben | CHF | 6 | ||
| 6999 | Währungsgewinne | CHF | 6 | ||
| 8900 | Direkte Steuern | CHF | 6 | ||
| 6 | Sonstiger Betriebsaufwand | 4-6 | 1 | ||
| 4-6 | TOTAL AUFWAND | 02 | |||
| 02 | Verlust(+)/Gewinn(-) der Erfolgsrechnung | 297 | 1 | ||
| 00 | Differenz muss Null sein (leere Zelle) | ||||
| KOSTENSTELLEN | |||||
| ,UN1 | Unterhalt 1 | CHF | UN | ||
| ,UN2 | Unterhalt 2 | CHF | UN | ||
| ,UN3 | Unterhalt 3 | CHF | UN | ||
| UN | Total Unterhalt | ||||
| ;WE1 | Werbeaufwand 1 | CHF | WER | ||
| ;WE2 | Werbeaufwand 2 | CHF | WER | ||
| WER | Total Werbeaufwand |
| MwSt/USt-Code | Beschreibung | MwSt/USt-% |
|---|---|---|
| Erläuterungen | ||
| V = Umsatz Verkauf (200) | ||
| VS = Skonto Verkauf und Dienstleistungen (235) | ||
| B = Bezugsteuer (38x) | ||
| M = Material- und Dienstleistungsaufwand (400) | ||
| I = Investitionen und übrigem Betriebsaufwand (405) | ||
| K = Korrekturen und Kürzungen (410, 415, 420) | ||
| Z = Nicht-Entgelte (910) | ||
| MwSt/USt-Codes-Informationen (nicht bearbeiten) | ||
| id=vatcodes-chd-2024.20230614 | ||
| Letzte Aktualisierung: 14.06.2023 | ||
| Umsatzsteuer (Schuld) | ||
| V0 | Von der Steuer befreite Leistungen, u.a. Exporte (220) | |
| V0-E | Leistungen im Ausland (221) | |
| V0-T | Übertragung im Meldeverfahren (225) | |
| V0-N | Nicht steuerbare Leistungen (230) | |
| Entgeltminderungen siehe Skonti | ||
| V0-D | Diverses (280) | |
| V77 | Verkauf und Dienstleistungen 7.7% | 7.70 |
| V81 | Verkauf und Dienstleistungen 8.1% | 8.10 |
| V77-B | Verkauf und Dienstleistungen 7.7% (optiert) | 7.70 |
| V81-B | Verkauf und Dienstleistungen 8.1% (optiert) | 8.10 |
| V25-N | Verkauf und Dienstleistungen 2.5% | 2.50 |
| V26 | Verkauf und Dienstleistungen 2.6% | 2.60 |
| V37 | Verkauf und Dienstleistungen 3.7% | 3.70 |
| V38 | Verkauf und Dienstleistungen 3.8% | 3.80 |
| VS77 | Skonto Verkauf und Dienstleistungen 7.7% | 7.70 |
| VS81 | Skonto Verkauf und Dienstleistungen 8.1% | 8.10 |
| VS25-N | Skonto Verkauf und Dienstleistungen 2.5% | 2.50 |
| VS26 | Skonto Verkauf und Dienstleistungen 2.6% | 2.60 |
| VS37 | Skonto Verkauf und Dienstleistungen 3.7% | 3.70 |
| VS38 | Skonto Verkauf und Dienstleistungen 3.8% | 3.80 |
| Steuerbarer Gesamtumsatz (299) | ||
| F1 | 1. Saldosteuersatz 2024 | |
| F2 | 2. Saldosteuersatz 2024 | |
| FS1 | Skonto Verkauf und Dienstleistungen 1. Saldosteuersatz 2024 | |
| FS2 | Skonto Verkauf und Dienstleistungen 2. Saldosteuersatz 2024 | |
| F3 | 1. Saldosteuersatz 2018 | |
| F4 | 2. Saldosteuersatz 2018 | |
| FS3 | Skonto Verkauf und Dienstleistungen 1. Saldosteuersatz 2018 | |
| FS4 | Skonto Verkauf und Dienstleistungen 2. Saldosteuersatz 2018 | |
| Total Saldosteuersatz (322-333) | ||
| B77 | Bezugsteuer 7.7% (inklusive MwSt/USt) | 7.70 |
| B77-1 | Bezugsteuer 7.7% (exklusive MwSt/USt) | 7.70 |
| B77-2 | Bezugsteuer 7.7% (MwSt/USt-Betrag) | 7.70 |
| B81 | Bezugsteuer 8.1% (inklusive MwSt/USt) | 8.10 |
| B81-1 | Bezugsteuer 8.1% (exklusive MwSt/USt) | 8.10 |
| B81-2 | Bezugsteuer 8.1% (MwSt/USt-Betrag) | 8.10 |
| Total Bezugsteuer (382-383) | ||
| Total geschuldete Steuer (399) | ||
| Vorsteuer (Guthaben) | ||
| M0 | Befreite Material- und Dienstleistungsaufwand | |
| I0 | Befreite Investition und Betriebsaufwand | |
| M77 | Material- und Dienstleistungsaufwand 7.7% (inklusive MwSt/USt) | 7.70 |
| M77-1 | Material- und Dienstleistungsaufwand 7.7% (exklusive MwSt/USt) | 7.70 |
| M77-2 | Material- und Dienstleistungsaufwand 7.7% (MwSt/USt-Betrag) | 7.70 |
| M81 | Material- und Dienstleistungsaufwand 8.1% (inklusive MwSt/USt) | 8.10 |
| M81-1 | Material- und Dienstleistungsaufwand 8.1% (exklusive MwSt/USt) | 8.10 |
| M81-2 | Material- und Dienstleistungsaufwand 8.1% (MwSt/USt-Betrag) | 8.10 |
| M25 | Material- und Dienstleistungsaufwand 2.5% | 2.50 |
| M26 | Material- und Dienstleistungsaufwand 2.6% | 2.60 |
| M37 | Material- und Dienstleistungsaufwand 3.7% | 3.70 |
| M38 | Material- und Dienstleistungsaufwand 3.8% | 3.80 |
| Investition und Betriebsaufwand | ||
| I77 | Investition und Betriebsaufwand 7.7% | 7.70 |
| I77-1 | Investition und Betriebsaufwand 7.7% (exklusive MwSt/USt) | 7.70 |
| I77-2 | Investition und Betriebsaufwand 7.7% (MwSt/USt-Betrag) | 7.70 |
| I81 | Investition und Betriebsaufwand 8.1% | 8.10 |
| I81-1 | Investition und Betriebsaufwand 8.1% (exklusive MwSt/USt) | 8.10 |
| I81-2 | Investition und Betriebsaufwand 8.1% (MwSt/USt-Betrag) | 8.10 |
| I25 | Investition und Betriebsaufwand 2.5% | 2.50 |
| I26 | Investition und Betriebsaufwand 2.6% | 2.60 |
| I37 | Investition und Betriebsaufwand 3.7% | 3.70 |
| I38 | Investition und Betriebsaufwand 3.8% | 3.80 |
| Korrekturen und Kürzungen | ||
| K77-A | Einlageentsteuerung 7.7% (410) | 7.70 |
| K81-A | Einlageentsteuerung 8.1% (410) | 8.10 |
| K77-B | Vorsteuerkorrekturen 7.7% (415) | 7.70 |
| K81-B | Vorsteuerkorrekturen 8.1% (415) | 8.10 |
| K77-C | Vorsteuerkürzungen 7.7% (420) | 7.70 |
| K81-C | Vorsteuerkürzungen 8.1% (420) | 8.10 |
| F1050 | Steueranrechnung gemäss Formular Nr. 1050 | |
| F1055 | Steueranrechnung gemäss Formular Nr. 1055 | |
| Total Vorsteuer (479) | ||
| Total zu bezahlen (500) oder Guthaben (510) | ||
| Andere Mittelflüsse | ||
| Z0-A | Subventionen, durch Kurvereine eingenommene Tourismusabgaben, Entsorgungs-und Wasserwerkbeiträge (Bst. a-c) | |
| Z0 | Spenden, Dividenden, Schadenersatz usw. | |
| Nicht-Entgelte | ||
| Total der Kontrolle | ||
| Bez.Währung | Währung | Text |
|---|---|---|
| CHF | EUR | Euro |
| CHF | USD | US Dollar |
Vorlagen für die Schweiz ohne MWST
Vorlagen ohne MWST sind ideal für die Verwaltung der Buchhaltung von kleinen Unternehmen und Freiberuflern, die nicht der MWST-Pflicht unterliegen. Sie arbeiten einfach in Tabellen ähnlich wie in Excel, wo Sie Korrekturen und Änderungen vornehmen können. Die Buchhaltungsvorlagen basieren auf dem Schweizer Kontenrahmen KMU (Sterchi, Mattle, Helbing), der dem Schweizer Obligationenrecht (Artikel 957-963b OR) entspricht.
Vorlagen ohne MwSt bereit für Ihre Buchhaltung
Banana Buchhaltung Plus bietet verschiedene Buchhaltungsvorlagen, die bereits für unterschiedliche Situationen und Buchhaltungskenntnisse eingerichtet sind.
Wenn Sie keine Buchhaltungskenntnisse haben, können Sie die Vorlage "Cash Manager" (Kassenbuch) wählen, um Einnahmen und Ausgaben der Kasse zu verwalten, oder eine Vorlage der Einnahmen-/Ausgabenbuchhaltung, mit der Sie die Einnahmen und Ausgaben mehrerer Konten verwalten können.
Wenn Sie jedoch über Buchhaltungskenntnisse verfügen oder in diesem Bereich tätig sind, wählen Sie ein Modell der doppelten Buchführung, das zu Ihrer Rechtsform oder Ihrer Geschäftstätigkeit passt.
Einfacher und schneller Start
Sie können die Vorlagen sofort mit unserer WebApp öffnen, indem Sie die Datei auf Ihrem Computer speichern oder das Programm von unserer Download-Seite herunterladen.
Erstellen Sie Ihre Datei:
- Mit dem Befehl Datei > Dateieigenschaften können Sie den Zeitraum, den Namen Ihres Unternehmens und die Basiswährung festlegen (Sie können das Budget und die Buchhaltung in jeder Währung führen).
- Mit dem Befehl Datei > Speichern unter..., speichern Sie die Datei. Es ist hilfreich, im Dateinamen den Firmennamen und das Jahr anzugeben. Zum Beispiel "Rossi-SA-20xx.ac2".
WARNUNG: Wenn Sie den Browser schliessen, ohne zu speichern, gehen die eingegebenen Daten verloren. Speichern Sie die Datei immer auf Ihrem Computer.
Um die gespeicherte Datei zu öffnen, klicken Sie auf Datei > Öffnen. Sie können auch eine Doppelklick auf den Dateinamen erteilen, welcher auf Ihrem Computer gespeichert ist.
Da die Kontenpläne bereits eingerichtet sind, können Sie direkt mit den Buchungen beginnen.
Professionelle Leistungen
Sobald die Buchungen eingegeben sind, können Sie professionelle Berichte und Ausdrucke erstellen. Banana Buchhaltung Plus bietet zahlreiche Funktionen, von der Rechnungsstellung mit Schweizer QR-Code bis hin zum automatischen Import von Bank- oder Posttransaktionen, einschliesslich der Gegenbuchung.
Im Detail die wichtigsten Funktionen für Unternehmen:
- Rechnungen mit Schweizer QR-Code erstellen und drucken
- Daten von Kontoauszügen importieren
- Regeln festlegen, um den Abschluss der importierten Buchungen aus den Kontoauszügen zu speichern und zu automatisieren
- Kostenstellen verwalten, die an Ihre Bedürfnisse angepasst werden können, um spezifische Details bestimmter Konten zu erfahren.
- Budgets und Finanzprognosen erstellen
- Alle benötigten Berichte drucken: Bilanzen, Journal, Kontoauszüge, MwSt.-Abrechnungen, offene Rechnungen und vieles mehr.
Für einige Funktionen ist ein Abonnement des Advanced Plans von Banana Buchhaltung Plus erforderlich, wie z. B. für die Nutzung der neuen Funktionen "Regeln", "Filter" und "Temporäres Zeilen sortieren". Sehen Sie sich alle Funktionen des Advanced Plans an.
Cash Manager (Kassenbuch) für Freiberufler
In diesem Artikel
Cash Manager (Kassenbuch) für Freiberufler
Cash Manager (Kassenbuch) für Freiberufler
Für die einfache und schnelle Verwaltung der Einnahmen und Ausgaben der Kasse oder eines anderen Kontos eines professionellen Studios. Sie können alle Belege schnell erfassen und durch Einscannen direkt als pdf-Datei an die Kassendatei anhängen. Alles ist sauber und griffbereit und wenn Sie irgendeine Bewegung überprüfen müssen, genügt ein Klick, um das Dokument zu öffnen. Mit der Funktion "Budget" können Sie im Handumdrehen Ihre Einnahmen- und Ausgabenprognose erstellen und Sie wissen im Voraus, wie es um Ihre Liquidität bestellt ist. Um die Buchhaltungsdatei zu "erleichtern" können Sie die Kassendatei getrennt halten und dann periodisch die Bewegungen, gruppiert nach Periode, in die Hauptbuchhaltungsdatei importieren.
In Banana WebApp öffnen
Öffnen Sie Banana Buchhaltung Plus in Ihrem Browser ohne Installation. Passen Sie die Vorlage an, geben Sie die Transaktionen ein und speichern Sie die Datei auf Ihrem Computer.
Vorlage im Banana WebApp öffnenDokumentation zur Vorlage
Der Cash Manager von Banana Buchhaltung ist eine völlig kostenlose Anwendung, welche Sie mit nur ein paar einfachen Schritten, auf Ihrem Computer haben können und gleich mit dem Buchen beginnen können:
- Laden Sie Banana Buchhaltung von unserer Seite Download herunter
- Menu Datei > Neu > geben Sie im Filter Freiberufler ein
- Wählen Sie die Vorlage Kassenbuch für Freiberufler und klicken Sie auf die Schaltfläche Erstellen.
Danach konsultieren Sie bitte alle Informationen zu unserer Dokumentation, insbesondere die auf den folgenden Webseiten:
Vorschau der Vorlage
Firma XX
Buchhaltung 2024
Basiswährung: CHF
Cash Manager
| Gruppe | Konto | Beschreibung | Summ. in |
|---|---|---|---|
| 1000 | Kasse | ||
| Gruppe | Kategorie | Beschreibung | Summ. in |
|---|---|---|---|
| BETRIEBSERGEBNIS | |||
| EINNAHMEN | |||
| 3000 | Verkäufe | 3 | |
| 3090 | Skonti | 3 | |
| 3110 | Bezüge von Postkonto | 3 | |
| 3120 | Bezüge von Bankkonto | 3 | |
| 3400 | Dienstleistungserlöse | 3 | |
| 3680 | Sonstige Erlöse | 3 | |
| 3 | TOTAL EINNAHMEN | 00 | |
| AUSGABEN | |||
| 4200 | Einkauf Handelsware A | 4 | |
| 4205 | Einkauf von Verpackungsmaterial | 4 | |
| 4207 | Direkte Einkaufsspesen | 4 | |
| 4208 | Bestandsänderungen | 4 | |
| 4009 | Skonti (Einkaufspreisminderungen) | 4 | |
| 4090 | Skonti | 4 | |
| 5000 | Löhne | 4 | |
| 5700 | AHV, IV, EO, ALV | 4 | |
| 5820 | Repräsentationsspesen | 4 | |
| 6000 | Mietzins | 4 | |
| 6110 | Unterhalt, Reparaturen, Ersatz (URE) Ladeneinrichtungen | 4 | |
| 6210 | Benzin | 4 | |
| 6220 | Haftpflichtversicherung | 4 | |
| 6264 | Fahrzeugmieten | 4 | |
| 6300 | Sachversicherungen | 4 | |
| 6360 | Abgaben, Gebühren, Bewilligungen | 4 | |
| 6400 | Elektrizität | 4 | |
| 6410 | Erdgas | 4 | |
| 6420 | Heizkosten | 4 | |
| 6430 | Wasser | 4 | |
| 6460 | Kehrichtabfuhr | 4 | |
| 6500 | Büromaterial | 4 | |
| 6510 | Telefon | 4 | |
| 6513 | Porti (Brief- und Paketsendungen) | 4 | |
| 6620 | Schaufensterdekoration | 4 | |
| 6600 | Werbeinserate, elektronische Medien | 4 | |
| 6800 | Abschreibungen und Wertberichtigungen auf Positionen des Anlagevermögens | 4 | |
| 6900 | Finanzaufwand | 4 | |
| 6950 | Finanzertrag | 4 | |
| 8900 | Steuern | 4 | |
| 4 | TOTAL AUSGABEN | 00 | |
| 00 | BETRIEBSERGEBNIS | ||
Cash Manager (gratis) | Unternehmen
In diesem Artikel
Cash Manager (gratis) | Unternehmen
Cash Manager (gratis) | Unternehmen
In Banana WebApp öffnen
Öffnen Sie Banana Buchhaltung Plus in Ihrem Browser ohne Installation. Passen Sie die Vorlage an, geben Sie die Transaktionen ein und speichern Sie die Datei auf Ihrem Computer.
Vorlage im Banana WebApp öffnenDokumentation zur Vorlage
Für die Verwaltung der Einnahmen und Ausgaben der Kasse oder eines anderen Kontos eines Ladens. Die Struktur des Kontenplans entspricht dem Schweizer Kontenrahmen KMU. Mit Beispielbuchungen.
Vorschau der Vorlage
Dorfladen XX
Buchhaltung 2024
Basiswährung: CHF
Cash Manager
| Gruppe | Konto | Beschreibung | Summ. in |
|---|---|---|---|
| 1000 | Kasse | ||
| Gruppe | Kategorie | Beschreibung | Summ. in |
|---|---|---|---|
| BETRIEBSERGEBNIS | |||
| EINNAHMEN | |||
| 3000 | Verkäufe | 3 | |
| 3090 | Skonti | 3 | |
| 3110 | Bezüge von Postkonto | 3 | |
| 3120 | Bezüge von Bankkonto | 3 | |
| 3400 | Dienstleistungserlöse | 3 | |
| 3680 | Sonstige Erlöse | 3 | |
| 3 | TOTAL EINNAHMEN | 00 | |
| AUSGABEN | |||
| 4200 | Einkauf Handelsware A | 4 | |
| 4205 | Einkauf von Verpackungsmaterial | 4 | |
| 4207 | Direkte Einkaufsspesen | 4 | |
| 4208 | Bestandsänderungen | 4 | |
| 4009 | Skonti (Einkaufspreisminderungen) | 4 | |
| 4090 | Skonti | 4 | |
| 5000 | Löhne | 4 | |
| 5700 | AHV, IV, EO, ALV | 4 | |
| 5820 | Repräsentationsspesen | 4 | |
| 6000 | Mietzins | 4 | |
| 6110 | Unterhalt, Reparaturen, Ersatz (URE) Ladeneinrichtungen | 4 | |
| 6210 | Benzin | 4 | |
| 6220 | Haftpflichtversicherung | 4 | |
| 6264 | Fahrzeugmieten | 4 | |
| 6300 | Sachversicherungen | 4 | |
| 6360 | Abgaben, Gebühren, Bewilligungen | 4 | |
| 6400 | Elektrizität | 4 | |
| 6410 | Erdgas | 4 | |
| 6420 | Heizkosten | 4 | |
| 6430 | Wasser | 4 | |
| 6460 | Kehrichtabfuhr | 4 | |
| 6500 | Büromaterial | 4 | |
| 6510 | Telefon | 4 | |
| 6513 | Porti (Brief- und Paketsendungen) | 4 | |
| 6620 | Schaufensterdekoration | 4 | |
| 6600 | Werbeinserate, elektronische Medien | 4 | |
| 6800 | Abschreibungen und Wertberichtigungen auf Positionen des Anlagevermögens | 4 | |
| 6900 | Finanzaufwand | 4 | |
| 6950 | Finanzertrag | 4 | |
| 8900 | Steuern | 4 | |
| 4 | TOTAL AUSGABEN | 00 | |
| 00 | BETRIEBSERGEBNIS | ||
Einnahmen-Ausgaben-Buchhaltung | Unternehmen
In diesem Artikel
Einnahmen-Ausgaben-Buchhaltung | Unternehmen
Einnahmen-Ausgaben-Buchhaltung | Unternehmen
Entdecken Sie die Einnahmen-/Ausgabenvorlage für Unternehmen in Banana Buchhaltung Plus – ideal für eine professionelle und zugleich intuitive Verwaltung Ihrer Finanzen. Die integrierte, leistungsstarke Berechnungslogik liefert präzise Bilanzen und Auswertungen, automatisiert Buchungen und ermöglicht die gezielte Überwachung Ihrer Ressourcen mithilfe von Kostenstellen, Profitstellen und Segmenten. Perfekt geeignet für KMU, Selbstständige, Vereine sowie für die Projektbuchhaltung – auch ohne buchhalterische Vorkenntnisse. Öffnen Sie das Modell direkt in unserer WebApp oder im Programm und speichern Sie die Datei auf Ihrem Computer.
In Banana WebApp öffnen
Öffnen Sie Banana Buchhaltung Plus in Ihrem Browser ohne Installation. Passen Sie die Vorlage an, geben Sie die Transaktionen ein und speichern Sie die Datei auf Ihrem Computer.
Vorlage im Banana WebApp öffnenDokumentation zur Vorlage
Die Verwaltung von Konten sowie von Einnahmen und Ausgaben ist einfach, schnell und intuitiv. Sie basiert auf übersichtlichen Tabellen, die thematisch klar gegliedert sind. Die Tabelle 'Konten' dient der Überwachung von Ressourcen wie Liquidität, Forderungen oder Ausrüstung; die Tabelle 'Kategorien' ermöglicht die strukturierte Erfassung und Auswertung sämtlicher Einnahmen und Ausgaben.
- Konten und Kategorien lassen sich jederzeit individuell anpassen und auf Ihre Bedürfnisse zuschneiden.
- Beide Tabellen (Konten und Kategorien) bieten Ihnen eine sofortige Übersicht über die Saldi sämtlicher Konten und Kategorien – so behalten Sie Ihre finanzielle Situation jederzeit im Griff.
- Wenn Sie das Debitorenkonto aktivieren, können Sie Ihren Kundinnen und Kunden Rechnungen ausstellen – mit dem zusätzlichen Vorteil, dass diese automatisch in der Buchhaltung verbucht werden.
- Sie können die Buchungserfassung deutlich beschleunigen, indem Sie Bankdaten importieren und Regeln verwenden: Bei jeder importierten Transaktion genügt ein Stichwort (Regel), um automatisch alle relevanten Buchungsinformationen zu ergänzen (z.B. Gegenkonto, Kostenstelle usw.). Bei späteren Importen erkennt das Programm das Stichwort automatisch und vervollständigt die Buchung – das spart Zeit und reduziert Fehler.
Für bestimmte Funktionen ist ein Abonnement des Advanced-Plans von Banana Buchhaltung Plus erforderlich – beispielsweise für die Nutzung der Funktionen Regeln, Zeilen filtern und temporär sortieren. Entdecken Sie alle Funktionen des Advanced-Plans.
Erstellen Sie Ihre Datei
- Öffnen Sie die Vorlage mit der WebApp von Banana Buchhaltung Plus.
- Über den Befehl Datei > Eigenschaften (Stammdaten) legen Sie den Buchungszeitraum, den Namen Ihres Unternehmens sowie die Basiswährung fest.
- Verwenden Sie anschliessend den Befehl Datei > Speichern unter, um Ihre Datei zu sichern. Wir empfehlen, im Dateinamen den Firmennamen und das Jahr anzugeben – zum Beispiel "Firma Muster 20xx.ac2".
WICHTIG: Wenn Sie den Browser schliessen, ohne die Datei zu speichern, gehen alle eingegebenen Daten verloren. Speichern Sie die Datei immer auf Ihrem Computer.
In unserer Dokumentation finden Sie ausführliche Erklärungen zu allen Themen, die Ihnen helfen, Ihre Buchhaltung effizient zu führen:
Vorschau der Vorlage
Firma XX
Buchhaltung
Basiswährung: CHF
Einnahmen-Ausgaben-Rechnung
| Gruppe | Konto | Beschreibung | Summ. in |
|---|---|---|---|
| BESTAND | |||
| 1000 | Kasse | 100 | |
| 1010 | Postkonto | 100 | |
| 1020 | Bankkonto | 100 | |
| 1061 | Partizipationsscheine | 100 | |
| 1090 | Geld-Transferkonto | 100 | |
| 100 | Flüssige Mittel und Wertschriften | 10 | |
| 1100 | Forderungen gegenüber Dritten | 110 | |
| 1176 | Guthaben Verrechnungssteuer | 110 | |
| 110 | Forderungen | 10 | |
| 1200 | Vorräte Handelswaren | 120 | |
| 1210 | Vorräte Rohstoffe | 120 | |
| 120 | Vorräte und nicht fakturierte Dienstleistungen | 10 | |
| 1300 | Bezahlter Aufwand des Folgejahrs (TA) | 130 | |
| 1301 | Noch nicht erhaltener Ertrag (TA) | 130 | |
| 130 | Aktive Rechnungsabgrenzungen | 10 | |
| 10 | Umlaufvermögen | 1 | |
| 1500 | Maschinen und Apparate | 150 | |
| 1510 | Mobiliar und Einrichtungen | 150 | |
| 1512 | Ladeneinrichtungen | 150 | |
| 1513 | Büromobiliar | 150 | |
| 1520 | Büromaschinen | 150 | |
| 1521 | Datenverarbeitungsanlagen | 150 | |
| 1526 | Software | 150 | |
| 1530 | Fahrzeug | 150 | |
| 150 | Mobile Sachanlagen | 14 | |
| 1600 | Geschäftsliegenschaften | 160 | |
| 1610 | Fabrikgebäude | 160 | |
| 160 | Immobiles Anlagevermögen | 14 | |
| 14 | Anlagevermögen | 1 | |
| 2000 | Verbindlichkeiten für Material | 20 | |
| 2100 | Bankverbindlichkeiten kurzfristig | 20 | |
| 2200 | Geschuldete MWST (Umsatzsteuer) | 20 | |
| 2201 | Abrechnungskonto MWST | 20 | |
| 20 | Kurzfristiges Fremdkapital | 1 | |
| 2400 | Bankverbindlichkeiten langfristig | 24 | |
| 24 | Langfristiges Fremdkapital | 1 | |
| 2800 | Eigenkapital | 28 | |
| 2850 | Barbezüge | 28 | |
| 2900 | Allgemeine Reserve | 28 | |
| 2915 | Freie Reserven | 28 | |
| 2970 | Gewinnvortrag oder Verlustvortrag | 28 | |
| 28 | Eigenkapital | 1 | |
| 1 | Total | ||
| Gruppe | Kategorie | Beschreibung | Summ. in |
|---|---|---|---|
| BESTANDSÄNDERUNGEN | |||
| 3000 | Bruttoerlöse Produktion | 3 | |
| 3090 | Skonti auf Produktionsertrag | 3 | |
| 3200 | Bruttoerlöse Handel | 3 | |
| 3290 | Skonti auf Handelsertrag | 3 | |
| 3400 | Bruttoerlöse Dienstleistung | 3 | |
| 3 | Betrieblicher Ertrag aus Lieferungen und Leistungen | 00 | |
| 4000 | Materialeinkauf | 4 | |
| 4001 | Einkauf von Bestandteilen | 4 | |
| 4090 | Skonti auf Materialeinkauf | 4 | |
| 4200 | Einkauf Handelsware | 4 | |
| 4400 | Aufwand für bezogene Dienstleistungen | 4 | |
| 4 | Aufwand für Material, Handelswaren und Dienstleistungen | 6 | |
| 5000 | Löhne | 5 | |
| 5700 | AHV, IV, EO, ALV | 5 | |
| 5710 | FAK | 5 | |
| 5720 | Vorsorgeeinrichtungen | 5 | |
| 5730 | Unfallversicherung | 5 | |
| 5740 | Krankentaggeldversicherung | 5 | |
| 5790 | Quellensteuer | 5 | |
| 5820 | Spesenentschädigungen effektiv | 5 | |
| 5830 | Spesenentschädigungen pauschal | 5 | |
| 5880 | Sonstiger Personalaufwand | 5 | |
| 5901 | Temporäre Arbeitnehmer | 5 | |
| 5 | Personalaufwand | 6 | |
| 6000 | Mietzins | 60 | |
| 6030 | Nebenkosten | 60 | |
| 6040 | Reinigung | 60 | |
| 6100 | Unterhalt, Reparaturen, Ersatz (URE) Maschinen und Apparate | 60 | |
| 6200 | Reparaturen Fahrzeuge | 60 | |
| 6210 | Benzin | 60 | |
| 6220 | Haftpflichtversicherung | 60 | |
| 6260 | Fahrzeugleasing | 60 | |
| 6280 | Frachten, Transportaufwand | 60 | |
| 6300 | Sachversicherungen | 60 | |
| 6360 | Abgaben und Gebühren | 60 | |
| 6400 | Elektrizität | 60 | |
| 60 | Betriebsaufwand | 6 | |
| 6500 | Büromaterial | 65 | |
| 6510 | Telefon | 65 | |
| 6512 | Internet | 65 | |
| 6513 | Porti (Brief- und Paketsendungen) | 65 | |
| 6520 | Beiträge | 65 | |
| 6521 | Spenden, Vergabungen | 65 | |
| 6522 | Trinkgelder | 65 | |
| 6530 | Buchführungs- und Beratungsaufwand | 65 | |
| 6570 | Informatikaufwand (Leasing und Miete) | 65 | |
| 65 | Verwaltungs- und Informatikaufwand | 6 | |
| 6600 | Werbeinserate | 66 | |
| 6610 | Werbedrucksachen, Werbematerial | 66 | |
| 6640 | Reisespesen | 66 | |
| 6641 | Kundenbetreuung | 66 | |
| 6642 | Kundengeschenke | 66 | |
| 66 | Werbeaufwand | 6 | |
| 6800 | Abschreibungen und Wertberichtigungen auf Positionen des Anlagevermögens | 68 | |
| 6900 | Finanzaufwand | 68 | |
| 6950 | Finanzertrag | 68 | |
| 68 | Finanzaufwand und Finanzertrag | 6 | |
| 6 | Übriger betrieblicher Aufwand | 00 | |
| 8900 | Steuern | 89 | |
| 89 | Direkte Steuern | 00 | |
| 00 | BETRIEBSERGEBNIS |
Einnahmen-Ausgaben-Buchhaltung | Freiberufler/Selbstständige
In diesem Artikel
Einnahmen-Ausgaben-Buchhaltung | Freiberufler/Selbstständige
Einnahmen-Ausgaben-Buchhaltung | Freiberufler/Selbstständige
Vorlage für die einfache und schnelle Verwaltung der Einnahmen und Ausgaben Ihres professionellen Studios. Auch ohne buchhalterische Vorkenntnisse können Sie Ihre Buchhaltung effizient und zuverlässig führen. Das Modell erstellt automatisch Bilanzen, Einnahmen- und Ausgabenberichte sowie Auswertungen nach Kostenstellen und Segmenten. Digitale Belege – wie Rechnungen oder Zahlungsnachweise – lassen sich direkt an die Buchung anhängen und sind jederzeit griffbereit. Durch den Import von Kontoauszügen und die Anwendung von Regeln ist Ihre Buchhaltung im Handumdrehen erledigt. Öffnen Sie das Modell direkt in unserer WebApp oder im Programm und speichern Sie die Datei auf Ihrem Computer.
In Banana WebApp öffnen
Öffnen Sie Banana Buchhaltung Plus in Ihrem Browser ohne Installation. Passen Sie die Vorlage an, geben Sie die Transaktionen ein und speichern Sie die Datei auf Ihrem Computer.
Vorlage im Banana WebApp öffnenDokumentation zur Vorlage
Mit der Einnahmen- und Ausgabenbuchhaltung von Banana Buchhaltung Plus verwalten Sie Ihre Einnahmen und Ausgaben über verschiedene Konten hinweg – einfach, schnell und professionell. Trotz der intuitiven Bedienung erzielen Sie Ergebnisse auf professionellem Niveau, denn das System basiert auf derselben Berechnungslogik wie die doppelte Buchhaltung. So erstellen Sie mühelos Bilanzen, Einnahmen- und Ausgabenrechnungen und verwalten zusätzlich Kosten- und Profitstellen, Segmente, Finanzprognosen und vieles mehr.
In der Tabelle 'Konten' erfassen Sie Ihre Ressourcen wie Liquidität, Ausrüstung oder Kundenforderungen. In der Tabelle 'Kategorien' sind sämtliche Einnahmen und Ausgaben klar nach Positionen gegliedert.
Für bestimmte Funktionen ist ein Abonnement des Advanced-Plans von Banana Buchhaltung Plus erforderlich – beispielsweise für die Nutzung von Regeln, Zeilenfiltern und temporärem Sortieren. Entdecken Sie alle Funktionen des Advanced-Plans.
Erstellen Sie Ihre Datei
- Öffnen Sie die Vorlage mit der WebApp von Banana Buchhaltung Plus.
- Über den Menübefehl Datei > Eigenschaften (Stammdaten) legen Sie den Buchungszeitraum, den Namen Ihres Büros sowie die Basiswährung fest. Sie können Budget und Buchhaltung in jeder Währung führen.
- Verwenden Sie anschliessend den Menübefehl Datei > Speichern unter. Wir empfehlen, im Dateinamen den Namen Ihres Studios und das Jahr anzugeben – zum Beispiel "Studio XX 20xx.ac2".
WICHTIG: Wenn Sie den Browser schliessen, ohne die Datei zu speichern, gehen alle eingegebenen Daten verloren. Speichern Sie die Datei daher immer auf Ihrem Computer.
Buchungen schnell und effizient erfassen
- Importieren Sie Transaktionen direkt aus Ihren Bank-, Post- oder Kreditkartenauszügen.
- Verwenden Sie Regeln, um importierte Bewegungen automatisch zu vervollständigen.
- Erhalten Sie professionelle Auswertungen und Druckausgaben nach jeder Buchung.
Rechnungen erstellen und Fälligkeiten überwachen
- Fakturierung/Rechnungsstellung direkt aus Ihrer Buchhaltung.
- Mahnungen und Zahlungserinnerungen einfach erstellen und drucken.
- Berichte zur Überwachung offener Posten und Fälligkeiten, um den Überblick zu behalten.
In unserer Dokumentation finden Sie ausführliche Erklärungen zu allen Themen, die Sie bei einer effizienten Buchführung unterstützen:
Vorschau der Vorlage
Studio XX
Buchhaltung 2024
Basiswährung: CHF
Einnahmen-Ausgaben-Rechnung
| Gruppe | Konto | Beschreibung | Summ. in |
|---|---|---|---|
| BESTAND | |||
| 1000 | Kasse | 1 | |
| 1010 | Postcheck | 1 | |
| 1020 | Bankkonto | 1 | |
| 1090 | Geld-Transferkonto | 1 | |
| 1100 | Forderungen gegenüber Dritten (Debitoren) | 1 | |
| 1176 | Guthaben Verrechnungssteuer | 1 | |
| 1510 | Mobiliar und Einrichtungen | 1 | |
| 1520 | Büromaschinen | 1 | |
| 1530 | Fahrzeug | 1 | |
| 2000 | Verbindlichkeiten aus Lieferungen und Leistungen (Kreditoren) | 1 | |
| 2400 | Bankverbindlichkeiten langfristig | 1 | |
| 1 | Total Bestand | ||
| Gruppe | Kategorie | Beschreibung | Summ. in |
|---|---|---|---|
| BETRIEBSERGEBNIS | |||
| Einnahmen | |||
| 3400 | Dienstleistungserlöse (Honorar) | 3 | |
| 3407 | Bruttoerlöse aus Nebenleistungen | 3 | |
| 3409 | Erlösminderungen Dienstleistungserlöse | 3 | |
| 3680 | Sonstige Erlöse | 3 | |
| 3690 | Übrige Erlösminderungen | 3 | |
| 3 | Total Einnahmen | 00 | |
| Ausgaben | |||
| 4000 | Materialaufwand | 4 | |
| 4090 | Skonti | 4 | |
| 5000 | Löhne | 4 | |
| 5700 | AHV, IV, EO, ALV | 4 | |
| 5710 | FAK | 4 | |
| 5880 | Sonstiger Personalaufwand | 4 | |
| 6000 | Mietzins | 4 | |
| 6030 | Nebenkosten | 4 | |
| 6040 | Reinigung | 4 | |
| 6100 | Unterhalt, Reparaturen, Ersatz (URE) | 4 | |
| 6200 | Fahrzeugaufwand (Reparaturen, Service, Reinigung) | 4 | |
| 6210 | Benzin | 4 | |
| 6220 | Haftpflichtversicherung | 4 | |
| 6260 | Fahrzeugleasing | 4 | |
| 6300 | Sachversicherung | 4 | |
| 6360 | Abgaben und Gebühren | 4 | |
| 6400 | Elektrizität | 4 | |
| 6410 | Erdgas | 4 | |
| 6420 | Heizöl | 4 | |
| 6430 | Wasser | 4 | |
| 6460 | Kehrichtabfuhr | 4 | |
| 6500 | Büromaterial | 4 | |
| 6510 | Telefon | 4 | |
| 6513 | Porti (Brief- und Paketsendungen) | 4 | |
| 6640 | Reisespesen, Kundenbetreuung | 4 | |
| 6800 | Abschreibungen und Wertberichtigungen auf Positionen des Anlagevermögens | 4 | |
| 6900 | Finanzaufwand | 4 | |
| 6950 | Finanzertrag | 4 | |
| 8900 | Steuern | 4 | |
| 4 | Total Ausgaben | 00 | |
| 00 | BETRIEBSERGEBNIS | ||
Buchhaltung für Einzelunternehmen (KMU Kontenplan) | Doppelte Buchhaltung
In diesem Artikel
Buchhaltung für Einzelunternehmen (KMU Kontenplan) | Doppelte Buchhaltung
Buchhaltung für Einzelunternehmen (KMU Kontenplan) | Doppelte Buchhaltung
Diese Vorlage enthält alles, was Sie brauchen, um Ihr Unternehmen professionell zu führen. Der bereits nach den Schweizer KMU-Vorschriften eingerichtete Kontenplan ermöglicht es Ihnen, sofort mit der Erfassung von Transaktionen zu beginnen. Alles andere wird vom Programm ausgeführt: Kontoauszüge, Journal, Bilanz und Erfolgs- und Verlustrechnung. Sie können Rechnungen erstellen, indem Sie einfach die Konten Ihrer Kunden einrichten und die Daten der Rechnung erfassen. Das Programm erstellt dann automatisch die an die Kunden zu versendende Rechnung, erstellt Berichte zur Kontrolle der Fälligkeitstermine und Sie können die Mahnungen drucken. Mit der Erweiterung QR-Rechnungslayout werden Ihre Rechnungen nach den neuesten Vorschriften gedruckt.
In Banana WebApp öffnen
Öffnen Sie Banana Buchhaltung Plus in Ihrem Browser ohne Installation. Passen Sie die Vorlage an, geben Sie die Transaktionen ein und speichern Sie die Datei auf Ihrem Computer.
Vorlage im Banana WebApp öffnenDokumentation zur Vorlage
Der bereits eingerichtete Kontenplan ermöglicht Ihnen die Buchführung nach den Regeln des Obligationenrechts (Art. 957 ff.). Der Aufbau des Kontenplans ist gestuft und ermöglicht es Ihnen, die Zusammensetzung des Betriebsergebnisses auch in den Zwischenstufen zu sehen.
Ganz auf Basis der doppelten Buchführung erfassen Sie nach internationalen Standards und erhalten professionelle Ergebnisse.
In unserer Dokumentation finden Sie alle Informationen und Erkenntnisse, um Ihre Buchhaltung optimal zu verwalten:
Vorschau der Vorlage
Basiswährung: CHF
Doppelte Buchhaltung
| Gruppe | Konto | Beschreibung | Summ. in |
|---|---|---|---|
| BILANZ | |||
| AKTIVEN | |||
| 1000 | Kasse | 100 | |
| 1010 | Postkonto | 100 | |
| 1020 | Bankkonto | 100 | |
| 1045 | Kreditkarten / Debitkarten | 100 | |
| 100 | Flüssige Mittel | 10 | |
| 1060 | Wertschriften | 106 | |
| 106 | Kurzfristig gehaltene Aktiven mit Börsenkurs | 10 | |
| 1090 | Transferkonto | 109 | |
| 1091 | Lohndurchlaufkonto | 109 | |
| 1099 | Abklärungskonto | 109 | |
| 109 | Transferkonto | 10 | |
| 1100 | Forderungen aus Lieferungen und Leistungen (Debitoren) | 110 | |
| 1109 | Delkredere | 110 | |
| 110 | Forderungen aus Lieferungen und Leistungen | 10 | |
| 1140 | Vorschüsse und Darlehen | 114 | |
| 1176 | Verrechnungssteuer | 114 | |
| 1179 | Quellensteuer | 114 | |
| 1180 | Kontokorrent AHV, IV, EO, ALV | 114 | |
| 1190 | Sonstige kurzfristige Forderungen | 114 | |
| 1191 | Kautionen | 114 | |
| 114 | Übrige kurzfristige Forderungen | 10 | |
| 1200 | Handelswaren | 120 | |
| 1210 | Rohstoffe | 120 | |
| 1230 | Hilfsmaterial | 120 | |
| 1231 | Verbrauchsmaterial | 120 | |
| 1250 | Handelswaren in Konsignation | 120 | |
| 1260 | Fertige Erzeugnisse | 120 | |
| 1270 | Unfertige Erzeugnisse | 120 | |
| 1280 | Nicht fakturierte Dienstleistungen | 120 | |
| 120 | Vorräte und nicht fakturierte Dienstleistungen | 10 | |
| 1300 | Bezahlter Aufwand des Folgejahres (TA) | 130 | |
| 1301 | Noch nicht erhaltener Ertrag (TA) | 130 | |
| 130 | Aktive Rechnungsabgrenzungen | 10 | |
| 10 | Umlaufvermögen | 1 | |
| 1400 | Wertschriften | 140 | |
| 1440 | Darlehen | 140 | |
| 1441 | Hypotheken | 140 | |
| 140 | Finanzanlagen | 14 | |
| 1480 | Beteiligungen | 148 | |
| 1489 | Wertberichtigungen Beteiligungen | 148 | |
| 148 | Beteiligungen | 14 | |
| 1500 | Maschinen und Apparate | 150 | |
| 1510 | Mobiliar und Einrichtungen | 150 | |
| 1520 | Büromaschinen, Informatik, Kommunikationstechnologie | 150 | |
| 1530 | Fahrzeuge | 150 | |
| 1540 | Werkzeuge und Geräte | 150 | |
| 1550 | Lagereinrichtungen | 150 | |
| 150 | Mobile Sachanlagen | 14 | |
| 1600 | Geschäftsliegenschaften | 160 | |
| 160 | Immobile Sachanlagen | 14 | |
| 14 | Anlagevermögen | 1 | |
| 1 | Total Aktiven | 00 | |
| PASSIVEN | |||
| 2000 | Verbindlichkeiten aus Lieferungen und Leistungen (Kreditoren) | 200 | |
| 2030 | Anzahlungen von Dritten | 200 | |
| 200 | Verbindlichkeiten aus Lieferungen und Leistungen | 20 | |
| 2100 | Bankverbindlichkeiten | 210 | |
| 2120 | Verbindlichkeiten aus Finanzierungsleasing | 210 | |
| 2140 | Übrige verzinsliche Verbindlichkeiten | 210 | |
| 210 | Kurzfristige verzinsliche Verbindlichkeiten | 20 | |
| 2206 | Verrechnungssteuer | 220 | |
| 2208 | Direkte Steuern | 220 | |
| 2209 | Quellensteuer | 220 | |
| 2210 | Verbindlichkeiten gegenüber Dritten (unverzinslich) | 220 | |
| 2270 | Sozialversicherungen und Vorsorgeeinrichtungen | 220 | |
| 220 | Übrige kurzfristige Verbindlichkeiten | 20 | |
| 2300 | Noch nicht bezahlter Aufwand (TP) | 230 | |
| 2301 | Erhaltener Ertrag des Folgejahres (TP) | 230 | |
| 2330 | Kurzfristige Rückstellungen | 230 | |
| 230 | Passive Rechnungsabgrenzungen und kurzfristige Rückstellungen | 20 | |
| 20 | Kurzfristiges Fremdkapital | 2A | |
| 2400 | Bankverbindlichkeiten langfristig | 240 | |
| 2420 | Verbindlichkeiten aus Finanzierungsleasing | 240 | |
| 2430 | Obligationenanleihen | 240 | |
| 2450 | Darlehen | 240 | |
| 2451 | Hypotheken | 240 | |
| 240 | Langfristige verzinsliche Verbindlichkeiten | 24 | |
| 2500 | Übrige langfristige Verbindlichkeiten (unverzinslich) | 250 | |
| 250 | Übrige langfristige Verbindlichkeiten | 24 | |
| 2600 | Rückstellungen | 260 | |
| 260 | Langfristige Rückstellungen sowie vom Gesetz vorgesehene ähnliche Positionen | 24 | |
| 24 | Langfristiges Fremdkapital | 2A | |
| 2A | Fremdkapital | 2 | |
| 2800 | Eigenkapital zu Beginn des Geschäftsjahres | 28 | |
| 2820 | Kapitaleinlagen und Kapitalrückzüge | 28 | |
| 2850 | Privat | 28 | |
| 2891 | Jahresgewinn oder Jahresverlust | 28 | |
| 28 | Eigenkapital | 2 | |
| 2 | Total Passiven | 00 | |
| ERFOLGSRECHNUNG | |||
| 3000 | Produktionserlöse | 30 | |
| 3200 | Handelserlöse | 30 | |
| 3400 | Dienstleistungserlöse | 30 | |
| 3600 | Übrige Erlöse aus Lieferungen und Leistungen | 30 | |
| 3700 | Eigenleistungen | 30 | |
| 3710 | Eigenverbrauch von Erzeugnissen | 30 | |
| 3800 | Erlösminderungen | 30 | |
| 3805 | Verluste Forderungen (Debitoren), Veränderung Delkredere | 30 | |
| 3810 | Kredit-/Debitkartenkommissionen | 30 | |
| 30 | Nettoerlöse aus Lieferungen und Leistungen | 3 | |
| 3900 | Bestandsänderungen fertige Erzeugnisse | 39 | |
| 3901 | Bestandsänderungen unfertige Erzeugnisse | 39 | |
| 3940 | Bestandsänderungen nicht fakturierte Dienstleistungen | 39 | |
| 39 | Bestandsänderungen | 3 | |
| 3 | Betrieblicher Ertrag aus Lieferungen und Leistungen | E1 | |
| 4000 | Materialaufwand Produktion | 4 | |
| 4004 | Einkauf von Hilfs- und Verbrauchsmaterial | 4 | |
| 4005 | Einkauf von Verpackungsmaterial | 4 | |
| 4200 | Handelswarenaufwand | 4 | |
| 4400 | Aufwand für bezogene Dienstleistungen | 4 | |
| 4500 | Energieaufwand zur Leistungserstellung | 4 | |
| 4800 | Aufwandminderungen | 4 | |
| 4 | Aufwand für Material, Handelswaren, Dienstleistungen und Energie | E1 | |
| E1 | Bruttoergebnis nach Material- und Warenaufwand | E2 | |
| 5000 | Lohnaufwand | 5 | |
| 5701 | AHV, IV, EO Inhaber | 5 | |
| 5710 | FAK | 5 | |
| 5720 | Vorsorgeeinrichtungen | 5 | |
| 5730 | Unfallversicherung | 5 | |
| 5740 | Krankentaggeldversicherung | 5 | |
| 5790 | Quellensteuer | 5 | |
| 5800 | Übriger Personalaufwand | 5 | |
| 5810 | Aus- und Weiterbildung | 5 | |
| 5820 | Spesenentschädigung effektiv | 5 | |
| 5830 | Spesenentschädigung pauschal | 5 | |
| 5900 | Leistungen Dritter | 5 | |
| 5901 | Temporäre Arbeitnehmer | 5 | |
| 5 | Personalaufwand | E2 | |
| E2 | Bruttoergebnis nach Personalaufwand | E3 | |
| 6000 | Raumaufwand | 60 | |
| 6030 | Nebenkosten | 60 | |
| 6040 | Reinigung Lokalitäten | 60 | |
| 60 | Raumaufwand | 6 | |
| 6100 | URE von Produktionsanlagen | 61 | |
| 6105 | Leasing von Produktionsanlagen | 61 | |
| 61 | Unterhalt, Reparaturen, Ersatz (URE); Leasing mobile Sachanlagen | 6 | |
| 6200 | Reparaturen, Service, Reinigung Fahrzeuge | 62 | |
| 6210 | Betriebsstoffe | 62 | |
| 6220 | Versicherungen Fahrzeuge | 62 | |
| 6260 | Fahrzeugleasing | 62 | |
| 6270 | Privatanteile Fahrzeugaufwand | 62 | |
| 6280 | Transportaufwand | 62 | |
| 62 | Fahrzeug- und Transportaufwand | 6 | |
| 6300 | Sachversicherungen, Abgaben, Gebühren, Bewilligungen | 63 | |
| 63 | Sachversicherungen, Abgaben, Gebühren, Bewilligungen | 6 | |
| 6402 | Elektrizität | 64 | |
| 6410 | Erdgas | 64 | |
| 6430 | Wasser | 64 | |
| 6460 | Kehrichtabfuhr, Entsorgungsaufwand | 64 | |
| 64 | Energie- und Entsorgungsaufwand | 6 | |
| 6500 | Büromaterial | 65 | |
| 6503 | Fachliteratur, Zeitungen, Zeitschriften | 65 | |
| 6510 | Telefon | 65 | |
| 6512 | Internet | 65 | |
| 6513 | Porti | 65 | |
| 6520 | Beiträge, Spenden, Vergabungen, Trinkgelder | 65 | |
| 6530 | Buchführungshonorare | 65 | |
| 6570 | Informatikaufwand inkl. Leasing Hard- und Software | 65 | |
| 6580 | Lizenzaufwendungen/Update | 65 | |
| 65 | Verwaltungs- und Informatikaufwand | 6 | |
| 6600 | Werbeaufwand | 66 | |
| 6640 | Reisespesen | 66 | |
| 6641 | Kundenbetreuung | 66 | |
| 6642 | Kundengeschenke | 66 | |
| 66 | Werbeaufwand | 6 | |
| 6700 | Sonstiger betrieblicher Aufwand | 67 | |
| 67 | Sonstiger betrieblicher Aufwand | 6 | |
| 6 | Übriger betrieblicher Aufwand | E3 | |
| E3 | Betriebliches Ergebnis vor Abschreibungen und Wertberichtigungen, Finanzerfolg und Steuern (EBITDA) | E4 | |
| 6800 | Abschreibungen und Wertberichtigungen auf Positionen des Anlagevermögens | 68 | |
| 68 | Abschreibungen und Wertberichtigungen auf Positionen des Anlagevermögens | E4 | |
| E4 | Betriebliches Ergebnis vor Finanzerfolg und Steuern (EBIT) | E5 | |
| 6900 | Bankkreditzinsaufwand | 69 | |
| 6940 | Bankspesen | 69 | |
| 6950 | Erträge aus Bankguthaben | 69 | |
| 69 | Finanzaufwand und Finanzertrag | E5 | |
| E5 | Betriebliches Ergebnis vor Steuern (EBT) | E6 | |
| 7000 | Ertrag Nebenbetrieb | 7 | |
| 7010 | Aufwand Nebenbetrieb | 7 | |
| 7500 | Ertrag betriebliche Liegenschaft | 7 | |
| 7510 | Aufwand betriebliche Liegenschaft | 7 | |
| 7 | Betrieblicher Nebenerfolg | E6 | |
| 8000 | Betriebsfremder Aufwand | 8 | |
| 8100 | Betriebsfremder Ertrag | 8 | |
| 8500 | Ausserordentlicher, einmaliger oder periodenfremder Aufwand | 8 | |
| 8510 | Ausserordentlicher, einmaliger oder periodenfremder Ertrag | 8 | |
| 8 | Betriebsfremder, ausserordentlicher, einmaliger oder periodenfremder Aufwand und Ertrag | E6 | |
| E6 | Jahresgewinn oder Jahresverlust vor Steuern | E7 | |
| 8900 | Direkte Steuern | 89 | |
| 89 | Direkte Steuern | E7 | |
| E7 | Jahresgewinn oder Jahresverlust | 2891 | |
| 00 | Differenz muss = 0 sein | ||
| KOSTENSTELLEN | |||
| .HAN | Handelswaren A | VOR | |
| .ROH | Rohstoffe A | VOR | |
| .WER | Werkstoffe A | VOR | |
| VOR | Total Vorräte | ||
| ,UN1 | Unterhalt 1 | UN | |
| ,UN2 | Unterhalt 2 | UN | |
| ,UN3 | Unterhalt 3 | UN | |
| UN | Total Unterhalt | ||
| ;WE1 | Werbeaufwand 1 | WER | |
| ;WE2 | Werbeaufwand 2 | WER | |
| WER | Total Werbeaufwand |
Kleine Unternehmen bis max. 500'000 CHF Umsatz | Doppelte Buchhaltung | ohne Untergruppen
In diesem Artikel
Kleine Unternehmen bis max. 500'000 CHF Umsatz | Doppelte Buchhaltung | ohne Untergruppen
Kleine Unternehmen bis max. 500'000 CHF Umsatz | Doppelte Buchhaltung | ohne Untergruppen
Die Vorlage ist ideal für eine Buchhaltung mit einem Jahresumsatz von weniger als 500.000 CHF. Die Struktur des Plans ist sehr einfach, mit den Konten, die in den Hauptgruppen (Aktiven, Passiven, Kosten und Erträge) zusammengefasst sind, ohne Unterteilung in Untergruppen. Am Ende des Kontenplans sind die drei Kostenstellen eingerichtet, die an die eigenen Bedürfnisse angepasst werden können. Nach Eingabe der Buchungen bereitet das Programm automatisch folgende Dokumente vor: Kontenblätter/-auszüge, Journal, Bilanz und Erfolgsrechnung. Es gibt viele Funktionen, um die Eingabe der Buchungen zu beschleunigen, von gespeicherten Buchungszeilen bis hin zum Import von Bankdaten mithilfe von Regeln. Öffnen Sie die Vorlage über unsere WebApp oder das Programm und speichern Sie die Datei auf Ihrem Computer.
In Banana WebApp öffnen
Öffnen Sie Banana Buchhaltung Plus in Ihrem Browser ohne Installation. Passen Sie die Vorlage an, geben Sie die Transaktionen ein und speichern Sie die Datei auf Ihrem Computer.
Vorlage im Banana WebApp öffnenDokumentation zur Vorlage
Das Programm bietet viele Funktionen, um schnell zu arbeiten und professionelle Ergebnisse zu erzielen:
- Import von Daten aus Bankauszügen
- Erstellen und Drucken von Rechnungen mit Schweizer QR-Code; dazu muss der Debitorenbestand (Postenbuch Kunden) mit der Kostenstelle KS3 eingestellt werden.
- Einrichten von Regeln, um das Speichern und Automatisieren der Buchungserfassung aus den Bankauszügen zu erleichtern.
- Verwalten von Kostenstellen, die an Ihre Bedürfnisse angepasst werden können, um spezifische Details zu bestimmten Konten zu erfahren.
- Erstellen von Budgets und finanziellen Prognosen, um im Voraus zu wissen, wie sich die Liquidität bei bestimmten Investitionen entwickeln wird, und die Rentabilität zu simulieren.
- Drucken aller benötigten Berichte: Bilanzen, Journal, Kontenblätter/-auszüge, MWST-Abrechnungen, offene Rechnungen und vieles mehr.
Für einige Funktionen ist ein Abonnement des Advanced-Plans von Banana Buchhaltung Plus erforderlich, wie zum Beispiel die Nutzung der neuen Funktionen der Regeln, des Filters und des temporären Zeilensortierens. Schauen Sie sich alle Funktionen des Advanced-Plans an.
Erstellen Sie Ihre Datei
- Öffnen Sie die Vorlage mit der WebApp von Banana Buchhaltung Plus
- Mit dem Befehl Datei > Dateieigenschaften legen Sie den Zeitraum, den Namen Ihres Unternehmens und die Basiswährung fest (Sie können das Budget und die Buchhaltung in jeder gewünschten Währung durchführen).
- Mit dem Befehl Datei > Speichern unter..., speichern Sie die Datei. Es ist hilfreich, im Dateinamen den Namen der Gesellschaft und das Jahr anzugeben (z.B. Studio XX-20xx.ac2".
ACHTUNG: Wenn Sie den Browser ohne Speichern schliessen, gehen die eingegebenen Daten verloren. Speichern Sie die Datei immer auf Ihrem Computer.
In unserer Online-Dokumentation finden Sie alle Informationen und weiterführenden Details, um Ihre Buchhaltung optimal zu verwalten:
Vorschau der Vorlage
Studio XX
Buchhatung 2024
Basiswährung: CHF
Doppelte Buchhaltung
| Gruppe | Konto | Beschreibung | Summ. in | Gr1 |
|---|---|---|---|---|
| BILANZ | ||||
| AKTIVEN | ||||
| 1000 | Kasse | 1 | ||
| 1010 | Postkonto | 1 | ||
| 1020 | Bankkonto | 1 | ||
| 1090 | Transferkonto | 1 | ||
| 1091 | Lohndurchlaufkonto | 1 | ||
| 1100 | Forderungen | 1 | ||
| 1176 | Guthaben Verrechnungssteuer | 1 | ||
| 1300 | Vorausbezahlte Aufwendungen | 1 | ||
| 1510 | Geschäftsmobiliar | 1 | ||
| 1520 | Büromaschinen | 1 | ||
| 1530 | Personenwagen | 1 | ||
| 1 | TOTAL AKTIVEN | 00 | 1 | |
| PASSIVEN | ||||
| 2000 | Verbindlichkeiten | 2 | ||
| 2300 | Passive Rechnungsabgrenzung | 2 | ||
| 2500 | Übrige langfristige Verbindlichkeiten (unverzinslich) | 2 | ||
| 2600 | Rückstellungen | 2 | ||
| 2800 | Eigenkapital | 2 | ||
| 2850 | Privatkonto | 2 | ||
| 2970 | Gewinnvortrag/Verlustvortrag | 2 | ||
| 297 | Jahresgewinn/Jahresverlust | 2 | 1 | |
| 2 | TOTAL PASSIVEN | 00 | 1 | |
| ERFOLGSRECHNUNG | ||||
| ERTRAG | ||||
| 3000 | Bruttoerlöse Warenverkauf | 3 | ||
| 3400 | Honorar | 3 | ||
| 3490 | Skonti | 3 | ||
| 3710 | Eigenverbrauch | 3 | ||
| 3 | TOTAL ERTRAG | 02 | 1 | |
| AUFWAND | ||||
| 4000 | Wareneinkauf | 4 | ||
| 5600 | Löhne Verwaltung | 4 | ||
| 5700 | AHV, IV, EO, ALV | 4 | ||
| 5710 | FAK | 4 | ||
| 5720 | Berufliche Vorsorge | 4 | ||
| 5730 | Unfallversicherung | 4 | ||
| 5740 | Krankentaggeldversicherung | 4 | ||
| 5790 | Quellensteuer | 4 | ||
| 5820 | Spesenentschädigungen effektiv | 4 | ||
| 5830 | Spesenentschädigungen pauschal | 4 | ||
| 5880 | Sonstiger Personalaufwand | 4 | ||
| 6000 | Mietzins | 4 | ||
| 6030 | Nebenkosten | 4 | ||
| 6040 | Reinigung Lokalitäten | 4 | ||
| 6200 | Reparaturen Personenwagen | 4 | ||
| 6210 | Benzin | 4 | ||
| 6220 | Haftpflichtversicherung | 4 | ||
| 6400 | Energie- und Entsorgungsaufwand | 4 | ||
| 6500 | Büromaterial | 4 | ||
| 6510 | Telefon | 4 | ||
| 6512 | Internet | 4 | ||
| 6513 | Porti | 4 | ||
| 6530 | Buchführungshonorare | 4 | ||
| 6641 | Kundenbetreuung | 4 | ||
| 6800 | Abschreibungen und Wertberichtigungen auf Positionen des Anlagevermögens | 4 | ||
| 6882 | Transportaufwand | 4 | ||
| 6900 | Finanzaufwand | 4 | ||
| 6950 | Finanzertrag | 4 | ||
| 8900 | Direkte Steuern | 4 | ||
| 4 | TOTAL AUFWAND | 02 | ||
| 02 | Verlust(+)/Gewinn(-) der Erfolgsrechnung | 297 | 1 | |
| 00 | Differenz muss Null sein (leere Zelle) | |||
| KOSTENSTELLEN | ||||
| ,UN1 | Unterhalt 1 | UN | ||
| ,UN2 | Unterhalt 2 | UN | ||
| ,UN3 | Unterhalt 3 | UN | ||
| UN | Total Unterhalt | |||
| ;WE1 | Werbeaufwand 1 | WER | ||
| ;WE2 | Werbeaufwand 2 | WER | ||
| WER | Total Werbeaufwand |
Juristische Personen AG oder GmbH | KMU | mit Postenbuch Kunden/Lieferanten
In diesem Artikel
Juristische Personen AG oder GmbH | KMU | mit Postenbuch Kunden/Lieferanten
Juristische Personen AG oder GmbH | KMU | mit Postenbuch Kunden/Lieferanten
Ideal, um die Konten einer juristischen Person (z.B. AG oder GmbH) zu verwalten. Der Kontenplan ist nach Schema KMU strukturiert und beinhaltet den Postenbuch Kunden/Lieferanten und die Kostenstellen.
In Banana WebApp öffnen
Öffnen Sie Banana Buchhaltung Plus in Ihrem Browser ohne Installation. Passen Sie die Vorlage an, geben Sie die Transaktionen ein und speichern Sie die Datei auf Ihrem Computer.
Vorlage im Banana WebApp öffnenDokumentation zur Vorlage
Juristische Personen sind Gesellschaften, Körperschaften oder Anstalten, denen das Zivilrecht oder das öffentliche Recht eine eigene Rechtspersönlichkeit und damit die Fähigkeit verleiht, selbstständig Rechte auszuüben und Pflichten zu übernehmen, namentlich Kapitalgesellschaften, Genossenschaften, Vereine und Stiftungen.
Vorschau der Vorlage
Basiswährung: CHF
Doppelte Buchhaltung
| Gruppe | Konto | Beschreibung | Summ. in |
|---|---|---|---|
| BILANZ | |||
| AKTIVEN | |||
| 1000 | Kasse | 100 | |
| 1010 | Postkonto | 100 | |
| 1020 | Bankguthaben | 100 | |
| 100 | Flüssige Mittel | 10 | |
| 1060 | Wertschriften | 106 | |
| 106 | Kurzfristig gehaltene Aktiven mit Börsenkurs | 10 | |
| 1090 | Transferkonto | 109 | |
| 1091 | Lohndurchlaufkonto | 109 | |
| 1099 | Unklare Beträge | 109 | |
| 109 | Transferkonto | 10 | |
| 1100 | Forderungen aus Lieferungen und Leistungen (Debitoren) | 110 | |
| 1109 | Delkredere | 110 | |
| 100A | Summe Debitoren | 110 | |
| 110 | Forderungen aus Lieferungen und Leistungen | 10 | |
| 1140 | Vorschüsse und Darlehen | 114 | |
| 1176 | Verrechnungssteuer | 114 | |
| 1180 | Forderungen gegenüber Sozialversicherungen und Vorsorgeeinrichtungen | 114 | |
| 1188 | Quellensteuer | 114 | |
| 1190 | Sonstige kurzfristige Forderungen | 114 | |
| 1191 | Kautionen | 114 | |
| 114 | Übrige kurzfristige Forderungen | 10 | |
| 1200 | Handelswaren | 120 | |
| 1210 | Rohstoffe | 120 | |
| 1220 | Werkstoffe | 120 | |
| 1230 | Hilfs- und Verbrauchsmaterial | 120 | |
| 1260 | Fertige Erzeugnisse | 120 | |
| 1270 | Unfertige Erzeugnisse | 120 | |
| 1280 | Nicht fakturierte Dienstleistungen | 120 | |
| 120 | Vorräte und nicht fakturierte Dienstleistungen | 10 | |
| 1300 | Bezahlter Aufwand des Folgejahres (TA) | 130 | |
| 1301 | Noch nicht erhaltener Ertrag (TA) | 130 | |
| 130 | Aktive Rechnungsabgrenzungen | 10 | |
| 10 | Umlaufvermögen | 1 | |
| 1400 | Wertschriften | 140 | |
| 1440 | Darlehen | 140 | |
| 1441 | Hypotheken | 140 | |
| 1460 | Darlehen gegenüber Aktionär | 140 | |
| 140 | Finanzanlagen | 14 | |
| 1480 | Beteiligungen | 148 | |
| 148 | Beteiligungen | 14 | |
| 1500 | Maschinen und Apparate | 150 | |
| 1510 | Mobiliar und Einrichtungen | 150 | |
| 1520 | Büromaschinen, Informatik, Kommunikationstechnologie | 150 | |
| 1530 | Fahrzeuge | 150 | |
| 1540 | Werkzeuge und Geräte | 150 | |
| 1550 | Lagereinrichtungen | 150 | |
| 150 | Mobile Sachanlagen | 14 | |
| 1600 | Geschäftsliegenschaften | 160 | |
| 160 | Immobile Sachanlagen | 14 | |
| 1700 | Patente, Know-how, Lizenzen, Rechte, Entwicklungen | 170 | |
| 1710 | Marken | 170 | |
| 1712 | Modelle | 170 | |
| 1770 | Goodwill | 170 | |
| 170 | Immaterielle Werte | 14 | |
| 1850 | Nicht einbezahltes Aktien-, Stamm-, Anteilschein- oder Stiftungskapital | 180 | |
| 180 | Nicht einbezahltes Grund-, Gesellschafter- oder Stiftungskapital | 14 | |
| 14 | Anlagevermögen | 1 | |
| 1 | Total Aktiven | 00 | |
| PASSIVEN | |||
| 2000 | Verbindlichkeiten aus Lieferungen und Leistungen (Kreditoren) | 200 | |
| 2030 | Erhaltene Anzahlungen | 200 | |
| 200A | Summe Kreditoren | 200 | |
| 200 | Verbindlichkeiten aus Lieferungen und Leistungen | 20 | |
| 2100 | Bankverbindlichkeiten | 210 | |
| 2120 | Verbindlichkeiten aus Finanzierungsleasing | 210 | |
| 2140 | Übrige verzinsliche Verbindlichkeiten | 210 | |
| 210 | Kurzfristige verzinsliche Verbindlichkeiten | 20 | |
| 2200 | Geschuldete MWST (Umsatzsteuer) | 220 | |
| 2201 | Abrechnungskonto MWST | 220 | |
| 2206 | Verrechnungssteuer | 220 | |
| 2208 | Direkte Steuern | 220 | |
| 2210 | Verbindlichkeiten gegenüber Dritten (unverzinslich) | 220 | |
| 2260 | Verbindlichkeiten gegenüber Aktionär (unverzinslich) | 220 | |
| 2261 | Beschlossene Ausschüttungen (unverzinslich) | 220 | |
| 2270 | Sozialversicherungen und Vorsorgeeinrichtungen | 220 | |
| 2279 | Quellensteuer | 220 | |
| 220 | Übrige kurzfristige Verbindlichkeiten | 20 | |
| 2300 | Noch nicht bezahlter Aufwand (TP) | 230 | |
| 2301 | Erhaltener Ertrag des Folgejahres (TP) | 230 | |
| 2330 | Kurzfristige Rückstellungen | 230 | |
| 230 | Passive Rechnungsabgrenzungen und kurzfristige Rückstellungen | 20 | |
| 20 | Kurzfristiges Fremdkapital | 2A | |
| 2400 | Bankverbindlichkeiten | 240 | |
| 2420 | Verbindlichkeiten aus Finanzierungsleasing | 240 | |
| 2430 | Obligationenanleihen | 240 | |
| 2450 | Darlehen | 240 | |
| 2451 | Hypotheken | 240 | |
| 240 | Langfristige verzinsliche Verbindlichkeiten | 24 | |
| 2500 | Übrige langfristige Verbindlichkeiten (unverzinslich) | 250 | |
| 250 | Übrige langfristige Verbindlichkeiten | 24 | |
| 2600 | Rückstellungen | 260 | |
| 260 | Rückstellungen sowie vom Gesetz vorgesehene ähnliche Positionen | 24 | |
| 24 | Langfristiges Fremdkapital | 2A | |
| 2A | Fremdkapital | 2 | |
| 2800 | Aktien-, Stamm-, Anteilschein- oder Stiftungskapital | 280 | |
| 280 | Grund-, Gesellschafter- oder Stiftungskapital | 28 | |
| 2900 | Gesetzliche Kapitalreserve | 290 | |
| 2940 | Aufwertungsreserve | 290 | |
| 290 | Gesetzliche Kapitalreserve | 28 | |
| 2950 | Gesetzliche Gewinnreserve | 295 | |
| 295 | Gesetzliche Gewinnreserve | 28 | |
| 2960 | Freiwillige Gewinnreserven | 296 | |
| 296 | Freiwillige Gewinnreserven | 28 | |
| 2970 | Gewinnvortrag oder Verlustvortrag | 297 | |
| 2979 | Jahresgewinn oder Jahresverlust | 297 | |
| 297 | Bilanzgewinn oder Bilanzverlust | 28 | |
| 2980 | Eigene Aktien, Stammanteile oder Anteilscheine (Minusposten) | 298 | |
| 298 | Eigene Kapitalanteile (als Minusposten) | 28 | |
| 28 | Eigenkapital | 2 | |
| 2 | Total Passiven | 00 | |
| ERFOLGSRECHNUNG | |||
| 3000 | Produktionserlöse | 30 | |
| 3200 | Handelserlöse | 30 | |
| 3400 | Dienstleistungserlöse | 30 | |
| 3600 | Übrige Erlöse aus Lieferungen und Leistungen | 30 | |
| 3710 | Eigenverbrauch von Erzeugnissen | 30 | |
| 3800 | Erlösminderungen | 30 | |
| 3805 | Verluste Forderungen (Debitoren), Veränderung Delkredere | 30 | |
| 30 | Nettoerlöse aus Lieferungen und Leistungen | 3 | |
| 3900 | Bestandsänderungen unfertige Erzeugnisse | 39 | |
| 3901 | Bestandsänderungen fertige Erzeugnisse | 39 | |
| 3940 | Bestandsänderungen nicht fakturierte Dienstleistungen | 39 | |
| 39 | Bestandsänderungen | 3 | |
| 3 | Betrieblicher Ertrag aus Lieferungen und Leistungen | E1 | |
| 4000 | Materialaufwand Produktion | 4 | |
| 4004 | Einkauf von Hilfs- und Verbrauchsmaterial | 4 | |
| 4005 | Einkauf von Verpackungsmaterial | 4 | |
| 4200 | Handelswarenaufwand | 4 | |
| 4400 | Aufwand für bezogene Dienstleistungen | 4 | |
| 4500 | Energieaufwand zur Leistungserstellung | 4 | |
| 4900 | Aufwandminderungen | 4 | |
| 4 | Aufwand für Material, Handelswaren, Dienstleistungen und Energie | E1 | |
| E1 | Bruttoergebnis nach Material- und Warenaufwand | E2 | |
| 5000 | Lohnaufwand | 5 | |
| 5700 | AHV, IV, EO, ALV | 5 | |
| 5710 | FAK | 5 | |
| 5720 | Vorsorgeeinrichtungen | 5 | |
| 5730 | Unfallversicherung | 5 | |
| 5740 | Krankentaggeldversicherung | 5 | |
| 5790 | Quellensteuer | 5 | |
| 5800 | Übriger Personalaufwand | 5 | |
| 5810 | Aus- und Weiterbildung | 5 | |
| 5820 | Spesenentschädigung effektiv | 5 | |
| 5830 | Spesenentschädigung Pauschal | 5 | |
| 5900 | Leistungen Dritter | 5 | |
| 5 | Personalaufwand | E2 | |
| E2 | Bruttoergebnis nach Personalaufwand | E3 | |
| 6000 | Raumaufwand | 60 | |
| 6040 | Reinigung Lokalitäten | 60 | |
| 60 | Raumaufwand | 6 | |
| 6100 | URE von Produktionsanlagen | 61 | |
| 6105 | Leasing von Produktionsanlagen | 61 | |
| 61 | Unterhalt, Reparaturen Ersatz (URE) | 6 | |
| 6200 | Reparaturen, Service, Reinigung Fahrzeuge | 62 | |
| 6210 | Benzin | 62 | |
| 6220 | Versicherungen Fahrzeuge | 62 | |
| 6260 | Fahrzeugleasing | 62 | |
| 6270 | Privatanteile Fahrzeugaufwand | 62 | |
| 6282 | Transportaufwand | 62 | |
| 62 | Fahrzeug- und Transportaufwand | 6 | |
| 6300 | Sachversicherungen, Abgaben, Gebühren, Bewilligungen | 63 | |
| 63 | Sachversicherungen, Abgaben, Gebühren, Bewilligungen | 6 | |
| 6400 | Elektrizität | 64 | |
| 6410 | Erdgas | 64 | |
| 6430 | Wasser | 64 | |
| 6460 | Kehrichtabfuhr, Entsorgungsaufwand | 64 | |
| 64 | Energie- und Entsorgungsaufwand | 6 | |
| 6500 | Büromaterial | 65 | |
| 6503 | Fachliteratur, Zeitungen, Zeitschriften | 65 | |
| 6510 | Telefon | 65 | |
| 6512 | Internet | 65 | |
| 6513 | Porti | 65 | |
| 6570 | Informatikaufwand inkl. Leasing Hard- und Software | 65 | |
| 6580 | Lizenzen, Updates und Wartung | 65 | |
| 65 | Verwaltungs- und Informatikaufwand | 6 | |
| 6600 | Werbeaufwand | 66 | |
| 6640 | Reisespesen | 66 | |
| 6641 | Kundenbetreuung | 66 | |
| 6642 | Kundengeschenke | 66 | |
| 66 | Werbeaufwand | 6 | |
| 6700 | Sonstiger betrieblicher Aufwand | 67 | |
| 67 | Sonstiger betrieblicher Aufwand | 6 | |
| 6 | Übriger betrieblicher Aufwand | E3 | |
| E3 | Betriebliches Ergebnis vor Abschreibungen und Wertberichtigungen, Finanzerfolg und Steuern (EBITDA) | E4 | |
| 6800 | Abschreibungen und Wertberichtigungen auf Positionen des Anlagevermögens | 68 | |
| 68 | Abschreibungen und Wertberichtigungen auf Positionen des Anlagevermögens | E4 | |
| E4 | Betriebliches Ergebnis vor Finanzerfolg und Steuern (EBIT) | E5 | |
| 6900 | Bankkreditzinsaufwand | 69 | |
| 6940 | Bankspesen | 69 | |
| 6950 | Erträge aus Bankguthaben | 69 | |
| 69 | Finanzaufwand und Finanzertrag | E5 | |
| E5 | Betriebliches Ergebnis vor Steuern (EBT) | E6 | |
| 7000 | Ertrag Nebenbetrieb | 7 | |
| 7010 | Aufwand Nebenbetrieb | 7 | |
| 7500 | Ertrag betriebliche Liegenschaften | 7 | |
| 7510 | Aufwand betriebliche Liegenschaften | 7 | |
| 7 | Betrieblicher Nebenerfolg | E6 | |
| 8000 | Betriebsfremder Aufwand | 8 | |
| 8100 | Betriebsfremder Ertrag | 8 | |
| 8500 | Ausserordentlicher, einmaliger oder periodenfremder Aufwand | 8 | |
| 8510 | Ausserordentlicher, einmaliger oder periodenfremder Ertrag | 8 | |
| 8 | Betriebsfremder, ausserordentlicher, einmaliger oder perioden- fremder Aufwand und Ertrag | E6 | |
| E6 | Jahresgewinn oder Jahresverlust vor Steuern | E7 | |
| 8900 | Direkte Steuern | 89 | |
| 89 | Direkte Steuern | E7 | |
| E7 | Jahresgewinn oder Jahresverlust | 2979 | |
| 00 | Differenz muss = 0 sein | ||
| DEBITOREN | |||
| 110001 | Firma 1 | DEB1 | |
| 110002 | Firma 2 | DEB1 | |
| 110003 | Firma 3 | DEB1 | |
| DEB1 | Total Debitoren | 100A | |
| KREDITOREN | |||
| 200001 | Firma 1 | KRE1 | |
| 200002 | Firma 2 | KRE1 | |
| 200003 | Firma 3 | KRE1 | |
| KRE1 | Total Kreditoren | 200A | |
| KOSTENSTELLEN | |||
| .HAN | Handelswaren A | VOR | |
| .RHO | Rohstoffe A | VOR | |
| .WER | Werkstoffe A | VOR | |
| VOR | Total Vorräte | ||
| ,UN1 | Unterhalt 1 | UN | |
| ,UN2 | Unterhalt 2 | UN | |
| ,UN3 | Unterhalt 3 | UN | |
| UN | Total Unterhalt | ||
| ;WE1 | Werbeaufwand 1 | WER | |
| ;WE2 | Werbeaufwand 2 | WER | |
| WER | Total Werbeaufwand |
Rechnungsbeispiele mit Postenbuch Kunden | Doppelte Buchhaltung | ohne MWST
In diesem Artikel
Rechnungsbeispiele mit Postenbuch Kunden | Doppelte Buchhaltung | ohne MWST
Rechnungsbeispiele mit Postenbuch Kunden | Doppelte Buchhaltung | ohne MWST
Banana Buchhaltung bietet Ihnen eine innovative und professionelle Methode, Rechnungen zu erstellen. Diese Vorlage enthält keine Mehrwertsteuereinstellungen. Sie eignet sich für diejenigen, die Rechnungen ohne Mehrwertsteuerangaben drucken müssen. Sie müssen lediglich Ihre Kundendaten im Kontenplan einrichten, die Rechnungsdaten in der Buchungen-Tabelle eingeben, und die Funktion 'Rechnungen ausdrucken' ausführen, mit welcher das Programm automatisch das Rechnungslayout für Sie erstellt. Dank des neuen Layouts mit QR-Code werden Ihre Rechnungen nach den neuesten Vorschriften gedruckt, die ab dem 1. Juli 2020 in Kraft getreten sind.
In Banana WebApp öffnen
Öffnen Sie Banana Buchhaltung Plus in Ihrem Browser ohne Installation. Passen Sie die Vorlage an, geben Sie die Transaktionen ein und speichern Sie die Datei auf Ihrem Computer.
Vorlage im Banana WebApp öffnenDokumentation zur Vorlage
Dokumentation
Für Informationen betreffend den Ausdruck von Rechnungen verweisen wir auf die Seite Fakturierung (Rechnungen erstellen).
Um die Buchhaltungsarten mit MWST/USt-Verwaltung korrekt einzurichten, verweisen wir Sie auf unsere Webseite Rechnungen ausdrucken und MWST verwalten.
Anzeigen und Bearbeiten von Rechnungen in der Musterdatei
- Banana Buchhaltung Plus von unserer Webseite herunterladen und installieren.
- Musterdatei herunterladen und in Banana Buchhaltung Plus öffnen.
- In der Tabelle Buchungen gibt es Beispielbuchungen, anhand welcher die Rechnungen erstellt werden.
- Um die verschiedenen verfügbaren vordefinierten Modelle anzusehen, aus dem Menü Berichte (oder Buch2 in den Vorgängerversionen) den Befehl Kunden → Rechnungen ausdrucken auswählen und im Dialogfenster, das sich öffnet, im Bereich 'Layout' die Auswahlliste.
- Um die diversen voreingestellten Modellen auszuprobieren, konsultieren Sie bitte unsere Seiten Rechnungslayouts.
- Um den Rechnungsausdruck mit Zahlungsdaten, Farben oder Daten für den ESR-Druck zu personalisieren, weiterhin den Befehl Kunden → Rechnungen ausdrucken (Menü Berichte bzw. Buch2 in den Vorgängerversionen) aufrufen und auf die Schaltfläche Erweiterungen verwalten... (Apps verwalten... in den Vorgängerversionen) klicken. Danach das gewünschte Rechnungslayout auswählen und auf die Schaltfläche Parameter... klicken.
Vorschau der Vorlage
Rechnungen 2022
Basiswährung: CHF
Doppelte Buchhaltung
| Gruppe | Konto | Beschreibung | Summ. in |
|---|---|---|---|
| BILANZ | |||
| Aktiven | |||
| 1020 | Bankguthaben | 1 | |
| 10 | Debitoren | 1 | |
| 1 | Total Aktiven | 00 | |
| Passiven | |||
| 2200 | Geschuldete MWST (Umsatzsteuer) | 2 | |
| 2201 | Abrechnungskonto MWST | 2 | |
| 297 | Bilanzgewinn oder Bilanzverlust | 2 | |
| 2 | Total Passiven | 00 | |
| ERFOLGSRECHNUNG | |||
| Ertrag und Aufwand | |||
| 3000 | Produktionserlöse Produkt A | 4 | |
| 3001 | Produktionserlöse Produkt B | 4 | |
| 3002 | Handelserlöse Möbel | 4 | |
| 3400 | Dienstleistungserlöse | 4 | |
| 3800 | Erlösminderungen | 4 | |
| 4 | Total Ertrag und Aufwand | 02 | |
| 02 | Verlust(+)/Gewinn(-) der Erfolgsrechnung | 297 | |
| 00 | Differenz muss Null sein (leere Zelle) | ||
| DEBITOREN | |||
| 1100 | Rossi SA - Bellinzona | 10A | |
| 1101 | Karl Hellmüller - Zürich | 10A | |
| 1102 | Catherina De Santis - Schlieren | 10A | |
| 1103 | John Smith - Longon | 10A | |
| 10A | Total Debitoren | 10 | |
| Gruppe | Artikel | Beschreibung | Summ. in |
|---|---|---|---|
| M-01 | Stuhl aus Eiche | M | |
| M-02 | Tisch aus Eiche | M | |
| M | Total Möbel | ||
| D-01 | Montage | D | |
| D | Total Dienstleistungen |
Juristische Personen AG oder GmbH (Kassenprinzip) | Doppelte Buchhaltung
In diesem Artikel
Juristische Personen AG oder GmbH (Kassenprinzip) | Doppelte Buchhaltung
Juristische Personen AG oder GmbH (Kassenprinzip) | Doppelte Buchhaltung
Wenn Sie die Buchhaltung für Ihre AG oder GmbH verwalten müssen, erfüllt das von uns angebotene Modell alle Ihre Anforderungen. Sie haben alles, was Sie brauchen, um die Buchhaltung wie ein Profi und in kürzester Zeit zu führen. Sie finden viele Funktionen, die das Einfügen von Einträgen automatisieren, auf Fehler prüfen, die Sie jederzeit korrigieren können. Viele Aufgaben, die kompliziert scheinen könnten, wenn Sie kein Buchhalter sind, werden dank der leistungsstarken Rechen- und Verarbeitungsmaschine von Banana Buchhaltung einfach und sofort erledigt. Sie können Rechnungen erstellen, Mahnungen versenden, Prognosen erstellen, die Bilanz und die Gewinn- und Verlustrechnung, Kontenblätter, das Journal und viele andere Berichte abrufen. Wenn Sie die Details für einen bestimmten Bereich wissen müssen, können Sie Kosten-/Profitstellen einrichten, oder wenn Sie wissen müssen, wie profitabel ein Teil der Aktivität war, können Sie Kostenstellen verwenden. Eine weitere sehr interessante Funktion, die Sie bei der Erreichung Ihrer Ziele unterstützen wird, ist das Budget. Es ist einfach zu erstellen und sehr wichtig, um nicht nur die Kosten und Einnahmen für das Jahr vorherzusagen, sondern auch die Entwicklung der Liquidität im Voraus zu kennen.
In Banana WebApp öffnen
Öffnen Sie Banana Buchhaltung Plus in Ihrem Browser ohne Installation. Passen Sie die Vorlage an, geben Sie die Transaktionen ein und speichern Sie die Datei auf Ihrem Computer.
Vorlage im Banana WebApp öffnenDokumentation zur Vorlage
Geben Sie Daten so einfach und intuitiv wie in Excel ein. Sie können den Cashflow im Voraus planen und kennen und können sicher sein, dass Sie zukünftige Verpflichtungen problemlos erfüllen können. Sie können Kunden und Lieferanten verwalten, Rechnungen mit QR-Code erstellen, Fristen prüfen und Erinnerungen versenden. Immer aktualisierte Daten für Bilanz, Gewinn- und Verlustrechnung, Kontenblätter, Journal und andere Berichte auch nach Perioden. Details für einen Sektor mit Kostenstellen und digitalen Dokumenten, die in den Aufzeichnungen angebracht sind, um Ordnung und sofortige Sicht zu haben, ohne das Papier zu konsultieren.
In unserer Dokumentation finden Sie viele Erkenntnisse, die Ihnen helfen werden, die Buchhaltung professionell zu führen:
Vorschau der Vorlage
Basiswährung: CHF
Doppelte Buchhaltung
| Gruppe | Konto | Beschreibung | Summ. in |
|---|---|---|---|
| BILANZ | |||
| AKTIVEN | |||
| 1000 | Kasse | 100 | |
| 1010 | Postkonto | 100 | |
| 1020 | Bankkonto | 100 | |
| 100 | Flüssige Mittel | 10 | |
| 1060 | Wertschriften | 106 | |
| 106 | Kurzfristig gehaltene Aktiven mit Börsenkurs | 10 | |
| 1090 | Transferkonto | 109 | |
| 1091 | Lohndurchlaufkonto | 109 | |
| 1099 | Unklare Beträge | 109 | |
| 109 | Transferkonto | 10 | |
| 1100 | Forderungen aus Lieferungen und Leistungen (Debitoren) | 110 | |
| 1109 | Delkredere | 110 | |
| 110 | Forderungen aus Lieferungen und Leistungen | 10 | |
| 1140 | Vorschüsse und Darlehen | 114 | |
| 1176 | Verrechnungssteuer | 114 | |
| 1180 | Forderungen gegenüber Sozialversicherungen und Vorsorgeeinrichtungen | 114 | |
| 1188 | Quellensteuer | 114 | |
| 1190 | Sonstige kurzfristige Forderungen | 114 | |
| 1191 | Kautionen | 114 | |
| 114 | Sonstige kurzfristige Forderungen | 10 | |
| 1200 | Handelswaren | 120 | |
| 1210 | Rohstoffe | 120 | |
| 1220 | Werkstoffe | 120 | |
| 1230 | Hilfs- und Verbrauchsmaterial | 120 | |
| 1260 | Fertige Erzeugnisse | 120 | |
| 1270 | Unfertige Erzeugnisse | 120 | |
| 1280 | Nicht fakturierte Dienstleistungen | 120 | |
| 120 | Vorräte und nicht fakturierte Dienstleistungen | 10 | |
| 1300 | Bezahlter Aufwand des Folgejahres (TA) | 130 | |
| 1301 | Noch nicht erhaltener Ertrag (TA) | 130 | |
| 130 | Aktive Rechnungsabgrenzungen | 10 | |
| 10 | Umlaufvermögen | 1 | |
| 1400 | Wertschriften | 140 | |
| 1440 | Darlehen | 140 | |
| 1441 | Hypotheken | 140 | |
| 1460 | Darlehen gegenüber Aktionär | 140 | |
| 140 | Finanzanlagen | 14 | |
| 1480 | Beteiligungen | 148 | |
| 1489 | Wertberichtigungen Beteiligungen | 148 | |
| 148 | Beteiligungen | 14 | |
| 1500 | Maschinen und Apparate | 150 | |
| 1510 | Mobiliar und Einrichtungen | 150 | |
| 1520 | Büromaschinen, Informatik, Kommunikationstechnologie | 150 | |
| 1530 | Fahrzeuge | 150 | |
| 1540 | Werkzeuge und Geräte | 150 | |
| 1550 | Lagereinrichtungen | 150 | |
| 150 | Mobile Sachanlagen | 14 | |
| 1600 | Geschäftsliegenschaften | 160 | |
| 160 | Immobile Sachanlagen | 14 | |
| 1700 | Patente, Know-how, Lizenzen, Rechte, Entwicklungen | 170 | |
| 1710 | Marken | 170 | |
| 1712 | Modelle | 170 | |
| 1770 | Goodwill | 170 | |
| 170 | Immaterielle Werte | 14 | |
| 1850 | Nicht einbezahltes Aktien-, Stamm-, Anteilschein- oder Stiftungskapital | 180 | |
| 180 | Nicht einbezahltes Grund-, Gesellschafter- oder Stiftungskapital | 14 | |
| 14 | Anlagevermögen | 1 | |
| 1 | Total Aktiven | 00 | |
| PASSIVEN | |||
| 2000 | Verbindlichkeiten aus Lieferungen und Leistungen (Kreditoren) | 200 | |
| 2030 | Erhaltene Anzahlungen von Dritten | 200 | |
| 200 | Verbindlichkeiten aus Lieferungen und Leistungen | 20 | |
| 2100 | Bankverbindlichkeiten kurzfristig | 210 | |
| 2120 | Verbindlichkeiten aus Finanzierungsleasing | 210 | |
| 2140 | Übrige verzinsliche Verbindlichkeiten gegenüber Dritten | 210 | |
| 210 | Kurzfristige verzinsliche Verbindlichkeiten | 20 | |
| 2206 | Verrechnungssteuer | 220 | |
| 2208 | Direkte Steuern | 220 | |
| 2210 | Verbindlichkeiten gegenüber Dritten (unverzinslich) | 220 | |
| 2260 | Verbindlichkeiten gegenüber Aktionär (unverzinslich) | 220 | |
| 2261 | Beschlossene Ausschüttungen (unverzinslich) | 220 | |
| 2270 | Sozialversicherungen und Vorsorgeeinrichtungen | 220 | |
| 2279 | Quellensteuer | 220 | |
| 220 | Übrige kurzfristige Verbindlichkeiten | 20 | |
| 2300 | Noch nicht bezahlter Aufwand (TP) | 230 | |
| 2301 | Erhaltener Ertrag des Folgejahres (TP) | 230 | |
| 2330 | Kurzfristige Rückstellungen | 230 | |
| 230 | Passive Rechnungsabgrenzungen und kurzfristige Rückstellungen | 20 | |
| 20 | Kurzfristiges Fremdkapital | 2A | |
| 2400 | Bankverbindlichkeiten langfristig | 240 | |
| 2420 | Verbindlichkeiten aus Finanzierungsleasing | 240 | |
| 2430 | Obligationenanleihen | 240 | |
| 2450 | Darlehen | 240 | |
| 2451 | Hypotheken | 240 | |
| 240 | Langfristige verzinsliche Verbindlichkeiten | 24 | |
| 2500 | Übrige langfristige Verbindlichkeiten (unverzinslich) | 250 | |
| 250 | Übrige langfristige Verbindlichkeiten | 24 | |
| 2600 | Rückstellungen | 260 | |
| 260 | Rückstellungen sowie vom Gesetz vorgesehene ähnliche Positionen | 24 | |
| 24 | Langfristiges Fremdkapital | 2A | |
| 2A | Fremdkapital | 2 | |
| 2800 | Aktien-, Stamm-, Anteilschein- oder Stiftungskapital | 280 | |
| 280 | Grund-, Gesellschafter- oder Stiftungskapital | 28 | |
| 2900 | Gesetzliche Kapitalreserve | 290 | |
| 2940 | Aufwertungsreserve | 290 | |
| 290 | Gesetzliche Kapitalreserve | 28 | |
| 2950 | Gesetzliche Gewinnreserve | 295 | |
| 295 | Gesetzliche Gewinnreserve | 28 | |
| 2960 | Freiwillige Gewinnreserven | 296 | |
| 296 | Freiwillige Gewinnreserven | 28 | |
| 2970 | Gewinnvortrag oder Verlustvortrag | 297 | |
| 2979 | Jahresgewinn oder Jahresverlust | 297 | |
| 297 | Bilanzgewinn oder Bilanzverlust | 28 | |
| 2980 | Eigene Aktien, Stammanteile oder Anteilscheine (Minusposten) | 298 | |
| 298 | Eigene Kapitalanteile (als Minusposten) | 28 | |
| 28 | Eigenkapital | 2 | |
| 2 | Total Passiven | 00 | |
| ERFOLGSRECHNUNG | |||
| 3000 | Produktionserlöse | 30 | |
| 3200 | Handelserlöse | 30 | |
| 3400 | Dienstleistungserlöse | 30 | |
| 3600 | Übrige Erlöse aus Lieferungen und Leistungen | 30 | |
| 3710 | Eigenverbrauch von Erzeugnissen | 30 | |
| 3800 | Erlösminderungen | 30 | |
| 3805 | Verluste Forderungen (Debitoren), Veränderung Delkredere | 30 | |
| 30 | Nettoerlöse aus Lieferungen und Leistungen | 3 | |
| 3900 | Bestandsänderungen unfertige Erzeugnisse | 39 | |
| 3901 | Bestandsänderungen fertige Erzeugnisse | 39 | |
| 3940 | Bestandsänderungen nicht fakturierte Dienstleistungen | 39 | |
| 39 | Bestandsänderungen | 3 | |
| 3 | Betrieblicher Ertrag aus Lieferungen und Leistungen | E1 | |
| 4000 | Materialaufwand Produktion | 4 | |
| 4004 | Einkauf von Hilfs- und Verbrauchsmaterial | 4 | |
| 4005 | Einkauf von Verpackungsmaterial | 4 | |
| 4200 | Handelswarenaufwand | 4 | |
| 4400 | Aufwand für bezogene Dienstleistungen | 4 | |
| 4500 | Energieaufwand zur Leistungserstellung | 4 | |
| 4900 | Einkaufspreisminderungen | 4 | |
| 4 | Aufwand für Material, Handelswaren, Dienstleistungen und Energie | E1 | |
| E1 | Bruttoergebnis nach Material- und Warenaufwand | E2 | |
| 5000 | Lohnaufwand | 5 | |
| 5700 | AHV, IV, EO, ALV | 5 | |
| 5710 | FAK | 5 | |
| 5720 | Vorsorgeeinrichtungen | 5 | |
| 5730 | Unfallversicherung | 5 | |
| 5740 | Krankentaggeldversicherung | 5 | |
| 5790 | Quellensteuer | 5 | |
| 5800 | Übriger Personalaufwand | 5 | |
| 5810 | Aus- und Weiterbildung | 5 | |
| 5820 | Spesenentschädigung effektiv | 5 | |
| 5830 | Spesenentschädigung Pauschal | 5 | |
| 5900 | Leistungen Dritter | 5 | |
| 5 | Personalaufwand | E2 | |
| E2 | Bruttoergebnis nach Personalaufwand | E3 | |
| 6000 | Raumaufwand | 60 | |
| 6040 | Reinigung Lokalitäten | 60 | |
| 60 | Raumaufwand | 6 | |
| 6100 | URE von Produktionsanlagen | 61 | |
| 6105 | Leasing von Produktionsanlagen | 61 | |
| 61 | Unterhalt, Reparaturen, Ersatz (URE); Leasing mobile Sachanlagen | 6 | |
| 6200 | Reparaturen, Service, Reinigung Fahrzeuge | 62 | |
| 6210 | Benzin | 62 | |
| 6220 | Versicherungen Fahrzeuge | 62 | |
| 6260 | Fahrzeugleasing | 62 | |
| 6270 | Privatanteile Fahrzeugaufwand | 62 | |
| 6282 | Transportaufwand | 62 | |
| 62 | Fahrzeug- und Transportaufwand | 6 | |
| 6300 | Sachversicherungen, Abgaben, Gebühren, Bewilligungen | 63 | |
| 63 | Sachversicherungen, Abgaben, Gebühren, Bewilligungen | 6 | |
| 6400 | Elektrizität | 64 | |
| 6410 | Erdgas | 64 | |
| 6430 | Wasser | 64 | |
| 6460 | Kehrichtabfuhr, Entsorgungsaufwand | 64 | |
| 64 | Energie- und Entsorgungsaufwand | 6 | |
| 6500 | Büromaterial | 65 | |
| 6503 | Fachliteratur, Zeitungen, Zeitschriften | 65 | |
| 6510 | Telefon | 65 | |
| 6512 | Internet | 65 | |
| 6513 | Porti | 65 | |
| 6570 | Informatikaufwand inkl. Leasing Hard- und Software | 65 | |
| 6580 | Lizenzen, Updates und Wartung | 65 | |
| 65 | Verwaltungs- und Informatikaufwand | 6 | |
| 6600 | Werbeaufwand | 66 | |
| 6640 | Reisespesen | 66 | |
| 6641 | Kundenbetreuung | 66 | |
| 6642 | Kundengeschenke | 66 | |
| 66 | Werbeaufwand | 6 | |
| 6700 | Sonstiger betrieblicher Aufwand | 67 | |
| 67 | Sonstiger betrieblicher Aufwand | 6 | |
| 6 | Übriger betrieblicher Aufwand | E3 | |
| E3 | Betriebliches Ergebnis vor Abschreibungen und Wertberichtigungen, Finanzerfolg und Steuern (EBITDA) | E4 | |
| 6800 | Abschreibungen und Wertberichtigungen auf Positionen des Anlagevermögens | 68 | |
| 68 | Abschreibungen und Wertberichtigungen auf Positionen des Anlagevermögens | E4 | |
| E4 | Betriebliches Ergebnis vor Finanzerfolg und Steuern (EBIT) | E5 | |
| 6900 | Bankkreditzinsaufwand | 69 | |
| 6940 | Bankspesen | 69 | |
| 6950 | Erträge aus Bankguthaben | 69 | |
| 69 | Finanzaufwand und Finanzertrag | E5 | |
| E5 | Betriebliches Ergebnis vor Steuern (EBT) | E6 | |
| 7000 | Ertrag Nebenbetrieb | 7 | |
| 7010 | Aufwand Nebenbetrieb | 7 | |
| 7500 | Ertrag betriebliche Liegenschaften | 7 | |
| 7510 | Aufwand betriebliche Liegenschaften | 7 | |
| 7 | Betrieblicher Nebenerfolg | E6 | |
| 8000 | Betriebsfremder Aufwand | 8 | |
| 8100 | Betriebsfremder Ertrag | 8 | |
| 8500 | Ausserordentlicher, einmaliger oder periodenfremder Aufwand | 8 | |
| 8510 | Ausserordentlicher, einmaliger oder periodenfremder Ertrag | 8 | |
| 8 | Betriebsfremder, ausserordentlicher, einmaliger oder perioden- fremder Aufwand und Ertrag | E6 | |
| E6 | Jahresgewinn oder Jahresverlust vor Steuern | E7 | |
| 8900 | Direkte Steuern | 89 | |
| 89 | Direkte Steuern | E7 | |
| E7 | Jahresgewinn oder Jahresverlust | 2979 | |
| 00 | Differenz muss = 0 sein | ||
| KOSTENSTELLEN | |||
| .HAN | Handelswaren A | VOR | |
| .RHO | Rohstoffe A | VOR | |
| .WER | Werkstoffe A | VOR | |
| VOR | Total Vorräte | ||
| ,UN1 | Unterhalt 1 | UN | |
| ,UN2 | Unterhalt 2 | UN | |
| ,UN3 | Unterhalt 3 | UN | |
| UN | Total Unterhalt | ||
| ;WE1 | Werbeaufwand 1 | WER | |
| ;WE2 | Werbeaufwand 2 | WER | |
| WER | Total Werbeaufwand |
Personengesellschaften, offene Handelsgesellschaften (OHG) und Kommanditgesellschaften (KG), KMU, MWST nach vereinnahmten | Doppelte Buchhaltung
In diesem Artikel
Personengesellschaften, offene Handelsgesellschaften (OHG) und Kommanditgesellschaften (KG), KMU, MWST nach vereinnahmten | Doppelte Buchhaltung
Personengesellschaften, offene Handelsgesellschaften (OHG) und Kommanditgesellschaften (KG), KMU, MWST nach vereinnahmten | Doppelte Buchhaltung
Mit dieser Vorlage können Sie die Buchhaltung verwalten und dabei alle innovativen Funktionen von Banana Buchhaltung nutzen, die die Arbeit schnell, sicher und professionell machen. Sie können Ihre Cashflows planen, um im Voraus zu erkennen und sicher zu sein, dass Sie zukünftigen Verpflichtungen problemlos nachkommen können. Sie können Kunden und Lieferanten verwalten, Rechnungen mit Schweizer QR-Code erstellen, Fristen überwachen und Mahnungen versenden. Stets aktualisierte Daten für Bilanz, Erfolgsrechnung, Kontoauszüge, Journal und andere Berichte auch für bestimmte Zeiträume. Details für einen Bereich mit Kostenstellen und digitale Dokumente, die mit den Buchungen verknüpft werden, um Ordnung und sofortige Einsicht zu haben, ohne auf Dokumente in Papierform zurückgreifen zu müssen.
In Banana WebApp öffnen
Öffnen Sie Banana Buchhaltung Plus in Ihrem Browser ohne Installation. Passen Sie die Vorlage an, geben Sie die Transaktionen ein und speichern Sie die Datei auf Ihrem Computer.
Vorlage im Banana WebApp öffnenVorschau der Vorlage
Basiswährung: CHF
Doppelte Buchhaltung
| Gruppe | Konto | Beschreibung | Summ. in |
|---|---|---|---|
| BILANZ | |||
| AKTIVEN | |||
| 1000 | Kasse | 100 | |
| 1020 | Bankguthaben | 100 | |
| 1045 | Kreditkarten / Debitkarten | 100 | |
| 100 | Flüssige Mittel | 10 | |
| 1060 | Wertschriften | 106 | |
| 106 | Kurzfristig gehaltene Aktiven mit Börsenkurs | 10 | |
| 1090 | Transferkonto | 109 | |
| 1091 | Lohndurchlaufkonto | 109 | |
| 1099 | Abklärungskonto | 109 | |
| 109 | Transferkonto | 10 | |
| 1100 | Forderungen aus Lieferungen und Leistungen (Debitoren) | 110 | |
| 1109 | Delkredere | 110 | |
| 110 | Forderungen aus Lieferungen und Leistungen | 10 | |
| 1140 | Vorschüsse und Darlehen | 114 | |
| 1176 | Verrechnungssteuer | 114 | |
| 1179 | Quellensteuer | 114 | |
| 1180 | Kontokorrent AHV, IV, EO, ALV | 114 | |
| 1190 | Sonstige kurzfristige Forderungen | 114 | |
| 1191 | Kautionen | 114 | |
| 114 | Übrige kurzfristige Forderungen | 10 | |
| 1200 | Handelswaren | 120 | |
| 1210 | Rohstoffe | 120 | |
| 1230 | Hilfsmaterial | 120 | |
| 1231 | Verbrauchsmaterial | 120 | |
| 1250 | Handelswaren in Konsignation | 120 | |
| 1260 | Fertige Erzeugnisse | 120 | |
| 1270 | Unfertige Erzeugnisse | 120 | |
| 1280 | Nicht fakturierte Dienstleistungen | 120 | |
| 120 | Vorräte und nicht fakturierte Dienstleistungen | 10 | |
| 1300 | Bezahlter Aufwand des Folgejahres | 130 | |
| 1301 | Noch nicht erhaltener Ertrag | 130 | |
| 130 | Aktive Rechnungsabgrenzungen | 10 | |
| 10 | Umlaufvermögen | 1 | |
| 1400 | Wertschriften | 140 | |
| 1440 | Darlehen | 140 | |
| 1441 | Hypotheken | 140 | |
| 1460 | Darlehen/Hpothek gegenüber Gesellschafter | 140 | |
| 140 | Finanzanlagen | 14 | |
| 1480 | Beteiligungen | 148 | |
| 148 | Beteiligungen | 14 | |
| 1500 | Maschinen und Apparate | 150 | |
| 1510 | Mobiliar und Einrichtungen | 150 | |
| 1520 | Büromaschinen, Informatik, Kommunikationstechnologie | 150 | |
| 1530 | Fahrzeuge | 150 | |
| 1540 | Werkzeuge und Geräte | 150 | |
| 150 | Mobile Sachanlagen | 14 | |
| 1600 | Geschäftsliegenschaften | 160 | |
| 160 | Immobile Sachanlagen | 14 | |
| 1700 | Patente, Know-how, Lizenzen, Rechte, Entwicklungen | 170 | |
| 1710 | Marken | 170 | |
| 1712 | Modelle | 170 | |
| 1770 | Goodwill | 170 | |
| 170 | Immaterielle Werte | 14 | |
| 1850 | Nicht einbezahltes Aktien-, Stamm-, Anteilschein- oder Stiftungskapital | 180 | |
| 180 | Nicht einbezahltes Grund-, Gesellschafter- oder Stiftungskapital | 14 | |
| 14 | Anlagevermögen | 1 | |
| 1 | Total Aktiven | 00 | |
| PASSIVEN | |||
| 2000 | Verbindlichkeiten aus Lieferungen und Leistungen (Kreditoren) | 200 | |
| 2030 | Anzahlungen von Dritten | 200 | |
| 200 | Verbindlichkeiten aus Lieferungen und Leistungen | 20 | |
| 2100 | Bankverbindlichkeiten | 210 | |
| 2120 | Verbindlichkeiten aus Finanzierungsleasing | 210 | |
| 2140 | Übrige verzinsliche Verbindlichkeiten | 210 | |
| 210 | Kurzfristige verzinsliche Verbindlichkeiten | 20 | |
| 2206 | Verrechnungssteuer | 220 | |
| 2208 | Direkte Steuern | 220 | |
| 2209 | Quellensteuer | 220 | |
| 2210 | Sonstige kurzfristige Verbindlichkeiten | 220 | |
| 2260 | Verbindlichkeiten gegenüber Gesellschafter | 220 | |
| 2270 | Kontokorrent AHV, IV, EO, ALV | 220 | |
| 220 | Übrige kurzfristige Verbindlichkeiten | 20 | |
| 2300 | Noch nicht bezahlter Aufwand | 230 | |
| 2301 | Erhaltener Ertrag des Folgejahres | 230 | |
| 2330 | Kurzfristige Rückstellungen | 230 | |
| 230 | Passive Rechnungsabgrenzungen und kurzfristige Rückstellungen | 20 | |
| 20 | Kurzfristiges Fremdkapital | 2A | |
| 2400 | Bankverbindlichkeiten | 240 | |
| 2420 | Verbindlichkeiten aus Finanzierungsleasing | 240 | |
| 2430 | Obligationenanleihen | 240 | |
| 2450 | Darlehen | 240 | |
| 2451 | Hypotheken | 240 | |
| 240 | Langfristige verzinsliche Verbindlichkeiten | 24 | |
| 2500 | Übrige langfristige Verbindlichkeiten (unverzinslich) | 250 | |
| 250 | Übrige langfristige Verbindlichkeiten | 24 | |
| 2600 | Rückstellungen | 260 | |
| 260 | Langfristige Rückstellungen sowie vom Gesetz vorgesehene ähnliche Positionen | 24 | |
| 24 | Langfristiges Fremdkapital | 2A | |
| 2A | Fremdkapital | 2 | |
| 2800 | Eigenkapital Gesellschafter A zu Beginn des Geschäftsjahres | 28 | |
| 2810 | Kapitaleinlagen und Kapitalrückzüge Gesellschafter A | 28 | |
| 2820 | Privat Gesellschafter A | 28 | |
| 2831 | Jahresgewinn oder Jahresverlust Gesellschafter A | 28 | |
| 2850 | Eigenkapital Kommanditär A zu Beginn des Geschäftsjahres | 28 | |
| 2860 | Kapitaleinlagen und Kapitalrückzüge Kommanditär A | 28 | |
| 2870 | Privat Kommanditär A | 28 | |
| 2880 | Jahresgewinn oder Jahresverlust Kommanditär A | 28 | |
| 297 | Jahresgewinn oder Jahresverlust | 28 | |
| 28 | Eigenkapital | 2 | |
| 2 | Total Passiven | 00 | |
| ERFOLGSRECHNUNG | |||
| 3000 | Produktionserlöse | 30 | |
| 3200 | Handelserlöse | 30 | |
| 3400 | Dienstleistungserlöse | 30 | |
| 3600 | Übrige Erlöse aus Lieferungen und Leistungen | 30 | |
| 3700 | Eigenleistungen | 30 | |
| 3710 | Eigenverbrauch | 30 | |
| 3800 | Erlösminderungen | 30 | |
| 3805 | Verluste Forderungen (Debitoren), Veränderung Delkredere | 30 | |
| 3810 | Kredit-/Debitkartenkommissionen | 30 | |
| 30 | Nettoerlöse aus Lieferungen und Leistungen | 3 | |
| 3900 | Bestandsänderungen fertige Erzeugnisse | 39 | |
| 3901 | Bestandsänderungen unfertige Erzeugnisse | 39 | |
| 3940 | Bestandsänderungen nicht fakturierte Dienstleistungen | 39 | |
| 39 | Bestandesänderungen an Erzeugnissen sowie an nicht fakturierten Dienstleistungen | 3 | |
| 3 | Betrieblicher Ertrag aus Lieferungen und Leistungen | E1 | |
| 4000 | Materialaufwand Produktion | 4 | |
| 4200 | Handelswarenaufwand | 4 | |
| 4400 | Aufwand für bezogene Dienstleistungen | 4 | |
| 4500 | Energieaufwand zur Leistungserstellung | 4 | |
| 4800 | Aufwandminderungen | 4 | |
| 4 | Aufwand für Material, Handelswaren, Dienstleistungen und Energie | E1 | |
| E1 | Bruttoergebnis nach Material- und Warenaufwand | E2 | |
| 5000 | Lohnaufwand | 5 | |
| 5700 | Beiträge AHV, IV, EO, ALV | 5 | |
| 5710 | Beiträge FAK | 5 | |
| 5720 | Beiträge Vorsorgeeinrichtungen | 5 | |
| 5730 | Unfallversicherung | 5 | |
| 5740 | Krankentaggeldversicherung | 5 | |
| 5790 | Quellensteuer | 5 | |
| 5800 | Übriger Personalaufwand | 5 | |
| 5810 | Betriebsnotwendige Ausbildung | 5 | |
| 5820 | Reisespesen | 5 | |
| 5830 | Pauschalspesen Rückerstattung | 5 | |
| 5900 | Leistungen Dritter | 5 | |
| 5 | Personalaufwand | E2 | |
| E2 | Bruttoergebnis nach Personalaufwand | E3 | |
| 6000 | Raumaufwand | 60 | |
| 6040 | Reinigung Lokalitäten | 60 | |
| 60 | Raumaufwand | 6 | |
| 6100 | Unterhalt, Reparaturen, Ersatz mobile Sachanlagen | 61 | |
| 6105 | Leasingaufwand mobile Sachanlagen | 61 | |
| 61 | Unterhalt, Reparaturen, Ersatz (URE); Leasing mobile Sachanlagen | 6 | |
| 6200 | Reparaturen | 62 | |
| 6210 | Betriebsstoffe | 62 | |
| 6220 | Haftpflichtversicherung | 62 | |
| 6260 | Fahrzeugleasing | 62 | |
| 6270 | Privatanteile Fahrzeugaufwand | 62 | |
| 6280 | Transportaufwand | 62 | |
| 62 | Fahrzeug- und Transportaufwand | 6 | |
| 6300 | Sachversicherungen, Abgaben, Gebühren, Bewilligungen | 63 | |
| 63 | Sachversicherungen, Abgaben, Gebühren, Bewilligungen | 6 | |
| 6402 | Lichtstrom | 64 | |
| 6410 | Erdgas | 64 | |
| 6430 | Wasser | 64 | |
| 6460 | Kehrichtabfuhr | 64 | |
| 64 | Energie- und Entsorgungsaufwand | 6 | |
| 6500 | Büromaterial | 65 | |
| 6503 | Fachliteratur, Zeitungen, Zeitschriften | 65 | |
| 6510 | Telefon / Internet | 65 | |
| 6511 | Wartung/Hotline Hardware | 65 | |
| 6513 | Porti | 65 | |
| 6570 | Informatikaufwand inkl. Leasing | 65 | |
| 6580 | Lizenzaufwendungen/Update | 65 | |
| 6583 | Verbrauchsmaterial | 65 | |
| 65 | Verwaltungs- und Informatikaufwand | 6 | |
| 6600 | Werbeaufwand | 66 | |
| 6642 | Kundengeschenke | 66 | |
| 66 | Werbeaufwand | 6 | |
| 6700 | Sonstiger betrieblicher Aufwand | 67 | |
| 67 | Sonstiger betrieblicher Aufwand | 6 | |
| 6 | Übriger betrieblicher Aufwand | E3 | |
| E3 | Betriebliches Ergebnis vor Abschreibungen und Wertberichtigungen, Finanzerfolg und Steuern (EBITDA) | E4 | |
| 6800 | Abschreibungen und Wertberichtigungen auf Positionen des Anlagevermögens | 68 | |
| 68 | Abschreibungen und Wertberichtigungen auf Positionen des Anlagevermögens | E4 | |
| E4 | Betriebliches Ergebnis vor Finanzerfolg und Steuern (EBIT) | E5 | |
| 6900 | Bankkreditzinsaufwand | 69 | |
| 6940 | Bankspesen | 69 | |
| 6950 | Erträge aus Bankguthaben | 69 | |
| 69 | Finanzaufwand und Finanzertrag | E5 | |
| E5 | Betriebliches Ergebnis vor Steuern (EBT) | E6 | |
| 7000 | Ertrag Nebenbetrieb | 7 | |
| 7010 | Aufwand Nebenbetrieb | 7 | |
| 7500 | Ertrag betriebliche Liegenschaft | 7 | |
| 7510 | Aufwand betriebliche Liegenschaft | 7 | |
| 7 | Betrieblicher Nebenerfolg | E6 | |
| 8000 | Betriebsfremder Aufwand | 8 | |
| 8100 | Betriebsfremder Ertrag | 8 | |
| 8500 | Ausserordentlicher, einmaliger oder periodenfremder Aufwand | 8 | |
| 8510 | Ausserordentlicher, einmaliger oder periodenfremder Ertrag | 8 | |
| 8 | Betriebsfremder, ausserordentlicher, einmaliger oder periodenfremder Aufwand und Ertrag | E6 | |
| E6 | Jahresgewinn oder Jahresverlust vor Steuern | E7 | |
| 8900 | Direkte Steuern | 89 | |
| 89 | Direkte Steuern | E7 | |
| E7 | Jahresgewinn oder Jahresverlust | 297 | |
| 00 | Unterschied muss Null sein (leere Zelle) | ||
| KOSTENSTELLEN | |||
| .HAN | Handelswaren A | VOR | |
| .ROH | Rohstoffe A | VOR | |
| .WER | Werkstoffe A | VOR | |
| VOR | Total der Vorräte | ||
| ,UN1 | Unterhalt 1 | UN | |
| ,UN2 | Unterhalt 2 | UN | |
| ,UN3 | Unterhalt 3 | UN | |
| UN | Total der Unterhalt | ||
| ;WE1 | Werbeaufwand 1 | WER | |
| ;WE2 | Werbeaufwand 2 | WER | |
| WER | Total der Werbeaufwand | ||
Doppelte Buchhaltung für juristische Personen mit Kunden/Lieferanten (KMU Kontenplan)
In diesem Artikel
Doppelte Buchhaltung für juristische Personen mit Kunden/Lieferanten (KMU Kontenplan)
Doppelte Buchhaltung für juristische Personen mit Kunden/Lieferanten (KMU Kontenplan)
Diese Vorlage eignet sich für das Verwalten einer Buchhaltung einer juristischen Person (z.B. AG oder GmbH). Beim Kontenplan handelt es sich um einen Schweizer Kontenrahmen KMU. Enthält Postenbuch Kunden/Lieferanten und Kostenstellen.
In Banana WebApp öffnen
Öffnen Sie Banana Buchhaltung Plus in Ihrem Browser ohne Installation. Passen Sie die Vorlage an, geben Sie die Transaktionen ein und speichern Sie die Datei auf Ihrem Computer.
Vorlage im Banana WebApp öffnenVorschau der Vorlage
Basiswährung: CHF
Doppelte Buchhaltung mit Fremdwährungen
| Gruppe | Konto | Beschreibung | Währung | Summ. in |
|---|---|---|---|---|
| BILANZ | ||||
| AKTIVEN | ||||
| 1000 | Kasse | CHF | 100 | |
| 1020 | Bankguthaben | CHF | 100 | |
| 1024 | Bankguthaben EUR | EUR | 100 | |
| 1025 | Bankguthaben USD | USD | 100 | |
| 1045 | Kreditkarten / Debitkarten | USD | 100 | |
| 100 | Flüssige Mittel | 10 | ||
| 1060 | Wertschriften | CHF | 106 | |
| 106 | Kurzfristig gehaltene Aktiven mit Börsenkurs | 10 | ||
| 1090 | Transferkonto | CHF | 109 | |
| 1091 | Lohndurchlaufkonto | CHF | 109 | |
| 1099 | Abklärungskonto | CHF | 109 | |
| 109 | Transferkonto | 10 | ||
| 1100 | Forderungen aus Lieferungen und Leistungen (Debitoren) | CHF | 110 | |
| 1109 | Delkredere | CHF | 110 | |
| 100A | Summe Debitoren | 110 | ||
| 110 | Forderungen aus Lieferungen und Leistungen | 10 | ||
| 1140 | Vorschüsse und Darlehen | CHF | 114 | |
| 1176 | Verrechnungssteuer | CHF | 114 | |
| 1179 | Quellensteuer | CHF | 114 | |
| 1180 | Kontokorrent AHV, IV, EO, ALV | CHF | 114 | |
| 1190 | Sonstige kurzfristige Forderungen | CHF | 114 | |
| 1191 | Kautionen | CHF | 114 | |
| 114 | Übrige kurzfristige Forderungen | 10 | ||
| 1200 | Handelswaren | CHF | 120 | |
| 1210 | Rohstoffe | CHF | 120 | |
| 1230 | Hilfsmaterial | CHF | 120 | |
| 1231 | Verbrauchsmaterial | CHF | 120 | |
| 1260 | Fertige Erzeugnisse | CHF | 120 | |
| 1270 | Unfertige Erzeugnisse | CHF | 120 | |
| 1280 | Nicht fakturierte Dienstleistungen | CHF | 120 | |
| 120 | Vorräte und nicht fakturierte Dienstleistungen | 10 | ||
| 1300 | Bezahlter Aufwand des Folgejahres | CHF | 130 | |
| 1301 | Noch nicht erhaltener Ertrag | CHF | 130 | |
| 130 | Aktive Rechnungsabgrenzungen | 10 | ||
| 10 | Umlaufvermögen | 1 | ||
| 1400 | Wertschriften | CHF | 140 | |
| 1440 | Darlehen | CHF | 140 | |
| 1441 | Hypotheken | CHF | 140 | |
| 1460 | Darlehen/Hpothek gegenüber Aktionär | CHF | 140 | |
| 140 | Finanzanlagen | 14 | ||
| 1480 | Beteiligungen | CHF | 148 | |
| 148 | Beteiligungen | 14 | ||
| 1500 | Maschinen und Apparate | CHF | 150 | |
| 1510 | Mobiliar und Einrichtungen | CHF | 150 | |
| 1520 | Büromaschinen, Informatik, Kommunikationstechnologie | CHF | 150 | |
| 1530 | Fahrzeuge | CHF | 150 | |
| 1540 | Werkzeuge und Geräte | CHF | 150 | |
| 150 | Mobile Sachanlagen | 14 | ||
| 1600 | Geschäftsliegenschaften | CHF | 160 | |
| 160 | Immobile Sachanlagen | 14 | ||
| 1700 | Patente, Know-how, Lizenzen, Rechte, Entwicklungen | CHF | 170 | |
| 1710 | Marken | CHF | 170 | |
| 1712 | Modelle | CHF | 170 | |
| 1770 | Goodwill | CHF | 170 | |
| 170 | Immaterielle Werte | 14 | ||
| 1850 | Nicht einbezahltes Aktien-, Stamm-, Anteilschein- oder Stiftungskapital | CHF | 180 | |
| 180 | Nicht einbezahltes Grund-, Gesellschafter- oder Stiftungskapital | 14 | ||
| 14 | Anlagevermögen | 1 | ||
| 1 | Total Aktiven | 00 | ||
| PASSIVEN | ||||
| 2000 | Verbindlichkeiten aus Lieferungen und Leistungen (Kreditoren) | CHF | 200 | |
| 2030 | Anzahlungen von Dritten | CHF | 200 | |
| 200A | Summe Kreditoren | 200 | ||
| 200 | Verbindlichkeiten aus Lieferungen und Leistungen | 20 | ||
| 2100 | Bankverbindlichkeiten | CHF | 210 | |
| 2120 | Verbindlichkeiten aus Finanzierungsleasing | CHF | 210 | |
| 2140 | Übrige verzinsliche Verbindlichkeiten | CHF | 210 | |
| 210 | Kurzfristige verzinsliche Verbindlichkeiten | 20 | ||
| 2200 | Geschuldete MWST (Umsatzsteuer) | CHF | 220 | |
| 2201 | Abrechnungskonto MWST | CHF | 220 | |
| 2206 | Verrechnungssteuer | CHF | 220 | |
| 2208 | Direkte Steuern | CHF | 220 | |
| 2209 | Quellensteuer | CHF | 220 | |
| 2210 | Sonstige kurzfristige Verbindlichkeiten | CHF | 220 | |
| 2260 | Verbindlichkeiten gegenüber Aktionär | CHF | 220 | |
| 2269 | Beschlossene Ausschüttungen | CHF | 220 | |
| 2270 | Kontokorrent AHV, IV, EO, ALV | CHF | 220 | |
| 220 | Übrige kurzfristige Verbindlichkeiten | 20 | ||
| 2300 | Noch nicht bezahlter Aufwand | CHF | 230 | |
| 2301 | Erhaltener Ertrag des Folgejahres | CHF | 230 | |
| 2330 | Kurzfristige Rückstellungen | CHF | 230 | |
| 230 | Passive Rechnungsabgrenzungen und kurzfristige Rückstellungen | 20 | ||
| 20 | Kurzfristiges Fremdkapital | 2A | ||
| 2400 | Bankverbindlichkeiten | CHF | 240 | |
| 2420 | Verbindlichkeiten aus Finanzierungsleasing | CHF | 240 | |
| 2430 | Obligationenanleihen | CHF | 240 | |
| 2450 | Darlehen | CHF | 240 | |
| 2451 | Hypotheken | CHF | 240 | |
| 240 | Langfristige verzinsliche Verbindlichkeiten | 24 | ||
| 2500 | Übrige langfristige Verbindlichkeiten (unverzinslich) | CHF | 250 | |
| 250 | Übrige langfristige Verbindlichkeiten | 24 | ||
| 2600 | Rückstellungen | CHF | 260 | |
| 260 | Langfristige Rückstellungen sowie vom Gesetz vorgesehene ähnliche Positionen | 24 | ||
| 24 | Langfristiges Fremdkapital | 2A | ||
| 2A | Fremdkapital | 2 | ||
| 2800 | Aktien-, Stamm-, Anteilschein- oder Stiftungskapital | CHF | 280 | |
| 280 | Grund-, Gesellschafter- oder Stiftungskapital | 28 | ||
| 2900 | Agio aus Gründung oder Kapitalerhöhung | CHF | 290 | |
| 2903 | Gesetzliche Kapitalreserve | CHF | 290 | |
| 2950 | Gesetzliche Gewinnreserve | CHF | 290 | |
| 2955 | Aufwertungsreserve | CHF | 290 | |
| 2960 | Freiwillige Gewinnreserven | CHF | 290 | |
| 290 | Reserven | 28 | ||
| 2965 | Eigene Aktien, Stammanteile oder Anteilscheine (Minusposten) | CHF | 296 | |
| 296 | Eigene Kapitalanteile (als Minusposten) | 28 | ||
| 2970 | Gewinnvortrag oder Verlustvortrag | CHF | 28 | |
| 297 | Jahresgewinn oder Jahresverlust | 28 | ||
| 28 | Eigenkapital | 2 | ||
| 2 | Total Passiven | 00 | ||
| ERFOLGSRECHNUNG | ||||
| 3000 | Produktionserlöse | CHF | 30 | |
| 3200 | Handelserlöse | CHF | 30 | |
| 3400 | Dienstleistungserlöse | CHF | 30 | |
| 3600 | Übrige Erlöse aus Lieferungen und Leistungen | CHF | 30 | |
| 3710 | Eigenverbrauch | CHF | 30 | |
| 3800 | Erlösminderungen | CHF | 30 | |
| 3805 | Verluste Forderungen (Debitoren), Veränderung Delkredere | CHF | 30 | |
| 3810 | Kredit-/Debitkartenkommissionen | CHF | 30 | |
| 30 | Nettoerlöse aus Lieferungen und Leistungen | 3 | ||
| 3900 | Bestandsänderungen fertige Erzeugnisse | CHF | 39 | |
| 3901 | Bestandsänderungen unfertige Erzeugnisse | CHF | 39 | |
| 3940 | Bestandsänderungen nicht fakturierte Dienstleistungen | CHF | 39 | |
| 39 | Bestandesänderungen an Erzeugnissen sowie an nicht fakturierten Dienstleistungen | 3 | ||
| 3 | Betrieblicher Ertrag aus Lieferungen und Leistungen | E1 | ||
| 4000 | Materialaufwand Produktion | CHF | 4 | |
| 4200 | Handelswarenaufwand | CHF | 4 | |
| 4400 | Aufwand für bezogene Dienstleistungen | CHF | 4 | |
| 4500 | Energieaufwand zur Leistungserstellung | CHF | 4 | |
| 4800 | Aufwandminderungen | CHF | 4 | |
| 4 | Aufwand für Material, Handelswaren, Dienstleistungen und Energie | E1 | ||
| E1 | Bruttoergebnis nach Material- und Warenaufwand | E2 | ||
| 5000 | Lohnaufwand | CHF | 5 | |
| 5700 | AHV, IV, EO, ALV | CHF | 5 | |
| 5710 | FAK | CHF | 5 | |
| 5720 | Vorsorgeeinrichtungen | CHF | 5 | |
| 5730 | Unfallversicherung | CHF | 5 | |
| 5740 | Krankentaggeldversicherung | CHF | 5 | |
| 5790 | Quellensteuer | CHF | 5 | |
| 5810 | Betriebsnotwendige Ausbildung | CHF | 5 | |
| 5820 | Reisespesen | CHF | 5 | |
| 5830 | Pauschalspesen Kader | CHF | 5 | |
| 5800 | Übriger Personalaufwand | CHF | 5 | |
| 5900 | Leistungen Dritter | CHF | 5 | |
| 5 | Personalaufwand | E2 | ||
| E2 | Bruttoergebnis nach Personalaufwand | E3 | ||
| 6000 | Raumaufwand | CHF | 60 | |
| 6040 | Reinigung Lokalitäten | CHF | 60 | |
| 60 | Raumaufwand | 6 | ||
| 6100 | Unterhalt, Reparaturen, Ersatz mobile Sachanlagen | CHF | 61 | |
| 6105 | Leasingaufwand mobile Sachanlagen | CHF | 61 | |
| 61 | Unterhalt, Reparaturen, Ersatz (URE); Leasing mobile Sachanlagen | 6 | ||
| 6200 | Reparaturen | CHF | 62 | |
| 6210 | Betriebsstoffe | CHF | 62 | |
| 6220 | Haftpflichtversicherung | CHF | 62 | |
| 6260 | Fahrzeugleasing | CHF | 62 | |
| 6270 | Privatanteile Fahrzeugaufwand | CHF | 62 | |
| 6280 | Transportaufwand | CHF | 62 | |
| 62 | Fahrzeug- und Transportaufwand | 6 | ||
| 6300 | Sachversicherungen, Abgaben, Gebühren, Bewilligungen | CHF | 63 | |
| 63 | Sachversicherungen, Abgaben, Gebühren, Bewilligungen | 6 | ||
| 6402 | Lichtstrom | CHF | 64 | |
| 6410 | Erdgas | CHF | 64 | |
| 6430 | Wasser | CHF | 64 | |
| 6460 | Kehrichtabfuhr | CHF | 64 | |
| 64 | Energie- und Entsorgungsaufwand | 6 | ||
| 6500 | Büromaterial | CHF | 65 | |
| 6503 | Fachliteratur, Zeitungen, Zeitschriften | CHF | 65 | |
| 6510 | Telefon / Internet | CHF | 65 | |
| 6511 | Wartung/Hotline Hardware | CHF | 65 | |
| 6513 | Porti | CHF | 65 | |
| 6570 | Informatikaufwand inkl. Leasing | CHF | 65 | |
| 6580 | Lizenzaufwendungen/Update | CHF | 65 | |
| 6583 | Verbrauchsmaterial | CHF | 65 | |
| 65 | Verwaltungs- und Informatikaufwand | 6 | ||
| 6600 | Werbeaufwand | CHF | 66 | |
| 6642 | Kundengeschenke | CHF | 66 | |
| 66 | Werbeaufwand | 6 | ||
| 6700 | Sonstiger betrieblicher Aufwand | CHF | 67 | |
| 67 | Sonstiger betrieblicher Aufwand | 6 | ||
| 6 | Übriger betrieblicher Aufwand | E3 | ||
| E3 | Betriebliches Ergebnis vor Abschreibungen und Wertberichtigungen, Finanzerfolg und Steuern (EBITDA) | E4 | ||
| 6800 | Abschreibungen und Wertberichtigungen auf Positionen des Anlagevermögens | CHF | 68 | |
| 68 | Abschreibungen und Wertberichtigungen auf Positionen des Anlagevermögens | E4 | ||
| E4 | Betriebliches Ergebnis vor Finanzerfolg und Steuern (EBIT) | E5 | ||
| 6900 | Bankkreditzinsaufwand | CHF | 69 | |
| 6940 | Bankspesen | CHF | 69 | |
| 6949 | Währungsverluste | CHF | 69 | |
| 6950 | Erträge aus Bankguthaben | CHF | 69 | |
| 6999 | Währungsgewinne | CHF | 69 | |
| 69 | Finanzaufwand und Finanzertrag | E5 | ||
| E5 | Betriebliches Ergebnis vor Steuern (EBT) | E6 | ||
| 7000 | Ertrag Nebenbetrieb | CHF | 7 | |
| 7010 | Aufwand Nebenbetrieb | CHF | 7 | |
| 7500 | Ertrag betriebliche Liegenschaft | CHF | 7 | |
| 7510 | Aufwand betriebliche Liegenschaft | CHF | 7 | |
| 7 | Betrieblicher Nebenerfolg | E6 | ||
| 8000 | Betriebsfremder Aufwand | CHF | 8 | |
| 8100 | Betriebsfremder Ertrag | CHF | 8 | |
| 8500 | Ausserordentlicher, einmaliger oder periodenfremder Aufwand | CHF | 8 | |
| 8510 | Ausserordentlicher, einmaliger oder periodenfremder Ertrag | CHF | 8 | |
| 8 | Betriebsfremder, ausserordentlicher, einmaliger oder periodenfremder Aufwand und Ertrag | E6 | ||
| E6 | Jahresgewinn oder Jahresverlust vor Steuern | E7 | ||
| 8900 | Direkte Steuern | CHF | 89 | |
| 89 | Direkte Steuern | E7 | ||
| E7 | Jahresgewinn oder Jahresverlust | 297 | ||
| 00 | Differenz muss = 0 sein | |||
| DEBITOREN | ||||
| 110001 | Firma 1 | CHF | DEB1 | |
| 110002 | Firma 2 | CHF | DEB1 | |
| 110003 | Firma 3 | CHF | DEB1 | |
| DEB1 | Total Debitoren | 100A | ||
| KREDITOREN | ||||
| 200001 | Firma 1 | CHF | KRE1 | |
| 200002 | Firma 2 | CHF | KRE1 | |
| 200003 | Firma 3 | CHF | KRE1 | |
| KRE1 | Total Kreditoren | 200A | ||
| KOSTENSTELLEN | ||||
| .HAN | Handelswaren A | CHF | VOR | |
| .ROH | Rohstoffe A | CHF | VOR | |
| .WER | Werkstoffe A | CHF | VOR | |
| VOR | Total Vorräte | |||
| ,UN1 | Unterhalt 1 | CHF | UN | |
| ,UN2 | Unterhalt 2 | CHF | UN | |
| ,UN3 | Unterhalt 3 | CHF | UN | |
| UN | Total Unterhalt | |||
| ;WE1 | Werbeaufwand 1 | CHF | WER | |
| ;WE2 | Werbeaufwand 2 | CHF | WER | |
| WER | Total Werbeaufwand | |||
| Bez.Währung | Währung | Text |
|---|---|---|
| CHF | EUR | Euro |
| CHF | USD | US Dollar |
Fremdwährung-Buchhaltung für Einzelunternehmen (KMU Kontenplan)
In diesem Artikel
Fremdwährung-Buchhaltung für Einzelunternehmen (KMU Kontenplan)
Fremdwährung-Buchhaltung für Einzelunternehmen (KMU Kontenplan)
Ideal für die Buchführung eines Einzelunternehmens. Die Struktur des Kontenplans entspricht dem Schweizer Kontenrahmen KMU und enthält Konten in Fremdwährungen.
In Banana WebApp öffnen
Öffnen Sie Banana Buchhaltung Plus in Ihrem Browser ohne Installation. Passen Sie die Vorlage an, geben Sie die Transaktionen ein und speichern Sie die Datei auf Ihrem Computer.
Vorlage im Banana WebApp öffnenVorschau der Vorlage
Basiswährung: CHF
Doppelte Buchhaltung mit Fremdwährungen
| Gruppe | Konto | Beschreibung | Währung | Summ. in |
|---|---|---|---|---|
| BILANZ | ||||
| AKTIVEN | ||||
| 1000 | Kasse | CHF | 100 | |
| 1020 | Bankguthaben | CHF | 100 | |
| 1024 | Bankguthaben EUR | EUR | 100 | |
| 1025 | Bankguthaben USD | USD | 100 | |
| 1045 | Kreditkarten / Debitkarten | CHF | 100 | |
| 100 | Flüssige Mittel | 10 | ||
| 1060 | Wertschriften | CHF | 106 | |
| 1069 | Wertberichtigungen Wertschriften | CHF | 106 | |
| 106 | Kurzfristig gehaltene Aktiven mit Börsenkurs | 10 | ||
| 1090 | Transferkonto | CHF | 109 | |
| 1091 | Lohndurchlaufkonto | CHF | 109 | |
| 1099 | Abklärungskonto | CHF | 109 | |
| 109 | Transferkonto | 10 | ||
| 1100 | Forderungen aus Lieferungen und Leistungen (Debitoren) | CHF | 110 | |
| 1109 | Delkredere | CHF | 110 | |
| 110 | Forderungen aus Lieferungen und Leistungen | 10 | ||
| 1140 | Vorschüsse und Darlehen | CHF | 114 | |
| 1176 | Verrechnungssteuer | CHF | 114 | |
| 1179 | Quellensteuer | CHF | 114 | |
| 1180 | Kontokorrent AHV, IV, EO, ALV | CHF | 114 | |
| 1190 | Sonstige kurzfristige Forderungen | CHF | 114 | |
| 1191 | Kautionen | CHF | 114 | |
| 114 | Übrige kurzfristige Forderungen | 10 | ||
| 1200 | Handelswaren | CHF | 120 | |
| 1210 | Rohstoffe | CHF | 120 | |
| 1230 | Hilfsmaterial | CHF | 120 | |
| 1231 | Verbrauchsmaterial | CHF | 120 | |
| 1250 | Handelswaren in Konsignation | CHF | 120 | |
| 1260 | Fertige Erzeugnisse | CHF | 120 | |
| 1270 | Unfertige Erzeugnisse | CHF | 120 | |
| 1280 | Nicht fakturierte Dienstleistungen | CHF | 120 | |
| 120 | Vorräte und nicht fakturierte Dienstleistungen | 10 | ||
| 1300 | Bezahlter Aufwand des Folgejahres | CHF | 130 | |
| 1301 | Noch nicht erhaltener Ertrag | CHF | 130 | |
| 130 | Aktive Rechnungsabgrenzungen | 10 | ||
| 10 | Umlaufvermögen | 1 | ||
| 1400 | Wertschriften | CHF | 140 | |
| 1440 | Darlehen | CHF | 140 | |
| 1441 | Hypotheken | CHF | 140 | |
| 140 | Finanzanlagen | 14 | ||
| 1480 | Beteiligungen | CHF | 148 | |
| 148 | Beteiligungen | 14 | ||
| 1500 | Maschinen und Apparate | CHF | 150 | |
| 1510 | Mobiliar und Einrichtungen | CHF | 150 | |
| 1520 | Büromaschinen, Informatik, Kommunikationstechnologie | CHF | 150 | |
| 1530 | Fahrzeuge | CHF | 150 | |
| 1540 | Werkzeuge und Geräte | CHF | 150 | |
| 150 | Mobile Sachanlagen | 14 | ||
| 1600 | Geschäftsliegenschaften | CHF | 160 | |
| 1609 | Abschreibungen und Wertberichtigungen Geschäftsliegenschaften | CHF | 160 | |
| 160 | Immobile Sachanlagen | 14 | ||
| 14 | Anlagevermögen | 1 | ||
| 1 | Total Aktiven | 00 | ||
| PASSIVEN | ||||
| 2000 | Verbindlichkeiten aus Lieferungen und Leistungen (Kreditoren) | CHF | 200 | |
| 2030 | Anzahlungen von Dritten | CHF | 200 | |
| 200 | Verbindlichkeiten aus Lieferungen und Leistungen | 20 | ||
| 2100 | Bankverbindlichkeiten | CHF | 210 | |
| 2120 | Verbindlichkeiten aus Finanzierungsleasing | CHF | 210 | |
| 2140 | Übrige verzinsliche Verbindlichkeiten | CHF | 210 | |
| 210 | Kurzfristige verzinsliche Verbindlichkeiten | 20 | ||
| 2200 | Geschuldete MWST (Umsatzsteuer) | CHF | 220 | |
| 2201 | Abrechnungskonto MWST | CHF | 220 | |
| 2206 | Verrechnungssteuer | CHF | 220 | |
| 2208 | Direkte Steuern | CHF | 220 | |
| 2209 | Quellensteuer | CHF | 220 | |
| 2210 | Sonstige kurzfristige Verbindlichkeiten | CHF | 220 | |
| 2270 | Kontokorrent AHV, IV, EO, ALV | CHF | 220 | |
| 220 | Übrige kurzfristige Verbindlichkeiten | 20 | ||
| 2300 | Noch nicht bezahlter Aufwand | CHF | 230 | |
| 2301 | Erhaltener Ertrag des Folgejahres | CHF | 230 | |
| 2330 | Kurzfristige Rückstellungen | CHF | 230 | |
| 230 | Passive Rechnungsabgrenzungen und kurzfristige Rückstellungen | 20 | ||
| 20 | Kurzfristiges Fremdkapital | 2A | ||
| 2400 | Bankverbindlichkeiten | CHF | 240 | |
| 2420 | Verbindlichkeiten aus Finanzierungsleasing | CHF | 240 | |
| 2430 | Obligationenanleihen | CHF | 240 | |
| 2450 | Darlehen | CHF | 240 | |
| 2451 | Hypotheken | CHF | 240 | |
| 240 | Langfristige verzinsliche Verbindlichkeiten | 24 | ||
| 2500 | Übrige langfristige Verbindlichkeiten (unverzinslich) | CHF | 250 | |
| 250 | Übrige langfristige Verbindlichkeiten | 24 | ||
| 2600 | Rückstellungen | CHF | 260 | |
| 260 | Langfristige Rückstellungen sowie vom Gesetz vorgesehene ähnliche Positionen | 24 | ||
| 24 | Langfristiges Fremdkapital | 2A | ||
| 2A | Fremdkapital | 2 | ||
| 2800 | Eigenkapital zu Beginn des Geschäftsjahres | CHF | 28 | |
| 2820 | Kapitaleinlagen und Kapitalrückzüge | CHF | 28 | |
| 2850 | Privatbezüge in bar | CHF | 28 | |
| 2891 | Jahresgewinn oder Jahresverlust | CHF | 28 | |
| 28 | Eigenkapital | 2 | ||
| 2 | Total Passiven | 00 | ||
| ERFOLGSRECHNUNG | ||||
| 3000 | Produktionserlöse | CHF | 30 | |
| 3200 | Handelserlöse | CHF | 30 | |
| 3400 | Dienstleistungserlöse | CHF | 30 | |
| 3600 | Übrige Erlöse aus Lieferungen und Leistungen | CHF | 30 | |
| 3700 | Eigenleistungen | CHF | 30 | |
| 3710 | Eigenverbrauch | CHF | 30 | |
| 3800 | Erlösminderungen | CHF | 30 | |
| 3805 | Verluste Forderungen (Debitoren), Veränderung Delkredere | CHF | 30 | |
| 3810 | Kredit-/Debitkartenkommissionen | CHF | 30 | |
| 30 | Nettoerlöse aus Lieferungen und Leistungen | 3 | ||
| 3900 | Bestandsänderungen fertige Erzeugnisse | CHF | 39 | |
| 3901 | Bestandsänderungen unfertige Erzeugnisse | CHF | 39 | |
| 3940 | Bestandsänderungen nicht fakturierte Dienstleistungen | CHF | 39 | |
| 39 | Bestandesänderungen an Erzeugnissen sowie an nicht fakturierten Dienstleistungen | 3 | ||
| 3 | Betrieblicher Ertrag aus Lieferungen und Leistungen | E1 | ||
| 4000 | Materialaufwand Produktion | CHF | 4 | |
| 4200 | Handelswarenaufwand | CHF | 4 | |
| 4400 | Aufwand für bezogene Dienstleistungen | CHF | 4 | |
| 4500 | Energieaufwand zur Leistungserstellung | CHF | 4 | |
| 4800 | Aufwandminderungen | CHF | 4 | |
| 4 | Aufwand für Material, Handelswaren, Dienstleistungen und Energie | E1 | ||
| E1 | Bruttoergebnis nach Material- und Warenaufwand | E2 | ||
| 5000 | Lohnaufwand | CHF | 5 | |
| 5701 | AHV, IV, EO Inhaber | CHF | 5 | |
| 5710 | FAK | CHF | 5 | |
| 5720 | Vorsorgeeinrichtungen | CHF | 5 | |
| 5730 | Unfallversicherung | CHF | 5 | |
| 5740 | Krankentaggeldversicherung | CHF | 5 | |
| 5790 | Quellensteuer | CHF | 5 | |
| 5800 | Übriger Personalaufwand | CHF | 5 | |
| 5900 | Leistungen Dritter | CHF | 5 | |
| 5 | Personalaufwand | E2 | ||
| E2 | Bruttoergebnis nach Personalaufwand | E3 | ||
| 6000 | Raumaufwand | CHF | 60 | |
| 6040 | Reinigung Lokalitäten | CHF | 60 | |
| 60 | Raumaufwand | 6 | ||
| 6100 | Unterhalt, Reparaturen, Ersatz mobile Sachanlagen | CHF | 61 | |
| 6105 | Leasingaufwand mobile Sachanlagen | CHF | 61 | |
| 61 | Unterhalt, Reparaturen, Ersatz (URE); Leasing mobile Sachanlagen | 6 | ||
| 6200 | Reparaturen | CHF | 62 | |
| 6210 | Betriebsstoffe | CHF | 62 | |
| 6220 | Haftpflichtversicherung | CHF | 62 | |
| 6260 | Fahrzeugleasing | CHF | 62 | |
| 6270 | Privatanteile Fahrzeugaufwand | CHF | 62 | |
| 6280 | Transportaufwand | CHF | 62 | |
| 62 | Fahrzeug- und Transportaufwand | 6 | ||
| 6300 | Sachversicherungen, Abgaben, Gebühren, Bewilligungen | CHF | 63 | |
| 63 | Sachversicherungen, Abgaben, Gebühren, Bewilligungen | 6 | ||
| 6402 | Lichtstrom | CHF | 64 | |
| 6410 | Erdgas | CHF | 64 | |
| 6430 | Wasser | CHF | 64 | |
| 6460 | Kehrichtabfuhr | CHF | 64 | |
| 64 | Energie- und Entsorgungsaufwand | 6 | ||
| 6500 | Büromaterial | CHF | 65 | |
| 6503 | Fachliteratur, Zeitungen, Zeitschriften | CHF | 65 | |
| 6510 | Telefon | CHF | 65 | |
| 6511 | Wartung/Hotline Hardware | CHF | 65 | |
| 6512 | Internet | CHF | 65 | |
| 6513 | Porti | CHF | 65 | |
| 6570 | Informatikaufwand inkl. Leasing | CHF | 65 | |
| 6580 | Lizenzaufwendungen/Update | CHF | 65 | |
| 6583 | Verbrauchsmaterial | CHF | 65 | |
| 65 | Verwaltungs- und Informatikaufwand | 6 | ||
| 6600 | Werbeaufwand | CHF | 66 | |
| 6642 | Kundengeschenke | CHF | 66 | |
| 66 | Werbeaufwand | 6 | ||
| 6700 | Sonstiger betrieblicher Aufwand | CHF | 67 | |
| 67 | Sonstiger betrieblicher Aufwand | 6 | ||
| 6 | Übriger betrieblicher Aufwand | E3 | ||
| E3 | Betriebliches Ergebnis vor Abschreibungen und Wertberichtigungen, Finanzerfolg und Steuern (EBITDA) | E4 | ||
| 6800 | Abschreibungen und Wertberichtigungen auf Positionen des Anlagevermögens | CHF | 68 | |
| 68 | Abschreibungen und Wertberichtigungen auf Positionen des Anlagevermögens | E4 | ||
| E4 | Betriebliches Ergebnis vor Finanzerfolg und Steuern (EBIT) | E5 | ||
| 6900 | Bankkreditzinsaufwand | CHF | 69 | |
| 6940 | Bankspesen | CHF | 69 | |
| 6949 | Währungsverluste | CHF | 69 | |
| 6950 | Erträge aus Bankguthaben | CHF | 69 | |
| 6999 | Währungsgewinne | CHF | 69 | |
| 69 | Finanzaufwand und Finanzertrag | E5 | ||
| E5 | Betriebliches Ergebnis vor Steuern (EBT) | E6 | ||
| 7000 | Ertrag Nebenbetrieb | CHF | 7 | |
| 7010 | Aufwand Nebenbetrieb | CHF | 7 | |
| 7500 | Ertrag betriebliche Liegenschaft | CHF | 7 | |
| 7510 | Aufwand betriebliche Liegenschaft | CHF | 7 | |
| 7 | Betrieblicher Nebenerfolg | E6 | ||
| 8000 | Betriebsfremder Aufwand | CHF | 8 | |
| 8100 | Betriebsfremder Ertrag | CHF | 8 | |
| 8500 | Ausserordentlicher, einmaliger oder periodenfremder Aufwand | CHF | 8 | |
| 8510 | Ausserordentlicher, einmaliger oder periodenfremder Ertrag | CHF | 8 | |
| 8 | Betriebsfremder, ausserordentlicher, einmaliger oder periodenfremder Aufwand und Ertrag | E6 | ||
| E6 | Jahresgewinn oder Jahresverlust vor Steuern | E7 | ||
| 8900 | Direkte Steuern | CHF | 89 | |
| 89 | Direkte Steuern | E7 | ||
| E7 | Jahresgewinn oder Jahresverlust | 2891 | ||
| 00 | Differenz muss = 0 sein | |||
| KOSTENSTELLEN | ||||
| .HAN | Handelswaren A | CHF | VOR | |
| .ROH | Rohstoffe A | CHF | VOR | |
| .WER | Werkstoffe A | CHF | VOR | |
| VOR | Total Vorräte | |||
| ,UN1 | Unterhalt 1 | CHF | UN | |
| ,UN2 | Unterhalt 2 | CHF | UN | |
| ,UN3 | Unterhalt 3 | CHF | UN | |
| UN | Total Unterhalt | |||
| ;WE1 | Werbeaufwand 1 | CHF | WER | |
| ;WE2 | Werbeaufwand 2 | CHF | WER | |
| WER | Total Werbeaufwand | |||
| Bez.Währung | Währung | Text |
|---|---|---|
| CHF | EUR | Euro |
| CHF | USD | US Dollar |
Fremdwährung-Buchhaltung mit kurzem KMU Kontenplan (bis 500'000 CHF Umsatzerlös)
In diesem Artikel
Fremdwährung-Buchhaltung mit kurzem KMU Kontenplan (bis 500'000 CHF Umsatzerlös)
Fremdwährung-Buchhaltung mit kurzem KMU Kontenplan (bis 500'000 CHF Umsatzerlös)
Ideal für Unternehmen, welche den Jahresumsatz von CHF 500'000 nicht überschreiten. Enthält auch Konten in Fremdwährungen.
In Banana WebApp öffnen
Öffnen Sie Banana Buchhaltung Plus in Ihrem Browser ohne Installation. Passen Sie die Vorlage an, geben Sie die Transaktionen ein und speichern Sie die Datei auf Ihrem Computer.
Vorlage im Banana WebApp öffnenVorschau der Vorlage
Studio XX
Buchhatung 2024
Basiswährung: CHF
Doppelte Buchhaltung mit Fremdwährungen
| Gruppe | Konto | Beschreibung | Währung | Summ. in | Gr1 |
|---|---|---|---|---|---|
| BILANZ | |||||
| AKTIVEN | |||||
| 1000 | Kasse | CHF | 10 | ||
| 1010 | Postkonto | CHF | 10 | ||
| 1020 | Bankkonto | CHF | 10 | ||
| 1024 | Bankkonto Euro | EUR | 10 | ||
| 1025 | Bankkonto USD | USD | 10 | ||
| 1045 | Kreditkarten / Debitkarten | USD | 10 | ||
| 1090 | Transferkonto | CHF | 10 | ||
| 1091 | Lohndurchlaufkonto | CHF | 10 | ||
| 1099 | Abklärungskonto | CHF | 10 | ||
| 1100 | Forderungen | CHF | 10 | ||
| 1176 | Guthaben Verrechnungssteuer | CHF | 10 | ||
| 1191 | Kautionen | CHF | 10 | ||
| 1300 | Vorausbezahlte Aufwendungen | CHF | 10 | ||
| 1301 | Noch nicht erhaltene Erträge | CHF | 10 | ||
| 10 | Umlaufvermögen | 1 | 1 | ||
| 1510 | Geschäftsmobiliar | CHF | 14 | ||
| 1520 | Büromaschinen | CHF | 14 | ||
| 1521 | Informatik | CHF | 14 | ||
| 1530 | Personenwagen | CHF | 14 | ||
| 1600 | Geschäftsliegenschaften | CHF | 14 | ||
| 1610 | Fabrikgebäude | CHF | 14 | ||
| 14 | Anlagevermögen | 1 | 1 | ||
| 1 | TOTAL AKTIVEN | 00 | 1 | ||
| PASSIVEN | |||||
| 2000 | Verbindlichkeiten | CHF | 20 | ||
| 2100 | Kontokorrent A | CHF | 20 | ||
| 2200 | Geschuldete MWST (Umsatzsteuer) | CHF | 20 | ||
| 2201 | Abrechnungskonto MWST | CHF | 20 | ||
| 2300 | Passive Rechnungsabgrenzung | CHF | 20 | ||
| 20 | Kurzfristiges Fremdkapital | 2 | 1 | ||
| 2400 | Bankverbindlichkeiten | CHF | 24 | ||
| 2420 | Verbindlichkeiten aus Finanzierungsleasing | CHF | 24 | ||
| 2500 | Übrige langfristige Verbindlichkeiten (unverzinslich) | CHF | 24 | ||
| 2600 | Rückstellungen | CHF | 24 | ||
| 24 | Langfristiges Fremdkapital | 2 | |||
| 2800 | Eigenkapital | CHF | 28 | ||
| 2850 | Privatbezüge in bar | CHF | 28 | ||
| 2970 | Gewinnvortrag/Verlustvortrag | CHF | 28 | ||
| 297 | Jahresgewinn/Jahresverlust | 28 | 1 | ||
| 28 | Eigenkapital | 2 | 1 | ||
| 2 | TOTAL PASSIVEN | 00 | 1 | ||
| ERFOLGSRECHNUNG | |||||
| ERTRAG | |||||
| 3000 | Bruttoerlöse Warenverkauf | CHF | 3 | ||
| 3400 | Honorar | CHF | 3 | ||
| 3490 | Skonti | CHF | 3 | ||
| 3710 | Eigenverbrauch | CHF | 3 | ||
| 3810 | Kredit-/Debitkartenkommissionen | CHF | 3 | ||
| 3 | TOTAL ERTRAG | 02 | 1 | ||
| AUFWAND | |||||
| 4000 | Wareneinkauf | CHF | 4 | ||
| 4 | Total Wareneinkauf | 4-6 | |||
| 5082 | Spesenentschädigungen effektiv | CHF | 5 | ||
| 5083 | Spesenentschädigungen pauschal | CHF | 5 | ||
| 5089 | Übriger Personalaufwand | CHF | 5 | ||
| 5600 | Löhne Verwaltung | CHF | 5 | ||
| 5701 | AHV, IV, EO Inhaber | CHF | 5 | ||
| 5710 | FAK | CHF | 5 | ||
| 5720 | Vorsorgeeinrichtungen | CHF | 5 | ||
| 5730 | Unfallversicherung | CHF | 5 | ||
| 5740 | Krankentaggeldversicherung | CHF | 5 | ||
| 5790 | Quellensteuer | CHF | 5 | ||
| 5901 | Temporäre Arbeitnehmer | CHF | 5 | ||
| 5 | Personalaufwand | 4-6 | 1 | ||
| 6000 | Mietzins | CHF | 6 | ||
| 6030 | Nebenkosten | CHF | 6 | ||
| 6040 | Reinigung Lokalitäten | CHF | 6 | ||
| 6200 | Reparaturen | CHF | 6 | ||
| 6210 | Betriebsstoffe | CHF | 6 | ||
| 6220 | Haftpflichtversicherung | CHF | 6 | ||
| 6260 | Fahrzeugleasing | CHF | 6 | ||
| 6270 | Privatanteile Fahrzeugaufwand | CHF | 6 | ||
| 6280 | Transportaufwand | CHF | 6 | ||
| 6300 | Elementarversicherung | CHF | 6 | ||
| 6402 | Lichtstrom | CHF | 6 | ||
| 6410 | Erdgas | CHF | 6 | ||
| 6430 | Wasser | CHF | 6 | ||
| 6460 | Kehrichtabfuhr | CHF | 6 | ||
| 6500 | Büromaterial | CHF | 6 | ||
| 6503 | Fachliteratur, Zeitungen, Zeitschriften | CHF | 6 | ||
| 6510 | Telefon / Internet | CHF | 6 | ||
| 6511 | Wartung/Hotline Hardware | CHF | 6 | ||
| 6513 | Porti | CHF | 6 | ||
| 6521 | Spenden, Vergabungen | CHF | 6 | ||
| 6570 | Informatikaufwand inkl. Leasing | CHF | 6 | ||
| 6580 | Lizenzaufwendungen/Update | CHF | 6 | ||
| 6583 | Verbrauchsmaterial | CHF | 6 | ||
| 6530 | Buchführungshonorare | CHF | 6 | ||
| 6574 | Kleininvestitionen | CHF | 6 | ||
| 6641 | Kundenbetreuung | CHF | 6 | ||
| 6642 | Kundengeschenke | CHF | 6 | ||
| 6800 | Abschreibungen und Wertberichtigungen auf Positionen des Anlagevermögens | CHF | 6 | ||
| 6900 | Bankkreditzinsaufwand | CHF | 6 | ||
| 6940 | Bankspesen | CHF | 6 | ||
| 6949 | Währungsverluste | CHF | 6 | ||
| 6950 | Erträge aus Bankguthaben | CHF | 6 | ||
| 6999 | Währungsgewinne | CHF | 6 | ||
| 8900 | Direkte Steuern | CHF | 6 | ||
| 6 | Sonstiger Betriebsaufwand | 4-6 | 1 | ||
| 4-6 | TOTAL AUFWAND | 02 | |||
| 02 | Verlust(+)/Gewinn(-) der Erfolgsrechnung | 297 | 1 | ||
| 00 | Differenz muss Null sein (leere Zelle) | ||||
| KOSTENSTELLEN | |||||
| ,UN1 | Unterhalt 1 | CHF | UN | ||
| ,UN2 | Unterhalt 2 | CHF | UN | ||
| ,UN3 | Unterhalt 3 | CHF | UN | ||
| UN | Total Unterhalt | ||||
| ;WE1 | Werbeaufwand 1 | CHF | WER | ||
| ;WE2 | Werbeaufwand 2 | CHF | WER | ||
| WER | Total Werbeaufwand | ||||
| Bez.Währung | Währung | Text |
|---|---|---|
| CHF | EUR | Euro |
| CHF | USD | US Dollar |
Fremdwährung-Buchhaltung Personengesellschaft
In diesem Artikel
Fremdwährung-Buchhaltung Personengesellschaft
Fremdwährung-Buchhaltung Personengesellschaft
Ideal, um die Konten einer Personengesellschaft zu verwalten. Der Kontenplan ist nach dem Schema KMU strukturiert und beinhaltet Konten in Fremdwährung.
In Banana WebApp öffnen
Öffnen Sie Banana Buchhaltung Plus in Ihrem Browser ohne Installation. Passen Sie die Vorlage an, geben Sie die Transaktionen ein und speichern Sie die Datei auf Ihrem Computer.
Tutorial im Banana WebApp öffnenVorschau der Vorlage
Basiswährung: CHF
Doppelte Buchhaltung mit Fremdwährungen
| Gruppe | Konto | Beschreibung | Währung | Summ. in |
|---|---|---|---|---|
| BILANZ | ||||
| AKTIVEN | ||||
| 1000 | Kasse | CHF | 100 | |
| 1020 | Bankguthaben | CHF | 100 | |
| 1024 | Bankguthaben EUR | EUR | 100 | |
| 1025 | Bankguthaben USD | USD | 100 | |
| 1045 | Kreditkarten / Debitkarten | CHF | 100 | |
| 100 | Flüssige Mittel | 10 | ||
| 1060 | Wertschriften | CHF | 106 | |
| 106 | Kurzfristig gehaltene Aktiven mit Börsenkurs | 10 | ||
| 1090 | Transferkonto | CHF | 109 | |
| 1091 | Lohndurchlaufkonto | CHF | 109 | |
| 1099 | Abklärungskonto | CHF | 109 | |
| 109 | Transferkonto | 10 | ||
| 1100 | Forderungen aus Lieferungen und Leistungen (Debitoren) | CHF | 110 | |
| 1109 | Delkredere | CHF | 110 | |
| 110 | Forderungen aus Lieferungen und Leistungen | 10 | ||
| 1140 | Vorschüsse und Darlehen | CHF | 114 | |
| 1176 | Verrechnungssteuer | CHF | 114 | |
| 1179 | Quellensteuer | CHF | 114 | |
| 1180 | Kontokorrent AHV, IV, EO, ALV | CHF | 114 | |
| 1190 | Sonstige kurzfristige Forderungen | CHF | 114 | |
| 1191 | Kautionen | CHF | 114 | |
| 114 | Übrige kurzfristige Forderungen | 10 | ||
| 1200 | Handelswaren | CHF | 120 | |
| 1210 | Rohstoffe | CHF | 120 | |
| 1230 | Hilfsmaterial | CHF | 120 | |
| 1231 | Verbrauchsmaterial | CHF | 120 | |
| 1250 | Handelswaren in Konsignation | CHF | 120 | |
| 1260 | Fertige Erzeugnisse | CHF | 120 | |
| 1270 | Unfertige Erzeugnisse | CHF | 120 | |
| 1280 | Nicht fakturierte Dienstleistungen | CHF | 120 | |
| 120 | Vorräte und nicht fakturierte Dienstleistungen | 10 | ||
| 1300 | Bezahlter Aufwand des Folgejahres | CHF | 130 | |
| 1301 | Noch nicht erhaltener Ertrag | CHF | 130 | |
| 130 | Aktive Rechnungsabgrenzungen | 10 | ||
| 10 | Umlaufvermögen | 1 | ||
| 1400 | Wertschriften | CHF | 140 | |
| 1440 | Darlehen | CHF | 140 | |
| 1441 | Hypotheken | CHF | 140 | |
| 1460 | Darlehen/Hpothek gegenüber Kommanditär | CHF | 140 | |
| 140 | Finanzanlagen | 14 | ||
| 1480 | Beteiligungen | CHF | 148 | |
| 148 | Beteiligungen | 14 | ||
| 1500 | Maschinen und Apparate | CHF | 150 | |
| 1510 | Mobiliar und Einrichtungen | CHF | 150 | |
| 1520 | Büromaschinen, Informatik, Kommunikationstechnologie | CHF | 150 | |
| 1530 | Fahrzeuge | CHF | 150 | |
| 1540 | Werkzeuge und Geräte | CHF | 150 | |
| 150 | Mobile Sachanlagen | 14 | ||
| 1600 | Geschäftsliegenschaften | CHF | 160 | |
| 160 | Immobile Sachanlagen | 14 | ||
| 1700 | Patente, Know-how, Lizenzen, Rechte, Entwicklungen | CHF | 170 | |
| 1710 | Marken | CHF | 170 | |
| 1712 | Modelle | CHF | 170 | |
| 1770 | Goodwill | CHF | 170 | |
| 170 | Immaterielle Werte | 14 | ||
| 1850 | Nicht einbezahltes Aktien-, Stamm-, Anteilschein- oder Stiftungskapital | CHF | 180 | |
| 180 | Nicht einbezahltes Grund-, Gesellschafter- oder Stiftungskapital | 14 | ||
| 14 | Anlagevermögen | 1 | ||
| 1 | Total Aktiven | 00 | ||
| PASSIVEN | ||||
| 2000 | Verbindlichkeiten aus Lieferungen und Leistungen (Kreditoren) | CHF | 200 | |
| 2030 | Anzahlungen von Dritten | CHF | 200 | |
| 200 | Verbindlichkeiten aus Lieferungen und Leistungen | 20 | ||
| 2100 | Bankverbindlichkeiten | CHF | 210 | |
| 2120 | Verbindlichkeiten aus Finanzierungsleasing | CHF | 210 | |
| 2140 | Übrige verzinsliche Verbindlichkeiten | CHF | 210 | |
| 210 | Kurzfristige verzinsliche Verbindlichkeiten | 20 | ||
| 2206 | Verrechnungssteuer | CHF | 220 | |
| 2208 | Direkte Steuern | CHF | 220 | |
| 2209 | Quellensteuer | CHF | 220 | |
| 2210 | Sonstige kurzfristige Verbindlichkeiten | CHF | 220 | |
| 2260 | Verbindlichkeiten gegenüber Kommanditär | CHF | 220 | |
| 2270 | Kontokorrent AHV, IV, EO, ALV | CHF | 220 | |
| 220 | Übrige kurzfristige Verbindlichkeiten | 20 | ||
| 2300 | Noch nicht bezahlter Aufwand | CHF | 230 | |
| 2301 | Erhaltener Ertrag des Folgejahres | CHF | 230 | |
| 2330 | Kurzfristige Rückstellungen | CHF | 230 | |
| 230 | Passive Rechnungsabgrenzungen und kurzfristige Rückstellungen | 20 | ||
| 20 | Kurzfristiges Fremdkapital | 2A | ||
| 2400 | Bankverbindlichkeiten | CHF | 240 | |
| 2420 | Verbindlichkeiten aus Finanzierungsleasing | CHF | 240 | |
| 2430 | Obligationenanleihen | CHF | 240 | |
| 2450 | Darlehen | CHF | 240 | |
| 2451 | Hypotheken | CHF | 240 | |
| 240 | Langfristige verzinsliche Verbindlichkeiten | 24 | ||
| 2500 | Übrige langfristige Verbindlichkeiten (unverzinslich) | CHF | 250 | |
| 250 | Übrige langfristige Verbindlichkeiten | 24 | ||
| 2600 | Rückstellungen | CHF | 260 | |
| 260 | Langfristige Rückstellungen sowie vom Gesetz vorgesehene ähnliche Positionen | 24 | ||
| 24 | Langfristiges Fremdkapital | 2A | ||
| 2A | Fremdkapital | 2 | ||
| 2800 | Eigenkapital Gesellschafter A zu Beginn des Geschäftsjahres | CHF | 28 | |
| 2810 | Kapitaleinlagen und Kapitalrückzüge Gesellschafter A | CHF | 28 | |
| 2820 | Privat Gesellschafter A | CHF | 28 | |
| 2830 | Jahresgewinn oder Jahresverlust Gesellschafter A | CHF | 28 | |
| 2850 | Eigenkapital Kommanditär A zu Beginn des Geschäftsjahres | CHF | 28 | |
| 2860 | Kapitaleinlagen und Kapitalrückzüge Kommanditär A | CHF | 28 | |
| 2870 | Privat Kommanditär A | CHF | 28 | |
| 2880 | Jahresgewinn oder Jahresverlust Kommanditär A | CHF | 28 | |
| 297 | Jahresgewinn oder Jahresverlust | 28 | ||
| 28 | Eigenkapital | 2 | ||
| 2 | Total Passiven | 00 | ||
| ERFOLGSRECHNUNG | ||||
| 3000 | Produktionserlöse | CHF | 30 | |
| 3200 | Handelserlöse | CHF | 30 | |
| 3400 | Dienstleistungserlöse | CHF | 30 | |
| 3600 | Übrige Erlöse aus Lieferungen und Leistungen | CHF | 30 | |
| 3700 | Eigenleistungen | CHF | 30 | |
| 3710 | Eigenverbrauch | CHF | 30 | |
| 3800 | Erlösminderungen | CHF | 30 | |
| 3805 | Verluste Forderungen (Debitoren), Veränderung Delkredere | CHF | 30 | |
| 3810 | Kredit-/Debitkartenkommissionen | CHF | 30 | |
| 30 | Nettoerlöse aus Lieferungen und Leistungen | 3 | ||
| 3900 | Bestandsänderungen fertige Erzeugnisse | CHF | 39 | |
| 3901 | Bestandsänderungen unfertige Erzeugnisse | CHF | 39 | |
| 3940 | Bestandsänderungen nicht fakturierte Dienstleistungen | CHF | 39 | |
| 39 | Bestandesänderungen an Erzeugnissen sowie an nicht fakturierten Dienstleistungen | 3 | ||
| 3 | Betrieblicher Ertrag aus Lieferungen und Leistungen | E1 | ||
| 4000 | Materialaufwand Produktion | CHF | 4 | |
| 4200 | Handelswarenaufwand | CHF | 4 | |
| 4400 | Aufwand für bezogene Dienstleistungen | CHF | 4 | |
| 4500 | Energieaufwand zur Leistungserstellung | CHF | 4 | |
| 4800 | Aufwandminderungen | CHF | 4 | |
| 4 | Aufwand für Material, Handelswaren, Dienstleistungen und Energie | E1 | ||
| E1 | Bruttoergebnis nach Material- und Warenaufwand | E2 | ||
| 5000 | Lohnaufwand | CHF | 5 | |
| 5700 | AHV, IV, EO, ALV | CHF | 5 | |
| 5710 | FAK | CHF | 5 | |
| 5720 | Vorsorgeeinrichtungen | CHF | 5 | |
| 5730 | Unfallversicherung | CHF | 5 | |
| 5740 | Krankentaggeldversicherung | CHF | 5 | |
| 5790 | Quellensteuer | CHF | 5 | |
| 5800 | Übriger Personalaufwand | CHF | 5 | |
| 5900 | Leistungen Dritter | CHF | 5 | |
| 5 | Personalaufwand | E2 | ||
| E2 | Bruttoergebnis nach Personalaufwand | E3 | ||
| 6000 | Raumaufwand | CHF | 60 | |
| 6040 | Reinigung Lokalitäten | CHF | 60 | |
| 60 | Raumaufwand | 6 | ||
| 6100 | Unterhalt, Reparaturen, Ersatz mobile Sachanlagen | CHF | 61 | |
| 6105 | Leasingaufwand mobile Sachanlagen | CHF | 61 | |
| 61 | Unterhalt, Reparaturen, Ersatz (URE); Leasing mobile Sachanlagen | 6 | ||
| 6200 | Reparaturen | CHF | 62 | |
| 6210 | Betriebsstoffe | CHF | 62 | |
| 6220 | Haftpflichtversicherung | CHF | 62 | |
| 6260 | Fahrzeugleasing | CHF | 62 | |
| 6270 | Privatanteile Fahrzeugaufwand | CHF | 62 | |
| 6280 | Transportaufwand | CHF | 62 | |
| 62 | Fahrzeug- und Transportaufwand | 6 | ||
| 6300 | Sachversicherungen, Abgaben, Gebühren, Bewilligungen | CHF | 63 | |
| 63 | Sachversicherungen, Abgaben, Gebühren, Bewilligungen | 6 | ||
| 6402 | Lichtstrom | CHF | 64 | |
| 6410 | Erdgas | CHF | 64 | |
| 6430 | Wasser | CHF | 64 | |
| 6460 | Kehrichtabfuhr | CHF | 64 | |
| 64 | Energie- und Entsorgungsaufwand | 6 | ||
| 6500 | Büromaterial | CHF | 65 | |
| 6503 | Fachliteratur, Zeitungen, Zeitschriften | CHF | 65 | |
| 6510 | Telefon | CHF | 65 | |
| 6511 | Wartung/Hotline Hardware | CHF | 65 | |
| 6512 | Internet | CHF | 65 | |
| 6513 | Porti | CHF | 65 | |
| 6570 | Informatikaufwand inkl. Leasing | CHF | 65 | |
| 6580 | Lizenzaufwendungen/Update | CHF | 65 | |
| 6583 | Verbrauchsmaterial | CHF | 65 | |
| 65 | Verwaltungs- und Informatikaufwand | 6 | ||
| 6600 | Werbeaufwand | CHF | 66 | |
| 6642 | Kundengeschenke | CHF | 66 | |
| 66 | Werbeaufwand | 6 | ||
| 6700 | Sonstiger betrieblicher Aufwand | CHF | 67 | |
| 67 | Sonstiger betrieblicher Aufwand | 6 | ||
| 6 | Übriger betrieblicher Aufwand | E3 | ||
| E3 | Betriebliches Ergebnis vor Abschreibungen und Wertberichtigungen, Finanzerfolg und Steuern (EBITDA) | E4 | ||
| 6800 | Abschreibungen und Wertberichtigungen auf Positionen des Anlagevermögens | CHF | 68 | |
| 68 | Abschreibungen und Wertberichtigungen auf Positionen des Anlagevermögens | E4 | ||
| E4 | Betriebliches Ergebnis vor Finanzerfolg und Steuern (EBIT) | E5 | ||
| 6900 | Bankkreditzinsaufwand | CHF | 69 | |
| 6940 | Bankspesen | CHF | 69 | |
| 6949 | Währungsverluste | CHF | 69 | |
| 6950 | Erträge aus Bankguthaben | CHF | 69 | |
| 6999 | Währungsgewinne | CHF | 69 | |
| 69 | Finanzaufwand und Finanzertrag | E5 | ||
| E5 | Betriebliches Ergebnis vor Steuern (EBT) | E6 | ||
| 7000 | Ertrag Nebenbetrieb | CHF | 7 | |
| 7010 | Aufwand Nebenbetrieb | CHF | 7 | |
| 7500 | Ertrag betriebliche Liegenschaft | CHF | 7 | |
| 7510 | Aufwand betriebliche Liegenschaft | CHF | 7 | |
| 7 | Betrieblicher Nebenerfolg | E6 | ||
| 8000 | Betriebsfremder Aufwand | CHF | 8 | |
| 8100 | Betriebsfremder Ertrag | CHF | 8 | |
| 8500 | Ausserordentlicher, einmaliger oder periodenfremder Aufwand | CHF | 8 | |
| 8510 | Ausserordentlicher, einmaliger oder periodenfremder Ertrag | CHF | 8 | |
| 8 | Betriebsfremder, ausserordentlicher, einmaliger oder periodenfremder Aufwand und Ertrag | E6 | ||
| E6 | Jahresgewinn oder Jahresverlust vor Steuern | E7 | ||
| 8900 | Direkte Steuern | CHF | 89 | |
| 89 | Direkte Steuern | E7 | ||
| E7 | Jahresgewinn oder Jahresverlust | 297 | ||
| 00 | Differenz muss = 0 sein | |||
| KOSTENSTELLEN | ||||
| .HAN | Handelswaren A | CHF | VOR | |
| .ROH | Rohstoffe A | CHF | VOR | |
| .WER | Werkstoffe A | CHF | VOR | |
| VOR | Total Vorräte | |||
| ,UN1 | Unterhalt 1 | CHF | UN | |
| ,UN2 | Unterhalt 2 | CHF | UN | |
| ,UN3 | Unterhalt 3 | CHF | UN | |
| UN | Total Unterhalt | |||
| ;WE1 | Werbeaufwand 1 | CHF | WER | |
| ;WE2 | Werbeaufwand 2 | CHF | WER | |
| WER | Total Werbeaufwand | |||
| Bez.Währung | Währung | Text |
|---|---|---|
| CHF | EUR | Euro |
| CHF | USD | US Dollar |
Tutorial zur Finanzplanung für Buchhaltungsexperten
In diesem Artikel
Tutorial zur Finanzplanung für Buchhaltungsexperten
Tutorial zur Finanzplanung für Buchhaltungsexperten
Praxisorientiertes Tutorial für Buchhaltungsbüros, Treuhänder und Steuerberater zur Erstellung einer in die Buchhaltung integrierten Finanzplanung mit Banana Buchhaltung. Nutzen Sie denselben Kontenplan und dieselben Elemente wie in der laufenden Buchhaltung, um detaillierte Planbuchungen für bestimmte Zeiträume zu erfassen, automatisch Planbilanzen, Planerfolgsrechnungen und Liquiditätsprognosen zu erstellen sowie Budget- und Ist-Werte zu vergleichen. Alles in derselben Buchhaltungsdatei, ohne separate Tabellenkalkulationen und ohne Daten zwischen verschiedenen Programmen übertragen zu müssen.
In Banana WebApp öffnen
Öffnen Sie Banana Buchhaltung Plus in Ihrem Browser ohne Installation. Passen Sie die Vorlage an, geben Sie die Transaktionen ein und speichern Sie die Datei auf Ihrem Computer.
Vorlage im Banana WebApp öffnen Tutorial im Banana WebApp öffnenDokumentation zur Vorlage
Mit der Finanzplanung von Banana Buchhaltung können Sie die Entwicklung der Ertrags-, Vermögens- und Finanzlage eines Unternehmens mit derselben Struktur wie in der Buchhaltung planen.
Die Finanzplanung ist in Banana Buchhaltung direkt in die Buchhaltungsdatei integriert. Sie verwenden somit denselben Kontenplan, dieselbe Soll-/Haben-Logik und dieselben Elemente wie in der laufenden Buchhaltung, ohne separate Tabellenkalkulationen erstellen oder Daten zwischen verschiedenen Programmen übertragen zu müssen.
In diesem Tutorial erfahren Sie, wie Sie zukünftige Geschäftsvorgänge erfassen, die Planung für bestimmte Zeiträume erstellen und automatisch Planerfolgsrechnungen, Planbilanzen und eine Liquiditätsplanung erhalten. Zudem können Sie Budget- und Ist-Werte vergleichen und Abweichungen analysieren.
Einführungsvideo
Wie die Finanzplanung in der Praxis funktioniert, zeigt Ihnen unser Einführungsvideo:
Zielgruppe
Dieses Tutorial richtet sich insbesondere an:
- Buchhaltungsexperten
- Treuhandbüros
- Berater und Treuhänder
- Steuerberater
Ziel ist es, Ihnen zu zeigen, wie Sie schnell eine vollständige Finanzplanung in derselben Buchhaltungsdatei erstellen können.
Sie können die Finanzplanung sowohl für Ihr eigenes Unternehmen als auch für Ihre Kunden erstellen. Buchhaltungs- und Treuhandbüros können damit ihre Dienstleistungen um eine zukunftsorientierte Beratung ergänzen: Sie analysieren die erwartete Entwicklung des Unternehmens, erkennen einen möglichen Finanzierungsbedarf frühzeitig und überprüfen regelmässig die Abweichungen zwischen den geplanten und den tatsächlichen Ergebnissen.
So funktioniert die Finanzplanung
Wenn Ihre Buchhaltung bereits eingerichtet ist, können Sie dieselbe Buchhaltungsstruktur auch für die Finanzplanung verwenden.
Sie arbeiten somit mit:
- demselben Kontenplan
- derselben Soll-/Haben-Logik
- denselben Kostenstellen und Segmenten
- denselben Analyse- und Berichtswerkzeugen
Zukünftige Geschäftsvorgänge erfassen Sie in der Tabelle Budget. Für jede Planbuchung können Sie das Datum, den geplanten Betrag und bei Bedarf angeben, wie häufig sie wiederholt werden soll.
Beispielsweise können Sie eine monatliche Mietzahlung einmal erfassen und eine monatliche Wiederholung festlegen. Ebenso lassen sich Verkäufe, Löhne, Versicherungen, Investitionen, Finanzierungen und weitere zukünftige Geschäftsvorgänge planen.
So müssen Sie nicht alle Planbuchungen für das gesamte Jahr manuell erfassen.
Kontenplan und Budgetsalden
Für die Finanzplanung verwenden Sie die Konten aus Ihrem bestehenden Kontenplan.
In der Tabelle Konten können Sie auch die Spalte Budget einblenden. So sehen Sie für jedes Konto direkt den Saldo, der sich aus den Planbuchungen ergibt.
Um die Spalte einzublenden, wählen Sie:
- über das Menü Daten > Spalten einrichten > Budget.
Aktiven und Passiven – Bilanz
Im folgenden Beispiel sehen Sie in der Tabelle Konten die Budgetsalden der Bilanzkonten in der Spalte Budget. So können Sie direkt im Kontenplan überprüfen, wie sich die Aktiven und Passiven auf Grundlage der in der Tabelle Budget erfassten Planbuchungen entwickeln werden.
Aufwand und Ertrag – Erfolgsrechnung
Bei den Erfolgskonten zeigt die Spalte Budget den geplanten Aufwand und Ertrag für den jeweiligen Zeitraum. So sehen Sie direkt im Kontenplan den geplanten Aufwand, den geplanten Ertrag und das geplante Geschäftsergebnis.
Für eine detailliertere Finanzplanung können Sie auch folgende Funktionen nutzen:
So können Sie die Finanzplanung auch für einzelne Projekte, Tätigkeiten, Abteilungen oder andere betriebliche Bereiche erstellen und auswerten.
Tabelle Budget
Die Tabelle Budget bildet die Grundlage der Finanzplanung. Hier erfassen Sie zukünftige Geschäftsvorgänge.
Für jede Planbuchung können Sie folgende Angaben erfassen:
- Anfangsdatum: das geplante Datum des Geschäftsvorgangs
- Enddatum: das Datum, bis zu dem die Buchung wiederholt werden soll; es kann auch in einem späteren Jahr liegen.
- Wiederholen: die Häufigkeit der Wiederholung, z.B. monatlich, vierteljährlich, halbjährlich oder jährlich
- Beschreibung: die Beschreibung des geplanten Geschäftsvorgangs
- Konto Soll / Konto Haben: die betroffenen Konten aus dem Kontenplan
- Betrag: der geplante Betrag
Soll eine wiederkehrende Buchung auch in den Folgejahren fortgeführt werden, können Sie das Enddatum leer lassen.
Bei Bedarf können Sie auch MWST/USt-Codes, Kostenstellen und Segmente angeben.
Für eine weiterführende Planung können Sie zudem Mengen, Preise und Formeln verwenden. Beispielsweise lassen sich die geplanten Erträge automatisch anhand der vorgesehenen Verkaufsmengen und der jeweiligen Preise berechnen.
Die in der Tabelle Budget erfassten Planbuchungen bilden die Grundlage für die Budgetsalden der Konten und werden automatisch in den Berichten berücksichtigt. So gelangen Sie von den einzelnen Planbuchungen direkt zur Planbilanz, zur Planerfolgsrechnung und zu den Finanzanalysen, ohne die Daten erneut erfassen oder übertragen zu müssen.
Planung für bestimmte Zeiträume
Die Finanzplanung ist nicht auf Jahresgesamtwerte beschränkt. Jede Planbuchung kann dem Zeitraum zugeordnet werden, in dem der Geschäftsvorgang voraussichtlich stattfindet.
Sie können die Daten somit nach Jahren, Quartalen, Monaten oder anderen Zeiträumen auswerten und erhalten ein genaueres Bild der wirtschaftlichen und finanziellen Entwicklung.
Wenn beispielsweise Kosten nur für die Monate Juni, Juli und August geplant sind, können Sie den entsprechenden Zeitraum in der Tabelle Budget festlegen. In den Budgetberichten werden die Kosten den betreffenden Monaten zugeordnet, ohne auf die übrigen Monate des Jahres verteilt zu werden.
Dies ist besonders für die Liquiditätsplanung hilfreich, da Sie berücksichtigen können, wann die verschiedenen Einnahmen und Ausgaben anfallen.
Budgetberichte und Vergleich mit den Ist-Werten
Aus den in der Tabelle Budget erfassten Planbuchungen können Sie automatisch Budgetberichte erstellen.
Um die Bilanz und die Erfolgsrechnung mit den Budgetwerten anzuzeigen, wählen Sie:
- über das Menü Berichte > Formatierte Bilanz nach Gruppen > im Bereich Spalten > Budget.
Im selben Bericht können Sie folgende Werte anzeigen:
- Ist-Werte
- Budgetwerte
- Abweichungen zwischen Ist- und Budgetwerten
So gelangen Sie von der Planung zur Kontrolle: Im Laufe des Jahres können Sie vergleichen, was Sie geplant haben und was tatsächlich eingetreten ist.
Bilanz: Ist-Werte, Budgetwerte und Abweichungen
Im folgenden Beispiel zeigt die Bilanz die Ist-Werte, die Budgetwerte und die jeweiligen Abweichungen nebeneinander.
Die Finanzplanung ist somit direkt mit der Buchhaltung verbunden: Budget und Ist-Werte basieren auf derselben Buchhaltungsstruktur und können laufend verglichen werden, sobald die tatsächlichen Geschäftsvorgänge erfasst werden.
Erfolgsrechnung: Ist-Werte, Budgetwerte und Abweichungen
Derselbe Vergleich ist auch für Aufwand und Ertrag möglich.
Mit der Erfolgsrechnung können Sie die tatsächliche Entwicklung mit der geplanten vergleichen und feststellen, welche Positionen von der Planung abweichen.
Vom Gesamtvergleich zu den Details eines einzelnen Kontos
Wenn Sie in den Berichten eine Abweichung feststellen, können Sie die einzelnen Buchungen des betroffenen Kontos genauer analysieren.
Mit der Erweiterung Account card: Current vs Budget, die derzeit als Beta-Version verfügbar ist, können Sie die tatsächlichen Buchungen und die Planbuchungen desselben Kontos vergleichen.
Sie können die Erweiterung nutzen, um:
- tatsächliche Buchungen mit Planbuchungen zu vergleichen
- Abweichungen zu erkennen
- die Entwicklung der Salden zu analysieren
- Unterschiede gegenüber der Planung im Detail zu prüfen
- die Finanzplanung anhand der tatsächlichen Ergebnisse laufend zu aktualisieren.
Beispiel: Kontoauszug eines Kunden mit Ist- und Budgetwerten
Ein besonders nützlicher Anwendungsfall für Buchhaltungs- und Treuhandbüros ist die Analyse eines Kundenkontos.
Für dasselbe Kundenkonto können Sie folgende Daten vergleichen:
- Ist-Daten, z.B. bereits ausgestellte Rechnungen und erfasste Zahlungseingänge
- Budgetdaten, z.B. geplante Rechnungen und erwartete Zahlungseingänge
So sehen Sie, welche Geschäftsvorgänge bereits stattgefunden haben und welche für die kommenden Zeiträume geplant sind. Dabei bleiben die Details der einzelnen Buchungen erhalten.
Die Analyse ist nicht auf Kunden beschränkt. Je nach Struktur Ihrer Buchhaltung können Sie auch folgende Bereiche genauer auswerten:
- Konten
- Projekte
- Kostenstellen
- Segmente
Ist- und Budgetwerte eines Kontos vergleichen
Um den Vergleich zu nutzen, müssen Sie zunächst die Erweiterung installieren:
- Über das Menü Erweiterungen > Erweiterungen verwalten > Account card: Current vs Budget (Beta-Version).
Starten Sie anschliessend die Erweiterung und wählen Sie das Konto aus, das Sie analysieren möchten.
Die Ist- und Budgetdaten desselben Kontos werden angezeigt. So können Sie die Buchungen, die Entwicklung der Salden und die Abweichungen von der Planung vergleichen.
Zusammenfassung
Tutorial für Buchhaltungsbüros, Treuhänder und Steuerberater zur Erstellung einer in die Buchhaltung integrierten Finanzplanung mit Banana Buchhaltung. Nutzen Sie denselben Kontenplan, um die Finanzplanung für bestimmte Zeiträume zu erstellen und Budget- und Ist-Werte direkt zu vergleichen. Planbilanz, Planerfolgsrechnung und Liquiditätsplanung werden in derselben Buchhaltungsdatei verwaltet, ohne separate Tabellenkalkulationen oder Datenübertragungen.
Pianificazione finanziaria separata dalla contabilità
In diesem Artikel
Pianificazione finanziaria separata dalla contabilità
Pianificazione finanziaria separata dalla contabilità
La pianificazione finanziaria separata dalla contabilità permette di creare previsioni economiche, finanziarie e patrimoniali in modo indipendente dalla contabilità generale. Consente di simulare ricavi, costi, investimenti e finanziamenti, valutarne gli effetti sulla liquidità e sull'utile e confrontare scenari alternativi. La pianificazione può essere annuale o pluriennale e offre una visione dell'evoluzione futura dell'impresa a supporto delle decisioni aziendali. Si rivolge a medio e grandi imprese e a figure specializzate che devono preparare delle pianificazioni molto dettagliate e avanzate.
In Banana WebApp öffnen
Öffnen Sie Banana Buchhaltung Plus in Ihrem Browser ohne Installation. Passen Sie die Vorlage an, geben Sie die Transaktionen ein und speichern Sie die Datei auf Ihrem Computer.
Vorlage im Banana WebApp öffnen Tutorial im Banana WebApp öffnenDokumentation zur Vorlage
Questo tutorial mostra, con un esempio pratico, come creare e gestire una pianificazione economica, finanziaria e patrimoniale in un file separato dalla contabilità, inserendo nella tabella Preventivo i movimenti previsionali e analizzandone i risultati.
Maggiori info alla pagina della nostra Documentazione: Pianificazione separata dalla contabilità.
Come impostare il file della pianificazione
Per creare il file di pianificazione puoi:
- partire da uno dei modelli predefiniti di contabilità in partita doppia di Banana Contabilità, anche con IVA o multimoneta
- utilizzare come base il piano contabile della tua attività, se disponi già di una struttura contabile
- impostare il periodo di pianificazione, la moneta base e le altre proprietà necessarie.
Nel nostro esempio viene preparata la pianificazione finanziaria di uno studio fiduciario già avviato.
Partendo dalla situazione esistente e formulando ipotesi sull'evoluzione dei clienti e delle consulenze, sugli investimenti e sull'eventuale assunzione di un nuovo collaboratore, viene elaborata una previsione per valutare l'evoluzione futura della liquidità, del risultato d'esercizio e della situazione patrimoniale.
Per creare il file:
- Dal menu File > Nuovo, seleziona la tipologia di contabilità e il modello più adatto alle tue esigenze.
- Dal menu File > Proprietà file > Dati base, inserisci i dati della pianificazione, come nome dell'azienda, periodo e moneta base.
- Se utilizzi una contabilità multimoneta o con IVA, verifica le relative impostazioni. Nei modelli predefiniti i conti necessari, come quelli per le differenze di cambio e l'IVA, sono già predisposti.
Se nel file della contabilità la tabella Preventivo non è visibile, puoi aggiungerla dal menu Strumenti > Aggiungi Tabella Preventivo.
La tabella Registrazioni rimane comunque disponibile. Se non viene utilizzata, puoi nasconderla dal menu Dati > Disponi tabelle, impostando la tabella Registrazioni come non visibile.
Le registrazioni inserite nella tabella Preventivo vengono utilizzate per calcolare automaticamente i valori previsionali dei conti e ottenere report economici, finanziari e patrimoniali.
Struttura della pianificazione
La pianificazione viene gestita in un unico file dedicato e si basa sulla logica della partita doppia, consentendo di simulare contabilmente l'evoluzione futura dell'impresa.
Il file utilizza principalmente due tabelle:
- la tabella Conti, che definisce la struttura contabile e mostra i valori risultanti dalla pianificazione;
- la tabella Preventivo, nella quale vengono inserite le registrazioni previsionali e le ipotesi su cui si basa la pianificazione.
Come creare una pianificazione
Per creare la pianificazione, imposta nella tabella Conti la situazione patrimoniale iniziale e inserisci nella tabella Preventivo le operazioni future previste. Banana calcola automaticamente gli effetti delle registrazioni sulla situazione economica, finanziaria e patrimoniale.
Tabella Conti
Se hai scelto uno dei modelli predefiniti, la tabella Conti contiene già i conti necessari per iniziare la pianificazione.
Puoi personalizzare il piano contabile aggiungendo o eliminando conti e gruppi di totalizzazione in funzione delle tue esigenze. Per maggiori informazioni consulta la pagina Tabella Conti.
I saldi effettivi alla data di inizio della pianificazione possono essere riportati nella colonna Apertura e utilizzati come situazione patrimoniale iniziale da cui sviluppare le previsioni.
Per i conti dello Stato patrimoniale, i valori del Preventivo partono quindi dai saldi iniziali di apertura.
Per i conti del Conto economico, invece, prima dell'inserimento delle registrazioni previsionali i valori del Preventivo sono a zero.
Tabella Preventivo
La tabella Preventivo è il cuore della pianificazione. Qui vengono registrate le operazioni previsionali utilizzando la logica della partita doppia.
Puoi pianificare, ad esempio:
- ricavi e relativi incassi
- acquisti e pagamenti
- salari e altri costi d'esercizio
- investimenti e ammortamenti
- nuovi finanziamenti
- rimborsi di finanziamenti e relativi interessi
- altre operazioni previste.
La tabella permette inoltre di gestire facilmente le operazioni ricorrenti. Non è necessario inserire manualmente una registrazione per ogni ricorrenza: attraverso le colonne Data inizio, Data fine e Ripeti puoi definire la periodicità dell'operazione, ad esempio giornaliera, mensile, trimestrale, semestrale o annuale.
Banana calcola automaticamente le ricorrenze e i relativi valori complessivi. In questo modo la pianificazione diventa dinamica e i report previsionali tengono conto automaticamente della periodicità delle operazioni.
Effetti della pianificazione
Ogni registrazione inserita nella tabella Preventivo produce automaticamente i relativi effetti economici, finanziari e patrimoniali.
Una registrazione previsionale può quindi incidere contemporaneamente sulla liquidità, sui conti dello Stato patrimoniale, sui ricavi e sui costi del Conto economico e, di conseguenza, sull'utile o sulla perdita prevista.
Non è necessario predisporre formule separate per collegare questi elementi: gli effetti derivano automaticamente dalle registrazioni in partita doppia.
Nell'esempio puoi osservare come cambiano gli importi nelle colonne Preventivo e Differenza preventivo dopo l'inserimento delle operazioni previsionali.
Impatto sullo Stato patrimoniale e sulla liquidità
Dopo l'inserimento delle prime registrazioni previsionali, la liquidità prevista passa dal valore iniziale di CHF 104'400.00 a CHF 197'890.00.
Impatto sul Conto economico
Il Conto economico viene aggiornato automaticamente sulla base delle registrazioni previsionali e determina l'utile o la perdita prevista.
Modificare ipotesi e simulare scenari
Una volta creata la pianificazione di base, puoi modificare le ipotesi e simulare scenari alternativi per confrontarne i risultati con quelli della pianificazione iniziale.
Puoi aggiungere nuove registrazioni previsionali, modificare quelle esistenti oppure utilizzare quantità, prezzi, variabili e formule per verificare come il cambiamento di determinate ipotesi influisce sui risultati complessivi.
Quando un dato viene modificato, Banana ricalcola automaticamente gli effetti collegati, permettendo di verificare immediatamente l'impatto sulla liquidità, sul risultato d'esercizio e sulla situazione patrimoniale.
Ipotesi: aumento delle consulenze del 10%
Supponiamo di voler valutare gli effetti di un aumento del 10% delle consulenze.
Nella tabella Preventivo puoi utilizzare quantità, prezzi unitari, variabili e formule:
- visualizza le colonne Quantità, Prezzo unitario e Formula
- inserisci i valori nelle colonne Quantità e Prezzo unitario
- definisci una variabile per lo scenario di base, ad esempio a = 1
- modifica la variabile per simulare un aumento del 10%, ad esempio a = 1.1
- nella colonna Formula inserisci la formula che utilizza la variabile.
Modificando la variabile, Banana ricalcola automaticamente le registrazioni previsionali interessate e i relativi risultati.
Ipotesi: assunzione di un nuovo collaboratore dal 01.07.2026
Per valutare l'impatto dell'assunzione di un nuovo collaboratore, nella tabella Preventivo vengono aggiunte le registrazioni previsionali necessarie con data di inizio 01.07.2026.
Oltre al salario devono essere considerate anche le relative componenti, come i contributi e gli altri costi del personale previsti.
Banana permette così di verificare l'impatto della nuova assunzione sui costi del personale, sul risultato d'esercizio e sulla liquidità.
Ipotesi: investimento in nuovo hardware finanziato con un prestito bancario
Supponiamo di pianificare l'acquisto di nuovo hardware per CHF 10'000, finanziato tramite un prestito bancario con un tasso d'interesse del 2.10%.
Nella tabella Preventivo vengono inserite le registrazioni previsionali relative all'investimento e al finanziamento, indicando la data prevista dell'operazione, nell'esempio 01.08.2026.
Per completare la previsione vengono inoltre considerati gli interessi sul finanziamento. Al 31.12 è possibile utilizzare una formula o una variabile per calcolare gli interessi relativi ai cinque mesi da agosto a dicembre e registrare il relativo costo previsto.
In questo modo è possibile valutare contemporaneamente l'impatto dell'operazione sugli investimenti, sull'indebitamento, sugli interessi, sulla liquidità e sul risultato d'esercizio.

Effetti delle ipotesi nei report previsionali
I dati inseriti nella tabella Preventivo possono essere utilizzati per ottenere i principali report economici, finanziari e patrimoniali previsionali.
Dal menu Report > Bilancio abbellito con gruppi, nella sezione relativa ai conti puoi attivare Bilancio e Conto economico e, nella sezione Colonne, selezionare i dati del Preventivo.
Puoi così ottenere lo Stato patrimoniale previsionale e il Conto economico previsionale e verificare gli effetti delle ipotesi inserite nella pianificazione.
Nell'esempio, tutte le variazioni previsionali ipotizzate, aumento del 10% delle vendite, assunzione di un nuovo dipendente e investimento finanziato con un prestito bancario, modificano i risultati della pianificazione rispetto a quelli previsti inizialmente. I relativi effetti si riflettono sullo Stato patrimoniale e sul Conto economico, determinando nuovi valori previsti per la liquidità e l'utile d'esercizio.
Nello stesso scenario, il Conto economico previsionale permette di confrontare i ricavi e l'utile previsto con quelli della pianificazione di base.
Proiezioni pluriennali
Con Banana Contabilità puoi estendere la pianificazione su più esercizi e creare proiezioni pluriennali.
Per impostare una pianificazione pluriennale, nella tabella Preventivo occorre inserire il movimento previsionale per ciascun anno della pianificazione. Per ogni movimento vengono indicate la relativa data di inizio e di fine periodo, fino a raggiungere la data finale prevista dalla pianificazione.
Gli importi possono essere modificati di anno in anno per tenere conto delle variazioni previste. Ad esempio, puoi prevedere un aumento dei ricavi, una variazione dei costi, nuovi investimenti o una diversa evoluzione dei finanziamenti.
Una volta inserite le previsioni per i diversi esercizi, puoi ottenere report pluriennali e analizzare, anno per anno, l'evoluzione prevista del Conto economico, dello Stato patrimoniale, della liquidità, degli investimenti, dei finanziamenti e dell'indebitamento.
Analizzare i risultati della pianificazione
Una volta completata la pianificazione, puoi analizzare i risultati per l'intero periodo oppure suddividerli per anno. Questo permette di confrontare l'evoluzione prevista della situazione patrimoniale e del Conto economico nel corso di più esercizi.
Per visualizzare e stampare i report:
- dal menu Report > Bilancio abbellito con gruppi
- nella sezione Intestazione e piè di pagina, inserisci l'intestazione della pianificazione
- nella sezione Colonne, attiva la voce Preventivo, sia per il Bilancio sia per il Conto economico
- nella sezione Periodo, seleziona Tutto il periodo
- nella sezione Suddivisione, seleziona Anno
- fai clic su OK.
Esempio di pianificazione pluriennale per lo Stato patrimoniale
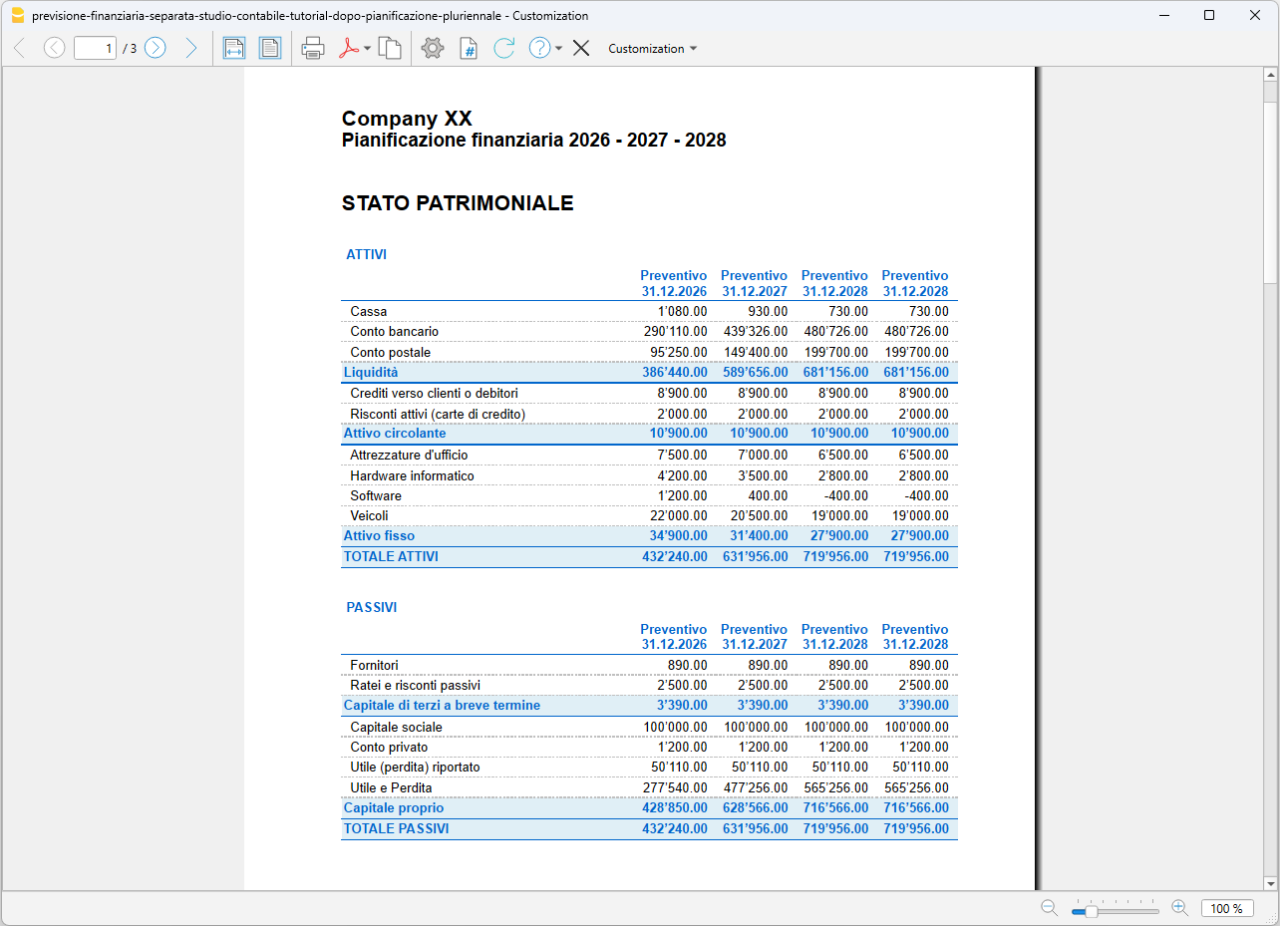
Esempio di pianificazione pluriennale per il Conto economico
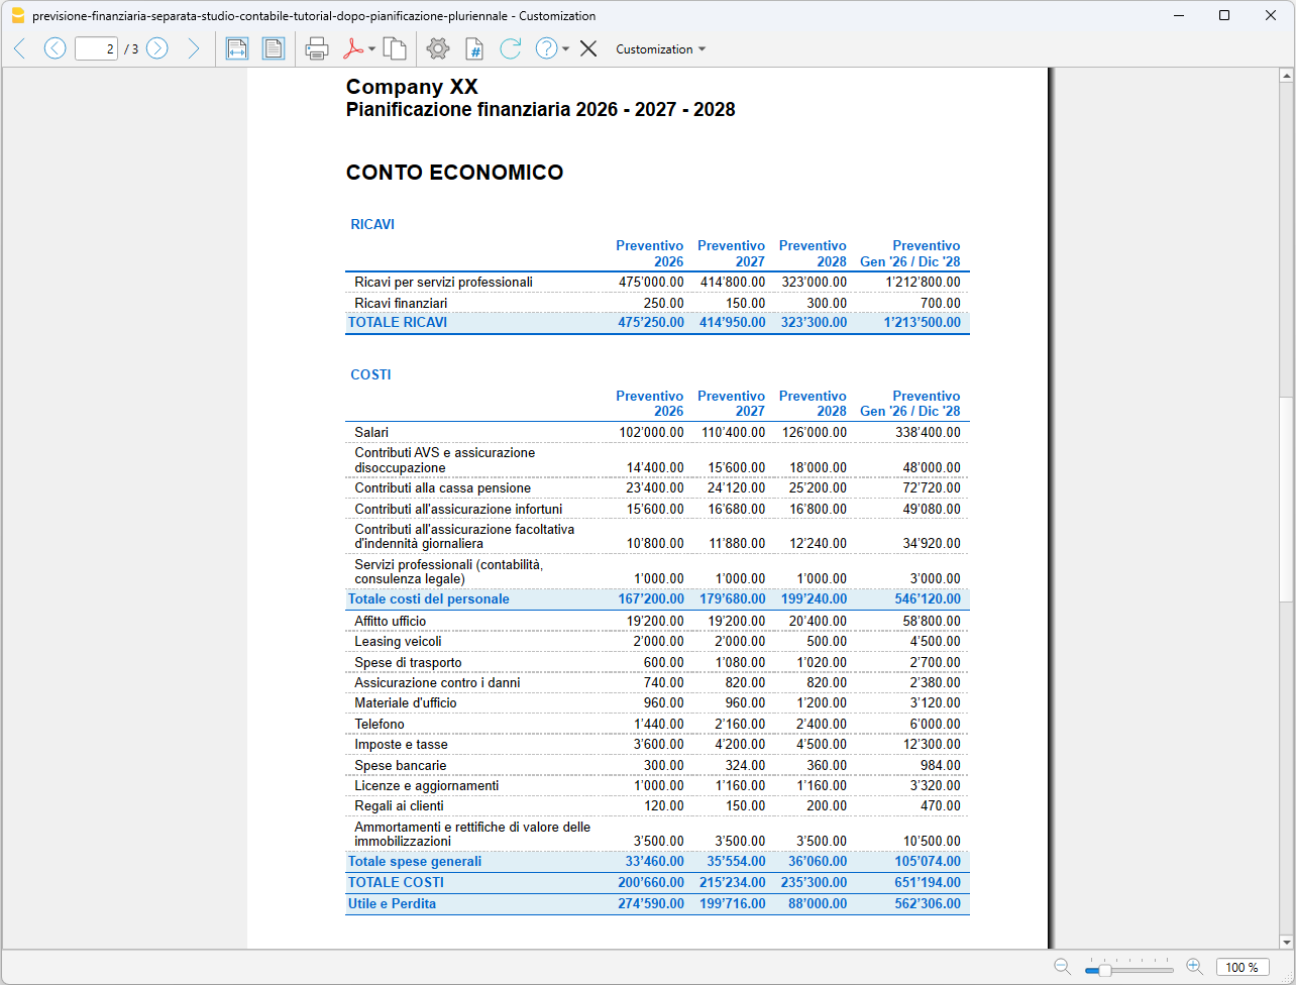
In particolare, puoi verificare:
- se la liquidità prevista è sufficiente durante il periodo di pianificazione
- come evolvono ricavi, costi e risultato d'esercizio
- l'impatto degli investimenti sulla liquidità e sulla situazione patrimoniale
- l'evoluzione dei finanziamenti e dell'indebitamento
- come cambia il patrimonio netto
- se le ipotesi formulate risultano economicamente e finanziariamente sostenibili.
Modificando le ipotesi e le registrazioni nella tabella Preventivo, Banana ricalcola automaticamente i risultati della pianificazione. Puoi così confrontare scenari alternativi e valutarne gli effetti sulla liquidità, sul risultato d'esercizio e sulla situazione patrimoniale, utilizzando i risultati previsionali come supporto alle decisioni aziendali.