Modèles de Comptabilité Business Suisse
Les modèles de comptabilité Business ont des plans comptables basés sur le système PME (système de comptabilité suisse PME - Sterchi, Mattle, Helbing), conforme au Code des obligations suisse (articles 957-963b CO).
Ils sont principalement divisés en :
Dans les deux catégories, vous pouvez avoir des modèles de :
- Comptabilité sur les encaissements ou principe de trésorerie – Les coûts et les revenus sont enregistrés au moment du paiement et de l'encaissement.
- Comptabilité sur le chiffre d'affaires ou principe d'exercice – Les coûts et les revenus sont enregistrés au moment de l'émission des factures aux clients et de la réception des factures des fournisseurs.
De plus, des modèles sont inclus pour gérer les comptes en monnaie de base et en devises étrangères.
Travaillez rapidement avec les fonctions d'automatisation
Le programme inclut de nombreuses fonctions d'automatisation qui vous permettent de travailler rapidement et en toute sécurité.
- Reprise des textes déjà saisis
Réutilisez facilement les contenus déjà saisis, sans avoir à les réécrire manuellement. - Reprise des données des lignes mémorisées
Vous pouvez mémoriser les enregistrements récurrents dans un tableau et les reprendre en un clic, sans ressaisir les textes. - Importation des données bancaires, postales et des cartes de crédit
Intégrez sans effort des données bancaires, postales et des cartes de crédit dans votre comptabilité. De nombreux formats d'importation sont disponibles pour récupérer automatiquement les données. - Calculs et Résumés de la TVA
Automatisez les calculs et les résumés de la TVA pour une gestion fiscale sans erreurs. - Devises étrangères
Comptabilisez facilement des opérations dans différentes devises, y compris les cryptomonnaies. Taux de change fixes et variables. Différences de change automatisées. - Bilans, fiches de compte, journal et autres rapports
Générez des bilans, des fiches de compte, des journaux et d'autres rapports détaillés en un seul clic. - Centres de coûts / profits et segments
Utilisés pour analyser et surveiller la performance des différentes zones ou divisions d'une entreprise. - Création de factures avec code QR, rappels, devis et bons de livraison
Factures prêtes en quelques étapes, que vous pouvez intégrer dans votre fichier de comptabilité pour qu'elles soient déjà enregistrées. Si vous avez besoin de créer des factures très détaillées et étendues, utilisez les fonctionnalités de l'application Offres et Factures. - Contrôles et sécurité des fichiers
De nombreuses fonctions de contrôle signalent immédiatement les écarts dans les soldes d'ouverture, les enregistrements, les comptes bancaires, les erreurs dans le plan comptable, et bien plus encore. - Conversion de fichiers d'un type de comptabilité à un autre
Si vos besoins comptables évoluent, vous pouvez toujours convertir vos données dans un fichier d'un autre type de comptabilité (par exemple, passer d'une comptabilité en partie double sans TVA à une avec TVA). Ces fonctionnalités sont incluses dans le plan Professional. Si vous cherchez encore plus d'efficacité et de rapidité dans vos travaux comptables, le plan Advanced propose des automatisations innovantes pour optimiser encore davantage votre travail.
- Importation des données bancaires avec l'utilisation des Règles
Pour une importation complète sans avoir à saisir la contrepartie, le code TVA, les centres de coûts et d'autres informations. - Création du fac-similé TVA du décompte TVA, à la fois en format papier et en format XML pour l'envoi électronique à l'AFC
Plus besoin de calculer manuellement les montants des différents codes TVA, tout est automatisé. - Filtre et tri temporaire des lignes
Pour rechercher immédiatement des données sans passer d'une ligne à l'autre. Vous pouvez corriger ou modifier directement les lignes filtrées. Une fois terminé, en supprimant le filtre, les données reviennent à leur ordre précédent. - Tous vos pièces jointes PDF de comptabilité dans un seul fichier
Cela vous permet de sauvegarder et d'archiver tous vos documents dans un seul fichier. Très utile et pratique, notamment pour les révisions et contrôles fiscaux.ntrolli fiscali. - Paiements e-banking
Vous pouvez créer des paiements à vos fournisseurs dans votre fichier de comptabilité ou séparément, sans avoir à préparer manuellement les virements de paiement. - Extensions pour une personnalisation maximale des factures
Possibilité accrue de personnaliser la position du logo, des adresses et des textes. - Analyse des bilans et des flux de trésorerie
Évaluez la solidité financière de votre entreprise, surveillez la liquidité et identifiez les zones critiques pour intervenir rapidement. Utilisez ces analyses pour planifier des stratégies efficaces qui améliorent les performances de l'entreprise et garantissent une croissance durable. - Prévisions financières et budget
Anticipez les résultats financiers pour assurer la disponibilité de la liquidité nécessaire, planifier des investissements ciblés et réduire les gaspillages. Optimisez les revenus et assurez une gestion efficace des ressources, vous permettant de prendre des décisions éclairées et de garder le contrôle financier de votre entreprise.
Les pages du tutoriel expliquent les étapes à suivre pour configurer le fichier, enregistrer les opérations, créer des factures, importer les mouvements en utilisant des règles et obtenir le bilan. Les explications sont accompagnées d'images provenant d'exemples de fichiers du programme Banana.
Vous pouvez télécharger le fichier tutoriel, qui contient non seulement le plan comptable, mais aussi les soldes d'ouverture et des enregistrements d'exemple. Vous pouvez bien sûr personnaliser le fichier en modifiant les soldes d'ouverture et en remplaçant les enregistrements d'exemple par les vôtres.
Plan comptable suisse PME complet multilingue (seulement pour référence)
Dans cet article
Plan comptable suisse PME complet multilingue (seulement pour référence)
Plan comptable suisse PME complet multilingue (seulement pour référence)
Présentation complète et multilingue du modèle de comptabilité PME. À utiliser uniquement pour voir la liste complète de tous les comptes PME. Elle est particulièrement utile lorsque vous souhaitez ajouter de nouveaux comptes à votre plan comptable; dans ce cas il suffit d'ouvrir la fenêtre et de vérifier la numération afin d'introduire le numéro de compte correct, conformément aux règles du Code des obligations suisse.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le modèle dans Banana WebAppDocumentation Modèle
N'utilisez pas ce modèle pour créer une nouvelle comptabilité, mais utilisez un plan comptable spécifique à votre typologie juridique.
Introduction
Ce modèle de plan comptable contient tous les comptes et les groupes spécifiés dans le Plan comptable suisse PME (Sterchi, Mattle, Helbing).
Nous avons également traduit dans différentes langues toutes les descriptions des comptes et, dans la section des passifs, il y a tous les comptes relatifs au Capital social/Capitaux propres, en fonction de la forme juridique de l'entreprise.
Les colonnes et les en-têtes des fichiers sont en allemand; pour changer la langue du fichier, voir la page Convertir fichier.
Le plan comptable des PME a été mis à jour suite aux modifications du Code des obligations Suisse entrées en vigueur le 1er janvier 2023.
Liste des comptes et groupes
Vous trouverez, ci-dessous, à titre de référence, tous les comptes et groupes. Voir aussi (KMU Deutsch, PMI italiano, SME English).
L'aperçu des comptes ci-dessous est en français, mais les autres langues sont également dans le fichier.
Aperçu du modèle
| Groupe | Compte | Libellé | BClasse | Add. dans |
|---|---|---|---|---|
| Plan comptable suisse PME | ||||
| BILAN | ||||
| ACTIFS | ||||
| 1000 | Caisse A | 1 | 100 | |
| 1005 | Caisse en devise A | 1 | 100 | |
| 1020 | Compte courant bancaire A | 1 | 100 | |
| 1025 | Compte courant bancaire en devise A | 1 | 100 | |
| 1040 | Chéques | 1 | 100 | |
| 1041 | Effetts à recevoir | 1 | 100 | |
| 1045 | Cartes de crédit / Cartes de débit | 1 | 100 | |
| 1050 | Placements fixes à court terme | 1 | 100 | |
| 1051 | Placements fiduciaires à court terme | 1 | 100 | |
| 100 | Liquidités | 10 | ||
| 1060 | Actions (cotées) | 1 | 106 | |
| 1061 | Bons de partecipation (cotés) | 1 | 106 | |
| 1062 | Bons de jouissance (coté) | 1 | 106 | |
| 1063 | Obligations (cotés) | 1 | 106 | |
| 1064 | Cryptomonnaies | 1 | 106 | |
| 1068 | Réserve de fluctuation de valeur sur titres à court terme | 1 | 106 | |
| 1069 | Corrections de valeur sur titre réalisables à court terme | 1 | 106 | |
| 1070 | Instruments financiers dérivés | 1 | 106 | |
| 1078 | Réserve de fluctuation de valeur sur autres placements à court terme | 1 | 106 | |
| 1079 | Corrections de valeur sur autres placements à court terme | 1 | 106 | |
| 106 | Avoirs à court terme cotés en bourse | 10 | ||
| 1090 | Comptes d'attente en monnaie | 1 | 109 | |
| 1091 | Compte pour l'elaboration des salaires | 1 | 109 | |
| 1099 | Compte d'attente pour des montants à clarifier | 1 | 109 | |
| 109 | Compte d'attente | 10 | ||
| 1100 | Créances envers des tiers suisses | 1 | 110 | |
| 1101 | Créances envers des tiers étrangers | 1 | 110 | |
| 1102 | Créances étrangères en monnaie étrangère A | 1 | 110 | |
| 1109 | Provisions pour pertes sur créances envers des tiers | 1 | 110 | |
| 1110 | Créances envers la filiale A | 1 | 110 | |
| 1119 | Provisions pour pertes sur créances envers des sociétés du groupe | 1 | 110 | |
| 1120 | Créances envers personne concernée A | 1 | 110 | |
| 1121 | Créances envers le conseil d'administration A | 1 | 110 | |
| 1122 | Créances envers le membre de la direction A | 1 | 110 | |
| 1123 | Créances envers la société du groupe A | 1 | 110 | |
| 1124 | Créances envers personne proche A | 1 | 110 | |
| 1125 | Créances envers l'organe de révision | 1 | 110 | |
| 1129 | Provisions pour pertes sur créances envers des actionnaires | 1 | 110 | |
| 110 | Créances résultant de livraisons et prestations | 10 | ||
| 1140 | Avances à court terme | 1 | 114 | |
| 1149 | Provisions pour pertes sur autres créances envers des tiers | 1 | 114 | |
| 1150 | Créances d'emprunt envers la filiale A | 1 | 114 | |
| 1159 | Provisions pour pertes sur autres créances envers des sociétés du groupe | 1 | 114 | |
| 1160 | Prêts envers personne concernée A | 1 | 114 | |
| 1161 | Prêts envers le conseil d'administration A | 1 | 114 | |
| 1162 | Prêts envers le membre de la direction A | 1 | 114 | |
| 1163 | Prêts envers la société du groupe A | 1 | 114 | |
| 1164 | Prêts envers personne proche A | 1 | 114 | |
| 1169 | Provisions pour pertes sur autres créances envers des actionnaires | 1 | 114 | |
| 1170 | TVA déductible sur achats de matières et prestations de services | 1 | 114 | |
| 1171 | TVA déductible sur investissements et autres charges d'exploitation | 1 | 114 | |
| 1172 | Réconciliation de l'impot préalable lors de changement de méthode | 1 | 114 | |
| 1173 | Réduction de l'impot préalable | 1 | 114 | |
| 1174 | Corrections sur TVA déductible | 1 | 114 | |
| 1175 | Décompte TVA | 1 | 114 | |
| 1176 | Impôt anticipé à récupérer | 1 | 114 | |
| 1177 | Créances envers l'administration des douanes | 1 | 114 | |
| 1178 | Impôts directs | 1 | 114 | |
| 1179 | Impôt à la source | 1 | 114 | |
| 1180 | Compte courant AVS, AI, APG, AC | 1 | 114 | |
| 1181 | Compte courant Caisse d'allocations familiales (CAF) | 1 | 114 | |
| 1182 | Compte courant Institutions de prévoyance professionnelle | 1 | 114 | |
| 1183 | Compte courant Assurance-accidents | 1 | 114 | |
| 1184 | Compte courant Assurance maladie (indemnité journalière maladie) | 1 | 114 | |
| 1190 | Créances WIR | 1 | 114 | |
| 1191 | Cautionnements en espèces | 1 | 114 | |
| 1192 | Acomptes aux fournisseurs | 1 | 114 | |
| 1193 | Dépot de garantie de loyer | 1 | 114 | |
| 1199 | Provisions pour pertes sur autres créances à court terme | 1 | 114 | |
| 114 | Autres créances à court terme | 10 | ||
| 1200 | Stocks de marchandises A | 1 | 120 | |
| 1207 | Variation de stocks de marchandises | 1 | 120 | |
| 1208 | Acomptes versés pour marchandises | 1 | 120 | |
| 1209 | Corrections de valeur sur stocks de marchandises | 1 | 120 | |
| 1210 | Stocks de matières premières A | 1 | 120 | |
| 1217 | Variations des matières premières | 1 | 120 | |
| 1218 | Acomptes versés pour matiéres premières | 1 | 120 | |
| 1219 | Corrections de valeur sur stocks de matières premières | 1 | 120 | |
| 1220 | Stocks de pièces terminées | 1 | 120 | |
| 1221 | Stocks de pièces semi-ouvrées | 1 | 120 | |
| 1227 | Variation de matières de production | 1 | 120 | |
| 1228 | Acomptes versés pour autres approvisionnements | 1 | 120 | |
| 1229 | Corrections de valeur sur stocks d'autres approvisionnements | 1 | 120 | |
| 1230 | Stocks de matières auxiliaires | 1 | 120 | |
| 1231 | Stocks de fournitures d'exploitation | 1 | 120 | |
| 1232 | Stocks d'emballage | 1 | 120 | |
| 1237 | Corrections de valeur sur stocks de matières auxiliaires et de fournitures d'exploitation | 1 | 120 | |
| 1238 | Acomptes versés pour matières auxiliaires et de fournitures d'exploitation | 1 | 120 | |
| 1239 | Corrections de valeur sur stocks de matières auxiliaires et de fournitures d'exploitation | 1 | 120 | |
| 1240 | Stocks obligatoires | 1 | 120 | |
| 1247 | Variations de stocks obligatoires | 1 | 120 | |
| 1249 | Corrections de valeur sur stocks obligatoires | 1 | 120 | |
| 1250 | Marchandise en consignation | 1 | 120 | |
| 1257 | Variations de marchandise en consignation | 1 | 120 | |
| 1259 | Corrections de valeur sur marchandise en consignation | 1 | 120 | |
| 1260 | Stocks de produits finis | 1 | 120 | |
| 1267 | Variations de produits finis | 1 | 120 | |
| 1269 | Corrections de valeur sur produit finis | 1 | 120 | |
| 1270 | Stocks de produits semi-ouvrés | 1 | 120 | |
| 1277 | Variations de produits semi-ouvrés | 1 | 120 | |
| 1279 | Corrections de valeur de produits semi-ouvrés | 1 | 120 | |
| 1280 | Stocks de produits en cours | 1 | 120 | |
| 1287 | Variations de produits en cours | 1 | 120 | |
| 1289 | Corrections de valeur de produits en cours | 1 | 120 | |
| 120 | Stocks et prestations non facturées | 10 | ||
| 1300 | Charges constatées d'avance | 1 | 130 | |
| 1301 | Produits à recevoir | 1 | 130 | |
| 1303 | Remise de dettes | 1 | 130 | |
| 130 | Compte de régularisation de l’actif | 10 | ||
| 10 | Actifs circulants | 1 | ||
| 1400 | Actions | 1 | 140 | |
| 1401 | Bons de partecipation | 1 | 140 | |
| 1402 | Bons de jouissance | 1 | 140 | |
| 1403 | Obligations | 1 | 140 | |
| 1404 | Cryptomonnaies (Investissements) | 1 | 140 | |
| 1408 | Réserve de fluctuation de valeur des immobilisations financières | 1 | 140 | |
| 1409 | Correction de valeur sur titres à long terme | 1 | 140 | |
| 1410 | Comptes de placemnet | 1 | 140 | |
| 1411 | Dépot de garantie de loyer | 1 | 140 | |
| 1419 | Correction de valeur sur autres placements à long terme | 1 | 140 | |
| 1440 | Prêts à long terme à des tiers | 1 | 140 | |
| 1441 | Prêts hypothécaires à des tiers | 1 | 140 | |
| 1449 | Corrections de la valeur des créances à long terme envers des tiers | 1 | 140 | |
| 1450 | Prêts envers la participation A | 1 | 140 | |
| 1451 | Prêts hypothécaires envers la participation A | 1 | 140 | |
| 1459 | Correction de la valeur des créances à long terme envers des participations | 1 | 140 | |
| 1460 | Prêt/Prêts hypothécaires envers personne concernée A | 1 | 140 | |
| 1461 | Prêt/Prêts hypothécaires envers le conseil d'administration A | 1 | 140 | |
| 1462 | Prêt/Prêts hypothécaires envers le membre de la direction A | 1 | 140 | |
| 1463 | Prêt/Prêts hypothécaires envers la société du groupe A | 1 | 140 | |
| 1464 | Prêt/Prêts hypothécaires envers personne proche A | 1 | 140 | |
| 1469 | Correction de la valeur des créances envers les actionnaires | 1 | 140 | |
| 1470 | Réserve de contributions de l'employeur | 1 | 140 | |
| 140 | Immobilisations financières | 14 | ||
| 1480 | Participation A | 1 | 148 | |
| 1489 | Corrections de la valeur des participations | 1 | 148 | |
| 148 | Participations | 14 | ||
| 1500 | Machines et appareils | 1 | 150 | |
| 1501 | Chaînes de production | 1 | 150 | |
| 1507 | Machines et appareils en leasing | 1 | 150 | |
| 1508 | Acomptes versés sur machines et appareils | 1 | 150 | |
| 1509 | Amortissements et corrections de la valeur des machines et appareils | 1 | 150 | |
| 1510 | Mobilier et installations | 1 | 150 | |
| 1511 | Installations/équipements d'ateliers | 1 | 150 | |
| 1512 | Installations/équipements de magasins | 1 | 150 | |
| 1513 | Mobilier de bureau | 1 | 150 | |
| 1517 | Mobilier et installations en leasing | 1 | 150 | |
| 1518 | Acomptes sur mobilier et installations | 1 | 150 | |
| 1519 | Amortissements et corrections de la valeur du mobilier et installations | 1 | 150 | |
| 1520 | Machines de bureau, informatique, systèmes de communication | 1 | 150 | |
| 1521 | Informatique | 1 | 150 | |
| 1522 | Systèmes de communication | 1 | 150 | |
| 1527 | Machines de bureau, informatique, systèmes de communication en leasing | 1 | 150 | |
| 1528 | Acomptes sur machines de bureau, informatique, systèmes de communication | 1 | 150 | |
| 1529 | Amortissements et corrections de la valeur des machines de bureau,informatique, systèmes de communication | 1 | 150 | |
| 1530 | Véhicules | 1 | 150 | |
| 1537 | Véhicules en leasing | 1 | 150 | |
| 1538 | Acomptes sur véhicules | 1 | 150 | |
| 1539 | Amortissements et corrections de la valeur des véhicules | 1 | 150 | |
| 1540 | Outillages et appareils | 1 | 150 | |
| 1547 | Outillage et appareils en leasing | 1 | 150 | |
| 1548 | Acomptes sur outillage et appareils | 1 | 150 | |
| 1549 | Amortissements et corrections de la valeur de l'outillage et appareils | 1 | 150 | |
| 1550 | Installations de stockage | 1 | 150 | |
| 1557 | Installations de stockage en leasing | 1 | 150 | |
| 1558 | Acomptes sur installations de stockage | 1 | 150 | |
| 1559 | Amortissements et corrections de la valeur des installations de stockage | 1 | 150 | |
| 1570 | Equipements | 1 | 150 | |
| 1571 | Installations | 1 | 150 | |
| 1572 | Structures mobiles | 1 | 150 | |
| 1577 | Equipements et installations en leasing | 1 | 150 | |
| 1578 | Acomptes sur équipements et installations | 1 | 150 | |
| 1579 | Amortissements et corrections de la valeur des équipements et installations | 1 | 150 | |
| 1590 | Lingerie et habits de travail | 1 | 150 | |
| 1591 | Modèles, empreintes, gabarits, moulages | 1 | 150 | |
| 1597 | Autres immobilisations corporelles meubles en leasing | 1 | 150 | |
| 1598 | Acomptes sur autres immobilisations corporelles meubles | 1 | 150 | |
| 1599 | Amortissements et corrections de la valeur des autres immobilisations corporelles meubles | 1 | 150 | |
| 150 | Immobilisations corporelles meubles | 14 | ||
| 1600 | Immeubles d’exploitation | 1 | 160 | |
| 1601 | Terrains | 1 | 160 | |
| 1606 | Transformation d'immeubles d'exploitation | 1 | 160 | |
| 1607 | Immeubles d'exploitation en leasing | 1 | 160 | |
| 1608 | Acomptes sur immeubles d'exploitation | 1 | 160 | |
| 1609 | Amortissements et corrections de la valeur des immeubles d'exploitation | 1 | 160 | |
| 1610 | Usines | 1 | 160 | |
| 1611 | Terrains | 1 | 160 | |
| 1617 | Usines en leasing | 1 | 160 | |
| 1618 | Acomptes sur usines | 1 | 160 | |
| 1619 | Amortissements et corrections de la valeur des usines | 1 | 160 | |
| 1620 | Ateliers | 1 | 160 | |
| 1621 | Terrains | 1 | 160 | |
| 1627 | Ateliers en leasing | 1 | 160 | |
| 1628 | Acomptes sur ateliers | 1 | 160 | |
| 1629 | Amortissements et corrections de la valeur des ateliers | 1 | 160 | |
| 1630 | Entrepôts | 1 | 160 | |
| 1631 | Terrains | 1 | 160 | |
| 1637 | Entrepôts en leasing | 1 | 160 | |
| 1638 | Acomptes sur entrepôts | 1 | 160 | |
| 1639 | Amortissements et corrections de la valeur des entrepôts | 1 | 160 | |
| 1640 | Halles d'exposition | 1 | 160 | |
| 1641 | Halles de vente | 1 | 160 | |
| 1642 | Terrains | 1 | 160 | |
| 1647 | Halles d'exposition et de vente en leasing | 1 | 160 | |
| 1648 | Acomptes sur immeubles d’exposition et de vente | 1 | 160 | |
| 1649 | Amortissements et corrections de la valeur des immeubles d'exposition et de vente | 1 | 160 | |
| 1650 | Immeubles administratifs | 1 | 160 | |
| 1652 | Terrains | 1 | 160 | |
| 1657 | Immeubles administratifs en leasing | 1 | 160 | |
| 1658 | Acomptes sur immeubles administratifs | 1 | 160 | |
| 1659 | Amortissements et corrections de la valeur des immeubles administratifs | 1 | 160 | |
| 1660 | Maisons d'habitation du personnel | 1 | 160 | |
| 1661 | Autres maisons d'habitation | 1 | 160 | |
| 1662 | Terrains | 1 | 160 | |
| 1667 | Immeubles d'habitation en leasing | 1 | 160 | |
| 1668 | Acomptes sur immeubles d'habitation | 1 | 160 | |
| 1669 | Amortissements et corrections de la valeur des immeubles d’habitation | 1 | 160 | |
| 1680 | Biens-fonds non bâtis | 1 | 160 | |
| 1687 | Biens-fonds non bâtis en leasing | 1 | 160 | |
| 1688 | Acomptes sur biens-fonds non bâtis | 1 | 160 | |
| 1689 | Corrections de la valeur des biens-fonds non bâtis | 1 | 160 | |
| 160 | Immobilisations corporelles immeubles | 14 | ||
| 1700 | Brevets | 1 | 170 | |
| 1701 | Know-how | 1 | 170 | |
| 1702 | Processus de fabrication | 1 | 170 | |
| 1709 | Amortissements et corrections de la valeur des brevets, know-how, processus de fabrication | 1 | 170 | |
| 1710 | Marques commerciales | 1 | 170 | |
| 1711 | Echantillons | 1 | 170 | |
| 1712 | Modèles | 1 | 170 | |
| 1713 | Plans | 1 | 170 | |
| 1719 | Amortissements et corrections de la valeur des marques commerciales, échantillons, modèles, plans | 1 | 170 | |
| 1720 | Droits de licences | 1 | 170 | |
| 1721 | Concessions | 1 | 170 | |
| 1722 | Droits de jouissance | 1 | 170 | |
| 1723 | Droits des sociétés | 1 | 170 | |
| 1729 | Amortissements et corrections de la valeur sur droits de licences, concessions, droits de jouissance, raisons de commerce | 1 | 170 | |
| 1730 | Droits de propriété intellectuelle | 1 | 170 | |
| 1731 | Droits d'édition | 1 | 170 | |
| 1732 | Droits conventionnels | 1 | 170 | |
| 1739 | Amortissements et corrections de la valeur des droits de propriété intellectuelle, droits d'édition, droits conventionnels | 1 | 170 | |
| 1740 | Logiciels développés en interne | 1 | 170 | |
| 1741 | Logiciels et licences achetés | 1 | 170 | |
| 1749 | Amortissements et corrections de la valeur des logiciels | 1 | 170 | |
| 1750 | Développements spécifiques internes | 1 | 170 | |
| 1751 | Développements spécifiques acquis | 1 | 170 | |
| 1759 | Amortissements et corrections de la valeur sur développements spécifiques | 1 | 170 | |
| 1770 | Goodwill | 1 | 170 | |
| 1779 | Amortissements et corrections de la valeur du goodwill | 1 | 170 | |
| 1790 | Autres immobilisations incorporelles | 1 | 170 | |
| 1799 | Amortissements et corrections de valeur des autres immobilisations incorporelles | 1 | 170 | |
| 170 | Immobilisations incorporelles | 14 | ||
| 1850 | Capital-actions non libéré | 1 | 180 | |
| 1850(2) | Capital social non libéré | 1 | 180 | |
| 1850(3) | Parts sociales non libérées | 1 | 180 | |
| 1850(4) | Capital de fondation non libéré | 1 | 180 | |
| 1851 | Capital participation non libéré | 1 | 180 | |
| 180 | Capital social ou capital de fondation non libéré | 14 | ||
| 14 | Actifs immobilisés | 1 | ||
| 1 | Total actifs | 00 | ||
| PASSIFS | ||||
| 2000 | Dettes résultant d’achats et de prestation de services (créanciers) | 2 | 200 | |
| 2001 | Dettes résultant de prestations de services de tiers | 2 | 200 | |
| 2002 | Dettes résultant de charges de personnel | 2 | 200 | |
| 2004 | Dettes résultant d'autres charges d'exploitation | 2 | 200 | |
| 2030 | Acomptes de clients | 2 | 200 | |
| 2050 | Dettes envers la participation A | 2 | 200 | |
| 2060 | Dettes envers personne concernée A | 2 | 200 | |
| 2061 | Dettes envers le conseil d'administration A | 2 | 200 | |
| 2062 | Dettes envers le membre de la direction A | 2 | 200 | |
| 2063 | Dettes envers la société du groupe A | 2 | 200 | |
| 2064 | Dettes envers personne proche A | 2 | 200 | |
| 2065 | Dettes envers l'organe de révision | 2 | 200 | |
| 200 | Dettes à court terme résultant d’achats et de prestations de services | 20 | ||
| 2100 | Compte courant A | 2 | 210 | |
| 2107 | Emprunts A | 2 | 210 | |
| 2109 | Hypothèque A | 2 | 210 | |
| 2111 | Dettes envers les sociétés de virement (WIR) | 2 | 210 | |
| 2120 | Engagements de financement par leasing | 2 | 210 | |
| 2130 | Emprunts obligataires | 2 | 210 | |
| 2140 | Dettes envers des tiers | 2 | 210 | |
| 2150 | Dettes envers la participation A | 2 | 210 | |
| 2160 | Dettes envers personne concernée A | 2 | 210 | |
| 2161 | Dettes envers le conseil d'administration A | 2 | 210 | |
| 2162 | Dettes envers le membre de la direction A | 2 | 210 | |
| 2163 | Dettes envers la société du groupe A | 2 | 210 | |
| 2164 | Dettes envers personne proche A | 2 | 210 | |
| 2170 | Dettes envers des institutions de prévoyance | 2 | 210 | |
| 210 | Dettes à court terme rémunérées | 20 | ||
| 2200 | TVA due | 2 | 220 | |
| 2200A | TVA automatique | 2 | 220 | |
| 2201 | Décompte TVA | 2 | 220 | |
| 2202 | Réconciliation du chiffre d'affaires suite à un changement de méthode | 2 | 220 | |
| 2203 | Impôt sur les acquisitions | 2 | 220 | |
| 2206 | Impôt anticipé à payer | 2 | 220 | |
| 2207 | Droits de timbre | 2 | 220 | |
| 2208 | Impôts directs | 2 | 220 | |
| 2209 | Impôt à la source | 2 | 220 | |
| 2210 | Autres dettes envers les tiers | 2 | 220 | |
| 2250 | Autres dettes envers la participation A | 2 | 220 | |
| 2260 | Autres dettes envers personne concernée A | 2 | 220 | |
| 2261 | Autres dettes envers le conseil d'administration A | 2 | 220 | |
| 2262 | Autres dettes envers le membre de la direction A | 2 | 220 | |
| 2263 | Autres dettes envers la société du groupe A | 2 | 220 | |
| 2264 | Autres dettes envers personne proche A | 2 | 220 | |
| 2265 | Autres dettes envers l'organe de révision | 2 | 220 | |
| 2269 | Distributions délibéré (dividendes) | 2 | 220 | |
| 2270 | Compte courant AVS, AI, APG, AC | 2 | 220 | |
| 2271 | Compte courant caisse d'allocations familiales (CAF) | 2 | 220 | |
| 2272 | Compte courant institutions de prévoyance | 2 | 220 | |
| 2273 | Compte courant Assurance-accidents | 2 | 220 | |
| 2274 | Compte courant Assurance maladie (indemnité journalière maladie) | 2 | 220 | |
| 220 | Autres dettes à court terme | 20 | ||
| 2300 | Charges à payer | 2 | 230 | |
| 2301 | Produits encaissés d’avance | 2 | 230 | |
| 2303 | Abandon de créances | 2 | 230 | |
| 2330 | Provisions à court terme | 2 | 230 | |
| 2331 | Provisions pour risques liés aux engagements découlant d'obligations de prendre livraison | 2 | 230 | |
| 2340 | Provisions pour impôts directs | 2 | 230 | |
| 2341 | Provisions pour impôts indirects | 2 | 230 | |
| 2350 | Provisions pour réparation et entretien | 2 | 230 | |
| 2351 | Provisions pour rénovation des immobilisations | 2 | 230 | |
| 2352 | Provisions pour recherche | 2 | 230 | |
| 2353 | Provisions pour développement | 2 | 230 | |
| 2354 | Provisions pour restructuration | 2 | 230 | |
| 2355 | Provisions pour protection de l'environnement | 2 | 230 | |
| 2360 | Provisions pour pertes futures | 2 | 230 | |
| 2370 | Provisions pour engagements envers l'institution de prévoyance professionnelle | 2 | 230 | |
| 2371 | Provisions pour charges salariales | 2 | 230 | |
| 2380 | Provisions pour engagements envers participations | 2 | 230 | |
| 2381 | Provisions pour engagements envers actionnaires | 2 | 230 | |
| 2390 | Provisions pour assurer la prospérité durable de l'entreprise | 2 | 230 | |
| 2391 | Autres provisions à court terme | 2 | 230 | |
| 230 | Passifs de régularisation et provisions à court terme | 20 | ||
| 20 | Dettes à court terme | 2 | ||
| 2400 | Emprunts A | 2 | 240 | |
| 2401 | Hypothèque A | 2 | 240 | |
| 2420 | Engagements de financement par leasing | 2 | 240 | |
| 2430 | Emprunts obligataires | 2 | 240 | |
| 2450 | Emprunts | 2 | 240 | |
| 2451 | Hypothèques | 2 | 240 | |
| 2470 | Emprunts auprès de la participation A | 2 | 240 | |
| 2471 | Emprunts hypothécaires auprès de participation A | 2 | 240 | |
| 2480 | Emprunts/Emprunts hypothécaires auprès de la personne concernée A | 2 | 240 | |
| 2481 | Emprunts/Emprunts hypothécaires auprès de le conseil d'administration A | 2 | 240 | |
| 2482 | Emprunts/Emprunts hypothécaires auprès de le membre de la direction A | 2 | 240 | |
| 2483 | Emprunts/Emprunts hypothécaires auprès de la société du groupe A | 2 | 240 | |
| 2484 | Emprunts/Emprunts hypothécaires auprès de la personne proche A | 2 | 240 | |
| 2490 | Emprunts auprès des institutions de prévoyance professionnelle | 2 | 240 | |
| 2491 | Dettes hypothécaires auprès des institutions de prévoyance professionnelle | 2 | 240 | |
| 240 | Dettes à long terme rémunérées | 24 | ||
| 2500 | Autres dettes envers des tiers | 2 | 250 | |
| 2550 | Autres dettes envers la participation A | 2 | 250 | |
| 2560 | Autres dettes envers la personne concernée A | 2 | 250 | |
| 2561 | Autres dettes envers le conseil d'administration A | 2 | 250 | |
| 2562 | Autres dettes envers le membre de la direction A | 2 | 250 | |
| 2563 | Autres dettes envers la société du groupe A | 2 | 250 | |
| 2564 | Autres dettes envers la personne proche A | 2 | 250 | |
| 2570 | Dettes envers des institutions de prévoyance | 2 | 250 | |
| 250 | Autres dettes à long terme | 24 | ||
| 2630 | Provisions pour travaux de garantie | 2 | 260 | |
| 2631 | Provisions pour risques liés aux engagements découlant d'obligations de prendre livraison | 2 | 260 | |
| 2640 | Provisions pour impôts directs | 2 | 260 | |
| 2641 | Provisions pour impôts indirects | 2 | 260 | |
| 2650 | Provisions pour réparation et entretien | 2 | 260 | |
| 2651 | Provisions pour rénovation des immobilisations | 2 | 260 | |
| 2652 | Provisions pour recherche | 2 | 260 | |
| 2653 | Provisions pour développement | 2 | 260 | |
| 2654 | Provisions pour restructuration | 2 | 260 | |
| 2655 | Provisions pour protection de l'environnement | 2 | 260 | |
| 2660 | Provisions pour affaires en cours | 2 | 260 | |
| 2670 | Provisions pour engagements envers l'institution de prévoyance professionnelle | 2 | 260 | |
| 2671 | Provisions pour charges salariales | 2 | 260 | |
| 2680 | Provisions pour engagements envers participations | 2 | 260 | |
| 2681 | Provisions pour engagements envers les actionnaires | 2 | 260 | |
| 2690 | Provisions pour assurer la prospérité durable de l'entreprise | 2 | 260 | |
| 2691 | Autres provisions à long terme | 2 | 260 | |
| 260 | Provisions à long termes et provisions légales | 24 | ||
| 24 | Dettes à long terme | 2 | ||
| Fonds propres (personnes morales) | ||||
| 2800 | Capital-actions catégorie A | 2 | 280 | |
| 2800(2) | Capital social catégorie A | 2 | 280 | |
| 2800(3) | Parts sociales catégorie A | 2 | 280 | |
| 2800(4) | Capital de fondation | 2 | 280 | |
| 2810 | Capital-participation | 2 | 280 | |
| 280 | Capital social ou capital de fondation | 28 | ||
| 2900 | Agio à la fondation ou lors d'augmentations de capital | 2 | 290 | |
| 2901 | Autres apports et contributions | 2 | 290 | |
| 2902 | Agio lors de fusion, de scission ou de cession d'actifs | 2 | 290 | |
| 2903 | Réserves de contributions en capital (reconnues fiscalement) | 2 | 290 | |
| 2904 | Gain lors de réduction du capital | 2 | 290 | |
| 2905 | Profit/Perte de l'achat du propres parts du capital | 2 | 290 | |
| 2950 | Réserve légale issue du bénéfice | 2 | 290 | |
| 2955 | Réserve d'évaluation | 2 | 290 | |
| 2959 | Réserve pour actions propres (acquisition indirecte) | 2 | 290 | |
| 2960 | Réserve libre | 2 | 290 | |
| 2961 | Réserves facultatives issues du bénéfice | 2 | 290 | |
| 2962 | Profit/Perte de l'achat du propres parts du capital | 2 | 290 | |
| 2965 | Propres actions | 2 | 290 | |
| 2965(2) | Propres parts sociales | 2 | 290 | |
| 2965(3) | Propres parts en commandite | 2 | 290 | |
| 2966 | Commandite propre | 2 | 290 | |
| 2970 | Bénéfice ou perte reporté | 2 | 290 | |
| 2971 | Acompte sur distribution des dividendes | 2 | 290 | |
| 2972 | Apport de le bénéfice intermédiaire dans la réserve légale de bénéfice | 2 | 290 | |
| 2973 | Apport de le bénéfice intermédiaire dans la réserve volontaire de bénéfice | 2 | 290 | |
| 2979 | Bénéfice ou perte de l'exercice | 2 | 290 | |
| 290 | Réserves, propres parts du capital et bénéfices ou pertes | 28 | ||
| Capital propre (raisons individuelles) | ||||
| 2800.E | Capital propre | 2 | 28 | |
| 2801.E | Capital propre du conjoint | 2 | 28 | |
| 2820.E | Apports en capital et retraits | 2 | 28 | |
| 2821.E | Apports en capital et retraits du conjoint | 2 | 28 | |
| 2850.E | Prélèvements privés en espèces | 2 | 28 | |
| 2851.E | Prélèvements en nature | 2 | 28 | |
| 2852.E | Participations privées aux charges d'exploitation | 2 | 28 | |
| 2853.E | Valeur locative de l'appartement privé | 2 | 28 | |
| 2854.E | Primes d'assurance privées | 2 | 28 | |
| 2855.E | Cotisations privées à titre de prévoyance professionnelle | 2 | 28 | |
| 2856.E | Impôts privés | 2 | 28 | |
| 2891.E | Bénéfice ou perte de l'exercice | 2 | 28 | |
| Capital propre (sociétés de personnes) | ||||
| 2800.P | Capital propre associé A au début de l'exercice | 2 | 28 | |
| 2810.P | Apports en capital et retraits de l'associé | 2 | 28 | |
| 2820.P | Prélèvements en espèces de l’associé A | 2 | 28 | |
| 2821.P | Prélèvements en nature de l'associé A | 2 | 28 | |
| 2822.P | Participations privées aux charges d'exploitation de l'associé A | 2 | 28 | |
| 2823.P | Valeur locative de l'appartement privé de l'associé A | 2 | 28 | |
| 2824.P | Primes d'assurance privées de l'associé A | 2 | 28 | |
| 2825.P | Cotisations privées à titre de prévoyance professionnelle de l'associé A | 2 | 28 | |
| 2826.P | Impôts privés de l'associé A | 2 | 28 | |
| 2830.P | Bénéfice ou perte de l'exercice de l'associé A | 2 | 28 | |
| 2850.P | Apports du commanditaire A au début de l'exercice | 2 | 28 | |
| 2860.P | Apports complémentaires et retraits de la commandite du commanditaire A | 2 | 28 | |
| 2870.P | Prélèvements en espèces du commanditaire A | 2 | 28 | |
| 2871.P | Prélèvements en nature du commanditaire A | 2 | 28 | |
| 2872.P | Participations privées aux charges d’exploitation du commanditaire A | 2 | 28 | |
| 2873.P | Valeur locative de l'appartement privé du commanditaire A | 2 | 28 | |
| 2874.P | Primes d'assurance privées du commanditaire A | 2 | 28 | |
| 2875.P | Cotisations privées à titre de prévoyance professionnelle du commanditaire A | 2 | 28 | |
| 2876.P | Impôts privés du commanditaire A | 2 | 28 | |
| 2880.P | Bénéfice ou perte de l'exercice du commanditaire A | 2 | 28 | |
| 297 | Bénéfice de l'exercice / Perte de l'exercice | 28 | ||
| 28 | Fonds propres | 2 | ||
| 2 | Total passifs | 00 | ||
| COMPTE DE PERTES ET PROFITS | ||||
| PRODUITS | ||||
| 3000 | Ventes brutes de produits A | 4 | 30 | |
| 3000(2) | Ventes de produits fabriqués au comptant | 4 | 30 | |
| 3001 | Ventes de produits fabriqués au détail à crédit | 4 | 30 | |
| 3002 | Ventes de produits fabriqués en gros à crédit | 4 | 30 | |
| 3007 | Ventes de produits fabriqués résultant de prestations annexes (port et emballage) | 4 | 30 | |
| 3008 | Variation des créances/débiteurs | 4 | 30 | |
| 3090 | Escomptes | 4 | 30 | |
| 3091 | Rabais et réductions de prix | 4 | 30 | |
| 3092 | Ristournes | 4 | 30 | |
| 3093 | Commissions de tiers | 4 | 30 | |
| 3094 | Frais d'encaissement | 4 | 30 | |
| 3095 | Pertes sur clients, variation de prix | 4 | 30 | |
| 3096 | Différences de change | 4 | 30 | |
| 3097 | Frets et ports | 4 | 30 | |
| 30 | Chiffre d'affaires de la production vendue | 3 | ||
| 3200 | Ventes de marchandises article A | 4 | 32 | |
| 3200(2) | Ventes de marchandises au comptant | 4 | 32 | |
| 3201 | Ventes de marchandises au détail à crédit | 4 | 32 | |
| 3202 | Ventes de marchandises en gros à crédit | 4 | 32 | |
| 3203 | Ventes brutes des prix d'achat | 4 | 32 | |
| 3207 | Ventes de marchandises de prestations annexes (port et emballage) | 4 | 32 | |
| 3208 | Variation des créances/débiteurs | 4 | 32 | |
| 3290 | Escomptes | 4 | 32 | |
| 3291 | Rabais et réductions de prix | 4 | 32 | |
| 3292 | Ristournes | 4 | 32 | |
| 3293 | Commissions de tiers | 4 | 32 | |
| 3294 | Frais d'encaissement | 4 | 32 | |
| 3295 | Pertes sur clients, variation de prix | 4 | 32 | |
| 3296 | Différences de change | 4 | 32 | |
| 3297 | Frets et ports | 4 | 32 | |
| 32 | Ventes de marchandises | 3 | ||
| 3400 | Ventes de prestations A | 4 | 34 | |
| 3400(2) | Ventes de prestations au comptant | 4 | 34 | |
| 3401 | Ventes de prestations à crédit | 4 | 34 | |
| 3407 | Ventes de prestations annexes d'exploitation | 4 | 34 | |
| 3408 | Variation des créances/débiteurs | 4 | 34 | |
| 3490 | Escomptes | 4 | 34 | |
| 3491 | Rabais et réductions de prix | 4 | 34 | |
| 3492 | Ristournes | 4 | 34 | |
| 3493 | Commissions de tiers | 4 | 34 | |
| 3494 | Frais d'encaissement | 4 | 34 | |
| 3495 | Pertes sur clients, variation de prix | 4 | 34 | |
| 3496 | Différences de change | 4 | 34 | |
| 3497 | Ports | 4 | 34 | |
| 34 | Ventes de prestations | 3 | ||
| 3600 | Ventes de matières premières | 4 | 36 | |
| 3601 | Ventes de matières auxiliaires | 4 | 36 | |
| 3602 | Ventes de déchets | 4 | 36 | |
| 3607 | Ventes de prestations annexes | 4 | 36 | |
| 3608 | Variation des créances/débiteurs | 4 | 36 | |
| 3609 | Déductions sur les produits accessoires | 4 | 36 | |
| 3610 | Produits de licences pour produit A | 4 | 36 | |
| 3619 | Déductions sur les produits des licences, des brevets, etc. | 4 | 36 | |
| 3670 | Produits résultant de la mise à disposition du personnel | 4 | 36 | |
| 3680 | Autres produits | 4 | 36 | |
| 3690 | Escomptes | 4 | 36 | |
| 3691 | Rabais et réductions de prix | 4 | 36 | |
| 36 | Produits annexes résultant de la vente de biens et de prestations de services | 3 | ||
| 3700 | Propre production d'immobilisations corporelles meubles | 4 | 37 | |
| 3701 | Propre production d'immobilisations corporelles immeubles | 4 | 37 | |
| 3702 | Propres réparations d'immobilisations corporelles meubles | 4 | 37 | |
| 3703 | Propres réparations d'immobilisations corporelles immeubles | 4 | 37 | |
| 3710 | Propres consommations produit A | 4 | 37 | |
| 3720 | Propres consommations de marchandises A | 4 | 37 | |
| 3740 | Propres consommations de service A | 4 | 37 | |
| 3790 | Prélèvements en nature | 4 | 37 | |
| 37 | Propres prestations et propres consommations | 3 | ||
| 3800 | Escomptes | 4 | 38 | |
| 3801 | Rabais et réductions de prix | 4 | 38 | |
| 3802 | Ristournes | 4 | 38 | |
| 3803 | Commissions de tiers | 4 | 38 | |
| 3804 | Frais d'encaissement | 4 | 38 | |
| 3805 | Pertes sur clients, variation du ducroire | 4 | 38 | |
| 3806 | Différences de change | 4 | 38 | |
| 3807 | Frais d'expédition | 4 | 38 | |
| 3809 | TVA - Taux de la dette fiscale nette | 4 | 38 | |
| 3810 | Commissions cartes de crédit/débit | 4 | 38 | |
| 3860 | Variation des réserves de garantie | 4 | 38 | |
| 3861 | Variation des réserves de franchise | 4 | 38 | |
| 38 | Déductions sur ventes | 3 | ||
| 3900 | Variation des stocks de produits finis | 4 | 39 | |
| 3901 | Variation des stocks de produits semi-finis | 4 | 39 | |
| 3940 | Variation de la valeur des prestations non facturées | 4 | 39 | |
| 39 | Variation des stocks de produits finis et semi-finis et variation des prestations de services non facturés | 3 | ||
| 3 | Chiffre d’affaires résultant des ventes et des prestations de services | 02 | ||
| CHARGES | ||||
| 4000 | Achats de matériel produit A | 3 | 40 | |
| 4000(2) | Achats d'appareils | 3 | 40 | |
| 4001 | Achats de composants | 3 | 40 | |
| 4002 | Achats d'accessoires | 3 | 40 | |
| 4003 | Achats d'autres matières | 3 | 40 | |
| 4004 | Achats de matières auxiliaires et de fournitures d'exploitation | 3 | 40 | |
| 4005 | Achats de matériel d'emballage | 3 | 40 | |
| 4006 | Travaux de tiers | 3 | 40 | |
| 4007 | Charges directes d’achat | 3 | 40 | |
| 4008 | Variations de stocks | 3 | 40 | |
| 4009 | Déductions obtenues sur achats | 3 | 40 | |
| 4060 | Travaux de tiers - secteur A | 3 | 40 | |
| 4070 | Frets à l'achat | 3 | 40 | |
| 4071 | Droits de douane à l'importation | 3 | 40 | |
| 4072 | Frais de transport à l'achat | 3 | 40 | |
| 4080 | Variations de stocks - secteur A | 3 | 40 | |
| 4086 | Pertes de matières - secteur A | 3 | 40 | |
| 4090 | Escomptes | 3 | 40 | |
| 4091 | Rabais et réductions de prix | 3 | 40 | |
| 4092 | Ristournes | 3 | 40 | |
| 4093 | Commissions obtenues sur achats | 3 | 40 | |
| 4096 | Différences de change | 3 | 40 | |
| 40 | Charges de matériel | 4 | ||
| 4200 | Achats de marchandises A | 3 | 42 | |
| 4205 | Achats de matériel d'emballage | 3 | 42 | |
| 4207 | Charges directes d'achat | 3 | 42 | |
| 4208 | Variations de stocks | 3 | 42 | |
| 4209 | Déductions obtenues sur achats | 3 | 42 | |
| 4270 | Frets à l'achat | 3 | 42 | |
| 4271 | Droits de douane à l'importation | 3 | 42 | |
| 4272 | Frais de transport à l'achat | 3 | 42 | |
| 4280 | Variations de stocks - secteur A | 3 | 42 | |
| 4286 | Pertes de marchandises - secteur A | 3 | 42 | |
| 4290 | Escomptes | 3 | 42 | |
| 4291 | Rabais et réductions de prix | 3 | 42 | |
| 4292 | Ristournes | 3 | 42 | |
| 4293 | Commissions obtenues sur achats | 3 | 42 | |
| 4296 | Différences de change | 3 | 42 | |
| 42 | Charges de marchandises | 4 | ||
| 4400 | Charges pour prestations de services A | 3 | 44 | |
| 4407 | Charges directes d'achat | 3 | 44 | |
| 4409 | Déductions obtenues sur achats | 3 | 44 | |
| 4470 | Charges directes d'achat sur prestations de tiers | 3 | 44 | |
| 4490 | Escomptes | 3 | 44 | |
| 4491 | Rabais et réductions de prix | 3 | 44 | |
| 4492 | Ristournes | 3 | 44 | |
| 4493 | Commissions obtenues sur achats | 3 | 44 | |
| 4496 | Différences de change | 3 | 44 | |
| 44 | Prestations et travaux de tiers | 4 | ||
| 4500 | Courant faible | 3 | 45 | |
| 4501 | Courant industriel | 3 | 45 | |
| 4510 | Gaz naturel | 3 | 45 | |
| 4511 | Gaz liquide en bonbonnes | 3 | 45 | |
| 4520 | Mazout | 3 | 45 | |
| 4521 | Charbon, briquettes, bois | 3 | 45 | |
| 4530 | Essence | 3 | 45 | |
| 4531 | Diesel | 3 | 45 | |
| 4532 | Huile | 3 | 45 | |
| 4540 | Eau | 3 | 45 | |
| 45 | Charges d'énergie pour l'exploitation | 4 | ||
| 4600 | Autres charges de matières production | 3 | 46 | |
| 4620 | Autres charges de marchandises | 3 | 46 | |
| 4640 | Autres charges pour prestations de tiers | 3 | 46 | |
| 4650 | Charges d'emballage | 3 | 46 | |
| 4660 | Variation des réserves de garantie | 3 | 46 | |
| 4661 | Variation des réserves de franchise | 3 | 46 | |
| 46 | Autres charges pour matériel, marchandised et prestations | 4 | ||
| 4700 | Frets à l'achat | 3 | 47 | |
| 4701 | Droits de douane à l'importation | 3 | 47 | |
| 4702 | Frais de transport à l'achat | 3 | 47 | |
| 47 | Charges directes d'achat | 4 | ||
| 4800 | Escomptes | 3 | 48 | |
| 4801 | Rabais et réductions de prix | 3 | 48 | |
| 4802 | Ristournes | 3 | 48 | |
| 4803 | Commissions obtenues sur achats | 3 | 48 | |
| 4804 | Différences de change | 3 | 48 | |
| 48 | Réduction des prix d'achat | 4 | ||
| 4900 | Variation des stocks de marchandises | 3 | 49 | |
| 4901 | Variation des stocks de matières premières | 3 | 49 | |
| 4902 | Variation des stocks de matières | 3 | 49 | |
| 4903 | Variation des stocks de fournitures d'exploitation | 3 | 49 | |
| 4904 | Variation des stocks obligatoires | 3 | 49 | |
| 4905 | Variation des stocks de marchandises en consignation | 3 | 49 | |
| 4980 | Pertes de matières | 3 | 49 | |
| 4986 | Pertes de marchandises | 3 | 49 | |
| 49 | Variation des stocks, pertes de matières et de marchandises | 4 | ||
| 4 | Charges de matériel, de marchandises et de prestations de tiers | 02 | ||
| 5000 | Salaires | 3 | 50 | |
| 5001 | Indemnités | 3 | 50 | |
| 5002 | Participations au bénéfice | 3 | 50 | |
| 5003 | Commissions | 3 | 50 | |
| 5005 | Prestations des assurances sociales | 3 | 50 | |
| 5006 | Mise à disposition de personnel | 3 | 50 | |
| 5007 | Charges sociales | 3 | 50 | |
| 5008 | Autres charges de personnel | 3 | 50 | |
| 5009 | Prestations de tiers | 3 | 50 | |
| 5070 | AVS, Al, APG, AC | 3 | 50 | |
| 5071 | Caisse d'allocations familiales (CAF) | 3 | 50 | |
| 5072 | Prévoyance professionnelle | 3 | 50 | |
| 5073 | Assurance-accidents | 3 | 50 | |
| 5074 | Assurance maladie (indemnité journalière maladie) | 3 | 50 | |
| 5079 | Impôt à la source | 3 | 50 | |
| 5080 | Recherche de personnel | 3 | 50 | |
| 5081 | Formation et formation continue | 3 | 50 | |
| 5082 | Indemnités effectives | 3 | 50 | |
| 5083 | Indemnités forfaitaires | 3 | 50 | |
| 5089 | Autres charges de personnel | 3 | 50 | |
| 5090 | Employés temporaires | 3 | 50 | |
| 50 | Charges de personnel Production | 5 | ||
| 5200 | Salaires | 3 | 52 | |
| 5201 | Indemnités | 3 | 52 | |
| 5202 | Participations au bénéfice | 3 | 52 | |
| 5203 | Commissions | 3 | 52 | |
| 5205 | Prestations des assurances sociales | 3 | 52 | |
| 5206 | Mise à disposition de personnel | 3 | 52 | |
| 5207 | Charges sociales | 3 | 52 | |
| 5208 | Autres charges de personnel | 3 | 52 | |
| 5209 | Prestations de tiers | 3 | 52 | |
| 5270 | AVS, Al, APG, AC | 3 | 52 | |
| 5271 | Caisse d'allocations familiales (CAF) | 3 | 52 | |
| 5272 | Prévoyance professionnelle | 3 | 52 | |
| 5273 | Assurance-accidents | 3 | 52 | |
| 5274 | Assurance maladie (indemnité journalière maladie) | 3 | 52 | |
| 5279 | Impôts à la source | 3 | 52 | |
| 5280 | Recherche de personnel | 3 | 52 | |
| 5281 | Formation et formation continue | 3 | 52 | |
| 5282 | Indemnités effectives | 3 | 52 | |
| 5283 | Indemnités forfaitaires | 3 | 52 | |
| 5289 | Autres charges de personnel | 3 | 52 | |
| 5290 | Employés temporaires | 3 | 52 | |
| 52 | Charges de personnel Commerce | 5 | ||
| 5400 | Salaires | 3 | 54 | |
| 5401 | Indemnités | 3 | 54 | |
| 5402 | Participations au bénéfice | 3 | 54 | |
| 5403 | Commissions | 3 | 54 | |
| 5405 | Prestations des assurances sociales | 3 | 54 | |
| 5406 | Mise à disposition de personnel | 3 | 54 | |
| 5407 | Charges sociales | 3 | 54 | |
| 5408 | Autres charges de personnel | 3 | 54 | |
| 5409 | Prestations de tiers | 3 | 54 | |
| 5470 | AVS, Al, APG, AC | 3 | 54 | |
| 5471 | Caisse d'allocations familiales (CAF) | 3 | 54 | |
| 5472 | Prévoyance professionnelle | 3 | 54 | |
| 5473 | Assurance-accidents | 3 | 54 | |
| 5474 | Assurance maladie (indemnité journalière maladie) | 3 | 54 | |
| 5479 | Impôts à la source | 3 | 54 | |
| 5480 | Recherche de personnel | 3 | 54 | |
| 5481 | Formation et formation continue | 3 | 54 | |
| 5482 | Indemnités effectives | 3 | 54 | |
| 5483 | Indemnités forfaitaires | 3 | 54 | |
| 5489 | Autres charges de personnel | 3 | 54 | |
| 5490 | Employés temporaires | 3 | 54 | |
| 54 | Charges de personnel Prestations de services | 5 | ||
| 5600 | Salaires | 3 | 56 | |
| 5601 | Indemnités | 3 | 56 | |
| 5602 | Participations au bénéfice | 3 | 56 | |
| 5603 | Salaires des membres de la direction de l'entreprise | 3 | 56 | |
| 5604 | Salaires/indemnités des membres du conseil d'administration | 3 | 56 | |
| 5605 | Prestations des assurances sociales | 3 | 56 | |
| 5606 | Mise à disposition de personnel | 3 | 56 | |
| 5607 | Charges sociales | 3 | 56 | |
| 5608 | Autres charges de personnel | 3 | 56 | |
| 5609 | Prestations de tiers | 3 | 56 | |
| 5670 | AVS, Al, APG, AC | 3 | 56 | |
| 5671 | Caisse d'allocations familiales (CAF) | 3 | 56 | |
| 5672 | Prévoyance professionnelle | 3 | 56 | |
| 5673 | Assurance-accidents | 3 | 56 | |
| 5674 | Assurance maladie (indemnité journalière maladie) | 3 | 56 | |
| 5679 | Impôts à la source | 3 | 56 | |
| 5680 | Recherche de personnel | 3 | 56 | |
| 5681 | Formation et formation continue | 3 | 56 | |
| 5682 | Indemnités effectives | 3 | 56 | |
| 5683 | Indemnités forfaitaires | 3 | 56 | |
| 5689 | Autres charges de personnel | 3 | 56 | |
| 5690 | Employés temporaires | 3 | 56 | |
| 56 | Charges de personnel Administration | 5 | ||
| 5700 | AVS, Al, APG, AC | 3 | 57 | |
| 5701 | AVS, Al, APG titulaire | 3 | 57 | |
| 5710 | Caisse d'allocations familiales (CAF) | 3 | 57 | |
| 5720 | Prévoyance professionnelle | 3 | 57 | |
| 5730 | Assurance-accidents | 3 | 57 | |
| 5740 | Assurance maladie (indemnité journalière maladie) | 3 | 57 | |
| 5790 | Impôts à la source | 3 | 57 | |
| 57 | Charges sociales | 5 | ||
| 5800 | Annonces pour recherche de personnel | 3 | 58 | |
| 5801 | Commissions pour recherche de personnel | 3 | 58 | |
| 5810 | Formation obligatoire | 3 | 58 | |
| 5811 | Formation continue/perfectionnement | 3 | 58 | |
| 5820 | Frais de voyages | 3 | 58 | |
| 5821 | Frais de repas | 3 | 58 | |
| 5822 | Frais de logement | 3 | 58 | |
| 5830 | Indemnités forfaitaires pour les cadres | 3 | 58 | |
| 5831 | Indemnités forfaitaires pour les membres de la direction de l'entreprise | 3 | 58 | |
| 5832 | Indemnités forfaitaires pour les membres du conseil d'administration | 3 | 58 | |
| 5840 | Repas au restaurant d'entreprise | 3 | 58 | |
| 5841 | Boissons au restaurant d'entreprise | 3 | 58 | |
| 5845 | Produits des repas (comme diminution de charges) | 3 | 58 | |
| 5846 | Produits des boissons (comme diminution de charges) | 3 | 58 | |
| 5880 | Manifestations en faveur du personnel | 3 | 58 | |
| 5881 | Frais liés à des activités sportives | 3 | 58 | |
| 5890 | Parts privées sur charges de personnel | 3 | 58 | |
| 58 | Autres charges de personnel | 5 | ||
| 5900 | Prestations de tiers | 3 | 59 | |
| 5901 | Employés temporaires | 3 | 59 | |
| 59 | Prestations de tiers/temporaires | 5 | ||
| 5 | Charges de personnel | 02 | ||
| 6000 | Loyer des usines | 3 | 60 | |
| 6001 | Loyer des ateliers | 3 | 60 | |
| 6002 | Loyer des entrepôts | 3 | 60 | |
| 6003 | Loyer des bâtiments d'exposition et de vente | 3 | 60 | |
| 6004 | Loyer des bâtiments de bureau et d'administration | 3 | 60 | |
| 6005 | Loyer des locaux du personnel | 3 | 60 | |
| 6006 | Loyer du garage, du parking | 3 | 60 | |
| 6030 | Charges accessoires des usines | 3 | 60 | |
| 6031 | Charges accessoires des ateliers | 3 | 60 | |
| 6032 | Charges accessoires des entrepôts | 3 | 60 | |
| 6033 | Charges accessoires des bâtiments d'exposition et de vente | 3 | 60 | |
| 6034 | Charges accessoires des bâtiments de bureau et d'administration | 3 | 60 | |
| 6035 | Charges accessoires des locaux du personnel | 3 | 60 | |
| 6036 | Charges accessoires du garage | 3 | 60 | |
| 6030(2) | Charges accessoires de chauffage | 3 | 60 | |
| 6031(2) | Charges accessoires d'électricité, de gaz, d'eau | 3 | 60 | |
| 6032(2) | Charges accessoires de conciergerie | 3 | 60 | |
| 6040 | Nettoyage des usines | 3 | 60 | |
| 6041 | Nettoyage des ateliers | 3 | 60 | |
| 6042 | Nettoyage des entrepôts | 3 | 60 | |
| 6043 | Nettoyage des bâtiments d'exposition et de vente | 3 | 60 | |
| 6044 | Nettoyage des bâtiments de bureau et d’administration | 3 | 60 | |
| 6045 | Nettoyage des locaux du personnel | 3 | 60 | |
| 6040(2) | Personnel de nettoyage | 3 | 60 | |
| 6041(2) | Nettoyage effectué par des tiers | 3 | 60 | |
| 6042(2) | Matériel de nettoyage | 3 | 60 | |
| 6050 | Entretien des usines | 3 | 60 | |
| 6051 | Entretien des ateliers | 3 | 60 | |
| 6052 | Entretien des entrepôts | 3 | 60 | |
| 6053 | Entretien des bâtiments d'exposition et de vente | 3 | 60 | |
| 6054 | Entretien des bâtiments de bureau et d'administration | 3 | 60 | |
| 6055 | Entretien des locaux du personnel | 3 | 60 | |
| 6056 | Entretien du garage | 3 | 60 | |
| 6050(2) | Réparation | 3 | 60 | |
| 6051(2) | Investissements de moindre importance | 3 | 60 | |
| 6052(2) | Abonnements d'entretien | 3 | 60 | |
| 6059 | Prestations d'assurance | 3 | 60 | |
| 6060 | Usine en leasing | 3 | 60 | |
| 6061 | Atelier en leasing | 3 | 60 | |
| 6062 | Entrepôt en leasing | 3 | 60 | |
| 6063 | Bâtiments d'exposition et de vente en leasing | 3 | 60 | |
| 6064 | Bâtiments de bureau et d'administration en leasing | 3 | 60 | |
| 6065 | Locaux de personnel en leasing | 3 | 60 | |
| 6066 | Garage en leasing | 3 | 60 | |
| 6070 | Rente du droit de superficie | 3 | 60 | |
| 6090 | Parts privées sur charges de chauffage, d’éclairage, de nettoyage | 3 | 60 | |
| 60 | Charges de locaux | 6 | ||
| 6100 | ERR machines et appareils de production | 3 | 61 | |
| 6101 | ERR mobilier et installations | 3 | 61 | |
| 6102 | ERR outils et matériel | 3 | 61 | |
| 6105 | Leasing équipement de production | 3 | 61 | |
| 6110 | ERR installations des magasins | 3 | 61 | |
| 6111 | ERR installations de locaux d'exposition | 3 | 61 | |
| 6115 | Leasing du mobilier de vente | 3 | 61 | |
| 6120 | ERR dépôt central | 3 | 61 | |
| 6121 | ERR dépôt à A | 3 | 61 | |
| 6125 | Leasing d'équipements de dépôts | 3 | 61 | |
| 6130 | ERR mobilier de bureau | 3 | 61 | |
| 6131 | ERR machines de bureau | 3 | 61 | |
| 6132 | ERR informatique | 3 | 61 | |
| 6133 | ERR technologies de communication | 3 | 61 | |
| 6135 | Leasing d'installations de bureau | 3 | 61 | |
| 6140 | ERR mobilier du restaurant du personnel | 3 | 61 | |
| 6141 | ERR mobilier des chambres du personnel | 3 | 61 | |
| 6145 | Leasing des installations du personnel | 3 | 61 | |
| 6190 | Prestations d'assurance | 3 | 61 | |
| 61 | Entretien, réparations, remplacements (ERR); leasing immobilisations corporelles meubles | 6 | ||
| 6200 | Réparation | 3 | 62 | |
| 6201 | Service | 3 | 62 | |
| 6202 | Nettoyage | 3 | 62 | |
| 6210 | Essence | 3 | 62 | |
| 6211 | Diesel | 3 | 62 | |
| 6212 | Huile | 3 | 62 | |
| 6213 | Électricité | 3 | 62 | |
| 6220 | Assurance responsabilité civile | 3 | 62 | |
| 6221 | Assurance casco | 3 | 62 | |
| 6222 | Assurance protection juridique | 3 | 62 | |
| 6230 | Taxes de circulation | 3 | 62 | |
| 6231 | Cotisations | 3 | 62 | |
| 6232 | Taxes | 3 | 62 | |
| 6260 | Véhicules en leasing | 3 | 62 | |
| 6264 | Location de véhicules | 3 | 62 | |
| 6270 | Parts privées sur charges de véhicules | 3 | 62 | |
| 6280 | Frets | 3 | 62 | |
| 6281 | Frais de transport | 3 | 62 | |
| 6282 | Cargo domicile | 3 | 62 | |
| 62 | Charges de véhicules et de transport | 6 | ||
| 6300 | Assurance pour dommages naturels | 3 | 63 | |
| 6301 | Assurance pour bris de glace | 3 | 63 | |
| 6302 | Assurance vols | 3 | 63 | |
| 6310 | Assurance responsabilité civile | 3 | 63 | |
| 6311 | Assurance garantie | 3 | 63 | |
| 6312 | Assurance protection juridique | 3 | 63 | |
| 6320 | Assurance pour pertes d'exploitation | 3 | 63 | |
| 6330 | Primes pour assurance-vie | 3 | 63 | |
| 6331 | Prime de cautionnement | 3 | 63 | |
| 6360 | Droits | 3 | 63 | |
| 6361 | Taxes | 3 | 63 | |
| 6370 | Autorisations | 3 | 63 | |
| 6371 | Patentes | 3 | 63 | |
| 63 | Assurances-choses, droits, taxes et autorisations | 6 | ||
| 6400 | Courant fort | 3 | 64 | |
| 6401 | Courant faible | 3 | 64 | |
| 6402 | Eclairage | 3 | 64 | |
| 6410 | Gaz naturel | 3 | 64 | |
| 6411 | Gaz liquide en bonbonnes | 3 | 64 | |
| 6420 | Mazout | 3 | 64 | |
| 6421 | Charbon, briquettes, bois | 3 | 64 | |
| 6430 | Eau | 3 | 64 | |
| 6460 | Evacuation de déchets | 3 | 64 | |
| 6461 | Evacuation de déchets spéciaux | 3 | 64 | |
| 6462 | Eaux usées | 3 | 64 | |
| 64 | Charges d'énergie et évacuation des déchets | 6 | ||
| 6500 | Matériel de bureau | 3 | 65 | |
| 6501 | Imprimés | 3 | 65 | |
| 6502 | Photocopies | 3 | 65 | |
| 6503 | Littérature spécialisée, journaux, magazines | 3 | 65 | |
| 6510 | Téléphone | 3 | 65 | |
| 6512 | Internet | 3 | 65 | |
| 6513 | Frais de port | 3 | 65 | |
| 6520 | Cotisations | 3 | 65 | |
| 6521 | Dons et cadeaux | 3 | 65 | |
| 6522 | Pourboires | 3 | 65 | |
| 6530 | Honoraires pour la tenue de la comptabilité | 3 | 65 | |
| 6531 | Honoraires pour conseil en gestion d'entreprise | 3 | 65 | |
| 6532 | Honoraires pour conseil juridique | 3 | 65 | |
| 6540 | Charges du conseil d'administration | 3 | 65 | |
| 6541 | Charges de l'assemblée générale | 3 | 65 | |
| 6542 | Charges de l'organe de révision | 3 | 65 | |
| 6550 | Frais de fondation, d'augmentation de capital et d'organisation | 3 | 65 | |
| 6551 | Frais de recouvrement et exécution | 3 | 65 | |
| 6555 | Commissions de gestion | 3 | 65 | |
| 6559 | Autres frais d'administration | 3 | 65 | |
| 6560 | Parts privées sur charges d'administration | 3 | 65 | |
| 6570 | Leasing Hardware | 3 | 65 | |
| 6571 | Leasing Software | 3 | 65 | |
| 6572 | Location Hardware | 3 | 65 | |
| 6573 | Location Software | 3 | 65 | |
| 6580 | Charges de licences et de mises à jour | 3 | 65 | |
| 6581 | Maintenance/Hotline hardware | 3 | 65 | |
| 6582 | Maintenance/Hotline software | 3 | 65 | |
| 6583 | Consommables | 3 | 65 | |
| 6585 | Frais de réseau informatique | 3 | 65 | |
| 6590 | Conseils en développement de stratégie | 3 | 65 | |
| 6591 | Développement individualisé, adaptation individualisée | 3 | 65 | |
| 6592 | Charges d'installation | 3 | 65 | |
| 6590(2) | Développement Projet informatique A | 3 | 65 | |
| 65 | Charges d'administration et d'informatique | 6 | ||
| 6600 | Publicité dans les journaux | 3 | 66 | |
| 6601 | Publicité à la radio | 3 | 66 | |
| 6602 | Publicité à la télévision | 3 | 66 | |
| 6604 | Publicité sur Internet et médias sociaux | 3 | 66 | |
| 6610 | Imprimés publicitaires, matériel de publicité | 3 | 66 | |
| 6611 | Articles de publicité, échantillons, affiches et affichages électroniques | 3 | 66 | |
| 6620 | Vitrines, décoration | 3 | 66 | |
| 6621 | Foires, expositions | 3 | 66 | |
| 6640 | Frais de déplacement | 3 | 66 | |
| 6641 | Service à la clientèle | 3 | 66 | |
| 6642 | Cadeaux à la clientèle | 3 | 66 | |
| 6660 | Annonces publicitaires | 3 | 66 | |
| 6661 | Sponsoring | 3 | 66 | |
| 6670 | Manifestations en faveur de la clientèle | 3 | 66 | |
| 6671 | Contacts avec les médias | 3 | 66 | |
| 6672 | Anniversaires de l'entreprise | 3 | 66 | |
| 6680 | Conseils en publicité | 3 | 66 | |
| 6681 | Etudes de marché | 3 | 66 | |
| 6690 | Charges de publicité comme prélèvements à titre privé | 3 | 66 | |
| 66 | Charges de publicité | 6 | ||
| 6700 | Informations économiques | 3 | 67 | |
| 6701 | Poursuites | 3 | 67 | |
| 6710 | Sécurité | 3 | 67 | |
| 6711 | Surveillance | 3 | 67 | |
| 6720 | Recherche Projet A | 3 | 67 | |
| 6721 | Développement Projet A | 3 | 67 | |
| 6740 | Correction de l'impôt préalable (lors d’utilisation mixte) | 3 | 67 | |
| 6790 | Autres charges d'exploitation | 3 | 67 | |
| 6791 | Prélèvements à titre privé | 3 | 67 | |
| 67 | Autres charges d'exploitation | 6 | ||
| 6800 | Ajustement de la valeur des titres des actifs immobilisés | 3 | 68 | |
| 6801 | Ajustement de la valeur des autres immobilisations financières | 3 | 68 | |
| 6804 | Ajustement de la valeur des dettes à long terme envers des tiers | 3 | 68 | |
| 6805 | Ajustement de la valeur des dettes à long terme envers des participations | 3 | 68 | |
| 6806 | Ajustement de la valeur des dettes à long terme envers les actionnaires | 3 | 68 | |
| 6810 | Ajustement de la valeur de la participation A | 3 | 68 | |
| 6820 | Amortissement et ajustement de la valeur des machines et appareils | 3 | 68 | |
| 6821 | Amortissement et ajustement de la valeur du mobilier et des installations | 3 | 68 | |
| 6822 | Amortissement et ajustement de la valeur des machines de bureau, informatique et système de communication | 3 | 68 | |
| 6823 | Amortissement et ajustement de la valeur des véhicules | 3 | 68 | |
| 6824 | Amortissement et ajustement de la valeur des ateliers et équipements | 3 | 68 | |
| 6825 | Amortissement et ajustement de la valeur des équipements d'entrepôts | 3 | 68 | |
| 6827 | Amortissement et ajustement de la valeur des installations fixes et équipements | 3 | 68 | |
| 6829 | Amortissement et ajustement de la valeur des autres équipements | 3 | 68 | |
| 6830 | Amortissement et ajustement de la valeur des immeubles d'exploitation | 3 | 68 | |
| 6831 | Amortissement et ajustement de la valeur des usines | 3 | 68 | |
| 6832 | Amortissement et ajustement de la valeur des ateliers et équipements | 3 | 68 | |
| 6833 | Amortissement et ajustement de la valeur des entrepôts | 3 | 68 | |
| 6834 | Amortissement et ajustement de la valeur des bâtiments d’exposition et de vente | 3 | 68 | |
| 6835 | Amortissement et ajustement de la valeur des bâtiments administratifs | 3 | 68 | |
| 6836 | Amortissement et ajustement de la valeur des immeubles d'habitation | 3 | 68 | |
| 6837 | Correction de la valeur des biens-fonds non bâtis | 3 | 68 | |
| 6840 | Amortissement et ajustement de la valeur des brevets, know-how, recettes de fabrication | 3 | 68 | |
| 6841 | Amortissement et ajustement de la valeur des marques commerciales, échantillons, modèles, plans | 3 | 68 | |
| 6842 | Amortissement et ajustement de la valeur des droits de licences, concessions, droits de jouissance, raisons de commerce | 3 | 68 | |
| 6843 | Amortissement et ajustement de la valeur des droits de propriété intellectuelle, droits d’édition, droits conventionnels | 3 | 68 | |
| 6845 | Amortissement et ajustement de la valeur des développements spécifiques | 3 | 68 | |
| 6847 | Amortissement et ajustement de la valeur du goodwill | 3 | 68 | |
| 6849 | Amortissement et ajustement de la valeur des autres immobilisations incorporelles | 3 | 68 | |
| 68 | Amortissements et corrections de la valeur des immobilisations corporelles | 6 | ||
| 6900 | Intérêts débiteurs sur crédit bancaire | 3 | 69 | |
| 6901 | Intérêts débiteurs sur emprunts | 3 | 69 | |
| 6902 | Intérêts hypothécaires | 3 | 69 | |
| 6903 | Intérêts moratoires | 3 | 69 | |
| 6904 | Charge d'intérêts pour acomptes de clients | 3 | 69 | |
| 6905 | Charge d'intérêts sur leasing financier | 3 | 69 | |
| 6920 | Charge d'intérêts sur personne concernée A | 3 | 69 | |
| 6921 | Charge d'intérêts sur conseil d'administration A | 3 | 69 | |
| 6922 | Charge d'intérêts sur membre de la direction A | 3 | 69 | |
| 6923 | Charge d'intérêts sur société du groupe A | 3 | 69 | |
| 6924 | Charge d'intérêts sur personne proche A | 3 | 69 | |
| 6930 | Charge d'intérêts sur emprunts auprès d'institutions de prévoyance professionnelle | 3 | 69 | |
| 6940 | Frais bancaires | 3 | 69 | |
| 6941 | Droits de garde | 3 | 69 | |
| 6942 | Pertes sur trésorerie et titres avec cours boursier | 3 | 69 | |
| 6943 | Pertes de cours sur investissements financières | 3 | 69 | |
| 6944 | Pertes de cours sur dettes rémunérées | 3 | 69 | |
| 6945 | Comptes clients accordées | 3 | 69 | |
| 6946 | Perte de cours sur cryptomonnaies | 3 | 69 | |
| 6947 | Commission d'affacturage | 3 | 69 | |
| 6949 | Pertes de change | 3 | 69 | |
| 6950 | Produits financiers sur avoirs en banque | 3 | 69 | |
| 6951 | Produits financiers sur avoirs à court terme | 3 | 69 | |
| 6952 | Produits financiers sur titres réalisables à court terme | 3 | 69 | |
| 6953 | Produits financiers sur autres placements à court terme | 3 | 69 | |
| 6960 | Produits financiers sur titres | 3 | 69 | |
| 6961 | Produits financiers sur autres immobilisations financières | 3 | 69 | |
| 6962 | Produits financiers sur participations | 3 | 69 | |
| 6963 | Produits financiers sur créances à long terme envers des tiers | 3 | 69 | |
| 6980 | Produits du personne concernée A | 3 | 69 | |
| 6981 | Produits du conseil d'administration A | 3 | 69 | |
| 6982 | Produits du membre de la direction A | 3 | 69 | |
| 6983 | Produits du société du groupe A | 3 | 69 | |
| 6984 | Produits du personne proche A | 3 | 69 | |
| 6990 | Produits financiers résultant d'intérêts moratoires et d'escomptes | 3 | 69 | |
| 6991 | Produits financiers sur acomptes versés | 3 | 69 | |
| 6992 | Gains sur titres détenus à court terme cotés en bourse | 3 | 69 | |
| 6993 | Gains sur immobilisations financières | 3 | 69 | |
| 6995 | Remises de fournisseurs | 3 | 69 | |
| 6996 | Gain de cours sur cryptomonnaies | 3 | 69 | |
| 6999 | Gains de change | 3 | 69 | |
| 69 | Charges et produits financiers | 6 | ||
| 6 | Autres charges d'exploitation, A mortissements et ajustement de valeur, Résultat financier | 02 | ||
| 7000 | Produits bruts | 3 | 70 | |
| 7009 | Diminutions de produits | 3 | 70 | |
| 7010 | Charges de matières | 3 | 70 | |
| 7011 | Charges de personnel | 3 | 70 | |
| 7012 | Charges de locaux | 3 | 70 | |
| 7013 | Charges d'entretien, de réparations, de remplacements, leasing charges | 3 | 70 | |
| 7014 | Charges de véhicules et de transport | 3 | 70 | |
| 7015 | Assurances-choses, droits, taxes, autorisations et patentes | 3 | 70 | |
| 7016 | Charges d'énergie et évacuation des déchets | 3 | 70 | |
| 7017 | Charges d’administration et d'informatique | 3 | 70 | |
| 7018 | Charges de publicité | 3 | 70 | |
| 7019 | Autres charges | 3 | 70 | |
| 70 | Résultat d'activités accessoires | 7 | ||
| 7502 | Loyers de locaux d'exploitation | 3 | 75 | |
| 7503 | Loyers des appartements | 3 | 75 | |
| 7504 | Loyers des garages | 3 | 75 | |
| 7505 | Loyers (imposés par option) | 3 | 75 | |
| 7508 | Participation aux frais de chauffage et d'éclairage | 3 | 75 | |
| 7509 | Autres revenus d'immeubles | 3 | 75 | |
| 7510 | Intérêts hypothécaires | 3 | 75 | |
| 7511 | Entretien de l'immeuble | 3 | 75 | |
| 7512 | Droits, taxes, impôts fonciers | 3 | 75 | |
| 7513 | Primes d'assurance | 3 | 75 | |
| 7514 | Eau, eaux usées | 3 | 75 | |
| 7515 | Ordures, évacuation des déchets | 3 | 75 | |
| 7516 | Charges d'administration | 3 | 75 | |
| 7517 | Chauffage, éclairage et eau | 3 | 75 | |
| 7518 | Amortissements et correction de valeur | 3 | 75 | |
| 7519 | Autres charges d'immeubles | 3 | 75 | |
| 75 | Résultat d'immeubles | 7 | ||
| 7 | Résultat des activités annexes d'exploitation | 02 | ||
| 8000 | Charges hors exploitation | 3 | 80 | |
| 8100 | Produits hors exploitation | 3 | 80 | |
| 80 | Résultats hors exploitation | 8 | ||
| 8500 | Provisions exceptionnelles | 3 | 85 | |
| 8501 | Amortissements et corrections exceptionnelles de la valeur | 3 | 85 | |
| 8503 | Pertes de change exceptionnelles | 3 | 85 | |
| 8504 | Pertes exceptionnelles sur aliénations d’actifs immobilisés | 3 | 85 | |
| 8505 | Pertes exceptionnelles sur débiteurs | 3 | 85 | |
| 8506 | Indemnités pour préjudices | 3 | 85 | |
| 8510 | Dissolutions de réserves | 3 | 85 | |
| 8511 | Dissolutions exceptionnelles de provisions superflues | 3 | 85 | |
| 8513 | Gains de change exceptionnels | 3 | 85 | |
| 8514 | Bénéfices exceptionnels sur aliénations d'actifs immobilisés | 3 | 85 | |
| 8515 | Subvention reçue (avec TVA) | 3 | 85 | |
| 8516 | Subvention reçue (sans TVA) | 3 | 85 | |
| 8517 | Indemnités reçues pour préjudices | 3 | 85 | |
| 8600 | Charges uniques | 3 | 85 | |
| 8610 | Produits uniques | 3 | 85 | |
| 8704 | Dotation à la réserve de contributions de l'employeur | 3 | 85 | |
| 8705 | Franchise | 3 | 85 | |
| 8709 | Autres charges hors période | 3 | 85 | |
| 8710 | Produits de prestations d'assurance ou dommage-intérêts | 3 | 85 | |
| 8711 | Produits de ristournes | 3 | 85 | |
| 8712 | Produits de remboursements | 3 | 85 | |
| 8714 | Dissolution de la réserve de contributions de l'employeur | 3 | 85 | |
| 8719 | Autres produits hors période | 3 | 85 | |
| 85 | Charges et produits exceptionnels, uniques ou hors période | 8 | ||
| 8900 | Impôts sur le bénéfice | 3 | 89 | |
| 8901 | Impôts sur le capital/lmpôts fédéraux | 3 | 89 | |
| 8902 | Impôts directs hors période | 3 | 89 | |
| 8900(2) | lmpôts cantonaux et communaux | 3 | 89 | |
| 8901(2) | Impôts fédéraux directs | 3 | 89 | |
| 89 | Impôts directs | 8 | ||
| 8 | Résultats extraordinaires et hors exploitation | 02 | ||
| 9200 | Bénéfice ou perte de l'exercice | 3 | 9 | |
| 9 | Clôture | 02 | ||
| 02 | Perte(+)/Bénéfice(-) Compte de résultat | 297 | ||
| 00 | Différence doit être = 0 (cellule vide) |
Modèles Business Suisee Avec TVA
Nos modèles de gestion de la TVA sont inclus gratuitement dans le programme Banana Comptabilité Plus.
Le plan comptable est basé sur le système PME (Plan comptable suisse PME - Sterchi, Mattle, Helbing), conforme au Code des obligations suisse (articles 957-963b CO).
Fonctionnalités de la TVA
Tous les modèles de TVA incluent les colonnes et les fonctions nécessaires à la gestion de la TVA. Les calculs et tous les rapports sont automatisés.
Pour enregistrer la TVA, il suffit d'entrer le code TVA dans la transaction. La table des codes TVA est prédéfinie et mise à jour selon les nouvelles réglementations TVA 2024.
À la fin de la période, sur la base des transactions avec des codes TVA, le programme calcule le Résumé TVA par compte, code et pourcentage. Il génère un fac-similé papier du Rapport TVA et le fichier XML pour soumettre les données TVA à l'AFC.
Pour la gestion de la TVA avec les nouveaux taux, vous pouvez trouver des informations détaillées sur la page Gestion de la TVA.
Certaines fonctionnalités nécessitent un abonnement au plan Advanced de Banana Accounting Plus, comme la génération du fac-similé ou du fichier XML du Rapport TVA, l'utilisation des nouvelles fonctions Règles, Filtre et Tri temporaire des lignes. Voir toutes les fonctionnalités du plan Advanced.
Comptes TVA dans Banana Comptabilité
La section des passifs comprend deux comptes spécifiques à la TVA :
- Compte 2201 Rapport TVA (correspondant au compte TVA automatique).
- Compte 2200 TVA Due (correspondant au compte Trésor TVA).
Cependant, il est possible de configurer des comptes TVA spécifiques dans les actifs et les passifs, mais à la fin de la période, diverses écritures sont nécessaires pour annuler la TVA précédente et la TVA due dans le compte Trésor TVA. Il est donc recommandé d'utiliser le compte TVA par défaut, le compte 2201 Rapport TVA. Plus de détails sont disponibles sur la page Configurer les comptes TVA.
Plan comptable avec TVA sur une base de l'encaissement (trésorerie)
Les modèles pour la TVA sur encaissement ont des sous-comptes clients et fournisseurs définis comme Centres de Coût et de Profit (CC3). La TVA est calculée en entrant le code TVA au moment du paiement et de l'encaissement des factures, avec des comptes de contrepartie toujours en revenus ou en charges.
Plan comptable avec TVA sur le chiffre d'affaire
Les modèles de comptabilité sur facturation ont des sous-comptes clients et fournisseurs liés au bilan. Tous les comptes du sous-comptable apparaissent dans les rapports et les bilans. Dans ce cas, la TVA est calculée en entrant le code TVA au moment de l'émission d'une facture au client ou de la réception d'une facture du fournisseur.
TVA et Multi-devises
Parmi les modèles de TVA, vous pouvez choisir des modèles qui gèrent également les devises étrangères avec TVA.
Le plan comptable comprend des comptes pour les différences de change, configurés dans le menu Fichier > Propriétés du fichier. Ces modèles incluent le tableau Changes, où les devises étrangères sont définies avec référence à la devise de base, ainsi que les taux de change et les taux d'ouverture. Dans le tableau Écritures, il y a des colonnes pour afficher les montants en devise étrangère ainsi que les montants convertis en devise nationale, et une colonne qui reprend le taux de change saisi dans la table Changes.
Entreprise | Cash Manager | TVA
Dans cet article
Entreprise | Cash Manager | TVA
Entreprise | Cash Manager | TVA
Modèle pour gérer la caisse d'une petite entreprise avec gestion de la TVA. Vous pouvez insérer des liens vers les reçus de caisse en PDF afin de tout garder en parfait ordre et toujours à portée de clic. Les soldes sont toujours mis à jour et visibles à tout moment. Ouvrez le modèle depuis notre WebApp ou depuis le programme et enregistrez le fichier sur votre ordinateur.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le modèle dans Banana WebAppDocumentation Modèle
Pour gérer les entrées et sorties de caisse d'une petite entreprise. Le fichier peut également compléter le fichier comptable principal : tous les mouvements de caisse sont enregistrés séparément, et à chaque trimestre (ou période choisie), les totaux des catégories et des comptes sont importés dans le fichier comptable principal.
L'ajout des codes TVA permet d'avoir les montants TVA comptabilisés automatiquement dans le compte TVA.
Créez votre fichier
- Ouvrir le modèle avec la WebApp de Banana Comptabilité Plus
- Avec la commande Fichier > Propriétés du fichier, définissez la période, le nom de votre entreprise et la devise de base (vous pouvez créer un budget et une comptabilité dans n'importe quelle devise).
- Avec la commande Fichier > Enregistrer sous, sauvegardez le fichier. Il est utile d'inclure dans le nom du fichier, le nom de l'entreprise et l'année. Par exemple "Caisse_Rossi-SA-20xx.ac2".
ATTENTION : si vous fermez le navigateur sans sauvegarder, vous perdrez les données saisies. Sauvegardez toujours le fichier sur votre ordinateur.
Pour rouvrir le fichier enregistré, cliquez sur Fichier > Ouvrir.
Consultez aussi Organiser les fichiers comptables en local, sur réseau et sur le cloud.
Plus d'informations sont disponibles aux pages suivantes :
Aperçu du modèle
Maison XX
Comptabilité 2024
DeviseBase: CHF
Cash Manager avec TVA
| Groupe | Compte | Libellé | Add. dans |
|---|---|---|---|
| 1010 | Compte courant postal | ||
| Groupe | Catégorie | Libellé | Add. dans |
|---|---|---|---|
| RÉSULTAT D'OPÉRATION | |||
| RECETTES | |||
| 3000 | Encaissement pour produit "A" | 3 | |
| 3001 | Encaissement pour produit "B" | 3 | |
| 3002 | Encaissement pour produit "C" | 3 | |
| 3090 | Rabais actifs | 3 | |
| 3400 | Prestations de service | 3 | |
| 3680 | Divers | 3 | |
| 3809 | TVA taux de la dette fiscale nette | 3 | |
| 3 | TOTAL RECETTES | 00 | |
| DÉPENSES | |||
| 4000 | Achats | 4 | |
| 4090 | Rabais passifs | 4 | |
| 5000 | Salaires et acomptes personnel | 4 | |
| 5700 | Charges sociales | 4 | |
| 5820 | Frais de représentation | 4 | |
| 6000 | Loyer | 4 | |
| 6100 | Entretien immeuble | 4 | |
| 6210 | Carburant | 4 | |
| 6220 | Assurances | 4 | |
| 6264 | Location de véhicules | 4 | |
| 6400 | Électricité | 4 | |
| 6410 | Gaz | 4 | |
| 6420 | Chauffage | 4 | |
| 6430 | Eau | 4 | |
| 6500 | Matériel de bureau, outillage, nettoyage,etc. | 4 | |
| 6510 | Téléphone et téléfax | 4 | |
| 6800 | Amortissement et ajustement de valeur des postes sur les actifs immobilisés | 4 | |
| 6900 | Charges financières | 4 | |
| 8900 | Impôts directs | 4 | |
| 2200 | TVA due | 4 | |
| 2201 | Décompte TVA | 4 | |
| 4 | TOTAL DÉPENSES | 00 | |
| 00 | RÉSULTAT | ||
| CENTRES DE COÛT | |||
| .P | Gestion Personnel | T1 | |
| .M | Gestion Marchandise | T1 | |
| .I | Investissements | T1 | |
| T1 | TOTAL CENTRES DE COÛT | ||
| Cod. TVA | Libellé | %TVA |
|---|---|---|
| Explications (Chiffres) | ||
| V = Chiffre d'affaires (Ventes et services) (200) | ||
| VS = Rabais sur ventes est services (235) | ||
| B = Impôt sur les acquisitions (38x) | ||
| M = Achats de matières et de préstations de services (400) | ||
| I = Investissements et charges d'exploitation (405) | ||
| K= Corrections (410, 415, 420) | ||
| Z = Hors champs TVA (910) | ||
| Informations codes TVA (ne pas modifier svp) | ||
| id=vatcodes-chf-2024.20230614 | ||
| Dernière mise à jour: 14.06.2023 | ||
| TVA DUE | ||
| V0 | Prestations exonérées (220) | |
| V0-E | Prestations fournies à l’étranger (221) | |
| V0-T | Transferts avec la procédure de déclaration (225) | |
| V0-N | Prestations non imposables (230) | |
| Diminutions de la contre-prestation voir rabais | ||
| V0-D | Divers (280) | |
| V77 | Ventes et services 7.7% | 7.70 |
| V81 | Ventes et services 8.1% | 8.10 |
| V77-B | Ventes et services 7.7% (optés) | 7.70 |
| V81-B | Ventes et services 8.1% (optés) | 8.10 |
| V25-N | Ventes et services 2.5% | 2.50 |
| V26 | Ventes et services 2.6% | 2.60 |
| V37 | Ventes et services 3.7% | 3.70 |
| V38 | Ventes et services 3.8% | 3.80 |
| VS77 | Rabais sur ventes et services 7.7% | 7.70 |
| VS81 | Rabais sur ventes et services 8.1% | 8.10 |
| VS25-N | Rabais sur ventes et services 2.5% | 2.50 |
| VS26 | Rabais sur ventes et services 2.6% | 2.60 |
| VS37 | Rabais sur ventes et services 3.7% | 3.70 |
| VS38 | Rabais sur ventes et services 3.8% | 3.80 |
| Total du chiffre d’affaires imposable (299) | ||
| F1 | 1. Taux dette fiscale nette 2024 | |
| F2 | 2. Taux dette fiscale nette 2024 | |
| FS1 | Rabais sur ventes et services 1. taux dette fiscale nette 2024 | |
| FS2 | Rabais sur ventes et services 2. taux dette fiscale nette 2024 | |
| F3 | 1. Taux dette fiscale nette 2018 | |
| F4 | 2. Taux dette fiscale nette 2018 | |
| FS3 | Rabais sur ventes et services 1. taux dette fiscale nette 2018 | |
| FS4 | Rabais sur ventes et services 2. taux dette fiscale nette 2018 | |
| Total du chiffre d'affaires dette fiscale nette (322-333) | ||
| B77 | Impôt sur les acquisitions 7.7% (TVA incluse) | 7.70 |
| B77-1 | Impôt sur les acquisitions 7.7% (hors TVA) | 7.70 |
| B77-2 | Impôt sur les acquisitions 7.7% (montant TVA) | 7.70 |
| B81 | Impôt sur les acquisitions 8.1% (TVA incluse) | 8.10 |
| B81-1 | Impôt sur les acquisitions 8.1% (hors TVA) | 8.10 |
| B81-2 | Impôt sur les acquisitions 8.1% (montant TVA) | 8.10 |
| Total Impôt sur les acquisitions (382-383) | ||
| Total de l’impôt dû (399) | ||
| TVA DEDUCTIBLE | ||
| M0 | Achats exonérés | |
| I0 | Investissements et charges d'exploitation exonérés | |
| M77 | Achats de matières et de services 7.7% (TVA incluse) | 7.70 |
| M77-1 | Achats de matières et de services 7.7% (hors TVA) | 7.70 |
| M77-2 | Achats de matières et de services 7.7% (montant TVA) | 7.70 |
| M81 | Achats de matières et de services 8.1% (TVA incluse) | 8.10 |
| M81-1 | Achats de matières et de services 8.1% (hors TVA) | 8.10 |
| M81-2 | Achats de matières et de services 8.1% (montant TVA) | 8.10 |
| M25 | Achats de matières et de services 2.5% | 2.50 |
| M26 | Achats de matières et de services 2.6% | 2.60 |
| M37 | Achats de matières et de services 3.7% | 3.70 |
| M38 | Achats de matières et de services 3.8% | 3.80 |
| Investissements et autres charges d'exploitation | ||
| I77 | Investissements et charges d'exploitation 7.7% | 7.70 |
| I77-1 | Investissements et charges d'exploitation 7.7% (hors TVA) | 7.70 |
| I77-2 | Investissements et charges d'exploitation 7.7% (montant TVA) | 7.70 |
| I81 | Investissements et charges d'exploitation 8.1% | 8.10 |
| I81-1 | Investissements et charges d'exploitation 8.1% (hors TVA) | 8.10 |
| I81-2 | Investissements et charges d'exploitation 8.1% (montant TVA) | 8.10 |
| I25 | Investissements et charges d'exploitation 2.5% | 2.50 |
| I26 | Investissements et charges d'exploitation 2.6% | 2.60 |
| I37 | Investissements et charges d'exploitation 3.7% | 3.70 |
| I38 | Investissements et charges d'exploitation 3.8% | 3.80 |
| Corrections et réductions | ||
| K77-A | Dégrèvement ultérieur de l’impôt préalable 7.7% (410) | 7.70 |
| K81-A | Dégrèvement ultérieur de l’impôt préalable 8.1% (410) | 8.10 |
| K77-B | Corrections de l’impôt préalable 7.7% (415) | 7.70 |
| K81-B | Corrections de l’impôt préalable 8.1% (415) | 8.10 |
| K77-C | Réductions de la déduction de l’impôt préalable 7.7% (420) | 7.70 |
| K81-C | Réductions de la déduction de l’impôt préalable 8.1% (420) | 8.10 |
| F1050 | Mise en compte de l'impôt selon le formulaire n. 1050 | |
| F1055 | Mise en compte de l'impôt selon le formulaire n. 1055 | |
| Total impôt préalable (479) | ||
| Total à payer ou en faveur (510) | ||
| Autres mouvements de fonds | ||
| Z0-A | Subventions, taxes touristiques encaissées par les offices du tourisme, contributions versées aux établissements chargés de l'élimination des déchets et de l'approvisionnement en eau (let. a à c) | |
| Z0 | Les dons, les dividendes, les dédommagements, etc. | |
| Hors champs TVA | ||
| Total final pour contrôle | ||
Étude professionnelle | Cash Manager | TVA
Dans cet article
Étude professionnelle | Cash Manager | TVA
Étude professionnelle | Cash Manager | TVA
Modèle pour gérer les entrées et sorties de caisse, y compris avec la nouvelle gestion de la TVA 2024. Vous pouvez joindre les scans des reçus en PDF directement à l'enregistrement. Ouvrez le modèle depuis notre WebApp ou depuis le programme et enregistrez le fichier sur votre ordinateur.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le modèle dans Banana WebAppDocumentation Modèle
Le modèle offre une gestion simple et rapide de la caisse. Toutes les données sont toujours bien organisées et à chaque enregistrement de sortie, vous pouvez joindre le PDF du reçu, pour un contrôle total et documenté des dépenses.
Vous pouvez intégrer périodiquement les données de la caisse dans le fichier de comptabilité afin d'obtenir une comptabilité complète et, surtout, de disposer de rapports TVA complets générés uniquement dans le fichier comptable.
Des rapports professionnels automatiques vous fournissent tous les détails des sorties et des entrées pour chaque compte et catégorie.
Créez votre fichier
- Ouvrez le modèle avec la WebApp de Banana Comptabilité Plus
- Avec la commande Fichier > Propriétés fichier, définissez la période, le nom de votre entreprise et la devise de base (vous pouvez établir un budget et une comptabilité dans n'importe quelle devise).
- Avec la commande Fichier > Enregistrer sous, sauvegardez le fichier. Il est utile d'indiquer dans le nom du fichier le nom de l'entreprise et l'année. Par exemple "Caisse_Rossi-SA-20xx.ac2".
ATTENTION: si vous fermez le navigateur sans enregistrer, vous perdrez les données saisies. Pensez toujours à sauvegarder le fichier sur votre ordinateur.
Pour rouvrir le fichier enregistré, cliquez sur Fichier > Ouvrir.
Consultez également Organiser les fichiers comptables en local, en réseau et sur le cloud.
Plus d'informations sont disponibles aux pages suivantes :
Aperçu du modèle
Maison XX
Comptabilité 2025
DeviseBase: CHF
Cash Manager avec TVA
| Groupe | Compte | Libellé | Add. dans |
|---|---|---|---|
| 1000 | Caisse | ||
| Groupe | Catégorie | Libellé | Add. dans |
|---|---|---|---|
| RÉSULTAT D'OPÉRATION | |||
| RECETTES | |||
| 3400 | Prestations de service | 3 | |
| 3407 | Commissions actives | 3 | |
| 3680 | Divers | 3 | |
| 3 | TOTAL RECETTES | 00 | |
| DÉPENSES | |||
| 4090 | Rabais passifs | 4 | |
| 5000 | Salaires et acomptes personnel | 4 | |
| 5700 | Charges sociales | 4 | |
| 5482 | Frais de représentation | 4 | |
| 5489 | Commissions passives | 4 | |
| 6000 | Loyer | 4 | |
| 6100 | Entretien immeuble | 4 | |
| 6210 | Carburant | 4 | |
| 6220 | Assurances | 4 | |
| 6280 | Frais d'expédition | 4 | |
| 6402 | Électricité | 4 | |
| 6410 | Chauffage | 4 | |
| 6430 | Eau | 4 | |
| 6460 | Évacuation des déchets | 4 | |
| 6500 | Matériel de bureau | 4 | |
| 6510 | Téléphone | 4 | |
| 6640 | Frais de voyage | 4 | |
| 6800 | Amortissement et ajustement de valeur des postes sur les actifs immobilisés | 4 | |
| 6900 | Charges financières | 4 | |
| 8900 | Impôts | 4 | |
| 2200 | TVA due | 4 | |
| 2201 | Décompte TVA | 4 | |
| 4 | TOTAL DÉPENSES | 00 | |
| 00 | RÉSULTAT | ||
| Cod. TVA | Libellé | %TVA |
|---|---|---|
| Explications (Chiffres) | ||
| V = Chiffre d'affaires (Ventes et services) (200) | ||
| VS = Rabais sur ventes est services (235) | ||
| B = Impôt sur les acquisitions (38x) | ||
| M = Achats de matières et de préstations de services (400) | ||
| I = Investissements et charges d'exploitation (405) | ||
| K= Corrections (410, 415, 420) | ||
| Z = Hors champs TVA (910) | ||
| Informations codes TVA (ne pas modifier svp) | ||
| id=vatcodes-chf-2024.20230614 | ||
| Dernière mise à jour: 14.06.2023 | ||
| TVA DUE | ||
| V0 | Prestations exonérées (220) | |
| V0-E | Prestations fournies à l’étranger (221) | |
| V0-T | Transferts avec la procédure de déclaration (225) | |
| V0-N | Prestations non imposables (230) | |
| Diminutions de la contre-prestation voir rabais | ||
| V0-D | Divers (280) | |
| V77 | Ventes et services 7.7% | 7.70 |
| V81 | Ventes et services 8.1% | 8.10 |
| V77-B | Ventes et services 7.7% (optés) | 7.70 |
| V81-B | Ventes et services 8.1% (optés) | 8.10 |
| V25-N | Ventes et services 2.5% | 2.50 |
| V26 | Ventes et services 2.6% | 2.60 |
| V37 | Ventes et services 3.7% | 3.70 |
| V38 | Ventes et services 3.8% | 3.80 |
| VS77 | Rabais sur ventes et services 7.7% | 7.70 |
| VS81 | Rabais sur ventes et services 8.1% | 8.10 |
| VS25-N | Rabais sur ventes et services 2.5% | 2.50 |
| VS26 | Rabais sur ventes et services 2.6% | 2.60 |
| VS37 | Rabais sur ventes et services 3.7% | 3.70 |
| VS38 | Rabais sur ventes et services 3.8% | 3.80 |
| Total du chiffre d’affaires imposable (299) | ||
| F1 | 1. Taux dette fiscale nette 2024 | |
| F2 | 2. Taux dette fiscale nette 2024 | |
| FS1 | Rabais sur ventes et services 1. taux dette fiscale nette 2024 | |
| FS2 | Rabais sur ventes et services 2. taux dette fiscale nette 2024 | |
| F3 | 1. Taux dette fiscale nette 2018 | |
| F4 | 2. Taux dette fiscale nette 2018 | |
| FS3 | Rabais sur ventes et services 1. taux dette fiscale nette 2018 | |
| FS4 | Rabais sur ventes et services 2. taux dette fiscale nette 2018 | |
| Total du chiffre d'affaires dette fiscale nette (322-333) | ||
| B77 | Impôt sur les acquisitions 7.7% (TVA incluse) | 7.70 |
| B77-1 | Impôt sur les acquisitions 7.7% (hors TVA) | 7.70 |
| B77-2 | Impôt sur les acquisitions 7.7% (montant TVA) | 7.70 |
| B81 | Impôt sur les acquisitions 8.1% (TVA incluse) | 8.10 |
| B81-1 | Impôt sur les acquisitions 8.1% (hors TVA) | 8.10 |
| B81-2 | Impôt sur les acquisitions 8.1% (montant TVA) | 8.10 |
| Total Impôt sur les acquisitions (382-383) | ||
| Total de l’impôt dû (399) | ||
| TVA DEDUCTIBLE | ||
| M0 | Achats exonérés | |
| I0 | Investissements et charges d'exploitation exonérés | |
| M77 | Achats de matières et de services 7.7% (TVA incluse) | 7.70 |
| M77-1 | Achats de matières et de services 7.7% (hors TVA) | 7.70 |
| M77-2 | Achats de matières et de services 7.7% (montant TVA) | 7.70 |
| M81 | Achats de matières et de services 8.1% (TVA incluse) | 8.10 |
| M81-1 | Achats de matières et de services 8.1% (hors TVA) | 8.10 |
| M81-2 | Achats de matières et de services 8.1% (montant TVA) | 8.10 |
| M25 | Achats de matières et de services 2.5% | 2.50 |
| M26 | Achats de matières et de services 2.6% | 2.60 |
| M37 | Achats de matières et de services 3.7% | 3.70 |
| M38 | Achats de matières et de services 3.8% | 3.80 |
| Investissements et autres charges d'exploitation | ||
| I77 | Investissements et charges d'exploitation 7.7% | 7.70 |
| I77-1 | Investissements et charges d'exploitation 7.7% (hors TVA) | 7.70 |
| I77-2 | Investissements et charges d'exploitation 7.7% (montant TVA) | 7.70 |
| I81 | Investissements et charges d'exploitation 8.1% | 8.10 |
| I81-1 | Investissements et charges d'exploitation 8.1% (hors TVA) | 8.10 |
| I81-2 | Investissements et charges d'exploitation 8.1% (montant TVA) | 8.10 |
| I25 | Investissements et charges d'exploitation 2.5% | 2.50 |
| I26 | Investissements et charges d'exploitation 2.6% | 2.60 |
| I37 | Investissements et charges d'exploitation 3.7% | 3.70 |
| I38 | Investissements et charges d'exploitation 3.8% | 3.80 |
| Corrections et réductions | ||
| K77-A | Dégrèvement ultérieur de l’impôt préalable 7.7% (410) | 7.70 |
| K81-A | Dégrèvement ultérieur de l’impôt préalable 8.1% (410) | 8.10 |
| K77-B | Corrections de l’impôt préalable 7.7% (415) | 7.70 |
| K81-B | Corrections de l’impôt préalable 8.1% (415) | 8.10 |
| K77-C | Réductions de la déduction de l’impôt préalable 7.7% (420) | 7.70 |
| K81-C | Réductions de la déduction de l’impôt préalable 8.1% (420) | 8.10 |
| F1050 | Mise en compte de l'impôt selon le formulaire n. 1050 | |
| F1055 | Mise en compte de l'impôt selon le formulaire n. 1055 | |
| Total impôt préalable (479) | ||
| Total à payer ou en faveur (510) | ||
| Autres mouvements de fonds | ||
| Z0-A | Subventions, taxes touristiques encaissées par les offices du tourisme, contributions versées aux établissements chargés de l'élimination des déchets et de l'approvisionnement en eau (let. a à c) | |
| Z0 | Les dons, les dividendes, les dédommagements, etc. | |
| Hors champs TVA | ||
| Total final pour contrôle | ||
Comptabilité Dépenses / Recettes avec comptes et catégories descriptifs
Dans cet article
Comptabilité Dépenses / Recettes avec comptes et catégories descriptifs
Comptabilité Dépenses / Recettes avec comptes et catégories descriptifs
Modèle idéal pour celles et ceux qui n’ont pas de connaissances comptables et qui doivent gérer la comptabilité de leur entreprise. Les données comptables sont saisies dans des tableaux à structure en colonnes, semblable à Excel. Pour rendre le travail encore plus intuitif, les comptes ainsi que les catégories de recettes et de dépenses sont descriptifs et non numériques. Les calculs sont effectués automatiquement, sans qu’il soit nécessaire de créer des formules ou des filtres, et l’on obtient des résultats professionnels, tels que le bilan, le compte de résultats et l’état des entrées et sorties avec la détermination du résultat de l’exercice. Ouvrez le modèle avec notre WebApp, ou téléchargez le fichier depuis le programme et enregistrez-le sous un autre nom.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le tutorial dans Banana WebAppAperçu du modèle
Magasin XX
DeviseBase: CHF
Comptabilité dépenses/recettes avec TVA
| Groupe | Compte | Libellé | Add. dans |
|---|---|---|---|
| PATRIMOINE | |||
| Caisse | Caisse | 1 | |
| Poste | Compte courant postal | 1 | |
| Banque | Compte courant bancaire | 1 | |
| Crédits | Crédits | 1 | |
| Stocks | Marchandises en stock | 1 | |
| Bureau | Machines de bureau, informatique et systèmes de communication | 1 | |
| Mobilier et installations | Mobilier et installations | 1 | |
| Fournisseurs | Fournisseurs | 1 | |
| Carte de crédit | Achats par carte de crédit | 1 | |
| TVA due | TVA due | 1 | |
| Décompte TVA | TVA selon le décompte TVA | 1 | |
| Dettes à long terme | Dettes à long terme | 1 | |
| 1 | PATRIMOINE NET |
| Groupe | Catégorie | Libellé | Add. dans |
|---|---|---|---|
| RÉSULTAT D'OPÉRATION | |||
| RECETTES | |||
| Ventes | Ventes de marchandises | 3 | |
| Rabais sur achats | Rabais sur achats | 3 | |
| Prestations | Prestations | 3 | |
| Divers | Divers produits | 3 | |
| 3 | TOTAL RECETTES | 00 | |
| DÉPENSES | |||
| Achats | Achat de marchandises | 4 | |
| Emballages | Achat d'emballages | 4 | |
| Rabais sur ventes | Rabais sur ventes | 4 | |
| Salaires | Salaires et acomptes personnel | 4 | |
| Contributions | Contributions sociales | 4 | |
| Assurances du personnel | Assurances du personnel | 4 | |
| Frais d'agence | Frais d'agence | 4 | |
| Autorisations | Autorisations | 4 | |
| Restaurants | Restaurants | 4 | |
| Assurance véhicules | Assurance véhicules | 4 | |
| Loyer | Loyer | 4 | |
| Électricité | Électricité | 4 | |
| Eau | Eau | 4 | |
| Téléphone et internet | Téléphone et internet | 4 | |
| Décoration | Décoration magasin | 4 | |
| Publicité | Publicité | 4 | |
| Timbres | Achats de timbres | 4 | |
| Frais de port | Courrier et colis | 4 | |
| Papeterie | Papeterie, outillage, nettoyage,etc. | 4 | |
| Amortissements actifs immobilisés | Amortissement et ajustement de valeur des postes sur les actifs immobilisés | 4 | |
| Charges financières | Charges financières | 4 | |
| Impôts et taxes | Impôts et taxes | 4 | |
| 4 | TOTAL DÉPENSES | 00 | |
| 00 | RÉSULTAT D'OPÉRATION | ||
| CENTRES DE COÛT ET DE PROFIT | |||
| DIVISION | |||
| .Produit A | Ventes produit A | TD | |
| .Produit B | Ventes produit B | TD | |
| .Produit C | Ventes produit C | TD | |
| TD | TOTAL DIVISION | ||
| Cod. TVA | Libellé | %TVA |
|---|---|---|
| Explications (Chiffres) | ||
| V = Chiffre d'affaires (Ventes et services) (200) | ||
| VS = Rabais sur ventes est services (235) | ||
| B = Impôt sur les acquisitions (38x) | ||
| M = Achats de matières et de préstations de services (400) | ||
| I = Investissements et charges d'exploitation (405) | ||
| K= Corrections (410, 415, 420) | ||
| Z = Hors champs TVA (910) | ||
| Informations codes TVA (ne pas modifier svp) | ||
| id=vatcodes-chf-2025.20250312 | ||
| Dernière mise à jour: 12.03.2025 | ||
| TVA DUE | ||
| V0 | Prestations exonérées (220) | |
| V0-E | Prestations fournies à l’étranger (221) | |
| V0-T | Transferts avec la procédure de déclaration (225) | |
| V0-N | Prestations non imposables (230) | |
| Diminutions de la contre-prestation voir rabais | ||
| V0-D | Divers (280) | |
| V77 | Ventes et services 7.7% | 7.70 |
| V81 | Ventes et services 8.1% | 8.10 |
| V77-B | Ventes et services 7.7% (optés) | 7.70 |
| V81-B | Ventes et services 8.1% (optés) | 8.10 |
| V25-N | Ventes et services 2.5% | 2.50 |
| V26 | Ventes et services 2.6% | 2.60 |
| V37 | Ventes et services 3.7% | 3.70 |
| V38 | Ventes et services 3.8% | 3.80 |
| VS77 | Rabais sur ventes et services 7.7% | 7.70 |
| VS81 | Rabais sur ventes et services 8.1% | 8.10 |
| VS25-N | Rabais sur ventes et services 2.5% | 2.50 |
| VS26 | Rabais sur ventes et services 2.6% | 2.60 |
| VS37 | Rabais sur ventes et services 3.7% | 3.70 |
| VS38 | Rabais sur ventes et services 3.8% | 3.80 |
| Total du chiffre d’affaires imposable (299) | ||
| F1 | 1. Taux dette fiscale nette | |
| F2 | 2. Taux dette fiscale nette | |
| F3 | 3. Taux dette fiscale nette | |
| F4 | 4. Taux dette fiscale nette | |
| F5 | 5. Taux dette fiscale nette | |
| F6 | 6. Taux dette fiscale nette | |
| F7 | 7. Taux dette fiscale nette | |
| F8 | 8. Taux dette fiscale nette | |
| F9 | 9. Taux dette fiscale nette | |
| FS1 | Rabais sur ventes et services 1. taux dette fiscale nette | |
| FS2 | Rabais sur ventes et services 2. taux dette fiscale nette | |
| FS3 | Rabais sur ventes et services 3. taux dette fiscale nette | |
| FS4 | Rabais sur ventes et services 4. taux dette fiscale nette | |
| FS5 | Rabais sur ventes et services 5. taux dette fiscale nette | |
| FS6 | Rabais sur ventes et services 6. taux dette fiscale nette | |
| FS7 | Rabais sur ventes et services 7. taux dette fiscale nette | |
| FS8 | Rabais sur ventes et services 8. taux dette fiscale nette | |
| FS9 | Rabais sur ventes et services 9. taux dette fiscale nette | |
| Total du chiffre d'affaires dette fiscale nette (322-335) | ||
| B77 | Impôt sur les acquisitions 7.7% (TVA incluse) | 7.70 |
| B77-1 | Impôt sur les acquisitions 7.7% (hors TVA) | 7.70 |
| B77-2 | Impôt sur les acquisitions 7.7% (montant TVA) | 7.70 |
| B81 | Impôt sur les acquisitions 8.1% (TVA incluse) | 8.10 |
| B81-1 | Impôt sur les acquisitions 8.1% (hors TVA) | 8.10 |
| B81-2 | Impôt sur les acquisitions 8.1% (montant TVA) | 8.10 |
| Total Impôt sur les acquisitions (382-383) | ||
| Total de l’impôt dû (399) | ||
| TVA DEDUCTIBLE | ||
| M0 | Achats exonérés | |
| I0 | Investissements et charges d'exploitation exonérés | |
| M77 | Achats de matières et de services 7.7% (TVA incluse) | 7.70 |
| M77-1 | Achats de matières et de services 7.7% (hors TVA) | 7.70 |
| M77-2 | Achats de matières et de services 7.7% (montant TVA) | 7.70 |
| M81 | Achats de matières et de services 8.1% (TVA incluse) | 8.10 |
| M81-1 | Achats de matières et de services 8.1% (hors TVA) | 8.10 |
| M81-2 | Achats de matières et de services 8.1% (montant TVA) | 8.10 |
| M25 | Achats de matières et de services 2.5% | 2.50 |
| M26 | Achats de matières et de services 2.6% | 2.60 |
| M37 | Achats de matières et de services 3.7% | 3.70 |
| M38 | Achats de matières et de services 3.8% | 3.80 |
| Investissements et autres charges d'exploitation | ||
| I77 | Investissements et charges d'exploitation 7.7% | 7.70 |
| I77-1 | Investissements et charges d'exploitation 7.7% (hors TVA) | 7.70 |
| I77-2 | Investissements et charges d'exploitation 7.7% (montant TVA) | 7.70 |
| I81 | Investissements et charges d'exploitation 8.1% | 8.10 |
| I81-1 | Investissements et charges d'exploitation 8.1% (hors TVA) | 8.10 |
| I81-2 | Investissements et charges d'exploitation 8.1% (montant TVA) | 8.10 |
| I25 | Investissements et charges d'exploitation 2.5% | 2.50 |
| I26 | Investissements et charges d'exploitation 2.6% | 2.60 |
| I37 | Investissements et charges d'exploitation 3.7% | 3.70 |
| I38 | Investissements et charges d'exploitation 3.8% | 3.80 |
| Corrections et réductions | ||
| K77-A | Dégrèvement ultérieur de l’impôt préalable 7.7% (410) | 7.70 |
| K81-A | Dégrèvement ultérieur de l’impôt préalable 8.1% (410) | 8.10 |
| K77-B | Corrections de l’impôt préalable 7.7% (415) | 7.70 |
| K81-B | Corrections de l’impôt préalable 8.1% (415) | 8.10 |
| K77-C | Réductions de la déduction de l’impôt préalable 7.7% (420) | 7.70 |
| K81-C | Réductions de la déduction de l’impôt préalable 8.1% (420) | 8.10 |
| F1050 | Mise en compte de l'impôt selon le formulaire n. 1050 | |
| F1055 | Mise en compte de l'impôt selon le formulaire n. 1055 | |
| Total impôt préalable (479) | ||
| Total à payer ou en faveur (510) | ||
| Autres mouvements de fonds | ||
| Z0-A | Subventions, taxes touristiques encaissées par les offices du tourisme, contributions versées aux établissements chargés de l'élimination des déchets et de l'approvisionnement en eau (let. a à c) | |
| Z0 | Les dons, les dividendes, les dédommagements, etc. | |
| Hors champs TVA | ||
| Total final pour contrôle | ||
Entreprise | Contabilité Dépenses / Recettes | TVA
Dans cet article
Entreprise | Contabilité Dépenses / Recettes | TVA
Entreprise | Contabilité Dépenses / Recettes | TVA
Ce modèle est conçu pour permettre l'enregistrement rapide et simple de toutes les recettes et dèpenses de votre entreprise, même sans connaissances comptables spécifiques. Grâce à une interface intuitive, la saisie des données est facile et accessible à tous, facilitant une gestion comptable claire et complète. En quelques clics, vous pouvez imprimer des bilans et des rapports des recettes et dèpenses. Vous pouvez également gérer la prévision de trésorerie et le résultat de votre activité. Ouvrez le modèle depuis notre WebApp ou depuis le programme et enregistrez le fichier sur votre ordinateur.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le modèle dans Banana WebAppDocumentation Modèle
Ce modèle, bien qu'ayant une configuration simple et essentielle, vous permet néanmoins de gérer la comptabilité de manière professionnelle.
- Vous pouvez personnaliser les comptes et les catégories à tout moment, en les adaptant à vos besoins spécifiques.
- Les tableaux Comptes et Catégories offrent une visualisation immédiate des soldes pour chaque compte et catégorie, vous permettant ainsi de garder un contrôle total sur votre situation financière.
- En configurant le sous-dossier clients, vous avez la possibilité d'émettre des factures à vos clients, avec l'avantage supplémentaire qu'elles sont automatiquement enregistrées en comptabilité.
- Le tableau Codes TVA est mis à jour avec les nouveaux taux de TVA 2024.
- Pour accélérer la saisie des écritures, vous pouvez utiliser l'importation des données bancaires avec l'utilisation des Règles : pour chaque opération importée, vous entrez un texte (Règle) qui complète tous les autres éléments de l'écriture (contrepartie, code TVA, centre de coût...) ; lors des importations suivantes, le programme complète automatiquement l'écriture dès qu'il reconnaît le texte clé, réduisant ainsi considérablement le temps de travail et minimisant les risques d'erreur.
- Si vous avez besoin de créer des factures, il suffit de configurer dans le tableau Comptes, le centre de profit CC3.
Certaines fonctionnalités nécessitent un abonnement au plan Advanced de Banana Comptabilité Plus, comme par exemple la génération du fac-similé ou du fichier XML du Décompte TVA, l'utilisation des nouvelles fonctions Règles, Filtrer et Trier temporairement les lignes. Découvrez toutes les fonctionnalités du plan Advanced.
Créez votre fichier
- Ouvrez le modèle avec la WebApp de Banana Comptabilité Plus
- Avec la commande Fichier > Propriétés fichier, définissez la période, le nom de votre entreprise et la devise de base (vous pouvez établir un budget et une comptabilité dans n'importe quelle devise).
- Avec la commande Fichier > Enregistrer sous, sauvegardez le fichier. Il est utile d'indiquer dans le nom du fichier le nom de l'entreprise et l'année. Par exemple "Caisse_Rossi-SA-20xx.ac2".
ATTENTION: si vous fermez le navigateur sans enregistrer, vous perdrez les données saisies. Pensez toujours à sauvegarder le fichier sur votre ordinateur.
Pour rouvrir le fichier enregistré, cliquez sur Fichier > Ouvrir.
Consultez également Organiser les fichiers comptables en local, en réseau et sur le cloud.
Plus d'informations sont disponibles aux pages suivantes :
Aperçu du modèle
Maison XX
Comptabilité 2025
DeviseBase: CHF
Comptabilité dépenses/recettes avec TVA
| Groupe | Compte | Libellé | Add. dans |
|---|---|---|---|
| PATRIMOINE | |||
| 1000 | Caisse | 1 | |
| 1010 | Compte courant postal | 1 | |
| 1020 | Compte courant bancaire | 1 | |
| 1100 | Créances | 1 | |
| 1176 | Impôts anticipés | 1 | |
| 1510 | Meubles | 1 | |
| 1520 | Machines de bureau | 1 | |
| 2000 | Dettes à court terme | 1 | |
| 2200 | TVA due | 1 | |
| 2201 | Décompte TVA | 1 | |
| 2400 | Dettes à long terme | 1 | |
| 1 | TOTAL PATRIMOINE | ||
| Groupe | Catégorie | Libellé | Add. dans |
|---|---|---|---|
| RÉSULTAT D'OPÉRATION | |||
| RECETTES | |||
| 3000 | Encaissement ventes | 3 | |
| 3090 | Escomptes actives | 3 | |
| 3400 | Prestations de services | 3 | |
| 3680 | Autres recettes | 3 | |
| 3 | TOTAL RECETTES | 00 | |
| DÉPENSES | |||
| 4000 | Achat de marchandises | 4 | |
| 4090 | Escomptes passives | 4 | |
| 5000 | Salaires | 4 | |
| 5070 | Cotisations sociales | 4 | |
| 5820 | Frais de voyages | 4 | |
| 6000 | Loyer | 4 | |
| 6100 | Frais d'entretien | 4 | |
| 6210 | Carburant | 4 | |
| 6264 | Location de véhicules | 4 | |
| 6300 | Asssurances | 4 | |
| 6402 | Electricité | 4 | |
| 6410 | Chauffage | 4 | |
| 6430 | Eau | 4 | |
| 6460 | Evacuation de déchets | 4 | |
| 6500 | Matériel de bureau | 4 | |
| 6510 | Téléphone | 4 | |
| 6513 | Frais d'expédition | 4 | |
| 6800 | Amortissements et corrections de la valeur des immobilisations corporelles | 4 | |
| 6900 | Frais bancaires | 4 | |
| 8900 | Impôts et taxes | 4 | |
| 4 | TOTAL DÉPENSES | 00 | |
| 00 | RÉSULTAT D'OPÉRATION | ||
| Cod. TVA | Libellé | %TVA |
|---|---|---|
| Explications (Chiffres) | ||
| V = Chiffre d'affaires (Ventes et services) (200) | ||
| VS = Rabais sur ventes est services (235) | ||
| B = Impôt sur les acquisitions (38x) | ||
| M = Achats de matières et de préstations de services (400) | ||
| I = Investissements et charges d'exploitation (405) | ||
| K= Corrections (410, 415, 420) | ||
| Z = Hors champs TVA (910) | ||
| Informations codes TVA (ne pas modifier svp) | ||
| id=vatcodes-chf-2024.20250402 | ||
| Dernière mise à jour: 02.04.2025 | ||
| TVA DUE | ||
| V0 | Prestations exonérées (220) | |
| V0-E | Prestations fournies à l’étranger (221) | |
| V0-T | Transferts avec la procédure de déclaration (225) | |
| V0-N | Prestations non imposables (230) | |
| Diminutions de la contre-prestation voir rabais | ||
| V0-D | Divers (280) | |
| V77 | Ventes et services 7.7% | 7.70 |
| V81 | Ventes et services 8.1% | 8.10 |
| V77-B | Ventes et services 7.7% (optés) | 7.70 |
| V81-B | Ventes et services 8.1% (optés) | 8.10 |
| V25-N | Ventes et services 2.5% | 2.50 |
| V26 | Ventes et services 2.6% | 2.60 |
| V37 | Ventes et services 3.7% | 3.70 |
| V38 | Ventes et services 3.8% | 3.80 |
| VS77 | Rabais sur ventes et services 7.7% | 7.70 |
| VS81 | Rabais sur ventes et services 8.1% | 8.10 |
| VS25-N | Rabais sur ventes et services 2.5% | 2.50 |
| VS26 | Rabais sur ventes et services 2.6% | 2.60 |
| VS37 | Rabais sur ventes et services 3.7% | 3.70 |
| VS38 | Rabais sur ventes et services 3.8% | 3.80 |
| Total du chiffre d’affaires imposable (299) | ||
| F1 | 1. Taux dette fiscale nette | |
| F2 | 2. Taux dette fiscale nette | |
| F3 | 3. Taux dette fiscale nette | |
| F4 | 4. Taux dette fiscale nette | |
| F5 | 5. Taux dette fiscale nette | |
| F6 | 6. Taux dette fiscale nette | |
| F7 | 7. Taux dette fiscale nette | |
| F8 | 8. Taux dette fiscale nette | |
| F9 | 9. Taux dette fiscale nette | |
| FS1 | Rabais sur ventes et services 1. taux dette fiscale nette | |
| FS2 | Rabais sur ventes et services 2. taux dette fiscale nette | |
| FS3 | Rabais sur ventes et services 3. taux dette fiscale nette | |
| FS4 | Rabais sur ventes et services 4. taux dette fiscale nette | |
| FS5 | Rabais sur ventes et services 5. taux dette fiscale nette | |
| FS6 | Rabais sur ventes et services 6. taux dette fiscale nette | |
| FS7 | Rabais sur ventes et services 7. taux dette fiscale nette | |
| FS8 | Rabais sur ventes et services 8. taux dette fiscale nette | |
| FS9 | Rabais sur ventes et services 9. taux dette fiscale nette | |
| Total du chiffre d'affaires dette fiscale nette (322-335) | ||
| B77 | Impôt sur les acquisitions 7.7% (TVA incluse) | 7.70 |
| B77-1 | Impôt sur les acquisitions 7.7% (hors TVA) | 7.70 |
| B77-2 | Impôt sur les acquisitions 7.7% (montant TVA) | 7.70 |
| B81 | Impôt sur les acquisitions 8.1% (TVA incluse) | 8.10 |
| B81-1 | Impôt sur les acquisitions 8.1% (hors TVA) | 8.10 |
| B81-2 | Impôt sur les acquisitions 8.1% (montant TVA) | 8.10 |
| Total Impôt sur les acquisitions (382-383) | ||
| Total de l’impôt dû (399) | ||
| TVA DEDUCTIBLE | ||
| M0 | Achats exonérés | |
| I0 | Investissements et charges d'exploitation exonérés | |
| M77 | Achats de matières et de services 7.7% (TVA incluse) | 7.70 |
| M77-1 | Achats de matières et de services 7.7% (hors TVA) | 7.70 |
| M77-2 | Achats de matières et de services 7.7% (montant TVA) | 7.70 |
| M81 | Achats de matières et de services 8.1% (TVA incluse) | 8.10 |
| M81-1 | Achats de matières et de services 8.1% (hors TVA) | 8.10 |
| M81-2 | Achats de matières et de services 8.1% (montant TVA) | 8.10 |
| M25 | Achats de matières et de services 2.5% | 2.50 |
| M26 | Achats de matières et de services 2.6% | 2.60 |
| M37 | Achats de matières et de services 3.7% | 3.70 |
| M38 | Achats de matières et de services 3.8% | 3.80 |
| Investissements et autres charges d'exploitation | ||
| I77 | Investissements et charges d'exploitation 7.7% | 7.70 |
| I77-1 | Investissements et charges d'exploitation 7.7% (hors TVA) | 7.70 |
| I77-2 | Investissements et charges d'exploitation 7.7% (montant TVA) | 7.70 |
| I81 | Investissements et charges d'exploitation 8.1% | 8.10 |
| I81-1 | Investissements et charges d'exploitation 8.1% (hors TVA) | 8.10 |
| I81-2 | Investissements et charges d'exploitation 8.1% (montant TVA) | 8.10 |
| I25 | Investissements et charges d'exploitation 2.5% | 2.50 |
| I26 | Investissements et charges d'exploitation 2.6% | 2.60 |
| I37 | Investissements et charges d'exploitation 3.7% | 3.70 |
| I38 | Investissements et charges d'exploitation 3.8% | 3.80 |
| Corrections et réductions | ||
| K77-A | Dégrèvement ultérieur de l’impôt préalable 7.7% (410) | 7.70 |
| K81-A | Dégrèvement ultérieur de l’impôt préalable 8.1% (410) | 8.10 |
| K77-B | Corrections de l’impôt préalable 7.7% (415) | 7.70 |
| K81-B | Corrections de l’impôt préalable 8.1% (415) | 8.10 |
| K77-C | Réductions de la déduction de l’impôt préalable 7.7% (420) | 7.70 |
| K81-C | Réductions de la déduction de l’impôt préalable 8.1% (420) | 8.10 |
| F1050 | Mise en compte de l'impôt selon le formulaire n. 1050 | |
| F1055 | Mise en compte de l'impôt selon le formulaire n. 1055 | |
| Total impôt préalable (479) | ||
| Total à payer ou en faveur (510) | ||
| Autres mouvements de fonds | ||
| Z0-A | Subventions, taxes touristiques encaissées par les offices du tourisme, contributions versées aux établissements chargés de l'élimination des déchets et de l'approvisionnement en eau (let. a à c) | |
| Z0 | Les dons, les dividendes, les dédommagements, etc. | |
| Hors champs TVA | ||
| Total final pour contrôle | ||
Entreprise | PME | Registre Clients/Fournisseurs
Dans cet article
Entreprise | PME | Registre Clients/Fournisseurs
Entreprise | PME | Registre Clients/Fournisseurs
Le fichier est un tutoriel avec un plan comptable pour les PME et contient des écritures d'exemple pour une comptabilité d'entreprise basée sur le chiffre d'affaires. Le registre auxiliaire Clients/Fournisseurs est configuré avec le total de tous les comptes repris dans le groupe Clients auxiliaires du bilan. En plus de l'utilisation des codes TVA avec les taux applicables à partir de 2024, des écritures sont inclus pour la création de factures. Dans Banana Comptabilité, une simple commande permet de générer et d'imprimer les factures tout en enregistrant automatiquement la TVA et en intégrant les factures dans la comptabilité. Ouvrez le tutoriel avec la WebApp de Banana Comptabilité ou directement depuis le programme, puis enregistrez le fichier sur votre ordinateur.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le tutorial dans Banana WebAppDocumentation Modèle
Le tutoriel est basé sur une comptabilité Recettes et Dépenses, très intuitive et simple à gérer. Vous pouvez utiliser le tutoriel pour tester de nombreuses fonctionnalités :
- Créer et imprimer des factures pour vos clients
- Contrôler les échéances
- Envoyer des rappels
- Gérer la TVA avec les nouveaux taux de 2024
- Accélérer la saisie des enregistrements grâce à l'importation automatique et à l'utilisation des Règles
- Imprimer des rapports, des fiches de compte, le journal et d'autres documents
Pour certaines fonctionnalités, un abonnement au plan Advanced de Banana Comptabilité Plus est nécessaire, par exemple pour générer le modèle ou le fichier XML de la Déclaration TVA, utiliser les nouvelles fonctions des Règles, Filtre et Tri temporaire des lignes. Découvrez toutes les fonctionnalités du plan Advanced.
Créez votre fichier
- Ouvrez le modèle avec la WebApp de Banana Comptabilité Plus
- Avec la commande Fichier > Propriétés fichier, définissez la période, le nom de votre entreprise et la devise de base (vous pouvez établir un budget et une comptabilité dans n'importe quelle devise).
- Avec la commande Fichier > Enregistrer sous, sauvegardez le fichier. Il est utile d'indiquer dans le nom du fichier le nom de l'entreprise et l'année. Par exemple "Caisse_Rossi-SA-20xx.ac2".
ATTENTION: si vous fermez le navigateur sans enregistrer, vous perdrez les données saisies. Pensez toujours à sauvegarder le fichier sur votre ordinateur.
Dans notre Documentation, vous trouverez toutes les explications sur les différents sujets et sur la meilleure façon de gérer votre comptabilité:
- Tutoriels vidéo
- Dépences/Recettes
- Comptes
- Catégories
- Écritures
- Géstion TVA Suisse
- Facturation
- Nouvelle Année
- Ecritures Budget
- Impressions
Aperçu du modèle
Maison XX
Comptabilité 2025
DeviseBase: CHF
Comptabilité dépenses/recettes avec TVA
| Groupe | Compte | Libellé | Add. dans |
|---|---|---|---|
| PATRIMOINE | |||
| 1000 | Caisse | 100 | |
| 1010 | Compte courant postal | 100 | |
| 1020 | Compte courant bancaire | 100 | |
| 1090 | Compte d'attente | 100 | |
| 100 | Liquidités | 1 | |
| 1100 | Créances provenant de livraisons et de prestations (Débiteurs) | 110 | |
| 110A | Total clients du registre | 110 | |
| 1176 | Impôts anticipés | 110 | |
| 110 | Créances résultant de livraisons et prestations | 1 | |
| 1200 | Marchandises commerciales | 120 | |
| 1210 | Matières premières | 120 | |
| 1230 | Matières auxiliaires | 120 | |
| 1231 | Matières consommables | 120 | |
| 1260 | Stocks de produits finis | 120 | |
| 120 | Stocks | 1 | |
| 1300 | Charges payées d‘avance | 130 | |
| 1301 | Produits à recevoir | 130 | |
| 130 | Compte de régularisation de l’actif | 1 | |
| 1500 | Machines et appareils | 150 | |
| 1510 | Mobilier et installations | 150 | |
| 1520 | Machines de bureau, informatique, systèmes de communication | 150 | |
| 1530 | Véhicules | 150 | |
| 1540 | Outillages et appareils | 150 | |
| 150 | Immobilisations corporelles meubles | 1 | |
| 1600 | Immeubles d’exploitation | 160 | |
| 160 | Immobilisations corporelles immeubles | 1 | |
| 2000 | Dettes résultant d’achats et de prestations de services | 200 | |
| 210A | Total fournisseurs du registre | 200 | |
| 2100 | Dettes bancaires | 200 | |
| 2170 | Dettes envers des institutions de prévoyance | 200 | |
| 2200 | TVA due | 200 | |
| 2201 | Décompte TVA | 200 | |
| 200 | Dettes à court terme | 1 | |
| 2300 | Charges à payer | 230 | |
| 2301 | Produits encaissés d’avance | 230 | |
| 230 | Passifs de régularisation et provisions à court terme | 1 | |
| 2400 | Dettes à long terme | 240 | |
| 240 | Dettes à long terme | 1 | |
| 1 | TOTAL PATRIMOINE | ||
| Registre clients | |||
| 110001 | Client A | CLI | |
| 110002 | Client B | CLI | |
| 110003 | Client C | CLI | |
| 110004 | Client D | CLI | |
| 110005 | Client E | CLI | |
| CLI | Total clients | 110A | |
| Registre fournisseurs | |||
| 200001 | Fournisseur A | FOUR | |
| 200002 | Fournisseur B | FOUR | |
| 200003 | Fournisseur C | FOUR | |
| 200004 | Fournisseur D | FOUR | |
| 200005 | Fournisseur E | FOUR | |
| FOUR | Total fournisseurs | 210A | |
| CENTRES DE COÛT | |||
| .EMB | Emballages A | ST | |
| .MPR | Matières premières A | ST | |
| .MAU | Matières auxiliaires A | ST | |
| ST | Total stock | ||
| ,ENT1 | Entretien1 | ENT | |
| ,ENT2 | Entretien 2 | ENT | |
| ,ENT3 | Entretien 3 | ENT | |
| ENT | Total frais d'entretien | ||
| ;PB1 | Publicité type 1 | PU | |
| ;PB2 | Publicité type 2 | PU | |
| PU | Totale charges de publicité | ||
| Groupe | Catégorie | Libellé | Add. dans |
|---|---|---|---|
| RECETTES | |||
| 3000 | Ventes de produits fabriqués | 3 | |
| 3090 | Escomptes actives | 3 | |
| 3200 | Ventes de marchandises | 3 | |
| 3400 | Prestations de services | 3 | |
| 3680 | Autres recettes | 3 | |
| 3 | TOTAL RECETTES | 00 | |
| DÉPENSES | |||
| 4000 | Charges de matériel de l'atelier | 4 | |
| 4200 | Achats de marchandises destinées à la revente | 4 | |
| 4400 | Prestations / travaux de tiers | 4 | |
| 4800 | Déductions sur les charges | 4 | |
| 4 | Charges de matériel, de marchandises et de prestations de tiers | 00 | |
| 5000 | Salaires | 5 | |
| 5700 | AVS, AI, APG, assurance-chômage | 5 | |
| 5710 | Caisse de compensation familiale | 5 | |
| 5720 | Prévoyance professionnelle | 5 | |
| 5730 | Assurance-accidents | 5 | |
| 5740 | Assurance pour indemnités maladie | 5 | |
| 5790 | Impôts à la source | 5 | |
| 5800 | Autres charges du personnel | 5 | |
| 5810 | Formation | 5 | |
| 5820 | Frais de voyage | 5 | |
| 5830 | Indemnités forfaitaires | 5 | |
| 5900 | Charges de personnel temporaire | 5 | |
| 5 | Charges de personnel | A | |
| 6000 | Loyer | 6 | |
| 6040 | Nettoyage locaux | 6 | |
| 6100 | Frais d'entretien | 6 | |
| 6210 | Carburant | 6 | |
| 6260 | Leasing et location de véhicules | 6 | |
| 6300 | Asssurances | 6 | |
| 6402 | Electricité | 6 | |
| 6410 | Chauffage | 6 | |
| 6430 | Eau | 6 | |
| 6460 | Evacuation de déchets | 6 | |
| 6500 | Matériel de bureau | 6 | |
| 6510 | Téléphone, internet, frais d'expédition | 6 | |
| 6600 | Publicité | 6 | |
| 6700 | Autres charges d'exploitation | 6 | |
| 6800 | Amortissements et corrections de la valeur des immobilisations corporelles | 6 | |
| 6900 | Frais bancaires | 6 | |
| 6950 | Produits financiers | 6 | |
| 8900 | Impôts et taxes | 6 | |
| 6 | Autres charges d'exploitation | A | |
| A | TOTAL DÉPENSES | 00 | |
| 00 | RÉSULTAT D'OPÉRATION | ||
| Cod. TVA | Libellé | %TVA |
|---|---|---|
| Explications (Chiffres) | ||
| V = Chiffre d'affaires (Ventes et services) (200) | ||
| VS = Rabais sur ventes est services (235) | ||
| B = Impôt sur les acquisitions (38x) | ||
| M = Achats de matières et de préstations de services (400) | ||
| I = Investissements et charges d'exploitation (405) | ||
| K= Corrections (410, 415, 420) | ||
| Z = Hors champs TVA (910) | ||
| Informations codes TVA (ne pas modifier svp) | ||
| id=vatcodes-chf-2024.20250402 | ||
| Dernière mise à jour: 02.04.2025 | ||
| TVA DUE | ||
| V0 | Prestations exonérées (220) | |
| V0-E | Prestations fournies à l’étranger (221) | |
| V0-T | Transferts avec la procédure de déclaration (225) | |
| V0-N | Prestations non imposables (230) | |
| Diminutions de la contre-prestation voir rabais | ||
| V0-D | Divers (280) | |
| V77 | Ventes et services 7.7% | 7.70 |
| V81 | Ventes et services 8.1% | 8.10 |
| V77-B | Ventes et services 7.7% (optés) | 7.70 |
| V81-B | Ventes et services 8.1% (optés) | 8.10 |
| V25-N | Ventes et services 2.5% | 2.50 |
| V26 | Ventes et services 2.6% | 2.60 |
| V37 | Ventes et services 3.7% | 3.70 |
| V38 | Ventes et services 3.8% | 3.80 |
| VS77 | Rabais sur ventes et services 7.7% | 7.70 |
| VS81 | Rabais sur ventes et services 8.1% | 8.10 |
| VS25-N | Rabais sur ventes et services 2.5% | 2.50 |
| VS26 | Rabais sur ventes et services 2.6% | 2.60 |
| VS37 | Rabais sur ventes et services 3.7% | 3.70 |
| VS38 | Rabais sur ventes et services 3.8% | 3.80 |
| Total du chiffre d’affaires imposable (299) | ||
| F1 | 1. Taux dette fiscale nette | |
| F2 | 2. Taux dette fiscale nette | |
| F3 | 3. Taux dette fiscale nette | |
| F4 | 4. Taux dette fiscale nette | |
| F5 | 5. Taux dette fiscale nette | |
| F6 | 6. Taux dette fiscale nette | |
| F7 | 7. Taux dette fiscale nette | |
| F8 | 8. Taux dette fiscale nette | |
| F9 | 9. Taux dette fiscale nette | |
| FS1 | Rabais sur ventes et services 1. taux dette fiscale nette | |
| FS2 | Rabais sur ventes et services 2. taux dette fiscale nette | |
| FS3 | Rabais sur ventes et services 3. taux dette fiscale nette | |
| FS4 | Rabais sur ventes et services 4. taux dette fiscale nette | |
| FS5 | Rabais sur ventes et services 5. taux dette fiscale nette | |
| FS6 | Rabais sur ventes et services 6. taux dette fiscale nette | |
| FS7 | Rabais sur ventes et services 7. taux dette fiscale nette | |
| FS8 | Rabais sur ventes et services 8. taux dette fiscale nette | |
| FS9 | Rabais sur ventes et services 9. taux dette fiscale nette | |
| Total du chiffre d'affaires dette fiscale nette (322-335) | ||
| B77 | Impôt sur les acquisitions 7.7% (TVA incluse) | 7.70 |
| B77-1 | Impôt sur les acquisitions 7.7% (hors TVA) | 7.70 |
| B77-2 | Impôt sur les acquisitions 7.7% (montant TVA) | 7.70 |
| B81 | Impôt sur les acquisitions 8.1% (TVA incluse) | 8.10 |
| B81-1 | Impôt sur les acquisitions 8.1% (hors TVA) | 8.10 |
| B81-2 | Impôt sur les acquisitions 8.1% (montant TVA) | 8.10 |
| Total Impôt sur les acquisitions (382-383) | ||
| Total de l’impôt dû (399) | ||
| TVA DEDUCTIBLE | ||
| M0 | Achats exonérés | |
| I0 | Investissements et charges d'exploitation exonérés | |
| M77 | Achats de matières et de services 7.7% (TVA incluse) | 7.70 |
| M77-1 | Achats de matières et de services 7.7% (hors TVA) | 7.70 |
| M77-2 | Achats de matières et de services 7.7% (montant TVA) | 7.70 |
| M81 | Achats de matières et de services 8.1% (TVA incluse) | 8.10 |
| M81-1 | Achats de matières et de services 8.1% (hors TVA) | 8.10 |
| M81-2 | Achats de matières et de services 8.1% (montant TVA) | 8.10 |
| M25 | Achats de matières et de services 2.5% | 2.50 |
| M26 | Achats de matières et de services 2.6% | 2.60 |
| M37 | Achats de matières et de services 3.7% | 3.70 |
| M38 | Achats de matières et de services 3.8% | 3.80 |
| Investissements et autres charges d'exploitation | ||
| I77 | Investissements et charges d'exploitation 7.7% | 7.70 |
| I77-1 | Investissements et charges d'exploitation 7.7% (hors TVA) | 7.70 |
| I77-2 | Investissements et charges d'exploitation 7.7% (montant TVA) | 7.70 |
| I81 | Investissements et charges d'exploitation 8.1% | 8.10 |
| I81-1 | Investissements et charges d'exploitation 8.1% (hors TVA) | 8.10 |
| I81-2 | Investissements et charges d'exploitation 8.1% (montant TVA) | 8.10 |
| I25 | Investissements et charges d'exploitation 2.5% | 2.50 |
| I26 | Investissements et charges d'exploitation 2.6% | 2.60 |
| I37 | Investissements et charges d'exploitation 3.7% | 3.70 |
| I38 | Investissements et charges d'exploitation 3.8% | 3.80 |
| Corrections et réductions | ||
| K77-A | Dégrèvement ultérieur de l’impôt préalable 7.7% (410) | 7.70 |
| K81-A | Dégrèvement ultérieur de l’impôt préalable 8.1% (410) | 8.10 |
| K77-B | Corrections de l’impôt préalable 7.7% (415) | 7.70 |
| K81-B | Corrections de l’impôt préalable 8.1% (415) | 8.10 |
| K77-C | Réductions de la déduction de l’impôt préalable 7.7% (420) | 7.70 |
| K81-C | Réductions de la déduction de l’impôt préalable 8.1% (420) | 8.10 |
| F1050 | Mise en compte de l'impôt selon le formulaire n. 1050 | |
| F1055 | Mise en compte de l'impôt selon le formulaire n. 1055 | |
| Total impôt préalable (479) | ||
| Total à payer ou en faveur (510) | ||
| Autres mouvements de fonds | ||
| Z0-A | Subventions, taxes touristiques encaissées par les offices du tourisme, contributions versées aux établissements chargés de l'élimination des déchets et de l'approvisionnement en eau (let. a à c) | |
| Z0 | Les dons, les dividendes, les dédommagements, etc. | |
| Hors champs TVA | ||
| Total final pour contrôle | ||
Etude professionelle | Comptabilité Dépenses/Recettes | TVA
Dans cet article
Etude professionelle | Comptabilité Dépenses/Recettes | TVA
Etude professionelle | Comptabilité Dépenses/Recettes | TVA
Découvrez le modèle "Recettes / Dépenses pour Étude professionelle avec TVA de Banana Comptabilité, conçu pour faciliter la gestion comptable des travailleurs indépendants. Cet outil permet d'enregistrer facilement les recettes, les dépenses et de calculer la TVA, offrant ainsi une vision claire de la situation financière. Grâce à ce modèle, les indépendants et les freelances peuvent remplir leurs obligations fiscales de manière intuitive et précise, optimisant ainsi le temps consacré à la comptabilité tout en garantissant un contrôle rigoureux de leur activité. Générez des impressions de bilan, des rapports de recettes et dépenses (annuels et par période), des fiches de compte et un journal. Ouvrez le modèle depuis notre WebApp ou directement depuis le programme, puis enregistrez le fichier sur votre ordinateur.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le modèle dans Banana WebAppDocumentation Modèle
Cette application utilise techniquement le même mécanisme que la comptabilité en partie double, mais avec l'avantage que vous n'avez pas besoin de connaître les bases du Débit et du Crédit, ce qui vous permet de gérer votre comptabilité rapidement et simplement.
- Dans le Tableau des Comptes, vous trouverez les comptes pour gérer vos ressources (liquidités, équipements, clients...),
- Dans le Tableau des Catégories, vous avez toutes les recettes et dépenses catégorisées pour chaque élément.
Pour saisir rapidement les écritures :
- Importez les transactions depuis vos relevés bancaires, postaux ou cartes de crédit.
- Configurez les Règles pour compléter les écritures importées
- Obtenez des rapports et des impressions professionnelles après chaque écriture.
Si vous avez besoin de créer des factures, il suffit de configurer le sous-comptes clients avec le CC3 et vous pourrez immédiatement imprimer :
La gestion de la TVA est simple. Il suffit d'insérer le code TVA pour chaque écriture concerné. Le Tableau des Codes TVA est déjà mis à jour avec les nouveaux taux de TVA 2024.
Certaines fonctionnalités nécessitent un abonnement au plan Advanced de Banana Comptabilité Plus, comme la génération du fac-similé ou du fichier XML du Rapport TVA, l'utilisation des nouvelles fonctions des Règles, du Filtre et du Tri temporaire des lignes. Découvrez toutes les fonctionnalités du plan Advanced.
Des informations complémentaires sont disponibles sur les pages web suivantes :
Créez votre fichier
- Ouvrez le modèle avec la WebApp de Banana Comptabilité Plus
- Avec la commande Fichier > Propriétés fichier, définissez la période, le nom de votre entreprise et la devise de base (vous pouvez établir un budget et une comptabilité dans n'importe quelle devise).
- Avec la commande Fichier > Enregistrer sous, sauvegardez le fichier. Il est utile d'indiquer dans le nom du fichier le nom de l'entreprise et l'année. Par exemple "Caisse_Rossi-SA-20xx.ac2".
ATTENTION: si vous fermez le navigateur sans enregistrer, vous perdrez les données saisies. Pensez toujours à sauvegarder le fichier sur votre ordinateur.
Dans notre Documentation, vous trouverez toutes les explications sur les différents sujets et sur la meilleure façon de gérer votre comptabilité:
Aperçu du modèle
Cabinet Laurant Philip
Comptabilité 20XX
DeviseBase: CHF
Comptabilité dépenses/recettes avec TVA
| Groupe | Compte | Libellé | Add. dans |
|---|---|---|---|
| PATRIMOINE | |||
| 1000 | Caisse | 1 | |
| 1010 | Compte courant postal | 1 | |
| 1020 | Compte courant bancaire | 1 | |
| 1100 | Crédits | 1 | |
| 1176 | Impôts anticipés | 1 | |
| 1510 | Meubles de bureau | 1 | |
| 1520 | Machines de bureau | 1 | |
| 2000 | Dettes à court terme | 1 | |
| 2200 | TVA due | 1 | |
| 2201 | Décompte TVA | 1 | |
| 2400 | Dettes à long terme | 1 | |
| 1 | TOTAL PATRIMOINE | ||
| Groupe | Catégorie | Libellé | Add. dans |
|---|---|---|---|
| RÉSULTAT D'OPÉRATION | |||
| RECETTES | |||
| 3400 | Honoraires | 3 | |
| 3407 | Commissions actives | 3 | |
| 3680 | Autres recettes | 3 | |
| 3 | TOTAL RECETTES | 00 | |
| DÉPENSES | |||
| 4090 | Rabais passifs | 4 | |
| 5000 | Salaires | 4 | |
| 5700 | Charges sociales | 4 | |
| 5800 | Autres frais de personnel | 4 | |
| 6000 | Loyer | 4 | |
| 6100 | Frais d'entretien et nettoyage | 4 | |
| 6210 | Carburant | 4 | |
| 6280 | Frais de port | 4 | |
| 6300 | Assurances | 4 | |
| 6402 | Électricité | 4 | |
| 6410 | Chauffage | 4 | |
| 6430 | Eau | 4 | |
| 6460 | Évacuation des déchets | 4 | |
| 6500 | Matériel de bureau | 4 | |
| 6510 | Téléphone | 4 | |
| 6640 | Frais de voyage | 4 | |
| 6800 | Amortissement et ajustement de valeur des postes sur les actifs immobilisés | 4 | |
| 6900 | Charges financières | 4 | |
| 8900 | Impôts | 4 | |
| 4 | TOTAL DÉPENSES | 00 | |
| 00 | RÉSULTAT D'OPÉRATION | ||
| Cod. TVA | Libellé | %TVA |
|---|---|---|
| Explications (Chiffres) | ||
| V = Chiffre d'affaires (Ventes et services) (200) | ||
| VS = Rabais sur ventes est services (235) | ||
| B = Impôt sur les acquisitions (38x) | ||
| M = Achats de matières et de préstations de services (400) | ||
| I = Investissements et charges d'exploitation (405) | ||
| K= Corrections (410, 415, 420) | ||
| Z = Hors champs TVA (910) | ||
| Informations codes TVA (ne pas modifier svp) | ||
| id=vatcodes-chf-2024.20250402 | ||
| Dernière mise à jour: 02.04.2025 | ||
| TVA DUE | ||
| V0 | Prestations exonérées (220) | |
| V0-E | Prestations fournies à l’étranger (221) | |
| V0-T | Transferts avec la procédure de déclaration (225) | |
| V0-N | Prestations non imposables (230) | |
| Diminutions de la contre-prestation voir rabais | ||
| V0-D | Divers (280) | |
| V77 | Ventes et services 7.7% | 7.70 |
| V81 | Ventes et services 8.1% | 8.10 |
| V77-B | Ventes et services 7.7% (optés) | 7.70 |
| V81-B | Ventes et services 8.1% (optés) | 8.10 |
| V25-N | Ventes et services 2.5% | 2.50 |
| V26 | Ventes et services 2.6% | 2.60 |
| V37 | Ventes et services 3.7% | 3.70 |
| V38 | Ventes et services 3.8% | 3.80 |
| VS77 | Rabais sur ventes et services 7.7% | 7.70 |
| VS81 | Rabais sur ventes et services 8.1% | 8.10 |
| VS25-N | Rabais sur ventes et services 2.5% | 2.50 |
| VS26 | Rabais sur ventes et services 2.6% | 2.60 |
| VS37 | Rabais sur ventes et services 3.7% | 3.70 |
| VS38 | Rabais sur ventes et services 3.8% | 3.80 |
| Total du chiffre d’affaires imposable (299) | ||
| F1 | 1. Taux dette fiscale nette | |
| F2 | 2. Taux dette fiscale nette | |
| F3 | 3. Taux dette fiscale nette | |
| F4 | 4. Taux dette fiscale nette | |
| F5 | 5. Taux dette fiscale nette | |
| F6 | 6. Taux dette fiscale nette | |
| F7 | 7. Taux dette fiscale nette | |
| F8 | 8. Taux dette fiscale nette | |
| F9 | 9. Taux dette fiscale nette | |
| FS1 | Rabais sur ventes et services 1. taux dette fiscale nette | |
| FS2 | Rabais sur ventes et services 2. taux dette fiscale nette | |
| FS3 | Rabais sur ventes et services 3. taux dette fiscale nette | |
| FS4 | Rabais sur ventes et services 4. taux dette fiscale nette | |
| FS5 | Rabais sur ventes et services 5. taux dette fiscale nette | |
| FS6 | Rabais sur ventes et services 6. taux dette fiscale nette | |
| FS7 | Rabais sur ventes et services 7. taux dette fiscale nette | |
| FS8 | Rabais sur ventes et services 8. taux dette fiscale nette | |
| FS9 | Rabais sur ventes et services 9. taux dette fiscale nette | |
| Total du chiffre d'affaires dette fiscale nette (322-335) | ||
| B77 | Impôt sur les acquisitions 7.7% (TVA incluse) | 7.70 |
| B77-1 | Impôt sur les acquisitions 7.7% (hors TVA) | 7.70 |
| B77-2 | Impôt sur les acquisitions 7.7% (montant TVA) | 7.70 |
| B81 | Impôt sur les acquisitions 8.1% (TVA incluse) | 8.10 |
| B81-1 | Impôt sur les acquisitions 8.1% (hors TVA) | 8.10 |
| B81-2 | Impôt sur les acquisitions 8.1% (montant TVA) | 8.10 |
| Total Impôt sur les acquisitions (382-383) | ||
| Total de l’impôt dû (399) | ||
| TVA DEDUCTIBLE | ||
| M0 | Achats exonérés | |
| I0 | Investissements et charges d'exploitation exonérés | |
| M77 | Achats de matières et de services 7.7% (TVA incluse) | 7.70 |
| M77-1 | Achats de matières et de services 7.7% (hors TVA) | 7.70 |
| M77-2 | Achats de matières et de services 7.7% (montant TVA) | 7.70 |
| M81 | Achats de matières et de services 8.1% (TVA incluse) | 8.10 |
| M81-1 | Achats de matières et de services 8.1% (hors TVA) | 8.10 |
| M81-2 | Achats de matières et de services 8.1% (montant TVA) | 8.10 |
| M25 | Achats de matières et de services 2.5% | 2.50 |
| M26 | Achats de matières et de services 2.6% | 2.60 |
| M37 | Achats de matières et de services 3.7% | 3.70 |
| M38 | Achats de matières et de services 3.8% | 3.80 |
| Investissements et autres charges d'exploitation | ||
| I77 | Investissements et charges d'exploitation 7.7% | 7.70 |
| I77-1 | Investissements et charges d'exploitation 7.7% (hors TVA) | 7.70 |
| I77-2 | Investissements et charges d'exploitation 7.7% (montant TVA) | 7.70 |
| I81 | Investissements et charges d'exploitation 8.1% | 8.10 |
| I81-1 | Investissements et charges d'exploitation 8.1% (hors TVA) | 8.10 |
| I81-2 | Investissements et charges d'exploitation 8.1% (montant TVA) | 8.10 |
| I25 | Investissements et charges d'exploitation 2.5% | 2.50 |
| I26 | Investissements et charges d'exploitation 2.6% | 2.60 |
| I37 | Investissements et charges d'exploitation 3.7% | 3.70 |
| I38 | Investissements et charges d'exploitation 3.8% | 3.80 |
| Corrections et réductions | ||
| K77-A | Dégrèvement ultérieur de l’impôt préalable 7.7% (410) | 7.70 |
| K81-A | Dégrèvement ultérieur de l’impôt préalable 8.1% (410) | 8.10 |
| K77-B | Corrections de l’impôt préalable 7.7% (415) | 7.70 |
| K81-B | Corrections de l’impôt préalable 8.1% (415) | 8.10 |
| K77-C | Réductions de la déduction de l’impôt préalable 7.7% (420) | 7.70 |
| K81-C | Réductions de la déduction de l’impôt préalable 8.1% (420) | 8.10 |
| F1050 | Mise en compte de l'impôt selon le formulaire n. 1050 | |
| F1055 | Mise en compte de l'impôt selon le formulaire n. 1055 | |
| Total impôt préalable (479) | ||
| Total à payer ou en faveur (510) | ||
| Autres mouvements de fonds | ||
| Z0-A | Subventions, taxes touristiques encaissées par les offices du tourisme, contributions versées aux établissements chargés de l'élimination des déchets et de l'approvisionnement en eau (let. a à c) | |
| Z0 | Les dons, les dividendes, les dédommagements, etc. | |
| Hors champs TVA | ||
| Total final pour contrôle | ||
Magasin | Contabilité Dépenses / Recettes | TVA taux de la dette fiscale nette
Dans cet article
Magasin | Contabilité Dépenses / Recettes | TVA taux de la dette fiscale nette
Magasin | Contabilité Dépenses / Recettes | TVA taux de la dette fiscale nette
Idéal pour la gestion de vos recettes et dépenses avec la méthode de la TVA taux de la dette fiscale nette. La structure du plan comptable correspond au plan comptable des PME suisses et des écritures d’exemple sont disponibles.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le modèle dans Banana WebAppAperçu du modèle
Maison XX
Comptabilité 2024
DeviseBase: CHF
Comptabilité dépenses/recettes avec TVA
| Groupe | Compte | Libellé | Add. dans |
|---|---|---|---|
| PATRIMOINE | |||
| 1000 | Caisse | 1 | |
| 1010 | Compte courant postal | 1 | |
| 1020 | Compte courant bancaire | 1 | |
| 1100 | Crédits | 1 | |
| 1176 | Impôts anticipés | 1 | |
| 1520 | Équipements et machines | 1 | |
| 2000 | Dettes à court terme | 1 | |
| 2200 | TVA due | 1 | |
| 2201 | Décompte TVA | 1 | |
| 2400 | Dettes à long terme | 1 | |
| 1 | TOTAL PATRIMOINE |
| Groupe | Catégorie | Libellé | Add. dans |
|---|---|---|---|
| RÉSULTAT D'OPÉRATION | |||
| RECETTES | |||
| 3000 | Encaissement pour produit "A" | 3 | |
| 3001 | Encaissement pour produit "B" | 3 | |
| 3002 | Ventes diverses | 3 | |
| 3090 | Rabais sur achats | 3 | |
| 3680 | Autres produits | 3 | |
| 3809 | TVA taux de la dette fiscale nette | 3 | |
| 7000 | Produits d'investissements | 3 | |
| 3 | TOTAL RECETTES | 00 | |
| DÉPENSES | |||
| 4000 | Achat de marchandises catégorie A | 4 | |
| 4001 | Achat de marchandises catégorie B | 4 | |
| 4003 | Achat de matière première | 4 | |
| 4005 | Achat d'emballages | 4 | |
| 4090 | Rabais sur achats | 4 | |
| 5000 | Salaires et acomptes personnel | 4 | |
| 5710 | Contributions sociales | 4 | |
| 5720 | Prévoyance professionnelle | 4 | |
| 5730 | Assurances du personnel | 4 | |
| 5790 | Impôts à la source | 4 | |
| 5820 | Frais de voyage -conférences et cours | 4 | |
| 5850 | Frais divers | 4 | |
| 5900 | Prestations de tiers | 4 | |
| 5901 | Charges de personnel temporaire | 4 | |
| 6000 | Loyers | 4 | |
| 6100 | Entretien immeuble | 4 | |
| 6300 | Primes d'assurances | 4 | |
| 6402 | Électricité | 4 | |
| 6410 | Chauffage | 4 | |
| 6430 | Eau | 4 | |
| 6460 | Évacuation des déchets | 4 | |
| 6500 | Matériel de bureau, outillage, nettoyage,etc. | 4 | |
| 6510 | Téléphone et téléfax | 4 | |
| 6600 | Publicité, imprimés | 4 | |
| 6800 | Amortissement et ajustement de valeur des postes sur les actifs immobilisés | 4 | |
| 6900 | Charges financières | 4 | |
| 8900 | Impôts et taxes | 4 | |
| 4 | TOTAL DÉPENSES | 00 | |
| 00 | RÉSULTAT D'OPÉRATION | ||
| Cod. TVA | Libellé | %TVA |
|---|---|---|
| Explications (Chiffres) | ||
| V = Chiffre d'affaires (Ventes et services) (200) | ||
| VS = Rabais sur ventes est services (235) | ||
| B = Impôt sur les acquisitions (38x) | ||
| M = Achats de matières et de préstations de services (400) | ||
| I = Investissements et charges d'exploitation (405) | ||
| K= Corrections (410, 415, 420) | ||
| Z = Hors champs TVA (910) | ||
| Informations codes TVA (ne pas modifier svp) | ||
| id=vatcodes-chf-2024.20230614 | ||
| Dernière mise à jour: 14.06.2023 | ||
| TVA DUE | ||
| V0 | Prestations exonérées (220) | |
| V0-E | Prestations fournies à l’étranger (221) | |
| V0-T | Transferts avec la procédure de déclaration (225) | |
| V0-N | Prestations non imposables (230) | |
| Diminutions de la contre-prestation voir rabais | ||
| V0-D | Divers (280) | |
| V77 | Ventes et services 7.7% | 7.70 |
| V81 | Ventes et services 8.1% | 8.10 |
| V77-B | Ventes et services 7.7% (optés) | 7.70 |
| V81-B | Ventes et services 8.1% (optés) | 8.10 |
| V25-N | Ventes et services 2.5% | 2.50 |
| V26 | Ventes et services 2.6% | 2.60 |
| V37 | Ventes et services 3.7% | 3.70 |
| V38 | Ventes et services 3.8% | 3.80 |
| VS77 | Rabais sur ventes et services 7.7% | 7.70 |
| VS81 | Rabais sur ventes et services 8.1% | 8.10 |
| VS25-N | Rabais sur ventes et services 2.5% | 2.50 |
| VS26 | Rabais sur ventes et services 2.6% | 2.60 |
| VS37 | Rabais sur ventes et services 3.7% | 3.70 |
| VS38 | Rabais sur ventes et services 3.8% | 3.80 |
| Total du chiffre d’affaires imposable (299) | ||
| F1 | 1. Taux dette fiscale nette 2024 | |
| F2 | 2. Taux dette fiscale nette 2024 | |
| FS1 | Rabais sur ventes et services 1. taux dette fiscale nette 2024 | |
| FS2 | Rabais sur ventes et services 2. taux dette fiscale nette 2024 | |
| F3 | 1. Taux dette fiscale nette 2018 | |
| F4 | 2. Taux dette fiscale nette 2018 | |
| FS3 | Rabais sur ventes et services 1. taux dette fiscale nette 2018 | |
| FS4 | Rabais sur ventes et services 2. taux dette fiscale nette 2018 | |
| Total du chiffre d'affaires dette fiscale nette (322-333) | ||
| B77 | Impôt sur les acquisitions 7.7% (TVA incluse) | 7.70 |
| B77-1 | Impôt sur les acquisitions 7.7% (hors TVA) | 7.70 |
| B77-2 | Impôt sur les acquisitions 7.7% (montant TVA) | 7.70 |
| B81 | Impôt sur les acquisitions 8.1% (TVA incluse) | 8.10 |
| B81-1 | Impôt sur les acquisitions 8.1% (hors TVA) | 8.10 |
| B81-2 | Impôt sur les acquisitions 8.1% (montant TVA) | 8.10 |
| Total Impôt sur les acquisitions (382-383) | ||
| Total de l’impôt dû (399) | ||
| TVA DEDUCTIBLE | ||
| M0 | Achats exonérés | |
| I0 | Investissements et charges d'exploitation exonérés | |
| M77 | Achats de matières et de services 7.7% (TVA incluse) | 7.70 |
| M77-1 | Achats de matières et de services 7.7% (hors TVA) | 7.70 |
| M77-2 | Achats de matières et de services 7.7% (montant TVA) | 7.70 |
| M81 | Achats de matières et de services 8.1% (TVA incluse) | 8.10 |
| M81-1 | Achats de matières et de services 8.1% (hors TVA) | 8.10 |
| M81-2 | Achats de matières et de services 8.1% (montant TVA) | 8.10 |
| M25 | Achats de matières et de services 2.5% | 2.50 |
| M26 | Achats de matières et de services 2.6% | 2.60 |
| M37 | Achats de matières et de services 3.7% | 3.70 |
| M38 | Achats de matières et de services 3.8% | 3.80 |
| Investissements et autres charges d'exploitation | ||
| I77 | Investissements et charges d'exploitation 7.7% | 7.70 |
| I77-1 | Investissements et charges d'exploitation 7.7% (hors TVA) | 7.70 |
| I77-2 | Investissements et charges d'exploitation 7.7% (montant TVA) | 7.70 |
| I81 | Investissements et charges d'exploitation 8.1% | 8.10 |
| I81-1 | Investissements et charges d'exploitation 8.1% (hors TVA) | 8.10 |
| I81-2 | Investissements et charges d'exploitation 8.1% (montant TVA) | 8.10 |
| I25 | Investissements et charges d'exploitation 2.5% | 2.50 |
| I26 | Investissements et charges d'exploitation 2.6% | 2.60 |
| I37 | Investissements et charges d'exploitation 3.7% | 3.70 |
| I38 | Investissements et charges d'exploitation 3.8% | 3.80 |
| Corrections et réductions | ||
| K77-A | Dégrèvement ultérieur de l’impôt préalable 7.7% (410) | 7.70 |
| K81-A | Dégrèvement ultérieur de l’impôt préalable 8.1% (410) | 8.10 |
| K77-B | Corrections de l’impôt préalable 7.7% (415) | 7.70 |
| K81-B | Corrections de l’impôt préalable 8.1% (415) | 8.10 |
| K77-C | Réductions de la déduction de l’impôt préalable 7.7% (420) | 7.70 |
| K81-C | Réductions de la déduction de l’impôt préalable 8.1% (420) | 8.10 |
| F1050 | Mise en compte de l'impôt selon le formulaire n. 1050 | |
| F1055 | Mise en compte de l'impôt selon le formulaire n. 1055 | |
| Total impôt préalable (479) | ||
| Total à payer ou en faveur (510) | ||
| Autres mouvements de fonds | ||
| Z0-A | Subventions, taxes touristiques encaissées par les offices du tourisme, contributions versées aux établissements chargés de l'élimination des déchets et de l'approvisionnement en eau (let. a à c) | |
| Z0 | Les dons, les dividendes, les dédommagements, etc. | |
| Hors champs TVA | ||
| Total final pour contrôle | ||
Ristorante | PMI | IVA | Contabilità sull'incassato | con centri di costo
Dans cet article
Ristorante | PMI | IVA | Contabilità sull'incassato | con centri di costo
Ristorante | PMI | IVA | Contabilità sull'incassato | con centri di costo
Modello destinato per gestire la contabilità di un ristorante o di un bar. Piano contabile ben strutturato per avere maggiori dettagli per gruppi di costo e di ricavo e avere maggiore controllo sulla liquidità e redditività.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le modèle dans Banana WebAppDocumentation Modèle
Il nostro modello è studiato su misura per le esigenze contabili di ristoranti e bar.
Funzionalità Principali
- Inserimento automatizzato delle registrazioni contabili
- Calcolo e rendicontazione IVA semplificati
- Segnalazione automatica di errori e incongruenze
- Stampe professionali:
Vantaggi di una Contabilità Organizzata
La contabilità non è solo un adempimento fiscale: è uno strumento strategico per ottimizzare risorse, aumentare i profitti e prendere decisioni basate su dati concreti.
Controllo dei Costi
- Identificazione rapida delle spese eccessive
- Riduzione degli sprechi (soprattutto su materie prime).
Maggiore Redditività
- Analisi dei piatti più venduti e più redditizi
- Ottimizzazione del menu e della gestione della cucina.
Decisioni Strategiche Basate sui Dati
- Previsione della stagionalità
- Pianificazione degli investimenti
Crea il tuo File in pochi passi
Vai su File > Proprietà file per impostare:
- Periodo contabile
- Nome del tuo ristorante o bar
- Moneta di base
Salva il file con File > Salva con nome
Includere nome del locale e anno, es. "Ristorante Belvedere 2025.ac2"
Risorse utili
Doppia: Hotel | PMI | IVA | Contabilità sull'incassato | centri di costo
Dans cet article
Doppia: Hotel | PMI | IVA | Contabilità sull'incassato | centri di costo
Doppia: Hotel | PMI | IVA | Contabilità sull'incassato | centri di costo
Il piano dei conti è progettato per gestire in modo efficiente la contabilità di un hotel. La struttura del piano dei conti è dettagliata e include i centri di costo, che consentono di monitorare separatamente la redditività dei servizi accessori offerti dalla struttura, come lavanderia, chiosco, SPA, parcheggio, e altri reparti. Questo approccio facilita l’analisi economico-finanziaria per singola area operativa, supportando un controllo di gestione preciso e orientato alle performance. In automatico ottieni il Bilancio, il Conto economico, Rendiconti IVA e tanti altri report che ti permettono di adempiere agli obblighi fiscali e tenere sotto controllo la situazione finanziaria ed economica dell'hotel.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le modèle dans Banana WebAppDocumentation Modèle
Una buona gestione contabile di un hotel è fondamentale per avere il pieno controllo dei flussi economici, dei reparti e dei costi operativi. Una contabilità chiara e ben organizzata è lo strumento che consente di prendere decisioni strategiche in modo consapevole e tempestivo.
Il piano dei conti è strutturato per soddisfare le esigenze contabili e gestionali specifiche di una struttura alberghiera. Esso consente di classificare e organizzare in modo sistematico tutte le operazioni economico-finanziarie dell'hotel, garantendo una corretta tenuta della contabilità generale e l'elaborazione di report gestionali efficaci.
Automazione e importazione movimenti
Per ottimizzare i tempi di registrazione contabile, è prevista la possibilità di importare i movimenti direttamente dagli estratti conto bancari, postali e delle carte di credito. Ciò riduce gli errori manuali e velocizza il processo di contabilizzazione.
L'utilizzo delle Regole di registrazione automatica durante l'importazione permette di associare automaticamente le contropartite contabili, i codici IVA, i centri di costo e altre informazioni accessorie. Questa funzionalità favorisce l’uniformità delle registrazioni e l’affidabilità dei dati contabili.
Grazie alle funzioni di automazione ci sono vantaggi e benefici non indifferenti:
- Immissione veloce dei dati e più tempo per attività a maggior valore aggiunto
- Riduce il rischio di errori manuali
- Dati sempre aggiornati con visione in tempo reale dello stato finanziario dell’hotel.
Gestione IVA
Il programma gestisce automaticamente l’IVA secondo la normativa svizzera, generando i rendiconti richiesti e i file XML per la trasmissione online. Questo assicura conformità normativa e riduce al minimo il lavoro manuale.
Per utilizzare le estensioni IVA 2024/2025, occorre:
Il Rendiconto IVA Svizzera 2024/2025 viene creato in automatico grazie alle seguenti estensioni, integrate in Banana Contabilità Plus:
Centri di costo e analisi per area operativa
A supporto dell’analisi economica, sono stati definiti appositi centri di costo, che permettono di monitorare la redditività dei singoli reparti o servizi offerti: camere, ristorazione, centro benessere (SPA), eventi, parcheggi, ecc. Ad esempio, è possibile sapere se il centro benessere copre i costi o se il ristorante lavora in perdita, così da intervenire con azioni mirate. Questo consente una valutazione dettagliata delle performance operative e supporta il processo decisionale nella gestione strategica.
Reportistica e bilanci
La reportistica e bilanci in una contabilità alberghiera non sono degli strumenti fiscali, ma dei veri alleati per guidare la gestione, migliorare la redditività e garantire la sostenibilità dell’attività nel tempo.
I bilanci e le principali stampe contabili e fiscali sono completamente automatizzate e vengono generate in modo chiaro e dettagliato. I report includono:
- Stato patrimoniale
- Conto economico
- Centri di costo e profitto
- Rendiconti IVA e liquidazioni periodiche
- Report analitici per gestione e controllo interno
L'automazione delle stampe consente di avere aggiornamenti in tempo reale, migliorando la capacità di monitoraggio e previsione finanziaria.
Activité commerciale - Personnes morales SA et Sagl | TVA
Dans cet article
Activité commerciale - Personnes morales SA et Sagl | TVA
Activité commerciale - Personnes morales SA et Sagl | TVA
Modèle avec des exemples d'écritures pour la gestion des clients/fournisseurs.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le modèle dans Banana WebApp Ouvrir le tutorial dans Banana WebAppAperçu du modèle
My Company
2025
DeviseBase: CHF
Comptabilité en partie double avec TVA
| Groupe | Compte | Libellé | Add. dans |
|---|---|---|---|
| BILAN | |||
| ACTIFS | |||
| 1000 | Caisse | 100 | |
| 1010 | Compte courant postal | 100 | |
| 1020 | Banque | 100 | |
| 1045 | Cartes de crédit / Cartes de débit | 100 | |
| 100 | Liquidités | 10 | |
| 1060 | Titres | 106 | |
| 106 | Avoirs à court terme cotés en bourse | 10 | |
| 1090 | Compte d'attente en monnaie | 109 | |
| 1091 | Compte pour l'elaboration des salaires | 109 | |
| 1099 | Compte d'attente pour des montants à clarifier | 109 | |
| 109 | Compte d'attente | 10 | |
| 1100 | Créances provenant de livraisons et de prestations (Débiteurs) | 110 | |
| 1109 | Ducroire | 110 | |
| 110A | Clients | 110 | |
| 110 | Créances résultant de livraisons et prestations | 10 | |
| 1140 | Avances et prêts | 114 | |
| 1176 | Impôt anticipé | 114 | |
| 1179 | Impôt à la source | 114 | |
| 1180 | Compte courant AVS, AI, APG, AC | 114 | |
| 1190 | Autres créances à court terme | 114 | |
| 1191 | Cautionnements en espèces | 114 | |
| 114 | Autres créances à court terme | 10 | |
| 1200 | Marchandises commerciales | 120 | |
| 1210 | Matières premières | 120 | |
| 1230 | Matières auxiliaires | 120 | |
| 1231 | Matières consommables | 120 | |
| 1260 | Stocks de produits finis | 120 | |
| 1270 | Stocks de produits pas finis | 120 | |
| 1280 | Travaux en cours | 120 | |
| 120 | Stocks et prestations non facturées | 10 | |
| 1300 | Charges constatées d'avance | 130 | |
| 1301 | Produits à recevoir | 130 | |
| 130 | Compte de régularisation de l’actif | 10 | |
| 10 | Actifs circulants | 1 | |
| 1400 | Titres | 140 | |
| 1440 | Prêts | 140 | |
| 1460 | Prêt/Prêts hypothécaires à actionnaire | 140 | |
| 140 | Immobilisations financières | 14 | |
| 1480 | Participations | 148 | |
| 148 | Participations | 14 | |
| 1500 | Machines et appareils | 150 | |
| 1510 | Mobilier et installations | 150 | |
| 1520 | Machines de bureau, informatique, systèmes de communication | 150 | |
| 1530 | Véhicules | 150 | |
| 1540 | Outillages et appareils | 150 | |
| 150 | Immobilisations corporelles meubles | 14 | |
| 1600 | Immeubles d’exploitation | 160 | |
| 160 | Immobilisations corporelles immeubles | 14 | |
| 1700 | Brevets, know-how, licences, droits, développement | 170 | |
| 1710 | Marques commerciales | 170 | |
| 1712 | Modèles | 170 | |
| 1770 | Goodwill | 170 | |
| 170 | Immobilisations incorporelles | 14 | |
| 1850 | Capital actions, capital social, parts sociales ou capital de fondation non libéré | 180 | |
| 180 | Capital social ou capital de fondation non libéré | 14 | |
| 14 | Actifs immobilisés | 1 | |
| 1 | Total actifs | 00 | |
| PASSIFS | |||
| 2000 | Dettes résultant d’achats et de prestation de services (créanciers) | 200 | |
| 2030 | Acomptes de clients | 200 | |
| 200A | Créanciers | 200 | |
| 200 | Dettes à court terme résultant d’achats et de prestations de services | 20 | |
| 2100 | Dettes bancaires | 210 | |
| 2120 | Engagements de financement par leasing | 210 | |
| 2140 | Autres dettes à court terme rémunérées | 210 | |
| 210 | Dettes à court terme rémunérés | 20 | |
| 2200 | TVA due | 220 | |
| 2201 | Décompte TVA | 220 | |
| 2206 | Impôt anticipé dû | 220 | |
| 2208 | Impôts directs | 220 | |
| 2209 | Impôt à la source | 220 | |
| 2210 | Autres dettes à court terme | 220 | |
| 2260 | Dettes envers actionnaire | 220 | |
| 2269 | Dividendes | 220 | |
| 2270 | Compte courant AVS, AI, APG, AC | 220 | |
| 220 | Autres dettes à court terme | 20 | |
| 2300 | Charges à payer | 230 | |
| 2301 | Produits encaissés d’avance | 230 | |
| 2330 | Provisions à court terme | 230 | |
| 230 | Passifs de régularisation et provisions à court terme | 20 | |
| 20 | Dettes à court terme | 2A | |
| 2400 | Dettes bancaires | 240 | |
| 2420 | Engagements de financement par leasing | 240 | |
| 2430 | Emprunts obligataires | 240 | |
| 2450 | Emprunts | 240 | |
| 2451 | Hypothèques | 240 | |
| 240 | Dettes à long terme rémunérées | 24 | |
| 2500 | Autres dettes à long terme | 250 | |
| 250 | Autres dettes à long terme | 24 | |
| 2630 | Provisions | 260 | |
| 260 | Provisions à long termes et provisions légales | 24 | |
| 24 | Dettes à long terme | 2A | |
| 2A | Fonds étrangers | 2 | |
| 2800 | Capital-actions, capital social, parts sociales ou capital de fondation | 280 | |
| 280 | Capital social ou capital de fondation | 28 | |
| 2900 | Agio à la fondation ou lors d'augmentations de capital | 290 | |
| 2903 | Réserves légales issues du capital | 290 | |
| 2950 | Réserves légales issues du bénéfice | 290 | |
| 2955 | Réserves d‘évaluation | 290 | |
| 2960 | Réserves libres | 290 | |
| 290 | Réserves | 28 | |
| 2965 | Propres actions, parts sociales, parts en commandite (poste négatif) | 296 | |
| 296 | Propres actions, parts sociales, parts en commandite (poste négatif) | 28 | |
| 2970 | Bénéfice / perte reporté | 297 | |
| 2979 | Bénéfice / perte de l’exercice | 297 | |
| 297 | Bénéfice / perte du bilan | 28 | |
| 28 | Fonds propres | 2 | |
| 2 | Total passifs | 00 | |
| COMPTE DE RÉSULTAT | |||
| 3000 | Ventes de produits fabriqués | 30 | |
| 3200 | Ventes de marchandises | 30 | |
| 3400 | Ventes de prestations | 30 | |
| 3600 | Autres ventes et prestations de services | 30 | |
| 3710 | Consommations propres | 30 | |
| 3800 | Déductions sur ventes | 30 | |
| 3805 | Pertes sur clients, variation du ducroire | 30 | |
| 3810 | Commissions cartes de crédit/débit | 30 | |
| 30 | Chiffre d'affaires net résultant des ventes et prestations de services | 3 | |
| 3900 | Variation des stocks de produits finis | 39 | |
| 3901 | Variation des stocks de produits semi-finis | 39 | |
| 3940 | Variation de la valeur des prestations non facturées | 39 | |
| 39 | Variation des stocks de produits et variation des prestations non facturés | 3 | |
| 3 | Produit net des ventes et des prestations de service | E1 | |
| 4000 | Charges de matériel de l'atelier | 4 | |
| 4200 | Achats de marchandises destinées à la revente | 4 | |
| 4400 | Prestations / travaux de tiers | 4 | |
| 4500 | Charges d'énergie pour l'exploitation | 4 | |
| 4800 | Déductions sur les charges | 4 | |
| 4 | Charges de matériel, de marchandises et de prestations de tiers | E1 | |
| E1 | Résultat brut d'exploitation | E2 | |
| 5000 | Salaires | 5 | |
| 5700 | AVS, AI, APG, assurance-chômage | 5 | |
| 5710 | Caisse d'allocations familiales (CAF) | 5 | |
| 5720 | Prévoyance professionnelle | 5 | |
| 5730 | Assurance-accidents | 5 | |
| 5740 | Assurance maladie (indemnité journalière maladie) | 5 | |
| 5790 | Impôts à la source | 5 | |
| 5800 | Autres charges de personnel | 5 | |
| 5810 | Formation | 5 | |
| 5820 | Frais de voyage | 5 | |
| 5830 | Indemnités forfaitaires | 5 | |
| 5900 | Prestations de tiers | 5 | |
| 5 | Charges de personnel | E2 | |
| E2 | Résultat brut d'exploitation après charges de personnel | E3 | |
| 6000 | Charges de locaux | 60 | |
| 6040 | Nettoyage locaux | 60 | |
| 60 | Charges de locaux | 6 | |
| 6100 | Entretien, réparations et remplacement des inst. servant à l'exploitation | 61 | |
| 6105 | Leasing immobilisations corporelles meubles | 61 | |
| 61 | Entretien, réparations, remplacements (ERR); leasing immobilisations corporelles meubles | 6 | |
| 6200 | Réparations | 62 | |
| 6210 | Carburants | 62 | |
| 6220 | Assurances voitures | 62 | |
| 6260 | Leasing et location de véhicules | 62 | |
| 6270 | Charges de véhicules comme prélèvements à titre privé | 62 | |
| 6280 | Charges de transport | 62 | |
| 62 | Charges de véhicules et de transport | 6 | |
| 6300 | Assurances-choses, droits, taxes, autorisations | 63 | |
| 63 | Assurances-choses, droits, taxes et autorisations | 6 | |
| 6400 | Électricité | 64 | |
| 6410 | Chauffage | 64 | |
| 6430 | Eau | 64 | |
| 6460 | Évacuation des déchets | 64 | |
| 64 | Charges d'énergie et évacuation des déchets | 6 | |
| 6500 | Matériel de bureau | 65 | |
| 6503 | Littérature technique, journaux, revues | 65 | |
| 6510 | Téléphone | 65 | |
| 6512 | Internet | 65 | |
| 6513 | Frais postaux | 65 | |
| 6570 | Charges et leasing d'informatique | 65 | |
| 6580 | Charges de licences et de mises à jour | 65 | |
| 6583 | Consommables | 65 | |
| 65 | Charges d'administration et d'informatique | 6 | |
| 6600 | Publicité | 66 | |
| 6642 | Cadeaux à la clientèle | 66 | |
| 66 | Charges de publicité | 6 | |
| 6700 | Autres charges d'exploitation | 67 | |
| 67 | Autres charges d'exploitation | 6 | |
| 6 | Charges divers d'exploitation | E3 | |
| E3 | Résultat d'exploitation avant intérêts, impôts et amortissements (EBITDA) | E4 | |
| 6800 | Amortissement et ajustement de valeur des postes sur les actifs immobilisés | 68 | |
| 68 | Amortissement et ajustement de valeur des immobilitations | E4 | |
| E4 | Résultat d'exploitation avant intérêts, impôts (EBIT) | E5 | |
| 6900 | Charges pour intérêts bancaires | 69 | |
| 6940 | Frais bancaires | 69 | |
| 6950 | Produits financiers | 69 | |
| 69 | Charges et produits financiers | E5 | |
| E5 | Résultat d'exploitation avant impôts (EBT) | E6 | |
| 7000 | Produits accessoires | 7 | |
| 7010 | Charges accessoires | 7 | |
| 7500 | Produits des immeubles d'exploitation | 7 | |
| 7510 | Charges des immeubles d'exploitation | 7 | |
| 7 | Résultat des activités annexes d'exploitation | E6 | |
| 8000 | Charges hors exploitation | 8 | |
| 8100 | Produits hors exploitation | 8 | |
| 8500 | Charges exceptionnels, uniques ou hors période | 8 | |
| 8510 | Produits exceptionnels, uniques ou hors période | 8 | |
| 8 | Résultats exceptionnels et hors exploitation | E6 | |
| E6 | Résultat de l'exercice avant impôts | E7 | |
| 8900 | Impôts directs | 89 | |
| 89 | Impôts directs | E7 | |
| E7 | Résultat de l'exercice | 2979 | |
| 00 | Différence doit être = 0 (cellule vide) | ||
| Clients et Fournisseurs | |||
| Clients | |||
| 110001 | Client A | CLI | |
| 110002 | Client B | CLI | |
| 110003 | Client C | CLI | |
| 110004 | Client D | CLI | |
| 110005 | Client E | CLI | |
| CLI | Total clients | 110A | |
| Créanciers | |||
| 200001 | Société A | CRE | |
| 200002 | Société B | CRE | |
| 200003 | Société C | CRE | |
| 200004 | Société D | CRE | |
| 200005 | Société E | CRE | |
| CRE | Total Créanciers | 200A | |
| CENTRES DE COÛT | |||
| .EMB | Emballages A | ST | |
| .MPR | Matières premières A | ST | |
| .MAU | Matières auxiliaires A | ST | |
| ST | Total stock | ||
| ,ENT1 | Entretien1 | ENT | |
| ,ENT2 | Entretien 2 | ENT | |
| ,ENT3 | Entretien 3 | ENT | |
| ENT | Total frais d'entretien | ||
| ;PB1 | Publicité type 1 | PU | |
| ;PB2 | Publicité type 2 | PU | |
| PU | Totale charges de publicité |
| Cod. TVA | Libellé | %TVA |
|---|---|---|
| Explications (Chiffres) | ||
| V = Chiffre d'affaires (Ventes et services) (200) | ||
| VS = Rabais sur ventes est services (235) | ||
| B = Impôt sur les acquisitions (38x) | ||
| M = Achats de matières et de préstations de services (400) | ||
| I = Investissements et charges d'exploitation (405) | ||
| K= Corrections (410, 415, 420) | ||
| Z = Hors champs TVA (910) | ||
| Informations codes TVA (ne pas modifier svp) | ||
| id=vatcodes-chf-2024.20230614 | ||
| Dernière mise à jour: 14.06.2023 | ||
| TVA DUE | ||
| V0 | Prestations exonérées (220) | |
| V0-E | Prestations fournies à l’étranger (221) | |
| V0-T | Transferts avec la procédure de déclaration (225) | |
| V0-N | Prestations non imposables (230) | |
| Diminutions de la contre-prestation voir rabais | ||
| V0-D | Divers (280) | |
| V77 | Ventes et services 7.7% | 7.70 |
| V81 | Ventes et services 8.1% | 8.10 |
| V77-B | Ventes et services 7.7% (optés) | 7.70 |
| V81-B | Ventes et services 8.1% (optés) | 8.10 |
| V25-N | Ventes et services 2.5% | 2.50 |
| V26 | Ventes et services 2.6% | 2.60 |
| V37 | Ventes et services 3.7% | 3.70 |
| V38 | Ventes et services 3.8% | 3.80 |
| VS77 | Rabais sur ventes et services 7.7% | 7.70 |
| VS81 | Rabais sur ventes et services 8.1% | 8.10 |
| VS25-N | Rabais sur ventes et services 2.5% | 2.50 |
| VS26 | Rabais sur ventes et services 2.6% | 2.60 |
| VS37 | Rabais sur ventes et services 3.7% | 3.70 |
| VS38 | Rabais sur ventes et services 3.8% | 3.80 |
| Total du chiffre d’affaires imposable (299) | ||
| F1 | 1. Taux dette fiscale nette 2024 | |
| F2 | 2. Taux dette fiscale nette 2024 | |
| FS1 | Rabais sur ventes et services 1. taux dette fiscale nette 2024 | |
| FS2 | Rabais sur ventes et services 2. taux dette fiscale nette 2024 | |
| F3 | 1. Taux dette fiscale nette 2018 | |
| F4 | 2. Taux dette fiscale nette 2018 | |
| FS3 | Rabais sur ventes et services 1. taux dette fiscale nette 2018 | |
| FS4 | Rabais sur ventes et services 2. taux dette fiscale nette 2018 | |
| Total du chiffre d'affaires dette fiscale nette (322-333) | ||
| B77 | Impôt sur les acquisitions 7.7% (TVA incluse) | 7.70 |
| B77-1 | Impôt sur les acquisitions 7.7% (hors TVA) | 7.70 |
| B77-2 | Impôt sur les acquisitions 7.7% (montant TVA) | 7.70 |
| B81 | Impôt sur les acquisitions 8.1% (TVA incluse) | 8.10 |
| B81-1 | Impôt sur les acquisitions 8.1% (hors TVA) | 8.10 |
| B81-2 | Impôt sur les acquisitions 8.1% (montant TVA) | 8.10 |
| Total Impôt sur les acquisitions (382-383) | ||
| Total de l’impôt dû (399) | ||
| TVA DEDUCTIBLE | ||
| M0 | Achats exonérés | |
| I0 | Investissements et charges d'exploitation exonérés | |
| M77 | Achats de matières et de services 7.7% (TVA incluse) | 7.70 |
| M77-1 | Achats de matières et de services 7.7% (hors TVA) | 7.70 |
| M77-2 | Achats de matières et de services 7.7% (montant TVA) | 7.70 |
| M81 | Achats de matières et de services 8.1% (TVA incluse) | 8.10 |
| M81-1 | Achats de matières et de services 8.1% (hors TVA) | 8.10 |
| M81-2 | Achats de matières et de services 8.1% (montant TVA) | 8.10 |
| M25 | Achats de matières et de services 2.5% | 2.50 |
| M26 | Achats de matières et de services 2.6% | 2.60 |
| M37 | Achats de matières et de services 3.7% | 3.70 |
| M38 | Achats de matières et de services 3.8% | 3.80 |
| Investissements et autres charges d'exploitation | ||
| I77 | Investissements et charges d'exploitation 7.7% | 7.70 |
| I77-1 | Investissements et charges d'exploitation 7.7% (hors TVA) | 7.70 |
| I77-2 | Investissements et charges d'exploitation 7.7% (montant TVA) | 7.70 |
| I81 | Investissements et charges d'exploitation 8.1% | 8.10 |
| I81-1 | Investissements et charges d'exploitation 8.1% (hors TVA) | 8.10 |
| I81-2 | Investissements et charges d'exploitation 8.1% (montant TVA) | 8.10 |
| I25 | Investissements et charges d'exploitation 2.5% | 2.50 |
| I26 | Investissements et charges d'exploitation 2.6% | 2.60 |
| I37 | Investissements et charges d'exploitation 3.7% | 3.70 |
| I38 | Investissements et charges d'exploitation 3.8% | 3.80 |
| Corrections et réductions | ||
| K77-A | Dégrèvement ultérieur de l’impôt préalable 7.7% (410) | 7.70 |
| K81-A | Dégrèvement ultérieur de l’impôt préalable 8.1% (410) | 8.10 |
| K77-B | Corrections de l’impôt préalable 7.7% (415) | 7.70 |
| K81-B | Corrections de l’impôt préalable 8.1% (415) | 8.10 |
| K77-C | Réductions de la déduction de l’impôt préalable 7.7% (420) | 7.70 |
| K81-C | Réductions de la déduction de l’impôt préalable 8.1% (420) | 8.10 |
| F1050 | Mise en compte de l'impôt selon le formulaire n. 1050 | |
| F1055 | Mise en compte de l'impôt selon le formulaire n. 1055 | |
| Total impôt préalable (479) | ||
| Total à payer ou en faveur (510) | ||
| Autres mouvements de fonds | ||
| Z0-A | Subventions, taxes touristiques encaissées par les offices du tourisme, contributions versées aux établissements chargés de l'élimination des déchets et de l'approvisionnement en eau (let. a à c) | |
| Z0 | Les dons, les dividendes, les dédommagements, etc. | |
| Hors champs TVA | ||
| Total final pour contrôle | ||
Entreprise | TVA taux forfaitaire avec écritures | PME
Dans cet article
Entreprise | TVA taux forfaitaire avec écritures | PME
Entreprise | TVA taux forfaitaire avec écritures | PME
Modèle par défaut pour gérer la comptabilité avec TVA selon la méthode du taux forfaitaire. Les paramètres des codes TVA et la nouvelle extension pour la méthode du taux forfaitaire ont été mis à jour selon les nouvelles dispositions légales en vigueur depuis le 01.01.2024. Banana Comptabilité Plus prépare tous les calculs, le récapitulatif TVA, le formulaire TVA en fac-similé ainsi que le fichier Xml pour la transmission électronique des données sur le site de l'AFC. Ouvre le modèle depuis notre WebApp ou depuis le programme et enregistre le fichier sur ton ordinateur.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le tutorial dans Banana WebAppDocumentation Modèle
Les entreprises dont le chiffre d’affaires annuel (TVA comprise) ne dépasse pas 5,024 millions de francs et dont la TVA due ne dépasse pas 103'000 francs par an peuvent opter pour la méthode du taux de la dette fiscale nette, sous réserve d’une demande et d’une autorisation de l’AFC.
De plus amples informations sont disponibles sur la page Taux de la dette fiscale nette et taux forfaitaires en matière de TVA
Dans le modèle de Banana Comptabilité Plus, le plan comptable et le tableau des codes TVA contiennent tous les paramètres nécessaires pour gérer la TVA en Suisse selon la méthode du taux de la dette fiscale nette.
Tu peux choisir, lors des écritures :
- Avoir la décomposition de la TVA pour chaque écriture
Avant de commencer à enregistrer, saisis tes taux de TVA dans le tableau des codes TVA et indique "OUI" dans la colonne Brut. À chaque écriture, la TVA sera ventilée avec le montant TVA affiché dans la colonne correspondante. - Calculer la TVA selon la méthode du taux de la dette fiscale nette à la fin de la période
Les codes TVA doivent être saisis dans la boîte de dialogue du calcul TVA, disponible dans l’extension de Banana Comptabilité Plus. Les écritures seront saisies en montant brut, sans ventilation des montants de TVA.
De plus amples informations sont disponibles sur la page Formulaire TVA - Taux forfaitaire.
À la fin de la période, le programme effectue automatiquement le calcul de la TVA selon la méthode du taux de la dette fiscale nette et génère en PDF le fac-similé du formulaire officiel ainsi que le fichier Xml pour la transmission électronique des données TVA à l’AFC.
Le programme comprend de nombreuses fonctions pour travailler rapidement et obtenir des résultats professionnels.
Pour certaines fonctions, un abonnement au plan Advanced de Banana Comptabilité Plus est nécessaire, comme par exemple pour générer le fac-similé ou le fichier XML du décompte TVA, utiliser les nouvelles fonctions des Règles, du Filtre et du tri temporaire des lignes. Consulte toutes les fonctions du plan Advanced.
Créez votre fichier
- Ouvrez le modèle avec la WebApp de Banana Comptabilité Plus
- Avec la commande Fichier > Propriétés fichier, définissez la période, le nom de votre entreprise et la devise de base (vous pouvez établir un budget et une comptabilité dans n'importe quelle devise).
- Avec la commande Fichier > Enregistrer sous, sauvegardez le fichier. Il est utile d'indiquer dans le nom du fichier le nom de l'entreprise et l'année. Par exemple "Caisse_Rossi-SA-20xx.ac2".
ATTENTION: si vous fermez le navigateur sans enregistrer, vous perdrez les données saisies. Pensez toujours à sauvegarder le fichier sur votre ordinateur.
Autres informations et approfondissements :
- Tutoriels vidéo
- Commencer une comptabilité
- Écritures
- Importation et automation
- Facturation
- Géstion TVA Suisse
- Impressions
- Nouvelle Année
Aperçu du modèle
DeviseBase: CHF
Comptabilité en partie double avec TVA
| Groupe | Compte | Libellé | Add. dans |
|---|---|---|---|
| BILAN | |||
| ACTIFS | |||
| 1000 | Caisse | 100 | |
| 1020 | Banque (avoir) | 100 | |
| 1045 | Cartes de crédit / Cartes de débit | 100 | |
| 100 | Liquidités | 10 | |
| 1060 | Titres | 106 | |
| 106 | Avoirs à court terme cotés en bourse | 10 | |
| 1090 | Compte d'attente en monnaie | 109 | |
| 1091 | Compte d'attente salaires | 109 | |
| 1099 | Compte d'attente pour des montants à clarifier | 109 | |
| 109 | Comptes de transit et d’attente | 10 | |
| 1100 | Créances provenant de livraisons et de prestations (Débiteurs) | 110 | |
| 1109 | Ducroire | 110 | |
| 110 | Créances résultant de livraisons et prestations | 10 | |
| 1140 | Avances et prêts | 114 | |
| 1176 | Impôt anticipé | 114 | |
| 1179 | Impôt à la source | 114 | |
| 1180 | Créances envers les assurances sociales et institutions de prévoyance | 114 | |
| 1190 | Autres créances à court terme | 114 | |
| 1191 | Cautionnements en espèces | 114 | |
| 114 | Autres créances à court terme | 10 | |
| 1200 | Marchandises commerciales | 120 | |
| 1210 | Matières premières | 120 | |
| 1230 | Matières auxiliaires | 120 | |
| 1231 | Matières consommables | 120 | |
| 1260 | Stocks de produits finis | 120 | |
| 1270 | Stocks de produits pas finis | 120 | |
| 1280 | Travaux en cours | 120 | |
| 120 | Stocks et prestations non facturées | 10 | |
| 1300 | Charges payées d‘avance | 130 | |
| 1301 | Produits à recevoir | 130 | |
| 130 | Compte de régularisation de l’actif | 10 | |
| 10 | Actifs circulants | 1 | |
| 1400 | Titres à long terme | 140 | |
| 1440 | Prêts | 140 | |
| 1460 | Prêt à associé | 140 | |
| 140 | Immobilisations financières | 14 | |
| 1480 | Participations | 148 | |
| 148 | Participations | 14 | |
| 1500 | Machines et appareils | 150 | |
| 1510 | Mobilier et installations | 150 | |
| 1520 | Machines de bureau, informatique, systèmes de communication | 150 | |
| 1530 | Véhicules | 150 | |
| 1540 | Outillages et appareils | 150 | |
| 150 | Immobilisations corporelles meubles | 14 | |
| 1600 | Immeubles d’exploitation | 160 | |
| 160 | Immobilisations corporelles immeubles | 14 | |
| 1700 | Brevets, know-how, licences, droits, développement | 170 | |
| 1710 | Marques commerciales | 170 | |
| 1712 | Modèles | 170 | |
| 1770 | Goodwill | 170 | |
| 170 | Immobilisations incorporelles | 14 | |
| 1850 | Capital actions, capital social, droits de participations ou capital de fondation non versés | 180 | |
| 180 | Capital non versé: capital social ou capital de fondation | 14 | |
| 14 | Actifs immobilisés | 1 | |
| 1 | Total actifs | 00 | |
| PASSIFS | |||
| 2000 | Dettes résultant d’achats et de prestation de services (créanciers) | 200 | |
| 2030 | Acomptes de clients | 200 | |
| 200 | Dettes à court terme résultant d’achats et de prestations de services | 20 | |
| 2100 | Dettes bancaires | 210 | |
| 2120 | Engagements de financement par leasing | 210 | |
| 2140 | Autres dettes à court terme rémunérées | 210 | |
| 210 | Dettes à court terme rémunérés | 20 | |
| 2200 | TVA due | 220 | |
| 2201 | Décompte TVA | 220 | |
| 2206 | Impôt anticipé dû | 220 | |
| 2208 | Impôts directs | 220 | |
| 2209 | Impôt à la source | 220 | |
| 2210 | Autres dettes à court terme | 220 | |
| 2260 | Dettes envers associé | 220 | |
| 2269 | Distributions délibéré (dividendes) | 220 | |
| 2270 | Compte courant AVS, AI, APG, AC | 220 | |
| 220 | Autres dettes à court terme | 20 | |
| 2300 | Charges à payer | 230 | |
| 2301 | Produits encaissés d’avance | 230 | |
| 2330 | Provisions à court terme | 230 | |
| 230 | Passifs de régularisation et provisions à court terme | 20 | |
| 20 | Dettes à court terme | 2A | |
| 2400 | Dettes bancaires | 240 | |
| 2420 | Engagements de financement par leasing | 240 | |
| 2430 | Emprunts obligataires | 240 | |
| 2450 | Emprunts | 240 | |
| 2451 | Hypothèques | 240 | |
| 240 | Dettes à long terme rémunérées | 24 | |
| 2500 | Autres dettes à long terme | 250 | |
| 250 | Autres dettes à long terme | 24 | |
| 2600 | Provisions | 260 | |
| 260 | Provisions à long termes et provisions légales | 24 | |
| 24 | Dettes à long terme | 2A | |
| 2A | Fonds étrangers | 2 | |
| 2800 | Capital, associés A en début d’exercice | 28 | |
| 2810 | Apports de capital / prélèvements sur capital, associé A | 28 | |
| 2820 | Compte privé, associé A | 28 | |
| 2830 | Bénéfice / perte de l’exercice, associé A | 28 | |
| 2850 | Capital, commanditaire A en début d’exercice | 28 | |
| 2860 | Apport de capital / prélèvements sur capital, commanditaire A | 28 | |
| 2870 | Compte privé, commanditaire A | 28 | |
| 2880 | Bénéfice / perte de l’exercice, commanditaire A | 28 | |
| 297 | Bénéfice / perte de l’exercice | 28 | |
| 28 | Fonds propres | 2 | |
| 2 | Total passifs | 00 | |
| COMPTE DE RÉSULTAT | |||
| 3000 | Ventes de produits fabriqués | 30 | |
| 3200 | Ventes de marchandises | 30 | |
| 3400 | Ventes de prestations | 30 | |
| 3600 | Autres ventes et prestations de services | 30 | |
| 3710 | Consommations propres | 30 | |
| 3800 | Déductions sur ventes | 30 | |
| 3805 | Pertes sur clients, variation du ducroire | 30 | |
| 3809 | TVA taux de la dette fiscale nette/taux forfaitaire | 30 | |
| 3810 | Commissions cartes de crédit/débit | 30 | |
| 30 | Chiffre d'affaires net résultant des ventes et prestations de services | 3 | |
| 3900 | Variation des stocks de produits finis | 39 | |
| 3901 | Variation des stocks de produits semi-finis | 39 | |
| 3940 | Variation de la valeur des prestations non facturées | 39 | |
| 39 | Variation des travaux en cours et des prestations non facturées | 3 | |
| 3 | Produit net des ventes et des prestations de service | E1 | |
| 4000 | Charges de matériel de l'atelier | 4 | |
| 4200 | Achats de marchandises destinées à la revente | 4 | |
| 4400 | Prestations / travaux de tiers | 4 | |
| 4500 | Charges d'énergie pour l'exploitation | 4 | |
| 4800 | Déductions sur les charges | 4 | |
| 4 | Charges de matériel, de marchandises et de prestations de tiers | E1 | |
| E1 | Résultat brut d'exploitation | E2 | |
| 5000 | Salaires | 5 | |
| 5700 | AVS, Al, APG, AC | 5 | |
| 5710 | Caisse d'allocations familiales (CAF) | 5 | |
| 5720 | Prévoyance professionnelle | 5 | |
| 5730 | Assurance-accidents | 5 | |
| 5740 | Assurance maladie (indemnité journalière maladie) | 5 | |
| 5790 | Impôts à la source | 5 | |
| 5800 | Autres charges de personnel | 5 | |
| 5810 | Formation | 5 | |
| 5820 | Frais de voyage | 5 | |
| 5830 | Indemnités forfaitaires | 5 | |
| 5900 | Charges de personnel temporaire | 5 | |
| 5 | Charges de personnel | E2 | |
| E2 | Résultat brut d'exploitation après charges de personnel | E3 | |
| 6000 | Charges de locaux | 60 | |
| 6040 | Nettoyage locaux | 60 | |
| 60 | Charges de locaux | 6 | |
| 6100 | Entretien, réparations et remplacement des inst. servant à l'exploitation | 61 | |
| 6105 | Leasing immobilisations corporelles meubles | 61 | |
| 61 | Entretien, réparations, remplacements (ERR); leasing immobilisations corporelles meubles | 6 | |
| 6200 | Réparations | 62 | |
| 6210 | Carburants | 62 | |
| 6220 | Assurances voitures | 62 | |
| 6260 | Leasing et location de véhicules | 62 | |
| 6270 | Charges de véhicules comme prélèvements à titre privé | 62 | |
| 6280 | Charges de transport | 62 | |
| 62 | Charges de véhicules et de transport | 6 | |
| 6300 | Assurances-choses, droits, taxes, autorisations | 63 | |
| 63 | Assurances-choses, droits, taxes et autorisations | 6 | |
| 6402 | Électricité | 64 | |
| 6410 | Chauffage | 64 | |
| 6430 | Eau | 64 | |
| 6460 | Évacuation des déchets | 64 | |
| 64 | Charges d'énergie et évacuation des déchets | 6 | |
| 6500 | Matériel de bureau | 65 | |
| 6503 | Littérature technique, journaux, revues | 65 | |
| 6510 | Téléphone, Internet | 65 | |
| 6511 | Services d'hosting | 65 | |
| 6513 | Frais postaux | 65 | |
| 6570 | Charges et leasing d'informatique | 65 | |
| 6580 | Licences, updates | 65 | |
| 6583 | Consommables | 65 | |
| 65 | Charges d'administration et d'informatique | 6 | |
| 6600 | Publicité | 66 | |
| 6642 | Cadeaux à la clientèle | 66 | |
| 66 | Charges de publicité | 6 | |
| 6700 | Autres charges d'exploitation | 67 | |
| 67 | Autres charges d'exploitation | 6 | |
| 6 | Charges divers d'exploitation | E3 | |
| E3 | Résultat d'exploitation avant intérêts, impôts et amortissements (EBITDA) | E4 | |
| 6800 | Amortissement et ajustement de valeur des postes sur les actifs immobilisés | 68 | |
| 68 | Amortissement et ajustement de valeur des immobilitations | E4 | |
| E4 | Résultat d'exploitation avant intérêts, impôts (EBIT) | E5 | |
| 6900 | Charges pour intérêts bancaires | 69 | |
| 6940 | Frais bancaires | 69 | |
| 6950 | Intérêts actifs bancaires | 69 | |
| 69 | Charges et produits financiers | E5 | |
| E5 | Résultat d'exploitation avant impôts (EBT) | E6 | |
| 7000 | Produits accessoires | 7 | |
| 7010 | Charges accessoires | 7 | |
| 7500 | Produits des immeubles d'exploitation | 7 | |
| 7510 | Charges des immeubles d'exploitation | 7 | |
| 7 | Résultat des activités annexes d'exploitation | E6 | |
| 8000 | Charges hors exploitation | 8 | |
| 8100 | Produits hors exploitation | 8 | |
| 8500 | Charges exceptionnels, uniques ou hors période | 8 | |
| 8510 | Produits exceptionnels, uniques ou hors période | 8 | |
| 8 | Résultats exceptionnels et hors exploitation | E6 | |
| E6 | Résultat de l'exercice avant impôts | E7 | |
| 8900 | Impôts directs | 89 | |
| 89 | Impôts directs | E7 | |
| E7 | Résultat de l'exercice | 297 | |
| 00 | Différence doit être = 0 (cellule vide) | ||
| CENTRES DE COÛT | |||
| .EMB | Emballages A | ST | |
| .MPR | Matières premières A | ST | |
| .MAU | Matières auxiliaires A | ST | |
| ST | Total Stock | ||
| ,CAR | Carburant | CV | |
| ,ENT | Entretien | CV | |
| CV | Total charges véhicules | ||
| ;PB1 | Publicité type 1 | PU | |
| ;PB2 | Publicité type 2 | PU | |
| PU | Totale charges de publicité | ||
| Cod. TVA | Libellé | %TVA |
|---|---|---|
| Explications (Chiffres) | ||
| V = Chiffre d'affaires (Ventes et services) (200) | ||
| VS = Rabais sur ventes est services (235) | ||
| B = Impôt sur les acquisitions (38x) | ||
| M = Achats de matières et de préstations de services (400) | ||
| I = Investissements et charges d'exploitation (405) | ||
| K= Corrections (410, 415, 420) | ||
| Z = Hors champs TVA (910) | ||
| Informations codes TVA (ne pas modifier svp) | ||
| id=vatcodes-chf-2024.20230614 | ||
| Dernière mise à jour: 14.06.2023 | ||
| TVA DUE | ||
| V0 | Prestations exonérées (220) | |
| V0-E | Prestations fournies à l’étranger (221) | |
| V0-T | Transferts avec la procédure de déclaration (225) | |
| V0-N | Prestations non imposables (230) | |
| Diminutions de la contre-prestation voir rabais | ||
| V0-D | Divers (280) | |
| V77 | Ventes et services 7.7% | 7.70 |
| V81 | Ventes et services 8.1% | 8.10 |
| V77-B | Ventes et services 7.7% (optés) | 7.70 |
| V81-B | Ventes et services 8.1% (optés) | 8.10 |
| V25-N | Ventes et services 2.5% | 2.50 |
| V26 | Ventes et services 2.6% | 2.60 |
| V37 | Ventes et services 3.7% | 3.70 |
| V38 | Ventes et services 3.8% | 3.80 |
| VS77 | Rabais sur ventes et services 7.7% | 7.70 |
| VS81 | Rabais sur ventes et services 8.1% | 8.10 |
| VS25-N | Rabais sur ventes et services 2.5% | 2.50 |
| VS26 | Rabais sur ventes et services 2.6% | 2.60 |
| VS37 | Rabais sur ventes et services 3.7% | 3.70 |
| VS38 | Rabais sur ventes et services 3.8% | 3.80 |
| Total du chiffre d’affaires imposable (299) | ||
| F1 | 1. Taux dette fiscale nette 2024 | |
| F2 | 2. Taux dette fiscale nette 2024 | |
| FS1 | Rabais sur ventes et services 1. taux dette fiscale nette 2024 | |
| FS2 | Rabais sur ventes et services 2. taux dette fiscale nette 2024 | |
| F3 | 1. Taux dette fiscale nette 2018 | |
| F4 | 2. Taux dette fiscale nette 2018 | |
| FS3 | Rabais sur ventes et services 1. taux dette fiscale nette 2018 | |
| FS4 | Rabais sur ventes et services 2. taux dette fiscale nette 2018 | |
| Total du chiffre d'affaires dette fiscale nette (322-333) | ||
| B77 | Impôt sur les acquisitions 7.7% (TVA incluse) | 7.70 |
| B77-1 | Impôt sur les acquisitions 7.7% (hors TVA) | 7.70 |
| B77-2 | Impôt sur les acquisitions 7.7% (montant TVA) | 7.70 |
| B81 | Impôt sur les acquisitions 8.1% (TVA incluse) | 8.10 |
| B81-1 | Impôt sur les acquisitions 8.1% (hors TVA) | 8.10 |
| B81-2 | Impôt sur les acquisitions 8.1% (montant TVA) | 8.10 |
| Total Impôt sur les acquisitions (382-383) | ||
| Total de l’impôt dû (399) | ||
| TVA DEDUCTIBLE | ||
| M0 | Achats exonérés | |
| I0 | Investissements et charges d'exploitation exonérés | |
| M77 | Achats de matières et de services 7.7% (TVA incluse) | 7.70 |
| M77-1 | Achats de matières et de services 7.7% (hors TVA) | 7.70 |
| M77-2 | Achats de matières et de services 7.7% (montant TVA) | 7.70 |
| M81 | Achats de matières et de services 8.1% (TVA incluse) | 8.10 |
| M81-1 | Achats de matières et de services 8.1% (hors TVA) | 8.10 |
| M81-2 | Achats de matières et de services 8.1% (montant TVA) | 8.10 |
| M25 | Achats de matières et de services 2.5% | 2.50 |
| M26 | Achats de matières et de services 2.6% | 2.60 |
| M37 | Achats de matières et de services 3.7% | 3.70 |
| M38 | Achats de matières et de services 3.8% | 3.80 |
| Investissements et autres charges d'exploitation | ||
| I77 | Investissements et charges d'exploitation 7.7% | 7.70 |
| I77-1 | Investissements et charges d'exploitation 7.7% (hors TVA) | 7.70 |
| I77-2 | Investissements et charges d'exploitation 7.7% (montant TVA) | 7.70 |
| I81 | Investissements et charges d'exploitation 8.1% | 8.10 |
| I81-1 | Investissements et charges d'exploitation 8.1% (hors TVA) | 8.10 |
| I81-2 | Investissements et charges d'exploitation 8.1% (montant TVA) | 8.10 |
| I25 | Investissements et charges d'exploitation 2.5% | 2.50 |
| I26 | Investissements et charges d'exploitation 2.6% | 2.60 |
| I37 | Investissements et charges d'exploitation 3.7% | 3.70 |
| I38 | Investissements et charges d'exploitation 3.8% | 3.80 |
| Corrections et réductions | ||
| K77-A | Dégrèvement ultérieur de l’impôt préalable 7.7% (410) | 7.70 |
| K81-A | Dégrèvement ultérieur de l’impôt préalable 8.1% (410) | 8.10 |
| K77-B | Corrections de l’impôt préalable 7.7% (415) | 7.70 |
| K81-B | Corrections de l’impôt préalable 8.1% (415) | 8.10 |
| K77-C | Réductions de la déduction de l’impôt préalable 7.7% (420) | 7.70 |
| K81-C | Réductions de la déduction de l’impôt préalable 8.1% (420) | 8.10 |
| F1050 | Mise en compte de l'impôt selon le formulaire n. 1050 | |
| F1055 | Mise en compte de l'impôt selon le formulaire n. 1055 | |
| Total impôt préalable (479) | ||
| Total à payer ou en faveur (510) | ||
| Autres mouvements de fonds | ||
| Z0-A | Subventions, taxes touristiques encaissées par les offices du tourisme, contributions versées aux établissements chargés de l'élimination des déchets et de l'approvisionnement en eau (let. a à c) | |
| Z0 | Les dons, les dividendes, les dédommagements, etc. | |
| Hors champs TVA | ||
| Total final pour contrôle | ||
Tutoriel facture avec grand livre auxiliaire clients | Comptabilité selon le chiffre d'affaires | TVA
Dans cet article
Tutoriel facture avec grand livre auxiliaire clients | Comptabilité selon le chiffre d'affaires | TVA
Tutoriel facture avec grand livre auxiliaire clients | Comptabilité selon le chiffre d'affaires | TVA
Banana Comptabilité Plus offre une méthode innovante et professionnelle pour créer des factures et les enregistrer automatiquement en comptabilité. Le modèle tutoriel proposé vous montre comment enregistrer différents types de factures, de la plus simple à celle comprenant plusieurs articles, et tester toutes les fonctions d'impression. Si vous souhaitez créer votre propre fichier à partir de ce modèle, remplacez dans le tableau Comptes les comptes clients d’exemple par vos propres données, enregistrez les éléments de la facture dans le tableau Écritures, et la facture est prête à être imprimée, avec ou sans code QR pour la Suisse. Ouvrez le modèle depuis notre WebApp ou depuis le programme, puis enregistrez le fichier sur votre ordinateur.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le tutorial dans Banana WebAppDocumentation Modèle
Tutoriel avec un plan comptable très simple et court, dans lequel nous proposons des exemples d'enregistrements pour créer des factures avec TVA. Le fichier comprend également le tableau Articles, où vous pouvez saisir les données des articles ou des services à facturer. Les données saisies dans le tableau Articles sont automatiquement reprises dans le tableau Écritures.
Créez le fichier et testez les fonctions Facture.
Si vous souhaitez tester les fonctions d'impression des factures avec TVA et code QR, vous pouvez commencer par ce modèle.
- Ouvrez le modèle avec la WebApp de Banana Comptabilité Plus.
- Avec la commande Fichier > Propriétés fichier, définissez la période, le nom de votre entreprise et la monnaie de base.
- Avec la commande Fichier > Enregistrer sous, enregistrez le fichier, par exemple "Rossi-SA-20xx.ac2".
- Dans le tableau Comptes, saisissez les données d’un de vos clients. Dans la vue Adresses, vous pouvez compléter tous les détails des adresses (nom de l’entreprise, adresse, numéros de téléphone et email, code pays et langue du client).
- Dans le tableau Écritures, vous trouverez enregistrés plusieurs cas de facturation. Vous pouvez supprimer les lignes et saisir les données de votre propre facture. En saisissant les comptes Débit et Crédit, vous aurez simultanément la comptabilisation de la facture.
- Sélectionnez le menu Rapport > Clients > Imprimer factures, cliquez sur OK pour afficher un aperçu des documents.
- Pour essayer les différents modèles d’impression disponibles, consultez les pages Mise en page factures.
- Pour personnaliser les factures, consultez la page Saisie avancée - colonne Type.
Vous pouvez trouver toutes les informations sur la création et l’impression des factures avec code QR sur la page web suivante :
ATTENTION : si vous fermez le navigateur sans enregistrer, vous perdrez les données saisies. Enregistrez toujours le fichier sur votre ordinateur.
Pour rouvrir le fichier enregistré, cliquez sur Fichier > Ouvrir.
Pour certaines fonctions, un abonnement au plan Advanced de Banana Comptabilité Plus est nécessaire, comme par exemple l'utilisation des nouvelles fonctions pour l'impression du fac-similé du relevé TVA dès 2024, les Règles, Filtrer et Trier les lignes temporairement. Découvrez toutes les fonctions du plan Advanced.
Autres ressources
- Tutoriels vidéo
- Commencer une comptabilité
- Écritures
- Facturation intégrée
- Rappels
- Offres et factures
- TVA methode effective
- TVA méthode taux de la dette fiscale nette/taux forfaitaires
- Impressions
Aperçu du modèle
DeviseBase: CHF
Comptabilité en partie double avec TVA
| Groupe | Compte | Libellé | Add. dans |
|---|---|---|---|
| BILAN | |||
| Actifs | |||
| 1020 | Compte Bancaire | 1 | |
| 10 | Registre Clients | 1 | |
| 1 | Total Actifs | 00 | |
| Passifs | |||
| 20 | Registre Créanciers | 2 | |
| 2200 | TVA Due | 2 | |
| 2201 | TVA, décompte | 2 | |
| 297 | Résultat de l'exercice | 2 | |
| 2 | Total Passifs | 00 | |
| COMPTE DE RÉSULTAT | |||
| Produits et charges | |||
| 3000 | Produits vente articles A | 4 | |
| 3001 | Produits vente articles B | 4 | |
| 3400 | Produits prestations de services | 4 | |
| 3800 | Rabais | 4 | |
| 4 | Totaux produits et charges | 02 | |
| 02 | Bénéfice (-) / perte (+) d'exercice | 297 | |
| 00 | Différence doit être zéro (cellule vide) | ||
| REGISTRE CLIENTS | |||
| 1100 | Gallay SA | CLI | |
| 1101 | Pierre Keller | CLI | |
| 1102 | Robert Schwartz | CLI | |
| 1103 | John Hopkins | CLI | |
| CLI | Total Clients | 10 | |
| REGISTRE CREANCIERS | |||
| 200001 | Société A | CRE | |
| 200002 | Société B | CRE | |
| 200003 | Société C | CRE | |
| 200004 | Société D | CRE | |
| CRE | Total Créanciers | 20 |
| Cod. TVA | Libellé | %TVA |
|---|---|---|
| Explications (Chiffres) | ||
| V = Chiffre d'affaires (Ventes et services) (200) | ||
| VS = Rabais sur ventes est services (235) | ||
| B = Impôt sur les acquisitions (380) | ||
| M = Achats de matières et de préstations de services (400) | ||
| I = Investissements et charges d'exploitation (405) | ||
| K= Corrections (410, 415, 420) | ||
| Z = Hors champs TVA (910) | ||
| Informations codes TVA (ne pas modifier svp) | ||
| id=vatcodes-chf-2018.20211210 | ||
| Dernière mise à jour: 10.12.2021 | ||
| TVA DUE | ||
| V0 | Prestations exonérées (220) | |
| V0-E | Prestations fournies à l’étranger (221) | |
| V0-T | Transferts avec la procédure de déclaration (225) | |
| V0-N | Prestations non imposables (230) | |
| Diminutions de la contre-prestation voir rabais | ||
| V0-D | Divers (280) | |
| V77 | Ventes et services 7.7% | 7.70 |
| V80 | Ventes et services 8.0% | 8.00 |
| V77-B | Ventes et services 7.7% (optés) | 7.70 |
| V80-B | Ventes et services 8% (optés) | 8.00 |
| V25-N | Ventes et services 2.5% 2018 | 2.50 |
| V25 | Ventes et services 2.5% 2017 | 2.50 |
| V37 | Ventes et services 3.7% | 3.70 |
| V38 | Ventes et services 3.8% | 3.80 |
| VS77 | Rabais sur ventes et services 7.7% | 7.70 |
| VS80 | Rabais sur ventes et services 8.0% | 8.00 |
| VS25-N | Rabais sur ventes et services 2.5% 2018 | 2.50 |
| VS25 | Rabais sur ventes et services 2.5% 2017 | 2.50 |
| VS37 | Rabais sur ventes et services 3.7% | 3.70 |
| VS38 | Rabais sur ventes et services 3.8% | 3.80 |
| Total du chiffre d’affaires imposable (299) | ||
| F1 | 1. Taux dette fiscale nette 2017 | |
| F2 | 2. Taux dette fiscale nette 2017 | |
| FS1 | Rabais sur ventes et services 1. taux dette fiscale nette 2017 | |
| FS2 | Rabais sur ventes et services 2. taux dette fiscale nette 2017 | |
| F3 | 1. Taux dette fiscale nette 2018 | |
| F4 | 2. Taux dette fiscale nette 2018 | |
| FS3 | Rabais sur ventes et services 1. taux dette fiscale nette 2018 | |
| FS4 | Rabais sur ventes et services 2. taux dette fiscale nette 2018 | |
| Total du chiffre d'affaires dette fiscale nette (321-331) | ||
| B77 | Impôt sur les acquisitions 7.7% (TVA incluse) | 7.70 |
| B80 | Impôt sur les acquisitions 8% (TVA incluse) | 8.00 |
| B77-1 | Impôt sur les acquisitions 7.7% (hors TVA) | 7.70 |
| B80-1 | Impôt sur les acquisitions 8% (hors TVA) | 8.00 |
| B77-2 | Impôt sur les acquisitions 7.7% (montant TVA) | 7.70 |
| B80-2 | Impôt sur les acquisitions 8% (montant TVA) | 8.00 |
| Total Impôt sur les acquisitions (380-381) | ||
| Total de l’impôt dû (399) | ||
| TVA DEDUCTIBLE | ||
| M0 | Achats exonérés | |
| I0 | Investissements et charges d'exploitation exonérés | |
| M77 | Achats de matières et de services 7.7% (TVA incluse) | 7.70 |
| M80 | Achats de matières et de services 8% (TVA incluse) | 8.00 |
| M77-1 | Achats de matières et de services 7.7% (hors TVA) | 7.70 |
| M80-1 | Achats de matières et de services 8% (hors TVA) | 8.00 |
| M77-2 | Achats de matières et de services 7.7% (montant TVA) | 7.70 |
| M80-2 | Achats de matières et de services 8% (montant TVA) | 8.00 |
| M25 | Achats de matières et de services 2.5% | 2.50 |
| M37 | Achats de matières et de services 3.7% | 3.70 |
| M38 | Achats de matières et de services 3.8% | 3.80 |
| Investissements et autres charges d'exploitation | ||
| I77 | Investissements et charges d'exploitation 7.7% | 7.70 |
| I77-2 | Investissements et charges d'exploitation 7.7% (montant TVA) | 7.70 |
| I80 | Investissements et charges d'exploitation 8.0% | 8.00 |
| I25 | Investissements et charges d'exploitation 2.5% | 2.50 |
| I37 | Investissements et charges d'exploitation 3.7% | 3.70 |
| I38 | Investissements et charges d'exploitation 3.8% | 3.80 |
| Corrections et réductions | ||
| K77-A | Dégrèvement ultérieur de l’impôt préalable 7.7% (410) | 7.70 |
| K80-A | Dégrèvement ultérieur de l’impôt préalable 8% (410) | 8.00 |
| K77-B | Corrections de l’impôt préalable 7.7% (415) | 7.70 |
| K80-B | Corrections de l’impôt préalable 8% (415) | 8.00 |
| K77-C | Réductions de la déduction de l’impôt préalable 7.7% (420) | 7.70 |
| K80-C | Réductions de la déduction de l’impôt préalable 8% (420) | 8.00 |
| F1050 | Mise en compte de l'impôt selon le formulaire n. 1050 | |
| F1055 | Mise en compte de l'impôt selon le formulaire n. 1055 | |
| Total impôt préalable (479) | ||
| Total à payer ou en faveur (510) | ||
| Autres mouvements de fonds | ||
| Z0-A | Subventions, taxes touristiques encaissées par les offices du tourisme, contributions versées aux établissements chargés de l'élimination des déchets et de l'approvisionnement en eau (let. a à c) | |
| Z0 | Les dons, les dividendes, les dédommagements, etc. | |
| Hors champs TVA | ||
| Total final pour contrôle |
| Groupe | Article | Libellé | Gr |
|---|---|---|---|
| A00 | Chaise | 1 | |
| B00 | Table | 1 | |
| C00 | Montage | 1 | |
| 1 | Total |
Entreprises individuelles | Comptabilité en partie double | TVA
Dans cet article
Entreprises individuelles | Comptabilité en partie double | TVA
Entreprises individuelles | Comptabilité en partie double | TVA
Modèle conçu pour les entreprises individuelles avec gestion de la TVA, selon les normes suisses pour les PME. Grâce aux fonctions d’automatisation, vous importez les mouvements directement depuis les relevés bancaires, vous préparez en un clic les fiches de compte, le journal, les bilans, les décomptes TVA, les factures avec code QR, ainsi que des rapports pour contrôler les échéances et imprimer les rappels. Ouvrez le modèle depuis notre WebApp ou depuis le programme, puis enregistrez le fichier sur votre ordinateur.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le modèle dans Banana WebAppDocumentation Modèle
Modèle avec plan comptable PME, conforme aux règles établies dans le Code des obligations (art. 957 et suivants). Idéal pour tenir une comptabilité avec un chiffre d'affaires d'au moins 500'000 CHF.
La structure du plan comptable est en forme de compte de résultat par étapes, ce qui permet de voir la composition du résultat d'exploitation même dans ses phases intermédiaires.
- Vous pouvez personnaliser les comptes pour les adapter à vos besoins spécifiques.
- En configurant le grand livre auxiliaire clients, vous avez la possibilité d’émettre des factures à vos clients avec l’avantage supplémentaire qu’elles soient automatiquement enregistrées en comptabilité.
- Le tableau Codes TVA est mis à jour avec les nouveaux taux de TVA 2024.
- Pour accélérer la saisie des écritures, vous pouvez utiliser l'importation des données bancaires avec l’utilisation des règles : pour chaque opération importée, vous associez un mot-clé (règle) qui complète automatiquement les autres éléments de l’écriture (contrepartie, code TVA, centre de coûts, etc.). Lors des importations suivantes, le programme reconnaît le mot-clé et complète l’écriture automatiquement, réduisant ainsi considérablement le temps de travail et les risques d’erreurs.
De nombreuses fonctions d'automatisation, comme l'importation des données bancaires avec les règles, le formulaire TVA avec les nouveaux taux 2024, le fichier XML pour l’envoi électronique des données TVA, le filtrage et bien d'autres fonctions sont disponibles uniquement avec le plan Advanced de Banana Comptabilité Plus.
Créez votre fichier
- Ouvrir le modèle avec la WebApp de Banana Comptabilité Plus
- Avec la commande Fichier > Propriétés fichier, définissez la période, le nom de votre entreprise et la devise de base (vous pouvez faire le budget et la comptabilité dans n'importe quelle devise).
- Avec la commande Fichier > Enregistrer sous, enregistrez le fichier. Il est utile d’indiquer dans le nom du fichier le nom de l’entreprise et l’année. Par exemple : "Rossi-SA-20xx.ac2".
ATTENTION : si vous fermez le navigateur sans enregistrer, vous perdrez les données saisies. Enregistrez toujours le fichier sur votre ordinateur.
Autres informations et ressources utiles :
Dans notre Documentation, vous trouverez toutes les informations et explications nécessaires pour gérer votre comptabilité de manière optimale :
Aperçu du modèle
DeviseBase: CHF
Comptabilité en partie double avec TVA
| Groupe | Compte | Libellé | Add. dans |
|---|---|---|---|
| BILAN | |||
| ACTIFS | |||
| 1000 | Caisse | 100 | |
| 1020 | Banque | 100 | |
| 1045 | Cartes de crédit / Cartes de débit | 100 | |
| 100 | Liquidités | 10 | |
| 1060 | Titres | 106 | |
| 106 | Avoirs à court terme cotés en bourse | 10 | |
| 1090 | Compte d'attente en monnaie | 109 | |
| 1091 | Compte pour l'elaboration des salaires | 109 | |
| 1099 | Compte d'attente pour des montants à clarifier | 109 | |
| 109 | Compte d'attente | 10 | |
| 1100 | Créances provenant de livraisons et de prestations (Débiteurs) | 110 | |
| 1109 | Ducroire | 110 | |
| 110 | Créances résultant de livraisons et prestations | 10 | |
| 1140 | Avances et prêts | 114 | |
| 1176 | Impôt anticipé | 114 | |
| 1179 | Impôt à la source | 114 | |
| 1180 | Compte courant AVS, AI, APG, AC | 114 | |
| 1190 | Autres créances à court terme | 114 | |
| 1191 | Cautionnements en espèces | 114 | |
| 114 | Autres créances à court terme | 10 | |
| 1200 | Marchandises commerciales | 120 | |
| 1210 | Matières premières | 120 | |
| 1230 | Matières auxiliaires | 120 | |
| 1231 | Matières consommables | 120 | |
| 1250 | Marchandises en consignation | 120 | |
| 1260 | Stocks de produits finis | 120 | |
| 1270 | Stocks de produits pas finis | 120 | |
| 1280 | Travaux en cours | 120 | |
| 120 | Stocks et prestations non facturées | 10 | |
| 1300 | Charges payées d‘avance | 130 | |
| 1301 | Produits à recevoir | 130 | |
| 130 | Compte de régularisation de l’actif | 10 | |
| 10 | Actifs circulants | 1 | |
| 1400 | Titres à long terme | 140 | |
| 1440 | Prêts | 140 | |
| 140 | Immobilisations financières | 14 | |
| 1480 | Participations | 148 | |
| 148 | Participations | 14 | |
| 1500 | Machines et appareils | 150 | |
| 1510 | Mobilier et installations | 150 | |
| 1520 | Machines de bureau, informatique, systèmes de communication | 150 | |
| 1530 | Véhicules | 150 | |
| 1540 | Outillages et appareils | 150 | |
| 150 | Immobilisations corporelles meubles | 14 | |
| 1600 | Immeubles d’exploitation | 160 | |
| 160 | Immobilisations corporelles immeubles | 14 | |
| 14 | Actifs immobilisés | 1 | |
| 1 | Total actifs | 00 | |
| PASSIFS | |||
| 2000 | Dettes résultant d’achats et de prestation de services (créanciers) | 200 | |
| 2030 | Acomptes de clients | 200 | |
| 200 | Dettes à court terme résultant d’achats et de prestations de services | 20 | |
| 2100 | Dettes bancaires | 210 | |
| 2120 | Engagements de financement par leasing | 210 | |
| 2140 | Autres dettes à court terme rémunérées | 210 | |
| 210 | Dettes à court terme rémunérés | 20 | |
| 2200 | TVA due | 220 | |
| 2201 | Décompte TVA | 220 | |
| 2206 | Impôt anticipé dû | 220 | |
| 2208 | Impôts directs | 220 | |
| 2209 | Impôt à la source | 220 | |
| 2210 | Autres dettes à court terme | 220 | |
| 2270 | Compte courant AVS, AI, APG, AC | 220 | |
| 220 | Autres dettes à court terme | 20 | |
| 2300 | Charges à payer | 230 | |
| 2301 | Produits encaissés d’avance | 230 | |
| 2330 | Provisions à court terme | 230 | |
| 230 | Passifs de régularisation et provisions à court terme | 20 | |
| 20 | Dettes à court terme | 2A | |
| 2400 | Dettes bancaires | 240 | |
| 2420 | Engagements de financement par leasing | 240 | |
| 2430 | Emprunts obligataires | 240 | |
| 2450 | Emprunts | 240 | |
| 2451 | Hypothèques | 240 | |
| 240 | Dettes à long terme rémunérées | 24 | |
| 2500 | Autres dettes à long terme | 250 | |
| 250 | Autres dettes à long terme | 24 | |
| 2600 | Provisions | 260 | |
| 260 | Provisions à long termes et provisions légales | 24 | |
| 24 | Dettes à long terme | 2A | |
| 2A | Fonds étrangers | 2 | |
| 2800 | Capital propre en début d’exercice | 28 | |
| 2820 | Apports de capital / prélèvements sur capital | 28 | |
| 2850 | Prélèvements privés en espèces | 28 | |
| 2891 | Bénéfice de l'exercice / Perte de l'exercice | 28 | |
| 28 | Fonds propres | 2 | |
| 2 | Total passifs | 00 | |
| COMPTE DE RÉSULTAT | |||
| 3000 | Ventes de produits fabriqués | 30 | |
| 3200 | Ventes de marchandises | 30 | |
| 3400 | Ventes de prestations | 30 | |
| 3600 | Autres ventes et prestations de services | 30 | |
| 3710 | Consommations propres | 30 | |
| 3800 | Déductions sur ventes | 30 | |
| 3805 | Pertes sur clients, variation du ducroire | 30 | |
| 3809 | TVA taux de la dette fiscale nette | 30 | |
| 3810 | Commissions cartes de crédit/débit | 30 | |
| 30 | Chiffre d'affaires net résultant des ventes et prestations de services | 3 | |
| 3900 | Variation des stocks de produits finis | 39 | |
| 3901 | Variation des stocks de produits semi-finis | 39 | |
| 3940 | Variation de la valeur des prestations non facturées | 39 | |
| 39 | Variation des stocks de produits et variation des prestations non facturés | 3 | |
| 3 | Produit net des ventes et des prestations de service | E1 | |
| 4000 | Charges de matériel de l'atelier | 4 | |
| 4200 | Achats de marchandises destinées à la revente | 4 | |
| 4400 | Prestations / travaux de tiers | 4 | |
| 4500 | Charges d'énergie pour l'exploitation | 4 | |
| 4800 | Déductions sur les charges | 4 | |
| 4 | Charges de matériel, de marchandises et de prestations de tiers | E1 | |
| E1 | Résultat brut d'exploitation | E2 | |
| 5000 | Salaires | 5 | |
| 5701 | 5701 AVS, Al, APG titulaire | 5 | |
| 5710 | Caisse d'allocations familiales (CAF) | 5 | |
| 5720 | Prévoyance professionnelle | 5 | |
| 5730 | Assurance-accidents | 5 | |
| 5740 | Assurance maladie (indemnité journalière maladie) | 5 | |
| 5790 | Impôts à la source | 5 | |
| 5800 | Autres charges de personnel | 5 | |
| 5810 | Formation | 5 | |
| 5820 | Frais de voyage | 5 | |
| 5830 | Indemnités forfaitaires | 5 | |
| 5900 | Charges de personnel temporaire | 5 | |
| 5 | Charges de personnel | E2 | |
| E2 | Résultat brut d'exploitation après charges de personnel | E3 | |
| 6000 | Charges de locaux | 60 | |
| 6040 | Nettoyage locaux | 60 | |
| 60 | Charges de locaux | 6 | |
| 6100 | Entretien, réparations et remplacement des inst. servant à l'exploitation | 61 | |
| 6105 | Leasing immobilisations corporelles meubles | 61 | |
| 61 | Entretien, réparations, remplacements (ERR); leasing immobilisations corporelles meubles | 6 | |
| 6200 | Réparations | 62 | |
| 6210 | Carburants | 62 | |
| 6220 | Assurances voitures | 62 | |
| 6260 | Leasing et location de véhicules | 62 | |
| 6270 | Charges de véhicules comme prélèvements à titre privé | 62 | |
| 6280 | Charges de transport | 62 | |
| 62 | Charges de véhicules et de transport | 6 | |
| 6300 | Assurances-choses, droits, taxes, autorisations | 63 | |
| 63 | Assurances-choses, droits, taxes et autorisations | 6 | |
| 6402 | Électricité | 64 | |
| 6410 | Chauffage | 64 | |
| 6430 | Eau | 64 | |
| 6460 | Évacuation des déchets | 64 | |
| 64 | Charges d'énergie et évacuation des déchets | 6 | |
| 6500 | Matériel de bureau | 65 | |
| 6503 | Littérature technique, journaux, revues | 65 | |
| 6510 | Téléphone, Internet | 65 | |
| 6511 | Services d'hosting | 65 | |
| 6513 | Frais postaux | 65 | |
| 6570 | Charges et leasing d'informatique | 65 | |
| 6580 | Charges de licences et de mises à jour | 65 | |
| 6583 | Consommables | 65 | |
| 65 | Charges d'administration et d'informatique | 6 | |
| 6600 | Publicité | 66 | |
| 6642 | Cadeaux à la clientèle | 66 | |
| 66 | Charges de publicité | 6 | |
| 6700 | Autres charges d'exploitation | 67 | |
| 67 | Autres charges d'exploitation | 6 | |
| 6 | Charges divers d'exploitation | E3 | |
| E3 | Résultat d'exploitation avant intérêts, impôts et amortissements (EBITDA) | E4 | |
| 6800 | Amortissement et ajustement de valeur des postes sur les actifs immobilisés | 68 | |
| 68 | Amortissement et ajustement de valeur des immobilitations | E4 | |
| E4 | Résultat d'exploitation avant intérêts, impôts (EBIT) | E5 | |
| 6900 | Charges pour intérêts bancaires | 69 | |
| 6940 | Frais bancaires | 69 | |
| 6950 | Produits financiers | 69 | |
| 69 | Charges et produits financiers | E5 | |
| E5 | Résultat d'exploitation avant impôts (EBT) | E6 | |
| 7000 | Produits accessoires | 7 | |
| 7010 | Charges accessoires | 7 | |
| 7500 | Produits des immeubles d'exploitation | 7 | |
| 7510 | Charges des immeubles d'exploitation | 7 | |
| 7 | Résultat des activités annexes d'exploitation | E6 | |
| 8000 | Charges hors exploitation | 8 | |
| 8100 | Produits hors exploitation | 8 | |
| 8500 | Charges exceptionnels, uniques ou hors période | 8 | |
| 8510 | Produits exceptionnels, uniques ou hors période | 8 | |
| 8 | Résultats exceptionnels et hors exploitation | E6 | |
| E6 | Résultat de l'exercice avant impôts | E7 | |
| 8900 | Impôts directs | 89 | |
| 89 | Impôts directs | E7 | |
| E7 | Résultat de l'exercice | 2891 | |
| 00 | Différence doit être = 0 (cellule vide) | ||
| CENTRES DE COÛT | |||
| .EMB | Emballages A | ST | |
| .MPR | Matières premières A | ST | |
| .MAU | Matières auxiliaires A | ST | |
| ST | Total stock | ||
| ,ENT1 | Entretien1 | ENT | |
| ,ENT2 | Entretien 2 | ENT | |
| ,ENT3 | Entretien 3 | ENT | |
| ENT | Total frais d'entretien | ||
| ;PB1 | Publicité type 1 | PU | |
| ;PB2 | Publicité type 2 | PU | |
| PU | Totale charges de publicité |
| Cod. TVA | Libellé | %TVA |
|---|---|---|
| Explications (Chiffres) | ||
| V = Chiffre d'affaires (Ventes et services) (200) | ||
| VS = Rabais sur ventes est services (235) | ||
| B = Impôt sur les acquisitions (38x) | ||
| M = Achats de matières et de préstations de services (400) | ||
| I = Investissements et charges d'exploitation (405) | ||
| K= Corrections (410, 415, 420) | ||
| Z = Hors champs TVA (910) | ||
| Informations codes TVA (ne pas modifier svp) | ||
| id=vatcodes-chf-2024.20230614 | ||
| Dernière mise à jour: 14.06.2023 | ||
| TVA DUE | ||
| V0 | Prestations exonérées (220) | |
| V0-E | Prestations fournies à l’étranger (221) | |
| V0-T | Transferts avec la procédure de déclaration (225) | |
| V0-N | Prestations non imposables (230) | |
| Diminutions de la contre-prestation voir rabais | ||
| V0-D | Divers (280) | |
| V77 | Ventes et services 7.7% | 7.70 |
| V81 | Ventes et services 8.1% | 8.10 |
| V77-B | Ventes et services 7.7% (optés) | 7.70 |
| V81-B | Ventes et services 8.1% (optés) | 8.10 |
| V25-N | Ventes et services 2.5% | 2.50 |
| V26 | Ventes et services 2.6% | 2.60 |
| V37 | Ventes et services 3.7% | 3.70 |
| V38 | Ventes et services 3.8% | 3.80 |
| VS77 | Rabais sur ventes et services 7.7% | 7.70 |
| VS81 | Rabais sur ventes et services 8.1% | 8.10 |
| VS25-N | Rabais sur ventes et services 2.5% | 2.50 |
| VS26 | Rabais sur ventes et services 2.6% | 2.60 |
| VS37 | Rabais sur ventes et services 3.7% | 3.70 |
| VS38 | Rabais sur ventes et services 3.8% | 3.80 |
| Total du chiffre d’affaires imposable (299) | ||
| F1 | 1. Taux dette fiscale nette 2024 | |
| F2 | 2. Taux dette fiscale nette 2024 | |
| FS1 | Rabais sur ventes et services 1. taux dette fiscale nette 2024 | |
| FS2 | Rabais sur ventes et services 2. taux dette fiscale nette 2024 | |
| F3 | 1. Taux dette fiscale nette 2018 | |
| F4 | 2. Taux dette fiscale nette 2018 | |
| FS3 | Rabais sur ventes et services 1. taux dette fiscale nette 2018 | |
| FS4 | Rabais sur ventes et services 2. taux dette fiscale nette 2018 | |
| Total du chiffre d'affaires dette fiscale nette (322-333) | ||
| B77 | Impôt sur les acquisitions 7.7% (TVA incluse) | 7.70 |
| B77-1 | Impôt sur les acquisitions 7.7% (hors TVA) | 7.70 |
| B77-2 | Impôt sur les acquisitions 7.7% (montant TVA) | 7.70 |
| B81 | Impôt sur les acquisitions 8.1% (TVA incluse) | 8.10 |
| B81-1 | Impôt sur les acquisitions 8.1% (hors TVA) | 8.10 |
| B81-2 | Impôt sur les acquisitions 8.1% (montant TVA) | 8.10 |
| Total Impôt sur les acquisitions (382-383) | ||
| Total de l’impôt dû (399) | ||
| TVA DEDUCTIBLE | ||
| M0 | Achats exonérés | |
| I0 | Investissements et charges d'exploitation exonérés | |
| M77 | Achats de matières et de services 7.7% (TVA incluse) | 7.70 |
| M77-1 | Achats de matières et de services 7.7% (hors TVA) | 7.70 |
| M77-2 | Achats de matières et de services 7.7% (montant TVA) | 7.70 |
| M81 | Achats de matières et de services 8.1% (TVA incluse) | 8.10 |
| M81-1 | Achats de matières et de services 8.1% (hors TVA) | 8.10 |
| M81-2 | Achats de matières et de services 8.1% (montant TVA) | 8.10 |
| M25 | Achats de matières et de services 2.5% | 2.50 |
| M26 | Achats de matières et de services 2.6% | 2.60 |
| M37 | Achats de matières et de services 3.7% | 3.70 |
| M38 | Achats de matières et de services 3.8% | 3.80 |
| Investissements et autres charges d'exploitation | ||
| I77 | Investissements et charges d'exploitation 7.7% | 7.70 |
| I77-1 | Investissements et charges d'exploitation 7.7% (hors TVA) | 7.70 |
| I77-2 | Investissements et charges d'exploitation 7.7% (montant TVA) | 7.70 |
| I81 | Investissements et charges d'exploitation 8.1% | 8.10 |
| I81-1 | Investissements et charges d'exploitation 8.1% (hors TVA) | 8.10 |
| I81-2 | Investissements et charges d'exploitation 8.1% (montant TVA) | 8.10 |
| I25 | Investissements et charges d'exploitation 2.5% | 2.50 |
| I26 | Investissements et charges d'exploitation 2.6% | 2.60 |
| I37 | Investissements et charges d'exploitation 3.7% | 3.70 |
| I38 | Investissements et charges d'exploitation 3.8% | 3.80 |
| Corrections et réductions | ||
| K77-A | Dégrèvement ultérieur de l’impôt préalable 7.7% (410) | 7.70 |
| K81-A | Dégrèvement ultérieur de l’impôt préalable 8.1% (410) | 8.10 |
| K77-B | Corrections de l’impôt préalable 7.7% (415) | 7.70 |
| K81-B | Corrections de l’impôt préalable 8.1% (415) | 8.10 |
| K77-C | Réductions de la déduction de l’impôt préalable 7.7% (420) | 7.70 |
| K81-C | Réductions de la déduction de l’impôt préalable 8.1% (420) | 8.10 |
| F1050 | Mise en compte de l'impôt selon le formulaire n. 1050 | |
| F1055 | Mise en compte de l'impôt selon le formulaire n. 1055 | |
| Total impôt préalable (479) | ||
| Total à payer ou en faveur (510) | ||
| Autres mouvements de fonds | ||
| Z0-A | Subventions, taxes touristiques encaissées par les offices du tourisme, contributions versées aux établissements chargés de l'élimination des déchets et de l'approvisionnement en eau (let. a à c) | |
| Z0 | Les dons, les dividendes, les dédommagements, etc. | |
| Hors champs TVA | ||
| Total final pour contrôle | ||
Einzelunternehmen | KMU | MWST-Abrechnung nach vereinbarten Entgelten
Dans cet article
Einzelunternehmen | KMU | MWST-Abrechnung nach vereinbarten Entgelten
Einzelunternehmen | KMU | MWST-Abrechnung nach vereinbarten Entgelten
Ideales Modell für die Buchhaltung eines Einzelunternehmens mit MWST-Abrechnung nach vereinbarten Entgelten. Im Kontenplan wird das Postenbuch Kunden/Lieferanten nach dem Kompetenzprinzip geführt. Dank der Funktionen der integrierten Fakturierung kannst du die gleichen Daten, die du für die Rechnungserstellung eingibst, nutzen, um Rechnungen mit QR-Code zu erstellen und auszudrucken. Es stehen zahlreiche Funktionen zur Verfügung, um die Eingabe von Buchhaltungsdaten zu beschleunigen und automatisch die Bilanz, die Gewinn- und Verlustrechnung, die MWST-Abrechnungen mit der entsprechenden Übermittlung der MWST-Daten an die ESTV und vieles mehr zu erhalten. Mit der Liquiditäts- und Budgetplanung kannst du die finanzielle und wirtschaftliche Lage deines Unternehmens im Blick behalten. Öffne das Modell mit der WebApp oder direkt über das Programm und speichere die Datei auf deinem Computer.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le modèle dans Banana WebAppAperçu du modèle
Basiswährung: CHF
Doppelte Buchhaltung mit MWST/USt
| Gruppe | Konto | Beschreibung | Summ. in |
|---|---|---|---|
| BILANZ | |||
| AKTIVEN | |||
| 1000 | Kasse | 100 | |
| 1020 | Bankguthaben | 100 | |
| 1045 | Kreditkarten / Debitkarten | 100 | |
| 100 | Flüssige Mittel | 10 | |
| 1060 | Wertschriften | 106 | |
| 106 | Kurzfristig gehaltene Aktiven mit Börsenkurs | 10 | |
| 1090 | Transferkonto | 109 | |
| 1091 | Lohndurchlaufkonto | 109 | |
| 1099 | Abklärungskonto | 109 | |
| 109 | Transferkonto | 10 | |
| 100A | Summe Debitoren | 110 | |
| 1100 | Forderungen aus Lieferungen und Leistungen (Debitoren) | 110 | |
| 1109 | Delkredere | 110 | |
| 110 | Forderungen aus Lieferungen und Leistungen | 10 | |
| 1140 | Vorschüsse und Darlehen | 114 | |
| 1176 | Verrechnungssteuer | 114 | |
| 1179 | Quellensteuer | 114 | |
| 1180 | Kontokorrent AHV, IV, EO, ALV | 114 | |
| 1190 | Sonstige kurzfristige Forderungen | 114 | |
| 1191 | Kautionen | 114 | |
| 114 | Übrige kurzfristige Forderungen | 10 | |
| 1200 | Handelswaren | 120 | |
| 1210 | Rohstoffe | 120 | |
| 1230 | Hilfsmaterial | 120 | |
| 1231 | Verbrauchsmaterial | 120 | |
| 1250 | Handelswaren in Konsignation | 120 | |
| 1260 | Fertige Erzeugnisse | 120 | |
| 1270 | Unfertige Erzeugnisse | 120 | |
| 1280 | Nicht fakturierte Dienstleistungen | 120 | |
| 120 | Vorräte und nicht fakturierte Dienstleistungen | 10 | |
| 1300 | Bezahlter Aufwand des Folgejahres | 130 | |
| 1301 | Noch nicht erhaltener Ertrag | 130 | |
| 130 | Aktive Rechnungsabgrenzungen | 10 | |
| 10 | Umlaufvermögen | 1 | |
| 1400 | Wertschriften | 140 | |
| 1440 | Darlehen | 140 | |
| 1441 | Hypotheken | 140 | |
| 140 | Finanzanlagen | 14 | |
| 1480 | Beteiligungen | 148 | |
| 148 | Beteiligungen | 14 | |
| 1500 | Maschinen und Apparate | 150 | |
| 1510 | Mobiliar und Einrichtungen | 150 | |
| 1520 | Büromaschinen, Informatik, Kommunikationstechnologie | 150 | |
| 1530 | Fahrzeuge | 150 | |
| 1540 | Werkzeuge und Geräte | 150 | |
| 150 | Mobile Sachanlagen | 14 | |
| 1600 | Geschäftsliegenschaften | 160 | |
| 160 | Immobile Sachanlagen | 14 | |
| 14 | Anlagevermögen | 1 | |
| 1 | Total Aktiven | 00 | |
| PASSIVEN | |||
| 2000 | Verbindlichkeiten aus Lieferungen und Leistungen (Kreditoren) | 200 | |
| 2030 | Anzahlungen von Dritten | 200 | |
| 200A | Summe Kreditoren | 200 | |
| 200 | Verbindlichkeiten aus Lieferungen und Leistungen | 20 | |
| 2100 | Bankverbindlichkeiten | 210 | |
| 2120 | Verbindlichkeiten aus Finanzierungsleasing | 210 | |
| 2140 | Übrige verzinsliche Verbindlichkeiten | 210 | |
| 210 | Kurzfristige verzinsliche Verbindlichkeiten | 20 | |
| 2200 | Geschuldete MWST (Umsatzsteuer) | 220 | |
| 2201 | Abrechnungskonto MWST | 220 | |
| 2206 | Verrechnungssteuer | 220 | |
| 2208 | Direkte Steuern | 220 | |
| 2209 | Quellensteuer | 220 | |
| 2210 | Sonstige kurzfristige Verbindlichkeiten | 220 | |
| 2270 | Kontokorrent AHV, IV, EO, ALV | 220 | |
| 220 | Übrige kurzfristige Verbindlichkeiten | 20 | |
| 2300 | Noch nicht bezahlter Aufwand | 230 | |
| 2301 | Erhaltener Ertrag des Folgejahres | 230 | |
| 2330 | Kurzfristige Rückstellungen | 230 | |
| 230 | Passive Rechnungsabgrenzungen und kurzfristige Rückstellungen | 20 | |
| 20 | Kurzfristiges Fremdkapital | 2A | |
| 2400 | Bankverbindlichkeiten | 240 | |
| 2420 | Verbindlichkeiten aus Finanzierungsleasing | 240 | |
| 2430 | Obligationenanleihen | 240 | |
| 2450 | Darlehen | 240 | |
| 2451 | Hypotheken | 240 | |
| 240 | Langfristige verzinsliche Verbindlichkeiten | 24 | |
| 2500 | Übrige langfristige Verbindlichkeiten (unverzinslich) | 250 | |
| 250 | Übrige langfristige Verbindlichkeiten | 24 | |
| 2600 | Rückstellungen | 260 | |
| 260 | Langfristige Rückstellungen sowie vom Gesetz vorgesehene ähnliche Positionen | 24 | |
| 24 | Langfristiges Fremdkapital | 2A | |
| 2A | Fremdkapital | 2 | |
| 2800 | Eigenkapital zu Beginn des Geschäftsjahres | 28 | |
| 2820 | Kapitaleinlagen und Kapitalrückzüge | 28 | |
| 2850 | Privat | 28 | |
| 2891 | Jahresgewinn oder Jahresverlust | 28 | |
| 28 | Eigenkapital | 2 | |
| 2 | Total Passiven | 00 | |
| ERFOLGSRECHNUNG | |||
| 3000 | Produktionserlöse | 30 | |
| 3200 | Handelserlöse | 30 | |
| 3400 | Dienstleistungserlöse | 30 | |
| 3600 | Übrige Erlöse aus Lieferungen und Leistungen | 30 | |
| 3700 | Eigenleistungen | 30 | |
| 3710 | Eigenverbrauch | 30 | |
| 3800 | Erlösminderungen | 30 | |
| 3805 | Verluste Forderungen (Debitoren), Veränderung Delkredere | 30 | |
| 3809 | MWST Saldosteuersatz | 30 | |
| 3810 | Kredit-/Debitkartenkommissionen | 30 | |
| 30 | Nettoerlöse aus Lieferungen und Leistungen | 3 | |
| 3900 | Bestandsänderungen fertige Erzeugnisse | 39 | |
| 3901 | Bestandsänderungen unfertige Erzeugnisse | 39 | |
| 3940 | Bestandsänderungen nicht fakturierte Dienstleistungen | 39 | |
| 39 | Bestandesänderungen an Erzeugnissen sowie an nicht fakturierten Dienstleistungen | 3 | |
| 3 | Betrieblicher Ertrag aus Lieferungen und Leistungen | E1 | |
| 4000 | Materialaufwand Produktion | 4 | |
| 4200 | Handelswarenaufwand | 4 | |
| 4400 | Aufwand für bezogene Dienstleistungen | 4 | |
| 4500 | Energieaufwand zur Leistungserstellung | 4 | |
| 4800 | Aufwandminderungen | 4 | |
| 4 | Aufwand für Material, Handelswaren, Dienstleistungen und Energie | E1 | |
| E1 | Bruttoergebnis nach Material- und Warenaufwand | E2 | |
| 5000 | Lohnaufwand | 5 | |
| 5701 | AHV, IV, EO Inhaber | 5 | |
| 5710 | FAK | 5 | |
| 5720 | Vorsorgeeinrichtungen | 5 | |
| 5730 | Unfallversicherung | 5 | |
| 5740 | Krankentaggeldversicherung | 5 | |
| 5790 | Quellensteuer | 5 | |
| 5800 | Übriger Personalaufwand | 5 | |
| 5830 | Pauschalspesen Personal | 5 | |
| 5900 | Leistungen Dritter | 5 | |
| 5 | Personalaufwand | E2 | |
| E2 | Bruttoergebnis nach Personalaufwand | E3 | |
| 6000 | Raumaufwand | 60 | |
| 6040 | Reinigung Lokalitäten | 60 | |
| 60 | Raumaufwand | 6 | |
| 6100 | Unterhalt, Reparaturen, Ersatz mobile Sachanlagen | 61 | |
| 6105 | Leasingaufwand mobile Sachanlagen | 61 | |
| 61 | Unterhalt, Reparaturen, Ersatz (URE); Leasing mobile Sachanlagen | 6 | |
| 6200 | Reparaturen | 62 | |
| 6210 | Betriebsstoffe | 62 | |
| 6220 | Haftpflichtversicherung | 62 | |
| 6260 | Fahrzeugleasing | 62 | |
| 6270 | Privatanteile Fahrzeugaufwand | 62 | |
| 6280 | Transportaufwand | 62 | |
| 62 | Fahrzeug- und Transportaufwand | 6 | |
| 6300 | Sachversicherungen, Abgaben, Gebühren, Bewilligungen | 63 | |
| 63 | Sachversicherungen, Abgaben, Gebühren, Bewilligungen | 6 | |
| 6402 | Lichtstrom | 64 | |
| 6410 | Erdgas | 64 | |
| 6430 | Wasser | 64 | |
| 6460 | Kehrichtabfuhr | 64 | |
| 64 | Energie- und Entsorgungsaufwand | 6 | |
| 6500 | Büromaterial | 65 | |
| 6503 | Fachliteratur, Zeitungen, Zeitschriften | 65 | |
| 6510 | Telefon | 65 | |
| 6512 | Internet | 65 | |
| 6513 | Porti | 65 | |
| 6570 | Informatikaufwand inkl. Leasing | 65 | |
| 6580 | Lizenzaufwendungen/Update | 65 | |
| 6583 | Verbrauchsmaterial | 65 | |
| 65 | Verwaltungs- und Informatikaufwand | 6 | |
| 6600 | Werbeaufwand | 66 | |
| 6642 | Kundengeschenke | 66 | |
| 66 | Werbeaufwand | 6 | |
| 6700 | Sonstiger betrieblicher Aufwand | 67 | |
| 67 | Sonstiger betrieblicher Aufwand | 6 | |
| 6 | Übriger betrieblicher Aufwand | E3 | |
| E3 | Betriebliches Ergebnis vor Abschreibungen und Wertberichtigungen, Finanzerfolg und Steuern (EBITDA) | E4 | |
| 6800 | Abschreibungen und Wertberichtigungen auf Positionen des Anlagevermögens | 68 | |
| 68 | Abschreibungen und Wertberichtigungen auf Positionen des Anlagevermögens | E4 | |
| E4 | Betriebliches Ergebnis vor Finanzerfolg und Steuern (EBIT) | E5 | |
| 6900 | Bankkreditzinsaufwand | 69 | |
| 6940 | Bankspesen | 69 | |
| 6950 | Erträge aus Bankguthaben | 69 | |
| 69 | Finanzaufwand und Finanzertrag | E5 | |
| E5 | Betriebliches Ergebnis vor Steuern (EBT) | E6 | |
| 7000 | Ertrag Nebenbetrieb | 7 | |
| 7010 | Aufwand Nebenbetrieb | 7 | |
| 7500 | Ertrag betriebliche Liegenschaft | 7 | |
| 7510 | Aufwand betriebliche Liegenschaft | 7 | |
| 7 | Betrieblicher Nebenerfolg | E6 | |
| 8000 | Betriebsfremder Aufwand | 8 | |
| 8100 | Betriebsfremder Ertrag | 8 | |
| 8500 | Ausserordentlicher, einmaliger oder periodenfremder Aufwand | 8 | |
| 8510 | Ausserordentlicher, einmaliger oder periodenfremder Ertrag | 8 | |
| 8 | Betriebsfremder, ausserordentlicher, einmaliger oder periodenfremder Aufwand und Ertrag | E6 | |
| E6 | Jahresgewinn oder Jahresverlust vor Steuern | E7 | |
| 8900 | Direkte Steuern | 89 | |
| 89 | Direkte Steuern | E7 | |
| E7 | Jahresgewinn oder Jahresverlust | 2891 | |
| 00 | Differenz muss = 0 sein | ||
| DEBITOREN | |||
| 110001 | Urs Weisshaupt | DEB1 | |
| 110002 | Susanne Müller | DEB1 | |
| 110003 | Peter Schmid | DEB1 | |
| DEB1 | Total Debitoren | 100A | |
| KREDITOREN | |||
| 200001 | Firma 1 | KRE1 | |
| 200002 | Firma 2 | KRE1 | |
| 200003 | Firma 3 | KRE1 | |
| KRE1 | Total Kreditoren | 200A | |
| KOSTENSTELLEN | |||
| .HAN | Handelswaren A | VOR | |
| .ROH | Rohstoffe A | VOR | |
| .WER | Werkstoffe A | VOR | |
| VOR | Total Vorräte | ||
| ,UN1 | Unterhalt 1 | UN | |
| ,UN2 | Unterhalt 2 | UN | |
| ,UN3 | Unterhalt 3 | UN | |
| UN | Total Unterhalt | ||
| ;WE1 | Werbeaufwand 1 | WER | |
| ;WE2 | Werbeaufwand 2 | WER | |
| WER | Total Werbeaufwand |
| MwSt/USt-Code | Beschreibung | MwSt/USt-% |
|---|---|---|
| Erläuterungen | ||
| V = Umsatz Verkauf (200) | ||
| VS = Skonto Verkauf und Dienstleistungen (235) | ||
| B = Bezugsteuer (38x) | ||
| M = Material- und Dienstleistungsaufwand (400) | ||
| I = Investitionen und übrigem Betriebsaufwand (405) | ||
| K = Korrekturen und Kürzungen (410, 415, 420) | ||
| Z = Nicht-Entgelte (910) | ||
| MwSt/USt-Codes-Informationen (nicht bearbeiten) | ||
| id=vatcodes-chd-2024.20230614 | ||
| Letzte Aktualisierung: 14.06.2023 | ||
| Umsatzsteuer (Schuld) | ||
| V0 | Von der Steuer befreite Leistungen, u.a. Exporte (220) | |
| V0-E | Leistungen im Ausland (221) | |
| V0-T | Übertragung im Meldeverfahren (225) | |
| V0-N | Nicht steuerbare Leistungen (230) | |
| Entgeltminderungen siehe Skonti | ||
| V0-D | Diverses (280) | |
| V77 | Verkauf und Dienstleistungen 7.7% | 7.70 |
| V81 | Verkauf und Dienstleistungen 8.1% | 8.10 |
| V77-B | Verkauf und Dienstleistungen 7.7% (optiert) | 7.70 |
| V81-B | Verkauf und Dienstleistungen 8.1% (optiert) | 8.10 |
| V25-N | Verkauf und Dienstleistungen 2.5% | 2.50 |
| V26 | Verkauf und Dienstleistungen 2.6% | 2.60 |
| V37 | Verkauf und Dienstleistungen 3.7% | 3.70 |
| V38 | Verkauf und Dienstleistungen 3.8% | 3.80 |
| VS77 | Skonto Verkauf und Dienstleistungen 7.7% | 7.70 |
| VS81 | Skonto Verkauf und Dienstleistungen 8.1% | 8.10 |
| VS25-N | Skonto Verkauf und Dienstleistungen 2.5% | 2.50 |
| VS26 | Skonto Verkauf und Dienstleistungen 2.6% | 2.60 |
| VS37 | Skonto Verkauf und Dienstleistungen 3.7% | 3.70 |
| VS38 | Skonto Verkauf und Dienstleistungen 3.8% | 3.80 |
| Steuerbarer Gesamtumsatz (299) | ||
| F1 | 1. Saldosteuersatz 2024 | |
| F2 | 2. Saldosteuersatz 2024 | |
| FS1 | Skonto Verkauf und Dienstleistungen 1. Saldosteuersatz 2024 | |
| FS2 | Skonto Verkauf und Dienstleistungen 2. Saldosteuersatz 2024 | |
| F3 | 1. Saldosteuersatz 2018 | |
| F4 | 2. Saldosteuersatz 2018 | |
| FS3 | Skonto Verkauf und Dienstleistungen 1. Saldosteuersatz 2018 | |
| FS4 | Skonto Verkauf und Dienstleistungen 2. Saldosteuersatz 2018 | |
| Total Saldosteuersatz (322-333) | ||
| B77 | Bezugsteuer 7.7% (inklusive MwSt/USt) | 7.70 |
| B77-1 | Bezugsteuer 7.7% (exklusive MwSt/USt) | 7.70 |
| B77-2 | Bezugsteuer 7.7% (MwSt/USt-Betrag) | 7.70 |
| B81 | Bezugsteuer 8.1% (inklusive MwSt/USt) | 8.10 |
| B81-1 | Bezugsteuer 8.1% (exklusive MwSt/USt) | 8.10 |
| B81-2 | Bezugsteuer 8.1% (MwSt/USt-Betrag) | 8.10 |
| Total Bezugsteuer (382-383) | ||
| Total geschuldete Steuer (399) | ||
| Vorsteuer (Guthaben) | ||
| M0 | Befreite Material- und Dienstleistungsaufwand | |
| I0 | Befreite Investition und Betriebsaufwand | |
| M77 | Material- und Dienstleistungsaufwand 7.7% (inklusive MwSt/USt) | 7.70 |
| M77-1 | Material- und Dienstleistungsaufwand 7.7% (exklusive MwSt/USt) | 7.70 |
| M77-2 | Material- und Dienstleistungsaufwand 7.7% (MwSt/USt-Betrag) | 7.70 |
| M81 | Material- und Dienstleistungsaufwand 8.1% (inklusive MwSt/USt) | 8.10 |
| M81-1 | Material- und Dienstleistungsaufwand 8.1% (exklusive MwSt/USt) | 8.10 |
| M81-2 | Material- und Dienstleistungsaufwand 8.1% (MwSt/USt-Betrag) | 8.10 |
| M25 | Material- und Dienstleistungsaufwand 2.5% | 2.50 |
| M26 | Material- und Dienstleistungsaufwand 2.6% | 2.60 |
| M37 | Material- und Dienstleistungsaufwand 3.7% | 3.70 |
| M38 | Material- und Dienstleistungsaufwand 3.8% | 3.80 |
| Investition und Betriebsaufwand | ||
| I77 | Investition und Betriebsaufwand 7.7% | 7.70 |
| I77-1 | Investition und Betriebsaufwand 7.7% (exklusive MwSt/USt) | 7.70 |
| I77-2 | Investition und Betriebsaufwand 7.7% (MwSt/USt-Betrag) | 7.70 |
| I81 | Investition und Betriebsaufwand 8.1% | 8.10 |
| I81-1 | Investition und Betriebsaufwand 8.1% (exklusive MwSt/USt) | 8.10 |
| I81-2 | Investition und Betriebsaufwand 8.1% (MwSt/USt-Betrag) | 8.10 |
| I25 | Investition und Betriebsaufwand 2.5% | 2.50 |
| I26 | Investition und Betriebsaufwand 2.6% | 2.60 |
| I37 | Investition und Betriebsaufwand 3.7% | 3.70 |
| I38 | Investition und Betriebsaufwand 3.8% | 3.80 |
| Korrekturen und Kürzungen | ||
| K77-A | Einlageentsteuerung 7.7% (410) | 7.70 |
| K81-A | Einlageentsteuerung 8.1% (410) | 8.10 |
| K77-B | Vorsteuerkorrekturen 7.7% (415) | 7.70 |
| K81-B | Vorsteuerkorrekturen 8.1% (415) | 8.10 |
| K77-C | Vorsteuerkürzungen 7.7% (420) | 7.70 |
| K81-C | Vorsteuerkürzungen 8.1% (420) | 8.10 |
| F1050 | Steueranrechnung gemäss Formular Nr. 1050 | |
| F1055 | Steueranrechnung gemäss Formular Nr. 1055 | |
| Total Vorsteuer (479) | ||
| Total zu bezahlen (500) oder Guthaben (510) | ||
| Andere Mittelflüsse | ||
| Z0-A | Subventionen, durch Kurvereine eingenommene Tourismusabgaben, Entsorgungs-und Wasserwerkbeiträge (Bst. a-c) | |
| Z0 | Spenden, Dividenden, Schadenersatz usw. | |
| Nicht-Entgelte | ||
| Total der Kontrolle | ||
Einzelunternehmen | KMU | MWST-Abrechnung nach vereinnahmten Entgelten | mit Kostenstellen
Dans cet article
Einzelunternehmen | KMU | MWST-Abrechnung nach vereinnahmten Entgelten | mit Kostenstellen
Einzelunternehmen | KMU | MWST-Abrechnung nach vereinnahmten Entgelten | mit Kostenstellen
Ideales Modell für die Buchhaltung eines Einzelunternehmens mit MWST-Abrechnung nach vereinnahmten Entgelten. Im Kontenplan sind die Kunden-/Lieferantenkonten mit der KS3 Kosten- und Profitstellen verknüpft. In der Tabelle Buchungen kannst du die Rechnungsdaten wie normale Buchungen eingeben und mit dem QR-Code ausdrucken. Automatisch erhältst du die Bilanz, die Gewinn- und Verlustrechnung, MWST-Abrechnungen und viele weitere Berichte, die dir helfen, deine steuerlichen Verpflichtungen zu erfüllen und die finanzielle sowie wirtschaftliche Lage deines Unternehmens im Blick zu behalten. Du kannst Liquiditätsprognosen und Budgets erstellen. Öffne das Modell über unsere WebApp oder die Software und speichere die Datei auf deinem Computer.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le modèle dans Banana WebAppAperçu du modèle
Basiswährung: CHF
Doppelte Buchhaltung mit MWST/USt
| Gruppe | Konto | Beschreibung | Summ. in |
|---|---|---|---|
| BILANZ | |||
| AKTIVEN | |||
| 1000 | Kasse | 100 | |
| 1020 | Bankguthaben | 100 | |
| 1045 | Kreditkarten / Debitkarten | 100 | |
| 100 | Flüssige Mittel | 10 | |
| 1060 | Wertschriften | 106 | |
| 106 | Kurzfristig gehaltene Aktiven mit Börsenkurs | 10 | |
| 1090 | Transferkonto | 109 | |
| 1091 | Lohndurchlaufkonto | 109 | |
| 1099 | Abklärungskonto | 109 | |
| 109 | Transferkonto | 10 | |
| 1100 | Forderungen aus Lieferungen und Leistungen (Debitoren) | 110 | |
| 1109 | Delkredere | 110 | |
| 110 | Forderungen aus Lieferungen und Leistungen | 10 | |
| 1140 | Vorschüsse und Darlehen | 114 | |
| 1176 | Verrechnungssteuer | 114 | |
| 1179 | Quellensteuer | 114 | |
| 1180 | Kontokorrent AHV, IV, EO, ALV | 114 | |
| 1190 | Sonstige kurzfristige Forderungen | 114 | |
| 1191 | Kautionen | 114 | |
| 114 | Übrige kurzfristige Forderungen | 10 | |
| 1200 | Handelswaren | 120 | |
| 1210 | Rohstoffe | 120 | |
| 1230 | Hilfsmaterial | 120 | |
| 1231 | Verbrauchsmaterial | 120 | |
| 1250 | Handelswaren in Konsignation | 120 | |
| 1260 | Fertige Erzeugnisse | 120 | |
| 1270 | Unfertige Erzeugnisse | 120 | |
| 1280 | Nicht fakturierte Dienstleistungen | 120 | |
| 120 | Vorräte und nicht fakturierte Dienstleistungen | 10 | |
| 1300 | Bezahlter Aufwand des Folgejahres | 130 | |
| 1301 | Noch nicht erhaltener Ertrag | 130 | |
| 130 | Aktive Rechnungsabgrenzungen | 10 | |
| 10 | Umlaufvermögen | 1 | |
| 1400 | Wertschriften | 140 | |
| 1440 | Darlehen | 140 | |
| 1441 | Hypotheken | 140 | |
| 140 | Finanzanlagen | 14 | |
| 1480 | Beteiligungen | 148 | |
| 148 | Beteiligungen | 14 | |
| 1500 | Maschinen und Apparate | 150 | |
| 1510 | Mobiliar und Einrichtungen | 150 | |
| 1520 | Büromaschinen, Informatik, Kommunikationstechnologie | 150 | |
| 1530 | Fahrzeuge | 150 | |
| 1540 | Werkzeuge und Geräte | 150 | |
| 150 | Mobile Sachanlagen | 14 | |
| 1600 | Geschäftsliegenschaften | 160 | |
| 160 | Immobile Sachanlagen | 14 | |
| 14 | Anlagevermögen | 1 | |
| 1 | Total Aktiven | 00 | |
| PASSIVEN | |||
| 2000 | Verbindlichkeiten aus Lieferungen und Leistungen (Kreditoren) | 200 | |
| 2030 | Anzahlungen von Dritten | 200 | |
| 200 | Verbindlichkeiten aus Lieferungen und Leistungen | 20 | |
| 2100 | Bankverbindlichkeiten | 210 | |
| 2120 | Verbindlichkeiten aus Finanzierungsleasing | 210 | |
| 2140 | Übrige verzinsliche Verbindlichkeiten | 210 | |
| 210 | Kurzfristige verzinsliche Verbindlichkeiten | 20 | |
| 2200 | Geschuldete MWST (Umsatzsteuer) | 220 | |
| 2201 | Abrechnungskonto MWST | 220 | |
| 2206 | Verrechnungssteuer | 220 | |
| 2208 | Direkte Steuern | 220 | |
| 2209 | Quellensteuer | 220 | |
| 2210 | Sonstige kurzfristige Verbindlichkeiten | 220 | |
| 2270 | Kontokorrent AHV, IV, EO, ALV | 220 | |
| 220 | Übrige kurzfristige Verbindlichkeiten | 20 | |
| 2300 | Noch nicht bezahlter Aufwand | 230 | |
| 2301 | Erhaltener Ertrag des Folgejahres | 230 | |
| 2330 | Kurzfristige Rückstellungen | 230 | |
| 230 | Passive Rechnungsabgrenzungen und kurzfristige Rückstellungen | 20 | |
| 20 | Kurzfristiges Fremdkapital | 2A | |
| 2400 | Bankverbindlichkeiten | 240 | |
| 2420 | Verbindlichkeiten aus Finanzierungsleasing | 240 | |
| 2430 | Obligationenanleihen | 240 | |
| 2450 | Darlehen | 240 | |
| 2451 | Hypotheken | 240 | |
| 240 | Langfristige verzinsliche Verbindlichkeiten | 24 | |
| 2500 | Übrige langfristige Verbindlichkeiten (unverzinslich) | 250 | |
| 250 | Übrige langfristige Verbindlichkeiten | 24 | |
| 2600 | Rückstellungen | 260 | |
| 260 | Langfristige Rückstellungen sowie vom Gesetz vorgesehene ähnliche Positionen | 24 | |
| 24 | Langfristiges Fremdkapital | 2A | |
| 2A | Fremdkapital | 2 | |
| 2800 | Eigenkapital zu Beginn des Geschäftsjahres | 28 | |
| 2820 | Kapitaleinlagen und Kapitalrückzüge | 28 | |
| 2850 | Privat | 28 | |
| 2891 | Jahresgewinn oder Jahresverlust | 28 | |
| 28 | Eigenkapital | 2 | |
| 2 | Total Passiven | 00 | |
| ERFOLGSRECHNUNG | |||
| 3000 | Produktionserlöse | 30 | |
| 3200 | Handelserlöse | 30 | |
| 3400 | Dienstleistungserlöse | 30 | |
| 3600 | Übrige Erlöse aus Lieferungen und Leistungen | 30 | |
| 3700 | Eigenleistungen | 30 | |
| 3710 | Eigenverbrauch | 30 | |
| 3800 | Erlösminderungen | 30 | |
| 3805 | Verluste Forderungen (Debitoren), Veränderung Delkredere | 30 | |
| 3809 | MWST Saldosteuersatz | 30 | |
| 3810 | Kredit-/Debitkartenkommissionen | 30 | |
| 30 | Nettoerlöse aus Lieferungen und Leistungen | 3 | |
| 3900 | Bestandsänderungen fertige Erzeugnisse | 39 | |
| 3901 | Bestandsänderungen unfertige Erzeugnisse | 39 | |
| 3940 | Bestandsänderungen nicht fakturierte Dienstleistungen | 39 | |
| 39 | Bestandesänderungen an Erzeugnissen sowie an nicht fakturierten Dienstleistungen | 3 | |
| 3 | Betrieblicher Ertrag aus Lieferungen und Leistungen | E1 | |
| 4000 | Materialaufwand Produktion | 4 | |
| 4200 | Handelswarenaufwand | 4 | |
| 4400 | Aufwand für bezogene Dienstleistungen | 4 | |
| 4500 | Energieaufwand zur Leistungserstellung | 4 | |
| 4800 | Aufwandminderungen | 4 | |
| 4 | Aufwand für Material, Handelswaren, Dienstleistungen und Energie | E1 | |
| E1 | Bruttoergebnis nach Material- und Warenaufwand | E2 | |
| 5000 | Lohnaufwand | 5 | |
| 5701 | AHV, IV, EO Inhaber | 5 | |
| 5710 | FAK | 5 | |
| 5720 | Vorsorgeeinrichtungen | 5 | |
| 5730 | Unfallversicherung | 5 | |
| 5740 | Krankentaggeldversicherung | 5 | |
| 5790 | Quellensteuer | 5 | |
| 5800 | Übriger Personalaufwand | 5 | |
| 5830 | Pauschalspesen Personal | 5 | |
| 5900 | Leistungen Dritter | 5 | |
| 5 | Personalaufwand | E2 | |
| E2 | Bruttoergebnis nach Personalaufwand | E3 | |
| 6000 | Raumaufwand | 60 | |
| 6040 | Reinigung Lokalitäten | 60 | |
| 60 | Raumaufwand | 6 | |
| 6100 | Unterhalt, Reparaturen, Ersatz mobile Sachanlagen | 61 | |
| 6105 | Leasingaufwand mobile Sachanlagen | 61 | |
| 61 | Unterhalt, Reparaturen, Ersatz (URE); Leasing mobile Sachanlagen | 6 | |
| 6200 | Reparaturen | 62 | |
| 6210 | Betriebsstoffe | 62 | |
| 6220 | Haftpflichtversicherung | 62 | |
| 6260 | Fahrzeugleasing | 62 | |
| 6270 | Privatanteile Fahrzeugaufwand | 62 | |
| 6280 | Transportaufwand | 62 | |
| 62 | Fahrzeug- und Transportaufwand | 6 | |
| 6300 | Sachversicherungen, Abgaben, Gebühren, Bewilligungen | 63 | |
| 63 | Sachversicherungen, Abgaben, Gebühren, Bewilligungen | 6 | |
| 6402 | Lichtstrom | 64 | |
| 6410 | Erdgas | 64 | |
| 6430 | Wasser | 64 | |
| 6460 | Kehrichtabfuhr | 64 | |
| 64 | Energie- und Entsorgungsaufwand | 6 | |
| 6500 | Büromaterial | 65 | |
| 6503 | Fachliteratur, Zeitungen, Zeitschriften | 65 | |
| 6510 | Telefon | 65 | |
| 6512 | Internet | 65 | |
| 6513 | Porti | 65 | |
| 6570 | Informatikaufwand inkl. Leasing | 65 | |
| 6580 | Lizenzaufwendungen/Update | 65 | |
| 6583 | Verbrauchsmaterial | 65 | |
| 65 | Verwaltungs- und Informatikaufwand | 6 | |
| 6600 | Werbeaufwand | 66 | |
| 6642 | Kundengeschenke | 66 | |
| 66 | Werbeaufwand | 6 | |
| 6700 | Sonstiger betrieblicher Aufwand | 67 | |
| 67 | Sonstiger betrieblicher Aufwand | 6 | |
| 6 | Übriger betrieblicher Aufwand | E3 | |
| E3 | Betriebliches Ergebnis vor Abschreibungen und Wertberichtigungen, Finanzerfolg und Steuern (EBITDA) | E4 | |
| 6800 | Abschreibungen und Wertberichtigungen auf Positionen des Anlagevermögens | 68 | |
| 68 | Abschreibungen und Wertberichtigungen auf Positionen des Anlagevermögens | E4 | |
| E4 | Betriebliches Ergebnis vor Finanzerfolg und Steuern (EBIT) | E5 | |
| 6900 | Bankkreditzinsaufwand | 69 | |
| 6940 | Bankspesen | 69 | |
| 6950 | Erträge aus Bankguthaben | 69 | |
| 69 | Finanzaufwand und Finanzertrag | E5 | |
| E5 | Betriebliches Ergebnis vor Steuern (EBT) | E6 | |
| 7000 | Ertrag Nebenbetrieb | 7 | |
| 7010 | Aufwand Nebenbetrieb | 7 | |
| 7500 | Ertrag betriebliche Liegenschaft | 7 | |
| 7510 | Aufwand betriebliche Liegenschaft | 7 | |
| 7 | Betrieblicher Nebenerfolg | E6 | |
| 8000 | Betriebsfremder Aufwand | 8 | |
| 8100 | Betriebsfremder Ertrag | 8 | |
| 8500 | Ausserordentlicher, einmaliger oder periodenfremder Aufwand | 8 | |
| 8510 | Ausserordentlicher, einmaliger oder periodenfremder Ertrag | 8 | |
| 8 | Betriebsfremder, ausserordentlicher, einmaliger oder periodenfremder Aufwand und Ertrag | E6 | |
| E6 | Jahresgewinn oder Jahresverlust vor Steuern | E7 | |
| 8900 | Direkte Steuern | 89 | |
| 89 | Direkte Steuern | E7 | |
| E7 | Jahresgewinn oder Jahresverlust | 2891 | |
| 00 | Differenz muss = 0 sein | ||
| DEBITOREN | |||
| ;110001 | Urs Weisshaupt | DEB1 | |
| ;110002 | Susanne Müller | DEB1 | |
| ;110003 | Peter Schmid | DEB1 | |
| DEB1 | Total Debitoren | ||
| KREDITOREN | |||
| ;200001 | Firma 1 | KRE1 | |
| ;200002 | Firma 2 | KRE1 | |
| ;200003 | Firma 3 | KRE1 | |
| KRE1 | Total Kreditoren | ||
| KOSTENSTELLEN | |||
| .HAN | Handelswaren A | VOR | |
| .ROH | Rohstoffe A | VOR | |
| .WER | Werkstoffe A | VOR | |
| VOR | Total Vorräte | ||
| ,UN1 | Unterhalt 1 | UN | |
| ,UN2 | Unterhalt 2 | UN | |
| ,UN3 | Unterhalt 3 | UN | |
| UN | Total Unterhalt | ||
| ;WE1 | Werbeaufwand 1 | WER | |
| ;WE2 | Werbeaufwand 2 | WER | |
| WER | Total Werbeaufwand |
| MwSt/USt-Code | Beschreibung | MwSt/USt-% |
|---|---|---|
| Erläuterungen | ||
| V = Umsatz Verkauf (200) | ||
| VS = Skonto Verkauf und Dienstleistungen (235) | ||
| B = Bezugsteuer (38x) | ||
| M = Material- und Dienstleistungsaufwand (400) | ||
| I = Investitionen und übrigem Betriebsaufwand (405) | ||
| K = Korrekturen und Kürzungen (410, 415, 420) | ||
| Z = Nicht-Entgelte (910) | ||
| MwSt/USt-Codes-Informationen (nicht bearbeiten) | ||
| id=vatcodes-chd-2024.20230614 | ||
| Letzte Aktualisierung: 14.06.2023 | ||
| Umsatzsteuer (Schuld) | ||
| V0 | Von der Steuer befreite Leistungen, u.a. Exporte (220) | |
| V0-E | Leistungen im Ausland (221) | |
| V0-T | Übertragung im Meldeverfahren (225) | |
| V0-N | Nicht steuerbare Leistungen (230) | |
| Entgeltminderungen siehe Skonti | ||
| V0-D | Diverses (280) | |
| V77 | Verkauf und Dienstleistungen 7.7% | 7.70 |
| V81 | Verkauf und Dienstleistungen 8.1% | 8.10 |
| V77-B | Verkauf und Dienstleistungen 7.7% (optiert) | 7.70 |
| V81-B | Verkauf und Dienstleistungen 8.1% (optiert) | 8.10 |
| V25-N | Verkauf und Dienstleistungen 2.5% | 2.50 |
| V26 | Verkauf und Dienstleistungen 2.6% | 2.60 |
| V37 | Verkauf und Dienstleistungen 3.7% | 3.70 |
| V38 | Verkauf und Dienstleistungen 3.8% | 3.80 |
| VS77 | Skonto Verkauf und Dienstleistungen 7.7% | 7.70 |
| VS81 | Skonto Verkauf und Dienstleistungen 8.1% | 8.10 |
| VS25-N | Skonto Verkauf und Dienstleistungen 2.5% | 2.50 |
| VS26 | Skonto Verkauf und Dienstleistungen 2.6% | 2.60 |
| VS37 | Skonto Verkauf und Dienstleistungen 3.7% | 3.70 |
| VS38 | Skonto Verkauf und Dienstleistungen 3.8% | 3.80 |
| Steuerbarer Gesamtumsatz (299) | ||
| F1 | 1. Saldosteuersatz 2024 | |
| F2 | 2. Saldosteuersatz 2024 | |
| FS1 | Skonto Verkauf und Dienstleistungen 1. Saldosteuersatz 2024 | |
| FS2 | Skonto Verkauf und Dienstleistungen 2. Saldosteuersatz 2024 | |
| F3 | 1. Saldosteuersatz 2018 | |
| F4 | 2. Saldosteuersatz 2018 | |
| FS3 | Skonto Verkauf und Dienstleistungen 1. Saldosteuersatz 2018 | |
| FS4 | Skonto Verkauf und Dienstleistungen 2. Saldosteuersatz 2018 | |
| Total Saldosteuersatz (322-333) | ||
| B77 | Bezugsteuer 7.7% (inklusive MwSt/USt) | 7.70 |
| B77-1 | Bezugsteuer 7.7% (exklusive MwSt/USt) | 7.70 |
| B77-2 | Bezugsteuer 7.7% (MwSt/USt-Betrag) | 7.70 |
| B81 | Bezugsteuer 8.1% (inklusive MwSt/USt) | 8.10 |
| B81-1 | Bezugsteuer 8.1% (exklusive MwSt/USt) | 8.10 |
| B81-2 | Bezugsteuer 8.1% (MwSt/USt-Betrag) | 8.10 |
| Total Bezugsteuer (382-383) | ||
| Total geschuldete Steuer (399) | ||
| Vorsteuer (Guthaben) | ||
| M0 | Befreite Material- und Dienstleistungsaufwand | |
| I0 | Befreite Investition und Betriebsaufwand | |
| M77 | Material- und Dienstleistungsaufwand 7.7% (inklusive MwSt/USt) | 7.70 |
| M77-1 | Material- und Dienstleistungsaufwand 7.7% (exklusive MwSt/USt) | 7.70 |
| M77-2 | Material- und Dienstleistungsaufwand 7.7% (MwSt/USt-Betrag) | 7.70 |
| M81 | Material- und Dienstleistungsaufwand 8.1% (inklusive MwSt/USt) | 8.10 |
| M81-1 | Material- und Dienstleistungsaufwand 8.1% (exklusive MwSt/USt) | 8.10 |
| M81-2 | Material- und Dienstleistungsaufwand 8.1% (MwSt/USt-Betrag) | 8.10 |
| M25 | Material- und Dienstleistungsaufwand 2.5% | 2.50 |
| M26 | Material- und Dienstleistungsaufwand 2.6% | 2.60 |
| M37 | Material- und Dienstleistungsaufwand 3.7% | 3.70 |
| M38 | Material- und Dienstleistungsaufwand 3.8% | 3.80 |
| Investition und Betriebsaufwand | ||
| I77 | Investition und Betriebsaufwand 7.7% | 7.70 |
| I77-1 | Investition und Betriebsaufwand 7.7% (exklusive MwSt/USt) | 7.70 |
| I77-2 | Investition und Betriebsaufwand 7.7% (MwSt/USt-Betrag) | 7.70 |
| I81 | Investition und Betriebsaufwand 8.1% | 8.10 |
| I81-1 | Investition und Betriebsaufwand 8.1% (exklusive MwSt/USt) | 8.10 |
| I81-2 | Investition und Betriebsaufwand 8.1% (MwSt/USt-Betrag) | 8.10 |
| I25 | Investition und Betriebsaufwand 2.5% | 2.50 |
| I26 | Investition und Betriebsaufwand 2.6% | 2.60 |
| I37 | Investition und Betriebsaufwand 3.7% | 3.70 |
| I38 | Investition und Betriebsaufwand 3.8% | 3.80 |
| Korrekturen und Kürzungen | ||
| K77-A | Einlageentsteuerung 7.7% (410) | 7.70 |
| K81-A | Einlageentsteuerung 8.1% (410) | 8.10 |
| K77-B | Vorsteuerkorrekturen 7.7% (415) | 7.70 |
| K81-B | Vorsteuerkorrekturen 8.1% (415) | 8.10 |
| K77-C | Vorsteuerkürzungen 7.7% (420) | 7.70 |
| K81-C | Vorsteuerkürzungen 8.1% (420) | 8.10 |
| F1050 | Steueranrechnung gemäss Formular Nr. 1050 | |
| F1055 | Steueranrechnung gemäss Formular Nr. 1055 | |
| Total Vorsteuer (479) | ||
| Total zu bezahlen (500) oder Guthaben (510) | ||
| Andere Mittelflüsse | ||
| Z0-A | Subventionen, durch Kurvereine eingenommene Tourismusabgaben, Entsorgungs-und Wasserwerkbeiträge (Bst. a-c) | |
| Z0 | Spenden, Dividenden, Schadenersatz usw. | |
| Nicht-Entgelte | ||
| Total der Kontrolle | ||
Personnes morales | Comptabilité d'exercice | Comptabilité en partie double | TVA
Dans cet article
Personnes morales | Comptabilité d'exercice | Comptabilité en partie double | TVA
Personnes morales | Comptabilité d'exercice | Comptabilité en partie double | TVA
Modèle de Banana Comptabilité Plus pour gérer la comptabilité selon le chiffre d’affaires d’une entreprise SA ou Sàrl, avec assujettissement à la TVA. Le partiaire clients/fournisseurs est déjà configuré avec les groupes correspondants totalisés dans le bilan. Comprend la table des codes TVA avec les taux suisses en vigueur depuis le 01.01.2024. Grâce à l’extension spécifique, disponible dans le plan Advanced, vous pouvez générer le formulaire modèle du décompte TVA ainsi que le fichier XML pour charger les données TVA sur le portail de l’AFC. Ouvrez le modèle depuis notre WebApp ou directement depuis le programme, puis enregistrez le fichier sur votre ordinateur.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le modèle dans Banana WebAppDocumentation Modèle
Modèle idéal pour gérer la comptabilité d’une SA ou Sàrl assujettie à la TVA, avec un chiffre d’affaires annuel égal ou supérieur à CHF 500'000. Le plan comptable est structuré selon le modèle PME et contient le partiaire clients / fournisseurs, adapté à ceux qui font la comptabilité selon le chiffre d’affaires.
- Dans le tableau Comptes, à la fin du plan comptable, vous trouverez le partiaire clients et fournisseurs configuré avec des comptes liés aux actifs et passifs ; les soldes apparaîtront donc dans le Bilan.
- Toutes les factures des clients et fournisseurs sont enregistrées au moment de l’émission ou de la réception.
Créez votre fichier
- Ouvrir le modèle avec la WebApp de Banana Comptabilité Plus
- Avec la commande Fichier > Propriétés du fichier, définissez la période, le nom de votre entreprise et la monnaie de base (vous pouvez faire le budget et la comptabilité dans la devise de votre choix).
- Avec la commande Fichier > Enregistrer sous, enregistrez le fichier. Il est conseillé d’indiquer dans le nom du fichier le nom de l’entreprise et l’année, par exemple : "Rossi-SA-20xx.ac2".
ATTENTION : si vous fermez le navigateur sans sauvegarder, vous perdrez les données saisies. Sauvegardez toujours le fichier sur votre ordinateur.
Pour rouvrir le fichier sauvegardé, cliquez sur Fichier > Ouvrir.
Avec ce modèle, vous pouvez :
- Créer des factures avec TVA à envoyer aux clients en utilisant dans la colonne Compte Débit le compte client, et dans la colonne Compte Crédit le compte de revenus. Vous aurez ainsi la facture déjà comptabilisée et intégrée dans le fichier comptable.
- Enregistrer les factures des fournisseurs avec lecture du code QR et créer des ordres de paiement (pain.001). Les fichiers pain.001 sont des messages XML contenant les détails pour exécuter les paiements et peuvent être transmis aux établissements financiers qui reconnaissent ce format. Plus d’informations : Ordres de paiement pain.001 (uniquement avec le plan Advanced - version Dev).
- Importer tous les mouvements à partir des extraits bancaires, postaux ou cartes de crédit grâce aux Règles pour une comptabilisation entièrement automatisée (uniquement avec le plan Advanced).
- Gérer les centres de coût ou les segments pour suivre les secteurs, succursales ou la rentabilité des produits et services.
- Créer un budget et des prévisions financières pour surveiller la liquidité et s’assurer de pouvoir faire face aux engagements futurs ; prévoir les recettes et les coûts, avoir des scénarios pour évaluer la rentabilité de votre entreprise.
- Gérer la TVA selon les dernières réglementations suisses.
- Imprimer tous les rapports nécessaires : Bilans, Journal, Fiches de compte, Factures ouvertes et bien plus encore.
Pour la gestion de la TVA avec les nouveaux taux, vous trouverez des informations détaillées sur la page Gestion TVA.
Certaines fonctionnalités nécessitent un abonnement au plan Advanced de Banana Comptabilité Plus, comme par exemple la génération du modèle ou du fichier XML du décompte TVA, l’utilisation des nouvelles fonctions Règles, Filtrer et Trier temporairement les lignes. Découvrez toutes les fonctions du plan Advanced.
Autres ressources
Personnes morales SA et Sàrl | Grand livre selon l'encaissement |Comptabilité en partie double | TVA
Dans cet article
Personnes morales SA et Sàrl | Grand livre selon l'encaissement |Comptabilité en partie double | TVA
Personnes morales SA et Sàrl | Grand livre selon l'encaissement |Comptabilité en partie double | TVA
Modèle idéal pour la comptabilité d'une SA et d'une Sàrl avec la TVA sur les encaissements. Nous avons utilisé le centre de coûts et de profits CC3 pour configurer la gestion des clients et des fournisseurs sur la base des encaissements. Les taux de TVA sont inclus pour comptabiliser conformément aux réglementations en vigueur à partir de 2024. Grâce au nouveau layout CH10, vous pouvez imprimer vos factures avec le code QR. Vous obtenez automatiquement le bilan, le compte de résultat, ainsi que de nombreux autres rapports qui vous permettent de remplir vos obligations fiscales et de garder le contrôle de la situation financière et économique de l'entreprise. Vous pouvez également créer des prévisions de trésorerie et établir un budget. Ouvrez le modèle depuis notre WebApp ou depuis le programme et enregistrez le fichier sur votre ordinateur.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le modèle dans Banana WebAppDocumentation Modèle
Modèle idéal pour gérer la comptabilité d'une SA et d'une Sàrl avec TVA et un chiffre d'affaires annuel égal ou supérieur à CHF 500'000. Le plan comptable est structuré selon le modèle PME et comprend le grand livre auxiliaire clients/fournisseurs, adapté à ceux qui tiennent leur comptabilité sur la base des encaissements. Toutes les configurations et fonctionnalités nécessaires sont incluses pour :
- Créer et imprimer des factures avec le code QR suisse
- Importer des données à partir d'extraits bancaires
- Définir des règles pour mémoriser et automatiser la saisie des écritures importées des extraits bancaires
- Gérer la TVA selon les nouveaux taux en vigueur
- Gérer des centres de coûts, personnalisables en fonction de vos besoins pour obtenir des détails spécifiques sur certains comptes
- Élaborer des budgets et des prévisions financières
- Imprimer tous les rapports nécessaires : bilans, journal, fiches de comptes, déclarations TVA, factures ouvertes et bien plus encore
Pour la gestion de la TVA avec les nouveaux taux, vous trouverez des informations détaillées sur les pages web dédiées à la Gestion de la TVA.
Certaines fonctionnalités nécessitent un abonnement au plan Advanced de Banana Comptabilité Plus, comme la génération du modèle ou du fichier XML de la déclaration TVA, l'utilisation des nouvelles fonctionnalités des règles, du filtre et du tri temporaire des lignes. Consultez toutes les fonctionnalités du plan Advanced.
Créez votre fichier
- Ouvrez le modèle avec la WebApp de Banana Comptabilité Plus
- Avec la commande Fichier > Propriétés fichier, définissez la période, le nom de votre entreprise et la devise de base (vous pouvez établir un budget et une comptabilité dans n'importe quelle devise).
- Avec la commande Fichier > Enregistrer sous, sauvegardez le fichier. Il est utile d'indiquer dans le nom du fichier le nom de l'entreprise et l'année. Par exemple "Caisse_Rossi-SA-20xx.ac2".
ATTENTION: si vous fermez le navigateur sans enregistrer, vous perdrez les données saisies. Pensez toujours à sauvegarder le fichier sur votre ordinateur.
Pour rouvrir le fichier enregistré, cliquez sur Fichier > Ouvrir.
Aperçu du modèle
DeviseBase: CHF
Comptabilité en partie double avec TVA
| Groupe | Compte | Libellé | Add. dans |
|---|---|---|---|
| BILAN | |||
| ACTIFS | |||
| 1000 | Caisse | 100 | |
| 1020 | Banque | 100 | |
| 100 | Liquidités | 10 | |
| 1060 | Titres | 106 | |
| 106 | Avoirs à court terme cotés en bourse | 10 | |
| 1090 | Compte d'attente en monnaie | 109 | |
| 1091 | Compte d'attente salaires | 109 | |
| 1099 | Compte de passage pour éclaircissements | 109 | |
| 109 | Comptes de transit et d’attente | 10 | |
| 1100 | Créances provenant de livraisons et de prestations (Débiteurs) | 110 | |
| 1109 | Ducroire | 110 | |
| 110 | Créances résultant de livraisons et prestations | 10 | |
| 1140 | Avances et prêts | 114 | |
| 1176 | Impôt anticipé | 114 | |
| 1180 | Créances envers les assurances sociales et institutions de prévoyance | 114 | |
| 1188 | Impôt à la source | 114 | |
| 1190 | Autres créances à court terme | 114 | |
| 1191 | Cautionnements en espèces | 114 | |
| 114 | Autres créances à court terme | 10 | |
| 1200 | Marchandises commerciales | 120 | |
| 1210 | Matières premières | 120 | |
| 1220 | Matières auxiliaires | 120 | |
| 1230 | Matières consommables | 120 | |
| 1260 | Stocks de produits finis | 120 | |
| 1270 | Stocks de produits pas finis | 120 | |
| 1280 | Travaux en cours | 120 | |
| 120 | Stocks et prestations non facturées | 10 | |
| 1300 | Charges payées d‘avance | 130 | |
| 1301 | Produits à recevoir | 130 | |
| 130 | Compte de régularisation de l’actif | 10 | |
| 10 | Actifs circulants | 1 | |
| 1400 | Titres à long terme | 140 | |
| 1440 | Prêts | 140 | |
| 1460 | Prêts à actionnaire | 140 | |
| 140 | Immobilisations financières | 14 | |
| 1480 | Participations | 148 | |
| 148 | Participations | 14 | |
| 1500 | Machines et appareils | 150 | |
| 1510 | Mobilier et installations | 150 | |
| 1520 | Machines de bureau, informatique, systèmes de communication | 150 | |
| 1530 | Véhicules | 150 | |
| 1540 | Outillages et appareils | 150 | |
| 150 | Immobilisations corporelles meubles | 14 | |
| 1600 | Immeubles d’exploitation | 160 | |
| 160 | Immobilisations corporelles immeubles | 14 | |
| 1700 | Brevets, know-how, licences, droits, développement | 170 | |
| 1710 | Marques commerciales | 170 | |
| 1712 | Modèles | 170 | |
| 1770 | Goodwill | 170 | |
| 170 | Immobilisations incorporelles | 14 | |
| 1850 | Capital actions, capital social, droits de participations ou capital de fondation non versés | 180 | |
| 180 | Capital non versé : capital social, capital de fondation | 14 | |
| 14 | Actifs immobilisés | 1 | |
| 1 | Total actifs | 00 | |
| PASSIFS | |||
| 2000 | Dettes résultant d’achats et de prestation de services (créanciers) | 200 | |
| 2030 | Acomptes de clients | 200 | |
| 200 | Dettes à court terme résultant d’achats et de prestations de services | 20 | |
| 2100 | Dettes bancaires | 210 | |
| 2120 | Engagements de financement par leasing | 210 | |
| 2140 | Autres dettes à court terme rémunérées | 210 | |
| 210 | Dettes à court terme rémunérés | 20 | |
| 2200 | TVA due | 220 | |
| 2201 | Décompte TVA | 220 | |
| 2206 | Impôt anticipé dû | 220 | |
| 2208 | Impôts directs | 220 | |
| 2210 | Autres dettes à court terme | 220 | |
| 2260 | Dettes envers actionnaire | 220 | |
| 2261 | Dividendes | 220 | |
| 2270 | Assurances sociales et institutions de prévoyance | 220 | |
| 2279 | Impôt à la source | 220 | |
| 220 | Autres dettes à court terme | 20 | |
| 2300 | Charges à payer | 230 | |
| 2301 | Produits encaissés d’avance | 230 | |
| 2330 | Provisions à court terme | 230 | |
| 230 | Passifs de régularisation et provisions à court terme | 20 | |
| 20 | Dettes à court terme | 2A | |
| 2400 | Dettes bancaires | 240 | |
| 2420 | Engagements de financement par leasing | 240 | |
| 2430 | Emprunts obligataires | 240 | |
| 2450 | Emprunts | 240 | |
| 2451 | Hypothèques | 240 | |
| 240 | Dettes à long terme rémunérées | 24 | |
| 2500 | Autres dettes à long terme | 250 | |
| 250 | Autres dettes à long terme | 24 | |
| 2600 | Provisions | 260 | |
| 260 | Provisions à long termes et provisions légales | 24 | |
| 24 | Dettes à long terme | 2A | |
| 2A | Fonds étrangers | 2 | |
| 2800 | Capital-actions, capital social, capital de fondation | 280 | |
| 280 | Capital social ou capital de fondation | 28 | |
| 2900 | Réserves légales issues du capital | 290 | |
| 2940 | Réserves d‘évaluation | 290 | |
| 290 | Réserves légales issues du capital | 28 | |
| 2950 | Réserves légales issues du bénéfice | 295 | |
| 295 | Réserves légales issues du bénéfice | 28 | |
| 2960 | Réserves libres | 296 | |
| 296 | Réserves libres | 28 | |
| 2970 | Bénéfice / perte reporté | 297 | |
| 29A | Bénéfice / perte de l’exercice | 297 | |
| 297 | Bénéfice / perte du bilan | 28 | |
| 2980 | Propres actions, parts sociales, droits de participations (poste négatif) | 298 | |
| 298 | Propres actions, parts sociales, droits de participations (poste négatif) | 28 | |
| 28 | Fonds propres | 2 | |
| 2 | Total passifs | 00 | |
| COMPTE DE RÉSULTAT | |||
| 3000 | Ventes de produits fabriqués | 30 | |
| 3200 | Ventes de marchandises | 30 | |
| 3400 | Ventes de prestations | 30 | |
| 3600 | Autres ventes et prestations de services | 30 | |
| 3710 | Consommations propres | 30 | |
| 3800 | Déductions sur ventes | 30 | |
| 3805 | Pertes sur clients, variation du ducroire | 30 | |
| 3809 | TVA taux forfaitaires | 30 | |
| 30 | Chiffre d'affaires net résultant des ventes et prestations de services | 3 | |
| 3900 | Variation des stocks de produits semi-finis | 39 | |
| 3901 | Variation des stocks de produits finis | 39 | |
| 3940 | Variation de la valeur des prestations non facturées | 39 | |
| 39 | Variation des travaux en cours et des prestations non facturées | 3 | |
| 3 | Produit net des ventes et des prestations de service | E1 | |
| 4000 | Charges de matériel de l'atelier | 4 | |
| 4200 | Achats de marchandises destinées à la revente | 4 | |
| 4400 | Prestations / travaux de tiers | 4 | |
| 4500 | Charges d'énergie pour l'exploitation | 4 | |
| 4900 | Déductions sur les charges | 4 | |
| 4 | Charges de matériel, de marchandises et de prestations de tiers | E1 | |
| E1 | Résultat brut d'exploitation | E2 | |
| 5000 | Salaires | 5 | |
| 5700 | AVS, AI, APG, assurance-chômage | 5 | |
| 5710 | Caisse de compensation familiale | 5 | |
| 5720 | Prévoyance professionnelle | 5 | |
| 5730 | Assurance-accidents | 5 | |
| 5740 | Assurance pour indemnités maladie | 5 | |
| 5790 | Impôts à la source | 5 | |
| 5800 | Autres charges du personnel | 5 | |
| 5810 | Formation | 5 | |
| 5820 | Frais de voyage | 5 | |
| 5830 | Indemnités forfaitaires | 5 | |
| 5900 | Charges de personnel temporaire | 5 | |
| 5 | Charges de personnel | E2 | |
| E2 | Résultat brut d'exploitation après charges de personnel | E3 | |
| 6000 | Charges de locaux | 60 | |
| 6040 | Nettoyage locaux | 60 | |
| 60 | Charges de locaux | 6 | |
| 6100 | Entretien, réparations et remplacement des inst. servant à l'exploitation | 61 | |
| 6105 | Leasing immobilisations corporelles meubles | 61 | |
| 61 | Entretien, réparations et remplacement des inst. servant à l'exploitation | 6 | |
| 6200 | Réparations | 62 | |
| 6210 | Carburant | 62 | |
| 6220 | Assurances voitures | 62 | |
| 6260 | Leasing et location de véhicules | 62 | |
| 6270 | Charges de véhicules comme prélèvements à titre privé | 62 | |
| 6282 | Charges de transport | 62 | |
| 62 | Charges de véhicules et de transport | 6 | |
| 6300 | Assurances-choses, droits, taxes, autorisations | 63 | |
| 63 | Assurances-choses | 6 | |
| 6402 | Électricité | 64 | |
| 6410 | Chauffage | 64 | |
| 6430 | Eau | 64 | |
| 6460 | Évacuation des déchets | 64 | |
| 64 | Charges d'énergie et évacuation des déchets | 6 | |
| 6500 | Matériel de bureau | 65 | |
| 6503 | Littérature technique, journaux, revues | 65 | |
| 6510 | Téléphone, Internet | 65 | |
| 6511 | Services d'hosting | 65 | |
| 6513 | Frais postaux | 65 | |
| 6570 | Charges et leasing d'informatique | 65 | |
| 6580 | Licences, updates | 65 | |
| 6583 | Consommables | 65 | |
| 65 | Charges d'administration et d'informatique | 6 | |
| 6600 | Publicité | 66 | |
| 6642 | Cadeaux à la clientèle | 66 | |
| 66 | Publicité | 6 | |
| 6700 | Autres charges d'exploitation | 67 | |
| 67 | Autres charges d'exploitation | 6 | |
| 6 | Charges divers d'exploitation | E3 | |
| E3 | Résultat d'exploitation avant intérêts, impôts et amortissements (EBITDA) | E4 | |
| 6800 | Amortissement et ajustement de valeur des postes sur les actifs immobilisés | 68 | |
| 68 | Amortissement et ajustement de valeur des immobilitations | E4 | |
| E4 | Résultat d'exploitation avant intérêts, impôts (EBIT) | E5 | |
| 6900 | Charges pour intérêts bancaires | 69 | |
| 6940 | Frais bancaires | 69 | |
| 6950 | Produits financiers | 69 | |
| 69 | Charges et produits financiers | E5 | |
| E5 | Résultat d'exploitation avant impôts (EBT) | E6 | |
| 7000 | Produits accessoires | 7 | |
| 7010 | Charges accessoires | 7 | |
| 7500 | Produits des immeubles d'exploitation | 7 | |
| 7510 | Charges des immeubles d'exploitation | 7 | |
| 7 | Résultat des activités annexes d'exploitation | E6 | |
| 8000 | Charges hors exploitation | 8 | |
| 8100 | Produits hors exploitation | 8 | |
| 8500 | Charges extraordinaires, exceptionnelles ou hors période | 8 | |
| 8510 | Produits extraordinaires, exceptionnels ou hors période | 8 | |
| 8 | Résultats extraordinaires et hors exploitation | E6 | |
| E6 | Résultat de l'exercice avant impôts | E7 | |
| 8900 | Impôts directs | 89 | |
| 89 | Impôts directs | E7 | |
| E7 | Résultat de l'exercice | 29A | |
| 00 | Différence doit être = 0 (cellule vide) | ||
| Clients et Fournisseurs | |||
| Clients | |||
| ;10001 | Client 1 | CLI | |
| ;10002 | Client 2 | CLI | |
| ;10003 | Client 3 | CLI | |
| ;10004 | Client 4 | CLI | |
| ;10005 | Client 5 | CLI | |
| CLI | Total client | ||
| Créanciers | |||
| ;20001 | Fournisseurs 1 | CRE | |
| ;20002 | Fournisseurs 2 | CRE | |
| ;20003 | Fournisseurs 3 | CRE | |
| ;20004 | Fournisseurs 4 | CRE | |
| ;20005 | Fournisseurs 5 | CRE | |
| CRE | Total Créanciers | ||
| CENTRES DE COÛT | |||
| .EMB | Emballages A | ST | |
| .MPR | Matières premières A | ST | |
| .MAU | Matières auxiliaires A | ST | |
| ST | Total Stock | ||
| ,ENT1 | Entretien1 | ENT | |
| ,ENT2 | Entretien 2 | ENT | |
| ,ENT3 | Entretien 3 | ENT | |
| ENT | Total frais d'entretien | ||
| ;PB1 | Publicité type 1 | PU | |
| ;PB2 | Publicité type 2 | PU | |
| PU | Totale charges de publicité | ||
| Cod. TVA | Libellé | %TVA |
|---|---|---|
| Explications (Chiffres) | ||
| V = Chiffre d'affaires (Ventes et services) (200) | ||
| VS = Rabais sur ventes est services (235) | ||
| B = Impôt sur les acquisitions (38x) | ||
| M = Achats de matières et de préstations de services (400) | ||
| I = Investissements et charges d'exploitation (405) | ||
| K= Corrections (410, 415, 420) | ||
| Z = Hors champs TVA (910) | ||
| Informations codes TVA (ne pas modifier svp) | ||
| id=vatcodes-chf-2024.20230614 | ||
| Dernière mise à jour: 14.06.2023 | ||
| TVA DUE | ||
| V0 | Prestations exonérées (220) | |
| V0-E | Prestations fournies à l’étranger (221) | |
| V0-T | Transferts avec la procédure de déclaration (225) | |
| V0-N | Prestations non imposables (230) | |
| Diminutions de la contre-prestation voir rabais | ||
| V0-D | Divers (280) | |
| V77 | Ventes et services 7.7% | 7.70 |
| V81 | Ventes et services 8.1% | 8.10 |
| V77-B | Ventes et services 7.7% (optés) | 7.70 |
| V81-B | Ventes et services 8.1% (optés) | 8.10 |
| V25-N | Ventes et services 2.5% | 2.50 |
| V26 | Ventes et services 2.6% | 2.60 |
| V37 | Ventes et services 3.7% | 3.70 |
| V38 | Ventes et services 3.8% | 3.80 |
| VS77 | Rabais sur ventes et services 7.7% | 7.70 |
| VS81 | Rabais sur ventes et services 8.1% | 8.10 |
| VS25-N | Rabais sur ventes et services 2.5% | 2.50 |
| VS26 | Rabais sur ventes et services 2.6% | 2.60 |
| VS37 | Rabais sur ventes et services 3.7% | 3.70 |
| VS38 | Rabais sur ventes et services 3.8% | 3.80 |
| Total du chiffre d’affaires imposable (299) | ||
| F1 | 1. Taux dette fiscale nette 2024 | |
| F2 | 2. Taux dette fiscale nette 2024 | |
| FS1 | Rabais sur ventes et services 1. taux dette fiscale nette 2024 | |
| FS2 | Rabais sur ventes et services 2. taux dette fiscale nette 2024 | |
| F3 | 1. Taux dette fiscale nette 2018 | 2.80 |
| F4 | 2. Taux dette fiscale nette 2018 | |
| FS3 | Rabais sur ventes et services 1. taux dette fiscale nette 2018 | |
| FS4 | Rabais sur ventes et services 2. taux dette fiscale nette 2018 | |
| Total du chiffre d'affaires dette fiscale nette (322-333) | ||
| B77 | Impôt sur les acquisitions 7.7% (TVA incluse) | 7.70 |
| B77-1 | Impôt sur les acquisitions 7.7% (hors TVA) | 7.70 |
| B77-2 | Impôt sur les acquisitions 7.7% (montant TVA) | 7.70 |
| B81 | Impôt sur les acquisitions 8.1% (TVA incluse) | 8.10 |
| B81-1 | Impôt sur les acquisitions 8.1% (hors TVA) | 8.10 |
| B81-2 | Impôt sur les acquisitions 8.1% (montant TVA) | 8.10 |
| Total Impôt sur les acquisitions (382-383) | ||
| Total de l’impôt dû (399) | ||
| TVA DEDUCTIBLE | ||
| M0 | Achats exonérés | |
| I0 | Investissements et charges d'exploitation exonérés | |
| M77 | Achats de matières et de services 7.7% (TVA incluse) | 7.70 |
| M77-1 | Achats de matières et de services 7.7% (hors TVA) | 7.70 |
| M77-2 | Achats de matières et de services 7.7% (montant TVA) | 7.70 |
| M81 | Achats de matières et de services 8.1% (TVA incluse) | 8.10 |
| M81-1 | Achats de matières et de services 8.1% (hors TVA) | 8.10 |
| M81-2 | Achats de matières et de services 8.1% (montant TVA) | 8.10 |
| M25 | Achats de matières et de services 2.5% | 2.50 |
| M26 | Achats de matières et de services 2.6% | 2.60 |
| M37 | Achats de matières et de services 3.7% | 3.70 |
| M38 | Achats de matières et de services 3.8% | 3.80 |
| Investissements et autres charges d'exploitation | ||
| I77 | Investissements et charges d'exploitation 7.7% | 7.70 |
| I77-1 | Investissements et charges d'exploitation 7.7% (hors TVA) | 7.70 |
| I77-2 | Investissements et charges d'exploitation 7.7% (montant TVA) | 7.70 |
| I81 | Investissements et charges d'exploitation 8.1% | 8.10 |
| I81-1 | Investissements et charges d'exploitation 8.1% (hors TVA) | 8.10 |
| I81-2 | Investissements et charges d'exploitation 8.1% (montant TVA) | 8.10 |
| I25 | Investissements et charges d'exploitation 2.5% | 2.50 |
| I26 | Investissements et charges d'exploitation 2.6% | 2.60 |
| I37 | Investissements et charges d'exploitation 3.7% | 3.70 |
| I38 | Investissements et charges d'exploitation 3.8% | 3.80 |
| Corrections et réductions | ||
| K77-A | Dégrèvement ultérieur de l’impôt préalable 7.7% (410) | 7.70 |
| K81-A | Dégrèvement ultérieur de l’impôt préalable 8.1% (410) | 8.10 |
| K77-B | Corrections de l’impôt préalable 7.7% (415) | 7.70 |
| K81-B | Corrections de l’impôt préalable 8.1% (415) | 8.10 |
| K77-C | Réductions de la déduction de l’impôt préalable 7.7% (420) | 7.70 |
| K81-C | Réductions de la déduction de l’impôt préalable 8.1% (420) | 8.10 |
| F1050 | Mise en compte de l'impôt selon le formulaire n. 1050 | |
| F1055 | Mise en compte de l'impôt selon le formulaire n. 1055 | |
| Total impôt préalable (479) | ||
| Total à payer ou en faveur (510) | ||
| Autres mouvements de fonds | ||
| Z0-A | Subventions, taxes touristiques encaissées par les offices du tourisme, contributions versées aux établissements chargés de l'élimination des déchets et de l'approvisionnement en eau (let. a à c) | |
| Z0 | Les dons, les dividendes, les dédommagements, etc. | |
| Hors champs TVA | ||
| Total final pour contrôle | ||
Persone giuridiche | IVA aliquota saldo
Dans cet article
Persone giuridiche | IVA aliquota saldo
Persone giuridiche | IVA aliquota saldo
Modello predefinito per gestire la contabilità con IVA l'aliquota saldo. Le impostazioni dei codici IVA e la nuova estensione per il metodo aliquota saldo sono state aggiornate alle nuove normative IVA, in vigore dal 01.01.2024. Banana contabilità Plus prepara tutti i calcoli, il riassunto IVA, il fac-simile formulario IVA e il file Xml per inoltrare i dati elettronicamente sul sito dell'AFC. Apri il modello dalla nostra WebApp, oppure dal programma e salva il file sul tuo computer.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le modèle dans Banana WebAppDocumentation Modèle
Le aziende che hanno una cifra d'affari annua (incluso IVA) non superiore a 5,024 milioni di franchi e con l'imposta dovuta non superiore a 103'000 franchi annui possono optare per l'IVA aliquota saldo, dietro richiesta e autorizzazione dall'AFC.
Maggiori informazioni sono disponibili sul sito della Confederazione alla pagina Aliquote saldo e aliquote forfettarie in materia di IVA.
Nel modello di Banana Contabilità Plus, il piano contabile e la tabella Codici IVA hanno tutte le impostazioni per gestire l'IVA in Svizzera con l'aliquota saldo.
Puoi decidere se nelle registrazioni:
- Avere la scomposizione IVA su ogni registrazione
Prima di iniziare a registrare, inserisci le tue aliquote IVA nella tabella Codici IVA e inserisci "SÌ" nella colonna Lordo. Ad ogni registrazione, ci sarà la scomposizione IVA, con l'importo IVA indicato nell'apposita colonna. - Calcolare l'IVA aliquota saldo alla fine del periodo
I Codici IVA devono essere inseriti nel dialogo del calcolo IVA, presente nell'estensione di Banana Contabilità Plus. Le registrazioni verranno registrate con gli importi al lordo IVA e non ci sarà la scomposizione degli importi IVA.
Maggiori informazioni sono disponibili alla pagina Formulario IVA - aliquota saldo/forfetaria.
A fine periodo il programma esegue in automatico il calcolo dell'IVA ad aliquota saldo e crea in PDF il fac-simile del formulario ufficiale e il file Xml per l'inoltro elettronico dei dati IVA all'AFC.
Il programma include tante funzioni per lavorare velocemente e ottenere risultati professionali.
Per alcune funzioni è necessario un abbonamento al piano Advanced di Banana contabilità Plus, come per esempio generare il fac-simile o il file XML del Rendiconto IVA, utilizzare le nuove funzioni delle Regole, Filtro e Ordina righe temporaneo. Guarda tutte le funzioni del piano Advanced.
Crea il tuo file
- Apri il modello con la WebApp di Banana Contabilità Plus
- Con il comando File > Proprietà file imposta il periodo, il nome della tua azienda e la moneta di base (puoi fare il budget e la contabilità in qualsiasi moneta desideri).
- Con il comando File > Salva con nome, salva il file. È utile indicare nel nome del file, il nome della Società e l'anno. Per esempio "Bernasconi-Sagl-20xx.ac2".
ATTENZIONE: se chiudi il browser senza salvare, perderai i dati immessi. Salva sempre il file sul tuo computer.
Altre informazioni e approfondimenti:
Aperçu du modèle
Company SA
Divisa Base: CHF
Contabilità in partita doppia con IVA
| Gruppo | Conto | Descrizione | Somma in |
|---|---|---|---|
| BILANCIO | |||
| ATTIVI | |||
| 1000 | Cassa | 100 | |
| 1020 | Banca | 100 | |
| 1045 | Carte di credito / Carte di debito | 100 | |
| 100 | Liquidità | 10 | |
| 1060 | Titoli | 106 | |
| 106 | Attivi quotati in borsa detenuti a breve termine | 10 | |
| 1090 | Conto di trasferimento | 109 | |
| 1091 | Conto di giro salari | 109 | |
| 1099 | Conto di chiarimento | 109 | |
| 109 | Conti di trasferimento | 10 | |
| 1100 | Crediti da forniture e prestazioni (debitori) | 110 | |
| 1109 | Delcredere | 110 | |
| 110 | Crediti da forniture e prestazioni | 10 | |
| 1140 | Anticipi e prestiti | 114 | |
| 1176 | Imposta preventiva | 114 | |
| 1179 | Imposta alla fonte | 114 | |
| 1180 | Crediti da assicurazioni sociali e istituti di previdenza | 114 | |
| 1190 | Crediti diversi a breve termine | 114 | |
| 1191 | Cauzioni | 114 | |
| 114 | Altri crediti a breve termine | 10 | |
| 1200 | Merce di rivendita | 120 | |
| 1210 | Materia prima | 120 | |
| 1230 | Materia ausiliaria | 120 | |
| 1231 | Materiale di consumo | 120 | |
| 1260 | Prodotti finiti | 120 | |
| 1270 | Prodotti in corso di fabbricazione | 120 | |
| 1280 | Prestazioni di servizi non fatturate | 120 | |
| 120 | Scorte e prestazioni di servizi non fatturate | 10 | |
| 1300 | Costi anticipati | 130 | |
| 1301 | Ricavi da incassare | 130 | |
| 130 | Ratei e risconti attivi | 10 | |
| 10 | Attivo circolante | 1 | |
| 1400 | Titoli | 140 | |
| 1440 | Prestiti | 140 | |
| 1460 | Prestito/Prestito ipotecario a correntista | 140 | |
| 140 | Immobilizzazioni finanziarie | 14 | |
| 1480 | Partecipazioni | 148 | |
| 148 | Partecipazioni | 14 | |
| 1500 | Macchine e attrezzature | 150 | |
| 1510 | Mobilio e installazioni | 150 | |
| 1520 | Macchine ufficio, informatica e tecnologia della comunicazione | 150 | |
| 1530 | Veicoli | 150 | |
| 1540 | Utensili e apparecchiature | 150 | |
| 150 | Immobilizzazioni materiali mobiliari | 14 | |
| 1600 | Immobili aziendali | 160 | |
| 160 | Immobilizzazioni materiali immobiliari | 14 | |
| 1700 | Brevetti, know-how, licenze, diritti e sviluppo | 170 | |
| 1710 | Marchi | 170 | |
| 1712 | Modelli | 170 | |
| 1770 | Goodwill | 170 | |
| 170 | Immobilizzazioni immateriali | 14 | |
| 1850 | Capitale azionario, capitale sociale, diritti di partecipazione o capitale della fondazione non versati | 180 | |
| 180 | Capitale sociale o capitale della fondazione non versato | 14 | |
| 14 | Attivo fisso | 1 | |
| 1 | Totale attivi | 00 | |
| PASSIVI | |||
| 2000 | Debiti per forniture e prestazioni (creditori) | 200 | |
| 2030 | Anticipi da terzi | 200 | |
| 200 | Debiti per forniture e prestazioni | 20 | |
| 2100 | Banca passiva | 210 | |
| 2120 | Impegni leasing finanziari | 210 | |
| 2140 | Altri debiti onerosi | 210 | |
| 210 | Debiti onerosi a breve termine | 20 | |
| 2200 | IVA dovuta | 220 | |
| 2201 | Rendiconto IVA | 220 | |
| 2206 | Imposta preventiva | 220 | |
| 2208 | Imposte dirette | 220 | |
| 2209 | Imposta alla fonte | 220 | |
| 2210 | Altri debiti a breve termine | 220 | |
| 2260 | Debiti verso azionista | 220 | |
| 2269 | Dividendi | 220 | |
| 2270 | Conto corrente AVS, AI, IPG, AD | 220 | |
| 220 | Altri debiti a breve termine | 20 | |
| 2300 | Costi da pagare | 230 | |
| 2301 | Ricavi incassati anticipatamente | 230 | |
| 2330 | Accantonamenti a breve termine | 230 | |
| 230 | Ratei e risconti passivi, accantonamenti a breve termine | 20 | |
| 20 | Capitale di terzi a breve termine | 2A | |
| 2400 | Debiti bancari | 240 | |
| 2420 | Impegni leasing finanziari | 240 | |
| 2430 | Prestiti obbligazionari | 240 | |
| 2450 | Prestiti | 240 | |
| 2451 | Mutui ipotecari | 240 | |
| 240 | Debiti onerosi a lungo termine | 24 | |
| 2500 | Altri debiti a lungo termine (non onerosi) | 250 | |
| 250 | Altri debiti a lungo termine | 24 | |
| 2600 | Accantonamenti | 260 | |
| 260 | Accantonamenti a lungo termine e poste analoghe previste dalla legge | 24 | |
| 24 | Capitale di terzi a lungo termine | 2A | |
| 2A | Capitale dei terzi | 2 | |
| 2800 | Capitale azionario, capitale sociale, diritti di partecipazione o capitale della fondazione | 280 | |
| 280 | Capitale sociale o della fondazione | 28 | |
| 2900 | Aggio alla costituzione o in caso di aumento di capitale | 290 | |
| 2903 | Riserva legale da capitale | 290 | |
| 2950 | Riserva legale da utili | 290 | |
| 2955 | Riserve da rivalutazioni | 290 | |
| 2960 | Riserve facoltative da utili | 290 | |
| 290 | Riserve | 28 | |
| 2965 | Azioni proprie, parti sociali, diritti di partecipazione (posta negativa) | 296 | |
| 296 | Azioni proprie, parti sociali, diritti di partecipazione (posta negativa) | 28 | |
| 2970 | Utile/perdita riportata | 297 | |
| 2979 | Utile/perdita annuale | 297 | |
| 297 | Utile/perdita da bilancio | 28 | |
| 28 | Capitale proprio | 2 | |
| 2 | Totale passivi | 00 | |
| CONTO ECONOMICO | |||
| 3000 | Ricavi prodotti fabbricati | 30 | |
| 3200 | Ricavi merci di rivendita | 30 | |
| 3400 | Ricavi prestazioni di servizi | 30 | |
| 3600 | Altri ricavi e prestazioni di servizi | 30 | |
| 3710 | Consumo proprio | 30 | |
| 3800 | Diminuzione di ricavi | 30 | |
| 3805 | Perdite su debitori, variazione delcredere | 30 | |
| 3809 | IVA aliquota saldo | 30 | |
| 3810 | Commissioni carte di credito/debito | 30 | |
| 30 | Importo netto dei ricavi da forniture e prestazioni | 3 | |
| 3900 | Variazione delle scorte di prodotti finiti | 39 | |
| 3901 | Variazione delle scorte di prodotti in corso di fabbricazione | 39 | |
| 3940 | Variazione prestazioni di servizi non fatturate | 39 | |
| 39 | Variazione delle scorte e delle prestazioni di servizi | 3 | |
| 3 | Ricavo d'esercizio da forniture e prestazioni | E1 | |
| 4000 | Costi materiale per la fabbricazione | 4 | |
| 4200 | Costi delle merci di rivendita | 4 | |
| 4400 | Lavori di terzi / prestazioni di subappaltanti | 4 | |
| 4500 | Consumi energia per la produzione | 4 | |
| 4800 | Diminuzione di costi | 4 | |
| 4 | Costi per il materiale, la merce i servizi e l'energia | E1 | |
| E1 | Utile lordo d'esercizio dopo deduzione dei costi per il materiale e le merci di rivendita | E2 | |
| 5000 | Salari | 5 | |
| 5700 | Contributi AVS/AI/IPG/AD | 5 | |
| 5710 | Contributi cassa assegni familiari | 5 | |
| 5720 | Contributi previdenza professionale obbligatoria | 5 | |
| 5730 | Premi per l'assicurazione infortuni professionali | 5 | |
| 5740 | Assicurazione indennità giornaliera per malattia | 5 | |
| 5790 | Imposta alla fonte | 5 | |
| 5800 | Altri costi del personale | 5 | |
| 5810 | Formazione del personale | 5 | |
| 5820 | Spese di viaggio | 5 | |
| 5830 | Rimborsi spese forfettarie | 5 | |
| 5900 | Prestazioni di terzi | 5 | |
| 5 | Costi per il personale | E2 | |
| E2 | Utile lordo d'esercizio dopo deduzione dei costi per il personale | E3 | |
| 6000 | Costi dei locali | 60 | |
| 6040 | Pulizia locali | 60 | |
| 60 | Costi dei locali | 6 | |
| 6100 | Manutenzioni, riparazioni e sostituzione immobilizzazioni mobiliari | 61 | |
| 6105 | Costi leasing immobilizzazioni mobiliari | 61 | |
| 61 | Manutenzioni, riparazioni, sostituzioni (MRS); leasing di immobilizzazioni materiali mobiliari | 6 | |
| 6200 | Riparazioni | 62 | |
| 6210 | Benzina | 62 | |
| 6220 | Assicurazioni auto | 62 | |
| 6260 | Leasing e noleggio auto | 62 | |
| 6270 | Quota privata dei costi auto | 62 | |
| 6280 | Costi di trasporto | 62 | |
| 62 | Costi auto e di trasporto | 6 | |
| 6300 | Assicurazioni cose, contributi, tasse e autorizzazioni | 63 | |
| 63 | Assicurazioni cose, contributi, tasse e autorizzazioni | 6 | |
| 6402 | Elettricità | 64 | |
| 6410 | Riscaldamento | 64 | |
| 6430 | Acqua | 64 | |
| 6460 | Spazzatura | 64 | |
| 64 | Costi energia e smaltimento | 6 | |
| 6500 | Materiale d'ufficio | 65 | |
| 6503 | Riviste specialistiche, giornali, periodici | 65 | |
| 6510 | Telefono / internet | 65 | |
| 6511 | Hosting presso terzi | 65 | |
| 6513 | Porti (spese postali) | 65 | |
| 6570 | Costi informatici incluso leasing | 65 | |
| 6580 | Costi per licenze ed aggiornamenti | 65 | |
| 6583 | Materiale di consumo | 65 | |
| 65 | Costi amministrativi e informatici | 6 | |
| 6600 | Costi pubblicitari | 66 | |
| 6642 | Regali a clienti | 66 | |
| 66 | Costi pubblicitari | 6 | |
| 6700 | Altri costi d'esercizio | 67 | |
| 67 | Altri costi d'esercizio | 6 | |
| 6 | Costi diversi d'esercizio | E3 | |
| E3 | Risultato d'esercizio prima degli ammortamenti e rettifiche, risultati finanziari e imposte (EBITDA) | E4 | |
| 6800 | Ammortamenti e rettifiche di valore dell'attivo fisso | 68 | |
| 68 | Ammortamenti e rettifiche di valore dell'attivo fisso | E4 | |
| E4 | Risultato d'esercizio prima dei risultati finanziari e delle imposte (EBIT) | E5 | |
| 6900 | Costi per interessi bancari | 69 | |
| 6940 | Spese banca | 69 | |
| 6950 | Ricavi finanziari | 69 | |
| 69 | Costi e ricavi finanziari | E5 | |
| E5 | Risultato d'esercizio prima delle imposte (EBT) | E6 | |
| 7000 | Ricavi attività accessoria | 7 | |
| 7010 | Costi attività accessoria | 7 | |
| 7500 | Ricavi immobili aziendali | 7 | |
| 7510 | Costi immobili aziendali | 7 | |
| 7 | Risultato accessorio d'esercizio | E6 | |
| 8000 | Costi estranei | 8 | |
| 8100 | Ricavi estranei | 8 | |
| 8500 | Costi straordinari, unici o relativi ad altri periodi contabili | 8 | |
| 8510 | Ricavi straordinari, unici o relativi ad altri periodi contabili | 8 | |
| 8 | Risultato estraneo, straordinario, unico o relativo ad altri periodi contabili | E6 | |
| E6 | Utile o perdita prima delle imposte | E7 | |
| 8900 | Imposte dirette | 89 | |
| 89 | Imposte dirette | E7 | |
| E7 | Utile o perdita annuale | 2979 | |
| 00 | Differenza deve essere zero (cella vuota) | ||
| Partitario Clienti e Fornitori | |||
| Partitario clienti | |||
| ;110001 | Bianchi SA | CLI | |
| ;110002 | Rossi Francesco | CLI | |
| ;110003 | John Smith | CLI | |
| ;110004 | Rossier Anne | CLI | |
| ;110005 | Müller AG | CLI | |
| CLI | Totale clienti | ||
| Partitario fornitori | |||
| ;200001 | Alberti Sergio | FOR | |
| ;200002 | Fumagalli Lorenzo | FOR | |
| ;200003 | Color SA | FOR | |
| ;200004 | Martini Sagl | FOR | |
| FOR | Totale fornitori | ||
| CENTRI DI COSTO | |||
| .IMB | Imballaggi A | MAG | |
| .MP | Materie prime A | MAG | |
| .MS | Materie sussidiarie A | MAG | |
| MAG | Totale magazzino | ||
| ,MAN1 | Manutenzione 1 | MAN | |
| ,MAN2 | Manutenzione 2 | MAN | |
| ,MAN3 | Manutenzione 3 | MAN | |
| MAN | Totale spese di manutenzione | ||
| ;PB1 | Pubblicità tipo 1 | PU | |
| ;PB2 | Pubblicità tipo 2 | PU | |
| PU | Totale spese di pubblicità |
| Cod. IVA | Descrizione | %IVA |
|---|---|---|
| Spiegazioni (Cifra) | ||
| V = Cifra d'affari (Vendite e servizi) (200) | ||
| VS = Sconti su vendite e servizi (235) | ||
| B = Imposta sull’acquisto (38x) | ||
| M = Acquisti materiale e prestazioni di servizio (400) | ||
| I = Investimenti o costi d'esercizio (405) | ||
| K= Correzioni (410, 415 420) | ||
| Z = Fuori campo (910) | ||
| Informazioni codici iva (non modificare) | ||
| id=vatcodes-chi-2024.20230614 | ||
| Ultimo aggiornamento: 14.06.2023 | ||
| IVA dovuta | ||
| V0 | Prestazioni esenti (220) | |
| V0-E | Prestazioni all'estero (221) | |
| V0-T | Trasferimenti (225) | |
| V0-N | Prestazioni non imponibili (230) | |
| Diminuzioni della controprestazione vedi sconti | ||
| V0-D | Diversi (280) | |
| V77 | Vendite e servizi 7.7% | 7.70 |
| V81 | Vendite e servizi 8.1% | 8.10 |
| V77-B | Vendite e servizi 7.7% (optati ) | 7.70 |
| V81-B | Vendite e servizi 8.1% (optati ) | 8.10 |
| V25-N | Vendite e servizi 2.5% | 2.50 |
| V26 | Vendite e servizi 2.6% | 2.60 |
| V37 | Vendite e servizi 3.7% | 3.70 |
| V38 | Vendite e servizi 3.8% | 3.80 |
| VS77 | Sconto su vendite e servizi 7.7% | 7.70 |
| VS81 | Sconto su vendite e servizi 8.1% | 8.10 |
| VS25-N | Sconto su vendite e servizi 2.5% | 2.50 |
| VS26 | Sconto su vendite e servizi 2.6% | 2.60 |
| VS37 | Sconto su vendite e servizi 3.7% | 3.70 |
| VS38 | Sconto su vendite e servizi 3.8% | 3.80 |
| Cifra d’affari imponibile complessiva (299) | ||
| F1 | 1. Aliquota saldo 2024 | |
| F2 | 2. Aliquota saldo 2024 | |
| FS1 | Sconto su vendite e servizi 1. Aliquota saldo 2024 | |
| FS2 | Sconto su vendite e servizi 2. Aliquota saldo 2024 | |
| F3 | 1. Aliquota saldo 2018 | |
| F4 | 2. Aliquota saldo 2018 | |
| FS3 | Sconto su vendite e servizi 1. Aliquota saldo 2018 | |
| FS4 | Sconto su vendite e servizi 2. Aliquota saldo 2018 | |
| Totale cifra d'affari aliquota saldo (322-333) | ||
| B77 | Imposta sull'acquisto 7.7% (incluso IVA) | 7.70 |
| B77-1 | Imposta sull'acquisto 7.7% (escluso IVA) | 7.70 |
| B77-2 | Imposta sull'acquisto 7.7% (importo IVA) | 7.70 |
| B81 | Imposta sull'acquisto 8.1% (incluso IVA) | 8.10 |
| B81-1 | Imposta sull'acquisto 8.1% (escluso IVA) | 8.10 |
| B81-2 | Imposta sull'acquisto 8.1% (importo IVA) | 8.10 |
| Imposta sull’acquisto (382-383) | ||
| Totale dell’imposta dovuta (399) | ||
| IVA rimborsabile | ||
| M0 | Acquisti esenti | |
| I0 | Investimenti e costi d'esercizio esenti | |
| M77 | Acquisti merce e servizi 7.7% (incluso IVA) | 7.70 |
| M77-1 | Acquisti merce e servizi 7.7% (escluso IVA) | 7.70 |
| M77-2 | Acquisti merce e servizi 7.7% (importo IVA) | 7.70 |
| M81 | Acquisti merce e servizi 8.1% (incluso IVA) | 8.10 |
| M81-1 | Acquisti merce e servizi 8.1% (escluso IVA) | 8.10 |
| M81-2 | Acquisti merce e servizi 8.1% (importo IVA) | 8.10 |
| M25 | Acquisti merce e servizi 2.5% | 2.50 |
| M26 | Acquisti merce e servizi 2.6% | 2.60 |
| M37 | Acquisti merce e servizi 3.7% | 3.70 |
| M38 | Acquisti merce e servizi 3.8% | 3.80 |
| Costi d'esercizio e investimenti | ||
| I77 | Investimenti e costi d'esercizio 7.7% | 7.70 |
| I77-1 | Investimenti e costi d'esercizio 7.7% (escluso IVA) | 7.70 |
| I77-2 | Investimenti e costi d'esercizio 7.7% (Importo IVA) | 7.70 |
| I81 | Investimenti e costi d'esercizio 8.1% | 8.10 |
| I81-1 | Investimenti e costi d'esercizio 8.1% (escluso IVA) | 8.10 |
| I81-2 | Investimenti e costi d'esercizio 8.1% (Importo IVA) | 8.10 |
| I25 | Investimenti e costi d'esercizio 2.5% | 2.50 |
| I26 | Investimenti e costi d'esercizio 2.6% | 2.60 |
| I37 | Investimenti e costi d'esercizio 3.7% | 3.70 |
| I38 | Investimenti e costi d'esercizio 3.8% | 3.80 |
| Correzioni e Rettifiche | ||
| K77-A | Sgravio fiscale successivo 7.7% (410) | 7.70 |
| K81-A | Sgravio fiscale successivo 8.1% (410) | 8.10 |
| K77-B | Correzioni dell’imposta precedente 7.7% (415) | 7.70 |
| K81-B | Correzioni dell’imposta precedente 8.1% (415) | 8.10 |
| K77-D | Riduzioni della deduzione dell’imposta precedente 7.7% (420) | 7.70 |
| K81-D | Riduzioni della deduzione dell’imposta precedente 8.1% (420) | 8.10 |
| F1050 | Computo dell'imposta secondo modulo n. 1050 | |
| F1055 | Computo dell'imposta secondo modulo n. 1055 | |
| Totale Iva rimborsabile (479) | ||
| Totale da versare (500) o da ricevere (510) | ||
| Altri flussi finanziari | ||
| Z0-A | Sussidi, tasse turistiche incassate da uffici turistici, contributi per lo smaltimento dei rifiuti e le aziende fornitrici d'acqua | |
| Z0 | Doni, dividendi, risarcimenti dei danni ecc. | |
| Fuori campo | ||
| Totale finale per controllo | ||
| Gruppo | Articolo | Descrizione | Somma in |
|---|---|---|---|
| AD-1 | Sedie categoria A | 10 | |
| AD-2 | Sedie categoria B | 10 | |
| 10 | Totale sedie categoria A e B | ||
| AB-1 | Tavoli categoria A | 12 | |
| AB-2 | Tavoli categoria B | 12 | |
| 12 | Totale tavoli categoria A e B | ||
Petites entreprises | Comptabilité en partie double | PME
Dans cet article
Petites entreprises | Comptabilité en partie double | PME
Petites entreprises | Comptabilité en partie double | PME
Le modèle, déjà configuré avec un plan comptable PME, offre une structure simple et optimale, permettant de passer directement à l’enregistrement des écritures. Le programme génère automatiquement les fiches de compte, le décompte TVA avec les nouveaux taux 2024 (uniquement avec le plan Advanced), le bilan et le compte de résultat. Ouvrez le modèle depuis notre WebApp ou depuis le programme, puis enregistrez le fichier sur votre ordinateur.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le modèle dans Banana WebAppDocumentation Modèle
Le programme comprend de nombreuses fonctionnalités pour travailler rapidement et obtenir des résultats professionnels :
- Importer des données à partir des extraits bancaires
- Créer et imprimer des factures avec le code QR suisse
- Configurer les règles pour mémoriser et automatiser les écritures importées depuis les extraits bancaires.
- Gérer la TVA selon les nouveaux taux
- Gérer les centres de coût, personnalisables selon vos besoins pour consulter des détails spécifiques sur certains comptes.
- Créer un budget et des prévisions financières
- Imprimer tous les rapports nécessaires : bilans, journal, fiches de compte, décomptes TVA, factures ouvertes, etc.
Pour la gestion de la TVA avec les nouveaux taux, vous trouverez des informations détaillées sur la page Gestion TVA
Certaines fonctionnalités nécessitent un abonnement au plan Advanced de Banana Comptabilité Plus, comme par exemple la génération du fac-similé ou du fichier XML du décompte TVA, ou l’utilisation des fonctions avancées Règles, Filtrer et Tri temporaire. Voir toutes les fonctionnalités du plan Advanced.
Créez votre fichier
- Ouvrir le modèle avec la WebApp de Banana Comptabilité Plus
- Avec la commande Fichier > Propriétés du fichier, définissez la période, le nom de votre entreprise et la devise de base (vous pouvez faire la comptabilité et le budget dans n’importe quelle devise).
- Avec la commande Fichier > Enregistrer sous, enregistrez le fichier. Il est conseillé d’indiquer dans le nom du fichier le nom de l’entreprise et l’année. Par exemple : "Rossi-SA-20xx.ac2".
ATTENTION : si vous fermez le navigateur sans enregistrer, les données saisies seront perdues. Sauvegardez toujours le fichier sur votre ordinateur.
Dans notre documentation, vous trouverez toutes les informations et ressources pour gérer au mieux votre comptabilité :
Aperçu du modèle
Etude Professionnelle XX
Comptabilité 2024
DeviseBase: CHF
Comptabilité en partie double avec TVA
| Groupe | Compte | Libellé | Add. dans | Gr1 |
|---|---|---|---|---|
| BILAN | ||||
| ACTIFS | ||||
| 1000 | Caisse | 10 | ||
| 1010 | Compte courant postal | 10 | ||
| 1020 | Compte courant bancaire CHF | 10 | ||
| 1045 | Cartes de crédit / Cartes de débit | 10 | ||
| 1090 | Compte d'attente en monnaie | 10 | ||
| 1091 | Compte pour l'elaboration des salaires | 10 | ||
| 1099 | Compte d'attente pour des montants à clarifier | 10 | ||
| 1100 | Créances envers des tiers | 10 | ||
| 1176 | Impôt anticipé à récupérer | 10 | ||
| 1191 | Cautionnements en espèces | 10 | ||
| 1300 | Charges constatées d'avance | 10 | ||
| 10 | Actifs circulants | 1 | 1 | |
| 1500 | Machines et appareils | 14 | ||
| 1510 | Mobilier d'exploitation | 14 | ||
| 1512 | Installations de magazin | 14 | ||
| 1520 | Machines de bureau | 14 | ||
| 1521 | Infrastructures informatiques | 14 | ||
| 1526 | Logiciels | 14 | ||
| 1530 | Véhicules | 14 | ||
| 14 | Actifs immobilisés | 1 | 1 | |
| 1 | TOTAL ACTIFS | 00 | 1 | |
| PASSIFS | ||||
| 2000 | Dettes résultant d'achats de matières et de marchandises | 20 | ||
| 2100 | Dettes bancaires à court terme | 20 | ||
| 2200 | TVA due | 20 | ||
| 2201 | Décompte TVA | 20 | ||
| 2300 | Charges à payer | 20 | ||
| 20 | Dettes à court terme | 2 | 1 | |
| 2400 | Dettes bancaires | 24 | ||
| 2500 | Autres dettes à long terme | 24 | ||
| 2600 | Provisions | 24 | ||
| 24 | Dettes à long terme | 2 | ||
| 2800 | Capital propre / Capital social | 28 | ||
| 2850 | Prélèvements privés en espèces | 28 | ||
| 2970 | Bénéfice reporté / Perte reportée | 28 | ||
| 297 | Bénéfice de l'exercice / Perte de l'exercice | 28 | 1 | |
| 28 | Capitaux propres | 2 | 1 | |
| 2 | TOTAL PASSIFS | 00 | 1 | |
| COMPTE DE RESULTAT | ||||
| PRODUITS | ||||
| 3000 | Ventes de marchandises | 3 | ||
| 3400 | Encaissement honoraires | 3 | ||
| 3490 | Escomptes | 3 | ||
| 3600 | Autres produits | 3 | ||
| 3710 | Consommations propres | 3 | ||
| 3809 | TVA taux de la dette fiscale nette | 3 | ||
| 3810 | Commissions cartes de crédit/debit | 3 | ||
| 3 | TOTAL PRODUITS | 02 | 1 | |
| CHARGES | ||||
| 4000 | Achats | 4 | ||
| 4 | Total Achats | 4-6 | ||
| 5089 | Autres charges de personnel | 5 | ||
| 5600 | Salaires pour l'administration | 5 | ||
| 5700 | AVS, AI, APG, assurance-chômage | 5 | ||
| 5710 | Caisse de compensation familiale | 5 | ||
| 5720 | Prévoyance professionnelle | 5 | ||
| 5730 | Assurance-accidents | 5 | ||
| 5740 | Assurance pour indemnités maladie | 5 | ||
| 5790 | Impôts à la source | 5 | ||
| 5820 | Frais de voyages | 5 | ||
| 5830 | Indemnités forfaitaires pour les cadres | 5 | ||
| 5900 | Employés temporaires | 5 | ||
| 5 | Charges de personnel | 4-6 | 1 | |
| 6000 | Loyer | 6 | ||
| 6030 | Charges accessoires | 6 | ||
| 6100 | Entretien, réparations et remplacement des inst. servant à l'exploitation | 6 | ||
| 6200 | Réparation, service et nettoyage | 6 | ||
| 6210 | Carburants | 6 | ||
| 6220 | Assurances | 6 | ||
| 6280 | Frais de transport | 6 | ||
| 6300 | Assurances-choses, droits, taxes, autorisations | 6 | ||
| 6400 | Charges d'énergie et évacuation des déchets | 6 | ||
| 6500 | Matériel de bureau | 6 | ||
| 6503 | Littérature technique, journaux, revues | 6 | ||
| 6510 | Téléphone | 6 | ||
| 6511 | Services d'hosting | 6 | ||
| 6513 | Frais de port | 6 | ||
| 6520 | Cotisations | 6 | ||
| 6521 | Dons et cadeaux | 6 | ||
| 6530 | Honoraires pour fiduciaire | 6 | ||
| 6574 | Investissements de faible montant | 6 | ||
| 6583 | Consommables | 6 | ||
| 6600 | Publicité | 6 | ||
| 6641 | Service à la clientèle | 6 | ||
| 6642 | Cadeaux à la clientèle | 6 | ||
| 6800 | Amortissement et ajustement de valeur des postes sur les actifs immobilisés | 6 | ||
| 6900 | Charges financières | 6 | ||
| 6950 | Produits financiers | 6 | ||
| 8900 | Impôts | 6 | ||
| 6 | Total autre charges de l'exercice | 4-6 | 1 | |
| 4-6 | TOTAL CHARGES | 02 | ||
| 02 | Bénéfice (-) / Perte (+) Compte de résultat | 297 | 1 | |
| 00 | Différence doit être = 0 (cellule vide) | |||
| CENTRES DE COÛT | ||||
| ,ENT1 | Entretien1 | ENT | ||
| ,ENT2 | Entretien 2 | ENT | ||
| ,ENT3 | Entretien 3 | ENT | ||
| ENT | Total frais d'entretien | |||
| ;PB1 | Publicité type 1 | PU | ||
| ;PB2 | Publicité type 2 | PU | ||
| PU | Totale charges de publicité |
| Cod. TVA | Libellé | %TVA |
|---|---|---|
| Explications (Chiffres) | ||
| V = Chiffre d'affaires (Ventes et services) (200) | ||
| VS = Rabais sur ventes est services (235) | ||
| B = Impôt sur les acquisitions (38x) | ||
| M = Achats de matières et de préstations de services (400) | ||
| I = Investissements et charges d'exploitation (405) | ||
| K= Corrections (410, 415, 420) | ||
| Z = Hors champs TVA (910) | ||
| Informations codes TVA (ne pas modifier svp) | ||
| id=vatcodes-chf-2024.20230614 | ||
| Dernière mise à jour: 14.06.2023 | ||
| TVA DUE | ||
| V0 | Prestations exonérées (220) | |
| V0-E | Prestations fournies à l’étranger (221) | |
| V0-T | Transferts avec la procédure de déclaration (225) | |
| V0-N | Prestations non imposables (230) | |
| Diminutions de la contre-prestation voir rabais | ||
| V0-D | Divers (280) | |
| V77 | Ventes et services 7.7% | 7.70 |
| V81 | Ventes et services 8.1% | 8.10 |
| V77-B | Ventes et services 7.7% (optés) | 7.70 |
| V81-B | Ventes et services 8.1% (optés) | 8.10 |
| V25-N | Ventes et services 2.5% | 2.50 |
| V26 | Ventes et services 2.6% | 2.60 |
| V37 | Ventes et services 3.7% | 3.70 |
| V38 | Ventes et services 3.8% | 3.80 |
| VS77 | Rabais sur ventes et services 7.7% | 7.70 |
| VS81 | Rabais sur ventes et services 8.1% | 8.10 |
| VS25-N | Rabais sur ventes et services 2.5% | 2.50 |
| VS26 | Rabais sur ventes et services 2.6% | 2.60 |
| VS37 | Rabais sur ventes et services 3.7% | 3.70 |
| VS38 | Rabais sur ventes et services 3.8% | 3.80 |
| Total du chiffre d’affaires imposable (299) | ||
| F1 | 1. Taux dette fiscale nette 2024 | |
| F2 | 2. Taux dette fiscale nette 2024 | |
| FS1 | Rabais sur ventes et services 1. taux dette fiscale nette 2024 | |
| FS2 | Rabais sur ventes et services 2. taux dette fiscale nette 2024 | |
| F3 | 1. Taux dette fiscale nette 2018 | |
| F4 | 2. Taux dette fiscale nette 2018 | |
| FS3 | Rabais sur ventes et services 1. taux dette fiscale nette 2018 | |
| FS4 | Rabais sur ventes et services 2. taux dette fiscale nette 2018 | |
| Total du chiffre d'affaires dette fiscale nette (322-333) | ||
| B77 | Impôt sur les acquisitions 7.7% (TVA incluse) | 7.70 |
| B77-1 | Impôt sur les acquisitions 7.7% (hors TVA) | 7.70 |
| B77-2 | Impôt sur les acquisitions 7.7% (montant TVA) | 7.70 |
| B81 | Impôt sur les acquisitions 8.1% (TVA incluse) | 8.10 |
| B81-1 | Impôt sur les acquisitions 8.1% (hors TVA) | 8.10 |
| B81-2 | Impôt sur les acquisitions 8.1% (montant TVA) | 8.10 |
| Total Impôt sur les acquisitions (382-383) | ||
| Total de l’impôt dû (399) | ||
| TVA DEDUCTIBLE | ||
| M0 | Achats exonérés | |
| I0 | Investissements et charges d'exploitation exonérés | |
| M77 | Achats de matières et de services 7.7% (TVA incluse) | 7.70 |
| M77-1 | Achats de matières et de services 7.7% (hors TVA) | 7.70 |
| M77-2 | Achats de matières et de services 7.7% (montant TVA) | 7.70 |
| M81 | Achats de matières et de services 8.1% (TVA incluse) | 8.10 |
| M81-1 | Achats de matières et de services 8.1% (hors TVA) | 8.10 |
| M81-2 | Achats de matières et de services 8.1% (montant TVA) | 8.10 |
| M25 | Achats de matières et de services 2.5% | 2.50 |
| M26 | Achats de matières et de services 2.6% | 2.60 |
| M37 | Achats de matières et de services 3.7% | 3.70 |
| M38 | Achats de matières et de services 3.8% | 3.80 |
| Investissements et autres charges d'exploitation | ||
| I77 | Investissements et charges d'exploitation 7.7% | 7.70 |
| I77-1 | Investissements et charges d'exploitation 7.7% (hors TVA) | 7.70 |
| I77-2 | Investissements et charges d'exploitation 7.7% (montant TVA) | 7.70 |
| I81 | Investissements et charges d'exploitation 8.1% | 8.10 |
| I81-1 | Investissements et charges d'exploitation 8.1% (hors TVA) | 8.10 |
| I81-2 | Investissements et charges d'exploitation 8.1% (montant TVA) | 8.10 |
| I25 | Investissements et charges d'exploitation 2.5% | 2.50 |
| I26 | Investissements et charges d'exploitation 2.6% | 2.60 |
| I37 | Investissements et charges d'exploitation 3.7% | 3.70 |
| I38 | Investissements et charges d'exploitation 3.8% | 3.80 |
| Corrections et réductions | ||
| K77-A | Dégrèvement ultérieur de l’impôt préalable 7.7% (410) | 7.70 |
| K81-A | Dégrèvement ultérieur de l’impôt préalable 8.1% (410) | 8.10 |
| K77-B | Corrections de l’impôt préalable 7.7% (415) | 7.70 |
| K81-B | Corrections de l’impôt préalable 8.1% (415) | 8.10 |
| K77-C | Réductions de la déduction de l’impôt préalable 7.7% (420) | 7.70 |
| K81-C | Réductions de la déduction de l’impôt préalable 8.1% (420) | 8.10 |
| F1050 | Mise en compte de l'impôt selon le formulaire n. 1050 | |
| F1055 | Mise en compte de l'impôt selon le formulaire n. 1055 | |
| Total impôt préalable (479) | ||
| Total à payer ou en faveur (510) | ||
| Autres mouvements de fonds | ||
| Z0-A | Subventions, taxes touristiques encaissées par les offices du tourisme, contributions versées aux établissements chargés de l'élimination des déchets et de l'approvisionnement en eau (let. a à c) | |
| Z0 | Les dons, les dividendes, les dédommagements, etc. | |
| Hors champs TVA | ||
| Total final pour contrôle | ||
Société de personnes | Comptabilité en partie double | TVA
Dans cet article
Société de personnes | Comptabilité en partie double | TVA
Société de personnes | Comptabilité en partie double | TVA
Modèle idéal pour gérer la comptabilité avec TVA d’une société de personnes. Rapports professionnels et immédiats : Bilan, Compte de résultat, Fiches de compte, Journal et autres rapports également par période. Détails par secteur grâce aux centres de coût et pièces jointes numériques dans les écritures, pour un classement clair et une visualisation immédiate, sans devoir consulter les documents papier. La gestion de la TVA est entièrement automatisée et conforme aux nouveaux taux en vigueur depuis le 01.01.2024 ; elle permet de générer, en plus des récapitulatifs TVA, également le fichier XML pour l’envoi électronique des données TVA à l’AFC (plan Advanced). Ouvrez le modèle depuis notre WebApp ou depuis le programme et enregistrez le fichier sur votre ordinateur.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le tutorial dans Banana WebAppDocumentation Modèle
Modèle idéal pour une société de personnes avec gestion de la TVA. Toutes les configurations et fonctionnalités sont disponibles pour :
- Importer des données à partir des extraits bancaires
- Configurer les règles pour mémoriser et automatiser l’enregistrement des écritures importées depuis les extraits bancaires.
- Gérer la TVA selon les nouveaux taux
- Gérer les centres de coût, personnalisables selon vos besoins pour obtenir des détails spécifiques sur certains comptes.
- Créer un budget et des prévisions financières
- Créer et imprimer les factures avec code QR suisse, il suffit de configurer le partiaire clients et fournisseurs via le CC3
- Imprimer tous les rapports dont vous avez besoin : bilans, journal, fiches de compte, décomptes TVA, factures ouvertes, etc.
Pour la gestion de la TVA avec les nouveaux taux, vous trouverez des informations détaillées sur la page Gestion TVA.
Certaines fonctionnalités nécessitent un abonnement au plan Advanced de Banana Comptabilité Plus, comme par exemple générer un fac-similé ou un fichier XML du décompte TVA, ou utiliser les nouvelles fonctions Règles, Filtrer et Trier temporairement les lignes. Voir toutes les fonctions du plan Advanced.
Créez votre fichier
- Ouvrir le modèle avec la WebApp de Banana Comptabilité Plus
- Dans le menu Fichier > Propriétés du fichier, définissez la période, le nom de votre entreprise et la devise de base dans la monnaie de votre choix.
- Depuis le menu Fichier > Enregistrer sous, enregistrez le fichier. Il est conseillé d’indiquer dans le nom du fichier le nom de la société et l’année. Par exemple "Rossi-SA-20xx.ac2".
- Dans le tableau Devises, configurez les monnaies étrangères toujours par rapport à la devise de base et les taux de change. Les taux d’ouverture se définissent uniquement lors de la première utilisation de Banana Comptabilité. Lors du changement d’année, ils sont repris automatiquement à partir des taux de clôture saisis au 31.12.
ATTENTION : si vous fermez le navigateur sans enregistrer, vous perdrez les données saisies. Sauvegardez toujours le fichier sur votre ordinateur.
Pour rouvrir le fichier enregistré, cliquez sur Fichier > Ouvrir.
Dans notre documentation, vous trouverez toutes les informations et ressources pour gérer au mieux votre comptabilité :
Aperçu du modèle
DeviseBase: CHF
Comptabilité en partie double avec TVA
| Groupe | Compte | Libellé | Add. dans |
|---|---|---|---|
| BILAN | |||
| ACTIFS | |||
| 1000 | Caisse | 100 | |
| 1010 | Compte courant postal | 100 | |
| 1020 | Banque | 100 | |
| 1045 | Cartes de crédit / Cartes de débit | 100 | |
| 100 | Liquidités | 10 | |
| 1060 | Titres | 106 | |
| 106 | Avoirs à court terme cotés en bourse | 10 | |
| 1090 | Compte d'attente en monnaie | 109 | |
| 1091 | Compte pour l'elaboration des salaires | 109 | |
| 1099 | Compte d'attente pour des montants à clarifier | 109 | |
| 109 | Compte d'attente | 10 | |
| 1100 | Créances provenant de livraisons et de prestations (Débiteurs) | 110 | |
| 1109 | Ducroire | 110 | |
| 110 | Créances résultant de livraisons et prestations | 10 | |
| 1140 | Avances et prêts | 114 | |
| 1176 | Impôt anticipé | 114 | |
| 1179 | Impôt à la source | 114 | |
| 1180 | Compte courant AVS, AI, APG, AC | 114 | |
| 1190 | Autres créances à court terme | 114 | |
| 1191 | Cautionnements en espèces | 114 | |
| 114 | Autres créances à court terme | 10 | |
| 1200 | Marchandises commerciales | 120 | |
| 1210 | Matières premières | 120 | |
| 1230 | Matières auxiliaires | 120 | |
| 1231 | Matières consommables | 120 | |
| 1260 | Stocks de produits finis | 120 | |
| 1270 | Stocks de produits pas finis | 120 | |
| 1280 | Travaux en cours | 120 | |
| 120 | Stocks et prestations non facturées | 10 | |
| 1300 | Charges payées d‘avance | 130 | |
| 1301 | Produits à recevoir | 130 | |
| 130 | Compte de régularisation de l’actif | 10 | |
| 10 | Actifs circulants | 1 | |
| 1400 | Titres à long terme | 140 | |
| 1440 | Prêts | 140 | |
| 1460 | Prêt/Prêts hypothécaires à associé | 140 | |
| 140 | Immobilisations financières | 14 | |
| 1480 | Participations | 148 | |
| 148 | Participations | 14 | |
| 1500 | Machines et appareils | 150 | |
| 1510 | Mobilier et installations | 150 | |
| 1520 | Machines de bureau, informatique, systèmes de communication | 150 | |
| 1530 | Véhicules | 150 | |
| 1540 | Outillages et appareils | 150 | |
| 150 | Immobilisations corporelles meubles | 14 | |
| 1600 | Immeubles d’exploitation | 160 | |
| 160 | Immobilisations corporelles immeubles | 14 | |
| 1700 | Brevets, know-how, licences, droits, développement | 170 | |
| 1710 | Marques commerciales | 170 | |
| 1712 | Modèles | 170 | |
| 1770 | Goodwill | 170 | |
| 170 | Immobilisations incorporelles | 14 | |
| 1850 | Capital actions, capital social, parts sociales ou capital de fondation non libéré | 180 | |
| 180 | Capital social ou capital de fondation non libéré | 14 | |
| 14 | Actifs immobilisés | 1 | |
| 1 | Total actifs | 00 | |
| PASSIFS | |||
| 2000 | Dettes résultant d’achats et de prestation de services (créanciers) | 200 | |
| 2030 | Acomptes de clients | 200 | |
| 200 | Dettes à court terme résultant d’achats et de prestations de services | 20 | |
| 2100 | Dettes bancaires | 210 | |
| 2120 | Engagements de financement par leasing | 210 | |
| 2140 | Autres dettes à court terme rémunérées | 210 | |
| 210 | Dettes à court terme rémunérés | 20 | |
| 2200 | TVA due | 220 | |
| 2201 | Décompte TVA | 220 | |
| 2206 | Impôt anticipé dû | 220 | |
| 2208 | Impôts directs | 220 | |
| 2209 | Impôt à la source | 220 | |
| 2210 | Autres dettes à court terme | 220 | |
| 2260 | Dettes envers associé | 220 | |
| 2270 | Compte courant AVS, AI, APG, AC | 220 | |
| 220 | Autres dettes à court terme | 20 | |
| 2300 | Charges à payer | 230 | |
| 2301 | Produits encaissés d’avance | 230 | |
| 2330 | Provisions à court terme | 230 | |
| 230 | Passifs de régularisation et provisions à court terme | 20 | |
| 20 | Dettes à court terme | 2A | |
| 2400 | Dettes bancaires | 240 | |
| 2420 | Engagements de financement par leasing | 240 | |
| 2430 | Emprunts obligataires | 240 | |
| 2450 | Emprunts | 240 | |
| 2451 | Hypothèques | 240 | |
| 240 | Dettes à long terme rémunérées | 24 | |
| 2500 | Autres dettes à long terme | 250 | |
| 250 | Autres dettes à long terme | 24 | |
| 2600 | Provisions | 260 | |
| 260 | Provisions à long termes et provisions légales | 24 | |
| 24 | Dettes à long terme | 2A | |
| 2A | Fonds étrangers | 2 | |
| 2800 | Capital, associés A en début d’exercice | 28 | |
| 2810 | Apports de capital / prélèvements sur capital, associé A | 28 | |
| 2820 | Compte privé, associé A | 28 | |
| 2830 | Bénéfice / perte de l’exercice, associé A | 28 | |
| 2850 | Capital, commanditaire A en début d’exercice | 28 | |
| 2860 | Apport de capital / prélèvements sur capital, commanditaire A | 28 | |
| 2870 | Compte privé, commanditaire A | 28 | |
| 2880 | Bénéfice / perte de l’exercice, commanditaire A | 28 | |
| 297 | Bénéfice / perte de l’exercice | 28 | |
| 28 | Fonds propres | 2 | |
| 2 | Total passifs | 00 | |
| COMPTE DE RÉSULTAT | |||
| 3000 | Ventes de produits fabriqués | 30 | |
| 3200 | Ventes de marchandises | 30 | |
| 3400 | Ventes de prestations | 30 | |
| 3600 | Autres ventes et prestations de services | 30 | |
| 3710 | Consommations propres | 30 | |
| 3800 | Déductions sur ventes | 30 | |
| 3805 | Pertes sur clients, variation du ducroire | 30 | |
| 3809 | TVA taux de la dette fiscale nette | 30 | |
| 3810 | Commissions cartes de crédit/débit | 30 | |
| 30 | Chiffre d'affaires net résultant des ventes et prestations de services | 3 | |
| 3900 | Variation des stocks de produits finis | 39 | |
| 3901 | Variation des stocks de produits semi-finis | 39 | |
| 3940 | Variation de la valeur des prestations non facturées | 39 | |
| 39 | Variation des stocks de produits et variation des prestations non facturés | 3 | |
| 3 | Produit net des ventes et des prestations de service | E1 | |
| 4000 | Charges de matériel de l'atelier | 4 | |
| 4200 | Achats de marchandises destinées à la revente | 4 | |
| 4400 | Prestations / travaux de tiers | 4 | |
| 4500 | Charges d'énergie pour l'exploitation | 4 | |
| 4800 | Déductions sur les charges | 4 | |
| 4 | Charges de matériel, de marchandises et de prestations de tiers | E1 | |
| E1 | Résultat brut d'exploitation | E2 | |
| 5000 | Salaires | 5 | |
| 5700 | AVS, AI, APG, assurance-chômage | 5 | |
| 5710 | Caisse d'allocations familiales (CAF) | 5 | |
| 5720 | Prévoyance professionnelle | 5 | |
| 5730 | Assurance-accidents | 5 | |
| 5740 | Assurance maladie (indemnité journalière maladie) | 5 | |
| 5790 | Impôts à la source | 5 | |
| 5800 | Autres charges de personnel | 5 | |
| 5810 | Formation | 5 | |
| 5820 | Frais de voyage | 5 | |
| 5830 | Indemnités forfaitaires | 5 | |
| 5900 | Charges de personnel temporaire | 5 | |
| 5 | Charges de personnel | E2 | |
| E2 | Résultat brut d'exploitation après charges de personnel | E3 | |
| 6000 | Charges de locaux | 60 | |
| 6040 | Nettoyage locaux | 60 | |
| 60 | Charges de locaux | 6 | |
| 6100 | Entretien, réparations et remplacement des inst. servant à l'exploitation | 61 | |
| 6105 | Leasing immobilisations corporelles meubles | 61 | |
| 61 | Entretien, réparations, remplacements (ERR); leasing immobilisations corporelles meubles | 6 | |
| 6200 | Réparations | 62 | |
| 6210 | Carburants | 62 | |
| 6220 | Assurances voitures | 62 | |
| 6260 | Leasing et location de véhicules | 62 | |
| 6270 | Charges de véhicules comme prélèvements à titre privé | 62 | |
| 6280 | Charges de transport | 62 | |
| 62 | Charges de véhicules et de transport | 6 | |
| 6300 | Assurances-choses, droits, taxes, autorisations | 63 | |
| 63 | Assurances-choses, droits, taxes et autorisations | 6 | |
| 6402 | Électricité | 64 | |
| 6410 | Chauffage | 64 | |
| 6430 | Eau | 64 | |
| 6460 | Évacuation des déchets | 64 | |
| 64 | Charges d'énergie et évacuation des déchets | 6 | |
| 6500 | Matériel de bureau | 65 | |
| 6503 | Littérature technique, journaux, revues | 65 | |
| 6510 | Téléphone, Internet | 65 | |
| 6511 | Services d'hosting | 65 | |
| 6513 | Frais postaux | 65 | |
| 6570 | Charges et leasing d'informatique | 65 | |
| 6580 | Charges de licences et de mises à jour | 65 | |
| 6583 | Consommables | 65 | |
| 65 | Charges d'administration et d'informatique | 6 | |
| 6600 | Publicité | 66 | |
| 6642 | Cadeaux à la clientèle | 66 | |
| 66 | Charges de publicité | 6 | |
| 6700 | Autres charges d'exploitation | 67 | |
| 67 | Autres charges d'exploitation | 6 | |
| 6 | Charges divers d'exploitation | E3 | |
| E3 | Résultat d'exploitation avant intérêts, impôts et amortissements (EBITDA) | E4 | |
| 6800 | Amortissement et ajustement de valeur des postes sur les actifs immobilisés | 68 | |
| 68 | Amortissement et ajustement de valeur des immobilitations | E4 | |
| E4 | Résultat d'exploitation avant intérêts, impôts (EBIT) | E5 | |
| 6900 | Charges pour intérêts bancaires | 69 | |
| 6940 | Frais bancaires | 69 | |
| 6950 | Produits financiers | 69 | |
| 69 | Charges et produits financiers | E5 | |
| E5 | Résultat d'exploitation avant impôts (EBT) | E6 | |
| 7000 | Produits accessoires | 7 | |
| 7010 | Charges accessoires | 7 | |
| 7500 | Produits des immeubles d'exploitation | 7 | |
| 7510 | Charges des immeubles d'exploitation | 7 | |
| 7 | Résultat des activités annexes d'exploitation | E6 | |
| 8000 | Charges hors exploitation | 8 | |
| 8100 | Produits hors exploitation | 8 | |
| 8500 | Charges exceptionnels, uniques ou hors période | 8 | |
| 8510 | Produits exceptionnels, uniques ou hors période | 8 | |
| 8 | Résultats exceptionnels et hors exploitation | E6 | |
| E6 | Résultat de l'exercice avant impôts | E7 | |
| 8900 | Impôts directs | 89 | |
| 89 | Impôts directs | E7 | |
| E7 | Résultat de l'exercice | 297 | |
| 00 | Différence doit être = 0 (cellule vide) | ||
| CENTRES DE COÛT | |||
| .EMB | Emballages A | ST | |
| .MPR | Matières premières A | ST | |
| .MAU | Matières auxiliaires A | ST | |
| ST | Total stock | ||
| ,ENT1 | Entretien1 | ENT | |
| ,ENT2 | Entretien 2 | ENT | |
| ,ENT3 | Entretien 3 | ENT | |
| ENT | Total frais d'entretien | ||
| ;PB1 | Publicité type 1 | PU | |
| ;PB2 | Publicité type 2 | PU | |
| PU | Totale charges de publicité |
| Cod. TVA | Libellé | %TVA |
|---|---|---|
| Explications (Chiffres) | ||
| V = Chiffre d'affaires (Ventes et services) (200) | ||
| VS = Rabais sur ventes est services (235) | ||
| B = Impôt sur les acquisitions (38x) | ||
| M = Achats de matières et de préstations de services (400) | ||
| I = Investissements et charges d'exploitation (405) | ||
| K= Corrections (410, 415, 420) | ||
| Z = Hors champs TVA (910) | ||
| Informations codes TVA (ne pas modifier svp) | ||
| id=vatcodes-chf-2024.20230614 | ||
| Dernière mise à jour: 14.06.2023 | ||
| TVA DUE | ||
| V0 | Prestations exonérées (220) | |
| V0-E | Prestations fournies à l’étranger (221) | |
| V0-T | Transferts avec la procédure de déclaration (225) | |
| V0-N | Prestations non imposables (230) | |
| Diminutions de la contre-prestation voir rabais | ||
| V0-D | Divers (280) | |
| V77 | Ventes et services 7.7% | 7.70 |
| V81 | Ventes et services 8.1% | 8.10 |
| V77-B | Ventes et services 7.7% (optés) | 7.70 |
| V81-B | Ventes et services 8.1% (optés) | 8.10 |
| V25-N | Ventes et services 2.5% | 2.50 |
| V26 | Ventes et services 2.6% | 2.60 |
| V37 | Ventes et services 3.7% | 3.70 |
| V38 | Ventes et services 3.8% | 3.80 |
| VS77 | Rabais sur ventes et services 7.7% | 7.70 |
| VS81 | Rabais sur ventes et services 8.1% | 8.10 |
| VS25-N | Rabais sur ventes et services 2.5% | 2.50 |
| VS26 | Rabais sur ventes et services 2.6% | 2.60 |
| VS37 | Rabais sur ventes et services 3.7% | 3.70 |
| VS38 | Rabais sur ventes et services 3.8% | 3.80 |
| Total du chiffre d’affaires imposable (299) | ||
| F1 | 1. Taux dette fiscale nette 2024 | |
| F2 | 2. Taux dette fiscale nette 2024 | |
| FS1 | Rabais sur ventes et services 1. taux dette fiscale nette 2024 | |
| FS2 | Rabais sur ventes et services 2. taux dette fiscale nette 2024 | |
| F3 | 1. Taux dette fiscale nette 2018 | |
| F4 | 2. Taux dette fiscale nette 2018 | |
| FS3 | Rabais sur ventes et services 1. taux dette fiscale nette 2018 | |
| FS4 | Rabais sur ventes et services 2. taux dette fiscale nette 2018 | |
| Total du chiffre d'affaires dette fiscale nette (322-333) | ||
| B77 | Impôt sur les acquisitions 7.7% (TVA incluse) | 7.70 |
| B77-1 | Impôt sur les acquisitions 7.7% (hors TVA) | 7.70 |
| B77-2 | Impôt sur les acquisitions 7.7% (montant TVA) | 7.70 |
| B81 | Impôt sur les acquisitions 8.1% (TVA incluse) | 8.10 |
| B81-1 | Impôt sur les acquisitions 8.1% (hors TVA) | 8.10 |
| B81-2 | Impôt sur les acquisitions 8.1% (montant TVA) | 8.10 |
| Total Impôt sur les acquisitions (382-383) | ||
| Total de l’impôt dû (399) | ||
| TVA DEDUCTIBLE | ||
| M0 | Achats exonérés | |
| I0 | Investissements et charges d'exploitation exonérés | |
| M77 | Achats de matières et de services 7.7% (TVA incluse) | 7.70 |
| M77-1 | Achats de matières et de services 7.7% (hors TVA) | 7.70 |
| M77-2 | Achats de matières et de services 7.7% (montant TVA) | 7.70 |
| M81 | Achats de matières et de services 8.1% (TVA incluse) | 8.10 |
| M81-1 | Achats de matières et de services 8.1% (hors TVA) | 8.10 |
| M81-2 | Achats de matières et de services 8.1% (montant TVA) | 8.10 |
| M25 | Achats de matières et de services 2.5% | 2.50 |
| M26 | Achats de matières et de services 2.6% | 2.60 |
| M37 | Achats de matières et de services 3.7% | 3.70 |
| M38 | Achats de matières et de services 3.8% | 3.80 |
| Investissements et autres charges d'exploitation | ||
| I77 | Investissements et charges d'exploitation 7.7% | 7.70 |
| I77-1 | Investissements et charges d'exploitation 7.7% (hors TVA) | 7.70 |
| I77-2 | Investissements et charges d'exploitation 7.7% (montant TVA) | 7.70 |
| I81 | Investissements et charges d'exploitation 8.1% | 8.10 |
| I81-1 | Investissements et charges d'exploitation 8.1% (hors TVA) | 8.10 |
| I81-2 | Investissements et charges d'exploitation 8.1% (montant TVA) | 8.10 |
| I25 | Investissements et charges d'exploitation 2.5% | 2.50 |
| I26 | Investissements et charges d'exploitation 2.6% | 2.60 |
| I37 | Investissements et charges d'exploitation 3.7% | 3.70 |
| I38 | Investissements et charges d'exploitation 3.8% | 3.80 |
| Corrections et réductions | ||
| K77-A | Dégrèvement ultérieur de l’impôt préalable 7.7% (410) | 7.70 |
| K81-A | Dégrèvement ultérieur de l’impôt préalable 8.1% (410) | 8.10 |
| K77-B | Corrections de l’impôt préalable 7.7% (415) | 7.70 |
| K81-B | Corrections de l’impôt préalable 8.1% (415) | 8.10 |
| K77-C | Réductions de la déduction de l’impôt préalable 7.7% (420) | 7.70 |
| K81-C | Réductions de la déduction de l’impôt préalable 8.1% (420) | 8.10 |
| F1050 | Mise en compte de l'impôt selon le formulaire n. 1050 | |
| F1055 | Mise en compte de l'impôt selon le formulaire n. 1055 | |
| Total impôt préalable (479) | ||
| Total à payer ou en faveur (510) | ||
| Autres mouvements de fonds | ||
| Z0-A | Subventions, taxes touristiques encaissées par les offices du tourisme, contributions versées aux établissements chargés de l'élimination des déchets et de l'approvisionnement en eau (let. a à c) | |
| Z0 | Les dons, les dividendes, les dédommagements, etc. | |
| Hors champs TVA | ||
| Total final pour contrôle | ||
Société de personnes (société en nom collectif et en commandite simple) | Comptabilité en partie double multidevise | TVA
Dans cet article
Société de personnes (société en nom collectif et en commandite simple) | Comptabilité en partie double multidevise | TVA
Société de personnes (société en nom collectif et en commandite simple) | Comptabilité en partie double multidevise | TVA
Modèle pour la comptabilité d’une société de personnes avec des comptes en devises étrangères et gestion de la TVA, avec les nouveaux taux en vigueur dès 2024. Des fonctions automatisées simplifient et accélèrent les enregistrements, signalent les erreurs et réduisent au minimum les risques d’erreur. Vous pouvez émettre des factures en devises étrangères ainsi que dans la monnaie nationale, envoyer des rappels, établir un budget et un plan de trésorerie. Déclarations TVA en ligne avec le plan Advanced. Obtenez le bilan, le compte de résultat, les fiches de compte, le journal et d’autres rapports. Les centres de coûts/profits permettent de suivre les performances. Le budget facilite la prévision des coûts, des recettes et de la liquidité future. Ouvrez le modèle depuis notre WebApp ou depuis le programme, puis enregistrez le fichier sur votre ordinateur.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le modèle dans Banana WebAppDocumentation Modèle
Modèle idéal pour une société de personnes. Toutes les colonnes et fonctions sont présentes pour gérer des comptes en devises étrangères et la TVA selon la législation en vigueur depuis 2024. Calculs et écarts de change automatiques.
Créez votre fichier
- Ouvrir le modèle avec la WebApp de Banana Comptabilité Plus
- Dans le menu Fichier > Propriétés du fichier, définissez la période, le nom de votre entreprise et la devise de base dans n’importe quelle monnaie souhaitée.
- Depuis le menu Fichier > Enregistrer sous, enregistrez le fichier. Il est utile d’indiquer dans le nom du fichier le nom de la société et l’année. Par exemple : "Rossi-SA-20xx.ac2".
- Dans le tableau Devises, configurez les monnaies étrangères toujours par rapport à la devise de base et aux taux de change. Les taux d’ouverture sont définis uniquement lors de la première utilisation de Banana Comptabilité. Lors du passage à la nouvelle année, ils seront automatiquement repris selon les taux de clôture saisis au 31.12.
ATTENTION : si vous fermez le navigateur sans enregistrer, les données saisies seront perdues. Enregistrez toujours le fichier sur votre ordinateur.
Pour rouvrir le fichier enregistré, cliquez sur Fichier > Ouvrir.
Pour la gestion de la TVA avec les nouveaux taux, vous trouverez des informations détaillées sur la page Gestion TVA.
Certaines fonctionnalités nécessitent un abonnement au plan Advanced de Banana Comptabilité Plus, comme par exemple la génération du fac-similé ou du fichier XML du décompte TVA, ou encore l’utilisation des nouvelles fonctions Règles, Filtres et Tri temporaire. Voir toutes les fonctionnalités du plan Advanced.
Tableau Comptes
Dans le tableau Comptes, personnalisez le plan comptable selon vos besoins et ajoutez les comptes de vos clients et fournisseurs avec toutes les données nécessaires, en utilisant les colonnes de la vue Adresse.
Lors de la première utilisation de Banana Comptabilité, vous devez saisir dans la colonne Ouverture les soldes initiaux, correspondant aux soldes finaux de l’année précédente.
L’année suivante, lorsque vous passerez au nouvel exercice, le programme reprendra automatiquement les soldes finaux de l’année précédente et les insérera dans la colonne Ouverture.
La gestion des projets peut également être effectuée à l’aide des Segments et des centres de coûts.
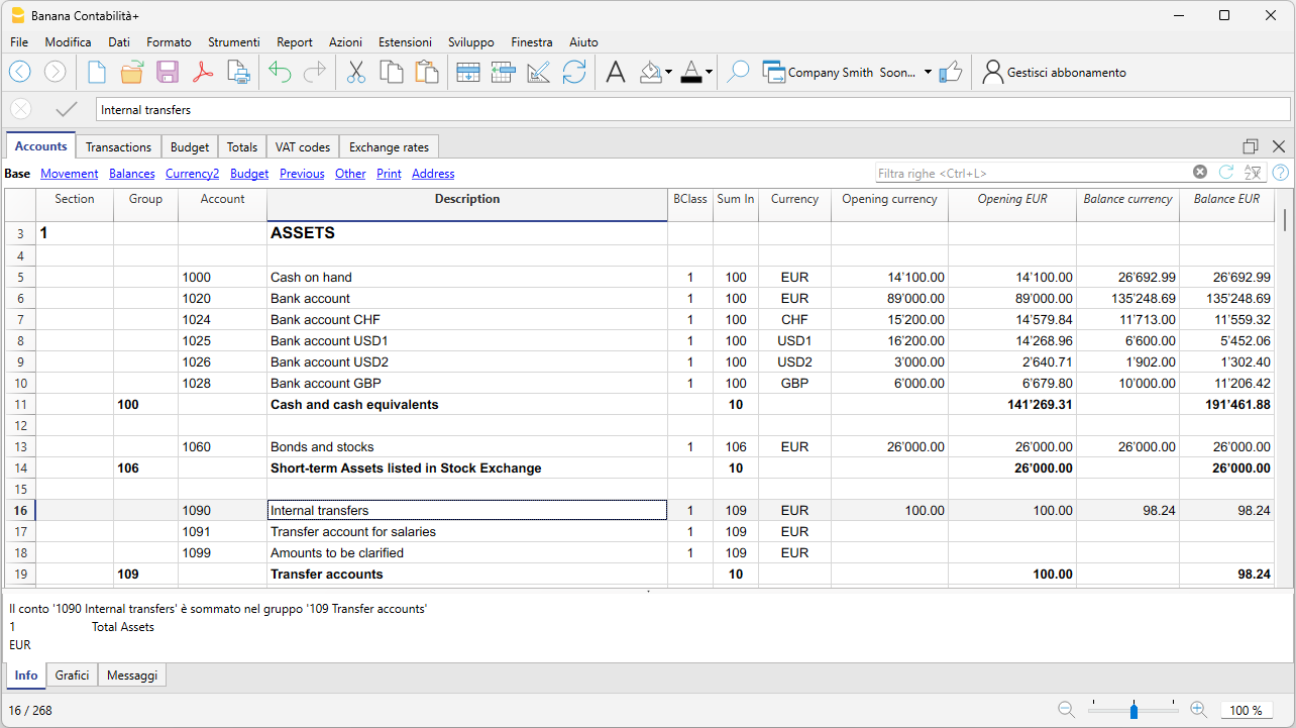
Tableau Écritures
Dans le tableau Écritures, vous enregistrez les mouvements quotidiens. Pour une saisie rapide, nous vous recommandons de consulter les pages web Saisie, modification de textes et remplissage automatique, les écritures récurrentes.
Vous pouvez effectuer des écritures simples (un compte au débit et un au crédit sur la même ligne) ou des écritures composées (plusieurs comptes au débit et/ou au crédit répartis sur plusieurs lignes).
Le tableau Écritures contient les colonnes spécifiques pour les écritures multidevises.

Bilan
Le bilan est obtenu à partir du menu Rapports > Bilan formaté par groupes et peut être personnalisé dans sa présentation. Chaque présentation peut être sauvegardée via les Personnalisations, avec la possibilité de la réutiliser au moment souhaité (par ex. bilan trimestriel, semestriel, révision, etc.).
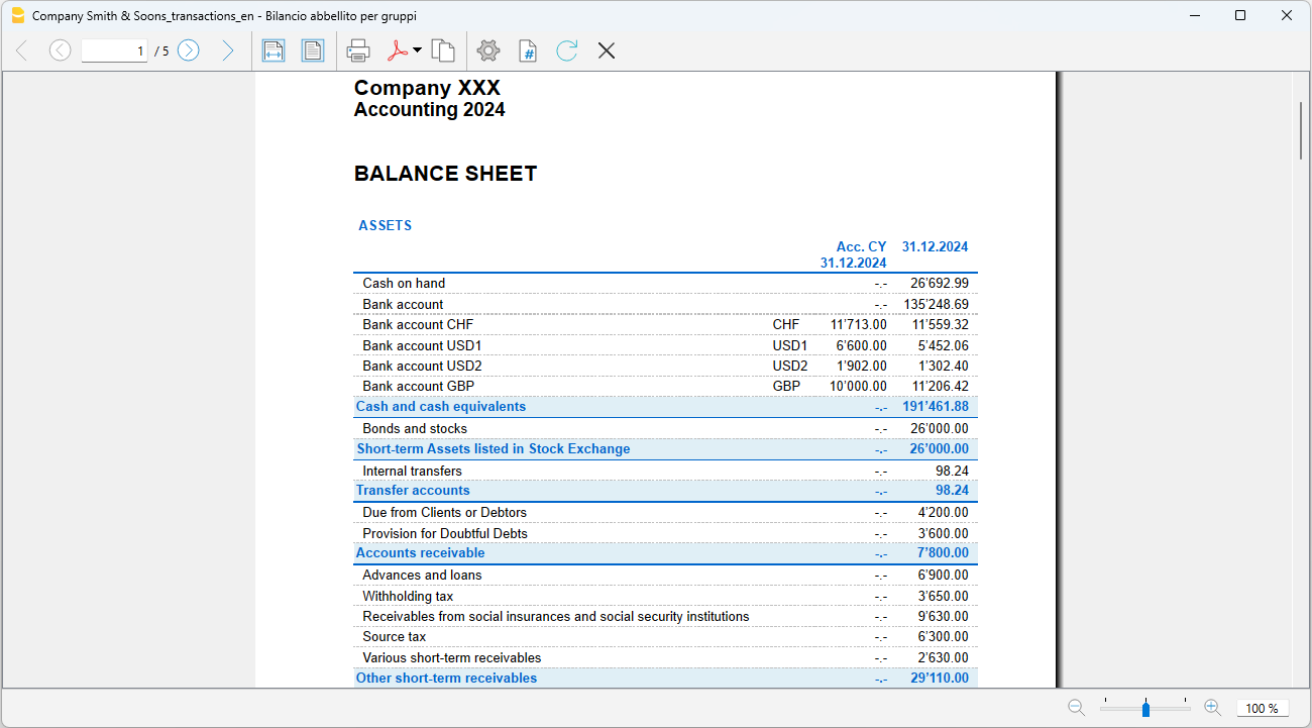
Compte de résultat
Le compte de résultat est obtenu à partir du menu Rapports > Bilan formaté par groupes et peut être personnalisé dans sa présentation. Chaque présentation peut être sauvegardée via les Personnalisations, avec la possibilité de la réutiliser au moment souhaité (par ex. bilan trimestriel, semestriel, révision, etc.).
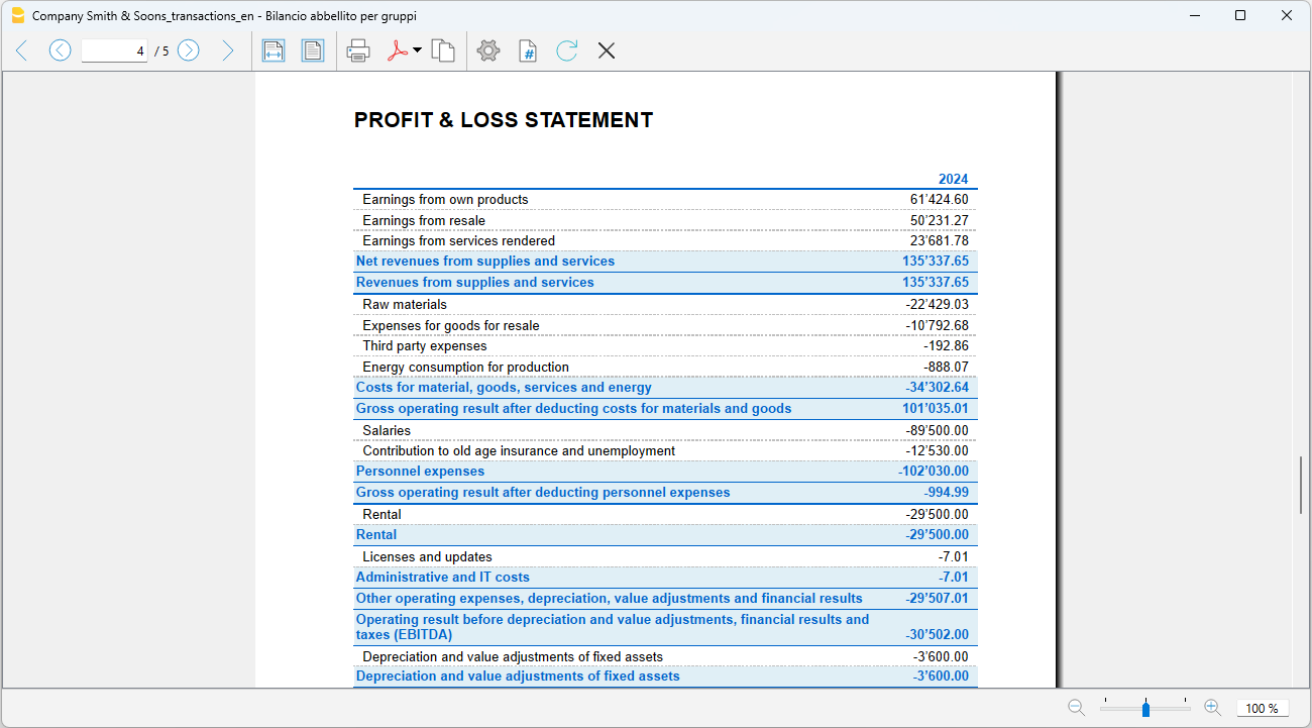
Archivage en PDF
En fin d'année, ou lorsque cela est nécessaire, vous pouvez archiver toutes les données comptables en créant un fichier PDF, à partir du menu Fichier > Créer dossier PDF.
Le dossier PDF peut être envoyé par email au réviseur et utilisé en cas de contrôles fiscaux.
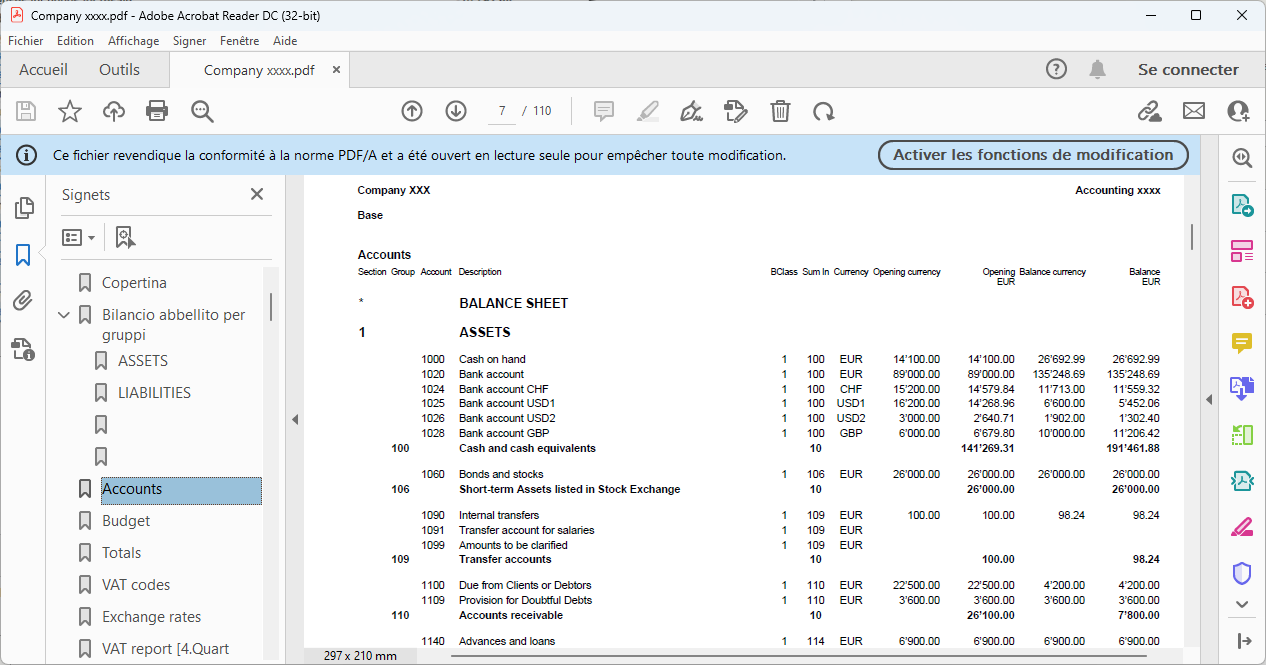
Autres ressources
Dans notre Documentation, vous trouverez tous les approfondissements et thématiques sur la comptabilité multidevise, en particulier :
Aperçu du modèle
DeviseBase: CHF
Comptabilité en partie double avec multidevise et TVA
| Groupe | Compte | Libellé | Devise | Add. dans |
|---|---|---|---|---|
| BILAN | ||||
| ACTIFS | ||||
| 1000 | Caisse | CHF | 100 | |
| 1020 | Banque | CHF | 100 | |
| 1024 | Banque EUR | EUR | 100 | |
| 1025 | Banque USD | USD | 100 | |
| 1045 | Cartes de crédit / Cartes de débit | CHF | 100 | |
| 100 | Liquidités | 10 | ||
| 1060 | Titres | CHF | 106 | |
| 106 | Avoirs à court terme cotés en bourse | 10 | ||
| 1090 | Compte d'attente en monnaie | CHF | 109 | |
| 1091 | Compte pour l'elaboration des salaires | CHF | 109 | |
| 1099 | Compte d'attente pour des montants à clarifier | CHF | 109 | |
| 109 | Compte d'attente | 10 | ||
| 1100 | Créances provenant de livraisons et de prestations (Débiteurs) | CHF | 110 | |
| 1109 | Ducroire | CHF | 110 | |
| 110 | Créances résultant de livraisons et prestations | 10 | ||
| 1140 | Avances et prêts | CHF | 114 | |
| 1176 | Impôt anticipé | CHF | 114 | |
| 1179 | Impôt à la source | CHF | 114 | |
| 1180 | Créances envers les assurances sociales et institutions de prévoyance | CHF | 114 | |
| 1190 | Autres créances à court terme | CHF | 114 | |
| 1191 | Cautionnements en espèces | CHF | 114 | |
| 114 | Autres créances à court terme | 10 | ||
| 1200 | Marchandises commerciales | CHF | 120 | |
| 1210 | Matières premières | CHF | 120 | |
| 1230 | Matières auxiliaires | CHF | 120 | |
| 1231 | Matières consommables | CHF | 120 | |
| 1260 | Stocks de produits finis | CHF | 120 | |
| 1270 | Stocks de produits pas finis | CHF | 120 | |
| 1280 | Travaux en cours | CHF | 120 | |
| 120 | Stocks et prestations non facturées | 10 | ||
| 1300 | Charges payées d‘avance | CHF | 130 | |
| 1301 | Produits à recevoir | CHF | 130 | |
| 130 | Compte de régularisation de l’actif | 10 | ||
| 10 | Actifs circulants | 1 | ||
| 1400 | Titres à long terme | CHF | 140 | |
| 1440 | Prêts | CHF | 140 | |
| 1441 | Hypothèques | CHF | 140 | |
| 1460 | Prêt/Prêts hypothécaires à associé | CHF | 140 | |
| 140 | Immobilisations financières | 14 | ||
| 1480 | Participations | CHF | 148 | |
| 148 | Participations | 14 | ||
| 1500 | Machines et appareils | CHF | 150 | |
| 1510 | Mobilier et installations | CHF | 150 | |
| 1520 | Machines de bureau, informatique, systèmes de communication | CHF | 150 | |
| 1530 | Véhicules | CHF | 150 | |
| 1540 | Outillages et appareils | CHF | 150 | |
| 150 | Immobilisations corporelles meubles | 14 | ||
| 1600 | Immeubles d’exploitation | CHF | 160 | |
| 160 | Immobilisations corporelles immeubles | 14 | ||
| 1700 | Brevets, know-how, licences, droits, développement | CHF | 170 | |
| 1710 | Marques commerciales | CHF | 170 | |
| 1712 | Modèles | CHF | 170 | |
| 1770 | Goodwill | CHF | 170 | |
| 170 | Immobilisations incorporelles | 14 | ||
| 1850 | Capital actions, capital social, parts sociales ou capital de fondation non libéré | CHF | 180 | |
| 180 | Capital social ou capital de fondation non libéré | 14 | ||
| 14 | Actifs immobilisés | 1 | ||
| 1 | Total actifs | 00 | ||
| PASSIFS | ||||
| 2000 | Dettes résultant d’achats et de prestation de services (créanciers) | CHF | 200 | |
| 2030 | Acomptes de clients | CHF | 200 | |
| 200 | Dettes à court terme résultant d’achats et de prestations de services | 20 | ||
| 2100 | Dettes bancaires | CHF | 210 | |
| 2120 | Engagements de financement par leasing | CHF | 210 | |
| 2140 | Autres dettes à court terme rémunérées | CHF | 210 | |
| 210 | Dettes à court terme rémunérés | 20 | ||
| 2200 | TVA due | CHF | 220 | |
| 2201 | Décompte TVA | CHF | 220 | |
| 2206 | Impôt anticipé dû | CHF | 220 | |
| 2208 | Impôts directs | CHF | 220 | |
| 2209 | Impôt à la source | CHF | 220 | |
| 2210 | Autres dettes à court terme | CHF | 220 | |
| 2260 | Dettes envers associé | CHF | 220 | |
| 2270 | Compte courant AVS, AI, APG, AC | CHF | 220 | |
| 220 | Autres dettes à court terme | 20 | ||
| 2300 | Charges à payer | CHF | 230 | |
| 2301 | Produits encaissés d’avance | CHF | 230 | |
| 2330 | Provisions à court terme | CHF | 230 | |
| 230 | Passifs de régularisation et provisions à court terme | 20 | ||
| 20 | Dettes à court terme | 2A | ||
| 2400 | Dettes bancaires | CHF | 240 | |
| 2420 | Engagements de financement par leasing | CHF | 240 | |
| 2430 | Emprunts obligataires | CHF | 240 | |
| 2450 | Emprunts | CHF | 240 | |
| 2451 | Hypothèques | CHF | 240 | |
| 240 | Dettes à long terme rémunérées | 24 | ||
| 2500 | Autres dettes à long terme | CHF | 250 | |
| 250 | Autres dettes à long terme | 24 | ||
| 2600 | Provisions | CHF | 260 | |
| 260 | Provisions à long termes et provisions légales | 24 | ||
| 24 | Dettes à long terme | 2A | ||
| 2A | Fonds étrangers | 2 | ||
| 2800 | Capital, associés A en début d’exercice | CHF | 28 | |
| 2810 | Apports de capital / prélèvements sur capital, associé A | CHF | 28 | |
| 2820 | Compte privé, associé A | CHF | 28 | |
| 2830 | Bénéfice / perte de l’exercice, associé A | CHF | 28 | |
| 2850 | Capital, commanditaire A en début d’exercice | CHF | 28 | |
| 2860 | Apport de capital / prélèvements sur capital, commanditaire A | CHF | 28 | |
| 2870 | Compte privé, commanditaire A | CHF | 28 | |
| 2880 | Bénéfice / perte de l’exercice, commanditaire A | CHF | 28 | |
| 297 | Bénéfice / perte de l’exercice | 28 | ||
| 28 | Fonds propres | 2 | ||
| 2 | Total passifs | 00 | ||
| COMPTE DE PERTES ET PROFITS | ||||
| 3000 | Ventes de produits fabriqués | CHF | 30 | |
| 3200 | Ventes de marchandises | CHF | 30 | |
| 3400 | Ventes de prestations | CHF | 30 | |
| 3600 | Autres ventes et prestations de services | CHF | 30 | |
| 3700 | Prestations propres | CHF | 30 | |
| 3710 | Consommations propres | CHF | 30 | |
| 3800 | Déductions sur ventes | CHF | 30 | |
| 3805 | Pertes sur clients, variation du ducroire | CHF | 30 | |
| 3809 | TVA taux de la dette fiscale nette | CHF | 30 | |
| 3810 | Commissions cartes de crédit/débit | CHF | 30 | |
| 30 | Chiffre d'affaires net résultant des ventes et prestations de services | 3 | ||
| 3900 | Variation des stocks de produits finis | CHF | 39 | |
| 3901 | Variation des stocks de produits semi-finis | CHF | 39 | |
| 3940 | Variation de la valeur des prestations non facturées | CHF | 39 | |
| 39 | Variation des stocks de produits et variation des prestations non facturés | 3 | ||
| 3 | Produit net des ventes et des prestations de service | E1 | ||
| 4000 | Charges de matériel de l'atelier | CHF | 4 | |
| 4200 | Achats de marchandises destinées à la revente | CHF | 4 | |
| 4400 | Prestations / travaux de tiers | CHF | 4 | |
| 4500 | Charges d'énergie pour l'exploitation | CHF | 4 | |
| 4800 | Déductions sur les charges | CHF | 4 | |
| 4 | Charges de matériel, de marchandises et de prestations de tiers | E1 | ||
| E1 | Résultat brut d'exploitation | E2 | ||
| 5000 | Salaires | CHF | 5 | |
| 5700 | AVS, AI, APG, assurance-chômage | CHF | 5 | |
| 5710 | Caisse d'allocations familiales (CAF) | CHF | 5 | |
| 5720 | Prévoyance professionnelle | CHF | 5 | |
| 5730 | Assurance-accidents | CHF | 5 | |
| 5740 | Assurance maladie (indemnité journalière maladie) | CHF | 5 | |
| 5790 | Impôts à la source | CHF | 5 | |
| 5800 | Autres charges de personnel | CHF | 5 | |
| 5810 | Formation | CHF | 5 | |
| 5820 | Frais de voyage | CHF | 5 | |
| 5830 | Indemnités forfaitaires | CHF | 5 | |
| 5900 | Charges de personnel temporaire | CHF | 5 | |
| 5 | Charges de personnel | E2 | ||
| E2 | Résultat brut d'exploitation après charges de personnel | E3 | ||
| 6000 | Charges de locaux | CHF | 60 | |
| 6040 | Nettoyage locaux | CHF | 60 | |
| 60 | Charges de locaux | 6 | ||
| 6100 | Entretien, réparations et remplacement des inst. servant à l'exploitation | CHF | 61 | |
| 6105 | Leasing immobilisations corporelles meubles | CHF | 61 | |
| 61 | Entretien, réparations, remplacements (ERR); leasing immobilisations corporelles meubles | 6 | ||
| 6200 | Réparations | CHF | 62 | |
| 6210 | Carburant | CHF | 62 | |
| 6220 | Assurances voitures | CHF | 62 | |
| 6260 | Leasing et location de véhicules | CHF | 62 | |
| 6270 | Charges de véhicules comme prélèvements à titre privé | CHF | 62 | |
| 6280 | Charges de transport | CHF | 62 | |
| 62 | Charges de véhicules et de transport | 6 | ||
| 6300 | Assurances-choses, droits, taxes, autorisations | CHF | 63 | |
| 63 | Assurances-choses, droits, taxes et autorisations | 6 | ||
| 6402 | Électricité | CHF | 64 | |
| 6410 | Chauffage | CHF | 64 | |
| 6430 | Eau | CHF | 64 | |
| 6460 | Évacuation des déchets | CHF | 64 | |
| 64 | Charges d'énergie et évacuation des déchets | 6 | ||
| 6500 | Matériel de bureau | CHF | 65 | |
| 6503 | Littérature technique, journaux, revues | CHF | 65 | |
| 6510 | Téléphone, Internet | CHF | 65 | |
| 6511 | Services d'hosting | CHF | 65 | |
| 6513 | Frais postaux | CHF | 65 | |
| 6570 | Charges et leasing d'informatique | CHF | 65 | |
| 6580 | Charges de licences et de mises à jour | CHF | 65 | |
| 6583 | Consommables | CHF | 65 | |
| 65 | Charges d'administration et d'informatique | 6 | ||
| 6600 | Publicité | CHF | 66 | |
| 6642 | Cadeaux à la clientèle | CHF | 66 | |
| 66 | Charges de publicité | 6 | ||
| 6700 | Autres charges d'exploitation | CHF | 67 | |
| 67 | Autres charges d'exploitation | 6 | ||
| 6 | Charges divers d'exploitation | E3 | ||
| E3 | Résultat d'exploitation avant intérêts, impôts et amortissements (EBITDA) | E4 | ||
| 6800 | Amortissement et ajustement de valeur des postes sur les actifs immobilisés | CHF | 68 | |
| 68 | Amortissement et ajustement de valeur des immobilitations | E4 | ||
| E4 | Résultat d'exploitation avant intérêts, impôts (EBIT) | E5 | ||
| 6900 | Charges pour intérêts bancaires | CHF | 69 | |
| 6940 | Frais bancaires | CHF | 69 | |
| 6949 | Perte de change | CHF | 69 | |
| 6950 | Intérêts actifs bancaires | CHF | 69 | |
| 6999 | Bénéfice de change | CHF | 69 | |
| 69 | Charges et produits financiers | E5 | ||
| E5 | Résultat d'exploitation avant impôts (EBT) | E6 | ||
| 7000 | Produits accessoires | CHF | 7 | |
| 7010 | Charges accessoires | CHF | 7 | |
| 7500 | Produits des immeubles d'exploitation | CHF | 7 | |
| 7510 | Charges des immeubles d'exploitation | CHF | 7 | |
| 7 | Résultat des activités annexes d'exploitation | E6 | ||
| 8000 | Charges hors exploitation | CHF | 8 | |
| 8100 | Produits hors exploitation | CHF | 8 | |
| 8500 | Charges exceptionnels, uniques ou hors période | CHF | 8 | |
| 8510 | Produits exceptionnels, uniques ou hors période | CHF | 8 | |
| 8 | Résultats exceptionnels et hors exploitation | E6 | ||
| E6 | Résultat de l'exercice avant impôts | E7 | ||
| 8900 | Impôts directs | CHF | 89 | |
| 89 | Impôts directs | E7 | ||
| E7 | Résultat de l'exercice | 297 | ||
| 00 | Différence doit être = 0 (cellule vide) | |||
| CENTRES DE COÛT | ||||
| .EMB | Emballages A | CHF | ST | |
| .MPR | Matières premières A | CHF | ST | |
| .MAU | Matières auxiliaires A | CHF | ST | |
| ST | Total stock | |||
| ,ENT1 | Entretien1 | CHF | ENT | |
| ,ENT2 | Entretien 2 | CHF | ENT | |
| ,ENT3 | Entretien 3 | CHF | ENT | |
| ENT | Total frais d'entretien | |||
| ;PB1 | Publicité type 1 | CHF | PU | |
| ;PB2 | Publicité type 2 | CHF | PU | |
| PU | Totale charges de publicité | |||
| Cod. TVA | Libellé | %TVA |
|---|---|---|
| Explications (Chiffres) | ||
| V = Chiffre d'affaires (Ventes et services) (200) | ||
| VS = Rabais sur ventes est services (235) | ||
| B = Impôt sur les acquisitions (38x) | ||
| M = Achats de matières et de préstations de services (400) | ||
| I = Investissements et charges d'exploitation (405) | ||
| K= Corrections (410, 415, 420) | ||
| Z = Hors champs TVA (910) | ||
| Informations codes TVA (ne pas modifier svp) | ||
| id=vatcodes-chf-2024.20230614 | ||
| Dernière mise à jour: 14.06.2023 | ||
| TVA DUE | ||
| V0 | Prestations exonérées (220) | |
| V0-E | Prestations fournies à l’étranger (221) | |
| V0-T | Transferts avec la procédure de déclaration (225) | |
| V0-N | Prestations non imposables (230) | |
| Diminutions de la contre-prestation voir rabais | ||
| V0-D | Divers (280) | |
| V77 | Ventes et services 7.7% | 7.70 |
| V81 | Ventes et services 8.1% | 8.10 |
| V77-B | Ventes et services 7.7% (optés) | 7.70 |
| V81-B | Ventes et services 8.1% (optés) | 8.10 |
| V25-N | Ventes et services 2.5% | 2.50 |
| V26 | Ventes et services 2.6% | 2.60 |
| V37 | Ventes et services 3.7% | 3.70 |
| V38 | Ventes et services 3.8% | 3.80 |
| VS77 | Rabais sur ventes et services 7.7% | 7.70 |
| VS81 | Rabais sur ventes et services 8.1% | 8.10 |
| VS25-N | Rabais sur ventes et services 2.5% | 2.50 |
| VS26 | Rabais sur ventes et services 2.6% | 2.60 |
| VS37 | Rabais sur ventes et services 3.7% | 3.70 |
| VS38 | Rabais sur ventes et services 3.8% | 3.80 |
| Total du chiffre d’affaires imposable (299) | ||
| F1 | 1. Taux dette fiscale nette 2024 | |
| F2 | 2. Taux dette fiscale nette 2024 | |
| FS1 | Rabais sur ventes et services 1. taux dette fiscale nette 2024 | |
| FS2 | Rabais sur ventes et services 2. taux dette fiscale nette 2024 | |
| F3 | 1. Taux dette fiscale nette 2018 | |
| F4 | 2. Taux dette fiscale nette 2018 | |
| FS3 | Rabais sur ventes et services 1. taux dette fiscale nette 2018 | |
| FS4 | Rabais sur ventes et services 2. taux dette fiscale nette 2018 | |
| Total du chiffre d'affaires dette fiscale nette (322-333) | ||
| B77 | Impôt sur les acquisitions 7.7% (TVA incluse) | 7.70 |
| B77-1 | Impôt sur les acquisitions 7.7% (hors TVA) | 7.70 |
| B77-2 | Impôt sur les acquisitions 7.7% (montant TVA) | 7.70 |
| B81 | Impôt sur les acquisitions 8.1% (TVA incluse) | 8.10 |
| B81-1 | Impôt sur les acquisitions 8.1% (hors TVA) | 8.10 |
| B81-2 | Impôt sur les acquisitions 8.1% (montant TVA) | 8.10 |
| Total Impôt sur les acquisitions (382-383) | ||
| Total de l’impôt dû (399) | ||
| TVA DEDUCTIBLE | ||
| M0 | Achats exonérés | |
| I0 | Investissements et charges d'exploitation exonérés | |
| M77 | Achats de matières et de services 7.7% (TVA incluse) | 7.70 |
| M77-1 | Achats de matières et de services 7.7% (hors TVA) | 7.70 |
| M77-2 | Achats de matières et de services 7.7% (montant TVA) | 7.70 |
| M81 | Achats de matières et de services 8.1% (TVA incluse) | 8.10 |
| M81-1 | Achats de matières et de services 8.1% (hors TVA) | 8.10 |
| M81-2 | Achats de matières et de services 8.1% (montant TVA) | 8.10 |
| M25 | Achats de matières et de services 2.5% | 2.50 |
| M26 | Achats de matières et de services 2.6% | 2.60 |
| M37 | Achats de matières et de services 3.7% | 3.70 |
| M38 | Achats de matières et de services 3.8% | 3.80 |
| Investissements et autres charges d'exploitation | ||
| I77 | Investissements et charges d'exploitation 7.7% | 7.70 |
| I77-1 | Investissements et charges d'exploitation 7.7% (hors TVA) | 7.70 |
| I77-2 | Investissements et charges d'exploitation 7.7% (montant TVA) | 7.70 |
| I81 | Investissements et charges d'exploitation 8.1% | 8.10 |
| I81-1 | Investissements et charges d'exploitation 8.1% (hors TVA) | 8.10 |
| I81-2 | Investissements et charges d'exploitation 8.1% (montant TVA) | 8.10 |
| I25 | Investissements et charges d'exploitation 2.5% | 2.50 |
| I26 | Investissements et charges d'exploitation 2.6% | 2.60 |
| I37 | Investissements et charges d'exploitation 3.7% | 3.70 |
| I38 | Investissements et charges d'exploitation 3.8% | 3.80 |
| Corrections et réductions | ||
| K77-A | Dégrèvement ultérieur de l’impôt préalable 7.7% (410) | 7.70 |
| K81-A | Dégrèvement ultérieur de l’impôt préalable 8.1% (410) | 8.10 |
| K77-B | Corrections de l’impôt préalable 7.7% (415) | 7.70 |
| K81-B | Corrections de l’impôt préalable 8.1% (415) | 8.10 |
| K77-C | Réductions de la déduction de l’impôt préalable 7.7% (420) | 7.70 |
| K81-C | Réductions de la déduction de l’impôt préalable 8.1% (420) | 8.10 |
| F1050 | Mise en compte de l'impôt selon le formulaire n. 1050 | |
| F1055 | Mise en compte de l'impôt selon le formulaire n. 1055 | |
| Total impôt préalable (479) | ||
| Total à payer ou en faveur (510) | ||
| Autres mouvements de fonds | ||
| Z0-A | Subventions, taxes touristiques encaissées par les offices du tourisme, contributions versées aux établissements chargés de l'élimination des déchets et de l'approvisionnement en eau (let. a à c) | |
| Z0 | Les dons, les dividendes, les dédommagements, etc. | |
| Hors champs TVA | ||
| Total final pour contrôle | ||
| Dev.Référence | Devise | Libellé |
|---|---|---|
| CHF | EUR | Euro |
| CHF | USD | US Dollar |
Entreprise individuelle | Comptabilité en partie double multidevise | TVA
Dans cet article
Entreprise individuelle | Comptabilité en partie double multidevise | TVA
Entreprise individuelle | Comptabilité en partie double multidevise | TVA
Modèle pour gérer une comptabilité avec des comptes en monnaie de base et en toute devise étrangère, y compris les monnaies virtuelles. Pour chaque devise, vous définissez le taux de change, et à chaque enregistrement, le programme calcule automatiquement la contre-valeur dans la monnaie de base. Les écarts de change sont également automatisés. Des vérifications et des contrôles automatisés sont disponibles pour éviter les écarts de change non enregistrés et d'autres erreurs ou différences comptables. Vous pouvez définir la comptabilité dans une deuxième devise, pour des rapports à présenter à l’étranger. Gestion TVA automatisée pour les calculs, les rapports et les décomptes TVA électroniques. Ouvrez le modèle depuis notre WebApp ou depuis le programme, puis enregistrez le fichier sur votre ordinateur.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le modèle dans Banana WebAppDocumentation Modèle
Le plan comptable prédéfini vous permet de tenir une comptabilité avec un chiffre d'affaires d'au moins 500'000 CHF, conformément aux règles établies dans le Code des obligations (art. 957 et suivants). La structure du plan comptable est en forme de cascade et permet de visualiser la composition du résultat d’exploitation, même dans ses étapes intermédiaires.
Basé entièrement sur la comptabilité en partie double, vous enregistrez selon les normes internationales et obtenez des résultats professionnels. Gestion illimitée de comptes en devises étrangères.
Toutes les configurations et fonctions sont disponibles pour :
- Créer et imprimer des factures avec code QR suisse
- Importer des données depuis des extraits bancaires
- Définir les Règles pour mémoriser et automatiser le traitement des écritures importées à partir des extraits bancaires.
- Gérer la TVA selon les nouveaux taux
- Gérer les centres de coûts, personnalisables selon vos besoins pour connaître les détails spécifiques de certains comptes.
- Créer des budgets et des prévisions financières
- Imprimer tous les rapports dont vous avez besoin : bilans, journal, fiches de comptes, déclarations de TVA, factures ouvertes, et bien plus encore.
Pour la gestion de la TVA avec les nouveaux taux, vous trouverez des informations détaillées sur la page web Gestion TVA
Certaines fonctions nécessitent un abonnement au plan Advanced de Banana Comptabilité Plus, comme par exemple générer le fac-similé ou le fichier XML de la Déclaration TVA, utiliser les nouvelles fonctions Règles, Filtrer et Trier temporairement les lignes. Voir toutes les fonctionnalités du plan Advanced.
Créez votre fichier
- Ouvrir le modèle avec la WebApp de Banana Comptabilité Plus
- Dans le menu Fichier > Propriétés du fichier, définissez la période, le nom de votre entreprise et la devise de base selon vos besoins.
- Dans le menu Fichier > Enregistrer sous, enregistrez le fichier. Il est utile d'indiquer dans le nom du fichier le nom de l'entreprise et l'année. Par exemple "Rossi-SA-20xx.ac2".
- Dans le tableau Taux de change, définissez les devises étrangères toujours en référence à la devise de base et aux taux de change. Les taux d’ouverture sont définis uniquement la première fois que vous utilisez Banana Comptabilité. Au changement d’année, ils seront repris automatiquement selon les taux de clôture saisis au 31.12.
ATTENTION : si vous fermez le navigateur sans enregistrer, vous perdrez les données saisies. Enregistrez toujours le fichier sur votre ordinateur.
Dans notre Documentation vous trouverez toutes les informations et approfondissements pour gérer votre comptabilité de manière optimale :
Aperçu du modèle
DeviseBase: CHF
Comptabilité en partie double avec multidevise et TVA
| Groupe | Compte | Libellé | Devise | Add. dans |
|---|---|---|---|---|
| BILAN | ||||
| ACTIFS | ||||
| 1000 | Caisse | CHF | 100 | |
| 1020 | Banque | CHF | 100 | |
| 1024 | Banque EUR | EUR | 100 | |
| 1025 | Banque USD | USD | 100 | |
| 1045 | Cartes de crédit / Cartes de débit | CHF | 100 | |
| 100 | Liquidités | 10 | ||
| 1060 | Titres | CHF | 106 | |
| 106 | Avoirs à court terme cotés en bourse | 10 | ||
| 1090 | Compte d'attente en monnaie | CHF | 109 | |
| 1091 | Compte pour l'elaboration des salaires | CHF | 109 | |
| 1099 | Compte d'attente pour des montants à clarifier | CHF | 109 | |
| 109 | Compte d'attente | 10 | ||
| 1100 | Créances provenant de livraisons et de prestations (Débiteurs) | CHF | 110 | |
| 1109 | Ducroire | CHF | 110 | |
| 110 | Créances résultant de livraisons et prestations | 10 | ||
| 1140 | Avances et prêts | CHF | 114 | |
| 1176 | Impôt anticipé | CHF | 114 | |
| 1179 | Impôt à la source | CHF | 114 | |
| 1180 | Créances envers les assurances sociales et institutions de prévoyance | CHF | 114 | |
| 1190 | Autres créances à court terme | CHF | 114 | |
| 1191 | Cautionnements en espèces | CHF | 114 | |
| 114 | Autres créances à court terme | 10 | ||
| 1200 | Marchandises commerciales | CHF | 120 | |
| 1210 | Matières premières | CHF | 120 | |
| 1230 | Matières auxiliaires | CHF | 120 | |
| 1231 | Matières consommables | CHF | 120 | |
| 1250 | Marchandises en consignation | CHF | 120 | |
| 1260 | Stocks de produits finis | CHF | 120 | |
| 1270 | Stocks de produits pas finis | CHF | 120 | |
| 1280 | Travaux en cours | CHF | 120 | |
| 120 | Stocks et prestations non facturées | 10 | ||
| 1300 | Charges payées d‘avance | CHF | 130 | |
| 1301 | Produits à recevoir | CHF | 130 | |
| 130 | Compte de régularisation de l’actif | 10 | ||
| 10 | Actifs circulants | 1 | ||
| 1400 | Titres à long terme | CHF | 140 | |
| 1440 | Prêts | CHF | 140 | |
| 1441 | Hypothèques | CHF | 140 | |
| 140 | Immobilisations financières | 14 | ||
| 1480 | Participations | CHF | 148 | |
| 148 | Participations | 14 | ||
| 1500 | Machines et appareils | CHF | 150 | |
| 1510 | Mobilier et installations | CHF | 150 | |
| 1520 | Machines de bureau, informatique, systèmes de communication | CHF | 150 | |
| 1530 | Véhicules | CHF | 150 | |
| 1540 | Outillages et appareils | CHF | 150 | |
| 150 | Immobilisations corporelles meubles | 14 | ||
| 1600 | Immeubles d’exploitation | CHF | 160 | |
| 160 | Immobilisations corporelles immeubles | 14 | ||
| 14 | Actifs immobilisés | 1 | ||
| 1 | Total actifs | 00 | ||
| PASSIFS | ||||
| 2000 | Dettes résultant d’achats et de prestation de services (créanciers) | CHF | 200 | |
| 2030 | Acomptes de clients | CHF | 200 | |
| 200 | Dettes à court terme résultant d’achats et de prestations de services | 20 | ||
| 2100 | Dettes bancaires | CHF | 210 | |
| 2120 | Engagements de financement par leasing | CHF | 210 | |
| 2140 | Autres dettes à court terme rémunérées | CHF | 210 | |
| 210 | Dettes à court terme rémunérés | 20 | ||
| 2200 | TVA due | CHF | 220 | |
| 2201 | Décompte TVA | CHF | 220 | |
| 2206 | Impôt anticipé dû | CHF | 220 | |
| 2208 | Impôts directs | CHF | 220 | |
| 2209 | Impôt à la source | CHF | 220 | |
| 2210 | Autres dettes à court terme | CHF | 220 | |
| 2270 | Compte courant AVS, AI, APG, AC | CHF | 220 | |
| 220 | Autres dettes à court terme | 20 | ||
| 2300 | Charges à payer | CHF | 230 | |
| 2301 | Produits encaissés d’avance | CHF | 230 | |
| 2330 | Provisions à court terme | CHF | 230 | |
| 230 | Passifs de régularisation et provisions à court terme | 20 | ||
| 20 | Dettes à court terme | 2A | ||
| 2400 | Dettes bancaires | CHF | 240 | |
| 2420 | Engagements de financement par leasing | CHF | 240 | |
| 2430 | Emprunts obligataires | CHF | 240 | |
| 2450 | Emprunts | CHF | 240 | |
| 2451 | Hypothèques | CHF | 240 | |
| 240 | Dettes à long terme rémunérées | 24 | ||
| 2500 | Autres dettes à long terme | CHF | 250 | |
| 250 | Autres dettes à long terme | 24 | ||
| 2600 | Provisions | CHF | 260 | |
| 260 | Provisions à long termes et provisions légales | 24 | ||
| 24 | Dettes à long terme | 2A | ||
| 2A | Fonds étrangers | 2 | ||
| 2800 | Capital propre en début d’exercice | CHF | 28 | |
| 2820 | Apports de capital / prélèvements sur capital | CHF | 28 | |
| 2850 | Compte privé | CHF | 28 | |
| 2891 | Bénéfice de l'exercice / Perte de l'exercice | 28 | ||
| 28 | Fonds propres | 2 | ||
| 2 | Total passifs | 00 | ||
| COMPTE DE PERTES ET PROFITS | ||||
| 3000 | Ventes de produits fabriqués | CHF | 30 | |
| 3200 | Ventes de marchandises | CHF | 30 | |
| 3400 | Ventes de prestations | CHF | 30 | |
| 3600 | Autres ventes et prestations de services | CHF | 30 | |
| 3700 | Prestations propres | CHF | 30 | |
| 3710 | Consommations propres | CHF | 30 | |
| 3800 | Déductions sur ventes | CHF | 30 | |
| 3805 | Pertes sur clients, variation du ducroire | CHF | 30 | |
| 3809 | TVA taux de la dette fiscale nette | CHF | 30 | |
| 3810 | Commissions cartes de crédit/débit | CHF | 30 | |
| 30 | Chiffre d'affaires net résultant des ventes et prestations de services | 3 | ||
| 3900 | Variation des stocks de produits finis | CHF | 39 | |
| 3901 | Variation des stocks de produits semi-finis | CHF | 39 | |
| 3940 | Variation de la valeur des prestations non facturées | CHF | 39 | |
| 39 | Variation des stocks de produits et variation des prestations non facturés | 3 | ||
| 3 | Produit net des ventes et des prestations de service | E1 | ||
| 4000 | Charges de matériel de l'atelier | CHF | 4 | |
| 4200 | Achats de marchandises destinées à la revente | CHF | 4 | |
| 4400 | Prestations / travaux de tiers | CHF | 4 | |
| 4500 | Charges d'énergie pour l'exploitation | CHF | 4 | |
| 4800 | Déductions sur les charges | CHF | 4 | |
| 4 | Charges de matériel, de marchandises et de prestations de tiers | E1 | ||
| E1 | Résultat brut d'exploitation | E2 | ||
| 5000 | Salaires | CHF | 5 | |
| 5701 | AVS, Al, APG titulaire | CHF | 5 | |
| 5710 | Caisse d'allocations familiales (CAF) | CHF | 5 | |
| 5720 | Prévoyance professionnelle | CHF | 5 | |
| 5730 | Assurance-accidents | CHF | 5 | |
| 5740 | Assurance maladie (indemnité journalière maladie) | CHF | 5 | |
| 5790 | Impôts à la source | CHF | 5 | |
| 5800 | Autres charges de personnel | CHF | 5 | |
| 5810 | Formation | CHF | 5 | |
| 5820 | Frais de voyage | CHF | 5 | |
| 5830 | Indemnités forfaitaires | CHF | 5 | |
| 5900 | Charges de personnel temporaire | CHF | 5 | |
| 5 | Charges de personnel | E2 | ||
| E2 | Résultat brut d'exploitation après charges de personnel | E3 | ||
| 6000 | Charges de locaux | CHF | 60 | |
| 6040 | Nettoyage locaux | CHF | 60 | |
| 60 | Charges de locaux | 6 | ||
| 6100 | Entretien, réparations et remplacement des inst. servant à l'exploitation | CHF | 61 | |
| 6105 | Leasing immobilisations corporelles meubles | CHF | 61 | |
| 61 | Entretien, réparations, remplacements (ERR); leasing immobilisations corporelles meubles | 6 | ||
| 6200 | Réparations | CHF | 62 | |
| 6210 | Carburants | CHF | 62 | |
| 6220 | Assurances voitures | CHF | 62 | |
| 6260 | Leasing et location de véhicules | CHF | 62 | |
| 6270 | Charges de véhicules comme prélèvements à titre privé | CHF | 62 | |
| 6280 | Charges de transport | CHF | 62 | |
| 62 | Charges de véhicules et de transport | 6 | ||
| 6300 | Assurances-choses, droits, taxes, autorisations | CHF | 63 | |
| 63 | Assurances-choses, droits, taxes et autorisations | 6 | ||
| 6402 | Électricité | CHF | 64 | |
| 6410 | Chauffage | CHF | 64 | |
| 6430 | Eau | CHF | 64 | |
| 6460 | Évacuation des déchets | CHF | 64 | |
| 64 | Charges d'énergie et évacuation des déchets | 6 | ||
| 6500 | Matériel de bureau | CHF | 65 | |
| 6503 | Littérature technique, journaux, revues | CHF | 65 | |
| 6510 | Téléphone, Internet | CHF | 65 | |
| 6511 | Services d'hosting | CHF | 65 | |
| 6513 | Frais postaux | CHF | 65 | |
| 6570 | Charges et leasing d'informatique | CHF | 65 | |
| 6580 | Charges de licences et de mises à jour | CHF | 65 | |
| 6583 | Consommables | CHF | 65 | |
| 65 | Charges d'administration et d'informatique | 6 | ||
| 6600 | Publicité | CHF | 66 | |
| 6642 | Cadeaux à la clientèle | CHF | 66 | |
| 66 | Charges de publicité | 6 | ||
| 6700 | Autres charges d'exploitation | CHF | 67 | |
| 67 | Autres charges d'exploitation | 6 | ||
| 6 | Charges divers d'exploitation | E3 | ||
| E3 | Résultat d'exploitation avant intérêts, impôts et amortissements (EBITDA) | E4 | ||
| 6800 | Amortissement et ajustement de valeur des postes sur les actifs immobilisés | CHF | 68 | |
| 68 | Amortissement et ajustement de valeur des immobilitations | E4 | ||
| E4 | Résultat d'exploitation avant intérêts, impôts (EBIT) | E5 | ||
| 6900 | Charges pour intérêts bancaires | CHF | 69 | |
| 6940 | Frais bancaires | CHF | 69 | |
| 6949 | Perte de change | CHF | 69 | |
| 6950 | Intérêts actifs bancaires | CHF | 69 | |
| 6999 | Bénéfice de change | CHF | 69 | |
| 69 | Charges et produits financiers | E5 | ||
| E5 | Résultat d'exploitation avant impôts (EBT) | E6 | ||
| 7000 | Produits accessoires | CHF | 7 | |
| 7010 | Charges accessoires | CHF | 7 | |
| 7500 | Produits des immeubles d'exploitation | CHF | 7 | |
| 7510 | Charges des immeubles d'exploitation | CHF | 7 | |
| 7 | Résultat des activités annexes d'exploitation | E6 | ||
| 8000 | Charges hors exploitation | CHF | 8 | |
| 8100 | Produits hors exploitation | CHF | 8 | |
| 8500 | Charges exceptionnels, uniques ou hors période | CHF | 8 | |
| 8510 | Produits exceptionnels, uniques ou hors période | CHF | 8 | |
| 8 | Résultats exceptionnels et hors exploitation | E6 | ||
| E6 | Résultat de l'exercice avant impôts | E7 | ||
| 8900 | Impôts directs | CHF | 89 | |
| 89 | Impôts directs | E7 | ||
| E7 | Résultat de l'exercice | 2891 | ||
| 00 | Différence doit être = 0 (cellule vide) | |||
| CENTRES DE COÛT | ||||
| .EMB | Emballages A | CHF | ST | |
| .MPR | Matières premières A | CHF | ST | |
| .MAU | Matières auxiliaires A | CHF | ST | |
| ST | Total stock | |||
| ,ENT1 | Entretien1 | CHF | ENT | |
| ,ENT2 | Entretien 2 | CHF | ENT | |
| ,ENT3 | Entretien 3 | CHF | ENT | |
| ENT | Total frais d'entretien | |||
| ;PB1 | Publicité type 1 | CHF | PU | |
| ;PB2 | Publicité type 2 | CHF | PU | |
| PU | Totale charges de publicité |
| Cod. TVA | Libellé | %TVA |
|---|---|---|
| Explications (Chiffres) | ||
| V = Chiffre d'affaires (Ventes et services) (200) | ||
| VS = Rabais sur ventes est services (235) | ||
| B = Impôt sur les acquisitions (38x) | ||
| M = Achats de matières et de préstations de services (400) | ||
| I = Investissements et charges d'exploitation (405) | ||
| K= Corrections (410, 415, 420) | ||
| Z = Hors champs TVA (910) | ||
| Informations codes TVA (ne pas modifier svp) | ||
| id=vatcodes-chf-2024.20230614 | ||
| Dernière mise à jour: 14.06.2023 | ||
| TVA DUE | ||
| V0 | Prestations exonérées (220) | |
| V0-E | Prestations fournies à l’étranger (221) | |
| V0-T | Transferts avec la procédure de déclaration (225) | |
| V0-N | Prestations non imposables (230) | |
| Diminutions de la contre-prestation voir rabais | ||
| V0-D | Divers (280) | |
| V77 | Ventes et services 7.7% | 7.70 |
| V81 | Ventes et services 8.1% | 8.10 |
| V77-B | Ventes et services 7.7% (optés) | 7.70 |
| V81-B | Ventes et services 8.1% (optés) | 8.10 |
| V25-N | Ventes et services 2.5% | 2.50 |
| V26 | Ventes et services 2.6% | 2.60 |
| V37 | Ventes et services 3.7% | 3.70 |
| V38 | Ventes et services 3.8% | 3.80 |
| VS77 | Rabais sur ventes et services 7.7% | 7.70 |
| VS81 | Rabais sur ventes et services 8.1% | 8.10 |
| VS25-N | Rabais sur ventes et services 2.5% | 2.50 |
| VS26 | Rabais sur ventes et services 2.6% | 2.60 |
| VS37 | Rabais sur ventes et services 3.7% | 3.70 |
| VS38 | Rabais sur ventes et services 3.8% | 3.80 |
| Total du chiffre d’affaires imposable (299) | ||
| F1 | 1. Taux dette fiscale nette 2024 | |
| F2 | 2. Taux dette fiscale nette 2024 | |
| FS1 | Rabais sur ventes et services 1. taux dette fiscale nette 2024 | |
| FS2 | Rabais sur ventes et services 2. taux dette fiscale nette 2024 | |
| F3 | 1. Taux dette fiscale nette 2018 | |
| F4 | 2. Taux dette fiscale nette 2018 | |
| FS3 | Rabais sur ventes et services 1. taux dette fiscale nette 2018 | |
| FS4 | Rabais sur ventes et services 2. taux dette fiscale nette 2018 | |
| Total du chiffre d'affaires dette fiscale nette (322-333) | ||
| B77 | Impôt sur les acquisitions 7.7% (TVA incluse) | 7.70 |
| B77-1 | Impôt sur les acquisitions 7.7% (hors TVA) | 7.70 |
| B77-2 | Impôt sur les acquisitions 7.7% (montant TVA) | 7.70 |
| B81 | Impôt sur les acquisitions 8.1% (TVA incluse) | 8.10 |
| B81-1 | Impôt sur les acquisitions 8.1% (hors TVA) | 8.10 |
| B81-2 | Impôt sur les acquisitions 8.1% (montant TVA) | 8.10 |
| Total Impôt sur les acquisitions (382-383) | ||
| Total de l’impôt dû (399) | ||
| TVA DEDUCTIBLE | ||
| M0 | Achats exonérés | |
| I0 | Investissements et charges d'exploitation exonérés | |
| M77 | Achats de matières et de services 7.7% (TVA incluse) | 7.70 |
| M77-1 | Achats de matières et de services 7.7% (hors TVA) | 7.70 |
| M77-2 | Achats de matières et de services 7.7% (montant TVA) | 7.70 |
| M81 | Achats de matières et de services 8.1% (TVA incluse) | 8.10 |
| M81-1 | Achats de matières et de services 8.1% (hors TVA) | 8.10 |
| M81-2 | Achats de matières et de services 8.1% (montant TVA) | 8.10 |
| M25 | Achats de matières et de services 2.5% | 2.50 |
| M26 | Achats de matières et de services 2.6% | 2.60 |
| M37 | Achats de matières et de services 3.7% | 3.70 |
| M38 | Achats de matières et de services 3.8% | 3.80 |
| Investissements et autres charges d'exploitation | ||
| I77 | Investissements et charges d'exploitation 7.7% | 7.70 |
| I77-1 | Investissements et charges d'exploitation 7.7% (hors TVA) | 7.70 |
| I77-2 | Investissements et charges d'exploitation 7.7% (montant TVA) | 7.70 |
| I81 | Investissements et charges d'exploitation 8.1% | 8.10 |
| I81-1 | Investissements et charges d'exploitation 8.1% (hors TVA) | 8.10 |
| I81-2 | Investissements et charges d'exploitation 8.1% (montant TVA) | 8.10 |
| I25 | Investissements et charges d'exploitation 2.5% | 2.50 |
| I26 | Investissements et charges d'exploitation 2.6% | 2.60 |
| I37 | Investissements et charges d'exploitation 3.7% | 3.70 |
| I38 | Investissements et charges d'exploitation 3.8% | 3.80 |
| Corrections et réductions | ||
| K77-A | Dégrèvement ultérieur de l’impôt préalable 7.7% (410) | 7.70 |
| K81-A | Dégrèvement ultérieur de l’impôt préalable 8.1% (410) | 8.10 |
| K77-B | Corrections de l’impôt préalable 7.7% (415) | 7.70 |
| K81-B | Corrections de l’impôt préalable 8.1% (415) | 8.10 |
| K77-C | Réductions de la déduction de l’impôt préalable 7.7% (420) | 7.70 |
| K81-C | Réductions de la déduction de l’impôt préalable 8.1% (420) | 8.10 |
| F1050 | Mise en compte de l'impôt selon le formulaire n. 1050 | |
| F1055 | Mise en compte de l'impôt selon le formulaire n. 1055 | |
| Total impôt préalable (479) | ||
| Total à payer ou en faveur (510) | ||
| Autres mouvements de fonds | ||
| Z0-A | Subventions, taxes touristiques encaissées par les offices du tourisme, contributions versées aux établissements chargés de l'élimination des déchets et de l'approvisionnement en eau (let. a à c) | |
| Z0 | Les dons, les dividendes, les dédommagements, etc. | |
| Hors champs TVA | ||
| Total final pour contrôle | ||
| Dev.Référence | Devise | Libellé |
|---|---|---|
| CHF | EUR | Euro |
| CHF | USD | US Dollar |
Personnes morales SA et Sàrl | PME | Comptabilité sur l'encaissé
Dans cet article
Personnes morales SA et Sàrl | PME | Comptabilité sur l'encaissé
Personnes morales SA et Sàrl | PME | Comptabilité sur l'encaissé
Modèle pour gérer la comptabilité d’une SA ou d’une Sàrl, avec un chiffre d’affaires annuel égal ou supérieur à CHF 500'000 et avec la TVA selon les encaissements. Les colonnes et le tableau des taux de change sont présents pour gérer les comptes en devise étrangère. Pour chaque devise, vous pouvez définir librement le taux de change et, à chaque enregistrement, les calculs des contre-valeurs en monnaie de base et des différences de change sont effectués automatiquement. Fonctions spécifiques de vérification et de contrôle automatisé pour une comptabilité toujours parfaite. Si vous devez présenter des rapports et bilans à l’étranger, vous pouvez configurer la comptabilité dans une deuxième devise, afin d’avoir les soldes dans la devise de base et dans une devise secondaire. Gestion TVA automatisée. Ouvrez le modèle depuis notre WebApp ou depuis le programme, puis enregistrez le fichier sur votre ordinateur.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le modèle dans Banana WebAppDocumentation Modèle
Modèle idéal pour gérer la comptabilité d’une SA ou d’une Sàrl avec TVA et devises étrangères, avec un chiffre d’affaires annuel égal ou supérieur à CHF 500'000. Le plan comptable est structuré selon le modèle PME et comprend le sous-détail clients / fournisseurs, adapté à ceux qui tiennent la comptabilité selon les encaissements. Toutes les configurations et fonctions sont disponibles pour :
- Créer et imprimer des factures avec le code QR suisse
- Importer des données à partir des extraits bancaires
- Configurer les Règles pour mémoriser et automatiser l’enregistrement des écritures importées depuis les extraits bancaires.
- Gérer la TVA selon les nouveaux taux de TVA
- Gérer les centres de coûts, personnalisables selon vos besoins pour connaître les détails spécifiques de certains comptes.
- Créer des budgets et des prévisions financières
- Imprimer tous les rapports dont vous avez besoin : bilans, journal, fiches de comptes, déclarations TVA, factures ouvertes et bien plus encore.
Pour la gestion de la TVA avec les nouveaux taux, vous trouverez des informations détaillées sur la page web Gestion TVA.
Certaines fonctions nécessitent un abonnement au plan Advanced de Banana Comptabilité Plus, comme par exemple générer le fac-similé ou le fichier XML de la Déclaration TVA, utiliser les nouvelles fonctions des Règles, Filtrer et Trier temporairement les lignes. Voir toutes les fonctionnalités du plan Advanced.
Créez votre fichier
- Ouvrir le modèle avec la WebApp de Banana Comptabilité Plus
- Dans le menu Fichier > Propriétés du fichier, définissez la période, le nom de votre entreprise et la devise de base, dans la devise que vous souhaitez.
- Dans le menu Fichier > Enregistrer sous, enregistrez le fichier. Il est utile d’indiquer dans le nom du fichier le nom de l’entreprise et l’année. Par exemple "Rossi-SA-20xx.ac2".
- Dans le tableau Taux de change, définissez les devises étrangères toujours en référence à la devise de base et aux taux. Les taux d’ouverture ne sont définis que la première fois que vous utilisez Banana Comptabilité. Lors du changement d’année, ils seront repris automatiquement à partir des taux de clôture saisis au 31.12.
ATTENTION : si vous fermez le navigateur sans enregistrer, vous perdrez les données saisies. Enregistrez toujours le fichier sur votre ordinateur.
Aperçu du modèle
DeviseBase: CHF
Comptabilité en partie double avec multidevise et TVA
| Groupe | Compte | Libellé | Devise | Add. dans |
|---|---|---|---|---|
| BILAN | ||||
| ACTIFS | ||||
| 1000 | Caisse | CHF | 100 | |
| 1020 | Banque | CHF | 100 | |
| 1024 | Banque EUR | CHF | 100 | |
| 1025 | Banque USD | CHF | 100 | |
| 100 | Liquidités | 10 | ||
| 1060 | Titres | CHF | 106 | |
| 106 | Avoirs à court terme cotés en bourse | 10 | ||
| 1090 | Compte d'attente en monnaie | CHF | 109 | |
| 1091 | Compte d'attente salaires | CHF | 109 | |
| 1099 | Compte de passage pour éclaircissements | CHF | 109 | |
| 109 | Comptes de transit et d’attente | 10 | ||
| 1100 | Créances provenant de livraisons et de prestations (Débiteurs) | CHF | 110 | |
| 1109 | Ducroire | CHF | 110 | |
| 110 | Créances résultant de livraisons et prestations | 10 | ||
| 1140 | Avances et prêts | CHF | 114 | |
| 1176 | Impôt anticipé | CHF | 114 | |
| 1180 | Créances envers les assurances sociales et institutions de prévoyance | CHF | 114 | |
| 1188 | Impôt à la source | CHF | 114 | |
| 1190 | Autres créances à court terme | CHF | 114 | |
| 1191 | Cautionnements en espèces | CHF | 114 | |
| 114 | Autres créances à court terme | 10 | ||
| 1200 | Marchandises commerciales | CHF | 120 | |
| 1210 | Matières premières | CHF | 120 | |
| 1220 | Matières auxiliaires | CHF | 120 | |
| 1230 | Matières consommables | CHF | 120 | |
| 1260 | Stocks de produits finis | CHF | 120 | |
| 1270 | Stocks de produits pas finis | CHF | 120 | |
| 1280 | Travaux en cours | CHF | 120 | |
| 120 | Stocks et prestations non facturées | 10 | ||
| 1300 | Charges payées d‘avance | CHF | 130 | |
| 1301 | Produits à recevoir | CHF | 130 | |
| 130 | Compte de régularisation de l’actif | 10 | ||
| 10 | Actifs circulants | 1 | ||
| 1400 | Titres à long terme | CHF | 140 | |
| 1440 | Prêts | CHF | 140 | |
| 1460 | Prêts à actionnaire | CHF | 140 | |
| 140 | Immobilisations financières | 14 | ||
| 1480 | Participations | CHF | 148 | |
| 148 | Participations | 14 | ||
| 1500 | Machines et appareils | CHF | 150 | |
| 1510 | Mobilier et installations | CHF | 150 | |
| 1520 | Machines de bureau, informatique, systèmes de communication | CHF | 150 | |
| 1530 | Véhicules | CHF | 150 | |
| 1540 | Outillages et appareils | CHF | 150 | |
| 150 | Immobilisations corporelles meubles | 14 | ||
| 1600 | Immeubles d’exploitation | CHF | 160 | |
| 160 | Immobilisations corporelles immeubles | 14 | ||
| 1700 | Brevets, know-how, licences, droits, développement | CHF | 170 | |
| 1710 | Marques commerciales | CHF | 170 | |
| 1712 | Modèles | CHF | 170 | |
| 1770 | Goodwill | CHF | 170 | |
| 170 | Immobilisations incorporelles | 14 | ||
| 1850 | Capital actions, capital social, droits de participations ou capital de fondation non versés | CHF | 180 | |
| 180 | Capital non versé : capital social, capital de fondation | 14 | ||
| 14 | Actifs immobilisés | 1 | ||
| 1 | Total actifs | 00 | ||
| PASSIFS | ||||
| 2000 | Dettes résultant d’achats et de prestation de services (créanciers) | CHF | 200 | |
| 2030 | Acomptes de clients | CHF | 200 | |
| 200 | Dettes à court terme résultant d’achats et de prestations de services | 20 | ||
| 2100 | Dettes bancaires | CHF | 210 | |
| 2120 | Engagements de financement par leasing | CHF | 210 | |
| 2140 | Autres dettes à court terme rémunérées | CHF | 210 | |
| 210 | Dettes à court terme rémunérés | 20 | ||
| 2200 | TVA due | CHF | 220 | |
| 2201 | Décompte TVA | CHF | 220 | |
| 2206 | Impôt anticipé dû | CHF | 220 | |
| 2208 | Impôts directs | CHF | 220 | |
| 2210 | Autres dettes à court terme | CHF | 220 | |
| 2260 | Dettes envers actionnaire | CHF | 220 | |
| 2261 | Dividendes | CHF | 220 | |
| 2270 | Assurances sociales et institutions de prévoyance | CHF | 220 | |
| 2279 | Impôt à la source | CHF | 220 | |
| 220 | Autres dettes à court terme | 20 | ||
| 2300 | Charges à payer | CHF | 230 | |
| 2301 | Produits encaissés d’avance | CHF | 230 | |
| 2330 | Provisions à court terme | CHF | 230 | |
| 230 | Passifs de régularisation et provisions à court terme | 20 | ||
| 20 | Dettes à court terme | 2A | ||
| 2400 | Dettes bancaires | CHF | 240 | |
| 2420 | Engagements de financement par leasing | CHF | 240 | |
| 2430 | Emprunts obligataires | CHF | 240 | |
| 2450 | Emprunts | CHF | 240 | |
| 2451 | Hypothèques | CHF | 240 | |
| 240 | Dettes à long terme rémunérées | 24 | ||
| 2500 | Autres dettes à long terme | CHF | 250 | |
| 250 | Autres dettes à long terme | 24 | ||
| 2600 | Provisions | CHF | 260 | |
| 260 | Provisions à long termes et provisions légales | 24 | ||
| 24 | Dettes à long terme | 2A | ||
| 2A | Fonds étrangers | 2 | ||
| 2800 | Capital-actions, capital social, capital de fondation | CHF | 280 | |
| 280 | Capital social ou capital de fondation | 28 | ||
| 2900 | Réserves légales issues du capital | CHF | 290 | |
| 2940 | Réserves d‘évaluation | CHF | 290 | |
| 290 | Réserves légales issues du capital | 28 | ||
| 2950 | Réserves légales issues du bénéfice | CHF | 295 | |
| 295 | Réserves légales issues du bénéfice | 28 | ||
| 2960 | Réserves libres | CHF | 296 | |
| 296 | Réserves libres | 28 | ||
| 2970 | Bénéfice / perte reporté | CHF | 297 | |
| 29A | Bénéfice / perte de l’exercice | 297 | ||
| 297 | Bénéfice / perte du bilan | 28 | ||
| 2980 | Propres actions, parts sociales, droits de participations (poste négatif) | CHF | 298 | |
| 298 | Propres actions, parts sociales, droits de participations (poste négatif) | 28 | ||
| 28 | Fonds propres | 2 | ||
| 2 | Total passifs | 00 | ||
| COMPTE DE RÉSULTAT | ||||
| 3000 | Ventes de produits fabriqués | CHF | 30 | |
| 3200 | Ventes de marchandises | CHF | 30 | |
| 3400 | Ventes de prestations | CHF | 30 | |
| 3600 | Autres ventes et prestations de services | CHF | 30 | |
| 3710 | Consommations propres | CHF | 30 | |
| 3800 | Déductions sur ventes | CHF | 30 | |
| 3805 | Pertes sur clients, variation du ducroire | CHF | 30 | |
| 3809 | TVA taux forfaitaires | CHF | 30 | |
| 30 | Chiffre d'affaires net résultant des ventes et prestations de services | 3 | ||
| 3900 | Variation des stocks de produits semi-finis | CHF | 39 | |
| 3901 | Variation des stocks de produits finis | CHF | 39 | |
| 3940 | Variation de la valeur des prestations non facturées | CHF | 39 | |
| 39 | Variation des travaux en cours et des prestations non facturées | 3 | ||
| 3 | Produit net des ventes et des prestations de service | E1 | ||
| 4000 | Charges de matériel de l'atelier | CHF | 4 | |
| 4200 | Achats de marchandises destinées à la revente | CHF | 4 | |
| 4400 | Prestations / travaux de tiers | CHF | 4 | |
| 4500 | Charges d'énergie pour l'exploitation | CHF | 4 | |
| 4900 | Déductions sur les charges | CHF | 4 | |
| 4 | Charges de matériel, de marchandises et de prestations de tiers | E1 | ||
| E1 | Résultat brut d'exploitation | E2 | ||
| 5000 | Salaires | CHF | 5 | |
| 5700 | AVS, AI, APG, assurance-chômage | CHF | 5 | |
| 5710 | Caisse de compensation familiale | CHF | 5 | |
| 5720 | Prévoyance professionnelle | CHF | 5 | |
| 5730 | Assurance-accidents | CHF | 5 | |
| 5740 | Assurance pour indemnités maladie | CHF | 5 | |
| 5790 | Impôts à la source | CHF | 5 | |
| 5800 | Autres charges du personnel | CHF | 5 | |
| 5810 | Formation | CHF | 5 | |
| 5820 | Frais de voyage | CHF | 5 | |
| 5830 | Indemnités forfaitaires | CHF | 5 | |
| 5900 | Charges de personnel temporaire | CHF | 5 | |
| 5 | Charges de personnel | E2 | ||
| E2 | Résultat brut d'exploitation après charges de personnel | E3 | ||
| 6000 | Charges de locaux | CHF | 60 | |
| 6040 | Nettoyage locaux | CHF | 60 | |
| 60 | Charges de locaux | 6 | ||
| 6100 | Entretien, réparations et remplacement des inst. servant à l'exploitation | CHF | 61 | |
| 6105 | Leasing immobilisations corporelles meubles | CHF | 61 | |
| 61 | Entretien, réparations et remplacement des inst. servant à l'exploitation | 6 | ||
| 6200 | Réparations | CHF | 62 | |
| 6210 | Carburant | CHF | 62 | |
| 6220 | Assurances voitures | CHF | 62 | |
| 6260 | Leasing et location de véhicules | CHF | 62 | |
| 6270 | Charges de véhicules comme prélèvements à titre privé | CHF | 62 | |
| 6282 | Charges de transport | CHF | 62 | |
| 62 | Charges de véhicules et de transport | 6 | ||
| 6300 | Assurances-choses, droits, taxes, autorisations | CHF | 63 | |
| 63 | Assurances-choses | 6 | ||
| 6402 | Électricité | CHF | 64 | |
| 6410 | Chauffage | CHF | 64 | |
| 6430 | Eau | CHF | 64 | |
| 6460 | Évacuation des déchets | CHF | 64 | |
| 64 | Charges d'énergie et évacuation des déchets | 6 | ||
| 6500 | Matériel de bureau | CHF | 65 | |
| 6503 | Littérature technique, journaux, revues | CHF | 65 | |
| 6510 | Téléphone, Internet | CHF | 65 | |
| 6511 | Services d'hosting | CHF | 65 | |
| 6513 | Frais postaux | CHF | 65 | |
| 6570 | Charges et leasing d'informatique | CHF | 65 | |
| 6580 | Licences, updates | CHF | 65 | |
| 6583 | Consommables | CHF | 65 | |
| 65 | Charges d'administration et d'informatique | 6 | ||
| 6600 | Publicité | CHF | 66 | |
| 6642 | Cadeaux à la clientèle | CHF | 66 | |
| 66 | Publicité | 6 | ||
| 6700 | Autres charges d'exploitation | CHF | 67 | |
| 67 | Autres charges d'exploitation | 6 | ||
| 6 | Charges divers d'exploitation | E3 | ||
| E3 | Résultat d'exploitation avant intérêts, impôts et amortissements (EBITDA) | E4 | ||
| 6800 | Amortissement et ajustement de valeur des postes sur les actifs immobilisés | CHF | 68 | |
| 68 | Amortissement et ajustement de valeur des immobilitations | E4 | ||
| E4 | Résultat d'exploitation avant intérêts, impôts (EBIT) | E5 | ||
| 6900 | Charges pour intérêts bancaires | CHF | 69 | |
| 6940 | Frais bancaires | CHF | 69 | |
| 6949 | Pertes sur change | CHF | 69 | |
| 6950 | Produits financiers | CHF | 69 | |
| 6999 | Produits de change | CHF | 69 | |
| 69 | Charges et produits financiers | E5 | ||
| E5 | Résultat d'exploitation avant impôts (EBT) | E6 | ||
| 7000 | Produits accessoires | CHF | 7 | |
| 7010 | Charges accessoires | CHF | 7 | |
| 7500 | Produits des immeubles d'exploitation | CHF | 7 | |
| 7510 | Charges des immeubles d'exploitation | CHF | 7 | |
| 7 | Résultat des activités annexes d'exploitation | E6 | ||
| 8000 | Charges hors exploitation | CHF | 8 | |
| 8100 | Produits hors exploitation | CHF | 8 | |
| 8500 | Charges extraordinaires, exceptionnelles ou hors période | CHF | 8 | |
| 8510 | Produits extraordinaires, exceptionnels ou hors période | CHF | 8 | |
| 8 | Résultats extraordinaires et hors exploitation | E6 | ||
| E6 | Résultat de l'exercice avant impôts | E7 | ||
| 8900 | Impôts directs | CHF | 89 | |
| 89 | Impôts directs | E7 | ||
| E7 | Résultat de l'exercice | 29A | ||
| 00 | Différence doit être = 0 (cellule vide) | |||
| Clients et Fournisseurs | ||||
| Clients | ||||
| ;10001 | Client 1 | CHF | CLI | |
| ;10002 | Client 2 | CHF | CLI | |
| ;10003 | Client 3 | CHF | CLI | |
| ;10004 | Client 4 | CHF | CLI | |
| ;10005 | Client 5 | CHF | CLI | |
| CLI | Total client | |||
| Créanciers | ||||
| ;20001 | Fournisseurs 1 | CHF | CRE | |
| ;20002 | Fournisseurs 2 | CHF | CRE | |
| ;20003 | Fournisseurs 3 | CHF | CRE | |
| ;20004 | Fournisseurs 4 | CHF | CRE | |
| ;20005 | Fournisseurs 5 | CHF | CRE | |
| CRE | Total Créanciers | |||
| CENTRES DE COÛT | ||||
| .EMB | Emballages A | CHF | ST | |
| .MPR | Matières premières A | CHF | ST | |
| .MAU | Matières auxiliaires A | CHF | ST | |
| ST | Total Stock | |||
| ,ENT1 | Entretien1 | CHF | ENT | |
| ,ENT2 | Entretien 2 | CHF | ENT | |
| ,ENT3 | Entretien 3 | CHF | ENT | |
| ENT | Total frais d'entretien | |||
| ;PB1 | Publicité type 1 | CHF | PU | |
| ;PB2 | Publicité type 2 | CHF | PU | |
| PU | Totale charges de publicité | |||
| Cod. TVA | Libellé | %TVA |
|---|---|---|
| Explications (Chiffres) | ||
| V = Chiffre d'affaires (Ventes et services) (200) | ||
| VS = Rabais sur ventes est services (235) | ||
| B = Impôt sur les acquisitions (38x) | ||
| M = Achats de matières et de préstations de services (400) | ||
| I = Investissements et charges d'exploitation (405) | ||
| K= Corrections (410, 415, 420) | ||
| Z = Hors champs TVA (910) | ||
| Informations codes TVA (ne pas modifier svp) | ||
| id=vatcodes-chf-2024.20230614 | ||
| Dernière mise à jour: 14.06.2023 | ||
| TVA DUE | ||
| V0 | Prestations exonérées (220) | |
| V0-E | Prestations fournies à l’étranger (221) | |
| V0-T | Transferts avec la procédure de déclaration (225) | |
| V0-N | Prestations non imposables (230) | |
| Diminutions de la contre-prestation voir rabais | ||
| V0-D | Divers (280) | |
| V77 | Ventes et services 7.7% | 7.70 |
| V81 | Ventes et services 8.1% | 8.10 |
| V77-B | Ventes et services 7.7% (optés) | 7.70 |
| V81-B | Ventes et services 8.1% (optés) | 8.10 |
| V25-N | Ventes et services 2.5% | 2.50 |
| V26 | Ventes et services 2.6% | 2.60 |
| V37 | Ventes et services 3.7% | 3.70 |
| V38 | Ventes et services 3.8% | 3.80 |
| VS77 | Rabais sur ventes et services 7.7% | 7.70 |
| VS81 | Rabais sur ventes et services 8.1% | 8.10 |
| VS25-N | Rabais sur ventes et services 2.5% | 2.50 |
| VS26 | Rabais sur ventes et services 2.6% | 2.60 |
| VS37 | Rabais sur ventes et services 3.7% | 3.70 |
| VS38 | Rabais sur ventes et services 3.8% | 3.80 |
| Total du chiffre d’affaires imposable (299) | ||
| F1 | 1. Taux dette fiscale nette 2024 | |
| F2 | 2. Taux dette fiscale nette 2024 | |
| FS1 | Rabais sur ventes et services 1. taux dette fiscale nette 2024 | |
| FS2 | Rabais sur ventes et services 2. taux dette fiscale nette 2024 | |
| F3 | 1. Taux dette fiscale nette 2018 | 2.80 |
| F4 | 2. Taux dette fiscale nette 2018 | |
| FS3 | Rabais sur ventes et services 1. taux dette fiscale nette 2018 | |
| FS4 | Rabais sur ventes et services 2. taux dette fiscale nette 2018 | |
| Total du chiffre d'affaires dette fiscale nette (322-333) | ||
| B77 | Impôt sur les acquisitions 7.7% (TVA incluse) | 7.70 |
| B77-1 | Impôt sur les acquisitions 7.7% (hors TVA) | 7.70 |
| B77-2 | Impôt sur les acquisitions 7.7% (montant TVA) | 7.70 |
| B81 | Impôt sur les acquisitions 8.1% (TVA incluse) | 8.10 |
| B81-1 | Impôt sur les acquisitions 8.1% (hors TVA) | 8.10 |
| B81-2 | Impôt sur les acquisitions 8.1% (montant TVA) | 8.10 |
| Total Impôt sur les acquisitions (382-383) | ||
| Total de l’impôt dû (399) | ||
| TVA DEDUCTIBLE | ||
| M0 | Achats exonérés | |
| I0 | Investissements et charges d'exploitation exonérés | |
| M77 | Achats de matières et de services 7.7% (TVA incluse) | 7.70 |
| M77-1 | Achats de matières et de services 7.7% (hors TVA) | 7.70 |
| M77-2 | Achats de matières et de services 7.7% (montant TVA) | 7.70 |
| M81 | Achats de matières et de services 8.1% (TVA incluse) | 8.10 |
| M81-1 | Achats de matières et de services 8.1% (hors TVA) | 8.10 |
| M81-2 | Achats de matières et de services 8.1% (montant TVA) | 8.10 |
| M25 | Achats de matières et de services 2.5% | 2.50 |
| M26 | Achats de matières et de services 2.6% | 2.60 |
| M37 | Achats de matières et de services 3.7% | 3.70 |
| M38 | Achats de matières et de services 3.8% | 3.80 |
| Investissements et autres charges d'exploitation | ||
| I77 | Investissements et charges d'exploitation 7.7% | 7.70 |
| I77-1 | Investissements et charges d'exploitation 7.7% (hors TVA) | 7.70 |
| I77-2 | Investissements et charges d'exploitation 7.7% (montant TVA) | 7.70 |
| I81 | Investissements et charges d'exploitation 8.1% | 8.10 |
| I81-1 | Investissements et charges d'exploitation 8.1% (hors TVA) | 8.10 |
| I81-2 | Investissements et charges d'exploitation 8.1% (montant TVA) | 8.10 |
| I25 | Investissements et charges d'exploitation 2.5% | 2.50 |
| I26 | Investissements et charges d'exploitation 2.6% | 2.60 |
| I37 | Investissements et charges d'exploitation 3.7% | 3.70 |
| I38 | Investissements et charges d'exploitation 3.8% | 3.80 |
| Corrections et réductions | ||
| K77-A | Dégrèvement ultérieur de l’impôt préalable 7.7% (410) | 7.70 |
| K81-A | Dégrèvement ultérieur de l’impôt préalable 8.1% (410) | 8.10 |
| K77-B | Corrections de l’impôt préalable 7.7% (415) | 7.70 |
| K81-B | Corrections de l’impôt préalable 8.1% (415) | 8.10 |
| K77-C | Réductions de la déduction de l’impôt préalable 7.7% (420) | 7.70 |
| K81-C | Réductions de la déduction de l’impôt préalable 8.1% (420) | 8.10 |
| F1050 | Mise en compte de l'impôt selon le formulaire n. 1050 | |
| F1055 | Mise en compte de l'impôt selon le formulaire n. 1055 | |
| Total impôt préalable (479) | ||
| Total à payer ou en faveur (510) | ||
| Autres mouvements de fonds | ||
| Z0-A | Subventions, taxes touristiques encaissées par les offices du tourisme, contributions versées aux établissements chargés de l'élimination des déchets et de l'approvisionnement en eau (let. a à c) | |
| Z0 | Les dons, les dividendes, les dédommagements, etc. | |
| Hors champs TVA | ||
| Total final pour contrôle | ||
| Dev.Référence | Devise | Libellé |
|---|---|---|
| CHF | EUR | Euro |
| CHF | USD | US Dollar |
Personnes morales SA et Sàrl | Sous-détail basé sur la facturation | Comptabilité en partie double multidevise | TVA
Dans cet article
Personnes morales SA et Sàrl | Sous-détail basé sur la facturation | Comptabilité en partie double multidevise | TVA
Personnes morales SA et Sàrl | Sous-détail basé sur la facturation | Comptabilité en partie double multidevise | TVA
Modèle à utiliser pour la comptabilité d’une SA ou d’une Sàrl, avec un chiffre d’affaires annuel d’au moins CHF 500'000 et la gestion de la TVA. Il inclut des tableaux et des fonctions pour la gestion des devises étrangères. Vous pouvez définir librement les taux de change, et le programme calcule automatiquement la contre-valeur dans la monnaie de base à chaque enregistrement. Les différences de change et la gestion de la TVA sont entièrement automatisées. De plus, vous pouvez définir une deuxième devise pour les rapports et bilans internationaux, en affichant les soldes dans les deux devises. Ouvrez le modèle depuis notre WebApp ou depuis le programme, puis enregistrez le fichier sur votre ordinateur.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le modèle dans Banana WebAppDocumentation Modèle
Modèle idéal pour gérer la comptabilité avec un chiffre d’affaires annuel égal ou supérieur à Fr. 500'000. Le plan comptable est structuré selon le modèle PME et comprend le sous-détail clients / fournisseurs, adapté à ceux qui tiennent la comptabilité sur la facturation. Toutes les configurations et fonctions sont disponibles pour :
Toutes les configurations et fonctions sont disponibles pour :
- Créer et imprimer des factures avec le code QR suisse
- Importer des données à partir des extraits bancaires
- Définir les Règles pour mémoriser et automatiser l’enregistrement des écritures importées depuis les extraits bancaires.
- Gérer la TVA selon les nouveaux taux
- Gérer les centres de coûts, personnalisables selon vos besoins pour connaître les détails spécifiques de certains comptes.
- Créer des budgets et des prévisions financières
- Imprimer tous les rapports dont vous avez besoin : bilans, journal, fiches de comptes, déclarations TVA, factures ouvertes et bien plus encore.
Créez votre fichier
- Ouvrir le modèle avec la WebApp de Banana Comptabilité Plus
- Dans le menu Fichier > Propriétés du fichier, définissez la période, le nom de votre entreprise et la devise de base, dans la devise que vous souhaitez.
- Dans le menu Fichier > Enregistrer sous, enregistrez le fichier. Il est utile d’indiquer dans le nom du fichier le nom de l’entreprise et l’année. Par exemple "Rossi-SA-20xx.ac2".
Dans le tableau plan Advanced de Banana Comptabilité Plus, comme par exemple générer le fac-similé ou le fichier XML de la déclaration TVA, utiliser les nouvelles fonctions des Règles, Filtrer et Trier temporairement les lignes. Voir toutes les fonctionnalités du plan Advanced.
Ressources
Dans notre Documentation, vous trouverez toutes les informations et approfondissements pour gérer votre comptabilité de manière optimale :
Aperçu du modèle
DeviseBase: CHF
Comptabilité en partie double avec multidevise et TVA
| Groupe | Compte | Libellé | Devise | Add. dans |
|---|---|---|---|---|
| BILAN | ||||
| ACTIFS | ||||
| 1000 | Caisse | CHF | 100 | |
| 1020 | Banque | CHF | 100 | |
| 1024 | Banque EUR | EUR | 100 | |
| 1025 | Banque USD | USD | 100 | |
| 1045 | Cartes de crédit / Cartes de débit | CHF | 100 | |
| 100 | Liquidités | 10 | ||
| 1060 | Titres | CHF | 106 | |
| 106 | Avoirs à court terme cotés en bourse | 10 | ||
| 1090 | Compte d'attente en monnaie | CHF | 109 | |
| 1091 | Compte pour l'elaboration des salaires | CHF | 109 | |
| 1099 | Compte d'attente pour des montants à clarifier | CHF | 109 | |
| 109 | Compte d'attente | 10 | ||
| 1100 | Créances provenant de livraisons et de prestations (Débiteurs) | CHF | 110 | |
| 1109 | Ducroire | CHF | 110 | |
| 100A | Clients | 110 | ||
| 110 | Créances résultant de livraisons et prestations | 10 | ||
| 1140 | Avances et prêts | CHF | 114 | |
| 1176 | Impôt anticipé | CHF | 114 | |
| 1179 | Impôt à la source | CHF | 114 | |
| 1180 | Créances envers les assurances sociales et institutions de prévoyance | CHF | 114 | |
| 1190 | Autres créances à court terme | CHF | 114 | |
| 1191 | Cautionnements en espèces | CHF | 114 | |
| 114 | Autres créances à court terme | 10 | ||
| 1200 | Marchandises commerciales | CHF | 120 | |
| 1210 | Matières premières | CHF | 120 | |
| 1230 | Matières auxiliaires | CHF | 120 | |
| 1231 | Matières consommables | CHF | 120 | |
| 1260 | Stocks de produits finis | CHF | 120 | |
| 1270 | Stocks de produits pas finis | CHF | 120 | |
| 1280 | Travaux en cours | CHF | 120 | |
| 120 | Stocks et prestations non facturées | 10 | ||
| 1300 | Charges payées d‘avance | CHF | 130 | |
| 1301 | Produits à recevoir | CHF | 130 | |
| 130 | Compte de régularisation de l’actif | 10 | ||
| 10 | Actifs circulants | 1 | ||
| 1400 | Titres à long terme | CHF | 140 | |
| 1440 | Prêts | CHF | 140 | |
| 1441 | Hypothèques | CHF | 140 | |
| 1460 | Prêt/Prêts hypothécaires à actionnaire | CHF | 140 | |
| 140 | Immobilisations financières | 14 | ||
| 1480 | Participations | CHF | 148 | |
| 148 | Participations | 14 | ||
| 1500 | Machines et appareils | CHF | 150 | |
| 1510 | Mobilier et installations | CHF | 150 | |
| 1520 | Machines de bureau, informatique, systèmes de communication | CHF | 150 | |
| 1530 | Véhicules | CHF | 150 | |
| 1540 | Outillages et appareils | CHF | 150 | |
| 150 | Immobilisations corporelles meubles | 14 | ||
| 1600 | Immeubles d’exploitation | CHF | 160 | |
| 160 | Immobilisations corporelles immeubles | 14 | ||
| 1700 | Brevets, know-how, licences, droits, développement | CHF | 170 | |
| 1710 | Marques commerciales | CHF | 170 | |
| 1712 | Modèles | CHF | 170 | |
| 1770 | Goodwill | CHF | 170 | |
| 170 | Immobilisations incorporelles | 14 | ||
| 1850 | Capital actions, capital social, parts sociales ou capital de fondation non libéré | CHF | 180 | |
| 180 | Capital social ou capital de fondation non libéré | 14 | ||
| 14 | Actifs immobilisés | 1 | ||
| 1 | Total actifs | 00 | ||
| PASSIFS | ||||
| 2000 | Dettes résultant d’achats et de prestation de services (créanciers) | CHF | 200 | |
| 2030 | Acomptes de clients | CHF | 200 | |
| 200A | Créanciers | 200 | ||
| 200 | Dettes à court terme résultant d’achats et de prestations de services | 20 | ||
| 2100 | Dettes bancaires | CHF | 210 | |
| 2120 | Engagements de financement par leasing | CHF | 210 | |
| 2140 | Autres dettes à court terme rémunérées | CHF | 210 | |
| 210 | Dettes à court terme rémunérés | 20 | ||
| 2200 | TVA due | CHF | 220 | |
| 2201 | Décompte TVA | CHF | 220 | |
| 2206 | Impôt anticipé dû | CHF | 220 | |
| 2208 | Impôts directs | CHF | 220 | |
| 2209 | Impôt à la source | CHF | 220 | |
| 2210 | Autres dettes à court terme | CHF | 220 | |
| 2260 | Dettes envers actionnaire | CHF | 220 | |
| 2269 | Dividendes | CHF | 220 | |
| 2270 | Compte courant AVS, AI, APG, AC | CHF | 220 | |
| 220 | Autres dettes à court terme | 20 | ||
| 2300 | Charges à payer | CHF | 230 | |
| 2301 | Produits encaissés d’avance | CHF | 230 | |
| 2330 | Provisions à court terme | CHF | 230 | |
| 230 | Passifs de régularisation et provisions à court terme | 20 | ||
| 20 | Dettes à court terme | 2A | ||
| 2400 | Dettes bancaires | CHF | 240 | |
| 2420 | Engagements de financement par leasing | CHF | 240 | |
| 2430 | Emprunts obligataires | CHF | 240 | |
| 2450 | Emprunts | CHF | 240 | |
| 2451 | Hypothèques | CHF | 240 | |
| 240 | Dettes à long terme rémunérées | 24 | ||
| 2500 | Autres dettes à long terme | CHF | 250 | |
| 250 | Autres dettes à long terme | 24 | ||
| 2600 | Provisions | CHF | 260 | |
| 260 | Provisions à long termes et provisions légales | 24 | ||
| 24 | Dettes à long terme | 2A | ||
| 2A | Fonds étrangers | 2 | ||
| 2800 | Capital-actions, capital social, capital de fondation | CHF | 280 | |
| 280 | Capital social ou capital de fondation | 28 | ||
| 2900 | Agio à la fondation ou lors d'augmentations de capital | CHF | 290 | |
| 2903 | Réserves légales issues du capital | CHF | 290 | |
| 2950 | Réserves légales issues du bénéfice | CHF | 290 | |
| 2955 | Réserves d‘évaluation | CHF | 290 | |
| 2960 | Réserves libres | CHF | 290 | |
| 290 | Réserves | 28 | ||
| 2965 | Propres actions, parts sociales, parts en commandite (poste négatif) | CHF | 296 | |
| 296 | Propres actions, parts sociales, parts en commandite (poste négatif) | 28 | ||
| 2970 | Bénéfice / perte reporté | CHF | 297 | |
| 2979 | Bénéfice / perte de l’exercice | 297 | ||
| 297 | Bénéfice / perte du bilan | 28 | ||
| 28 | Fonds propres | 2 | ||
| 2 | Total passifs | 00 | ||
| COMPTE DE PERTES ET PROFITS | ||||
| 3000 | Ventes de produits fabriqués | CHF | 30 | |
| 3200 | Ventes de marchandises | CHF | 30 | |
| 3400 | Ventes de prestations | CHF | 30 | |
| 3600 | Autres ventes et prestations de services | CHF | 30 | |
| 3700 | Prestations propres | CHF | 30 | |
| 3710 | Consommations propres | CHF | 30 | |
| 3800 | Déductions sur ventes | CHF | 30 | |
| 3805 | Pertes sur clients, variation du ducroire | CHF | 30 | |
| 3809 | TVA taux de la dette fiscale nette | CHF | 30 | |
| 3810 | Commissions cartes de crédit/débit | CHF | 30 | |
| 30 | Chiffre d'affaires net résultant des ventes et prestations de services | 3 | ||
| 3900 | Variation des stocks de produits finis | CHF | 39 | |
| 3901 | Variation des stocks de produits semi-finis | CHF | 39 | |
| 3940 | Variation de la valeur des prestations non facturées | CHF | 39 | |
| 39 | Variation des stocks de produits et variation des prestations non facturés | 3 | ||
| 3 | Produit net des ventes et des prestations de service | E1 | ||
| 4000 | Charges de matériel de l'atelier | CHF | 4 | |
| 4200 | Achats de marchandises destinées à la revente | CHF | 4 | |
| 4400 | Prestations / travaux de tiers | CHF | 4 | |
| 4500 | Charges d'énergie pour l'exploitation | CHF | 4 | |
| 4800 | Déductions sur les charges | CHF | 4 | |
| 4 | Charges de matériel, de marchandises et de prestations de tiers | E1 | ||
| E1 | Résultat brut d'exploitation | E2 | ||
| 5000 | Salaires | CHF | 5 | |
| 5700 | AVS, AI, APG, assurance-chômage | CHF | 5 | |
| 5710 | Caisse d'allocations familiales (CAF) | CHF | 5 | |
| 5720 | Prévoyance professionnelle | CHF | 5 | |
| 5730 | Assurance-accidents | CHF | 5 | |
| 5740 | Assurance maladie (indemnité journalière maladie) | CHF | 5 | |
| 5790 | Impôts à la source | CHF | 5 | |
| 5800 | Autres charges de personnel | CHF | 5 | |
| 5810 | Formation | CHF | 5 | |
| 5820 | Frais de voyage | CHF | 5 | |
| 5830 | Indemnités forfaitaires | CHF | 5 | |
| 5900 | Charges de personnel temporaire | CHF | 5 | |
| 5 | Charges de personnel | E2 | ||
| E2 | Résultat brut d'exploitation après charges de personnel | E3 | ||
| 6000 | Charges de locaux | CHF | 60 | |
| 6040 | Nettoyage locaux | CHF | 60 | |
| 60 | Charges de locaux | 6 | ||
| 6100 | Entretien, réparations et remplacement des inst. servant à l'exploitation | CHF | 61 | |
| 6105 | Leasing immobilisations corporelles meubles | CHF | 61 | |
| 61 | Entretien, réparations, remplacements (ERR); leasing immobilisations corporelles meubles | 6 | ||
| 6200 | Réparations | CHF | 62 | |
| 6210 | Carburant | CHF | 62 | |
| 6220 | Assurances voitures | CHF | 62 | |
| 6260 | Leasing et location de véhicules | CHF | 62 | |
| 6270 | Charges de véhicules comme prélèvements à titre privé | CHF | 62 | |
| 6280 | Charges de transport | CHF | 62 | |
| 62 | Charges de véhicules et de transport | 6 | ||
| 6300 | Assurances-choses, droits, taxes, autorisations | CHF | 63 | |
| 63 | Assurances-choses, droits, taxes et autorisations | 6 | ||
| 6402 | Électricité | CHF | 64 | |
| 6410 | Chauffage | CHF | 64 | |
| 6430 | Eau | CHF | 64 | |
| 6460 | Évacuation des déchets | CHF | 64 | |
| 64 | Charges d'énergie et évacuation des déchets | 6 | ||
| 6500 | Matériel de bureau | CHF | 65 | |
| 6503 | Littérature technique, journaux, revues | CHF | 65 | |
| 6510 | Téléphone, Internet | CHF | 65 | |
| 6511 | Services d'hosting | CHF | 65 | |
| 6513 | Frais postaux | CHF | 65 | |
| 6570 | Charges et leasing d'informatique | CHF | 65 | |
| 6580 | Charges de licences et de mises à jour | CHF | 65 | |
| 6583 | Consommables | CHF | 65 | |
| 65 | Charges d'administration et d'informatique | 6 | ||
| 6600 | Publicité | CHF | 66 | |
| 6642 | Cadeaux à la clientèle | CHF | 66 | |
| 66 | Charges de publicité | 6 | ||
| 6700 | Autres charges d'exploitation | CHF | 67 | |
| 67 | Autres charges d'exploitation | 6 | ||
| 6 | Charges divers d'exploitation | E3 | ||
| E3 | Résultat d'exploitation avant intérêts, impôts et amortissements (EBITDA) | E4 | ||
| 6800 | Amortissement et ajustement de valeur des postes sur les actifs immobilisés | CHF | 68 | |
| 68 | Amortissement et ajustement de valeur des immobilitations | E4 | ||
| E4 | Résultat d'exploitation avant intérêts, impôts (EBIT) | E5 | ||
| 6900 | Charges pour intérêts bancaires | CHF | 69 | |
| 6940 | Frais bancaires | CHF | 69 | |
| 6949 | Perte de change | CHF | 69 | |
| 6950 | Intérêts actifs bancaires | CHF | 69 | |
| 6999 | Bénéfice de change | CHF | 69 | |
| 69 | Charges et produits financiers | E5 | ||
| E5 | Résultat d'exploitation avant impôts (EBT) | E6 | ||
| 7000 | Produits accessoires | CHF | 7 | |
| 7010 | Charges accessoires | CHF | 7 | |
| 7500 | Produits des immeubles d'exploitation | CHF | 7 | |
| 7510 | Charges des immeubles d'exploitation | CHF | 7 | |
| 7 | Résultat des activités annexes d'exploitation | E6 | ||
| 8000 | Charges hors exploitation | CHF | 8 | |
| 8100 | Produits hors exploitation | CHF | 8 | |
| 8500 | Charges exceptionnels, uniques ou hors période | CHF | 8 | |
| 8510 | Produits exceptionnels, uniques ou hors période | CHF | 8 | |
| 8 | Résultats exceptionnels et hors exploitation | E6 | ||
| E6 | Résultat de l'exercice avant impôts | E7 | ||
| 8900 | Impôts directs | CHF | 89 | |
| 89 | Impôts directs | E7 | ||
| E7 | Résultat de l'exercice | 2979 | ||
| 00 | Différence doit être = 0 (cellule vide) | |||
| Clients et Fournisseurs | ||||
| Clients | ||||
| 110001 | Société 1 | CHF | CLI | |
| 110002 | Société 2 | CHF | CLI | |
| 110003 | Société 3 | CHF | CLI | |
| CLI | Total client | 100A | ||
| Créanciers | ||||
| 200001 | Société 1 | CHF | CRE | |
| 200002 | Société 2 | CHF | CRE | |
| 200003 | Société 3 | CHF | CRE | |
| CRE | Total créanciers | 200A | ||
| CENTRES DE COÛT | ||||
| .EMB | Emballages A | CHF | ST | |
| .MPR | Matières premières A | CHF | ST | |
| .MAU | Matières auxiliaires A | CHF | ST | |
| ST | Total stock | |||
| ,ENT1 | Entretien1 | CHF | ENT | |
| ,ENT2 | Entretien 2 | CHF | ENT | |
| ,ENT3 | Entretien 3 | CHF | ENT | |
| ENT | Total frais d'entretien | |||
| ;PB1 | Publicité type 1 | CHF | PU | |
| ;PB2 | Publicité type 2 | CHF | PU | |
| PU | Totale charges de publicité | |||
| Cod. TVA | Libellé | %TVA |
|---|---|---|
| Explications (Chiffres) | ||
| V = Chiffre d'affaires (Ventes et services) (200) | ||
| VS = Rabais sur ventes est services (235) | ||
| B = Impôt sur les acquisitions (38x) | ||
| M = Achats de matières et de préstations de services (400) | ||
| I = Investissements et charges d'exploitation (405) | ||
| K= Corrections (410, 415, 420) | ||
| Z = Hors champs TVA (910) | ||
| Informations codes TVA (ne pas modifier svp) | ||
| id=vatcodes-chf-2024.20230614 | ||
| Dernière mise à jour: 14.06.2023 | ||
| TVA DUE | ||
| V0 | Prestations exonérées (220) | |
| V0-E | Prestations fournies à l’étranger (221) | |
| V0-T | Transferts avec la procédure de déclaration (225) | |
| V0-N | Prestations non imposables (230) | |
| Diminutions de la contre-prestation voir rabais | ||
| V0-D | Divers (280) | |
| V77 | Ventes et services 7.7% | 7.70 |
| V81 | Ventes et services 8.1% | 8.10 |
| V77-B | Ventes et services 7.7% (optés) | 7.70 |
| V81-B | Ventes et services 8.1% (optés) | 8.10 |
| V25-N | Ventes et services 2.5% | 2.50 |
| V26 | Ventes et services 2.6% | 2.60 |
| V37 | Ventes et services 3.7% | 3.70 |
| V38 | Ventes et services 3.8% | 3.80 |
| VS77 | Rabais sur ventes et services 7.7% | 7.70 |
| VS81 | Rabais sur ventes et services 8.1% | 8.10 |
| VS25-N | Rabais sur ventes et services 2.5% | 2.50 |
| VS26 | Rabais sur ventes et services 2.6% | 2.60 |
| VS37 | Rabais sur ventes et services 3.7% | 3.70 |
| VS38 | Rabais sur ventes et services 3.8% | 3.80 |
| Total du chiffre d’affaires imposable (299) | ||
| F1 | 1. Taux dette fiscale nette 2024 | |
| F2 | 2. Taux dette fiscale nette 2024 | |
| FS1 | Rabais sur ventes et services 1. taux dette fiscale nette 2024 | |
| FS2 | Rabais sur ventes et services 2. taux dette fiscale nette 2024 | |
| F3 | 1. Taux dette fiscale nette 2018 | |
| F4 | 2. Taux dette fiscale nette 2018 | |
| FS3 | Rabais sur ventes et services 1. taux dette fiscale nette 2018 | |
| FS4 | Rabais sur ventes et services 2. taux dette fiscale nette 2018 | |
| Total du chiffre d'affaires dette fiscale nette (322-333) | ||
| B77 | Impôt sur les acquisitions 7.7% (TVA incluse) | 7.70 |
| B77-1 | Impôt sur les acquisitions 7.7% (hors TVA) | 7.70 |
| B77-2 | Impôt sur les acquisitions 7.7% (montant TVA) | 7.70 |
| B81 | Impôt sur les acquisitions 8.1% (TVA incluse) | 8.10 |
| B81-1 | Impôt sur les acquisitions 8.1% (hors TVA) | 8.10 |
| B81-2 | Impôt sur les acquisitions 8.1% (montant TVA) | 8.10 |
| Total Impôt sur les acquisitions (382-383) | ||
| Total de l’impôt dû (399) | ||
| TVA DEDUCTIBLE | ||
| M0 | Achats exonérés | |
| I0 | Investissements et charges d'exploitation exonérés | |
| M77 | Achats de matières et de services 7.7% (TVA incluse) | 7.70 |
| M77-1 | Achats de matières et de services 7.7% (hors TVA) | 7.70 |
| M77-2 | Achats de matières et de services 7.7% (montant TVA) | 7.70 |
| M81 | Achats de matières et de services 8.1% (TVA incluse) | 8.10 |
| M81-1 | Achats de matières et de services 8.1% (hors TVA) | 8.10 |
| M81-2 | Achats de matières et de services 8.1% (montant TVA) | 8.10 |
| M25 | Achats de matières et de services 2.5% | 2.50 |
| M26 | Achats de matières et de services 2.6% | 2.60 |
| M37 | Achats de matières et de services 3.7% | 3.70 |
| M38 | Achats de matières et de services 3.8% | 3.80 |
| Investissements et autres charges d'exploitation | ||
| I77 | Investissements et charges d'exploitation 7.7% | 7.70 |
| I77-1 | Investissements et charges d'exploitation 7.7% (hors TVA) | 7.70 |
| I77-2 | Investissements et charges d'exploitation 7.7% (montant TVA) | 7.70 |
| I81 | Investissements et charges d'exploitation 8.1% | 8.10 |
| I81-1 | Investissements et charges d'exploitation 8.1% (hors TVA) | 8.10 |
| I81-2 | Investissements et charges d'exploitation 8.1% (montant TVA) | 8.10 |
| I25 | Investissements et charges d'exploitation 2.5% | 2.50 |
| I26 | Investissements et charges d'exploitation 2.6% | 2.60 |
| I37 | Investissements et charges d'exploitation 3.7% | 3.70 |
| I38 | Investissements et charges d'exploitation 3.8% | 3.80 |
| Corrections et réductions | ||
| K77-A | Dégrèvement ultérieur de l’impôt préalable 7.7% (410) | 7.70 |
| K81-A | Dégrèvement ultérieur de l’impôt préalable 8.1% (410) | 8.10 |
| K77-B | Corrections de l’impôt préalable 7.7% (415) | 7.70 |
| K81-B | Corrections de l’impôt préalable 8.1% (415) | 8.10 |
| K77-C | Réductions de la déduction de l’impôt préalable 7.7% (420) | 7.70 |
| K81-C | Réductions de la déduction de l’impôt préalable 8.1% (420) | 8.10 |
| F1050 | Mise en compte de l'impôt selon le formulaire n. 1050 | |
| F1055 | Mise en compte de l'impôt selon le formulaire n. 1055 | |
| Total impôt préalable (479) | ||
| Total à payer ou en faveur (510) | ||
| Autres mouvements de fonds | ||
| Z0-A | Subventions, taxes touristiques encaissées par les offices du tourisme, contributions versées aux établissements chargés de l'élimination des déchets et de l'approvisionnement en eau (let. a à c) | |
| Z0 | Les dons, les dividendes, les dédommagements, etc. | |
| Hors champs TVA | ||
| Total final pour contrôle | ||
| Dev.Référence | Devise | Libellé |
|---|---|---|
| CHF | EUR | Euro |
| CHF | USD | US Dollar |
Entreprise | Comptabilité en partie double multidevise | TVA
Dans cet article
Entreprise | Comptabilité en partie double multidevise | TVA
Entreprise | Comptabilité en partie double multidevise | TVA
Modèle avec plan comptable PME qui inclut la gestion des comptes en devises étrangères et la TVA avec les nouveaux taux à partir de 2024. Calculs des taux de change et des différences de change automatiques. Rapports également disponibles dans une deuxième devise. Déclarations TVA automatisées et envoi électronique des données avec le fichier XML (uniquement avec le plan Advanced). Des vérifications et contrôles automatisés sont à disposition pour réduire au minimum les marges d’erreur. Travail rapide grâce à l’importation automatisée et aux règles. Ouvrez le modèle depuis notre WebApp ou depuis le programme, puis enregistrez le fichier sur votre ordinateur.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le modèle dans Banana WebAppDocumentation Modèle
Modèle qui propose une structure de plan comptable avec tous les paramètres et colonnes pour gérer des comptes en monnaie de base et en toute devise étrangère, y compris les monnaies virtuelles. Davantage d’informations sur les différents aspects de la gestion multidevise sont disponibles sur nos pages consacrées à la Multidevise.
Pour la gestion de la TVA avec les nouveaux taux, vous trouverez des informations détaillées sur la page Gestion TVA.
Créez votre fichier
- Ouvrir le modèle avec la WebApp de Banana Comptabilité Plus.
- Avec la commande Fichier > Propriétés du fichier, définissez la période, le nom de votre entreprise et la devise de base (vous pouvez établir le budget et la comptabilité dans n'importe quelle devise).
- Avec la commande Fichier > Enregistrer sous, enregistrez le fichier. Il est utile d’indiquer dans le nom du fichier le nom de l’entreprise et l’année. Par exemple "Rossi-SA-20xx.ac2".
- Dans le tableau Taux de change, définissez les devises étrangères toujours en référence à la devise de base et aux taux. Les taux d’ouverture sont définis uniquement la première fois que vous utilisez Banana Comptabilité. Lors du changement d’année, ils seront repris automatiquement selon les taux de clôture saisis au 31.12.
ATTENTION : si vous fermez le navigateur sans enregistrer, vous perdrez les données saisies. Enregistrez toujours le fichier sur votre ordinateur.
Pour rouvrir le fichier enregistré, cliquez sur Fichier > Ouvrir.
Toutes les configurations et fonctions sont disponibles pour :
- Créer et imprimer des factures avec le code QR suisse
- Importer des données depuis des extraits bancaires
- Définir les Règles pour mémoriser et automatiser l’enregistrement des écritures importées à partir des extraits bancaires.
- Gérer la TVA selon les nouveaux taux
- Gérer les centres de coûts, personnalisables selon vos besoins pour connaître les détails spécifiques de certains comptes.
- Créer des budgets et des prévisions financières
- Imprimer tous les rapports dont vous avez besoin : bilans, journal, fiches de comptes, déclarations TVA, factures ouvertes et bien plus encore.
Certaines fonctions nécessitent un abonnement au plan Advanced de Banana Comptabilité Plus, comme par exemple générer le fac-similé ou le fichier XML de la déclaration TVA, utiliser les nouvelles fonctions des Règles, Filtrer et Trier temporairement les lignes. Voir toutes les fonctionnalités du plan Advanced.
Vous pouvez enregistrer tous les cas possibles de comptabilisation en devise étrangère, y compris les virements internes et les opérations sans devise de base.
Dans notre Documentation, vous trouverez tous les approfondissements et thématiques liés à la comptabilité multidevise, en particulier :
Aperçu du modèle
Etude Professionnelle XX
Comptabilité 2024
DeviseBase: CHF
Comptabilité en partie double avec multidevise et TVA
| Groupe | Compte | Libellé | Devise | Add. dans | Gr1 |
|---|---|---|---|---|---|
| BILAN | |||||
| ACTIFS | |||||
| 1000 | Caisse | CHF | 10 | ||
| 1010 | Compte courant postal | CHF | 10 | ||
| 1020 | Compte courant bancaire CHF | CHF | 10 | ||
| 1024 | Compte courant bancaire EUR | EUR | 10 | ||
| 1025 | Compte courant bancaire USD | USD | 10 | ||
| 1045 | Cartes de crédit / Cartes de débit | CHF | 10 | ||
| 1090 | Compte d'attente en monnaie | CHF | 10 | ||
| 1091 | Compte pour l'elaboration des salaires | CHF | 10 | ||
| 1099 | Compte d'attente pour des montants à clarifier | CHF | 10 | ||
| 1100 | Créances envers des tiers | CHF | 10 | ||
| 1176 | Impôt anticipé à récupérer | CHF | 10 | ||
| 1191 | Cautionnements en espèces | CHF | 10 | ||
| 1300 | Charges constatées d'avance | CHF | 10 | ||
| 1301 | Produits à recevoir | CHF | 10 | ||
| 10 | Actifs circulants | 1 | 1 | ||
| 1510 | Mobilier d'exploitation | CHF | 14 | ||
| 1520 | Machines de bureau | CHF | 14 | ||
| 1521 | Infrastructures informatiques | CHF | 14 | ||
| 1530 | Automobiles | CHF | 14 | ||
| 14 | Actifs immobilisés | 1 | 1 | ||
| 1 | TOTAL ACTIFS | 00 | 1 | ||
| PASSIFS | |||||
| 2000 | Dettes résultant d'achats de matières et de marchandises | CHF | 20 | ||
| 2100 | Dettes bancaires à court terme | CHF | 20 | ||
| 2200 | TVA due | CHF | 20 | ||
| 2201 | Décompte TVA | CHF | 20 | ||
| 2300 | Charges à payer | CHF | 20 | ||
| 2301 | Produits encaissés d’avance | CHF | 20 | ||
| 20 | Dettes à court terme | 2 | 1 | ||
| 2400 | Dettes bancaires | CHF | 24 | ||
| 2420 | Engagements de financement par leasing | CHF | 24 | ||
| 2500 | Autres dettes à long terme | CHF | 24 | ||
| 2600 | Provisions | CHF | 24 | ||
| 24 | Dettes à long terme | 2 | |||
| 2800 | Capital propre / Capital social | CHF | 28 | ||
| 2850 | Prélèvements privés en espèces | CHF | 28 | ||
| 2970 | Bénéfice reporté / Perte reporté | CHF | 28 | ||
| 297 | Bénéfice de l'exercice / Perte de l'exercice | 28 | 1 | ||
| 28 | Capitaux propres | 2 | 1 | ||
| 2 | TOTAL PASSIFS | 00 | 1 | ||
| COMPTE DE RESULTAT | |||||
| PRODUITS | |||||
| 3000 | Ventes de marchandises | CHF | 3 | ||
| 3400 | Encaissement honoraires | CHF | 3 | ||
| 3490 | Escomptes | CHF | 3 | ||
| 3600 | Autres produits | CHF | 3 | ||
| 3710 | Consommations propres | CHF | 3 | ||
| 3809 | TVA taux de la dette fiscale nette | CHF | 3 | ||
| 3810 | Commissions cartes de crédit/debit | CHF | 3 | ||
| 3 | TOTAL PRODUITS | 02 | 1 | ||
| CHARGES | |||||
| 4000 | Achats | CHF | 4 | ||
| 4 | Total achats | 4-6 | |||
| 5600 | Salaires pour l'administration | CHF | 5 | ||
| 5700 | AVS, Al, APG, AC | CHF | 5 | ||
| 5710 | Caisse d'allocations familiales (CAF) | CHF | 5 | ||
| 5720 | Prévoyance professionnelle | CHF | 5 | ||
| 5730 | Assurance-accidents | CHF | 5 | ||
| 5740 | Assurance maladie (indemnité journalière maladie) | CHF | 5 | ||
| 5790 | Impôts à la source | CHF | 5 | ||
| 5820 | Frais de voyages | CHF | 5 | ||
| 5830 | Indemnités forfaitaires pour les cadres | CHF | 5 | ||
| 5880 | Autres frais du personnel | CHF | 5 | ||
| 5900 | Employés temporaires | CHF | 5 | ||
| 5 | Charges de personnel | 4-6 | 1 | ||
| 6000 | Loyer | CHF | 6 | ||
| 6030 | Charges accessoires | CHF | 6 | ||
| 6040 | Nettoyage locaux | CHF | 6 | ||
| 6200 | Réparations | CHF | 6 | ||
| 6210 | Carburants | CHF | 6 | ||
| 6220 | Assurances voitures | CHF | 6 | ||
| 6260 | Leasing et location de véhicules | CHF | 6 | ||
| 6270 | Charges de véhicules comme prélèvements à titre privé | CHF | 6 | ||
| 6280 | Charges de transport | CHF | 6 | ||
| 6300 | Assurances-choses, droits, taxes, autorisations | CHF | 6 | ||
| 6402 | Électricité | CHF | 6 | ||
| 6410 | Chauffage | CHF | 6 | ||
| 6430 | Eau | CHF | 6 | ||
| 6460 | Évacuation des déchets | CHF | 6 | ||
| 6500 | Matériel de bureau | CHF | 6 | ||
| 6503 | Littérature technique, journaux, revues | CHF | 6 | ||
| 6510 | Téléphone, Internet | CHF | 6 | ||
| 6511 | Services d'hosting | CHF | 6 | ||
| 6513 | Frais postaux | CHF | 6 | ||
| 6521 | Dons et cadeaux | CHF | 6 | ||
| 6530 | Honoraires pour fiduciaire | CHF | 6 | ||
| 6570 | Charges et leasing d'informatique | CHF | 6 | ||
| 6574 | Investissements de faible montant | CHF | 6 | ||
| 6580 | Charges de licences et de mises à jour | CHF | 6 | ||
| 6583 | Consommables | CHF | 6 | ||
| 6600 | Publicité | CHF | 6 | ||
| 6800 | Amortissement et ajustement de valeur des postes sur les actifs immobilisés | CHF | 6 | ||
| 6900 | Charges et intérêts bancaires | CHF | 6 | ||
| 6940 | Frais bancaires | CHF | 6 | ||
| 6949 | Perte de change | CHF | 6 | ||
| 6950 | Intérêts actifs bancaires | CHF | 6 | ||
| 6999 | Bénéfice de change | CHF | 6 | ||
| 8900 | Impôts | CHF | 6 | ||
| 6 | Total autres charges de l'exercice | 4-6 | |||
| 4-6 | TOTAL CHARGES | 02 | |||
| 02 | Bénéfice (-) / Perte (+) Compte de résultat | 297 | 1 | ||
| 00 | Différence doit être = 0 (cellule vide) | ||||
| CENTRES DE COÛT | |||||
| ,ENT1 | Entretien1 | CHF | ENT | ||
| ,ENT2 | Entretien 2 | CHF | ENT | ||
| ,ENT3 | Entretien 3 | CHF | ENT | ||
| ENT | Total frais d'entretien |
| Cod. TVA | Libellé | %TVA |
|---|---|---|
| Explications (Chiffres) | ||
| V = Chiffre d'affaires (Ventes et services) (200) | ||
| VS = Rabais sur ventes est services (235) | ||
| B = Impôt sur les acquisitions (38x) | ||
| M = Achats de matières et de préstations de services (400) | ||
| I = Investissements et charges d'exploitation (405) | ||
| K= Corrections (410, 415, 420) | ||
| Z = Hors champs TVA (910) | ||
| Informations codes TVA (ne pas modifier svp) | ||
| id=vatcodes-chf-2024.20230614 | ||
| Dernière mise à jour: 14.06.2023 | ||
| TVA DUE | ||
| V0 | Prestations exonérées (220) | |
| V0-E | Prestations fournies à l’étranger (221) | |
| V0-T | Transferts avec la procédure de déclaration (225) | |
| V0-N | Prestations non imposables (230) | |
| Diminutions de la contre-prestation voir rabais | ||
| V0-D | Divers (280) | |
| V77 | Ventes et services 7.7% | 7.70 |
| V81 | Ventes et services 8.1% | 8.10 |
| V77-B | Ventes et services 7.7% (optés) | 7.70 |
| V81-B | Ventes et services 8.1% (optés) | 8.10 |
| V25-N | Ventes et services 2.5% | 2.50 |
| V26 | Ventes et services 2.6% | 2.60 |
| V37 | Ventes et services 3.7% | 3.70 |
| V38 | Ventes et services 3.8% | 3.80 |
| VS77 | Rabais sur ventes et services 7.7% | 7.70 |
| VS81 | Rabais sur ventes et services 8.1% | 8.10 |
| VS25-N | Rabais sur ventes et services 2.5% | 2.50 |
| VS26 | Rabais sur ventes et services 2.6% | 2.60 |
| VS37 | Rabais sur ventes et services 3.7% | 3.70 |
| VS38 | Rabais sur ventes et services 3.8% | 3.80 |
| Total du chiffre d’affaires imposable (299) | ||
| F1 | 1. Taux dette fiscale nette 2024 | |
| F2 | 2. Taux dette fiscale nette 2024 | |
| FS1 | Rabais sur ventes et services 1. taux dette fiscale nette 2024 | |
| FS2 | Rabais sur ventes et services 2. taux dette fiscale nette 2024 | |
| F3 | 1. Taux dette fiscale nette 2018 | |
| F4 | 2. Taux dette fiscale nette 2018 | |
| FS3 | Rabais sur ventes et services 1. taux dette fiscale nette 2018 | |
| FS4 | Rabais sur ventes et services 2. taux dette fiscale nette 2018 | |
| Total du chiffre d'affaires dette fiscale nette (322-333) | ||
| B77 | Impôt sur les acquisitions 7.7% (TVA incluse) | 7.70 |
| B77-1 | Impôt sur les acquisitions 7.7% (hors TVA) | 7.70 |
| B77-2 | Impôt sur les acquisitions 7.7% (montant TVA) | 7.70 |
| B81 | Impôt sur les acquisitions 8.1% (TVA incluse) | 8.10 |
| B81-1 | Impôt sur les acquisitions 8.1% (hors TVA) | 8.10 |
| B81-2 | Impôt sur les acquisitions 8.1% (montant TVA) | 8.10 |
| Total Impôt sur les acquisitions (382-383) | ||
| Total de l’impôt dû (399) | ||
| TVA DEDUCTIBLE | ||
| M0 | Achats exonérés | |
| I0 | Investissements et charges d'exploitation exonérés | |
| M77 | Achats de matières et de services 7.7% (TVA incluse) | 7.70 |
| M77-1 | Achats de matières et de services 7.7% (hors TVA) | 7.70 |
| M77-2 | Achats de matières et de services 7.7% (montant TVA) | 7.70 |
| M81 | Achats de matières et de services 8.1% (TVA incluse) | 8.10 |
| M81-1 | Achats de matières et de services 8.1% (hors TVA) | 8.10 |
| M81-2 | Achats de matières et de services 8.1% (montant TVA) | 8.10 |
| M25 | Achats de matières et de services 2.5% | 2.50 |
| M26 | Achats de matières et de services 2.6% | 2.60 |
| M37 | Achats de matières et de services 3.7% | 3.70 |
| M38 | Achats de matières et de services 3.8% | 3.80 |
| Investissements et autres charges d'exploitation | ||
| I77 | Investissements et charges d'exploitation 7.7% | 7.70 |
| I77-1 | Investissements et charges d'exploitation 7.7% (hors TVA) | 7.70 |
| I77-2 | Investissements et charges d'exploitation 7.7% (montant TVA) | 7.70 |
| I81 | Investissements et charges d'exploitation 8.1% | 8.10 |
| I81-1 | Investissements et charges d'exploitation 8.1% (hors TVA) | 8.10 |
| I81-2 | Investissements et charges d'exploitation 8.1% (montant TVA) | 8.10 |
| I25 | Investissements et charges d'exploitation 2.5% | 2.50 |
| I26 | Investissements et charges d'exploitation 2.6% | 2.60 |
| I37 | Investissements et charges d'exploitation 3.7% | 3.70 |
| I38 | Investissements et charges d'exploitation 3.8% | 3.80 |
| Corrections et réductions | ||
| K77-A | Dégrèvement ultérieur de l’impôt préalable 7.7% (410) | 7.70 |
| K81-A | Dégrèvement ultérieur de l’impôt préalable 8.1% (410) | 8.10 |
| K77-B | Corrections de l’impôt préalable 7.7% (415) | 7.70 |
| K81-B | Corrections de l’impôt préalable 8.1% (415) | 8.10 |
| K77-C | Réductions de la déduction de l’impôt préalable 7.7% (420) | 7.70 |
| K81-C | Réductions de la déduction de l’impôt préalable 8.1% (420) | 8.10 |
| F1050 | Mise en compte de l'impôt selon le formulaire n. 1050 | |
| F1055 | Mise en compte de l'impôt selon le formulaire n. 1055 | |
| Total impôt préalable (479) | ||
| Total à payer ou en faveur (510) | ||
| Autres mouvements de fonds | ||
| Z0-A | Subventions, taxes touristiques encaissées par les offices du tourisme, contributions versées aux établissements chargés de l'élimination des déchets et de l'approvisionnement en eau (let. a à c) | |
| Z0 | Les dons, les dividendes, les dédommagements, etc. | |
| Hors champs TVA | ||
| Total final pour contrôle | ||
| Dev.Référence | Devise | Libellé |
|---|---|---|
| CHF | EUR | Euro |
| CHF | USD | US Dollar |
Modèles Business Suisee Sans TVA
Les modèles sans TVA sont idéaux pour la gestion de la comptabilité des petites entreprises et des professionnels non soumis à la TVA. Vous travaillez facilement dans des tableaux, comme Excel, où vous pouvez corriger et modifier. Les modèles sont configurés selon le système PME, système de comptabilité suisse PME (Sterchi, Mattle, Helbing), conforme au Code des Obligations suisse (articles 957-963b CO).
Modèles sans TVA prêts pour votre comptabilité
Banana Comptabilité Plus offre plusieurs modèles de comptabilité déjà configurés pour différentes réalités et compétences comptables.
Si vous n'avez pas de connaissances comptables, vous pouvez choisir le modèle Cash Manager (Livre de caisse) pour gérer les dépenses et les recettes de la caisse, ou un modèle de comptabilité Dèpenses/Recettes, qui vous permet de gérer les entrées et sorties de plusieurs comptes.
En revanche, si vous avez des connaissances comptables ou travaillez dans le secteur, choisissez un modèle de comptabilité en partie double, adapté à votre forme juridique ou à votre activité.
Démarrage Facile et Rapide
Vous pouvez ouvrir les modèles immédiatement avec notre WebApp en enregistrant le fichier sur votre ordinateur, ou en téléchargeant le programme depuis notre page de téléchargement.
Créez votre fichier :
- Avec la commande Fichier > Propriétés fichier, définissez la période, le nom de votre entreprise et la monnaie de base (vous pouvez établir le budget et la comptabilité dans n'importe quelle monnaie).
- Avec la commande Fichier > Enregistrer sous, enregistrez le fichier. Il est utile d'indiquer dans le nom du fichier le nom de la société et l'année. Par exemple "Rossi-SA-20xx.ac2".
ATTENTION : si vous fermez le navigateur sans enregistrer, vous perdrez les données saisies. Enregistrez toujours le fichier sur votre ordinateur.
Pour rouvrir le fichier enregistré, cliquez sur Fichier > Ouvrir. Vous pouvez également double-cliquer sur le nom du fichier sur votre ordinateur.
Les plans comptables, étant déjà configurés, vous permettent de passer directement aux écritures.
Une fois les écritures effectués, vous pouvez obtenir des rapports et des impressions professionnels. Banana Comptabilité Plus offre de nombreuses fonctionnalités, allant de la facturation avec le code QR suisse à l'importation automatique des mouvements bancaires ou postaux, y compris les contreparties.
Voici les principales fonctionnalités pour les entreprises :
- Créer et imprimer des factures avec le code QR suisse
- Importer des données à partir des relevés bancaires
- Configurer des règles pour mémoriser et automatiser le remplissage des écritures importés depuis les relevés bancaires
- Gérer des centres de coûts, personnalisables selon vos besoins, pour obtenir des détails spécifiques sur certains comptes.
- Créer des budgets et des prévisions financières
- Imprimer tous les rapports dont vous avez besoin : bilans, journaux, fiches de comptes, rapports de TVA, factures en attente et bien plus encore
Certaines fonctionnalités nécessitent un abonnement au plan Advanced de Banana Comptabilité Plus, comme l'utilisation des nouvelles fonctions de règles, de filtre et de tri temporaire des lignes. Consultez toutes les fonctionnalités du plan Advanced.
Cash Manager (gratuit) | Travailleur indépendant
Dans cet article
Cash Manager (gratuit) | Travailleur indépendant
Cash Manager (gratuit) | Travailleur indépendant
Modèle de caisse idéal pour comptabiliser les recettes et dépenses d'un cabinet professionnel. Pour maintenir l'ordre, la précision et le contrôle de la caisse, scannez les reçus en PDF et joignez-les directement à votre fichier. Les justificatifs sont toujours à portée de main sans avoir besoin de chercher les versions papier. Vous pouvez visualiser les différentes catégories de dépenses et les dépôts effectués. Vous pouvez également créer en un instant votre prévision des entrées et sorties et connaître à l'avance l'état de votre trésorerie. Ouvrez le modèle depuis notre WebApp ou depuis le programme et enregistrez le fichier sur votre ordinateur.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le modèle dans Banana WebAppDocumentation Modèle
Le Cash Manager de Banana Comptabilité Plus est une application entièrement gratuite. Il ne faut que quelques étapes simples pour créer votre fichier.
Créez votre fichier
- Ouvrez le modèle avec la WebApp de Banana Comptabilité Plus.
- Avec la commande Fichier > Propriétés fichier, définissez la période, le nom de votre cabinet et la devise de base (vous pouvez établir le budget et la comptabilité dans n'importe quelle devise).
- Avec la commande Fichier > Enregistrer sous, enregistrez le fichier. Il est utile d'indiquer dans le nom du fichier le nom du cabinet et l'année. Par exemple "Rossi-20xx.ac2".
ATTENTION : si vous fermez le navigateur sans enregistrer, vous perdrez les données saisies. Enregistrez toujours le fichier sur votre ordinateur.
Vous pouvez ensuite consulter toutes les informations dans notre documentation, en particulier sur les pages suivantes :
Aperçu du modèle
Studio professionale XX
Contabilità 2024
DeviseBase: CHF
Cash Manager
| Groupe | Compte | Libellé | Add. dans |
|---|---|---|---|
| 1000 | Caisse | ||
| Groupe | Catégorie | Libellé | Add. dans |
|---|---|---|---|
| RÉSULTAT D'OPÉRATION | |||
| RECETTES | |||
| 3400 | Prestations de service | 3 | |
| 3407 | Commissions actives | 3 | |
| 3680 | Divers | 3 | |
| 3 | TOTAL RECETTES | 00 | |
| DÉPENSES | |||
| 4090 | Rabais passifs | 4 | |
| 5000 | Salaires et acomptes personnel | 4 | |
| 5700 | Charges sociales | 4 | |
| 5482 | Frais de représentation | 4 | |
| 5489 | Commissions passives | 4 | |
| 6000 | Loyer | 4 | |
| 6100 | Entretien immeuble | 4 | |
| 6210 | Carburant | 4 | |
| 6220 | Assurances | 4 | |
| 6280 | Frais d'expédition | 4 | |
| 6402 | Électricité | 4 | |
| 6410 | Chauffage | 4 | |
| 6430 | Eau | 4 | |
| 6460 | Évacuation des déchets | 4 | |
| 6500 | Matériel de bureau | 4 | |
| 6510 | Téléphone | 4 | |
| 6640 | Frais de voyage | 4 | |
| 6800 | Amortissement et ajustement de valeur des postes sur les actifs immobilisés | 4 | |
| 6900 | Charges financières | 4 | |
| 8900 | Impôts | 4 | |
| 4 | TOTAL DÉPENSES | 00 | |
| 00 | RÉSULTAT | ||
Cash Manager (gratuit) | Entreprise
Dans cet article
Cash Manager (gratuit) | Entreprise
Cash Manager (gratuit) | Entreprise
Modèle pour gérer facilement tous les mouvements de trésorerie. Pour les sorties d'argent, vous pouvez rapidement enregistrer tous les reçus et les joindre directement au fichier sous forme de PDF. Un seul clic suffit pour ouvrir le document. Grâce à la fonction du budget, vous pouvez créer vos prévisions de recettes et de dépenses connaître votre situation de trésorerie à l'avance. Ouvrez le modèle à partir de notre WebApp ou du programme et enregistrez le fichier sur votre ordinateur.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le modèle dans Banana WebAppDocumentation Modèle
Le Cash Manager de Banana Comptabilité est une application totalement gratuite.
Il permet de gérer les entrées et les sorties d'argent d'une petite entreprise. Le fichier peut également être complémentaire au fichier comptable principal :
- Enregistrer tous les mouvements de caisse dans le fichier
- Importer à la fin du trimestre (ou de la période de votre choix) les totaux des catégories et des comptes dans le fichier comptable principal.
Vous aurez l'avantage d'avoir tous les détails des mouvements de trésorerie dans un seul fichier, et le fichier de la comptabilité principale ne présentera que les totaux regroupés par trimestre ou par période de votre choix, ce qui simplifiera la comptabilité principale.
Créer le fichier
- Ouvrir le modèle avec la WebApp Banana Comptabilité Plus
- Avec la commande Fichier > Propriétés fichier, définir la période, le nom de l'entreprise et la devise de base (on peut faire le budget et la comptabilité dans n'importe quelle devise).
- Avec la commande Fichier > Enregistrer sous, enregistrer le fichier. Il est utile d'indiquer dans le nom du fichier, le nom du cabinet et l'année. Par exemple, 'Caisse-Rossieur-20xx.ac2'.
ATTENTION : Si vous fermez le fichier sans sauvegarder, vous perdrez les données que vous avez inséré. Sauvegardez toujours le fichier sur votre ordinateur.
De plus amples informations sont disponibles dans les pages suivantes :
Aperçu du modèle
Maison XX
Comptabilité 2025
DeviseBase: CHF
Cash Manager
| Groupe | Compte | Libellé | Add. dans |
|---|---|---|---|
| 1010 | Caisse | ||
| Groupe | Catégorie | Libellé | Add. dans |
|---|---|---|---|
| RÉSULTAT D'OPÉRATION | |||
| RECETTES | |||
| 3000 | Encaissement pour produit "A" | 30 | |
| 3001 | Encaissement pour produit "B" | 30 | |
| 3002 | Encaissement pour produit "C" | 30 | |
| 3003 | Encaissement produits divers | 30 | |
| 30 | Total Ventes | 3 | |
| 3400 | Prestations de service | 31 | |
| 3680 | Divers | 31 | |
| 31 | Autres Recettes | 3 | |
| 3 | TOTAL RECETTES | 00 | |
| DÉPENSES | |||
| 4000 | Achats | 4 | |
| 4090 | Rabais passifs | 4 | |
| 5000 | Salaires et acomptes personnel | 4 | |
| 5700 | Charges sociales | 4 | |
| 5820 | Frais de représentation | 4 | |
| 6000 | Loyer | 4 | |
| 6100 | Entretien immeuble | 4 | |
| 6210 | Carburant | 4 | |
| 6220 | Assurances | 4 | |
| 6264 | Location de véhicules | 4 | |
| 6400 | Électricité | 4 | |
| 6410 | Gaz | 4 | |
| 6420 | Chauffage | 4 | |
| 6430 | Eau | 4 | |
| 6500 | Matériel de bureau, outillage, nettoyage,etc. | 4 | |
| 6510 | Téléphone et téléfax | 4 | |
| 6800 | Amortissement et ajustement de valeur des postes sur les actifs immobilisés | 4 | |
| 6900 | Charges financières | 4 | |
| 8900 | Impôts directs | 4 | |
| 2200 | TVA due | 4 | |
| 2201 | Décompte TVA | 4 | |
| 4 | TOTAL DÉPENSES | 00 | |
| 00 | RÉSULTAT | ||
| CENTRES DE COÛT | |||
| .P | Gestion Personnel | T1 | |
| .M | Gestion Marchandise | T1 | |
| .I | Investissements | T1 | |
| T1 | TOTAL CENTRES DE COÛT | ||
Comptabilité Dépenses / Recettes | Entreprise
Dans cet article
Comptabilité Dépenses / Recettes | Entreprise
Comptabilité Dépenses / Recettes | Entreprise
Découvrez le modèle Dépenses / Recettes pour les entreprises de Banana Comptabilité Plus, idéal pour une gestion professionnelle et intuitive des dépenses et recettes. Basé sur un puissant moteur de calcul, il permet d’obtenir des bilans et des rapports précis, d’automatiser les enregistrements et de suivre les ressources avec les centres de coûts / profits et les segments. Parfait pour les PME, les travailleurs indépendants, les associations et la comptabilité de projets, même sans connaissances comptables. Ouvrez le modèle depuis notre WebApp ou depuis le programme et enregistrez le fichier sur votre ordinateur.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le modèle dans Banana WebAppDocumentation Modèle
La gestion des comptes, des recettes et des dépenses est simple, rapide et intuitive, basée et organisée en tableaux ordonnés et distincts par contenu. Le tableau Comptes permet de suivre des ressources telles que la liquidité, les créances et les équipements ; le tableau Catégories sert à gérer et à catégoriser chaque type de recette et de dépense.
- Vous pouvez personnaliser les comptes et les catégories à tout moment, en l'adaptant à vos besoins spécifiques.
- Les tableaux Comptes et Catégories offrent une vue immédiate des soldes de chaque compte et catégorie, ce qui vous permet de garder un contrôle total sur la situation financière.
- En paramétrant le livre des clients, vous avez la possibilité d'émettre des factures à vos clients avec l'avantage supplémentaire qu'elles sont déjà automatiquement enregistrées dans les comptes.
- L'importation des données bancaires et l'utilisation des règles permettent d'accélérer la saisie des écritures : pour chaque opération importée, vous saisissez un mot-clé (règle) qui complète tous les autres éléments de l'écriture (contrepartie, centre de coûts, etc.) ; lors des importations suivantes, le programme le complète automatiquement chaque fois qu'il trouve le mot-clé dans l'écriture d'importation, ce qui réduit considérablement le temps de travail et minimise les marges d'erreur.
Pour certaines fonctions, un abonnement au plan Advanced de Banana Comptabilité Plus est nécessaire, comme l'utilisation des nouvelles fonctions Règles, Filtre et Tri temporaire des lignes. Voir toutes les fonctions du plan Advanced.
Créer le fichier
- Ouvrir le modèle avec la WebApp Banana Comptabilité Plus
- Avec la commande Fichier > Propriétés fichier, définir la période, le nom de l'entreprise et la devise de base
- Avec la commande Fichier > Enregistrer sous, enregistrer le fichier. Il est utile d'indiquer dans le nom du fichier, le nom de l'entreprise et l'année. Par exemple, 'Rossieur -20xx.ac2'.
Attention : Si vous fermez le fichier sans sauvegarder, vous perdrez les données que vous avez inséré. Sauvegardez toujours le fichier sur votre ordinateur.
Dans notre Documentation, vous trouverez toutes les explications sur les différents sujets et comment gérer au mieux votre comptabilité :
Dépenses/recettes | Travailleur indépendant
Dans cet article
Dépenses/recettes | Travailleur indépendant
Dépenses/recettes | Travailleur indépendant
Modèle pour gérer facilement et rapidement les recettes et les dépenses de votre cabinet professionnel. Même si vous n'avez pas de connaissances comptables, ce modèle vous permet de tenir votre comptabilité comme un professionnel. Vous obtenez automatiquement des bilans, des rapports des recettes et dépenses, des centres de coûts et des segments. Vous pouvez joindre des documents numériques, tels que des factures et des justificatifs, directement dans l'enregistrement comptable et les avoir toujours à portée de main. Grâce à la fonction d'importation des mouvements des relevés bancaires et à l'application des règles, votre comptabilité est complétée en un rien de temps. Ouvrez le modèle depuis notre WebApp ou depuis le programme et enregistrez le fichier sur votre ordinateur.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le modèle dans Banana WebAppDocumentation Modèle
La comptabilité des Recettes et Dépenses de Banana Comptabilité Plus permet de gérer de manière simple, rapide et professionnelle les entrées et sorties sur différents comptes. Bien qu’intuitive, elle fournit des résultats de niveau professionnel, car elle repose sur le même moteur de calcul que la comptabilité en partie double. Ainsi, il est facile d’obtenir des bilans, des rapports de recettes et dépenses, tout en permettant de gérer des centres de coûts et de profits, des segments, des prévisions financières et bien plus encore.
Dans le tableau Comptes, vous trouverez les comptes pour gérer vos ressources (liquidités, équipements, clients, etc.), tandis que dans le tableau Catégories, toutes les recettes et dépenses sont catégorisées par poste.
Certaines fonctions nécessitent un abonnement au plan Advanced de Banana Comptabilité Plus, comme l’utilisation des nouvelles fonctionnalités de règles, filtres et tri temporaire des lignes. Découvrez toutes les fonctionnalités du plan Advanced.
- Ouvrez le modèle avec la WebApp de Banana Comptabilité.
- Avec la commande Fichier > Propriétés du fichier, définissez la période, le nom de votre cabinet professionnel et la devise de base (vous pouvez établir le budget et la comptabilité dans n’importe quelle devise).
- Avec la commande Fichier > Enregistrer sous, sauvegardez le fichier. Il est utile d’indiquer dans le nom du fichier le nom de votre cabinet et l’année. Par exemple : Cabinet-Rossi-SA-20xx.ac2.
ATTENTION : si vous fermez le navigateur sans sauvegarder, vous perdrez les données saisies. Sauvegardez toujours le fichier sur votre ordinateur.
- Importez les transactions depuis vos relevés bancaires, postaux ou de cartes de crédit.
- Définissez des règles pour compléter les écritures importés.
- Obtenez des rapports et impressions professionnels après chaque enregistrement.
Créez des factures et suivez les échéances
Dans notre Documentation, vous trouverez toutes les explications nécessaires pour maîtriser votre comptabilité :
Aperçu du modèle
Cabinet Laurant Philip
Comptabilité 2024
DeviseBase: CHF
Comptabilité dépenses/recettes
| Groupe | Compte | Libellé | Add. dans |
|---|---|---|---|
| PATRIMOINE | |||
| 1000 | Caisse | 1 | |
| 1010 | Compte courant postal | 1 | |
| 1020 | Compte courant bancaire | 1 | |
| 1100 | Crédits | 1 | |
| 1176 | Impôts anticipés | 1 | |
| 1510 | Meubles de bureau | 1 | |
| 1520 | Machines de bureau | 1 | |
| 2000 | Dettes à court terme | 1 | |
| 2400 | Dettes à long terme | 1 | |
| 1 | TOTAL PATRIMOINE | ||
| Clients | |||
| ;ROS | Rossier Michel | TC | |
| ;DUP | Dupont Marie | TC | |
| TC | Total Clients |
| Groupe | Catégorie | Libellé | Add. dans |
|---|---|---|---|
| RÉSULTAT D'OPÉRATION | |||
| RECETTES | |||
| 3400 | Honoraires | 3 | |
| 3407 | Commissions actives | 3 | |
| 3680 | Autres recettes | 3 | |
| 3809 | TVA taux de la dette fiscale nette | 3 | |
| 3 | TOTAL RECETTES | 00 | |
| DÉPENSES | |||
| 4090 | Rabais passifs | 4 | |
| 5000 | Salaires | 4 | |
| 5700 | Charges sociales | 4 | |
| 5800 | Autres frais de personnel | 4 | |
| 6100 | Frais d'entretien et nettoyage | 4 | |
| 6210 | Carburant | 4 | |
| 6280 | Frais de port | 4 | |
| 6300 | Assurances | 4 | |
| 6402 | Électricité | 4 | |
| 6410 | Chauffage | 4 | |
| 6430 | Eau | 4 | |
| 6460 | Évacuation des déchets | 4 | |
| 6500 | Matériel de bureau | 4 | |
| 6510 | Téléphone | 4 | |
| 6640 | Frais de voyage | 4 | |
| 6800 | Amortissement et ajustement de valeur des postes sur les actifs immobilisés | 4 | |
| 6900 | Charges financières | 4 | |
| 8900 | Impôts | 4 | |
| 4 | TOTAL DÉPENSES | 00 | |
| 00 | RÉSULTAT D'OPÉRATION | ||
Entreprise individuelle | PME | Comptabilité en partie double
Dans cet article
Entreprise individuelle | PME | Comptabilité en partie double
Entreprise individuelle | PME | Comptabilité en partie double
Ce modèle dispose d’un plan comptable pour PME, structuré avec des subdivisions des comptes en différents groupes de totalisation partielle et des groupes de totaux généraux. Il est présenté sous forme progressive et permet de visualiser la composition du résultat de l'exercice, même dans les étapes intermédiaires. De nombreuses fonctionnalités permettent d’accélérer la saisie des écritures et de générer automatiquement les fiches de compte, le journal, le bilan et le compte de résultat. Ouvrez le modèle depuis notre WebApp ou directement depuis le programme, puis enregistrez le fichier sur votre ordinateur.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le modèle dans Banana WebAppDocumentation Modèle
Modèle de plan comptable pour PME, conforme aux règles du Code des obligations (art. 957 ss). Idéal pour la tenue de la comptabilité d'une entreprise dont le chiffre d'affaires est d'au moins 500 000 CHF.
Vous pouvez personnaliser la comptabilité en l'adaptant à vos besoins spécifiques.
Pour accélérer la saisie des écritures, vous pouvez utiliser l'importation de données bancaires à l'aide de Règles : pour chaque opération importée, vous introduisez un mot-clé (Règle), complétant tous les autres éléments de l'écriture (contrepartie, centre de coûts...) ; lors des importations suivantes, le programme le complète automatiquement chaque fois qu'il trouve le mot-clé dans l'écriture d'importation, ce qui réduit considérablement le temps de travail et minimise les marges d'erreur.
De nombreuses fonctions d'automatisation, telles que l'importation de données bancaires avec l'utilisation de règles, le filtrage et beaucoup d'autres fonctions, sont exclusivement incluses dans le plan Advanced de Banana Comptabilité Plus.
Créer le fichier
- Ouvrir le modèle avec la WebApp Banana Comptabilité Plus
- Avec la commande Fichier > Propriétés fichier, définir la période, le nom de l'entreprise et la devise de base (on peut faire le budget et la comptabilité dans n'importe quelle devise).
- Avec la commande Fichier > Enregistrer sous, enregistrer le fichier. Il est utile d'indiquer dans le nom du fichier le nom de l'entreprise et l'année. Par exemple 'Rossieur-SA-20xx.ac2'.
ATTENTION : Si vous fermez le navigateur sans sauvegarder, vous perdrez les données que vous avez introduites. Sauvegardez toujours le fichier sur votre ordinateur.
Dans notre documentation, vous trouverez toutes les informations et les conseils dont vous avez besoin pour gérer votre comptabilité de manière optimale :
Aperçu du modèle
DeviseBase: CHF
Comptabilité en partie double
| Groupe | Compte | Libellé | Add. dans |
|---|---|---|---|
| BILAN | |||
| ACTIFS | |||
| 1000 | Caisse | 100 | |
| 1020 | Banque | 100 | |
| 100 | Liquidités | 10 | |
| 1060 | Titres | 106 | |
| 106 | Avoirs à court terme cotés en bourse | 10 | |
| 1090 | Compte d'attente en monnaie | 109 | |
| 1091 | Compte d'attente salaires | 109 | |
| 1099 | Compte de passage pour éclaircissements | 109 | |
| 109 | Comptes de transit et d’attente | 10 | |
| 1100 | Créances provenant de livraisons et de prestations (Débiteurs) | 110 | |
| 1109 | Ducroire | 110 | |
| 110 | Créances résultant de livraisons et prestations | 10 | |
| 1140 | Avances et prêts | 114 | |
| 1176 | Impôt anticipé | 114 | |
| 1180 | Créances envers les assurances sociales et institutions de prévoyance | 114 | |
| 1188 | Impôt à la source | 114 | |
| 1190 | Autres créances à court terme | 114 | |
| 1191 | Cautionnements en espèces | 114 | |
| 114 | Autres créances à court terme | 10 | |
| 1200 | Marchandises commerciales | 120 | |
| 1210 | Matières premières | 120 | |
| 1220 | Matières auxiliaires | 120 | |
| 1230 | Matières consommables | 120 | |
| 1250 | Marchandises en consignation | 120 | |
| 1260 | Stocks de produits finis | 120 | |
| 1270 | Stocks de produits pas finis | 120 | |
| 1280 | Travaux en cours | 120 | |
| 120 | Stocks et prestations non facturées | 10 | |
| 1300 | Charges payées d‘avance | 130 | |
| 1301 | Produits à recevoir | 130 | |
| 130 | Compte de régularisation de l’actif | 10 | |
| 10 | Actifs circulants | 1 | |
| 1400 | Titres à long terme | 140 | |
| 1440 | Prêts | 140 | |
| 140 | Immobilisations financières | 14 | |
| 1480 | Participations | 148 | |
| 148 | Participations | 14 | |
| 1500 | Machines et appareils | 150 | |
| 1510 | Mobilier et installations | 150 | |
| 1520 | Machines de bureau, informatique, systèmes de communication | 150 | |
| 1530 | Véhicules | 150 | |
| 1540 | Outillages et appareils | 150 | |
| 150 | Immobilisations corporelles meubles | 14 | |
| 1600 | Immeubles d’exploitation | 160 | |
| 160 | Immobilisations corporelles immeubles | 14 | |
| 14 | Actifs immobilisés | 1 | |
| 1 | Total actifs | 00 | |
| PASSIFS | |||
| 2000 | Dettes résultant d’achats et de prestation de services (créanciers) | 200 | |
| 2030 | Acomptes de clients | 200 | |
| 200 | Dettes à court terme résultant d’achats et de prestations de services | 20 | |
| 2100 | Dettes bancaires | 210 | |
| 2120 | Engagements de financement par leasing | 210 | |
| 2140 | Autres dettes à court terme rémunérées | 210 | |
| 210 | Dettes à court terme rémunérés | 20 | |
| 2206 | Impôt anticipé dû | 220 | |
| 2208 | Impôts directs | 220 | |
| 2210 | Autres dettes à court terme | 220 | |
| 2270 | Assurances sociales et institutions de prévoyance | 220 | |
| 2279 | Impôt à la source | 220 | |
| 220 | Autres dettes à court terme | 20 | |
| 2300 | Charges à payer | 230 | |
| 2301 | Produits encaissés d’avance | 230 | |
| 2330 | Provisions à court terme | 230 | |
| 230 | Passifs de régularisation et provisions à court terme | 20 | |
| 20 | Dettes à court terme | 2A | |
| 2400 | Dettes bancaires | 240 | |
| 2420 | Engagements de financement par leasing | 240 | |
| 2430 | Emprunts obligataires | 240 | |
| 2450 | Emprunts | 240 | |
| 2451 | Hypothèques | 240 | |
| 240 | Dettes à long terme rémunérées | 24 | |
| 2500 | Autres dettes à long terme | 250 | |
| 250 | Autres dettes à long terme | 24 | |
| 2600 | Provisions | 260 | |
| 260 | Provisions à long termes et provisions légales | 24 | |
| 24 | Dettes à long terme | 2A | |
| 2A | Fonds étrangers | 2 | |
| 2800 | Capital propre en début d’exercice | 28 | |
| 2820 | Apports de capital / prélèvements sur capital | 28 | |
| 2850 | Compte privé | 28 | |
| 2891 | Bénéfice de l'exercice / Perte de l'exercice | 28 | |
| 28 | Fonds propres | 2 | |
| 2 | Total passifs | 00 | |
| COMPTE DE RÉSULTAT | |||
| 3000 | Ventes de produits fabriqués | 30 | |
| 3200 | Ventes de marchandises | 30 | |
| 3400 | Ventes de prestations | 30 | |
| 3600 | Autres ventes et prestations de services | 30 | |
| 3700 | Prestations propres | 30 | |
| 3710 | Consommations propres | 30 | |
| 3800 | Déductions sur ventes | 30 | |
| 3805 | Pertes sur clients, variation du ducroire | 30 | |
| 30 | Chiffre d'affaires net résultant des ventes et prestations de services | 3 | |
| 3900 | Variation des stocks de produits semi-finis | 39 | |
| 3901 | Variation des stocks de produits finis | 39 | |
| 3940 | Variation de la valeur des prestations non facturées | 39 | |
| 39 | Variation des travaux en cours et des prestations non facturées | 3 | |
| 3 | Produit net des ventes et des prestations de service | E1 | |
| 4000 | Charges de matériel de l'atelier | 4 | |
| 4200 | Achats de marchandises destinées à la revente | 4 | |
| 4400 | Prestations / travaux de tiers | 4 | |
| 4500 | Charges d'énergie pour l'exploitation | 4 | |
| 4900 | Déductions sur les charges | 4 | |
| 4 | Charges de matériel, de marchandises et de prestations de tiers | E1 | |
| E1 | Résultat brut d'exploitation | E2 | |
| 5000 | Salaires | 5 | |
| 5700 | AVS, AI, APG, assurance-chômage | 5 | |
| 5710 | Caisse de compensation familiale | 5 | |
| 5720 | Prévoyance professionnelle | 5 | |
| 5730 | Assurance-accidents | 5 | |
| 5740 | Assurance pour indemnités maladie | 5 | |
| 5790 | Impôts à la source | 5 | |
| 5800 | Autres charges du personnel | 5 | |
| 5810 | Formation | 5 | |
| 5820 | Frais de voyage | 5 | |
| 5830 | Indemnités forfaitaires | 5 | |
| 5900 | Charges de personnel temporaire | 5 | |
| 5 | Charges de personnel | E2 | |
| E2 | Résultat brut d'exploitation après charges de personnel | E3 | |
| 6000 | Charges de locaux | 60 | |
| 6040 | Nettoyage locaux | 60 | |
| 60 | Charges de locaux | 6 | |
| 6100 | Entretien, réparations et remplacement des inst. servant à l'exploitation | 61 | |
| 6105 | Leasing immobilisations corporelles meubles | 61 | |
| 61 | Entretien, réparations et remplacement des inst. servant à l'exploitation | 6 | |
| 6200 | Réparations | 62 | |
| 6210 | Carburant | 62 | |
| 6220 | Assurances voitures | 62 | |
| 6260 | Leasing et location de véhicules | 62 | |
| 6270 | Charges de véhicules comme prélèvements à titre privé | 62 | |
| 6282 | Charges de transport | 62 | |
| 62 | Charges de véhicules et de transport | 6 | |
| 6300 | Assurances-choses, droits, taxes, autorisations | 63 | |
| 63 | Assurances-choses | 6 | |
| 6402 | Électricité | 64 | |
| 6410 | Chauffage | 64 | |
| 6430 | Eau | 64 | |
| 6460 | Évacuation des déchets | 64 | |
| 64 | Charges d'énergie et évacuation des déchets | 6 | |
| 6500 | Matériel de bureau | 65 | |
| 6510 | Téléphone, Internet | 65 | |
| 6511 | Services d'hosting | 65 | |
| 6513 | Frais postaux | 65 | |
| 6570 | Charges et leasing d'informatique | 65 | |
| 6580 | Licences, updates | 65 | |
| 6583 | Consommables | 65 | |
| 65 | Charges d'administration et d'informatique | 6 | |
| 6600 | Publicité | 66 | |
| 6642 | Cadeaux à la clientèle | 66 | |
| 66 | Publicité | 6 | |
| 6700 | Autres charges d'exploitation | 67 | |
| 67 | Autres charges d'exploitation | 6 | |
| 6 | Charges divers d'exploitation | E3 | |
| E3 | Résultat d'exploitation avant intérêts, impôts et amortissements (EBITDA) | E4 | |
| 6800 | Amortissement et ajustement de valeur des postes sur les actifs immobilisés | 68 | |
| 68 | Amortissement et ajustement de valeur des immobilitations | E4 | |
| E4 | Résultat d'exploitation avant intérêts, impôts (EBIT) | E5 | |
| 6900 | Charges pour intérêts bancaires | 69 | |
| 6940 | Frais bancaires | 69 | |
| 6950 | Produits financiers | 69 | |
| 69 | Charges et produits financiers | E5 | |
| E5 | Résultat d'exploitation avant impôts (EBT) | E6 | |
| 7000 | Produits accessoires | 7 | |
| 7010 | Charges accessoires | 7 | |
| 7500 | Produits des immeubles d'exploitation | 7 | |
| 7510 | Charges des immeubles d'exploitation | 7 | |
| 7 | Résultat des activités annexes d'exploitation | E6 | |
| 8000 | Charges hors exploitation | 8 | |
| 8100 | Produits hors exploitation | 8 | |
| 8500 | Charges extraordinaires, exceptionnelles ou hors période | 8 | |
| 8510 | Produits extraordinaires, exceptionnels ou hors période | 8 | |
| 8 | Résultats extraordinaires et hors exploitation | E6 | |
| E6 | Résultat de l'exercice avant impôts | E7 | |
| 8900 | Impôts directs | 89 | |
| 89 | Impôts directs | E7 | |
| E7 | Résultat de l'exercice | 2891 | |
| 00 | Différence doit être = 0 (cellule vide) | ||
| CENTRES DE COÛT | |||
| .EMB | Emballages A | ST | |
| .MPR | Matières premières A | ST | |
| .MAU | Matières auxiliaires A | ST | |
| ST | Total Stock | ||
| ,ENT1 | Entretien1 | ENT | |
| ,ENT2 | Entretien 2 | ENT | |
| ,ENT3 | Entretien 3 | ENT | |
| ENT | Total frais d'entretien | ||
| ;PB1 | Publicité type 1 | PU | |
| ;PB2 | Publicité type 2 | PU | |
| PU | Totale charges de publicité | ||
Petites entreprises avec un chiffre d'affaires max de 500'000 CHF | Comptabilité en partie double | sans sous-groupes
Dans cet article
Petites entreprises avec un chiffre d'affaires max de 500'000 CHF | Comptabilité en partie double | sans sous-groupes
Petites entreprises avec un chiffre d'affaires max de 500'000 CHF | Comptabilité en partie double | sans sous-groupes
Le modèle est idéal pour une comptabilité avec un chiffre d'affaires annuel inférieur à 500'000 CHF. La structure du plan comptable est très simple, avec des comptes regroupés dans les principales catégories (actifs, passifs, charges et produits), sans subdivisions en sous-groupes. À la fin du plan comptable, trois centres de coûts sont prévus, que vous pouvez adapter à vos besoins. Après avoir saisi les écritures, le programme génère automatiquement : fiches de comptes, journal, bilan et compte de résultat. De nombreuses fonctionnalités permettent d’accélérer la saisie des écritures, comme les lignes mémorisées ou l’importation de données bancaires avec l’utilisation des Règles. Ouvrez le modèle depuis notre WebApp ou directement depuis le programme, puis enregistrez le fichier sur votre ordinateur.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le modèle dans Banana WebAppDocumentation Modèle
Le programme comprend de nombreuses fonctionnalités pour travailler rapidement et obtenir des résultats professionnels :
- Importer des données à partir d'extraits bancaires pour simplifier et accélérer l'enregistrement des transactions.
- Créer et imprimer des factures avec le code QR suisse, en configurant simplement le sous-compte clients avec le centre de coûts CC3.
- Configurer des Règles pour mémoriser et automatiser le remplissage des écritures importées à partir des extraits bancaires.
- Gérer des centres de coûts, personnalisables selon vos besoins, pour obtenir des détails spécifiques sur certains comptes.
- Créer des budgets et des prévisions financières, pour anticiper l'évolution de la liquidité en prévision d'investissements spécifiques et simuler la rentabilité.
- Imprimer tous les rapports nécessaires : bilans, journaux, fiches de comptes, rapports TVA, factures ouvertes, et bien plus encore.
Certaines fonctionnalités nécessitent un abonnement au plan Advanced de Banana Comptabilité Plus, comme l’utilisation des nouvelles fonctionnalités de Règles, du Filtre et du Tri temporaire des lignes. Consultez toutes les fonctionnalités du plan Advanced.
Créer le fichier
- Ouvrir le modèle avec la WebApp Banana Comptabilité Plus
- Avec la commande Fichier > Propriétés fichier, définir la période, le nom de l'entreprise et la devise de base (on peut faire le budget et la comptabilité dans n'importe quelle devise).
- Avec la commande Fichier > Enregistrer sous, enregistrer le fichier. Il est utile d'indiquer dans le nom du fichier le nom de l'entreprise et l'année. Par exemple 'Rossieur-SA-20xx.ac2'.
ATTENTION : Si vous fermez le navigateur sans sauvegarder, vous perdrez les données que vous avez introduites. Sauvegardez toujours le fichier sur votre ordinateur.
Dans notre documentation, vous trouverez toutes les informations et les conseils dont vous avez besoin pour gérer votre comptabilité de manière optimale :
Aperçu du modèle
Etude Professionnelle XX
Comptabilité 2020
DeviseBase: EUR
Comptabilité en partie double
| Groupe | Compte | Libellé | Add. dans | Gr1 |
|---|---|---|---|---|
| BILAN | ||||
| ACTIFS | ||||
| 1000 | Caisse | 10 | ||
| 1020 | Compte courant bancaire | 10 | ||
| 1090 | Compte d'attente en monnaie | 10 | ||
| 1091 | Compte d'attente salaires | 10 | ||
| 1099 | Compte de passage pour éclaircissements | 10 | ||
| 1100 | Créances envers des tiers | 10 | ||
| 1176 | Impôt anticipé à récupérer | 10 | ||
| 1191 | Cautionnements en espèces | 10 | ||
| 1300 | Charges constatées d'avance | 10 | ||
| 10 | Actifs circulants | 1 | 1 | |
| 1500 | Machines et appareils | 14 | ||
| 1510 | Mobilier d'exploitation | 14 | ||
| 1512 | Installations magazin | 14 | ||
| 1520 | Machines de bureau | 14 | ||
| 1521 | Infrastructures informatiques | 14 | ||
| 1526 | Logiciels | 14 | ||
| 1530 | Automobiles | 14 | ||
| 14 | Actifs immobilisés | 1 | 1 | |
| 1 | TOTAL ACTIFS | 00 | 1 | |
| PASSIFS | ||||
| 2000 | Dettes résultant d'achats de matières et de marchandises | 20 | ||
| 2100 | Dettes bancaires à court terme | 20 | ||
| 2300 | Charges à payer | 20 | ||
| 20 | Dettes à court terme | 2 | 1 | |
| 2400 | Dettes bancaires | 24 | ||
| 2500 | Autres dettes à long terme | 24 | ||
| 2600 | Provisions | 24 | ||
| 24 | Dettes à long terme | 2 | ||
| 2800 | Capital propre / Capital social | 28 | ||
| 2870 | Compte privé | 28 | ||
| 2970 | Bénéfice reporté / Perte reportée | 28 | ||
| 297 | Bénéfice de l'exercice / Perte de l'exercice | 28 | 1 | |
| 28 | Capitaux propres | 2 | 1 | |
| 2 | TOTAL PASSIFS | 00 | 1 | |
| COMPTE DE RESULTAT | ||||
| PRODUITS | ||||
| 3000 | Ventes de marchandises | 3 | ||
| 3400 | Encaissement honoraires | 3 | ||
| 3490 | Escomptes | 3 | ||
| 3600 | Autres produits | 3 | ||
| 3710 | Consommations propres | 3 | ||
| 3 | TOTAL PRODUITS | 02 | 1 | |
| CHARGES | ||||
| 4000 | Achats | 4 | ||
| 4 | Total Achats | 4-6 | ||
| 5600 | Salaires pour l'administration | 5 | ||
| 5700 | AVS, AI, APG, assurance-chômage | 5 | ||
| 5710 | Caisse de compensation familiale | 5 | ||
| 5720 | Prévoyance professionnelle | 5 | ||
| 5730 | Assurance-accidents | 5 | ||
| 5740 | Assurance pour indemnités maladie | 5 | ||
| 5790 | Impôts à la source | 5 | ||
| 5820 | Frais de voyages | 5 | ||
| 5830 | Indemnités forfaitaires pour les cadres | 5 | ||
| 5880 | Autres frais du personnel | 5 | ||
| 5900 | Employés temporaires | 5 | ||
| 5 | Charges de personnel | 4-6 | 1 | |
| 6000 | Loyer | 6 | ||
| 6030 | Charges accessoires | 6 | ||
| 6100 | Entretien, réparations et remplacement des inst. servant à l'exploitation | 6 | ||
| 6200 | Réparation, service et nettoyage | 6 | ||
| 6210 | Carburants | 6 | ||
| 6220 | Assurances | 6 | ||
| 6282 | Charges de transport | 6 | ||
| 6300 | Assurances-choses, droits, taxes, autorisations | 6 | ||
| 6400 | Charges d'énergie et évacuation des déchets | 6 | ||
| 6500 | Matériel de bureau | 6 | ||
| 6510 | Téléphone | 6 | ||
| 6513 | Frais de port | 6 | ||
| 6520 | Contributions | 6 | ||
| 6521 | Dons et cadeaux | 6 | ||
| 6530 | Honoraires pour fiduciaire | 6 | ||
| 6574 | Investissements de faible montant | 6 | ||
| 6580 | Licences, updates | 6 | ||
| 6641 | Services à la clientèle | 6 | ||
| 6642 | Cadeaux à la clientèle | 6 | ||
| 6800 | Amortissement et ajustement de valeur des postes sur les actifs immobilisés | 6 | ||
| 6900 | Charges financières | 6 | ||
| 6950 | Produits financiers | 6 | ||
| 8900 | Impôts | 6 | ||
| 6 | Total autres charges de l'exercice | 4-6 | 1 | |
| 4-6 | TOTAL CHARGES | 02 | ||
| 02 | Bénéfice (-) / Perte (+) Compte de résultat | 297 | 1 | |
| 00 | Différence doit être = 0 (cellule vide) | |||
| CENTRES DE COÛT | ||||
| ,ENT1 | Entretien1 | ENT | ||
| ,ENT2 | Entretien 2 | ENT | ||
| ,ENT3 | Entretien 3 | ENT | ||
| ENT | Total frais d'entretien | |||
| ;PB1 | Publicité type 1 | PU | ||
| ;PB2 | Publicité type 2 | PU | ||
| PU | Totale charges de publicité | |||
Personnes morales, PME, registre Clients/Fournisseurs | Comptabilité en partie double
Dans cet article
Personnes morales, PME, registre Clients/Fournisseurs | Comptabilité en partie double
Personnes morales, PME, registre Clients/Fournisseurs | Comptabilité en partie double
Modèle de comptabilité basé sur le chiffre d'affaires pour une SA ou une Sàrl sans assujettissement à la TVA. De nombreuses fonctionnalités d'automatisation réduisent considérablement le temps de travail tout en offrant des résultats professionnels. Avec l'importation automatisée des données des relevés bancaires et les Règles, vous pouvez enregistrer des transactions sans erreurs. Le registre clients et fournisseurs est déjà configuré pour créer des factures avec ou sans code QR suisse, envoyer des rappels et générer des rapports pour le suivi des échéances. Vous pouvez réaliser des prévisions, consulter le Bilan et le Compte de résultat, les Fiches de compte, le Journal et bien d'autres rapports. Si vous avez besoin de détails supplémentaires pour un secteur, une succursale ou un produit, vous pouvez configurer des centres de coûts/profits ou utiliser des segments. Ouvrez le modèle depuis notre WebApp ou directement depuis le programme, puis enregistrez le fichier sur votre ordinateur.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le modèle dans Banana WebAppDocumentation Modèle
Modèle idéal pour gérer la comptabilité d'une SA ou d'une Sàrl, sans assujettissement à la TVA et avec un chiffre d'affaires annuel égal ou supérieur à CHF 500'000. Le plan comptable est structuré selon le cadre PME et inclut un registre clients/fournisseurs, adapté à ceux qui gèrent la comptabilité sur le chiffre d'affaires.
- Dans le tableau Comptes, à la fin du plan comptable, vous trouverez le registre clients et fournisseurs configuré avec des comptes liés respectivement aux actifs et aux passifs ; ainsi, les soldes apparaîtront dans le Bilan.
- Toutes les factures des clients et des fournisseurs sont enregistrées au moment de leur émission et de leur réception.
Créer le fichier
- Ouvrir le modèle avec la WebApp Banana Comptabilité Plus
- Avec la commande Fichier > Propriétés fichier, définir la période, le nom de l'entreprise et la devise de base (on peut faire le budget et la comptabilité dans n'importe quelle devise).
- Avec la commande Fichier > Enregistrer sous, enregistrer le fichier. Il est utile d'indiquer dans le nom du fichier le nom de l'entreprise et l'année. Par exemple 'Rossieur-SA-20xx.ac2'.
ATTENTION : Si vous fermez le navigateur sans sauvegarder, vous perdrez les données que vous avez introduites. Sauvegardez toujours le fichier sur votre ordinateur.
Pour rouvrir le fichier enregistré, cliquez sur Fichier > Ouvrir.
- Créer des factures à envoyer aux clients en utilisant la colonne Ct. Débit pour le compte client et la colonne Ct. Crédit pour le compte de revenus. Ainsi, la facture est automatiquement enregistrée et intégrée dans le fichier comptable.
- Enregistrer les factures reçues des fournisseurs, y compris avec la lecture des codes QR, et créer des ordres de paiement (pain.001). Les fichiers pain.001 sont des messages XML contenant les détails des paiements, qui peuvent être envoyés aux institutions financières reconnaissant ce format. Plus d’informations : Ordres de paiement pain.001 (disponible uniquement avec le plan Advanced).
- Importer tous les mouvements des relevés bancaires, postaux ou de cartes de crédit en utilisant les Règles pour des enregistrements entièrement automatisés (disponible uniquement avec le plan Advanced).
- Gérer les centres de coûts pour obtenir des détails spécifiques sur certains comptes.
- Créer des budgets et des prévisions financières pour surveiller la liquidité et garantir que vous pouvez faire face aux engagements futurs ; prévoir les revenus et les dépenses, et évaluer différents scénarios pour analyser la rentabilité de votre entreprise.
- Imprimer tous les rapports dont vous avez besoin : Bilans, Journal, Fiches de compte, Factures ouvertes et bien plus encore.
Certaines fonctionnalités nécessitent un abonnement au plan Advanced de Banana Comptabilité Plus, comme l’utilisation des nouvelles fonctionnalités Règles, Filtrer, et Tri temporaire des lignes. Consultez toutes les fonctionnalités du plan Advanced.
- Regardez également notre tutoriel sur la Comptabilité basée sur le chiffre d'affaires.
Dans notre Documentation, vous trouverez de nombreuses informations pour vous aider à gérer la comptabilité comme un professionnel :
Tutoriel facture, comptabilité selon le principe d'exercice | Comptabilité en partie double
Dans cet article
Tutoriel facture, comptabilité selon le principe d'exercice | Comptabilité en partie double
Tutoriel facture, comptabilité selon le principe d'exercice | Comptabilité en partie double
Ce tutoriel démontre la méthode innovatrice de Banana Comptabilité Plus pour créer des factures (dans ce cas sans assujettissement à la TVA). Pour tester toutes les fonctions, ouvrir ce fichier, introduire les données du client dans le tableau Comptes et enregistrer les éléments de la facture dans le tableau Écritures et procéder à l'impression. Si vous saisissez également les comptes Débit et Crédit, la facture est automatiquement enregistrée dans les comptes. Ouvrez le modèle à partir de notre WebApp ou du programme et enregistrez le fichier sur votre ordinateur.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le tutorial dans Banana WebAppDocumentation Modèle
Tutoriel avec un plan comptable très simple et court, dans lequel nous fournissons des exemples d'enregistrement pour la création de factures sans TVA. Le fichier comprend également le tableau Articles dans lequel vous pouvez insérer les données des articles ou services à facturer. Les données insérées dans le tableau Articles sont automatiquement reprises dans le tableau Écritures.
Si vous souhaitez tester les fonctions d'impression de factures par code Qr, vous pouvez commencer par ce modèle.
Créer le fichier et tester les fonctions Factures
- Ouvrir le modèle avec la WebApp Banana Comptabilité
- Avec la commande Fichier > Propriétés fichier, définir la période, le nom de l'entreprise et la devise de base.
- Avec la commande Fichier > Enregistrer sous, enregistrer le fichier, par exemple « Rossi-SA-20xx.ac2 ».
- Dans le tableau Comptes, insérez les données d'un de vos clients. Dans la vue Adresses, vous pouvez compléter avec l'adresse complète, le code pays et la langue du client.
- Dans le tableau Articles, entrez les données de vos articles ou services à facturer.
- Dans le tableau Écritures, vous trouverez les enregistrements de tous les cas de facturation. Vous pouvez supprimer des lignes et saisir les données de votre facture. En saisissant les comptes Débit et Crédit, vous pouvez saisir la facture en même temps.
- Sélectionnez le menu Rapports > Clients > Imprimer factures, cliquez sur OK pour avoir un aperçu les documents.
- Pour essayer les différents modèles d'impression disponibles, consultez les pages Layout des factures.
- Pour personnaliser les factures, consultez la page Saisie avancée - Colonne Type.
Vous trouverez toutes les informations concernant la création et l'impression de factures avec un code QR sur la page Créer et imprimer des factures avec un code QR suisse
ATTENTION : Si vous fermez le navigateur sans sauvegarder, vous perdrez les données que vous avez introduites. Sauvegardez toujours le fichier sur votre ordinateur.
Pour rouvrir le fichier sauvegardé, cliquez sur Fichier > Ouvrir.
Autres ressources
- Importation de données à partir de relevés bancaires
- Établir des Règles pour mémoriser et automatiser le remplissage des enregistrements importés à partir des relevés bancaires
- Gestion des centres de coûts, personnalisable en fonction de vos besoins pour des détails de compte spécifiques
- Créer des budgets et des prévisions financières
- Imprimez tous les rapports dont vous avez besoin : bilans, journaux, fiches de compte, relevés de TVA, factures ouvertes, etc.
Pour certaines fonctionnalités, un abonnement au plan Advanced de Banana Comptabilité Plus est nécessaire, comme par exemple, utiliser les nouvelles fonctionnalités des Règles, Filtre et Trier les lignes temporairement. Consultez toutes les fonctionnalités du plan Advanced.
Sociétés de personnes morales, PME, registre Clients/Fournisseurs avec CC3 (encaissé) | Comptabilité en partie double
Dans cet article
Sociétés de personnes morales, PME, registre Clients/Fournisseurs avec CC3 (encaissé) | Comptabilité en partie double
Sociétés de personnes morales, PME, registre Clients/Fournisseurs avec CC3 (encaissé) | Comptabilité en partie double
Modèle pour gérer la comptabilité des encaissements d'une SA ou Sàrl sans assujettissement à la TVA. Le registre clients est configuré avec le CC3. De nombreuses fonctions automatisent la saisie des enregistrements, les calculs et la déclaration de la TVA, vérifient et signalent les erreurs, et fournissent des impressions telles que le Bilan et le Compte de résultat, les Fiches de compte, le Journal, les prévisions financières et le budget, ainsi que les factures avec code QR suisse. Optimisez et accélérez votre travail avec des résultats professionnels. Ouvrez le modèle depuis notre WebApp ou depuis le programme et enregistrez le fichier sur votre ordinateur.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le modèle dans Banana WebAppDocumentation Modèle
Modèle idéal pour gérer la comptabilité sur l'encaissé d'une SA ou Sàrl, sans assujettissement à la TVA et avec un chiffre d'affaires annuel égal ou supérieur à 500 000 CHF. Le plan comptable est structuré selon le schéma PMI et comprend registre clients/fournisseurs, adapté à ceux qui tiennent une comptabilité sur l'encaissé.
- Dans le tableau Comptes, à la fin du plan comptable, vous trouverez le registre clients et fournisseurs configuré avec le centre de coûts et de profits CC3. Il n'y a aucun lien avec les actifs et passifs.
- Toutes les factures des clients et des fournisseurs sont enregistrées sur les comptes des centres de coûts et de profits CC3.
Créer le fichier
- Ouvrir le modèle avec la WebApp Banana Comptabilité Plus
- Avec la commande Fichier > Propriétés fichier, définir la période, le nom de l'entreprise et la devise de base (on peut faire le budget et la comptabilité dans n'importe quelle devise).
- Avec la commande Fichier > Enregistrer sous, enregistrer le fichier. Il est utile d'indiquer dans le nom du fichier le nom de l'entreprise et l'année. Par exemple 'Rossieur-SA-20xx.ac2'.
ATTENTION : Si vous fermez le navigateur sans sauvegarder, vous perdrez les données que vous avez introduites. Sauvegardez toujours le fichier sur votre ordinateur.
Pour rouvrir le fichier enregistré, cliquez sur Fichier > Ouvrir.
- Créer les factures à envoyer aux clients, en utilisant la colonne CC3 du tableau Ecritures (vue centres de coûts).
- Créer les ordres de paiement (pain.001). Les fichiers pain.001 sont des messages XML qui contiennent les détails pour effectuer les paiements et peuvent être envoyés aux institutions financières qui reconnaissent ce format. Pour plus d'informations, Ordres de paiement pain.001 (uniquement avec le plan Advanced).
- Importer tous les mouvements des relevés bancaires, postaux ou de cartes de crédit en utilisant les Règles pour des enregistrements entièrement automatisés (disponible uniquement avec le plan Advanced).
- Gérer les centres de coûts pour obtenir des détails spécifiques sur certains comptes.
- Créer des budgets et des prévisions financières pour surveiller la liquidité et garantir que vous pouvez faire face aux engagements futurs ; prévoir les revenus et les dépenses, et évaluer différents scénarios pour analyser la rentabilité de votre entreprise.
- Imprimer tous les rapports dont vous avez besoin : Bilans, Journal, Fiches de compte, Factures ouvertes et bien plus encore.
Certaines fonctionnalités nécessitent un abonnement au plan Advanced de Banana Comptabilité Plus, comme l’utilisation des nouvelles fonctionnalités Règles, Filtrer, et Tri temporaire des lignes. Consultez toutes les fonctionnalités du plan Advanced.
Aperçu du modèle
DeviseBase: CHF
Comptabilité en partie double
| Groupe | Compte | Libellé | Add. dans |
|---|---|---|---|
| BILAN | |||
| ACTIFS | |||
| 1000 | Caisse | 100 | |
| 1020 | Banque | 100 | |
| 1045 | Cartes de crédit / Cartes de débit | 100 | |
| 100 | Liquidités | 10 | |
| 1060 | Titres | 106 | |
| 106 | Avoirs à court terme cotés en bourse | 10 | |
| 1090 | Compte d'attente en monnaie | 109 | |
| 1091 | Compte d'attente salaires | 109 | |
| 1099 | Compte de passage pour éclaircissements | 109 | |
| 109 | Comptes de transit et d’attente | 10 | |
| 1100 | Créances provenant de livraisons et de prestations (Débiteurs) | 110 | |
| 1109 | Ducroire | 110 | |
| 110 | Créances résultant de livraisons et prestations | 10 | |
| 1140 | Avances et prêts | 114 | |
| 1176 | Impôt anticipé | 114 | |
| 1179 | Impôt à la source | 114 | |
| 1180 | Créances envers les assurances sociales et institutions de prévoyance | 114 | |
| 1190 | Autres créances à court terme | 114 | |
| 1191 | Cautionnements en espèces | 114 | |
| 114 | Autres créances à court terme | 10 | |
| 1200 | Marchandises commerciales | 120 | |
| 1210 | Matières premières | 120 | |
| 1230 | Matières auxiliaires | 120 | |
| 1231 | Matières consommables | 120 | |
| 1260 | Stocks de produits finis | 120 | |
| 1270 | Stocks de produits pas finis | 120 | |
| 1280 | Travaux en cours | 120 | |
| 120 | Stocks et prestations non facturées | 10 | |
| 1300 | Charges payées d‘avance | 130 | |
| 1301 | Produits à recevoir | 130 | |
| 130 | Compte de régularisation de l’actif | 10 | |
| 10 | Actifs circulants | 1 | |
| 1400 | Titres à long terme | 140 | |
| 1440 | Prêts | 140 | |
| 1460 | Prêts envers actionnaire | 140 | |
| 140 | Immobilisations financières | 14 | |
| 1480 | Participations | 148 | |
| 148 | Participations | 14 | |
| 1500 | Machines et appareils | 150 | |
| 1510 | Mobilier et installations | 150 | |
| 1520 | Machines de bureau, informatique, systèmes de communication | 150 | |
| 1530 | Véhicules | 150 | |
| 1540 | Outillages et appareils | 150 | |
| 150 | Immobilisations corporelles meubles | 14 | |
| 1600 | Immeubles d’exploitation | 160 | |
| 160 | Immobilisations corporelles immeubles | 14 | |
| 1700 | Brevets, know-how, licences, droits, développement | 170 | |
| 1710 | Marques commerciales | 170 | |
| 1712 | Modèles | 170 | |
| 1770 | Goodwill | 170 | |
| 170 | Immobilisations incorporelles | 14 | |
| 1850 | Capital actions, capital social, droits de participations ou capital de fondation non versés | 180 | |
| 180 | Capital social ou capital de fondation non versé | 14 | |
| 14 | Actifs immobilisés | 1 | |
| 1 | Total actifs | 00 | |
| PASSIFS | |||
| 2000 | Dettes résultant d’achats et de prestation de services (créanciers) | 200 | |
| 2030 | Acomptes de clients | 200 | |
| 200 | Dettes à court terme résultant d’achats et de prestations de services | 20 | |
| 2100 | Dettes bancaires | 210 | |
| 2120 | Engagements de financement par leasing | 210 | |
| 2140 | Autres dettes à court terme rémunérées | 210 | |
| 210 | Dettes à court terme rémunérés | 20 | |
| 2206 | Impôt anticipé dû | 220 | |
| 2208 | Impôts directs | 220 | |
| 2209 | Impôt à la source | 220 | |
| 2210 | Autres dettes à court terme | 220 | |
| 2260 | Dettes envers actionnaire | 220 | |
| 2269 | Dividendes | 220 | |
| 2270 | Assurances sociales et institutions de prévoyance | 220 | |
| 220 | Autres dettes à court terme | 20 | |
| 2300 | Charges à payer | 230 | |
| 2301 | Produits encaissés d’avance | 230 | |
| 2330 | Provisions à court terme | 230 | |
| 230 | Passifs de régularisation et provisions à court terme | 20 | |
| 20 | Dettes à court terme | 2A | |
| 2400 | Dettes bancaires | 240 | |
| 2420 | Engagements de financement par leasing | 240 | |
| 2430 | Emprunts obligataires | 240 | |
| 2450 | Emprunts | 240 | |
| 2451 | Hypothèques | 240 | |
| 240 | Dettes à long terme rémunérées | 24 | |
| 2500 | Autres dettes à long terme | 250 | |
| 250 | Autres dettes à long terme | 24 | |
| 2600 | Provisions | 260 | |
| 260 | Provisions à long termes et provisions légales | 24 | |
| 24 | Dettes à long terme | 2A | |
| 2A | Fonds étrangers | 2 | |
| 2800 | Capital-actions, capital social, droits de participations ou capital de fondation | 280 | |
| 280 | Capital social ou capital de fondation | 28 | |
| 2900 | Agio à la fondation ou lors d'augmentations de capital | 290 | |
| 2903 | Réserves de contributions en capital | 290 | |
| 2950 | Réserves légales issues du bénéfice | 290 | |
| 2955 | Réserves d‘évaluation | 290 | |
| 2960 | Réserves libres | 290 | |
| 290 | Réserves | 28 | |
| 2965 | Propres actions, parts sociales, droits de participations (poste négatif) | 296 | |
| 296 | Propres actions, parts sociales, droits de participations (poste négatif) | 28 | |
| 2970 | Bénéfice / perte reporté | 297 | |
| 2979 | Bénéfice / perte de l’exercice | 297 | |
| 297 | Bénéfice / perte du bilan | 28 | |
| 28 | Fonds propres | 2 | |
| 2 | Total passifs | 00 | |
| COMPTE DE RÉSULTAT | |||
| 3000 | Ventes de produits fabriqués | 30 | |
| 3200 | Ventes de marchandises | 30 | |
| 3400 | Ventes de prestations | 30 | |
| 3600 | Autres ventes et prestations de services | 30 | |
| 3710 | Consommations propres | 30 | |
| 3800 | Déductions sur ventes | 30 | |
| 3805 | Pertes sur clients, variation du ducroire | 30 | |
| 3810 | Commissions cartes de crédit/débit | 30 | |
| 30 | Chiffre d'affaires net résultant des ventes et prestations de services | 3 | |
| 3900 | Variation des stocks de produits finis | 39 | |
| 3901 | Variation des stocks de produits semi-finis | 39 | |
| 3940 | Variation de la valeur des prestations non facturées | 39 | |
| 39 | Variation des travaux en cours et des prestations non facturées | 3 | |
| 3 | Produit net des ventes et des prestations de service | E1 | |
| 4000 | Charges de matériel de l'atelier | 4 | |
| 4200 | Achats de marchandises destinées à la revente | 4 | |
| 4400 | Prestations / travaux de tiers | 4 | |
| 4500 | Charges d'énergie pour l'exploitation | 4 | |
| 4800 | Déductions sur les charges | 4 | |
| 4 | Charges de matériel, de marchandises et de prestations de tiers | E1 | |
| E1 | Résultat brut d'exploitation après charges de matériel et marchandise | E2 | |
| 5000 | Salaires | 5 | |
| 5700 | AVS, AI, APG, assurance-chômage | 5 | |
| 5710 | Caisse de compensation familiale | 5 | |
| 5720 | Prévoyance professionnelle | 5 | |
| 5730 | Assurance-accidents | 5 | |
| 5740 | Assurance pour indemnités maladie | 5 | |
| 5790 | Impôts à la source | 5 | |
| 5800 | Autres charges du personnel | 5 | |
| 5810 | Formation | 5 | |
| 5820 | Frais de voyage | 5 | |
| 5830 | Indemnités forfaitaires | 5 | |
| 5900 | Charges de personnel temporaire | 5 | |
| 5 | Charges de personnel | E2 | |
| E2 | Résultat brut d'exploitation après charges de personnel | E3 | |
| 6000 | Charges de locaux | 60 | |
| 6040 | Nettoyage locaux | 60 | |
| 60 | Charges de locaux | 6 | |
| 6100 | Entretien, réparations et remplacement des inst. servant à l'exploitation | 61 | |
| 6105 | Leasing immobilisations corporelles meubles | 61 | |
| 61 | Entretien, réparations et remplacement des inst. servant à l'exploitation | 6 | |
| 6200 | Réparations | 62 | |
| 6210 | Carburant | 62 | |
| 6220 | Assurances voitures | 62 | |
| 6260 | Leasing et location de véhicules | 62 | |
| 6270 | Charges de véhicules comme prélèvements à titre privé | 62 | |
| 6280 | Charges de transport | 62 | |
| 62 | Charges de véhicules et de transport | 6 | |
| 6300 | Assurances-choses, droits, taxes, autorisations | 63 | |
| 63 | Assurances-choses, droits, taxes, autorisations | 6 | |
| 6402 | Électricité | 64 | |
| 6410 | Chauffage | 64 | |
| 6430 | Eau | 64 | |
| 6460 | Évacuation des déchets | 64 | |
| 64 | Charges d'énergie et évacuation des déchets | 6 | |
| 6500 | Matériel de bureau | 65 | |
| 6503 | Littérature technique, journaux, revues | 65 | |
| 6510 | Téléphone, Internet | 65 | |
| 6511 | Services d'hosting | 65 | |
| 6513 | Frais postaux | 65 | |
| 6570 | Charges et leasing d'informatique | 65 | |
| 6580 | Licences, updates | 65 | |
| 6583 | Consommables | 65 | |
| 65 | Charges d'administration et d'informatique | 6 | |
| 6600 | Publicité | 66 | |
| 6642 | Cadeaux à la clientèle | 66 | |
| 66 | Publicité | 6 | |
| 6700 | Autres charges d'exploitation | 67 | |
| 67 | Autres charges d'exploitation | 6 | |
| 6 | Charges divers d'exploitation | E3 | |
| E3 | Résultat d'exploitation avant intérêts, impôts et amortissements (EBITDA) | E4 | |
| 6800 | Amortissement et ajustement de valeur des postes sur les actifs immobilisés | 68 | |
| 68 | Amortissement et ajustement de valeur des immobilitations | E4 | |
| E4 | Résultat d'exploitation avant intérêts, impôts (EBIT) | E5 | |
| 6900 | Charges pour intérêts bancaires | 69 | |
| 6940 | Frais bancaires | 69 | |
| 6950 | Produits financiers | 69 | |
| 69 | Charges et produits financiers | E5 | |
| E5 | Résultat d'exploitation avant impôts (EBT) | E6 | |
| 7000 | Produits accessoires | 7 | |
| 7010 | Charges accessoires | 7 | |
| 7500 | Produits des immeubles d'exploitation | 7 | |
| 7510 | Charges des immeubles d'exploitation | 7 | |
| 7 | Résultat des activités annexes d'exploitation | E6 | |
| 8000 | Charges hors exploitation | 8 | |
| 8100 | Produits hors exploitation | 8 | |
| 8500 | Charges extraordinaires, exceptionnelles ou hors période | 8 | |
| 8510 | Produits extraordinaires, exceptionnels ou hors période | 8 | |
| 8 | Résultats extraordinaires et hors exploitation | E6 | |
| E6 | Résultat de l'exercice avant impôts | E7 | |
| 8900 | Impôts directs | 89 | |
| 89 | Impôts directs | E7 | |
| E7 | Résultat de l'exercice | 2979 | |
| 00 | Différence doit être = 0 (cellule vide) | ||
| Registre clients | |||
| ;110001 | Bianchi SA | CLI | |
| ;110002 | Julien Lefèvre | CLI | |
| ;110003 | John Smith | CLI | |
| ;110004 | Rossier Anne | CLI | |
| ;110005 | Müller AG | CLI | |
| CLI | Total clients | ||
| Registre fournisseurs | |||
| ;200001 | Alberti Sergio | FOUR | |
| ;200002 | Sophie Lambert | FOUR | |
| ;200003 | Color SA | FOUR | |
| ;200004 | Dupont Sarl | FOUR | |
| FOUR | Total fournisseurs | ||
| CENTRES DE COÛT | |||
| .EMB | Emballages A | ST | |
| .MPR | Matières premières A | ST | |
| .MAU | Matières auxiliaires A | ST | |
| ST | Total Stock | ||
| ,ENT1 | Entretien1 | ENT | |
| ,ENT2 | Entretien 2 | ENT | |
| ,ENT3 | Entretien 3 | ENT | |
| ENT | Total frais d'entretien | ||
| ;PB1 | Publicité type 1 | PU | |
| ;PB2 | Publicité type 2 | PU | |
| PU | Totale charges de publicité | ||
| Groupe | Article | Libellé | Add. dans |
|---|---|---|---|
| AD-1 | Chaises catégorie A | 10 | |
| AD-2 | Chaises catégorie B | 10 | |
| 10 | Total chaises catégories A et B | ||
| AB-1 | Tables catégorie A | 12 | |
| AB-2 | Tables catégorie B | 12 | |
| 12 | Total tables catégories A et B | ||
Sociétés de personnes en nom collectif et en commandite simple, PME, comptabilité sur base d’encaissement | Comptabilité en partie double
Dans cet article
Sociétés de personnes en nom collectif et en commandite simple, PME, comptabilité sur base d’encaissement | Comptabilité en partie double
Sociétés de personnes en nom collectif et en commandite simple, PME, comptabilité sur base d’encaissement | Comptabilité en partie double
Modèle idéal pour la comptabilité d’une société de personnes. Le plan comptable suit la structure du système suisse PME. Avec Banana Comptabilité, vous bénéficiez de nombreuses fonctionnalités innovantes qui rendent le travail rapide, sûr et professionnel. Vous pouvez planifier et anticiper vos flux de trésorerie afin de faire face à vos engagements futurs sans difficulté. Vous pouvez également gérer vos clients et fournisseurs, créer des factures avec un code QR suisse, suivre les échéances et envoyer des rappels. Les données sont toujours à jour pour le Bilan, le Compte de résultat, les Fiches de compte, le Journal et d’autres rapports, y compris par période. Vous pouvez consulter les détails pour un secteur grâce aux centres de coûts et joindre des documents numériques aux enregistrements, assurant ainsi l’ordre et une vision immédiate, sans recourir aux documents papier. Ouvrez le modèle depuis notre WebApp ou directement depuis le programme, puis enregistrez le fichier sur votre ordinateur.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le modèle dans Banana WebAppDocumentation Modèle
Le programme inclut de nombreuses fonctionnalités pour travailler rapidement et obtenir des résultats professionnels :
- Créer et imprimer des factures avec le code QR suisse
- Importer des données à partir d’extraits bancaires
- Définir des Règles pour mémoriser et automatiser la saisie des écritures importées à partir des extraits bancaires
- Gérer la TVA selon les nouveaux taux de TVA
- Gérer des centres de coût, personnalisables en fonction de vos besoins, afin d’obtenir des détails spécifiques sur certains comptes
- Établir des budgets et des prévisions financières
- Imprimer tous les rapports dont vous avez besoin : Bilans, Journal, Fiches de compte, Déclarations de TVA, Factures ouvertes et bien plus encore
Pour la gestion de la TVA avec les nouveaux taux, vous trouverez des informations détaillées sur les pages web Gestion TVA .
Certaines fonctionnalités nécessitent un abonnement au plan Advanced de Banana Comptabilité Plus, comme l’utilisation des nouvelles fonctionnalités Règles, Filtrer, et Tri temporaire des lignes. Consultez toutes les fonctionnalités du plan Advanced.
Dans la section Passif du capital propre, figurent les comptes relatifs à la gestion du capital, aux apports, à la partie privée et aux bénéfices de chaque associé.
Créer le fichier
- Ouvrir le modèle avec la WebApp Banana Comptabilité Plus
- Avec la commande Fichier > Propriétés fichier, définir la période, le nom de l'entreprise et la devise de base (on peut faire le budget et la comptabilité dans n'importe quelle devise).
- Avec la commande Fichier > Enregistrer sous, enregistrer le fichier. Il est utile d'indiquer dans le nom du fichier le nom de l'entreprise et l'année. Par exemple 'Rossieur-SA-20xx.ac2'.
ATTENTION : Si vous fermez le navigateur sans sauvegarder, vous perdrez les données que vous avez introduites. Sauvegardez toujours le fichier sur votre ordinateur.
Dans notre Documentation, vous trouverez de nombreuses informations utiles pour vous aider à gérer votre comptabilité comme un professionnel et découvrir toutes les fonctionnalités du programme :
Aperçu du modèle
DeviseBase: CHF
Comptabilité en partie double
| Groupe | Compte | Libellé | Add. dans |
|---|---|---|---|
| BILAN | |||
| ACTIFS | |||
| 1000 | Caisse | 100 | |
| 1020 | Banque | 100 | |
| 100 | Liquidités | 10 | |
| 1060 | Titres | 106 | |
| 106 | Avoirs à court terme cotés en bourse | 10 | |
| 1090 | Compte d'attente en monnaie | 109 | |
| 1091 | Compte d'attente salaires | 109 | |
| 1099 | Compte de passage pour éclaircissements | 109 | |
| 109 | Comptes de transit et d’attente | 10 | |
| 1100 | Créances provenant de livraisons et de prestations (Débiteurs) | 110 | |
| 1109 | Ducroire | 110 | |
| 110 | Créances résultant de livraisons et prestations | 10 | |
| 1140 | Avances et prêts | 114 | |
| 1176 | Impôt anticipé | 114 | |
| 1180 | Créances envers les assurances sociales et institutions de prévoyance | 114 | |
| 1188 | Impôt à la source | 114 | |
| 1190 | Autres créances à court terme | 114 | |
| 1191 | Cautionnements en espèces | 114 | |
| 114 | Autres créances à court terme | 10 | |
| 1200 | Marchandises commerciales | 120 | |
| 1210 | Matières premières | 120 | |
| 1220 | Matières auxiliaires | 120 | |
| 1230 | Matières consommables | 120 | |
| 1260 | Stocks de produits finis | 120 | |
| 1270 | Stocks de produits pas finis | 120 | |
| 1280 | Travaux en cours | 120 | |
| 120 | Stocks et prestations non facturées | 10 | |
| 1300 | Charges payées d‘avance | 130 | |
| 1301 | Produits à recevoir | 130 | |
| 130 | Compte de régularisation de l’actif | 10 | |
| 10 | Actifs circulants | 1 | |
| 1400 | Titres à long terme | 140 | |
| 1440 | Prêts | 140 | |
| 1460 | Prêt à associé | 140 | |
| 140 | Immobilisations financières | 14 | |
| 14 | Participations | 148 | |
| 148 | Participations | 14 | |
| 1500 | Machines et appareils | 150 | |
| 1510 | Mobilier et installations | 150 | |
| 1520 | Machines de bureau, informatique, systèmes de communication | 150 | |
| 1530 | Véhicules | 150 | |
| 1540 | Outillages et appareils | 150 | |
| 150 | Immobilisations corporelles meubles | 14 | |
| 1600 | Immeubles d’exploitation | 160 | |
| 160 | Immobilisations corporelles immeubles | 14 | |
| 1700 | Brevets, know-how, licences, droits, développement | 170 | |
| 1710 | Marques commerciales | 170 | |
| 1712 | Modèles | 170 | |
| 1770 | Goodwill | 170 | |
| 170 | Immobilisations incorporelles | 14 | |
| 1850 | Capital actions, capital social, droits de participations ou capital de fondation non versés | 180 | |
| 180 | Capital non versé : capital social, capital de fondation | 14 | |
| 14 | Actifs immobilisés | 1 | |
| 1 | Total actifs | 00 | |
| PASSIFS | |||
| 2000 | Dettes résultant d’achats et de prestation de services (créanciers) | 200 | |
| 2030 | Acomptes de clients | 200 | |
| 200 | Dettes à court terme résultant d’achats et de prestations de services | 20 | |
| 2100 | Dettes bancaires | 210 | |
| 2120 | Engagements de financement par leasing | 210 | |
| 2140 | Autres dettes à court terme rémunérées | 210 | |
| 210 | Dettes à court terme rémunérés | 20 | |
| 2206 | Impôt anticipé dû | 220 | |
| 2208 | Impôts directs | 220 | |
| 2210 | Autres dettes à court terme | 220 | |
| 2260 | Dettes envers associé | 220 | |
| 2270 | Assurances sociales et institutions de prévoyance | 220 | |
| 2279 | Impôt à la source | 220 | |
| 220 | Autres dettes à court terme | 20 | |
| 2300 | Charges à payer | 230 | |
| 2301 | Produits encaissés d’avance | 230 | |
| 2330 | Provisions à court terme | 230 | |
| 230 | Passifs de régularisation et provisions à court terme | 20 | |
| 20 | Dettes à court terme | 2A | |
| 2400 | Dettes bancaires | 240 | |
| 2420 | Engagements de financement par leasing | 240 | |
| 2430 | Emprunts obligataires | 240 | |
| 2450 | Emprunts | 240 | |
| 2451 | Hypothèques | 240 | |
| 240 | Dettes à long terme rémunérées | 24 | |
| 2500 | Autres dettes à long terme | 250 | |
| 250 | Autres dettes à long terme | 24 | |
| 2600 | Provisions | 260 | |
| 260 | Provisions à long termes et provisions légales | 24 | |
| 24 | Dettes à long terme | 2A | |
| 2A | Fonds étrangers | 2 | |
| 2800 | Capital, associés A en début d’exercice | 28 | |
| 2810 | Apports de capital / prélèvements sur capital, associé A | 28 | |
| 2820 | Compte privé, associé A | 28 | |
| 2831 | Bénéfice / perte de l’exercice, associé A | 28 | |
| 2850 | Capital, commanditaire A en début d’exercice | 28 | |
| 2860 | Apport de capital / prélèvements sur capital, commanditaire A | 28 | |
| 2870 | Compte privé, commanditaire A | 28 | |
| 2881 | Bénéfice / perte de l’exercice, commanditaire A | 28 | |
| 297 | Bénéfice / perte de l’exercice | 28 | |
| 28 | Fonds propres | 2 | |
| 2 | Total passifs | 00 | |
| COMPTE DE RÉSULTAT | |||
| 3000 | Ventes de produits fabriqués | 30 | |
| 3200 | Ventes de marchandises | 30 | |
| 3400 | Ventes de prestations | 30 | |
| 3600 | Autres ventes et prestations de services | 30 | |
| 3710 | Consommations propres | 30 | |
| 3800 | Déductions sur ventes | 30 | |
| 3805 | Pertes sur clients, variation du ducroire | 30 | |
| 30 | Chiffre d'affaires net résultant des ventes et prestations de services | 3 | |
| 3900 | Variation des stocks de produits semi-finis | 39 | |
| 3901 | Variation des stocks de produits finis | 39 | |
| 3940 | Variation de la valeur des prestations non facturées | 39 | |
| 39 | Variation des travaux en cours et des prestations non facturées | 3 | |
| 3 | Produit net des ventes et des prestations de service | E1 | |
| 4000 | Charges de matériel de l'atelier | 4 | |
| 4200 | Achats de marchandises destinées à la revente | 4 | |
| 4400 | Prestations / travaux de tiers | 4 | |
| 4500 | Charges d'énergie pour l'exploitation | 4 | |
| 4900 | Déductions sur les charges | 4 | |
| 4 | Charges de matériel, de marchandises et de prestations de tiers | E1 | |
| E1 | Résultat brut d'exploitation | E2 | |
| 5000 | Salaires | 5 | |
| 5700 | AVS, AI, APG, assurance-chômage | 5 | |
| 5710 | Caisse de compensation familiale | 5 | |
| 5720 | Prévoyance professionnelle | 5 | |
| 5730 | Assurance-accidents | 5 | |
| 5740 | Assurance pour indemnités maladie | 5 | |
| 5790 | Impôts à la source | 5 | |
| 5800 | Autres charges du personnel | 5 | |
| 5810 | Formation | 5 | |
| 5820 | Frais de voyage | 5 | |
| 5830 | Indemnités forfaitaires | 5 | |
| 5900 | Charges de personnel temporaire | 5 | |
| 5 | Charges de personnel | E2 | |
| E2 | Résultat brut d'exploitation après charges de personnel | E3 | |
| 6000 | Charges de locaux | 60 | |
| 6040 | Nettoyage locaux | 60 | |
| 60 | Charges de locaux | 6 | |
| 6100 | Entretien, réparations et remplacement des inst. servant à l'exploitation | 61 | |
| 6105 | Leasing immobilisations corporelles meubles | 61 | |
| 61 | Entretien, réparations et remplacement des inst. servant à l'exploitation | 6 | |
| 6200 | Réparations | 62 | |
| 6210 | Carburant | 62 | |
| 6220 | Assurances voitures | 62 | |
| 6260 | Leasing et location de véhicules | 62 | |
| 6270 | Charges de véhicules comme prélèvements à titre privé | 62 | |
| 6282 | Charges de transport | 62 | |
| 62 | Charges de véhicules et de transport | 6 | |
| 6300 | Assurances-choses, droits, taxes, autorisations | 63 | |
| 63 | Assurances-choses | 6 | |
| 6402 | Électricité | 64 | |
| 6410 | Chauffage | 64 | |
| 6430 | Eau | 64 | |
| 6460 | Évacuation des déchets | 64 | |
| 64 | Charges d'énergie et évacuation des déchets | 6 | |
| 6500 | Matériel de bureau | 65 | |
| 6503 | Littérature technique, journaux, revues | 65 | |
| 6510 | Téléphone, Internet | 65 | |
| 6511 | Services d'hosting | 65 | |
| 6513 | Frais postaux | 65 | |
| 6570 | Charges et leasing d'informatique | 65 | |
| 6580 | Licences, updates | 65 | |
| 6583 | Consommables | 65 | |
| 65 | Charges d'administration et d'informatique | 6 | |
| 6600 | Publicité | 66 | |
| 6642 | Cadeaux à la clientèle | 66 | |
| 66 | Publicité | 6 | |
| 6700 | Autres charges d'exploitation | 67 | |
| 67 | Autres charges d'exploitation | 6 | |
| 6 | Charges divers d'exploitation | E3 | |
| E3 | Résultat d'exploitation avant intérêts, impôts et amortissements (EBITDA) | E4 | |
| 6800 | Amortissement et ajustement de valeur des postes sur les actifs immobilisés | 68 | |
| 68 | Amortissement et ajustement de valeur des immobilitations | E4 | |
| E4 | Résultat d'exploitation avant intérêts, impôts (EBIT) | E5 | |
| 6900 | Charges pour intérêts bancaires | 69 | |
| 6940 | Frais bancaires | 69 | |
| 6950 | Produits financiers | 69 | |
| 69 | Charges et produits financiers | E5 | |
| E5 | Résultat d'exploitation avant impôts (EBT) | E6 | |
| 7000 | Produits accessoires | 7 | |
| 7010 | Charges accessoires | 7 | |
| 7500 | Produits des immeubles d'exploitation | 7 | |
| 7510 | Charges des immeubles d'exploitation | 7 | |
| 7 | Résultat des activités annexes d'exploitation | E6 | |
| 8000 | Charges hors exploitation | 8 | |
| 8100 | Produits hors exploitation | 8 | |
| 8500 | Charges extraordinaires, exceptionnelles ou hors période | 8 | |
| 8510 | Produits extraordinaires, exceptionnels ou hors période | 8 | |
| 8 | Résultats extraordinaires et hors exploitation | E6 | |
| E6 | Résultat de l'exercice avant impôts | E7 | |
| 8900 | Impôts directs | 89 | |
| 89 | Impôts directs | E7 | |
| E7 | Résultat de l'exercice | 297 | |
| 00 | Différence doit être = 0 (cellule vide) | ||
| CENTRES DE COÛT | |||
| .EMB | Emballages A | ST | |
| .MPR | Matières premières A | ST | |
| .MAU | Matières auxiliaires A | ST | |
| ST | Total Stock | ||
| ,ENT1 | Entretien1 | ENT | |
| ,ENT2 | Entretien 2 | ENT | |
| ,ENT3 | Entretien 3 | ENT | |
| ENT | Total frais d'entretien | ||
| ;PB1 | Publicité type 1 | PU | |
| ;PB2 | Publicité type 2 | PU | |
| PU | Totale charges de publicité |
Personnes morales, PME | Comptabilité en partie double multi-devises
Dans cet article
Personnes morales, PME | Comptabilité en partie double multi-devises
Personnes morales, PME | Comptabilité en partie double multi-devises
Modèle idéal pour la comptabilité d’une SA ou d’une Sàrl, conçu pour les entreprises ayant un chiffre d’affaires annuel égal ou supérieur à CHF 500'000, avec des comptes en devises étrangères. Le fichier, toujours basé sur la comptabilité en partie double, comprend un tableau des taux de change et des colonnes pour gérer les comptes en devises étrangères. Pour chaque devise, vous pouvez définir librement le taux de change, et à chaque enregistrement, le programme calcule automatiquement l’équivalent dans la devise de base. Les écarts de change sont également calculés automatiquement. Vous disposez de fonctions pour effectuer des vérifications et des contrôles automatisés afin d’éviter les erreurs. Si vous devez présenter des rapports et bilans à l’étranger, vous pouvez paramétrer la comptabilité dans une deuxième devise, afin d’obtenir les soldes à la fois dans la devise de base et dans une devise secondaire. Ouvrez le modèle depuis notre WebApp ou directement depuis le programme, puis enregistrez le fichier sur votre ordinateur.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le modèle dans Banana WebAppDocumentation Modèle
Modèle pour gérer la comptabilité d’une SA ou Sàrl avec TVA et un chiffre d’affaires annuel égal ou supérieur à CHF 500'000. Le plan comptable est structuré selon le modèle des PME et inclut un registre clients/fournisseurs, adapté aux entreprises qui tiennent leur comptabilité sur la base du chiffre d’affaires.
- Dans le tableau Comptes, à la fin du plan comptable, vous trouverez l’auxiliaire clients et fournisseurs configuré avec des comptes reliés respectivement aux actifs et aux passifs ; les soldes apparaîtront donc dans le Bilan.
- Toutes les factures clients et fournisseurs sont enregistrées au moment de leur émission ou réception.
Créer le fichier
- Ouvrir le modèle avec la WebApp Banana Comptabilité Plus
- Avec la commande Fichier > Propriétés fichier, définir la période, le nom de l'entreprise et la devise de base (on peut faire le budget et la comptabilité dans n'importe quelle devise).
- Avec la commande Fichier > Enregistrer sous, enregistrer le fichier. Il est utile d'indiquer dans le nom du fichier le nom de l'entreprise et l'année. Par exemple 'Rossieur-SA-20xx.ac2'.
ATTENTION : si vous fermez le navigateur sans sauvegarder, vous perdrez les données saisies. Sauvegardez toujours le fichier sur votre ordinateur.
- Dans le tableau Taux de change, configurez les devises étrangères toujours en référence à la devise de base ainsi que les taux de change. Les taux d’ouverture sont définis uniquement lors de la première utilisation de Banana Comptabilité. Lors du passage à la nouvelle année, ces taux seront automatiquement repris à partir des taux de clôture saisis au 31.12.
- Dans le plan comptable, configurez vos comptes en devise étrangère ainsi que le compte destiné à enregistrer les écarts de change.
- Dans les Propriétés du fichier (Données de base), section Devise étrangère, indiquez les comptes pour les écarts de change et, si nécessaire, configurez une seconde devise pour votre comptabilité.
- Dans le tableau Taux de change, configurez les taux des devises étrangères.
Vous êtes prêt à enregistrer !
Vous pouvez enregistrer tous les cas possibles d' écritures en devises étrangères, y compris les virements internes et les opérations qui n’impliquent pas la devise de base.
Dans notre Documentation, vous trouverez tous les détails et sujets relatifs à la comptabilité multi-devises, notamment :
Aperçu du modèle
DeviseBase: CHF
Comptabilité en partie double avec multidevise
| Groupe | Compte | Libellé | Devise | Add. dans |
|---|---|---|---|---|
| BILAN | ||||
| ACTIFS | ||||
| 1000 | Caisse | CHF | 100 | |
| 1020 | Banque | CHF | 100 | |
| 1024 | Banque EUR | EUR | 100 | |
| 1025 | Banque USD | USD | 100 | |
| 1045 | Cartes de crédit / Cartes de debit | CHF | 100 | |
| 100 | Liquidités | 10 | ||
| 1060 | Titres | CHF | 106 | |
| 106 | Avoirs à court terme cotés en bourse | 10 | ||
| 1090 | Compte d'attente en monnaie | CHF | 109 | |
| 1091 | Compte pour l'elaboration des salaires | CHF | 109 | |
| 1099 | Compte d'attente pour des montants à clarifier | CHF | 109 | |
| 109 | Compte d'attente | 10 | ||
| 1100 | Créances provenant de livraisons et de prestations (Débiteurs) | CHF | 110 | |
| 1109 | Ducroire | CHF | 110 | |
| 100A | Clients | 110 | ||
| 110 | Créances résultant de livraisons et prestations | 10 | ||
| 1140 | Avances et prêts | CHF | 114 | |
| 1176 | Impôt anticipé | CHF | 114 | |
| 1179 | Impôt à la source | CHF | 114 | |
| 1180 | Compte courant AVS, AI, APG, AC | CHF | 114 | |
| 1190 | Autres créances à court terme | CHF | 114 | |
| 1191 | Cautionnements en espèces | CHF | 114 | |
| 114 | Autres créances à court terme | 10 | ||
| 1200 | Marchandises commerciales | CHF | 120 | |
| 1210 | Matières premières | CHF | 120 | |
| 1230 | Matières auxiliaires | CHF | 120 | |
| 1231 | Matières consommables | CHF | 120 | |
| 1260 | Stocks de produits finis | CHF | 120 | |
| 1270 | Stocks de produits pas finis | CHF | 120 | |
| 1280 | Travaux en cours | CHF | 120 | |
| 120 | Stocks et prestations non facturées | 10 | ||
| 1300 | Charges payées d‘avance | CHF | 130 | |
| 1301 | Produits à recevoir | CHF | 130 | |
| 130 | Compte de régularisation de l’actif | 10 | ||
| 10 | Actifs circulants | 1 | ||
| 1400 | Titres à long terme | CHF | 140 | |
| 1440 | Prêts | CHF | 140 | |
| 1441 | Hypothèques | CHF | 140 | |
| 1460 | Prêt/Prêts hypothécaires à actionnaire | CHF | 140 | |
| 140 | Immobilisations financières | 14 | ||
| 1480 | Participations | CHF | 148 | |
| 148 | Participations | 14 | ||
| 1500 | Machines et appareils | CHF | 150 | |
| 1510 | Mobilier et installations | CHF | 150 | |
| 1520 | Machines de bureau, informatique, systèmes de communication | CHF | 150 | |
| 1530 | Véhicules | CHF | 150 | |
| 1540 | Outillages et appareils | CHF | 150 | |
| 150 | Immobilisations corporelles meubles | 14 | ||
| 1600 | Immeubles d’exploitation | CHF | 160 | |
| 160 | Immobilisations corporelles immeubles | 14 | ||
| 1700 | Brevets, know-how, licences, droits, développement | CHF | 170 | |
| 1710 | Marques commerciales | CHF | 170 | |
| 1712 | Modèles | CHF | 170 | |
| 1770 | Goodwill | CHF | 170 | |
| 170 | Immobilisations incorporelles | 14 | ||
| 1850 | Capital actions, capital social, parts sociales ou capital de fondation non libéré | CHF | 180 | |
| 180 | Capital social ou capital de fondation non libéré | 14 | ||
| 14 | Actifs immobilisés | 1 | ||
| 1 | Total actifs | 00 | ||
| PASSIFS | ||||
| 2000 | Dettes résultant d’achats et de prestation de services (créanciers) | CHF | 200 | |
| 2030 | Acomptes de clients | CHF | 200 | |
| 200A | Créanciers | 200 | ||
| 200 | Dettes à court terme résultant d’achats et de prestations de services | 20 | ||
| 2100 | Dettes bancaires | CHF | 210 | |
| 2120 | Engagements de financement par leasing | CHF | 210 | |
| 2140 | Autres dettes à court terme rémunérées | CHF | 210 | |
| 210 | Dettes à court terme rémunérés | 20 | ||
| 2200 | TVA due | CHF | 220 | |
| 2201 | Décompte TVA | CHF | 220 | |
| 2206 | Impôt anticipé dû | CHF | 220 | |
| 2208 | Impôts directs | CHF | 220 | |
| 2209 | Impôt à la source | CHF | 220 | |
| 2210 | Autres dettes à court terme | CHF | 220 | |
| 2260 | Dettes envers actionnaire | CHF | 220 | |
| 2269 | Dividendes | CHF | 220 | |
| 2270 | Compte courant AVS, AI, APG, AC | CHF | 220 | |
| 220 | Autres dettes à court terme | 20 | ||
| 2300 | Charges à payer | CHF | 230 | |
| 2301 | Produits encaissés d’avance | CHF | 230 | |
| 2330 | Provisions à court terme | CHF | 230 | |
| 230 | Passifs de régularisation et provisions à court terme | 20 | ||
| 20 | Dettes à court terme | 2A | ||
| 2400 | Dettes bancaires | CHF | 240 | |
| 2420 | Engagements de financement par leasing | CHF | 240 | |
| 2430 | Emprunts obligataires | CHF | 240 | |
| 2450 | Emprunts | CHF | 240 | |
| 2451 | Hypothèques | CHF | 240 | |
| 240 | Dettes à long terme rémunérées | 24 | ||
| 2500 | Autres dettes à long terme | CHF | 250 | |
| 250 | Autres dettes à long terme | 24 | ||
| 2600 | Provisions | CHF | 260 | |
| 260 | Provisions à long termes et provisions légales | 24 | ||
| 24 | Dettes à long terme | 2A | ||
| 2A | Fonds étrangers | 2 | ||
| 2800 | Capital-actions, capital social, capital de fondation | CHF | 280 | |
| 280 | Capital social ou capital de fondation | 28 | ||
| 2900 | Agio à la fondation ou lors d'augmentations de capital | CHF | 290 | |
| 2903 | Réserves légales issues du capital | CHF | 290 | |
| 2950 | Réserves légales issues du bénéfice | CHF | 290 | |
| 2955 | Réserves d‘évaluation | CHF | 290 | |
| 2960 | Réserves libres | CHF | 290 | |
| 290 | Réserves | 28 | ||
| 2965 | Propres actions, parts sociales, parts en commandite (poste négatif) | CHF | 296 | |
| 296 | Propres actions, parts sociales, parts en commandite (poste négatif) | 28 | ||
| 2970 | Bénéfice / perte reporté | CHF | 297 | |
| 2979 | Bénéfice / perte de l’exercice | 297 | ||
| 297 | Bénéfice / perte du bilan | 28 | ||
| 28 | Fonds propres | 2 | ||
| 2 | Total passifs | 00 | ||
| COMPTE DE PERTES ET PROFITS | ||||
| 3000 | Ventes de produits fabriqués | CHF | 30 | |
| 3200 | Ventes de marchandises | CHF | 30 | |
| 3400 | Ventes de prestations | CHF | 30 | |
| 3600 | Autres ventes et prestations de services | CHF | 30 | |
| 3700 | Prestations propres | CHF | 30 | |
| 3710 | Consommations propres | CHF | 30 | |
| 3800 | Déductions sur ventes | CHF | 30 | |
| 3805 | Pertes sur clients, variation du ducroire | CHF | 30 | |
| 3810 | Commissions cartes de crédit/débit | CHF | 30 | |
| 30 | Chiffre d'affaires net résultant des ventes et prestations de services | 3 | ||
| 3900 | Variation des stocks de produits finis | CHF | 39 | |
| 3901 | Variation des stocks de produits semi-finis | CHF | 39 | |
| 3940 | Variation de la valeur des prestations non facturées | CHF | 39 | |
| 39 | Variation des stocks de produits et variation des prestations non facturés | 3 | ||
| 3 | Produit net des ventes et des prestations de service | E1 | ||
| 4000 | Charges de matériel de l'atelier | CHF | 4 | |
| 4200 | Achats de marchandises destinées à la revente | CHF | 4 | |
| 4400 | Prestations / travaux de tiers | CHF | 4 | |
| 4500 | Charges d'énergie pour l'exploitation | CHF | 4 | |
| 4800 | Déductions sur les charges | CHF | 4 | |
| 4 | Charges de matériel, de marchandises et de prestations de tiers | E1 | ||
| E1 | Résultat brut d'exploitation | E2 | ||
| 5000 | Salaires | CHF | 5 | |
| 5700 | AVS, AI, APG, assurance-chômage | CHF | 5 | |
| 5710 | Caisse d'allocations familiales (CAF) | CHF | 5 | |
| 5720 | Prévoyance professionnelle | CHF | 5 | |
| 5730 | Assurance-accidents | CHF | 5 | |
| 5740 | Assurance pour indemnités maladie | CHF | 5 | |
| 5790 | Impôts à la source | CHF | 5 | |
| 5800 | Autres charges de personnel | CHF | 5 | |
| 5810 | Formation | CHF | 5 | |
| 5820 | Frais de voyage | CHF | 5 | |
| 5830 | Indemnités forfaitaires | CHF | 5 | |
| 5900 | Charges de personnel temporaire | CHF | 5 | |
| 5 | Charges de personnel | E2 | ||
| E2 | Résultat brut d'exploitation après charges de personnel | E3 | ||
| 6000 | Charges de locaux | CHF | 60 | |
| 6040 | Nettoyage locaux | CHF | 60 | |
| 60 | Charges de locaux | 6 | ||
| 6100 | Entretien, réparations et remplacement des inst. servant à l'exploitation | CHF | 61 | |
| 6105 | Leasing immobilisations corporelles meubles | CHF | 61 | |
| 61 | Entretien, réparations, remplacements (ERR); leasing immobilisations corporelles meubles | 6 | ||
| 6200 | Réparations | CHF | 62 | |
| 6210 | Carburants | CHF | 62 | |
| 6220 | Assurances voitures | CHF | 62 | |
| 6260 | Leasing et location de véhicules | CHF | 62 | |
| 6270 | Charges de véhicules comme prélèvements à titre privé | CHF | 62 | |
| 6280 | Charges de transport | CHF | 62 | |
| 62 | Charges de véhicules et de transport | 6 | ||
| 6300 | Assurances-choses, droits, taxes, autorisations | CHF | 63 | |
| 63 | Assurances-choses, droits, taxes et autorisations | 6 | ||
| 6402 | Électricité | CHF | 64 | |
| 6410 | Chauffage | CHF | 64 | |
| 6430 | Eau | CHF | 64 | |
| 6460 | Évacuation des déchets | CHF | 64 | |
| 64 | Charges d'énergie et évacuation des déchets | 6 | ||
| 6500 | Matériel de bureau | CHF | 65 | |
| 6503 | Littérature technique, journaux, revues | CHF | 65 | |
| 6510 | Téléphone, Internet | CHF | 65 | |
| 6511 | Services d'hosting | CHF | 65 | |
| 6513 | Frais postaux | CHF | 65 | |
| 6570 | Charges et leasing d'informatique | CHF | 65 | |
| 6580 | Charges de licences et de mises à jour | CHF | 65 | |
| 6583 | Consommables | CHF | 65 | |
| 65 | Charges d'administration et d'informatique | 6 | ||
| 6600 | Publicité | CHF | 66 | |
| 6642 | Cadeaux à la clientèle | CHF | 66 | |
| 66 | Charges de publicité | 6 | ||
| 6700 | Autres charges d'exploitation | CHF | 67 | |
| 67 | Autres charges d'exploitation | 6 | ||
| 6 | Charges divers d'exploitation | E3 | ||
| E3 | Résultat d'exploitation avant intérêts, impôts et amortissements (EBITDA) | E4 | ||
| 6800 | Amortissement et ajustement de valeur des postes sur les actifs immobilisés | CHF | 68 | |
| 68 | Amortissement et ajustement de valeur des immobilitations | E4 | ||
| E4 | Résultat d'exploitation avant intérêts, impôts (EBIT) | E5 | ||
| 6900 | Charges pour intérêts bancaires | CHF | 69 | |
| 6940 | Frais bancaires | CHF | 69 | |
| 6949 | Perte de change | CHF | 69 | |
| 6950 | Intérêts actifs bancaires | CHF | 69 | |
| 6999 | Bénéfice de change | CHF | 69 | |
| 69 | Charges et produits financiers | E5 | ||
| E5 | Résultat d'exploitation avant impôts (EBT) | E6 | ||
| 7000 | Produits accessoires | CHF | 7 | |
| 7010 | Charges accessoires | CHF | 7 | |
| 7500 | Produits des immeubles d'exploitation | CHF | 7 | |
| 7510 | Charges des immeubles d'exploitation | CHF | 7 | |
| 7 | Résultat des activités annexes d'exploitation | E6 | ||
| 8000 | Charges hors exploitation | CHF | 8 | |
| 8100 | Produits hors exploitation | CHF | 8 | |
| 8500 | Charges exceptionnels, uniques ou hors période | CHF | 8 | |
| 8510 | Produits exceptionnels, uniques ou hors période | CHF | 8 | |
| 8 | Résultats exceptionnels et hors exploitation | E6 | ||
| E6 | Résultat de l'exercice avant impôts | E7 | ||
| 8900 | Impôts directs | CHF | 89 | |
| 89 | Impôts directs | E7 | ||
| E7 | Résultat de l'exercice | 2979 | ||
| 00 | Différence doit être = 0 (cellule vide) | |||
| Clients et Fournisseurs | ||||
| Clients | ||||
| 110001 | Société 1 | CHF | CLI | |
| 110002 | Société 2 | CHF | CLI | |
| 110003 | Société 3 | CHF | CLI | |
| CLI | Total client | 100A | ||
| Créanciers | ||||
| 200001 | Société 1 | CHF | CRE | |
| 200002 | Société 2 | CHF | CRE | |
| 200003 | Société 3 | CHF | CRE | |
| CRE | Total créanciers | 200A | ||
| CENTRES DE COÛT | ||||
| .EMB | Emballages A | CHF | ST | |
| .MPR | Matières premières A | CHF | ST | |
| .MAU | Matières auxiliaires A | CHF | ST | |
| ST | Total stock | |||
| ,ENT1 | Entretien1 | CHF | ENT | |
| ,ENT2 | Entretien 2 | CHF | ENT | |
| ,ENT3 | Entretien 3 | CHF | ENT | |
| ENT | Total frais d'entretien | |||
| ;PB1 | Publicité type 1 | CHF | PU | |
| ;PB2 | Publicité type 2 | CHF | PU | |
| PU | Totale charges de publicité |
| Dev.Référence | Devise | Libellé |
|---|---|---|
| CHF | EUR | Euro |
| CHF | USD | US Dollar |
Entreprise individuelle | PME | Comptabilité en partie double multi-devises
Dans cet article
Entreprise individuelle | PME | Comptabilité en partie double multi-devises
Entreprise individuelle | PME | Comptabilité en partie double multi-devises
Modèle pour gérer des comptes en plusieurs devises. Dans le plan comptable, en plus des comptes en devise de base, vous pouvez configurer autant de comptes que nécessaire dans d’autres devises, y compris les devises virtuelles. Pour chaque devise, vous pouvez définir le taux de change, et chaque fois que vous enregistrez une transaction, le programme calcule automatiquement l’équivalent dans la devise de base. Les écarts de change sont également automatisés. Vous disposez de vérifications et de contrôles automatisés pour éviter les écarts de change. Si vous devez présenter des rapports et bilans à l’étranger, vous pouvez configurer la comptabilité dans une deuxième devise afin d’obtenir les soldes à la fois dans la devise de base et dans la deuxième devise. Ouvrez le modèle via notre WebApp ou directement depuis le programme, puis enregistrez le fichier sur votre ordinateur.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le modèle dans Banana WebAppDocumentation Modèle
Modèle idéal pour gérer la comptabilité d’une entreprise individuelle avec des comptes également en devises étrangères.
Créer le fichier
- Ouvrir le modèle avec la WebApp Banana Comptabilité Plus
- Avec la commande Fichier > Propriétés fichier, définir la période, le nom de l'entreprise et la devise de base (on peut faire le budget et la comptabilité dans n'importe quelle devise).
- Avec la commande Fichier > Enregistrer sous, enregistrer le fichier. Il est utile d'indiquer dans le nom du fichier le nom de l'entreprise et l'année. Par exemple 'Rossieur-SA-20xx.ac2'.
- Dans le tableau Taux de change, configurez les devises étrangères toujours en référence à la devise de base ainsi que les taux de change. Les taux d’ouverture sont définis uniquement lors de la première utilisation de Banana Comptabilité. Lors du passage à la nouvelle année, ces taux seront automatiquement repris à partir des taux de clôture saisis au 31.12.
ATTENTION : si vous fermez le navigateur sans sauvegarder, vous perdrez les données saisies. Sauvegardez toujours le fichier sur votre ordinateur.
Dans notre Documentation, vous trouverez tous les détails et sujets relatifs à la comptabilité multi-devises, notamment :
Aperçu du modèle
DeviseBase: CHF
Comptabilité en partie double avec multidevise
| Groupe | Compte | Libellé | Devise | Add. dans |
|---|---|---|---|---|
| BILAN | ||||
| ACTIFS | ||||
| 1000 | Caisse | CHF | 100 | |
| 1020 | Banque | CHF | 100 | |
| 1024 | Banque EUR | EUR | 100 | |
| 1025 | Banque USD | USD | 100 | |
| 1045 | Cartes de crédit / Cartes de débit | CHF | 100 | |
| 100 | Liquidités | 10 | ||
| 1060 | Titres | CHF | 106 | |
| 106 | Avoirs à court terme cotés en bourse | 10 | ||
| 1090 | Compte d'attente en monnaie | CHF | 109 | |
| 1091 | Compte pour l'elaboration des salaires | CHF | 109 | |
| 1099 | Compte d'attente pour des montants à clarifier | CHF | 109 | |
| 109 | Compte d'attente | CHF | 10 | |
| 1100 | Créances provenant de livraisons et de prestations (Débiteurs) | CHF | 110 | |
| 1109 | Ducroire | CHF | 110 | |
| 110 | Créances résultant de livraisons et prestations | 10 | ||
| 1140 | Avances et prêts | CHF | 114 | |
| 1176 | Impôt anticipé | CHF | 114 | |
| 1179 | Impôt à la source | CHF | 114 | |
| 1180 | Compte courant AVS, AI, APG, AC | CHF | 114 | |
| 1190 | Autres créances à court terme | CHF | 114 | |
| 1191 | Cautionnements en espèces | CHF | 114 | |
| 114 | Autres créances à court terme | 10 | ||
| 1200 | Marchandises commerciales | CHF | 120 | |
| 1210 | Matières premières | CHF | 120 | |
| 1230 | Matières auxiliaires | CHF | 120 | |
| 1231 | Matières consommables | CHF | 120 | |
| 1260 | Stocks de produits finis | CHF | 120 | |
| 1270 | Stocks de produits pas finis | CHF | 120 | |
| 1280 | Travaux en cours | CHF | 120 | |
| 120 | Stocks et prestations non facturées | 10 | ||
| 1300 | Charges payées d‘avance | CHF | 130 | |
| 1301 | Produits à recevoir | CHF | 130 | |
| 130 | Compte de régularisation de l’actif | 10 | ||
| 10 | Actifs circulants | 1 | ||
| 1400 | Titres à long terme | CHF | 140 | |
| 1440 | Prêts | CHF | 140 | |
| 1441 | Hypothèques | CHF | 140 | |
| 140 | Immobilisations financières | 14 | ||
| 1480 | Participations | CHF | 148 | |
| 148 | Participations | 14 | ||
| 1500 | Machines et appareils | CHF | 150 | |
| 1510 | Mobilier et installations | CHF | 150 | |
| 1520 | Machines de bureau, informatique, systèmes de communication | CHF | 150 | |
| 1530 | Véhicules | CHF | 150 | |
| 1540 | Outillages et appareils | CHF | 150 | |
| 150 | Immobilisations corporelles meubles | 14 | ||
| 1600 | Immeubles d’exploitation | CHF | 160 | |
| 160 | Immobilisations corporelles immeubles | 14 | ||
| 14 | Actifs immobilisés | 1 | ||
| 1 | Total actifs | 00 | ||
| PASSIFS | ||||
| 2000 | Dettes résultant d’achats et de prestation de services (créanciers) | CHF | 200 | |
| 2030 | Acomptes de clients | CHF | 200 | |
| 200 | Dettes à court terme résultant d’achats et de prestations de services | 20 | ||
| 2100 | Dettes bancaires | CHF | 210 | |
| 2120 | Engagements de financement par leasing | CHF | 210 | |
| 2140 | Autres dettes à court terme rémunérées | CHF | 210 | |
| 210 | Dettes à court terme rémunérés | 20 | ||
| 2200 | TVA due | CHF | 220 | |
| 2201 | Décompte TVA | CHF | 220 | |
| 2206 | Impôt anticipé dû | CHF | 220 | |
| 2208 | Impôts directs | CHF | 220 | |
| 2209 | Impôt à la source | CHF | 220 | |
| 2210 | Autres dettes à court terme | CHF | 220 | |
| 2270 | Compte courant AVS, AI, APG, AC | CHF | 220 | |
| 220 | Autres dettes à court terme | 20 | ||
| 2300 | Charges à payer | CHF | 230 | |
| 2301 | Produits encaissés d’avance | CHF | 230 | |
| 2330 | Provisions à court terme | CHF | 230 | |
| 230 | Passifs de régularisation et provisions à court terme | 20 | ||
| 20 | Dettes à court terme | 2A | ||
| 2400 | Dettes bancaires | CHF | 240 | |
| 2420 | Engagements de financement par leasing | CHF | 240 | |
| 2430 | Emprunts obligataires | CHF | 240 | |
| 2450 | Emprunts | CHF | 240 | |
| 2451 | Hypothèques | CHF | 240 | |
| 240 | Dettes à long terme rémunérées | 24 | ||
| 2500 | Autres dettes à long terme | CHF | 250 | |
| 250 | Autres dettes à long terme | 24 | ||
| 2600 | Provisions | CHF | 260 | |
| 260 | Provisions à long termes et provisions légales | 24 | ||
| 24 | Dettes à long terme | 2A | ||
| 2A | Fonds étrangers | 2 | ||
| Capital propre (raisons individuelles) | ||||
| 2800 | Capital propre en début d’exercice | CHF | 28 | |
| 2820 | Apports de capital / prélèvements sur capital | CHF | 28 | |
| 2850 | Prélèvements privés en espèces | CHF | 28 | |
| 2891 | Bénéfice de l'exercice / Perte de l'exercice | 28 | ||
| 28 | Fonds propres | 2 | ||
| 2 | Total passifs | 00 | ||
| COMPTE DE PERTES ET PROFITS | ||||
| 3000 | Ventes de produits fabriqués | CHF | 30 | |
| 3200 | Ventes de marchandises | CHF | 30 | |
| 3400 | Ventes de prestations | CHF | 30 | |
| 3600 | Autres ventes et prestations de services | CHF | 30 | |
| 3700 | Prestations propres | CHF | 30 | |
| 3710 | Consommations propres | CHF | 30 | |
| 3800 | Déductions sur ventes | CHF | 30 | |
| 3805 | Pertes sur clients, variation du ducroire | CHF | 30 | |
| 3810 | Commissions cartes de crédit/débit | CHF | 30 | |
| 30 | Chiffre d'affaires net résultant des ventes et prestations de services | 3 | ||
| 3900 | Variation des stocks de produits finis | CHF | 39 | |
| 3901 | Variation des stocks de produits semi-finis | CHF | 39 | |
| 3940 | Variation de la valeur des prestations non facturées | CHF | 39 | |
| 39 | Variation des stocks de produits et variation des prestations non facturés | 3 | ||
| 3 | Produit net des ventes et des prestations de service | E1 | ||
| 4000 | Charges de matériel de l'atelier | CHF | 4 | |
| 4200 | Achats de marchandises destinées à la revente | CHF | 4 | |
| 4400 | Prestations / travaux de tiers | CHF | 4 | |
| 4500 | Charges d'énergie pour l'exploitation | CHF | 4 | |
| 4800 | Déductions sur les charges | CHF | 4 | |
| 4 | Charges de matériel, de marchandises et de prestations de tiers | E1 | ||
| E1 | Résultat brut d'exploitation | E2 | ||
| 5000 | Salaires | CHF | 5 | |
| 5701 | AVS, Al, APG titulaire | CHF | 5 | |
| 5710 | Caisse d'allocations familiales (CAF) | CHF | 5 | |
| 5720 | Prévoyance professionnelle | CHF | 5 | |
| 5730 | Assurance-accidents | CHF | 5 | |
| 5740 | Assurance maladie (indemnité journalière maladie) | CHF | 5 | |
| 5790 | Impôts à la source | CHF | 5 | |
| 5800 | Autres charges de personnel | CHF | 5 | |
| 5810 | Formation | CHF | 5 | |
| 5820 | Frais de voyage | CHF | 5 | |
| 5830 | Indemnités forfaitaires | CHF | 5 | |
| 5900 | Charges de personnel temporaire | CHF | 5 | |
| 5 | Charges de personnel | E2 | ||
| E2 | Résultat brut d'exploitation après charges de personnel | E3 | ||
| 6000 | Charges de locaux | CHF | 60 | |
| 6040 | Nettoyage locaux | CHF | 60 | |
| 60 | Charges de locaux | 6 | ||
| 6100 | Entretien, réparations et remplacement des inst. servant à l'exploitation | CHF | 61 | |
| 6105 | Leasing immobilisations corporelles meubles | CHF | 61 | |
| 61 | Entretien, réparations, remplacements (ERR); leasing immobilisations corporelles meubles | 6 | ||
| 6200 | Réparations | CHF | 62 | |
| 6210 | Carburants | CHF | 62 | |
| 6220 | Assurances voitures | CHF | 62 | |
| 6260 | Leasing et location de véhicules | CHF | 62 | |
| 6270 | Charges de véhicules comme prélèvements à titre privé | CHF | 62 | |
| 6280 | Charges de transport | CHF | 62 | |
| 62 | Charges de véhicules et de transport | 6 | ||
| 6300 | Assurances-choses, droits, taxes, autorisations | CHF | 63 | |
| 63 | Assurances-choses, droits, taxes et autorisations | 6 | ||
| 6402 | Électricité | CHF | 64 | |
| 6410 | Chauffage | CHF | 64 | |
| 6430 | Eau | CHF | 64 | |
| 6460 | Évacuation des déchets | CHF | 64 | |
| 64 | Charges d'énergie et évacuation des déchets | 6 | ||
| 6500 | Matériel de bureau | CHF | 65 | |
| 6510 | Téléphone, Internet | CHF | 65 | |
| 6511 | Services d'hosting | CHF | 65 | |
| 6513 | Frais postaux | CHF | 65 | |
| 6570 | Charges et leasing d'informatique | CHF | 65 | |
| 6580 | Charges de licences et de mises à jour | CHF | 65 | |
| 6583 | Consommables | CHF | 65 | |
| 65 | Charges d'administration et d'informatique | 6 | ||
| 6600 | Publicité | CHF | 66 | |
| 6642 | Cadeaux à la clientèle | CHF | 66 | |
| 66 | Charges de publicité | 6 | ||
| 6700 | Autres charges d'exploitation | CHF | 67 | |
| 67 | Autres charges d'exploitation | 6 | ||
| 6 | Charges divers d'exploitation | E3 | ||
| E3 | Résultat d'exploitation avant intérêts, impôts et amortissements (EBITDA) | E4 | ||
| 6800 | Amortissement et ajustement de valeur des postes sur les actifs immobilisés | CHF | 68 | |
| 68 | Amortissement et ajustement de valeur des immobilitations | E4 | ||
| E4 | Résultat d'exploitation avant intérêts, impôts (EBIT) | E5 | ||
| 6900 | Charges pour intérêts bancaires | CHF | 69 | |
| 6940 | Frais bancaires | CHF | 69 | |
| 6949 | Perte de change | CHF | 69 | |
| 6950 | Intérêts actifs bancaires | CHF | 69 | |
| 6999 | Bénéfice de change | CHF | 69 | |
| 69 | Charges et produits financiers | E5 | ||
| E5 | Résultat d'exploitation avant impôts (EBT) | E6 | ||
| 7000 | Produits accessoires | CHF | 7 | |
| 7010 | Charges accessoires | CHF | 7 | |
| 7500 | Produits des immeubles d'exploitation | CHF | 7 | |
| 7510 | Charges des immeubles d'exploitation | CHF | 7 | |
| 7 | Résultat des activités annexes d'exploitation | E6 | ||
| 8000 | Charges hors exploitation | CHF | 8 | |
| 8100 | Produits hors exploitation | CHF | 8 | |
| 8500 | Charges exceptionnels, uniques ou hors période | CHF | 8 | |
| 8510 | Produits exceptionnels, uniques ou hors période | CHF | 8 | |
| 8 | Résultats exceptionnels et hors exploitation | E6 | ||
| E6 | Résultat de l'exercice avant impôts | E7 | ||
| 8900 | Impôts directs | CHF | 89 | |
| 89 | Impôts directs | E7 | ||
| E7 | Résultat de l'exercice | 2891 | ||
| 00 | Différence doit être = 0 (cellule vide) | |||
| CENTRES DE COÛT | ||||
| .EMB | Emballages A | CHF | ST | |
| .MPR | Matières premières A | CHF | ST | |
| .MAU | Matières auxiliaires A | CHF | ST | |
| ST | Total stock | |||
| ,ENT1 | Entretien1 | CHF | ENT | |
| ,ENT2 | Entretien 2 | CHF | ENT | |
| ,ENT3 | Entretien 3 | CHF | ENT | |
| ENT | Total frais d'entretien | |||
| ;PB1 | Publicité type 1 | CHF | PU | |
| ;PB2 | Publicité type 2 | CHF | PU | |
| PU | Totale charges de publicité |
| Dev.Référence | Devise | Libellé |
|---|---|---|
| CHF | EUR | Euro |
| CHF | USD | US Dollar |
Entreprise individuelle | PME | Plan simplifié | Comptabilité en partie double multi-devises
Dans cet article
Entreprise individuelle | PME | Plan simplifié | Comptabilité en partie double multi-devises
Entreprise individuelle | PME | Plan simplifié | Comptabilité en partie double multi-devises
Modèle idéal pour une entreprise individuelle avec des comptes en plusieurs devises, en plus de la devise de base. Le fichier comprend des colonnes dédiées et un tableau Changes où vous pouvez définir les taux librement. À chaque écriture, le programme calcule automatiquement l’équivalent dans la devise de base. Le calcul des écarts de change est également automatisé. Vous pouvez configurer une deuxième devise pour présenter des rapports et des bilans à l’étranger, avec des soldes disponibles à la fois dans la devise de base et dans la deuxième devise. Ouvrez le modèle depuis notre WebApp ou directement depuis le programme, puis enregistrez le fichier sur votre ordinateur.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le modèle dans Banana WebAppDocumentation Modèle
Le modèle multidevise, basé sur la comptabilité en partie double, permet de gérer des comptes dans d'autres devises, en plus de la devise de base.
Créez votre fichier
- Ouvrez le modèle avec la WebApp de Banana Comptabilité
- Dans le menu Fichier > Propriétés fichier, définissez la période, le nom de votre entreprise et la devise de base dans la devise de votre choix.
- Dans le menu Fichier > Enregistrer sous, enregistrez le fichier. Il est utile d'indiquer dans le nom du fichier le nom de l'entreprise et l'année. Par exemple "Rossi-SA-20xx.ac2".
- Dans le tableau Changes, définissez les devises étrangères toujours par rapport à la devise de base et les taux de change. Les taux d'ouverture se définissent uniquement la première fois que vous utilisez Banana Comptabilité. Lors du passage à la nouvelle année, ces derniers seront automatiquement repris selon les taux de clôture saisis au 31.12.
ATTENTION : si vous fermez le navigateur sans enregistrer, vous perdrez les données saisies. Enregistrez toujours le fichier sur votre ordinateur.
Pour rouvrir le fichier enregistré, cliquez sur Fichier > Ouvrir.
Dans notre Documentation, vous trouverez tous les approfondissements et les sujets relatifs à la comptabilité multidevise, notamment :
- Multidevise
- Comment commencer
- Théorie
- Caractéristiques
- Plan comptable
- Tableau des taux de change
- Écritures
- Fiche de compte
- Budget
- Bilan formaté par groupes
- Changer la devise de base
Aperçu du modèle
DeviseBase: CHF
Comptabilité en partie double avec multidevise
| Groupe | Compte | Libellé | Devise | Add. dans |
|---|---|---|---|---|
| BILAN | ||||
| ACTIFS | ||||
| 1000 | Caisse | CHF | 10 | |
| 1010 | Compte courant postal | CHF | 10 | |
| 1020 | Compte courant bancaire | CHF | 10 | |
| 1024 | Compte courant bancaire EUR | EUR | 10 | |
| 1025 | Compte courant bancaire USD | USD | 10 | |
| 1045 | Cartes de crédit / Cartes de débit | CHF | 10 | |
| 1090 | Compte d'attente en monnaie | CHF | 10 | |
| 1091 | Compte pour l'elaboration des salaires | CHF | 10 | |
| 1099 | Compte d'attente pour des montants à clarifier | CHF | 10 | |
| 1100 | Créances provenant de livraisons et de prestations (Débiteurs) | CHF | 10 | |
| 1176 | Impôt anticipé | CHF | 10 | |
| 1191 | Cautionnements en espèces | CHF | 10 | |
| 1300 | Charges payées d‘avance | CHF | 10 | |
| 1301 | Produits à recevoir | CHF | 10 | |
| 10 | Actifs circulants | 1 | ||
| 1500 | Machines et appareils | CHF | 14 | |
| 1510 | Mobilier et installations | CHF | 14 | |
| 1520 | Machines de bureau, informatique, systèmes de communication | CHF | 14 | |
| 1530 | Véhicules | CHF | 14 | |
| 1540 | Outillages et appareils | CHF | 14 | |
| 14 | Actifs immobilisés | 1 | ||
| 1 | TOTAL ACTIFS | 00 | ||
| PASSIFS | ||||
| 2000 | Dettes résultant d’achats et de prestation de services (créanciers) | CHF | 20 | |
| 2100 | Dettes bancaires | CHF | 20 | |
| 2300 | Charges à payer | CHF | 20 | |
| 2301 | Produits encaissés d’avance | CHF | 20 | |
| 20 | Dettes à court terme | 2 | ||
| 2400 | Dettes bancaires | CHF | 24 | |
| 2420 | Engagements de financement par leasing | CHF | 24 | |
| 2500 | Autres dettes à long terme | CHF | 24 | |
| 2600 | Provisions | CHF | 24 | |
| 24 | Dettes à long terme | 2 | ||
| 2800 | Capital propre en début d’exercice | CHF | 28 | |
| 2850 | Compte privé | CHF | 28 | |
| 2970 | Bénéfice ou perte reporté | CHF | 28 | |
| 2891 | Bénéfice ou perte de l'exercice | 28 | ||
| 28 | Fonds propres | 2 | ||
| 2 | TOTAL PASSIFS | 00 | ||
| COMPTE DE PERTES ET PROFITS | ||||
| PRODUITS | ||||
| 3000 | Ventes de produits fabriqués | CHF | 3 | |
| 3200 | Ventes de marchandises | CHF | 3 | |
| 3400 | Ventes de prestations | CHF | 3 | |
| 3600 | Autres ventes et prestations de services | CHF | 3 | |
| 3710 | Consommations propres | CHF | 3 | |
| 3800 | Déductions sur ventes | CHF | 3 | |
| 3810 | Commissions cartes de crédit/débit | CHF | 3 | |
| 3 | TOTAL PRODUITS | 02 | ||
| CHARGES | ||||
| 4000 | Achats | CHF | 4 | |
| 4 | Achats | 4-6 | ||
| 5600 | Salaires (administration) | CHF | 5 | |
| 5701 | AVS, Al, APG titulaire | CHF | 5 | |
| 5710 | Caisse d'allocations familiales (CAF) | CHF | 5 | |
| 5720 | Prévoyance professionnelle | CHF | 5 | |
| 5730 | Assurance-accidents | CHF | 5 | |
| 5740 | Assurance maladie (indemnité journalière maladie) | CHF | 5 | |
| 5790 | Impôts à la source | CHF | 5 | |
| 5820 | Frais de voyage | CHF | 5 | |
| 5830 | Indemnités forfaitaires | CHF | 5 | |
| 5880 | Autres charges de personnel | CHF | 5 | |
| 5900 | Charges de personnel temporaire | CHF | 5 | |
| 5 | Charges de personnel | 4-6 | ||
| 6000 | Charges de locaux | CHF | 6 | |
| 6030 | Charges accessoires | CHF | 6 | |
| 6040 | Nettoyage locaux | CHF | 6 | |
| 6100 | Entretien, réparations et remplacement des inst. servant à l'exploitation | CHF | 6 | |
| 6200 | Réparations | CHF | 6 | |
| 6210 | Carburants | CHF | 6 | |
| 6220 | Assurances voitures | CHF | 6 | |
| 6280 | Charges de transport | CHF | 6 | |
| 6300 | Assurances-choses, droits, taxes et autorisations | CHF | 6 | |
| 6400 | Charges d'énergie et évacuation des déchets | CHF | 6 | |
| 6500 | Matériel de bureau | CHF | 6 | |
| 6503 | Littérature technique, journaux, revues | CHF | 6 | |
| 6510 | Téléphone, Internet | CHF | 6 | |
| 6513 | Frais postaux | CHF | 6 | |
| 6520 | Cotisations | CHF | 6 | |
| 6521 | Dons et cadeaux | CHF | 6 | |
| 6530 | Honoraires pour la tenue de la comptabilité | CHF | 6 | |
| 6574 | Investissements de faible montant | CHF | 6 | |
| 6580 | Charges de licences et de mises à jour | CHF | 6 | |
| 6600 | Publicité | CHF | 6 | |
| 6641 | Service à la clientèle | CHF | 6 | |
| 6642 | Cadeaux à la clientèle | CHF | 6 | |
| 6800 | Amortissement et ajustement de valeur des postes sur les actifs immobilisés | CHF | 6 | |
| 6900 | Charges pour intérêts bancaires | CHF | 6 | |
| 6940 | Frais bancaires | CHF | 6 | |
| 6949 | Perte de change | CHF | 6 | |
| 6950 | Intérêts actifs bancaires | CHF | 6 | |
| 6999 | Bénéfice de change | CHF | 6 | |
| 8900 | Impôts directs | CHF | 6 | |
| 6 | Autres charges de l'exercice | 4-6 | ||
| 4-6 | TOTAL CHARGES | |||
| 02 | Bénéfice (-) ou perte (+) de l'exercice | 2891 | ||
| 00 | Différence doit être = 0 (cellule vide) | |||
| CENTRES DE COÛT | ||||
| .EMB | Emballages A | CHF | ST | |
| .MPR | Matières premières A | CHF | ST | |
| .MAU | Matières auxiliaires A | CHF | ST | |
| ST | Total stock | |||
| ,ENT1 | Entretien1 | CHF | ENT | |
| ,ENT2 | Entretien 2 | CHF | ENT | |
| ,ENT3 | Entretien 3 | CHF | ENT | |
| ENT | Total frais d'entretien | |||
| ;PB1 | Publicité type 1 | CHF | PU | |
| ;PB2 | Publicité type 2 | CHF | PU | |
| PU | Totale charges de publicité |
| Dev.Référence | Devise | Libellé |
|---|---|---|
| CHF | EUR | Euro |
| CHF | USD | US Dollar |
Sociétés de personnes | Comptabilité en partie double avec multidevise
Dans cet article
Sociétés de personnes | Comptabilité en partie double avec multidevise
Sociétés de personnes | Comptabilité en partie double avec multidevise
Modèle idéal pour la comptabilité d'une société de personnes avec des devises étrangères. Dans le plan comptable, vous pouvez configurer un nombre illimité de comptes en devises étrangères et saisir librement les taux de change dans le tableau Changes. Tous les calculs de conversion en monnaie de base ainsi que les différences de change sont automatisés. Ouvrez le modèle depuis notre WebApp ou depuis le programme et enregistrez le fichier sur votre ordinateur.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le tutorial dans Banana WebAppDocumentation Modèle
Modèle idéal pour la comptabilité d'une société de personnes. Toutes les configurations et fonctionnalités nécessaires sont disponibles pour :
- Créer et imprimer des factures avec le code QR suisse.
- Importer des données à partir d'extraits bancaires.
- Configurer des Règles pour mémoriser et automatiser la complétion des écritures importées des extraits bancaires.
- Gérer des centres de coût, personnalisables selon vos besoins pour obtenir des détails spécifiques sur certains comptes.
- Élaborer des budgets et des prévisions financières.
- Imprimer tous les rapports dont vous avez besoin : bilans, journal, fiches de compte, déclarations de TVA, factures ouvertes et bien plus encore.
Certaines fonctionnalités nécessitent un abonnement au plan Advanced de Banana Comptabilité Plus, comme l'utilisation des nouvelles fonctionnalités Règles, Filtre et Tri temporaire des lignes. Consultez toutes les fonctionnalités du plan Advanced.
Créer le fichier
- Ouvrir le modèle avec la WebApp Banana Comptabilité
- Avec la commande Fichier > Propriétés fichier, définir la période, le nom de l'entreprise et la devise de base dans n'importe quelle devise).
- Avec la commande Fichier > Enregistrer sous, enregistrer le fichier. Il est utile d'indiquer dans le nom du fichier le nom de l'entreprise et l'année. Par exemple 'Rossieur-SA-20xx.ac2'.
- Dans le tableau Taux de change, configurez les devises étrangères toujours en référence à la devise de base ainsi que les taux de change. Les taux d’ouverture sont définis uniquement lors de la première utilisation de Banana Comptabilité. Lors du passage à la nouvelle année, ces taux seront automatiquement repris à partir des taux de clôture saisis au 31.12.
ATTENTION : si vous fermez le navigateur sans sauvegarder, vous perdrez les données saisies. Sauvegardez toujours le fichier sur votre ordinateur.
Dans notre Documentation, vous trouverez tous les détails et sujets relatifs à la comptabilité multi-devises, notamment :
Aperçu du modèle
DeviseBase: CHF
Comptabilité en partie double avec multidevise
| Groupe | Compte | Libellé | Devise | Add. dans |
|---|---|---|---|---|
| BILAN | ||||
| ACTIFS | ||||
| 1000 | Caisse | CHF | 100 | |
| 1020 | Banque | CHF | 100 | |
| 1024 | Banque EUR | EUR | 100 | |
| 1025 | Banque USD | USD | 100 | |
| 1045 | Cartes de crédit / Cartes de debit | CHF | 100 | |
| 100 | Liquidités | 10 | ||
| 1060 | Titres | CHF | 106 | |
| 106 | Avoirs à court terme cotés en bourse | 10 | ||
| 1090 | Compte d'attente en monnaie | CHF | 109 | |
| 1091 | Compte pour l'elaboration des salaires | CHF | 109 | |
| 1099 | Compte d'attente pour des montants à clarifier | CHF | 109 | |
| 109 | Compte d'attente | 10 | ||
| 1100 | Créances provenant de livraisons et de prestations (Débiteurs) | CHF | 110 | |
| 1109 | Ducroire | CHF | 110 | |
| 110 | Créances résultant de livraisons et prestations | 10 | ||
| 1140 | Avances et prêts | CHF | 114 | |
| 1176 | Impôt anticipé | CHF | 114 | |
| 1179 | Impôt à la source | CHF | 114 | |
| 1180 | Compte courant AVS, AI, APG, AC | CHF | 114 | |
| 1190 | Autres créances à court terme | CHF | 114 | |
| 1191 | Cautionnements en espèces | CHF | 114 | |
| 114 | Autres créances à court terme | 10 | ||
| 1200 | Marchandises commerciales | CHF | 120 | |
| 1210 | Matières premières | CHF | 120 | |
| 1230 | Matières auxiliaires | CHF | 120 | |
| 1231 | Matières consommables | CHF | 120 | |
| 1260 | Stocks de produits finis | CHF | 120 | |
| 1270 | Stocks de produits pas finis | CHF | 120 | |
| 1280 | Travaux en cours | CHF | 120 | |
| 120 | Stocks et prestations non facturées | 10 | ||
| 1300 | Charges payées d‘avance | CHF | 130 | |
| 1301 | Produits à recevoir | CHF | 130 | |
| 130 | Compte de régularisation de l’actif | 10 | ||
| 10 | Actifs circulants | 1 | ||
| 1400 | Titres à long terme | CHF | 140 | |
| 1440 | Prêts | CHF | 140 | |
| 1441 | Hypothèques | CHF | 140 | |
| 1460 | Prêt/Prêts hypothécaires à associé | CHF | 140 | |
| 140 | Immobilisations financières | 14 | ||
| 1480 | Participations | CHF | 148 | |
| 148 | Participations | 14 | ||
| 1500 | Machines et appareils | CHF | 150 | |
| 1510 | Mobilier et installations | CHF | 150 | |
| 1520 | Machines de bureau, informatique, systèmes de communication | CHF | 150 | |
| 1530 | Véhicules | CHF | 150 | |
| 1540 | Outillages et appareils | CHF | 150 | |
| 150 | Immobilisations corporelles meubles | 14 | ||
| 1600 | Immeubles d’exploitation | CHF | 160 | |
| 160 | Immobilisations corporelles immeubles | 14 | ||
| 1700 | Brevets, know-how, licences, droits, développement | CHF | 170 | |
| 1710 | Marques commerciales | CHF | 170 | |
| 1712 | Modèles | CHF | 170 | |
| 1770 | Goodwill | CHF | 170 | |
| 170 | Immobilisations incorporelles | 14 | ||
| 1850 | Capital actions, capital social, parts sociales ou capital de fondation non libéré | CHF | 180 | |
| 180 | Capital social ou capital de fondation non libéré | 14 | ||
| 14 | Actifs immobilisés | 1 | ||
| 1 | Total actifs | 00 | ||
| PASSIFS | ||||
| 2000 | Dettes résultant d’achats et de prestation de services (créanciers) | CHF | 200 | |
| 2030 | Acomptes de clients | CHF | 200 | |
| 200 | Dettes à court terme résultant d’achats et de prestations de services | 20 | ||
| 2100 | Dettes bancaires | CHF | 210 | |
| 2120 | Engagements de financement par leasing | CHF | 210 | |
| 2140 | Autres dettes à court terme rémunérées | CHF | 210 | |
| 210 | Dettes à court terme rémunérés | 20 | ||
| 2206 | Impôt anticipé dû | CHF | 220 | |
| 2208 | Impôts directs | CHF | 220 | |
| 2209 | Impôt à la source | CHF | 220 | |
| 2210 | Autres dettes à court terme | CHF | 220 | |
| 2260 | Dettes envers associé | CHF | 220 | |
| 2270 | Compte courant AVS, AI, APG, AC | CHF | 220 | |
| 220 | Autres dettes à court terme | 20 | ||
| 2300 | Charges à payer | CHF | 230 | |
| 2301 | Produits encaissés d’avance | CHF | 230 | |
| 2330 | Provisions à court terme | CHF | 230 | |
| 230 | Passifs de régularisation et provisions à court terme | 20 | ||
| 20 | Dettes à court terme | 2A | ||
| 2400 | Dettes bancaires | CHF | 240 | |
| 2420 | Engagements de financement par leasing | CHF | 240 | |
| 2430 | Emprunts obligataires | CHF | 240 | |
| 2450 | Emprunts | CHF | 240 | |
| 2451 | Hypothèques | CHF | 240 | |
| 240 | Dettes à long terme rémunérées | 24 | ||
| 2500 | Autres dettes à long terme | CHF | 250 | |
| 250 | Autres dettes à long terme | 24 | ||
| 2600 | Provisions | CHF | 260 | |
| 260 | Provisions à long termes et provisions légales | 24 | ||
| 24 | Dettes à long terme | 2A | ||
| 2A | Fonds étrangers | 2 | ||
| 2800 | Capital, associés A en début d’exercice | CHF | 28 | |
| 2810 | Apports de capital / prélèvements sur capital, associé A | CHF | 28 | |
| 2820 | Compte privé, associé A | CHF | 28 | |
| 2830 | Bénéfice / perte de l’exercice, associé A | CHF | 28 | |
| 2850 | Capital, commanditaire A en début d’exercice | CHF | 28 | |
| 2860 | Apport de capital / prélèvements sur capital, commanditaire A | CHF | 28 | |
| 2870 | Compte privé, commanditaire A | CHF | 28 | |
| 2880 | Bénéfice / perte de l’exercice, commanditaire A | CHF | 28 | |
| 297 | Bénéfice / perte de l’exercice | 28 | ||
| 28 | Fonds propres | 2 | ||
| 2 | Total passifs | 00 | ||
| COMPTE DE PERTES ET PROFITS | ||||
| 3000 | Ventes de produits fabriqués | CHF | 30 | |
| 3200 | Ventes de marchandises | CHF | 30 | |
| 3400 | Ventes de prestations | CHF | 30 | |
| 3600 | Autres ventes et prestations de services | CHF | 30 | |
| 3700 | Prestations propres | CHF | 30 | |
| 3710 | Consommations propres | CHF | 30 | |
| 3800 | Déductions sur ventes | CHF | 30 | |
| 3805 | Pertes sur clients, variation du ducroire | CHF | 30 | |
| 3810 | Commissions cartes de crédit/débit | CHF | 30 | |
| 30 | Chiffre d'affaires net résultant des ventes et prestations de services | 3 | ||
| 3900 | Variation des stocks de produits finis | CHF | 39 | |
| 3901 | Variation des stocks de produits semi-finis | CHF | 39 | |
| 3940 | Variation de la valeur des prestations non facturées | CHF | 39 | |
| 39 | Variation des stocks de produits et variation des prestations non facturés | 3 | ||
| 3 | Produit net des ventes et des prestations de service | E1 | ||
| 4000 | Charges de matériel de l'atelier | CHF | 4 | |
| 4200 | Achats de marchandises destinées à la revente | CHF | 4 | |
| 4400 | Prestations / travaux de tiers | CHF | 4 | |
| 4500 | Charges d'énergie pour l'exploitation | CHF | 4 | |
| 4800 | Déductions sur les charges | CHF | 4 | |
| 4 | Charges de matériel, de marchandises et de prestations de tiers | E1 | ||
| E1 | Résultat brut d'exploitation | E2 | ||
| 5000 | Salaires | CHF | 5 | |
| 5700 | AVS, AI, APG, assurance-chômage | CHF | 5 | |
| 5710 | Caisse d'allocations familiales (CAF) | CHF | 5 | |
| 5720 | Prévoyance professionnelle | CHF | 5 | |
| 5730 | Assurance-accidents | CHF | 5 | |
| 5740 | Assurance maladie (indemnité journalière maladie) | CHF | 5 | |
| 5790 | Impôts à la source | CHF | 5 | |
| 5800 | Autres charges de personnel | CHF | 5 | |
| 5810 | Formation | CHF | 5 | |
| 5820 | Frais de voyage | CHF | 5 | |
| 5830 | Indemnités forfaitaires | CHF | 5 | |
| 5900 | Charges de personnel temporaire | CHF | 5 | |
| 5 | Charges de personnel | E2 | ||
| E2 | Résultat brut d'exploitation après charges de personnel | E3 | ||
| 6000 | Charges de locaux | CHF | 60 | |
| 6040 | Nettoyage locaux | CHF | 60 | |
| 60 | Charges de locaux | 6 | ||
| 6100 | Entretien, réparations et remplacement des inst. servant à l'exploitation | CHF | 61 | |
| 6105 | Leasing immobilisations corporelles meubles | CHF | 61 | |
| 61 | Entretien, réparations, remplacements (ERR); leasing immobilisations corporelles meubles | 6 | ||
| 6200 | Réparations | CHF | 62 | |
| 6210 | Carburants | CHF | 62 | |
| 6220 | Assurances voitures | CHF | 62 | |
| 6260 | Leasing et location de véhicules | CHF | 62 | |
| 6270 | Charges de véhicules comme prélèvements à titre privé | CHF | 62 | |
| 6280 | Charges de transport | CHF | 62 | |
| 62 | Charges de véhicules et de transport | 6 | ||
| 6300 | Assurances-choses, droits, taxes, autorisations | CHF | 63 | |
| 63 | Assurances-choses, droits, taxes et autorisations | 6 | ||
| 6402 | Électricité | CHF | 64 | |
| 6410 | Chauffage | CHF | 64 | |
| 6430 | Eau | CHF | 64 | |
| 6460 | Évacuation des déchets | CHF | 64 | |
| 64 | Charges d'énergie et évacuation des déchets | 6 | ||
| 6500 | Matériel de bureau | CHF | 65 | |
| 6503 | Littérature technique, journaux, revues | CHF | 65 | |
| 6510 | Téléphone, Internet | CHF | 65 | |
| 6511 | Services d'hosting | CHF | 65 | |
| 6513 | Frais postaux | CHF | 65 | |
| 6570 | Charges et leasing d'informatique | CHF | 65 | |
| 6580 | Charges de licences et de mises à jour | CHF | 65 | |
| 6583 | Consommables | CHF | 65 | |
| 65 | Charges d'administration et d'informatique | 6 | ||
| 6600 | Publicité | CHF | 66 | |
| 6642 | Cadeaux à la clientèle | CHF | 66 | |
| 66 | Charges de publicité | 6 | ||
| 6700 | Autres charges d'exploitation | CHF | 67 | |
| 67 | Autres charges d'exploitation | 6 | ||
| 6 | Charges divers d'exploitation | E3 | ||
| E3 | Résultat d'exploitation avant intérêts, impôts et amortissements (EBITDA) | E4 | ||
| 6800 | Amortissement et ajustement de valeur des postes sur les actifs immobilisés | CHF | 68 | |
| 68 | Amortissement et ajustement de valeur des immobilitations | E4 | ||
| E4 | Résultat d'exploitation avant intérêts, impôts (EBIT) | E5 | ||
| 6900 | Charges pour intérêts bancaires | CHF | 69 | |
| 6940 | Frais bancaires | CHF | 69 | |
| 6949 | Perte de change | CHF | 69 | |
| 6950 | Intérêts actifs bancaires | CHF | 69 | |
| 6999 | Bénéfice de change | CHF | 69 | |
| 69 | Charges et produits financiers | E5 | ||
| E5 | Résultat d'exploitation avant impôts (EBT) | E6 | ||
| 7000 | Produits accessoires | CHF | 7 | |
| 7010 | Charges accessoires | CHF | 7 | |
| 7500 | Produits des immeubles d'exploitation | CHF | 7 | |
| 7510 | Charges des immeubles d'exploitation | CHF | 7 | |
| 7 | Résultat des activités annexes d'exploitation | E6 | ||
| 8000 | Charges hors exploitation | CHF | 8 | |
| 8100 | Produits hors exploitation | CHF | 8 | |
| 8500 | Charges exceptionnels, uniques ou hors période | CHF | 8 | |
| 8510 | Produits exceptionnels, uniques ou hors période | CHF | 8 | |
| 8 | Résultats exceptionnels et hors exploitation | E6 | ||
| E6 | Résultat de l'exercice avant impôts | E7 | ||
| 8900 | Impôts directs | CHF | 89 | |
| 89 | Impôts directs | E7 | ||
| E7 | Résultat de l'exercice | 297 | ||
| 00 | Différence doit être = 0 (cellule vide) | |||
| CENTRES DE COÛT | ||||
| .EMB | Emballages A | CHF | ST | |
| .MPR | Matières premières A | CHF | ST | |
| .MAU | Matières auxiliaires A | CHF | ST | |
| ST | Total stock | |||
| ,ENT1 | Entretien1 | CHF | ENT | |
| ,ENT2 | Entretien 2 | CHF | ENT | |
| ,ENT3 | Entretien 3 | CHF | ENT | |
| ENT | Total frais d'entretien | |||
| ;PB1 | Publicité type 1 | CHF | PU | |
| ;PB2 | Publicité type 2 | CHF | PU | |
| PU | Totale charges de publicité |
| Dev.Référence | Devise | Libellé |
|---|---|---|
| CHF | EUR | Euro |
| CHF | USD | US Dollar |
Tutoriel Planification financière experts-comptables
Dans cet article
Tutoriel Planification financière experts-comptables
Tutoriel Planification financière experts-comptables
Guide pratique pour la planification financière de précision destinée aux experts-comptables. Explications étape par étape pour préparer une planification financière avec la même précision et la même rigueur que lors de l’enregistrement des écritures comptables réelles.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le modèle dans Banana WebApp Ouvrir le tutorial dans Banana WebAppDocumentation Modèle
La planification financière de précision est une méthode permettant de construire l’avenir financier de l’entreprise avec la même rigueur que la comptabilité réelle.
Dans Banana Comptabilité, la prévision n’est pas séparée, mais intégrée dans le même fichier comptable.
Dans ce tutoriel, vous verrez comment créer une prévision complète en saisissant des écritures futures et en obtenant automatiquement le bilan, le compte de résultat et la trésorerie prévisionnels. Vous pouvez également simuler différents scénarios.
Vidéo d’introduction
Pour voir le système en action, consultez notre vidéo ci-dessous :
À qui s’adresse ce tutoriel
Ce tutoriel est destiné aux :
- Experts-comptables
- Fiduciaires
- Conseillers et comptables
L’objectif est de vous montrer comment créer rapidement une planification financière complète dans le même fichier comptable, en incluant :
- Compte de résultat prévisionnel
- Bilan prévisionnel
- Évolution de la liquidité
- Comparaison entre budget et résultats réels.
Vous pouvez préparer la planification financière aussi bien pour votre entreprise que pour vos clients, en offrant une valeur ajoutée à vos conseils allant au-delà de la gestion comptable.
Structure de la planification
Avec Banana Comptabilité, vous n’avez rien à créer de plus que ce que vous utilisez déjà. Cela signifie que vous travaillez avec :
- le même plan comptable
- la même logique Débit/Crédit
- les mêmes outils d’analyse
Pour saisir les écritures budgétaires, vous utilisez :
- le tableau Budget dans lequel vous saisissez les mouvements prévus pendant l’année :
- saisissez l’écriture une seule fois
- définissez la fréquence
- vous pouvez déterminer qu’un mouvement apparaisse pendant une période définie par une date de début et de fin.
Plan comptable
Les comptes utilisés sont ceux déjà disponibles dans le plan comptable. Dans le tableau Comptes, vous pouvez afficher la colonne Budget afin d’avoir toujours à disposition les soldes prévisionnels :
- menu Données > Organiser Colonnes > activer la colonne Budget
Actifs et Passifs (Bilan)
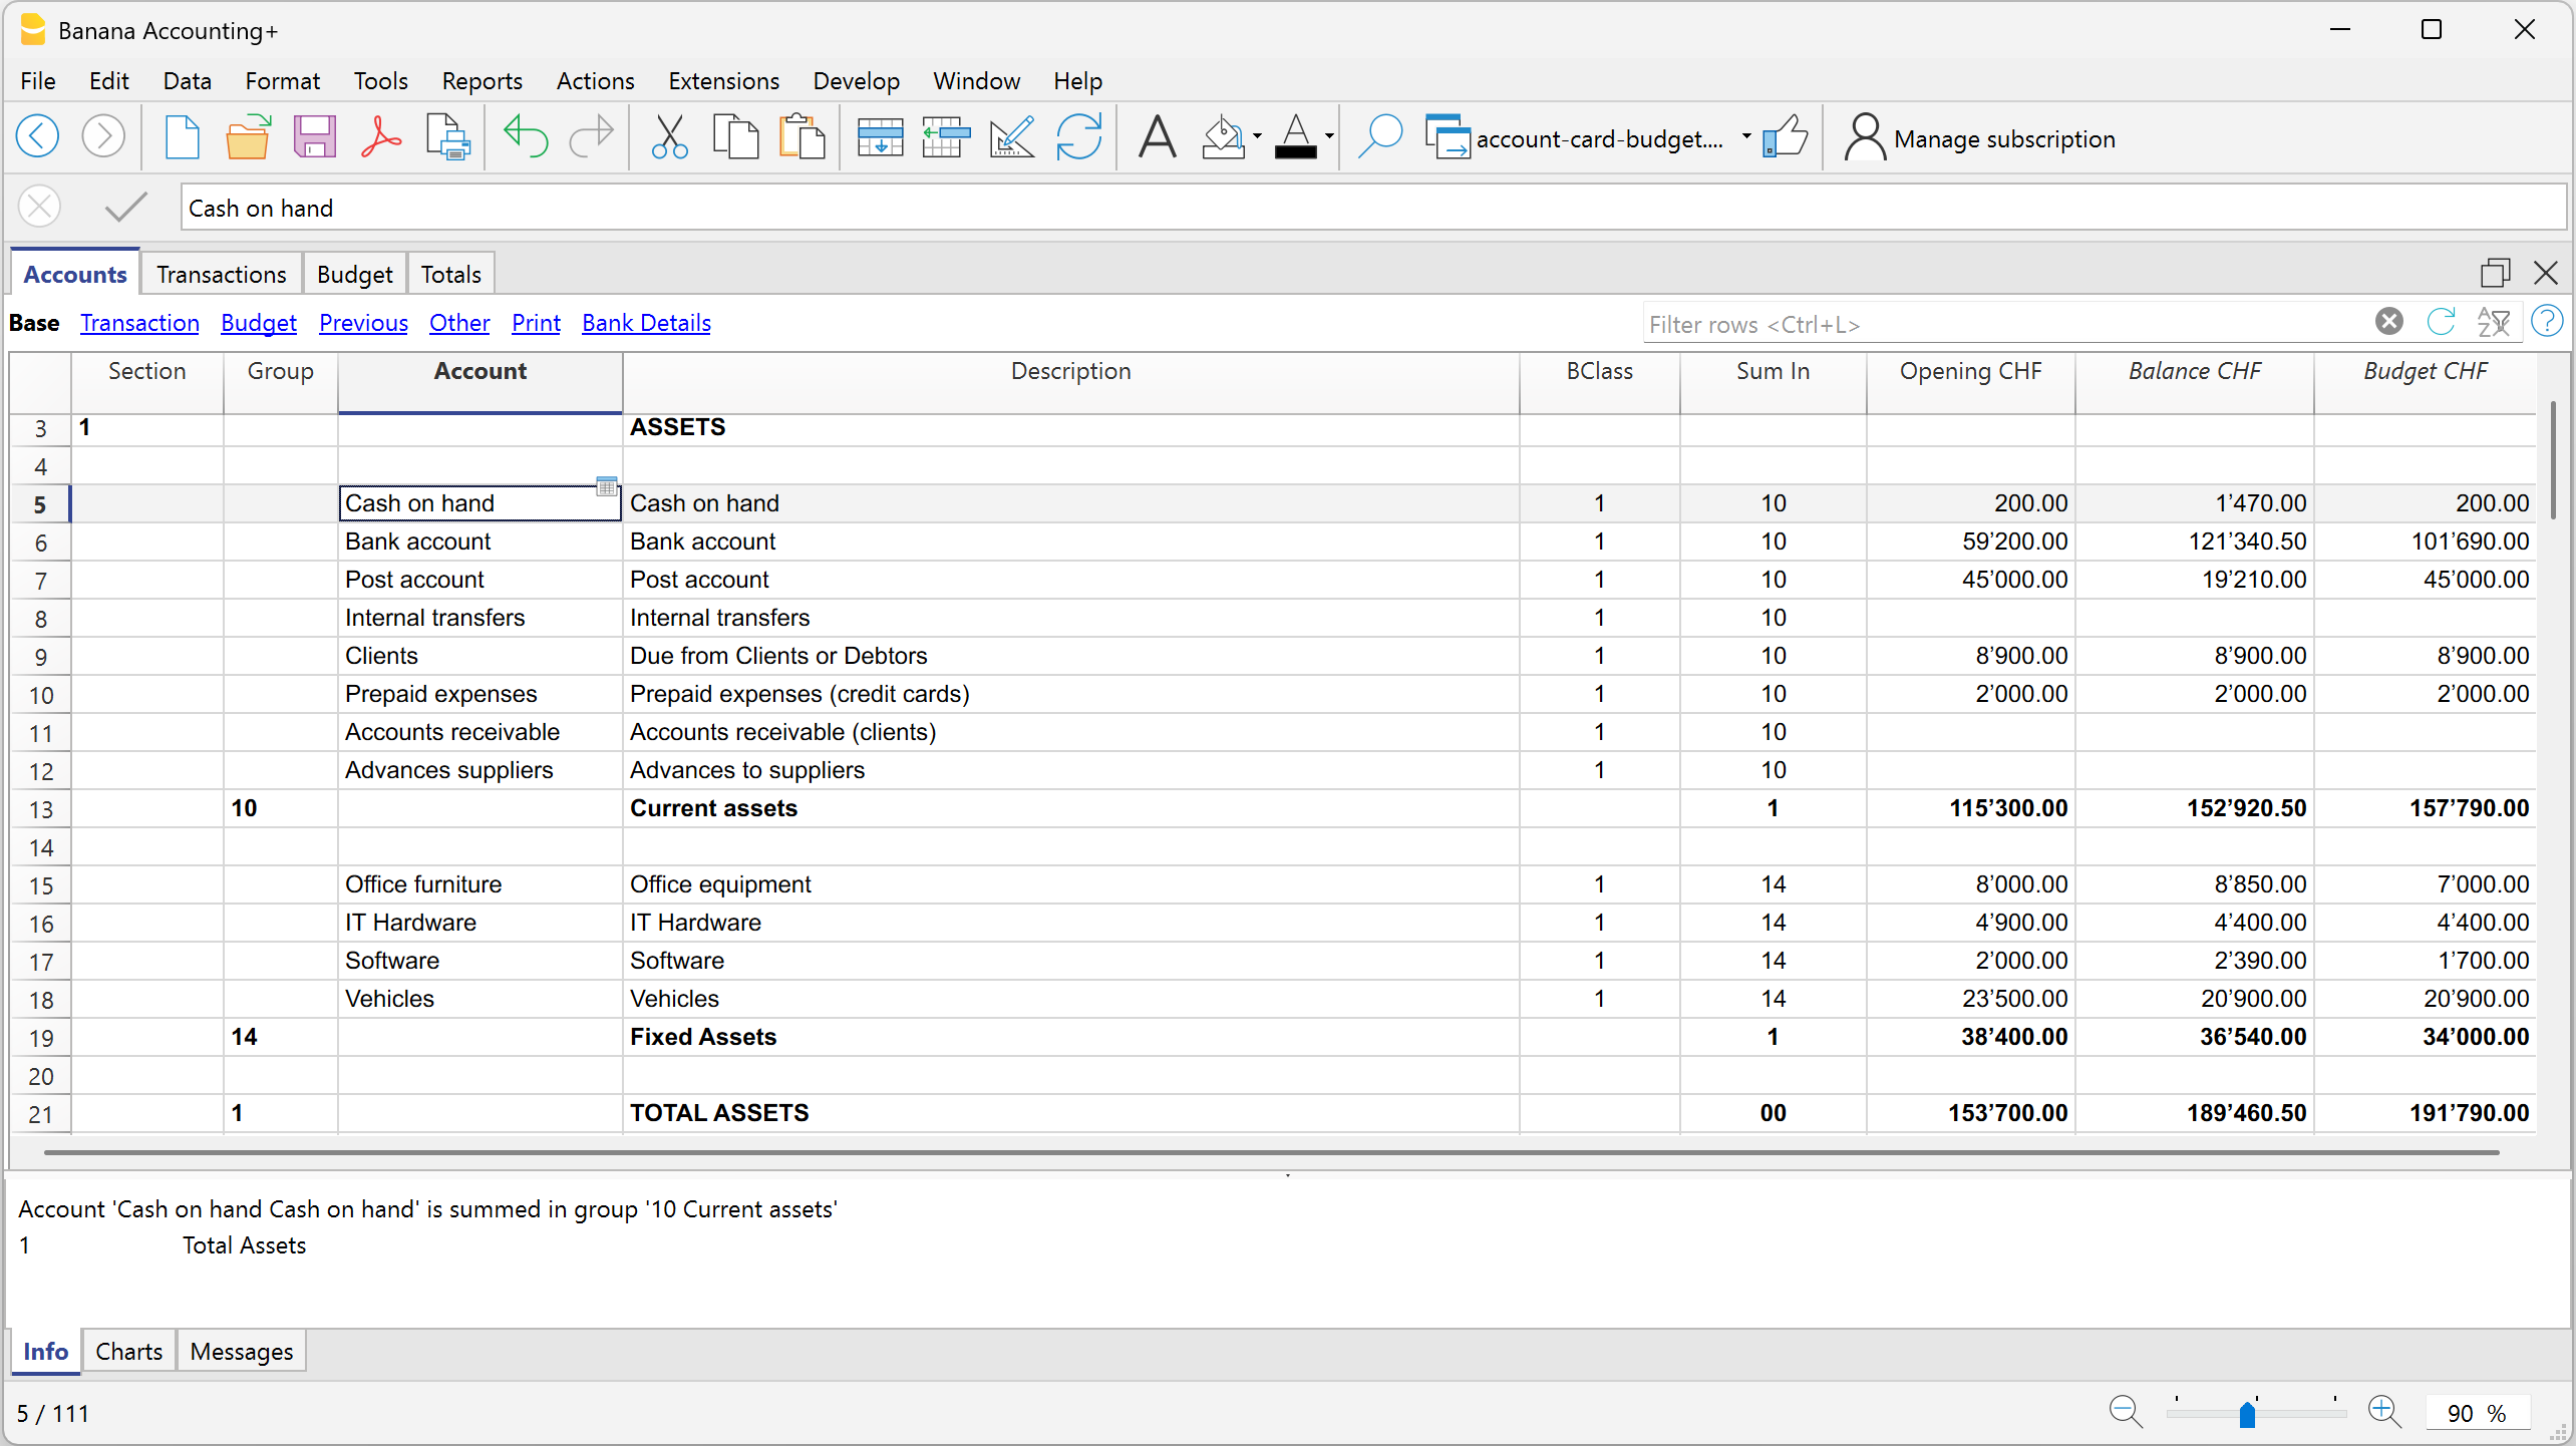
- Charges et Produits (Compte de résultat)
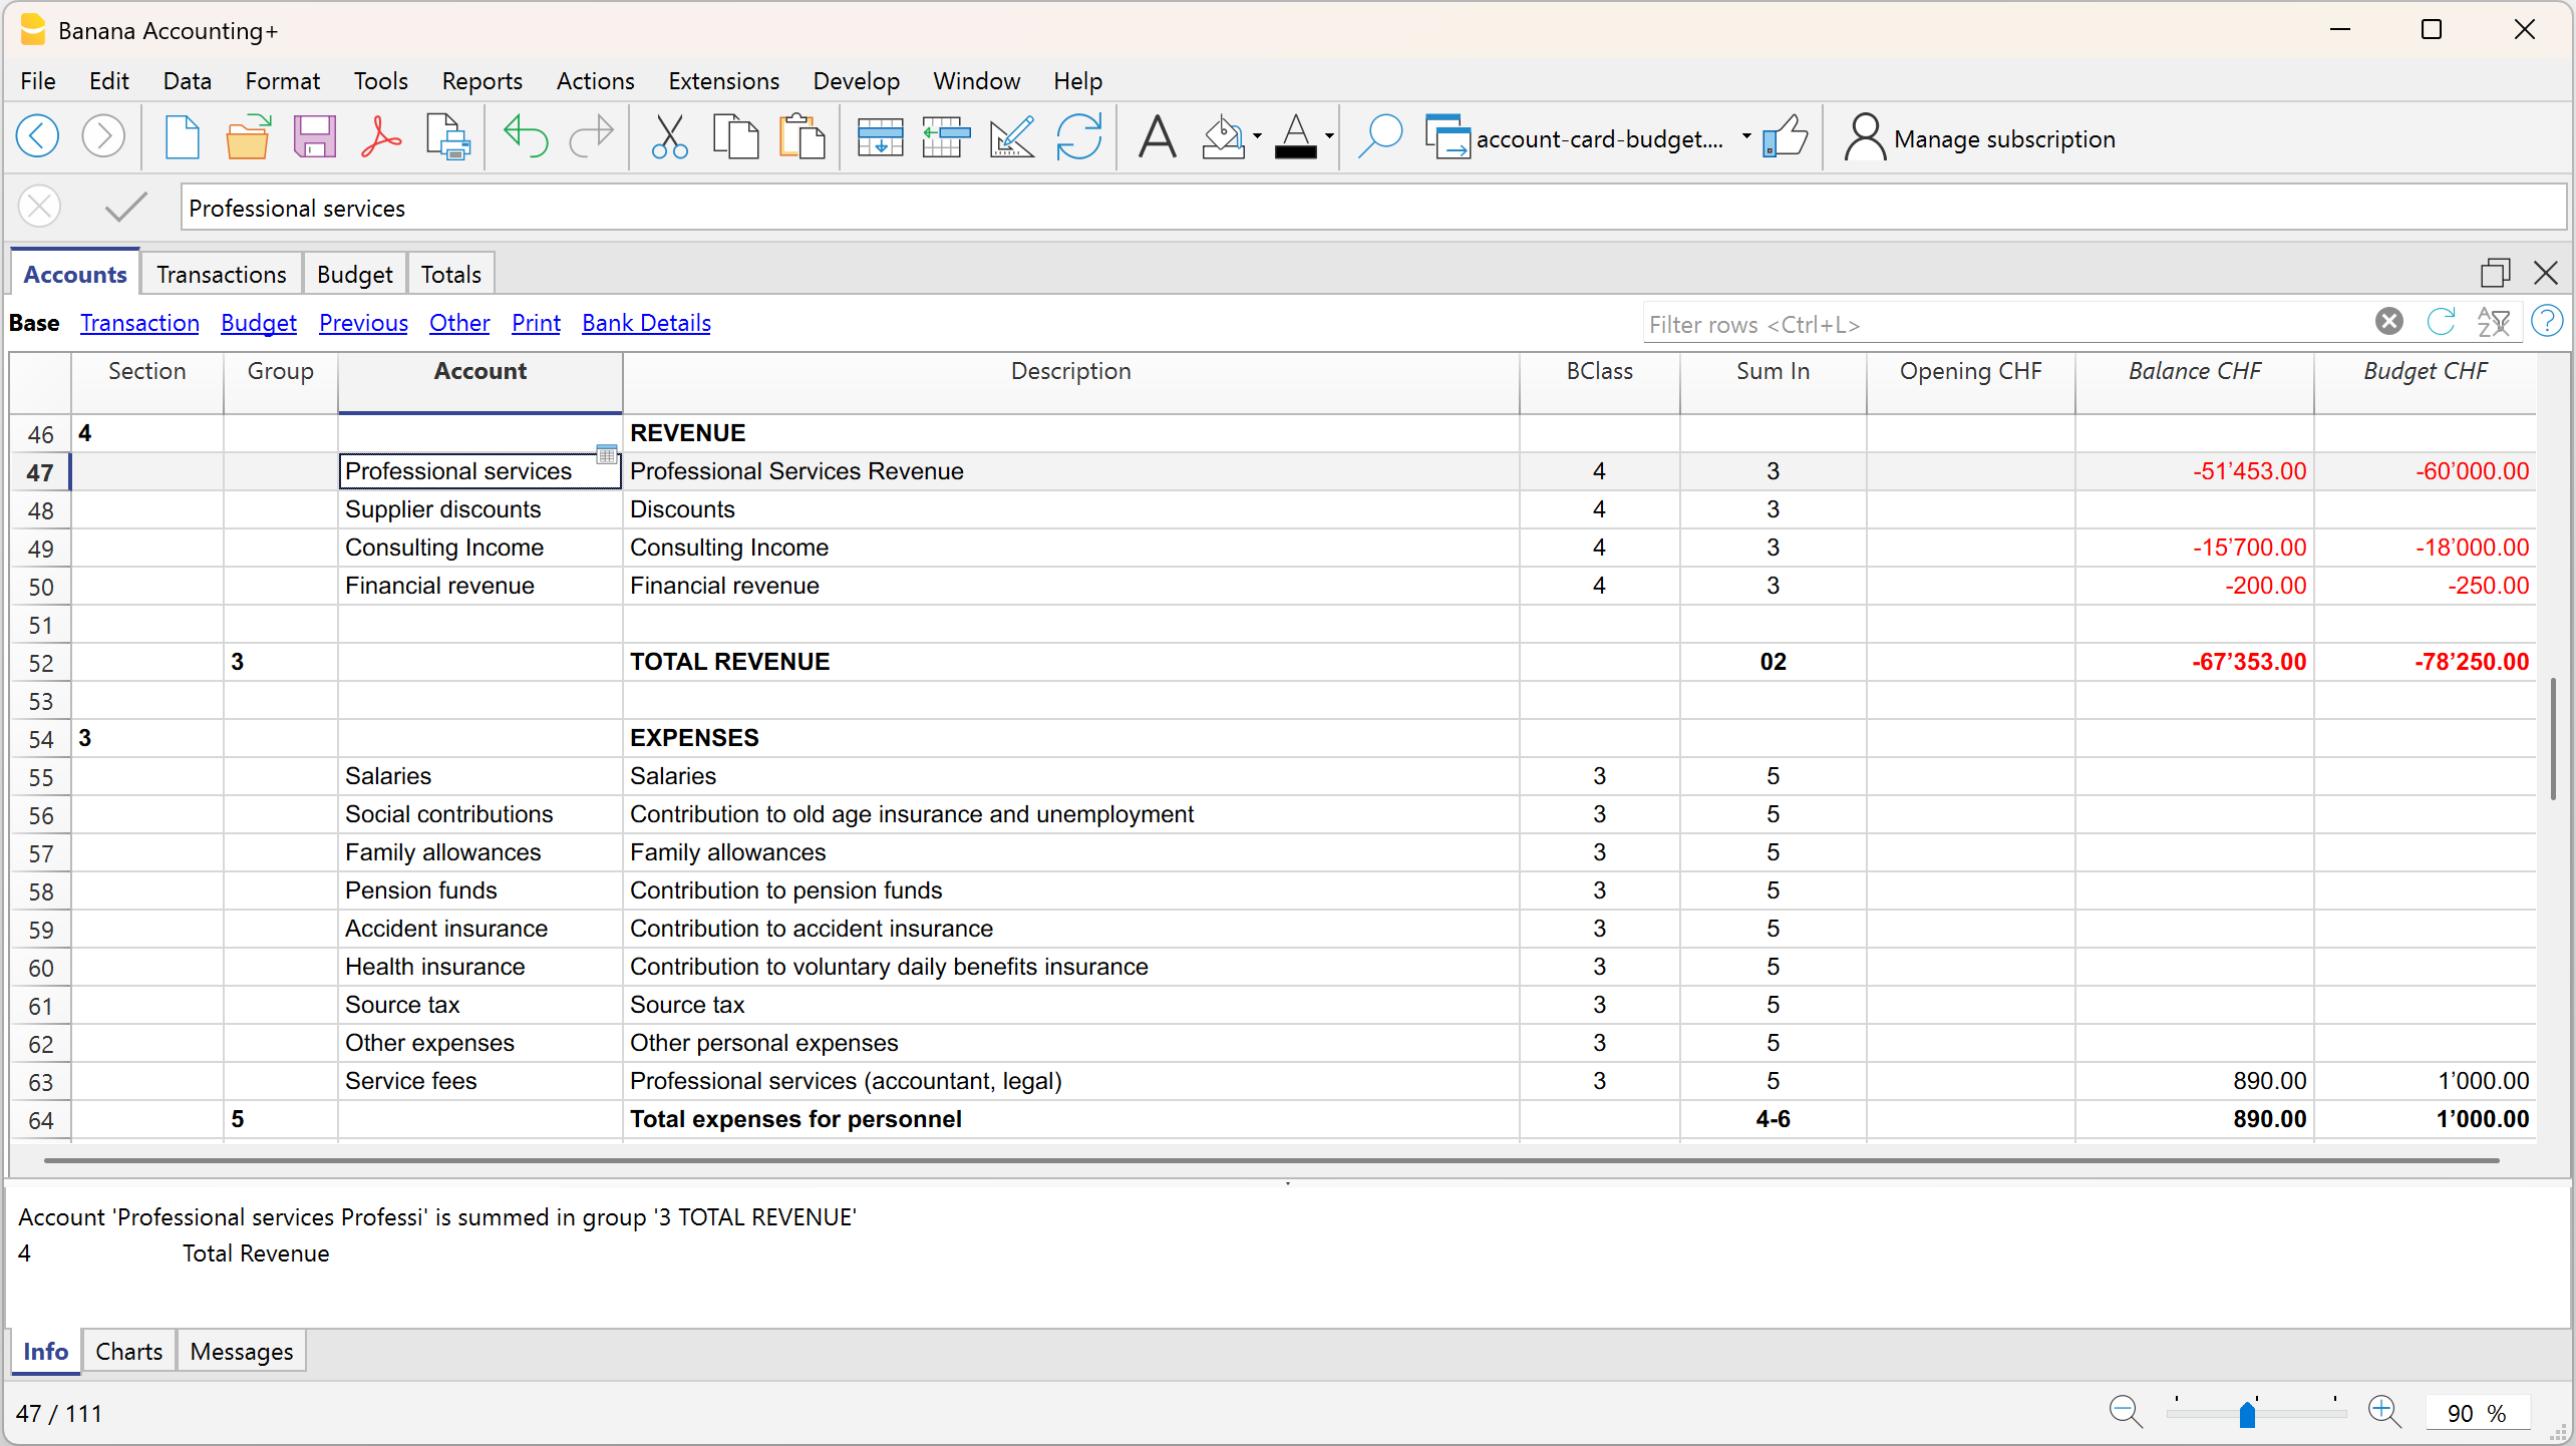
Pour une prévision plus détaillée, si ce n’est pas déjà le cas, nous vous conseillons de configurer et d’utiliser :
Tableau Budget
Le tableau Budget est le cœur du système de prévision, où vous saisissez les mouvements prévus pendant l’année ou sur une période définie.
Pour chaque événement futur, saisissez les données dans les colonnes suivantes :
- Date de début : la date de début du mouvement
- Date de fin : la dernière date à laquelle le mouvement prend fin (il est possible d’indiquer la date d’une ou plusieurs années suivantes).
S’il s’agit d’un mouvement qui se répétera toujours au fil des années, vous ne devez saisir aucune date. - Répéter : la fréquence de répétition (jour, mois, trimestre, semestre, année)
- Description : la description du mouvement
- Compte Débit / Crédit : comptes disponibles et repris du plan comptable
- Montant : montant du mouvement
Si nécessaire, vous pouvez également saisir un code TVA, des segments ou des centres de coûts.
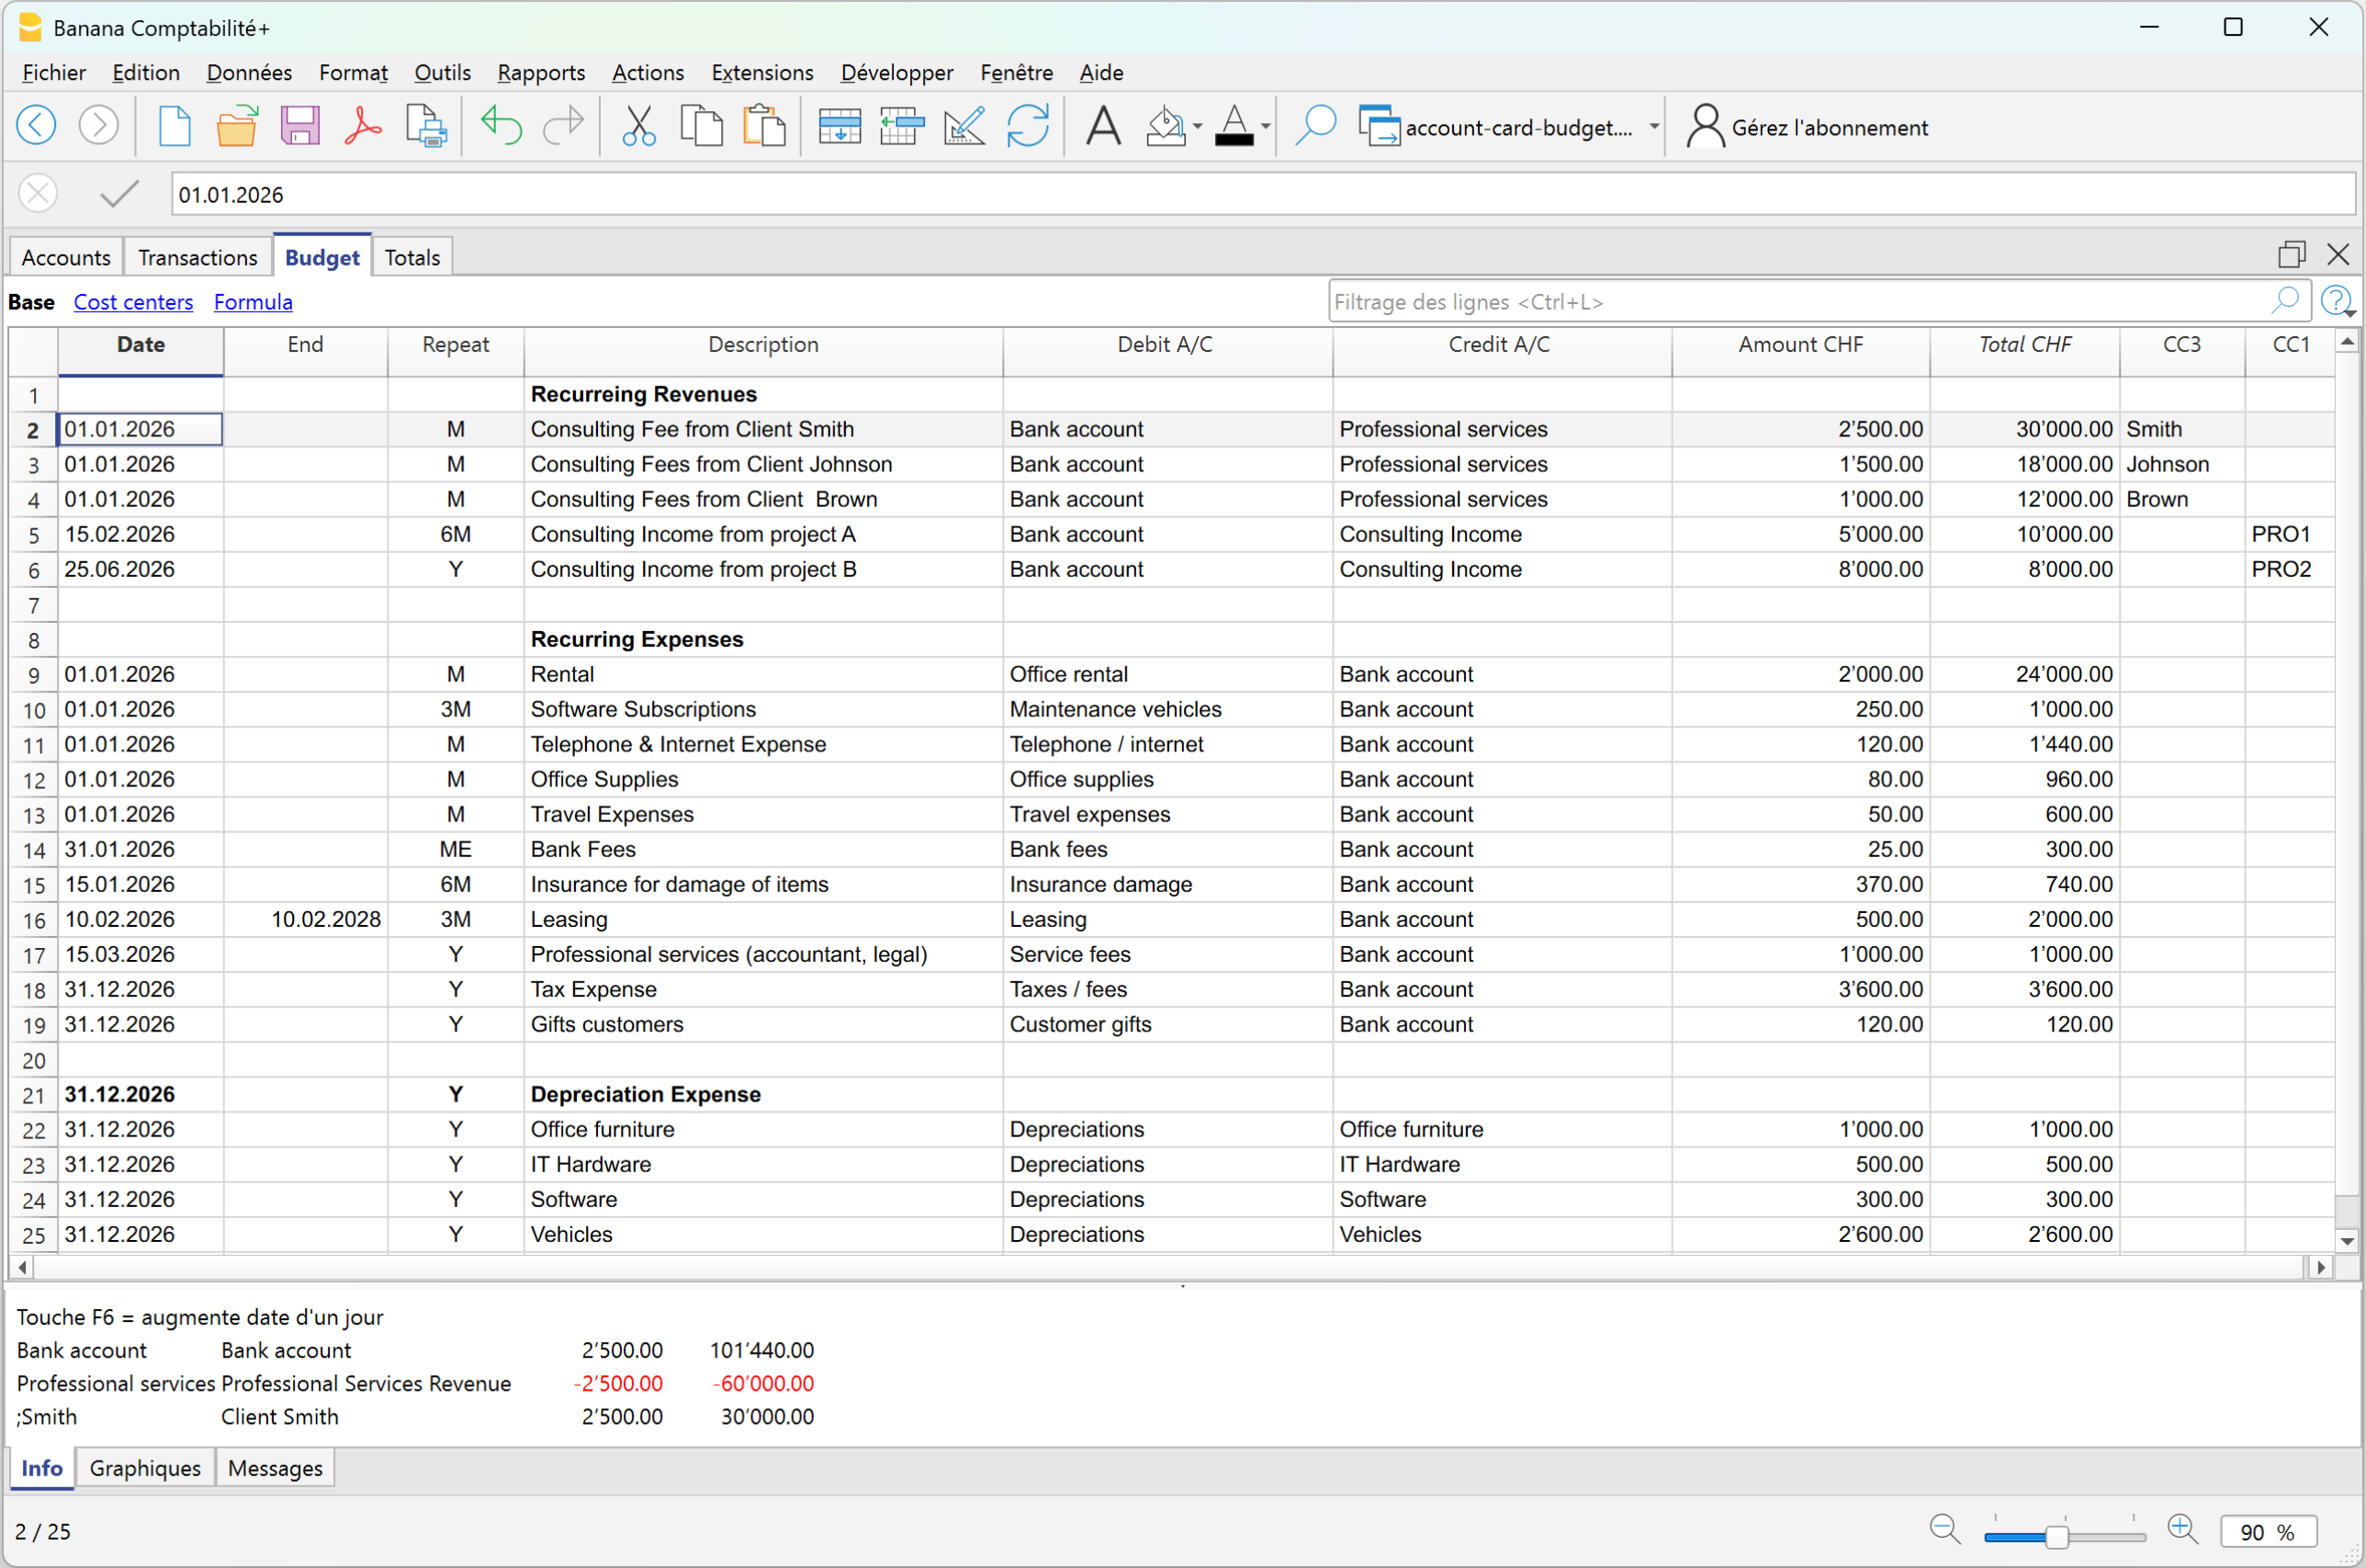
Sur la base des mouvements saisis, le programme crée automatiquement tous les rapports, avec la même rapidité et les mêmes options que dans le Bilan Formaté par groupes, et reporte les soldes dans la colonne Comptes, dans la vue Budget.
Rapports prévisionnels complets et comparaison avec les données réelles
Avec les rapports prévisionnels, vous n’obtenez pas seulement des projections annuelles agrégées. Vous pouvez également analyser les données par périodes spécifiques : si une charge ou un produit ne se produit que certains mois, le système le représente exactement dans les périodes correctes.
Par exemple : si une charge survient uniquement pendant les mois de juin, juillet et août, dans le tableau Budget, en définissant les dates de compétence, dans le rapport prévisionnel le montant sera imputé exactement à la période spécifique, sans aucune répartition sur les autres mois.
Pour obtenir le bilan et le compte de résultat prévisionnels :
- Depuis le menu Rapports > Bilan Formaté par groupes > dans la section Plan comptable > Colonnes, activer Budget
Dans le Bilan Formaté par groupes, si vous affichez les colonnes des résultats réels, du budget et la colonne des différences du Budget, vous obtenez immédiatement une vue d’ensemble :
Bilan avec soldes réels, budgétaires et différences
La prévision dans Banana Comptabilité n’est pas un document séparé, mais s’intègre aux données comptables et évolue avec la comptabilité réelle.
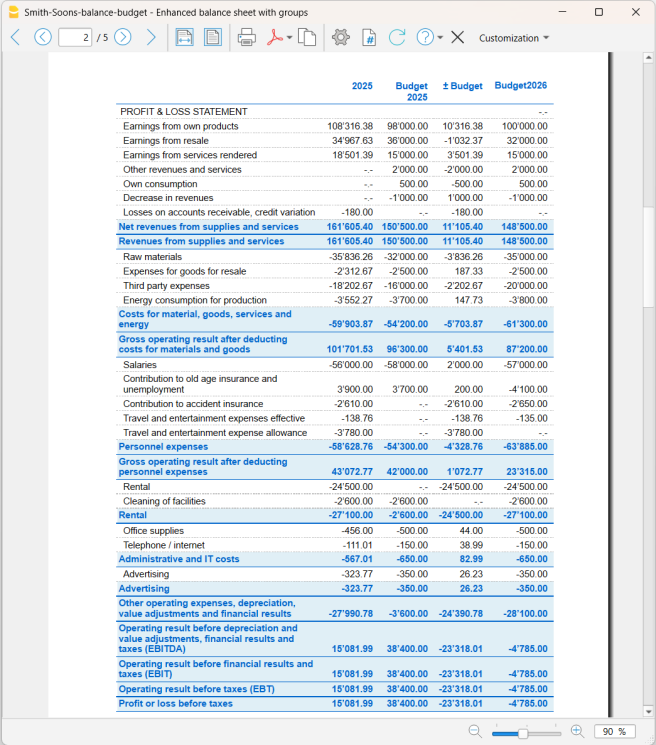
Compte de résultat avec soldes réels, budgétaires et différences
Avec cette présentation des rapports, vous pouvez évaluer si l’entreprise sera rentable et identifier d’éventuels problèmes à l’avance.
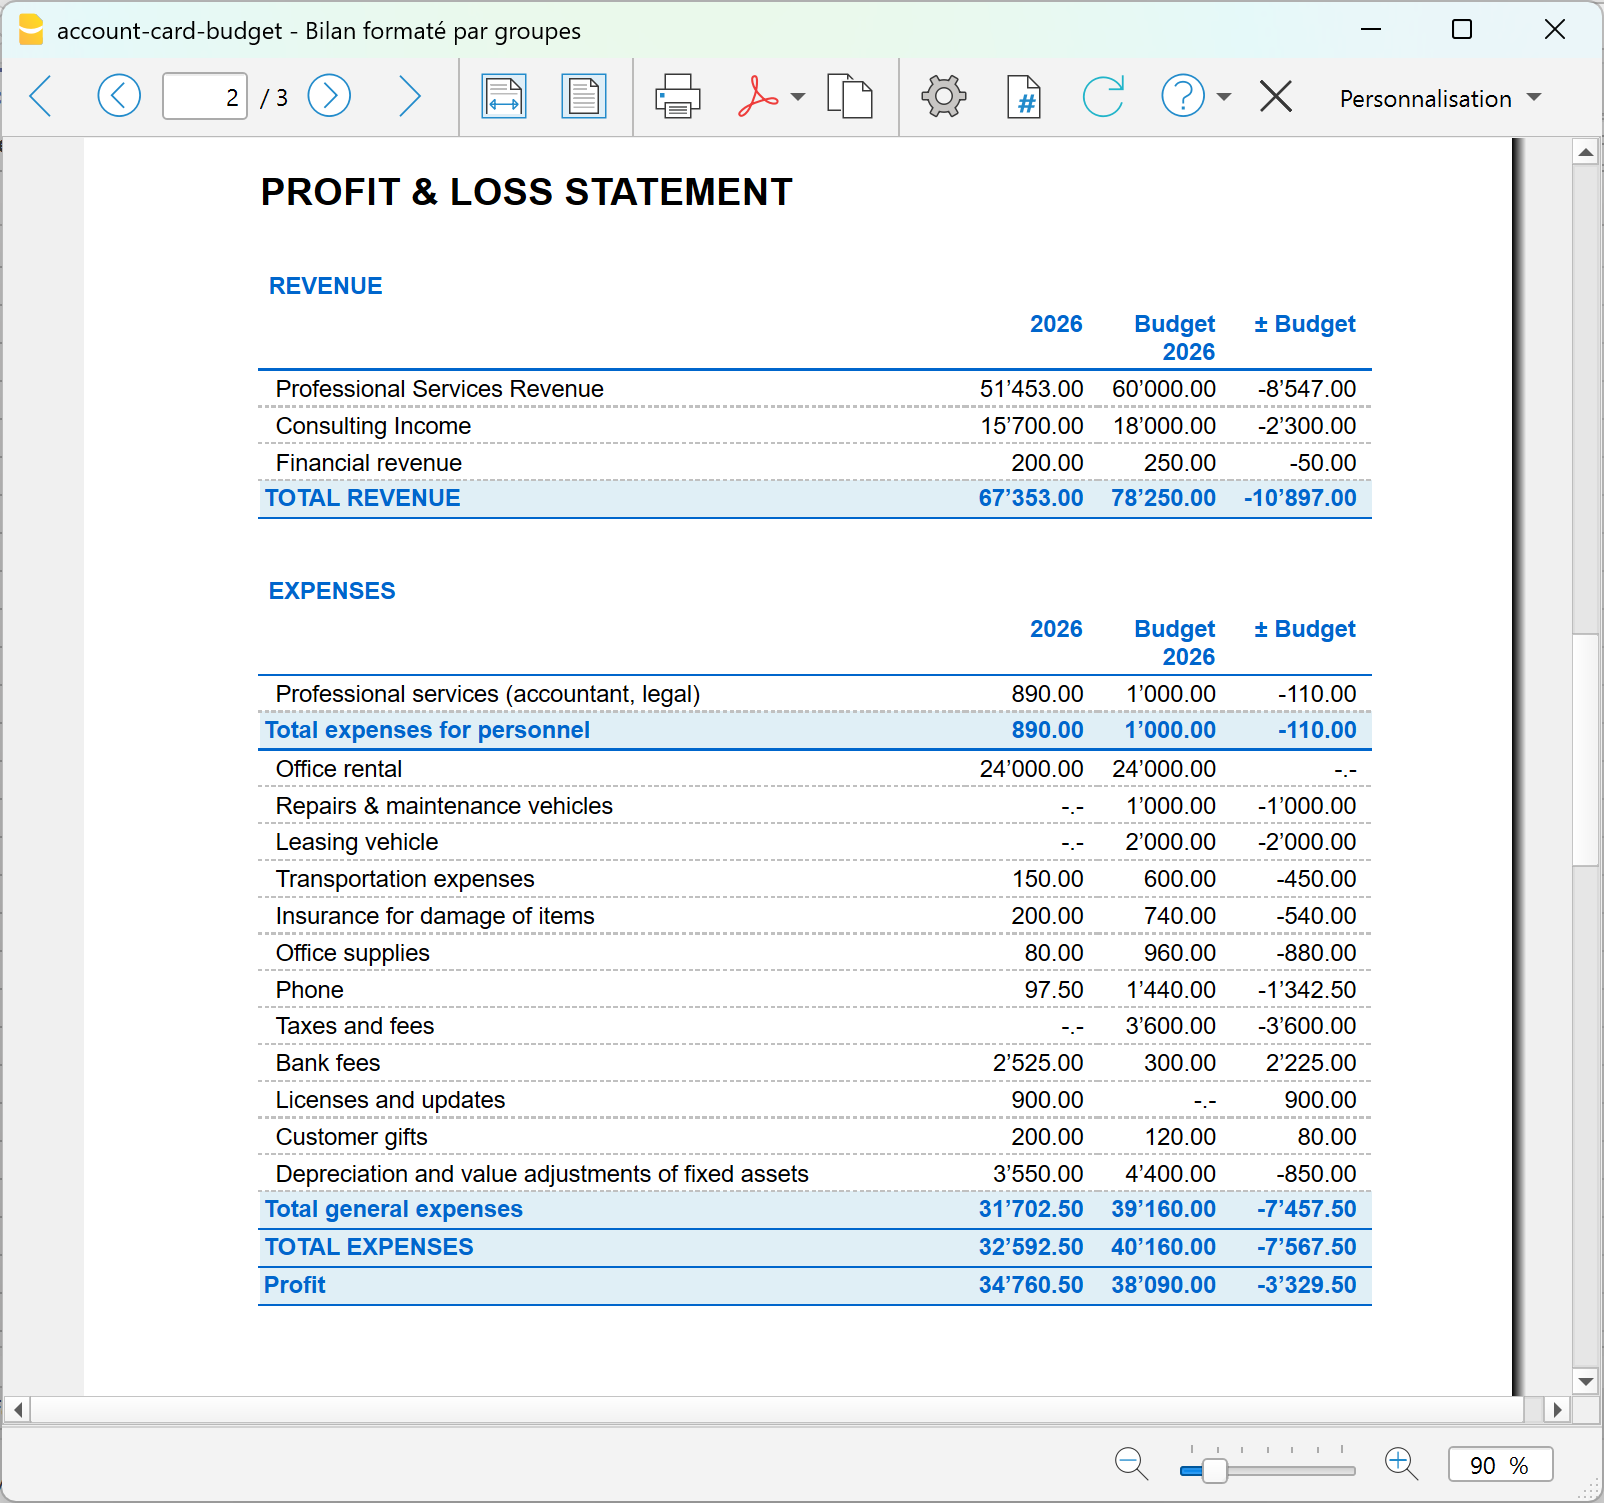
Comparaison fiche de compte réel vs budget
Avec la planification financière de Banana Comptabilité, vous pouvez aller au-delà des prévisions habituelles. Grâce à la nouvelle extension Account card: Current vs/Budget (version Beta), vous pouvez comparer la fiche d’un compte avec les mouvements des résultats réels et les mouvements budgétaires.
Il s’agit d’une nouveauté absolue qui vous permet de :
- évaluer en détail les mouvements réels par rapport à ceux budgétés
- identifier facilement les écarts visibles dans la colonne Différences.
- améliorer progressivement votre capacité de planification.
Avantage : fiche compte client avec résultats réels et budget
Avec Banana Comptabilité, pour chaque client vous disposez d’une fiche complète qui intègre :
- données réelles → factures émises et encaissements réels
- données prévisionnelles → factures futures et encaissements attendus
Avec Banana, la fiche client ne montre pas seulement ce qui s’est passé, mais aussi ce qui se passera, avec tous les détails de gestion déjà intégrés. Dans une seule vue, vous voyez le passé, le présent et le futur.
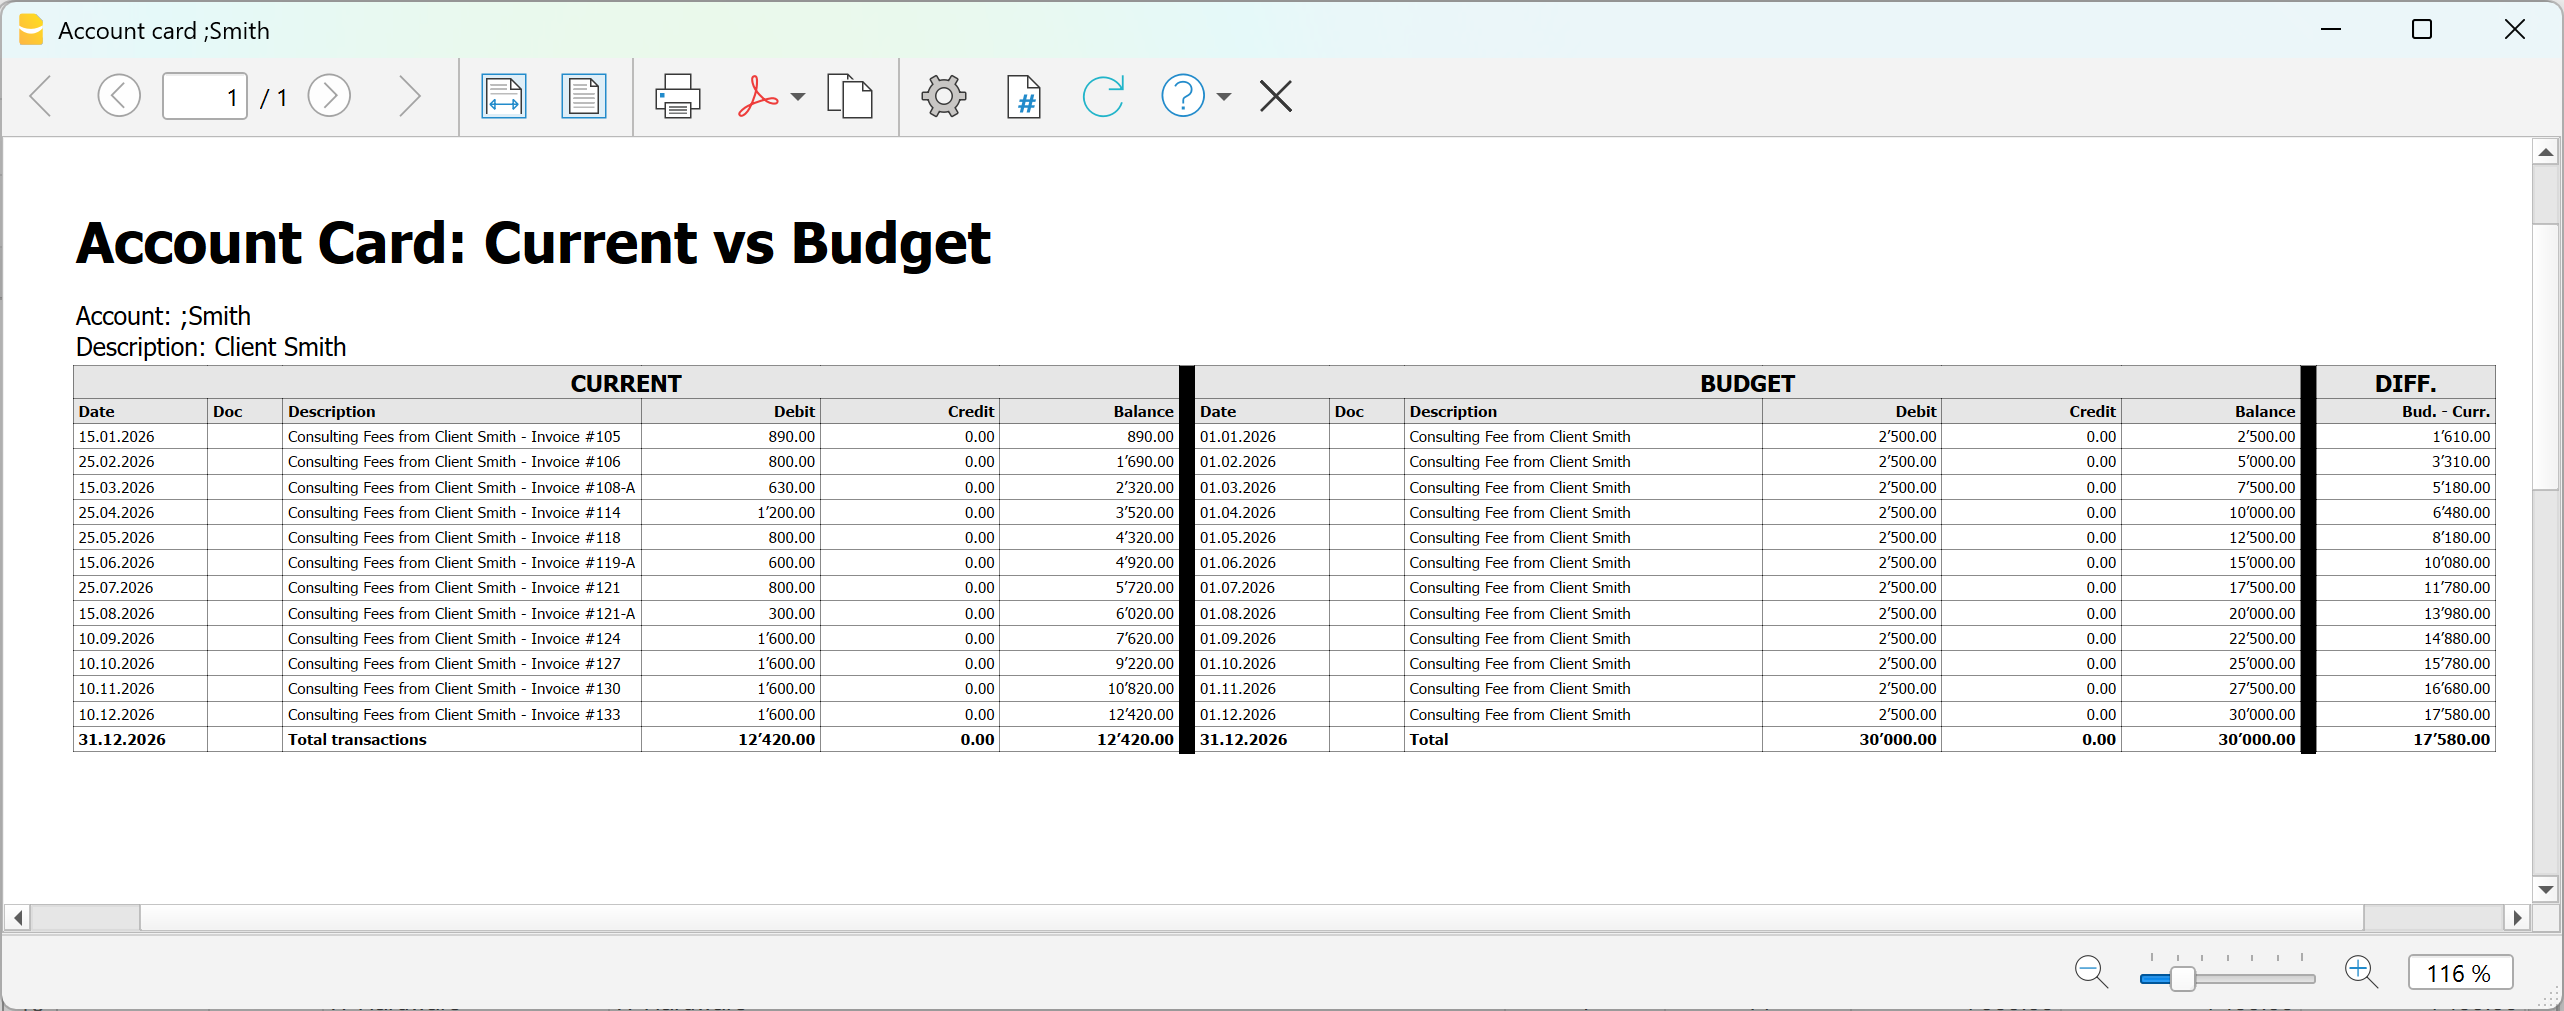
En utilisant la nouvelle extension dédiée à la fiche d’un compte, qui compare les mouvements réels et budgétaires, vous pouvez analyser en détail :
- Client
- Projet
- Centre de coûts
- Segment
Pour obtenir l’affichage de la comparaison entre les résultats réels et le budget d’un compte, vous devez :
- Installer l’extension Account card current vs budget (version Beta)
- Depuis le menu Extensions > Gérer les extensions > Accout card: current vs budget (version Beta)
- Dans la fenêtre de dialogue qui s’ouvre :
Double-cliquer sur Compte et sélectionner dans la liste des comptes le compte (ou la catégorie), centre de coûts- Deux fiches de compte côte à côte concernant le même compte sont affichées
- Dans la dernière colonne de la fiche budgétaire, la colonne Différence est affichée, mettant en évidence ligne par ligne la différence de montants entre les résultats réels et le budget.
En résumé
Avec la planification financière de précision, vous pouvez :
- saisir des prévisions détaillées mouvement par mouvement
- obtenir automatiquement tous les rapports
- contrôler la liquidité et la rentabilité
- comparer prévisions et réalité
- améliorer progressivement les décisions
Il ne s’agit pas seulement de créer un budget, mais d’utiliser un système intégré pour planifier et gérer l’avenir financier avec des outils comptables professionnels.
Pianificazione finanziaria separata dalla contabilità
Dans cet article
Pianificazione finanziaria separata dalla contabilità
Pianificazione finanziaria separata dalla contabilità
La pianificazione finanziaria separata dalla contabilità permette di creare previsioni economiche, finanziarie e patrimoniali in modo indipendente dalla contabilità generale. Consente di simulare ricavi, costi, investimenti e finanziamenti, valutarne gli effetti sulla liquidità e sull'utile e confrontare scenari alternativi. La pianificazione può essere annuale o pluriennale e offre una visione dell'evoluzione futura dell'impresa a supporto delle decisioni aziendali. Si rivolge a medio e grandi imprese e a figure specializzate che devono preparare delle pianificazioni molto dettagliate e avanzate.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le modèle dans Banana WebApp Ouvrir le tutorial dans Banana WebAppDocumentation Modèle
Questo tutorial mostra, con un esempio pratico, come creare e gestire una pianificazione economica, finanziaria e patrimoniale in un file separato dalla contabilità, inserendo nella tabella Preventivo i movimenti previsionali e analizzandone i risultati.
Maggiori info alla pagina della nostra Documentazione: Pianificazione separata dalla contabilità.
Come impostare il file della pianificazione
Per creare il file di pianificazione puoi:
- partire da uno dei modelli predefiniti di contabilità in partita doppia di Banana Contabilità, anche con IVA o multimoneta
- utilizzare come base il piano contabile della tua attività, se disponi già di una struttura contabile
- impostare il periodo di pianificazione, la moneta base e le altre proprietà necessarie.
Nel nostro esempio viene preparata la pianificazione finanziaria di uno studio fiduciario già avviato.
Partendo dalla situazione esistente e formulando ipotesi sull'evoluzione dei clienti e delle consulenze, sugli investimenti e sull'eventuale assunzione di un nuovo collaboratore, viene elaborata una previsione per valutare l'evoluzione futura della liquidità, del risultato d'esercizio e della situazione patrimoniale.
Per creare il file:
- Dal menu File > Nuovo, seleziona la tipologia di contabilità e il modello più adatto alle tue esigenze.
- Dal menu File > Proprietà file > Dati base, inserisci i dati della pianificazione, come nome dell'azienda, periodo e moneta base.
- Se utilizzi una contabilità multimoneta o con IVA, verifica le relative impostazioni. Nei modelli predefiniti i conti necessari, come quelli per le differenze di cambio e l'IVA, sono già predisposti.
Se nel file della contabilità la tabella Preventivo non è visibile, puoi aggiungerla dal menu Strumenti > Aggiungi Tabella Preventivo.
La tabella Registrazioni rimane comunque disponibile. Se non viene utilizzata, puoi nasconderla dal menu Dati > Disponi tabelle, impostando la tabella Registrazioni come non visibile.
Le registrazioni inserite nella tabella Preventivo vengono utilizzate per calcolare automaticamente i valori previsionali dei conti e ottenere report economici, finanziari e patrimoniali.
Struttura della pianificazione
La pianificazione viene gestita in un unico file dedicato e si basa sulla logica della partita doppia, consentendo di simulare contabilmente l'evoluzione futura dell'impresa.
Il file utilizza principalmente due tabelle:
- la tabella Conti, che definisce la struttura contabile e mostra i valori risultanti dalla pianificazione;
- la tabella Preventivo, nella quale vengono inserite le registrazioni previsionali e le ipotesi su cui si basa la pianificazione.
Come creare una pianificazione
Per creare la pianificazione, imposta nella tabella Conti la situazione patrimoniale iniziale e inserisci nella tabella Preventivo le operazioni future previste. Banana calcola automaticamente gli effetti delle registrazioni sulla situazione economica, finanziaria e patrimoniale.
Tabella Conti
Se hai scelto uno dei modelli predefiniti, la tabella Conti contiene già i conti necessari per iniziare la pianificazione.
Puoi personalizzare il piano contabile aggiungendo o eliminando conti e gruppi di totalizzazione in funzione delle tue esigenze. Per maggiori informazioni consulta la pagina Tabella Conti.
I saldi effettivi alla data di inizio della pianificazione possono essere riportati nella colonna Apertura e utilizzati come situazione patrimoniale iniziale da cui sviluppare le previsioni.
Per i conti dello Stato patrimoniale, i valori del Preventivo partono quindi dai saldi iniziali di apertura.
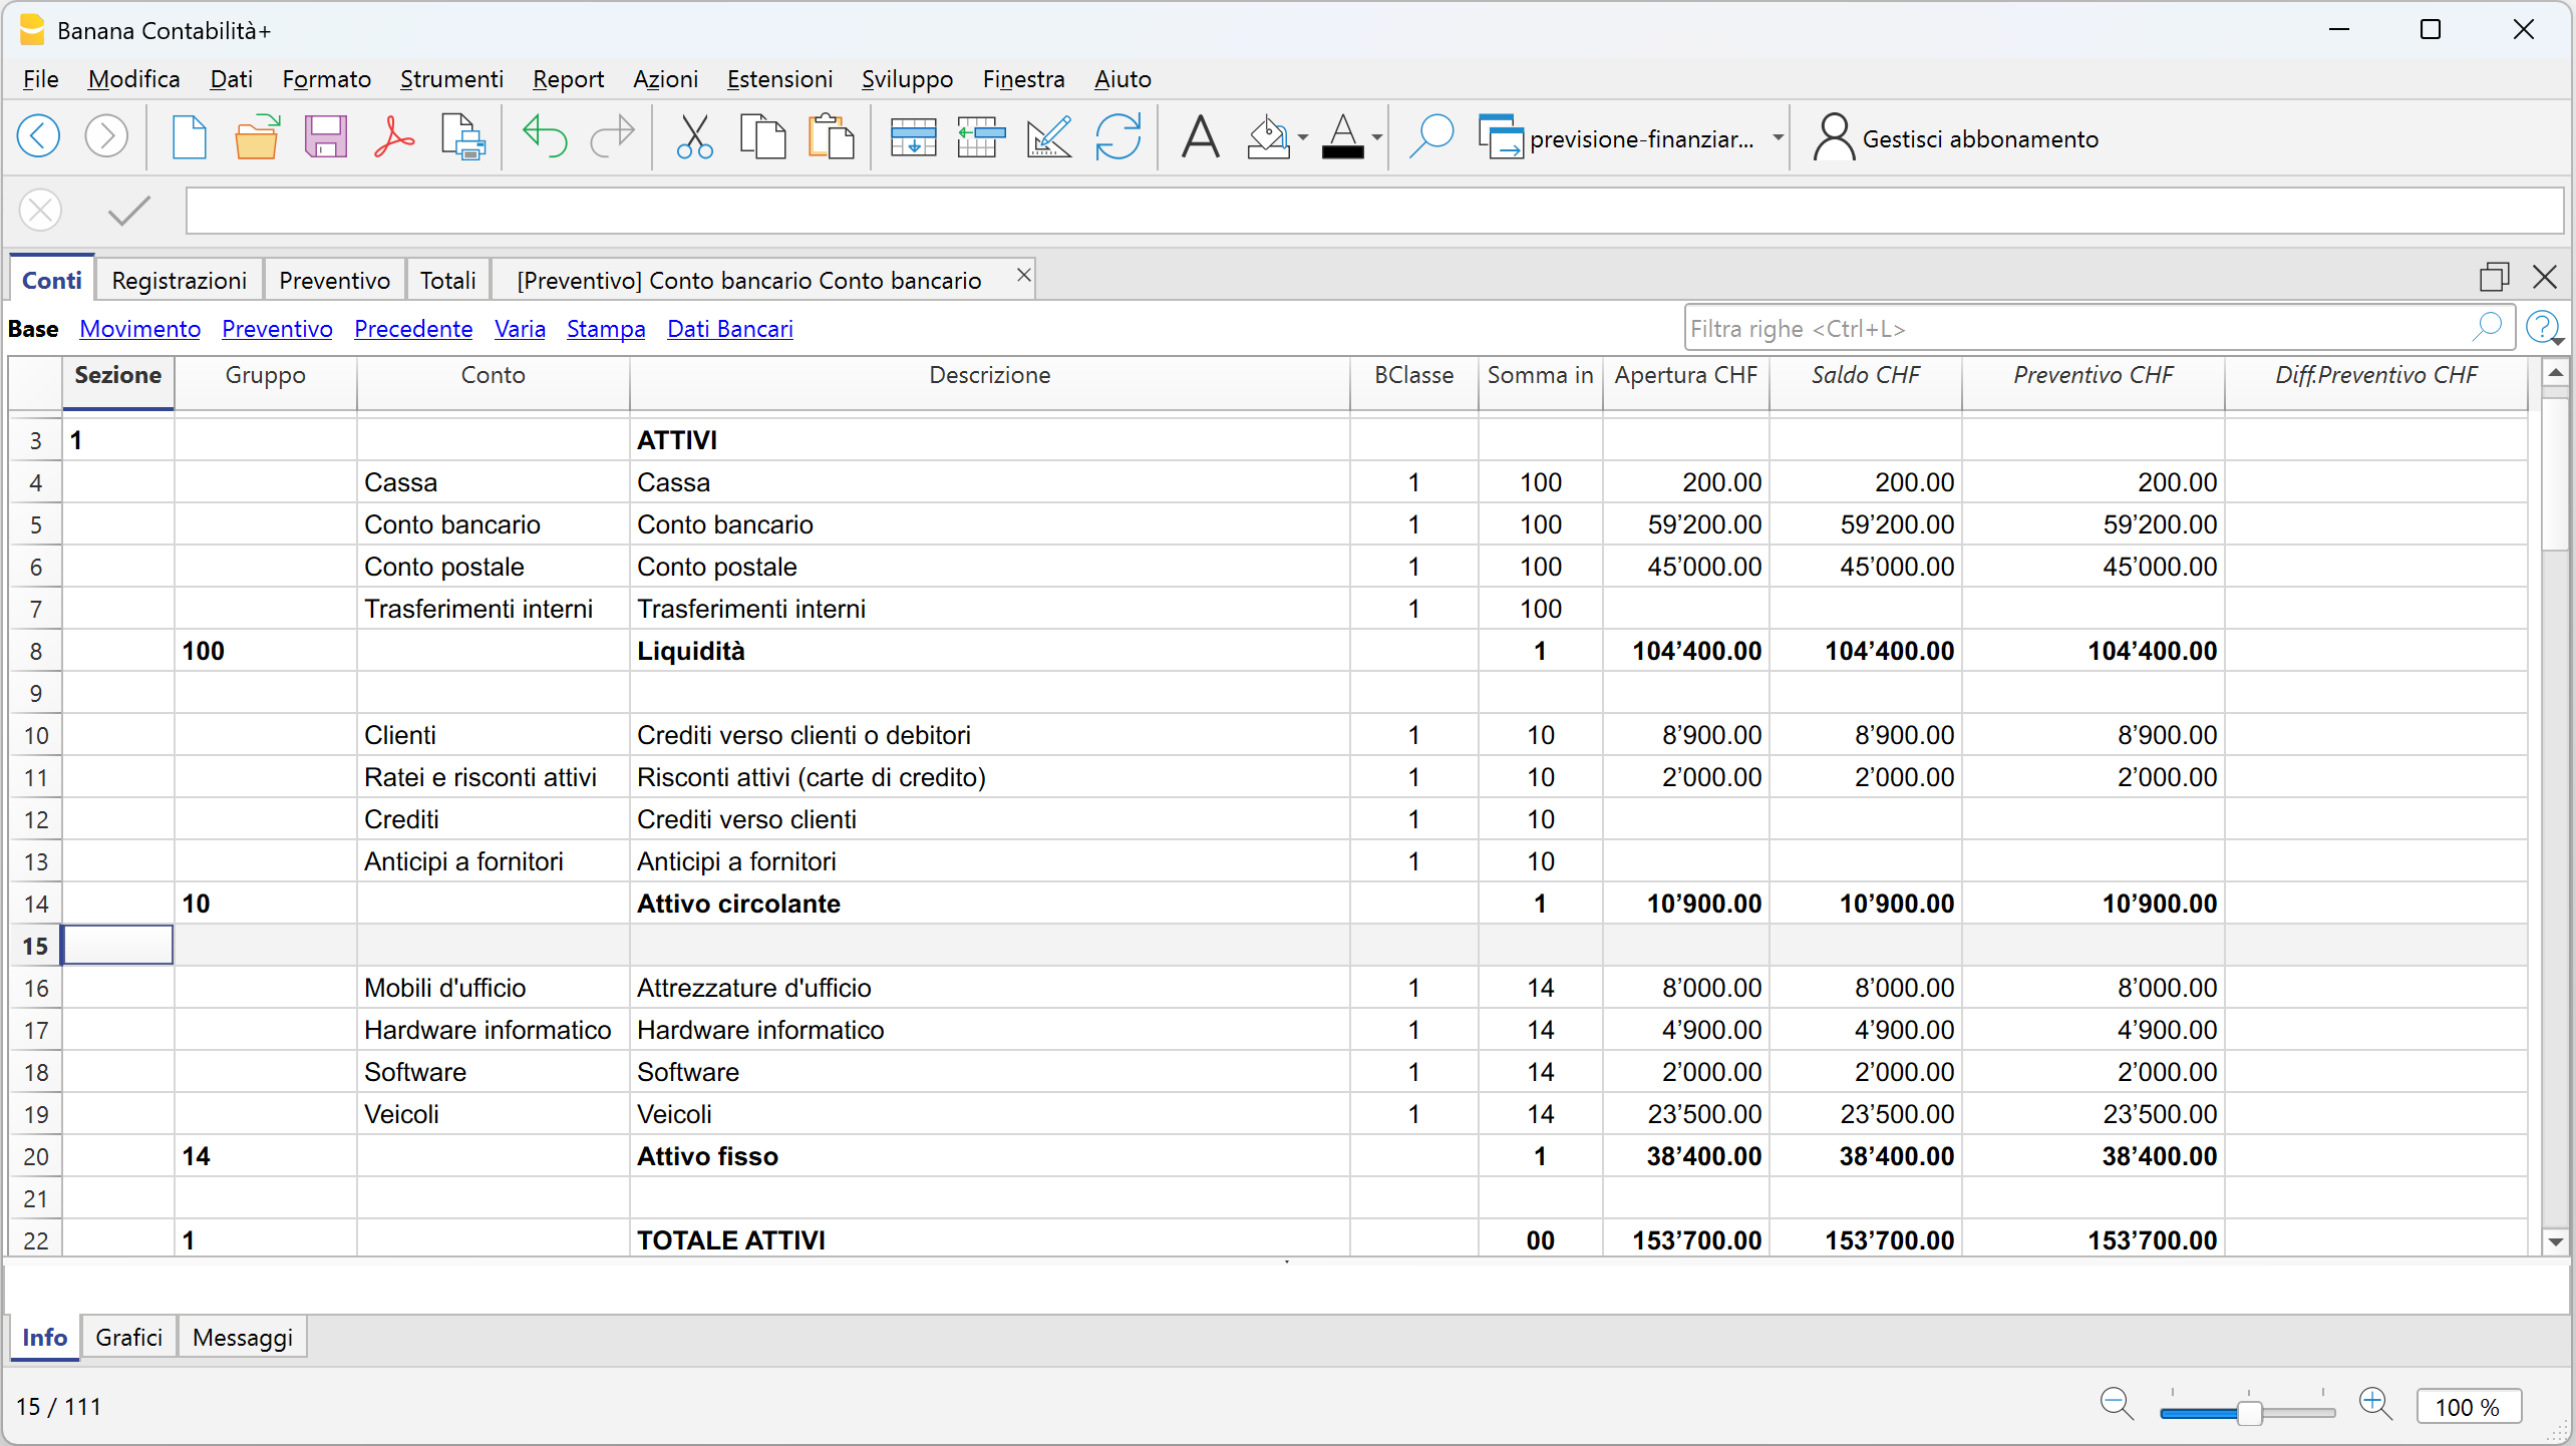
Per i conti del Conto economico, invece, prima dell'inserimento delle registrazioni previsionali i valori del Preventivo sono a zero.
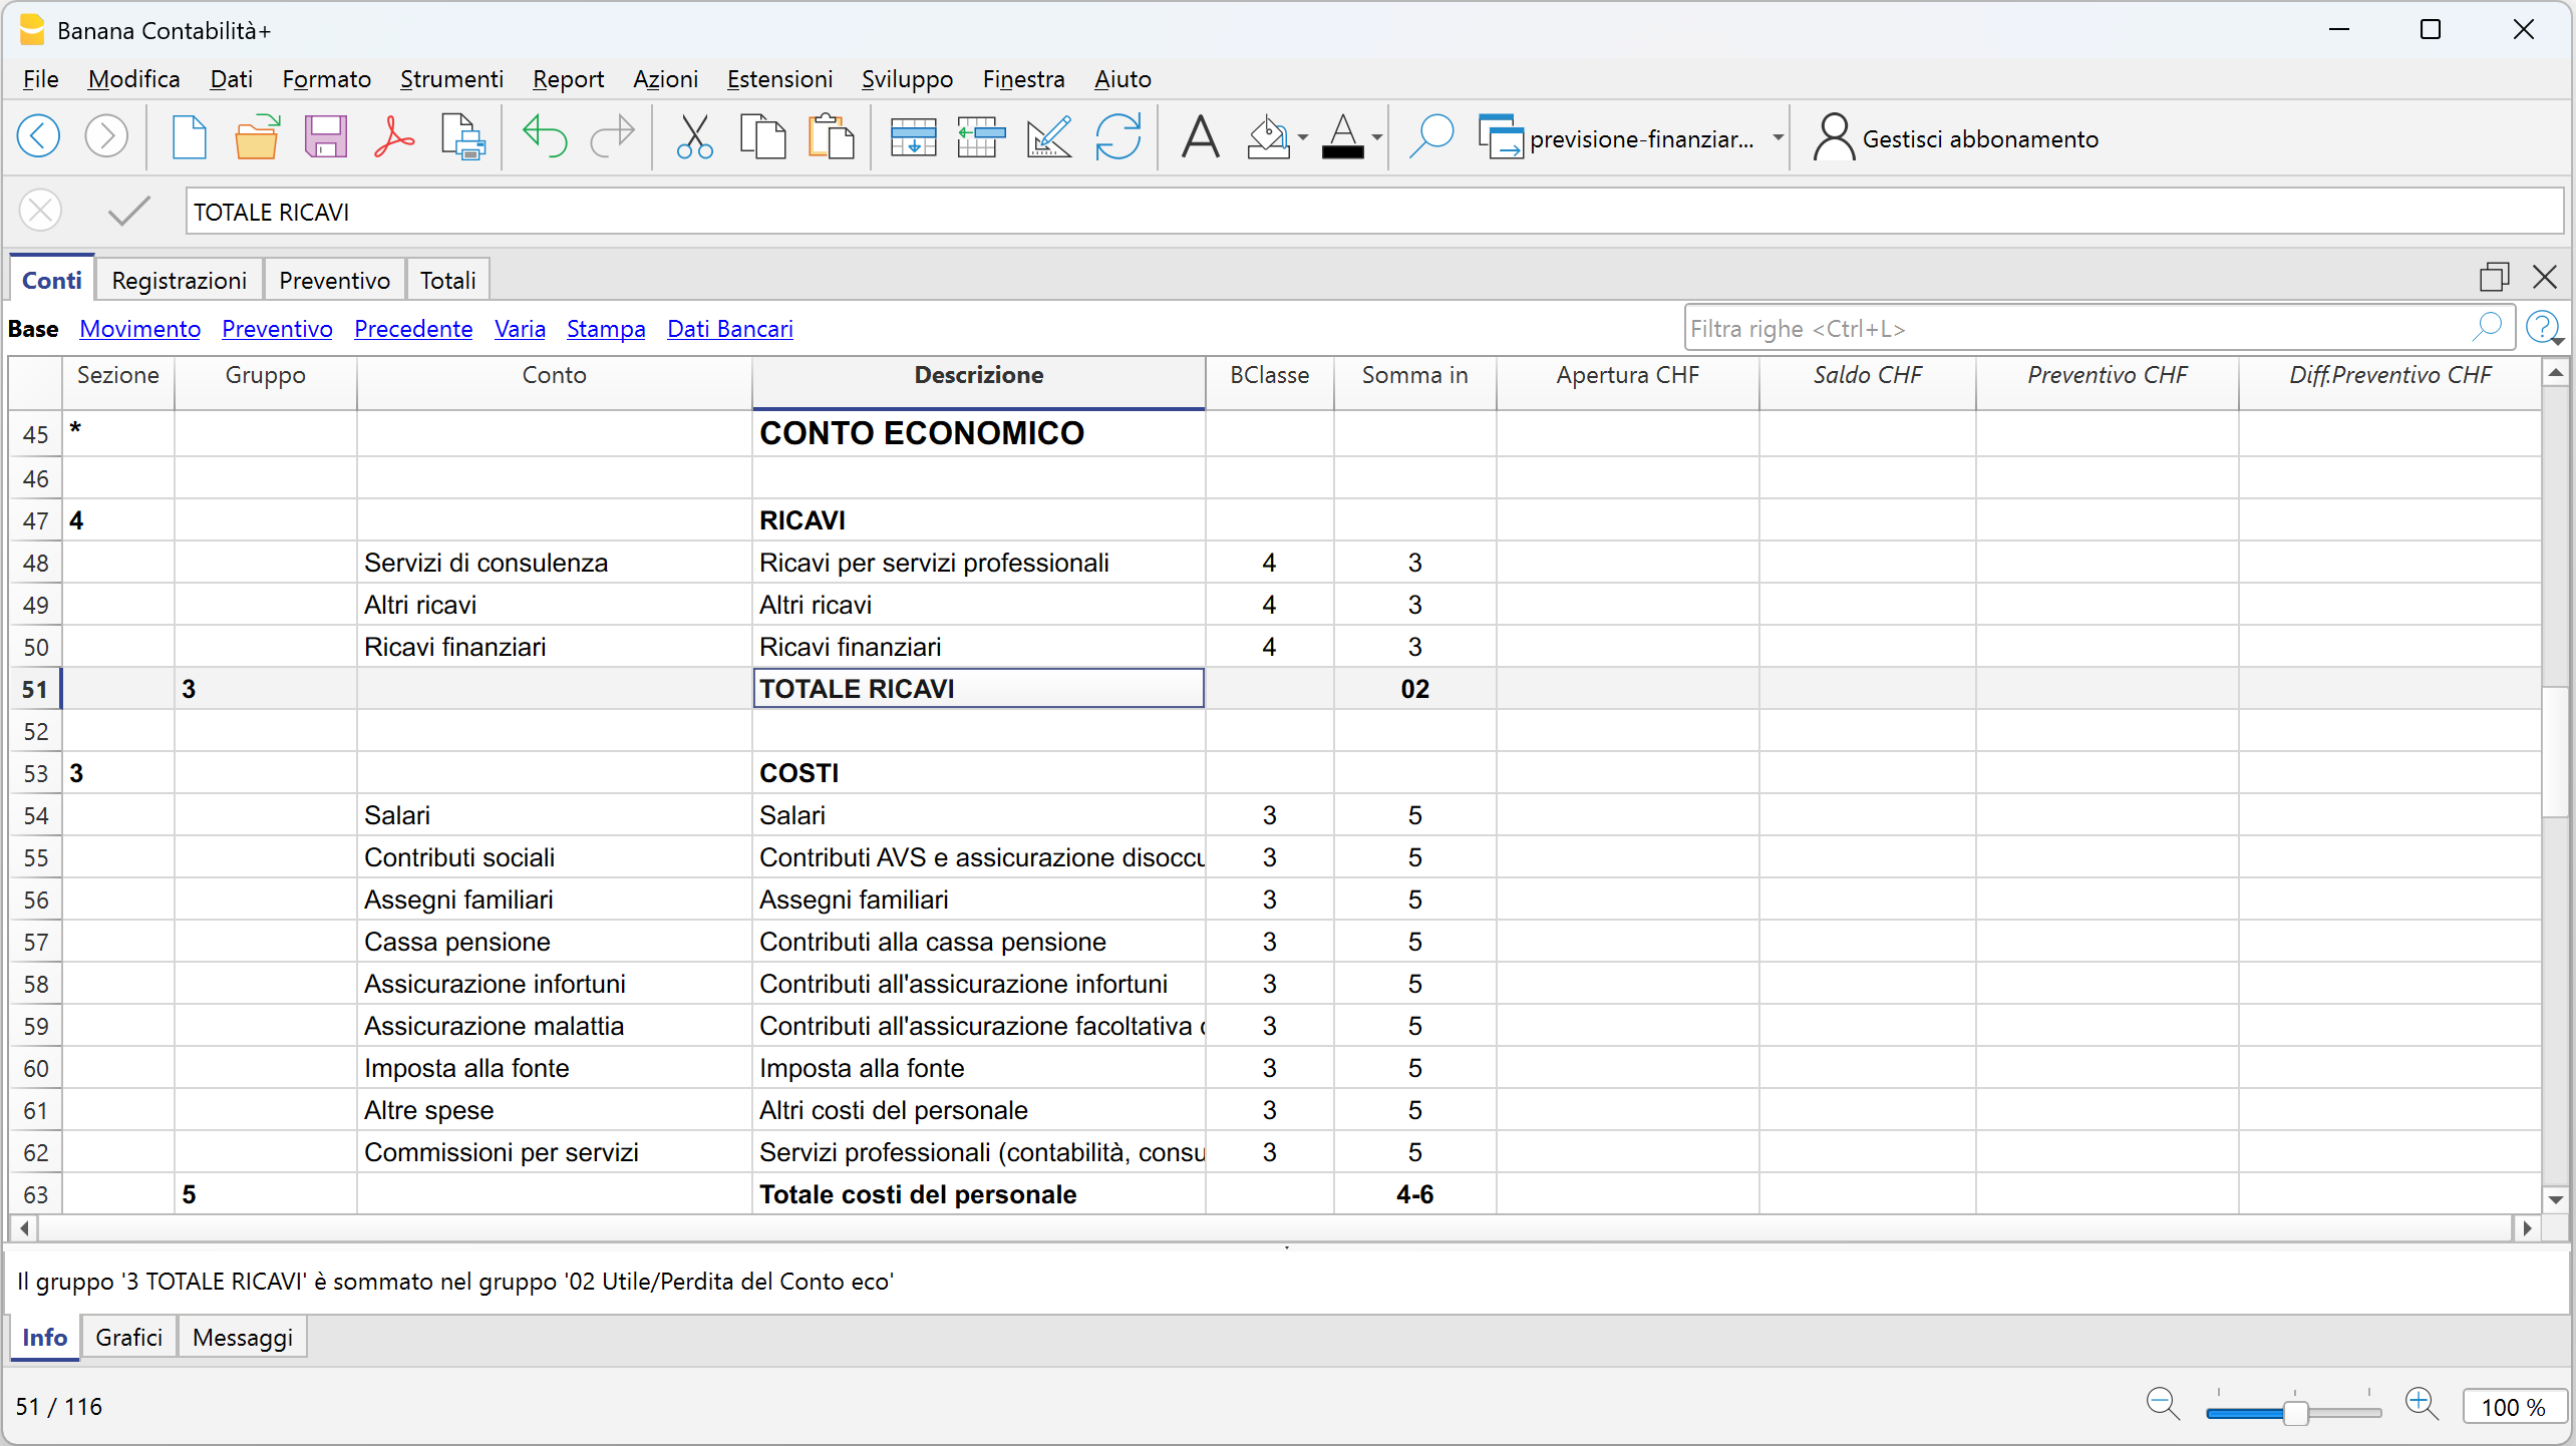
Tabella Preventivo
La tabella Preventivo è il cuore della pianificazione. Qui vengono registrate le operazioni previsionali utilizzando la logica della partita doppia.
Puoi pianificare, ad esempio:
- ricavi e relativi incassi
- acquisti e pagamenti
- salari e altri costi d'esercizio
- investimenti e ammortamenti
- nuovi finanziamenti
- rimborsi di finanziamenti e relativi interessi
- altre operazioni previste.
La tabella permette inoltre di gestire facilmente le operazioni ricorrenti. Non è necessario inserire manualmente una registrazione per ogni ricorrenza: attraverso le colonne Data inizio, Data fine e Ripeti puoi definire la periodicità dell'operazione, ad esempio giornaliera, mensile, trimestrale, semestrale o annuale.
Banana calcola automaticamente le ricorrenze e i relativi valori complessivi. In questo modo la pianificazione diventa dinamica e i report previsionali tengono conto automaticamente della periodicità delle operazioni.
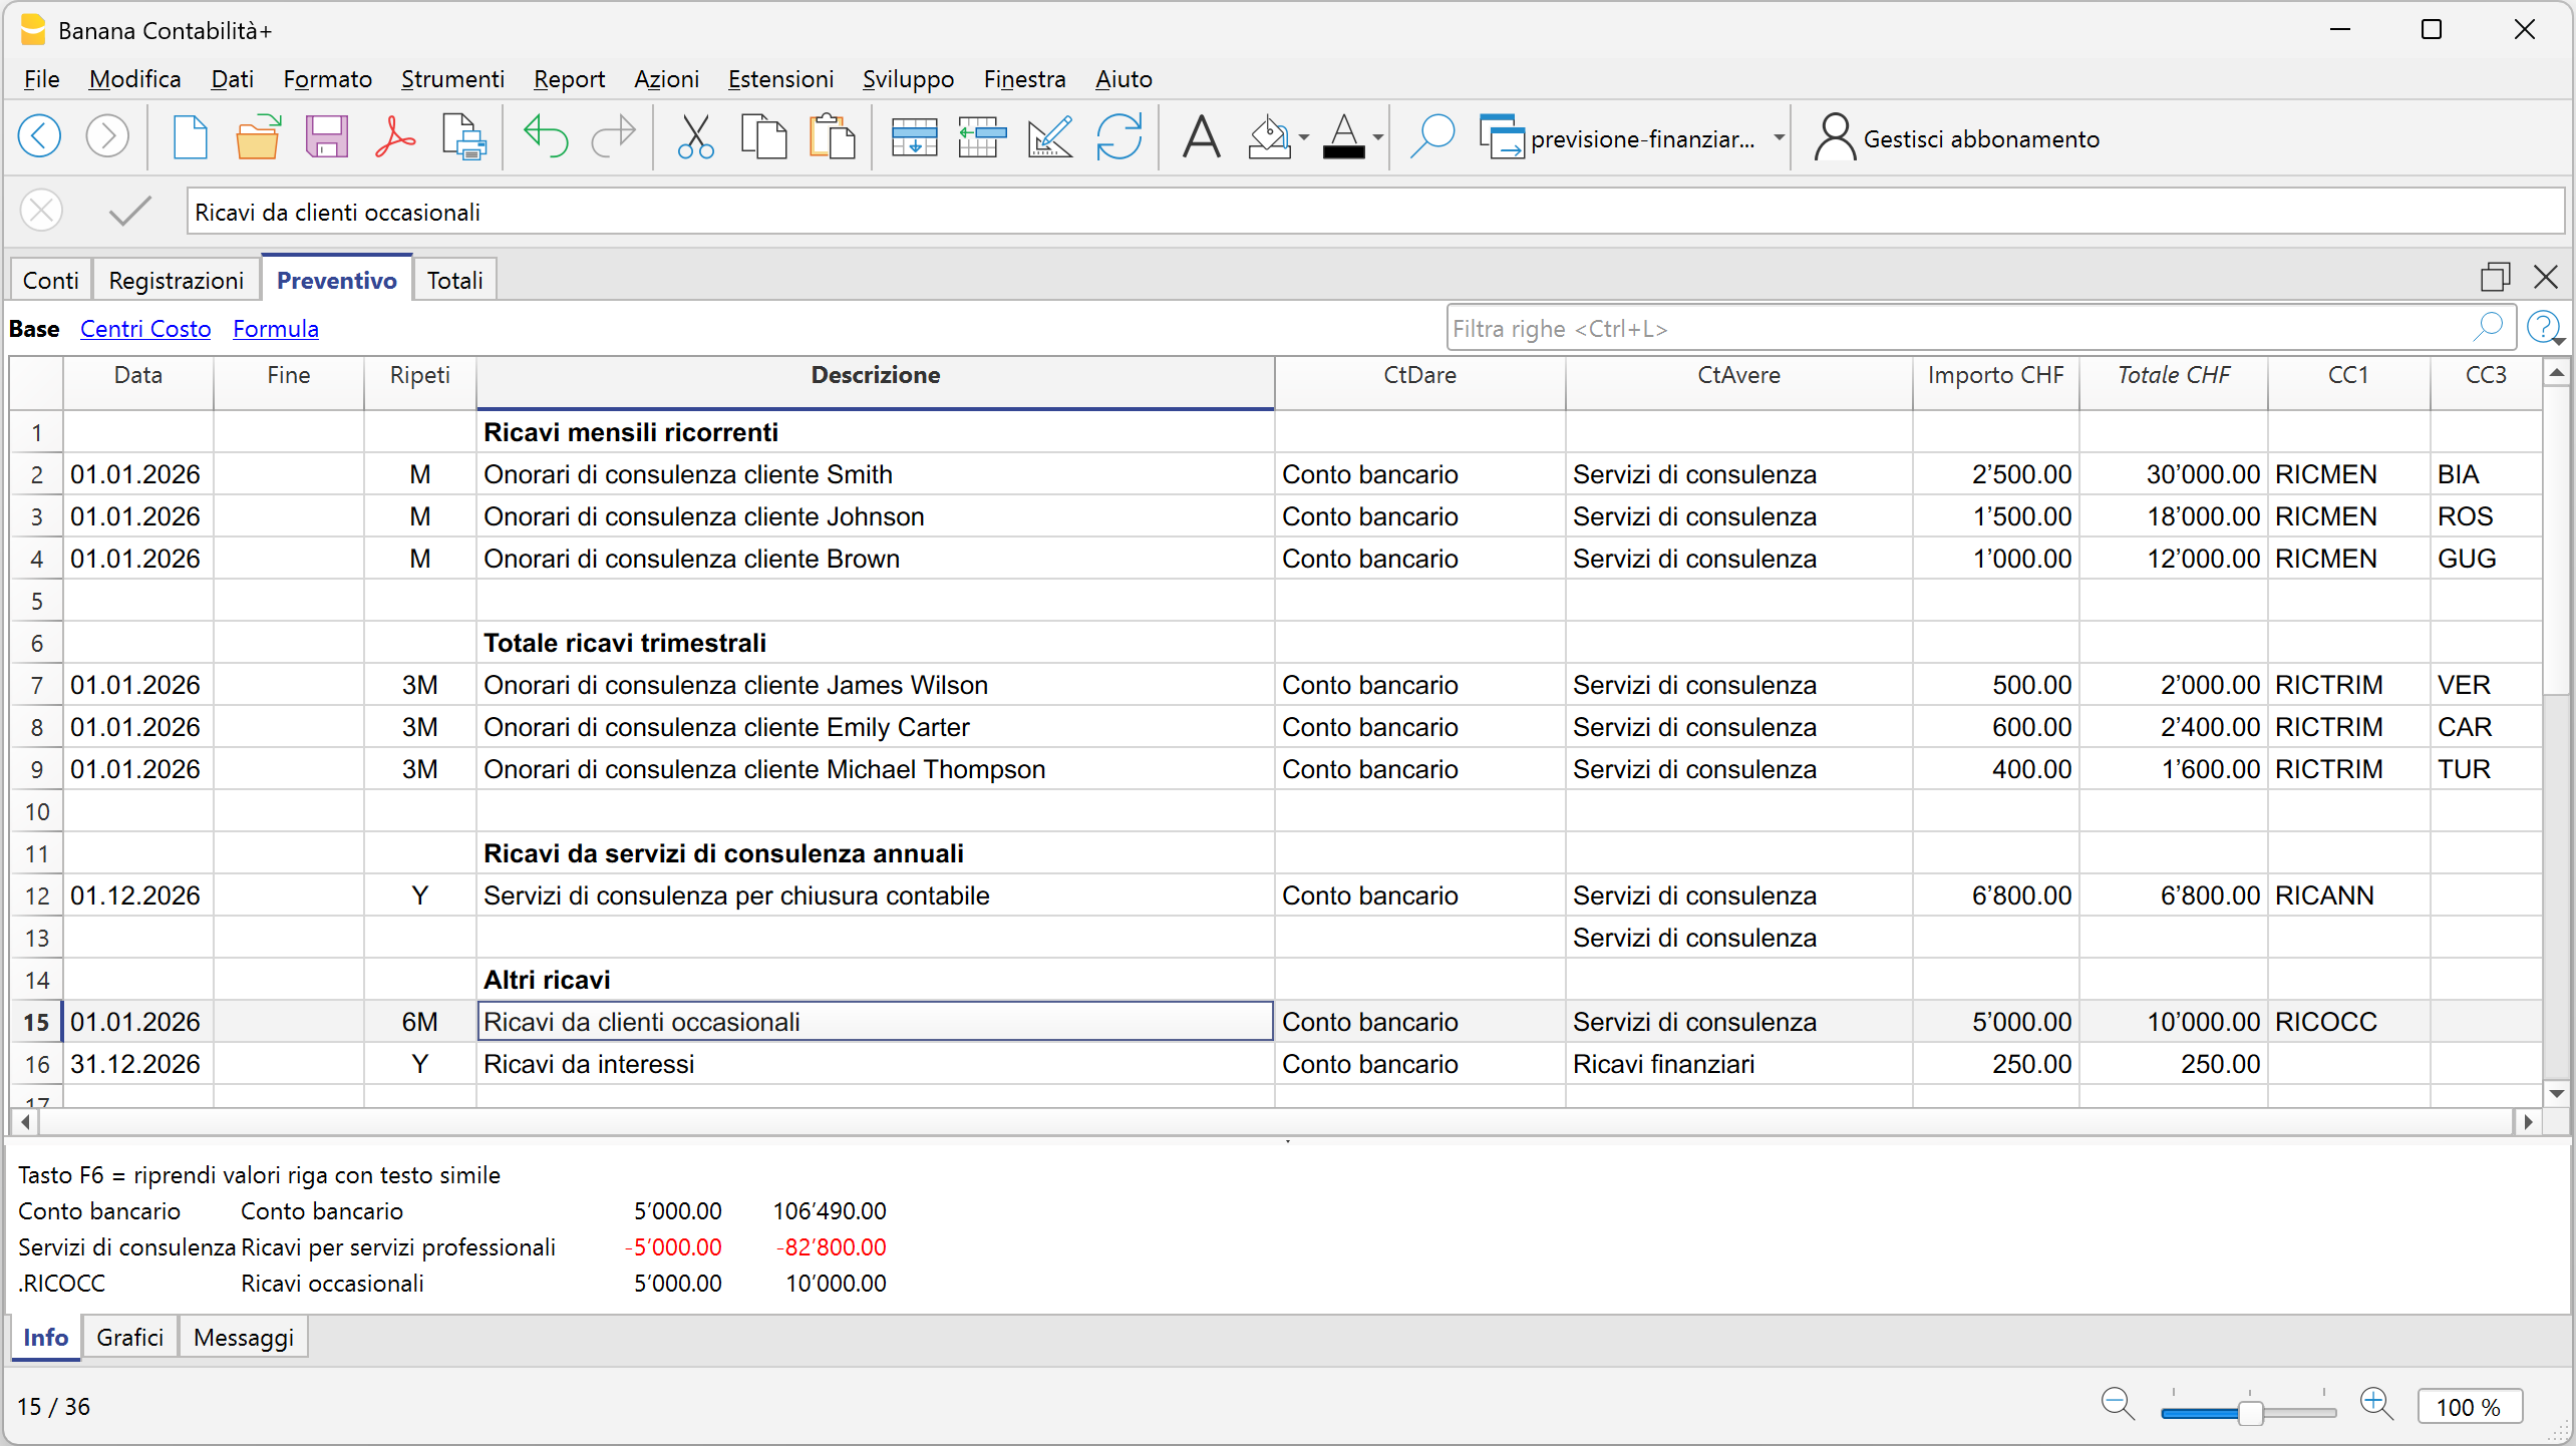
Effetti della pianificazione
Ogni registrazione inserita nella tabella Preventivo produce automaticamente i relativi effetti economici, finanziari e patrimoniali.
Una registrazione previsionale può quindi incidere contemporaneamente sulla liquidità, sui conti dello Stato patrimoniale, sui ricavi e sui costi del Conto economico e, di conseguenza, sull'utile o sulla perdita prevista.
Non è necessario predisporre formule separate per collegare questi elementi: gli effetti derivano automaticamente dalle registrazioni in partita doppia.
Nell'esempio puoi osservare come cambiano gli importi nelle colonne Preventivo e Differenza preventivo dopo l'inserimento delle operazioni previsionali.
Impatto sullo Stato patrimoniale e sulla liquidità
Dopo l'inserimento delle prime registrazioni previsionali, la liquidità prevista passa dal valore iniziale di CHF 104'400.00 a CHF 197'890.00.
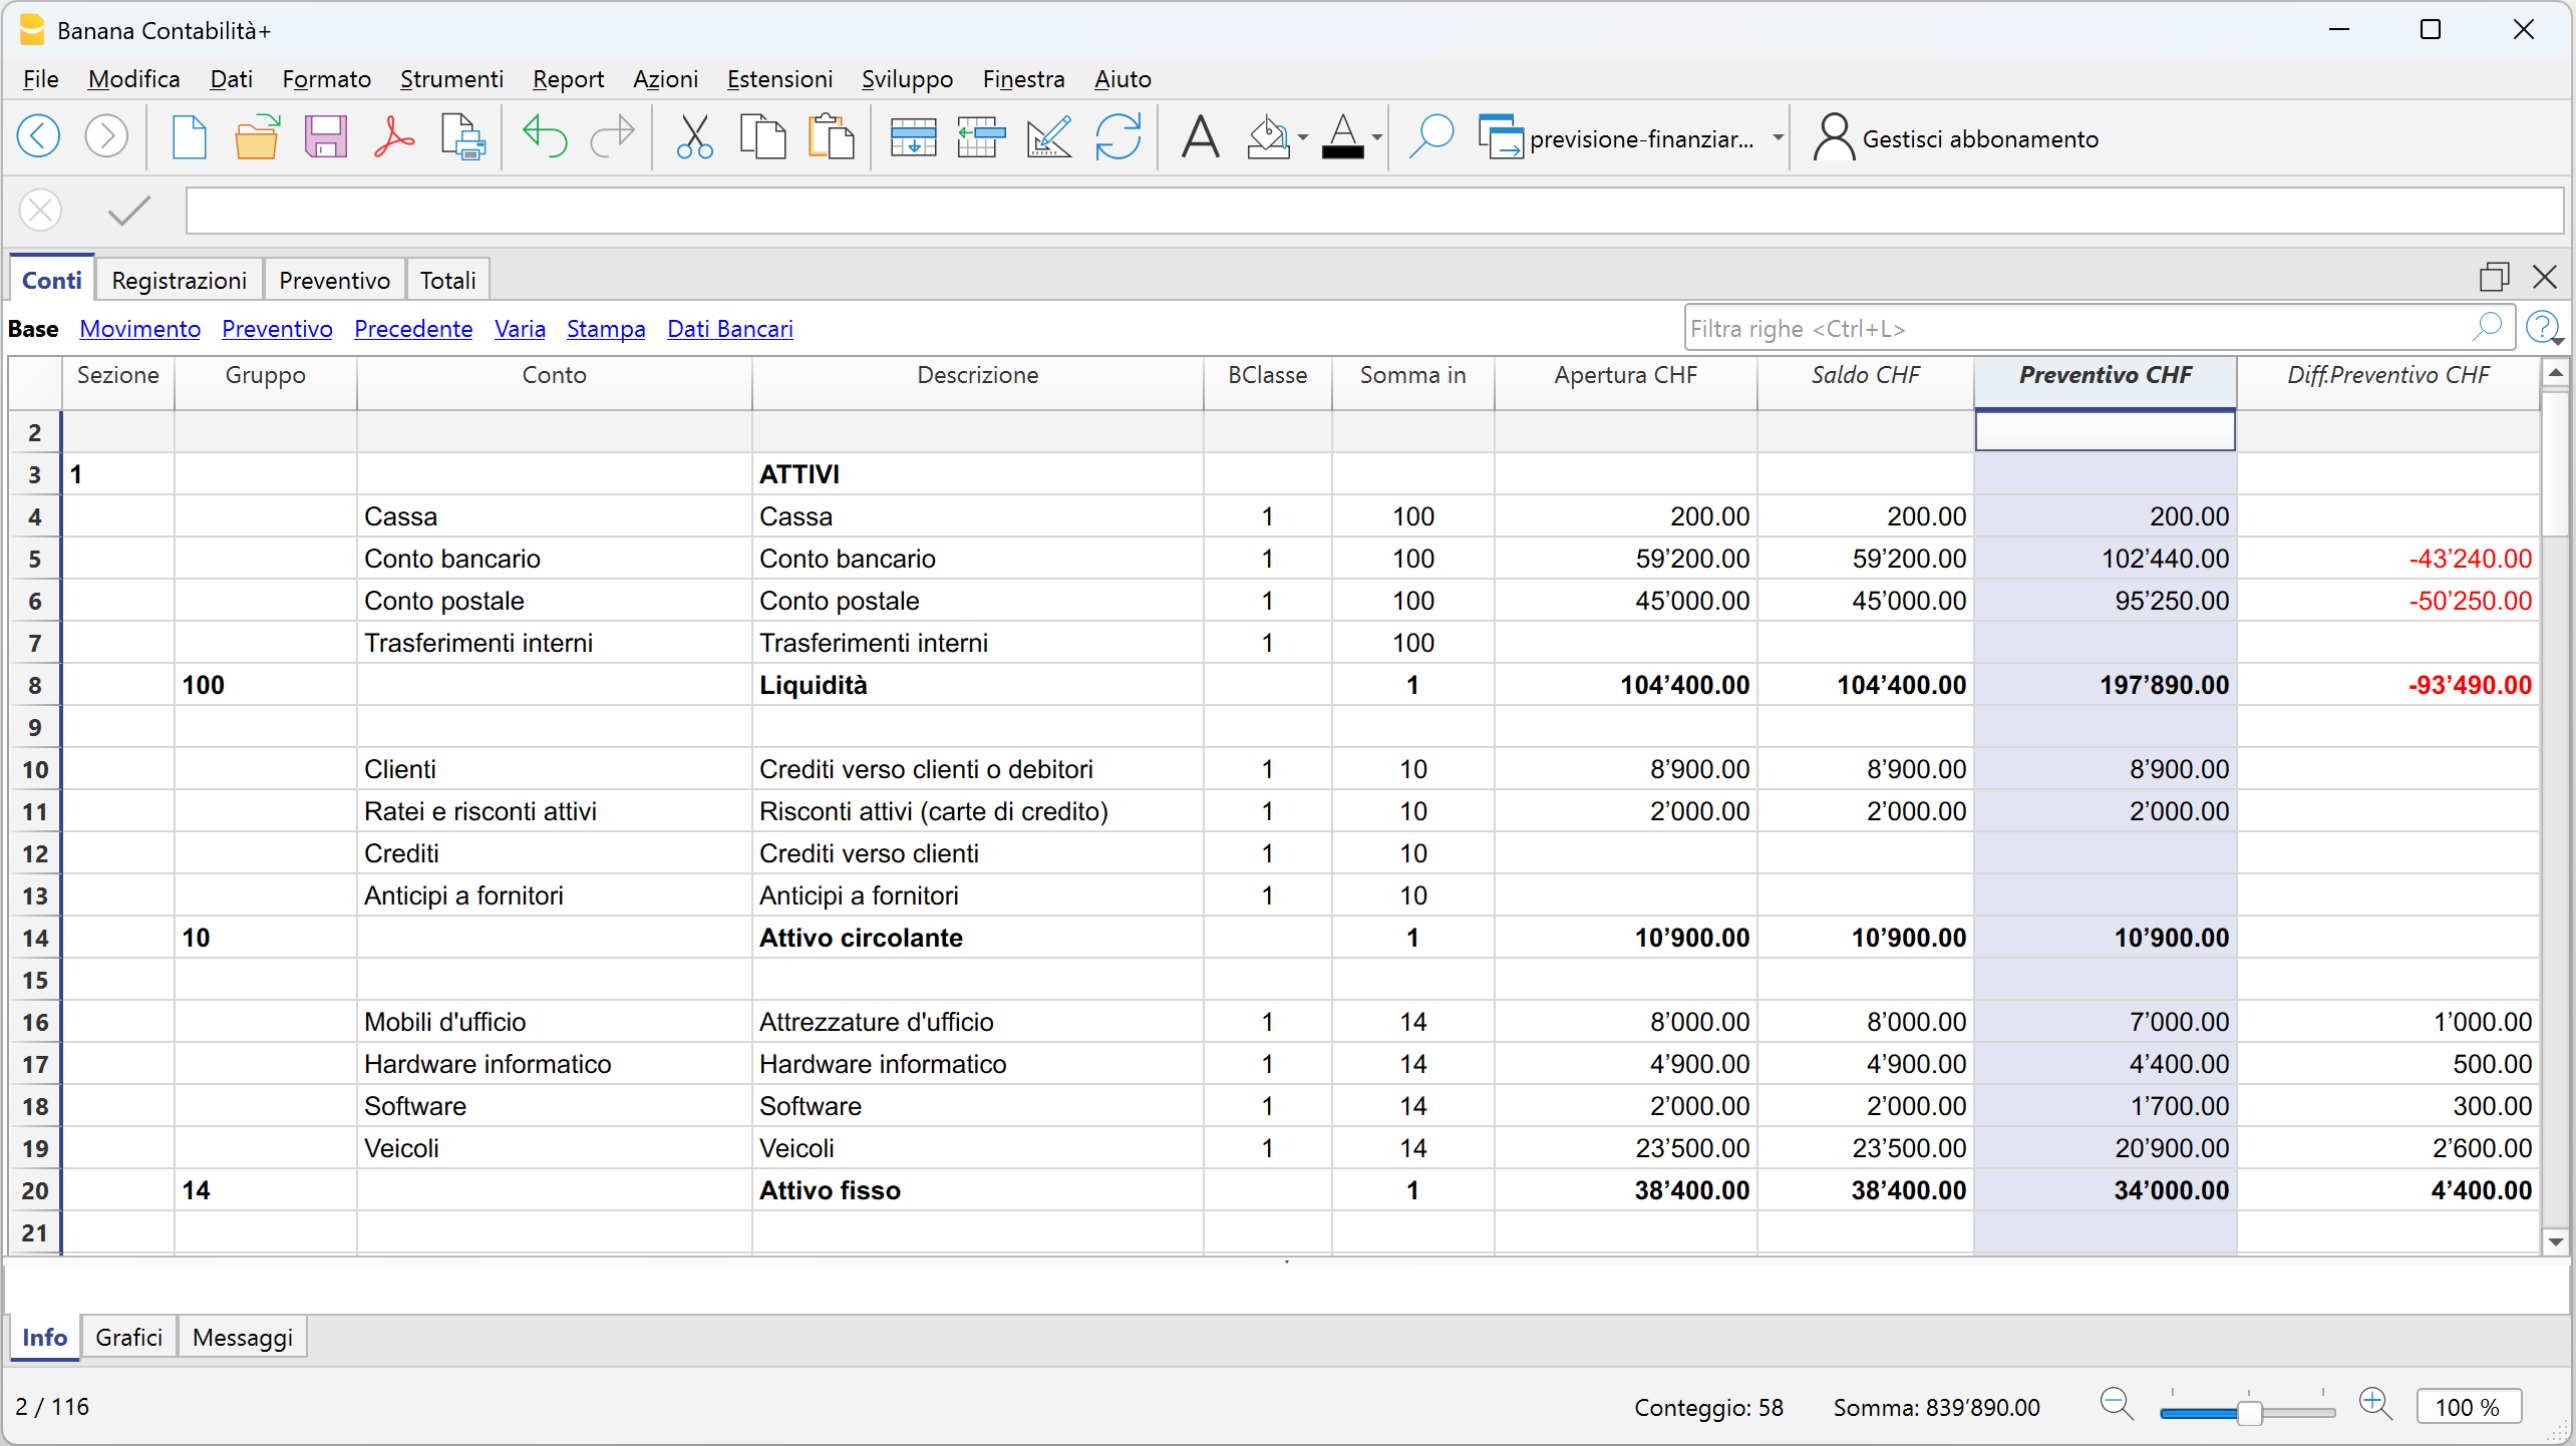
Impatto sul Conto economico
Il Conto economico viene aggiornato automaticamente sulla base delle registrazioni previsionali e determina l'utile o la perdita prevista.
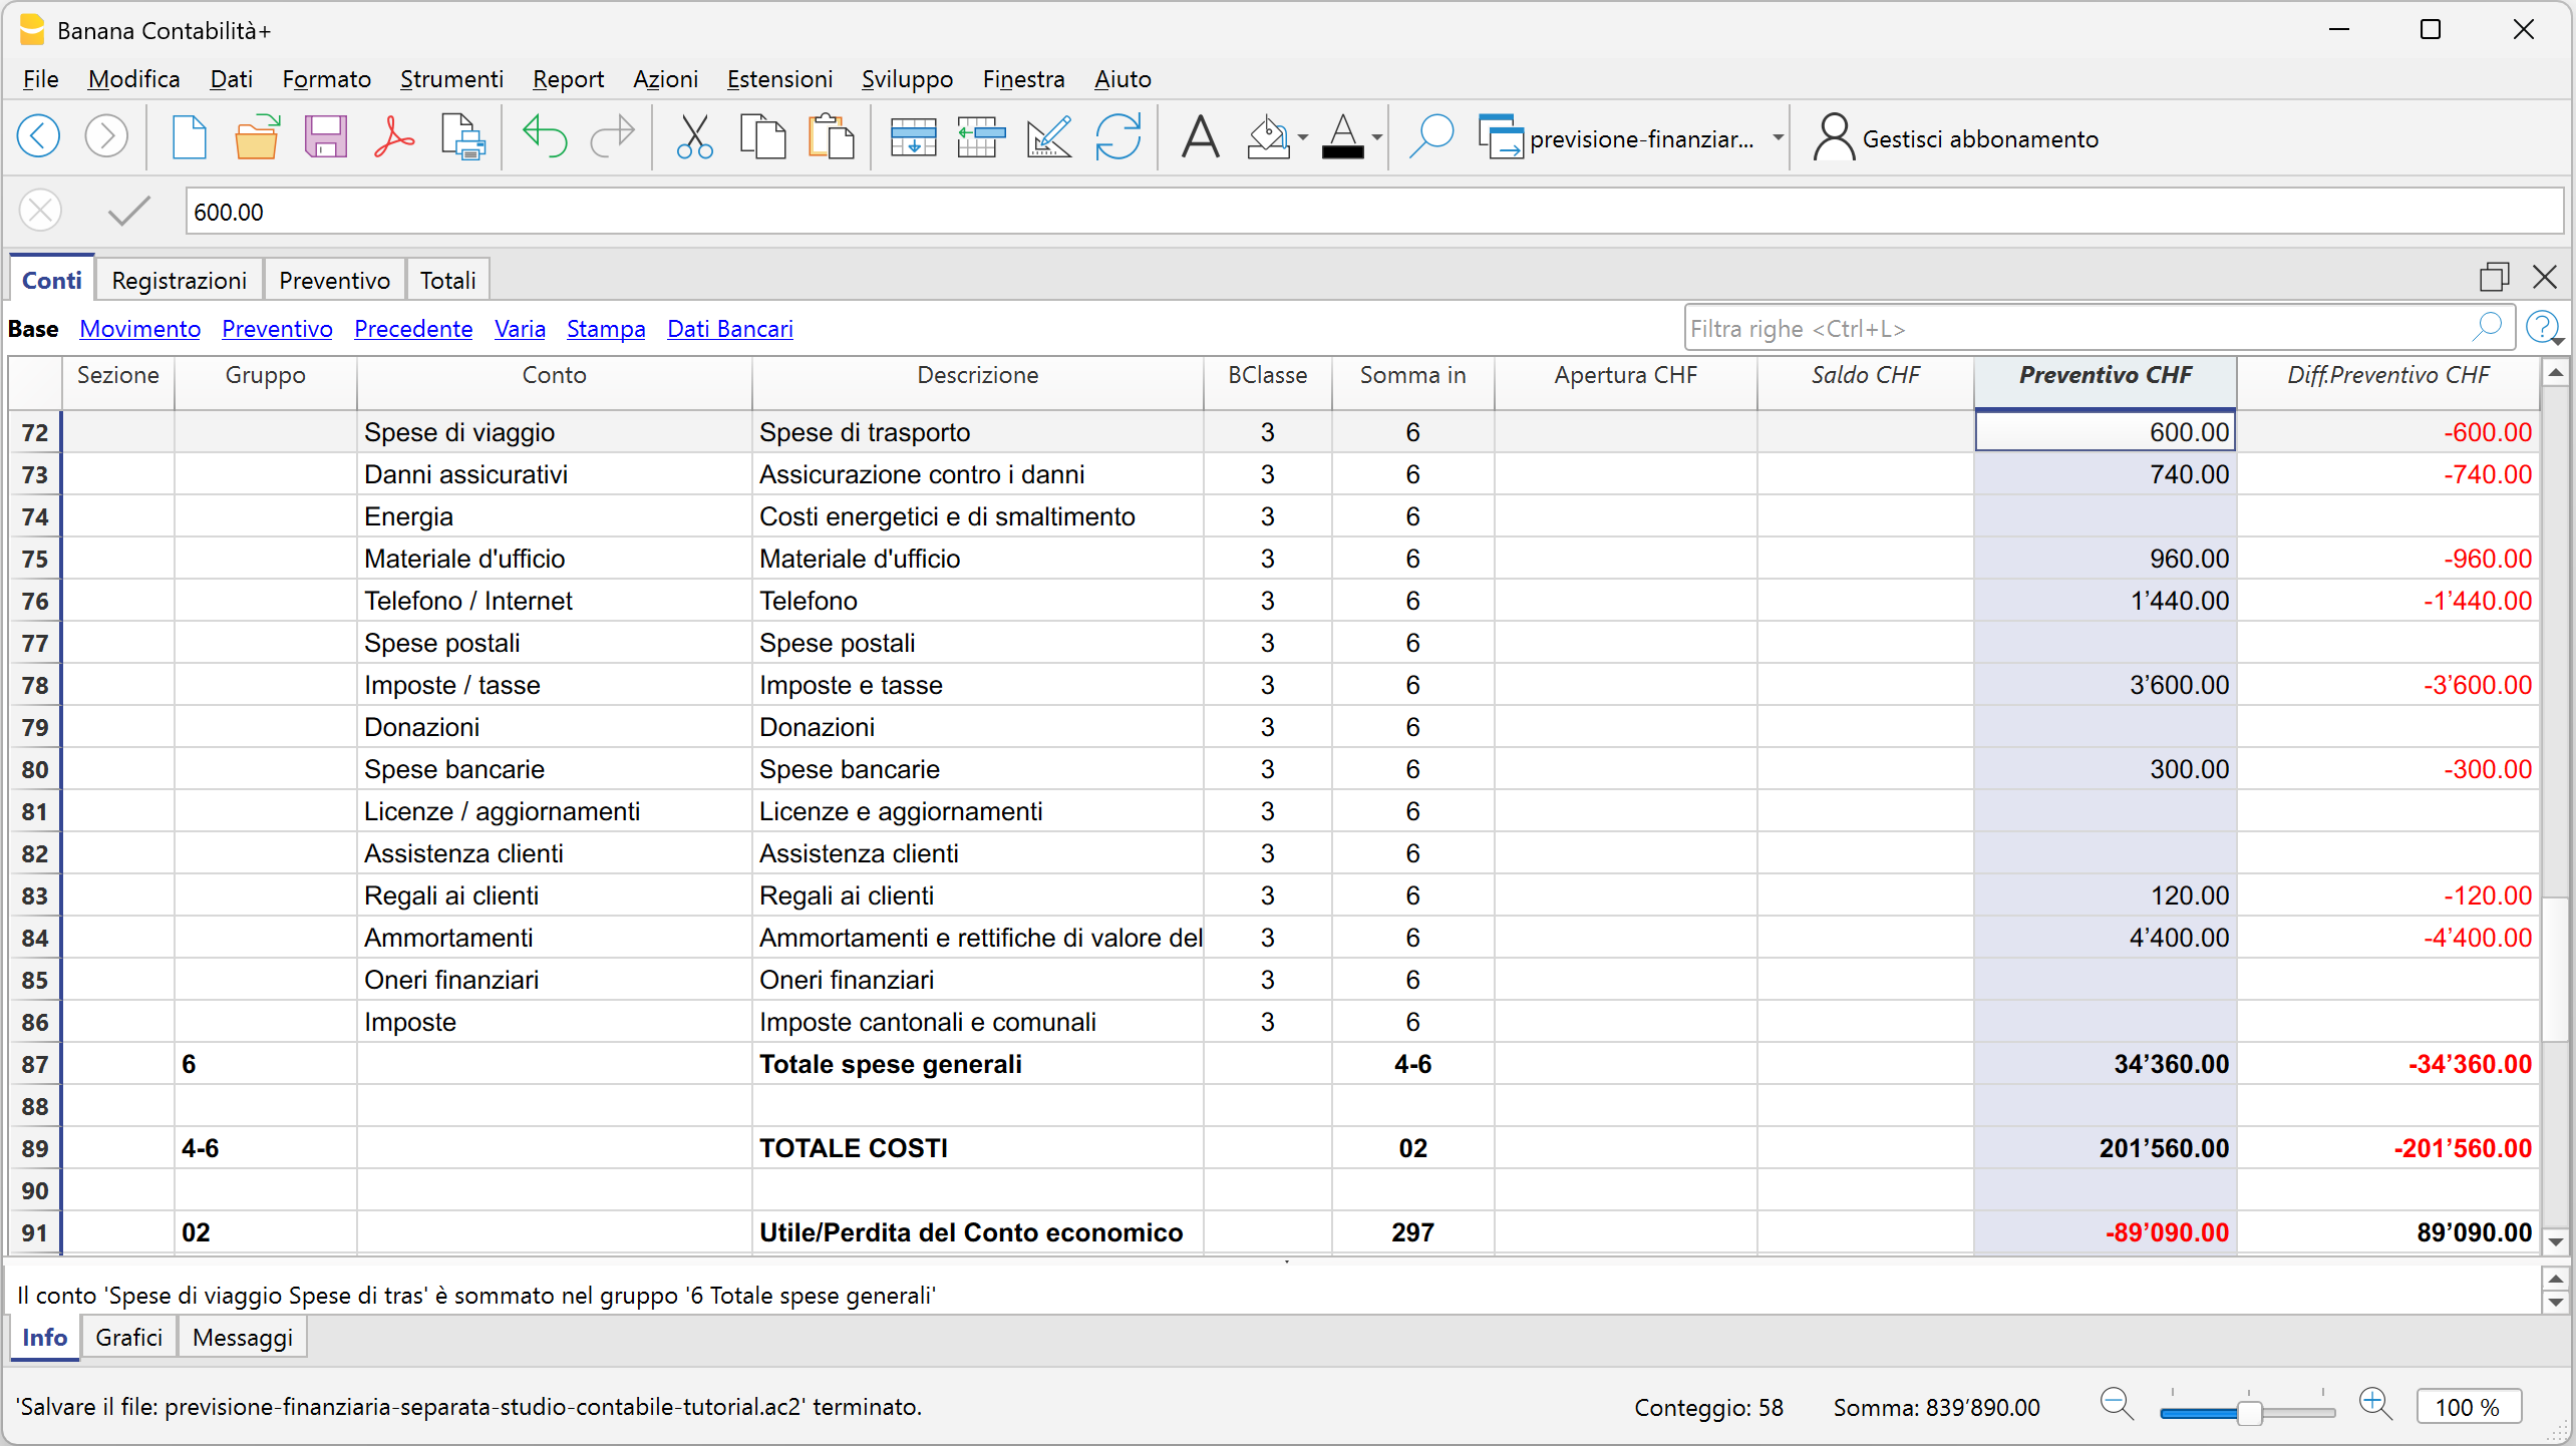
Modificare ipotesi e simulare scenari
Una volta creata la pianificazione di base, puoi modificare le ipotesi e simulare scenari alternativi per confrontarne i risultati con quelli della pianificazione iniziale.
Puoi aggiungere nuove registrazioni previsionali, modificare quelle esistenti oppure utilizzare quantità, prezzi, variabili e formule per verificare come il cambiamento di determinate ipotesi influisce sui risultati complessivi.
Quando un dato viene modificato, Banana ricalcola automaticamente gli effetti collegati, permettendo di verificare immediatamente l'impatto sulla liquidità, sul risultato d'esercizio e sulla situazione patrimoniale.
Ipotesi: aumento delle consulenze del 10%
Supponiamo di voler valutare gli effetti di un aumento del 10% delle consulenze.
Nella tabella Preventivo puoi utilizzare quantità, prezzi unitari, variabili e formule:
- visualizza le colonne Quantità, Prezzo unitario e Formula
- inserisci i valori nelle colonne Quantità e Prezzo unitario
- definisci una variabile per lo scenario di base, ad esempio a = 1
- modifica la variabile per simulare un aumento del 10%, ad esempio a = 1.1
- nella colonna Formula inserisci la formula che utilizza la variabile.
Modificando la variabile, Banana ricalcola automaticamente le registrazioni previsionali interessate e i relativi risultati.
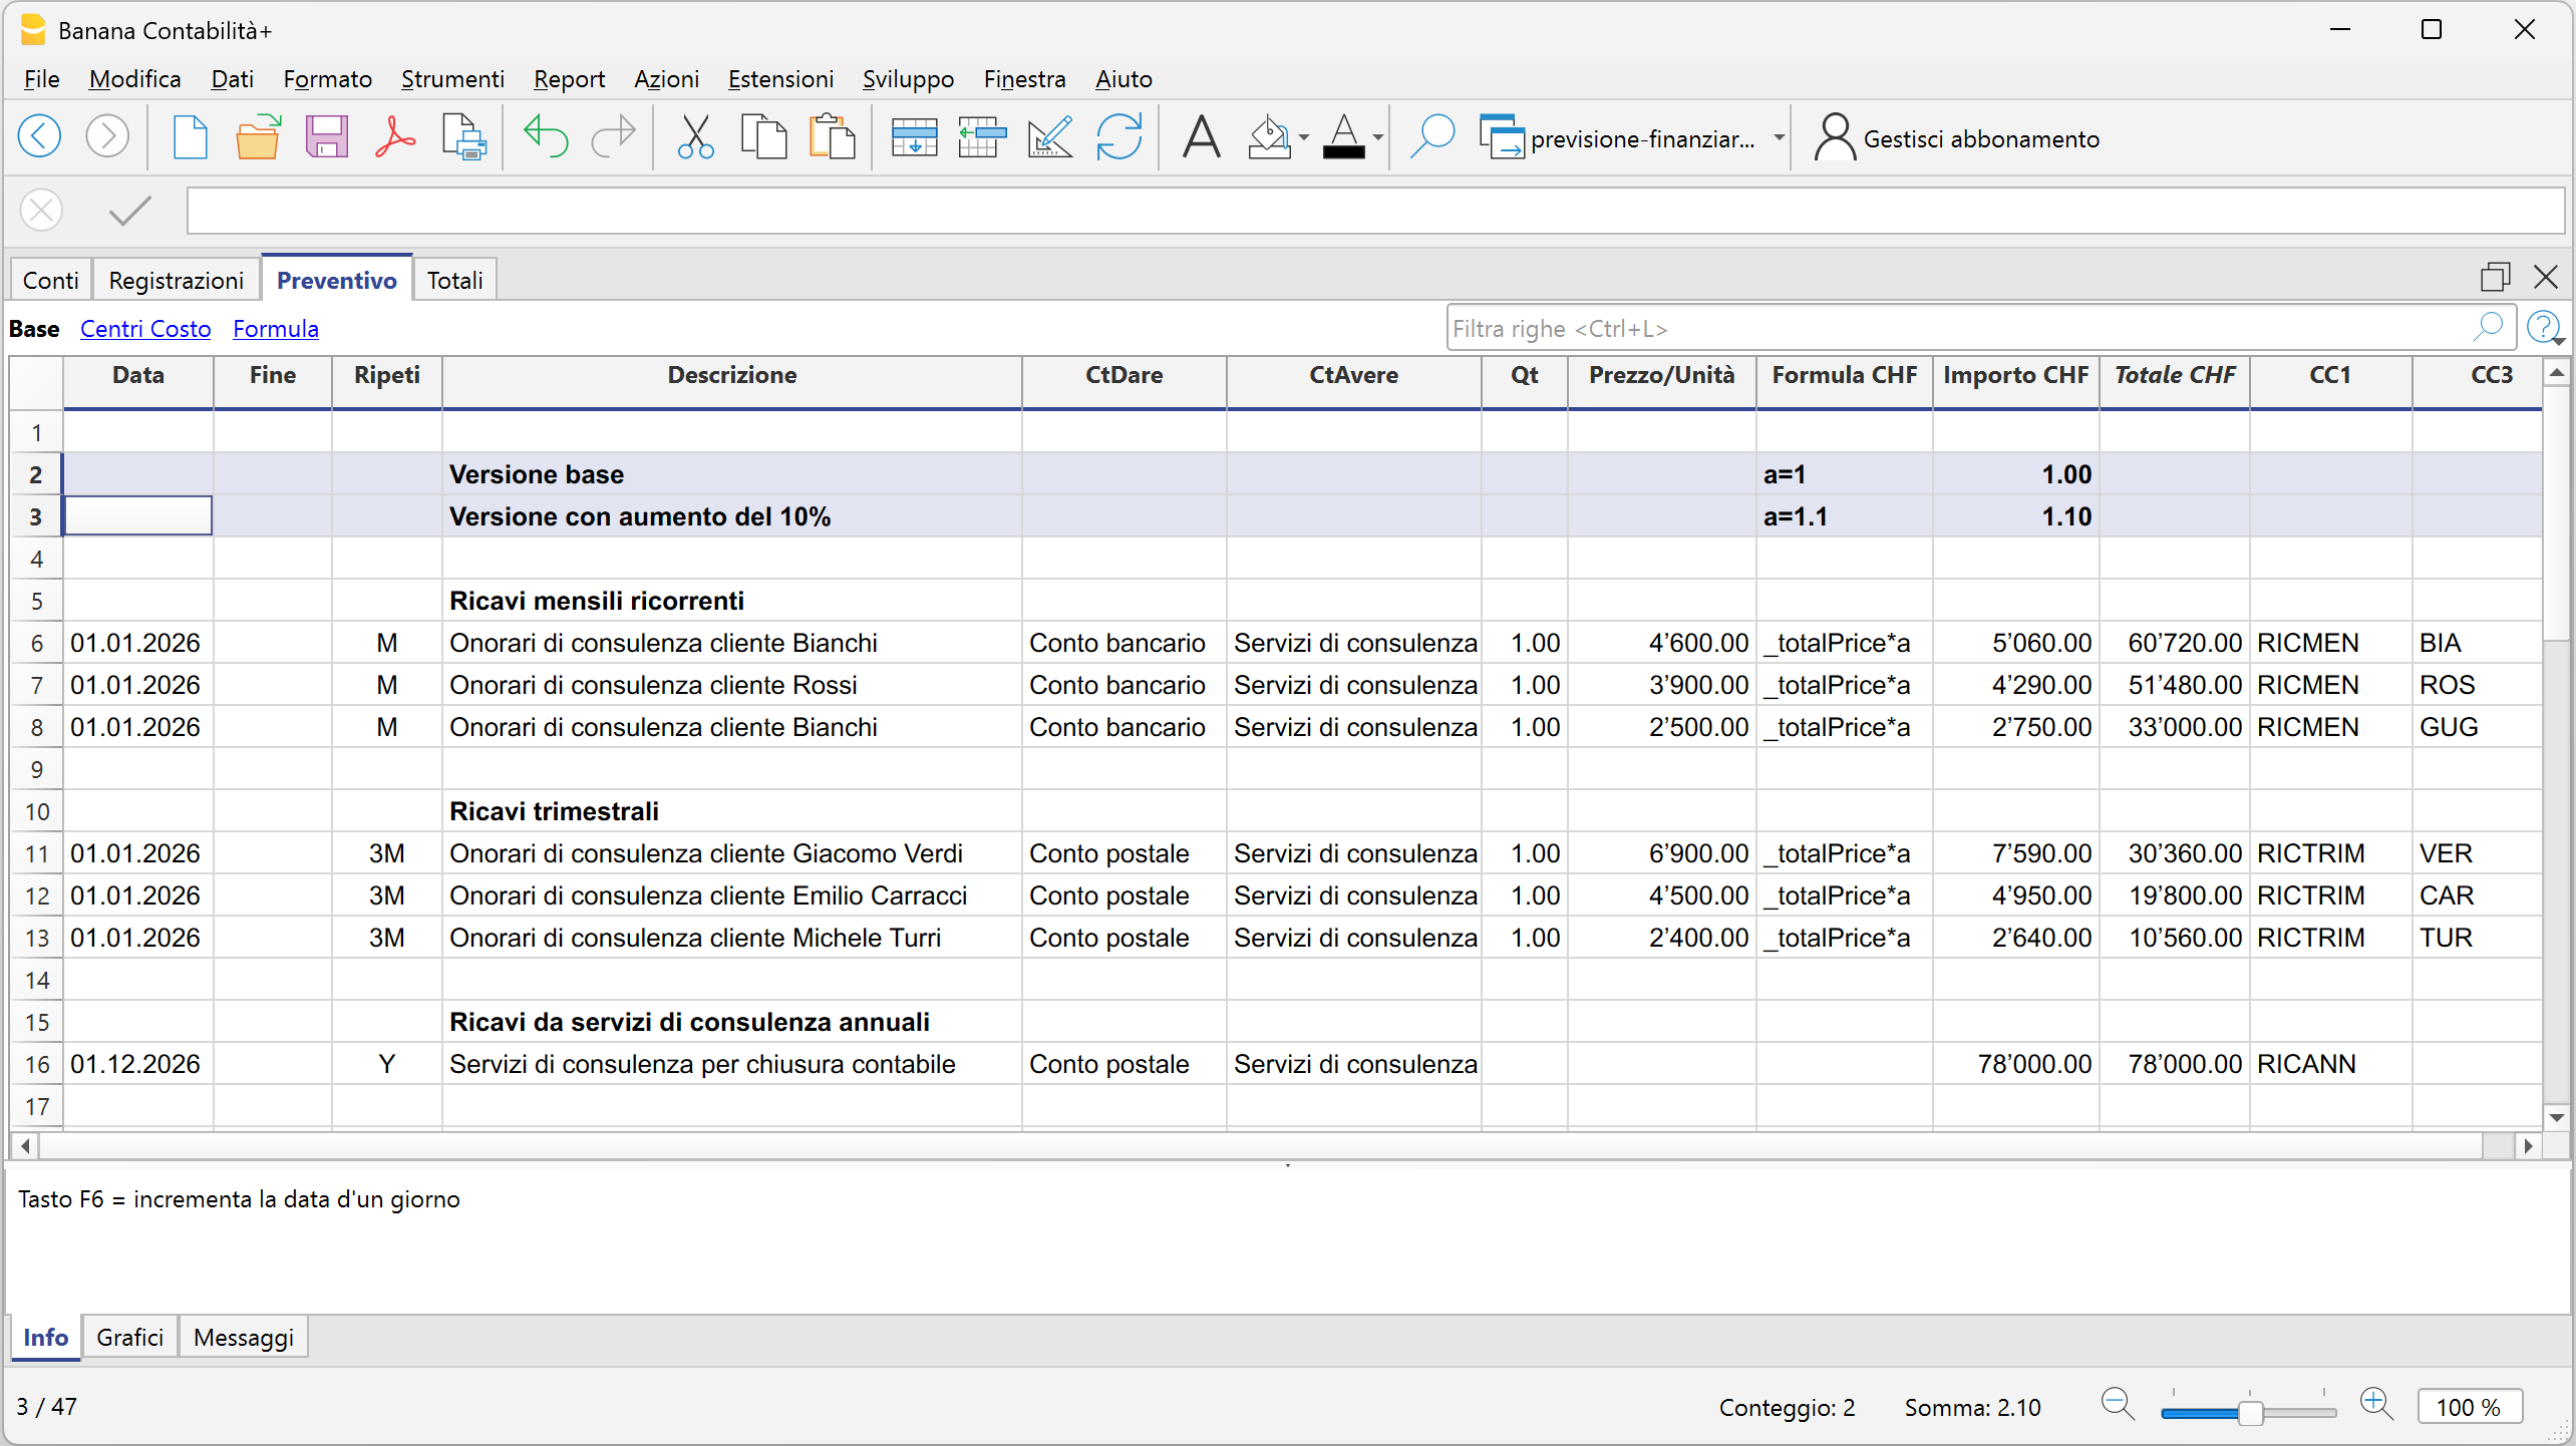
Ipotesi: assunzione di un nuovo collaboratore dal 01.07.2026
Per valutare l'impatto dell'assunzione di un nuovo collaboratore, nella tabella Preventivo vengono aggiunte le registrazioni previsionali necessarie con data di inizio 01.07.2026.
Oltre al salario devono essere considerate anche le relative componenti, come i contributi e gli altri costi del personale previsti.
Banana permette così di verificare l'impatto della nuova assunzione sui costi del personale, sul risultato d'esercizio e sulla liquidità.
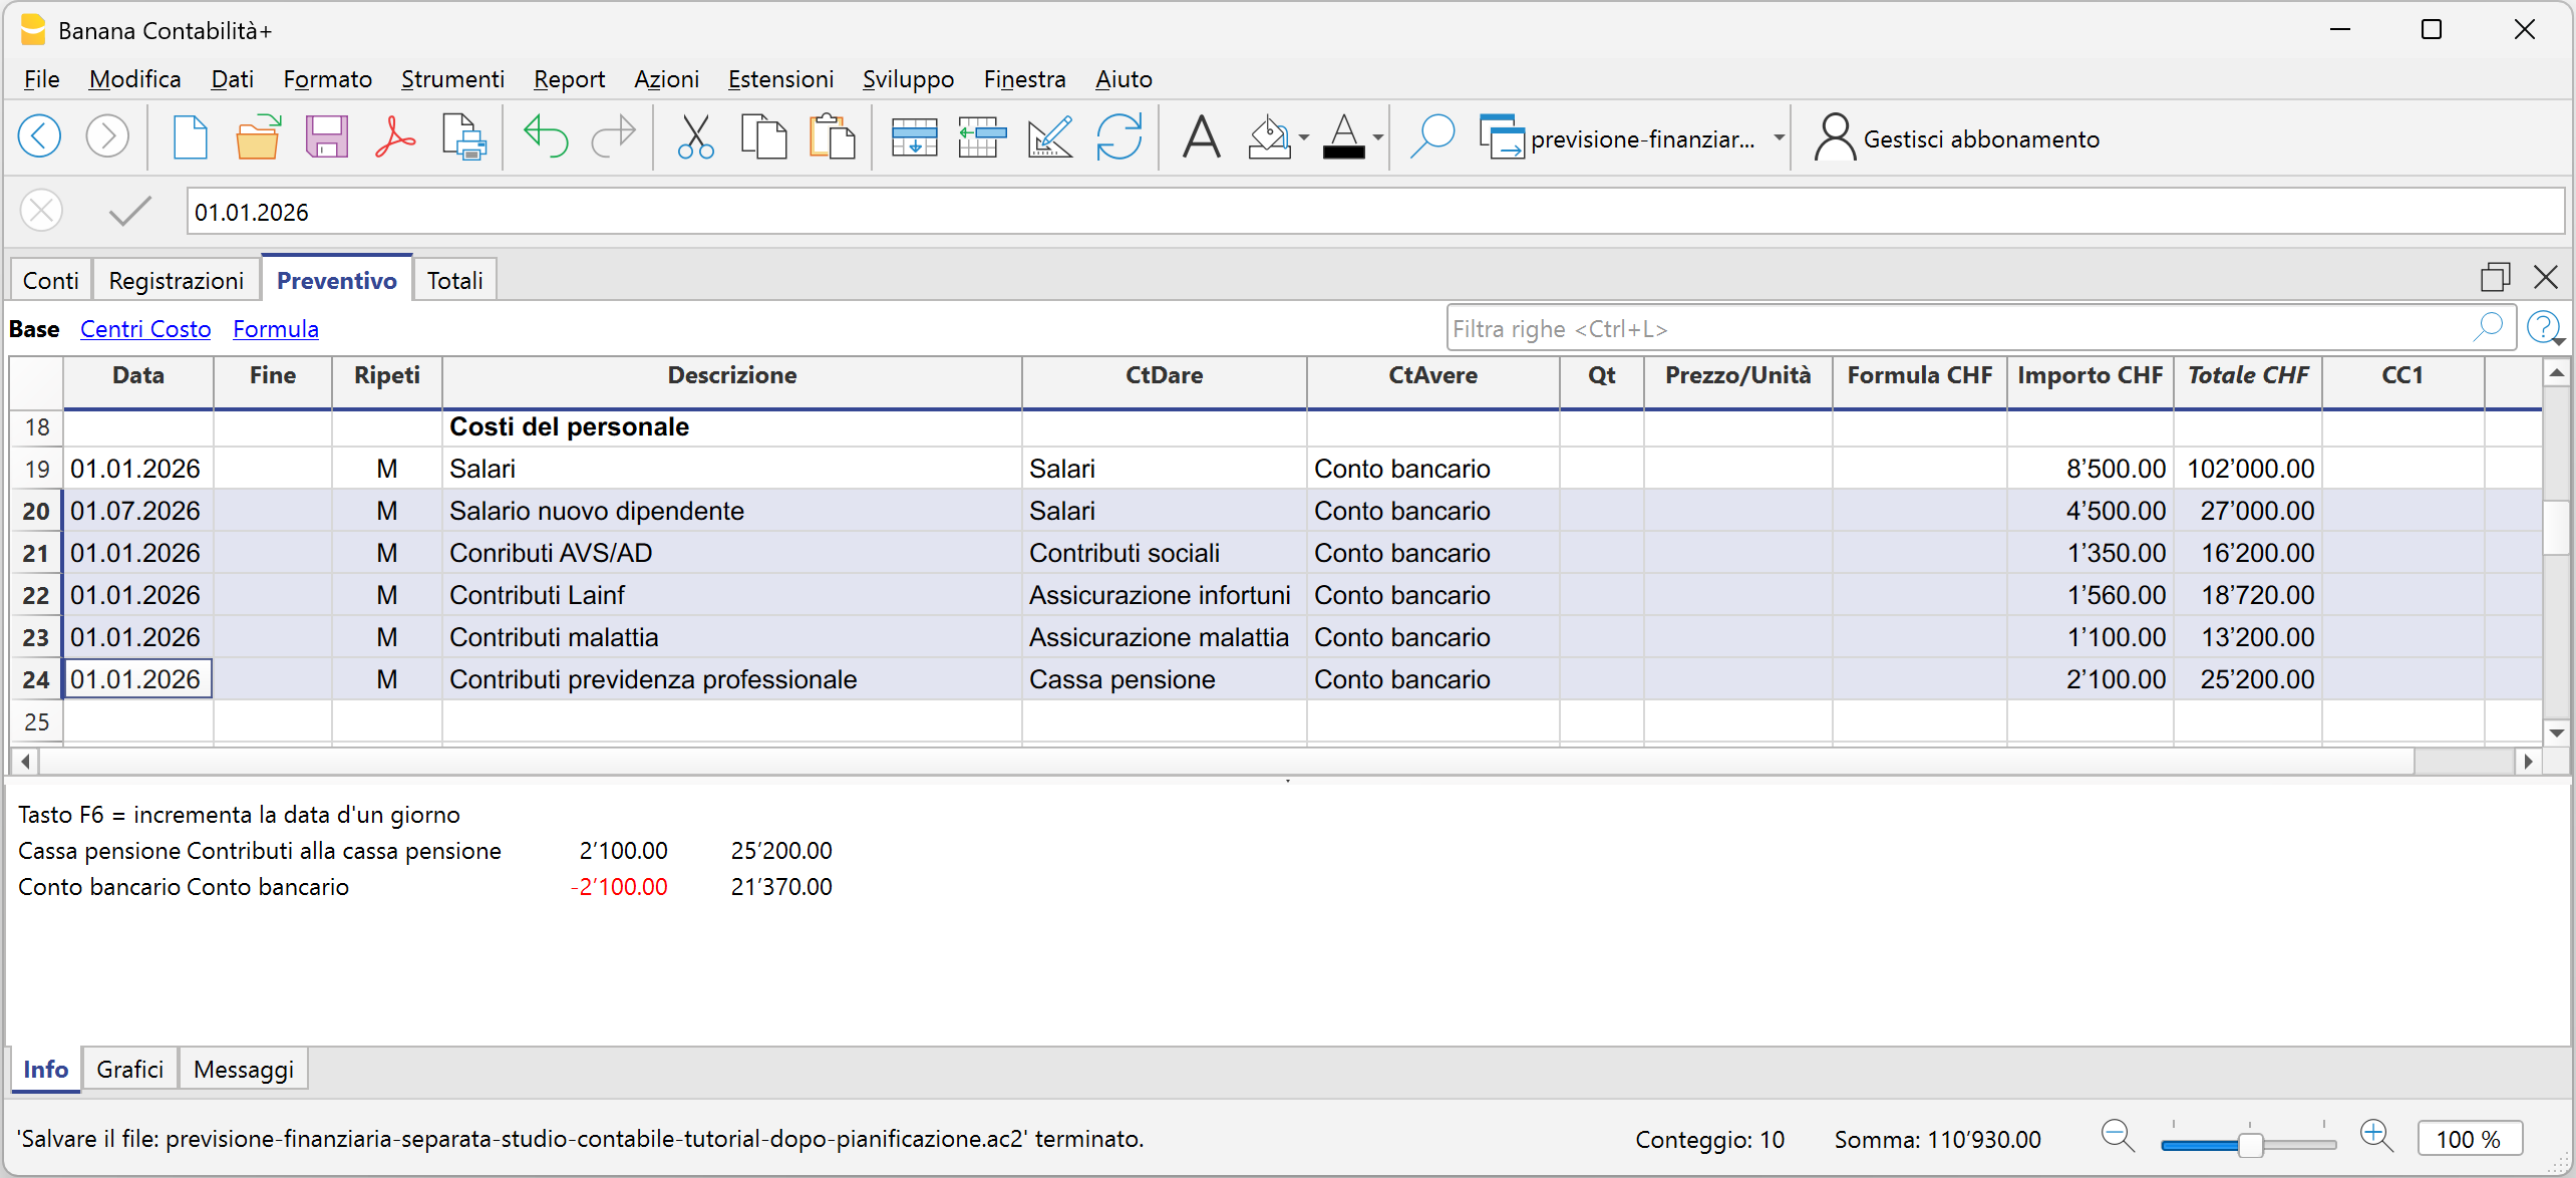
Ipotesi: investimento in nuovo hardware finanziato con un prestito bancario
Supponiamo di pianificare l'acquisto di nuovo hardware per CHF 10'000, finanziato tramite un prestito bancario con un tasso d'interesse del 2.10%.
Nella tabella Preventivo vengono inserite le registrazioni previsionali relative all'investimento e al finanziamento, indicando la data prevista dell'operazione, nell'esempio 01.08.2026.
Per completare la previsione vengono inoltre considerati gli interessi sul finanziamento. Al 31.12 è possibile utilizzare una formula o una variabile per calcolare gli interessi relativi ai cinque mesi da agosto a dicembre e registrare il relativo costo previsto.
In questo modo è possibile valutare contemporaneamente l'impatto dell'operazione sugli investimenti, sull'indebitamento, sugli interessi, sulla liquidità e sul risultato d'esercizio.

Effetti delle ipotesi nei report previsionali
I dati inseriti nella tabella Preventivo possono essere utilizzati per ottenere i principali report economici, finanziari e patrimoniali previsionali.
Dal menu Report > Bilancio abbellito con gruppi, nella sezione relativa ai conti puoi attivare Bilancio e Conto economico e, nella sezione Colonne, selezionare i dati del Preventivo.
Puoi così ottenere lo Stato patrimoniale previsionale e il Conto economico previsionale e verificare gli effetti delle ipotesi inserite nella pianificazione.
Nell'esempio, tutte le variazioni previsionali ipotizzate, aumento del 10% delle vendite, assunzione di un nuovo dipendente e investimento finanziato con un prestito bancario, modificano i risultati della pianificazione rispetto a quelli previsti inizialmente. I relativi effetti si riflettono sullo Stato patrimoniale e sul Conto economico, determinando nuovi valori previsti per la liquidità e l'utile d'esercizio.
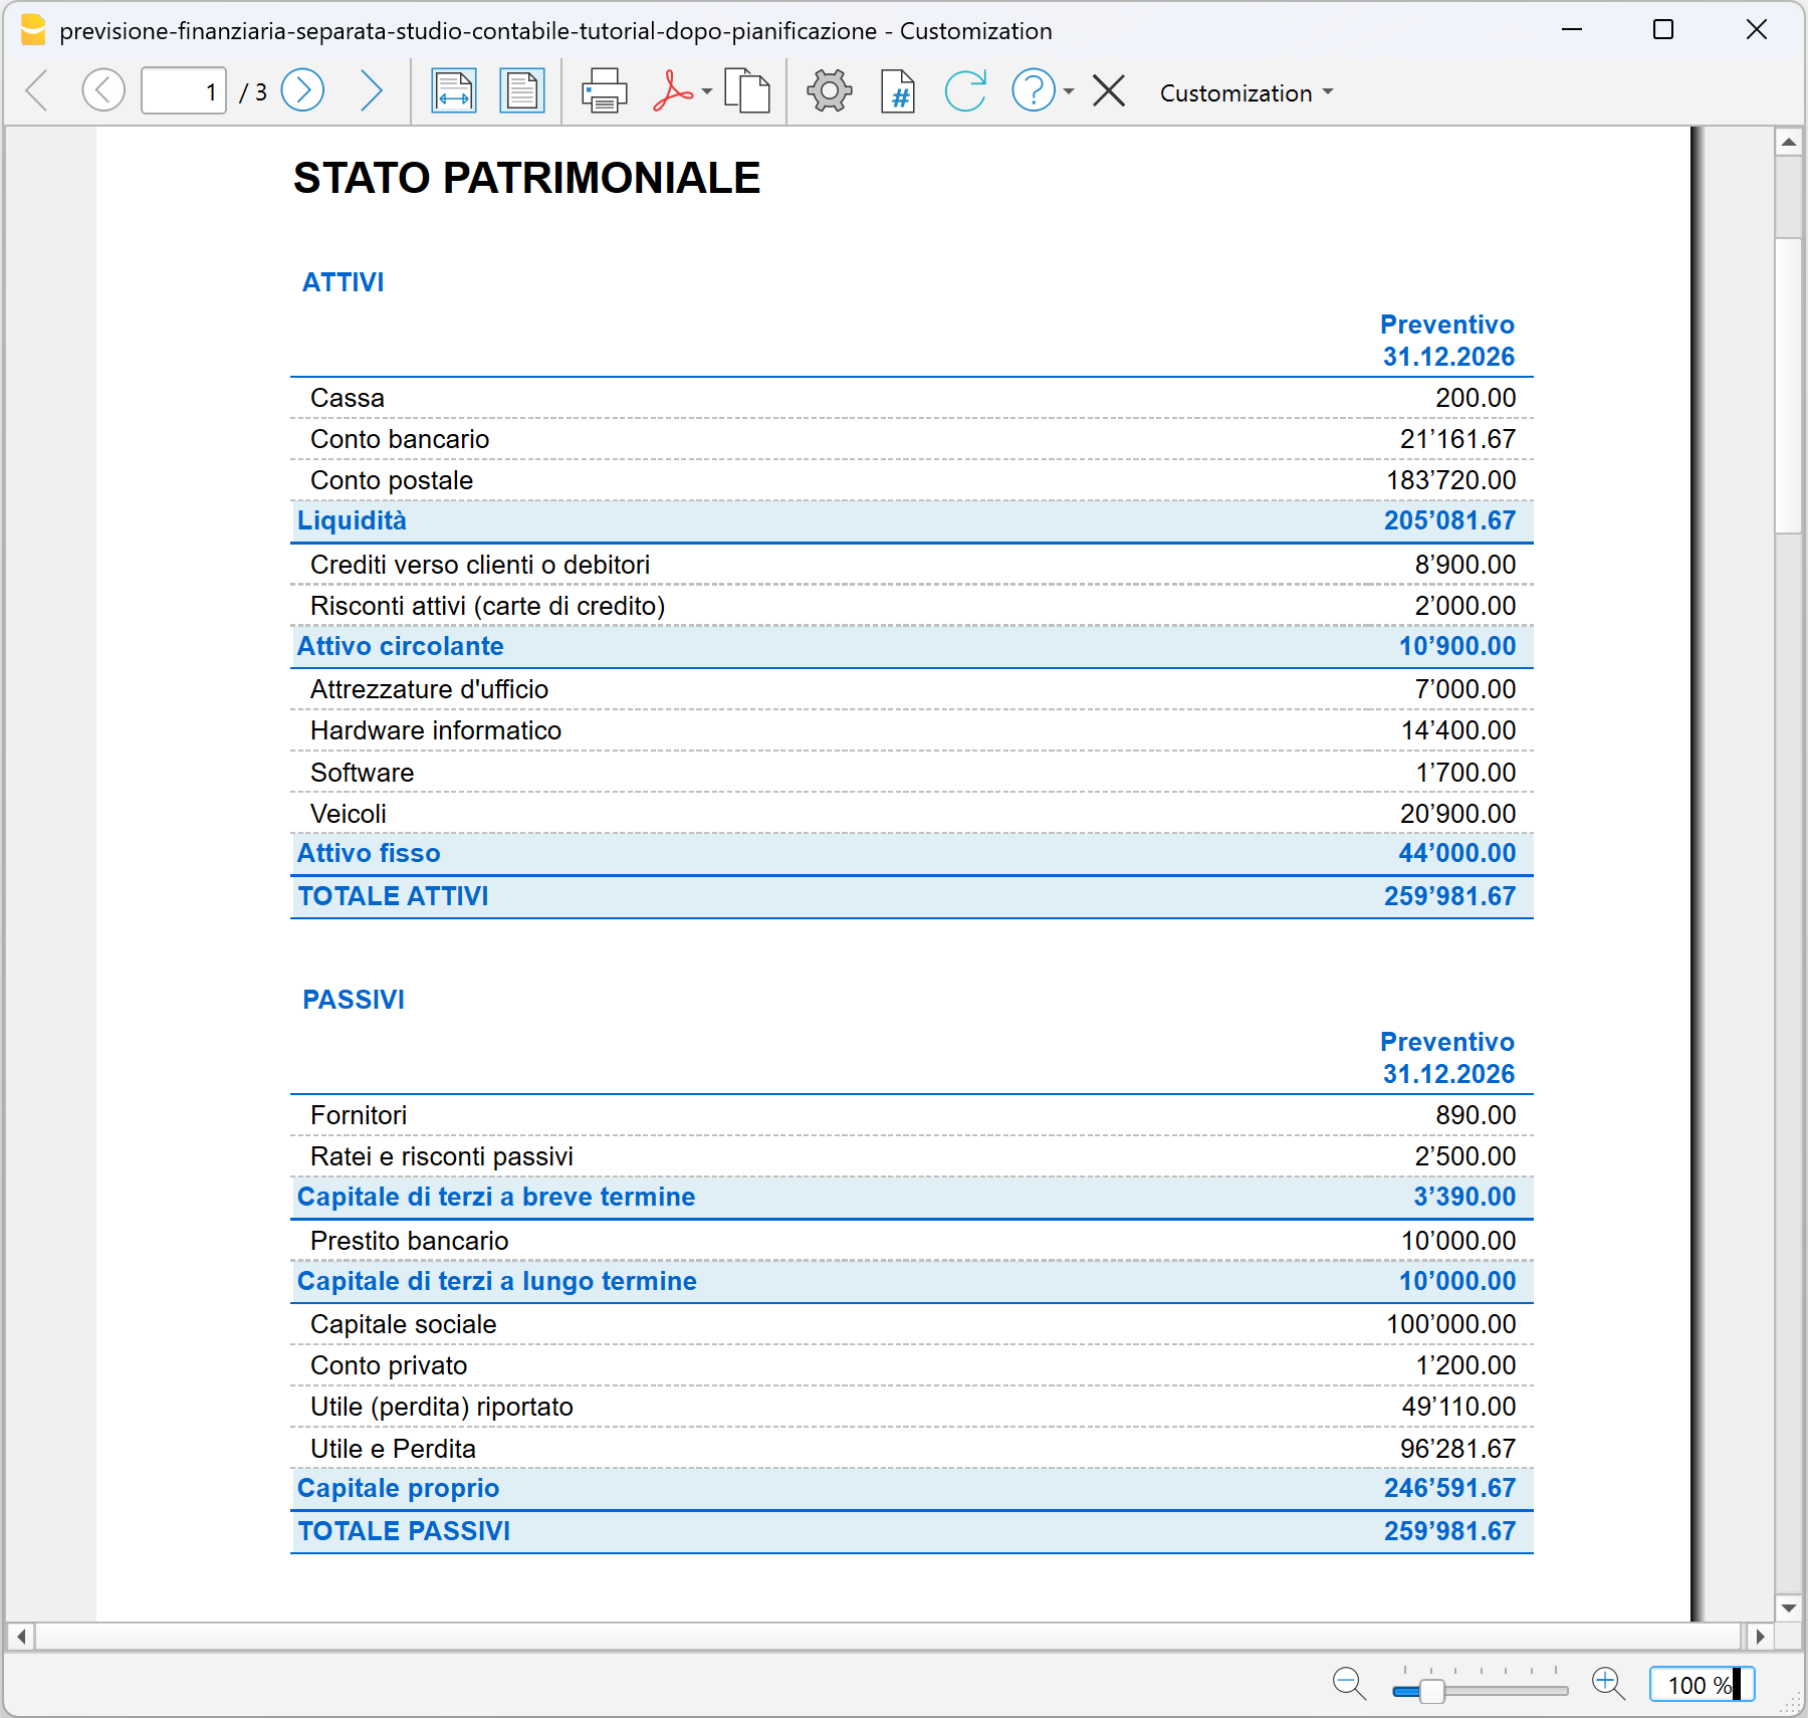
Nello stesso scenario, il Conto economico previsionale permette di confrontare i ricavi e l'utile previsto con quelli della pianificazione di base.
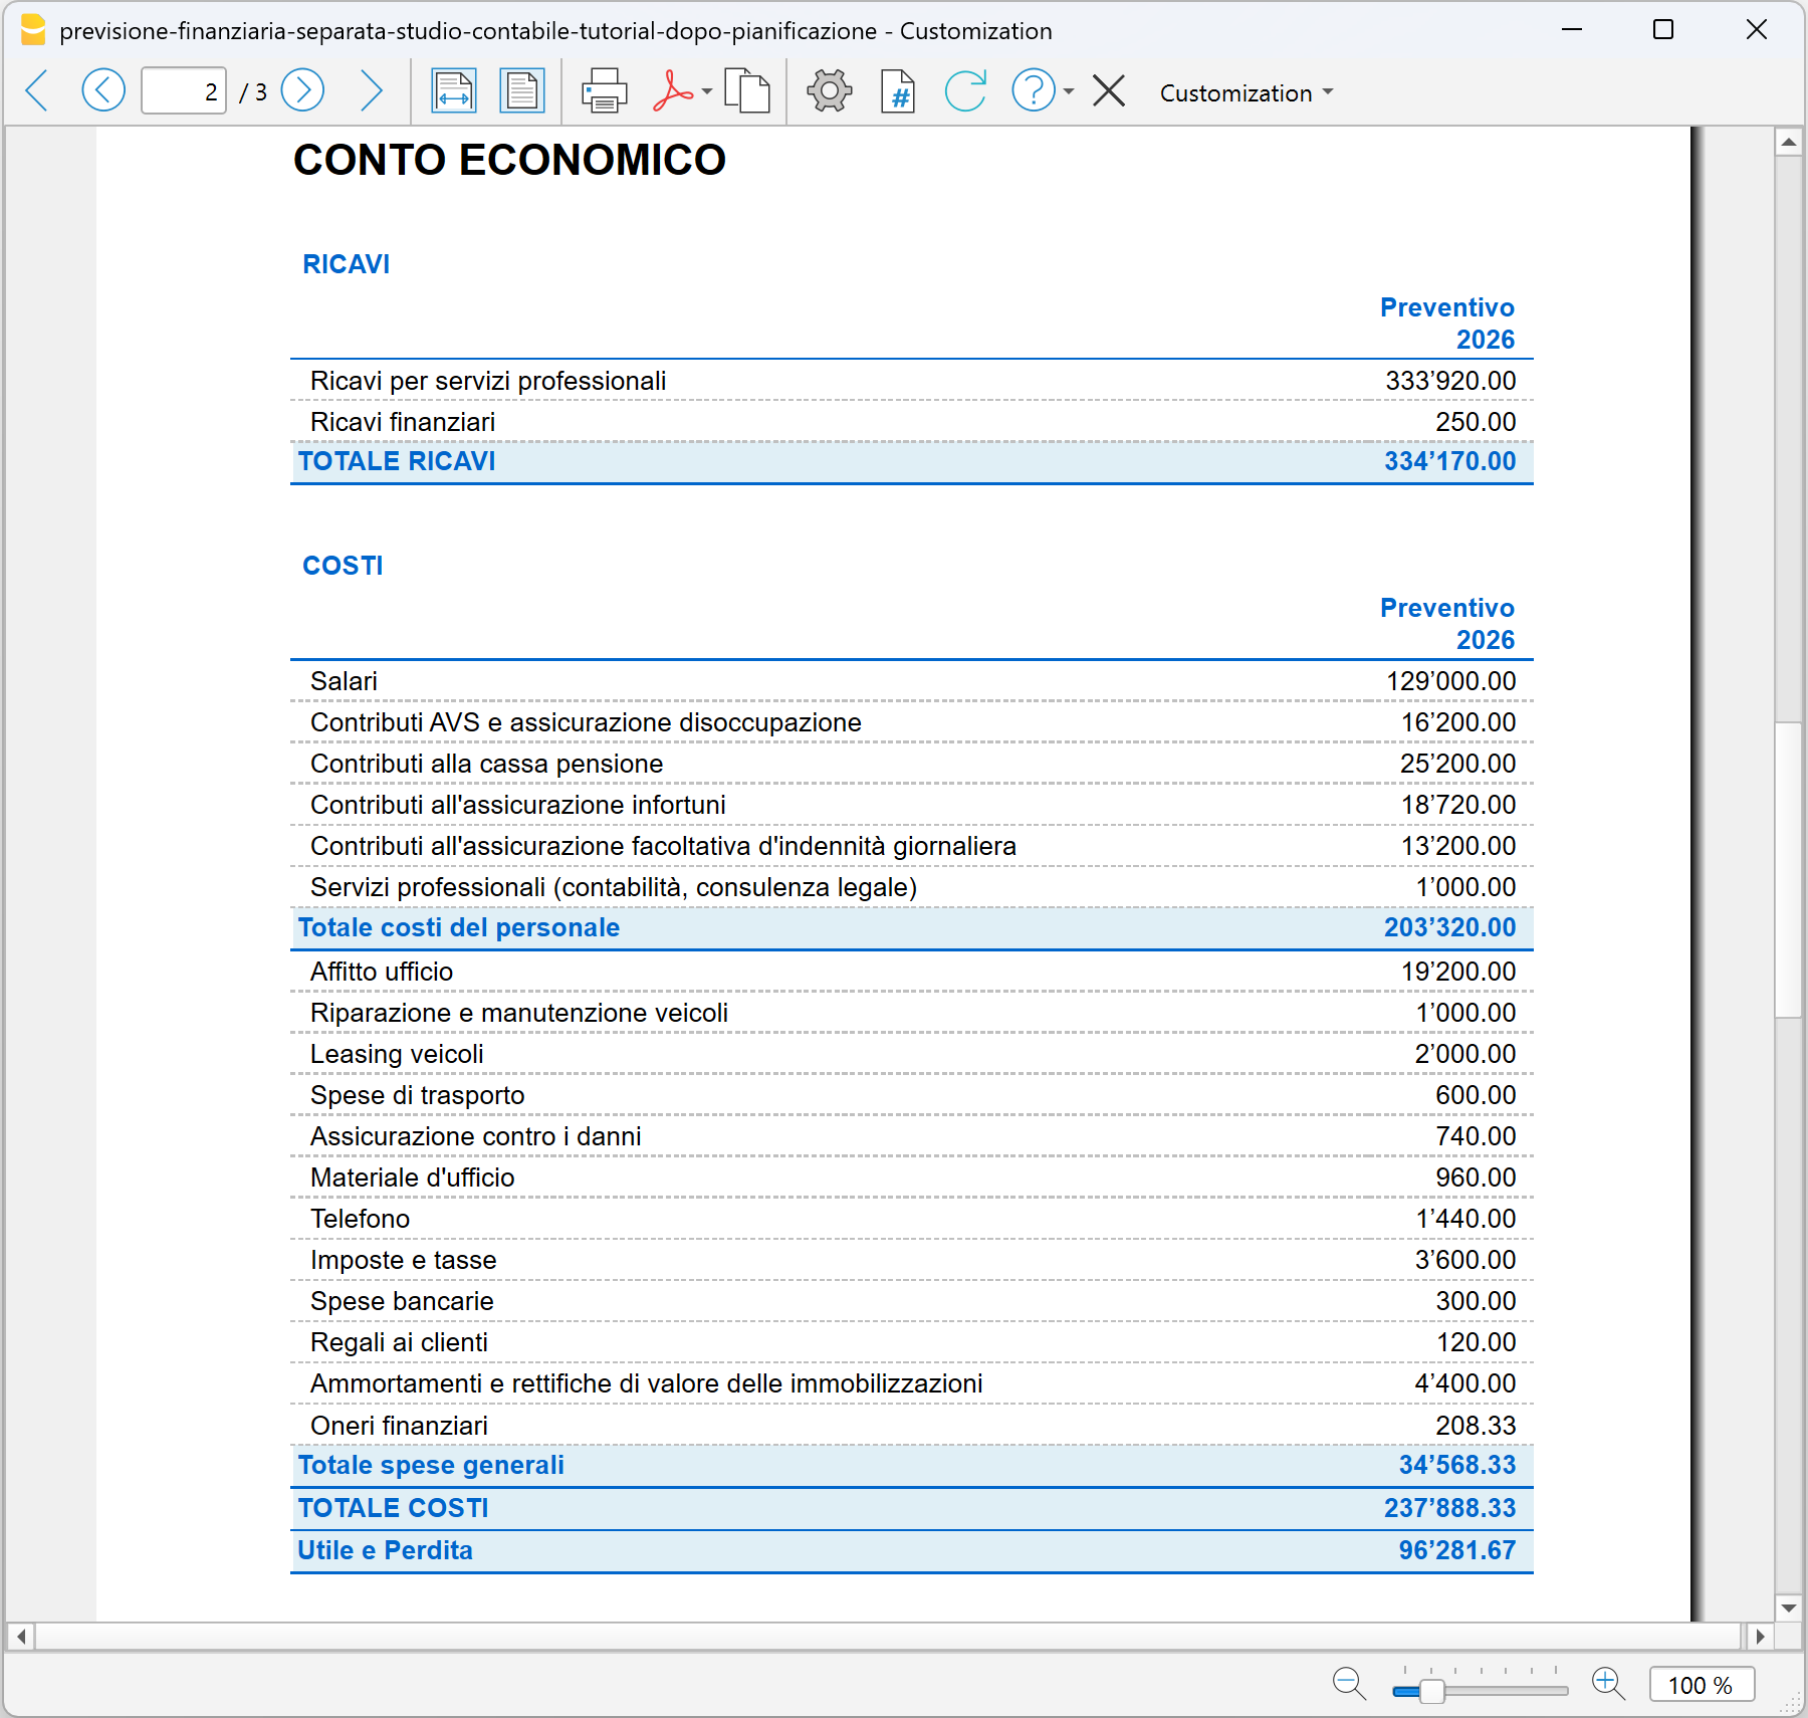
Proiezioni pluriennali
Con Banana Contabilità puoi estendere la pianificazione su più esercizi e creare proiezioni pluriennali.
Per impostare una pianificazione pluriennale, nella tabella Preventivo occorre inserire il movimento previsionale per ciascun anno della pianificazione. Per ogni movimento vengono indicate la relativa data di inizio e di fine periodo, fino a raggiungere la data finale prevista dalla pianificazione.
Gli importi possono essere modificati di anno in anno per tenere conto delle variazioni previste. Ad esempio, puoi prevedere un aumento dei ricavi, una variazione dei costi, nuovi investimenti o una diversa evoluzione dei finanziamenti.
Una volta inserite le previsioni per i diversi esercizi, puoi ottenere report pluriennali e analizzare, anno per anno, l'evoluzione prevista del Conto economico, dello Stato patrimoniale, della liquidità, degli investimenti, dei finanziamenti e dell'indebitamento.
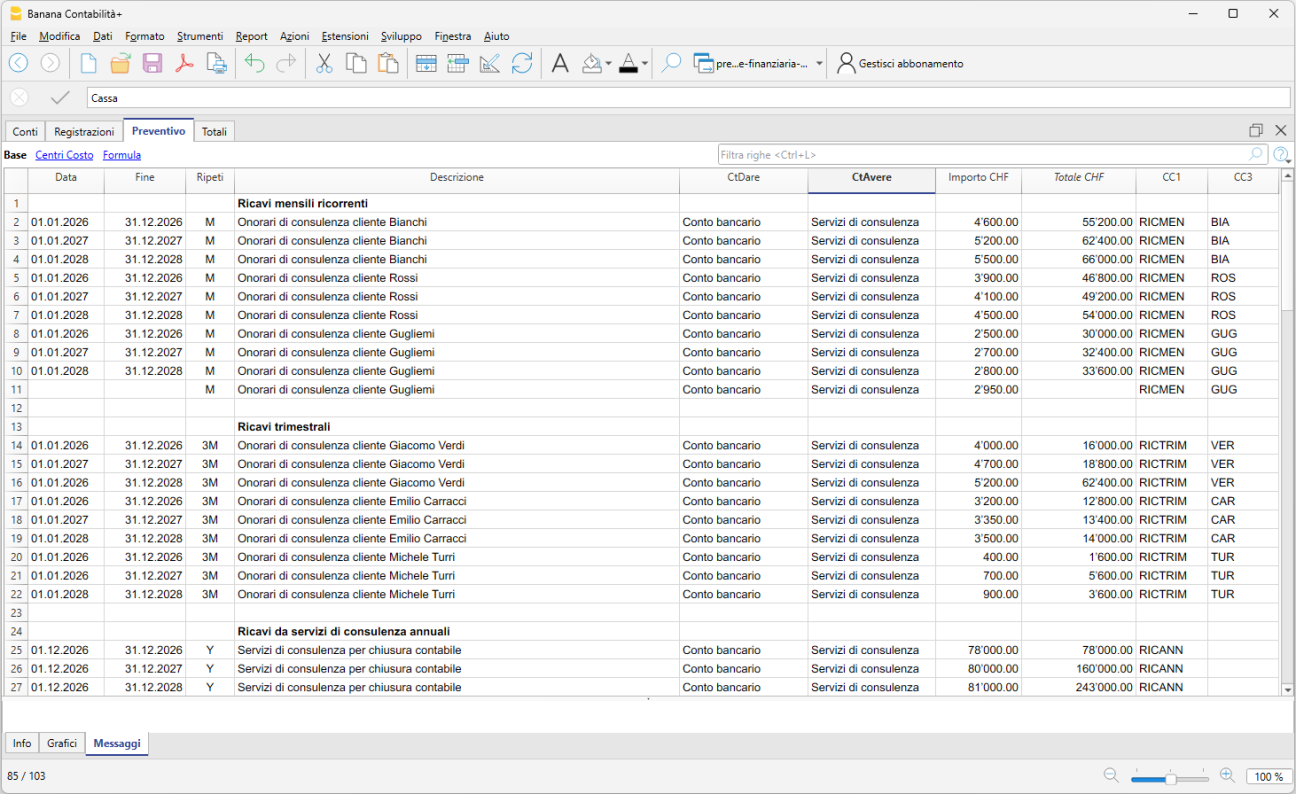
Analizzare i risultati della pianificazione
Una volta completata la pianificazione, puoi analizzare i risultati per l'intero periodo oppure suddividerli per anno. Questo permette di confrontare l'evoluzione prevista della situazione patrimoniale e del Conto economico nel corso di più esercizi.
Per visualizzare e stampare i report:
- dal menu Report > Bilancio abbellito con gruppi
- nella sezione Intestazione e piè di pagina, inserisci l'intestazione della pianificazione
- nella sezione Colonne, attiva la voce Preventivo, sia per il Bilancio sia per il Conto economico
- nella sezione Periodo, seleziona Tutto il periodo
- nella sezione Suddivisione, seleziona Anno
- fai clic su OK.
Esempio di pianificazione pluriennale per lo Stato patrimoniale
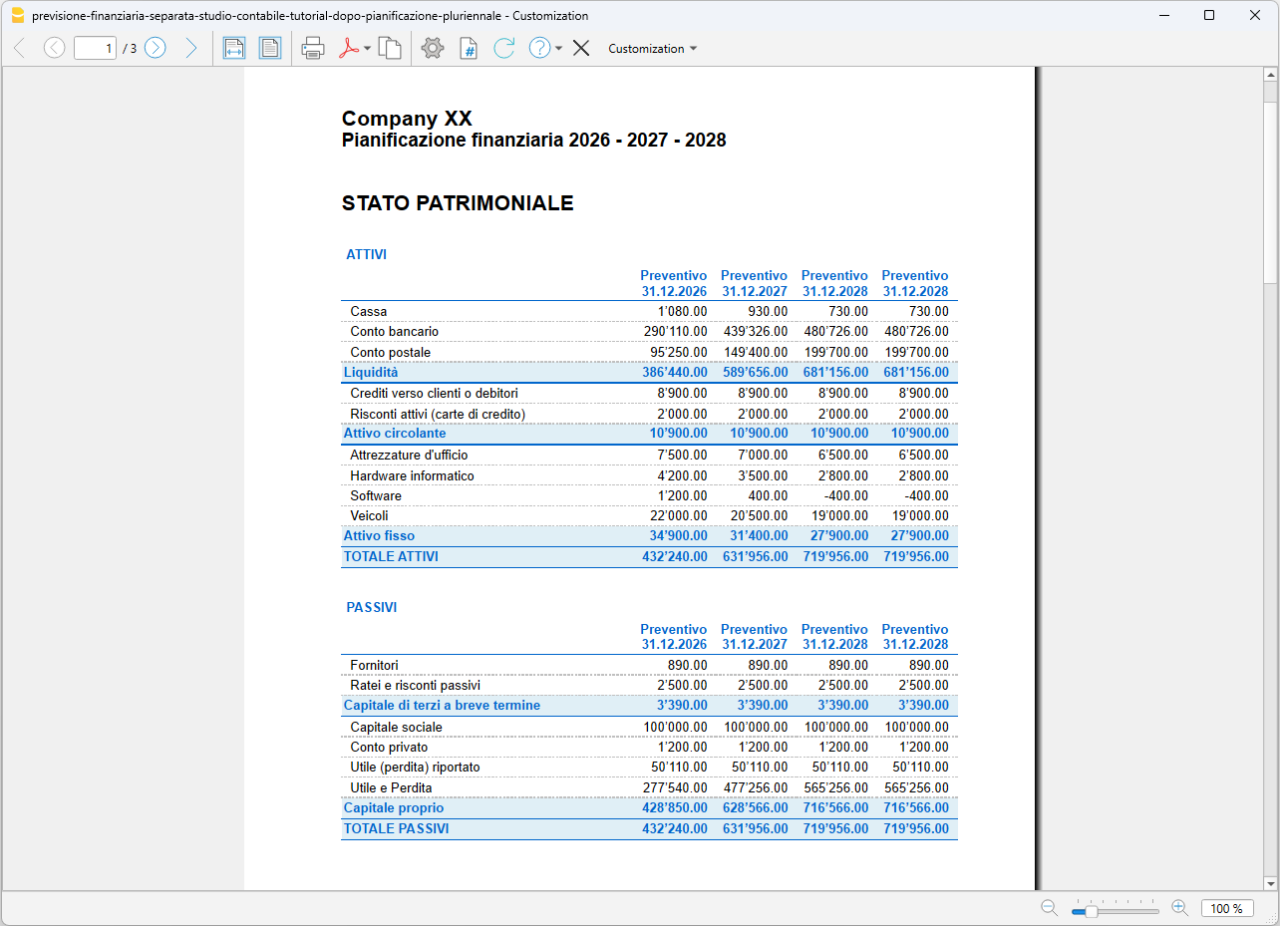
Esempio di pianificazione pluriennale per il Conto economico
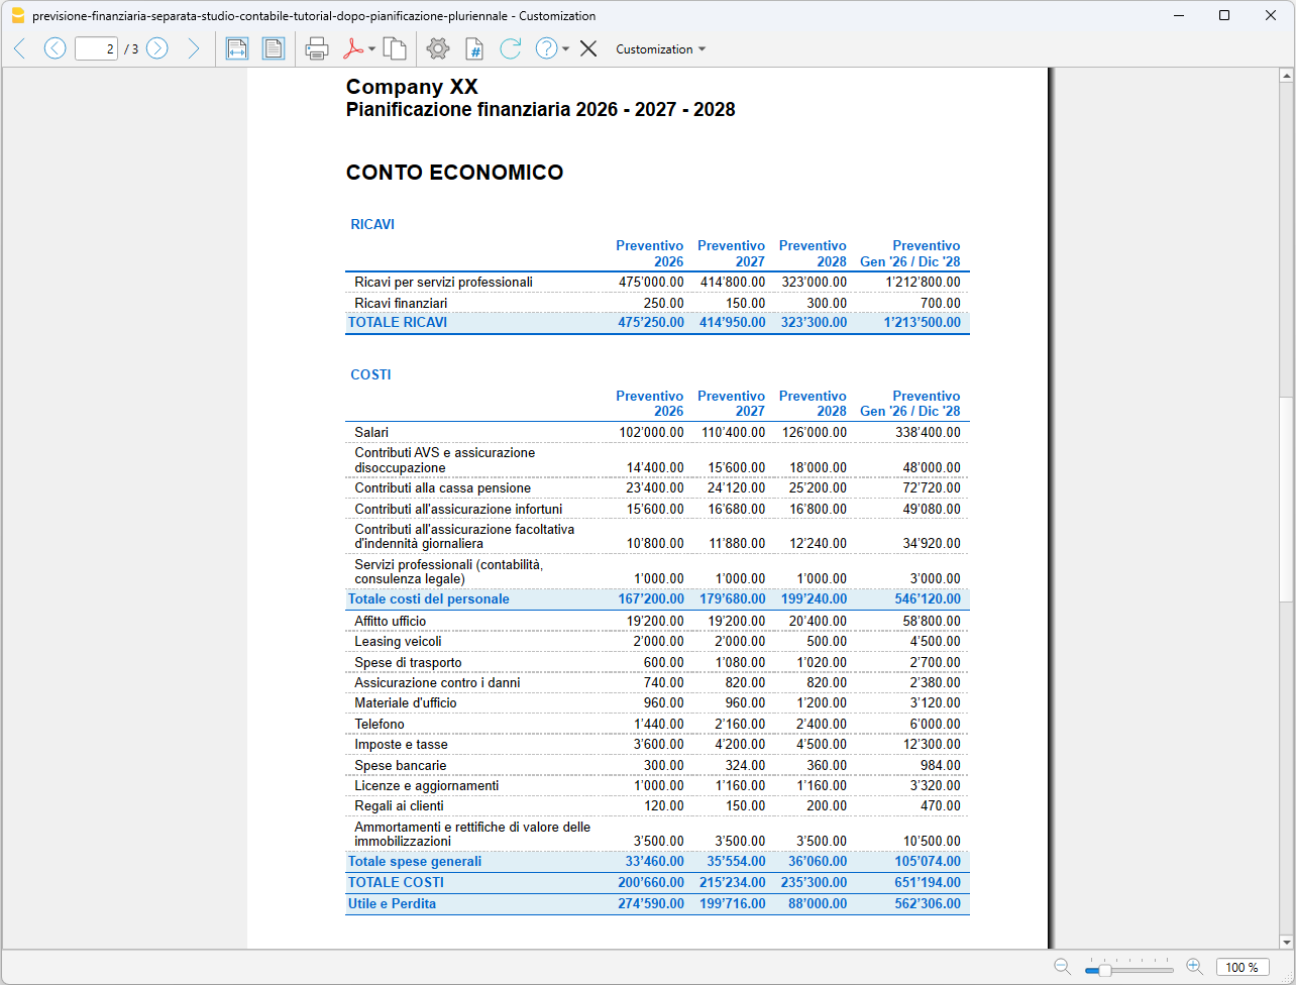
In particolare, puoi verificare:
- se la liquidità prevista è sufficiente durante il periodo di pianificazione
- come evolvono ricavi, costi e risultato d'esercizio
- l'impatto degli investimenti sulla liquidità e sulla situazione patrimoniale
- l'evoluzione dei finanziamenti e dell'indebitamento
- come cambia il patrimonio netto
- se le ipotesi formulate risultano economicamente e finanziariamente sostenibili.
Modificando le ipotesi e le registrazioni nella tabella Preventivo, Banana ricalcola automaticamente i risultati della pianificazione. Puoi così confrontare scenari alternativi e valutarne gli effetti sulla liquidità, sul risultato d'esercizio e sulla situazione patrimoniale, utilizzando i risultati previsionali come supporto alle decisioni aziendali.