Immobilienbuchhaltung in der Schweiz
Mit Banana Buchhaltung Plus führen Sie die Buchhaltung Ihrer Renditeliegenschaft oder Stockwerkeigentümergemeinschaft einfach und effizient, auch ohne besondere Vorkenntnisse. Je nach Art der Liegenschaft und Ihrer Erfahrung mit der Buchhaltung stehen Ihnen verschiedene gebrauchsfertige Vorlagen zur Auswahl.
Mit Banana Buchhaltung Plus können Sie:
- den Überblick über Akontozahlungen für Nebenkosten, Mietzinse und Zahlungen an Lieferanten behalten.
- jederzeit sehen, wer bereits bezahlt hat und welche Zahlungen noch ausstehen.
- Rechnungen von Lieferanten, Handwerkern und Dienstleistern einfach erfassen.
- am Jahresende eine professionelle Abrechnung mit allen Belegen erstellen, die Sie direkt ausdrucken oder per E-Mail versenden können.
Welche Liegenschaft möchten Sie verwalten?
- Stockwerkeigentum (StWE): Liegenschaft mit mehreren Eigentümern, die sich die Kosten teilen und die gemeinschaftlichen Bereiche gemeinsam nutzen.
- Renditeliegenschaft: Liegenschaft, die einer einzelnen Person oder einem Unternehmen gehört und durch die Vermietung an Dritte Erträge erzielt.
Eine Liegenschaft kann eine oder mehrere Einheiten umfassen, beispielsweise Wohnungen, Büros oder Geschäftsräume. Sie kann einer einzelnen Person, einem Unternehmen oder mehreren Personen gemeinsam gehören.
Sobald Sie festgelegt haben, welche Art von Liegenschaft Sie verwalten möchten, können Sie die passende Buchhaltungsvorlage auswählen.
Stockwerkeigentümergemeinschaft (STWEG)
Eine Liegenschaft im Stockwerkeigentum (StWE) ist ein Gebäude, dessen einzelne Einheiten (Wohnungen, Büros oder Geschäftsräume) in der Regel verschiedenen Eigentümern gehören. Diese bilden die Stockwerkeigentümergemeinschaft (STWEG). In einigen Fällen kann ein einzelner Eigentümer mehrere Einheiten innerhalb desselben Gebäudes besitzen.
Für die Buchhaltung ist entscheidend, wie die einzelnen Einheiten genutzt werden:
- Jeder Stockwerkeigentümer kann eine oder mehrere seiner Einheiten privat nutzen, ohne sie zu vermieten.
- Er kann seine Einheiten auch vermieten und dafür zusätzlich eine Buchhaltung für eine Renditeliegenschaft führen.
Auf Grundlage dieser Unterscheidung umfasst die Verwaltung einer Liegenschaft im Stockwerkeigentum zwei Ebenen:
- Die Verwaltung der Stockwerkeigentümergemeinschaft (STWEG): Sie umfasst die gemeinsame Buchhaltung für die gemeinschaftlichen Kosten, zum Beispiel für den Unterhalt des Treppenhauses, des Gartens oder des Dachs. Diese Aufgabe übernimmt in der Regel die Verwaltung.
- Die Verwaltung der einzelnen Einheiten: Diese erfolgt separat durch die jeweiligen Stockwerkeigentümer, die ihre Einheiten vermieten.
Wer eine Stockwerkeigentümergemeinschaft verwaltet, führt somit die Buchhaltung für die gemeinschaftlichen Kosten (Treppenhaus, Garten, allgemeiner Unterhalt). Die Kosten, die ausschliesslich eine einzelne Einheit betreffen, trägt hingegen der jeweilige Eigentümer, auch wenn diese leer steht. Dies gilt unabhängig davon, ob es sich um eine Wohnung, ein Büro oder einen Geschäftsraum handelt.
Renditeliegenschaft
Eine Renditeliegenschaft im Alleineigentum gehört einem einzigen Eigentümer und erzielt durch Vermietung Mieterträge. Dabei kann es sich um ein ganzes Gebäude oder eine einzelne Wohnung handeln. Das Gebäude kann mehrere Einheiten umfassen, beispielsweise Wohnungen, Büros oder Geschäftsräume, die der Eigentümer gegen einen monatlichen Mietzins vermietet.
Der Eigentümer führt eine vollständige Buchhaltung über alle Einnahmen (Mietzinse) und Ausgaben (Unterhalt, Lieferantenrechnungen, Versicherungen usw.), um die Rentabilität der Liegenschaft im Blick zu behalten.
Auch wenn ein Eigentümer nur eine einzige Wohnung besitzt und diese vermietet, gilt sie als Renditeliegenschaft. Die Vorgehensweise bei der Buchführung ist dieselbe.
Wer eine Renditeliegenschaft verwaltet, erfasst sämtliche Ausgaben: sowohl die Kosten für die gemeinschaftlichen Bereiche als auch diejenigen für die einzelnen Einheiten.
Vorlagen für die Liegenschaftsbuchhaltung
Finden Sie die passende Buchhaltungsvorlage für Ihre Liegenschaft. Die folgenden Vorlagen sind nach Art der Liegenschaftsbuchhaltung gegliedert:
- Vorlagen für die Buchhaltung von Stockwerkeigentümergemeinschaften (STWEG)
- Vorlagen für die Buchhaltung von Wohnungen und Renditeliegenschaften
So wählen Sie die passende Vorlage
Mit diesem Flussdiagramm finden Sie heraus, welche Vorlage für Ihre Liegenschaftsbuchhaltung am besten geeignet ist. Der Begriff «Immobilienobjekt» bezeichnet dabei sowohl eine ganze Liegenschaft als auch eine einzelne Einheit, beispielsweise eine Wohnung, ein Büro oder einen Geschäftsraum:
Gestione Condomini (PPP) Svizzera
Questa pagina è dedicata ai modelli di Banana Contabilità Plus per l’amministrazione di condomini in Svizzera, anche chiamati PPP, proprietà per piani.
Per capire se questa tipologia di modelli è adatta al tuo caso, consulta la pagina introduttiva Modelli Contabilità Immobiliare Svizzera, dove trovi le differenze tra i modelli per condomini (PPP) e quelli per immobili a reddito.
I modelli presentati in questa pagina sono pensati per gestire in modo strutturato la contabilità di un condominio e coprono le operazioni più comuni, dalla registrazione delle spese alla ripartizione degli importi tra i proprietari. Nel resto della pagina trovi una descrizione dei modelli disponibili e le istruzioni operative per iniziare a lavorare nel programma, con indicazioni passo passo su come creare il file e inserire le prime registrazioni.
Il software di Banana Contabilità Plus propone due modelli utili per la gestione della contabilità dei condomini:
- Modello per condomini | Contabilità Entrate/Uscite: metodo più semplice se non conosci la contabilità in partita doppia.
- Modello per condomini | Contabilità in partita doppia: metodo avanzato, utile se conosci la contabilità classica.
Entrambi includono già il piano dei conti tipico della gestione immobiliare e alcune registrazioni di esempio.
Ciascun modello presenta caratteristiche specifiche che incidono sul modo di procedere nella gestione del condominio. Gli esempi di registrazione sono illustrati nelle pagine di approfondimento dedicate.
Crea il file per la contabilità immobiliare
Per iniziare la contabilità di un condominio, è necessario creare un nuovo file scegliendo il modello più adatto:
- Dalla Startpage clicca su Crea nuovo.
- Filtra per Regione per individuare la tua regione di competenza (in questo caso Svizzera-Italiano).
- Sotto la Categoria seleziona Altro per trovare i modelli per la contabilità immobiliare.
- Nella finestra a destra seleziona, sotto Contabilità in partita doppia o Contabilità entrate / uscite, il modello “Amministrazione di un condominio (PPP)” e clicca su Crea.
Prima di confermare la scelta, puoi leggere la descrizione del modello per ottenere informazioni più specifiche ed eventualmente selezionarne un altro. In caso di dubbio su quale scegliere, consulta il diagramma dedicato.
Cliccando sulla scritta “Maggiori informazioni…” accedi alla pagina di documentazione specifica del modello.

- Dal menu File > Proprietà file, imposta il nome dell'immobile, il periodo contabile con le date di apertura e di chiusura, e la moneta di base. Nella sezione Indirizzo compila invece i campi relativi a chi gestisce l’immobile.

- Dal menu File > Salva con nome, salva il file. È consigliabile indicare nel nome del file, il nome dell'immobile e l'anno, ad esempio "NomeImmobile-2025.ac2".
Per maggiori indicazioni su come organizzare e archiviare i file della contabilità, guarda anche la pagina Organizzare i file della contabilità in locale, su rete e cloud.
Piano dei conti
Nella tabella Conti, e nella tabella Categorie (se usi il modello per la contabilità Entrate-Uscite), trovi già predisposto il piano contabile con i conti e le spese più comuni per gestire la contabilità di un immobile.
Le spese del condominio possono variare in base all’immobile che si gestisce.
Per ottenere un maggiore dettaglio o personalizzare le singole voci di spesa del condominio, puoi aggiungerne di nuove indicando in modo preciso il loro utilizzo. È inoltre possibile ordinare le spese seguendo il criterio che preferisci.
I conti dei proprietari
Nella tabella Conti alla fine del piano dei conti, è presente l'elenco dei “Proprietari” degli appartamenti, ognuno con il proprio conto contabile.
Per ogni proprietario inserisci il numero di conto e completalo con la descrizione, indicando nome e cognome.
Quando aggiungi un conto, devi sempre inserire nella colonna Somma In il codice appropriato al raggruppamento dei conti. Il codice Somma In può essere scelto o modificato in base alle tue esigenze.
Vista Indirizzi
Nella vista Indirizzo della tabella Conti inserisci gli indirizzi e i dati anagrafici dei proprietari. Queste informazioni possono essere utilizzate in seguito per emettere le polizze di versamento degli acconti.
È possibile gestire allo stesso modo anche l'elenco degli artigiani. In questo caso, devi creare la struttura dei conti seguendo lo stesso criterio utilizzato per i proprietari.

Saldi iniziali (Apertura)
Nella colonna Apertura inserisci i saldi di apertura dei conti contabili. I saldi di apertura dei Passivi vanno inseriti con il segno meno davanti.
Se nel piano dei conti sono previsti i centri di costo per gestire i proprietari, puoi inserire i saldi di apertura separati per ciascun proprietario direttamente nella tabella Registrazioni. In questo caso, nella colonna Tipo inserisci il codice “01" (Registrazione di apertura).
Saldi anno precedente
Se stai creando una nuova contabilità e desideri che nei rendiconti compaiano gli importi dell'anno precedente, devi inserirli nella colonna Anno precedente. Vai nella vista Precedente e, nella colonna Anno Precedente, inserisci gli importi.
Inserisci le registrazioni
Nella tabella Registrazioni inserisci tutti i movimenti: gli affitti che incassi, le spese che paghi e altri movimenti. Puoi sempre visualizzarli e riordinarli in base alla data.
Se vuoi velocizzare l'inserimento, puoi utilizzare le diverse funzioni di Banana:
- La funzione dell'Inserimento dei dati con autocompletamento consente di riprendere automaticamente i dati già inseriti in precedenza.
- La funzione delle Registrazioni ricorrenti (menu Azioni) permette di memorizzare in un'apposita tabella le registrazioni che si ripetono con frequenza.
- L'importazione dati dall'estratto bancario ti permette di riprendere in automatico tutti i movimenti della banca.
- Puoi collegare ogni registrazione al relativo giustificativo in formato digitale, e con un semplice clic puoi visualizzare il documento. Vedi anche File di contabilità e giustificativi digitali per organizzare al meglio i tuoi documenti.
- Usa il comando Ordina registrazioni per data, per ordinare le righe in ordine cronologico.
- Usa il Comando Stampa/Anteprima per stampare o esportare il giornale in formato PDF.
Flusso di lavoro per la gestione dei condomini
Banana Contabilità Plus consente di gestire in modo strutturato il flusso di lavoro di un condominio, adattandolo alle proprie esigenze.
Di seguito è riportato un esempio di flusso operativo tipico per la gestione di un condominio:
- A ogni richiesta di acconto:
- Addebita gli acconti: inserisci gli importi che i proprietari devono versare (puoi anche memorizzare la registrazione per non riscriverla ogni volta).
- Controlla gli incassi: verifica immediatamente chi ha pagato, chi ha pagato solo in parte e chi non ha ancora pagato.
- Registra le spese: manutenzioni, lavori di artigiani e bollette pagate.
- Ogni anno:
- Calcola i conguagli: il piano dei conti ti permette di avere già separate tutte le spese del condominio.
- Verifica i saldi: controlla se ci sono differenze ancora non regolate.
- Stampa il rendiconto: ottieni bilancio e conto economico pronti per essere salvati o inviati per e-mail.
Oltre al flusso operativo, sono disponibili diverse funzionalità che facilitano la gestione della contabilità:
- l'importazione degli estratti conto elettronici della banca;
- la registrazione automatica degli estratti conto elettronici della banca con le regole di completamento della contabilità;
- la registrazione automatica dei salari versati al custode, senza dover reinserire le stesse operazioni;
- la creazione di report personalizzati in Excel;
- il salvataggio e l'invio della contabilità con tutti i giustificativi in un unico file PDF.
Approfondisci il flusso di lavoro su Banana Contabilità per la gestione dei condomini. In questo modo, insieme al metodo di fatturazione descritto di seguito, è possibile ridurre lo sforzo di gestione della contabilità e ottimizzare i tempi di lavoro.
Stampa le fatture QR ai proprietari
Banana Contabilità Plus permette di usare la fatturazione integrata per stampare le polizze di versamento con codice QR. Si tratta di fatture per affitti, conguagli spese e altre spese a carico dei proprietari.
I principali vantaggi sono:
- pagamento più semplice da parte dei proprietari;
- importi versati corretti, con minore rischio di errore;
- contabilità automatizzata per chi emette le polizze di versamento con numero di riferimento.
Con la fatturazione integrata è inoltre possibile stampare in ogni momento eventuali richieste di rimborso (sempre con codice QR) per spese anticipate dal proprietario ma a carico della comunione dei proprietari.
Stampa il Bilancio e Conto economico
Per visualizzare e stampare in qualsiasi momento il Bilancio e il Conto economico, clicca sul menu Report > Bilancio abbellito con gruppi. Puoi personalizzare i report scegliendo le colonne da visualizzare oppure ottenere rendiconti riferiti a uno specifico periodo.

Particolarità del modello per condomini (PPP)
Per comprendere il funzionamento del modello PPP, è utile chiarire il principio contabile su cui si basa.
Principio del condominio (PPP)
Il condominio sostiene delle spese che devono essere coperte da un importo equivalente di incassi. Gli incassi sono versati dai proprietari sotto forma di acconti. I proprietari sono chiamati anche comproprietari.
Per fare in modo che, alla fine dell'anno, gli incassi corrispondano alle spese effettive, viene calcolato un conguaglio che copre le differenze tra le spese effettive sostenute dal condominio e gli acconti richiesti ai proprietari.
Di conseguenza, il condominio (PPP - Proprietà Per Piani) non genera né utile né perdita, poiché le spese sono compensate dagli incassi.
Richieste di acconti ai proprietari
Il numero di acconti è stabilito da ciascun condominio e viene definito sulla base di un preventivo di spesa annuale.
Le richieste di acconto vengono registrate in contabilità. In questo modo, anche se un proprietario non versa un acconto, l’importo risulta comunque visibile nel suo conto.
Come ripartire le spese tra i proprietari
I condomini possono prevedere diverse modalità di ripartizione delle spese tra i proprietari, attraverso l'uso di coefficienti. In Svizzera, il principale criterio di ripartizione è rappresentato dai millesimi. L’intero condominio corrisponde a 1000/1000 (mille millesimi).

Nel diagramma si vede come, alla fine dell'anno, una volta richiesti i conguagli ai proprietari, le spese corrispondano esattamente agli incassi (costituiti dagli acconti richiesti durante l’anno più il conguaglio finale a fine anno).
Di seguito sono riportati alcuni esempi di spese di un condominio (PPP) ripartite tra i proprietari:

Il fondo di rinnovamento
Nei condomini vengono solitamente raccolti contributi dai proprietari per costituire un fondo destinato a future ristrutturazioni o interventi straordinari sull’immobile. Questo fondo è comunemente chiamato fondo di rinnovamento. Nelle registrazioni di esempio presenti in ciascun modello puoi vedere come viene contabilizzato.
Calcolo e suddivisione delle spese condominiali
Per capire come calcolare e suddividere le spese del condominio tra i proprietari, invitiamo a leggere la pagina dedicata.
Modelli Svizzera Gestione Condomini
Mettiamo a disposizione un paio di modelli per la gestione di uno stabile PPP (Proprietà Per Piani), sia con la contabilità Entrate/Uscite (più semplice), sia con la contabilità tradizionale in partita doppia:
Contabilità Entrate/Uscite per Amministrazione immobiliare di un condominio (PPP)
In diesem Artikel
Contabilità Entrate/Uscite per Amministrazione immobiliare di un condominio (PPP)
Contabilità Entrate/Uscite per Amministrazione immobiliare di un condominio (PPP)
Per gestire velocemente la contabilità di un condominio (PPP), puoi utilizzare il modello su misura di Banana Contabilità Plus disponibile qui di seguito. È una soluzione ottimale per chi vuole gestire un condominio in modo semplice, con una contabilità più immediata rispetto alla partita doppia. Con questo modello ottieni automaticamente bilancio e conto economico, e puoi gestire i proprietari tramite il partitario. I conti sono già impostati per questo scopo e possono essere personalizzati in base alle tue esigenze.
In Banana WebApp öffnen
Öffnen Sie Banana Buchhaltung Plus in Ihrem Browser ohne Installation. Passen Sie die Vorlage an, geben Sie die Transaktionen ein und speichern Sie die Datei auf Ihrem Computer.
Vorlage im Banana WebApp öffnen Tutorial im Banana WebApp öffnenDokumentation zur Vorlage
Questo modello presenta un piano dei conti ideato e adattato per la gestione di un condominio nel contesto svizzero, basato sulla contabilità Entrate/Uscite.
Nella contabilità Entrate/Uscite, ogni registrazione indica un movimento di denaro in entrata o in uscita, associato a un conto e a una categoria. In questo modo è possibile registrare in maniera semplice incassi e pagamenti e ottenere una visione chiara della situazione.
I condomini hanno delle spese comuni (ad esempio manutenzioni, pulizie, bollette) che devono essere pagate dai proprietari. Durante l’anno, i proprietari versano degli acconti, cioè dei pagamenti anticipati per coprire queste spese. Se un proprietario non paga un acconto, il programma registra comunque l’importo richiesto, che rimane visibile nei conti.
Le spese vengono ripartite tra i proprietari in base alle regole del condominio. In Svizzera si utilizza generalmente il criterio dei millesimi: l’intero condominio vale 1'000 millesimi e ogni proprietario paga una quota proporzionale.
Alla fine dell’anno si verifica se:
- gli acconti versati coprono tutte le spese,
- manca ancora un importo da pagare,
- i proprietari hanno versato più del necessario.
Confrontando gli acconti con le spese può emergere una differenza, che rappresenta il conguaglio: può trattarsi di importi che i proprietari devono ancora versare oppure, al contrario, di somme che devono essere restituite ai proprietari. Dopo la registrazione dei conguagli, eventuali differenze vengono compensate e i versamenti dei proprietari risultano allineati alle spese dell’anno. Per questo motivo, un condominio non genera né utile né perdita.
Infine, i proprietari dei condomini possono decidere di accantonare somme per le ristrutturazioni future. Queste somme costituiscono il fondo di rinnovamento, che viene registrato nella tabella Conti e conservato finché non viene utilizzato.
Questo modello è specifico per la gestione di un condominio con contabilità Entrate/Uscite. Se non sei sicuro che sia il modello adatto al tuo caso, puoi consultare l’introduzione ai modelli per condomini.
Nei paragrafi seguenti sono presentate le registrazioni di esempio più comuni da utilizzare in questo modello.
Registrazioni di esempio comuni
Per ciascuna registrazione di esempio, è necessario indicare due conti: uno nella colonna Conto, e uno nella colonna Categoria. I conti da utilizzare si trovano nella tabella Conti (composta da tutte le voci di ciò che possiedi e di ciò che devi) e nella tabella Categorie (contiene le voci che rappresentano i motivi di incasso e spesa).
- La colonna Conto utilizza sempre conti della tabella Conti.
- La colonna Categoria utilizza conti della tabella Categorie oppure, in alcuni casi, conti della tabella Conti.
Per tutte le registrazioni di esempio, le operazioni vanno inserite nella tabella Registrazioni.
Di seguito trovi le registrazioni di esempio più comuni per contabilizzare le principali operazioni nella gestione di un condominio. Le registrazioni sono organizzate in base a queste fasi:
- Registrazioni durante l'anno
- Richiesta di acconto al proprietario
- Incasso dell'acconto dal proprietario
- Registrazione delle spese pagate
- Richiesta del fondo di rinnovamento
- Incasso del fondo di rinnovamento
- Registrazioni di chiusura
- Come calcolare i conguagli per i proprietari
- Registrazione dei conguagli spese dei proprietari (non ancora incassati o rimborsati)
- Incasso e rimborso di un conguaglio spese al proprietario
- Registrazioni di controllo
- Gestione degli arrotondamenti del risultato d'esercizio (utile o perdita)
- Verifica della ripartizione delle spese ai proprietari
Registrazioni durante l'anno
Richiesta di acconto al proprietario
Per registrare la richiesta di acconto ai proprietari, procedi come segue nella tabella Registrazioni:
- Nella colonna Entrate inserisci l’importo dell’acconto.
- Nella colonna Conto inserisci il conto del proprietario.
- Nella colonna Categoria inserisci il conto relativo agli incassi per spese condominiali.

Incasso dell'acconto dal proprietario
Quando incassi un acconto, la registrazione avviene utilizzando, nella tabella Registrazioni, solo conti della tabella Conti.
- Nella colonna Entrate inserisci l’importo incassato.
- Nella colonna Conto inserisci il conto della banca, della cassa o di un altro mezzo con cui hai incassato l’importo.
- Nella colonna Categoria inserisci il conto del proprietario che ha pagato.

Se il proprietario ha versato meno, puoi vedere facilmente l'importo mancante nel suo conto all'interno della tabella Conti (vista Base).
Registrazione delle spese pagate
Registra nella tabella Registrazioni le spese pagate dal condominio, indicando nella colonna Categoria il conto di costo appropriato presente nella tabella Categorie.
- Nella colonna Uscite inserisci l’importo della spesa pagata.
- Nella colonna Conto inserisci il conto della banca, della cassa o di un altro mezzo con cui è stata pagata la spesa.
- Nella colonna Categoria inserisci il conto relativo al tipo di spesa pagata.

Richiesta del fondo di rinnovamento
Il fondo di rinnovamento è una somma di denaro accantonata per le future ristrutturazioni del condominio. In contabilità è registrato nella tabella Conti.
Di solito il fondo viene depositato su un conto bancario dedicato. Il saldo di questo conto deve sempre corrispondere al saldo del conto di accantonamento registrato in contabilità, inclusi eventuali interessi maturati.
In Svizzera, il fondo di rinnovamento viene richiesto ai proprietari in base ai millesimi. L’assemblea del condominio stabilisce ogni anno l’importo da versare.
Quando sono definiti gli importi del fondo di rinnovamento da richiedere a ciascun proprietario, registrali nella tabella Registrazioni come segue:
- Nella colonna Entrate inserisci l’importo della quota dovuta dal proprietario.
- Nella colonna Conto inserisci il conto del fondo.
- Nella colonna Categoria inserisci il conto del proprietario che deve pagare la quota.

Incasso del fondo di rinnovamento
Quando incassi una quota del fondo da un proprietario, registra l’operazione nella tabella Registrazioni come segue:
- Nella colonna Entrate inserisci l’importo incassato.
- Nella colonna Conto inserisci il conto della banca, della cassa o di altro mezzo utilizzato per l'incassato.
- Nella colonna Categoria inserisci il conto del proprietario che ha effettuato il pagamento.

Registrazioni di chiusura
Come calcolare i conguagli per i proprietari
Alla fine dell’anno si calcola la differenza tra tutte le spese sostenute e tutti gli acconti versati dai proprietari. Questa differenza rappresenta il totale dei conguagli da ripartire tra i proprietari.
Quando registri in contabilità tutti i conguagli, l’utile o la perdita del condominio si azzera: i versamenti dei proprietari risultano uguali alle spese effettive.
La suddivisione delle spese segue sempre le regole stabilite dal condominio.
In genere, in Svizzera, si usa il criterio dei millesimi: l’intero condominio vale 1000 millesimi, e ogni proprietario paga una quota proporzionale ai millesimi che possiede.
Emissione dei conguagli spese ai proprietari (non ancora incassati o rimborsati)
Dopo aver calcolato i singoli importi dei conguagli spese secondo la suddivisione delle spese condominiali, gli importi possono risultare sia a carico del proprietario (e quindi costituire una nostra richiesta di pagamento), sia a suo favore (e quindi un importo che dobbiamo rimborsare). Quando ottieni i singoli importi di conguaglio da richiedere o rimborsare a ciascun proprietario, registrali in contabilità nella tabella Registrazioni.
Se il proprietario durante l'anno ha pagato, tramite acconti, meno rispetto alle spese effettive, procedi nel seguente modo:
- Nella colonna Entrate inserisci l’importo del conguaglio che il proprietario deve pagare.
- Nella colonna Conto inserisci il conto del proprietario.
- Nella colonna Categoria inserisci il conto relativo agli incassi per spese condominiali.
Se il proprietario durante l'anno ha pagato, tramite acconti, più rispetto alle spese effettive, procedi nel seguente modo:
- Nella colonna Uscite inserisci l’importo del conguaglio da rimborsare al proprietario.
- Nella colonna Conto inserisci il conto del proprietario.
- Nella colonna Categoria inserisci il conto relativo agli incassi per spese condominiali. In questo modo gli importi vengono dedotti direttamente da questo conto.
Di seguito sono mostrati alcuni esempi delle due casistiche:

Dopo la registrazione dei conguagli, il risultato d’esercizio (utile o perdita) nella tabella Categorie deve essere pari a zero.
Di conseguenza, anche il saldo complessivo nella tabella Conti risulta pareggiato.
Se il risultato d’esercizio non si azzera completamente, consulta la sezione Gestione degli arrotondamenti del risultato di esercizio (utile o perdita) e quella di Verifica della ripartizione delle spese ai comproprietari.
Incasso e rimborso di un conguaglio spese al proprietario
Quando un conguaglio spese già registrato viene pagato dal proprietario o viene rimborsato al proprietario, registra l’operazione nella tabella Registrazioni.
Incasso conguaglio dal proprietario
Se il proprietario ha pagato il conguaglio registra l'incasso nel seguente modo:
- Nella colonna Entrate inserisci l’importo incassato.
- Nella colonna Conto inserisci il conto della banca, della cassa o di un altro mezzo con cui hai incassato il conguaglio.
- Nella colonna Categoria inserisci il conto del proprietario che ha pagato il conguaglio.

Rimborso conguaglio al proprietario
Se hai rimborsato il proprietario, procedi nel seguente modo:
- Nella colonna Uscite inserisci l’importo del conguaglio rimborsato al proprietario.
- Nella colonna Conto inserisci il conto della banca, della cassa o di un altro mezzo, con cui hai rimborsato il conguaglio.
- Nella colonna Categoria inserisci il conto del proprietario a cui hai rimborsato il conguaglio.

Registrazioni di controllo
Gestione degli arrotondamenti del risultato d’esercizio (utile o perdita)
Quando registri i conguagli in contabilità, può capitare che restino pochi centesimi di utile o perdita.
Questo accade perché l’importo è troppo piccolo per essere suddiviso in modo uguale tra tutti i proprietari.
In questi casi, registra la differenza in un conto dei costi, se si tratta di una perdita, oppure in un conto dei ricavi, se si tratta di un utile. In questo modo la differenza viene arrotondata e il risultato si azzera.
Verifica della ripartizione delle spese ai proprietari
Per verificare se le spese sono state suddivise correttamente tra i proprietari, controlla il risultato finale del condominio:
- Se, dopo aver registrato i conguagli, il risultato (l'utile o la perdita) si azzera, le spese sono state ripartite correttamente e non manca nessun importo.
- Se rimane solo una piccola differenza (utile o perdita trascurabile), le spese sono state suddivise correttamente. Puoi sistemare la differenza consultando la sezione Gestione degli arrotondamenti del risultato d'esercizio (utile o perdita).
- Se invece rimane un importo positivo o negativo rilevante, significa che le spese non sono state ripartite correttamente. In questo caso è necessario ricontrollare i calcoli e i coefficienti utilizzati per la ripartizione dei conguagli.
Vorschau der Vorlage
Divisa Base: CHF
Contabilità entrate / uscite
| Gruppo | Conto | Descrizione | Somma in |
|---|---|---|---|
| PATRIMONIO | |||
| Cassa | Cassa | Patrimonio | |
| Posta | Conto corrente postale | Patrimonio | |
| Banca | Conto corrente bancario | Patrimonio | |
| Debitori | Totale debitori da partitario | Patrimonio | |
| Mobilio e Attrezzature | Mobili e attrezzature | Patrimonio | |
| Debiti breve termine | Debiti a breve termine | Patrimonio | |
| Debiti lungo termine | Debiti a medio e lungo termine | Patrimonio | |
| Accantonamenti | Accantonamenti per riparazioni e manutenzioni | Patrimonio | |
| Patrimonio | TOTALE PATRIMONIO | ||
| PARTITARIO DEBITORI | |||
| Debitore 1 | Proprietario 1 | DEB | |
| Debitore 2 | Proprietario 2 | DEB | |
| Debitore 3 | Proprietario 3 | DEB | |
| DEB | TOTALE DEBITORI | Debitori |
| Gruppo | Categoria | Descrizione | Somma in |
|---|---|---|---|
| RISULTATO | |||
| ENTRATE | |||
| Incassi spese condominiali | Incassi spese condominiali | Entrate | |
| Altre entrate | Altre entrate | Entrate | |
| Ricavi finanziari | Ricavi finanziari | Entrate | |
| Entrate | TOTALE ENTRATE | Risultato | |
| USCITE | |||
| Portineria | Portineria | Uscite | |
| Contributi portineria | Contributi portineria | Uscite | |
| Cassa pensione | Cassa pensione | Uscite | |
| Assicurazioni custode | Assicurazioni custode | Uscite | |
| Riscaldamento | Riscaldamento | Uscite | |
| Elettricità | Elettricità | Uscite | |
| Manutenzioni ordinarie | Manutenzioni ordinarie | Uscite | |
| Manutenzioni straordinarie | Manutenzioni straordinarie | Uscite | |
| Altri costi | Altri costi dell'immobile | Uscite | |
| Pubblicità | Spese per pubblicità | Uscite | |
| Costi finanziari | Costi finanziari | Uscite | |
| Imposte | Imposte e tasse | Uscite | |
| Uscite | TOTALE USCITE | Risultato | |
| Risultato | RISULTATO D'ESERCIZIO |
Buchhaltung für Stockwerkeigentum (StWE) | Doppelte Buchhaltung
In diesem Artikel
Buchhaltung für Stockwerkeigentum (StWE) | Doppelte Buchhaltung
Buchhaltung für Stockwerkeigentum (StWE) | Doppelte Buchhaltung
Verwalten Sie auf schnelle Weise die Buchhaltung einer Immobilie nach Etagen mit dieser massgeschneiderten Vorlage von Banana Buchhaltung und erhalten Sie automatisch Konto, Journal, Bilanz und Erfolgsrechnung, sowie andere Berichte auch nach Periode. Die Konten sind bereits für diesen Zweck eingerichtet, und wenn Sie es für angebracht halten, können Sie sie jederzeit nach Ihren Bedürfnissen anpassen.
In Banana WebApp öffnen
Öffnen Sie Banana Buchhaltung Plus in Ihrem Browser ohne Installation. Passen Sie die Vorlage an, geben Sie die Transaktionen ein und speichern Sie die Datei auf Ihrem Computer.
Vorlage im Banana WebApp öffnenDokumentation zur Vorlage
Wenn Sie die Buchhaltung von einem Stockwerkeigentum verwalten müssen, ist dies die ideale Vorlage.
Die vorhandenen Konten sind bereits für diesen Zweck eingerichtet und Sie können sie jederzeit nach Ihren Bedürfnissen anpassen. Die innovativen Funktionen von Banana ermöglichen Ihnen eine schnelle und vertraute Aufnahme der Daten. Das Programm kümmert sich um den Rest, indem es automatisch Konten, Journale, Bilanzen und Erfolgsrechnungen sowie andere Berichte, auch periodenweise, erstellt. Die Kostenstellen ermöglichen es Ihnen, alle Details jedes Eigentümers mit seinen Tausendsteln zu erhalten. Die praktische Budgettabelle steht Ihnen zur Verfügung, um Ihre Prognosen zu erstellen und ständig zu überprüfen, ob die in der Endabrechnung erfassten Daten mit den Erwartungen übereinstimmen und vor allem, um den Liquiditätsfluss im Voraus zu kennen.
Theoretische Einführung in die Stockwerkeigentumverwaltung
Mit der Software Banana Buchhaltung lässt sich Stockwerkeigentum auf einfache Art und Weise professionell verwalten.
Der Begriff Stockwerkeigentum bezeichnet eine besonders ausgestaltete Eigentumsform. Es handelt sich um ein Miteigentum, das mit einem Sonderrecht (Nutzungsrecht) verbunden ist. Das Sonderrecht befugt zur ausschliesslichen Nutzung und baulichen Ausgestaltung bestimmter Gebäudeteile. Das Sonderrecht ist mit dem Miteigentum untrennbar verbunden. Grundsätzlich nicht Teil des Sonderrechts sind der Boden der Liegenschaft, Bauteile, welche zur konstruktiven Gliederung und Festigkeit des Gebäudes gehören, sowie die äussere Gestaltung und das Aussehen der Fassade.
Die Unterhaltskosten aller zu den gemeinschaftlichen Gebäudeteilen gehörenden Bauteilen werden von der Stockwerkeigentümergemeinschaft gemeinsam getragen
Die Kostenbestandteile der gemeinschaftlichen Kosten lassen sich einteilen in:
Betriebskosten
- Heizungs- und Warmwasserkosten
- Wasser- und Stromkosten
- Reinigung und Pflege der gemeinschaftlichen Teile
- Wartungs- und Service-Abonnements
- Abgaben und Steuern
- Versicherungsprämien (Gebäudeversicherung, Haftpflicht usw.)
- Honorare und Barauslagen des Verwalters
- Baurechtszinsen bei StWE im Baurecht
- Amortisations- und Zinszahlungen an Hypothekargläubiger zB für Hauswart-Wohnung im Eigentum der StWEG
Unterhaltskosten
- Reparaturkosten für Mängel
- Kosten für den laufenden Unterhalt und die Erneuerung der gemeinschaftlichen Baute und ihrer Anlagen
- Kosten ausserordentlicher Erneuerungen, Um- und Neubauten
- Einlagen in den Erneuerungsfonds (StWEG-seitige Rückstellungen für grössere Unterhaltsarbeiten
Das Gesetz (Art. 712h ZGB) sieht vor, dass diese Nebenkosten im Stockwerkeigentum im Verhältnis der Wertquoten verteilt werden.
Eine Abweichung vom generellen Verteilschlüssel nach Wertquoten besteht im Bereiche der Energie, namentlich bei der Pflicht zur verbrauchsabhängigen Heizkostenabrechnung (VHKA). Folgend ein Link zur Webseite Neues Abrechnungsmodell zur verbrauchsabhängigen Energie- und Wasserkostenabrechnung der Schweizerischen Eidgenossenschaft, Budesamt für Energie BFE sowie deren Broschüre Abrechnungsmodell VEWA im PDF-Format.
Damit der laufende Unterhalt und Betrieb sicher gestellt ist, sollte der Verwaltungsfonds angemessen geäufnet werden. Damit können dringende Reparaturen, Verwaltungsaufwendungen, auch Versicherungsprämien etc. ohne Verzug finanziert werden. Es empfiehlt sich, hierfür etwa 1 bis 1,5 Prozent des Gebäudeversicherungswertes zu budgetieren. Im Einzelfall ist es jedoch Sache der Verwaltung, ein Budget festzusetzen und die Höhe der Einlagen zu regeln.
Wie beginnen
Um eine Buchhaltung zur Verwaltung eines PPP-Gebäudes zu starten, empfehlen wir Ihnen, mit unserer Vorlage +10832 zu beginnen.
Wenn Sie das Programm Banana Buchhaltung Plus öffnen, gehen Sie wie folgt vor.
Erstellen Sie Ihre Datei
Sie können die Vorlage direkt von dieser Seite herunterladen, indem Sie oben auf der Seite auf Download klicken, oder Sie können die Vorlage aus dem Programm heraus öffnen, wie folgt:
- Menü Datei > Neu
- Wählen Sie Doppelte Buchhaltung
- Wählen Sie unter der Kategorie Verschiedene die Vorlage Buchhaltung für Stockwerkeigentum (StWE) aus
- Klicken Sie auf die Schaltfläche Erstellen.
Es öffnet sich ein Dialogfeld, in dem Sie die Einstellungen vornehmen können:
- Daten des zu verwaltenden Gebäudes
- Anfangs- und Enddatum
- Währung, in der die Konten geführt werden sollen
Mit dem Befehl Datei > Speichern unter speichern Sie die Datei. Es ist sinnvoll, im Dateinamen den Namen der Immobilie und das Jahr anzugeben. Zum Beispiel: "Stockwerkeigentum-2022.ac2".
Sehen Sie auch Organisieren von Dateien lokal, im Netzwerk und in Cloud.
Tabelle Konten
Die Tabelle 'Konten' enthält zahlreiche Vermögens- und Ertrags- und Aufwandskonten, welche jederzeit Ihren persönlichen Bedürfnissen angepasst werden können. Sehen Sie hierzu unsere Anleitung Hinzufügen / Umbenennen. Die als Beispiel erfassten Eröffnungssaldi sind analog unserer Anleitung Eröffnungssaldi mit Ihren persönlichen zu ersetzten.
Folgend Anmerkungen zum Kontenplan dieser Datei-Vorlage für die Buchhaltung für Stockwerkeigentum:
- Für die Stockwerkeigentümer werden am Ende der Tabelle Konten im 'Postenbuch Stockwerkeigentümer' Konten geführt. Das Total dieser wird auf Zeile 7 in der Gruppe '110 Stockwerkeigentümer' übernommen.
- In der Spalte 'Wertquote' der Tabelle Konten sind die bei der Gewinnaufteilung verwendete Wertquoten (Verteilungsschlüssel) der einzelnen Stockwerkeigentümer ersichtlich.
Einnahmen und Ausgaben
Im Abschnitt Erfolgsrechnung der Tabelle Konten haben Sie Konten zur Verwaltung Ihrer Ausgaben und Einnahmen. Die Liste der Konten hat eine sehr einfache Struktur, aber Sie können sie anpassen, indem Sie weitere benötigte Konten hinzufügen, mehrere Konten gruppieren, um Untergruppen zu haben, und Kostenstellen und Segmente für mehr Details hinzufügen.
Verwaltung der Eigentümerliste
Am Ende des Kontenplans tragen Sie die Namen und Adressen der Eigentümer ein. Sie müssen die Ansicht "Adressen" hinzufügen, in welcher mehrere Adress-Spalten zur Verfügung stehen werden, in denen Sie alle notwendigen Daten eingeben können und deren Anzeige Sie individuell anpassen können.
Sie können auch die Sprache für jeden Eigentümer einstellen, was beim Versenden von zu zahlenden Rechnungen oder Mitteilungen nützlich ist.
Für jeden Besitzer können Sie einen Kontoauszug erhalten, auf welchem Sie alle Bewegungen und den Saldo für jeden Besitzer finden.
Zum Senden von Mitteilungen, Rechnungen oder anderen Dokumenten können Sie die folgenden Funktionen verwenden:
- Rechnungsstellung mit Schweizer QR-Code (integrierte Fakturierung)
- Liste der Mitglieder
- Kontoauszüge / Ledger - Hauptbuch
Tabelle Buchungen
In dieser Tabelle erfassen Sie alle Bewegungen nacheinander, entsprechend den Zahlungseingängen von Mietern, die Bezahlungen von Rechnungen, sowie andere Arten von Bewegungen. Die Datensätze sind immer sortiert und jederzeit einsehbar. Sie können Zeilen markieren, korrigieren, wenn Sie sich geirrt haben, und zuvor eingegebene Transaktionen kopieren und einfügen.
Wenn Sie den Buchungsvorgang beschleunigen möchten, empfehlen wir Ihnen, die verschiedenen Funktionen von Banana zu verwenden:
- Mit der Funktion für die automatische Vervollständigung der Dateneingabe können Sie Daten, die bereits zuvor eingegeben wurden, automatisch abrufen.
- Die Funktion Sich wiederholende Buchungen (Menü Aktionen) können die wiederkehrenden Einträge in einer speziellen Tabelle gespeichert werden.
- Der Datenimport aus dem Kontoauszug ermöglicht es Ihnen, alle Bewegungen der Bank zu importieren.
- Sie können jeden Eintrag mit dem zugehörigen Beleg im digitalen Format verknüpfen und mit einem einfachen Klick das Dokument anzeigen.
Siehe auch Dokumente und buchhalterische Belege - Verwenden Sie den Befehl Buchungen nach Datum sortieren, um die Zeilen in fortlaufender Datumsreihenfolge zu sortieren.
- Verwenden Sie den Befehl Ausdrucken/Seitenansicht um das Journal im PDF-Format zu drucken oder zu exportieren.
Beim Erstellen des neuen Jahres (siehe Abschluss und Neues Jahr) wird der Gewinn dem Konto 2970 gutgeschrieben, dessen Saldo somit Null entsprechen wird.
Die in der Tabelle Buchungen dieser Vorlage vorhandenen Musterbuchungen können markiert werden und mittels Menü Bearbeiten, Befehl Zeilen löschen, gelöscht werden.
Folgend Anmerkungen zu den Musterbuchungen (Tabelle Buchungen) dieser Datei-Vorlage für die Buchhaltung für Stockwerkeigentum:
- Mit Belegen 1 bis 10 wird den Stockwerkeigentümern deren Budgetrate in Rechnung gestellt.
- Mit Beleg 12 bis 21 zahlen die Stockwerkeigentümer deren Budgetrate ein. Stockwerkeigentümer 1 hat sie nur teilweise beglichen.
- Mit Beleg 51 wird der Kontoübertrag von CHF 6'000.00 vom Konto ordentlichen Bankkonto 1020 auf das Konto 1025 'Erneuerungsfonds' registriert.
In der Stockwerkeigentumsrechnung darf Ende Jahr kein Gewinn oder Verlust resultieren, weil die Eigentümer eben Eigentümer sind und die Buchhaltung nicht aus Sicht einer Firma geführt wird. Der Ende Jahr resultierende Gewinn oder Verlust ist durch manuelle Buchungen auf die Stockwerkeigentümer aufzuteilen. Somit ist am Jahresende alles verteilt (gemäss zu erstellendem Verteilschlüssel) und es wird ausgewiesen, welcher Eigentümer was zu gut hat oder nachzahlen muss.
In der Spalte 'Wertquote' der Tabelle Konten sind die bei der Gewinnaufteilung verwendete Quoten (Verteilungsschlüssel) der einzelnen Stockwerkeigentümer zu erfassen und somit ersichtlich. Die Berechnung der Ende Jahr zu verbuchenden Beträge ist manuell zu machen oder kann auch in einer Exceltabelle (z.B. mit Hilfe von Excelfunktionen) erfolgen.
Tabelle Budget
Wenn Sie eine Finanzplanung und ein Budget haben möchten, können Sie die Tabelle Budget verwenden, in der Sie alle Prognosen der laufenden Ausgaben, mögliche ausserordentliche Ausgaben und die Einnahmen aus Eigentumswohnungen einfügen können. Mit der Prognose haben Sie eine bessere Kontrolle über alle Konten und können sie bei aussergewöhnlichen Ereignissen jederzeit aktualisieren.
Am Ende des Jahres oder einer anderen Periode können Sie einen Abgleich mit der Endabrechnung und den Schätzungen vornehmen und die Abweichungen sehen. Die Diagrammfunktion in der Tabelle "Konten" bietet sofortige Ansichten und Kontrollen.
Bilanz und Erfolgsrechnung
Um die Bilanz und die Erfolgsrechnung anzuzeigen, klicken Sie auf das Menü Berichte → Formatierte Bilanz nach Gruppen. Sie können den Bericht mit den gewünschten Spalten anpassen, z. B. mit der Spalte für Ihr Budget oder mit Berichten nach Periode.
In der Erfolgsrechnung haben Sie einen unmittelbaren Blick auf die Endsalden und können in der Spalte des Budgets die Abweichungen zwischen dem Budget und dem Endsaldo sehen.
Kostenzuordnung auf Basis von Tausendsteln
Mit Banana Buchhaltung Plus können Sie die Nebenkosten der Immobilien nicht automatisch berechnen lassen. Hierfür ist es möglich, diese Excel-Vorlage zu verwenden.
In Banana Buchhaltung können alle Daten aus den Tabellen, der Bilanz/Gewinn- und Verlustrechnung und anderen Berichten in Excel exportiert werden. Sobald Sie die Daten exportiert haben, können Sie alle Unterteilungen und Berechnungen auf der Basis der Tausendstel der einzelnen Eigentümer erstellen.
Weitere Details zum Exportieren von Daten nach Excel finden Sie unter folgendem Link: https://www.banana.ch/doc/de/node/2040
Weitere Informationen
In unserer Dokumentation finden Sie alle Informationen und Erkenntnisse, die Sie benötigen, um Ihre Buchhaltung optimal zu führen.
Gesetzliche Grundlagen
Rechtliche Grundlagen für das Stockwerkeigentum im ZGB:
- Das ganze ZGB als PDF-Dokument
- Art. 60 ff. zum Vereinsrecht
- Art. 646 ff. zum Miteigentum
- Art. 712a ff. zum Stockwerkeigentum
Hilfreiche Links
Vorschau der Vorlage
Stockwerkeigentum (StWE) - Administrative Verwaltung
Buchhaltung 2024
Basiswährung: CHF
Doppelte Buchhaltung
| Gruppe | Konto | Beschreibung | Summ. in | Gr1 |
|---|---|---|---|---|
| BILANZ | ||||
| AKTIVEN | ||||
| 1000 | Kasse | 10 | ||
| 1020 | Bankkonto | 10 | ||
| 1025 | Bankkonto - Erneuerungsfonds | 10 | ||
| 110 | Stockwerkeigentümer | 10 | ||
| 1300 | Aktive Rechnungsabgrenzung (TA) | 10 | ||
| 10 | Umlaufvermögen | 1 | ||
| 1510 | Mobiliar und Einrichtungen | 14 | ||
| 1540 | Werkzeuge und Geräte | 14 | ||
| 14 | Anlagevermögen | 1 | ||
| 1 | TOTAL AKTIVEN | 00 | 1 | |
| PASSIVEN | ||||
| 2030 | Erhaltene Anzahlungen von Dritten | 2 | ||
| 2300 | Passive Rechnungsabgrenzung (TP) | 2 | ||
| 2650 | Rückstellung Erneureungsfonds | 2 | ||
| 2970 | Verteilung Jahresgewinn/Jahresverlust | 2 | ||
| 297 | Jahresgewinn/Jahresverlust | 2 | 1 | |
| 2 | TOTAL PASSIVEN | 00 | 1 | |
| ERFOLGSRECHNUNG | ||||
| ERTRAG | ||||
| 3000 | Abrechnungskonto Eigentümer | 3 | ||
| 3200 | Sammelkonto Budgetraten Kosten | 3 | ||
| 3300 | Sammelkonto Erneuerungsfonds | 3 | ||
| 3600 | Nebenerlöse | 3 | ||
| 3605 | Erlöse aus Waschmaschine | 3 | ||
| 6950 | Finanzertrag | 3 | ||
| 3 | TOTAL ERTRAG | 02 | 1 | |
| AUFWAND | ||||
| 5000 | Lohn Hauswart | 4 | ||
| 5700 | AHV, IV, EO, ALV | 4 | ||
| 6030 | Kabel-TV (10 Eigentumswohnungen) | 4 | ||
| 6041 | Unterhalt Garten | 4 | ||
| 6042 | Reinigungsmaterial | 4 | ||
| 6045 | Schneeräumung | 4 | ||
| 6050 | Unterhalt Feuerlöscher | 4 | ||
| 6056 | Unterhalt Garage | 4 | ||
| 6100 | Unterhalt und Reparaturen | 4 | ||
| 6105 | Unterhalt/Telefonanschluss Lift | 4 | ||
| 6300 | Sachversicherungen | 4 | ||
| 6360 | Abgaben, Gebühren, Bewilligungen | 4 | ||
| 6400 | Elektrizität | 4 | ||
| 6410 | Gas | 4 | ||
| 6420 | Brennstoffe/Heizmaterial | 4 | ||
| 6430 | Wasser | 4 | ||
| 6460 | Entsorgungsaufwand | 4 | ||
| 6500 | Verwaltungsaufwand | 4 | ||
| 6790 | Sonstiger betrieblicher Aufwand | 4 | ||
| 6900 | Finanzaufwand | 4 | ||
| 4 | TOTAL AUFWAND | 02 | ||
| 02 | Gewinn(-) / Verlust(+) der Erfolgsrechnung | 297 | ||
| 00 | Differenz muss Null sein (leere Zelle) | |||
| Postenbuch Stockwerkeigentümer | ||||
| 1101 | Stockwerkeigentümer 1 | 110A | ||
| 1102 | Stockwerkeigentümer 2 | 110A | ||
| 1103 | Stockwerkeigentümer 3 | 110A | ||
| 1104 | Stockwerkeigentümer 4 | 110A | ||
| 1105 | Stockwerkeigentümer 5 | 110A | ||
| 1106 | Stockwerkeigentümer 6 | 110A | ||
| 1107 | Stockwerkeigentümer 7 | 110A | ||
| 1108 | Stockwerkeigentümer 8 | 110A | ||
| 1109 | Stockwerkeigentümer 9 | 110A | ||
| 1110 | Stockwerkeigentümer 10 | 110A | ||
| 110A | Total Postenbuch Stockwerkeigentümer | 110 | ||
Verwaltung von Renditeliegenschaften in der Schweiz
Diese Seite stellt die Vorlagen von Banana Buchhaltung Plus für die Verwaltung von Renditeliegenschaften in der Schweiz vor.
Um herauszufinden, ob diese Vorlagen für Ihre Bedürfnisse geeignet sind, lesen Sie die Einführungsseite Vorlagen für die Immobilienbuchhaltung in der Schweiz. Dort erfahren Sie, welche Unterschiede zwischen den Vorlagen für Renditeliegenschaften und jenen für Stockwerkeigentümergemeinschaften (STWEG) bestehen.
Die hier vorgestellten Vorlagen ermöglichen eine strukturierte Mietbuchhaltung und decken die häufigsten Geschäftsvorfälle ab, z.B. Zahlungseingänge, Kosten und die Abrechnung der Nebenkosten. Im weiteren Verlauf dieser Seite finden Sie eine Beschreibung der verfügbaren Vorlagen sowie praktische Anleitungen für den Einstieg in das Programm. Schritt für Schritt erfahren Sie, wie Sie die Buchhaltungsdatei erstellen und die ersten Buchungen erfassen.
Banana Buchhaltung Plus bietet zwei Vorlagen für die professionelle Immobilienbuchhaltung und die Verwaltung von Mietverhältnissen:
- Vorlage für Wohnungen oder Renditeliegenschaften | Einnahmen-Ausgaben-Rechnung: eine einfache Methode, die sich besonders für Personen ohne Kenntnisse der doppelten Buchhaltung eignet.
- Vorlage für Wohnungen oder Renditeliegenschaften | Doppelte Buchhaltung: eine detaillierte Methode, ideal für Personen, die mit der klassischen doppelten Buchhaltung vertraut sind.
Beide Vorlagen enthalten bereits einen typischen Kontenplan für die Immobilienverwaltung sowie einige Buchungsbeispiele.
Jede Vorlage hat spezifische Eigenschaften, die sich auf die Vorgehensweise bei der Immobilienverwaltung auswirken. Die häufigsten Buchungsbeispiele werden auf den jeweiligen Informationsseiten ausführlich erläutert.
Datei für die Immobilienbuchhaltung erstellen
Um die Buchhaltung einer Renditeliegenschaft zu beginnen, erstellen Sie eine neue Datei und wählen Sie die passende Vorlage aus:
- Klicken Sie auf der Startseite auf Neu erstellen.
- Wählen Sie im Filter Region die gewünschte Region aus (in diesem Fall "Schweiz-Deutsch").
- Wählen Sie unter Kategorie die Option Verschiedene, um die Vorlagen für die Immobilienbuchhaltung zu finden.
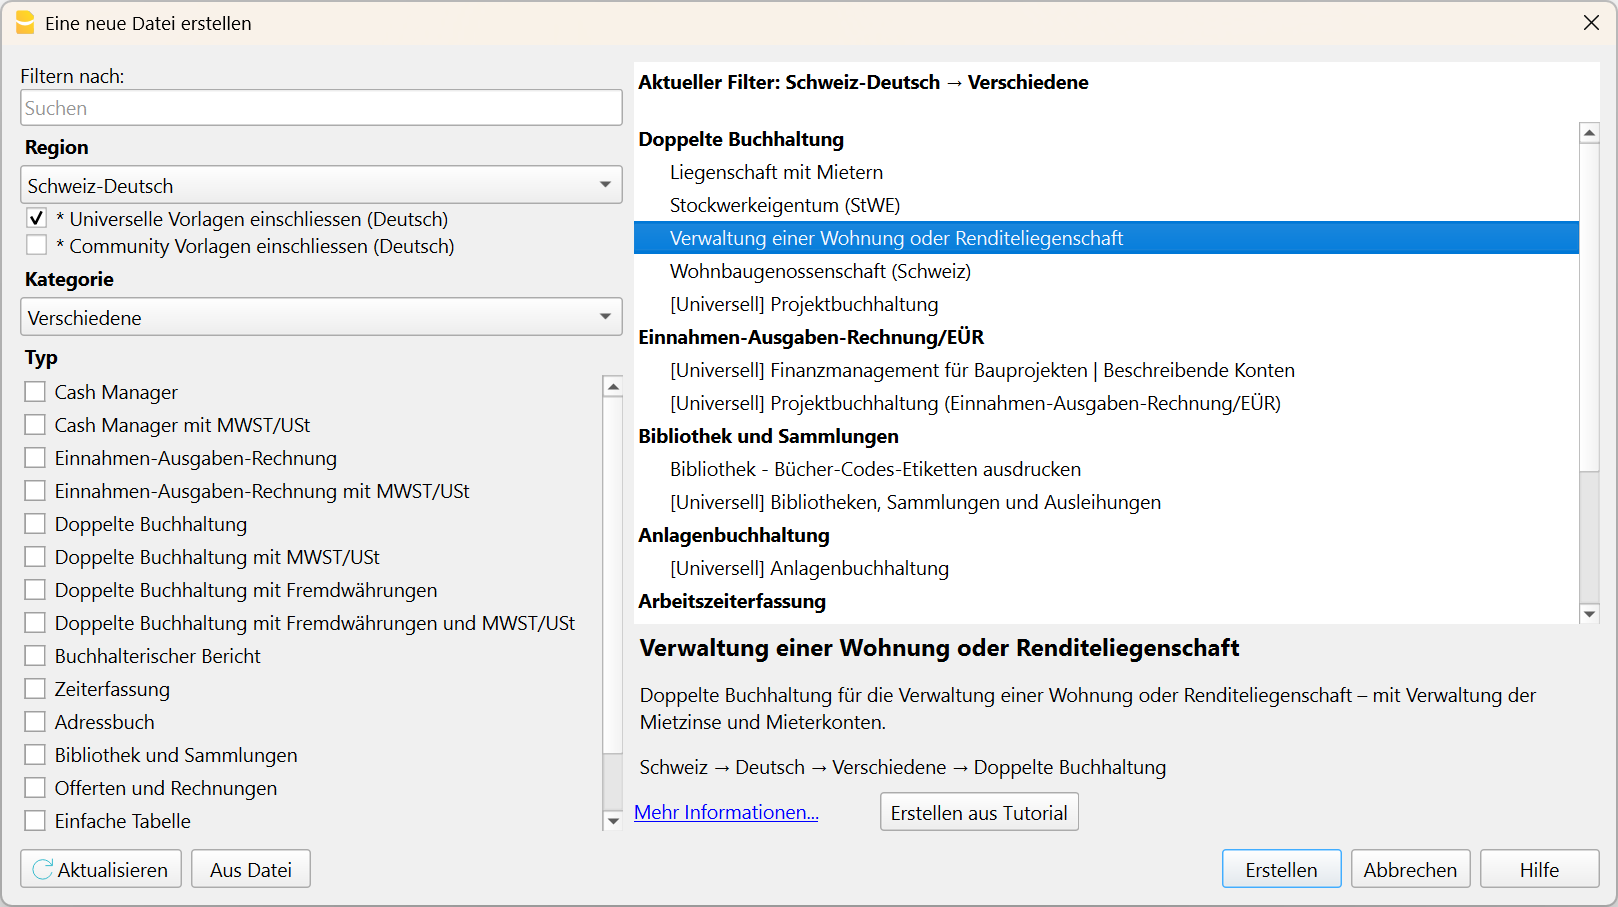
- Wählen Sie im rechten Fenster unter Doppelte Buchhaltung oder Einnahmen-Ausgaben-Rechnung die Vorlage "Verwaltung einer Wohnung oder Renditeliegenschaft" aus und klicken Sie auf Erstellen.
Bevor Sie Ihre Auswahl bestätigen, können Sie die Beschreibung der Vorlage lesen und gegebenenfalls eine andere Vorlage auswählen. Wenn Sie unsicher sind, welche Vorlage für Ihre Bedürfnisse geeignet ist, hilft Ihnen das Diagramm zur Vorlagenauswahl bei der Entscheidung.
Mit einem Klick auf Weitere Informationen… gelangen Sie zur Dokumentationsseite der jeweiligen Vorlage.
- Wählen Sie im Menü Datei > Eigenschaften (Stammdaten) und geben Sie den Namen der Liegenschaft, das Anfangs- und Enddatum der Buchhaltungsperiode sowie die Basiswährung ein. Im Abschnitt Adresse erfassen Sie die Angaben zur Person oder Organisation, die die Liegenschaft verwaltet.
- Speichern Sie die Datei über das Menü Datei > Speichern unter. Es empfiehlt sich, den Namen der Liegenschaft und das Jahr im Dateinamen anzugeben, zum Beispiel "Liegenschaftsname-20XX.ac2".
Weitere Hinweise zur Organisation und Ablage/Archivierung Ihrer Buchhaltungsdateien finden Sie auf der Seite Buchhaltungsdateien lokal, im Netzwerk und in der Cloud organisieren.
Kontenplan
In der Tabelle Konten und – bei Verwendung der Vorlage für die Einnahmen-/Ausgabenrechnung – zusätzlich in der Tabelle Kategorien finden Sie bereits vorbereitete Konten und Kostenpositionen für die Immobilienbuchhaltung.
Welche Kosten anfallen, hängt von der jeweiligen Renditeliegenschaft ab.
Um die Kosten Ihrer Liegenschaft detaillierter abzubilden, können Sie bestehende Positionen anpassen oder neue hinzufügen und deren Verwendungszweck genau beschreiben. Ausserdem können Sie die Kostenpositionen nach den gewünschten Kriterien gliedern.
Mieterkonten
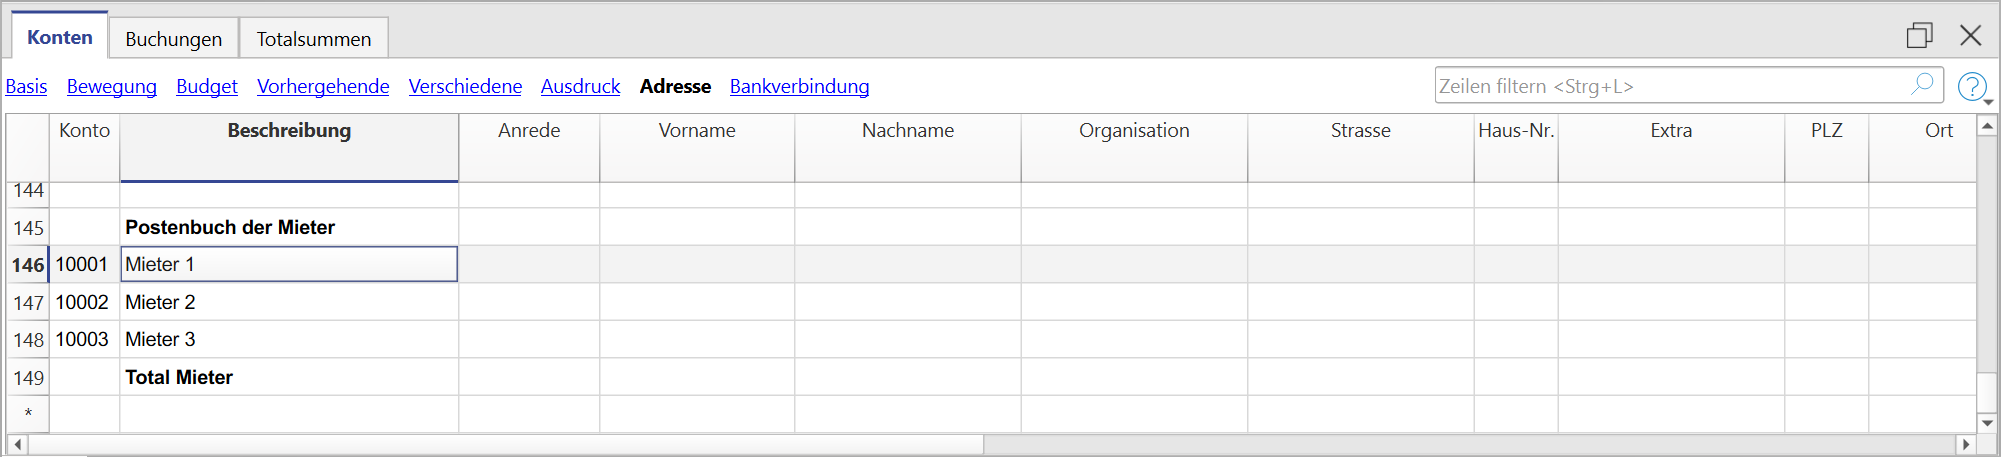
Am Ende des Kontenplans in der Tabelle Konten finden Sie die Liste der «Mieter» der Wohnungen. Jeder Mieter verfügt über ein eigenes Buchhaltungskonto.
Geben Sie für jeden Mieter die Kontonummer ein und ergänzen Sie die Beschreibung mit Vor- und Nachnamen.
Wenn Sie ein Konto hinzufügen, müssen Sie in der Spalte Summ. in immer den passenden Code für die Kontengruppierung eingeben. Der Code in der Spalte Summ. in kann nach Ihren Bedürfnissen ausgewählt oder geändert werden.
Ansicht Adresse
Erfassen Sie in der Ansicht Adresse der Tabelle Konten die Adressen und persönlichen Angaben der Mieter. Diese Informationen können später für die Erstellung von Einzahlungsscheinen für die Mietzahlungen verwendet werden.
Auf die gleiche Weise können Sie auch eine Lieferantenliste verwalten. Erstellen Sie dazu die Kontenstruktur nach demselben Prinzip wie bei den Mietern.
Anfangssaldi (Eröffnung)
Geben Sie in der Spalte Eröffnung die Anfangssaldi der Buchhaltungskonten ein. Die Anfangssaldi der Passivkonten müssen mit einem Minuszeichen eingegeben werden.
Wenn im Kontenplan Kostenstellen für die Verwaltung der Mieter vorgesehen sind, können Sie die Anfangssaldi für jeden Mieter separat direkt in der Tabelle Buchungen erfassen. Geben Sie dazu in der Spalte Typ den Code "01" (Eröffnungsbuchung) ein.
Saldi des Vorjahres
Wenn Sie eine neue Buchhaltung erstellen und in den Auswertungen auch die Vorjahreswerte anzeigen möchten, wechseln Sie zur Ansicht Vorhergehende und geben Sie die entsprechenden Beträge in der Spalte Vorjahr ein.
Buchungen erfassen
In der Tabelle Buchungen erfassen Sie alle Geschäftsvorfälle, beispielsweise erhaltene Mietzahlungen und bezahlte Kosten. Sie können die Buchungen jederzeit einsehen und nach Datum sortieren.
Um die Dateneingabe zu beschleunigen und die Buchungen zu verwalten, können Sie verschiedene Funktionen von Banana Buchhaltung Plus nutzen:
- Mit der automatischen Datenvervollständigung können Sie bereits eingegebene Daten automatisch übernehmen.
- Mit der Funktion Wiederholende Buchungen im Menü Aktionen können Sie häufig wiederkehrende Buchungen in einer eigenen Tabelle speichern.
- Mit dem Import von Bankkontoauszügen können Sie Bankbewegungen automatisch übernehmen.
- Sie können jede Buchung mit dem entsprechenden digitalen Beleg verknüpfen und diesen mit einem einfachen Klick öffnen. Weitere Hinweise zur optimalen Organisation Ihrer Dokumente finden Sie unter Buchhaltungsdateien und digitale Belege.
- Mit dem Befehl Buchungen nach Datum sortieren (Menü Aktionen) ordnen Sie die Buchungszeilen chronologisch.
- Mit dem Befehl Ausdrucken/Seitenansicht (Menü Datei) können Sie das Journal ausdrucken oder als PDF exportieren.
Arbeitsablauf für die Mietverwaltung
Mit Banana Buchhaltung Plus können Sie die Arbeitsabläufe der Mietverwaltung strukturiert organisieren und an Ihre Bedürfnisse anpassen.
Nachfolgend finden Sie ein Beispiel für einen typischen Arbeitsablauf bei der Verwaltung einer Wohnung oder Renditeliegenschaft:
- Jeden Monat:
- Mietforderungen buchen: Erfassen Sie die von den Mietern geschuldeten Beträge. Sie können die Buchungen auch als wiederholende Buchungen speichern, um sie später wiederzuverwenden.
- Zahlungseingänge kontrollieren: Mit der entsprechenden Erweiterung können Sie sofort überprüfen, welche Mieter vollständig oder teilweise bezahlt haben und welche Zahlungen noch ausstehen.
- Kosten buchen: Erfassen Sie die bezahlten Rechnungen, beispielsweise für Unterhalt und Handwerkerarbeiten.
- Jedes Jahr:
- Nachzahlungen und Rückerstattungen berechnen: Die Kosten zulasten der Mieter werden auf separaten Konten erfasst und bilden die Grundlage für die Abrechnung.
- Saldi überprüfen: Kontrollieren Sie, ob noch offene Beträge oder ungeklärte Differenzen bestehen.
- Jahresabschluss erstellen: Erstellen Sie die Bilanz und die Erfolgsrechnung. Diese können Sie anschliessend ausdrucken, als PDF speichern oder per E-Mail versenden.
Zusätzlich stehen Ihnen verschiedene Funktionen zur Verfügung, die Ihre Buchhaltung erleichtern:
- Mietforderungen gemäss Mietvertrag automatisch und wiederkehrend buchen
- Mietzahlungseingänge und ausstehende Zahlungen regelmässig kontrollieren
- Elektronische Bankkontoauszüge importieren
- Elektronisch importierte Bankbewegungen mithilfe von Regeln automatisch vervollständigen und verbuchen
- Hauswartlöhne automatisch buchen, ohne die Buchungen jedes Mal neu eingeben zu müssen
- Die Buchhaltung mit allen Belegen in einer einzigen PDF-Datei speichern und versenden
Weitere Informationen finden Sie auf der Seite Arbeitsablauf mit Banana Buchhaltung für die Mietverwaltung. Zusammen mit der nachfolgend beschriebenen Rechnungsstellung helfen Ihnen diese Funktionen, den Buchhaltungsaufwand zu reduzieren und Ihre Arbeitszeit effizienter zu nutzen.
QR-Rechnungen für die Mieter drucken
Mit der integrierten Rechnungsstellung von Banana Buchhaltung Plus können Sie Rechnungen mit QR-Zahlteil für Mietzinse, Nebenkostenabrechnungen und weitere Kosten zulasten der Mieter erstellen und drucken.
Die wichtigsten Vorteile sind:
- Einfachere Bezahlung für die Mieter.
- Korrekte Zahlungsbeträge mit geringerem Fehlerrisiko.
Automatische Zuordnung der Zahlungseingänge anhand der Referenznummer beim Import der Bankbewegungen.
Mit der integrierten Rechnungsstellung können Sie ausserdem jederzeit Zahlungsaufforderungen mit QR-Code für Kosten erstellen, die der Eigentümer vorgestreckt hat und die zulasten der Mieter gehen.
Erweiterung zur Kontrolle der Mietzahlungseingänge
Die Erweiterung zur Kontrolle der Mietzahlungseingänge zeigt Ihnen, welche Mieter vollständig oder teilweise bezahlt haben und welche Zahlungen noch ausstehen.
Ausserdem können Sie einfach überprüfen, ob die Mietforderungen des Monats korrekt in der Buchhaltung erfasst wurden, und die voraussichtlichen Zahlungseingänge für das laufende Jahr ermitteln.
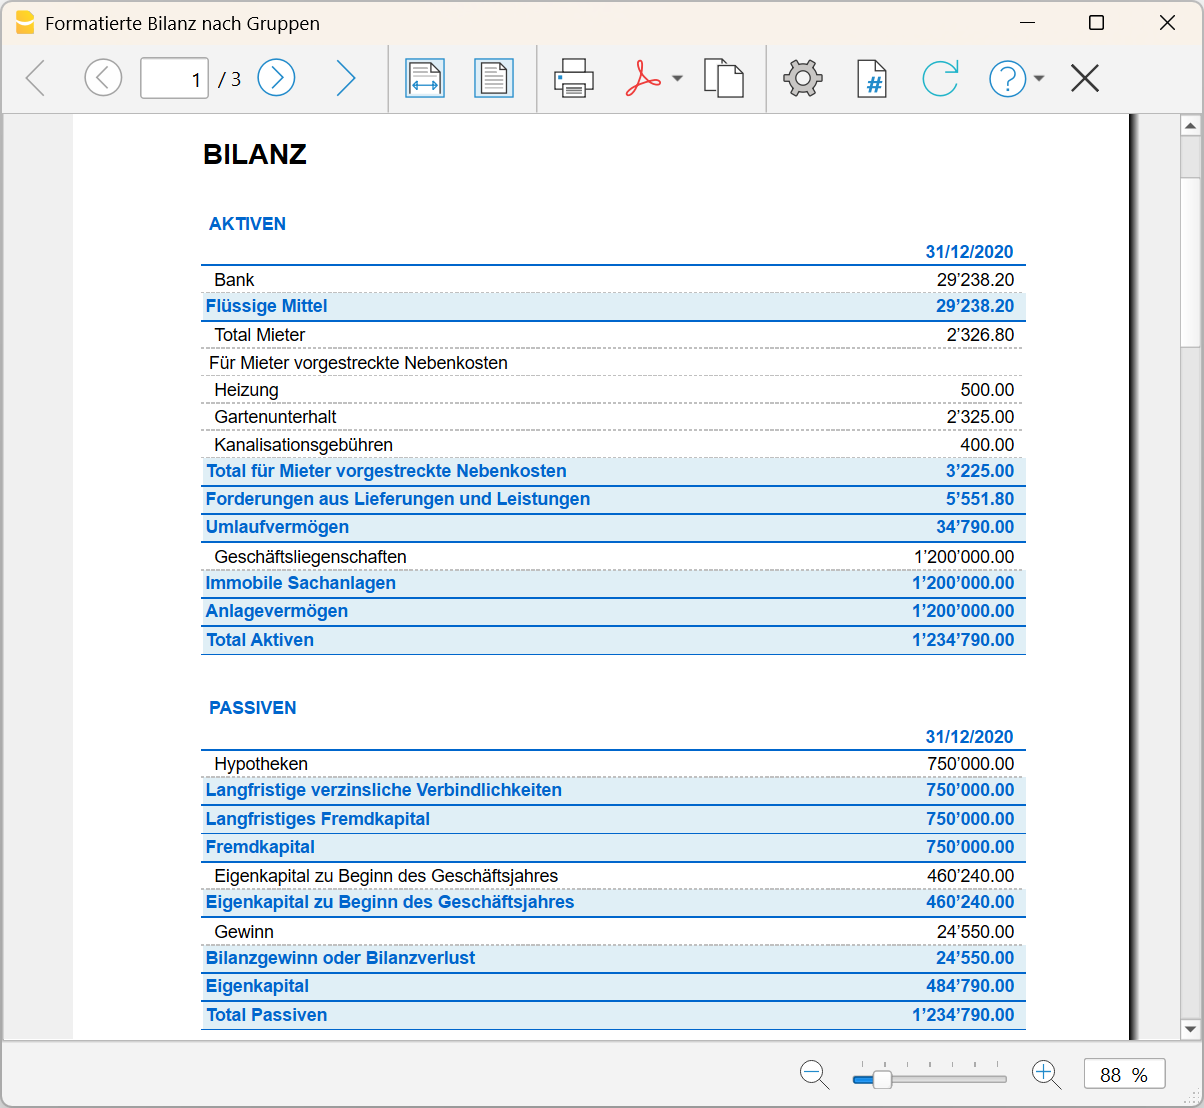
Bilanz und Erfolgsrechnung drucken
Um die Bilanz und die Erfolgsrechnung anzuzeigen oder auszudrucken, wählen Sie den Menübefehl Berichte > Formatierte Bilanz nach Gruppen für die doppelte Buchhaltung oder Berichte > Formatierter Ausdruck nach Gruppen für die Einnahmen-Ausgaben-Rechnung.
Sie können die Berichte individuell anpassen, indem Sie die anzuzeigenden Spalten auswählen. Ausserdem können Sie Auswertungen für eine bestimmte Periode erstellen.
Besonderheiten der Vorlage für Renditeliegenschaften
Um zu verstehen, wie die Buchhaltung einer Renditeliegenschaft funktioniert, ist es hilfreich, das zugrunde liegende Buchhaltungsprinzip zu kennen.
Buchhaltungsprinzip einer Renditeliegenschaft
Der Eigentümer einer Renditeliegenschaft bezahlt bestimmte Kosten, die zulasten der Mieter gehen, und streckt diese damit vor. Die Mieter decken diese Kosten durch ihre Akontozahlungen für Nebenkosten und allfällige Nachzahlungen aus der Nebenkostenabrechnung.
Am Ende der Abrechnungsperiode werden die geleisteten Akontozahlungen für Nebenkosten mit den tatsächlich angefallenen Kosten verglichen, die der Eigentümer vorgestreckt hat und den Mietern weiterverrechnen darf. Daraus ergeben sich die Nachzahlungen oder Rückerstattungen für die einzelnen Mieter: Reichen die Akontozahlungen nicht aus, muss der Mieter die Differenz nachzahlen. Übersteigen sie seinen tatsächlichen Kostenanteil, wird ihm die Differenz zurückerstattet.
Der Eigentümer der Renditeliegenschaft trägt auch Kosten, die ihm von den Mietern nicht zurückerstattet werden und deshalb zu seinen Lasten gehen. Dazu gehören beispielsweise Kosten für leer stehende Wohnungen, Gebäudeversicherungen, Hypothekarzinsen, ausserordentliche Unterhaltsarbeiten und Liegenschaftssteuern. Durch den Vergleich dieser Kosten mit den Mietzinseinnahmen lässt sich der Gewinn oder Verlust ermitteln.
Eine Renditeliegenschaft kann somit einen Gewinn, einen Verlust oder ein ausgeglichenes Ergebnis erzielen.
Akontozahlungen von den Mietern anfordern
Die Höhe der Akontozahlungen wird im Mietvertrag festgelegt.
Die Forderungen aus den Akontozahlungen werden in der Buchhaltung erfasst. Dadurch bleibt der geschuldete Betrag auf dem Mieterkonto sichtbar, auch wenn ein Mieter eine Akontozahlung nicht leistet.
Kosten auf die Mieter verteilen
Bei Renditeliegenschaften können die Kosten anhand verschiedener Verteilungsschlüssel auf die Mieter verteilt werden. In der Schweiz dienen hauptsächlich die Wohnfläche (in Quadratmetern), das Wohnungsvolumen (in Kubikmetern) oder der tatsächliche Verbrauch gemäss Zählerablesung als Grundlage.
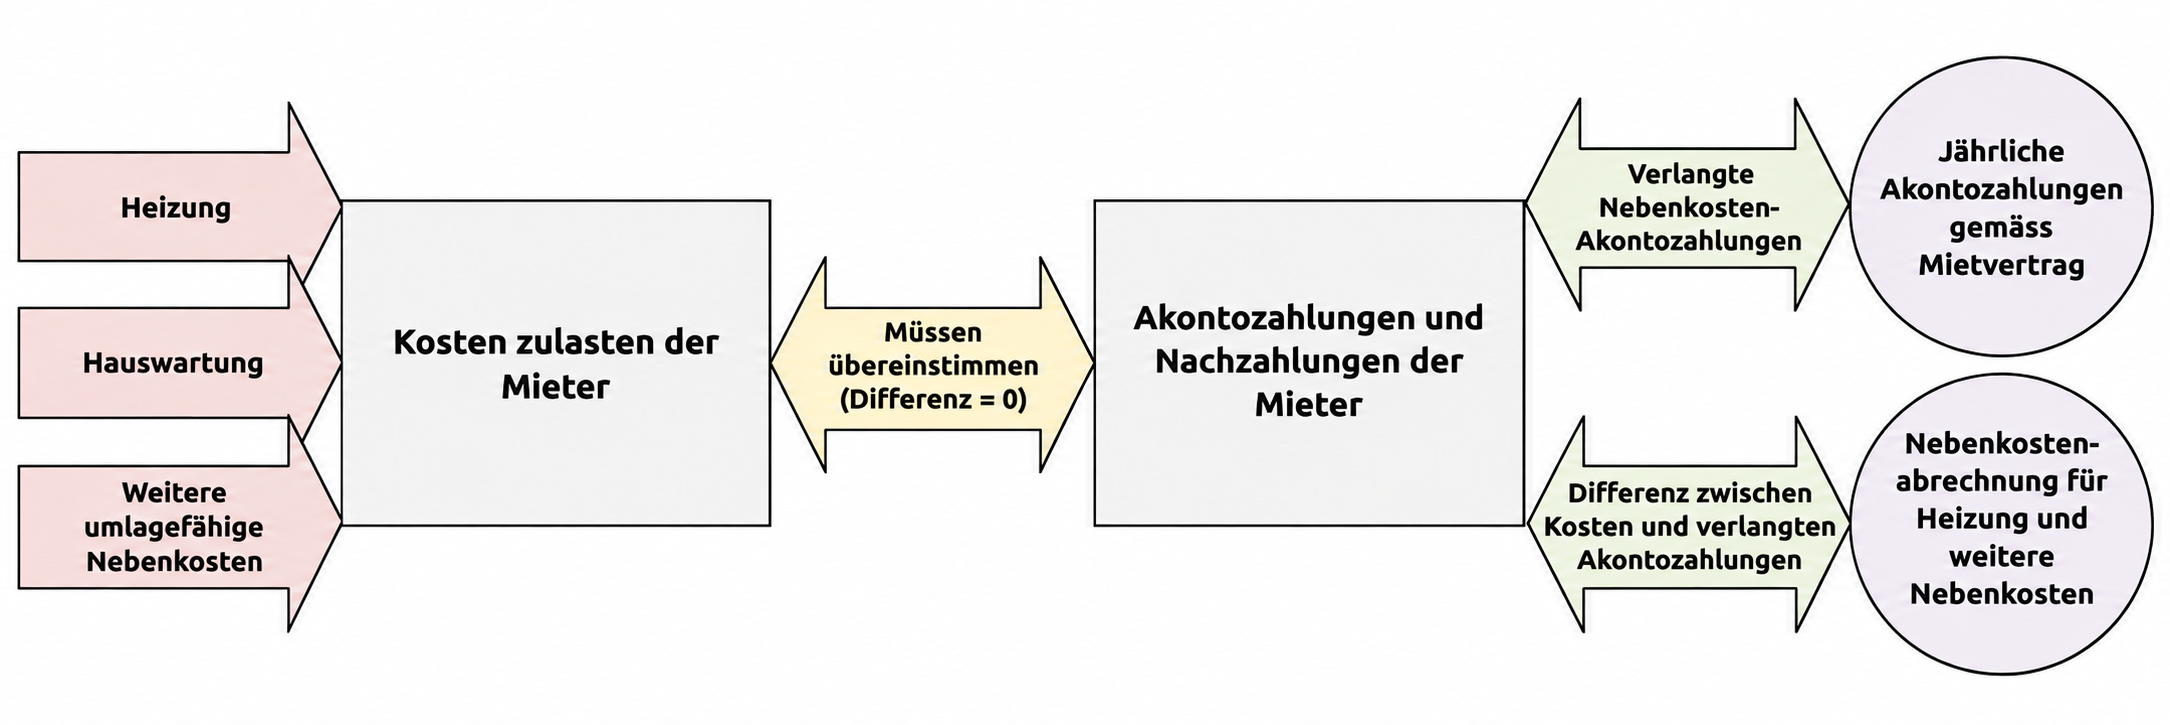
Das Diagramm zeigt, wie die Kosten zulasten der Mieter am Ende der Abrechnungsperiode durch deren Zahlungen gedeckt werden. Dabei werden die Akontozahlungen für Nebenkosten sowie die Nachzahlungen oder Rückerstattungen aus der abschliessenden Nebenkostenabrechnung berücksichtigt.
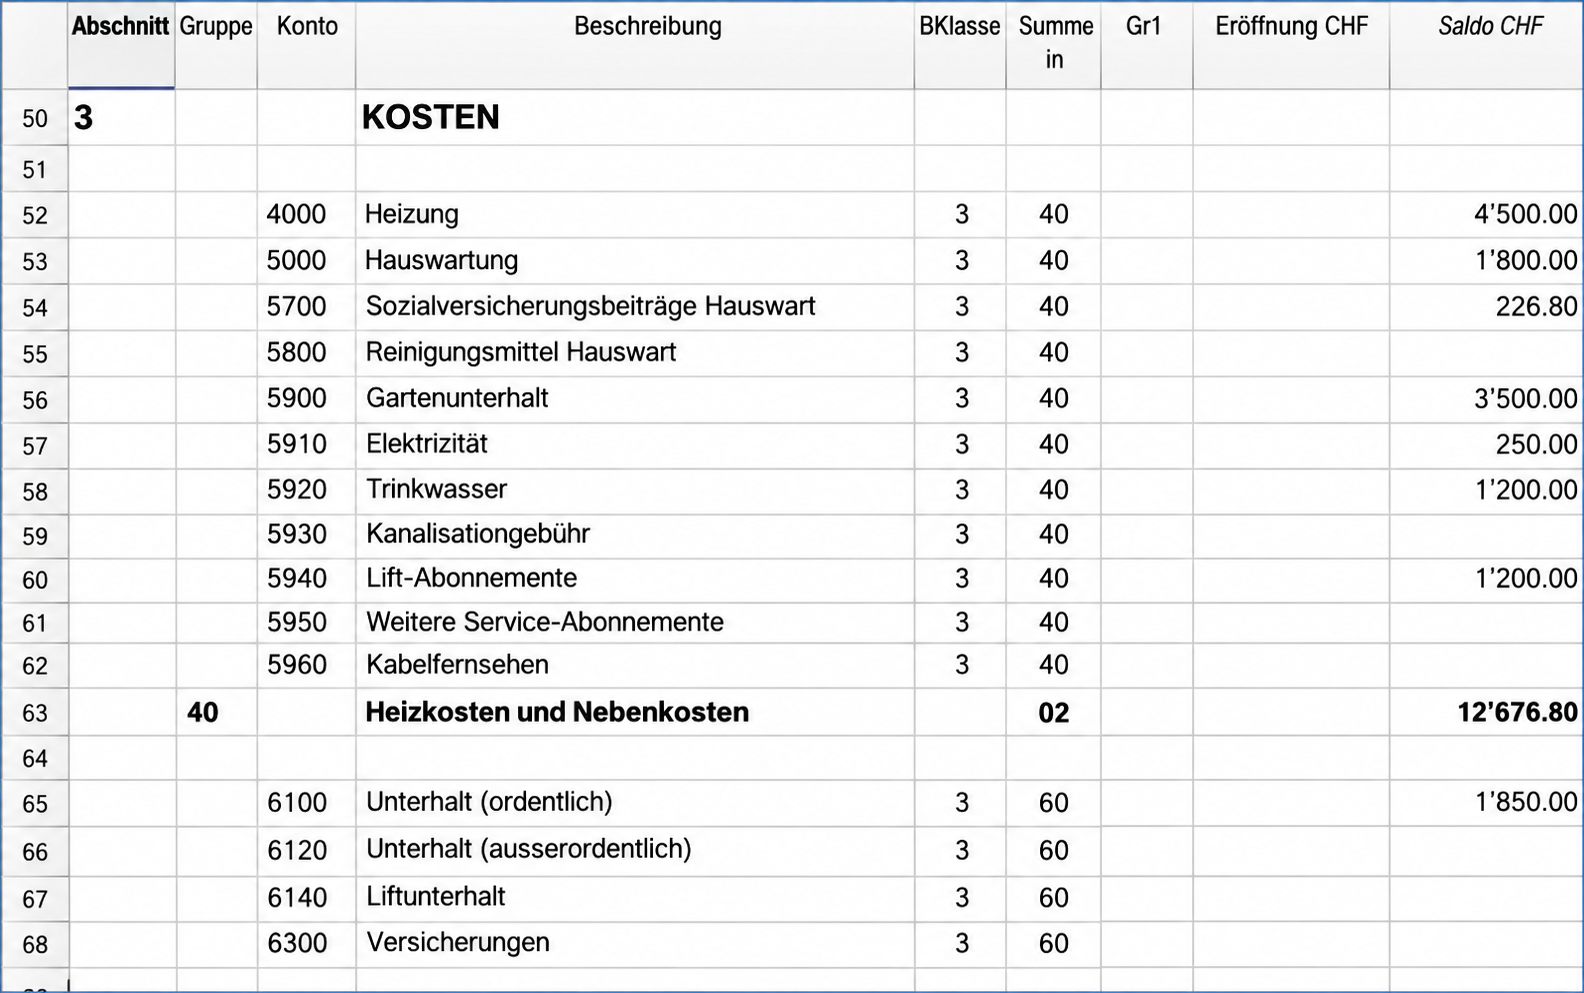
Nachfolgend finden Sie einige Beispiele für Kosten einer Renditeliegenschaft, die auf die Mieter verteilt werden:
Calcolo e suddivisione delle spese accessorie e di riscaldamento
Il calcolo e la suddivisione delle spese dell'immobile tra gli inquilini, non è un tema unicamente svizzero, ma potrebbe essere usato in più nazioni. Possono ovviamente cambiare i criteri di ripartizione. Per maggiori dettagli invitiamo a leggere la pagina Suddivisione delle spese.
Vorlagen Schweiz – Verwaltung von Renditeliegenschaften
Wir stellen Ihnen zwei Vorlagen für die Verwaltung einer Renditeliegenschaft zur Verfügung, eine für die Einnahmen-Ausgaben-Rechnung (einfacher) und eine für die traditionelle doppelte Buchhaltung:
Contabilità Entrate/Uscite per Amministrazione immobiliare di un appartamento o immobile a reddito
In diesem Artikel
Contabilità Entrate/Uscite per Amministrazione immobiliare di un appartamento o immobile a reddito
Contabilità Entrate/Uscite per Amministrazione immobiliare di un appartamento o immobile a reddito
Per gestire velocemente la contabilità di un appartamento o immobile a reddito, puoi utilizzare il modello su misura di Banana Contabilità Plus disponibile qui di seguito. È una soluzione ottimale per chi vuole gestire un appartamento o immobile a reddito in modo semplice, con una contabilità più immediata rispetto alla partita doppia. Con questo modello ottieni automaticamente bilancio e conto economico, e puoi gestire gli inquilini tramite il partitario. I conti sono già impostati per questo scopo e possono essere personalizzati in base alle tue esigenze.
In Banana WebApp öffnen
Öffnen Sie Banana Buchhaltung Plus in Ihrem Browser ohne Installation. Passen Sie die Vorlage an, geben Sie die Transaktionen ein und speichern Sie die Datei auf Ihrem Computer.
Vorlage im Banana WebApp öffnen Tutorial im Banana WebApp öffnenDokumentation zur Vorlage
Questo modello presenta un piano dei conti ideato e adattato per la gestione di un appartamento o di un immobile a reddito nel contesto svizzero, basato sulla contabilità Entrate/Uscite.
Nella contabilità Entrate/Uscite, ogni registrazione indica un movimento di denaro in entrata o in uscita, associato a un conto e a una categoria. In questo modo è possibile registrare in maniera semplice incassi e pagamenti e ottenere una visione chiara della situazione.
Un immobile comporta per il proprietario diverse spese da affrontare:
- alcune spese, per legge, possono essere rimborsate dagli inquilini al proprietario (per esempio riscaldamento, acqua, spese comuni),
- altre invece restano a carico del proprietario (non possono essere addebitate agli inquilini).
Durante l’anno, gli inquilini versano degli anticipi spese (o acconti spese) per contribuire alle spese a loro carico. Se un inquilino non paga un anticipo, il programma registra comunque l’importo richiesto, che rimane visibile nei conti.
Le spese vengono suddivise tra gli inquilini secondo criteri proporzionali. In Svizzera si utilizzano spesso parametri come la superficie (metri quadrati) o la volumetria (metri cubi) degli appartamenti, per cui ogni inquilino paga in base alla dimensione dell’appartamento e alla sua qualità. L’importo degli acconti a carico dell’inquilino è indicato nel contratto di locazione.
Il controllo di questi anticipi versati rispetto alle spese effettive viene effettuato alla fine dell’anno:
- se gli anticipi coprono interamente le spese, non ci sono differenze;
- se gli anticipi risultano insufficienti rispetto alle spese, l’inquilino deve versare la differenza;
- se invece gli anticipi sono superiori alle spese, la differenza va rimborsata all’inquilino.
Confrontando gli anticipi versati dagli inquilini con le spese sostenute dal proprietario durante l’anno può emergere una differenza, che rappresenta il conguaglio. Questo importo deve poi essere ripartito tra gli inquilini: può trattarsi di importi che gli inquilini devono ancora versare oppure, al contrario, di somme che devono essere restituite agli inquilini. Dopo la registrazione dei conguagli, eventuali differenze vengono compensate e i versamenti degli inquilini risultano allineati alle spese dell’anno.
Questo modello è specifico per la gestione di un appartamento o un immobile a reddito con contabilità Entrate/Uscite. Se non sei sicuro che sia il modello adatto al tuo caso, puoi consultare l’introduzione ai modelli per immobili a reddito.
Nei paragrafi seguenti sono presentate le registrazioni di esempio più comuni da utilizzare in questo modello. Inoltre, alla fine della pagina trovi un'estensione per controllare l'incasso degli affitti.
Registrazioni di esempio comuni
Per ciascuna registrazione di esempio, è necessario indicare due conti: uno nella colonna Conto, e uno nella colonna Categoria. I conti da utilizzare si trovano nella tabella Conti (composta da tutte le voci di ciò che possiedi e di ciò che devi) e nella tabella Categorie (contiene le voci che rappresentano i motivi di incasso e spesa).
- La colonna Conto utilizza sempre conti della tabella Conti.
- La colonna Categoria utilizza conti della tabella Categorie oppure, in alcuni casi, conti della tabella Conti.
Per tutte le registrazioni di esempio, le operazioni vanno inserite nella tabella Registrazioni.
Di seguito trovi le registrazioni di esempio più comuni per contabilizzare le principali operazioni nella gestione di un immobile a reddito. Le registrazioni sono organizzate in base a queste fasi:
- Registrazioni durante l'anno
- Richiesta degli affitti agli inquilini
- Incasso dell'affitto dall'inquilino
- Registrazione delle spese pagate
- Registrazioni di chiusura
- Come calcolare i conguagli per gli inquilini
- Richiesta dei conguagli agli inquilini
- Incasso e rimborso di un conguaglio spese dall'inquilino
Registrazioni durante l'anno
Richiesta degli affitti agli inquilini
L’importo dell’affitto è composto da due parti: la pigione a favore del proprietario e un acconto spese destinato a coprire le spese a carico degli inquilini, le quali sono già state anticipate dal proprietario. Quando registri l’affitto, devi quindi considerare l’importo totale, comprensivo di entrambe le componenti.
L’affitto viene generalmente addebitato all’inizio di ogni mese a ciascun inquilino. Per registrarlo, procedi nella tabella Registrazioni come segue:
- Nella colonna Entrate inserisci l’importo dell’affitto mensile comprensivo di acconto spese (per esempio affitto 1'200 + acconto spese 200 = importo totale dell'affitto 1400).
- Nella colonna Conto inserisci il conto dell’inquilino.
- Nella colonna Categoria inserisci il conto relativo agli incassi per affitti.

Incasso dell'affitto dall'inquilino
Quando incassi l’affitto, l’importo dovrebbe comprendere sia la pigione a favore del proprietario, sia l’acconto che serve a coprire le spese anticipate dal proprietario. Per registrare procedi nella tabella Registrazioni come segue:
- Nella colonna Entrate inserisci l’importo incassato, comprensivo di pigione e acconto spese.
- Nella colonna Conto inserisci il conto della banca, della cassa o di altro mezzo con cui hai incassato l’importo.
- Nella colonna Categoria inserisci il conto dell’inquilino che ha pagato l'affitto.

Se l'inquilino ha versato meno, puoi vedere facilmente l'importo mancante nel suo conto all'interno della tabella Conti (vista Base).
Controllare l'incasso degli affitti
Controlla facilmente gli incassi degli affitti anche tramite l'estensione per il controllo degli incassi degli affitti. In questo modo puoi verificare se hai registrato l’affitto in contabilità, chi lo ha pagato, chi lo ha pagato solo in parte e chi non lo ha ancora saldato. Se necessario, puoi anche ottenere una previsione annuale degli incassi per gli appartamenti che gestisci.
Registrazione delle spese pagate
Registra nella tabella Registrazioni sia le spese anticipate dal proprietario per gli inquilini, sia quelle che restano a carico del proprietario, indicando nella colonna Categoria il conto di costo appropriato presente nella tabella Categorie.
- Nella colonna Uscite inserisci l’importo della spesa pagata.
- Nella colonna Conto inserisci il conto della banca, della cassa o di altro mezzo con cui è stata pagata la spesa dal proprietario.
- Nella colonna Categoria inserisci il conto del tipo di spesa pagata dal proprietario.

Registrazioni di chiusura
Come calcolare i conguagli per gli inquilini
Durante l’anno il proprietario anticipa le spese (ad esempio riscaldamento, acqua, spese comuni), che vengono poi coperte dagli anticipi pagati dagli inquilini.
Alla fine dell’anno si confrontano gli anticipi versati dagli inquilini con le spese sostenute dal proprietario. La differenza rappresenta il conguaglio, che bisognerà ripartire correttamente tra gli inquilini:
- Se un inquilino ha pagato meno del dovuto, dovrà versare la differenza al proprietario.
- Se invece ha pagato più del dovuto, riceverà un rimborso dal proprietario.
Di seguito è illustrata la suddivisione delle spese tra quelle che possono essere addebitate agli inquilini e quelle che restano a carico del proprietario, secondo quanto previsto dal contratto:
 La ripartizione delle spese a carico degli inquilini segue le regole stabilite nel contratto di locazione. Può essere definita, per esempio, in base alla superficie dell’appartamento, ai consumi oppure ad altri criteri concordati: ogni inquilino paga quindi una quota proporzionale secondo il criterio applicato.
Emissione dei conguagli agli inquilini
Quando ottieni i singoli importi di conguaglio da richiedere a ogni inquilino registrali in contabilità nella tabella Registrazioni.
Se l'inquilino durante l'anno ha pagato, tramite anticipi, meno rispetto alle spese effettive, procedi nel seguente modo:
- Nella colonna Entrate inserisci l’importo del conguaglio che l'inquilino deve pagare.
- Nella colonna Conto inserisci il conto dell’inquilino.
- Nella colonna Categoria inserisci il conto relativo agli incassi da affitti.
Se l’inquilino durante l'anno ha pagato, tramite anticipi, più rispetto alle spese effettive, procedi nel seguente modo:
- Nella colonna Uscite inserisci l’importo del conguaglio da rimborsare all'inquilino.
- Nella colonna Conto inserisci il conto dell’inquilino.
- Nella colonna Categorie inserisci il conto relativo agli incassi da affitti. In questo modo gli importi vengono dedotti direttamente da questo conto.

Dopo la registrazione dei conguagli, il risultato d’esercizio (utile o perdita) nella tabella Categorie deve essere pari a zero.
Di conseguenza, anche il saldo complessivo nella tabella Conti risulta pareggiato.
Incasso e rimborso di un conguaglio spese dall'inquilino
Quando un conguaglio spese già registrato viene pagato dall’inquilino o viene rimborsato all'inquilino, registra l’operazione nella tabella Registrazioni.
Se l'inquilino ha pagato il conguaglio registra l'incasso nel seguente modo:
- Nella colonna Entrate inserisci l’importo ricevuto.
- Nella colonna del Conto inserisci il conto della banca, della cassa o di un altro mezzo con cui hai incassato il conguaglio.
- Nella colonna Categoria inserisci il conto dell’inquilino che ha pagato il conguaglio.

Se hai rimborsato l'inquilino, procedi nel seguente modo:
- Nella colonna Uscite inserisci l’importo del conguaglio rimborsato all'inquilino.
- Nella colonna Conto inserisci il conto della banca, della cassa o di un altro mezzo con cui hai rimborsato il conguaglio.
- Nella colonna Categorie inserisci il conto dell’inquilino a cui hai rimborsato il conguaglio.

Vorschau der Vorlage
Divisa Base: CHF
Contabilità entrate / uscite
| Gruppo | Conto | Descrizione | Somma in |
|---|---|---|---|
| PATRIMONIO | |||
| Cassa | Cassa | Patrimonio | |
| Posta | Conto corrente postale | Patrimonio | |
| Banca | Conto corrente bancario | Patrimonio | |
| Debitori | Totale debitori da partitario | Patrimonio | |
| Mobilio e Attrezzature | Mobili e attrezzature | Patrimonio | |
| Debiti breve termine | Debiti a breve termine | Patrimonio | |
| Debiti lungo termine | Debiti a medio e lungo termine | Patrimonio | |
| Accantonamenti | Accantonamenti per riparazioni e manutenzioni | Patrimonio | |
| Patrimonio | TOTALE PATRIMONIO | ||
| PARTITARIO DEBITORI | |||
| Debitore 1 | Inquilino 1 | DEB | |
| Debitore 2 | Inquilino 2 | DEB | |
| Debitore 3 | Inquilino 3 | DEB | |
| Debitore 4 | Inquilino 4 | DEB | |
| DEB | TOTALE DEBITORI | Debitori |
| Gruppo | Categoria | Descrizione | Somma in |
|---|---|---|---|
| RISULTATO | |||
| ENTRATE | |||
| Incassi affitti | Incassi affitti | Entrate | |
| Altre entrate | Altre entrate | Entrate | |
| Ricavi finanziari | Ricavi finanziari | Entrate | |
| Entrate | TOTALE ENTRATE | Risultato | |
| USCITE | |||
| Portineria | Portineria | Uscite | |
| Contributi portineria | Contributi portineria | Uscite | |
| Cassa pensione | Cassa pensione | Uscite | |
| Assicurazioni custode | Assicurazioni custode | Uscite | |
| Riscaldamento | Riscaldamento | Uscite | |
| Elettricità | Elettricità | Uscite | |
| Manutenzioni ordinarie | Manutenzioni ordinarie | Uscite | |
| Manutenzioni straordinarie | Manutenzioni straordinarie | Uscite | |
| Altri costi | Altri costi dell'immobile | Uscite | |
| Pubblicità | Spese per pubblicità | Uscite | |
| Ammortamenti | Ammortamenti e rettifiche di valore dell'attivo fisso | Uscite | |
| Costi finanziari | Costi finanziari | Uscite | |
| Imposte | Imposte e tasse | Uscite | |
| Uscite | TOTALE USCITE | Risultato | |
| Risultato | RISULTATO D'ESERCIZIO |
Doppelte Buchhaltung für die Immobilienverwaltung einer Wohnung oder Renditeliegenschaft
In diesem Artikel
Doppelte Buchhaltung für die Immobilienverwaltung einer Wohnung oder Renditeliegenschaft
Doppelte Buchhaltung für die Immobilienverwaltung einer Wohnung oder Renditeliegenschaft
Mit dieser Vorlage für die doppelte Buchhaltung in Banana Buchhaltung Plus führen Sie die Buchhaltung einer Wohnung oder Renditeliegenschaft schnell und einfach. Sie eignet sich für alle, die eine präzisere und detailliertere Buchhaltung als mit der Einnahmen-Ausgaben-Rechnung wünschen. Bilanz und Erfolgsrechnung werden automatisch erstellt. Für jeden Mieter können Sie ein separates Konto führen. Die Konten sind bereits entsprechend eingerichtet und lassen sich an Ihre Bedürfnisse anpassen.
In Banana WebApp öffnen
Öffnen Sie Banana Buchhaltung Plus in Ihrem Browser ohne Installation. Passen Sie die Vorlage an, geben Sie die Transaktionen ein und speichern Sie die Datei auf Ihrem Computer.
Vorlage im Banana WebApp öffnen Tutorial im Banana WebApp öffnenDokumentation zur Vorlage
Diese Vorlage enthält einen Kontenplan, der speziell auf die Schweizer Immobilienbranche abgestimmt ist. Sie eignet sich hervorragend für alle, die ihre Immobilienbuchhaltung als doppelte Buchhaltung führen möchten.
Bei der doppelten Buchhaltung betrifft jede Buchung mindestens zwei Konten: eines im Soll und eines im Haben. Auf diese Weise wird jeder Geschäftsvorfall vollständig erfasst, und die Bilanz sowie die Erfolgsrechnung bleiben stets aktuell.
Für Eigentümer einer Liegenschaft fallen verschiedene Kosten an:
- Gewisse Kosten können den Mietern als Nebenkosten weiterverrechnet werden, sofern die gesetzlichen und vertraglichen Voraussetzungen erfüllt sind (z.B. Heizungs-, Wasser- und Gemeinschaftskosten).
- Andere Kosten gehen hingegen zulasten des Eigentümers und dürfen den Mietern nicht weiterverrechnet werden.
Während des Jahres leisten die Mieter Akontozahlungen für die Nebenkosten, um die von ihnen zu tragenden Kosten zu decken. Wenn ein Mieter eine Akontozahlung nicht leistet, erfasst das Programm den geschuldeten Betrag trotzdem, sodass dieser in den Konten sichtbar bleibt.
Die Kosten werden anhand eines Verteilschlüssels anteilsmässig auf die Mieter verteilt. In der Schweiz dienen häufig die Wohnfläche (in Quadratmetern) oder das Raumvolumen (in Kubikmetern) der Wohnungen als Grundlage. Der Kostenanteil jedes Mieters richtet sich somit nach der Grösse seiner Wohnung. Die Höhe der Akontozahlungen für Nebenkosten ist im Mietvertrag festgelegt.
Am Jahresende werden die geleisteten Akontozahlungen für Nebenkosten mit den tatsächlichen Kosten verglichen:
- Entsprechen die Akontozahlungen genau den tatsächlichen Kosten, ergibt sich keine Differenz.
- Sind die Akontozahlungen niedriger als die tatsächlichen Kosten, muss der Mieter die Differenz nachzahlen.
Übersteigen die Akontozahlungen die tatsächlichen Kosten, wird dem Mieter die Differenz zurückerstattet.
Beim Vergleich der von den Mietern geleisteten Akontozahlungen für Nebenkosten mit den weiterverrechenbaren Nebenkosten, die der Eigentümer während des Jahres getragen hat, kann eine Differenz entstehen. Diese wird im Rahmen der Nebenkostenabrechnung ermittelt und auf die einzelnen Mieter aufgeteilt. Daraus ergeben sich Nachzahlungen der Mieter oder Rückerstattungen an die Mieter. Die entsprechenden Beträge werden auf den Mieterkonten gebucht. Nach Eingang der Nachzahlungen beziehungsweise Auszahlung der Rückerstattungen entsprechen die Zahlungen der Mieter den ihnen verrechneten Jahreskosten.
Für diesen Vergleich wird ein separates Konto mit der Bezeichnung Jahresabrechnung verwendet. Dieses Konto wird während des Jahres nicht verwendet. Es dient bei den Abschlussbuchungen dazu, die weiterverrechenbaren Nebenkosten und die Akontozahlungen gegenüberzustellen und die Differenz zu ermitteln.
Diese Vorlage ist speziell für die Verwaltung einer Wohnung oder Renditeliegenschaft mit doppelter Buchhaltung vorgesehen. Wenn Sie nicht sicher sind, ob diese Vorlage für Ihre Bedürfnisse geeignet ist, finden Sie weitere Informationen in der Einführung zu den Vorlagen für Renditeliegenschaften.
In den folgenden Abschnitten finden Sie die häufigsten Buchungsbeispiele für diese Vorlage.
Häufige Buchungsbeispiele
Für jede Buchung müssen mindestens zwei Konten angegeben werden: eines in der Spalte Soll und eines in der Spalte Haben, entsprechend den Regeln der doppelten Buchhaltung.
Die zu verwendenden Konten finden Sie in der Tabelle Konten. Diese enthält die Konten der Bilanz und der Erfolgsrechnung, gegliedert in Aktiven, Passiven, Aufwand und Ertrag.
Die folgenden Beispiele vermitteln Ihnen die Grundlagen der Immobilienbuchhaltung. Alle Buchungsbeispiele werden in der Tabelle Buchungen erfasst.
Die Buchungen in der doppelten Buchhaltung folgen einer logischen Reihenfolge, die den verschiedenen Phasen der Verwaltung einer Renditeliegenschaft entspricht. Während des Jahres werden die Mietforderungen, Zahlungseingänge und Kosten gebucht. Am Ende der Abrechnungsperiode erfolgen die Abschlussbuchungen. Dabei werden die Kosten und Akontozahlungen auf das Konto Jahresabrechnung übertragen, um die Differenz zu ermitteln. Anschliessend werden die Nachzahlungen oder Rückerstattungen für die einzelnen Mieter gebucht und abgewickelt. Zum Schluss werden allfällige verbleibende Differenzen überprüft und die korrekte Kostenverteilung kontrolliert.
Die Buchungsbeispiele sind nach folgenden Phasen gegliedert:
- Buchungen während des Jahres
- Abschlussbuchungen
- Einführung in die Abschlussbuchungen für die jährliche Nebenkostenabrechnung
- Übertrag der Kosten auf das Konto Jahresabrechnung
- Übertrag der Akontozahlungen für Nebenkosten auf das Konto Jahresabrechnung
- Nebenkostenabrechnung für die Mieter erstellen
- Nachzahlungen von den Mietern anfordern
- Zahlungseingänge und Rückerstattungen aus der Nebenkostenabrechnung erfassen
- Kontrollbuchungen
Buchungen während des Jahres
Mietforderungen an die Mieter
Der Mietbetrag, der jedem Mieter normalerweise zu Beginn des Monats in Rechnung gestellt wird, besteht aus zwei Teilen: dem Mietzins, der für den Eigentümer einen Ertrag darstellt, und einer Akontozahlung für die Nebenkosten, mit der die vom Eigentümer vorgestreckten Kosten gedeckt werden sollen.
Auch wenn diese Beträge gemeinsam in Rechnung gestellt werden, müssen sie in der Tabelle Buchungen separat erfasst werden, da sie buchhalterisch unterschiedlich behandelt werden.
So buchen Sie den Mietzins:
- Geben Sie in der Spalte KtSoll das Konto des Mieters ein.
- Geben Sie in der Spalte KtHaben das Ertragskonto für die Mietzinseinnahmen ein.
So buchen Sie die Akontozahlung für die Nebenkosten:
- Geben Sie in der Spalte KtSoll das Konto des Mieters ein.
- Geben Sie in der Spalte KtHaben das Konto für die Akontozahlungen der Mieter für vorgestreckte Nebenkosten ein.
Sie können die beiden Beträge für jeden Mieter auch in einer einzigen Buchung auf mehreren Zeilen (Sammelbuchung) erfassen, wie im Beispiel für Mieter 1 (Zeilen 2–4) gezeigt.
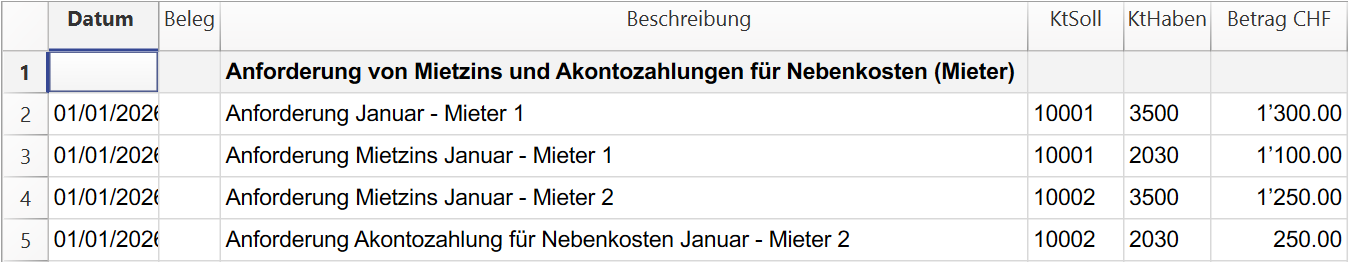
Eingang der Mietzahlungen
Die Mietzahlung umfasst in der Regel sowohl den Mietzins zugunsten des Eigentümers als auch die Akontozahlung für die vom Eigentümer vorgestreckten Nebenkosten. Erfassen Sie den Zahlungseingang in der Tabelle Buchungen wie folgt:
- Geben Sie in der Spalte KtSoll das Bankkonto, das Kassenkonto oder das Konto eines anderen Zahlungsmittels ein, über das Sie die Zahlung erhalten haben.
- Geben Sie in der Spalte KtHaben das Konto des Mieters ein, der die Zahlung geleistet hat.
- Geben Sie in der Spalte Betrag den tatsächlich erhaltenen Gesamtbetrag ein, der sowohl den Mietzins als auch die geleistete Akontozahlung für Nebenkosten umfasst.

Wenn der Mieter weniger als den geschuldeten Betrag bezahlt hat, können Sie den noch offenen Betrag einfach auf seinem Konto in der Tabelle Konten in der Ansicht Basis überprüfen.
Mietzahlungseingänge kontrollieren
Mit der Erweiterung zur Kontrolle der Mietzahlungseingänge können Sie die eingegangenen Mietzahlungen einfach überprüfen. Sie sehen, ob die Mietforderungen in der Buchhaltung erfasst wurden, welche Mieter vollständig oder teilweise bezahlt haben und welche Zahlungen noch offen sind. Bei Bedarf können Sie auch eine Jahresprognose der Mieteinnahmen für die von Ihnen verwalteten Wohnungen erstellen.
Buchung der bezahlten Kosten
Erfassen Sie in der Tabelle Buchungen sowohl die Kosten, die der Eigentümer für die Mieter vorgestreckt hat, als auch die Kosten, die er selbst tragen muss.
Die vom Eigentümer vorgestreckten Kosten, die zulasten der Mieter gehen, werden in der Bilanz als Vorschüsse erfasst. Sie stellen keinen Aufwand für den Eigentümer dar, da sie ihm von den Mietern zurückerstattet werden.
So buchen Sie die für die Mieter vorgestreckten Nebenkosten:
- Geben Sie in der Spalte KtSoll das Konto für die vorgestreckten Nebenkosten ein, also ein Aktivkonto der Bilanz.
- Geben Sie in der Spalte KtHaben das Bankkonto, das Kassenkonto oder das Konto eines anderen Zahlungsmittels ein, über das die Kosten bezahlt wurden.
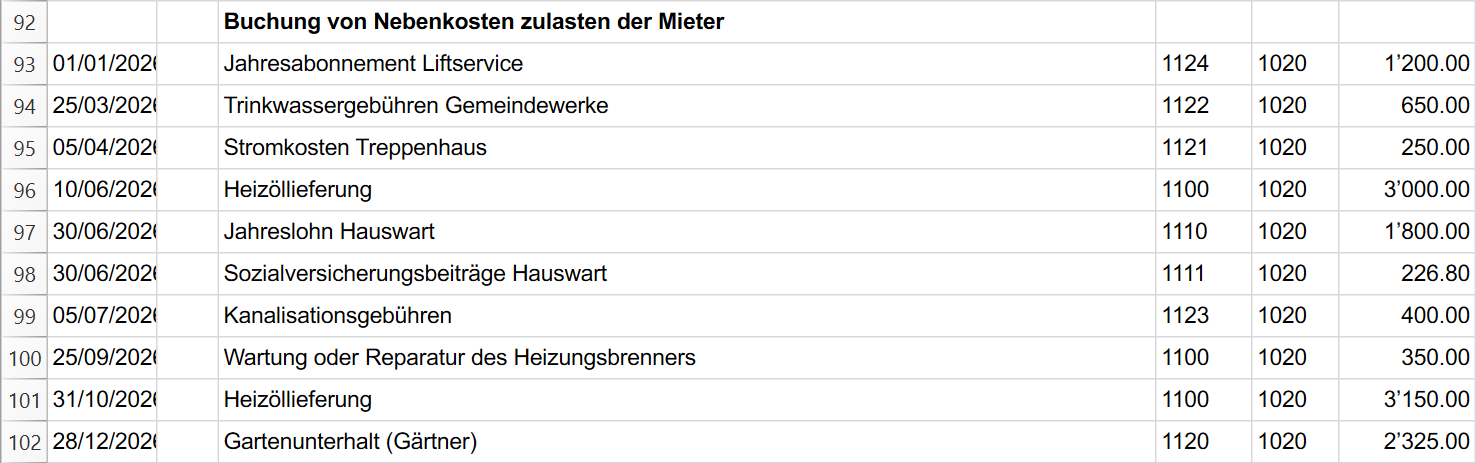
Kosten, die der Eigentümer bezahlt und den Mietern nicht weiterverrechnen darf, gehen zulasten des Eigentümers und werden ihm von den Mietern nicht zurückerstattet. Sie werden als Aufwand in der Erfolgsrechnung erfasst, da sie einen tatsächlichen Aufwand für den Eigentümer darstellen.
- Geben Sie in der Spalte KtSoll das entsprechende Aufwandskonto der Erfolgsrechnung ein.
- Geben Sie in der Spalte KtHaben das entsprechende Flüssigmittelkonto ein, also das Bankkonto, das Kassenkonto oder das Konto eines anderen Zahlungsmittels, über das die Kosten bezahlt wurden.
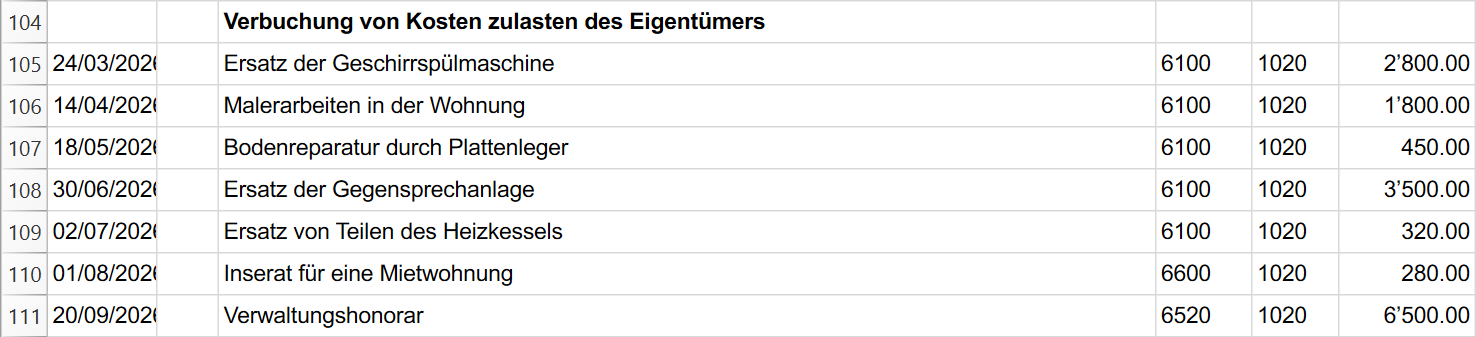
Abschlussbuchungen
Einführung in die Abschlussbuchungen für die jährliche Nebenkostenabrechnung
Am Ende der Abrechnungsperiode werden Abschlussbuchungen vorgenommen, um die Nachzahlungen oder Rückerstattungen aus der Nebenkostenabrechnung für die Mieter korrekt zu berechnen. Zunächst muss festgelegt werden, welche vom Eigentümer vorgestreckten Kosten zur abzuschliessenden Abrechnungsperiode gehören.
Die Abrechnungsperiode stimmt nicht immer mit dem Kalenderjahr überein. Sie kann beispielsweise vom 1. Juli 2025 bis zum 30. Juni 2026 dauern. Deshalb werden nur diejenigen in der Bilanz erfassten vorgestreckten Kosten in die Nebenkostenabrechnung einbezogen, die zur betreffenden Abrechnungsperiode gehören.
Diese Kosten werden auf das Konto Jahresabrechnung übertragen. Dieses Konto dient dazu, die Kosten den Akontozahlungen gegenüberzustellen und den Endsaldo zu ermitteln. Dieser entspricht der Differenz, die auf die Mieter verteilt werden muss.
Kosten, die erst eine spätere Abrechnungsperiode betreffen, verbleiben in der Bilanz und werden in der Nebenkostenabrechnung der entsprechenden Periode berücksichtigt.
Kosten auf das Konto Jahresabrechnung übertragen
Nachdem Sie festgelegt haben, welche Kosten den Mietern für die betreffende Abrechnungsperiode weiterverrechnet werden müssen, übertragen Sie diese Beträge auf das Konto Jahresabrechnung (1150).
Gehen Sie in der Tabelle Buchungen wie folgt vor:
- Geben Sie in der Spalte KtSoll das Konto Jahresabrechnung (1150) ein.
- Geben Sie in der Spalte KtHaben das Konto für die vom Eigentümer vorgestreckten Kosten ein.
- Geben Sie in der Spalte Betrag den Betrag ein, der in die Jahresabrechnung der betreffenden Periode aufgenommen werden soll.
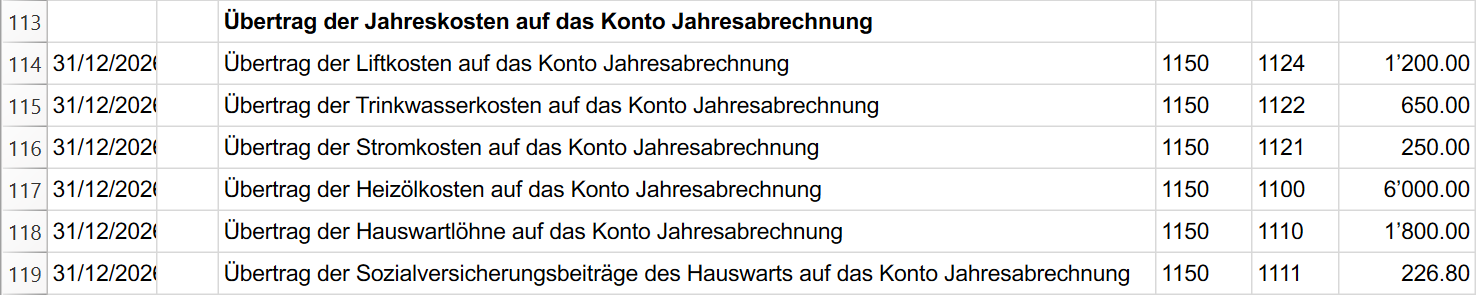
Übertrag der Akontozahlungen für Nebenkosten auf das Konto Jahresabrechnung
Berechnen Sie die Summe aller monatlich von den Mietern eingeforderten Akontozahlungen für Nebenkosten innerhalb der Abrechnungsperiode (zwölf Monate).
Übertragen Sie anschliessend diesen Betrag auf das Konto Jahresabrechnung (1150). Erfassen Sie die Buchung in der Tabelle Buchungen wie folgt:
- Geben Sie in der Spalte KtSoll das Konto für die Akontozahlungen der Mieter für vorgestreckte Nebenkosten ein.
- Geben Sie in der Spalte KtHaben das Konto Jahresabrechnung (1150) ein.
- Geben Sie in der Spalte Betrag den Gesamtbetrag der für die Abrechnungsperiode eingeforderten Akontozahlungen für Nebenkosten ein.

Nebenkostenabrechnung für die Mieter erstellen
Um die Nebenkostenabrechnung zu erstellen, öffnen Sie den Kontoauszug des Kontos Jahresabrechnung (1150) über die Tabelle Konten:
Positionieren Sie den Mauszeiger in der Spalte Konto auf der Zelle mit der Kontonummer 1150 und klicken Sie auf das Symbol, das oben rechts in der Zelle erscheint.
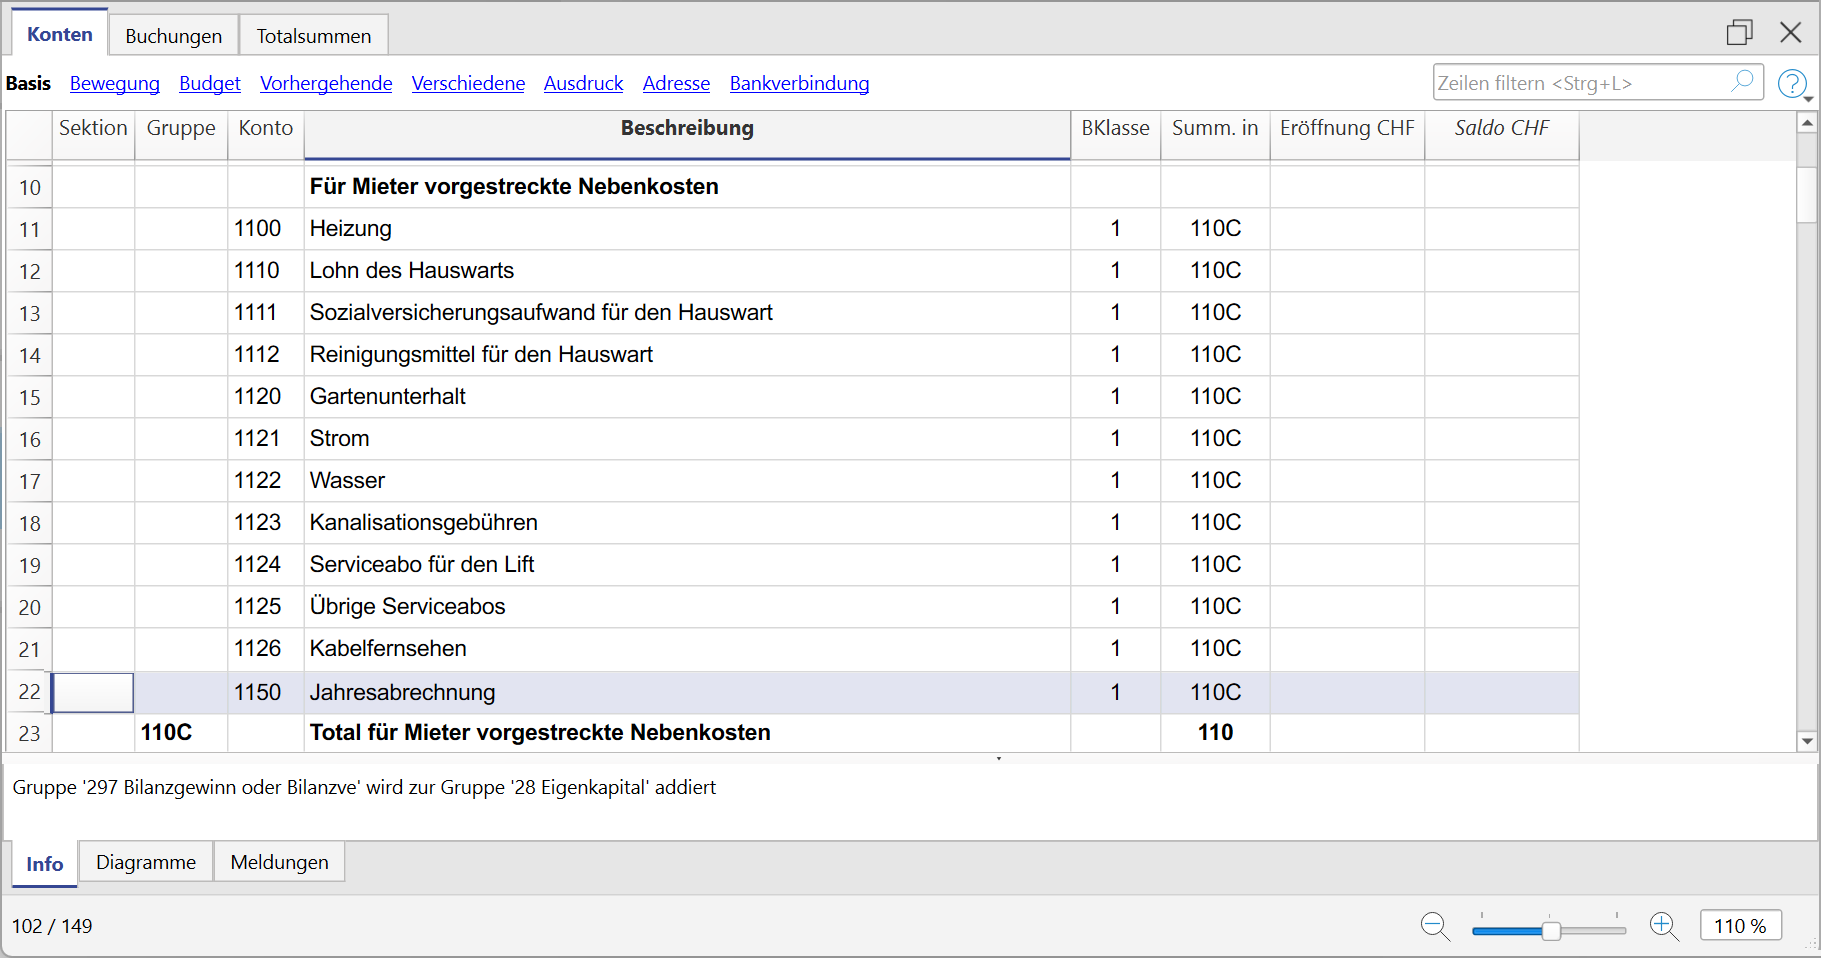
Dadurch wird der Kontoauszug des Kontos Jahresabrechnung (1150) geöffnet. Der dort ausgewiesene Saldo entspricht der Differenz zwischen den übertragenen Kosten zulasten der Mieter und den im Rahmen der Abschlussbuchungen übertragenen Akontozahlungen für Nebenkosten. Er stellt den gesamten Abrechnungsbetrag dar, der auf die Mieter verteilt werden muss.
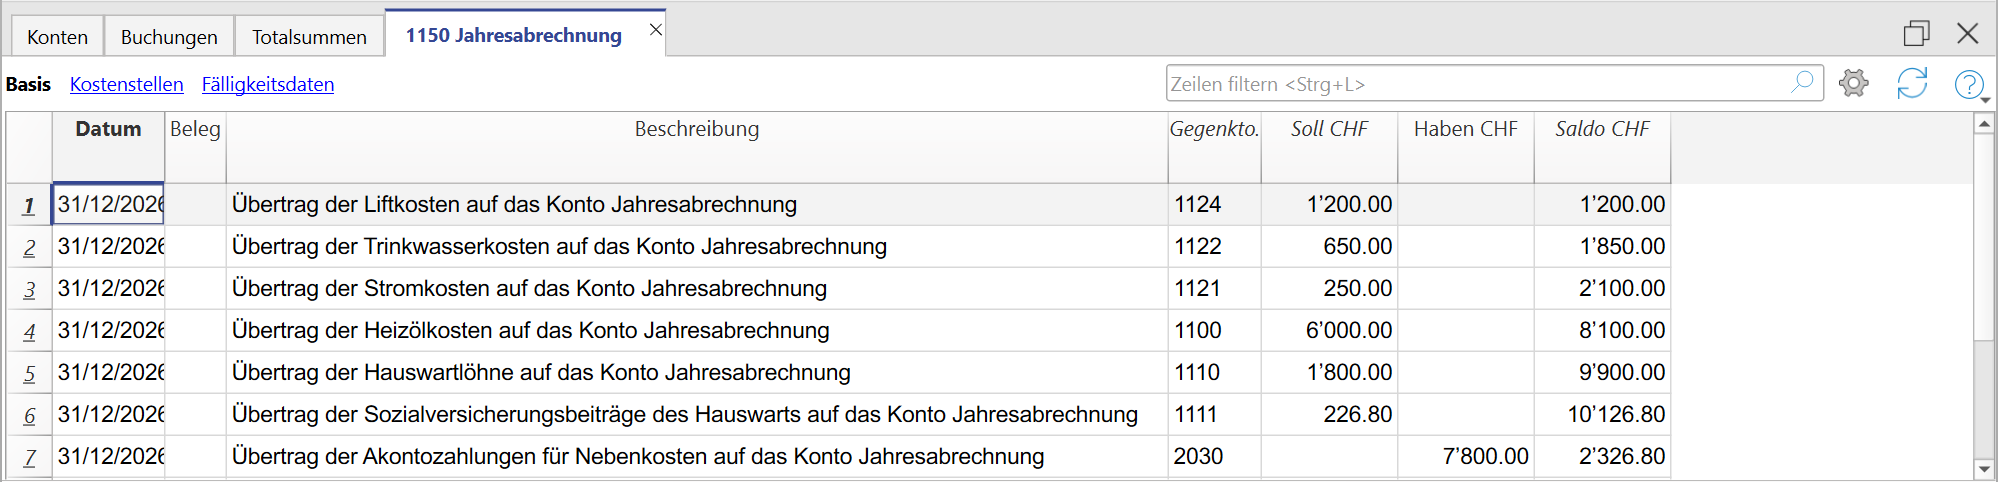
Die Kosten der Abrechnungsperiode werden in der Regel anhand bestimmter Verteilschlüssel auf die Mieter aufgeteilt. Dabei werden beispielsweise die Wohnungsgrösse, die Eigenschaften der Liegenschaft und die Mietdauer berücksichtigt.
Nachdem Sie die Nachzahlungen und Rückerstattungen für die einzelnen Mieter gebucht haben, muss der Saldo des Kontos Jahresabrechnung (1150) null betragen. Dies zeigt, dass die gesamte Differenz auf die Mieter verteilt wurde.
Nebenkostenabrechnungen für die Mieter erstellen
Sobald Sie die Nachzahlungen oder Rückerstattungen für die einzelnen Mieter ermittelt haben, erfassen Sie diese in der Tabelle Buchungen.
Hat ein Mieter während des Jahres mit seinen Akontozahlungen weniger als die auf ihn entfallenden tatsächlichen Kosten bezahlt, muss er die Differenz nachzahlen. Erfassen Sie die Forderung aus der Nebenkostennachzahlung wie folgt:
- Geben Sie in der Spalte KtSoll das Konto des Mieters ein.
- Geben Sie in der Spalte KtHaben das Konto Jahresabrechnung (1150) ein.
Hat ein Mieter während des Jahres mit seinen Akontozahlungen mehr als die auf ihn entfallenden tatsächlichen Kosten bezahlt, entsteht ein Guthaben zu seinen Gunsten, das der Eigentümer zurückerstatten muss. Gehen Sie in diesem Fall umgekehrt vor:
- Geben Sie in der Spalte KtSoll das Konto Jahresabrechnung (1150) ein.
- Geben Sie in der Spalte KtHaben das Konto des Mieters ein.
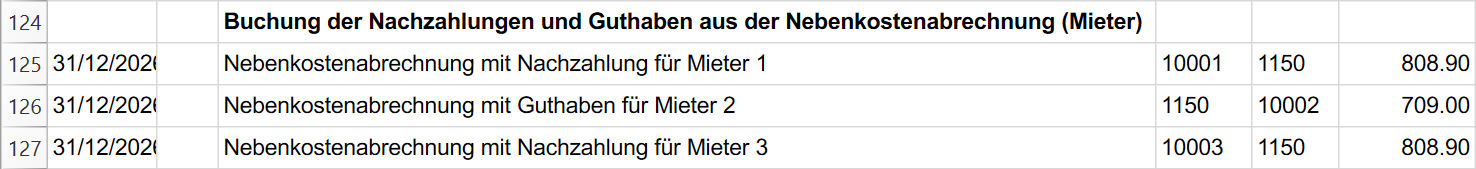
Wenn der Saldo des Kontos Jahresabrechnung (1150) nach der Buchung der Abrechnungsbeträge für die Mieter nicht null beträgt, überprüfen Sie die möglichen Ursachen:
- Eine sehr kleine Differenz kann durch Rundungen entstanden sein. Lesen Sie dazu den Abschnitt Rundungsdifferenzen im Konto Jahresabrechnung ausgleichen.
- Bleibt eine grössere Differenz bestehen, überprüfen Sie die Kostenverteilung auf die Mieter anhand der Anleitung im Abschnitt Kostenverteilung auf die Mieter überprüfen.
Zahlungseingänge und Rückerstattungen aus der Nebenkostenabrechnung erfassen
Sobald ein Mieter eine bereits gebuchte Nebenkostennachzahlung bezahlt oder ihm ein bereits gebuchtes Guthaben zurückerstattet wird, erfassen Sie den Vorgang in der Tabelle Buchungen.
Wenn der Mieter die Nachzahlung geleistet hat, buchen Sie den Zahlungseingang wie folgt:
- Geben Sie in der Spalte KtSoll das entsprechende Flüssigmittelkonto ein, also das Bankkonto, das Kassenkonto oder das Konto eines anderen Zahlungsmittels, über das Sie die Nebenkostennachzahlung erhalten haben.
- Geben Sie in der Spalte KtHaben das Konto des Mieters ein, der die Nebenkostennachzahlung geleistet hat.

Wenn Sie dem Mieter ein Guthaben aus der Nebenkostenabrechnung zurückerstattet haben, erfassen Sie die Rückerstattung wie folgt:
- Geben Sie in der Spalte KtSoll das Konto des Mieters ein, dem Sie das Guthaben zurückerstattet haben.
- Geben Sie in der Spalte KtHaben das Bankkonto, das Kassenkonto oder das Konto eines anderen Zahlungsmittels ein, über das Sie die Rückerstattung vorgenommen haben.

Kontrollbuchungen
Rundungsdifferenzen im Konto Jahresabrechnung ausgleichen
Bei der Verteilung der Abrechnungsbeträge auf die Mieter können durch Rundungen einige Rappen auf dem Konto Jahresabrechnung (1150) verbleiben. Diese kleinen Differenzen lassen sich nicht immer vollständig auf die Mieter verteilen.
Buchen Sie in solchen Fällen den verbleibenden Betrag als Rundungsdifferenz vom Konto Jahresabrechnung auf ein entsprechendes Aufwands- oder Ertragskonto der Erfolgsrechnung, je nachdem, ob die Differenz zulasten oder zugunsten des Eigentümers ausfällt. Damit wird das Konto Jahresabrechnung ausgeglichen.
Kostenverteilung auf die Mieter überprüfen
Mit dem Konto Jahresabrechnung (1150) können Sie überprüfen, ob die Differenz zwischen den Kosten und den Akontozahlungen vollständig auf die Mieter verteilt wurde.
- Beträgt der Kontosaldo nach der Buchung der Nachzahlungen und Rückerstattungen null, wurde die gesamte Differenz verteilt. Ob die verwendeten Verteilungsschlüssel korrekt sind, muss separat geprüft werden.
- Verbleibt ein sehr kleiner Betrag auf dem Konto, kann es sich um eine Rundungsdifferenz handeln. Lesen Sie dazu den Abschnitt Rundungsdifferenzen im Konto Jahresabrechnung ausgleichen.
- Verbleibt ein grösserer positiver oder negativer Saldo, kann dies auf fehlende oder fehlerhafte Buchungen oder Berechnungen hinweisen. Überprüfen Sie in diesem Fall die Buchungen, die Berechnungen und die verwendeten Verteilungsschlüssel für die Nebenkostenabrechnung.