Modèles Business Suisee Avec TVA
Nos modèles de gestion de la TVA sont inclus gratuitement dans le programme Banana Comptabilité Plus.
Le plan comptable est basé sur le système PME (Plan comptable suisse PME - Sterchi, Mattle, Helbing), conforme au Code des obligations suisse (articles 957-963b CO).
Fonctionnalités de la TVA
Tous les modèles de TVA incluent les colonnes et les fonctions nécessaires à la gestion de la TVA. Les calculs et tous les rapports sont automatisés.
Pour enregistrer la TVA, il suffit d'entrer le code TVA dans la transaction. La table des codes TVA est prédéfinie et mise à jour selon les nouvelles réglementations TVA 2024.
À la fin de la période, sur la base des transactions avec des codes TVA, le programme calcule le Résumé TVA par compte, code et pourcentage. Il génère un fac-similé papier du Rapport TVA et le fichier XML pour soumettre les données TVA à l'AFC.
Pour la gestion de la TVA avec les nouveaux taux, vous pouvez trouver des informations détaillées sur la page Gestion de la TVA.
Certaines fonctionnalités nécessitent un abonnement au plan Advanced de Banana Accounting Plus, comme la génération du fac-similé ou du fichier XML du Rapport TVA, l'utilisation des nouvelles fonctions Règles, Filtre et Tri temporaire des lignes. Voir toutes les fonctionnalités du plan Advanced.
Comptes TVA dans Banana Comptabilité
La section des passifs comprend deux comptes spécifiques à la TVA :
- Compte 2201 Rapport TVA (correspondant au compte TVA automatique).
- Compte 2200 TVA Due (correspondant au compte Trésor TVA).
Cependant, il est possible de configurer des comptes TVA spécifiques dans les actifs et les passifs, mais à la fin de la période, diverses écritures sont nécessaires pour annuler la TVA précédente et la TVA due dans le compte Trésor TVA. Il est donc recommandé d'utiliser le compte TVA par défaut, le compte 2201 Rapport TVA. Plus de détails sont disponibles sur la page Configurer les comptes TVA.
Plan comptable avec TVA sur une base de l'encaissement (trésorerie)
Les modèles pour la TVA sur encaissement ont des sous-comptes clients et fournisseurs définis comme Centres de Coût et de Profit (CC3). La TVA est calculée en entrant le code TVA au moment du paiement et de l'encaissement des factures, avec des comptes de contrepartie toujours en revenus ou en charges.
Plan comptable avec TVA sur le chiffre d'affaire
Les modèles de comptabilité sur facturation ont des sous-comptes clients et fournisseurs liés au bilan. Tous les comptes du sous-comptable apparaissent dans les rapports et les bilans. Dans ce cas, la TVA est calculée en entrant le code TVA au moment de l'émission d'une facture au client ou de la réception d'une facture du fournisseur.
TVA et Multi-devises
Parmi les modèles de TVA, vous pouvez choisir des modèles qui gèrent également les devises étrangères avec TVA.
Le plan comptable comprend des comptes pour les différences de change, configurés dans le menu Fichier > Propriétés du fichier. Ces modèles incluent le tableau Changes, où les devises étrangères sont définies avec référence à la devise de base, ainsi que les taux de change et les taux d'ouverture. Dans le tableau Écritures, il y a des colonnes pour afficher les montants en devise étrangère ainsi que les montants convertis en devise nationale, et une colonne qui reprend le taux de change saisi dans la table Changes.
Entreprise | Cash Manager | TVA
Dans cet article
Entreprise | Cash Manager | TVA
Entreprise | Cash Manager | TVA
Modèle pour gérer la caisse d'une petite entreprise avec gestion de la TVA. Vous pouvez insérer des liens vers les reçus de caisse en PDF afin de tout garder en parfait ordre et toujours à portée de clic. Les soldes sont toujours mis à jour et visibles à tout moment. Ouvrez le modèle depuis notre WebApp ou depuis le programme et enregistrez le fichier sur votre ordinateur.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le modèle dans Banana WebAppDocumentation Modèle
Pour gérer les entrées et sorties de caisse d'une petite entreprise. Le fichier peut également compléter le fichier comptable principal : tous les mouvements de caisse sont enregistrés séparément, et à chaque trimestre (ou période choisie), les totaux des catégories et des comptes sont importés dans le fichier comptable principal.
L'ajout des codes TVA permet d'avoir les montants TVA comptabilisés automatiquement dans le compte TVA.
Créez votre fichier
- Ouvrir le modèle avec la WebApp de Banana Comptabilité Plus
- Avec la commande Fichier > Propriétés du fichier, définissez la période, le nom de votre entreprise et la devise de base (vous pouvez créer un budget et une comptabilité dans n'importe quelle devise).
- Avec la commande Fichier > Enregistrer sous, sauvegardez le fichier. Il est utile d'inclure dans le nom du fichier, le nom de l'entreprise et l'année. Par exemple "Caisse_Rossi-SA-20xx.ac2".
ATTENTION : si vous fermez le navigateur sans sauvegarder, vous perdrez les données saisies. Sauvegardez toujours le fichier sur votre ordinateur.
Pour rouvrir le fichier enregistré, cliquez sur Fichier > Ouvrir.
Consultez aussi Organiser les fichiers comptables en local, sur réseau et sur le cloud.
Plus d'informations sont disponibles aux pages suivantes :
Aperçu du modèle
Maison XX
Comptabilité 2024
DeviseBase: CHF
Cash Manager avec TVA
| Groupe | Compte | Libellé | Add. dans |
|---|---|---|---|
| 1010 | Compte courant postal | ||
| Groupe | Catégorie | Libellé | Add. dans |
|---|---|---|---|
| RÉSULTAT D'OPÉRATION | |||
| RECETTES | |||
| 3000 | Encaissement pour produit "A" | 3 | |
| 3001 | Encaissement pour produit "B" | 3 | |
| 3002 | Encaissement pour produit "C" | 3 | |
| 3090 | Rabais actifs | 3 | |
| 3400 | Prestations de service | 3 | |
| 3680 | Divers | 3 | |
| 3809 | TVA taux de la dette fiscale nette | 3 | |
| 3 | TOTAL RECETTES | 00 | |
| DÉPENSES | |||
| 4000 | Achats | 4 | |
| 4090 | Rabais passifs | 4 | |
| 5000 | Salaires et acomptes personnel | 4 | |
| 5700 | Charges sociales | 4 | |
| 5820 | Frais de représentation | 4 | |
| 6000 | Loyer | 4 | |
| 6100 | Entretien immeuble | 4 | |
| 6210 | Carburant | 4 | |
| 6220 | Assurances | 4 | |
| 6264 | Location de véhicules | 4 | |
| 6400 | Électricité | 4 | |
| 6410 | Gaz | 4 | |
| 6420 | Chauffage | 4 | |
| 6430 | Eau | 4 | |
| 6500 | Matériel de bureau, outillage, nettoyage,etc. | 4 | |
| 6510 | Téléphone et téléfax | 4 | |
| 6800 | Amortissement et ajustement de valeur des postes sur les actifs immobilisés | 4 | |
| 6900 | Charges financières | 4 | |
| 8900 | Impôts directs | 4 | |
| 2200 | TVA due | 4 | |
| 2201 | Décompte TVA | 4 | |
| 4 | TOTAL DÉPENSES | 00 | |
| 00 | RÉSULTAT | ||
| CENTRES DE COÛT | |||
| .P | Gestion Personnel | T1 | |
| .M | Gestion Marchandise | T1 | |
| .I | Investissements | T1 | |
| T1 | TOTAL CENTRES DE COÛT | ||
| Cod. TVA | Libellé | %TVA |
|---|---|---|
| Explications (Chiffres) | ||
| V = Chiffre d'affaires (Ventes et services) (200) | ||
| VS = Rabais sur ventes est services (235) | ||
| B = Impôt sur les acquisitions (38x) | ||
| M = Achats de matières et de préstations de services (400) | ||
| I = Investissements et charges d'exploitation (405) | ||
| K= Corrections (410, 415, 420) | ||
| Z = Hors champs TVA (910) | ||
| Informations codes TVA (ne pas modifier svp) | ||
| id=vatcodes-chf-2024.20230614 | ||
| Dernière mise à jour: 14.06.2023 | ||
| TVA DUE | ||
| V0 | Prestations exonérées (220) | |
| V0-E | Prestations fournies à l’étranger (221) | |
| V0-T | Transferts avec la procédure de déclaration (225) | |
| V0-N | Prestations non imposables (230) | |
| Diminutions de la contre-prestation voir rabais | ||
| V0-D | Divers (280) | |
| V77 | Ventes et services 7.7% | 7.70 |
| V81 | Ventes et services 8.1% | 8.10 |
| V77-B | Ventes et services 7.7% (optés) | 7.70 |
| V81-B | Ventes et services 8.1% (optés) | 8.10 |
| V25-N | Ventes et services 2.5% | 2.50 |
| V26 | Ventes et services 2.6% | 2.60 |
| V37 | Ventes et services 3.7% | 3.70 |
| V38 | Ventes et services 3.8% | 3.80 |
| VS77 | Rabais sur ventes et services 7.7% | 7.70 |
| VS81 | Rabais sur ventes et services 8.1% | 8.10 |
| VS25-N | Rabais sur ventes et services 2.5% | 2.50 |
| VS26 | Rabais sur ventes et services 2.6% | 2.60 |
| VS37 | Rabais sur ventes et services 3.7% | 3.70 |
| VS38 | Rabais sur ventes et services 3.8% | 3.80 |
| Total du chiffre d’affaires imposable (299) | ||
| F1 | 1. Taux dette fiscale nette 2024 | |
| F2 | 2. Taux dette fiscale nette 2024 | |
| FS1 | Rabais sur ventes et services 1. taux dette fiscale nette 2024 | |
| FS2 | Rabais sur ventes et services 2. taux dette fiscale nette 2024 | |
| F3 | 1. Taux dette fiscale nette 2018 | |
| F4 | 2. Taux dette fiscale nette 2018 | |
| FS3 | Rabais sur ventes et services 1. taux dette fiscale nette 2018 | |
| FS4 | Rabais sur ventes et services 2. taux dette fiscale nette 2018 | |
| Total du chiffre d'affaires dette fiscale nette (322-333) | ||
| B77 | Impôt sur les acquisitions 7.7% (TVA incluse) | 7.70 |
| B77-1 | Impôt sur les acquisitions 7.7% (hors TVA) | 7.70 |
| B77-2 | Impôt sur les acquisitions 7.7% (montant TVA) | 7.70 |
| B81 | Impôt sur les acquisitions 8.1% (TVA incluse) | 8.10 |
| B81-1 | Impôt sur les acquisitions 8.1% (hors TVA) | 8.10 |
| B81-2 | Impôt sur les acquisitions 8.1% (montant TVA) | 8.10 |
| Total Impôt sur les acquisitions (382-383) | ||
| Total de l’impôt dû (399) | ||
| TVA DEDUCTIBLE | ||
| M0 | Achats exonérés | |
| I0 | Investissements et charges d'exploitation exonérés | |
| M77 | Achats de matières et de services 7.7% (TVA incluse) | 7.70 |
| M77-1 | Achats de matières et de services 7.7% (hors TVA) | 7.70 |
| M77-2 | Achats de matières et de services 7.7% (montant TVA) | 7.70 |
| M81 | Achats de matières et de services 8.1% (TVA incluse) | 8.10 |
| M81-1 | Achats de matières et de services 8.1% (hors TVA) | 8.10 |
| M81-2 | Achats de matières et de services 8.1% (montant TVA) | 8.10 |
| M25 | Achats de matières et de services 2.5% | 2.50 |
| M26 | Achats de matières et de services 2.6% | 2.60 |
| M37 | Achats de matières et de services 3.7% | 3.70 |
| M38 | Achats de matières et de services 3.8% | 3.80 |
| Investissements et autres charges d'exploitation | ||
| I77 | Investissements et charges d'exploitation 7.7% | 7.70 |
| I77-1 | Investissements et charges d'exploitation 7.7% (hors TVA) | 7.70 |
| I77-2 | Investissements et charges d'exploitation 7.7% (montant TVA) | 7.70 |
| I81 | Investissements et charges d'exploitation 8.1% | 8.10 |
| I81-1 | Investissements et charges d'exploitation 8.1% (hors TVA) | 8.10 |
| I81-2 | Investissements et charges d'exploitation 8.1% (montant TVA) | 8.10 |
| I25 | Investissements et charges d'exploitation 2.5% | 2.50 |
| I26 | Investissements et charges d'exploitation 2.6% | 2.60 |
| I37 | Investissements et charges d'exploitation 3.7% | 3.70 |
| I38 | Investissements et charges d'exploitation 3.8% | 3.80 |
| Corrections et réductions | ||
| K77-A | Dégrèvement ultérieur de l’impôt préalable 7.7% (410) | 7.70 |
| K81-A | Dégrèvement ultérieur de l’impôt préalable 8.1% (410) | 8.10 |
| K77-B | Corrections de l’impôt préalable 7.7% (415) | 7.70 |
| K81-B | Corrections de l’impôt préalable 8.1% (415) | 8.10 |
| K77-C | Réductions de la déduction de l’impôt préalable 7.7% (420) | 7.70 |
| K81-C | Réductions de la déduction de l’impôt préalable 8.1% (420) | 8.10 |
| F1050 | Mise en compte de l'impôt selon le formulaire n. 1050 | |
| F1055 | Mise en compte de l'impôt selon le formulaire n. 1055 | |
| Total impôt préalable (479) | ||
| Total à payer ou en faveur (510) | ||
| Autres mouvements de fonds | ||
| Z0-A | Subventions, taxes touristiques encaissées par les offices du tourisme, contributions versées aux établissements chargés de l'élimination des déchets et de l'approvisionnement en eau (let. a à c) | |
| Z0 | Les dons, les dividendes, les dédommagements, etc. | |
| Hors champs TVA | ||
| Total final pour contrôle | ||
Étude professionnelle | Cash Manager | TVA
Dans cet article
Étude professionnelle | Cash Manager | TVA
Étude professionnelle | Cash Manager | TVA
Modèle pour gérer les entrées et sorties de caisse, y compris avec la nouvelle gestion de la TVA 2024. Vous pouvez joindre les scans des reçus en PDF directement à l'enregistrement. Ouvrez le modèle depuis notre WebApp ou depuis le programme et enregistrez le fichier sur votre ordinateur.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le modèle dans Banana WebAppDocumentation Modèle
Le modèle offre une gestion simple et rapide de la caisse. Toutes les données sont toujours bien organisées et à chaque enregistrement de sortie, vous pouvez joindre le PDF du reçu, pour un contrôle total et documenté des dépenses.
Vous pouvez intégrer périodiquement les données de la caisse dans le fichier de comptabilité afin d'obtenir une comptabilité complète et, surtout, de disposer de rapports TVA complets générés uniquement dans le fichier comptable.
Des rapports professionnels automatiques vous fournissent tous les détails des sorties et des entrées pour chaque compte et catégorie.
Créez votre fichier
- Ouvrez le modèle avec la WebApp de Banana Comptabilité Plus
- Avec la commande Fichier > Propriétés fichier, définissez la période, le nom de votre entreprise et la devise de base (vous pouvez établir un budget et une comptabilité dans n'importe quelle devise).
- Avec la commande Fichier > Enregistrer sous, sauvegardez le fichier. Il est utile d'indiquer dans le nom du fichier le nom de l'entreprise et l'année. Par exemple "Caisse_Rossi-SA-20xx.ac2".
ATTENTION: si vous fermez le navigateur sans enregistrer, vous perdrez les données saisies. Pensez toujours à sauvegarder le fichier sur votre ordinateur.
Pour rouvrir le fichier enregistré, cliquez sur Fichier > Ouvrir.
Consultez également Organiser les fichiers comptables en local, en réseau et sur le cloud.
Plus d'informations sont disponibles aux pages suivantes :
Aperçu du modèle
Maison XX
Comptabilité 2025
DeviseBase: CHF
Cash Manager avec TVA
| Groupe | Compte | Libellé | Add. dans |
|---|---|---|---|
| 1000 | Caisse | ||
| Groupe | Catégorie | Libellé | Add. dans |
|---|---|---|---|
| RÉSULTAT D'OPÉRATION | |||
| RECETTES | |||
| 3400 | Prestations de service | 3 | |
| 3407 | Commissions actives | 3 | |
| 3680 | Divers | 3 | |
| 3 | TOTAL RECETTES | 00 | |
| DÉPENSES | |||
| 4090 | Rabais passifs | 4 | |
| 5000 | Salaires et acomptes personnel | 4 | |
| 5700 | Charges sociales | 4 | |
| 5482 | Frais de représentation | 4 | |
| 5489 | Commissions passives | 4 | |
| 6000 | Loyer | 4 | |
| 6100 | Entretien immeuble | 4 | |
| 6210 | Carburant | 4 | |
| 6220 | Assurances | 4 | |
| 6280 | Frais d'expédition | 4 | |
| 6402 | Électricité | 4 | |
| 6410 | Chauffage | 4 | |
| 6430 | Eau | 4 | |
| 6460 | Évacuation des déchets | 4 | |
| 6500 | Matériel de bureau | 4 | |
| 6510 | Téléphone | 4 | |
| 6640 | Frais de voyage | 4 | |
| 6800 | Amortissement et ajustement de valeur des postes sur les actifs immobilisés | 4 | |
| 6900 | Charges financières | 4 | |
| 8900 | Impôts | 4 | |
| 2200 | TVA due | 4 | |
| 2201 | Décompte TVA | 4 | |
| 4 | TOTAL DÉPENSES | 00 | |
| 00 | RÉSULTAT | ||
| Cod. TVA | Libellé | %TVA |
|---|---|---|
| Explications (Chiffres) | ||
| V = Chiffre d'affaires (Ventes et services) (200) | ||
| VS = Rabais sur ventes est services (235) | ||
| B = Impôt sur les acquisitions (38x) | ||
| M = Achats de matières et de préstations de services (400) | ||
| I = Investissements et charges d'exploitation (405) | ||
| K= Corrections (410, 415, 420) | ||
| Z = Hors champs TVA (910) | ||
| Informations codes TVA (ne pas modifier svp) | ||
| id=vatcodes-chf-2024.20230614 | ||
| Dernière mise à jour: 14.06.2023 | ||
| TVA DUE | ||
| V0 | Prestations exonérées (220) | |
| V0-E | Prestations fournies à l’étranger (221) | |
| V0-T | Transferts avec la procédure de déclaration (225) | |
| V0-N | Prestations non imposables (230) | |
| Diminutions de la contre-prestation voir rabais | ||
| V0-D | Divers (280) | |
| V77 | Ventes et services 7.7% | 7.70 |
| V81 | Ventes et services 8.1% | 8.10 |
| V77-B | Ventes et services 7.7% (optés) | 7.70 |
| V81-B | Ventes et services 8.1% (optés) | 8.10 |
| V25-N | Ventes et services 2.5% | 2.50 |
| V26 | Ventes et services 2.6% | 2.60 |
| V37 | Ventes et services 3.7% | 3.70 |
| V38 | Ventes et services 3.8% | 3.80 |
| VS77 | Rabais sur ventes et services 7.7% | 7.70 |
| VS81 | Rabais sur ventes et services 8.1% | 8.10 |
| VS25-N | Rabais sur ventes et services 2.5% | 2.50 |
| VS26 | Rabais sur ventes et services 2.6% | 2.60 |
| VS37 | Rabais sur ventes et services 3.7% | 3.70 |
| VS38 | Rabais sur ventes et services 3.8% | 3.80 |
| Total du chiffre d’affaires imposable (299) | ||
| F1 | 1. Taux dette fiscale nette 2024 | |
| F2 | 2. Taux dette fiscale nette 2024 | |
| FS1 | Rabais sur ventes et services 1. taux dette fiscale nette 2024 | |
| FS2 | Rabais sur ventes et services 2. taux dette fiscale nette 2024 | |
| F3 | 1. Taux dette fiscale nette 2018 | |
| F4 | 2. Taux dette fiscale nette 2018 | |
| FS3 | Rabais sur ventes et services 1. taux dette fiscale nette 2018 | |
| FS4 | Rabais sur ventes et services 2. taux dette fiscale nette 2018 | |
| Total du chiffre d'affaires dette fiscale nette (322-333) | ||
| B77 | Impôt sur les acquisitions 7.7% (TVA incluse) | 7.70 |
| B77-1 | Impôt sur les acquisitions 7.7% (hors TVA) | 7.70 |
| B77-2 | Impôt sur les acquisitions 7.7% (montant TVA) | 7.70 |
| B81 | Impôt sur les acquisitions 8.1% (TVA incluse) | 8.10 |
| B81-1 | Impôt sur les acquisitions 8.1% (hors TVA) | 8.10 |
| B81-2 | Impôt sur les acquisitions 8.1% (montant TVA) | 8.10 |
| Total Impôt sur les acquisitions (382-383) | ||
| Total de l’impôt dû (399) | ||
| TVA DEDUCTIBLE | ||
| M0 | Achats exonérés | |
| I0 | Investissements et charges d'exploitation exonérés | |
| M77 | Achats de matières et de services 7.7% (TVA incluse) | 7.70 |
| M77-1 | Achats de matières et de services 7.7% (hors TVA) | 7.70 |
| M77-2 | Achats de matières et de services 7.7% (montant TVA) | 7.70 |
| M81 | Achats de matières et de services 8.1% (TVA incluse) | 8.10 |
| M81-1 | Achats de matières et de services 8.1% (hors TVA) | 8.10 |
| M81-2 | Achats de matières et de services 8.1% (montant TVA) | 8.10 |
| M25 | Achats de matières et de services 2.5% | 2.50 |
| M26 | Achats de matières et de services 2.6% | 2.60 |
| M37 | Achats de matières et de services 3.7% | 3.70 |
| M38 | Achats de matières et de services 3.8% | 3.80 |
| Investissements et autres charges d'exploitation | ||
| I77 | Investissements et charges d'exploitation 7.7% | 7.70 |
| I77-1 | Investissements et charges d'exploitation 7.7% (hors TVA) | 7.70 |
| I77-2 | Investissements et charges d'exploitation 7.7% (montant TVA) | 7.70 |
| I81 | Investissements et charges d'exploitation 8.1% | 8.10 |
| I81-1 | Investissements et charges d'exploitation 8.1% (hors TVA) | 8.10 |
| I81-2 | Investissements et charges d'exploitation 8.1% (montant TVA) | 8.10 |
| I25 | Investissements et charges d'exploitation 2.5% | 2.50 |
| I26 | Investissements et charges d'exploitation 2.6% | 2.60 |
| I37 | Investissements et charges d'exploitation 3.7% | 3.70 |
| I38 | Investissements et charges d'exploitation 3.8% | 3.80 |
| Corrections et réductions | ||
| K77-A | Dégrèvement ultérieur de l’impôt préalable 7.7% (410) | 7.70 |
| K81-A | Dégrèvement ultérieur de l’impôt préalable 8.1% (410) | 8.10 |
| K77-B | Corrections de l’impôt préalable 7.7% (415) | 7.70 |
| K81-B | Corrections de l’impôt préalable 8.1% (415) | 8.10 |
| K77-C | Réductions de la déduction de l’impôt préalable 7.7% (420) | 7.70 |
| K81-C | Réductions de la déduction de l’impôt préalable 8.1% (420) | 8.10 |
| F1050 | Mise en compte de l'impôt selon le formulaire n. 1050 | |
| F1055 | Mise en compte de l'impôt selon le formulaire n. 1055 | |
| Total impôt préalable (479) | ||
| Total à payer ou en faveur (510) | ||
| Autres mouvements de fonds | ||
| Z0-A | Subventions, taxes touristiques encaissées par les offices du tourisme, contributions versées aux établissements chargés de l'élimination des déchets et de l'approvisionnement en eau (let. a à c) | |
| Z0 | Les dons, les dividendes, les dédommagements, etc. | |
| Hors champs TVA | ||
| Total final pour contrôle | ||
Comptabilité Dépenses / Recettes avec comptes et catégories descriptifs
Dans cet article
Comptabilité Dépenses / Recettes avec comptes et catégories descriptifs
Comptabilité Dépenses / Recettes avec comptes et catégories descriptifs
Modèle idéal pour celles et ceux qui n’ont pas de connaissances comptables et qui doivent gérer la comptabilité de leur entreprise. Les données comptables sont saisies dans des tableaux à structure en colonnes, semblable à Excel. Pour rendre le travail encore plus intuitif, les comptes ainsi que les catégories de recettes et de dépenses sont descriptifs et non numériques. Les calculs sont effectués automatiquement, sans qu’il soit nécessaire de créer des formules ou des filtres, et l’on obtient des résultats professionnels, tels que le bilan, le compte de résultats et l’état des entrées et sorties avec la détermination du résultat de l’exercice. Ouvrez le modèle avec notre WebApp, ou téléchargez le fichier depuis le programme et enregistrez-le sous un autre nom.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le tutorial dans Banana WebAppAperçu du modèle
Magasin XX
DeviseBase: CHF
Comptabilité dépenses/recettes avec TVA
| Groupe | Compte | Libellé | Add. dans |
|---|---|---|---|
| PATRIMOINE | |||
| Caisse | Caisse | 1 | |
| Poste | Compte courant postal | 1 | |
| Banque | Compte courant bancaire | 1 | |
| Crédits | Crédits | 1 | |
| Stocks | Marchandises en stock | 1 | |
| Bureau | Machines de bureau, informatique et systèmes de communication | 1 | |
| Mobilier et installations | Mobilier et installations | 1 | |
| Fournisseurs | Fournisseurs | 1 | |
| Carte de crédit | Achats par carte de crédit | 1 | |
| TVA due | TVA due | 1 | |
| Décompte TVA | TVA selon le décompte TVA | 1 | |
| Dettes à long terme | Dettes à long terme | 1 | |
| 1 | PATRIMOINE NET |
| Groupe | Catégorie | Libellé | Add. dans |
|---|---|---|---|
| RÉSULTAT D'OPÉRATION | |||
| RECETTES | |||
| Ventes | Ventes de marchandises | 3 | |
| Rabais sur achats | Rabais sur achats | 3 | |
| Prestations | Prestations | 3 | |
| Divers | Divers produits | 3 | |
| 3 | TOTAL RECETTES | 00 | |
| DÉPENSES | |||
| Achats | Achat de marchandises | 4 | |
| Emballages | Achat d'emballages | 4 | |
| Rabais sur ventes | Rabais sur ventes | 4 | |
| Salaires | Salaires et acomptes personnel | 4 | |
| Contributions | Contributions sociales | 4 | |
| Assurances du personnel | Assurances du personnel | 4 | |
| Frais d'agence | Frais d'agence | 4 | |
| Autorisations | Autorisations | 4 | |
| Restaurants | Restaurants | 4 | |
| Assurance véhicules | Assurance véhicules | 4 | |
| Loyer | Loyer | 4 | |
| Électricité | Électricité | 4 | |
| Eau | Eau | 4 | |
| Téléphone et internet | Téléphone et internet | 4 | |
| Décoration | Décoration magasin | 4 | |
| Publicité | Publicité | 4 | |
| Timbres | Achats de timbres | 4 | |
| Frais de port | Courrier et colis | 4 | |
| Papeterie | Papeterie, outillage, nettoyage,etc. | 4 | |
| Amortissements actifs immobilisés | Amortissement et ajustement de valeur des postes sur les actifs immobilisés | 4 | |
| Charges financières | Charges financières | 4 | |
| Impôts et taxes | Impôts et taxes | 4 | |
| 4 | TOTAL DÉPENSES | 00 | |
| 00 | RÉSULTAT D'OPÉRATION | ||
| CENTRES DE COÛT ET DE PROFIT | |||
| DIVISION | |||
| .Produit A | Ventes produit A | TD | |
| .Produit B | Ventes produit B | TD | |
| .Produit C | Ventes produit C | TD | |
| TD | TOTAL DIVISION | ||
| Cod. TVA | Libellé | %TVA |
|---|---|---|
| Explications (Chiffres) | ||
| V = Chiffre d'affaires (Ventes et services) (200) | ||
| VS = Rabais sur ventes est services (235) | ||
| B = Impôt sur les acquisitions (38x) | ||
| M = Achats de matières et de préstations de services (400) | ||
| I = Investissements et charges d'exploitation (405) | ||
| K= Corrections (410, 415, 420) | ||
| Z = Hors champs TVA (910) | ||
| Informations codes TVA (ne pas modifier svp) | ||
| id=vatcodes-chf-2025.20250312 | ||
| Dernière mise à jour: 12.03.2025 | ||
| TVA DUE | ||
| V0 | Prestations exonérées (220) | |
| V0-E | Prestations fournies à l’étranger (221) | |
| V0-T | Transferts avec la procédure de déclaration (225) | |
| V0-N | Prestations non imposables (230) | |
| Diminutions de la contre-prestation voir rabais | ||
| V0-D | Divers (280) | |
| V77 | Ventes et services 7.7% | 7.70 |
| V81 | Ventes et services 8.1% | 8.10 |
| V77-B | Ventes et services 7.7% (optés) | 7.70 |
| V81-B | Ventes et services 8.1% (optés) | 8.10 |
| V25-N | Ventes et services 2.5% | 2.50 |
| V26 | Ventes et services 2.6% | 2.60 |
| V37 | Ventes et services 3.7% | 3.70 |
| V38 | Ventes et services 3.8% | 3.80 |
| VS77 | Rabais sur ventes et services 7.7% | 7.70 |
| VS81 | Rabais sur ventes et services 8.1% | 8.10 |
| VS25-N | Rabais sur ventes et services 2.5% | 2.50 |
| VS26 | Rabais sur ventes et services 2.6% | 2.60 |
| VS37 | Rabais sur ventes et services 3.7% | 3.70 |
| VS38 | Rabais sur ventes et services 3.8% | 3.80 |
| Total du chiffre d’affaires imposable (299) | ||
| F1 | 1. Taux dette fiscale nette | |
| F2 | 2. Taux dette fiscale nette | |
| F3 | 3. Taux dette fiscale nette | |
| F4 | 4. Taux dette fiscale nette | |
| F5 | 5. Taux dette fiscale nette | |
| F6 | 6. Taux dette fiscale nette | |
| F7 | 7. Taux dette fiscale nette | |
| F8 | 8. Taux dette fiscale nette | |
| F9 | 9. Taux dette fiscale nette | |
| FS1 | Rabais sur ventes et services 1. taux dette fiscale nette | |
| FS2 | Rabais sur ventes et services 2. taux dette fiscale nette | |
| FS3 | Rabais sur ventes et services 3. taux dette fiscale nette | |
| FS4 | Rabais sur ventes et services 4. taux dette fiscale nette | |
| FS5 | Rabais sur ventes et services 5. taux dette fiscale nette | |
| FS6 | Rabais sur ventes et services 6. taux dette fiscale nette | |
| FS7 | Rabais sur ventes et services 7. taux dette fiscale nette | |
| FS8 | Rabais sur ventes et services 8. taux dette fiscale nette | |
| FS9 | Rabais sur ventes et services 9. taux dette fiscale nette | |
| Total du chiffre d'affaires dette fiscale nette (322-335) | ||
| B77 | Impôt sur les acquisitions 7.7% (TVA incluse) | 7.70 |
| B77-1 | Impôt sur les acquisitions 7.7% (hors TVA) | 7.70 |
| B77-2 | Impôt sur les acquisitions 7.7% (montant TVA) | 7.70 |
| B81 | Impôt sur les acquisitions 8.1% (TVA incluse) | 8.10 |
| B81-1 | Impôt sur les acquisitions 8.1% (hors TVA) | 8.10 |
| B81-2 | Impôt sur les acquisitions 8.1% (montant TVA) | 8.10 |
| Total Impôt sur les acquisitions (382-383) | ||
| Total de l’impôt dû (399) | ||
| TVA DEDUCTIBLE | ||
| M0 | Achats exonérés | |
| I0 | Investissements et charges d'exploitation exonérés | |
| M77 | Achats de matières et de services 7.7% (TVA incluse) | 7.70 |
| M77-1 | Achats de matières et de services 7.7% (hors TVA) | 7.70 |
| M77-2 | Achats de matières et de services 7.7% (montant TVA) | 7.70 |
| M81 | Achats de matières et de services 8.1% (TVA incluse) | 8.10 |
| M81-1 | Achats de matières et de services 8.1% (hors TVA) | 8.10 |
| M81-2 | Achats de matières et de services 8.1% (montant TVA) | 8.10 |
| M25 | Achats de matières et de services 2.5% | 2.50 |
| M26 | Achats de matières et de services 2.6% | 2.60 |
| M37 | Achats de matières et de services 3.7% | 3.70 |
| M38 | Achats de matières et de services 3.8% | 3.80 |
| Investissements et autres charges d'exploitation | ||
| I77 | Investissements et charges d'exploitation 7.7% | 7.70 |
| I77-1 | Investissements et charges d'exploitation 7.7% (hors TVA) | 7.70 |
| I77-2 | Investissements et charges d'exploitation 7.7% (montant TVA) | 7.70 |
| I81 | Investissements et charges d'exploitation 8.1% | 8.10 |
| I81-1 | Investissements et charges d'exploitation 8.1% (hors TVA) | 8.10 |
| I81-2 | Investissements et charges d'exploitation 8.1% (montant TVA) | 8.10 |
| I25 | Investissements et charges d'exploitation 2.5% | 2.50 |
| I26 | Investissements et charges d'exploitation 2.6% | 2.60 |
| I37 | Investissements et charges d'exploitation 3.7% | 3.70 |
| I38 | Investissements et charges d'exploitation 3.8% | 3.80 |
| Corrections et réductions | ||
| K77-A | Dégrèvement ultérieur de l’impôt préalable 7.7% (410) | 7.70 |
| K81-A | Dégrèvement ultérieur de l’impôt préalable 8.1% (410) | 8.10 |
| K77-B | Corrections de l’impôt préalable 7.7% (415) | 7.70 |
| K81-B | Corrections de l’impôt préalable 8.1% (415) | 8.10 |
| K77-C | Réductions de la déduction de l’impôt préalable 7.7% (420) | 7.70 |
| K81-C | Réductions de la déduction de l’impôt préalable 8.1% (420) | 8.10 |
| F1050 | Mise en compte de l'impôt selon le formulaire n. 1050 | |
| F1055 | Mise en compte de l'impôt selon le formulaire n. 1055 | |
| Total impôt préalable (479) | ||
| Total à payer ou en faveur (510) | ||
| Autres mouvements de fonds | ||
| Z0-A | Subventions, taxes touristiques encaissées par les offices du tourisme, contributions versées aux établissements chargés de l'élimination des déchets et de l'approvisionnement en eau (let. a à c) | |
| Z0 | Les dons, les dividendes, les dédommagements, etc. | |
| Hors champs TVA | ||
| Total final pour contrôle | ||
Entreprise | Contabilité Dépenses / Recettes | TVA
Dans cet article
Entreprise | Contabilité Dépenses / Recettes | TVA
Entreprise | Contabilité Dépenses / Recettes | TVA
Ce modèle est conçu pour permettre l'enregistrement rapide et simple de toutes les recettes et dèpenses de votre entreprise, même sans connaissances comptables spécifiques. Grâce à une interface intuitive, la saisie des données est facile et accessible à tous, facilitant une gestion comptable claire et complète. En quelques clics, vous pouvez imprimer des bilans et des rapports des recettes et dèpenses. Vous pouvez également gérer la prévision de trésorerie et le résultat de votre activité. Ouvrez le modèle depuis notre WebApp ou depuis le programme et enregistrez le fichier sur votre ordinateur.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le modèle dans Banana WebAppDocumentation Modèle
Ce modèle, bien qu'ayant une configuration simple et essentielle, vous permet néanmoins de gérer la comptabilité de manière professionnelle.
- Vous pouvez personnaliser les comptes et les catégories à tout moment, en les adaptant à vos besoins spécifiques.
- Les tableaux Comptes et Catégories offrent une visualisation immédiate des soldes pour chaque compte et catégorie, vous permettant ainsi de garder un contrôle total sur votre situation financière.
- En configurant le sous-dossier clients, vous avez la possibilité d'émettre des factures à vos clients, avec l'avantage supplémentaire qu'elles sont automatiquement enregistrées en comptabilité.
- Le tableau Codes TVA est mis à jour avec les nouveaux taux de TVA 2024.
- Pour accélérer la saisie des écritures, vous pouvez utiliser l'importation des données bancaires avec l'utilisation des Règles : pour chaque opération importée, vous entrez un texte (Règle) qui complète tous les autres éléments de l'écriture (contrepartie, code TVA, centre de coût...) ; lors des importations suivantes, le programme complète automatiquement l'écriture dès qu'il reconnaît le texte clé, réduisant ainsi considérablement le temps de travail et minimisant les risques d'erreur.
- Si vous avez besoin de créer des factures, il suffit de configurer dans le tableau Comptes, le centre de profit CC3.
Certaines fonctionnalités nécessitent un abonnement au plan Advanced de Banana Comptabilité Plus, comme par exemple la génération du fac-similé ou du fichier XML du Décompte TVA, l'utilisation des nouvelles fonctions Règles, Filtrer et Trier temporairement les lignes. Découvrez toutes les fonctionnalités du plan Advanced.
Créez votre fichier
- Ouvrez le modèle avec la WebApp de Banana Comptabilité Plus
- Avec la commande Fichier > Propriétés fichier, définissez la période, le nom de votre entreprise et la devise de base (vous pouvez établir un budget et une comptabilité dans n'importe quelle devise).
- Avec la commande Fichier > Enregistrer sous, sauvegardez le fichier. Il est utile d'indiquer dans le nom du fichier le nom de l'entreprise et l'année. Par exemple "Caisse_Rossi-SA-20xx.ac2".
ATTENTION: si vous fermez le navigateur sans enregistrer, vous perdrez les données saisies. Pensez toujours à sauvegarder le fichier sur votre ordinateur.
Pour rouvrir le fichier enregistré, cliquez sur Fichier > Ouvrir.
Consultez également Organiser les fichiers comptables en local, en réseau et sur le cloud.
Plus d'informations sont disponibles aux pages suivantes :
Aperçu du modèle
Maison XX
Comptabilité 2025
DeviseBase: CHF
Comptabilité dépenses/recettes avec TVA
| Groupe | Compte | Libellé | Add. dans |
|---|---|---|---|
| PATRIMOINE | |||
| 1000 | Caisse | 1 | |
| 1010 | Compte courant postal | 1 | |
| 1020 | Compte courant bancaire | 1 | |
| 1100 | Créances | 1 | |
| 1176 | Impôts anticipés | 1 | |
| 1510 | Meubles | 1 | |
| 1520 | Machines de bureau | 1 | |
| 2000 | Dettes à court terme | 1 | |
| 2200 | TVA due | 1 | |
| 2201 | Décompte TVA | 1 | |
| 2400 | Dettes à long terme | 1 | |
| 1 | TOTAL PATRIMOINE | ||
| Groupe | Catégorie | Libellé | Add. dans |
|---|---|---|---|
| RÉSULTAT D'OPÉRATION | |||
| RECETTES | |||
| 3000 | Encaissement ventes | 3 | |
| 3090 | Escomptes actives | 3 | |
| 3400 | Prestations de services | 3 | |
| 3680 | Autres recettes | 3 | |
| 3 | TOTAL RECETTES | 00 | |
| DÉPENSES | |||
| 4000 | Achat de marchandises | 4 | |
| 4090 | Escomptes passives | 4 | |
| 5000 | Salaires | 4 | |
| 5070 | Cotisations sociales | 4 | |
| 5820 | Frais de voyages | 4 | |
| 6000 | Loyer | 4 | |
| 6100 | Frais d'entretien | 4 | |
| 6210 | Carburant | 4 | |
| 6264 | Location de véhicules | 4 | |
| 6300 | Asssurances | 4 | |
| 6402 | Electricité | 4 | |
| 6410 | Chauffage | 4 | |
| 6430 | Eau | 4 | |
| 6460 | Evacuation de déchets | 4 | |
| 6500 | Matériel de bureau | 4 | |
| 6510 | Téléphone | 4 | |
| 6513 | Frais d'expédition | 4 | |
| 6800 | Amortissements et corrections de la valeur des immobilisations corporelles | 4 | |
| 6900 | Frais bancaires | 4 | |
| 8900 | Impôts et taxes | 4 | |
| 4 | TOTAL DÉPENSES | 00 | |
| 00 | RÉSULTAT D'OPÉRATION | ||
| Cod. TVA | Libellé | %TVA |
|---|---|---|
| Explications (Chiffres) | ||
| V = Chiffre d'affaires (Ventes et services) (200) | ||
| VS = Rabais sur ventes est services (235) | ||
| B = Impôt sur les acquisitions (38x) | ||
| M = Achats de matières et de préstations de services (400) | ||
| I = Investissements et charges d'exploitation (405) | ||
| K= Corrections (410, 415, 420) | ||
| Z = Hors champs TVA (910) | ||
| Informations codes TVA (ne pas modifier svp) | ||
| id=vatcodes-chf-2024.20250402 | ||
| Dernière mise à jour: 02.04.2025 | ||
| TVA DUE | ||
| V0 | Prestations exonérées (220) | |
| V0-E | Prestations fournies à l’étranger (221) | |
| V0-T | Transferts avec la procédure de déclaration (225) | |
| V0-N | Prestations non imposables (230) | |
| Diminutions de la contre-prestation voir rabais | ||
| V0-D | Divers (280) | |
| V77 | Ventes et services 7.7% | 7.70 |
| V81 | Ventes et services 8.1% | 8.10 |
| V77-B | Ventes et services 7.7% (optés) | 7.70 |
| V81-B | Ventes et services 8.1% (optés) | 8.10 |
| V25-N | Ventes et services 2.5% | 2.50 |
| V26 | Ventes et services 2.6% | 2.60 |
| V37 | Ventes et services 3.7% | 3.70 |
| V38 | Ventes et services 3.8% | 3.80 |
| VS77 | Rabais sur ventes et services 7.7% | 7.70 |
| VS81 | Rabais sur ventes et services 8.1% | 8.10 |
| VS25-N | Rabais sur ventes et services 2.5% | 2.50 |
| VS26 | Rabais sur ventes et services 2.6% | 2.60 |
| VS37 | Rabais sur ventes et services 3.7% | 3.70 |
| VS38 | Rabais sur ventes et services 3.8% | 3.80 |
| Total du chiffre d’affaires imposable (299) | ||
| F1 | 1. Taux dette fiscale nette | |
| F2 | 2. Taux dette fiscale nette | |
| F3 | 3. Taux dette fiscale nette | |
| F4 | 4. Taux dette fiscale nette | |
| F5 | 5. Taux dette fiscale nette | |
| F6 | 6. Taux dette fiscale nette | |
| F7 | 7. Taux dette fiscale nette | |
| F8 | 8. Taux dette fiscale nette | |
| F9 | 9. Taux dette fiscale nette | |
| FS1 | Rabais sur ventes et services 1. taux dette fiscale nette | |
| FS2 | Rabais sur ventes et services 2. taux dette fiscale nette | |
| FS3 | Rabais sur ventes et services 3. taux dette fiscale nette | |
| FS4 | Rabais sur ventes et services 4. taux dette fiscale nette | |
| FS5 | Rabais sur ventes et services 5. taux dette fiscale nette | |
| FS6 | Rabais sur ventes et services 6. taux dette fiscale nette | |
| FS7 | Rabais sur ventes et services 7. taux dette fiscale nette | |
| FS8 | Rabais sur ventes et services 8. taux dette fiscale nette | |
| FS9 | Rabais sur ventes et services 9. taux dette fiscale nette | |
| Total du chiffre d'affaires dette fiscale nette (322-335) | ||
| B77 | Impôt sur les acquisitions 7.7% (TVA incluse) | 7.70 |
| B77-1 | Impôt sur les acquisitions 7.7% (hors TVA) | 7.70 |
| B77-2 | Impôt sur les acquisitions 7.7% (montant TVA) | 7.70 |
| B81 | Impôt sur les acquisitions 8.1% (TVA incluse) | 8.10 |
| B81-1 | Impôt sur les acquisitions 8.1% (hors TVA) | 8.10 |
| B81-2 | Impôt sur les acquisitions 8.1% (montant TVA) | 8.10 |
| Total Impôt sur les acquisitions (382-383) | ||
| Total de l’impôt dû (399) | ||
| TVA DEDUCTIBLE | ||
| M0 | Achats exonérés | |
| I0 | Investissements et charges d'exploitation exonérés | |
| M77 | Achats de matières et de services 7.7% (TVA incluse) | 7.70 |
| M77-1 | Achats de matières et de services 7.7% (hors TVA) | 7.70 |
| M77-2 | Achats de matières et de services 7.7% (montant TVA) | 7.70 |
| M81 | Achats de matières et de services 8.1% (TVA incluse) | 8.10 |
| M81-1 | Achats de matières et de services 8.1% (hors TVA) | 8.10 |
| M81-2 | Achats de matières et de services 8.1% (montant TVA) | 8.10 |
| M25 | Achats de matières et de services 2.5% | 2.50 |
| M26 | Achats de matières et de services 2.6% | 2.60 |
| M37 | Achats de matières et de services 3.7% | 3.70 |
| M38 | Achats de matières et de services 3.8% | 3.80 |
| Investissements et autres charges d'exploitation | ||
| I77 | Investissements et charges d'exploitation 7.7% | 7.70 |
| I77-1 | Investissements et charges d'exploitation 7.7% (hors TVA) | 7.70 |
| I77-2 | Investissements et charges d'exploitation 7.7% (montant TVA) | 7.70 |
| I81 | Investissements et charges d'exploitation 8.1% | 8.10 |
| I81-1 | Investissements et charges d'exploitation 8.1% (hors TVA) | 8.10 |
| I81-2 | Investissements et charges d'exploitation 8.1% (montant TVA) | 8.10 |
| I25 | Investissements et charges d'exploitation 2.5% | 2.50 |
| I26 | Investissements et charges d'exploitation 2.6% | 2.60 |
| I37 | Investissements et charges d'exploitation 3.7% | 3.70 |
| I38 | Investissements et charges d'exploitation 3.8% | 3.80 |
| Corrections et réductions | ||
| K77-A | Dégrèvement ultérieur de l’impôt préalable 7.7% (410) | 7.70 |
| K81-A | Dégrèvement ultérieur de l’impôt préalable 8.1% (410) | 8.10 |
| K77-B | Corrections de l’impôt préalable 7.7% (415) | 7.70 |
| K81-B | Corrections de l’impôt préalable 8.1% (415) | 8.10 |
| K77-C | Réductions de la déduction de l’impôt préalable 7.7% (420) | 7.70 |
| K81-C | Réductions de la déduction de l’impôt préalable 8.1% (420) | 8.10 |
| F1050 | Mise en compte de l'impôt selon le formulaire n. 1050 | |
| F1055 | Mise en compte de l'impôt selon le formulaire n. 1055 | |
| Total impôt préalable (479) | ||
| Total à payer ou en faveur (510) | ||
| Autres mouvements de fonds | ||
| Z0-A | Subventions, taxes touristiques encaissées par les offices du tourisme, contributions versées aux établissements chargés de l'élimination des déchets et de l'approvisionnement en eau (let. a à c) | |
| Z0 | Les dons, les dividendes, les dédommagements, etc. | |
| Hors champs TVA | ||
| Total final pour contrôle | ||
Entreprise | PME | Registre Clients/Fournisseurs
Dans cet article
Entreprise | PME | Registre Clients/Fournisseurs
Entreprise | PME | Registre Clients/Fournisseurs
Le fichier est un tutoriel avec un plan comptable pour les PME et contient des écritures d'exemple pour une comptabilité d'entreprise basée sur le chiffre d'affaires. Le registre auxiliaire Clients/Fournisseurs est configuré avec le total de tous les comptes repris dans le groupe Clients auxiliaires du bilan. En plus de l'utilisation des codes TVA avec les taux applicables à partir de 2024, des écritures sont inclus pour la création de factures. Dans Banana Comptabilité, une simple commande permet de générer et d'imprimer les factures tout en enregistrant automatiquement la TVA et en intégrant les factures dans la comptabilité. Ouvrez le tutoriel avec la WebApp de Banana Comptabilité ou directement depuis le programme, puis enregistrez le fichier sur votre ordinateur.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le tutorial dans Banana WebAppDocumentation Modèle
Le tutoriel est basé sur une comptabilité Recettes et Dépenses, très intuitive et simple à gérer. Vous pouvez utiliser le tutoriel pour tester de nombreuses fonctionnalités :
- Créer et imprimer des factures pour vos clients
- Contrôler les échéances
- Envoyer des rappels
- Gérer la TVA avec les nouveaux taux de 2024
- Accélérer la saisie des enregistrements grâce à l'importation automatique et à l'utilisation des Règles
- Imprimer des rapports, des fiches de compte, le journal et d'autres documents
Pour certaines fonctionnalités, un abonnement au plan Advanced de Banana Comptabilité Plus est nécessaire, par exemple pour générer le modèle ou le fichier XML de la Déclaration TVA, utiliser les nouvelles fonctions des Règles, Filtre et Tri temporaire des lignes. Découvrez toutes les fonctionnalités du plan Advanced.
Créez votre fichier
- Ouvrez le modèle avec la WebApp de Banana Comptabilité Plus
- Avec la commande Fichier > Propriétés fichier, définissez la période, le nom de votre entreprise et la devise de base (vous pouvez établir un budget et une comptabilité dans n'importe quelle devise).
- Avec la commande Fichier > Enregistrer sous, sauvegardez le fichier. Il est utile d'indiquer dans le nom du fichier le nom de l'entreprise et l'année. Par exemple "Caisse_Rossi-SA-20xx.ac2".
ATTENTION: si vous fermez le navigateur sans enregistrer, vous perdrez les données saisies. Pensez toujours à sauvegarder le fichier sur votre ordinateur.
Dans notre Documentation, vous trouverez toutes les explications sur les différents sujets et sur la meilleure façon de gérer votre comptabilité:
- Tutoriels vidéo
- Dépences/Recettes
- Comptes
- Catégories
- Écritures
- Géstion TVA Suisse
- Facturation
- Nouvelle Année
- Ecritures Budget
- Impressions
Aperçu du modèle
Maison XX
Comptabilité 2025
DeviseBase: CHF
Comptabilité dépenses/recettes avec TVA
| Groupe | Compte | Libellé | Add. dans |
|---|---|---|---|
| PATRIMOINE | |||
| 1000 | Caisse | 100 | |
| 1010 | Compte courant postal | 100 | |
| 1020 | Compte courant bancaire | 100 | |
| 1090 | Compte d'attente | 100 | |
| 100 | Liquidités | 1 | |
| 1100 | Créances provenant de livraisons et de prestations (Débiteurs) | 110 | |
| 110A | Total clients du registre | 110 | |
| 1176 | Impôts anticipés | 110 | |
| 110 | Créances résultant de livraisons et prestations | 1 | |
| 1200 | Marchandises commerciales | 120 | |
| 1210 | Matières premières | 120 | |
| 1230 | Matières auxiliaires | 120 | |
| 1231 | Matières consommables | 120 | |
| 1260 | Stocks de produits finis | 120 | |
| 120 | Stocks | 1 | |
| 1300 | Charges payées d‘avance | 130 | |
| 1301 | Produits à recevoir | 130 | |
| 130 | Compte de régularisation de l’actif | 1 | |
| 1500 | Machines et appareils | 150 | |
| 1510 | Mobilier et installations | 150 | |
| 1520 | Machines de bureau, informatique, systèmes de communication | 150 | |
| 1530 | Véhicules | 150 | |
| 1540 | Outillages et appareils | 150 | |
| 150 | Immobilisations corporelles meubles | 1 | |
| 1600 | Immeubles d’exploitation | 160 | |
| 160 | Immobilisations corporelles immeubles | 1 | |
| 2000 | Dettes résultant d’achats et de prestations de services | 200 | |
| 210A | Total fournisseurs du registre | 200 | |
| 2100 | Dettes bancaires | 200 | |
| 2170 | Dettes envers des institutions de prévoyance | 200 | |
| 2200 | TVA due | 200 | |
| 2201 | Décompte TVA | 200 | |
| 200 | Dettes à court terme | 1 | |
| 2300 | Charges à payer | 230 | |
| 2301 | Produits encaissés d’avance | 230 | |
| 230 | Passifs de régularisation et provisions à court terme | 1 | |
| 2400 | Dettes à long terme | 240 | |
| 240 | Dettes à long terme | 1 | |
| 1 | TOTAL PATRIMOINE | ||
| Registre clients | |||
| 110001 | Client A | CLI | |
| 110002 | Client B | CLI | |
| 110003 | Client C | CLI | |
| 110004 | Client D | CLI | |
| 110005 | Client E | CLI | |
| CLI | Total clients | 110A | |
| Registre fournisseurs | |||
| 200001 | Fournisseur A | FOUR | |
| 200002 | Fournisseur B | FOUR | |
| 200003 | Fournisseur C | FOUR | |
| 200004 | Fournisseur D | FOUR | |
| 200005 | Fournisseur E | FOUR | |
| FOUR | Total fournisseurs | 210A | |
| CENTRES DE COÛT | |||
| .EMB | Emballages A | ST | |
| .MPR | Matières premières A | ST | |
| .MAU | Matières auxiliaires A | ST | |
| ST | Total stock | ||
| ,ENT1 | Entretien1 | ENT | |
| ,ENT2 | Entretien 2 | ENT | |
| ,ENT3 | Entretien 3 | ENT | |
| ENT | Total frais d'entretien | ||
| ;PB1 | Publicité type 1 | PU | |
| ;PB2 | Publicité type 2 | PU | |
| PU | Totale charges de publicité | ||
| Groupe | Catégorie | Libellé | Add. dans |
|---|---|---|---|
| RECETTES | |||
| 3000 | Ventes de produits fabriqués | 3 | |
| 3090 | Escomptes actives | 3 | |
| 3200 | Ventes de marchandises | 3 | |
| 3400 | Prestations de services | 3 | |
| 3680 | Autres recettes | 3 | |
| 3 | TOTAL RECETTES | 00 | |
| DÉPENSES | |||
| 4000 | Charges de matériel de l'atelier | 4 | |
| 4200 | Achats de marchandises destinées à la revente | 4 | |
| 4400 | Prestations / travaux de tiers | 4 | |
| 4800 | Déductions sur les charges | 4 | |
| 4 | Charges de matériel, de marchandises et de prestations de tiers | 00 | |
| 5000 | Salaires | 5 | |
| 5700 | AVS, AI, APG, assurance-chômage | 5 | |
| 5710 | Caisse de compensation familiale | 5 | |
| 5720 | Prévoyance professionnelle | 5 | |
| 5730 | Assurance-accidents | 5 | |
| 5740 | Assurance pour indemnités maladie | 5 | |
| 5790 | Impôts à la source | 5 | |
| 5800 | Autres charges du personnel | 5 | |
| 5810 | Formation | 5 | |
| 5820 | Frais de voyage | 5 | |
| 5830 | Indemnités forfaitaires | 5 | |
| 5900 | Charges de personnel temporaire | 5 | |
| 5 | Charges de personnel | A | |
| 6000 | Loyer | 6 | |
| 6040 | Nettoyage locaux | 6 | |
| 6100 | Frais d'entretien | 6 | |
| 6210 | Carburant | 6 | |
| 6260 | Leasing et location de véhicules | 6 | |
| 6300 | Asssurances | 6 | |
| 6402 | Electricité | 6 | |
| 6410 | Chauffage | 6 | |
| 6430 | Eau | 6 | |
| 6460 | Evacuation de déchets | 6 | |
| 6500 | Matériel de bureau | 6 | |
| 6510 | Téléphone, internet, frais d'expédition | 6 | |
| 6600 | Publicité | 6 | |
| 6700 | Autres charges d'exploitation | 6 | |
| 6800 | Amortissements et corrections de la valeur des immobilisations corporelles | 6 | |
| 6900 | Frais bancaires | 6 | |
| 6950 | Produits financiers | 6 | |
| 8900 | Impôts et taxes | 6 | |
| 6 | Autres charges d'exploitation | A | |
| A | TOTAL DÉPENSES | 00 | |
| 00 | RÉSULTAT D'OPÉRATION | ||
| Cod. TVA | Libellé | %TVA |
|---|---|---|
| Explications (Chiffres) | ||
| V = Chiffre d'affaires (Ventes et services) (200) | ||
| VS = Rabais sur ventes est services (235) | ||
| B = Impôt sur les acquisitions (38x) | ||
| M = Achats de matières et de préstations de services (400) | ||
| I = Investissements et charges d'exploitation (405) | ||
| K= Corrections (410, 415, 420) | ||
| Z = Hors champs TVA (910) | ||
| Informations codes TVA (ne pas modifier svp) | ||
| id=vatcodes-chf-2024.20250402 | ||
| Dernière mise à jour: 02.04.2025 | ||
| TVA DUE | ||
| V0 | Prestations exonérées (220) | |
| V0-E | Prestations fournies à l’étranger (221) | |
| V0-T | Transferts avec la procédure de déclaration (225) | |
| V0-N | Prestations non imposables (230) | |
| Diminutions de la contre-prestation voir rabais | ||
| V0-D | Divers (280) | |
| V77 | Ventes et services 7.7% | 7.70 |
| V81 | Ventes et services 8.1% | 8.10 |
| V77-B | Ventes et services 7.7% (optés) | 7.70 |
| V81-B | Ventes et services 8.1% (optés) | 8.10 |
| V25-N | Ventes et services 2.5% | 2.50 |
| V26 | Ventes et services 2.6% | 2.60 |
| V37 | Ventes et services 3.7% | 3.70 |
| V38 | Ventes et services 3.8% | 3.80 |
| VS77 | Rabais sur ventes et services 7.7% | 7.70 |
| VS81 | Rabais sur ventes et services 8.1% | 8.10 |
| VS25-N | Rabais sur ventes et services 2.5% | 2.50 |
| VS26 | Rabais sur ventes et services 2.6% | 2.60 |
| VS37 | Rabais sur ventes et services 3.7% | 3.70 |
| VS38 | Rabais sur ventes et services 3.8% | 3.80 |
| Total du chiffre d’affaires imposable (299) | ||
| F1 | 1. Taux dette fiscale nette | |
| F2 | 2. Taux dette fiscale nette | |
| F3 | 3. Taux dette fiscale nette | |
| F4 | 4. Taux dette fiscale nette | |
| F5 | 5. Taux dette fiscale nette | |
| F6 | 6. Taux dette fiscale nette | |
| F7 | 7. Taux dette fiscale nette | |
| F8 | 8. Taux dette fiscale nette | |
| F9 | 9. Taux dette fiscale nette | |
| FS1 | Rabais sur ventes et services 1. taux dette fiscale nette | |
| FS2 | Rabais sur ventes et services 2. taux dette fiscale nette | |
| FS3 | Rabais sur ventes et services 3. taux dette fiscale nette | |
| FS4 | Rabais sur ventes et services 4. taux dette fiscale nette | |
| FS5 | Rabais sur ventes et services 5. taux dette fiscale nette | |
| FS6 | Rabais sur ventes et services 6. taux dette fiscale nette | |
| FS7 | Rabais sur ventes et services 7. taux dette fiscale nette | |
| FS8 | Rabais sur ventes et services 8. taux dette fiscale nette | |
| FS9 | Rabais sur ventes et services 9. taux dette fiscale nette | |
| Total du chiffre d'affaires dette fiscale nette (322-335) | ||
| B77 | Impôt sur les acquisitions 7.7% (TVA incluse) | 7.70 |
| B77-1 | Impôt sur les acquisitions 7.7% (hors TVA) | 7.70 |
| B77-2 | Impôt sur les acquisitions 7.7% (montant TVA) | 7.70 |
| B81 | Impôt sur les acquisitions 8.1% (TVA incluse) | 8.10 |
| B81-1 | Impôt sur les acquisitions 8.1% (hors TVA) | 8.10 |
| B81-2 | Impôt sur les acquisitions 8.1% (montant TVA) | 8.10 |
| Total Impôt sur les acquisitions (382-383) | ||
| Total de l’impôt dû (399) | ||
| TVA DEDUCTIBLE | ||
| M0 | Achats exonérés | |
| I0 | Investissements et charges d'exploitation exonérés | |
| M77 | Achats de matières et de services 7.7% (TVA incluse) | 7.70 |
| M77-1 | Achats de matières et de services 7.7% (hors TVA) | 7.70 |
| M77-2 | Achats de matières et de services 7.7% (montant TVA) | 7.70 |
| M81 | Achats de matières et de services 8.1% (TVA incluse) | 8.10 |
| M81-1 | Achats de matières et de services 8.1% (hors TVA) | 8.10 |
| M81-2 | Achats de matières et de services 8.1% (montant TVA) | 8.10 |
| M25 | Achats de matières et de services 2.5% | 2.50 |
| M26 | Achats de matières et de services 2.6% | 2.60 |
| M37 | Achats de matières et de services 3.7% | 3.70 |
| M38 | Achats de matières et de services 3.8% | 3.80 |
| Investissements et autres charges d'exploitation | ||
| I77 | Investissements et charges d'exploitation 7.7% | 7.70 |
| I77-1 | Investissements et charges d'exploitation 7.7% (hors TVA) | 7.70 |
| I77-2 | Investissements et charges d'exploitation 7.7% (montant TVA) | 7.70 |
| I81 | Investissements et charges d'exploitation 8.1% | 8.10 |
| I81-1 | Investissements et charges d'exploitation 8.1% (hors TVA) | 8.10 |
| I81-2 | Investissements et charges d'exploitation 8.1% (montant TVA) | 8.10 |
| I25 | Investissements et charges d'exploitation 2.5% | 2.50 |
| I26 | Investissements et charges d'exploitation 2.6% | 2.60 |
| I37 | Investissements et charges d'exploitation 3.7% | 3.70 |
| I38 | Investissements et charges d'exploitation 3.8% | 3.80 |
| Corrections et réductions | ||
| K77-A | Dégrèvement ultérieur de l’impôt préalable 7.7% (410) | 7.70 |
| K81-A | Dégrèvement ultérieur de l’impôt préalable 8.1% (410) | 8.10 |
| K77-B | Corrections de l’impôt préalable 7.7% (415) | 7.70 |
| K81-B | Corrections de l’impôt préalable 8.1% (415) | 8.10 |
| K77-C | Réductions de la déduction de l’impôt préalable 7.7% (420) | 7.70 |
| K81-C | Réductions de la déduction de l’impôt préalable 8.1% (420) | 8.10 |
| F1050 | Mise en compte de l'impôt selon le formulaire n. 1050 | |
| F1055 | Mise en compte de l'impôt selon le formulaire n. 1055 | |
| Total impôt préalable (479) | ||
| Total à payer ou en faveur (510) | ||
| Autres mouvements de fonds | ||
| Z0-A | Subventions, taxes touristiques encaissées par les offices du tourisme, contributions versées aux établissements chargés de l'élimination des déchets et de l'approvisionnement en eau (let. a à c) | |
| Z0 | Les dons, les dividendes, les dédommagements, etc. | |
| Hors champs TVA | ||
| Total final pour contrôle | ||
Etude professionelle | Comptabilité Dépenses/Recettes | TVA
Dans cet article
Etude professionelle | Comptabilité Dépenses/Recettes | TVA
Etude professionelle | Comptabilité Dépenses/Recettes | TVA
Découvrez le modèle "Recettes / Dépenses pour Étude professionelle avec TVA de Banana Comptabilité, conçu pour faciliter la gestion comptable des travailleurs indépendants. Cet outil permet d'enregistrer facilement les recettes, les dépenses et de calculer la TVA, offrant ainsi une vision claire de la situation financière. Grâce à ce modèle, les indépendants et les freelances peuvent remplir leurs obligations fiscales de manière intuitive et précise, optimisant ainsi le temps consacré à la comptabilité tout en garantissant un contrôle rigoureux de leur activité. Générez des impressions de bilan, des rapports de recettes et dépenses (annuels et par période), des fiches de compte et un journal. Ouvrez le modèle depuis notre WebApp ou directement depuis le programme, puis enregistrez le fichier sur votre ordinateur.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le modèle dans Banana WebAppDocumentation Modèle
Cette application utilise techniquement le même mécanisme que la comptabilité en partie double, mais avec l'avantage que vous n'avez pas besoin de connaître les bases du Débit et du Crédit, ce qui vous permet de gérer votre comptabilité rapidement et simplement.
- Dans le Tableau des Comptes, vous trouverez les comptes pour gérer vos ressources (liquidités, équipements, clients...),
- Dans le Tableau des Catégories, vous avez toutes les recettes et dépenses catégorisées pour chaque élément.
Pour saisir rapidement les écritures :
- Importez les transactions depuis vos relevés bancaires, postaux ou cartes de crédit.
- Configurez les Règles pour compléter les écritures importées
- Obtenez des rapports et des impressions professionnelles après chaque écriture.
Si vous avez besoin de créer des factures, il suffit de configurer le sous-comptes clients avec le CC3 et vous pourrez immédiatement imprimer :
La gestion de la TVA est simple. Il suffit d'insérer le code TVA pour chaque écriture concerné. Le Tableau des Codes TVA est déjà mis à jour avec les nouveaux taux de TVA 2024.
Certaines fonctionnalités nécessitent un abonnement au plan Advanced de Banana Comptabilité Plus, comme la génération du fac-similé ou du fichier XML du Rapport TVA, l'utilisation des nouvelles fonctions des Règles, du Filtre et du Tri temporaire des lignes. Découvrez toutes les fonctionnalités du plan Advanced.
Des informations complémentaires sont disponibles sur les pages web suivantes :
Créez votre fichier
- Ouvrez le modèle avec la WebApp de Banana Comptabilité Plus
- Avec la commande Fichier > Propriétés fichier, définissez la période, le nom de votre entreprise et la devise de base (vous pouvez établir un budget et une comptabilité dans n'importe quelle devise).
- Avec la commande Fichier > Enregistrer sous, sauvegardez le fichier. Il est utile d'indiquer dans le nom du fichier le nom de l'entreprise et l'année. Par exemple "Caisse_Rossi-SA-20xx.ac2".
ATTENTION: si vous fermez le navigateur sans enregistrer, vous perdrez les données saisies. Pensez toujours à sauvegarder le fichier sur votre ordinateur.
Dans notre Documentation, vous trouverez toutes les explications sur les différents sujets et sur la meilleure façon de gérer votre comptabilité:
Aperçu du modèle
Cabinet Laurant Philip
Comptabilité 20XX
DeviseBase: CHF
Comptabilité dépenses/recettes avec TVA
| Groupe | Compte | Libellé | Add. dans |
|---|---|---|---|
| PATRIMOINE | |||
| 1000 | Caisse | 1 | |
| 1010 | Compte courant postal | 1 | |
| 1020 | Compte courant bancaire | 1 | |
| 1100 | Crédits | 1 | |
| 1176 | Impôts anticipés | 1 | |
| 1510 | Meubles de bureau | 1 | |
| 1520 | Machines de bureau | 1 | |
| 2000 | Dettes à court terme | 1 | |
| 2200 | TVA due | 1 | |
| 2201 | Décompte TVA | 1 | |
| 2400 | Dettes à long terme | 1 | |
| 1 | TOTAL PATRIMOINE | ||
| Groupe | Catégorie | Libellé | Add. dans |
|---|---|---|---|
| RÉSULTAT D'OPÉRATION | |||
| RECETTES | |||
| 3400 | Honoraires | 3 | |
| 3407 | Commissions actives | 3 | |
| 3680 | Autres recettes | 3 | |
| 3 | TOTAL RECETTES | 00 | |
| DÉPENSES | |||
| 4090 | Rabais passifs | 4 | |
| 5000 | Salaires | 4 | |
| 5700 | Charges sociales | 4 | |
| 5800 | Autres frais de personnel | 4 | |
| 6000 | Loyer | 4 | |
| 6100 | Frais d'entretien et nettoyage | 4 | |
| 6210 | Carburant | 4 | |
| 6280 | Frais de port | 4 | |
| 6300 | Assurances | 4 | |
| 6402 | Électricité | 4 | |
| 6410 | Chauffage | 4 | |
| 6430 | Eau | 4 | |
| 6460 | Évacuation des déchets | 4 | |
| 6500 | Matériel de bureau | 4 | |
| 6510 | Téléphone | 4 | |
| 6640 | Frais de voyage | 4 | |
| 6800 | Amortissement et ajustement de valeur des postes sur les actifs immobilisés | 4 | |
| 6900 | Charges financières | 4 | |
| 8900 | Impôts | 4 | |
| 4 | TOTAL DÉPENSES | 00 | |
| 00 | RÉSULTAT D'OPÉRATION | ||
| Cod. TVA | Libellé | %TVA |
|---|---|---|
| Explications (Chiffres) | ||
| V = Chiffre d'affaires (Ventes et services) (200) | ||
| VS = Rabais sur ventes est services (235) | ||
| B = Impôt sur les acquisitions (38x) | ||
| M = Achats de matières et de préstations de services (400) | ||
| I = Investissements et charges d'exploitation (405) | ||
| K= Corrections (410, 415, 420) | ||
| Z = Hors champs TVA (910) | ||
| Informations codes TVA (ne pas modifier svp) | ||
| id=vatcodes-chf-2024.20250402 | ||
| Dernière mise à jour: 02.04.2025 | ||
| TVA DUE | ||
| V0 | Prestations exonérées (220) | |
| V0-E | Prestations fournies à l’étranger (221) | |
| V0-T | Transferts avec la procédure de déclaration (225) | |
| V0-N | Prestations non imposables (230) | |
| Diminutions de la contre-prestation voir rabais | ||
| V0-D | Divers (280) | |
| V77 | Ventes et services 7.7% | 7.70 |
| V81 | Ventes et services 8.1% | 8.10 |
| V77-B | Ventes et services 7.7% (optés) | 7.70 |
| V81-B | Ventes et services 8.1% (optés) | 8.10 |
| V25-N | Ventes et services 2.5% | 2.50 |
| V26 | Ventes et services 2.6% | 2.60 |
| V37 | Ventes et services 3.7% | 3.70 |
| V38 | Ventes et services 3.8% | 3.80 |
| VS77 | Rabais sur ventes et services 7.7% | 7.70 |
| VS81 | Rabais sur ventes et services 8.1% | 8.10 |
| VS25-N | Rabais sur ventes et services 2.5% | 2.50 |
| VS26 | Rabais sur ventes et services 2.6% | 2.60 |
| VS37 | Rabais sur ventes et services 3.7% | 3.70 |
| VS38 | Rabais sur ventes et services 3.8% | 3.80 |
| Total du chiffre d’affaires imposable (299) | ||
| F1 | 1. Taux dette fiscale nette | |
| F2 | 2. Taux dette fiscale nette | |
| F3 | 3. Taux dette fiscale nette | |
| F4 | 4. Taux dette fiscale nette | |
| F5 | 5. Taux dette fiscale nette | |
| F6 | 6. Taux dette fiscale nette | |
| F7 | 7. Taux dette fiscale nette | |
| F8 | 8. Taux dette fiscale nette | |
| F9 | 9. Taux dette fiscale nette | |
| FS1 | Rabais sur ventes et services 1. taux dette fiscale nette | |
| FS2 | Rabais sur ventes et services 2. taux dette fiscale nette | |
| FS3 | Rabais sur ventes et services 3. taux dette fiscale nette | |
| FS4 | Rabais sur ventes et services 4. taux dette fiscale nette | |
| FS5 | Rabais sur ventes et services 5. taux dette fiscale nette | |
| FS6 | Rabais sur ventes et services 6. taux dette fiscale nette | |
| FS7 | Rabais sur ventes et services 7. taux dette fiscale nette | |
| FS8 | Rabais sur ventes et services 8. taux dette fiscale nette | |
| FS9 | Rabais sur ventes et services 9. taux dette fiscale nette | |
| Total du chiffre d'affaires dette fiscale nette (322-335) | ||
| B77 | Impôt sur les acquisitions 7.7% (TVA incluse) | 7.70 |
| B77-1 | Impôt sur les acquisitions 7.7% (hors TVA) | 7.70 |
| B77-2 | Impôt sur les acquisitions 7.7% (montant TVA) | 7.70 |
| B81 | Impôt sur les acquisitions 8.1% (TVA incluse) | 8.10 |
| B81-1 | Impôt sur les acquisitions 8.1% (hors TVA) | 8.10 |
| B81-2 | Impôt sur les acquisitions 8.1% (montant TVA) | 8.10 |
| Total Impôt sur les acquisitions (382-383) | ||
| Total de l’impôt dû (399) | ||
| TVA DEDUCTIBLE | ||
| M0 | Achats exonérés | |
| I0 | Investissements et charges d'exploitation exonérés | |
| M77 | Achats de matières et de services 7.7% (TVA incluse) | 7.70 |
| M77-1 | Achats de matières et de services 7.7% (hors TVA) | 7.70 |
| M77-2 | Achats de matières et de services 7.7% (montant TVA) | 7.70 |
| M81 | Achats de matières et de services 8.1% (TVA incluse) | 8.10 |
| M81-1 | Achats de matières et de services 8.1% (hors TVA) | 8.10 |
| M81-2 | Achats de matières et de services 8.1% (montant TVA) | 8.10 |
| M25 | Achats de matières et de services 2.5% | 2.50 |
| M26 | Achats de matières et de services 2.6% | 2.60 |
| M37 | Achats de matières et de services 3.7% | 3.70 |
| M38 | Achats de matières et de services 3.8% | 3.80 |
| Investissements et autres charges d'exploitation | ||
| I77 | Investissements et charges d'exploitation 7.7% | 7.70 |
| I77-1 | Investissements et charges d'exploitation 7.7% (hors TVA) | 7.70 |
| I77-2 | Investissements et charges d'exploitation 7.7% (montant TVA) | 7.70 |
| I81 | Investissements et charges d'exploitation 8.1% | 8.10 |
| I81-1 | Investissements et charges d'exploitation 8.1% (hors TVA) | 8.10 |
| I81-2 | Investissements et charges d'exploitation 8.1% (montant TVA) | 8.10 |
| I25 | Investissements et charges d'exploitation 2.5% | 2.50 |
| I26 | Investissements et charges d'exploitation 2.6% | 2.60 |
| I37 | Investissements et charges d'exploitation 3.7% | 3.70 |
| I38 | Investissements et charges d'exploitation 3.8% | 3.80 |
| Corrections et réductions | ||
| K77-A | Dégrèvement ultérieur de l’impôt préalable 7.7% (410) | 7.70 |
| K81-A | Dégrèvement ultérieur de l’impôt préalable 8.1% (410) | 8.10 |
| K77-B | Corrections de l’impôt préalable 7.7% (415) | 7.70 |
| K81-B | Corrections de l’impôt préalable 8.1% (415) | 8.10 |
| K77-C | Réductions de la déduction de l’impôt préalable 7.7% (420) | 7.70 |
| K81-C | Réductions de la déduction de l’impôt préalable 8.1% (420) | 8.10 |
| F1050 | Mise en compte de l'impôt selon le formulaire n. 1050 | |
| F1055 | Mise en compte de l'impôt selon le formulaire n. 1055 | |
| Total impôt préalable (479) | ||
| Total à payer ou en faveur (510) | ||
| Autres mouvements de fonds | ||
| Z0-A | Subventions, taxes touristiques encaissées par les offices du tourisme, contributions versées aux établissements chargés de l'élimination des déchets et de l'approvisionnement en eau (let. a à c) | |
| Z0 | Les dons, les dividendes, les dédommagements, etc. | |
| Hors champs TVA | ||
| Total final pour contrôle | ||
Magasin | Contabilité Dépenses / Recettes | TVA taux de la dette fiscale nette
Dans cet article
Magasin | Contabilité Dépenses / Recettes | TVA taux de la dette fiscale nette
Magasin | Contabilité Dépenses / Recettes | TVA taux de la dette fiscale nette
Idéal pour la gestion de vos recettes et dépenses avec la méthode de la TVA taux de la dette fiscale nette. La structure du plan comptable correspond au plan comptable des PME suisses et des écritures d’exemple sont disponibles.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le modèle dans Banana WebAppAperçu du modèle
Maison XX
Comptabilité 2024
DeviseBase: CHF
Comptabilité dépenses/recettes avec TVA
| Groupe | Compte | Libellé | Add. dans |
|---|---|---|---|
| PATRIMOINE | |||
| 1000 | Caisse | 1 | |
| 1010 | Compte courant postal | 1 | |
| 1020 | Compte courant bancaire | 1 | |
| 1100 | Crédits | 1 | |
| 1176 | Impôts anticipés | 1 | |
| 1520 | Équipements et machines | 1 | |
| 2000 | Dettes à court terme | 1 | |
| 2200 | TVA due | 1 | |
| 2201 | Décompte TVA | 1 | |
| 2400 | Dettes à long terme | 1 | |
| 1 | TOTAL PATRIMOINE |
| Groupe | Catégorie | Libellé | Add. dans |
|---|---|---|---|
| RÉSULTAT D'OPÉRATION | |||
| RECETTES | |||
| 3000 | Encaissement pour produit "A" | 3 | |
| 3001 | Encaissement pour produit "B" | 3 | |
| 3002 | Ventes diverses | 3 | |
| 3090 | Rabais sur achats | 3 | |
| 3680 | Autres produits | 3 | |
| 3809 | TVA taux de la dette fiscale nette | 3 | |
| 7000 | Produits d'investissements | 3 | |
| 3 | TOTAL RECETTES | 00 | |
| DÉPENSES | |||
| 4000 | Achat de marchandises catégorie A | 4 | |
| 4001 | Achat de marchandises catégorie B | 4 | |
| 4003 | Achat de matière première | 4 | |
| 4005 | Achat d'emballages | 4 | |
| 4090 | Rabais sur achats | 4 | |
| 5000 | Salaires et acomptes personnel | 4 | |
| 5710 | Contributions sociales | 4 | |
| 5720 | Prévoyance professionnelle | 4 | |
| 5730 | Assurances du personnel | 4 | |
| 5790 | Impôts à la source | 4 | |
| 5820 | Frais de voyage -conférences et cours | 4 | |
| 5850 | Frais divers | 4 | |
| 5900 | Prestations de tiers | 4 | |
| 5901 | Charges de personnel temporaire | 4 | |
| 6000 | Loyers | 4 | |
| 6100 | Entretien immeuble | 4 | |
| 6300 | Primes d'assurances | 4 | |
| 6402 | Électricité | 4 | |
| 6410 | Chauffage | 4 | |
| 6430 | Eau | 4 | |
| 6460 | Évacuation des déchets | 4 | |
| 6500 | Matériel de bureau, outillage, nettoyage,etc. | 4 | |
| 6510 | Téléphone et téléfax | 4 | |
| 6600 | Publicité, imprimés | 4 | |
| 6800 | Amortissement et ajustement de valeur des postes sur les actifs immobilisés | 4 | |
| 6900 | Charges financières | 4 | |
| 8900 | Impôts et taxes | 4 | |
| 4 | TOTAL DÉPENSES | 00 | |
| 00 | RÉSULTAT D'OPÉRATION | ||
| Cod. TVA | Libellé | %TVA |
|---|---|---|
| Explications (Chiffres) | ||
| V = Chiffre d'affaires (Ventes et services) (200) | ||
| VS = Rabais sur ventes est services (235) | ||
| B = Impôt sur les acquisitions (38x) | ||
| M = Achats de matières et de préstations de services (400) | ||
| I = Investissements et charges d'exploitation (405) | ||
| K= Corrections (410, 415, 420) | ||
| Z = Hors champs TVA (910) | ||
| Informations codes TVA (ne pas modifier svp) | ||
| id=vatcodes-chf-2024.20230614 | ||
| Dernière mise à jour: 14.06.2023 | ||
| TVA DUE | ||
| V0 | Prestations exonérées (220) | |
| V0-E | Prestations fournies à l’étranger (221) | |
| V0-T | Transferts avec la procédure de déclaration (225) | |
| V0-N | Prestations non imposables (230) | |
| Diminutions de la contre-prestation voir rabais | ||
| V0-D | Divers (280) | |
| V77 | Ventes et services 7.7% | 7.70 |
| V81 | Ventes et services 8.1% | 8.10 |
| V77-B | Ventes et services 7.7% (optés) | 7.70 |
| V81-B | Ventes et services 8.1% (optés) | 8.10 |
| V25-N | Ventes et services 2.5% | 2.50 |
| V26 | Ventes et services 2.6% | 2.60 |
| V37 | Ventes et services 3.7% | 3.70 |
| V38 | Ventes et services 3.8% | 3.80 |
| VS77 | Rabais sur ventes et services 7.7% | 7.70 |
| VS81 | Rabais sur ventes et services 8.1% | 8.10 |
| VS25-N | Rabais sur ventes et services 2.5% | 2.50 |
| VS26 | Rabais sur ventes et services 2.6% | 2.60 |
| VS37 | Rabais sur ventes et services 3.7% | 3.70 |
| VS38 | Rabais sur ventes et services 3.8% | 3.80 |
| Total du chiffre d’affaires imposable (299) | ||
| F1 | 1. Taux dette fiscale nette 2024 | |
| F2 | 2. Taux dette fiscale nette 2024 | |
| FS1 | Rabais sur ventes et services 1. taux dette fiscale nette 2024 | |
| FS2 | Rabais sur ventes et services 2. taux dette fiscale nette 2024 | |
| F3 | 1. Taux dette fiscale nette 2018 | |
| F4 | 2. Taux dette fiscale nette 2018 | |
| FS3 | Rabais sur ventes et services 1. taux dette fiscale nette 2018 | |
| FS4 | Rabais sur ventes et services 2. taux dette fiscale nette 2018 | |
| Total du chiffre d'affaires dette fiscale nette (322-333) | ||
| B77 | Impôt sur les acquisitions 7.7% (TVA incluse) | 7.70 |
| B77-1 | Impôt sur les acquisitions 7.7% (hors TVA) | 7.70 |
| B77-2 | Impôt sur les acquisitions 7.7% (montant TVA) | 7.70 |
| B81 | Impôt sur les acquisitions 8.1% (TVA incluse) | 8.10 |
| B81-1 | Impôt sur les acquisitions 8.1% (hors TVA) | 8.10 |
| B81-2 | Impôt sur les acquisitions 8.1% (montant TVA) | 8.10 |
| Total Impôt sur les acquisitions (382-383) | ||
| Total de l’impôt dû (399) | ||
| TVA DEDUCTIBLE | ||
| M0 | Achats exonérés | |
| I0 | Investissements et charges d'exploitation exonérés | |
| M77 | Achats de matières et de services 7.7% (TVA incluse) | 7.70 |
| M77-1 | Achats de matières et de services 7.7% (hors TVA) | 7.70 |
| M77-2 | Achats de matières et de services 7.7% (montant TVA) | 7.70 |
| M81 | Achats de matières et de services 8.1% (TVA incluse) | 8.10 |
| M81-1 | Achats de matières et de services 8.1% (hors TVA) | 8.10 |
| M81-2 | Achats de matières et de services 8.1% (montant TVA) | 8.10 |
| M25 | Achats de matières et de services 2.5% | 2.50 |
| M26 | Achats de matières et de services 2.6% | 2.60 |
| M37 | Achats de matières et de services 3.7% | 3.70 |
| M38 | Achats de matières et de services 3.8% | 3.80 |
| Investissements et autres charges d'exploitation | ||
| I77 | Investissements et charges d'exploitation 7.7% | 7.70 |
| I77-1 | Investissements et charges d'exploitation 7.7% (hors TVA) | 7.70 |
| I77-2 | Investissements et charges d'exploitation 7.7% (montant TVA) | 7.70 |
| I81 | Investissements et charges d'exploitation 8.1% | 8.10 |
| I81-1 | Investissements et charges d'exploitation 8.1% (hors TVA) | 8.10 |
| I81-2 | Investissements et charges d'exploitation 8.1% (montant TVA) | 8.10 |
| I25 | Investissements et charges d'exploitation 2.5% | 2.50 |
| I26 | Investissements et charges d'exploitation 2.6% | 2.60 |
| I37 | Investissements et charges d'exploitation 3.7% | 3.70 |
| I38 | Investissements et charges d'exploitation 3.8% | 3.80 |
| Corrections et réductions | ||
| K77-A | Dégrèvement ultérieur de l’impôt préalable 7.7% (410) | 7.70 |
| K81-A | Dégrèvement ultérieur de l’impôt préalable 8.1% (410) | 8.10 |
| K77-B | Corrections de l’impôt préalable 7.7% (415) | 7.70 |
| K81-B | Corrections de l’impôt préalable 8.1% (415) | 8.10 |
| K77-C | Réductions de la déduction de l’impôt préalable 7.7% (420) | 7.70 |
| K81-C | Réductions de la déduction de l’impôt préalable 8.1% (420) | 8.10 |
| F1050 | Mise en compte de l'impôt selon le formulaire n. 1050 | |
| F1055 | Mise en compte de l'impôt selon le formulaire n. 1055 | |
| Total impôt préalable (479) | ||
| Total à payer ou en faveur (510) | ||
| Autres mouvements de fonds | ||
| Z0-A | Subventions, taxes touristiques encaissées par les offices du tourisme, contributions versées aux établissements chargés de l'élimination des déchets et de l'approvisionnement en eau (let. a à c) | |
| Z0 | Les dons, les dividendes, les dédommagements, etc. | |
| Hors champs TVA | ||
| Total final pour contrôle | ||
Ristorante | PMI | IVA | Contabilità sull'incassato | con centri di costo
Dans cet article
Ristorante | PMI | IVA | Contabilità sull'incassato | con centri di costo
Ristorante | PMI | IVA | Contabilità sull'incassato | con centri di costo
Modello destinato per gestire la contabilità di un ristorante o di un bar. Piano contabile ben strutturato per avere maggiori dettagli per gruppi di costo e di ricavo e avere maggiore controllo sulla liquidità e redditività.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le modèle dans Banana WebAppDocumentation Modèle
Il nostro modello è studiato su misura per le esigenze contabili di ristoranti e bar.
Funzionalità Principali
- Inserimento automatizzato delle registrazioni contabili
- Calcolo e rendicontazione IVA semplificati
- Segnalazione automatica di errori e incongruenze
- Stampe professionali:
Vantaggi di una Contabilità Organizzata
La contabilità non è solo un adempimento fiscale: è uno strumento strategico per ottimizzare risorse, aumentare i profitti e prendere decisioni basate su dati concreti.
Controllo dei Costi
- Identificazione rapida delle spese eccessive
- Riduzione degli sprechi (soprattutto su materie prime).
Maggiore Redditività
- Analisi dei piatti più venduti e più redditizi
- Ottimizzazione del menu e della gestione della cucina.
Decisioni Strategiche Basate sui Dati
- Previsione della stagionalità
- Pianificazione degli investimenti
Crea il tuo File in pochi passi
Vai su File > Proprietà file per impostare:
- Periodo contabile
- Nome del tuo ristorante o bar
- Moneta di base
Salva il file con File > Salva con nome
Includere nome del locale e anno, es. "Ristorante Belvedere 2025.ac2"
Risorse utili
Doppia: Hotel | PMI | IVA | Contabilità sull'incassato | centri di costo
Dans cet article
Doppia: Hotel | PMI | IVA | Contabilità sull'incassato | centri di costo
Doppia: Hotel | PMI | IVA | Contabilità sull'incassato | centri di costo
Il piano dei conti è progettato per gestire in modo efficiente la contabilità di un hotel. La struttura del piano dei conti è dettagliata e include i centri di costo, che consentono di monitorare separatamente la redditività dei servizi accessori offerti dalla struttura, come lavanderia, chiosco, SPA, parcheggio, e altri reparti. Questo approccio facilita l’analisi economico-finanziaria per singola area operativa, supportando un controllo di gestione preciso e orientato alle performance. In automatico ottieni il Bilancio, il Conto economico, Rendiconti IVA e tanti altri report che ti permettono di adempiere agli obblighi fiscali e tenere sotto controllo la situazione finanziaria ed economica dell'hotel.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le modèle dans Banana WebAppDocumentation Modèle
Una buona gestione contabile di un hotel è fondamentale per avere il pieno controllo dei flussi economici, dei reparti e dei costi operativi. Una contabilità chiara e ben organizzata è lo strumento che consente di prendere decisioni strategiche in modo consapevole e tempestivo.
Il piano dei conti è strutturato per soddisfare le esigenze contabili e gestionali specifiche di una struttura alberghiera. Esso consente di classificare e organizzare in modo sistematico tutte le operazioni economico-finanziarie dell'hotel, garantendo una corretta tenuta della contabilità generale e l'elaborazione di report gestionali efficaci.
Automazione e importazione movimenti
Per ottimizzare i tempi di registrazione contabile, è prevista la possibilità di importare i movimenti direttamente dagli estratti conto bancari, postali e delle carte di credito. Ciò riduce gli errori manuali e velocizza il processo di contabilizzazione.
L'utilizzo delle Regole di registrazione automatica durante l'importazione permette di associare automaticamente le contropartite contabili, i codici IVA, i centri di costo e altre informazioni accessorie. Questa funzionalità favorisce l’uniformità delle registrazioni e l’affidabilità dei dati contabili.
Grazie alle funzioni di automazione ci sono vantaggi e benefici non indifferenti:
- Immissione veloce dei dati e più tempo per attività a maggior valore aggiunto
- Riduce il rischio di errori manuali
- Dati sempre aggiornati con visione in tempo reale dello stato finanziario dell’hotel.
Gestione IVA
Il programma gestisce automaticamente l’IVA secondo la normativa svizzera, generando i rendiconti richiesti e i file XML per la trasmissione online. Questo assicura conformità normativa e riduce al minimo il lavoro manuale.
Per utilizzare le estensioni IVA 2024/2025, occorre:
Il Rendiconto IVA Svizzera 2024/2025 viene creato in automatico grazie alle seguenti estensioni, integrate in Banana Contabilità Plus:
Centri di costo e analisi per area operativa
A supporto dell’analisi economica, sono stati definiti appositi centri di costo, che permettono di monitorare la redditività dei singoli reparti o servizi offerti: camere, ristorazione, centro benessere (SPA), eventi, parcheggi, ecc. Ad esempio, è possibile sapere se il centro benessere copre i costi o se il ristorante lavora in perdita, così da intervenire con azioni mirate. Questo consente una valutazione dettagliata delle performance operative e supporta il processo decisionale nella gestione strategica.
Reportistica e bilanci
La reportistica e bilanci in una contabilità alberghiera non sono degli strumenti fiscali, ma dei veri alleati per guidare la gestione, migliorare la redditività e garantire la sostenibilità dell’attività nel tempo.
I bilanci e le principali stampe contabili e fiscali sono completamente automatizzate e vengono generate in modo chiaro e dettagliato. I report includono:
- Stato patrimoniale
- Conto economico
- Centri di costo e profitto
- Rendiconti IVA e liquidazioni periodiche
- Report analitici per gestione e controllo interno
L'automazione delle stampe consente di avere aggiornamenti in tempo reale, migliorando la capacità di monitoraggio e previsione finanziaria.
Activité commerciale - Personnes morales SA et Sagl | TVA
Dans cet article
Activité commerciale - Personnes morales SA et Sagl | TVA
Activité commerciale - Personnes morales SA et Sagl | TVA
Modèle avec des exemples d'écritures pour la gestion des clients/fournisseurs.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le modèle dans Banana WebApp Ouvrir le tutorial dans Banana WebAppAperçu du modèle
My Company
2025
DeviseBase: CHF
Comptabilité en partie double avec TVA
| Groupe | Compte | Libellé | Add. dans |
|---|---|---|---|
| BILAN | |||
| ACTIFS | |||
| 1000 | Caisse | 100 | |
| 1010 | Compte courant postal | 100 | |
| 1020 | Banque | 100 | |
| 1045 | Cartes de crédit / Cartes de débit | 100 | |
| 100 | Liquidités | 10 | |
| 1060 | Titres | 106 | |
| 106 | Avoirs à court terme cotés en bourse | 10 | |
| 1090 | Compte d'attente en monnaie | 109 | |
| 1091 | Compte pour l'elaboration des salaires | 109 | |
| 1099 | Compte d'attente pour des montants à clarifier | 109 | |
| 109 | Compte d'attente | 10 | |
| 1100 | Créances provenant de livraisons et de prestations (Débiteurs) | 110 | |
| 1109 | Ducroire | 110 | |
| 110A | Clients | 110 | |
| 110 | Créances résultant de livraisons et prestations | 10 | |
| 1140 | Avances et prêts | 114 | |
| 1176 | Impôt anticipé | 114 | |
| 1179 | Impôt à la source | 114 | |
| 1180 | Compte courant AVS, AI, APG, AC | 114 | |
| 1190 | Autres créances à court terme | 114 | |
| 1191 | Cautionnements en espèces | 114 | |
| 114 | Autres créances à court terme | 10 | |
| 1200 | Marchandises commerciales | 120 | |
| 1210 | Matières premières | 120 | |
| 1230 | Matières auxiliaires | 120 | |
| 1231 | Matières consommables | 120 | |
| 1260 | Stocks de produits finis | 120 | |
| 1270 | Stocks de produits pas finis | 120 | |
| 1280 | Travaux en cours | 120 | |
| 120 | Stocks et prestations non facturées | 10 | |
| 1300 | Charges constatées d'avance | 130 | |
| 1301 | Produits à recevoir | 130 | |
| 130 | Compte de régularisation de l’actif | 10 | |
| 10 | Actifs circulants | 1 | |
| 1400 | Titres | 140 | |
| 1440 | Prêts | 140 | |
| 1460 | Prêt/Prêts hypothécaires à actionnaire | 140 | |
| 140 | Immobilisations financières | 14 | |
| 1480 | Participations | 148 | |
| 148 | Participations | 14 | |
| 1500 | Machines et appareils | 150 | |
| 1510 | Mobilier et installations | 150 | |
| 1520 | Machines de bureau, informatique, systèmes de communication | 150 | |
| 1530 | Véhicules | 150 | |
| 1540 | Outillages et appareils | 150 | |
| 150 | Immobilisations corporelles meubles | 14 | |
| 1600 | Immeubles d’exploitation | 160 | |
| 160 | Immobilisations corporelles immeubles | 14 | |
| 1700 | Brevets, know-how, licences, droits, développement | 170 | |
| 1710 | Marques commerciales | 170 | |
| 1712 | Modèles | 170 | |
| 1770 | Goodwill | 170 | |
| 170 | Immobilisations incorporelles | 14 | |
| 1850 | Capital actions, capital social, parts sociales ou capital de fondation non libéré | 180 | |
| 180 | Capital social ou capital de fondation non libéré | 14 | |
| 14 | Actifs immobilisés | 1 | |
| 1 | Total actifs | 00 | |
| PASSIFS | |||
| 2000 | Dettes résultant d’achats et de prestation de services (créanciers) | 200 | |
| 2030 | Acomptes de clients | 200 | |
| 200A | Créanciers | 200 | |
| 200 | Dettes à court terme résultant d’achats et de prestations de services | 20 | |
| 2100 | Dettes bancaires | 210 | |
| 2120 | Engagements de financement par leasing | 210 | |
| 2140 | Autres dettes à court terme rémunérées | 210 | |
| 210 | Dettes à court terme rémunérés | 20 | |
| 2200 | TVA due | 220 | |
| 2201 | Décompte TVA | 220 | |
| 2206 | Impôt anticipé dû | 220 | |
| 2208 | Impôts directs | 220 | |
| 2209 | Impôt à la source | 220 | |
| 2210 | Autres dettes à court terme | 220 | |
| 2260 | Dettes envers actionnaire | 220 | |
| 2269 | Dividendes | 220 | |
| 2270 | Compte courant AVS, AI, APG, AC | 220 | |
| 220 | Autres dettes à court terme | 20 | |
| 2300 | Charges à payer | 230 | |
| 2301 | Produits encaissés d’avance | 230 | |
| 2330 | Provisions à court terme | 230 | |
| 230 | Passifs de régularisation et provisions à court terme | 20 | |
| 20 | Dettes à court terme | 2A | |
| 2400 | Dettes bancaires | 240 | |
| 2420 | Engagements de financement par leasing | 240 | |
| 2430 | Emprunts obligataires | 240 | |
| 2450 | Emprunts | 240 | |
| 2451 | Hypothèques | 240 | |
| 240 | Dettes à long terme rémunérées | 24 | |
| 2500 | Autres dettes à long terme | 250 | |
| 250 | Autres dettes à long terme | 24 | |
| 2630 | Provisions | 260 | |
| 260 | Provisions à long termes et provisions légales | 24 | |
| 24 | Dettes à long terme | 2A | |
| 2A | Fonds étrangers | 2 | |
| 2800 | Capital-actions, capital social, parts sociales ou capital de fondation | 280 | |
| 280 | Capital social ou capital de fondation | 28 | |
| 2900 | Agio à la fondation ou lors d'augmentations de capital | 290 | |
| 2903 | Réserves légales issues du capital | 290 | |
| 2950 | Réserves légales issues du bénéfice | 290 | |
| 2955 | Réserves d‘évaluation | 290 | |
| 2960 | Réserves libres | 290 | |
| 290 | Réserves | 28 | |
| 2965 | Propres actions, parts sociales, parts en commandite (poste négatif) | 296 | |
| 296 | Propres actions, parts sociales, parts en commandite (poste négatif) | 28 | |
| 2970 | Bénéfice / perte reporté | 297 | |
| 2979 | Bénéfice / perte de l’exercice | 297 | |
| 297 | Bénéfice / perte du bilan | 28 | |
| 28 | Fonds propres | 2 | |
| 2 | Total passifs | 00 | |
| COMPTE DE RÉSULTAT | |||
| 3000 | Ventes de produits fabriqués | 30 | |
| 3200 | Ventes de marchandises | 30 | |
| 3400 | Ventes de prestations | 30 | |
| 3600 | Autres ventes et prestations de services | 30 | |
| 3710 | Consommations propres | 30 | |
| 3800 | Déductions sur ventes | 30 | |
| 3805 | Pertes sur clients, variation du ducroire | 30 | |
| 3810 | Commissions cartes de crédit/débit | 30 | |
| 30 | Chiffre d'affaires net résultant des ventes et prestations de services | 3 | |
| 3900 | Variation des stocks de produits finis | 39 | |
| 3901 | Variation des stocks de produits semi-finis | 39 | |
| 3940 | Variation de la valeur des prestations non facturées | 39 | |
| 39 | Variation des stocks de produits et variation des prestations non facturés | 3 | |
| 3 | Produit net des ventes et des prestations de service | E1 | |
| 4000 | Charges de matériel de l'atelier | 4 | |
| 4200 | Achats de marchandises destinées à la revente | 4 | |
| 4400 | Prestations / travaux de tiers | 4 | |
| 4500 | Charges d'énergie pour l'exploitation | 4 | |
| 4800 | Déductions sur les charges | 4 | |
| 4 | Charges de matériel, de marchandises et de prestations de tiers | E1 | |
| E1 | Résultat brut d'exploitation | E2 | |
| 5000 | Salaires | 5 | |
| 5700 | AVS, AI, APG, assurance-chômage | 5 | |
| 5710 | Caisse d'allocations familiales (CAF) | 5 | |
| 5720 | Prévoyance professionnelle | 5 | |
| 5730 | Assurance-accidents | 5 | |
| 5740 | Assurance maladie (indemnité journalière maladie) | 5 | |
| 5790 | Impôts à la source | 5 | |
| 5800 | Autres charges de personnel | 5 | |
| 5810 | Formation | 5 | |
| 5820 | Frais de voyage | 5 | |
| 5830 | Indemnités forfaitaires | 5 | |
| 5900 | Prestations de tiers | 5 | |
| 5 | Charges de personnel | E2 | |
| E2 | Résultat brut d'exploitation après charges de personnel | E3 | |
| 6000 | Charges de locaux | 60 | |
| 6040 | Nettoyage locaux | 60 | |
| 60 | Charges de locaux | 6 | |
| 6100 | Entretien, réparations et remplacement des inst. servant à l'exploitation | 61 | |
| 6105 | Leasing immobilisations corporelles meubles | 61 | |
| 61 | Entretien, réparations, remplacements (ERR); leasing immobilisations corporelles meubles | 6 | |
| 6200 | Réparations | 62 | |
| 6210 | Carburants | 62 | |
| 6220 | Assurances voitures | 62 | |
| 6260 | Leasing et location de véhicules | 62 | |
| 6270 | Charges de véhicules comme prélèvements à titre privé | 62 | |
| 6280 | Charges de transport | 62 | |
| 62 | Charges de véhicules et de transport | 6 | |
| 6300 | Assurances-choses, droits, taxes, autorisations | 63 | |
| 63 | Assurances-choses, droits, taxes et autorisations | 6 | |
| 6400 | Électricité | 64 | |
| 6410 | Chauffage | 64 | |
| 6430 | Eau | 64 | |
| 6460 | Évacuation des déchets | 64 | |
| 64 | Charges d'énergie et évacuation des déchets | 6 | |
| 6500 | Matériel de bureau | 65 | |
| 6503 | Littérature technique, journaux, revues | 65 | |
| 6510 | Téléphone | 65 | |
| 6512 | Internet | 65 | |
| 6513 | Frais postaux | 65 | |
| 6570 | Charges et leasing d'informatique | 65 | |
| 6580 | Charges de licences et de mises à jour | 65 | |
| 6583 | Consommables | 65 | |
| 65 | Charges d'administration et d'informatique | 6 | |
| 6600 | Publicité | 66 | |
| 6642 | Cadeaux à la clientèle | 66 | |
| 66 | Charges de publicité | 6 | |
| 6700 | Autres charges d'exploitation | 67 | |
| 67 | Autres charges d'exploitation | 6 | |
| 6 | Charges divers d'exploitation | E3 | |
| E3 | Résultat d'exploitation avant intérêts, impôts et amortissements (EBITDA) | E4 | |
| 6800 | Amortissement et ajustement de valeur des postes sur les actifs immobilisés | 68 | |
| 68 | Amortissement et ajustement de valeur des immobilitations | E4 | |
| E4 | Résultat d'exploitation avant intérêts, impôts (EBIT) | E5 | |
| 6900 | Charges pour intérêts bancaires | 69 | |
| 6940 | Frais bancaires | 69 | |
| 6950 | Produits financiers | 69 | |
| 69 | Charges et produits financiers | E5 | |
| E5 | Résultat d'exploitation avant impôts (EBT) | E6 | |
| 7000 | Produits accessoires | 7 | |
| 7010 | Charges accessoires | 7 | |
| 7500 | Produits des immeubles d'exploitation | 7 | |
| 7510 | Charges des immeubles d'exploitation | 7 | |
| 7 | Résultat des activités annexes d'exploitation | E6 | |
| 8000 | Charges hors exploitation | 8 | |
| 8100 | Produits hors exploitation | 8 | |
| 8500 | Charges exceptionnels, uniques ou hors période | 8 | |
| 8510 | Produits exceptionnels, uniques ou hors période | 8 | |
| 8 | Résultats exceptionnels et hors exploitation | E6 | |
| E6 | Résultat de l'exercice avant impôts | E7 | |
| 8900 | Impôts directs | 89 | |
| 89 | Impôts directs | E7 | |
| E7 | Résultat de l'exercice | 2979 | |
| 00 | Différence doit être = 0 (cellule vide) | ||
| Clients et Fournisseurs | |||
| Clients | |||
| 110001 | Client A | CLI | |
| 110002 | Client B | CLI | |
| 110003 | Client C | CLI | |
| 110004 | Client D | CLI | |
| 110005 | Client E | CLI | |
| CLI | Total clients | 110A | |
| Créanciers | |||
| 200001 | Société A | CRE | |
| 200002 | Société B | CRE | |
| 200003 | Société C | CRE | |
| 200004 | Société D | CRE | |
| 200005 | Société E | CRE | |
| CRE | Total Créanciers | 200A | |
| CENTRES DE COÛT | |||
| .EMB | Emballages A | ST | |
| .MPR | Matières premières A | ST | |
| .MAU | Matières auxiliaires A | ST | |
| ST | Total stock | ||
| ,ENT1 | Entretien1 | ENT | |
| ,ENT2 | Entretien 2 | ENT | |
| ,ENT3 | Entretien 3 | ENT | |
| ENT | Total frais d'entretien | ||
| ;PB1 | Publicité type 1 | PU | |
| ;PB2 | Publicité type 2 | PU | |
| PU | Totale charges de publicité |
| Cod. TVA | Libellé | %TVA |
|---|---|---|
| Explications (Chiffres) | ||
| V = Chiffre d'affaires (Ventes et services) (200) | ||
| VS = Rabais sur ventes est services (235) | ||
| B = Impôt sur les acquisitions (38x) | ||
| M = Achats de matières et de préstations de services (400) | ||
| I = Investissements et charges d'exploitation (405) | ||
| K= Corrections (410, 415, 420) | ||
| Z = Hors champs TVA (910) | ||
| Informations codes TVA (ne pas modifier svp) | ||
| id=vatcodes-chf-2024.20230614 | ||
| Dernière mise à jour: 14.06.2023 | ||
| TVA DUE | ||
| V0 | Prestations exonérées (220) | |
| V0-E | Prestations fournies à l’étranger (221) | |
| V0-T | Transferts avec la procédure de déclaration (225) | |
| V0-N | Prestations non imposables (230) | |
| Diminutions de la contre-prestation voir rabais | ||
| V0-D | Divers (280) | |
| V77 | Ventes et services 7.7% | 7.70 |
| V81 | Ventes et services 8.1% | 8.10 |
| V77-B | Ventes et services 7.7% (optés) | 7.70 |
| V81-B | Ventes et services 8.1% (optés) | 8.10 |
| V25-N | Ventes et services 2.5% | 2.50 |
| V26 | Ventes et services 2.6% | 2.60 |
| V37 | Ventes et services 3.7% | 3.70 |
| V38 | Ventes et services 3.8% | 3.80 |
| VS77 | Rabais sur ventes et services 7.7% | 7.70 |
| VS81 | Rabais sur ventes et services 8.1% | 8.10 |
| VS25-N | Rabais sur ventes et services 2.5% | 2.50 |
| VS26 | Rabais sur ventes et services 2.6% | 2.60 |
| VS37 | Rabais sur ventes et services 3.7% | 3.70 |
| VS38 | Rabais sur ventes et services 3.8% | 3.80 |
| Total du chiffre d’affaires imposable (299) | ||
| F1 | 1. Taux dette fiscale nette 2024 | |
| F2 | 2. Taux dette fiscale nette 2024 | |
| FS1 | Rabais sur ventes et services 1. taux dette fiscale nette 2024 | |
| FS2 | Rabais sur ventes et services 2. taux dette fiscale nette 2024 | |
| F3 | 1. Taux dette fiscale nette 2018 | |
| F4 | 2. Taux dette fiscale nette 2018 | |
| FS3 | Rabais sur ventes et services 1. taux dette fiscale nette 2018 | |
| FS4 | Rabais sur ventes et services 2. taux dette fiscale nette 2018 | |
| Total du chiffre d'affaires dette fiscale nette (322-333) | ||
| B77 | Impôt sur les acquisitions 7.7% (TVA incluse) | 7.70 |
| B77-1 | Impôt sur les acquisitions 7.7% (hors TVA) | 7.70 |
| B77-2 | Impôt sur les acquisitions 7.7% (montant TVA) | 7.70 |
| B81 | Impôt sur les acquisitions 8.1% (TVA incluse) | 8.10 |
| B81-1 | Impôt sur les acquisitions 8.1% (hors TVA) | 8.10 |
| B81-2 | Impôt sur les acquisitions 8.1% (montant TVA) | 8.10 |
| Total Impôt sur les acquisitions (382-383) | ||
| Total de l’impôt dû (399) | ||
| TVA DEDUCTIBLE | ||
| M0 | Achats exonérés | |
| I0 | Investissements et charges d'exploitation exonérés | |
| M77 | Achats de matières et de services 7.7% (TVA incluse) | 7.70 |
| M77-1 | Achats de matières et de services 7.7% (hors TVA) | 7.70 |
| M77-2 | Achats de matières et de services 7.7% (montant TVA) | 7.70 |
| M81 | Achats de matières et de services 8.1% (TVA incluse) | 8.10 |
| M81-1 | Achats de matières et de services 8.1% (hors TVA) | 8.10 |
| M81-2 | Achats de matières et de services 8.1% (montant TVA) | 8.10 |
| M25 | Achats de matières et de services 2.5% | 2.50 |
| M26 | Achats de matières et de services 2.6% | 2.60 |
| M37 | Achats de matières et de services 3.7% | 3.70 |
| M38 | Achats de matières et de services 3.8% | 3.80 |
| Investissements et autres charges d'exploitation | ||
| I77 | Investissements et charges d'exploitation 7.7% | 7.70 |
| I77-1 | Investissements et charges d'exploitation 7.7% (hors TVA) | 7.70 |
| I77-2 | Investissements et charges d'exploitation 7.7% (montant TVA) | 7.70 |
| I81 | Investissements et charges d'exploitation 8.1% | 8.10 |
| I81-1 | Investissements et charges d'exploitation 8.1% (hors TVA) | 8.10 |
| I81-2 | Investissements et charges d'exploitation 8.1% (montant TVA) | 8.10 |
| I25 | Investissements et charges d'exploitation 2.5% | 2.50 |
| I26 | Investissements et charges d'exploitation 2.6% | 2.60 |
| I37 | Investissements et charges d'exploitation 3.7% | 3.70 |
| I38 | Investissements et charges d'exploitation 3.8% | 3.80 |
| Corrections et réductions | ||
| K77-A | Dégrèvement ultérieur de l’impôt préalable 7.7% (410) | 7.70 |
| K81-A | Dégrèvement ultérieur de l’impôt préalable 8.1% (410) | 8.10 |
| K77-B | Corrections de l’impôt préalable 7.7% (415) | 7.70 |
| K81-B | Corrections de l’impôt préalable 8.1% (415) | 8.10 |
| K77-C | Réductions de la déduction de l’impôt préalable 7.7% (420) | 7.70 |
| K81-C | Réductions de la déduction de l’impôt préalable 8.1% (420) | 8.10 |
| F1050 | Mise en compte de l'impôt selon le formulaire n. 1050 | |
| F1055 | Mise en compte de l'impôt selon le formulaire n. 1055 | |
| Total impôt préalable (479) | ||
| Total à payer ou en faveur (510) | ||
| Autres mouvements de fonds | ||
| Z0-A | Subventions, taxes touristiques encaissées par les offices du tourisme, contributions versées aux établissements chargés de l'élimination des déchets et de l'approvisionnement en eau (let. a à c) | |
| Z0 | Les dons, les dividendes, les dédommagements, etc. | |
| Hors champs TVA | ||
| Total final pour contrôle | ||
Entreprise | TVA taux forfaitaire avec écritures | PME
Dans cet article
Entreprise | TVA taux forfaitaire avec écritures | PME
Entreprise | TVA taux forfaitaire avec écritures | PME
Modèle par défaut pour gérer la comptabilité avec TVA selon la méthode du taux forfaitaire. Les paramètres des codes TVA et la nouvelle extension pour la méthode du taux forfaitaire ont été mis à jour selon les nouvelles dispositions légales en vigueur depuis le 01.01.2024. Banana Comptabilité Plus prépare tous les calculs, le récapitulatif TVA, le formulaire TVA en fac-similé ainsi que le fichier Xml pour la transmission électronique des données sur le site de l'AFC. Ouvre le modèle depuis notre WebApp ou depuis le programme et enregistre le fichier sur ton ordinateur.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le tutorial dans Banana WebAppDocumentation Modèle
Les entreprises dont le chiffre d’affaires annuel (TVA comprise) ne dépasse pas 5,024 millions de francs et dont la TVA due ne dépasse pas 103'000 francs par an peuvent opter pour la méthode du taux de la dette fiscale nette, sous réserve d’une demande et d’une autorisation de l’AFC.
De plus amples informations sont disponibles sur la page Taux de la dette fiscale nette et taux forfaitaires en matière de TVA
Dans le modèle de Banana Comptabilité Plus, le plan comptable et le tableau des codes TVA contiennent tous les paramètres nécessaires pour gérer la TVA en Suisse selon la méthode du taux de la dette fiscale nette.
Tu peux choisir, lors des écritures :
- Avoir la décomposition de la TVA pour chaque écriture
Avant de commencer à enregistrer, saisis tes taux de TVA dans le tableau des codes TVA et indique "OUI" dans la colonne Brut. À chaque écriture, la TVA sera ventilée avec le montant TVA affiché dans la colonne correspondante. - Calculer la TVA selon la méthode du taux de la dette fiscale nette à la fin de la période
Les codes TVA doivent être saisis dans la boîte de dialogue du calcul TVA, disponible dans l’extension de Banana Comptabilité Plus. Les écritures seront saisies en montant brut, sans ventilation des montants de TVA.
De plus amples informations sont disponibles sur la page Formulaire TVA - Taux forfaitaire.
À la fin de la période, le programme effectue automatiquement le calcul de la TVA selon la méthode du taux de la dette fiscale nette et génère en PDF le fac-similé du formulaire officiel ainsi que le fichier Xml pour la transmission électronique des données TVA à l’AFC.
Le programme comprend de nombreuses fonctions pour travailler rapidement et obtenir des résultats professionnels.
Pour certaines fonctions, un abonnement au plan Advanced de Banana Comptabilité Plus est nécessaire, comme par exemple pour générer le fac-similé ou le fichier XML du décompte TVA, utiliser les nouvelles fonctions des Règles, du Filtre et du tri temporaire des lignes. Consulte toutes les fonctions du plan Advanced.
Créez votre fichier
- Ouvrez le modèle avec la WebApp de Banana Comptabilité Plus
- Avec la commande Fichier > Propriétés fichier, définissez la période, le nom de votre entreprise et la devise de base (vous pouvez établir un budget et une comptabilité dans n'importe quelle devise).
- Avec la commande Fichier > Enregistrer sous, sauvegardez le fichier. Il est utile d'indiquer dans le nom du fichier le nom de l'entreprise et l'année. Par exemple "Caisse_Rossi-SA-20xx.ac2".
ATTENTION: si vous fermez le navigateur sans enregistrer, vous perdrez les données saisies. Pensez toujours à sauvegarder le fichier sur votre ordinateur.
Autres informations et approfondissements :
- Tutoriels vidéo
- Commencer une comptabilité
- Écritures
- Importation et automation
- Facturation
- Géstion TVA Suisse
- Impressions
- Nouvelle Année
Aperçu du modèle
DeviseBase: CHF
Comptabilité en partie double avec TVA
| Groupe | Compte | Libellé | Add. dans |
|---|---|---|---|
| BILAN | |||
| ACTIFS | |||
| 1000 | Caisse | 100 | |
| 1020 | Banque (avoir) | 100 | |
| 1045 | Cartes de crédit / Cartes de débit | 100 | |
| 100 | Liquidités | 10 | |
| 1060 | Titres | 106 | |
| 106 | Avoirs à court terme cotés en bourse | 10 | |
| 1090 | Compte d'attente en monnaie | 109 | |
| 1091 | Compte d'attente salaires | 109 | |
| 1099 | Compte d'attente pour des montants à clarifier | 109 | |
| 109 | Comptes de transit et d’attente | 10 | |
| 1100 | Créances provenant de livraisons et de prestations (Débiteurs) | 110 | |
| 1109 | Ducroire | 110 | |
| 110 | Créances résultant de livraisons et prestations | 10 | |
| 1140 | Avances et prêts | 114 | |
| 1176 | Impôt anticipé | 114 | |
| 1179 | Impôt à la source | 114 | |
| 1180 | Créances envers les assurances sociales et institutions de prévoyance | 114 | |
| 1190 | Autres créances à court terme | 114 | |
| 1191 | Cautionnements en espèces | 114 | |
| 114 | Autres créances à court terme | 10 | |
| 1200 | Marchandises commerciales | 120 | |
| 1210 | Matières premières | 120 | |
| 1230 | Matières auxiliaires | 120 | |
| 1231 | Matières consommables | 120 | |
| 1260 | Stocks de produits finis | 120 | |
| 1270 | Stocks de produits pas finis | 120 | |
| 1280 | Travaux en cours | 120 | |
| 120 | Stocks et prestations non facturées | 10 | |
| 1300 | Charges payées d‘avance | 130 | |
| 1301 | Produits à recevoir | 130 | |
| 130 | Compte de régularisation de l’actif | 10 | |
| 10 | Actifs circulants | 1 | |
| 1400 | Titres à long terme | 140 | |
| 1440 | Prêts | 140 | |
| 1460 | Prêt à associé | 140 | |
| 140 | Immobilisations financières | 14 | |
| 1480 | Participations | 148 | |
| 148 | Participations | 14 | |
| 1500 | Machines et appareils | 150 | |
| 1510 | Mobilier et installations | 150 | |
| 1520 | Machines de bureau, informatique, systèmes de communication | 150 | |
| 1530 | Véhicules | 150 | |
| 1540 | Outillages et appareils | 150 | |
| 150 | Immobilisations corporelles meubles | 14 | |
| 1600 | Immeubles d’exploitation | 160 | |
| 160 | Immobilisations corporelles immeubles | 14 | |
| 1700 | Brevets, know-how, licences, droits, développement | 170 | |
| 1710 | Marques commerciales | 170 | |
| 1712 | Modèles | 170 | |
| 1770 | Goodwill | 170 | |
| 170 | Immobilisations incorporelles | 14 | |
| 1850 | Capital actions, capital social, droits de participations ou capital de fondation non versés | 180 | |
| 180 | Capital non versé: capital social ou capital de fondation | 14 | |
| 14 | Actifs immobilisés | 1 | |
| 1 | Total actifs | 00 | |
| PASSIFS | |||
| 2000 | Dettes résultant d’achats et de prestation de services (créanciers) | 200 | |
| 2030 | Acomptes de clients | 200 | |
| 200 | Dettes à court terme résultant d’achats et de prestations de services | 20 | |
| 2100 | Dettes bancaires | 210 | |
| 2120 | Engagements de financement par leasing | 210 | |
| 2140 | Autres dettes à court terme rémunérées | 210 | |
| 210 | Dettes à court terme rémunérés | 20 | |
| 2200 | TVA due | 220 | |
| 2201 | Décompte TVA | 220 | |
| 2206 | Impôt anticipé dû | 220 | |
| 2208 | Impôts directs | 220 | |
| 2209 | Impôt à la source | 220 | |
| 2210 | Autres dettes à court terme | 220 | |
| 2260 | Dettes envers associé | 220 | |
| 2269 | Distributions délibéré (dividendes) | 220 | |
| 2270 | Compte courant AVS, AI, APG, AC | 220 | |
| 220 | Autres dettes à court terme | 20 | |
| 2300 | Charges à payer | 230 | |
| 2301 | Produits encaissés d’avance | 230 | |
| 2330 | Provisions à court terme | 230 | |
| 230 | Passifs de régularisation et provisions à court terme | 20 | |
| 20 | Dettes à court terme | 2A | |
| 2400 | Dettes bancaires | 240 | |
| 2420 | Engagements de financement par leasing | 240 | |
| 2430 | Emprunts obligataires | 240 | |
| 2450 | Emprunts | 240 | |
| 2451 | Hypothèques | 240 | |
| 240 | Dettes à long terme rémunérées | 24 | |
| 2500 | Autres dettes à long terme | 250 | |
| 250 | Autres dettes à long terme | 24 | |
| 2600 | Provisions | 260 | |
| 260 | Provisions à long termes et provisions légales | 24 | |
| 24 | Dettes à long terme | 2A | |
| 2A | Fonds étrangers | 2 | |
| 2800 | Capital, associés A en début d’exercice | 28 | |
| 2810 | Apports de capital / prélèvements sur capital, associé A | 28 | |
| 2820 | Compte privé, associé A | 28 | |
| 2830 | Bénéfice / perte de l’exercice, associé A | 28 | |
| 2850 | Capital, commanditaire A en début d’exercice | 28 | |
| 2860 | Apport de capital / prélèvements sur capital, commanditaire A | 28 | |
| 2870 | Compte privé, commanditaire A | 28 | |
| 2880 | Bénéfice / perte de l’exercice, commanditaire A | 28 | |
| 297 | Bénéfice / perte de l’exercice | 28 | |
| 28 | Fonds propres | 2 | |
| 2 | Total passifs | 00 | |
| COMPTE DE RÉSULTAT | |||
| 3000 | Ventes de produits fabriqués | 30 | |
| 3200 | Ventes de marchandises | 30 | |
| 3400 | Ventes de prestations | 30 | |
| 3600 | Autres ventes et prestations de services | 30 | |
| 3710 | Consommations propres | 30 | |
| 3800 | Déductions sur ventes | 30 | |
| 3805 | Pertes sur clients, variation du ducroire | 30 | |
| 3809 | TVA taux de la dette fiscale nette/taux forfaitaire | 30 | |
| 3810 | Commissions cartes de crédit/débit | 30 | |
| 30 | Chiffre d'affaires net résultant des ventes et prestations de services | 3 | |
| 3900 | Variation des stocks de produits finis | 39 | |
| 3901 | Variation des stocks de produits semi-finis | 39 | |
| 3940 | Variation de la valeur des prestations non facturées | 39 | |
| 39 | Variation des travaux en cours et des prestations non facturées | 3 | |
| 3 | Produit net des ventes et des prestations de service | E1 | |
| 4000 | Charges de matériel de l'atelier | 4 | |
| 4200 | Achats de marchandises destinées à la revente | 4 | |
| 4400 | Prestations / travaux de tiers | 4 | |
| 4500 | Charges d'énergie pour l'exploitation | 4 | |
| 4800 | Déductions sur les charges | 4 | |
| 4 | Charges de matériel, de marchandises et de prestations de tiers | E1 | |
| E1 | Résultat brut d'exploitation | E2 | |
| 5000 | Salaires | 5 | |
| 5700 | AVS, Al, APG, AC | 5 | |
| 5710 | Caisse d'allocations familiales (CAF) | 5 | |
| 5720 | Prévoyance professionnelle | 5 | |
| 5730 | Assurance-accidents | 5 | |
| 5740 | Assurance maladie (indemnité journalière maladie) | 5 | |
| 5790 | Impôts à la source | 5 | |
| 5800 | Autres charges de personnel | 5 | |
| 5810 | Formation | 5 | |
| 5820 | Frais de voyage | 5 | |
| 5830 | Indemnités forfaitaires | 5 | |
| 5900 | Charges de personnel temporaire | 5 | |
| 5 | Charges de personnel | E2 | |
| E2 | Résultat brut d'exploitation après charges de personnel | E3 | |
| 6000 | Charges de locaux | 60 | |
| 6040 | Nettoyage locaux | 60 | |
| 60 | Charges de locaux | 6 | |
| 6100 | Entretien, réparations et remplacement des inst. servant à l'exploitation | 61 | |
| 6105 | Leasing immobilisations corporelles meubles | 61 | |
| 61 | Entretien, réparations, remplacements (ERR); leasing immobilisations corporelles meubles | 6 | |
| 6200 | Réparations | 62 | |
| 6210 | Carburants | 62 | |
| 6220 | Assurances voitures | 62 | |
| 6260 | Leasing et location de véhicules | 62 | |
| 6270 | Charges de véhicules comme prélèvements à titre privé | 62 | |
| 6280 | Charges de transport | 62 | |
| 62 | Charges de véhicules et de transport | 6 | |
| 6300 | Assurances-choses, droits, taxes, autorisations | 63 | |
| 63 | Assurances-choses, droits, taxes et autorisations | 6 | |
| 6402 | Électricité | 64 | |
| 6410 | Chauffage | 64 | |
| 6430 | Eau | 64 | |
| 6460 | Évacuation des déchets | 64 | |
| 64 | Charges d'énergie et évacuation des déchets | 6 | |
| 6500 | Matériel de bureau | 65 | |
| 6503 | Littérature technique, journaux, revues | 65 | |
| 6510 | Téléphone, Internet | 65 | |
| 6511 | Services d'hosting | 65 | |
| 6513 | Frais postaux | 65 | |
| 6570 | Charges et leasing d'informatique | 65 | |
| 6580 | Licences, updates | 65 | |
| 6583 | Consommables | 65 | |
| 65 | Charges d'administration et d'informatique | 6 | |
| 6600 | Publicité | 66 | |
| 6642 | Cadeaux à la clientèle | 66 | |
| 66 | Charges de publicité | 6 | |
| 6700 | Autres charges d'exploitation | 67 | |
| 67 | Autres charges d'exploitation | 6 | |
| 6 | Charges divers d'exploitation | E3 | |
| E3 | Résultat d'exploitation avant intérêts, impôts et amortissements (EBITDA) | E4 | |
| 6800 | Amortissement et ajustement de valeur des postes sur les actifs immobilisés | 68 | |
| 68 | Amortissement et ajustement de valeur des immobilitations | E4 | |
| E4 | Résultat d'exploitation avant intérêts, impôts (EBIT) | E5 | |
| 6900 | Charges pour intérêts bancaires | 69 | |
| 6940 | Frais bancaires | 69 | |
| 6950 | Intérêts actifs bancaires | 69 | |
| 69 | Charges et produits financiers | E5 | |
| E5 | Résultat d'exploitation avant impôts (EBT) | E6 | |
| 7000 | Produits accessoires | 7 | |
| 7010 | Charges accessoires | 7 | |
| 7500 | Produits des immeubles d'exploitation | 7 | |
| 7510 | Charges des immeubles d'exploitation | 7 | |
| 7 | Résultat des activités annexes d'exploitation | E6 | |
| 8000 | Charges hors exploitation | 8 | |
| 8100 | Produits hors exploitation | 8 | |
| 8500 | Charges exceptionnels, uniques ou hors période | 8 | |
| 8510 | Produits exceptionnels, uniques ou hors période | 8 | |
| 8 | Résultats exceptionnels et hors exploitation | E6 | |
| E6 | Résultat de l'exercice avant impôts | E7 | |
| 8900 | Impôts directs | 89 | |
| 89 | Impôts directs | E7 | |
| E7 | Résultat de l'exercice | 297 | |
| 00 | Différence doit être = 0 (cellule vide) | ||
| CENTRES DE COÛT | |||
| .EMB | Emballages A | ST | |
| .MPR | Matières premières A | ST | |
| .MAU | Matières auxiliaires A | ST | |
| ST | Total Stock | ||
| ,CAR | Carburant | CV | |
| ,ENT | Entretien | CV | |
| CV | Total charges véhicules | ||
| ;PB1 | Publicité type 1 | PU | |
| ;PB2 | Publicité type 2 | PU | |
| PU | Totale charges de publicité | ||
| Cod. TVA | Libellé | %TVA |
|---|---|---|
| Explications (Chiffres) | ||
| V = Chiffre d'affaires (Ventes et services) (200) | ||
| VS = Rabais sur ventes est services (235) | ||
| B = Impôt sur les acquisitions (38x) | ||
| M = Achats de matières et de préstations de services (400) | ||
| I = Investissements et charges d'exploitation (405) | ||
| K= Corrections (410, 415, 420) | ||
| Z = Hors champs TVA (910) | ||
| Informations codes TVA (ne pas modifier svp) | ||
| id=vatcodes-chf-2024.20230614 | ||
| Dernière mise à jour: 14.06.2023 | ||
| TVA DUE | ||
| V0 | Prestations exonérées (220) | |
| V0-E | Prestations fournies à l’étranger (221) | |
| V0-T | Transferts avec la procédure de déclaration (225) | |
| V0-N | Prestations non imposables (230) | |
| Diminutions de la contre-prestation voir rabais | ||
| V0-D | Divers (280) | |
| V77 | Ventes et services 7.7% | 7.70 |
| V81 | Ventes et services 8.1% | 8.10 |
| V77-B | Ventes et services 7.7% (optés) | 7.70 |
| V81-B | Ventes et services 8.1% (optés) | 8.10 |
| V25-N | Ventes et services 2.5% | 2.50 |
| V26 | Ventes et services 2.6% | 2.60 |
| V37 | Ventes et services 3.7% | 3.70 |
| V38 | Ventes et services 3.8% | 3.80 |
| VS77 | Rabais sur ventes et services 7.7% | 7.70 |
| VS81 | Rabais sur ventes et services 8.1% | 8.10 |
| VS25-N | Rabais sur ventes et services 2.5% | 2.50 |
| VS26 | Rabais sur ventes et services 2.6% | 2.60 |
| VS37 | Rabais sur ventes et services 3.7% | 3.70 |
| VS38 | Rabais sur ventes et services 3.8% | 3.80 |
| Total du chiffre d’affaires imposable (299) | ||
| F1 | 1. Taux dette fiscale nette 2024 | |
| F2 | 2. Taux dette fiscale nette 2024 | |
| FS1 | Rabais sur ventes et services 1. taux dette fiscale nette 2024 | |
| FS2 | Rabais sur ventes et services 2. taux dette fiscale nette 2024 | |
| F3 | 1. Taux dette fiscale nette 2018 | |
| F4 | 2. Taux dette fiscale nette 2018 | |
| FS3 | Rabais sur ventes et services 1. taux dette fiscale nette 2018 | |
| FS4 | Rabais sur ventes et services 2. taux dette fiscale nette 2018 | |
| Total du chiffre d'affaires dette fiscale nette (322-333) | ||
| B77 | Impôt sur les acquisitions 7.7% (TVA incluse) | 7.70 |
| B77-1 | Impôt sur les acquisitions 7.7% (hors TVA) | 7.70 |
| B77-2 | Impôt sur les acquisitions 7.7% (montant TVA) | 7.70 |
| B81 | Impôt sur les acquisitions 8.1% (TVA incluse) | 8.10 |
| B81-1 | Impôt sur les acquisitions 8.1% (hors TVA) | 8.10 |
| B81-2 | Impôt sur les acquisitions 8.1% (montant TVA) | 8.10 |
| Total Impôt sur les acquisitions (382-383) | ||
| Total de l’impôt dû (399) | ||
| TVA DEDUCTIBLE | ||
| M0 | Achats exonérés | |
| I0 | Investissements et charges d'exploitation exonérés | |
| M77 | Achats de matières et de services 7.7% (TVA incluse) | 7.70 |
| M77-1 | Achats de matières et de services 7.7% (hors TVA) | 7.70 |
| M77-2 | Achats de matières et de services 7.7% (montant TVA) | 7.70 |
| M81 | Achats de matières et de services 8.1% (TVA incluse) | 8.10 |
| M81-1 | Achats de matières et de services 8.1% (hors TVA) | 8.10 |
| M81-2 | Achats de matières et de services 8.1% (montant TVA) | 8.10 |
| M25 | Achats de matières et de services 2.5% | 2.50 |
| M26 | Achats de matières et de services 2.6% | 2.60 |
| M37 | Achats de matières et de services 3.7% | 3.70 |
| M38 | Achats de matières et de services 3.8% | 3.80 |
| Investissements et autres charges d'exploitation | ||
| I77 | Investissements et charges d'exploitation 7.7% | 7.70 |
| I77-1 | Investissements et charges d'exploitation 7.7% (hors TVA) | 7.70 |
| I77-2 | Investissements et charges d'exploitation 7.7% (montant TVA) | 7.70 |
| I81 | Investissements et charges d'exploitation 8.1% | 8.10 |
| I81-1 | Investissements et charges d'exploitation 8.1% (hors TVA) | 8.10 |
| I81-2 | Investissements et charges d'exploitation 8.1% (montant TVA) | 8.10 |
| I25 | Investissements et charges d'exploitation 2.5% | 2.50 |
| I26 | Investissements et charges d'exploitation 2.6% | 2.60 |
| I37 | Investissements et charges d'exploitation 3.7% | 3.70 |
| I38 | Investissements et charges d'exploitation 3.8% | 3.80 |
| Corrections et réductions | ||
| K77-A | Dégrèvement ultérieur de l’impôt préalable 7.7% (410) | 7.70 |
| K81-A | Dégrèvement ultérieur de l’impôt préalable 8.1% (410) | 8.10 |
| K77-B | Corrections de l’impôt préalable 7.7% (415) | 7.70 |
| K81-B | Corrections de l’impôt préalable 8.1% (415) | 8.10 |
| K77-C | Réductions de la déduction de l’impôt préalable 7.7% (420) | 7.70 |
| K81-C | Réductions de la déduction de l’impôt préalable 8.1% (420) | 8.10 |
| F1050 | Mise en compte de l'impôt selon le formulaire n. 1050 | |
| F1055 | Mise en compte de l'impôt selon le formulaire n. 1055 | |
| Total impôt préalable (479) | ||
| Total à payer ou en faveur (510) | ||
| Autres mouvements de fonds | ||
| Z0-A | Subventions, taxes touristiques encaissées par les offices du tourisme, contributions versées aux établissements chargés de l'élimination des déchets et de l'approvisionnement en eau (let. a à c) | |
| Z0 | Les dons, les dividendes, les dédommagements, etc. | |
| Hors champs TVA | ||
| Total final pour contrôle | ||
Tutoriel facture avec grand livre auxiliaire clients | Comptabilité selon le chiffre d'affaires | TVA
Dans cet article
Tutoriel facture avec grand livre auxiliaire clients | Comptabilité selon le chiffre d'affaires | TVA
Tutoriel facture avec grand livre auxiliaire clients | Comptabilité selon le chiffre d'affaires | TVA
Banana Comptabilité Plus offre une méthode innovante et professionnelle pour créer des factures et les enregistrer automatiquement en comptabilité. Le modèle tutoriel proposé vous montre comment enregistrer différents types de factures, de la plus simple à celle comprenant plusieurs articles, et tester toutes les fonctions d'impression. Si vous souhaitez créer votre propre fichier à partir de ce modèle, remplacez dans le tableau Comptes les comptes clients d’exemple par vos propres données, enregistrez les éléments de la facture dans le tableau Écritures, et la facture est prête à être imprimée, avec ou sans code QR pour la Suisse. Ouvrez le modèle depuis notre WebApp ou depuis le programme, puis enregistrez le fichier sur votre ordinateur.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le tutorial dans Banana WebAppDocumentation Modèle
Tutoriel avec un plan comptable très simple et court, dans lequel nous proposons des exemples d'enregistrements pour créer des factures avec TVA. Le fichier comprend également le tableau Articles, où vous pouvez saisir les données des articles ou des services à facturer. Les données saisies dans le tableau Articles sont automatiquement reprises dans le tableau Écritures.
Créez le fichier et testez les fonctions Facture.
Si vous souhaitez tester les fonctions d'impression des factures avec TVA et code QR, vous pouvez commencer par ce modèle.
- Ouvrez le modèle avec la WebApp de Banana Comptabilité Plus.
- Avec la commande Fichier > Propriétés fichier, définissez la période, le nom de votre entreprise et la monnaie de base.
- Avec la commande Fichier > Enregistrer sous, enregistrez le fichier, par exemple "Rossi-SA-20xx.ac2".
- Dans le tableau Comptes, saisissez les données d’un de vos clients. Dans la vue Adresses, vous pouvez compléter tous les détails des adresses (nom de l’entreprise, adresse, numéros de téléphone et email, code pays et langue du client).
- Dans le tableau Écritures, vous trouverez enregistrés plusieurs cas de facturation. Vous pouvez supprimer les lignes et saisir les données de votre propre facture. En saisissant les comptes Débit et Crédit, vous aurez simultanément la comptabilisation de la facture.
- Sélectionnez le menu Rapport > Clients > Imprimer factures, cliquez sur OK pour afficher un aperçu des documents.
- Pour essayer les différents modèles d’impression disponibles, consultez les pages Mise en page factures.
- Pour personnaliser les factures, consultez la page Saisie avancée - colonne Type.
Vous pouvez trouver toutes les informations sur la création et l’impression des factures avec code QR sur la page web suivante :
ATTENTION : si vous fermez le navigateur sans enregistrer, vous perdrez les données saisies. Enregistrez toujours le fichier sur votre ordinateur.
Pour rouvrir le fichier enregistré, cliquez sur Fichier > Ouvrir.
Pour certaines fonctions, un abonnement au plan Advanced de Banana Comptabilité Plus est nécessaire, comme par exemple l'utilisation des nouvelles fonctions pour l'impression du fac-similé du relevé TVA dès 2024, les Règles, Filtrer et Trier les lignes temporairement. Découvrez toutes les fonctions du plan Advanced.
Autres ressources
- Tutoriels vidéo
- Commencer une comptabilité
- Écritures
- Facturation intégrée
- Rappels
- Offres et factures
- TVA methode effective
- TVA méthode taux de la dette fiscale nette/taux forfaitaires
- Impressions
Aperçu du modèle
DeviseBase: CHF
Comptabilité en partie double avec TVA
| Groupe | Compte | Libellé | Add. dans |
|---|---|---|---|
| BILAN | |||
| Actifs | |||
| 1020 | Compte Bancaire | 1 | |
| 10 | Registre Clients | 1 | |
| 1 | Total Actifs | 00 | |
| Passifs | |||
| 20 | Registre Créanciers | 2 | |
| 2200 | TVA Due | 2 | |
| 2201 | TVA, décompte | 2 | |
| 297 | Résultat de l'exercice | 2 | |
| 2 | Total Passifs | 00 | |
| COMPTE DE RÉSULTAT | |||
| Produits et charges | |||
| 3000 | Produits vente articles A | 4 | |
| 3001 | Produits vente articles B | 4 | |
| 3400 | Produits prestations de services | 4 | |
| 3800 | Rabais | 4 | |
| 4 | Totaux produits et charges | 02 | |
| 02 | Bénéfice (-) / perte (+) d'exercice | 297 | |
| 00 | Différence doit être zéro (cellule vide) | ||
| REGISTRE CLIENTS | |||
| 1100 | Gallay SA | CLI | |
| 1101 | Pierre Keller | CLI | |
| 1102 | Robert Schwartz | CLI | |
| 1103 | John Hopkins | CLI | |
| CLI | Total Clients | 10 | |
| REGISTRE CREANCIERS | |||
| 200001 | Société A | CRE | |
| 200002 | Société B | CRE | |
| 200003 | Société C | CRE | |
| 200004 | Société D | CRE | |
| CRE | Total Créanciers | 20 |
| Cod. TVA | Libellé | %TVA |
|---|---|---|
| Explications (Chiffres) | ||
| V = Chiffre d'affaires (Ventes et services) (200) | ||
| VS = Rabais sur ventes est services (235) | ||
| B = Impôt sur les acquisitions (380) | ||
| M = Achats de matières et de préstations de services (400) | ||
| I = Investissements et charges d'exploitation (405) | ||
| K= Corrections (410, 415, 420) | ||
| Z = Hors champs TVA (910) | ||
| Informations codes TVA (ne pas modifier svp) | ||
| id=vatcodes-chf-2018.20211210 | ||
| Dernière mise à jour: 10.12.2021 | ||
| TVA DUE | ||
| V0 | Prestations exonérées (220) | |
| V0-E | Prestations fournies à l’étranger (221) | |
| V0-T | Transferts avec la procédure de déclaration (225) | |
| V0-N | Prestations non imposables (230) | |
| Diminutions de la contre-prestation voir rabais | ||
| V0-D | Divers (280) | |
| V77 | Ventes et services 7.7% | 7.70 |
| V80 | Ventes et services 8.0% | 8.00 |
| V77-B | Ventes et services 7.7% (optés) | 7.70 |
| V80-B | Ventes et services 8% (optés) | 8.00 |
| V25-N | Ventes et services 2.5% 2018 | 2.50 |
| V25 | Ventes et services 2.5% 2017 | 2.50 |
| V37 | Ventes et services 3.7% | 3.70 |
| V38 | Ventes et services 3.8% | 3.80 |
| VS77 | Rabais sur ventes et services 7.7% | 7.70 |
| VS80 | Rabais sur ventes et services 8.0% | 8.00 |
| VS25-N | Rabais sur ventes et services 2.5% 2018 | 2.50 |
| VS25 | Rabais sur ventes et services 2.5% 2017 | 2.50 |
| VS37 | Rabais sur ventes et services 3.7% | 3.70 |
| VS38 | Rabais sur ventes et services 3.8% | 3.80 |
| Total du chiffre d’affaires imposable (299) | ||
| F1 | 1. Taux dette fiscale nette 2017 | |
| F2 | 2. Taux dette fiscale nette 2017 | |
| FS1 | Rabais sur ventes et services 1. taux dette fiscale nette 2017 | |
| FS2 | Rabais sur ventes et services 2. taux dette fiscale nette 2017 | |
| F3 | 1. Taux dette fiscale nette 2018 | |
| F4 | 2. Taux dette fiscale nette 2018 | |
| FS3 | Rabais sur ventes et services 1. taux dette fiscale nette 2018 | |
| FS4 | Rabais sur ventes et services 2. taux dette fiscale nette 2018 | |
| Total du chiffre d'affaires dette fiscale nette (321-331) | ||
| B77 | Impôt sur les acquisitions 7.7% (TVA incluse) | 7.70 |
| B80 | Impôt sur les acquisitions 8% (TVA incluse) | 8.00 |
| B77-1 | Impôt sur les acquisitions 7.7% (hors TVA) | 7.70 |
| B80-1 | Impôt sur les acquisitions 8% (hors TVA) | 8.00 |
| B77-2 | Impôt sur les acquisitions 7.7% (montant TVA) | 7.70 |
| B80-2 | Impôt sur les acquisitions 8% (montant TVA) | 8.00 |
| Total Impôt sur les acquisitions (380-381) | ||
| Total de l’impôt dû (399) | ||
| TVA DEDUCTIBLE | ||
| M0 | Achats exonérés | |
| I0 | Investissements et charges d'exploitation exonérés | |
| M77 | Achats de matières et de services 7.7% (TVA incluse) | 7.70 |
| M80 | Achats de matières et de services 8% (TVA incluse) | 8.00 |
| M77-1 | Achats de matières et de services 7.7% (hors TVA) | 7.70 |
| M80-1 | Achats de matières et de services 8% (hors TVA) | 8.00 |
| M77-2 | Achats de matières et de services 7.7% (montant TVA) | 7.70 |
| M80-2 | Achats de matières et de services 8% (montant TVA) | 8.00 |
| M25 | Achats de matières et de services 2.5% | 2.50 |
| M37 | Achats de matières et de services 3.7% | 3.70 |
| M38 | Achats de matières et de services 3.8% | 3.80 |
| Investissements et autres charges d'exploitation | ||
| I77 | Investissements et charges d'exploitation 7.7% | 7.70 |
| I77-2 | Investissements et charges d'exploitation 7.7% (montant TVA) | 7.70 |
| I80 | Investissements et charges d'exploitation 8.0% | 8.00 |
| I25 | Investissements et charges d'exploitation 2.5% | 2.50 |
| I37 | Investissements et charges d'exploitation 3.7% | 3.70 |
| I38 | Investissements et charges d'exploitation 3.8% | 3.80 |
| Corrections et réductions | ||
| K77-A | Dégrèvement ultérieur de l’impôt préalable 7.7% (410) | 7.70 |
| K80-A | Dégrèvement ultérieur de l’impôt préalable 8% (410) | 8.00 |
| K77-B | Corrections de l’impôt préalable 7.7% (415) | 7.70 |
| K80-B | Corrections de l’impôt préalable 8% (415) | 8.00 |
| K77-C | Réductions de la déduction de l’impôt préalable 7.7% (420) | 7.70 |
| K80-C | Réductions de la déduction de l’impôt préalable 8% (420) | 8.00 |
| F1050 | Mise en compte de l'impôt selon le formulaire n. 1050 | |
| F1055 | Mise en compte de l'impôt selon le formulaire n. 1055 | |
| Total impôt préalable (479) | ||
| Total à payer ou en faveur (510) | ||
| Autres mouvements de fonds | ||
| Z0-A | Subventions, taxes touristiques encaissées par les offices du tourisme, contributions versées aux établissements chargés de l'élimination des déchets et de l'approvisionnement en eau (let. a à c) | |
| Z0 | Les dons, les dividendes, les dédommagements, etc. | |
| Hors champs TVA | ||
| Total final pour contrôle |
| Groupe | Article | Libellé | Gr |
|---|---|---|---|
| A00 | Chaise | 1 | |
| B00 | Table | 1 | |
| C00 | Montage | 1 | |
| 1 | Total |
Entreprises individuelles | Comptabilité en partie double | TVA
Dans cet article
Entreprises individuelles | Comptabilité en partie double | TVA
Entreprises individuelles | Comptabilité en partie double | TVA
Modèle conçu pour les entreprises individuelles avec gestion de la TVA, selon les normes suisses pour les PME. Grâce aux fonctions d’automatisation, vous importez les mouvements directement depuis les relevés bancaires, vous préparez en un clic les fiches de compte, le journal, les bilans, les décomptes TVA, les factures avec code QR, ainsi que des rapports pour contrôler les échéances et imprimer les rappels. Ouvrez le modèle depuis notre WebApp ou depuis le programme, puis enregistrez le fichier sur votre ordinateur.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le modèle dans Banana WebAppDocumentation Modèle
Modèle avec plan comptable PME, conforme aux règles établies dans le Code des obligations (art. 957 et suivants). Idéal pour tenir une comptabilité avec un chiffre d'affaires d'au moins 500'000 CHF.
La structure du plan comptable est en forme de compte de résultat par étapes, ce qui permet de voir la composition du résultat d'exploitation même dans ses phases intermédiaires.
- Vous pouvez personnaliser les comptes pour les adapter à vos besoins spécifiques.
- En configurant le grand livre auxiliaire clients, vous avez la possibilité d’émettre des factures à vos clients avec l’avantage supplémentaire qu’elles soient automatiquement enregistrées en comptabilité.
- Le tableau Codes TVA est mis à jour avec les nouveaux taux de TVA 2024.
- Pour accélérer la saisie des écritures, vous pouvez utiliser l'importation des données bancaires avec l’utilisation des règles : pour chaque opération importée, vous associez un mot-clé (règle) qui complète automatiquement les autres éléments de l’écriture (contrepartie, code TVA, centre de coûts, etc.). Lors des importations suivantes, le programme reconnaît le mot-clé et complète l’écriture automatiquement, réduisant ainsi considérablement le temps de travail et les risques d’erreurs.
De nombreuses fonctions d'automatisation, comme l'importation des données bancaires avec les règles, le formulaire TVA avec les nouveaux taux 2024, le fichier XML pour l’envoi électronique des données TVA, le filtrage et bien d'autres fonctions sont disponibles uniquement avec le plan Advanced de Banana Comptabilité Plus.
Créez votre fichier
- Ouvrir le modèle avec la WebApp de Banana Comptabilité Plus
- Avec la commande Fichier > Propriétés fichier, définissez la période, le nom de votre entreprise et la devise de base (vous pouvez faire le budget et la comptabilité dans n'importe quelle devise).
- Avec la commande Fichier > Enregistrer sous, enregistrez le fichier. Il est utile d’indiquer dans le nom du fichier le nom de l’entreprise et l’année. Par exemple : "Rossi-SA-20xx.ac2".
ATTENTION : si vous fermez le navigateur sans enregistrer, vous perdrez les données saisies. Enregistrez toujours le fichier sur votre ordinateur.
Autres informations et ressources utiles :
Dans notre Documentation, vous trouverez toutes les informations et explications nécessaires pour gérer votre comptabilité de manière optimale :
Aperçu du modèle
DeviseBase: CHF
Comptabilité en partie double avec TVA
| Groupe | Compte | Libellé | Add. dans |
|---|---|---|---|
| BILAN | |||
| ACTIFS | |||
| 1000 | Caisse | 100 | |
| 1020 | Banque | 100 | |
| 1045 | Cartes de crédit / Cartes de débit | 100 | |
| 100 | Liquidités | 10 | |
| 1060 | Titres | 106 | |
| 106 | Avoirs à court terme cotés en bourse | 10 | |
| 1090 | Compte d'attente en monnaie | 109 | |
| 1091 | Compte pour l'elaboration des salaires | 109 | |
| 1099 | Compte d'attente pour des montants à clarifier | 109 | |
| 109 | Compte d'attente | 10 | |
| 1100 | Créances provenant de livraisons et de prestations (Débiteurs) | 110 | |
| 1109 | Ducroire | 110 | |
| 110 | Créances résultant de livraisons et prestations | 10 | |
| 1140 | Avances et prêts | 114 | |
| 1176 | Impôt anticipé | 114 | |
| 1179 | Impôt à la source | 114 | |
| 1180 | Compte courant AVS, AI, APG, AC | 114 | |
| 1190 | Autres créances à court terme | 114 | |
| 1191 | Cautionnements en espèces | 114 | |
| 114 | Autres créances à court terme | 10 | |
| 1200 | Marchandises commerciales | 120 | |
| 1210 | Matières premières | 120 | |
| 1230 | Matières auxiliaires | 120 | |
| 1231 | Matières consommables | 120 | |
| 1250 | Marchandises en consignation | 120 | |
| 1260 | Stocks de produits finis | 120 | |
| 1270 | Stocks de produits pas finis | 120 | |
| 1280 | Travaux en cours | 120 | |
| 120 | Stocks et prestations non facturées | 10 | |
| 1300 | Charges payées d‘avance | 130 | |
| 1301 | Produits à recevoir | 130 | |
| 130 | Compte de régularisation de l’actif | 10 | |
| 10 | Actifs circulants | 1 | |
| 1400 | Titres à long terme | 140 | |
| 1440 | Prêts | 140 | |
| 140 | Immobilisations financières | 14 | |
| 1480 | Participations | 148 | |
| 148 | Participations | 14 | |
| 1500 | Machines et appareils | 150 | |
| 1510 | Mobilier et installations | 150 | |
| 1520 | Machines de bureau, informatique, systèmes de communication | 150 | |
| 1530 | Véhicules | 150 | |
| 1540 | Outillages et appareils | 150 | |
| 150 | Immobilisations corporelles meubles | 14 | |
| 1600 | Immeubles d’exploitation | 160 | |
| 160 | Immobilisations corporelles immeubles | 14 | |
| 14 | Actifs immobilisés | 1 | |
| 1 | Total actifs | 00 | |
| PASSIFS | |||
| 2000 | Dettes résultant d’achats et de prestation de services (créanciers) | 200 | |
| 2030 | Acomptes de clients | 200 | |
| 200 | Dettes à court terme résultant d’achats et de prestations de services | 20 | |
| 2100 | Dettes bancaires | 210 | |
| 2120 | Engagements de financement par leasing | 210 | |
| 2140 | Autres dettes à court terme rémunérées | 210 | |
| 210 | Dettes à court terme rémunérés | 20 | |
| 2200 | TVA due | 220 | |
| 2201 | Décompte TVA | 220 | |
| 2206 | Impôt anticipé dû | 220 | |
| 2208 | Impôts directs | 220 | |
| 2209 | Impôt à la source | 220 | |
| 2210 | Autres dettes à court terme | 220 | |
| 2270 | Compte courant AVS, AI, APG, AC | 220 | |
| 220 | Autres dettes à court terme | 20 | |
| 2300 | Charges à payer | 230 | |
| 2301 | Produits encaissés d’avance | 230 | |
| 2330 | Provisions à court terme | 230 | |
| 230 | Passifs de régularisation et provisions à court terme | 20 | |
| 20 | Dettes à court terme | 2A | |
| 2400 | Dettes bancaires | 240 | |
| 2420 | Engagements de financement par leasing | 240 | |
| 2430 | Emprunts obligataires | 240 | |
| 2450 | Emprunts | 240 | |
| 2451 | Hypothèques | 240 | |
| 240 | Dettes à long terme rémunérées | 24 | |
| 2500 | Autres dettes à long terme | 250 | |
| 250 | Autres dettes à long terme | 24 | |
| 2600 | Provisions | 260 | |
| 260 | Provisions à long termes et provisions légales | 24 | |
| 24 | Dettes à long terme | 2A | |
| 2A | Fonds étrangers | 2 | |
| 2800 | Capital propre en début d’exercice | 28 | |
| 2820 | Apports de capital / prélèvements sur capital | 28 | |
| 2850 | Prélèvements privés en espèces | 28 | |
| 2891 | Bénéfice de l'exercice / Perte de l'exercice | 28 | |
| 28 | Fonds propres | 2 | |
| 2 | Total passifs | 00 | |
| COMPTE DE RÉSULTAT | |||
| 3000 | Ventes de produits fabriqués | 30 | |
| 3200 | Ventes de marchandises | 30 | |
| 3400 | Ventes de prestations | 30 | |
| 3600 | Autres ventes et prestations de services | 30 | |
| 3710 | Consommations propres | 30 | |
| 3800 | Déductions sur ventes | 30 | |
| 3805 | Pertes sur clients, variation du ducroire | 30 | |
| 3809 | TVA taux de la dette fiscale nette | 30 | |
| 3810 | Commissions cartes de crédit/débit | 30 | |
| 30 | Chiffre d'affaires net résultant des ventes et prestations de services | 3 | |
| 3900 | Variation des stocks de produits finis | 39 | |
| 3901 | Variation des stocks de produits semi-finis | 39 | |
| 3940 | Variation de la valeur des prestations non facturées | 39 | |
| 39 | Variation des stocks de produits et variation des prestations non facturés | 3 | |
| 3 | Produit net des ventes et des prestations de service | E1 | |
| 4000 | Charges de matériel de l'atelier | 4 | |
| 4200 | Achats de marchandises destinées à la revente | 4 | |
| 4400 | Prestations / travaux de tiers | 4 | |
| 4500 | Charges d'énergie pour l'exploitation | 4 | |
| 4800 | Déductions sur les charges | 4 | |
| 4 | Charges de matériel, de marchandises et de prestations de tiers | E1 | |
| E1 | Résultat brut d'exploitation | E2 | |
| 5000 | Salaires | 5 | |
| 5701 | 5701 AVS, Al, APG titulaire | 5 | |
| 5710 | Caisse d'allocations familiales (CAF) | 5 | |
| 5720 | Prévoyance professionnelle | 5 | |
| 5730 | Assurance-accidents | 5 | |
| 5740 | Assurance maladie (indemnité journalière maladie) | 5 | |
| 5790 | Impôts à la source | 5 | |
| 5800 | Autres charges de personnel | 5 | |
| 5810 | Formation | 5 | |
| 5820 | Frais de voyage | 5 | |
| 5830 | Indemnités forfaitaires | 5 | |
| 5900 | Charges de personnel temporaire | 5 | |
| 5 | Charges de personnel | E2 | |
| E2 | Résultat brut d'exploitation après charges de personnel | E3 | |
| 6000 | Charges de locaux | 60 | |
| 6040 | Nettoyage locaux | 60 | |
| 60 | Charges de locaux | 6 | |
| 6100 | Entretien, réparations et remplacement des inst. servant à l'exploitation | 61 | |
| 6105 | Leasing immobilisations corporelles meubles | 61 | |
| 61 | Entretien, réparations, remplacements (ERR); leasing immobilisations corporelles meubles | 6 | |
| 6200 | Réparations | 62 | |
| 6210 | Carburants | 62 | |
| 6220 | Assurances voitures | 62 | |
| 6260 | Leasing et location de véhicules | 62 | |
| 6270 | Charges de véhicules comme prélèvements à titre privé | 62 | |
| 6280 | Charges de transport | 62 | |
| 62 | Charges de véhicules et de transport | 6 | |
| 6300 | Assurances-choses, droits, taxes, autorisations | 63 | |
| 63 | Assurances-choses, droits, taxes et autorisations | 6 | |
| 6402 | Électricité | 64 | |
| 6410 | Chauffage | 64 | |
| 6430 | Eau | 64 | |
| 6460 | Évacuation des déchets | 64 | |
| 64 | Charges d'énergie et évacuation des déchets | 6 | |
| 6500 | Matériel de bureau | 65 | |
| 6503 | Littérature technique, journaux, revues | 65 | |
| 6510 | Téléphone, Internet | 65 | |
| 6511 | Services d'hosting | 65 | |
| 6513 | Frais postaux | 65 | |
| 6570 | Charges et leasing d'informatique | 65 | |
| 6580 | Charges de licences et de mises à jour | 65 | |
| 6583 | Consommables | 65 | |
| 65 | Charges d'administration et d'informatique | 6 | |
| 6600 | Publicité | 66 | |
| 6642 | Cadeaux à la clientèle | 66 | |
| 66 | Charges de publicité | 6 | |
| 6700 | Autres charges d'exploitation | 67 | |
| 67 | Autres charges d'exploitation | 6 | |
| 6 | Charges divers d'exploitation | E3 | |
| E3 | Résultat d'exploitation avant intérêts, impôts et amortissements (EBITDA) | E4 | |
| 6800 | Amortissement et ajustement de valeur des postes sur les actifs immobilisés | 68 | |
| 68 | Amortissement et ajustement de valeur des immobilitations | E4 | |
| E4 | Résultat d'exploitation avant intérêts, impôts (EBIT) | E5 | |
| 6900 | Charges pour intérêts bancaires | 69 | |
| 6940 | Frais bancaires | 69 | |
| 6950 | Produits financiers | 69 | |
| 69 | Charges et produits financiers | E5 | |
| E5 | Résultat d'exploitation avant impôts (EBT) | E6 | |
| 7000 | Produits accessoires | 7 | |
| 7010 | Charges accessoires | 7 | |
| 7500 | Produits des immeubles d'exploitation | 7 | |
| 7510 | Charges des immeubles d'exploitation | 7 | |
| 7 | Résultat des activités annexes d'exploitation | E6 | |
| 8000 | Charges hors exploitation | 8 | |
| 8100 | Produits hors exploitation | 8 | |
| 8500 | Charges exceptionnels, uniques ou hors période | 8 | |
| 8510 | Produits exceptionnels, uniques ou hors période | 8 | |
| 8 | Résultats exceptionnels et hors exploitation | E6 | |
| E6 | Résultat de l'exercice avant impôts | E7 | |
| 8900 | Impôts directs | 89 | |
| 89 | Impôts directs | E7 | |
| E7 | Résultat de l'exercice | 2891 | |
| 00 | Différence doit être = 0 (cellule vide) | ||
| CENTRES DE COÛT | |||
| .EMB | Emballages A | ST | |
| .MPR | Matières premières A | ST | |
| .MAU | Matières auxiliaires A | ST | |
| ST | Total stock | ||
| ,ENT1 | Entretien1 | ENT | |
| ,ENT2 | Entretien 2 | ENT | |
| ,ENT3 | Entretien 3 | ENT | |
| ENT | Total frais d'entretien | ||
| ;PB1 | Publicité type 1 | PU | |
| ;PB2 | Publicité type 2 | PU | |
| PU | Totale charges de publicité |
| Cod. TVA | Libellé | %TVA |
|---|---|---|
| Explications (Chiffres) | ||
| V = Chiffre d'affaires (Ventes et services) (200) | ||
| VS = Rabais sur ventes est services (235) | ||
| B = Impôt sur les acquisitions (38x) | ||
| M = Achats de matières et de préstations de services (400) | ||
| I = Investissements et charges d'exploitation (405) | ||
| K= Corrections (410, 415, 420) | ||
| Z = Hors champs TVA (910) | ||
| Informations codes TVA (ne pas modifier svp) | ||
| id=vatcodes-chf-2024.20230614 | ||
| Dernière mise à jour: 14.06.2023 | ||
| TVA DUE | ||
| V0 | Prestations exonérées (220) | |
| V0-E | Prestations fournies à l’étranger (221) | |
| V0-T | Transferts avec la procédure de déclaration (225) | |
| V0-N | Prestations non imposables (230) | |
| Diminutions de la contre-prestation voir rabais | ||
| V0-D | Divers (280) | |
| V77 | Ventes et services 7.7% | 7.70 |
| V81 | Ventes et services 8.1% | 8.10 |
| V77-B | Ventes et services 7.7% (optés) | 7.70 |
| V81-B | Ventes et services 8.1% (optés) | 8.10 |
| V25-N | Ventes et services 2.5% | 2.50 |
| V26 | Ventes et services 2.6% | 2.60 |
| V37 | Ventes et services 3.7% | 3.70 |
| V38 | Ventes et services 3.8% | 3.80 |
| VS77 | Rabais sur ventes et services 7.7% | 7.70 |
| VS81 | Rabais sur ventes et services 8.1% | 8.10 |
| VS25-N | Rabais sur ventes et services 2.5% | 2.50 |
| VS26 | Rabais sur ventes et services 2.6% | 2.60 |
| VS37 | Rabais sur ventes et services 3.7% | 3.70 |
| VS38 | Rabais sur ventes et services 3.8% | 3.80 |
| Total du chiffre d’affaires imposable (299) | ||
| F1 | 1. Taux dette fiscale nette 2024 | |
| F2 | 2. Taux dette fiscale nette 2024 | |
| FS1 | Rabais sur ventes et services 1. taux dette fiscale nette 2024 | |
| FS2 | Rabais sur ventes et services 2. taux dette fiscale nette 2024 | |
| F3 | 1. Taux dette fiscale nette 2018 | |
| F4 | 2. Taux dette fiscale nette 2018 | |
| FS3 | Rabais sur ventes et services 1. taux dette fiscale nette 2018 | |
| FS4 | Rabais sur ventes et services 2. taux dette fiscale nette 2018 | |
| Total du chiffre d'affaires dette fiscale nette (322-333) | ||
| B77 | Impôt sur les acquisitions 7.7% (TVA incluse) | 7.70 |
| B77-1 | Impôt sur les acquisitions 7.7% (hors TVA) | 7.70 |
| B77-2 | Impôt sur les acquisitions 7.7% (montant TVA) | 7.70 |
| B81 | Impôt sur les acquisitions 8.1% (TVA incluse) | 8.10 |
| B81-1 | Impôt sur les acquisitions 8.1% (hors TVA) | 8.10 |
| B81-2 | Impôt sur les acquisitions 8.1% (montant TVA) | 8.10 |
| Total Impôt sur les acquisitions (382-383) | ||
| Total de l’impôt dû (399) | ||
| TVA DEDUCTIBLE | ||
| M0 | Achats exonérés | |
| I0 | Investissements et charges d'exploitation exonérés | |
| M77 | Achats de matières et de services 7.7% (TVA incluse) | 7.70 |
| M77-1 | Achats de matières et de services 7.7% (hors TVA) | 7.70 |
| M77-2 | Achats de matières et de services 7.7% (montant TVA) | 7.70 |
| M81 | Achats de matières et de services 8.1% (TVA incluse) | 8.10 |
| M81-1 | Achats de matières et de services 8.1% (hors TVA) | 8.10 |
| M81-2 | Achats de matières et de services 8.1% (montant TVA) | 8.10 |
| M25 | Achats de matières et de services 2.5% | 2.50 |
| M26 | Achats de matières et de services 2.6% | 2.60 |
| M37 | Achats de matières et de services 3.7% | 3.70 |
| M38 | Achats de matières et de services 3.8% | 3.80 |
| Investissements et autres charges d'exploitation | ||
| I77 | Investissements et charges d'exploitation 7.7% | 7.70 |
| I77-1 | Investissements et charges d'exploitation 7.7% (hors TVA) | 7.70 |
| I77-2 | Investissements et charges d'exploitation 7.7% (montant TVA) | 7.70 |
| I81 | Investissements et charges d'exploitation 8.1% | 8.10 |
| I81-1 | Investissements et charges d'exploitation 8.1% (hors TVA) | 8.10 |
| I81-2 | Investissements et charges d'exploitation 8.1% (montant TVA) | 8.10 |
| I25 | Investissements et charges d'exploitation 2.5% | 2.50 |
| I26 | Investissements et charges d'exploitation 2.6% | 2.60 |
| I37 | Investissements et charges d'exploitation 3.7% | 3.70 |
| I38 | Investissements et charges d'exploitation 3.8% | 3.80 |
| Corrections et réductions | ||
| K77-A | Dégrèvement ultérieur de l’impôt préalable 7.7% (410) | 7.70 |
| K81-A | Dégrèvement ultérieur de l’impôt préalable 8.1% (410) | 8.10 |
| K77-B | Corrections de l’impôt préalable 7.7% (415) | 7.70 |
| K81-B | Corrections de l’impôt préalable 8.1% (415) | 8.10 |
| K77-C | Réductions de la déduction de l’impôt préalable 7.7% (420) | 7.70 |
| K81-C | Réductions de la déduction de l’impôt préalable 8.1% (420) | 8.10 |
| F1050 | Mise en compte de l'impôt selon le formulaire n. 1050 | |
| F1055 | Mise en compte de l'impôt selon le formulaire n. 1055 | |
| Total impôt préalable (479) | ||
| Total à payer ou en faveur (510) | ||
| Autres mouvements de fonds | ||
| Z0-A | Subventions, taxes touristiques encaissées par les offices du tourisme, contributions versées aux établissements chargés de l'élimination des déchets et de l'approvisionnement en eau (let. a à c) | |
| Z0 | Les dons, les dividendes, les dédommagements, etc. | |
| Hors champs TVA | ||
| Total final pour contrôle | ||
Einzelunternehmen | KMU | MWST-Abrechnung nach vereinbarten Entgelten
Dans cet article
Einzelunternehmen | KMU | MWST-Abrechnung nach vereinbarten Entgelten
Einzelunternehmen | KMU | MWST-Abrechnung nach vereinbarten Entgelten
Ideales Modell für die Buchhaltung eines Einzelunternehmens mit MWST-Abrechnung nach vereinbarten Entgelten. Im Kontenplan wird das Postenbuch Kunden/Lieferanten nach dem Kompetenzprinzip geführt. Dank der Funktionen der integrierten Fakturierung kannst du die gleichen Daten, die du für die Rechnungserstellung eingibst, nutzen, um Rechnungen mit QR-Code zu erstellen und auszudrucken. Es stehen zahlreiche Funktionen zur Verfügung, um die Eingabe von Buchhaltungsdaten zu beschleunigen und automatisch die Bilanz, die Gewinn- und Verlustrechnung, die MWST-Abrechnungen mit der entsprechenden Übermittlung der MWST-Daten an die ESTV und vieles mehr zu erhalten. Mit der Liquiditäts- und Budgetplanung kannst du die finanzielle und wirtschaftliche Lage deines Unternehmens im Blick behalten. Öffne das Modell mit der WebApp oder direkt über das Programm und speichere die Datei auf deinem Computer.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le modèle dans Banana WebAppAperçu du modèle
Basiswährung: CHF
Doppelte Buchhaltung mit MWST/USt
| Gruppe | Konto | Beschreibung | Summ. in |
|---|---|---|---|
| BILANZ | |||
| AKTIVEN | |||
| 1000 | Kasse | 100 | |
| 1020 | Bankguthaben | 100 | |
| 1045 | Kreditkarten / Debitkarten | 100 | |
| 100 | Flüssige Mittel | 10 | |
| 1060 | Wertschriften | 106 | |
| 106 | Kurzfristig gehaltene Aktiven mit Börsenkurs | 10 | |
| 1090 | Transferkonto | 109 | |
| 1091 | Lohndurchlaufkonto | 109 | |
| 1099 | Abklärungskonto | 109 | |
| 109 | Transferkonto | 10 | |
| 100A | Summe Debitoren | 110 | |
| 1100 | Forderungen aus Lieferungen und Leistungen (Debitoren) | 110 | |
| 1109 | Delkredere | 110 | |
| 110 | Forderungen aus Lieferungen und Leistungen | 10 | |
| 1140 | Vorschüsse und Darlehen | 114 | |
| 1176 | Verrechnungssteuer | 114 | |
| 1179 | Quellensteuer | 114 | |
| 1180 | Kontokorrent AHV, IV, EO, ALV | 114 | |
| 1190 | Sonstige kurzfristige Forderungen | 114 | |
| 1191 | Kautionen | 114 | |
| 114 | Übrige kurzfristige Forderungen | 10 | |
| 1200 | Handelswaren | 120 | |
| 1210 | Rohstoffe | 120 | |
| 1230 | Hilfsmaterial | 120 | |
| 1231 | Verbrauchsmaterial | 120 | |
| 1250 | Handelswaren in Konsignation | 120 | |
| 1260 | Fertige Erzeugnisse | 120 | |
| 1270 | Unfertige Erzeugnisse | 120 | |
| 1280 | Nicht fakturierte Dienstleistungen | 120 | |
| 120 | Vorräte und nicht fakturierte Dienstleistungen | 10 | |
| 1300 | Bezahlter Aufwand des Folgejahres | 130 | |
| 1301 | Noch nicht erhaltener Ertrag | 130 | |
| 130 | Aktive Rechnungsabgrenzungen | 10 | |
| 10 | Umlaufvermögen | 1 | |
| 1400 | Wertschriften | 140 | |
| 1440 | Darlehen | 140 | |
| 1441 | Hypotheken | 140 | |
| 140 | Finanzanlagen | 14 | |
| 1480 | Beteiligungen | 148 | |
| 148 | Beteiligungen | 14 | |
| 1500 | Maschinen und Apparate | 150 | |
| 1510 | Mobiliar und Einrichtungen | 150 | |
| 1520 | Büromaschinen, Informatik, Kommunikationstechnologie | 150 | |
| 1530 | Fahrzeuge | 150 | |
| 1540 | Werkzeuge und Geräte | 150 | |
| 150 | Mobile Sachanlagen | 14 | |
| 1600 | Geschäftsliegenschaften | 160 | |
| 160 | Immobile Sachanlagen | 14 | |
| 14 | Anlagevermögen | 1 | |
| 1 | Total Aktiven | 00 | |
| PASSIVEN | |||
| 2000 | Verbindlichkeiten aus Lieferungen und Leistungen (Kreditoren) | 200 | |
| 2030 | Anzahlungen von Dritten | 200 | |
| 200A | Summe Kreditoren | 200 | |
| 200 | Verbindlichkeiten aus Lieferungen und Leistungen | 20 | |
| 2100 | Bankverbindlichkeiten | 210 | |
| 2120 | Verbindlichkeiten aus Finanzierungsleasing | 210 | |
| 2140 | Übrige verzinsliche Verbindlichkeiten | 210 | |
| 210 | Kurzfristige verzinsliche Verbindlichkeiten | 20 | |
| 2200 | Geschuldete MWST (Umsatzsteuer) | 220 | |
| 2201 | Abrechnungskonto MWST | 220 | |
| 2206 | Verrechnungssteuer | 220 | |
| 2208 | Direkte Steuern | 220 | |
| 2209 | Quellensteuer | 220 | |
| 2210 | Sonstige kurzfristige Verbindlichkeiten | 220 | |
| 2270 | Kontokorrent AHV, IV, EO, ALV | 220 | |
| 220 | Übrige kurzfristige Verbindlichkeiten | 20 | |
| 2300 | Noch nicht bezahlter Aufwand | 230 | |
| 2301 | Erhaltener Ertrag des Folgejahres | 230 | |
| 2330 | Kurzfristige Rückstellungen | 230 | |
| 230 | Passive Rechnungsabgrenzungen und kurzfristige Rückstellungen | 20 | |
| 20 | Kurzfristiges Fremdkapital | 2A | |
| 2400 | Bankverbindlichkeiten | 240 | |
| 2420 | Verbindlichkeiten aus Finanzierungsleasing | 240 | |
| 2430 | Obligationenanleihen | 240 | |
| 2450 | Darlehen | 240 | |
| 2451 | Hypotheken | 240 | |
| 240 | Langfristige verzinsliche Verbindlichkeiten | 24 | |
| 2500 | Übrige langfristige Verbindlichkeiten (unverzinslich) | 250 | |
| 250 | Übrige langfristige Verbindlichkeiten | 24 | |
| 2600 | Rückstellungen | 260 | |
| 260 | Langfristige Rückstellungen sowie vom Gesetz vorgesehene ähnliche Positionen | 24 | |
| 24 | Langfristiges Fremdkapital | 2A | |
| 2A | Fremdkapital | 2 | |
| 2800 | Eigenkapital zu Beginn des Geschäftsjahres | 28 | |
| 2820 | Kapitaleinlagen und Kapitalrückzüge | 28 | |
| 2850 | Privat | 28 | |
| 2891 | Jahresgewinn oder Jahresverlust | 28 | |
| 28 | Eigenkapital | 2 | |
| 2 | Total Passiven | 00 | |
| ERFOLGSRECHNUNG | |||
| 3000 | Produktionserlöse | 30 | |
| 3200 | Handelserlöse | 30 | |
| 3400 | Dienstleistungserlöse | 30 | |
| 3600 | Übrige Erlöse aus Lieferungen und Leistungen | 30 | |
| 3700 | Eigenleistungen | 30 | |
| 3710 | Eigenverbrauch | 30 | |
| 3800 | Erlösminderungen | 30 | |
| 3805 | Verluste Forderungen (Debitoren), Veränderung Delkredere | 30 | |
| 3809 | MWST Saldosteuersatz | 30 | |
| 3810 | Kredit-/Debitkartenkommissionen | 30 | |
| 30 | Nettoerlöse aus Lieferungen und Leistungen | 3 | |
| 3900 | Bestandsänderungen fertige Erzeugnisse | 39 | |
| 3901 | Bestandsänderungen unfertige Erzeugnisse | 39 | |
| 3940 | Bestandsänderungen nicht fakturierte Dienstleistungen | 39 | |
| 39 | Bestandesänderungen an Erzeugnissen sowie an nicht fakturierten Dienstleistungen | 3 | |
| 3 | Betrieblicher Ertrag aus Lieferungen und Leistungen | E1 | |
| 4000 | Materialaufwand Produktion | 4 | |
| 4200 | Handelswarenaufwand | 4 | |
| 4400 | Aufwand für bezogene Dienstleistungen | 4 | |
| 4500 | Energieaufwand zur Leistungserstellung | 4 | |
| 4800 | Aufwandminderungen | 4 | |
| 4 | Aufwand für Material, Handelswaren, Dienstleistungen und Energie | E1 | |
| E1 | Bruttoergebnis nach Material- und Warenaufwand | E2 | |
| 5000 | Lohnaufwand | 5 | |
| 5701 | AHV, IV, EO Inhaber | 5 | |
| 5710 | FAK | 5 | |
| 5720 | Vorsorgeeinrichtungen | 5 | |
| 5730 | Unfallversicherung | 5 | |
| 5740 | Krankentaggeldversicherung | 5 | |
| 5790 | Quellensteuer | 5 | |
| 5800 | Übriger Personalaufwand | 5 | |
| 5830 | Pauschalspesen Personal | 5 | |
| 5900 | Leistungen Dritter | 5 | |
| 5 | Personalaufwand | E2 | |
| E2 | Bruttoergebnis nach Personalaufwand | E3 | |
| 6000 | Raumaufwand | 60 | |
| 6040 | Reinigung Lokalitäten | 60 | |
| 60 | Raumaufwand | 6 | |
| 6100 | Unterhalt, Reparaturen, Ersatz mobile Sachanlagen | 61 | |
| 6105 | Leasingaufwand mobile Sachanlagen | 61 | |
| 61 | Unterhalt, Reparaturen, Ersatz (URE); Leasing mobile Sachanlagen | 6 | |
| 6200 | Reparaturen | 62 | |
| 6210 | Betriebsstoffe | 62 | |
| 6220 | Haftpflichtversicherung | 62 | |
| 6260 | Fahrzeugleasing | 62 | |
| 6270 | Privatanteile Fahrzeugaufwand | 62 | |
| 6280 | Transportaufwand | 62 | |
| 62 | Fahrzeug- und Transportaufwand | 6 | |
| 6300 | Sachversicherungen, Abgaben, Gebühren, Bewilligungen | 63 | |
| 63 | Sachversicherungen, Abgaben, Gebühren, Bewilligungen | 6 | |
| 6402 | Lichtstrom | 64 | |
| 6410 | Erdgas | 64 | |
| 6430 | Wasser | 64 | |
| 6460 | Kehrichtabfuhr | 64 | |
| 64 | Energie- und Entsorgungsaufwand | 6 | |
| 6500 | Büromaterial | 65 | |
| 6503 | Fachliteratur, Zeitungen, Zeitschriften | 65 | |
| 6510 | Telefon | 65 | |
| 6512 | Internet | 65 | |
| 6513 | Porti | 65 | |
| 6570 | Informatikaufwand inkl. Leasing | 65 | |
| 6580 | Lizenzaufwendungen/Update | 65 | |
| 6583 | Verbrauchsmaterial | 65 | |
| 65 | Verwaltungs- und Informatikaufwand | 6 | |
| 6600 | Werbeaufwand | 66 | |
| 6642 | Kundengeschenke | 66 | |
| 66 | Werbeaufwand | 6 | |
| 6700 | Sonstiger betrieblicher Aufwand | 67 | |
| 67 | Sonstiger betrieblicher Aufwand | 6 | |
| 6 | Übriger betrieblicher Aufwand | E3 | |
| E3 | Betriebliches Ergebnis vor Abschreibungen und Wertberichtigungen, Finanzerfolg und Steuern (EBITDA) | E4 | |
| 6800 | Abschreibungen und Wertberichtigungen auf Positionen des Anlagevermögens | 68 | |
| 68 | Abschreibungen und Wertberichtigungen auf Positionen des Anlagevermögens | E4 | |
| E4 | Betriebliches Ergebnis vor Finanzerfolg und Steuern (EBIT) | E5 | |
| 6900 | Bankkreditzinsaufwand | 69 | |
| 6940 | Bankspesen | 69 | |
| 6950 | Erträge aus Bankguthaben | 69 | |
| 69 | Finanzaufwand und Finanzertrag | E5 | |
| E5 | Betriebliches Ergebnis vor Steuern (EBT) | E6 | |
| 7000 | Ertrag Nebenbetrieb | 7 | |
| 7010 | Aufwand Nebenbetrieb | 7 | |
| 7500 | Ertrag betriebliche Liegenschaft | 7 | |
| 7510 | Aufwand betriebliche Liegenschaft | 7 | |
| 7 | Betrieblicher Nebenerfolg | E6 | |
| 8000 | Betriebsfremder Aufwand | 8 | |
| 8100 | Betriebsfremder Ertrag | 8 | |
| 8500 | Ausserordentlicher, einmaliger oder periodenfremder Aufwand | 8 | |
| 8510 | Ausserordentlicher, einmaliger oder periodenfremder Ertrag | 8 | |
| 8 | Betriebsfremder, ausserordentlicher, einmaliger oder periodenfremder Aufwand und Ertrag | E6 | |
| E6 | Jahresgewinn oder Jahresverlust vor Steuern | E7 | |
| 8900 | Direkte Steuern | 89 | |
| 89 | Direkte Steuern | E7 | |
| E7 | Jahresgewinn oder Jahresverlust | 2891 | |
| 00 | Differenz muss = 0 sein | ||
| DEBITOREN | |||
| 110001 | Urs Weisshaupt | DEB1 | |
| 110002 | Susanne Müller | DEB1 | |
| 110003 | Peter Schmid | DEB1 | |
| DEB1 | Total Debitoren | 100A | |
| KREDITOREN | |||
| 200001 | Firma 1 | KRE1 | |
| 200002 | Firma 2 | KRE1 | |
| 200003 | Firma 3 | KRE1 | |
| KRE1 | Total Kreditoren | 200A | |
| KOSTENSTELLEN | |||
| .HAN | Handelswaren A | VOR | |
| .ROH | Rohstoffe A | VOR | |
| .WER | Werkstoffe A | VOR | |
| VOR | Total Vorräte | ||
| ,UN1 | Unterhalt 1 | UN | |
| ,UN2 | Unterhalt 2 | UN | |
| ,UN3 | Unterhalt 3 | UN | |
| UN | Total Unterhalt | ||
| ;WE1 | Werbeaufwand 1 | WER | |
| ;WE2 | Werbeaufwand 2 | WER | |
| WER | Total Werbeaufwand |
| MwSt/USt-Code | Beschreibung | MwSt/USt-% |
|---|---|---|
| Erläuterungen | ||
| V = Umsatz Verkauf (200) | ||
| VS = Skonto Verkauf und Dienstleistungen (235) | ||
| B = Bezugsteuer (38x) | ||
| M = Material- und Dienstleistungsaufwand (400) | ||
| I = Investitionen und übrigem Betriebsaufwand (405) | ||
| K = Korrekturen und Kürzungen (410, 415, 420) | ||
| Z = Nicht-Entgelte (910) | ||
| MwSt/USt-Codes-Informationen (nicht bearbeiten) | ||
| id=vatcodes-chd-2024.20230614 | ||
| Letzte Aktualisierung: 14.06.2023 | ||
| Umsatzsteuer (Schuld) | ||
| V0 | Von der Steuer befreite Leistungen, u.a. Exporte (220) | |
| V0-E | Leistungen im Ausland (221) | |
| V0-T | Übertragung im Meldeverfahren (225) | |
| V0-N | Nicht steuerbare Leistungen (230) | |
| Entgeltminderungen siehe Skonti | ||
| V0-D | Diverses (280) | |
| V77 | Verkauf und Dienstleistungen 7.7% | 7.70 |
| V81 | Verkauf und Dienstleistungen 8.1% | 8.10 |
| V77-B | Verkauf und Dienstleistungen 7.7% (optiert) | 7.70 |
| V81-B | Verkauf und Dienstleistungen 8.1% (optiert) | 8.10 |
| V25-N | Verkauf und Dienstleistungen 2.5% | 2.50 |
| V26 | Verkauf und Dienstleistungen 2.6% | 2.60 |
| V37 | Verkauf und Dienstleistungen 3.7% | 3.70 |
| V38 | Verkauf und Dienstleistungen 3.8% | 3.80 |
| VS77 | Skonto Verkauf und Dienstleistungen 7.7% | 7.70 |
| VS81 | Skonto Verkauf und Dienstleistungen 8.1% | 8.10 |
| VS25-N | Skonto Verkauf und Dienstleistungen 2.5% | 2.50 |
| VS26 | Skonto Verkauf und Dienstleistungen 2.6% | 2.60 |
| VS37 | Skonto Verkauf und Dienstleistungen 3.7% | 3.70 |
| VS38 | Skonto Verkauf und Dienstleistungen 3.8% | 3.80 |
| Steuerbarer Gesamtumsatz (299) | ||
| F1 | 1. Saldosteuersatz 2024 | |
| F2 | 2. Saldosteuersatz 2024 | |
| FS1 | Skonto Verkauf und Dienstleistungen 1. Saldosteuersatz 2024 | |
| FS2 | Skonto Verkauf und Dienstleistungen 2. Saldosteuersatz 2024 | |
| F3 | 1. Saldosteuersatz 2018 | |
| F4 | 2. Saldosteuersatz 2018 | |
| FS3 | Skonto Verkauf und Dienstleistungen 1. Saldosteuersatz 2018 | |
| FS4 | Skonto Verkauf und Dienstleistungen 2. Saldosteuersatz 2018 | |
| Total Saldosteuersatz (322-333) | ||
| B77 | Bezugsteuer 7.7% (inklusive MwSt/USt) | 7.70 |
| B77-1 | Bezugsteuer 7.7% (exklusive MwSt/USt) | 7.70 |
| B77-2 | Bezugsteuer 7.7% (MwSt/USt-Betrag) | 7.70 |
| B81 | Bezugsteuer 8.1% (inklusive MwSt/USt) | 8.10 |
| B81-1 | Bezugsteuer 8.1% (exklusive MwSt/USt) | 8.10 |
| B81-2 | Bezugsteuer 8.1% (MwSt/USt-Betrag) | 8.10 |
| Total Bezugsteuer (382-383) | ||
| Total geschuldete Steuer (399) | ||
| Vorsteuer (Guthaben) | ||
| M0 | Befreite Material- und Dienstleistungsaufwand | |
| I0 | Befreite Investition und Betriebsaufwand | |
| M77 | Material- und Dienstleistungsaufwand 7.7% (inklusive MwSt/USt) | 7.70 |
| M77-1 | Material- und Dienstleistungsaufwand 7.7% (exklusive MwSt/USt) | 7.70 |
| M77-2 | Material- und Dienstleistungsaufwand 7.7% (MwSt/USt-Betrag) | 7.70 |
| M81 | Material- und Dienstleistungsaufwand 8.1% (inklusive MwSt/USt) | 8.10 |
| M81-1 | Material- und Dienstleistungsaufwand 8.1% (exklusive MwSt/USt) | 8.10 |
| M81-2 | Material- und Dienstleistungsaufwand 8.1% (MwSt/USt-Betrag) | 8.10 |
| M25 | Material- und Dienstleistungsaufwand 2.5% | 2.50 |
| M26 | Material- und Dienstleistungsaufwand 2.6% | 2.60 |
| M37 | Material- und Dienstleistungsaufwand 3.7% | 3.70 |
| M38 | Material- und Dienstleistungsaufwand 3.8% | 3.80 |
| Investition und Betriebsaufwand | ||
| I77 | Investition und Betriebsaufwand 7.7% | 7.70 |
| I77-1 | Investition und Betriebsaufwand 7.7% (exklusive MwSt/USt) | 7.70 |
| I77-2 | Investition und Betriebsaufwand 7.7% (MwSt/USt-Betrag) | 7.70 |
| I81 | Investition und Betriebsaufwand 8.1% | 8.10 |
| I81-1 | Investition und Betriebsaufwand 8.1% (exklusive MwSt/USt) | 8.10 |
| I81-2 | Investition und Betriebsaufwand 8.1% (MwSt/USt-Betrag) | 8.10 |
| I25 | Investition und Betriebsaufwand 2.5% | 2.50 |
| I26 | Investition und Betriebsaufwand 2.6% | 2.60 |
| I37 | Investition und Betriebsaufwand 3.7% | 3.70 |
| I38 | Investition und Betriebsaufwand 3.8% | 3.80 |
| Korrekturen und Kürzungen | ||
| K77-A | Einlageentsteuerung 7.7% (410) | 7.70 |
| K81-A | Einlageentsteuerung 8.1% (410) | 8.10 |
| K77-B | Vorsteuerkorrekturen 7.7% (415) | 7.70 |
| K81-B | Vorsteuerkorrekturen 8.1% (415) | 8.10 |
| K77-C | Vorsteuerkürzungen 7.7% (420) | 7.70 |
| K81-C | Vorsteuerkürzungen 8.1% (420) | 8.10 |
| F1050 | Steueranrechnung gemäss Formular Nr. 1050 | |
| F1055 | Steueranrechnung gemäss Formular Nr. 1055 | |
| Total Vorsteuer (479) | ||
| Total zu bezahlen (500) oder Guthaben (510) | ||
| Andere Mittelflüsse | ||
| Z0-A | Subventionen, durch Kurvereine eingenommene Tourismusabgaben, Entsorgungs-und Wasserwerkbeiträge (Bst. a-c) | |
| Z0 | Spenden, Dividenden, Schadenersatz usw. | |
| Nicht-Entgelte | ||
| Total der Kontrolle | ||
Einzelunternehmen | KMU | MWST-Abrechnung nach vereinnahmten Entgelten | mit Kostenstellen
Dans cet article
Einzelunternehmen | KMU | MWST-Abrechnung nach vereinnahmten Entgelten | mit Kostenstellen
Einzelunternehmen | KMU | MWST-Abrechnung nach vereinnahmten Entgelten | mit Kostenstellen
Ideales Modell für die Buchhaltung eines Einzelunternehmens mit MWST-Abrechnung nach vereinnahmten Entgelten. Im Kontenplan sind die Kunden-/Lieferantenkonten mit der KS3 Kosten- und Profitstellen verknüpft. In der Tabelle Buchungen kannst du die Rechnungsdaten wie normale Buchungen eingeben und mit dem QR-Code ausdrucken. Automatisch erhältst du die Bilanz, die Gewinn- und Verlustrechnung, MWST-Abrechnungen und viele weitere Berichte, die dir helfen, deine steuerlichen Verpflichtungen zu erfüllen und die finanzielle sowie wirtschaftliche Lage deines Unternehmens im Blick zu behalten. Du kannst Liquiditätsprognosen und Budgets erstellen. Öffne das Modell über unsere WebApp oder die Software und speichere die Datei auf deinem Computer.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le modèle dans Banana WebAppAperçu du modèle
Basiswährung: CHF
Doppelte Buchhaltung mit MWST/USt
| Gruppe | Konto | Beschreibung | Summ. in |
|---|---|---|---|
| BILANZ | |||
| AKTIVEN | |||
| 1000 | Kasse | 100 | |
| 1020 | Bankguthaben | 100 | |
| 1045 | Kreditkarten / Debitkarten | 100 | |
| 100 | Flüssige Mittel | 10 | |
| 1060 | Wertschriften | 106 | |
| 106 | Kurzfristig gehaltene Aktiven mit Börsenkurs | 10 | |
| 1090 | Transferkonto | 109 | |
| 1091 | Lohndurchlaufkonto | 109 | |
| 1099 | Abklärungskonto | 109 | |
| 109 | Transferkonto | 10 | |
| 1100 | Forderungen aus Lieferungen und Leistungen (Debitoren) | 110 | |
| 1109 | Delkredere | 110 | |
| 110 | Forderungen aus Lieferungen und Leistungen | 10 | |
| 1140 | Vorschüsse und Darlehen | 114 | |
| 1176 | Verrechnungssteuer | 114 | |
| 1179 | Quellensteuer | 114 | |
| 1180 | Kontokorrent AHV, IV, EO, ALV | 114 | |
| 1190 | Sonstige kurzfristige Forderungen | 114 | |
| 1191 | Kautionen | 114 | |
| 114 | Übrige kurzfristige Forderungen | 10 | |
| 1200 | Handelswaren | 120 | |
| 1210 | Rohstoffe | 120 | |
| 1230 | Hilfsmaterial | 120 | |
| 1231 | Verbrauchsmaterial | 120 | |
| 1250 | Handelswaren in Konsignation | 120 | |
| 1260 | Fertige Erzeugnisse | 120 | |
| 1270 | Unfertige Erzeugnisse | 120 | |
| 1280 | Nicht fakturierte Dienstleistungen | 120 | |
| 120 | Vorräte und nicht fakturierte Dienstleistungen | 10 | |
| 1300 | Bezahlter Aufwand des Folgejahres | 130 | |
| 1301 | Noch nicht erhaltener Ertrag | 130 | |
| 130 | Aktive Rechnungsabgrenzungen | 10 | |
| 10 | Umlaufvermögen | 1 | |
| 1400 | Wertschriften | 140 | |
| 1440 | Darlehen | 140 | |
| 1441 | Hypotheken | 140 | |
| 140 | Finanzanlagen | 14 | |
| 1480 | Beteiligungen | 148 | |
| 148 | Beteiligungen | 14 | |
| 1500 | Maschinen und Apparate | 150 | |
| 1510 | Mobiliar und Einrichtungen | 150 | |
| 1520 | Büromaschinen, Informatik, Kommunikationstechnologie | 150 | |
| 1530 | Fahrzeuge | 150 | |
| 1540 | Werkzeuge und Geräte | 150 | |
| 150 | Mobile Sachanlagen | 14 | |
| 1600 | Geschäftsliegenschaften | 160 | |
| 160 | Immobile Sachanlagen | 14 | |
| 14 | Anlagevermögen | 1 | |
| 1 | Total Aktiven | 00 | |
| PASSIVEN | |||
| 2000 | Verbindlichkeiten aus Lieferungen und Leistungen (Kreditoren) | 200 | |
| 2030 | Anzahlungen von Dritten | 200 | |
| 200 | Verbindlichkeiten aus Lieferungen und Leistungen | 20 | |
| 2100 | Bankverbindlichkeiten | 210 | |
| 2120 | Verbindlichkeiten aus Finanzierungsleasing | 210 | |
| 2140 | Übrige verzinsliche Verbindlichkeiten | 210 | |
| 210 | Kurzfristige verzinsliche Verbindlichkeiten | 20 | |
| 2200 | Geschuldete MWST (Umsatzsteuer) | 220 | |
| 2201 | Abrechnungskonto MWST | 220 | |
| 2206 | Verrechnungssteuer | 220 | |
| 2208 | Direkte Steuern | 220 | |
| 2209 | Quellensteuer | 220 | |
| 2210 | Sonstige kurzfristige Verbindlichkeiten | 220 | |
| 2270 | Kontokorrent AHV, IV, EO, ALV | 220 | |
| 220 | Übrige kurzfristige Verbindlichkeiten | 20 | |
| 2300 | Noch nicht bezahlter Aufwand | 230 | |
| 2301 | Erhaltener Ertrag des Folgejahres | 230 | |
| 2330 | Kurzfristige Rückstellungen | 230 | |
| 230 | Passive Rechnungsabgrenzungen und kurzfristige Rückstellungen | 20 | |
| 20 | Kurzfristiges Fremdkapital | 2A | |
| 2400 | Bankverbindlichkeiten | 240 | |
| 2420 | Verbindlichkeiten aus Finanzierungsleasing | 240 | |
| 2430 | Obligationenanleihen | 240 | |
| 2450 | Darlehen | 240 | |
| 2451 | Hypotheken | 240 | |
| 240 | Langfristige verzinsliche Verbindlichkeiten | 24 | |
| 2500 | Übrige langfristige Verbindlichkeiten (unverzinslich) | 250 | |
| 250 | Übrige langfristige Verbindlichkeiten | 24 | |
| 2600 | Rückstellungen | 260 | |
| 260 | Langfristige Rückstellungen sowie vom Gesetz vorgesehene ähnliche Positionen | 24 | |
| 24 | Langfristiges Fremdkapital | 2A | |
| 2A | Fremdkapital | 2 | |
| 2800 | Eigenkapital zu Beginn des Geschäftsjahres | 28 | |
| 2820 | Kapitaleinlagen und Kapitalrückzüge | 28 | |
| 2850 | Privat | 28 | |
| 2891 | Jahresgewinn oder Jahresverlust | 28 | |
| 28 | Eigenkapital | 2 | |
| 2 | Total Passiven | 00 | |
| ERFOLGSRECHNUNG | |||
| 3000 | Produktionserlöse | 30 | |
| 3200 | Handelserlöse | 30 | |
| 3400 | Dienstleistungserlöse | 30 | |
| 3600 | Übrige Erlöse aus Lieferungen und Leistungen | 30 | |
| 3700 | Eigenleistungen | 30 | |
| 3710 | Eigenverbrauch | 30 | |
| 3800 | Erlösminderungen | 30 | |
| 3805 | Verluste Forderungen (Debitoren), Veränderung Delkredere | 30 | |
| 3809 | MWST Saldosteuersatz | 30 | |
| 3810 | Kredit-/Debitkartenkommissionen | 30 | |
| 30 | Nettoerlöse aus Lieferungen und Leistungen | 3 | |
| 3900 | Bestandsänderungen fertige Erzeugnisse | 39 | |
| 3901 | Bestandsänderungen unfertige Erzeugnisse | 39 | |
| 3940 | Bestandsänderungen nicht fakturierte Dienstleistungen | 39 | |
| 39 | Bestandesänderungen an Erzeugnissen sowie an nicht fakturierten Dienstleistungen | 3 | |
| 3 | Betrieblicher Ertrag aus Lieferungen und Leistungen | E1 | |
| 4000 | Materialaufwand Produktion | 4 | |
| 4200 | Handelswarenaufwand | 4 | |
| 4400 | Aufwand für bezogene Dienstleistungen | 4 | |
| 4500 | Energieaufwand zur Leistungserstellung | 4 | |
| 4800 | Aufwandminderungen | 4 | |
| 4 | Aufwand für Material, Handelswaren, Dienstleistungen und Energie | E1 | |
| E1 | Bruttoergebnis nach Material- und Warenaufwand | E2 | |
| 5000 | Lohnaufwand | 5 | |
| 5701 | AHV, IV, EO Inhaber | 5 | |
| 5710 | FAK | 5 | |
| 5720 | Vorsorgeeinrichtungen | 5 | |
| 5730 | Unfallversicherung | 5 | |
| 5740 | Krankentaggeldversicherung | 5 | |
| 5790 | Quellensteuer | 5 | |
| 5800 | Übriger Personalaufwand | 5 | |
| 5830 | Pauschalspesen Personal | 5 | |
| 5900 | Leistungen Dritter | 5 | |
| 5 | Personalaufwand | E2 | |
| E2 | Bruttoergebnis nach Personalaufwand | E3 | |
| 6000 | Raumaufwand | 60 | |
| 6040 | Reinigung Lokalitäten | 60 | |
| 60 | Raumaufwand | 6 | |
| 6100 | Unterhalt, Reparaturen, Ersatz mobile Sachanlagen | 61 | |
| 6105 | Leasingaufwand mobile Sachanlagen | 61 | |
| 61 | Unterhalt, Reparaturen, Ersatz (URE); Leasing mobile Sachanlagen | 6 | |
| 6200 | Reparaturen | 62 | |
| 6210 | Betriebsstoffe | 62 | |
| 6220 | Haftpflichtversicherung | 62 | |
| 6260 | Fahrzeugleasing | 62 | |
| 6270 | Privatanteile Fahrzeugaufwand | 62 | |
| 6280 | Transportaufwand | 62 | |
| 62 | Fahrzeug- und Transportaufwand | 6 | |
| 6300 | Sachversicherungen, Abgaben, Gebühren, Bewilligungen | 63 | |
| 63 | Sachversicherungen, Abgaben, Gebühren, Bewilligungen | 6 | |
| 6402 | Lichtstrom | 64 | |
| 6410 | Erdgas | 64 | |
| 6430 | Wasser | 64 | |
| 6460 | Kehrichtabfuhr | 64 | |
| 64 | Energie- und Entsorgungsaufwand | 6 | |
| 6500 | Büromaterial | 65 | |
| 6503 | Fachliteratur, Zeitungen, Zeitschriften | 65 | |
| 6510 | Telefon | 65 | |
| 6512 | Internet | 65 | |
| 6513 | Porti | 65 | |
| 6570 | Informatikaufwand inkl. Leasing | 65 | |
| 6580 | Lizenzaufwendungen/Update | 65 | |
| 6583 | Verbrauchsmaterial | 65 | |
| 65 | Verwaltungs- und Informatikaufwand | 6 | |
| 6600 | Werbeaufwand | 66 | |
| 6642 | Kundengeschenke | 66 | |
| 66 | Werbeaufwand | 6 | |
| 6700 | Sonstiger betrieblicher Aufwand | 67 | |
| 67 | Sonstiger betrieblicher Aufwand | 6 | |
| 6 | Übriger betrieblicher Aufwand | E3 | |
| E3 | Betriebliches Ergebnis vor Abschreibungen und Wertberichtigungen, Finanzerfolg und Steuern (EBITDA) | E4 | |
| 6800 | Abschreibungen und Wertberichtigungen auf Positionen des Anlagevermögens | 68 | |
| 68 | Abschreibungen und Wertberichtigungen auf Positionen des Anlagevermögens | E4 | |
| E4 | Betriebliches Ergebnis vor Finanzerfolg und Steuern (EBIT) | E5 | |
| 6900 | Bankkreditzinsaufwand | 69 | |
| 6940 | Bankspesen | 69 | |
| 6950 | Erträge aus Bankguthaben | 69 | |
| 69 | Finanzaufwand und Finanzertrag | E5 | |
| E5 | Betriebliches Ergebnis vor Steuern (EBT) | E6 | |
| 7000 | Ertrag Nebenbetrieb | 7 | |
| 7010 | Aufwand Nebenbetrieb | 7 | |
| 7500 | Ertrag betriebliche Liegenschaft | 7 | |
| 7510 | Aufwand betriebliche Liegenschaft | 7 | |
| 7 | Betrieblicher Nebenerfolg | E6 | |
| 8000 | Betriebsfremder Aufwand | 8 | |
| 8100 | Betriebsfremder Ertrag | 8 | |
| 8500 | Ausserordentlicher, einmaliger oder periodenfremder Aufwand | 8 | |
| 8510 | Ausserordentlicher, einmaliger oder periodenfremder Ertrag | 8 | |
| 8 | Betriebsfremder, ausserordentlicher, einmaliger oder periodenfremder Aufwand und Ertrag | E6 | |
| E6 | Jahresgewinn oder Jahresverlust vor Steuern | E7 | |
| 8900 | Direkte Steuern | 89 | |
| 89 | Direkte Steuern | E7 | |
| E7 | Jahresgewinn oder Jahresverlust | 2891 | |
| 00 | Differenz muss = 0 sein | ||
| DEBITOREN | |||
| ;110001 | Urs Weisshaupt | DEB1 | |
| ;110002 | Susanne Müller | DEB1 | |
| ;110003 | Peter Schmid | DEB1 | |
| DEB1 | Total Debitoren | ||
| KREDITOREN | |||
| ;200001 | Firma 1 | KRE1 | |
| ;200002 | Firma 2 | KRE1 | |
| ;200003 | Firma 3 | KRE1 | |
| KRE1 | Total Kreditoren | ||
| KOSTENSTELLEN | |||
| .HAN | Handelswaren A | VOR | |
| .ROH | Rohstoffe A | VOR | |
| .WER | Werkstoffe A | VOR | |
| VOR | Total Vorräte | ||
| ,UN1 | Unterhalt 1 | UN | |
| ,UN2 | Unterhalt 2 | UN | |
| ,UN3 | Unterhalt 3 | UN | |
| UN | Total Unterhalt | ||
| ;WE1 | Werbeaufwand 1 | WER | |
| ;WE2 | Werbeaufwand 2 | WER | |
| WER | Total Werbeaufwand |
| MwSt/USt-Code | Beschreibung | MwSt/USt-% |
|---|---|---|
| Erläuterungen | ||
| V = Umsatz Verkauf (200) | ||
| VS = Skonto Verkauf und Dienstleistungen (235) | ||
| B = Bezugsteuer (38x) | ||
| M = Material- und Dienstleistungsaufwand (400) | ||
| I = Investitionen und übrigem Betriebsaufwand (405) | ||
| K = Korrekturen und Kürzungen (410, 415, 420) | ||
| Z = Nicht-Entgelte (910) | ||
| MwSt/USt-Codes-Informationen (nicht bearbeiten) | ||
| id=vatcodes-chd-2024.20230614 | ||
| Letzte Aktualisierung: 14.06.2023 | ||
| Umsatzsteuer (Schuld) | ||
| V0 | Von der Steuer befreite Leistungen, u.a. Exporte (220) | |
| V0-E | Leistungen im Ausland (221) | |
| V0-T | Übertragung im Meldeverfahren (225) | |
| V0-N | Nicht steuerbare Leistungen (230) | |
| Entgeltminderungen siehe Skonti | ||
| V0-D | Diverses (280) | |
| V77 | Verkauf und Dienstleistungen 7.7% | 7.70 |
| V81 | Verkauf und Dienstleistungen 8.1% | 8.10 |
| V77-B | Verkauf und Dienstleistungen 7.7% (optiert) | 7.70 |
| V81-B | Verkauf und Dienstleistungen 8.1% (optiert) | 8.10 |
| V25-N | Verkauf und Dienstleistungen 2.5% | 2.50 |
| V26 | Verkauf und Dienstleistungen 2.6% | 2.60 |
| V37 | Verkauf und Dienstleistungen 3.7% | 3.70 |
| V38 | Verkauf und Dienstleistungen 3.8% | 3.80 |
| VS77 | Skonto Verkauf und Dienstleistungen 7.7% | 7.70 |
| VS81 | Skonto Verkauf und Dienstleistungen 8.1% | 8.10 |
| VS25-N | Skonto Verkauf und Dienstleistungen 2.5% | 2.50 |
| VS26 | Skonto Verkauf und Dienstleistungen 2.6% | 2.60 |
| VS37 | Skonto Verkauf und Dienstleistungen 3.7% | 3.70 |
| VS38 | Skonto Verkauf und Dienstleistungen 3.8% | 3.80 |
| Steuerbarer Gesamtumsatz (299) | ||
| F1 | 1. Saldosteuersatz 2024 | |
| F2 | 2. Saldosteuersatz 2024 | |
| FS1 | Skonto Verkauf und Dienstleistungen 1. Saldosteuersatz 2024 | |
| FS2 | Skonto Verkauf und Dienstleistungen 2. Saldosteuersatz 2024 | |
| F3 | 1. Saldosteuersatz 2018 | |
| F4 | 2. Saldosteuersatz 2018 | |
| FS3 | Skonto Verkauf und Dienstleistungen 1. Saldosteuersatz 2018 | |
| FS4 | Skonto Verkauf und Dienstleistungen 2. Saldosteuersatz 2018 | |
| Total Saldosteuersatz (322-333) | ||
| B77 | Bezugsteuer 7.7% (inklusive MwSt/USt) | 7.70 |
| B77-1 | Bezugsteuer 7.7% (exklusive MwSt/USt) | 7.70 |
| B77-2 | Bezugsteuer 7.7% (MwSt/USt-Betrag) | 7.70 |
| B81 | Bezugsteuer 8.1% (inklusive MwSt/USt) | 8.10 |
| B81-1 | Bezugsteuer 8.1% (exklusive MwSt/USt) | 8.10 |
| B81-2 | Bezugsteuer 8.1% (MwSt/USt-Betrag) | 8.10 |
| Total Bezugsteuer (382-383) | ||
| Total geschuldete Steuer (399) | ||
| Vorsteuer (Guthaben) | ||
| M0 | Befreite Material- und Dienstleistungsaufwand | |
| I0 | Befreite Investition und Betriebsaufwand | |
| M77 | Material- und Dienstleistungsaufwand 7.7% (inklusive MwSt/USt) | 7.70 |
| M77-1 | Material- und Dienstleistungsaufwand 7.7% (exklusive MwSt/USt) | 7.70 |
| M77-2 | Material- und Dienstleistungsaufwand 7.7% (MwSt/USt-Betrag) | 7.70 |
| M81 | Material- und Dienstleistungsaufwand 8.1% (inklusive MwSt/USt) | 8.10 |
| M81-1 | Material- und Dienstleistungsaufwand 8.1% (exklusive MwSt/USt) | 8.10 |
| M81-2 | Material- und Dienstleistungsaufwand 8.1% (MwSt/USt-Betrag) | 8.10 |
| M25 | Material- und Dienstleistungsaufwand 2.5% | 2.50 |
| M26 | Material- und Dienstleistungsaufwand 2.6% | 2.60 |
| M37 | Material- und Dienstleistungsaufwand 3.7% | 3.70 |
| M38 | Material- und Dienstleistungsaufwand 3.8% | 3.80 |
| Investition und Betriebsaufwand | ||
| I77 | Investition und Betriebsaufwand 7.7% | 7.70 |
| I77-1 | Investition und Betriebsaufwand 7.7% (exklusive MwSt/USt) | 7.70 |
| I77-2 | Investition und Betriebsaufwand 7.7% (MwSt/USt-Betrag) | 7.70 |
| I81 | Investition und Betriebsaufwand 8.1% | 8.10 |
| I81-1 | Investition und Betriebsaufwand 8.1% (exklusive MwSt/USt) | 8.10 |
| I81-2 | Investition und Betriebsaufwand 8.1% (MwSt/USt-Betrag) | 8.10 |
| I25 | Investition und Betriebsaufwand 2.5% | 2.50 |
| I26 | Investition und Betriebsaufwand 2.6% | 2.60 |
| I37 | Investition und Betriebsaufwand 3.7% | 3.70 |
| I38 | Investition und Betriebsaufwand 3.8% | 3.80 |
| Korrekturen und Kürzungen | ||
| K77-A | Einlageentsteuerung 7.7% (410) | 7.70 |
| K81-A | Einlageentsteuerung 8.1% (410) | 8.10 |
| K77-B | Vorsteuerkorrekturen 7.7% (415) | 7.70 |
| K81-B | Vorsteuerkorrekturen 8.1% (415) | 8.10 |
| K77-C | Vorsteuerkürzungen 7.7% (420) | 7.70 |
| K81-C | Vorsteuerkürzungen 8.1% (420) | 8.10 |
| F1050 | Steueranrechnung gemäss Formular Nr. 1050 | |
| F1055 | Steueranrechnung gemäss Formular Nr. 1055 | |
| Total Vorsteuer (479) | ||
| Total zu bezahlen (500) oder Guthaben (510) | ||
| Andere Mittelflüsse | ||
| Z0-A | Subventionen, durch Kurvereine eingenommene Tourismusabgaben, Entsorgungs-und Wasserwerkbeiträge (Bst. a-c) | |
| Z0 | Spenden, Dividenden, Schadenersatz usw. | |
| Nicht-Entgelte | ||
| Total der Kontrolle | ||
Personnes morales | Comptabilité d'exercice | Comptabilité en partie double | TVA
Dans cet article
Personnes morales | Comptabilité d'exercice | Comptabilité en partie double | TVA
Personnes morales | Comptabilité d'exercice | Comptabilité en partie double | TVA
Modèle de Banana Comptabilité Plus pour gérer la comptabilité selon le chiffre d’affaires d’une entreprise SA ou Sàrl, avec assujettissement à la TVA. Le partiaire clients/fournisseurs est déjà configuré avec les groupes correspondants totalisés dans le bilan. Comprend la table des codes TVA avec les taux suisses en vigueur depuis le 01.01.2024. Grâce à l’extension spécifique, disponible dans le plan Advanced, vous pouvez générer le formulaire modèle du décompte TVA ainsi que le fichier XML pour charger les données TVA sur le portail de l’AFC. Ouvrez le modèle depuis notre WebApp ou directement depuis le programme, puis enregistrez le fichier sur votre ordinateur.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le modèle dans Banana WebAppDocumentation Modèle
Modèle idéal pour gérer la comptabilité d’une SA ou Sàrl assujettie à la TVA, avec un chiffre d’affaires annuel égal ou supérieur à CHF 500'000. Le plan comptable est structuré selon le modèle PME et contient le partiaire clients / fournisseurs, adapté à ceux qui font la comptabilité selon le chiffre d’affaires.
- Dans le tableau Comptes, à la fin du plan comptable, vous trouverez le partiaire clients et fournisseurs configuré avec des comptes liés aux actifs et passifs ; les soldes apparaîtront donc dans le Bilan.
- Toutes les factures des clients et fournisseurs sont enregistrées au moment de l’émission ou de la réception.
Créez votre fichier
- Ouvrir le modèle avec la WebApp de Banana Comptabilité Plus
- Avec la commande Fichier > Propriétés du fichier, définissez la période, le nom de votre entreprise et la monnaie de base (vous pouvez faire le budget et la comptabilité dans la devise de votre choix).
- Avec la commande Fichier > Enregistrer sous, enregistrez le fichier. Il est conseillé d’indiquer dans le nom du fichier le nom de l’entreprise et l’année, par exemple : "Rossi-SA-20xx.ac2".
ATTENTION : si vous fermez le navigateur sans sauvegarder, vous perdrez les données saisies. Sauvegardez toujours le fichier sur votre ordinateur.
Pour rouvrir le fichier sauvegardé, cliquez sur Fichier > Ouvrir.
Avec ce modèle, vous pouvez :
- Créer des factures avec TVA à envoyer aux clients en utilisant dans la colonne Compte Débit le compte client, et dans la colonne Compte Crédit le compte de revenus. Vous aurez ainsi la facture déjà comptabilisée et intégrée dans le fichier comptable.
- Enregistrer les factures des fournisseurs avec lecture du code QR et créer des ordres de paiement (pain.001). Les fichiers pain.001 sont des messages XML contenant les détails pour exécuter les paiements et peuvent être transmis aux établissements financiers qui reconnaissent ce format. Plus d’informations : Ordres de paiement pain.001 (uniquement avec le plan Advanced - version Dev).
- Importer tous les mouvements à partir des extraits bancaires, postaux ou cartes de crédit grâce aux Règles pour une comptabilisation entièrement automatisée (uniquement avec le plan Advanced).
- Gérer les centres de coût ou les segments pour suivre les secteurs, succursales ou la rentabilité des produits et services.
- Créer un budget et des prévisions financières pour surveiller la liquidité et s’assurer de pouvoir faire face aux engagements futurs ; prévoir les recettes et les coûts, avoir des scénarios pour évaluer la rentabilité de votre entreprise.
- Gérer la TVA selon les dernières réglementations suisses.
- Imprimer tous les rapports nécessaires : Bilans, Journal, Fiches de compte, Factures ouvertes et bien plus encore.
Pour la gestion de la TVA avec les nouveaux taux, vous trouverez des informations détaillées sur la page Gestion TVA.
Certaines fonctionnalités nécessitent un abonnement au plan Advanced de Banana Comptabilité Plus, comme par exemple la génération du modèle ou du fichier XML du décompte TVA, l’utilisation des nouvelles fonctions Règles, Filtrer et Trier temporairement les lignes. Découvrez toutes les fonctions du plan Advanced.
Autres ressources
Personnes morales SA et Sàrl | Grand livre selon l'encaissement |Comptabilité en partie double | TVA
Dans cet article
Personnes morales SA et Sàrl | Grand livre selon l'encaissement |Comptabilité en partie double | TVA
Personnes morales SA et Sàrl | Grand livre selon l'encaissement |Comptabilité en partie double | TVA
Modèle idéal pour la comptabilité d'une SA et d'une Sàrl avec la TVA sur les encaissements. Nous avons utilisé le centre de coûts et de profits CC3 pour configurer la gestion des clients et des fournisseurs sur la base des encaissements. Les taux de TVA sont inclus pour comptabiliser conformément aux réglementations en vigueur à partir de 2024. Grâce au nouveau layout CH10, vous pouvez imprimer vos factures avec le code QR. Vous obtenez automatiquement le bilan, le compte de résultat, ainsi que de nombreux autres rapports qui vous permettent de remplir vos obligations fiscales et de garder le contrôle de la situation financière et économique de l'entreprise. Vous pouvez également créer des prévisions de trésorerie et établir un budget. Ouvrez le modèle depuis notre WebApp ou depuis le programme et enregistrez le fichier sur votre ordinateur.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le modèle dans Banana WebAppDocumentation Modèle
Modèle idéal pour gérer la comptabilité d'une SA et d'une Sàrl avec TVA et un chiffre d'affaires annuel égal ou supérieur à CHF 500'000. Le plan comptable est structuré selon le modèle PME et comprend le grand livre auxiliaire clients/fournisseurs, adapté à ceux qui tiennent leur comptabilité sur la base des encaissements. Toutes les configurations et fonctionnalités nécessaires sont incluses pour :
- Créer et imprimer des factures avec le code QR suisse
- Importer des données à partir d'extraits bancaires
- Définir des règles pour mémoriser et automatiser la saisie des écritures importées des extraits bancaires
- Gérer la TVA selon les nouveaux taux en vigueur
- Gérer des centres de coûts, personnalisables en fonction de vos besoins pour obtenir des détails spécifiques sur certains comptes
- Élaborer des budgets et des prévisions financières
- Imprimer tous les rapports nécessaires : bilans, journal, fiches de comptes, déclarations TVA, factures ouvertes et bien plus encore
Pour la gestion de la TVA avec les nouveaux taux, vous trouverez des informations détaillées sur les pages web dédiées à la Gestion de la TVA.
Certaines fonctionnalités nécessitent un abonnement au plan Advanced de Banana Comptabilité Plus, comme la génération du modèle ou du fichier XML de la déclaration TVA, l'utilisation des nouvelles fonctionnalités des règles, du filtre et du tri temporaire des lignes. Consultez toutes les fonctionnalités du plan Advanced.
Créez votre fichier
- Ouvrez le modèle avec la WebApp de Banana Comptabilité Plus
- Avec la commande Fichier > Propriétés fichier, définissez la période, le nom de votre entreprise et la devise de base (vous pouvez établir un budget et une comptabilité dans n'importe quelle devise).
- Avec la commande Fichier > Enregistrer sous, sauvegardez le fichier. Il est utile d'indiquer dans le nom du fichier le nom de l'entreprise et l'année. Par exemple "Caisse_Rossi-SA-20xx.ac2".
ATTENTION: si vous fermez le navigateur sans enregistrer, vous perdrez les données saisies. Pensez toujours à sauvegarder le fichier sur votre ordinateur.
Pour rouvrir le fichier enregistré, cliquez sur Fichier > Ouvrir.
Aperçu du modèle
DeviseBase: CHF
Comptabilité en partie double avec TVA
| Groupe | Compte | Libellé | Add. dans |
|---|---|---|---|
| BILAN | |||
| ACTIFS | |||
| 1000 | Caisse | 100 | |
| 1020 | Banque | 100 | |
| 100 | Liquidités | 10 | |
| 1060 | Titres | 106 | |
| 106 | Avoirs à court terme cotés en bourse | 10 | |
| 1090 | Compte d'attente en monnaie | 109 | |
| 1091 | Compte d'attente salaires | 109 | |
| 1099 | Compte de passage pour éclaircissements | 109 | |
| 109 | Comptes de transit et d’attente | 10 | |
| 1100 | Créances provenant de livraisons et de prestations (Débiteurs) | 110 | |
| 1109 | Ducroire | 110 | |
| 110 | Créances résultant de livraisons et prestations | 10 | |
| 1140 | Avances et prêts | 114 | |
| 1176 | Impôt anticipé | 114 | |
| 1180 | Créances envers les assurances sociales et institutions de prévoyance | 114 | |
| 1188 | Impôt à la source | 114 | |
| 1190 | Autres créances à court terme | 114 | |
| 1191 | Cautionnements en espèces | 114 | |
| 114 | Autres créances à court terme | 10 | |
| 1200 | Marchandises commerciales | 120 | |
| 1210 | Matières premières | 120 | |
| 1220 | Matières auxiliaires | 120 | |
| 1230 | Matières consommables | 120 | |
| 1260 | Stocks de produits finis | 120 | |
| 1270 | Stocks de produits pas finis | 120 | |
| 1280 | Travaux en cours | 120 | |
| 120 | Stocks et prestations non facturées | 10 | |
| 1300 | Charges payées d‘avance | 130 | |
| 1301 | Produits à recevoir | 130 | |
| 130 | Compte de régularisation de l’actif | 10 | |
| 10 | Actifs circulants | 1 | |
| 1400 | Titres à long terme | 140 | |
| 1440 | Prêts | 140 | |
| 1460 | Prêts à actionnaire | 140 | |
| 140 | Immobilisations financières | 14 | |
| 1480 | Participations | 148 | |
| 148 | Participations | 14 | |
| 1500 | Machines et appareils | 150 | |
| 1510 | Mobilier et installations | 150 | |
| 1520 | Machines de bureau, informatique, systèmes de communication | 150 | |
| 1530 | Véhicules | 150 | |
| 1540 | Outillages et appareils | 150 | |
| 150 | Immobilisations corporelles meubles | 14 | |
| 1600 | Immeubles d’exploitation | 160 | |
| 160 | Immobilisations corporelles immeubles | 14 | |
| 1700 | Brevets, know-how, licences, droits, développement | 170 | |
| 1710 | Marques commerciales | 170 | |
| 1712 | Modèles | 170 | |
| 1770 | Goodwill | 170 | |
| 170 | Immobilisations incorporelles | 14 | |
| 1850 | Capital actions, capital social, droits de participations ou capital de fondation non versés | 180 | |
| 180 | Capital non versé : capital social, capital de fondation | 14 | |
| 14 | Actifs immobilisés | 1 | |
| 1 | Total actifs | 00 | |
| PASSIFS | |||
| 2000 | Dettes résultant d’achats et de prestation de services (créanciers) | 200 | |
| 2030 | Acomptes de clients | 200 | |
| 200 | Dettes à court terme résultant d’achats et de prestations de services | 20 | |
| 2100 | Dettes bancaires | 210 | |
| 2120 | Engagements de financement par leasing | 210 | |
| 2140 | Autres dettes à court terme rémunérées | 210 | |
| 210 | Dettes à court terme rémunérés | 20 | |
| 2200 | TVA due | 220 | |
| 2201 | Décompte TVA | 220 | |
| 2206 | Impôt anticipé dû | 220 | |
| 2208 | Impôts directs | 220 | |
| 2210 | Autres dettes à court terme | 220 | |
| 2260 | Dettes envers actionnaire | 220 | |
| 2261 | Dividendes | 220 | |
| 2270 | Assurances sociales et institutions de prévoyance | 220 | |
| 2279 | Impôt à la source | 220 | |
| 220 | Autres dettes à court terme | 20 | |
| 2300 | Charges à payer | 230 | |
| 2301 | Produits encaissés d’avance | 230 | |
| 2330 | Provisions à court terme | 230 | |
| 230 | Passifs de régularisation et provisions à court terme | 20 | |
| 20 | Dettes à court terme | 2A | |
| 2400 | Dettes bancaires | 240 | |
| 2420 | Engagements de financement par leasing | 240 | |
| 2430 | Emprunts obligataires | 240 | |
| 2450 | Emprunts | 240 | |
| 2451 | Hypothèques | 240 | |
| 240 | Dettes à long terme rémunérées | 24 | |
| 2500 | Autres dettes à long terme | 250 | |
| 250 | Autres dettes à long terme | 24 | |
| 2600 | Provisions | 260 | |
| 260 | Provisions à long termes et provisions légales | 24 | |
| 24 | Dettes à long terme | 2A | |
| 2A | Fonds étrangers | 2 | |
| 2800 | Capital-actions, capital social, capital de fondation | 280 | |
| 280 | Capital social ou capital de fondation | 28 | |
| 2900 | Réserves légales issues du capital | 290 | |
| 2940 | Réserves d‘évaluation | 290 | |
| 290 | Réserves légales issues du capital | 28 | |
| 2950 | Réserves légales issues du bénéfice | 295 | |
| 295 | Réserves légales issues du bénéfice | 28 | |
| 2960 | Réserves libres | 296 | |
| 296 | Réserves libres | 28 | |
| 2970 | Bénéfice / perte reporté | 297 | |
| 29A | Bénéfice / perte de l’exercice | 297 | |
| 297 | Bénéfice / perte du bilan | 28 | |
| 2980 | Propres actions, parts sociales, droits de participations (poste négatif) | 298 | |
| 298 | Propres actions, parts sociales, droits de participations (poste négatif) | 28 | |
| 28 | Fonds propres | 2 | |
| 2 | Total passifs | 00 | |
| COMPTE DE RÉSULTAT | |||
| 3000 | Ventes de produits fabriqués | 30 | |
| 3200 | Ventes de marchandises | 30 | |
| 3400 | Ventes de prestations | 30 | |
| 3600 | Autres ventes et prestations de services | 30 | |
| 3710 | Consommations propres | 30 | |
| 3800 | Déductions sur ventes | 30 | |
| 3805 | Pertes sur clients, variation du ducroire | 30 | |
| 3809 | TVA taux forfaitaires | 30 | |
| 30 | Chiffre d'affaires net résultant des ventes et prestations de services | 3 | |
| 3900 | Variation des stocks de produits semi-finis | 39 | |
| 3901 | Variation des stocks de produits finis | 39 | |
| 3940 | Variation de la valeur des prestations non facturées | 39 | |
| 39 | Variation des travaux en cours et des prestations non facturées | 3 | |
| 3 | Produit net des ventes et des prestations de service | E1 | |
| 4000 | Charges de matériel de l'atelier | 4 | |
| 4200 | Achats de marchandises destinées à la revente | 4 | |
| 4400 | Prestations / travaux de tiers | 4 | |
| 4500 | Charges d'énergie pour l'exploitation | 4 | |
| 4900 | Déductions sur les charges | 4 | |
| 4 | Charges de matériel, de marchandises et de prestations de tiers | E1 | |
| E1 | Résultat brut d'exploitation | E2 | |
| 5000 | Salaires | 5 | |
| 5700 | AVS, AI, APG, assurance-chômage | 5 | |
| 5710 | Caisse de compensation familiale | 5 | |
| 5720 | Prévoyance professionnelle | 5 | |
| 5730 | Assurance-accidents | 5 | |
| 5740 | Assurance pour indemnités maladie | 5 | |
| 5790 | Impôts à la source | 5 | |
| 5800 | Autres charges du personnel | 5 | |
| 5810 | Formation | 5 | |
| 5820 | Frais de voyage | 5 | |
| 5830 | Indemnités forfaitaires | 5 | |
| 5900 | Charges de personnel temporaire | 5 | |
| 5 | Charges de personnel | E2 | |
| E2 | Résultat brut d'exploitation après charges de personnel | E3 | |
| 6000 | Charges de locaux | 60 | |
| 6040 | Nettoyage locaux | 60 | |
| 60 | Charges de locaux | 6 | |
| 6100 | Entretien, réparations et remplacement des inst. servant à l'exploitation | 61 | |
| 6105 | Leasing immobilisations corporelles meubles | 61 | |
| 61 | Entretien, réparations et remplacement des inst. servant à l'exploitation | 6 | |
| 6200 | Réparations | 62 | |
| 6210 | Carburant | 62 | |
| 6220 | Assurances voitures | 62 | |
| 6260 | Leasing et location de véhicules | 62 | |
| 6270 | Charges de véhicules comme prélèvements à titre privé | 62 | |
| 6282 | Charges de transport | 62 | |
| 62 | Charges de véhicules et de transport | 6 | |
| 6300 | Assurances-choses, droits, taxes, autorisations | 63 | |
| 63 | Assurances-choses | 6 | |
| 6402 | Électricité | 64 | |
| 6410 | Chauffage | 64 | |
| 6430 | Eau | 64 | |
| 6460 | Évacuation des déchets | 64 | |
| 64 | Charges d'énergie et évacuation des déchets | 6 | |
| 6500 | Matériel de bureau | 65 | |
| 6503 | Littérature technique, journaux, revues | 65 | |
| 6510 | Téléphone, Internet | 65 | |
| 6511 | Services d'hosting | 65 | |
| 6513 | Frais postaux | 65 | |
| 6570 | Charges et leasing d'informatique | 65 | |
| 6580 | Licences, updates | 65 | |
| 6583 | Consommables | 65 | |
| 65 | Charges d'administration et d'informatique | 6 | |
| 6600 | Publicité | 66 | |
| 6642 | Cadeaux à la clientèle | 66 | |
| 66 | Publicité | 6 | |
| 6700 | Autres charges d'exploitation | 67 | |
| 67 | Autres charges d'exploitation | 6 | |
| 6 | Charges divers d'exploitation | E3 | |
| E3 | Résultat d'exploitation avant intérêts, impôts et amortissements (EBITDA) | E4 | |
| 6800 | Amortissement et ajustement de valeur des postes sur les actifs immobilisés | 68 | |
| 68 | Amortissement et ajustement de valeur des immobilitations | E4 | |
| E4 | Résultat d'exploitation avant intérêts, impôts (EBIT) | E5 | |
| 6900 | Charges pour intérêts bancaires | 69 | |
| 6940 | Frais bancaires | 69 | |
| 6950 | Produits financiers | 69 | |
| 69 | Charges et produits financiers | E5 | |
| E5 | Résultat d'exploitation avant impôts (EBT) | E6 | |
| 7000 | Produits accessoires | 7 | |
| 7010 | Charges accessoires | 7 | |
| 7500 | Produits des immeubles d'exploitation | 7 | |
| 7510 | Charges des immeubles d'exploitation | 7 | |
| 7 | Résultat des activités annexes d'exploitation | E6 | |
| 8000 | Charges hors exploitation | 8 | |
| 8100 | Produits hors exploitation | 8 | |
| 8500 | Charges extraordinaires, exceptionnelles ou hors période | 8 | |
| 8510 | Produits extraordinaires, exceptionnels ou hors période | 8 | |
| 8 | Résultats extraordinaires et hors exploitation | E6 | |
| E6 | Résultat de l'exercice avant impôts | E7 | |
| 8900 | Impôts directs | 89 | |
| 89 | Impôts directs | E7 | |
| E7 | Résultat de l'exercice | 29A | |
| 00 | Différence doit être = 0 (cellule vide) | ||
| Clients et Fournisseurs | |||
| Clients | |||
| ;10001 | Client 1 | CLI | |
| ;10002 | Client 2 | CLI | |
| ;10003 | Client 3 | CLI | |
| ;10004 | Client 4 | CLI | |
| ;10005 | Client 5 | CLI | |
| CLI | Total client | ||
| Créanciers | |||
| ;20001 | Fournisseurs 1 | CRE | |
| ;20002 | Fournisseurs 2 | CRE | |
| ;20003 | Fournisseurs 3 | CRE | |
| ;20004 | Fournisseurs 4 | CRE | |
| ;20005 | Fournisseurs 5 | CRE | |
| CRE | Total Créanciers | ||
| CENTRES DE COÛT | |||
| .EMB | Emballages A | ST | |
| .MPR | Matières premières A | ST | |
| .MAU | Matières auxiliaires A | ST | |
| ST | Total Stock | ||
| ,ENT1 | Entretien1 | ENT | |
| ,ENT2 | Entretien 2 | ENT | |
| ,ENT3 | Entretien 3 | ENT | |
| ENT | Total frais d'entretien | ||
| ;PB1 | Publicité type 1 | PU | |
| ;PB2 | Publicité type 2 | PU | |
| PU | Totale charges de publicité | ||
| Cod. TVA | Libellé | %TVA |
|---|---|---|
| Explications (Chiffres) | ||
| V = Chiffre d'affaires (Ventes et services) (200) | ||
| VS = Rabais sur ventes est services (235) | ||
| B = Impôt sur les acquisitions (38x) | ||
| M = Achats de matières et de préstations de services (400) | ||
| I = Investissements et charges d'exploitation (405) | ||
| K= Corrections (410, 415, 420) | ||
| Z = Hors champs TVA (910) | ||
| Informations codes TVA (ne pas modifier svp) | ||
| id=vatcodes-chf-2024.20230614 | ||
| Dernière mise à jour: 14.06.2023 | ||
| TVA DUE | ||
| V0 | Prestations exonérées (220) | |
| V0-E | Prestations fournies à l’étranger (221) | |
| V0-T | Transferts avec la procédure de déclaration (225) | |
| V0-N | Prestations non imposables (230) | |
| Diminutions de la contre-prestation voir rabais | ||
| V0-D | Divers (280) | |
| V77 | Ventes et services 7.7% | 7.70 |
| V81 | Ventes et services 8.1% | 8.10 |
| V77-B | Ventes et services 7.7% (optés) | 7.70 |
| V81-B | Ventes et services 8.1% (optés) | 8.10 |
| V25-N | Ventes et services 2.5% | 2.50 |
| V26 | Ventes et services 2.6% | 2.60 |
| V37 | Ventes et services 3.7% | 3.70 |
| V38 | Ventes et services 3.8% | 3.80 |
| VS77 | Rabais sur ventes et services 7.7% | 7.70 |
| VS81 | Rabais sur ventes et services 8.1% | 8.10 |
| VS25-N | Rabais sur ventes et services 2.5% | 2.50 |
| VS26 | Rabais sur ventes et services 2.6% | 2.60 |
| VS37 | Rabais sur ventes et services 3.7% | 3.70 |
| VS38 | Rabais sur ventes et services 3.8% | 3.80 |
| Total du chiffre d’affaires imposable (299) | ||
| F1 | 1. Taux dette fiscale nette 2024 | |
| F2 | 2. Taux dette fiscale nette 2024 | |
| FS1 | Rabais sur ventes et services 1. taux dette fiscale nette 2024 | |
| FS2 | Rabais sur ventes et services 2. taux dette fiscale nette 2024 | |
| F3 | 1. Taux dette fiscale nette 2018 | 2.80 |
| F4 | 2. Taux dette fiscale nette 2018 | |
| FS3 | Rabais sur ventes et services 1. taux dette fiscale nette 2018 | |
| FS4 | Rabais sur ventes et services 2. taux dette fiscale nette 2018 | |
| Total du chiffre d'affaires dette fiscale nette (322-333) | ||
| B77 | Impôt sur les acquisitions 7.7% (TVA incluse) | 7.70 |
| B77-1 | Impôt sur les acquisitions 7.7% (hors TVA) | 7.70 |
| B77-2 | Impôt sur les acquisitions 7.7% (montant TVA) | 7.70 |
| B81 | Impôt sur les acquisitions 8.1% (TVA incluse) | 8.10 |
| B81-1 | Impôt sur les acquisitions 8.1% (hors TVA) | 8.10 |
| B81-2 | Impôt sur les acquisitions 8.1% (montant TVA) | 8.10 |
| Total Impôt sur les acquisitions (382-383) | ||
| Total de l’impôt dû (399) | ||
| TVA DEDUCTIBLE | ||
| M0 | Achats exonérés | |
| I0 | Investissements et charges d'exploitation exonérés | |
| M77 | Achats de matières et de services 7.7% (TVA incluse) | 7.70 |
| M77-1 | Achats de matières et de services 7.7% (hors TVA) | 7.70 |
| M77-2 | Achats de matières et de services 7.7% (montant TVA) | 7.70 |
| M81 | Achats de matières et de services 8.1% (TVA incluse) | 8.10 |
| M81-1 | Achats de matières et de services 8.1% (hors TVA) | 8.10 |
| M81-2 | Achats de matières et de services 8.1% (montant TVA) | 8.10 |
| M25 | Achats de matières et de services 2.5% | 2.50 |
| M26 | Achats de matières et de services 2.6% | 2.60 |
| M37 | Achats de matières et de services 3.7% | 3.70 |
| M38 | Achats de matières et de services 3.8% | 3.80 |
| Investissements et autres charges d'exploitation | ||
| I77 | Investissements et charges d'exploitation 7.7% | 7.70 |
| I77-1 | Investissements et charges d'exploitation 7.7% (hors TVA) | 7.70 |
| I77-2 | Investissements et charges d'exploitation 7.7% (montant TVA) | 7.70 |
| I81 | Investissements et charges d'exploitation 8.1% | 8.10 |
| I81-1 | Investissements et charges d'exploitation 8.1% (hors TVA) | 8.10 |
| I81-2 | Investissements et charges d'exploitation 8.1% (montant TVA) | 8.10 |
| I25 | Investissements et charges d'exploitation 2.5% | 2.50 |
| I26 | Investissements et charges d'exploitation 2.6% | 2.60 |
| I37 | Investissements et charges d'exploitation 3.7% | 3.70 |
| I38 | Investissements et charges d'exploitation 3.8% | 3.80 |
| Corrections et réductions | ||
| K77-A | Dégrèvement ultérieur de l’impôt préalable 7.7% (410) | 7.70 |
| K81-A | Dégrèvement ultérieur de l’impôt préalable 8.1% (410) | 8.10 |
| K77-B | Corrections de l’impôt préalable 7.7% (415) | 7.70 |
| K81-B | Corrections de l’impôt préalable 8.1% (415) | 8.10 |
| K77-C | Réductions de la déduction de l’impôt préalable 7.7% (420) | 7.70 |
| K81-C | Réductions de la déduction de l’impôt préalable 8.1% (420) | 8.10 |
| F1050 | Mise en compte de l'impôt selon le formulaire n. 1050 | |
| F1055 | Mise en compte de l'impôt selon le formulaire n. 1055 | |
| Total impôt préalable (479) | ||
| Total à payer ou en faveur (510) | ||
| Autres mouvements de fonds | ||
| Z0-A | Subventions, taxes touristiques encaissées par les offices du tourisme, contributions versées aux établissements chargés de l'élimination des déchets et de l'approvisionnement en eau (let. a à c) | |
| Z0 | Les dons, les dividendes, les dédommagements, etc. | |
| Hors champs TVA | ||
| Total final pour contrôle | ||
Persone giuridiche | IVA aliquota saldo
Dans cet article
Persone giuridiche | IVA aliquota saldo
Persone giuridiche | IVA aliquota saldo
Modello predefinito per gestire la contabilità con IVA l'aliquota saldo. Le impostazioni dei codici IVA e la nuova estensione per il metodo aliquota saldo sono state aggiornate alle nuove normative IVA, in vigore dal 01.01.2024. Banana contabilità Plus prepara tutti i calcoli, il riassunto IVA, il fac-simile formulario IVA e il file Xml per inoltrare i dati elettronicamente sul sito dell'AFC. Apri il modello dalla nostra WebApp, oppure dal programma e salva il file sul tuo computer.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le modèle dans Banana WebAppDocumentation Modèle
Le aziende che hanno una cifra d'affari annua (incluso IVA) non superiore a 5,024 milioni di franchi e con l'imposta dovuta non superiore a 103'000 franchi annui possono optare per l'IVA aliquota saldo, dietro richiesta e autorizzazione dall'AFC.
Maggiori informazioni sono disponibili sul sito della Confederazione alla pagina Aliquote saldo e aliquote forfettarie in materia di IVA.
Nel modello di Banana Contabilità Plus, il piano contabile e la tabella Codici IVA hanno tutte le impostazioni per gestire l'IVA in Svizzera con l'aliquota saldo.
Puoi decidere se nelle registrazioni:
- Avere la scomposizione IVA su ogni registrazione
Prima di iniziare a registrare, inserisci le tue aliquote IVA nella tabella Codici IVA e inserisci "SÌ" nella colonna Lordo. Ad ogni registrazione, ci sarà la scomposizione IVA, con l'importo IVA indicato nell'apposita colonna. - Calcolare l'IVA aliquota saldo alla fine del periodo
I Codici IVA devono essere inseriti nel dialogo del calcolo IVA, presente nell'estensione di Banana Contabilità Plus. Le registrazioni verranno registrate con gli importi al lordo IVA e non ci sarà la scomposizione degli importi IVA.
Maggiori informazioni sono disponibili alla pagina Formulario IVA - aliquota saldo/forfetaria.
A fine periodo il programma esegue in automatico il calcolo dell'IVA ad aliquota saldo e crea in PDF il fac-simile del formulario ufficiale e il file Xml per l'inoltro elettronico dei dati IVA all'AFC.
Il programma include tante funzioni per lavorare velocemente e ottenere risultati professionali.
Per alcune funzioni è necessario un abbonamento al piano Advanced di Banana contabilità Plus, come per esempio generare il fac-simile o il file XML del Rendiconto IVA, utilizzare le nuove funzioni delle Regole, Filtro e Ordina righe temporaneo. Guarda tutte le funzioni del piano Advanced.
Crea il tuo file
- Apri il modello con la WebApp di Banana Contabilità Plus
- Con il comando File > Proprietà file imposta il periodo, il nome della tua azienda e la moneta di base (puoi fare il budget e la contabilità in qualsiasi moneta desideri).
- Con il comando File > Salva con nome, salva il file. È utile indicare nel nome del file, il nome della Società e l'anno. Per esempio "Bernasconi-Sagl-20xx.ac2".
ATTENZIONE: se chiudi il browser senza salvare, perderai i dati immessi. Salva sempre il file sul tuo computer.
Altre informazioni e approfondimenti:
Aperçu du modèle
Company SA
Divisa Base: CHF
Contabilità in partita doppia con IVA
| Gruppo | Conto | Descrizione | Somma in |
|---|---|---|---|
| BILANCIO | |||
| ATTIVI | |||
| 1000 | Cassa | 100 | |
| 1020 | Banca | 100 | |
| 1045 | Carte di credito / Carte di debito | 100 | |
| 100 | Liquidità | 10 | |
| 1060 | Titoli | 106 | |
| 106 | Attivi quotati in borsa detenuti a breve termine | 10 | |
| 1090 | Conto di trasferimento | 109 | |
| 1091 | Conto di giro salari | 109 | |
| 1099 | Conto di chiarimento | 109 | |
| 109 | Conti di trasferimento | 10 | |
| 1100 | Crediti da forniture e prestazioni (debitori) | 110 | |
| 1109 | Delcredere | 110 | |
| 110 | Crediti da forniture e prestazioni | 10 | |
| 1140 | Anticipi e prestiti | 114 | |
| 1176 | Imposta preventiva | 114 | |
| 1179 | Imposta alla fonte | 114 | |
| 1180 | Crediti da assicurazioni sociali e istituti di previdenza | 114 | |
| 1190 | Crediti diversi a breve termine | 114 | |
| 1191 | Cauzioni | 114 | |
| 114 | Altri crediti a breve termine | 10 | |
| 1200 | Merce di rivendita | 120 | |
| 1210 | Materia prima | 120 | |
| 1230 | Materia ausiliaria | 120 | |
| 1231 | Materiale di consumo | 120 | |
| 1260 | Prodotti finiti | 120 | |
| 1270 | Prodotti in corso di fabbricazione | 120 | |
| 1280 | Prestazioni di servizi non fatturate | 120 | |
| 120 | Scorte e prestazioni di servizi non fatturate | 10 | |
| 1300 | Costi anticipati | 130 | |
| 1301 | Ricavi da incassare | 130 | |
| 130 | Ratei e risconti attivi | 10 | |
| 10 | Attivo circolante | 1 | |
| 1400 | Titoli | 140 | |
| 1440 | Prestiti | 140 | |
| 1460 | Prestito/Prestito ipotecario a correntista | 140 | |
| 140 | Immobilizzazioni finanziarie | 14 | |
| 1480 | Partecipazioni | 148 | |
| 148 | Partecipazioni | 14 | |
| 1500 | Macchine e attrezzature | 150 | |
| 1510 | Mobilio e installazioni | 150 | |
| 1520 | Macchine ufficio, informatica e tecnologia della comunicazione | 150 | |
| 1530 | Veicoli | 150 | |
| 1540 | Utensili e apparecchiature | 150 | |
| 150 | Immobilizzazioni materiali mobiliari | 14 | |
| 1600 | Immobili aziendali | 160 | |
| 160 | Immobilizzazioni materiali immobiliari | 14 | |
| 1700 | Brevetti, know-how, licenze, diritti e sviluppo | 170 | |
| 1710 | Marchi | 170 | |
| 1712 | Modelli | 170 | |
| 1770 | Goodwill | 170 | |
| 170 | Immobilizzazioni immateriali | 14 | |
| 1850 | Capitale azionario, capitale sociale, diritti di partecipazione o capitale della fondazione non versati | 180 | |
| 180 | Capitale sociale o capitale della fondazione non versato | 14 | |
| 14 | Attivo fisso | 1 | |
| 1 | Totale attivi | 00 | |
| PASSIVI | |||
| 2000 | Debiti per forniture e prestazioni (creditori) | 200 | |
| 2030 | Anticipi da terzi | 200 | |
| 200 | Debiti per forniture e prestazioni | 20 | |
| 2100 | Banca passiva | 210 | |
| 2120 | Impegni leasing finanziari | 210 | |
| 2140 | Altri debiti onerosi | 210 | |
| 210 | Debiti onerosi a breve termine | 20 | |
| 2200 | IVA dovuta | 220 | |
| 2201 | Rendiconto IVA | 220 | |
| 2206 | Imposta preventiva | 220 | |
| 2208 | Imposte dirette | 220 | |
| 2209 | Imposta alla fonte | 220 | |
| 2210 | Altri debiti a breve termine | 220 | |
| 2260 | Debiti verso azionista | 220 | |
| 2269 | Dividendi | 220 | |
| 2270 | Conto corrente AVS, AI, IPG, AD | 220 | |
| 220 | Altri debiti a breve termine | 20 | |
| 2300 | Costi da pagare | 230 | |
| 2301 | Ricavi incassati anticipatamente | 230 | |
| 2330 | Accantonamenti a breve termine | 230 | |
| 230 | Ratei e risconti passivi, accantonamenti a breve termine | 20 | |
| 20 | Capitale di terzi a breve termine | 2A | |
| 2400 | Debiti bancari | 240 | |
| 2420 | Impegni leasing finanziari | 240 | |
| 2430 | Prestiti obbligazionari | 240 | |
| 2450 | Prestiti | 240 | |
| 2451 | Mutui ipotecari | 240 | |
| 240 | Debiti onerosi a lungo termine | 24 | |
| 2500 | Altri debiti a lungo termine (non onerosi) | 250 | |
| 250 | Altri debiti a lungo termine | 24 | |
| 2600 | Accantonamenti | 260 | |
| 260 | Accantonamenti a lungo termine e poste analoghe previste dalla legge | 24 | |
| 24 | Capitale di terzi a lungo termine | 2A | |
| 2A | Capitale dei terzi | 2 | |
| 2800 | Capitale azionario, capitale sociale, diritti di partecipazione o capitale della fondazione | 280 | |
| 280 | Capitale sociale o della fondazione | 28 | |
| 2900 | Aggio alla costituzione o in caso di aumento di capitale | 290 | |
| 2903 | Riserva legale da capitale | 290 | |
| 2950 | Riserva legale da utili | 290 | |
| 2955 | Riserve da rivalutazioni | 290 | |
| 2960 | Riserve facoltative da utili | 290 | |
| 290 | Riserve | 28 | |
| 2965 | Azioni proprie, parti sociali, diritti di partecipazione (posta negativa) | 296 | |
| 296 | Azioni proprie, parti sociali, diritti di partecipazione (posta negativa) | 28 | |
| 2970 | Utile/perdita riportata | 297 | |
| 2979 | Utile/perdita annuale | 297 | |
| 297 | Utile/perdita da bilancio | 28 | |
| 28 | Capitale proprio | 2 | |
| 2 | Totale passivi | 00 | |
| CONTO ECONOMICO | |||
| 3000 | Ricavi prodotti fabbricati | 30 | |
| 3200 | Ricavi merci di rivendita | 30 | |
| 3400 | Ricavi prestazioni di servizi | 30 | |
| 3600 | Altri ricavi e prestazioni di servizi | 30 | |
| 3710 | Consumo proprio | 30 | |
| 3800 | Diminuzione di ricavi | 30 | |
| 3805 | Perdite su debitori, variazione delcredere | 30 | |
| 3809 | IVA aliquota saldo | 30 | |
| 3810 | Commissioni carte di credito/debito | 30 | |
| 30 | Importo netto dei ricavi da forniture e prestazioni | 3 | |
| 3900 | Variazione delle scorte di prodotti finiti | 39 | |
| 3901 | Variazione delle scorte di prodotti in corso di fabbricazione | 39 | |
| 3940 | Variazione prestazioni di servizi non fatturate | 39 | |
| 39 | Variazione delle scorte e delle prestazioni di servizi | 3 | |
| 3 | Ricavo d'esercizio da forniture e prestazioni | E1 | |
| 4000 | Costi materiale per la fabbricazione | 4 | |
| 4200 | Costi delle merci di rivendita | 4 | |
| 4400 | Lavori di terzi / prestazioni di subappaltanti | 4 | |
| 4500 | Consumi energia per la produzione | 4 | |
| 4800 | Diminuzione di costi | 4 | |
| 4 | Costi per il materiale, la merce i servizi e l'energia | E1 | |
| E1 | Utile lordo d'esercizio dopo deduzione dei costi per il materiale e le merci di rivendita | E2 | |
| 5000 | Salari | 5 | |
| 5700 | Contributi AVS/AI/IPG/AD | 5 | |
| 5710 | Contributi cassa assegni familiari | 5 | |
| 5720 | Contributi previdenza professionale obbligatoria | 5 | |
| 5730 | Premi per l'assicurazione infortuni professionali | 5 | |
| 5740 | Assicurazione indennità giornaliera per malattia | 5 | |
| 5790 | Imposta alla fonte | 5 | |
| 5800 | Altri costi del personale | 5 | |
| 5810 | Formazione del personale | 5 | |
| 5820 | Spese di viaggio | 5 | |
| 5830 | Rimborsi spese forfettarie | 5 | |
| 5900 | Prestazioni di terzi | 5 | |
| 5 | Costi per il personale | E2 | |
| E2 | Utile lordo d'esercizio dopo deduzione dei costi per il personale | E3 | |
| 6000 | Costi dei locali | 60 | |
| 6040 | Pulizia locali | 60 | |
| 60 | Costi dei locali | 6 | |
| 6100 | Manutenzioni, riparazioni e sostituzione immobilizzazioni mobiliari | 61 | |
| 6105 | Costi leasing immobilizzazioni mobiliari | 61 | |
| 61 | Manutenzioni, riparazioni, sostituzioni (MRS); leasing di immobilizzazioni materiali mobiliari | 6 | |
| 6200 | Riparazioni | 62 | |
| 6210 | Benzina | 62 | |
| 6220 | Assicurazioni auto | 62 | |
| 6260 | Leasing e noleggio auto | 62 | |
| 6270 | Quota privata dei costi auto | 62 | |
| 6280 | Costi di trasporto | 62 | |
| 62 | Costi auto e di trasporto | 6 | |
| 6300 | Assicurazioni cose, contributi, tasse e autorizzazioni | 63 | |
| 63 | Assicurazioni cose, contributi, tasse e autorizzazioni | 6 | |
| 6402 | Elettricità | 64 | |
| 6410 | Riscaldamento | 64 | |
| 6430 | Acqua | 64 | |
| 6460 | Spazzatura | 64 | |
| 64 | Costi energia e smaltimento | 6 | |
| 6500 | Materiale d'ufficio | 65 | |
| 6503 | Riviste specialistiche, giornali, periodici | 65 | |
| 6510 | Telefono / internet | 65 | |
| 6511 | Hosting presso terzi | 65 | |
| 6513 | Porti (spese postali) | 65 | |
| 6570 | Costi informatici incluso leasing | 65 | |
| 6580 | Costi per licenze ed aggiornamenti | 65 | |
| 6583 | Materiale di consumo | 65 | |
| 65 | Costi amministrativi e informatici | 6 | |
| 6600 | Costi pubblicitari | 66 | |
| 6642 | Regali a clienti | 66 | |
| 66 | Costi pubblicitari | 6 | |
| 6700 | Altri costi d'esercizio | 67 | |
| 67 | Altri costi d'esercizio | 6 | |
| 6 | Costi diversi d'esercizio | E3 | |
| E3 | Risultato d'esercizio prima degli ammortamenti e rettifiche, risultati finanziari e imposte (EBITDA) | E4 | |
| 6800 | Ammortamenti e rettifiche di valore dell'attivo fisso | 68 | |
| 68 | Ammortamenti e rettifiche di valore dell'attivo fisso | E4 | |
| E4 | Risultato d'esercizio prima dei risultati finanziari e delle imposte (EBIT) | E5 | |
| 6900 | Costi per interessi bancari | 69 | |
| 6940 | Spese banca | 69 | |
| 6950 | Ricavi finanziari | 69 | |
| 69 | Costi e ricavi finanziari | E5 | |
| E5 | Risultato d'esercizio prima delle imposte (EBT) | E6 | |
| 7000 | Ricavi attività accessoria | 7 | |
| 7010 | Costi attività accessoria | 7 | |
| 7500 | Ricavi immobili aziendali | 7 | |
| 7510 | Costi immobili aziendali | 7 | |
| 7 | Risultato accessorio d'esercizio | E6 | |
| 8000 | Costi estranei | 8 | |
| 8100 | Ricavi estranei | 8 | |
| 8500 | Costi straordinari, unici o relativi ad altri periodi contabili | 8 | |
| 8510 | Ricavi straordinari, unici o relativi ad altri periodi contabili | 8 | |
| 8 | Risultato estraneo, straordinario, unico o relativo ad altri periodi contabili | E6 | |
| E6 | Utile o perdita prima delle imposte | E7 | |
| 8900 | Imposte dirette | 89 | |
| 89 | Imposte dirette | E7 | |
| E7 | Utile o perdita annuale | 2979 | |
| 00 | Differenza deve essere zero (cella vuota) | ||
| Partitario Clienti e Fornitori | |||
| Partitario clienti | |||
| ;110001 | Bianchi SA | CLI | |
| ;110002 | Rossi Francesco | CLI | |
| ;110003 | John Smith | CLI | |
| ;110004 | Rossier Anne | CLI | |
| ;110005 | Müller AG | CLI | |
| CLI | Totale clienti | ||
| Partitario fornitori | |||
| ;200001 | Alberti Sergio | FOR | |
| ;200002 | Fumagalli Lorenzo | FOR | |
| ;200003 | Color SA | FOR | |
| ;200004 | Martini Sagl | FOR | |
| FOR | Totale fornitori | ||
| CENTRI DI COSTO | |||
| .IMB | Imballaggi A | MAG | |
| .MP | Materie prime A | MAG | |
| .MS | Materie sussidiarie A | MAG | |
| MAG | Totale magazzino | ||
| ,MAN1 | Manutenzione 1 | MAN | |
| ,MAN2 | Manutenzione 2 | MAN | |
| ,MAN3 | Manutenzione 3 | MAN | |
| MAN | Totale spese di manutenzione | ||
| ;PB1 | Pubblicità tipo 1 | PU | |
| ;PB2 | Pubblicità tipo 2 | PU | |
| PU | Totale spese di pubblicità |
| Cod. IVA | Descrizione | %IVA |
|---|---|---|
| Spiegazioni (Cifra) | ||
| V = Cifra d'affari (Vendite e servizi) (200) | ||
| VS = Sconti su vendite e servizi (235) | ||
| B = Imposta sull’acquisto (38x) | ||
| M = Acquisti materiale e prestazioni di servizio (400) | ||
| I = Investimenti o costi d'esercizio (405) | ||
| K= Correzioni (410, 415 420) | ||
| Z = Fuori campo (910) | ||
| Informazioni codici iva (non modificare) | ||
| id=vatcodes-chi-2024.20230614 | ||
| Ultimo aggiornamento: 14.06.2023 | ||
| IVA dovuta | ||
| V0 | Prestazioni esenti (220) | |
| V0-E | Prestazioni all'estero (221) | |
| V0-T | Trasferimenti (225) | |
| V0-N | Prestazioni non imponibili (230) | |
| Diminuzioni della controprestazione vedi sconti | ||
| V0-D | Diversi (280) | |
| V77 | Vendite e servizi 7.7% | 7.70 |
| V81 | Vendite e servizi 8.1% | 8.10 |
| V77-B | Vendite e servizi 7.7% (optati ) | 7.70 |
| V81-B | Vendite e servizi 8.1% (optati ) | 8.10 |
| V25-N | Vendite e servizi 2.5% | 2.50 |
| V26 | Vendite e servizi 2.6% | 2.60 |
| V37 | Vendite e servizi 3.7% | 3.70 |
| V38 | Vendite e servizi 3.8% | 3.80 |
| VS77 | Sconto su vendite e servizi 7.7% | 7.70 |
| VS81 | Sconto su vendite e servizi 8.1% | 8.10 |
| VS25-N | Sconto su vendite e servizi 2.5% | 2.50 |
| VS26 | Sconto su vendite e servizi 2.6% | 2.60 |
| VS37 | Sconto su vendite e servizi 3.7% | 3.70 |
| VS38 | Sconto su vendite e servizi 3.8% | 3.80 |
| Cifra d’affari imponibile complessiva (299) | ||
| F1 | 1. Aliquota saldo 2024 | |
| F2 | 2. Aliquota saldo 2024 | |
| FS1 | Sconto su vendite e servizi 1. Aliquota saldo 2024 | |
| FS2 | Sconto su vendite e servizi 2. Aliquota saldo 2024 | |
| F3 | 1. Aliquota saldo 2018 | |
| F4 | 2. Aliquota saldo 2018 | |
| FS3 | Sconto su vendite e servizi 1. Aliquota saldo 2018 | |
| FS4 | Sconto su vendite e servizi 2. Aliquota saldo 2018 | |
| Totale cifra d'affari aliquota saldo (322-333) | ||
| B77 | Imposta sull'acquisto 7.7% (incluso IVA) | 7.70 |
| B77-1 | Imposta sull'acquisto 7.7% (escluso IVA) | 7.70 |
| B77-2 | Imposta sull'acquisto 7.7% (importo IVA) | 7.70 |
| B81 | Imposta sull'acquisto 8.1% (incluso IVA) | 8.10 |
| B81-1 | Imposta sull'acquisto 8.1% (escluso IVA) | 8.10 |
| B81-2 | Imposta sull'acquisto 8.1% (importo IVA) | 8.10 |
| Imposta sull’acquisto (382-383) | ||
| Totale dell’imposta dovuta (399) | ||
| IVA rimborsabile | ||
| M0 | Acquisti esenti | |
| I0 | Investimenti e costi d'esercizio esenti | |
| M77 | Acquisti merce e servizi 7.7% (incluso IVA) | 7.70 |
| M77-1 | Acquisti merce e servizi 7.7% (escluso IVA) | 7.70 |
| M77-2 | Acquisti merce e servizi 7.7% (importo IVA) | 7.70 |
| M81 | Acquisti merce e servizi 8.1% (incluso IVA) | 8.10 |
| M81-1 | Acquisti merce e servizi 8.1% (escluso IVA) | 8.10 |
| M81-2 | Acquisti merce e servizi 8.1% (importo IVA) | 8.10 |
| M25 | Acquisti merce e servizi 2.5% | 2.50 |
| M26 | Acquisti merce e servizi 2.6% | 2.60 |
| M37 | Acquisti merce e servizi 3.7% | 3.70 |
| M38 | Acquisti merce e servizi 3.8% | 3.80 |
| Costi d'esercizio e investimenti | ||
| I77 | Investimenti e costi d'esercizio 7.7% | 7.70 |
| I77-1 | Investimenti e costi d'esercizio 7.7% (escluso IVA) | 7.70 |
| I77-2 | Investimenti e costi d'esercizio 7.7% (Importo IVA) | 7.70 |
| I81 | Investimenti e costi d'esercizio 8.1% | 8.10 |
| I81-1 | Investimenti e costi d'esercizio 8.1% (escluso IVA) | 8.10 |
| I81-2 | Investimenti e costi d'esercizio 8.1% (Importo IVA) | 8.10 |
| I25 | Investimenti e costi d'esercizio 2.5% | 2.50 |
| I26 | Investimenti e costi d'esercizio 2.6% | 2.60 |
| I37 | Investimenti e costi d'esercizio 3.7% | 3.70 |
| I38 | Investimenti e costi d'esercizio 3.8% | 3.80 |
| Correzioni e Rettifiche | ||
| K77-A | Sgravio fiscale successivo 7.7% (410) | 7.70 |
| K81-A | Sgravio fiscale successivo 8.1% (410) | 8.10 |
| K77-B | Correzioni dell’imposta precedente 7.7% (415) | 7.70 |
| K81-B | Correzioni dell’imposta precedente 8.1% (415) | 8.10 |
| K77-D | Riduzioni della deduzione dell’imposta precedente 7.7% (420) | 7.70 |
| K81-D | Riduzioni della deduzione dell’imposta precedente 8.1% (420) | 8.10 |
| F1050 | Computo dell'imposta secondo modulo n. 1050 | |
| F1055 | Computo dell'imposta secondo modulo n. 1055 | |
| Totale Iva rimborsabile (479) | ||
| Totale da versare (500) o da ricevere (510) | ||
| Altri flussi finanziari | ||
| Z0-A | Sussidi, tasse turistiche incassate da uffici turistici, contributi per lo smaltimento dei rifiuti e le aziende fornitrici d'acqua | |
| Z0 | Doni, dividendi, risarcimenti dei danni ecc. | |
| Fuori campo | ||
| Totale finale per controllo | ||
| Gruppo | Articolo | Descrizione | Somma in |
|---|---|---|---|
| AD-1 | Sedie categoria A | 10 | |
| AD-2 | Sedie categoria B | 10 | |
| 10 | Totale sedie categoria A e B | ||
| AB-1 | Tavoli categoria A | 12 | |
| AB-2 | Tavoli categoria B | 12 | |
| 12 | Totale tavoli categoria A e B | ||
Petites entreprises | Comptabilité en partie double | PME
Dans cet article
Petites entreprises | Comptabilité en partie double | PME
Petites entreprises | Comptabilité en partie double | PME
Le modèle, déjà configuré avec un plan comptable PME, offre une structure simple et optimale, permettant de passer directement à l’enregistrement des écritures. Le programme génère automatiquement les fiches de compte, le décompte TVA avec les nouveaux taux 2024 (uniquement avec le plan Advanced), le bilan et le compte de résultat. Ouvrez le modèle depuis notre WebApp ou depuis le programme, puis enregistrez le fichier sur votre ordinateur.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le modèle dans Banana WebAppDocumentation Modèle
Le programme comprend de nombreuses fonctionnalités pour travailler rapidement et obtenir des résultats professionnels :
- Importer des données à partir des extraits bancaires
- Créer et imprimer des factures avec le code QR suisse
- Configurer les règles pour mémoriser et automatiser les écritures importées depuis les extraits bancaires.
- Gérer la TVA selon les nouveaux taux
- Gérer les centres de coût, personnalisables selon vos besoins pour consulter des détails spécifiques sur certains comptes.
- Créer un budget et des prévisions financières
- Imprimer tous les rapports nécessaires : bilans, journal, fiches de compte, décomptes TVA, factures ouvertes, etc.
Pour la gestion de la TVA avec les nouveaux taux, vous trouverez des informations détaillées sur la page Gestion TVA
Certaines fonctionnalités nécessitent un abonnement au plan Advanced de Banana Comptabilité Plus, comme par exemple la génération du fac-similé ou du fichier XML du décompte TVA, ou l’utilisation des fonctions avancées Règles, Filtrer et Tri temporaire. Voir toutes les fonctionnalités du plan Advanced.
Créez votre fichier
- Ouvrir le modèle avec la WebApp de Banana Comptabilité Plus
- Avec la commande Fichier > Propriétés du fichier, définissez la période, le nom de votre entreprise et la devise de base (vous pouvez faire la comptabilité et le budget dans n’importe quelle devise).
- Avec la commande Fichier > Enregistrer sous, enregistrez le fichier. Il est conseillé d’indiquer dans le nom du fichier le nom de l’entreprise et l’année. Par exemple : "Rossi-SA-20xx.ac2".
ATTENTION : si vous fermez le navigateur sans enregistrer, les données saisies seront perdues. Sauvegardez toujours le fichier sur votre ordinateur.
Dans notre documentation, vous trouverez toutes les informations et ressources pour gérer au mieux votre comptabilité :
Aperçu du modèle
Etude Professionnelle XX
Comptabilité 2024
DeviseBase: CHF
Comptabilité en partie double avec TVA
| Groupe | Compte | Libellé | Add. dans | Gr1 |
|---|---|---|---|---|
| BILAN | ||||
| ACTIFS | ||||
| 1000 | Caisse | 10 | ||
| 1010 | Compte courant postal | 10 | ||
| 1020 | Compte courant bancaire CHF | 10 | ||
| 1045 | Cartes de crédit / Cartes de débit | 10 | ||
| 1090 | Compte d'attente en monnaie | 10 | ||
| 1091 | Compte pour l'elaboration des salaires | 10 | ||
| 1099 | Compte d'attente pour des montants à clarifier | 10 | ||
| 1100 | Créances envers des tiers | 10 | ||
| 1176 | Impôt anticipé à récupérer | 10 | ||
| 1191 | Cautionnements en espèces | 10 | ||
| 1300 | Charges constatées d'avance | 10 | ||
| 10 | Actifs circulants | 1 | 1 | |
| 1500 | Machines et appareils | 14 | ||
| 1510 | Mobilier d'exploitation | 14 | ||
| 1512 | Installations de magazin | 14 | ||
| 1520 | Machines de bureau | 14 | ||
| 1521 | Infrastructures informatiques | 14 | ||
| 1526 | Logiciels | 14 | ||
| 1530 | Véhicules | 14 | ||
| 14 | Actifs immobilisés | 1 | 1 | |
| 1 | TOTAL ACTIFS | 00 | 1 | |
| PASSIFS | ||||
| 2000 | Dettes résultant d'achats de matières et de marchandises | 20 | ||
| 2100 | Dettes bancaires à court terme | 20 | ||
| 2200 | TVA due | 20 | ||
| 2201 | Décompte TVA | 20 | ||
| 2300 | Charges à payer | 20 | ||
| 20 | Dettes à court terme | 2 | 1 | |
| 2400 | Dettes bancaires | 24 | ||
| 2500 | Autres dettes à long terme | 24 | ||
| 2600 | Provisions | 24 | ||
| 24 | Dettes à long terme | 2 | ||
| 2800 | Capital propre / Capital social | 28 | ||
| 2850 | Prélèvements privés en espèces | 28 | ||
| 2970 | Bénéfice reporté / Perte reportée | 28 | ||
| 297 | Bénéfice de l'exercice / Perte de l'exercice | 28 | 1 | |
| 28 | Capitaux propres | 2 | 1 | |
| 2 | TOTAL PASSIFS | 00 | 1 | |
| COMPTE DE RESULTAT | ||||
| PRODUITS | ||||
| 3000 | Ventes de marchandises | 3 | ||
| 3400 | Encaissement honoraires | 3 | ||
| 3490 | Escomptes | 3 | ||
| 3600 | Autres produits | 3 | ||
| 3710 | Consommations propres | 3 | ||
| 3809 | TVA taux de la dette fiscale nette | 3 | ||
| 3810 | Commissions cartes de crédit/debit | 3 | ||
| 3 | TOTAL PRODUITS | 02 | 1 | |
| CHARGES | ||||
| 4000 | Achats | 4 | ||
| 4 | Total Achats | 4-6 | ||
| 5089 | Autres charges de personnel | 5 | ||
| 5600 | Salaires pour l'administration | 5 | ||
| 5700 | AVS, AI, APG, assurance-chômage | 5 | ||
| 5710 | Caisse de compensation familiale | 5 | ||
| 5720 | Prévoyance professionnelle | 5 | ||
| 5730 | Assurance-accidents | 5 | ||
| 5740 | Assurance pour indemnités maladie | 5 | ||
| 5790 | Impôts à la source | 5 | ||
| 5820 | Frais de voyages | 5 | ||
| 5830 | Indemnités forfaitaires pour les cadres | 5 | ||
| 5900 | Employés temporaires | 5 | ||
| 5 | Charges de personnel | 4-6 | 1 | |
| 6000 | Loyer | 6 | ||
| 6030 | Charges accessoires | 6 | ||
| 6100 | Entretien, réparations et remplacement des inst. servant à l'exploitation | 6 | ||
| 6200 | Réparation, service et nettoyage | 6 | ||
| 6210 | Carburants | 6 | ||
| 6220 | Assurances | 6 | ||
| 6280 | Frais de transport | 6 | ||
| 6300 | Assurances-choses, droits, taxes, autorisations | 6 | ||
| 6400 | Charges d'énergie et évacuation des déchets | 6 | ||
| 6500 | Matériel de bureau | 6 | ||
| 6503 | Littérature technique, journaux, revues | 6 | ||
| 6510 | Téléphone | 6 | ||
| 6511 | Services d'hosting | 6 | ||
| 6513 | Frais de port | 6 | ||
| 6520 | Cotisations | 6 | ||
| 6521 | Dons et cadeaux | 6 | ||
| 6530 | Honoraires pour fiduciaire | 6 | ||
| 6574 | Investissements de faible montant | 6 | ||
| 6583 | Consommables | 6 | ||
| 6600 | Publicité | 6 | ||
| 6641 | Service à la clientèle | 6 | ||
| 6642 | Cadeaux à la clientèle | 6 | ||
| 6800 | Amortissement et ajustement de valeur des postes sur les actifs immobilisés | 6 | ||
| 6900 | Charges financières | 6 | ||
| 6950 | Produits financiers | 6 | ||
| 8900 | Impôts | 6 | ||
| 6 | Total autre charges de l'exercice | 4-6 | 1 | |
| 4-6 | TOTAL CHARGES | 02 | ||
| 02 | Bénéfice (-) / Perte (+) Compte de résultat | 297 | 1 | |
| 00 | Différence doit être = 0 (cellule vide) | |||
| CENTRES DE COÛT | ||||
| ,ENT1 | Entretien1 | ENT | ||
| ,ENT2 | Entretien 2 | ENT | ||
| ,ENT3 | Entretien 3 | ENT | ||
| ENT | Total frais d'entretien | |||
| ;PB1 | Publicité type 1 | PU | ||
| ;PB2 | Publicité type 2 | PU | ||
| PU | Totale charges de publicité |
| Cod. TVA | Libellé | %TVA |
|---|---|---|
| Explications (Chiffres) | ||
| V = Chiffre d'affaires (Ventes et services) (200) | ||
| VS = Rabais sur ventes est services (235) | ||
| B = Impôt sur les acquisitions (38x) | ||
| M = Achats de matières et de préstations de services (400) | ||
| I = Investissements et charges d'exploitation (405) | ||
| K= Corrections (410, 415, 420) | ||
| Z = Hors champs TVA (910) | ||
| Informations codes TVA (ne pas modifier svp) | ||
| id=vatcodes-chf-2024.20230614 | ||
| Dernière mise à jour: 14.06.2023 | ||
| TVA DUE | ||
| V0 | Prestations exonérées (220) | |
| V0-E | Prestations fournies à l’étranger (221) | |
| V0-T | Transferts avec la procédure de déclaration (225) | |
| V0-N | Prestations non imposables (230) | |
| Diminutions de la contre-prestation voir rabais | ||
| V0-D | Divers (280) | |
| V77 | Ventes et services 7.7% | 7.70 |
| V81 | Ventes et services 8.1% | 8.10 |
| V77-B | Ventes et services 7.7% (optés) | 7.70 |
| V81-B | Ventes et services 8.1% (optés) | 8.10 |
| V25-N | Ventes et services 2.5% | 2.50 |
| V26 | Ventes et services 2.6% | 2.60 |
| V37 | Ventes et services 3.7% | 3.70 |
| V38 | Ventes et services 3.8% | 3.80 |
| VS77 | Rabais sur ventes et services 7.7% | 7.70 |
| VS81 | Rabais sur ventes et services 8.1% | 8.10 |
| VS25-N | Rabais sur ventes et services 2.5% | 2.50 |
| VS26 | Rabais sur ventes et services 2.6% | 2.60 |
| VS37 | Rabais sur ventes et services 3.7% | 3.70 |
| VS38 | Rabais sur ventes et services 3.8% | 3.80 |
| Total du chiffre d’affaires imposable (299) | ||
| F1 | 1. Taux dette fiscale nette 2024 | |
| F2 | 2. Taux dette fiscale nette 2024 | |
| FS1 | Rabais sur ventes et services 1. taux dette fiscale nette 2024 | |
| FS2 | Rabais sur ventes et services 2. taux dette fiscale nette 2024 | |
| F3 | 1. Taux dette fiscale nette 2018 | |
| F4 | 2. Taux dette fiscale nette 2018 | |
| FS3 | Rabais sur ventes et services 1. taux dette fiscale nette 2018 | |
| FS4 | Rabais sur ventes et services 2. taux dette fiscale nette 2018 | |
| Total du chiffre d'affaires dette fiscale nette (322-333) | ||
| B77 | Impôt sur les acquisitions 7.7% (TVA incluse) | 7.70 |
| B77-1 | Impôt sur les acquisitions 7.7% (hors TVA) | 7.70 |
| B77-2 | Impôt sur les acquisitions 7.7% (montant TVA) | 7.70 |
| B81 | Impôt sur les acquisitions 8.1% (TVA incluse) | 8.10 |
| B81-1 | Impôt sur les acquisitions 8.1% (hors TVA) | 8.10 |
| B81-2 | Impôt sur les acquisitions 8.1% (montant TVA) | 8.10 |
| Total Impôt sur les acquisitions (382-383) | ||
| Total de l’impôt dû (399) | ||
| TVA DEDUCTIBLE | ||
| M0 | Achats exonérés | |
| I0 | Investissements et charges d'exploitation exonérés | |
| M77 | Achats de matières et de services 7.7% (TVA incluse) | 7.70 |
| M77-1 | Achats de matières et de services 7.7% (hors TVA) | 7.70 |
| M77-2 | Achats de matières et de services 7.7% (montant TVA) | 7.70 |
| M81 | Achats de matières et de services 8.1% (TVA incluse) | 8.10 |
| M81-1 | Achats de matières et de services 8.1% (hors TVA) | 8.10 |
| M81-2 | Achats de matières et de services 8.1% (montant TVA) | 8.10 |
| M25 | Achats de matières et de services 2.5% | 2.50 |
| M26 | Achats de matières et de services 2.6% | 2.60 |
| M37 | Achats de matières et de services 3.7% | 3.70 |
| M38 | Achats de matières et de services 3.8% | 3.80 |
| Investissements et autres charges d'exploitation | ||
| I77 | Investissements et charges d'exploitation 7.7% | 7.70 |
| I77-1 | Investissements et charges d'exploitation 7.7% (hors TVA) | 7.70 |
| I77-2 | Investissements et charges d'exploitation 7.7% (montant TVA) | 7.70 |
| I81 | Investissements et charges d'exploitation 8.1% | 8.10 |
| I81-1 | Investissements et charges d'exploitation 8.1% (hors TVA) | 8.10 |
| I81-2 | Investissements et charges d'exploitation 8.1% (montant TVA) | 8.10 |
| I25 | Investissements et charges d'exploitation 2.5% | 2.50 |
| I26 | Investissements et charges d'exploitation 2.6% | 2.60 |
| I37 | Investissements et charges d'exploitation 3.7% | 3.70 |
| I38 | Investissements et charges d'exploitation 3.8% | 3.80 |
| Corrections et réductions | ||
| K77-A | Dégrèvement ultérieur de l’impôt préalable 7.7% (410) | 7.70 |
| K81-A | Dégrèvement ultérieur de l’impôt préalable 8.1% (410) | 8.10 |
| K77-B | Corrections de l’impôt préalable 7.7% (415) | 7.70 |
| K81-B | Corrections de l’impôt préalable 8.1% (415) | 8.10 |
| K77-C | Réductions de la déduction de l’impôt préalable 7.7% (420) | 7.70 |
| K81-C | Réductions de la déduction de l’impôt préalable 8.1% (420) | 8.10 |
| F1050 | Mise en compte de l'impôt selon le formulaire n. 1050 | |
| F1055 | Mise en compte de l'impôt selon le formulaire n. 1055 | |
| Total impôt préalable (479) | ||
| Total à payer ou en faveur (510) | ||
| Autres mouvements de fonds | ||
| Z0-A | Subventions, taxes touristiques encaissées par les offices du tourisme, contributions versées aux établissements chargés de l'élimination des déchets et de l'approvisionnement en eau (let. a à c) | |
| Z0 | Les dons, les dividendes, les dédommagements, etc. | |
| Hors champs TVA | ||
| Total final pour contrôle | ||
Société de personnes | Comptabilité en partie double | TVA
Dans cet article
Société de personnes | Comptabilité en partie double | TVA
Société de personnes | Comptabilité en partie double | TVA
Modèle idéal pour gérer la comptabilité avec TVA d’une société de personnes. Rapports professionnels et immédiats : Bilan, Compte de résultat, Fiches de compte, Journal et autres rapports également par période. Détails par secteur grâce aux centres de coût et pièces jointes numériques dans les écritures, pour un classement clair et une visualisation immédiate, sans devoir consulter les documents papier. La gestion de la TVA est entièrement automatisée et conforme aux nouveaux taux en vigueur depuis le 01.01.2024 ; elle permet de générer, en plus des récapitulatifs TVA, également le fichier XML pour l’envoi électronique des données TVA à l’AFC (plan Advanced). Ouvrez le modèle depuis notre WebApp ou depuis le programme et enregistrez le fichier sur votre ordinateur.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le tutorial dans Banana WebAppDocumentation Modèle
Modèle idéal pour une société de personnes avec gestion de la TVA. Toutes les configurations et fonctionnalités sont disponibles pour :
- Importer des données à partir des extraits bancaires
- Configurer les règles pour mémoriser et automatiser l’enregistrement des écritures importées depuis les extraits bancaires.
- Gérer la TVA selon les nouveaux taux
- Gérer les centres de coût, personnalisables selon vos besoins pour obtenir des détails spécifiques sur certains comptes.
- Créer un budget et des prévisions financières
- Créer et imprimer les factures avec code QR suisse, il suffit de configurer le partiaire clients et fournisseurs via le CC3
- Imprimer tous les rapports dont vous avez besoin : bilans, journal, fiches de compte, décomptes TVA, factures ouvertes, etc.
Pour la gestion de la TVA avec les nouveaux taux, vous trouverez des informations détaillées sur la page Gestion TVA.
Certaines fonctionnalités nécessitent un abonnement au plan Advanced de Banana Comptabilité Plus, comme par exemple générer un fac-similé ou un fichier XML du décompte TVA, ou utiliser les nouvelles fonctions Règles, Filtrer et Trier temporairement les lignes. Voir toutes les fonctions du plan Advanced.
Créez votre fichier
- Ouvrir le modèle avec la WebApp de Banana Comptabilité Plus
- Dans le menu Fichier > Propriétés du fichier, définissez la période, le nom de votre entreprise et la devise de base dans la monnaie de votre choix.
- Depuis le menu Fichier > Enregistrer sous, enregistrez le fichier. Il est conseillé d’indiquer dans le nom du fichier le nom de la société et l’année. Par exemple "Rossi-SA-20xx.ac2".
- Dans le tableau Devises, configurez les monnaies étrangères toujours par rapport à la devise de base et les taux de change. Les taux d’ouverture se définissent uniquement lors de la première utilisation de Banana Comptabilité. Lors du changement d’année, ils sont repris automatiquement à partir des taux de clôture saisis au 31.12.
ATTENTION : si vous fermez le navigateur sans enregistrer, vous perdrez les données saisies. Sauvegardez toujours le fichier sur votre ordinateur.
Pour rouvrir le fichier enregistré, cliquez sur Fichier > Ouvrir.
Dans notre documentation, vous trouverez toutes les informations et ressources pour gérer au mieux votre comptabilité :
Aperçu du modèle
DeviseBase: CHF
Comptabilité en partie double avec TVA
| Groupe | Compte | Libellé | Add. dans |
|---|---|---|---|
| BILAN | |||
| ACTIFS | |||
| 1000 | Caisse | 100 | |
| 1010 | Compte courant postal | 100 | |
| 1020 | Banque | 100 | |
| 1045 | Cartes de crédit / Cartes de débit | 100 | |
| 100 | Liquidités | 10 | |
| 1060 | Titres | 106 | |
| 106 | Avoirs à court terme cotés en bourse | 10 | |
| 1090 | Compte d'attente en monnaie | 109 | |
| 1091 | Compte pour l'elaboration des salaires | 109 | |
| 1099 | Compte d'attente pour des montants à clarifier | 109 | |
| 109 | Compte d'attente | 10 | |
| 1100 | Créances provenant de livraisons et de prestations (Débiteurs) | 110 | |
| 1109 | Ducroire | 110 | |
| 110 | Créances résultant de livraisons et prestations | 10 | |
| 1140 | Avances et prêts | 114 | |
| 1176 | Impôt anticipé | 114 | |
| 1179 | Impôt à la source | 114 | |
| 1180 | Compte courant AVS, AI, APG, AC | 114 | |
| 1190 | Autres créances à court terme | 114 | |
| 1191 | Cautionnements en espèces | 114 | |
| 114 | Autres créances à court terme | 10 | |
| 1200 | Marchandises commerciales | 120 | |
| 1210 | Matières premières | 120 | |
| 1230 | Matières auxiliaires | 120 | |
| 1231 | Matières consommables | 120 | |
| 1260 | Stocks de produits finis | 120 | |
| 1270 | Stocks de produits pas finis | 120 | |
| 1280 | Travaux en cours | 120 | |
| 120 | Stocks et prestations non facturées | 10 | |
| 1300 | Charges payées d‘avance | 130 | |
| 1301 | Produits à recevoir | 130 | |
| 130 | Compte de régularisation de l’actif | 10 | |
| 10 | Actifs circulants | 1 | |
| 1400 | Titres à long terme | 140 | |
| 1440 | Prêts | 140 | |
| 1460 | Prêt/Prêts hypothécaires à associé | 140 | |
| 140 | Immobilisations financières | 14 | |
| 1480 | Participations | 148 | |
| 148 | Participations | 14 | |
| 1500 | Machines et appareils | 150 | |
| 1510 | Mobilier et installations | 150 | |
| 1520 | Machines de bureau, informatique, systèmes de communication | 150 | |
| 1530 | Véhicules | 150 | |
| 1540 | Outillages et appareils | 150 | |
| 150 | Immobilisations corporelles meubles | 14 | |
| 1600 | Immeubles d’exploitation | 160 | |
| 160 | Immobilisations corporelles immeubles | 14 | |
| 1700 | Brevets, know-how, licences, droits, développement | 170 | |
| 1710 | Marques commerciales | 170 | |
| 1712 | Modèles | 170 | |
| 1770 | Goodwill | 170 | |
| 170 | Immobilisations incorporelles | 14 | |
| 1850 | Capital actions, capital social, parts sociales ou capital de fondation non libéré | 180 | |
| 180 | Capital social ou capital de fondation non libéré | 14 | |
| 14 | Actifs immobilisés | 1 | |
| 1 | Total actifs | 00 | |
| PASSIFS | |||
| 2000 | Dettes résultant d’achats et de prestation de services (créanciers) | 200 | |
| 2030 | Acomptes de clients | 200 | |
| 200 | Dettes à court terme résultant d’achats et de prestations de services | 20 | |
| 2100 | Dettes bancaires | 210 | |
| 2120 | Engagements de financement par leasing | 210 | |
| 2140 | Autres dettes à court terme rémunérées | 210 | |
| 210 | Dettes à court terme rémunérés | 20 | |
| 2200 | TVA due | 220 | |
| 2201 | Décompte TVA | 220 | |
| 2206 | Impôt anticipé dû | 220 | |
| 2208 | Impôts directs | 220 | |
| 2209 | Impôt à la source | 220 | |
| 2210 | Autres dettes à court terme | 220 | |
| 2260 | Dettes envers associé | 220 | |
| 2270 | Compte courant AVS, AI, APG, AC | 220 | |
| 220 | Autres dettes à court terme | 20 | |
| 2300 | Charges à payer | 230 | |
| 2301 | Produits encaissés d’avance | 230 | |
| 2330 | Provisions à court terme | 230 | |
| 230 | Passifs de régularisation et provisions à court terme | 20 | |
| 20 | Dettes à court terme | 2A | |
| 2400 | Dettes bancaires | 240 | |
| 2420 | Engagements de financement par leasing | 240 | |
| 2430 | Emprunts obligataires | 240 | |
| 2450 | Emprunts | 240 | |
| 2451 | Hypothèques | 240 | |
| 240 | Dettes à long terme rémunérées | 24 | |
| 2500 | Autres dettes à long terme | 250 | |
| 250 | Autres dettes à long terme | 24 | |
| 2600 | Provisions | 260 | |
| 260 | Provisions à long termes et provisions légales | 24 | |
| 24 | Dettes à long terme | 2A | |
| 2A | Fonds étrangers | 2 | |
| 2800 | Capital, associés A en début d’exercice | 28 | |
| 2810 | Apports de capital / prélèvements sur capital, associé A | 28 | |
| 2820 | Compte privé, associé A | 28 | |
| 2830 | Bénéfice / perte de l’exercice, associé A | 28 | |
| 2850 | Capital, commanditaire A en début d’exercice | 28 | |
| 2860 | Apport de capital / prélèvements sur capital, commanditaire A | 28 | |
| 2870 | Compte privé, commanditaire A | 28 | |
| 2880 | Bénéfice / perte de l’exercice, commanditaire A | 28 | |
| 297 | Bénéfice / perte de l’exercice | 28 | |
| 28 | Fonds propres | 2 | |
| 2 | Total passifs | 00 | |
| COMPTE DE RÉSULTAT | |||
| 3000 | Ventes de produits fabriqués | 30 | |
| 3200 | Ventes de marchandises | 30 | |
| 3400 | Ventes de prestations | 30 | |
| 3600 | Autres ventes et prestations de services | 30 | |
| 3710 | Consommations propres | 30 | |
| 3800 | Déductions sur ventes | 30 | |
| 3805 | Pertes sur clients, variation du ducroire | 30 | |
| 3809 | TVA taux de la dette fiscale nette | 30 | |
| 3810 | Commissions cartes de crédit/débit | 30 | |
| 30 | Chiffre d'affaires net résultant des ventes et prestations de services | 3 | |
| 3900 | Variation des stocks de produits finis | 39 | |
| 3901 | Variation des stocks de produits semi-finis | 39 | |
| 3940 | Variation de la valeur des prestations non facturées | 39 | |
| 39 | Variation des stocks de produits et variation des prestations non facturés | 3 | |
| 3 | Produit net des ventes et des prestations de service | E1 | |
| 4000 | Charges de matériel de l'atelier | 4 | |
| 4200 | Achats de marchandises destinées à la revente | 4 | |
| 4400 | Prestations / travaux de tiers | 4 | |
| 4500 | Charges d'énergie pour l'exploitation | 4 | |
| 4800 | Déductions sur les charges | 4 | |
| 4 | Charges de matériel, de marchandises et de prestations de tiers | E1 | |
| E1 | Résultat brut d'exploitation | E2 | |
| 5000 | Salaires | 5 | |
| 5700 | AVS, AI, APG, assurance-chômage | 5 | |
| 5710 | Caisse d'allocations familiales (CAF) | 5 | |
| 5720 | Prévoyance professionnelle | 5 | |
| 5730 | Assurance-accidents | 5 | |
| 5740 | Assurance maladie (indemnité journalière maladie) | 5 | |
| 5790 | Impôts à la source | 5 | |
| 5800 | Autres charges de personnel | 5 | |
| 5810 | Formation | 5 | |
| 5820 | Frais de voyage | 5 | |
| 5830 | Indemnités forfaitaires | 5 | |
| 5900 | Charges de personnel temporaire | 5 | |
| 5 | Charges de personnel | E2 | |
| E2 | Résultat brut d'exploitation après charges de personnel | E3 | |
| 6000 | Charges de locaux | 60 | |
| 6040 | Nettoyage locaux | 60 | |
| 60 | Charges de locaux | 6 | |
| 6100 | Entretien, réparations et remplacement des inst. servant à l'exploitation | 61 | |
| 6105 | Leasing immobilisations corporelles meubles | 61 | |
| 61 | Entretien, réparations, remplacements (ERR); leasing immobilisations corporelles meubles | 6 | |
| 6200 | Réparations | 62 | |
| 6210 | Carburants | 62 | |
| 6220 | Assurances voitures | 62 | |
| 6260 | Leasing et location de véhicules | 62 | |
| 6270 | Charges de véhicules comme prélèvements à titre privé | 62 | |
| 6280 | Charges de transport | 62 | |
| 62 | Charges de véhicules et de transport | 6 | |
| 6300 | Assurances-choses, droits, taxes, autorisations | 63 | |
| 63 | Assurances-choses, droits, taxes et autorisations | 6 | |
| 6402 | Électricité | 64 | |
| 6410 | Chauffage | 64 | |
| 6430 | Eau | 64 | |
| 6460 | Évacuation des déchets | 64 | |
| 64 | Charges d'énergie et évacuation des déchets | 6 | |
| 6500 | Matériel de bureau | 65 | |
| 6503 | Littérature technique, journaux, revues | 65 | |
| 6510 | Téléphone, Internet | 65 | |
| 6511 | Services d'hosting | 65 | |
| 6513 | Frais postaux | 65 | |
| 6570 | Charges et leasing d'informatique | 65 | |
| 6580 | Charges de licences et de mises à jour | 65 | |
| 6583 | Consommables | 65 | |
| 65 | Charges d'administration et d'informatique | 6 | |
| 6600 | Publicité | 66 | |
| 6642 | Cadeaux à la clientèle | 66 | |
| 66 | Charges de publicité | 6 | |
| 6700 | Autres charges d'exploitation | 67 | |
| 67 | Autres charges d'exploitation | 6 | |
| 6 | Charges divers d'exploitation | E3 | |
| E3 | Résultat d'exploitation avant intérêts, impôts et amortissements (EBITDA) | E4 | |
| 6800 | Amortissement et ajustement de valeur des postes sur les actifs immobilisés | 68 | |
| 68 | Amortissement et ajustement de valeur des immobilitations | E4 | |
| E4 | Résultat d'exploitation avant intérêts, impôts (EBIT) | E5 | |
| 6900 | Charges pour intérêts bancaires | 69 | |
| 6940 | Frais bancaires | 69 | |
| 6950 | Produits financiers | 69 | |
| 69 | Charges et produits financiers | E5 | |
| E5 | Résultat d'exploitation avant impôts (EBT) | E6 | |
| 7000 | Produits accessoires | 7 | |
| 7010 | Charges accessoires | 7 | |
| 7500 | Produits des immeubles d'exploitation | 7 | |
| 7510 | Charges des immeubles d'exploitation | 7 | |
| 7 | Résultat des activités annexes d'exploitation | E6 | |
| 8000 | Charges hors exploitation | 8 | |
| 8100 | Produits hors exploitation | 8 | |
| 8500 | Charges exceptionnels, uniques ou hors période | 8 | |
| 8510 | Produits exceptionnels, uniques ou hors période | 8 | |
| 8 | Résultats exceptionnels et hors exploitation | E6 | |
| E6 | Résultat de l'exercice avant impôts | E7 | |
| 8900 | Impôts directs | 89 | |
| 89 | Impôts directs | E7 | |
| E7 | Résultat de l'exercice | 297 | |
| 00 | Différence doit être = 0 (cellule vide) | ||
| CENTRES DE COÛT | |||
| .EMB | Emballages A | ST | |
| .MPR | Matières premières A | ST | |
| .MAU | Matières auxiliaires A | ST | |
| ST | Total stock | ||
| ,ENT1 | Entretien1 | ENT | |
| ,ENT2 | Entretien 2 | ENT | |
| ,ENT3 | Entretien 3 | ENT | |
| ENT | Total frais d'entretien | ||
| ;PB1 | Publicité type 1 | PU | |
| ;PB2 | Publicité type 2 | PU | |
| PU | Totale charges de publicité |
| Cod. TVA | Libellé | %TVA |
|---|---|---|
| Explications (Chiffres) | ||
| V = Chiffre d'affaires (Ventes et services) (200) | ||
| VS = Rabais sur ventes est services (235) | ||
| B = Impôt sur les acquisitions (38x) | ||
| M = Achats de matières et de préstations de services (400) | ||
| I = Investissements et charges d'exploitation (405) | ||
| K= Corrections (410, 415, 420) | ||
| Z = Hors champs TVA (910) | ||
| Informations codes TVA (ne pas modifier svp) | ||
| id=vatcodes-chf-2024.20230614 | ||
| Dernière mise à jour: 14.06.2023 | ||
| TVA DUE | ||
| V0 | Prestations exonérées (220) | |
| V0-E | Prestations fournies à l’étranger (221) | |
| V0-T | Transferts avec la procédure de déclaration (225) | |
| V0-N | Prestations non imposables (230) | |
| Diminutions de la contre-prestation voir rabais | ||
| V0-D | Divers (280) | |
| V77 | Ventes et services 7.7% | 7.70 |
| V81 | Ventes et services 8.1% | 8.10 |
| V77-B | Ventes et services 7.7% (optés) | 7.70 |
| V81-B | Ventes et services 8.1% (optés) | 8.10 |
| V25-N | Ventes et services 2.5% | 2.50 |
| V26 | Ventes et services 2.6% | 2.60 |
| V37 | Ventes et services 3.7% | 3.70 |
| V38 | Ventes et services 3.8% | 3.80 |
| VS77 | Rabais sur ventes et services 7.7% | 7.70 |
| VS81 | Rabais sur ventes et services 8.1% | 8.10 |
| VS25-N | Rabais sur ventes et services 2.5% | 2.50 |
| VS26 | Rabais sur ventes et services 2.6% | 2.60 |
| VS37 | Rabais sur ventes et services 3.7% | 3.70 |
| VS38 | Rabais sur ventes et services 3.8% | 3.80 |
| Total du chiffre d’affaires imposable (299) | ||
| F1 | 1. Taux dette fiscale nette 2024 | |
| F2 | 2. Taux dette fiscale nette 2024 | |
| FS1 | Rabais sur ventes et services 1. taux dette fiscale nette 2024 | |
| FS2 | Rabais sur ventes et services 2. taux dette fiscale nette 2024 | |
| F3 | 1. Taux dette fiscale nette 2018 | |
| F4 | 2. Taux dette fiscale nette 2018 | |
| FS3 | Rabais sur ventes et services 1. taux dette fiscale nette 2018 | |
| FS4 | Rabais sur ventes et services 2. taux dette fiscale nette 2018 | |
| Total du chiffre d'affaires dette fiscale nette (322-333) | ||
| B77 | Impôt sur les acquisitions 7.7% (TVA incluse) | 7.70 |
| B77-1 | Impôt sur les acquisitions 7.7% (hors TVA) | 7.70 |
| B77-2 | Impôt sur les acquisitions 7.7% (montant TVA) | 7.70 |
| B81 | Impôt sur les acquisitions 8.1% (TVA incluse) | 8.10 |
| B81-1 | Impôt sur les acquisitions 8.1% (hors TVA) | 8.10 |
| B81-2 | Impôt sur les acquisitions 8.1% (montant TVA) | 8.10 |
| Total Impôt sur les acquisitions (382-383) | ||
| Total de l’impôt dû (399) | ||
| TVA DEDUCTIBLE | ||
| M0 | Achats exonérés | |
| I0 | Investissements et charges d'exploitation exonérés | |
| M77 | Achats de matières et de services 7.7% (TVA incluse) | 7.70 |
| M77-1 | Achats de matières et de services 7.7% (hors TVA) | 7.70 |
| M77-2 | Achats de matières et de services 7.7% (montant TVA) | 7.70 |
| M81 | Achats de matières et de services 8.1% (TVA incluse) | 8.10 |
| M81-1 | Achats de matières et de services 8.1% (hors TVA) | 8.10 |
| M81-2 | Achats de matières et de services 8.1% (montant TVA) | 8.10 |
| M25 | Achats de matières et de services 2.5% | 2.50 |
| M26 | Achats de matières et de services 2.6% | 2.60 |
| M37 | Achats de matières et de services 3.7% | 3.70 |
| M38 | Achats de matières et de services 3.8% | 3.80 |
| Investissements et autres charges d'exploitation | ||
| I77 | Investissements et charges d'exploitation 7.7% | 7.70 |
| I77-1 | Investissements et charges d'exploitation 7.7% (hors TVA) | 7.70 |
| I77-2 | Investissements et charges d'exploitation 7.7% (montant TVA) | 7.70 |
| I81 | Investissements et charges d'exploitation 8.1% | 8.10 |
| I81-1 | Investissements et charges d'exploitation 8.1% (hors TVA) | 8.10 |
| I81-2 | Investissements et charges d'exploitation 8.1% (montant TVA) | 8.10 |
| I25 | Investissements et charges d'exploitation 2.5% | 2.50 |
| I26 | Investissements et charges d'exploitation 2.6% | 2.60 |
| I37 | Investissements et charges d'exploitation 3.7% | 3.70 |
| I38 | Investissements et charges d'exploitation 3.8% | 3.80 |
| Corrections et réductions | ||
| K77-A | Dégrèvement ultérieur de l’impôt préalable 7.7% (410) | 7.70 |
| K81-A | Dégrèvement ultérieur de l’impôt préalable 8.1% (410) | 8.10 |
| K77-B | Corrections de l’impôt préalable 7.7% (415) | 7.70 |
| K81-B | Corrections de l’impôt préalable 8.1% (415) | 8.10 |
| K77-C | Réductions de la déduction de l’impôt préalable 7.7% (420) | 7.70 |
| K81-C | Réductions de la déduction de l’impôt préalable 8.1% (420) | 8.10 |
| F1050 | Mise en compte de l'impôt selon le formulaire n. 1050 | |
| F1055 | Mise en compte de l'impôt selon le formulaire n. 1055 | |
| Total impôt préalable (479) | ||
| Total à payer ou en faveur (510) | ||
| Autres mouvements de fonds | ||
| Z0-A | Subventions, taxes touristiques encaissées par les offices du tourisme, contributions versées aux établissements chargés de l'élimination des déchets et de l'approvisionnement en eau (let. a à c) | |
| Z0 | Les dons, les dividendes, les dédommagements, etc. | |
| Hors champs TVA | ||
| Total final pour contrôle | ||
Société de personnes (société en nom collectif et en commandite simple) | Comptabilité en partie double multidevise | TVA
Dans cet article
Société de personnes (société en nom collectif et en commandite simple) | Comptabilité en partie double multidevise | TVA
Société de personnes (société en nom collectif et en commandite simple) | Comptabilité en partie double multidevise | TVA
Modèle pour la comptabilité d’une société de personnes avec des comptes en devises étrangères et gestion de la TVA, avec les nouveaux taux en vigueur dès 2024. Des fonctions automatisées simplifient et accélèrent les enregistrements, signalent les erreurs et réduisent au minimum les risques d’erreur. Vous pouvez émettre des factures en devises étrangères ainsi que dans la monnaie nationale, envoyer des rappels, établir un budget et un plan de trésorerie. Déclarations TVA en ligne avec le plan Advanced. Obtenez le bilan, le compte de résultat, les fiches de compte, le journal et d’autres rapports. Les centres de coûts/profits permettent de suivre les performances. Le budget facilite la prévision des coûts, des recettes et de la liquidité future. Ouvrez le modèle depuis notre WebApp ou depuis le programme, puis enregistrez le fichier sur votre ordinateur.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le modèle dans Banana WebAppDocumentation Modèle
Modèle idéal pour une société de personnes. Toutes les colonnes et fonctions sont présentes pour gérer des comptes en devises étrangères et la TVA selon la législation en vigueur depuis 2024. Calculs et écarts de change automatiques.
Créez votre fichier
- Ouvrir le modèle avec la WebApp de Banana Comptabilité Plus
- Dans le menu Fichier > Propriétés du fichier, définissez la période, le nom de votre entreprise et la devise de base dans n’importe quelle monnaie souhaitée.
- Depuis le menu Fichier > Enregistrer sous, enregistrez le fichier. Il est utile d’indiquer dans le nom du fichier le nom de la société et l’année. Par exemple : "Rossi-SA-20xx.ac2".
- Dans le tableau Devises, configurez les monnaies étrangères toujours par rapport à la devise de base et aux taux de change. Les taux d’ouverture sont définis uniquement lors de la première utilisation de Banana Comptabilité. Lors du passage à la nouvelle année, ils seront automatiquement repris selon les taux de clôture saisis au 31.12.
ATTENTION : si vous fermez le navigateur sans enregistrer, les données saisies seront perdues. Enregistrez toujours le fichier sur votre ordinateur.
Pour rouvrir le fichier enregistré, cliquez sur Fichier > Ouvrir.
Pour la gestion de la TVA avec les nouveaux taux, vous trouverez des informations détaillées sur la page Gestion TVA.
Certaines fonctionnalités nécessitent un abonnement au plan Advanced de Banana Comptabilité Plus, comme par exemple la génération du fac-similé ou du fichier XML du décompte TVA, ou encore l’utilisation des nouvelles fonctions Règles, Filtres et Tri temporaire. Voir toutes les fonctionnalités du plan Advanced.
Tableau Comptes
Dans le tableau Comptes, personnalisez le plan comptable selon vos besoins et ajoutez les comptes de vos clients et fournisseurs avec toutes les données nécessaires, en utilisant les colonnes de la vue Adresse.
Lors de la première utilisation de Banana Comptabilité, vous devez saisir dans la colonne Ouverture les soldes initiaux, correspondant aux soldes finaux de l’année précédente.
L’année suivante, lorsque vous passerez au nouvel exercice, le programme reprendra automatiquement les soldes finaux de l’année précédente et les insérera dans la colonne Ouverture.
La gestion des projets peut également être effectuée à l’aide des Segments et des centres de coûts.
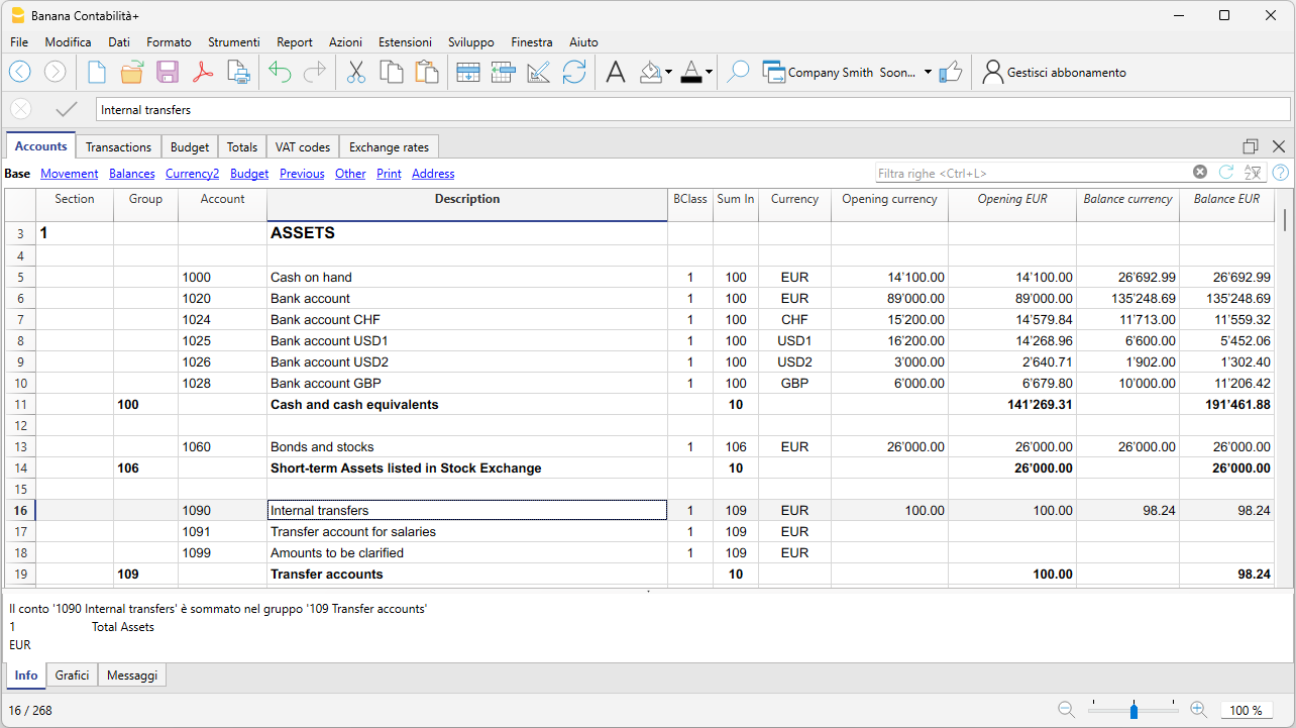
Tableau Écritures
Dans le tableau Écritures, vous enregistrez les mouvements quotidiens. Pour une saisie rapide, nous vous recommandons de consulter les pages web Saisie, modification de textes et remplissage automatique, les écritures récurrentes.
Vous pouvez effectuer des écritures simples (un compte au débit et un au crédit sur la même ligne) ou des écritures composées (plusieurs comptes au débit et/ou au crédit répartis sur plusieurs lignes).
Le tableau Écritures contient les colonnes spécifiques pour les écritures multidevises.

Bilan
Le bilan est obtenu à partir du menu Rapports > Bilan formaté par groupes et peut être personnalisé dans sa présentation. Chaque présentation peut être sauvegardée via les Personnalisations, avec la possibilité de la réutiliser au moment souhaité (par ex. bilan trimestriel, semestriel, révision, etc.).
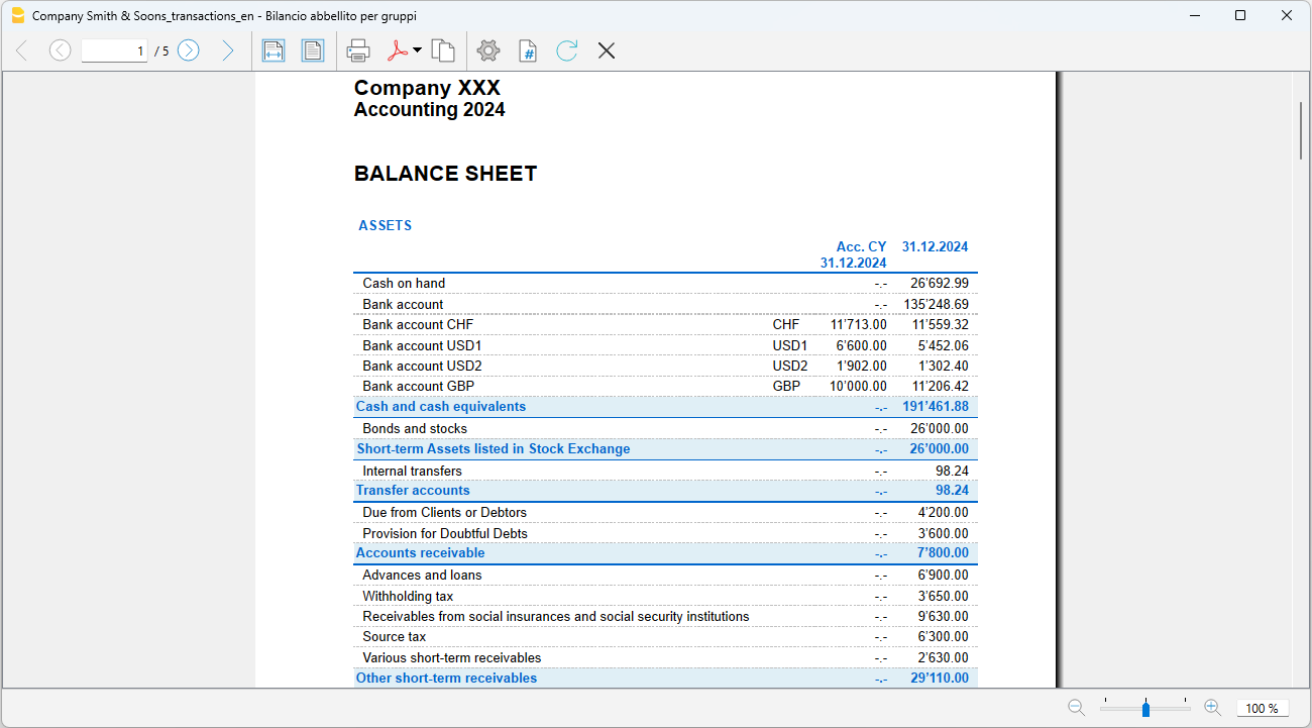
Compte de résultat
Le compte de résultat est obtenu à partir du menu Rapports > Bilan formaté par groupes et peut être personnalisé dans sa présentation. Chaque présentation peut être sauvegardée via les Personnalisations, avec la possibilité de la réutiliser au moment souhaité (par ex. bilan trimestriel, semestriel, révision, etc.).
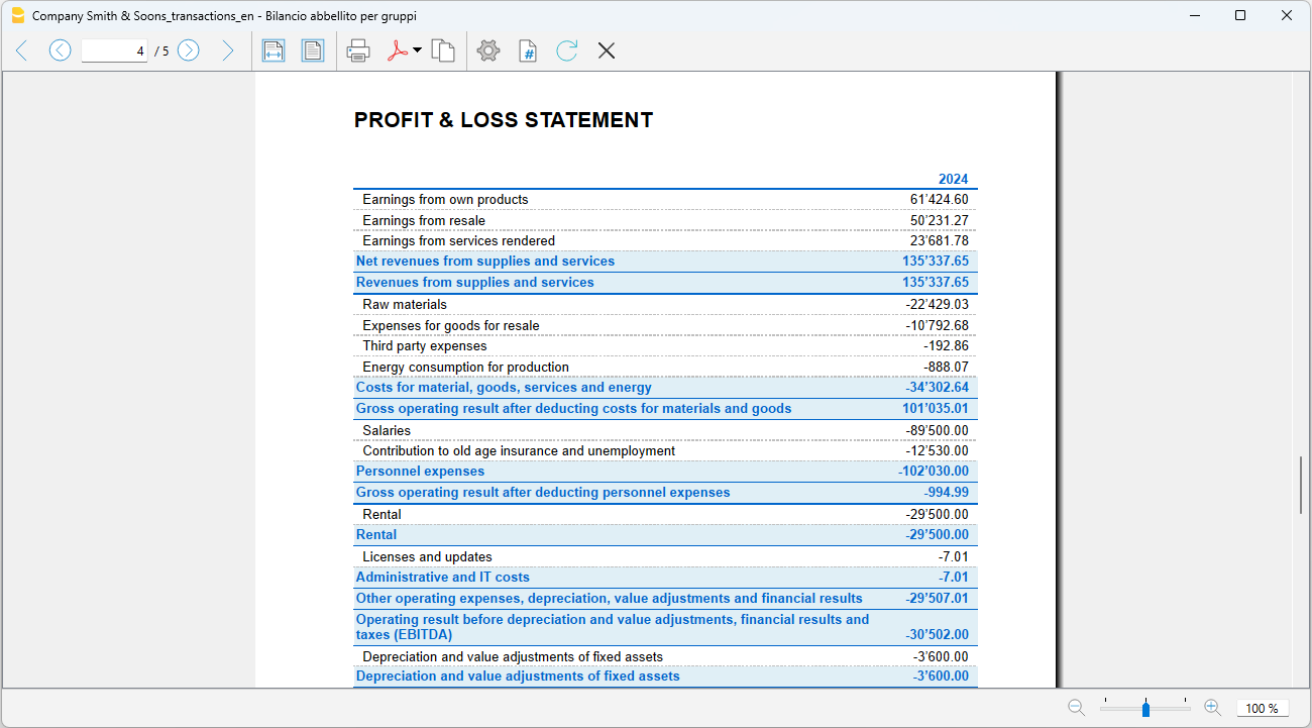
Archivage en PDF
En fin d'année, ou lorsque cela est nécessaire, vous pouvez archiver toutes les données comptables en créant un fichier PDF, à partir du menu Fichier > Créer dossier PDF.
Le dossier PDF peut être envoyé par email au réviseur et utilisé en cas de contrôles fiscaux.
Autres ressources
Dans notre Documentation, vous trouverez tous les approfondissements et thématiques sur la comptabilité multidevise, en particulier :
Aperçu du modèle
DeviseBase: CHF
Comptabilité en partie double avec multidevise et TVA
| Groupe | Compte | Libellé | Devise | Add. dans |
|---|---|---|---|---|
| BILAN | ||||
| ACTIFS | ||||
| 1000 | Caisse | CHF | 100 | |
| 1020 | Banque | CHF | 100 | |
| 1024 | Banque EUR | EUR | 100 | |
| 1025 | Banque USD | USD | 100 | |
| 1045 | Cartes de crédit / Cartes de débit | CHF | 100 | |
| 100 | Liquidités | 10 | ||
| 1060 | Titres | CHF | 106 | |
| 106 | Avoirs à court terme cotés en bourse | 10 | ||
| 1090 | Compte d'attente en monnaie | CHF | 109 | |
| 1091 | Compte pour l'elaboration des salaires | CHF | 109 | |
| 1099 | Compte d'attente pour des montants à clarifier | CHF | 109 | |
| 109 | Compte d'attente | 10 | ||
| 1100 | Créances provenant de livraisons et de prestations (Débiteurs) | CHF | 110 | |
| 1109 | Ducroire | CHF | 110 | |
| 110 | Créances résultant de livraisons et prestations | 10 | ||
| 1140 | Avances et prêts | CHF | 114 | |
| 1176 | Impôt anticipé | CHF | 114 | |
| 1179 | Impôt à la source | CHF | 114 | |
| 1180 | Créances envers les assurances sociales et institutions de prévoyance | CHF | 114 | |
| 1190 | Autres créances à court terme | CHF | 114 | |
| 1191 | Cautionnements en espèces | CHF | 114 | |
| 114 | Autres créances à court terme | 10 | ||
| 1200 | Marchandises commerciales | CHF | 120 | |
| 1210 | Matières premières | CHF | 120 | |
| 1230 | Matières auxiliaires | CHF | 120 | |
| 1231 | Matières consommables | CHF | 120 | |
| 1260 | Stocks de produits finis | CHF | 120 | |
| 1270 | Stocks de produits pas finis | CHF | 120 | |
| 1280 | Travaux en cours | CHF | 120 | |
| 120 | Stocks et prestations non facturées | 10 | ||
| 1300 | Charges payées d‘avance | CHF | 130 | |
| 1301 | Produits à recevoir | CHF | 130 | |
| 130 | Compte de régularisation de l’actif | 10 | ||
| 10 | Actifs circulants | 1 | ||
| 1400 | Titres à long terme | CHF | 140 | |
| 1440 | Prêts | CHF | 140 | |
| 1441 | Hypothèques | CHF | 140 | |
| 1460 | Prêt/Prêts hypothécaires à associé | CHF | 140 | |
| 140 | Immobilisations financières | 14 | ||
| 1480 | Participations | CHF | 148 | |
| 148 | Participations | 14 | ||
| 1500 | Machines et appareils | CHF | 150 | |
| 1510 | Mobilier et installations | CHF | 150 | |
| 1520 | Machines de bureau, informatique, systèmes de communication | CHF | 150 | |
| 1530 | Véhicules | CHF | 150 | |
| 1540 | Outillages et appareils | CHF | 150 | |
| 150 | Immobilisations corporelles meubles | 14 | ||
| 1600 | Immeubles d’exploitation | CHF | 160 | |
| 160 | Immobilisations corporelles immeubles | 14 | ||
| 1700 | Brevets, know-how, licences, droits, développement | CHF | 170 | |
| 1710 | Marques commerciales | CHF | 170 | |
| 1712 | Modèles | CHF | 170 | |
| 1770 | Goodwill | CHF | 170 | |
| 170 | Immobilisations incorporelles | 14 | ||
| 1850 | Capital actions, capital social, parts sociales ou capital de fondation non libéré | CHF | 180 | |
| 180 | Capital social ou capital de fondation non libéré | 14 | ||
| 14 | Actifs immobilisés | 1 | ||
| 1 | Total actifs | 00 | ||
| PASSIFS | ||||
| 2000 | Dettes résultant d’achats et de prestation de services (créanciers) | CHF | 200 | |
| 2030 | Acomptes de clients | CHF | 200 | |
| 200 | Dettes à court terme résultant d’achats et de prestations de services | 20 | ||
| 2100 | Dettes bancaires | CHF | 210 | |
| 2120 | Engagements de financement par leasing | CHF | 210 | |
| 2140 | Autres dettes à court terme rémunérées | CHF | 210 | |
| 210 | Dettes à court terme rémunérés | 20 | ||
| 2200 | TVA due | CHF | 220 | |
| 2201 | Décompte TVA | CHF | 220 | |
| 2206 | Impôt anticipé dû | CHF | 220 | |
| 2208 | Impôts directs | CHF | 220 | |
| 2209 | Impôt à la source | CHF | 220 | |
| 2210 | Autres dettes à court terme | CHF | 220 | |
| 2260 | Dettes envers associé | CHF | 220 | |
| 2270 | Compte courant AVS, AI, APG, AC | CHF | 220 | |
| 220 | Autres dettes à court terme | 20 | ||
| 2300 | Charges à payer | CHF | 230 | |
| 2301 | Produits encaissés d’avance | CHF | 230 | |
| 2330 | Provisions à court terme | CHF | 230 | |
| 230 | Passifs de régularisation et provisions à court terme | 20 | ||
| 20 | Dettes à court terme | 2A | ||
| 2400 | Dettes bancaires | CHF | 240 | |
| 2420 | Engagements de financement par leasing | CHF | 240 | |
| 2430 | Emprunts obligataires | CHF | 240 | |
| 2450 | Emprunts | CHF | 240 | |
| 2451 | Hypothèques | CHF | 240 | |
| 240 | Dettes à long terme rémunérées | 24 | ||
| 2500 | Autres dettes à long terme | CHF | 250 | |
| 250 | Autres dettes à long terme | 24 | ||
| 2600 | Provisions | CHF | 260 | |
| 260 | Provisions à long termes et provisions légales | 24 | ||
| 24 | Dettes à long terme | 2A | ||
| 2A | Fonds étrangers | 2 | ||
| 2800 | Capital, associés A en début d’exercice | CHF | 28 | |
| 2810 | Apports de capital / prélèvements sur capital, associé A | CHF | 28 | |
| 2820 | Compte privé, associé A | CHF | 28 | |
| 2830 | Bénéfice / perte de l’exercice, associé A | CHF | 28 | |
| 2850 | Capital, commanditaire A en début d’exercice | CHF | 28 | |
| 2860 | Apport de capital / prélèvements sur capital, commanditaire A | CHF | 28 | |
| 2870 | Compte privé, commanditaire A | CHF | 28 | |
| 2880 | Bénéfice / perte de l’exercice, commanditaire A | CHF | 28 | |
| 297 | Bénéfice / perte de l’exercice | 28 | ||
| 28 | Fonds propres | 2 | ||
| 2 | Total passifs | 00 | ||
| COMPTE DE PERTES ET PROFITS | ||||
| 3000 | Ventes de produits fabriqués | CHF | 30 | |
| 3200 | Ventes de marchandises | CHF | 30 | |
| 3400 | Ventes de prestations | CHF | 30 | |
| 3600 | Autres ventes et prestations de services | CHF | 30 | |
| 3700 | Prestations propres | CHF | 30 | |
| 3710 | Consommations propres | CHF | 30 | |
| 3800 | Déductions sur ventes | CHF | 30 | |
| 3805 | Pertes sur clients, variation du ducroire | CHF | 30 | |
| 3809 | TVA taux de la dette fiscale nette | CHF | 30 | |
| 3810 | Commissions cartes de crédit/débit | CHF | 30 | |
| 30 | Chiffre d'affaires net résultant des ventes et prestations de services | 3 | ||
| 3900 | Variation des stocks de produits finis | CHF | 39 | |
| 3901 | Variation des stocks de produits semi-finis | CHF | 39 | |
| 3940 | Variation de la valeur des prestations non facturées | CHF | 39 | |
| 39 | Variation des stocks de produits et variation des prestations non facturés | 3 | ||
| 3 | Produit net des ventes et des prestations de service | E1 | ||
| 4000 | Charges de matériel de l'atelier | CHF | 4 | |
| 4200 | Achats de marchandises destinées à la revente | CHF | 4 | |
| 4400 | Prestations / travaux de tiers | CHF | 4 | |
| 4500 | Charges d'énergie pour l'exploitation | CHF | 4 | |
| 4800 | Déductions sur les charges | CHF | 4 | |
| 4 | Charges de matériel, de marchandises et de prestations de tiers | E1 | ||
| E1 | Résultat brut d'exploitation | E2 | ||
| 5000 | Salaires | CHF | 5 | |
| 5700 | AVS, AI, APG, assurance-chômage | CHF | 5 | |
| 5710 | Caisse d'allocations familiales (CAF) | CHF | 5 | |
| 5720 | Prévoyance professionnelle | CHF | 5 | |
| 5730 | Assurance-accidents | CHF | 5 | |
| 5740 | Assurance maladie (indemnité journalière maladie) | CHF | 5 | |
| 5790 | Impôts à la source | CHF | 5 | |
| 5800 | Autres charges de personnel | CHF | 5 | |
| 5810 | Formation | CHF | 5 | |
| 5820 | Frais de voyage | CHF | 5 | |
| 5830 | Indemnités forfaitaires | CHF | 5 | |
| 5900 | Charges de personnel temporaire | CHF | 5 | |
| 5 | Charges de personnel | E2 | ||
| E2 | Résultat brut d'exploitation après charges de personnel | E3 | ||
| 6000 | Charges de locaux | CHF | 60 | |
| 6040 | Nettoyage locaux | CHF | 60 | |
| 60 | Charges de locaux | 6 | ||
| 6100 | Entretien, réparations et remplacement des inst. servant à l'exploitation | CHF | 61 | |
| 6105 | Leasing immobilisations corporelles meubles | CHF | 61 | |
| 61 | Entretien, réparations, remplacements (ERR); leasing immobilisations corporelles meubles | 6 | ||
| 6200 | Réparations | CHF | 62 | |
| 6210 | Carburant | CHF | 62 | |
| 6220 | Assurances voitures | CHF | 62 | |
| 6260 | Leasing et location de véhicules | CHF | 62 | |
| 6270 | Charges de véhicules comme prélèvements à titre privé | CHF | 62 | |
| 6280 | Charges de transport | CHF | 62 | |
| 62 | Charges de véhicules et de transport | 6 | ||
| 6300 | Assurances-choses, droits, taxes, autorisations | CHF | 63 | |
| 63 | Assurances-choses, droits, taxes et autorisations | 6 | ||
| 6402 | Électricité | CHF | 64 | |
| 6410 | Chauffage | CHF | 64 | |
| 6430 | Eau | CHF | 64 | |
| 6460 | Évacuation des déchets | CHF | 64 | |
| 64 | Charges d'énergie et évacuation des déchets | 6 | ||
| 6500 | Matériel de bureau | CHF | 65 | |
| 6503 | Littérature technique, journaux, revues | CHF | 65 | |
| 6510 | Téléphone, Internet | CHF | 65 | |
| 6511 | Services d'hosting | CHF | 65 | |
| 6513 | Frais postaux | CHF | 65 | |
| 6570 | Charges et leasing d'informatique | CHF | 65 | |
| 6580 | Charges de licences et de mises à jour | CHF | 65 | |
| 6583 | Consommables | CHF | 65 | |
| 65 | Charges d'administration et d'informatique | 6 | ||
| 6600 | Publicité | CHF | 66 | |
| 6642 | Cadeaux à la clientèle | CHF | 66 | |
| 66 | Charges de publicité | 6 | ||
| 6700 | Autres charges d'exploitation | CHF | 67 | |
| 67 | Autres charges d'exploitation | 6 | ||
| 6 | Charges divers d'exploitation | E3 | ||
| E3 | Résultat d'exploitation avant intérêts, impôts et amortissements (EBITDA) | E4 | ||
| 6800 | Amortissement et ajustement de valeur des postes sur les actifs immobilisés | CHF | 68 | |
| 68 | Amortissement et ajustement de valeur des immobilitations | E4 | ||
| E4 | Résultat d'exploitation avant intérêts, impôts (EBIT) | E5 | ||
| 6900 | Charges pour intérêts bancaires | CHF | 69 | |
| 6940 | Frais bancaires | CHF | 69 | |
| 6949 | Perte de change | CHF | 69 | |
| 6950 | Intérêts actifs bancaires | CHF | 69 | |
| 6999 | Bénéfice de change | CHF | 69 | |
| 69 | Charges et produits financiers | E5 | ||
| E5 | Résultat d'exploitation avant impôts (EBT) | E6 | ||
| 7000 | Produits accessoires | CHF | 7 | |
| 7010 | Charges accessoires | CHF | 7 | |
| 7500 | Produits des immeubles d'exploitation | CHF | 7 | |
| 7510 | Charges des immeubles d'exploitation | CHF | 7 | |
| 7 | Résultat des activités annexes d'exploitation | E6 | ||
| 8000 | Charges hors exploitation | CHF | 8 | |
| 8100 | Produits hors exploitation | CHF | 8 | |
| 8500 | Charges exceptionnels, uniques ou hors période | CHF | 8 | |
| 8510 | Produits exceptionnels, uniques ou hors période | CHF | 8 | |
| 8 | Résultats exceptionnels et hors exploitation | E6 | ||
| E6 | Résultat de l'exercice avant impôts | E7 | ||
| 8900 | Impôts directs | CHF | 89 | |
| 89 | Impôts directs | E7 | ||
| E7 | Résultat de l'exercice | 297 | ||
| 00 | Différence doit être = 0 (cellule vide) | |||
| CENTRES DE COÛT | ||||
| .EMB | Emballages A | CHF | ST | |
| .MPR | Matières premières A | CHF | ST | |
| .MAU | Matières auxiliaires A | CHF | ST | |
| ST | Total stock | |||
| ,ENT1 | Entretien1 | CHF | ENT | |
| ,ENT2 | Entretien 2 | CHF | ENT | |
| ,ENT3 | Entretien 3 | CHF | ENT | |
| ENT | Total frais d'entretien | |||
| ;PB1 | Publicité type 1 | CHF | PU | |
| ;PB2 | Publicité type 2 | CHF | PU | |
| PU | Totale charges de publicité | |||
| Cod. TVA | Libellé | %TVA |
|---|---|---|
| Explications (Chiffres) | ||
| V = Chiffre d'affaires (Ventes et services) (200) | ||
| VS = Rabais sur ventes est services (235) | ||
| B = Impôt sur les acquisitions (38x) | ||
| M = Achats de matières et de préstations de services (400) | ||
| I = Investissements et charges d'exploitation (405) | ||
| K= Corrections (410, 415, 420) | ||
| Z = Hors champs TVA (910) | ||
| Informations codes TVA (ne pas modifier svp) | ||
| id=vatcodes-chf-2024.20230614 | ||
| Dernière mise à jour: 14.06.2023 | ||
| TVA DUE | ||
| V0 | Prestations exonérées (220) | |
| V0-E | Prestations fournies à l’étranger (221) | |
| V0-T | Transferts avec la procédure de déclaration (225) | |
| V0-N | Prestations non imposables (230) | |
| Diminutions de la contre-prestation voir rabais | ||
| V0-D | Divers (280) | |
| V77 | Ventes et services 7.7% | 7.70 |
| V81 | Ventes et services 8.1% | 8.10 |
| V77-B | Ventes et services 7.7% (optés) | 7.70 |
| V81-B | Ventes et services 8.1% (optés) | 8.10 |
| V25-N | Ventes et services 2.5% | 2.50 |
| V26 | Ventes et services 2.6% | 2.60 |
| V37 | Ventes et services 3.7% | 3.70 |
| V38 | Ventes et services 3.8% | 3.80 |
| VS77 | Rabais sur ventes et services 7.7% | 7.70 |
| VS81 | Rabais sur ventes et services 8.1% | 8.10 |
| VS25-N | Rabais sur ventes et services 2.5% | 2.50 |
| VS26 | Rabais sur ventes et services 2.6% | 2.60 |
| VS37 | Rabais sur ventes et services 3.7% | 3.70 |
| VS38 | Rabais sur ventes et services 3.8% | 3.80 |
| Total du chiffre d’affaires imposable (299) | ||
| F1 | 1. Taux dette fiscale nette 2024 | |
| F2 | 2. Taux dette fiscale nette 2024 | |
| FS1 | Rabais sur ventes et services 1. taux dette fiscale nette 2024 | |
| FS2 | Rabais sur ventes et services 2. taux dette fiscale nette 2024 | |
| F3 | 1. Taux dette fiscale nette 2018 | |
| F4 | 2. Taux dette fiscale nette 2018 | |
| FS3 | Rabais sur ventes et services 1. taux dette fiscale nette 2018 | |
| FS4 | Rabais sur ventes et services 2. taux dette fiscale nette 2018 | |
| Total du chiffre d'affaires dette fiscale nette (322-333) | ||
| B77 | Impôt sur les acquisitions 7.7% (TVA incluse) | 7.70 |
| B77-1 | Impôt sur les acquisitions 7.7% (hors TVA) | 7.70 |
| B77-2 | Impôt sur les acquisitions 7.7% (montant TVA) | 7.70 |
| B81 | Impôt sur les acquisitions 8.1% (TVA incluse) | 8.10 |
| B81-1 | Impôt sur les acquisitions 8.1% (hors TVA) | 8.10 |
| B81-2 | Impôt sur les acquisitions 8.1% (montant TVA) | 8.10 |
| Total Impôt sur les acquisitions (382-383) | ||
| Total de l’impôt dû (399) | ||
| TVA DEDUCTIBLE | ||
| M0 | Achats exonérés | |
| I0 | Investissements et charges d'exploitation exonérés | |
| M77 | Achats de matières et de services 7.7% (TVA incluse) | 7.70 |
| M77-1 | Achats de matières et de services 7.7% (hors TVA) | 7.70 |
| M77-2 | Achats de matières et de services 7.7% (montant TVA) | 7.70 |
| M81 | Achats de matières et de services 8.1% (TVA incluse) | 8.10 |
| M81-1 | Achats de matières et de services 8.1% (hors TVA) | 8.10 |
| M81-2 | Achats de matières et de services 8.1% (montant TVA) | 8.10 |
| M25 | Achats de matières et de services 2.5% | 2.50 |
| M26 | Achats de matières et de services 2.6% | 2.60 |
| M37 | Achats de matières et de services 3.7% | 3.70 |
| M38 | Achats de matières et de services 3.8% | 3.80 |
| Investissements et autres charges d'exploitation | ||
| I77 | Investissements et charges d'exploitation 7.7% | 7.70 |
| I77-1 | Investissements et charges d'exploitation 7.7% (hors TVA) | 7.70 |
| I77-2 | Investissements et charges d'exploitation 7.7% (montant TVA) | 7.70 |
| I81 | Investissements et charges d'exploitation 8.1% | 8.10 |
| I81-1 | Investissements et charges d'exploitation 8.1% (hors TVA) | 8.10 |
| I81-2 | Investissements et charges d'exploitation 8.1% (montant TVA) | 8.10 |
| I25 | Investissements et charges d'exploitation 2.5% | 2.50 |
| I26 | Investissements et charges d'exploitation 2.6% | 2.60 |
| I37 | Investissements et charges d'exploitation 3.7% | 3.70 |
| I38 | Investissements et charges d'exploitation 3.8% | 3.80 |
| Corrections et réductions | ||
| K77-A | Dégrèvement ultérieur de l’impôt préalable 7.7% (410) | 7.70 |
| K81-A | Dégrèvement ultérieur de l’impôt préalable 8.1% (410) | 8.10 |
| K77-B | Corrections de l’impôt préalable 7.7% (415) | 7.70 |
| K81-B | Corrections de l’impôt préalable 8.1% (415) | 8.10 |
| K77-C | Réductions de la déduction de l’impôt préalable 7.7% (420) | 7.70 |
| K81-C | Réductions de la déduction de l’impôt préalable 8.1% (420) | 8.10 |
| F1050 | Mise en compte de l'impôt selon le formulaire n. 1050 | |
| F1055 | Mise en compte de l'impôt selon le formulaire n. 1055 | |
| Total impôt préalable (479) | ||
| Total à payer ou en faveur (510) | ||
| Autres mouvements de fonds | ||
| Z0-A | Subventions, taxes touristiques encaissées par les offices du tourisme, contributions versées aux établissements chargés de l'élimination des déchets et de l'approvisionnement en eau (let. a à c) | |
| Z0 | Les dons, les dividendes, les dédommagements, etc. | |
| Hors champs TVA | ||
| Total final pour contrôle | ||
| Dev.Référence | Devise | Libellé |
|---|---|---|
| CHF | EUR | Euro |
| CHF | USD | US Dollar |
Entreprise individuelle | Comptabilité en partie double multidevise | TVA
Dans cet article
Entreprise individuelle | Comptabilité en partie double multidevise | TVA
Entreprise individuelle | Comptabilité en partie double multidevise | TVA
Modèle pour gérer une comptabilité avec des comptes en monnaie de base et en toute devise étrangère, y compris les monnaies virtuelles. Pour chaque devise, vous définissez le taux de change, et à chaque enregistrement, le programme calcule automatiquement la contre-valeur dans la monnaie de base. Les écarts de change sont également automatisés. Des vérifications et des contrôles automatisés sont disponibles pour éviter les écarts de change non enregistrés et d'autres erreurs ou différences comptables. Vous pouvez définir la comptabilité dans une deuxième devise, pour des rapports à présenter à l’étranger. Gestion TVA automatisée pour les calculs, les rapports et les décomptes TVA électroniques. Ouvrez le modèle depuis notre WebApp ou depuis le programme, puis enregistrez le fichier sur votre ordinateur.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le modèle dans Banana WebAppDocumentation Modèle
Le plan comptable prédéfini vous permet de tenir une comptabilité avec un chiffre d'affaires d'au moins 500'000 CHF, conformément aux règles établies dans le Code des obligations (art. 957 et suivants). La structure du plan comptable est en forme de cascade et permet de visualiser la composition du résultat d’exploitation, même dans ses étapes intermédiaires.
Basé entièrement sur la comptabilité en partie double, vous enregistrez selon les normes internationales et obtenez des résultats professionnels. Gestion illimitée de comptes en devises étrangères.
Toutes les configurations et fonctions sont disponibles pour :
- Créer et imprimer des factures avec code QR suisse
- Importer des données depuis des extraits bancaires
- Définir les Règles pour mémoriser et automatiser le traitement des écritures importées à partir des extraits bancaires.
- Gérer la TVA selon les nouveaux taux
- Gérer les centres de coûts, personnalisables selon vos besoins pour connaître les détails spécifiques de certains comptes.
- Créer des budgets et des prévisions financières
- Imprimer tous les rapports dont vous avez besoin : bilans, journal, fiches de comptes, déclarations de TVA, factures ouvertes, et bien plus encore.
Pour la gestion de la TVA avec les nouveaux taux, vous trouverez des informations détaillées sur la page web Gestion TVA
Certaines fonctions nécessitent un abonnement au plan Advanced de Banana Comptabilité Plus, comme par exemple générer le fac-similé ou le fichier XML de la Déclaration TVA, utiliser les nouvelles fonctions Règles, Filtrer et Trier temporairement les lignes. Voir toutes les fonctionnalités du plan Advanced.
Créez votre fichier
- Ouvrir le modèle avec la WebApp de Banana Comptabilité Plus
- Dans le menu Fichier > Propriétés du fichier, définissez la période, le nom de votre entreprise et la devise de base selon vos besoins.
- Dans le menu Fichier > Enregistrer sous, enregistrez le fichier. Il est utile d'indiquer dans le nom du fichier le nom de l'entreprise et l'année. Par exemple "Rossi-SA-20xx.ac2".
- Dans le tableau Taux de change, définissez les devises étrangères toujours en référence à la devise de base et aux taux de change. Les taux d’ouverture sont définis uniquement la première fois que vous utilisez Banana Comptabilité. Au changement d’année, ils seront repris automatiquement selon les taux de clôture saisis au 31.12.
ATTENTION : si vous fermez le navigateur sans enregistrer, vous perdrez les données saisies. Enregistrez toujours le fichier sur votre ordinateur.
Dans notre Documentation vous trouverez toutes les informations et approfondissements pour gérer votre comptabilité de manière optimale :
Aperçu du modèle
DeviseBase: CHF
Comptabilité en partie double avec multidevise et TVA
| Groupe | Compte | Libellé | Devise | Add. dans |
|---|---|---|---|---|
| BILAN | ||||
| ACTIFS | ||||
| 1000 | Caisse | CHF | 100 | |
| 1020 | Banque | CHF | 100 | |
| 1024 | Banque EUR | EUR | 100 | |
| 1025 | Banque USD | USD | 100 | |
| 1045 | Cartes de crédit / Cartes de débit | CHF | 100 | |
| 100 | Liquidités | 10 | ||
| 1060 | Titres | CHF | 106 | |
| 106 | Avoirs à court terme cotés en bourse | 10 | ||
| 1090 | Compte d'attente en monnaie | CHF | 109 | |
| 1091 | Compte pour l'elaboration des salaires | CHF | 109 | |
| 1099 | Compte d'attente pour des montants à clarifier | CHF | 109 | |
| 109 | Compte d'attente | 10 | ||
| 1100 | Créances provenant de livraisons et de prestations (Débiteurs) | CHF | 110 | |
| 1109 | Ducroire | CHF | 110 | |
| 110 | Créances résultant de livraisons et prestations | 10 | ||
| 1140 | Avances et prêts | CHF | 114 | |
| 1176 | Impôt anticipé | CHF | 114 | |
| 1179 | Impôt à la source | CHF | 114 | |
| 1180 | Créances envers les assurances sociales et institutions de prévoyance | CHF | 114 | |
| 1190 | Autres créances à court terme | CHF | 114 | |
| 1191 | Cautionnements en espèces | CHF | 114 | |
| 114 | Autres créances à court terme | 10 | ||
| 1200 | Marchandises commerciales | CHF | 120 | |
| 1210 | Matières premières | CHF | 120 | |
| 1230 | Matières auxiliaires | CHF | 120 | |
| 1231 | Matières consommables | CHF | 120 | |
| 1250 | Marchandises en consignation | CHF | 120 | |
| 1260 | Stocks de produits finis | CHF | 120 | |
| 1270 | Stocks de produits pas finis | CHF | 120 | |
| 1280 | Travaux en cours | CHF | 120 | |
| 120 | Stocks et prestations non facturées | 10 | ||
| 1300 | Charges payées d‘avance | CHF | 130 | |
| 1301 | Produits à recevoir | CHF | 130 | |
| 130 | Compte de régularisation de l’actif | 10 | ||
| 10 | Actifs circulants | 1 | ||
| 1400 | Titres à long terme | CHF | 140 | |
| 1440 | Prêts | CHF | 140 | |
| 1441 | Hypothèques | CHF | 140 | |
| 140 | Immobilisations financières | 14 | ||
| 1480 | Participations | CHF | 148 | |
| 148 | Participations | 14 | ||
| 1500 | Machines et appareils | CHF | 150 | |
| 1510 | Mobilier et installations | CHF | 150 | |
| 1520 | Machines de bureau, informatique, systèmes de communication | CHF | 150 | |
| 1530 | Véhicules | CHF | 150 | |
| 1540 | Outillages et appareils | CHF | 150 | |
| 150 | Immobilisations corporelles meubles | 14 | ||
| 1600 | Immeubles d’exploitation | CHF | 160 | |
| 160 | Immobilisations corporelles immeubles | 14 | ||
| 14 | Actifs immobilisés | 1 | ||
| 1 | Total actifs | 00 | ||
| PASSIFS | ||||
| 2000 | Dettes résultant d’achats et de prestation de services (créanciers) | CHF | 200 | |
| 2030 | Acomptes de clients | CHF | 200 | |
| 200 | Dettes à court terme résultant d’achats et de prestations de services | 20 | ||
| 2100 | Dettes bancaires | CHF | 210 | |
| 2120 | Engagements de financement par leasing | CHF | 210 | |
| 2140 | Autres dettes à court terme rémunérées | CHF | 210 | |
| 210 | Dettes à court terme rémunérés | 20 | ||
| 2200 | TVA due | CHF | 220 | |
| 2201 | Décompte TVA | CHF | 220 | |
| 2206 | Impôt anticipé dû | CHF | 220 | |
| 2208 | Impôts directs | CHF | 220 | |
| 2209 | Impôt à la source | CHF | 220 | |
| 2210 | Autres dettes à court terme | CHF | 220 | |
| 2270 | Compte courant AVS, AI, APG, AC | CHF | 220 | |
| 220 | Autres dettes à court terme | 20 | ||
| 2300 | Charges à payer | CHF | 230 | |
| 2301 | Produits encaissés d’avance | CHF | 230 | |
| 2330 | Provisions à court terme | CHF | 230 | |
| 230 | Passifs de régularisation et provisions à court terme | 20 | ||
| 20 | Dettes à court terme | 2A | ||
| 2400 | Dettes bancaires | CHF | 240 | |
| 2420 | Engagements de financement par leasing | CHF | 240 | |
| 2430 | Emprunts obligataires | CHF | 240 | |
| 2450 | Emprunts | CHF | 240 | |
| 2451 | Hypothèques | CHF | 240 | |
| 240 | Dettes à long terme rémunérées | 24 | ||
| 2500 | Autres dettes à long terme | CHF | 250 | |
| 250 | Autres dettes à long terme | 24 | ||
| 2600 | Provisions | CHF | 260 | |
| 260 | Provisions à long termes et provisions légales | 24 | ||
| 24 | Dettes à long terme | 2A | ||
| 2A | Fonds étrangers | 2 | ||
| 2800 | Capital propre en début d’exercice | CHF | 28 | |
| 2820 | Apports de capital / prélèvements sur capital | CHF | 28 | |
| 2850 | Compte privé | CHF | 28 | |
| 2891 | Bénéfice de l'exercice / Perte de l'exercice | 28 | ||
| 28 | Fonds propres | 2 | ||
| 2 | Total passifs | 00 | ||
| COMPTE DE PERTES ET PROFITS | ||||
| 3000 | Ventes de produits fabriqués | CHF | 30 | |
| 3200 | Ventes de marchandises | CHF | 30 | |
| 3400 | Ventes de prestations | CHF | 30 | |
| 3600 | Autres ventes et prestations de services | CHF | 30 | |
| 3700 | Prestations propres | CHF | 30 | |
| 3710 | Consommations propres | CHF | 30 | |
| 3800 | Déductions sur ventes | CHF | 30 | |
| 3805 | Pertes sur clients, variation du ducroire | CHF | 30 | |
| 3809 | TVA taux de la dette fiscale nette | CHF | 30 | |
| 3810 | Commissions cartes de crédit/débit | CHF | 30 | |
| 30 | Chiffre d'affaires net résultant des ventes et prestations de services | 3 | ||
| 3900 | Variation des stocks de produits finis | CHF | 39 | |
| 3901 | Variation des stocks de produits semi-finis | CHF | 39 | |
| 3940 | Variation de la valeur des prestations non facturées | CHF | 39 | |
| 39 | Variation des stocks de produits et variation des prestations non facturés | 3 | ||
| 3 | Produit net des ventes et des prestations de service | E1 | ||
| 4000 | Charges de matériel de l'atelier | CHF | 4 | |
| 4200 | Achats de marchandises destinées à la revente | CHF | 4 | |
| 4400 | Prestations / travaux de tiers | CHF | 4 | |
| 4500 | Charges d'énergie pour l'exploitation | CHF | 4 | |
| 4800 | Déductions sur les charges | CHF | 4 | |
| 4 | Charges de matériel, de marchandises et de prestations de tiers | E1 | ||
| E1 | Résultat brut d'exploitation | E2 | ||
| 5000 | Salaires | CHF | 5 | |
| 5701 | AVS, Al, APG titulaire | CHF | 5 | |
| 5710 | Caisse d'allocations familiales (CAF) | CHF | 5 | |
| 5720 | Prévoyance professionnelle | CHF | 5 | |
| 5730 | Assurance-accidents | CHF | 5 | |
| 5740 | Assurance maladie (indemnité journalière maladie) | CHF | 5 | |
| 5790 | Impôts à la source | CHF | 5 | |
| 5800 | Autres charges de personnel | CHF | 5 | |
| 5810 | Formation | CHF | 5 | |
| 5820 | Frais de voyage | CHF | 5 | |
| 5830 | Indemnités forfaitaires | CHF | 5 | |
| 5900 | Charges de personnel temporaire | CHF | 5 | |
| 5 | Charges de personnel | E2 | ||
| E2 | Résultat brut d'exploitation après charges de personnel | E3 | ||
| 6000 | Charges de locaux | CHF | 60 | |
| 6040 | Nettoyage locaux | CHF | 60 | |
| 60 | Charges de locaux | 6 | ||
| 6100 | Entretien, réparations et remplacement des inst. servant à l'exploitation | CHF | 61 | |
| 6105 | Leasing immobilisations corporelles meubles | CHF | 61 | |
| 61 | Entretien, réparations, remplacements (ERR); leasing immobilisations corporelles meubles | 6 | ||
| 6200 | Réparations | CHF | 62 | |
| 6210 | Carburants | CHF | 62 | |
| 6220 | Assurances voitures | CHF | 62 | |
| 6260 | Leasing et location de véhicules | CHF | 62 | |
| 6270 | Charges de véhicules comme prélèvements à titre privé | CHF | 62 | |
| 6280 | Charges de transport | CHF | 62 | |
| 62 | Charges de véhicules et de transport | 6 | ||
| 6300 | Assurances-choses, droits, taxes, autorisations | CHF | 63 | |
| 63 | Assurances-choses, droits, taxes et autorisations | 6 | ||
| 6402 | Électricité | CHF | 64 | |
| 6410 | Chauffage | CHF | 64 | |
| 6430 | Eau | CHF | 64 | |
| 6460 | Évacuation des déchets | CHF | 64 | |
| 64 | Charges d'énergie et évacuation des déchets | 6 | ||
| 6500 | Matériel de bureau | CHF | 65 | |
| 6503 | Littérature technique, journaux, revues | CHF | 65 | |
| 6510 | Téléphone, Internet | CHF | 65 | |
| 6511 | Services d'hosting | CHF | 65 | |
| 6513 | Frais postaux | CHF | 65 | |
| 6570 | Charges et leasing d'informatique | CHF | 65 | |
| 6580 | Charges de licences et de mises à jour | CHF | 65 | |
| 6583 | Consommables | CHF | 65 | |
| 65 | Charges d'administration et d'informatique | 6 | ||
| 6600 | Publicité | CHF | 66 | |
| 6642 | Cadeaux à la clientèle | CHF | 66 | |
| 66 | Charges de publicité | 6 | ||
| 6700 | Autres charges d'exploitation | CHF | 67 | |
| 67 | Autres charges d'exploitation | 6 | ||
| 6 | Charges divers d'exploitation | E3 | ||
| E3 | Résultat d'exploitation avant intérêts, impôts et amortissements (EBITDA) | E4 | ||
| 6800 | Amortissement et ajustement de valeur des postes sur les actifs immobilisés | CHF | 68 | |
| 68 | Amortissement et ajustement de valeur des immobilitations | E4 | ||
| E4 | Résultat d'exploitation avant intérêts, impôts (EBIT) | E5 | ||
| 6900 | Charges pour intérêts bancaires | CHF | 69 | |
| 6940 | Frais bancaires | CHF | 69 | |
| 6949 | Perte de change | CHF | 69 | |
| 6950 | Intérêts actifs bancaires | CHF | 69 | |
| 6999 | Bénéfice de change | CHF | 69 | |
| 69 | Charges et produits financiers | E5 | ||
| E5 | Résultat d'exploitation avant impôts (EBT) | E6 | ||
| 7000 | Produits accessoires | CHF | 7 | |
| 7010 | Charges accessoires | CHF | 7 | |
| 7500 | Produits des immeubles d'exploitation | CHF | 7 | |
| 7510 | Charges des immeubles d'exploitation | CHF | 7 | |
| 7 | Résultat des activités annexes d'exploitation | E6 | ||
| 8000 | Charges hors exploitation | CHF | 8 | |
| 8100 | Produits hors exploitation | CHF | 8 | |
| 8500 | Charges exceptionnels, uniques ou hors période | CHF | 8 | |
| 8510 | Produits exceptionnels, uniques ou hors période | CHF | 8 | |
| 8 | Résultats exceptionnels et hors exploitation | E6 | ||
| E6 | Résultat de l'exercice avant impôts | E7 | ||
| 8900 | Impôts directs | CHF | 89 | |
| 89 | Impôts directs | E7 | ||
| E7 | Résultat de l'exercice | 2891 | ||
| 00 | Différence doit être = 0 (cellule vide) | |||
| CENTRES DE COÛT | ||||
| .EMB | Emballages A | CHF | ST | |
| .MPR | Matières premières A | CHF | ST | |
| .MAU | Matières auxiliaires A | CHF | ST | |
| ST | Total stock | |||
| ,ENT1 | Entretien1 | CHF | ENT | |
| ,ENT2 | Entretien 2 | CHF | ENT | |
| ,ENT3 | Entretien 3 | CHF | ENT | |
| ENT | Total frais d'entretien | |||
| ;PB1 | Publicité type 1 | CHF | PU | |
| ;PB2 | Publicité type 2 | CHF | PU | |
| PU | Totale charges de publicité |
| Cod. TVA | Libellé | %TVA |
|---|---|---|
| Explications (Chiffres) | ||
| V = Chiffre d'affaires (Ventes et services) (200) | ||
| VS = Rabais sur ventes est services (235) | ||
| B = Impôt sur les acquisitions (38x) | ||
| M = Achats de matières et de préstations de services (400) | ||
| I = Investissements et charges d'exploitation (405) | ||
| K= Corrections (410, 415, 420) | ||
| Z = Hors champs TVA (910) | ||
| Informations codes TVA (ne pas modifier svp) | ||
| id=vatcodes-chf-2024.20230614 | ||
| Dernière mise à jour: 14.06.2023 | ||
| TVA DUE | ||
| V0 | Prestations exonérées (220) | |
| V0-E | Prestations fournies à l’étranger (221) | |
| V0-T | Transferts avec la procédure de déclaration (225) | |
| V0-N | Prestations non imposables (230) | |
| Diminutions de la contre-prestation voir rabais | ||
| V0-D | Divers (280) | |
| V77 | Ventes et services 7.7% | 7.70 |
| V81 | Ventes et services 8.1% | 8.10 |
| V77-B | Ventes et services 7.7% (optés) | 7.70 |
| V81-B | Ventes et services 8.1% (optés) | 8.10 |
| V25-N | Ventes et services 2.5% | 2.50 |
| V26 | Ventes et services 2.6% | 2.60 |
| V37 | Ventes et services 3.7% | 3.70 |
| V38 | Ventes et services 3.8% | 3.80 |
| VS77 | Rabais sur ventes et services 7.7% | 7.70 |
| VS81 | Rabais sur ventes et services 8.1% | 8.10 |
| VS25-N | Rabais sur ventes et services 2.5% | 2.50 |
| VS26 | Rabais sur ventes et services 2.6% | 2.60 |
| VS37 | Rabais sur ventes et services 3.7% | 3.70 |
| VS38 | Rabais sur ventes et services 3.8% | 3.80 |
| Total du chiffre d’affaires imposable (299) | ||
| F1 | 1. Taux dette fiscale nette 2024 | |
| F2 | 2. Taux dette fiscale nette 2024 | |
| FS1 | Rabais sur ventes et services 1. taux dette fiscale nette 2024 | |
| FS2 | Rabais sur ventes et services 2. taux dette fiscale nette 2024 | |
| F3 | 1. Taux dette fiscale nette 2018 | |
| F4 | 2. Taux dette fiscale nette 2018 | |
| FS3 | Rabais sur ventes et services 1. taux dette fiscale nette 2018 | |
| FS4 | Rabais sur ventes et services 2. taux dette fiscale nette 2018 | |
| Total du chiffre d'affaires dette fiscale nette (322-333) | ||
| B77 | Impôt sur les acquisitions 7.7% (TVA incluse) | 7.70 |
| B77-1 | Impôt sur les acquisitions 7.7% (hors TVA) | 7.70 |
| B77-2 | Impôt sur les acquisitions 7.7% (montant TVA) | 7.70 |
| B81 | Impôt sur les acquisitions 8.1% (TVA incluse) | 8.10 |
| B81-1 | Impôt sur les acquisitions 8.1% (hors TVA) | 8.10 |
| B81-2 | Impôt sur les acquisitions 8.1% (montant TVA) | 8.10 |
| Total Impôt sur les acquisitions (382-383) | ||
| Total de l’impôt dû (399) | ||
| TVA DEDUCTIBLE | ||
| M0 | Achats exonérés | |
| I0 | Investissements et charges d'exploitation exonérés | |
| M77 | Achats de matières et de services 7.7% (TVA incluse) | 7.70 |
| M77-1 | Achats de matières et de services 7.7% (hors TVA) | 7.70 |
| M77-2 | Achats de matières et de services 7.7% (montant TVA) | 7.70 |
| M81 | Achats de matières et de services 8.1% (TVA incluse) | 8.10 |
| M81-1 | Achats de matières et de services 8.1% (hors TVA) | 8.10 |
| M81-2 | Achats de matières et de services 8.1% (montant TVA) | 8.10 |
| M25 | Achats de matières et de services 2.5% | 2.50 |
| M26 | Achats de matières et de services 2.6% | 2.60 |
| M37 | Achats de matières et de services 3.7% | 3.70 |
| M38 | Achats de matières et de services 3.8% | 3.80 |
| Investissements et autres charges d'exploitation | ||
| I77 | Investissements et charges d'exploitation 7.7% | 7.70 |
| I77-1 | Investissements et charges d'exploitation 7.7% (hors TVA) | 7.70 |
| I77-2 | Investissements et charges d'exploitation 7.7% (montant TVA) | 7.70 |
| I81 | Investissements et charges d'exploitation 8.1% | 8.10 |
| I81-1 | Investissements et charges d'exploitation 8.1% (hors TVA) | 8.10 |
| I81-2 | Investissements et charges d'exploitation 8.1% (montant TVA) | 8.10 |
| I25 | Investissements et charges d'exploitation 2.5% | 2.50 |
| I26 | Investissements et charges d'exploitation 2.6% | 2.60 |
| I37 | Investissements et charges d'exploitation 3.7% | 3.70 |
| I38 | Investissements et charges d'exploitation 3.8% | 3.80 |
| Corrections et réductions | ||
| K77-A | Dégrèvement ultérieur de l’impôt préalable 7.7% (410) | 7.70 |
| K81-A | Dégrèvement ultérieur de l’impôt préalable 8.1% (410) | 8.10 |
| K77-B | Corrections de l’impôt préalable 7.7% (415) | 7.70 |
| K81-B | Corrections de l’impôt préalable 8.1% (415) | 8.10 |
| K77-C | Réductions de la déduction de l’impôt préalable 7.7% (420) | 7.70 |
| K81-C | Réductions de la déduction de l’impôt préalable 8.1% (420) | 8.10 |
| F1050 | Mise en compte de l'impôt selon le formulaire n. 1050 | |
| F1055 | Mise en compte de l'impôt selon le formulaire n. 1055 | |
| Total impôt préalable (479) | ||
| Total à payer ou en faveur (510) | ||
| Autres mouvements de fonds | ||
| Z0-A | Subventions, taxes touristiques encaissées par les offices du tourisme, contributions versées aux établissements chargés de l'élimination des déchets et de l'approvisionnement en eau (let. a à c) | |
| Z0 | Les dons, les dividendes, les dédommagements, etc. | |
| Hors champs TVA | ||
| Total final pour contrôle | ||
| Dev.Référence | Devise | Libellé |
|---|---|---|
| CHF | EUR | Euro |
| CHF | USD | US Dollar |
Personnes morales SA et Sàrl | PME | Comptabilité sur l'encaissé
Dans cet article
Personnes morales SA et Sàrl | PME | Comptabilité sur l'encaissé
Personnes morales SA et Sàrl | PME | Comptabilité sur l'encaissé
Modèle pour gérer la comptabilité d’une SA ou d’une Sàrl, avec un chiffre d’affaires annuel égal ou supérieur à CHF 500'000 et avec la TVA selon les encaissements. Les colonnes et le tableau des taux de change sont présents pour gérer les comptes en devise étrangère. Pour chaque devise, vous pouvez définir librement le taux de change et, à chaque enregistrement, les calculs des contre-valeurs en monnaie de base et des différences de change sont effectués automatiquement. Fonctions spécifiques de vérification et de contrôle automatisé pour une comptabilité toujours parfaite. Si vous devez présenter des rapports et bilans à l’étranger, vous pouvez configurer la comptabilité dans une deuxième devise, afin d’avoir les soldes dans la devise de base et dans une devise secondaire. Gestion TVA automatisée. Ouvrez le modèle depuis notre WebApp ou depuis le programme, puis enregistrez le fichier sur votre ordinateur.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le modèle dans Banana WebAppDocumentation Modèle
Modèle idéal pour gérer la comptabilité d’une SA ou d’une Sàrl avec TVA et devises étrangères, avec un chiffre d’affaires annuel égal ou supérieur à CHF 500'000. Le plan comptable est structuré selon le modèle PME et comprend le sous-détail clients / fournisseurs, adapté à ceux qui tiennent la comptabilité selon les encaissements. Toutes les configurations et fonctions sont disponibles pour :
- Créer et imprimer des factures avec le code QR suisse
- Importer des données à partir des extraits bancaires
- Configurer les Règles pour mémoriser et automatiser l’enregistrement des écritures importées depuis les extraits bancaires.
- Gérer la TVA selon les nouveaux taux de TVA
- Gérer les centres de coûts, personnalisables selon vos besoins pour connaître les détails spécifiques de certains comptes.
- Créer des budgets et des prévisions financières
- Imprimer tous les rapports dont vous avez besoin : bilans, journal, fiches de comptes, déclarations TVA, factures ouvertes et bien plus encore.
Pour la gestion de la TVA avec les nouveaux taux, vous trouverez des informations détaillées sur la page web Gestion TVA.
Certaines fonctions nécessitent un abonnement au plan Advanced de Banana Comptabilité Plus, comme par exemple générer le fac-similé ou le fichier XML de la Déclaration TVA, utiliser les nouvelles fonctions des Règles, Filtrer et Trier temporairement les lignes. Voir toutes les fonctionnalités du plan Advanced.
Créez votre fichier
- Ouvrir le modèle avec la WebApp de Banana Comptabilité Plus
- Dans le menu Fichier > Propriétés du fichier, définissez la période, le nom de votre entreprise et la devise de base, dans la devise que vous souhaitez.
- Dans le menu Fichier > Enregistrer sous, enregistrez le fichier. Il est utile d’indiquer dans le nom du fichier le nom de l’entreprise et l’année. Par exemple "Rossi-SA-20xx.ac2".
- Dans le tableau Taux de change, définissez les devises étrangères toujours en référence à la devise de base et aux taux. Les taux d’ouverture ne sont définis que la première fois que vous utilisez Banana Comptabilité. Lors du changement d’année, ils seront repris automatiquement à partir des taux de clôture saisis au 31.12.
ATTENTION : si vous fermez le navigateur sans enregistrer, vous perdrez les données saisies. Enregistrez toujours le fichier sur votre ordinateur.
Aperçu du modèle
DeviseBase: CHF
Comptabilité en partie double avec multidevise et TVA
| Groupe | Compte | Libellé | Devise | Add. dans |
|---|---|---|---|---|
| BILAN | ||||
| ACTIFS | ||||
| 1000 | Caisse | CHF | 100 | |
| 1020 | Banque | CHF | 100 | |
| 1024 | Banque EUR | CHF | 100 | |
| 1025 | Banque USD | CHF | 100 | |
| 100 | Liquidités | 10 | ||
| 1060 | Titres | CHF | 106 | |
| 106 | Avoirs à court terme cotés en bourse | 10 | ||
| 1090 | Compte d'attente en monnaie | CHF | 109 | |
| 1091 | Compte d'attente salaires | CHF | 109 | |
| 1099 | Compte de passage pour éclaircissements | CHF | 109 | |
| 109 | Comptes de transit et d’attente | 10 | ||
| 1100 | Créances provenant de livraisons et de prestations (Débiteurs) | CHF | 110 | |
| 1109 | Ducroire | CHF | 110 | |
| 110 | Créances résultant de livraisons et prestations | 10 | ||
| 1140 | Avances et prêts | CHF | 114 | |
| 1176 | Impôt anticipé | CHF | 114 | |
| 1180 | Créances envers les assurances sociales et institutions de prévoyance | CHF | 114 | |
| 1188 | Impôt à la source | CHF | 114 | |
| 1190 | Autres créances à court terme | CHF | 114 | |
| 1191 | Cautionnements en espèces | CHF | 114 | |
| 114 | Autres créances à court terme | 10 | ||
| 1200 | Marchandises commerciales | CHF | 120 | |
| 1210 | Matières premières | CHF | 120 | |
| 1220 | Matières auxiliaires | CHF | 120 | |
| 1230 | Matières consommables | CHF | 120 | |
| 1260 | Stocks de produits finis | CHF | 120 | |
| 1270 | Stocks de produits pas finis | CHF | 120 | |
| 1280 | Travaux en cours | CHF | 120 | |
| 120 | Stocks et prestations non facturées | 10 | ||
| 1300 | Charges payées d‘avance | CHF | 130 | |
| 1301 | Produits à recevoir | CHF | 130 | |
| 130 | Compte de régularisation de l’actif | 10 | ||
| 10 | Actifs circulants | 1 | ||
| 1400 | Titres à long terme | CHF | 140 | |
| 1440 | Prêts | CHF | 140 | |
| 1460 | Prêts à actionnaire | CHF | 140 | |
| 140 | Immobilisations financières | 14 | ||
| 1480 | Participations | CHF | 148 | |
| 148 | Participations | 14 | ||
| 1500 | Machines et appareils | CHF | 150 | |
| 1510 | Mobilier et installations | CHF | 150 | |
| 1520 | Machines de bureau, informatique, systèmes de communication | CHF | 150 | |
| 1530 | Véhicules | CHF | 150 | |
| 1540 | Outillages et appareils | CHF | 150 | |
| 150 | Immobilisations corporelles meubles | 14 | ||
| 1600 | Immeubles d’exploitation | CHF | 160 | |
| 160 | Immobilisations corporelles immeubles | 14 | ||
| 1700 | Brevets, know-how, licences, droits, développement | CHF | 170 | |
| 1710 | Marques commerciales | CHF | 170 | |
| 1712 | Modèles | CHF | 170 | |
| 1770 | Goodwill | CHF | 170 | |
| 170 | Immobilisations incorporelles | 14 | ||
| 1850 | Capital actions, capital social, droits de participations ou capital de fondation non versés | CHF | 180 | |
| 180 | Capital non versé : capital social, capital de fondation | 14 | ||
| 14 | Actifs immobilisés | 1 | ||
| 1 | Total actifs | 00 | ||
| PASSIFS | ||||
| 2000 | Dettes résultant d’achats et de prestation de services (créanciers) | CHF | 200 | |
| 2030 | Acomptes de clients | CHF | 200 | |
| 200 | Dettes à court terme résultant d’achats et de prestations de services | 20 | ||
| 2100 | Dettes bancaires | CHF | 210 | |
| 2120 | Engagements de financement par leasing | CHF | 210 | |
| 2140 | Autres dettes à court terme rémunérées | CHF | 210 | |
| 210 | Dettes à court terme rémunérés | 20 | ||
| 2200 | TVA due | CHF | 220 | |
| 2201 | Décompte TVA | CHF | 220 | |
| 2206 | Impôt anticipé dû | CHF | 220 | |
| 2208 | Impôts directs | CHF | 220 | |
| 2210 | Autres dettes à court terme | CHF | 220 | |
| 2260 | Dettes envers actionnaire | CHF | 220 | |
| 2261 | Dividendes | CHF | 220 | |
| 2270 | Assurances sociales et institutions de prévoyance | CHF | 220 | |
| 2279 | Impôt à la source | CHF | 220 | |
| 220 | Autres dettes à court terme | 20 | ||
| 2300 | Charges à payer | CHF | 230 | |
| 2301 | Produits encaissés d’avance | CHF | 230 | |
| 2330 | Provisions à court terme | CHF | 230 | |
| 230 | Passifs de régularisation et provisions à court terme | 20 | ||
| 20 | Dettes à court terme | 2A | ||
| 2400 | Dettes bancaires | CHF | 240 | |
| 2420 | Engagements de financement par leasing | CHF | 240 | |
| 2430 | Emprunts obligataires | CHF | 240 | |
| 2450 | Emprunts | CHF | 240 | |
| 2451 | Hypothèques | CHF | 240 | |
| 240 | Dettes à long terme rémunérées | 24 | ||
| 2500 | Autres dettes à long terme | CHF | 250 | |
| 250 | Autres dettes à long terme | 24 | ||
| 2600 | Provisions | CHF | 260 | |
| 260 | Provisions à long termes et provisions légales | 24 | ||
| 24 | Dettes à long terme | 2A | ||
| 2A | Fonds étrangers | 2 | ||
| 2800 | Capital-actions, capital social, capital de fondation | CHF | 280 | |
| 280 | Capital social ou capital de fondation | 28 | ||
| 2900 | Réserves légales issues du capital | CHF | 290 | |
| 2940 | Réserves d‘évaluation | CHF | 290 | |
| 290 | Réserves légales issues du capital | 28 | ||
| 2950 | Réserves légales issues du bénéfice | CHF | 295 | |
| 295 | Réserves légales issues du bénéfice | 28 | ||
| 2960 | Réserves libres | CHF | 296 | |
| 296 | Réserves libres | 28 | ||
| 2970 | Bénéfice / perte reporté | CHF | 297 | |
| 29A | Bénéfice / perte de l’exercice | 297 | ||
| 297 | Bénéfice / perte du bilan | 28 | ||
| 2980 | Propres actions, parts sociales, droits de participations (poste négatif) | CHF | 298 | |
| 298 | Propres actions, parts sociales, droits de participations (poste négatif) | 28 | ||
| 28 | Fonds propres | 2 | ||
| 2 | Total passifs | 00 | ||
| COMPTE DE RÉSULTAT | ||||
| 3000 | Ventes de produits fabriqués | CHF | 30 | |
| 3200 | Ventes de marchandises | CHF | 30 | |
| 3400 | Ventes de prestations | CHF | 30 | |
| 3600 | Autres ventes et prestations de services | CHF | 30 | |
| 3710 | Consommations propres | CHF | 30 | |
| 3800 | Déductions sur ventes | CHF | 30 | |
| 3805 | Pertes sur clients, variation du ducroire | CHF | 30 | |
| 3809 | TVA taux forfaitaires | CHF | 30 | |
| 30 | Chiffre d'affaires net résultant des ventes et prestations de services | 3 | ||
| 3900 | Variation des stocks de produits semi-finis | CHF | 39 | |
| 3901 | Variation des stocks de produits finis | CHF | 39 | |
| 3940 | Variation de la valeur des prestations non facturées | CHF | 39 | |
| 39 | Variation des travaux en cours et des prestations non facturées | 3 | ||
| 3 | Produit net des ventes et des prestations de service | E1 | ||
| 4000 | Charges de matériel de l'atelier | CHF | 4 | |
| 4200 | Achats de marchandises destinées à la revente | CHF | 4 | |
| 4400 | Prestations / travaux de tiers | CHF | 4 | |
| 4500 | Charges d'énergie pour l'exploitation | CHF | 4 | |
| 4900 | Déductions sur les charges | CHF | 4 | |
| 4 | Charges de matériel, de marchandises et de prestations de tiers | E1 | ||
| E1 | Résultat brut d'exploitation | E2 | ||
| 5000 | Salaires | CHF | 5 | |
| 5700 | AVS, AI, APG, assurance-chômage | CHF | 5 | |
| 5710 | Caisse de compensation familiale | CHF | 5 | |
| 5720 | Prévoyance professionnelle | CHF | 5 | |
| 5730 | Assurance-accidents | CHF | 5 | |
| 5740 | Assurance pour indemnités maladie | CHF | 5 | |
| 5790 | Impôts à la source | CHF | 5 | |
| 5800 | Autres charges du personnel | CHF | 5 | |
| 5810 | Formation | CHF | 5 | |
| 5820 | Frais de voyage | CHF | 5 | |
| 5830 | Indemnités forfaitaires | CHF | 5 | |
| 5900 | Charges de personnel temporaire | CHF | 5 | |
| 5 | Charges de personnel | E2 | ||
| E2 | Résultat brut d'exploitation après charges de personnel | E3 | ||
| 6000 | Charges de locaux | CHF | 60 | |
| 6040 | Nettoyage locaux | CHF | 60 | |
| 60 | Charges de locaux | 6 | ||
| 6100 | Entretien, réparations et remplacement des inst. servant à l'exploitation | CHF | 61 | |
| 6105 | Leasing immobilisations corporelles meubles | CHF | 61 | |
| 61 | Entretien, réparations et remplacement des inst. servant à l'exploitation | 6 | ||
| 6200 | Réparations | CHF | 62 | |
| 6210 | Carburant | CHF | 62 | |
| 6220 | Assurances voitures | CHF | 62 | |
| 6260 | Leasing et location de véhicules | CHF | 62 | |
| 6270 | Charges de véhicules comme prélèvements à titre privé | CHF | 62 | |
| 6282 | Charges de transport | CHF | 62 | |
| 62 | Charges de véhicules et de transport | 6 | ||
| 6300 | Assurances-choses, droits, taxes, autorisations | CHF | 63 | |
| 63 | Assurances-choses | 6 | ||
| 6402 | Électricité | CHF | 64 | |
| 6410 | Chauffage | CHF | 64 | |
| 6430 | Eau | CHF | 64 | |
| 6460 | Évacuation des déchets | CHF | 64 | |
| 64 | Charges d'énergie et évacuation des déchets | 6 | ||
| 6500 | Matériel de bureau | CHF | 65 | |
| 6503 | Littérature technique, journaux, revues | CHF | 65 | |
| 6510 | Téléphone, Internet | CHF | 65 | |
| 6511 | Services d'hosting | CHF | 65 | |
| 6513 | Frais postaux | CHF | 65 | |
| 6570 | Charges et leasing d'informatique | CHF | 65 | |
| 6580 | Licences, updates | CHF | 65 | |
| 6583 | Consommables | CHF | 65 | |
| 65 | Charges d'administration et d'informatique | 6 | ||
| 6600 | Publicité | CHF | 66 | |
| 6642 | Cadeaux à la clientèle | CHF | 66 | |
| 66 | Publicité | 6 | ||
| 6700 | Autres charges d'exploitation | CHF | 67 | |
| 67 | Autres charges d'exploitation | 6 | ||
| 6 | Charges divers d'exploitation | E3 | ||
| E3 | Résultat d'exploitation avant intérêts, impôts et amortissements (EBITDA) | E4 | ||
| 6800 | Amortissement et ajustement de valeur des postes sur les actifs immobilisés | CHF | 68 | |
| 68 | Amortissement et ajustement de valeur des immobilitations | E4 | ||
| E4 | Résultat d'exploitation avant intérêts, impôts (EBIT) | E5 | ||
| 6900 | Charges pour intérêts bancaires | CHF | 69 | |
| 6940 | Frais bancaires | CHF | 69 | |
| 6949 | Pertes sur change | CHF | 69 | |
| 6950 | Produits financiers | CHF | 69 | |
| 6999 | Produits de change | CHF | 69 | |
| 69 | Charges et produits financiers | E5 | ||
| E5 | Résultat d'exploitation avant impôts (EBT) | E6 | ||
| 7000 | Produits accessoires | CHF | 7 | |
| 7010 | Charges accessoires | CHF | 7 | |
| 7500 | Produits des immeubles d'exploitation | CHF | 7 | |
| 7510 | Charges des immeubles d'exploitation | CHF | 7 | |
| 7 | Résultat des activités annexes d'exploitation | E6 | ||
| 8000 | Charges hors exploitation | CHF | 8 | |
| 8100 | Produits hors exploitation | CHF | 8 | |
| 8500 | Charges extraordinaires, exceptionnelles ou hors période | CHF | 8 | |
| 8510 | Produits extraordinaires, exceptionnels ou hors période | CHF | 8 | |
| 8 | Résultats extraordinaires et hors exploitation | E6 | ||
| E6 | Résultat de l'exercice avant impôts | E7 | ||
| 8900 | Impôts directs | CHF | 89 | |
| 89 | Impôts directs | E7 | ||
| E7 | Résultat de l'exercice | 29A | ||
| 00 | Différence doit être = 0 (cellule vide) | |||
| Clients et Fournisseurs | ||||
| Clients | ||||
| ;10001 | Client 1 | CHF | CLI | |
| ;10002 | Client 2 | CHF | CLI | |
| ;10003 | Client 3 | CHF | CLI | |
| ;10004 | Client 4 | CHF | CLI | |
| ;10005 | Client 5 | CHF | CLI | |
| CLI | Total client | |||
| Créanciers | ||||
| ;20001 | Fournisseurs 1 | CHF | CRE | |
| ;20002 | Fournisseurs 2 | CHF | CRE | |
| ;20003 | Fournisseurs 3 | CHF | CRE | |
| ;20004 | Fournisseurs 4 | CHF | CRE | |
| ;20005 | Fournisseurs 5 | CHF | CRE | |
| CRE | Total Créanciers | |||
| CENTRES DE COÛT | ||||
| .EMB | Emballages A | CHF | ST | |
| .MPR | Matières premières A | CHF | ST | |
| .MAU | Matières auxiliaires A | CHF | ST | |
| ST | Total Stock | |||
| ,ENT1 | Entretien1 | CHF | ENT | |
| ,ENT2 | Entretien 2 | CHF | ENT | |
| ,ENT3 | Entretien 3 | CHF | ENT | |
| ENT | Total frais d'entretien | |||
| ;PB1 | Publicité type 1 | CHF | PU | |
| ;PB2 | Publicité type 2 | CHF | PU | |
| PU | Totale charges de publicité | |||
| Cod. TVA | Libellé | %TVA |
|---|---|---|
| Explications (Chiffres) | ||
| V = Chiffre d'affaires (Ventes et services) (200) | ||
| VS = Rabais sur ventes est services (235) | ||
| B = Impôt sur les acquisitions (38x) | ||
| M = Achats de matières et de préstations de services (400) | ||
| I = Investissements et charges d'exploitation (405) | ||
| K= Corrections (410, 415, 420) | ||
| Z = Hors champs TVA (910) | ||
| Informations codes TVA (ne pas modifier svp) | ||
| id=vatcodes-chf-2024.20230614 | ||
| Dernière mise à jour: 14.06.2023 | ||
| TVA DUE | ||
| V0 | Prestations exonérées (220) | |
| V0-E | Prestations fournies à l’étranger (221) | |
| V0-T | Transferts avec la procédure de déclaration (225) | |
| V0-N | Prestations non imposables (230) | |
| Diminutions de la contre-prestation voir rabais | ||
| V0-D | Divers (280) | |
| V77 | Ventes et services 7.7% | 7.70 |
| V81 | Ventes et services 8.1% | 8.10 |
| V77-B | Ventes et services 7.7% (optés) | 7.70 |
| V81-B | Ventes et services 8.1% (optés) | 8.10 |
| V25-N | Ventes et services 2.5% | 2.50 |
| V26 | Ventes et services 2.6% | 2.60 |
| V37 | Ventes et services 3.7% | 3.70 |
| V38 | Ventes et services 3.8% | 3.80 |
| VS77 | Rabais sur ventes et services 7.7% | 7.70 |
| VS81 | Rabais sur ventes et services 8.1% | 8.10 |
| VS25-N | Rabais sur ventes et services 2.5% | 2.50 |
| VS26 | Rabais sur ventes et services 2.6% | 2.60 |
| VS37 | Rabais sur ventes et services 3.7% | 3.70 |
| VS38 | Rabais sur ventes et services 3.8% | 3.80 |
| Total du chiffre d’affaires imposable (299) | ||
| F1 | 1. Taux dette fiscale nette 2024 | |
| F2 | 2. Taux dette fiscale nette 2024 | |
| FS1 | Rabais sur ventes et services 1. taux dette fiscale nette 2024 | |
| FS2 | Rabais sur ventes et services 2. taux dette fiscale nette 2024 | |
| F3 | 1. Taux dette fiscale nette 2018 | 2.80 |
| F4 | 2. Taux dette fiscale nette 2018 | |
| FS3 | Rabais sur ventes et services 1. taux dette fiscale nette 2018 | |
| FS4 | Rabais sur ventes et services 2. taux dette fiscale nette 2018 | |
| Total du chiffre d'affaires dette fiscale nette (322-333) | ||
| B77 | Impôt sur les acquisitions 7.7% (TVA incluse) | 7.70 |
| B77-1 | Impôt sur les acquisitions 7.7% (hors TVA) | 7.70 |
| B77-2 | Impôt sur les acquisitions 7.7% (montant TVA) | 7.70 |
| B81 | Impôt sur les acquisitions 8.1% (TVA incluse) | 8.10 |
| B81-1 | Impôt sur les acquisitions 8.1% (hors TVA) | 8.10 |
| B81-2 | Impôt sur les acquisitions 8.1% (montant TVA) | 8.10 |
| Total Impôt sur les acquisitions (382-383) | ||
| Total de l’impôt dû (399) | ||
| TVA DEDUCTIBLE | ||
| M0 | Achats exonérés | |
| I0 | Investissements et charges d'exploitation exonérés | |
| M77 | Achats de matières et de services 7.7% (TVA incluse) | 7.70 |
| M77-1 | Achats de matières et de services 7.7% (hors TVA) | 7.70 |
| M77-2 | Achats de matières et de services 7.7% (montant TVA) | 7.70 |
| M81 | Achats de matières et de services 8.1% (TVA incluse) | 8.10 |
| M81-1 | Achats de matières et de services 8.1% (hors TVA) | 8.10 |
| M81-2 | Achats de matières et de services 8.1% (montant TVA) | 8.10 |
| M25 | Achats de matières et de services 2.5% | 2.50 |
| M26 | Achats de matières et de services 2.6% | 2.60 |
| M37 | Achats de matières et de services 3.7% | 3.70 |
| M38 | Achats de matières et de services 3.8% | 3.80 |
| Investissements et autres charges d'exploitation | ||
| I77 | Investissements et charges d'exploitation 7.7% | 7.70 |
| I77-1 | Investissements et charges d'exploitation 7.7% (hors TVA) | 7.70 |
| I77-2 | Investissements et charges d'exploitation 7.7% (montant TVA) | 7.70 |
| I81 | Investissements et charges d'exploitation 8.1% | 8.10 |
| I81-1 | Investissements et charges d'exploitation 8.1% (hors TVA) | 8.10 |
| I81-2 | Investissements et charges d'exploitation 8.1% (montant TVA) | 8.10 |
| I25 | Investissements et charges d'exploitation 2.5% | 2.50 |
| I26 | Investissements et charges d'exploitation 2.6% | 2.60 |
| I37 | Investissements et charges d'exploitation 3.7% | 3.70 |
| I38 | Investissements et charges d'exploitation 3.8% | 3.80 |
| Corrections et réductions | ||
| K77-A | Dégrèvement ultérieur de l’impôt préalable 7.7% (410) | 7.70 |
| K81-A | Dégrèvement ultérieur de l’impôt préalable 8.1% (410) | 8.10 |
| K77-B | Corrections de l’impôt préalable 7.7% (415) | 7.70 |
| K81-B | Corrections de l’impôt préalable 8.1% (415) | 8.10 |
| K77-C | Réductions de la déduction de l’impôt préalable 7.7% (420) | 7.70 |
| K81-C | Réductions de la déduction de l’impôt préalable 8.1% (420) | 8.10 |
| F1050 | Mise en compte de l'impôt selon le formulaire n. 1050 | |
| F1055 | Mise en compte de l'impôt selon le formulaire n. 1055 | |
| Total impôt préalable (479) | ||
| Total à payer ou en faveur (510) | ||
| Autres mouvements de fonds | ||
| Z0-A | Subventions, taxes touristiques encaissées par les offices du tourisme, contributions versées aux établissements chargés de l'élimination des déchets et de l'approvisionnement en eau (let. a à c) | |
| Z0 | Les dons, les dividendes, les dédommagements, etc. | |
| Hors champs TVA | ||
| Total final pour contrôle | ||
| Dev.Référence | Devise | Libellé |
|---|---|---|
| CHF | EUR | Euro |
| CHF | USD | US Dollar |
Personnes morales SA et Sàrl | Sous-détail basé sur la facturation | Comptabilité en partie double multidevise | TVA
Dans cet article
Personnes morales SA et Sàrl | Sous-détail basé sur la facturation | Comptabilité en partie double multidevise | TVA
Personnes morales SA et Sàrl | Sous-détail basé sur la facturation | Comptabilité en partie double multidevise | TVA
Modèle à utiliser pour la comptabilité d’une SA ou d’une Sàrl, avec un chiffre d’affaires annuel d’au moins CHF 500'000 et la gestion de la TVA. Il inclut des tableaux et des fonctions pour la gestion des devises étrangères. Vous pouvez définir librement les taux de change, et le programme calcule automatiquement la contre-valeur dans la monnaie de base à chaque enregistrement. Les différences de change et la gestion de la TVA sont entièrement automatisées. De plus, vous pouvez définir une deuxième devise pour les rapports et bilans internationaux, en affichant les soldes dans les deux devises. Ouvrez le modèle depuis notre WebApp ou depuis le programme, puis enregistrez le fichier sur votre ordinateur.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le modèle dans Banana WebAppDocumentation Modèle
Modèle idéal pour gérer la comptabilité avec un chiffre d’affaires annuel égal ou supérieur à Fr. 500'000. Le plan comptable est structuré selon le modèle PME et comprend le sous-détail clients / fournisseurs, adapté à ceux qui tiennent la comptabilité sur la facturation. Toutes les configurations et fonctions sont disponibles pour :
Toutes les configurations et fonctions sont disponibles pour :
- Créer et imprimer des factures avec le code QR suisse
- Importer des données à partir des extraits bancaires
- Définir les Règles pour mémoriser et automatiser l’enregistrement des écritures importées depuis les extraits bancaires.
- Gérer la TVA selon les nouveaux taux
- Gérer les centres de coûts, personnalisables selon vos besoins pour connaître les détails spécifiques de certains comptes.
- Créer des budgets et des prévisions financières
- Imprimer tous les rapports dont vous avez besoin : bilans, journal, fiches de comptes, déclarations TVA, factures ouvertes et bien plus encore.
Créez votre fichier
- Ouvrir le modèle avec la WebApp de Banana Comptabilité Plus
- Dans le menu Fichier > Propriétés du fichier, définissez la période, le nom de votre entreprise et la devise de base, dans la devise que vous souhaitez.
- Dans le menu Fichier > Enregistrer sous, enregistrez le fichier. Il est utile d’indiquer dans le nom du fichier le nom de l’entreprise et l’année. Par exemple "Rossi-SA-20xx.ac2".
Dans le tableau plan Advanced de Banana Comptabilité Plus, comme par exemple générer le fac-similé ou le fichier XML de la déclaration TVA, utiliser les nouvelles fonctions des Règles, Filtrer et Trier temporairement les lignes. Voir toutes les fonctionnalités du plan Advanced.
Ressources
Dans notre Documentation, vous trouverez toutes les informations et approfondissements pour gérer votre comptabilité de manière optimale :
Aperçu du modèle
DeviseBase: CHF
Comptabilité en partie double avec multidevise et TVA
| Groupe | Compte | Libellé | Devise | Add. dans |
|---|---|---|---|---|
| BILAN | ||||
| ACTIFS | ||||
| 1000 | Caisse | CHF | 100 | |
| 1020 | Banque | CHF | 100 | |
| 1024 | Banque EUR | EUR | 100 | |
| 1025 | Banque USD | USD | 100 | |
| 1045 | Cartes de crédit / Cartes de débit | CHF | 100 | |
| 100 | Liquidités | 10 | ||
| 1060 | Titres | CHF | 106 | |
| 106 | Avoirs à court terme cotés en bourse | 10 | ||
| 1090 | Compte d'attente en monnaie | CHF | 109 | |
| 1091 | Compte pour l'elaboration des salaires | CHF | 109 | |
| 1099 | Compte d'attente pour des montants à clarifier | CHF | 109 | |
| 109 | Compte d'attente | 10 | ||
| 1100 | Créances provenant de livraisons et de prestations (Débiteurs) | CHF | 110 | |
| 1109 | Ducroire | CHF | 110 | |
| 100A | Clients | 110 | ||
| 110 | Créances résultant de livraisons et prestations | 10 | ||
| 1140 | Avances et prêts | CHF | 114 | |
| 1176 | Impôt anticipé | CHF | 114 | |
| 1179 | Impôt à la source | CHF | 114 | |
| 1180 | Créances envers les assurances sociales et institutions de prévoyance | CHF | 114 | |
| 1190 | Autres créances à court terme | CHF | 114 | |
| 1191 | Cautionnements en espèces | CHF | 114 | |
| 114 | Autres créances à court terme | 10 | ||
| 1200 | Marchandises commerciales | CHF | 120 | |
| 1210 | Matières premières | CHF | 120 | |
| 1230 | Matières auxiliaires | CHF | 120 | |
| 1231 | Matières consommables | CHF | 120 | |
| 1260 | Stocks de produits finis | CHF | 120 | |
| 1270 | Stocks de produits pas finis | CHF | 120 | |
| 1280 | Travaux en cours | CHF | 120 | |
| 120 | Stocks et prestations non facturées | 10 | ||
| 1300 | Charges payées d‘avance | CHF | 130 | |
| 1301 | Produits à recevoir | CHF | 130 | |
| 130 | Compte de régularisation de l’actif | 10 | ||
| 10 | Actifs circulants | 1 | ||
| 1400 | Titres à long terme | CHF | 140 | |
| 1440 | Prêts | CHF | 140 | |
| 1441 | Hypothèques | CHF | 140 | |
| 1460 | Prêt/Prêts hypothécaires à actionnaire | CHF | 140 | |
| 140 | Immobilisations financières | 14 | ||
| 1480 | Participations | CHF | 148 | |
| 148 | Participations | 14 | ||
| 1500 | Machines et appareils | CHF | 150 | |
| 1510 | Mobilier et installations | CHF | 150 | |
| 1520 | Machines de bureau, informatique, systèmes de communication | CHF | 150 | |
| 1530 | Véhicules | CHF | 150 | |
| 1540 | Outillages et appareils | CHF | 150 | |
| 150 | Immobilisations corporelles meubles | 14 | ||
| 1600 | Immeubles d’exploitation | CHF | 160 | |
| 160 | Immobilisations corporelles immeubles | 14 | ||
| 1700 | Brevets, know-how, licences, droits, développement | CHF | 170 | |
| 1710 | Marques commerciales | CHF | 170 | |
| 1712 | Modèles | CHF | 170 | |
| 1770 | Goodwill | CHF | 170 | |
| 170 | Immobilisations incorporelles | 14 | ||
| 1850 | Capital actions, capital social, parts sociales ou capital de fondation non libéré | CHF | 180 | |
| 180 | Capital social ou capital de fondation non libéré | 14 | ||
| 14 | Actifs immobilisés | 1 | ||
| 1 | Total actifs | 00 | ||
| PASSIFS | ||||
| 2000 | Dettes résultant d’achats et de prestation de services (créanciers) | CHF | 200 | |
| 2030 | Acomptes de clients | CHF | 200 | |
| 200A | Créanciers | 200 | ||
| 200 | Dettes à court terme résultant d’achats et de prestations de services | 20 | ||
| 2100 | Dettes bancaires | CHF | 210 | |
| 2120 | Engagements de financement par leasing | CHF | 210 | |
| 2140 | Autres dettes à court terme rémunérées | CHF | 210 | |
| 210 | Dettes à court terme rémunérés | 20 | ||
| 2200 | TVA due | CHF | 220 | |
| 2201 | Décompte TVA | CHF | 220 | |
| 2206 | Impôt anticipé dû | CHF | 220 | |
| 2208 | Impôts directs | CHF | 220 | |
| 2209 | Impôt à la source | CHF | 220 | |
| 2210 | Autres dettes à court terme | CHF | 220 | |
| 2260 | Dettes envers actionnaire | CHF | 220 | |
| 2269 | Dividendes | CHF | 220 | |
| 2270 | Compte courant AVS, AI, APG, AC | CHF | 220 | |
| 220 | Autres dettes à court terme | 20 | ||
| 2300 | Charges à payer | CHF | 230 | |
| 2301 | Produits encaissés d’avance | CHF | 230 | |
| 2330 | Provisions à court terme | CHF | 230 | |
| 230 | Passifs de régularisation et provisions à court terme | 20 | ||
| 20 | Dettes à court terme | 2A | ||
| 2400 | Dettes bancaires | CHF | 240 | |
| 2420 | Engagements de financement par leasing | CHF | 240 | |
| 2430 | Emprunts obligataires | CHF | 240 | |
| 2450 | Emprunts | CHF | 240 | |
| 2451 | Hypothèques | CHF | 240 | |
| 240 | Dettes à long terme rémunérées | 24 | ||
| 2500 | Autres dettes à long terme | CHF | 250 | |
| 250 | Autres dettes à long terme | 24 | ||
| 2600 | Provisions | CHF | 260 | |
| 260 | Provisions à long termes et provisions légales | 24 | ||
| 24 | Dettes à long terme | 2A | ||
| 2A | Fonds étrangers | 2 | ||
| 2800 | Capital-actions, capital social, capital de fondation | CHF | 280 | |
| 280 | Capital social ou capital de fondation | 28 | ||
| 2900 | Agio à la fondation ou lors d'augmentations de capital | CHF | 290 | |
| 2903 | Réserves légales issues du capital | CHF | 290 | |
| 2950 | Réserves légales issues du bénéfice | CHF | 290 | |
| 2955 | Réserves d‘évaluation | CHF | 290 | |
| 2960 | Réserves libres | CHF | 290 | |
| 290 | Réserves | 28 | ||
| 2965 | Propres actions, parts sociales, parts en commandite (poste négatif) | CHF | 296 | |
| 296 | Propres actions, parts sociales, parts en commandite (poste négatif) | 28 | ||
| 2970 | Bénéfice / perte reporté | CHF | 297 | |
| 2979 | Bénéfice / perte de l’exercice | 297 | ||
| 297 | Bénéfice / perte du bilan | 28 | ||
| 28 | Fonds propres | 2 | ||
| 2 | Total passifs | 00 | ||
| COMPTE DE PERTES ET PROFITS | ||||
| 3000 | Ventes de produits fabriqués | CHF | 30 | |
| 3200 | Ventes de marchandises | CHF | 30 | |
| 3400 | Ventes de prestations | CHF | 30 | |
| 3600 | Autres ventes et prestations de services | CHF | 30 | |
| 3700 | Prestations propres | CHF | 30 | |
| 3710 | Consommations propres | CHF | 30 | |
| 3800 | Déductions sur ventes | CHF | 30 | |
| 3805 | Pertes sur clients, variation du ducroire | CHF | 30 | |
| 3809 | TVA taux de la dette fiscale nette | CHF | 30 | |
| 3810 | Commissions cartes de crédit/débit | CHF | 30 | |
| 30 | Chiffre d'affaires net résultant des ventes et prestations de services | 3 | ||
| 3900 | Variation des stocks de produits finis | CHF | 39 | |
| 3901 | Variation des stocks de produits semi-finis | CHF | 39 | |
| 3940 | Variation de la valeur des prestations non facturées | CHF | 39 | |
| 39 | Variation des stocks de produits et variation des prestations non facturés | 3 | ||
| 3 | Produit net des ventes et des prestations de service | E1 | ||
| 4000 | Charges de matériel de l'atelier | CHF | 4 | |
| 4200 | Achats de marchandises destinées à la revente | CHF | 4 | |
| 4400 | Prestations / travaux de tiers | CHF | 4 | |
| 4500 | Charges d'énergie pour l'exploitation | CHF | 4 | |
| 4800 | Déductions sur les charges | CHF | 4 | |
| 4 | Charges de matériel, de marchandises et de prestations de tiers | E1 | ||
| E1 | Résultat brut d'exploitation | E2 | ||
| 5000 | Salaires | CHF | 5 | |
| 5700 | AVS, AI, APG, assurance-chômage | CHF | 5 | |
| 5710 | Caisse d'allocations familiales (CAF) | CHF | 5 | |
| 5720 | Prévoyance professionnelle | CHF | 5 | |
| 5730 | Assurance-accidents | CHF | 5 | |
| 5740 | Assurance maladie (indemnité journalière maladie) | CHF | 5 | |
| 5790 | Impôts à la source | CHF | 5 | |
| 5800 | Autres charges de personnel | CHF | 5 | |
| 5810 | Formation | CHF | 5 | |
| 5820 | Frais de voyage | CHF | 5 | |
| 5830 | Indemnités forfaitaires | CHF | 5 | |
| 5900 | Charges de personnel temporaire | CHF | 5 | |
| 5 | Charges de personnel | E2 | ||
| E2 | Résultat brut d'exploitation après charges de personnel | E3 | ||
| 6000 | Charges de locaux | CHF | 60 | |
| 6040 | Nettoyage locaux | CHF | 60 | |
| 60 | Charges de locaux | 6 | ||
| 6100 | Entretien, réparations et remplacement des inst. servant à l'exploitation | CHF | 61 | |
| 6105 | Leasing immobilisations corporelles meubles | CHF | 61 | |
| 61 | Entretien, réparations, remplacements (ERR); leasing immobilisations corporelles meubles | 6 | ||
| 6200 | Réparations | CHF | 62 | |
| 6210 | Carburant | CHF | 62 | |
| 6220 | Assurances voitures | CHF | 62 | |
| 6260 | Leasing et location de véhicules | CHF | 62 | |
| 6270 | Charges de véhicules comme prélèvements à titre privé | CHF | 62 | |
| 6280 | Charges de transport | CHF | 62 | |
| 62 | Charges de véhicules et de transport | 6 | ||
| 6300 | Assurances-choses, droits, taxes, autorisations | CHF | 63 | |
| 63 | Assurances-choses, droits, taxes et autorisations | 6 | ||
| 6402 | Électricité | CHF | 64 | |
| 6410 | Chauffage | CHF | 64 | |
| 6430 | Eau | CHF | 64 | |
| 6460 | Évacuation des déchets | CHF | 64 | |
| 64 | Charges d'énergie et évacuation des déchets | 6 | ||
| 6500 | Matériel de bureau | CHF | 65 | |
| 6503 | Littérature technique, journaux, revues | CHF | 65 | |
| 6510 | Téléphone, Internet | CHF | 65 | |
| 6511 | Services d'hosting | CHF | 65 | |
| 6513 | Frais postaux | CHF | 65 | |
| 6570 | Charges et leasing d'informatique | CHF | 65 | |
| 6580 | Charges de licences et de mises à jour | CHF | 65 | |
| 6583 | Consommables | CHF | 65 | |
| 65 | Charges d'administration et d'informatique | 6 | ||
| 6600 | Publicité | CHF | 66 | |
| 6642 | Cadeaux à la clientèle | CHF | 66 | |
| 66 | Charges de publicité | 6 | ||
| 6700 | Autres charges d'exploitation | CHF | 67 | |
| 67 | Autres charges d'exploitation | 6 | ||
| 6 | Charges divers d'exploitation | E3 | ||
| E3 | Résultat d'exploitation avant intérêts, impôts et amortissements (EBITDA) | E4 | ||
| 6800 | Amortissement et ajustement de valeur des postes sur les actifs immobilisés | CHF | 68 | |
| 68 | Amortissement et ajustement de valeur des immobilitations | E4 | ||
| E4 | Résultat d'exploitation avant intérêts, impôts (EBIT) | E5 | ||
| 6900 | Charges pour intérêts bancaires | CHF | 69 | |
| 6940 | Frais bancaires | CHF | 69 | |
| 6949 | Perte de change | CHF | 69 | |
| 6950 | Intérêts actifs bancaires | CHF | 69 | |
| 6999 | Bénéfice de change | CHF | 69 | |
| 69 | Charges et produits financiers | E5 | ||
| E5 | Résultat d'exploitation avant impôts (EBT) | E6 | ||
| 7000 | Produits accessoires | CHF | 7 | |
| 7010 | Charges accessoires | CHF | 7 | |
| 7500 | Produits des immeubles d'exploitation | CHF | 7 | |
| 7510 | Charges des immeubles d'exploitation | CHF | 7 | |
| 7 | Résultat des activités annexes d'exploitation | E6 | ||
| 8000 | Charges hors exploitation | CHF | 8 | |
| 8100 | Produits hors exploitation | CHF | 8 | |
| 8500 | Charges exceptionnels, uniques ou hors période | CHF | 8 | |
| 8510 | Produits exceptionnels, uniques ou hors période | CHF | 8 | |
| 8 | Résultats exceptionnels et hors exploitation | E6 | ||
| E6 | Résultat de l'exercice avant impôts | E7 | ||
| 8900 | Impôts directs | CHF | 89 | |
| 89 | Impôts directs | E7 | ||
| E7 | Résultat de l'exercice | 2979 | ||
| 00 | Différence doit être = 0 (cellule vide) | |||
| Clients et Fournisseurs | ||||
| Clients | ||||
| 110001 | Société 1 | CHF | CLI | |
| 110002 | Société 2 | CHF | CLI | |
| 110003 | Société 3 | CHF | CLI | |
| CLI | Total client | 100A | ||
| Créanciers | ||||
| 200001 | Société 1 | CHF | CRE | |
| 200002 | Société 2 | CHF | CRE | |
| 200003 | Société 3 | CHF | CRE | |
| CRE | Total créanciers | 200A | ||
| CENTRES DE COÛT | ||||
| .EMB | Emballages A | CHF | ST | |
| .MPR | Matières premières A | CHF | ST | |
| .MAU | Matières auxiliaires A | CHF | ST | |
| ST | Total stock | |||
| ,ENT1 | Entretien1 | CHF | ENT | |
| ,ENT2 | Entretien 2 | CHF | ENT | |
| ,ENT3 | Entretien 3 | CHF | ENT | |
| ENT | Total frais d'entretien | |||
| ;PB1 | Publicité type 1 | CHF | PU | |
| ;PB2 | Publicité type 2 | CHF | PU | |
| PU | Totale charges de publicité | |||
| Cod. TVA | Libellé | %TVA |
|---|---|---|
| Explications (Chiffres) | ||
| V = Chiffre d'affaires (Ventes et services) (200) | ||
| VS = Rabais sur ventes est services (235) | ||
| B = Impôt sur les acquisitions (38x) | ||
| M = Achats de matières et de préstations de services (400) | ||
| I = Investissements et charges d'exploitation (405) | ||
| K= Corrections (410, 415, 420) | ||
| Z = Hors champs TVA (910) | ||
| Informations codes TVA (ne pas modifier svp) | ||
| id=vatcodes-chf-2024.20230614 | ||
| Dernière mise à jour: 14.06.2023 | ||
| TVA DUE | ||
| V0 | Prestations exonérées (220) | |
| V0-E | Prestations fournies à l’étranger (221) | |
| V0-T | Transferts avec la procédure de déclaration (225) | |
| V0-N | Prestations non imposables (230) | |
| Diminutions de la contre-prestation voir rabais | ||
| V0-D | Divers (280) | |
| V77 | Ventes et services 7.7% | 7.70 |
| V81 | Ventes et services 8.1% | 8.10 |
| V77-B | Ventes et services 7.7% (optés) | 7.70 |
| V81-B | Ventes et services 8.1% (optés) | 8.10 |
| V25-N | Ventes et services 2.5% | 2.50 |
| V26 | Ventes et services 2.6% | 2.60 |
| V37 | Ventes et services 3.7% | 3.70 |
| V38 | Ventes et services 3.8% | 3.80 |
| VS77 | Rabais sur ventes et services 7.7% | 7.70 |
| VS81 | Rabais sur ventes et services 8.1% | 8.10 |
| VS25-N | Rabais sur ventes et services 2.5% | 2.50 |
| VS26 | Rabais sur ventes et services 2.6% | 2.60 |
| VS37 | Rabais sur ventes et services 3.7% | 3.70 |
| VS38 | Rabais sur ventes et services 3.8% | 3.80 |
| Total du chiffre d’affaires imposable (299) | ||
| F1 | 1. Taux dette fiscale nette 2024 | |
| F2 | 2. Taux dette fiscale nette 2024 | |
| FS1 | Rabais sur ventes et services 1. taux dette fiscale nette 2024 | |
| FS2 | Rabais sur ventes et services 2. taux dette fiscale nette 2024 | |
| F3 | 1. Taux dette fiscale nette 2018 | |
| F4 | 2. Taux dette fiscale nette 2018 | |
| FS3 | Rabais sur ventes et services 1. taux dette fiscale nette 2018 | |
| FS4 | Rabais sur ventes et services 2. taux dette fiscale nette 2018 | |
| Total du chiffre d'affaires dette fiscale nette (322-333) | ||
| B77 | Impôt sur les acquisitions 7.7% (TVA incluse) | 7.70 |
| B77-1 | Impôt sur les acquisitions 7.7% (hors TVA) | 7.70 |
| B77-2 | Impôt sur les acquisitions 7.7% (montant TVA) | 7.70 |
| B81 | Impôt sur les acquisitions 8.1% (TVA incluse) | 8.10 |
| B81-1 | Impôt sur les acquisitions 8.1% (hors TVA) | 8.10 |
| B81-2 | Impôt sur les acquisitions 8.1% (montant TVA) | 8.10 |
| Total Impôt sur les acquisitions (382-383) | ||
| Total de l’impôt dû (399) | ||
| TVA DEDUCTIBLE | ||
| M0 | Achats exonérés | |
| I0 | Investissements et charges d'exploitation exonérés | |
| M77 | Achats de matières et de services 7.7% (TVA incluse) | 7.70 |
| M77-1 | Achats de matières et de services 7.7% (hors TVA) | 7.70 |
| M77-2 | Achats de matières et de services 7.7% (montant TVA) | 7.70 |
| M81 | Achats de matières et de services 8.1% (TVA incluse) | 8.10 |
| M81-1 | Achats de matières et de services 8.1% (hors TVA) | 8.10 |
| M81-2 | Achats de matières et de services 8.1% (montant TVA) | 8.10 |
| M25 | Achats de matières et de services 2.5% | 2.50 |
| M26 | Achats de matières et de services 2.6% | 2.60 |
| M37 | Achats de matières et de services 3.7% | 3.70 |
| M38 | Achats de matières et de services 3.8% | 3.80 |
| Investissements et autres charges d'exploitation | ||
| I77 | Investissements et charges d'exploitation 7.7% | 7.70 |
| I77-1 | Investissements et charges d'exploitation 7.7% (hors TVA) | 7.70 |
| I77-2 | Investissements et charges d'exploitation 7.7% (montant TVA) | 7.70 |
| I81 | Investissements et charges d'exploitation 8.1% | 8.10 |
| I81-1 | Investissements et charges d'exploitation 8.1% (hors TVA) | 8.10 |
| I81-2 | Investissements et charges d'exploitation 8.1% (montant TVA) | 8.10 |
| I25 | Investissements et charges d'exploitation 2.5% | 2.50 |
| I26 | Investissements et charges d'exploitation 2.6% | 2.60 |
| I37 | Investissements et charges d'exploitation 3.7% | 3.70 |
| I38 | Investissements et charges d'exploitation 3.8% | 3.80 |
| Corrections et réductions | ||
| K77-A | Dégrèvement ultérieur de l’impôt préalable 7.7% (410) | 7.70 |
| K81-A | Dégrèvement ultérieur de l’impôt préalable 8.1% (410) | 8.10 |
| K77-B | Corrections de l’impôt préalable 7.7% (415) | 7.70 |
| K81-B | Corrections de l’impôt préalable 8.1% (415) | 8.10 |
| K77-C | Réductions de la déduction de l’impôt préalable 7.7% (420) | 7.70 |
| K81-C | Réductions de la déduction de l’impôt préalable 8.1% (420) | 8.10 |
| F1050 | Mise en compte de l'impôt selon le formulaire n. 1050 | |
| F1055 | Mise en compte de l'impôt selon le formulaire n. 1055 | |
| Total impôt préalable (479) | ||
| Total à payer ou en faveur (510) | ||
| Autres mouvements de fonds | ||
| Z0-A | Subventions, taxes touristiques encaissées par les offices du tourisme, contributions versées aux établissements chargés de l'élimination des déchets et de l'approvisionnement en eau (let. a à c) | |
| Z0 | Les dons, les dividendes, les dédommagements, etc. | |
| Hors champs TVA | ||
| Total final pour contrôle | ||
| Dev.Référence | Devise | Libellé |
|---|---|---|
| CHF | EUR | Euro |
| CHF | USD | US Dollar |
Entreprise | Comptabilité en partie double multidevise | TVA
Dans cet article
Entreprise | Comptabilité en partie double multidevise | TVA
Entreprise | Comptabilité en partie double multidevise | TVA
Modèle avec plan comptable PME qui inclut la gestion des comptes en devises étrangères et la TVA avec les nouveaux taux à partir de 2024. Calculs des taux de change et des différences de change automatiques. Rapports également disponibles dans une deuxième devise. Déclarations TVA automatisées et envoi électronique des données avec le fichier XML (uniquement avec le plan Advanced). Des vérifications et contrôles automatisés sont à disposition pour réduire au minimum les marges d’erreur. Travail rapide grâce à l’importation automatisée et aux règles. Ouvrez le modèle depuis notre WebApp ou depuis le programme, puis enregistrez le fichier sur votre ordinateur.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le modèle dans Banana WebAppDocumentation Modèle
Modèle qui propose une structure de plan comptable avec tous les paramètres et colonnes pour gérer des comptes en monnaie de base et en toute devise étrangère, y compris les monnaies virtuelles. Davantage d’informations sur les différents aspects de la gestion multidevise sont disponibles sur nos pages consacrées à la Multidevise.
Pour la gestion de la TVA avec les nouveaux taux, vous trouverez des informations détaillées sur la page Gestion TVA.
Créez votre fichier
- Ouvrir le modèle avec la WebApp de Banana Comptabilité Plus.
- Avec la commande Fichier > Propriétés du fichier, définissez la période, le nom de votre entreprise et la devise de base (vous pouvez établir le budget et la comptabilité dans n'importe quelle devise).
- Avec la commande Fichier > Enregistrer sous, enregistrez le fichier. Il est utile d’indiquer dans le nom du fichier le nom de l’entreprise et l’année. Par exemple "Rossi-SA-20xx.ac2".
- Dans le tableau Taux de change, définissez les devises étrangères toujours en référence à la devise de base et aux taux. Les taux d’ouverture sont définis uniquement la première fois que vous utilisez Banana Comptabilité. Lors du changement d’année, ils seront repris automatiquement selon les taux de clôture saisis au 31.12.
ATTENTION : si vous fermez le navigateur sans enregistrer, vous perdrez les données saisies. Enregistrez toujours le fichier sur votre ordinateur.
Pour rouvrir le fichier enregistré, cliquez sur Fichier > Ouvrir.
Toutes les configurations et fonctions sont disponibles pour :
- Créer et imprimer des factures avec le code QR suisse
- Importer des données depuis des extraits bancaires
- Définir les Règles pour mémoriser et automatiser l’enregistrement des écritures importées à partir des extraits bancaires.
- Gérer la TVA selon les nouveaux taux
- Gérer les centres de coûts, personnalisables selon vos besoins pour connaître les détails spécifiques de certains comptes.
- Créer des budgets et des prévisions financières
- Imprimer tous les rapports dont vous avez besoin : bilans, journal, fiches de comptes, déclarations TVA, factures ouvertes et bien plus encore.
Certaines fonctions nécessitent un abonnement au plan Advanced de Banana Comptabilité Plus, comme par exemple générer le fac-similé ou le fichier XML de la déclaration TVA, utiliser les nouvelles fonctions des Règles, Filtrer et Trier temporairement les lignes. Voir toutes les fonctionnalités du plan Advanced.
Vous pouvez enregistrer tous les cas possibles de comptabilisation en devise étrangère, y compris les virements internes et les opérations sans devise de base.
Dans notre Documentation, vous trouverez tous les approfondissements et thématiques liés à la comptabilité multidevise, en particulier :
Aperçu du modèle
Etude Professionnelle XX
Comptabilité 2024
DeviseBase: CHF
Comptabilité en partie double avec multidevise et TVA
| Groupe | Compte | Libellé | Devise | Add. dans | Gr1 |
|---|---|---|---|---|---|
| BILAN | |||||
| ACTIFS | |||||
| 1000 | Caisse | CHF | 10 | ||
| 1010 | Compte courant postal | CHF | 10 | ||
| 1020 | Compte courant bancaire CHF | CHF | 10 | ||
| 1024 | Compte courant bancaire EUR | EUR | 10 | ||
| 1025 | Compte courant bancaire USD | USD | 10 | ||
| 1045 | Cartes de crédit / Cartes de débit | CHF | 10 | ||
| 1090 | Compte d'attente en monnaie | CHF | 10 | ||
| 1091 | Compte pour l'elaboration des salaires | CHF | 10 | ||
| 1099 | Compte d'attente pour des montants à clarifier | CHF | 10 | ||
| 1100 | Créances envers des tiers | CHF | 10 | ||
| 1176 | Impôt anticipé à récupérer | CHF | 10 | ||
| 1191 | Cautionnements en espèces | CHF | 10 | ||
| 1300 | Charges constatées d'avance | CHF | 10 | ||
| 1301 | Produits à recevoir | CHF | 10 | ||
| 10 | Actifs circulants | 1 | 1 | ||
| 1510 | Mobilier d'exploitation | CHF | 14 | ||
| 1520 | Machines de bureau | CHF | 14 | ||
| 1521 | Infrastructures informatiques | CHF | 14 | ||
| 1530 | Automobiles | CHF | 14 | ||
| 14 | Actifs immobilisés | 1 | 1 | ||
| 1 | TOTAL ACTIFS | 00 | 1 | ||
| PASSIFS | |||||
| 2000 | Dettes résultant d'achats de matières et de marchandises | CHF | 20 | ||
| 2100 | Dettes bancaires à court terme | CHF | 20 | ||
| 2200 | TVA due | CHF | 20 | ||
| 2201 | Décompte TVA | CHF | 20 | ||
| 2300 | Charges à payer | CHF | 20 | ||
| 2301 | Produits encaissés d’avance | CHF | 20 | ||
| 20 | Dettes à court terme | 2 | 1 | ||
| 2400 | Dettes bancaires | CHF | 24 | ||
| 2420 | Engagements de financement par leasing | CHF | 24 | ||
| 2500 | Autres dettes à long terme | CHF | 24 | ||
| 2600 | Provisions | CHF | 24 | ||
| 24 | Dettes à long terme | 2 | |||
| 2800 | Capital propre / Capital social | CHF | 28 | ||
| 2850 | Prélèvements privés en espèces | CHF | 28 | ||
| 2970 | Bénéfice reporté / Perte reporté | CHF | 28 | ||
| 297 | Bénéfice de l'exercice / Perte de l'exercice | 28 | 1 | ||
| 28 | Capitaux propres | 2 | 1 | ||
| 2 | TOTAL PASSIFS | 00 | 1 | ||
| COMPTE DE RESULTAT | |||||
| PRODUITS | |||||
| 3000 | Ventes de marchandises | CHF | 3 | ||
| 3400 | Encaissement honoraires | CHF | 3 | ||
| 3490 | Escomptes | CHF | 3 | ||
| 3600 | Autres produits | CHF | 3 | ||
| 3710 | Consommations propres | CHF | 3 | ||
| 3809 | TVA taux de la dette fiscale nette | CHF | 3 | ||
| 3810 | Commissions cartes de crédit/debit | CHF | 3 | ||
| 3 | TOTAL PRODUITS | 02 | 1 | ||
| CHARGES | |||||
| 4000 | Achats | CHF | 4 | ||
| 4 | Total achats | 4-6 | |||
| 5600 | Salaires pour l'administration | CHF | 5 | ||
| 5700 | AVS, Al, APG, AC | CHF | 5 | ||
| 5710 | Caisse d'allocations familiales (CAF) | CHF | 5 | ||
| 5720 | Prévoyance professionnelle | CHF | 5 | ||
| 5730 | Assurance-accidents | CHF | 5 | ||
| 5740 | Assurance maladie (indemnité journalière maladie) | CHF | 5 | ||
| 5790 | Impôts à la source | CHF | 5 | ||
| 5820 | Frais de voyages | CHF | 5 | ||
| 5830 | Indemnités forfaitaires pour les cadres | CHF | 5 | ||
| 5880 | Autres frais du personnel | CHF | 5 | ||
| 5900 | Employés temporaires | CHF | 5 | ||
| 5 | Charges de personnel | 4-6 | 1 | ||
| 6000 | Loyer | CHF | 6 | ||
| 6030 | Charges accessoires | CHF | 6 | ||
| 6040 | Nettoyage locaux | CHF | 6 | ||
| 6200 | Réparations | CHF | 6 | ||
| 6210 | Carburants | CHF | 6 | ||
| 6220 | Assurances voitures | CHF | 6 | ||
| 6260 | Leasing et location de véhicules | CHF | 6 | ||
| 6270 | Charges de véhicules comme prélèvements à titre privé | CHF | 6 | ||
| 6280 | Charges de transport | CHF | 6 | ||
| 6300 | Assurances-choses, droits, taxes, autorisations | CHF | 6 | ||
| 6402 | Électricité | CHF | 6 | ||
| 6410 | Chauffage | CHF | 6 | ||
| 6430 | Eau | CHF | 6 | ||
| 6460 | Évacuation des déchets | CHF | 6 | ||
| 6500 | Matériel de bureau | CHF | 6 | ||
| 6503 | Littérature technique, journaux, revues | CHF | 6 | ||
| 6510 | Téléphone, Internet | CHF | 6 | ||
| 6511 | Services d'hosting | CHF | 6 | ||
| 6513 | Frais postaux | CHF | 6 | ||
| 6521 | Dons et cadeaux | CHF | 6 | ||
| 6530 | Honoraires pour fiduciaire | CHF | 6 | ||
| 6570 | Charges et leasing d'informatique | CHF | 6 | ||
| 6574 | Investissements de faible montant | CHF | 6 | ||
| 6580 | Charges de licences et de mises à jour | CHF | 6 | ||
| 6583 | Consommables | CHF | 6 | ||
| 6600 | Publicité | CHF | 6 | ||
| 6800 | Amortissement et ajustement de valeur des postes sur les actifs immobilisés | CHF | 6 | ||
| 6900 | Charges et intérêts bancaires | CHF | 6 | ||
| 6940 | Frais bancaires | CHF | 6 | ||
| 6949 | Perte de change | CHF | 6 | ||
| 6950 | Intérêts actifs bancaires | CHF | 6 | ||
| 6999 | Bénéfice de change | CHF | 6 | ||
| 8900 | Impôts | CHF | 6 | ||
| 6 | Total autres charges de l'exercice | 4-6 | |||
| 4-6 | TOTAL CHARGES | 02 | |||
| 02 | Bénéfice (-) / Perte (+) Compte de résultat | 297 | 1 | ||
| 00 | Différence doit être = 0 (cellule vide) | ||||
| CENTRES DE COÛT | |||||
| ,ENT1 | Entretien1 | CHF | ENT | ||
| ,ENT2 | Entretien 2 | CHF | ENT | ||
| ,ENT3 | Entretien 3 | CHF | ENT | ||
| ENT | Total frais d'entretien |
| Cod. TVA | Libellé | %TVA |
|---|---|---|
| Explications (Chiffres) | ||
| V = Chiffre d'affaires (Ventes et services) (200) | ||
| VS = Rabais sur ventes est services (235) | ||
| B = Impôt sur les acquisitions (38x) | ||
| M = Achats de matières et de préstations de services (400) | ||
| I = Investissements et charges d'exploitation (405) | ||
| K= Corrections (410, 415, 420) | ||
| Z = Hors champs TVA (910) | ||
| Informations codes TVA (ne pas modifier svp) | ||
| id=vatcodes-chf-2024.20230614 | ||
| Dernière mise à jour: 14.06.2023 | ||
| TVA DUE | ||
| V0 | Prestations exonérées (220) | |
| V0-E | Prestations fournies à l’étranger (221) | |
| V0-T | Transferts avec la procédure de déclaration (225) | |
| V0-N | Prestations non imposables (230) | |
| Diminutions de la contre-prestation voir rabais | ||
| V0-D | Divers (280) | |
| V77 | Ventes et services 7.7% | 7.70 |
| V81 | Ventes et services 8.1% | 8.10 |
| V77-B | Ventes et services 7.7% (optés) | 7.70 |
| V81-B | Ventes et services 8.1% (optés) | 8.10 |
| V25-N | Ventes et services 2.5% | 2.50 |
| V26 | Ventes et services 2.6% | 2.60 |
| V37 | Ventes et services 3.7% | 3.70 |
| V38 | Ventes et services 3.8% | 3.80 |
| VS77 | Rabais sur ventes et services 7.7% | 7.70 |
| VS81 | Rabais sur ventes et services 8.1% | 8.10 |
| VS25-N | Rabais sur ventes et services 2.5% | 2.50 |
| VS26 | Rabais sur ventes et services 2.6% | 2.60 |
| VS37 | Rabais sur ventes et services 3.7% | 3.70 |
| VS38 | Rabais sur ventes et services 3.8% | 3.80 |
| Total du chiffre d’affaires imposable (299) | ||
| F1 | 1. Taux dette fiscale nette 2024 | |
| F2 | 2. Taux dette fiscale nette 2024 | |
| FS1 | Rabais sur ventes et services 1. taux dette fiscale nette 2024 | |
| FS2 | Rabais sur ventes et services 2. taux dette fiscale nette 2024 | |
| F3 | 1. Taux dette fiscale nette 2018 | |
| F4 | 2. Taux dette fiscale nette 2018 | |
| FS3 | Rabais sur ventes et services 1. taux dette fiscale nette 2018 | |
| FS4 | Rabais sur ventes et services 2. taux dette fiscale nette 2018 | |
| Total du chiffre d'affaires dette fiscale nette (322-333) | ||
| B77 | Impôt sur les acquisitions 7.7% (TVA incluse) | 7.70 |
| B77-1 | Impôt sur les acquisitions 7.7% (hors TVA) | 7.70 |
| B77-2 | Impôt sur les acquisitions 7.7% (montant TVA) | 7.70 |
| B81 | Impôt sur les acquisitions 8.1% (TVA incluse) | 8.10 |
| B81-1 | Impôt sur les acquisitions 8.1% (hors TVA) | 8.10 |
| B81-2 | Impôt sur les acquisitions 8.1% (montant TVA) | 8.10 |
| Total Impôt sur les acquisitions (382-383) | ||
| Total de l’impôt dû (399) | ||
| TVA DEDUCTIBLE | ||
| M0 | Achats exonérés | |
| I0 | Investissements et charges d'exploitation exonérés | |
| M77 | Achats de matières et de services 7.7% (TVA incluse) | 7.70 |
| M77-1 | Achats de matières et de services 7.7% (hors TVA) | 7.70 |
| M77-2 | Achats de matières et de services 7.7% (montant TVA) | 7.70 |
| M81 | Achats de matières et de services 8.1% (TVA incluse) | 8.10 |
| M81-1 | Achats de matières et de services 8.1% (hors TVA) | 8.10 |
| M81-2 | Achats de matières et de services 8.1% (montant TVA) | 8.10 |
| M25 | Achats de matières et de services 2.5% | 2.50 |
| M26 | Achats de matières et de services 2.6% | 2.60 |
| M37 | Achats de matières et de services 3.7% | 3.70 |
| M38 | Achats de matières et de services 3.8% | 3.80 |
| Investissements et autres charges d'exploitation | ||
| I77 | Investissements et charges d'exploitation 7.7% | 7.70 |
| I77-1 | Investissements et charges d'exploitation 7.7% (hors TVA) | 7.70 |
| I77-2 | Investissements et charges d'exploitation 7.7% (montant TVA) | 7.70 |
| I81 | Investissements et charges d'exploitation 8.1% | 8.10 |
| I81-1 | Investissements et charges d'exploitation 8.1% (hors TVA) | 8.10 |
| I81-2 | Investissements et charges d'exploitation 8.1% (montant TVA) | 8.10 |
| I25 | Investissements et charges d'exploitation 2.5% | 2.50 |
| I26 | Investissements et charges d'exploitation 2.6% | 2.60 |
| I37 | Investissements et charges d'exploitation 3.7% | 3.70 |
| I38 | Investissements et charges d'exploitation 3.8% | 3.80 |
| Corrections et réductions | ||
| K77-A | Dégrèvement ultérieur de l’impôt préalable 7.7% (410) | 7.70 |
| K81-A | Dégrèvement ultérieur de l’impôt préalable 8.1% (410) | 8.10 |
| K77-B | Corrections de l’impôt préalable 7.7% (415) | 7.70 |
| K81-B | Corrections de l’impôt préalable 8.1% (415) | 8.10 |
| K77-C | Réductions de la déduction de l’impôt préalable 7.7% (420) | 7.70 |
| K81-C | Réductions de la déduction de l’impôt préalable 8.1% (420) | 8.10 |
| F1050 | Mise en compte de l'impôt selon le formulaire n. 1050 | |
| F1055 | Mise en compte de l'impôt selon le formulaire n. 1055 | |
| Total impôt préalable (479) | ||
| Total à payer ou en faveur (510) | ||
| Autres mouvements de fonds | ||
| Z0-A | Subventions, taxes touristiques encaissées par les offices du tourisme, contributions versées aux établissements chargés de l'élimination des déchets et de l'approvisionnement en eau (let. a à c) | |
| Z0 | Les dons, les dividendes, les dédommagements, etc. | |
| Hors champs TVA | ||
| Total final pour contrôle | ||
| Dev.Référence | Devise | Libellé |
|---|---|---|
| CHF | EUR | Euro |
| CHF | USD | US Dollar |