Contabilità per Associazioni e Enti del Terzo settore (ETS)
Gestisci facilmente la contabilità della tua associazione e ottieni automaticamente i rendiconti conformi alla normativa del Terzo Settore e alle disposizioni del RUNTS (Registro Unico Enti del Terzo Settore).
Con Banana Contabilità inserisci le entrate e le uscite in modo semplice e intuitivo, anche senza conoscenze contabili approfondite.
Ideale per i piccoli ETS fino a 60.000 € di entrate annue, con il nuovo Rendiconto per cassa in forma aggregata (Modello E).
Scopri di più sui micro ETS fino a 60.000 €
Banana Contabilità offre inoltre soluzioni complete per gli ETS fino a 300.000 € e per quelli con entrate superiori.
La semplicità di Excel, con tutti i vantaggi di un software di contabilità
Gestisci ancora la contabilità della tua associazione con Excel?
Con Banana Contabilità Plus lavori in tabelle familiari e intuitive, ma senza dover creare formule, collegamenti o rendiconti manualmente.
Ti basta inserire i movimenti e scegliere la categoria corretta: Banana aggiorna automaticamente i saldi e prepara i rendiconti. Meno lavoro manuale, meno rischi di errore e più tempo per le attività della tua associazione.
Inoltre, tutti i dati restano organizzati e facilmente consultabili, facilitando il passaggio di consegne quando cambia il tesoriere o un altro volontario assume la gestione della contabilità.
Una soluzione per ogni dimensione del tuo ETS
Banana Contabilità Plus accompagna la tua associazione, dalle realtà più piccole agli enti più strutturati, con modelli contabili e rendiconti adatti alle diverse esigenze.
- Micro ETS, fino a 60.000 € di ricavi annui
Possono presentare il Rendiconto per cassa in forma aggregata - Modello E
Per le piccole associazioni che vogliono gestire facilmente entrate e uscite e ottenere automaticamente il nuovo rendiconto semplificato.
Consigliamo un abbonamento a Banana Contabilità Plus, piano Professional a EUR 84 /anno + IVA
- ETS fino a EUR 300.000 € di ricavi annui
Possono presentare il Rendiconto per cassa - Modello D
Per gli ETS che possono utilizzare il rendiconto per cassa e necessitano di una rendicontazione più dettagliata delle proprie attività, mantenendo una gestione semplice e ordinata dei movimenti.
Consigliamo un abbonamento a Banana Contabilità Plus, piano Professional a EUR 84 /anno + IVA
- ETS oltre a 300.000 € di ricavi annui
Devono tenere una contabilità in partita doppia e rendicontazione economico-patrimoniale - Modello A+B+C
Per gli enti più strutturati, Banana mette a disposizione strumenti per la contabilità in partita doppia e la preparazione dello Stato patrimoniale e del Rendiconto gestionale.
Consigliamo un abbonamento a Banana Contabilità Plus, piano Advanced a EUR 169 /anno + IVACon un solo abbonamento puoi gestire più associazioni e quante contabilità desideri.
Nota:
Le soglie indicate sono una semplificazione per orientarti tra le diverse soluzioni contabili per ETS. La tipologia di bilancio o rendiconto da adottare può dipendere anche da altri requisiti. Consigliamo di verificare la situazione del tuo ente con un commercialista.
Prova gratuitamente Banana Contabilità Plus
Puoi iniziare subito, anche se non hai mai utilizzato un programma di contabilità. Scarica Banana Contabilità Plus e usa gratuitamente il piano Free, senza registrazione e senza inserire dati personali:
- Scegli il modello per la tua associazione
- Scopri quanto è semplice registrare le entrate e uscite
- Usa il piano Free fino a fino a 70 registrazioni e ottieni in automatico il Rendiconto che ti serve.
- Se hai bisogno di più registrazioni puoi continuare con il piano Professional, mantenendo tutti i dati già inseriti.
Ottieni subito il Rendiconto per cassa conforme al RUNTS
Con Banana Contabilità ottieni facilmente il Rendiconto per cassa ETS richiesto per il RUNTS, partendo dalla semplice registrazione di entrate e uscite. Il software genera automaticamente i rendiconti conformi alla normativa del Terzo Settore, senza dover creare tabelle manuali o usare fogli Excel complessi.
Grazie all'Estensione per la stampa dei rendiconti ETS puoi ottenere in formato PDF/A i seguenti documenti:
- Rendiconto per cassa in forma aggregata
- Rendiconto per cassa
- Bilancio o Stato patrimoniale
- Rendiconto gestionale
- Rendicontazione 5 per mille
- Rendicontazione raccolta fondi
- Attestato di donazione
- Report di Progetti o Eventi
- Ricevute
Semplifica la gestione amministrativa
Banana Contabilità ti aiuta a semplificare la gestione amministrativa della tua associazione, automatizzando molte attività quotidiane e riducendo il lavoro manuale. Ecco alcune delle principali funzioni:
- Gestione di progetti e di eventi
- Gestione dei soci e delle anagrafiche
- Multimoneta (ideale per Enti che operano all'estero)
- Multilingua
- Importazione dei movimenti dagli estratti conto bancari elettronici
- Importazione dei dati da Excel tramite copia e incolla
- Creazione del Budget e del piano della liquidità
- Gestione di più associazioni contemporaneamente (con un unico abbonamento)
Più autonomia per la tua associazione, più semplicità per il commercialista
Con Banana Contabilità Plus puoi occuparti direttamente della gestione quotidiana, senza dover affidare ogni registrazione a un professionista.
Ottieni una prima nota completa e ordinata, insieme a tutta la documentazione necessaria da condividere con il commercialista. Il professionista può così verificare i dati, effettuare i controlli fiscali e procedere con il deposito del bilancio nel RUNTS, senza dover ricostruire la contabilità.
Tu manterrai una visione chiara e aggiornata della situazione economica della tua associazione, riducento al contempo tempi e costi legati agli adempimenti amministrativi.
Sei un commercialista? Gestisci contabilità illimitate
Con un unico abbonamento a Banana Contabilità puoi gestire oppure controllare la contabilità di tutte le associazioni che segui, senza dover acquistare un abbonamento per ogni ente.
Cosa dicono i nostri clienti
"Ho trovato in Banana un software, di semplicissima gestione, di immediata e pratica utilità nella gestione delle associazioni. Banana, nonostante la sua completezza, è assolutamente concorrenziale nel prezzo con qualsiasi altro programma di mia conoscenza."
Eden Odv ETS - Santeramo in Colle (Ba)
"Il programma Banana si dimostra di una semplicità e versatilità veramente uniche, che lo rendono utilissimo e veloce per l'amministrazione contabile delle associazioni. L'interfaccia come Excel permette la visualizzazione estemporanea delle scritture contabili di modo che si abbia anche un controllo visivo immediato delle operazioni."
Anteas Vibo Valentia
Alcuni nostri Partner e Clienti
 |  ANTEAS - Associazione Nazionale tutte Età per la Solidarietà |  |  |
 |  |  |  |
 |  |
Come gestire la contabilità di una piccola associazione del Terzo Settore
Non hai una formazione contabile ma vuoi sapere come gestire la contabilità della tua associazione? In questa guida ti spieghiamo in modo semplice cosa fare per tenere la contabilità di un Ente del Terzo Settore con ricavi annui fino a 300.000 euro, secondo il principio di cassa, e come redigere il relativo rendiconto.
Scoprirai:
- Come registrare entrate e uscite in modo ordinato
- Quali documenti conservare
- Come predisporre il Rendiconto per cassa, obbligatorio per legge.
Queste indicazioni ti aiuteranno a rispettare le norme vigenti, avere una gestione trasparente e semplificare il lavoro dei volontari e dei revisori.
Per iniziare guarda i nostri webinar formativi:
- ▶ WEBINAR GRATUITO: La contabilità di un piccolo ETS - Corso base
- ▶ WEBINAR GRATUITO: La contabilità di un piccolo ETS - Domande e risposte
- ▶ WEBINAR GRATUITO: La contabilità di un piccolo ETS - Registrazioni più comuni
- ▶ WEBINAR GRATUITO: Come depositare il bilancio di un ETS nel RUNTS
Molti utenti grazie a Banana Contabilità Plus sono riusciti a registrare le entrate e le uscite della loro associazione e ottenere il rendiconto di cassa, diventando così più indipendenti e hanno risparmiato diversi soldi.
Ci sono riusciti grazie all'intuitività dell'interfaccia a tabella del software, simile a Excel, alla possibilità di correggere e modificare i dati in ogni momento, potendo così provare e riprovare senza paura fino a raggiungere il risultato perfetto, e capivano se sbagliavano qualcosa grazie alle segnalazioni degli errori.

L'interfaccia a tabella è molto intuitiva e ci inserisci le registrazioni facilmente.
Registrare entrate/uscite e preparare il Rendiconto di cassa
- Iscriversi al RUNTS
Una piccola associazione deve essere iscritta al RUNTS, ovvero il Registro Unico Nazionale del Terzo Settore istituito presso il Ministero del Lavoro e delle Politiche Sociali. - Tenere le ricevute
Devi tenere tutti gli scontrini e le fatture di spese effettuate e di ricavi incassati. Questo ti aiuterà anche con le registrazioni delle entrate e delle uscite.
Con Banana potrai anche inserire questi documenti digitali nel file contabile. - Registrare le entrate e le uscite
Tramite il modello contabile consigliato per piccole associazioni che devono creare il rendiconto di cassa, inserisci le entrate e le uscite effettive di soldi. La pagina del modello comprende anche un tutorial scritto su come procedere per fare la contabilità.
Alla pagina Registrazioni tipo per un ETS trovi degli esempi di registrazioni più ricorrenti, che i piccoli ETS si trovano a dover inserire nelle loro contabilità.
Alla fine dell'anno devi verificare i saldi della cassa, della banca e delle altre voci di entrata e uscita. Potrai comunque rivolgerti a un consulente o un commercialista per farti controllare il tuo lavoro. - Preparare il Rendiconto per cassa
Il Rendiconto per Cassa è il report obbligatorio per gli Enti con ricavi fino a EUR 300.000, che riassume le entrate e uscite dell'anno relative alla Liquidità. Deve essere approvato dall'Assemblea dei soci e depositato nel RUNTS ogni anno.
Una volta inseriti i movimenti di entrata/uscita in Banana, ottieni il Rendiconto per cassa con un solo comando, che potrai stampare ed esportarlo in PDF. Puoi verificarlo ed eventualmente correggere i dati. - Altri adempimenti
Se l'associazione percepisce più di EUR 20'000 dal 5 per mille, dovrai preparare il rendiconto apposito.
Con il programma riuscirai a farlo facilmente e puoi anche preparare degli attestati di donazione e rendiconti delle raccolte fondi.
Tutorial gratuiti a disposizione
Segui i nostri tutorial dettagliati, che spiegano passo dopo passo come fare la contabilità:
- ▶ Video tutorial: come registrare entrate e uscite di un piccolo ETS e ottenere il Rendiconto di cassa
- Documentazione tutorial: come registrare le entrate e uscite di un piccolo ETS e ottenere il Rendiconto di cassa
Registrazioni tipo per Enti del Terzo Settore
Stai cercando come fare le registrazioni contabili per un Ente del Terzo Settore (ETS)? Qui di seguito trovi degli esempi di registrazioni più ricorrenti, che i piccoli ETS si trovano a dover inserire nelle loro contabilità.
Hai delle registrazioni ricorrenti o particolari, che fai per la tua associazione, e non sono elencate qui? Faccelo sapere lasciando un Feedback, in modo che possiamo inserirle qui dentro e metterle a disposizione.
Contabilità Entrate/Uscite
Se sei alle prime armi con la contabilità ti consigliamo di consultare la pagina Terminologia di base, dove imparerai a sapere cosa è un Conto, una Categoria e altri concetti di base sulla contabilità. Per questi esempi usiamo la contabilità Entrate/Uscite, la quale è molto più semplice per iniziare a fare la contabilità, anche per chi non ha conoscenze contabili.
Registrazioni di spese e ricavi
Per registrare una spesa o un ricavo con la contabilità Entrate/uscite, si procede in questo modo:
- Nella colonna Entrate/Uscite: l'importo in entrata o in uscita.
- Nella colonna Conto: viene inserito uno dei conti patrimoniali (cassa, banca, posta, ...).
- Nella colonna Categoria: viene inserito una categoria relativa ad un'entrata o a un'uscita.
Registrazioni patrimoniali
La registrazione patrimoniale coinvolge due conti della tabella Conti. In questo caso è possibile inserire anche un conto patrimoniale nella colonna Categoria:
- il conto scritto nella colonna Conto aumenta o diminusce a dipendenza se l'importo è stato inserito in "Entrate" o "Uscite";
- mentre l'altro conto scritto nella colonna Categoria si comporta (aumenta o diminuisce) in modo opposto rispetto al conto scritto nella colonna Conto.
Per esempio, per registrare un'entrata nella cassa da un prelevamento in banca:
- Nella colonna Entrate: si inserisce l'importo in entrata.
- Nella colonna Conto: viene inserito il conto Cassa.
- Nella colonna Categoria: viene inserito il conto Banca.
Il programma andrà a registrare l'importo in positivo nel conto Cassa e in negativo nel conto Banca.
In alternativa, è possibile fare la registrazione nel modo seguente:
- Nella colonna Uscite: si inserisce l'importo in uscita.
- Nella colonna Conto: viene inserito il conto Banca.
- Nella colonna Categoria: viene inserito il conto Cassa.
Il programma andrà a registrare l'importo in negativo nel conto Banca e in positivo nel conto Cassa.
| Descrizione | Entrate EUR | Uscite EUR | Conto | Categoria |
| Prelevamento dalla banca verso la cassa (registrazione con il conto cassa in entrata) | 100,00 | Cassa | Banca | |
| Prelevamento dalla banca verso la cassa (registrazione con il conto banca in uscita) | 100,00 | Banca | Cassa |
Prelevamenti e Versamenti
Prelevamento dalla banca verso la cassa
L'importo di 100 entra in cassa ed esce dalla banca.
| Descrizione | Entrate EUR | Uscite EUR | Conto | Categoria |
| Prelevamento dalla banca verso la cassa | 100,00 | Cassa | Banca |
Versamento in banca dalla cassa
L'importo di 100 entra in banca ed esce dalla cassa.
| Descrizione | Entrate EUR | Uscite EUR | Conto | Categoria |
| Versamento in banca dalla cassa | 100,00 | Banca | Cassa |
Registrazioni con Quote
Incasso di una quota associativa
L'importo di 100 entra nella cassa (o banca) e la categoria di entrata è Entrate quote.
Nella colonna Donatore (Centro di Costo CC3) si può inoltre specificare il codice CC3 ( ; ) della persona, socio o volontario, che ha versato la quota.
| Descrizione | Entrate EUR | Uscite EUR | Conto | Categoria | Donatore |
| Incasso di una quota associativa tramite cassa | 100,00 | Cassa | Entrate quote | S002 |
Spesa coordinamento per adesione
L'importo di 50 esce dalla cassa (o banca) e la categoria di uscita è Entrate quote (diminuzione delle entrate da quote associative).
| Descrizione | Entrate EUR | Uscite EUR | Conto | Categoria |
| Pagamento AI coordinamento per adesione - spesa affiliazione | 50,00 | Cassa | Entrate quote |
Registrazioni Spese varie
Pagamento bolletta (Telefono, Luce, Acqua, ...)
L'importo di 25 esce dalla cassa (o banca) e la categoria di uscita è Utenze (Telefono, Luce, Acqua, ...).
| Descrizione | Entrate EUR | Uscite EUR | Conto | Categoria |
| Pagamento bolletta (Telefono, Luce, Acqua, ... ) | 25,00 | Cassa | Utenze |
Acquisto buste per spedizione lettere
L'importo di 15 esce dalla cassa (o banca) e la categoria di uscita è Cancelleria.
| Descrizione | Entrate EUR | Uscite EUR | Conto | Categoria |
| Pagamento buste per lettere | 15,00 | Cassa | Cancelleria |
Spese commissione banca
L'importo di 2 esce dalla banca e la categoria di uscita è Uscite altre finanziarie.
| Descrizione | Entrate EUR | Uscite EUR | Conto | Categoria |
| Spese commissione banca | 2,00 | Banca | Uscite altre finanziarie |
Spese affrancature postali
L'importo di 15 esce dalla cassa (o banca) e la categoria di uscita è Postali.
| Descrizione | Entrate EUR | Uscite EUR | Conto | Categoria |
| Spese affrancature postali | 15,00 | Cassa | Postali |
Acquisto materiale per pulizia
L'importo di 20 esce dalla cassa (o banca) e la categoria di uscita è Pulizie.
| Descrizione | Entrate EUR | Uscite EUR | Conto | Categoria |
| Pagamento buste per lettere | 20,00 | Cassa | Pulizie |
Versamento all'INPS
L'importo di 85 esce dalla banca e la categoria di uscita è Previdenziali (o Previdenziali occasionali).
| Descrizione | Entrate EUR | Uscite EUR | Conto | Categoria |
| Versamento all'INPS per prestazioni | 85,00 | Cassa | Previdenziali |
Registrazioni Investimenti
Acquisto di mobili/attrezzature per l'ufficio dell'Associazione
Se si usa un piano dei Conti che ha soltanto conti della liquidità:
L'importo di 250 esce dalla cassa (o banca) e la categoria di uscita è Acquisto immobilizzazioni.
| Descrizione | Entrate EUR | Uscite EUR | Conto | Categoria |
| Acquisto di mobili | 250,00 | Cassa | Acquisto immobilizzazioni |
Se si usa un piano dei Conti con dentro anche la gestione supplementare della situazione patrimoniale (ad esempio con "Mobili" come Conto di Bilancio):
L'importo di 250 esce dalla cassa (o banca) e la categoria è Mobili (conto patrimoniale, che aumenta).
Nella colonna Investimento si deve inoltre specificare il codice del Centro di Costo CC2 ( , ) del tipo di investimento.
| Descrizione | Entrate EUR | Uscite EUR | Conto | Categoria | Investimento |
| Acquisto di mobili | 250,00 | Cassa | Mobili | CF1 |
Registrazioni con Presidente
Il conto Anticipi presidente è qui considerato come un conto della liquidità (tabella Conti). Questo conto ha la funzione di un "conto corrente" tra l'associazione e il presidente, indicando la sua esposizione finanziaria nei confronti dell'associazione. Esso può essere dunque in debito oppure in credito con l'associazione.
Versamento del Presidente in cassa
L'importo di 100 entra in cassa ed esce dal conto Anticipi presidente.
| Descrizione | Entrate EUR | Uscite EUR | Conto | Categoria |
| Versamento da Presidente per cassa - anticipati dal presidente | 100,00 | Cassa | Anticipi presidente |
Acquisto da parte del Presidente
L'importo di 5 esce dal conto Anticipi presidente e la categoria di uscita è una voce di spesa, ad esempio Cancelleria.
| Descrizione | Entrate EUR | Uscite EUR | Conto | Categoria |
| Acquisto di materiale di cancelleria da parte del presidente | 5,00 | Anticipi presidente | Cancelleria |
Registrare Crediti/Debiti e Accantonamenti (Piccoli ETS)
Se un piccolo Ente del Terzo Settore tiene la contabilità per creare il Rendiconto per cassa, in Banana sono ammesse solo registrazioni con conti della liquidità (Banca e Cassa), registrando quindi secondo il metodo sull'incassato. Questo siccome nel Rendiconto di Cassa devono apparire soltanto i ricavi e costi già effettivamente ricevuti o effettuati.
Le registrazioni di Crediti, Debiti, Accantonamenti o Ammortamenti non rientrano dunque nel Rendiconto per Cassa, o possono causare degli errori di quadratura di liquidità. Per questo motivo consigliamo di NON registrarli in contabilità. Per chi desidera tenerne traccia può creare delle Note nella tabella Registrazioni.
Tuttavia, per chi vuole comunque tenere traccia di Crediti, Debiti, Accantonamenti o Ammortamenti, qui di seguito spieghiamo come si può fare (ovviamente usando un piano dei conti per rendiconto di cassa con anche i conti della situazione patrimoniale).
Nota nella tabella Registrazioni
In generale, se si vuole tenere traccia di un Credito, Debito, Accantonamento o Ammortamento, si può scrivere una Nota nella tabella Registrazioni, inserendo Data, Descrizione e Importo. NON va inserito nessun conto.
Esempio di Nota per una promessa di Credito:
| Data | Descrizione | CtDare | CtAvere | Importo EUR |
| 31.08. 20xx | NOTA: promessa di Credito dal Comune | 5000,00 |
- La Nota può essere sempre modificata/aggiornata manualmente durante l’anno.
- Non è una registrazione contabile, quindi l’importo o il saldo NON figurerà nello Stato patrimoniale (Bilancio).
- Quando si incasserà ad esempio il Credito, allora si registrerà l’entrata effettiva di liquidità, e la Nota si potrà togliere.
Crediti e Debiti
Ci sono due casi di Crediti che possono capitare, e analogamente per i Debiti.
- I crediti che vengono promessi e incassati durante l’anno corrente, si possono registrare.
Esempio: promessa Credito 16.08.2024 e incasso Credito 10.10.2024
Quando si creerà il Rendiconto per Cassa, il programma segnalerà che la registrazione della promessa di credito non ha un conto della liquidità, ma non ci sarà un errore di quadratura della liquidità perché il credito è totalmente incassato nello stesso anno.
- I crediti che vengono promessi ma NON incassati durante l’anno corrente (che vengono quindi riportati all’anno successivo), NON si devono registrare in contabilità.
Creerebbero un errore di quadratura di liquidità, in quanto nel Rendiconto di Cassa apparirebbe un ricavo che non corrisponde ad un aumento di liquidità, siccome il credito non è stato incassato.
Accantonamenti
Gli accantonamenti NON si devono registrare nella contabilità, perché creerebbero un errore di quadratura della liquidità quando si pagherà effettivamente la spesa usando i fondi accantonati.
Ammortamenti
Gli Ammortamenti si possono registrare normalmente, l’importante è che:
- Il conto “Ammortamenti” usato abbia uno di questi codici Gr1 (nella tabella Conti): CA5; CB5; CE5
Quando si creerà il Rendiconto per Cassa, il programma segnalerà che queste registrazioni non hanno un conto della liquidità, ma non daranno un errore di quadratura della liquidità, siccome gli Ammortamenti sono costi che non vengono compresi nel Rendiconto per Cassa.
Gestire le scadenze di certificati medici, vaccinazioni o altro
Le associazioni hanno spesso la necessità di tenere sotto controllo varie date di scadenza che riguardano i loro soci e volontari, come ad esempio quelle dei certificati medici, delle vaccinazioni, o altre. Ti spieghiamo come poter gestire e controllare queste scadenze in Banana Contabilità Plus.
Questa procedura si può applicare in qualsiasi modello contabile per Enti del Terzo Settore.
Aggiungi nuove colonne in Indirizzi
Vai nella tabella Conti > vista Indirizzo. Aggiungi ora una nuova colonna:
- vai menu Dati > Disponi colonne.
- nominala ad esempio "CertificatoMedico".
- nel "Tipo dato" seleziona "Data".
- premi OK.

Questa nuova colonna viene aggiunga assieme alle altre che hai già, come Nome, Cognome, Via, Località, ...
Se hai bisogno altre colonne per delle date di scadenza, fai lo stesso procedimento per ognuna.
Inserisci le date di scadenza
Nella colonna appena creata, inserisci le date di scadenza per ogni persona (nel formato "31.01.2024").

Controlla le scadenze
Per vedere quali date si stanno avvicinando alla scadenza, quando sei nella tabella Conti con vista Indirizzo, vai nel menu Dati > Estrai e ordina righe.
- seleziona la Colonna di cui desideri controllare le scadenze.
- scegli il Criterio "< = Minore o uguale" per sapere quelli che scadono entro una certa data.
- inserisci la data che desideri nel campo "Valore".
- nella seconda linea seleziona "E (AND)", la stessa colonna desiderata, e il Criterio "Non vuoto".
- premi OK.

In una tabella a parte vedrai in automatico la lista delle persone che corrispondono a questi criteri. Potrai così fare un controllo di chi si avvicina alla scadenza ed eventualmente di chi ha già superato la scadenza.

Registrare Costi/Proventi figurativi (piccoli ETS)
Un piccolo Ente del Terzo Settore che tiene la contabilità per creare il Rendiconto per cassa, se lo necessita, può registrare Costi o Proventi figurativi.
Cosa sono i Costi e Proventi figurativi
I costi e proventi figurativi sono elementi contabili che non corrispondono a flussi monetari reali, ma rappresentano stime di costi o entrate teoriche, utili per dare una rappresentazione più completa e trasparente della gestione economica di un'organizzazione.
- Costi figurativi: uscite teoriche, ovvero spese che l'ente sostiene indirettamente o che potrebbero essere sostenuti ma non sono contabilizzati come esborsi reali.
- Proventi figurativi: entrate teoriche che riflettono benefici o vantaggi economici che l'ente ottiene senza ricevere denaro.
Nel caso dei piccoli Enti del Terzo Settore che creano il rendiconto per cassa, i costi e proventi figurativi vengono rappresentati fuori dal rendiconto e così non influenzano il risultato d'esercizio.
Impostare i Costi e Proventi figurativi
Di default, nei piani dei conti per ETS, la sezione Figurativi non è impostata. Se si vogliono usare i Proventi e Costi Figurativi, bisogna aggiungerli manualmente nella tabella Categorie (vedi come Aggiungere conti/categorie).
Si possono aggiungere le categorie dei Costi e Proventi Figurativi semplicemente come le altre voci di spesa o entrata. Consigliamo di aggiungerli in fondo al piano dei conti, separatamente dopo l'Avanzo/Disavanzo d'esercizio.
L'importante è aggiungere i codici Gr1 relativi ai conti Figurativi:
- RG1: Proventi figurativi da attività di interesse generale
- RG2: Proventi figurativi da attività diverse
- CG1: Costi figurativi da attività di interesse generale
- CG2: Costi figurativi da attività diverse

Come registrare Costi e Proventi figurativi
Esempio di registrazione di un Costo e un Ricavo figurativo:
| Descrizione | Entrate EUR | Uscite EUR | Conto | Categoria |
| Provento figurativo dal lavoro volontario | 350,00 | Proventi figurativi | ||
| Costo figurativo per l'uso gratuito di un immobile | 100,00 | Costi figurativi |
- NON si deve indicare il Conto, perché i Costi/Proventi figurativi non impattano sui flussi di cassa reali dell’ente.
- Il programma vi segnalerà una differenza tra conti e categorie, che però potete ignorare se è dovuta soltanto alla differenza tra Costi e Proventi figurativi.
- Quando si crea il Rendiconto di cassa, appare il messaggio che sono ammesse solo registrazioni con conti della liquidità, che però potete ignorare se sono le registrazioni dei Costi e Proventi figurativi.
Contabilità e Rendiconto per ETS fino a 60.000 €
Banana Contabilità è un software di contabilità semplice e veloce per inserire le entrate e le uscite di una piccola associazione (micro ETS) e ottenere in un clic il Rendiconto per cassa in forma aggregata da depositare al RUNTS (Registro Unico Nazionale del Terzo Settore).
Il nuovo Rendiconto per cassa in forma aggregata (modello E) semplifica notevolmente gli adempimenti contabili per gli Enti del Terzo Settore con entrate annuali fino a 60.000 €.
Banana Contabilità è tabellare come Excel, ma con un’intelligenza contabile integrata che lavora per te. Ideale per Organizzazioni di Volontariato (ODV), Associazioni di Promozione Sociale (APS), Pro Loco, fondazioni e altro, dove spesso la contabilità è gestita da volontari non specialisti.
Banana Contabilità è disponibile a soli EUR 84 + IVA all'anno (piano Professional).

Nota: la scelta di parlare della soglia "fino a 60.000 €" è una semplificazione. Il rendiconto da adottare può dipendere anche da altri requisiti o elementi.
Guarda come è facile: prova Banana Contabilità
Prova tu stesso a inserire le entrate e le uscite di un'associazione e scopri quanto è intuitivo usare Banana Contabilità, direttamente sul tuo browser (grazie alla WebApp):
Per un uso regolare consigliamo poi la versione desktop, che puoi scaricare dalla nostra pagina di download e usare gratuitamente con il piano Free. Il piano Free di Banana Contabilità ti permette di inserire fino a 70 registrazioni e ottenere il Rendiconto per cassa in forma aggregata. Per andare oltre è necessario acquistare un abbonamento, ma il lavoro fatto viene mantenuto.
- Scopri anche la documentazione con tutorial del modello per micro ETS.
3 video per scoprire tutto ciò che serve
Guarda i nostri 3 video per amministratori, tesorieri e volontari di micro ETS fino a 60.000 €, dedicati agli adempimenti previsti dalla riforma, alla gestione della contabilità e al deposito del rendiconto al RUNTS.
Scoprirai come le nuove semplificazioni rendono la gestione della contabilità più facile e accessibile anche a chi non è uno specialista.
I video sono tenuti dal nostro partner Dott. Luigi Patella, commercialista e formatore per ETS da oltre 25 anni.
Importa o inserisci velocemente le entrate e le uscite
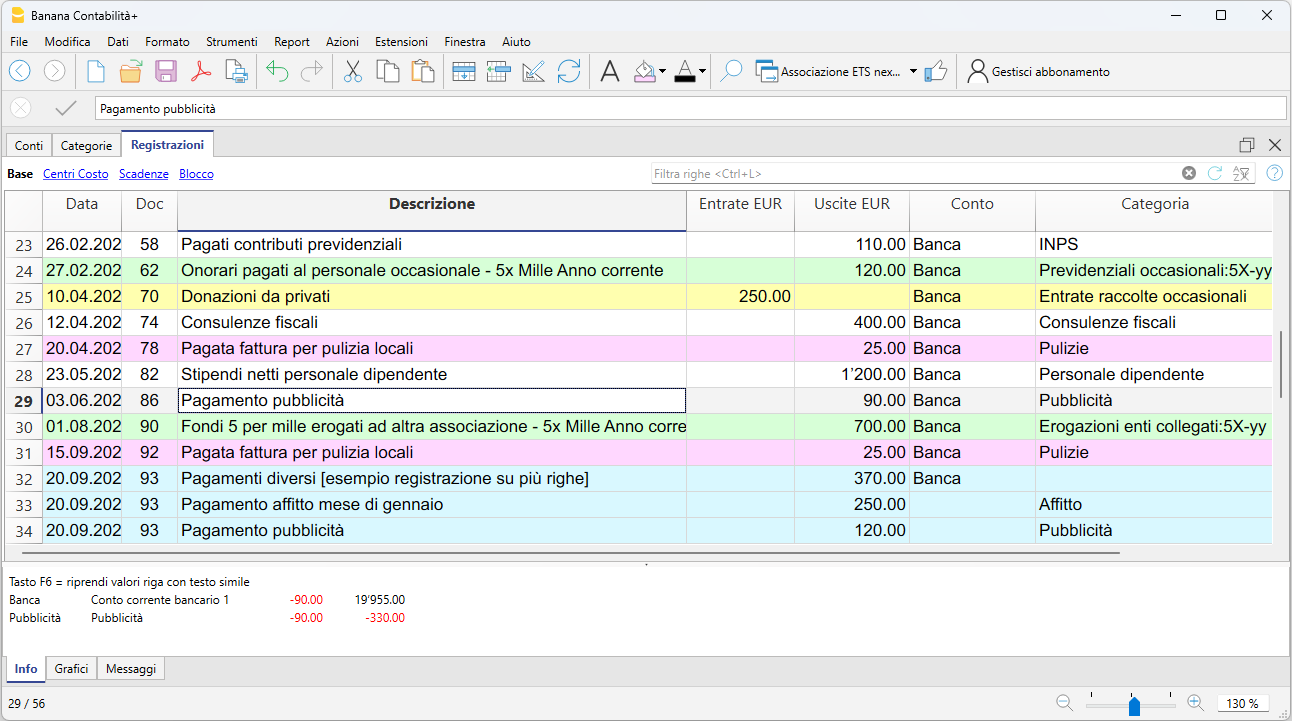
Grazie all'interfaccia a tabella, registrare le entrate e le uscite è velocissimo: ti basta indicare gli importi in entrata o in uscita, da quale conto provengono i soldi e il motivo (categoria) della spesa o entrata. Il programma fa il resto!
Puoi importare facilmente gli estratti conto bancari (solo con il piano Advanced) oppure trasferire dati da Excel con un semplice copia-incolla.
In ogni momento puoi modificare o correggere le registrazioni, mantenendo la contabilità sempre aggiornata e ordinata.
 Interfaccia di Banana Contabiltà (tabella Registrazioni dove inserire entrate e uscite)
Stampa il Rendiconto per cassa in forma aggregata
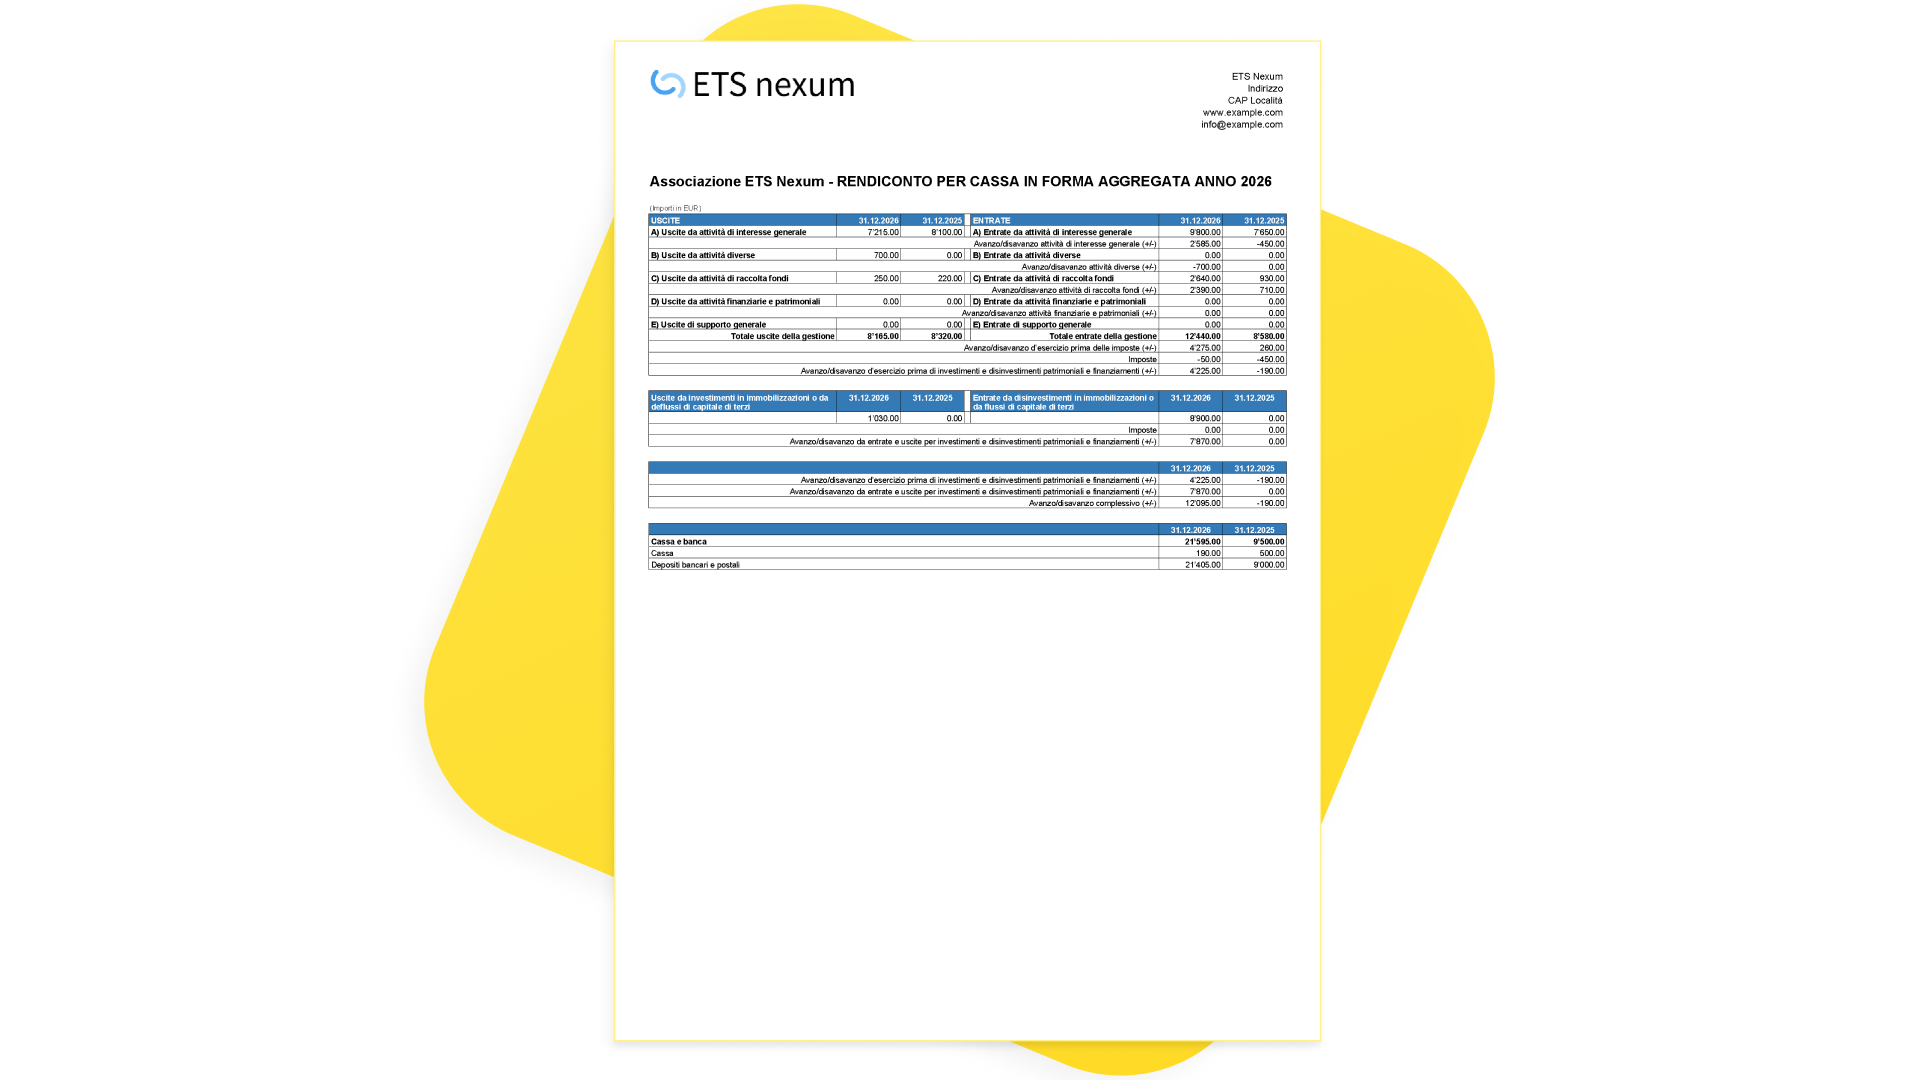
Con un semplice comando ottieni l'anteprima del Rendiconto per cassa in forma aggregata! Puoi esportarlo nel formato PDF/A per depositarlo nel RUNTS.
 Rendiconto per cassa in forma aggregata generato da Banana Contabilità
Ottieni anche altri rendiconti e documenti
Quando registri le entrate e le uscite, aggiungendo alcune semplici informazioni, puoi ottenere velocemente altri rendiconti:
- Rendiconto Raccolta fondi
- Attestato di donazione
- Report di Progetti o Eventi
- Ricevute
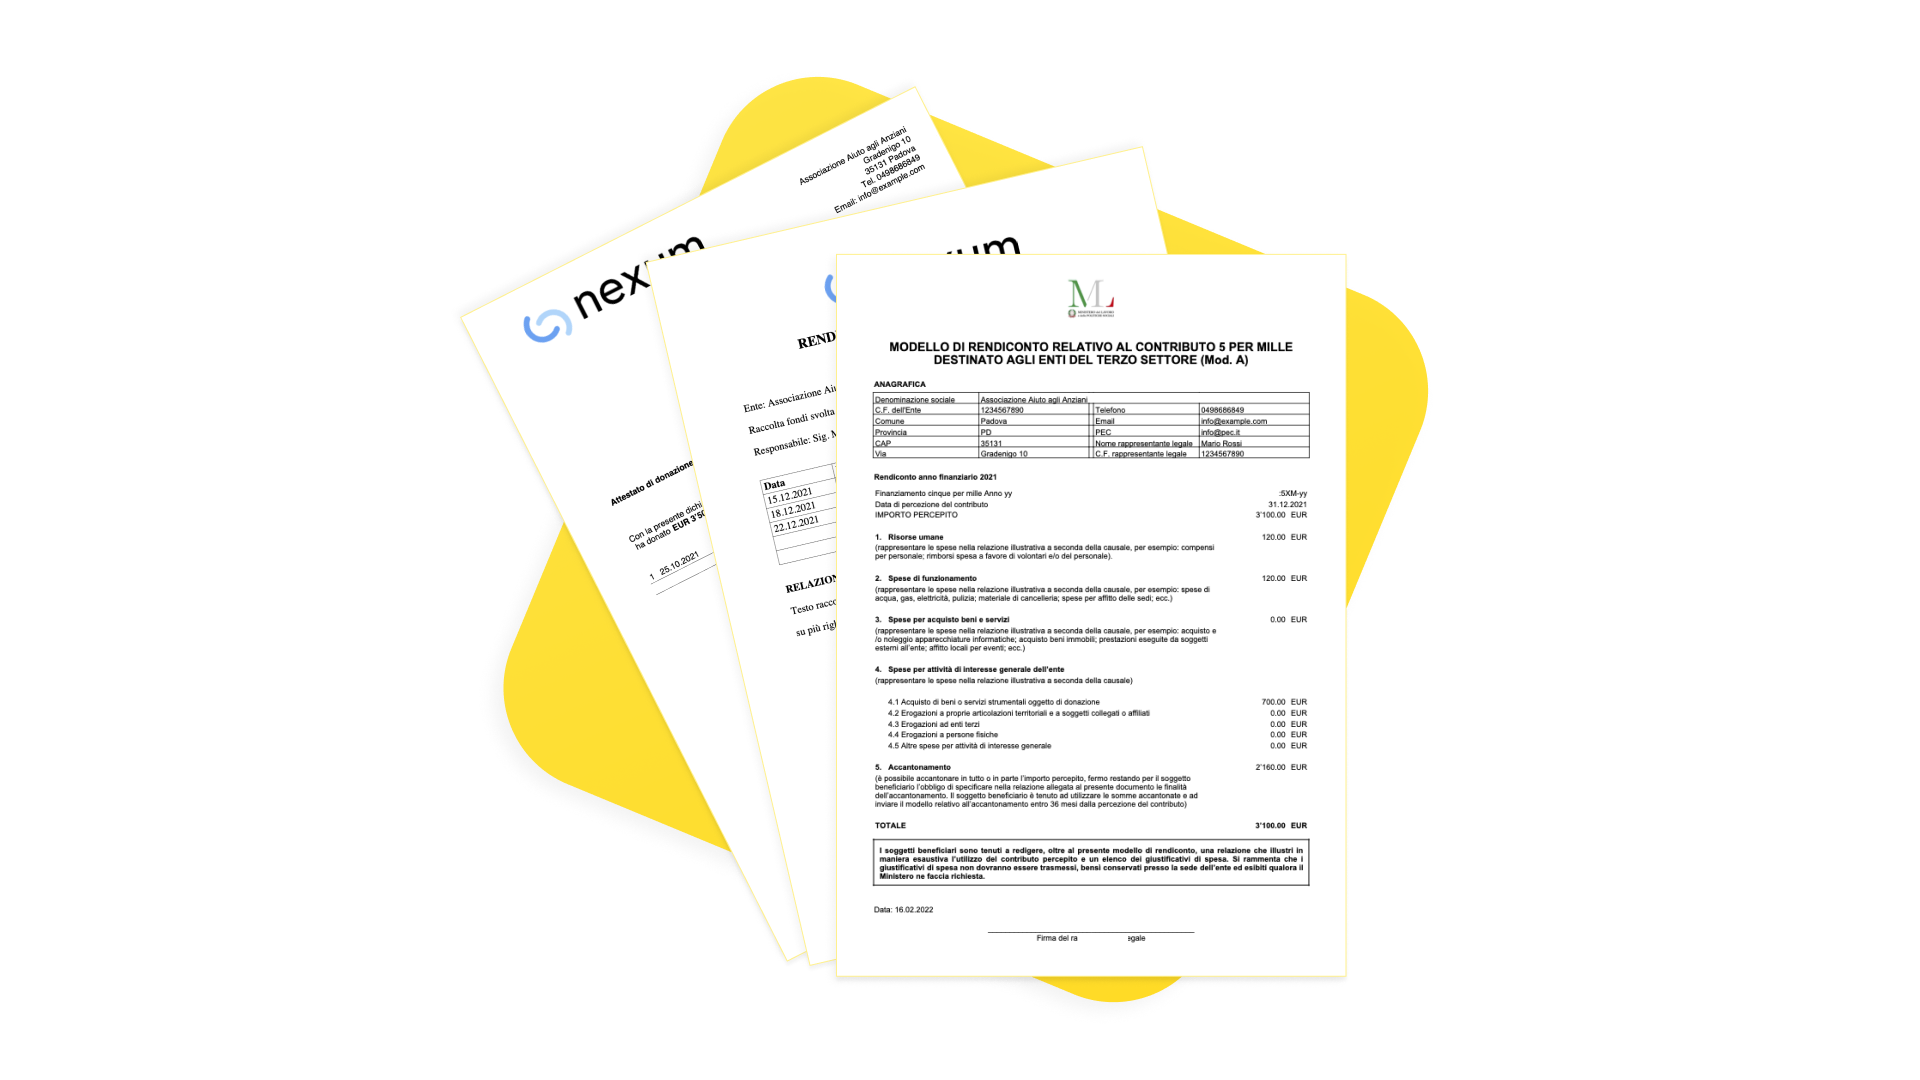
Vantaggi di Banana per i micro ETS
- Semplice e intuitivo da usare: Interfaccia chiara e familiare, simile a Excel, ideale anche per chi non è contabile.
- Risparmio di tempo: puoi importare o inserire velocemente le entrate e le uscite. È possibile importare i dati da Excel e viceversa.
- Utilizzabile anche da non specialisti della contabilità: grazie alla sua interfaccia intuitiva e alla semplice contabilità Entrate/Uscite.
- Ottimo rapporto costo/beneficio: pensato per enti con risorse limitate, evitando software troppo complessi o costosi. Abbonamento annuale a soli EUR 84 + IVA (piano Professional).
Guarda anche la pagina Contabilità ETS fino a 300.000 € (Rendiconto per cassa)
Perché passare da Excel a Banana Contabilità
A differenza di Excel, Banana ha un'intelligenza contabile integrata che aiuta a prevenire errori e a mantenere i dati affidabili. Inoltre, grazie anche alla sua struttura intuitiva, la contabilità può essere facilmente affidata ad altri collaboratori o a un nuovo tesoriere. Non si dipende più da formule e automatismi spesso compresi solo da chi ha creato il file.
Gestisci la contabilità della tua associazione in autonomia
La semplificazione introdotta dal Rendiconto per cassa aggregato rende la contabilità accessibile anche a chi non è uno specialista.
Con Banana Contabilità inserisci i movimenti durante l’anno e hai sempre sotto controllo la situazione di cassa e banca, arrivando a fine anno con tutto pronto per il rendiconto.
Il supporto del commercialista resta importante, ma non è più necessario per la gestione quotidiana: dovrà solo verificare i dati e occuparsi del deposito del bilancio nel RUNTS.
Sei un commercialista? Gestisci contabilità illimitate
Con un unico abbonamento a Banana Contabilità puoi gestire oppure controllare la contabilità di tutte le associazioni che segui, senza dover acquistare un abbonamento per ogni ente.
Cosa dicono i nostri Clienti
"Ho trovato in Banana un software, di semplicissima gestione, di immediata e pratica utilità nella gestione delle associazioni. Banana, nonostante la sua completezza, è assolutamente concorrenziale nel prezzo con qualsiasi altro programma di mia conoscenza."
Eden Odv ETS - Santeramo in Colle (Ba)
"Il programma Banana si dimostra di una semplicità e versatilità veramente uniche, che lo rendono utilissimo e veloce per l'amministrazione contabile delle associazioni. L'interfaccia come Excel permette la visualizzazione estemporanea delle scritture contabili di modo che si abbia anche un controllo visivo immediato delle operazioni."
Anteas Vibo Valentia
Alcuni nostri Partner e Clienti
|
ANTEAS - Associazione Nazionale tutte Età per la Solidarietà |
|
|
|
| | |
| |
Rendiconto per Cassa in forma aggregata (Modello E) per Micro ETS
Con Banana Contabilità Plus ottenere il Rendiconto per cassa in forma aggregata (Modello E) per i micro Enti del Terzo Settore è molto semplice e veloce. Il programma utilizza i dati già inseriti nella contabilità: per ogni conto delle Entrate e delle Uscite specifichi il rispettivo codice (Gr1) e devi soltanto dare il comando per la creazione automatica del rendiconto.
Prova subito a creare un rendiconto per cassa in forma aggregata
- Scarica e apri il modello di tutorial già predisposto (vedi anche la documentazione).
- Segui la documentazione qui di seguito per creare il rendiconto per cassa in forma aggregata.
Importi anno precedente
Gli importi dell'anno precedente sono obbligatori, in quanto il rendiconto prevede la colonna dell'anno precedente come deciso dal Ministero.
Per inserire i saldi dell'anno precedente, che verranno riportati nella colonna apposita del Rendiconto per cassa in forma aggregata, bisogna inserirli manualmente per ogni Conto e Categoria nella colonna Precedente.
Bisogna metterli soltanto il primo anno che si inizia la contabilità, perché in seguito, creando un nuovo anno contabile, il software mette i saldi dell'anno appena chiuso nella colonna Precedente del nuovo anno.
Se non si mettono i valori dell'anno precedente per i conti della liquidità (Cassa, Banca, ... ), il programma potrebbe segnalarvi un Messaggio d'errore nel Rendiconto.

Registrazioni tipo per ETS sotto i 60.000 €
La pagina Registrazioni tipo per ETS ti aiuterà a capire come fare le registrazioni in una contabilità Entrate/Uscite per ottenere il Rendiconto di cassa in forma aggregata. Vi sono elencate le registrazioni più ricorrenti, che i micro ETS si trovano a dover inserire nelle loro contabilità.
Come creare il rendiconto per cassa in forma aggregata
Ricordiamo che per poter creare il Rendiconto di cassa in forma aggregata, se si hanno più di 70 righe di registrazioni, è necessario avere almeno il piano Professional di Banana Contabilità Plus.
Il metodo per ottenere la stampa del Rendiconto per cassa in forma aggregata dipende dal modello (piano dei conti), e relativi codici Gr1, che stai utilizzando. Ti puoi trovare in una di queste due situazioni:
Situazione 1: Conti con Gr1 soltanto per macro-categorie del rendiconto per cassa aggregato
I tuoi conti di entrate e uscite, tranne Banca e Cassa, hanno i Gr1 con due caratteri (ad esempio "RA"), in questo modo:

Ecco come devi procedere per creare il rendiconto:
- Seleziona dal menu Estensioni > Rendiconti Enti Terzo Settore (ETS) Italia > Rendiconto per Cassa in forma aggregata.
- Definisci alcuni parametri per la stampa del rendiconto:
- Stampa Logo.
Includi il logo nell'intestazione della pagina. Il logo deve essere prima impostato con la funzione Imposta logo. - Stampa testo indirizzo.
Includi l'indirizzo nell'intestazione della pagina. I dati dell'indirizzo vengono ripresi dalle impostazioni di base, sezione Indirizzo (società, indirizzo1, cap, località, telefono, web, email). - Testo indirizzo alternativo.
In alternativa è possibile inserire a mano il testo su più righe da utilizzare.
Se il campo è vuoto verrà utilizzato l'indirizzo ripreso dalle impostazioni di base, altrimenti verrà utilizzato il testo indicato. - Stampa titolo.
Includi il titolo a inizio pagina utilizzando il testo predefinito. - Testo titolo alternativo.
In alternativa è possibile inserire un testo personalizzato. - Testo iniziale.
Inserisci un testo su più righe che apparirà dopo il titolo.
Vedi paragrafo Testo iniziale rendiconto. - Colonna raggruppamento.
Inserisci il nome XML della colonna utilizzata per indicare i codici necessari da usare per ottenere il rendiconto (valore predefinito Gr1). - Stampa sezione costi e proventi figurativi.
Include la sezione con i costi e i proventi figurativi alla fine del rendiconto. - Arrotonda gli importi all’intero (senza cifre decimali).
Stampa tutti gli importi arrotondandoli all'intero, senza cifre decimali. - Stampa testo.
Includi il testo finale a fine pagina utilizzando il testo inserito. - Testo.
Inserisci un testo finale su più righe che apparirà dopo il titolo. - Colore intestazioni tabelle.
Seleziona il colore che vuoi utilizzare come sfondo nelle intestazioni delle tabelle.
- Stampa Logo.
- Seleziona infine il periodo per la stampa del rendiconto.

Cliccando sul pulsante Aiuto, in basso a destra nella finestra dei Parametri, arriverai in questa pagina. Utile in caso di problemi o sei hai bisogno di maggiori spiegazioni sul rendiconto.
Situazione 2: Conti con Gr1 specifici per micro-dettagli del rendiconto per cassa
I tuoi conti di entrate e uscite, tranne Banca e Cassa, hanno i Gr1 specifici per le micro-voci del rendiconto per cassa con tre o più caratteri (ad esempio "RA1", "RA2", ...), in questo modo:

Ecco come devi procedere per creare il rendiconto:
- Seleziona dal menu Estensioni > Rendiconti Enti Terzo Settore (ETS) Italia > Rendiconto per Cassa.
- Definisci alcuni parametri per la stampa del rendiconto. Vedi parametri del rendiconto per cassa.
- Nei Parametri metti la spunta alla voce "Rendiconto in forma aggregata".
- Seleziona infine il periodo per la stampa del rendiconto.

Esempio di stampa

Testo iniziale rendiconto
Nei Parametri del rendiconto, utilizza il campo Testo iniziale per inserire delle informazioni supplementari da stampare sul rendiconto.
Il testo può essere inserito su più righe, e normalmente sarebbe utile indicare:
- Data approvazione rendiconto
- Nome presidente
- Codice fiscale associazione
Codici da utilizzare per il rendiconto
Per la creazione del Rendiconto di cassa in forma aggregata ad ogni conto/categoria deve essere associato il codice corrispondente della macro-categoria. Questi codici devono essere inseriti nella colonna Gr1.
I codici Gr1 servono all'estensione per riportare gli importi nel rendiconto di cassa.
| CODICE | DESCRIZIONE CONTO |
| RA | A - Entrate da attività di interesse generale |
| CA | A - Uscite da attività di interesse generale |
| RB | B - Entrate da attività diverse |
| CB | B - Uscite da attività diverse |
| RC | C - Entrate da attività di raccolta fondi |
| CC | C - Uscite da attività di raccolta fondi |
| RD | D - Entrate da attività finanziarie e patrimoniali |
| CD | D - Uscite da attività finanziarie e patrimoniali |
| RE | E - Entrate da attività di supporto generale |
| CE | E - Uscite da attività di supporto generale |
| IM | Imposte |
| Investimenti e Disinvestimenti | |
| RF | Entrate da disinvestimenti in immobilizzazioni o da flussi di capitale di terzi |
| CF | Uscite da investimenti in immobilizzazioni o da deflussi di capitale di terzi |
| IMRC | Imposte (Flussi finanziari) |
| Banca e Cassa | |
| ACIV1 | Banca |
| ACIV3 | Cassa |
| Proventi e Costi figurativi | |
| RG1 | Proventi figurativi da attività di interesse generale |
| RG2 | Proventi figurativi da attività diverse |
| CG1 | Costi figurativi da attività di interesse generale |
| CG2 | Costi figurativi da attività diverse |
Messaggi d'errore nel Rendiconto per cassa in forma aggregata
Durante la creazione del rendiconto, il software controlla la presenza di eventuali errori e li segnala con dei messaggi.
Prima di depositare al RUNTS il Rendiconto per cassa in forma aggregata, gli eventuali errori dovrebbero essere corretti in modo che non vi sia più nessuna segnalazione.
- "Attenzione: il piano dei conti di questo file utilizza dei codici Gr1 che non sono supportati per questo rendiconto. Devi utilizzare l'estensione "2. Rendiconto per cassa" > Parametri: "Stampa Rendiconto in forma aggregata".
La causa è:- Nella colonna Gr1 ci sono dei codici adatti per creare il rendiconto per cassa per ETS sotto i 300.000 euro.
Per creare il rendiconto per cassa in forma aggregata per ETS sotto i 60.000 euro devi utilizzare l'estensione "2. Rendiconto per cassa" e nei Parametri mettere la spunta a "Stampa Rendiconto in forma aggregata". Vedi Situazione 2 al paragrafo Come creare il rendiconto.
- Nella colonna Gr1 ci sono dei codici adatti per creare il rendiconto per cassa per ETS sotto i 300.000 euro.
- "[<tabella>: Riga <xx>] colonna <Gr1>, valore <xxxx> Codice gruppo inserito errato. Modificare il codice gruppo nella tabella <tabella>."
Le cause possono essere:- Hai inserito dei codici errati nella colonna Gr1 (o Gr / SommaIn nel caso si utilizzi quella colonna) per il raggruppamento del rendiconto per cassa in forma aggregata.
Significa che alla riga della tabella indicata, il codice inserito nella colonna Gr1 non è corretto.
Si consiglia di controllare la tabella con i Codici da utilizzare per il rendiconto e correggere. - I codici sono giusti, ma può essere che hai indicato la colonna sbagliata nelle impostazioni in fase di creazione del rendiconto per cassa in forma aggregata.
Come indicato nel paragrafo Come creare il rendiconto per cassa in forma aggregata, vi è un'opzione chiamata "Colonna raggruppamento" dove devi indicare la colonna che utilizzi per i codici di raggruppamento.
Se nel piano dei conti utilizzi la colonna Gr1, inserisci Gr1 anche nelle impostazioni in fase di creazione del rendiconto.
Se nel piano dei conti utilizzi la colonna Gr / Somma In, inserisci Gr anche nelle impostazioni in fase di creazione del rendiconto.
- Hai inserito dei codici errati nella colonna Gr1 (o Gr / SommaIn nel caso si utilizzi quella colonna) per il raggruppamento del rendiconto per cassa in forma aggregata.
- "La somma della liquidità iniziale + avanzo/disavanzo non è uguale alla liquidità finale. Importo differenza = XXX"
- Viene controllata la seguente uguaglianza: Cassa e Banca dell'anno precedente + Avanzo/Disavanzo corrente = Cassa e Banca corrente.
- In caso di uguaglianza non verificata:
- Nel rendiconto per cassa in forma aggregata appare un messaggio in rosso. Inoltre viene visualizzata una tabella per il controllo quadratura con i dettagli.

- Le cause possono essere:
- Non hai inserito i valori della Cassa e della Banca dell'anno scorso (nella colonna Precedente).
- A una o più categorie (costi e ricavi), o conti, manca il codice Gr1 o hanno un codice Gr1 errato per il Rendiconto per cassa in forma aggregata.
- Hai dimenticato di inserire un Centro di costo (CC2) quando hai fatto una o più registrazioni patrimoniali, ovvero quando si usano due conti della situazione patrimoniale per registrazione investimenti o prestiti.
- Vedi errori seguenti.
- Nel rendiconto per cassa in forma aggregata appare un messaggio in rosso. Inoltre viene visualizzata una tabella per il controllo quadratura con i dettagli.
- "Per il Rendiconto di Cassa sono ammesse solo registrazioni con conti della liquidità (Banca e Cassa)."
- Vengono controllate le registrazioni contabili.
- Le registrazioni senza un conto liquidità (Cassa, Banca) vengono segnalate come errore.
- Il controllo serve anche per evitare l'errore del controllo quadratura.
- Nel caso di registrazioni su più righe, controllare che il conto della Liquidità sia sempre sulla prima riga.
- "Saldo colonna Precedente mancante. Il saldo della colonna Apertura deve essere riportato nella colonna Precedente."
- Controlla le colonne Apertura e Precedente dei conti della liquidità (Cassa e Banca) nella tabella Conti.
- Se si inserisce un saldo nella colonna Apertura, lo stesso saldo deve anche essere inserito nella colonna Precedente.
- Il controllo serve anche per evitare l'errore del controllo quadratura.
- "I saldi delle colonne Apertura e Precedente sono differenti. Modificare i saldi in modo che siano uguali."
- Controlla le colonne Apertura e Precedente dei conti della liquidità (Cassa e Banca) nella tabella Conti.
- I saldi delle colonne Apertura e Precedente devono essere uguali.
- Il controllo serve anche per evitare l'errore del controllo quadratura.
- "Attenzione: Il piano dei conti di questo file non è strutturato per generare il Rendiconto per Cassa. È necessario utilizzare un modello adatto a questo scopo."
- Viene controllato che il piano dei conti del modello utilizzato sia strutturato secondo le specifiche per la creazione del rendiconto per cassa.
- Soluzione: scegliere un nuovo modello predisposto per il Rendiconto per Cassa.
Cos'è il Rendiconto per cassa in forma aggregata
Introdotto con il Decreto del 18 febbraio 2026, il Modello E è un rendiconto per cassa che permette di semplificare in modo concreto la gestione contabile delle realtà più piccole, i cosiddetti “micro ETS”.
La principale novità è la struttura in forma aggregata:
- entrate e uscite sono raggruppate in macro-categorie (senza i micro-dettagli dati dalle singole voci)
- meno voci da compilare
- meno rischio di errori formali
- maggiore chiarezza nella lettura del bilancio
In pratica, non è più necessario scendere nel dettaglio di ogni singola sottovoce: il rendiconto diventa più semplice, più veloce e più accessibile. Molte piccole associazioni possono così gestire la contabilità in autonomia.
A chi si applica
Il Modello E può essere utilizzato dagli Enti del Terzo Settore che, nell’anno precedente, hanno registrato:
- entrate complessive non superiori a 60.000 €
- indipendentemente dal fatto che abbiano o meno la personalità giuridica
Si tratta quindi della grande maggioranza delle piccole associazioni o micro ETS.
- Per maggiori informazioni vedi pagina Enti del Terzo Settore fino a 60.000 €
Contabilità entrate e uscite per Ente Terzo Settore con Rendiconto di Cassa in forma aggregata
In questo articolo
Contabilità entrate e uscite per Ente Terzo Settore con Rendiconto di Cassa in forma aggregata
Contabilità entrate e uscite per Ente Terzo Settore con Rendiconto di Cassa in forma aggregata
Il modello perfetto per registrare facilmente le entrate e le uscite di una piccola associazione (micro ETS) sotto i 60.000 € di entrate totali, e ottenere velocemente il Rendiconto di cassa in forma aggregata da depositare al RUNTS. Il software di contabilità Banana si usa come Excel ma ha un'intelligenza contabile integrata, e risulta quindi intuitivo anche per chi non ha conoscenze contabili approfondite. Inserisci gli importi in entrata e uscita, specificando la provenienza dei soldi e la categoria di ricavo o spesa, e a tutto il resto pensa il programma! Se sbagli puoi sempre correggere finché tutto non è perfetto.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebApp Apri il tutorial in Banana WebAppDocumentazione del modello
Questo modello, consigliato per micro ETS (sotto i 60.000 €), presenta un piano dei conti sintetico e con nomi conto facili da inserire e ricordare, un'ottima soluzione anche per chi non ha conoscenze contabili. Gli investimenti e disinvestimenti sono preimpostati con categorie di spesa ed entrata, così da rendere tutto molto semplice. In questo modello l'elenco soci e progetti sono gestiti con i Centri di costo, mentre la raccolta fondi è stata impostata con i Segmenti. Per la creazione e la stampa dei rendiconti, in linea con le normative vigenti, si usa un’estensione apposita, che funziona tramite la colonna Gr1 nella quale si inseriscono i codici per i rendiconti.
Per maggiori informazioni sulle soluzioni per micro ETS:
Scegli il modello preimpostato per l'Associazione
Una volta che hai aperto il programma Banana Contabilità Plus:
- In alto a sinistra clicca su Crea nuovo.
- Crea un nuovo file, partendo da questo modello (Template ID +11358), con uno dei metodi spiegati.
Oppure cerca il modello tramite i filtri, come nell'immagine qui sotto. - In seguito, con il comando File > Proprietà file, imposta il nome dell'associazione, il periodo contabile, e la moneta di base, mentre nella sezione Indirizzo indica l'indirizzo dell'Associazione e il Codice fiscale (numero fiscale).
- Con il comando File > Salva con nome, salva il file. È utile indicare nel nome del file, il nome dell'associazione e l'anno, per esempio "associazione-20xx.ac2".
Puoi salvare il file dove vuoi: sul tuo computer, su supporti esterni (disco, chiavetta) o su sistemi cloud. Se devi condividere il file con altre persone, ti consigliamo di salvarlo nel tuo cloud (OneDrive, Dropbox, GoogleDrive, …)

Personalizza la tabella Conti
Nella tabella Conti trovi già predisposto il piano contabile con i conti della liquidità (come Banca, Cassa, ... ) per gestire la contabilità di una micro associazione.
Se lo ritieni opportuno puoi eliminare, inserire dei conti, cambiarne la descrizione. Maggiori dettagli su come impostare il piano contabile sono presente nella lezione online Il piano conti.
Nella colonna Gr1 è indicato il numero di raggruppamento per il Rendiconto per Cassa in forma aggregata. Questo raggruppamento serve all’estensione di Banana per riportare gli importi di Cassa e Banca nel rendiconto.
Mano mano che registri le entrate e le uscite, come spiegato in precedenza, qui hai subito sott'occhio i saldi aggiornati dei vari conti (o delle varie categorie) e puoi confrontarli con i valori dell'anno precedente ed eventualmente con i valori di preventivo (se inseriti).
Aggiungere nuovi conti
Per aggiungere un nuovo conto, posizionati nella riga precedente a quella desideri inserire il nuovo conto, e vai nel menu Modifica > Aggiungi righe vuote.
Digita nelle rispettive colonne:
- Nome del conto
- Descrizione
- Codice Somma In
(deve essere uguale a quello inserito per i conti appartenenti allo stesso Gruppo di totalizzazione, ma eventualmente può essere scelto/modificato come si vuole) - Codice Gr1 relativo al rendiconto
(per sapere a quale Gr1 corrisponde un determinato conto, consulta la tabella con i codici per i conti del Rendiconto per cassa in forma aggregata)
Inserisci i saldi iniziali
Nella colonna Apertura inserisci i saldi iniziali dei Conti della liquidità. Gli importi vanno inseriti in positivo.
Inserisci i saldi dell'anno precedente
Se stai creando una nuova contabilità, devi inserire i valori dell'anno precedente nella colonna Precedente, in modo che appariranno nel Rendiconto per cassa in forma aggregata come da schema. Se di default non vedi la colonna Precedente, devi andare nella vista Precedente.

Personalizza la tabella Categorie
Nella tabella Categorie trovi una categoria per ogni entrata e ogni uscita. Le categorie sono le voci che riguardano i ricavi e i costi.
Puoi aggiungere delle categorie, eliminare quelle che non usi e cambiare le descrizioni, proprio come fatto per la tabella Conti.
Anche in questa tabella nella colonna Gr1 è indicato il numero di raggruppamento del Rendiconto per Cassa in forma aggregata secondo la nuova riforma.
Questo raggruppamento serve all’estensione di Banana per riportare gli importi delle entrate e uscite nel rendiconto.

Aggiungere nuove categorie
Per aggiungere una nuova categoria, posizionati nella riga precedente a quella desideri inserire la nuova categoria, e vai nel menu Modifica > Aggiungi righe vuote. Digita nelle rispettive colonne:
- Nome della categoria
- Descrizione
- Codice Somma In
(deve essere uguale a quello inserito per le categorie appartenenti allo stesso Gruppo di totalizzazione, ma eventualmente può essere scelto/modificato come si vuole) - Codice Gr1 relativo al rendiconto
(per sapere a quale Gr1 corrisponde una determinata macrocategoria, consulta la tabella con i codici per il Rendiconto per Cassa in forma aggregata)
Inserisci i saldi dell'anno precedente
Anche per le Categorie, se stai creando una nuova contabilità, devi inserire i valori dell'anno precedente nella colonna Precedente, in modo che appariranno nel Rendiconto di cassa come da schema. Se di default non vedi la colonna Precedente, devi andare nella vista Precedente.
Ricordiamo che gli importi delle Entrate vanno inseriti normalmente in positivo, mentre quelli delle Uscite vanno inseriti con un segno meno "-" davanti all'importo, e diventeranno così in rosso.

Inserisci le entrate e le uscite
Nella tabella Registrazioni puoi inserire le entrate e le uscite giornaliere, completando le seguenti colonne:
- Data, eventuale nr. di documento
- Descrizione
- Importo in entrata o in uscita
- Nella colonna Conto, inserisci il conto da dove provengono i soldi (se entrano o escono tramite Cassa, Banca, Posta,...)
- Nella colonna Categoria, inserisci la categoria di uscita o di entrata, ovvero il motivo della spesa o del ricavo
Nota: sono ammesse solo registrazioni con conti della liquidità (Banca e Cassa), registrando quindi secondo il metodo sull'incassato, siccome nel Rendiconto per Cassa devono apparire soltanto le entrate e le uscite effettive di liquidità.
Alla pagina Registrazioni tipo per Enti del Terzo Settore trovi degli esempi di registrazioni più ricorrenti, che i piccoli ETS si trovano a dover inserire nelle loro contabilità, tra le quali anche come fare prelevamenti e versamenti ad esempio Banca-Cassa.
Man mano che inserisci le entrate e le uscite, avrai tutti i conti e tutte le categorie aggiornati con i totali e nelle relative schede potrai trovare tutti i dettagli.
Gli investimenti, disinvestimenti, aumento o diminuzione dei prestiti e dei crediti, sono indicati come un'entrata o un'uscita di una categoria.
Consigli:
- Nella tabella Registrazioni, attiva la Colonna Saldo, che ti permette di vedere all'istante se e dove ci sono differenze contabili, e a partire da quale riga di registrazione.
- Ogni tanto, soprattutto dopo alcune modifiche effettuate, premi il pulsante Controlla e ricalcola la contabilità, che ti segnala eventuali errori o differenze, che ev. potrai risolvere con l'Aiuto contestuale.
In qualsiasi tabella si possono colorare le righe, utile per trovare subito delle informazioni.
Schede conto
Le Schede conto corrispondono ai mastrini e mostrano quindi i movimenti di ogni singolo conto. Riportano il Saldo iniziale, le variazioni dovute alle registrazioni e il risultante Saldo finale.
È molto utile soprattutto per controllare tutti i movimenti del conto Banca, in modo da verificare se i movimenti e il saldo finale corrispondono all'estratto conto bancario.
Collegamenti ad allegati digitali
Se lo desideri, per ogni registrazione contabile puoi collegare un documento digitale (in formato PDF), salvato sul tuo computer o su internet. Ti permette di aprire con un semplice click una ricevuta, una fattura o altro documento direttamente nel file della contabilità.
Per inserire i documenti digitali, devi aggiungere la colonna DocLink nella tabella Registrazioni (menu Dati > Disponi colonne).
Crea il preventivo
Banana Contabilità Plus offre la possibilità di creare il tuo semplice preventivo o budget annuale, ti basta solo inserire gli importi previsionali nella colonna Preventivo della tabella Conti e/o Categorie.
Per fare ciò, vai nella tabella Conti e/o Categorie e spostati sulla vista “Preventivo”. Di seguito, nella colonna "Preventivo EUR" inserisci direttamente gli importi annuali che prevedi per ogni voce di conto e categoria. Nella colonna "Diff.Preventivo EUR", mano mano che farai le registrazioni contabili dell'anno, vedrai istantaneamente la differenza tra il valore reale e il valore che hai inserito come previsione.
Stampa il rendiconto per cassa in forma aggregata
Una volta inserite le entrate e le uscite non devi fare altro che spostarti sul menu Estensioni > Rendiconti Enti Terzo Settore (ETS) Italia > Rendiconto per cassa in forma aggregata.
Ti apparirà una finestra specifica dei Parametri. In basso a destra c'è il bottone Aiuto, che porta alla pagina di documentazione del rendiconto scelto. È molto utile in caso di problemi, se devi sapere i codici Gr1 corrispondenti ai vari conti, o se hai bisogno di dettagli.
In seguito dovrai scegliere il periodo contabile del Rendiconto di cassa e dare l'OK.
Anteprima rendiconto per cassa in forma aggregata
Il rendiconto per cassa in forma aggregata ti appare nella finestra d'anteprima. Puoi controllarlo, stamparlo o esportarlo in PDF/A.
Attenzione: se ti appaiono delle finestre con messaggi di errore, consulta la pagina Messaggi d'errore nel rendiconto per cassa in forma aggregata per scoprirne le cause e trovare le soluzioni.
Relazione tra Codici Gr1 e Rendiconto
I codici Gr1 servono all'estensione per riportare gli importi nelle varie sezioni (macrocategorie) del rendiconto per cassa in forma aggregata. Ogni Conto (Cassa, Banca) e Categoria (voci di Uscita e Entrata) ha un proprio codice Gr1 (Vedi tabella codici Gr1).
Ci possono essere più conti, o più categorie, che hanno lo stesso codice Gr1. Nella stampa del rendiconto questi conti verranno raggruppati in un'unica voce (codice Gr1), in modo da avere un importo unico.
Esempio: hai due conti bancari e un conto postale (tutti con codice Gr1: “ACIV1”)
- Banca Unicredit, saldo 2’000 €
- Banca Intesa Sanpaolo, saldo 500 €
- Posta, saldo 200 €

Nel rendiconto il totale dei tre importi (2700 €) andrà a finire in automatico alla voce “Depositi bancari e postali” (tutti con codice Gr1: “ACIV1”) facendo apparire l’importo totale di 2'700 €.

Gestione progetti
Categorie per la gestione dei progetti
La gestione dei progetti avviene tramite dei centri di costo che si trovano nella tabella Categorie. Per ogni progetto imposta la categoria, preceduta dal punto (CC1); inserisci la descrizione e la Somma in (uguale al Gruppo di totalizzazione).

Registra un'uscita o un'entrata di un progetto
Se un'entrata o un'uscita si riferisce ad un progetto, devi registrare normalmente inserendo i dati nelle apposite colonne e per l'attribuzione al progetto devi visualizzare la colonna (CC1 "Progetto"), cliccando sulla vista centri di costo, e inserisci la categoria relativa al progetto.
Per poter registrare in questo modo assicurati che nelle Proprietà file, sotto la sezione Opzioni, sia selezionata la voce Registra i centri di costo come la categoria.

Stampa il Report per progetto
Il rendiconto del progetto si ottiene con la scheda del conto del centro di costo. In seguito puoi creare il PDF della scheda conto cliccando sull'apposito tasto e stamparlo.

Gestione soci
Puoi creare e gestire l'anagrafica dei soci (o anche dei non soci, o volontari, ...), registrare i pagamenti e stampare l'attestato di donazione o le ricevute.
Imposta i dati dei Soci
Nella tabella Conti alla fine del piano contabile, dove sono presenti i conti patrimoniali, potrai inserire l'elenco dei soci che dovrai creare con il centro di costo CC3 (;)
Per ogni socio devi inserire il conto preceduto da un punto e virgola, e completare con la descrizione e il codice Somma In (uguale al Gruppo di totalizzazione).

Nella vista Indirizzo della tabella Conti inserisci gli indirizzi e i dati anagrafici dei soci.

Registra le donazioni dai soci
Quando registri delle donazioni da parte di soci devi usare si usano i Centri di costo (CC3 "Donatore"), in modo da assegnare la donazione ad un determinato socio o persona che hai nei tuoi indirizzi.
Per poter registrare in questo modo assicurati che nelle Proprietà file, sotto la sezione Opzioni, sia selezionata la voce Registra i centri di costo come la categoria.
Con il comando Report > Scheda Conto puoi ottenere il dettaglio di tutti i movimenti del donatore.

Stampa l'Attestato di donazione
Esegui l'attestato dal menu Estensioni > Rendiconti Enti Terzo Settore (ETS) Italia > "Attestato di donazione".

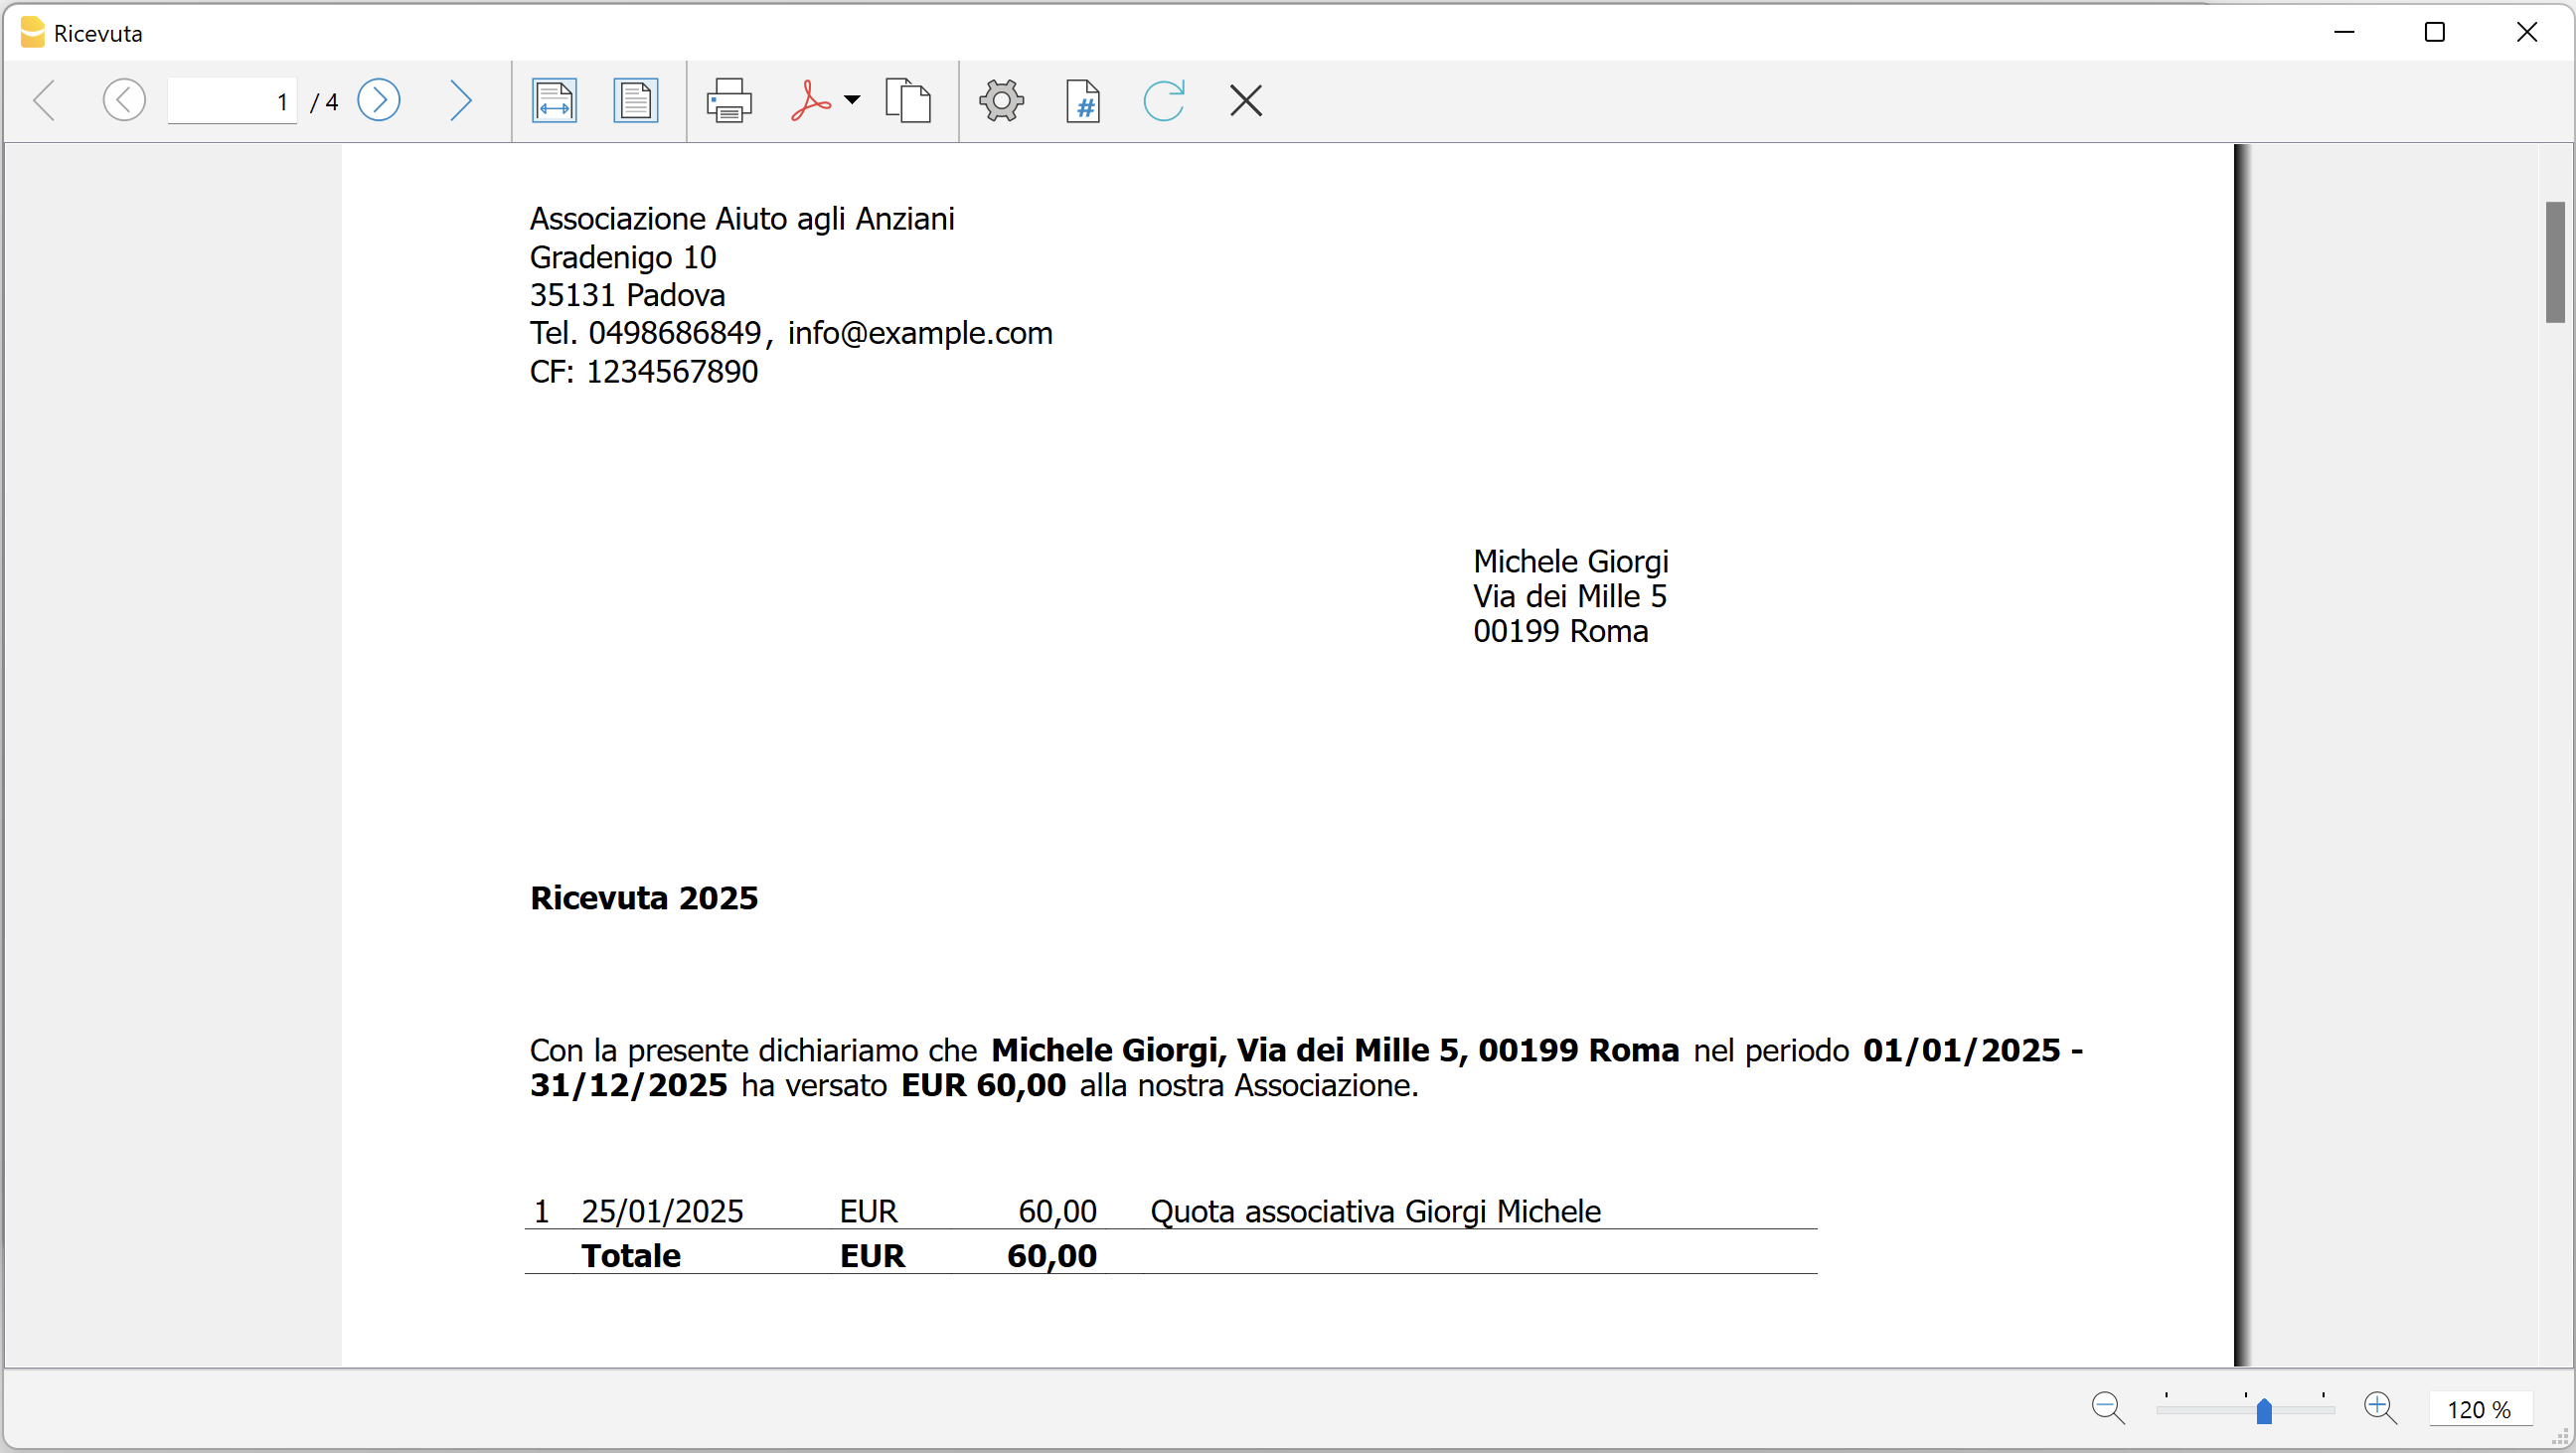
Stampa la ricevuta
Puoi anche stampare delle Ricevute da dare a privati o organizzazioni, per il versamento delle quote associative o altro.
Gestione Raccolta fondi
Categorie per la raccolta fondi
La gestione della Raccolta fondi avviene tramite i Segmenti.
Nella tabella Categorie, utilizzando il segmento di livello 2 (::) potrai impostare le varie categorie per la raccolta fondi; per ogni raccolta fondi avrai bisogno di una categoria. Inserisci in seguito la descrizione e la Somma in (uguale al Gruppo di totalizzazione).
Esempio:
- "::RF01" per la Raccolta fondi 1
- "::RF02" per la Raccolta fondi 2

Registra la raccolta fondi
Per registrare dei movimenti che fanno riferimento alla Raccolta fondi devi registrare usando nella colonna delle entate o delle uscite il segmento di livello 2 (::) che segue la categoria di spesa o di entrata.

Stampa il Report raccolta fondi
Esegui il rendiconto dal menu Estensioni > Rendiconti Enti Terzo Settore (ETS) Italia > "Report raccolta fondi".

Creazione nuovo anno
Quando hai finito di inserire le registrazioni di un determinato anno contabile, devi creare un nuovo file per le registrazioni dell’anno successivo. Per fare ciò vai nel menu Azioni > Crea nuovo anno.
Video sulla contabilità per Micro ETS fino a 60.000 €
Questi video formano una guida completa per amministratori, tesorieri e volontari di micro Enti del Terzo Settore (ETS) con entrate fino a 60.000 €, per comprendere gli adempimenti previsti dalla riforma, gestire la contabilità e preparare il Rendiconto per cassa in forma aggregata (Modello E).
Puoi guardarli singolarmente, in base ai tuoi interessi, oppure seguirli in sequenza per avere una visione completa dell'argomento.
I video sono tenuti dal nostro partner Dott. Luigi Patella, dottore commercialista e formatore per ETS da oltre 25 anni.
Video: "Le nuove semplificazioni contabili"
Il Dott. Luigi Patella spiega le semplificazioni contabili introdotte dalla nuova normativa per i Micro ETS: cos'è il Rendiconto per cassa in forma aggregata (Modello E), la sua struttura, chi può utilizzarlo e quali vantaggi offre. Grazie a queste semplificazioni, la gestione della contabilità diventa più facile e alla portata di tutti, anche per chi non è uno specialista.
È un video aperto a tutti, anche a chi non utilizza il software Banana Contabilità o non si occupa direttamente della contabilità di un ETS.
Video: "Come creare il Rendiconto per cassa aggregato con Banana Contabilità"

In questo video il Dott. Luigi Patella mostra come creare facilmente il Rendiconto per cassa in forma aggregata (Modello E) utilizzando il software Banana Contabilità, con esempi concreti.
Con Banana Contabilità, grazie alla sua interfaccia intuitiva simile a Excel, puoi inserire facilmente le entrate e le uscite del tuo micro ETS. Se commetti un errore, puoi correggere le registrazioni in qualsiasi momento.
Video: "Come depositare il Rendiconto per cassa aggregato nel RUNTS"
Il Dott. Luigi Patella mostra come depositare il Rendiconto per cassa in forma aggregata nel RUNTS: dall'accesso al portale al caricamento del rendiconto.
È un video aperto a tutti, anche a chi non utilizza il software Banana Contabilità o non si occupa direttamente della contabilità di un ETS.
Altri video per ETS
Contabilità e bilancio per Associazioni e Enti del Terzo Settore fino a 300.000 €
Gli adempimenti per gli Enti del Terzo Settore (ETS) che hanno tra i 60.000 € e i 300.000 € di ricavi annui, senza personalità giuridica, prevedono il deposito al RUNTS del Rendiconto per cassa. Se il tuo ETS ha meno di 60.000 vai alla pagina per i micro ETS.
Banana Contabilità è un software di contabilità semplice e veloce per inserire le entrate e le uscite di una piccola associazione e ottenere Rendiconto per cassa da depositare al RUNTS.
Banana Contabilità offre la semplicità di un foglio Excel ma con un’intelligenza contabile integrata. Perfetto anche per chi non è uno specialista, è disponibile a soli EUR 84 + IVA all'anno (piano Professional). Con un singolo abbonamento puoi tenere quante contabilità desideri e di qualsiasi tipo, come Organizzazione di Volontariato (ODV), Associazione di Promozione Sociale (APS), Pro Loco, fondazioni e altro.
▶ Video introduttivo: gestire la contabilità facilmente e ottenere il Rendiconto per cassa (1' 09")
Nota: la scelta di parlare della soglia "fino a 300.000€" è una semplificazione. Il rendiconto da adottare può dipendere anche da altri requisiti o elementi.
Guarda come è facile: prova Banana Contabilità
Prova tu stesso a inserire le entrate e le uscite di un'associazione e scopri quanto è intuitivo usare Banana Contabilità, direttamente sul tuo browser (grazie alla WebApp):
Per un uso regolare consigliamo poi la versione desktop, che puoi scaricare dalla nostra pagina di download e usare gratuitamente con il piano Free. Il piano Free di Banana Contabilità ti permette di inserire fino a 70 registrazioni e ottenere il Rendiconto per cassa. Per andare oltre è necessario acquistare un abbonamento, ma il lavoro fatto viene mantenuto.
Tante risorse gratuite per gli ETS fino a 300.000 €
Sia che usi o no Banana Contabilità, questi video gratuiti ti aiutano a capire bene come gestire un ETS fino a 300.000 € di ricavi annui, come ottenere il Rendiconto per cassa e come depositarlo al RUNTS.
- ▶ Video: Registrare entrate e uscite di un ETS fino a 300.000 € e ottenere il Rendiconto per cassa (18'13")
- Documentazione con tutorial del modello entrate/uscite consigliato per ETS fino a 300.000 € solo conti liquidità
- Altri modelli di contabilità per associazioni fino a 300.000 €
Se oltre ai conti cassa e banca hai la necessità di gestire anche la situazione patrimoniale, oppure di usare la partita doppia, puoi scegliere un altro modello.
Registrazioni video dei webinars gratuiti, e relative slides: "La contabilità di un piccolo ETS fino a 300.000 €"
- Documentazione Fare la contabilità ETS

Importa o inserisci velocemente le entrate e le uscite
Grazie all'interfaccia a tabella, registrare le entrate e le uscite è velocissimo: ti basta indicare gli importi in entrata o in uscita, da quale conto provengono i soldi e il motivo (categoria) della spesa o entrata. Al resto ci pensa il programma!
Puoi importare facilmente gli estratti conto bancari (solo con il piano Advanced) oppure trasferire dati da Excel con un semplice copia-incolla.
In qualsiasi momento puoi modificare o correggere i movimenti inseriti, per avere una contabilità sempre perfetta.
Stampa il Rendiconto per cassa
Con un semplice comando ottieni l'anteprima del Rendiconto per cassa su una sola pagina! Puoi esportarlo in PDF/A per depositarlo nel RUNTS.

Ottieni anche altri rendiconti e documenti
Quando registri, aggiungendo alcune semplici informazioni, puoi ottenere velocemente altri rendiconti:
- Rendiconto 5 per mille
- Rendiconto Raccolta fondi
- Attestato di donazione
- Report di Progetti o Eventi
- Ricevute
Perché passare da Excel a Banana Contabilità
A differenza di Excel, Banana ha un'intelligenza contabile integrata che aiuta a prevenire errori e a mantenere i dati affidabili. Inoltre, grazie anche alla sua struttura intuitiva, la contabilità può essere facilmente affidata ad altri collaboratori o a un nuovo tesoriere. Non si dipende più da formule e automatismi spesso compresi solo da chi ha creato il file.
Hai tutto pronto per il commercialista
Con Banana Contabilità riesci da solo a registrare le entrate e le uscite della tua associazione e ottenere il rendiconto per cassa. Questo è possibile grazie al suo modo d'uso talmente intuitivo da essere anche impiegato nelle scuole per insegnare la contabilità.
Ottieni la prima nota completa e tutta la documentazione pronta da dare al tuo commercialista, che deve soltanto controllare il tuo lavoro svolto e depositare il bilancio nel RUNTS. Diventi così più indipendente e risparmi parecchio!
Sei un commercialista? Gestisci contabilità illimitate
Con un unico abbonamento a Banana Contabilità puoi gestire oppure controllare la contabilità di tutte le associazioni che segui, senza dover acquistare un abbonamento per ogni ente.
Cosa dicono i nostri utenti
"Ho trovato in Banana un software, di semplicissima gestione, di immediata e pratica utilità nella gestione delle associazioni. Banana, nonostante la sua completezza, è assolutamente concorrenziale nel prezzo con qualsiasi altro programma di mia conoscenza."
Eden Odv ETS - Santeramo in Colle (Ba)
"Il programma Banana si dimostra di una semplicità e versatilità veramente uniche, che lo rendono utilissimo e veloce per l'amministrazione contabile delle associazioni. L'interfaccia come Excel permette la visualizzazione estemporanea delle scritture contabili di modo che si abbia anche un controllo visivo immediato delle operazioni."
Anteas Vibo Valentia
Alcuni nostri Partner e Clienti
| ANTEAS - Associazione Nazionale tutte Età per la Solidarietà | | |
| | | |
| |
Rendiconto per Cassa (Modello D) per ETS
Con Banana Contabilità Plus ottenere il Rendiconto per cassa (Modello D) per Enti del Terzo Settore è molto semplice e veloce. Il programma utilizza i dati già inseriti nella contabilità: per ogni conto delle Entrate e delle Uscite specifichi il rispettivo codice (Gr1) e devi soltanto dare il comando per la creazione automatica del rendiconto.
▶ Video: Come fare il Rendiconto per cassa (1:03)
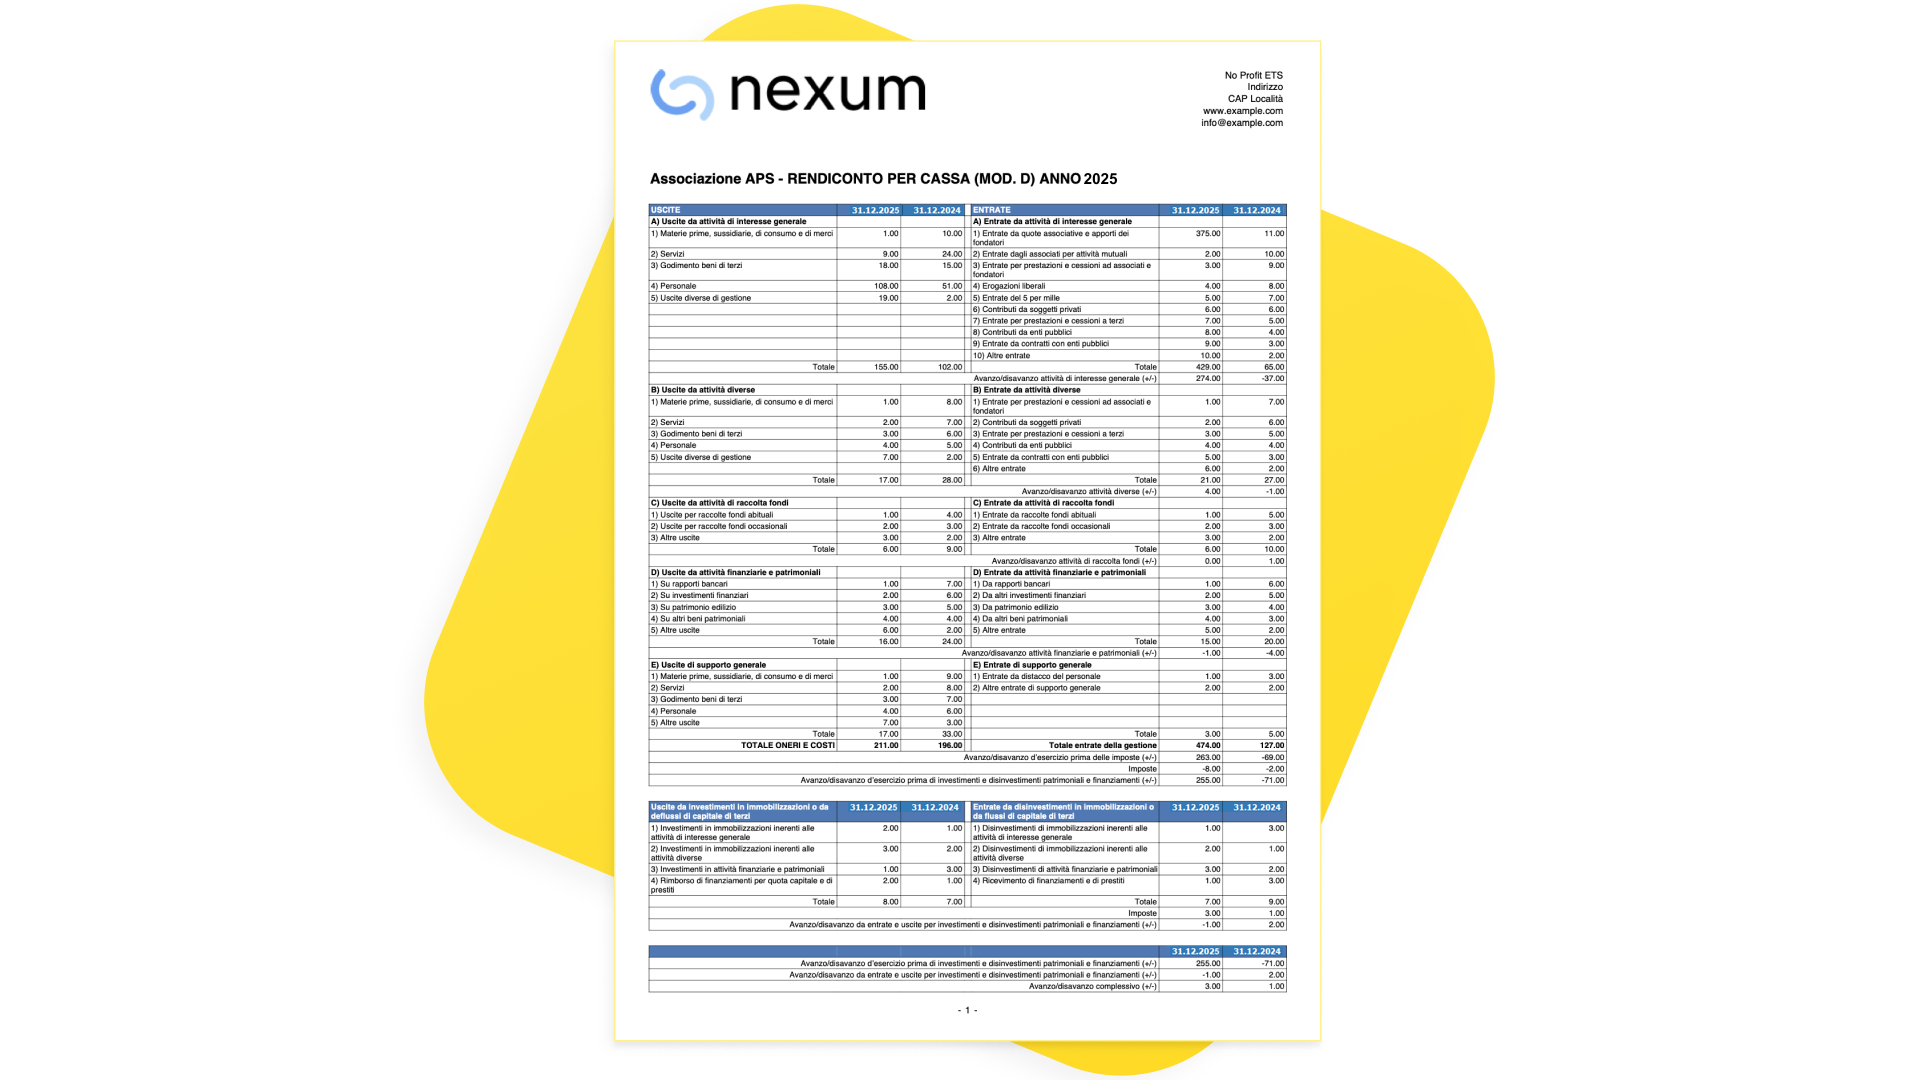
Prova subito a creare un rendiconto per cassa
- Scarica e apri il modello di tutorial già predisposto (vedi anche la documentazione).
- Crea il rendiconto per cassa.
Importi anno precedente
Gli importi dell'anno precedente sono obbligatori, in quanto il rendiconto prevede la colonna dell'anno precedente come deciso dal Ministero.
Per inserire i saldi dell'anno precedente, che verranno riportati nella colonna apposita del Rendiconto per cassa, bisogna inserirli manualmente per ogni Conto e Categoria nella colonna Precedente. Questa procedura è la stessa anche per avere i valori dell'anno precedente nel Rendiconto gestionale e nello Stato patrimoniale.
- Come inserire i valori dell'anno precedente - Contabilità in partita doppia
- Come inserire i valori dell'anno precedente - Contabilità Entrate/Uscite
Bisogna metterli soltanto il primo anno che si inizia la contabilità, perché in seguito, creando un nuovo anno contabile, il software mette i saldi dell'anno appena chiuso nella colonna Precedente del nuovo anno.
Se non si mettono i valori dell'anno precedente per i conti della liquidità (Cassa, Banca, ... ), il programma potrebbe segnalarvi un Messaggio d'errore nel Rendiconto per cassa.

Registrazioni rendiconto per cassa
La pagina Registrazioni tipo per ETS ti aiuterà a capire come fare le registrazioni in una contabilità Entrate/Uscite per ottenere il Rendiconto di cassa. Vi sono elencate le registrazioni più ricorrenti, che i piccoli ETS si trovano a dover inserire nelle loro contabilità.
Come creare il rendiconto per cassa
Ricordiamo che per poter creare il Rendiconto di cassa è necessario avere almeno il piano Professional di Banana Contabilità Plus.
- Seleziona dal menu Estensioni > Rendiconti Enti Terzo Settore (ETS) Italia > Rendiconto per Cassa.
- Seleziona il periodo e definisci alcuni parametri per la stampa del rendiconto:
- Stampa Logo.
Includi il logo nell'intestazione della pagina. Il logo deve essere prima impostato con la funzione Imposta logo. - Stampa testo indirizzo.
Includi l'indirizzo nell'intestazione della pagina. I dati dell'indirizzo vengono ripresi dalle impostazioni di base, sezione Indirizzo (società, indirizzo1, cap, località, telefono, web, email). - Testo indirizzo alternativo.
In alternativa è possibile inserire a mano il testo su più righe da utilizzare.
Se il campo è vuoto verrà utilizzato l'indirizzo ripreso dalle impostazioni di base, altrimenti verrà utilizzato il testo indicato. - Stampa titolo.
Includi il titolo a inizio pagina utilizzando il testo predefinito. - Testo titolo alternativo.
In alternativa è possibile inserire un testo personalizzato. - Testo iniziale.
Inserisci un testo su più righe che apparirà dopo il titolo.
Vedi paragrafo Testo iniziale rendiconto. - Colonna raggruppamento.
Inserisci il nome XML della colonna utilizzata per indicare i codici necessari da usare per ottenere il rendiconto (valore predefinito Gr1). - Stampa colonna raggruppamento.
Include la colonna dei codici di raggruppamento nel rendiconto. - Inserisci fine pagina prima di investimenti/disinvestimenti.
Inserisci un'interruzione pagina subito prima della sezione investimenti e disinvestimenti. - Stampa sezione costi e proventi figurativi.
Include la sezione con i costi e i proventi figurativi alla fine del rendiconto. - Arrotonda gli importi all’intero (senza cifre decimali).
Stampa tutti gli importi arrotondandoli all'intero, senza cifre decimali. - Stampa testo.
Includi il testo finale a fine pagina utilizzando il testo inserito. - Testo.
Inserisci un testo finale su più righe che apparirà dopo il titolo. - Stampa report con dettagli movimenti anno corrente.
Attiva questa opzione per creare una stampa di controllo con i dettagli dei movimenti per ogni voce del rendiconto. - Rendiconto in forma aggregata.
Stampa il rendiconto per cassa in forma aggregata (schema per ETS sotto i 60.000 euro).
Vedi "Situazione 2" su Come creare il rendiconto per cassa in forma aggregata. - Colore intestazioni tabelle.
Seleziona il colore che vuoi utilizzare come sfondo nelle intestazioni delle tabelle.
- Stampa Logo.
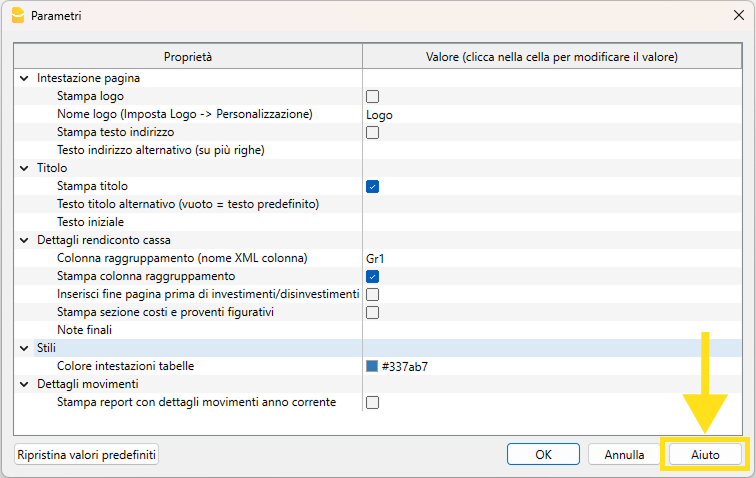
Cliccando sul pulsante Aiuto, in basso a destra nella finestra dei Parametri, arriverai in questa pagina. Utile in caso di problemi o sei hai bisogno di maggiori spiegazioni sul rendiconto.
Esempio di stampa
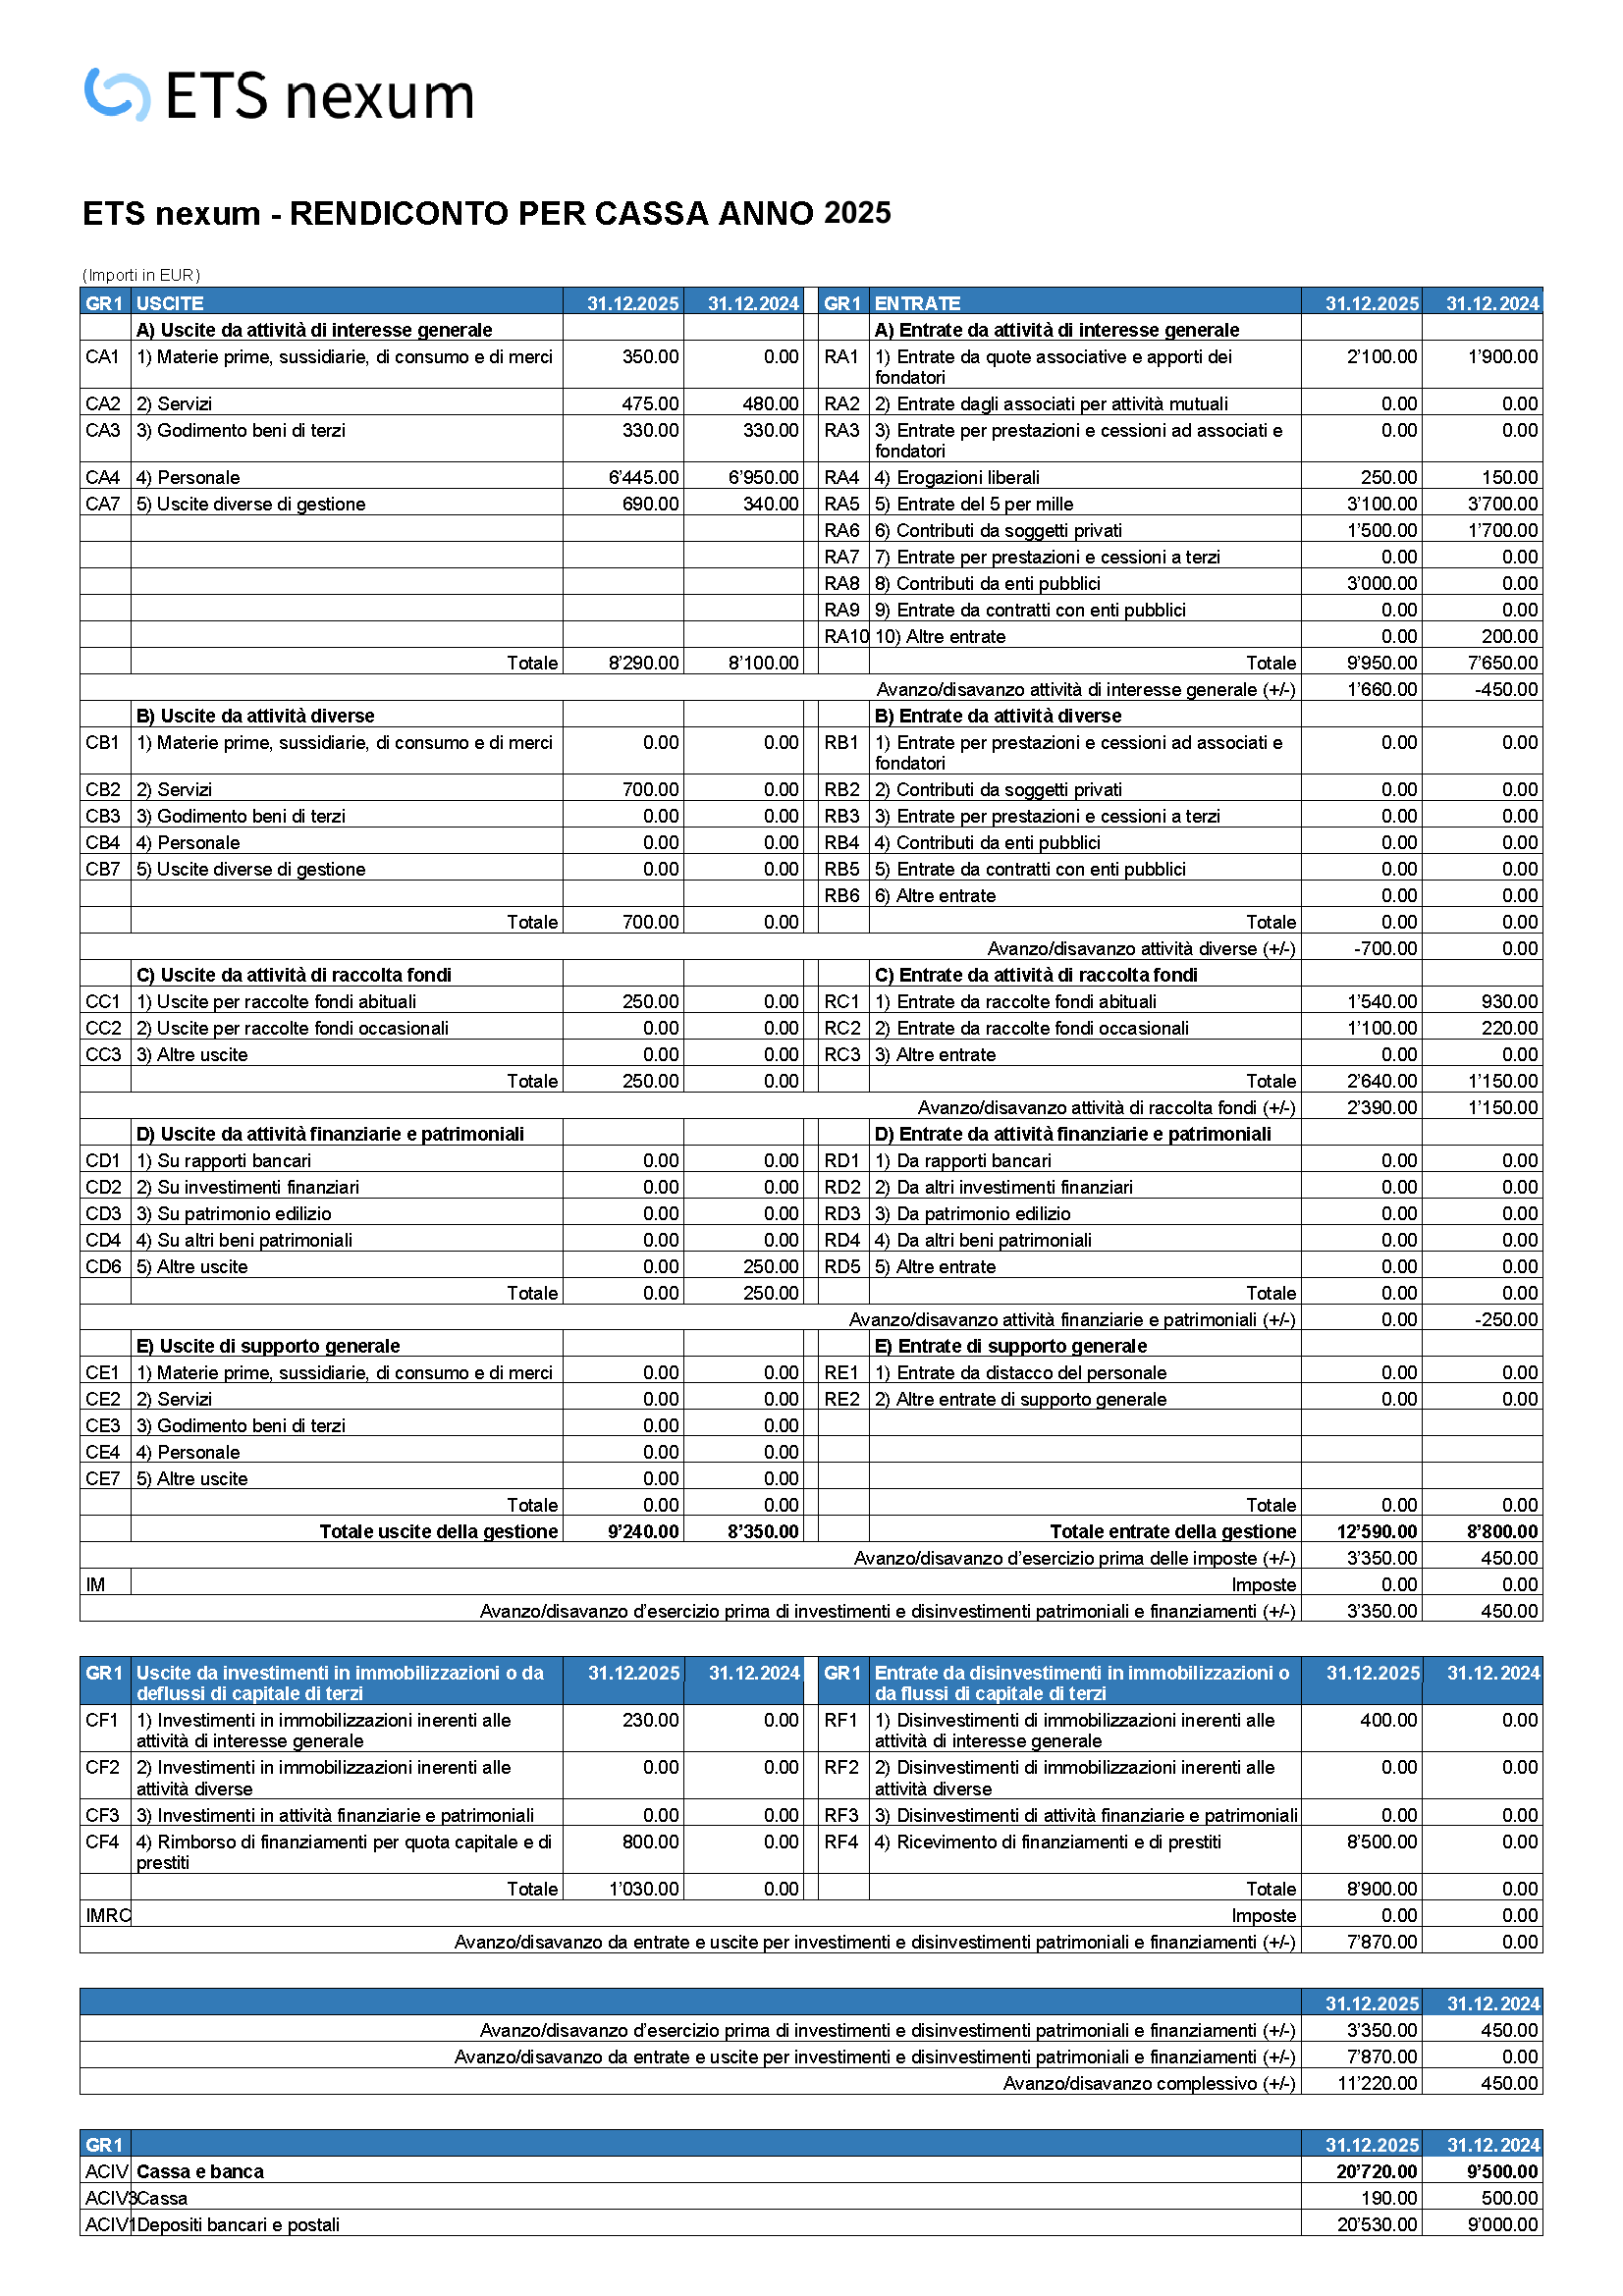
Testo iniziale rendiconto
Nei parametri del rendiconto, utilizza il campo Testo iniziale per inserire delle informazioni supplementari da stampare sul rendiconto.
Il testo può essere inserito su più righe, e normalmente sarebbe utile indicare:
- Data approvazione rendiconto
- Nome presidente
- Codice fiscale associazione
Codici da utilizzare per il rendiconto
Per la creazione del Rendiconto di cassa ad ogni conto deve essere associato il codice corrispondente. Questi codici devono essere inseriti nella colonna Gr1 della tabella Conti/Categorie.
I codici Gr1 servono all'estensione per riportare gli importi nel rendiconto di cassa.
| CODICE | DESCRIZIONE CONTO |
| A - Entrate da attività di interesse generale | |
| RA1 | (A1) Entrate da quote associative e apporti dei fondatori |
| RA2 | (A2) Entrate agli associati per attività mutuali |
| RA3 | (A3) Entrate per prestazioni e cessioni ad associati e fondatori |
| RA4 | (A4) Erogazioni liberali |
| RA5 | (A5) Entrate del 5 per mille |
| RA6 | (A6) Contributi da soggetti privati |
| RA7 | (A7) Entrate per prestazioni e cessioni a terzi |
| RA8 | (A8) Contributi da enti pubblici |
| RA9 | (A9) Entrate da contratti con enti pubblici |
| RA10 | (A10) Altre entrate |
| A - Uscite da attività di interesse generale | |
| CA1 | (A1) Materie prime, sussidiarie, di consumo e di merci |
| CA2 | (A2) Manutenzioni e assistenza |
| CA2 | (A2) Consulenze fiscali e del lavoro |
| CA2 | (A2) Pulizie locali |
| CA3 | (A3) Canoni di locazione |
| CA3 | (A3) Noleggio attrezzature |
| CA3 | (A3) Diritti SIAE |
| CA4 | (A4) Personale dipendente |
| CA4 | (A4) Contributi previdenziali su dipendenti |
| CA4 | (A4) T.f.r. |
| CA4 | (A4) Rimborsi spese al personale dipendente |
| CA4 | (A4) Contributi inail |
| CA4 | (A4) Collaborazioni a progetto e occasionali |
| CA4 | (A4) Contributi previdenziali su collaborazioni a progetto e occasionali |
| CA4 | (A4) Rimborsi spese al personale atipico e occasionale |
| CA4 | (A4) Consulenze (es. fisioterapista) |
| CA7 | (A5) Uscite diverse di gestione |
| B - Entrate da attività diverse | |
| RB1 | (B1) Entrate per prestazioni e cessioni ad associati e fondatori |
| RB2 | (B2) Contributi da soggetti privati |
| RB3 | (B3) Entrate per prestazioni e cessioni a terzi |
| RB4 | (B4) Contributi da enti pubblici |
| RB5 | (B5) Entrate da contratti con enti pubblici |
| RB6 | (B6) Altre entrate |
| B - Uscite da attività diverse | |
| CB1 | (B1) Materie prime, sussidiarie, di consumo e di merci |
| CB2 | (B2) Servizi |
| CB3 | (B3) Godimento beni di terzi |
| CB4 | (B4) Personale |
| CB7 | (B5) Uscite diverse di gestione |
| C - Entrate da attività di raccolta fondi | |
| RC1 | (C1) Entrate da raccolte fondi abituali |
| RC2 | (C2) Entrate da raccolte fondi occasionali |
| RC3 | (C3) Altre entrate da raccolta fondi |
| C - Uscite da attività di raccolta fondi | |
| CC1 | (C1) Uscite per raccolte fondi abituali |
| CC2 | (C2) Uscite per raccolte fondi occasionali |
| CC3 | (C3) Altre uscite |
| D - Entrate da attività finanziarie e patrimoniali | |
| RD1 | (D1) Interessi bancari attivi |
| RD2 | (D2) Entrate da altri investimenti finanziari |
| RD3 | (D3) Entrate da patrimonio edilizio |
| RD4 | (D4) Entrate da altri beni patrimoniali |
| RD5 | (D5) Altri entrate finanziari e patrimoniali |
| D - Uscite da attività finanziarie e patrimoniali | |
| CD1 | (D1) Interessi passivi su mutui |
| CD2 | (D2) Uscite su investimenti finanziari |
| CD3 | (D3) Uscite da patrimonio edilizio |
| CD4 | (D4) Uscite su altri beni patrimoniali |
| CD6 | (D6) Altre uscite finanziarie |
| E - Entrate da attività di supporto generale | |
| RE1 | (E1) Proventi da distacco del personale |
| RE2 | (E2) Altri proventi di supporto generale |
| E - Uscite da attività di supporto generale | |
| CE1 | (E1) Materie prime, sussidiarie, di consumo e di merci |
| CE2 | (E2) Servizi |
| CE3 | (E3) Godimento beni di terzi |
| CE4 | (E4) Personale |
| CE7 | (E5) Altre uscite |
| Avanzo/disavanzo d'esercizio prima delle imposte | |
| IM | Imposte |
| Entrate da disinvestimenti in immobilizzazioni o da flussi di capitale di terzi | |
| RF1 | Disinvestimenti di immobilizzazioni inerenti alle attività di interesse generale |
| RF2 | Disinvestimenti di immobilizzazioni inerenti alle attività diverse |
| RF3 | Disinvestimenti di attività finanziarie e patrimoniali |
| RF4 | Ricevimento di finanziamenti di prestiti |
| Uscite da investimenti in immobilizzazioni o da deflussi di capitale di terzi | |
| CF1 | Investimenti in immobilizzazioni inerenti alle attività di interesse generale |
| CF2 | Investimenti in immobilizzazioni inerenti alle attività diverse |
| CF3 | Investimenti in attività finanziarie e patrimoniali |
| CF4 | Rimborso di finanziamenti di prestiti |
| IMRC | Imposte (Flussi finanziari) |
| Banca e Cassa | |
| ACIV1 | Banca |
| ACIV3 | Cassa |
| G - Proventi figurativi | |
| RG1 | (G1) Proventi figurativi da attività di interesse generale |
| RG2 | (G2) Proventi figurativi da attività diverse |
| G - Costi figurativi | |
| CG1 | (G1) Costi figurativi da attività di interesse generale |
| CG2 | (G2) Costi figurativi da attività diverse |
Messaggi d'errore nel Rendiconto di cassa
Durante la creazione del rendiconto di cassa, il software controlla la presenza di eventuali errori e li segnala con dei messaggi.
Prima di depositare al RUNTS il Rendiconto di cassa, gli eventuali errori dovrebbero essere corretti in modo che non vi sia più nessuna segnalazione.
- "[<tabella>: Riga <xx>] colonna <Gr1>, valore <xxxx> Codice gruppo inserito errato. Modificare il codice gruppo nella tabella <tabella>."
Le cause possono essere:- Hai inserito dei codici errati nella colonna Gr1 (o Gr / SommaIn nel caso si utilizzi quella colonna) per il raggruppamento del rendiconto di cassa.
Significa che alla riga della tabella indicata, il codice inserito nella colonna Gr1 non è corretto.
Si consiglia di controllare la tabella con i Codici da utilizzare per il rendiconto e correggere. - I codici sono giusti, ma può essere che hai indicato la colonna sbagliata nelle impostazioni in fase di creazione del rendiconto di cassa.
Come indicato nel paragrafo Come creare il rendiconto per cassa, vi è un'opzione chiamata "Colonna raggruppamento" dove devi indicare la colonna che utilizzi per i codici di raggruppamento.
Se nel piano dei conti utilizzi la colonna Gr1, inserisci Gr1 anche nelle impostazioni in fase di creazione del rendiconto di cassa.
Se nel piano dei conti utilizzi la colonna Gr / Somma In, inserisci Gr anche nelle impostazioni in fase di creazione del rendiconto di cassa.
- Hai inserito dei codici errati nella colonna Gr1 (o Gr / SommaIn nel caso si utilizzi quella colonna) per il raggruppamento del rendiconto di cassa.
- "La somma della liquidità iniziale + avanzo/disavanzo non è uguale alla liquidità finale. Importo differenza = XXX"
- Viene controllata la seguente uguaglianza: Cassa e Banca dell'anno precedente + Avanzo/Disavanzo corrente = Cassa e Banca corrente.
- In caso di uguaglianza non verificata:
- Nel rendiconto di cassa appare un messaggio in rosso. Inoltre viene visualizzata una tabella per il controllo quadratura con i dettagli.
- Le cause possono essere:
- Non hai inserito i valori della Cassa e della Banca dell'anno scorso (nella colonna Precedente).
- A una o più categorie (costi e ricavi), o conti, manca il codice Gr1 o hanno un codice Gr1 errato per il Rendiconto per cassa.
- Hai dimenticato di inserire un Centro di costo (CC2) quando hai fatto una o più registrazioni patrimoniali, ovvero quando si usano due conti della situazione patrimoniale per registrazione investimenti o prestiti.
- Vedi errori seguenti.
- Nel rendiconto di cassa appare un messaggio in rosso. Inoltre viene visualizzata una tabella per il controllo quadratura con i dettagli.
- "Per il Rendiconto di Cassa sono ammesse solo registrazioni con conti della liquidità (Banca e Cassa)."
- Vengono controllate le registrazioni contabili.
- Le registrazioni senza un conto liquidità (Cassa, Banca) vengono segnalate come errore.
- Il controllo serve anche per evitare l'errore del controllo quadratura.
- Nel caso di registrazioni su più righe, controllare che il conto della Liquidità sia sempre sulla prima riga.
- "Saldo colonna Precedente mancante. Il saldo della colonna Apertura deve essere riportato nella colonna Precedente."
- Controlla le colonne Apertura e Precedente dei conti della liquidità (Cassa e Banca) nella tabella Conti.
- Se si inserisce un saldo nella colonna Apertura, lo stesso saldo deve anche essere inserito nella colonna Precedente.
- Il controllo serve anche per evitare l'errore del controllo quadratura.
- "I saldi delle colonne Apertura e Precedente sono differenti. Modificare i saldi in modo che siano uguali."
- Controlla le colonne Apertura e Precedente dei conti della liquidità (Cassa e Banca) nella tabella Conti.
- I saldi delle colonne Apertura e Precedente devono essere uguali.
- Il controllo serve anche per evitare l'errore del controllo quadratura.
- "Attenzione: Il piano dei conti di questo file non è strutturato per generare il Rendiconto per Cassa. È necessario utilizzare un modello adatto a questo scopo."
- Viene controllato che il piano dei conti del modello utilizzato sia strutturato secondo le specifiche per la creazione del rendiconto per cassa.
- Soluzione: scegliere un nuovo modello predisposto per il Rendiconto per Cassa.
- "Attenzione: il piano dei conti di questo file utilizza dei codici Gr1 che non sono supportati per questo rendiconto. Devi utilizzare l'estensione "1. Rendiconto per cassa in forma aggregata".
La causa è:- Nella colonna Gr1 ci sono dei codici semplificati, che non sono adatti per creare il rendiconto per cassa in forma aggregata in questa maniera.
Per creare il rendiconto per cassa in forma aggregata per ETS sotto i 60.000 euro devi utilizzare l'estensione "1. Rendiconto per cassa in forma aggregata". Vedi Situazione 1 al paragrafo Come creare il rendiconto.
- Nella colonna Gr1 ci sono dei codici semplificati, che non sono adatti per creare il rendiconto per cassa in forma aggregata in questa maniera.
Stampa report con dettagli movimenti
Attivando l'opzione Stampa report con dettagli movimenti anno corrente nei parametri dell'estensione, anziché creare il normale Rendiconto per Cassa, viene generato un report che include anche i dettagli dei movimenti dell'anno corrente per ogni voce del rendiconto.
- I dettagli dei movimenti sono inseriti in una tabella subito sotto la voce del rendiconto.
- La tabella è formata dalle colonne:
- Data, Doc, Descrizione, Conto, Entrate/Dare, Uscite/Avere, Saldo.
- Se una voce non ha movimenti, i dettagli non vengono indicati.

Cos'è il Rendiconto per cassa
Il Rendiconto di cassa si basa sul relativo schema definito dal Ministero ed è richiesto agli Enti del terzo settore con ricavi fino a EUR 300.000. Questi enti possono tenere la contabilità secondo il principio di cassa, registrando quindi gli importi solo quando vi è l'entrata o l'uscita. Non sono tenuti a presentare il bilancio, ma unicamente il Rendiconto di cassa.
Nel rendiconto di cassa le entrate e le uscite sono raggruppate in: attività di interesse generale, attività diverse, attività di raccolta fondi e attività finanziarie.
Vi sono inoltre le sezioni di investimenti e disinvestimenti in immobilizzazioni o da flussi di capitali di terzi e di costi e proventi figurativi. Vengono anche evidenziati il saldo della cassa e della banca o posta, e la voce avanzo/disavanzo complessivo.
- Per maggiori informazioni vedi pagina Enti del Terzo Settore
Cos'é il Rendiconto di Cassa per Enti del Terzo Settore
Il Rendiconto di Cassa è il report obbligatorio per gli Enti del terzo settore "piccoli", con ricavi fino a EUR 300.000. Riassume le entrate e uscite dell'anno, per le diverse voci. Deve essere approvato dall'Assemblea dei soci ed essere depositato nel RUNTS.
Esempio stampa rendiconto di cassa
Qui di seguito abbiamo inserito un esempio di Rendiconto per cassa creato in automatico con Banana Contabilità Plus partendo dalle registrazioni contabili:
Contenuto e struttura del Rendiconto di cassa
Il Rendiconto di cassa deve essere preparato secondo lo schema fisso definito dal Ministero del lavoro e delle politiche sociali.
Nel rendiconto sono esposti tutti i movimenti che hanno avuto un impatto sulla liquidità, quindi i movimenti dal conto Cassa, Banca e affini.
Vi è una colonna per gli importi dell'anno corrente e quello dell'anno precedente.
Il rendiconto è suddiviso in 3 sezioni principali.
- Entrate e Uscite
Dove sono elencate tutte le entrate e uscite dell'anno.
Suddivisa a sua volta in Entrate e uscite di gestione e quelle da investimenti/disinvestimenti o flussi/deflussi di capitale.
La differenza fra la somma di tutte le entrare e uscite da l'avanzo/disavanzo d'esercizio. - Situazione della liquidità.
I saldi dei saldi cassa e bancari alla fine dell'anno.
La differenza fra saldo dell'anno attuale e anno precedente deve corrispondere all'avanzo/disavanzo d'esercizio. - Costi e proventi figurativi
Questa sezione è facoltativa.
Sezione Entrate e uscite della gestione
In questa parte sono elencati tutti le entrate e uscite relative alla gestione corrente. A sua volta suddivise in:
- A) Attività di interesse generale
Sono esposte tutte le entrate e spese dell'ETS per l'attività propria al raggiungimento delle finalità dell'associazione.- Entrate quote associative, erogazioni liberali, 5 per mille, contributi da soggetti privati ed entri pubblici, ecc.
- Uscite per servizi, personale, diverse di gestione, ecc.
- B) Attività diverse
Sono esposte entrate e spese relative ad attività commerciali o altre che non rientrano nelle altre sezioni. - C) Attività di raccolta fondi
Tutte le entrate provienienti e spese derivanti dalla raccolta fondi abituali o ocasionali. - D) Attività finanziarie e patrimoniali
Interessi, redditi e spese in relazione ai depositi bancari, investimenti e al patrimonio edilizio, ecc. - E) Attività di supporto generale
Entrate e uscire di attività di supporto generale.
Ogni gruppo ha un totale delle entrate e uscite e la differenza che da l'avanzo/disavanzo.
Vi è poi il finale:
- Totale entrate e uscite della gestione.
La somma di tutte le entrate e uscite dei gruppi. - La differenza fra entrate e uscite che risulta nell'avanzo/disavanzo prima delle imposte.
- Le imposte relativa all'attività (la somma delle entrate e uscite per imposte).
- L'avanzo/disavanzo d'esercizio prima di investimenti e disinvestimenti patrimoniali e fiananziamenti.
Sezione investimenti e disinvestimenti in immobilizzazioni o da flussi di capitali di terzi
In questa sezione sono esposte le entrate e uscite relativa a:
- Iinvestimenti, disinvestimenti relativi all'attività di interesse generale, attività diverse o attività finanziarie e patrimoniali.
- Rimborso o ricezione di finanziamento e di prestiti.
- Imposte.
- Si ottiene quindi l'avanzo/disavanzo da entrate e uscite per investimenti e disinvestimenti patrimoniali e finanziamenti.
Sezione totali finali
Vengono esposti:
- L'avanzo/disavanzo della prima degli investimenti ecc.
- L'avanzo/disavanzo della sezione investimenti ecc.
- L'avanzo/disavanzo complessivo.
Corrisponde alla differenza fra lo stato della liquidità alla fine dell'anno attuale e quella dell'anno precedente.
Limitazioni del Rendiconto di cassa
Il rendiconto di cassa presenta le entrate con destinazione e uscite con provenienza la liquidità (cassa, banca e affini). Non rileva esposizioni relativi a crediti e debiti in essere e pertanto da una visione limitata della situazione finanziaria. È adatto per enti che hanno un volume limitato.
Per una visione più completa è necessario potere disporre anche della situazione patrimoniale. Se si tiene la contabilità con Banana Contabilità è possibile ottenre sia il rendiconto di cassa, sia tenere conto dei crediti e dei debiti per ottenere anche una situazione patrimoniale.
Approvazione del Rendiconto di cassa
Il rendiconto di cassa deve essere redatto annualmente dal Consiglio Direttivo dell'ETS. Una volta approvato deve essere trasmesso all'assemblea dei socie che lo deve approvare con le modalità e i termini previsti dagli statuti.
Deposito al RUNTS
Dopo l'approvazione dell'assemblea dei soci ed entro il 30 giugno dell'anno successivo il rendiconto di cassa deve essere depositato nel RUNTS.
Rendiconto di Cassa e situazione patrimoniale
Con Banana Contabilità offre anche una modalità ibrida che ti consente di avere sia il Rendiconto di cassa e sia il Bilancio / Situazione patrimoniale.
Solo rendiconto di cassa
Il rendiconto di cassa, non prevede l'iscrizione dei valori a bilancio, ma include tutte le entrate e uscite con destinazione o provenienza della liquidità (cassa, banca e affini), comprese anche gli aumenti o diminuzione della sostanza o dei crediti e debiti.
Questo approccio semplificato, rende più facile la tenuta della contabilità, ma non consente di avere una visione completa perché viene a mancare la situazione patrimoniale. È pertanto un metodo adatto a dei piccoli enti, con dei movimenti limitati.
Banana Contabilità mette a disposizione dei modelli di contabilità per la tenuta secondo questa modalità.
Rendiconto di cassa e Situazione patrimoniale
Gli ETS con ricavi superiori a EUR 300.000 devono tenere la contabilità in modo completo, secondo il principio di competenza e presentare la Situazione patrimoniale e il Rendiconto gestionale.
La situazione patrimoniale può essere utile anche a degli ETS sotto gli EUR 300.000, che sono tenuti a presentare solo il Rendiconto di Cassa. Per Banana Contabilità mette a disposizione un metodo ibrido che consente di tenere la contabilità secondo il metodo di cassa, ottenere il Rendiconto di cassa, ma anche avere una visione della situazione patrimoniale.
La logica è la seguente:
- La contabilità viene tenuta secondo il principio di cassa, per cui i pagamenti delle fatture in debito e credito sono registrate quando vengono pagate e non all'emissione.
- Registrazioni delle spese ed entrate.
- Queste operazioni vengono registrate nei conti spese ed entrate, sempre con contropartita il conto della liquidità.
- In questo modo tutte queste spese sono conteggiata nel Rendiconto di cassa.
- Registrazioni operazioni di bilancio.
- Vengono creati dei conti patrimoniale dove registrare posizione a debito e credito (investimenti, prestiti).
- Per operazioni fra conti di bilancio (senza movimenti di liquidità) si registra normalmente fra i due conti.
- Quando si registra il movimento fra il conto di bilancio e quello della liquidità, si indica anche l'apposito centro di costo in modo che questa operazione figuri nella sezione è del rendiconto per gli investimenti e disinvestimenti.
Il rendiconto di cassa viene calcolato in questo modo:
- Per le normali spese ed entrate fa stato il saldo dei conti "Perdite e profitti".
- Per la Sezione investimenti e disinvestimenti in immobilizzazioni o da flussi di capitali di terzi, vengono invece usate i movimenti indicati con il Centro di Costo 2.
Conti di Bilancio
Nella tabella Conti si inseriscono oltre ai conti della liquidità anche i conti necessari relativi a sostanza, debiti, crediti, prestiti, accantonamento, fondi.
Registrazioni per le categorie del Rendiconto di Cassa
Le registrazioni relative a entrate e spese che figurano sul rendiconto di cassa devono avvenire obbligatoriamente attingendo ai conti delle liquidità che figurano nel totale del rendiconto di cassa.
Se si fanno delle registrazioni di entrata o spesa non usando i conti della liquidità ci saranno errori.
Registrazioni su più righe
Nel caso di registrazioni su più righe, il conto della Liquidità deve sempre essere inserito sulla prima riga.
- Registrazioni su più righe, contabilità entrate/uscite.
- Registrazioni su piu righe, contabilità in parita doppia.
Registrazioni fra conti di bilancio e liquidità
Le registrazioni di movimenti fra conti della liquidità e quelli di bilancio non vengono riportate in automatico nella sezione apposita del rendiconto di cassa.
Perché figurino come investimento, disinvestimento, flusso di mezzi o rimborso di prestito si deve indicare nella registrazione il codice del centri di costo (CC2).
Di seguito uno schema riassuntivo per i vari tipi di contabilità:
Contabilità partita doppia.
- Disinvestimenti.
Nella colonna Dare inserire il conto della liquidità (es. Banca).
Nella colonna Avere inserire il conto di contropartita (es. Debiti banca).
Nella colonna CC2 inserire il centro di costo con il segno negativo (es. -RF4). - Investimenti.
Nella colonna Dare inserire il conto di contropartita (es. Mobili).
Nella colonna Avere inserire il conto della liquidità (es. Cassa).
Nella colonna CC2 inserire il centro di costo con il segno positivo (es. CF1)
Contabilità entrate uscite / cash manager.
- Dal menu File → Proprietà file (Dati base) → sezione Opzioni attivare la voce Registra (+/-) i centri di costo come la categoria.
- Disinvestimenti.
Nella colonna Entrate inserire l'importo.
Nella colonna Conto inserire il conto della liquidità (es. Banca).
Nella colonna Categoria inserire il conto della categoria (es. Debiti banca).
Nella colonna CC2 inserire il centro di costo con il segno positivo (es. RF4). - Investimenti.
Nella colonna Uscite inserire l'importo.
Nella colonna Conto inserire il conto della liquidità (es. Banca).
Nella colonna Categoria inserire il conto della categoria (es. Mobili).
Nella colonna CC2 inserire il centro di costo con il segno positivo (es. CF1).
Come passare dal bilancio completo al rendiconto per cassa
Se stai tenendo la contabilità del tuo Ente del Terzo Settore per ottenere lo Stato patrimoniale (Mod. A) e il Rendiconto gestionale (Mod. B), e vuoi passare a una contabilità per ottenere il Rendiconto per cassa (Mod. D), qui trovi spiegata la procedura su come fare.
Da principio di competenza a principio di cassa
Una premessa importante è che quando si deve creare il bilancio completo, si usa il principio di competenza, dove si registrano ad esempio anche debiti, crediti e sostanza fissa. Il passaggio al Rendiconto per cassa prevede l’uso del principio di cassa, ovvero di registrare incassi e spese solo quando sono effettivamente incassati e sostenute.
Il Rendiconto per cassa non prevede quindi le voci Debiti, Crediti, Ammortamenti, Accantonamenti. Per questo motivo contiene meno voci rispetto al Rendiconto gestionale e allo Stato patrimoniale, e dunque ci sono meno codici Gr1 da utilizzare.
Adatta i codici Gr1 del tuo file
Di solito il passaggio avviene con l’inizio di un nuovo anno contabile. Puoi tranquillamente continuare ad usare il tuo piano dei conti attuale, così hai già i conti personalizzati secondo le tue esigenze.
All’inizio dell’anno puoi creare il file del nuovo anno, però devi adattare i codici Gr1 utilizzando quelli del Rendiconto per cassa.
Ricavi e costi
Dai conti dei ricavi e dei costi, che sono presenti solo nel Rendiconto gestionale e non nel Rendiconto per cassa, devi cancellare il codice presente nella colonna Gr1.
Puoi anche cancellare questi conti (cancellare la riga), visto che non potrai usarli per il Rendiconto per cassa.
Alcuni esempi di ricavi e costi a cui cancellare il Gr1:
- RA11 - Rimanenze iniziali
- CA5 - Ammortamenti
- CA5b - Svalutazioni delle immobilizzazioni
- CA6 - Accantonamenti per rischi ed oneri
- CA8 - Rimanenze iniziali
- CA9 - Accantonamento riserva vincolata per decisione degli organi istituzionali
- CA10 - Utilizzo riserva vincolata per decisione degli organi istituzionali
Vedi i codici Gr1 del Rendiconto gestionale
Vedi i codici Gr1 del Rendiconto per cassa
Attivi e Passivi
Per quanto riguarda i conti patrimoniali, il Rendiconto per cassa contiene soltanto i conti della liquidità (cassa, banca, …).
Se lo desideri, è tuttavia possibile, mantenere nel piano dei conti gli attuali conti dell’attivo e del passivo che formano Stato patrimoniale, anche se devi creare il Rendiconto per cassa. Banana Contabilità offre questa possibilità per permetterti di tenere sotto controllo gli investimenti in sostanza fissa. È possibile anche creare il report dello Stato patrimoniale.
Altrimenti, anche in questo caso, per Attivi e Passivi puoi cancellare i codici Gr1 (o i conti) che non sono presenti nel Rendiconto per cassa.
L’importante è quindi mantenere i conti della liquidità, con i rispettivi Gr1:
- ACIV1 - Banca
- ACIV3 - Cassa
Una volta adattati/eliminati questi codici Gr1, puoi iniziare a inserire le registrazioni contabili secondo il principio di cassa.
Registrazioni contabili particolari
Cosa succede per le registrazioni contabili che riguardano Crediti, Debiti, Accantonamenti e Ammortamenti?
Queste registrazioni non rientrano nel Rendiconto per Cassa (per il motivo del principio di cassa), o possono causare degli errori di quadratura di liquidità. Per questo motivo consigliamo di NON registrarli in contabilità. Per chi desidera tenerne traccia può creare delle Note nella tabella Registrazioni.
Alcuni di essi si possono gestire in qualche modo nella contabilità del Rendiconto per cassa. Vedi le spiegazioni alla pagina Registrare Crediti/Debiti e Accantonamenti (Piccoli ETS).
Siccome ogni ETS ha le proprie esigenze, per domande e dubbi contabili-fiscali in merito al passaggio dal bilancio completo al Rendiconto per cassa, consigliamo di affidarvi al vostro commercialista, che saprà aiutarvi e dirvi cosa è meglio fare nella vostra situazione.
Motivi del passaggio - Possibili situazioni
- Un ETS faceva la contabilità per Rendiconto gestionale e Stato patrimoniale anche se è sotto la soglia dei 300.000 €, ma adesso ha deciso di passare ad una contabilità più semplice per cassa.
- Un ETS era sopra la soglia dei 300.000 €, quindi era obbligato a fare la contabilità per Rendiconto gestionale e Stato patrimoniale. Da quest’anno è sceso sotto la soglia dei 300.000 €, e ha deciso di optare per la contabilità per cassa.
Creare il rendiconto di cassa da una contabilità esistente
Se stai già tenendo la contabilità della tua associazione con Banana usando un modello non predisposto per la stampa del nuovo Rendiconto di cassa (così come il Rendiconto gestionale e lo Stato patrimoniale), puoi adattare il tuo attuale piano dei conti per ottenere la rendicontazione senza dover quindi cambiare il file contabile.
Prima di adattarlo devi Convertire il tuo file attuale in un nuovo file (Strumenti → Converti in nuovo file) dello stesso tipo. Ad esempio se stai usando la contabilità in Partita doppia, dovrai convertirlo ancora in una contabilità in Partita doppia. Facendo questa conversione sei sicuro che il file legge correttamente i nuovi codici in maiuscolo e minuscolo.
In seguito ci sono due metodi per adattare il piano dei conti:
Metodo 1: utilizzare la colonna Gr1 (consigliato)
Questo è il metodo che consigliamo, perché più semplice e veloce da attuare. Va bene per qualsiasi piano dei conti, sia con un piano molto semplice con pochi conti senza raggruppamenti, sia con un piano che presenta alcuni raggruppamenti. È ideale quindi per le piccole e medie associazioni.
Ecco come devi procedere:
- Nel piano dei conti dovrai modificare i codici presenti nella colonna Gr1 (vedi immagine qui sotto). Se nel file non hai la Gr1, la devi aggiungere (vedi Disponi colonne).

- Per ogni singolo conto, devi cercare il suo nuovo codice associato.
Nelle seguenti tabelle abbiamo inserito i nuovi codici, in modo da poter essere consultati comodamente:
Il nuovo piano dei conti ha una struttura con numeri di conto, descrizioni e raggruppamenti un po' diversi rispetto al vecchio.
Esempio con il conto “Quote associative”:
Il conto “Quote associative” ha il vecchio codice “R1” (legato alla vecchia rendicontazione).

Nella tabella il nuovo codice del conto “Entrate da quote associative e apporti dei fondatori” è “RA1”. Scrivi il nuovo codice nella cella corrispondente, rimpiazzando quello vecchio.

Se presente, alla voce "Totale da partitario clienti" (o fornitori) NON devi mettere il codice Gr1, siccome va messo il codice ACII1e / ACII1o direttamente per ogni conto cliente o il codice PD7e / PD7o per ogni conto fornitore che hai nel partitario. In questo modo il valore di ogni cliente/fornitore viene direttamente riportato nello Stato patrimoniale.
Lo stesso, se presente, anche per la voce "Avanzo/Disavanzo d'esercizio" nel Passivo, NON devi mettere il codice Gr1, siccome non è un conto ma il valore è riportato dal risultato ottenuto dai "Ricavi - Costi" (il PAIV, che viene direttamente riportato nello Stato patrimoniale come Avanzo/Disavanzo).
Questa procedura dovrai farla per ogni conto che hai nel tuo piano.
I numeri o nomi dei Conti e le rispettive Descrizioni possono rimanere così come sono attualmente.
- Quando vorrai creare il rendiconto, nella finestra dei Parametri, controlla che nella voce “Colonna raggruppamento (nome XML colonna)” ci sia "Gr1”, dato che i nuovi codici li hai inseriti nella colonna “Gr1”.

Metodo 2: utilizzare la colonna Somma in
Questo metodo è un po' più elaborato, perché permette di ottenere una struttura più dettagliata. Lo si può scegliere quando si hanno tanti conti e si ha già una struttura con diversi raggruppamenti. Di solito è una situazione per le grandi associazioni.
Ecco come devi procedere:
- Nel piano dei conti dovrai modificare i codici presenti nella colonna Somma In (vedi immagine qui sotto).

- Per ogni singolo conto, devi cercare il suo nuovo codice associato.
Nelle seguenti tabelle abbiamo inserito i nuovi codici, in modo da poter essere consultati comodamente:
Il nuovo piano dei conti ha una struttura con numeri di conto, descrizioni e raggruppamenti un po' diversi rispetto al vecchio.
Esempio con il conto “Contributi associativi”:
Il conto “Contributi associativi” ha il valore 40 per la somma del gruppo (colonna Somma In).

Nella tabella il nuovo codice per la rendicontazione del conto “Contributi associativi” è “RA1”. Scrivi il nuovo codice nella cella corrispondente, rimpiazzando il 40. A questo punto, sotto il conto "Contributi associativi" devi aggiungere una nuova riga, che servirà per la somma. Metti il codice "RA1" nella colonna gruppo, inserisci una descrizione e nella colonna Somma In inserisci un valore che desideri (in questo caso teniamo il 40 che usavamo in precedenza).

- Questa procedura dovrai farla per ogni conto che hai nel tuo piano. Puoi capitare che due o più conti abbiano lo stesso codice per la rendicontazione (vedi "Cucina" e "Bar" qui sotto), in questo caso la riga sotto aggiuntiva sarà una sola e riporta la somma di questi conti (in questo caso la riga con "RC1" per Ricavi cucina e bar)
Continuando con questa procedura, avremo questa situazione:

- Quando vorrai creare il rendiconto, nella finestra dei Parametri, nella voce “Colonna raggruppamento (nome XML colonna)” ci dovrà essere scritto "Gr”.
Modelli Enti del Terzo Settore con Rendiconto di Cassa
La pagina presenta una panoramica completa dei modelli predefiniti offerti da Banana Contabilità Plus, suddivisi per tipologia e complessità. Dai modelli più semplici per la sola gestione della liquidità, fino alla contabilità in partita doppia con bilancio, ogni struttura è pensata per rispondere alle esigenze di utenti diversi: associazioni, professionisti, piccole aziende o enti non profit.
Cash Manager (Gestione Cassa) - gratuito
Il modello Cash Manager per gli ETS con Rendiconto di Cassa è ideale per chi desidera gestire le entrate e uscite di cassa in modo semplice e immediato, senza necessità di un piano dei conti completo.
- Interfaccia intuitiva
- Rapida registrazione dei movimenti di liquidità
- Adatto a piccole casse o gestioni familiari.
Entrate/Uscite solo Liquidità (CONSIGLIATO per ETS fino a 300.000 €)
Il modello Contabilità entrate e uscite per Ente Terzo Settore con Rendiconto di Cassa - Solo conti Liquidità, si concentra esclusivamente sulla gestione del flusso di cassa, registrando solo movimenti di entrata e uscita.
- Facile da usare
- Ideale per piccole associazioni o attività senza necessità di bilancio
- Controllo immediato della liquidità disponibile.
Entrate/Uscite + Bilancio
Oltre alla gestione della cassa, il modello Contabilità Enti Terzo Settore con Rendiconto per Cassa / Situazione Patrimoniale consente di generare un bilancio con stato patrimoniale e conto economico, mantenendo la semplicità del metodo per entrate e uscite.
- Maggior dettaglio contabile
- Supporto alla rendicontazione
- Adatto ad associazioni con obbligo di bilancio.
Contabilità in partita doppia, solo Liquidità
Il modello Contabilità in partita doppia per Ente Terzo Settore con Rendiconto per Cassa - Solo conti Liquidità, utilizza il metodo della partita doppia, ma limitato ai soli movimenti di liquidità, offrendo un maggiore controllo e precisione rispetto al metodo base.
- Più rigore contabile
- Tracciabilità precisa dei movimenti
- Utile per chi desidera avvicinarsi alla contabilità in partita doppia.
Contabilità in partita doppia con Bilancio
Il modello Contabilità in partita doppia per Ente Terzo Settore con Rendiconto per Cassa e Situazione patrimoniale, è la scelta migliore per una contabilità strutturata e professionale.
- Massimo controllo e trasparenza
- Conforme agli standard contabili
- Adatto a professionisti, aziende e enti con obblighi fiscali.
Contabilità multi-moneta
Il modello Contabilità in partita doppia Multimoneta per Ente Terzo Settore con Rendiconto per Cassa e Situazione patrimoniale, permette la gestione di conti e transazioni in più valute, utile per chi opera a livello internazionale.
- Supporto integrato per cambi automatici
- Bilanci e report in valuta base
- Gestione flussi esteri semplificata.
Piano dei conti Anteas
Il modello preimpostato secondo le linee guida dell’associazione ANTEAS, con piano dei conti e categorie personalizzate.
- Conforme agli schemi suggeriti da ANTEAS
- Facilita la rendicontazione specifica
- Pronto all’uso per le realtà affiliate.
Contabilità in partita doppia con conti numerici
Il modello Contabilità in partita doppia per Ente Terzo Settore con Rendiconto per Cassa / Situazione patrimoniale - Schema completo (Conti numerici), è una variante della contabilità in partita doppia in cui i conti sono identificati tramite numerazione standardizzata (anziché con codici alfanumerici).
- Maggiore ordine nella classificazione
- Più compatibile con sistemi esterni
- Preferita da chi segue modelli classici o professionali.
Ripresa dati da altri programmi
Funzionalità che consente di importare dati contabili da altri software o versioni precedenti.
- Migrazione semplice e veloce
- Continuità dei dati storici
- Risparmio di tempo nella transizione.
Contabilità per Ente Terzo Settore (con Rendiconto di Cassa) | Cash Manager Gratuito
In questo articolo
Contabilità per Ente Terzo Settore (con Rendiconto di Cassa) | Cash Manager Gratuito
Contabilità per Ente Terzo Settore (con Rendiconto di Cassa) | Cash Manager Gratuito
Software gratuito di gestione contabile per un piccolo ente del terzo settore, che deve redigere il Rendiconto di cassa. Questo modello presenta un solo conto della liquidità e categorie descrittive di entrate e uscite. È ideale anche per chi ha limitate conoscenze contabili.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebApp Apri il tutorial in Banana WebAppDocumentazione del modello
Per maggiori informazioni sulle soluzioni per ETS vai alla pagina Bilanci e Contabilità per Associazioni ed Enti del Terzo Settore.
Anteprima modello
Associazione Aiuto agli Anziani
Divisa Base: EUR
Cash Manager
| Gruppo | Conto | Descrizione | Somma in | Gr1 |
|---|---|---|---|---|
| Liquidità | Disponibilità liquide - Cassa | ACIV3 | ||
| Gruppo | Categoria | Descrizione | Somma in | Gr1 |
|---|---|---|---|---|
| RENDICONTO CASSA | ||||
| A - ENTRATE DA ATTIVITÀ DI INTERESSE GENERALE | ||||
| Entrate quote | Entrate da quote associative e apporti dei fondatori | RA | RA1 | |
| Entrate mutuali | Entrate dagli associati per attività mutuali | RA | RA2 | |
| Entrate associati | Entrate per prestazioni e cessioni ad associati e fondatori | RA | RA3 | |
| Erogazioni liberali | Erogazioni liberali | RA | RA4 | |
| Entrate 5 mille | Entrate del 5 per mille | RA | RA5 | |
| Contributi privati | Contributi da soggetti privati | RA | RA6 | |
| Entrate terzi | Entrate per prestazioni e cessioni a terzi | RA | RA7 | |
| Contributi enti | Contributi da enti pubblici | RA | RA8 | |
| Entrate contratti enti | Entrate da contratti con enti pubblici | RA | RA9 | |
| Entrate altre | Altre entrate | RA | RA10 | |
| RA | Totale Entrate da attività di interesse generale | RA-CA | ||
| A - USCITE DA ATTIVITÀ DI INTERESSE GENERALE | ||||
| Materie prime | Materie prime, sussidiarie, di consumo e di merci | CA | CA1 | |
| Utenze | Utenze (Telefono, Luce, Riscaldamento, ...) | CA | CA2 | |
| Manutenzioni | Manutenzioni e assistenza | CA | CA2 | |
| Consulenze fiscali | Consulenze fiscali e del lavoro | CA | CA2 | |
| Pulizie | Pulizie locali | CA | CA2 | |
| Affitto | Canoni di locazione | CA | CA3 | |
| Noleggio attrezzature | Noleggio attrezzature | CA | CA3 | |
| SIAE | Diritti SIAE | CA | CA3 | |
| Personale dipendente | Personale dipendente | CA | CA4 | |
| INPS | Contributi Inps a carico dell'azienda | CA | CA4 | |
| TFR | T.f.r. | CA | CA4 | |
| Rimborsi spese | Rimborsi spese al personale dipendente | CA | CA4 | |
| INAIL | Contributi inail | CA | CA4 | |
| Progetto occasionali | Collaborazioni a progetto e occasionali | CA | CA4 | |
| Previdenziali occasionali | Contributi previdenziali su collaborazioni a progetto e occasionali | CA | CA4 | |
| Rimborsi spese occasionali | Rimborsi spese al personale atipico e occasionale | CA | CA4 | |
| Consulenze | Consulenze (es. fisioterapista) | CA | CA4 | |
| Abbonamenti | Abbonamenti a riviste e abbonamenti banche dati | CA | CA7 | |
| Cancelleria | Cancelleria | CA | CA7 | |
| Postali | Valori postali e bollati | CA | CA7 | |
| Tipografiche | Tipografiche | CA | CA7 | |
| Pubblicità | Pubblicità | CA | CA7 | |
| Alimentari | Generi alimentari | CA | CA7 | |
| Rappresentanza | Spese di rappresentanza | CA | CA7 | |
| Assicurazioni volontari | Assicurazioni volontari (malattie, infortuni e rct) | CA | CA7 | |
| Assicurazioni altre | Assicurazioni altre (veicoli, immobili, ...) | CA | CA7 | |
| Uscite varie | Uscite diverse di gestione | CA | CA7 | |
| CA | Totale Uscite da attività di interesse generale | RA-CA | ||
| RA-CA | Avanzo/Disavanzo da Attività di interesse generale | TADPI | ||
| B - ENTRATE DA ATTIVITÀ DIVERSE | ||||
| Entrate prestazioni Diverse | Entrate per prestazioni e cessioni a terzi | RB | RB3 | |
| Entrate altre Diverse | Altre entrate | RB | RB6 | |
| RB | Totale Entrate da attività diverse | RB-CB | ||
| B - USCITE DA ATTIVITÀ DIVERSE | ||||
| Materie prime Diverse | Materie prime, sussidiarie, di consumo e di merci | CB | CB1 | |
| Uscite altre Diverse | Uscite diverse di gestione | CB | CB7 | |
| CB | Totale Uscite da attività diverse | RB-CB | ||
| RB-CB | Avanzo/Disavanzo da Attività diverse | TADPI | ||
| C - ENTRATE E USCITE DA ATTIVITÀ DI RACCOLTA FONDI | ||||
| Entrate raccolte abituali | Entrate da raccolte fondi abituali | RCC | RC1 | |
| Entrate raccolte occasionali | Entrate da raccolte fondi occasionali | RCC | RC2 | |
| Uscite raccolte abituali | Uscite per raccolte fondi abituali | RCC | CC1 | |
| Uscite raccolte occasionali | Uscite per raccolte fondi occasionali | RCC | CC2 | |
| RCC | Avanzo/Disavanzo da Attività di raccolta fondi | TADPI | ||
| D - ENTRATE E USCITE DA ATTIVITÀ FINANZIARIE E PATRIMONIALI | ||||
| Interessi bancari | Interessi bancari attivi | RCD | RD1 | |
| Entrate patrimoniali | Entrate da altri beni patrimoniali | RCD | RD4 | |
| Interessi mutui | Interessi passivi su mutui | RCD | CD1 | |
| Uscite finanziarie | Uscite da investimenti finanziari | RCD | CD2 | |
| Uscite altre finanziarie | Altre uscite finanziarie | RCD | CD6 | |
| RCD | Avanzo/Disavanzo da attività finanziarie e patrimoniali | TADPI | ||
| E - ENTRATE E USCITE DA ATTIVITÀ DI SUPPORTO GENERALE | ||||
| Giro entrate | Entrate Partite di giro | RCE | RE2 | |
| Giro uscite | Uscite Partite di giro | RCE | CE7 | |
| Uscite altre Supporto | Altre uscite | RCE | CE7 | |
| RCE | Avanzo/disavanzo da Attività di supporto generale | TADPI | ||
| TADPI | Avanzo/Disavanzo d'esercizio prima delle imposte | TADES | ||
| Imposte | Imposte | IMT | IM | |
| IMT | Totale imposte e tasse | TADES | ||
| TADES | Avanzo/Disavanzo prima di investimenti e disinvestimenti | TADRC | ||
| INVESTIMENTI E DISINVESTIMENTI | ||||
| Entrate da disinvestimenti in immobilizzazioni o da flussi di capitale di terzi | ||||
| Vendita immobilizzazioni | Disinvestimenti di immobilizzazioni inerenti alle attività di interesse generale | RF | RF1 | |
| Vendita immobilizzazioni Diverse | Disinvestimenti di immobilizzazioni inerenti alle attività diverse | RF | RF2 | |
| Disinvestimenti finanziari | Disinvestimenti di attività finanziarie e patrimoniali | RF | RF3 | |
| Ricevimento prestiti | Ricevimento di finanziamenti di prestiti | RF | RF4 | |
| RF | Totale entrate da disinvestimenti o da flussi di capitale di terzi | RF-CF | ||
| Uscite da investimenti in immobilizzazioni o da deflussi di capitale di terzi | ||||
| Acquisto immobilizzazioni | Investimenti in immobilizzazioni inerenti alle attività di interesse generale | CF | CF1 | |
| Acquisto immobilizzazioni Diverse | Investimenti in immobilizzazioni inerenti alle attività diverse | CF | CF2 | |
| Investimenti finanziari | Investimenti in attività finanziarie e patrimoniali | CF | CF3 | |
| Rimborso prestiti | Rimborso di finanziamenti di prestiti | CF | CF4 | |
| CF | Totale uscite da investimenti o da deflussi di capitale di terzi | RF-CF | ||
| RF-CF | Avanzo/disavanzo da entrate e uscite per investimenti e disinvestimenti patrimoniali e finanziari | TADRC | ||
| Imposte flussi finanziari | Imposte (Flussi finanziari) | IMRC | IMRC | |
| IMRC | Totale Imposte | TADRC | ||
| TADRC | Avanzo/disavanzo complessivo rendiconto di Cassa | |||
| SEGMENTI | ||||
| : | CINQUE PER MILLE (Segmento 1) | |||
| :5X-xx | Finanziamento cinque per mille Anno xx | 5X | ||
| :5X-xxA | Accantonamento cinque per mille Anno xx | 5X | ||
| :5X-yy | Finanziamento cinque per mille Anno yy | 5X | ||
| :5X-yyA | Accantonamento cinque per mille Anno yy | 5X | ||
| 5X | Totale cinque per mille | |||
| :: | RACCOLTA FONDI (Segmento 2) | |||
| ::RF01 | Raccolta fondi 1 | RAF | ||
| ::RF02 | Raccolta fondi 2 | RAF | ||
| ::RF03 | Raccolta fondi 3 | RAF | ||
| ::RF04 | Raccolta fondi 4 | RAF | ||
| RAF | Totale analisi ricavi | |||
| CENTRI DI COSTO | ||||
| . | PROGETTI (CC1) | PRO | ||
| .PR01 | Progetto 1 | PRO | ||
| .PR02 | Progetto 2 | PRO | ||
| .PR03 | Progetto 3 | PRO | ||
| .PR04 | Progetto 4 | PRO | ||
| PRO | Totale analisi costi | |||
| ; | SITUAZIONE ANALITICA DONAZIONI (CC3) | |||
| Soci | ||||
| ;S001 | Socio Giorgi Carlo | S | ||
| ;S002 | Socio Verdi Roberto | S | ||
| ;S003 | Socio Bianchi Mauro | S | ||
| S | Totale donazioni da Soci | D | ||
| Non Soci | ||||
| ;NS001 | Romano Giuseppe | NS | ||
| ;NS002 | Ferrari Marco | NS | ||
| ;NS003 | Rossi Michele | NS | ||
| NS | Totale donazioni da Non Soci | D | ||
| D | TOTALE DONAZIONI | |||
Contabilità entrate e uscite per Ente Terzo Settore con Rendiconto di Cassa - Solo conti Liquidità
In questo articolo
Contabilità entrate e uscite per Ente Terzo Settore con Rendiconto di Cassa - Solo conti Liquidità
Contabilità entrate e uscite per Ente Terzo Settore con Rendiconto di Cassa - Solo conti Liquidità
Il modello perfetto per registrare facilmente le entrate e le uscite di una piccola associazione e ottenere velocemente il Rendiconto di cassa, previsto per gli Enti del Terzo Settore fino a EUR 300.000, da depositare al RUNTS. Il software di contabilità Banana si usa come Excel ed è quindi ideale anche per chi ha poche conoscenze contabili. Inserisci gli importi in entrata e uscita, specificando la provenienza dei soldi e la categoria di ricavo o spesa, e a tutto il resto pensa il programma! Se sbagli puoi sempre correggere finché tutto non è perfetto.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebApp Apri il tutorial in Banana WebAppDocumentazione del modello
Questo modello, consigliato per piccoli ETS, presenta un piano dei conti sintetico e con nomi conto facili da inserire e ricordare, un'ottima soluzione anche per chi non ha conoscenze contabili. Gli investimenti e disinvestimenti sono preimpostati con categorie di spesa ed entrata, così da rendere tutto molto semplice. In questo modello l'elenco soci e progetti sono gestiti con i Centri di costo, mentre la raccolta fondi e il 5 per mille sono stati impostati con i Segmenti. Per la creazione e la stampa dei rendiconti, in linea con le normative vigenti, si usa un’estensione apposita, che funziona tramite la colonna Gr1 nella quale si inseriscono i codici per i rendiconti.
Per maggiori informazioni sulle soluzioni per ETS:
Per sapere come gestire la contabilità di un piccolo ETS guarda questi webinar gratuiti:
- ▶ WEBINAR GRATUITO: La contabilità di un piccolo ETS - Corso base
- ▶ WEBINAR GRATUITO: La contabilità di un piccolo ETS - Domande e Risposte
- ▶ WEBINAR GRATUITO: La contabilità di un piccolo ETS - Registrazioni più comuni
- ▶ WEBINAR GRATUITO: Come depositare il bilancio di un ETS nel RUNTS
Scegli il modello preimpostato per l'Associazione
Una volta che hai aperto il programma Banana Contabilità Plus:
- In alto a sinistra clicca su Crea nuovo.
- Crea un nuovo file, partendo da questo modello (Template ID +11098), con uno dei metodi spiegati.
Oppure cerca il modello tramite i filtri, come nell'immagine qui sotto. - In seguito, con il comando File > Proprietà file, imposta il nome dell'associazione, il periodo contabile, e la moneta di base, mentre nella sezione Indirizzo indica l'indirizzo dell'Associazione e il Codice fiscale (numero fiscale).
- Con il comando File > Salva con nome, salva il file. È utile indicare nel nome del file, il nome dell'associazione e l'anno, per esempio "associazione-20xx.ac2".
Puoi salvare il file dove vuoi: sul tuo computer, su supporti esterni (disco, chiavetta) o su sistemi cloud. Se devi condividere il file con altre persone, ti consigliamo di salvarlo nel tuo cloud (OneDrive, Dropbox, GoogleDrive, …)

Personalizza la tabella Conti
Nella tabella Conti trovi già predisposto il piano contabile con i conti della liquidità (come Banca, Cassa, ... ) per gestire la contabilità di una piccola associazione.
Se lo ritieni opportuno puoi eliminare, inserire dei conti, cambiarne la descrizione. Maggiori dettagli su come impostare il piano contabile sono presente nella lezione online Il piano conti.
Nella colonna Gr1 è indicato il numero di raggruppamento del Rendiconto di Cassa secondo la nuova riforma. Questo raggruppamento serve all’estensione di Banana per riportare gli importi di Cassa e Banca nel rendiconto.
Mano mano che registri le entrate e le uscite, qui hai subito sott'occhio i saldi aggiornati dei vari conti (o delle varie categorie) e puoi confrontarli con i valori dell'anno precedente ed eventualmente con i valori di preventivo (se precedentemente inserito).
Aggiungere nuovi conti
Per aggiungere un nuovo conto, posizionati nella riga precedente a quella desideri inserire il nuovo conto, e vai nel menu Modifica > Aggiungi righe vuote.
Digita nelle rispettive colonne:
- Nome del conto
- Descrizione
- Codice Somma In
(deve essere uguale a quello inserito per i conti appartenenti allo stesso Gruppo di totalizzazione, ma eventualmente può essere scelto/modificato come si vuole) - Codice Gr1 relativo al rendiconto
(per sapere a quale Gr1 corrisponde un determinato conto, consulta la tabella con i codici per i conti del Rendiconto per cassa)
Inserisci i saldi iniziali
Nella colonna Apertura inserisci i saldi iniziali dei Conti della liquidità. Gli importi vanno inseriti in positivo.
Inserisci i saldi dell'anno precedente
Se stai creando una nuova contabilità, devi inserire i valori dell'anno precedente nella colonna Precedente, in modo che appariranno nel Rendiconto di cassa come da schema. Se di default non vedi la colonna Precedente, devi andare nella vista Precedente.
Personalizza la tabella Categorie
Nella tabella Categorie trovi una categoria per ogni entrata e ogni uscita. Le categorie sono le voci che riguardano i ricavi e i costi.
Puoi aggiungere delle categorie, eliminare quelle che non usi e cambiare le descrizioni, proprio come fatto per la tabella Conti.
Anche in questa tabella nella colonna Gr1 è indicato il numero di raggruppamento del Rendiconto di Cassa secondo la nuova riforma.
Questo raggruppamento serve all’estensione di Banana per riportare gli importi delle entrate e uscite nel rendiconto.

Aggiungere nuove categorie
Per aggiungere una nuova categoria, posizionati nella riga precedente a quella desideri inserire la nuova categoria, e vai nel menu Modifica > Aggiungi righe vuote. Digita nelle rispettive colonne:
- Nome della categoria
- Descrizione
- Codice Somma In
(deve essere uguale a quello inserito per le categorie appartenenti allo stesso Gruppo di totalizzazione, ma eventualmente può essere scelto/modificato come si vuole) - Codice Gr1 relativo al rendiconto
(per sapere a quale Gr1 corrisponde una determinata categoria, consulta la tabella con i codici per il Rendiconto di Cassa)
Inserisci i saldi dell'anno precedente
Anche per le Categorie, se stai creando una nuova contabilità, devi inserire i valori dell'anno precedente nella colonna Precedente, in modo che appariranno nel Rendiconto di cassa come da schema. Se di default non vedi la colonna Precedente, devi andare nella vista Precedente.
Ricordiamo che gli importi delle Entrate vanno inseriti normalmente in positivo, mentre quelli delle Uscite vanno inseriti con un segno meno "-" davanti all'importo, e diventeranno così in rosso.

Inserisci le entrate e le uscite
Nella tabella Registrazioni puoi inserire le entrate e le uscite giornaliere, completando le seguenti colonne:
- Data, eventuale nr. di documento
- Descrizione
- Importo in entrata o in uscita
- Nella colonna Conto, inserisci il conto da dove provengono i soldi (se entrano o escono tramite Cassa, Banca, Posta...)
- Nella colonna Categoria, inserisci la categoria di uscita o di entrata, ovvero il motivo della spesa o del ricavo
Nota: sono ammesse solo registrazioni con conti della liquidità (Banca e Cassa), registrando quindi secondo il metodo sull'incassato, siccome nel Rendiconto di Cassa devono apparire soltanto le entrate e le uscite effettive di liquidità.
Alla pagina Registrazioni tipo per Enti del Terzo Settore trovi degli esempi di registrazioni più ricorrenti, che i piccoli ETS si trovano a dover inserire nelle loro contabilità, tra le quali anche come fare prelevamenti e versamenti ad esempio Banca-Cassa.
Man mano che inserisci le entrate e le uscite, avrai tutti i conti e tutte le categorie aggiornati con i totali e nelle relative schede potrai trovare tutti i dettagli.
Gli investimenti, disinvestimenti, aumento o diminuzione dei prestiti e dei crediti, sono indicati come un'entrata o un'uscita di una categoria.
Consigli:
- Nella tabella Registrazioni, attiva la Colonna Saldo, che ti permette di vedere all'istante se e dove ci sono differenze contabili, e a partire da quale riga di registrazione.
- Ogni tanto, soprattutto dopo alcune modifiche effettuate, premi il pulsante Controlla e ricalcola la contabilità, che ti segnala eventuali errori o differenze, che ev. potrai risolvere con l'Aiuto contestuale.

In qualsiasi tabella si possono colorare le righe, utile per trovare subito delle informazioni.
Schede conto
Le Schede conto corrispondono ai mastrini e mostrano quindi i movimenti di ogni singolo conto. Riportano il Saldo iniziale, le variazioni dovute alle registrazioni e il risultante Saldo finale.
È molto utile soprattutto per controllare tutti i movimenti del conto Banca, in modo da verificare se i movimenti e il saldo finale corrispondono all'estratto conto bancario.
Collegamenti ad allegati digitali
Se lo desideri, per ogni registrazione contabile puoi collegare un documento digitale (in formato PDF), salvato sul tuo computer o su internet. Ti permette di aprire con un semplice click una ricevuta, una fattura o altro documento direttamente nel file della contabilità.
Per inserire i documenti digitali, devi aggiungere la colonna DocLink nella tabella Registrazioni (menu Dati > Disponi colonne).
Crea il preventivo
Banana Contabilità Plus offre la possibilità di creare il tuo semplice preventivo o budget annuale, ti basta solo inserire gli importi previsionali nella colonna Preventivo della tabella Conti e/o Categorie.
Per fare ciò, vai nella tabella Conti e/o Categorie e spostati sulla vista “Preventivo”. Di seguito, nella colonna "Preventivo EUR" inserisci direttamente gli importi annuali che prevedi per ogni voce di conto e categoria. Nella colonna "Diff.Preventivo EUR", mano mano che farai le registrazioni contabili dell'anno, vedrai istantaneamente la differenza tra il valore reale e il valore che hai inserito come previsione.
Stampa il rendiconto di cassa
Una volta inserite le entrate e le uscite non devi fare altro che spostarti sul menu Estensioni > Rendiconti Enti Terzo Settore (ETS) Italia > Rendiconto per cassa.
Ti apparirà una finestra specifica dei Parametri. In basso a destra c'è il bottone Aiuto, che porta alla pagina di documentazione del rendiconto scelto. È molto utile in caso di problemi, se devi sapere i codici Gr1 corrispondenti ai vari conti, o se hai bisogno di dettagli.
In seguito dovrai scegliere il periodo contabile del Rendiconto di cassa e dare l'OK.
Anteprima rendiconto di cassa
Il rendiconto di cassa ti appare nella finestra d'anteprima. Puoi controllarlo, stamparlo o esportarlo in PDF/A.
Attenzione: se ti appaiono delle finestre con messaggi di errore, consulta la pagina Messaggi d'errore nel rendiconto di cassa per scoprirne le cause e trovare le soluzioni.
Relazione tra Codici Gr1 e Rendiconto
I codici Gr1 servono all'estensione per riportare gli importi nel rendiconto di cassa. Ogni Conto (Cassa, Banca) e Categoria (voci di Uscita e Entrata) ha un proprio codice Gr1 (Vedi tabella codici Gr1).
Ci possono essere più conti, o più categorie, che hanno lo stesso codice Gr1. Nella stampa del rendiconto questi conti verranno raggruppati in un'unica voce (codice Gr1), in modo da avere un importo unico.
Esempio: hai due conti bancari e un conto postale (tutti con codice Gr1: “ACIV1”)
- Banca Unicredit, saldo 2’000 €
- Banca Intesa Sanpaolo, saldo 500 €
- Posta, saldo 200 €
Nel rendiconto il totale dei tre importi (2700 €) andrà a finire in automatico alla voce “Depositi bancari e postali” (tutti con codice Gr1: “ACIV1”) facendo apparire l’importo totale di 2'700 €.
Gestione progetti
Categorie per la gestione dei progetti
La gestione dei progetti avviene tramite dei centri di costo che si trovano nella tabella Categorie. Per ogni progetto imposta la categoria, preceduta dal punto (CC1); inserisci la descrizione e la Somma in (uguale al Gruppo di totalizzazione).
Registra un'uscita o un'entrata di un progetto
Se un'entrata o un'uscita si riferisce ad un progetto, devi registrare normalmente inserendo i dati nelle apposite colonne e per l'attribuzione al progetto devi visualizzare la colonna (CC1 "Progetto"), cliccando sulla vista centri di costo, e inserisci la categoria relativa al progetto.
Per poter registrare in questo modo assicurati che nelle Proprietà file, sotto la sezione Opzioni, sia selezionata la voce Registra i centri di costo come la categoria.
Stampa il Report per progetto
Il rendiconto del progetto si ottiene con la scheda del conto del centro di costo. In seguito puoi creare il PDF della scheda conto cliccando sull'apposito tasto e stamparlo.
Gestione soci
Puoi creare e gestire l'anagrafica dei soci (o anche dei non soci, o volontari, ...), registrare i pagamenti e stampare l'attestato di donazione o le ricevute.
Imposta i dati dei Soci
Nella tabella Conti alla fine del piano contabile, dove sono presenti i conti patrimoniali, potrai inserire l'elenco dei soci che dovrai creare con il centro di costo CC3 (;)
Per ogni socio devi inserire il conto preceduto da un punto e virgola, e completare con la descrizione e il codice Somma In (uguale al Gruppo di totalizzazione).
Nella vista Indirizzo della tabella Conti inserisci gli indirizzi e i dati anagrafici dei soci.
Registra le donazioni dai soci
Quando registri delle donazioni da parte di soci devi usare si usano i Centri di costo (CC3 "Donatore"), in modo da assegnare la donazione ad un determinato socio o persona che hai nei tuoi indirizzi.
Per poter registrare in questo modo assicurati che nelle Proprietà file, sotto la sezione Opzioni, sia selezionata la voce Registra i centri di costo come la categoria.
Con il comando Report > Scheda Conto puoi ottenere il dettaglio di tutti i movimenti del donatore.
Stampa l'Attestato di donazione
Esegui l'attestato dal menu Estensioni > Rendiconti Enti Terzo Settore (ETS) Italia > "Attestato di donazione".
Stampa la ricevuta
Puoi anche stampare delle Ricevute da dare a privati o organizzazioni, per il versamento delle quote associative o altro.
Gestione 5 per mille
Categorie per la gestione del 5 per mille
La gestione del 5 per mille avviene tramite i Segmenti.
Per la gestione del cinque per mille trovi l'impostazione con il segmento di livello 1 (:). Ogni categoria deve essere preceduta dal segmento di livello 1 (:); inserisci la descrizione del 5 per mille e il valore Somma In (uguale al Gruppo di totalizzazione).
Per ogni anno devi impostare due conti di segmenti: uno per i costi che effettui con i soldi 5x1000 del finanziamento di quell'anno, mentre l'altro per i costi 5x1000 che effettui con i soldi 5x1000 che avevi accantonato quell'anno.
Esempio:
- :5XM-xx
Segmento relativo al finanziamento 5 per mille dell'anno xx. - :5XM-xxA
Segmento relativo all'accantonamento 5 per mille dell'anno xx. - :5XM-yy
Segmento relativo al finanziamento 5 per mille dell'anno yy. - :5XM-yyA
Segmento relativo all'accantonamento 5 per mille dell'anno yy.

Registra il 5 per mille
Per registrare i movimenti che si riferiscono alla raccolta del cinque per mille devi utilizzare il segmento di livello 1 (:). Nella stessa colonna dove inserisci la categoria d'entrata o d'uscita devi far seguire il segmento della raccolta del cinque per mille.

Stampa il Report 5 per mille
Esegui il rendiconto dal menu Estensioni > Rendiconti Enti Terzo Settore (ETS) Italia > "Report 5 per mille".
Nella finestra del dialogo potrai decidere se stampare il Modello di rendiconto A (del contributo) o il Modello di rendiconto B (dell'accantonamento).

Valori di apertura 5x1000 nel nuovo anno
Dato che i Segmenti del 5x1000 sono impostati nella tabella Categorie, non ci sono i valori di apertura.
Se hai bisogno di avere sott’occhio il saldo di un 5x1000 che ti è rimasto da spendere nel nuovo anno, oppure sapere a quanto ammontava l’importo accantonato di un 5x1000 che potrai ancora spendere, puoi seguire uno di questi metodi:
- Vedere il saldo dell’anno scorso dei segmenti 5x1000 nella colonna Precedente della tabella Categorie.
- Aggiungere a inizio anno una Nota nella tabella Registrazioni, ad esempio:
| Data | Descrizione | Entrate EUR | Conto | Categoria |
| 01.01.20xx | NOTA: Saldo Contributo 5x1000 anno 20xy | 5'000,00 | ||
| 01.01.20xx | NOTA: Importo accantonato 5x1000 anno 20xz | 300,00 |
Basta inserire Data, Descrizione e Importo, senza Conto e Categoria.
Gestione Raccolta fondi
Categorie per la raccolta fondi
La gestione della Raccolta fondi avviene tramite i Segmenti.
Nella tabella Categorie, utilizzando il segmento di livello 2 (::) potrai impostare le varie categorie per la raccolta fondi; per ogni raccolta fondi avrai bisogno di una categoria. Inserisci in seguito la descrizione e la Somma in (uguale al Gruppo di totalizzazione).
Esempio:
- "::RF01" per la Raccolta fondi 1
- "::RF02" per la Raccolta fondi 2
Registra la raccolta fondi
Per registrare dei movimenti che fanno riferimento alla Raccolta fondi devi registrare usando nella colonna delle entate o delle uscite il segmento di livello 2 (::) che segue la categoria di spesa o di entrata.
Stampa il Report raccolta fondi
Esegui il rendiconto dal menu Estensioni > Rendiconti Enti Terzo Settore (ETS) Italia > "Report raccolta fondi".
Creazione nuovo anno
Quando hai finito di inserire le registrazioni di un determinato anno contabile, devi creare un nuovo file per le registrazioni dell’anno successivo. Per fare ciò vai nel menu Azioni > Crea nuovo anno.
Anteprima modello
Associazione Aiuto agli Anziani
Divisa Base: EUR
Contabilità entrate / uscite
| Gruppo | Conto | Descrizione | Somma in | Gr1 |
|---|---|---|---|---|
| LIQUIDITÀ | ||||
| Banca | Conto corrente bancario 1 | L | ACIV1 | |
| Banca 2 | Conto corrente bancario 2 | L | ACIV1 | |
| Assegni | Assegni | L | ACIV2 | |
| Cassa | Cassa | L | ACIV3 | |
| Anticipi presidente | Anticipi di cassa da parte del presidente | L | ACIV3 | |
| L | Totale Liquidità | |||
| CENTRI DI COSTO | ||||
| ; | SITUAZIONE ANALITICA DONAZIONI (CC3) | |||
| Soci | ||||
| ;S001 | Socio Giorgi Carlo | S | ||
| ;S002 | Socio Verdi Roberto | S | ||
| ;S003 | Socio Bianchi Mauro | S | ||
| S | Totale donazioni da Soci | D | ||
| Non Soci | ||||
| ;NS001 | Romano Giuseppe | NS | ||
| ;NS002 | Ferrari Marco | NS | ||
| ;NS003 | Rossi Michele | NS | ||
| NS | Totale donazioni da Non Soci | D | ||
| D | TOTALE DONAZIONI | |||
| Gruppo | Categoria | Descrizione | Somma in | Gr1 |
|---|---|---|---|---|
| RENDICONTO CASSA | ||||
| A - ENTRATE DA ATTIVITÀ DI INTERESSE GENERALE | ||||
| Entrate quote | Entrate da quote associative e apporti dei fondatori | RA | RA1 | |
| Entrate mutuali | Entrate dagli associati per attività mutuali | RA | RA2 | |
| Entrate associati | Entrate per prestazioni e cessioni ad associati e fondatori | RA | RA3 | |
| Erogazioni liberali | Erogazioni liberali | RA | RA4 | |
| Entrate 5 mille | Entrate del 5 per mille | RA | RA5 | |
| Contributi privati | Contributi da soggetti privati | RA | RA6 | |
| Entrate terzi | Entrate per prestazioni e cessioni a terzi | RA | RA7 | |
| Contributi enti | Contributi da enti pubblici | RA | RA8 | |
| Entrate contratti enti | Entrate da contratti con enti pubblici | RA | RA9 | |
| Entrate altre | Altre entrate | RA | RA10 | |
| RA | Totale Entrate da attività di interesse generale | RA-CA | ||
| A - USCITE DA ATTIVITÀ DI INTERESSE GENERALE | ||||
| Materie prime | Materie prime, sussidiarie, di consumo e di merci | CA | CA1 | |
| Utenze | Utenze (Telefono, Luce, Riscaldamento, ...) | CA | CA2 | |
| Manutenzioni | Manutenzioni e assistenza | CA | CA2 | |
| Consulenze fiscali | Consulenze fiscali e del lavoro | CA | CA2 | |
| Pulizie | Pulizie locali | CA | CA2 | |
| Affitto | Canoni di locazione | CA | CA3 | |
| Noleggio attrezzature | Noleggio attrezzature | CA | CA3 | |
| SIAE | Diritti SIAE | CA | CA3 | |
| Personale dipendente | Personale dipendente | CA | CA4 | |
| INPS | Contributi Inps a carico dell'azienda | CA | CA4 | |
| TFR | T.f.r. | CA | CA4 | |
| Rimborsi spese | Rimborsi spese al personale dipendente | CA | CA4 | |
| INAIL | Contributi inail | CA | CA4 | |
| Collaborazioni | Collaborazioni a progetto e occasionali | CA | CA4 | |
| Previdenziali occasionali | Contributi previdenziali su collaborazioni a progetto e occasionali | CA | CA4 | |
| Rimborsi spese occasionali | Rimborsi spese al personale atipico e occasionale | CA | CA4 | |
| Consulenze | Consulenze (es. fisioterapista) | CA | CA4 | |
| Abbonamenti | Abbonamenti a riviste e abbonamenti banche dati | CA | CA7 | |
| Cancelleria | Cancelleria | CA | CA7 | |
| Postali | Valori postali e bollati | CA | CA7 | |
| Tipografiche | Tipografiche | CA | CA7 | |
| Pubblicità | Pubblicità | CA | CA7 | |
| Alimentari | Generi alimentari | CA | CA7 | |
| Rappresentanza | Spese di rappresentanza | CA | CA7 | |
| Assicurazioni volontari | Assicurazioni volontari (malattie, infortuni e rct) | CA | CA7 | |
| Assicurazioni altre | Assicurazioni altre (veicoli, immobili, ...) | CA | CA7 | |
| Uscite varie | Uscite diverse di gestione | CA | CA7 | |
| CA | Totale Uscite da attività di interesse generale | RA-CA | ||
| RA-CA | Avanzo/Disavanzo da Attività di interesse generale | TADPI | ||
| B - ENTRATE DA ATTIVITÀ DIVERSE | ||||
| Entrate prestazioni Diverse | Entrate per prestazioni e cessioni a terzi | RB | RB3 | |
| Entrate altre Diverse | Altre entrate | RB | RB6 | |
| RB | Totale Entrate da attività diverse | RB-CB | ||
| B - USCITE DA ATTIVITÀ DIVERSE | ||||
| Materie prime Diverse | Materie prime, sussidiarie, di consumo e di merci | CB | CB1 | |
| Uscite altre Diverse | Uscite diverse di gestione | CB | CB7 | |
| CB | Totale Uscite da attività diverse | RB-CB | ||
| RB-CB | Avanzo/Disavanzo da Attività diverse | TADPI | ||
| C - ENTRATE E USCITE DA ATTIVITÀ DI RACCOLTA FONDI | ||||
| Entrate raccolte abituali | Entrate da raccolte fondi abituali | RCC | RC1 | |
| Entrate raccolte occasionali | Entrate da raccolte fondi occasionali | RCC | RC2 | |
| Uscite raccolta abituali | Uscite per raccolte fondi abituali | RCC | CC1 | |
| Uscite raccolte occasionali | Uscite per raccolte fondi occasionali | RCC | CC2 | |
| RCC | Avanzo/Disavanzo da Attività di raccolta fondi | TADPI | ||
| D - ENTRATE E USCITE DA ATTIVITÀ FINANZIARIE E PATRIMONIALI | ||||
| Interessi bancari | Interessi bancari attivi | RCD | RD1 | |
| Entrate patrimoniali | Entrate da altri beni patrimoniali | RCD | RD4 | |
| Interessi mutui | Interessi passivi su mutui | RCD | CD1 | |
| Uscite finanziarie | Uscite da investimenti finanziari | RCD | CD2 | |
| Uscite altre finanziarie | Altre uscite finanziarie | RCD | CD6 | |
| RCD | Avanzo/Disavanzo da attività finanziarie e patrimoniali | TADPI | ||
| E - ENTRATE E USCITE DA ATTIVITÀ DI SUPPORTO GENERALE | ||||
| Giro entrate | Entrate Partite di giro | RCE | RE2 | |
| Giro uscite | Uscite Partite di giro | RCE | CE7 | |
| Uscite altre Supporto | Altre uscite | RCE | CE7 | |
| RCE | Avanzo/disavanzo da Attività di supporto generale | TADPI | ||
| TADPI | Avanzo/Disavanzo d'esercizio prima delle imposte | TADES | ||
| Imposte | Imposte | IMT | IM | |
| IMT | Totale imposte e tasse | TADES | ||
| TADES | Avanzo/Disavanzo d'esercizio | TADRC | ||
| INVESTIMENTI E DISINVESTIMENTI | ||||
| Entrate da disinvestimenti in immobilizzazioni o da flussi di capitale di terzi | ||||
| Vendita immobilizzazioni | Disinvestimenti di immobilizzazioni inerenti alle attività di interesse generale | RF | RF1 | |
| Vendita immobilizzazioni Diverse | Disinvestimenti di immobilizzazioni inerenti alle attività diverse | RF | RF2 | |
| Disinvestimenti finanziari | Disinvestimenti di attività finanziarie e patrimoniali | RF | RF3 | |
| Ricevimento prestiti | Ricevimento di finanziamenti di prestiti | RF | RF4 | |
| RF | Totale entrate da disinvestimenti o da flussi di capitale di terzi | RF-CF | ||
| Uscite da investimenti in immobilizzazioni o da deflussi di capitale di terzi | ||||
| Acquisto immobilizzazioni | Investimenti in immobilizzazioni inerenti alle attività di interesse generale | CF | CF1 | |
| Acquisto immobilizzazioni Diverse | Investimenti in immobilizzazioni inerenti alle attività diverse | CF | CF2 | |
| Investimenti finanziari | Investimenti in attività finanziarie e patrimoniali | CF | CF3 | |
| Rimborso prestiti | Rimborso di finanziamenti di prestiti | CF | CF4 | |
| CF | Totale uscite da investimenti o da deflussi di capitale di terzi | RF-CF | ||
| RF-CF | Avanzo/disavanzo da entrate e uscite per investimenti e disinvestimenti patrimoniali e finanziari | TADRC | ||
| Imposte flussi finanziari | Imposte (Flussi finanziari) | IMRC | IMRC | |
| IMRC | Totale Imposte | TADRC | ||
| TADRC | Avanzo/disavanzo complessivo Rendiconto di Cassa | |||
| SEGMENTI | ||||
| : | CINQUE PER MILLE (Segmento 1) | |||
| :5X-xx | Finanziamento cinque per mille Anno xx | 5X | ||
| :5X-xxA | Accantonamento cinque per mille Anno xx | 5X | ||
| :5X-yy | Finanziamento cinque per mille Anno yy | 5X | ||
| :5X-yyA | Accantonamento cinque per mille Anno yy | 5X | ||
| 5X | Totale cinque per mille | |||
| :: | RACCOLTA FONDI (Segmento 2) | |||
| ::RF01 | Raccolta fondi 1 | RAF | ||
| ::RF02 | Raccolta fondi 2 | RAF | ||
| ::RF03 | Raccolta fondi 3 | RAF | ||
| ::RF04 | Raccolta fondi 4 | RAF | ||
| RAF | Totale analisi ricavi | |||
| CENTRI DI COSTO | ||||
| . | PROGETTI (CC1) | PRO | ||
| .PR01 | Progetto 1 | PRO | ||
| .PR02 | Progetto 2 | PRO | ||
| .PR03 | Progetto 3 | PRO | ||
| .PR04 | Progetto 4 | PRO | ||
| PRO | Totale analisi costi | |||
Contabilità Enti Terzo Settore con Rendiconto per Cassa / Situazione Patrimoniale | Entrate / Uscite
In questo articolo
Contabilità Enti Terzo Settore con Rendiconto per Cassa / Situazione Patrimoniale | Entrate / Uscite
Contabilità Enti Terzo Settore con Rendiconto per Cassa / Situazione Patrimoniale | Entrate / Uscite
Inizia facilmente a registrare le entrate e le uscite della tua ODV, APS o del tuo Ente con ricavi fino a EUR 300.000 e ottieni subito il Rendiconto di cassa per il RUNTS. Banana Contabilità Plus è il software di contabilità professionale, che si usa come Excel, per chi inizia e non ha molte conoscenze contabili oppure per esperti che vogliono una soluzione semplice e veloce. Inserisci le entrate e le uscite e puoi correggere finché tutto non è perfetto. Segui il tutorial che ti spiega passo passo come procedere.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebApp Apri il tutorial in Banana WebAppDocumentazione del modello
Il modello è impostato per ottenere il Rendiconto di cassa e al contempo anche per tenere la situazione patrimoniale. Si tratta di una gestione più complessa rispetto alla contabilità solo per il rendiconto di cassa, perché si necessitano dei centri di costo per le operazioni di investimento, disinvestimento o di aumento o diminuzione dei prestiti.
Per una soluzione più semplice, adatta anche a persone senza conoscenze contabili, che devono fare la contabilità solo per il rendiconto di cassa, consigliamo di usare il modello Contabilità Entrate/uscite solo con conti Liquidità.
Il modello è anche impostato per gestire progetti e l'elenco soci con i Centri di costo, mentre la raccolta fondi e il 5 per mille sono stati impostati con i Segmenti. La stampa dei rendiconti avviene tramite un’Estensione apposita.
Per maggiori informazioni sulle soluzioni per ETS:
Per sapere cosa devi fare per gestire la contabilità di un piccolo ETS:
- ▶ WEBINAR GRATUITO: La contabilità di un piccolo ETS - Corso base
- ▶ WEBINAR GRATUITO: La contabilità di un piccolo ETS - Domande e Risposte
- ▶ WEBINAR GRATUITO: La contabilità di un piccolo ETS - Registrazioni più comuni
- ▶ WEBINAR GRATUITO: Come depositare il bilancio di un ETS nel RUNTS
Scegli il modello preimpostato per l'Associazione
Una volta che hai aperto il programma Banana Contabilità:
- In alto a sinistra clicca su "Crea nuovo".
- Crea un nuovo file, partendo da questo modello (Template ID +11094), con uno dei metodi spiegati.
- Con il comando File > Proprietà file imposta il nome dell'associazione, il periodo contabile, e la moneta di base, mentre nella sezione Indirizzo indica l'indirizzo dell'Associazione e il Codice fiscale (numero fiscale).
- Con il comando File > Salva con nome, salvi il file. È utile indicare nel nome del file, il nome dell'associazione e l'anno.
Per esempio "associazione-20xx.ac2".
Puoi salvare il file dove vuoi sul tuo computer e il supporto (salvare su disco, chiavetta o cloud). Se usi Banana su più computer, o devi condividere il file con altre persone, ti consigliamo di salvare file nel tuo cloud (OneDrive, Dropbox, GoogleDrive, …)
Personalizza la tabella Conti
Per la gestione di qualsiasi ente no profit è importante avere una situazione patrimoniale, per questo motivo abbiamo pensato di strutturare il piano contabile di questo modello per il Rendiconto di Cassa anche in maniera che possa servire per avere la situazione patrimoniale sotto controllo.
Nella tabella Conti trovi già predisposto il piano contabile con i conti patrimoniali (come Banca, Cassa, conti per la sostanza fissa, ...) e le classificazioni necessarie per gestire la contabilità di un'Associazione. Se lo ritieni opportuno puoi eliminare, inserire dei conti, cambiarne la descrizione. Maggiori dettagli su come impostare il piano contabile sono presente nella lezione online Il piano conti.
Nella colonna Gr1 è indicato il numero di raggruppamento del Rendiconto di Cassa (e dell'eventuale Stato patrimoniale) secondo la nuova riforma. Questo raggruppamento serve all’estensione di Banana per riportare gli importi di Cassa e Banca nel rendiconto.
Mano mano che registrerai i movimenti come spiegato in precedenza, avrai subito sott'occhio i saldi aggiornati dei vari conti o delle varie categorie e confrontarli con i valori di preventivo che avevi inserito.

Aggiungere nuovi conti
Per aggiungere un nuovo conto, posizionati nella riga precedente a quella desideri inserire il nuovo conto, e vai nel menul Modifica > Aggiungi righe vuote.
Digita nelle rispettive colonne:
- Nome del conto
- Descrizione
- Codice Somma In
(deve essere uguale a quello inserito per i conti appartenenti allo stesso Gruppo di totalizzazione, ma eventualmente può essere scelto/modificato come si vuole) - Codice Gr1 relativo al rendiconto
(per sapere a quale Gr1 corrisponde un determinato conto, consulta la tabella con i codici per i conti della situazione patrimoniale.
Inserisci i saldi iniziali
Nella colonna Apertura inserisci i saldi iniziali dei Conti, ovvero nella tabella Conti. Gli importi dei conti patrimoniali negativi si inseriscono con il segno meno davanti.
Inserisci i saldi dell'anno precedente
Se stai creando una nuova contabilità e vuoi che nei rendiconti da stampare appaiono gli importi dell'anno precedente, devi inserire i valori nella colonna apposita. Vai nella vista Precedente e nella colonna Precedente inserisci i valori.

Personalizza la tabella Categorie
Nella tabella Categorie trovi per ogni entrata e ogni uscita una categoria. Le categorie sono le voci che riguardano i ricavi e i costi.
Puoi aggiungere delle categorie, eliminare quelle che non usi e cambiare le descrizioni, proprio come fatto per la tabella Conti.
Anche in questa tabella nella colonna Gr1 è indicato il numero di raggruppamento del Rendiconto di Cassa secondo la nuova riforma.
Questo raggruppamento serve all’estensione di Banana per riportare gli importi delle entrate e uscite nel rendiconto.
Aggiungere nuove categorie
Per aggiungere una nuova categoria, posizionati nella riga precedente a quella desideri inserire la nuova categoria, e vai nel menul Modifica > Aggiungi righe vuote. Digita nelle rispettive colonne:
- Nome della categoria
- Descrizione
- Codice Somma In
(deve essere uguale a quello inserito per le categorie appartenenti allo stesso Gruppo di totalizzazione, ma eventualmente può essere scelto/modificato come si vuole) - Codice Gr1 relativo al rendiconto
(per sapere a quale Gr1 corrisponde una determinata categoria, consulta la tabella con i codici per il Rendiconto di Cassa)
Inserisci i saldi dell'anno precedente
Anche per le Categorie, se stai creando una nuova contabilità e vuoi che nei rendiconti da stampare appaiono gli importi dell'anno Precedente, devi inserire i valori nella colonna apposita, proprio come spiegato per la tabella Conti.
Ricordiamo che gli importi delle Entrate vanno inseriti normalmente in positivo, mentre quelli delle Uscite vanno inseriti con un segno meno "-" davanti all'importo, e diventeranno così in rosso.
Centri di costo per investimenti e flussi di capitale
Per le categorie di capitali di terzi e investimenti o disinvestimenti, devi usare si usano i Centri di costo (CC2), che si trovano nella sezione "Solo rendiconto di cassa" e sono presentati con la virgola seguita da una sigla (ad esempio ,RF1).
Sono divisi in due tipologie:
- Entrate da disinvestimenti in immobilizzazioni o da flussi di capitale di terzi
- Uscite da investimenti in immobilizzazioni o da deflussi di capitale di terzi
Per ogni categoria personalizza la categoria, preceduta dalla virgola (CC2); inserisci la descrizione e la Somma in (uguale al Gruppo di totalizzazione).

Inserisci le entrate e le uscite
Nella tabella Registrazioni puoi inserire le entrate e le uscite giornaliere, completando le seguenti colonne:
- Data, eventuale nr. di documento
- Descrizione
- Importo in entrata o in uscita
- Nella colonna Conto, inserisci il conto da dove provengono i soldi (se entrano o escono tramite Cassa, Banca, Posta...)
- Nella colonna Categoria, inserisci la categoria di uscita o di entrata, ovvero il motivo della spesa o del ricavo
Nota: sono ammesse solo registrazioni con conti della liquidità (Banca e Cassa), registrando quindi secondo il metodo sull'incassato, siccome nel Rendiconto di Cassa devono apparire soltanto le entrate e le uscite effettive di liquidità.
Alla pagina Registrazioni tipo per Enti del Terzo Settore trovi degli esempi di registrazioni più ricorrenti, che i piccoli ETS si trovano a dover inserire nelle loro contabilità, tra le quali anche come fare prelevamenti e versamenti ad esempio Banca-Cassa.
Man mano che inserisci le entrate e le uscite, avrai tutti i conti e tutte le categorie aggiornati con i totali e nelle relative schede potrai trovare tutti i dettagli.
Consigli:
- Nella tabella Registrazioni, attiva la colonna Saldo, che ti permette di vedere all'istante se e dove ci sono differenze contabili, e a partire da quale riga di registrazione.
- Ogni tanto, soprattutto dopo alcune modifiche effettuate, premi il pulsante Controlla e ricalcola la contabilità, che ti segnala eventuali errori o differenze, che ev. potrai risolvere con l'Aiuto contestuale.

Registra gli investimenti e i flussi di capitale di terzi
Quando registri movimenti in entrata e in uscita di capitali di terzi e investimenti o disinvestimenti di immobilizzazioni, devi usare i Centri di costo (CC2 "Investimento").
Per poter registrare in questo modo assicurati che nelle Proprietà file, sotto la sezione Opzioni, sia selezionata la voce Registra i centri di costo come la categoria.

Le registrazioni verranno fatte usando due conti patrimoniali.
Esempio 1: Acquisto di mobili per l’ufficio dell’associazione
- inserisci l'importo che spendi nella colonna Uscite
- nel Conto inserisci il conto della liquidità "Banca"
- nella Categoria inserisci il conto "Mobili"
- nella colonna Investimento (Investimento / CC2) il codice associato a "Investimenti in immobilizzazioni inerenti alle attività di interesse generale" (CF1)
Esempio 2: Vendita di attrezzature dell'ufficio inutilizzate
- inserisci l'importo che ricevi nella colonna Entrate
- nel Conto inserisci il conto della liquidità "Banca"
- nella Categoria inserisci il conto "Strumentali"
- nella colonna Investimento (Investimento / CC2) il codice associato a "Disinvestimenti di immobilizzazioni inerenti alle attività di interesse generale" (RF1).
Esempio 3: Riceviamo un prestito dalla banca
- inserisci l'importo che ricevi nella colonna Entrate
- nel Conto inserisci il conto della liquidità "Banca"
- nella Categoria inserisci il conto "Debiti banche"
- nella colonna Investimento (Investimento / CC2) il codice associato a "Ricevimento di finanziamenti di prestiti" (RF4).
Esempio 4: Rimborso del prestito alla banca
- inserisci l'importo che spendi nella colonna Uscite
- nel Conto inserisci il conto della liquidità "Banca"
- nella Categoria inserisci il conto "Debiti banche"
- nella colonna Investimento (Investimento / CC2) il codice associato a "Rimborso di finanziamenti di prestiti" (CF4).
Schede conto
Le Schede conto corrispondono ai mastrini e mostrano quindi i movimenti di ogni singolo conto. Riportano il Saldo iniziale, le variazioni dovute alle registrazioni e il risultante Saldo finale.
È molto utile soprattutto per controllare tutti i movimenti del conto Banca, in modo da verificare se i movimenti e il saldo finale corrispondono all'estretto conto bancario.
Collegamenti ad allegati digitali
Se lo desideri, per ogni registrazione contabile puoi collegare un documento digitale (in formato PDF), salvato sul tuo computer o su internet. Ti permette di aprire con un semplice click una ricevuta, una fattura o altro documento direttamente nel file della contabilità.
Per inserire i documenti digitali, devi aggiungere la colonna DocLink nella tabella Registrazioni (menu Dati > Disponi colonne).
Crea il preventivo
Banana Contabilità Plus offre la possibilità di creare il tuo semplice preventivo o budget annuale, ti basta solo inserire gli importi previsionali nella colonna Preventivo della tabella Conti e/o Categorie.
Per fare ciò, vai nella tabella Conti e/o Categorie e spostati sulla vista “Preventivo”. Di seguito, nella colonna "Preventivo EUR" inserisci direttamente gli importi annuali che prevedi per ogni voce di conto e/categoria. Nella colonna "Diff.Preventivo EUR", mano mano che farai le registrazioni contabili dell'anno, vedrai istantaneamente la differenza tra il valore reale e il valore che hai inserito come previsione.
Stampa il Rendiconto per cassa
Una volta inserite le entrate e le uscite non devi fare altro che spostarti sul menu Estensioni, usando l’estensione Rendiconti 2021 Enti Terzo Settore (ETS) Italia, e selezionare:
Dovrai prima scegliere il periodo contabile del Rendiconto di cassa e dare l'OK.
In seguito ti apparirà una finestra specifica dei Parametri. In basso a destra c'è il bottone Aiuto, che porta alla pagina di documentazione del rendiconto scelto. È molto utile in caso di problemi, se devi sapere i codici Gr1 corrispondenti ai vari conti, o se hai bisogno di dettagli.
Anteprima rendiconto per cassa
Il rendiconto di cassa verrà visualizzato nella finestra d'anteprima. Puoi controllarlo, stamparlo o esportarlo in PDF/A.
Attenzione: se in basso al rendiconto ti appare un messaggio d'errore in rosso, consulta la pagina Messaggio d'errore nel rendiconto di cassa per scoprire le cause e risolverlo.
Stampa lo Stato patrimoniale
Per creare la stampa dello Stato patrimoniale vai sul menu Estensioni > Rendiconti Enti Terzo Settore (ETS) Italia > Stato patrimoniale.
Ti appare prima una finestra dove devi scegliere il periodo contabile dello Stato patrimoniale e dare l'OK.
In seguito ti apparirà una finestra specifica dei Parametri. In basso a destra c'è il bottone Aiuto, che porta alla pagina di documentazione del rendiconto scelto. È molto utile in caso di problemi, se devi sapere i codici Gr1 corrispondenti ai vari conti, o se hai bisogno di dettagli.
Ricordiamo che lo Stato patrimoniale è facoltativo per gli Enti sotto i 300.000 euro di ricavi.
Anteprima stato patrimoniale
Lo stato patrimoniale ti appare nella finestra d'anteprima. Puoi controllarlo, stamparlo o esportarlo in PDF/A.
Attenzione: se in basso allo Stato patrimoniale ti appare un messaggio d'errore in rosso, consulta la pagina Messaggio d'errore nello Stato patrimoniale per scoprire le cause e risolverlo.

Relazione tra Codici Gr1 e Rendiconti
I codici Gr1 servono all'estensione per riportare gli importi nel rendiconto di cassa e nello Stato patrimoniale. Ogni Conto (Cassa, Banca) e Categoria (voci di Uscita e Entrata) ha un proprio proprio codice Gr1 (Vedi tabella codici Gr1).
Ci possono essere più conti, o categorie, che hanno lo stesso codice Gr1. Nella stampa del rendiconto questi conti verranno raggruppati in un'unica voce (codice Gr1), in modo da avere un importo unico.
Esempio: hai due conti bancari e un conto postale (tutti con codice Gr1: “ACIV1”)
- Banca Unicredit, saldo 2’000 €
- Banca Intesa Sanpaolo, saldo 500 €
- Posta, saldo 200 €
Nel rendiconto il totale dei tre importi (2700 €) andrà finire in automatico alla voce “Depositi bancari e postali” (tutti con codice Gr1: “ACIV1”) facendo apparire l’importo totale di 2'700 €.
Gestione progetti
Categorie per la gestione dei progetti
La gestione dei progetti avviene tramite i Centri di costo che si trovano nella tabella Categorie. Per ogni progetto imposta la categoria, preceduta dal punto (CC1); inserisci la descrizione e la Somma in (uguale al Gruppo di totalizzazione).
Registra un'uscita o entrata di un progetto
Se un'entrata o un'uscita si riferisce ad un progetto, devi registrare normalmente inserendo i dati nelle apposite colonne e per l'attribuzione al progetto devi visualizzare la colonna CC1 ("Progetto"), cliccando sulla vista centri di costo e inserisci la categoria relativa al progetto. Per poter registrare in questo modo assicurati che nelle Proprietà file, sotto la sezione Opzioni, sia selezionata la voce Registra i centri di costo come la categoria.
Stampa il Report per progetto
Il rendiconto del progetto si ottiene con la scheda del conto del centro di costo. In seguito puoi crare il PDF della scheda conto cliccando sull'apposito tasto e stamparlo.
Gestione Soci
Puoi creare e gestire l'anagrafica dei soci (o anche dei non soci), registrare i pagamenti e stampare l'attestato di donazione o le ricevute.
Imposta i dati dei Soci
Nella tabella Conti alla fine del piano contabile, dove sono presenti i conti patrimoniali, potrai inserire l'elenco dei soci che dovrai creare con il centro di costo CC3 (;)
Per ogni socio devi inserire il conto preceduto da un punto e virgola, e completare con la descrizione e il codice Somma In (uguale al Gruppo di totalizzazione).
Nella vista Indirizzo della tabella Conti inserisci gli indirizzi e i dati anagrafici dei soci.
Registra le donazioni dai soci
Quando registri delle donazioni da parte di soci devi usare si usano i Centri di costo (CC3 "Donatore"), in modo da assegnare la donazione ad un determinato socio o persona che hai nei tuoi indirizzi. Per poter registrare in questo modo assicurati che nelle Proprietà file, sotto la sezione Opzioni, sia selezionata la voce Registra i centri di costo come la categoria.
Stampa l'Attestato di donazione
Esegui l'attestato dal menu Estensioni > Rendiconti Enti Terzo Settore (ETS) Italia > "Attestato di donazione".
Stampa la ricevuta
Puoi anche stampare delle Ricevute da dare a privati o organizzazioni, per il versamento delle quote associative o altro.
Gestione 5 per mille
La gestione del 5 per mille avviene tramite i Segmenti.
Categorie per la gestione del 5 per mille
Per la gestione del cinque per mille trovi l'impostazione con il segmento di livello 1 (:). Ogni categoria deve essere preceduta dal segmento di livello 1 (:); inserisci la descrizione del 5 per mille e il valore Somma In (uguale al Gruppo di totalizzazione).
Per ogni anno devi impostare due conti di segmenti: uno per i costi che effettui con i soldi 5x1000 del finanziamento di quell'anno, mentre l'altro per i costi 5x1000 che effettui con i soldi 5x1000 che avevi accantonato quell'anno.
Esempio:
- :5XM-xx
Segmento relativo al finanziamento 5 per mille dell'anno xx. - :5XM-xxA
Segmento relativo all'accantonamento 5 per mille dell'anno xx. - :5XM-yy
Segmento relativo al finanziamento 5 per mille dell'anno yy. - :5XM-yyA
Segmento relativo all'accantonamento 5 per mille dell'anno yy.
Registra il 5 per mille
Per registrare i movimenti che si riferiscono alla raccolta del cinque per mille devi utilizzare il segmento di livello 1 (:). Nella stessa colonna dove inserisci la categoria entrata o l'uscita devi far seguire il segmento della raccolta del cinque per mille.
Stampa il Report 5 per mille
Esegui il rendiconto dal menu Estensioni > Rendiconti Enti Terzo Settore (ETS) Italia > "Report 5 per mille".
Nella finestra del dialogo potrai decidere se stampare il Modello di rendiconto A (del contributo) o il Modello di rendiconto B (dell'accantonamento).
Valori di apertura 5x1000 nel nuovo anno
Dato che i Segmenti del 5x1000 sono impostati nella tabella Categorie, non ci sono i valori di apertura.
Se hai bisogno di avere sott’occhio il saldo di un 5x1000 che ti è rimasto da spendere nel nuovo anno, oppure sapere a quanto ammontava l’importo accantonato di un 5x1000 che potrai ancora spendere, puoi seguire uno di questi metodi:
- Vedere il saldo dell’anno scorso dei segmenti 5x1000 nella colonna Precedente della tabella Categorie.
- Aggiungere a inizio anno una Nota nella tabella Registrazioni, ad esempio:
| Data | Descrizione | Entrate EUR | Conto | Categoria |
| 01.01.20xx | NOTA: Saldo Contributo 5x1000 anno 20xy | 5'000,00 | ||
| 01.01.20xx | NOTA: Importo accantonato 5x1000 anno 20xz | 300,00 |
Basta inserire Data, Descrizione e Importo, senza Conto e Categoria.
Gestione raccolta fondi
Categorie per la raccolta fondi
La gestione della Raccolta fondi avviene tramite i Segmenti.
Nella tabella Categorie, utilizzando il segmento di livello 2 (::) potrai impostare le varie categorie per la raccolta fondi; per ogni raccolta fondi avrai bisogno di una categoria. Inserisci in seguito la descrizione e la Somma in (uguale al Gruppo di totalizzazione).
Esempio
"::RF01" per la Raccolta fondi 1
"::RF02" per la Raccolta fondi 2
Registra la raccolta fondi
Per registrare dei movimenti che fanno riferimento alla Raccolta fondi devi registrare usando nella colonna delle entate o delle uscite il segmento di livello 2 (::) che segue la categoria di spesa o di entrata.
Stampa il Report raccolta fondi
Esegui il rendiconto dal menu Estensioni > Rendiconti Enti Terzo Settore (ETS) Italia > "Report raccolta fondi".
Creazione nuovo anno
Quando hai finito di inserire le registrazioni di un determinato anno contabile, devi creare un nuovo file per le registrazioni dell’anno successivo. Per fare ciò vai nel menu Azioni > Crea nuovo anno.
Anteprima modello
Associazione Aiuto agli Anziani
Divisa Base: EUR
Contabilità entrate / uscite
| Gruppo | Conto | Descrizione | Somma in | Gr1 |
|---|---|---|---|---|
| SITUAZIONE PATRIMONIALE | ||||
| ATTIVO | ||||
| Quote dovute | Quote associative o apporti ancora dovuti | A | AA | |
| Fabbricati | Terreni e Fabbricati | A | ABII1 | |
| Macchine | Macchine elettriche ed elettroniche | A | ABII3 | |
| Mobili | Mobili e arredi | A | ABII3 | |
| Strumentali | Automezzi e Altri beni strumentali | A | ABII4 | |
| Partecipazioni | Partecipazioni in altre imprese | A | ABIII1c | |
| Crediti enti | Crediti v/enti pubblici esigibili entro l'anno successivo | A | ACII3e | |
| Crediti privati | Crediti v/soggetti privati esigibili entro l'anno successivo | A | ACII4e | |
| Banca | Conto corrente bancario | A | ACIV1 | |
| Cassa | Cassa | A | ACIV3 | |
| Anticipi presidente | Anticipi di cassa da parte del presidente | A | ACIV3 | |
| Ratei attivi | Ratei e risconti attivi | A | AD | |
| A | Totale ATTIVO | A-P | ||
| PASSIVO | ||||
| A - PATRIMONIO NETTO | ||||
| Fondo dotazione | Fondo di dotazione dell'ente | PA | PAI | |
| Riserve statutarie | Riserve statutarie | PA | PAII1 | |
| Riserve avanzi | Riserve di utili o avanzi di gestione | PA | PAIII1 | |
| PA | Totale Patrimonio netto | P | ||
| B - FONDI PER RISCHI E ONERI | ||||
| Fondi imposte | Fondi per imposte | PB | PB2 | |
| Fondi altri | Fondi altri | PB | PB3 | |
| PB | Totale Fondi per rischi e oneri | P | ||
| C - TRATTAMENTO DI FINE RAPPORTO | ||||
| Fondo TFR | Fondo TFR dipendenti | PCT | PC | |
| PCT | Totale Trattamento di fine rapporto | P | ||
| D - DEBITI | ||||
| Debiti banche | Debiti v/banche esigibili oltre l'anno successivo | PD | PD1o | |
| Debiti fornitori | Debiti verso fornitori esigibili entro l'anno successivo | PD | PD7e | |
| Debiti Irpef | Debiti Irpef esigibili entro l'anno successivo | PD | PD9e | |
| Debiti V/Erario | Debiti verso Erario esigibili entro l'anno successivo | PD | PD9e | |
| Debiti Inps | Debiti Inps esigibili entro l'anno successivo | PD | PD10e | |
| Debiti V/Dipendenti | Debiti verso dipendenti esigibili entro l'anno successivo | PD | PD11e | |
| Debiti altri | Altri debiti esigibili entro l'anno successivo | PD | PD12e | |
| PD | Totale Debiti | P | ||
| E - RATEI E RISCONTI PASSIVI | ||||
| Ratei passivi | Ratei e risconti passivi | PE | PE | |
| PE | Totale Ratei e risconti passivi | P | ||
| P | Totale PASSIVO | A-P | ||
| A-P | TOTALE PATRIMONIO NETTO | |||
| CENTRI DI COSTO | ||||
| ; | SITUAZIONE ANALITICA DONAZIONI (CC3) | |||
| Soci | ||||
| ;S001 | Socio Giorgi Carlo | S | ||
| ;S002 | Socio Verdi Roberto | S | ||
| ;S003 | Socio Bianchi Mauro | S | ||
| S | Totale donazioni da Soci | D | ||
| Non Soci | ||||
| ;NS001 | Romano Giuseppe | NS | ||
| ;NS002 | Ferrari Marco | NS | ||
| ;NS003 | Rossi Michele | NS | ||
| NS | Totale donazioni da Non Soci | D | ||
| D | TOTALE DONAZIONI | |||
| Gruppo | Categoria | Descrizione | Somma in | Gr1 |
|---|---|---|---|---|
| RENDICONTO CASSA | ||||
| A - ENTRATE DA ATTIVITÀ DI INTERESSE GENERALE | ||||
| Entrate quote | Entrate da quote associative e apporti dei fondatori | RA | RA1 | |
| Entrate mutuali | Entrate dagli associati per attività mutuali | RA | RA2 | |
| Entrate associati | Entrate per prestazioni e cessioni ad associati e fondatori | RA | RA3 | |
| Erogazioni liberali | Erogazioni liberali | RA | RA4 | |
| Entrate 5 mille | Entrate del 5 per mille | RA | RA5 | |
| Contributi privati | Contributi da soggetti privati | RA | RA6 | |
| Entrate terzi | Entrate per prestazioni e cessioni a terzi | RA | RA7 | |
| Contributi enti | Contributi da enti pubblici | RA | RA8 | |
| Entrate contratti enti | Entrate da contratti con enti pubblici | RA | RA9 | |
| Entrate altre | Altre entrate | RA | RA10 | |
| RA | Totale Entrate da attività di interesse generale | RA-CA | ||
| A - USCITE DA ATTIVITÀ DI INTERESSE GENERALE | ||||
| Materie prime | Materie prime, sussidiarie, di consumo e di merci | CA | CA1 | |
| Utenze | Utenze (Telefono, Luce, Riscaldamento, ...) | CA | CA2 | |
| Manutenzioni | Manutenzioni e assistenza | CA | CA2 | |
| Consulenze fiscali | Consulenze fiscali e del lavoro | CA | CA2 | |
| Pulizie | Pulizie locali | CA | CA2 | |
| Affitto | Canoni di locazione | CA | CA3 | |
| Noleggio attrezzature | Noleggio attrezzature | CA | CA3 | |
| SIAE | Diritti SIAE | CA | CA3 | |
| Personale dipendente | Personale dipendente | CA | CA4 | |
| INPS | Contributi Inps a carico dell'azienda | CA | CA4 | |
| TFR | T.f.r. | CA | CA4 | |
| Rimborsi spese | Rimborsi spese al personale dipendente | CA | CA4 | |
| INAIL | Contributi inail | CA | CA4 | |
| Collaborazioni | Collaborazioni a progetto e occasionali | CA | CA4 | |
| Previdenziali occasionali | Contributi previdenziali su collaborazioni a progetto e occasionali | CA | CA4 | |
| Rimborsi spese occasionali | Rimborsi spese al personale atipico e occasionale | CA | CA4 | |
| Consulenze | Consulenze (es. fisioterapista) | CA | CA4 | |
| Abbonamenti | Abbonamenti a riviste e abbonamenti banche dati | CA | CA7 | |
| Cancelleria | Cancelleria | CA | CA7 | |
| Postali | Valori postali e bollati | CA | CA7 | |
| Tipografiche | Tipografiche | CA | CA7 | |
| Pubblicità | Pubblicità | CA | CA7 | |
| Alimentari | Generi alimentari | CA | CA7 | |
| Rappresentanza | Spese di rappresentanza | CA | CA7 | |
| Assicurazioni volontari | Assicurazioni volontari (malattie, infortuni e rct) | CA | CA7 | |
| Assicurazioni altre | Assicurazioni altre (veicoli, immobili, ...) | CA | CA7 | |
| Uscite varie | Uscite diverse di gestione | CA | CA7 | |
| CA | Totale Uscite da attività di interesse generale | RA-CA | ||
| RA-CA | Avanzo/Disavanzo da Attività di interesse generale | TADPI | ||
| B - ENTRATE DA ATTIVITÀ DIVERSE | ||||
| Entrate prestazioni Diverse | Entrate per prestazioni e cessioni a terzi | RB | RB3 | |
| Entrate altre Diverse | Altre entrate | RB | RB6 | |
| RB | Totale Entrate da attività diverse | RB-CB | ||
| B - USCITE DA ATTIVITÀ DIVERSE | ||||
| Materie prime Diverse | Materie prime, sussidiarie, di consumo e di merci | CB | CB1 | |
| Uscite altre Diverse | Uscite diverse di gestione | CB | CB7 | |
| CB | Totale Uscite da attività diverse | RB-CB | ||
| RB-CB | Avanzo/Disavanzo da Attività diverse | TADPI | ||
| C - ENTRATE E USCITE DA ATTIVITÀ DI RACCOLTA FONDI | ||||
| Entrate raccolte abituali | Entrate da raccolte fondi abituali | RCC | RC1 | |
| Entrate raccolte occasionali | Entrate da raccolte fondi occasionali | RCC | RC2 | |
| Uscite raccolta abituali | Uscite per raccolte fondi abituali | RCC | CC1 | |
| Uscite raccolte occasionali | Uscite per raccolte fondi occasionali | RCC | CC2 | |
| RCC | Avanzo/Disavanzo da Attività di raccolta fondi | TADPI | ||
| D - ENTRATE E USCITE DA ATTIVITÀ FINANZIARIE E PATRIMONIALI | ||||
| Interessi bancari | Interessi bancari attivi | RCD | RD1 | |
| Entrate patrimoniali | Entrate da altri beni patrimoniali | RCD | RD4 | |
| Interessi mutui | Interessi passivi su mutui | RCD | CD1 | |
| Uscite finanziarie | Uscite da investimenti finanziari | RCD | CD2 | |
| Uscite altre finanziarie | Altre uscite finanziarie | RCD | CD6 | |
| RCD | Avanzo/Disavanzo da attività finanziarie e patrimoniali | TADPI | ||
| E - ENTRATE E USCITE DA ATTIVITÀ DI SUPPORTO GENERALE | ||||
| Giro entrate | Entrate Partite di giro | RCE | RE2 | |
| Giro uscite | Uscite Partite di giro | RCE | CE7 | |
| Uscite altre Supporto | Altre uscite | RCE | CE7 | |
| RCE | Avanzo/disavanzo da Attività di supporto generale | TADPI | ||
| TADPI | Avanzo/Disavanzo d'esercizio prima delle imposte | TADES | ||
| Imposte | Imposte | IMT | IM | |
| IMT | Totale imposte e tasse | TADES | ||
| TADES | Avanzo/Disavanzo d'esercizio | TADRC | ||
| SOLO RENDICONTO DI CASSA | ||||
| Entrate da disinvestimenti in immobilizzazioni o da flussi di capitale di terzi | ||||
| ,RF1 | Disinvestimenti di immobilizzazioni inerenti alle attività di interesse generale | RF | RF1 | |
| ,RF2 | Disinvestimenti di immobilizzazioni inerenti alle attività diverse | RF | RF2 | |
| ,RF3 | Disinvestimenti di attività finanziarie e patrimoniali | RF | RF3 | |
| ,RF4 | Ricevimento di finanziamenti di prestiti | RF | RF4 | |
| RF | Totale entrate da disinvestimenti o da flussi di capitale di terzi | RF-CF | ||
| Uscite da investimenti in immobilizzazioni o da deflussi di capitale di terzi | ||||
| ,CF1 | Investimenti in immobilizzazioni inerenti alle attività di interesse generale | CF | CF1 | |
| ,CF2 | Investimenti in immobilizzazioni inerenti alle attività diverse | CF | CF2 | |
| ,CF3 | Investimenti in attività finanziarie e patrimoniali | CF | CF3 | |
| ,CF4 | Rimborso di finanziamenti di prestiti | CF | CF4 | |
| CF | Totale uscite da investimenti o da deflussi di capitale di terzi | RF-CF | ||
| RF-CF | Avanzo/disavanzo da entrate e uscite per investimenti e disinvestimenti patrimoniali e finanziari | TADRC | ||
| ,Imposte | Imposte (Flussi finanziari) | IMRC | IMRC | |
| IMRC | Totale Imposte | TADRC | ||
| TADRC | Avanzo/disavanzo complessivo Rendiconto di Cassa | |||
| SEGMENTI | ||||
| : | CINQUE PER MILLE (Segmento 1) | |||
| :5X-xx | Finanziamento cinque per mille Anno xx | 5X | ||
| :5X-xxA | Accantonamento cinque per mille Anno xx | 5X | ||
| :5X-yy | Finanziamento cinque per mille Anno yy | 5X | ||
| :5X-yyA | Accantonamento cinque per mille Anno yy | 5X | ||
| 5X | Totale cinque per mille | |||
| :: | RACCOLTA FONDI (Segmento 2) | |||
| ::RF01 | Raccolta fondi 1 | RAF | ||
| ::RF02 | Raccolta fondi 2 | RAF | ||
| ::RF03 | Raccolta fondi 3 | RAF | ||
| ::RF04 | Raccolta fondi 4 | RAF | ||
| RAF | Totale analisi ricavi | |||
| CENTRI DI COSTO | ||||
| . | PROGETTI (CC1) | PRO | ||
| .PR01 | Progetto 1 | PRO | ||
| .PR02 | Progetto 2 | PRO | ||
| .PR03 | Progetto 3 | PRO | ||
| .PR04 | Progetto 4 | PRO | ||
| PRO | Totale analisi costi | |||
Contabilità in partita doppia per Ente Terzo Settore con Rendiconto per Cassa - Solo conti Liquidità
In questo articolo
Contabilità in partita doppia per Ente Terzo Settore con Rendiconto per Cassa - Solo conti Liquidità
Contabilità in partita doppia per Ente Terzo Settore con Rendiconto per Cassa - Solo conti Liquidità
Inizia facilmente a fare la contabilità in partita doppia della tua ODV, APS o del tuo Ente con ricavi fino a EUR 300.000 e ottieni subito il Rendiconto di cassa per il RUNTS. Banana Contabilità Plus è il software di contabilità professionale, che si usa come Excel, Puoi personalizzare i conti delle liquidità, dei costi e dei ricavi. Se sbagli puoi sempre correggere finché tutto non è perfetto.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppAnteprima modello
Associazione Aiuto agli Anziani
Divisa Base: EUR
Contabilità in partita doppia
| Gruppo | Conto | Descrizione | Somma in | Gr1 |
|---|---|---|---|---|
| LIQUIDITÀ | ||||
| Banca | Conto corrente bancario 1 | L | ACIV1 | |
| Banca 2 | Conto corrente bancario 2 | L | ACIV1 | |
| Cassa | Cassa | L | ACIV3 | |
| Anticipi presidente | Anticipi di cassa da parte del presidente | L | ACIV3 | |
| L | Totale Liquidità | 00 | ||
| A - PATRIMONIO NETTO | ||||
| Fondo dotazione | Fondo di dotazione dell'ente | PA | PAI | |
| Riserve avanzi | Riserve di utili o avanzi di gestione | PA | PAIII1 | |
| PAIV | Avanzo/Disavanzo d'esercizio | PA | ||
| PA | Totale Patrimonio netto | 00 | ||
| RENDICONTO CASSA | ||||
| A - ENTRATE DA ATTIVITÀ DI INTERESSE GENERALE | ||||
| Entrate quote | Entrate da quote associative e apporti dei fondatori | RA | RA1 | |
| Entrate mutuali | Entrate dagli associati per attività mutuali | RA | RA2 | |
| Entrate associati | Entrate per prestazioni e cessioni ad associati e fondatori | RA | RA3 | |
| Erogazioni liberali | Erogazioni liberali | RA | RA4 | |
| Entrate 5 mille | Entrate del 5 per mille | RA | RA5 | |
| Contributi privati | Contributi da soggetti privati | RA | RA6 | |
| Entrate terzi | Entrate per prestazioni e cessioni a terzi | RA | RA7 | |
| Contributi enti | Contributi da enti pubblici | RA | RA8 | |
| Entrate contratti enti | Entrate da contratti con enti pubblici | RA | RA9 | |
| Entrate altre | Altre entrate | RA | RA10 | |
| RA | Totale Entrate da attività di interesse generale | RA-CA | ||
| A - USCITE DA ATTIVITÀ DI INTERESSE GENERALE | ||||
| Materie prime | Materie prime, sussidiarie, di consumo e di merci | CA | CA1 | |
| Utenze | Utenze (Telefono, Luce, Riscaldamento, ...) | CA | CA2 | |
| Manutenzioni | Manutenzioni e assistenza | CA | CA2 | |
| Consulenze fiscali | Consulenze fiscali e del lavoro | CA | CA2 | |
| Pulizie | Pulizie locali | CA | CA2 | |
| Affitto | Canoni di locazione | CA | CA3 | |
| Noleggio attrezzature | Noleggio attrezzature | CA | CA3 | |
| SIAE | Diritti SIAE | CA | CA3 | |
| Personale dipendente | Personale dipendente | CA | CA4 | |
| INPS | Contributi Inps a carico dell'azienda | CA | CA4 | |
| TFR | T.f.r. | CA | CA4 | |
| Rimborsi spese | Rimborsi spese al personale dipendente | CA | CA4 | |
| INAIL | Contributi inail | CA | CA4 | |
| Progetto occasionali | Collaborazioni a progetto e occasionali | CA | CA4 | |
| Previdenziali occasionali | Contributi previdenziali su collaborazioni a progetto e occasionali | CA | CA4 | |
| Rimborsi spese occasionali | Rimborsi spese al personale atipico e occasionale | CA | CA4 | |
| Consulenze | Consulenze (es. fisioterapista) | CA | CA4 | |
| Abbonamenti | Abbonamenti a riviste e abbonamenti banche dati | CA | CA7 | |
| Cancelleria | Cancelleria | CA | CA7 | |
| Postali | Valori postali e bollati | CA | CA7 | |
| Tipografiche | Tipografiche | CA | CA7 | |
| Pubblicità | Pubblicità | CA | CA7 | |
| Alimentari | Generi alimentari | CA | CA7 | |
| Rappresentanza | Spese di rappresentanza | CA | CA7 | |
| Assicurazioni volontari | Assicurazioni volontari (malattie, infortuni e rct) | CA | CA7 | |
| Assicurazioni altre | Assicurazioni altre (veicoli, immobili, ...) | CA | CA7 | |
| Uscite varie | Uscite diverse di gestione | CA | CA7 | |
| CA | Totale Uscite da attività di interesse generale | RA-CA | ||
| RA-CA | Avanzo/Disavanzo da Attività di interesse generale | TADPI | ||
| B - ENTRATE DA ATTIVITÀ DIVERSE | ||||
| Entrate prestazioni Diverse | Entrate per prestazioni e cessioni a terzi | RB | RB3 | |
| Entrate altre Diverse | Altre entrate | RB | RB6 | |
| RB | Totale Entrate da attività diverse | RB-CB | ||
| B - USCITE DA ATTIVITÀ DIVERSE | ||||
| Materie prime Diverse | Materie prime, sussidiarie, di consumo e di merci | CB | CB1 | |
| Uscite altre Diverse | Uscite diverse di gestione | CB | CB7 | |
| CB | Totale Uscite da attività diverse | RB-CB | ||
| RB-CB | Avanzo/Disavanzo da Attività diverse | TADPI | ||
| C - ENTRATE E USCITE DA ATTIVITÀ DI RACCOLTA FONDI | ||||
| Entrate raccolte abituali | Entrate da raccolte fondi abituali | RCC | RC1 | |
| Entrate raccolte occasionali | Entrate da raccolte fondi occasionali | RCC | RC2 | |
| Uscite raccolte abituali | Uscite per raccolte fondi abituali | RCC | CC1 | |
| Uscite raccolte occasionali | Uscite per raccolte fondi occasionali | RCC | CC2 | |
| RCC | Avanzo/Disavanzo da Attività di raccolta fondi | TADPI | ||
| D - ENTRATE E USCITE DA ATTIVITÀ FINANZIARIE E PATRIMONIALI | ||||
| Interessi bancari | Interessi bancari attivi | RCD | RD1 | |
| Entrate patrimoniali | Entrate da altri beni patrimoniali | RCD | RD4 | |
| Interessi mutui | Interessi passivi su mutui | RCD | CD1 | |
| Uscite finanziarie | Uscite da investimenti finanziari | RCD | CD2 | |
| Uscite altre finanziarie | Altre uscite finanziarie | RCD | CD6 | |
| RCD | Avanzo/Disavanzo da attività finanziarie e patrimoniali | TADPI | ||
| E - ENTRATE E USCITE DA ATTIVITÀ DI SUPPORTO GENERALE | ||||
| Giro entrate | Entrate Partite di giro | RCE | RE2 | |
| Giro uscite | Uscite Partite di giro | RCE | CE7 | |
| Uscite altre Supporto | Altre uscite | RCE | CE7 | |
| RCE | Avanzo/disavanzo da Attività di supporto generale | TADPI | ||
| TADPI | Avanzo/Disavanzo d'esercizio prima delle imposte | TADES | ||
| Imposte | Imposte | IMT | IM | |
| IMT | Totale imposte e tasse | TADES | ||
| TADES | Avanzo/Disavanzo d'esercizio | TADRC | ||
| INVESTIMENTI E DISINVESTIMENTI | ||||
| Entrate da disinvestimenti in immobilizzazioni o da flussi di capitale di terzi | ||||
| Vendita immobilizzazioni | Disinvestimenti di immobilizzazioni inerenti alle attività di interesse generale | RF | RF1 | |
| Vendita immobilizzazioni Diverse | Disinvestimenti di immobilizzazioni inerenti alle attività diverse | RF | RF2 | |
| Disinvestimenti finanziari | Disinvestimenti di attività finanziarie e patrimoniali | RF | RF3 | |
| Ricevimento prestiti | Ricevimento di finanziamenti di prestiti | RF | RF4 | |
| RF | Totale entrate da disinvestimenti o da flussi di capitale di terzi | RF-CF | ||
| Uscite da investimenti in immobilizzazioni o da deflussi di capitale di terzi | ||||
| Acquisto immobilizzazioni | Investimenti in immobilizzazioni inerenti alle attività di interesse generale | CF | CF1 | |
| Acquisto immobilizzazioni Diverse | Investimenti in immobilizzazioni inerenti alle attività diverse | CF | CF2 | |
| Investimenti finanziari | Investimenti in attività finanziarie e patrimoniali | CF | CF3 | |
| Rimborso prestiti | Rimborso di finanziamenti di prestiti | CF | CF4 | |
| CF | Totale uscite da investimenti o da deflussi di capitale di terzi | RF-CF | ||
| RF-CF | Avanzo/disavanzo da entrate e uscite per investimenti e disinvestimenti patrimoniali e finanziari | TADRC | ||
| Imposte flussi finanziari | Imposte (Flussi finanziari) | IMRC | IMRC | |
| IMRC | Totale Imposte | TADRC | ||
| TADRC | Avanzo/disavanzo complessivo Rendiconto di Cassa | PAIV | ||
| 00 | Controllo quadratura | |||
| SEGMENTI | ||||
| : | CINQUE PER MILLE (Segmento 1) | |||
| :5X-xx | Finanziamento cinque per mille Anno xx | 5X | ||
| :5X-xxA | Accantonamento cinque per mille Anno xx | 5X | ||
| :5X-yy | Finanziamento cinque per mille Anno yy | 5X | ||
| :5X-yyA | Accantonamento cinque per mille Anno yy | 5X | ||
| 5X | Totale cinque per mille | |||
| :: | RACCOLTA FONDI (Segmento 2) | |||
| ::RF01 | Raccolta fondi 1 | RAF | ||
| ::RF02 | Raccolta fondi 2 | RAF | ||
| ::RF03 | Raccolta fondi 3 | RAF | ||
| ::RF04 | Raccolta fondi 4 | RAF | ||
| RAF | Totale analisi ricavi | |||
| CENTRI DI COSTO | ||||
| . | PROGETTI (CC1) | PRO | ||
| .PR01 | Progetto 1 | PRO | ||
| .PR02 | Progetto 2 | PRO | ||
| .PR03 | Progetto 3 | PRO | ||
| .PR04 | Progetto 4 | PRO | ||
| PRO | Totale analisi costi | |||
| ; | SITUAZIONE ANALITICA DONAZIONI (CC3) | |||
| Soci | ||||
| ;S001 | Socio Giorgi Carlo | S | ||
| ;S002 | Socio Verdi Roberto | S | ||
| ;S003 | Socio Bianchi Mauro | S | ||
| S | Totale donazioni da Soci | D | ||
| Non Soci | ||||
| ;NS001 | Romano Giuseppe | NS | ||
| ;NS002 | Ferrari Marco | NS | ||
| ;NS003 | Rossi Michele | NS | ||
| NS | Totale donazioni da Non Soci | D | ||
| D | TOTALE DONAZIONI | |||
Contabilità in partita doppia per Ente Terzo Settore con Rendiconto per Cassa e Situazione patrimoniale
In questo articolo
Contabilità in partita doppia per Ente Terzo Settore con Rendiconto per Cassa e Situazione patrimoniale
Contabilità in partita doppia per Ente Terzo Settore con Rendiconto per Cassa e Situazione patrimoniale
Inizia facilmente a fare la contabilità della tua ODV, APS o del tuo Ente con ricavi fino a EUR 300.000 e ottieni subito il Rendiconto di cassa per il RUNTS. Banana Contabilità Plus è il software di contabilità professionale, che si usa come Excel, per chi inizia e non ha molte conoscenze contabili oppure per esperti che vogliono una soluzione semplice e veloce. Puoi inserire i movimenti e correggere finché tutto non è perfetto.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebApp Apri il tutorial in Banana WebAppDocumentazione del modello
Questo modello presenta un piano dei conti più sintetico e con nomi conto, un'ottima soluzione per un ente del terzo settore che vuole tenere la contabilità in partita doppia, registrando secondo il principio di cassa ai fini di ottenere il Rendiconto di cassa. Avrà la Situazione patrimoniale, ma limitatamente alle operazioni registrate secondo il principio di cassa.
Gli investimenti, l'elenco soci e i progetti sono gestiti con i Centri di costo, mentre la raccolta fondi e il 5 per mille sono stati impostati con i Segmenti. Per la creazione e la stampa dei rendiconti, in linea con le normative vigenti, si usa un’Estensione apposita, che funziona tramite la colonna Gr1 nella quale si inseriscono i codici per i rendiconti.
Per maggiori informazioni sulle soluzioni per ETS:
Per sapere cosa devi fare per gestire la contabilità di un piccolo ETS:
- ▶ WEBINAR GRATUITO: La contabilità di un piccolo ETS - Corso base
- ▶ WEBINAR GRATUITO: La contabilità di un piccolo ETS - Domande e Risposte
- ▶ WEBINAR GRATUITO: La contabilità di un piccolo ETS - Registrazioni più comuni
- ▶ WEBINAR GRATUITO: Come depositare il bilancio di un ETS nel RUNTS
Scegli il modello preimpostato per l'Associazione
Una volta che hai aperto il programma Banana Contabilità:
- In alto a sinistra clicca su "Crea nuovo".
- Crea un nuovo file, partendo da questo modello (Template ID +11095), con uno dei metodi spiegati.
- Con il comando File > Proprietà file imposta il nome dell'associazione, il periodo contabile, e la moneta di base, mentre nella sezione Indirizzo indica l'indirizzo dell'Associazione e il Codice fiscale (numero fiscale).
- Con il comando File > Salva con nome, salvi il file. È utile indicare nel nome del file, il nome dell'associazione e l'anno.
Per esempio "associazione-20xx.ac2".
Puoi salvare il file dove vuoi sul tuo computer e il supporto (salvare su disco, chiavetta o cloud). Se usi Banana su più computer, o devi condividere il file con altre persone, ti consigliamo di salvare file nel tuo cloud (OneDrive, Dropbox, GoogleDrive, …)
Personalizza la tabella Conti

Nella tabella Conti trovi già predisposto il piano contabile con i conti e le classificazioni necessarie per gestire la contabilità di un'Associazione. Se lo ritieni opportuno puoi eliminare, inserire dei conti, cambiarne la descrizione. Maggiori dettagli su come impostare il piano contabile sono presente nella lezione online Il piano conti.
Nella colonna Gr1 è indicato il numero di raggruppamento del Rendiconto di Cassa (e dell'eventuale Stato patrimoniale) secondo la nuova riforma. Questo raggruppamento serve all’estensione di Banana per riportare gli importi di Cassa e Banca nel rendiconto.
Mano mano che registrerai i movimenti, come spiegato in precedenza, qui avrai subito sott'occhio i saldi aggiornati dei vari conti e potrai confrontarli con i valori dell'anno precedente ed eventualmente con i valori di preventivo che avevi inserito.
Aggiungere nuovi conti
Per aggiungere un nuovo conto, posizionati nella riga precedente a quella desideri inserire il nuovo conto, e vai nel menul Modifica > Aggiungi righe vuote.
Digita nelle rispettive colonne:
- Nome del conto
- Descrizione
- BClasse
- Codice Somma In
(deve essere uguale a quello inserito per i conti appartenenti allo stesso Gruppo di totalizzazione, ma eventualmente può essere scelto/modificato come si vuole) - Codice Gr1 relativo al rendiconto
Per sapere a quale Gr1 corrisponde un determinato conto dell'Attivo o del Passivo, consulta la tabella con i codici per i conti della situazione patrimoniale.
Per sapere a quale Gr1 corrisponde un determinato conto di Entrata o Uscita, consulta la tabella con i codici per il Rendiconto di Cassa.
Inserisci i saldi iniziali
Nella colonna Apertura inserisci i saldi iniziali degli Attivi e dei Passivi. I saldi passivi si inseriscono con il segno meno davanti.
Inserisci i saldi dell'anno precedente
Se stai creando una nuova contabilità e vuoi che nei rendiconti da stampare appaiono gli importi dell'anno precedente, devi inserire i valori nella colonna apposita. Vai nella vista Precedente e nella colonna Precedente inserisci i valori.

Registra i movimenti
Nella tabella Registrazioni puoi inserire i movimenti giornalieri, completando le seguenti colonne:
- Data, eventuale nr. di documento
- Descrizione
- Conto in Dare
- Conto in Avere
- Importo
Nota: sono ammesse solo registrazioni con conti della liquidità (Banca e Cassa), registrando quindi secondo il metodo sull'incassato, siccome nel Rendiconto di Cassa devono apparire soltanto i movimenti effettivi di liquidità.
Alla pagina Registrazioni tipo per Enti del Terzo Settore trovi degli esempi di registrazioni più ricorrenti, che i piccoli ETS si trovano a dover inserire nelle loro contabilità.
Man mano che inserisci i movimenti, avrai tutti i conti aggiornati con i totali e nelle relative schede potrai trovare tutti i dettagli.
Consiglio:
- Nella tabella Registrazioni, attiva la colonna Saldo, che ti permette di vedere all'istante se e dove ci sono differenze contabili, e a partire da quale riga di registrazione.
- Ogni tanto, soprattutto dopo alcune modifiche effettuate, premi il pulsante Controlla e ricalcola la contabilità, che ti segnala eventuali errori o differenze, che ev. potrai risolvere con l'Aiuto contestuale.

Registra gli investimenti e i flussi di capitale di terzi
Quando registri movimenti di capitali di terzi e investimenti o disinvestimenti di immobilizzazioni, devi usare i Centri di costo (CC2 "Investimento").

Esempio 1: Acquisto di mobili per l’ufficio dell’associazione
- in Dare inserisci il conto "Mobili"
- in Avere il conto della liquidità "Cassa"
- inserisci l'importo
- nella colonna Investimento (Investimento / CC2) il codice associato a "Investimenti in immobilizzazioni inerenti alle attività di interesse generale" (CF1)
Esempio 2: Vendita di attrezzature dell'ufficio inutilizzate
- in dare inserisci il conto della liquidità "Banca"
- in Avere il conto "Strumentali"
- inserisci l'importo
- nella colonna Investimento (Investimento / CC2) il codice associato a "Disinvestimenti di immobilizzazioni inerenti alle attività di interesse generale", ma con il segno "-" davanti, siccome è un ricavo, una riduzione di costo (-RF1).
Esempio 3: Riceviamo un prestito dalla banca
- in Dare inserisci il conto della liquidità "Banca"
- in Avere il conto "Debiti banche"
- inserisci l'importo
- nella colonna Investimento (Investimento / CC2) il codice associato a "Ricevimento di finanziamenti di prestiti" in negativo siccome è un ricavo (-RF4).
Esempio 4: Rimborso del prestito alla banca
- in Dare inserisci il conto "Debiti Banche"
- in Avere il conto della liquidità "Banca"
- inserisci l'importo
- nella colonna Investimento (Investimento / CC2) il codice associato a "Rimborso di finanziamenti di prestiti" (CF4).
Schede conto
Le Schede conto corrispondono ai mastrini e mostrano quindi i movimenti di ogni singolo conto. Riportano il Saldo iniziale, le variazioni dovute alle registrazioni e il risultante Saldo finale.
È molto utile soprattutto per controllare tutti i movimenti del conto Banca, in modo da verificare se i movimenti e il saldo finale corrispondono all'estretto conto bancario.
Collegamenti ad allegati digitali
Se lo desideri, per ogni registrazione contabile puoi collegare un documento digitale (in formato PDF), salvato sul tuo computer o su internet. Ti permette di aprire con un semplice click una ricevuta, una fattura o altro documento direttamente nel file della contabilità.
Per inserire i documenti digitali, devi aggiungere la colonna DocLink nella tabella Registrazioni (menu Dati > Disponi colonne).
Crea il preventivo
Banana Contabilità Plus offre la possibilità di creare il tuo semplice preventivo o budget annuale, ti basta solo inserire gli importi previsionali nella colonna Preventivo della tabella Conti.
Per fare ciò, vai nella tabella Conti e spostati sulla vista “Preventivo”. Di seguito, nella colonna "Preventivo EUR" inserisci direttamente gli importi annuali che prevedi per ogni conto. Nella colonna "Diff.Preventivo EUR", mano mano che farai le registrazioni contabili dell'anno, vedrai istantaneamente la differenza tra il valore reale e il valore che hai inserito come previsione.
Stampa il Rendiconto per Cassa
Una volta inseriti i movimenti non devi fare altro che spostarti sul menu Estensioni > Rendiconti Enti Terzo Settore (ETS) Italia > Rendiconto per cassa.
Ti apparirà una finestra specifica dei Parametri. In basso a destra c'è il bottone Aiuto, che porta alla pagina di documentazione del rendiconto scelto. È molto utile in caso di problemi, se devi sapere i codici Gr1 corrispondenti ai vari conti, o se hai bisogno di dettagli.
In seguito dovrai scegliere il periodo contabile del Rendiconto di cassa e dare l'OK.
Anteprima rendiconto per cassa
Il rendiconto per cassa ti appare nella finestra d'anteprima. Puoi controllarlo, stamparlo o esportarlo in PDF/A.
Attenzione: se in basso al rendiconto ti appare un messaggio d'errore in rosso, consulta la pagina Messaggio d'errore nel rendiconto di cassa per scoprire le cause e risolverlo.
Stampa lo Stato patrimoniale
Per creare la stampa dello Stato patrimoniale vai sul menu Estensioni > Rendiconti Enti Terzo Settore (ETS) Italia > Stato patrimoniale.
Ti appare prima una finestra dove devi scegliere il periodo contabile dello Stato patrimoniale e dare l'OK.
In seguito ti apparirà una finestra specifica dei Parametri. In basso a destra c'è il bottone Aiuto, che porta alla pagina di documentazione del rendiconto scelto. È molto utile in caso di problemi, se devi sapere i codici Gr1 corrispondenti ai vari conti, o se hai bisogno di dettagli.
Ricordiamo che lo Stato patrimoniale è facoltativo per gli Enti sotto i 300.000 euro di ricavi.
Anteprima stato patrimoniale
Lo stato patrimoniale ti appare nella finestra d'anteprima. Puoi controllarlo, stamparlo o esportarlo in PDF/A.
Attenzione: se in basso allo Stato patrimoniale ti appare un messaggio d'errore in rosso, consulta la pagina Messaggio d'errore nello Stato patrimoniale per scoprire le cause e risolverlo.
Relazione tra Codici Gr1 e Rendiconto
I codici Gr1 servono all'estensione per riportare gli importi nel Rendiconto di cassa e nello Stato patrimoniale. Ogni Conto ha un proprio codice Gr1:
- Vedi tabella codici Gr1 per i conti dello Stato patrimoniale
- Vedi tabella codici Gr1 per i conti del Rendiconto di Cassa
Ci possono essere più conti che hanno lo stesso codice Gr1. Nella stampa del rendiconto questi conti verranno raggruppati in un'unica voce (codice Gr1), in modo da avere un importo unico.
Esempio: hai due conti bancari e un conto postale (tutti con codice Gr1: “ACIV1”)
- Banca Unicredit, saldo 2’000 €
- Banca Intesa Sanpaolo, saldo 500 €
- Posta, saldo 200 €
Nel rendiconto il totale dei tre importi (2700 €) andrà a finire in automatico alla voce “Depositi bancari e postali” (tutti con codice Gr1: “ACIV1”) facendo apparire l’importo totale di 2'700 €.
Gestione progetti
Conti per la gestione dei progetti
La gestione dei progetti avviene tramite dei Centri di costo che si trovano nella tabella Conti. Per ogni progetto imposta il conto, preceduto dal punto (CC1); inserisci la descrizione e la Somma in (uguale al Gruppo di totalizzazione).

Registra un'uscita o un'entrata di un progetto
Se un costo o un ricavo si riferisce ad un progetto, devi registrare normalmente inserendo i dati nelle apposite colonne e per l'attribuzione al progetto devi visualizzare la colonna dei Centri di costo CC1 ("Progetto"), cliccando sulla vista centri di costo. Se registri un'entrata di un progetto, devi mettere il segno "-" davanti al CC1 (Es. -PR01)

Stampa il Report per progetto
Il rendiconto del progetto si ottiene con la scheda del conto del centro di costo. In seguito puoi crare il PDF della scheda conto cliccando sull'apposito tasto e stamparlo.

Gestione soci
Imposta i dati dei Soci
Nella tabella Conti, alla fine del piano contabile, potrai inserire l'elenco dei soci che dovrai creare con il centro di costo CC3 (;).
Per ogni socio devi inserire il conto preceduto da un punto e virgola, e completare con la descrizione e il codice Somma In (uguale al Gruppo di totalizzazione).

Nella vista Indirizzo della tabella Conti inserisci gli indirizzi e i dati anagrafici dei soci.

Registra le donazioni dai soci
Quando registri delle donazioni da parte di soci devi usare i Centri di costo CC3 ("Donatore"), in modo da assegnare la donazione ad un determinato socio o persona che hai nei tuoi indirizzi. Devi mettere il CC3 positivo (Es. S001).

Stampa l'Attestato di donazione
Esegui l'attestato dal menu Estensioni > Rendiconti Enti Terzo Settore (ETS) Italia > "Attestato di donazione".
Stampa la ricevuta
Puoi anche stampare delle Ricevute da dare a privati o organizzazioni, per il versamento delle quote associative o altro.
Gestione 5 per mille
Conti per la gestione del 5 per mille
La gestione del 5 per mille avviene tramite i Segmenti.
Per la gestione del cinque per mille trovi l'impostazione con il segmento di livello 1 (:). Ogni conto deve essere preceduto dal segmento di livello 1; inserisci la descrizione del 5 per mille e il valore Somma In (uguale al Gruppo di totalizzazione).
Per ogni anno devi impostare due conti di segmenti: uno per i costi che effettui con i soldi 5x1000 del finanziamento di quell'anno, mentre l'altro per i costi 5x1000 che effettui con i soldi 5x1000 che avevi accantonato quell'anno.
Esempio:
- :5XM-xx
Segmento relativo al finanziamento 5 per mille dell'anno xx. - :5XM-xxA
Segmento relativo all'accantonamento 5 per mille dell'anno xx. - :5XM-yy
Segmento relativo al finanziamento 5 per mille dell'anno yy. - :5XM-yyA
Segmento relativo all'accantonamento 5 per mille dell'anno yy.

Registra il 5 per mille
Per registrare i movimenti che si riferiscono alla raccolta del cinque per mille devi utilizzare il segmento di livello 1 (:). Nella colonna (Dare o Avere) dove c'è la voce di Costo o Ricavo devi far seguire il segmento della raccolta del cinque per mille.

Stampa il Report 5 per mille
Esegui il rendiconto dal menu Estensioni > Rendiconti Enti Terzo Settore (ETS) Italia > "Report 5 per mille".
Nella finestra del dialogo potrai decidere se stampare il Modello di rendiconto A (del contributo) o il Modello di rendiconto B (dell'accantonamento).
Gestione Raccolta fondi
Conti per la raccolta fondi
La gestione della Raccolta fondi avviene tramite i Segmenti.
Nella tabella Conti, utilizzando il segmento di livello 2 (::) potrai impostare i vari conti per la raccolta fondi; per ogni raccolta fondi avrai bisogno di un conto. Inserisci in seguito la descrizione e la Somma in (uguale al Gruppo di totalizzazione).
Esempio
"::RF01" per la Raccolta fondi 1
"::RF02" per la Raccolta fondi 2

Registra la raccolta fondi
Per registrare dei movimenti che fanno riferimento alla Raccolta fondi devi registrare usando il segmento di livello 2 (::). Nella colonna (Dare o Avere) dove c'è la voce di Costo o Ricavo devi far seguire il segmento della raccolta fondi.

Stampa il Report raccolta fondi
Esegui il rendiconto dal menu Estensioni > Rendiconti Enti Terzo Settore (ETS) Italia > "Report raccolta fondi".

Creazione nuovo anno
Quando hai finito di inserire le registrazioni di un determinato anno contabile, devi creare un nuovo file per le registrazioni dell’anno successivo. Per fare ciò vai nel menu Azioni > Crea nuovo anno.
Anteprima modello
Associazione Aiuto agli Anziani
Divisa Base: EUR
Contabilità in partita doppia
| Gruppo | Conto | Descrizione | Somma in | Gr1 |
|---|---|---|---|---|
| SITUAZIONE PATRIMONIALE | ||||
| ATTIVO | ||||
| Quote dovute | Quote associative o apporti ancora dovuti | A | AA | |
| Fabbricati | Terreni e Fabbricati | A | ABII1 | |
| Macchine | Macchine elettriche ed elettroniche | A | ABII3 | |
| Mobili | Mobili e arredi | A | ABII3 | |
| Strumentali | Automezzi e Altri beni strumentali | A | ABII4 | |
| Partecipazioni | Partecipazioni in altre imprese | A | ABIII1c | |
| Crediti enti | Crediti v/enti pubblici esigibili entro l'anno successivo | A | ACII3e | |
| Crediti privati | Crediti v/soggetti privati esigibili entro l'anno successivo | A | ACII4e | |
| PC | Totale da partitario clienti | A | ||
| Banca | Conto corrente bancario | A | ACIV1 | |
| Cassa | Cassa | A | ACIV3 | |
| Anticipi presidente | Anticipi di cassa da parte del presidente | A | ACIV3 | |
| Ratei attivi | Ratei e risconti attivi | A | AD | |
| A | Totale ATTIVO | 00 | ||
| PASSIVO | ||||
| A - PATRIMONIO NETTO | ||||
| Fondo dotazione | Fondo di dotazione dell'ente | PA | PAI | |
| Riserve statutarie | Riserve statutarie | PA | PAII1 | |
| Riserve avanzi | Riserve di utili o avanzi di gestione | PA | PAIII1 | |
| PAIV | Avanzo/Disavanzo d'esercizio | PA | ||
| PA | Totale Patrimonio netto | P | ||
| B - FONDI PER RISCHI E ONERI | ||||
| Fondi imposte | Fondi per imposte | PB | PB2 | |
| Fondi altri | Fondi altri | PB | PB3 | |
| PB | Totale Fondi per rischi e oneri | P | ||
| C - TRATTAMENTO DI FINE RAPPORTO | ||||
| Fondo TFR | Fondo TFR dipendenti | PCT | PC | |
| PCT | Totale Trattamento di fine rapporto | P | ||
| D - DEBITI | ||||
| Debiti banche oltre | Debiti v/banche esigibili oltre l'anno successivo | PD | PD1o | |
| Debiti fornitori entro | Debiti verso fornitori esigibili entro l'anno successivo | PD | PD7e | |
| PF | Totale fornitori da partitario | PD | ||
| Debiti Irpef | Debiti Irpef esigibili entro l'anno successivo | PD | PD9e | |
| Debiti V/Erario | Debiti verso Erario esigibili entro l'anno successivo | PD | PD9e | |
| Debiti Inps | Debiti Inps esigibili entro l'anno successivo | PD | PD10e | |
| Debiti V/Dipendenti | Debiti verso dipendenti esigibili entro l'anno successivo | PD | PD11e | |
| Debiti altri entro | Altri debiti esigibili entro l'anno successivo | PD | PD12e | |
| PD | Totale Debiti | P | ||
| E - RATEI E RISCONTI PASSIVI | ||||
| Ratei passivi | Ratei e risconti passivi | PE | PE | |
| PE | Totale Ratei e risconti passivi | P | ||
| P | Totale PASSIVO | 00 | ||
| RENDICONTO CASSA | ||||
| A - ENTRATE DA ATTIVITÀ DI INTERESSE GENERALE | ||||
| Entrate quote | Entrate da quote associative e apporti dei fondatori | RA | RA1 | |
| Entrate mutuali | Entrate dagli associati per attività mutuali | RA | RA2 | |
| Entrate associati | Entrate per prestazioni e cessioni ad associati e fondatori | RA | RA3 | |
| Erogazioni liberali | Erogazioni liberali | RA | RA4 | |
| Entrate 5 mille | Entrate del 5 per mille | RA | RA5 | |
| Contributi privati | Contributi da soggetti privati | RA | RA6 | |
| Entrate terzi | Entrate per prestazioni e cessioni a terzi | RA | RA7 | |
| Contributi enti | Contributi da enti pubblici | RA | RA8 | |
| Entrate contratti enti | Entrate da contratti con enti pubblici | RA | RA9 | |
| Entrate altre | Altre entrate | RA | RA10 | |
| RA | Totale Entrate da attività di interesse generale | RA-CA | ||
| A - USCITE DA ATTIVITÀ DI INTERESSE GENERALE | ||||
| Materie prime | Materie prime, sussidiarie, di consumo e di merci | CA | CA1 | |
| Utenze | Utenze (Telefono, Luce, Riscaldamento, ...) | CA | CA2 | |
| Manutenzioni | Manutenzioni e assistenza | CA | CA2 | |
| Consulenze fiscali | Consulenze fiscali e del lavoro | CA | CA2 | |
| Pulizie | Pulizie locali | CA | CA2 | |
| Affitto | Canoni di locazione | CA | CA3 | |
| Noleggio attrezzature | Noleggio attrezzature | CA | CA3 | |
| SIAE | Diritti SIAE | CA | CA3 | |
| Personale dipendente | Personale dipendente | CA | CA4 | |
| INPS | Contributi Inps a carico dell'azienda | CA | CA4 | |
| TFR | T.f.r. | CA | CA4 | |
| Rimborsi spese | Rimborsi spese al personale dipendente | CA | CA4 | |
| INAIL | Contributi inail | CA | CA4 | |
| Progetto occasionali | Collaborazioni a progetto e occasionali | CA | CA4 | |
| Previdenziali occasionali | Contributi previdenziali su collaborazioni a progetto e occasionali | CA | CA4 | |
| Rimborsi spese occasionali | Rimborsi spese al personale atipico e occasionale | CA | CA4 | |
| Consulenze | Consulenze (es. fisioterapista) | CA | CA4 | |
| Abbonamenti | Abbonamenti a riviste e abbonamenti banche dati | CA | CA7 | |
| Cancelleria | Cancelleria | CA | CA7 | |
| Postali | Valori postali e bollati | CA | CA7 | |
| Tipografiche | Tipografiche | CA | CA7 | |
| Pubblicità | Pubblicità | CA | CA7 | |
| Alimentari | Generi alimentari | CA | CA7 | |
| Rappresentanza | Spese di rappresentanza | CA | CA7 | |
| Assicurazioni volontari | Assicurazioni volontari (malattie, infortuni e rct) | CA | CA7 | |
| Assicurazioni altre | Assicurazioni altre (veicoli, immobili, ...) | CA | CA7 | |
| Uscite varie | Uscite diverse di gestione | CA | CA7 | |
| CA | Totale Uscite da attività di interesse generale | RA-CA | ||
| RA-CA | Avanzo/Disavanzo da Attività di interesse generale | TADPI | ||
| B - ENTRATE DA ATTIVITÀ DIVERSE | ||||
| Entrate prestazioni Diverse | Entrate per prestazioni e cessioni a terzi | RB | RB3 | |
| Entrate altre Diverse | Altre entrate | RB | RB6 | |
| RB | Totale Entrate da attività diverse | RB-CB | ||
| B - USCITE DA ATTIVITÀ DIVERSE | ||||
| Materie prime Diverse | Materie prime, sussidiarie, di consumo e di merci | CB | CB1 | |
| Uscite altre Diverse | Uscite diverse di gestione | CB | CB7 | |
| CB | Totale Uscite da attività diverse | RB-CB | ||
| RB-CB | Avanzo/Disavanzo da Attività diverse | TADPI | ||
| C - ENTRATE E USCITE DA ATTIVITÀ DI RACCOLTA FONDI | ||||
| Entrate raccolte abituali | Entrate da raccolte fondi abituali | RCC | RC1 | |
| Entrate raccolte occasionali | Entrate da raccolte fondi occasionali | RCC | RC2 | |
| Uscite raccolte abituali | Uscite per raccolte fondi abituali | RCC | CC1 | |
| Uscite raccolte occasionali | Uscite per raccolte fondi occasionali | RCC | CC2 | |
| RCC | Avanzo/Disavanzo da Attività di raccolta fondi | TADPI | ||
| D - ENTRATE E USCITE DA ATTIVITÀ FINANZIARIE E PATRIMONIALI | ||||
| Interessi bancari | Interessi bancari attivi | RCD | RD1 | |
| Entrate patrimoniali | Entrate da altri beni patrimoniali | RCD | RD4 | |
| Interessi mutui | Interessi passivi su mutui | RCD | CD1 | |
| Uscite finanziarie | Uscite da investimenti finanziari | RCD | CD2 | |
| Uscite altre finanziarie | Altre uscite finanziarie | RCD | CD6 | |
| RCD | Avanzo/Disavanzo da attività finanziarie e patrimoniali | TADPI | ||
| E - ENTRATE E USCITE DA ATTIVITÀ DI SUPPORTO GENERALE | ||||
| Giro entrate | Entrate Partite di giro | RCE | RE2 | |
| Giro uscite | Uscite Partite di giro | RCE | CE7 | |
| Uscite altre Supporto | Altre uscite | RCE | CE7 | |
| RCE | Avanzo/disavanzo da Attività di supporto generale | TADPI | ||
| TADPI | Avanzo/Disavanzo d'esercizio prima delle imposte | TADES | ||
| Imposte | Imposte | IMT | IM | |
| IMT | Totale imposte e tasse | TADES | ||
| TADES | Avanzo/Disavanzo d'esercizio | PAIV | ||
| SOLO RENDICONTO DI CASSA | ||||
| Entrate da disinvestimenti in immobilizzazioni o da flussi di capitale di terzi | ||||
| ,RF1 | Disinvestimenti di immobilizzazioni inerenti alle attività di interesse generale | RF | RF1 | |
| ,RF2 | Disinvestimenti di immobilizzazioni inerenti alle attività diverse | RF | RF2 | |
| ,RF3 | Disinvestimenti di attività finanziarie e patrimoniali | RF | RF3 | |
| ,RF4 | Ricevimento di finanziamenti di prestiti | RF | RF4 | |
| RF | Totale entrate da disinvestimenti o da flussi di capitale di terzi | RF-CF | ||
| Uscite da investimenti in immobilizzazioni o da deflussi di capitale di terzi | ||||
| ,CF1 | Investimenti in immobilizzazioni inerenti alle attività di interesse generale | CF | CF1 | |
| ,CF2 | Investimenti in immobilizzazioni inerenti alle attività diverse | CF | CF2 | |
| ,CF3 | Investimenti in attività finanziarie e patrimoniali | CF | CF3 | |
| ,CF4 | Rimborso di finanziamenti di prestiti | CF | CF4 | |
| CF | Totale uscite da investimenti o da deflussi di capitale di terzi | RF-CF | ||
| RF-CF | Avanzo/disavanzo da entrate e uscite per investimenti e disinvestimenti patrimoniali e finanziari | TADRC | ||
| ,Imposte | Imposte (Flussi finanziari) | IMRC | IMRC | |
| IMRC | Totale Imposte | TADRC | ||
| TADRC | Avanzo/disavanzo solo Rendiconto di Cassa Investimenti/Disinvestimenti | |||
| 00 | Controllo quadratura (stato patrimoniale / rendiconto di cassa) | |||
| PARTITARI | ||||
| PARTITARIO CLIENTI | ||||
| C0001 | Crediti verso A | C | TPC | |
| C0002 | Crediti verso B | C | TPC | |
| C0003 | Crediti verso C | C | TPC | |
| C0004 | Crediti verso D | C | TPC | |
| C | Totale crediti verso clienti | PC | ||
| PARTITARIO FORNITORI | ||||
| F0001 | Fornitore A | F | TPF | |
| F0002 | Fornitore B | F | TPF | |
| F0003 | Fornitore C | F | TPF | |
| F0004 | Fornitore D | F | TPF | |
| F0005 | Fornitore E | F | TPF | |
| F | Totale partitario fornitori | PF | ||
| SEGMENTI | ||||
| : | CINQUE PER MILLE (Segmento 1) | |||
| :5X-xx | Finanziamento cinque per mille Anno xx | 5X | ||
| :5X-xxA | Accantonamento cinque per mille Anno xx | 5X | ||
| :5X-yy | Finanziamento cinque per mille Anno yy | 5X | ||
| :5X-yyA | Accantonamento cinque per mille Anno yy | 5X | ||
| 5X | Totale cinque per mille | |||
| :: | RACCOLTA FONDI (Segmento 2) | |||
| ::RF01 | Raccolta fondi 1 | RAF | ||
| ::RF02 | Raccolta fondi 2 | RAF | ||
| ::RF03 | Raccolta fondi 3 | RAF | ||
| ::RF04 | Raccolta fondi 4 | RAF | ||
| RAF | Totale analisi ricavi | |||
| CENTRI DI COSTO | ||||
| . | PROGETTI (CC1) | PRO | ||
| .PR01 | Progetto 1 | PRO | ||
| .PR02 | Progetto 2 | PRO | ||
| .PR03 | Progetto 3 | PRO | ||
| .PR04 | Progetto 4 | PRO | ||
| PRO | Totale analisi costi | |||
| ; | SITUAZIONE ANALITICA DONAZIONI (CC3) | |||
| Soci | ||||
| ;S001 | Socio Giorgi Carlo | S | ||
| ;S002 | Socio Verdi Roberto | S | ||
| ;S003 | Socio Bianchi Mauro | S | ||
| S | Totale donazioni da Soci | D | ||
| Non Soci | ||||
| ;NS001 | Romano Giuseppe | NS | ||
| ;NS002 | Ferrari Marco | NS | ||
| ;NS003 | Rossi Michele | NS | ||
| NS | Totale donazioni da Non Soci | D | ||
| D | TOTALE DONAZIONI | |||
Contabilità in partita doppia Multimoneta per Ente Terzo Settore con Rendiconto per Cassa e Situazione patrimoniale
In questo articolo
Contabilità in partita doppia Multimoneta per Ente Terzo Settore con Rendiconto per Cassa e Situazione patrimoniale
Contabilità in partita doppia Multimoneta per Ente Terzo Settore con Rendiconto per Cassa e Situazione patrimoniale
Inizia facilmente a fare la contabilità multimoneta della tua ODV, APS o del tuo Ente con ricavi fino a EUR 300.000 e ottieni subito il Rendiconto di cassa per il RUNTS. Banana Contabilità Plus è il software di contabilità professionale, che si usa come Excel, per chi inizia e non ha molte conoscenze contabili oppure per esperti che vogliono una soluzione semplice e veloce. Puoi inserire i movimenti e correggere finché tutto non è perfetto.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppAnteprima modello
Associazione Aiuto agli Anziani
Divisa Base: EUR
Contabilità in partita doppia multi-moneta
| Gruppo | Conto | Descrizione | Moneta | Somma in | Gr1 |
|---|---|---|---|---|---|
| SITUAZIONE PATRIMONIALE | |||||
| ATTIVO | |||||
| Quote dovute | Quote associative o apporti ancora dovuti | EUR | A | AA | |
| Fabbricati | Terreni e Fabbricati | EUR | A | ABII1 | |
| Macchine | Macchine elettriche ed elettroniche | EUR | A | ABII3 | |
| Mobili | Mobili e arredi | EUR | A | ABII3 | |
| Strumentali | Automezzi e Altri beni strumentali | EUR | A | ABII4 | |
| Partecipazioni | Partecipazioni in altre imprese | EUR | A | ABIII1c | |
| Crediti enti | Crediti v/enti pubblici esigibili entro l'anno successivo | EUR | A | ACII3e | |
| Crediti privati | Crediti v/soggetti privati esigibili entro l'anno successivo | EUR | A | ACII4e | |
| PC | Totale da partitario clienti | A | |||
| Banca EUR | Conto corrente bancario in Euro | EUR | A | ACIV1 | |
| Banca USD | Conto corrente bancario in Dollari | USD | A | ACIV1 | |
| Cassa | Cassa | EUR | A | ACIV3 | |
| Anticipi presidente | Anticipi di cassa da parte del presidente | EUR | A | ACIV3 | |
| Ratei attivi | Ratei e risconti attivi | EUR | A | AD | |
| A | Totale ATTIVO | 00 | |||
| PASSIVO | |||||
| A - PATRIMONIO NETTO | |||||
| Fondo dotazione | Fondo di dotazione dell'ente | EUR | PA | PAI | |
| Riserve statutarie | Riserve statutarie | EUR | PA | PAII1 | |
| Riserve avanzi | Riserve di utili o avanzi di gestione | EUR | PA | PAIII1 | |
| PAIV | Avanzo/Disavanzo d'esercizio | PA | |||
| PA | Totale Patrimonio netto | P | |||
| B - FONDI PER RISCHI E ONERI | |||||
| Fondi imposte | Fondi per imposte | EUR | PB | PB2 | |
| Fondi altri | Fondi altri | EUR | PB | PB3 | |
| PB | Totale Fondi per rischi e oneri | P | |||
| C - TRATTAMENTO DI FINE RAPPORTO | |||||
| Fondo TFR | Fondo TFR dipendenti | EUR | PCT | PC | |
| PCT | Totale Trattamento di fine rapporto | P | |||
| D - DEBITI | |||||
| Debiti banche oltre | Debiti v/banche esigibili oltre l'anno successivo | EUR | PD | PD1o | |
| Debiti fornitori entro | Debiti verso fornitori esigibili entro l'anno successivo | EUR | PD | PD7e | |
| PF | Totale fornitori da partitario | PD | |||
| Debiti Irpef | Debiti Irpef esigibili entro l'anno successivo | EUR | PD | PD9e | |
| Debiti V/Erario | Debiti verso Erario esigibili entro l'anno successivo | EUR | PD | PD9e | |
| Debiti Inps | Debiti Inps esigibili entro l'anno successivo | EUR | PD | PD10e | |
| Debiti V/Dipendenti | Debiti verso dipendenti esigibili entro l'anno successivo | EUR | PD | PD11e | |
| Debiti altri entro | Altri debiti esigibili entro l'anno successivo | EUR | PD | PD12e | |
| PD | Totale Debiti | P | |||
| E - RATEI E RISCONTI PASSIVI | |||||
| Ratei passivi | Ratei e risconti passivi | EUR | PE | PE | |
| PE | Totale Ratei e risconti passivi | P | |||
| P | Totale PASSIVO | 00 | |||
| RENDICONTO CASSA | |||||
| A - ENTRATE DA ATTIVITÀ DI INTERESSE GENERALE | |||||
| Entrate quote | Entrate da quote associative e apporti dei fondatori | EUR | RA | RA1 | |
| Entrate mutuali | Entrate dagli associati per attività mutuali | EUR | RA | RA2 | |
| Entrate associati | Entrate per prestazioni e cessioni ad associati e fondatori | EUR | RA | RA3 | |
| Erogazioni liberali | Erogazioni liberali | EUR | RA | RA4 | |
| Entrate 5 mille | Entrate del 5 per mille | EUR | RA | RA5 | |
| Contributi privati | Contributi da soggetti privati | EUR | RA | RA6 | |
| Entrate terzi | Entrate per prestazioni e cessioni a terzi | EUR | RA | RA7 | |
| Contributi enti | Contributi da enti pubblici | EUR | RA | RA8 | |
| Entrate contratti enti | Entrate da contratti con enti pubblici | EUR | RA | RA9 | |
| Entrate altre | Altre entrate | EUR | RA | RA10 | |
| RA | Totale Entrate da attività di interesse generale | RA-CA | |||
| A - USCITE DA ATTIVITÀ DI INTERESSE GENERALE | |||||
| Materie prime | Materie prime, sussidiarie, di consumo e di merci | EUR | CA | CA1 | |
| Utenze | Utenze (Telefono, Luce, Riscaldamento, ...) | EUR | CA | CA2 | |
| Manutenzioni | Manutenzioni e assistenza | EUR | CA | CA2 | |
| Consulenze fiscali | Consulenze fiscali e del lavoro | EUR | CA | CA2 | |
| Pulizie | Pulizie locali | EUR | CA | CA2 | |
| Affitto | Canoni di locazione | EUR | CA | CA3 | |
| Noleggio attrezzature | Noleggio attrezzature | EUR | CA | CA3 | |
| SIAE | Diritti SIAE | EUR | CA | CA3 | |
| Personale dipendente | Personale dipendente | EUR | CA | CA4 | |
| INPS | Contributi Inps a carico dell'azienda | EUR | CA | CA4 | |
| TFR | T.f.r. | EUR | CA | CA4 | |
| Rimborsi spese | Rimborsi spese al personale dipendente | EUR | CA | CA4 | |
| INAIL | Contributi inail | EUR | CA | CA4 | |
| Progetto occasionali | Collaborazioni a progetto e occasionali | EUR | CA | CA4 | |
| Previdenziali occasionali | Contributi previdenziali su collaborazioni a progetto e occasionali | EUR | CA | CA4 | |
| Rimborsi spese occasionali | Rimborsi spese al personale atipico e occasionale | EUR | CA | CA4 | |
| Consulenze | Consulenze (es. fisioterapista) | EUR | CA | CA4 | |
| Abbonamenti | Abbonamenti a riviste e abbonamenti banche dati | EUR | CA | CA7 | |
| Cancelleria | Cancelleria | EUR | CA | CA7 | |
| Postali | Valori postali e bollati | EUR | CA | CA7 | |
| Tipografiche | Tipografiche | EUR | CA | CA7 | |
| Pubblicità | Pubblicità | EUR | CA | CA7 | |
| Alimentari | Generi alimentari | EUR | CA | CA7 | |
| Rappresentanza | Spese di rappresentanza | EUR | CA | CA7 | |
| Assicurazioni volontari | Assicurazioni volontari (malattie, infortuni e rct) | EUR | CA | CA7 | |
| Assicurazioni altre | Assicurazioni altre (veicoli, immobili, ...) | EUR | CA | CA7 | |
| Uscite varie | Uscite diverse di gestione | EUR | CA | CA7 | |
| CA | Totale Uscite da attività di interesse generale | RA-CA | |||
| RA-CA | Avanzo/Disavanzo da Attività di interesse generale | TADPI | |||
| B - ENTRATE DA ATTIVITÀ DIVERSE | |||||
| Entrate prestazioni Diverse | Entrate per prestazioni e cessioni a terzi | EUR | RB | RB3 | |
| Entrate altre Diverse | Altre entrate | EUR | RB | RB6 | |
| RB | Totale Entrate da attività diverse | RB-CB | |||
| B - USCITE DA ATTIVITÀ DIVERSE | |||||
| Materie prime Diverse | Materie prime, sussidiarie, di consumo e di merci | EUR | CB | CB1 | |
| Uscite altre Diverse | Uscite diverse di gestione | EUR | CB | CB7 | |
| CB | Totale Uscite da attività diverse | RB-CB | |||
| RB-CB | Avanzo/Disavanzo da Attività diverse | TADPI | |||
| C - ENTRATE E USCITE DA ATTIVITÀ DI RACCOLTA FONDI | |||||
| Entrate raccolte abituali | Entrate da raccolte fondi abituali | EUR | RCC | RC1 | |
| Entrate raccolte occasionali | Entrate da raccolte fondi occasionali | EUR | RCC | RC2 | |
| Uscite raccolte abituali | Uscite per raccolte fondi abituali | EUR | RCC | CC1 | |
| Uscite raccolte occasionali | Uscite per raccolte fondi occasionali | EUR | RCC | CC2 | |
| RCC | Avanzo/Disavanzo da Attività di raccolta fondi | TADPI | |||
| D - ENTRATE E USCITE DA ATTIVITÀ FINANZIARIE E PATRIMONIALI | |||||
| Interessi bancari | Interessi bancari attivi | EUR | RCD | RD1 | |
| Entrate patrimoniali | Entrate da altri beni patrimoniali | EUR | RCD | RD4 | |
| Utili cambio | Utili da differenze di cambio | EUR | RCD | RD5 | |
| Interessi mutui | Interessi passivi su mutui | EUR | RCD | CD1 | |
| Uscite finanziarie | Uscite da investimenti finanziari | EUR | RCD | CD2 | |
| Uscite altre finanziarie | Altre uscite finanziarie | EUR | RCD | CD6 | |
| Perdite cambio | Perdite da differenze di cambio | EUR | RCD | CD6 | |
| RCD | Avanzo/Disavanzo da attività finanziarie e patrimoniali | TADPI | |||
| E - ENTRATE E USCITE DA ATTIVITÀ DI SUPPORTO GENERALE | |||||
| Giro entrate | Entrate Partite di giro | EUR | RCE | RE2 | |
| Giro uscite | Uscite Partite di giro | EUR | RCE | CE7 | |
| Uscite altre Supporto | Altre uscite | EUR | RCE | CE7 | |
| RCE | Avanzo/disavanzo da Attività di supporto generale | TADPI | |||
| TADPI | Avanzo/Disavanzo d'esercizio prima delle imposte | TADES | |||
| Imposte | Imposte | EUR | IMT | IM | |
| IMT | Totale imposte e tasse | TADES | |||
| TADES | Avanzo/Disavanzo d'esercizio | TADRC | |||
| SOLO RENDICONTO DI CASSA | |||||
| Entrate da disinvestimenti in immobilizzazioni o da flussi di capitale di terzi | |||||
| ,RF1 | Disinvestimenti di immobilizzazioni inerenti alle attività di interesse generale | EUR | RF | RF1 | |
| ,RF2 | Disinvestimenti di immobilizzazioni inerenti alle attività diverse | EUR | RF | RF2 | |
| ,RF3 | Disinvestimenti di attività finanziarie e patrimoniali | EUR | RF | RF3 | |
| ,RF4 | Ricevimento di finanziamenti di prestiti | EUR | RF | RF4 | |
| RF | Totale entrate da disinvestimenti o da flussi di capitale di terzi | RF-CF | |||
| Uscite da investimenti in immobilizzazioni o da deflussi di capitale di terzi | |||||
| ,CF1 | Investimenti in immobilizzazioni inerenti alle attività di interesse generale | EUR | CF | CF1 | |
| ,CF2 | Investimenti in immobilizzazioni inerenti alle attività diverse | EUR | CF | CF2 | |
| ,CF3 | Investimenti in attività finanziarie e patrimoniali | EUR | CF | CF3 | |
| ,CF4 | Rimborso di finanziamenti di prestiti | EUR | CF | CF4 | |
| CF | Totale uscite da investimenti o da deflussi di capitale di terzi | RF-CF | |||
| RF-CF | Avanzo/disavanzo da entrate e uscite per investimenti e disinvestimenti patrimoniali e finanziari | TADRC | |||
| ,Imposte | Imposte (Flussi finanziari) | EUR | IMRC | IMRC | |
| IMRC | Totale Imposte | TADRC | |||
| TADRC | Avanzo/disavanzo complessivo Rendiconto di Cassa | PAIV | |||
| 00 | Controllo quadratura (stato patrimoniale / rendiconto di cassa) | ||||
| PARTITARI | |||||
| PARTITARIO CLIENTI | |||||
| C0001 | Crediti verso A | EUR | C | TPC | |
| C0002 | Crediti verso B | EUR | C | TPC | |
| C0003 | Crediti verso C | EUR | C | TPC | |
| C0004 | Crediti verso D | EUR | C | TPC | |
| C | Totale crediti verso clienti | PC | |||
| PARTITARIO FORNITORI | |||||
| F0001 | Fornitore A | EUR | F | TPF | |
| F0002 | Fornitore B | EUR | F | TPF | |
| F0003 | Fornitore C | EUR | F | TPF | |
| F0004 | Fornitore D | EUR | F | TPF | |
| F0005 | Fornitore E | EUR | F | TPF | |
| F | Totale partitario fornitori | PF | |||
| SEGMENTI | |||||
| : | CINQUE PER MILLE (Segmento 1) | EUR | |||
| :5X-xx | Finanziamento cinque per mille Anno xx | EUR | 5X | ||
| :5X-xxA | Accantonamento cinque per mille Anno xx | EUR | 5X | ||
| :5X-yy | Finanziamento cinque per mille Anno yy | EUR | 5X | ||
| :5X-yyA | Accantonamento cinque per mille Anno yy | EUR | 5X | ||
| 5X | Totale cinque per mille | ||||
| :: | RACCOLTA FONDI (Segmento 2) | EUR | |||
| ::RF01 | Raccolta fondi 1 | EUR | RAF | ||
| ::RF02 | Raccolta fondi 2 | EUR | RAF | ||
| ::RF03 | Raccolta fondi 3 | EUR | RAF | ||
| ::RF04 | Raccolta fondi 4 | EUR | RAF | ||
| RAF | Totale analisi ricavi | ||||
| CENTRI DI COSTO | |||||
| . | PROGETTI (CC1) | EUR | |||
| .PR01 | Progetto 1 | EUR | PRO | ||
| .PR02 | Progetto 2 | EUR | PRO | ||
| .PR03 | Progetto 3 | EUR | PRO | ||
| .PR04 | Progetto 4 | EUR | PRO | ||
| PRO | Totale analisi costi | ||||
| ; | SITUAZIONE ANALITICA DONAZIONI (CC3) | ||||
| Soci | |||||
| ;S001 | Socio Giorgi Carlo | EUR | S | ||
| ;S002 | Socio Verdi Roberto | EUR | S | ||
| ;S003 | Socio Bianchi Mauro | EUR | S | ||
| S | Totale donazioni da Soci | D | |||
| Non Soci | |||||
| ;NS001 | Romano Giuseppe | EUR | NS | ||
| ;NS002 | Ferrari Marco | EUR | NS | ||
| ;NS003 | Rossi Michele | EUR | NS | ||
| NS | Totale donazioni da Non Soci | D | |||
| D | TOTALE DONAZIONI | ||||
| Moneta Rif. | Moneta | Testo |
|---|---|---|
| EUR | USD | Dollari USA |
| EUR | CHF | Franchi svizzeri |
Contabilità entrate e uscite per associazione ANTEAS con Rendiconto di Cassa
In questo articolo
Contabilità entrate e uscite per associazione ANTEAS con Rendiconto di Cassa
Contabilità entrate e uscite per associazione ANTEAS con Rendiconto di Cassa
Modello con un piano dei conti su misura per le associazioni ANTEAS dell'Emilia Romagna sotto la soglia di EUR 300.000, che devono creare il Rendiconto per Cassa da depositare al RUNTS.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppDocumentazione del modello
Questo piano dei conti è stato sviluppato da Elisabetta Dalrio (Dottore Commercialista e Revisore contabile) ed è rivolto alle associazioni ANTEAS dell'Emilia Romagna sotto la soglia di EUR 300.000, che devono creare il Rendiconto per Cassa da depositare al RUNTS.
È un modello di contabilità entrate e uscite con nomi conto facili da inserire e ricordare, un'ottima soluzione anche per chi non ha conoscenze contabili. Gli investimenti e disinvestimenti sono preimpostati con categorie di spesa ed entrata, così che è tutto molto semplice. Per la creazione e la stampa del rendiconto, in linea con le normative vigenti, si usa un’Estensione per ottenere il Rendiconto di Cassa, che funziona tramite la colonna Gr1 nella quale si inseriscono i codici per i rendiconti.
Per sapere come fare la contabilità per un ETS e ottenere il Rendiconto di Cassa, puoi seguire le indicazioni di un altro modello, che è uguale a questo per ANTEAS (cambiano solo i conti):
- Pagina Tutorial - Contabilità Entrate/uscite di un piccolo ETS
- ▶ Video Tutorial - Contabilità Entrate/uscite di un piccolo ETS
Per sapere cosa devi fare per gestire la contabilità di un piccolo ETS:
Contabilità entrate e uscite per associazione AVIS con Rendiconto per Cassa
In questo articolo
Contabilità entrate e uscite per associazione AVIS con Rendiconto per Cassa
Contabilità entrate e uscite per associazione AVIS con Rendiconto per Cassa
Modello con un piano dei conti su misura per le associazioni AVIS sotto la soglia di EUR 300.000, che devono creare il Rendiconto per Cassa da depositare al RUNTS.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppDocumentazione del modello
Questo piano dei conti è stato messo a disposizione da AVIS Provinciale Sassari ed è rivolto alle associazioni AVIS sotto la soglia di EUR 300.000, che devono creare il Rendiconto per Cassa da depositare al RUNTS.
È un modello di contabilità entrate e uscite con nomi conto facili da inserire e ricordare, un'ottima soluzione anche per chi non ha conoscenze contabili. Gli investimenti e disinvestimenti sono preimpostati con centri di costo e profitto. Per la creazione e la stampa del rendiconto, in linea con le normative vigenti, si usa un’Estensione per ottenere il Rendiconto per Cassa, che funziona tramite la colonna Gr1 nella quale si inseriscono i codici per i rendiconti.
Per sapere come fare la contabilità per un piccolo ETS e ottenere il Rendiconto per Cassa, puoi seguire le indicazioni di un altro modello, che è uguale a questo per AVIS (cambiano solo i conti):
Contabilità in partita doppia per Ente Terzo Settore con Rendiconto per Cassa / Situazione patrimoniale - Schema completo (Conti numerici)
In questo articolo
Contabilità in partita doppia per Ente Terzo Settore con Rendiconto per Cassa / Situazione patrimoniale - Schema completo (Conti numerici)
Contabilità in partita doppia per Ente Terzo Settore con Rendiconto per Cassa / Situazione patrimoniale - Schema completo (Conti numerici)
Inizia facilmente a fare la contabilità della tua ODV, APS o del tuo Ente con ricavi fino a EUR 300.000 e ottieni subito il Rendiconto di cassa per il RUNTS. Banana Contabilità Plus è il software di contabilità professionale, che si usa come Excel. Puoi inserire i movimenti e correggere finché tutto non è perfetto. Questo modello presenta il piano dei conti completo e dettagliato secondo lo schema del RUNTS. Adatto a professionisti che hanno conoscenze contabili.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppDocumentazione del modello
Modello di riferimento completo di tutti i gruppi e conti, per una contabilità completa secondo il metodo di cassa, per gli enti del Terzo Settore (ETS), con ricavi inferiori a EUR 300.000, Organizzazioni di Volontariato (ODV), Associazioni di Promozione Sociale (APS) e altri enti tenuti ad allestire i rendiconti secondo i medesimi schemi.
Per maggiori informazioni sulle soluzioni per ETS vai alla pagina Bilanci e Contabilità per Associazioni ed Enti del Terzo Settore.
Per maggiori informazioni sui rendiconti si veda Rendiconti 2021 per Enti del terzo settore
Struttura dei conti
Per la numerazione dei conti si è scelto una sequenza progressiva iniziando dal 1000 con incrementi di 1000 per sezione.
Per gli identificativi dei gruppi si è usata come prima lettera quella della Classe (Attivi, Passivi, Costi e Ricavi).
In questo modello che serve per la redazione del rendiconto di Cassa, abbiamo pensato che comunque, per la gestione dell'ente, è importante avere una situazione patrimoniale. Abbiamo quindi strutturato il piano contabile in maniera che possa servire sia per gestire una contabilità secondo il principio di competenza e sia secondo il principio di cassa. Se la contabilità è tenuta con il principio di cassa si registreranno le operazioni unicamente quando c'é l'entrata e l'uscita, ottenendo un bilancio e il rendiconto gestionale, che non esprimerà i valori per competenza. In questo modo gli enti avranno comunque a disposizione uno strumento completo di gestione.
Situazione patrimoniale
La struttura dei conti e dei gruppi del Bilancio riprende esattamente lo schema richiesto ed è strutturata nel modo seguente:
- Attivi
- Conti sono con il 1000.
- Gruppi iniziano con la lettera "A" e poi usano le lettere e numeri degli schemi.
Esempi.- ABIII1a | Partecipazioni in imprese controllate
- ACIV | Totale disponibilità liquide
- AC | Totale attivo circolante
- AD | Ratei e risconti attivi
- A | Totale Attivo
- Passivi
- Conti sono con il 2000.
- Gruppi iniziano con la lettera "P" e poi usano le lettere e numeri degli schemi.
Esempi;- PD12 | Altri debiti
- PE | Ratei e risconti passivi
- P | Totale Passivo
Ci sono poi delle sezioni supplementari alla fine del piano dei conti.
- Partitario clienti
- Conti iniziano con C,
esempio C0001, C0002, ecc. - I valori sono totalizzati negli attivi
gruppo ACII1P, Crediti verso utenti e clienti da partitario
- Conti iniziano con C,
- Partitario fornitori
- Conti iniziano con F,
esempio F0001, F0002, ecc. - I valori sono totalizzati nei Passivi
gruppo PD7P, Debiti verso fornitori da partitario.
- Conti iniziano con F,
Rendiconto di cassa
Il piano dei conti per il rendiconto di cassa ha la medesima struttura del Rendiconto gestionale:
- Per consentire l'uso delle funzionalità a scopi gestionali sono state mantenute le posizioni di alcuni conti (ammortamenti, accantonamenti e poco altro), che non devono figurare nel rendiconto di cassa. L'applicativo di stampa provvederà a non inserirle.
- Vi è una sezione aggiuntiva per i movimenti relativi ai flussi di capitale.
La struttura è la seguente:
- (A) Attività di interesse generale
- Conti sono con il 3000.
- Gruppi hanno come seconda lettera la "A".
- (B) Attività diverse
- Conti sono con il 4000.
- Gruppi hanno come seconda lettera la "B".
- (C) Attività di raccolta fondi
- Conti sono con il 5000.
- Gruppi hanno come seconda lettera la "C".
- (D) Attività finanziarie e patrimoniali
- Conti sono con il 6000.
- Gruppi hanno come seconda lettera la "D".
- (E) Attività di supporto generale
- Conti sono con il 7000.
- Gruppi hanno come seconda lettera la "E".
- Centri di costo per entrate e uscite da flussi di investimenti e capitale di terzi
- Conti sono con l',8000.
- Conti sono centri di costo preceduti dalla virgola ","
- Gruppi hanno come seconda lettera la "F".
All'interno delle diverse sezioni, i conti e gruppi sono a loro volta così strutturati.
- Entrate
- Nel Rendiconto di cassa si usa il termine Entrate, invece di Ricavi e Proventi.
- Conti sono nell'intervallo x000 - x199.
Con incrementi di gruppo di 10. - Gruppi sono preceduti dalla lettera "R".
Esempi:- RA1 | Entrate da quote associative e apporti dei fondatori (Attività di interesse generale)
- RB1 | Entrate per prestazioni e cessioni ad associati e fondatori (Attività diverse)
- Uscite
- Nel Rendiconto di cassa si usa il termine Uscite invece di Costi e Oneri.
- Conti sono nell'intervallo x200 - x999 .
Con incrementi di gruppo di 100. - Gruppi sono preceduti dalla lettera "C".
Esempi:- CA1 | Materie prime, sussidiarie, di consumo e di merci (Attività di interesse generale)
- CB1 | Materie prime, sussidiarie, di consumo e di merci (Attività diverse)
Si è dato più spazio ai Costi/Uscite perché generalmente vi è l'esigenza di avere più dettagli.
Ogni elemento del report ha comunque dei conti che rientrano in un determinato raggio. Dovrebbe pertanto anche essere possibile attribuire a ogni conto, in base al numero, il gruppo di appartenenza.
Ci sono dei conti che si ripetono all'interno delle diverse sezioni (Acquisti, Servizi e Personale, ecc.). Per distinguerli si è quindi indicata all'inizio, fra parentesi, il gruppo a cui cui appartengono:
- "(A5) Entrate da contratti con enti pubblici fondatori"
- "(B5) Entrate da contratti con enti pubblici fondatori"
Nel rendiconto di cassa non è necessario presentare alcuni elementi come Ammortamenti, Accantonamenti. Questi sono però importanti nel caso si voglia gestire un bilancio correttamente. Questi elementi sono quindi presenti nel piano dei conti. Nella descrizione non è la sigla della sezione senza l'indicazione del numero del gruppo.
- (A) Ammortamenti
- (A) Accantonamenti per rischi ed oneri
- (A) Rimanenze iniziali
Il rendiconto di cassa ha una parte finale relativa ai movimenti di capitale. Per questo è stata allestita una sezione di entrata e uscite, simile alle altre, indicata come F.
Per gestire questa casistica si prevedono due possibilità:
- Per chi vuole avere il bilancio, di usare dei centri di costo, che saranno indicati quando avviene l'operazione. Se c'é un'acquisizione di sostanza, oltre a registrare in dare il conto immobilizzi e in avere il conto banca, si indicherà il centro di costo relativo all'investimento.
L'applicazione di stampa del rendiconto di cassa userà l'informazione per completare l'apposita sezione. - Per chi non vuole avere il bilancio (consigliato solo a enti molto piccoli), questi conti sono considerati come dei semplici costi e ricavi. In questo modo quando si stampa il "Conto economico" risulterà uguale al rendiconto di cassa.
Costi e ricavi figurativi
Per i costi e ricavi figurativi è stato predisposto il gruppo "G" con i conti
- 9000 Costi e proventi figurativi (Da verificare come trattarli)
Questi conti sono considerati fuori dai conti di bilancio e conto economico. Hanno la BClasse 7 e 8. Nel caso lo si usano si deve predisporre come si vuole che siano integrati nella propria struttura di bilancio.
Centri di costo e segmenti
Nel piano dei conti sono già impostati dei centri di costo che servono per le ulteriori rendicontazioni:
- Centri di costo per Rendiconto per cassa, flussi investimenti di capitale.
- Centri di costo per progetti.
- Centri di costo per Attestati versamenti soci.
- Segmenti per rendicontazione 5 per mille.
- Segmenti per rendicontazione Raccolta fondi.
Anteprima modello
Associazione Aiuto agli Anziani
Divisa Base: EUR
Contabilità in partita doppia
| Gruppo | Conto | Descrizione | Somma in |
|---|---|---|---|
| STATO PATRIMONIALE | |||
| ATTIVO | |||
| 1000 | Quote associative o apporti ancora dovuti | AA | |
| AA | A) Quote associative o apporti ancora dovuti | A | |
| B) Immobilizzazioni | AB | ||
| I - Immobilizzazioni immateriali | ABI | ||
| 1010 | Costi di impianto e di ampliamento | ABI1 | |
| ABI1 | Costi di impianto e di ampliamento | ABI | |
| 1020 | Costi di sviluppo | ABI2 | |
| ABI2 | 2) Costi di sviluppo | ABI | |
| 1030 | Diritti di brevetto industriale e diritti di utilizzazione delle opere dell'ingegno | ABI3 | |
| 1031 | Software | ABI3 | |
| ABI3 | 3) Diritti di brevetto industriale e diritti di utilizzazione delle opere dell'ingegno | ABI | |
| 1040 | Concessioni, licenze, marchi e diritti simili | ABI4 | |
| ABI4 | 4) Concessioni, licenze, marchi e diritti simili | ABI | |
| 1050 | Avviamento | ABI5 | |
| ABI5 | 5) Avviamento | ABI | |
| 1060 | Immobilizzazioni in corso e acconti | ABI6 | |
| ABI6 | 6) Immobilizzazioni in corso e acconti | ABI | |
| 1070 | Altre Immobilizzazioni immateriali | ABI7 | |
| ABI7 | 7) Altre Immobilizzazioni immateriali | ABI | |
| ABI | Totale Immobilizzazioni immateriali | AB | |
| II - Immobilizzazioni materiali | AB | ||
| 1110 | Terreni e fabbricati | ABII1 | |
| ABII1 | 1) Terreni e fabbricati | ABII | |
| 1120 | Impianti e macchinari | ABII2 | |
| ABII2 | 2) Impianti e macchinari | ABII | |
| 1130 | Macchine elettriche ed elettroniche | ABII3 | |
| 1131 | Mobili e arredi | ABII3 | |
| ABII3 | 3) Attrezzature | ABII | |
| 1140 | Altri beni strumentali | ABII4 | |
| ABII4 | 4) Altri beni | ABII | |
| 1150 | Immobilizzazioni in corso e acconti | ABII5 | |
| ABII5 | 5) Immobilizzazioni in corso e acconti | ABII | |
| ABII | Totale Immobilizzazioni materiali | AB | |
| III - Immobilizzazioni finanziarie, con separata indicazione aggiuntiva, per ciascuna voce dei crediti, degli importi esigibili entro l'esercizio successivo | ABIII | ||
| ABIII1 | 1) Partecipazioni | ABIII | |
| 1210 | (BIII1a) Partecipazioni in imprese controllate | ABIII1a | |
| ABIII1a | a) Partecipazioni in imprese controllate | ABIII1 | |
| 1220 | (BIII1b) Partecipazioni in imprese collegate | ABIII1b | |
| ABIII1b | b) Partecipazioni in imprese collegate | ABIII1 | |
| 1230 | (BIII1c) Partecipazioni in altre imprese | ABIII1c | |
| ABIII1c | c) Partecipazioni in altre imprese | ABIII1 | |
| ABIII2 | 2) Crediti | ABIII | |
| 1240 | (BIII2a) Crediti verso imprese controllate esigibili oltre l'anno successivo | ABIII2ao | |
| ABIII2ao | (BIII2a) Crediti verso imprese controllate esigibili oltre l'anno successivo | ABIII2a | |
| 1245 | (BIII2a) Crediti verso imprese controllate esigibili entro l'anno successivo | ABIII2ae | |
| ABIII2ae | (BIII2a) Crediti verso imprese controllate esigibili entro l'anno successivo | ABIII2a | |
| ABIII2a | a) Crediti verso imprese controllate | ABIII2 | |
| 1250 | (BIII2b) Crediti verso imprese collegate esigibili oltre l'anno successivo | ABIII2bo | |
| ABIII2bo | (BIII2b) Crediti verso imprese collegate esigibili oltre l'anno successivo | ABIII2b | |
| 1255 | (BIII2b) Crediti verso imprese collegate esigibili entro l'anno successivo | ABIII2be | |
| ABIII2be | (BIII2b) Crediti verso imprese collegate esigibili entro l'anno successivo | ABIII2b | |
| ABIII2b | b) Crediti verso imprese collegate | ABIII2 | |
| 1260 | (BIII2c) Crediti verso altri enti del Terzo settore esigibili oltre l'anno successivo | ABIII2co | |
| ABIII2co | (BIII2c) Crediti verso altri enti del Terzo settore esigibili oltre l'anno successivo | ABIII2c | |
| 1265 | (BIII2c) Crediti verso altri enti del Terzo settore esigibili entro l'anno successivo | ABIII2ce | |
| ABIII2ce | (BIII2c) Crediti verso altri enti del Terzo settore esigibili entro l'anno successivo | ABIII2c | |
| ABIII2c | c) Crediti verso altri enti del Terzo settore | ABIII2 | |
| 1270 | (BIII2d) Crediti verso altri esigibili oltre l'anno successivo | ABIII2do | |
| ABIII2do | (BIII2d) Crediti verso altri esigibili oltre l'anno successivo | ABIII2d | |
| 1275 | (BIII2d) Crediti verso altri esigibili entro l'anno successivo | ABIII2de | |
| ABIII2de | (BIII2d) Crediti verso altri esigibili entro l'anno successivo | ABIII2d | |
| ABIII2d | d) Crediti verso altri | ABIII2 | |
| 1280 | Altri titoli | ABIII3 | |
| ABIII3 | 3) Altri titoli | ABIII | |
| ABIII | Totale Immobilizzazioni finanziarie | AB | |
| AB | Totale Immobilizzazioni | A | |
| C) Attivo circolante | AC | ||
| I - Rimanenze | ACI | ||
| 1310 | Rimanenze materie prime, sussidiarie e di consumo | ACI1 | |
| ACI1 | 1) Rimanenze materie prime, sussidiarie e di consumo | ACI | |
| 1320 | Rimanenze prodotti in corso di lavorazione e semilavorati | ACI2 | |
| ACI2 | 2) Rimanenze prodotti in corso di lavorazione e semilavorati | ACI | |
| 1330 | Rimanenze lavori in corso su ordinazione | ACI3 | |
| ACI3 | 3) Rimanenze lavori in corso su ordinazione | ACI | |
| 1340 | Rimanenze prodotti finiti e merci | ACI4 | |
| ACI4 | 4) Rimanenze prodotti finiti e merci | ACI | |
| 1350 | Rimanenze acconti | ACI5 | |
| ACI5 | 5) Rimanenze acconti | ACI | |
| ACI | Totale I - rimanenze | AC | |
| II - Crediti, con separata indicazione aggiuntiva, per ciascuna voce, degli importi esigibili oltre l'esercizio successivo | ACII | ||
| 1410 | (CII1) Crediti verso utenti e clienti esigibili entro l'anno successivo | ACII1e | |
| ACII1e | (CII1) Crediti verso utenti e clienti esigibili entro l'anno successivo | ACII1 | |
| 1415 | (CII1) Crediti verso utenti e clienti esigibili oltre l'anno successivo | ACII1o | |
| ACII1o | (CII1) Crediti verso utenti e clienti esigibili oltre entro l'anno successivo | ACII1 | |
| ACII1P | Crediti verso utenti e clienti da partitario | ACII1 | |
| ACII1 | 1) Crediti verso utenti e clienti | ACII | |
| 1420 | (CII2) Crediti verso associati e fondatori esigibili entro l'anno successivo | ACII2e | |
| ACII2e | (CII2) Crediti verso associati e fondatori esigibili entro l'anno successivo | ACII2 | |
| 1425 | (CII2) Crediti verso associati e fondatori esigibili oltre l'anno successivo | ACII2o | |
| ACII2o | (CII2) Crediti verso associati e fondatori esigibili oltre l'anno successivo | ACII2 | |
| ACII2 | 2) Crediti verso associati e fondatori | ACII | |
| 1430 | (CII3) Crediti verso enti pubblici esigibili entro l'anno successivo | ACII3e | |
| ACII3e | (CII3) Crediti verso enti pubblici esigibili entro l'anno successivo | ACII3 | |
| 1435 | (CII3) Crediti verso enti pubblici esigibili oltre l'anno successivo | ACII3o | |
| ACII3o | (CII3) Crediti verso enti pubblici esigibili oltre l'anno successivo | ACII3 | |
| ACII3 | 3) Crediti verso enti pubblici | ACII | |
| 1440 | (CII4) Crediti verso soggetti privati per contributi esigibili entro l'anno successivo | ACII4e | |
| ACII4e | (CII4) Crediti verso soggetti privati per contributi esigibili entro l'anno successivo | ACII4 | |
| 1445 | (CII4) Crediti verso soggetti privati per contributi esigibili oltre l'anno successivo | ACII4o | |
| ACII4o | (CII4) Crediti verso soggetti privati per contributi esigibili oltre l'anno successivo | ACII4 | |
| ACII4 | 4) Crediti verso soggetti privati per contributi | ACII | |
| 1450 | (CII5) Crediti verso enti della stessa rete associativa esigibili entro l'anno successivo | ACII5e | |
| ACII5e | (CII5) Crediti verso enti della stessa rete associativa esigibili entro l'anno successivo | ACII5 | |
| 1455 | (CII5) Crediti verso enti della stessa rete associativa esigibili oltre l'anno successivo | ACII5o | |
| ACII5o | (CII5) Crediti verso enti della stessa rete associativa esigibili oltre l'anno successivo | ACII5 | |
| ACII5 | 5) Crediti verso enti della stessa rete associativa | ACII | |
| 1460 | (CII6) Crediti verso altri enti del Terzo settore esigibili entro l'anno successivo | ACII6e | |
| ACII6e | (CII6) Crediti verso altri enti del Terzo settore esigibili entro l'anno successivo | ACII6 | |
| 1465 | (CII6) Crediti verso altri enti del Terzo settore esigibili oltre l'anno successivo | ACII6o | |
| ACII6o | (CII6) Crediti verso altri enti del Terzo settore esigibili oltre l'anno successivo | ACII6 | |
| ACII6 | 6) Crediti verso altri enti del Terzo settore | ACII | |
| 1470 | (CII7) Crediti verso imprese controllate esigibili entro l'anno successivo | ACII7e | |
| ACII7e | (CII7) Crediti verso imprese controllate esigibili entro l'anno successivo | ACII7 | |
| 1475 | (CII7) Crediti verso imprese controllate esigibili oltre l'anno successivo | ACII7o | |
| ACII7o | (CII7) Crediti verso imprese controllate esigibili oltre l'anno successivo | ACII7 | |
| ACII7 | 7) Crediti verso imprese controllate | ACII | |
| 1480 | (CII8) Crediti verso imprese collegate esigibili entro l'anno successivo | ACII8e | |
| ACII8e | (CII8) Crediti verso imprese collegate esigibili entro l'anno successivo | ACII8 | |
| 1485 | (CII8) Crediti verso imprese collegate esigibili oltre l'anno successivo | ACII8o | |
| ACII8o | (CII8) Crediti verso imprese collegate esigibili oltre l'anno successivo | ACII8 | |
| ACII8 | 8) Crediti verso imprese collegate | ACII | |
| 1490 | (CII9) Crediti tributari esigibili entro l'anno successivo | ACII9e | |
| ACII9e | (CII9) Crediti tributari esigibili entro l'anno successivo | ACII9 | |
| 1495 | (CII9) Crediti tributari esigibili oltre l'anno successivo | ACII9o | |
| ACII9o | (CII9) Crediti tributari esigibili oltre l'anno successivo | ACII9 | |
| ACII9 | 9) Crediti tributari | ACII | |
| 1500 | (CII10) Crediti da 5 per mille esigibili entro l'anno successivo | ACII10e | |
| ACII10e | (CII10) Crediti da 5 per mille esigibili entro l'anno successivo | ACII10 | |
| 1505 | (CII10) Crediti da 5 per mille esigibili oltre l'anno successivo | ACII10o | |
| ACII10o | (CII10) Crediti da 5 per mille esigibili oltre l'anno successivo | ACII10 | |
| ACII10 | 10) Crediti da 5 per mille | ACII | |
| 1510 | (CII11) Crediti per imposte anticipate esigibili entro l'anno successivo | ACII11e | |
| ACII11e | (CII11) Crediti per imposte anticipate esigibili entro l'anno successivo | ACII11 | |
| 1515 | (CII11) Crediti per imposte anticipate esigibili oltre l'anno successivo | ACII11o | |
| ACII11o | (CII11) Crediti per imposte anticipate esigibili oltre l'anno successivo | ACII11 | |
| ACII11 | 11) Crediti per imposte anticipate | ACII | |
| 1520 | (CII12) Crediti verso altri esigibili entro l'anno successivo | ACII12e | |
| ACII12e | (CII12) Crediti verso altri esigibili entro l'anno successivo | ACII12 | |
| 1525 | (CII12) Crediti verso altri esigibili oltre l'anno successivo | ACII12o | |
| ACII12o | (CII12) Crediti verso altri esigibili oltre l'anno successivo | ACII12 | |
| ACII12 | 12) Crediti verso altri | ACII | |
| ACII | Totale II - crediti | AC | |
| ACIIo | Totale II - crediti di cui esigibili oltre l'anno successivo | ||
| III - Attività finanziarie che non costituiscono immobilizzazioni | ACIII | ||
| 1610 | (BIIII1) Partecipazioni in imprese controllate | ACIII1 | |
| ACIII1 | 1) Partecipazioni in imprese controllate | ACIII | |
| 1620 | (BIIII1) Partecipazioni in imprese collegate | ACIII2 | |
| ACIII2 | 2) Partecipazioni in imprese collegate | ACIII | |
| 1630 | (BIIII1) Altri titoli | ACIII3 | |
| ACIII3 | 3) Altri titoli | ACIII | |
| ACIII | Totale - attività finanziarie non immobilizzazioni | AC | |
| IV - Disponibilità liquide | ACIV | ||
| 1710 | Conto corrente bancario | ACIV1 | |
| ACIV1 | 1) Depositi bancari e postali | ACIV | |
| 1720 | Assegni | ACIV2 | |
| ACIV2 | 2) Assegni | ACIV | |
| 1730 | Cassa | ACIV3 | |
| ACIV3 | 3) Danaro e valori in cassa | ACIV | |
| ACIV | Totale - disponibilità liquide | AC | |
| AC | Totale attivo circolante | A | |
| 1800 | Ratei e risconti attivi | AD | |
| AD | D) Ratei e risconti attivi | A | |
| A | Totale Attivo | 00 | |
| PASSIVO | |||
| A) Patrimonio netto | PA | ||
| 2000 | Fondo di dotazione dell'ente | PAI | |
| PAI | I - Fondo di dotazione dell'ente | PA | |
| II - Patrimonio vincolato | PAII | ||
| 2010 | Riserve statutarie | PAII1 | |
| PAII1 | 1) Riserve statutarie | PAII | |
| 2020 | Riserve vincolate per decisione degli organi istituzionali | PAII2 | |
| PAII2 | 2) Riserve vincolate per decisione degli organi istituzionali | PAII | |
| 2030 | Riserve vincolate destinate da terzi | PAII3 | |
| PAII3 | 3) Riserve vincolate destinate da terzi | PAII | |
| PAII | Totale Patrimonio vincolato | PA | |
| III - Patrimonio libero | PAIII | ||
| 2110 | Riserve di utili o avanzi di gestione | PAIII1 | |
| PAIII1 | 1) Riserve di utili o avanzi di gestione | PAIII | |
| 2220 | Altre riserve | PAIII2 | |
| PAIII2 | 2) Altre riserve | PAIII | |
| PAIII | Totale Patrimonio libero | PA | |
| PAIV | IV - Avanzo/disavanzo d'esercizio | PA | |
| PA | Totale Patrimonio netto | P | |
| B) Fondi per rischi e oneri | PB | ||
| 2310 | Fondi per trattamento di quiescenza e obblighi simili | PB1 | |
| PB1 | 1) Fondi per trattamento di quiescenza e obblighi simili | PB | |
| 2320 | Fondi per imposte, anche differite | PB2 | |
| PB2 | 2) Fondi per imposte, anche differite | PB | |
| 2330 | Fondi altri | PB3 | |
| PB3 | 3) Fondi altri | PB | |
| PB | Totale Fondi per rischi e oneri | P | |
| 2340 | Fondi trattamento di fine rapporto di lavoro subordinato | PC | |
| PC | C) Fondi trattamento di fine rapporto di lavoro subordinato | P | |
| D) Debiti, con separata indicazione aggiuntiva, per ciascuna voce, degli importi esigibili oltre l'esercizio successivo | PD | ||
| 2410 | Debiti verso banche esigibili entro l'anno successivo | PD1e | |
| PD1e | Debiti verso banche esigibili entro l'anno successivo | PD1 | |
| 2415 | Debiti verso banche esigibili oltre l'anno successivo | PD1o | |
| PD1o | Debiti verso banche esigibili oltre l'anno successivo | PD1 | |
| PD1 | 1) Debiti verso banche | PD | |
| 2420 | Debiti verso altri finanziatori esigibili entro l'anno successivo | PD2e | |
| PD2e | Debiti verso altri finanziatori esigibili entro l'anno successivo | PD2 | |
| 2425 | Debiti verso altri finanziatori esigibili oltre l'anno successivo | PD2o | |
| PD2o | Debiti verso altri finanziatori esigibili oltre l'anno successivo | PD2 | |
| PD2 | 2) Debiti verso altri finanziatori | PD | |
| 2430 | Debiti verso associati e fondatori per finanziamenti esigibili entro l'anno successivo | PD3e | |
| PD3e | Debiti verso associati e fondatori per finanziamenti esigibili entro l'anno successivo | PD3 | |
| 2435 | Debiti verso associati e fondatori per finanziamenti esigibili oltre l'anno successivo | PD3o | |
| PD3o | Debiti verso associati e fondatori per finanziamenti esigibili oltre l'anno successivo | PD3 | |
| PD3 | 3) Debiti verso associati e fondatori per finanziamenti | PD | |
| 2440 | Debiti verso enti della stessa rete associativa esigibili entro l'anno successivo | PD4e | |
| PD4e | Debiti verso enti della stessa rete associativa esigibili entro l'anno successivo | PD4 | |
| 2445 | Debiti verso enti della stessa rete associativa esigibili oltre l'anno successivo | PD4o | |
| PD4o | Debiti verso enti della stessa rete associativa esigibili oltre l'anno successivo | PD4 | |
| PD4 | 4) Debiti verso enti della stessa rete associativa | PD | |
| 2450 | Debiti per erogazioni liberali condizionate esigibili entro l'anno successivo | PD5e | |
| PD5e | Debiti per erogazioni liberali condizionate esigibili entro l'anno successivo | PD5 | |
| 2455 | Debiti per erogazioni liberali condizionate esigibili oltre l'anno successivo | PD5o | |
| PD5o | Debiti per erogazioni liberali condizionate esigibili oltre l'anno successivo | PD5 | |
| PD5 | 5) Debiti per erogazioni liberali condizionate | PD | |
| 2460 | Acconti (Debiti) esigibili entro l'anno successivo | PD6e | |
| PD6e | Acconti (Debiti) esigibili entro l'anno successivo | PD6 | |
| 2465 | Acconti (Debiti) esigibili oltre l'anno successivo | PD6o | |
| PD6o | Acconti (Debiti) esigibili oltre l'anno successivo | PD6 | |
| PD6 | 6) Acconti (Debiti) | PD | |
| 2470 | Debiti verso fornitori esigibili entro l'anno successivo | PD7e | |
| PD7e | Debiti verso fornitori esigibili entro l'anno successivo | PD7 | |
| 2475 | Debiti verso fornitori esigibili oltre l'anno successivo | PD7o | |
| PD7o | Debiti verso fornitori esigibili oltre l'anno successivo | PD7 | |
| PD7P | Debiti verso fornitori da partitario | PD7 | |
| PD7 | 7) Debiti verso fornitori | PD | |
| 2480 | Debiti verso imprese controllate e collegate esigibili entro l'anno successivo | PD8e | |
| PD8e | Debiti verso imprese controllate e collegate esigibili entro l'anno successivo | PD8 | |
| 2485 | Debiti verso imprese controllate e collegate esigibili oltre l'anno successivo | PD8o | |
| PD8o | Debiti verso imprese controllate e collegate esigibili oltre l'anno successivo | PD8 | |
| PD8 | 8) Debiti verso imprese controllate e collegate | PD | |
| 2490 | Debiti tributari esigibili entro l'anno successivo | PD9e | |
| PD9e | Debiti tributari esigibili entro l'anno successivo | PD9 | |
| 2495 | Debiti tributari esigibili oltre l'anno successivo | PD9o | |
| PD9o | Debiti tributari esigibili oltre l'anno successivo | PD9 | |
| PD9 | 9) Debiti tributari | PD | |
| 2500 | Debiti verso istituti di previdenza e di sicurezza sociale esigibili entro l'anno successivo | PD10e | |
| PD10e | Debiti verso istituti di previdenza e di sicurezza sociale esigibili entro l'anno successivo | PD10 | |
| 2505 | Debiti verso istituti di previdenza e di sicurezza sociale esigibili oltre l'anno successivo | PD10o | |
| PD10o | Debiti verso istituti di previdenza e di sicurezza sociale esigibili oltre l'anno successivo | PD10 | |
| PD10 | 10) Debiti verso istituti di previdenza e di sicurezza sociale | PD | |
| 2510 | Debiti verso dipendenti e collaboratori esigibili entro l'anno successivo | PD11e | |
| PD11e | Debiti verso dipendenti e collaboratori esigibili entro l'anno successivo | PD11 | |
| 2515 | Debiti verso dipendenti e collaboratori esigibili oltre l'anno successivo | PD11o | |
| PD11o | Debiti verso dipendenti e collaboratori esigibili oltre l'anno successivo | PD11 | |
| PD11 | 11) Debiti verso dipendenti e collaboratori | PD | |
| 2520 | Altri debiti esigibili entro l'anno successivo | PD12e | |
| PD12e | Altri debiti esigibili entro l'anno successivo | PD12 | |
| 2525 | Altri debiti esigibili oltre l'anno successivo | PD12o | |
| PD12o | Altri debiti esigibili oltre l'anno successivo | PD12 | |
| PD12 | 12) Altri debiti | PD | |
| PD | Totale Debiti | P | |
| PDo | Totale Debiti oltre l'anno successivo | ||
| 2600 | Ratei e risconti passivi | PE | |
| PE | E) Ratei e risconti passivi | P | |
| P | Totale Passivo | 00 | |
| RENDICONTO CASSA | |||
| Attività di interesse generale | |||
| A) Entrate da attività di interesse generale | RA | ||
| 3010 | (A1) Entrate da quote associative e apporti dei fondatori | RA1 | |
| RA1 | 1) Entrate da quote associative e apporti dei fondatori | RA | |
| 3020 | (A2) Entrate agli associati per attività mutuali | RA2 | |
| RA2 | 2) Entrate agli associati per attività mutuali | RA | |
| 3030 | (A3) Entrate per prestazioni e cessioni ad associati e fondatori | RA3 | |
| RA3 | 3) Entrate per prestazioni e cessioni ad associati e fondatori | RA | |
| 3040 | (A4) Erogazioni liberali | RA4 | |
| RA4 | 4) Erogazioni liberali | RA | |
| 3050 | (A5) Entrate del 5 per mille | RA5 | |
| RA5 | 5) Entrate del 5 per mille | RA | |
| 3060 | (A6) Contributi da soggetti privati | RA6 | |
| RA6 | 6) Contributi da soggetti privati | RA | |
| 3070 | (A7) Entrate per prestazioni e cessioni a terzi | RA7 | |
| RA7 | 7) Entrate per prestazioni e cessioni a terzi | RA | |
| 3080 | (A8) Contributi da enti pubblici | RA8 | |
| RA8 | 8) Contributi da enti pubblici | RA | |
| 3090 | (A9) Entrate da contratti con enti pubblici | RA9 | |
| RA9 | 9) Entrate da contratti con enti pubblici | RA | |
| 3100 | (A10) Altre entrate | RA10 | |
| RA10 | 10) Altre entrate | RA | |
| 3110 | (A11) Rimanenze finali | RA11 | |
| RA11 | 11) Rimanenze finali | RA | |
| RA | Totale Entrate, rendite e proventi da attività di interesse generale | RA-CA | |
| Uscite da attività di interesse generale | CA | ||
| 3200 | (A1) Materie prime, sussidiarie, di consumo e di merci | CA1 | |
| CA1 | 1) Materie prime, sussidiarie, di consumo e di merci | CA | |
| 3300 | (A2) Manutenzioni e assistenza | CA2 | |
| 3301 | (A2) Consulenze fiscali e del lavoro | CA2 | |
| 3302 | (A2) Pulizie locali | CA2 | |
| CA2 | 2) Servizi | CA | |
| 3400 | (A3) Canoni di locazione | CA3 | |
| 3401 | (A3) Noleggio attrezzature | CA3 | |
| 3402 | (A3) Diritti SIAE | CA3 | |
| CA3 | 3) Godimento beni di terzi | CA | |
| 3500 | (A4) Personale dipendente | CA4 | |
| 3501 | (A4) Contributi previdenziali su dipendenti | CA4 | |
| 3502 | (A4) T.f.r. | CA4 | |
| 3503 | (A4) Rimborsi spese al personale dipendente | CA4 | |
| 3504 | (A4) Contributi inail | CA4 | |
| 3510 | (A4) Collaborazioni a progetto e occasionali | CA4 | |
| 3511 | (A4) Contributi previdenziali su collaborazioni a progetto e occasionali | CA4 | |
| 3512 | (A4) Rimborsi spese al personale atipico e occasionale | CA4 | |
| 3520 | (A4) Consulenze (es. fisioterapista) | CA4 | |
| CA4 | 4) Personale | CA | |
| 3600 | (A) Ammortamenti | CA5 | |
| CA5 | (A) Ammortamenti | CA | |
| 3700 | (A) Accantonamenti per rischi ed oneri | CA6 | |
| CA6 | (A) Accantonamenti per rischi ed oneri | CA | |
| 3800 | (A5) Uscite diverse di gestione | CA7 | |
| CA7 | 5) Uscite diverse di gestione | CA | |
| 3900 | (A) Rimanenze iniziali | CA8 | |
| CA8 | (A) Rimanenze iniziali | CA | |
| CA | Totale Uscite da attività di interesse generale | RA-CA | |
| RA-CA | Avanzo/disavanzo attività di interesse generale | TADPI | |
| Attività diverse | |||
| B) Entrate da attività diverse | RB | ||
| 4010 | (B1) Entrate per prestazioni e cessioni ad associati e fondatori | RB1 | |
| RB1 | 1) Entrate per prestazioni e cessioni ad associati e fondatori | RB | |
| 4020 | (B2) Contributi da soggetti privati | RB2 | |
| RB2 | 2) Contributi da soggetti privati | RB | |
| 4030 | (B3) Entrate per prestazioni e cessioni a terzi | RB3 | |
| RB3 | 3) Entrate per prestazioni e cessioni a terzi | RB | |
| 4040 | (B4) Contributi da enti pubblici | RB4 | |
| RB4 | 4) Contributi da enti pubblici | RB | |
| 4050 | (B5) Entrate da contratti con enti pubblici | RB5 | |
| RB5 | 5) Entrate da contratti con enti pubblici | RB | |
| 4060 | (B6) Altri entrate | RB6 | |
| RB6 | 6) Altri entrate | RB | |
| 4070 | (B) Rimanenze finali | RB7 | |
| RB7 | (B) Rimanenze finali | RB | |
| RB | Totale entrate da attività diverse | RB-CB | |
| B) Uscite da attività diverse | CB | ||
| 4200 | (B1) Materie prime, sussidiarie, di consumo e di merci | CB1 | |
| CB1 | 1) Materie prime, sussidiarie, di consumo e di merci | CB | |
| 4300 | (B2) Servizi | CB2 | |
| CB2 | 2) Servizi | CB | |
| 4400 | (B3) Godimento beni di terzi | CB3 | |
| CB3 | 3) Godimento beni di terzi | CB | |
| 4500 | (B4) Personale | CB4 | |
| CB4 | 4) Personale | CB | |
| 4600 | (B) Ammortamenti | CB5 | |
| CB5 | (B) Ammortamenti | CB | |
| 4700 | (B) Accantonamenti per rischi ed oneri | CB6 | |
| CB6 | (B) Accantonamenti per rischi ed oneri | CB | |
| 4800 | (B5) Uscite diverse di gestione | CB7 | |
| CB7 | 5) Uscite diverse di gestione | CB | |
| 4900 | (B) Rimanenze iniziali | CB8 | |
| CB8 | (B) Rimanenze iniziali | CB | |
| CB | B) Totale uscite da attività diverse | RB-CB | |
| RB-CB | Avanzo/disavanzo attività diverse | TADPI | |
| Attività di raccolta fondi | |||
| C) Entrate da attività di raccolta fondi | RC | ||
| 5010 | (C1) Entrate da raccolte fondi abituali | RC1 | |
| RC1 | 1) Entrate da raccolte fondi abituali | RC | |
| 5020 | (C2) Entrate da raccolte fondi occasionali | RC2 | |
| RC2 | 2) Entrate da raccolte fondi occasionali | RC | |
| 5030 | (C3) Altre entrrate da raccolta fondi | RC3 | |
| RC3 | 3) Altri entrate | RC | |
| RC | Totale entrate attivita di raccolta fondi | RC-CC | |
| C) Uscite da attività di raccolta fondi | |||
| 5200 | (C1) Uscite per raccolte fondi abituali | CC1 | |
| CC1 | 1) Uscite per raccolte fondi abituali | CC | |
| 5300 | (C2) Uscite per raccolte fondi occasionali | CC2 | |
| CC2 | 2) Uscite per raccolte fondi occasionali | CC | |
| 5400 | (C3) Altri uscite | CC3 | |
| CC3 | 3) Altri uscite | CC | |
| CC | Totale uscite da attività di raccolta fondi | RC-CC | |
| RC-CC | Avanzo/disavanzo Attività raccolta fondi | TADPI | |
| Attività finanziarie e patrimoniali | |||
| D) Entrate da attività finanziarie e patrimoniali | RD | ||
| 6010 | (D1) Interessi bancari attivi | RD1 | |
| RD1 | 1) Da rapporti bancari | RD | |
| 6020 | (D2) Entrate da altri investimenti finanziari | RD2 | |
| RD2 | 2) Da altri investimenti finanziari | RD | |
| 6030 | (D3) Entrate da patrimonio edilizio | RD3 | |
| RD3 | 3) Da patrimonio edilizio | RD | |
| 6040 | (D4) Entrate da altri beni patrimoniali | RD4 | |
| RD4 | 4) Da altri beni patrimoniali | RD | |
| 6050 | (D5) Altri entrate finanziari e patrimoniali | RD5 | |
| RD5 | 5) Altri entrate | RD | |
| RD | Totale entrate da attività finanziarie e patrimoniali | RD-CD | |
| D) Uscite da attività finanziarie e patrimoniali | CD | ||
| 6200 | (D1) Interessi passivi su mutui | CD1 | |
| CD1 | 1) Su rapporti bancari | CD | |
| 6300 | (D2) Uscite su investimenti finanziari | CD2 | |
| CD2 | 2) Su investimenti finanziari | CD | |
| 6400 | (D3) Uscite da patrimonio edilizio | CD3 | |
| CD3 | 3) Su patrimonio edilizio | CD | |
| 6500 | (D4) Uscite su altri beni patrimoniali | CD4 | |
| CD4 | 4) Su altri beni patrimoniali | CD | |
| 6600 | (D5) Accantonamenti per rischi ed oneri | CD5 | |
| CD5 | 5) Accantonamenti per rischi ed oneri | CD | |
| 6700 | (D6) Altre uscite finanziarie | CD6 | |
| CD6 | 6) Altri uscite | CD | |
| CD | Totale uscite da attività finanziarie e patrimoniali | RD-CD | |
| RD-CD | Avanzo/disavanzo da attività finanziarie e patrimoniali | TADPI | |
| Attività di supporto generale | RE-CE | ||
| E) Entrate di supporto generale | RE | ||
| 7010 | (E1) Proventi da distacco del personale | RE1 | |
| RE1 | 1) Entrate da distacco del personale | RE | |
| 7020 | (E2) Altri proventi di supporto generale | RE2 | |
| RE2 | 2) Altri entrate di supporto generale | RE | |
| RE | Totale entrate di supporto generale | RE-CE | |
| E) Uscite di supporto generale | CE | ||
| 7200 | (E1) Materie prime, sussidiarie, di consumo e di merci | CE1 | |
| CE1 | 1) Materie prime, sussidiarie, di consumo e di merci | CE | |
| 7300 | (E2) Servizi | CE2 | |
| CE2 | 2) Servizi | CE | |
| 7400 | (E3) Godimento beni di terzi | CE3 | |
| CE3 | 3) Godimento beni di terzi | CE | |
| 7500 | (E4) Personale | CE4 | |
| CE4 | 4) Personale | CE | |
| 7600 | (E) Ammortamenti | CE5 | |
| CE5 | (E) Ammortamenti | CE | |
| 7700 | (E) Accantonamenti per rischi ed oneri | CE6 | |
| CE6 | (E) Accantonamenti per rischi ed oneri | CE | |
| 7800 | (E5) Altre uscite | CE7 | |
| CE7 | 5) Altre uscite | CE | |
| CE | Totale uscite di supporto generale | RE-CE | |
| RE-CE | Avanzo/disavanzo supporto generale | TADPI | |
| TADPI | Avanzo/disavanzo d'esercizio prima delle imposte | TADES | |
| 7900 | Imposte | IM | |
| IM | Imposte | TADES | |
| TADES | Avanzo/disavanzo d'esercizio prima di investimenti patrimoniali e finanziamenti | PAIV | |
| 00 | Controllo quadratura (stato patrimoniale / conto economico) | ||
| SOLO RENDICONTO DI CASSA | |||
| Entrate da disinvestimenti in immobilizzazioni o da flussi di capitale di terzi | |||
| F) Entrate da disinvestimenti in immobilizzazioni o da flussi di capitale di terzi | RF | ||
| ,8010 | Disinvestimenti di immobilizzazioni inerenti alle attività di interesse generale | RF1 | |
| RF1 | 1) Disinvestimenti di immobilizzazioni inerenti alle attività di interesse generale | RF | |
| ,8020 | Disinvestimenti di immobilizzazioni inerenti alle attività diverse | RF2 | |
| RF2 | 2) Disinvestimenti di immobilizzazioni inerenti alle attività diverse | RF | |
| ,8030 | Disinvestimenti di attività finanziarie e patrimoniali | RF3 | |
| RF3 | 3) Disinvestimenti di attività finanziarie e patrimoniali | RF | |
| ,8040 | Ricevimento di finanziamenti di prestiti | RF4 | |
| RF4 | 4) Ricevimento di finanziamenti di prestiti | RF | |
| RF | Totale entrate da disinvestimenti o da flussi di capitale di terzi | RF-CF | |
| Uscite da investimenti in immobilizzazioni o da deflussi di capitale di terzi | CF | ||
| ,8210 | Investimenti in immobilizzazioni inerenti alle attività di interesse generale | CF1 | |
| CF1 | 1) Investimenti in immobilizzazioni inerenti alle attività di interesse generale | CF | |
| ,8220 | Investimenti in immobilizzazioni inerenti alle attività diverse | CF2 | |
| CF2 | 2) Investimenti in immobilizzazioni inerenti alle attività diverse | CF | |
| ,8300 | Investimenti in attività finanziarie e patrimoniali | CF3 | |
| CF3 | 3) Investimenti in attività finanziarie e patrimoniali | CF | |
| ,8400 | Rimborso di finanziamenti di prestiti | CF4 | |
| CF4 | 4) Rimborso di finanziamenti di prestiti | CF | |
| CF | Totale uscite da investimenti o da deflussi di capitale di terzi | RF-CF | |
| RF-CF | Avanzo/disavanzo da entrate e uscite per investimenti e disinvestimenti patrimoniali e finanziari | TADRC | |
| ,8500 | Imposte (Flussi finanziari) | IMRC | |
| IMRC | Imposte | TADRC | |
| TADRC | Avanzo/disavanzo complessivo rendiconto di Cassa | ||
| Costi e proventi figurativi | |||
| G) Proventi figurativi | RG | ||
| 9010 | (G1) Proventi figurativi da attività di interesse generale | RG1 | |
| RG1 | 1) Proventi figurativi da attività di interesse generale | RG | |
| 9020 | (G2) Proventi figurativi da attività diverse | RG2 | |
| RG2 | 2) Proventi figurativi da attività diverse | RG | |
| RG | Totale Proventi figurativi | RG-CG | |
| G) Costi figurativi | CG | ||
| 9210 | (G1) Costi figurativi da attività di interesse generale | CG1 | |
| CG1 | 1) Costi figurativi da attività di interesse generale | CG | |
| 9220 | (G2) Costi figurativi da attività diverse | CG2 | |
| CG2 | 2) Costi figurativi da attività diverse | CG | |
| CG | Totale Costi figurativi | RG-CG | |
| RG-CG | Avanzo/disavanzo Costi e Proventi figurativi | ||
| PARTITARI | |||
| PARTITARIO CLIENTI E UTENTI | |||
| C0001 | Crediti verso A | TPC | |
| C0002 | Crediti verso B | TPC | |
| C0003 | Crediti verso C | TPC | |
| C0004 | Crediti verso D | TPC | |
| TPC | Totale crediti verso clienti | ACII1P | |
| PARTITARIO FORNITORI | |||
| F0001 | Fornitore A | TPF | |
| F0002 | Fornitore B | TPF | |
| F0003 | Fornitore C | TPF | |
| F0004 | Fornitore D | TPF | |
| F0005 | Fornitore E | TPF | |
| TPF | Totale partitario fornitori | PD7P | |
| SEGMENTI | |||
| : | CINQUE PER MILLE (Segmento 1) | ||
| :5X-xx | Finanziamento cinque per mille Anno xx | T5X | |
| :5X-xxA | Accantonamento cinque per mille Anno xx | T5X | |
| :5X-yy | Finanziamento cinque per mille Anno yy | T5X | |
| :5X-yyA | Accantonamento cinque per mille Anno yy | T5X | |
| T5X | Totale cinque per mille | ||
| :: | RACCOLTA FONDI (Segmento 2) | TRF | |
| ::RF01 | Raccolta fondi 1 | TRF | |
| ::RF02 | Raccolta fondi 2 | TRF | |
| ::RF03 | Raccolta fondi 3 | TRF | |
| ::RF04 | Raccolta fondi 4 | TRF | |
| TRF | Totale analisi ricavi | ||
| CENTRI DI COSTO | |||
| . | PROGETTI (CC1) | TPR | |
| .PR01 | Progetto 1 | TPR | |
| .PR02 | Progetto 2 | TPR | |
| .PRG3 | Progetto 3 | TPR | |
| .PRG4 | Progetto 4 | TPR | |
| TPR | Totale analisi costi | ||
| ; | SITUAZIONE ANALITICA RACCOLTA FONDI DA SOCI (CC3) | TSO | |
| ;S001 | Socio Giorgi Carlo | TSO | |
| ;S002 | Socio Verdi Roberto | TSO | |
| ;S003 | Socio Bianchi Mauro | TSO | |
| ;S004 | Socio Rossi Michele | TSO | |
| TSO | Totale raccolta fondi da soci | ||
Rendiconto di Cassa per ETS per la ripresa dati da altri programmi o tenuta manuale
In questo articolo
Rendiconto di Cassa per ETS per la ripresa dati da altri programmi o tenuta manuale
Rendiconto di Cassa per ETS per la ripresa dati da altri programmi o tenuta manuale
Inserisci manualmente i saldi finali e stampa il Rendiconto di cassa ETS conforme alle disposizioni per il RUNTS. Ideale per chi tiene la contabilità a mano o con altri programmi. Puoi creare il rendiconto per un numero illimitato di enti.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppDocumentazione del modello
Guarda il video: in 1 minuto vedi come è facile inserire manualmente i saldi delle entrate e delle uscite e ottenere subito il Rendiconto di cassa.
Il modello è utile per consulenti e commercialisti che utilizzano già un altro software per fare la contabilità, e necessitano soltanto di stampare il Rendiconto Cassa.
Basta soltanto riprendere dalla propria contabilità i conti con le relative descrizioni e saldi di cassa, banca, entrate e uscite.
Estrai i dati dalla tua contabilità
Dal tuo software che utilizzi per fare la contabilità, estrai i dati contabili di cassa, banca, entrate e uscite:
- conti
- descrizioni
- saldi (anno corrente, anno precedente)
Se possibile, esporta i dati in un formato leggibile da Excel (.csv, .xlsx, .txt, ...). In questo modo potrai visualizzarli e copiarli-incollarli direttamente in Banana.
Inserisci conti e saldi
Il modello contiene conti, descrizioni e saldi di esempio, che puoi modificare liberamente secondo le tue necessità.
Per creare il tuo rendiconto di cassa con i tuoi dati:
- Scarica il modello e aprilo con Banana Contabilità Plus.
- Inserisci i tuoi conti con le relative descrizioni.
- I conti possono essere sia numerici sia descrittivi.
- Nella tabella Conti:
- inserisci i conti della liquidità (cassa e banca) nella colonna Conti
- inserisci le descrizioni dei conti nella colonna Descrizione
- Nella tabella Categorie:
- inserisci i conti di spese ed entrate nella colonna Categorie
- inserisci le descrizioni dei conti nella colonna Descrizione
- Per ogni conto, nella colonna Gr1 inserisci il codice appropriato che serve per gererare il rendiconto di cassa. Consulta la tabella Codici da utilizzare per il rendiconto.
- Utilizza le colonne Balance_2020, Balance_2021, Balance_2022, ecc. per inserire i saldi di tutti i conti del rispettivo anno.
- Aggiungi una nuova colonna per un nuovo anno:
- Dal menu Dati → Disponi colonne → Nuova colonna.
- Crea una nuova colonna per ogni nuovo anno con il nome "Balance_” e poi l’anno in quattro cifre (es. Balance_2021, Balance_2022, Balance_2023,...) e come "Tipo dato" scegli "Importo".
- I saldi delle spese vanno inseriti in negativo, con il “-“ davanti.
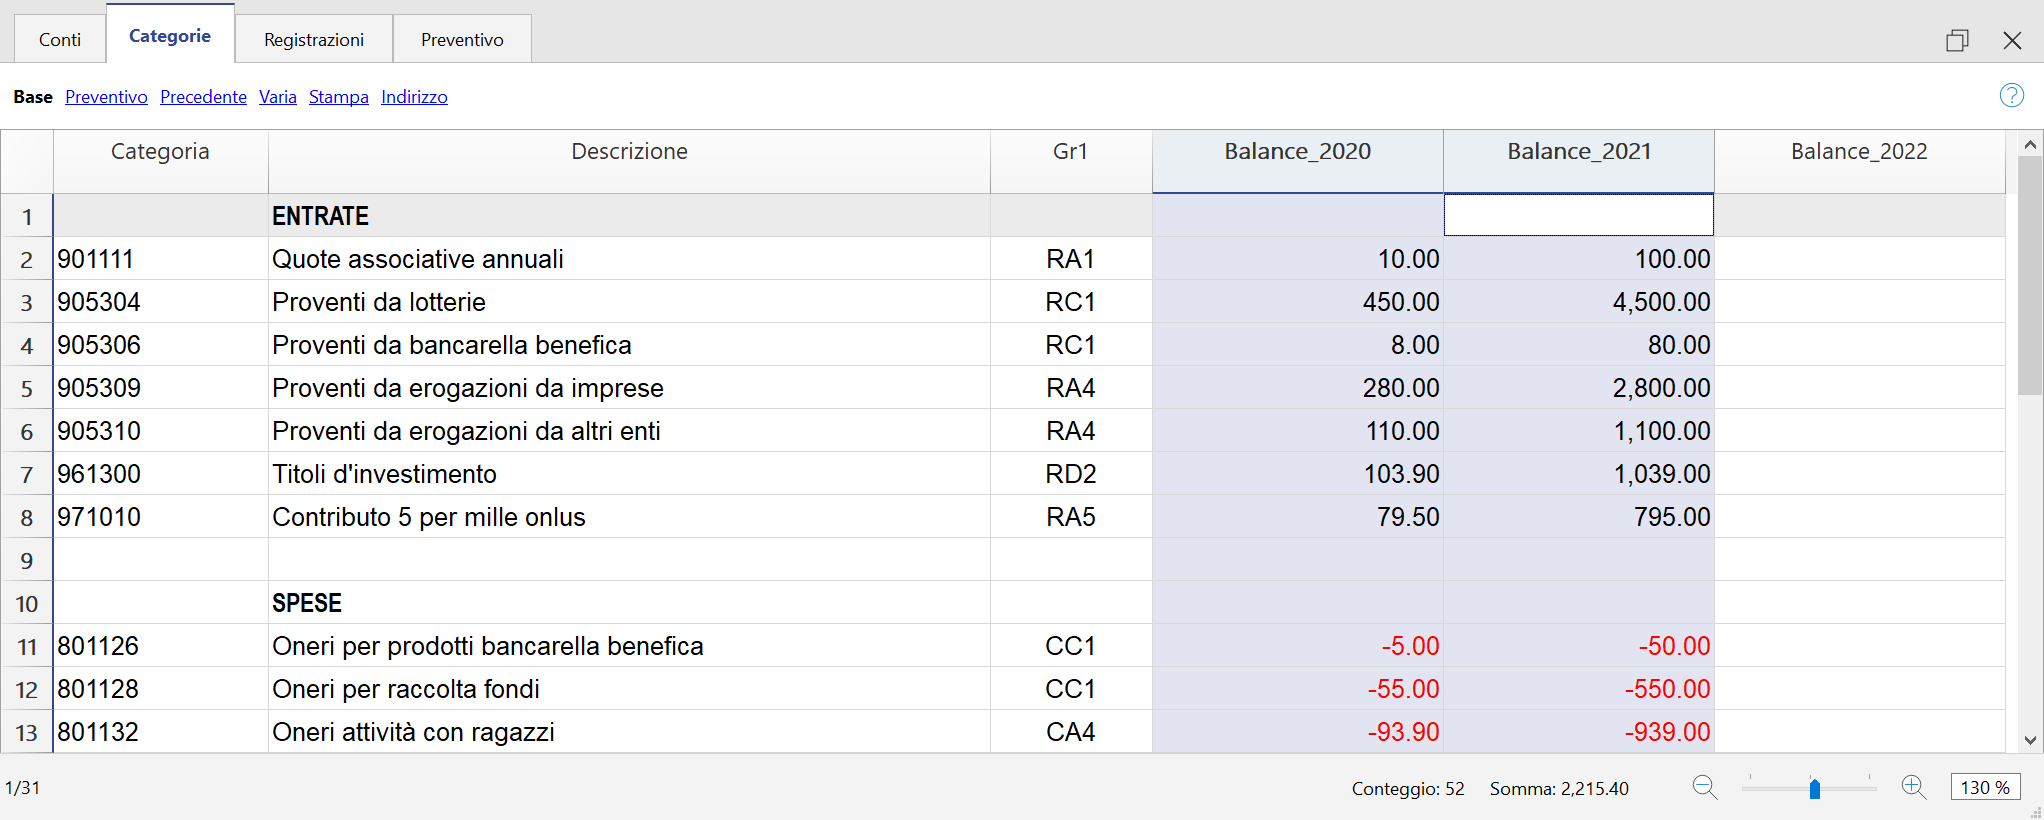
- Aggiungi una nuova colonna per un nuovo anno:
Crea il rendiconto di cassa
Ricordiamo che per poter creare il Rendiconto di cassa è necessario avere almeno il piano Professional di Banana Contabilità Plus.
Una volta impostato il file e dopo aver inserito tutti i propri conti con le rispettive descrizioni, codici Gr1 e importi, è possibile creare il Rendiconto di Cassa.
- Seleziona dal menu Estensioni → Rendiconti 2021 Enti Terzo Settore → Rendiconto per Cassa.
- Definisci alcuni parametri per la stampa del rendiconto:
- Stampa Logo.
Includi il logo nell'intestazione della pagina. Il logo deve essere prima impostato con la funzione Imposta logo. - Stampa testo indirizzo.
Includi l'indirizzo nell'intestazione della pagina. I dati dell'indirizzo vengono ripresi dalle impostazioni di base, sezione Indirizzo (società, indirizzo1, cap, località, telefono, web, email). - Testo indirizzo alternativo.
In alternativa è possibile inserire a mano il testo su più righe da utilizzare.
Se il campo è vuoto verrà utilizzato l'indirizzo ripreso dalle impostazioni di base, altrimenti verrà utilizzato il testo indicato. - Stampa titolo.
Includi il titolo a inizio pagina utilizzando il testo predefinito. - Testo titolo alternativo.
In alternativa è possibile inserire un testo personalizzato. - Colonna raggruppamento.
Inserisci il nome XML della colonna utilizzata per indicare i codici necessari da usare per ottenere il rendiconto (valore predefinito Gr1). - Stampa colonna raggruppamento.
Include la colonna dei codici di raggruppamento nel rendiconto. - Usa colonne importi inserimento manuale.
Vista la casella per utilizzare le colonne per l'inserimento manuale degli importi. - Colonna anno corrente.
Inserisci il nome xml della colonna per l’anno corrente del rendiconto. - Colonna anno precedente.
Inserisci il nome xml della colonna per l’anno precedente del rendiconto.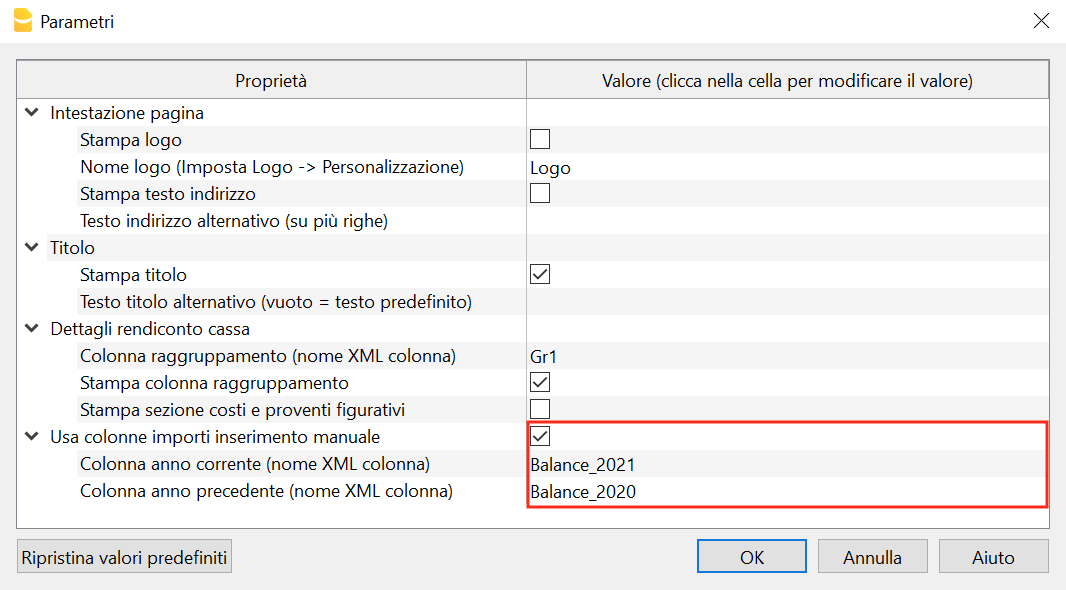
- Stampa Logo.
Esempio di stampa
Anteprima modello
Associazione Aiuto agli Anziani
Divisa Base: EUR
Contabilità entrate / uscite
| Gruppo | Conto | Descrizione | Somma in | Gr1 |
|---|---|---|---|---|
| ATTIVI | ||||
| 281001 | Titoli Diversi | ACIII3 | ||
| 381005 | Banca | ACIV1 | ||
| 383000 | Cassa Denaro | ACIV3 | ||
| Gruppo | Categoria | Descrizione | Somma in | Gr1 |
|---|---|---|---|---|
| SPESE | ||||
| 801126 | Oneri per prodotti bancarella benefica | CC1 | ||
| 801128 | Oneri per raccolta fondi | CC1 | ||
| 801132 | Oneri attività con ragazzi | CA4 | ||
| 801300 | Acquisto di materiale di consumo | CA1 | ||
| 801500 | Cancelleria, fotocopie, stampati | CA7 | ||
| 804218 | Collab. occasionali per laboratorio | CA4 | ||
| 804221 | Compensi professionali vari | CA4 | ||
| 804305 | Spese di assicurazione | CA7 | ||
| 804309 | Spese per rinfreschi c/o sede | CA7 | ||
| 804311 | Spese per acqua | CA1 | ||
| 804315 | Spese energia elettrica | CA1 | ||
| 804319 | Spese per pulizie | CA2 | ||
| 804401 | Riscaldamento, gas | CA1 | ||
| 804403 | Tassa rifiuti | CA7 | ||
| 804552 | Spese di manutenzione varie | CA2 | ||
| 835100 | Imposte e tasse dell'esercizio | IM | ||
| 843105 | Oneri finanziari | CD6 | ||
| 843106 | Oneri bancari | CD6 | ||
| 843110 | Spese bancarie | CD6 | ||
| ENTRATE | ||||
| 901111 | Quote associative annuali | RA1 | ||
| 905304 | Proventi da lotterie | RC1 | ||
| 905306 | Proventi da bancarella benefica | RC1 | ||
| 905309 | Proventi da erogazioni da imprese | RA4 | ||
| 905310 | Proventi da erogazioni da altri enti | RA4 | ||
| 961300 | Titoli d'investimento | RD2 | ||
| 971010 | Contributo 5 per mille onlus | RA5 | ||
Modello Gratuito Excel Rendiconto di Cassa per Enti del Terzo Settore
Il Rendiconto per cassa è il documento contabile richiesto per molte associazioni ed enti del Terzo Settore (ETS). Deve essere compilato correttamente e presentare entrate e uscite in modo chiaro e ordinato.
Per facilitare la redazione, mettiamo a disposizione un modello gratuito di Rendiconto per Cassa in Excel, semplice e pratico da compilare. Il file:
- È preparato secondo il modello D del Ministero del Lavoro e delle Politiche Sociali.
- Ti indica chiaramente dove inserire gli importi
- Calcola automaticamente i totali
- Verifica la quadratura e ti segnala eventuali errori
- Completamente libero, puoi personalizzarlo a tuo piacimento
- È pronto per essere utilizzato anche per il deposito nel RUNTS
Download modello gratuito:
Note:
- Il file è di tipo Excel, ma è compatibile con diversi altri programmi di foglio elettronico come LibreOffice e GoogleSheet. Quest'ultimo però non ha il concetto di area di stampa e quindi bisogna selezionare la zona da stampare, escludendo le prime righe.
- Il modello viene messo a disposizione gratuitamente senza supporto e senza responsabilità, come previsto dai nostri Termini e Condizioni d'uso. In caso di suggerimenti o altre esigenze vi preghiamo comunque di contattare il nostro supporto.
Se usi Banana Contabilità (vedi sotto) puoi inserire i movimenti e il programma prepara in automatico il Rendiconto per cassa e altri rendiconti.
Modello Excel per ETS con entrate inferiori a 60.000 €
Gli Enti del Terzo Settore con entrate inferiori a 60.000 € possono utilizzare il nuovo modello di Rendiconto per cassa in forma aggregata, una versione semplificata prevista per i piccoli ETS.
Cos'è il Rendiconto per Cassa
Il Rendiconto per Cassa contiene le entrate e le uscite effettive del periodo annuale.
È obbligatorio per gli Enti del terzo settore con ricavi fino a EUR 300'000.
Presenta uno schema fisso definito dal Ministero del Lavoro e delle Politiche Sociali (Modello D, pagina 13).
Nel rendiconto di cassa le entrate e le uscite sono raggruppate in sezioni:
- Attività di interesse generale;
- Attività diverse;
- Attività di raccolta fondi;
- Attività finanziarie;
- Attività di supporto generale;
Vi sono inoltre le sezioni:
- Investimenti e disinvestimenti in immobilizzazioni o da flussi di capitali di terzi;
- Avanzo/disavanzo complessivo;
- Liquidità;
- Costi e proventi figurativi;
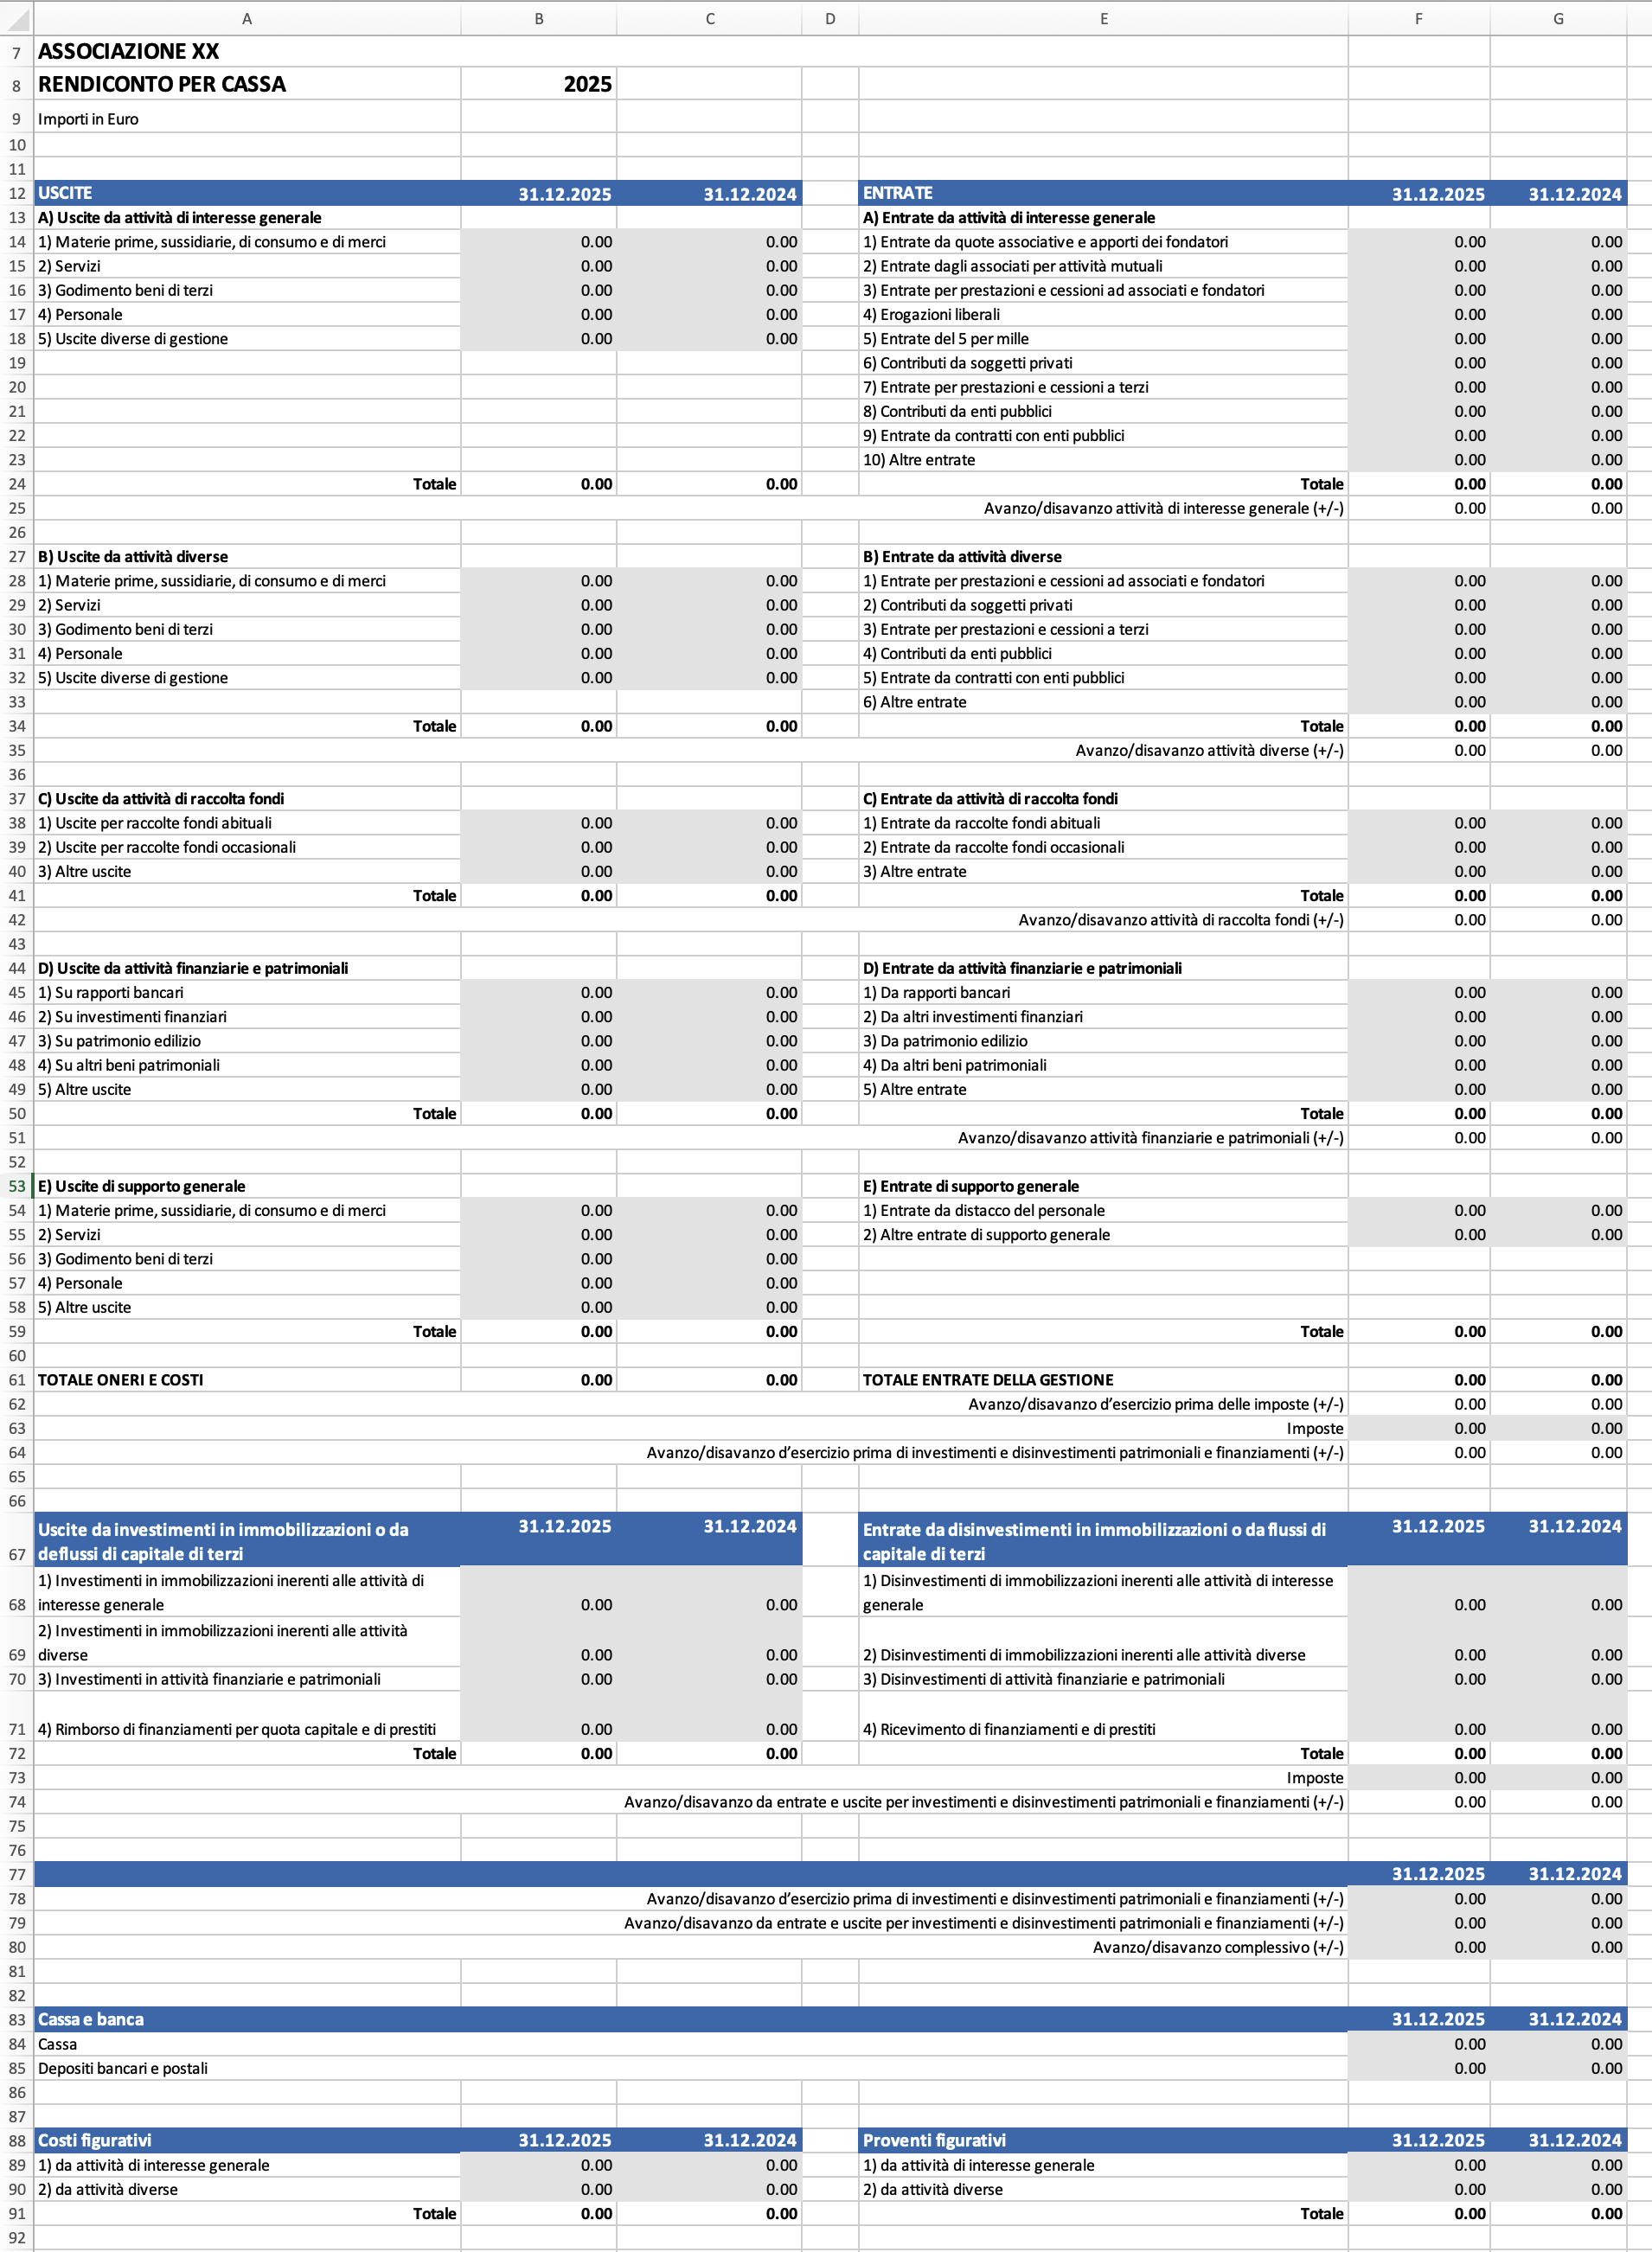
Obbligo di tenere la raccolta di documenti
Gli ETS, oltre a redigere il Rendiconto per cassa, sono anche obbligati a mantenere una raccolta completa e ordinata dei documenti (fatture, ricevute e altri documenti, sia cartacei sia digitali), che deve essere conservata in modo sistematico e facilmente reperibile.
Per predisporre correttamente il rendiconto è opportuno registrare in modo cronologico e sistematico tutte le entrate e le uscite dell’ente. Questa registrazione, comunemente chiamata prima nota, non è sempre formalmente obbligatoria nei regimi semplificati, ma è fortemente consigliata per avere sotto controllo la situazione finanziaria e redigere correttamente il rendiconto.
Banana Contabilità ti consente di gestire in modo integrato sia la registrazione dei movimenti sia l’archiviazione ordinata dei documenti e ti crea in automatico il Rendiconto per cassa partendo dai dati inseriti, riducendo il rischio di errori e semplificando la gestione.
Con Banana Contabilità è possibile:
- Registrare in ordine di data tutte le entrate e le uscite.
- Collegare ogni movimento al relativo giustificativo, anche tramite link a documenti digitali.
- Mantenere una situazione aggiornata di cassa e banca.
- Ottenere automaticamente il Rendiconto per cassa o altri rendiconti già compilati.
Il programma è gratuito fino a 70 registrazioni, e puoi già utilizzarlo per inserire entrate e uscite e creare il rendiconto per cassa.
Vantaggi con Banana Contabilità Plus:
- Tieni la contabilità anche se hai conoscenze contabili limitate, grazie alla semplice Contabilità Entrate/Uscite (esclusiva del software Banana);
- Sai in ogni momento la situazione della cassa e della banca;
- Risparmi sui costi del commercialista, perché consegni una contabilità già ordinata e completa;
- Crei altri utili rendiconti: 5 per mille, raccolta fondi, ricevute e attestati di donazione;
- Gestisci le anagrafiche di soci e volontari.
Scopri Banana Contabilità Plus per ETS

Guarda come è facile da usare
Grazie alla WebApp di Banana Contabilità Plus inizi subito a fare gratuitamente la Prima Nota Cassa e/o Banca del tuo piccolo Ente del Terzo Settore e creare il Rendiconto per Cassa direttamente nel tuo browser, senza dare nessuna email o dati personali. Vedrai che ti troverai a tuo agio!
Come creare il Rendiconto per Cassa
Con la WebApp di Banana Contabilità Plus puoi inserire le entrate e le uscite della tua associazione e creare il Rendiconto per Cassa direttamente nel tuo browser! Nella WebApp vai nel menu Estensioni > Rendiconti Enti Terzo Settore > Rendiconto per cassa.
Prova subito a creare il Rendiconto per Cassa nel tuo browser
Nota: è consigliato usare un browser da desktop (computer).
Webinar Gratuiti ETS
Guarda i nostri webinar che ti spiegano cosa devi fare per gestire la contabilità della tua associazione (ente terzo settore):
- ▶ WEBINAR GRATUITO: La contabilità di un piccolo ETS - Corso base
- ▶ WEBINAR GRATUITO: La contabilità di un piccolo ETS - Domande e risposte
- ▶ WEBINAR GRATUITO: La contabilità di un piccolo ETS - Registrazioni più comuni
- ▶ WEBINAR GRATUITO: Come depositare il bilancio di un ETS nel RUNTS
Rendiconto di Cassa per ASD
Se hai bisogno di ottenere il Rendiconto per Cassa anche di un'Associazione Sportiva Dilettantistica (ASD) vai a:
Newsletter - Resta aggiornato sulle novità per ETS
Vuoi ricevere aggiornamenti sulle novità, le funzionalità e le risorse utili di Banana Contabilità dedicate agli Enti del Terzo Settore?
Iscriviti alla nostra newsletter! Scrivici un'email per richiedere l'iscrizione.
Alcuni nostri Partner e Clienti
| ANTEAS - Associazione Nazionale tutte Età per la Solidarietà | | |
| | | |
| |
Contabilità per enti del Terzo Settore con più di 300.000 €
Gli adempimenti per gli Enti del Terzo Settore (ETS) che hanno oltre i 300.000 € di ricavi annui, o con personalità giuridica, prevendono il deposito al RUNTS del Rendiconto gestionale e dello Stato patrimoniale.
Banana Contabilità è un modo semplice e veloce per tenere facilmente la contabilità del tuo ente e ottenere subito il Rendiconto gestionale e lo Stato patrimoniale, conformi ai nuovi schemi di bilancio, da depositare al RUNTS.
Banana Contabilità offre la semplicità di un foglio Excel ma con un’intelligenza contabile integrata. È disponibile con un abbonamento annuale a soli EUR 169 + IVA (piano Advanced). Con un singolo abbonamento puoi tenere quante contabilità desideri e di qualsiasi tipo, come Organizzazione di Volontariato (ODV), Associazione di Promozione Sociale (APS), Pro Loco, fondazioni e altro.

Grazie all'interfaccia simile a Excel vedi come è veloce inserire i movimenti, e puoi sempre modificare, per ottenere risultati e rendiconti perfetti da presentare ai soci. Benefici anche di tutti gli altri vantaggi che ti offre un moderno software di contabilità.
Guarda come è facile: prova Banana Contabilità
Prova il modello di Banana Contabilità per ETS oltre ai 300.000 € in anteprima sul tuo browser (grazie alla WebApp): Provalo subito: contabilità in partita doppia per ETS oltre ai 300.000 € per Rendiconto Gestionale
Modello con piano dei conti più sintetico, ideale per enti di medie dimensioni con pochi conti. È sempre possibile personalizzare i conti, modificandoli o aggiungendone di nuovi. Guarda anche il tutorial del modello.
Per un uso regolare consigliamo poi la versione desktop, che puoi scaricare dalla nostra pagina di download e usare gratuitamente con il piano Free. Il piano Free di Banana Contabilità ti lascia usare tutte le funzioni fino a 70 registrazioni. Per andare oltre è necessario acquistare un abbonamento, ma il lavoro fatto viene mantenuto.
Altre risorse gratuite per gli ETS sopra i 300.000 €
Clicca sul link qui sotto per aprire il modello direttamente nel tuo browser:
- Contabilità in partita doppia multimoneta per Ente Terzo Settore (Conti descrittivi)
Modello per ETS con contabilità in partita doppia e conti in monete diverse per ottenere il Rendiconto gestionale e lo Stato patrimoniale. Piano dei conti più sintetico e conti descrittivi.
- Modello completo di Contabilità in partita doppia per Ente Terzo Settore (Conti numerici)
Modello per ETS con contabilità in partita doppia per allestire lo Stato patrimoniale (Bilancio) e il Rendiconto gestionale. Piano dei conti completo, con struttura integrale e tutti i sottogruppi. Ideale per enti di medie o grandi dimensioni con tanti conti.
Importante: i modelli per Enti del Terzo Settore NON hanno la gestione dell'IVA. Per creare fatture elettroniche e fare altri adempimenti riguardanti l'IVA, bisogna appoggiarsi su altri sistemi esterni.
Importa o inserisci velocemente le registrazioni
Inserire le registrazioni è velocissimo e in qualsiasi momento puoi modificare o correggere i dati in modo da avere una contabilità sempre perfetta!
Se hai degli estratti conto bancari, puoi importarli facilmente in Banana Contabilità, o anche semplicemente trasferire dati da file Excel tramite il copia-incolla.

Stampa lo Stato patrimoniale e il Rendiconto gestionale
Con un semplice comando ottieni l'anteprima dello Stato patrimoniale (Bilancio) e del Rendiconto gestionale! Puoi poi esportarli in PDF/A per depositarli nel RUNTS.

Ottieni anche altri rendiconti e documenti
Quando registri, aggiungendo altre semplici informazioni, puoi ottenere velocemente altri rendiconti:
Cosa dicono i nostri Clienti
"Ho trovato in Banana un software, di semplicissima gestione, di immediata e pratica utilità nella gestione delle associazioni. Banana, nonostante la sua completezza, è assolutamente concorrenziale nel prezzo con qualsiasi altro programma di mia conoscenza."
Eden Odv ETS - Santeramo in Colle (Ba)
"Il programma Banana si dimostra di una semplicità e versatilità veramente uniche, che lo rendono utilissimo e veloce per l'amministrazione contabile delle associazioni. L'interfaccia come Excel permette la visualizzazione estemporanea delle scritture contabili di modo che si abbia anche un controllo visivo immediato delle operazioni."
Anteas Vibo Valentia
Alcuni nostri Partner e Clienti
| ANTEAS - Associazione Nazionale tutte Età per la Solidarietà | | |
| | | |
| |
Stato Patrimoniale (Modello A) per ETS
Con Banana Contabilità ottenere lo Stato patrimoniale (Modello A) per Enti del Terzo Settore è molto semplice e veloce. Il programma utilizza i dati già inseriti nella contabilità: per ogni conto degli Attivi e dei Passivi specifichi il rispettivo codice (Gr1) e devi soltanto dare il comando per la creazione automatica del rendiconto.
Prova subito a creare il rendiconto patrimoniale
- Scarica e apri il modello di tutorial già predisposto (vedi anche la documentazione).
- Crea il rendiconto patrimoniale.
Dati anno precedente
Gli importi dell'anno precedente sono obbligatori, in quanto il rendiconto prevede la colonna dell'anno precedente come deciso dal Ministero. Per la spiegazione dei saldi dell'anno precedente si rimanda al paragrafo Dati anno precedente del Rendiconto per cassa.
Come creare il rendiconto dello Stato patrimoniale
Ricordiamo che per poter creare lo Stato patrimoniale è necessario avere almeno il piano Professional di Banana Contabilità Plus.
- Seleziona dal menu Estensioni > Rendiconti Enti Terzo Settore (ETS) Italia > Stato patrimoniale.
- Seleziona il periodo e definisci alcuni parametri per la stampa del rendiconto:
- Stampa Logo.
Includi il logo nell'intestazione della pagina. Il logo deve essere prima impostato con la funzione Imposta logo. - Stampa testo indirizzo.
Includi l'indirizzo nell'intestazione della pagina. I dati dell'indirizzo vengono ripresi dalle impostazioni di base, sezione Indirizzo (società, indirizzo1, cap, località, telefono, web, email). - Testo indirizzo alternativo.
In alternativa è possibile inserire a mano il testo su più righe da utilizzare.
Se il campo è vuoto verrà utilizzato l'indirizzo ripreso dalle impostazioni di base, altrimenti verrà utilizzato il testo indicato. - Stampa titolo.
Includi il titolo a inizio pagina utilizzando il testo predefinito. - Testo titolo alternativo.
In alternativa è possibile inserire un testo personalizzato. - Testo iniziale.
Inserisci un testo su più righe che apparirà dopo il titolo.
Vedi paragrafo Testo iniziale rendiconto. - Colonna raggruppamento.
Inserisci il nome XML della colonna utilizzata per indicare i codici necessari da usare per ottenere il rendiconto (valore predefinito Gr1). - Stampa colonna raggruppamento.
Include la colonna dei codici di raggruppamento nel rendiconto. - Escludi voci con importi nulli.
Le voci precedute da numeri arabi o da lettere minuscole con importi nulli per due esercizi consecutivi possono essere escluse dal rendiconto. - Stampa su pagine separate.
Attivi e Passivi possono essere stampati su pagine separate. - Arrotonda gli importi all’intero (senza cifre decimali).
Stampa tutti gli importi arrotondandoli all'intero, senza cifre decimali. - Note finali.
Inserisci un testo su più righe che apparirà in fondo al rendiconto. - Stampa report con dettagli movimenti anno corrente.
Attiva questa opzione per creare una stampa di controllo con i dettagli dei movimenti per ogni voce del rendiconto.
- Stampa Logo.
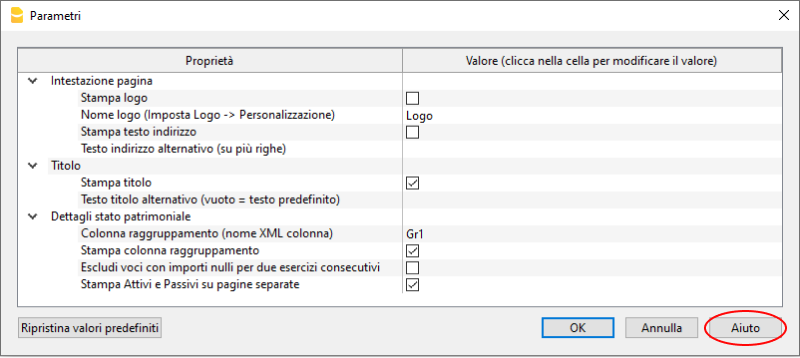
Cliccando sul pulsante Aiuto, in basso a destra nella finestra dei Parametri, arriverai in questa pagina. Utile in caso di problemi o sei hai bisogno di maggiori spiegazioni sul rendiconto.
Esempio di stampa
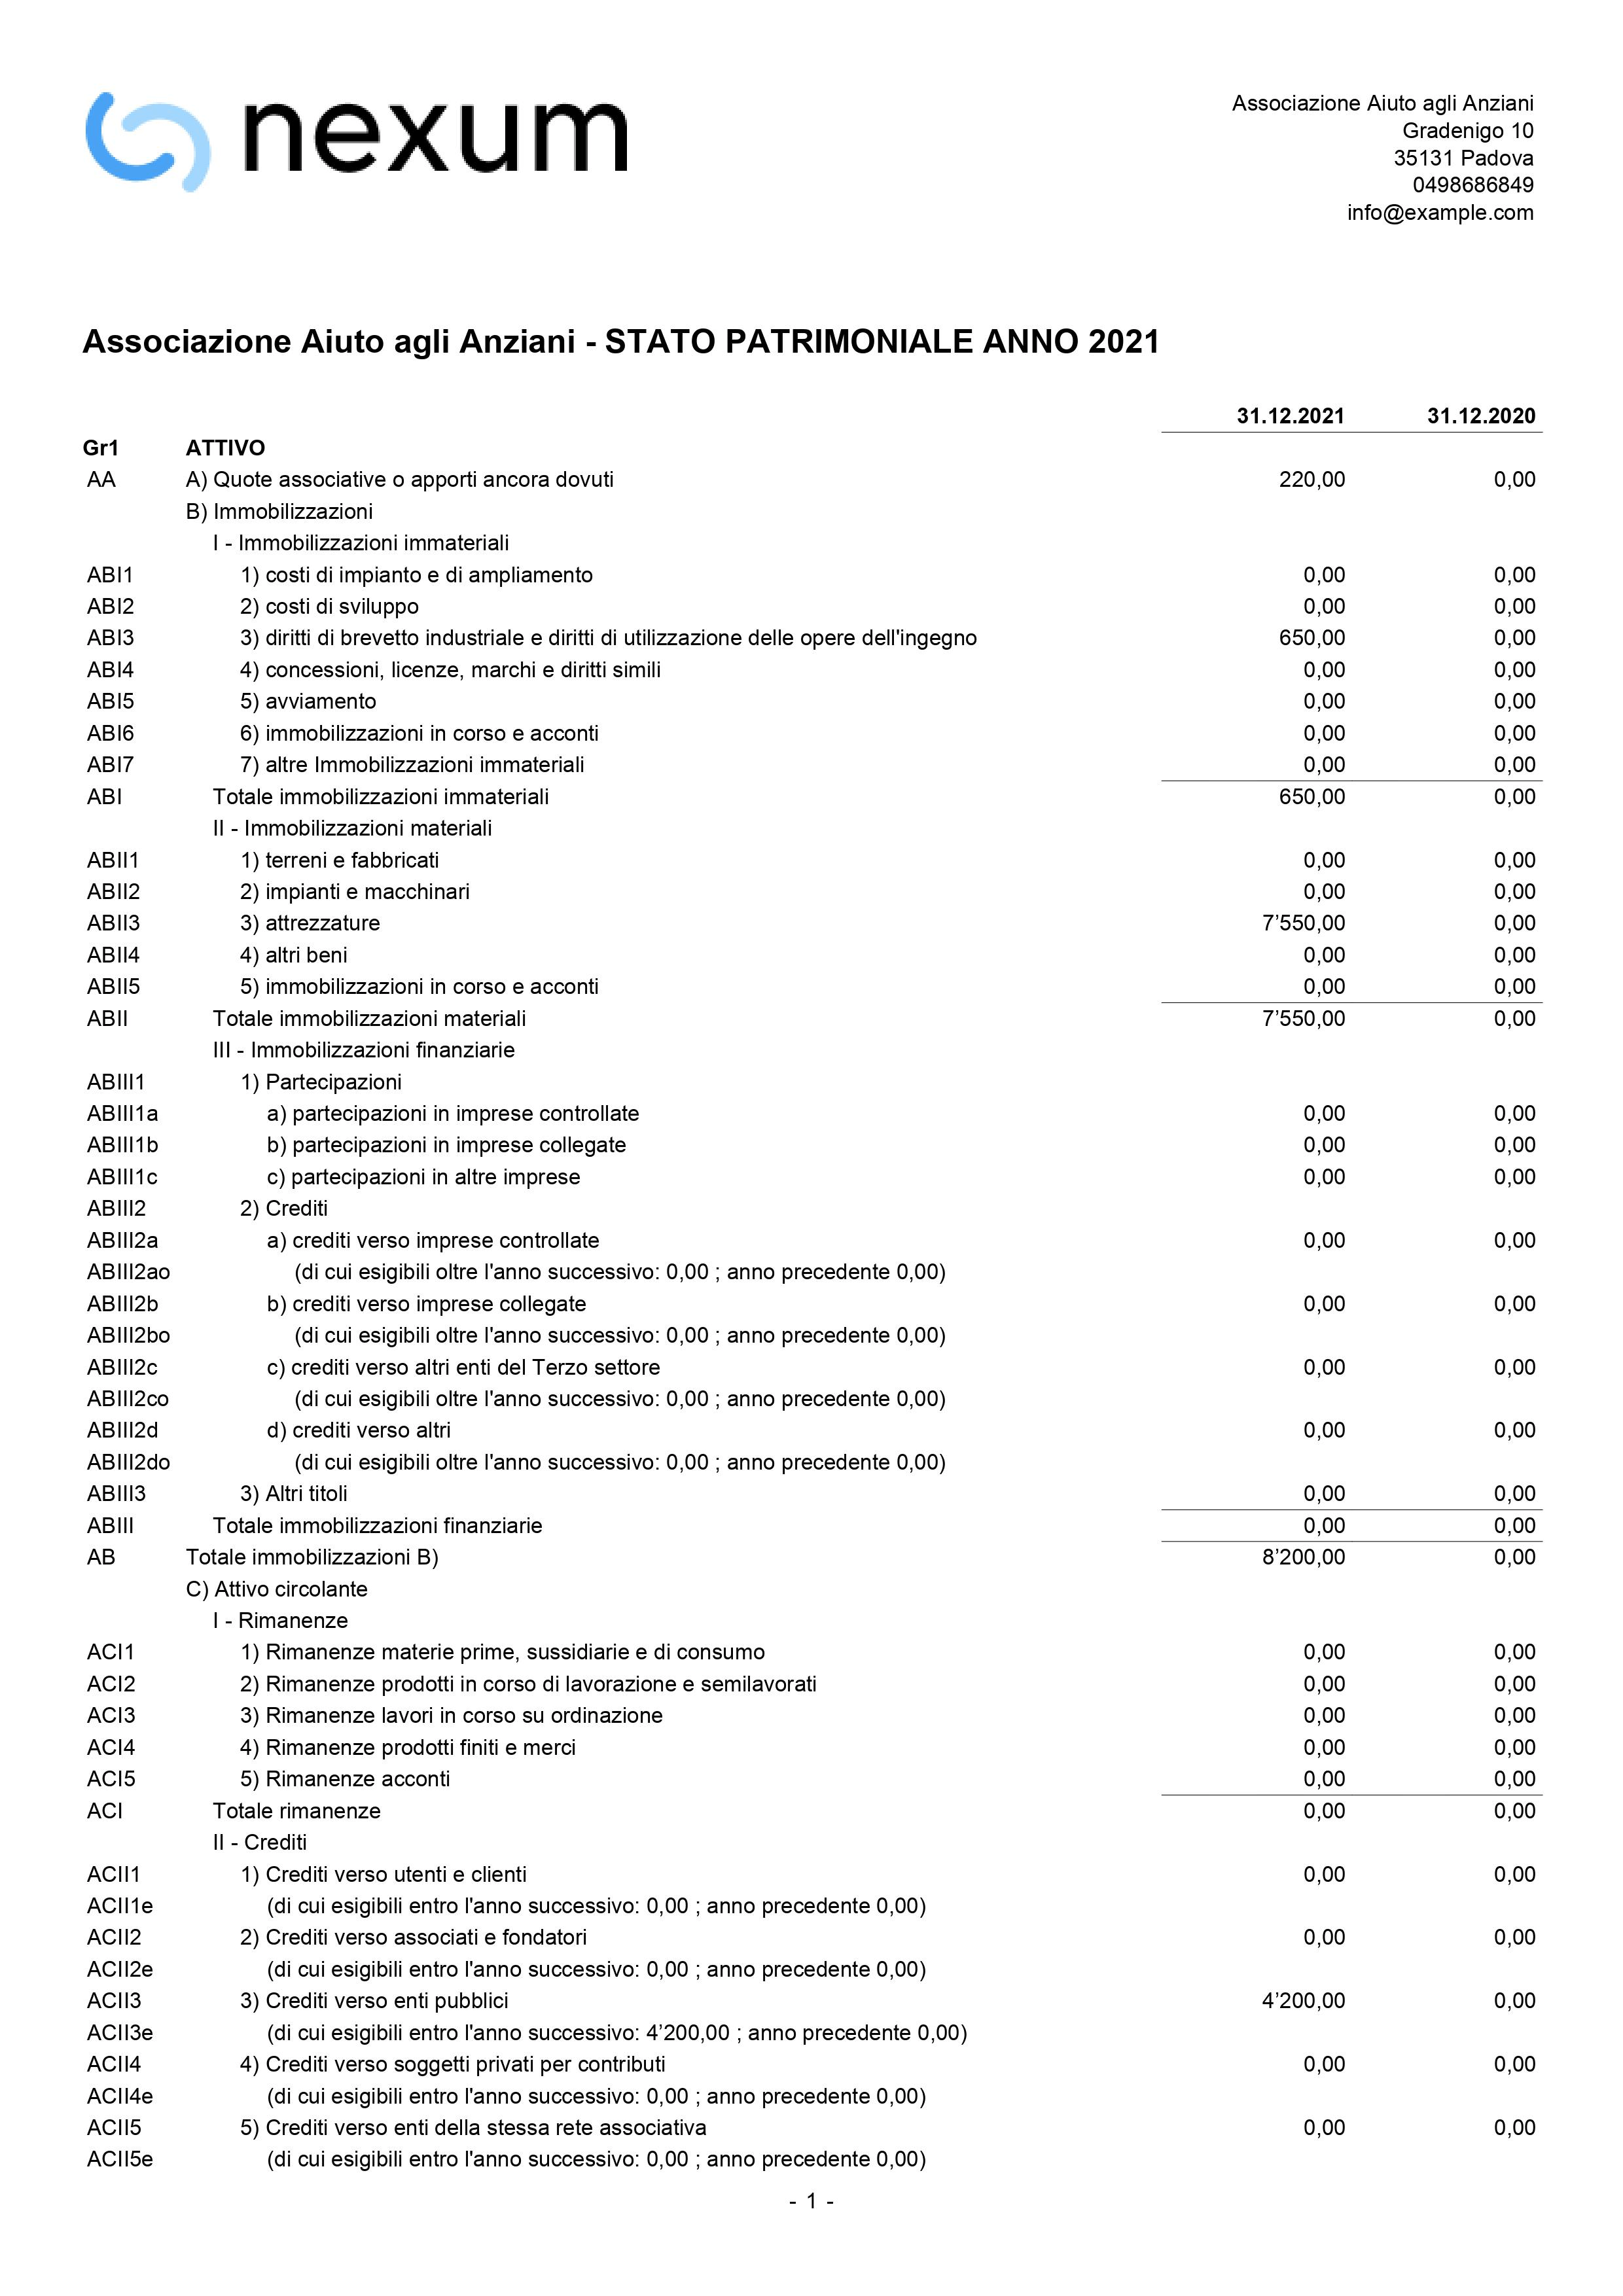
Testo iniziale rendiconto
Nei parametri del rendiconto, utilizza il campo Testo iniziale per inserire delle informazioni supplementari da stampare sul rendiconto.
Il testo può essere inserito su più righe, e normalmente sarebbe utile indicare:
- Data approvazione rendiconto
- Nome presidente
- Codice fiscale associazione
Codici da utilizzare per il rendiconto
Per la creazione dello Stato patrimoniale, ad ogni conto deve essere associato il codice corrispondente. Questi codici devono essere inseriti nella colonna Gr1.
| CODICE | DESCRIZIONE CONTO |
| ATTIVO | |
| A - Quote associative o apporti ancora dovuti | |
| AA | Quote associative o apporti ancora dovuti |
| B - Immobilizzazioni immateriali | |
| ABI1 | Costi di impianto e di ampliamento |
| ABI2 | Costi di sviluppo |
| ABI3 | Diritti di brevetto industriale e diritti di utilizzazione delle opere dell'ingegno |
| ABI3 | Software |
| ABI4 | Concessioni, licenze, marchi e diritti simili |
| ABI5 | Avviamento |
| ABI6 | Immobilizzazioni in corso e acconti |
| ABI7 | Altre Immobilizzazioni immateriali |
| B - Immobilizzazioni materiali | |
| ABII1 | Terreni e fabbricati |
| ABII2 | Impianti e macchinari |
| ABII3 | Macchine elettriche ed elettroniche |
| ABII3 | Mobili e arredi |
| ABII4 | Altri beni strumentali |
| ABII5 | Immobilizzazioni in corso e acconti |
| B - Immobilizzazioni finanziarie | |
| ABIII1a | (BIII1a) Partecipazioni in imprese controllate |
| ABIII1b | (BIII1b) Partecipazioni in imprese collegate |
| ABIII1c | (BIII1c) Partecipazioni in altre imprese |
| ABIII2ao | (BIII2a) Crediti verso imprese controllate esigibili oltre l'anno successivo |
| ABIII2ae | (BIII2a) Crediti verso imprese controllate esigibili entro l'anno successivo |
| ABIII2bo | (BIII2b) Crediti verso imprese collegate esigibili oltre l'anno successivo |
| ABIII2be | (BIII2b) Crediti verso imprese collegate esigibili entro l'anno successivo |
| ABIII2co | (BIII2c) Crediti verso altri enti del Terzo settore esigibili oltre l'anno successivo |
| ABIII2ce | (BIII2c) Crediti verso altri enti del Terzo settore esigibili entro l'anno successivo |
| ABIII2do | (BIII2d) Crediti verso altri esigibili oltre l'anno successivo |
| ABIII2de | (BIII2d) Crediti verso altri esigibili entro l'anno successivo |
| ABIII3 | Altri titoli |
| C - Attivo circolante - Rimanenze | |
| ACI1 | Rimanenze materie prime, sussidiarie e di consumo |
| ACI2 | Rimanenze prodotti in corso di lavorazione e semilavorati |
| ACI3 | Rimanenze lavori in corso su ordinazione |
| ACI4 | Rimanenze prodotti finiti e merci |
| ACI5 | Rimanenze acconti |
| C - Attivo circolante - Crediti | |
| ACII1e | (CII1) Crediti verso utenti e clienti esigibili entro l'anno successivo |
| ACII1o | (CII1) Crediti verso utenti e clienti esigibili oltre l'anno successivo |
| ACII2e | (CII2) Crediti verso associati e fondatori esigibili entro l'anno successivo |
| ACII2o | (CII2) Crediti verso associati e fondatori esigibili oltre l'anno successivo |
| ACII3e | (CII3) Crediti verso enti pubblici esigibili entro l'anno successivo |
| ACII3o | (CII3) Crediti verso enti pubblici esigibili oltre l'anno successivo |
| ACII4e | (CII4) Crediti verso soggetti privati per contributi esigibili entro l'anno successivo |
| ACII4o | (CII4) Crediti verso soggetti privati per contributi esigibili oltre l'anno successivo |
| ACII5e | (CII5) Crediti verso enti della stessa rete associativa esigibili entro l'anno successivo |
| ACII5o | (CII5) Crediti verso enti della stessa rete associativa esigibili oltre l'anno successivo |
| ACII6e | (CII6) Crediti verso altri enti del Terzo settore esigibili entro l'anno successivo |
| ACII6o | (CII6) Crediti verso altri enti del Terzo settore esigibili oltre l'anno successivo |
| ACII7e | (CII7) Crediti verso imprese controllate esigibili entro l'anno successivo |
| ACII7o | (CII7) Crediti verso imprese controllate esigibili oltre l'anno successivo |
| ACII8e | (CII8) Crediti verso imprese collegate esigibili entro l'anno successivo |
| ACII8o | (CII8) Crediti verso imprese collegate esigibili oltre l'anno successivo |
| ACII9e | (CII9) Crediti tributari esigibili entro l'anno successivo |
| ACII9o | (CII9) Crediti tributari esigibili oltre l'anno successivo |
| ACII10e | (CII10) Crediti da 5 per mille esigibili entro l'anno successivo |
| ACII10o | (CII10) Crediti da 5 per mille esigibili oltre l'anno successivo |
| ACII11e | (CII11) Crediti per imposte anticipate esigibili entro l'anno successivo |
| ACII11o | (CII11) Crediti per imposte anticipate esigibili oltre l'anno successivo |
| ACII12e | (CII12) Crediti verso altri esigibili entro l'anno successivo |
| ACII12o | (CII12) Crediti verso altri esigibili oltre l'anno successivo |
| C - Attivo circolante - Attività finanziarie che non costituiscono immobilizzazioni | |
| ACIII1 | (BIIII1) Partecipazioni in imprese controllate |
| ACIII2 | (BIIII1) Partecipazioni in imprese collegate |
| ACIII3 | (BIIII1) Altri titoli |
| C - Attivo circolante - Disponibilità liquide | |
| ACIV1 | Conto corrente bancario |
| ACIV2 | Assegni |
| ACIV3 | Cassa |
| D - Ratei e risconti attivi | |
| AD | Ratei e risconti attivi |
| PASSIVO | |
| A - Patrimonio netto | |
| PAI | Fondo di dotazione dell'ente |
| PAII1 | Riserve statutarie |
| PAII2 | Riserve vincolate per decisione degli organi istituzionali |
| PAII3 | Riserve vincolate destinate da terzi |
| PAIII1 | Riserve di utili o avanzi di gestione |
| PAIII2 | Altre riserve |
| B - Fondi per rischi e oneri | |
| PB1 | Fondi per trattamento di quiescenza e obblighi simili |
| PB2 | Fondi per imposte, anche differite |
| PB3 | Fondi altri |
| C - Fondi trattamento di fine rapporto di lavoro subordinato | |
| PC | Fondi trattamento di fine rapporto di lavoro subordinato |
| D - Debiti | |
| PD1e | Debiti verso banche esigibili entro l'anno successivo |
| PD1o | Debiti verso banche esigibili oltre l'anno successivo |
| PD2e | Debiti verso altri finanziatori esigibili entro l'anno successivo |
| PD2o | Debiti verso altri finanziatori esigibili oltre l'anno successivo |
| PD3e | Debiti verso associati e fondatori per finanziamenti esigibili entro l'anno successivo |
| PD3o | Debiti verso associati e fondatori per finanziamenti esigibili oltre l'anno successivo |
| PD4e | Debiti verso enti della stessa rete associativa esigibili entro l'anno successivo |
| PD4o | Debiti verso enti della stessa rete associativa esigibili oltre l'anno successivo |
| PD5e | Debiti per erogazioni liberali condizionate esigibili entro l'anno successivo |
| PD5o | Debiti per erogazioni liberali condizionate esigibili oltre l'anno successivo |
| PD6e | Acconti (Debiti) esigibili entro l'anno successivo |
| PD6o | Acconti (Debiti) esigibili oltre l'anno successivo |
| PD7e | Debiti verso fornitori esigibili entro l'anno successivo |
| PD7o | Debiti verso fornitori esigibili oltre l'anno successivo |
| PD8e | Debiti verso imprese controllate e collegate esigibili entro l'anno successivo |
| PD8o | Debiti verso imprese controllate e collegate esigibili oltre l'anno successivo |
| PD9e | Debiti tributari esigibili entro l'anno successivo |
| PD9o | Debiti tributari esigibili oltre l'anno successivo |
| PD10e | Debiti verso istituti di previdenza e di sicurezza sociale esigibili entro l'anno successivo |
| PD10o | Debiti verso istituti di previdenza e di sicurezza sociale esigibili oltre l'anno successivo |
| PD11e | Debiti verso dipendenti e collaboratori esigibili entro l'anno successivo |
| PD11o | Debiti verso dipendenti e collaboratori esigibili oltre l'anno successivo |
| PD12e | Altri debiti esigibili entro l'anno successivo |
| PD12o | Altri debiti esigibili oltre l'anno successivo |
| E - Ratei e risconti passivi | |
| PE | Ratei e risconti passivi |
| PARTITARI | |
| ACII1e / ACII1o | per tutti i conti Partitario clienti e utenti |
| PD7e / PD7o | per tutti i conti Partitario fornitori |
Partitari clienti e fornitori
Quando si utilizza il Modello completo di Contabilità in partita doppia per Ente Terzo Settore (Conti numerici), che utilizza la colonna Somma In (Gr):
- Visualizzare la colonna Gr1 con il comando Disponi colonne.
- Copiare la colonna Somma In (Gr) nella colonna Gr1, in modo che siano uguali.
- Nei partitari clienti e fornitori:
- Per ogni cliente del partitario, nella colonna Gr1 sostituire il codice TPC con il codice ACII1e oppure ACII1o.
- Per ogni fornitore del partitario, nella colonna Gr1 sostituire il codice TPF con il codice PD7e oppure PD7o.
- Alla riga degli Attivi o Passivi che riporta il totale del Partitario (sia per i clienti che i fornitori) togliere l'eventuale codice Gr1 presente, in modo da rimanere la cella vuota. Questo perché solo i Conti (quindi i Partitari) devono avere il codice Gr1, non i Gruppi.
- Quando si crea il report, nella finestra dei Parametri, inserire "Gr1" come Colonna di raggruppamento.
Messaggi d'errore nello Stato patrimoniale
Durante la creazione del rendiconto Stato patrimoniale, il software controlla la presenza di eventuali errori e li segnala con dei messaggi.
- "[<tabella>: Riga <xx>] colonna <Gr1>, valore <xxxx> Codice gruppo inserito errato. Modificare il codice gruppo nella tabella <tabella>."
- Hai inserito dei codici errati nella colonna Gr1 (o Gr / SommaIn nel caso si utilizzi quella colonna) per il raggruppamento del rendiconto.
Significa che alla riga della tabella indicata, il codice inserito nella colonna Gr1 non è corretto.
Si consiglia di controllare la tabella con i Codici da utilizzare per il rendiconto e correggere. - I codici sono giusti, ma può essere che hai indicato la colonna sbagliata nelle impostazioni in fase di creazione del rendiconto.
Come indicato nel paragrafo Come creare il rendiconto dello Stato patrimoniale, vi è un'opzione chiamata "Colonna raggruppamento" dove devi indicare la colonna che utilizzi per i codici di raggruppamento.
Se nel piano dei conti utilizzi la colonna Gr1, inserisci Gr1 anche nelle impostazioni in fase di creazione del rendiconto.
Se nel piano dei conti utilizzi la colonna Gr / Somma In, inserisci Gr anche nelle impostazioni in fase di creazione del rendiconto.
- Hai inserito dei codici errati nella colonna Gr1 (o Gr / SommaIn nel caso si utilizzi quella colonna) per il raggruppamento del rendiconto.
- "Attenzione: differenza tra totale Attivo XXX e totale Passivo YYY"
- Viene controllata la seguente uguaglianza: Totale Attivo = Totale Passivo.
- In caso di uguaglianza non verificata:
- In basso sullo Stato patrimoniale appare un messaggio d'errore in rosso.
- La causa può essere che in una o più registrazioni contabili (tabella Registrazioni) si è dimenticato di inserire il conto in Dare o il conto in Avere.
- "Attenzione: Il piano dei conti di questo file non è strutturato per generare lo Stato Patrimoniale. È necessario utilizzare un modello adatto a questo scopo."
- Viene controllato che il piano dei conti del modello utilizzato sia strutturato secondo le specifiche per la creazione dello stato patrimoniale.
- Soluzione: scegliere un nuovo modello predisposto per lo Stato Patrimoniale.
Stampa report con dettagli movimenti
Attivando l'opzione Stampa report con dettagli movimenti anno corrente nei parametri dell'estensione, anziché creare il normale Rendiconto Patrimoniale, viene generato un report che include anche i dettagli dei movimenti dell'anno corrente per ogni voce del rendiconto.
- I dettagli dei movimenti sono inseriti in una tabella subito sotto la voce del rendiconto.
- La tabella è formata dalle colonne:
- Data, Doc, Descrizione, Conto, Entrate/Dare, Uscite/Avere, Saldo.
- Se una voce non ha movimenti o saldo iniziale, i dettagli non vengono indicati.
Cos'è lo Stato patrimoniale
Il rendiconto dello stato patrimoniale si basa sul relativo schema definito dal Ministero e deve essere redatto dagli enti del terzo settore con ricavi superiori a EUR 300.000. Questi enti devono tenere la contabilità in partita doppia, registrando con il principio di competenza, vale a dire al momento della ricezione ed emissione della fattura e successivamente al momento del pagamento. Lo stato patrimoniale deve essere accompagnato dal rendiconto gestionale.
Nello stato patrimoniale l’attivo è suddiviso in: quote associative, immobilizzazioni (immateriali, materiali e finanziarie), attivo circolante (rimanenze, crediti, attività finanziarie e disponibilità liquide) e ratei e risconti attivi. Il passivo è invece suddiviso in: patrimonio netto, fondi per rischi e oneri, fondi trattamento di fine rapporto di lavoro subordinato, debiti, ratei e risconti passivi.
- Per maggiori informazioni vedi pagina Enti del Terzo Settore
Rendiconto Gestionale (Modello B) per ETS
Con Banana Contabilità Plus ottenere il Rendiconto gestionale (Modello B) per Enti del Terzo Settore è molto semplice e veloce. Il programma utilizza i dati già inseriti nella contabilità: per ogni conto dei Costi e dei Ricavi specifichi il rispettivo codice (Gr1) e devi soltanto dare il comando per la creazione automatica del rendiconto.
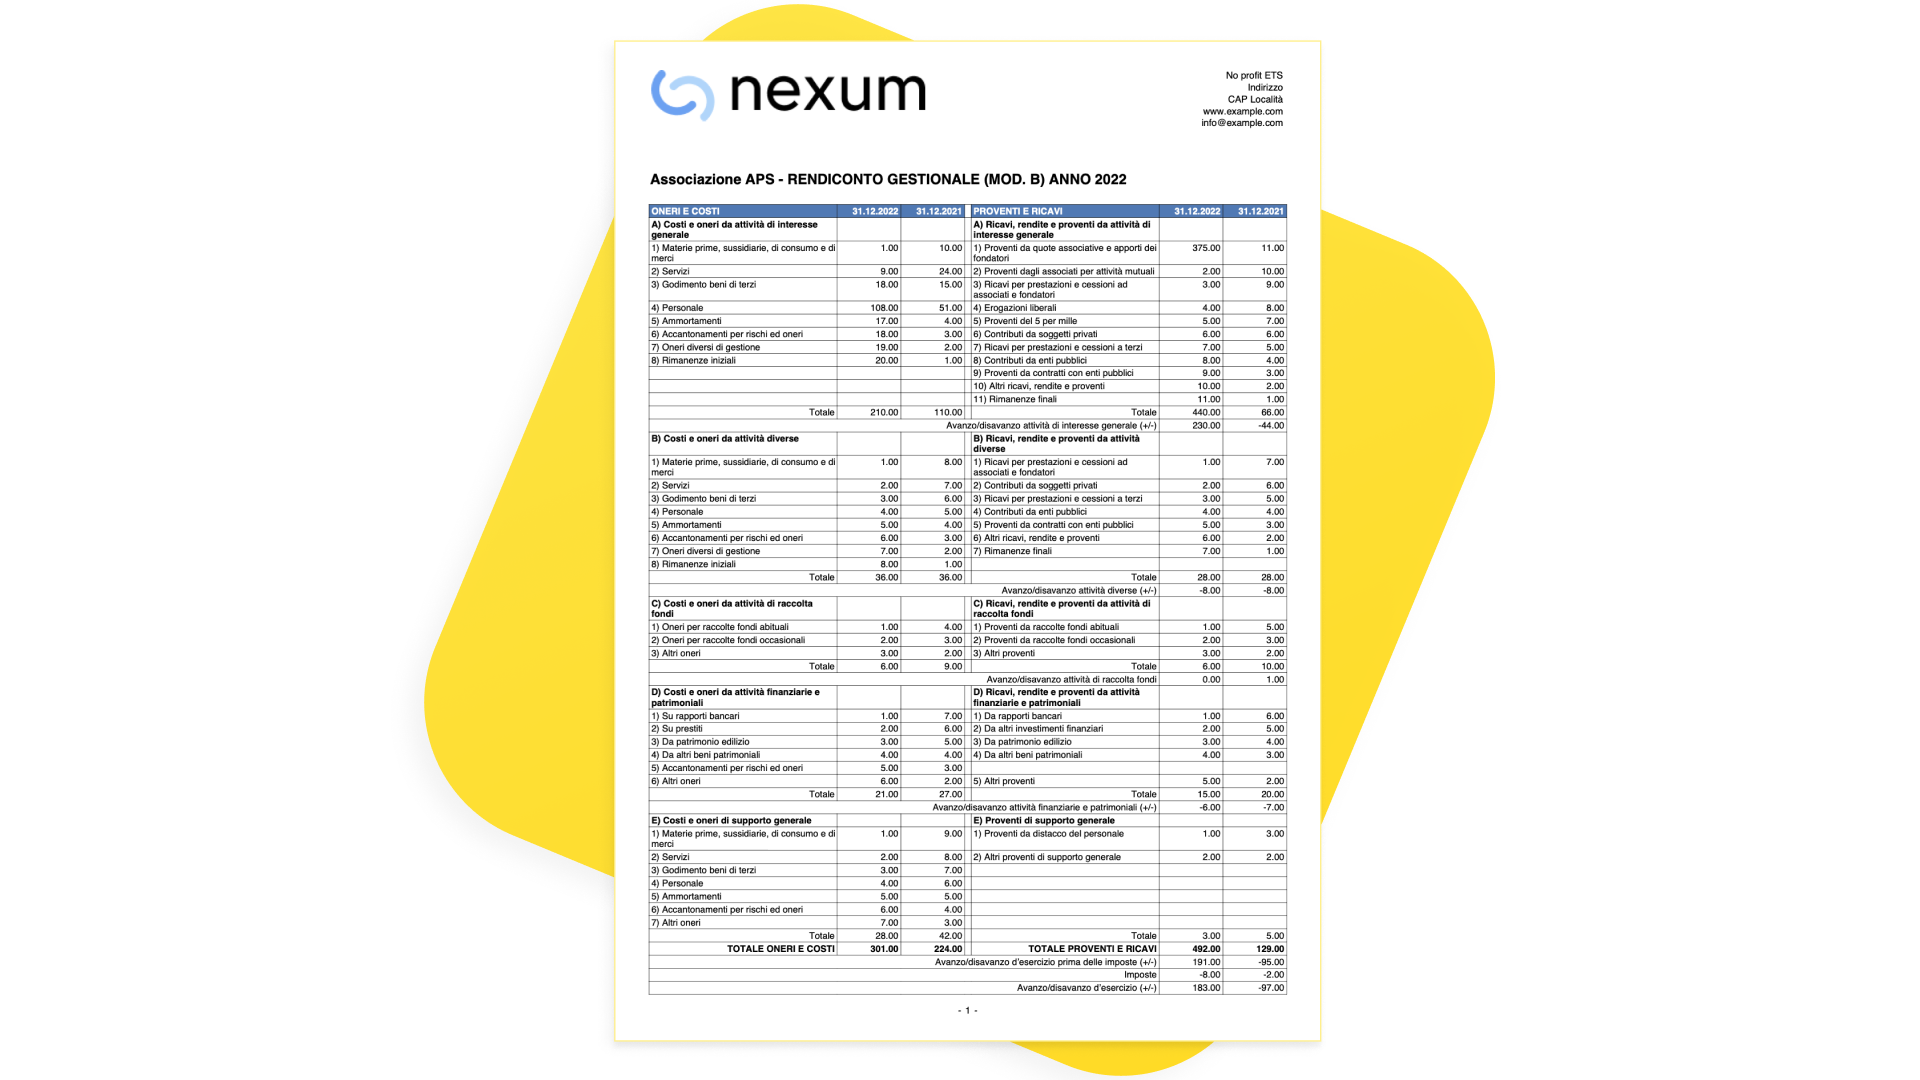
Prova subito a creare il rendiconto gestionale
- Scarica e apri il modello di tutorial già predisposto (vedi anche la documentazione).
- Crea il rendiconto gestionale.
Dati anno precedente
Gli importi dell'anno precedente sono obbligatori, in quanto il rendiconto prevede la colonna dell'anno precedente come deciso dal Ministero. Per la spiegazione dei saldi dell'anno precedente si rimanda al paragrafo Dati anno precedente del Rendiconto per cassa.
Come creare il rendiconto gestionale
Ricordiamo che per poter creare il Rendiconto gestionale è necessario avere il piano Advanced di Banana Contabilità Plus.
- Seleziona dal menu Estensioni > Rendiconti Enti Terzo Settore (ETS) Italia > Rendiconto Gestionale.
- Seleziona il periodo e definisci alcuni parametri per la stampa del rendiconto:
- Stampa Logo.
Includi il logo nell'intestazione della pagina. Il logo deve essere prima impostato con la funzione Imposta logo. - Stampa testo indirizzo.
Includi l'indirizzo nell'intestazione della pagina. I dati dell'indirizzo vengono ripresi dalle impostazioni di base, sezione Indirizzo (società, indirizzo1, cap, località, telefono, web, email). - Testo indirizzo alternativo.
In alternativa è possibile inserire a mano il testo su più righe da utilizzare.
Se il campo è vuoto verrà utilizzato l'indirizzo ripreso dalle impostazioni di base, altrimenti verrà utilizzato il testo indicato. - Stampa titolo.
Includi il titolo a inizio pagina utilizzando il testo predefinito. - Testo titolo alternativo.
In alternativa è possibile inserire un testo personalizzato. - Testo iniziale.
Inserisci un testo su più righe che apparirà dopo il titolo.
Vedi paragrafo Testo iniziale rendiconto. - Colonna raggruppamento.
Inserisci il nome XML della colonna utilizzata per indicare i codici necessari da usare per ottenere il rendiconto (valore predefinito Gr1). - Stampa colonna raggruppamento.
Include la colonna dei codici di raggruppamento nel rendiconto. - Arrotonda gli importi all’intero (senza cifre decimali).
Stampa tutti gli importi arrotondandoli all'intero, senza cifre decimali. - Note finali.
Inserisci un testo su più righe che apparirà in fondo al rendiconto. - Colore intestazioni tabelle.
Seleziona il colore che vuoi utilizzare come sfondo nelle intestazioni delle tabelle. - Stampa report con dettagli movimenti anno corrente.
Attiva questa opzione per creare una stampa di controllo con i dettagli dei movimenti per ogni voce del rendiconto.
- Stampa Logo.
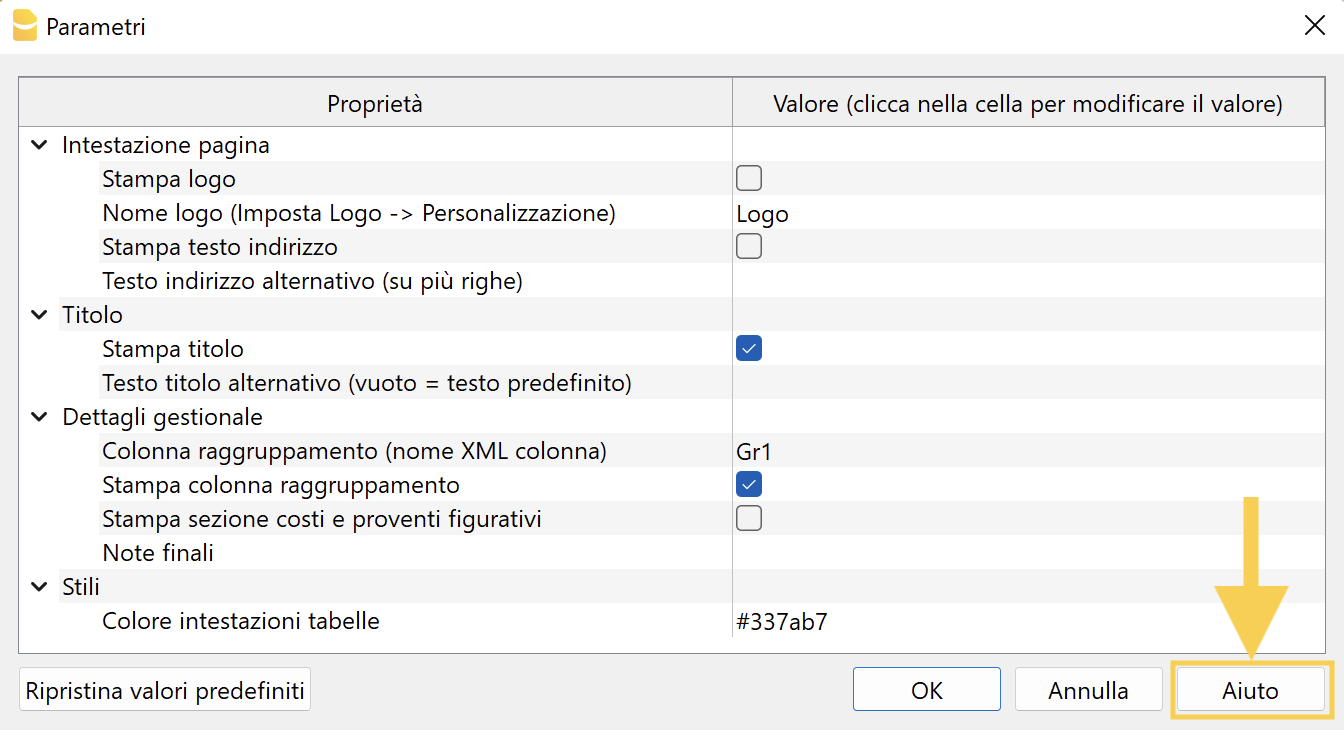
Cliccando sul pulsante Aiuto, in basso a destra nella finestra dei Parametri, arriverai in questa pagina. Utile in caso di problemi o sei hai bisogno di maggiori spiegazioni sul rendiconto.
Esempio di stampa
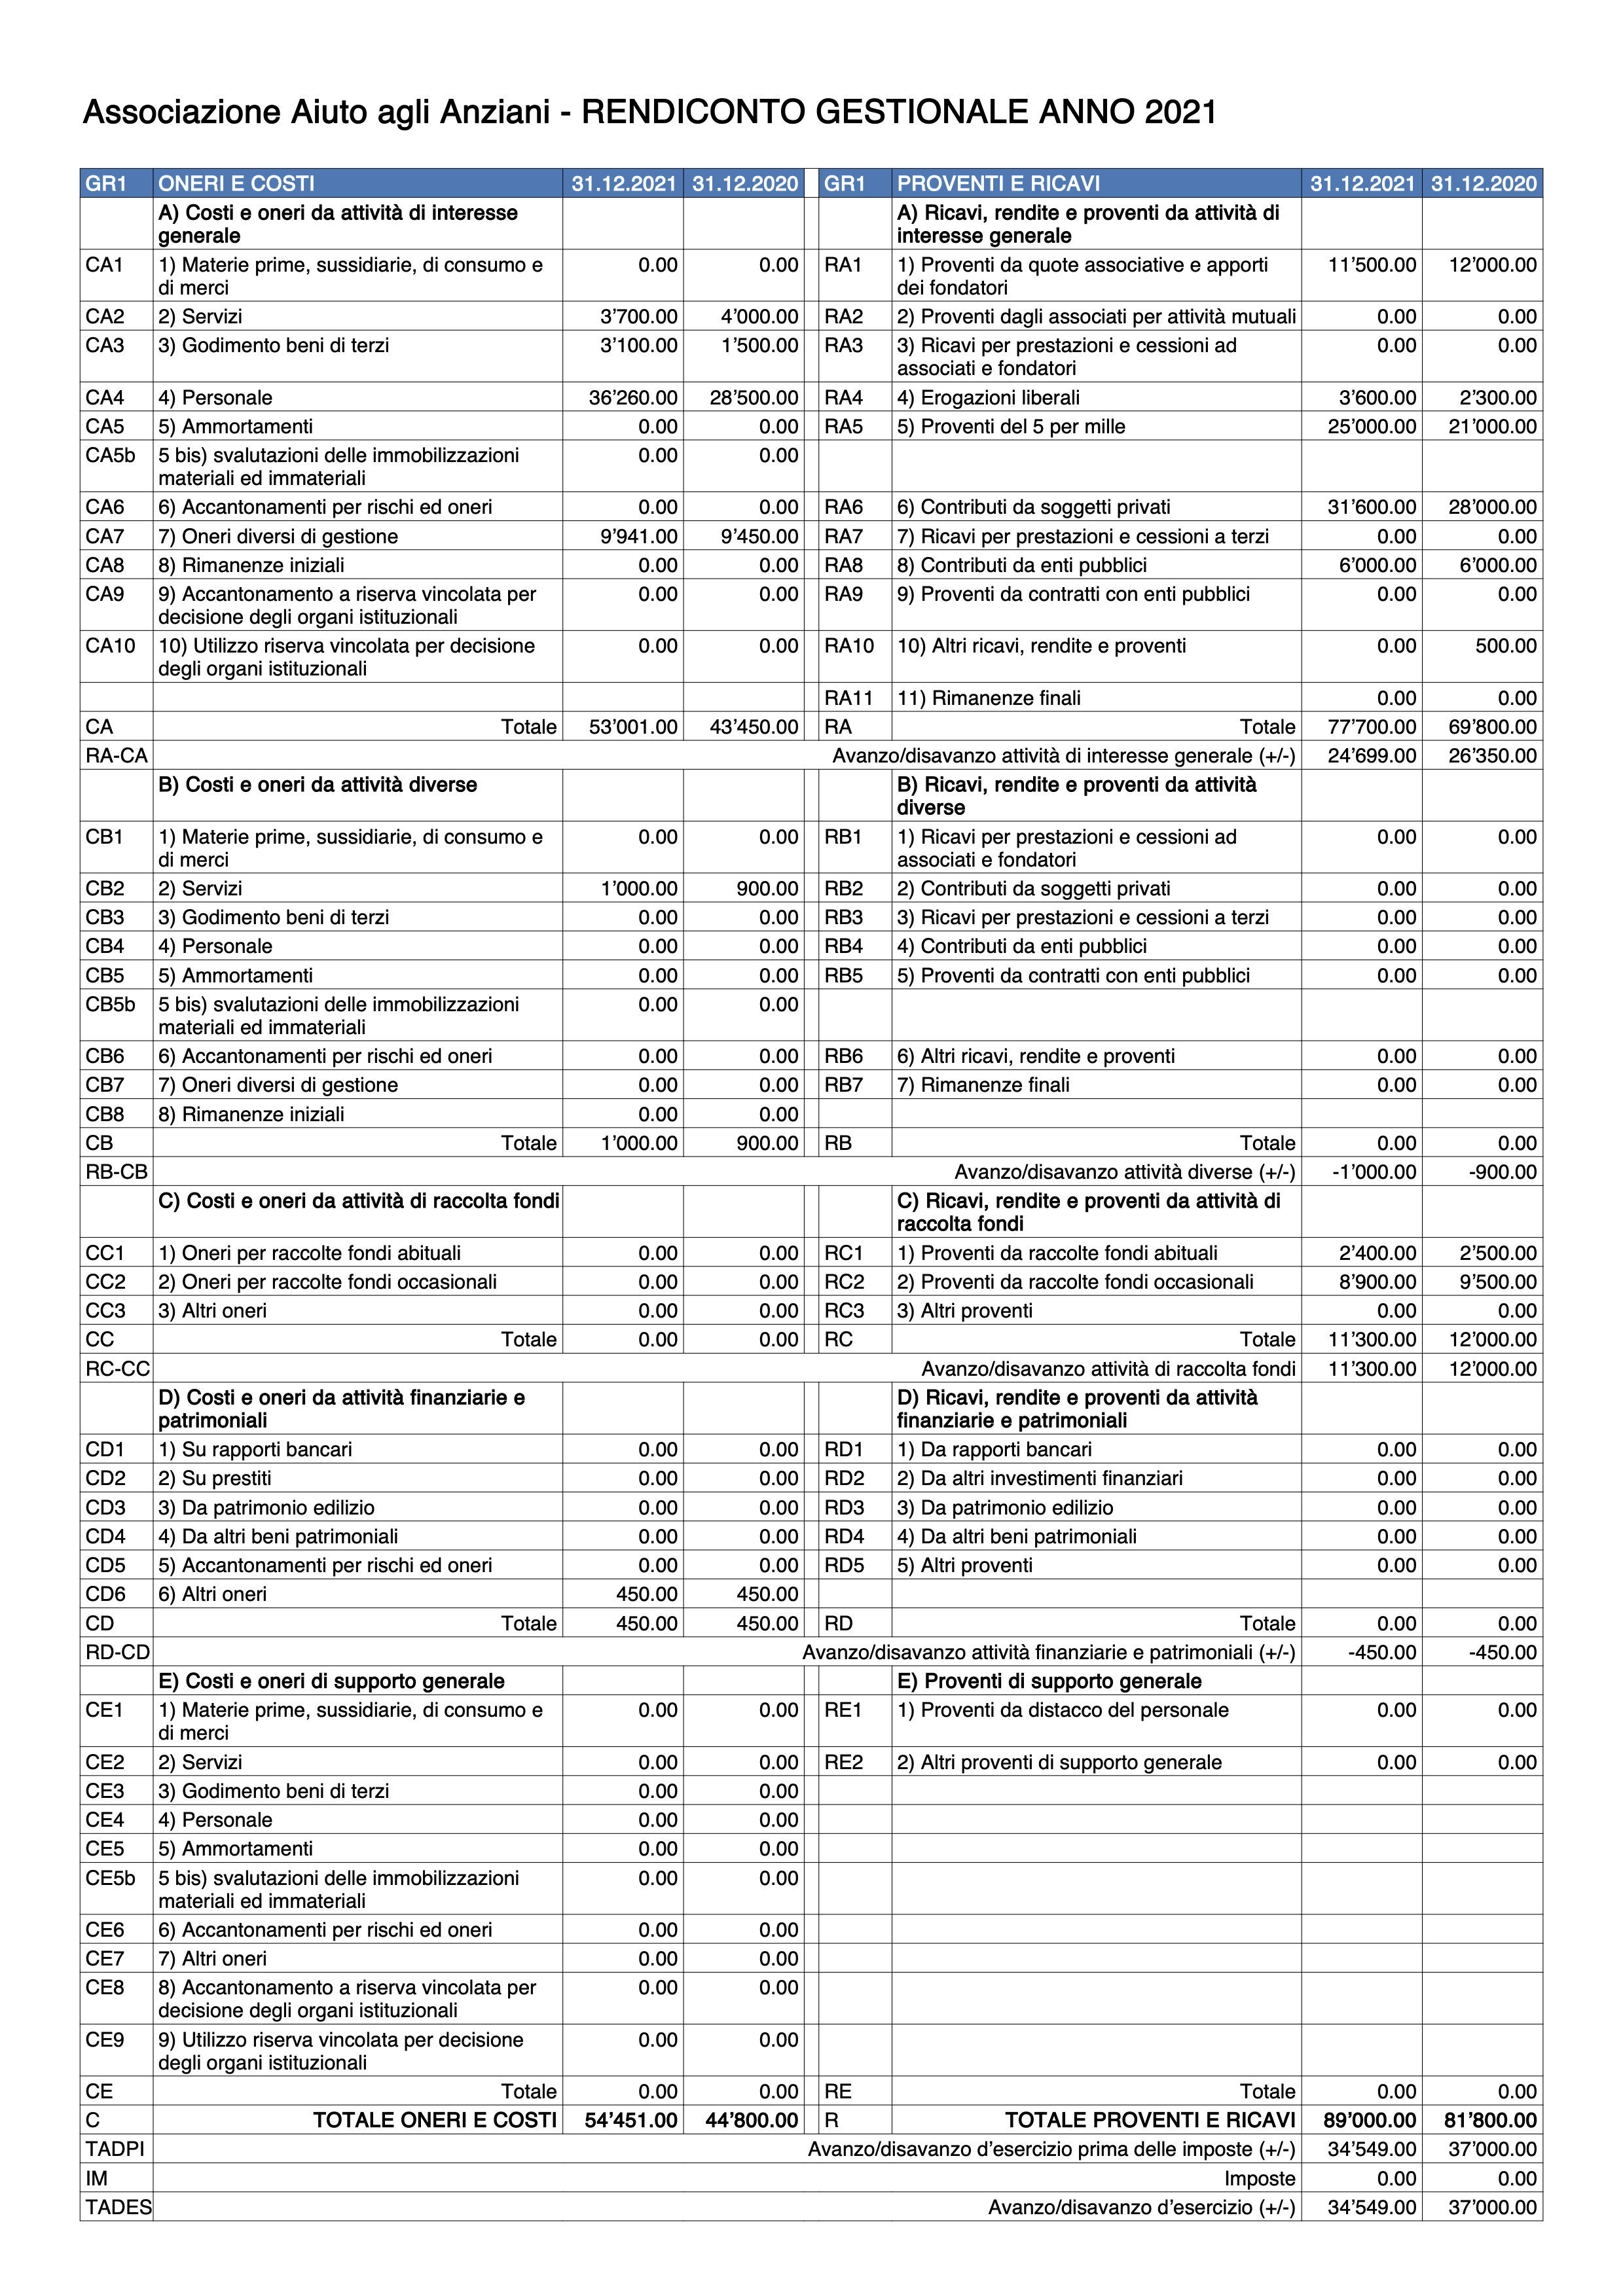
Testo iniziale rendiconto
Nei parametri del rendiconto, utilizza il campo Testo iniziale per inserire delle informazioni supplementari da stampare sul rendiconto.
Il testo può essere inserito su più righe, e normalmente sarebbe utile indicare:
- Data approvazione rendiconto
- Nome presidente
- Codice fiscale associazione
Codici da utilizzare per il rendiconto
Per la creazione del Rendiconto gestionale ad ogni conto deve essere associato il codice corrispondente. Questi codici devono essere inseriti nella colonna Gr1.
| CODICE | DESCRIZIONE CONTO |
| A - Ricavi da attività di interesse generale | |
| RA1 | (A1) Proventi da quote associative e apporti dei fondatori |
| RA2 | (A2) Proventi dagli associati per attività mutuali |
| RA3 | (A3) Ricavi per prestazioni e cessioni ad associati e fondatori |
| RA4 | (A4) Erogazioni liberali |
| RA5 | (A5) Proventi del 5 per mille |
| RA6 | (A6) Contributi da soggetti privati |
| RA7 | (A7) Ricavi per prestazioni e cessioni a terzi |
| RA8 | (A8) Contributi da enti pubblici |
| RA9 | (A9) Proventi da contratti con enti pubblici |
| RA10 | (A10) Altri ricavi, rendite e proventi |
| RA11 | (A11) Rimanenze finali |
| A - Costi da attività di interesse generale | |
| CA1 | (A1) Materie prime, sussidiarie, di consumo e di merci |
| CA2 | (A2) Manutenzioni e assistenza |
| CA2 | (A2) Consulenze fiscali e del lavoro |
| CA2 | (A2) Pulizie locali |
| CA3 | (A3) Canoni di locazione |
| CA3 | (A3) Noleggio attrezzature |
| CA3 | (A3) Diritti SIAE |
| CA4 | (A4) Personale dipendente |
| CA4 | (A4) Contributi previdenziali su dipendenti |
| CA4 | (A4) T.f.r. |
| CA4 | (A4) Rimborsi spese al personale dipendente |
| CA4 | (A4) Contributi inail |
| CA4 | (A4) Collaborazioni a progetto e occasionali |
| CA4 | (A4) Contributi previdenziali su collaborazioni a progetto e occasionali |
| CA4 | (A4) Rimborsi spese al personale atipico e occasionale |
| CA4 | (A4) Consulenze (es. fisioterapista) |
| CA5 | (A5) Ammortamenti |
| CA5b | (A5 bis) Svalutazioni delle immobilizzazioni |
| CA6 | (A6) Accantonamenti per rischi ed oneri |
| CA7 | (A7) Oneri diversi di gestione |
| CA8 | (A8) Rimanenze iniziali |
| CA9 | (A9) Accantonamento riserva vincolata per decisione degli organi istituzionali |
| CA10 | (A10) Utilizzo riserva vincolata per decisione degli organi istituzionali |
| B - Ricavi da attività diverse | |
| RB1 | (B1) Ricavi per prestazioni e cessioni ad associati e fondatori |
| RB2 | (B2) Contributi da soggetti privati |
| RB3 | (B3) Ricavi per prestazioni e cessioni a terzi |
| RB4 | (B4) Contributi da enti pubblici |
| RB5 | (B5) Proventi da contratti con enti pubblici |
| RB6 | (B6) Altri ricavi, rendite e proventi |
| RB7 | (B7) Rimanenze finali |
| B - Costi da attività diverse | |
| CB1 | (B1) Materie prime, sussidiarie, di consumo e di merci |
| CB2 | (B2) Servizi |
| CB3 | (B3) Godimento beni di terzi |
| CB4 | (B4) Personale |
| CB5 | (B5) Ammortamenti |
| CB5b | (B5 bis) Svalutazioni delle immobilizzazioni materiali ed immateriali |
| CB6 | (B6) Accantonamenti per rischi ed oneri |
| CB7 | (B7) Oneri diversi di gestione |
| CB8 | (B8) Rimanenze iniziali |
| C - Ricavi da attività di raccolta fondi | |
| RC1 | (C1) Proventi da raccolte fondi abituali |
| RC2 | (C2) Proventi da raccolte fondi occasionali |
| RC3 | (C3) Altri proventi da raccolta fondi |
| C - Costi da attività di raccolta fondi | |
| CC1 | (C1) Oneri per raccolte fondi abituali |
| CC2 | (C2) Oneri per raccolte fondi occasionali |
| CC3 | (C3) Altri oneri |
| D - Ricavi da attività finanziarie e patrimoniali | |
| RD1 | (D1) Interessi bancari attivi |
| RD2 | (D2) Ricavi da altri investimenti finanziari |
| RD3 | (D3) Ricavi da patrimonio edilizio |
| RD4 | (D4) Ricavi da altri beni patrimoniali |
| RD5 | (D5) Altri proventi finanziari e patrimoniali |
| D - Costi da attività finanziarie e patrimoniali | |
| CD1 | (D1) Interessi passivi su mutui |
| CD2 | (D2) Costi da investimenti finanziari |
| CD3 | (D3) Costi da patrimonio edilizio |
| CD4 | (D4) Costi da altri beni patrimoniali |
| CD5 | (D5) Accantonamenti per rischi ed oneri |
| CD6 | (D6) Altre spese finanziarie |
| E - Ricavi da attività di supporto generale | |
| RE1 | (E1) Proventi da distacco del personale |
| RE2 | (E2) Altri proventi di supporto generale |
| E - Costi da attività di supporto generale | |
| CE1 | (E1) Materie prime, sussidiarie, di consumo e di merci |
| CE2 | (E2) Servizi |
| CE3 | (E3) Godimento beni di terzi |
| CE4 | (E4) Personale |
| CE5 | (E5) Ammortamenti |
| CE5b | (E5 bis) Svalutazioni delle immobilizzazioni materiali ed immateriali |
| CE6 | (E6) Accantonamenti per rischi ed oneri |
| CE7 | (E7) Altri oneri |
| CE8 | (E8) Accantonamento riserva vincolata per decisione degli organi istituzionali |
| CE9 | (E9) Utilizzo riserva vincolata per decisione degli organi istituzionali |
| Avanzo/disavanzo d'esercizio prima delle imposte | |
| IM | Imposte |
| G - Proventi figurativi | |
| RG1 | (G1) Proventi figurativi da attività di interesse generale |
| RG2 | (G2) Proventi figurativi da attività diverse |
| G - Costi figurativi | |
| CG1 | (G1) Costi figurativi da attività di interesse generale |
| CG2 | (G2) Costi figurativi da attività diverse |
Nuove disposizioni rendiconto gestionale (OIC 35)
L'Organismo Italiano di Contabilità ha approvato il principio contabile OIC 35 per ETS, che prevede l'inserimento di nuove voci nel rendiconto gestionale (vedi pagine 14-15-16 del PDF).
- Oneri e costi da attività di interesse generale (A)
- 5 bis) svalutazioni delle immobilizzazioni materiali ed immateriali
- 9) Accantonamento a riserva vincolata per decisione degli organi istituzionali
- 10) Utilizzo riserva vincolata per decisione degli organi istituzionali
- Oneri e costi da attività diverse (B)
- 5 bis) svalutazioni delle immobilizzazioni materiali ed immateriali
- Oneri e costi da attività di supporto generale (E)
- 5 bis) svalutazioni delle immobilizzazioni materiali ed immateriali
- 8) Accantonamento a riserva vincolata per decisione degli organi istituzionali
- 9) Utilizzo riserva vincolata per decisione degli organi istituzionali
Se devi utilizzare queste voci, è necessario aggiungerle manualmente nel piano dei conti con i relativi codici GR1 indicati nella tabella dei codici.
Messaggi d'errore nel Rendiconto gestionale
Durante la creazione del rendiconto gestionale, il software controlla la presenza di eventuali errori e li segnala con dei messaggi.
- "[<tabella>: Riga <xx>] colonna <Gr1>, valore <xxxx> Codice gruppo inserito errato. Modificare il codice gruppo nella tabella <tabella>."
- Hai inserito dei codici errati nella colonna Gr1 (o Gr / SommaIn nel caso si utilizzi quella colonna) per il raggruppamento del rendiconto.
Significa che alla riga della tabella indicata, il codice inserito nella colonna Gr1 non è corretto.
Si consiglia di controllare la tabella con i Codici da utilizzare per il rendiconto e correggere. - I codici sono giusti, ma può essere che hai indicato la colonna sbagliata nelle impostazioni in fase di creazione del rendiconto.
Come indicato nel paragrafo Come creare il rendiconto gestionale, vi è un'opzione chiamata "Colonna raggruppamento" dove devi indicare la colonna che utilizzi per i codici di raggruppamento.
Se nel piano dei conti utilizzi la colonna Gr1, inserisci Gr1 anche nelle impostazioni in fase di creazione del rendiconto.
Se nel piano dei conti utilizzi la colonna Gr / Somma In, inserisci Gr anche nelle impostazioni in fase di creazione del rendiconto.
- Hai inserito dei codici errati nella colonna Gr1 (o Gr / SommaIn nel caso si utilizzi quella colonna) per il raggruppamento del rendiconto.
- "Attenzione: Il piano dei conti di questo file non è strutturato per generare il Rendiconto Gestionale. È necessario utilizzare un modello adatto a questo scopo."
- Viene controllato che il piano dei conti del modello utilizzato sia strutturato secondo le specifiche per la creazione del rendiconto gestionale.
- Soluzione: scegliere un nuovo modello predisposto per il Rendiconto Gestionale.
Stampa report con dettagli movimenti
Attivando l'opzione Stampa report con dettagli movimenti anno corrente nei parametri dell'estensione, anziché creare il normale Rendiconto Gestionale, viene generato un report che include anche i dettagli dei movimenti dell'anno corrente per ogni voce del rendiconto.
- I dettagli dei movimenti sono inseriti in una tabella subito sotto la voce del rendiconto.
- La tabella è formata dalle colonne:
- Data, Doc, Descrizione, Conto, Entrate/Dare, Uscite/Avere, Saldo.
- Se una voce non ha movimenti, i dettagli non vengono indicati.
Cos'è il Rendiconto gestionale
Il rendiconto gestionale si basa sul relativo schema definito dal Ministero e deve essere redatto dagli enti del terzo settore con ricavi superiori a EUR 300.000. Questi enti devono tenere la contabilità in partita doppia, registrando con il principio di competenza, vale a dire al momento della ricezione ed emissione della fattura e successivamente al momento del pagamento. Il rendiconto gestionale deve essere accompagnato dallo stato patrimoniale.
Nel rendiconto gestionale i ricavi e i costi sono raggruppati in: attività di interesse generale, attività diverse, attività di raccolta fondi e attività finanziarie. Vi è inoltre una sezione dedicata ai costi e proventi figurativi.
- Per maggiori informazioni vedi pagina Enti del Terzo Settore
Modelli Enti del Terzo Settore con Rendiconto Gestionale
Questi modelli di Banana Contabilità Plus sono dedicati agli Enti del Terzo Settore che superano i 300.000 euro di proventi annui (se privi di personalità giuridica) o oltrepassano i 60.000 euro (se dotati di personalità giuridica). Per loro è infatti richiesto il Rendiconto gestionale, redatto secondo il principio della competenza economica.
- Modello di Contabilità in partita doppia per Ente Terzo Settore con Rendiconto gestionale e Situazione patrimoniale
- Modello di Contabilità in partita doppia Multimoneta per Ente Terzo Settore con Rendiconto gestionale e Situazione patrimoniale
- Modello di Contabilità in partita doppia per Ente Terzo Settore con Rendiconto Gestionale e Situazione patrimoniale - Schema completo (Conti numerici)
- Modello di Contabilità in partita doppia per associazione ANTEAS con Bilancio per Competenza
Contabilità in partita doppia per Ente Terzo Settore con Rendiconto gestionale e Situazione patrimoniale
In questo articolo
Contabilità in partita doppia per Ente Terzo Settore con Rendiconto gestionale e Situazione patrimoniale
Contabilità in partita doppia per Ente Terzo Settore con Rendiconto gestionale e Situazione patrimoniale
Inizia facilmente a fare la contabilità della tua ODV, APS o del tuo Ente con ricavi superiori ai EUR 300.000 e ottieni subito il Rendiconto gestionale e lo Stato patrimoniale per il RUNTS. Banana Contabilità Plus è il software di contabilità professionale, che si usa come Excel, per chi inizia e non ha molte conoscenze contabili oppure per esperti che vogliono una soluzione semplice e veloce. Puoi inserire i movimenti e correggere finché tutto non è perfetto. Segui il tutorial che ti spiega passo passo come procedere.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebApp Apri il tutorial in Banana WebAppDocumentazione del modello
Questo modello presenta un piano dei conti più sintetico e con conti descrittivi, un'ottima soluzione anche per chi non ha conoscenze contabili. L'elenco soci e i progetti sono gestiti con i Centri di costo, mentre la raccolta fondi e il 5 per mille sono stati impostati con i Segmenti. Per la creazione e la stampa dei rendiconti, in linea con le normative vigenti, si usa un’Estensione apposita, che funziona tramite la colonna Gr1 nella quale si inseriscono i codici per i rendiconti.
Per maggiori informazioni sulle soluzioni per ETS:
Scegli il modello preimpostato per l'Associazione
Una volta che hai aperto il programma Banana Contabilità:
- In alto a sinistra clicca su "Crea nuovo".
- Crea un nuovo file, partendo da questo modello (Template ID +11096), con uno dei metodi spiegati.
- Con il comando File > Proprietà file imposta il nome dell'associazione, il periodo contabile, e la moneta di base, mentre nella sezione Indirizzo indica l'indirizzo dell'Associazione e il Codice fiscale (numero fiscale).
- Con il comando File > Salva con nome, salvi il file. È utile indicare nel nome del file, il nome dell'associazione e l'anno. Per esempio "associazione-20xx.ac2".
Puoi salvare il file dove vuoi sul tuo computer e il supporto (salvare su disco, chiavetta o cloud). Se usi Banana su più computer, o devi condividere il file con altre persone, ti consigliamo di salvare file nel tuo cloud (OneDrive, Dropbox, GoogleDrive, …)
Personalizza la tabella Conti

Nella tabella Conti trovi già predisposto il piano contabile con i conti e le classificazioni necessarie per gestire la contabilità di un'Associazione. Se lo ritieni opportuno puoi eliminare, inserire dei conti, cambiarne la descrizione. Maggiori dettagli su come impostare il piano contabile sono presente nella lezione online Il piano conti.
Nella colonna Gr1 è indicato il numero di raggruppamento dello Stato patrimoniale o del Rendiconto gestionale secondo la nuova riforma. Questo raggruppamento serve all’estensione di Banana per riportare gli importi di Cassa e Banca nel rendiconto.
Mano mano che registrerai i movimenti come spiegato in precedenza, avrai subito sott'occhio i saldi aggiornati dei vari conti e potrai confrontarli con i valori dell'anno precedente ed eventualmente con i valori di preventivo che avevi inserito.
Aggiungere nuovi conti
Per aggiungere un nuovo conto, posizionati nella riga precedente a quella desideri inserire il nuovo conto, e vai nel menul Modifica > Aggiungi righe vuote.
Digita nelle rispettive colonne:
- Nome del conto
- Descrizione
- BClasse
- Codice Somma In
(deve essere uguale a quello inserito per i conti appartenenti allo stesso Gruppo di totalizzazione, ma eventualmente può essere scelto/modificato come si vuole) - Codice Gr1 relativo al rendiconto
Per sapere a quale Gr1 corrisponde un determinato conto dell'Attivo o del Passivo, consulta la tabella con i codici per i conti dello Stato patrimoniale.
Per sapere a quale Gr1 corrisponde un determinato conto di Costo o Ricavo, consulta la tabella con i codici per il Rendiconto gestionale.
Inserisci i saldi iniziali
Nella colonna Apertura inserisci i saldi iniziali degli Attivi e dei Passivi. I saldi passivi si inseriscono con il segno meno davanti.
Inserisci i saldi dell'anno precedente
Se stai creando una nuova contabilità e vuoi che nei rendiconti da stampare appaiono gli importi dell'anno precedente, devi inserire i valori nella colonna apposita. Vai nella vista Precedente e nella colonna Precedente inserisci i valori.
Registra i movimenti
Nella tabella Registrazioni puoi inserire i movimenti giornalieri, completando le seguenti colonne:
- Data, eventuale nr. di documento
- Descrizione
- Conto in Dare
- Conto in Avere
- Importo
Man mano che inserisci i movimenti, avrai tutti i conti aggiornati con i totali e nelle relative schede potrai trovare tutti i dettagli.
Consigli:
- Nella tabella Registrazioni, attiva la Colonna Saldo, che ti permette di vedere all'istante se e dove ci sono differenze contabili, e a partire da quale riga di registrazione.
- Ogni tanto, soprattutto dopo alcune modifiche effettuate, premi il pulsante Controlla e ricalcola la contabilità, che ti segnala eventuali errori o differenze, che ev. potrai risolvere con l'Aiuto contestuale.
Schede conto
Le Schede conto corrispondono ai mastrini e mostrano quindi i movimenti di ogni singolo conto. Riportano il Saldo iniziale, le variazioni dovute alle registrazioni e il risultante Saldo finale.
È molto utile soprattutto per controllare tutti i movimenti del conto Banca, in modo da verificare se i movimenti e il saldo finale corrispondono all'estretto conto bancario.
Collegamenti ad allegati digitali
Se lo desideri, per ogni registrazione contabile puoi collegare un documento digitale (in formato PDF), salvato sul tuo computer o su internet. Ti permette di aprire con un semplice click una ricevuta, una fattura o altro documento direttamente nel file della contabilità.
Per inserire i documenti digitali, devi aggiungere la colonna DocLink nella tabella Registrazioni (menu Dati > Disponi colonne).
Crea il preventivo
Banana Contabilità Plus offre la possibilità di creare il tuo semplice preventivo o budget annuale, ti basta solo inserire gli importi previsionali nella colonna Preventivo della tabella Conti.
Per fare ciò, vai nella tabella Conti e spostati sulla vista “Preventivo”. Di seguito, nella colonna "Preventivo EUR" inserisci direttamente gli importi annuali che prevedi per ogni conto. Nella colonna "Diff.Preventivo EUR", mano mano che farai le registrazioni contabili dell'anno, vedrai istantaneamente la differenza tra il valore reale e il valore che hai inserito come previsione.
Stampa il Rendiconto Gestionale
Una volta inseriti i movimenti non devi fare altro che spostarti sul menu Estensioni > Rendiconti Enti Terzo Settore (ETS) Italia > "Rendiconto Gestionale".
Ti appare prima una finestra dove devi scegliere il periodo contabile del Rendiconto gestionale e devi dare l'OK.
In seguito ti apparirà una finestra specifica dei Parametri. In basso a destra c'è il bottone Aiuto, che porta alla pagina di documentazione del rendiconto scelto. È molto utile in caso di problemi, se devi sapere i codici Gr1 corrispondenti ai vari conti, o se hai bisogno di dettagli.
Anteprima rendiconto gestionale
Il rendiconto gestionale ti appare nella finestra d'anteprima. Puoi controllarlo, stamparlo o esportarlo in PDF/A.
Attenzione: se in basso al rendiconto ti appare un messaggio d'errore in rosso, consulta la pagina Messaggio d'errore nel rendiconto gestionale per scoprire le cause e risolverlo.
Stampa lo Stato patrimoniale
Per creare la stampa dello Stato patrimoniale vai sul menu Estensioni > Rendiconti Enti Terzo Settore (ETS) Italia > Stato patrimoniale.
Ti appare prima una finestra dove devi scegliere il periodo contabile dello Stato patrimoniale e dare l'OK.
In seguito ti apparirà una finestra specifica dei Parametri. In basso a destra c'è il bottone Aiuto, che porta alla pagina di documentazione del rendiconto scelto. È molto utile in caso di problemi, se devi sapere i codici Gr1 corrispondenti ai vari conti, o se hai bisogno di dettagli.
Anteprima stato patrimoniale
Lo stato patrimoniale ti appare nella finestra d'anteprima. Puoi controllarlo, stamparlo o esportarlo in PDF/A.
Attenzione: se in basso allo Stato patrimoniale ti appare un messaggio d'errore in rosso, consulta la pagina Messaggio d'errore nello Stato patrimoniale per scoprire le cause e risolverlo.
Relazione tra Codici Gr1 e Rendiconto
I codici Gr1 servono all'estensione per riportare gli importi nel Rendiconto gestionale e nello Stato patrimoniale. Ogni Conto ha un proprio codice Gr1:
- Vedi tabella codici Gr1 per i conti dello Stato patrimoniale
- Vedi tabella codici Gr1 per i conti del Rendiconto gestionale
Ci possono essere più conti che hanno lo stesso codice Gr1. Nella stampa del rendiconto questi conti verranno raggruppati in un'unica voce (codice Gr1), in modo da avere un importo unico.
Esempio: hai due conti bancari e un conto postale (tutti con codice Gr1: “ACIV1”)
- Banca Unicredit, saldo 2’000 €
- Banca Intesa Sanpaolo, saldo 500 €
- Posta, saldo 200 €
Nel rendiconto il totale dei tre importi (2700 €) andrà a finire in automatico alla voce “Depositi bancari e postali” (tutti con codice Gr1: “ACIV1”) facendo apparire l’importo totale di 2'700 €.
Gestione progetti
Conti per la gestione dei progetti
La gestione dei progetti avviene tramite dei Centri di costo che si trovano nella tabella Conti. Per ogni progetto imposta il conto, preceduto dal punto (CC1); inserisci la descrizione e la Somma in (uguale al Gruppo di totalizzazione).
Registra un costo o ricavo di un progetto
Se un costo o un ricavo si riferisce ad un progetto, devi registrare normalmente inserendo i dati nelle apposite colonne e per l'attribuzione al progetto devi visualizzare la colonna dei Centri di costo CC1 ("Progetto"), cliccando sulla vista centri di costo. Se registri un'entrata di un progetto, devi mettere il segno "-" davanti al CC1 (Es. -PR01).
Stampa il Report per progetto
Il rendiconto del progetto si ottiene con la scheda del conto del centro di costo. In seguito puoi crare il PDF della scheda conto cliccando sull'apposito tasto e stamparlo.
Gestione soci
Imposta i dati dei Soci
Nella tabella Conti alla fine del piano contabile, dove sono presenti i conti patrimoniali, potrai inserire l'elenco dei soci che dovrai creare con il centro di costo CC3 (;).
Per ogni socio devi inserire il conto preceduto da un punto e virgola, e completare con la descrizione e il codice Somma In (uguale al Gruppo di totalizzazione).
Nella vista Indirizzo della tabella Conti inserisci gli indirizzi e i dati anagrafici dei soci.
Registra le donazioni dai soci
Quando registri delle donazioni da parte di soci devi usare i Centri di costo CC3 ("Donatore"), in modo da assegnare la donazione ad un determinato socio o persona che hai nei tuoi indirizzi. Devi mettere il CC3 positivo (Es. S001).
Stampa l'Attestato di donazione
Esegui l'attestato dal menu Estensioni > Rendiconti Enti Terzo Settore (ETS) Italia > "Attestato di donazione".
Stampa la ricevuta
Puoi anche stampare delle Ricevute da dare a privati o organizzazioni, per il versamento delle quote associative o altro.
Gestione 5 per mille
Conti per la gestione del 5 per mille
La gestione del 5 per mille avviene tramite i Segmenti.
Per la gestione del cinque per mille trovi l'impostazione con il segmento di livello 1 (:). Ogni conto deve essere preceduto dal segmento di livello 1; inserisci la descrizione del 5 per mille e il valore Somma In (uguale al Gruppo di totalizzazione).
Per ogni anno devi impostare due conti di segmenti: uno per i costi che effettui con i soldi 5x1000 del finanziamento di quell'anno, mentre l'altro per i costi 5x1000 che effettui con i soldi 5x1000 che avevi accantonato quell'anno.
Esempio:
- :5XM-xx
Segmento relativo al finanziamento 5 per mille dell'anno xx. - :5XM-xxA
Segmento relativo all'accantonamento 5 per mille dell'anno xx. - :5XM-yy
Segmento relativo al finanziamento 5 per mille dell'anno yy. - :5XM-yyA
Segmento relativo all'accantonamento 5 per mille dell'anno yy.
Registra il 5 per mille
Per registrare i movimenti che si riferiscono alla raccolta del cinque per mille devi utilizzare il segmento di livello 1 (:). Nella colonna (Dare o Avere) dove c'è la voce di Costo o Ricavo devi far seguire il segmento della raccolta del cinque per mille.
Stampa il Report 5 per mille
Esegui il rendiconto dal menu Estensioni > Rendiconti Enti Terzo Settore (ETS) Italia > "Report 5 per mille".
Nella finestra del dialogo potrai decidere se stampare il Modello di rendiconto A (del contributo) o il Modello di rendiconto B (dell'accantonamento).
Gestione Raccolta fondi
Conti per la raccolta fondi
La gestione della Raccolta fondi avviene tramite i Segmenti.
Nella tabella Conti, utilizzando il segmento di livello 2 (::) potrai impostare i vari conti per la raccolta fondi; per ogni raccolta fondi avrai bisogno di un conto. Inserisci in seguito la descrizione e la Somma in (uguale al Gruppo di totalizzazione).
Esempio
"::RF01" per la Raccolta fondi 1
"::RF02" per la Raccolta fondi 2
Registra la raccolta fondi
Per registrare dei movimenti che fanno riferimento alla Raccolta fondi devi registrare usando il segmento di livello 2 (::). Nella colonna (Dare o Avere) dove c'è la voce di Costo o Ricavo devi far seguire il segmento della raccolta fondi.
Stampa il Report raccolta fondi
Esegui il rendiconto dal menu Estensioni > Rendiconti Enti Terzo Settore (ETS) Italia > "Report raccolta fondi".
Creazione nuovo anno
Quando hai finito di inserire le registrazioni di un determinato anno contabile, devi creare un nuovo file per le registrazioni dell’anno successivo. Per fare ciò vai nel menu Azioni > Crea nuovo anno.
Anteprima modello
Associazione Aiuto agli Anziani
Divisa Base: EUR
Contabilità in partita doppia
| Gruppo | Conto | Descrizione | Somma in | Gr1 |
|---|---|---|---|---|
| STATO PATRIMONIALE | ||||
| ATTIVO | ||||
| Quote dovute | Quote associative o apporti ancora dovuti | A | AA | |
| Fabbricati | Terreni e Fabbricati | A | ABII1 | |
| Macchine | Macchine elettriche ed elettroniche | A | ABII3 | |
| Mobili | Mobili e arredi | A | ABII3 | |
| Strumentali | Automezzi e Altri beni strumentali | A | ABII4 | |
| Partecipazioni | Partecipazioni in altre imprese | A | ABIII1c | |
| Crediti enti | Crediti v/enti pubblici esigibili entro l'anno successivo | A | ACII3e | |
| Crediti privati | Crediti v/soggetti privati esigibili entro l'anno successivo | A | ACII4e | |
| PC | Totale da partitario clienti | A | ||
| Banca | Conto corrente bancario | A | ACIV1 | |
| Cassa | Cassa | A | ACIV3 | |
| Anticipi presidente | Anticipi di cassa da parte del presidente | A | ACIV3 | |
| Ratei attivi | Ratei e risconti attivi | A | AD | |
| A | Totale ATTIVO | 00 | ||
| PASSIVO | ||||
| A - PATRIMONIO NETTO | ||||
| Fondo dotazione | Fondo di dotazione dell'ente | PA | PAI | |
| Riserve statutarie | Riserve statutarie | PA | PAII1 | |
| Riserve avanzi | Riserve di utili o avanzi di gestione | PA | PAIII1 | |
| PAIV | Avanzo/Disavanzo d'esercizio | PA | ||
| PA | Totale Patrimonio netto | P | ||
| B - FONDI PER RISCHI E ONERI | ||||
| Fondi imposte | Fondi per imposte | PB | PB2 | |
| Fondi altri | Fondi altri | PB | PB3 | |
| PB | Totale Fondi per rischi e oneri | P | ||
| C - TRATTAMENTO DI FINE RAPPORTO | ||||
| Fondo TFR | Fondo TFR dipendenti | PCT | PC | |
| PCT | Totale Trattamento di fine rapporto | P | ||
| D - DEBITI | ||||
| Debiti banche | Debiti v/banche esigibili oltre l'anno successivo | PD | PD1o | |
| Debiti fornitori | Debiti verso fornitori esigibili entro l'anno successivo | PD | PD7e | |
| PF | Totale fornitori da partitario | PD | ||
| Debiti Irpef | Debiti Irpef esigibili entro l'anno successivo | PD | PD9e | |
| Debiti V/Erario | Debiti verso Erario esigibili entro l'anno successivo | PD | PD9e | |
| Debiti Inps | Debiti Inps esigibili entro l'anno successivo | PD | PD10e | |
| Debiti V/Dipendenti | Debiti verso dipendenti esigibili entro l'anno successivo | PD | PD11e | |
| Debiti altri | Altri debiti esigibili entro l'anno successivo | PD | PD12e | |
| PD | Totale Debiti | P | ||
| E - RATEI E RISCONTI PASSIVI | ||||
| Ratei passivi | Ratei e risconti passivi | PE | PE | |
| PE | Totale Ratei e risconti passivi | P | ||
| P | Totale PASSIVO | 00 | ||
| RENDICONTO GESTIONALE | ||||
| A - RICAVI DA ATTIVITÀ DI INTERESSE GENERALE | ||||
| Ricavi quote | Proventi da quote associative e apporti dei fondatori | RA | RA1 | |
| Ricavi mutuali | Proventi dagli associati per attività mutuali | RA | RA2 | |
| Ricavi associati | Ricavi per prestazioni e cessioni ad associati e fondatori | RA | RA3 | |
| Erogazioni liberali | Erogazioni liberali | RA | RA4 | |
| Ricavi 5 mille | Proventi del 5 per mille | RA | RA5 | |
| Contributi privati | Contributi da soggetti privati | RA | RA6 | |
| Ricavi terzi | Ricavi per prestazioni e cessioni a terzi | RA | RA7 | |
| Contributi enti | Contributi da enti pubblici | RA | RA8 | |
| Ricavi contratti enti | Proventi da contratti con enti pubblici | RA | RA9 | |
| Ricavi altri | Altri ricavi, rendite e proventi | RA | RA10 | |
| Rimanenze finali | Rimanenze finali | RA | RA11 | |
| RA | Totale Ricavi da attività di interesse generale | RA-CA | ||
| A - COSTI DA ATTIVITÀ DI INTERESSE GENERALE | ||||
| Materie prime | Materie prime, sussidiarie, di consumo e di merci | CA | CA1 | |
| Utenze | Utenze (Telefono, Luce, Riscaldamento, ...) | CA | CA2 | |
| Manutenzioni | Manutenzioni e assistenza | CA | CA2 | |
| Consulenze fiscali | Consulenze fiscali e del lavoro | CA | CA2 | |
| Pulizie | Pulizie locali | CA | CA2 | |
| Affitto | Canoni di locazione | CA | CA3 | |
| Noleggio attrezzature | Noleggio attrezzature | CA | CA3 | |
| SIAE | Diritti SIAE | CA | CA3 | |
| Personale dipendente | Personale dipendente | CA | CA4 | |
| INPS | Contributi Inps a carico dell'azienda | CA | CA4 | |
| TFR | T.f.r. | CA | CA4 | |
| Rimborsi spese | Rimborsi spese al personale dipendente | CA | CA4 | |
| INAIL | Contributi inail | CA | CA4 | |
| Collaborazioni | Collaborazioni a progetto e occasionali | CA | CA4 | |
| Previdenziali occasionali | Contributi previdenziali su collaborazioni a progetto e occasionali | CA | CA4 | |
| Rimborsi spese occasionali | Rimborsi spese al personale atipico e occasionale | CA | CA4 | |
| Consulenze | Consulenze (es. fisioterapista) | CA | CA4 | |
| Ammortamenti | Ammortamenti | CA | CA5 | |
| Accantonamenti | Accantonamenti per rischi ed oneri | CA | CA6 | |
| Abbonamenti | Abbonamenti a riviste e abbonamenti banche dati | CA | CA7 | |
| Cancelleria | Cancelleria | CA | CA7 | |
| Postali | Valori postali e bollati | CA | CA7 | |
| Tipografiche | Tipografiche | CA | CA7 | |
| Pubblicità | Pubblicità | CA | CA7 | |
| Alimentari | Generi alimentari | CA | CA7 | |
| Rappresentanza | Spese di rappresentanza | CA | CA7 | |
| Assicurazioni volontari | Assicurazioni volontari (malattie, infortuni e rct) | CA | CA7 | |
| Assicurazioni altre | Assicurazioni altre (veicoli, immobili, ...) | CA | CA7 | |
| Costi vari | Oneri diversi di gestione | CA | CA7 | |
| Rimanenze iniziali | Rimanenze iniziali | CA | CA8 | |
| CA | Totale Costi da attività di interesse generale | RA-CA | ||
| RA-CA | Avanzo/Disavanzo da Attività di interesse generale | TADPI | ||
| B - RICAVI DA ATTIVITÀ DIVERSE | ||||
| Ricavi prestazioni Diverse | Ricavi per prestazioni e cessioni a terzi | RB | RB3 | |
| Ricavi altri Diverse | Altri ricavi, rendite e proventi | RB | RB6 | |
| RB | Totale Ricavi da attività diverse | RB-CB | ||
| B - COSTI DA ATTIVITÀ DIVERSE | ||||
| Materie prime Diverse | Materie prime, sussidiarie, di consumo e di merci | CB | CB1 | |
| Costi altri Diverse | Oneri diversi di gestione | CB | CB7 | |
| CB | Totale Costi da attività diverse | RB-CB | ||
| RB-CB | Avanzo/Disavanzo da Attività diverse | TADPI | ||
| C - RICAVI E COSTI DA ATTIVITÀ DI RACCOLTA FONDI | ||||
| Ricavi raccolte abituali | Proventi da raccolte fondi abituali | RCC | RC1 | |
| Ricavi raccolte occasionali | Proventi da raccolte fondi occasionali | RCC | RC2 | |
| Costi raccolte abituali | Oneri per raccolte fondi abituali | RCC | CC1 | |
| Costi raccolte occasionali | Oneri per raccolte fondi occasionali | RCC | CC2 | |
| RCC | Avanzo/Disavanzo da Attività di raccolta fondi | TADPI | ||
| D - RICAVI E COSTI DA ATTIVITÀ FINANZIARIE E PATRIMONIALI | ||||
| Interessi bancari | Interessi bancari attivi | RCD | RD1 | |
| Ricavi patrimoniali | Ricavi da altri beni patrimoniali | RCD | RD4 | |
| Interessi mutui | Interessi passivi su mutui | RCD | CD1 | |
| Costi finanziari | Costi da investimenti finanziari | RCD | CD2 | |
| Costi altri finanziari | Altre spese finanziarie | RCD | CD6 | |
| RCD | Avanzo/Disavanzo da attività finanziarie e patrimoniali | TADPI | ||
| E - RICAVI E COSTI DA ATTIVITÀ DI SUPPORTO GENERALE | ||||
| Giro entrate | Entrate Partite di giro | RCE | RE2 | |
| Costi altri Supporto | Altri oneri | RCE | CE7 | |
| Giro uscite | Uscite Partite di giro | RCE | CE7 | |
| RCE | Avanzo/disavanzo da Attività di supporto generale | TADPI | ||
| TADPI | Avanzo/Disavanzo d'esercizio prima delle imposte | TADES | ||
| Imposte | Imposte | IMT | IM | |
| IMT | Totale imposte e tasse | TADES | ||
| TADES | Avanzo/Disavanzo d'esercizio | PAIV | ||
| 00 | Controllo quadratura (stato patrimoniale / rendiconto gestionale) | |||
| PARTITARI | ||||
| PARTITARIO CLIENTI | ||||
| C0001 | Crediti verso A | C | TPC | |
| C0002 | Crediti verso B | C | TPC | |
| C0003 | Crediti verso C | C | TPC | |
| C0004 | Crediti verso D | C | TPC | |
| C | Totale crediti verso clienti | PC | ||
| PARTITARIO FORNITORI | ||||
| F0001 | Fornitore A | F | TPF | |
| F0002 | Fornitore B | F | TPF | |
| F0003 | Fornitore C | F | TPF | |
| F0004 | Fornitore D | F | TPF | |
| F0005 | Fornitore E | F | TPF | |
| F | Totale partitario fornitori | PF | ||
| SEGMENTI | ||||
| : | CINQUE PER MILLE (Segmento 1) | |||
| :5X-xx | Finanziamento cinque per mille Anno xx | 5X | ||
| :5X-xxA | Accantonamento cinque per mille Anno xx | 5X | ||
| :5X-yy | Finanziamento cinque per mille Anno yy | 5X | ||
| :5X-yyA | Accantonamento cinque per mille Anno yy | 5X | ||
| 5X | Totale cinque per mille | |||
| :: | RACCOLTA FONDI (Segmento 2) | |||
| ::RF01 | Raccolta fondi 1 | RF | ||
| ::RF02 | Raccolta fondi 2 | RF | ||
| ::RF03 | Raccolta fondi 3 | RF | ||
| ::RF04 | Raccolta fondi 4 | RF | ||
| RF | Totale analisi ricavi | |||
| CENTRI DI COSTO | ||||
| . | PROGETTI (CC1) | PR | ||
| .PR01 | Progetto 1 | PR | ||
| .PR02 | Progetto 2 | PR | ||
| .PR03 | Progetto 3 | PR | ||
| .PR04 | Progetto 4 | PR | ||
| PR | Totale analisi costi | |||
| ; | SITUAZIONE ANALITICA DONAZIONI (CC3) | |||
| Soci | ||||
| ;S001 | Socio Giorgi Carlo | S | ||
| ;S002 | Socio Verdi Roberto | S | ||
| ;S003 | Socio Bianchi Mauro | S | ||
| S | Totale donazioni da Soci | D | ||
| Non Soci | ||||
| ;NS001 | Romano Giuseppe | NS | ||
| ;NS002 | Ferrari Marco | NS | ||
| ;NS003 | Rossi Michele | NS | ||
| NS | Totale donazioni da Non Soci | D | ||
| D | TOTALE DONAZIONI | |||
Contabilità in partita doppia Multimoneta per Ente Terzo Settore con Rendiconto gestionale e Situazione patrimoniale
In questo articolo
Contabilità in partita doppia Multimoneta per Ente Terzo Settore con Rendiconto gestionale e Situazione patrimoniale
Contabilità in partita doppia Multimoneta per Ente Terzo Settore con Rendiconto gestionale e Situazione patrimoniale
Inizia facilmente a fare la contabilità multimoneta della tua ODV, APS o del tuo Ente con ricavi superiori ai EUR 300.000 e ottieni subito il Rendiconto gestionale e lo Stato patrimoniale per il RUNTS. Banana Contabilità Plus è il software di contabilità professionale, che si usa come Excel, per chi inizia e non ha molte conoscenze contabili oppure per esperti che vogliono una soluzione semplice e veloce. Puoi inserire i movimenti e correggere finché tutto non è perfetto.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppAnteprima modello
Associazione Aiuto agli Anziani
Divisa Base: EUR
Contabilità in partita doppia multi-moneta
| Gruppo | Conto | Descrizione | Moneta | Somma in | Gr1 |
|---|---|---|---|---|---|
| STATO PATRIMONIALE | |||||
| ATTIVO | |||||
| Quote dovute | Quote associative o apporti ancora dovuti | EUR | A | AA | |
| Fabbricati | Terreni e Fabbricati | EUR | A | ABII1 | |
| Macchine | Macchine elettriche ed elettroniche | EUR | A | ABII3 | |
| Mobili | Mobili e arredi | EUR | A | ABII3 | |
| Strumentali | Automezzi e Altri beni strumentali | EUR | A | ABII4 | |
| Partecipazioni | Partecipazioni in altre imprese | EUR | A | ABIII1c | |
| Crediti enti | Crediti v/enti pubblici esigibili entro l'anno successivo | EUR | A | ACII3e | |
| Crediti privati | Crediti v/soggetti privati esigibili entro l'anno successivo | EUR | A | ACII4e | |
| PC | Totale da partitario clienti | A | |||
| Banca EUR | Conto corrente bancario Euro | EUR | A | ACIV1 | |
| Banca USD | Conto corrente bancario Dollari | USD | A | ACIV1 | |
| Cassa | Cassa | EUR | A | ACIV3 | |
| Anticipi presidente | Anticipi di cassa da parte del presidente | EUR | A | ACIV3 | |
| Ratei attivi | Ratei e risconti attivi | EUR | A | AD | |
| A | Totale ATTIVO | 00 | |||
| PASSIVO | |||||
| A - PATRIMONIO NETTO | |||||
| Fondo dotazione | Fondo di dotazione dell'ente | EUR | PA | PAI | |
| Riserve statutarie | Riserve statutarie | EUR | PA | PAII1 | |
| Riserve avanzi | Riserve di utili o avanzi di gestione | EUR | PA | PAIII1 | |
| PAIV | Avanzo/Disavanzo d'esercizio | PA | |||
| PA | Totale Patrimonio netto | P | |||
| B - FONDI PER RISCHI E ONERI | |||||
| Fondi imposte | Fondi per imposte | EUR | PB | PB2 | |
| Fondi altri | Fondi altri | EUR | PB | PB3 | |
| PB | Totale Fondi per rischi e oneri | P | |||
| C - TRATTAMENTO DI FINE RAPPORTO | |||||
| Fondo TFR | Fondo TFR dipendenti | EUR | PCT | PC | |
| PCT | Totale Trattamento di fine rapporto | P | |||
| D - DEBITI | |||||
| Debiti banche | Debiti v/banche esigibili oltre l'anno successivo | EUR | PD | PD1o | |
| Debiti fornitori | Debiti verso fornitori esigibili entro l'anno successivo | EUR | PD | PD7e | |
| PF | Totale fornitori da partitario | PD | |||
| Debiti Irpef | Debiti Irpef esigibili entro l'anno successivo | EUR | PD | PD9e | |
| Debiti V/Erario | Debiti verso Erario esigibili entro l'anno successivo | EUR | PD | PD9e | |
| Debiti Inps | Debiti Inps esigibili entro l'anno successivo | EUR | PD | PD10e | |
| Debiti V/Dipendenti | Debiti verso dipendenti esigibili entro l'anno successivo | EUR | PD | PD11e | |
| Debiti altri | Altri debiti esigibili entro l'anno successivo | EUR | PD | PD12e | |
| PD | Totale Debiti | P | |||
| E - RATEI E RISCONTI PASSIVI | |||||
| Ratei passivi | Ratei e risconti passivi | EUR | PE | PE | |
| PE | Totale Ratei e risconti passivi | P | |||
| P | Totale PASSIVO | 00 | |||
| RENDICONTO GESTIONALE | |||||
| A - RICAVI DA ATTIVITÀ DI INTERESSE GENERALE | |||||
| Ricavi quote | Proventi da quote associative e apporti dei fondatori | EUR | RA | RA1 | |
| Ricavi mutuali | Proventi dagli associati per attività mutuali | EUR | RA | RA2 | |
| Ricavi associati | Ricavi per prestazioni e cessioni ad associati e fondatori | EUR | RA | RA3 | |
| Erogazioni liberali | Erogazioni liberali | EUR | RA | RA4 | |
| Ricavi 5 mille | Proventi del 5 per mille | EUR | RA | RA5 | |
| Contributi privati | Contributi da soggetti privati | EUR | RA | RA6 | |
| Ricavi terzi | Ricavi per prestazioni e cessioni a terzi | EUR | RA | RA7 | |
| Contributi enti | Contributi da enti pubblici | EUR | RA | RA8 | |
| Ricavi contratti enti | Proventi da contratti con enti pubblici | EUR | RA | RA9 | |
| Ricavi altri | Altri ricavi, rendite e proventi | EUR | RA | RA10 | |
| Rimanenze finali | Rimanenze finali | EUR | RA | RA11 | |
| RA | Totale Ricavi da attività di interesse generale | RA-CA | |||
| A - COSTI DA ATTIVITÀ DI INTERESSE GENERALE | |||||
| Materie prime | Materie prime, sussidiarie, di consumo e di merci | EUR | CA | CA1 | |
| Utenze | Utenze (Telefono, Luce, Riscaldamento, ...) | EUR | CA | CA2 | |
| Manutenzioni | Manutenzioni e assistenza | EUR | CA | CA2 | |
| Consulenze fiscali | Consulenze fiscali e del lavoro | EUR | CA | CA2 | |
| Pulizie | Pulizie locali | EUR | CA | CA2 | |
| Affitto | Canoni di locazione | EUR | CA | CA3 | |
| Noleggio attrezzature | Noleggio attrezzature | EUR | CA | CA3 | |
| SIAE | Diritti SIAE | EUR | CA | CA3 | |
| Personale dipendente | Personale dipendente | EUR | CA | CA4 | |
| INPS | Contributi Inps a carico dell'azienda | EUR | CA | CA4 | |
| TFR | T.f.r. | EUR | CA | CA4 | |
| Rimborsi spese | Rimborsi spese al personale dipendente | EUR | CA | CA4 | |
| INAIL | Contributi inail | EUR | CA | CA4 | |
| Collaborazioni | Collaborazioni a progetto e occasionali | EUR | CA | CA4 | |
| Previdenziali occasionali | Contributi previdenziali su collaborazioni a progetto e occasionali | EUR | CA | CA4 | |
| Rimborsi spese occasionali | Rimborsi spese al personale atipico e occasionale | EUR | CA | CA4 | |
| Consulenze | Consulenze (es. fisioterapista) | EUR | CA | CA4 | |
| Ammortamenti | Ammortamenti | EUR | CA | CA5 | |
| Accantonamenti | Accantonamenti per rischi ed oneri | EUR | CA | CA6 | |
| Abbonamenti | Abbonamenti a riviste e abbonamenti banche dati | EUR | CA | CA7 | |
| Cancelleria | Cancelleria | EUR | CA | CA7 | |
| Postali | Valori postali e bollati | EUR | CA | CA7 | |
| Tipografiche | Tipografiche | EUR | CA | CA7 | |
| Pubblicità | Pubblicità | EUR | CA | CA7 | |
| Alimentari | Generi alimentari | EUR | CA | CA7 | |
| Rappresentanza | Spese di rappresentanza | EUR | CA | CA7 | |
| Assicurazioni volontari | Assicurazioni volontari (malattie, infortuni e rct) | EUR | CA | CA7 | |
| Assicurazioni altre | Assicurazioni altre (veicoli, immobili, ...) | EUR | CA | CA7 | |
| Costi vari | Oneri diversi di gestione | EUR | CA | CA7 | |
| Rimanenze iniziali | Rimanenze iniziali | EUR | CA | CA8 | |
| CA | Totale Costi da attività di interesse generale | RA-CA | |||
| RA-CA | Avanzo/Disavanzo da Attività di interesse generale | TADPI | |||
| B - RICAVI DA ATTIVITÀ DIVERSE | |||||
| Ricavi prestazioni Diverse | Ricavi per prestazioni e cessioni a terzi | EUR | RB | RB3 | |
| Ricavi altri Diverse | Altri ricavi, rendite e proventi | EUR | RB | RB6 | |
| RB | Totale Ricavi da attività diverse | RB-CB | |||
| B - COSTI DA ATTIVITÀ DIVERSE | |||||
| Materie prime Diverse | Materie prime, sussidiarie, di consumo e di merci | EUR | CB | CB1 | |
| Costi altri Diverse | Oneri diversi di gestione | EUR | CB | CB7 | |
| CB | Totale Costi da attività diverse | RB-CB | |||
| RB-CB | Avanzo/Disavanzo da Attività diverse | TADPI | |||
| C - RICAVI E COSTI DA ATTIVITÀ DI RACCOLTA FONDI | |||||
| Ricavi raccolte abituali | Proventi da raccolte fondi abituali | EUR | RCC | RC1 | |
| Ricavi raccolte occasionali | Proventi da raccolte fondi occasionali | EUR | RCC | RC2 | |
| Costi raccolte abituali | Oneri per raccolte fondi abituali | EUR | RCC | CC1 | |
| Costi raccolte occasionali | Oneri per raccolte fondi occasionali | EUR | RCC | CC2 | |
| RCC | Avanzo/Disavanzo da Attività di raccolta fondi | TADPI | |||
| D - RICAVI E COSTI DA ATTIVITÀ FINANZIARIE E PATRIMONIALI | |||||
| Interessi bancari | Interessi bancari attivi | EUR | RCD | RD1 | |
| Ricavi patrimoniali | Ricavi da altri beni patrimoniali | EUR | RCD | RD4 | |
| Utili cambio | Utili da differenze di cambio | EUR | RCD | RD5 | |
| Interessi mutui | Interessi passivi su mutui | EUR | RCD | CD1 | |
| Costi finanziari | Costi da investimenti finanziari | EUR | RCD | CD2 | |
| Costi altri finanziari | Altre spese finanziarie | EUR | RCD | CD6 | |
| Perdite cambio | Perdite da differenze di cambio | EUR | RCD | CD6 | |
| RCD | Avanzo/Disavanzo da attività finanziarie e patrimoniali | TADPI | |||
| E - RICAVI E COSTI DA ATTIVITÀ DI SUPPORTO GENERALE | |||||
| Giro entrate | Entrate Partite di giro | EUR | RCE | RE2 | |
| Costi altri Supporto | Altri oneri | EUR | RCE | CE7 | |
| Giro uscite | Uscite Partite di giro | EUR | RCE | CE7 | |
| RCE | Avanzo/disavanzo da Attività di supporto generale | TADPI | |||
| TADPI | Avanzo/Disavanzo d'esercizio prima delle imposte | TADES | |||
| Imposte | Imposte | EUR | IMT | IM | |
| IMT | Totale imposte e tasse | TADES | |||
| TADES | Avanzo/Disavanzo d'esercizio | PAIV | |||
| 00 | Controllo quadratura (stato patrimoniale / rendiconto gestionale) | ||||
| PARTITARI | |||||
| PARTITARIO CLIENTI | |||||
| C0001 | Crediti verso A | EUR | C | TPC | |
| C0002 | Crediti verso B | EUR | C | TPC | |
| C0003 | Crediti verso C | EUR | C | TPC | |
| C0004 | Crediti verso D | EUR | C | TPC | |
| C | Totale crediti verso clienti | PC | |||
| PARTITARIO FORNITORI | |||||
| F0001 | Fornitore A | EUR | F | TPF | |
| F0002 | Fornitore B | EUR | F | TPF | |
| F0003 | Fornitore C | EUR | F | TPF | |
| F0004 | Fornitore D | EUR | F | TPF | |
| F0005 | Fornitore E | EUR | F | TPF | |
| F | Totale partitario fornitori | PF | |||
| SEGMENTI | |||||
| : | CINQUE PER MILLE (Segmento 1) | EUR | |||
| :5X-xx | Finanziamento cinque per mille Anno xx | EUR | 5X | ||
| :5X-xxA | Accantonamento cinque per mille Anno xx | EUR | 5X | ||
| :5X-yy | Finanziamento cinque per mille Anno yy | EUR | 5X | ||
| :5X-yyA | Accantonamento cinque per mille Anno yy | EUR | 5X | ||
| 5X | Totale cinque per mille | ||||
| :: | RACCOLTA FONDI (Segmento 2) | EUR | |||
| ::RF01 | Raccolta fondi 1 | EUR | RF | ||
| ::RF02 | Raccolta fondi 2 | EUR | RF | ||
| ::RF03 | Raccolta fondi 3 | EUR | RF | ||
| ::RF04 | Raccolta fondi 4 | EUR | RF | ||
| RF | Totale analisi ricavi | ||||
| CENTRI DI COSTO | |||||
| . | PROGETTI (CC1) | EUR | |||
| .PR01 | Progetto 1 | EUR | PR | ||
| .PR02 | Progetto 2 | EUR | PR | ||
| .PR03 | Progetto 3 | EUR | PR | ||
| .PR04 | Progetto 4 | EUR | PR | ||
| PR | Totale analisi costi | ||||
| ; | SITUAZIONE ANALITICA DONAZIONI (CC3) | EUR | |||
| Soci | |||||
| ;S001 | Socio Giorgi Carlo | EUR | S | ||
| ;S002 | Socio Verdi Roberto | EUR | S | ||
| ;S003 | Socio Bianchi Mauro | EUR | S | ||
| S | Totale donazioni da Soci | D | |||
| Non Soci | |||||
| ;NS001 | Romano Giuseppe | EUR | NS | ||
| ;NS002 | Ferrari Marco | EUR | NS | ||
| ;NS003 | Rossi Michele | EUR | NS | ||
| NS | Totale donazioni da Non Soci | D | |||
| D | TOTALE DONAZIONI | ||||
| Moneta Rif. | Moneta | Testo |
|---|---|---|
| EUR | USD | Dollari USA |
| EUR | CHF | Franchi svizzeri |
Contabilità in partita doppia per Ente Terzo Settore con Rendiconto Gestionale e Situazione patrimoniale - Schema completo (Conti numerici)
In questo articolo
Contabilità in partita doppia per Ente Terzo Settore con Rendiconto Gestionale e Situazione patrimoniale - Schema completo (Conti numerici)
Contabilità in partita doppia per Ente Terzo Settore con Rendiconto Gestionale e Situazione patrimoniale - Schema completo (Conti numerici)
Inizia facilmente a fare la contabilità della tua ODV, APS o del tuo Ente con ricavi superiori ai EUR 300.000 e ottieni subito il Rendiconto gestionale e lo Stato patrimoniale per il RUNTS. Banana Contabilità Plus è il software di contabilità professionale, che si usa come Excel. Puoi inserire i movimenti e correggere finché tutto non è perfetto. Questo modello presenta il piano dei conti completo e dettagliato secondo lo schema del RUNTS. Adatto a professionisti che hanno conoscenze contabili.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppDocumentazione del modello
Modello di riferimento completo di tutti i gruppi e conti, per una contabilità completa secondo il metodo di competenza, per tutti gli enti del Terzo Settore (ETS), con ricavi superiori a EUR 300.000, Organizzazioni di Volontariato (ODV), Associazioni di Promozione Sociale (APS) e altri enti tenuti ad allestire i rendiconti secondo i medesimi schemi.
Per maggiori informazioni sulle soluzioni per ETS vai alla pagina Bilanci e Contabilità per Associazioni ed Enti del Terzo Settore.
Per maggiori informazioni sui rendiconti si veda Rendiconti 2021 per Enti del terzo settore.
Struttura dei conti
Per la numerazione dei conti si è scelto una sequenza progressiva iniziando dal 1000 con incrementi di 1000 per sezione.
Per gli identificativi dei gruppi si è usata come prima lettera quella della Classe, (Attivi, Passivi, Costi e Ricavi).
Stato patrimoniale
La struttura dei conti e dei gruppi del Bilancio riprende esattamente lo schema richiesto ed è strutturata nel modo seguente:
- Attivi
- Conti sono con il 1000.
- Gruppi iniziano con la lettera "A" e poi usano le lettere e numeri degli schemi.
Esempi.- ABIII1a | Partecipazioni in imprese controllate
- ACIV | Totale disponibilità liquide
- AC | Totale attivo circolante
- AD | Ratei e risconti attivi
- A | Totale Attivo
- Passivi
- Conti sono con il 2000.
- Gruppi iniziano con la lettera "P" e poi usano le lettere e numeri degli schemi.
Esempi;- PD12 | Altri debiti
- PE | Ratei e risconti passivi
- P | Totale Passivo
Ci sono poi delle sezioni supplementari alla fine del piano dei conti.
- Partitario clienti
- Conti iniziano con C,
esempio C0001, C0002, ecc. - I valori sono totalizzati negli attivi
gruppo ACII1P, Crediti verso utenti e clienti da partitario
- Conti iniziano con C,
- Partitario fornitori
- Conti iniziano con F,
esempio F0001, F0002, ecc. - I valori sono totalizzati nei Passivi
gruppo PD7P, Debiti verso fornitori da partitario.
- Conti iniziano con F,
Rendiconto di Gestione
Per il Rendiconto di gestione la struttura dei conti e dei gruppi è la seguente:
- (A) Attività di interesse generale
- Conti sono con il 3000.
- Gruppi hanno come seconda lettera la "A".
- (B) Attività diverse
- Conti sono con il 4000.
- Gruppi hanno come seconda lettera la "B".
- (C) Attività di raccolta fondi
- Conti sono con il 5000.
- Gruppi hanno come seconda lettera la "C".
- (D) Attività finanziarie e patrimoniali
- Conti sono con il 6000.
- Gruppi hanno come seconda lettera la "D".
- (E) Attività di supporto generale
- Conti sono con il 7000.
- Gruppi hanno come seconda lettera la "E".
All'interno delle diverse sezioni, i conti e gruppi sono a loro volta così strutturati.
- Ricavi
- Nel Rendiconto di gestione si usano i termini Ricavi e Proventi.
- Conti sono nell'intervallo x000 - x199 .
Con incrementi di gruppo di 10. - Gruppi sono preceduti dalla lettera "R".
Esempi:- RA1 | Proventi da quote associative e apporti dei fondatori (Attività di interesse generale)
- RB1 | Ricavi per prestazioni e cessioni ad associati e fondatori (Attività diverse)
- Costi / Oneri
- Nel Rendiconto di gestione si usano i termini Costi e Oneri.
- Conti sono nell'intervallo x200 - x999.
Con incrementi di gruppo di 100. - Gruppi sono preceduti dalla lettera "C".
Esempi:- CA1 | Materie prime, sussidiarie, di consumo e di merci (Attività di interesse generale)
- CB1 | Materie prime, sussidiarie, di consumo e di merci (Attività diverse)
Si è dato più spazio ai Costi perché generalmente vi è l'esigenza di avere più dettagli.
Ogni elemento del report ha comunque dei conti che rientrano in un determinato raggio. Dovrebbe pertanto anche essere possibile attribuire a ogni conto, in base al numero, il gruppo di appartenenza.
Ci sono dei conti che si ripetono all'interno delle diverse sezioni (Acquisti, Servizi e Personale, ecc.). Per distinguerli si è quindi indicata all'inizio, fra parentesi, il gruppo a cui cui appartengono:
- "(A5) Proventi da contratti con enti pubblici fondatori"
- "(B5) Proventi da contratti con enti pubblici fondatori"
Costi e ricavi figurativi
Per i costi e ricavi figurativi è stato predisposto il gruppo "G" con i conti
- 9000 Costi e proventi figurativi (Da verificare come trattarli)
Questi conti sono considerati fuori dai conti di bilancio e conto economico. Hanno la BClasse 7 e 8. Nel caso lo si usano si deve predisporre come si vuole che siano integrati nella propria struttura di bilancio.
Centri di costo e segmenti
Nel piano dei conti sono già impostati dei centri di costo che servono per le ulteriori rendicontazioni:
- Centri di costo per Rendiconto per cassa, flussi investimenti di capitale.
- Centri di costo per progetti.
- Centri di costo per Attestati versamenti soci.
- Segmenti per rendicontazione 5 per mille.
- Segmenti per rendicontazione Raccolta fondi.
Anteprima modello
Associazione Aiuto agli Anziani
Divisa Base: EUR
Contabilità in partita doppia
| Gruppo | Conto | Descrizione | Somma in |
|---|---|---|---|
| STATO PATRIMONIALE | |||
| ATTIVO | |||
| 1000 | Quote associative o apporti ancora dovuti | AA | |
| AA | A) Quote associative o apporti ancora dovuti | A | |
| B) Immobilizzazioni | AB | ||
| I - Immobilizzazioni immateriali | ABI | ||
| 1010 | Costi di impianto e di ampliamento | ABI1 | |
| ABI1 | Costi di impianto e di ampliamento | ABI | |
| 1020 | Costi di sviluppo | ABI2 | |
| ABI2 | 2) Costi di sviluppo | ABI | |
| 1030 | Diritti di brevetto industriale e diritti di utilizzazione delle opere dell'ingegno | ABI3 | |
| 1031 | Software | ABI3 | |
| ABI3 | 3) Diritti di brevetto industriale e diritti di utilizzazione delle opere dell'ingegno | ABI | |
| 1040 | Concessioni, licenze, marchi e diritti simili | ABI4 | |
| ABI4 | 4) Concessioni, licenze, marchi e diritti simili | ABI | |
| 1050 | Avviamento | ABI5 | |
| ABI5 | 5) Avviamento | ABI | |
| 1060 | Immobilizzazioni in corso e acconti | ABI6 | |
| ABI6 | 6) Immobilizzazioni in corso e acconti | ABI | |
| 1070 | Altre Immobilizzazioni immateriali | ABI7 | |
| ABI7 | 7) Altre Immobilizzazioni immateriali | ABI | |
| ABI | Totale Immobilizzazioni immateriali | AB | |
| II - Immobilizzazioni materiali | AB | ||
| 1110 | Terreni e fabbricati | ABII1 | |
| ABII1 | 1) Terreni e fabbricati | ABII | |
| 1120 | Impianti e macchinari | ABII2 | |
| ABII2 | 2) Impianti e macchinari | ABII | |
| 1130 | Macchine elettriche ed elettroniche | ABII3 | |
| 1131 | Mobili e arredi | ABII3 | |
| ABII3 | 3) Attrezzature | ABII | |
| 1140 | Altri beni strumentali | ABII4 | |
| ABII4 | 4) Altri beni | ABII | |
| 1150 | Immobilizzazioni in corso e acconti | ABII5 | |
| ABII5 | 5) Immobilizzazioni in corso e acconti | ABII | |
| ABII | Totale Immobilizzazioni materiali | AB | |
| III - Immobilizzazioni finanziarie, con separata indicazione aggiuntiva, per ciascuna voce dei crediti, degli importi esigibili entro l'esercizio successivo | ABIII | ||
| ABIII1 | 1) Partecipazioni | ABIII | |
| 1210 | (BIII1a) Partecipazioni in imprese controllate | ABIII1a | |
| ABIII1a | a) Partecipazioni in imprese controllate | ABIII1 | |
| 1220 | (BIII1b) Partecipazioni in imprese collegate | ABIII1b | |
| ABIII1b | b) Partecipazioni in imprese collegate | ABIII1 | |
| 1230 | (BIII1c) Partecipazioni in altre imprese | ABIII1c | |
| ABIII1c | c) Partecipazioni in altre imprese | ABIII1 | |
| ABIII2 | 2) Crediti | ABIII | |
| 1240 | (BIII2a) Crediti verso imprese controllate esigibili oltre l'anno successivo | ABIII2ao | |
| ABIII2ao | (BIII2a) Crediti verso imprese controllate esigibili oltre l'anno successivo | ABIII2a | |
| 1245 | (BIII2a) Crediti verso imprese controllate esigibili entro l'anno successivo | ABIII2ae | |
| ABIII2ae | (BIII2a) Crediti verso imprese controllate esigibili entro l'anno successivo | ABIII2a | |
| ABIII2a | a) Crediti verso imprese controllate | ABIII2 | |
| 1250 | (BIII2b) Crediti verso imprese collegate esigibili oltre l'anno successivo | ABIII2bo | |
| ABIII2bo | (BIII2b) Crediti verso imprese collegate esigibili oltre l'anno successivo | ABIII2b | |
| 1255 | (BIII2b) Crediti verso imprese collegate esigibili entro l'anno successivo | ABIII2be | |
| ABIII2be | (BIII2b) Crediti verso imprese collegate esigibili entro l'anno successivo | ABIII2b | |
| ABIII2b | b) Crediti verso imprese collegate | ABIII2 | |
| 1260 | (BIII2c) Crediti verso altri enti del Terzo settore esigibili oltre l'anno successivo | ABIII2co | |
| ABIII2co | (BIII2c) Crediti verso altri enti del Terzo settore esigibili oltre l'anno successivo | ABIII2c | |
| 1265 | (BIII2c) Crediti verso altri enti del Terzo settore esigibili entro l'anno successivo | ABIII2ce | |
| ABIII2ce | (BIII2c) Crediti verso altri enti del Terzo settore esigibili entro l'anno successivo | ABIII2c | |
| ABIII2c | c) Crediti verso altri enti del Terzo settore | ABIII2 | |
| 1270 | (BIII2d) Crediti verso altri esigibili oltre l'anno successivo | ABIII2do | |
| ABIII2do | (BIII2d) Crediti verso altri esigibili oltre l'anno successivo | ABIII2d | |
| 1275 | (BIII2d) Crediti verso altri esigibili entro l'anno successivo | ABIII2de | |
| ABIII2de | (BIII2d) Crediti verso altri esigibili entro l'anno successivo | ABIII2d | |
| ABIII2d | d) Crediti verso altri | ABIII2 | |
| 1280 | Altri titoli | ABIII3 | |
| ABIII3 | 3) Altri titoli | ABIII | |
| ABIII | Totale Immobilizzazioni finanziarie | AB | |
| AB | Totale Immobilizzazioni | A | |
| C) Attivo circolante | AC | ||
| I - Rimanenze | ACI | ||
| 1310 | Rimanenze materie prime, sussidiarie e di consumo | ACI1 | |
| ACI1 | 1) Rimanenze materie prime, sussidiarie e di consumo | ACI | |
| 1320 | Rimanenze prodotti in corso di lavorazione e semilavorati | ACI2 | |
| ACI2 | 2) Rimanenze prodotti in corso di lavorazione e semilavorati | ACI | |
| 1330 | Rimanenze lavori in corso su ordinazione | ACI3 | |
| ACI3 | 3) Rimanenze lavori in corso su ordinazione | ACI | |
| 1340 | Rimanenze prodotti finiti e merci | ACI4 | |
| ACI4 | 4) Rimanenze prodotti finiti e merci | ACI | |
| 1350 | Rimanenze acconti | ACI5 | |
| ACI5 | 5) Rimanenze acconti | ACI | |
| ACI | Totale I - rimanenze | AC | |
| II - Crediti, con separata indicazione aggiuntiva, per ciascuna voce, degli importi esigibili oltre l'esercizio successivo | ACII | ||
| 1410 | (CII1) Crediti verso utenti e clienti esigibili entro l'anno successivo | ACII1e | |
| ACII1e | (CII1) Crediti verso utenti e clienti esigibili entro l'anno successivo | ACII1 | |
| 1415 | (CII1) Crediti verso utenti e clienti esigibili oltre l'anno successivo | ACII1o | |
| ACII1o | (CII1) Crediti verso utenti e clienti esigibili oltre entro l'anno successivo | ACII1 | |
| ACII1P | Crediti verso utenti e clienti da partitario | ACII1 | |
| ACII1 | 1) Crediti verso utenti e clienti | ACII | |
| 1420 | (CII2) Crediti verso associati e fondatori esigibili entro l'anno successivo | ACII2e | |
| ACII2e | (CII2) Crediti verso associati e fondatori esigibili entro l'anno successivo | ACII2 | |
| 1425 | (CII2) Crediti verso associati e fondatori esigibili oltre l'anno successivo | ACII2o | |
| ACII2o | (CII2) Crediti verso associati e fondatori esigibili oltre l'anno successivo | ACII2 | |
| ACII2 | 2) Crediti verso associati e fondatori | ACII | |
| 1430 | (CII3) Crediti verso enti pubblici esigibili entro l'anno successivo | ACII3e | |
| ACII3e | (CII3) Crediti verso enti pubblici esigibili entro l'anno successivo | ACII3 | |
| 1435 | (CII3) Crediti verso enti pubblici esigibili oltre l'anno successivo | ACII3o | |
| ACII3o | (CII3) Crediti verso enti pubblici esigibili oltre l'anno successivo | ACII3 | |
| ACII3 | 3) Crediti verso enti pubblici | ACII | |
| 1440 | (CII4) Crediti verso soggetti privati per contributi esigibili entro l'anno successivo | ACII4e | |
| ACII4e | (CII4) Crediti verso soggetti privati per contributi esigibili entro l'anno successivo | ACII4 | |
| 1445 | (CII4) Crediti verso soggetti privati per contributi esigibili oltre l'anno successivo | ACII4o | |
| ACII4o | (CII4) Crediti verso soggetti privati per contributi esigibili oltre l'anno successivo | ACII4 | |
| ACII4 | 4) Crediti verso soggetti privati per contributi | ACII | |
| 1450 | (CII5) Crediti verso enti della stessa rete associativa esigibili entro l'anno successivo | ACII5e | |
| ACII5e | (CII5) Crediti verso enti della stessa rete associativa esigibili entro l'anno successivo | ACII5 | |
| 1455 | (CII5) Crediti verso enti della stessa rete associativa esigibili oltre l'anno successivo | ACII5o | |
| ACII5o | (CII5) Crediti verso enti della stessa rete associativa esigibili oltre l'anno successivo | ACII5 | |
| ACII5 | 5) Crediti verso enti della stessa rete associativa | ACII | |
| 1460 | (CII6) Crediti verso altri enti del Terzo settore esigibili entro l'anno successivo | ACII6e | |
| ACII6e | (CII6) Crediti verso altri enti del Terzo settore esigibili entro l'anno successivo | ACII6 | |
| 1465 | (CII6) Crediti verso altri enti del Terzo settore esigibili oltre l'anno successivo | ACII6o | |
| ACII6o | (CII6) Crediti verso altri enti del Terzo settore esigibili oltre l'anno successivo | ACII6 | |
| ACII6 | 6) Crediti verso altri enti del Terzo settore | ACII | |
| 1470 | (CII7) Crediti verso imprese controllate esigibili entro l'anno successivo | ACII7e | |
| ACII7e | (CII7) Crediti verso imprese controllate esigibili entro l'anno successivo | ACII7 | |
| 1475 | (CII7) Crediti verso imprese controllate esigibili oltre l'anno successivo | ACII7o | |
| ACII7o | (CII7) Crediti verso imprese controllate esigibili oltre l'anno successivo | ACII7 | |
| ACII7 | 7) Crediti verso imprese controllate | ACII | |
| 1480 | (CII8) Crediti verso imprese collegate esigibili entro l'anno successivo | ACII8e | |
| ACII8e | (CII8) Crediti verso imprese collegate esigibili entro l'anno successivo | ACII8 | |
| 1485 | (CII8) Crediti verso imprese collegate esigibili oltre l'anno successivo | ACII8o | |
| ACII8o | (CII8) Crediti verso imprese collegate esigibili oltre l'anno successivo | ACII8 | |
| ACII8 | 8) Crediti verso imprese collegate | ACII | |
| 1490 | (CII9) Crediti tributari esigibili entro l'anno successivo | ACII9e | |
| ACII9e | (CII9) Crediti tributari esigibili entro l'anno successivo | ACII9 | |
| 1495 | (CII9) Crediti tributari esigibili oltre l'anno successivo | ACII9o | |
| ACII9o | (CII9) Crediti tributari esigibili oltre l'anno successivo | ACII9 | |
| ACII9 | 9) Crediti tributari | ACII | |
| 1500 | (CII10) Crediti da 5 per mille esigibili entro l'anno successivo | ACII10e | |
| ACII10e | (CII10) Crediti da 5 per mille esigibili entro l'anno successivo | ACII10 | |
| 1505 | (CII10) Crediti da 5 per mille esigibili oltre l'anno successivo | ACII10o | |
| ACII10o | (CII10) Crediti da 5 per mille esigibili oltre l'anno successivo | ACII10 | |
| ACII10 | 10) Crediti da 5 per mille | ACII | |
| 1510 | (CII11) Crediti per imposte anticipate esigibili entro l'anno successivo | ACII11e | |
| ACII11e | (CII11) Crediti per imposte anticipate esigibili entro l'anno successivo | ACII11 | |
| 1515 | (CII11) Crediti per imposte anticipate esigibili oltre l'anno successivo | ACII11o | |
| ACII11o | (CII11) Crediti per imposte anticipate esigibili oltre l'anno successivo | ACII11 | |
| ACII11 | 11) Crediti per imposte anticipate | ACII | |
| 1520 | (CII12) Crediti verso altri esigibili entro l'anno successivo | ACII12e | |
| ACII12e | (CII12) Crediti verso altri esigibili entro l'anno successivo | ACII12 | |
| 1525 | (CII12) Crediti verso altri esigibili oltre l'anno successivo | ACII12o | |
| ACII12o | (CII12) Crediti verso altri esigibili oltre l'anno successivo | ACII12 | |
| ACII12 | 12) Crediti verso altri | ACII | |
| ACII | Totale II - crediti | AC | |
| ACIIo | Totale II - crediti di cui esigibili oltre l'anno successivo | ||
| III - Attività finanziarie che non costituiscono immobilizzazioni | ACIII | ||
| 1610 | (BIIII1) Partecipazioni in imprese controllate | ACIII1 | |
| ACIII1 | 1) Partecipazioni in imprese controllate | ACIII | |
| 1620 | (BIIII1) Partecipazioni in imprese collegate | ACIII2 | |
| ACIII2 | 2) Partecipazioni in imprese collegate | ACIII | |
| 1630 | (BIIII1) Altri titoli | ACIII3 | |
| ACIII3 | 3) Altri titoli | ACIII | |
| ACIII | Totale - attività finanziarie non immobilizzazioni | AC | |
| IV - Disponibilità liquide | ACIV | ||
| 1710 | Conto corrente bancario | ACIV1 | |
| ACIV1 | 1) Depositi bancari e postali | ACIV | |
| 1720 | Assegni | ACIV2 | |
| ACIV2 | 2) Assegni | ACIV | |
| 1730 | Cassa | ACIV3 | |
| ACIV3 | 3) Danaro e valori in cassa | ACIV | |
| ACIV | Totale - disponibilità liquide | AC | |
| AC | Totale attivo circolante | A | |
| 1800 | Ratei e risconti attivi | AD | |
| AD | D) Ratei e risconti attivi | A | |
| A | Totale Attivo | 00 | |
| PASSIVO | |||
| A) Patrimonio netto | PA | ||
| 2000 | Fondo di dotazione dell'ente | PAI | |
| PAI | I - Fondo di dotazione dell'ente | PA | |
| II - Patrimonio vincolato | PAII | ||
| 2010 | Riserve statutarie | PAII1 | |
| PAII1 | 1) Riserve statutarie | PAII | |
| 2020 | Riserve vincolate per decisione degli organi istituzionali | PAII2 | |
| PAII2 | 2) Riserve vincolate per decisione degli organi istituzionali | PAII | |
| 2030 | Riserve vincolate destinate da terzi | PAII3 | |
| PAII3 | 3) Riserve vincolate destinate da terzi | PAII | |
| PAII | Totale Patrimonio vincolato | PA | |
| III - Patrimonio libero | PAIII | ||
| 2110 | Riserve di utili o avanzi di gestione | PAIII1 | |
| PAIII1 | 1) Riserve di utili o avanzi di gestione | PAIII | |
| 2220 | Altre riserve | PAIII2 | |
| PAIII2 | 2) Altre riserve | PAIII | |
| PAIII | Totale Patrimonio libero | PA | |
| PAIV | IV - Avanzo/disavanzo d'esercizio | PA | |
| PA | Totale Patrimonio netto | P | |
| B) Fondi per rischi e oneri | PB | ||
| 2310 | Fondi per trattamento di quiescenza e obblighi simili | PB1 | |
| PB1 | 1) Fondi per trattamento di quiescenza e obblighi simili | PB | |
| 2320 | Fondi per imposte, anche differite | PB2 | |
| PB2 | 2) Fondi per imposte, anche differite | PB | |
| 2330 | Fondi altri | PB3 | |
| PB3 | 3) Fondi altri | PB | |
| PB | Totale Fondi per rischi e oneri | P | |
| 2340 | Fondi trattamento di fine rapporto di lavoro subordinato | PC | |
| PC | C) Fondi trattamento di fine rapporto di lavoro subordinato | P | |
| D) Debiti, con separata indicazione aggiuntiva, per ciascuna voce, degli importi esigibili oltre l'esercizio successivo | PD | ||
| 2410 | Debiti verso banche esigibili entro l'anno successivo | PD1e | |
| PD1e | Debiti verso banche esigibili entro l'anno successivo | PD1 | |
| 2415 | Debiti verso banche esigibili oltre l'anno successivo | PD1o | |
| PD1o | Debiti verso banche esigibili oltre l'anno successivo | PD1 | |
| PD1 | 1) Debiti verso banche | PD | |
| 2420 | Debiti verso altri finanziatori esigibili entro l'anno successivo | PD2e | |
| PD2e | Debiti verso altri finanziatori esigibili entro l'anno successivo | PD2 | |
| 2425 | Debiti verso altri finanziatori esigibili oltre l'anno successivo | PD2o | |
| PD2o | Debiti verso altri finanziatori esigibili oltre l'anno successivo | PD2 | |
| PD2 | 2) Debiti verso altri finanziatori | PD | |
| 2430 | Debiti verso associati e fondatori per finanziamenti esigibili entro l'anno successivo | PD3e | |
| PD3e | Debiti verso associati e fondatori per finanziamenti esigibili entro l'anno successivo | PD3 | |
| 2435 | Debiti verso associati e fondatori per finanziamenti esigibili oltre l'anno successivo | PD3o | |
| PD3o | Debiti verso associati e fondatori per finanziamenti esigibili oltre l'anno successivo | PD3 | |
| PD3 | 3) Debiti verso associati e fondatori per finanziamenti | PD | |
| 2440 | Debiti verso enti della stessa rete associativa esigibili entro l'anno successivo | PD4e | |
| PD4e | Debiti verso enti della stessa rete associativa esigibili entro l'anno successivo | PD4 | |
| 2445 | Debiti verso enti della stessa rete associativa esigibili oltre l'anno successivo | PD4o | |
| PD4o | Debiti verso enti della stessa rete associativa esigibili oltre l'anno successivo | PD4 | |
| PD4 | 4) Debiti verso enti della stessa rete associativa | PD | |
| 2450 | Debiti per erogazioni liberali condizionate esigibili entro l'anno successivo | PD5e | |
| PD5e | Debiti per erogazioni liberali condizionate esigibili entro l'anno successivo | PD5 | |
| 2455 | Debiti per erogazioni liberali condizionate esigibili oltre l'anno successivo | PD5o | |
| PD5o | Debiti per erogazioni liberali condizionate esigibili oltre l'anno successivo | PD5 | |
| PD5 | 5) Debiti per erogazioni liberali condizionate | PD | |
| 2460 | Acconti (Debiti) esigibili entro l'anno successivo | PD6e | |
| PD6e | Acconti (Debiti) esigibili entro l'anno successivo | PD6 | |
| 2465 | Acconti (Debiti) esigibili oltre l'anno successivo | PD6o | |
| PD6o | Acconti (Debiti) esigibili oltre l'anno successivo | PD6 | |
| PD6 | 6) Acconti (Debiti) | PD | |
| 2470 | Debiti verso fornitori esigibili entro l'anno successivo | PD7e | |
| PD7e | Debiti verso fornitori esigibili entro l'anno successivo | PD7 | |
| 2475 | Debiti verso fornitori esigibili oltre l'anno successivo | PD7o | |
| PD7o | Debiti verso fornitori esigibili oltre l'anno successivo | PD7 | |
| PD7P | Debiti verso fornitori da partitario | PD7 | |
| PD7 | 7) Debiti verso fornitori | PD | |
| 2480 | Debiti verso imprese controllate e collegate esigibili entro l'anno successivo | PD8e | |
| PD8e | Debiti verso imprese controllate e collegate esigibili entro l'anno successivo | PD8 | |
| 2485 | Debiti verso imprese controllate e collegate esigibili oltre l'anno successivo | PD8o | |
| PD8o | Debiti verso imprese controllate e collegate esigibili oltre l'anno successivo | PD8 | |
| PD8 | 8) Debiti verso imprese controllate e collegate | PD | |
| 2490 | Debiti tributari esigibili entro l'anno successivo | PD9e | |
| PD9e | Debiti tributari esigibili entro l'anno successivo | PD9 | |
| 2495 | Debiti tributari esigibili oltre l'anno successivo | PD9o | |
| PD9o | Debiti tributari esigibili oltre l'anno successivo | PD9 | |
| PD9 | 9) Debiti tributari | PD | |
| 2500 | Debiti verso istituti di previdenza e di sicurezza sociale esigibili entro l'anno successivo | PD10e | |
| PD10e | Debiti verso istituti di previdenza e di sicurezza sociale esigibili entro l'anno successivo | PD10 | |
| 2505 | Debiti verso istituti di previdenza e di sicurezza sociale esigibili oltre l'anno successivo | PD10o | |
| PD10o | Debiti verso istituti di previdenza e di sicurezza sociale esigibili oltre l'anno successivo | PD10 | |
| PD10 | 10) Debiti verso istituti di previdenza e di sicurezza sociale | PD | |
| 2510 | Debiti verso dipendenti e collaboratori esigibili entro l'anno successivo | PD11e | |
| PD11e | Debiti verso dipendenti e collaboratori esigibili entro l'anno successivo | PD11 | |
| 2515 | Debiti verso dipendenti e collaboratori esigibili oltre l'anno successivo | PD11o | |
| PD11o | Debiti verso dipendenti e collaboratori esigibili oltre l'anno successivo | PD11 | |
| PD11 | 11) Debiti verso dipendenti e collaboratori | PD | |
| 2520 | Altri debiti esigibili entro l'anno successivo | PD12e | |
| PD12e | Altri debiti esigibili entro l'anno successivo | PD12 | |
| 2525 | Altri debiti esigibili oltre l'anno successivo | PD12o | |
| PD12o | Altri debiti esigibili oltre l'anno successivo | PD12 | |
| PD12 | 12) Altri debiti | PD | |
| PD | Totale Debiti | P | |
| PDo | Totale Debiti oltre l'anno successivo | ||
| 2600 | Ratei e risconti passivi | PE | |
| PE | E) Ratei e risconti passivi | P | |
| P | Totale Passivo | 00 | |
| RENDICONTO GESTIONALE | |||
| Attività di interesse generale | |||
| A) Ricavi, rendite e proventi da attività di interesse generale | RA | ||
| 3010 | (A1) Proventi da quote associative e apporti dei fondatori | RA1 | |
| RA1 | 1) Proventi da quote associative e apporti dei fondatori | RA | |
| 3020 | (A2) Proventi dagli associati per attività mutuali | RA2 | |
| RA2 | 2) Proventi dagli associati per attività mutuali | RA | |
| 3030 | (A3) Ricavi per prestazioni e cessioni ad associati e fondatori | RA3 | |
| RA3 | 3) Ricavi per prestazioni e cessioni ad associati e fondatori | RA | |
| 3040 | (A4) Erogazioni liberali | RA4 | |
| RA4 | 4) Erogazioni liberali | RA | |
| 3050 | (A5) Proventi del 5 per mille | RA5 | |
| RA5 | 5) Proventi del 5 per mille | RA | |
| 3060 | (A6) Contributi da soggetti privati | RA6 | |
| RA6 | 6) Contributi da soggetti privati | RA | |
| 3070 | (A7) Ricavi per prestazioni e cessioni a terzi | RA7 | |
| RA7 | 7) Ricavi per prestazioni e cessioni a terzi | RA | |
| 3080 | (A8) Contributi da enti pubblici | RA8 | |
| RA8 | 8) Contributi da enti pubblici | RA | |
| 3090 | (A9) Proventi da contratti con enti pubblici | RA9 | |
| RA9 | 9) Proventi da contratti con enti pubblici | RA | |
| 3100 | (A10) Altri ricavi, rendite e proventi | RA10 | |
| RA10 | 10) Altri ricavi, rendite e proventi | RA | |
| 3110 | (A11) Rimanenze finali | RA11 | |
| RA11 | 11) Rimanenze finali | RA | |
| RA | Totale Ricavi, rendite e proventi da attività di interesse generale | RA-CA | |
| Costi e oneri da attività di interesse generale | CA | ||
| 3200 | (A1) Materie prime, sussidiarie, di consumo e di merci | CA1 | |
| CA1 | 1) Materie prime, sussidiarie, di consumo e di merci | CA | |
| 3300 | (A2) Manutenzioni e assistenza | CA2 | |
| 3301 | (A2) Consulenze fiscali e del lavoro | CA2 | |
| 3302 | (A2) Pulizie locali | CA2 | |
| CA2 | 2) Servizi | CA | |
| 3400 | (A3) Canoni di locazione | CA3 | |
| 3401 | (A3) Noleggio attrezzature | CA3 | |
| 3402 | (A3) Diritti SIAE | CA3 | |
| CA3 | 3) Godimento beni di terzi | CA | |
| 3500 | (A4) Personale dipendente | CA4 | |
| 3501 | (A4) Contributi previdenziali su dipendenti | CA4 | |
| 3502 | (A4) T.f.r. | CA4 | |
| 3503 | (A4) Rimborsi spese al personale dipendente | CA4 | |
| 3504 | (A4) Contributi inail | CA4 | |
| 3510 | (A4) Collaborazioni a progetto e occasionali | CA4 | |
| 3511 | (A4) Contributi previdenziali su collaborazioni a progetto e occasionali | CA4 | |
| 3512 | (A4) Rimborsi spese al personale atipico e occasionale | CA4 | |
| 3520 | (A4) Consulenze (es. fisioterapista) | CA4 | |
| CA4 | 4) Personale | CA | |
| 3600 | (A5) Ammortamenti | CA5 | |
| CA5 | 5) Ammortamenti | CA | |
| 3650 | (A5 bis) Svalutazioni delle immobilizzazioni | CA5b | |
| CA5b | 5 bis) Svalutazioni delle immobilizzazioni | CA | |
| 3700 | (A6) Accantonamenti per rischi ed oneri | CA6 | |
| CA6 | 6) Accantonamenti per rischi ed oneri | CA | |
| 3800 | (A7) Oneri diversi di gestione | CA7 | |
| CA7 | 7) Oneri diversi di gestione | CA | |
| 3900 | (A8) Rimanenze iniziali | CA8 | |
| CA8 | 8) Rimanenze iniziali | CA | |
| 3920 | (A9) Accantonamento riserva vincolata per decisione degli organi istituzionali | CA9 | |
| CA9 | 9) Accantonamento riserva vincolata per decisione degli organi istituzionali | CA | |
| 3930 | (A10) Utilizzo riserva vincolata per decisione degli organi istituzionali | CA10 | |
| CA10 | 10) Utilizzo riserva vincolata per decisione degli organi istituzionali | CA | |
| CA | Totale Costi e oneri da attività di interesse generale | RA-CA | |
| RA-CA | Avanzo/disavanzo attività di interesse generale | TADPI | |
| Attività diverse | |||
| B) Ricavi, rendite e proventi da attività diverse | RB | ||
| 4010 | (B1) Ricavi per prestazioni e cessioni ad associati e fondatori | RB1 | |
| RB1 | 1) Ricavi per prestazioni e cessioni ad associati e fondatori | RB | |
| 4020 | (B2) Contributi da soggetti privati | RB2 | |
| RB2 | 2) Contributi da soggetti privati | RB | |
| 4030 | (B3) Ricavi per prestazioni e cessioni a terzi | RB3 | |
| RB3 | 3) Ricavi per prestazioni e cessioni a terzi | RB | |
| 4040 | (B4) Contributi da enti pubblici | RB4 | |
| RB4 | 4) Contributi da enti pubblici | RB | |
| 4050 | (B5) Proventi da contratti con enti pubblici | RB5 | |
| RB5 | 5) Proventi da contratti con enti pubblici | RB | |
| 4060 | (B6) Altri ricavi, rendite e proventi | RB6 | |
| RB6 | 6) Altri ricavi, rendite e proventi | RB | |
| 4070 | (B7) Rimanenze finali | RB7 | |
| RB7 | 7) Rimanenze finali | RB | |
| RB | Totale Ricavi, rendite e proventi da attività diverse | RB-CB | |
| B) Costi e oneri da attività diverse | CB | ||
| 4200 | (B1) Materie prime, sussidiarie, di consumo e di merci | CB1 | |
| CB1 | 1) Materie prime, sussidiarie, di consumo e di merci | CB | |
| 4300 | (B2) Servizi | CB2 | |
| CB2 | 2) Servizi | CB | |
| 4400 | (B3) Godimento beni di terzi | CB3 | |
| CB3 | 3) Godimento beni di terzi | CB | |
| 4500 | (B4) Personale | CB4 | |
| CB4 | 4) Personale | CB | |
| 4600 | (B5) Ammortamenti | CB5 | |
| CB5 | 5) Ammortamenti | CB | |
| 4650 | (B5 bis) Svalutazioni delle immobilizzazioni materiali ed immateriali | CB5b | |
| CB5b | 5 bis) Svalutazioni delle immobilizzazioni materiali ed immateriali | CB | |
| 4700 | (B6) Accantonamenti per rischi ed oneri | CB6 | |
| CB6 | 6) Accantonamenti per rischi ed oneri | CB | |
| 4800 | (B7) Oneri diversi di gestione | CB7 | |
| CB7 | 7) Oneri diversi di gestione | CB | |
| 4900 | (B8) Rimanenze iniziali | CB8 | |
| CB8 | 8) Rimanenze iniziali | CB | |
| CB | B) Totale Costi e oneri da attività diverse | RB-CB | |
| RB-CB | Avanzo/disavanzo Attività diverse | TADPI | |
| Attività di raccolta fondi | |||
| C) Ricavi, rendite e proventi da attività di raccolta fondi | RC | ||
| 5010 | (C1) Proventi da raccolte fondi abituali | RC1 | |
| RC1 | 1) Proventi da raccolte fondi abituali | RC | |
| 5020 | (C2) Proventi da raccolte fondi occasionali | RC2 | |
| RC2 | 2) Proventi da raccolte fondi occasionali | RC | |
| 5030 | (C3) Altri proventi da raccolta fondi | RC3 | |
| RC3 | 3) Altri proventi | RC | |
| RC | Totale Attivita di raccolta fondi | RC-CC | |
| C) Costi e oneri da attività di raccolta fondi | |||
| 5200 | (C1) Oneri per raccolte fondi abituali | CC1 | |
| CC1 | 1) Oneri per raccolte fondi abituali | CC | |
| 5300 | (C2) Oneri per raccolte fondi occasionali | CC2 | |
| CC2 | 2) Oneri per raccolte fondi occasionali | CC | |
| 5400 | (C3) Altri oneri | CC3 | |
| CC3 | 3) Altri oneri | CC | |
| CC | Totale Costi e oneri da attività di raccolta fondi | RC-CC | |
| RC-CC | Avanzo/disavanzo Attività raccolta fondi | TADPI | |
| Attività finanziarie e patrimoniali | |||
| D) Ricavi, rendite e proventi da attività finanziarie e patrimoniali | RD | ||
| 6010 | (D1) Interessi bancari attivi | RD1 | |
| RD1 | 1) Da rapporti bancari | RD | |
| 6020 | (D2) Ricavi da altri investimenti finanziari | RD2 | |
| RD2 | 2) Da altri investimenti finanziari | RD | |
| 6030 | (D3) Ricavi da patrimonio edilizio | RD3 | |
| RD3 | 3) Da patrimonio edilizio | RD | |
| 6040 | (D4) Ricavi da altri beni patrimoniali | RD4 | |
| RD4 | 4) Da altri beni patrimoniali | RD | |
| 6050 | (D5) Altri proventi finanziari e patrimoniali | RD5 | |
| RD5 | 5) Altri proventi | RD | |
| RD | Totale Ricavi, rendite e proventi da attività finanziarie e patrimoniali | RD-CD | |
| D) Costi e oneri da attività finanziarie e patrimoniali | CD | ||
| 6200 | (D1) Interessi passivi su mutui | CD1 | |
| CD1 | 1) Su rapporti bancari | CD | |
| 6300 | (D2) Interessi passivi su mutui | CD2 | |
| CD2 | 2) Su prestiti | CD | |
| 6400 | (D3) Costi da patrimonio edilizio | CD3 | |
| CD3 | 3) Da patrimonio edilizio | CD | |
| 6500 | (D4) Costi da altri beni patrimoniali | CD4 | |
| CD4 | 4) Da altri beni patrimoniali | CD | |
| 6600 | (D5) Accantonamenti per rischi ed oneri | CD5 | |
| CD5 | 5) Accantonamenti per rischi ed oneri | CD | |
| 6700 | (D6) Altre spese finanziarie | CD6 | |
| CD6 | 6) Altri oneri | CD | |
| CD | Totale Costi e oneri da attività finanziarie e patrimoniali | RD-CD | |
| RD-CD | Avanzo/disavanzo da attività finanziarie e patrimoniali | TADPI | |
| Attività di supporto generale | RE-CE | ||
| E) Proventi di supporto generale | RE | ||
| 7010 | (E1) Proventi da distacco del personale | RE1 | |
| RE1 | 1) Proventi da distacco del personale | RE | |
| 7020 | (E2) Altri proventi di supporto generale | RE2 | |
| RE2 | 2) Altri proventi di supporto generale | RE | |
| RE | Totale Proventi di supporto generale | RE-CE | |
| E) Costi e oneri di supporto generale | CE | ||
| 7200 | (E1) Materie prime, sussidiarie, di consumo e di merci | CE1 | |
| CE1 | 1) Materie prime, sussidiarie, di consumo e di merci | CE | |
| 7300 | (E2) Servizi | CE2 | |
| CE2 | 2) Servizi | CE | |
| 7400 | (E3) Godimento beni di terzi | CE3 | |
| CE3 | 3) Godimento beni di terzi | CE | |
| 7500 | (E4) Personale | CE4 | |
| CE4 | 4) Personale | CE | |
| 7600 | (E5) Ammortamenti | CE5 | |
| CE5 | 5) Ammortamenti | CE | |
| 7650 | (E5 bis) Svalutazioni delle immobilizzazioni materiali ed immateriali | CE5b | |
| CE5b | 5 bis) Svalutazioni delle immobilizzazioni materiali ed immateriali | CE | |
| 7700 | (E6) Accantonamenti per rischi ed oneri | CE6 | |
| CE6 | 6) Accantonamenti per rischi ed oneri | CE | |
| 7800 | (E7) Altri oneri | CE7 | |
| CE7 | 7) Altri oneri | CE | |
| 7820 | (E8) Accantonamento riserva vincolata per decisione degli organi istituzionali | CE8 | |
| CE8 | 8) Accantonamento riserva vincolata per decisione degli organi istituzionali | CE | |
| 7830 | (E9) Utilizzo riserva vincolata per decisione degli organi istituzionali | CE9 | |
| CE9 | 9) Utilizzo riserva vincolata per decisione degli organi istituzionali | CE | |
| CE | Totale Costi e oneri di supporto generale | RE-CE | |
| RE-CE | Avanzo/disavanzo supporto generale | TADPI | |
| TADPI | Avanzo/disavanzo d'esercizio prima delle imposte | TADES | |
| 7900 | Imposte | IM | |
| IM | Imposte | TADES | |
| TADES | Avanzo/disavanzo d'esercizio | PAIV | |
| 00 | Controllo quadratura (stato patrimoniale / conto economico) | ||
| Costi e proventi figurativi | |||
| G) Proventi figurativi | RG | ||
| 9010 | (G1) Proventi figurativi da attività di interesse generale | RG1 | |
| RG1 | 1) Proventi figurativi da attività di interesse generale | RG | |
| 9020 | (G2) Proventi figurativi da attività diverse | RG2 | |
| RG2 | 2) Proventi figurativi da attività diverse | RG | |
| RG | Totale Proventi figurativi | RG-CG | |
| G) Costi figurativi | CG | ||
| 9210 | (G1) Costi figurativi da attività di interesse generale | CG1 | |
| CG1 | 1) Costi figurativi da attività di interesse generale | CG | |
| 9220 | (G2) Costi figurativi da attività diverse | CG2 | |
| CG2 | 2) Costi figurativi da attività diverse | CG | |
| CG | Totale Costi figurativi | RG-CG | |
| RG-CG | Avanzo/disavanzo Costi e Proventi figurativi | ||
| PARTITARI | |||
| PARTITARIO CLIENTI E UTENTI | |||
| C0001 | Crediti verso A | TPC | |
| C0002 | Crediti verso B | TPC | |
| C0003 | Crediti verso C | TPC | |
| C0004 | Crediti verso D | TPC | |
| TPC | Totale crediti verso clienti | ACII1P | |
| PARTITARIO FORNITORI | |||
| F0001 | Fornitore A | TPF | |
| F0002 | Fornitore B | TPF | |
| F0003 | Fornitore C | TPF | |
| F0004 | Fornitore D | TPF | |
| F0005 | Fornitore E | TPF | |
| TPF | Totale partitario fornitori | PD7P | |
| SEGMENTI | |||
| : | CINQUE PER MILLE (Segmento 1) | ||
| :5X-xx | Finanziamento cinque per mille Anno xx | T5X | |
| :5X-xxA | Accantonamento cinque per mille Anno xx | T5X | |
| :5X-yy | Finanziamento cinque per mille Anno yy | T5X | |
| :5X-yyA | Accantonamento cinque per mille Anno yy | T5X | |
| T5X | Totale cinque per mille | ||
| :: | RACCOLTA FONDI (Segmento 2) | TRF | |
| ::RF01 | Raccolta fondi 1 | TRF | |
| ::RF02 | Raccolta fondi 2 | TRF | |
| ::RF03 | Raccolta fondi 3 | TRF | |
| ::RF04 | Raccolta fondi 4 | TRF | |
| TRF | Totale analisi ricavi | ||
| CENTRI DI COSTO | |||
| . | PROGETTI (CC1) | TPR | |
| .PR01 | Progetto 1 | TPR | |
| .PR02 | Progetto 2 | TPR | |
| .PRG3 | Progetto 3 | TPR | |
| .PRG4 | Progetto 4 | TPR | |
| TPR | Totale analisi costi | ||
| ; | SITUAZIONE ANALITICA RACCOLTA FONDI DA SOCI (CC3) | TSO | |
| ;S001 | Socio Giorgi Carlo | TSO | |
| ;S002 | Socio Verdi Roberto | TSO | |
| ;S003 | Socio Bianchi Mauro | TSO | |
| ;S004 | Socio Rossi Michele | TSO | |
| TSO | Totale raccolta fondi da soci | ||
Contabilità in partita doppia per associazione ANTEAS con Bilancio per Competenza
In questo articolo
Contabilità in partita doppia per associazione ANTEAS con Bilancio per Competenza
Contabilità in partita doppia per associazione ANTEAS con Bilancio per Competenza
Modello con un piano dei conti su misura per le associazioni ANTEAS dell'Emilia Romagna sopra la soglia di EUR 300.000, che devono fare la contabilità per competenza e creare lo Stato Patrimoniale (Bilancio) e il Rendiconto gestionale da depositare al RUNTS.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppDocumentazione del modello
Questo piano dei conti è stato sviliuppato da Elisabetta Dalrio (Dottore Commercialista e Revisore contabile) ed è rivolto alle associazioni ANTEAS dell'Emilia Romagna sopra la soglia di EUR 300.000, che devono creare lo Stato Patrimoniale (Bilancio) e il Rendiconto gestionale da depositare al RUNTS.
È un modello di contabilità in partita doppia con nomi conto facili da inserire e ricordare. L'elenco soci e i progetti sono gestiti con i Centri di costo, mentre la raccolta fondi e il 5 per mille sono stati impostati con i Segmenti. Per la creazione e la stampa dello Stato Patrimoniale (Bilancio) e del Rendiconto gestionale, in linea con le normative vigenti, si usa un’Estensione apposita, che funziona tramite la colonna Gr1 nella quale si inseriscono i codici per i rendiconti.
Per sapere come fare la contabilità per un ETS e ottenere lo Stato patrimoniale (Bilancio) e il Rendiconto gestionale, puoi seguire le indicazioni di un altro modello, che è uguale a questo per ANTEAS (cambiano solo i conti):
Contabilità per Enti del Terzo Settore che operano all'estero
Per le associazioni che operano o svolgono dei progetti all'estero, Banana Contabilità Plus è la soluzione ideale perché permette di gestire facilmente la contabilità in multi-moneta e lavorare in luoghi senza connessione internet.
Con Banana tieni facilmente la Contabilità per Enti del Terzo Settore e ottieni subito i bilanci conformi alle nuove normative.
Modelli di contabilità multi-moneta per ETS
Banana Contabilità Plus mette a disposizione due modelli altamente personalizzabili e che permettono a tutti un inizio veloce.
- Contabilità in partita doppia multimoneta per Enti SOTTO i 300.000 Euro
Per un ente del terzo settore che deve gestire conti in monete diverse, registrando secondo il principio di cassa ai fini di ottenere il Rendiconto di cassa. Offre la Situazione patrimoniale, ma limitatamente alle operazioni registrate secondo il principio di cassa. Questo modello presenta un piano dei conti con conti descrittivi. - Contabilità in partita doppia multimoneta per Enti SOPRA i 300.000 Euro
Per un ente del terzo settore che deve gestire conti in monete diverse, registrando secondo il principio di cassa ai fini di ottenere il Rendiconto gestionale e lo Stato patrimoniale. Questo modello presenta un piano dei conti con conti descrittivi.
Importante: i modelli per Enti del Terzo Settore NON hanno la gestione dell'IVA. Per creare fatture elettroniche e fare altri adempimenti riguardanti l'IVA, bisogna appoggiarsi su altri sistemi esterni.
Video: Come gestire una Contabilità multi-moneta
Lavora anche senza connessione internet
Il software Banana Contabilità Plus è perfetto per essere usato in luoghi dove la connessione internet è scarsa o assente, caso comune per associazioni o enti di volontariato che lavorano all'estero. Puoi quindi gestire la tua contabilità tranquillamente anche in questi luoghi (la connessione serve solo la prima volta che scarichi il modello contabile con cui iniziare).
Gestisci facilmente progetti all'estero
Grazie ai Centri di costo e di profitto gestire progetti ed eventi all'estero della tua associazione è molto semplice! In questo modo puoi gestire e tenere sotto controllo, in qualsiasi momento, le entrate e le uscite di un progetto ovunque tu sia e anche nella moneta locale.
Gestione contabilità Enti Terzo Settore per Consulenti e Commercialisti
Sei un consulente o un commercialista che deve gestire le contabilità di piccoli Ente del Terzo Settore e di ottenere velocemente i bilanci?
Con il software Banana Contabilità Plus, parti da un piano dei conti già preimpostato, inserisci facilmente le entrate e le uscite, e con un solo clic ottieni il Rendiconto per cassa conforme ai requisiti del RUNTS!
Vantaggi principali di Banana per commercialisti
Per i consulenti e commercialisti, che gestiscono la contabilità di enti del terzo settore, Banana Contabilità Plus è la soluzione ideale perché:
- Con un unico abbonamento puoi gestire un numero illimitato di contabilità, e di diverso tipo, come Organizzazione di Volontariato (ODV), Associazione di Promozione Sociale (APS), Pro Loco, fondazioni, ecc.
- L’abbonamento ha un costo annuale molto interessante.
- Rapidità di inserimento dei dati contabili, che ti fa risparmiare tempo.
- Ottieni in automatico i Rendiconti per il RUNTS secondo lo schema definito da Ministero (Rendiconto per Cassa, Stato patrimoniale, Rendiconto gestionale).
- Facile importazione di dati da Excel tramite copia-incolla.
- È facile da usare, quindi puoi delegare al tesoriere dell’ETS la tenuta della contabilità e assistere l'ETS nella fase di chiusura e presentazione degli adempimenti fiscali.
- Puoi usarlo per stampare il Rendiconto di cassa riprendendo i dati dal proprio gestionale classico.
Soluzioni per Enti del Terzo Settore
- Enti con ricavi fino a EUR 300.000
Consigliamo un abbonamento a Banana Contabilità Plus, piano Professional a EUR 84 /anno + IVA
Include il Rendiconto per cassa, Report 5 per mille, Report raccolta fondi, Attestati di donazione
- Enti con ricavi superiori a EUR 300.000
Consigliamo un abbonamento a Banana Contabilità Plus, piano Advanced a EUR 169 /anno + IVA
Include tutto quanto compreso nel piano Professional con in più il Bilancio (o Stato patrimoniale) e Rendiconto gestionale
Rendi il tuo cliente ETS autonomo per la contabilità
Banana Contabilità Plus è ideale per commercialisti che gestiscono la contabilità degli ETS, ma anche per amministratori di ETS che: grazie alla sua intuitività, il software è facile da usare anche da persone che non hanno una formazione contabile.
Tanti commercialisti consigliano Banana Contabilità Plus ai propri clienti ETS per instaurare un rapporto di collaborazione e fidelizzazione:
- Gli ETS sono in grado di tenere la contabilità in modo più autonomo
- Riescono a fornire una prima nota completa e tutta la documentazione pronta
- Tu dovrai soltanto controllare il lavoro svolto e depositare il bilancio nel RUNTS.
Prima Nota Cassa Gratuita per Associazioni
Fai facilmente la contabilità Prima Nota Cassa e/o Banca del tuo piccolo Ente del Terzo Settore con la WebApp di Banana Contabilità Plus, è completamente gratuita! Grazie all'interfaccia simile a Excel, è intuitiva e veloce da usare, ed è ideale anche se non hai conoscenze contabili.
▶ Guarda il video "Prima nota Gratuita per associazioni"
Apri e prova subito la Prima Nota Cassa per ETS direttamente nel tuo browser:
Prova la Prima Nota Cassa per ETS
Maggiori informazioni sulla WebApp di Banana Contabilità Plus
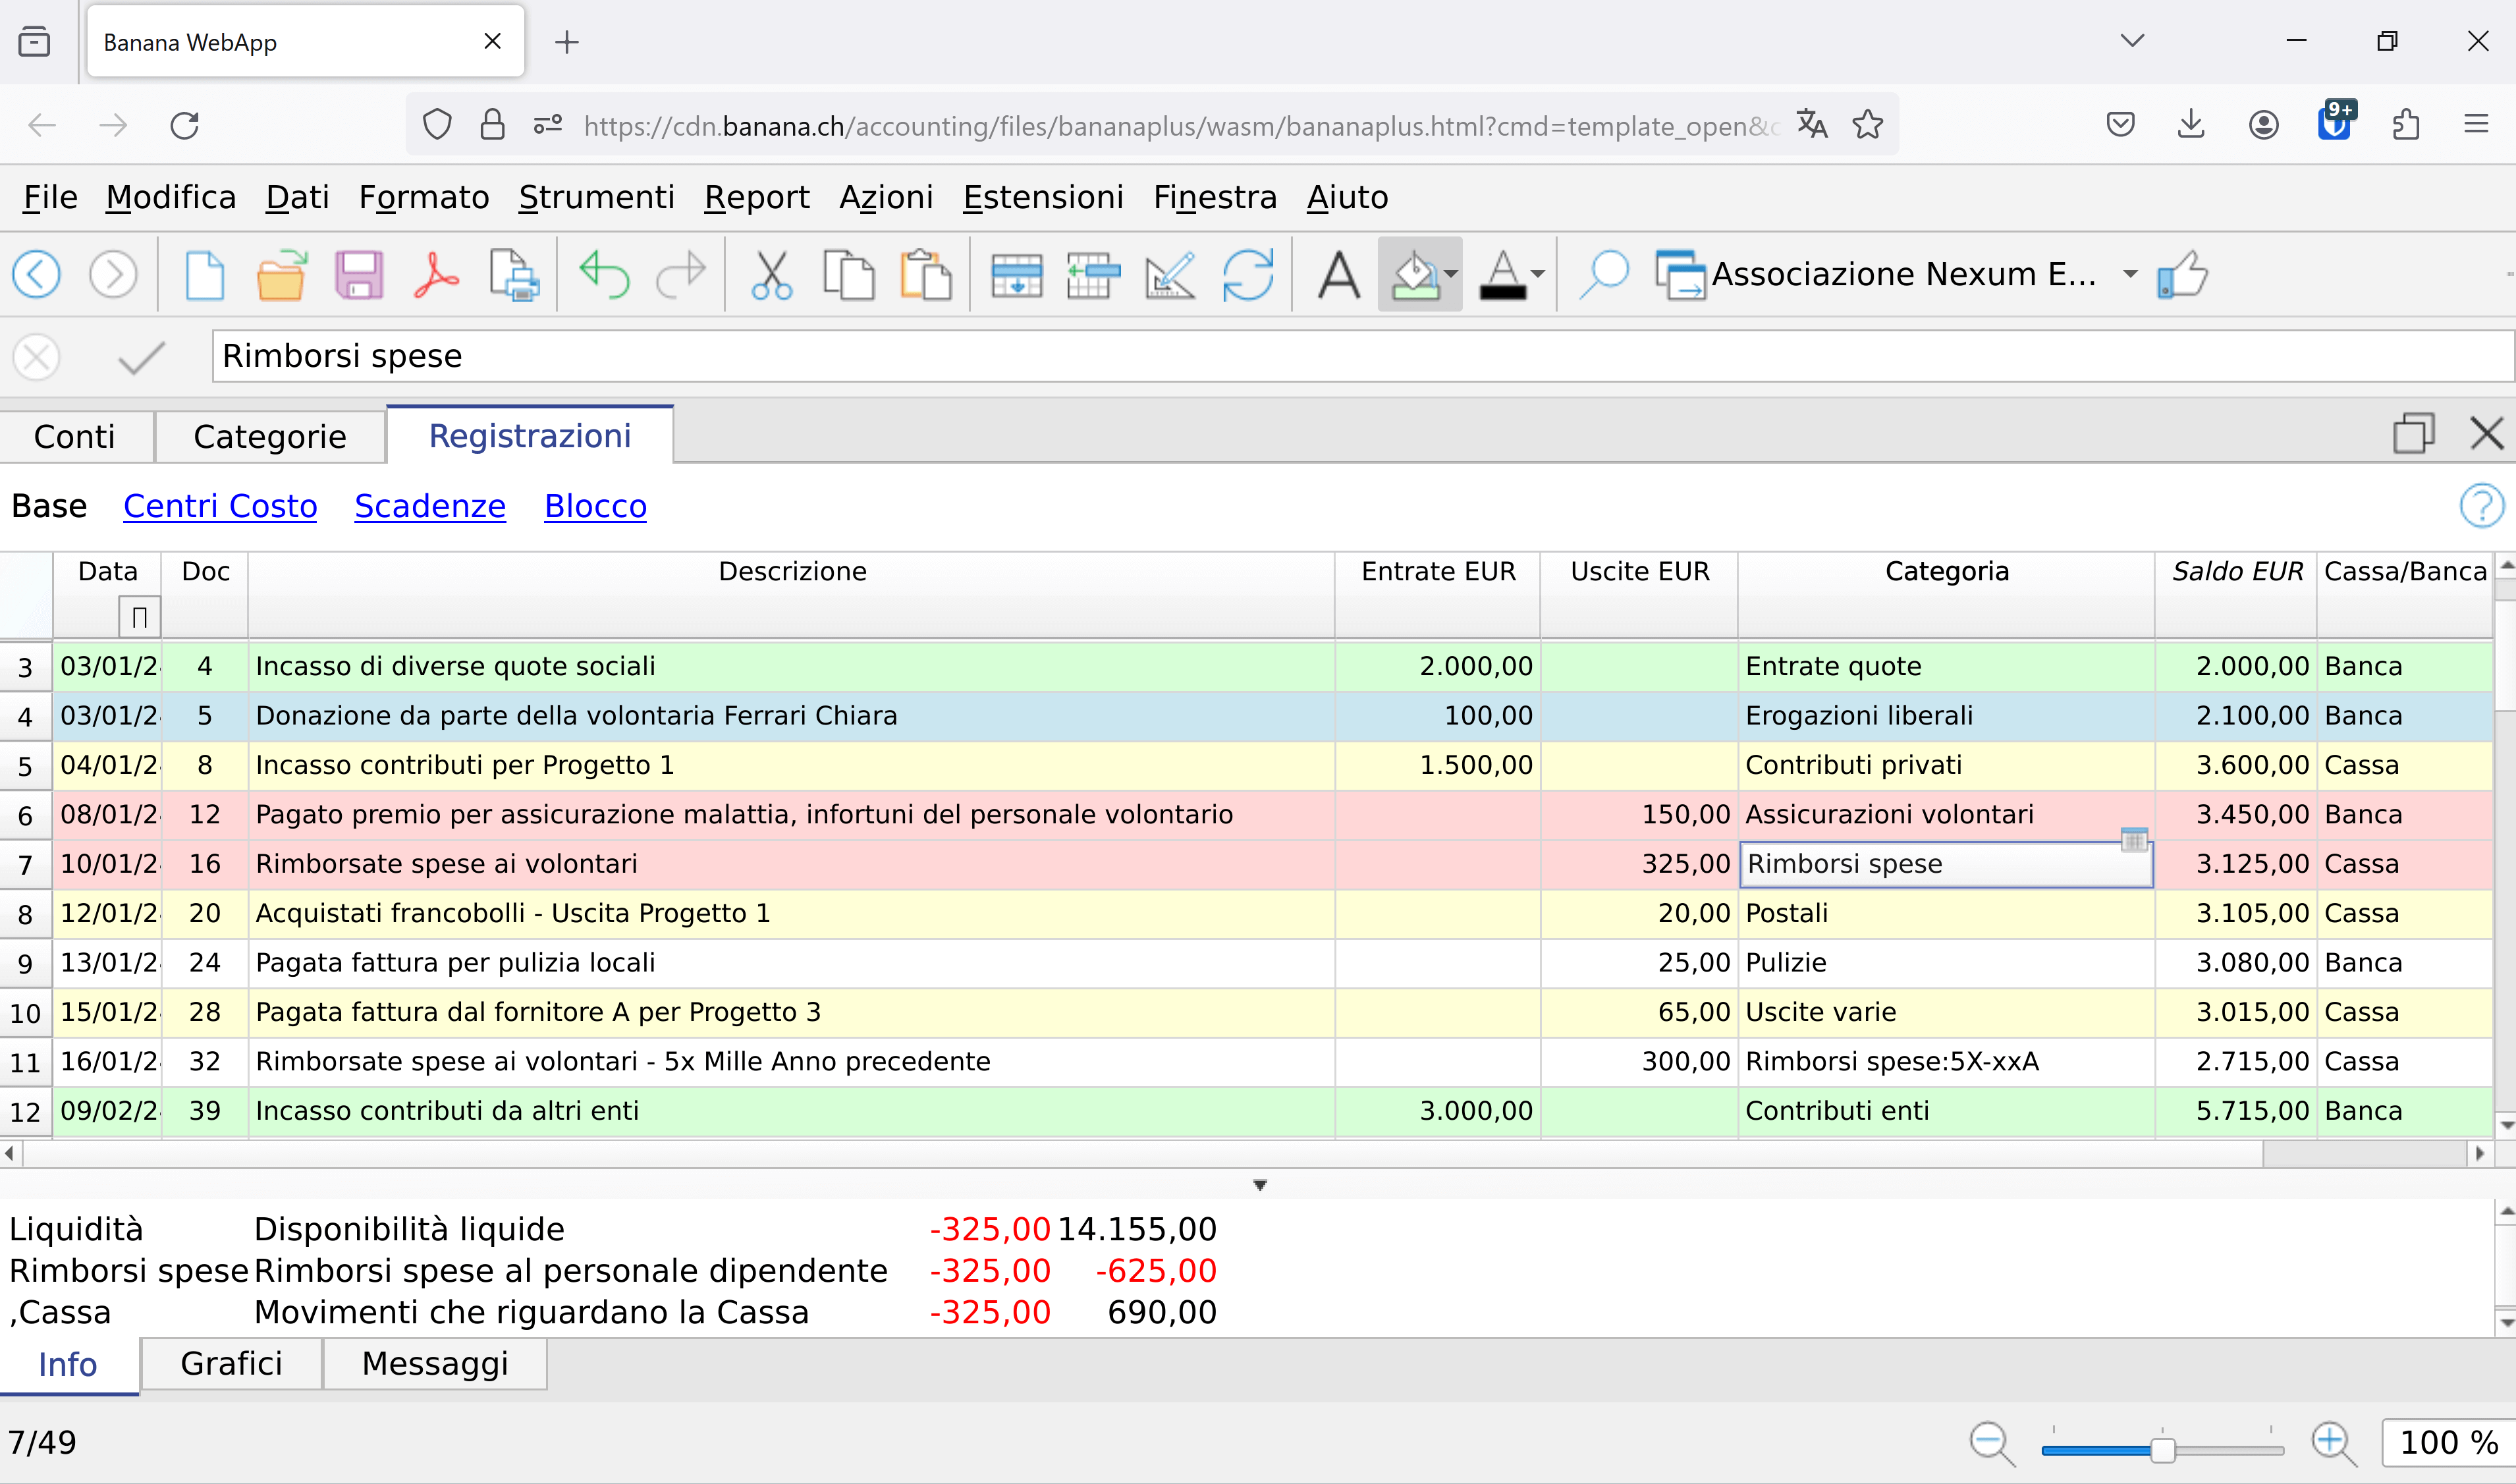
Tutto pronto per il commercialista
Ti basta indicare gli importi e il motivo dell'entrata o dell'uscita (ovvero la categoria), è facile e veloce! In qualsiasi momento puoi modificare o correggere i dati inseriti, così non devi preoccuparti se fai errori.
Puoi anche specificare se il movimento di liquidità riguarda:
- Cassa
- o Banca
In questo modo avrai una prima nota in ordine e completa da dare al tuo commercialista, il quale dovrà soltanto controllarla.
Ottieni il Rendiconto per cassa
Una volta aperto il modello vedrai il piano dei conti già preimpostato per il Rendiconto per cassa. In pochi clic otterrai subito il Rendiconto per cassa, conforme al RUNTS, che potrai stampare o salvare in PDF/A.
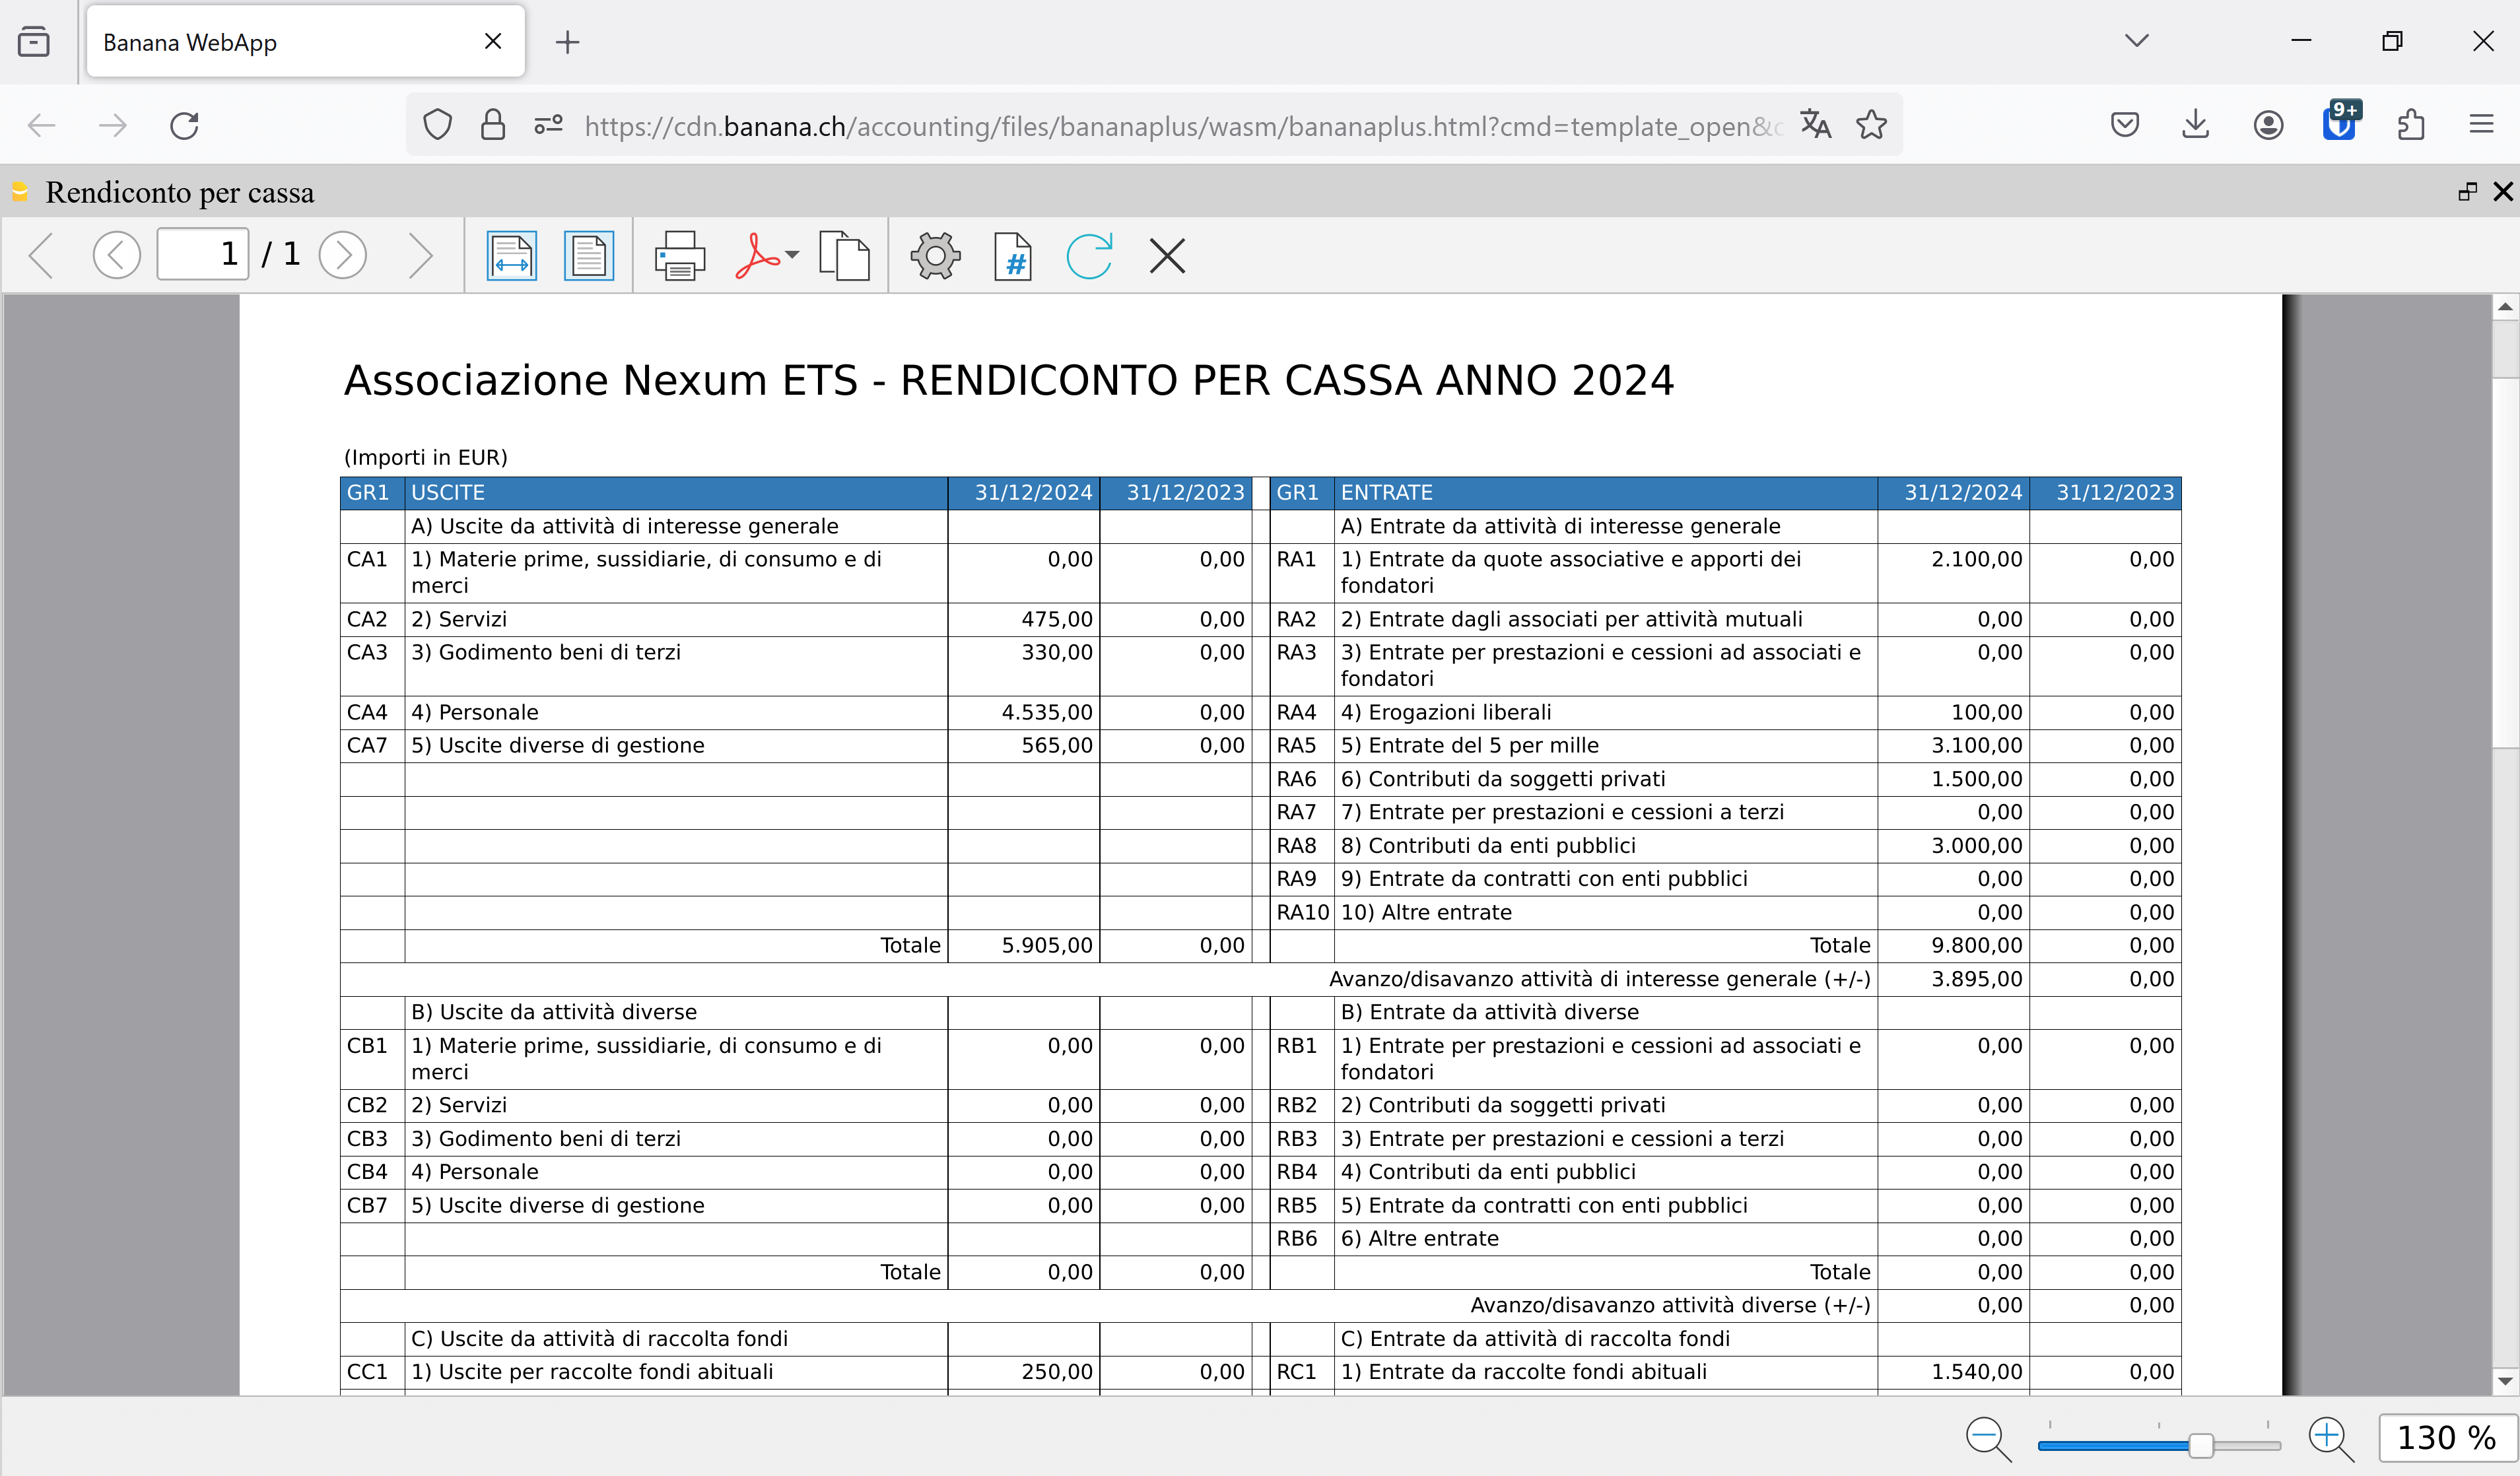
Hai tutto sotto controllo
Mano mano che fai la prima nota, hai in automatico tutti i saldi delle varie entrate e spese, così come il saldo della liquidità. Hai tutto sotto controllo a vista d'occhio!
Puoi anche tenere sotto controllo le entrate e le uscite che riguardano:
- Progetti
- Soci o Volontari
- Raccolta fondi
- 5x1000
Vuoi gestire più conti?
Se hai bisogno di gestire più conti della liquidità e patrimoniali, ti consigliamo di optare per la contabilità Entrate / Uscite.
Estensione Rendiconti Enti Terzo Settore (ETS) Italia
In questo articolo
Estensione Rendiconti Enti Terzo Settore (ETS) Italia
Estensione Rendiconti Enti Terzo Settore (ETS) Italia
Estensione che prepara Rendiconto per cassa in forma aggregata, Rendiconto per cassa, Stato patrimoniale, Rendiconto gestionale, Rendiconto 5 per mille, Rendiconto raccolta fondi e Attestato di donazione e Ricevuta per Enti Terzo Settore.
Estensione per la stampa dei rendiconti per Enti Terzo Settore secondo le tabelle riassuntive preparate da Cantiere terzo settore (vedi pagina con relativi chiarimenti).
Questa Estensione include i seguenti rendiconti:
- Enti con meno di EUR 60.000
- Rendiconto per cassa in forma aggregata
Per gli enti del terzo settore con ricavi fino a EUR 60.000, che tengono la contabilità secondo il principio di cassa, registrando gli importi solo quando vi è l'entrata o uscita.
- Rendiconto per cassa in forma aggregata
- Enti con meno di EUR 300.000
- Rendiconto per cassa
Per gli enti del terzo settore con ricavi fino a EUR 300.000, che tengono la contabilità secondo il principio di cassa, registrando gli importi solo quando vi è l'entrata o uscita.
- Rendiconto per cassa
- Enti con più di EUR 300.000
- Stato patrimoniale / Bilancio
Per gli enti del terzo settore con ricavi superiori a EUR 300.000, che tengono la contabilità secondo il principio di competenza, vale a dire al momento della ricezione ed emissione della fattura e successivamente al momento del pagamento. - Rendiconto gestionale
Il rendiconto gestionale deve essere redatto, assieme allo Stato patrimoniale, dagli enti del terzo settore con ricavi superiori a EUR 300.000.
- Stato patrimoniale / Bilancio
- Per tutti gli ETS
- Rendiconto 5 per mille
Il rendiconto 5 per mille indica come sono stati utilizzati i fondi raccolti con il 5 per mille, raggruppandoli in categoria di spesa, e con il dettaglio di ogni singolo conto. - Rendiconto raccolta fondi
Il Rendiconto raccolta fondi per enti del terzo settore espone le uscite e le entrate di ogni raccolta fondi. - Attestato di donazione
L'attestato di donazione prova che una donazione è stata volontariamente fatta verso un'associazione. Questa associazione deve o può rilasciare un attestato che certifica la ricevuta della donazione. - Ricevuta
La ricevuta documenta l’incasso di un importo per una prestazione o una vendita, indicando data, importo, causale e dati del soggetto coinvolto. È un documento semplice che certifica l’avvenuto pagamento.
- Rendiconto 5 per mille
Avvertenza sugli adempimenti richiesti
La nostra è una società di software e non è abilitata a offrire servizi di consulenza contabile o fiscale. Le normative relative agli adempimenti sono molto articolate e subiscono continui cambiamenti. Nella nostra documentazione, per motivi di spazio e di leggibilità, ci limitiamo a fornire informazioni indicative e riassuntive. Tali informazioni possono non essere adatte a tutte le situazioni o risultare superate. Anche le applicazioni che mettiamo a disposizione possono non essere idonee a una specifica situazione.
L’obbligo di presentare determinati rendiconti dipende da diversi fattori, come l’entità dei ricavi, il valore delle poste di bilancio, la forma giuridica e l’eventuale svolgimento di attività commerciale. Questi requisiti possono inoltre cambiare nel tempo.
Ogni persona, ente del terzo settore o altro soggetto deve verificare con esperti della materia la propria situazione contributiva e legale, nonché gli adempimenti necessari alla luce dei cambiamenti normativi e la conformità dei rendiconti rispetto alle proprie esigenze.
Per ragioni di spazio, nella documentazione si indica, per esempio, che gli ETS fino a € 300.000 devono presentare il Rendiconto per cassa. Questa indicazione è valida per una gran parte degli ETS che rientrano in tali soglie, ma rappresenta una semplificazione. Si invita pertanto a verificare sempre la propria situazione.
Prerequisiti
Per poter utilizzare l'estensione è necessario scaricare e installare Banana Contabilità Plus.
- Per poter creare il Rendiconto gestionale e lo Stato patrimoniale è necessario avere il piano Advanced di Banana Contabilità Plus.
- Per poter creare il Rendiconto per cassa in forma aggregata, Rendiconto per cassa, il Report 5 per mille, il Report raccolta fondi o l'Attestato di donazione è necessario avere almeno il piano Professional di Banana Contabilità Plus.
- Con il piano Free, fino a 70 righe di registrazioni contabili, è possibile creare il Rendiconto per cassa in forma aggregata, il Rendiconto per cassa, l'Attestato di donazione e la Ricevuta.
Modelli già predisposti
I seguenti modelli di contabilità hanno il piano dei conti già predisposto per l'uso della reportistica:
- Modello per enti con ricavi fino a EUR 60.000
- Modelli per enti con ricavi fino a EUR 300.000
- Modelli per enti con ricavi superiori a EUR 300.000
La maggior parte dei modelli utilizza i codici per Stato patrimoniale, Rendiconto gestionale, Rendiconto per cassa e Rendiconto per cassa in forma aggregata nella colonna supplementare Gr1. Mentre soltanto i modelli "Completi" utilizzano i relativi codici presenti nella colonna Gruppo/Gr, per far funzionare i rendiconti.
Messaggi
- "L'estensione non funziona con questa versione di Banana Contabilità. Aggiornare alla versione più recente."
Per utilizzare l'estensione è necessario scaricare e installare Banana Contabilità Plus. - "[Riga XX] colonna <YY>, valore <ZZ> Codice gruppo inserito errato. Modificare il codice gruppo nella tabella Conti."
Uno o più codici inseriti nella colonna scelta per il raggruppamento (es. Gr, Gr1) non corrispondono ai codici che sono obbligatoriamente da usare per ottenere i Rendiconti. Questi codici sono indicati nei modelli già predisposti, colonna Somma in (Gr) o colonna Gr1.
Cronologia modifiche
Vedi la cronologia delle modifiche.
Rendiconto entrate e uscite del 5 per mille
Con Banana Contabilità Plus ottenere il report delle entrate e uscite del 5 per mille è molto semplice. Il programma utilizza i dati già inseriti nella contabilità e la classificazione delle spese già impostata per il rendiconto gestionale o di cassa. Nella registrazione devi indicare il codice segmento relativo all'anno anno di rendicontazione e poi il rendiconto è automatico.
Il Rendiconto 5 per mille per enti del terzo settore indica come sono stati utilizzati i fondi raccolti con il 5 per mille, raggruppandoli in categoria di spesa, e con il dettaglio di ogni singolo conto, come specificato nella reportistica del Ministero del Lavoro e delle Politiche Sociali.
- Per maggiori informazioni vedi pagina Enti del Terzo Settore.
▶ Video: Rendiconto 5 per mille (1:34)
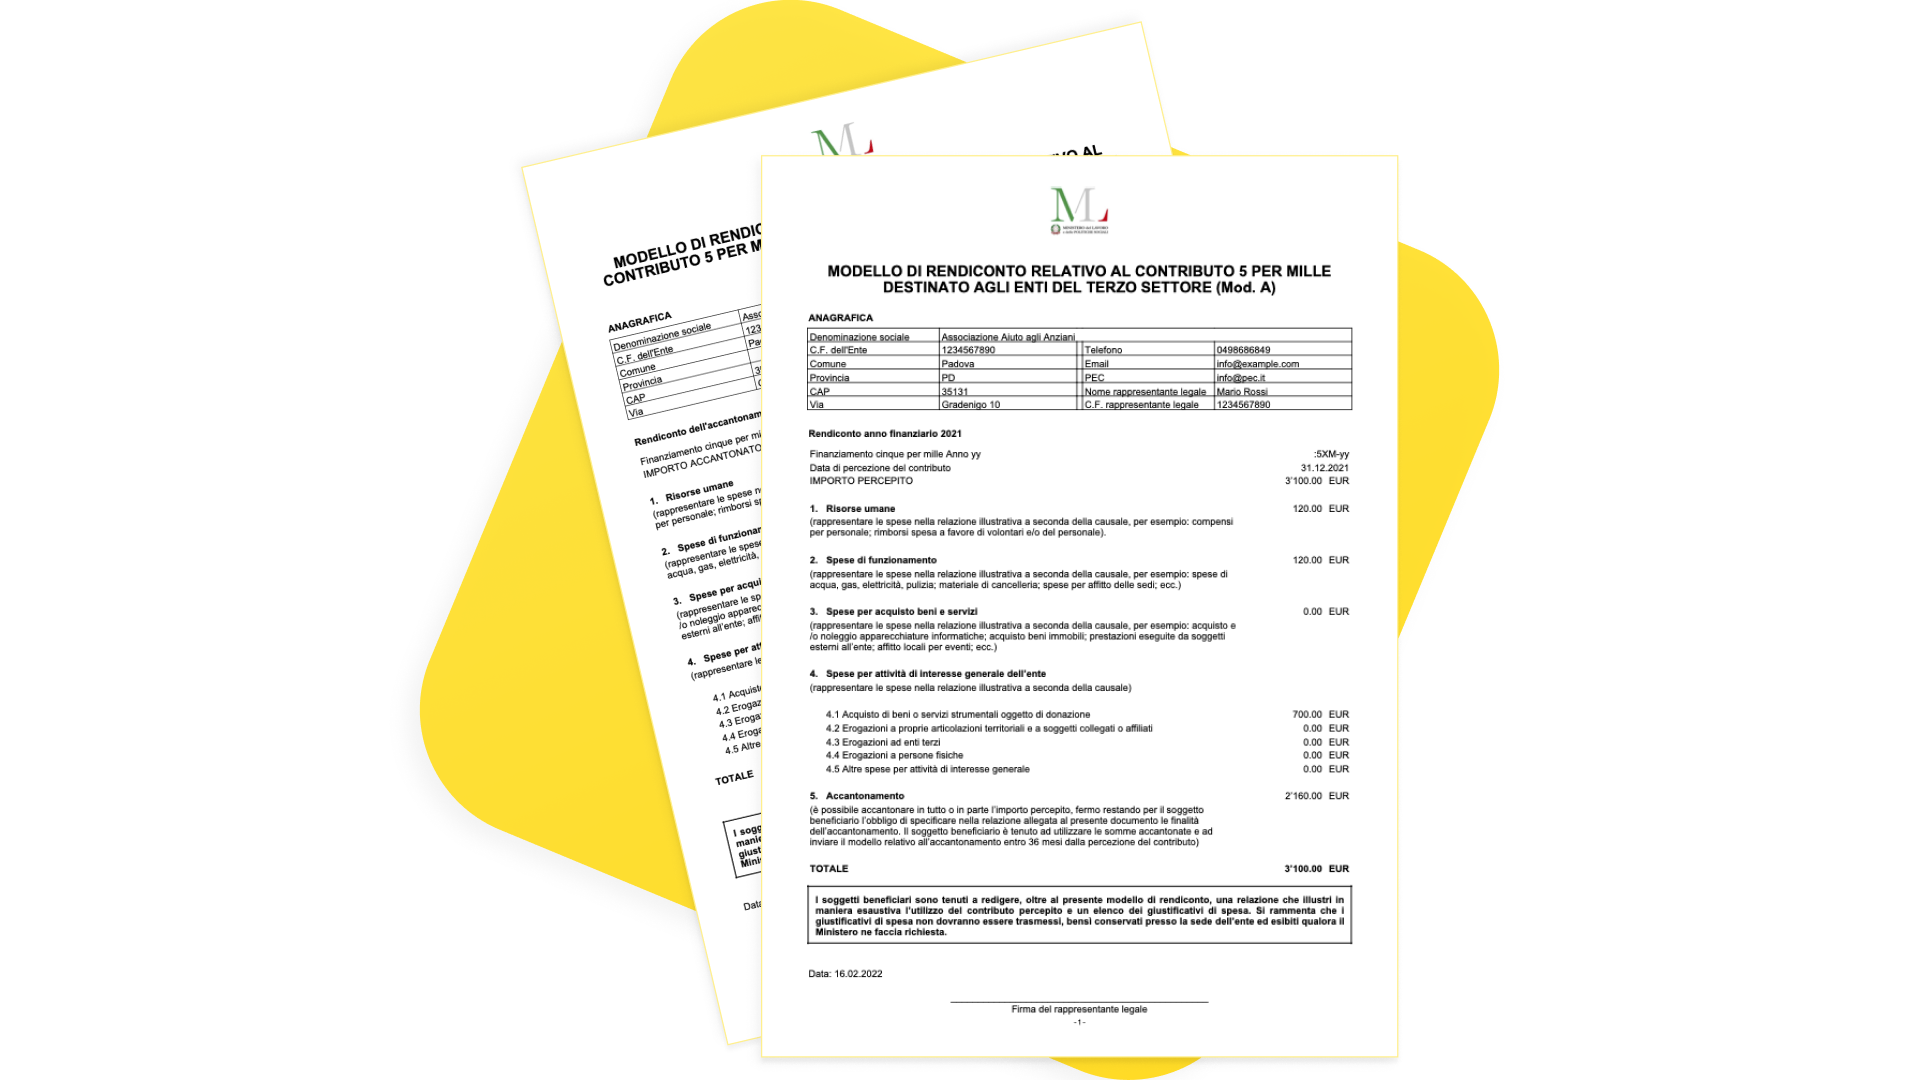
Prova subito a creare il rendiconto 5 per mille
- Scarica e apri il modello di tutorial già predisposto (vedi anche la documentazione).
- Crea il rendiconto 5 per mille.
Logica e funzionalità del rendiconto 5 per mille
- Il rendiconto del 5‰ è relativo all'anno in cui viene attribuito il contributo del 5‰.
- L'entrata effettiva e le uscite possono però avvenire anche nell'anno successivo. Quando si registra si deve indicare con il segmento a quale anno si riferiscono.
- Si può specificare che l'importo è stato accantonato per essere utilizzato nell'anno successivo.
- Le entrate e uscite devono essere presentate in base allo schema richiesto dal ministero che prevede 5 gruppi.
- Il rendiconto del 5‰ si può ottenere sia con la contabilità entrate e uscite, contabilità doppia, contabilità multi-moneta e cash manager.
Per realizzare il report del 5‰ è quindi necessario che:
- I conti e le categorie abbiano il codice di raggruppamento Gr1, impostato secondo lo schema del report Situazione Patrimoniale, Rendiconto Gestionale e Rendiconto per Cassa. Così il programma le raggruppa in automatico nei 5 gruppi definiti nel report.
Non è possibile realizzare il rendiconto se si sta utilizzando un modello preimpostato per ETS < € 60.000, siccome il piano dei conti ha i codici Gr1 "aggregati". - Nel piano dei conti si definisce un codice segmento relativo all'anno di rendicontazione e di accantonamento.
- Quando si registra, i movimenti relativi al 5‰ devono essere completati con un segmento relativo all'anno di rendicontazione o di accantonamento.
- Il report viene fatto l'anno successivo. Quando si fa il report il programma chiede di indicare il nome del file della contabilità dell'anno precedente. Il programma seleziona e somma i movimenti che hanno il segemento indicato, anche se si trovano in file di anni diversi.
Raggruppamento entrate e spese
Nel rendiconto 5 per mille le entrate e le spese sono raggruppate nei 6 gruppi specificati dal ministero.
Il raggruppamento è fatto in automatico dal programma sulla base della classificazione dei conti e delle categorie (colonna Gr1) impostata per gli altri rendiconti.
Si rimanda alle pagine dello stato patrimoniale e del rendiconto gestionale o il rendiconto di cassa per un elenco dei codici usati.
Qui di seguito si elenca in quale gruppo del rendiconto 5 x mille sono inseriti i diversi gruppi Gr1:
| GRUPPO DEL RENDICONTO | GR1 | DESCRIZIONE CONTO |
|---|---|---|
| Importo percepito | ||
| RA5 | (A5) Entrate del 5 per mille | |
| 1. Risorse umane | ||
| CA4 | (A4) Personale dipendente (A4) Contributi previdenziali su dipendenti (A4) T.f.r. (A4) Rimborsi spese al personale dipendente (A4) Contributi inail (A4) Collaborazioni a progetto e occasionali (A4) Contributi previdenziali su collaborazioni a progetto e occasionali (A4) Consulenze (es. fisioterapista) | |
| CB4 | (B4) Personale | |
| CE4 | (E4) Personale | |
| 2. Spese di funzionamento | ||
| CA1 | (A1) Materie prime, sussidiarie, di consumo e di merci | |
| CA3 | (A3) Canoni di locazione (A3) Noleggio attrezzature (A3) Diritti SIAE | |
| CA7 | (A7) Oneri diversi di gestione | |
| CD1 | (D1) Interessi passivi su mutui | |
| CD2 | (D2) Costi da investimenti finanziari | |
| CD3 | (D3) Costi da patrimonio edilizio | |
| CD4 | (D4) Costi da altri beni patrimoniali | |
| CD6 | (D6) Altre spese finanziarie | |
| IM | Imposte | |
| 3. Spese per acquisto beni e servizi | ||
| CA2 | (A2) Manutenzioni e assistenza (A2) Consulenze fiscali e del lavoro (A2) Pulizie locali | |
| CA5 | (A5) Ammortamenti | |
| CB3 | (B3) Godimento beni di terzi | |
| CB5 | (B5) Ammortamenti | |
| CE3 | (E3) Godimento beni di terzi | |
| CE5 | (E5) Ammortamenti | |
| CC1 | (C1) Oneri per raccolte fondi abituali | |
| CC2 | (C2) Oneri per raccolte fondi occasionali | |
| CC3 | (C3) Altri oneri | |
| 4.1 Acquisto di beni o servizi strumentali oggetto di donazione | ||
| CB1 | (B1) Materie prime, sussidiarie, di consumo e di merci | |
| CE1 | (E1) Materie prime, sussidiarie, di consumo e di merci | |
| 4.2 Erogazioni a proprie articolazioni territoriali e a soggetti collegati o affiliati | ||
| CB2 | (B2) Servizi | |
| 4.3 Erogazioni ad enti terzi | ||
| CE2 | (E2) Servizi | |
| 4.4 Erogazioni a persone fisiche | ||
| CB7 | (B7) Oneri diversi di gestione | |
| 4.5 Altre spese per attività di interesse generale | ||
| CE7 | (E7) Altri oneri | |
| CG1 | (G1) Costi figurativi da attività di interesse generale | |
| CG2 | (G2) Costi figurativi da attività diverse | |
| 5. Accantonamento | ||
| CA6 | (A6) Accantonamenti per rischi ed oneri | |
| CB6 | (B6) Accantonamenti per rischi ed oneri | |
| CD5 | (D5) Accantonamenti per rischi ed oneri | |
| CE6 | (E6) Accantonamenti per rischi ed oneri |
Segmenti 5 per mille
Per gestire il cinque per mille si devono creare dei segmenti di livello 1 (:) nella tabella Conti (contabilità Partita doppia) o Categorie (contabilità Entrate e Uscite).
Per ogni anno o tipo di rendicontazione devi impostare un segmento. Si consiglia di utilizzare i nomi dei segmenti secondo lo schema seguente.
- :5XM-yy
Segmento 5 per mille per l'anno yy. - :5XM-yyA
Segmento 5 per mille relativo agli accantonamenti per l'anno yy.
Alcuni esempi:
- :5XM-2021 (segmento 5 per mille anno 2021)
- :5XM-2021A (segmento 5 per mille anno 2021 relativo agli accantonamenti)
- :5XM-2022 (segmento 5 per mille anno 2022)
- :5XM-2022A (segmento 5 per mille anno 2022 relativo agli accantonamenti)
- :5XM-2023 (segmento 5 per mille anno 2023)
- ...
I segmenti degli anni precedenti, che non servono più nella contabilità possono essere cancellati.
Registrazioni 5 per mille
Quando si registrano dei movimenti che devono figurare nel rendiconto 5‰, si deve anche aggiungere il segmento apposito dell'anno di rendicontazione:
- Contabilità in Partita doppia.
Il segmento va aggiunto subito dopo il conto del costo o del ricavo.
Aggiungendo i due punti ":" dopo il conto, il programma mostra la lista dei segmenti fra cui scegliere. - Contabilità Entrate e Uscite.
Il segmento va aggiunto subito dopo la categoria.
Aggiungendo i due punti ":" dopo la categoria, il programma mostra la lista dei segmenti fra cui scegliere.
Esempio di registrazioni contabilità Entrate e Uscite: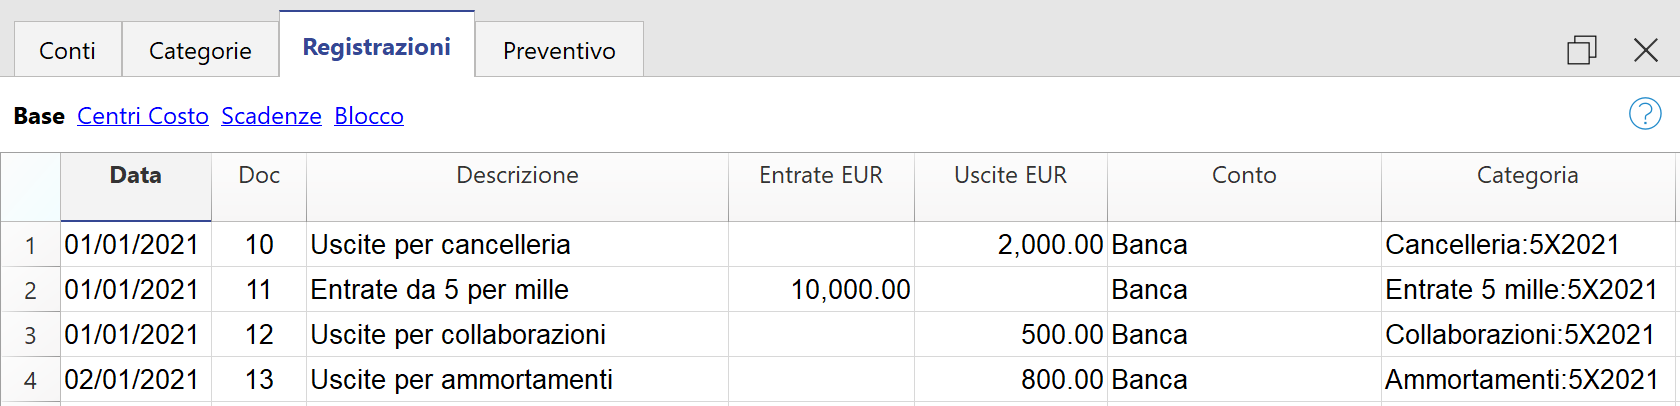
Registrare promessa e incasso contributo
Se si sta tenendo la contabilità per il Rendiconto gestionale, si può registrare la promessa del contributo 5 per mille quando avviene la comunicazione ufficiale sulla Gazzetta, e in seguito l'incasso del contributo stesso.
- Promessa del contributo 5 per mille, esempio:
| Descrizione | CtDare | CtAvere | Importo EUR | Segmento |
| Promessa contributo 5 per mille anno 20xx | Crediti altri | Ricavi 5 mille | 2'000,00 | 5XM-xx |
In Dare si mette il conto attivo "Crediti altri" (crediti entro l'anno successivo), in Avere il conto "Ricavi 5 mille", l'Importo di 2'000 e il Segmento del 5 per mille relativo all'anno corrente.
- Incasso del contributo 5 per mille, esempio:
| Descrizione | CtDare | CtAvere | Importo EUR | Segmento |
| Incasso contributo 5 per mille anno 20xx | Banca | Crediti altri | 2'000,00 |
In Dare si mette il conto attivo "Banca", in Avere il conto attivo "Crediti altri", l'Importo di 2'000. Il Segmento NON ci va, in quanto è stato già registrato durante la promessa del contributo.
Se invece si sta tenendo la contabilità per il Rendiconto per cassa, si registra soltanto l'incasso del contributo:
| Descrizione | CtDare | CtAvere | Importo EUR | Segmento |
| Incasso contributo 5 per mille anno 20xx | Banca | Ricavi 5 mille | 2'000,00 | 5XM-xx |
In Dare si mette il conto attivo "Banca", in Avere il conto "Ricavi 5 mille", l'Importo di 2'000 e il Segmento del 5 per mille relativo all'anno corrente.
Come creare il rendiconto 5 per mille
Ricordiamo che per poter creare il Rendiconto 5 per mille è necessario avere almeno il piano Professional di Banana Contabilità Plus.
- Imposta l'indirizzo dell'Associazione.
Tramite il menu File → Proprietà file (Dati base) → Indirizzo si deve indicare l'indirizzo dell'Associazione, che viene ripreso e inserito nella parte anagrafica del rendiconto.
È necessario inserire i dati nei campi Società (denominazione sociale), Indirizzo 1, CAP, Località, Telefono, Email, Numero fiscale (codice fiscale dell'Ente).
- Esegui l'estensione Report cinque per mille.
Seleziona dal menu Estensioni > Rendiconti Enti Terzo Settore (ETS) Italia > Report cinque per mille.
- Definisci alcuni parametri per la stampa del report.
- Anagrafica
Si inserisce la Provincia, il PEC, il Nome del rappresentante legale e il Codice fiscale del rappresentante legale.
Questi dati sono ripresi e inseriti nella parte anagrafica del rendiconto. - Colonna raggruppamento (nome XML colonna)
Si inserisce il nome XML della colonna utilizzata per indicare i codici necessari da usare per ottenere il report (valore predefinito Gr1). - Includere file anno precedente (facoltativo)
- Se le entrate o spese sono anche nel file contabile dell'anno precedente.
- Il segmento riferito allo stesso anno dovrà essere presente in entrambi i files.
- Al momento dell'esecuzione verrà chiesto di selezionare il file dell'anno precedente.
- La presentazione avviene sulla base dei raggruppamenti dei conti specificati nel file dell'anno corrente.
- Segmento 5XM
- Selezionare dalla lista il segmento desiderato.
- Il programma elenca tutti i segmenti di livello 1.
- Data di percezione (Mod.A)
Inserisci la data di percezione del contributo per il rendiconto Mod.A. - Calcolo automatico accantonamento (Mod.A)
L'importo al punto "5. Accantonamento" del rendiconto Mod.A può essere calcolato in automatico come differenza tra "Importo percepito - totale costi (gruppi 1,2,3,4)".
Si usa quando non si inserisce l’accantonamento come registrazione contabile. - Tipo Rendiconto dell'accantonamento (Mod.B)
Si seleziona quando si vuole creare il rendiconto dell'accantonamento Mod.B. - Importo accantonamento (Mod.B)
Si inserisce manualmente l’importo accantonato quando si crea il rendiconto dell'accantonamento Mod.B. - Data documento
Si inserisce la data del documento che appare in fondo alla pagina. - Raggruppamenti codici Gr1 del Gruppo 4
Serve per indicare come raggruppare i codici Gr1 nei vari sottogruppi del gruppo 4 "Spese per attività di interesse generale dell’ente".
È possibile personalizzare inserendo i codici come si vuole, oppure si possono utilizzare i codici predefiniti indicati tra parentesi (vedi anche tabella raggruppamento).
Si devono inserire i codici Gr1 (tutto in maiuscolo) separati dal punto e vigola ";".
Se si inserisce un codice che è già presente nei gruppi 1, 2, 3 e 5, il codice viene automaticamente rimosso da questi gruppi.
Esempio: se nel 4.3 si inserisce il CA7, allora viene rimosso dal gruppo 2. Se in un secondo momento si rimuove il CA7 dal gruppo 4.3, allora viene reinserito nel gruppo 2.- 4.1 (predefiniti: CB1;CE1)
Si inseriscono i codici Gr1 da includere nel gruppo 4.1. - 4.2 (predefiniti: CB2)
Si inseriscono i codici Gr1 da includere nel gruppo 4.2. - 4.3 (predefiniti: CE2)
Si inseriscono i codici Gr1 da includere nel gruppo 4.3. - 4.4 (predefiniti: CB7)
Si inseriscono i codici Gr1 da includere nel gruppo 4.4. - 4.5 (predefiniti: CE7;CG1;CG2)
Si inseriscono i codici Gr1 da includere nel gruppo 4.5.
- 4.1 (predefiniti: CB1;CE1)
- Includi elenco giustificativi spese
Si seleziona quando si vuole creare l'elenco dei giustificativi di spesa.
Alla fine del rendiconto vengono elencati i dettagli delle registrazioni per ogni voce di spesa, completi di date, importi e descrizioni.- Includi conto di spesa nella descrizione
Si seleziona quando, oltre alla descrizione della registrazione, si vuole aggiungere anche il conto relativo alla spesa.
- Includi conto di spesa nella descrizione
- Anagrafica

Cliccando sul pulsante Aiuto, in basso a destra nella finestra dei Parametri, arriverai in questa pagina. Utile in caso di problemi o sei hai bisogno di maggiori spiegazioni sul rendiconto.
Esempi di stampa
Esempio report Mod.A:
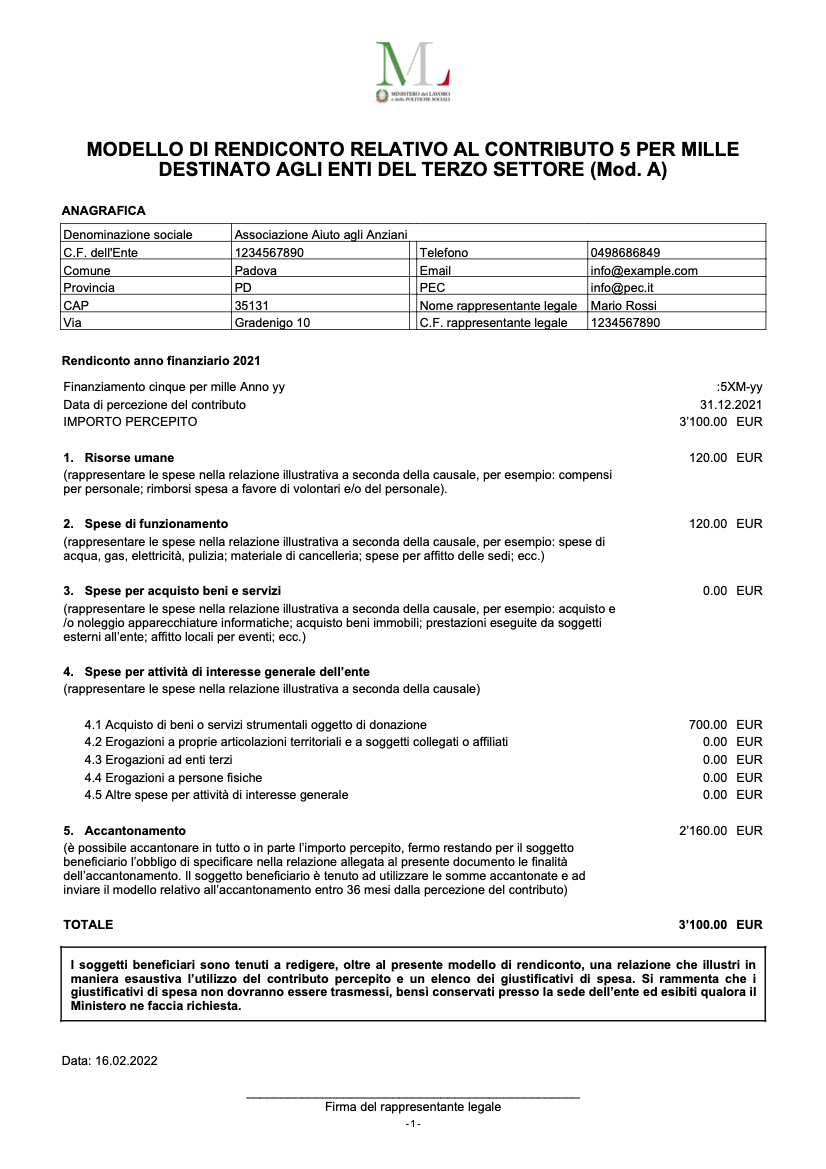
Esempio reporto Mod.B:

Esempio elenco giustificativi di spesa: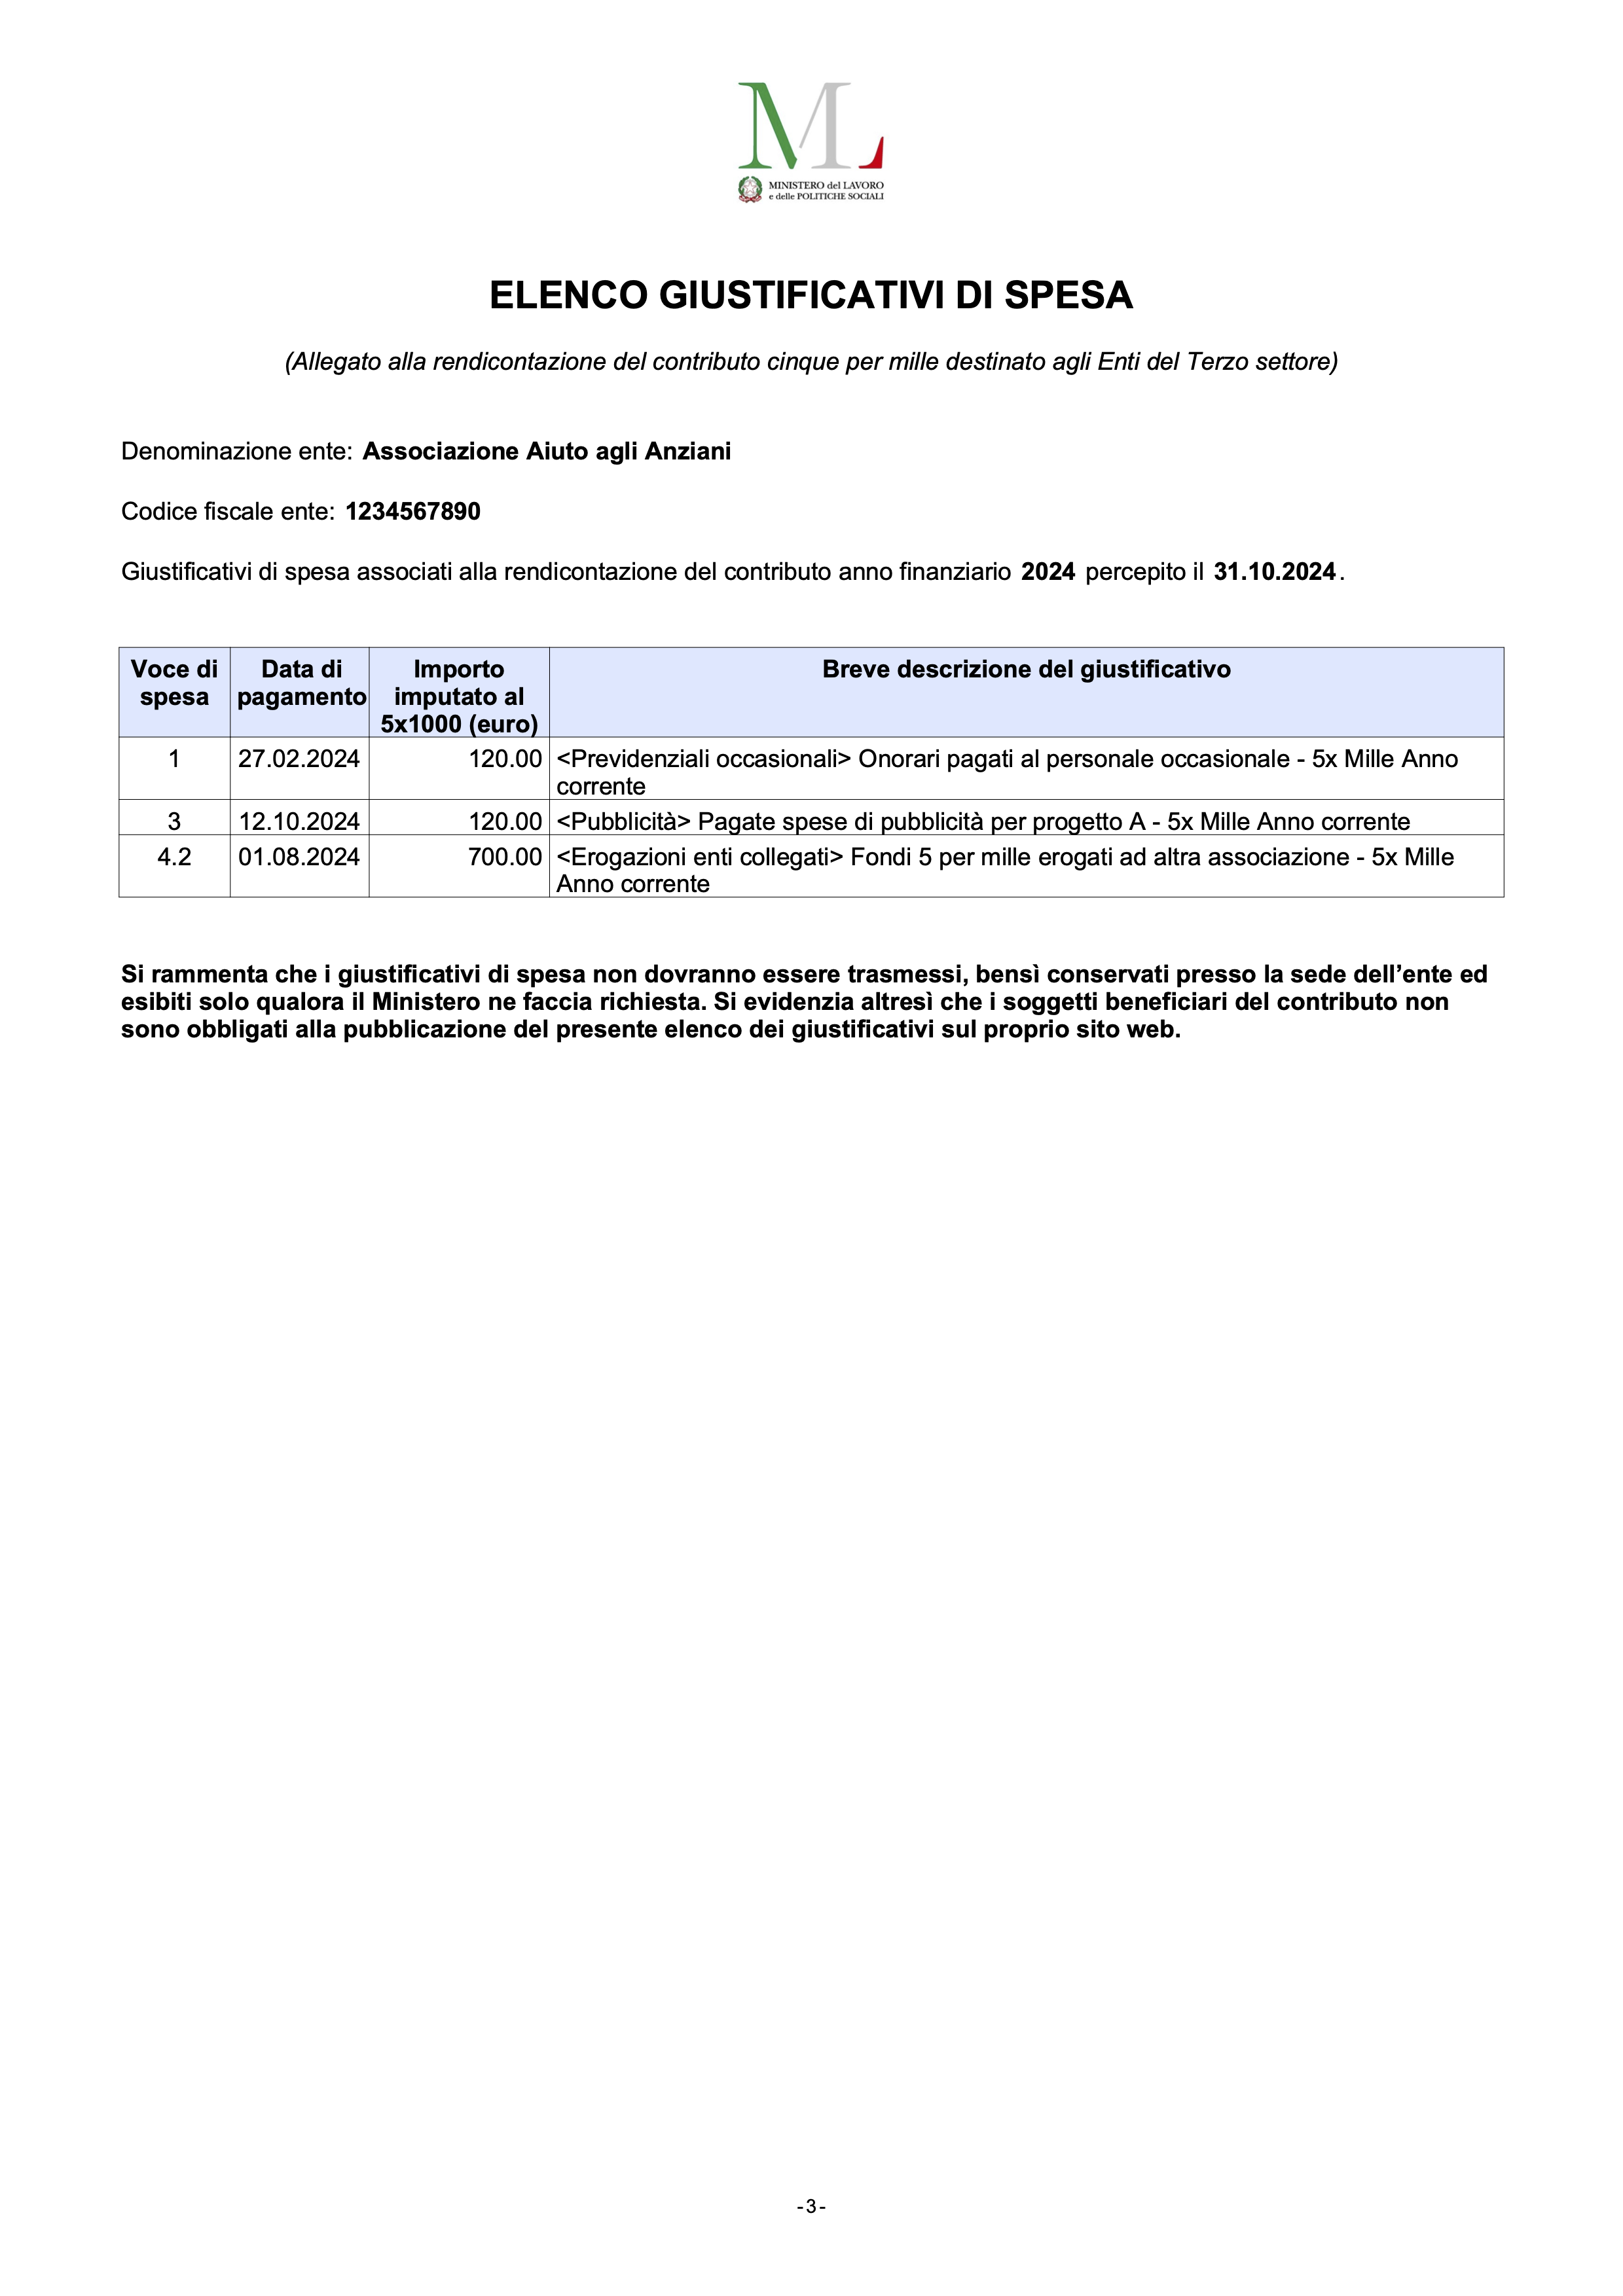
Messaggi d'errore
Durante la creazione del rendiconto 5 per mille, il software controlla la presenza di eventuali errori nell'inserimento dei codici Gr1 dei gruppi 4.1, 4.2, 4.3, 4.4, 4.5 e li segnala con dei messaggi.
- "Il codice %CODEGR1 è stato inserito in più gruppi: %GROUPS. Nelle impostazioni ogni codice deve essere presente in un solo gruppo."
- Vengono controllati i codici inseriti.
Se uno stesso codice GR1 viene inserito in più gruppi viene segnalato come errore.
Il controllo serve per evitare che gli importi associati ai codici vengano conteggiati più volte nel totale. - La soluzione è inserire ogni codice GR1 in un solo gruppo.
- Vengono controllati i codici inseriti.
Accantonamenti 5 per mille
Per accantonare gli importi del 5 per mille, in Banana Contabilità ci sono due situazioni possibili, in base a se si sta facendo la contabilità per ottenere il Rendiconto per cassa oppure per ottenere il Rendiconto gestionale:
Accantonamenti con Rendiconto per cassa
- L'accantonamento NON si registra.
Il Rendiconto per cassa prevede soltanto movimenti di liquidità, ovvero ricavi e costi già effettivamente ricevuti o effettuati. Dunque gli accantonamenti non rientrano in questo Rendiconto. - In contabilità non si vede l'ammontare dell'importo accantonato.
Per sapere la somma che rimane accantonata, bisogna quindi:- Ricordarselo;
- oppure scrivere una Nota nella tabella Registrazioni a fine anno contabile, ed eventualmente anche ad inizio del nuovo anno contabile:
| Data | Descrizione | CtDare | CtAvere | Importo EUR |
| 31.12. 20xx | NOTA: importo accantonato 5 per mille anno 20xx | 500,00 |
Si inserisce la Data, la Descrizione personalizzata della nota, e l'Importo. NON va inserito nessun conto (o categoria) e nessun segmento.
Accantonamenti con Rendiconto gestionale
- L'accantonamento si può registrare.
- La registrazione viene fatta a fine anno. Ecco un esempio:
| Descrizione | CtDare | CtAvere | Importo EUR | Segmento |
| Accantonamento 5 per mille anno 20xx | Accantonamento | Fondi altri | 500,00 | 5XM-xx |
In Dare si mette la voce del costo "Accantonamento", in Avere il conto passivo "Fondi altri", l'Importo di 500 e il Segmento del 5 per mille relativo all'anno corrente.
- L'anno seguente, ad inizio anno si deve registrare la ripresa dell'accantonamento:
| Descrizione | CtDare | CtAvere | Importo EUR | Segmento |
| Ripresa Accantonamento 5 per mille anno 20xx | Fondi altri | Ricavi 5 mille | 500,00 | 5XM-xxA |
In Dare si mette il conto passivo "Fondi altri", in Avere la voce del ricavo "Ricavi 5 mille", l'Importo di 500 e il Segmento del 5 per mille dell'accantonamento relativo all'anno precedente.
La ripresa dell'accantonamento deve essere fatta per poter poi, durante questo nuovo anno, registrare le spese del 5 per mille utilizzando la somma accantonata dell'anno precedente.
Riporto del saldo iniziale del 5 per mille
Quando si non si utilizzano tutti i proventi del 5x1000 durante l'anno, una somma viene quindi accantonata (vedi Accantonamenti 5x1000), e nel nuovo anno si vuole sapere l'importo che abbiamo ancora a disposizione da utilizzare.
Per il riporto del saldo iniziale del 5x1000, in Banana Contabilità ci sono due situazioni possibili, in base a se si sta facendo usando la contabilità Entrate/Uscite oppure la Partita doppia.
Riporto dei saldi con contabilità Entrate/Uscite
- Quando si Crea un nuovo anno, il programma non riporta il saldo iniziale e non è possibile inserirlo manualmente. Questo perché i segmenti del 5x1000 sono gestiti nella tabella Categorie, che non prevede la colonna "Apertura".
- Per sapere il saldo iniziale dei segmenti 5x1000 si può scrivere una Nota nella tabella Registrazioni ad inizio del nuovo anno contabile:
| Data | Descrizione | Entrate | Conto | Categoria |
| 01.01. 20xx | NOTA: saldo iniziale 5 per mille anno 20xx (segmento :5X-xxA) | 500,00 |
Si inserisce la Data, la Descrizione personalizzata della nota, e l'Importo. NON va inserito nessun conto (o categoria) e nessun segmento.
Riporto dei saldi con contabilità in Partita doppia
- Quando si Crea un nuovo anno, il programma riporta in automatico il saldo iniziale di tutti i segmenti del 5x1000 utilizzati.
Obblighi di rendicontazione del 5 per mille
In base alle disposizioni del Ministero (aggiornate al 15 ottobre 2026), tutti gli Enti del Terzo Settore che ricevono contributi del 5 per mille devono predisporre un rendiconto e una relazione illustrativa sull'utilizzo delle somme percepite. Gli adempimenti variano in base all'importo (contributo) ricevuto.
Contributi inferiori a 20.000 €
Gli ETS devono:
- Redigere il rendiconto utilizzando il Modello A ministeriale, entro 12 mesi dalla percezione del contributo. In caso di accantonamento delle somme, utilizzare il Modello B per rendicontare il successivo impiego degli importi accantonati, entro 36 mesi dalla percezione del contributo.
- Predisporre separatamente una relazione illustrativa che descriva le attività svolte e le modalità di utilizzo del contributo, facendo riferimento alle categorie di spesa del rendiconto.
- Predisporre l'elenco dei giustificativi di spesa e conservare la relativa documentazione (da esibire solo se il Ministero ne farà richiesta).
- Conservare il rendiconto e la relazione illustrativa per 10 anni.
- Non è previsto l'invio ordinario dei documenti al Ministero, salvo specifica richiesta.
Contributi pari o superiori a 20.000 €
Gli ETS devono:
- Compilare il rendiconto e la relazione illustrativa tramite la piattaforma informatica del Ministero, rispettando i termini di trasmissione e pubblicazione previsti dalla normativa.
- Il rendiconto generato da Banana Contabilità può essere utilizzato come riferimento per riportare nella piattaforma gli importi delle singole categorie di spesa.
Cosa genera Banana e cosa deve predisporre l'ente
- Banana Contabilità genera il fac-simile di rendiconto (A e B) secondo le categorie di spesa ministeriali e permette di ottenere anche l'elenco dettagliato dei giustificativi.
- Banana Contabilità non genera la relazione illustrativa, che costituisce un documento distinto.
La relazione descrive le attività finanziate, le finalità perseguite e l'utilizzo delle risorse del 5 per mille.
Deve essere quindi predisposta autonomamente dall'ente. Per i contributi inferiori a 20.000 € può essere redatta come documento separato, mentre per quelli pari o superiori a 20.000 € viene compilata nella piattaforma ministeriale.
Riferimenti
- Ministero del lavoro e delle politiche sociali:
- Rendiconto 5 per mille - Vecchie regole (30 settembre 2021)
Rendiconto Raccolta fondi occasionale per ETS
Con Banana Contabilità Plus puoi ottenere in modo semplice e veloce il rendiconto della raccolta fondi occasionale per gli Enti del Terzo Settore (ETS), utilizzando i dati già presenti nella contabilità.
È sufficiente indicare nella registrazione dei movimenti il codice del segmento relativo alla raccolta fondi a cui si vuole attribuire l’importo. Il rendiconto viene generato automaticamente e mostra le entrate e le uscite di ogni raccolta fondi, in conformità alle linee guida per le raccolte fondi occasionali degli ETS.
- Per maggiori informazioni vedi pagina Enti del Terzo Settore
▶ Video: Rendiconto raccolta fondi (1:15)
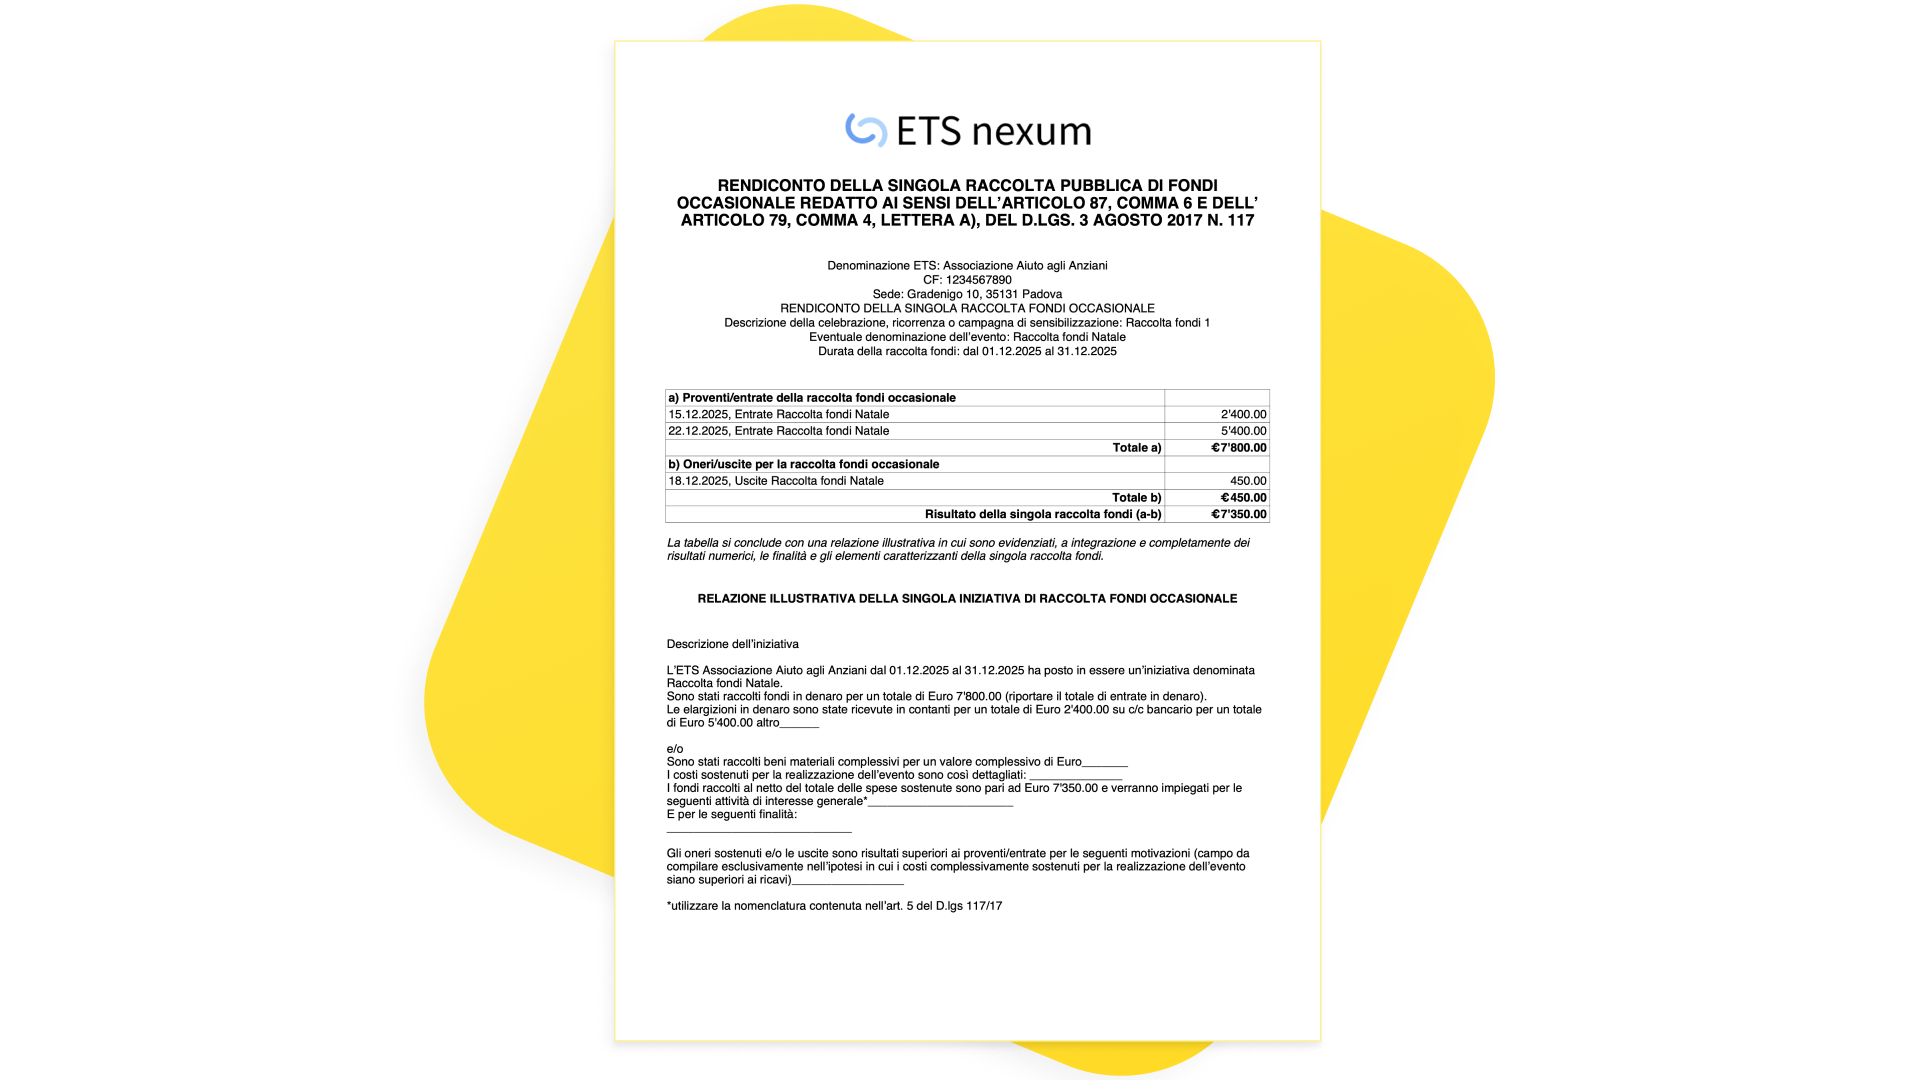
Prova subito a creare il rendiconto raccolta fondi
- Scarica e apri il modello di tutorial già predisposto (vedi anche la documentazione).
- Crea il rendiconto raccolta fondi.
Impostazione tabelle Conti o Categorie
Per gestire la raccolta fondi si devono creare dei segmenti di livello 2 (::) nella tabella Conti (contabilità Partita doppia) o Categorie (contabilità Entrate e Uscite).
Per ogni raccolta fondi si deve creare un codice segmento apposito, per esempio:
- "::RF01" Raccolta fondi 1
- "::RF02" Raccolta fondi 2
Registrazione Raccolta fondi
Per registrare dei movimenti che fanno riferimento alla raccolta fondi devi registrare usando il segmento di livello 2 (::) che segue il conto registrato nella colonna Dare o Avere, o Conto e Categoria per la Contablità Entrate e uscite.
Dettagli movimenti raccolta fondi
Con il comando Scheda conto, o con il click sull'icona Scheda conto, puoi avere l'elenco di tutti i movimenti relativi al segmento, con anche il saldo progressivo.
Come creare il rendiconto raccolta fondi
Ricordiamo che per poter creare il Rendiconto Raccolta fondi è necessario avere almeno il piano Professional di Banana Contabilità Plus.
- Tramite il menu File > Proprietà file (Dati base) > Indirizzo si deve indicare l'indirizzo dell'Associazione.
- Seleziona dal menu Estensioni > Rendiconti Enti Terzo Settore (ETS) Italia > Report raccolta fondi.
- Definisci alcuni parametri per la stampa del report:
- Stampa Logo.
Includi il logo nell'intestazione della pagina. Il logo deve essere prima impostato con la funzione Imposta logo. - Nome composizione logo.
Il nome della personalizzazione logo definita in Imposta logo. - Stampa solo raccolte fondi con movimenti in entrata/uscita.
Comando rapido per includere nella stampa solo le raccolte fondi che hanno dei movimenti in entrata/uscita, escludendo tutte quelle senza movimenti. - Segue l'elenco di tutti i segmenti di livello 2 delle raccolte fondi definiti nel piano dei conti. Ognuno di essi ha i seguenti parametri:
- Includi nella stampa.
È possibile scegliere singolarmente quali segmenti della raccolta fondi includere nella stampa. - Descrizione.
Il programma riprende in automatico la descrizione del conto. È sempre possibile cambiarlo a piacimento. - Denominazione evento.
Il programma riprende in automatico la descrizione del conto. È sempre possibile cambiarlo a piacimento. - Data inizio.
Il programma riprende in automatico la data di inizio del periodo contabile. È sempre possibile cambiarla a piacimento. - Data fine.
Il programma riprende in automatico la data di fine del periodo contabile. È sempre possibile cambiarla a piacimento. - Relazione.
È possibile inserire un testo su più righe, che apparirà dopo i dettagli riassuntivi della raccolta fondi.
Eventualmente si può anche scrivere il testo in Word e poi copiarlo in questo campo. In questo caso non vengono però copiate le formattazioni del testo (grassetto, ecc..).
Cliccando sul pulsante Aiuto, in basso a destra nella finestra dei Parametri, arriverai in questa pagina. Utile in caso di problemi o sei hai bisogno di maggiori spiegazioni sul rendiconto.
- Includi nella stampa.
- Stampa Logo.
Testo Relazione
Se nelle righe di testo vengono inseriti i seguenti valori tra i simboli "<" e ">", essi saranno automaticamente sostituiti dai valori corrispondenti.
- <DenominazioneEts> La denominazione dell’ETS.
Il valore viene ripreso da File > Proprietà file (Dati base) > Indirizzo > Società. - <Descrizione> La descrizione della raccolta fondi.
Il valore viene ripreso dal relativo parametro dell’estensione. - <DenominazioneEvento> La denominazione dell’evento della raccolta fondi.
Il valore viene ripreso dal relativo parametro dell’estensione. - <DataInizio> La data di inizio della raccolta fondi.
Il valore viene ripreso dal relativo parametro dell’estensione. - <DataFine> La data di fine della raccolta fondi.
Il valore viene ripreso dal relativo parametro dell’estensione. - <TotaleEntrate> Il totale delle entrate della raccolta fondi.
Il valore viene calcolato sommando tutte le entrate della raccolta fondi. - <TotaleUscite> Il totale delle uscite della raccolta fondi.
Il valore viene calcolato sommando tutte le uscite della raccolta fondi. - <TotaleRisultato> Il risultato della raccolta fondi.
Il valore viene calcolato facendo la differenza tra il totale delle entrate e il totale delle uscite. - <TotaleEntrateBanca> Il totale delle entrate della banca della raccolta fondi.
Il valore viene calcolato sommando tutte le entrate che riguardano il conto della banca o delle banche con Gr1=ACIV3. - <TotaleEntrateCassa> Il totale delle entrate della cassa della raccolta fondi.
Il valore viene calcolato sommando tutte le entrate che riguardano il conto della cassa con Gr1=ACIV1. - <TotaleEntrateAltro> Il totale di altre entrate della raccolta fondi.
Il valore viene calcolato sommando tutte le entrate che riguardano i conti con Gr1=ACIV2. - <TotaleUsciteBanca> Il totale delle uscite della banca della raccolta fondi.
Il valore viene calcolato sommando tutte le uscite che riguardano il conto della banca o delle banche con Gr1=ACIV3. - <TotaleUsciteCassa> Il totale delle uscite della cassa della raccolta fondi.
Il valore viene calcolato sommando tutte le uscite che riguardano il conto della cassa con Gr1=ACIV1. - <TotaleUsciteAltro> Il totale di altre uscite della raccolta fondi.
Il valore viene calcolato sommando tutte le uscite che riguardano i conti con Gr1=ACIV2.
Esempio di stampa
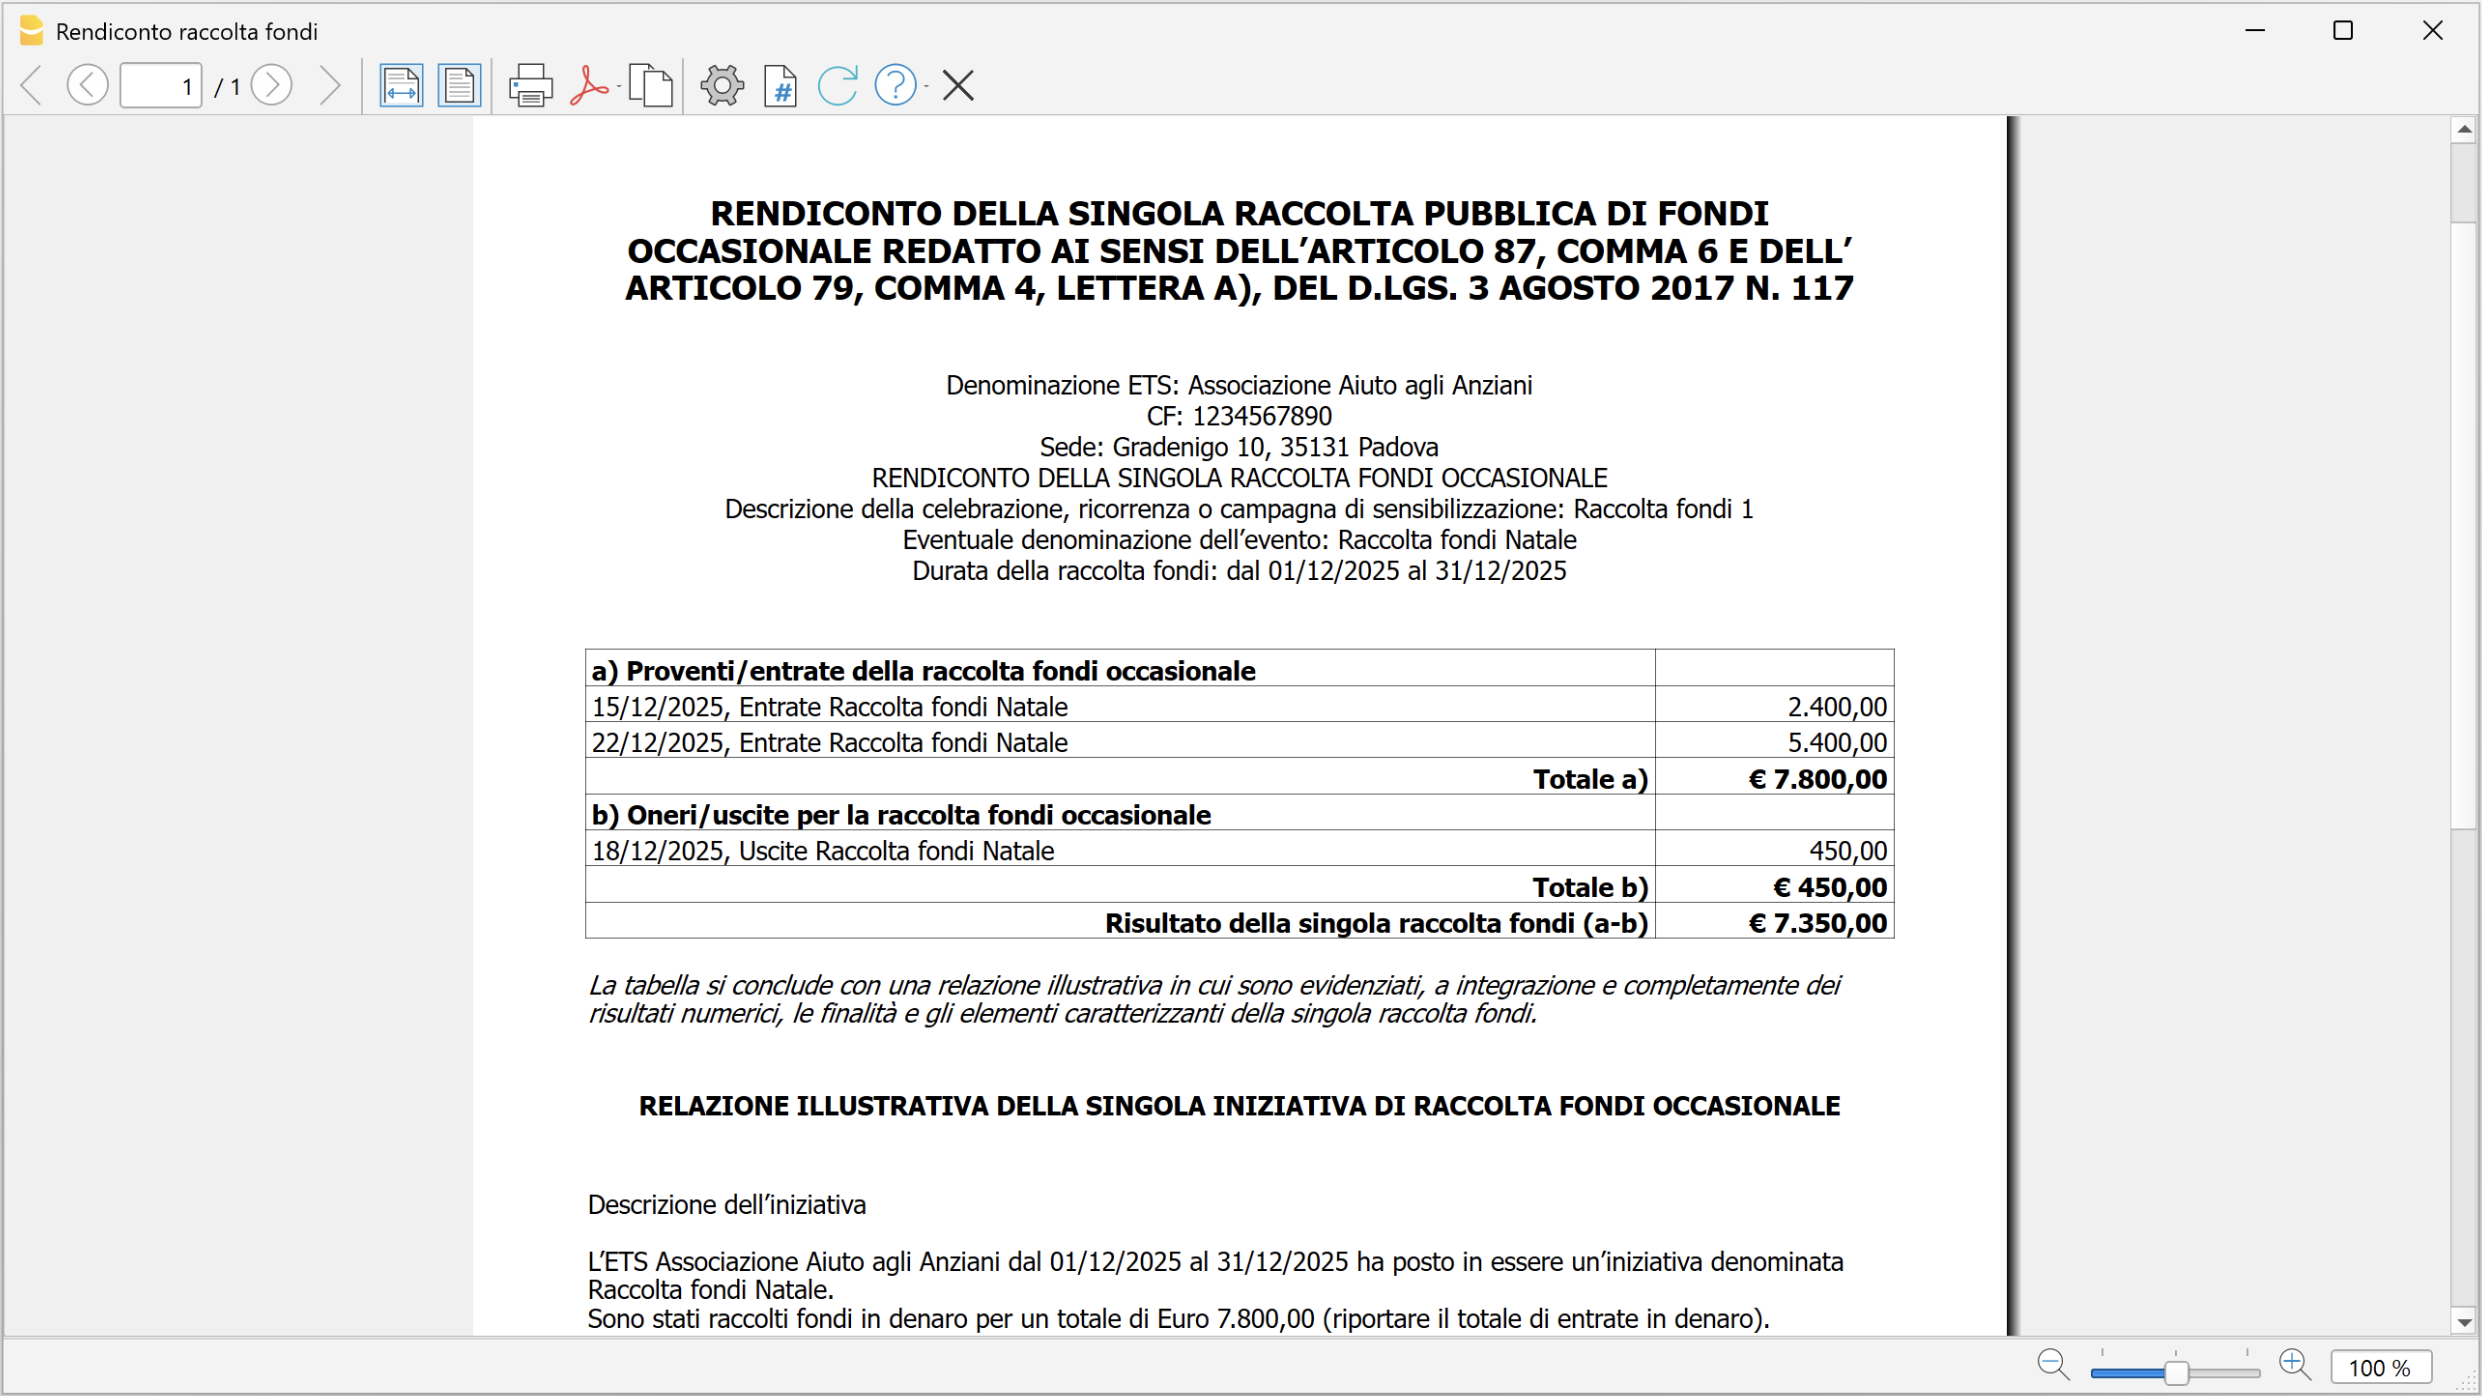
Attestato di donazione per associazioni e ETS
Con Banana Contabilità Plus puoi creare in modo semplice e veloce un attestato di donazione in formato lettera per associazioni e Enti del Terzo Settore (ETS), senza dover utilizzare strumenti esterni come Word.
Il programma utilizza i dati già inseriti nella contabilità, bisogna solo nella registrazione dei movimenti indicare il codice del centro di costo relativo al donatore o socio a cui si vuole attribuire l'importo. È molto semplice e poi l'attestato è automatico.
Un attestato di donazione è la prova di una donazione che viene volontariamente donata ad un'associazione. Questa associazione deve rilasciare un attestato che certifica la ricevuta della donazione.
- Per maggiori informazioni vedi pagina Enti del Terzo Settore
▶ Video: Attestato di donazione (1:24)
Prova subito a creare l'attestato di donazione
- Scarica e apri il modello di tutorial già predisposto (vedi anche la documentazione).
- Crea l'attestato di donazione.
Inserire le anagrafiche
Utilizza i centri di costo CC3 per inserire l'elenco dei donatori.
Scopri come Gestire i soci/donatori di un'associazione.
Inserire le registrazioni
Quando si registrano donazioni che devono figurare nell'attestato, si deve anche aggiungere il centro di costo relativo al donatore nella colonna CC3.
- Contabilità partita doppia.
- Nella colonna Dare inserire il conto della liquidità (es. Banca).
Nella colonna Avere inserire il conto di contropartita (es. Erogazioni liberali).
Nella colonna Importo inserire l'importo.
Nella colonna CC3 inserire il centro di costo con il segno positivo (es. S001).
- Nella colonna Dare inserire il conto della liquidità (es. Banca).
- Contabilità entrate uscite / cash manager.
- Nella colonna Entrate inserire l'importo.
Nella colonna Conto inserire il conto della liquidità (es. Banca).
Nella colonna Categoria inserire il conto della categoria (es. Erogazioni liberali).
Nella colonna CC3 inserire il centro di costo con il segno positivo (es. S001).
- Nella colonna Entrate inserire l'importo.
Esempio di registrazioni contabilità Entrate e Uscite: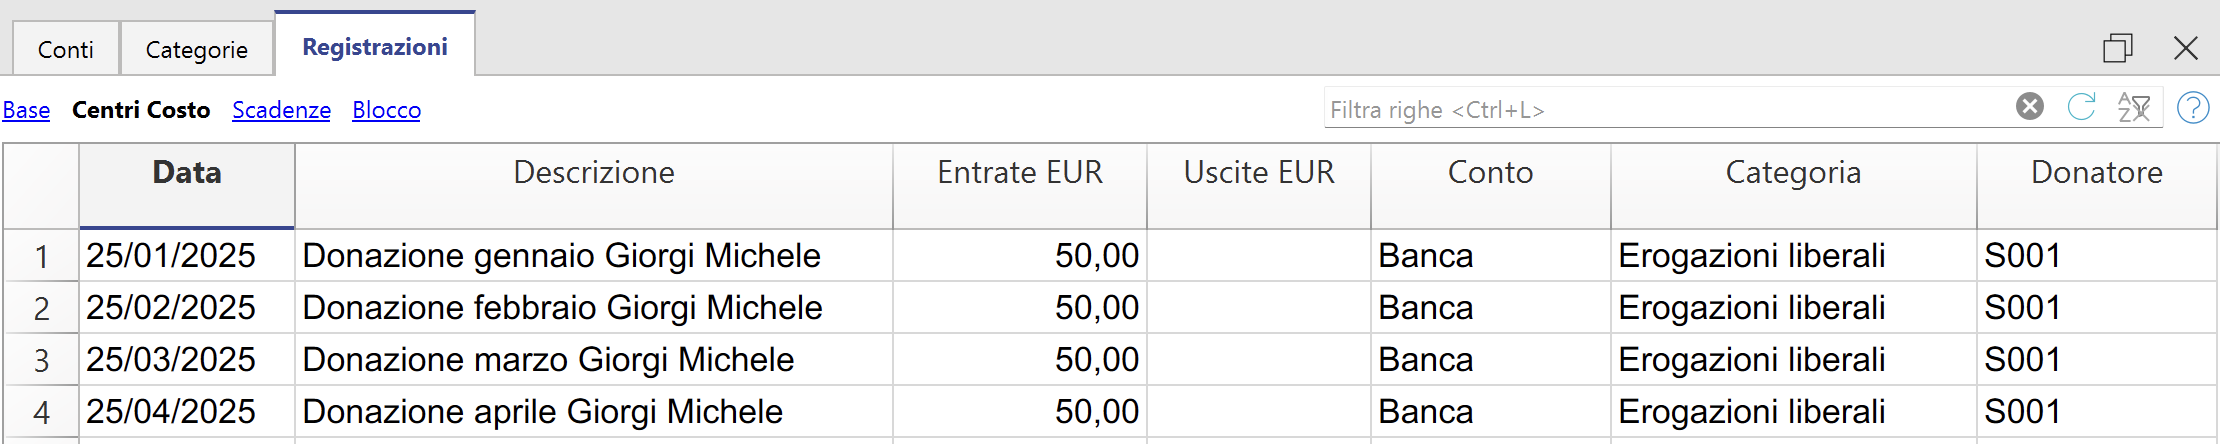
Come creare l'attestato di donazione
Ricordiamo che per poter creare l'Attestato di donazione è necessario avere almeno il piano Professional di Banana Contabilità Plus.
- Tramite il menu File > Proprietà file (Dati base) > Indirizzo si deve indicare l'indirizzo dell'Associazione.
- Seleziona dal menu Estensioni > Rendiconti Enti Terzo Settore (ETS) Italia > Attestato di donazione.
- Inserisci il periodo nella finestra di dialogo.
- Definisci alcuni parametri nel dialogo impostazioni.
Dialogo impostazioni
Per l'inserimento dei dati fare doppio clicc nel campo della colonna 'Valore'.
- Indicare il conto del donatore/socio (vuoto = stampa tutti)
- Inserire un conto singolo (ad es. "S001").
- Inserire più conti suddivisi da una "," (ad es. "S001,S002,S005").
- Se non viene inserito nulla verranno stampati gli attestati per tutti i membri registrati.
- Indicare il conto/categoria delle registrazioni da includere (vuoto = tutte le registrazioni)
- Inserire un conto o categoria in modo da prendere in considerazione solamente le registrazioni che includono il conto indicato. Utile ad esempio se si vuole avere un attestato che include solamente le erogazioni liberali escludendo le entrate da quote associative (in questo caso si indica il conto "Erogazioni liberali"), oppure viceversa.
- Importo minimo della donazione: i conti con saldo inferiore all'importo indicato non sono inclusi. Il valore predefinito è "1.00" (es. i conti con saldo zero sono esclusi). Inserire "0.00" per includere anche i conti con saldo zero.
- Intestazione
- Includi indirizzo intestazione: includere l'indirizzo dell'associazione nell'intestazione.
- Includi logo: includere un logo nell'intestazione. Il logo è definito tramite il comando in File > Imposta logo.
- Nome personalizzazione logo: inserire il nome della personalizzazione del logo da utilizzare, nel caso siano definiti più loghi.
- Informazioni donatore
- Includi conto: includere il conto del donatore (centro di costo).
- Includi codice fiscale: includere il codice fiscale del donatore.
- Includi numero IVA: includere la partita IVA del donatore.
- Sposta orizzontalmente: sposta orizzontalmente il blocco delle informazioni. Inserisci valori in cm: positivo verso destra; negativo verso sinistra.
- Sposta verticalmente: sposta verticalmente il blocco delle informazioni. Inserisci valori in cm: positivo verso il basso; negativo verso l'alto.
- Indirizzo
- Allinea a sinistra: allinea l'indirizzo sulla sinistra della pagina.
- Sposta orizzontalmente: sposta orizzontalmente l'indirizzo. Inserisci valori in cm: positivo verso destra; negativo verso sinistra.
- Sposta verticalmente: sposta verticalmente l'indirizzo. Inserisci valori in cm: positivo verso il basso; negativo verso l'alto.
- Testi
- Usa testi standard: vistare la casella per utilizzare i testi predefiniti (eventuali testi personali verranno sovrascritti).
- Titolo (opzionale): inserire l'oggetto della lettera.
- Testo 1 (opzionale): inserire il testo del primo paragrafo.
- Testo 2 (opzionale): inserire il testo del secondo paragrafo.
- Testo 3 (opzionale): inserire il testo del terzo paragrafo.
- Testo 4 (opzionale): inserire il testo del quarto paragrafo.
Includi dettagli donazioni: vistare la casella per includere una tabella riassuntiva delle donazioni.
Per tutti i testi:È possibile contrassegnare una o più parole o anche il testo completo in grassetto.
Per ottenere la parola desiderata in grassetto, inserirla tra doppi asterischi (es. **parola**).
Per ottenere il testo completo in grassetto, inserire due asterischi all'inizio del testo (es. **testo...).Se nelle righe di testo vengono inseriti i seguenti valori (in inglese), essi saranno sostituiti dai valori corrispondenti (es. <Account> viene sostituito con 10001):
<Period>: periodo selezionato
<Account>: conto del socio
<FirstName>: nome del socio
<FamilyName>: cognome del socio
<Address>: indirizzo del socio
<StartDate>: data iniziale del periodo selezionato
<EndDate>: data finale del periodo selezionato
<Currency>: moneta
<Amount>: importo totale delle donazioni.
<FiscalNumber>: codice fiscale del socio. Per utilizzarlo è necessario visualizzare la colonna Numero Fiscale della tabella Conti con il comando Dati > Dispononi Colonne.
<VatNumber>: partita IVA del socio. Per utilizzarlo è necessario visualizzare la colonna IVA Partita della tabella Conti con il comando Dati > Dispononi Colonne.- Testo finale 1 (opzionale): inserire il testo finale primo paragrafo.
- Testo finale 2 (opzionale): inserire il testo finale secondo paragrafo.
- Firma: inserire nome e cognome di chi rilascia l'attestato.
- Località e data: inserire la località e la data di rilascio dell'attestato.
- Firma con immagine (opzionale): vistare la casella per utilizzare un'immagine come firma.
- Immagine (opzionale): inserire l'immagine da utilizzare.
- documents:<nome_id>: per utilizzare un'immagine salvata nella Tabella documenti, dove <nome_id> rappresenta il nome inserito nella colonna ID della tabella (es. "documents:firma").
- file:document/<immagine>: per utilizzare un'immagine salvata esternamente a Banana, ma nella stessa cartella del file .ac2. Indicare anche l'estensione dell'immagine .png oppure .jpg (es. "file:document/firma.png").
- Altezza immagine (opzionale): cambiare l'altezza dell'immagine per ridimensionare la sua grandezza. L'altezza è in millimetri (mm).
- Stili
- Tipo di carattere: definisce il tipo di carattere. Il tipo predefinito è "Helvetica".
- Dimensione carattere: definisce la dimensione del carattere. La dimensione predefinita è "10".

Cliccando sul pulsante Aiuto, in basso a destra nella finestra dei Parametri, arriverai in questa pagina. Utile in caso di problemi o sei hai bisogno di maggiori spiegazioni sul rendiconto.
Stampa
I dati inseriti nella contabilità e nel dialogo delle impostazioni vengono utilizzati per generare il report.
Il report può essere stampato e anche salvato in formato PDF. È possibile salvare il pdf in due modi:
- come file singolo: pdf che contiene tutti gli attestati di donazione.
- come file individuali: pdf separati per ogni attestato di donazione (richiede il Piano Advanced).
Esempio di stampa
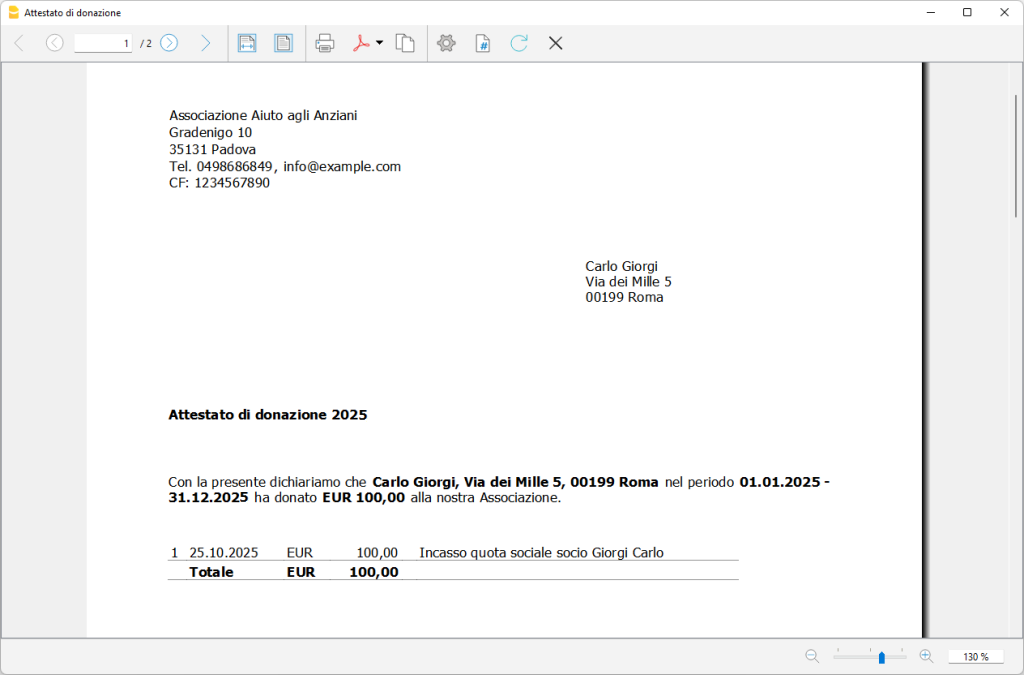
Comunicazione di erogazioni liberali per Enti del Terzo Settore (ETS)
Vengono chiamate erogazioni liberali i versamenti o donazioni spontanee effettutati da un contribuente a favore di un Ente del Terzo Settore, come un'associazione di promozione sociale, un'organizzazione di volontariato, fondazioni, università e scuola, ...
Erogazioni liberali in Banana Contabilità Plus
Banana Contabilità svilupperà una funzione che permette di creare automaticamente questo documento, secondo la normativa, per la comunicazione delle erogazioni liberali. Con Banana Contabilità Plus è già possibile creare velocemente gli Attestati di donazione, e con lo stesso meccanismo sarà possibile in futuro creare la Comunicazione delle Erogazioni liberali.
Normative sulla Comunicazione delle erogazioni liberali
Gli enti che ricevono le erogazioni liberali trasmettono all'Agenzia delle entrate una comunicazione, che contiene i dati delle erogazioni liberali ricevute da persone fisiche nell'anno precedente.
L'invio dei dati è facoltativo, ma risulta essere obbligatorio in questi casi, come spiegato da FiscoeTasse e InformazioneFiscale:
- a partire dall’anno d’imposta 2021, nei confronti dei soggetti per i quali dal bilancio di esercizio, approvato nell’anno d’imposta cui si riferiscono i dati da trasmettere, risultano ricavi, rendite, proventi o entrate comunque denominate superiori a un milione di euro;
- a partire dall’anno d’imposta 2022 nei confronti dei soggetti per i quali dal bilancio di esercizio, approvato nell’anno d’imposta cui si riferiscono i dati da trasmettere, risultano ricavi, rendite, proventi o entrate comunque denominate superiori a 220.000 euro.
La comunicazione delle erogazioni liberali deve contenere le seguenti informazioni:
- i dati relativi alle erogazioni liberali in denaro deducibili e detraibili, eseguite nell’anno precedente da persone fisiche;
- l’indicazione dei dati identificativi dei soggetti eroganti.
Altri riferimenti sulla normativa
Ricevuta per quota associativa o simili
Con Banana Contabilità Plus puoi creare in modo semplice e veloce le ricevute per le quote associative e altri versamenti per associazioni ed Enti del Terzo Settore (ETS), direttamente in formato lettera, senza dover utilizzare strumenti esterni come Word.
Il programma utilizza i dati già inseriti nella contabilità, bisogna solo nella registrazione dei movimenti indicare il codice del centro di costo relativo al donatore o socio a cui si vuole attribuire l'importo. È molto semplice e poi la ricevuta è automatica.
Una ricevuta è un documento che un’associazione rilascia per attestare l’avvenuto versamento ad esempio di una quota prevista per l’iscrizione o il rinnovo dell’adesione all’associazione stessa.
- Per maggiori informazioni vedi pagina Enti del Terzo Settore
Prova subito a creare la ricevuta
- Scarica e apri il modello di tutorial già predisposto (vedi anche la documentazione).
- Crea la ricevuta.
Inserire le anagrafiche
Utilizza i centri di costo CC3 per inserire l'elenco dei donatori o soci.
Scopri come Gestire i soci/donatori di un'associazione.
Inserire le registrazioni
Quando si registrano i movimenti che devono figurare nella ricevuta, si deve anche aggiungere il centro di costo relativo al donatore o socio nella colonna CC3.
- Contabilità partita doppia.
- Nella colonna Dare inserire il conto della liquidità (es. Banca).
Nella colonna Avere inserire il conto di contropartita (es. Entrate quote).
Nella colonna Importo inserire l'importo.
Nella colonna CC3 inserire il centro di costo con il segno positivo (es. S001).
- Nella colonna Dare inserire il conto della liquidità (es. Banca).
- Contabilità entrate uscite / cash manager.
- Nella colonna Entrate inserire l'importo.
Nella colonna Conto inserire il conto della liquidità (es. Banca).
Nella colonna Categoria inserire il conto della categoria (es. Entrate quote).
Nella colonna CC3 inserire il centro di costo con il segno positivo (es. S001).
- Nella colonna Entrate inserire l'importo.
Esempio di registrazioni contabilità Entrate e Uscite: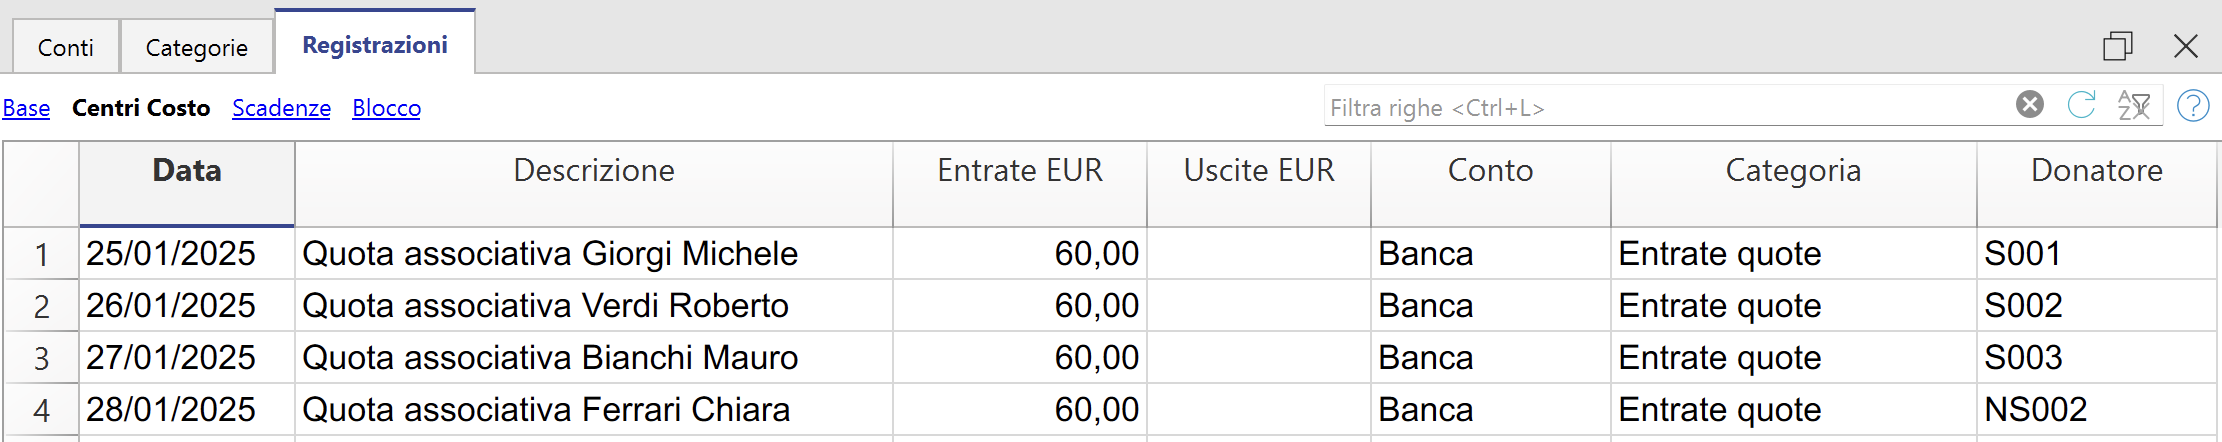
Come creare la ricevuta
Ricordiamo che per poter creare la ricevuta è necessario avere almeno il piano Professional di Banana Contabilità Plus.
- Tramite il menu File > Proprietà file (Dati base) > Indirizzo si deve indicare l'indirizzo dell'Associazione.
- Seleziona dal menu Estensioni > Rendiconti Enti Terzo Settore (ETS) Italia > Ricevuta.
- Inserisci il periodo nella finestra di dialogo.
- Definisci alcuni parametri nel dialogo impostazioni.
Dialogo impostazioni
Per l'inserimento dei dati fare doppio clicc nel campo della colonna 'Valore'.
- Indicare il conto del donatore/socio (vuoto = stampa tutti)
- Inserire un conto singolo (ad es. "S001").
- Inserire più conti suddivisi da una "," (ad es. "S001,S002,S005").
- Se non viene inserito nulla verranno stampate le ricevute per tutti i membri registrati.
- Indicare il conto/categoria delle registrazioni da includere (vuoto = tutte le registrazioni)
- Inserire un conto o categoria in modo da prendere in considerazione solamente le registrazioni che includono il conto indicato. Utile ad esempio se si vuole avere una ricevuta che include solamente le quote associative escludendo le erogazioni liberali (in questo caso si indica il conto "Entrate quote"), oppure viceversa.
- Importo minimo dell'entrata: i conti con saldo inferiore all'importo indicato non sono inclusi. Il valore predefinito è "1.00" (es. i conti con saldo zero sono esclusi). Inserire "0.00" per includere anche i conti con saldo zero.
- Intestazione
- Includi indirizzo intestazione: includere l'indirizzo dell'associazione nell'intestazione.
- Includi logo: includere un logo nell'intestazione. Il logo è definito tramite il comando in File > Imposta logo.
- Nome personalizzazione logo: inserire il nome della personalizzazione del logo da utilizzare, nel caso siano definiti più loghi.
- Informazioni donatore/socio
- Includi conto: includere il conto del donatore/socio (centro di costo).
- Includi codice fiscale: includere il codice fiscale del donatore/socio.
- Includi numero IVA: includere la partita IVA del donatore/socio.
- Sposta orizzontalmente: sposta orizzontalmente il blocco delle informazioni. Inserisci valori in cm: positivo verso destra; negativo verso sinistra.
- Sposta verticalmente: sposta verticalmente il blocco delle informazioni. Inserisci valori in cm: positivo verso il basso; negativo verso l'alto.
- Indirizzo
- Allinea a sinistra: allinea l'indirizzo sulla sinistra della pagina.
- Sposta orizzontalmente: sposta orizzontalmente l'indirizzo. Inserisci valori in cm: positivo verso destra; negativo verso sinistra.
- Sposta verticalmente: sposta verticalmente l'indirizzo. Inserisci valori in cm: positivo verso il basso; negativo verso l'alto.
- Testi
- Usa testi standard: vistare la casella per utilizzare i testi predefiniti (eventuali testi personali verranno sovrascritti).
- Titolo (opzionale): inserire l'oggetto della lettera.
- Testo 1 (opzionale): inserire il testo del primo paragrafo.
- Testo 2 (opzionale): inserire il testo del secondo paragrafo.
- Testo 3 (opzionale): inserire il testo del terzo paragrafo.
- Testo 4 (opzionale): inserire il testo del quarto paragrafo.
Includi dettagli versamenti: vistare la casella per includere una tabella riassuntiva dei versamenti.
Per tutti i testi:È possibile contrassegnare una o più parole o anche il testo completo in grassetto.
Per ottenere la parola desiderata in grassetto, inserirla tra doppi asterischi (es. **parola**).
Per ottenere il testo completo in grassetto, inserire due asterischi all'inizio del testo (es. **testo...).Se nelle righe di testo vengono inseriti i seguenti valori (in inglese), essi saranno sostituiti dai valori corrispondenti (es. <Account> viene sostituito con 10001):
<Period>: periodo selezionato
<Account>: conto del socio
<FirstName>: nome del socio
<FamilyName>: cognome del socio
<Address>: indirizzo del socio
<StartDate>: data iniziale del periodo selezionato
<EndDate>: data finale del periodo selezionato
<Currency>: moneta
<Amount>: importo totale dei versamenti.
<FiscalNumber>: codice fiscale del socio. Per utilizzarlo è necessario visualizzare la colonna Numero Fiscale della tabella Conti con il comando Dati > Dispononi Colonne.
<VatNumber>: partita IVA del socio. Per utilizzarlo è necessario visualizzare la colonna IVA Partita della tabella Conti con il comando Dati > Dispononi Colonne.- Testo finale 1 (opzionale): inserire il testo finale primo paragrafo.
- Testo finale 2 (opzionale): inserire il testo finale secondo paragrafo.
- Firma: inserire nome e cognome di chi rilascia la ricevuta.
- Località e data: inserire la località e la data di rilascio della ricevuta.
- Firma con immagine (opzionale): vistare la casella per utilizzare un'immagine come firma.
- Immagine (opzionale): inserire l'immagine da utilizzare.
- documents:<nome_id>: per utilizzare un'immagine salvata nella Tabella documenti, dove <nome_id> rappresenta il nome inserito nella colonna ID della tabella (es. "documents:firma").
- file:document/<immagine>: per utilizzare un'immagine salvata esternamente a Banana, ma nella stessa cartella del file .ac2. Indicare anche l'estensione dell'immagine .png oppure .jpg (es. "file:document/firma.png").
- Altezza immagine (opzionale): cambiare l'altezza dell'immagine per ridimensionare la sua grandezza. L'altezza è in millimetri (mm).
- Stili
- Tipo di carattere: definisce il tipo di carattere. Il tipo predefinito è "Helvetica".
- Dimensione carattere: definisce la dimensione del carattere. La dimensione predefinita è "10".
Cliccando sul pulsante Aiuto, in basso a destra nella finestra dei Parametri, arriverai in questa pagina. Utile in caso di problemi o sei hai bisogno di maggiori spiegazioni sul rendiconto.
Stampa
I dati inseriti nella contabilità e nel dialogo delle impostazioni vengono utilizzati per generare il report.
Il report può essere stampato e anche salvato in formato PDF. È possibile salvare il pdf in due modi:
- come file singolo: pdf che contiene tutte le ricevute.
- come file individuali: pdf separati per ogni ricevuta (richiede il Piano Advanced).
Esempio di stampa
Roadmap rendiconti terzo settore
Gli utilizzatori di Banana Contabilità ci segnalano diverse possibilità di miglioramento nell'ambito del Terzo settore.
Le varie tematiche saranno approfondite dal nostro team di sviluppo e vedremo se e come implementare le modifiche richieste.
- RUNTS
È probabile che il ministero rilasci delle specifiche tecniche per creare un formato digitale per la trasmissione dei dati finanziari (probabile uso del formato XBRL). - Proventi e costi figurativi
- È necessario chiarire come registrare in contabilità questi elementi.
- Se non ci sono valori la sezione non dovrebbe essere stampata.
- Registro soci
Ci è pervenuta la richiesta di avere una stampa del registro dei soci, con separato i soci dai volontari.
Si dovrà vedere quali eventuali colonne aggiuntive è necessario. - Stampa tessera socio
Mettere a disposizione una stampa per stampare la tessera di socio, sui moduli A4 prestampati. - Relazione di missioni
Ci viene chiesto di preparare una relazione di missione in automatico, con i valori contabili.
Relazione di Missione per Enti del Terzo Settore (Modello C)
La Relazione di missione deve essere redatta dagli enti del terzo settore con ricavi superiori a EUR 300.000, accompagnando dunque lo Stato patrimoniale e il Rendiconto gestionale. Il suo scopo è quello di garantire un’adeguata rendicontazione sull’operato dell’ente e rappresentare adeguatamente la gestione complessiva dell’ente, integrando dati economici e finanziari con indicatori non economico finanziari su attività e progetti specifici.
Il documento "Relazione di missione" deve basarsi sul relativo schema definito dal Ministero.
In Banana Contabilità Plus non c'è la funzionalità automatica che crea la Relazione di missione, ma abbiamo messo a disposizione dei modelli in Word e PDF da scaricare.
Schema tipo
Qui di seguito lo schema tipo per la Relazione di missione, messo a disposizione da IPSOA:
PREMESSA
- Introduzione del presidente
- Nota metodologica
- Principi di riferimento, aspetti processuali, struttura e contenuti del documento
- Modalità di comunicazione del bilancio di missione
- Obiettivi di miglioramento per la successiva edizione
PRIMA SEZIONE: L'IDENTITÀ
- La storia
- Il contesto di riferimento
- Il quadro normativo
- La missione e la strategia
- Gli stakeholder di missione
- La struttura e i processi di governo e di emissione:
- Gli organi statutari
- La struttura operativa
- I principali processi di governo e di gestione
- Gli enti e le società strumentali
- La partecipazione bancaria (eventuale)
SECONDA SEZIONE: L'IMPIEGO DEL PATRIMONIO
- Strategia generale di gestione del patrimonio
- Composizione e redditività
TERZA SEZIONE: L'ATTIVITÀ ISTITUZIONALE
- Il quadro generale:
- Le risorse, fra quelle di cui alla raccolta fondi, destinate all’attività istituzionale
- Le erogazioni
- Le destinazioni patrimoniali volte al perseguimento diretto della missione
- Il processo erogativo:
- Aspetti generali
- Valutazione ex ante, selezione e deliberazione
- Monitoraggio e valutazione ex post dei progetti finanziati
- Il singolo settore di intervento:
- Analisi dei bisogni specifici individuati, le relative strategie e gli interventi realizzati
- Valutazione dell’impatto aggregato dell’attività dell’ente nel settore
- Approfondimento su specifici progetti sostenuti particolarmente significativi
- Elenco completo dei contributi deliberati relativi allo specifico settore di intervento, comprese le spese relative a celebrazioni, ricorrenze o campagne di sensibilizzazione
- Le erogazioni previste da specifiche norme di legge:
- Legge n. 266/91 in tema di volontariato
Modelli Word e PDF Relazione di Missione
Abbiamo messo a disposizione due modelli di Relazione di Missione per enti del terzo settore in formato Word e PDF, una completa e una semplificata, alle seguenti pagine:
- Relazione di Missione completa per Enti sopra i 300.000 Euro
- Relazione di Missione semplificata per Enti sotto i 300.000 Euro
Questi modelli di Relazione di Missione per Enti del Terzo Settore sono stati preparati dal Dott. Commercialista Massimo Piscetta, dello Studio Mazzoleni & Piscetta, per conto di Banana.ch SA.
Data dell'ultimo aggiornamento dei modelli: 17.12.2020
Modello Word Gratuito Relazione di Missione completa
Gli enti del terzo settore con ricavi superiori a EUR 300.000 sono obbligati a fare la Relazione di Missione, che va ad accompagnare dunque lo Stato patrimoniale e il Rendiconto gestionale. Se stai cercando un fac simile della Relazione di Missione per ETS, abbiamo messo a disposizione gratuitamente il modello completo in formato Word e PDF, da scaricare qui sotto.
Modelli Word e PDF Relazione di Missione completa
Qui trovi il modello completo della Relazione di Missione, da scaricare in formato Word e PDF.
- Scarica il modello Word della Relazione di Missione completa
Obbligatoria - Per gli enti sopra i 300.000 Euro. - Scarica il modello PDF della Relazione di Missione completa
Questo modello è stato preparato dal Dott. Commercialista Massimo Piscetta, dello Studio Mazzoleni & Piscetta, per conto di Banana.ch SA.
Data dell'ultimo aggiornamento dei modelli: 17.12.2020
Gli altri rendiconti per ETS, come lo Stato patrimoniale e il Rendiconto gestionale, puoi ottenerli con il software Banana Contabilità Plus.
Schema Relazione di Missione completa
Schema della Relazione di Missione completa (Obbligatoria - Per gli enti sopra i 300.000 Euro):
Denominazione dell’ente | |
Dati Anagrafici |
|
Sede legale in |
|
Codice Fiscale |
|
Registro Unico Nazionale del Terzo Settore |
|
Numero di repertorio progressivo |
|
Sezione del RUNTS |
|
Numero REA |
|
Partita IVA |
|
Fondo di dotazione Euro |
|
Forma Giuridica |
|
Indirizzo di posta elettronica certificata |
|
Rete associativa cui l’ente aderisce |
|
Relazione di missione al bilancio chiuso al 31.12.2021
Sommario
1. Informazioni generali sull’ente
2. Dati sugli associati, fondatori e attività svolta nei loro confronti
3. Criteri applicati nella valutazione delle voci di bilancio
4. Movimenti delle immobilizzazioni
5. Composizione delle immobilizzazioni immateriali
6. Crediti e debiti di durata superiori a cinque anni e debiti assistiti da garanzie reali
9. Fondi con finalità specifica
10. Debiti per erogazioni liberalità condizionate
12. Erogazioni liberali ricevute
13. I dipendenti e i volontari
14. Importi relativi agli apicali
15. Patrimoni destinati ad uno specifico affare
16. Operazioni con parti correlate
18. Situazione dell’ente e andamento della gestione
19. Evoluzione prevedibile della gestione
20. Modalità di perseguimento delle finalità statutarie
21. Attività diverse e carattere secondario e strumentale delle medesime
22. Costi figurativi ed erogazioni liberali ricevute ed effettuate
23. Informazioni relative al costo del personale
Relazione di missione al bilancio chiuso al 31.12.2021
L’ente Denominazione dell’ente è una Ente del Terzo Settore iscritto al Registro Unico Nazionale del Terzo Settore al numero numero iscrizione della Regione o Provincia autonoma nella sezione sezione del RUNTS. L’ente ha/non ha personalità giuridica ed è stato costituito il data di costituzione.
L’ente non ha scopo di lucro e si propone il perseguimento di finalità civiche, solidaristiche e di utilità sociale svolgendo, a sensi di statuto, le seguenti attività di interesse generale:
1. attività di interesse generale a)
2. attività di interesse generale b)
3. attività di interesse generale b)
L’ente svolge concretamente le seguenti attività inserire una sintesi delle concrete attività svolte, perseguendo la seguente missione ideale inserire la missione ideale dell’ente.
L’ente ha sede legale in sede legale e ha sedi operative in sede operativa.
Dal punto di vista fiscale l’ente è:
Alternative |
una ODV ai sensi dell’articolo 32 del D.lgs. n. 117/2017 che utilizza i relativi benefici fiscali, fra cui gli articoli 84 e 86 del medesimo decreto. qualificandosi come ETS non commerciale |
una APS ai sensi dell’articolo 35 del D.lgs. n. 117/2017 che utilizza i relativi benefici fiscali, fra cui gli articoli 85 e 86 del medesimo decreto, qualificandosi come ETS non commerciale |
un ETS non commerciale ai sensi dell’articolo 79 comma 5 del D.lgs. n. 117/2017 |
un ETS commerciale ai sensi dell’articolo 79 comma 5 del D.lgs. n. 117/2017 |
L’ente non esercita la propria attività esclusivamente o principalmente in forma di impresa commerciale e redige il bilancio ai sensi dell’articolo 13 comma 1 del D.lgs. n. 117/2017 e del DM 5 marzo 2020. Essendo i “ricavi, rendite, proventi o entrate comunque denominate” dell’ente superiori ad € 220.000 il bilancio è composta dallo “Stato patrimoniale”, dal “Rendiconto gestionale” e dalla “Relazione di missione” di cui rispettivamente al Modello A, Modello B e Modello C allegati al DM 5 marzo 2020.
L’esercizio dell’ente decorre dal xx al xx di ogni anno.
Oltre al bilancio dell’esercizio l’ente ha redatto il bilancio di solidarietà sociale ai sensi dell’articolo 14 del D.lgs. n. 117/2017.
La seguente tabella illustra alcuni dati fondamentali in merito agli associati e alla loro partecipazione alla vita dell’ente.
Dati sulla struttura dell’ente ed informazioni in merito alla partecipazione degli associati alla vita dell’ente | Dati | |
numero | % | |
Associati fondatori | numero | --- |
Associati | numero | --- |
Assemblee degli Associati tenutesi nell’esercizio | numero | --- |
Associati ammessi durante l’esercizio | numero | --- |
Associati receduti durante l’esercizio | numero | --- |
Associati esclusi durante l’esercizio | numero | --- |
Percentuale di Associati presenti in proprio alle assemblee | --- | percentuale |
Percentuale di Associati presenti per delega alle assemblee | --- | percentuale |
Totale |
| 0 |
Nel caso di ente non in forma associativa può utilizzarsi la seguente possibilità
La seguente tabella illustra alcuni dati fondamentali in merito ai fondatori e al funzionamento degli organi di governance dell’ente.
Dati sulla struttura dell’ente ed informazioni in merito alla al funzionamento degli organi di governance | N. |
Fondatori dell’ente | numero |
Consigli direttivi tenutisi nell’esercizio | numero |
Partecipanti ammessi durante l’esercizio | numero |
Sedute dell’assemblea dei partecipanti tenutesi nell’esercizio | numero |
La predisposizione del bilancio è conforme alle clausole generali, ai principi generali di bilancio e ai criteri di valutazione di cui, rispettivamente, agli articoli 2423 e 2423 bis e 2426 del codice civile e ai principi contabili nazionali, in quanto compatibili con l’assenza dello scopo di lucro e con le finalità civiche, solidaristiche e di utilità sociale degli Enti del Terzo Settore.
I criteri di valutazione adottati sono coerenti con quelli approvati con appositi principi e raccomandazioni dall’Organismo Italiano di Contabilità con riferimento agli enti del terzo settore e, in mancanza ed ove compatibili, con i principi contabili adottati dal medesimo organismo in materia di bilanci delle società di capitali.
Il bilancio dell’esercizio è redatto nel rispetto del principio di competenza temporale.
Alle voci di natura contabile evidenziate nel rendiconto e nella presente relazione sono attribuiti i significati, salvo ove diversamente precisato, di cui all’Allegato I del DM 5 marzo 2020.
Le seguenti tabelle evidenziano i movimenti delle “immobilizzazioni materiali” specificandone la composizione.
Saldo al 31/12/21 | Saldo al 31/12/20 | Variazioni |
0 | 0 | 0 |
Terreni e fabbricati | Impianti e macchinario | Attrezzature | Immobilizzazioni in corso e acconti | Totale Immobilizzazioni materiali | |
Valore di inizio esercizio | |||||
Costo | 0 | 0 | 0 | 0 | 0 |
Ammortamenti (Fondo ammortamento) | 0 | 0 | 0 | 0 | 0 |
Valore di bilancio | 0 | 0 | 0 | 0 | 0 |
Variazioni nell'esercizio | 0 | ||||
Ammortamento dell'esercizio | 0 | 0 | 0 | 0 | 0 |
Altre variazioni | 0 | 0 | 0 | 0 | 0 |
Totale variazioni | 0 | 0 | 0 | 0 | 0 |
Valore di fine esercizio | |||||
Costo | 0 | 0 | 0 | 0 | 0 |
Ammortamenti (Fondo ammortamento) | 0 | 0 | 0 | 0 | 0 |
Valore di bilancio | 0 | 0 | 0 | 0 | 0 |
La seguente tabella evidenzia i movimenti delle “immobilizzazioni immateriali” specificandone la composizione.
Saldo al 31/12/21 | Saldo al 31/12/20 | Variazioni |
0 | 0 | 0 |
Costi di impianto e di ampliamento | Costi di sviluppo | Diritti di brevetto industriale e diritti di utilizzazione delle opere dell’ingegno | Concessioni, licenze, marchi e diritti simili | Avviamento | Immobilizzazioni in corso e acconti | Altre
| Totale immobilizzazioni immateriali | |
Valore di inizio esercizio |
|
|
|
| ||||
Costo | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
Ammortamenti (Fondo ammortamento) | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
Valore di bilancio | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
Variazioni nell'esercizio |
|
|
|
| ||||
Ammortamento dell'esercizio | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
Altre variazioni | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
Totale variazioni | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
Valore di fine esercizio |
|
|
|
|
|
|
|
|
Costo | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
Ammortamenti (Fondo ammortamento) | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
Valore di bilancio | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
Le seguenti tabelle illustrano la composizione della voce dei crediti e dei debiti evidenziando gli importi totali e la frazione dei medesi esigibile oltre l’esercizio successivo nonché di durata residua superiore a cinque anni. Con riferimento ai debiti è evidenziata inoltre l’eventuale componente assistita da garanzie reali su beni sociali e la natura della garanzia.
| Crediti | € totale | di cui € oltre l’esercizio successivo | di cui € di durata residua superiore a cinque anni |
1) | verso utenti e clienti | 0 | 0 | 0 |
2) | verso associati e fondatori | 0 | 0 | 0 |
3) | verso enti pubblici | 0 | 0 | 0 |
4) | verso soggetti privati per contributi | 0 | 0 | 0 |
5) | verso enti della stessa rete associativa | 0 | 0 | 0 |
6) | verso altri enti del Terzo settore | 0 | 0 | 0 |
7) | verso imprese controllate | 0 | 0 | 0 |
8) | verso imprese collegate | 0 | 0 | 0 |
9) | crediti tributari | 0 | 0 | 0 |
10) | da cinque per mille | 0 | 0 | 0 |
11) | da imposte anticipate | 0 | 0 | 0 |
12) | verso altri | 0 | 0 | 0 |
Totale | 0 | 0 | 0 | |
| Debiti | € totale | di cui € oltre l’esercizio successivo | di cui € di durata residua superiore a cinque anni | di cui € assistiti da garanzie reali su beni sociali | Natura della garanzia |
1) | verso banche | 0 | 0 | 0 | 0 |
|
2) | verso altri finanziatori | 0 | 0 | 0 | 0 |
|
3) | verso associati e fondatori per finanziamenti | 0 | 0 | 0 | 0 |
|
4) | verso enti della stessa rete associativa | 0 | 0 | 0 | 0 |
|
5) | per erogazioni liberali condizionate | 0 | 0 | 0 | 0 |
|
6) | acconti | 0 | 0 | 0 | 0 |
|
7) | verso fornitori | 0 | 0 | 0 | 0 |
|
8) | verso imprese controllate e collegate | 0 | 0 | 0 | 0 |
|
9) | debiti tributari | 0 | 0 | 0 | 0 |
|
10) | verso istituti previdenziali e di sicurezza sociale | 0 | 0 | 0 | 0 |
|
11) | verso dipendenti e collaboratori | 0 | 0 | 0 | 0 |
|
12) | altri debiti | 0 | 0 | 0 | 0 |
|
Totale | 0 | 0 | 0 | 0 |
| |
La composizione e le variazioni della voce “ratei e risconti attivi” è evidenziata nelle seguenti tabelle:
Saldo al 31/12/21 | Saldo al 31/12/20 | Variazioni |
0 | 0 | 0 |
Risconti attivi | Ratei attivi | |
Valore di inizio esercizio | 0 | 0 |
Variazione nell'esercizio | 0 | 0 |
Valore di fine esercizio | 0 | 0 |
La composizione e la variazione della voce “ratei e risconti passivi” è evidenziata nelle seguenti tabelle:
Saldo al 31/12/20 | Variazioni | |
0 | 0 | 0 |
Risconti passivi | Ratei passivi | |
Valore di inizio esercizio | 0 | 0 |
Variazione nell'esercizio | 0 | 0 |
Valore di fine esercizio | 0 | 0 |
La composizione e la variazione della voce “fondi per rischi e oneri” è evidenziata nelle seguenti tabelle:
Saldo al 31/12/21 | Saldo al 31/12/20 | Variazioni |
0 | 0 | 0 |
Trattamento di quiescenza e obblighi simili | Per imposte anche differite | Altri | |
Valore di inizio esercizio | 0 | 0 | 0 |
Variazioni nell'esercizio |
|
|
|
Accantonamento dell’esercizio | 0
| 0
| 0
|
Altre variazioni | 0 | 0 | 0 |
Totale variazioni | 0 | 0 | 0 |
Valore di fine esercizio | 0 | 0 | 0 |
Il patrimonio netto dell’ente al termine dell’esercizio è pari ad € patrimonio netto e la sua composizione, nonché movimentazione, è indicata nella seguente tabella:
Valore di inizio esercizio | Altre destinazioni | Incrementi | Decrementi | Avanzo/disavanzo di esercizio | Valore di fine esercizio | |
I. Fondo di dotazione dell’ente | 0 | 0 | 0 | 0 | ||
II. Patrimonio vincolato | ||||||
Riserve statutarie | 0 | 0 | 0 | 0 | 0 | |
Riserve vincolate per decisioni degli organi istituzionali | 0 | 0 | 0 | 0 | 0 | |
Riserve vincolate destinate da terzi
| 0 | 0 | 0 | 0 | 0 | |
III. Patrimonio libero | ||||||
| Riserve di utili o avanzi di gestione | 0 | 0 | 0 | 0 | 0 | |
| Altre riserve | 0 | 0 | 0 | 0 | 0 | |
| Utili (perdite) portati a nuovo | 0 | 0 | 0 | 0 | 0 | |
| IV. Avanzo/disavanzo d’esercizio | 0 | 0 | 0 | 0 | ||
| Totale Patrimonio netto | 0 | 0 | 0 | 0 | 0 | 0 |
Nei casi nei quali vengano ricevuti dall’ente fondi, contributi o comunque liberalità con uno specifico vincolo finalistico, è effettuato un apposito monitoraggio atto a verificare che sia rispettata la finalità specifica impressa dal donatario. Nel caso in cui al termine dell’esercizio una parte dei fondi ricevuti non sia ancora stata spesa per la finalità cui la stessa è riferita è movimentata un’apposita riserva parte del patrimonio netto per pari importo al fine di vincolare una parte del patrimonio stesso.
La seguente tabella evidenzia le somme ricevute nell’esercizio con specifico vincolo, nonché quelle ricevute negli esercizi precedenti e non ancora spese al termine dell’esercizio precedente, con evidenza dell’evoluzione gestionale relativa al rispetto del vincolo stesso.
Fondi o contributi ricevuti con finalità specifica | € ricevuti | € ricevuti in | € spesi per la finalità al termine dell’esercizio | € non ancora spesi per la finalità al termine dell’esercizio |
nell’esercizio | esercizi precedenti e non spesi al termine dell’esercizio precedente | |||
Fondi e contributi per progetti | 0 | 0 | 0 | 0 |
Fondi e contributi per investimenti | 0 | 0 | 0 | 0 |
Altri fondi e contributi vincolati | 0 | 0 | 0 | 0 |
Totale | 0 | 0 | 0 | 0 |
Le erogazioni liberali ricevute con apposizione di una condizione sono iscritte in bilancio quali debiti nei confronti dell’erogatore e partecipano alla formazione dell’avanzo solo nell’esercizio nel quale la condizione si realizza nel senso di concretizzare la circostanza che la liberalità diventa di piena titolarità e disponibilità dell’ente.
La seguente tabella evidenzia le somme che al termine dell’esercizio sono relative a liberalità condizionate, riclassificate nella voce D-5) del passivo dello Stato patrimoniale.
| € nell’esercizio | € in esercizi precedenti e ancora condizionate al termine dell’esercizio precedente |
(+) Liberalità condizionate ricevute | 0 | 0 |
(-) Liberalità condizionate divenute certe nell’esercizio | 0 | 0 |
Debiti per liberalità condizionate al termine dell’esercizio | 0 | 0 |
|
|
|
Voce D-5) dello Stato patrimoniale | 0 | |
Il rendiconto gestionale evidenzia gli oneri e i proventi con una classificazione per destinazione (distinguendo fra cinque aree di operatività) e per natura (classificando le voci economiche in micro componenti). In particolare le aree sono quelle inerenti: A) alle attività di interesse generale, B) alle attività diverse, C) alle attività di raccolta fondi, D) alle attività finanziarie e patrimoniali, E) all’ambito di supporto generale.
Si evidenziano i risultati di ogni area operativa con evidenza degli oneri e proventi aventi carattere straordinario.
| Oneri e costi | € |
| Proventi e ricavi | € |
A | Costi e oneri da attività di interesse generale | 0 | A | Ricavi, rendite e proventi da attività di interesse generale | 0 |
| di cui di carattere straordinario | 0 |
| di cui di carattere straordinario | 0 |
Avanzo/disavanzo attività di interesse generale (+/-) | 0 | ||||
di cui di carattere straordinario | 0 | ||||
testo libero illustrativo delle componenti maggiormente significative
| Oneri e costi | € |
| Proventi e ricavi | € |
B | Costi e oneri da attività diverse | 0 | B | Ricavi, rendite e proventi da attività diverse | 0 |
| di cui di carattere straordinario | 0 |
| di cui di carattere straordinario | 0 |
Avanzo/disavanzo attività diverse (+/-) | 0 | ||||
di cui di carattere straordinario | 0 | ||||
testo libero illustrativo delle componenti maggiormente significative
| Oneri e costi | € |
| Proventi e ricavi | € |
C | Costi e oneri da attività di raccolta fondi | 0 | C | Ricavi, rendite e proventi da attività di raccolta fondi | 0 |
| di cui di carattere straordinario | 0 |
| di cui di carattere straordinario | 0 |
Avanzo/disavanzo attività di raccolta fondi (+/-) | 0 | ||||
di cui di carattere straordinario | 0 | ||||
testo libero illustrativo delle componenti maggiormente significative
| Oneri e costi | € |
| Proventi e ricavi | € |
D | Costi e oneri da attività da attività finanziarie e patrimoniali | 0 | D | Ricavi, rendite e proventi da attività finanziarie e patrimoniali | 0 |
| di cui di carattere straordinario | 0 |
| di cui di carattere straordinario | 0 |
Avanzo/disavanzo attività finanziarie e patrimoniali (+/-) | 0 | ||||
di cui di carattere straordinario | 0 | ||||
testo libero illustrativo delle componenti maggiormente significative
| Oneri e costi | € |
| Proventi e ricavi | € |
E | Costi e oneri di supporto generale | 0 | D | Proventi di supporto generale | 0 |
| di cui di carattere straordinario | 0 |
| di cui di carattere straordinario | 0 |
Avanzo/disavanzo d’esercizio prima delle imposte (+/-) | 0 | ||||
di cui di carattere straordinario | 0 | ||||
Imposte | 0 | ||||
Avanzo/disavanzo d’esercizio (+/-) | 0 | ||||
testo libero illustrativo delle componenti maggiormente significative
L’ente ha/non ha ricevuto erogazioni liberali durante l’esercizio. L’ammontare delle erogazioni liberali distinto per tipologia e composizione è illustrato nell’apposito paragrafo della presente relazione di missione.
In termini generali possono qualificarsi le erogazioni liberali nelle seguenti macro categorie, ad ognuna delle quali è associata la relativa percentuale di ponderazione sul totale:
| € in denaro | € in natura | |
beni | servizi | ||
Erogazioni liberali ricevute nell’esercizio | 0 | 0 | 0 |
Erogazioni liberali ricevute nell’esericzio | --% | --% | --% |
Le seguenti tabelle illustrano il numero medio dei dipendenti, al termine dell’esercizio, ripartito per categoria e il numero dei volontari di cui all’articolo 17 comma 1 del D.lgs. n. 117/2017 iscritti nel registro dei volontari che svolgono la loro attività in modo non occasionale.
Descrizione | Operai | Impiegati | Quadri | Dirigenti | Totale |
Numero medio lavoratori dipendenti | 0 | 0 | 0 | 0 | 0 |
Descrizione | Numero |
Numero dei volontari al termine dell’esercizio | 0 |
Numero medio dei volontari nell’esercizio | 0 |
Sono indicate nella seguente tabella le ore di attività svolte dai volontari e dagli addetti (dipendenti e non dipendenti) dell’ente con indicazione del peso percentuale di ogni classe rispetto al totale.
Classe | Descrizione | Ore complessive | % |
Volontari | Ore complessive di attività di volontariato | 0 | 0% |
Dipendenti | Ore complessive di attività dei lavoratori dipendenti | 0 | 0% |
Altri | Ore complessive di attività dei lavoratori non dipendenti | 0 | 0% |
--- | Totale ore di lavoro prestate per l’esercizio delle attività | 0 | 100% |
Alternative (solo se l’ente è una ODV o una APS) |
Sulla base dei dati a consuntivo è verificato il requisito di cui all’art. 32 comma 1 del D.lgs. n. 117/2017 per il quale l’ODV per lo svolgimento delle attività di interesse generale che la caratterizzano si è avvalsa prevalentemente dell’attività di volontariato dei propri associati o delle persone aderenti agli enti associati. |
Sulla base dei dati a consuntivo è verificato il requisito di cui all’art. 36 del D.lgs. n. 117/2017 per il quale l’APS per lo svolgimento delle attività di interesse generale che la caratterizzano ha utilizzato un numero di lavoratori non superiore al cinquanta per cento del numero dei volontari o al cinque per cento del numero degli associati. |
Tutti i volontari impiegati nell’attività dell’ente sono assicurati contro gli infortuni e le malattie connesse allo svolgimento dell’attività di volontariato, nonché per la responsabilità civile verso i terzi ai sensi dell’articolo 18 del D.lgs. n. 117/2017. L’onere dell’esercizio sostenuto dall’ente per i premi assicurativi conseguenti è pari ad € costo assicurazione.
La seguente tabella evidenzia, complessivamente per singola categoria, i compensi spettanti all’organo amministrativo, all’organo di controllo e al soggetto incaricato della revisione legale.
Categoria | € |
Organo amministrativo | 0 |
Organo di controllo | 0 |
Incaricato della revisione | 0 |
È assicurato il rispetto delle previsioni di cui all’articolo 14 comma 2 del D.lgs. n. 117/2017 tramite le modalità ivi previste.
L’ente non ha / ha costituito “patrimoni destinati ad uno specifico affare” ai sensi dell’articolo 10 del D.lgs. n. 117/2017.
Nel caso in cui l’ente abbia costituito patrimoni destinati ad uno specifico affare indicare prospetti “patrimoniali” ed “economici” ai sensi del principio OIC n. 2 riferiti al “patrimonio destinato” nonché illustrare le ulteriori informazioni richieste dal principio contabile citato.
L’ente non ha / ha effettuato nel corso dell’esercizio operazioni con parti correlate. Tutte le operazioni sono state poste in essere a valori e condizioni considerabili normali di mercato, tenuto conto della tipologia di beni e servizi acquistati e forniti. La seguente tabella valorizza con aggregazione per natura le operazioni effettuate con parti correlate.
Parte correlata | Natura del rapporto | Crediti commerciali | Crediti finanziari | Debiti commerciali | Debiti finanziari | Ricavi vendite e prestazioni | Costi materie prime, merci, ecc. | Costi per servizi | Costi per godimento beni di terzi | Proventi / (Oneri) finanziari | Altri ricavi / (costi) |
1 | A/B/C/D/E | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
2 | A/B/C/D/E | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
Si classificano quali “correlate” i seguenti soggetti: (A) ogni persona o ente in grado di esercitare il controllo sull’ente (il controllo si considera esercitato dal soggetto che detiene il potere di nominare o rimuovere la maggioranza degli amministratori o il cui consenso è necessario gli amministratori per assumere decisioni), (B) ogni amministratore dell’ente, (C) ogni società o ente che sia controllato dall’ente (ed ogni amministratore di tale società o ente), (D) ogni dipendente o volontario con responsabilità strategiche (utilizzando per la nozione di controllo della società quanto previsto dall’art. 2359 del codice civile e per la nozione di controllo di un ente quanto indicato nella definizione della classe A precedente), (E) ogni persona che è legata ad una persona la quale è parte correlata all’ente. | |||||||||||
L’ente non ha scopo di lucro e nel rispetto delle previsioni statutarie e dell’articolo 8 del D.lgs. n. 117/2017 l’avanzo di gestione è utilizzato per lo svolgimento dell’attività statutaria ai fini dell’esclusivo perseguimento di finalità civiche, solidaristiche e di utilità sociale. Si propone la destinazione dell’avanzo di gestione alla riserva statutaria.
testo libero
testo libero
testo libero
Durante l’esercizio l’ente ha/non ha esercitato attività diverse ai sensi dell’articolo 6 del D.lgs. n. 117/2017. nel caso di svolgimento di attività di verse si aggiunge il paragrafo seguente Le attività diverse sono svolte ai sensi delle specifiche previsioni statutarie in tale senso. Le attività diverse sono esercitate dall’ente esclusivamente al fine di realizzare le finalità civiche, solidaristiche e di utilità sociale perseguite dall’ente stesso. La seguente tabella illustra le condizioni di strumentalità riferibili alle attività diverse in funzione delle previsioni dell’articolo 3 del Decreto del Ministro del Lavoro e delle Politiche sociali di concerto con il Ministro dell’Economica e delle Finanze del xx, con indicazione dei parametri rilevanti di riferimento volti all’accertamento della natura secondaria medesima.
€ proventi dell’esercizio | Criteri di secondarietà | ||
Ricavi da “attività diverse” | 0 | A | B |
Entrate complessive dell’ente (*) B | 0 | 30% delle entrate complessive | 66% dei costi complessivi |
Costi complessivi dell’ente (**) | 0 |
|
|
Criterio utilizzato per la documentazione del carattere secondario delle attività diverse | A o B |
|
|
|
| ||
(*) sono compresi in questa voce, oltre ai proventi della gestione relativi alla cessione di beni e servizi realizzati nell’ambito dello svolgimento delle attività di interesse generale, anche: a) le quote associative, b) le erogazioni liberali e gratuite e i lasciti testamentari, c) i contributi senza vincolo di corrispettivo, d) le entrate derivanti dall’attività di raccolta fondi di cui all’articolo 7 del D.lgs. n. 117/2017.
(**) sono compresi in questa voce: a) i costi figurativi dell’impiego di volontari iscritti nel registro di cui all’articolo 17 comma 1 del D.lgs. n. 117/2017, b) le cessioni o erogazioni gratuite di denaro, beni o servizi per il loro valore normale, c) la differenza tra il valore normale dei beni o servizi acquistati ai fini dello svolgimento dell’attività statutaria e il loro costo effettivo di acquisto (indicati al paragrafo “Costi figurativi” della presente Relazione di missione).
Si evidenzia, dai dati in tabella, che il criterio utilizzato per la verifica della “secondarietà” delle attività diverse, è quello di cui all’articolo 3 comma 1 lettera a) o b) del DM xxx.
Si illustrano di seguito, con utilizzo di apposite tabelle, i costi e proventi figurativi, già indicati in calce al rendiconto gestionale e non già inseriti nel rendiconto gestionale stesso, distinti per macro tipologia.
I volontari
Costi figurativi relativi ai volontari | N. | Ore complessive di attività effettivamente prestata | €/ora (*) | € costo figurativo dell’esercizio |
Volontari utilizzati (associati) | 0 | 0 | 0 | 0 |
Volontari utilizzati (di ETS aderenti) | 0 | 0 | 0 | 0 |
Totale | 0 | 0 |
| 0 |
(*) per la valorizzazione è utilizzato il costo aziendale orario considerando l’inquadramento per la corrispondente qualifica in funzione del contratto collettivo, ex articolo 51 del D.lgs. n. 81/2015, utilizzato o utilizzabile dall’ente.
Le “erogazioni in natura implicite”
Proventi figurativi da erogazioni implicite | € costo sostenuto | € valore normale o di mercato (*) | € provento in natura implicito |
Beni acquistati | 0 | 0 | 0 |
Servizi acquistati | 0 | 0 | 0 |
(*) per la valorizzazione delle erogazioni in natura sono utilizzati i criteri indicati dall’articolo 3 del Decreto del Ministero del Lavoro e delle Politiche Sociali del 28 novembre 2019.
Nella seguente tabella sono indicate le “erogazioni in natura” ricevute con specifica della circostanza che le stesse siano o meno state inserite nel rendiconto. La componente non inserita nel rendiconto è indicata in calce al rendiconto gestionale.
Le erogazioni effettuate e ricevute
Costi e Proventi figurativi da erogazioni | € costi figurativo dell’esercizio (*) | € proventi figurativo dell’esercizio (*) | Inserita nel rendiconto gestionale |
Erogazioni in denaro | 0 | 0 | SI |
Erogazioni di beni | 0 | 0 | SI |
Erogazioni di servizi | 0 | 0 | SI |
Totale già inserita nel rendiconto gestionale | 0 | 0 |
|
Erogazioni in denaro | 0 | 0 | NO |
Erogazioni di beni | 0 | 0 | NO |
Erogazioni di servizi | 0 | 0 | NO |
Totale già inserita nel rendiconto gestionale | 0 | 0 |
|
(*) per la valorizzazione delle erogazioni in natura sono utilizzati i criteri indicati dall’articolo 3 del Decreto del Ministero del Lavoro e delle Politiche Sociali del 28 novembre 2019.
L’ente utilizza, per l’inquadramento dei propri lavoratori dipendenti, il contratto collettivo contratto collettivo stipulato ai sensi dell’articolo 51 del D.lgs. 15 giugno 2015, n. 81. La seguente tabella indica le informazioni previste dall’articolo 16 del D.lgs. n. 117/2017 in materia di lavoro negli enti del Terso settore e da atto del rispetto del relativo rapporto massimo ivi indicato.
€ | Nota | |
Retribuzione annua lorda minima | 0 | A |
Retribuzione annua lorda massima | 0 | B |
Rapporto tra retribuzione minima e massima | frazione (*) | A:B |
(*) la differenza retributiva tra lavoratori dipendenti non può essere superiore al rapporto uno a otto da calcolarsi sulla base della retribuzione annua lorda.
Durante l’esercizio l’ente ha svolto attività di raccolta fondi indicare le modalità. L’ente ha operato in assoluta aderenza di quanto previsto dall’articolo 7 del D.lgs. n. 117/2017.
Numero | Tipologia di raccolta fondi | Entrate | € |
Oneri | |||
1 | Raccolte fondi abituali | Entrate | 0 |
Oneri | 0 | ||
Avanzo/disavanzo da raccolta fondi abituale |
| 0 | |
2 | Raccolte fondi occasionali | Entrate | 0 |
Oneri | 0 | ||
Avanzo/disavanzo da raccolta fondi occasionale |
| 0 | |
3 | Altri proventi e oneri da raccolta fondi | Entrate | 0 |
Oneri | 0 | ||
Avanzo/disavanzo altro |
| 0 | |
|
|
| |
Avanzo/disavanzo da raccolta fondi |
| 0 | |
Fra i proventi ed oneri da raccolta fondi occasionali sono comprese le entrate e gli oneri relativi alle specifiche attività occasionali di raccolte pubbliche di fondi effettuate dall’ente in occasione di celebrazioni, ricorrenze o campagne di sensibilizzazione; gli eventi occasionali si sono svolti e hanno comportato entrate ed oneri come descritto nella seguente sintesi degli specifici rendiconti redatti ai sensi dell’articolo 87 comma 6 del D.lgs. n. 117/2017.
Numero | Data | Entrate | Entrate e oneri di € (distinte per tipologia di evento occasionale) | ||
Oneri | Celebrazione | Ricorrenza | Campagna di sensibilizzazione | ||
1 | xxx | Entrate | 0 | 0 | 0 |
Oneri | 0 | 0 | 0 | ||
2 | xxx | Entrate | 0 | 0 | 0 |
Oneri | 0 | 0 | 0 | ||
3 | xxx | Entrate | 0 | 0 | 0 |
Oneri | 0 | 0 | 0 | ||
Totale | Entrate | 0 | 0 | 0 | |
Oneri | 0 | 0 | 0 | ||
testo libero
sede legale, data
Il Presidente |
(legale rappresentante) |
Modello Word Gratuito Relazione di Missione semplificata
Gli enti del terzo settore con ricavi fino a EUR 300.000 NON sono obbligati a fare la Relazione di Missione, ma se lo desiderano, possono comunque presentare una Relazione di Missione più semplice da accompagnare al Rendiconto per Cassa. In questo modo rendono la loro documentazione finanziaria più dettagliata, con più datti sull'attività e sui progetti.
Modelli Word e PDF Relazione di Missione semplificata
Qui trovi il modello semplificato della Relazione di Missione, da scaricare gratuitamente in formato Word e PDF.
- Scarica il modello Word della Relazione di Missione semplificata
- Scarica il modello PDF della Relazione di Missione semplificata
Questo modello è stato preparato dal Dott. Commercialista Massimo Piscetta, dello Studio Mazzoleni & Piscetta, per conto di Banana.ch SA.
Data dell'ultimo aggiornamento dei modelli: 17.12.2020
Gli altri rendiconti per ETS, come il Rendiconto di cassa, puoi ottenerli con il software Banana Contabilità Plus.
Schema Relazione di Missione semplificata
Schema della Relazione di Missione semplificata (Facoltativa - Per gli enti sotto i 300.000 Euro):
Denominazione dell'ente | |
Dati Anagrafici |
|
Sede legale in |
|
Codice Fiscale |
|
Registro Unico Nazionale del Terzo Settore |
|
Numero di repertorio progressivo |
|
Sezione del RUNTS |
|
Numero REA |
|
Partita IVA |
|
Fondo di dotazione Euro |
|
Forma Giuridica |
|
Indirizzo di posta elettronica certificata |
|
Rete associativa cui l’ente aderisce |
|
Relazione di missione facoltativa al bilancio chiuso al 31.12.2021
Sommario
A.... Informazioni generali sull’ente
B. Relazione del Presidente sull’attività svolta dall’ente nell’esercizio
C. Dati sugli associati e fondatori; partecipazione dei medesimi alla vita dell’ente
D. Criteri applicati nella valutazione delle voci di rendiconto
E. I volontari, i dipendenti e i compensi degli organi dell’ente
F. Attestazione in merito alla destinazione dell’avanzo
G. Attività diverse e carattere secondario e strumentale delle medesime
H. Costi figurativi ed erogazioni liberali ricevute ed effettuate
Relazione di missione facoltativa
al bilancio chiuso al 31.12.2021
L’ente Denominazione dell’ente è una Ente del Terzo Settore iscritto al Registro Unico Nazionale del Terzo Settore al numero numero iscrizione della Regione o Provincia autonoma nella sezione sezione del RUNTS. L’ente ha/non ha personalità giuridica ed è stato costituito il data di costituzione.
L’ente non ha scopo di lucro e si propone il perseguimento di finalità civiche, solidaristiche e di utilità sociale svolgendo, a sensi di statuto, le seguenti attività di interesse generale:
1. attività di interesse generale a)
2. attività di interesse generale b)
3. attività di interesse generale b)
L’ente svolge concretamente le seguenti attività inserire una sintesi delle concrete attività svolte, perseguendo la seguente missione ideale inserire la missione ideale dell’ente.
L’ente ha sede legale in sede legale e ha sedi operative in sede operativa.
Dal punto di vista fiscale l’ente è:
Alternative |
una ODV ai sensi dell’articolo 32 del D.lgs. n. 117/2017 che utilizza i relativi benefici fiscali, fra cui gli articoli 84 e 86 del medesimo decreto. qualificandosi come ETS non commerciale |
una APS ai sensi dell’articolo 35 del D.lgs. n. 117/2017 che utilizza i relativi benefici fiscali, fra cui gli articoli 85 e 86 del medesimo decreto, qualificandosi come ETS non commerciale |
un ETS non commerciale ai sensi dell’articolo 79 comma 5 del D.lgs. n. 117/2017 |
un ETS commerciale ai sensi dell’articolo 79 comma 5 del D.lgs. n. 117/2017 |
L’ente non esercita la propria attività esclusivamente o principalmente in forma di impresa commerciale e redige il bilancio ai sensi dell’articolo 13 comma 2 del D.lgs. n. 117/2017. Essendo, infatti, i “ricavi, rendite, proventi o entrate comunque denominate” dell’ente inferiori ad € 220.000 il bilancio è composta dal “Rendiconto per cassa” di cui al Modello D allegato al Decreto Ministeriale (Ministero del Lavoro e delle Politiche Sociali) del 5 marzo 2020 (in GU n. 102 del 18 aprile 2020); il rendiconto è integrato, in via del tutto facoltativa e al fine di fornire una rappresentazione veritiera e corretta della situazione e delle prospettive gestionali, dalla presente relazione di missione semplificata.
L’esercizio dell’ente decorre dal data al data di ogni anno.
testo libero con relazione del Presidente
La seguente tabella illustra alcuni dati fondamentali in merito agli associati e alla loro partecipazione alla vita dell’ente.
Dati sulla struttura dell’ente ed informazioni in merito alla partecipazione degli associati alla vita dell’ente | Dati | |
numero | % | |
Associati fondatori | numero | --- |
Associati | numero | --- |
Assemblee degli Associati tenutesi nell’esercizio | numero | --- |
Associati ammessi durante l’esercizio | numero | --- |
Associati receduti durante l’esercizio | numero | --- |
Associati esclusi durante l’esercizio | numero | --- |
Percentuale di Associati presenti in proprio alle assemblee | --- | percentuale |
Percentuale di Associati presenti per delega alle assemblee | --- | percentuale |
I criteri di valutazione adottati sono coerenti con quelli approvati con appositi principi e raccomandazioni dall’Organismo Italiano di Contabilità con riferimento agli enti del terzo settore e, in mancanza ed ove compatibili, con i principi contabili adottati dal medesimo organismo in materia di bilanci delle società di capitali.
Il rendiconto è redatto nel rispetto del principio di cassa in funzione del quale ogni voce è valorizzata considerando l’incasso, per i proventi, e il pagamento, per gli oneri.
Alle voci di natura contabile evidenziate nel rendiconto e nella presente relazione sono attribuiti i significati, salvo ove diversamente precisato, di cui all’Allegato I del DM 5 marzo 2020.
Le seguenti tabelle illustrano il numero di volontari di cui all’articolo 17 comma 1 del D.lgs. n. 117/2017 iscritti nel registro dei volontari che svolgono la loro attività in modo non occasionale e il numero medio dei dipendenti, al termine dell’esercizio, ripartito per categoria.
Tutti i volontari impiegati nell’attività dell’ente sono assicurati contro gli infortuni e le malattie connesse allo svolgimento dell’attività di volontariato, nonché per la responsabilità civile verso i terzi ai sensi dell’articolo 18 del D.lgs. n. 117/2017. L’onere dell’esercizio sostenuto dall’ente per i premi assicurativi conseguenti è pari ad € costo assicurazione.
Descrizione | Numero |
Numero dei volontari al termine dell’esercizio | 0 |
Numero medio dei volontari nell’esercizio | 0 |
Descrizione | Operai | Impiegati | Quadri | Dirigenti | Totale |
Numero medio lavoratori dipendenti | 0 | 0 | 0 | 0 | 0 |
Sono indicate nella seguente tabella le ore di attività svolte dai volontari e dagli addetti (dipendenti e non dipendenti) dell’ente con indicazione del peso percentuale di ogni classe rispetto al totale.
Classe | Descrizione | Ore complessive | % |
Volontari | Ore complessive di attività di volontariato | 0 | 0% |
Dipendenti | Ore complessive di attività dei lavoratori dipendenti | 0 | 0% |
Altri | Ore complessive di attività dei lavoratori non dipendenti | 0 | 0% |
--- | Totale ore di lavoro prestate per l’esercizio delle attività | 0 | 100% |
Alternative (solo se l’ente è una ODV o una APS) |
Sulla base dei dati a consuntivo è verificato il requisito di cui all’art. 32 comma 1 del D.lgs. n. 117/2017 per il quale l’ODV per lo svolgimento delle attività di interesse generale che la caratterizzano si è avvalsa prevalentemente dell’attività di volontariato dei propri associati o delle persone aderenti agli enti associati. |
Sulla base dei dati a consuntivo è verificato il requisito di cui all’art. 36 del D.lgs. n. 117/2017 per il quale l’APS per lo svolgimento delle attività di interesse generale che la caratterizzano ha utilizzato un numero di lavoratori non superiore al cinquanta per cento del numero dei volontari o al cinque per cento del numero degli associati. |
La seguente tabella evidenzia, complessivamente per singola categoria, i compensi spettanti all’organo amministrativo, all’organo di controllo e al soggetto incaricato della revisione legale.
Categoria | € |
Organo amministrativo | 0 |
Organo di controllo | 0 |
Incaricato della revisione | 0 |
È assicurato il rispetto delle previsioni di cui all’articolo 14 comma 2 del D.lgs. n. 117/2017 tramite le modalità ivi previste.
***
L’ente utilizza, per l’inquadramento dei propri lavoratori dipendenti, il contratto collettivo contratto collettivo stipulato ai sensi dell’articolo 51 del D.lgs. 15 giugno 2015, n. 81. La seguente tabella indica le informazioni previste dall’articolo 16 del D.lgs. n. 117/2017 in materia di lavoro negli enti del terzo settore ed evidenzia il rispetto del relativo rapporto massimo ivi indicato.
€ | Nota | |
Retribuzione annua lorda minima | 0 | A |
Retribuzione annua lorda massima | 0 | B |
Rapporto tra retribuzione minima e massima | frazione (*) | A:B |
(*) la differenza retributiva tra lavoratori dipendenti non può essere superiore al rapporto uno a otto da calcolarsi sulla base della retribuzione annua lorda.
L’ente non ha scopo di lucro e nel rispetto delle previsioni statutarie e dell’articolo 8 del D.lgs. n. 117/2017 l’avanzo di gestione è utilizzato per lo svolgimento dell’attività statutaria ai fini dell’esclusivo perseguimento di finalità civiche, solidaristiche e di utilità sociale.
Durante l’esercizio l’ente ha/non ha esercitato attività diverse ai sensi dell’articolo 6 del D.lgs. n. 117/2017. nel caso di svolgimento di attività di verse si aggiunge il paragrafo seguente Le attività diverse sono svolte ai sensi delle specifiche previsioni statutarie in tale senso. Le attività diverse sono esercitate dall’ente esclusivamente al fine di realizzare le finalità civiche, solidaristiche e di utilità sociale perseguite dall’ente stesso. La seguente tabella illustra le condizioni di strumentalità riferibili alle attività diverse in funzione delle previsioni dell’articolo 3 del Decreto del Ministro del Lavoro e delle Politiche sociali di concerto con il Ministro dell’Economica e delle Finanze del inseriremo gli estremi del decreto, con indicazione dei parametri rilevanti di riferimento volti all’accertamento della natura secondaria medesima.
€ proventi dell’esercizio | Criteri di secondarietà | ||
Ricavi da “attività diverse” | 0 | A | B |
Entrate complessive dell’ente (*) B | 0 | 30% delle entrate complessive | 66% dei costi complessivi |
Costi complessivi dell’ente (**) | 0 |
|
|
Criterio utilizzato per la documentazione del carattere secondario delle attività diverse | A o B |
|
|
|
| ||
(*) sono compresi in questa voce, oltre ai proventi della gestione relativi alla cessione di beni e servizi realizzati nell’ambito dello svolgimento delle attività di interesse generale, anche: a) le quote associative, b) le erogazioni liberali e gratuite e i lasciti testamentari, c) i contributi senza vincolo di corrispettivo, d) le entrate derivanti dall’attività di raccolta fondi di cui all’articolo 7 del D.lgs. n. 117/2017.
(**) sono compresi in questa voce: a) i costi figurativi dell’impiego di volontari iscritti nel registro di cui all’articolo 17 comma 1 del D.lgs. n. 117/2017, b) le cessioni o erogazioni gratuite di denaro, beni o servizi per il loro valore normale, c) la differenza tra il valore normale dei beni o servizi acquistati ai fini dello svolgimento dell’attività statutaria e il loro costo effettivo di acquisto (indicati al paragrafo “Costi figurativi” della presente Relazione di missione).
Si evidenzia, dai dati in tabella, che il criterio utilizzato per la verifica della “secondarietà” delle attività diverse, è quello di cui all’articolo 3 comma 1 lettera a)o b) del DM inseriremo gli estremi del decreto.
Si illustrano di seguito, con utilizzo di apposite tabelle, i costi e proventi figurativi, già indicati in calce al rendiconto e non già inseriti nel rendiconto stesso, distinti per macro tipologia.
I volontari
Costi figurativi relativi ai volontari | N. | Ore complessive di attività effettivamente prestata | €/ora (*) | € costo figurativo dell’esercizio |
Volontari utilizzati (associati) | 0 | 0 | 0 | 0 |
Volontari utilizzati (di ETS aderenti) | 0 | 0 | 0 | 0 |
Totale | 0 | 0 |
| 0 |
(*) per la valorizzazione è utilizzato il costo aziendale orario considerando l’inquadramento per la corrispondente qualifica in funzione del contratto collettivo, ex articolo 51 del D.lgs. n. 81/2015, utilizzato o utilizzabile dall’ente.
Le “erogazioni in natura implicite”
Proventi figurativi da erogazioni implicite | € costo sostenuto | € valore normale o di mercato (*) | € provento in natura implicito |
Beni acquistati | 0 | 0 | 0 |
Servizi acquistati | 0 | 0 | 0 |
(*) per la valorizzazione delle erogazioni in natura sono utilizzati i criteri indicati dall’articolo 3 del Decreto del Ministero del Lavoro e delle Politiche Sociali del 28 novembre 2019.
Nella seguente tabella sono indicate le “erogazioni in natura” ricevute con specifica della circostanza che le stesse siano o meno state inserite nel rendiconto. La componente non inserita nel rendiconto è indicata in calce al rendiconto stesso.
Le erogazioni effettuate e ricevute
Costi e Proventi figurativi da erogazioni | € costi figurativo dell’esercizio (erogazioni liberali effettuate) (*) | € proventi figurativo dell’esercizio (erogazioni liberali ricevute) (*) | Inserita nel rendiconto gestionale |
Erogazioni in denaro | 0 | 0 | SI |
Erogazioni di beni | 0 | 0 | SI |
Erogazioni di servizi | 0 | 0 | SI |
Totale già inserita nel rendiconto gestionale | 0 | 0 |
|
Erogazioni di beni | 0 | 0 | NO |
Erogazioni di servizi | 0 | 0 | NO |
Totale già inserita nel rendiconto gestionale | 0 | 0 |
|
(*) per la valorizzazione delle erogazioni in natura sono utilizzati i criteri indicati dall’articolo 3 del Decreto del Ministero del Lavoro e delle Politiche Sociali del 28 novembre 2019.
Le erogazioni liberali in denaro sono state ricevute ed effettuate secondo le seguenti modalità:
Erogazioni liberali in denaro | € con strumenti tracciabili (banca, uffici postali, altri sistemi di pagamento legalmente ammessi) | € per cassa |
Erogazioni in denaro ricevute | 0 | 0 |
Erogazioni in denaro effettuate | 0 | 0 |
Solo le erogazioni in denaro effettuate tramite strumenti tracciabili possono godere delle previsioni, in presenza delle condizioni richieste, di cui all’articolo 83 del D.lgs. n. 117/2017.
Durante l’esercizio l’ente ha svolto attività di raccolta fondi indicare le modalità. L’ente ha operato in assoluta aderenza di quanto previsto dall’articolo 7 del D.lgs. n. 117/2017.
Numero | Tipologia di raccolta fondi | Entrate | € |
Oneri | |||
1 | Raccolte fondi abituali | Entrate | 0 |
Oneri | 0 | ||
Avanzo/disavanzo da raccolta fondi abituale |
| 0 | |
2 | Raccolte fondi occasionali | Entrate | 0 |
Oneri | 0 | ||
Avanzo/disavanzo da raccolta fondi occasionale |
| 0 | |
3 | Altri proventi e oneri da raccolta fondi | Entrate | 0 |
Oneri | 0 | ||
Avanzo/disavanzo altro |
| 0 | |
|
|
| |
Avanzo/disavanzo da raccolta fondi |
| 0 | |
Fra i proventi ed oneri da raccolta fondi occasionali sono comprese le entrate e gli oneri relativi alle specifiche attività occasionali di raccolte pubbliche di fondi effettuate dall’ente in occasione di celebrazioni, ricorrenze o campagne di sensibilizzazione; gli eventi occasionali si sono svolti e hanno comportato entrate ed oneri come descritto nella seguente sintesi degli specifici rendiconti redatti ai sensi dell’articolo 87 comma 6 del D.lgs. n. 117/2017 conservati fra gli atti dell’ente.
Numero | Data | Entrate | Entrate e oneri di € (distinte per tipologia di evento occasionale) | ||
Oneri | Celebrazione | Ricorrenza | Campagna di sensibilizzazione | ||
1 | xxx | Entrate | 0 | 0 | 0 |
Oneri | 0 | 0 | 0 | ||
2 | xxx | Entrate | 0 | 0 | 0 |
Oneri | 0 | 0 | 0 | ||
3 | xxx | Entrate | 0 | 0 | 0 |
Oneri | 0 | 0 | 0 | ||
Totale | Entrate | 0 | 0 | 0 | |
Oneri | 0 | 0 | 0 | ||
sede legale, data
Il Presidente |
(legale rappresentante) |
Normative e Altre Risorse Utili per Enti del Terzo Settore
Gli Enti del Terzo Settore (ETS), come associazioni, organizzazioni di volontariato (ODV) e associazioni di promozione sociale (APS), devono rispettare specifiche regole per la gestione della contabilità e la presentazione del rendiconto annuale. La normativa italiana prevede regole semplificate per gli enti di piccole dimensioni, in particolare per quelli con entrate annue non superiori a 60.000 €.
In questa pagina trovi una panormaica delle principali regole contabili, i modelli di rendiconto disponibili, le scadenze per il deposito al RUNTS e i collegamenti ai documenti ufficiali.
Ti diamo le informazioni in forma molto sintetica e semplificata. Poiché le disposizioni possono cambiare e gli obblighi contabili dipendono anche da altri elementi oltre alle soglie di entrata, ti consigliamo di informarti e verificare sempre con il tuo commercialista.
Quale modello di bilancio per il tuo ETS?
I Modelli di bilancio possibili sono:
- A - Stato patrimoniale
- B - Rendiconto gestionale
- C - Relazione di missione
- D - Rendiconto per cassa
- E - Rendiconto per cassa in forma aggregata
La normativa prevede diversi schemi di bilancio in base alle dimensioni e all'eventuale personalità giuridica:
ETS con entrate annue fino a 60.000 €
Tutti gli ETS, con o senza personalità giuridica, possono scegliere tra:
- Rendiconto per cassa in forma aggregata (Modello E)
- Rendiconto per cassa (Modello D)
- Bilancio composto dai Modelli A+B+C
ETS con entrate annue oltre 60.000 € e fino a 300.000 €
- Senza personalità giuridica: possono scegliere tra il Rendiconto per cassa (Modello D) e il bilancio composto dai Modelli A+B+C.
- Con personalità giuridica: devono obbligatoriamente predisporre il bilancio composto dai Modelli A+B+C.
ETS con entrate annue superiori a 300.000 €
Tutti gli ETS, con o senza personalità giuridica, devono obbligatoriamente predisporre il bilancio composto dai Modelli A+B+C.
Il rendiconto per cassa dei piccoli ETS
Per molti piccoli Enti del Terzo Settore è possibile utilizzare il rendiconto per cassa, un documento annuale che riepiloga:
- Entrate: il denaro realmente incassato, per esempio quote associative, donazioni, contributi e incassi delle attività.
- Uscite: il denaro realmente pagato, per esempio acquisti, affitti, assicurazioni e rimborsi spese.
- Disponibilità liquide: il denaro presente in cassa e sui conti bancari.
Questo sistema permette di controllare come sono state utilizzate le risorse economiche dell'associazione e quanto denaro rimane disponibile alla fine dell'esercizio.
La normativa prevede due modelli di rendiconto per cassa:
- Modello D: rendiconto dettagliato, per ETS fino a 300.000 € di entrate.
- Modello E: rendiconto in forma aggregata, destinato ai micro ETS fino a 60.000 € di entrate.
Micro ETS fino a 60.000 euro: il nuovo Modello E
Il Decreto ministeriale del 18 febbraio 2026, pubblicato nella Gazzetta Ufficiale n. 67 del 21 marzo 2026, ha introdotto il Modello E - Rendiconto per cassa in forma aggregata. Il nuovo modello permette agli Enti del Terzo Settore con entrate annue non superiori a 60.000 euro di presentare un rendiconto più semplice, indicando le entrate e le uscite raggruppate per categorie principali. Possono utilizzarlo gli ETS con o senza personalità giuridica, purché rientrino nei requisiti previsti dalla normativa.
Consulta i documenti ufficiali:
- Decreto ministeriale del 18 febbraio 2026 - Testo ufficiale nella Gazzetta Ufficiale
- Gazzetta Ufficiale n. 67 del 21 marzo 2026 - PDF con il Modello E allegato
Qual è la differenza tra Modello D e Modello E?
Entrambi i modelli si basano sulle entrate e sulle uscite effettive.
- Il Modello D richiede una suddivisione dettagliata delle operazioni nelle diverse voci previste dallo schema ministeriale.
- Il Modello E è più sintetico: riporta i totali delle principali categorie di entrate e uscite, senza il dettaglio di tutte le singole voci.
Entrambi comprendono anche le informazioni riepilogative sulle disponibilità liquide (cassa e banca).
Il Modello E è obbligatorio?
No. Per gli ETS con entrate non superiori a 60.000 € il Modello E è una semplificazione facoltativa. L'ente può scegliere di utilizzare il Modello E, continuare a utilizzare il Modello D oppure adottare il bilancio "completo" (economico-patrimoniale).
La scelta dipende dalle esigenze dell'organizzazione e dal livello di dettaglio che desidera mantenere nel rendiconto.
Da quando si può utilizzare il Modello E?
Il Modello E può essere utilizzato per gli esercizi finanziari in corso al 21 marzo 2026.
Per esempio:
- Esercizio dal 1° gennaio al 31 dicembre: il primo rendiconto con il Modello E sarà quello relativo al 2026.
- Esercizio dal 1° luglio 2025 al 30 giugno 2026: il Modello E può già essere utilizzato per l'esercizio che termina il 30 giugno 2026.
Per gli esercizi terminati prima del 21 marzo 2026 il nuovo modello non è utilizzabile. Il Ministero del Lavoro ha fornito ulteriori chiarimenti con la Circolare n. 6 del 17 aprile 2026.
Il Modello E semplifica anche la contabilità?
Il Modello E semplifica soprattutto la presentazione del rendiconto annuale, ma non elimina la necessità di registrare correttamente le operazioni durante l'anno. Anche per una piccola associazione è importante:
- Registrare tutte le entrate e le uscite.
- Conservare ricevute, fatture e altri documenti giustificativi.
- Controllare regolarmente i movimenti di cassa e banca.
- Distinguere le diverse attività e fonti di finanziamento, quando necessario.
Una contabilità ben organizzata permette di preparare più facilmente il rendiconto annuale e di avere sempre sotto controllo la situazione economica dell'associazione.
Come organizzare la contabilità di una piccola associazione
Un'associazione può ricevere entrate da quote associative, donazioni, contributi pubblici e attività organizzate durante l'anno. Allo stesso modo, può sostenere spese per materiali, affitto dei locali, assicurazioni, rimborsi ai volontari e attività associative. Registrare separatamente queste operazioni permette di conoscere la provenienza delle entrate, controllare le spese e preparare i dati necessari per il rendiconto.
Con Banana Contabilità è possibile organizzare le registrazioni contabili, controllare entrate e uscite e utilizzare piani dei conti adatti alle esigenze delle associazioni.
Anche se il rendiconto finale viene presentato in forma aggregata, mantenere registrazioni sufficientemente dettagliate è utile per la gestione quotidiana dell'ente.
Il RUNTS: Registro Unico Nazionale del Terzo Settore
Il RUNTS è il registro pubblico nazionale degli Enti del Terzo Settore. L'iscrizione permette agli enti che ne hanno i requisiti di acquisire la qualifica di ETS e di accedere ai benefici previsti dalla normativa. Il registro contiene informazioni sull'ente, sulla sua organizzazione e sulla sua attività, contribuendo alla trasparenza verso associati, donatori e cittadini. Gli ETS iscritti devono depositare ogni anno il bilancio o il rendiconto previsto dalla normativa.
Quando si deve depositare il rendiconto?
Il rendiconto annuale deve essere depositato al RUNTS entro 180 giorni dalla chiusura dell'esercizio finanziario.
Per esempio:
- Un ETS che chiude l'esercizio il 31 dicembre 2026 dovrà depositare il rendiconto entro 180 giorni, nel 2027.
- Un ETS che chiude l'esercizio il 30 giugno 2026 dovrà depositare il rendiconto entro 180 giorni da tale data.
Il deposito avviene attraverso il portale telematico RUNTS, seguendo le procedure previste dal Ministero. Per maggiori informazioni: Portale ufficiale RUNTS – Ministero del Lavoro
Normative e documenti ufficiali
Di seguito sono riportati i principali riferimenti normativi attualmente rilevanti per la contabilità e il rendiconto degli Enti del Terzo Settore.
- Codice del Terzo Settore
Decreto legislativo 3 luglio 2017, n. 117 - Codice del Terzo Settore
È il principale riferimento normativo per gli ETS. L'articolo 13 disciplina gli obblighi contabili e i modelli di bilancio, comprese le semplificazioni per gli enti più piccoli.
- Modelli di bilancio e rendiconto
- Decreto ministeriale del 5 marzo 2020 - Modelli di bilancio degli ETS
Definisce gli schemi di bilancio degli ETS, compreso il Modello D per il rendiconto per cassa.
- Decreto ministeriale del 18 febbraio 2026 - Modello E
Introduce il rendiconto per cassa in forma aggregata per gli ETS con entrate annue non superiori a 60.000 euro.
Consulta il PDF della Gazzetta Ufficiale con lo schema del Modello E.
- Circolare ministeriale n. 6 del 17 aprile 2026
Fornisce chiarimenti sull'utilizzo del Modello E, sugli enti che possono adottarlo e sulla sua prima applicazione.
- Decreto ministeriale del 5 marzo 2020 - Modelli di bilancio degli ETS
- Registro Unico Nazionale del Terzo Settore
- Decreto ministeriale n. 106 del 15 settembre 2020
Disciplina il funzionamento del RUNTS e le modalità di iscrizione e deposito dei documenti.
- Decreto ministeriale n. 2 del 13 gennaio 2026 - Aggiornamento delle procedure RUNTS
Introduce modifiche alle procedure del registro, comprese quelle relative al deposito dei bilanci.
- Decreto ministeriale n. 106 del 15 settembre 2020
Avvertenze
Le informazioni riportate hanno carattere generale e sono rivolte principalmente agli Enti del Terzo Settore di piccole dimensioni. Gli obblighi contabili e fiscali possono variare in base alla forma giuridica, alle attività svolte, alla presenza di attività commerciali, ai finanziamenti ricevuti e ad altre caratteristiche dell'organizzazione. È quindi importante verificare la propria situazione con un commercialista esperto del Terzo Settore oppure rivolgersi al Centro di Servizio per il Volontariato (CSV) della propria zona.
Risorse di AteneoWeb per ETS
Dal nostro partner italiano AteneoWeb s.r.l puoi trovare guide e documenti Word preimpostati utili per la gestione del tuo Ente del Terzo Settore, come ad esempio verbali, statuti o registri volontari. Sono molto adatti da usare come complemento alla contabilità della tua associazione, che stai tenendo con Banana Contabilità Plus.
Organizzazioni di Volontariato
Per le ODV sono disponibili vari modelli personalizzabili, tra cui:
- Regolamento generale ODV
- Verbale di assemblea ordinaria ODV
- Verbale di consiglio direttivo ODV
- Atto Costitutivo ODV
- Contratto con i Volontari ODV
- Statuto ODV
- Contratto di sponsorizzazione tra ODV e società
- Registro deI volontari (non occasionali) ODV
Consulta l'elenco completo alla sezione Modelli e formule per Organizzazioni di Volontariato (ODV).
Associazioni di Promozione Sociale
Per le APS sono disponibili vari modelli personalizzabili, tra cui:
- Verbale di assemblea ordinaria APS
- Verbale del Consiglio Direttivo APS
- Atto costitutivo APS
- Statuto APS
- Libro dei soci APS
- Registro dei volontari (non occasionali) APS
- Ricevuta per erogazioni liberali a APS (o ODV) da persone fisiche, aziende o enti
Consulta l'elenco completo alla sezione Modelli e formule per Associazioni di Promozione Sociale (APS).
Gestione amministrativa di ETS
Per la gestione amministrativa generale degli ETS sono disponibili vari modelli personalizzabili, tra cui:
- Elenco dei professionisti di cui l'ETS si avvale
- Elenco delle persone con compiti operativi nella sede ETS
- Libro verbali del Consiglio direttivo ETS
- Libro verbali dell'assemblea ETS
- Ricevuta di pagamento ETS
- Ricevuta di versamento della quota associativa ETS
Consulta l'elenco completo alla sezione Modelli e formule Gestione amministrativa ETS.
Altri ETS e modelli vari
- Formulario degli Enti del Terzo Settore
- Modelli e formule per Fondazioni
- Modelli e formule per Imprese sociali
- Modelli e formule per Centro di servizio del volontariato
- Modelli e formule riguardanti la Privacy degli ETS
- Modelli e formule per Associazione riconosciuta ETS
Test di Commercialità ETS
Il test di commercialità per ETS è un'analisi per determinare se un ETS sia da considerarsi “commerciale” o “non commerciale” ai fini delle imposte.