Modelli Business Svizzera Senza IVA
I modelli senza IVA sono ideali per la gestione della contabilità di piccole aziende e professionisti non soggetti a IVA. Lavori facilmente in tabelle, come Excel, dove puoi correggere e modificare. I modelli sono impostati secondo il sistema PMI, sistema dei conti svizzero PMI (Sterchi, Mattle, Helbing), conforme al Codice delle Obbligazioni in Svizzera (articoli 957-963b CO).
Modelli senza IVA pronti per la tua contabilità
Banana Contabilità Plus offre diversi modelli di contabilità già impostati per svariate realtà e competenze contabili.
Se non hai conoscenze contabili, puoi scegliere come modello il Cash Manager (Libro cassa) per gestire le entrate e le uscite della cassa, oppure un modello di contabilità Entrate / Uscite, che ti permette di gestire entrate e uscite di più conti.
Se invece hai delle conoscenze contabili o sei del settore, scegli un modello di contabilità in partita doppia, per la tua forma giuridica o in base alla tua attività.
Avvio Facile e Veloce
Puoi aprire i modelli immediatamente con la nostra WebApp, salvando il file sul tuo computer, oppure, scaricando il programma dalla nostra pagina di Download.
Crea il tuo file:
- Con il comando File > Proprietà file imposta il periodo, il nome della tua azienda e la moneta di base (puoi fare il budget e la contabilità in qualsiasi moneta).
- Con il comando File > Salva con nome, salva il file. È utile indicare nel nome del file, il nome della società e l'anno. Per esempio "Rossi-SA-20xx.ac2".
ATTENZIONE: se chiudi il browser senza salvare, perderai i dati immessi. Salva sempre il file sul tuo computer.
Per riaprire il file salvato clicca su File > Apri. Puoi anche fare un doppio click sul nome del file sul tuo computer.
I piani contabili, essendo già impostati, ti permettono di passare direttamente alle registrazioni.
Prestazioni professionali
Una volta inserite le registrazioni puoi ottenere report e stampe professionali. Banana Contabilità Plus offre molteplici funzioni, dalla fatturazione con codice QR svizzero, all'importazione automatica dei movimenti bancari o postali, anche con la contropartita.
In dettaglio le funzioni più importanti per le aziende:
- Creare e stampare le fatture con codice QR svizzero
- Importare dati da estratti bancari
- Impostare le Regole per memorizzare e automatizzare il completamento delle registrazioni importate dagli estratti bancari
- Gestire centri di costo, personalizzabili secondo le tue necessità, per conoscere dettagli specifici di determinati conti.
- Creare budget e previsioni finanziarie
- Stampare tutti i report di cui hai bisogno: Bilanci, Giornale, Schede conto, Rendiconti IVA, Fatture aperte e tanto altro ancora.
Per alcune funzioni è necessario un abbonamento al piano Advanced di Banana contabilità Plus, come per esempio utilizzare le nuove funzioni delle Regole, Filtro e Ordina righe temporaneo. Guarda tutte le funzioni del piano Advanced.
Cash Manager (gratuito) | Libero professionista
In questo articolo
Cash Manager (gratuito) | Libero professionista
Cash Manager (gratuito) | Libero professionista
Modello di cassa ideale per contabilizzare le entrate e le uscite di cassa di uno studio professionale. Per avere ordine, precisione e il controllo della cassa, scansiona gli scontrini in PDF e allegali direttamente nel tuo file. I giustificativi sono sempre a portata di mano senza cercare il cartaceo. Visualizzi le varie categorie di spesa e i versamenti fatti. Puoi creare in un attimo anche la tua previsione delle entrate e delle uscite e sapere in anticipo la situazione della tua liquidità. Apri il modello dalla nostra WebApp, oppure dal programma e salva il file sul tuo computer.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppDocumentazione del modello
Il Cash Manager di Banana Contabilità Plus è un applicativo completamente gratuito. Bastano poche semplici mosse per creare il tuo file.
Crea il tuo file
- Apri il modello con la WebApp di Banana Contabilità Plus
- Con il comando File > Proprietà file imposta il periodo, il nome del tuo studio e la moneta di base (puoi fare il budget e la contabilità in qualsiasi moneta).
- Con il comando File > Salva con nome, salva il file. È utile indicare nel nome del file, il nome dello studio e l'anno. Per esempio "Rossi-20xx.ac2".
ATTENZIONE: se chiudi il browser senza salvare, perderai i dati immessi. Salva sempre il file sul tuo computer.
Poi consultare tutte informazioni sulla nostra Documentazione, in particolare alle seguenti pagine web:
Anteprima modello
Studio professionale XX
Contabilità 2024
Divisa Base: CHF
Cash Manager
| Gruppo | Conto | Descrizione | Somma in |
|---|---|---|---|
| 1000 | Cassa | ||
| Gruppo | Categoria | Descrizione | Somma in |
|---|---|---|---|
| RISULTATO OPERATIVO | |||
| ENTRATE | |||
| 3400 | Prestazioni di servizi/onorari | 3 | |
| 3407 | Provvigioni attive | 3 | |
| 3680 | Varie | 3 | |
| 3 | TOTALE ENTRATE | 00 | |
| USCITE | |||
| 4090 | Sconti passivi | 4 | |
| 5000 | Salari dipendenti | 4 | |
| 5700 | Oneri sociali | 4 | |
| 5482 | Spese di rappresentanza | 4 | |
| 5489 | Altri costi del personale | 4 | |
| 5820 | Spese viaggi | 4 | |
| 6000 | Affitti | 4 | |
| 6100 | Spese di manutenzione e pulizia | 4 | |
| 6210 | Benzina | 4 | |
| 6220 | Assicurazioni | 4 | |
| 6280 | Spese di spedizione | 4 | |
| 6402 | Elettricità | 4 | |
| 6410 | Riscaldamento | 4 | |
| 6430 | Acqua | 4 | |
| 6460 | Spazzatura | 4 | |
| 6500 | Cancelleria | 4 | |
| 6510 | Telefono | 4 | |
| 6800 | Ammortamenti e rettifiche di valore dell'attivo fisso | 4 | |
| 6900 | Costi finanziari | 4 | |
| 8900 | Imposte | 4 | |
| 4 | TOTALE USCITE | 00 | |
| 00 | RISULTATO | ||
Cash Manager (gratuito) | Azienda
In questo articolo
Cash Manager (gratuito) | Azienda
Cash Manager (gratuito) | Azienda
Modello per gestire con semplicità tutti i movimenti della cassa. Per le uscite in contanti puoi registrare velocemente tutti gli scontrini e puoi allegarli in PDF direttamente nel file. Basta un click per aprire il documento. Con la funzione del Preventivo crei in un attimo la tua previsione delle entrate e delle uscite per sapere in anticipo la situazione della tua liquidità. Apri il modello dalla nostra WebApp, oppure dal programma e salva il file sul tuo computer.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppDocumentazione del modello
Il Cash Manager di Banana Contabilità Plus è un applicativo completamente gratuito.
Per gestire le entrate e le uscite di cassa di una piccola attività commerciale. Il file può essere anche complementare al file della contabilità principale:
- Registri tutti i movimenti della cassa nel file
- Importi a fine trimestre (o periodo a scelta) i totali delle categorie e dei conti nel file della contabilità principale.
Avrai il vantaggio di avere tutti i dettagli dei movimenti della cassa in un unico file, e nel file della contabilità principale figureranno solo i totali raggruppati per trimestre o per il periodo scelto, snellendo la contabilità principale.
Crea il tuo file
- Apri il modello con la WebApp di Banana Contabilità Plus
- Con il comando File > Proprietà file imposta il periodo, il nome del tuo studio e la moneta di base (puoi fare il budget e la contabilità in qualsiasi moneta).
- Con il comando File > Salva con nome, salva il file. È utile indicare nel nome del file, il nome dello studio e l'anno. Per esempio "Cassa-Rossi-20xx.ac2".
ATTENZIONE: se chiudi il browser senza salvare, perderai i dati immessi. Salva sempre il file sul tuo computer.
Maggiori informazioni sono disponibili alle seguenti pagine:
Anteprima modello
Ditta Rossi
Contabilità 2024
Divisa Base: CHF
Cash Manager
| Gruppo | Conto | Descrizione | Somma in |
|---|---|---|---|
| 1000 | Cassa | ||
| Gruppo | Categoria | Descrizione | Somma in |
|---|---|---|---|
| RISULTATO OPERATIVO | |||
| ENTRATE | |||
| 3000 | Incassi per prodotto "A" | 30 | |
| 3001 | Incassi per prodotto "B" | 30 | |
| 3002 | Incassi per prodotto "C" | 30 | |
| 3003 | Incassi prodotti vari | 30 | |
| 30 | Totale vendite | 3 | |
| 3100 | Prelevamenti dal conto corrente postale | 36 | |
| 3400 | Prestazione di servizi | 36 | |
| 3680 | Varie | 36 | |
| 36 | Totale altre entrate | 3 | |
| 3 | TOTALE ENTRATE | 00 | |
| USCITE | |||
| 4000 | Pagamenti merce | 4 | |
| 4100 | Versamenti sul conto corrente postale | 4 | |
| 4205 | Materiale per imballaggi | 4 | |
| 5000 | Stipendi e acconti al personale | 4 | |
| 5700 | Oneri sociali | 4 | |
| 5820 | Spese di rappresentanza | 4 | |
| 6000 | Affitto | 4 | |
| 6100 | Manutenzione immobile | 4 | |
| 6370 | Tasse e permessi vari | 4 | |
| 6402 | Elettricità | 4 | |
| 6410 | Gas | 4 | |
| 6430 | Acqua | 4 | |
| 6460 | Spazzatura | 4 | |
| 6500 | Materiale d'ufficio | 4 | |
| 6510 | Telefono e fax | 4 | |
| 6513 | Spedizione lettere e pacchi | 4 | |
| 6600 | Pubblicità, stampati | 4 | |
| 6620 | Allestimento vetrina | 4 | |
| 4 | TOTALE USCITE | 00 | |
| 00 | RISULTATO | ||
| RIPARTIZIONE CENTRI DI COSTO E DI PROFITTO | |||
| .N | Gestione negozio e personale | T1 | |
| .M | Gestione merce | T1 | |
| .I | Investimenti | T1 | |
| T1 | TOTALE RIPARTIZIONE CENTRI DI COSTO | ||
Entrate / Uscite | Azienda
In questo articolo
Entrate / Uscite | Azienda
Entrate / Uscite | Azienda
Scopri il modello Entrate / Uscite per azienda di Banana Contabilità Plus, perfetto per una gestione professionale e intuitiva delle entrate e uscite. Basato su un potente motore di calcolo, consente di ottenere bilanci e rendiconti accurati, automatizzare le registrazioni e monitorare le risorse con i centri di costo / profitto e i segmenti. Ideale per PMI, liberi professionisti, associazioni e contabilità per progetti, anche senza conoscenze contabili. Apri il modello dalla nostra WebApp, oppure dal programma e salva il file sul tuo computer.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppDocumentazione del modello
La gestione dei conti e delle entrate e uscite è semplice, veloce e intuitiva, basata e organizzata in tabelle ordinate e distinte per contenuto. La tabella Conti serve a monitorare risorse come la liquidità, i crediti e le attrezzature; la tabella Categorie per gestire e categorizzare ogni tipo di entrata e uscita.
- Puoi personalizzare i conti e le categorie in qualsiasi momento, adattandolo alle tue esigenze specifiche.
- Le tabelle Conti e Categorie forniscono una visualizzazione immediata dei saldi per ciascun conto e categoria, permettendoti di mantenere il pieno controllo della situazione finanziaria.
- Impostando il partitario clienti, hai la possibilità di emettere le fatture ai tuoi clienti con l'ulteriore vantaggio di averle già automaticamente registrate in contabilità.
- Puoi velocizzare l'inserimento delle registrazioni con l'importazione dei dati bancari e con l'uso delle Regole: ad ogni operazione importata inserisci una parola chiave (Regola) completando tutti gli altri elementi della registrazione (contropartita, centro di costo...); nelle importazioni successive il programma ogni volta che trova la parola chiave nella registrazione di importazione la completa in automatico, riducendo significativamente il tempo di lavoro e minimizzando i margini di errore.
Per alcune funzioni è necessario un abbonamento al piano Advanced di Banana contabilità Plus, come per esempio utilizzare le nuove funzioni delle Regole, Filtro e Ordina righe temporaneo. Guarda tutte le funzioni del piano Advanced.
Crea il tuo file
- Apri il modello con la WebApp di Banana Contabilità Plus
- Con il comando File > Proprietà file imposta il periodo, il nome della tua azienda e la moneta di base
- Con il comando File > Salva con nome, salvi il file. È utile indicare nel nome del file, il nome della Società e l'anno. Per esempio "Rossi-SA-20xx.ac2".
ATTENZIONE: se chiudi il browser senza salvare, perderai i dati immessi. Salva sempre il file sul tuo computer.
Nella nostra Documentazione trovi tutte le spiegazioni sui vari argomenti e per gestire al meglio la tua contabilità:
Anteprima modello
Ditta YYY
Contabilità 2024
Divisa Base: CHF
Contabilità entrate / uscite
| Gruppo | Conto | Descrizione | Somma in |
|---|---|---|---|
| PATRIMONIO | |||
| 1000 | Cassa | 1 | |
| 1010 | Posta c/c | 1 | |
| 1020 | Banca c/c | 1 | |
| 1100 | Crediti | 1 | |
| 1176 | Imposta preventiva | 1 | |
| 1510 | Mobilio | 1 | |
| 1520 | Macchine d'ufficio | 1 | |
| 2000 | Debiti a breve termine | 1 | |
| 2209 | Debiti v / Imposta alla Fonte | 1 | |
| 2400 | Debiti a lungo termine | 1 | |
| 1 | TOTALE PATRIMONIO | ||
| Gruppo | Categoria | Descrizione | Somma in |
|---|---|---|---|
| RISULTATO | |||
| ENTRATE | |||
| 3000 | Vendite | 3 | |
| 3090 | Sconti attivi | 3 | |
| 3400 | Prestazioni di servizi | 3 | |
| 3680 | Varie | 3 | |
| 3 | TOTALE ENTRATE | 00 | |
| USCITE | |||
| 4000 | Acquisti | 4 | |
| 4090 | Sconti passivi | 4 | |
| 5000 | Salari | 4 | |
| 5700 | Contributi sociali (AVS, AI, AD, IPG) | 4 | |
| 5720 | Previdenza professionale | 4 | |
| 5730 | Assicurazione infortuni | 4 | |
| 5740 | Assicurazione indennità giornaliera per malattia | 4 | |
| 5790 | Imposta alla fonte | 4 | |
| 5820 | Spese di viaggio | 4 | |
| 6000 | Affitti | 4 | |
| 6100 | Spese di manutenzione | 4 | |
| 6210 | Benzina | 4 | |
| 6264 | Noleggi autoveicoli | 4 | |
| 6300 | Assicurazioni | 4 | |
| 6402 | Elettricità | 4 | |
| 6410 | Riscaldamento | 4 | |
| 6430 | Acqua | 4 | |
| 6460 | Spazzatura | 4 | |
| 6500 | Cancelleria - materiale ufficio | 4 | |
| 6510 | Telefono | 4 | |
| 6513 | Spese di spedizione | 4 | |
| 6800 | Ammortamenti e rettifiche di valore dell'attivo fisso | 4 | |
| 6900 | Costi finanziari | 4 | |
| 8900 | Imposte e tasse | 4 | |
| 4 | TOTALE USCITE | 00 | |
| 00 | RISULTATO | ||
Entrate / Uscite | Libero professionista
In questo articolo
Entrate / Uscite | Libero professionista
Entrate / Uscite | Libero professionista
Modello per gestire con semplicità e velocità le entrate e le uscite del tuo studio professionale. Anche se non hai conoscenze contabili, questo modello ti permette di tenere la contabilità come un professionista. Ottieni in automatico Bilanci, Rendiconti delle entrate e uscite, centri di costo e segmenti. Puoi allegare documenti digitali, come fatture e giustificativi, direttamente nella registrazione contabile e averli sempre a disposizione. Con la funzione d'importazione movimenti dagli estratti conto e l'applicazione delle Regole hai la contabilità completata in un attimo. Apri il modello dalla nostra WebApp, oppure dal programma e salva il file sul tuo computer.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppDocumentazione del modello
La Contabilità Entrate e Uscite di Banana Contabilità Plus gestisce in modo semplice, veloce e professionale le entrate e le uscite su diversi conti. Pur essendo intuitiva da comunque risultati di livello professionale, in quanto basata sullo stesso motore di calcolo della contabilità in partita doppia. Si ottengono quindi facilmente bilanci, rendiconti entrate e uscite e consente anche di gestire centri di costo e profitto, segmenti, previsioni finanziarie e molto altro.
Nella tabella Conti trovi i conti per gestire le tue risorse (liquidità, attrezzature, clienti...), mentre nella tabella Categorie hai tutte le entrate e le uscite categorizzate per ogni voce.
Per alcune funzioni è necessario un abbonamento al piano Advanced di Banana contabilità Plus, come per esempio utilizzare le nuove funzioni delle Regole, Filtro e Ordina righe temporaneo. Scopri tutte le funzioni del piano Advanced.
Crea il tuo file
- Apri il modello con la WebApp di Banana Contabilità
- Con il comando File > Proprietà file imposta il periodo, il nome del tuo studio professionale e la moneta di base (puoi fare il budget e la contabilità in qualsiasi moneta).
- Con il comando File > Salva con nome, salvi il file. È utile indicare nel nome del file, il nome del tuo studio e l'anno. Per esempio "Studio Rossi-SA-20xx.ac2".
ATTENZIONE: se chiudi il browser senza salvare, perderai i dati immessi. Salva sempre il file sul tuo computer.
Inserisci le registrazioni velocemente
- Importa i movimenti dai tuoi estratti bancari, postali o carte di credito
- Imposta le Regole per completare le registrazioni importate
- Ottieni rendiconti e stampe professionali, dopo ogni registrazione.
Crea le fatture e controlla le scadenze
Nella nostra Documentazione trovi tutte le spiegazioni sui vari argomenti e per gestire al meglio la tua contabilità:
Anteprima modello
Studio professionale XX
Contabilità 2024
Divisa Base: CHF
Contabilità entrate / uscite
| Gruppo | Conto | Descrizione | Somma in |
|---|---|---|---|
| PATRIMONIO | |||
| 1000 | Cassa | 1 | |
| 1010 | Conto corrente postale | 1 | |
| 1020 | Conto corrente bancario | 1 | |
| 1100 | Crediti | 1 | |
| 1176 | Imposta preventiva | 1 | |
| 1513 | Mobili d'ufficio | 1 | |
| 1520 | Macchine d'ufficio | 1 | |
| 2000 | Debiti a breve termine | 1 | |
| 2400 | Debiti a lungo termine | 1 | |
| 1 | TOTALE PATRIMONIO |
| Gruppo | Categoria | Descrizione | Somma in |
|---|---|---|---|
| RISULTATO | |||
| ENTRATE | |||
| 3400 | Prestazioni di servizi / onorari | 3 | |
| 3407 | Provvigioni attive | 3 | |
| 3680 | Varie | 3 | |
| 3 | TOTALE ENTRATE | 00 | |
| USCITE | |||
| 4090 | Sconti passivi | 4 | |
| 5000 | Salari | 4 | |
| 5700 | Oneri sociali | 4 | |
| 5800 | Altri costi del personale | 4 | |
| 5820 | Spese viaggi | 4 | |
| 6000 | Affitti | 4 | |
| 6040 | Spese di pulizia | 4 | |
| 6100 | Spese di manutenzione | 4 | |
| 6210 | Benzina | 4 | |
| 6280 | Spese di spedizione | 4 | |
| 6300 | Assicurazioni | 4 | |
| 6402 | Elettricità | 4 | |
| 6410 | Riscaldamento | 4 | |
| 6430 | Acqua | 4 | |
| 6460 | Spazzatura | 4 | |
| 6500 | Cancelleria | 4 | |
| 6510 | Telefono | 4 | |
| 6800 | Ammortamenti e rettifiche di valore dell'attivo fisso | 4 | |
| 6900 | Costi finanziari | 4 | |
| 8900 | Imposte | 4 | |
| 4 | TOTALE USCITE | 00 | |
| 00 | RISULTATO D'ESERCIZIO | ||
Contabilità in partita doppia | Azienda individuale
In questo articolo
Contabilità in partita doppia | Azienda individuale
Contabilità in partita doppia | Azienda individuale
Questo modello ha un piano contabile PMI, stutturato con le suddivisioni dei conti nei vari gruppi di totalizzazione parziali e gruppi di totali generali; è a forma scalare e consente di vedere la composizione del risultato d'esercizio anche nelle fasi intermedie. Molte funzioni permettono di velocizzare l'inserimento delle registrazioni e ottenere in automatico schede conto, giornale, bilancio e conto economico. Apri il modello dalla nostra WebApp, oppure dal programma e salva il file sul tuo computer.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppDocumentazione del modello
Modello con piano dei conti PMI, conforme alle regole stabilite nel Codice delle obbligazioni (art. 957 e seguenti). Ideale per tenere una contabilità di un'attività con cifra d'affari almeno di 500'000 CHF.
- Puoi personalizzare i conti adattandolo alle tue esigenze specifiche.
- Per velocizzare l'inserimento delle registrazioni puoi usare l'importazione dei dati bancari con l'uso delle Regole: ad ogni operazione importata inserisci una parola chiave (Regola) completando tutti gli altri elementi della registrazione (contropartita, centro di costo...); nelle importazioni successive il programma ogni volta che trova la parola chiave nella registrazione di importazione la completa in automatico, riducendo significativamente il tempo di lavoro e minimizzando i margini di errore.
Tante funzione di automazione, come l'importazione dei dati bancari con l'uso delle Regole, il filtro e tante altre funzioni, sono incluse esclusivamente nel piano Advanced di Banana Contabilità Plus.
Crea il tuo file
- Apri il modello con la WebApp di Banana Contabilità Plus
- Con il comando File > Proprietà file imposta il periodo, il nome della tua azienda e la moneta di base (puoi fare il budget e la contabilità in qualsiasi moneta).
- Con il comando File > Salva con nome, salvi il file. È utile indicare nel nome del file, il nome della società e l'anno. Per esempio "Rossi-SA-20xx.ac2".
ATTENZIONE: se chiudi il browser senza salvare, perderai i dati immessi. Salva sempre il file sul tuo computer.
Nella nostra Documentazione trovi tutte le informazioni e gli approfondimenti per gestire la tua contabilità in modo ottimale:
Anteprima modello
Divisa Base: CHF
Contabilità in partita doppia
| Gruppo | Conto | Descrizione | Somma in |
|---|---|---|---|
| BILANCIO | |||
| ATTIVI | |||
| 1000 | Cassa | 100 | |
| 1020 | Banca | 100 | |
| 1045 | Carte di credito / Carte di debito | 100 | |
| 100 | Liquidità | 10 | |
| 1060 | Titoli | 106 | |
| 106 | Attivi quotati in borsa detenuti a breve termine | 10 | |
| 1090 | Conto di trasferimento | 109 | |
| 1091 | Conto di giro salari | 109 | |
| 1099 | Conto di chiarimento | 109 | |
| 109 | Conti di trasferimento | 10 | |
| 1100 | Crediti da forniture e prestazioni (debitori) | 110 | |
| 1109 | Delcredere | 110 | |
| 110 | Crediti da forniture e prestazioni | 10 | |
| 1140 | Anticipi e prestiti | 114 | |
| 1176 | Imposta preventiva | 114 | |
| 1179 | Imposta alla fonte | 114 | |
| 1180 | Crediti da assicurazioni sociali e istituti di previdenza | 114 | |
| 1190 | Crediti diversi a breve termine | 114 | |
| 1191 | Cauzioni | 114 | |
| 114 | Altri crediti a breve termine | 10 | |
| 1200 | Merce di rivendita | 120 | |
| 1210 | Materia prima | 120 | |
| 1230 | Materia ausiliaria | 120 | |
| 1231 | Materiale di consumo | 120 | |
| 1250 | Merce in consegna | 120 | |
| 1260 | Prodotti finiti | 120 | |
| 1270 | Prodotti in corso di fabbricazione | 120 | |
| 1280 | Prestazioni di servizi non fatturate | 120 | |
| 120 | Scorte e prestazioni di servizi non fatturate | 10 | |
| 1300 | Risconti attivi (costi pagati in anticipo) | 130 | |
| 1301 | Ratei attivi (ricavi non ancora ricevuti) | 130 | |
| 130 | Ratei e risconti attivi | 10 | |
| 10 | Attivo circolante | 1 | |
| 1400 | Titoli | 140 | |
| 1440 | Prestiti | 140 | |
| 140 | Immobilizzazioni finanziarie | 14 | |
| 1480 | Partecipazioni | 148 | |
| 148 | Partecipazioni | 14 | |
| 1500 | Macchine e attrezzature | 150 | |
| 1510 | Mobilio e installazioni | 150 | |
| 1520 | Macchine ufficio, informatica e tecnologia della comunicazione | 150 | |
| 1530 | Veicoli | 150 | |
| 1540 | Utensili e apparecchiature | 150 | |
| 150 | Immobilizzazioni materiali mobiliari | 14 | |
| 1600 | Immobili aziendali | 160 | |
| 160 | Immobilizzazioni materiali immobiliari | 14 | |
| 14 | Attivo fisso | 1 | |
| 1 | Totale attivi | 00 | |
| PASSIVI | |||
| 2000 | Debiti per forniture e prestazioni (creditori) | 200 | |
| 2030 | Anticipi da terzi | 200 | |
| 200 | Debiti per forniture e prestazioni | 20 | |
| 2100 | Banca passiva | 210 | |
| 2120 | Impegni leasing finanziari | 210 | |
| 2140 | Altri debiti onerosi | 210 | |
| 210 | Debiti onerosi a breve termine | 20 | |
| 2206 | Imposta preventiva | 220 | |
| 2208 | Imposte dirette | 220 | |
| 2209 | Imposta alla fonte | 220 | |
| 2210 | Altri debiti a breve termine | 220 | |
| 2270 | Conto corrente AVS, AI, IPG | 220 | |
| 220 | Altri debiti a breve termine | 20 | |
| 2300 | Costi da pagare | 230 | |
| 2301 | Ricavi incassati anticipatamente | 230 | |
| 2330 | Accantonamenti a breve termine | 230 | |
| 230 | Ratei e risconti passivi, accantonamenti a breve termine | 20 | |
| 20 | Capitale di terzi a breve termine | 2A | |
| 2400 | Debiti bancari | 240 | |
| 2420 | Impegni da leasing finanziari | 240 | |
| 2430 | Prestiti obbligazionari | 240 | |
| 2450 | Prestiti | 240 | |
| 2451 | Mutui ipotecari | 240 | |
| 240 | Debiti onerosi a lungo termine | 24 | |
| 2500 | Altri debiti a lungo termine (non onerosi) | 250 | |
| 250 | Altri debiti a lungo termine | 24 | |
| 2600 | Accantonamenti | 260 | |
| 260 | Accantonamenti a lungo termine e poste analoghe previste dalla legge | 24 | |
| 24 | Capitale di terzi a lungo termine | 2A | |
| 2A | Capitale dei terzi | 2 | |
| 2800 | Capitale proprio all'inizio dell'esercizio | 28 | |
| 2820 | Apporti di capitale/ prelevamenti di capitale | 28 | |
| 2850 | Prelevamenti privati in contanti | 28 | |
| 2891 | Utile / perdita d'esercizio | 28 | |
| 28 | Capitale proprio | 2 | |
| 2 | Totale passivi | 00 | |
| CONTO ECONOMICO | |||
| 3000 | Ricavi prodotti fabbricati | 30 | |
| 3200 | Ricavi merci di rivendita | 30 | |
| 3400 | Ricavi prestazioni di servizi | 30 | |
| 3600 | Altri ricavi e prestazioni di servizi | 30 | |
| 3700 | Lavori interni | 30 | |
| 3710 | Consumo proprio | 30 | |
| 3800 | Diminuzione dei ricavi | 30 | |
| 3805 | Perdite su debitori, variazione delcredere | 30 | |
| 3810 | Commissioni carte di credito/debito | 30 | |
| 30 | Importo netto dei ricavi da forniture e prestazioni | 3 | |
| 3900 | Variazione delle scorte di prodotti finiti | 39 | |
| 3901 | Variazione delle scorte di prodotti in corso di fabbricazione | 39 | |
| 39 | Variazione delle scorte e delle prestazioni di servizi | 3 | |
| 3 | Ricavo d'esercizio da forniture e prestazioni | E1 | |
| 4000 | Costi materiale per la fabbricazione | 4 | |
| 4200 | Costi delle merci di rivendita | 4 | |
| 4400 | Lavori di terzi / prestazioni di subappaltanti | 4 | |
| 4500 | Consumi energia per la produzione | 4 | |
| 4800 | Diminuzione di costi | 4 | |
| 4 | Costi per il materiale, la merce, i servizi e l'energia | E1 | |
| E1 | Utile lordo d'esercizio dopo deduzione dei costi per il materiale e le merci di rivendita | E2 | |
| 5000 | Salari | 5 | |
| 5701 | Contributi AVS, AI, IPG titolare | 5 | |
| 5710 | Contributi cassa assegni familiari | 5 | |
| 5720 | Contributi previdenza professionale obbligatoria | 5 | |
| 5730 | Premi per l'assicurazione infortuni professionali | 5 | |
| 5740 | Assicurazione indennità giornaliera per malattia | 5 | |
| 5790 | Imposta alla fonte | 5 | |
| 5800 | Altri costi del personale | 5 | |
| 5810 | Formazione del personale | 5 | |
| 5820 | Spese di viaggio | 5 | |
| 5830 | Rimborsi spese forfettarie | 5 | |
| 5900 | Prestazioni di terzi | 5 | |
| 5 | Costi per il personale | E2 | |
| E2 | Utile lordo d'esercizio dopo deduzione dei costi per il personale | E3 | |
| 6000 | Costi dei locali | 60 | |
| 6040 | Pulizia locali | 60 | |
| 60 | Costi dei locali | 6 | |
| 6100 | Manutenzioni, riparazioni e sostituzione immobilizzazioni mobiliari | 61 | |
| 6105 | Costi leasing immobilizzazioni mobiliari | 61 | |
| 61 | Manutenzioni, riparazioni, sostituzioni (MRS); leasing di immobilizzazioni materiali mobiliari | 6 | |
| 6200 | Riparazioni | 62 | |
| 6210 | Benzina | 62 | |
| 6220 | Assicurazioni auto | 62 | |
| 6260 | Leasing e noleggio auto | 62 | |
| 6270 | Quota privata dei costi auto | 62 | |
| 6280 | Costi di trasporto | 62 | |
| 62 | Costi auto e di trasporto | 6 | |
| 6300 | Assicurazioni cose, contributi, tasse e autorizzazioni | 63 | |
| 63 | Assicurazioni cose, contributi, tasse e autorizzazioni | 6 | |
| 6402 | Elettricità | 64 | |
| 6410 | Riscaldamento | 64 | |
| 6430 | Acqua | 64 | |
| 6460 | Spazzatura | 64 | |
| 64 | Costi energia e smaltimento | 6 | |
| 6500 | Materiale d'ufficio | 65 | |
| 6510 | Telefono / internet | 65 | |
| 6511 | Hosting presso terzi | 65 | |
| 6513 | Porti (spese postali) | 65 | |
| 6570 | Costi informatici incluso leasing | 65 | |
| 6580 | Costi per licenze ed aggiornamenti | 65 | |
| 6583 | Materiale di consumo | 65 | |
| 65 | Costi amministrativi e informatici | 6 | |
| 6600 | Costi pubblicitari | 66 | |
| 6642 | Regali a clienti | 66 | |
| 66 | Costi pubblicitari | 6 | |
| 6700 | Altri costi d'esercizio | 67 | |
| 67 | Altri costi d'esercizio | 6 | |
| 6 | Costi diversi d'esercizio | E3 | |
| E3 | Risultato d'esercizio prima degli ammortamenti e rettifiche, risultati finanziari e imposte (EBITDA) | E4 | |
| 6800 | Ammortamenti e rettifiche di valore dell'attivo fisso | 68 | |
| 68 | Ammortamenti e rettifiche di valore dell'attivo fisso | E4 | |
| E4 | Risultato d'esercizio prima dei risultati finanziari e delle imposte (EBIT) | E5 | |
| 6900 | Costi per interessi bancari | 69 | |
| 6940 | Spese banca | 69 | |
| 6950 | Ricavi finanziari | 69 | |
| 69 | Costi e ricavi finanziari | E5 | |
| E5 | Risultato d'esercizio prima delle imposte (EBT) | E6 | |
| 7000 | Ricavi attività accessoria | 7 | |
| 7010 | Costi attività accessoria | 7 | |
| 7500 | Ricavi immobili aziendali | 7 | |
| 7510 | Costi immobili aziendali | 7 | |
| 7 | Risultato accessorio d'esercizio | E6 | |
| 8000 | Costi estranei | 8 | |
| 8100 | Ricavi estranei | 8 | |
| 8500 | Costi straordinari, unici o relativi ad altri periodi contabili | 8 | |
| 8510 | Ricavi straordinari, unici o relativi ad altri periodi contabili | 8 | |
| 8 | Risultato estraneo, straordinario, unico o relativo ad altri periodi contabili | E6 | |
| E6 | Utile o perdita prima delle imposte | E7 | |
| 8900 | Imposte dirette | 89 | |
| 89 | Imposte dirette | E7 | |
| E7 | Utile o perdita annuale | 2891 | |
| 00 | Differenza deve essere zero (cella vuota) | ||
| CENTRI DI COSTO | |||
| .IMB | Imballaggi A | MAG | |
| .MP | Materie prime A | MAG | |
| .MS | Materie sussidiarie A | MAG | |
| MAG | Totale magazzino | ||
| ,MAN1 | Manutenzione 1 | MAN | |
| ,MAN2 | Manutenzione 2 | MAN | |
| ,MAN3 | Manutenzione 3 | MAN | |
| MAN | Totale spese di manutenzione | ||
| ;PB1 | Pubblicità tipo 1 | PU | |
| ;PB2 | Pubblicità tipo 2 | PU | |
| PU | Totale spese di pubblicità |
Piccole imprese con max 500'000 CHF fatturato | Contabilità in partita doppia | senza sottogruppi
In questo articolo
Piccole imprese con max 500'000 CHF fatturato | Contabilità in partita doppia | senza sottogruppi
Piccole imprese con max 500'000 CHF fatturato | Contabilità in partita doppia | senza sottogruppi
Il modello è ideale per una contabilità con una cifra d'affari annua inferiore a 500'000.- CHF. La struttura del piano è molto semplice, con i conti totalizzati nei gruppi principali (attivi, passivi, costi e ricavi) e senza suddivisione in sottogruppi. Alla fine del piano contabile sono impostati i tre centri di costo, i quali possono essere adattati alle proprie esigenze. Inserite le registrazioni, il programma in automatico prepara: schede conto, giornale, bilancio e conto economico. Ci sono tante funzioni per velocizzare l'inserimento delle registrazioni, dalle righe memorizzate, all'importazione dei dati bancari con l'uso delle Regole. Apri il modello dalla nostra WebApp, oppure dal programma e salva il file sul tuo computer.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppDocumentazione del modello
Il programma include tante funzioni per lavorare velocemente e ottenere risultati professionali:
- Importare dati da estratti bancari
- Creare e stampare le fatture con codice QR svizzero, basta impostare il partitario clienti con il centro di costo CC3.
- Impostare le Regole per memorizzare e automatizzare il completamento delle registrazioni importate dagli estratti bancari.
- Gestire centri di costo, personalizzabili secondo le tue necessità per conoscere dettagli specifici di determinati conti.
- Creare budget e previsioni finanziarie, per sapere in anticipo come si evolverà la liquidità in previsione di determinati investimenti e simulare la redditività.
- Stampare tutti i report di cui hai bisogno: Bilanci, Giornale, Schede conto, Rendiconti IVA, Fatture aperte e tanto altro ancora.
Per alcune funzioni è necessario un abbonamento al piano Advanced di Banana contabilità Plus, come per esempio utilizzare le nuove funzioni delle Regole, Filtro e Ordina righe temporaneo. Guarda tutte le funzioni del piano Advanced.
Crea il tuo file
- Apri il modello con la WebApp di Banana Contabilità Plus
- Con il comando File > Proprietà file imposta il periodo, il nome della tua azienda e la moneta di base (puoi fare il budget e la contabilità in qualsiasi moneta desideri).
- Con il comando File > Salva con nome, salva il file. È utile indicare nel nome del file, il nome della Società e l'anno. Per esempio "Rossi-SA-20xx.ac2".
ATTENZIONE: se chiudi il browser senza salvare, perderai i dati immessi. Salva sempre il file sul tuo computer.
Nella nostra Documentazione trovi tutte le informazioni e gli approfondimenti per gestire la tua contabilità in modo ottimale:
Anteprima modello
Divisa Base: CHF
Contabilità in partita doppia
| Gruppo | Conto | Descrizione | Somma in |
|---|---|---|---|
| BILANCIO | |||
| ATTIVI | |||
| 1000 | Cassa | 1 | |
| 1010 | Posta | 1 | |
| 1020 | Banca | 1 | |
| 1090 | Conto di trasferimento | 1 | |
| 1091 | Conto di giro salari | 1 | |
| 1099 | Conto di chiarimento | 1 | |
| 1100 | Crediti da forniture e prestazioni (debitori) | 1 | |
| 1176 | Imposta preventiva | 1 | |
| 1300 | Risconti attivi (costi pagati in anticipo) | 1 | |
| 1301 | Ratei attivi (ricavi non ancora ricevuti) | 1 | |
| 1510 | Mobilio e installazioni | 1 | |
| 1520 | Macchine ufficio | 1 | |
| 1530 | Veicoli | 1 | |
| 1 | TOTALE ATTIVI | 00 | |
| PASSIVI | |||
| 2000 | Debiti per forniture e prestazioni (creditori) | 2 | |
| 2300 | Costi da pagare | 2 | |
| 2500 | Altri debiti a lungo termine (non onerosi) | 2 | |
| 2600 | Accantonamenti | 2 | |
| 2800 | Capitale proprio | 2 | |
| 2850 | Conto corrente privato | 2 | |
| 2970 | Utile (-) o perdita (+) riportata | 2 | |
| 297 | Utile o perdita d'esercizio | 2 | |
| 2 | TOTALE PASSIVI | 00 | |
| CONTO ECONOMICO | |||
| RICAVI | |||
| 3000 | Ricavi vendita merce | 3 | |
| 3400 | Ricavi prestazioni di servizi | 3 | |
| 3490 | Sconti | 3 | |
| 3710 | Consumo proprio | 3 | |
| 3800 | Diminuzione dei ricavi | 3 | |
| 3 | TOTALE RICAVI | 02 | |
| COSTI | |||
| 4000 | Costi materiale | 4 | |
| 5000 | Salari | 4 | |
| 5700 | Contributi AVS/AI/IPG/AD | 4 | |
| 5710 | Contributi cassa assegni familiari | 4 | |
| 5720 | Contributi previdenza professionale | 4 | |
| 5730 | Premi per l'assicurazione infortuni | 4 | |
| 5740 | Assicurazione indennità giornaliera per malattia | 4 | |
| 5790 | Imposta alla fonte | 4 | |
| 5820 | Spese di viaggio | 4 | |
| 5830 | Rimborsi spese forfettarie | 4 | |
| 5880 | Altri costi del personale | 4 | |
| 6000 | Affitto | 4 | |
| 6030 | Costi accessori | 4 | |
| 6040 | Pulizia locali | 4 | |
| 6200 | Riparazioni | 4 | |
| 6210 | Benzina | 4 | |
| 6220 | Assicurazioni auto | 4 | |
| 6400 | Costi elettricità e di smaltimento | 4 | |
| 6410 | Riscaldamento | 4 | |
| 6500 | Materiale d'ufficio | 4 | |
| 6510 | Telefono, internet, spese postali | 4 | |
| 6530 | Tenuta contabilità | 4 | |
| 6700 | Altri costi d'esercizio | 4 | |
| 6800 | Ammortamenti e rettifiche di valore dell'attivo fisso | 4 | |
| 6900 | Costi per interessi bancari | 4 | |
| 6940 | Spese banca | 4 | |
| 6950 | Ricavi finanziari | 4 | |
| 8900 | Imposte dirette | 4 | |
| 4 | TOTALE COSTI | 02 | |
| 02 | Perdita(+)/Utile(-) del Conto Economico | 297 | |
| 00 | Differenza deve essere zero (cella vuota) | ||
| CENTRI DI COSTO | |||
| .IMB | Imballaggi A | MAG | |
| .MP | Materie prime A | MAG | |
| .MS | Materie sussidiarie A | MAG | |
| MAG | Totale magazzino | ||
| ,MAN1 | Manutenzione 1 | MAN | |
| ,MAN2 | Manutenzione 2 | MAN | |
| ,MAN3 | Manutenzione 3 | MAN | |
| MAN | Totale spese di manutenzione | ||
| ;PB1 | Pubblicità tipo 1 | PU | |
| ;PB2 | Pubblicità tipo 2 | PU | |
| PU | Totale spese di pubblicità |
Persone giuridiche, PMI, partitario Clienti/Fornitori | Contabilità in partita doppia
In questo articolo
Persone giuridiche, PMI, partitario Clienti/Fornitori | Contabilità in partita doppia
Persone giuridiche, PMI, partitario Clienti/Fornitori | Contabilità in partita doppia
Modello di contabilità sul fatturato per una SA o Sagl, senza assoggettamento IVA. Tante funzioni di automatizzazione riducono notevolmente il tempo di lavoro con risultati professionali. Con l'importazione automatizzata dei dati dagli estratti bancari e le Regole, inserisci le registrazioni senza errori. Il partitario clienti e fornitori è già impostato per creare fatture con o senza codice Qr svizzero, inviare richiami e avere report per il controllo delle scadenze. Puoi fare previsioni, avere il Bilancio e Conto economico, Schede conto, Giornale e tanti altri report. Se hai bisogno di avere maggiori dettagli per un settore, filiali o prodotto puoi impostare i centri di costo/ profitto, o adottare i segmenti. Apri il modello dalla nostra WebApp, oppure dal programma e salva il file sul tuo computer.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppDocumentazione del modello
Modello ideale per gestire la contabilità di una Sa e Sagl, senza assoggettamento IVA e con cifra d'affari annua uguale o superiore a CHF 500'000. Il piano contabile è strutturato secondo lo schema PMI e presenta il partitario clienti / fornitori, adatto a chi fa la contabilità sul fatturato.
- Nella tabella Conti trovi, alla fine del piano contabile, il partitario clienti e fornitori impostato con i conti collegati rispettivamente agli attivi e ai passivi; pertanto i saldi figureranno nel Bilancio.
- Tutte le fatture dei clienti e dei fornitori si registrano al momento dell'emissione e del ricevimento.
Crea il tuo file
- Apri il modello con la WebApp di Banana Contabilità Plus
- Con il comando File > Proprietà file imposta il periodo, il nome della tua azienda e la moneta di base (puoi fare il budget e la contabilità in qualsiasi moneta desideri).
- Con il comando File > Salva con nome, salva il file. È utile indicare nel nome del file, il nome della società e l'anno. Per esempio "Rossi-SA-20xx.ac2".
ATTENZIONE: se chiudi il browser senza salvare, perderai i dati immessi. Salva sempre il file sul tuo computer.
Per riaprire il file salvato clicca su File > Apri.
Con questo modello puoi:
- Creare le fatture da inviare ai clienti utilizzando nella colonna Ct. Dare il conto del cliente e nella colonna Ct. Avere il conto del ricavo. Avrai così contemporaneamente la fattura già contabilizzata e integrata nel file della contabilità.
- Registrare le fatture ricevute dai fornitori anche con lettura codice Qr e creare ordini di pagamento (pain.001). I file pain.001 sono dei messaggi XML che contengono i dettagli per effettuare i pagamenti e possono essere inviati agli istituti finanziari che riconoscono questo formato. Ulteriori informazioni Ordini di pagamento pain.001 (solo con piano Advanced).
- Importare tutti i movimenti dagli estratti bancari e postali o carte di credito con l'uso delle Regole per avere delle registrazioni completamente automatizzate (solo con piano Advanced).
- Gestire centri di costo per conoscere dettagli specifici di determinati conti.
- Creare budget e previsioni finanziarie per monitorare la liquidità ed essere sicuri di poter far fronte agli impegni futuri; prevedere i ricavi e i costi avere scenari per valutare la redditività della propria azienda.
- Stampare tutti i report di cui hai bisogno: Bilanci, Giornale, Schede conto, Fatture aperte e tanto altro ancora.
Per alcune funzioni è necessario un abbonamento al piano Advanced di Banana contabilità Plus, utilizzare le nuove funzioni delle Regole, Filtro e Ordina righe temporaneo. Guarda tutte le funzioni del piano Advanced.
Nella nostra Documentazione trovi tanti approfondimenti che ti aiuteranno a gestire la contabilità come un professionista:
Anteprima modello
Company SA
Divisa Base: CHF
Contabilità in partita doppia
| Gruppo | Conto | Descrizione | Somma in |
|---|---|---|---|
| BILANCIO | |||
| ATTIVI | |||
| 1000 | Cassa | 100 | |
| 1020 | Banca | 100 | |
| 1045 | Carte di credito / Carte di debito | 100 | |
| 100 | Liquidità | 10 | |
| 1060 | Titoli | 106 | |
| 106 | Attivi quotati in borsa detenuti a breve termine | 10 | |
| 1090 | Conto di trasferimento | 109 | |
| 1091 | Conto di giro salari | 109 | |
| 1099 | Conto di chiarimento | 109 | |
| 109 | Conti di trasferimento | 10 | |
| 1100 | Crediti da forniture e prestazioni (debitori) | 110 | |
| 1109 | Delcredere | 110 | |
| 110A | Totale clienti da partitario | 110 | |
| 110 | Crediti da forniture e prestazioni | 10 | |
| 1140 | Anticipi e prestiti | 114 | |
| 1176 | Imposta preventiva | 114 | |
| 1179 | Imposta alla fonte | 114 | |
| 1180 | Crediti da assicurazioni sociali e istituti di previdenza | 114 | |
| 1190 | Crediti diversi a breve termine | 114 | |
| 1191 | Cauzioni | 114 | |
| 114 | Altri crediti a breve termine | 10 | |
| 1200 | Merce di rivendita | 120 | |
| 1210 | Materia prima | 120 | |
| 1230 | Materia ausiliaria | 120 | |
| 1231 | Materiale di consumo | 120 | |
| 1260 | Prodotti finiti | 120 | |
| 1270 | Prodotti in corso di fabbricazione | 120 | |
| 1280 | Prestazioni di servizi non fatturate | 120 | |
| 120 | Scorte e prestazioni di servizi non fatturate | 10 | |
| 1300 | Risconti attivi (costi pagati in anticipo) | 130 | |
| 1301 | Ratei attivi (ricavi non ancora ricevuti) | 130 | |
| 130 | Ratei e risconti attivi | 10 | |
| 10 | Attivo circolante | 1 | |
| 1400 | Titoli | 140 | |
| 1440 | Prestiti | 140 | |
| 1460 | Prestito/Prestito ipotecario a correntista | 140 | |
| 140 | Immobilizzazioni finanziarie | 14 | |
| 1480 | Partecipazioni | 148 | |
| 148 | Partecipazioni | 14 | |
| 1500 | Macchine e attrezzature | 150 | |
| 1510 | Mobilio e installazioni | 150 | |
| 1520 | Macchine ufficio, informatica e tecnologia della comunicazione | 150 | |
| 1530 | Veicoli | 150 | |
| 1540 | Utensili e apparecchiature | 150 | |
| 150 | Immobilizzazioni materiali mobiliari | 14 | |
| 1600 | Immobili aziendali | 160 | |
| 160 | Immobilizzazioni materiali immobiliari | 14 | |
| 1700 | Brevetti, know-how, licenze, diritti e sviluppo | 170 | |
| 1710 | Marchi | 170 | |
| 1712 | Modelli | 170 | |
| 1770 | Goodwill | 170 | |
| 170 | Immobilizzazioni immateriali | 14 | |
| 1850 | Capitale azionario, capitale sociale, diritti di partecipazione non versati o capitale della fondazione non versati | 180 | |
| 180 | Capitale sociale o capitale della fondazione non versato | 14 | |
| 14 | Attivo fisso | 1 | |
| 1 | Totale attivi | 00 | |
| PASSIVI | |||
| 2000 | Debiti per forniture e prestazioni (creditori) | 200 | |
| 2030 | Anticipi da terzi | 200 | |
| 210A | Totale fornitori da partitario | 200 | |
| 200 | Debiti per forniture e prestazioni | 20 | |
| 2100 | Banca passiva | 210 | |
| 2120 | Impegni leasing finanziari | 210 | |
| 2140 | Altri debiti onerosi | 210 | |
| 210 | Debiti onerosi a breve termine | 20 | |
| 2206 | Imposta preventiva | 220 | |
| 2208 | Imposte dirette | 220 | |
| 2209 | Imposta alla fonte | 220 | |
| 2210 | Altri debiti a breve termine | 220 | |
| 2260 | Debiti verso azionista | 220 | |
| 2269 | Dividendi | 220 | |
| 2270 | Conto corrente AVS, AI, IPG, AD | 220 | |
| 220 | Altri debiti a breve termine | 20 | |
| 2300 | Costi da pagare | 230 | |
| 2301 | Ricavi incassati anticipatamente | 230 | |
| 2330 | Accantonamenti a breve termine | 230 | |
| 230 | Ratei e risconti passivi, accantonamenti a breve termine | 20 | |
| 20 | Capitale di terzi a breve termine | 2A | |
| 2400 | Debiti bancari | 240 | |
| 2420 | Impegni da leasing finanziari | 240 | |
| 2430 | Prestiti obbligazionari | 240 | |
| 2450 | Prestiti | 240 | |
| 2451 | Mutui ipotecari | 240 | |
| 240 | Debiti onerosi a lungo termine | 24 | |
| 2500 | Altri debiti a lungo termine (non onerosi) | 250 | |
| 250 | Altri debiti a lungo termine | 24 | |
| 2600 | Accantonamenti | 260 | |
| 260 | Accantonamenti a lungo termine e poste analoghe previste dalla legge | 24 | |
| 24 | Capitale di terzi a lungo termine | 2A | |
| 2A | Capitale dei terzi | 2 | |
| 2800 | Capitale azionario, capitale sociale, diritti di partecipazione o capitale della fondazione | 280 | |
| 280 | Capitale sociale o della fondazione | 28 | |
| 2900 | Aggio alla costituzione o in caso di aumento di capitale | 290 | |
| 2903 | Riserva legale da capitale | 290 | |
| 2950 | Riserva legale da utili | 290 | |
| 2955 | Riserve da rivalutazioni | 290 | |
| 2960 | Riserve facoltative da utili | 290 | |
| 290 | Riserve | 28 | |
| 2965 | Azioni proprie, parti sociali, diritti di partecipazione (posta negativa) | 296 | |
| 296 | Azioni proprie, parti sociali, diritti di partecipazione (posta negativa) | 28 | |
| 2970 | Utile/perdita riportata | 297 | |
| 2979 | Utile/perdita annuale | 297 | |
| 297 | Utile/perdita da bilancio | 28 | |
| 28 | Capitale proprio | 2 | |
| 2 | Totale passivi | 00 | |
| CONTO ECONOMICO | |||
| 3000 | Ricavi prodotti fabbricati | 30 | |
| 3200 | Ricavi merci di rivendita | 30 | |
| 3400 | Ricavi prestazioni di servizi | 30 | |
| 3600 | Altri ricavi e prestazioni di servizi | 30 | |
| 3710 | Consumo proprio | 30 | |
| 3800 | Diminuzione dei ricavi | 30 | |
| 3805 | Perdite su debitori, variazione delcredere | 30 | |
| 3810 | Commissioni carte di credito/debito | 30 | |
| 30 | Importo netto dei ricavi da forniture e prestazioni | 3 | |
| 3900 | Variazione delle scorte di prodotti finiti | 39 | |
| 3901 | Variazione delle scorte di prodotti in corso di fabbricazione | 39 | |
| 3940 | Variazione prestazioni di servizi non fatturate | 39 | |
| 39 | Variazione delle scorte e delle prestazioni di servizi | 3 | |
| 3 | Ricavo d'esercizio da forniture e prestazioni | E1 | |
| 4000 | Costi materiale per la fabbricazione | 4 | |
| 4200 | Costi delle merci di rivendita | 4 | |
| 4400 | Lavori di terzi / prestazioni di subappaltanti | 4 | |
| 4500 | Consumi energia per la produzione | 4 | |
| 4800 | Diminuzione di costi | 4 | |
| 4 | Costi per il materiale, la merce, i servizi e l'energia | E1 | |
| E1 | Utile lordo d'esercizio dopo deduzione dei costi per il materiale e le merci di rivendita | E2 | |
| 5000 | Salari | 5 | |
| 5700 | Contributi AVS/AI/IPG/AD | 5 | |
| 5710 | Contributi cassa assegni familiari | 5 | |
| 5720 | Contributi previdenza professionale obbligatoria | 5 | |
| 5730 | Premi per l'assicurazione infortuni professionali | 5 | |
| 5740 | Assicurazione indennità giornaliera per malattia | 5 | |
| 5790 | Imposta alla fonte | 5 | |
| 5800 | Altri costi del personale | 5 | |
| 5810 | Formazione del personale | 5 | |
| 5820 | Spese di viaggio | 5 | |
| 5830 | Rimborsi spese forfettarie | 5 | |
| 5900 | Prestazioni di terzi | 5 | |
| 5 | Costi per il personale | E2 | |
| E2 | Utile lordo d'esercizio dopo deduzione dei costi per il personale | E3 | |
| 6000 | Costi dei locali | 60 | |
| 6040 | Pulizia locali | 60 | |
| 60 | Costi dei locali | 6 | |
| 6100 | Manutenzioni, riparazioni e sostituzione immobilizzazioni mobiliari | 61 | |
| 6105 | Costi leasing immobilizzazioni mobiliari | 61 | |
| 61 | Manutenzioni, riparazioni, sostituzioni (MRS); leasing di immobilizzazioni materiali mobiliari | 6 | |
| 6200 | Riparazioni | 62 | |
| 6210 | Benzina | 62 | |
| 6220 | Assicurazioni auto | 62 | |
| 6260 | Leasing e noleggio auto | 62 | |
| 6270 | Quota privata dei costi auto | 62 | |
| 6280 | Costi di trasporto | 62 | |
| 62 | Costi auto e di trasporto | 6 | |
| 6300 | Assicurazioni cose, contributi, tasse e autorizzazioni | 63 | |
| 63 | Assicurazioni cose, contributi, tasse e autorizzazioni | 6 | |
| 6402 | Elettricità | 64 | |
| 6410 | Riscaldamento | 64 | |
| 6430 | Acqua | 64 | |
| 6460 | Spazzatura | 64 | |
| 64 | Costi energia e smaltimento | 6 | |
| 6500 | Materiale d'ufficio | 65 | |
| 6503 | Riviste specialistiche, giornali, periodici | 65 | |
| 6510 | Telefono / internet | 65 | |
| 6511 | Hosting presso terzi | 65 | |
| 6513 | Porti (spese postali) | 65 | |
| 6570 | Costi informatici incluso leasing | 65 | |
| 6580 | Costi per licenze ed aggiornamenti | 65 | |
| 6583 | Materiale di consumo | 65 | |
| 65 | Costi amministrativi e informatici | 6 | |
| 6600 | Costi pubblicitari | 66 | |
| 6642 | Regali a clienti | 66 | |
| 66 | Costi pubblicitari | 6 | |
| 6700 | Altri costi d'esercizio | 67 | |
| 67 | Altri costi d'esercizio | 6 | |
| 6 | Costi diversi d'esercizio | E3 | |
| E3 | Risultato d'esercizio prima degli ammortamenti e rettifiche, risultati finanziari e imposte (EBITDA) | E4 | |
| 6800 | Ammortamenti e rettifiche di valore dell'attivo fisso | 68 | |
| 68 | Ammortamenti e rettifiche di valore dell'attivo fisso | E4 | |
| E4 | Risultato d'esercizio prima dei risultati finanziari e delle imposte (EBIT) | E5 | |
| 6900 | Costi per interessi bancari | 69 | |
| 6940 | Spese banca | 69 | |
| 6950 | Ricavi finanziari | 69 | |
| 69 | Costi e ricavi finanziari | E5 | |
| E5 | Risultato d'esercizio prima delle imposte (EBT) | E6 | |
| 7000 | Ricavi attività accessoria | 7 | |
| 7010 | Costi attività accessoria | 7 | |
| 7500 | Ricavi immobili aziendali | 7 | |
| 7510 | Costi immobili aziendali | 7 | |
| 7 | Risultato accessorio d'esercizio | E6 | |
| 8000 | Costi estranei | 8 | |
| 8100 | Ricavi estranei | 8 | |
| 8500 | Costi straordinari, unici o relativi ad altri periodi contabili | 8 | |
| 8510 | Ricavi straordinari, unici o relativi ad altri periodi contabili | 8 | |
| 8 | Risultato estraneo, straordinario, unico o relativo ad altri periodi contabili | E6 | |
| E6 | Utile o perdita prima delle imposte | E7 | |
| 8900 | Imposte dirette | 89 | |
| 89 | Imposte dirette | E7 | |
| E7 | Utile o perdita annuale | 2979 | |
| 00 | Differenza deve essere zero (cella vuota) | ||
| Partitario clienti | |||
| 110001 | Bianchi SA | CLI | |
| 110002 | Francesco Rossi | CLI | |
| 110003 | John Smith | CLI | |
| 110004 | Anne Rossier | CLI | |
| 110005 | Müller AG | CLI | |
| CLI | Totale clienti | 110A | |
| Partitario fornitori | |||
| 200001 | Sergio Alberti | FOR | |
| 200002 | Lorenzo Fumagalli | FOR | |
| 200003 | Color SA | FOR | |
| 200004 | Martini Sagl | FOR | |
| FOR | Totale fornitori | 210A | |
| CENTRI DI COSTO | |||
| .IMB | Imballaggi A | MAG | |
| .MP | Materie prime A | MAG | |
| .MS | Materie sussidiarie A | MAG | |
| MAG | Totale magazzino | ||
| ,MAN1 | Manutenzione 1 | MAN | |
| ,MAN2 | Manutenzione 2 | MAN | |
| ,MAN3 | Manutenzione 3 | MAN | |
| MAN | Totale spese di manutenzione | ||
| ;PB1 | Pubblicità tipo 1 | PU | |
| ;PB2 | Pubblicità tipo 2 | PU | |
| PU | Totale spese di pubblicità |
| Gruppo | Articolo | Descrizione | Somma in |
|---|---|---|---|
| AD-1 | Sedie categoria A | 10 | |
| AD-2 | Sedie categoria B | 10 | |
| 10 | Totale sedie categoria A e B | ||
| AB-1 | Tavoli categoria A | 12 | |
| AB-2 | Tavoli categoria B | 12 | |
| 12 | Totale tavoli categoria A e B | ||
Tutorial fattura, contabilità sul fatturato | Contabilità in partita doppia
In questo articolo
Tutorial fattura, contabilità sul fatturato | Contabilità in partita doppia
Tutorial fattura, contabilità sul fatturato | Contabilità in partita doppia
Questo tutorial mostra il metodo innovativo di Banana Contabilità Plus per creare le fatture (in questo caso senza assoggettamento IVA). Per testare tutte le funzioni, apri questo file, inserisci i dati dei tuoi clienti nella tabella Conti e registra gli elementi della fattura nella tabella Registrazioni e procedi con la stampa. Inserendo anche i conti Dare e Avere la fattura viene automaticamente registrata in contabilità. Apri il modello dalla nostra WebApp, oppure dal programma e salva il file sul tuo computer.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il tutorial in Banana WebAppDocumentazione del modello
Tutorial con piano contabile molto semplice e breve, in cui proponiamo degli esempi di registrazione per creare le fatture senza IVA. Il file include anche la tabella Articoli dove si possono inserire i dati degli articoli o dei servizi da fatturare. I dati inseriti nella tabella Articoli vengono ripresi in automatico nella tabella Registrazioni.
Se vuoi testare le funzioni della stampa delle fatture fatture con codice Qr puoi iniziare da questo modello.
Crea il file e testa le funzioni Fatture
- Apri il tutorial con la WebApp di Banana Contabilità
- Con il comando File > Proprietà file imposta il periodo, il nome della tua azienda e la moneta di base.
- Con il comando File > Salva con nome, salva il file, per esempio "Rossi-SA-20xx.ac2".
- Nella tabella Conti inserisci i dati di un tuo cliente. Nella vista Indirizzi puoi completare con l'indirizzo completo, il codice nazione e la lingua del cliente.
- Nella tabella Articoli inserisci i dati dei tuoi articoli o servizi da fatturare.
- Nella tabella Registrazioni trovi delle registrazioni con tutte le casistiche di fatturazione. Puoi eliminare le righe e inserire i dati della tua fattura. Inserendo i conti Dare e Avere hai in contemporanea la contabilizzazione della fattura.
- Seleziona il menu Report > Clienti > Stampa fatture, clicca su OK per visualizzare in anteprima i documenti
- Per provare i diversi modelli di stampa a disposizione, consulta le pagine Layout fatture.
- Per personalizzare le fatture consulta la pagina Inserimento avanzato - colonna Tipo.
Puoi trovare tutte le informazioni sulla creazione e stampa fattura con codice QR alla pagina Creare e stampare le fatture con codice QR svizzero
ATTENZIONE: se chiudi il browser senza salvare, perderai i dati immessi. Salva sempre il file sul tuo computer.
Per riaprire il file salvato clicca su File > Apri.
Altre Risorse
- Importare dati da estratti bancari
- Impostare le Regole per memorizzare e automatizzare il completamento delle registrazioni importate dagli estratti bancari
- Gestire centri di costo, personalizzabili secondo le tue necessità per conoscere dettagli specifici di determinati conti
- Creare budget e previsioni finanziarie
- Stampare tutti i report di cui hai bisogno: Bilanci, Giornale, Schede conto, Rendiconti IVA, Fatture aperte e tanto altro ancora.
Per alcune funzioni è necessario un abbonamento al piano Advanced di Banana contabilità Plus, come per esempio, utilizzare le nuove funzioni delle Regole, Filtro e Ordina righe temporaneo. Guarda tutte le funzioni del piano Advanced.
Anteprima modello
Fatturazione 2020
Divisa Base: CHF
Contabilità in partita doppia
| Gruppo | Conto | Descrizione | Somma in |
|---|---|---|---|
| BILANCIO | |||
| Attivi | |||
| 1020 | Conto bancario | 1 | |
| 10 | Partitario clienti | 1 | |
| 1 | Totale attivi | 00 | |
| Passivi | |||
| 20 | Partitario fornitori | 2 | |
| 297 | Utile d'esercizio | 2 | |
| 2 | Totale passivi | 00 | |
| CONTO ECONOMICO | |||
| Ricavi e costi | |||
| 3000 | Ricavi vendita prodotto A | 4 | |
| 3001 | Ricavi vendita prodotto B | 4 | |
| 3400 | Ricavi prestazioni di servizi | 4 | |
| 3800 | Sconti | 4 | |
| 4 | Totale ricavi e costi | 02 | |
| 02 | Utile (-) / perdita (+) d'esercizio | 297 | |
| 00 | Differenza deve essere zero (cella vuota) | ||
| PARTITARIO CLIENTI | |||
| 1100 | Rossi SA | CLI | |
| 1101 | Piero Bianchi | CLI | |
| 1102 | Robert Schwartz | CLI | |
| 1103 | John Smith | CLI | |
| CLI | Totale | 10 | |
| PARTITARIO FORNITORI | |||
| 200001 | Fornitore A | FOR | |
| 200002 | Fornitore B | FOR | |
| 200003 | Fornitore C | FOR | |
| 200004 | Fornitore D | FOR | |
| 200005 | Fornitore E | FOR | |
| FOR | Totale | 20 |
| Gruppo | Articolo | Descrizione | Somma in |
|---|---|---|---|
| A00 | Sedia in rovere | 1 | |
| B00 | Tavolo in rovere | 1 | |
| C00 | Montaggio | 1 | |
| 1 | Totale |
Persone giuridiche, PMI, partitario Clienti/Fornitori con CC3 (incassato) | Contabilità in partita doppia
In questo articolo
Persone giuridiche, PMI, partitario Clienti/Fornitori con CC3 (incassato) | Contabilità in partita doppia
Persone giuridiche, PMI, partitario Clienti/Fornitori con CC3 (incassato) | Contabilità in partita doppia
Modello per gestire la contabilità sull'incassato di una SA o Sagl senza assoggettamento IVA. Il partitario clienti è impostato con il CC3. Tante funzioni automatizzano l'inserimento delle registrazioni, i calcoli e la rendicontazione IVA, verificano e segnalano errori, e forniscono stampe come Bilancio e Conto economico, Schede conto, Giornale, previsioni finanziarie e budget, fatture con codice Qr svizzero. Ottimizza e velocizza il tuo lavoro con risultati professionali. Apri il modello dalla nostra WebApp, oppure dal programma e salva il file sul tuo computer.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppDocumentazione del modello
Modello ideale per gestire la contabilità sull'incassato di una Sa e Sagl, senza assoggettamento IVA e con cifra d'affari annua uguale o superiore a CHF 500'000. Il piano contabile è strutturato secondo lo schema PMI e presenta il partitario clienti / fornitori, adatto a chi fa la contabilità sull'incassato.
- Nella tabella Conti trovi, alla fine del piano contabile, il partitario clienti e fornitori impostato con il centro di costo e di profitto CC3. Non vi è alcun collegamento con gli attivi e passivi.
- Tutte le fatture dei clienti e dei fornitori si registrano sui conti centri di costo e profitto CC3.
Crea il tuo file
- Apri il modello con la WebApp di Banana Contabilità Plus
- Con il comando File > Proprietà file imposta il periodo, il nome della tua azienda e la moneta di base (puoi fare il budget e la contabilità in qualsiasi moneta desideri).
- Con il comando File > Salva con nome, salva il file. È utile indicare nel nome del file, il nome della società e l'anno. Per esempio "Rossi-SA-20xx.ac2".
ATTENZIONE: se chiudi il browser senza salvare, perderai i dati immessi. Salva sempre il file sul tuo computer.
Per riaprire il file salvato clicca su File > Apri.
Con questo modello puoi:
- Creare le fatture da inviare ai clienti, utilizzando la colonna CC3 della tabella Registrazioni (vista centri di costo).
- Creare gli ordini di pagamento (pain.001). I file pain.001 sono dei messaggi XML che contengono i dettagli per effettuare i pagamenti e possono essere inviati agli istituti finanziari che riconoscono questo formato. Ulteriori informazioni Ordini di pagamento pain.001 (solo con piano Advanced).
- Importare tutti i movimenti dagli estratti bancari e postali o carte di credito con l'uso delle Regole per avere delle registrazioni completamente automatizzate (solo con piano Advanced).
- Gestire centri di costo per conoscere dettagli specifici di determinati conti.
- Creare budget e previsioni finanziarie per monitorare la liquidità ed essere sicuri di poter far fronte agli impegni futuri; prevedere i ricavi e i costi avere scenari per valutare la redditività della propria azienda.
- Stampare tutti i report di cui hai bisogno: Bilanci, Giornale, Schede conto, Fatture aperte e tanto altro ancora.
Per alcune funzioni è necessario un abbonamento al piano Advanced di Banana contabilità Plus, come utilizzare le nuove funzioni delle Regole, Filtro e Ordina righe temporaneo. Guarda tutte le funzioni del piano Advanced.
Anteprima modello
Company SA
Divisa Base: CHF
Contabilità in partita doppia
| Gruppo | Conto | Descrizione | Somma in |
|---|---|---|---|
| BILANCIO | |||
| ATTIVI | |||
| 1000 | Cassa | 100 | |
| 1020 | Banca | 100 | |
| 1045 | Carte di credito / Carte di debito | 100 | |
| 100 | Liquidità | 10 | |
| 1060 | Titoli | 106 | |
| 106 | Attivi quotati in borsa detenuti a breve termine | 10 | |
| 1090 | Conto di trasferimento | 109 | |
| 1091 | Conto di giro salari | 109 | |
| 1099 | Conto di chiarimento | 109 | |
| 109 | Conti di trasferimento | 10 | |
| 1100 | Crediti da forniture e prestazioni (debitori) | 110 | |
| 1109 | Delcredere | 110 | |
| 110 | Crediti da forniture e prestazioni | 10 | |
| 1140 | Anticipi e prestiti | 114 | |
| 1176 | Imposta preventiva | 114 | |
| 1179 | Imposta alla fonte | 114 | |
| 1180 | Crediti da assicurazioni sociali e istituti di previdenza | 114 | |
| 1190 | Crediti diversi a breve termine | 114 | |
| 1191 | Cauzioni | 114 | |
| 114 | Altri crediti a breve termine | 10 | |
| 1200 | Merce di rivendita | 120 | |
| 1210 | Materia prima | 120 | |
| 1230 | Materia ausiliaria | 120 | |
| 1231 | Materiale di consumo | 120 | |
| 1260 | Prodotti finiti | 120 | |
| 1270 | Prodotti in corso di fabbricazione | 120 | |
| 1280 | Prestazioni di servizi non fatturate | 120 | |
| 120 | Scorte e prestazioni di servizi non fatturate | 10 | |
| 1300 | Risconti attivi (costi pagati in anticipo) | 130 | |
| 1301 | Ratei attivi (ricavi non ancora ricevuti) | 130 | |
| 130 | Ratei e risconti attivi | 10 | |
| 10 | Attivo circolante | 1 | |
| 1400 | Titoli | 140 | |
| 1440 | Prestiti | 140 | |
| 1460 | Prestito/Prestito ipotecario a correntista | 140 | |
| 140 | Immobilizzazioni finanziarie | 14 | |
| 1480 | Partecipazioni | 148 | |
| 148 | Partecipazioni | 14 | |
| 1500 | Macchine e attrezzature | 150 | |
| 1510 | Mobilio e installazioni | 150 | |
| 1520 | Macchine ufficio, informatica e tecnologia della comunicazione | 150 | |
| 1530 | Veicoli | 150 | |
| 1540 | Utensili e apparecchiature | 150 | |
| 150 | Immobilizzazioni materiali mobiliari | 14 | |
| 1600 | Immobili aziendali | 160 | |
| 160 | Immobilizzazioni materiali immobiliari | 14 | |
| 1700 | Brevetti, know-how, licenze, diritti e sviluppo | 170 | |
| 1710 | Marchi | 170 | |
| 1712 | Modelli | 170 | |
| 1770 | Goodwill | 170 | |
| 170 | Immobilizzazioni immateriali | 14 | |
| 1850 | Capitale azionario, capitale sociale, diritti di partecipazione o capitale della fondazione non versati | 180 | |
| 180 | Capitale sociale o capitale della fondazione non versato | 14 | |
| 14 | Attivo fisso | 1 | |
| 1 | Totale attivi | 00 | |
| PASSIVI | |||
| 2000 | Debiti per forniture e prestazioni (creditori) | 200 | |
| 2030 | Anticipi da terzi | 200 | |
| 200 | Debiti per forniture e prestazioni | 20 | |
| 2100 | Banca passiva | 210 | |
| 2120 | Impegni leasing finanziari | 210 | |
| 2140 | Altri debiti onerosi | 210 | |
| 210 | Debiti onerosi a breve termine | 20 | |
| 2206 | Imposta preventiva | 220 | |
| 2208 | Imposte dirette | 220 | |
| 2209 | Imposta alla fonte | 220 | |
| 2210 | Altri debiti a breve termine | 220 | |
| 2260 | Debiti verso azionista | 220 | |
| 2269 | Dividendi | 220 | |
| 2270 | Conto corrente AVS, AI, IPG, AD | 220 | |
| 220 | Altri debiti a breve termine | 20 | |
| 2300 | Costi da pagare | 230 | |
| 2301 | Ricavi incassati anticipatamente | 230 | |
| 2330 | Accantonamenti a breve termine | 230 | |
| 230 | Ratei e risconti passivi, accantonamenti a breve termine | 20 | |
| 20 | Capitale di terzi a breve termine | 2A | |
| 2400 | Debiti bancari | 240 | |
| 2420 | Impegni da leasing finanziari | 240 | |
| 2430 | Prestiti obbligazionari | 240 | |
| 2450 | Prestiti | 240 | |
| 2451 | Mutui ipotecari | 240 | |
| 240 | Debiti onerosi a lungo termine | 24 | |
| 2500 | Altri debiti a lungo termine (non onerosi) | 250 | |
| 250 | Altri debiti a lungo termine | 24 | |
| 2600 | Accantonamenti | 260 | |
| 260 | Accantonamenti a lungo termine e poste analoghe previste dalla legge | 24 | |
| 24 | Capitale di terzi a lungo termine | 2A | |
| 2A | Capitale dei terzi | 2 | |
| 2800 | Capitale azionario, capitale sociale, diritti di partecipazione o capitale della fondazione | 280 | |
| 280 | Capitale sociale o della fondazione | 28 | |
| 2900 | Aggio alla costituzione o in caso di aumento di capitale | 290 | |
| 2903 | Riserva legale da capitale | 290 | |
| 2950 | Riserva legale da utili | 290 | |
| 2955 | Riserve da rivalutazioni | 290 | |
| 2960 | Riserve facoltative da utili | 290 | |
| 290 | Riserve | 28 | |
| 2965 | Azioni proprie, parti sociali, diritti di partecipazione (posta negativa) | 296 | |
| 296 | Azioni proprie, parti sociali, diritti di partecipazione (posta negativa) | 28 | |
| 2970 | Utile/perdita riportata | 297 | |
| 2979 | Utile/perdita annuale | 297 | |
| 297 | Utile/perdita da bilancio | 28 | |
| 28 | Capitale proprio | 2 | |
| 2 | Totale passivi | 00 | |
| CONTO ECONOMICO | |||
| 3000 | Ricavi prodotti fabbricati | 30 | |
| 3200 | Ricavi merci di rivendita | 30 | |
| 3400 | Ricavi prestazioni di servizi | 30 | |
| 3600 | Altri ricavi e prestazioni di servizi | 30 | |
| 3710 | Consumo proprio | 30 | |
| 3800 | Diminuzione dei ricavi | 30 | |
| 3805 | Perdite su debitori, variazione delcredere | 30 | |
| 3810 | Commissioni carte di credito/debito | 30 | |
| 30 | Importo netto dei ricavi da forniture e prestazioni | 3 | |
| 3900 | Variazione delle scorte di prodotti finiti | 39 | |
| 3901 | Variazione delle scorte di prodotti in corso di fabbricazione | 39 | |
| 3940 | Variazione prestazioni di servizi non fatturate | 39 | |
| 39 | Variazione delle scorte e delle prestazioni di servizi | 3 | |
| 3 | Ricavo d'esercizio da forniture e prestazioni | E1 | |
| 4000 | Costi materiale per la fabbricazione | 4 | |
| 4200 | Costi delle merci di rivendita | 4 | |
| 4400 | Lavori di terzi / prestazioni di subappaltanti | 4 | |
| 4500 | Consumi energia per la produzione | 4 | |
| 4800 | Diminuzione di costi | 4 | |
| 4 | Costi per il materiale, la merce, i servizi e l'energia | E1 | |
| E1 | Utile lordo d'esercizio dopo deduzione dei costi per il materiale e le merci di rivendita | E2 | |
| 5000 | Salari | 5 | |
| 5700 | Contributi AVS/AI/IPG/AD | 5 | |
| 5710 | Contributi cassa assegni familiari | 5 | |
| 5720 | Contributi previdenza professionale | 5 | |
| 5730 | Premi per l'assicurazione infortuni professionali | 5 | |
| 5740 | Assicurazione indennità giornaliera per malattia | 5 | |
| 5790 | Imposta alla fonte | 5 | |
| 5800 | Altri costi del personale | 5 | |
| 5810 | Formazione del personale | 5 | |
| 5820 | Spese di viaggio | 5 | |
| 5830 | Rimborsi spese forfettarie | 5 | |
| 5900 | Prestazioni di terzi | 5 | |
| 5 | Costi per il personale | E2 | |
| E2 | Utile lordo d'esercizio dopo deduzione dei costi per il personale | E3 | |
| 6000 | Costi dei locali | 60 | |
| 6040 | Pulizia locali | 60 | |
| 60 | Costi dei locali | 6 | |
| 6100 | Manutenzioni, riparazioni e sostituzione immobilizzazioni mobiliari | 61 | |
| 6105 | Costi leasing immobilizzazioni mobiliari | 61 | |
| 61 | Manutenzioni, riparazioni, sostituzioni (MRS); leasing di immobilizzazioni materiali mobiliari | 6 | |
| 6200 | Riparazioni | 62 | |
| 6210 | Benzina | 62 | |
| 6220 | Assicurazioni auto | 62 | |
| 6260 | Leasing e noleggio auto | 62 | |
| 6270 | Quota privata dei costi auto | 62 | |
| 6280 | Costi di trasporto | 62 | |
| 62 | Costi auto e di trasporto | 6 | |
| 6300 | Assicurazioni cose, contributi, tasse e autorizzazioni | 63 | |
| 63 | Assicurazioni cose, contributi, tasse e autorizzazioni | 6 | |
| 6402 | Elettricità | 64 | |
| 6410 | Riscaldamento | 64 | |
| 6430 | Acqua | 64 | |
| 6460 | Spazzatura | 64 | |
| 64 | Costi energia e smaltimento | 6 | |
| 6500 | Materiale d'ufficio | 65 | |
| 6503 | Riviste specialistiche, giornali, periodici | 65 | |
| 6510 | Telefono / internet | 65 | |
| 6511 | Hosting presso terzi | 65 | |
| 6513 | Porti (spese postali) | 65 | |
| 6570 | Costi informatici incluso leasing | 65 | |
| 6580 | Costi per licenze ed aggiornamenti | 65 | |
| 6583 | Materiale di consumo | 65 | |
| 65 | Costi amministrativi e informatici | 6 | |
| 6600 | Costi pubblicitari | 66 | |
| 6642 | Regali a clienti | 66 | |
| 66 | Costi pubblicitari | 6 | |
| 6700 | Altri costi d'esercizio | 67 | |
| 67 | Altri costi d'esercizio | 6 | |
| 6 | Costi diversi d'esercizio | E3 | |
| E3 | Risultato d'esercizio prima degli ammortamenti e rettifiche, risultati finanziari e imposte (EBITDA) | E4 | |
| 6800 | Ammortamenti e rettifiche di valore dell'attivo fisso | 68 | |
| 68 | Ammortamenti e rettifiche di valore dell'attivo fisso | E4 | |
| E4 | Risultato d'esercizio prima dei risultati finanziari e delle imposte (EBIT) | E5 | |
| 6900 | Costi per interessi bancari | 69 | |
| 6940 | Spese banca | 69 | |
| 6950 | Ricavi finanziari | 69 | |
| 69 | Costi e ricavi finanziari | E5 | |
| E5 | Risultato d'esercizio prima delle imposte (EBT) | E6 | |
| 7000 | Ricavi attività accessoria | 7 | |
| 7010 | Costi attività accessoria | 7 | |
| 7500 | Ricavi immobili aziendali | 7 | |
| 7510 | Costi immobili aziendali | 7 | |
| 7 | Risultato accessorio d'esercizio | E6 | |
| 8000 | Costi estranei | 8 | |
| 8100 | Ricavi estranei | 8 | |
| 8500 | Costi straordinari, unici o relativi ad altri periodi contabili | 8 | |
| 8510 | Ricavi straordinari, unici o relativi ad altri periodi contabili | 8 | |
| 8 | Risultato estraneo, straordinario, unico o relativo ad altri periodi contabili | E6 | |
| E6 | Utile o perdita prima delle imposte | E7 | |
| 8900 | Imposte dirette | 89 | |
| 89 | Imposte dirette | E7 | |
| E7 | Utile o perdita annuale | 2979 | |
| 00 | Differenza deve essere zero (cella vuota) | ||
| Partitario clienti | |||
| ;110001 | Bianchi SA | CLI | |
| ;110002 | Rossi Francesco | CLI | |
| ;110003 | John Smith | CLI | |
| ;110004 | Rossier Anne | CLI | |
| ;110005 | Müller AG | CLI | |
| CLI | Totale clienti | ||
| Partitario fornitori | |||
| ;200001 | Alberti Sergio | FOR | |
| ;200002 | Fumagalli Lorenzo | FOR | |
| ;200003 | Color SA | FOR | |
| ;200004 | Martini Sagl | FOR | |
| FOR | Totale fornitori | ||
| CENTRI DI COSTO | |||
| .IMB | Imballaggi A | MAG | |
| .MP | Materie prime A | MAG | |
| .MS | Materie sussidiarie A | MAG | |
| MAG | Totale magazzino | ||
| ,MAN1 | Manutenzione 1 | MAN | |
| ,MAN2 | Manutenzione 2 | MAN | |
| ,MAN3 | Manutenzione 3 | MAN | |
| MAN | Totale spese di manutenzione | ||
| ;PB1 | Pubblicità tipo 1 | PU | |
| ;PB2 | Pubblicità tipo 2 | PU | |
| PU | Totale spese di pubblicità |
| Gruppo | Articolo | Descrizione | Somma in |
|---|---|---|---|
| AD-1 | Sedie categoria A | 10 | |
| AD-2 | Sedie categoria B | 10 | |
| 10 | Totale sedie categoria A e B | ||
| AB-1 | Tavoli categoria A | 12 | |
| AB-2 | Tavoli categoria B | 12 | |
| 12 | Totale tavoli categoria A e B | ||
Società di persone, in nome collettivo e in accomandita semplice, PMI, contabilità sull'incassato | Contabilità in partita doppia
In questo articolo
Società di persone, in nome collettivo e in accomandita semplice, PMI, contabilità sull'incassato | Contabilità in partita doppia
Società di persone, in nome collettivo e in accomandita semplice, PMI, contabilità sull'incassato | Contabilità in partita doppia
Modello ideale per la contabilità di una Società di persone. Il piano conti ha la struttura basata sul sistema svizzero PMI. Usando Banana contabilità puoi usufruire di tante funzionalità innovative che rendono il lavoro veloce, sicuro e professionale. Puoi pianificare e conoscere in anticipo i flussi di cassa ed essere sicuro di poter far fronte agli impegni futuri senza difficoltà. Puoi gestire i clienti, i fornitori, creare fatture con codice QR svizzero, controllare le scadenze e inviare richiami. Dati sempre aggiornati per il Bilancio, Conto Economico, Schede conto, Giornale e altri report anche per periodo. Dettagli per un settore con i centri di costo e documenti digitali allegati nelle registrazioni per avere ordine e immediata visione, senza consultare il cartaceo. Apri il modello dalla nostra WebApp, oppure dal programma e salva il file sul tuo computer.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppDocumentazione del modello
Il programma include tante funzioni per lavorare velocemente e ottenere risultati professionali:
- Creare e stampare le fatture con codice QR svizzero
- Importare dati da estratti bancari
- Impostare le Regole per memorizzare e automatizzare il completamento delle registrazioni importate dagli estratti bancari.
- Gestire l'IVA secondo le nuove aliquote IVA
- Gestire centri di costo, personalizzabili secondo le tue necessità per conoscere dettagli specifici di determinati conti.
- Creare budget e previsioni finanziarie
- Stampare tutti i report di cui hai bisogno: Bilanci, Giornale, Schede conto, Rendiconti IVA, Fatture aperte e tanto altro ancora.
Per la gestione IVA con le nuove aliquote trovi informazioni dettagliate nelle pagine web Gestione IVA
Per alcune funzioni è necessario un abbonamento al piano Advanced di Banana contabilità Plus, come per esempio generare il fac-simile o il file XML del Rendiconto IVA, utilizzare le nuove funzioni delle Regole, Filtro e Ordina righe temporaneo. Guarda tutte le funzioni del piano Advanced.
Nella sezione dei passivi del capitale proprio sono presenti i conti per per la gestione del capitale, degli apporti, della parte privata e degli utili di ciascun socio.
Crea il tuo file
- Apri il modello con la WebApp di Banana Contabilità
- Con il comando File > Proprietà file imposta il periodo, il nome della tua azienda e la moneta di base (puoi fare il budget e la contabilità in qualsiasi moneta desideri).
- Con il comando File > Salva con nome, salvi il file. È utile indicare nel nome del file, il nome della Società e l'anno. Per esempio "Rossi-SA-20xx.ac2".
ATTENZIONE: se chiudi il browser senza salvare, perderai i dati immessi. Salva sempre il file sul tuo computer.
Nella nostra Documentazione trovi tanti approfondimenti per aiutarti a gestire la contabilità come un professionista e scoprire le potenzialità del programma:
Anteprima modello
Divisa Base: CHF
Contabilità in partita doppia
| Gruppo | Conto | Descrizione | Somma in |
|---|---|---|---|
| BILANCIO | |||
| ATTIVI | |||
| 1000 | Cassa | 100 | |
| 1020 | Banca | 100 | |
| 1045 | Carte di credito / Carte di debito | 100 | |
| 100 | Liquidità | 10 | |
| 1060 | Titoli | 106 | |
| 106 | Attivi quotati in borsa detenuti a breve termine | 10 | |
| 1090 | Conto di trasferimento | 109 | |
| 1091 | Conto di giro salari | 109 | |
| 1099 | Conto di chiarimento | 109 | |
| 109 | Conti di trasferimento | 10 | |
| 1100 | Crediti da forniture e prestazioni (debitori) | 110 | |
| 1109 | Delcredere | 110 | |
| 110 | Crediti da forniture e prestazioni | 10 | |
| 1140 | Anticipi e prestiti | 114 | |
| 1176 | Imposta preventiva | 114 | |
| 1179 | Imposta alla fonte | 114 | |
| 1180 | Crediti da assicurazioni sociali e istituti di previdenza | 114 | |
| 1190 | Crediti diversi a breve termine | 114 | |
| 1191 | Cauzioni | 114 | |
| 114 | Altri crediti a breve termine | 10 | |
| 1200 | Merce di rivendita | 120 | |
| 1210 | Materia prima | 120 | |
| 1230 | Materia ausiliaria | 120 | |
| 1231 | Materiale di consumo | 120 | |
| 1260 | Prodotti finiti | 120 | |
| 1270 | Prodotti in corso di fabbricazione | 120 | |
| 1280 | Prestazioni di servizi non fatturate | 120 | |
| 120 | Scorte e prestazioni di servizi non fatturate | 10 | |
| 1300 | Risconti attivi (costi pagati in anticipo) | 130 | |
| 1301 | Ratei attivi (ricavi non ancora ricevuti) | 130 | |
| 130 | Ratei e risconti attivi | 10 | |
| 10 | Attivo circolante | 1 | |
| 1400 | Titoli | 140 | |
| 1440 | Prestiti | 140 | |
| 1460 | Prestito/Prestito ipotecario a socio | 140 | |
| 140 | Immobilizzazioni finanziarie | 14 | |
| 1480 | Partecipazioni | 148 | |
| 148 | Partecipazioni | 14 | |
| 1500 | Macchine e attrezzature | 150 | |
| 1510 | Mobilio e installazioni | 150 | |
| 1520 | Macchine ufficio, informatica e tecnologia della comunicazione | 150 | |
| 1530 | Veicoli | 150 | |
| 1540 | Utensili e apparecchiature | 150 | |
| 150 | Immobilizzazioni materiali mobiliari | 14 | |
| 1600 | Immobili aziendali | 160 | |
| 160 | Immobilizzazioni materiali immobiliari | 14 | |
| 1700 | Brevetti, know-how, licenze, diritti e sviluppo | 170 | |
| 1710 | Marchi | 170 | |
| 1712 | Modelli | 170 | |
| 1770 | Goodwill | 170 | |
| 170 | Immobilizzazioni immateriali | 14 | |
| 1850 | Capitale azionario, capitale sociale, diritti di partecipazione o capitale della fondazione non versati | 180 | |
| 180 | Capitale sociale o capitale della fondazione non versato | 14 | |
| 14 | Attivo fisso | 1 | |
| 1 | Totale attivi | 00 | |
| PASSIVI | |||
| 2000 | Debiti per forniture e prestazioni (creditori) | 200 | |
| 2030 | Anticipi da terzi | 200 | |
| 200 | Debiti per forniture e prestazioni | 20 | |
| 2100 | Banca passiva | 210 | |
| 2120 | Impegni leasing finanziari | 210 | |
| 2140 | Altri debiti onerosi | 210 | |
| 210 | Debiti onerosi a breve termine | 20 | |
| 2206 | Imposta preventiva | 220 | |
| 2208 | Imposte dirette | 220 | |
| 2209 | Imposta alla fonte | 220 | |
| 2210 | Altri debiti a breve termine | 220 | |
| 2260 | Debiti verso socio | 220 | |
| 2270 | Conto corrente AVS, AI, IPG, AD | 220 | |
| 220 | Altri debiti a breve termine | 20 | |
| 2300 | Costi da pagare | 230 | |
| 2301 | Ricavi incassati anticipatamente | 230 | |
| 2330 | Accantonamenti a breve termine | 230 | |
| 230 | Ratei e risconti passivi, accantonamenti a breve termine | 20 | |
| 20 | Capitale di terzi a breve termine | 2A | |
| 2400 | Debiti bancari | 240 | |
| 2420 | Impegni da leasing finanziari | 240 | |
| 2430 | Prestiti obbligazionari | 240 | |
| 2450 | Prestiti | 240 | |
| 2451 | Mutui ipotecari | 240 | |
| 240 | Debiti onerosi a lungo termine | 24 | |
| 2500 | Altri debiti a lungo termine (non onerosi) | 250 | |
| 250 | Altri debiti a lungo termine | 24 | |
| 2600 | Accantonamenti | 260 | |
| 260 | Accantonamenti a lungo termine e poste analoghe previste dalla legge | 24 | |
| 24 | Capitale di terzi a lungo termine | 2A | |
| 2A | Capitale dei terzi | 2 | |
| 2800 | Capitale socio A all'inizio dell'esercizio | 28 | |
| 2810 | Apporti di capitale / prelevamenti di capitale socio A | 28 | |
| 2820 | Prelevamenti in contanti socio A | 28 | |
| 2830 | Utile / perdita annuale socio A | 28 | |
| 2850 | Capitale accomandante A all'inizio dell’esercizio | 28 | |
| 2860 | Apporti di capitale / prelevamenti di capitale accomandante A | 28 | |
| 2870 | Prelevamenti in contanti accomandante A | 28 | |
| 2880 | Utile / perdita annuale accomandante A | 28 | |
| 297 | Utile / Perdita d'esercizio | 28 | |
| 28 | Capitale proprio | 2 | |
| 2 | Totale passivi | 00 | |
| CONTO ECONOMICO | |||
| 3000 | Ricavi prodotti fabbricati | 30 | |
| 3200 | Ricavi merci di rivendita | 30 | |
| 3400 | Ricavi prestazioni di servizi | 30 | |
| 3600 | Altri ricavi e prestazioni di servizi | 30 | |
| 3710 | Consumo proprio | 30 | |
| 3800 | Diminuzione dei ricavi | 30 | |
| 3805 | Perdite su debitori, variazione delcredere | 30 | |
| 3810 | Commissioni carte di credito/debito | 30 | |
| 30 | Ricavi da forniture e prestazioni | 3 | |
| 3900 | Variazione delle scorte di prodotti finiti | 39 | |
| 3901 | Variazione delle scorte di prodotti in corso di fabbricazione | 39 | |
| 3940 | Variazione prestazioni di servizi non fatturate | 39 | |
| 39 | Variazione delle scorte e delle prestazioni di servizi | 3 | |
| 3 | Ricavo d'esercizio da forniture e prestazioni | E1 | |
| 4000 | Costi materiale per la fabbricazione | 4 | |
| 4200 | Costi delle merci di rivendita | 4 | |
| 4400 | Lavori di terzi / prestazioni di subappaltanti | 4 | |
| 4500 | Consumi energia per la produzione | 4 | |
| 4800 | Diminuzione di costi | 4 | |
| 4 | Costi per il materiale, la merce, i servizi e l'energia | E1 | |
| E1 | Utile lordo d'esercizio dopo deduzione dei costi per il materiale e le merci di rivendita | E2 | |
| 5000 | Salari | 5 | |
| 5700 | Contributi AVS/AI/IPG/AD | 5 | |
| 5710 | Contributi cassa assegni familiari | 5 | |
| 5720 | Contributi previdenza professionale obbligatoria | 5 | |
| 5730 | Premi per l'assicurazione infortuni professionali | 5 | |
| 5740 | Assicurazione indennità giornaliera per malattia | 5 | |
| 5790 | Imposta alla fonte | 5 | |
| 5800 | Altri costi del personale | 5 | |
| 5810 | Formazione del personale | 5 | |
| 5820 | Spese di viaggio | 5 | |
| 5830 | Rimborsi spese forfettarie | 5 | |
| 5900 | Prestazioni di terzi | 5 | |
| 5 | Costi per il personale | E2 | |
| E2 | Utile lordo d'esercizio dopo deduzione dei costi per il personale | E3 | |
| 6000 | Costi dei locali | 60 | |
| 6040 | Pulizia locali | 60 | |
| 60 | Costi dei locali | 6 | |
| 6100 | Manutenzioni, riparazioni e sostituzione immobilizzazioni mobiliari | 61 | |
| 6105 | Costi leasing immobilizzazioni mobiliari | 61 | |
| 61 | Manutenzioni, riparazioni, sostituzioni (MRS); leasing di immobilizzazioni materiali mobiliari | 6 | |
| 6200 | Riparazioni | 62 | |
| 6210 | Benzina | 62 | |
| 6220 | Assicurazioni auto | 62 | |
| 6260 | Leasing e noleggio auto | 62 | |
| 6270 | Quota privata dei costi auto | 62 | |
| 6280 | Costi di trasporto | 62 | |
| 62 | Costi auto e di trasporto | 6 | |
| 6300 | Assicurazioni cose, contributi, tasse e autorizzazioni | 63 | |
| 63 | Assicurazioni cose, contributi, tasse e autorizzazioni | 6 | |
| 6402 | Elettricità | 64 | |
| 6410 | Riscaldamento | 64 | |
| 6430 | Acqua | 64 | |
| 6460 | Spazzatura | 64 | |
| 64 | Costi energia e smaltimento | 6 | |
| 6500 | Materiale d'ufficio | 65 | |
| 6503 | Riviste specialistiche, giornali, periodici | 65 | |
| 6510 | Telefono / internet | 65 | |
| 6511 | Hosting presso terzi | 65 | |
| 6513 | Porti (spese postali) | 65 | |
| 6570 | Costi informatici incluso leasing | 65 | |
| 6580 | Costi per licenze ed aggiornamenti | 65 | |
| 6583 | Materiale di consumo | 65 | |
| 65 | Costi amministrativi e informatici | 6 | |
| 6600 | Costi pubblicitari | 66 | |
| 6642 | Regali a clienti | 66 | |
| 66 | Costi pubblicitari | 6 | |
| 6700 | Altri costi d'esercizio | 67 | |
| 67 | Altri costi d'esercizio | 6 | |
| 6 | Costi diversi d'esercizio | E3 | |
| E3 | Risultato d'esercizio prima degli ammortamenti e rettifiche, risultati finanziari e imposte (EBITDA) | E4 | |
| 6800 | Ammortamenti e rettifiche di valore dell'attivo fisso | 68 | |
| 68 | Ammortamenti e rettifiche di valore dell'attivo fisso | E4 | |
| E4 | Risultato d'esercizio prima dei risultati finanziari e delle imposte (EBIT) | E5 | |
| 6900 | Costi per interessi bancari | 69 | |
| 6940 | Spese banca | 69 | |
| 6950 | Ricavi finanziari | 69 | |
| 69 | Costi e ricavi finanziari | E5 | |
| E5 | Risultato d'esercizio prima delle imposte (EBT) | E6 | |
| 7000 | Ricavi attività accessoria | 7 | |
| 7010 | Costi attività accessoria | 7 | |
| 7500 | Ricavi immobili aziendali | 7 | |
| 7510 | Costi immobili aziendali | 7 | |
| 7 | Risultato accessorio d'esercizio | E6 | |
| 8000 | Costi estranei | 8 | |
| 8100 | Ricavi estranei | 8 | |
| 8500 | Costi straordinari, unici o relativi ad altri periodi contabili | 8 | |
| 8510 | Ricavi straordinari, unici o relativi ad altri periodi contabili | 8 | |
| 8 | Risultato estraneo, straordinario, unico o relativo ad altri periodi contabili | E6 | |
| E6 | Utile o perdita prima delle imposte | E7 | |
| 8900 | Imposte dirette | 89 | |
| 89 | Imposte dirette | E7 | |
| E7 | Utile o perdita annuale | 297 | |
| 00 | Differenza deve essere zero (cella vuota) | ||
| CENTRI DI COSTO | |||
| .IMB | Imballaggi A | MAG | |
| .MP | Materie prime A | MAG | |
| .MS | Materie sussidiarie A | MAG | |
| MAG | Totale magazzino | ||
| ,MAN1 | Manutenzione 1 | MAN | |
| ,MAN2 | Manutenzione 2 | MAN | |
| ,MAN3 | Manutenzione 3 | MAN | |
| MAN | Totale spese di manutenzione | ||
| ;PB1 | Pubblicità tipo 1 | PU | |
| ;PB2 | Pubblicità tipo 2 | PU | |
| PU | Totale spese di pubblicità | ||
Persone giuridiche, PMI | Contabilità doppia multi-moneta
In questo articolo
Persone giuridiche, PMI | Contabilità doppia multi-moneta
Persone giuridiche, PMI | Contabilità doppia multi-moneta
Modello ideale per la contabilità di una SA o Sagl, con cifra d'affari annua uguale o superiore a CHF 500'000, con conti anche in valuta estera. Il file, basato sempre sulla contabilità in partita doppia, presenta la tabella Cambi e le colonne per gestire i conti in moneta estera. Per ogni moneta puoi impostare il cambio liberamente e ogni volta che registri, il programma calcola in automatico il controvalore nella moneta base. Anche le differenze di cambio vengono calcolate in automatico. Hai a disposizione funzioni per verifiche e controlli automatizzati per evitare errori. Nel caso dovessi presentare report e bilanci all'estero, puoi impostare la contabilità in una seconda moneta, per avere i saldi sia nella moneta base che in una seconda moneta. Apri il modello dalla nostra WebApp, oppure dal programma e salva il file sul tuo computer.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppDocumentazione del modello
Modello per gestire la contabilità di una Sa e Sagl con IVA e con cifra d'affari annua uguale o superiore a CHF 500'000. Il piano contabile è strutturato secondo lo schema PMI e presenta il partitario clienti / fornitori, adatto a chi fa la contabilità sul fatturato.
- Nella tabella Conti, alla fine del piano contabile, trovi il partitario clienti e fornitori impostato con i conti collegati rispettivamente agli attivi e ai passivi; pertanto i saldi figureranno nel Bilancio.
- Tutte le fatture dei clienti e dei fornitori si registrano al momento dell'emissione e del ricevimento.
Crea il tuo file
- Apri il modello con la WebApp di Banana Contabilità
- Dal menu File > Proprietà file imposta il periodo, il nome della tua azienda e la moneta di base in qualsiasi moneta desideri.
- Dal menu File > Salva con nome, salvi il file. È utile indicare nel nome del file, il nome della Società e l'anno. Per esempio "Rossi-SA-20xx.ac2".
ATTENZIONE: se chiudi il browser senza salvare, perderai i dati immessi. Salva sempre il file sul tuo computer.
- Nella tabella Cambi imposta le monete estere sempre con riferimento alla moneta base e i cambi. I cambi si apertura si impostano solo la prima volta che si utilizza Banana Contabilità. Al passaggio del nuovo anno, questi verranno ripresi in automatico, secondo i cambi di chiusura inseriti al 31.12.
- Nel piano contabile imposta i tuoi conti in moneta estera e il conto per registrare le differenze di cambio
- Indica nelle Proprietà file (dati base), sezione Moneta estera, i conti per le differenze di cambio ed eventualmente imposta una seconda moneta per la tua contabilità, se necessario.
- Nella tabella Cambi imposta i cambi delle monete estere
Sei pronto a registrare!
Puoi registrare tutti i casi possibili di registrazione in moneta estera, anche giroconto e operazioni che non includono la moneta base.
Nella nostra Documentazione trovi tutti gli approfondimenti e le tematiche per la contabilità multi-moneta, in particolare:
Anteprima modello
Divisa Base: CHF
Contabilità in partita doppia multi-moneta
| Gruppo | Conto | Descrizione | Moneta | Somma in |
|---|---|---|---|---|
| BILANCIO | ||||
| ATTIVI | ||||
| 1000 | Cassa | CHF | 100 | |
| 1020 | Banca | CHF | 100 | |
| 1024 | Banca Euro | EUR | 100 | |
| 1025 | BancaUSD | USD | 100 | |
| 100 | Liquidità | 10 | ||
| 1060 | Titoli | CHF | 106 | |
| 106 | Attivi quotati in borsa detenuti a breve termine | 10 | ||
| 1090 | Conto di trasferimento | CHF | 109 | |
| 1091 | Conto di giro salari | CHF | 109 | |
| 1099 | Importi da chiarire | CHF | 109 | |
| 109 | Conti di trasferimento | 10 | ||
| 1100 | Crediti da forniture e prestazioni (debitori) | CHF | 110 | |
| 1109 | Delcredere | CHF | 110 | |
| 110A | Clienti da partitario | 110 | ||
| 110 | Crediti da forniture e prestazioni | 10 | ||
| 1140 | Anticipi e prestiti | CHF | 114 | |
| 1176 | Imposta preventiva | CHF | 114 | |
| 1180 | Crediti da assicurazioni sociali e istituti di previdenza | CHF | 114 | |
| 1188 | Imposte alla fonte | CHF | 114 | |
| 1190 | Crediti diversi a breve termine | CHF | 114 | |
| 1191 | Cauzioni | CHF | 114 | |
| 114 | Altri crediti a breve termine | 10 | ||
| 1200 | Merce di rivendita | CHF | 120 | |
| 1210 | Materia prima | CHF | 120 | |
| 1220 | Materia ausiliaria | CHF | 120 | |
| 1230 | Materiale di consumo | CHF | 120 | |
| 1260 | Prodotti finiti | CHF | 120 | |
| 1270 | Prodotti in corso di fabbricazione | CHF | 120 | |
| 1280 | Prestazioni di servizi non fatturate | CHF | 120 | |
| 120 | Scorte e prestazioni di servizi non fatturate | 10 | ||
| 1300 | Costi anticipati | CHF | 130 | |
| 1301 | Ricavi da incassare | CHF | 130 | |
| 130 | Ratei e risconti attivi | 10 | ||
| 10 | Attivo circolante | 1 | ||
| 1400 | Titoli | CHF | 140 | |
| 1440 | Prestiti | CHF | 140 | |
| 1460 | Prestito a correntista | CHF | 140 | |
| 140 | Immobilizzazioni finanziarie | 14 | ||
| 1480 | Partecipazioni | CHF | 148 | |
| 148 | Partecipazioni | 14 | ||
| 1500 | Macchine e attrezzature | CHF | 150 | |
| 1510 | Mobilio e installazioni | CHF | 150 | |
| 1520 | Macchine ufficio, informatica e tecnologia della comunicazione | CHF | 150 | |
| 1530 | Veicoli | CHF | 150 | |
| 1540 | Utensili e apparecchiature | CHF | 150 | |
| 150 | Immobilizzazioni materiali mobiliari | 14 | ||
| 1600 | Immobili aziendali | CHF | 160 | |
| 160 | Immobilizzazioni materiali immobiliari | 14 | ||
| 1700 | Brevetti, know-how, licenze, diritti e sviluppo | CHF | 170 | |
| 1710 | Marchi | CHF | 170 | |
| 1712 | Modelli | CHF | 170 | |
| 1770 | Goodwill | CHF | 170 | |
| 170 | Immobilizzazioni immateriali | 14 | ||
| 1850 | Capitale azionario, capitale sociale, diritti di partecipazione non versati o capitale della fondazione non versati | CHF | 180 | |
| 180 | Capitale sociale o capitale della fondazione non versato | 14 | ||
| 14 | Attivo fisso | 1 | ||
| 1 | Totale attivi | 00 | ||
| PASSIVI | ||||
| 2000 | Debiti per forniture e prestazioni (creditori) | CHF | 200 | |
| 2030 | Acconti ricevuti | CHF | 200 | |
| 200A | Fornitori da partitario | 200 | ||
| 200 | Debiti per forniture e prestazioni | 20 | ||
| 2100 | Banca passiva | CHF | 210 | |
| 2120 | Impegni leasing finanziari | CHF | 210 | |
| 2140 | Altri debiti onerosi | CHF | 210 | |
| 210 | Debiti onerosi a breve termine | 20 | ||
| 2200 | IVA dovuta | CHF | 220 | |
| 2201 | IVA, rendiconto | CHF | 220 | |
| 2206 | Imposta preventiva | CHF | 220 | |
| 2208 | Imposte dirette | CHF | 220 | |
| 2210 | Altri debiti a breve termine | CHF | 220 | |
| 2260 | Debiti verso azionista | CHF | 220 | |
| 2261 | Dividendi | CHF | 220 | |
| 2270 | Assicurazioni sociali e istituti di previdenza | CHF | 220 | |
| 2279 | Imposte alla fonte | CHF | 220 | |
| 220 | Altri debiti a breve termine | 20 | ||
| 2300 | Costi da pagare | CHF | 230 | |
| 2301 | Ricavi incassati dell'anno seguente | CHF | 230 | |
| 2330 | Accantonamenti a breve termine | CHF | 230 | |
| 230 | Ratei e risconti passivi | 20 | ||
| 20 | Capitale di terzi a breve termine | 2A | ||
| 2400 | Debiti bancari | CHF | 240 | |
| 2420 | Impegni leasing finanziari | CHF | 240 | |
| 2430 | Prestiti obbligazionari | CHF | 240 | |
| 2450 | Prestiti | CHF | 240 | |
| 2451 | Mutui ipotecari | CHF | 240 | |
| 240 | Debiti onerosi a lungo termine | 24 | ||
| 2500 | Altri debiti a lungo termine (non onerosi) | CHF | 250 | |
| 250 | Altri debiti a lungo termine | 24 | ||
| 2600 | Accantonamenti | CHF | 260 | |
| 260 | Accantonamenti e poste analoghe previste dalla legge | 24 | ||
| 24 | Capitale di terzi a lungo termine | 2A | ||
| 2A | Capitale dei terzi | 2 | ||
| 2800 | Capitale azionario, capitale sociale, diritti di partecipazione o capitale della fondazione | CHF | 280 | |
| 280 | Capitale sociale o della fondazione | 28 | ||
| 2900 | Riserva legale da capitale | CHF | 290 | |
| 2940 | Riserve da rivalutazioni | CHF | 290 | |
| 290 | Riserva legale da capitale | 28 | ||
| 2950 | Riserva legale da utili | CHF | 295 | |
| 295 | Riserva legale da utili | 28 | ||
| 2960 | Riserve facoltative da utili | CHF | 296 | |
| 296 | Riserve facoltative da utili | 28 | ||
| 2970 | Utile/perdita riportata | CHF | 297 | |
| 2979 | Utile/perdita annuale | 297 | ||
| 297 | Utile/perdita da bilancio | 28 | ||
| 2980 | Azioni proprie, parti sociali, diritti di partecipazione (posta negativa) | CHF | 298 | |
| 298 | Azioni proprie, parti sociali, diritti di partecipazione (posta negativa) | 28 | ||
| 28 | Capitale proprio | 2 | ||
| 2 | Totale passivi | 00 | ||
| CONTO ECONOMICO | ||||
| 3000 | Ricavi prodotti fabbricati | CHF | 30 | |
| 3200 | Ricavi merci di rivendita | CHF | 30 | |
| 3400 | Ricavi prestazioni di servizi | CHF | 30 | |
| 3600 | Altri ricavi e prestazioni di servizi | CHF | 30 | |
| 3710 | Consumo proprio | CHF | 30 | |
| 3800 | Diminuzione di ricavi | CHF | 30 | |
| 3805 | Perdite su debitori, variazione delcredere | CHF | 30 | |
| 30 | Importo netto dei ricavi da forniture e prestazioni | 3 | ||
| 3900 | Variazione delle scorte di prodotti in corso di fabbricazione | CHF | 39 | |
| 3901 | Variazione delle scorte di prodotti finiti | CHF | 39 | |
| 3940 | Variazione prestazioni di servizi non fatturate | CHF | 39 | |
| 39 | Variazione delle scorte e delle prestazioni di servizi | 3 | ||
| 3 | Ricavo d'esercizio da forniture e prestazioni | E1 | ||
| 4000 | Costi materiale per la fabbricazione | CHF | 4 | |
| 4200 | Costi delle merci di rivendita | CHF | 4 | |
| 4400 | Lavori di terzi / prestazioni di subappaltanti | CHF | 4 | |
| 4500 | Consumi energia per la produzione | CHF | 4 | |
| 4900 | Diminuzione di costi | CHF | 4 | |
| 4 | Costi per il materiale, la merce i servizi e l'energia | E1 | ||
| E1 | Utile lordo d'esercizio dopo deduzione dei costi per il materiale e le merci di rivendita | E2 | ||
| 5000 | Salari | CHF | 5 | |
| 5700 | Contributi AVS/AI/IPG | CHF | 5 | |
| 5710 | Contributi cassa assegni | CHF | 5 | |
| 5720 | Contributi previdenza professionale obbligatoria | CHF | 5 | |
| 5730 | Premi per l'assicurazione infortuni professionali | CHF | 5 | |
| 5740 | Premi assicurazione malattia | CHF | 5 | |
| 5790 | Imposta alla fonte | CHF | 5 | |
| 5800 | Altri costi del personale | CHF | 5 | |
| 5810 | Formazione del personale | CHF | 5 | |
| 5820 | Spese di viaggio | CHF | 5 | |
| 5830 | Rimborsi spese forfettarie | CHF | 5 | |
| 5900 | Prestazioni di terzi | CHF | 5 | |
| 5 | Costi per il personale | E2 | ||
| E2 | Utile lordo d'esercizio dopo deduzione dei costi per il personale | E3 | ||
| 6000 | Costi dei locali | CHF | 60 | |
| 6040 | Pulizia locali | CHF | 60 | |
| 60 | Costi dei locali | 6 | ||
| 6100 | Manutenzioni, riparazioni e sostituzione immobilizzazioni mobiliari | CHF | 61 | |
| 6105 | Costi leasing immobilizzazioni mobiliari | CHF | 61 | |
| 61 | Manutenzioni, riparazioni, sostituzioni (MRS) | 6 | ||
| 6200 | Riparazioni | CHF | 62 | |
| 6210 | Benzina | CHF | 62 | |
| 6220 | Assicurazioni auto | CHF | 62 | |
| 6260 | Leasing e noleggio auto | CHF | 62 | |
| 6270 | Quota privata dei costi auto | CHF | 62 | |
| 6282 | Costi di trasporto | CHF | 62 | |
| 62 | Costi auto e di trasporto | 6 | ||
| 6300 | Assicurazioni cose, contributi, tasse e autorizzazioni | CHF | 63 | |
| 63 | Assicurazioni cose | 6 | ||
| 6402 | Elettricità | CHF | 64 | |
| 6410 | Riscaldamento | CHF | 64 | |
| 6430 | Acqua | CHF | 64 | |
| 6460 | Spazzatura | CHF | 64 | |
| 64 | Costi energia e smaltimento | 6 | ||
| 6500 | Materiale d'ufficio | CHF | 65 | |
| 6503 | Riviste specialistiche, giornali, periodici | CHF | 65 | |
| 6510 | Telefono / internet | CHF | 65 | |
| 6511 | Hosting presso terzi | CHF | 65 | |
| 6513 | Porti (spese postali) | CHF | 65 | |
| 6570 | Costi informatici incluso leasing | CHF | 65 | |
| 6580 | Abbonamenti licenze, aggiornamenti | CHF | 65 | |
| 6583 | Materiale di consumo | CHF | 65 | |
| 65 | Costi amministrativi e informatici | 6 | ||
| 6600 | Costi pubblicitari | CHF | 66 | |
| 6642 | Regali a clienti | CHF | 66 | |
| 66 | Costi pubblicitari | 6 | ||
| 6700 | Altri costi d'esercizio | CHF | 67 | |
| 67 | Altri costi d'esercizio | 6 | ||
| 6 | Costi diversi d'esercizio | E3 | ||
| E3 | Risultato d'esercizio prima degli ammortamenti e rettifiche, risultati finanziari e imposte (EBITDA) | E4 | ||
| 6800 | Ammortamenti e rettifiche di valore dell'attivo fisso | CHF | 68 | |
| 68 | Ammortamenti e rettifiche di valore dell'attivo fisso | E4 | ||
| E4 | Risultato d'esercizio prima dei risultati finanziari e delle imposte (EBIT) | E5 | ||
| 6900 | Costi per interessi bancari | CHF | 69 | |
| 6940 | Spese banca | CHF | 69 | |
| 6949 | Perdita su cambio | CHF | 69 | |
| 6950 | Ricavi da averi bancari | CHF | 69 | |
| 6999 | Utili di cambio | CHF | 69 | |
| 69 | Costi e ricavi finanziari | E5 | ||
| E5 | Risultato d'esercizio prima delle imposte (EBT) | E6 | ||
| 7000 | Ricavi attività accessoria | CHF | 7 | |
| 7010 | Costi attività accessoria | CHF | 7 | |
| 7500 | Ricavi immobili aziendali | CHF | 7 | |
| 7510 | Costi immobili aziendali | CHF | 7 | |
| 7 | Risultato accessorio d'esercizio | E6 | ||
| 8000 | Costi estranei | CHF | 8 | |
| 8100 | Ricavi estranei | CHF | 8 | |
| 8500 | Costi straordinari, unici o relativi ad altri periodi contabili | CHF | 8 | |
| 8510 | Ricavi straordinari, unici o relativi ad altri periodi contabili | CHF | 8 | |
| 8 | Risultato estraneo, straordinario, unico o relativo ad altri periodi contabili | E6 | ||
| E6 | Utile o perdita prima delle imposte | E7 | ||
| 8900 | Imposte dirette | CHF | 89 | |
| 89 | Imposte dirette | E7 | ||
| E7 | Utile o perdita annuale | 2979 | ||
| 00 | Differenza deve essere zero (cella vuota) | |||
| Partitario clienti | ||||
| 110001 | Ghisi Massimo | CHF | CLI | |
| 110002 | Cliente B | CHF | CLI | |
| 110003 | Cliente C | CHF | CLI | |
| 110004 | Cliente D | CHF | CLI | |
| 110005 | Cliente E | CHF | CLI | |
| CLI | Totale clienti | 110A | ||
| Partitario fornitori | ||||
| 200001 | Fornitore A | CHF | FOR | |
| 200002 | Fornitore B | CHF | FOR | |
| 200003 | Fornitore C | CHF | FOR | |
| 200004 | Fornitore D | CHF | FOR | |
| 200005 | Fornitore E | CHF | FOR | |
| FOR | Totale fornitori | 200A | ||
| CENTRI DI COSTO | ||||
| .IMB | Imballaggi A | CHF | MAG | |
| .MP | Materie prime A | CHF | MAG | |
| .MS | Materie sussidiarie A | CHF | MAG | |
| MAG | Totale magazzino | |||
| ,MAN1 | Manutenzione 1 | CHF | MAN | |
| ,MAN2 | Manutenzione 2 | CHF | MAN | |
| ,MAN3 | Manutenzione 3 | CHF | MAN | |
| MAN | Totale spese di manutenzione | |||
| ;PB1 | Pubblicità tipo 1 | CHF | PU | |
| ;PB2 | Pubblicità tipo 2 | CHF | PU | |
| PU | Totale spese di pubblicità |
| Moneta Rif. | Moneta | Testo |
|---|---|---|
| CHF | EUR | Euro |
| CHF | USD | US Dollar |
Azienda individuale | PMI | Contabilità in partita doppia multi-moneta
In questo articolo
Azienda individuale | PMI | Contabilità in partita doppia multi-moneta
Azienda individuale | PMI | Contabilità in partita doppia multi-moneta
Modello per gestire conti in diverse monete. Nel piano contabile, oltre ai conti in moneta base, puoi impostare quanti conti necessiti in altre monete, anche quelle virtuali. Per ogni moneta puoi impostare il cambio e ogni volta che registri, il programma calcola in automatico il controvalore nella moneta base. Anche le differenze di cambio sono automatizzate. Hai a disposizione verifiche e controlli automatizzati per evitare differenze di cambio. Nel caso dovessi presentare report e bilanci all'estero, puoi impostare la contabilità in una seconda moneta, per ottenere i saldi sia nella moneta base e che in una seconda moneta. Apri il modello dalla nostra WebApp, oppure dal programma e salva il file sul tuo computer.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppDocumentazione del modello
Il modello con multimoneta, basato sulla contabilità in partita doppia, consente di gestire conti in altre monete, oltre che in moneta base.
Crea il tuo file
- Apri il modello con la WebApp di Banana Contabilità
- Dal menu File > Proprietà file imposta il periodo, il nome della tua azienda e la moneta di base in qualsiasi moneta desideri.
- Dal menu File > Salva con nome, salvi il file. È utile indicare nel nome del file, il nome della Società e l'anno. Per esempio "Rossi-SA-20xx.ac2".
- Nella tabella Cambi imposta le monete estere sempre con riferimento alla moneta base e i cambi. I cambi si apertura si impostano solo la prima volta che si utilizza Banana Contabilità. Al passaggio del nuovo anno, questi verranno ripresi in automatico, secondo i cambi di chiusura inseriti al 31.12.
ATTENZIONE: se chiudi il browser senza salvare, perderai i dati immessi. Salva sempre il file sul tuo computer.
Per riaprire il file salvato clicca su File > Apri.
Nella nostra Documentazione trovi tutti gli approfondimenti e le tematiche per la contabilità multi-moneta, in particolare:
Anteprima modello
Divisa Base: CHF
Contabilità in partita doppia multi-moneta
| Gruppo | Conto | Descrizione | Moneta | Somma in |
|---|---|---|---|---|
| BILANCIO | ||||
| ATTIVI | ||||
| 1000 | Cassa | CHF | 100 | |
| 1020 | Banca CHF | CHF | 100 | |
| 1024 | Banca EUR | EUR | 100 | |
| 1025 | Banca USD | USD | 100 | |
| 1045 | Carte di credito / Carte di debito | USD | 100 | |
| 100 | Liquidità | 10 | ||
| 1060 | Titoli | CHF | 106 | |
| 106 | Attivi quotati in borsa detenuti a breve termine | 10 | ||
| 1090 | Conto di trasferimento | CHF | 109 | |
| 1091 | Conto di giro salari | CHF | 109 | |
| 1099 | Conto di chiarimento | CHF | 109 | |
| 109 | Conti di trasferimento | 10 | ||
| 1100 | Crediti da forniture e prestazioni (debitori) | CHF | 110 | |
| 1109 | Delcredere | CHF | 110 | |
| 110 | Crediti da forniture e prestazioni | 10 | ||
| 1140 | Anticipi e prestiti | CHF | 114 | |
| 1176 | Imposta preventiva | CHF | 114 | |
| 1179 | Imposta alla fonte | CHF | 114 | |
| 1180 | Conto corrente AVS, AI, IPG, AD | CHF | 114 | |
| 1190 | Crediti diversi a breve termine | CHF | 114 | |
| 1191 | Cauzioni | CHF | 114 | |
| 114 | Altri crediti a breve termine | 10 | ||
| 1200 | Merce di rivendita | CHF | 120 | |
| 1210 | Materia prima | CHF | 120 | |
| 1230 | Materia ausiliaria | CHF | 120 | |
| 1231 | Materiale di consumo | CHF | 120 | |
| 1260 | Prodotti finiti | CHF | 120 | |
| 1270 | Prodotti in corso di fabbricazione | CHF | 120 | |
| 1280 | Prestazioni di servizi non fatturate | CHF | 120 | |
| 120 | Scorte e prestazioni di servizi non fatturate | 10 | ||
| 1300 | Costi anticipati | CHF | 130 | |
| 1301 | Ricavi da incassare | CHF | 130 | |
| 130 | Ratei e risconti attivi | 10 | ||
| 10 | Attivo circolante | 1 | ||
| 1400 | Titoli | CHF | 140 | |
| 1440 | Prestiti | CHF | 140 | |
| 140 | Immobilizzazioni finanziarie | 14 | ||
| 1480 | Partecipazioni | CHF | 148 | |
| 148 | Partecipazioni | 14 | ||
| 1500 | Macchine e attrezzature | CHF | 150 | |
| 1510 | Mobilio e installazioni | CHF | 150 | |
| 1520 | Macchine ufficio, informatica e tecnologia della comunicazione | CHF | 150 | |
| 1530 | Veicoli | CHF | 150 | |
| 1540 | Utensili e apparecchiature | CHF | 150 | |
| 150 | Immobilizzazioni materiali mobiliari | 14 | ||
| 1600 | Immobili aziendali | CHF | 160 | |
| 160 | Immobilizzazioni materiali immobiliari | 14 | ||
| 14 | Attivo fisso | 1 | ||
| 1 | Totale attivi | 00 | ||
| PASSIVI | ||||
| 2000 | Debiti per forniture e prestazioni (creditori) | CHF | 200 | |
| 2030 | Anticipi da terzi | CHF | 200 | |
| 200 | Debiti per forniture e prestazioni | 20 | ||
| 2100 | Banca passiva | CHF | 210 | |
| 2120 | Impegni leasing finanziari | CHF | 210 | |
| 2140 | Altri debiti onerosi | CHF | 210 | |
| 210 | Debiti onerosi a breve termine | 20 | ||
| 2206 | Imposta preventiva | CHF | 220 | |
| 2208 | Imposte dirette | CHF | 220 | |
| 2209 | Imposta alla fonte | CHF | 220 | |
| 2210 | Altri debiti a breve termine | CHF | 220 | |
| 2270 | Conto corrente AVS, AI, IPG, AD | CHF | 220 | |
| 220 | Altri debiti a breve termine | 20 | ||
| 2300 | Costi da pagare | CHF | 230 | |
| 2301 | Ricavi incassati anticipatamente | CHF | 230 | |
| 2330 | Accantonamenti a breve termine | CHF | 230 | |
| 230 | Ratei e risconti passivi, accantonamenti a breve termine | 20 | ||
| 20 | Capitale di terzi a breve termine | 2A | ||
| 2400 | Debiti bancari | CHF | 240 | |
| 2420 | Impegni leasing finanziari | CHF | 240 | |
| 2430 | Prestiti obbligazionari | CHF | 240 | |
| 2450 | Prestiti | CHF | 240 | |
| 2451 | Mutui ipotecari | CHF | 240 | |
| 240 | Debiti onerosi a lungo termine | 24 | ||
| 2500 | Altri debiti a lungo termine (non onerosi) | CHF | 250 | |
| 250 | Altri debiti a lungo termine | 24 | ||
| 2600 | Accantonamenti | CHF | 260 | |
| 260 | Accantonamenti a lungo termine e poste analoghe previste dalla legge | 24 | ||
| 24 | Capitale di terzi a lungo termine | 2A | ||
| 2A | Capitale dei terzi | 2 | ||
| 2800 | Capitale proprio all'inizio dell'esercizio | CHF | 28 | |
| 2820 | Apporti di capitale e prelevamenti di capitale | CHF | 28 | |
| 2850 | Prelevamenti privati in contanti | CHF | 28 | |
| 2891 | Utile / perdita d'esercizio | 28 | ||
| 28 | Capitale proprio | 2 | ||
| 2 | Totale passivi | 00 | ||
| CONTO ECONOMICO | ||||
| 3000 | Ricavi prodotti fabbricati | CHF | 30 | |
| 3200 | Ricavi merci di rivendita | CHF | 30 | |
| 3400 | Ricavi prestazioni di servizi | CHF | 30 | |
| 3600 | Altri ricavi e prestazioni di servizi | CHF | 30 | |
| 3700 | Lavori interni | CHF | 30 | |
| 3710 | Consumo proprio | CHF | 30 | |
| 3800 | Diminuzione dei ricavi | CHF | 30 | |
| 3805 | Perdite su debitori, variazione delcredere | CHF | 30 | |
| 3810 | Commissioni carte di credito/debito | CHF | 30 | |
| 30 | Importo netto dei ricavi da forniture e prestazioni | 3 | ||
| 3900 | Variazione delle scorte di prodotti finiti | CHF | 39 | |
| 3901 | Variazione delle scorte di prodotti in corso di fabbricazione | CHF | 39 | |
| 3940 | Variazione prestazioni di servizi non fatturate | CHF | 39 | |
| 39 | Variazioni delle scorte di prodotti e delle prestazioni di servizi non fatturati | 3 | ||
| 3 | Ricavo d'esercizio da forniture e prestazioni | E1 | ||
| 4000 | Costi materiale per la fabbricazione | CHF | 4 | |
| 4200 | Costi delle merci di rivendita | CHF | 4 | |
| 4400 | Lavori di terzi / prestazioni di subappaltanti | CHF | 4 | |
| 4500 | Consumi energia per la produzione | CHF | 4 | |
| 4800 | Diminuzione di costi | CHF | 4 | |
| 4 | Costi per il materiale, la merce i servizi e l'energia | E1 | ||
| E1 | Utile lordo d'esercizio dopo deduzione dei costi per il materiale e le merci di rivendita | E2 | ||
| 5000 | Salari | CHF | 5 | |
| 5701 | AVS, AI, IPG titolare | CHF | 5 | |
| 5710 | Contributi cassa assegni familiari | CHF | 5 | |
| 5720 | Contributi previdenza professionale obbligatoria | CHF | 5 | |
| 5730 | Premi per l'assicurazione infortuni professionali | CHF | 5 | |
| 5740 | Assicurazione indennità giornaliera per malattia | CHF | 5 | |
| 5790 | Imposta alla fonte | CHF | 5 | |
| 5800 | Altri costi del personale | CHF | 5 | |
| 5810 | Formazione del personale | CHF | 5 | |
| 5820 | Spese di viaggio | CHF | 5 | |
| 5830 | Rimborsi spese forfettarie | CHF | 5 | |
| 5900 | Prestazioni di terzi | CHF | 5 | |
| 5 | Costi per il personale | E2 | ||
| E2 | Utile lordo d'esercizio dopo deduzione dei costi per il personale | E3 | ||
| 6000 | Costi dei locali | CHF | 60 | |
| 6040 | Pulizia locali | CHF | 60 | |
| 60 | Costi dei locali | 6 | ||
| 6100 | Manutenzioni, riparazioni e sostituzione immobilizzazioni mobiliari | CHF | 61 | |
| 6105 | Costi leasing immobilizzazioni mobiliari | CHF | 61 | |
| 61 | Manutenzioni, riparazioni, sostituzioni (MRS); leasing di immobilizzazioni materiali mobiliari | 6 | ||
| 6200 | Riparazioni | CHF | 62 | |
| 6210 | Benzina | CHF | 62 | |
| 6220 | Assicurazioni auto | CHF | 62 | |
| 6260 | Leasing e noleggio auto | CHF | 62 | |
| 6280 | Costi di trasporto | CHF | 62 | |
| 62 | Costi auto e di trasporto | 6 | ||
| 6300 | Assicurazioni cose, contributi, tasse e autorizzazioni | CHF | 63 | |
| 63 | Assicurazioni cose, contributi, tasse e autorizzazioni | 6 | ||
| 6402 | Elettricità | CHF | 64 | |
| 6410 | Riscaldamento | CHF | 64 | |
| 6430 | Acqua | CHF | 64 | |
| 6460 | Spazzatura | CHF | 64 | |
| 64 | Costi energia e smaltimento | 6 | ||
| 6500 | Materiale d'ufficio | CHF | 65 | |
| 6510 | Telefono / internet | CHF | 65 | |
| 6511 | Hosting presso terzi | CHF | 65 | |
| 6513 | Porti (spese postali) | CHF | 65 | |
| 6570 | Costi informatici incluso leasing | CHF | 65 | |
| 6580 | Costi per licenze ed aggiornamenti | CHF | 65 | |
| 6583 | Materiale di consumo | CHF | 65 | |
| 65 | Costi amministrativi e informatici | 6 | ||
| 6600 | Costi pubblicitari | CHF | 66 | |
| 6642 | Regali a clienti | CHF | 66 | |
| 66 | Costi pubblicitari | 6 | ||
| 6700 | Altri costi d'esercizio | CHF | 67 | |
| 67 | Altri costi d'esercizio | 6 | ||
| 6 | Costi diversi d'esercizio | E3 | ||
| E3 | Risultato d'esercizio prima degli ammortamenti e rettifiche, risultati finanziari e imposte (EBITDA) | E4 | ||
| 6800 | Ammortamenti e rettifiche di valore dell'attivo fisso | CHF | 68 | |
| 68 | Ammortamenti e rettifiche di valore dell'attivo fisso | E4 | ||
| E4 | Risultato d'esercizio prima dei risultati finanziari e delle imposte (EBIT) | E5 | ||
| 6900 | Costi per interessi bancari | CHF | 69 | |
| 6940 | Spese banca | CHF | 69 | |
| 6949 | Perdita su cambio | CHF | 69 | |
| 6950 | Ricavi da averi bancari | CHF | 69 | |
| 6999 | Utili di cambio | CHF | 69 | |
| 69 | Costi e ricavi finanziari | E5 | ||
| E5 | Risultato d'esercizio prima delle imposte (EBT) | E6 | ||
| 7000 | Ricavi attività accessoria | CHF | 7 | |
| 7010 | Costi attività accessoria | CHF | 7 | |
| 7500 | Ricavi immobili aziendali | CHF | 7 | |
| 7510 | Costi immobili aziendali | CHF | 7 | |
| 7 | Risultato accessorio d'esercizio | E6 | ||
| 8000 | Costi estranei | CHF | 8 | |
| 8100 | Ricavi estranei | CHF | 8 | |
| 8500 | Costi straordinari, unici o relativi ad altri periodi contabili | CHF | 8 | |
| 8510 | Ricavi straordinari, unici o relativi ad altri periodi contabili | CHF | 8 | |
| 8 | Risultato estraneo, straordinario, unico o relativo ad altri periodi contabili | E6 | ||
| E6 | Utile o perdita prima delle imposte | E7 | ||
| 8900 | Imposte dirette | CHF | 89 | |
| 89 | Imposte dirette | E7 | ||
| E7 | Utile o perdita annuale | 2891 | ||
| 00 | Differenza deve essere zero (cella vuota) | |||
| CENTRI DI COSTO | ||||
| .IMB | Imballaggi A | CHF | MAG | |
| .MP | Materie prime A | CHF | MAG | |
| .MS | Materie sussidiarie A | CHF | MAG | |
| MAG | Totale magazzino | |||
| ,MAN1 | Manutenzione 1 | CHF | MAN | |
| ,MAN2 | Manutenzione 2 | CHF | MAN | |
| ,MAN3 | Manutenzione 3 | CHF | MAN | |
| MAN | Totale spese di manutenzione | |||
| ;PB1 | Pubblicità tipo 1 | CHF | PU | |
| ;PB2 | Pubblicità tipo 2 | CHF | PU | |
| PU | Totale spese di pubblicità | |||
| Moneta Rif. | Moneta | Testo |
|---|---|---|
| CHF | EUR | Euro |
| CHF | USD | USD |
Azienda individuale | PMI | Piano semplificato | Contabilità in partita doppia multi-moneta
In questo articolo
Azienda individuale | PMI | Piano semplificato | Contabilità in partita doppia multi-moneta
Azienda individuale | PMI | Piano semplificato | Contabilità in partita doppia multi-moneta
Modello ideale per un'azienda individuale con conti in diverse monete, oltre a quella di base. Il file include colonne dedicate e la tabella Cambi dove puoi impostare il cambio liberamente; ogni volta che registri, il programma calcola in automatico il controvalore nella moneta base. Anche il calcolo delle differenze di cambio è automatizzato. Puoi impostare una seconda valuta per presentare report e bilanci all'estero, con saldi disponibili sia nella moneta base che nella seconda moneta. Apri il modello dalla nostra WebApp, oppure dal programma e salva il file sul tuo computer.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppDocumentazione del modello
Il modello con multimoneta, basato sulla contabilità in partita doppia, consente di gestire conti in altre monete, oltre che in moneta base.
Crea il tuo file
- Apri il modello con la WebApp di Banana Contabilità
- Dal menu File > Proprietà file imposta il periodo, il nome della tua azienda e la moneta di base in qualsiasi moneta desideri.
- Dal menu File > Salva con nome, salvi il file. È utile indicare nel nome del file, il nome della Società e l'anno. Per esempio "Rossi-SA-20xx.ac2".
- Nella tabella Cambi imposta le monete estere sempre con riferimento alla moneta base e i cambi. I cambi si apertura si impostano solo la prima volta che si utilizza Banana Contabilità. Al passaggio del nuovo anno, questi verranno ripresi in automatico, secondo i cambi di chiusura inseriti al 31.12.
ATTENZIONE: se chiudi il browser senza salvare, perderai i dati immessi. Salva sempre il file sul tuo computer.
Per riaprire il file salvato clicca su File > Apri.
Nella nostra Documentazione trovi tutti gli approfondimenti e le tematiche per la contabilità multi-moneta, in particolare:
Anteprima modello
Ditta XX
Contabilità 2025
Divisa Base: CHF
Contabilità in partita doppia multi-moneta
| Gruppo | Conto | Descrizione | Moneta | Somma in | Gr1 |
|---|---|---|---|---|---|
| BILANCIO | |||||
| ATTIVI | |||||
| 1000 | Cassa | CHF | 10 | ||
| 1010 | Conto corrente postale | CHF | 10 | ||
| 1020 | Conto corrente bancario | CHF | 10 | ||
| 1024 | Conto corrente bancario EUR | EUR | 10 | ||
| 1025 | Conto corrente bancario USD | USD | 10 | ||
| 1045 | Carte di credito / Carte di debito | CHF | 10 | ||
| 1090 | Conto di trasferimento | CHF | 10 | ||
| 1091 | Conto di giro salari | CHF | 10 | ||
| 1099 | Importi da chiarire | CHF | 10 | ||
| 1100 | Crediti verso terzi | CHF | 10 | ||
| 1176 | Imposta preventiva | CHF | 10 | ||
| 1191 | Cauzioni | CHF | 10 | ||
| 1300 | Ratei e risconti attivi | CHF | 10 | ||
| 10 | Attivo circolante | 1 | |||
| 1500 | Macchine e apparecchi per la produzione | CHF | 14 | ||
| 1510 | Mobilio azienda | CHF | 14 | ||
| 1520 | Macchine ufficio, informatica e tecnologia della comunicazione | CHF | 14 | ||
| 1530 | Veicoli | CHF | 14 | ||
| 1540 | Utensili e apparecchiature | CHF | 14 | ||
| 14 | Attivo fisso | 1 | |||
| 1 | TOTALE ATTIVI | 00 | 1 | ||
| PASSIVI | |||||
| 2000 | Debiti per forniture di materiali e merci | CHF | 20 | ||
| 2100 | Debiti bancari a breve termine | CHF | 20 | ||
| 2300 | Ratei e risconti passivi | CHF | 20 | ||
| 20 | Capitale di terzi a breve termine | 2 | |||
| 2400 | Debiti bancari | CHF | 24 | ||
| 2500 | Altri debiti a lungo termine | CHF | 24 | ||
| 2600 | Accantonamenti | CHF | 24 | ||
| 24 | Capitale di terzi a lungo termine | 2 | |||
| 2800 | Capitale proprio | CHF | 28 | ||
| 2850 | Conto privato | CHF | 28 | ||
| 2970 | Utile o perdita riportata | CHF | 28 | ||
| 2891 | Utile o perdita d'esercizio | CHF | 28 | 1 | |
| 28 | Capitale proprio | 2 | |||
| 2 | TOTALE PASSIVI | 00 | 1 | ||
| 1 | |||||
| CONTO ECONOMICO | |||||
| RICAVI | |||||
| 3000 | Ricavi lordi prodotti fabbricati | CHF | 3 | ||
| 3200 | Ricavi lodi merci di rivendita | CHF | 3 | ||
| 3400 | Ricavi lordi prestazioni di servizi | CHF | 3 | ||
| 3600 | Altri ricavi | CHF | 3 | ||
| 3710 | Consumo proprio | CHF | 3 | ||
| 3800 | Sconti | CHF | 3 | ||
| 3810 | Commissioni carte di credito/debito | CHF | 3 | ||
| 3 | TOTALE RICAVI | 02 | |||
| COSTI | |||||
| 4000 | Acquisti | CHF | 4 | ||
| 4 | Acquisti | 4-6 | |||
| 5600 | Salari (amministrazione) | CHF | 5 | ||
| 5701 | AVS, AI, IPG titolare | CHF | 5 | ||
| 5710 | Contributi cassa assegni familiari | CHF | 5 | ||
| 5720 | Contributi previdenza professionale | CHF | 5 | ||
| 5730 | Assicurazione infortuni | CHF | 5 | ||
| 5740 | Premi assicurazione malattia | CHF | 5 | ||
| 5790 | Imposta alla fonte | CHF | 5 | ||
| 5820 | Spese di viaggio | CHF | 5 | ||
| 5830 | Rimborsi spese forfettarie | CHF | 5 | ||
| 5880 | Altre spese personale | CHF | 5 | ||
| 5900 | Lavoro temporaneo | CHF | 5 | ||
| 5 | Costi del personale | 4-6 | 1 | ||
| Costi e ricavi finanziari | |||||
| 6000 | Pigione | CHF | 6 | ||
| 6030 | Costi accessori | CHF | 6 | ||
| 6040 | Pulizia locali | CHF | 6 | ||
| 6100 | Manutenzioni, riparazioni e sostituzione immobilizzazioni mobiliari | CHF | 6 | ||
| 6200 | Riparazioni | CHF | 6 | ||
| 6210 | Benzina | CHF | 6 | ||
| 6220 | Assicurazioni auto | CHF | 6 | ||
| 6280 | Costi di trasporto | CHF | 6 | ||
| 6300 | Assicurazioni cose, contributi, tasse e autorizzazioni | CHF | 6 | ||
| 6400 | Costi energia e smaltimento | CHF | 6 | ||
| 6500 | Materiale d'ufficio | CHF | 6 | ||
| 6503 | Riviste specialistiche, giornali, periodici | CHF | 6 | ||
| 6510 | Telefono / internet | CHF | 6 | ||
| 6513 | Porti (spese postali) | CHF | 6 | ||
| 6520 | Contributi | CHF | 6 | ||
| 6521 | Donazioni, liberalità | CHF | 6 | ||
| 6530 | Onorari tenuta contabilità | CHF | 6 | ||
| 6570 | Costi informatici incluso leasing | CHF | 6 | ||
| 6574 | Piccoli investimenti | CHF | 6 | ||
| 6580 | Abbonamenti licenze, aggiornamenti | CHF | 6 | ||
| 6583 | Materiale di consumo | CHF | 6 | ||
| 6600 | Pubblicità | CHF | 6 | ||
| 6641 | Assistenza clienti | CHF | 6 | ||
| 6800 | Ammortamenti e rettifiche di valore dell'attivo fisso | CHF | 6 | ||
| 6900 | Costi per interessi bancari | CHF | 6 | ||
| 6940 | Spese banca | CHF | 6 | ||
| 6949 | Perdita su cambio | CHF | 6 | ||
| 6950 | Ricavi da averi bancari | CHF | 6 | ||
| 6999 | Utili di cambio | CHF | 6 | ||
| 8900 | Imposte dirette | CHF | 6 | ||
| 6 | Altri costi d'esercizio | 4-6 | 1 | ||
| 4-6 | TOTALE COSTI | 02 | |||
| 02 | Utile (-) / perdita (+) da conto economico | 2891 | 1 | ||
| 00 | Differenza deve essere zero (cella vuota) | ||||
| CENTRI DI COSTO | |||||
| .IMB | Imballaggi A | CHF | SC | ||
| .MPR | Materie prime A | CHF | SC | ||
| .MAU | Materiale ausiliario A | CHF | SC | ||
| SC | Totale scorte | ||||
| ,MAN1 | Manutenzione 1 | CHF | MAN | ||
| ,MAN2 | Manutenzione 2 | CHF | MAN | ||
| ,MAN3 | Manutenzione 3 | CHF | MAN | ||
| MAN | Totale spese di manutenzione | ||||
| ;PB1 | Pubblicità tipo 1 | CHF | PU | ||
| ;PB2 | Pubblicità tipo 2 | CHF | PU | ||
| PU | Totale spese di pubblicità | ||||
| Moneta Rif. | Moneta | Testo |
|---|---|---|
| CHF | EUR | Euro |
| CHF | USD | US Dollar |
Società di persone | Contabilità in partita doppia multimoneta
In questo articolo
Società di persone | Contabilità in partita doppia multimoneta
Società di persone | Contabilità in partita doppia multimoneta
Modello ideale per una contabilità di società di persone con valute estere. Nel piano contabile puoi impostare un numero illimitato di conti in valuta estera e nella tabella Cambi puoi inserire liberamente i cambi. Tutti i calcoli per la conversione in moneta base e le differenze di cambio sono automatizzate. Apri il modello dalla nostra WebApp, oppure dal programma e salva il file sul tuo computer.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il tutorial in Banana WebAppDocumentazione del modello
Modello ideale per la contabilità di una società di persone. Ci sono tutte le impostazioni e funzioni per:
- Creare e stampare le fatture con codice QR svizzero
- Importare dati da estratti bancari
- Impostare le Regole per memorizzare e automatizzare il completamento delle registrazioni importate dagli estratti bancari.
- Gestire centri di costo, personalizzabili secondo le tue necessità per conoscere dettagli specifici di determinati conti.
- Creare budget e previsioni finanziarie
- Stampare tutti i report di cui hai bisogno: Bilanci, Giornale, Schede conto, Rendiconti IVA, Fatture aperte e tanto altro ancora.
Per alcune funzioni è necessario un abbonamento al piano Advanced di Banana contabilità Plus, come per esempio, utilizzare le nuove funzioni delle Regole, Filtro e Ordina righe temporaneo. Guarda tutte le funzioni del piano Advanced.
Crea il tuo file
- Apri il modello con la WebApp di Banana Contabilità
- Dal menu File > Proprietà file imposta il periodo, il nome della tua azienda e la moneta di base in qualsiasi moneta desideri.
- Dal menu File > Salva con nome, salvi il file. È utile indicare nel nome del file, il nome della Società e l'anno. Per esempio "Rossi-SA-20xx.ac2".
- Nella tabella Cambi imposta le monete estere sempre con riferimento alla moneta base e i cambi. I cambi si apertura si impostano solo la prima volta che si utilizza Banana Contabilità. Al passaggio del nuovo anno, questi verranno ripresi in automatico, secondo i cambi di chiusura inseriti al 31.12.
ATTENZIONE: se chiudi il browser senza salvare, perderai i dati immessi. Salva sempre il file sul tuo computer.
Per riaprire il file salvato clicca su File > Apri.
Nella nostra Documentazione trovi tutte le informazioni e gli approfondimenti per gestire la tua contabilità in modo ottimale:
Anteprima modello
Divisa Base: CHF
Contabilità in partita doppia multi-moneta
| Gruppo | Conto | Descrizione | Moneta | Somma in |
|---|---|---|---|---|
| BILANCIO | ||||
| ATTIVI | ||||
| 1000 | Cassa | CHF | 100 | |
| 1020 | Banca | CHF | 100 | |
| 1024 | Banca Euro | EUR | 100 | |
| 1025 | Banca USD | USD | 100 | |
| 100 | Liquidità | 10 | ||
| 1060 | Titoli | CHF | 106 | |
| 106 | Attivi quotati in borsa detenuti a breve termine | 10 | ||
| 1090 | Conto di trasferimento | CHF | 109 | |
| 1091 | Conto di giro salari | CHF | 109 | |
| 1099 | Importi da chiarire | CHF | 109 | |
| 109 | Conti di trasferimento | 10 | ||
| 1100 | Crediti da forniture e prestazioni (debitori) | CHF | 110 | |
| 1109 | Delcredere | CHF | 110 | |
| 110 | Crediti da forniture e prestazioni | 10 | ||
| 1140 | Anticipi e prestiti | CHF | 114 | |
| 1176 | Imposta preventiva | CHF | 114 | |
| 1180 | Crediti da assicurazioni sociali e istituti di previdenza | CHF | 114 | |
| 1188 | Imposte alla fonte | CHF | 114 | |
| 1190 | Crediti diversi a breve termine | CHF | 114 | |
| 1191 | Cauzioni | CHF | 114 | |
| 114 | Altri crediti a breve termine | 10 | ||
| 1200 | Merce di rivendita | CHF | 120 | |
| 1210 | Materia prima | CHF | 120 | |
| 1220 | Materia ausiliaria | CHF | 120 | |
| 1230 | Materiale di consumo | CHF | 120 | |
| 1260 | Prodotti finiti | CHF | 120 | |
| 1270 | Prodotti in corso di fabbricazione | CHF | 120 | |
| 1280 | Prestazioni di servizi non fatturate | CHF | 120 | |
| 120 | Scorte e prestazioni di servizi non fatturate | 10 | ||
| 1300 | Costi anticipati | CHF | 130 | |
| 1301 | Ricavi da incassare | CHF | 130 | |
| 130 | Ratei e risconti attivi | 10 | ||
| 10 | Attivo circolante | 1 | ||
| 1400 | Titoli | CHF | 140 | |
| 1440 | Prestiti | CHF | 140 | |
| 1460 | Prestito a socio A | CHF | 140 | |
| 140 | Immobilizzazioni finanziarie | 14 | ||
| 1480 | Partecipazioni | CHF | 148 | |
| 148 | Partecipazioni | 14 | ||
| 1500 | Macchine e attrezzature | CHF | 150 | |
| 1510 | Mobilio e installazioni | CHF | 150 | |
| 1520 | Macchine ufficio, informatica e tecnologia della comunicazione | CHF | 150 | |
| 1530 | Veicoli | CHF | 150 | |
| 1540 | Utensili e apparecchiature | CHF | 150 | |
| 150 | Immobilizzazioni materiali mobiliari | 14 | ||
| 1600 | Immobili aziendali | CHF | 160 | |
| 160 | Immobilizzazioni materiali immobiliari | 14 | ||
| 1700 | Brevetti, know-how, licenze, diritti e sviluppo | CHF | 170 | |
| 1710 | Marchi | CHF | 170 | |
| 1712 | Modelli | CHF | 170 | |
| 1770 | Goodwill | CHF | 170 | |
| 170 | Immobilizzazioni immateriali | 14 | ||
| 1850 | Capitale azionario, capitale sociale, diritti di partecipazione non versati o capitale della fondazione non versati | CHF | 180 | |
| 180 | Capitale sociale o capitale della fondazione non versato | 14 | ||
| 14 | Attivo fisso | 1 | ||
| 1 | Totale attivi | 00 | ||
| PASSIVI | ||||
| 2000 | Debiti per forniture e prestazioni (creditori) | CHF | 200 | |
| 2030 | Acconti ricevuti | CHF | 200 | |
| 200 | Debiti per forniture e prestazioni | 20 | ||
| 2100 | Banca passiva | CHF | 210 | |
| 2120 | Impegni leasing finanziari | CHF | 210 | |
| 2140 | Altri debiti onerosi | CHF | 210 | |
| 210 | Debiti onerosi a breve termine | 20 | ||
| 2206 | Imposta preventiva | CHF | 220 | |
| 2208 | Imposte dirette | CHF | 220 | |
| 2210 | Altri debiti a breve termine | CHF | 220 | |
| 2260 | Debiti verso socio A | CHF | 220 | |
| 2270 | Assicurazioni sociali e istituti di previdenza | CHF | 220 | |
| 2279 | Imposte alla fonte | CHF | 220 | |
| 220 | Altri debiti a breve termine | 20 | ||
| 2300 | Costi da pagare | CHF | 230 | |
| 2301 | Ricavi incassati dell'anno seguente | CHF | 230 | |
| 2330 | Accantonamenti a breve termine | CHF | 230 | |
| 230 | Ratei e risconti passivi | 20 | ||
| 20 | Capitale di terzi a breve termine | 2A | ||
| 2400 | Debiti bancari | CHF | 240 | |
| 2420 | Impegni leasing finanziari | CHF | 240 | |
| 2430 | Prestiti obbligazionari | CHF | 240 | |
| 2450 | Prestiti | CHF | 240 | |
| 2451 | Mutui ipotecari | CHF | 240 | |
| 240 | Debiti onerosi a lungo termine | 24 | ||
| 2500 | Altri debiti a lungo termine (non onerosi) | CHF | 250 | |
| 250 | Altri debiti a lungo termine | 24 | ||
| 2600 | Accantonamenti | CHF | 260 | |
| 260 | Accantonamenti e poste analoghe previste dalla legge | 24 | ||
| 24 | Capitale di terzi a lungo termine | 2A | ||
| 2A | Capitale dei terzi | 2 | ||
| 2800 | Capitale socio A all'inizio dell'esercizio | CHF | 28 | |
| 2810 | Apporti di capitale / prelevamenti di capitale socio A | CHF | 28 | |
| 2820 | Privato socio A | CHF | 28 | |
| 2831 | Utile / perdita annuale socio A | CHF | 28 | |
| 2850 | Capitale accomandato A all'inizio dell'esercizio | CHF | 28 | |
| 2860 | Apporti di capitale / prelevamenti di capitale accomandato A | CHF | 28 | |
| 2861 | Privato accomandante A | CHF | 28 | |
| 2881 | Utile/perdita annuale accomandante A | CHF | 28 | |
| 297 | Utile / Perdita d'esercizio | CHF | 28 | |
| 28 | Capitale proprio | 2 | ||
| 2 | Totale passivi | 00 | ||
| CONTO ECONOMICO | ||||
| 3000 | Ricavi prodotti fabbricati | CHF | 30 | |
| 3200 | Ricavi merci di rivendita | CHF | 30 | |
| 3400 | Ricavi prestazioni di servizi | CHF | 30 | |
| 3600 | Altri ricavi e prestazioni di servizi | CHF | 30 | |
| 3710 | Consumo proprio | CHF | 30 | |
| 3800 | Diminuzione di ricavi | CHF | 30 | |
| 3805 | Perdite su debitori, variazione delcredere | CHF | 30 | |
| 30 | Importo netto dei ricavi da forniture e prestazioni | 3 | ||
| 3900 | Variazione delle scorte di prodotti in corso di fabbricazione | CHF | 39 | |
| 3901 | Variazione delle scorte di prodotti finiti | CHF | 39 | |
| 3940 | Variazione prestazioni di servizi non fatturate | CHF | 39 | |
| 39 | Variazione delle scorte e delle prestazioni di servizi | 3 | ||
| 3 | Ricavo d'esercizio da forniture e prestazioni | E1 | ||
| 4000 | Costi materiale per la fabbricazione | CHF | 4 | |
| 4200 | Costi delle merci di rivendita | CHF | 4 | |
| 4400 | Lavori di terzi / prestazioni di subappaltanti | CHF | 4 | |
| 4500 | Consumi energia per la produzione | CHF | 4 | |
| 4900 | Diminuzione di costi | CHF | 4 | |
| 4 | Costi per il materiale, la merce i servizi e l'energia | E1 | ||
| E1 | Utile lordo d'esercizio dopo deduzione dei costi per il materiale e le merci di rivendita | E2 | ||
| 5000 | Salari | CHF | 5 | |
| 5700 | Contributi AVS/AI/IPG | CHF | 5 | |
| 5710 | Contributi cassa assegni | CHF | 5 | |
| 5720 | Contributi previdenza professionale obbligatoria | CHF | 5 | |
| 5730 | Premi per l'assicurazione infortuni professionali | CHF | 5 | |
| 5740 | Premi assicurazione malattia | CHF | 5 | |
| 5790 | Imposta alla fonte | CHF | 5 | |
| 5800 | Altri costi del personale | CHF | 5 | |
| 5810 | Formazione del personale | CHF | 5 | |
| 5820 | Spese di viaggio | CHF | 5 | |
| 5830 | Rimborsi spese forfettarie | CHF | 5 | |
| 5900 | Prestazioni di terzi | CHF | 5 | |
| 5 | Costi per il personale | E2 | ||
| E2 | Utile lordo d'esercizio dopo deduzione dei costi per il personale | E3 | ||
| 6000 | Costi dei locali | CHF | 60 | |
| 6040 | Pulizia locali | CHF | 60 | |
| 60 | Costi dei locali | 6 | ||
| 6100 | Manutenzioni, riparazioni e sostituzione immobilizzazioni mobiliari | CHF | 61 | |
| 6105 | Costi leasing immobilizzazioni mobiliari | CHF | 61 | |
| 61 | Manutenzioni, riparazioni, sostituzioni (MRS) | 6 | ||
| 6200 | Riparazioni | CHF | 62 | |
| 6210 | Benzina | CHF | 62 | |
| 6220 | Assicurazioni auto | CHF | 62 | |
| 6260 | Leasing e noleggio auto | CHF | 62 | |
| 6270 | Quota privata dei costi auto | CHF | 62 | |
| 6282 | Costi di trasporto | CHF | 62 | |
| 62 | Costi auto e di trasporto | 6 | ||
| 6300 | Assicurazioni cose, contributi, tasse e autorizzazioni | CHF | 63 | |
| 63 | Assicurazioni cose | 6 | ||
| 6402 | Elettricità | CHF | 64 | |
| 6410 | Riscaldamento | CHF | 64 | |
| 6430 | Acqua | CHF | 64 | |
| 6460 | Spazzatura | CHF | 64 | |
| 64 | Costi energia e smaltimento | 6 | ||
| 6500 | Materiale d'ufficio | CHF | 65 | |
| 6503 | Riviste specialistiche, giornali, periodici | CHF | 65 | |
| 6510 | Telefono / internet | CHF | 65 | |
| 6511 | Hosting presso terzi | CHF | 65 | |
| 6513 | Porti (spese postali) | CHF | 65 | |
| 6570 | Costi informatici incluso leasing | CHF | 65 | |
| 6580 | Abbonamenti licenze, aggiornamenti | CHF | 65 | |
| 6583 | Materiale di consumo | CHF | 65 | |
| 65 | Costi amministrativi e informatici | 6 | ||
| 6600 | Costi pubblicitari | CHF | 66 | |
| 6642 | Regali a clienti | CHF | 66 | |
| 66 | Costi pubblicitari | 6 | ||
| 6700 | Altri costi d'esercizio | CHF | 67 | |
| 67 | Altri costi d'esercizio | 6 | ||
| 6 | Costi diversi d'esercizio | E3 | ||
| E3 | Risultato d'esercizio prima degli ammortamenti e rettifiche, risultati finanziari e imposte (EBITDA) | E4 | ||
| 6800 | Ammortamenti e rettifiche di valore dell'attivo fisso | CHF | 68 | |
| 68 | Ammortamenti e rettifiche di valore dell'attivo fisso | E4 | ||
| E4 | Risultato d'esercizio prima dei risultati finanziari e delle imposte (EBIT) | E5 | ||
| 6900 | Costi per interessi bancari | CHF | 69 | |
| 6940 | Spese banca | CHF | 69 | |
| 6949 | Perdita su cambio | CHF | 69 | |
| 6950 | Ricavi da averi bancari | CHF | 69 | |
| 6999 | Utili di cambio | CHF | 69 | |
| 69 | Costi e ricavi finanziari | E5 | ||
| E5 | Risultato d'esercizio prima delle imposte (EBT) | E6 | ||
| 7000 | Ricavi attività accessoria | CHF | 7 | |
| 7010 | Costi attività accessoria | CHF | 7 | |
| 7500 | Ricavi immobili aziendali | CHF | 7 | |
| 7510 | Costi immobili aziendali | CHF | 7 | |
| 7 | Risultato accessorio d'esercizio | E6 | ||
| 8000 | Costi estranei | CHF | 8 | |
| 8100 | Ricavi estranei | CHF | 8 | |
| 8500 | Costi straordinari, unici o relativi ad altri periodi contabili | CHF | 8 | |
| 8510 | Ricavi straordinari, unici o relativi ad altri periodi contabili | CHF | 8 | |
| 8 | Risultato estraneo, straordinario, unico o relativo ad altri periodi contabili | E6 | ||
| E6 | Utile o perdita prima delle imposte | E7 | ||
| 8900 | Imposte dirette | CHF | 89 | |
| 89 | Imposte dirette | E7 | ||
| E7 | Utile o perdita annuale | 297 | ||
| 00 | Differenza deve essere zero (cella vuota) | |||
| CENTRI DI COSTO | ||||
| .IMB | Imballaggi A | CHF | MAG | |
| .MP | Materie prime A | CHF | MAG | |
| .MS | Materie sussidiarie A | CHF | MAG | |
| MAG | Totale magazzino | |||
| ,MAN1 | Manutenzione 1 | CHF | MAN | |
| ,MAN2 | Manutenzione 2 | CHF | MAN | |
| ,MAN3 | Manutenzione 3 | CHF | MAN | |
| MAN | Totale spese di manutenzione | |||
| ;PB1 | Pubblicità tipo 1 | CHF | PU | |
| ;PB2 | Pubblicità tipo 2 | CHF | PU | |
| PU | Totale spese di pubblicità |
| Moneta Rif. | Moneta | Testo |
|---|---|---|
| CHF | EUR | Euro |
| CHF | USD | US Dollar |
Preventivo e pianificazione finanziaria per studi contabili e fiduciari
In questo articolo
Preventivo e pianificazione finanziaria per studi contabili e fiduciari
Preventivo e pianificazione finanziaria per studi contabili e fiduciari
Tutorial pratico per studi contabili, fiduciari e commercialisti su come creare un preventivo integrato alla contabilità con Banana Contabilità. Utilizza lo stesso piano dei conti e gli stessi elementi della contabilità consuntiva per inserire previsioni dettagliate per periodi specifici, ottenere automaticamente bilancio, conto economico e liquidità previsionali e confrontare preventivo e consuntivo. Tutto nello stesso file contabile, senza fogli di calcolo separati e senza trasferire dati tra programmi diversi.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebApp Apri il tutorial in Banana WebAppDocumentazione del modello
La pianificazione finanziaria di Banana Contabilità permette di prevedere l'evoluzione economica, patrimoniale e finanziaria di un'azienda utilizzando la stessa struttura della contabilità.
Con Banana Contabilità il preventivo è integrato direttamente nel file contabile. Utilizzi quindi lo stesso piano dei conti, la stessa logica Dare/Avere e gli stessi elementi della contabilità consuntiva, senza dover creare fogli di calcolo separati o trasferire dati tra programmi diversi.
In questo tutorial vedrai come inserire movimenti futuri, creare previsioni specifiche per periodo e ottenere automaticamente conto economico, stato patrimoniale e liquidità previsionali. Potrai inoltre confrontare il preventivo con i dati consuntivi e analizzare gli scostamenti.
Video introduttivo
Per vedere come funziona il sistema di preventivo in partita doppia, guarda il video:
A chi si rivolge
Questo tutorial è pensato in particolare per:
- esperti contabili
- studi fiduciari
- consulenti
- commercialisti.
L'obiettivo è mostrarti come creare rapidamente una pianificazione finanziaria completa utilizzando lo stesso file della contabilità.
Puoi preparare la pianificazione finanziaria sia per la tua azienda sia per i tuoi clienti. Per uno studio contabile o fiduciario significa poter affiancare alla gestione contabile un'attività di consulenza orientata al futuro: analizzare l'evoluzione prevista dell'azienda, anticipare eventuali necessità finanziarie e verificare periodicamente gli scostamenti rispetto ai risultati effettivi.
Come funziona la pianificazione
Se la contabilità è già impostata, puoi utilizzare la stessa struttura contabile anche per creare il preventivo.
Lavori quindi con:
- lo stesso piano dei conti
- la stessa logica Dare/Avere
- gli stessi centri di costo e segmenti
- gli stessi strumenti di analisi e reportistica.
I movimenti futuri vengono inseriti nella tabella Preventivo. Per ogni movimento puoi indicare quando avverrà, l'importo previsto e, se necessario, la frequenza con cui dovrà ripetersi.
Per esempio, puoi inserire una sola volta un affitto mensile e impostarne la ripetizione ogni mese. Allo stesso modo puoi prevedere vendite, stipendi, assicurazioni, investimenti, finanziamenti e altri movimenti futuri.
In questo modo non devi inserire manualmente tutte le registrazioni previste per l'anno.
Piano contabile e saldi previsionali
I conti utilizzati nel preventivo sono gli stessi disponibili nel piano contabile.
Nella tabella Conti puoi visualizzare anche la colonna Preventivo, così da avere immediatamente a disposizione, per ogni conto, il saldo risultante dai movimenti previsionali.
Per visualizzarla:
Dati > Disponi colonne > attiva la colonna Preventivo
Attivi e passivi – Stato patrimoniale
Nell'esempio seguente, nella tabella Conti puoi vedere i saldi previsionali dei conti patrimoniali nella colonna Preventivo. In questo modo puoi verificare direttamente nel piano contabile come evolveranno attivi e passivi sulla base dei movimenti inseriti nella tabella Preventivo.
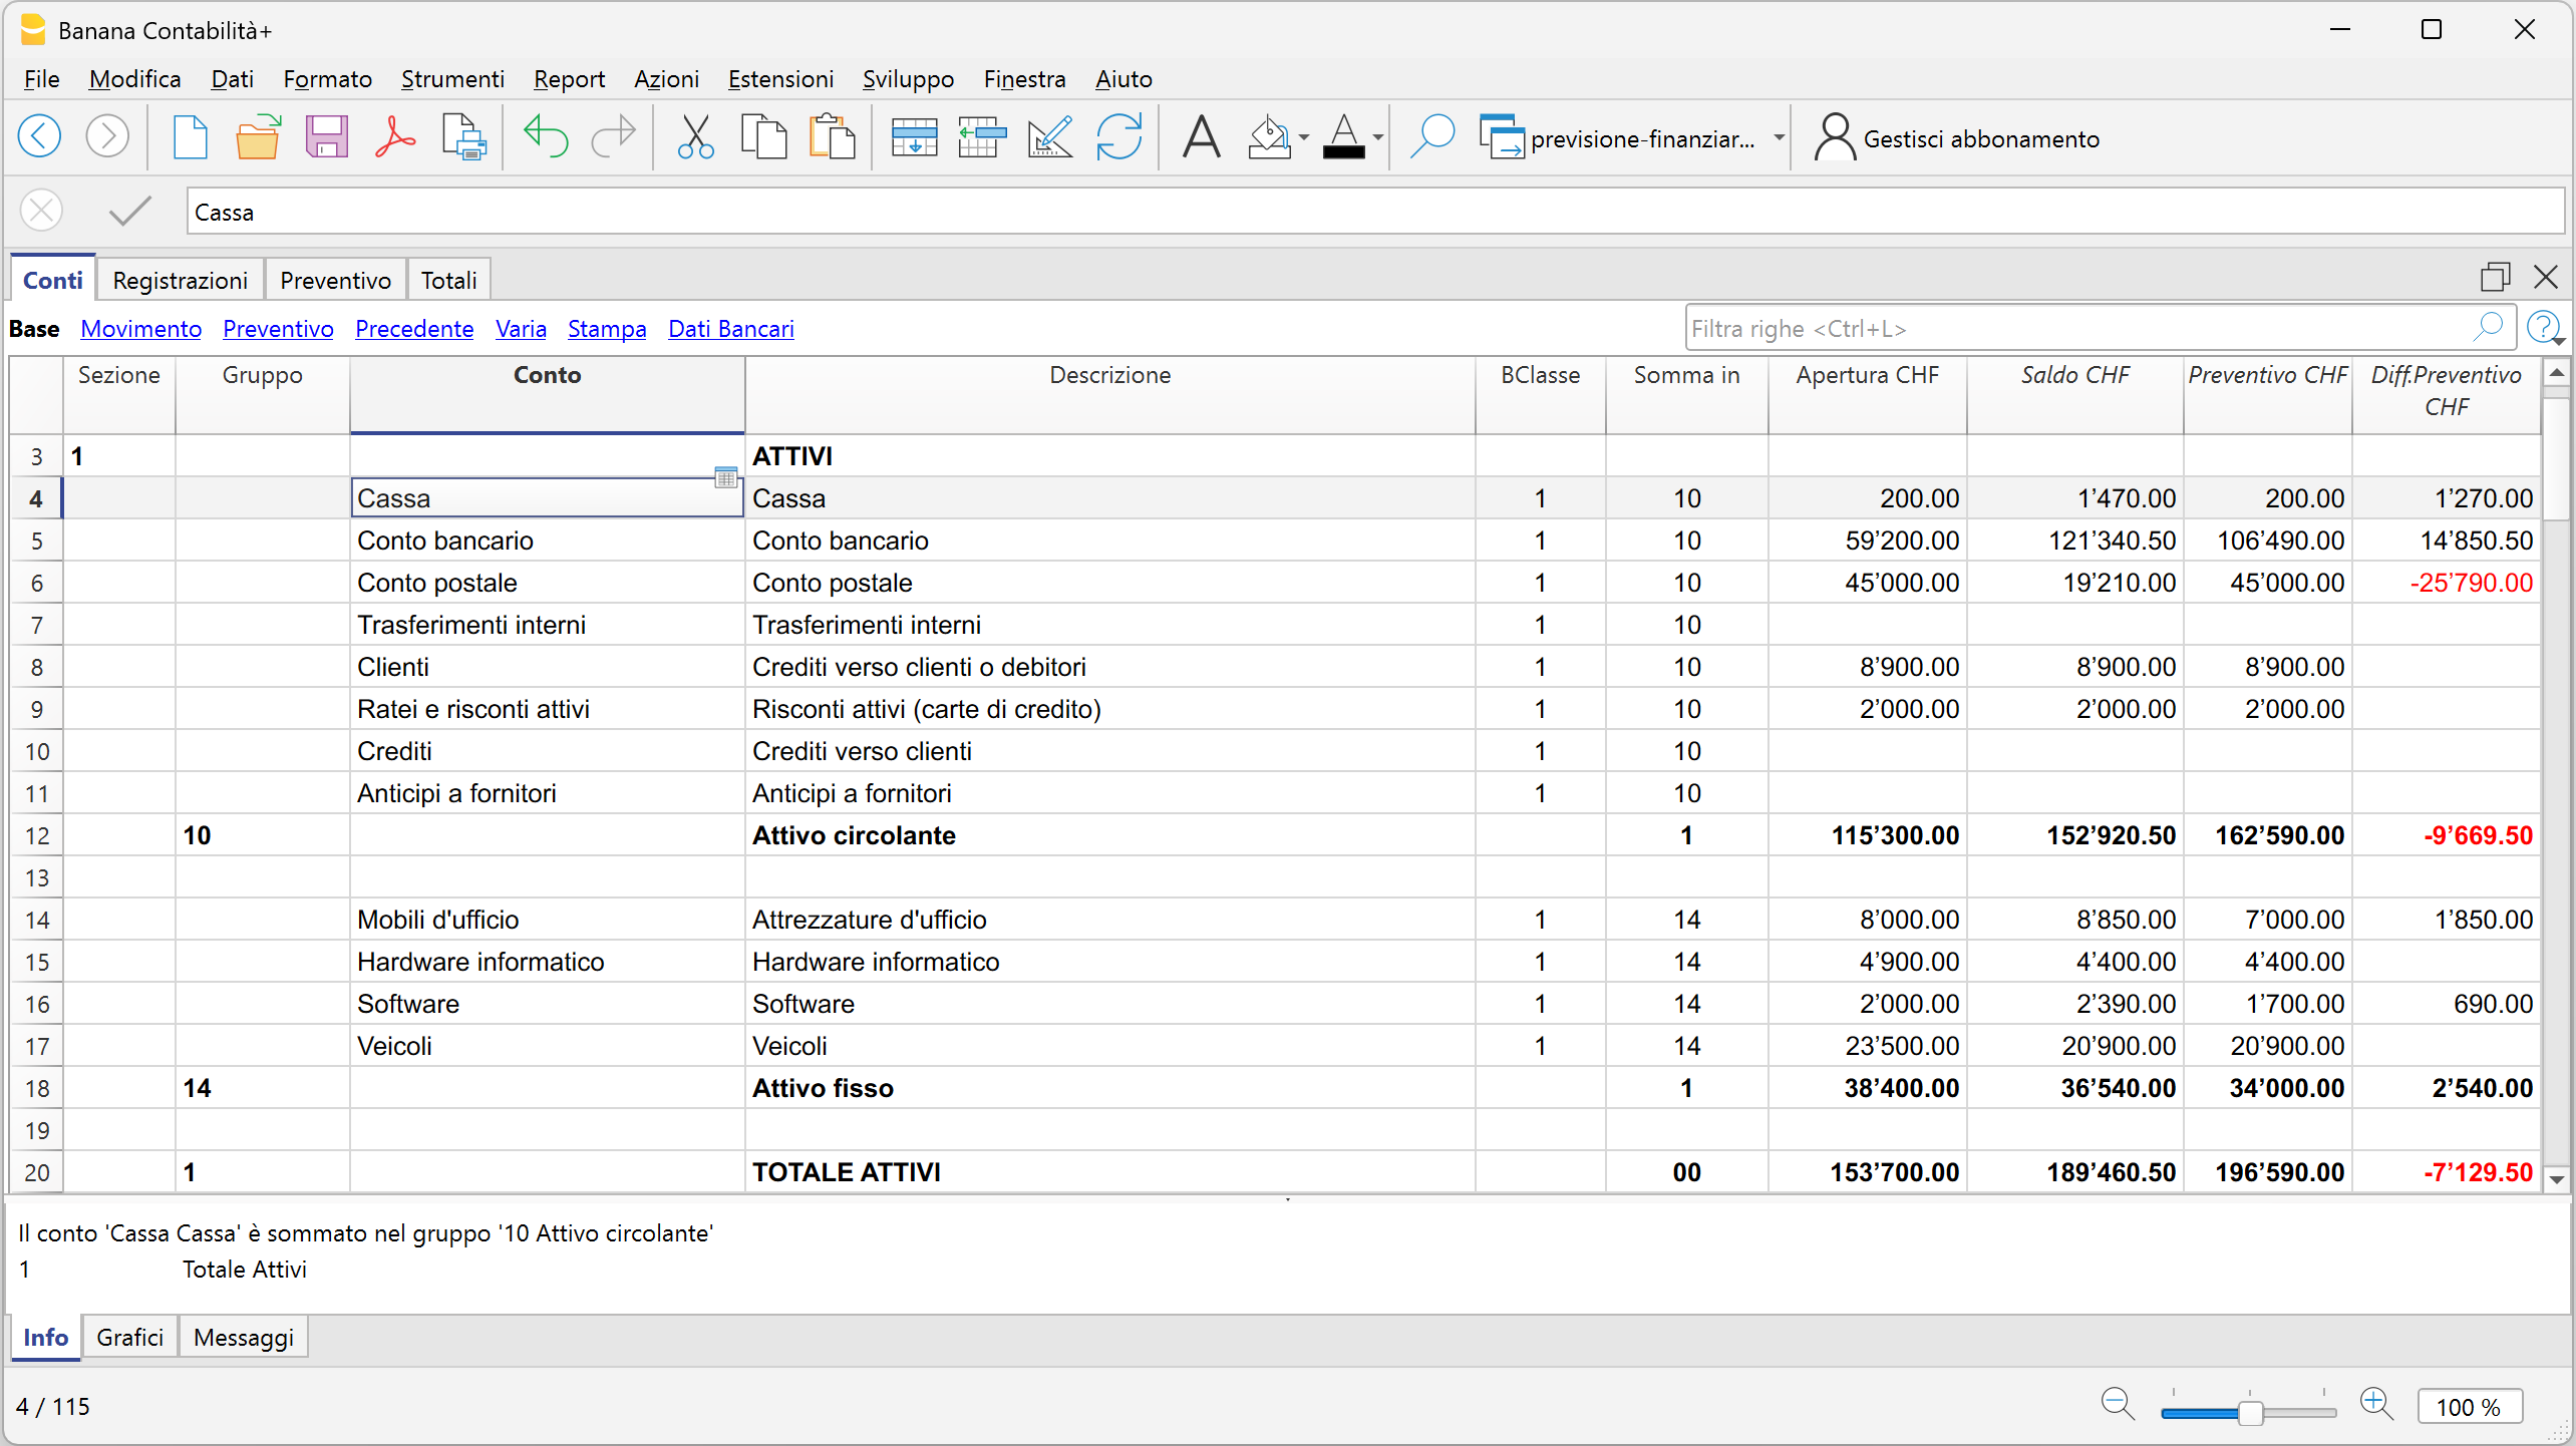
Costi e ricavi – Conto economico
Per i conti economici, la colonna Preventivo mostra i costi e i ricavi previsti per il periodo. Puoi così vedere direttamente nel piano contabile i costi, i ricavi e il risultato economico previsti.
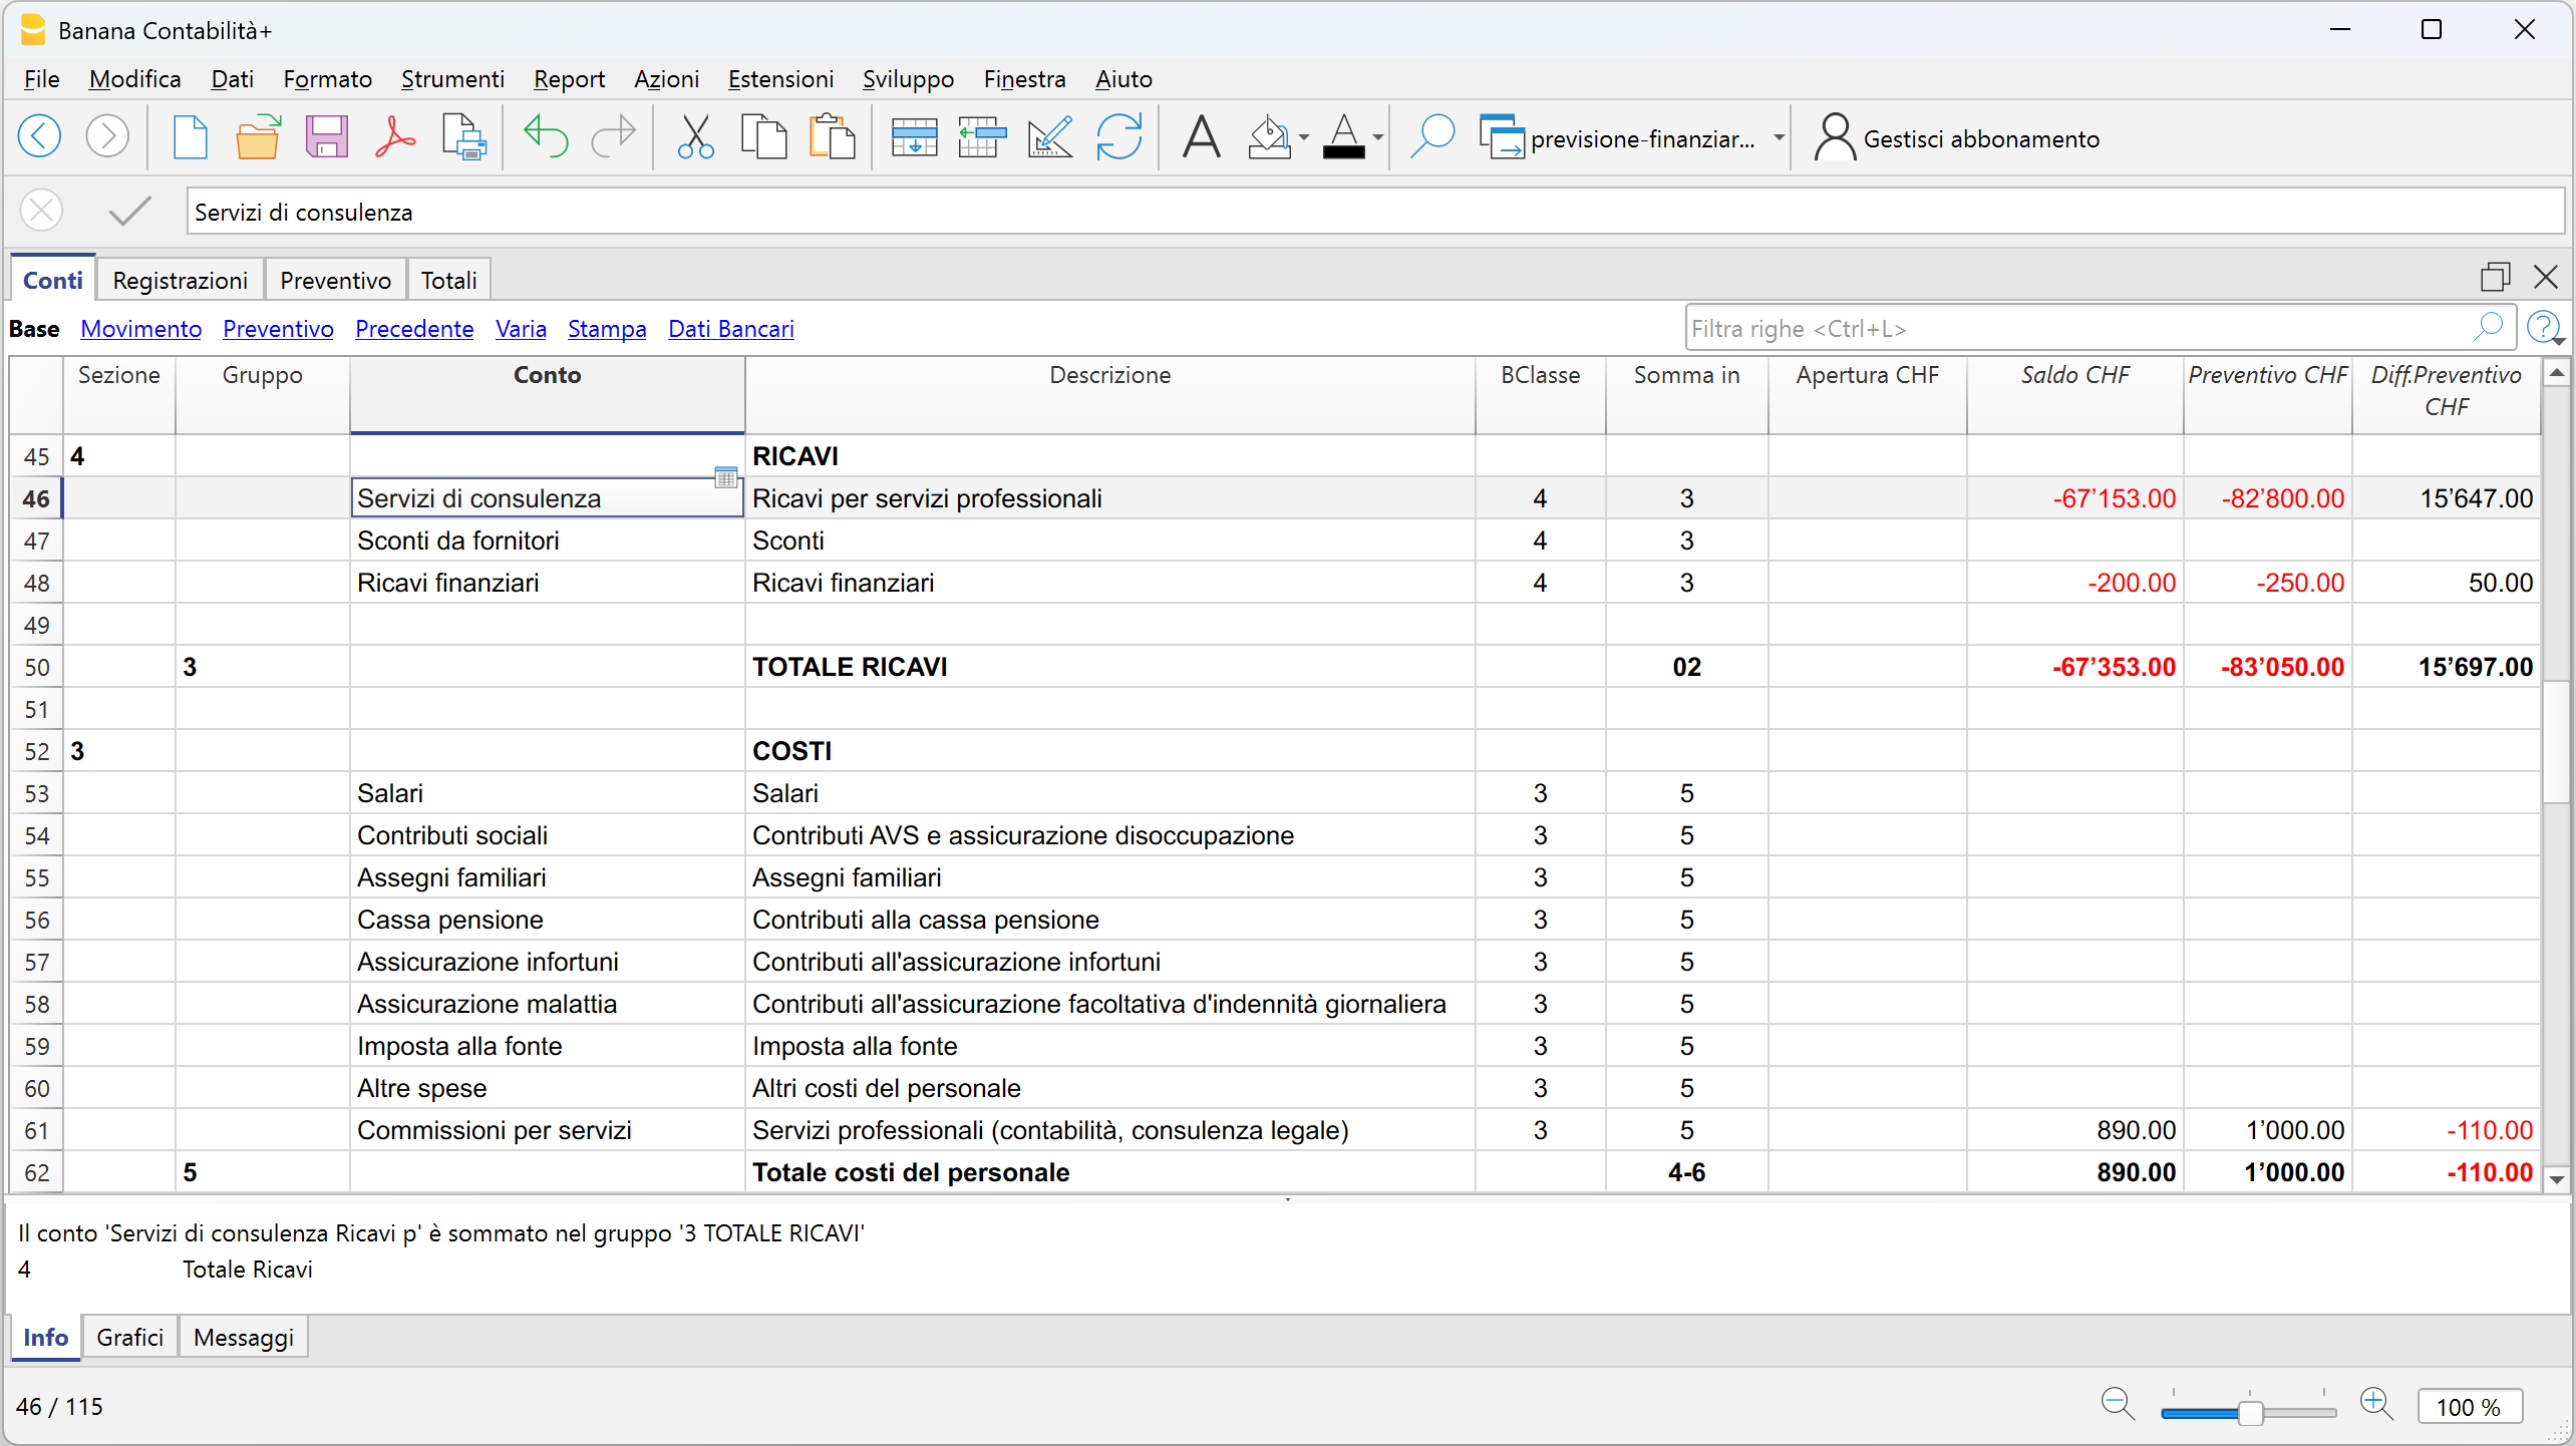
Se vuoi ottenere una pianificazione più dettagliata puoi utilizzare anche:
Puoi così preparare e analizzare previsioni anche per singoli progetti, attività, reparti o altre dimensioni gestionali.
Tabella Preventivo
La tabella Preventivo è il cuore della pianificazione finanziaria. Qui inserisci i movimenti che prevedi avverranno in futuro.
Per ogni movimento puoi indicare:
- Data inizio: la data prevista del movimento
- Data fine: la data fino alla quale il movimento deve essere ripetuto; può appartenere anche a uno o più anni successivi
- Ripeti: la frequenza di ripetizione, per esempio mensile, trimestrale, semestrale o annuale
- Descrizione: la descrizione del movimento previsto
- Conto Dare / Conto Avere: i conti del piano contabile interessati
- Importo: l'importo previsto.
Se un movimento ricorrente deve continuare anche negli anni successivi, puoi impostarlo senza indicare una data finale.
Quando necessario puoi inserire anche codice IVA, centri di costo e segmenti.
Per previsioni più avanzate puoi inoltre utilizzare quantità, prezzi e formule. Puoi, per esempio, calcolare automaticamente i ricavi previsti partendo dalle quantità che prevedi di vendere e dal relativo prezzo.
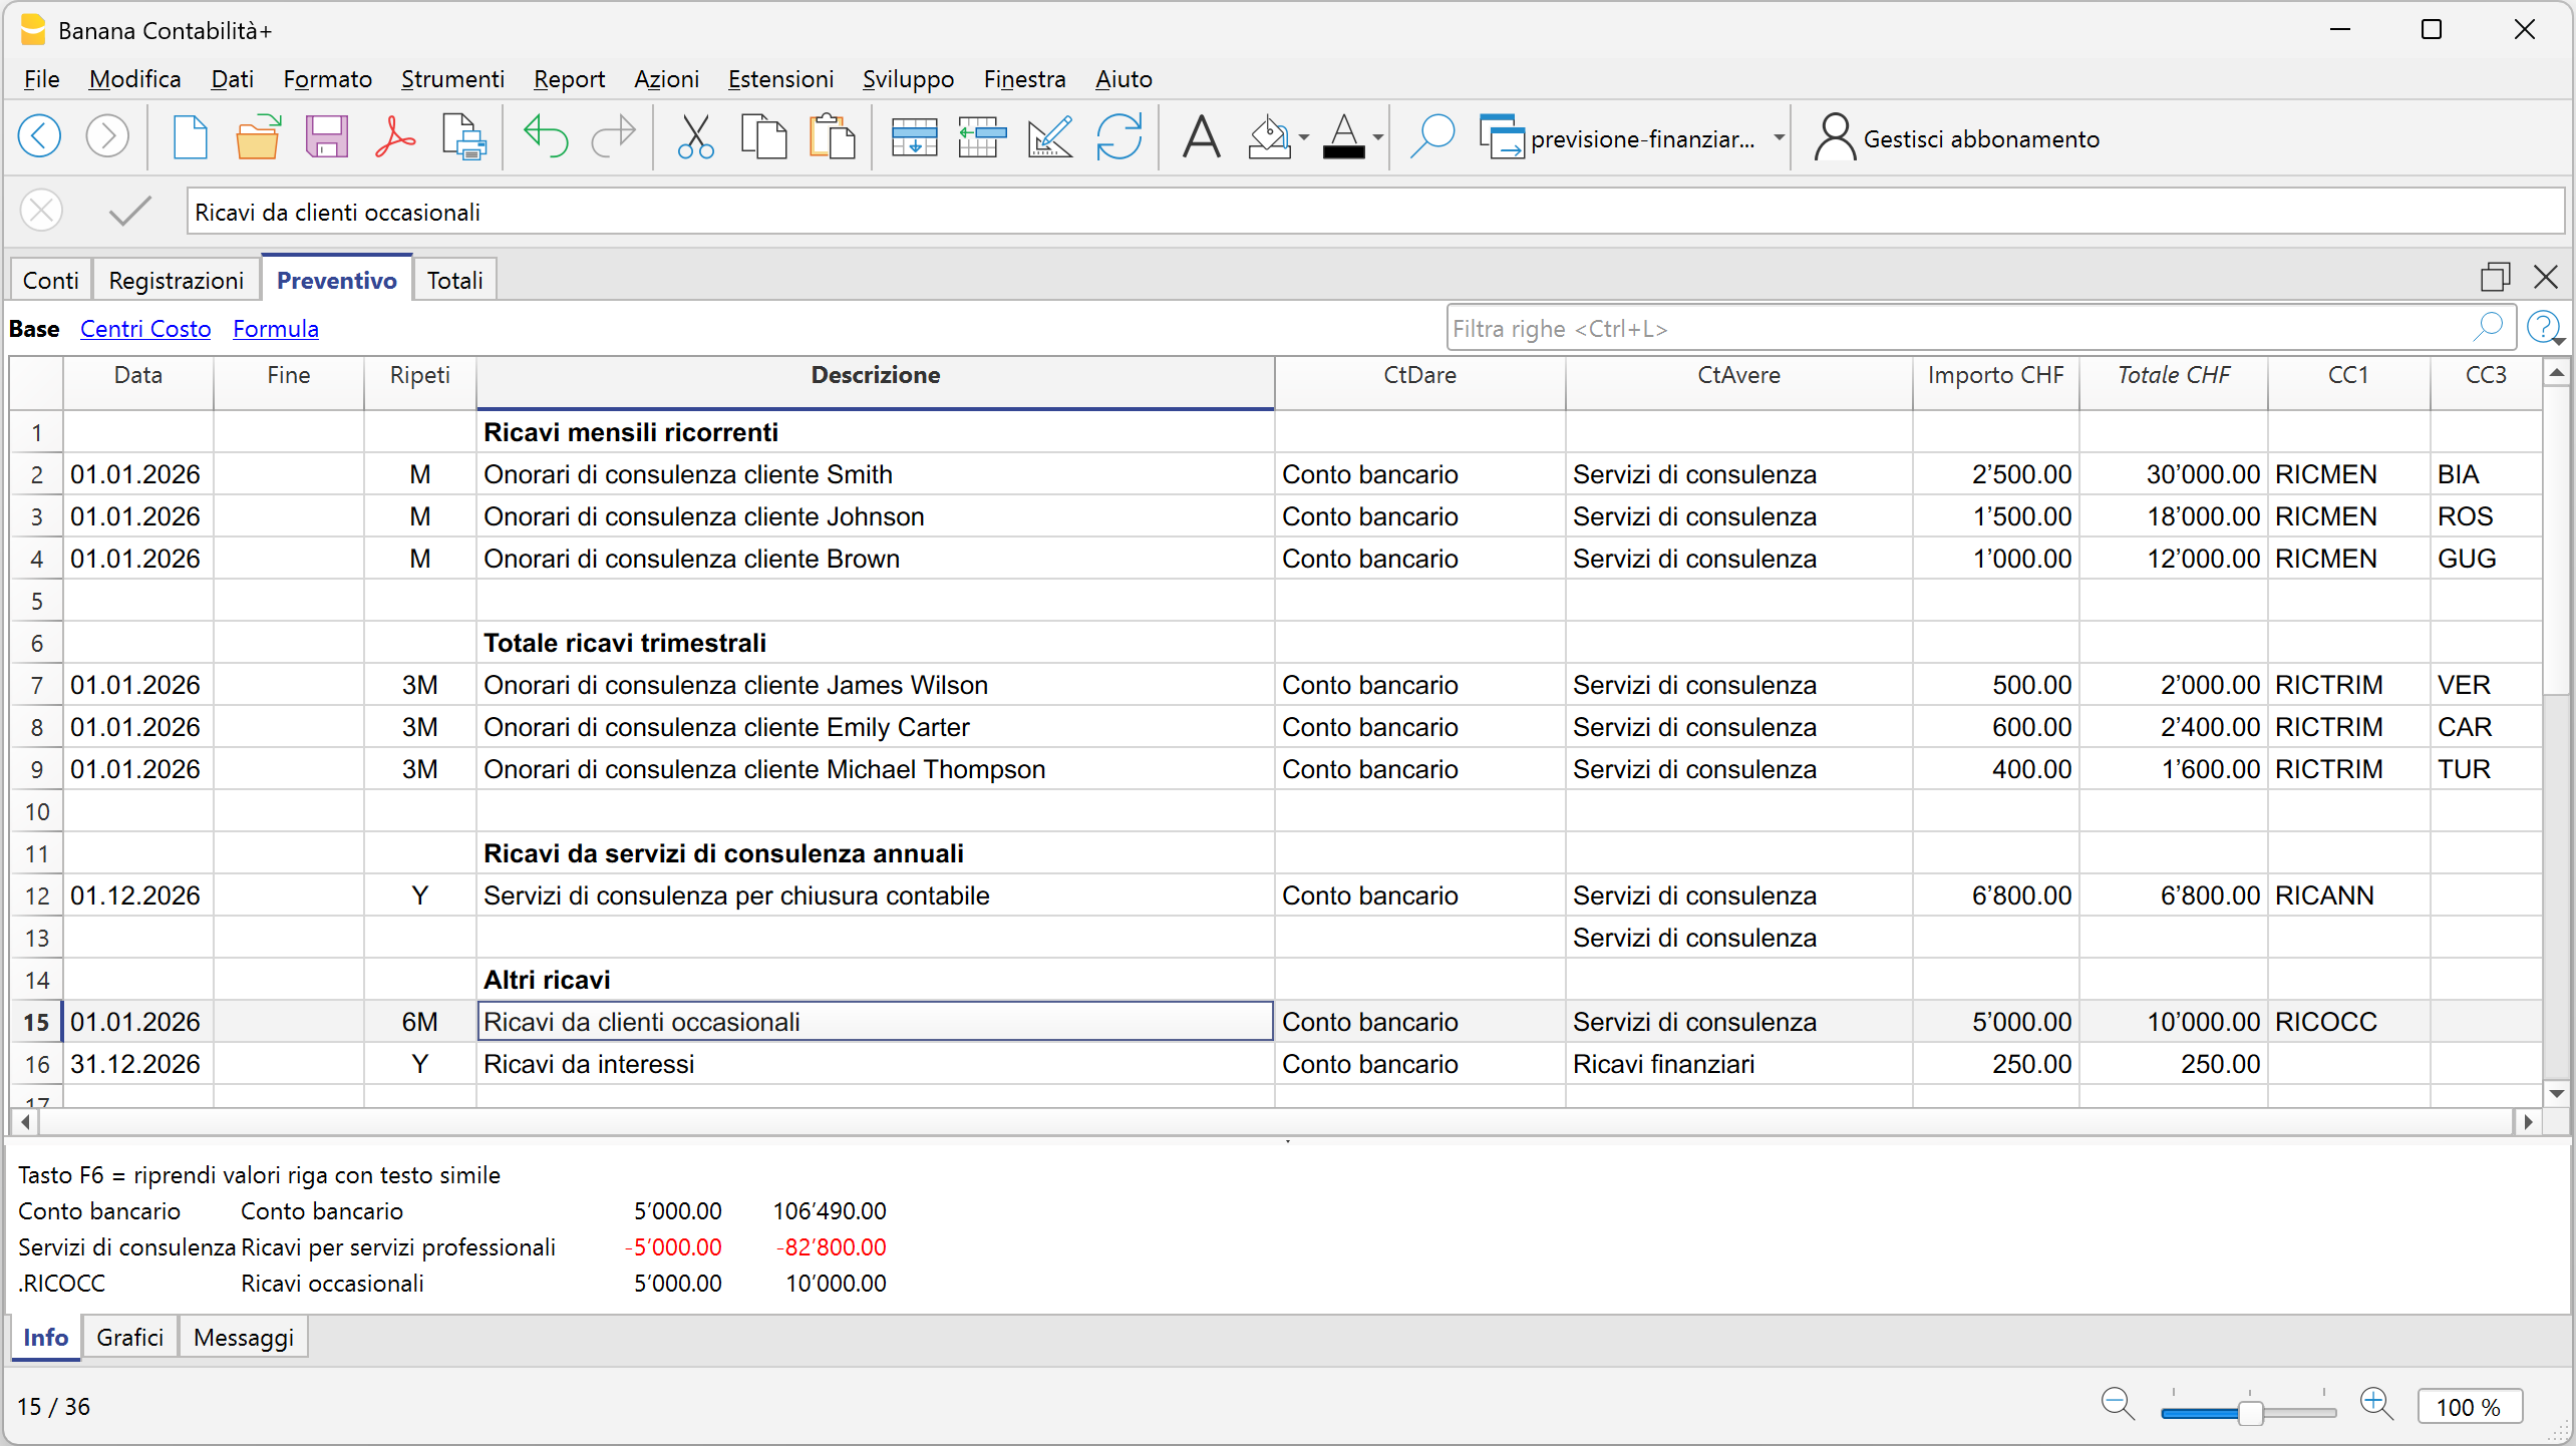
I movimenti inseriti nella tabella Preventivo generano i saldi previsionali dei conti e vengono utilizzati automaticamente nei report. Dalle singole registrazioni previsionali passi quindi al bilancio, al conto economico e alle analisi finanziarie senza dover riprendere o trasferire i dati.
Previsioni specifiche per periodo
Il preventivo non è limitato a valori annuali complessivi. Ogni movimento può essere associato al periodo nel quale è previsto che si verifichi.
Puoi quindi analizzare i dati per anno, trimestre, mese o altri periodi e ottenere una rappresentazione più precisa dell'evoluzione economica e finanziaria.
Per esempio, se un costo è previsto soltanto nei mesi di giugno, luglio e agosto, puoi definirne il periodo nella tabella Preventivo. Nei report previsionali il costo verrà attribuito ai mesi interessati, senza essere distribuito sugli altri mesi dell'anno.
Questo è particolarmente utile anche per la pianificazione della liquidità, perché permette di considerare quando sono previste le diverse entrate e uscite.
Report previsionali e confronto con i dati consuntivi
Dai movimenti inseriti nella tabella Preventivo puoi ottenere automaticamente i report previsionali.
Per ottenere il bilancio e il conto economico con i valori di preventivo:
Report > Bilancio abbellito con gruppi > Piano Conti > Colonne > attiva Budget
Puoi visualizzare nello stesso report:
- valori consuntivi
- valori di preventivo
- differenze tra consuntivo e preventivo.
Passi così dalla pianificazione al controllo: durante l'anno puoi confrontare ciò che avevi previsto con ciò che è effettivamente avvenuto.
Stato patrimoniale: consuntivo, preventivo e differenze
Nell'esempio seguente lo stato patrimoniale presenta affiancati i valori consuntivi, quelli di preventivo e le relative differenze.
La previsione non è quindi un documento separato dalla contabilità: preventivo e consuntivo utilizzano la stessa struttura contabile e possono essere confrontati man mano che vengono registrati i dati effettivi.
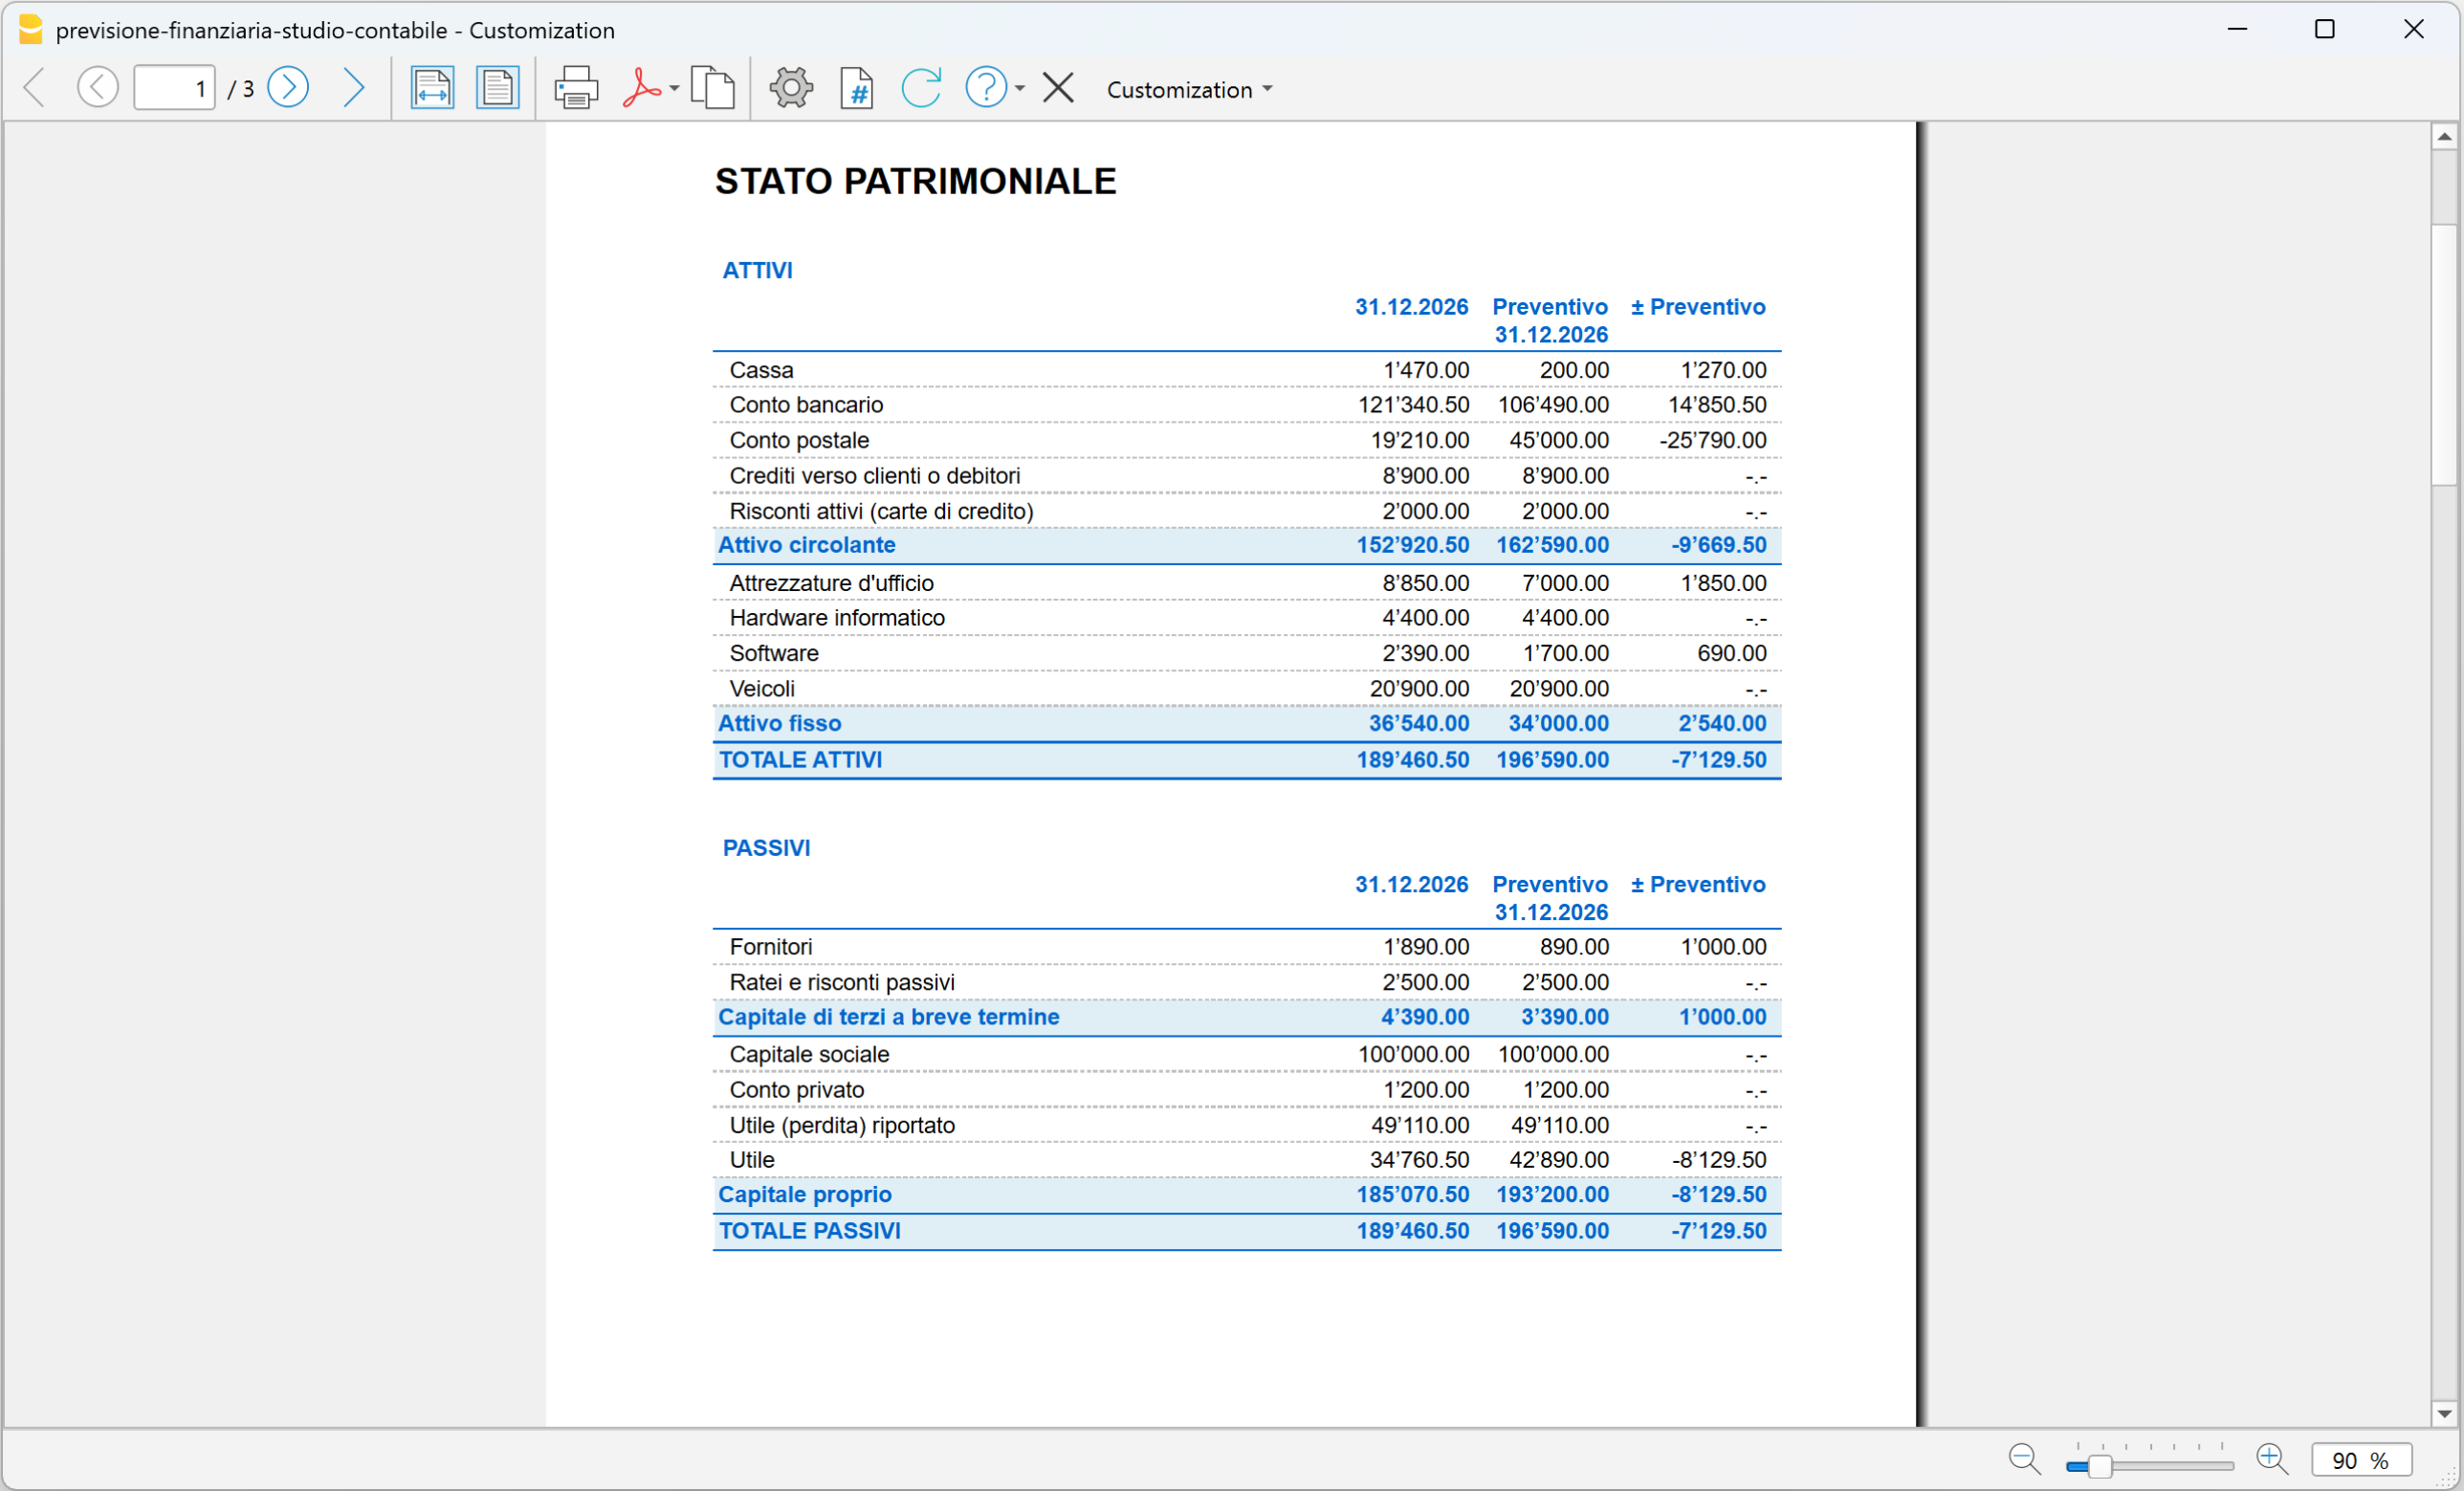
Conto economico: consuntivo, preventivo e differenze
Lo stesso confronto può essere effettuato per costi e ricavi.
Il conto economico permette di verificare l'andamento effettivo rispetto a quello previsto e di individuare le voci che presentano scostamenti rispetto alla pianificazione.
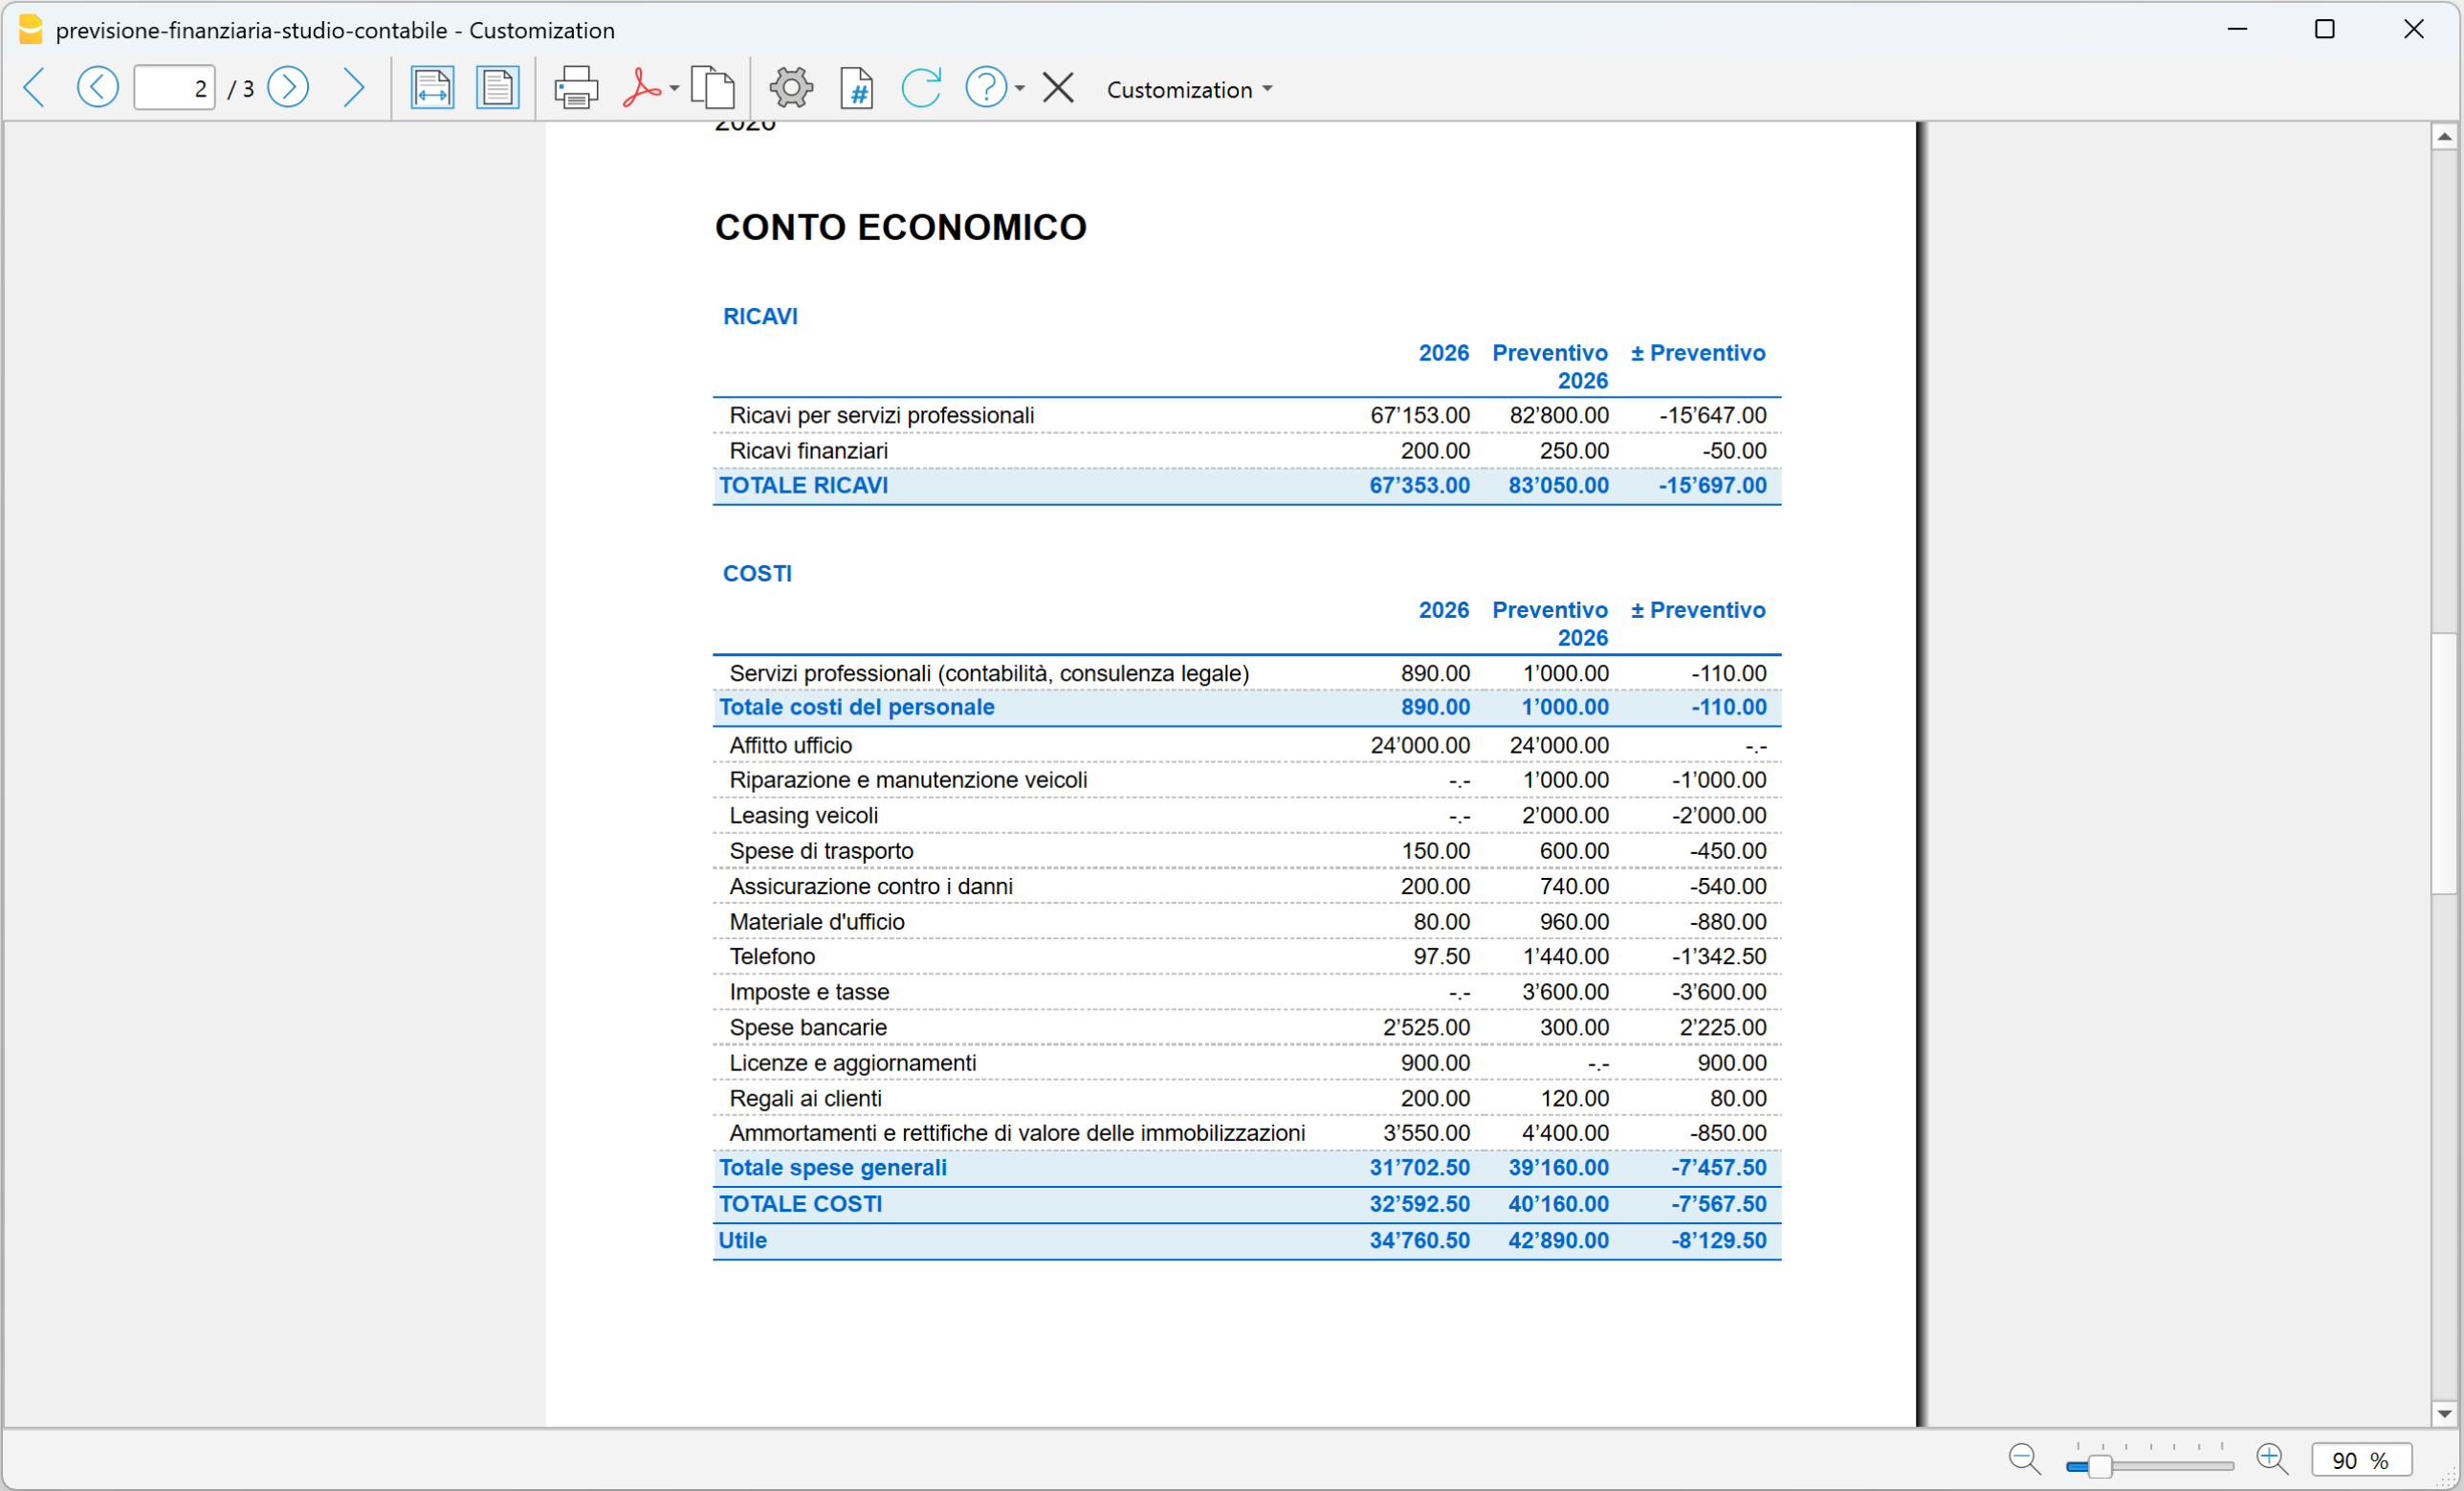
Dal confronto generale al dettaglio del singolo conto
Dopo aver individuato uno scostamento nei report, puoi approfondire l'analisi fino ai movimenti del singolo conto.
Con l'estensione Account card: Current vs Budget, attualmente disponibile in versione Beta, puoi confrontare i movimenti consuntivi e quelli previsionali dello stesso conto.
Puoi utilizzarla per:
- confrontare i movimenti effettivi con quelli preventivati
- individuare gli scostamenti
- analizzare l'evoluzione dei saldi
- verificare nel dettaglio le differenze rispetto alla pianificazione
- aggiornare progressivamente le previsioni sulla base dei risultati effettivi.
Esempio: scheda cliente con consuntivo e preventivo
Un caso particolarmente utile per studi contabili e fiduciari è l'analisi di un cliente.
Per lo stesso conto cliente puoi confrontare:
- dati consuntivi, come fatture già emesse e incassi registrati
- dati previsionali, come fatture future e incassi attesi.
Puoi quindi vedere ciò che è già avvenuto e ciò che è previsto per i periodi successivi, mantenendo il dettaglio dei singoli movimenti.
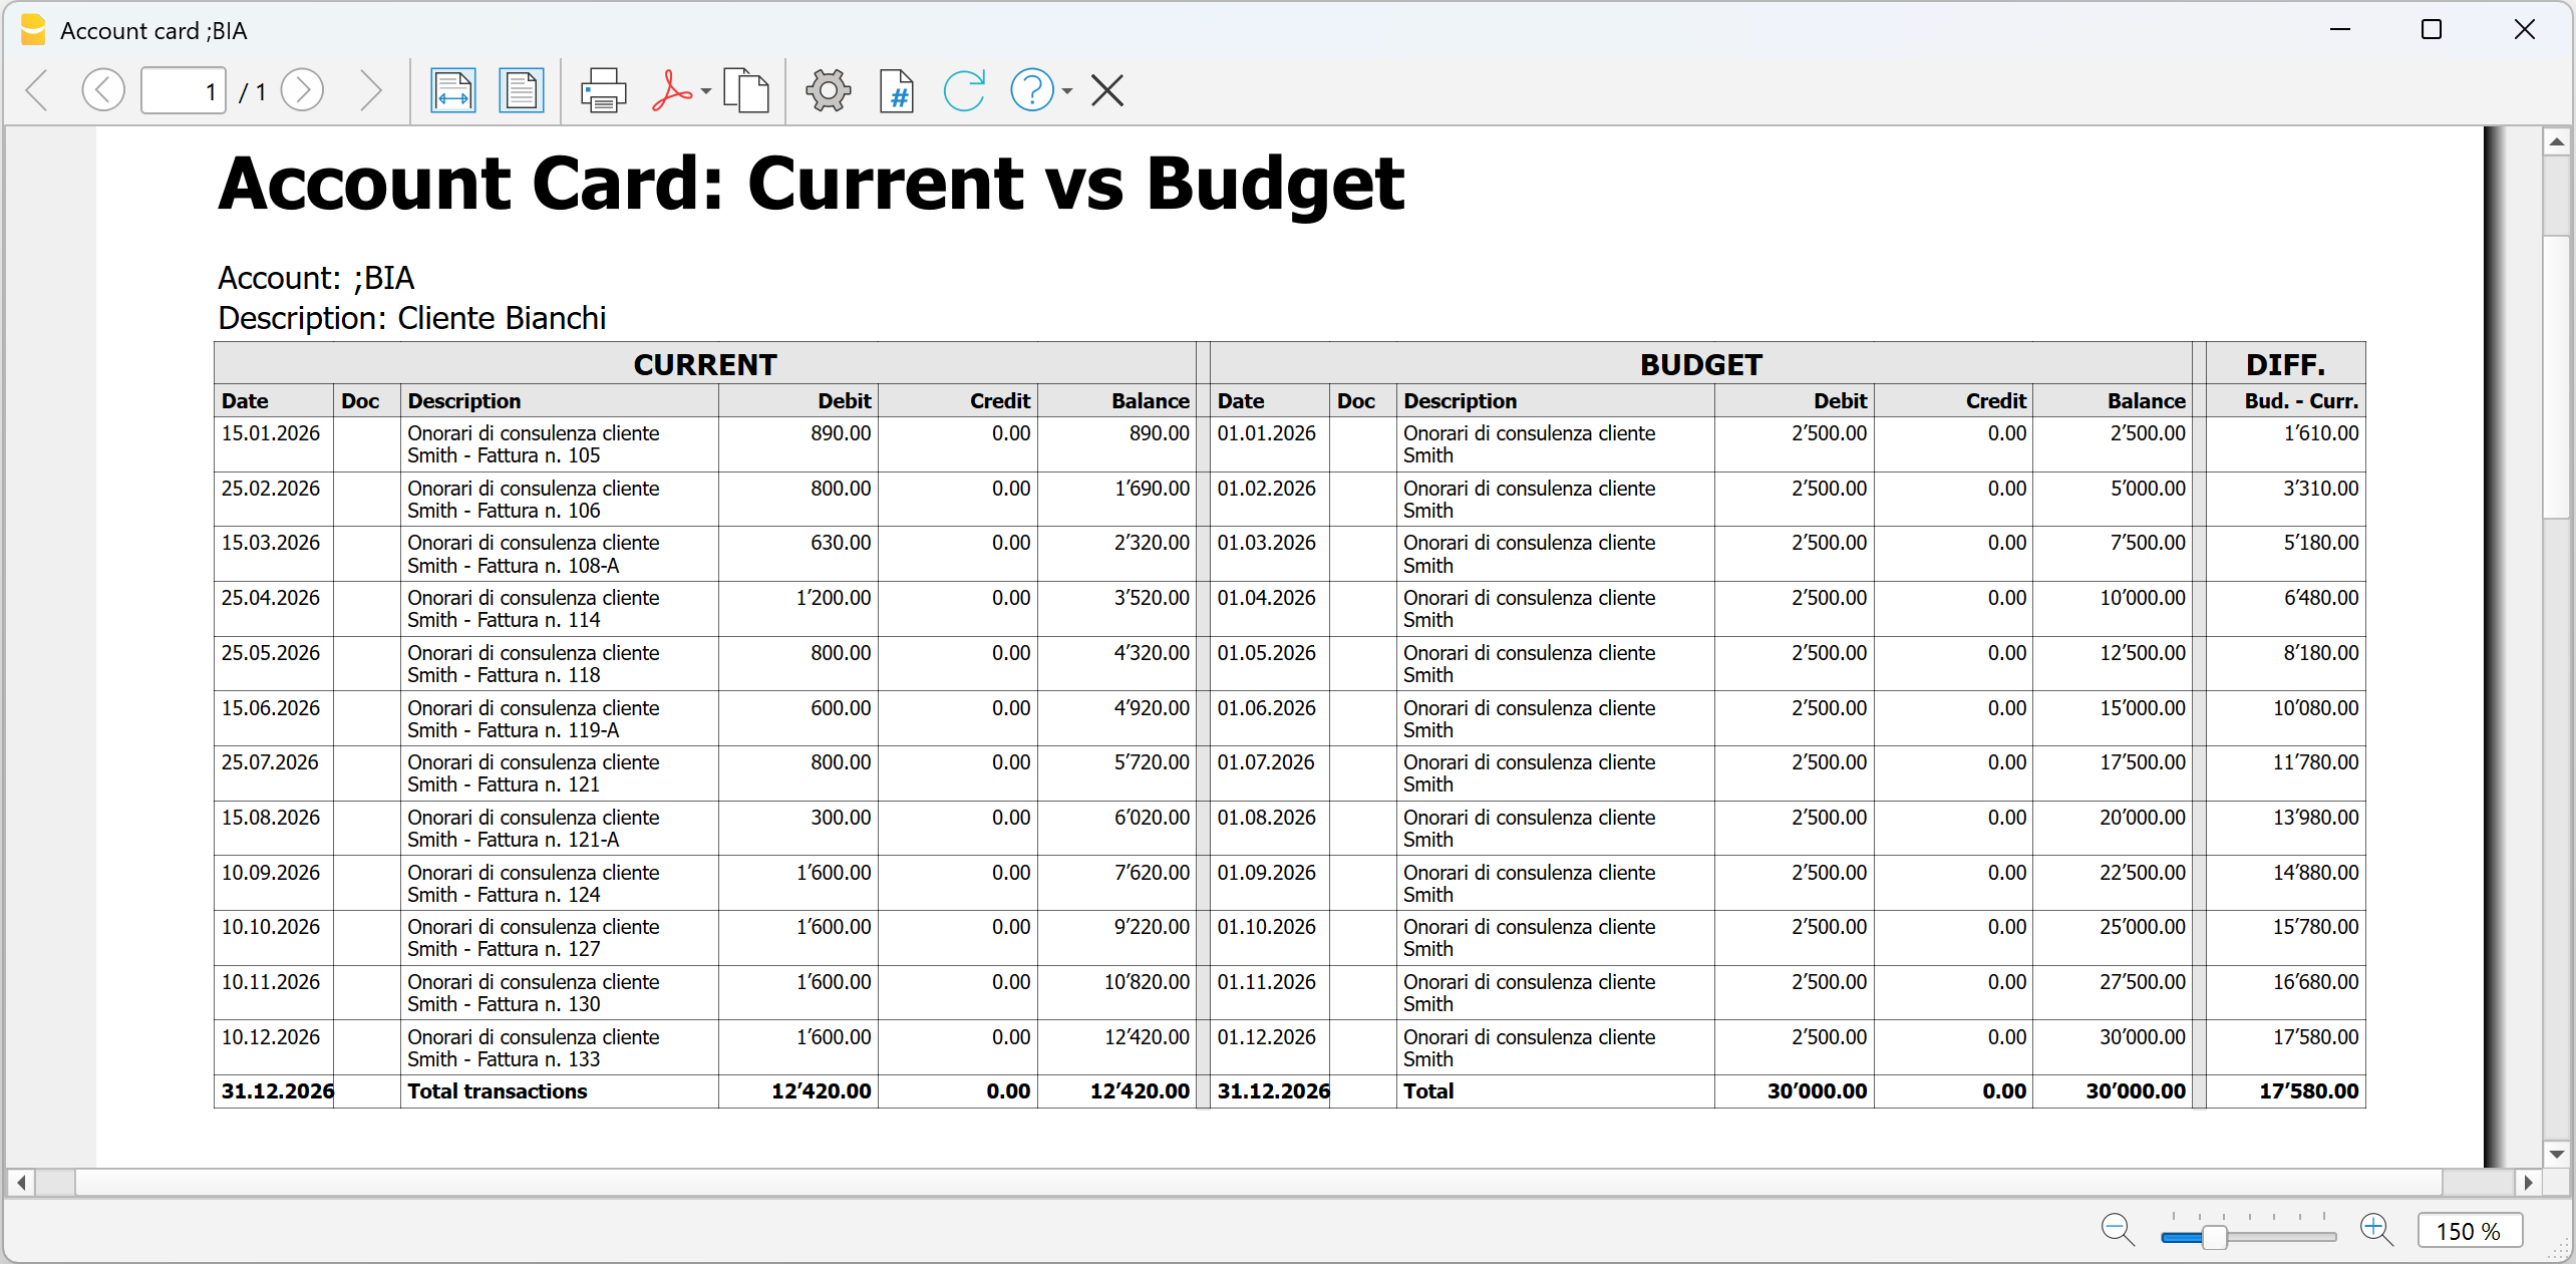
L'analisi non è limitata ai clienti. A seconda della struttura della contabilità puoi approfondire anche:
- conti
- progetti
- centri di costo
- segmenti.
Come confrontare consuntivo e preventivo di un conto
Per utilizzare il confronto devi prima installare l'estensione:
Estensioni > Gestisci estensioni > Account card: Current vs Budget (version Beta)
Avvia quindi l'estensione e seleziona il conto che vuoi analizzare.
Vengono visualizzati i dati consuntivi e previsionali relativi allo stesso conto, permettendoti di confrontare i movimenti, l'evoluzione dei saldi e le differenze rispetto a quanto pianificato.
In sintesi
Tutorial per studi contabili, fiduciari e commercialisti su come creare un preventivo integrato alla contabilità con Banana Contabilità. Utilizza lo stesso piano dei conti per elaborare previsioni per periodi specifici e confrontare direttamente preventivo e consuntivo. Bilancio, conto economico e liquidità previsionali sono gestiti nello stesso file contabile, senza fogli di lavoro separati o trasferimenti di dati.
Pianificazione finanziaria separata dalla contabilità
In questo articolo
Pianificazione finanziaria separata dalla contabilità
Pianificazione finanziaria separata dalla contabilità
La pianificazione finanziaria separata dalla contabilità permette di creare previsioni economiche, finanziarie e patrimoniali in modo indipendente dalla contabilità generale. Consente di simulare ricavi, costi, investimenti e finanziamenti, valutarne gli effetti sulla liquidità e sull'utile e confrontare scenari alternativi. La pianificazione può essere annuale o pluriennale e offre una visione dell'evoluzione futura dell'impresa a supporto delle decisioni aziendali. Si rivolge a medio e grandi imprese e a figure specializzate che devono preparare delle pianificazioni molto dettagliate e avanzate.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebApp Apri il tutorial in Banana WebAppDocumentazione del modello
Questo tutorial mostra, con un esempio pratico, come creare e gestire una pianificazione economica, finanziaria e patrimoniale in un file separato dalla contabilità, inserendo nella tabella Preventivo i movimenti previsionali e analizzandone i risultati.
Maggiori info alla pagina della nostra Documentazione: Pianificazione separata dalla contabilità.
Come impostare il file della pianificazione
Per creare il file di pianificazione puoi:
- partire da uno dei modelli predefiniti di contabilità in partita doppia di Banana Contabilità, anche con IVA o multimoneta
- utilizzare come base il piano contabile della tua attività, se disponi già di una struttura contabile
- impostare il periodo di pianificazione, la moneta base e le altre proprietà necessarie.
Nel nostro esempio viene preparata la pianificazione finanziaria di uno studio fiduciario già avviato.
Partendo dalla situazione esistente e formulando ipotesi sull'evoluzione dei clienti e delle consulenze, sugli investimenti e sull'eventuale assunzione di un nuovo collaboratore, viene elaborata una previsione per valutare l'evoluzione futura della liquidità, del risultato d'esercizio e della situazione patrimoniale.
Per creare il file:
- Dal menu File > Nuovo, seleziona la tipologia di contabilità e il modello più adatto alle tue esigenze.
- Dal menu File > Proprietà file > Dati base, inserisci i dati della pianificazione, come nome dell'azienda, periodo e moneta base.
- Se utilizzi una contabilità multimoneta o con IVA, verifica le relative impostazioni. Nei modelli predefiniti i conti necessari, come quelli per le differenze di cambio e l'IVA, sono già predisposti.
Se nel file della contabilità la tabella Preventivo non è visibile, puoi aggiungerla dal menu Strumenti > Aggiungi Tabella Preventivo.
La tabella Registrazioni rimane comunque disponibile. Se non viene utilizzata, puoi nasconderla dal menu Dati > Disponi tabelle, impostando la tabella Registrazioni come non visibile.
Le registrazioni inserite nella tabella Preventivo vengono utilizzate per calcolare automaticamente i valori previsionali dei conti e ottenere report economici, finanziari e patrimoniali.
Struttura della pianificazione
La pianificazione viene gestita in un unico file dedicato e si basa sulla logica della partita doppia, consentendo di simulare contabilmente l'evoluzione futura dell'impresa.
Il file utilizza principalmente due tabelle:
- la tabella Conti, che definisce la struttura contabile e mostra i valori risultanti dalla pianificazione;
- la tabella Preventivo, nella quale vengono inserite le registrazioni previsionali e le ipotesi su cui si basa la pianificazione.
Come creare una pianificazione
Per creare la pianificazione, imposta nella tabella Conti la situazione patrimoniale iniziale e inserisci nella tabella Preventivo le operazioni future previste. Banana calcola automaticamente gli effetti delle registrazioni sulla situazione economica, finanziaria e patrimoniale.
Tabella Conti
Se hai scelto uno dei modelli predefiniti, la tabella Conti contiene già i conti necessari per iniziare la pianificazione.
Puoi personalizzare il piano contabile aggiungendo o eliminando conti e gruppi di totalizzazione in funzione delle tue esigenze. Per maggiori informazioni consulta la pagina Tabella Conti.
I saldi effettivi alla data di inizio della pianificazione possono essere riportati nella colonna Apertura e utilizzati come situazione patrimoniale iniziale da cui sviluppare le previsioni.
Per i conti dello Stato patrimoniale, i valori del Preventivo partono quindi dai saldi iniziali di apertura.
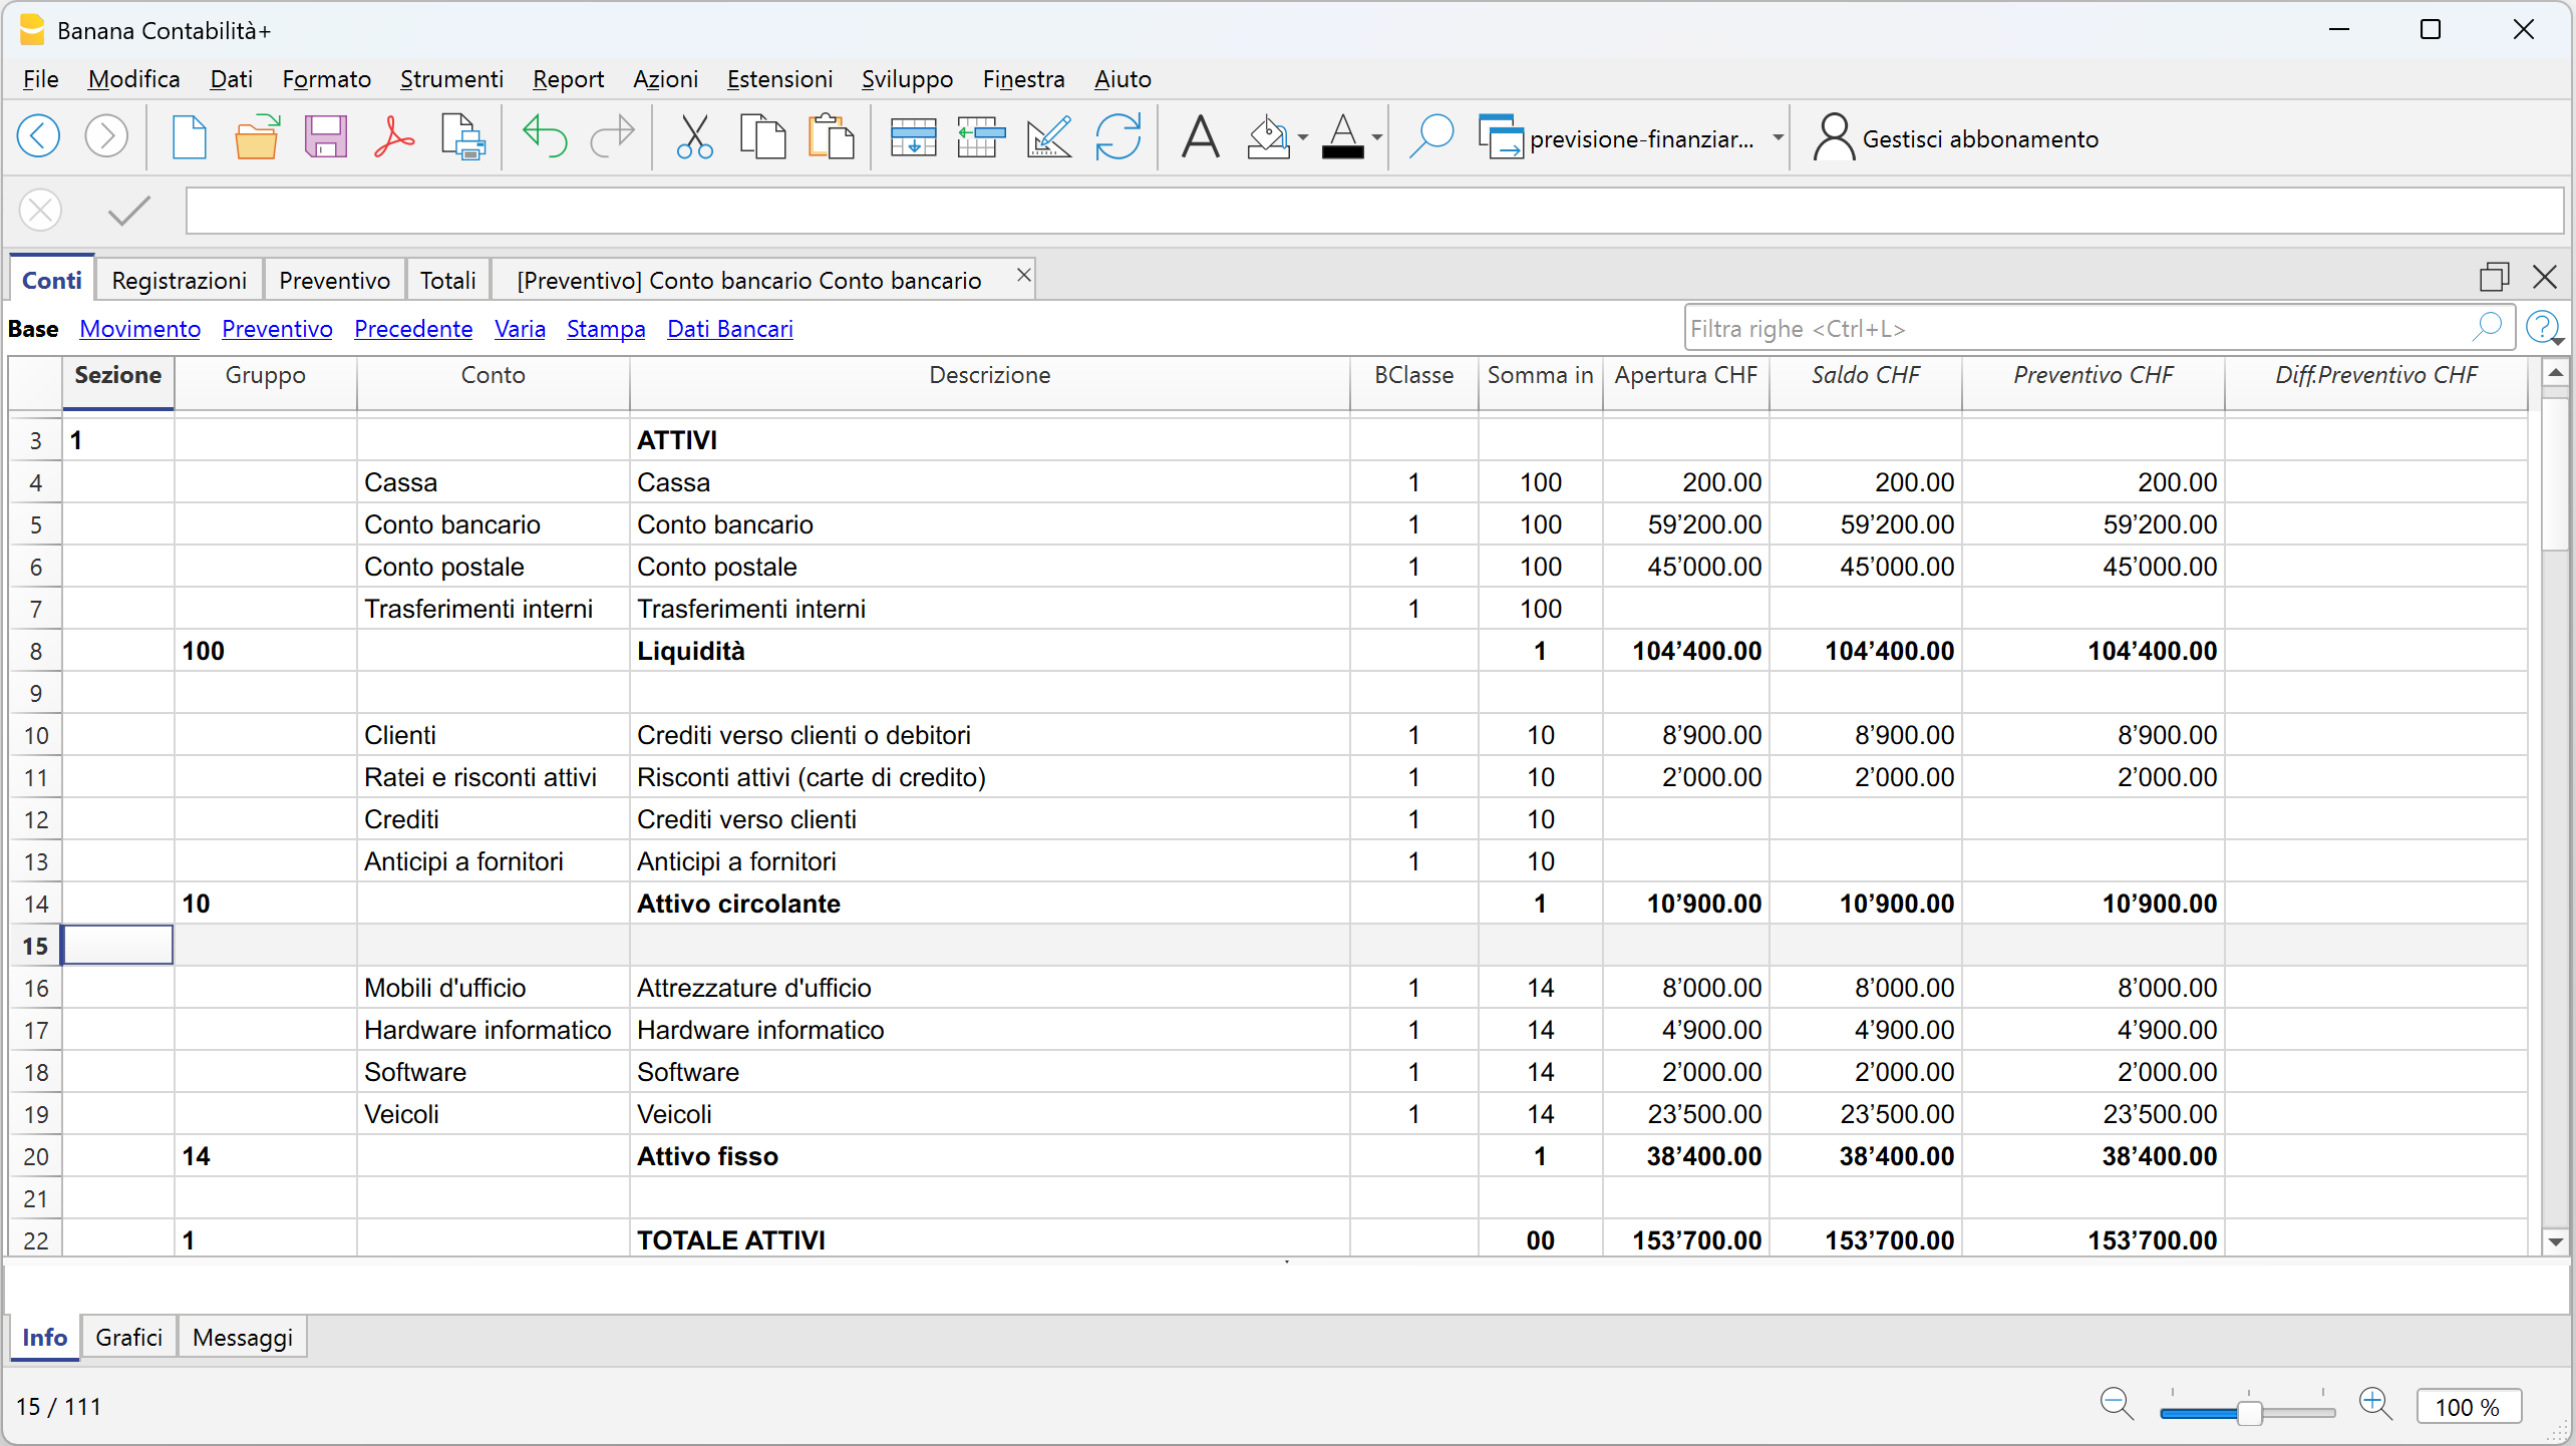
Per i conti del Conto economico, invece, prima dell'inserimento delle registrazioni previsionali i valori del Preventivo sono a zero.
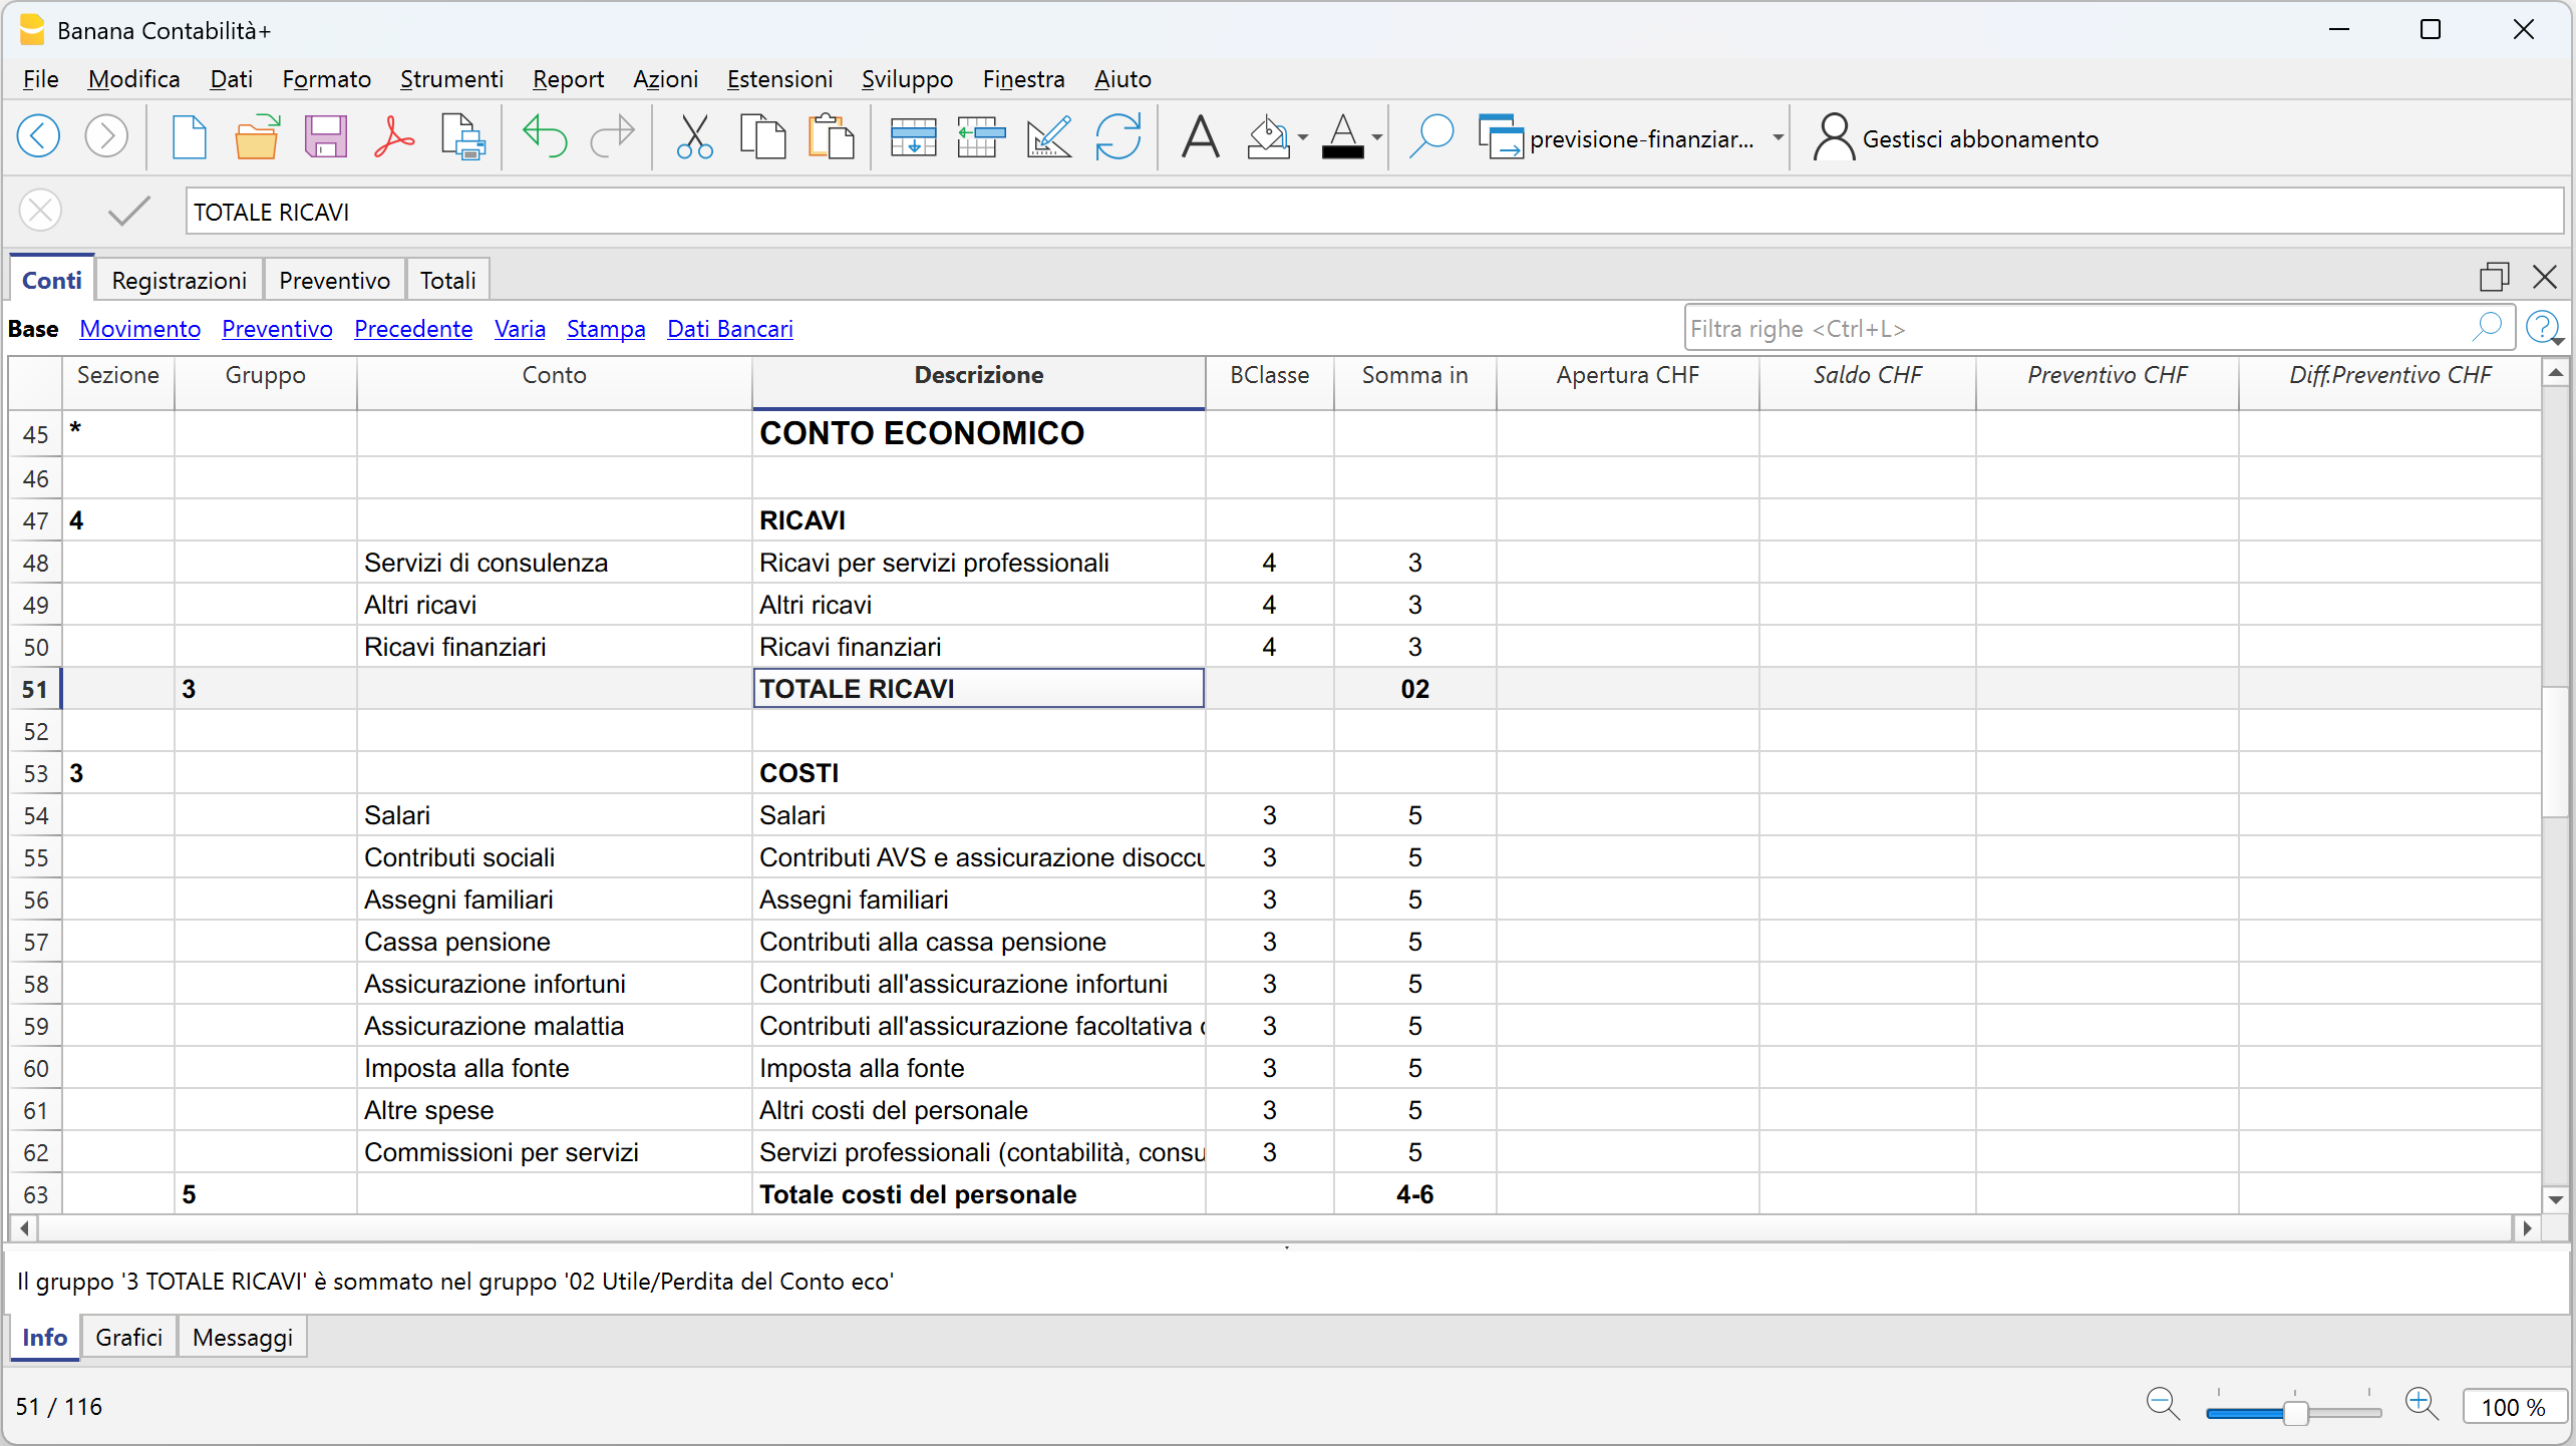
Tabella Preventivo
La tabella Preventivo è il cuore della pianificazione. Qui vengono registrate le operazioni previsionali utilizzando la logica della partita doppia.
Puoi pianificare, ad esempio:
- ricavi e relativi incassi
- acquisti e pagamenti
- salari e altri costi d'esercizio
- investimenti e ammortamenti
- nuovi finanziamenti
- rimborsi di finanziamenti e relativi interessi
- altre operazioni previste.
La tabella permette inoltre di gestire facilmente le operazioni ricorrenti. Non è necessario inserire manualmente una registrazione per ogni ricorrenza: attraverso le colonne Data inizio, Data fine e Ripeti puoi definire la periodicità dell'operazione, ad esempio giornaliera, mensile, trimestrale, semestrale o annuale.
Banana calcola automaticamente le ricorrenze e i relativi valori complessivi. In questo modo la pianificazione diventa dinamica e i report previsionali tengono conto automaticamente della periodicità delle operazioni.
Effetti della pianificazione
Ogni registrazione inserita nella tabella Preventivo produce automaticamente i relativi effetti economici, finanziari e patrimoniali.
Una registrazione previsionale può quindi incidere contemporaneamente sulla liquidità, sui conti dello Stato patrimoniale, sui ricavi e sui costi del Conto economico e, di conseguenza, sull'utile o sulla perdita prevista.
Non è necessario predisporre formule separate per collegare questi elementi: gli effetti derivano automaticamente dalle registrazioni in partita doppia.
Nell'esempio puoi osservare come cambiano gli importi nelle colonne Preventivo e Differenza preventivo dopo l'inserimento delle operazioni previsionali.
Impatto sullo Stato patrimoniale e sulla liquidità
Dopo l'inserimento delle prime registrazioni previsionali, la liquidità prevista passa dal valore iniziale di CHF 104'400.00 a CHF 197'890.00.
Impatto sul Conto economico
Il Conto economico viene aggiornato automaticamente sulla base delle registrazioni previsionali e determina l'utile o la perdita prevista.
Modificare ipotesi e simulare scenari
Una volta creata la pianificazione di base, puoi modificare le ipotesi e simulare scenari alternativi per confrontarne i risultati con quelli della pianificazione iniziale.
Puoi aggiungere nuove registrazioni previsionali, modificare quelle esistenti oppure utilizzare quantità, prezzi, variabili e formule per verificare come il cambiamento di determinate ipotesi influisce sui risultati complessivi.
Quando un dato viene modificato, Banana ricalcola automaticamente gli effetti collegati, permettendo di verificare immediatamente l'impatto sulla liquidità, sul risultato d'esercizio e sulla situazione patrimoniale.
Ipotesi: aumento delle consulenze del 10%
Supponiamo di voler valutare gli effetti di un aumento del 10% delle consulenze.
Nella tabella Preventivo puoi utilizzare quantità, prezzi unitari, variabili e formule:
- visualizza le colonne Quantità, Prezzo unitario e Formula
- inserisci i valori nelle colonne Quantità e Prezzo unitario
- definisci una variabile per lo scenario di base, ad esempio a = 1
- modifica la variabile per simulare un aumento del 10%, ad esempio a = 1.1
- nella colonna Formula inserisci la formula che utilizza la variabile.
Modificando la variabile, Banana ricalcola automaticamente le registrazioni previsionali interessate e i relativi risultati.
Ipotesi: assunzione di un nuovo collaboratore dal 01.07.2026
Per valutare l'impatto dell'assunzione di un nuovo collaboratore, nella tabella Preventivo vengono aggiunte le registrazioni previsionali necessarie con data di inizio 01.07.2026.
Oltre al salario devono essere considerate anche le relative componenti, come i contributi e gli altri costi del personale previsti.
Banana permette così di verificare l'impatto della nuova assunzione sui costi del personale, sul risultato d'esercizio e sulla liquidità.
Ipotesi: investimento in nuovo hardware finanziato con un prestito bancario
Supponiamo di pianificare l'acquisto di nuovo hardware per CHF 10'000, finanziato tramite un prestito bancario con un tasso d'interesse del 2.10%.
Nella tabella Preventivo vengono inserite le registrazioni previsionali relative all'investimento e al finanziamento, indicando la data prevista dell'operazione, nell'esempio 01.08.2026.
Per completare la previsione vengono inoltre considerati gli interessi sul finanziamento. Al 31.12 è possibile utilizzare una formula o una variabile per calcolare gli interessi relativi ai cinque mesi da agosto a dicembre e registrare il relativo costo previsto.
In questo modo è possibile valutare contemporaneamente l'impatto dell'operazione sugli investimenti, sull'indebitamento, sugli interessi, sulla liquidità e sul risultato d'esercizio.

Effetti delle ipotesi nei report previsionali
I dati inseriti nella tabella Preventivo possono essere utilizzati per ottenere i principali report economici, finanziari e patrimoniali previsionali.
Dal menu Report > Bilancio abbellito con gruppi, nella sezione relativa ai conti puoi attivare Bilancio e Conto economico e, nella sezione Colonne, selezionare i dati del Preventivo.
Puoi così ottenere lo Stato patrimoniale previsionale e il Conto economico previsionale e verificare gli effetti delle ipotesi inserite nella pianificazione.
Nell'esempio, tutte le variazioni previsionali ipotizzate, aumento del 10% delle vendite, assunzione di un nuovo dipendente e investimento finanziato con un prestito bancario, modificano i risultati della pianificazione rispetto a quelli previsti inizialmente. I relativi effetti si riflettono sullo Stato patrimoniale e sul Conto economico, determinando nuovi valori previsti per la liquidità e l'utile d'esercizio.
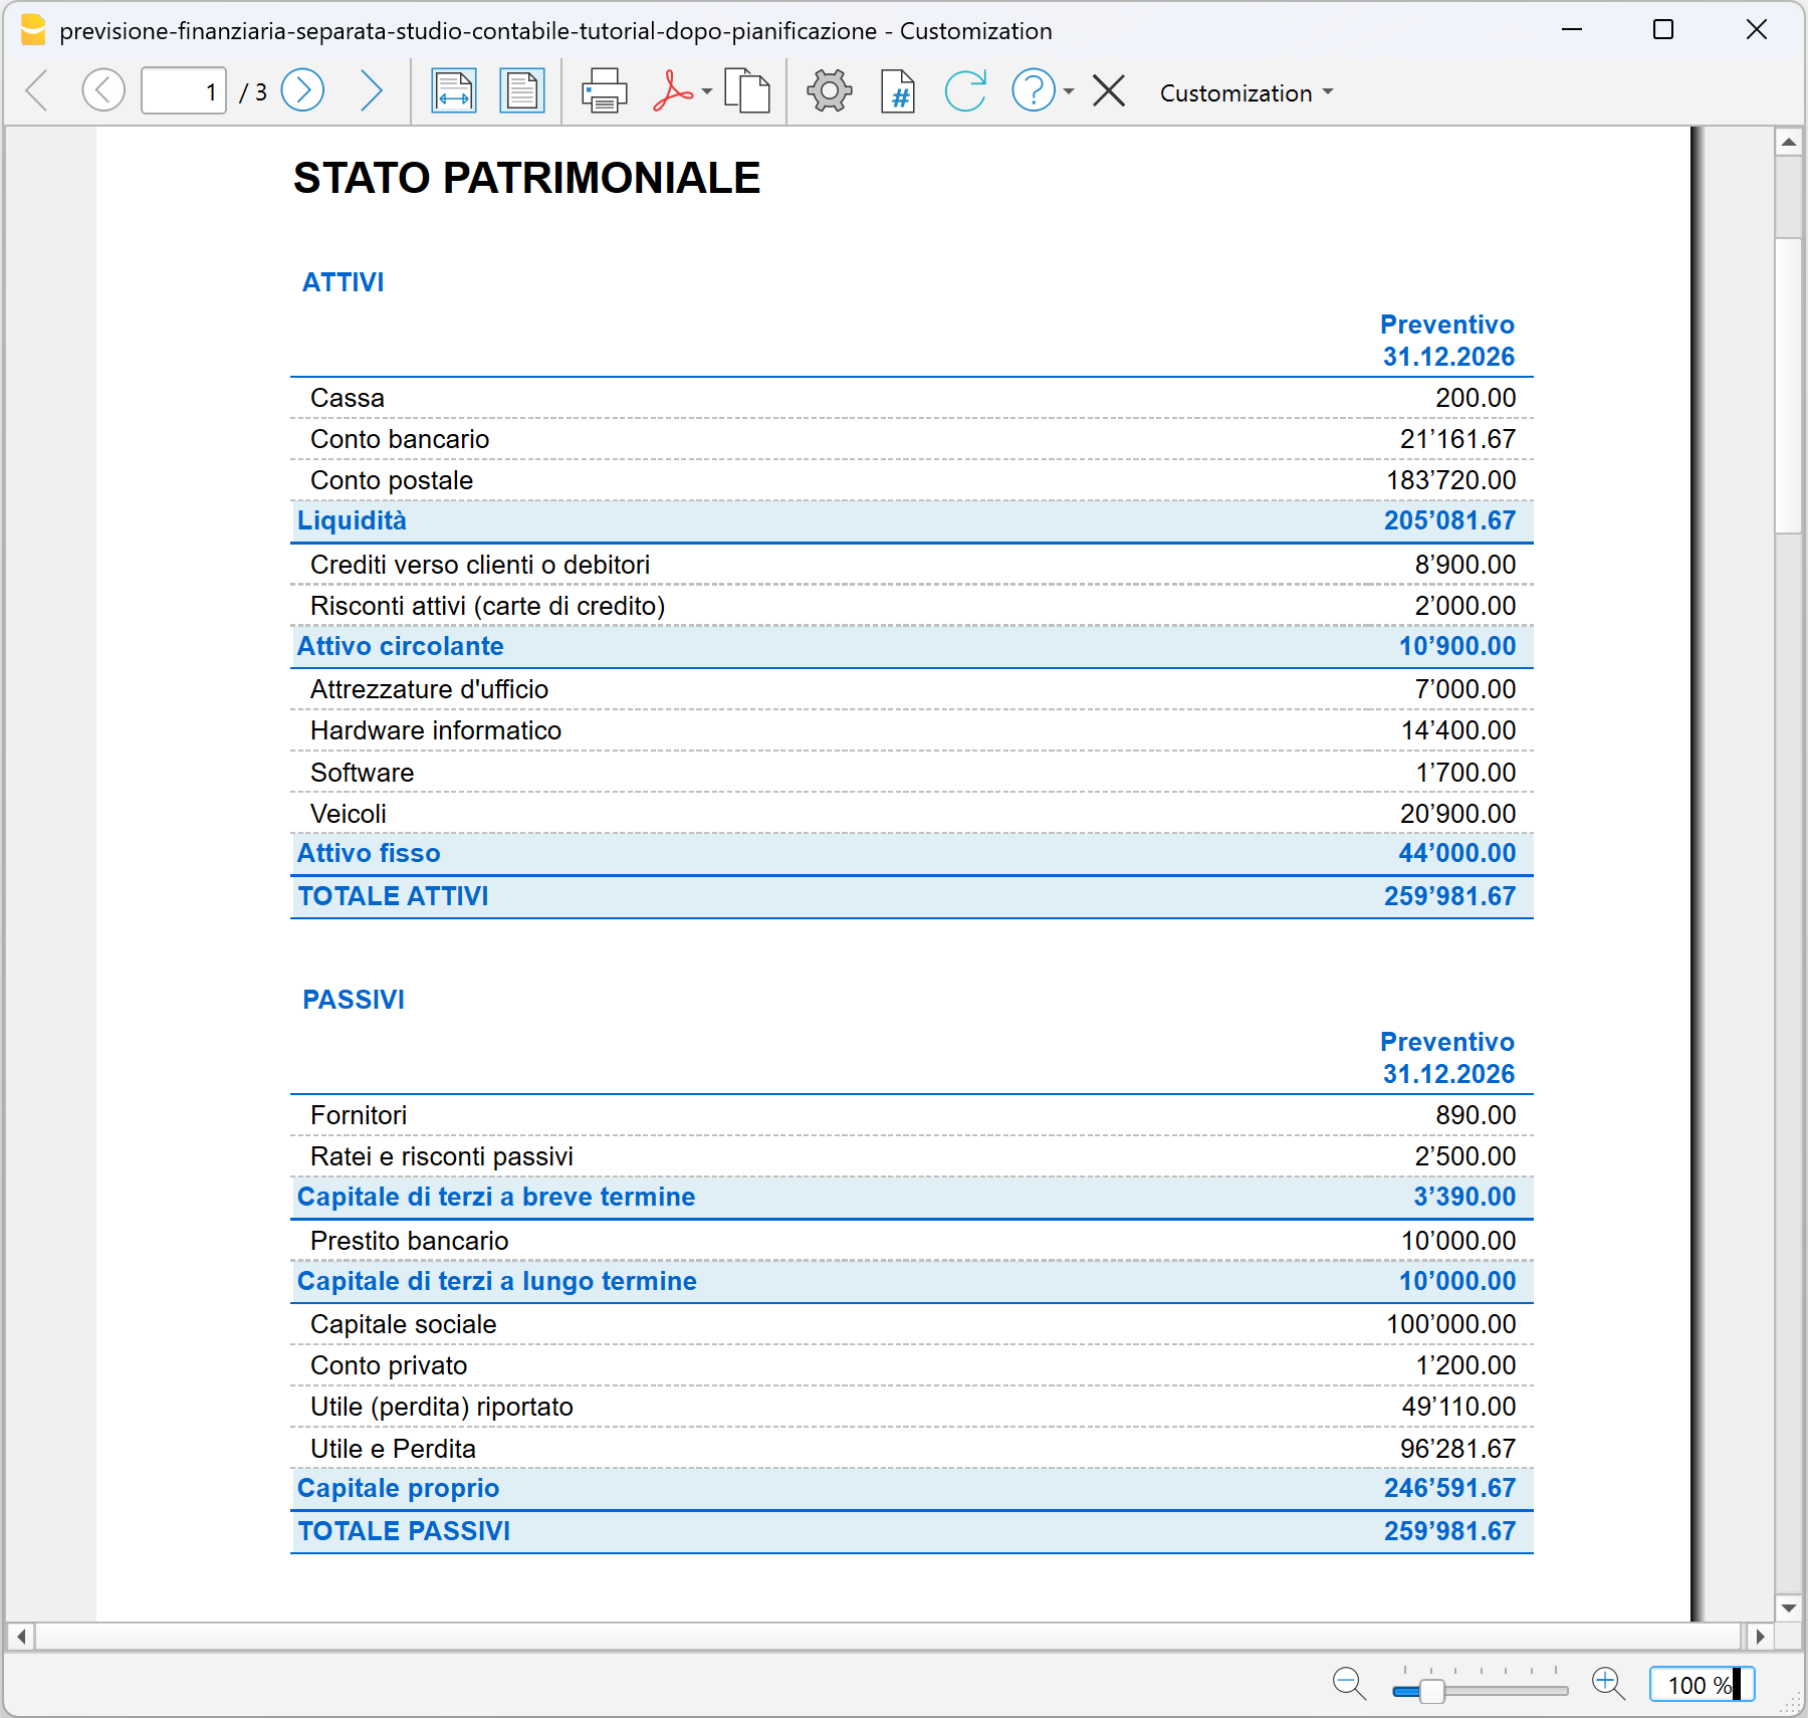
Nello stesso scenario, il Conto economico previsionale permette di confrontare i ricavi e l'utile previsto con quelli della pianificazione di base.
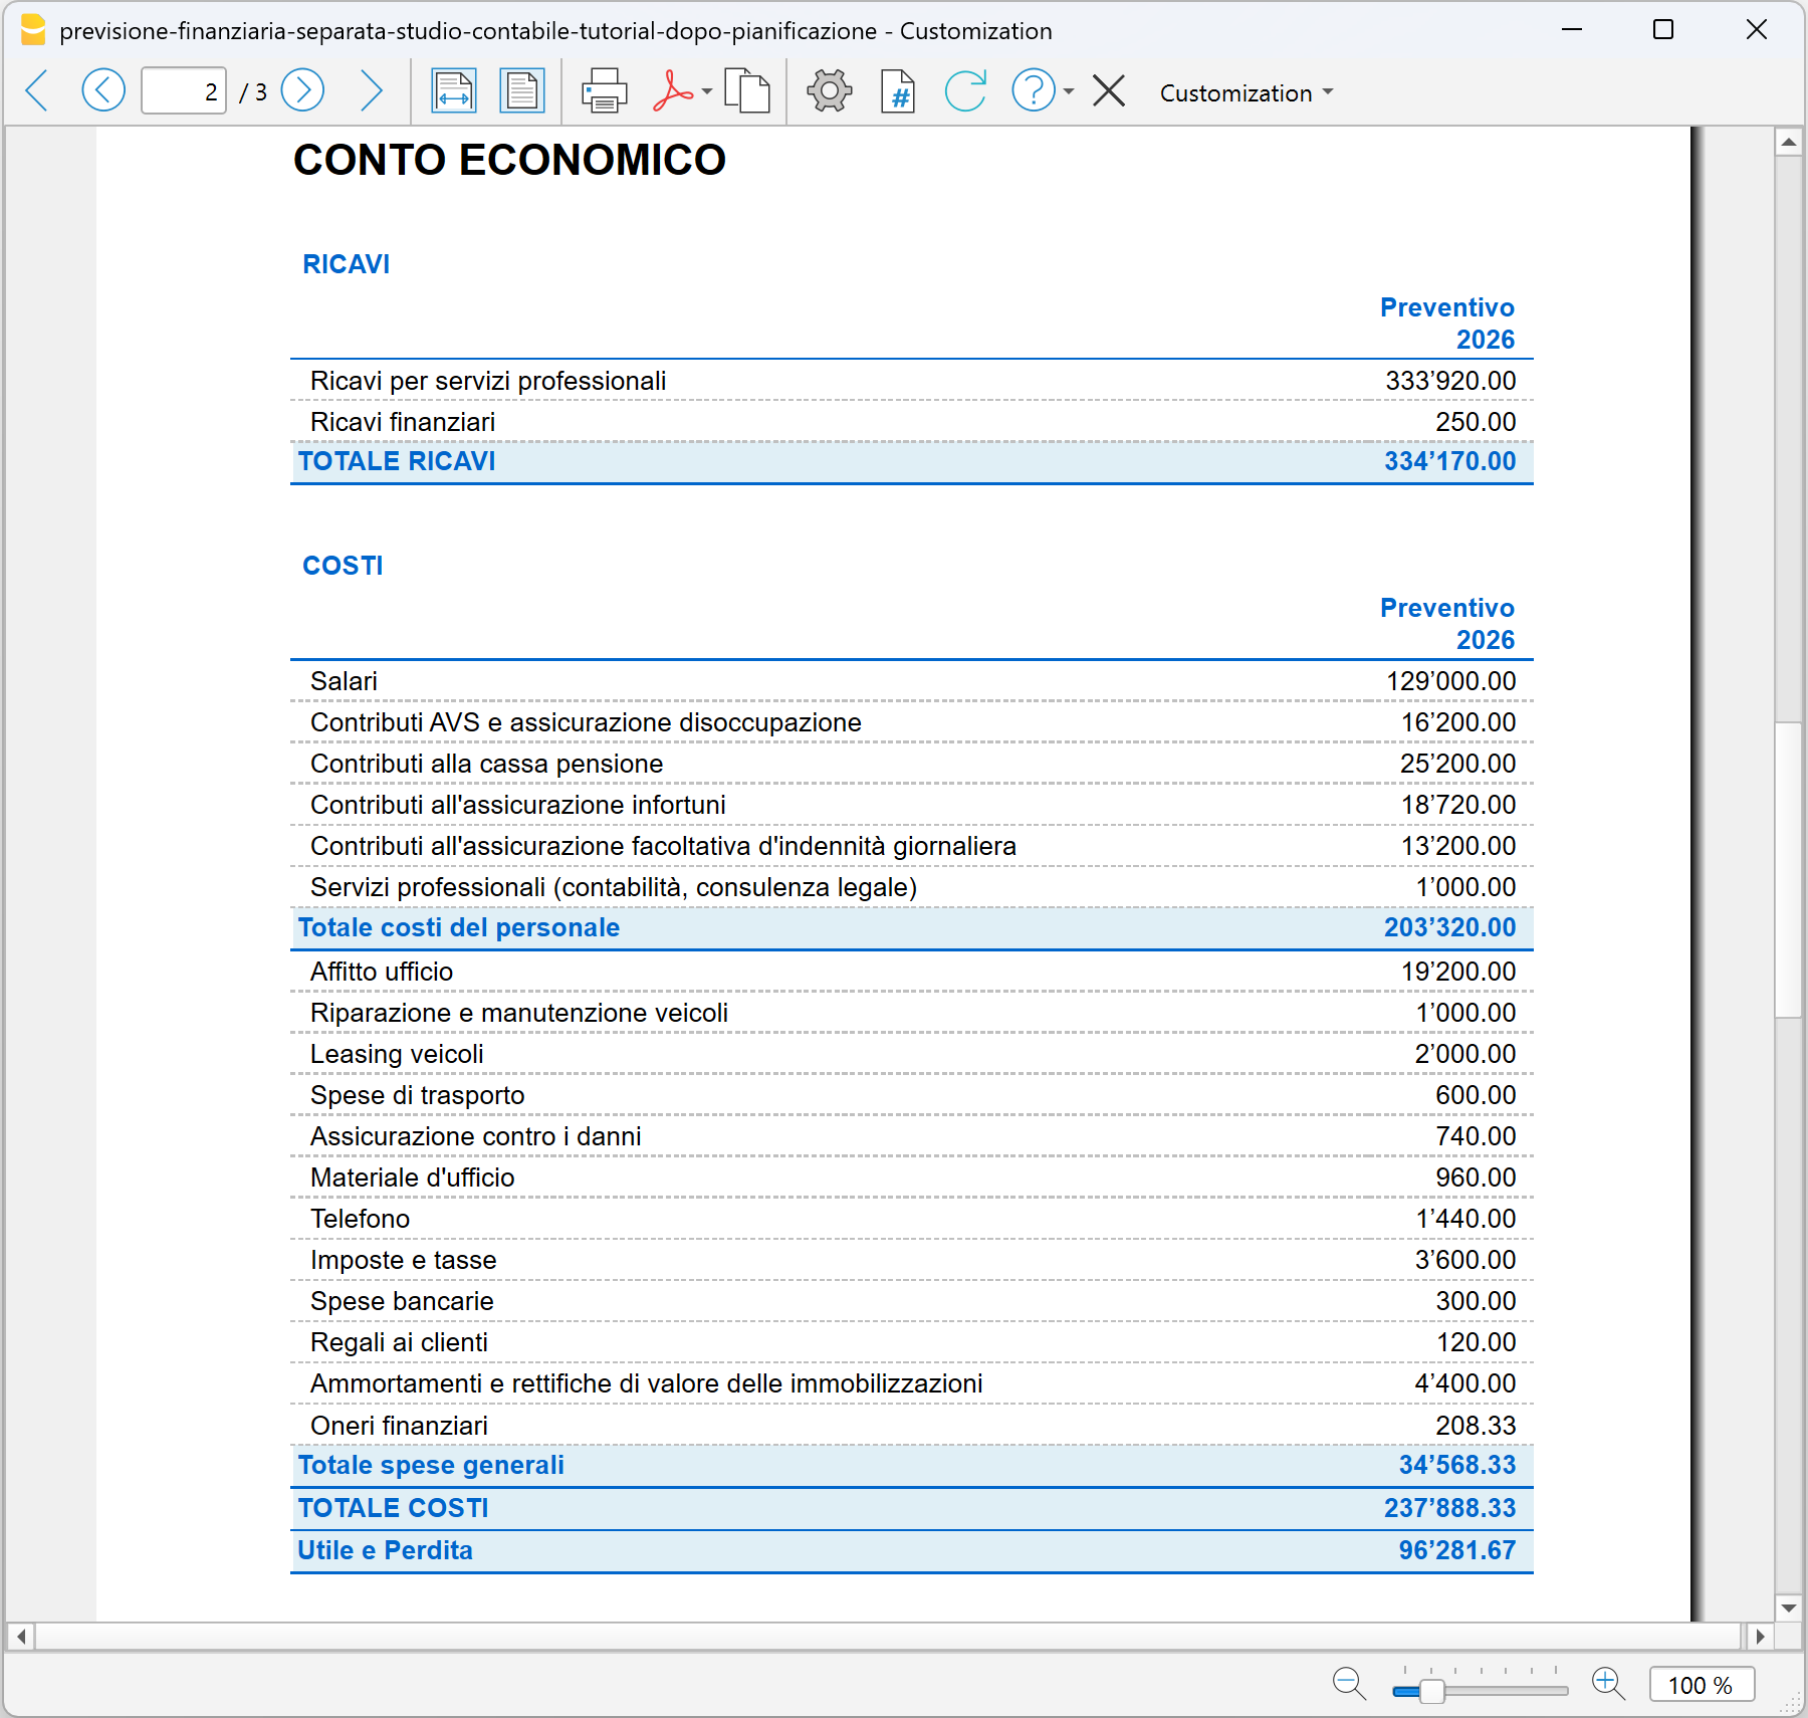
Proiezioni pluriennali
Con Banana Contabilità puoi estendere la pianificazione su più esercizi e creare proiezioni pluriennali.
Per impostare una pianificazione pluriennale, nella tabella Preventivo occorre inserire il movimento previsionale per ciascun anno della pianificazione. Per ogni movimento vengono indicate la relativa data di inizio e di fine periodo, fino a raggiungere la data finale prevista dalla pianificazione.
Gli importi possono essere modificati di anno in anno per tenere conto delle variazioni previste. Ad esempio, puoi prevedere un aumento dei ricavi, una variazione dei costi, nuovi investimenti o una diversa evoluzione dei finanziamenti.
Una volta inserite le previsioni per i diversi esercizi, puoi ottenere report pluriennali e analizzare, anno per anno, l'evoluzione prevista del Conto economico, dello Stato patrimoniale, della liquidità, degli investimenti, dei finanziamenti e dell'indebitamento.
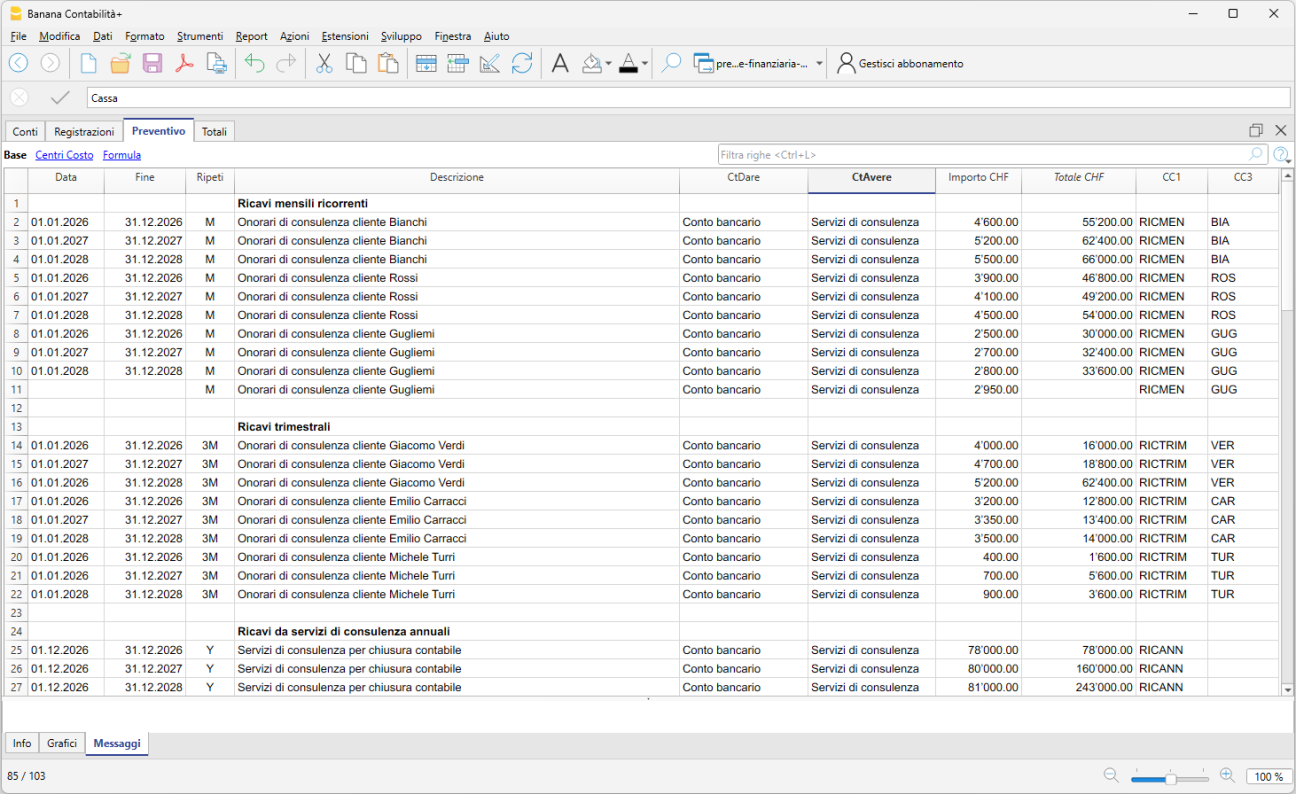
Analizzare i risultati della pianificazione
Una volta completata la pianificazione, puoi analizzare i risultati per l'intero periodo oppure suddividerli per anno. Questo permette di confrontare l'evoluzione prevista della situazione patrimoniale e del Conto economico nel corso di più esercizi.
Per visualizzare e stampare i report:
- dal menu Report > Bilancio abbellito con gruppi
- nella sezione Intestazione e piè di pagina, inserisci l'intestazione della pianificazione
- nella sezione Colonne, attiva la voce Preventivo, sia per il Bilancio sia per il Conto economico
- nella sezione Periodo, seleziona Tutto il periodo
- nella sezione Suddivisione, seleziona Anno
- fai clic su OK.
Esempio di pianificazione pluriennale per lo Stato patrimoniale
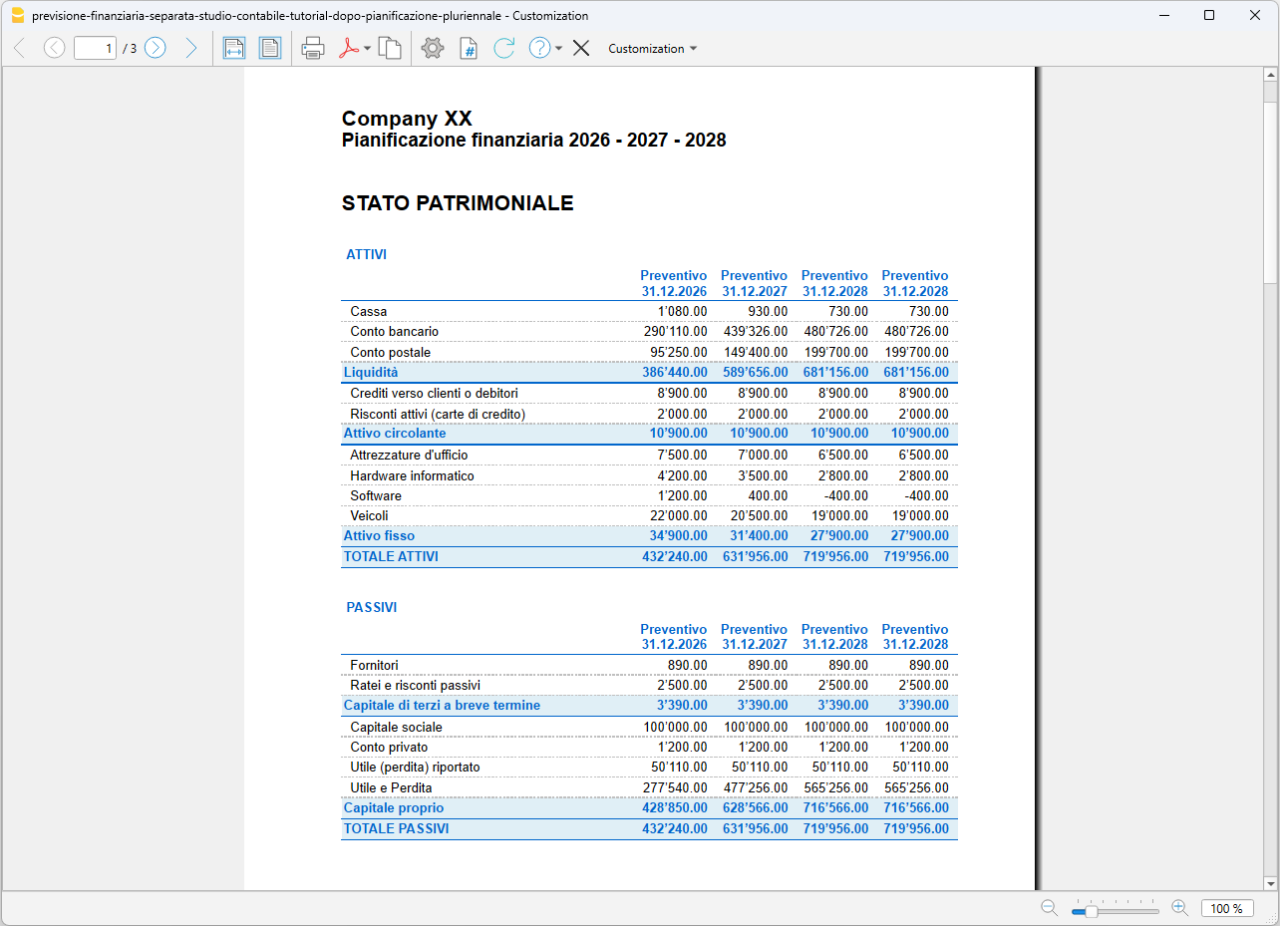
Esempio di pianificazione pluriennale per il Conto economico
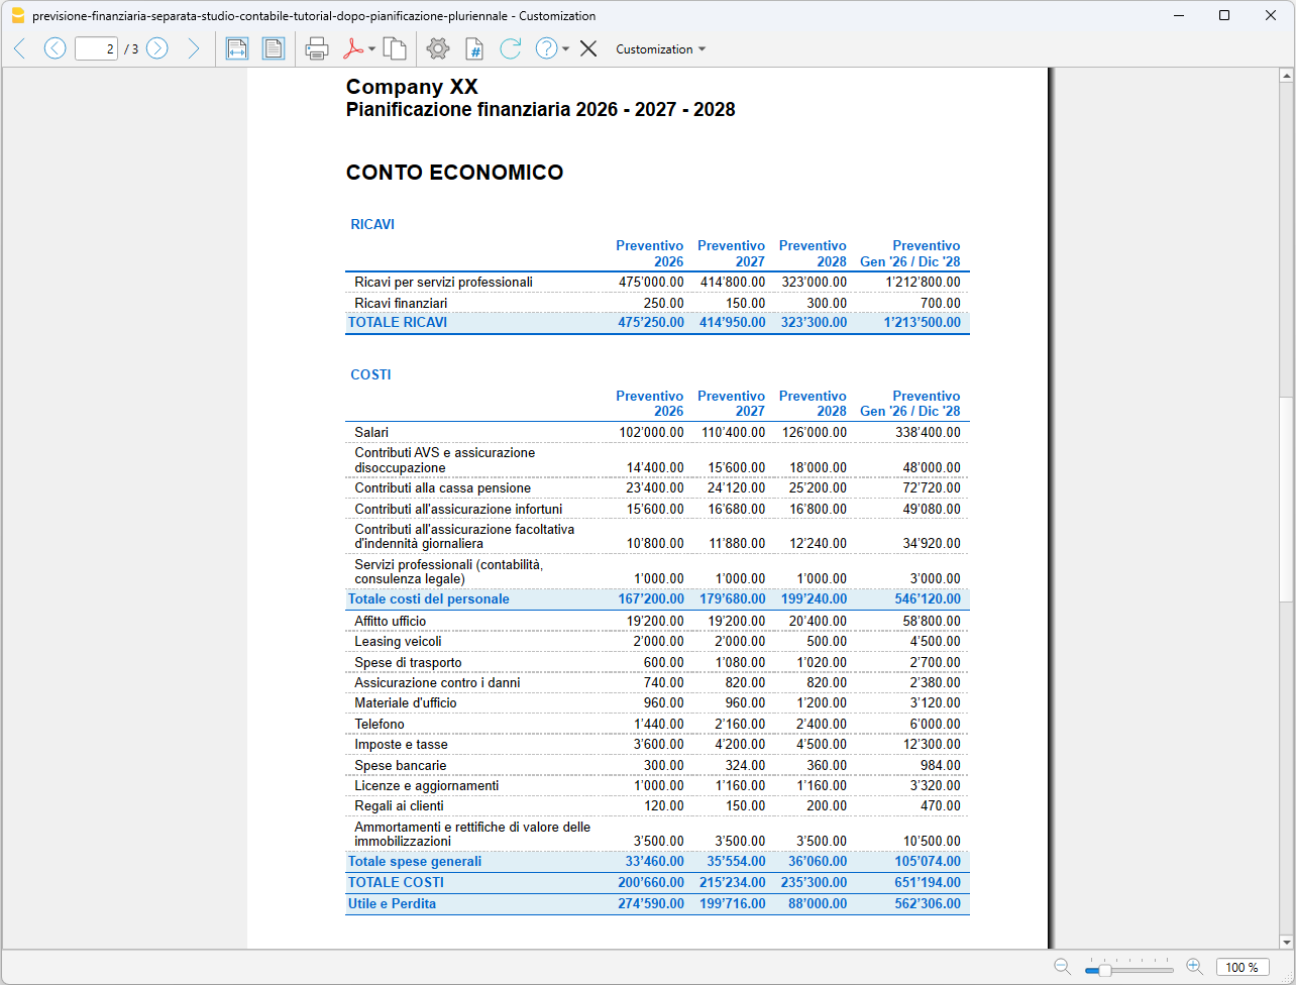
In particolare, puoi verificare:
- se la liquidità prevista è sufficiente durante il periodo di pianificazione
- come evolvono ricavi, costi e risultato d'esercizio
- l'impatto degli investimenti sulla liquidità e sulla situazione patrimoniale
- l'evoluzione dei finanziamenti e dell'indebitamento
- come cambia il patrimonio netto
- se le ipotesi formulate risultano economicamente e finanziariamente sostenibili.
Modificando le ipotesi e le registrazioni nella tabella Preventivo, Banana ricalcola automaticamente i risultati della pianificazione. Puoi così confrontare scenari alternativi e valutarne gli effetti sulla liquidità, sul risultato d'esercizio e sulla situazione patrimoniale, utilizzando i risultati previsionali come supporto alle decisioni aziendali.