La contabilità Immobiliare Svizzera
Banana Contabilità Plus permette di tenere in modo facile e veloce la contabilità di un immobile a reddito o di un condominio, anche se non sei uno specialista. Il programma mette a disposizione diversi modelli pronti all'uso, da scegliere in base al tipo di immobile da amministrare e al livello di familiarità con la contabilità di chi lo gestisce.
Con Banana Contabilità Plus puoi:
- Tenere sotto controllo acconti spese, affitti e pagamenti ai fornitori.
- Sapere sempre chi ha pagato e chi è in ritardo.
- Registrare facilmente le spese per manutenzioni, artigiani e servizi.
- Ottenere un rendiconto professionale a fine anno pronto da stampare o inviare per e-mail completo di tutti i giustificativi.
Per iniziare, è importante chiarire il tipo di immobile vuoi gestire:
- Condominio o Proprietà per Piani (PPP): edifici con più proprietari, che condividono spese e aree comuni.
- Immobile a reddito: beni di proprietà di una sola persona o società, che generano reddito affittandoli a terzi.
Ogni immobile può essere composto da una o più unità immobiliari (appartamenti, uffici o negozi), che possono appartenere a un unico proprietario oppure a più comproprietari.
Dopo aver definito la tipologia di gestione dell’immobile, puoi scegliere il modello di piano contabile più adatto.
Condominio (PPP)
Un condominio (anche chiamato proprietà per piani, comproprietà o PPP) è un edificio suddiviso in più unità immobiliari (appartamenti, uffici o negozi), che di regola appartengono a proprietari diversi. In alcuni casi, un singolo proprietario può possedere più unità all’interno dello stesso edificio.
Nei condomini la contabilità è organizzata come segue:
- ogni comproprietario può usare una o più delle proprie unità per scopi privati, senza affittarle;
- oppure decidere se affittarle (e quindi gestire anche una contabilità da immobile a reddito).
In base a questa distinzione, un condominio si articola in due livelli di gestione:
- la gestione condominiale (PPP), che riguarda la contabilità comune per gestire le spese e le aree condivise, come la manutenzione delle scale, del giardino, del tetto, ecc., di regola effettuata dall'amministratore;
- la gestione delle singole unità, effettuata separatamente dai rispettivi comproprietari che le danno in affitto.
In sintesi, chi amministra un condominio gestisce la contabilità delle spese comuni (scale, giardino, manutenzione generale), mentre le spese relative a una singola unità immobiliare, anche se sfitta, sono a carico del rispettivo proprietario, indipendentemente dal fatto che si tratti di un appartamento, un ufficio o un negozio.
Immobile a reddito
Un immobile a reddito è un edificio (o anche un singolo appartamento) con un solo proprietario, che genera un reddito grazie agli affitti pagati dagli inquilini.
L'edificio può essere composto da diverse unità, come appartamenti, uffici o negozi che il proprietario affitta in cambio di una pigione mensile.
Il proprietario tiene la contabilità completa di tutte le entrate (affitti) e delle uscite (spese di manutenzione, fornitori, assicurazioni, ecc.), per monitorare la redditività dell’immobile.
Anche nel caso in cui un proprietario possieda un solo appartamento e lo dia in affitto, questo rientra comunque tra gli immobili a reddito e segue le stesse regole contabili.
Chi gestisce un immobile a reddito deve gestire tutte le spese: sia di quelle relative agli spazi comuni, sia di quelle relative alle singole unità immobiliari.
Modelli per la contabilità immobiliare
Scegli ora il modello di Banana Contabilità Plus più adatto alle tue esigenze consultando la sezione qui sotto, dove trovi i modelli suddivisi per tipo di contabilità immobiliare:
- Modelli per la contabilità immobiliare di condomini (PPP)
- Modelli per la contabilità immobiliare di appartamenti o immobili a reddito
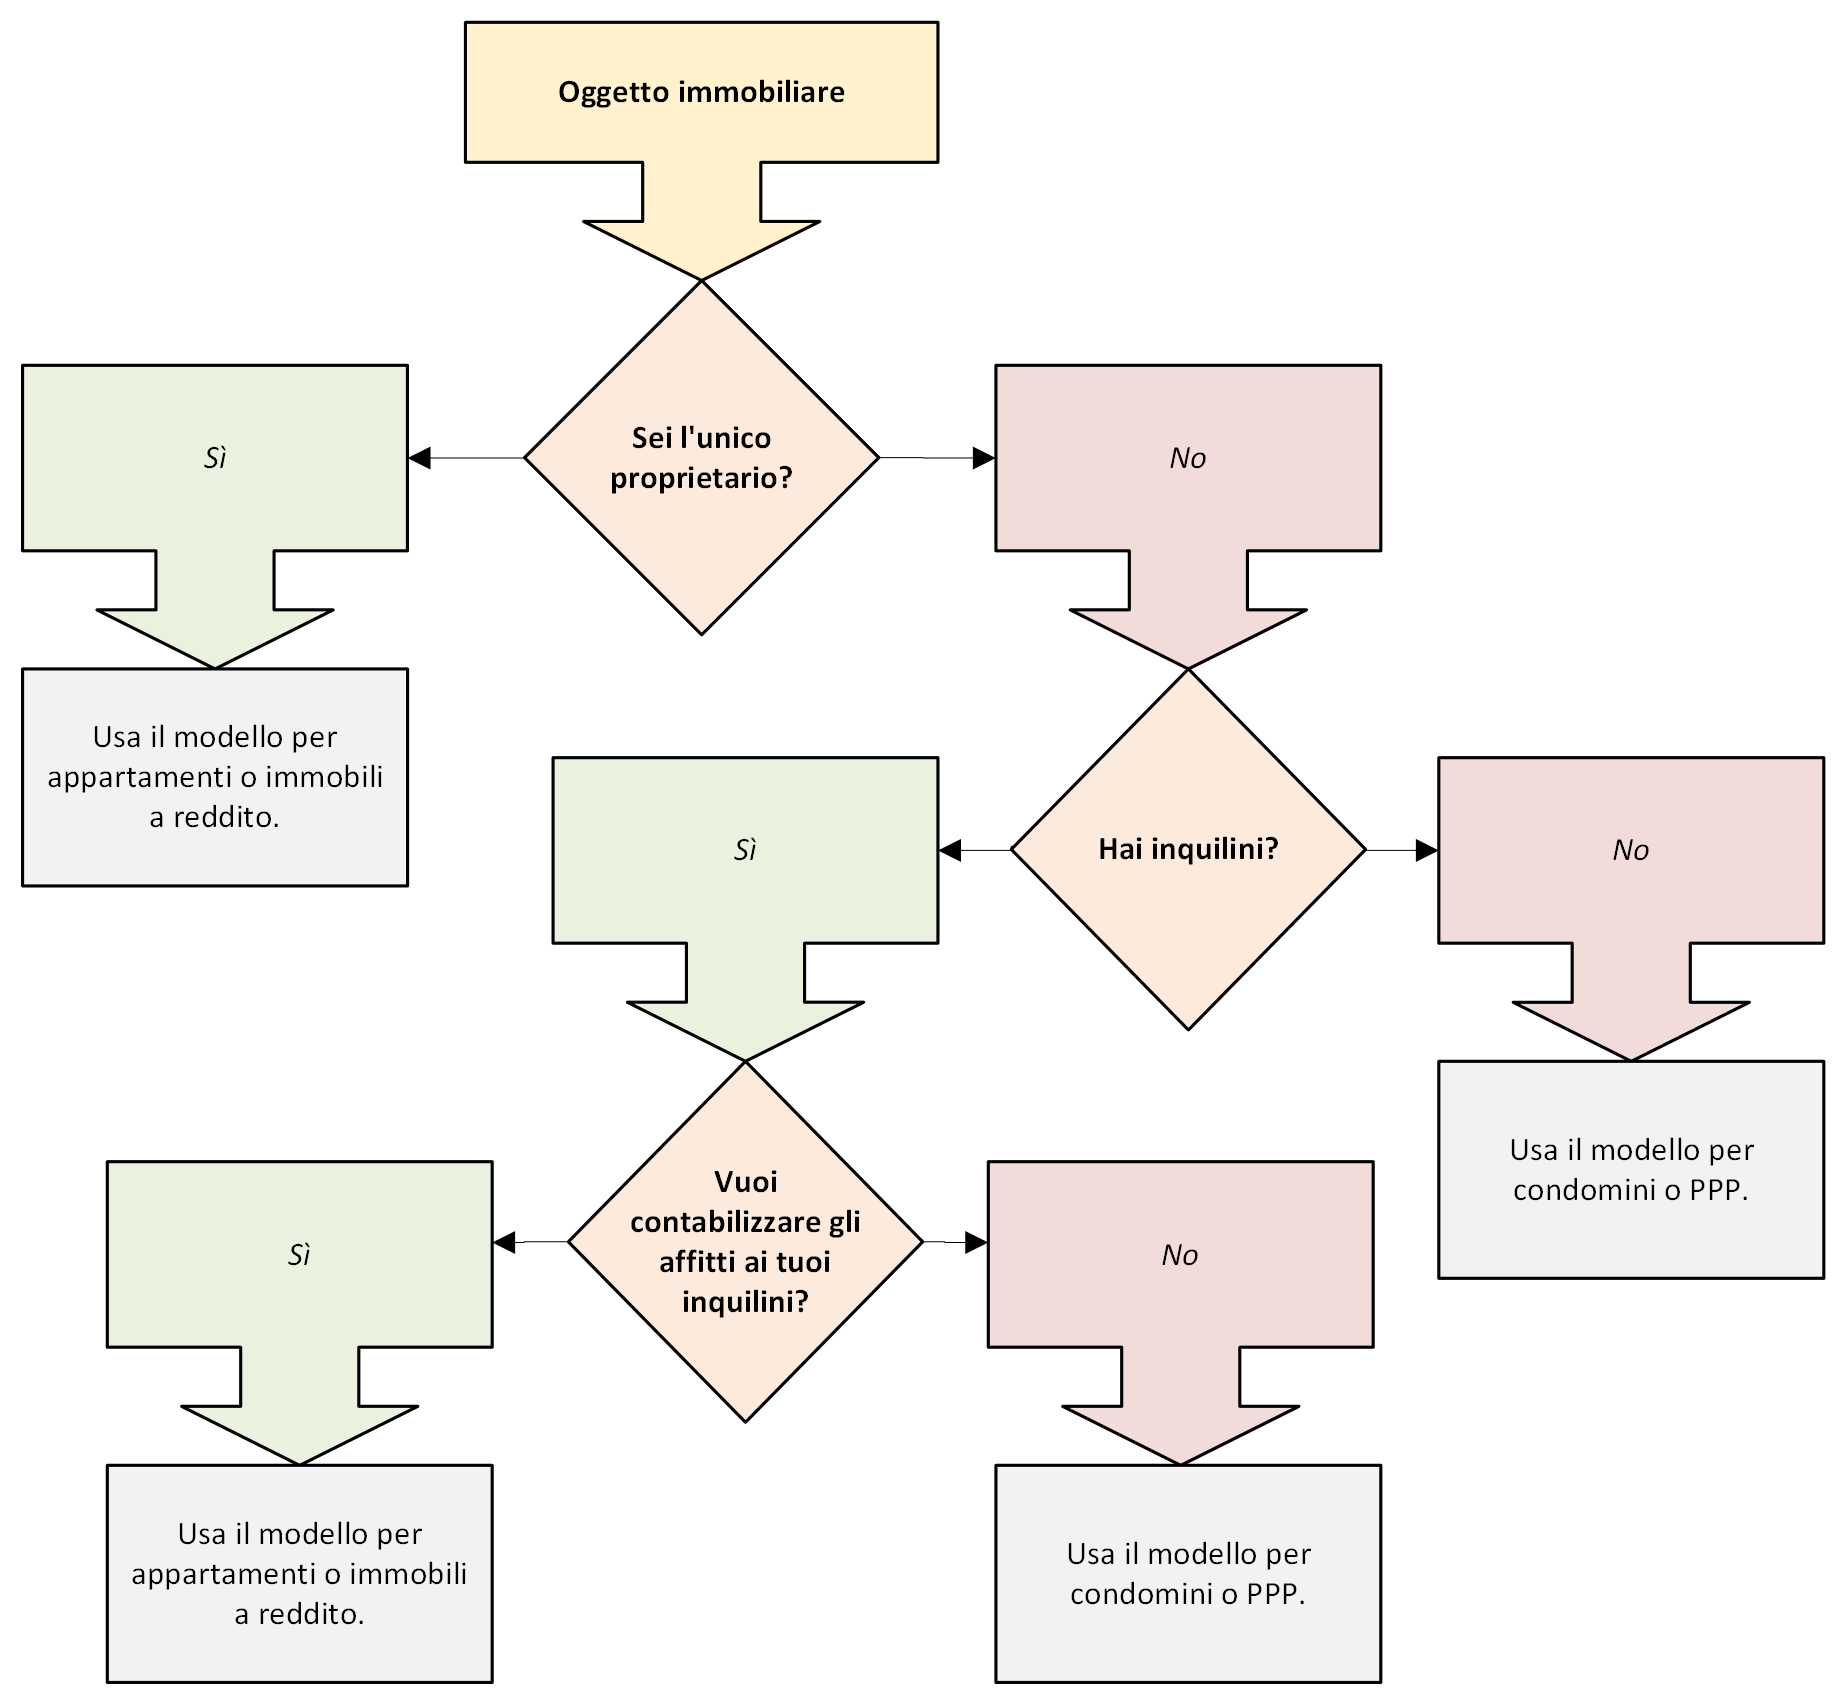
Come scegliere il modello da utilizzare
Decidi quale modello di contabilità immobiliare fa al tuo caso attraverso questo diagramma di flusso. Con il termine “oggetto immobiliare” si intende una singola unità, che può essere un immobile, un appartamento, un ufficio o un negozio:
Gestione Condomini (PPP) Svizzera
Questa pagina è dedicata ai modelli di Banana Contabilità Plus per l’amministrazione di condomini in Svizzera, anche chiamati PPP, proprietà per piani.
Per capire se questa tipologia di modelli è adatta al tuo caso, consulta la pagina introduttiva Modelli Contabilità Immobiliare Svizzera, dove trovi le differenze tra i modelli per condomini (PPP) e quelli per immobili a reddito.
I modelli presentati in questa pagina sono pensati per gestire in modo strutturato la contabilità di un condominio e coprono le operazioni più comuni, dalla registrazione delle spese alla ripartizione degli importi tra i proprietari. Nel resto della pagina trovi una descrizione dei modelli disponibili e le istruzioni operative per iniziare a lavorare nel programma, con indicazioni passo passo su come creare il file e inserire le prime registrazioni.
Il software di Banana Contabilità Plus propone due modelli utili per la gestione della contabilità dei condomini:
- Modello per condomini | Contabilità Entrate/Uscite: metodo più semplice se non conosci la contabilità in partita doppia.
- Modello per condomini | Contabilità in partita doppia: metodo avanzato, utile se conosci la contabilità classica.
Entrambi includono già il piano dei conti tipico della gestione immobiliare e alcune registrazioni di esempio.
Ciascun modello presenta caratteristiche specifiche che incidono sul modo di procedere nella gestione del condominio. Gli esempi di registrazione sono illustrati nelle pagine di approfondimento dedicate.
Crea il file per la contabilità immobiliare
Per iniziare la contabilità di un condominio, è necessario creare un nuovo file scegliendo il modello più adatto:
- Dalla Startpage clicca su Crea nuovo.
- Filtra per Regione per individuare la tua regione di competenza (in questo caso Svizzera-Italiano).
- Sotto la Categoria seleziona Altro per trovare i modelli per la contabilità immobiliare.
- Nella finestra a destra seleziona, sotto Contabilità in partita doppia o Contabilità entrate / uscite, il modello “Amministrazione di un condominio (PPP)” e clicca su Crea.
Prima di confermare la scelta, puoi leggere la descrizione del modello per ottenere informazioni più specifiche ed eventualmente selezionarne un altro. In caso di dubbio su quale scegliere, consulta il diagramma dedicato.
Cliccando sulla scritta “Maggiori informazioni…” accedi alla pagina di documentazione specifica del modello.

- Dal menu File > Proprietà file, imposta il nome dell'immobile, il periodo contabile con le date di apertura e di chiusura, e la moneta di base. Nella sezione Indirizzo compila invece i campi relativi a chi gestisce l’immobile.

- Dal menu File > Salva con nome, salva il file. È consigliabile indicare nel nome del file, il nome dell'immobile e l'anno, ad esempio "NomeImmobile-2025.ac2".
Per maggiori indicazioni su come organizzare e archiviare i file della contabilità, guarda anche la pagina Organizzare i file della contabilità in locale, su rete e cloud.
Piano dei conti
Nella tabella Conti, e nella tabella Categorie (se usi il modello per la contabilità Entrate-Uscite), trovi già predisposto il piano contabile con i conti e le spese più comuni per gestire la contabilità di un immobile.
Le spese del condominio possono variare in base all’immobile che si gestisce.
Per ottenere un maggiore dettaglio o personalizzare le singole voci di spesa del condominio, puoi aggiungerne di nuove indicando in modo preciso il loro utilizzo. È inoltre possibile ordinare le spese seguendo il criterio che preferisci.
I conti dei proprietari
Nella tabella Conti alla fine del piano dei conti, è presente l'elenco dei “Proprietari” degli appartamenti, ognuno con il proprio conto contabile.
Per ogni proprietario inserisci il numero di conto e completalo con la descrizione, indicando nome e cognome.
Quando aggiungi un conto, devi sempre inserire nella colonna Somma In il codice appropriato al raggruppamento dei conti. Il codice Somma In può essere scelto o modificato in base alle tue esigenze.
Vista Indirizzi
Nella vista Indirizzo della tabella Conti inserisci gli indirizzi e i dati anagrafici dei proprietari. Queste informazioni possono essere utilizzate in seguito per emettere le polizze di versamento degli acconti.
È possibile gestire allo stesso modo anche l'elenco degli artigiani. In questo caso, devi creare la struttura dei conti seguendo lo stesso criterio utilizzato per i proprietari.

Saldi iniziali (Apertura)
Nella colonna Apertura inserisci i saldi di apertura dei conti contabili. I saldi di apertura dei Passivi vanno inseriti con il segno meno davanti.
Se nel piano dei conti sono previsti i centri di costo per gestire i proprietari, puoi inserire i saldi di apertura separati per ciascun proprietario direttamente nella tabella Registrazioni. In questo caso, nella colonna Tipo inserisci il codice “01" (Registrazione di apertura).
Saldi anno precedente
Se stai creando una nuova contabilità e desideri che nei rendiconti compaiano gli importi dell'anno precedente, devi inserirli nella colonna Anno precedente. Vai nella vista Precedente e, nella colonna Anno Precedente, inserisci gli importi.
Inserisci le registrazioni
Nella tabella Registrazioni inserisci tutti i movimenti: gli affitti che incassi, le spese che paghi e altri movimenti. Puoi sempre visualizzarli e riordinarli in base alla data.
Se vuoi velocizzare l'inserimento, puoi utilizzare le diverse funzioni di Banana:
- La funzione dell'Inserimento dei dati con autocompletamento consente di riprendere automaticamente i dati già inseriti in precedenza.
- La funzione delle Registrazioni ricorrenti (menu Azioni) permette di memorizzare in un'apposita tabella le registrazioni che si ripetono con frequenza.
- L'importazione dati dall'estratto bancario ti permette di riprendere in automatico tutti i movimenti della banca.
- Puoi collegare ogni registrazione al relativo giustificativo in formato digitale, e con un semplice clic puoi visualizzare il documento. Vedi anche File di contabilità e giustificativi digitali per organizzare al meglio i tuoi documenti.
- Usa il comando Ordina registrazioni per data, per ordinare le righe in ordine cronologico.
- Usa il Comando Stampa/Anteprima per stampare o esportare il giornale in formato PDF.
Flusso di lavoro per la gestione dei condomini
Banana Contabilità Plus consente di gestire in modo strutturato il flusso di lavoro di un condominio, adattandolo alle proprie esigenze.
Di seguito è riportato un esempio di flusso operativo tipico per la gestione di un condominio:
- A ogni richiesta di acconto:
- Addebita gli acconti: inserisci gli importi che i proprietari devono versare (puoi anche memorizzare la registrazione per non riscriverla ogni volta).
- Controlla gli incassi: verifica immediatamente chi ha pagato, chi ha pagato solo in parte e chi non ha ancora pagato.
- Registra le spese: manutenzioni, lavori di artigiani e bollette pagate.
- Ogni anno:
- Calcola i conguagli: il piano dei conti ti permette di avere già separate tutte le spese del condominio.
- Verifica i saldi: controlla se ci sono differenze ancora non regolate.
- Stampa il rendiconto: ottieni bilancio e conto economico pronti per essere salvati o inviati per e-mail.
Oltre al flusso operativo, sono disponibili diverse funzionalità che facilitano la gestione della contabilità:
- l'importazione degli estratti conto elettronici della banca;
- la registrazione automatica degli estratti conto elettronici della banca con le regole di completamento della contabilità;
- la registrazione automatica dei salari versati al custode, senza dover reinserire le stesse operazioni;
- la creazione di report personalizzati in Excel;
- il salvataggio e l'invio della contabilità con tutti i giustificativi in un unico file PDF.
Approfondisci il flusso di lavoro su Banana Contabilità per la gestione dei condomini. In questo modo, insieme al metodo di fatturazione descritto di seguito, è possibile ridurre lo sforzo di gestione della contabilità e ottimizzare i tempi di lavoro.
Stampa le fatture QR ai proprietari
Banana Contabilità Plus permette di usare la fatturazione integrata per stampare le polizze di versamento con codice QR. Si tratta di fatture per affitti, conguagli spese e altre spese a carico dei proprietari.
I principali vantaggi sono:
- pagamento più semplice da parte dei proprietari;
- importi versati corretti, con minore rischio di errore;
- contabilità automatizzata per chi emette le polizze di versamento con numero di riferimento.
Con la fatturazione integrata è inoltre possibile stampare in ogni momento eventuali richieste di rimborso (sempre con codice QR) per spese anticipate dal proprietario ma a carico della comunione dei proprietari.
Stampa il Bilancio e Conto economico
Per visualizzare e stampare in qualsiasi momento il Bilancio e il Conto economico, clicca sul menu Report > Bilancio abbellito con gruppi. Puoi personalizzare i report scegliendo le colonne da visualizzare oppure ottenere rendiconti riferiti a uno specifico periodo.

Particolarità del modello per condomini (PPP)
Per comprendere il funzionamento del modello PPP, è utile chiarire il principio contabile su cui si basa.
Principio del condominio (PPP)
Il condominio sostiene delle spese che devono essere coperte da un importo equivalente di incassi. Gli incassi sono versati dai proprietari sotto forma di acconti. I proprietari sono chiamati anche comproprietari.
Per fare in modo che, alla fine dell'anno, gli incassi corrispondano alle spese effettive, viene calcolato un conguaglio che copre le differenze tra le spese effettive sostenute dal condominio e gli acconti richiesti ai proprietari.
Di conseguenza, il condominio (PPP - Proprietà Per Piani) non genera né utile né perdita, poiché le spese sono compensate dagli incassi.
Richieste di acconti ai proprietari
Il numero di acconti è stabilito da ciascun condominio e viene definito sulla base di un preventivo di spesa annuale.
Le richieste di acconto vengono registrate in contabilità. In questo modo, anche se un proprietario non versa un acconto, l’importo risulta comunque visibile nel suo conto.
Come ripartire le spese tra i proprietari
I condomini possono prevedere diverse modalità di ripartizione delle spese tra i proprietari, attraverso l'uso di coefficienti. In Svizzera, il principale criterio di ripartizione è rappresentato dai millesimi. L’intero condominio corrisponde a 1000/1000 (mille millesimi).

Nel diagramma si vede come, alla fine dell'anno, una volta richiesti i conguagli ai proprietari, le spese corrispondano esattamente agli incassi (costituiti dagli acconti richiesti durante l’anno più il conguaglio finale a fine anno).
Di seguito sono riportati alcuni esempi di spese di un condominio (PPP) ripartite tra i proprietari:

Il fondo di rinnovamento
Nei condomini vengono solitamente raccolti contributi dai proprietari per costituire un fondo destinato a future ristrutturazioni o interventi straordinari sull’immobile. Questo fondo è comunemente chiamato fondo di rinnovamento. Nelle registrazioni di esempio presenti in ciascun modello puoi vedere come viene contabilizzato.
Calcolo e suddivisione delle spese condominiali
Per capire come calcolare e suddividere le spese del condominio tra i proprietari, invitiamo a leggere la pagina dedicata.
Modelli Svizzera Gestione Condomini
Mettiamo a disposizione un paio di modelli per la gestione di uno stabile PPP (Proprietà Per Piani), sia con la contabilità Entrate/Uscite (più semplice), sia con la contabilità tradizionale in partita doppia:
Contabilità Entrate/Uscite per Amministrazione immobiliare di un condominio (PPP)
In questo articolo
Contabilità Entrate/Uscite per Amministrazione immobiliare di un condominio (PPP)
Contabilità Entrate/Uscite per Amministrazione immobiliare di un condominio (PPP)
Per gestire velocemente la contabilità di un condominio (PPP), puoi utilizzare il modello su misura di Banana Contabilità Plus disponibile qui di seguito. È una soluzione ottimale per chi vuole gestire un condominio in modo semplice, con una contabilità più immediata rispetto alla partita doppia. Con questo modello ottieni automaticamente bilancio e conto economico, e puoi gestire i proprietari tramite il partitario. I conti sono già impostati per questo scopo e possono essere personalizzati in base alle tue esigenze.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebApp Apri il tutorial in Banana WebAppDocumentazione del modello
Questo modello presenta un piano dei conti ideato e adattato per la gestione di un condominio nel contesto svizzero, basato sulla contabilità Entrate/Uscite.
Nella contabilità Entrate/Uscite, ogni registrazione indica un movimento di denaro in entrata o in uscita, associato a un conto e a una categoria. In questo modo è possibile registrare in maniera semplice incassi e pagamenti e ottenere una visione chiara della situazione.
I condomini hanno delle spese comuni (ad esempio manutenzioni, pulizie, bollette) che devono essere pagate dai proprietari. Durante l’anno, i proprietari versano degli acconti, cioè dei pagamenti anticipati per coprire queste spese. Se un proprietario non paga un acconto, il programma registra comunque l’importo richiesto, che rimane visibile nei conti.
Le spese vengono ripartite tra i proprietari in base alle regole del condominio. In Svizzera si utilizza generalmente il criterio dei millesimi: l’intero condominio vale 1'000 millesimi e ogni proprietario paga una quota proporzionale.
Alla fine dell’anno si verifica se:
- gli acconti versati coprono tutte le spese,
- manca ancora un importo da pagare,
- i proprietari hanno versato più del necessario.
Confrontando gli acconti con le spese può emergere una differenza, che rappresenta il conguaglio: può trattarsi di importi che i proprietari devono ancora versare oppure, al contrario, di somme che devono essere restituite ai proprietari. Dopo la registrazione dei conguagli, eventuali differenze vengono compensate e i versamenti dei proprietari risultano allineati alle spese dell’anno. Per questo motivo, un condominio non genera né utile né perdita.
Infine, i proprietari dei condomini possono decidere di accantonare somme per le ristrutturazioni future. Queste somme costituiscono il fondo di rinnovamento, che viene registrato nella tabella Conti e conservato finché non viene utilizzato.
Questo modello è specifico per la gestione di un condominio con contabilità Entrate/Uscite. Se non sei sicuro che sia il modello adatto al tuo caso, puoi consultare l’introduzione ai modelli per condomini.
Nei paragrafi seguenti sono presentate le registrazioni di esempio più comuni da utilizzare in questo modello.
Registrazioni di esempio comuni
Per ciascuna registrazione di esempio, è necessario indicare due conti: uno nella colonna Conto, e uno nella colonna Categoria. I conti da utilizzare si trovano nella tabella Conti (composta da tutte le voci di ciò che possiedi e di ciò che devi) e nella tabella Categorie (contiene le voci che rappresentano i motivi di incasso e spesa).
- La colonna Conto utilizza sempre conti della tabella Conti.
- La colonna Categoria utilizza conti della tabella Categorie oppure, in alcuni casi, conti della tabella Conti.
Per tutte le registrazioni di esempio, le operazioni vanno inserite nella tabella Registrazioni.
Di seguito trovi le registrazioni di esempio più comuni per contabilizzare le principali operazioni nella gestione di un condominio. Le registrazioni sono organizzate in base a queste fasi:
- Registrazioni durante l'anno
- Richiesta di acconto al proprietario
- Incasso dell'acconto dal proprietario
- Registrazione delle spese pagate
- Richiesta del fondo di rinnovamento
- Incasso del fondo di rinnovamento
- Registrazioni di chiusura
- Come calcolare i conguagli per i proprietari
- Registrazione dei conguagli spese dei proprietari (non ancora incassati o rimborsati)
- Incasso e rimborso di un conguaglio spese al proprietario
- Registrazioni di controllo
- Gestione degli arrotondamenti del risultato d'esercizio (utile o perdita)
- Verifica della ripartizione delle spese ai proprietari
Registrazioni durante l'anno
Richiesta di acconto al proprietario
Per registrare la richiesta di acconto ai proprietari, procedi come segue nella tabella Registrazioni:
- Nella colonna Entrate inserisci l’importo dell’acconto.
- Nella colonna Conto inserisci il conto del proprietario.
- Nella colonna Categoria inserisci il conto relativo agli incassi per spese condominiali.

Incasso dell'acconto dal proprietario
Quando incassi un acconto, la registrazione avviene utilizzando, nella tabella Registrazioni, solo conti della tabella Conti.
- Nella colonna Entrate inserisci l’importo incassato.
- Nella colonna Conto inserisci il conto della banca, della cassa o di un altro mezzo con cui hai incassato l’importo.
- Nella colonna Categoria inserisci il conto del proprietario che ha pagato.

Se il proprietario ha versato meno, puoi vedere facilmente l'importo mancante nel suo conto all'interno della tabella Conti (vista Base).
Registrazione delle spese pagate
Registra nella tabella Registrazioni le spese pagate dal condominio, indicando nella colonna Categoria il conto di costo appropriato presente nella tabella Categorie.
- Nella colonna Uscite inserisci l’importo della spesa pagata.
- Nella colonna Conto inserisci il conto della banca, della cassa o di un altro mezzo con cui è stata pagata la spesa.
- Nella colonna Categoria inserisci il conto relativo al tipo di spesa pagata.

Richiesta del fondo di rinnovamento
Il fondo di rinnovamento è una somma di denaro accantonata per le future ristrutturazioni del condominio. In contabilità è registrato nella tabella Conti.
Di solito il fondo viene depositato su un conto bancario dedicato. Il saldo di questo conto deve sempre corrispondere al saldo del conto di accantonamento registrato in contabilità, inclusi eventuali interessi maturati.
In Svizzera, il fondo di rinnovamento viene richiesto ai proprietari in base ai millesimi. L’assemblea del condominio stabilisce ogni anno l’importo da versare.
Quando sono definiti gli importi del fondo di rinnovamento da richiedere a ciascun proprietario, registrali nella tabella Registrazioni come segue:
- Nella colonna Entrate inserisci l’importo della quota dovuta dal proprietario.
- Nella colonna Conto inserisci il conto del fondo.
- Nella colonna Categoria inserisci il conto del proprietario che deve pagare la quota.

Incasso del fondo di rinnovamento
Quando incassi una quota del fondo da un proprietario, registra l’operazione nella tabella Registrazioni come segue:
- Nella colonna Entrate inserisci l’importo incassato.
- Nella colonna Conto inserisci il conto della banca, della cassa o di altro mezzo utilizzato per l'incassato.
- Nella colonna Categoria inserisci il conto del proprietario che ha effettuato il pagamento.

Registrazioni di chiusura
Come calcolare i conguagli per i proprietari
Alla fine dell’anno si calcola la differenza tra tutte le spese sostenute e tutti gli acconti versati dai proprietari. Questa differenza rappresenta il totale dei conguagli da ripartire tra i proprietari.
Quando registri in contabilità tutti i conguagli, l’utile o la perdita del condominio si azzera: i versamenti dei proprietari risultano uguali alle spese effettive.
La suddivisione delle spese segue sempre le regole stabilite dal condominio.
In genere, in Svizzera, si usa il criterio dei millesimi: l’intero condominio vale 1000 millesimi, e ogni proprietario paga una quota proporzionale ai millesimi che possiede.
Emissione dei conguagli spese ai proprietari (non ancora incassati o rimborsati)
Dopo aver calcolato i singoli importi dei conguagli spese secondo la suddivisione delle spese condominiali, gli importi possono risultare sia a carico del proprietario (e quindi costituire una nostra richiesta di pagamento), sia a suo favore (e quindi un importo che dobbiamo rimborsare). Quando ottieni i singoli importi di conguaglio da richiedere o rimborsare a ciascun proprietario, registrali in contabilità nella tabella Registrazioni.
Se il proprietario durante l'anno ha pagato, tramite acconti, meno rispetto alle spese effettive, procedi nel seguente modo:
- Nella colonna Entrate inserisci l’importo del conguaglio che il proprietario deve pagare.
- Nella colonna Conto inserisci il conto del proprietario.
- Nella colonna Categoria inserisci il conto relativo agli incassi per spese condominiali.
Se il proprietario durante l'anno ha pagato, tramite acconti, più rispetto alle spese effettive, procedi nel seguente modo:
- Nella colonna Uscite inserisci l’importo del conguaglio da rimborsare al proprietario.
- Nella colonna Conto inserisci il conto del proprietario.
- Nella colonna Categoria inserisci il conto relativo agli incassi per spese condominiali. In questo modo gli importi vengono dedotti direttamente da questo conto.
Di seguito sono mostrati alcuni esempi delle due casistiche:

Dopo la registrazione dei conguagli, il risultato d’esercizio (utile o perdita) nella tabella Categorie deve essere pari a zero.
Di conseguenza, anche il saldo complessivo nella tabella Conti risulta pareggiato.
Se il risultato d’esercizio non si azzera completamente, consulta la sezione Gestione degli arrotondamenti del risultato di esercizio (utile o perdita) e quella di Verifica della ripartizione delle spese ai comproprietari.
Incasso e rimborso di un conguaglio spese al proprietario
Quando un conguaglio spese già registrato viene pagato dal proprietario o viene rimborsato al proprietario, registra l’operazione nella tabella Registrazioni.
Incasso conguaglio dal proprietario
Se il proprietario ha pagato il conguaglio registra l'incasso nel seguente modo:
- Nella colonna Entrate inserisci l’importo incassato.
- Nella colonna Conto inserisci il conto della banca, della cassa o di un altro mezzo con cui hai incassato il conguaglio.
- Nella colonna Categoria inserisci il conto del proprietario che ha pagato il conguaglio.

Rimborso conguaglio al proprietario
Se hai rimborsato il proprietario, procedi nel seguente modo:
- Nella colonna Uscite inserisci l’importo del conguaglio rimborsato al proprietario.
- Nella colonna Conto inserisci il conto della banca, della cassa o di un altro mezzo, con cui hai rimborsato il conguaglio.
- Nella colonna Categoria inserisci il conto del proprietario a cui hai rimborsato il conguaglio.

Registrazioni di controllo
Gestione degli arrotondamenti del risultato d’esercizio (utile o perdita)
Quando registri i conguagli in contabilità, può capitare che restino pochi centesimi di utile o perdita.
Questo accade perché l’importo è troppo piccolo per essere suddiviso in modo uguale tra tutti i proprietari.
In questi casi, registra la differenza in un conto dei costi, se si tratta di una perdita, oppure in un conto dei ricavi, se si tratta di un utile. In questo modo la differenza viene arrotondata e il risultato si azzera.
Verifica della ripartizione delle spese ai proprietari
Per verificare se le spese sono state suddivise correttamente tra i proprietari, controlla il risultato finale del condominio:
- Se, dopo aver registrato i conguagli, il risultato (l'utile o la perdita) si azzera, le spese sono state ripartite correttamente e non manca nessun importo.
- Se rimane solo una piccola differenza (utile o perdita trascurabile), le spese sono state suddivise correttamente. Puoi sistemare la differenza consultando la sezione Gestione degli arrotondamenti del risultato d'esercizio (utile o perdita).
- Se invece rimane un importo positivo o negativo rilevante, significa che le spese non sono state ripartite correttamente. In questo caso è necessario ricontrollare i calcoli e i coefficienti utilizzati per la ripartizione dei conguagli.
Anteprima modello
Divisa Base: CHF
Contabilità entrate / uscite
| Gruppo | Conto | Descrizione | Somma in |
|---|---|---|---|
| PATRIMONIO | |||
| Cassa | Cassa | Patrimonio | |
| Posta | Conto corrente postale | Patrimonio | |
| Banca | Conto corrente bancario | Patrimonio | |
| Debitori | Totale debitori da partitario | Patrimonio | |
| Mobilio e Attrezzature | Mobili e attrezzature | Patrimonio | |
| Debiti breve termine | Debiti a breve termine | Patrimonio | |
| Debiti lungo termine | Debiti a medio e lungo termine | Patrimonio | |
| Accantonamenti | Accantonamenti per riparazioni e manutenzioni | Patrimonio | |
| Patrimonio | TOTALE PATRIMONIO | ||
| PARTITARIO DEBITORI | |||
| Debitore 1 | Proprietario 1 | DEB | |
| Debitore 2 | Proprietario 2 | DEB | |
| Debitore 3 | Proprietario 3 | DEB | |
| DEB | TOTALE DEBITORI | Debitori |
| Gruppo | Categoria | Descrizione | Somma in |
|---|---|---|---|
| RISULTATO | |||
| ENTRATE | |||
| Incassi spese condominiali | Incassi spese condominiali | Entrate | |
| Altre entrate | Altre entrate | Entrate | |
| Ricavi finanziari | Ricavi finanziari | Entrate | |
| Entrate | TOTALE ENTRATE | Risultato | |
| USCITE | |||
| Portineria | Portineria | Uscite | |
| Contributi portineria | Contributi portineria | Uscite | |
| Cassa pensione | Cassa pensione | Uscite | |
| Assicurazioni custode | Assicurazioni custode | Uscite | |
| Riscaldamento | Riscaldamento | Uscite | |
| Elettricità | Elettricità | Uscite | |
| Manutenzioni ordinarie | Manutenzioni ordinarie | Uscite | |
| Manutenzioni straordinarie | Manutenzioni straordinarie | Uscite | |
| Altri costi | Altri costi dell'immobile | Uscite | |
| Pubblicità | Spese per pubblicità | Uscite | |
| Costi finanziari | Costi finanziari | Uscite | |
| Imposte | Imposte e tasse | Uscite | |
| Uscite | TOTALE USCITE | Risultato | |
| Risultato | RISULTATO D'ESERCIZIO |
Contabilità in Partita Doppia per Amministrazione immobiliare di un condominio (PPP)
In questo articolo
Contabilità in Partita Doppia per Amministrazione immobiliare di un condominio (PPP)
Contabilità in Partita Doppia per Amministrazione immobiliare di un condominio (PPP)
Per gestire in modo completo e strutturato la contabilità di un condominio (PPP), puoi utilizzare questo modello in partita doppia di Banana Contabilità Plus. È una soluzione adatta a chi desidera una contabilità più precisa e dettagliata rispetto al metodo Entrate/Uscite, ottenendo una visione più completa e strutturata delle operazioni. Con questo modello ottieni automaticamente bilancio e conto economico e puoi gestire i proprietari tramite il partitario. I conti sono già impostati e possono essere personalizzati in base alle tue esigenze.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebApp Apri il tutorial in Banana WebAppDocumentazione del modello
Questo modello presenta un piano dei conti ideato e adattato per la gestione di un condominio nel contesto immobiliare svizzero, basato sul metodo della partita doppia.
Nella contabilità in Partita Doppia, ogni registrazione coinvolge almeno due conti: uno in Dare e uno in Avere. In questo modo, ogni operazione viene registrata in modo completo e il bilancio e il conto economico risultano sempre aggiornati.
I condomini hanno delle spese comuni (ad esempio manutenzioni, pulizie, bollette) che devono essere pagate dai proprietari. Durante l’anno, i proprietari versano degli acconti, cioè dei pagamenti anticipati per coprire queste spese. Se un proprietario non paga un acconto, il programma registra comunque l’importo richiesto, che rimane visibile nei conti.
Le spese vengono ripartite tra i proprietari in base alle regole del condominio. In Svizzera si utilizza generalmente il criterio dei millesimi: l’intero condominio vale 1'000 millesimi e ogni proprietario paga una quota proporzionale.
Alla fine dell’anno si verifica se:
- gli acconti versati coprono tutte le spese,
- manca ancora un importo da pagare,
- i proprietari hanno versato più del necessario.
Le differenze tra acconti e spese si chiamano conguagli: possono essere importi ancora da versare oppure somme da restituire. Dopo la registrazione dei conguagli, tutte le spese dell’anno corrispondono esattamente alla somma dei versamenti dei proprietari. Per questo motivo, un condominio non genera utile né perdita.
Infine, i proprietari dei condomini possono decidere di accantonare somme per le ristrutturazioni future. Queste somme costituiscono il fondo di rinnovamento, che viene registrato nella tabella Conti e conservato finché non viene utilizzato.
Questo modello è specifico per la gestione di un condominio con contabilità in Partita Doppia. Se non sei sicuro che sia il modello adatto al tuo caso, puoi consultare l’introduzione ai modelli per condomini.
Nei paragrafi seguenti sono presentate le registrazioni di esempio più comuni da utilizzare in questo modello.
Registrazioni di esempio comuni
Per ciascuna registrazione di esempio, è necessario indicare almeno due conti: uno nella colonna Dare e uno nella colonna Avere, secondo la logica della partita doppia.
I conti da utilizzare si trovano nella tabella Conti, che comprende tutte le voci del bilancio e del conto economico, come attività, passività, costi e ricavi.
Per tutte le registrazioni di esempio, le operazioni vanno inserite nella tabella Registrazioni.
Di seguito trovi le registrazioni di esempio più comuni per contabilizzare le principali operazioni nella gestione di un condominio. Le registrazioni sono organizzate in base a queste fasi:
- Registrazioni durante l'anno
- Richiesta di acconto al proprietario
- Incasso dell'acconto dal proprietario
- Registrazione delle spese pagate
- Richiesta del fondo di rinnovamento
- Incasso del fondo di rinnovamento
- Registrazioni di chiusura
- Come calcolare i conguagli per i proprietari
- Emissione dei conguagli ai proprietari
- Incasso e rimborso di un conguaglio spese al proprietario
- Registrazioni di controllo
- Gestione degli arrotondamenti del risultato d'esercizio (utile o perdita)
- Verifica della ripartizione delle spese ai proprietari
Registrazioni durante l'anno
Richiesta di acconto al proprietario
Gli importi degli acconti dei proprietari devono essere calcolati in base alle ripartizioni previste dal condominio, generalmente basate sui coefficienti millesimali.
Per registrare la richiesta di acconto ai comproprietari, procedi come segue nella tabella Registrazioni:
- Nella colonna del Conto Dare inserisci il numero di conto del comproprietario.
- Nella colonna del Conto Avere inserisci il numero di conto relativo agli incassi per spese condominiali.

Incasso dell'acconto dal proprietario
Quando incassi un acconto, la registrazione riguarda solo conti del Bilancio: si riduce il credito verso il comproprietario e aumenta la liquidità. Il Conto Economico non viene modificato, perché l’acconto era già stato registrato al momento della richiesta.
Nella tabella Registrazioni registra l'operazione come segue:
- Nella colonna del Conto Dare inserisci il conto contabile della banca, della cassa o di un altro mezzo con cui hai incassato l’importo.
- Nella colonna del Conto Avere inserisci il conto contabile del comproprietario che ha pagato.

Se il proprietario ha versato meno, puoi vedere facilmente l'importo mancante nel suo conto all'interno della tabella Conti (vista Movimento).
Registrazione delle spese pagate
Registra nella tabella Registrazioni le spese pagate dal condominio nei costi del Conto Economico.
Per registrare una spesa:
- Nella colonna del Conto Dare inserisci il conto contabile della spesa, cioè un conto di costo del Conto Economico.
- Nella colonna del Conto Avere inserisci il conto contabile di liquidità, ovvero della banca, della cassa o di altro mezzo con cui è stata pagata la spesa.

Richiesta del fondo di rinnovamento
Il fondo di rinnovamento è una somma di denaro accantonata per le future ristrutturazioni del condominio. In contabilità è registrato nella tabella Conti.
Di solito il fondo viene depositato su un conto bancario dedicato. Il saldo di questo conto deve sempre corrispondere al saldo del conto di accantonamento registrato in contabilità, inclusi eventuali interessi maturati.
In Svizzera, il fondo di rinnovamento viene richiesto ai proprietari in base ai millesimi. L’assemblea del condominio stabilisce ogni anno l’importo da versare.
Quando sono definiti gli importi del fondo di rinnovamento da richiedere a ciascun proprietario, registrali nella tabella Registrazioni come segue:
- Nella colonna del Conto Dare inserisci il conto contabile del comproprietario.
- Nella colonna del Conto Avere inserisci il conto di Bilancio del fondo di rinnovamento.
- Nella colonna Importo inserisci l'importo da richiedere al comproprietario secondo la ripartizione.

Incasso del fondo di rinnovamento
Quando incassi una quota del fondo da un proprietario, registra l’operazione nella tabella Registrazioni nel seguente modo:
- Nella colonna del Conto Dare inserisci il conto contabile di liquidità, ovvero della banca, della cassa o di un altro mezzo utilizzato per l'incasso.
- Nella colonna del Conto Avere inserisci il conto contabile del comproprietario che ha effettuato il pagamento.

Registrazioni di chiusura
Come calcolare i conguagli per i proprietari
Alla fine dell’anno si calcola la differenza tra tutte le spese sostenute e tutti gli acconti versati dai comproprietari. Questa differenza rappresenta il totale dei conguagli da ripartire tra i comproprietari.
Quando registri in contabilità tutti i conguagli, l’utile o la perdita del condominio si azzera: i versamenti dei comproprietari risultano uguali alle spese effettive.
La suddivisione delle spese segue sempre le regole stabilite dal condominio.
In genere, in Svizzera, si usa il criterio dei millesimi: l’intero condominio vale 1000 millesimi, e ogni comproprietario paga una quota proporzionale ai millesimi che possiede.
Emissione dei conguagli ai proprietari
Quando hai calcolato i singoli importi di conguaglio da richiedere a ogni comproprietario, registrali in contabilità nella tabella Registrazioni nel seguente modo:
Se il proprietario durante l'anno ha pagato, tramite acconti, meno rispetto alle spese effettive, procedi nel seguente modo:
- Nella colonna del Conto Dare inserisci il conto contabile del comproprietario.
- Nella colonna del Conto Avere inserisci il conto contabile relativo agli incassi per spese condominiali.
Se l’importo di conguaglio spese è a favore del comproprietario, cioè ha pagato più rispetto alle spese effettive, registra l'operazione al contrario:
- Nella colonna del Conto Dare inserisci il conto contabile relativo agli incassi per spese condominiali.
- Nella colonna del Conto Avere inserisci il conto contabile del comproprietario.
Di seguito sono mostrati alcuni esempi delle due casistiche:

Dopo la registrazione dei singoli importi di conguaglio spese ai comproprietari, il risultato d'esercizio (utile o perdita) nella tabella Conti deve essere pari a zero.
Se il risultato d’esercizio non si azzera completamente, consulta la sezione Gestione degli arrotondamenti del risultato d'esercizio (utile o perdita) e quella di Verifica della ripartizione delle spese ai comproprietari.
Incasso e rimborso di un conguaglio spese al proprietario
Quando un conguaglio spese già registrato viene pagato dal proprietario o viene rimborsato al proprietario, registra l’operazione nella tabella Registrazioni.
Se il proprietario ha pagato il conguaglio spese, registra l’incasso nel seguente modo:
- Nella colonna del Conto Dare inserisci il conto contabile di liquidità, ovvero della banca, della cassa o di un altro mezzo con cui hai incassato il conguaglio spese.
- Nella colonna del Conto Avere inserisci il conto contabile del comproprietario che ha pagato il conguaglio.

Se hai rimborsato il proprietario, procedi nel seguente modo:
- Nella colonna del Conto Dare inserisci il conto contabile del comproprietario a cui hai rimborsato il conguaglio.
- Nella colonna del Conto Avere inserisci il conto contabile di liquidità, ovvero della banca, della cassa o di un altro mezzo con cui hai rimborsato il conguaglio.

Registrazioni di controllo
Gestione degli arrotondamenti del risultato d'esercizio (utile o perdita)
Quando registri i conguagli in contabilità, può capitare che restino pochi centesimi di utile o di perdita.
Questo accade perché l’importo è troppo piccolo per essere suddiviso in modo uniforme tra tutti i comproprietari.
In questi casi, registra la differenza in un conto dei costi, se si tratta di una perdita, oppure in un conto dei ricavi, se si tratta di un utile. In questo modo la differenza viene arrotondata e il risultato si azzera.
Verifica della ripartizione delle spese ai proprietari
Per verificare se le spese sono state suddivise correttamente tra i comproprietari, controlla il risultato finale del condominio:
- Se, dopo aver registrato i conguagli, il risultato (l'utile o la perdita) si azzera, le spese sono state ripartite correttamente e non manca nessun importo.
- Se rimane solo una piccola differenza (utile o perdita trascurabile), le spese sono state suddivise correttamente. Puoi sistemare la differenza consultando la sezione Gestione degli arrotondamenti del risultato d'esercizio (utile o perdita).
- Se invece rimane un importo positivo o negativo rilevante, significa che le spese non sono state ripartite correttamente. In questo caso è necessario ricontrollare i calcoli e i coefficienti utilizzati per la ripartizione dei conguagli.
Anteprima modello
Divisa Base: CHF
Contabilità in partita doppia
| Gruppo | Conto | Descrizione | Somma in |
|---|---|---|---|
| BILANCIO | |||
| ATTIVI | |||
| 1000 | Cassa | 100 | |
| 1020 | Banca - gestione ordinaria | 100 | |
| 1025 | Banca - fondo di rinnovamento | 100 | |
| 100 | Liquidità | 10 | |
| 1300 | Costi anticipati | 130 | |
| 1301 | Ricavi da incassare | 130 | |
| 130 | Ratei e risconti attivi | 10 | |
| 10 | Attivo circolante | 1 | |
| 1510 | Mobilio e installazioni | 150 | |
| 1540 | Utensili e apparecchiature | 150 | |
| 150 | Attivo fisso | 1 | |
| 1 | Totale attivi | 00 | |
| PASSIVI | |||
| 2000 | Debiti per forniture e prestazioni (creditori) | 200 | |
| 210 | Proprietari | 200 | |
| 200 | Debiti per forniture e prestazioni | 20 | |
| 2300 | Costi da pagare | 230 | |
| 2301 | Ricavi incassati anticipatamente | 230 | |
| 230 | Ratei e risconti passivi | 20 | |
| 2600 | Fondo di rinnovamento | 260 | |
| 260 | Accantonamenti | 20 | |
| 2970 | Ripartizione utile/perdita annuale | 20 | |
| 297 | Utile o perdita da bilancio | 20 | |
| 20 | TOTALE PASSIVI | 00 | |
| CONTO ECONOMICO | |||
| RICAVI | |||
| 3200 | Incassi da spese condominiali | 30 | |
| 3600 | Altri ricavi e prestazioni di servizi | 30 | |
| 3800 | Diminuzione di ricavi | 30 | |
| 3805 | Perdite su comproprietari | 30 | |
| 30 | TOTALE RICAVI D'ESERCIZIO | 297A | |
| COSTI | |||
| 4000 | Riscaldamento | 40 | |
| 5000 | Stipendi custode | 40 | |
| 5700 | Oneri sociali custode | 40 | |
| 5800 | Prodotti di pulizia custode | 40 | |
| 5900 | Manutenzione giardino | 40 | |
| 5910 | Elettricità | 40 | |
| 5920 | Acqua potabile | 40 | |
| 5930 | Tassa canalizzazione | 40 | |
| 5940 | Abbonamenti ascensori | 40 | |
| 5950 | Altri abbonamenti di servizio | 40 | |
| 5960 | TV via cavo | 40 | |
| 40 | Spese di riscaldamento e spese accessorie | 02 | |
| 6100 | Manutenzioni ordinarie | 60 | |
| 6120 | Manutenzioni straordinarie | 60 | |
| 6140 | Manutenzioni lift | 60 | |
| 6300 | Assicurazioni | 60 | |
| 6510 | Onorario legali e specialisti | 60 | |
| 6520 | Altre spese amministrative | 60 | |
| 6700 | Altri costi d'esercizio | 60 | |
| 60 | Spese di manutenzione e altre spese | 02 | |
| 6900 | Costi per interessi bancari | 69 | |
| 6940 | Spese banca | 69 | |
| 6950 | Ricavi finanziari | 69 | |
| 69 | Costi e ricavi finanziari | 02 | |
| 02 | TOTALE COSTI | 297A | |
| 297A | Utile (-) / perdita (+) da conto economico | 297 | |
| 00 | Differenza deve essere zero (cella vuota) | ||
| Partitario proprietari | |||
| 21001 | Proprietario 1 | 210A | |
| 21002 | Proprietario 2 | 210A | |
| 21003 | Proprietario 3 | 210A | |
| 210A | Totale proprietari | 210 | |
Gestione Immobili a reddito Svizzera
Questa pagina è dedicata ai modelli di Banana Contabilità Plus per la gestione di immobili a reddito in Svizzera.
Per capire se questa tipologia di modelli è adatta al tuo caso, consulta la pagina introduttiva Modelli Contabilità Immobiliare Svizzera, dove trovi le differenze tra i modelli per immobili a reddito e quelli per condomini (PPP).
I modelli presentati in questa pagina sono pensati per gestire in modo strutturato la contabilità degli affitti e coprono le operazioni più comuni, come la registrazione degli incassi, delle spese e dei conguagli. Nel resto della pagina trovi una descrizione dei modelli disponibili e le istruzioni operative per iniziare a lavorare nel programma, con indicazioni passo passo su come creare il file e inserire le prime registrazioni.
Il software di Banana Contabilità Plus propone due modelli utili per tenere una contabilità immobiliare professionale per gli affitti:
- Modello per appartamenti o immobili a reddito | Contabilità Entrate/Uscite: metodo più semplice, ideale se non sei uno specialista e non conosci la contabilità in partita doppia.
- Modello per appartamenti o immobili a reddito | Contabilità in Partita Doppia: metodo avanzato, ideale se conosci la contabilità classica in partita doppia.
Entrambi includono già il piano dei conti tipico della gestione immobiliare e alcune registrazioni di esempio.
Ciascun modello presenta caratteristiche specifiche che incidono sul modo di procedere nella gestione dell'immobile. Gli esempi ricorrenti di registrazioni sono illustrati nelle pagine di approfondimento dedicate.
Crea il file per la contabilità immobiliare
Per iniziare la contabilità di un immobile a reddito, è necessario creare un nuovo file scegliendo il modello più adatto:
- Dalla Startpage clicca su Crea Nuovo.
- Filtra per Regione per individuare la tua regione di competenza (in questo caso Svizzera-Italiano).
- Sotto la Categoria seleziona Altro per trovare i modelli per la contabilità immobiliare.
- Nella finestra a destra seleziona, sotto Contabilità in partita doppia o Contabilità entrate / uscite, il modello "Amministrazione di un appartamento o immobile a reddito" e clicca su Crea.
Prima di confermare la scelta, puoi leggere la descrizione del modello per ottenere informazioni più specifiche ed eventualmente selezionarne un altro. In caso di dubbio su quale scegliere, consulta il diagramma dedicato.
Cliccando sulla scritta “Maggiori informazioni…” accedi alla pagina di documentazione specifica del modello.

- Dal menu File > Proprietà file, imposta il nome dell'immobile, il periodo contabile con le date di apertura e di chiusura, e la moneta di base. Nella sezione Indirizzo compila invece i campi relativi a chi gestisce l’immobile.
- Dal menu File > Salva con nome, salva il file. È consigliabile indicare nel nome del file, il nome dell'immobile e l'anno, ad esempio "NomeImmobile-2022.ac2".
Per maggiori indicazioni su come organizzare e archiviare i file della contabilità, guarda anche la pagina Organizzare i file della contabilità in locale, su rete e cloud.
Piano dei conti
Nella tabella Conti, e nella tabella Categorie (se usi il modello per la contabilità Entrate-Uscite), trovi già predisposto il piano contabile con i conti e le spese più comuni per gestire la contabilità di un immobile.
Le spese dell'immobile a reddito possono variare in base all’immobile che si gestisce.
Per ottenere un maggiore dettaglio o personalizzare le singole voci di spesa dell'immobile, puoi aggiungerne di nuove indicando in modo preciso il loro utilizzo. È inoltre possibile ordinare le spese seguendo il criterio che preferisci.
I conti degli inquilini
Nella tabella Conti alla fine del piano dei conti, è presente l'elenco degli “Inquilini” degli appartamenti, ognuno con il proprio conto contabile.
Per ogni inquilino inserisci il numero di conto e completalo con la descrizione, indicando nome e cognome.
Quando aggiungi un conto, devi sempre inserire nella colonna Somma In il codice appropriato al raggruppamento dei conti. Il codice Somma In può essere scelto o modificato in base alle tue esigenze.
Vista Indirizzi
Nella vista Indirizzi della tabella Conti inserisci gli indirizzi e i dati anagrafici degli inquilini. Queste informazioni possono essere utilizzate in seguito per emettere le polizze di versamento degli affitti. È possibile gestire allo stesso modo anche l'elenco dei fornitori. In questo caso, devi creare la struttura dei conti seguendo lo stesso criterio utilizzato per gli inquilini.

Saldi iniziali (Apertura)
Nella colonna Apertura inserisci i saldi di apertura dei conti contabili. I saldi di apertura dei Passivi vanno inseriti con il segno meno davanti.
Se nel piano dei conti sono previsti i centri di costo per gestire gli inquilini, puoi inserire i saldi di apertura separati per ciascun inquilino direttamente nella tabella Registrazioni. In questo caso, nella colonna Tipo inserisci il codice “01" (Registrazione di apertura).
Saldi anno precedente
Se stai creando una nuova contabilità e desideri che nei rendiconti compaiano gli importi dell'anno precedente, devi inserirli nella colonna Anno precedente. Vai nella vista Precedente e, nella colonna Anno Precedente, inserisci gli importi.
Inserisci le registrazioni
Nella tabella Registrazioni inserisci tutti i movimenti: gli affitti che incassi, le spese che paghi e altri movimenti. Puoi sempre visualizzarli e riordinarli in base alla data.
Se vuoi velocizzare l'inserimento, puoi utilizzare le diverse funzioni di Banana:
- La funzione dell'Inserimento dei dati con autocompletamento consente di riprendere automaticamente i dati già inseriti in precedenza.
- La funzione delle Registrazioni ricorrenti (menu Azioni) permette di memorizzare in un'apposita tabella le registrazioni che si ripetono con frequenza.
- L'importazione dati dall'estratto bancario ti permette di riprendere in automatico tutti i movimenti della banca.
- Puoi collegare ogni registrazione al relativo giustificativo in formato digitale, e con un semplice clic puoi visualizzare il documento. Vedi anche File di contabilità e giustificativi digitali per organizzare al meglio i tuoi documenti.
- Usa il comando Ordina registrazioni per data, per ordinare le righe in ordine cronologico.
- Usa il Comando Stampa/Anteprima per stampare o esportare il giornale in formato PDF.
Flusso di lavoro per la gestione degli affitti
Banana Contabilità Plus consente di gestire in modo strutturato il flusso di lavoro legato agli affitti, adattandolo alle proprie esigenze.
Di seguito è riportato un esempio di flusso operativo tipico per la gestione di un immobile o appartamento a reddito:
- Ogni mese:
- Addebita gli affitti: inserisci gli importi dovuti dagli inquilini. Puoi anche memorizzare la registrazione per riutilizzarla.
- Controlla gli incassi: l’estensione dedicata ti permette di verificare immediatamente chi ha pagato, chi ha pagato solo in parte e chi non ha ancora pagato.
- Registra le spese: manutenzioni, lavori di artigiani e bollette pagate.
- Ogni anno:
- Calcola i conguagli: il piano dei conti ti permette di avere già separate tutte le spese a carico degli inquilini.
- Verifica i saldi: controlla se ci sono differenze ancora non regolate.
- Stampa il rendiconto: ottieni bilancio e conto economico pronti per essere salvati o inviati per e-mail.
Oltre al flusso operativo, sono disponibili diverse funzionalità che facilitano la gestione della contabilità:
- L'addebito ricorrente automatico degli affitti in contabilità secondo il contratto
- Il controllo ricorrente degli incassi e dei mancati pagamenti da parte degli inquilini
- La importazione degli estratti conto elettronici della banca
- La registrazione automatica degli estratti conto elettronici della banca con le regole di completamento della contabilità
- La registrazione automatica dei salari versati al custode senza riscrivere le registrazioni più volte
- Il salvataggio e l'invio della contabilità con tutti i giustificativi in un unico file PDF
Approfondisci il flusso di lavoro su Banana Contabilità per la gestione degli affitti. In questo modo, insieme al metodo di fatturazione descritto di seguito, è possibile ridurre lo sforzo di gestione della contabilità e ottimizzare i tempi di lavoro.
Stampa le polizze QR per gli inquilini
Banana Contabilità Plus permette di usare la fatturazione integrata per stampare le polizze di versamento con codice QR. Si tratta di fatture per affitti, conguagli spese e altre spese a carico degli inquilini.
I principali vantaggi sono:
- pagamento più semplice da parte degli inquilini.
- importi versati corretti, con minore rischio di errore.
- contabilità automatizzata per chi emette le polizze di versamento con numero di riferimento.
Con la fatturazione integrata è inoltre possibile stampare in ogni momento eventuali richieste di rimborso (sempre con codice QR) per spese anticipate dal proprietario ma a carico degli inquilini.
Estensione per il controllo degli incassi
L'estensione per il controllo degli affitti ti mostra chi ha pagato regolarmente, chi ha pagato solo in parte e chi non ha ancora pagato.
Puoi inoltre verificare facilmente se gli affitti del mese sono stati registrati correttamente in contabilità e ottenere una previsione degli incassi per l’anno in corso.
Stampa il Bilancio e Conto economico
Per visualizzare e stampare in qualsiasi momento il Bilancio e il Conto economico, clicca sul menu Report > Bilancio abbellito con gruppi. Puoi personalizzare i report scegliendo le colonne da visualizzare oppure ottenere rendiconti riferiti a uno specifico periodo.

Particolarità del modello per l'immobile a reddito
Per comprendere il funzionamento dell'immobile a reddito, è utile chiarire il principio contabile su cui si basa.
Principio dell'immobile a reddito
Il proprietario di un immobile a reddito sostiene delle spese che sono a carico degli inquilini e che quindi vengono anticipate. Queste spese vengono rimborsate dagli inquilini tramite gli acconti spese e, se necessario, con il conguaglio.
Alla fine dell’anno si verifica se gli acconti spese versati dagli inquilini coprono le spese sostenute dal proprietario. La differenza rappresenta il conguaglio: se gli acconti sono insufficienti, l’inquilino deve versare la differenza; se invece sono superiori, l’importo in eccesso viene rimborsato all’inquilino.
Il proprietario di un immobile a reddito sostiene anche spese che non sono rimborsabili dagli inquilini e che restano quindi a suo carico (es. spese per appartamenti sfitti, assicurazioni stabile, interessi ipotecari, manutenzione straordinaria, imposte sull'immobile, ecc.). Confrontando queste spese con gli incassi degli affitti versati dagli inquilini, può determinarsi un guadagno o una perdita.
Di conseguenza, l'immobile a reddito può generare un utile (guadagno), una perdita oppure un risultato pari a zero.
Richieste di acconti agli inquilini
L'importo degli acconti è stabilito nel contratto di locazione.
Le richieste di acconto vengono registrate in contabilità. In questo modo, anche se un inquilino non versa un acconto, l’importo risulta comunque visibile nel suo conto.
Come ripartire le spese tra gli inquilini
Gli immobili a reddito possono prevedere diverse modalità di ripartizione delle spese tra gli inquilini, basate su coefficienti. In Svizzera, i principali parametri utilizzati sono la superficie (metri quadrati), la volumetria (metri cubi) degli appartamenti o il consumo effettivo ottenuto tramite la lettura dei contatori.
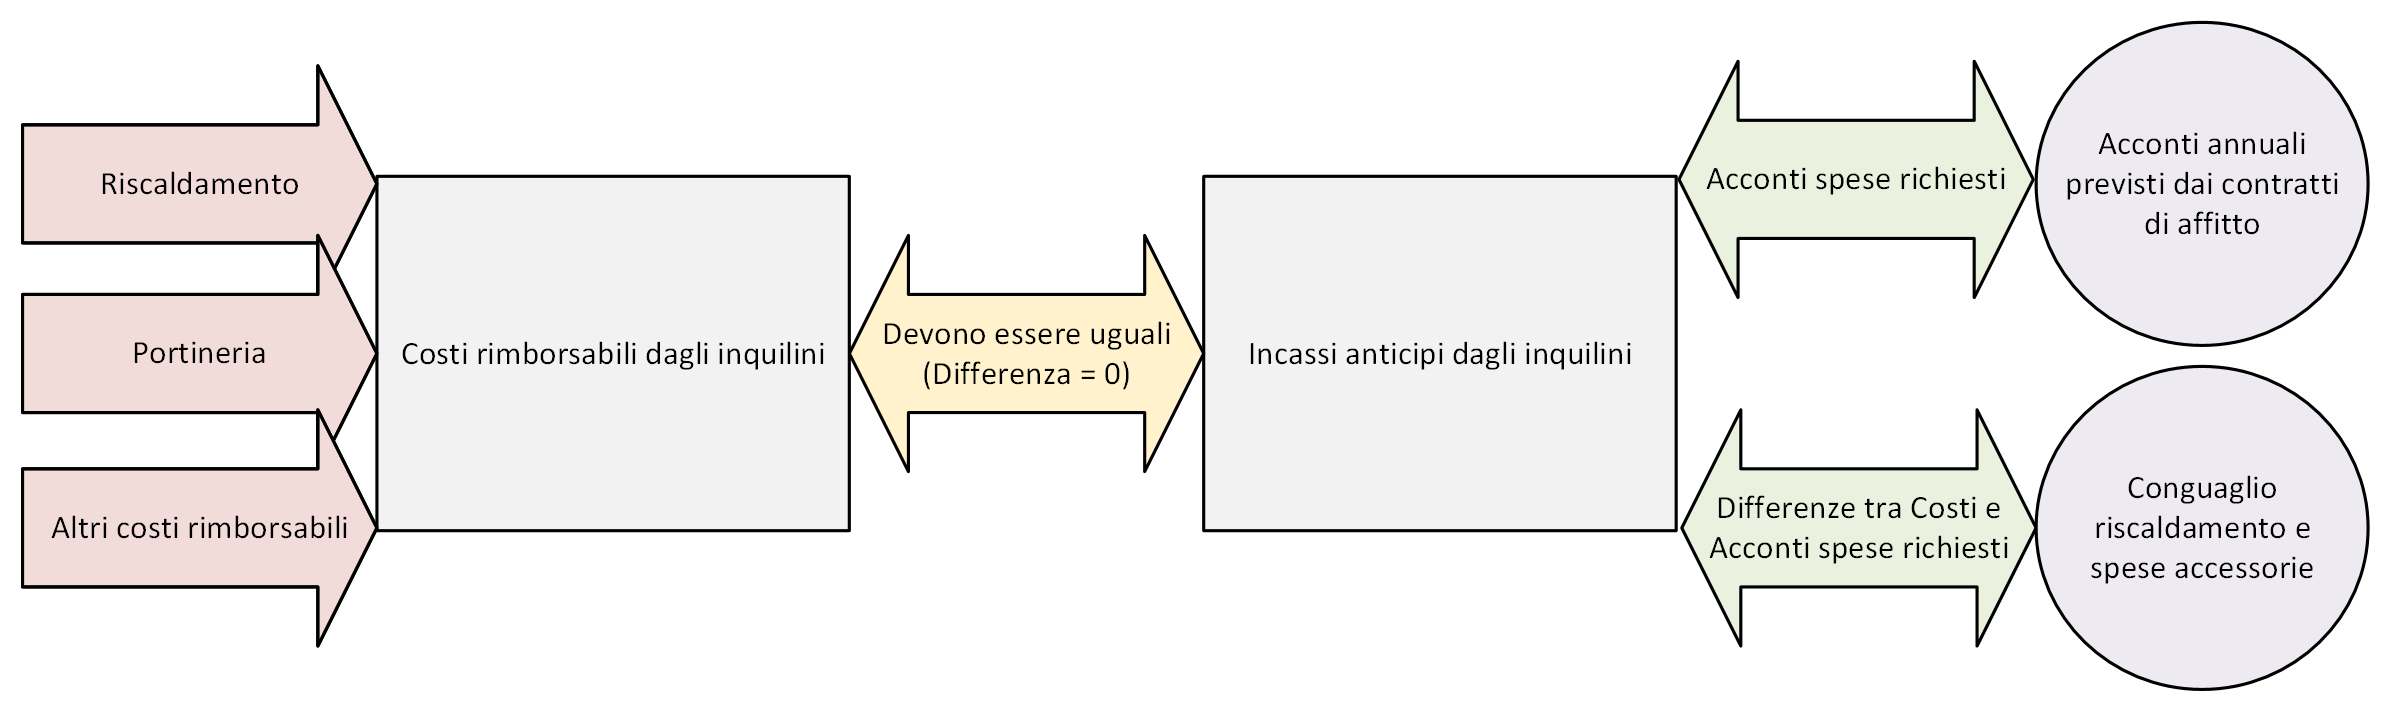
Nel diagramma si vede come, alla fine dell'anno, una volta richiesti i conguagli agli inquilini, le spese devono essere coperte dagli incassi (costituiti dagli acconti spese richiesti durante l’anno più il conguaglio finale a fine anno) degli inquilini.
Di seguito sono riportati alcuni esempi di spese di un immobile a reddito ripartite tra gli inquilini:
Calcolo e suddivisione delle spese accessorie e di riscaldamento
Il calcolo e la suddivisione delle spese dell'immobile tra gli inquilini, non è un tema unicamente svizzero, ma potrebbe essere usato in più nazioni. Possono ovviamente cambiare i criteri di ripartizione. Per maggiori dettagli invitiamo a leggere la pagina Suddivisione delle spese.
Modelli Svizzera Gestione Immobili a reddito
Mettiamo a disposizione un paio di modelli per la gestione di un immobile a reddito, sia con la contabilità Entrate/Uscite (più semplice), sia con la contabilità tradizionale in partita doppia:
Contabilità Entrate/Uscite per Amministrazione immobiliare di un appartamento o immobile a reddito
In questo articolo
Contabilità Entrate/Uscite per Amministrazione immobiliare di un appartamento o immobile a reddito
Contabilità Entrate/Uscite per Amministrazione immobiliare di un appartamento o immobile a reddito
Per gestire velocemente la contabilità di un appartamento o immobile a reddito, puoi utilizzare il modello su misura di Banana Contabilità Plus disponibile qui di seguito. È una soluzione ottimale per chi vuole gestire un appartamento o immobile a reddito in modo semplice, con una contabilità più immediata rispetto alla partita doppia. Con questo modello ottieni automaticamente bilancio e conto economico, e puoi gestire gli inquilini tramite il partitario. I conti sono già impostati per questo scopo e possono essere personalizzati in base alle tue esigenze.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebApp Apri il tutorial in Banana WebAppDocumentazione del modello
Questo modello presenta un piano dei conti ideato e adattato per la gestione di un appartamento o di un immobile a reddito nel contesto svizzero, basato sulla contabilità Entrate/Uscite.
Nella contabilità Entrate/Uscite, ogni registrazione indica un movimento di denaro in entrata o in uscita, associato a un conto e a una categoria. In questo modo è possibile registrare in maniera semplice incassi e pagamenti e ottenere una visione chiara della situazione.
Un immobile comporta per il proprietario diverse spese da affrontare:
- alcune spese, per legge, possono essere rimborsate dagli inquilini al proprietario (per esempio riscaldamento, acqua, spese comuni),
- altre invece restano a carico del proprietario (non possono essere addebitate agli inquilini).
Durante l’anno, gli inquilini versano degli anticipi spese (o acconti spese) per contribuire alle spese a loro carico. Se un inquilino non paga un anticipo, il programma registra comunque l’importo richiesto, che rimane visibile nei conti.
Le spese vengono suddivise tra gli inquilini secondo criteri proporzionali. In Svizzera si utilizzano spesso parametri come la superficie (metri quadrati) o la volumetria (metri cubi) degli appartamenti, per cui ogni inquilino paga in base alla dimensione dell’appartamento e alla sua qualità. L’importo degli acconti a carico dell’inquilino è indicato nel contratto di locazione.
Il controllo di questi anticipi versati rispetto alle spese effettive viene effettuato alla fine dell’anno:
- se gli anticipi coprono interamente le spese, non ci sono differenze;
- se gli anticipi risultano insufficienti rispetto alle spese, l’inquilino deve versare la differenza;
- se invece gli anticipi sono superiori alle spese, la differenza va rimborsata all’inquilino.
Confrontando gli anticipi versati dagli inquilini con le spese sostenute dal proprietario durante l’anno può emergere una differenza, che rappresenta il conguaglio. Questo importo deve poi essere ripartito tra gli inquilini: può trattarsi di importi che gli inquilini devono ancora versare oppure, al contrario, di somme che devono essere restituite agli inquilini. Dopo la registrazione dei conguagli, eventuali differenze vengono compensate e i versamenti degli inquilini risultano allineati alle spese dell’anno.
Questo modello è specifico per la gestione di un appartamento o un immobile a reddito con contabilità Entrate/Uscite. Se non sei sicuro che sia il modello adatto al tuo caso, puoi consultare l’introduzione ai modelli per immobili a reddito.
Nei paragrafi seguenti sono presentate le registrazioni di esempio più comuni da utilizzare in questo modello. Inoltre, alla fine della pagina trovi un'estensione per controllare l'incasso degli affitti.
Registrazioni di esempio comuni
Per ciascuna registrazione di esempio, è necessario indicare due conti: uno nella colonna Conto, e uno nella colonna Categoria. I conti da utilizzare si trovano nella tabella Conti (composta da tutte le voci di ciò che possiedi e di ciò che devi) e nella tabella Categorie (contiene le voci che rappresentano i motivi di incasso e spesa).
- La colonna Conto utilizza sempre conti della tabella Conti.
- La colonna Categoria utilizza conti della tabella Categorie oppure, in alcuni casi, conti della tabella Conti.
Per tutte le registrazioni di esempio, le operazioni vanno inserite nella tabella Registrazioni.
Di seguito trovi le registrazioni di esempio più comuni per contabilizzare le principali operazioni nella gestione di un immobile a reddito. Le registrazioni sono organizzate in base a queste fasi:
- Registrazioni durante l'anno
- Richiesta degli affitti agli inquilini
- Incasso dell'affitto dall'inquilino
- Registrazione delle spese pagate
- Registrazioni di chiusura
- Come calcolare i conguagli per gli inquilini
- Richiesta dei conguagli agli inquilini
- Incasso e rimborso di un conguaglio spese dall'inquilino
Registrazioni durante l'anno
Richiesta degli affitti agli inquilini
L’importo dell’affitto è composto da due parti: la pigione a favore del proprietario e un acconto spese destinato a coprire le spese a carico degli inquilini, le quali sono già state anticipate dal proprietario. Quando registri l’affitto, devi quindi considerare l’importo totale, comprensivo di entrambe le componenti.
L’affitto viene generalmente addebitato all’inizio di ogni mese a ciascun inquilino. Per registrarlo, procedi nella tabella Registrazioni come segue:
- Nella colonna Entrate inserisci l’importo dell’affitto mensile comprensivo di acconto spese (per esempio affitto 1'200 + acconto spese 200 = importo totale dell'affitto 1400).
- Nella colonna Conto inserisci il conto dell’inquilino.
- Nella colonna Categoria inserisci il conto relativo agli incassi per affitti.

Incasso dell'affitto dall'inquilino
Quando incassi l’affitto, l’importo dovrebbe comprendere sia la pigione a favore del proprietario, sia l’acconto che serve a coprire le spese anticipate dal proprietario. Per registrare procedi nella tabella Registrazioni come segue:
- Nella colonna Entrate inserisci l’importo incassato, comprensivo di pigione e acconto spese.
- Nella colonna Conto inserisci il conto della banca, della cassa o di altro mezzo con cui hai incassato l’importo.
- Nella colonna Categoria inserisci il conto dell’inquilino che ha pagato l'affitto.

Se l'inquilino ha versato meno, puoi vedere facilmente l'importo mancante nel suo conto all'interno della tabella Conti (vista Base).
Controllare l'incasso degli affitti
Controlla facilmente gli incassi degli affitti anche tramite l'estensione per il controllo degli incassi degli affitti. In questo modo puoi verificare se hai registrato l’affitto in contabilità, chi lo ha pagato, chi lo ha pagato solo in parte e chi non lo ha ancora saldato. Se necessario, puoi anche ottenere una previsione annuale degli incassi per gli appartamenti che gestisci.
Registrazione delle spese pagate
Registra nella tabella Registrazioni sia le spese anticipate dal proprietario per gli inquilini, sia quelle che restano a carico del proprietario, indicando nella colonna Categoria il conto di costo appropriato presente nella tabella Categorie.
- Nella colonna Uscite inserisci l’importo della spesa pagata.
- Nella colonna Conto inserisci il conto della banca, della cassa o di altro mezzo con cui è stata pagata la spesa dal proprietario.
- Nella colonna Categoria inserisci il conto del tipo di spesa pagata dal proprietario.

Registrazioni di chiusura
Come calcolare i conguagli per gli inquilini
Durante l’anno il proprietario anticipa le spese (ad esempio riscaldamento, acqua, spese comuni), che vengono poi coperte dagli anticipi pagati dagli inquilini.
Alla fine dell’anno si confrontano gli anticipi versati dagli inquilini con le spese sostenute dal proprietario. La differenza rappresenta il conguaglio, che bisognerà ripartire correttamente tra gli inquilini:
- Se un inquilino ha pagato meno del dovuto, dovrà versare la differenza al proprietario.
- Se invece ha pagato più del dovuto, riceverà un rimborso dal proprietario.
Di seguito è illustrata la suddivisione delle spese tra quelle che possono essere addebitate agli inquilini e quelle che restano a carico del proprietario, secondo quanto previsto dal contratto:
 La ripartizione delle spese a carico degli inquilini segue le regole stabilite nel contratto di locazione. Può essere definita, per esempio, in base alla superficie dell’appartamento, ai consumi oppure ad altri criteri concordati: ogni inquilino paga quindi una quota proporzionale secondo il criterio applicato.
Emissione dei conguagli agli inquilini
Quando ottieni i singoli importi di conguaglio da richiedere a ogni inquilino registrali in contabilità nella tabella Registrazioni.
Se l'inquilino durante l'anno ha pagato, tramite anticipi, meno rispetto alle spese effettive, procedi nel seguente modo:
- Nella colonna Entrate inserisci l’importo del conguaglio che l'inquilino deve pagare.
- Nella colonna Conto inserisci il conto dell’inquilino.
- Nella colonna Categoria inserisci il conto relativo agli incassi da affitti.
Se l’inquilino durante l'anno ha pagato, tramite anticipi, più rispetto alle spese effettive, procedi nel seguente modo:
- Nella colonna Uscite inserisci l’importo del conguaglio da rimborsare all'inquilino.
- Nella colonna Conto inserisci il conto dell’inquilino.
- Nella colonna Categorie inserisci il conto relativo agli incassi da affitti. In questo modo gli importi vengono dedotti direttamente da questo conto.

Dopo la registrazione dei conguagli, il risultato d’esercizio (utile o perdita) nella tabella Categorie deve essere pari a zero.
Di conseguenza, anche il saldo complessivo nella tabella Conti risulta pareggiato.
Incasso e rimborso di un conguaglio spese dall'inquilino
Quando un conguaglio spese già registrato viene pagato dall’inquilino o viene rimborsato all'inquilino, registra l’operazione nella tabella Registrazioni.
Se l'inquilino ha pagato il conguaglio registra l'incasso nel seguente modo:
- Nella colonna Entrate inserisci l’importo ricevuto.
- Nella colonna del Conto inserisci il conto della banca, della cassa o di un altro mezzo con cui hai incassato il conguaglio.
- Nella colonna Categoria inserisci il conto dell’inquilino che ha pagato il conguaglio.

Se hai rimborsato l'inquilino, procedi nel seguente modo:
- Nella colonna Uscite inserisci l’importo del conguaglio rimborsato all'inquilino.
- Nella colonna Conto inserisci il conto della banca, della cassa o di un altro mezzo con cui hai rimborsato il conguaglio.
- Nella colonna Categorie inserisci il conto dell’inquilino a cui hai rimborsato il conguaglio.

Anteprima modello
Divisa Base: CHF
Contabilità entrate / uscite
| Gruppo | Conto | Descrizione | Somma in |
|---|---|---|---|
| PATRIMONIO | |||
| Cassa | Cassa | Patrimonio | |
| Posta | Conto corrente postale | Patrimonio | |
| Banca | Conto corrente bancario | Patrimonio | |
| Debitori | Totale debitori da partitario | Patrimonio | |
| Mobilio e Attrezzature | Mobili e attrezzature | Patrimonio | |
| Debiti breve termine | Debiti a breve termine | Patrimonio | |
| Debiti lungo termine | Debiti a medio e lungo termine | Patrimonio | |
| Accantonamenti | Accantonamenti per riparazioni e manutenzioni | Patrimonio | |
| Patrimonio | TOTALE PATRIMONIO | ||
| PARTITARIO DEBITORI | |||
| Debitore 1 | Inquilino 1 | DEB | |
| Debitore 2 | Inquilino 2 | DEB | |
| Debitore 3 | Inquilino 3 | DEB | |
| Debitore 4 | Inquilino 4 | DEB | |
| DEB | TOTALE DEBITORI | Debitori |
| Gruppo | Categoria | Descrizione | Somma in |
|---|---|---|---|
| RISULTATO | |||
| ENTRATE | |||
| Incassi affitti | Incassi affitti | Entrate | |
| Altre entrate | Altre entrate | Entrate | |
| Ricavi finanziari | Ricavi finanziari | Entrate | |
| Entrate | TOTALE ENTRATE | Risultato | |
| USCITE | |||
| Portineria | Portineria | Uscite | |
| Contributi portineria | Contributi portineria | Uscite | |
| Cassa pensione | Cassa pensione | Uscite | |
| Assicurazioni custode | Assicurazioni custode | Uscite | |
| Riscaldamento | Riscaldamento | Uscite | |
| Elettricità | Elettricità | Uscite | |
| Manutenzioni ordinarie | Manutenzioni ordinarie | Uscite | |
| Manutenzioni straordinarie | Manutenzioni straordinarie | Uscite | |
| Altri costi | Altri costi dell'immobile | Uscite | |
| Pubblicità | Spese per pubblicità | Uscite | |
| Ammortamenti | Ammortamenti e rettifiche di valore dell'attivo fisso | Uscite | |
| Costi finanziari | Costi finanziari | Uscite | |
| Imposte | Imposte e tasse | Uscite | |
| Uscite | TOTALE USCITE | Risultato | |
| Risultato | RISULTATO D'ESERCIZIO |
Contabilità in partita doppia per Amministrazione immobiliare di un appartamento o immobile a reddito
In questo articolo
Contabilità in partita doppia per Amministrazione immobiliare di un appartamento o immobile a reddito
Contabilità in partita doppia per Amministrazione immobiliare di un appartamento o immobile a reddito
Per gestire velocemente la contabilità di un appartamento o immobile a reddito, puoi utilizzare questo modello in partita doppia di Banana Contabilità Plus. È una soluzione adatta a chi desidera una contabilità più precisa e dettagliata rispetto al metodo Entrate/Uscite. Con questo modello ottieni automaticamente bilancio e conto economico, e puoi gestire gli inquilini tramite il partitario. I conti sono già impostati per questo scopo e possono essere personalizzati in base alle tue esigenze.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebApp Apri il tutorial in Banana WebAppDocumentazione del modello
Questo modello presenta un piano dei conti ideato e adattato per il settore immobiliare svizzero. È un’ottima soluzione per chi vuole tenere la contabilità immobiliare in partita doppia.
Nella contabilità in Partita Doppia, ogni registrazione coinvolge almeno due conti: uno in Dare e uno in Avere. In questo modo, ogni operazione viene registrata in modo completo e il bilancio e il conto economico risultano sempre aggiornati.
Un immobile comporta per il proprietario diverse spese da affrontare:
- alcune spese, per legge, possono essere rimborsate dagli inquilini al proprietario (per esempio riscaldamento, acqua, spese comuni),
- altre invece restano a carico del proprietario (non possono essere addebitate agli inquilini).
Durante l’anno, gli inquilini versano degli anticipi spese (o acconti spese) per contribuire alle spese a loro carico. Se un inquilino non paga un anticipo, il programma registra comunque l’importo richiesto, che rimane visibile nei conti.
Le spese vengono suddivise tra gli inquilini secondo criteri proporzionali. In Svizzera si utilizzano spesso parametri come la superficie (metri quadrati) o la volumetria (metri cubi) degli appartamenti, per cui ogni inquilino paga in base alla dimensione dell’appartamento. L’importo a carico dell’inquilino è indicato nel contratto di locazione.
Il controllo di questi anticipi versati rispetto alle spese effettive viene effettuato alla fine dell’anno:
- se gli anticipi coprono interamente le spese, non ci sono differenze,
- se gli anticipi risultano insufficienti rispetto alle spese, l’inquilino deve versare la differenza,
- se invece gli anticipi sono superiori alle spese, la differenza va rimborsata all’inquilino.
Confrontando gli anticipi versati dagli inquilini con le spese sostenute dal proprietario durante l’anno può emergere una differenza, che rappresenta il conguaglio. Questo importo deve poi essere ripartito tra gli inquilini: può trattarsi di importi che gli inquilini devono ancora versare oppure, al contrario, di somme che devono essere restituite agli inquilini. Dopo la registrazione dei conguagli, eventuali differenze vengono compensate e i versamenti degli inquilini risultano allineati alle spese dell’anno.
Per poter effettuare questo confronto in modo corretto, viene utilizzato un conto specifico chiamato conto di Conteggio annuale. Questo conto non viene usato durante l’anno, ma serve nelle operazioni di chiusura per mettere a confronto spese e acconti e determinare il conguaglio.
Questo modello è specifico per la gestione di un appartamento o un immobile a reddito con contabilità in Partita Doppia. Se non sei sicuro che sia il modello adatto al tuo caso, puoi consultare l’introduzione ai modelli per immobili a reddito.
Nei paragrafi seguenti sono presentate le registrazioni di esempio più comuni da utilizzare in questo modello.
Registrazioni di esempio comuni
Per ciascuna registrazione di esempio, è necessario indicare almeno due conti: uno nella colonna Dare e uno nella colonna Avere, secondo la logica della partita doppia.
I conti da utilizzare si trovano nella tabella Conti, che comprende tutte le voci del bilancio e del conto economico, come attività, passività, costi e ricavi.
Scopri le basi per tenere una contabilità immobiliare. Per tutte le registrazioni di esempio, le operazioni vanno inserite nella tabella Registrazioni.
Le registrazioni nella contabilità in partita doppia seguono una sequenza logica che riflette le diverse fasi della gestione di un immobile a reddito. Durante l’anno si registrano gli affitti, gli incassi e le spese. Alla fine del periodo si effettuano le operazioni di chiusura, in cui le spese e gli acconti vengono trasferiti nel conto di conteggio annuale per determinare il conguaglio. Una volta calcolato, il conguaglio viene registrato e incassato o rimborsato agli inquilini. Infine, si verificano eventuali differenze residue e si controlla che la ripartizione delle spese sia corretta.
Le registrazioni di esempio sono organizzate in base a queste fasi:
- Registrazioni durante l'anno
- Richiesta degli affitti agli inquilini
- Incasso dell'affitto dall'inquilino
- Registrazione delle spese pagate
- Registrazioni di chiusura
- Introduzione alle operazioni di chiusura per il conteggio annuale delle spese
- Trasferimento delle spese nel conto di Conteggio annuale
- Trasferimento degli acconti spese nel conto di Conteggio annuale
- Come calcolare i conguagli spese per gli inquilini
- Richiesta dei conguagli agli inquilini
- Incasso e rimborso di un conguaglio spese dall'inquilino
- Registrazioni di controllo
- Gestione degli arrotondamenti nel conto di Conteggio annuale
- Verifica della ripartizione delle spese agli inquilini
Registrazioni durante l'anno
Richiesta degli affitti agli inquilini
L’importo dell’affitto, generalmente addebitato all’inizio di ogni mese a ciascun inquilino, è composto da due parti: la pigione, che rappresenta un ricavo per il proprietario, e un acconto spese, che serve a coprire le spese a carico degli inquilini, le quali sono già state anticipate dal proprietario.
Anche se questi importi vengono addebitati insieme in un unico importo, in contabilità devono essere registrati separatamente nella tabella Registrazioni perché hanno una natura diversa.
Per registrare la pigione:
- Nella colonna del Conto Dare inserisci il conto contabile dell’inquilino.
- Nella colonna del Conto Avere inserisci il conto contabile relativo agli incassi da affitti.
Per registrare l’acconto spese:
- Nella colonna del Conto Dare inserisci il conto contabile dell’inquilino.
- Nella colonna del Conto Avere inserisci il conto contabile degli acconti degli inquilini per le spese anticipate.
Se preferisci, puoi creare per ciascun inquilino una registrazione unica su più righe, come mostrato nell’esempio dell’Inquilino 1 (righe 2–4).

Incasso dell'affitto dall'inquilino
Quando incassi l’affitto, l’importo dovrebbe comprendere sia la pigione a favore del proprietario, sia l’acconto che serve a coprire le spese anticipate dal proprietario. Per registrare procedi nella tabella Registrazioni come segue.
- Nella colonna del Conto Dare inserisci il conto contabile della banca, della cassa o di un altro mezzo con cui hai incassato l’importo.
- Nella colonna del Conto Avere inserisci il conto contabile dell’inquilino che ha pagato.
- Nella colonna Importo inserisci l'importo che comprende sia la pigione che l’acconto spese versato.

Se l'inquilino ha versato meno, puoi vedere facilmente l'importo mancante nel suo conto all'interno della tabella Conti (vista Base).
Controllare l'incasso degli affitti
Controlla facilmente gli incassi degli affitti anche tramite l'estensione per il controllo degli incassi degli affitti. In questo modo puoi verificare se hai registrato l’affitto in contabilità, chi lo ha pagato, chi lo ha pagato solo in parte e chi non lo ha ancora saldato. Se necessario, puoi anche ottenere una previsione annuale degli incassi per gli appartamenti che gestisci.
Registrazione delle spese pagate
Registra nella tabella Registrazioni sia le spese anticipate dal proprietario per gli inquilini, sia quelle che restano a carico del proprietario.
Le spese pagate in anticipo dal proprietario, ma a carico degli inquilini, si registrano nel bilancio come anticipi. Non rappresentano un costo per il proprietario, poiché queste spese gli vengono rimborsate dagli inquilini.
- Nella colonna del Conto Dare inserisci il conto contabile relativo agli anticipi per spese, cioè un conto dell'attivo di Bilancio.
- Nella colonna del Conto Avere inserisci il conto della banca, della cassa o di un altro mezzo con cui è stata pagata la spesa.

Per quanto riguarda invece le spese pagate dal proprietario che non possono essere addebitate agli inquilini, quindi non sono a loro carico e non sono rimborsabili, si registrano tra i costi del Conto Economico, poiché rappresentano effettivamente un costo per il proprietario.
- Nella colonna del Conto Dare inserisci il conto contabile relativo alla spesa, cioè un conto di costo del Conto Economico.
- Nella colonna del Conto Avere inserisci il conto contabile di liquidità, ovvero della banca, della cassa o di un altro mezzo con cui è stata pagata la spesa.

Registrazioni di chiusura
Introduzione alle operazioni di chiusura per il conteggio annuale delle spese
Alla fine del periodo è necessario effettuare le operazioni di chiusura per calcolare correttamente il conguaglio delle spese da addebitare agli inquilini. Prima di procedere, bisogna stabilire quali spese anticipate dal proprietario rientrano nel periodo di conteggio che si sta chiudendo.
Il periodo di calcolo non sempre coincide con l’anno solare: ad esempio può andare dal 1° luglio 2024 al 30 giugno 2025. Per questo motivo, non tutte le spese anticipate presenti in bilancio devono essere incluse subito nel conguaglio.
Le spese che appartengono al periodo di riferimento (o periodo di conteggio) vengono trasferite nel conto di conteggio annuale. Questo conto serve a confrontare le spese e gli acconti e a determinarne il saldo finale, che rappresenta il conguaglio da ripartire tra gli inquilini.
Le spese escluse restano in bilancio e potranno essere considerate nel conguaglio del periodo successivo.
Trasferimento delle spese nel conto di Conteggio annuale
Dopo aver stabilito quali spese devono essere addebitate agli inquilini nel periodo di riferimento, trasferisci questi importi nel conto di Conteggio annuale (conto 1150).
Procedi come segue nella tabella Registrazioni:
- Nella colonna del Conto Dare inserisci il conto contabile del Conteggio annuale.
- Nella colonna del Conto Avere inserisci il conto contabile della spesa anticipata dal proprietario.
- Nella colonna Importo inserisci l’importo da includere nel conteggio annuale del periodo di riferimento.

Trasferimento degli acconti spese nel conto di Conteggio annuale
All’interno del periodo di riferimento (dodici mesi), calcola il totale degli acconti spese richiesti mensilmente agli inquilini.
Trasferisci poi questo importo nel conto di Conteggio annuale (conto 1150). Per registrare tale operazione nella tabella Registrazioni procedi come indicato.
- Nella colonna del Conto Dare inserisci il conto contabile degli acconti degli inquilini per le spese anticipate.
- Nella colonna del Conto Avere inserisci il conto contabile del Conteggio annuale.
- Nella colonna Importo inserisci l’importo totale degli acconti spese richiesti nel periodo di conteggio.

Come calcolare i conguagli spese per gli inquilini
Per calcolare i conguagli delle spese, apri il conto di Conteggio annuale (1150) dalla tabella Conti:
nella colonna Conto, posizionati con il mouse sulla cella che contiene il numero del conto 1150 e clicca sull’icona che appare nell'angolo in alto a destra.
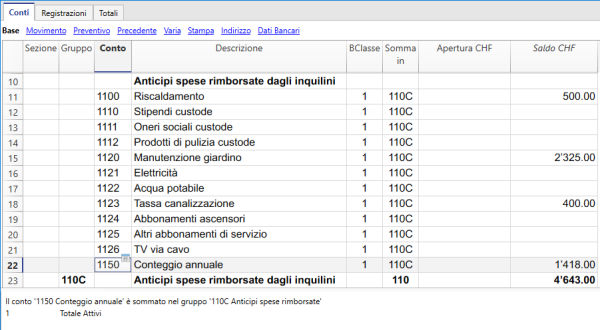
In questo modo si apre la scheda conto del Conteggio annuale, dove troverai un saldo. Questo saldo rappresenta la differenza tra le spese (a carico degli inquilini) trasferite e gli acconti spese (versati dagli inquilini) trasferiti durante le operazioni di chiusura e corrisponde al conguaglio totale da attribuire agli inquilini.

Di solito le spese del periodo di riferimento si dividono tra gli inquilini in base a regole di ripartizione, come ad esempio: la grandezza dell’appartamento, le caratteristiche dell’immobile e il tempo di permanenza dell’inquilino.
Quando registri i conguagli per i singoli inquilini, il saldo del conto di Conteggio annuale 1150 dovrà avere il saldo uguale a zero. Questo significa che il conguaglio è stato interamente suddiviso tra gli inquilini.
Emissione dei conguagli agli inquilini
Quando ottieni i singoli importi di conguaglio da richiedere a ogni inquilino registrali in contabilità nella tabella Registrazioni.
Se l'inquilino durante l'anno ha pagato, tramite anticipi, meno rispetto alle spese effettive, dovrà rimborsare la differenza. In questo caso, registra il conguaglio spese nel seguente modo:
- Nella colonna del Conto Dare inserisci il conto contabile dell’inquilino.
- Nella colonna del Conto Avere inserisci il conto contabile del Conteggio annuale.
Se l’inquilino durante l’anno ha pagato, tramite anticipi, più rispetto alle spese effettive, il conguaglio sarà a suo favore e il proprietario dovrà rimborsarlo. In questo caso, procedi al contrario:
- Nella colonna del Conto Dare inserisci il conto contabile del Conteggio annuale.
- Nella colonna del Conto Avere inserisci il conto contabile dell’inquilino.

Se, dopo aver registrato i conguagli agli inquilini, il saldo del conto di Conteggio annuale (conto 1150) non si azzera completamente, verifica le cause:
- Se la differenza è minima, può dipendere dagli arrotondamenti. In questo caso, consulta la sezione Gestione degli arrotondamenti nel conto di Conteggio annuale.
- Se invece rimane una differenza significativa, controlla la ripartizione delle spese tra gli inquilini nella sezione Verifica della ripartizione delle spese agli inquilini.
Incasso e rimborso di un conguaglio spese dall'inquilino
Quando un conguaglio spese già registrato viene pagato dall’inquilino o viene rimborsato all'inquilino, registra l’operazione nella tabella Registrazioni.
Se l'inquilino ha pagato il conguaglio registra l'incasso nel seguente modo:
- Nella colonna del Conto Dare inserisci il conto contabile di liquidità, ovvero della banca, della cassa o di un altro mezzo con cui hai incassato il conguaglio spese.
- Nella colonna del Conto Avere inserisci il conto contabile dell’inquilino che ha pagato il conguaglio spese.

Se hai rimborsato l'inquilino, procedi nel seguente modo:
- Nella colonna del Conto Dare inserisci il conto contabile dell’inquilino a cui hai rimborsato il conguaglio spese.
- Nella colonna del Conto Avere inserisci il conto della banca, della cassa o di un altro mezzo con cui hai rimborsato il conguaglio.
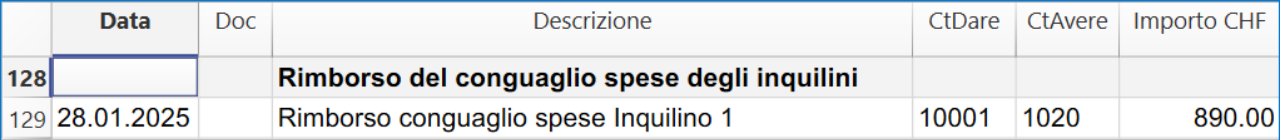
Registrazioni di controllo
Gestione degli arrotondamenti nel conto di Conteggio annuale
Può succedere che, quando si addebitano i conguagli spese agli inquilini, restino dei centesimi nel conto di Conteggio annuale. Questo accade perché si tratta di importi molto piccoli, che non possono essere ripartiti tra tutti gli inquilini.
In questi casi, trasferisci i centesimi residui dal conto di Conteggio annuale a un conto dei costi del conto economico come arrotondamento, così da azzerare il conto.
Verifica della ripartizione delle spese agli inquilini
Il conto di Conteggio annuale è molto utile per controllare se le spese sono state divise correttamente tra gli inquilini.
- Se, dopo aver registrato i conguagli, il conto si azzera, significa che le spese sono state divise correttamente e che non è stato tralasciato nessun importo.
- Se nel conto rimane un importo molto piccolo, può trattarsi di una differenza dovuta agli arrotondamenti. In questo caso, puoi sistemarla consultando la sezione Gestione degli arrotondamenti nel conto di Conteggio annuale.
- Se invece resta un saldo positivo o negativo rilevante, significa che la ripartizione delle spese non è stata effettuata correttamente. In questo caso è necessario ricontrollare i calcoli e i coefficienti di ripartizione usati per i conguagli.
Anteprima modello
Divisa Base: CHF
Contabilità in partita doppia
| Gruppo | Conto | Descrizione | Somma in |
|---|---|---|---|
| BILANCIO | |||
| ATTIVI | |||
| 1000 | Cassa | 100 | |
| 1020 | Banca | 100 | |
| 100 | Liquidità | 10 | |
| 110A | Totale inquilini partitario | 110 | |
| Anticipi spese rimborsate dagli inquilini | |||
| 1100 | Riscaldamento | 110C | |
| 1110 | Stipendi custode | 110C | |
| 1111 | Oneri sociali custode | 110C | |
| 1112 | Prodotti di pulizia custode | 110C | |
| 1120 | Manutenzione giardino | 110C | |
| 1121 | Elettricità | 110C | |
| 1122 | Acqua potabile | 110C | |
| 1123 | Tassa canalizzazione | 110C | |
| 1124 | Abbonamenti ascensori | 110C | |
| 1125 | Altri abbonamenti di servizio | 110C | |
| 1126 | TV via cavo | 110C | |
| 1150 | Conteggio annuale | 110C | |
| 110C | Anticipi spese rimborsate dagli inquilini | 110 | |
| 110 | Crediti da forniture e prestazioni | 10 | |
| 1140 | Anticipi e prestiti | 114 | |
| 1176 | Imposta preventiva | 114 | |
| 1179 | Imposte alla fonte | 114 | |
| 1180 | Crediti da assicurazioni sociali e istituti di previdenza | 114 | |
| 1190 | Crediti diversi a breve termine | 114 | |
| 1191 | Cauzioni | 114 | |
| 114 | Altri crediti a breve termine | 10 | |
| 1300 | Costi anticipati | 130 | |
| 1301 | Ricavi da incassare | 130 | |
| 130 | Ratei e risconti attivi | 10 | |
| 10 | Attivo circolante | 1 | |
| 1440 | Prestiti | 140 | |
| 140 | Immobilizzazioni finanziarie | 14 | |
| 1500 | Scorte di combustibile | 150 | |
| 1520 | Mobilio e installazioni | 150 | |
| 1540 | Utensili e apparecchiature | 150 | |
| 150 | Immobilizzazioni mobiliari | 14 | |
| 1600 | Immobili | 160 | |
| 160 | Immobilizzazioni immobiliari | 14 | |
| 14 | Attivo fisso | 1 | |
| 1 | Totale attivi | 00 | |
| PASSIVI | |||
| 2000 | Debiti per forniture e prestazioni (creditori) | 200 | |
| 2030 | Acconti degli inquilini per spese anticipate | 200 | |
| 200 | Debiti per forniture e prestazioni | 20 | |
| 2100 | Banca passiva | 210 | |
| 2120 | Impegni leasing finanziari | 210 | |
| 2140 | Altri debiti onerosi | 210 | |
| 210 | Debiti onerosi a breve termine | 20 | |
| 2206 | Imposta preventiva | 220 | |
| 2208 | Imposte dirette | 220 | |
| 2209 | Imposte alla fonte | 220 | |
| 2210 | Altri debiti a breve termine | 220 | |
| 2270 | Conto corrente AVS, AI, IPG, AD | 220 | |
| 220 | Altri debiti a breve termine | 20 | |
| 2300 | Costi da pagare | 230 | |
| 2301 | Ricavi incassati anticipatamente | 230 | |
| 2330 | Accantonamenti a breve termine | 230 | |
| 230 | Ratei e risconti passivi, accantonamenti a breve termine | 20 | |
| 20 | Capitale di terzi a breve termine | 2A | |
| 2400 | Debiti bancari | 240 | |
| 2420 | Impegni leasing finanziari | 240 | |
| 2450 | Prestiti | 240 | |
| 2451 | Mutui ipotecari | 240 | |
| 240 | Debiti onerosi a lungo termine | 24 | |
| 2500 | Altri debiti a lungo termine (non onerosi) | 250 | |
| 250 | Altri debiti a lungo termine | 24 | |
| 2600 | Accantonamenti | 260 | |
| 260 | Accantonamenti e poste analoghe previste dalla legge | 24 | |
| 24 | Capitale di terzi a lungo termine | 2A | |
| 2A | Capitale dei terzi | 2 | |
| 2800 | Proprietario | 280 | |
| 280 | Proprietario | 28 | |
| 2970 | Utile/perdita riportata | 297 | |
| 29A | Utile/perdita annuale | 297 | |
| 297 | Utile/perdita da bilancio | 28 | |
| 28 | Capitale proprio | 2 | |
| 2 | Totale passivi | 00 | |
| CONTO ECONOMICO | |||
| RICAVI | |||
| 3500 | Incassi affitti | 30 | |
| 3600 | Altri ricavi e prestazioni di servizi | 30 | |
| 3800 | Diminuzione di ricavi | 30 | |
| 3805 | Perdite su debitori | 30 | |
| 30 | Totale ricavi d'esercizio | 297A | |
| COSTI | |||
| 6100 | Manutenzioni ordinarie | 60 | |
| 6120 | Manutenzioni straordinarie | 60 | |
| 6140 | Manutenzioni lift | 60 | |
| 6300 | Assicurazioni | 60 | |
| 6510 | Onorario legali e specialisti | 60 | |
| 6520 | Altre spese amministrative | 60 | |
| 6600 | Inserzioni e costi pubblicitari | 60 | |
| 6700 | Altri costi d'esercizio | 60 | |
| 6800 | Interessi e ammortamenti ipoteca | 60 | |
| 60 | Spese di manutenzione e altre spese | 02 | |
| 6900 | Costi per interessi bancari | 69 | |
| 6940 | Spese banca | 69 | |
| 6950 | Ricavi finanziari | 69 | |
| 69 | Costi e ricavi finanziari | 02 | |
| 8900 | Imposte | 89 | |
| 89 | Imposte | 02 | |
| 02 | TOTALE COSTI | 297A | |
| 297A | Utile (-) / perdita (+) annuale | 29A | |
| 00 | Differenza deve essere zero (cella vuota) | ||
| Partitario inquilini | |||
| 10001 | Inquilino 1 | 110B | |
| 10002 | Inquilino 2 | 110B | |
| 10003 | Inquilino 3 | 110B | |
| 10004 | Inquilino 4 | 110B | |
| 10005 | Inquilino 5 | 110B | |
| 10006 | Inquilino 6 | 110B | |
| 10007 | Inquilino 7 | 110B | |
| 10008 | Inquilino 8 | 110B | |
| 10009 | Inquilino 9 | 110B | |
| 10010 | Inquilino 10 | 110B | |
| 110B | Totale inquilini partitario | 110A |