Modelli Enti del Terzo Settore con Rendiconto di Cassa
La pagina presenta una panoramica completa dei modelli predefiniti offerti da Banana Contabilità Plus, suddivisi per tipologia e complessità. Dai modelli più semplici per la sola gestione della liquidità, fino alla contabilità in partita doppia con bilancio, ogni struttura è pensata per rispondere alle esigenze di utenti diversi: associazioni, professionisti, piccole aziende o enti non profit.
Cash Manager (Gestione Cassa) - gratuito
Il modello Cash Manager per gli ETS con Rendiconto di Cassa è ideale per chi desidera gestire le entrate e uscite di cassa in modo semplice e immediato, senza necessità di un piano dei conti completo.
- Interfaccia intuitiva
- Rapida registrazione dei movimenti di liquidità
- Adatto a piccole casse o gestioni familiari.
Entrate/Uscite solo Liquidità (CONSIGLIATO per ETS fino a 300.000 €)
Il modello Contabilità entrate e uscite per Ente Terzo Settore con Rendiconto di Cassa - Solo conti Liquidità, si concentra esclusivamente sulla gestione del flusso di cassa, registrando solo movimenti di entrata e uscita.
- Facile da usare
- Ideale per piccole associazioni o attività senza necessità di bilancio
- Controllo immediato della liquidità disponibile.
Entrate/Uscite + Bilancio
Oltre alla gestione della cassa, il modello Contabilità Enti Terzo Settore con Rendiconto per Cassa / Situazione Patrimoniale consente di generare un bilancio con stato patrimoniale e conto economico, mantenendo la semplicità del metodo per entrate e uscite.
- Maggior dettaglio contabile
- Supporto alla rendicontazione
- Adatto ad associazioni con obbligo di bilancio.
Contabilità in partita doppia, solo Liquidità
Il modello Contabilità in partita doppia per Ente Terzo Settore con Rendiconto per Cassa - Solo conti Liquidità, utilizza il metodo della partita doppia, ma limitato ai soli movimenti di liquidità, offrendo un maggiore controllo e precisione rispetto al metodo base.
- Più rigore contabile
- Tracciabilità precisa dei movimenti
- Utile per chi desidera avvicinarsi alla contabilità in partita doppia.
Contabilità in partita doppia con Bilancio
Il modello Contabilità in partita doppia per Ente Terzo Settore con Rendiconto per Cassa e Situazione patrimoniale, è la scelta migliore per una contabilità strutturata e professionale.
- Massimo controllo e trasparenza
- Conforme agli standard contabili
- Adatto a professionisti, aziende e enti con obblighi fiscali.
Contabilità multi-moneta
Il modello Contabilità in partita doppia Multimoneta per Ente Terzo Settore con Rendiconto per Cassa e Situazione patrimoniale, permette la gestione di conti e transazioni in più valute, utile per chi opera a livello internazionale.
- Supporto integrato per cambi automatici
- Bilanci e report in valuta base
- Gestione flussi esteri semplificata.
Piano dei conti Anteas
Il modello preimpostato secondo le linee guida dell’associazione ANTEAS, con piano dei conti e categorie personalizzate.
- Conforme agli schemi suggeriti da ANTEAS
- Facilita la rendicontazione specifica
- Pronto all’uso per le realtà affiliate.
Contabilità in partita doppia con conti numerici
Il modello Contabilità in partita doppia per Ente Terzo Settore con Rendiconto per Cassa / Situazione patrimoniale - Schema completo (Conti numerici), è una variante della contabilità in partita doppia in cui i conti sono identificati tramite numerazione standardizzata (anziché con codici alfanumerici).
- Maggiore ordine nella classificazione
- Più compatibile con sistemi esterni
- Preferita da chi segue modelli classici o professionali.
Ripresa dati da altri programmi
Funzionalità che consente di importare dati contabili da altri software o versioni precedenti.
- Migrazione semplice e veloce
- Continuità dei dati storici
- Risparmio di tempo nella transizione.
Contabilità per Ente Terzo Settore (con Rendiconto di Cassa) | Cash Manager Gratuito
In questo articolo
Contabilità per Ente Terzo Settore (con Rendiconto di Cassa) | Cash Manager Gratuito
Contabilità per Ente Terzo Settore (con Rendiconto di Cassa) | Cash Manager Gratuito
Software gratuito di gestione contabile per un piccolo ente del terzo settore, che deve redigere il Rendiconto di cassa. Questo modello presenta un solo conto della liquidità e categorie descrittive di entrate e uscite. È ideale anche per chi ha limitate conoscenze contabili.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebApp Apri il tutorial in Banana WebAppDocumentazione del modello
Per maggiori informazioni sulle soluzioni per ETS vai alla pagina Bilanci e Contabilità per Associazioni ed Enti del Terzo Settore.
Anteprima modello
Associazione Aiuto agli Anziani
Divisa Base: EUR
Cash Manager
| Gruppo | Conto | Descrizione | Somma in | Gr1 |
|---|---|---|---|---|
| Liquidità | Disponibilità liquide - Cassa | ACIV3 | ||
| Gruppo | Categoria | Descrizione | Somma in | Gr1 |
|---|---|---|---|---|
| RENDICONTO CASSA | ||||
| A - ENTRATE DA ATTIVITÀ DI INTERESSE GENERALE | ||||
| Entrate quote | Entrate da quote associative e apporti dei fondatori | RA | RA1 | |
| Entrate mutuali | Entrate dagli associati per attività mutuali | RA | RA2 | |
| Entrate associati | Entrate per prestazioni e cessioni ad associati e fondatori | RA | RA3 | |
| Erogazioni liberali | Erogazioni liberali | RA | RA4 | |
| Entrate 5 mille | Entrate del 5 per mille | RA | RA5 | |
| Contributi privati | Contributi da soggetti privati | RA | RA6 | |
| Entrate terzi | Entrate per prestazioni e cessioni a terzi | RA | RA7 | |
| Contributi enti | Contributi da enti pubblici | RA | RA8 | |
| Entrate contratti enti | Entrate da contratti con enti pubblici | RA | RA9 | |
| Entrate altre | Altre entrate | RA | RA10 | |
| RA | Totale Entrate da attività di interesse generale | RA-CA | ||
| A - USCITE DA ATTIVITÀ DI INTERESSE GENERALE | ||||
| Materie prime | Materie prime, sussidiarie, di consumo e di merci | CA | CA1 | |
| Utenze | Utenze (Telefono, Luce, Riscaldamento, ...) | CA | CA2 | |
| Manutenzioni | Manutenzioni e assistenza | CA | CA2 | |
| Consulenze fiscali | Consulenze fiscali e del lavoro | CA | CA2 | |
| Pulizie | Pulizie locali | CA | CA2 | |
| Affitto | Canoni di locazione | CA | CA3 | |
| Noleggio attrezzature | Noleggio attrezzature | CA | CA3 | |
| SIAE | Diritti SIAE | CA | CA3 | |
| Personale dipendente | Personale dipendente | CA | CA4 | |
| INPS | Contributi Inps a carico dell'azienda | CA | CA4 | |
| TFR | T.f.r. | CA | CA4 | |
| Rimborsi spese | Rimborsi spese al personale dipendente | CA | CA4 | |
| INAIL | Contributi inail | CA | CA4 | |
| Progetto occasionali | Collaborazioni a progetto e occasionali | CA | CA4 | |
| Previdenziali occasionali | Contributi previdenziali su collaborazioni a progetto e occasionali | CA | CA4 | |
| Rimborsi spese occasionali | Rimborsi spese al personale atipico e occasionale | CA | CA4 | |
| Consulenze | Consulenze (es. fisioterapista) | CA | CA4 | |
| Abbonamenti | Abbonamenti a riviste e abbonamenti banche dati | CA | CA7 | |
| Cancelleria | Cancelleria | CA | CA7 | |
| Postali | Valori postali e bollati | CA | CA7 | |
| Tipografiche | Tipografiche | CA | CA7 | |
| Pubblicità | Pubblicità | CA | CA7 | |
| Alimentari | Generi alimentari | CA | CA7 | |
| Rappresentanza | Spese di rappresentanza | CA | CA7 | |
| Assicurazioni volontari | Assicurazioni volontari (malattie, infortuni e rct) | CA | CA7 | |
| Assicurazioni altre | Assicurazioni altre (veicoli, immobili, ...) | CA | CA7 | |
| Uscite varie | Uscite diverse di gestione | CA | CA7 | |
| CA | Totale Uscite da attività di interesse generale | RA-CA | ||
| RA-CA | Avanzo/Disavanzo da Attività di interesse generale | TADPI | ||
| B - ENTRATE DA ATTIVITÀ DIVERSE | ||||
| Entrate prestazioni Diverse | Entrate per prestazioni e cessioni a terzi | RB | RB3 | |
| Entrate altre Diverse | Altre entrate | RB | RB6 | |
| RB | Totale Entrate da attività diverse | RB-CB | ||
| B - USCITE DA ATTIVITÀ DIVERSE | ||||
| Materie prime Diverse | Materie prime, sussidiarie, di consumo e di merci | CB | CB1 | |
| Uscite altre Diverse | Uscite diverse di gestione | CB | CB7 | |
| CB | Totale Uscite da attività diverse | RB-CB | ||
| RB-CB | Avanzo/Disavanzo da Attività diverse | TADPI | ||
| C - ENTRATE E USCITE DA ATTIVITÀ DI RACCOLTA FONDI | ||||
| Entrate raccolte abituali | Entrate da raccolte fondi abituali | RCC | RC1 | |
| Entrate raccolte occasionali | Entrate da raccolte fondi occasionali | RCC | RC2 | |
| Uscite raccolte abituali | Uscite per raccolte fondi abituali | RCC | CC1 | |
| Uscite raccolte occasionali | Uscite per raccolte fondi occasionali | RCC | CC2 | |
| RCC | Avanzo/Disavanzo da Attività di raccolta fondi | TADPI | ||
| D - ENTRATE E USCITE DA ATTIVITÀ FINANZIARIE E PATRIMONIALI | ||||
| Interessi bancari | Interessi bancari attivi | RCD | RD1 | |
| Entrate patrimoniali | Entrate da altri beni patrimoniali | RCD | RD4 | |
| Interessi mutui | Interessi passivi su mutui | RCD | CD1 | |
| Uscite finanziarie | Uscite da investimenti finanziari | RCD | CD2 | |
| Uscite altre finanziarie | Altre uscite finanziarie | RCD | CD6 | |
| RCD | Avanzo/Disavanzo da attività finanziarie e patrimoniali | TADPI | ||
| E - ENTRATE E USCITE DA ATTIVITÀ DI SUPPORTO GENERALE | ||||
| Giro entrate | Entrate Partite di giro | RCE | RE2 | |
| Giro uscite | Uscite Partite di giro | RCE | CE7 | |
| Uscite altre Supporto | Altre uscite | RCE | CE7 | |
| RCE | Avanzo/disavanzo da Attività di supporto generale | TADPI | ||
| TADPI | Avanzo/Disavanzo d'esercizio prima delle imposte | TADES | ||
| Imposte | Imposte | IMT | IM | |
| IMT | Totale imposte e tasse | TADES | ||
| TADES | Avanzo/Disavanzo prima di investimenti e disinvestimenti | TADRC | ||
| INVESTIMENTI E DISINVESTIMENTI | ||||
| Entrate da disinvestimenti in immobilizzazioni o da flussi di capitale di terzi | ||||
| Vendita immobilizzazioni | Disinvestimenti di immobilizzazioni inerenti alle attività di interesse generale | RF | RF1 | |
| Vendita immobilizzazioni Diverse | Disinvestimenti di immobilizzazioni inerenti alle attività diverse | RF | RF2 | |
| Disinvestimenti finanziari | Disinvestimenti di attività finanziarie e patrimoniali | RF | RF3 | |
| Ricevimento prestiti | Ricevimento di finanziamenti di prestiti | RF | RF4 | |
| RF | Totale entrate da disinvestimenti o da flussi di capitale di terzi | RF-CF | ||
| Uscite da investimenti in immobilizzazioni o da deflussi di capitale di terzi | ||||
| Acquisto immobilizzazioni | Investimenti in immobilizzazioni inerenti alle attività di interesse generale | CF | CF1 | |
| Acquisto immobilizzazioni Diverse | Investimenti in immobilizzazioni inerenti alle attività diverse | CF | CF2 | |
| Investimenti finanziari | Investimenti in attività finanziarie e patrimoniali | CF | CF3 | |
| Rimborso prestiti | Rimborso di finanziamenti di prestiti | CF | CF4 | |
| CF | Totale uscite da investimenti o da deflussi di capitale di terzi | RF-CF | ||
| RF-CF | Avanzo/disavanzo da entrate e uscite per investimenti e disinvestimenti patrimoniali e finanziari | TADRC | ||
| Imposte flussi finanziari | Imposte (Flussi finanziari) | IMRC | IMRC | |
| IMRC | Totale Imposte | TADRC | ||
| TADRC | Avanzo/disavanzo complessivo rendiconto di Cassa | |||
| SEGMENTI | ||||
| : | CINQUE PER MILLE (Segmento 1) | |||
| :5X-xx | Finanziamento cinque per mille Anno xx | 5X | ||
| :5X-xxA | Accantonamento cinque per mille Anno xx | 5X | ||
| :5X-yy | Finanziamento cinque per mille Anno yy | 5X | ||
| :5X-yyA | Accantonamento cinque per mille Anno yy | 5X | ||
| 5X | Totale cinque per mille | |||
| :: | RACCOLTA FONDI (Segmento 2) | |||
| ::RF01 | Raccolta fondi 1 | RAF | ||
| ::RF02 | Raccolta fondi 2 | RAF | ||
| ::RF03 | Raccolta fondi 3 | RAF | ||
| ::RF04 | Raccolta fondi 4 | RAF | ||
| RAF | Totale analisi ricavi | |||
| CENTRI DI COSTO | ||||
| . | PROGETTI (CC1) | PRO | ||
| .PR01 | Progetto 1 | PRO | ||
| .PR02 | Progetto 2 | PRO | ||
| .PR03 | Progetto 3 | PRO | ||
| .PR04 | Progetto 4 | PRO | ||
| PRO | Totale analisi costi | |||
| ; | SITUAZIONE ANALITICA DONAZIONI (CC3) | |||
| Soci | ||||
| ;S001 | Socio Giorgi Carlo | S | ||
| ;S002 | Socio Verdi Roberto | S | ||
| ;S003 | Socio Bianchi Mauro | S | ||
| S | Totale donazioni da Soci | D | ||
| Non Soci | ||||
| ;NS001 | Romano Giuseppe | NS | ||
| ;NS002 | Ferrari Marco | NS | ||
| ;NS003 | Rossi Michele | NS | ||
| NS | Totale donazioni da Non Soci | D | ||
| D | TOTALE DONAZIONI | |||
Contabilità entrate e uscite per Ente Terzo Settore con Rendiconto di Cassa - Solo conti Liquidità
In questo articolo
Contabilità entrate e uscite per Ente Terzo Settore con Rendiconto di Cassa - Solo conti Liquidità
Contabilità entrate e uscite per Ente Terzo Settore con Rendiconto di Cassa - Solo conti Liquidità
Il modello perfetto per registrare facilmente le entrate e le uscite di una piccola associazione e ottenere velocemente il Rendiconto di cassa, previsto per gli Enti del Terzo Settore fino a EUR 300.000, da depositare al RUNTS. Il software di contabilità Banana si usa come Excel ed è quindi ideale anche per chi ha poche conoscenze contabili. Inserisci gli importi in entrata e uscita, specificando la provenienza dei soldi e la categoria di ricavo o spesa, e a tutto il resto pensa il programma! Se sbagli puoi sempre correggere finché tutto non è perfetto.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebApp Apri il tutorial in Banana WebAppDocumentazione del modello
Questo modello, consigliato per piccoli ETS, presenta un piano dei conti sintetico e con nomi conto facili da inserire e ricordare, un'ottima soluzione anche per chi non ha conoscenze contabili. Gli investimenti e disinvestimenti sono preimpostati con categorie di spesa ed entrata, così da rendere tutto molto semplice. In questo modello l'elenco soci e progetti sono gestiti con i Centri di costo, mentre la raccolta fondi e il 5 per mille sono stati impostati con i Segmenti. Per la creazione e la stampa dei rendiconti, in linea con le normative vigenti, si usa un’estensione apposita, che funziona tramite la colonna Gr1 nella quale si inseriscono i codici per i rendiconti.
Per maggiori informazioni sulle soluzioni per ETS:
Per sapere come gestire la contabilità di un piccolo ETS guarda questi webinar gratuiti:
- ▶ WEBINAR GRATUITO: La contabilità di un piccolo ETS - Corso base
- ▶ WEBINAR GRATUITO: La contabilità di un piccolo ETS - Domande e Risposte
- ▶ WEBINAR GRATUITO: La contabilità di un piccolo ETS - Registrazioni più comuni
- ▶ WEBINAR GRATUITO: Come depositare il bilancio di un ETS nel RUNTS
Scegli il modello preimpostato per l'Associazione
Una volta che hai aperto il programma Banana Contabilità Plus:
- In alto a sinistra clicca su Crea nuovo.
- Crea un nuovo file, partendo da questo modello (Template ID +11098), con uno dei metodi spiegati.
Oppure cerca il modello tramite i filtri, come nell'immagine qui sotto. - In seguito, con il comando File > Proprietà file, imposta il nome dell'associazione, il periodo contabile, e la moneta di base, mentre nella sezione Indirizzo indica l'indirizzo dell'Associazione e il Codice fiscale (numero fiscale).
- Con il comando File > Salva con nome, salva il file. È utile indicare nel nome del file, il nome dell'associazione e l'anno, per esempio "associazione-20xx.ac2".
Puoi salvare il file dove vuoi: sul tuo computer, su supporti esterni (disco, chiavetta) o su sistemi cloud. Se devi condividere il file con altre persone, ti consigliamo di salvarlo nel tuo cloud (OneDrive, Dropbox, GoogleDrive, …)

Personalizza la tabella Conti
Nella tabella Conti trovi già predisposto il piano contabile con i conti della liquidità (come Banca, Cassa, ... ) per gestire la contabilità di una piccola associazione.
Se lo ritieni opportuno puoi eliminare, inserire dei conti, cambiarne la descrizione. Maggiori dettagli su come impostare il piano contabile sono presente nella lezione online Il piano conti.
Nella colonna Gr1 è indicato il numero di raggruppamento del Rendiconto di Cassa secondo la nuova riforma. Questo raggruppamento serve all’estensione di Banana per riportare gli importi di Cassa e Banca nel rendiconto.
Mano mano che registri le entrate e le uscite, qui hai subito sott'occhio i saldi aggiornati dei vari conti (o delle varie categorie) e puoi confrontarli con i valori dell'anno precedente ed eventualmente con i valori di preventivo (se precedentemente inserito).

Aggiungere nuovi conti
Per aggiungere un nuovo conto, posizionati nella riga precedente a quella desideri inserire il nuovo conto, e vai nel menu Modifica > Aggiungi righe vuote.
Digita nelle rispettive colonne:
- Nome del conto
- Descrizione
- Codice Somma In
(deve essere uguale a quello inserito per i conti appartenenti allo stesso Gruppo di totalizzazione, ma eventualmente può essere scelto/modificato come si vuole) - Codice Gr1 relativo al rendiconto
(per sapere a quale Gr1 corrisponde un determinato conto, consulta la tabella con i codici per i conti del Rendiconto per cassa)
Inserisci i saldi iniziali
Nella colonna Apertura inserisci i saldi iniziali dei Conti della liquidità. Gli importi vanno inseriti in positivo.
Inserisci i saldi dell'anno precedente
Se stai creando una nuova contabilità, devi inserire i valori dell'anno precedente nella colonna Precedente, in modo che appariranno nel Rendiconto di cassa come da schema. Se di default non vedi la colonna Precedente, devi andare nella vista Precedente.

Personalizza la tabella Categorie
Nella tabella Categorie trovi una categoria per ogni entrata e ogni uscita. Le categorie sono le voci che riguardano i ricavi e i costi.
Puoi aggiungere delle categorie, eliminare quelle che non usi e cambiare le descrizioni, proprio come fatto per la tabella Conti.
Anche in questa tabella nella colonna Gr1 è indicato il numero di raggruppamento del Rendiconto di Cassa secondo la nuova riforma.
Questo raggruppamento serve all’estensione di Banana per riportare gli importi delle entrate e uscite nel rendiconto.

Aggiungere nuove categorie
Per aggiungere una nuova categoria, posizionati nella riga precedente a quella desideri inserire la nuova categoria, e vai nel menu Modifica > Aggiungi righe vuote. Digita nelle rispettive colonne:
- Nome della categoria
- Descrizione
- Codice Somma In
(deve essere uguale a quello inserito per le categorie appartenenti allo stesso Gruppo di totalizzazione, ma eventualmente può essere scelto/modificato come si vuole) - Codice Gr1 relativo al rendiconto
(per sapere a quale Gr1 corrisponde una determinata categoria, consulta la tabella con i codici per il Rendiconto di Cassa)
Inserisci i saldi dell'anno precedente
Anche per le Categorie, se stai creando una nuova contabilità, devi inserire i valori dell'anno precedente nella colonna Precedente, in modo che appariranno nel Rendiconto di cassa come da schema. Se di default non vedi la colonna Precedente, devi andare nella vista Precedente.
Ricordiamo che gli importi delle Entrate vanno inseriti normalmente in positivo, mentre quelli delle Uscite vanno inseriti con un segno meno "-" davanti all'importo, e diventeranno così in rosso.

Inserisci le entrate e le uscite
Nella tabella Registrazioni puoi inserire le entrate e le uscite giornaliere, completando le seguenti colonne:
- Data, eventuale nr. di documento
- Descrizione
- Importo in entrata o in uscita
- Nella colonna Conto, inserisci il conto da dove provengono i soldi (se entrano o escono tramite Cassa, Banca, Posta...)
- Nella colonna Categoria, inserisci la categoria di uscita o di entrata, ovvero il motivo della spesa o del ricavo
Nota: sono ammesse solo registrazioni con conti della liquidità (Banca e Cassa), registrando quindi secondo il metodo sull'incassato, siccome nel Rendiconto di Cassa devono apparire soltanto le entrate e le uscite effettive di liquidità.
Alla pagina Registrazioni tipo per Enti del Terzo Settore trovi degli esempi di registrazioni più ricorrenti, che i piccoli ETS si trovano a dover inserire nelle loro contabilità, tra le quali anche come fare prelevamenti e versamenti ad esempio Banca-Cassa.
Man mano che inserisci le entrate e le uscite, avrai tutti i conti e tutte le categorie aggiornati con i totali e nelle relative schede potrai trovare tutti i dettagli.
Gli investimenti, disinvestimenti, aumento o diminuzione dei prestiti e dei crediti, sono indicati come un'entrata o un'uscita di una categoria.
Consigli:
- Nella tabella Registrazioni, attiva la Colonna Saldo, che ti permette di vedere all'istante se e dove ci sono differenze contabili, e a partire da quale riga di registrazione.
- Ogni tanto, soprattutto dopo alcune modifiche effettuate, premi il pulsante Controlla e ricalcola la contabilità, che ti segnala eventuali errori o differenze, che ev. potrai risolvere con l'Aiuto contestuale.

In qualsiasi tabella si possono colorare le righe, utile per trovare subito delle informazioni.
Schede conto
Le Schede conto corrispondono ai mastrini e mostrano quindi i movimenti di ogni singolo conto. Riportano il Saldo iniziale, le variazioni dovute alle registrazioni e il risultante Saldo finale.
È molto utile soprattutto per controllare tutti i movimenti del conto Banca, in modo da verificare se i movimenti e il saldo finale corrispondono all'estratto conto bancario.
Collegamenti ad allegati digitali
Se lo desideri, per ogni registrazione contabile puoi collegare un documento digitale (in formato PDF), salvato sul tuo computer o su internet. Ti permette di aprire con un semplice click una ricevuta, una fattura o altro documento direttamente nel file della contabilità.
Per inserire i documenti digitali, devi aggiungere la colonna DocLink nella tabella Registrazioni (menu Dati > Disponi colonne).
Crea il preventivo
Banana Contabilità Plus offre la possibilità di creare il tuo semplice preventivo o budget annuale, ti basta solo inserire gli importi previsionali nella colonna Preventivo della tabella Conti e/o Categorie.
Per fare ciò, vai nella tabella Conti e/o Categorie e spostati sulla vista “Preventivo”. Di seguito, nella colonna "Preventivo EUR" inserisci direttamente gli importi annuali che prevedi per ogni voce di conto e categoria. Nella colonna "Diff.Preventivo EUR", mano mano che farai le registrazioni contabili dell'anno, vedrai istantaneamente la differenza tra il valore reale e il valore che hai inserito come previsione.
Stampa il rendiconto di cassa
Una volta inserite le entrate e le uscite non devi fare altro che spostarti sul menu Estensioni > Rendiconti Enti Terzo Settore (ETS) Italia > Rendiconto per cassa.
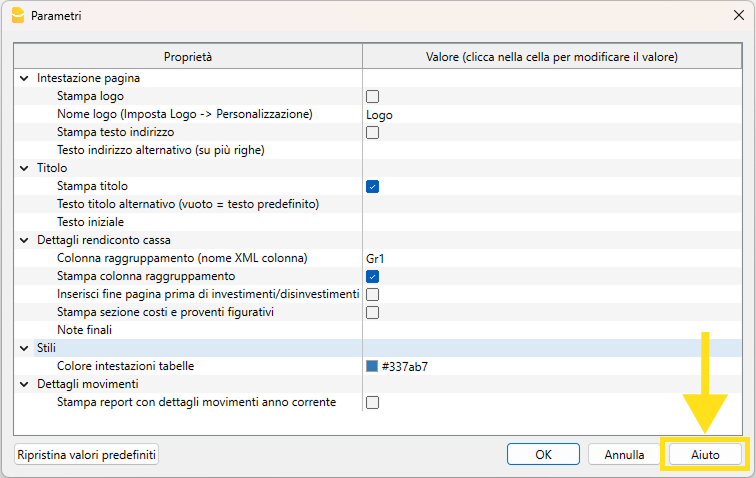
Ti apparirà una finestra specifica dei Parametri. In basso a destra c'è il bottone Aiuto, che porta alla pagina di documentazione del rendiconto scelto. È molto utile in caso di problemi, se devi sapere i codici Gr1 corrispondenti ai vari conti, o se hai bisogno di dettagli.
In seguito dovrai scegliere il periodo contabile del Rendiconto di cassa e dare l'OK.
Anteprima rendiconto di cassa
Il rendiconto di cassa ti appare nella finestra d'anteprima. Puoi controllarlo, stamparlo o esportarlo in PDF/A.
Attenzione: se ti appaiono delle finestre con messaggi di errore, consulta la pagina Messaggi d'errore nel rendiconto di cassa per scoprirne le cause e trovare le soluzioni.

Relazione tra Codici Gr1 e Rendiconto
I codici Gr1 servono all'estensione per riportare gli importi nel rendiconto di cassa. Ogni Conto (Cassa, Banca) e Categoria (voci di Uscita e Entrata) ha un proprio codice Gr1 (Vedi tabella codici Gr1).
Ci possono essere più conti, o più categorie, che hanno lo stesso codice Gr1. Nella stampa del rendiconto questi conti verranno raggruppati in un'unica voce (codice Gr1), in modo da avere un importo unico.
Esempio: hai due conti bancari e un conto postale (tutti con codice Gr1: “ACIV1”)
- Banca Unicredit, saldo 2’000 €
- Banca Intesa Sanpaolo, saldo 500 €
- Posta, saldo 200 €

Nel rendiconto il totale dei tre importi (2700 €) andrà a finire in automatico alla voce “Depositi bancari e postali” (tutti con codice Gr1: “ACIV1”) facendo apparire l’importo totale di 2'700 €.

Gestione progetti
Categorie per la gestione dei progetti
La gestione dei progetti avviene tramite dei centri di costo che si trovano nella tabella Categorie. Per ogni progetto imposta la categoria, preceduta dal punto (CC1); inserisci la descrizione e la Somma in (uguale al Gruppo di totalizzazione).

Registra un'uscita o un'entrata di un progetto
Se un'entrata o un'uscita si riferisce ad un progetto, devi registrare normalmente inserendo i dati nelle apposite colonne e per l'attribuzione al progetto devi visualizzare la colonna (CC1 "Progetto"), cliccando sulla vista centri di costo, e inserisci la categoria relativa al progetto.
Per poter registrare in questo modo assicurati che nelle Proprietà file, sotto la sezione Opzioni, sia selezionata la voce Registra i centri di costo come la categoria.

Stampa il Report per progetto
Il rendiconto del progetto si ottiene con la scheda del conto del centro di costo. In seguito puoi creare il PDF della scheda conto cliccando sull'apposito tasto e stamparlo.

Gestione soci
Puoi creare e gestire l'anagrafica dei soci (o anche dei non soci, o volontari, ...), registrare i pagamenti e stampare l'attestato di donazione o le ricevute.
Imposta i dati dei Soci
Nella tabella Conti alla fine del piano contabile, dove sono presenti i conti patrimoniali, potrai inserire l'elenco dei soci che dovrai creare con il centro di costo CC3 (;)
Per ogni socio devi inserire il conto preceduto da un punto e virgola, e completare con la descrizione e il codice Somma In (uguale al Gruppo di totalizzazione).

Nella vista Indirizzo della tabella Conti inserisci gli indirizzi e i dati anagrafici dei soci.

Registra le donazioni dai soci
Quando registri delle donazioni da parte di soci devi usare si usano i Centri di costo (CC3 "Donatore"), in modo da assegnare la donazione ad un determinato socio o persona che hai nei tuoi indirizzi.
Per poter registrare in questo modo assicurati che nelle Proprietà file, sotto la sezione Opzioni, sia selezionata la voce Registra i centri di costo come la categoria.
Con il comando Report > Scheda Conto puoi ottenere il dettaglio di tutti i movimenti del donatore.

Stampa l'Attestato di donazione
Esegui l'attestato dal menu Estensioni > Rendiconti Enti Terzo Settore (ETS) Italia > "Attestato di donazione".

Stampa la ricevuta
Puoi anche stampare delle Ricevute da dare a privati o organizzazioni, per il versamento delle quote associative o altro.
Gestione 5 per mille
Categorie per la gestione del 5 per mille
La gestione del 5 per mille avviene tramite i Segmenti.
Per la gestione del cinque per mille trovi l'impostazione con il segmento di livello 1 (:). Ogni categoria deve essere preceduta dal segmento di livello 1 (:); inserisci la descrizione del 5 per mille e il valore Somma In (uguale al Gruppo di totalizzazione).
Per ogni anno devi impostare due conti di segmenti: uno per i costi che effettui con i soldi 5x1000 del finanziamento di quell'anno, mentre l'altro per i costi 5x1000 che effettui con i soldi 5x1000 che avevi accantonato quell'anno.
Esempio:
- :5XM-xx
Segmento relativo al finanziamento 5 per mille dell'anno xx. - :5XM-xxA
Segmento relativo all'accantonamento 5 per mille dell'anno xx. - :5XM-yy
Segmento relativo al finanziamento 5 per mille dell'anno yy. - :5XM-yyA
Segmento relativo all'accantonamento 5 per mille dell'anno yy.

Registra il 5 per mille
Per registrare i movimenti che si riferiscono alla raccolta del cinque per mille devi utilizzare il segmento di livello 1 (:). Nella stessa colonna dove inserisci la categoria d'entrata o d'uscita devi far seguire il segmento della raccolta del cinque per mille.

Stampa il Report 5 per mille
Esegui il rendiconto dal menu Estensioni > Rendiconti Enti Terzo Settore (ETS) Italia > "Report 5 per mille".
Nella finestra del dialogo potrai decidere se stampare il Modello di rendiconto A (del contributo) o il Modello di rendiconto B (dell'accantonamento).

Valori di apertura 5x1000 nel nuovo anno
Dato che i Segmenti del 5x1000 sono impostati nella tabella Categorie, non ci sono i valori di apertura.
Se hai bisogno di avere sott’occhio il saldo di un 5x1000 che ti è rimasto da spendere nel nuovo anno, oppure sapere a quanto ammontava l’importo accantonato di un 5x1000 che potrai ancora spendere, puoi seguire uno di questi metodi:
- Vedere il saldo dell’anno scorso dei segmenti 5x1000 nella colonna Precedente della tabella Categorie.
- Aggiungere a inizio anno una Nota nella tabella Registrazioni, ad esempio:
| Data | Descrizione | Entrate EUR | Conto | Categoria |
| 01.01.20xx | NOTA: Saldo Contributo 5x1000 anno 20xy | 5'000,00 | ||
| 01.01.20xx | NOTA: Importo accantonato 5x1000 anno 20xz | 300,00 |
Basta inserire Data, Descrizione e Importo, senza Conto e Categoria.
Gestione Raccolta fondi
Categorie per la raccolta fondi
La gestione della Raccolta fondi avviene tramite i Segmenti.
Nella tabella Categorie, utilizzando il segmento di livello 2 (::) potrai impostare le varie categorie per la raccolta fondi; per ogni raccolta fondi avrai bisogno di una categoria. Inserisci in seguito la descrizione e la Somma in (uguale al Gruppo di totalizzazione).
Esempio:
- "::RF01" per la Raccolta fondi 1
- "::RF02" per la Raccolta fondi 2

Registra la raccolta fondi
Per registrare dei movimenti che fanno riferimento alla Raccolta fondi devi registrare usando nella colonna delle entate o delle uscite il segmento di livello 2 (::) che segue la categoria di spesa o di entrata.

Stampa il Report raccolta fondi
Esegui il rendiconto dal menu Estensioni > Rendiconti Enti Terzo Settore (ETS) Italia > "Report raccolta fondi".

Creazione nuovo anno
Quando hai finito di inserire le registrazioni di un determinato anno contabile, devi creare un nuovo file per le registrazioni dell’anno successivo. Per fare ciò vai nel menu Azioni > Crea nuovo anno.
Anteprima modello
Associazione Aiuto agli Anziani
Divisa Base: EUR
Contabilità entrate / uscite
| Gruppo | Conto | Descrizione | Somma in | Gr1 |
|---|---|---|---|---|
| LIQUIDITÀ | ||||
| Banca | Conto corrente bancario 1 | L | ACIV1 | |
| Banca 2 | Conto corrente bancario 2 | L | ACIV1 | |
| Assegni | Assegni | L | ACIV2 | |
| Cassa | Cassa | L | ACIV3 | |
| Anticipi presidente | Anticipi di cassa da parte del presidente | L | ACIV3 | |
| L | Totale Liquidità | |||
| CENTRI DI COSTO | ||||
| ; | SITUAZIONE ANALITICA DONAZIONI (CC3) | |||
| Soci | ||||
| ;S001 | Socio Giorgi Carlo | S | ||
| ;S002 | Socio Verdi Roberto | S | ||
| ;S003 | Socio Bianchi Mauro | S | ||
| S | Totale donazioni da Soci | D | ||
| Non Soci | ||||
| ;NS001 | Romano Giuseppe | NS | ||
| ;NS002 | Ferrari Marco | NS | ||
| ;NS003 | Rossi Michele | NS | ||
| NS | Totale donazioni da Non Soci | D | ||
| D | TOTALE DONAZIONI | |||
| Gruppo | Categoria | Descrizione | Somma in | Gr1 |
|---|---|---|---|---|
| RENDICONTO CASSA | ||||
| A - ENTRATE DA ATTIVITÀ DI INTERESSE GENERALE | ||||
| Entrate quote | Entrate da quote associative e apporti dei fondatori | RA | RA1 | |
| Entrate mutuali | Entrate dagli associati per attività mutuali | RA | RA2 | |
| Entrate associati | Entrate per prestazioni e cessioni ad associati e fondatori | RA | RA3 | |
| Erogazioni liberali | Erogazioni liberali | RA | RA4 | |
| Entrate 5 mille | Entrate del 5 per mille | RA | RA5 | |
| Contributi privati | Contributi da soggetti privati | RA | RA6 | |
| Entrate terzi | Entrate per prestazioni e cessioni a terzi | RA | RA7 | |
| Contributi enti | Contributi da enti pubblici | RA | RA8 | |
| Entrate contratti enti | Entrate da contratti con enti pubblici | RA | RA9 | |
| Entrate altre | Altre entrate | RA | RA10 | |
| RA | Totale Entrate da attività di interesse generale | RA-CA | ||
| A - USCITE DA ATTIVITÀ DI INTERESSE GENERALE | ||||
| Materie prime | Materie prime, sussidiarie, di consumo e di merci | CA | CA1 | |
| Utenze | Utenze (Telefono, Luce, Riscaldamento, ...) | CA | CA2 | |
| Manutenzioni | Manutenzioni e assistenza | CA | CA2 | |
| Consulenze fiscali | Consulenze fiscali e del lavoro | CA | CA2 | |
| Pulizie | Pulizie locali | CA | CA2 | |
| Affitto | Canoni di locazione | CA | CA3 | |
| Noleggio attrezzature | Noleggio attrezzature | CA | CA3 | |
| SIAE | Diritti SIAE | CA | CA3 | |
| Personale dipendente | Personale dipendente | CA | CA4 | |
| INPS | Contributi Inps a carico dell'azienda | CA | CA4 | |
| TFR | T.f.r. | CA | CA4 | |
| Rimborsi spese | Rimborsi spese al personale dipendente | CA | CA4 | |
| INAIL | Contributi inail | CA | CA4 | |
| Collaborazioni | Collaborazioni a progetto e occasionali | CA | CA4 | |
| Previdenziali occasionali | Contributi previdenziali su collaborazioni a progetto e occasionali | CA | CA4 | |
| Rimborsi spese occasionali | Rimborsi spese al personale atipico e occasionale | CA | CA4 | |
| Consulenze | Consulenze (es. fisioterapista) | CA | CA4 | |
| Abbonamenti | Abbonamenti a riviste e abbonamenti banche dati | CA | CA7 | |
| Cancelleria | Cancelleria | CA | CA7 | |
| Postali | Valori postali e bollati | CA | CA7 | |
| Tipografiche | Tipografiche | CA | CA7 | |
| Pubblicità | Pubblicità | CA | CA7 | |
| Alimentari | Generi alimentari | CA | CA7 | |
| Rappresentanza | Spese di rappresentanza | CA | CA7 | |
| Assicurazioni volontari | Assicurazioni volontari (malattie, infortuni e rct) | CA | CA7 | |
| Assicurazioni altre | Assicurazioni altre (veicoli, immobili, ...) | CA | CA7 | |
| Uscite varie | Uscite diverse di gestione | CA | CA7 | |
| CA | Totale Uscite da attività di interesse generale | RA-CA | ||
| RA-CA | Avanzo/Disavanzo da Attività di interesse generale | TADPI | ||
| B - ENTRATE DA ATTIVITÀ DIVERSE | ||||
| Entrate prestazioni Diverse | Entrate per prestazioni e cessioni a terzi | RB | RB3 | |
| Entrate altre Diverse | Altre entrate | RB | RB6 | |
| RB | Totale Entrate da attività diverse | RB-CB | ||
| B - USCITE DA ATTIVITÀ DIVERSE | ||||
| Materie prime Diverse | Materie prime, sussidiarie, di consumo e di merci | CB | CB1 | |
| Uscite altre Diverse | Uscite diverse di gestione | CB | CB7 | |
| CB | Totale Uscite da attività diverse | RB-CB | ||
| RB-CB | Avanzo/Disavanzo da Attività diverse | TADPI | ||
| C - ENTRATE E USCITE DA ATTIVITÀ DI RACCOLTA FONDI | ||||
| Entrate raccolte abituali | Entrate da raccolte fondi abituali | RCC | RC1 | |
| Entrate raccolte occasionali | Entrate da raccolte fondi occasionali | RCC | RC2 | |
| Uscite raccolta abituali | Uscite per raccolte fondi abituali | RCC | CC1 | |
| Uscite raccolte occasionali | Uscite per raccolte fondi occasionali | RCC | CC2 | |
| RCC | Avanzo/Disavanzo da Attività di raccolta fondi | TADPI | ||
| D - ENTRATE E USCITE DA ATTIVITÀ FINANZIARIE E PATRIMONIALI | ||||
| Interessi bancari | Interessi bancari attivi | RCD | RD1 | |
| Entrate patrimoniali | Entrate da altri beni patrimoniali | RCD | RD4 | |
| Interessi mutui | Interessi passivi su mutui | RCD | CD1 | |
| Uscite finanziarie | Uscite da investimenti finanziari | RCD | CD2 | |
| Uscite altre finanziarie | Altre uscite finanziarie | RCD | CD6 | |
| RCD | Avanzo/Disavanzo da attività finanziarie e patrimoniali | TADPI | ||
| E - ENTRATE E USCITE DA ATTIVITÀ DI SUPPORTO GENERALE | ||||
| Giro entrate | Entrate Partite di giro | RCE | RE2 | |
| Giro uscite | Uscite Partite di giro | RCE | CE7 | |
| Uscite altre Supporto | Altre uscite | RCE | CE7 | |
| RCE | Avanzo/disavanzo da Attività di supporto generale | TADPI | ||
| TADPI | Avanzo/Disavanzo d'esercizio prima delle imposte | TADES | ||
| Imposte | Imposte | IMT | IM | |
| IMT | Totale imposte e tasse | TADES | ||
| TADES | Avanzo/Disavanzo d'esercizio | TADRC | ||
| INVESTIMENTI E DISINVESTIMENTI | ||||
| Entrate da disinvestimenti in immobilizzazioni o da flussi di capitale di terzi | ||||
| Vendita immobilizzazioni | Disinvestimenti di immobilizzazioni inerenti alle attività di interesse generale | RF | RF1 | |
| Vendita immobilizzazioni Diverse | Disinvestimenti di immobilizzazioni inerenti alle attività diverse | RF | RF2 | |
| Disinvestimenti finanziari | Disinvestimenti di attività finanziarie e patrimoniali | RF | RF3 | |
| Ricevimento prestiti | Ricevimento di finanziamenti di prestiti | RF | RF4 | |
| RF | Totale entrate da disinvestimenti o da flussi di capitale di terzi | RF-CF | ||
| Uscite da investimenti in immobilizzazioni o da deflussi di capitale di terzi | ||||
| Acquisto immobilizzazioni | Investimenti in immobilizzazioni inerenti alle attività di interesse generale | CF | CF1 | |
| Acquisto immobilizzazioni Diverse | Investimenti in immobilizzazioni inerenti alle attività diverse | CF | CF2 | |
| Investimenti finanziari | Investimenti in attività finanziarie e patrimoniali | CF | CF3 | |
| Rimborso prestiti | Rimborso di finanziamenti di prestiti | CF | CF4 | |
| CF | Totale uscite da investimenti o da deflussi di capitale di terzi | RF-CF | ||
| RF-CF | Avanzo/disavanzo da entrate e uscite per investimenti e disinvestimenti patrimoniali e finanziari | TADRC | ||
| Imposte flussi finanziari | Imposte (Flussi finanziari) | IMRC | IMRC | |
| IMRC | Totale Imposte | TADRC | ||
| TADRC | Avanzo/disavanzo complessivo Rendiconto di Cassa | |||
| SEGMENTI | ||||
| : | CINQUE PER MILLE (Segmento 1) | |||
| :5X-xx | Finanziamento cinque per mille Anno xx | 5X | ||
| :5X-xxA | Accantonamento cinque per mille Anno xx | 5X | ||
| :5X-yy | Finanziamento cinque per mille Anno yy | 5X | ||
| :5X-yyA | Accantonamento cinque per mille Anno yy | 5X | ||
| 5X | Totale cinque per mille | |||
| :: | RACCOLTA FONDI (Segmento 2) | |||
| ::RF01 | Raccolta fondi 1 | RAF | ||
| ::RF02 | Raccolta fondi 2 | RAF | ||
| ::RF03 | Raccolta fondi 3 | RAF | ||
| ::RF04 | Raccolta fondi 4 | RAF | ||
| RAF | Totale analisi ricavi | |||
| CENTRI DI COSTO | ||||
| . | PROGETTI (CC1) | PRO | ||
| .PR01 | Progetto 1 | PRO | ||
| .PR02 | Progetto 2 | PRO | ||
| .PR03 | Progetto 3 | PRO | ||
| .PR04 | Progetto 4 | PRO | ||
| PRO | Totale analisi costi | |||
Contabilità Enti Terzo Settore con Rendiconto per Cassa / Situazione Patrimoniale | Entrate / Uscite
In questo articolo
Contabilità Enti Terzo Settore con Rendiconto per Cassa / Situazione Patrimoniale | Entrate / Uscite
Contabilità Enti Terzo Settore con Rendiconto per Cassa / Situazione Patrimoniale | Entrate / Uscite
Inizia facilmente a registrare le entrate e le uscite della tua ODV, APS o del tuo Ente con ricavi fino a EUR 300.000 e ottieni subito il Rendiconto di cassa per il RUNTS. Banana Contabilità Plus è il software di contabilità professionale, che si usa come Excel, per chi inizia e non ha molte conoscenze contabili oppure per esperti che vogliono una soluzione semplice e veloce. Inserisci le entrate e le uscite e puoi correggere finché tutto non è perfetto. Segui il tutorial che ti spiega passo passo come procedere.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebApp Apri il tutorial in Banana WebAppDocumentazione del modello
Il modello è impostato per ottenere il Rendiconto di cassa e al contempo anche per tenere la situazione patrimoniale. Si tratta di una gestione più complessa rispetto alla contabilità solo per il rendiconto di cassa, perché si necessitano dei centri di costo per le operazioni di investimento, disinvestimento o di aumento o diminuzione dei prestiti.
Per una soluzione più semplice, adatta anche a persone senza conoscenze contabili, che devono fare la contabilità solo per il rendiconto di cassa, consigliamo di usare il modello Contabilità Entrate/uscite solo con conti Liquidità.
Il modello è anche impostato per gestire progetti e l'elenco soci con i Centri di costo, mentre la raccolta fondi e il 5 per mille sono stati impostati con i Segmenti. La stampa dei rendiconti avviene tramite un’Estensione apposita.
Per maggiori informazioni sulle soluzioni per ETS:
Per sapere cosa devi fare per gestire la contabilità di un piccolo ETS:
- ▶ WEBINAR GRATUITO: La contabilità di un piccolo ETS - Corso base
- ▶ WEBINAR GRATUITO: La contabilità di un piccolo ETS - Domande e Risposte
- ▶ WEBINAR GRATUITO: La contabilità di un piccolo ETS - Registrazioni più comuni
- ▶ WEBINAR GRATUITO: Come depositare il bilancio di un ETS nel RUNTS
Scegli il modello preimpostato per l'Associazione
Una volta che hai aperto il programma Banana Contabilità:
- In alto a sinistra clicca su "Crea nuovo".
- Crea un nuovo file, partendo da questo modello (Template ID +11094), con uno dei metodi spiegati.
- Con il comando File > Proprietà file imposta il nome dell'associazione, il periodo contabile, e la moneta di base, mentre nella sezione Indirizzo indica l'indirizzo dell'Associazione e il Codice fiscale (numero fiscale).
- Con il comando File > Salva con nome, salvi il file. È utile indicare nel nome del file, il nome dell'associazione e l'anno.
Per esempio "associazione-20xx.ac2".
Puoi salvare il file dove vuoi sul tuo computer e il supporto (salvare su disco, chiavetta o cloud). Se usi Banana su più computer, o devi condividere il file con altre persone, ti consigliamo di salvare file nel tuo cloud (OneDrive, Dropbox, GoogleDrive, …)
Personalizza la tabella Conti
Per la gestione di qualsiasi ente no profit è importante avere una situazione patrimoniale, per questo motivo abbiamo pensato di strutturare il piano contabile di questo modello per il Rendiconto di Cassa anche in maniera che possa servire per avere la situazione patrimoniale sotto controllo.
Nella tabella Conti trovi già predisposto il piano contabile con i conti patrimoniali (come Banca, Cassa, conti per la sostanza fissa, ...) e le classificazioni necessarie per gestire la contabilità di un'Associazione. Se lo ritieni opportuno puoi eliminare, inserire dei conti, cambiarne la descrizione. Maggiori dettagli su come impostare il piano contabile sono presente nella lezione online Il piano conti.
Nella colonna Gr1 è indicato il numero di raggruppamento del Rendiconto di Cassa (e dell'eventuale Stato patrimoniale) secondo la nuova riforma. Questo raggruppamento serve all’estensione di Banana per riportare gli importi di Cassa e Banca nel rendiconto.
Mano mano che registrerai i movimenti come spiegato in precedenza, avrai subito sott'occhio i saldi aggiornati dei vari conti o delle varie categorie e confrontarli con i valori di preventivo che avevi inserito.

Aggiungere nuovi conti
Per aggiungere un nuovo conto, posizionati nella riga precedente a quella desideri inserire il nuovo conto, e vai nel menul Modifica > Aggiungi righe vuote.
Digita nelle rispettive colonne:
- Nome del conto
- Descrizione
- Codice Somma In
(deve essere uguale a quello inserito per i conti appartenenti allo stesso Gruppo di totalizzazione, ma eventualmente può essere scelto/modificato come si vuole) - Codice Gr1 relativo al rendiconto
(per sapere a quale Gr1 corrisponde un determinato conto, consulta la tabella con i codici per i conti della situazione patrimoniale.
Inserisci i saldi iniziali
Nella colonna Apertura inserisci i saldi iniziali dei Conti, ovvero nella tabella Conti. Gli importi dei conti patrimoniali negativi si inseriscono con il segno meno davanti.
Inserisci i saldi dell'anno precedente
Se stai creando una nuova contabilità e vuoi che nei rendiconti da stampare appaiono gli importi dell'anno precedente, devi inserire i valori nella colonna apposita. Vai nella vista Precedente e nella colonna Precedente inserisci i valori.

Personalizza la tabella Categorie
Nella tabella Categorie trovi per ogni entrata e ogni uscita una categoria. Le categorie sono le voci che riguardano i ricavi e i costi.
Puoi aggiungere delle categorie, eliminare quelle che non usi e cambiare le descrizioni, proprio come fatto per la tabella Conti.
Anche in questa tabella nella colonna Gr1 è indicato il numero di raggruppamento del Rendiconto di Cassa secondo la nuova riforma.
Questo raggruppamento serve all’estensione di Banana per riportare gli importi delle entrate e uscite nel rendiconto.
Aggiungere nuove categorie
Per aggiungere una nuova categoria, posizionati nella riga precedente a quella desideri inserire la nuova categoria, e vai nel menul Modifica > Aggiungi righe vuote. Digita nelle rispettive colonne:
- Nome della categoria
- Descrizione
- Codice Somma In
(deve essere uguale a quello inserito per le categorie appartenenti allo stesso Gruppo di totalizzazione, ma eventualmente può essere scelto/modificato come si vuole) - Codice Gr1 relativo al rendiconto
(per sapere a quale Gr1 corrisponde una determinata categoria, consulta la tabella con i codici per il Rendiconto di Cassa)
Inserisci i saldi dell'anno precedente
Anche per le Categorie, se stai creando una nuova contabilità e vuoi che nei rendiconti da stampare appaiono gli importi dell'anno Precedente, devi inserire i valori nella colonna apposita, proprio come spiegato per la tabella Conti.
Ricordiamo che gli importi delle Entrate vanno inseriti normalmente in positivo, mentre quelli delle Uscite vanno inseriti con un segno meno "-" davanti all'importo, e diventeranno così in rosso.
Centri di costo per investimenti e flussi di capitale
Per le categorie di capitali di terzi e investimenti o disinvestimenti, devi usare si usano i Centri di costo (CC2), che si trovano nella sezione "Solo rendiconto di cassa" e sono presentati con la virgola seguita da una sigla (ad esempio ,RF1).
Sono divisi in due tipologie:
- Entrate da disinvestimenti in immobilizzazioni o da flussi di capitale di terzi
- Uscite da investimenti in immobilizzazioni o da deflussi di capitale di terzi
Per ogni categoria personalizza la categoria, preceduta dalla virgola (CC2); inserisci la descrizione e la Somma in (uguale al Gruppo di totalizzazione).

Inserisci le entrate e le uscite
Nella tabella Registrazioni puoi inserire le entrate e le uscite giornaliere, completando le seguenti colonne:
- Data, eventuale nr. di documento
- Descrizione
- Importo in entrata o in uscita
- Nella colonna Conto, inserisci il conto da dove provengono i soldi (se entrano o escono tramite Cassa, Banca, Posta...)
- Nella colonna Categoria, inserisci la categoria di uscita o di entrata, ovvero il motivo della spesa o del ricavo
Nota: sono ammesse solo registrazioni con conti della liquidità (Banca e Cassa), registrando quindi secondo il metodo sull'incassato, siccome nel Rendiconto di Cassa devono apparire soltanto le entrate e le uscite effettive di liquidità.
Alla pagina Registrazioni tipo per Enti del Terzo Settore trovi degli esempi di registrazioni più ricorrenti, che i piccoli ETS si trovano a dover inserire nelle loro contabilità, tra le quali anche come fare prelevamenti e versamenti ad esempio Banca-Cassa.
Man mano che inserisci le entrate e le uscite, avrai tutti i conti e tutte le categorie aggiornati con i totali e nelle relative schede potrai trovare tutti i dettagli.
Consigli:
- Nella tabella Registrazioni, attiva la colonna Saldo, che ti permette di vedere all'istante se e dove ci sono differenze contabili, e a partire da quale riga di registrazione.
- Ogni tanto, soprattutto dopo alcune modifiche effettuate, premi il pulsante Controlla e ricalcola la contabilità, che ti segnala eventuali errori o differenze, che ev. potrai risolvere con l'Aiuto contestuale.

Registra gli investimenti e i flussi di capitale di terzi
Quando registri movimenti in entrata e in uscita di capitali di terzi e investimenti o disinvestimenti di immobilizzazioni, devi usare i Centri di costo (CC2 "Investimento").
Per poter registrare in questo modo assicurati che nelle Proprietà file, sotto la sezione Opzioni, sia selezionata la voce Registra i centri di costo come la categoria.

Le registrazioni verranno fatte usando due conti patrimoniali.
Esempio 1: Acquisto di mobili per l’ufficio dell’associazione
- inserisci l'importo che spendi nella colonna Uscite
- nel Conto inserisci il conto della liquidità "Banca"
- nella Categoria inserisci il conto "Mobili"
- nella colonna Investimento (Investimento / CC2) il codice associato a "Investimenti in immobilizzazioni inerenti alle attività di interesse generale" (CF1)
Esempio 2: Vendita di attrezzature dell'ufficio inutilizzate
- inserisci l'importo che ricevi nella colonna Entrate
- nel Conto inserisci il conto della liquidità "Banca"
- nella Categoria inserisci il conto "Strumentali"
- nella colonna Investimento (Investimento / CC2) il codice associato a "Disinvestimenti di immobilizzazioni inerenti alle attività di interesse generale" (RF1).
Esempio 3: Riceviamo un prestito dalla banca
- inserisci l'importo che ricevi nella colonna Entrate
- nel Conto inserisci il conto della liquidità "Banca"
- nella Categoria inserisci il conto "Debiti banche"
- nella colonna Investimento (Investimento / CC2) il codice associato a "Ricevimento di finanziamenti di prestiti" (RF4).
Esempio 4: Rimborso del prestito alla banca
- inserisci l'importo che spendi nella colonna Uscite
- nel Conto inserisci il conto della liquidità "Banca"
- nella Categoria inserisci il conto "Debiti banche"
- nella colonna Investimento (Investimento / CC2) il codice associato a "Rimborso di finanziamenti di prestiti" (CF4).
Schede conto
Le Schede conto corrispondono ai mastrini e mostrano quindi i movimenti di ogni singolo conto. Riportano il Saldo iniziale, le variazioni dovute alle registrazioni e il risultante Saldo finale.
È molto utile soprattutto per controllare tutti i movimenti del conto Banca, in modo da verificare se i movimenti e il saldo finale corrispondono all'estretto conto bancario.
Collegamenti ad allegati digitali
Se lo desideri, per ogni registrazione contabile puoi collegare un documento digitale (in formato PDF), salvato sul tuo computer o su internet. Ti permette di aprire con un semplice click una ricevuta, una fattura o altro documento direttamente nel file della contabilità.
Per inserire i documenti digitali, devi aggiungere la colonna DocLink nella tabella Registrazioni (menu Dati > Disponi colonne).
Crea il preventivo
Banana Contabilità Plus offre la possibilità di creare il tuo semplice preventivo o budget annuale, ti basta solo inserire gli importi previsionali nella colonna Preventivo della tabella Conti e/o Categorie.
Per fare ciò, vai nella tabella Conti e/o Categorie e spostati sulla vista “Preventivo”. Di seguito, nella colonna "Preventivo EUR" inserisci direttamente gli importi annuali che prevedi per ogni voce di conto e/categoria. Nella colonna "Diff.Preventivo EUR", mano mano che farai le registrazioni contabili dell'anno, vedrai istantaneamente la differenza tra il valore reale e il valore che hai inserito come previsione.
Stampa il Rendiconto per cassa
Una volta inserite le entrate e le uscite non devi fare altro che spostarti sul menu Estensioni, usando l’estensione Rendiconti 2021 Enti Terzo Settore (ETS) Italia, e selezionare:
Dovrai prima scegliere il periodo contabile del Rendiconto di cassa e dare l'OK.
In seguito ti apparirà una finestra specifica dei Parametri. In basso a destra c'è il bottone Aiuto, che porta alla pagina di documentazione del rendiconto scelto. È molto utile in caso di problemi, se devi sapere i codici Gr1 corrispondenti ai vari conti, o se hai bisogno di dettagli.
Anteprima rendiconto per cassa
Il rendiconto di cassa verrà visualizzato nella finestra d'anteprima. Puoi controllarlo, stamparlo o esportarlo in PDF/A.
Attenzione: se in basso al rendiconto ti appare un messaggio d'errore in rosso, consulta la pagina Messaggio d'errore nel rendiconto di cassa per scoprire le cause e risolverlo.
Stampa lo Stato patrimoniale
Per creare la stampa dello Stato patrimoniale vai sul menu Estensioni > Rendiconti Enti Terzo Settore (ETS) Italia > Stato patrimoniale.
Ti appare prima una finestra dove devi scegliere il periodo contabile dello Stato patrimoniale e dare l'OK.
In seguito ti apparirà una finestra specifica dei Parametri. In basso a destra c'è il bottone Aiuto, che porta alla pagina di documentazione del rendiconto scelto. È molto utile in caso di problemi, se devi sapere i codici Gr1 corrispondenti ai vari conti, o se hai bisogno di dettagli.
Ricordiamo che lo Stato patrimoniale è facoltativo per gli Enti sotto i 300.000 euro di ricavi.
Anteprima stato patrimoniale
Lo stato patrimoniale ti appare nella finestra d'anteprima. Puoi controllarlo, stamparlo o esportarlo in PDF/A.
Attenzione: se in basso allo Stato patrimoniale ti appare un messaggio d'errore in rosso, consulta la pagina Messaggio d'errore nello Stato patrimoniale per scoprire le cause e risolverlo.

Relazione tra Codici Gr1 e Rendiconti
I codici Gr1 servono all'estensione per riportare gli importi nel rendiconto di cassa e nello Stato patrimoniale. Ogni Conto (Cassa, Banca) e Categoria (voci di Uscita e Entrata) ha un proprio proprio codice Gr1 (Vedi tabella codici Gr1).
Ci possono essere più conti, o categorie, che hanno lo stesso codice Gr1. Nella stampa del rendiconto questi conti verranno raggruppati in un'unica voce (codice Gr1), in modo da avere un importo unico.
Esempio: hai due conti bancari e un conto postale (tutti con codice Gr1: “ACIV1”)
- Banca Unicredit, saldo 2’000 €
- Banca Intesa Sanpaolo, saldo 500 €
- Posta, saldo 200 €
Nel rendiconto il totale dei tre importi (2700 €) andrà finire in automatico alla voce “Depositi bancari e postali” (tutti con codice Gr1: “ACIV1”) facendo apparire l’importo totale di 2'700 €.
Gestione progetti
Categorie per la gestione dei progetti
La gestione dei progetti avviene tramite i Centri di costo che si trovano nella tabella Categorie. Per ogni progetto imposta la categoria, preceduta dal punto (CC1); inserisci la descrizione e la Somma in (uguale al Gruppo di totalizzazione).
Registra un'uscita o entrata di un progetto
Se un'entrata o un'uscita si riferisce ad un progetto, devi registrare normalmente inserendo i dati nelle apposite colonne e per l'attribuzione al progetto devi visualizzare la colonna CC1 ("Progetto"), cliccando sulla vista centri di costo e inserisci la categoria relativa al progetto. Per poter registrare in questo modo assicurati che nelle Proprietà file, sotto la sezione Opzioni, sia selezionata la voce Registra i centri di costo come la categoria.
Stampa il Report per progetto
Il rendiconto del progetto si ottiene con la scheda del conto del centro di costo. In seguito puoi crare il PDF della scheda conto cliccando sull'apposito tasto e stamparlo.
Gestione Soci
Puoi creare e gestire l'anagrafica dei soci (o anche dei non soci), registrare i pagamenti e stampare l'attestato di donazione o le ricevute.
Imposta i dati dei Soci
Nella tabella Conti alla fine del piano contabile, dove sono presenti i conti patrimoniali, potrai inserire l'elenco dei soci che dovrai creare con il centro di costo CC3 (;)
Per ogni socio devi inserire il conto preceduto da un punto e virgola, e completare con la descrizione e il codice Somma In (uguale al Gruppo di totalizzazione).
Nella vista Indirizzo della tabella Conti inserisci gli indirizzi e i dati anagrafici dei soci.
Registra le donazioni dai soci
Quando registri delle donazioni da parte di soci devi usare si usano i Centri di costo (CC3 "Donatore"), in modo da assegnare la donazione ad un determinato socio o persona che hai nei tuoi indirizzi. Per poter registrare in questo modo assicurati che nelle Proprietà file, sotto la sezione Opzioni, sia selezionata la voce Registra i centri di costo come la categoria.
Stampa l'Attestato di donazione
Esegui l'attestato dal menu Estensioni > Rendiconti Enti Terzo Settore (ETS) Italia > "Attestato di donazione".
Stampa la ricevuta
Puoi anche stampare delle Ricevute da dare a privati o organizzazioni, per il versamento delle quote associative o altro.
Gestione 5 per mille
La gestione del 5 per mille avviene tramite i Segmenti.
Categorie per la gestione del 5 per mille
Per la gestione del cinque per mille trovi l'impostazione con il segmento di livello 1 (:). Ogni categoria deve essere preceduta dal segmento di livello 1 (:); inserisci la descrizione del 5 per mille e il valore Somma In (uguale al Gruppo di totalizzazione).
Per ogni anno devi impostare due conti di segmenti: uno per i costi che effettui con i soldi 5x1000 del finanziamento di quell'anno, mentre l'altro per i costi 5x1000 che effettui con i soldi 5x1000 che avevi accantonato quell'anno.
Esempio:
- :5XM-xx
Segmento relativo al finanziamento 5 per mille dell'anno xx. - :5XM-xxA
Segmento relativo all'accantonamento 5 per mille dell'anno xx. - :5XM-yy
Segmento relativo al finanziamento 5 per mille dell'anno yy. - :5XM-yyA
Segmento relativo all'accantonamento 5 per mille dell'anno yy.
Registra il 5 per mille
Per registrare i movimenti che si riferiscono alla raccolta del cinque per mille devi utilizzare il segmento di livello 1 (:). Nella stessa colonna dove inserisci la categoria entrata o l'uscita devi far seguire il segmento della raccolta del cinque per mille.
Stampa il Report 5 per mille
Esegui il rendiconto dal menu Estensioni > Rendiconti Enti Terzo Settore (ETS) Italia > "Report 5 per mille".
Nella finestra del dialogo potrai decidere se stampare il Modello di rendiconto A (del contributo) o il Modello di rendiconto B (dell'accantonamento).
Valori di apertura 5x1000 nel nuovo anno
Dato che i Segmenti del 5x1000 sono impostati nella tabella Categorie, non ci sono i valori di apertura.
Se hai bisogno di avere sott’occhio il saldo di un 5x1000 che ti è rimasto da spendere nel nuovo anno, oppure sapere a quanto ammontava l’importo accantonato di un 5x1000 che potrai ancora spendere, puoi seguire uno di questi metodi:
- Vedere il saldo dell’anno scorso dei segmenti 5x1000 nella colonna Precedente della tabella Categorie.
- Aggiungere a inizio anno una Nota nella tabella Registrazioni, ad esempio:
| Data | Descrizione | Entrate EUR | Conto | Categoria |
| 01.01.20xx | NOTA: Saldo Contributo 5x1000 anno 20xy | 5'000,00 | ||
| 01.01.20xx | NOTA: Importo accantonato 5x1000 anno 20xz | 300,00 |
Basta inserire Data, Descrizione e Importo, senza Conto e Categoria.
Gestione raccolta fondi
Categorie per la raccolta fondi
La gestione della Raccolta fondi avviene tramite i Segmenti.
Nella tabella Categorie, utilizzando il segmento di livello 2 (::) potrai impostare le varie categorie per la raccolta fondi; per ogni raccolta fondi avrai bisogno di una categoria. Inserisci in seguito la descrizione e la Somma in (uguale al Gruppo di totalizzazione).
Esempio
"::RF01" per la Raccolta fondi 1
"::RF02" per la Raccolta fondi 2
Registra la raccolta fondi
Per registrare dei movimenti che fanno riferimento alla Raccolta fondi devi registrare usando nella colonna delle entate o delle uscite il segmento di livello 2 (::) che segue la categoria di spesa o di entrata.
Stampa il Report raccolta fondi
Esegui il rendiconto dal menu Estensioni > Rendiconti Enti Terzo Settore (ETS) Italia > "Report raccolta fondi".
Creazione nuovo anno
Quando hai finito di inserire le registrazioni di un determinato anno contabile, devi creare un nuovo file per le registrazioni dell’anno successivo. Per fare ciò vai nel menu Azioni > Crea nuovo anno.
Anteprima modello
Associazione Aiuto agli Anziani
Divisa Base: EUR
Contabilità entrate / uscite
| Gruppo | Conto | Descrizione | Somma in | Gr1 |
|---|---|---|---|---|
| SITUAZIONE PATRIMONIALE | ||||
| ATTIVO | ||||
| Quote dovute | Quote associative o apporti ancora dovuti | A | AA | |
| Fabbricati | Terreni e Fabbricati | A | ABII1 | |
| Macchine | Macchine elettriche ed elettroniche | A | ABII3 | |
| Mobili | Mobili e arredi | A | ABII3 | |
| Strumentali | Automezzi e Altri beni strumentali | A | ABII4 | |
| Partecipazioni | Partecipazioni in altre imprese | A | ABIII1c | |
| Crediti enti | Crediti v/enti pubblici esigibili entro l'anno successivo | A | ACII3e | |
| Crediti privati | Crediti v/soggetti privati esigibili entro l'anno successivo | A | ACII4e | |
| Banca | Conto corrente bancario | A | ACIV1 | |
| Cassa | Cassa | A | ACIV3 | |
| Anticipi presidente | Anticipi di cassa da parte del presidente | A | ACIV3 | |
| Ratei attivi | Ratei e risconti attivi | A | AD | |
| A | Totale ATTIVO | A-P | ||
| PASSIVO | ||||
| A - PATRIMONIO NETTO | ||||
| Fondo dotazione | Fondo di dotazione dell'ente | PA | PAI | |
| Riserve statutarie | Riserve statutarie | PA | PAII1 | |
| Riserve avanzi | Riserve di utili o avanzi di gestione | PA | PAIII1 | |
| PA | Totale Patrimonio netto | P | ||
| B - FONDI PER RISCHI E ONERI | ||||
| Fondi imposte | Fondi per imposte | PB | PB2 | |
| Fondi altri | Fondi altri | PB | PB3 | |
| PB | Totale Fondi per rischi e oneri | P | ||
| C - TRATTAMENTO DI FINE RAPPORTO | ||||
| Fondo TFR | Fondo TFR dipendenti | PCT | PC | |
| PCT | Totale Trattamento di fine rapporto | P | ||
| D - DEBITI | ||||
| Debiti banche | Debiti v/banche esigibili oltre l'anno successivo | PD | PD1o | |
| Debiti fornitori | Debiti verso fornitori esigibili entro l'anno successivo | PD | PD7e | |
| Debiti Irpef | Debiti Irpef esigibili entro l'anno successivo | PD | PD9e | |
| Debiti V/Erario | Debiti verso Erario esigibili entro l'anno successivo | PD | PD9e | |
| Debiti Inps | Debiti Inps esigibili entro l'anno successivo | PD | PD10e | |
| Debiti V/Dipendenti | Debiti verso dipendenti esigibili entro l'anno successivo | PD | PD11e | |
| Debiti altri | Altri debiti esigibili entro l'anno successivo | PD | PD12e | |
| PD | Totale Debiti | P | ||
| E - RATEI E RISCONTI PASSIVI | ||||
| Ratei passivi | Ratei e risconti passivi | PE | PE | |
| PE | Totale Ratei e risconti passivi | P | ||
| P | Totale PASSIVO | A-P | ||
| A-P | TOTALE PATRIMONIO NETTO | |||
| CENTRI DI COSTO | ||||
| ; | SITUAZIONE ANALITICA DONAZIONI (CC3) | |||
| Soci | ||||
| ;S001 | Socio Giorgi Carlo | S | ||
| ;S002 | Socio Verdi Roberto | S | ||
| ;S003 | Socio Bianchi Mauro | S | ||
| S | Totale donazioni da Soci | D | ||
| Non Soci | ||||
| ;NS001 | Romano Giuseppe | NS | ||
| ;NS002 | Ferrari Marco | NS | ||
| ;NS003 | Rossi Michele | NS | ||
| NS | Totale donazioni da Non Soci | D | ||
| D | TOTALE DONAZIONI | |||
| Gruppo | Categoria | Descrizione | Somma in | Gr1 |
|---|---|---|---|---|
| RENDICONTO CASSA | ||||
| A - ENTRATE DA ATTIVITÀ DI INTERESSE GENERALE | ||||
| Entrate quote | Entrate da quote associative e apporti dei fondatori | RA | RA1 | |
| Entrate mutuali | Entrate dagli associati per attività mutuali | RA | RA2 | |
| Entrate associati | Entrate per prestazioni e cessioni ad associati e fondatori | RA | RA3 | |
| Erogazioni liberali | Erogazioni liberali | RA | RA4 | |
| Entrate 5 mille | Entrate del 5 per mille | RA | RA5 | |
| Contributi privati | Contributi da soggetti privati | RA | RA6 | |
| Entrate terzi | Entrate per prestazioni e cessioni a terzi | RA | RA7 | |
| Contributi enti | Contributi da enti pubblici | RA | RA8 | |
| Entrate contratti enti | Entrate da contratti con enti pubblici | RA | RA9 | |
| Entrate altre | Altre entrate | RA | RA10 | |
| RA | Totale Entrate da attività di interesse generale | RA-CA | ||
| A - USCITE DA ATTIVITÀ DI INTERESSE GENERALE | ||||
| Materie prime | Materie prime, sussidiarie, di consumo e di merci | CA | CA1 | |
| Utenze | Utenze (Telefono, Luce, Riscaldamento, ...) | CA | CA2 | |
| Manutenzioni | Manutenzioni e assistenza | CA | CA2 | |
| Consulenze fiscali | Consulenze fiscali e del lavoro | CA | CA2 | |
| Pulizie | Pulizie locali | CA | CA2 | |
| Affitto | Canoni di locazione | CA | CA3 | |
| Noleggio attrezzature | Noleggio attrezzature | CA | CA3 | |
| SIAE | Diritti SIAE | CA | CA3 | |
| Personale dipendente | Personale dipendente | CA | CA4 | |
| INPS | Contributi Inps a carico dell'azienda | CA | CA4 | |
| TFR | T.f.r. | CA | CA4 | |
| Rimborsi spese | Rimborsi spese al personale dipendente | CA | CA4 | |
| INAIL | Contributi inail | CA | CA4 | |
| Collaborazioni | Collaborazioni a progetto e occasionali | CA | CA4 | |
| Previdenziali occasionali | Contributi previdenziali su collaborazioni a progetto e occasionali | CA | CA4 | |
| Rimborsi spese occasionali | Rimborsi spese al personale atipico e occasionale | CA | CA4 | |
| Consulenze | Consulenze (es. fisioterapista) | CA | CA4 | |
| Abbonamenti | Abbonamenti a riviste e abbonamenti banche dati | CA | CA7 | |
| Cancelleria | Cancelleria | CA | CA7 | |
| Postali | Valori postali e bollati | CA | CA7 | |
| Tipografiche | Tipografiche | CA | CA7 | |
| Pubblicità | Pubblicità | CA | CA7 | |
| Alimentari | Generi alimentari | CA | CA7 | |
| Rappresentanza | Spese di rappresentanza | CA | CA7 | |
| Assicurazioni volontari | Assicurazioni volontari (malattie, infortuni e rct) | CA | CA7 | |
| Assicurazioni altre | Assicurazioni altre (veicoli, immobili, ...) | CA | CA7 | |
| Uscite varie | Uscite diverse di gestione | CA | CA7 | |
| CA | Totale Uscite da attività di interesse generale | RA-CA | ||
| RA-CA | Avanzo/Disavanzo da Attività di interesse generale | TADPI | ||
| B - ENTRATE DA ATTIVITÀ DIVERSE | ||||
| Entrate prestazioni Diverse | Entrate per prestazioni e cessioni a terzi | RB | RB3 | |
| Entrate altre Diverse | Altre entrate | RB | RB6 | |
| RB | Totale Entrate da attività diverse | RB-CB | ||
| B - USCITE DA ATTIVITÀ DIVERSE | ||||
| Materie prime Diverse | Materie prime, sussidiarie, di consumo e di merci | CB | CB1 | |
| Uscite altre Diverse | Uscite diverse di gestione | CB | CB7 | |
| CB | Totale Uscite da attività diverse | RB-CB | ||
| RB-CB | Avanzo/Disavanzo da Attività diverse | TADPI | ||
| C - ENTRATE E USCITE DA ATTIVITÀ DI RACCOLTA FONDI | ||||
| Entrate raccolte abituali | Entrate da raccolte fondi abituali | RCC | RC1 | |
| Entrate raccolte occasionali | Entrate da raccolte fondi occasionali | RCC | RC2 | |
| Uscite raccolta abituali | Uscite per raccolte fondi abituali | RCC | CC1 | |
| Uscite raccolte occasionali | Uscite per raccolte fondi occasionali | RCC | CC2 | |
| RCC | Avanzo/Disavanzo da Attività di raccolta fondi | TADPI | ||
| D - ENTRATE E USCITE DA ATTIVITÀ FINANZIARIE E PATRIMONIALI | ||||
| Interessi bancari | Interessi bancari attivi | RCD | RD1 | |
| Entrate patrimoniali | Entrate da altri beni patrimoniali | RCD | RD4 | |
| Interessi mutui | Interessi passivi su mutui | RCD | CD1 | |
| Uscite finanziarie | Uscite da investimenti finanziari | RCD | CD2 | |
| Uscite altre finanziarie | Altre uscite finanziarie | RCD | CD6 | |
| RCD | Avanzo/Disavanzo da attività finanziarie e patrimoniali | TADPI | ||
| E - ENTRATE E USCITE DA ATTIVITÀ DI SUPPORTO GENERALE | ||||
| Giro entrate | Entrate Partite di giro | RCE | RE2 | |
| Giro uscite | Uscite Partite di giro | RCE | CE7 | |
| Uscite altre Supporto | Altre uscite | RCE | CE7 | |
| RCE | Avanzo/disavanzo da Attività di supporto generale | TADPI | ||
| TADPI | Avanzo/Disavanzo d'esercizio prima delle imposte | TADES | ||
| Imposte | Imposte | IMT | IM | |
| IMT | Totale imposte e tasse | TADES | ||
| TADES | Avanzo/Disavanzo d'esercizio | TADRC | ||
| SOLO RENDICONTO DI CASSA | ||||
| Entrate da disinvestimenti in immobilizzazioni o da flussi di capitale di terzi | ||||
| ,RF1 | Disinvestimenti di immobilizzazioni inerenti alle attività di interesse generale | RF | RF1 | |
| ,RF2 | Disinvestimenti di immobilizzazioni inerenti alle attività diverse | RF | RF2 | |
| ,RF3 | Disinvestimenti di attività finanziarie e patrimoniali | RF | RF3 | |
| ,RF4 | Ricevimento di finanziamenti di prestiti | RF | RF4 | |
| RF | Totale entrate da disinvestimenti o da flussi di capitale di terzi | RF-CF | ||
| Uscite da investimenti in immobilizzazioni o da deflussi di capitale di terzi | ||||
| ,CF1 | Investimenti in immobilizzazioni inerenti alle attività di interesse generale | CF | CF1 | |
| ,CF2 | Investimenti in immobilizzazioni inerenti alle attività diverse | CF | CF2 | |
| ,CF3 | Investimenti in attività finanziarie e patrimoniali | CF | CF3 | |
| ,CF4 | Rimborso di finanziamenti di prestiti | CF | CF4 | |
| CF | Totale uscite da investimenti o da deflussi di capitale di terzi | RF-CF | ||
| RF-CF | Avanzo/disavanzo da entrate e uscite per investimenti e disinvestimenti patrimoniali e finanziari | TADRC | ||
| ,Imposte | Imposte (Flussi finanziari) | IMRC | IMRC | |
| IMRC | Totale Imposte | TADRC | ||
| TADRC | Avanzo/disavanzo complessivo Rendiconto di Cassa | |||
| SEGMENTI | ||||
| : | CINQUE PER MILLE (Segmento 1) | |||
| :5X-xx | Finanziamento cinque per mille Anno xx | 5X | ||
| :5X-xxA | Accantonamento cinque per mille Anno xx | 5X | ||
| :5X-yy | Finanziamento cinque per mille Anno yy | 5X | ||
| :5X-yyA | Accantonamento cinque per mille Anno yy | 5X | ||
| 5X | Totale cinque per mille | |||
| :: | RACCOLTA FONDI (Segmento 2) | |||
| ::RF01 | Raccolta fondi 1 | RAF | ||
| ::RF02 | Raccolta fondi 2 | RAF | ||
| ::RF03 | Raccolta fondi 3 | RAF | ||
| ::RF04 | Raccolta fondi 4 | RAF | ||
| RAF | Totale analisi ricavi | |||
| CENTRI DI COSTO | ||||
| . | PROGETTI (CC1) | PRO | ||
| .PR01 | Progetto 1 | PRO | ||
| .PR02 | Progetto 2 | PRO | ||
| .PR03 | Progetto 3 | PRO | ||
| .PR04 | Progetto 4 | PRO | ||
| PRO | Totale analisi costi | |||
Contabilità in partita doppia per Ente Terzo Settore con Rendiconto per Cassa - Solo conti Liquidità
In questo articolo
Contabilità in partita doppia per Ente Terzo Settore con Rendiconto per Cassa - Solo conti Liquidità
Contabilità in partita doppia per Ente Terzo Settore con Rendiconto per Cassa - Solo conti Liquidità
Inizia facilmente a fare la contabilità in partita doppia della tua ODV, APS o del tuo Ente con ricavi fino a EUR 300.000 e ottieni subito il Rendiconto di cassa per il RUNTS. Banana Contabilità Plus è il software di contabilità professionale, che si usa come Excel, Puoi personalizzare i conti delle liquidità, dei costi e dei ricavi. Se sbagli puoi sempre correggere finché tutto non è perfetto.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppAnteprima modello
Associazione Aiuto agli Anziani
Divisa Base: EUR
Contabilità in partita doppia
| Gruppo | Conto | Descrizione | Somma in | Gr1 |
|---|---|---|---|---|
| LIQUIDITÀ | ||||
| Banca | Conto corrente bancario 1 | L | ACIV1 | |
| Banca 2 | Conto corrente bancario 2 | L | ACIV1 | |
| Cassa | Cassa | L | ACIV3 | |
| Anticipi presidente | Anticipi di cassa da parte del presidente | L | ACIV3 | |
| L | Totale Liquidità | 00 | ||
| A - PATRIMONIO NETTO | ||||
| Fondo dotazione | Fondo di dotazione dell'ente | PA | PAI | |
| Riserve avanzi | Riserve di utili o avanzi di gestione | PA | PAIII1 | |
| PAIV | Avanzo/Disavanzo d'esercizio | PA | ||
| PA | Totale Patrimonio netto | 00 | ||
| RENDICONTO CASSA | ||||
| A - ENTRATE DA ATTIVITÀ DI INTERESSE GENERALE | ||||
| Entrate quote | Entrate da quote associative e apporti dei fondatori | RA | RA1 | |
| Entrate mutuali | Entrate dagli associati per attività mutuali | RA | RA2 | |
| Entrate associati | Entrate per prestazioni e cessioni ad associati e fondatori | RA | RA3 | |
| Erogazioni liberali | Erogazioni liberali | RA | RA4 | |
| Entrate 5 mille | Entrate del 5 per mille | RA | RA5 | |
| Contributi privati | Contributi da soggetti privati | RA | RA6 | |
| Entrate terzi | Entrate per prestazioni e cessioni a terzi | RA | RA7 | |
| Contributi enti | Contributi da enti pubblici | RA | RA8 | |
| Entrate contratti enti | Entrate da contratti con enti pubblici | RA | RA9 | |
| Entrate altre | Altre entrate | RA | RA10 | |
| RA | Totale Entrate da attività di interesse generale | RA-CA | ||
| A - USCITE DA ATTIVITÀ DI INTERESSE GENERALE | ||||
| Materie prime | Materie prime, sussidiarie, di consumo e di merci | CA | CA1 | |
| Utenze | Utenze (Telefono, Luce, Riscaldamento, ...) | CA | CA2 | |
| Manutenzioni | Manutenzioni e assistenza | CA | CA2 | |
| Consulenze fiscali | Consulenze fiscali e del lavoro | CA | CA2 | |
| Pulizie | Pulizie locali | CA | CA2 | |
| Affitto | Canoni di locazione | CA | CA3 | |
| Noleggio attrezzature | Noleggio attrezzature | CA | CA3 | |
| SIAE | Diritti SIAE | CA | CA3 | |
| Personale dipendente | Personale dipendente | CA | CA4 | |
| INPS | Contributi Inps a carico dell'azienda | CA | CA4 | |
| TFR | T.f.r. | CA | CA4 | |
| Rimborsi spese | Rimborsi spese al personale dipendente | CA | CA4 | |
| INAIL | Contributi inail | CA | CA4 | |
| Progetto occasionali | Collaborazioni a progetto e occasionali | CA | CA4 | |
| Previdenziali occasionali | Contributi previdenziali su collaborazioni a progetto e occasionali | CA | CA4 | |
| Rimborsi spese occasionali | Rimborsi spese al personale atipico e occasionale | CA | CA4 | |
| Consulenze | Consulenze (es. fisioterapista) | CA | CA4 | |
| Abbonamenti | Abbonamenti a riviste e abbonamenti banche dati | CA | CA7 | |
| Cancelleria | Cancelleria | CA | CA7 | |
| Postali | Valori postali e bollati | CA | CA7 | |
| Tipografiche | Tipografiche | CA | CA7 | |
| Pubblicità | Pubblicità | CA | CA7 | |
| Alimentari | Generi alimentari | CA | CA7 | |
| Rappresentanza | Spese di rappresentanza | CA | CA7 | |
| Assicurazioni volontari | Assicurazioni volontari (malattie, infortuni e rct) | CA | CA7 | |
| Assicurazioni altre | Assicurazioni altre (veicoli, immobili, ...) | CA | CA7 | |
| Uscite varie | Uscite diverse di gestione | CA | CA7 | |
| CA | Totale Uscite da attività di interesse generale | RA-CA | ||
| RA-CA | Avanzo/Disavanzo da Attività di interesse generale | TADPI | ||
| B - ENTRATE DA ATTIVITÀ DIVERSE | ||||
| Entrate prestazioni Diverse | Entrate per prestazioni e cessioni a terzi | RB | RB3 | |
| Entrate altre Diverse | Altre entrate | RB | RB6 | |
| RB | Totale Entrate da attività diverse | RB-CB | ||
| B - USCITE DA ATTIVITÀ DIVERSE | ||||
| Materie prime Diverse | Materie prime, sussidiarie, di consumo e di merci | CB | CB1 | |
| Uscite altre Diverse | Uscite diverse di gestione | CB | CB7 | |
| CB | Totale Uscite da attività diverse | RB-CB | ||
| RB-CB | Avanzo/Disavanzo da Attività diverse | TADPI | ||
| C - ENTRATE E USCITE DA ATTIVITÀ DI RACCOLTA FONDI | ||||
| Entrate raccolte abituali | Entrate da raccolte fondi abituali | RCC | RC1 | |
| Entrate raccolte occasionali | Entrate da raccolte fondi occasionali | RCC | RC2 | |
| Uscite raccolte abituali | Uscite per raccolte fondi abituali | RCC | CC1 | |
| Uscite raccolte occasionali | Uscite per raccolte fondi occasionali | RCC | CC2 | |
| RCC | Avanzo/Disavanzo da Attività di raccolta fondi | TADPI | ||
| D - ENTRATE E USCITE DA ATTIVITÀ FINANZIARIE E PATRIMONIALI | ||||
| Interessi bancari | Interessi bancari attivi | RCD | RD1 | |
| Entrate patrimoniali | Entrate da altri beni patrimoniali | RCD | RD4 | |
| Interessi mutui | Interessi passivi su mutui | RCD | CD1 | |
| Uscite finanziarie | Uscite da investimenti finanziari | RCD | CD2 | |
| Uscite altre finanziarie | Altre uscite finanziarie | RCD | CD6 | |
| RCD | Avanzo/Disavanzo da attività finanziarie e patrimoniali | TADPI | ||
| E - ENTRATE E USCITE DA ATTIVITÀ DI SUPPORTO GENERALE | ||||
| Giro entrate | Entrate Partite di giro | RCE | RE2 | |
| Giro uscite | Uscite Partite di giro | RCE | CE7 | |
| Uscite altre Supporto | Altre uscite | RCE | CE7 | |
| RCE | Avanzo/disavanzo da Attività di supporto generale | TADPI | ||
| TADPI | Avanzo/Disavanzo d'esercizio prima delle imposte | TADES | ||
| Imposte | Imposte | IMT | IM | |
| IMT | Totale imposte e tasse | TADES | ||
| TADES | Avanzo/Disavanzo d'esercizio | TADRC | ||
| INVESTIMENTI E DISINVESTIMENTI | ||||
| Entrate da disinvestimenti in immobilizzazioni o da flussi di capitale di terzi | ||||
| Vendita immobilizzazioni | Disinvestimenti di immobilizzazioni inerenti alle attività di interesse generale | RF | RF1 | |
| Vendita immobilizzazioni Diverse | Disinvestimenti di immobilizzazioni inerenti alle attività diverse | RF | RF2 | |
| Disinvestimenti finanziari | Disinvestimenti di attività finanziarie e patrimoniali | RF | RF3 | |
| Ricevimento prestiti | Ricevimento di finanziamenti di prestiti | RF | RF4 | |
| RF | Totale entrate da disinvestimenti o da flussi di capitale di terzi | RF-CF | ||
| Uscite da investimenti in immobilizzazioni o da deflussi di capitale di terzi | ||||
| Acquisto immobilizzazioni | Investimenti in immobilizzazioni inerenti alle attività di interesse generale | CF | CF1 | |
| Acquisto immobilizzazioni Diverse | Investimenti in immobilizzazioni inerenti alle attività diverse | CF | CF2 | |
| Investimenti finanziari | Investimenti in attività finanziarie e patrimoniali | CF | CF3 | |
| Rimborso prestiti | Rimborso di finanziamenti di prestiti | CF | CF4 | |
| CF | Totale uscite da investimenti o da deflussi di capitale di terzi | RF-CF | ||
| RF-CF | Avanzo/disavanzo da entrate e uscite per investimenti e disinvestimenti patrimoniali e finanziari | TADRC | ||
| Imposte flussi finanziari | Imposte (Flussi finanziari) | IMRC | IMRC | |
| IMRC | Totale Imposte | TADRC | ||
| TADRC | Avanzo/disavanzo complessivo Rendiconto di Cassa | PAIV | ||
| 00 | Controllo quadratura | |||
| SEGMENTI | ||||
| : | CINQUE PER MILLE (Segmento 1) | |||
| :5X-xx | Finanziamento cinque per mille Anno xx | 5X | ||
| :5X-xxA | Accantonamento cinque per mille Anno xx | 5X | ||
| :5X-yy | Finanziamento cinque per mille Anno yy | 5X | ||
| :5X-yyA | Accantonamento cinque per mille Anno yy | 5X | ||
| 5X | Totale cinque per mille | |||
| :: | RACCOLTA FONDI (Segmento 2) | |||
| ::RF01 | Raccolta fondi 1 | RAF | ||
| ::RF02 | Raccolta fondi 2 | RAF | ||
| ::RF03 | Raccolta fondi 3 | RAF | ||
| ::RF04 | Raccolta fondi 4 | RAF | ||
| RAF | Totale analisi ricavi | |||
| CENTRI DI COSTO | ||||
| . | PROGETTI (CC1) | PRO | ||
| .PR01 | Progetto 1 | PRO | ||
| .PR02 | Progetto 2 | PRO | ||
| .PR03 | Progetto 3 | PRO | ||
| .PR04 | Progetto 4 | PRO | ||
| PRO | Totale analisi costi | |||
| ; | SITUAZIONE ANALITICA DONAZIONI (CC3) | |||
| Soci | ||||
| ;S001 | Socio Giorgi Carlo | S | ||
| ;S002 | Socio Verdi Roberto | S | ||
| ;S003 | Socio Bianchi Mauro | S | ||
| S | Totale donazioni da Soci | D | ||
| Non Soci | ||||
| ;NS001 | Romano Giuseppe | NS | ||
| ;NS002 | Ferrari Marco | NS | ||
| ;NS003 | Rossi Michele | NS | ||
| NS | Totale donazioni da Non Soci | D | ||
| D | TOTALE DONAZIONI | |||
Contabilità in partita doppia per Ente Terzo Settore con Rendiconto per Cassa e Situazione patrimoniale
In questo articolo
Contabilità in partita doppia per Ente Terzo Settore con Rendiconto per Cassa e Situazione patrimoniale
Contabilità in partita doppia per Ente Terzo Settore con Rendiconto per Cassa e Situazione patrimoniale
Inizia facilmente a fare la contabilità della tua ODV, APS o del tuo Ente con ricavi fino a EUR 300.000 e ottieni subito il Rendiconto di cassa per il RUNTS. Banana Contabilità Plus è il software di contabilità professionale, che si usa come Excel, per chi inizia e non ha molte conoscenze contabili oppure per esperti che vogliono una soluzione semplice e veloce. Puoi inserire i movimenti e correggere finché tutto non è perfetto.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebApp Apri il tutorial in Banana WebAppDocumentazione del modello
Questo modello presenta un piano dei conti più sintetico e con nomi conto, un'ottima soluzione per un ente del terzo settore che vuole tenere la contabilità in partita doppia, registrando secondo il principio di cassa ai fini di ottenere il Rendiconto di cassa. Avrà la Situazione patrimoniale, ma limitatamente alle operazioni registrate secondo il principio di cassa.
Gli investimenti, l'elenco soci e i progetti sono gestiti con i Centri di costo, mentre la raccolta fondi e il 5 per mille sono stati impostati con i Segmenti. Per la creazione e la stampa dei rendiconti, in linea con le normative vigenti, si usa un’Estensione apposita, che funziona tramite la colonna Gr1 nella quale si inseriscono i codici per i rendiconti.
Per maggiori informazioni sulle soluzioni per ETS:
Per sapere cosa devi fare per gestire la contabilità di un piccolo ETS:
- ▶ WEBINAR GRATUITO: La contabilità di un piccolo ETS - Corso base
- ▶ WEBINAR GRATUITO: La contabilità di un piccolo ETS - Domande e Risposte
- ▶ WEBINAR GRATUITO: La contabilità di un piccolo ETS - Registrazioni più comuni
- ▶ WEBINAR GRATUITO: Come depositare il bilancio di un ETS nel RUNTS
Scegli il modello preimpostato per l'Associazione
Una volta che hai aperto il programma Banana Contabilità:
- In alto a sinistra clicca su "Crea nuovo".
- Crea un nuovo file, partendo da questo modello (Template ID +11095), con uno dei metodi spiegati.
- Con il comando File > Proprietà file imposta il nome dell'associazione, il periodo contabile, e la moneta di base, mentre nella sezione Indirizzo indica l'indirizzo dell'Associazione e il Codice fiscale (numero fiscale).
- Con il comando File > Salva con nome, salvi il file. È utile indicare nel nome del file, il nome dell'associazione e l'anno.
Per esempio "associazione-20xx.ac2".
Puoi salvare il file dove vuoi sul tuo computer e il supporto (salvare su disco, chiavetta o cloud). Se usi Banana su più computer, o devi condividere il file con altre persone, ti consigliamo di salvare file nel tuo cloud (OneDrive, Dropbox, GoogleDrive, …)
Personalizza la tabella Conti

Nella tabella Conti trovi già predisposto il piano contabile con i conti e le classificazioni necessarie per gestire la contabilità di un'Associazione. Se lo ritieni opportuno puoi eliminare, inserire dei conti, cambiarne la descrizione. Maggiori dettagli su come impostare il piano contabile sono presente nella lezione online Il piano conti.
Nella colonna Gr1 è indicato il numero di raggruppamento del Rendiconto di Cassa (e dell'eventuale Stato patrimoniale) secondo la nuova riforma. Questo raggruppamento serve all’estensione di Banana per riportare gli importi di Cassa e Banca nel rendiconto.
Mano mano che registrerai i movimenti, come spiegato in precedenza, qui avrai subito sott'occhio i saldi aggiornati dei vari conti e potrai confrontarli con i valori dell'anno precedente ed eventualmente con i valori di preventivo che avevi inserito.
Aggiungere nuovi conti
Per aggiungere un nuovo conto, posizionati nella riga precedente a quella desideri inserire il nuovo conto, e vai nel menul Modifica > Aggiungi righe vuote.
Digita nelle rispettive colonne:
- Nome del conto
- Descrizione
- BClasse
- Codice Somma In
(deve essere uguale a quello inserito per i conti appartenenti allo stesso Gruppo di totalizzazione, ma eventualmente può essere scelto/modificato come si vuole) - Codice Gr1 relativo al rendiconto
Per sapere a quale Gr1 corrisponde un determinato conto dell'Attivo o del Passivo, consulta la tabella con i codici per i conti della situazione patrimoniale.
Per sapere a quale Gr1 corrisponde un determinato conto di Entrata o Uscita, consulta la tabella con i codici per il Rendiconto di Cassa.
Inserisci i saldi iniziali
Nella colonna Apertura inserisci i saldi iniziali degli Attivi e dei Passivi. I saldi passivi si inseriscono con il segno meno davanti.
Inserisci i saldi dell'anno precedente
Se stai creando una nuova contabilità e vuoi che nei rendiconti da stampare appaiono gli importi dell'anno precedente, devi inserire i valori nella colonna apposita. Vai nella vista Precedente e nella colonna Precedente inserisci i valori.

Registra i movimenti
Nella tabella Registrazioni puoi inserire i movimenti giornalieri, completando le seguenti colonne:
- Data, eventuale nr. di documento
- Descrizione
- Conto in Dare
- Conto in Avere
- Importo
Nota: sono ammesse solo registrazioni con conti della liquidità (Banca e Cassa), registrando quindi secondo il metodo sull'incassato, siccome nel Rendiconto di Cassa devono apparire soltanto i movimenti effettivi di liquidità.
Alla pagina Registrazioni tipo per Enti del Terzo Settore trovi degli esempi di registrazioni più ricorrenti, che i piccoli ETS si trovano a dover inserire nelle loro contabilità.
Man mano che inserisci i movimenti, avrai tutti i conti aggiornati con i totali e nelle relative schede potrai trovare tutti i dettagli.
Consiglio:
- Nella tabella Registrazioni, attiva la colonna Saldo, che ti permette di vedere all'istante se e dove ci sono differenze contabili, e a partire da quale riga di registrazione.
- Ogni tanto, soprattutto dopo alcune modifiche effettuate, premi il pulsante Controlla e ricalcola la contabilità, che ti segnala eventuali errori o differenze, che ev. potrai risolvere con l'Aiuto contestuale.

Registra gli investimenti e i flussi di capitale di terzi
Quando registri movimenti di capitali di terzi e investimenti o disinvestimenti di immobilizzazioni, devi usare i Centri di costo (CC2 "Investimento").

Esempio 1: Acquisto di mobili per l’ufficio dell’associazione
- in Dare inserisci il conto "Mobili"
- in Avere il conto della liquidità "Cassa"
- inserisci l'importo
- nella colonna Investimento (Investimento / CC2) il codice associato a "Investimenti in immobilizzazioni inerenti alle attività di interesse generale" (CF1)
Esempio 2: Vendita di attrezzature dell'ufficio inutilizzate
- in dare inserisci il conto della liquidità "Banca"
- in Avere il conto "Strumentali"
- inserisci l'importo
- nella colonna Investimento (Investimento / CC2) il codice associato a "Disinvestimenti di immobilizzazioni inerenti alle attività di interesse generale", ma con il segno "-" davanti, siccome è un ricavo, una riduzione di costo (-RF1).
Esempio 3: Riceviamo un prestito dalla banca
- in Dare inserisci il conto della liquidità "Banca"
- in Avere il conto "Debiti banche"
- inserisci l'importo
- nella colonna Investimento (Investimento / CC2) il codice associato a "Ricevimento di finanziamenti di prestiti" in negativo siccome è un ricavo (-RF4).
Esempio 4: Rimborso del prestito alla banca
- in Dare inserisci il conto "Debiti Banche"
- in Avere il conto della liquidità "Banca"
- inserisci l'importo
- nella colonna Investimento (Investimento / CC2) il codice associato a "Rimborso di finanziamenti di prestiti" (CF4).
Schede conto
Le Schede conto corrispondono ai mastrini e mostrano quindi i movimenti di ogni singolo conto. Riportano il Saldo iniziale, le variazioni dovute alle registrazioni e il risultante Saldo finale.
È molto utile soprattutto per controllare tutti i movimenti del conto Banca, in modo da verificare se i movimenti e il saldo finale corrispondono all'estretto conto bancario.
Collegamenti ad allegati digitali
Se lo desideri, per ogni registrazione contabile puoi collegare un documento digitale (in formato PDF), salvato sul tuo computer o su internet. Ti permette di aprire con un semplice click una ricevuta, una fattura o altro documento direttamente nel file della contabilità.
Per inserire i documenti digitali, devi aggiungere la colonna DocLink nella tabella Registrazioni (menu Dati > Disponi colonne).
Crea il preventivo
Banana Contabilità Plus offre la possibilità di creare il tuo semplice preventivo o budget annuale, ti basta solo inserire gli importi previsionali nella colonna Preventivo della tabella Conti.
Per fare ciò, vai nella tabella Conti e spostati sulla vista “Preventivo”. Di seguito, nella colonna "Preventivo EUR" inserisci direttamente gli importi annuali che prevedi per ogni conto. Nella colonna "Diff.Preventivo EUR", mano mano che farai le registrazioni contabili dell'anno, vedrai istantaneamente la differenza tra il valore reale e il valore che hai inserito come previsione.
Stampa il Rendiconto per Cassa
Una volta inseriti i movimenti non devi fare altro che spostarti sul menu Estensioni > Rendiconti Enti Terzo Settore (ETS) Italia > Rendiconto per cassa.
Ti apparirà una finestra specifica dei Parametri. In basso a destra c'è il bottone Aiuto, che porta alla pagina di documentazione del rendiconto scelto. È molto utile in caso di problemi, se devi sapere i codici Gr1 corrispondenti ai vari conti, o se hai bisogno di dettagli.
In seguito dovrai scegliere il periodo contabile del Rendiconto di cassa e dare l'OK.
Anteprima rendiconto per cassa
Il rendiconto per cassa ti appare nella finestra d'anteprima. Puoi controllarlo, stamparlo o esportarlo in PDF/A.
Attenzione: se in basso al rendiconto ti appare un messaggio d'errore in rosso, consulta la pagina Messaggio d'errore nel rendiconto di cassa per scoprire le cause e risolverlo.
Stampa lo Stato patrimoniale
Per creare la stampa dello Stato patrimoniale vai sul menu Estensioni > Rendiconti Enti Terzo Settore (ETS) Italia > Stato patrimoniale.
Ti appare prima una finestra dove devi scegliere il periodo contabile dello Stato patrimoniale e dare l'OK.
In seguito ti apparirà una finestra specifica dei Parametri. In basso a destra c'è il bottone Aiuto, che porta alla pagina di documentazione del rendiconto scelto. È molto utile in caso di problemi, se devi sapere i codici Gr1 corrispondenti ai vari conti, o se hai bisogno di dettagli.
Ricordiamo che lo Stato patrimoniale è facoltativo per gli Enti sotto i 300.000 euro di ricavi.
Anteprima stato patrimoniale
Lo stato patrimoniale ti appare nella finestra d'anteprima. Puoi controllarlo, stamparlo o esportarlo in PDF/A.
Attenzione: se in basso allo Stato patrimoniale ti appare un messaggio d'errore in rosso, consulta la pagina Messaggio d'errore nello Stato patrimoniale per scoprire le cause e risolverlo.
Relazione tra Codici Gr1 e Rendiconto
I codici Gr1 servono all'estensione per riportare gli importi nel Rendiconto di cassa e nello Stato patrimoniale. Ogni Conto ha un proprio codice Gr1:
- Vedi tabella codici Gr1 per i conti dello Stato patrimoniale
- Vedi tabella codici Gr1 per i conti del Rendiconto di Cassa
Ci possono essere più conti che hanno lo stesso codice Gr1. Nella stampa del rendiconto questi conti verranno raggruppati in un'unica voce (codice Gr1), in modo da avere un importo unico.
Esempio: hai due conti bancari e un conto postale (tutti con codice Gr1: “ACIV1”)
- Banca Unicredit, saldo 2’000 €
- Banca Intesa Sanpaolo, saldo 500 €
- Posta, saldo 200 €
Nel rendiconto il totale dei tre importi (2700 €) andrà a finire in automatico alla voce “Depositi bancari e postali” (tutti con codice Gr1: “ACIV1”) facendo apparire l’importo totale di 2'700 €.
Gestione progetti
Conti per la gestione dei progetti
La gestione dei progetti avviene tramite dei Centri di costo che si trovano nella tabella Conti. Per ogni progetto imposta il conto, preceduto dal punto (CC1); inserisci la descrizione e la Somma in (uguale al Gruppo di totalizzazione).

Registra un'uscita o un'entrata di un progetto
Se un costo o un ricavo si riferisce ad un progetto, devi registrare normalmente inserendo i dati nelle apposite colonne e per l'attribuzione al progetto devi visualizzare la colonna dei Centri di costo CC1 ("Progetto"), cliccando sulla vista centri di costo. Se registri un'entrata di un progetto, devi mettere il segno "-" davanti al CC1 (Es. -PR01)

Stampa il Report per progetto
Il rendiconto del progetto si ottiene con la scheda del conto del centro di costo. In seguito puoi crare il PDF della scheda conto cliccando sull'apposito tasto e stamparlo.

Gestione soci
Imposta i dati dei Soci
Nella tabella Conti, alla fine del piano contabile, potrai inserire l'elenco dei soci che dovrai creare con il centro di costo CC3 (;).
Per ogni socio devi inserire il conto preceduto da un punto e virgola, e completare con la descrizione e il codice Somma In (uguale al Gruppo di totalizzazione).

Nella vista Indirizzo della tabella Conti inserisci gli indirizzi e i dati anagrafici dei soci.

Registra le donazioni dai soci
Quando registri delle donazioni da parte di soci devi usare i Centri di costo CC3 ("Donatore"), in modo da assegnare la donazione ad un determinato socio o persona che hai nei tuoi indirizzi. Devi mettere il CC3 positivo (Es. S001).

Stampa l'Attestato di donazione
Esegui l'attestato dal menu Estensioni > Rendiconti Enti Terzo Settore (ETS) Italia > "Attestato di donazione".
Stampa la ricevuta
Puoi anche stampare delle Ricevute da dare a privati o organizzazioni, per il versamento delle quote associative o altro.
Gestione 5 per mille
Conti per la gestione del 5 per mille
La gestione del 5 per mille avviene tramite i Segmenti.
Per la gestione del cinque per mille trovi l'impostazione con il segmento di livello 1 (:). Ogni conto deve essere preceduto dal segmento di livello 1; inserisci la descrizione del 5 per mille e il valore Somma In (uguale al Gruppo di totalizzazione).
Per ogni anno devi impostare due conti di segmenti: uno per i costi che effettui con i soldi 5x1000 del finanziamento di quell'anno, mentre l'altro per i costi 5x1000 che effettui con i soldi 5x1000 che avevi accantonato quell'anno.
Esempio:
- :5XM-xx
Segmento relativo al finanziamento 5 per mille dell'anno xx. - :5XM-xxA
Segmento relativo all'accantonamento 5 per mille dell'anno xx. - :5XM-yy
Segmento relativo al finanziamento 5 per mille dell'anno yy. - :5XM-yyA
Segmento relativo all'accantonamento 5 per mille dell'anno yy.

Registra il 5 per mille
Per registrare i movimenti che si riferiscono alla raccolta del cinque per mille devi utilizzare il segmento di livello 1 (:). Nella colonna (Dare o Avere) dove c'è la voce di Costo o Ricavo devi far seguire il segmento della raccolta del cinque per mille.

Stampa il Report 5 per mille
Esegui il rendiconto dal menu Estensioni > Rendiconti Enti Terzo Settore (ETS) Italia > "Report 5 per mille".
Nella finestra del dialogo potrai decidere se stampare il Modello di rendiconto A (del contributo) o il Modello di rendiconto B (dell'accantonamento).
Gestione Raccolta fondi
Conti per la raccolta fondi
La gestione della Raccolta fondi avviene tramite i Segmenti.
Nella tabella Conti, utilizzando il segmento di livello 2 (::) potrai impostare i vari conti per la raccolta fondi; per ogni raccolta fondi avrai bisogno di un conto. Inserisci in seguito la descrizione e la Somma in (uguale al Gruppo di totalizzazione).
Esempio
"::RF01" per la Raccolta fondi 1
"::RF02" per la Raccolta fondi 2

Registra la raccolta fondi
Per registrare dei movimenti che fanno riferimento alla Raccolta fondi devi registrare usando il segmento di livello 2 (::). Nella colonna (Dare o Avere) dove c'è la voce di Costo o Ricavo devi far seguire il segmento della raccolta fondi.

Stampa il Report raccolta fondi
Esegui il rendiconto dal menu Estensioni > Rendiconti Enti Terzo Settore (ETS) Italia > "Report raccolta fondi".

Creazione nuovo anno
Quando hai finito di inserire le registrazioni di un determinato anno contabile, devi creare un nuovo file per le registrazioni dell’anno successivo. Per fare ciò vai nel menu Azioni > Crea nuovo anno.
Anteprima modello
Associazione Aiuto agli Anziani
Divisa Base: EUR
Contabilità in partita doppia
| Gruppo | Conto | Descrizione | Somma in | Gr1 |
|---|---|---|---|---|
| SITUAZIONE PATRIMONIALE | ||||
| ATTIVO | ||||
| Quote dovute | Quote associative o apporti ancora dovuti | A | AA | |
| Fabbricati | Terreni e Fabbricati | A | ABII1 | |
| Macchine | Macchine elettriche ed elettroniche | A | ABII3 | |
| Mobili | Mobili e arredi | A | ABII3 | |
| Strumentali | Automezzi e Altri beni strumentali | A | ABII4 | |
| Partecipazioni | Partecipazioni in altre imprese | A | ABIII1c | |
| Crediti enti | Crediti v/enti pubblici esigibili entro l'anno successivo | A | ACII3e | |
| Crediti privati | Crediti v/soggetti privati esigibili entro l'anno successivo | A | ACII4e | |
| PC | Totale da partitario clienti | A | ||
| Banca | Conto corrente bancario | A | ACIV1 | |
| Cassa | Cassa | A | ACIV3 | |
| Anticipi presidente | Anticipi di cassa da parte del presidente | A | ACIV3 | |
| Ratei attivi | Ratei e risconti attivi | A | AD | |
| A | Totale ATTIVO | 00 | ||
| PASSIVO | ||||
| A - PATRIMONIO NETTO | ||||
| Fondo dotazione | Fondo di dotazione dell'ente | PA | PAI | |
| Riserve statutarie | Riserve statutarie | PA | PAII1 | |
| Riserve avanzi | Riserve di utili o avanzi di gestione | PA | PAIII1 | |
| PAIV | Avanzo/Disavanzo d'esercizio | PA | ||
| PA | Totale Patrimonio netto | P | ||
| B - FONDI PER RISCHI E ONERI | ||||
| Fondi imposte | Fondi per imposte | PB | PB2 | |
| Fondi altri | Fondi altri | PB | PB3 | |
| PB | Totale Fondi per rischi e oneri | P | ||
| C - TRATTAMENTO DI FINE RAPPORTO | ||||
| Fondo TFR | Fondo TFR dipendenti | PCT | PC | |
| PCT | Totale Trattamento di fine rapporto | P | ||
| D - DEBITI | ||||
| Debiti banche oltre | Debiti v/banche esigibili oltre l'anno successivo | PD | PD1o | |
| Debiti fornitori entro | Debiti verso fornitori esigibili entro l'anno successivo | PD | PD7e | |
| PF | Totale fornitori da partitario | PD | ||
| Debiti Irpef | Debiti Irpef esigibili entro l'anno successivo | PD | PD9e | |
| Debiti V/Erario | Debiti verso Erario esigibili entro l'anno successivo | PD | PD9e | |
| Debiti Inps | Debiti Inps esigibili entro l'anno successivo | PD | PD10e | |
| Debiti V/Dipendenti | Debiti verso dipendenti esigibili entro l'anno successivo | PD | PD11e | |
| Debiti altri entro | Altri debiti esigibili entro l'anno successivo | PD | PD12e | |
| PD | Totale Debiti | P | ||
| E - RATEI E RISCONTI PASSIVI | ||||
| Ratei passivi | Ratei e risconti passivi | PE | PE | |
| PE | Totale Ratei e risconti passivi | P | ||
| P | Totale PASSIVO | 00 | ||
| RENDICONTO CASSA | ||||
| A - ENTRATE DA ATTIVITÀ DI INTERESSE GENERALE | ||||
| Entrate quote | Entrate da quote associative e apporti dei fondatori | RA | RA1 | |
| Entrate mutuali | Entrate dagli associati per attività mutuali | RA | RA2 | |
| Entrate associati | Entrate per prestazioni e cessioni ad associati e fondatori | RA | RA3 | |
| Erogazioni liberali | Erogazioni liberali | RA | RA4 | |
| Entrate 5 mille | Entrate del 5 per mille | RA | RA5 | |
| Contributi privati | Contributi da soggetti privati | RA | RA6 | |
| Entrate terzi | Entrate per prestazioni e cessioni a terzi | RA | RA7 | |
| Contributi enti | Contributi da enti pubblici | RA | RA8 | |
| Entrate contratti enti | Entrate da contratti con enti pubblici | RA | RA9 | |
| Entrate altre | Altre entrate | RA | RA10 | |
| RA | Totale Entrate da attività di interesse generale | RA-CA | ||
| A - USCITE DA ATTIVITÀ DI INTERESSE GENERALE | ||||
| Materie prime | Materie prime, sussidiarie, di consumo e di merci | CA | CA1 | |
| Utenze | Utenze (Telefono, Luce, Riscaldamento, ...) | CA | CA2 | |
| Manutenzioni | Manutenzioni e assistenza | CA | CA2 | |
| Consulenze fiscali | Consulenze fiscali e del lavoro | CA | CA2 | |
| Pulizie | Pulizie locali | CA | CA2 | |
| Affitto | Canoni di locazione | CA | CA3 | |
| Noleggio attrezzature | Noleggio attrezzature | CA | CA3 | |
| SIAE | Diritti SIAE | CA | CA3 | |
| Personale dipendente | Personale dipendente | CA | CA4 | |
| INPS | Contributi Inps a carico dell'azienda | CA | CA4 | |
| TFR | T.f.r. | CA | CA4 | |
| Rimborsi spese | Rimborsi spese al personale dipendente | CA | CA4 | |
| INAIL | Contributi inail | CA | CA4 | |
| Progetto occasionali | Collaborazioni a progetto e occasionali | CA | CA4 | |
| Previdenziali occasionali | Contributi previdenziali su collaborazioni a progetto e occasionali | CA | CA4 | |
| Rimborsi spese occasionali | Rimborsi spese al personale atipico e occasionale | CA | CA4 | |
| Consulenze | Consulenze (es. fisioterapista) | CA | CA4 | |
| Abbonamenti | Abbonamenti a riviste e abbonamenti banche dati | CA | CA7 | |
| Cancelleria | Cancelleria | CA | CA7 | |
| Postali | Valori postali e bollati | CA | CA7 | |
| Tipografiche | Tipografiche | CA | CA7 | |
| Pubblicità | Pubblicità | CA | CA7 | |
| Alimentari | Generi alimentari | CA | CA7 | |
| Rappresentanza | Spese di rappresentanza | CA | CA7 | |
| Assicurazioni volontari | Assicurazioni volontari (malattie, infortuni e rct) | CA | CA7 | |
| Assicurazioni altre | Assicurazioni altre (veicoli, immobili, ...) | CA | CA7 | |
| Uscite varie | Uscite diverse di gestione | CA | CA7 | |
| CA | Totale Uscite da attività di interesse generale | RA-CA | ||
| RA-CA | Avanzo/Disavanzo da Attività di interesse generale | TADPI | ||
| B - ENTRATE DA ATTIVITÀ DIVERSE | ||||
| Entrate prestazioni Diverse | Entrate per prestazioni e cessioni a terzi | RB | RB3 | |
| Entrate altre Diverse | Altre entrate | RB | RB6 | |
| RB | Totale Entrate da attività diverse | RB-CB | ||
| B - USCITE DA ATTIVITÀ DIVERSE | ||||
| Materie prime Diverse | Materie prime, sussidiarie, di consumo e di merci | CB | CB1 | |
| Uscite altre Diverse | Uscite diverse di gestione | CB | CB7 | |
| CB | Totale Uscite da attività diverse | RB-CB | ||
| RB-CB | Avanzo/Disavanzo da Attività diverse | TADPI | ||
| C - ENTRATE E USCITE DA ATTIVITÀ DI RACCOLTA FONDI | ||||
| Entrate raccolte abituali | Entrate da raccolte fondi abituali | RCC | RC1 | |
| Entrate raccolte occasionali | Entrate da raccolte fondi occasionali | RCC | RC2 | |
| Uscite raccolte abituali | Uscite per raccolte fondi abituali | RCC | CC1 | |
| Uscite raccolte occasionali | Uscite per raccolte fondi occasionali | RCC | CC2 | |
| RCC | Avanzo/Disavanzo da Attività di raccolta fondi | TADPI | ||
| D - ENTRATE E USCITE DA ATTIVITÀ FINANZIARIE E PATRIMONIALI | ||||
| Interessi bancari | Interessi bancari attivi | RCD | RD1 | |
| Entrate patrimoniali | Entrate da altri beni patrimoniali | RCD | RD4 | |
| Interessi mutui | Interessi passivi su mutui | RCD | CD1 | |
| Uscite finanziarie | Uscite da investimenti finanziari | RCD | CD2 | |
| Uscite altre finanziarie | Altre uscite finanziarie | RCD | CD6 | |
| RCD | Avanzo/Disavanzo da attività finanziarie e patrimoniali | TADPI | ||
| E - ENTRATE E USCITE DA ATTIVITÀ DI SUPPORTO GENERALE | ||||
| Giro entrate | Entrate Partite di giro | RCE | RE2 | |
| Giro uscite | Uscite Partite di giro | RCE | CE7 | |
| Uscite altre Supporto | Altre uscite | RCE | CE7 | |
| RCE | Avanzo/disavanzo da Attività di supporto generale | TADPI | ||
| TADPI | Avanzo/Disavanzo d'esercizio prima delle imposte | TADES | ||
| Imposte | Imposte | IMT | IM | |
| IMT | Totale imposte e tasse | TADES | ||
| TADES | Avanzo/Disavanzo d'esercizio | PAIV | ||
| SOLO RENDICONTO DI CASSA | ||||
| Entrate da disinvestimenti in immobilizzazioni o da flussi di capitale di terzi | ||||
| ,RF1 | Disinvestimenti di immobilizzazioni inerenti alle attività di interesse generale | RF | RF1 | |
| ,RF2 | Disinvestimenti di immobilizzazioni inerenti alle attività diverse | RF | RF2 | |
| ,RF3 | Disinvestimenti di attività finanziarie e patrimoniali | RF | RF3 | |
| ,RF4 | Ricevimento di finanziamenti di prestiti | RF | RF4 | |
| RF | Totale entrate da disinvestimenti o da flussi di capitale di terzi | RF-CF | ||
| Uscite da investimenti in immobilizzazioni o da deflussi di capitale di terzi | ||||
| ,CF1 | Investimenti in immobilizzazioni inerenti alle attività di interesse generale | CF | CF1 | |
| ,CF2 | Investimenti in immobilizzazioni inerenti alle attività diverse | CF | CF2 | |
| ,CF3 | Investimenti in attività finanziarie e patrimoniali | CF | CF3 | |
| ,CF4 | Rimborso di finanziamenti di prestiti | CF | CF4 | |
| CF | Totale uscite da investimenti o da deflussi di capitale di terzi | RF-CF | ||
| RF-CF | Avanzo/disavanzo da entrate e uscite per investimenti e disinvestimenti patrimoniali e finanziari | TADRC | ||
| ,Imposte | Imposte (Flussi finanziari) | IMRC | IMRC | |
| IMRC | Totale Imposte | TADRC | ||
| TADRC | Avanzo/disavanzo solo Rendiconto di Cassa Investimenti/Disinvestimenti | |||
| 00 | Controllo quadratura (stato patrimoniale / rendiconto di cassa) | |||
| PARTITARI | ||||
| PARTITARIO CLIENTI | ||||
| C0001 | Crediti verso A | C | TPC | |
| C0002 | Crediti verso B | C | TPC | |
| C0003 | Crediti verso C | C | TPC | |
| C0004 | Crediti verso D | C | TPC | |
| C | Totale crediti verso clienti | PC | ||
| PARTITARIO FORNITORI | ||||
| F0001 | Fornitore A | F | TPF | |
| F0002 | Fornitore B | F | TPF | |
| F0003 | Fornitore C | F | TPF | |
| F0004 | Fornitore D | F | TPF | |
| F0005 | Fornitore E | F | TPF | |
| F | Totale partitario fornitori | PF | ||
| SEGMENTI | ||||
| : | CINQUE PER MILLE (Segmento 1) | |||
| :5X-xx | Finanziamento cinque per mille Anno xx | 5X | ||
| :5X-xxA | Accantonamento cinque per mille Anno xx | 5X | ||
| :5X-yy | Finanziamento cinque per mille Anno yy | 5X | ||
| :5X-yyA | Accantonamento cinque per mille Anno yy | 5X | ||
| 5X | Totale cinque per mille | |||
| :: | RACCOLTA FONDI (Segmento 2) | |||
| ::RF01 | Raccolta fondi 1 | RAF | ||
| ::RF02 | Raccolta fondi 2 | RAF | ||
| ::RF03 | Raccolta fondi 3 | RAF | ||
| ::RF04 | Raccolta fondi 4 | RAF | ||
| RAF | Totale analisi ricavi | |||
| CENTRI DI COSTO | ||||
| . | PROGETTI (CC1) | PRO | ||
| .PR01 | Progetto 1 | PRO | ||
| .PR02 | Progetto 2 | PRO | ||
| .PR03 | Progetto 3 | PRO | ||
| .PR04 | Progetto 4 | PRO | ||
| PRO | Totale analisi costi | |||
| ; | SITUAZIONE ANALITICA DONAZIONI (CC3) | |||
| Soci | ||||
| ;S001 | Socio Giorgi Carlo | S | ||
| ;S002 | Socio Verdi Roberto | S | ||
| ;S003 | Socio Bianchi Mauro | S | ||
| S | Totale donazioni da Soci | D | ||
| Non Soci | ||||
| ;NS001 | Romano Giuseppe | NS | ||
| ;NS002 | Ferrari Marco | NS | ||
| ;NS003 | Rossi Michele | NS | ||
| NS | Totale donazioni da Non Soci | D | ||
| D | TOTALE DONAZIONI | |||
Contabilità in partita doppia Multimoneta per Ente Terzo Settore con Rendiconto per Cassa e Situazione patrimoniale
In questo articolo
Contabilità in partita doppia Multimoneta per Ente Terzo Settore con Rendiconto per Cassa e Situazione patrimoniale
Contabilità in partita doppia Multimoneta per Ente Terzo Settore con Rendiconto per Cassa e Situazione patrimoniale
Inizia facilmente a fare la contabilità multimoneta della tua ODV, APS o del tuo Ente con ricavi fino a EUR 300.000 e ottieni subito il Rendiconto di cassa per il RUNTS. Banana Contabilità Plus è il software di contabilità professionale, che si usa come Excel, per chi inizia e non ha molte conoscenze contabili oppure per esperti che vogliono una soluzione semplice e veloce. Puoi inserire i movimenti e correggere finché tutto non è perfetto.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppAnteprima modello
Associazione Aiuto agli Anziani
Divisa Base: EUR
Contabilità in partita doppia multi-moneta
| Gruppo | Conto | Descrizione | Moneta | Somma in | Gr1 |
|---|---|---|---|---|---|
| SITUAZIONE PATRIMONIALE | |||||
| ATTIVO | |||||
| Quote dovute | Quote associative o apporti ancora dovuti | EUR | A | AA | |
| Fabbricati | Terreni e Fabbricati | EUR | A | ABII1 | |
| Macchine | Macchine elettriche ed elettroniche | EUR | A | ABII3 | |
| Mobili | Mobili e arredi | EUR | A | ABII3 | |
| Strumentali | Automezzi e Altri beni strumentali | EUR | A | ABII4 | |
| Partecipazioni | Partecipazioni in altre imprese | EUR | A | ABIII1c | |
| Crediti enti | Crediti v/enti pubblici esigibili entro l'anno successivo | EUR | A | ACII3e | |
| Crediti privati | Crediti v/soggetti privati esigibili entro l'anno successivo | EUR | A | ACII4e | |
| PC | Totale da partitario clienti | A | |||
| Banca EUR | Conto corrente bancario in Euro | EUR | A | ACIV1 | |
| Banca USD | Conto corrente bancario in Dollari | USD | A | ACIV1 | |
| Cassa | Cassa | EUR | A | ACIV3 | |
| Anticipi presidente | Anticipi di cassa da parte del presidente | EUR | A | ACIV3 | |
| Ratei attivi | Ratei e risconti attivi | EUR | A | AD | |
| A | Totale ATTIVO | 00 | |||
| PASSIVO | |||||
| A - PATRIMONIO NETTO | |||||
| Fondo dotazione | Fondo di dotazione dell'ente | EUR | PA | PAI | |
| Riserve statutarie | Riserve statutarie | EUR | PA | PAII1 | |
| Riserve avanzi | Riserve di utili o avanzi di gestione | EUR | PA | PAIII1 | |
| PAIV | Avanzo/Disavanzo d'esercizio | PA | |||
| PA | Totale Patrimonio netto | P | |||
| B - FONDI PER RISCHI E ONERI | |||||
| Fondi imposte | Fondi per imposte | EUR | PB | PB2 | |
| Fondi altri | Fondi altri | EUR | PB | PB3 | |
| PB | Totale Fondi per rischi e oneri | P | |||
| C - TRATTAMENTO DI FINE RAPPORTO | |||||
| Fondo TFR | Fondo TFR dipendenti | EUR | PCT | PC | |
| PCT | Totale Trattamento di fine rapporto | P | |||
| D - DEBITI | |||||
| Debiti banche oltre | Debiti v/banche esigibili oltre l'anno successivo | EUR | PD | PD1o | |
| Debiti fornitori entro | Debiti verso fornitori esigibili entro l'anno successivo | EUR | PD | PD7e | |
| PF | Totale fornitori da partitario | PD | |||
| Debiti Irpef | Debiti Irpef esigibili entro l'anno successivo | EUR | PD | PD9e | |
| Debiti V/Erario | Debiti verso Erario esigibili entro l'anno successivo | EUR | PD | PD9e | |
| Debiti Inps | Debiti Inps esigibili entro l'anno successivo | EUR | PD | PD10e | |
| Debiti V/Dipendenti | Debiti verso dipendenti esigibili entro l'anno successivo | EUR | PD | PD11e | |
| Debiti altri entro | Altri debiti esigibili entro l'anno successivo | EUR | PD | PD12e | |
| PD | Totale Debiti | P | |||
| E - RATEI E RISCONTI PASSIVI | |||||
| Ratei passivi | Ratei e risconti passivi | EUR | PE | PE | |
| PE | Totale Ratei e risconti passivi | P | |||
| P | Totale PASSIVO | 00 | |||
| RENDICONTO CASSA | |||||
| A - ENTRATE DA ATTIVITÀ DI INTERESSE GENERALE | |||||
| Entrate quote | Entrate da quote associative e apporti dei fondatori | EUR | RA | RA1 | |
| Entrate mutuali | Entrate dagli associati per attività mutuali | EUR | RA | RA2 | |
| Entrate associati | Entrate per prestazioni e cessioni ad associati e fondatori | EUR | RA | RA3 | |
| Erogazioni liberali | Erogazioni liberali | EUR | RA | RA4 | |
| Entrate 5 mille | Entrate del 5 per mille | EUR | RA | RA5 | |
| Contributi privati | Contributi da soggetti privati | EUR | RA | RA6 | |
| Entrate terzi | Entrate per prestazioni e cessioni a terzi | EUR | RA | RA7 | |
| Contributi enti | Contributi da enti pubblici | EUR | RA | RA8 | |
| Entrate contratti enti | Entrate da contratti con enti pubblici | EUR | RA | RA9 | |
| Entrate altre | Altre entrate | EUR | RA | RA10 | |
| RA | Totale Entrate da attività di interesse generale | RA-CA | |||
| A - USCITE DA ATTIVITÀ DI INTERESSE GENERALE | |||||
| Materie prime | Materie prime, sussidiarie, di consumo e di merci | EUR | CA | CA1 | |
| Utenze | Utenze (Telefono, Luce, Riscaldamento, ...) | EUR | CA | CA2 | |
| Manutenzioni | Manutenzioni e assistenza | EUR | CA | CA2 | |
| Consulenze fiscali | Consulenze fiscali e del lavoro | EUR | CA | CA2 | |
| Pulizie | Pulizie locali | EUR | CA | CA2 | |
| Affitto | Canoni di locazione | EUR | CA | CA3 | |
| Noleggio attrezzature | Noleggio attrezzature | EUR | CA | CA3 | |
| SIAE | Diritti SIAE | EUR | CA | CA3 | |
| Personale dipendente | Personale dipendente | EUR | CA | CA4 | |
| INPS | Contributi Inps a carico dell'azienda | EUR | CA | CA4 | |
| TFR | T.f.r. | EUR | CA | CA4 | |
| Rimborsi spese | Rimborsi spese al personale dipendente | EUR | CA | CA4 | |
| INAIL | Contributi inail | EUR | CA | CA4 | |
| Progetto occasionali | Collaborazioni a progetto e occasionali | EUR | CA | CA4 | |
| Previdenziali occasionali | Contributi previdenziali su collaborazioni a progetto e occasionali | EUR | CA | CA4 | |
| Rimborsi spese occasionali | Rimborsi spese al personale atipico e occasionale | EUR | CA | CA4 | |
| Consulenze | Consulenze (es. fisioterapista) | EUR | CA | CA4 | |
| Abbonamenti | Abbonamenti a riviste e abbonamenti banche dati | EUR | CA | CA7 | |
| Cancelleria | Cancelleria | EUR | CA | CA7 | |
| Postali | Valori postali e bollati | EUR | CA | CA7 | |
| Tipografiche | Tipografiche | EUR | CA | CA7 | |
| Pubblicità | Pubblicità | EUR | CA | CA7 | |
| Alimentari | Generi alimentari | EUR | CA | CA7 | |
| Rappresentanza | Spese di rappresentanza | EUR | CA | CA7 | |
| Assicurazioni volontari | Assicurazioni volontari (malattie, infortuni e rct) | EUR | CA | CA7 | |
| Assicurazioni altre | Assicurazioni altre (veicoli, immobili, ...) | EUR | CA | CA7 | |
| Uscite varie | Uscite diverse di gestione | EUR | CA | CA7 | |
| CA | Totale Uscite da attività di interesse generale | RA-CA | |||
| RA-CA | Avanzo/Disavanzo da Attività di interesse generale | TADPI | |||
| B - ENTRATE DA ATTIVITÀ DIVERSE | |||||
| Entrate prestazioni Diverse | Entrate per prestazioni e cessioni a terzi | EUR | RB | RB3 | |
| Entrate altre Diverse | Altre entrate | EUR | RB | RB6 | |
| RB | Totale Entrate da attività diverse | RB-CB | |||
| B - USCITE DA ATTIVITÀ DIVERSE | |||||
| Materie prime Diverse | Materie prime, sussidiarie, di consumo e di merci | EUR | CB | CB1 | |
| Uscite altre Diverse | Uscite diverse di gestione | EUR | CB | CB7 | |
| CB | Totale Uscite da attività diverse | RB-CB | |||
| RB-CB | Avanzo/Disavanzo da Attività diverse | TADPI | |||
| C - ENTRATE E USCITE DA ATTIVITÀ DI RACCOLTA FONDI | |||||
| Entrate raccolte abituali | Entrate da raccolte fondi abituali | EUR | RCC | RC1 | |
| Entrate raccolte occasionali | Entrate da raccolte fondi occasionali | EUR | RCC | RC2 | |
| Uscite raccolte abituali | Uscite per raccolte fondi abituali | EUR | RCC | CC1 | |
| Uscite raccolte occasionali | Uscite per raccolte fondi occasionali | EUR | RCC | CC2 | |
| RCC | Avanzo/Disavanzo da Attività di raccolta fondi | TADPI | |||
| D - ENTRATE E USCITE DA ATTIVITÀ FINANZIARIE E PATRIMONIALI | |||||
| Interessi bancari | Interessi bancari attivi | EUR | RCD | RD1 | |
| Entrate patrimoniali | Entrate da altri beni patrimoniali | EUR | RCD | RD4 | |
| Utili cambio | Utili da differenze di cambio | EUR | RCD | RD5 | |
| Interessi mutui | Interessi passivi su mutui | EUR | RCD | CD1 | |
| Uscite finanziarie | Uscite da investimenti finanziari | EUR | RCD | CD2 | |
| Uscite altre finanziarie | Altre uscite finanziarie | EUR | RCD | CD6 | |
| Perdite cambio | Perdite da differenze di cambio | EUR | RCD | CD6 | |
| RCD | Avanzo/Disavanzo da attività finanziarie e patrimoniali | TADPI | |||
| E - ENTRATE E USCITE DA ATTIVITÀ DI SUPPORTO GENERALE | |||||
| Giro entrate | Entrate Partite di giro | EUR | RCE | RE2 | |
| Giro uscite | Uscite Partite di giro | EUR | RCE | CE7 | |
| Uscite altre Supporto | Altre uscite | EUR | RCE | CE7 | |
| RCE | Avanzo/disavanzo da Attività di supporto generale | TADPI | |||
| TADPI | Avanzo/Disavanzo d'esercizio prima delle imposte | TADES | |||
| Imposte | Imposte | EUR | IMT | IM | |
| IMT | Totale imposte e tasse | TADES | |||
| TADES | Avanzo/Disavanzo d'esercizio | TADRC | |||
| SOLO RENDICONTO DI CASSA | |||||
| Entrate da disinvestimenti in immobilizzazioni o da flussi di capitale di terzi | |||||
| ,RF1 | Disinvestimenti di immobilizzazioni inerenti alle attività di interesse generale | EUR | RF | RF1 | |
| ,RF2 | Disinvestimenti di immobilizzazioni inerenti alle attività diverse | EUR | RF | RF2 | |
| ,RF3 | Disinvestimenti di attività finanziarie e patrimoniali | EUR | RF | RF3 | |
| ,RF4 | Ricevimento di finanziamenti di prestiti | EUR | RF | RF4 | |
| RF | Totale entrate da disinvestimenti o da flussi di capitale di terzi | RF-CF | |||
| Uscite da investimenti in immobilizzazioni o da deflussi di capitale di terzi | |||||
| ,CF1 | Investimenti in immobilizzazioni inerenti alle attività di interesse generale | EUR | CF | CF1 | |
| ,CF2 | Investimenti in immobilizzazioni inerenti alle attività diverse | EUR | CF | CF2 | |
| ,CF3 | Investimenti in attività finanziarie e patrimoniali | EUR | CF | CF3 | |
| ,CF4 | Rimborso di finanziamenti di prestiti | EUR | CF | CF4 | |
| CF | Totale uscite da investimenti o da deflussi di capitale di terzi | RF-CF | |||
| RF-CF | Avanzo/disavanzo da entrate e uscite per investimenti e disinvestimenti patrimoniali e finanziari | TADRC | |||
| ,Imposte | Imposte (Flussi finanziari) | EUR | IMRC | IMRC | |
| IMRC | Totale Imposte | TADRC | |||
| TADRC | Avanzo/disavanzo complessivo Rendiconto di Cassa | PAIV | |||
| 00 | Controllo quadratura (stato patrimoniale / rendiconto di cassa) | ||||
| PARTITARI | |||||
| PARTITARIO CLIENTI | |||||
| C0001 | Crediti verso A | EUR | C | TPC | |
| C0002 | Crediti verso B | EUR | C | TPC | |
| C0003 | Crediti verso C | EUR | C | TPC | |
| C0004 | Crediti verso D | EUR | C | TPC | |
| C | Totale crediti verso clienti | PC | |||
| PARTITARIO FORNITORI | |||||
| F0001 | Fornitore A | EUR | F | TPF | |
| F0002 | Fornitore B | EUR | F | TPF | |
| F0003 | Fornitore C | EUR | F | TPF | |
| F0004 | Fornitore D | EUR | F | TPF | |
| F0005 | Fornitore E | EUR | F | TPF | |
| F | Totale partitario fornitori | PF | |||
| SEGMENTI | |||||
| : | CINQUE PER MILLE (Segmento 1) | EUR | |||
| :5X-xx | Finanziamento cinque per mille Anno xx | EUR | 5X | ||
| :5X-xxA | Accantonamento cinque per mille Anno xx | EUR | 5X | ||
| :5X-yy | Finanziamento cinque per mille Anno yy | EUR | 5X | ||
| :5X-yyA | Accantonamento cinque per mille Anno yy | EUR | 5X | ||
| 5X | Totale cinque per mille | ||||
| :: | RACCOLTA FONDI (Segmento 2) | EUR | |||
| ::RF01 | Raccolta fondi 1 | EUR | RAF | ||
| ::RF02 | Raccolta fondi 2 | EUR | RAF | ||
| ::RF03 | Raccolta fondi 3 | EUR | RAF | ||
| ::RF04 | Raccolta fondi 4 | EUR | RAF | ||
| RAF | Totale analisi ricavi | ||||
| CENTRI DI COSTO | |||||
| . | PROGETTI (CC1) | EUR | |||
| .PR01 | Progetto 1 | EUR | PRO | ||
| .PR02 | Progetto 2 | EUR | PRO | ||
| .PR03 | Progetto 3 | EUR | PRO | ||
| .PR04 | Progetto 4 | EUR | PRO | ||
| PRO | Totale analisi costi | ||||
| ; | SITUAZIONE ANALITICA DONAZIONI (CC3) | ||||
| Soci | |||||
| ;S001 | Socio Giorgi Carlo | EUR | S | ||
| ;S002 | Socio Verdi Roberto | EUR | S | ||
| ;S003 | Socio Bianchi Mauro | EUR | S | ||
| S | Totale donazioni da Soci | D | |||
| Non Soci | |||||
| ;NS001 | Romano Giuseppe | EUR | NS | ||
| ;NS002 | Ferrari Marco | EUR | NS | ||
| ;NS003 | Rossi Michele | EUR | NS | ||
| NS | Totale donazioni da Non Soci | D | |||
| D | TOTALE DONAZIONI | ||||
| Moneta Rif. | Moneta | Testo |
|---|---|---|
| EUR | USD | Dollari USA |
| EUR | CHF | Franchi svizzeri |
Contabilità entrate e uscite per associazione ANTEAS con Rendiconto di Cassa
In questo articolo
Contabilità entrate e uscite per associazione ANTEAS con Rendiconto di Cassa
Contabilità entrate e uscite per associazione ANTEAS con Rendiconto di Cassa
Modello con un piano dei conti su misura per le associazioni ANTEAS dell'Emilia Romagna sotto la soglia di EUR 300.000, che devono creare il Rendiconto per Cassa da depositare al RUNTS.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppDocumentazione del modello
Questo piano dei conti è stato sviluppato da Elisabetta Dalrio (Dottore Commercialista e Revisore contabile) ed è rivolto alle associazioni ANTEAS dell'Emilia Romagna sotto la soglia di EUR 300.000, che devono creare il Rendiconto per Cassa da depositare al RUNTS.
È un modello di contabilità entrate e uscite con nomi conto facili da inserire e ricordare, un'ottima soluzione anche per chi non ha conoscenze contabili. Gli investimenti e disinvestimenti sono preimpostati con categorie di spesa ed entrata, così che è tutto molto semplice. Per la creazione e la stampa del rendiconto, in linea con le normative vigenti, si usa un’Estensione per ottenere il Rendiconto di Cassa, che funziona tramite la colonna Gr1 nella quale si inseriscono i codici per i rendiconti.
Per sapere come fare la contabilità per un ETS e ottenere il Rendiconto di Cassa, puoi seguire le indicazioni di un altro modello, che è uguale a questo per ANTEAS (cambiano solo i conti):
- Pagina Tutorial - Contabilità Entrate/uscite di un piccolo ETS
- ▶ Video Tutorial - Contabilità Entrate/uscite di un piccolo ETS
Per sapere cosa devi fare per gestire la contabilità di un piccolo ETS:
Contabilità entrate e uscite per associazione AVIS con Rendiconto per Cassa
In questo articolo
Contabilità entrate e uscite per associazione AVIS con Rendiconto per Cassa
Contabilità entrate e uscite per associazione AVIS con Rendiconto per Cassa
Modello con un piano dei conti su misura per le associazioni AVIS sotto la soglia di EUR 300.000, che devono creare il Rendiconto per Cassa da depositare al RUNTS.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppDocumentazione del modello
Questo piano dei conti è stato messo a disposizione da AVIS Provinciale Sassari ed è rivolto alle associazioni AVIS sotto la soglia di EUR 300.000, che devono creare il Rendiconto per Cassa da depositare al RUNTS.
È un modello di contabilità entrate e uscite con nomi conto facili da inserire e ricordare, un'ottima soluzione anche per chi non ha conoscenze contabili. Gli investimenti e disinvestimenti sono preimpostati con centri di costo e profitto. Per la creazione e la stampa del rendiconto, in linea con le normative vigenti, si usa un’Estensione per ottenere il Rendiconto per Cassa, che funziona tramite la colonna Gr1 nella quale si inseriscono i codici per i rendiconti.
Per sapere come fare la contabilità per un piccolo ETS e ottenere il Rendiconto per Cassa, puoi seguire le indicazioni di un altro modello, che è uguale a questo per AVIS (cambiano solo i conti):
Contabilità in partita doppia per Ente Terzo Settore con Rendiconto per Cassa / Situazione patrimoniale - Schema completo (Conti numerici)
In questo articolo
Contabilità in partita doppia per Ente Terzo Settore con Rendiconto per Cassa / Situazione patrimoniale - Schema completo (Conti numerici)
Contabilità in partita doppia per Ente Terzo Settore con Rendiconto per Cassa / Situazione patrimoniale - Schema completo (Conti numerici)
Inizia facilmente a fare la contabilità della tua ODV, APS o del tuo Ente con ricavi fino a EUR 300.000 e ottieni subito il Rendiconto di cassa per il RUNTS. Banana Contabilità Plus è il software di contabilità professionale, che si usa come Excel. Puoi inserire i movimenti e correggere finché tutto non è perfetto. Questo modello presenta il piano dei conti completo e dettagliato secondo lo schema del RUNTS. Adatto a professionisti che hanno conoscenze contabili.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppDocumentazione del modello
Modello di riferimento completo di tutti i gruppi e conti, per una contabilità completa secondo il metodo di cassa, per gli enti del Terzo Settore (ETS), con ricavi inferiori a EUR 300.000, Organizzazioni di Volontariato (ODV), Associazioni di Promozione Sociale (APS) e altri enti tenuti ad allestire i rendiconti secondo i medesimi schemi.
Per maggiori informazioni sulle soluzioni per ETS vai alla pagina Bilanci e Contabilità per Associazioni ed Enti del Terzo Settore.
Per maggiori informazioni sui rendiconti si veda Rendiconti 2021 per Enti del terzo settore
Struttura dei conti
Per la numerazione dei conti si è scelto una sequenza progressiva iniziando dal 1000 con incrementi di 1000 per sezione.
Per gli identificativi dei gruppi si è usata come prima lettera quella della Classe (Attivi, Passivi, Costi e Ricavi).
In questo modello che serve per la redazione del rendiconto di Cassa, abbiamo pensato che comunque, per la gestione dell'ente, è importante avere una situazione patrimoniale. Abbiamo quindi strutturato il piano contabile in maniera che possa servire sia per gestire una contabilità secondo il principio di competenza e sia secondo il principio di cassa. Se la contabilità è tenuta con il principio di cassa si registreranno le operazioni unicamente quando c'é l'entrata e l'uscita, ottenendo un bilancio e il rendiconto gestionale, che non esprimerà i valori per competenza. In questo modo gli enti avranno comunque a disposizione uno strumento completo di gestione.
Situazione patrimoniale
La struttura dei conti e dei gruppi del Bilancio riprende esattamente lo schema richiesto ed è strutturata nel modo seguente:
- Attivi
- Conti sono con il 1000.
- Gruppi iniziano con la lettera "A" e poi usano le lettere e numeri degli schemi.
Esempi.- ABIII1a | Partecipazioni in imprese controllate
- ACIV | Totale disponibilità liquide
- AC | Totale attivo circolante
- AD | Ratei e risconti attivi
- A | Totale Attivo
- Passivi
- Conti sono con il 2000.
- Gruppi iniziano con la lettera "P" e poi usano le lettere e numeri degli schemi.
Esempi;- PD12 | Altri debiti
- PE | Ratei e risconti passivi
- P | Totale Passivo
Ci sono poi delle sezioni supplementari alla fine del piano dei conti.
- Partitario clienti
- Conti iniziano con C,
esempio C0001, C0002, ecc. - I valori sono totalizzati negli attivi
gruppo ACII1P, Crediti verso utenti e clienti da partitario
- Conti iniziano con C,
- Partitario fornitori
- Conti iniziano con F,
esempio F0001, F0002, ecc. - I valori sono totalizzati nei Passivi
gruppo PD7P, Debiti verso fornitori da partitario.
- Conti iniziano con F,
Rendiconto di cassa
Il piano dei conti per il rendiconto di cassa ha la medesima struttura del Rendiconto gestionale:
- Per consentire l'uso delle funzionalità a scopi gestionali sono state mantenute le posizioni di alcuni conti (ammortamenti, accantonamenti e poco altro), che non devono figurare nel rendiconto di cassa. L'applicativo di stampa provvederà a non inserirle.
- Vi è una sezione aggiuntiva per i movimenti relativi ai flussi di capitale.
La struttura è la seguente:
- (A) Attività di interesse generale
- Conti sono con il 3000.
- Gruppi hanno come seconda lettera la "A".
- (B) Attività diverse
- Conti sono con il 4000.
- Gruppi hanno come seconda lettera la "B".
- (C) Attività di raccolta fondi
- Conti sono con il 5000.
- Gruppi hanno come seconda lettera la "C".
- (D) Attività finanziarie e patrimoniali
- Conti sono con il 6000.
- Gruppi hanno come seconda lettera la "D".
- (E) Attività di supporto generale
- Conti sono con il 7000.
- Gruppi hanno come seconda lettera la "E".
- Centri di costo per entrate e uscite da flussi di investimenti e capitale di terzi
- Conti sono con l',8000.
- Conti sono centri di costo preceduti dalla virgola ","
- Gruppi hanno come seconda lettera la "F".
All'interno delle diverse sezioni, i conti e gruppi sono a loro volta così strutturati.
- Entrate
- Nel Rendiconto di cassa si usa il termine Entrate, invece di Ricavi e Proventi.
- Conti sono nell'intervallo x000 - x199.
Con incrementi di gruppo di 10. - Gruppi sono preceduti dalla lettera "R".
Esempi:- RA1 | Entrate da quote associative e apporti dei fondatori (Attività di interesse generale)
- RB1 | Entrate per prestazioni e cessioni ad associati e fondatori (Attività diverse)
- Uscite
- Nel Rendiconto di cassa si usa il termine Uscite invece di Costi e Oneri.
- Conti sono nell'intervallo x200 - x999 .
Con incrementi di gruppo di 100. - Gruppi sono preceduti dalla lettera "C".
Esempi:- CA1 | Materie prime, sussidiarie, di consumo e di merci (Attività di interesse generale)
- CB1 | Materie prime, sussidiarie, di consumo e di merci (Attività diverse)
Si è dato più spazio ai Costi/Uscite perché generalmente vi è l'esigenza di avere più dettagli.
Ogni elemento del report ha comunque dei conti che rientrano in un determinato raggio. Dovrebbe pertanto anche essere possibile attribuire a ogni conto, in base al numero, il gruppo di appartenenza.
Ci sono dei conti che si ripetono all'interno delle diverse sezioni (Acquisti, Servizi e Personale, ecc.). Per distinguerli si è quindi indicata all'inizio, fra parentesi, il gruppo a cui cui appartengono:
- "(A5) Entrate da contratti con enti pubblici fondatori"
- "(B5) Entrate da contratti con enti pubblici fondatori"
Nel rendiconto di cassa non è necessario presentare alcuni elementi come Ammortamenti, Accantonamenti. Questi sono però importanti nel caso si voglia gestire un bilancio correttamente. Questi elementi sono quindi presenti nel piano dei conti. Nella descrizione non è la sigla della sezione senza l'indicazione del numero del gruppo.
- (A) Ammortamenti
- (A) Accantonamenti per rischi ed oneri
- (A) Rimanenze iniziali
Il rendiconto di cassa ha una parte finale relativa ai movimenti di capitale. Per questo è stata allestita una sezione di entrata e uscite, simile alle altre, indicata come F.
Per gestire questa casistica si prevedono due possibilità:
- Per chi vuole avere il bilancio, di usare dei centri di costo, che saranno indicati quando avviene l'operazione. Se c'é un'acquisizione di sostanza, oltre a registrare in dare il conto immobilizzi e in avere il conto banca, si indicherà il centro di costo relativo all'investimento.
L'applicazione di stampa del rendiconto di cassa userà l'informazione per completare l'apposita sezione. - Per chi non vuole avere il bilancio (consigliato solo a enti molto piccoli), questi conti sono considerati come dei semplici costi e ricavi. In questo modo quando si stampa il "Conto economico" risulterà uguale al rendiconto di cassa.
Costi e ricavi figurativi
Per i costi e ricavi figurativi è stato predisposto il gruppo "G" con i conti
- 9000 Costi e proventi figurativi (Da verificare come trattarli)
Questi conti sono considerati fuori dai conti di bilancio e conto economico. Hanno la BClasse 7 e 8. Nel caso lo si usano si deve predisporre come si vuole che siano integrati nella propria struttura di bilancio.
Centri di costo e segmenti
Nel piano dei conti sono già impostati dei centri di costo che servono per le ulteriori rendicontazioni:
- Centri di costo per Rendiconto per cassa, flussi investimenti di capitale.
- Centri di costo per progetti.
- Centri di costo per Attestati versamenti soci.
- Segmenti per rendicontazione 5 per mille.
- Segmenti per rendicontazione Raccolta fondi.
Anteprima modello
Associazione Aiuto agli Anziani
Divisa Base: EUR
Contabilità in partita doppia
| Gruppo | Conto | Descrizione | Somma in |
|---|---|---|---|
| STATO PATRIMONIALE | |||
| ATTIVO | |||
| 1000 | Quote associative o apporti ancora dovuti | AA | |
| AA | A) Quote associative o apporti ancora dovuti | A | |
| B) Immobilizzazioni | AB | ||
| I - Immobilizzazioni immateriali | ABI | ||
| 1010 | Costi di impianto e di ampliamento | ABI1 | |
| ABI1 | Costi di impianto e di ampliamento | ABI | |
| 1020 | Costi di sviluppo | ABI2 | |
| ABI2 | 2) Costi di sviluppo | ABI | |
| 1030 | Diritti di brevetto industriale e diritti di utilizzazione delle opere dell'ingegno | ABI3 | |
| 1031 | Software | ABI3 | |
| ABI3 | 3) Diritti di brevetto industriale e diritti di utilizzazione delle opere dell'ingegno | ABI | |
| 1040 | Concessioni, licenze, marchi e diritti simili | ABI4 | |
| ABI4 | 4) Concessioni, licenze, marchi e diritti simili | ABI | |
| 1050 | Avviamento | ABI5 | |
| ABI5 | 5) Avviamento | ABI | |
| 1060 | Immobilizzazioni in corso e acconti | ABI6 | |
| ABI6 | 6) Immobilizzazioni in corso e acconti | ABI | |
| 1070 | Altre Immobilizzazioni immateriali | ABI7 | |
| ABI7 | 7) Altre Immobilizzazioni immateriali | ABI | |
| ABI | Totale Immobilizzazioni immateriali | AB | |
| II - Immobilizzazioni materiali | AB | ||
| 1110 | Terreni e fabbricati | ABII1 | |
| ABII1 | 1) Terreni e fabbricati | ABII | |
| 1120 | Impianti e macchinari | ABII2 | |
| ABII2 | 2) Impianti e macchinari | ABII | |
| 1130 | Macchine elettriche ed elettroniche | ABII3 | |
| 1131 | Mobili e arredi | ABII3 | |
| ABII3 | 3) Attrezzature | ABII | |
| 1140 | Altri beni strumentali | ABII4 | |
| ABII4 | 4) Altri beni | ABII | |
| 1150 | Immobilizzazioni in corso e acconti | ABII5 | |
| ABII5 | 5) Immobilizzazioni in corso e acconti | ABII | |
| ABII | Totale Immobilizzazioni materiali | AB | |
| III - Immobilizzazioni finanziarie, con separata indicazione aggiuntiva, per ciascuna voce dei crediti, degli importi esigibili entro l'esercizio successivo | ABIII | ||
| ABIII1 | 1) Partecipazioni | ABIII | |
| 1210 | (BIII1a) Partecipazioni in imprese controllate | ABIII1a | |
| ABIII1a | a) Partecipazioni in imprese controllate | ABIII1 | |
| 1220 | (BIII1b) Partecipazioni in imprese collegate | ABIII1b | |
| ABIII1b | b) Partecipazioni in imprese collegate | ABIII1 | |
| 1230 | (BIII1c) Partecipazioni in altre imprese | ABIII1c | |
| ABIII1c | c) Partecipazioni in altre imprese | ABIII1 | |
| ABIII2 | 2) Crediti | ABIII | |
| 1240 | (BIII2a) Crediti verso imprese controllate esigibili oltre l'anno successivo | ABIII2ao | |
| ABIII2ao | (BIII2a) Crediti verso imprese controllate esigibili oltre l'anno successivo | ABIII2a | |
| 1245 | (BIII2a) Crediti verso imprese controllate esigibili entro l'anno successivo | ABIII2ae | |
| ABIII2ae | (BIII2a) Crediti verso imprese controllate esigibili entro l'anno successivo | ABIII2a | |
| ABIII2a | a) Crediti verso imprese controllate | ABIII2 | |
| 1250 | (BIII2b) Crediti verso imprese collegate esigibili oltre l'anno successivo | ABIII2bo | |
| ABIII2bo | (BIII2b) Crediti verso imprese collegate esigibili oltre l'anno successivo | ABIII2b | |
| 1255 | (BIII2b) Crediti verso imprese collegate esigibili entro l'anno successivo | ABIII2be | |
| ABIII2be | (BIII2b) Crediti verso imprese collegate esigibili entro l'anno successivo | ABIII2b | |
| ABIII2b | b) Crediti verso imprese collegate | ABIII2 | |
| 1260 | (BIII2c) Crediti verso altri enti del Terzo settore esigibili oltre l'anno successivo | ABIII2co | |
| ABIII2co | (BIII2c) Crediti verso altri enti del Terzo settore esigibili oltre l'anno successivo | ABIII2c | |
| 1265 | (BIII2c) Crediti verso altri enti del Terzo settore esigibili entro l'anno successivo | ABIII2ce | |
| ABIII2ce | (BIII2c) Crediti verso altri enti del Terzo settore esigibili entro l'anno successivo | ABIII2c | |
| ABIII2c | c) Crediti verso altri enti del Terzo settore | ABIII2 | |
| 1270 | (BIII2d) Crediti verso altri esigibili oltre l'anno successivo | ABIII2do | |
| ABIII2do | (BIII2d) Crediti verso altri esigibili oltre l'anno successivo | ABIII2d | |
| 1275 | (BIII2d) Crediti verso altri esigibili entro l'anno successivo | ABIII2de | |
| ABIII2de | (BIII2d) Crediti verso altri esigibili entro l'anno successivo | ABIII2d | |
| ABIII2d | d) Crediti verso altri | ABIII2 | |
| 1280 | Altri titoli | ABIII3 | |
| ABIII3 | 3) Altri titoli | ABIII | |
| ABIII | Totale Immobilizzazioni finanziarie | AB | |
| AB | Totale Immobilizzazioni | A | |
| C) Attivo circolante | AC | ||
| I - Rimanenze | ACI | ||
| 1310 | Rimanenze materie prime, sussidiarie e di consumo | ACI1 | |
| ACI1 | 1) Rimanenze materie prime, sussidiarie e di consumo | ACI | |
| 1320 | Rimanenze prodotti in corso di lavorazione e semilavorati | ACI2 | |
| ACI2 | 2) Rimanenze prodotti in corso di lavorazione e semilavorati | ACI | |
| 1330 | Rimanenze lavori in corso su ordinazione | ACI3 | |
| ACI3 | 3) Rimanenze lavori in corso su ordinazione | ACI | |
| 1340 | Rimanenze prodotti finiti e merci | ACI4 | |
| ACI4 | 4) Rimanenze prodotti finiti e merci | ACI | |
| 1350 | Rimanenze acconti | ACI5 | |
| ACI5 | 5) Rimanenze acconti | ACI | |
| ACI | Totale I - rimanenze | AC | |
| II - Crediti, con separata indicazione aggiuntiva, per ciascuna voce, degli importi esigibili oltre l'esercizio successivo | ACII | ||
| 1410 | (CII1) Crediti verso utenti e clienti esigibili entro l'anno successivo | ACII1e | |
| ACII1e | (CII1) Crediti verso utenti e clienti esigibili entro l'anno successivo | ACII1 | |
| 1415 | (CII1) Crediti verso utenti e clienti esigibili oltre l'anno successivo | ACII1o | |
| ACII1o | (CII1) Crediti verso utenti e clienti esigibili oltre entro l'anno successivo | ACII1 | |
| ACII1P | Crediti verso utenti e clienti da partitario | ACII1 | |
| ACII1 | 1) Crediti verso utenti e clienti | ACII | |
| 1420 | (CII2) Crediti verso associati e fondatori esigibili entro l'anno successivo | ACII2e | |
| ACII2e | (CII2) Crediti verso associati e fondatori esigibili entro l'anno successivo | ACII2 | |
| 1425 | (CII2) Crediti verso associati e fondatori esigibili oltre l'anno successivo | ACII2o | |
| ACII2o | (CII2) Crediti verso associati e fondatori esigibili oltre l'anno successivo | ACII2 | |
| ACII2 | 2) Crediti verso associati e fondatori | ACII | |
| 1430 | (CII3) Crediti verso enti pubblici esigibili entro l'anno successivo | ACII3e | |
| ACII3e | (CII3) Crediti verso enti pubblici esigibili entro l'anno successivo | ACII3 | |
| 1435 | (CII3) Crediti verso enti pubblici esigibili oltre l'anno successivo | ACII3o | |
| ACII3o | (CII3) Crediti verso enti pubblici esigibili oltre l'anno successivo | ACII3 | |
| ACII3 | 3) Crediti verso enti pubblici | ACII | |
| 1440 | (CII4) Crediti verso soggetti privati per contributi esigibili entro l'anno successivo | ACII4e | |
| ACII4e | (CII4) Crediti verso soggetti privati per contributi esigibili entro l'anno successivo | ACII4 | |
| 1445 | (CII4) Crediti verso soggetti privati per contributi esigibili oltre l'anno successivo | ACII4o | |
| ACII4o | (CII4) Crediti verso soggetti privati per contributi esigibili oltre l'anno successivo | ACII4 | |
| ACII4 | 4) Crediti verso soggetti privati per contributi | ACII | |
| 1450 | (CII5) Crediti verso enti della stessa rete associativa esigibili entro l'anno successivo | ACII5e | |
| ACII5e | (CII5) Crediti verso enti della stessa rete associativa esigibili entro l'anno successivo | ACII5 | |
| 1455 | (CII5) Crediti verso enti della stessa rete associativa esigibili oltre l'anno successivo | ACII5o | |
| ACII5o | (CII5) Crediti verso enti della stessa rete associativa esigibili oltre l'anno successivo | ACII5 | |
| ACII5 | 5) Crediti verso enti della stessa rete associativa | ACII | |
| 1460 | (CII6) Crediti verso altri enti del Terzo settore esigibili entro l'anno successivo | ACII6e | |
| ACII6e | (CII6) Crediti verso altri enti del Terzo settore esigibili entro l'anno successivo | ACII6 | |
| 1465 | (CII6) Crediti verso altri enti del Terzo settore esigibili oltre l'anno successivo | ACII6o | |
| ACII6o | (CII6) Crediti verso altri enti del Terzo settore esigibili oltre l'anno successivo | ACII6 | |
| ACII6 | 6) Crediti verso altri enti del Terzo settore | ACII | |
| 1470 | (CII7) Crediti verso imprese controllate esigibili entro l'anno successivo | ACII7e | |
| ACII7e | (CII7) Crediti verso imprese controllate esigibili entro l'anno successivo | ACII7 | |
| 1475 | (CII7) Crediti verso imprese controllate esigibili oltre l'anno successivo | ACII7o | |
| ACII7o | (CII7) Crediti verso imprese controllate esigibili oltre l'anno successivo | ACII7 | |
| ACII7 | 7) Crediti verso imprese controllate | ACII | |
| 1480 | (CII8) Crediti verso imprese collegate esigibili entro l'anno successivo | ACII8e | |
| ACII8e | (CII8) Crediti verso imprese collegate esigibili entro l'anno successivo | ACII8 | |
| 1485 | (CII8) Crediti verso imprese collegate esigibili oltre l'anno successivo | ACII8o | |
| ACII8o | (CII8) Crediti verso imprese collegate esigibili oltre l'anno successivo | ACII8 | |
| ACII8 | 8) Crediti verso imprese collegate | ACII | |
| 1490 | (CII9) Crediti tributari esigibili entro l'anno successivo | ACII9e | |
| ACII9e | (CII9) Crediti tributari esigibili entro l'anno successivo | ACII9 | |
| 1495 | (CII9) Crediti tributari esigibili oltre l'anno successivo | ACII9o | |
| ACII9o | (CII9) Crediti tributari esigibili oltre l'anno successivo | ACII9 | |
| ACII9 | 9) Crediti tributari | ACII | |
| 1500 | (CII10) Crediti da 5 per mille esigibili entro l'anno successivo | ACII10e | |
| ACII10e | (CII10) Crediti da 5 per mille esigibili entro l'anno successivo | ACII10 | |
| 1505 | (CII10) Crediti da 5 per mille esigibili oltre l'anno successivo | ACII10o | |
| ACII10o | (CII10) Crediti da 5 per mille esigibili oltre l'anno successivo | ACII10 | |
| ACII10 | 10) Crediti da 5 per mille | ACII | |
| 1510 | (CII11) Crediti per imposte anticipate esigibili entro l'anno successivo | ACII11e | |
| ACII11e | (CII11) Crediti per imposte anticipate esigibili entro l'anno successivo | ACII11 | |
| 1515 | (CII11) Crediti per imposte anticipate esigibili oltre l'anno successivo | ACII11o | |
| ACII11o | (CII11) Crediti per imposte anticipate esigibili oltre l'anno successivo | ACII11 | |
| ACII11 | 11) Crediti per imposte anticipate | ACII | |
| 1520 | (CII12) Crediti verso altri esigibili entro l'anno successivo | ACII12e | |
| ACII12e | (CII12) Crediti verso altri esigibili entro l'anno successivo | ACII12 | |
| 1525 | (CII12) Crediti verso altri esigibili oltre l'anno successivo | ACII12o | |
| ACII12o | (CII12) Crediti verso altri esigibili oltre l'anno successivo | ACII12 | |
| ACII12 | 12) Crediti verso altri | ACII | |
| ACII | Totale II - crediti | AC | |
| ACIIo | Totale II - crediti di cui esigibili oltre l'anno successivo | ||
| III - Attività finanziarie che non costituiscono immobilizzazioni | ACIII | ||
| 1610 | (BIIII1) Partecipazioni in imprese controllate | ACIII1 | |
| ACIII1 | 1) Partecipazioni in imprese controllate | ACIII | |
| 1620 | (BIIII1) Partecipazioni in imprese collegate | ACIII2 | |
| ACIII2 | 2) Partecipazioni in imprese collegate | ACIII | |
| 1630 | (BIIII1) Altri titoli | ACIII3 | |
| ACIII3 | 3) Altri titoli | ACIII | |
| ACIII | Totale - attività finanziarie non immobilizzazioni | AC | |
| IV - Disponibilità liquide | ACIV | ||
| 1710 | Conto corrente bancario | ACIV1 | |
| ACIV1 | 1) Depositi bancari e postali | ACIV | |
| 1720 | Assegni | ACIV2 | |
| ACIV2 | 2) Assegni | ACIV | |
| 1730 | Cassa | ACIV3 | |
| ACIV3 | 3) Danaro e valori in cassa | ACIV | |
| ACIV | Totale - disponibilità liquide | AC | |
| AC | Totale attivo circolante | A | |
| 1800 | Ratei e risconti attivi | AD | |
| AD | D) Ratei e risconti attivi | A | |
| A | Totale Attivo | 00 | |
| PASSIVO | |||
| A) Patrimonio netto | PA | ||
| 2000 | Fondo di dotazione dell'ente | PAI | |
| PAI | I - Fondo di dotazione dell'ente | PA | |
| II - Patrimonio vincolato | PAII | ||
| 2010 | Riserve statutarie | PAII1 | |
| PAII1 | 1) Riserve statutarie | PAII | |
| 2020 | Riserve vincolate per decisione degli organi istituzionali | PAII2 | |
| PAII2 | 2) Riserve vincolate per decisione degli organi istituzionali | PAII | |
| 2030 | Riserve vincolate destinate da terzi | PAII3 | |
| PAII3 | 3) Riserve vincolate destinate da terzi | PAII | |
| PAII | Totale Patrimonio vincolato | PA | |
| III - Patrimonio libero | PAIII | ||
| 2110 | Riserve di utili o avanzi di gestione | PAIII1 | |
| PAIII1 | 1) Riserve di utili o avanzi di gestione | PAIII | |
| 2220 | Altre riserve | PAIII2 | |
| PAIII2 | 2) Altre riserve | PAIII | |
| PAIII | Totale Patrimonio libero | PA | |
| PAIV | IV - Avanzo/disavanzo d'esercizio | PA | |
| PA | Totale Patrimonio netto | P | |
| B) Fondi per rischi e oneri | PB | ||
| 2310 | Fondi per trattamento di quiescenza e obblighi simili | PB1 | |
| PB1 | 1) Fondi per trattamento di quiescenza e obblighi simili | PB | |
| 2320 | Fondi per imposte, anche differite | PB2 | |
| PB2 | 2) Fondi per imposte, anche differite | PB | |
| 2330 | Fondi altri | PB3 | |
| PB3 | 3) Fondi altri | PB | |
| PB | Totale Fondi per rischi e oneri | P | |
| 2340 | Fondi trattamento di fine rapporto di lavoro subordinato | PC | |
| PC | C) Fondi trattamento di fine rapporto di lavoro subordinato | P | |
| D) Debiti, con separata indicazione aggiuntiva, per ciascuna voce, degli importi esigibili oltre l'esercizio successivo | PD | ||
| 2410 | Debiti verso banche esigibili entro l'anno successivo | PD1e | |
| PD1e | Debiti verso banche esigibili entro l'anno successivo | PD1 | |
| 2415 | Debiti verso banche esigibili oltre l'anno successivo | PD1o | |
| PD1o | Debiti verso banche esigibili oltre l'anno successivo | PD1 | |
| PD1 | 1) Debiti verso banche | PD | |
| 2420 | Debiti verso altri finanziatori esigibili entro l'anno successivo | PD2e | |
| PD2e | Debiti verso altri finanziatori esigibili entro l'anno successivo | PD2 | |
| 2425 | Debiti verso altri finanziatori esigibili oltre l'anno successivo | PD2o | |
| PD2o | Debiti verso altri finanziatori esigibili oltre l'anno successivo | PD2 | |
| PD2 | 2) Debiti verso altri finanziatori | PD | |
| 2430 | Debiti verso associati e fondatori per finanziamenti esigibili entro l'anno successivo | PD3e | |
| PD3e | Debiti verso associati e fondatori per finanziamenti esigibili entro l'anno successivo | PD3 | |
| 2435 | Debiti verso associati e fondatori per finanziamenti esigibili oltre l'anno successivo | PD3o | |
| PD3o | Debiti verso associati e fondatori per finanziamenti esigibili oltre l'anno successivo | PD3 | |
| PD3 | 3) Debiti verso associati e fondatori per finanziamenti | PD | |
| 2440 | Debiti verso enti della stessa rete associativa esigibili entro l'anno successivo | PD4e | |
| PD4e | Debiti verso enti della stessa rete associativa esigibili entro l'anno successivo | PD4 | |
| 2445 | Debiti verso enti della stessa rete associativa esigibili oltre l'anno successivo | PD4o | |
| PD4o | Debiti verso enti della stessa rete associativa esigibili oltre l'anno successivo | PD4 | |
| PD4 | 4) Debiti verso enti della stessa rete associativa | PD | |
| 2450 | Debiti per erogazioni liberali condizionate esigibili entro l'anno successivo | PD5e | |
| PD5e | Debiti per erogazioni liberali condizionate esigibili entro l'anno successivo | PD5 | |
| 2455 | Debiti per erogazioni liberali condizionate esigibili oltre l'anno successivo | PD5o | |
| PD5o | Debiti per erogazioni liberali condizionate esigibili oltre l'anno successivo | PD5 | |
| PD5 | 5) Debiti per erogazioni liberali condizionate | PD | |
| 2460 | Acconti (Debiti) esigibili entro l'anno successivo | PD6e | |
| PD6e | Acconti (Debiti) esigibili entro l'anno successivo | PD6 | |
| 2465 | Acconti (Debiti) esigibili oltre l'anno successivo | PD6o | |
| PD6o | Acconti (Debiti) esigibili oltre l'anno successivo | PD6 | |
| PD6 | 6) Acconti (Debiti) | PD | |
| 2470 | Debiti verso fornitori esigibili entro l'anno successivo | PD7e | |
| PD7e | Debiti verso fornitori esigibili entro l'anno successivo | PD7 | |
| 2475 | Debiti verso fornitori esigibili oltre l'anno successivo | PD7o | |
| PD7o | Debiti verso fornitori esigibili oltre l'anno successivo | PD7 | |
| PD7P | Debiti verso fornitori da partitario | PD7 | |
| PD7 | 7) Debiti verso fornitori | PD | |
| 2480 | Debiti verso imprese controllate e collegate esigibili entro l'anno successivo | PD8e | |
| PD8e | Debiti verso imprese controllate e collegate esigibili entro l'anno successivo | PD8 | |
| 2485 | Debiti verso imprese controllate e collegate esigibili oltre l'anno successivo | PD8o | |
| PD8o | Debiti verso imprese controllate e collegate esigibili oltre l'anno successivo | PD8 | |
| PD8 | 8) Debiti verso imprese controllate e collegate | PD | |
| 2490 | Debiti tributari esigibili entro l'anno successivo | PD9e | |
| PD9e | Debiti tributari esigibili entro l'anno successivo | PD9 | |
| 2495 | Debiti tributari esigibili oltre l'anno successivo | PD9o | |
| PD9o | Debiti tributari esigibili oltre l'anno successivo | PD9 | |
| PD9 | 9) Debiti tributari | PD | |
| 2500 | Debiti verso istituti di previdenza e di sicurezza sociale esigibili entro l'anno successivo | PD10e | |
| PD10e | Debiti verso istituti di previdenza e di sicurezza sociale esigibili entro l'anno successivo | PD10 | |
| 2505 | Debiti verso istituti di previdenza e di sicurezza sociale esigibili oltre l'anno successivo | PD10o | |
| PD10o | Debiti verso istituti di previdenza e di sicurezza sociale esigibili oltre l'anno successivo | PD10 | |
| PD10 | 10) Debiti verso istituti di previdenza e di sicurezza sociale | PD | |
| 2510 | Debiti verso dipendenti e collaboratori esigibili entro l'anno successivo | PD11e | |
| PD11e | Debiti verso dipendenti e collaboratori esigibili entro l'anno successivo | PD11 | |
| 2515 | Debiti verso dipendenti e collaboratori esigibili oltre l'anno successivo | PD11o | |
| PD11o | Debiti verso dipendenti e collaboratori esigibili oltre l'anno successivo | PD11 | |
| PD11 | 11) Debiti verso dipendenti e collaboratori | PD | |
| 2520 | Altri debiti esigibili entro l'anno successivo | PD12e | |
| PD12e | Altri debiti esigibili entro l'anno successivo | PD12 | |
| 2525 | Altri debiti esigibili oltre l'anno successivo | PD12o | |
| PD12o | Altri debiti esigibili oltre l'anno successivo | PD12 | |
| PD12 | 12) Altri debiti | PD | |
| PD | Totale Debiti | P | |
| PDo | Totale Debiti oltre l'anno successivo | ||
| 2600 | Ratei e risconti passivi | PE | |
| PE | E) Ratei e risconti passivi | P | |
| P | Totale Passivo | 00 | |
| RENDICONTO CASSA | |||
| Attività di interesse generale | |||
| A) Entrate da attività di interesse generale | RA | ||
| 3010 | (A1) Entrate da quote associative e apporti dei fondatori | RA1 | |
| RA1 | 1) Entrate da quote associative e apporti dei fondatori | RA | |
| 3020 | (A2) Entrate agli associati per attività mutuali | RA2 | |
| RA2 | 2) Entrate agli associati per attività mutuali | RA | |
| 3030 | (A3) Entrate per prestazioni e cessioni ad associati e fondatori | RA3 | |
| RA3 | 3) Entrate per prestazioni e cessioni ad associati e fondatori | RA | |
| 3040 | (A4) Erogazioni liberali | RA4 | |
| RA4 | 4) Erogazioni liberali | RA | |
| 3050 | (A5) Entrate del 5 per mille | RA5 | |
| RA5 | 5) Entrate del 5 per mille | RA | |
| 3060 | (A6) Contributi da soggetti privati | RA6 | |
| RA6 | 6) Contributi da soggetti privati | RA | |
| 3070 | (A7) Entrate per prestazioni e cessioni a terzi | RA7 | |
| RA7 | 7) Entrate per prestazioni e cessioni a terzi | RA | |
| 3080 | (A8) Contributi da enti pubblici | RA8 | |
| RA8 | 8) Contributi da enti pubblici | RA | |
| 3090 | (A9) Entrate da contratti con enti pubblici | RA9 | |
| RA9 | 9) Entrate da contratti con enti pubblici | RA | |
| 3100 | (A10) Altre entrate | RA10 | |
| RA10 | 10) Altre entrate | RA | |
| 3110 | (A11) Rimanenze finali | RA11 | |
| RA11 | 11) Rimanenze finali | RA | |
| RA | Totale Entrate, rendite e proventi da attività di interesse generale | RA-CA | |
| Uscite da attività di interesse generale | CA | ||
| 3200 | (A1) Materie prime, sussidiarie, di consumo e di merci | CA1 | |
| CA1 | 1) Materie prime, sussidiarie, di consumo e di merci | CA | |
| 3300 | (A2) Manutenzioni e assistenza | CA2 | |
| 3301 | (A2) Consulenze fiscali e del lavoro | CA2 | |
| 3302 | (A2) Pulizie locali | CA2 | |
| CA2 | 2) Servizi | CA | |
| 3400 | (A3) Canoni di locazione | CA3 | |
| 3401 | (A3) Noleggio attrezzature | CA3 | |
| 3402 | (A3) Diritti SIAE | CA3 | |
| CA3 | 3) Godimento beni di terzi | CA | |
| 3500 | (A4) Personale dipendente | CA4 | |
| 3501 | (A4) Contributi previdenziali su dipendenti | CA4 | |
| 3502 | (A4) T.f.r. | CA4 | |
| 3503 | (A4) Rimborsi spese al personale dipendente | CA4 | |
| 3504 | (A4) Contributi inail | CA4 | |
| 3510 | (A4) Collaborazioni a progetto e occasionali | CA4 | |
| 3511 | (A4) Contributi previdenziali su collaborazioni a progetto e occasionali | CA4 | |
| 3512 | (A4) Rimborsi spese al personale atipico e occasionale | CA4 | |
| 3520 | (A4) Consulenze (es. fisioterapista) | CA4 | |
| CA4 | 4) Personale | CA | |
| 3600 | (A) Ammortamenti | CA5 | |
| CA5 | (A) Ammortamenti | CA | |
| 3700 | (A) Accantonamenti per rischi ed oneri | CA6 | |
| CA6 | (A) Accantonamenti per rischi ed oneri | CA | |
| 3800 | (A5) Uscite diverse di gestione | CA7 | |
| CA7 | 5) Uscite diverse di gestione | CA | |
| 3900 | (A) Rimanenze iniziali | CA8 | |
| CA8 | (A) Rimanenze iniziali | CA | |
| CA | Totale Uscite da attività di interesse generale | RA-CA | |
| RA-CA | Avanzo/disavanzo attività di interesse generale | TADPI | |
| Attività diverse | |||
| B) Entrate da attività diverse | RB | ||
| 4010 | (B1) Entrate per prestazioni e cessioni ad associati e fondatori | RB1 | |
| RB1 | 1) Entrate per prestazioni e cessioni ad associati e fondatori | RB | |
| 4020 | (B2) Contributi da soggetti privati | RB2 | |
| RB2 | 2) Contributi da soggetti privati | RB | |
| 4030 | (B3) Entrate per prestazioni e cessioni a terzi | RB3 | |
| RB3 | 3) Entrate per prestazioni e cessioni a terzi | RB | |
| 4040 | (B4) Contributi da enti pubblici | RB4 | |
| RB4 | 4) Contributi da enti pubblici | RB | |
| 4050 | (B5) Entrate da contratti con enti pubblici | RB5 | |
| RB5 | 5) Entrate da contratti con enti pubblici | RB | |
| 4060 | (B6) Altri entrate | RB6 | |
| RB6 | 6) Altri entrate | RB | |
| 4070 | (B) Rimanenze finali | RB7 | |
| RB7 | (B) Rimanenze finali | RB | |
| RB | Totale entrate da attività diverse | RB-CB | |
| B) Uscite da attività diverse | CB | ||
| 4200 | (B1) Materie prime, sussidiarie, di consumo e di merci | CB1 | |
| CB1 | 1) Materie prime, sussidiarie, di consumo e di merci | CB | |
| 4300 | (B2) Servizi | CB2 | |
| CB2 | 2) Servizi | CB | |
| 4400 | (B3) Godimento beni di terzi | CB3 | |
| CB3 | 3) Godimento beni di terzi | CB | |
| 4500 | (B4) Personale | CB4 | |
| CB4 | 4) Personale | CB | |
| 4600 | (B) Ammortamenti | CB5 | |
| CB5 | (B) Ammortamenti | CB | |
| 4700 | (B) Accantonamenti per rischi ed oneri | CB6 | |
| CB6 | (B) Accantonamenti per rischi ed oneri | CB | |
| 4800 | (B5) Uscite diverse di gestione | CB7 | |
| CB7 | 5) Uscite diverse di gestione | CB | |
| 4900 | (B) Rimanenze iniziali | CB8 | |
| CB8 | (B) Rimanenze iniziali | CB | |
| CB | B) Totale uscite da attività diverse | RB-CB | |
| RB-CB | Avanzo/disavanzo attività diverse | TADPI | |
| Attività di raccolta fondi | |||
| C) Entrate da attività di raccolta fondi | RC | ||
| 5010 | (C1) Entrate da raccolte fondi abituali | RC1 | |
| RC1 | 1) Entrate da raccolte fondi abituali | RC | |
| 5020 | (C2) Entrate da raccolte fondi occasionali | RC2 | |
| RC2 | 2) Entrate da raccolte fondi occasionali | RC | |
| 5030 | (C3) Altre entrrate da raccolta fondi | RC3 | |
| RC3 | 3) Altri entrate | RC | |
| RC | Totale entrate attivita di raccolta fondi | RC-CC | |
| C) Uscite da attività di raccolta fondi | |||
| 5200 | (C1) Uscite per raccolte fondi abituali | CC1 | |
| CC1 | 1) Uscite per raccolte fondi abituali | CC | |
| 5300 | (C2) Uscite per raccolte fondi occasionali | CC2 | |
| CC2 | 2) Uscite per raccolte fondi occasionali | CC | |
| 5400 | (C3) Altri uscite | CC3 | |
| CC3 | 3) Altri uscite | CC | |
| CC | Totale uscite da attività di raccolta fondi | RC-CC | |
| RC-CC | Avanzo/disavanzo Attività raccolta fondi | TADPI | |
| Attività finanziarie e patrimoniali | |||
| D) Entrate da attività finanziarie e patrimoniali | RD | ||
| 6010 | (D1) Interessi bancari attivi | RD1 | |
| RD1 | 1) Da rapporti bancari | RD | |
| 6020 | (D2) Entrate da altri investimenti finanziari | RD2 | |
| RD2 | 2) Da altri investimenti finanziari | RD | |
| 6030 | (D3) Entrate da patrimonio edilizio | RD3 | |
| RD3 | 3) Da patrimonio edilizio | RD | |
| 6040 | (D4) Entrate da altri beni patrimoniali | RD4 | |
| RD4 | 4) Da altri beni patrimoniali | RD | |
| 6050 | (D5) Altri entrate finanziari e patrimoniali | RD5 | |
| RD5 | 5) Altri entrate | RD | |
| RD | Totale entrate da attività finanziarie e patrimoniali | RD-CD | |
| D) Uscite da attività finanziarie e patrimoniali | CD | ||
| 6200 | (D1) Interessi passivi su mutui | CD1 | |
| CD1 | 1) Su rapporti bancari | CD | |
| 6300 | (D2) Uscite su investimenti finanziari | CD2 | |
| CD2 | 2) Su investimenti finanziari | CD | |
| 6400 | (D3) Uscite da patrimonio edilizio | CD3 | |
| CD3 | 3) Su patrimonio edilizio | CD | |
| 6500 | (D4) Uscite su altri beni patrimoniali | CD4 | |
| CD4 | 4) Su altri beni patrimoniali | CD | |
| 6600 | (D5) Accantonamenti per rischi ed oneri | CD5 | |
| CD5 | 5) Accantonamenti per rischi ed oneri | CD | |
| 6700 | (D6) Altre uscite finanziarie | CD6 | |
| CD6 | 6) Altri uscite | CD | |
| CD | Totale uscite da attività finanziarie e patrimoniali | RD-CD | |
| RD-CD | Avanzo/disavanzo da attività finanziarie e patrimoniali | TADPI | |
| Attività di supporto generale | RE-CE | ||
| E) Entrate di supporto generale | RE | ||
| 7010 | (E1) Proventi da distacco del personale | RE1 | |
| RE1 | 1) Entrate da distacco del personale | RE | |
| 7020 | (E2) Altri proventi di supporto generale | RE2 | |
| RE2 | 2) Altri entrate di supporto generale | RE | |
| RE | Totale entrate di supporto generale | RE-CE | |
| E) Uscite di supporto generale | CE | ||
| 7200 | (E1) Materie prime, sussidiarie, di consumo e di merci | CE1 | |
| CE1 | 1) Materie prime, sussidiarie, di consumo e di merci | CE | |
| 7300 | (E2) Servizi | CE2 | |
| CE2 | 2) Servizi | CE | |
| 7400 | (E3) Godimento beni di terzi | CE3 | |
| CE3 | 3) Godimento beni di terzi | CE | |
| 7500 | (E4) Personale | CE4 | |
| CE4 | 4) Personale | CE | |
| 7600 | (E) Ammortamenti | CE5 | |
| CE5 | (E) Ammortamenti | CE | |
| 7700 | (E) Accantonamenti per rischi ed oneri | CE6 | |
| CE6 | (E) Accantonamenti per rischi ed oneri | CE | |
| 7800 | (E5) Altre uscite | CE7 | |
| CE7 | 5) Altre uscite | CE | |
| CE | Totale uscite di supporto generale | RE-CE | |
| RE-CE | Avanzo/disavanzo supporto generale | TADPI | |
| TADPI | Avanzo/disavanzo d'esercizio prima delle imposte | TADES | |
| 7900 | Imposte | IM | |
| IM | Imposte | TADES | |
| TADES | Avanzo/disavanzo d'esercizio prima di investimenti patrimoniali e finanziamenti | PAIV | |
| 00 | Controllo quadratura (stato patrimoniale / conto economico) | ||
| SOLO RENDICONTO DI CASSA | |||
| Entrate da disinvestimenti in immobilizzazioni o da flussi di capitale di terzi | |||
| F) Entrate da disinvestimenti in immobilizzazioni o da flussi di capitale di terzi | RF | ||
| ,8010 | Disinvestimenti di immobilizzazioni inerenti alle attività di interesse generale | RF1 | |
| RF1 | 1) Disinvestimenti di immobilizzazioni inerenti alle attività di interesse generale | RF | |
| ,8020 | Disinvestimenti di immobilizzazioni inerenti alle attività diverse | RF2 | |
| RF2 | 2) Disinvestimenti di immobilizzazioni inerenti alle attività diverse | RF | |
| ,8030 | Disinvestimenti di attività finanziarie e patrimoniali | RF3 | |
| RF3 | 3) Disinvestimenti di attività finanziarie e patrimoniali | RF | |
| ,8040 | Ricevimento di finanziamenti di prestiti | RF4 | |
| RF4 | 4) Ricevimento di finanziamenti di prestiti | RF | |
| RF | Totale entrate da disinvestimenti o da flussi di capitale di terzi | RF-CF | |
| Uscite da investimenti in immobilizzazioni o da deflussi di capitale di terzi | CF | ||
| ,8210 | Investimenti in immobilizzazioni inerenti alle attività di interesse generale | CF1 | |
| CF1 | 1) Investimenti in immobilizzazioni inerenti alle attività di interesse generale | CF | |
| ,8220 | Investimenti in immobilizzazioni inerenti alle attività diverse | CF2 | |
| CF2 | 2) Investimenti in immobilizzazioni inerenti alle attività diverse | CF | |
| ,8300 | Investimenti in attività finanziarie e patrimoniali | CF3 | |
| CF3 | 3) Investimenti in attività finanziarie e patrimoniali | CF | |
| ,8400 | Rimborso di finanziamenti di prestiti | CF4 | |
| CF4 | 4) Rimborso di finanziamenti di prestiti | CF | |
| CF | Totale uscite da investimenti o da deflussi di capitale di terzi | RF-CF | |
| RF-CF | Avanzo/disavanzo da entrate e uscite per investimenti e disinvestimenti patrimoniali e finanziari | TADRC | |
| ,8500 | Imposte (Flussi finanziari) | IMRC | |
| IMRC | Imposte | TADRC | |
| TADRC | Avanzo/disavanzo complessivo rendiconto di Cassa | ||
| Costi e proventi figurativi | |||
| G) Proventi figurativi | RG | ||
| 9010 | (G1) Proventi figurativi da attività di interesse generale | RG1 | |
| RG1 | 1) Proventi figurativi da attività di interesse generale | RG | |
| 9020 | (G2) Proventi figurativi da attività diverse | RG2 | |
| RG2 | 2) Proventi figurativi da attività diverse | RG | |
| RG | Totale Proventi figurativi | RG-CG | |
| G) Costi figurativi | CG | ||
| 9210 | (G1) Costi figurativi da attività di interesse generale | CG1 | |
| CG1 | 1) Costi figurativi da attività di interesse generale | CG | |
| 9220 | (G2) Costi figurativi da attività diverse | CG2 | |
| CG2 | 2) Costi figurativi da attività diverse | CG | |
| CG | Totale Costi figurativi | RG-CG | |
| RG-CG | Avanzo/disavanzo Costi e Proventi figurativi | ||
| PARTITARI | |||
| PARTITARIO CLIENTI E UTENTI | |||
| C0001 | Crediti verso A | TPC | |
| C0002 | Crediti verso B | TPC | |
| C0003 | Crediti verso C | TPC | |
| C0004 | Crediti verso D | TPC | |
| TPC | Totale crediti verso clienti | ACII1P | |
| PARTITARIO FORNITORI | |||
| F0001 | Fornitore A | TPF | |
| F0002 | Fornitore B | TPF | |
| F0003 | Fornitore C | TPF | |
| F0004 | Fornitore D | TPF | |
| F0005 | Fornitore E | TPF | |
| TPF | Totale partitario fornitori | PD7P | |
| SEGMENTI | |||
| : | CINQUE PER MILLE (Segmento 1) | ||
| :5X-xx | Finanziamento cinque per mille Anno xx | T5X | |
| :5X-xxA | Accantonamento cinque per mille Anno xx | T5X | |
| :5X-yy | Finanziamento cinque per mille Anno yy | T5X | |
| :5X-yyA | Accantonamento cinque per mille Anno yy | T5X | |
| T5X | Totale cinque per mille | ||
| :: | RACCOLTA FONDI (Segmento 2) | TRF | |
| ::RF01 | Raccolta fondi 1 | TRF | |
| ::RF02 | Raccolta fondi 2 | TRF | |
| ::RF03 | Raccolta fondi 3 | TRF | |
| ::RF04 | Raccolta fondi 4 | TRF | |
| TRF | Totale analisi ricavi | ||
| CENTRI DI COSTO | |||
| . | PROGETTI (CC1) | TPR | |
| .PR01 | Progetto 1 | TPR | |
| .PR02 | Progetto 2 | TPR | |
| .PRG3 | Progetto 3 | TPR | |
| .PRG4 | Progetto 4 | TPR | |
| TPR | Totale analisi costi | ||
| ; | SITUAZIONE ANALITICA RACCOLTA FONDI DA SOCI (CC3) | TSO | |
| ;S001 | Socio Giorgi Carlo | TSO | |
| ;S002 | Socio Verdi Roberto | TSO | |
| ;S003 | Socio Bianchi Mauro | TSO | |
| ;S004 | Socio Rossi Michele | TSO | |
| TSO | Totale raccolta fondi da soci | ||
Rendiconto di Cassa per ETS per la ripresa dati da altri programmi o tenuta manuale
In questo articolo
Rendiconto di Cassa per ETS per la ripresa dati da altri programmi o tenuta manuale
Rendiconto di Cassa per ETS per la ripresa dati da altri programmi o tenuta manuale
Inserisci manualmente i saldi finali e stampa il Rendiconto di cassa ETS conforme alle disposizioni per il RUNTS. Ideale per chi tiene la contabilità a mano o con altri programmi. Puoi creare il rendiconto per un numero illimitato di enti.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppDocumentazione del modello
Guarda il video: in 1 minuto vedi come è facile inserire manualmente i saldi delle entrate e delle uscite e ottenere subito il Rendiconto di cassa.
Il modello è utile per consulenti e commercialisti che utilizzano già un altro software per fare la contabilità, e necessitano soltanto di stampare il Rendiconto Cassa.
Basta soltanto riprendere dalla propria contabilità i conti con le relative descrizioni e saldi di cassa, banca, entrate e uscite.
Estrai i dati dalla tua contabilità
Dal tuo software che utilizzi per fare la contabilità, estrai i dati contabili di cassa, banca, entrate e uscite:
- conti
- descrizioni
- saldi (anno corrente, anno precedente)
Se possibile, esporta i dati in un formato leggibile da Excel (.csv, .xlsx, .txt, ...). In questo modo potrai visualizzarli e copiarli-incollarli direttamente in Banana.
Inserisci conti e saldi
Il modello contiene conti, descrizioni e saldi di esempio, che puoi modificare liberamente secondo le tue necessità.
Per creare il tuo rendiconto di cassa con i tuoi dati:
- Scarica il modello e aprilo con Banana Contabilità Plus.
- Inserisci i tuoi conti con le relative descrizioni.
- I conti possono essere sia numerici sia descrittivi.
- Nella tabella Conti:
- inserisci i conti della liquidità (cassa e banca) nella colonna Conti
- inserisci le descrizioni dei conti nella colonna Descrizione
- Nella tabella Categorie:
- inserisci i conti di spese ed entrate nella colonna Categorie
- inserisci le descrizioni dei conti nella colonna Descrizione
- Per ogni conto, nella colonna Gr1 inserisci il codice appropriato che serve per gererare il rendiconto di cassa. Consulta la tabella Codici da utilizzare per il rendiconto.
- Utilizza le colonne Balance_2020, Balance_2021, Balance_2022, ecc. per inserire i saldi di tutti i conti del rispettivo anno.
- Aggiungi una nuova colonna per un nuovo anno:
- Dal menu Dati → Disponi colonne → Nuova colonna.
- Crea una nuova colonna per ogni nuovo anno con il nome "Balance_” e poi l’anno in quattro cifre (es. Balance_2021, Balance_2022, Balance_2023,...) e come "Tipo dato" scegli "Importo".
- I saldi delle spese vanno inseriti in negativo, con il “-“ davanti.
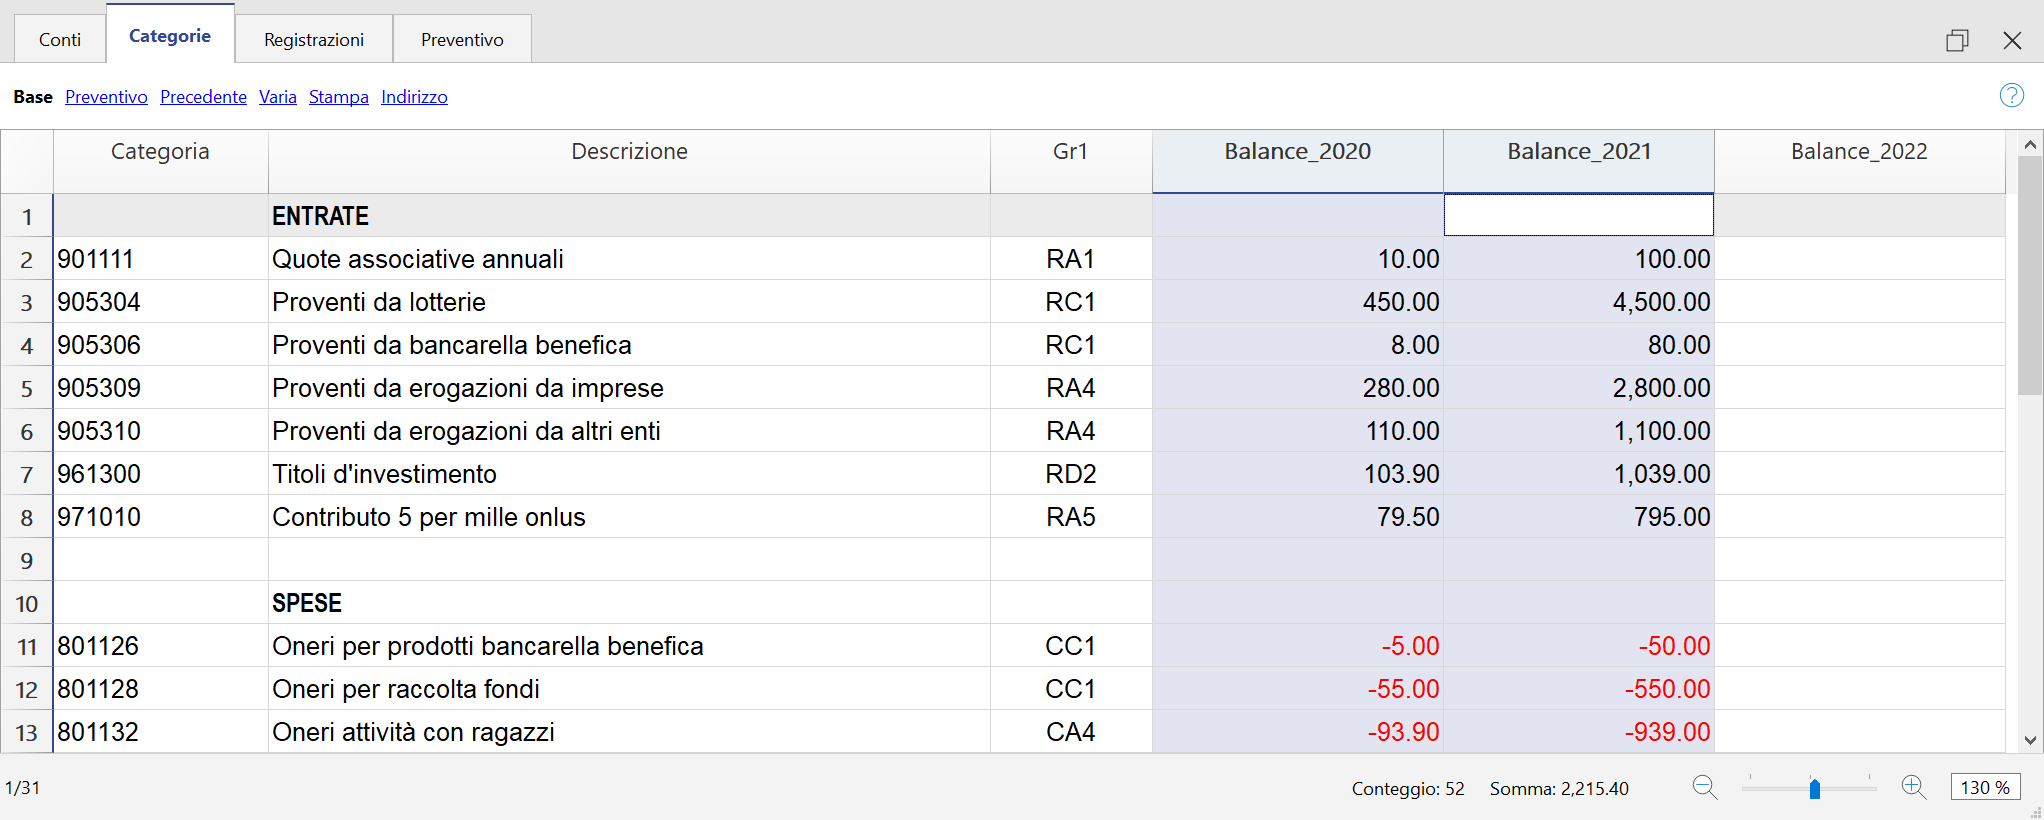
- Aggiungi una nuova colonna per un nuovo anno:
Crea il rendiconto di cassa
Ricordiamo che per poter creare il Rendiconto di cassa è necessario avere almeno il piano Professional di Banana Contabilità Plus.
Una volta impostato il file e dopo aver inserito tutti i propri conti con le rispettive descrizioni, codici Gr1 e importi, è possibile creare il Rendiconto di Cassa.
- Seleziona dal menu Estensioni → Rendiconti 2021 Enti Terzo Settore → Rendiconto per Cassa.
- Definisci alcuni parametri per la stampa del rendiconto:
- Stampa Logo.
Includi il logo nell'intestazione della pagina. Il logo deve essere prima impostato con la funzione Imposta logo. - Stampa testo indirizzo.
Includi l'indirizzo nell'intestazione della pagina. I dati dell'indirizzo vengono ripresi dalle impostazioni di base, sezione Indirizzo (società, indirizzo1, cap, località, telefono, web, email). - Testo indirizzo alternativo.
In alternativa è possibile inserire a mano il testo su più righe da utilizzare.
Se il campo è vuoto verrà utilizzato l'indirizzo ripreso dalle impostazioni di base, altrimenti verrà utilizzato il testo indicato. - Stampa titolo.
Includi il titolo a inizio pagina utilizzando il testo predefinito. - Testo titolo alternativo.
In alternativa è possibile inserire un testo personalizzato. - Colonna raggruppamento.
Inserisci il nome XML della colonna utilizzata per indicare i codici necessari da usare per ottenere il rendiconto (valore predefinito Gr1). - Stampa colonna raggruppamento.
Include la colonna dei codici di raggruppamento nel rendiconto. - Usa colonne importi inserimento manuale.
Vista la casella per utilizzare le colonne per l'inserimento manuale degli importi. - Colonna anno corrente.
Inserisci il nome xml della colonna per l’anno corrente del rendiconto. - Colonna anno precedente.
Inserisci il nome xml della colonna per l’anno precedente del rendiconto.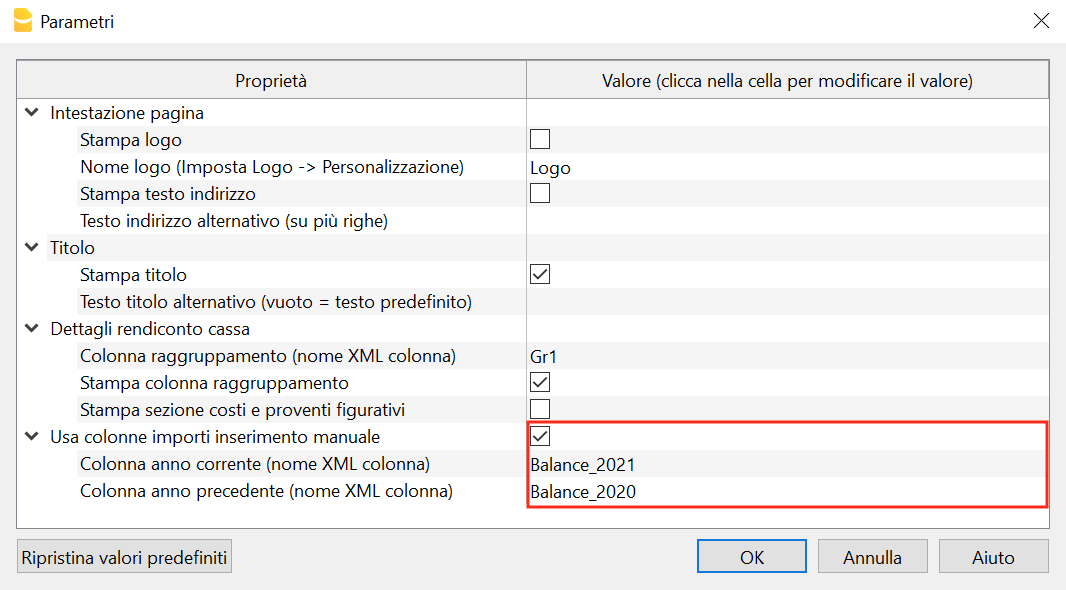
- Stampa Logo.
Esempio di stampa
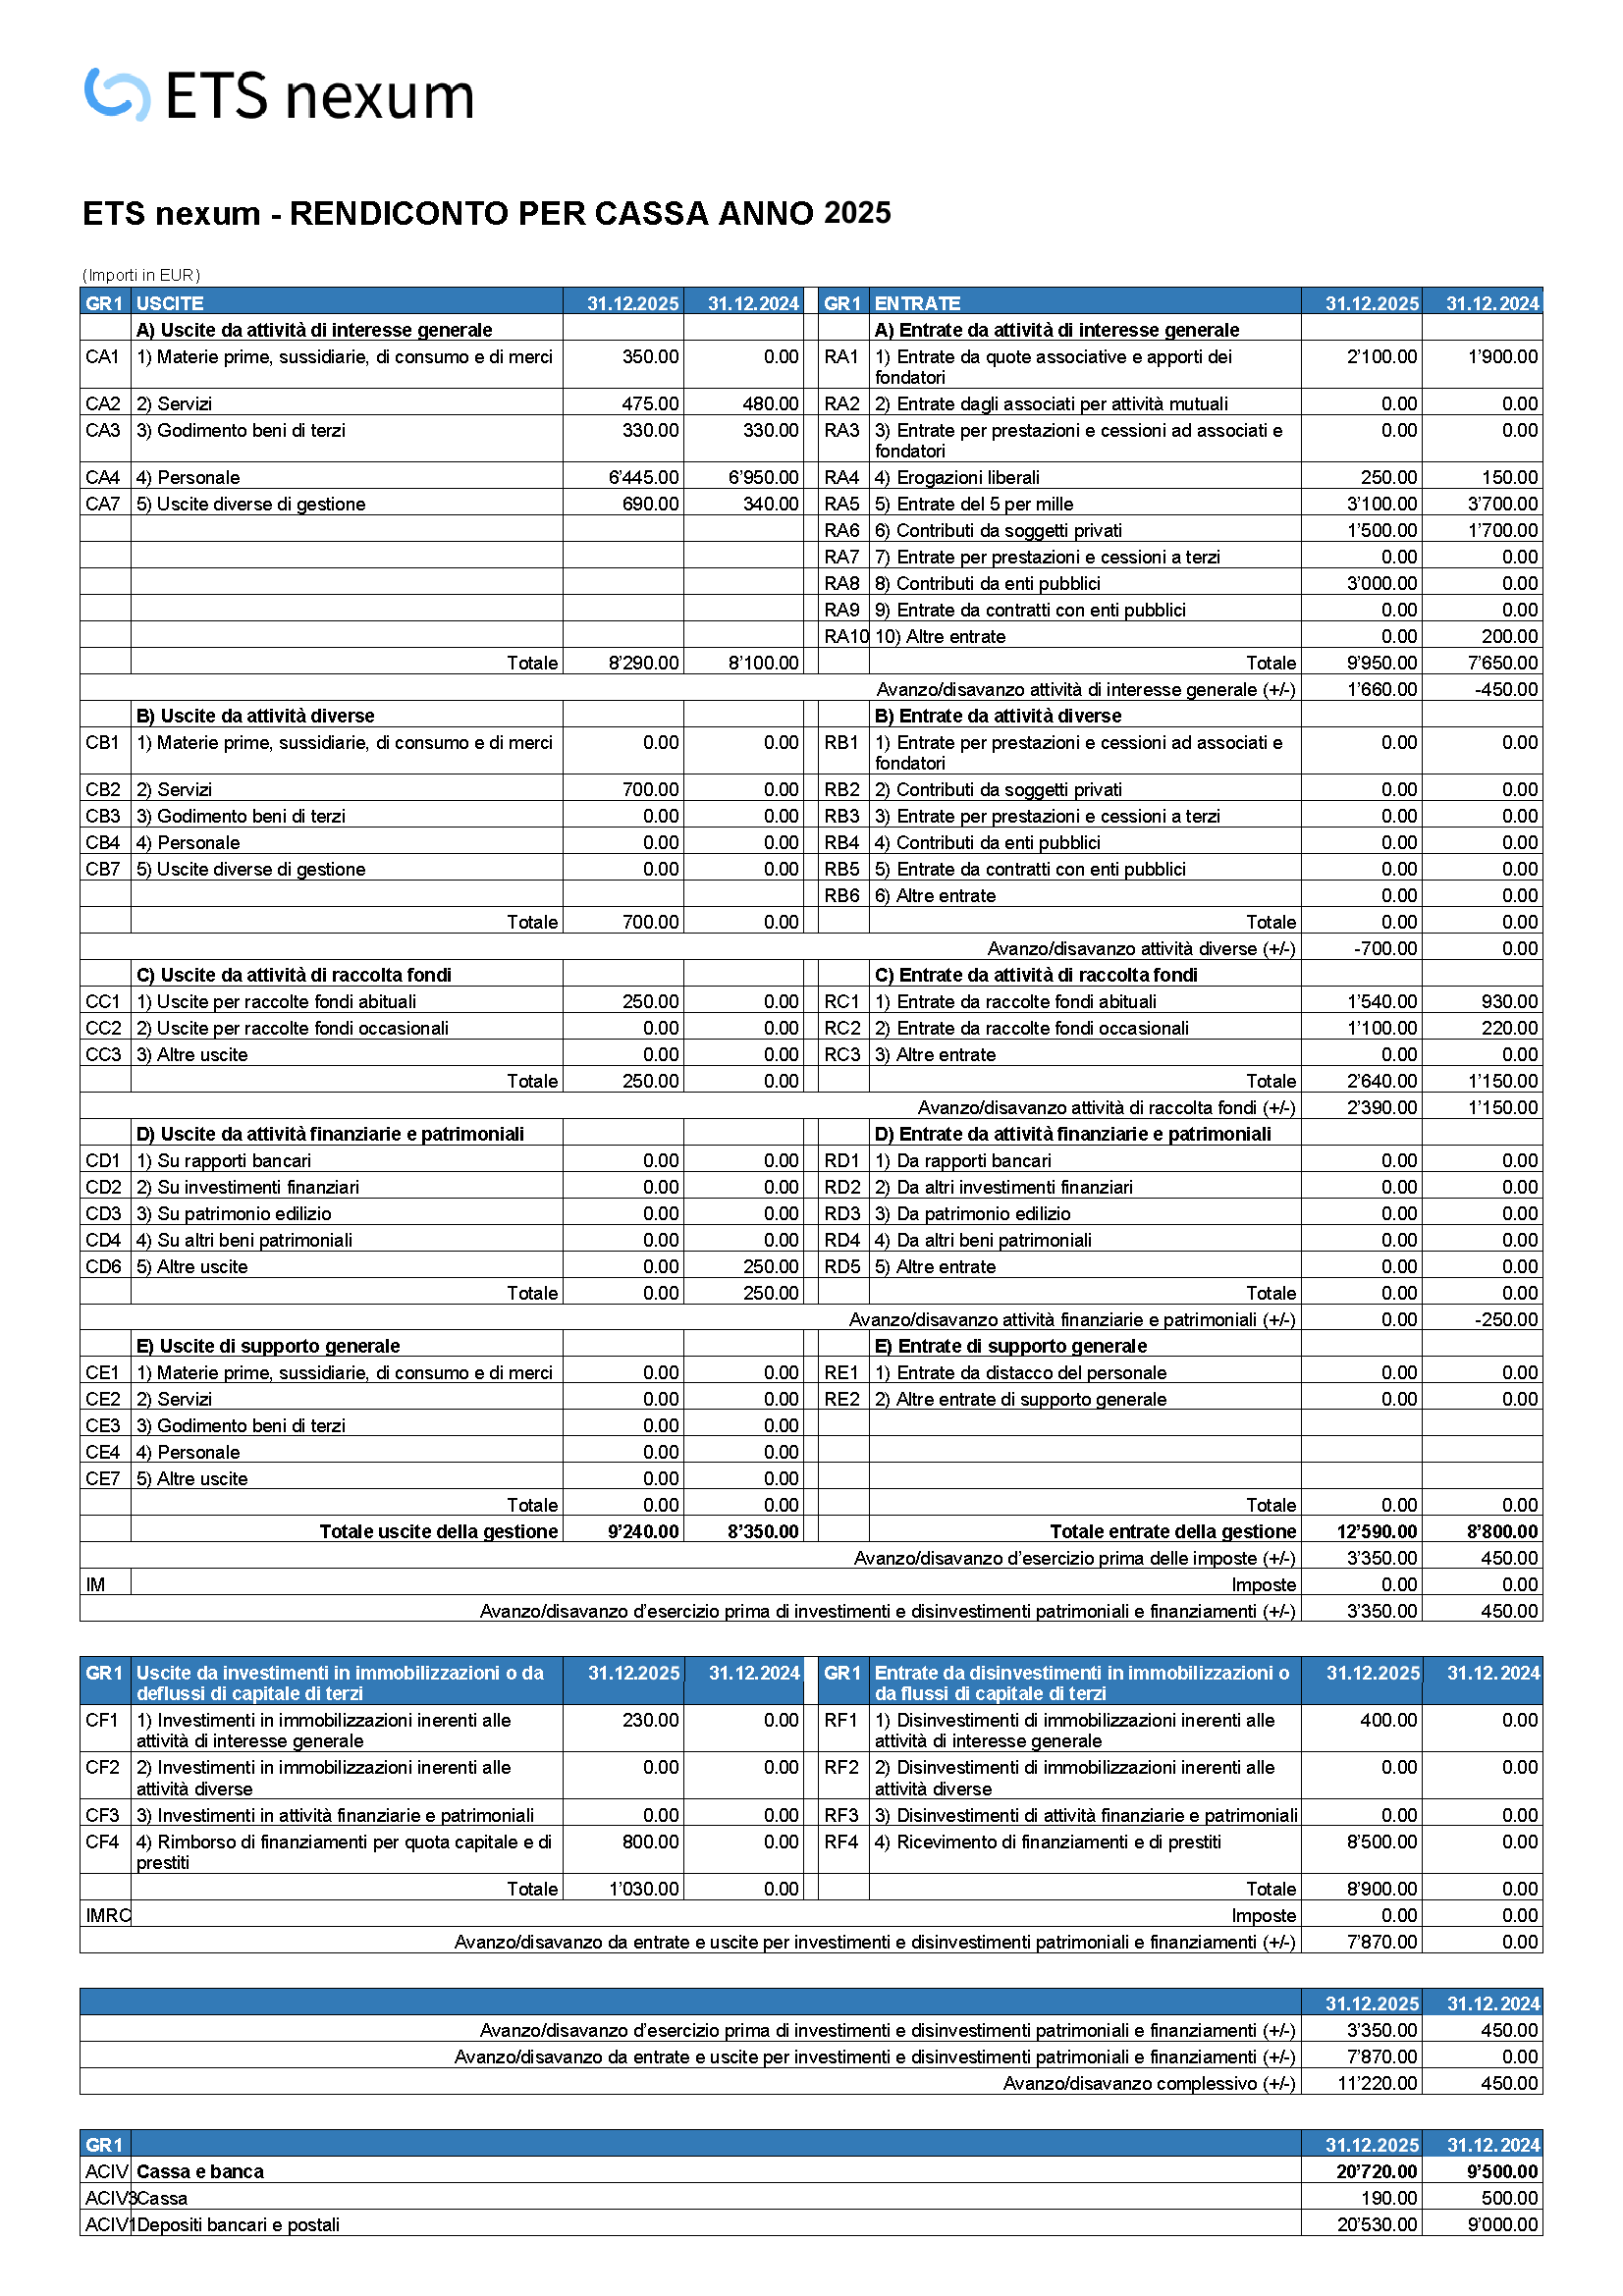
Anteprima modello
Associazione Aiuto agli Anziani
Divisa Base: EUR
Contabilità entrate / uscite
| Gruppo | Conto | Descrizione | Somma in | Gr1 |
|---|---|---|---|---|
| ATTIVI | ||||
| 281001 | Titoli Diversi | ACIII3 | ||
| 381005 | Banca | ACIV1 | ||
| 383000 | Cassa Denaro | ACIV3 | ||
| Gruppo | Categoria | Descrizione | Somma in | Gr1 |
|---|---|---|---|---|
| SPESE | ||||
| 801126 | Oneri per prodotti bancarella benefica | CC1 | ||
| 801128 | Oneri per raccolta fondi | CC1 | ||
| 801132 | Oneri attività con ragazzi | CA4 | ||
| 801300 | Acquisto di materiale di consumo | CA1 | ||
| 801500 | Cancelleria, fotocopie, stampati | CA7 | ||
| 804218 | Collab. occasionali per laboratorio | CA4 | ||
| 804221 | Compensi professionali vari | CA4 | ||
| 804305 | Spese di assicurazione | CA7 | ||
| 804309 | Spese per rinfreschi c/o sede | CA7 | ||
| 804311 | Spese per acqua | CA1 | ||
| 804315 | Spese energia elettrica | CA1 | ||
| 804319 | Spese per pulizie | CA2 | ||
| 804401 | Riscaldamento, gas | CA1 | ||
| 804403 | Tassa rifiuti | CA7 | ||
| 804552 | Spese di manutenzione varie | CA2 | ||
| 835100 | Imposte e tasse dell'esercizio | IM | ||
| 843105 | Oneri finanziari | CD6 | ||
| 843106 | Oneri bancari | CD6 | ||
| 843110 | Spese bancarie | CD6 | ||
| ENTRATE | ||||
| 901111 | Quote associative annuali | RA1 | ||
| 905304 | Proventi da lotterie | RC1 | ||
| 905306 | Proventi da bancarella benefica | RC1 | ||
| 905309 | Proventi da erogazioni da imprese | RA4 | ||
| 905310 | Proventi da erogazioni da altri enti | RA4 | ||
| 961300 | Titoli d'investimento | RD2 | ||
| 971010 | Contributo 5 per mille onlus | RA5 | ||