Banana Contabilità per imprese e liberi professionisti in Italia
Banana Contabilità è un software performante e flessibile offerto ad un prezzo accessibile a tutti.
Tieni una contabilità professionale, organizzata secondo le esigenze della tua attività. Con Banana Contabilità parti da un modello pronto all’uso, personalizzi il piano dei conti e gestisci facilmente registrazioni, IVA, fatture e report.
Qui trovi una selezione di modelli e risorse per imprese, ditte individuali e liberi professionisti in conformità alle normative italiane ed europee. A seconda delle dimensioni e del tipo di attività che devi gestire, scegli tra:
- Modelli senza IVA, pensati per registrare operazioni che non sono soggette all'Imposta sul Valore Aggiunto (IVA). Questi modelli sono applicabili per transazioni esenti o fuori campo IVA, come nel caso di determinate operazioni sanitarie o educative, oppure in settori specifici dove l'aliquota IVA non è prevista. Le aziende che operano in questi settori devono seguire piani contabili che non includono l'IVA nelle registrazioni.
- Modelli con IVA, per le aziende italiane che devono registrare le transazioni che prevedono l'applicazione dell'IVA. Questi modelli includono le voci relative alle diverse aliquote IVA (ad esempio 22%, 10%, 5% o 4%) applicabili in base alla tipologia di prodotto o servizio. Le aziende che operano con l'IVA devono adottare questi modelli per registrare le fatture emesse e ricevute, gestendo correttamente l'imposta da versare all'Erario.
- Il Prospetto Bilancio Europeo Breve, un modello contabile semplificato che le piccole e medie imprese in Italia possono utilizzare per redigere il bilancio d’esercizio, in ottemperanza alle normative europee. Si tratta di una versione abbreviata del bilancio, che fornisce una visione riassuntiva della situazione patrimoniale ed economica dell'azienda. Questo modello è previsto per le aziende che soddisfano determinati requisiti e non sono obbligate a redigere un bilancio completo secondo gli standard più complessi.
Il Prospetto Bilancio Europeo, un modello contabile ufficiale che segue i principi contabili europei stabiliti dalla Direttiva 2013/34/UE. Questo modello è obbligatorio per le grandi imprese e le società quotate, e include elementi come lo stato patrimoniale, il conto economico, il rendiconto finanziario e una relazione sulla gestione. Le aziende che superano determinate soglie devono utilizzare questo formato, che è più dettagliato rispetto al bilancio semplificato, per garantire la trasparenza e la comparabilità delle informazioni finanziarie.
Il Modello Offerte Fatture Aliquote Italia, pensato per emettere offerte e fatture in Italia, rispettando le normative fiscali relative all'aliquota IVA applicabile. Le aziende devono seguire questo modello per registrare correttamente le offerte commerciali e le fatture emesse, indicando l'aliquota IVA applicata e l'importo complessivo. Le fatture devono rispettare gli obblighi fiscali, inclusi i dati delle parti coinvolte, la descrizione dei beni o servizi e l'ammontare dell'imposta dovuta.
Questi modelli rappresentano gli schemi predefiniti che le aziende italiane devono seguire per la gestione contabile e fiscale, garantendo che le operazioni siano conformi alla legislazione fiscale nazionale ed europea.
Guarda anche i modelli universali sono quei modelli che possono essere facilmente adattati a qualsiasi nazione. Se nei modelli italiani non trovi esattamente ciò che stai cercando prova ad includere nella ricerca i modelli universali:
Gestione Clienti e Fornitori
Grazie ai modelli già pronti con il partitario clienti e fornitori, puoi gestire il tutto in modo ottimale: inserisci semplicemente nella registrazione il conto del cliente o del fornitore. Ottieni l'anagrafica completa di fornitori e clienti e tieni sotto controllo i pagamenti e gli incassi. Puoi anche adattare un file esistente alla gestione clienti e fornitori.
Importazione e automazione
Banana Plus ti permette di importare velocemente gli estratti conto elettronici della tua banca, carta di credito o conto PayPal.
Il piano Advanced, offre alcune funzioni uniche che riducono drasticamente i tempi di lavoro:
- Regole per il completamento automatico delle registrazioni importate
Imposti delle regole di importazione che il programma applica per completare i movimenti con tutti i dettagli.
La contabilità in pratica è poi già fatta.
Guarda anche il Video: ▶ Importa e completa le registrazioni in automatico
- Nuove funzioni Filtra e Ordina nella tabella Registrazioni
Innovativo strumento per controllare e modificare dati già immessi in tempo record!
Applicativi di Produttività utili per le imprese
Oltre agli applicativi contabili Banana Plus offre anche altri applicativi che a imprese e liberi professionisti possono essere molto utili:
- Offerte e fatture gestite in modo indipendente dalla contabilità
- Gestione delle ore
- Gestione dell’inventario o magazzino
- Registro dei beni ammortizzabili
Guarda tutti gli applicativi di Produttività
Inizia gratis
Inizia gratis semplicemente scaricando il programma e usandolo con il piano Free. Non è richiesto nessun dato personale, anche l'email è facoltativo.
Puoi provare tutto, anche le funzioni Advanced, fino a 70 registrazioni, senza nessun limite di tempo.
Passa in qualsiasi momento ad uno dei piani a pagamento mantenendo i dati salvati.
Avvio immediato
Partire da un modello è davvero semplice e in pochi minuti sei pronto per lavorare. Abbiamo comunque diversi video di breve durata che spiegano come fare passo per passo:
Aggiorna da una vecchia versione
Hai già una vecchia versione di Banana? Aggiorna subito e ottieni un mese gratuito! La compatibilità dei dati è garantita e il passaggio è davvero semplice:
- Vai alla pagina di Aggiornamento
- Guarda il Video: ▶ Come aggiornare a Banana+ (2'36'')
Controllo di gestione per le imprese: semplice e vantaggioso con Banana Contabilità
Con Banana Contabilità tieni sotto controllo costi e liquidità della tua azienda in modo semplice e veloce, anche se non sei uno specialista contabile, senza complicazioni fiscali e senza paura di sbagliare.
Molte piccole imprese non falliscono per mancanza di clienti, ma per problemi di liquidità.
La contabilità fiscale è indispensabile per rispettare gli adempimenti di legge, ma non è pensata per monitorare in modo continuo la situazione finanziaria dell’impresa. Se ti limiti agli obblighi fiscali, rischi di non avere sotto controllo la liquidità reale e di accorgerti troppo tardi di eventuali squilibri.
Le domande che ogni imprenditore si pone
Senza un controllo di gestione è difficile rispondere con sicurezza a domande come:
- Ho liquidità sufficiente per i prossimi mesi?
- Posso permettermi un nuovo investimento o un’assunzione?
- I miei costi fissi sono sostenibili?
- Sto migliorando rispetto all’anno scorso?
Il controllo di gestione serve proprio a dare risposte chiare a queste domande.
Con un approccio essenziale e pochi indicatori chiave, il controllo di gestione diventa uno strumento pratico e sostenibile anche per le piccole imprese. Oggi è semplice e alla portata di tutti grazie a software intuitivi e con costi accessibili.
Il controllo di gestione con Banana Contabilità
Non tutte le imprese hanno bisogno, o la possibilità, di affidare il controllo di gestione a un consulente esterno. Per molte micro e piccole realtà la soluzione migliore è gestire internamente il controllo di gestione, in modo semplice, flessibile e senza rischi fiscali.
Con Banana Contabilità, il controllo di gestione resta nelle tue mani, mentre la contabilità fiscale può continuare a essere seguita dal tuo Commercialista.
Banana Contabilità è pensato proprio per questo: aiutarti a tenere sotto controllo la liquidità (Cash management) in modo semplice, monitorando incassi, pagamenti, costi e risultati.
Puoi così:
- controllare la liquidità giorno per giorno
- prevenire squilibri finanziari
- prendere decisioni tempestive e consapevoli
Il tutto con un’interfaccia intuitiva, simile a Excel, ma con i vantaggi di una contabilità strutturata ma estremamente flessibile.
Una contabilità flessibile per il controllo di gestione
Molti software contabili sono progettati principalmente per gli adempimenti fiscali e seguono schemi piuttosto rigidi.
Le soluzioni ERP sono spesso pensate per gestire processi aziendali complessi e garantire il rispetto di procedure e adempimenti. Per molte piccole imprese possono risultare difficili da adattare alle esigenze di analisi e controllo della gestione, perché seguono strutture standardizzate e processi rigidi.
Molte imprese utilizzano fogli Excel per analizzare i dati, ma Excel non offre la struttura e i controlli di una vera contabilità: i collegamenti tra dati devono essere gestiti manualmente e gli errori possono essere difficili da individuare.
Per il controllo di gestione, invece, serve flessibilità: la possibilità di adattare il piano dei conti e organizzare le informazioni nel modo più utile per la propria attività.
Banana Contabilità nasce proprio con questa filosofia: offrire uno strumento flessibile che permetta di adattare la contabilità alle esigenze della gestione. Grazie alla sua struttura puoi:
- personalizzare la contabilità in base alle esigenze dell’attività
- lavorare con la velocità e la flessibilità di un foglio di calcolo
- utilizzare strumenti di analisi come centri di costo, segmenti e budget
- mantenere il controllo della contabilità in partita doppia
In questo modo Banana offre una soluzione al tempo stesso più semplice e più potente per la gestione dei dati contabili.
Questa flessibilità ti permette anche di utilizzare funzionalità che molti altri software contabili non offrono o non rendono facilmente utilizzabili per l’analisi gestionale, ad esempio:
- gestione di portafogli titoli (pagina inglese) e investimenti direttamente nella contabilità
- pianificazione della liquidità per confrontare previsioni e risultati
- filtri e viste personalizzate dei dati per analizzare rapidamente le informazioni
Banana Contabilità non sostituisce necessariamente gli strumenti già utilizzati per la contabilità fiscale, ma può affiancarli offrendo maggiore flessibilità e strumenti utili per il controllo di gestione.
Come iniziare un controllo di gestione con Banana Contabilità
Avviare un controllo di gestione significa rendere più chiari i numeri del proprio business, senza complicare il lavoro quotidiano. Può essere introdotto in modo semplice, senza richiedere competenze contabili specialistiche.
Banana Contabilità è ideale per il controllo di gestione perché ti permette di adattare la contabilità alla tua realtà aziendale, concentrandoti sui numeri che contano davvero: costi, risultati e liquidità. Puoi iniziare in modo graduale e pratico, utilizzando uno strumento flessibile, veloce e senza rischi fiscali.
Ecco come iniziare un controllo di gestione con Banana Contabilità:
Scegli un modello preimpostato
Con Banana Contabilità puoi iniziare subito con un piano dei conti preimpostato, che potrai adattare e personalizzare in base alle tue esigenze specifiche e non sugli schemi fiscali.
Puoi iniziare facilmente scegliendo tra questi modelli di piani dei conti:
Personalizza i conti
Il piano dei conti lo decidi tu: puoi eliminare o aggiungere conti e modificarne liberamente la descrizione, in modo da avere una struttura davvero adatta al tuo controllo di gestione.
Importa o inserisci velocemente i dati
Banana Contabilità è progettato per essere veloce da usare:
- lavori con una logica simile a Excel, ma con i vantaggi della contabilità
- inserisci le registrazioni in pochi secondi
- riduci al minimo il tempo operativo
Se disponi degli estratti conto bancari, puoi importarli facilmente in Banana Contabilità oppure trasferire i dati da file Excel anche con un semplice copia-incolla.
In qualsiasi momento puoi modificare o correggere i movimenti inseriti, mantenendo una contabilità sempre aggiornata e coerente con le tue esigenze di gestione.
Stampa il Bilancio e il Conto Economico
In pochi clic ottieni in automatico il Bilancio e Conto Economico della tua gestione, che potrai salvare in PDF e stampare.
Vantaggi di Banana Contabilità
Consideri tutte le spese che contano davvero
Nel controllo di gestione non conta solo ciò che è fiscalmente deducibile, ma ciò che incide realmente sulla cassa. Con Banana puoi inserire tutte le spese effettive, anche quelle non riconosciute fiscalmente, ottenendo una visione più realistica di costi, margini e flussi finanziari.
Usa il metodo Competenza-Cassa
Banana Contabilità permette, e consigliamo, di utilizzare un sistema contabile Competenza-Cassa, che combina la logica per cassa con quella per competenza. Durante l’anno lavori in modo semplice, registrando i movimenti per cassa, mentre a fine anno puoi fare gli aggiustamenti necessari per ottenere un bilancio per competenza.
In questo modo puoi controllare sia l’impatto sulla liquidità sia l’andamento economico dell’attività, ottenendo una visione più completa e utile per il controllo di gestione.
Hai sempre tutto sotto controllo
Con Banana Contabilità, man mano che inserisci le registrazioni, i saldi vengono aggiornati automaticamente e, grazie all’interfaccia a tabella, hai tutto sotto controllo in ogni momento. Ottieni inoltre in pochi clic il conto economico e la situazione patrimoniale, che ti permettono di capire se stai guadagnando, dove spendi di più e se l’azienda è in equilibrio.
In questo modo puoi monitorare costi, risultati e liquidità, individuare per tempo eventuali squilibri e prendere decisioni più consapevoli.
Nessuna paura di sbagliare
Il controllo di gestione è interno, quindi non ha effetti fiscali diretti. Banana Contabilità ti permette anche di:
- modificare e correggere i dati contabili in qualsiasi momento
- fare simulazioni e analisi senza rischi
Banana Contabilità non sostituisce il Commercialista, ma ti aiuta a essere un imprenditore più consapevole, responsabile e preparato.
Perché fare il controllo di gestione nelle piccole imprese
Con l’entrata in vigore del Codice della Crisi d’Impresa e dell’Insolvenza e la riforma dell’art. 2086 c.c., l’imprenditore italiano ha un obbligo chiaro e non delegabile: istituire adeguati assetti organizzativi, amministrativi e contabili, idonei a rilevare tempestivamente lo stato di crisi e a garantire la continuità aziendale (Informativa sugli obblighi di istituzione di adeguati assetti organizzativi).
Questo obbligo non riguarda solo le grandi aziende, ma anche micro e piccole imprese, incluse quelle con contabilità esternalizzata presso il Commercialista.
Il punto critico è che, nella pratica, molti imprenditori confondono la tenuta contabile (adempimento fiscale) con il controllo di gestione, ritenendo erroneamente che sia il professionista a monitorare automaticamente la salute economico-finanziaria dell’impresa.
Controllo della liquidità: il cuore del controllo di gestione
Nella maggior parte delle micro e piccole imprese, il problema non nasce dalla mancanza di fatturato, ma dalla gestione della liquidità. Incassi che arrivano in ritardo, pagamenti concentrati, costi fissi che non aspettano.
Il controllo di gestione serve prima di tutto a monitorare in modo continuo la liquidità (Cash management), per prevenire squilibri e intervenire tempestivamente. Senza un controllo strutturato della liquidità, anche un’azienda apparentemente in utile può trovarsi in difficoltà.
Differenza tra contabilità e controllo di gestione
È fondamentale chiarire la differenza:
- Contabilità fiscale: serve a rispettare obblighi di legge e adempimenti tributari.
- Controllo di gestione: serve a capire se l’azienda è sostenibile nel tempo, se la liquidità è sufficiente e se l’equilibrio economico e finanziario è stabile.
In particolare, nei regimi semplificati:
- Crediti e debiti non sono monitorati in modo strutturato
- La liquidità reale può risultare distorta
- Le difficoltà emergono quando è ormai tardi
Un’azienda può essere in utile a bilancio e avere comunque problemi di liquidità: per questo il controllo di gestione deve monitorare non solo i risultati economici, ma anche i flussi finanziari.
In caso di crisi o fallimento, la responsabilità resta in capo all’imprenditore, anche se la contabilità è esternalizzata.
Perché il bilancio fiscale non basta per il controllo di gestione
Il bilancio utilizzato per gli adempimenti fiscali è costruito principalmente per determinare il reddito imponibile e rispettare le norme tributarie. Per questo motivo segue regole specifiche stabilite dal fisco, che non sempre riflettono pienamente la realtà economica dell’impresa.
Il bilancio civilistico ha invece l’obiettivo di rappresentare in modo corretto e veritiero la situazione economica, patrimoniale e finanziaria dell’azienda. Quando la contabilità è organizzata correttamente, consente di ottenere una visione più realistica della gestione rispetto al bilancio fiscale.
Ad esempio:
- alcune spese sostenute dall’azienda non sono fiscalmente deducibili (come sanzioni o alcune spese di rappresentanza), ma incidono comunque sulla liquidità;
- gli ammortamenti fiscali possono seguire regole standard che non sempre riflettono l’effettivo utilizzo dei beni.
Il controllo di gestione utilizza questi dati e li analizza in modo ancora più dettagliato, per monitorare costi, ricavi e liquidità durante l’anno e supportare le decisioni dell’imprenditore.
Per questo è molto utile affiancare alla contabilità fiscale strumenti più flessibili che permettono di analizzare la gestione in modo più realistico e utile per prendere decisioni.
Il controllo di gestione non è solo per grandi aziende
Spesso si pensa che il controllo di gestione sia uno strumento complesso, adatto solo a strutture organizzate o a grandi imprese.
In realtà, per una micro o piccola impresa, il controllo di gestione può essere molto semplice: bastano pochi indicatori chiave, come la liquidità disponibile, i costi fissi e l’andamento dei ricavi.
Non serve un sistema complesso, ma uno strumento adatto alla propria dimensione.
Chiarire i ruoli tra imprenditore e commercialista
Nella pratica quotidiana accade spesso che il cliente confonda la tenuta contabile con il controllo di gestione, attribuendo al Commercialista responsabilità che la legge assegna invece all’imprenditore.
Per questo molti studi adottano un’informativa formale da far sottoscrivere al cliente, che chiarisce cosa è incluso nel servizio contabile e cosa no. Se il cliente desidera anche un supporto sul controllo di gestione, questo diventa un servizio aggiuntivo, da concordare separatamente.
Il risultato è una relazione più trasparente, meno rischi professionali e maggior valore per entrambe le parti.
Un controllo di gestione ti dà numeri realistici
Il controllo di gestione non serve solo a rispettare obblighi normativi, ma a prendere decisioni migliori.
Avere numeri aggiornati e realistici ti permette di:
- Presentare dati chiari a banche e finanziatori
- Valutare richieste di credito o investimenti
- Discutere con maggiore consapevolezza con il commercialista
- Capire in anticipo se la liquidità sarà sufficiente nei prossimi mesi, evitando tensioni finanziarie.
Un controllo di gestione fornisce uno strumento concreto e comprensibile, utile sia all’imprenditore sia agli interlocutori esterni.
Contabilità entrate e uscite per Piccoli imprenditori e Imprese individuali
In questo articolo
Contabilità entrate e uscite per Piccoli imprenditori e Imprese individuali
Contabilità entrate e uscite per Piccoli imprenditori e Imprese individuali
Piano dei conti per l’analisi e il controllo di gestione, pensato per piccoli imprenditori e imprese individuali che vogliono monitorare incassi, pagamenti e risultato economico in modo semplice, anche senza essere specialisti di contabilità, con pochi conti e una gestione immediata dei flussi di cassa.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppContabilità in partita doppia per piccoli imprenditori e imprese individuali
In questo articolo
Contabilità in partita doppia per piccoli imprenditori e imprese individuali
Contabilità in partita doppia per piccoli imprenditori e imprese individuali
Piano dei conti per l’analisi e il controllo di gestione, pensato per piccoli imprenditori e imprese individuali che vogliono monitorare incassi, pagamenti e risultato economico, usando la partita doppia, per chi desidera una visione più dettagliata e strutturata dell’andamento economico e finanziario.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppModelli contabili per l'Italia senza IVA
Prima Nota Cassa / Banca Gratis
In questo articolo
Prima Nota Cassa / Banca Gratis
Prima Nota Cassa / Banca Gratis
Tieni facilmente la Prima nota contabile Cassa o Banca, inserisci velocemente le entrate e le uscite, vedi il saldo progressivo. Puoi correggere in qualsiasi momento finché tutto non è perfetto. Banana Contabilità Plus è il software di contabilità professionale, che si usa come Excel, per chi inizia e non ha molte conoscenze contabili oppure per esperti che vogliono una soluzione semplice e veloce. Ideale per liberi professionisti e piccole aziende. Segui il tutorial che ti spiega passo passo come procedere.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebApp Apri il tutorial in Banana WebAppDocumentazione del modello
Con questo modello sei in grado di preparare facilmente una prima nota perfetta. Inserire dati è facile come in Excel, ma più veloce, più sicuro.
Vedi il saldo progressivo e con il grafico è facile trovare errori o differenze e avere una visione immediata della situazione. Puoi anche collegare le registrazioni ai documenti digitali che potrai visualizzare con un click e hai sempre tutto in ordine. Ci sono poi tante altre funzioni che scoprirai facilmente, usando il programma.
Il modello è già predisposto, con tutto quanto ti serve. Abbiamo preparato anche una spiegazione con i passi da seguire. Avere una prima nota in perfetto ordine è veramente semplice e veloce; puoi sempre modificare e non dovrai fare più calcoli a mano, risparmiando tanto tempo prezioso per la tua attività.
Per maggiori informazioni su Banana Contabilità Plus:
- Pagina soluzioni Prima Nota di Banana Plus
- Pagina Caratteristiche di Banana Plus
- Pagina Piani di abbonamento per l'Italia
Crea il file per la Prima nota
- Crea un nuovo file, partendo da questo modello (Template ID +10763), con uno dei metodi spiegati.
- Con il comando File > Proprietà file imposta il nome dell'azienda, il periodo contabile, e la moneta di base, mentre nella sezione Indirizzo indica l'indirizzo dell'azienda.
- Con il comando File > Salva con nome, salvi il file. È utile indicare nel nome del file, il nome dell'azienda e l'anno.
Per esempio "azienda-20xx.ac2".
Guarda anche Organizzare i file della contabilità in locale, su rete e cloud.
Inserisci le Entrate e le Uscite
Nella tabella Registrazioni inserisci i movimenti di entrata e uscita, indicando la categoria a cui è attribuita l'uscita o l'entrata.
Nella tabella Registrazioni inserisci le entrate e le uscite giornaliere, completando le seguenti colonne:
- Data
- Ev. numero di documento
- Ev. link al documento digitale (giustificativo)
- Scopri come Collegare ogni registrazione con il relativo giustificativo in formato digitale, e con un semplice click puoi visualizzare il documento.
- Descrizione
- Importo in entrata o in uscita
- Nella colonna Categoria, inserisci la categoria di uscita o di entrata, ovvero il motivo della spesa o del ricavo
Il programma ti dà in automatico il saldo progressivo della Cassa / Banca aggiornato (colonna Saldo EUR).
È molto facile registrare e puoi modificare in qualsiasi momento, così sei sicuro di riuscire ad avere tutto in perfetto ordine.

Ci sono anche tante altre funzionalità che ti aiutano a lavorare in modo veloce e a organizzarti al meglio:
- La funzione dell'Immissione dati con autocompletamento ti consente la ripresa in automatico dei dati già inseriti in precedenza.
- La funzione delle Registrazioni ricorrenti (menu Azioni > registrazioni ricorrenti) ti permette di memorizzare in un'apposita tabella le registrazioni ripetitive.
- L'importazione dati dall'estratto bancario ti riprendere tutti i movimenti della banca in automatico.
- Usa il comando Ordina registrazioni per data, per ordinare le righe in ordine progressivo di data.
- Usa il Comando Stampa/Anteprima per stampare o esportare il giornale in formato PDF.
Se desideri una Prima nota senza il dettaglio delle categorie (o contropartite), è possibile nascondere sia la colonna Categorie che la tabella Categorie.
Scheda Categoria o Gruppo
Con il comando Scheda categoria o gruppo ottieni l'elenco completo dei movimenti della categoria o gruppo indicato. Riportano il Saldo iniziale, le variazioni dovute alle registrazioni e il risultante Saldo finale.
Con un doppio click sul numero di riga ritorni alla riga originale della tabella Registrazione, per eventuali modifiche.

Personalizza la tabella Conti
Nella tabella Conti trovi già predisposto il conto Cassa. Se lo ritieni opportuno puoi rinominarlo o cambiarne la descrizione, ad esempio se vuoi tenere la prima nota della Banca o della Liquidità in generale.
Mano mano che registrerai le entrate e le uscite, anche in questa tabella avrai così subito sott'occhio il saldo del conto Cassa.
Posizionandoti sulla cella del conto Cassa e nella sezione Grafico della finestra informativa in basso, potrai notare l'andamento della tua liquidità. Capisci subito se hai una buona liquidità o se è il caso di ridimensionare determinate spese.
Inserisci il saldi iniziale
Nella colonna Apertura inserisci il saldo iniziale del conto Cassa. L'importo va inserito in positivo.

Personalizza la tabella Categorie
Nella tabella Categorie trovi una categoria per ogni entrata e ogni uscita. Puoi aggiungere delle categorie, eliminare quelle che non usi e cambiare le descrizioni.
Anche per le Categorie, dopo ogni registrazione, vedrai in automatico i saldi aggiornati di ogni categoria.
Posizionandoti con il cursore sulla riga della categoria, nella finestra informativa (in basso) Grafico, vedrai il diagramma.
Aggiungere nuove categorie
Per aggiungere una nuova categoria, posizionati nella riga precedente a quella desideri inserire la nuova categoria, e vai nel menul Modifica > Aggiungi righe vuote. Digita nelle rispettive colonne:
- Nome della categoria
- Descrizione
- Codice Somma In
(deve essere uguale a quello inserito per le categorie appartenenti allo stesso Gruppo di totalizzazione)
Inserire i saldi dell'anno precedente
Per avere i saldi dell'anno precedente delle varie categorie di spesa e di ricavo, puoi inserirli manualmente nella colonna Precedente.
Ricordiamo che gli importi delle Entrate vanno inseriti normalmente in positivo, mentre quelli delle Uscite vanno inseriti con un segno meno "-" davanti all'importo, e diventeranno così in rosso.

Crea il preventivo
Se ne hai la necessità, nella tabella Preventivo puoi inserire la tua previsione delle entrate e uscite. Avrai modo di vedere come viene proiettato l'andamento della liquidità, le tue spese e le tue entrate in pochi minuti. Puoi sempre modificare la tua previsione anche per simulare vari scenari. Se ti accorgi che le tue previsioni non sono del tutto coerenti con la realtà puoi sempre correggere e avere dettagli più precisi sul futuro.
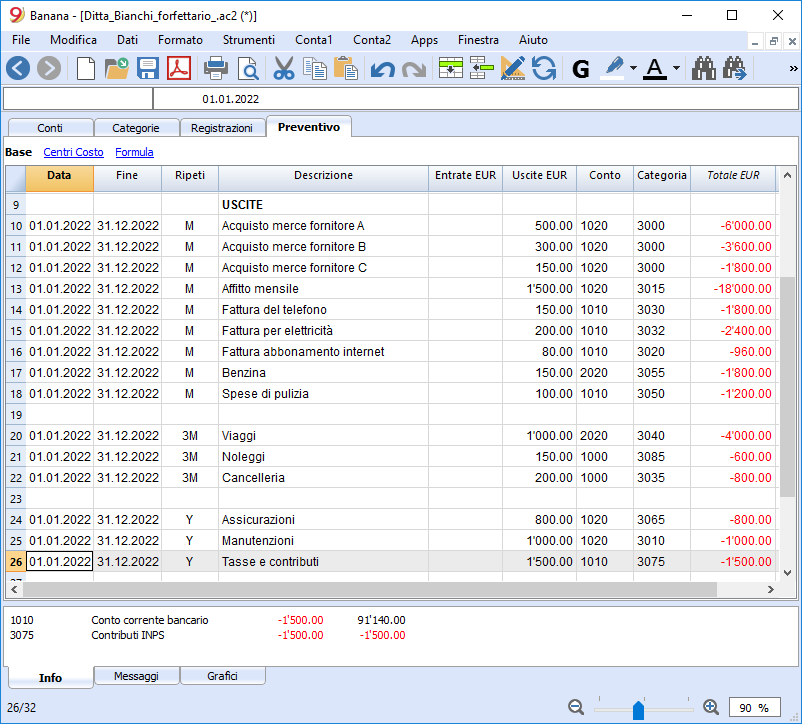
Nella tabella Preventivo registri facilmente come nella tabella Registrazioni. Le operazioni che si ripetono devi insierili solo una volta e con una sigla che inserisci nella colonna Ripeti, avrai proiettato il totale per tutto l'anno.
Potrai scoprire le varie funzioni della Previsione nella nostra Documentazione Budget e Previsioni.

Scheda conto Preventivo
Se inserisci il tuo Preventivo puoi avere tutti i dati raggruppati per ogni voce di entrata e uscite nelle relative schede come per i dati reali registrati.
Potrai vedere così tutti i dettagli di ogni scheda conto o di un gruppo e verificare costantemente se i dati preventivati sono in linea con i dati contabilizzati, questo grazie anche al grafico che ti fornisce una visione immediata per fare confronti.
Per attivare una o più schede del Preventivo vai nel Menu Report > Schede conto/categoria > Attiva Registrazioni di preventivo.

Crea il Rendiconto
Una volta inserite le entrate e le uscite puoi creare anche il Rendiconto abbellito o il Rendiconto abbellito con gruppi andando nel menu Report > Rendiconto abbellito / Rendiconto abbellito con gruppi.
Puoi personalizzare il rendiconto con le colonne che vuoi vedere, come per esempio avere anche la colonna del tuo preventivo oppure avere rendiconti anche per periodo.
Anteprima del rendiconto
Il rendiconto ti appare nella finestra d'anteprima. Puoi controllarlo, stamparlo o esportarlo in PDF.

Creazione nuovo anno
Quando hai finito di inserire le entrate e le uscite di un determinato anno contabile, devi creare un nuovo file per le registrazioni dell’anno successivo. Per fare ciò vai nel menu Azioni > Crea nuovo anno.
Anteprima modello
Vendita al dettaglio Bianchi
Divisa Base: EUR
Cash Manager
| Gruppo | Conto | Descrizione | Somma in |
|---|---|---|---|
| Cassa | Disponibilità liquide in Cassa | ||
| Gruppo | Categoria | Descrizione | Somma in |
|---|---|---|---|
| RISULTATO OPERATIVO | |||
| ENTRATE | |||
| Vendite | Vendite a contanti | 4 | |
| Rimborsi fornitori | Rimborsi da fornitori | 4 | |
| Entrate varie | Entrate varie | 4 | |
| 4 | TOTALE ENTRATE | T | |
| USCITE | |||
| Acquisto merce | Acquisto merce | 3 | |
| Rimborsi clienti | Rimborsi a clienti | 3 | |
| Telefono | Telefono, internet | 3 | |
| Stipendi | Stipendi | 3 | |
| Contributi | Contributi previdenziali | 3 | |
| Assicurazioni | Assicurazioni | 3 | |
| Auto | Spese auto | 3 | |
| Viaggi | Viaggi | 3 | |
| Ufficio | Spese ufficio | 3 | |
| Apparecchiature | Apparecchiature | 3 | |
| Affitto | Affitto | 3 | |
| Pulizie | Pulizie | 3 | |
| Ristorante | Spese ristorante | 3 | |
| 3 | TOTALE USCITE | T | |
| T | TOTALE | ||
Preventivo Entrate/Uscite per Attività commerciale
In questo articolo
Preventivo Entrate/Uscite per Attività commerciale
Preventivo Entrate/Uscite per Attività commerciale
Modello tutorial su come creare un preventivo. Nella tabella Registrazioni sono presenti dei movimenti come esempio. Report con colonne Consuntivo e Preventivo a confronto.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il tutorial in Banana WebAppDocumentazione del modello
Desideri gestire nel migliore dei modi la tua azienda ed essere certo di raggiungere i tuoi obbiettivi? Quello che devi fare è preparare un preventivo che elenchi tutte le entrate e le uscite che prevedi di avere durante l'anno. Banana Contabilità ti facilita questo compito includendo le funzioni del Preventivo.
Per agevolarti questo lavoro devi solo seguire passo dopo passo le indicazioni che trovi qui di seguito. Preparare il preventivo ti aiuterà a capire come si evolverà la liquidità e la situazione economica, inoltre potrai anche fare tante simulazioni, cambiando i valori di alcune entrate e uscite.
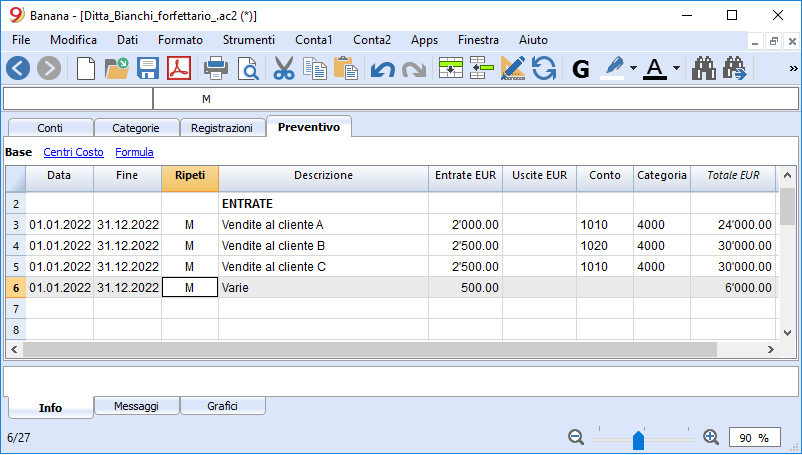
1. Inserisci le Entrate
Devi fare riferimento alle entrate certe, ma per avere un'idea puoi basarti sulle entrate dell'anno precedente.
Le entrate sono quelle che derivano della tua attività, eventualmente ci possono essere anche quelle di un'attività accessoria:
- Vendite
- Prestazioni a terzi
- Rendite immobiliari
- Vendite di beni patrimoniali
- Interessi attivi bancari e postali
Per le indicazioni su come inserire tecnicamente i dati del preventivo nel programma Banana Contabilità puoi consultare la pagina Tabella preventivo.
2. Inserisci le uscite fisse e variabili
Devi elencare tutte le spese che prevedi di avere durante l'anno. Anche in questo caso puoi basarti sulle spese dell'anno precedente e riflettere su eventuali variazioni e modificare gli importi.
Le principale spese possono essere le seguenti:
- Costi delle merci o materie prime
- Stipendi
- Contributi previdenziali
- Assicurazioni del personale
- Assicurazioni macchine e cose
- Affitto o ipoteca ed interessi
- Imposte e tasse
- Luce, acqua e gas
- Spese telefoniche e internet
- Trasporti
- Viaggi
- Spese di rappresentanza
- Pubblicità
3. Controlla le uscite e le entrate
Rimane solo un ultimo passaggio da eseguire, che ha una grande importanza per iniziare poi a tener conto delle spese e dei ricavi reali: bisogna confrontare le entrate e le uscite preventivate. Sicuramente l’obiettivo che vuoi raggiungere è quello di avere un guadagno.
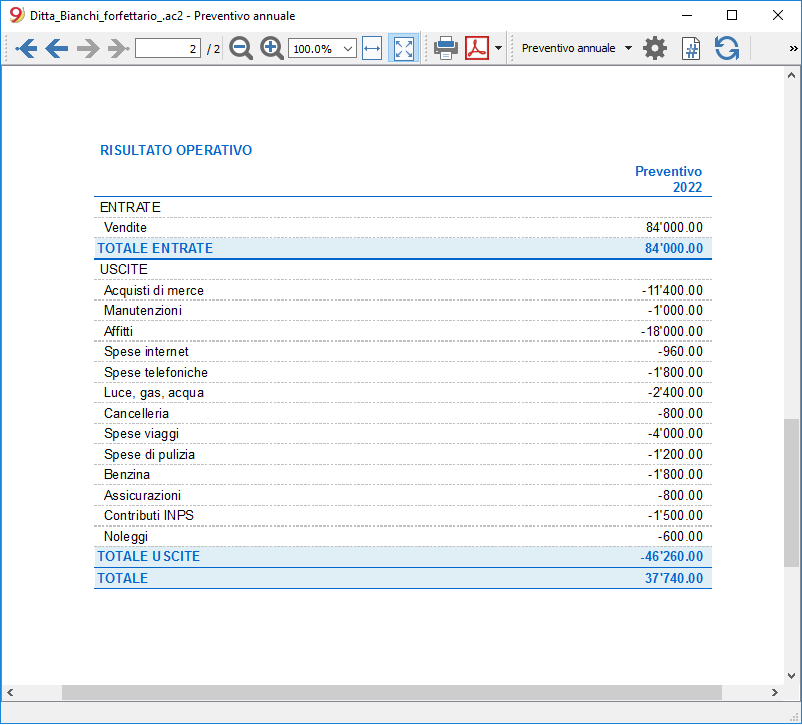
Per avere il report del Preventivo, se stai usando il nostro modello di Banana Contabilità, basta che vai in Conta1, e scegliere il preventivo che desideri (per periodo o completo di un anno).
Controllando il Preventivo potrai verificare a quanto ammonteranno la liquidità, i debiti e il totale patrimonio, in base alle spese ed entrate preventivate.
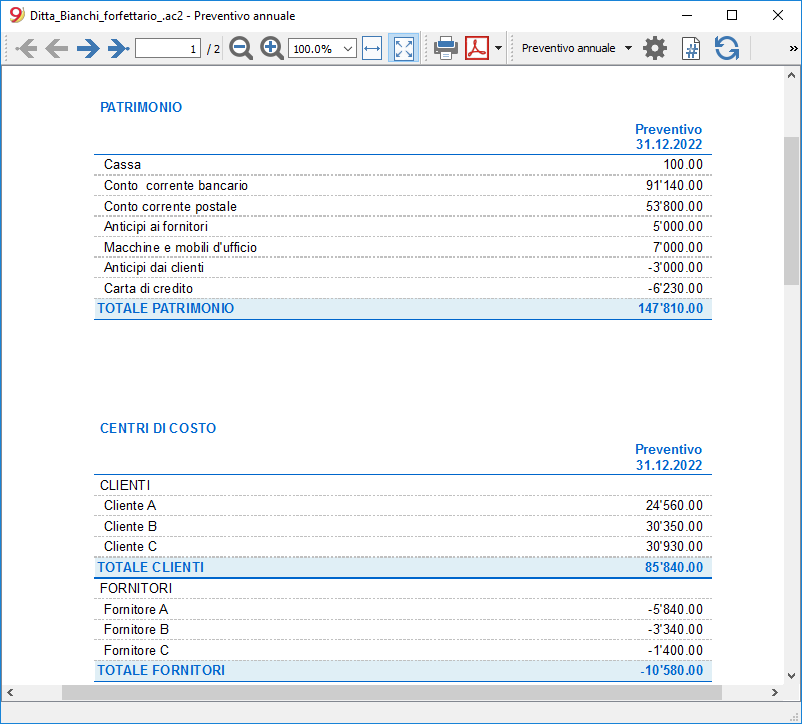
Avendo un quadro generale delle spese e delle entrate, potrai accorgerti se hai sopravvalutato o sottovalutato alcune spese o entrate.
Se ti trovi con una probabile perdita, è meglio pensare già da subito dove poter risparmiare, valutando le varie spese che hai elencato e modificando gli importi.
4. La verifica a fine periodo con il consuntivo
A fine periodo (mese, trimestre, semestre, anno, ecc.) quando avrai finito di registrare tutti i movimenti potrai preparare un report che ti farà vedere gli importi di tutti i conti e categorie del consuntivo e confrontare con quelli preventivati. Potrai verificare con certezza se il tuo preventivo preparato a inizio anno è risultato attendibile.
Per avere il confronto del consuntivo con il preventivo vai nel menu Conta1, clicca su Rendiconto abbellito con gruppi e scegli il Rendiconto che desideri
Noi consigliamo di creare il report del confronto tra Cosuntivo e Preventivo almeno ogni trimestre, così se ci si accorge che qualcosa non va, puoi sempre valutare se ridurre determinati costi o incentivare maggiori vendite.

Anteprima modello
DITTA XXX
Divisa Base: EUR
Contabilità entrate / uscite
| Gruppo | Conto | Descrizione | Somma in |
|---|---|---|---|
| PATRIMONIO | |||
| 1000 | Cassa | 1 | |
| 1010 | Conto corrente bancario | 1 | |
| 1020 | Conto corrente postale | 1 | |
| 1030 | Anticipi ai fornitori | 1 | |
| 1040 | Macchine e mobili d'ufficio | 1 | |
| 2010 | Anticipi dai clienti | 1 | |
| 2020 | Carta di credito | 1 | |
| 1 | TOTALE PATRIMONIO | ||
| CENTRI DI COSTO | |||
| CLIENTI | |||
| ;7000 | Cliente A | 7 | |
| ;7001 | Cliente B | 7 | |
| ;7002 | Cliente C | 7 | |
| 7 | TOTALE CLIENTI | ||
| FORNITORI | |||
| ;8000 | Fornitore A | 8 | |
| ;8002 | Fornitore B | 8 | |
| ;8003 | Fornitore C | 8 | |
| 8 | TOTALE FORNITORI | ||
| Gruppo | Categoria | Descrizione | Somma in |
|---|---|---|---|
| RISULTATO OPERATIVO | |||
| ENTRATE | |||
| 4000 | Vendite | 4 | |
| 4010 | Prestazioni di servizi | 4 | |
| 4030 | Rimborsi vari | 4 | |
| 4040 | Vincite | 4 | |
| 4050 | Sconti attivi | 4 | |
| 4060 | Mance ricevute | 4 | |
| 4070 | Varie | 4 | |
| 4 | TOTALE ENTRATE | 00 | |
| USCITE | |||
| 3000 | Acquisti di merce | 3 | |
| 3005 | Lavori da terzi | 3 | |
| 3010 | Manutenzioni | 3 | |
| 3015 | Affitti | 3 | |
| 3020 | Spese internet | 3 | |
| 3025 | Spese postali | 3 | |
| 3030 | Spese telefoniche | 3 | |
| 3032 | Luce, gas, acqua | 3 | |
| 3035 | Cancelleria | 3 | |
| 3040 | Spese viaggi | 3 | |
| 3045 | Spese di manutenzione | 3 | |
| 3050 | Spese di pulizia | 3 | |
| 3055 | Benzina | 3 | |
| 3060 | Riscaldamento | 3 | |
| 3065 | Assicurazioni | 3 | |
| 3070 | Spese di trasporto | 3 | |
| 3075 | Contributi INPS | 3 | |
| 3085 | Noleggi | 3 | |
| 3090 | Spese di rappresentanza | 3 | |
| 3095 | Mance offerte | 3 | |
| 3100 | Beneficenza | 3 | |
| 3 | TOTALE USCITE | 00 | |
| 00 | TOTALE |
Contabilità Entrate/Uscite per Attività commerciale
In questo articolo
Contabilità Entrate/Uscite per Attività commerciale
Contabilità Entrate/Uscite per Attività commerciale
Gestisci con semplicità e velocità le entrate e le uscite dei tuoi conti. Inserisci le registrazioni facilmente come in Excel e non devi fare nient'altro. Dati sempre visibili e i saldi aggiornati in automatico. Hai il pieno controllo della liquidità e in un batter d'occhio sai tutti i dettagli per ogni voce di spesa e di entrata. Puoi ottenere il Libro giornale, tutte le schede dei conti e delle categorie (mastrini) e Rendiconti professionali da trasmettere al tuo commercialista. Documenti sempre a portata di click con gli allagati digitali.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebApp Apri il tutorial in Banana WebAppDocumentazione del modello
Gestisci la tua contabilità in modo facile e intuitivo. Registra come in Excel e poi lascia fare al programma. È tutto automatizzato per ottenendo saldi sempre aggiornati e rendiconti professionali. Hai sempre il controllo dei tuoi conti e sai come sta andando la tua attività. Puoi preventivare le tue uscite e le tue entrate, analizzare quali costi sono stati più elevati o quale entrata si è rivelata più redditizia. Differenze ed errori sono segnalati in automatico e hai la possibilità di correggere sempre. Grafici disponibili per una visione immediata. Puoi anche allegare i documenti digitali, ideali anche per lavorare con il commercialista.
Imposta il tuo file Entrate e Uscite
- Crea un nuovo file, partendo da questo modello (Template ID +10837), con uno dei metodi spiegati.
- Con il comando File → Proprietà file imposta il periodo e il nome della ditta.
- Con il comando File → Salva con nome, salvi il file. È utile indicare nel nome del file, il nome della ditta e l'anno.Per esempio "ditta-2020.ac2".
Guarda anche Organizzare i file della contabilità in locale, su rete e cloud.
Inserisci il saldo iniziale dei conti
Nella tabella Conti, colonna Apertura, inserisci il saldo iniziale per ogni conto. Con il passaggio al nuovo anno il saldo di apertura viene riportato in automatico:
- Menu Conta2→ Crea nuovo anno.
Le colonne della tabella Conti vengono aggiornate dopo ogni registrazione, avendo così una visione chiara e immediata della situazione finanziaria.

La tabella Categorie
Nella Tabella categorie sono presenti tutte le voci delle entrate e delle uscite. Puoi personalizzarla secondo le tue esigenze.
- Nella Tabella Categorie vedi il saldo sempre aggiornato.
- Puoi impostare i gruppi per avere i totali delle Entrate e Uscite raggruppati.
- Grafico.
Posizionandoti con il cursore sulla riga della categoria, nella finestra informativa (in basso) Grafico, vedrai il diagramma che puoi personalizzare.

Registrazioni
Nella tabella Registrazioni inserisci i movimenti di entrata e uscita, indicando il conto e la categoria a cui è attribuita l'uscita o l'entrata. Il programma ti da il saldo progressivo aggiornato.
È molto facile registrare e puoi sempre modificare, così sei sicuro di riuscire ad avere tutto in perfetto ordine.
La tabella Registrazione ti da una visione completa di tutto. Una volta inseriti i movimenti hai tutto quello che ti serve, non devi fare altro che controllare il saldo.
Ci sono tante funzionalità che ti aiutano a lavorare in modo veloce e a organizzarti al meglio:
- La funzione dell'Immissione dati con autocompletamento ti consente la ripresa in automatico dei dati già inseriti in precedenza
- La funzione delle Registrazioni ricorrenti (menu Conta2) ti permette di memorizzare in un'apposita tabella le registrazioni ripetitive
- L'importazione dati dall'estratto bancario ti riprendere tutti i movimenti della banca in automatico.
- Puoi Collegare ogni registrazione con il relativo giustificativo in formato digitale, e con un semplice click puoi visualizzare il documento.
Vedi anche File di contabilità e giustificativi digitali per organizzare al meglio i tuoi documenti. - Usa il comando Ordina registrazioni per data, per ordinare le righe in ordine progressivo di data.
- Usa il Comando Stampa/Anteprima per stampare o esportare il giornale in formato PDF.

La scheda Categoria o Gruppo
Con il comando Scheda categoria o gruppo ottieni l'elenco completo dei movimenti della categoria o gruppo indicato.
Con un doppio click sul numero di riga ritorni alla riga originale della tabella Registrazione, per eventuali modifiche.

Inserisci i dati di preventivo
Nella tabella Prevetivo puoi inserire la tua previsione delle entrate e uscite. Avrai modo di vedere in pochi minuti come viene proiettato l'andamento della liquidità, i conti dei tuoi clienti e dei fornitori, le tue spese e le tue entrate. Puoi sempre modificare la tua previsione anche per simulare vari scenari. Se ti accorgi che le tue previsioni non sono del tutto coerenti con la realtà puoi sempre correggere e avere dettagli più precisi sul futuro.
Nella tabella Preventivo registri facilmente come nella tabella Registrazioni. Le operazioni che si ripetono devi insierili solo una volta e con una sigla che inserisci nella colonna Ripeti, avrai proiettato il totale per tutto l'anno.
Potrai scoprire le varie funzioni della Previsione nella nostra Documentazione:

Rendiconto Abbellito con Previsione
Per visualizzare il Rendiconto clicca sul menu Conta1 e poi sul comando Rendiconto abbellito o Rendiconto abbellito con gruppi. Puoi personalizzare il rendiconto con le colonne che vuoi vedere, come per esempio avere anche la colonna del tuo preventivo oppure avere rendiconti anche per periodo.
- Il Rendiconto abbellito visualizza tutti i conti e le categorie senza gli eventuali sottogruppi
- Il Rendiconto abbellito con gruppi visualizza tutti i conti e le categorie anche con i sottogruppi.

Anteprima modello
Vendita al dettaglio Bianchi
Divisa Base: EUR
Contabilità entrate / uscite
| Gruppo | Conto | Descrizione | Somma in |
|---|---|---|---|
| 1000 | Danaro e valori in cassa | 10 | |
| 1010 | Banca | 10 | |
| 1020 | Posta | 10 | |
| 1030 | Assegni | 10 | |
| 10 | Totale liquidità | ||
| Gruppo | Categoria | Descrizione | Somma in |
|---|---|---|---|
| RISULTATO OPERATIVO | |||
| ENTRATE | |||
| 4000 | Vendite a contanti | 4 | |
| 4020 | Rimborsi da fornitori | 4 | |
| 4030 | Entrate varie | 4 | |
| 4 | TOTALE ENTRATE | T | |
| USCITE | |||
| 3000 | Acquisto merce | 3 | |
| 3005 | Valori bollati | 3 | |
| 3010 | Stipendi | 3 | |
| 3015 | Contributi previdenziali | 3 | |
| 3020 | Assicurazioni | 3 | |
| 3025 | Spese auto | 3 | |
| 3030 | Viaggi | 3 | |
| 3035 | Spese ufficio | 3 | |
| 3040 | Pagamento fatture ai fornitori | 3 | |
| 3045 | Affitto | 3 | |
| 3050 | Pulizie | 3 | |
| 3055 | Spese ufficio | 3 | |
| 3060 | Spese ristorante | 3 | |
| 3 | TOTALE USCITE | T | |
| T | TOTALE | ||
Contabilità in partita doppia | Per Attività Commerciale
In questo articolo
Contabilità in partita doppia | Per Attività Commerciale
Contabilità in partita doppia | Per Attività Commerciale
Modello ideale per gestire una piccola impresa commerciale. Preventivo e controllo clienti e fornitori. Con esempi di registrazione.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppDocumentazione del modello
Il fatto che nel sistema forfettario non ci siano obblighi particolari, significa che puoi impostare la contabilità esattamente come ti serve per gestire in modo completo la tua attività e sapere esattamente come va il tuo business.
Puoi inserire i costi effettivi, non solo quelli deducibili fiscalmente, creare dei centri di costo per categorizzare meglio determinate spese o investimenti.
Principali funzionalità di Banana Contabilità:
- Fatturazione - Puoi creare le fatture da inviare ai tuoi clienti e averle allo stesso tempo contabilizzate.
- Controllo cifra affari - Puoi controllare la cifra d'affari dopo ogni singola fattura.
- Bilancio e Conto economico - Pieno controllo della liquidità, dei crediti e dei debiti. Costi e ricavi sempre aggiornati.
- Libro Giornale - Scritture contabili giornaliere sempre in perfetto ordine ed è facile ricercare operazioni e documenti registrati.
- Schede conto - Sono sempre aggiornate in automatico dopo ogni singola registrazione.
- Preventivo - Puoi pianificare i tuoi progetti e intuire in anticipo l'andamento della liquidità.
- Controllo dei clienti e dei fornitori - Puoi facilmente avere sotto controllo gli incassi dei tuoi clienti e le fatture da pagare ai tuoi fornitori.
Anteprima modello
Società
Divisa Base: EUR
Contabilità in partita doppia
| Gruppo | Conto | Descrizione | Somma in | Gr1 |
|---|---|---|---|---|
| BILANCIO | ||||
| ATTIVI | ||||
| 1000 | Cassa | 1 | ||
| 1005 | C/c postale | 1 | ||
| 1010 | C/c bancario | 1 | ||
| 1015 | Conto di giro liquidità | 1 | ||
| 1200 | Scorte prodotti | 1 | ||
| 1300 | Ratei e risconti attivi (transitori attivi) | 1 | ||
| 1510 | Mobilio azienda | 1 | ||
| 1512 | Istallazioni negozio | 1 | ||
| 1520 | Macchine d'ufficio | 1 | ||
| 1530 | Veicoli | 1 | ||
| 1600 | Costruzioni | 1 | ||
| 1 | TOTALE ATTIVI | 00 | 1 | |
| PASSIVI | ||||
| 2000 | Debiti bancari a breve termine | 2 | ||
| 2010 | Debiti verso istituzioni previdenziali | 2 | ||
| 2730 | Ratei e risconti passivi (transitori passivi) | 2 | ||
| 2800 | Capitale proprio / capitale sociale | 2 | ||
| 2850 | Conto privato | 2 | ||
| 2990 | Utile o perdita riportata | 2 | ||
| 299 | Utile o perdita d'esercizio | 2 | 1 | |
| 2 | TOTALE PASSIVI | 00 | 1 | |
| CONTO ECONOMICO | ||||
| RICAVI | ||||
| 4000 | Vendite merce | 4 | ||
| 4005 | Resi su vendite | 4 | ||
| 4010 | Sconti su vendite | 4 | ||
| 4015 | Incasso giornaliero prodotti A | 4 | ||
| 4020 | Incasso giornaliero prodotti B | 4 | ||
| 4 | TOTALE RICAVI | 02 | ||
| COSTI | ||||
| 3000 | Acquisto merce | 3 | ||
| 3002 | Resi su acquisti | 3 | ||
| 3004 | Sconti su acquisti | 3 | ||
| 3006 | Costi per prestazioni di terzi | 3 | ||
| 3100 | Affitto | 3 | ||
| 3102 | Luce / Gas / Acqua / Riscaldamento | 3 | ||
| 3104 | Costi di manutenzione | 3 | ||
| 3106 | Pulizia | 3 | ||
| 3108 | Assicurazioni | 3 | ||
| 3110 | Permessi | 3 | ||
| 3112 | Postali / Cancelleria | 3 | ||
| 3114 | Telefono, abbonamenti | 3 | ||
| 3116 | Riviste / Giornali | 3 | ||
| 3200 | Pubblicità | 3 | ||
| 3202 | Spese rappresentanza | 3 | ||
| 3204 | Spese viaggi | 3 | ||
| 3206 | Spese auto | 3 | ||
| 3208 | Benzina | 3 | ||
| 3300 | Spese e interessi bancari | 3 | ||
| 3302 | Salari dipendenti | 3 | ||
| 3304 | Contributi INPS | 3 | ||
| 3306 | Contributi INAIL | 3 | ||
| 3308 | Contributi INPDAI | 3 | ||
| 3310 | Contributi ENASARCO | 3 | ||
| 3312 | Trattamento fine rapporto | 3 | ||
| 3314 | Trattamento di quiescenza e simili | 3 | ||
| 3 | ||||
| 3400 | Lavori di terzi | 3 | ||
| 3402 | Consulenza amministrativa | 3 | ||
| 3404 | Provvigioni passive | 3 | ||
| 3406 | Altri costi | 3 | ||
| 3408 | Ammortamento immobili | 3 | ||
| 3410 | Perdita su crediti | 3 | ||
| 3412 | Accantonamenti vari | 3 | ||
| 3414 | Differenze di cambio | 3 | ||
| 3 | TOTALE COSTI | 02 | 1 | |
| 02 | Perdita(+) Utile(-) da Conto Economico | 299 | 1 | |
| 00 | A pareggio: Differenza deve essere zero (cella vuota) | |||
| CENTRI DI COSTO | ||||
| CLIENTI | ||||
| ;7000 | Cliente Bianchetti | 7 | ||
| ;7002 | Cliente Luisoni | 7 | ||
| ;7004 | Cliente Smith (USA) | 7 | ||
| 7 | TOTALE CLIENTI | 1 | ||
| FORNITORI | ||||
| ;8000 | Fornitore Bianchi | 8 | ||
| ;8002 | Fornitore Rossi | 8 | ||
| ;8004 | Fornitore Verdi | 8 | ||
| 8 | TOTALE FORNITORI | 1 | ||
| APPALTI | ||||
| ;9000 | Appalto 1 | 9 | ||
| ;9002 | Appalto 2 | 9 | ||
| 9 | TOTALE APPALTI |
Contabilità in partita doppia | Per indipendenti
In questo articolo
Contabilità in partita doppia | Per indipendenti
Contabilità in partita doppia | Per indipendenti
Modello ideale per gestire la contabilità di un'attività indipendente. Il piano contabile è impostato per permetterti di essere subito operativo e registrare i movimenti della tua attività. Trovi un partitario Clienti/Fornitori che potrai adattare e personalizzare, inseredo i tuoi clienti e fornitori. È facile come in Excel, ma non hai formule da inserire, tutto è predisposto e automatizzato per un lavoro semplice e veloce. Puoi creare le fatture e i richiami per i tuoi clienti, avere report in qualsiasi momento dell'anno: schede conto, libro giornale, bilancio e conto economico. Puoi allegare documenti digitali per avere tutto a portata di mano senza consultare il cartaceo. Il file della contabilità a fine anno puoi spedirlo via email al tuo commercialista.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppDocumentazione del modello
Ideale per gestire la contabilità in partita doppia di piccole attività.
Risultati in automatico professionali:
- Bilancio e Conto economico
- Libro Giornale
- Mastro
- Rendiconti per periodo con confronto di anni precedenti
Anteprima modello
Società
Divisa Base: EUR
Contabilità in partita doppia
| Gruppo | Conto | Descrizione | Somma in |
|---|---|---|---|
| BILANCIO | |||
| ATTIVI | |||
| 1000 | Cassa | 1 | |
| 1010 | Conto corrente postale | 1 | |
| 1020 | Conto corrente bancario | 1 | |
| 1030 | Clienti | 1 | |
| 1040 | Mobili e attrezzature | 1 | |
| 1 | TOTALE ATTIVI | 00 | |
| PASSIVI | |||
| 2000 | Fornitori | 2 | |
| 2010 | Debiti vari | 2 | |
| 2015 | Utili e perdite esercizi precedenti | 2 | |
| 200 | Utili / perdite d'esercizio | 2 | |
| 2020 | Capitale proprio | 2 | |
| 2 | TOTALE PASSIVI | 00 | |
| 00 | Differenza deve essere zero | ||
| CONTO ECONOMICO | |||
| RICAVI | |||
| 4000 | Compensi percepiti | 4 | |
| 4010 | Proventi in sostituz. redditi e/o indennità | 4 | |
| 4020 | Erario c/Ritenute | 4 | |
| 4030 | Interessi bancari | 4 | |
| 4040 | Interessi postali | 4 | |
| 4 | TOTALE RICAVI | 02 | |
| COSTI | |||
| 3000 | Canoni di locazione | 3 | |
| 3005 | Consumi energetici | 3 | |
| 3010 | Spese per autoveicoli | 3 | |
| 3015 | Manutenzione | 3 | |
| 3020 | Premi d'assicurazione | 3 | |
| 3025 | Telefono | 3 | |
| 3030 | Postali/Cancelleria | 3 | |
| 3035 | Interessi passivi | 3 | |
| 3040 | Differenze cambio/arrotondamento | 3 | |
| 3045 | Spese per pubblicità | 3 | |
| 3050 | Spese alberghiere | 3 | |
| 3055 | Spese di rappresentanza | 3 | |
| 3060 | Convegni e corsi | 3 | |
| 3065 | Altri costi e spese | 3 | |
| 3070 | 3070 | 3 | |
| 3075 | Contributi INPS | 3 | |
| 3080 | Assicurazione del personale | 3 | |
| 3085 | Lavoro retribuito a ore | 3 | |
| 3090 | Compensi a terzi | 3 | |
| 3095 | Imposte e tasse | 3 | |
| 3100 | Ammortamenti imm. immateriali | 3 | |
| 3105 | Ammortamenti imm. materiali | 3 | |
| 3 | TOTALE COSTI | 02 | |
| 02 | Utile / perdita d'esercizio | 200 | |
| CENTRI DI COSTO | |||
| CLIENTI | |||
| ;7000 | Cliente Bianchetti | 7 | |
| ;7002 | Cliente Luisoni | 7 | |
| ;7004 | Cliente Smith (USA) | 7 | |
| 7 | TOTALE CLIENTI | ||
| FORNITORI | |||
| ;8000 | Fornitore Bianchi | 8 | |
| ;8002 | Fornitore Rossi | 8 | |
| ;8004 | Fornitore Verdi | 8 | |
| 8 | TOTALE FORNITORI |
Contabilità in partita doppia | Per liberi professionisti
In questo articolo
Contabilità in partita doppia | Per liberi professionisti
Contabilità in partita doppia | Per liberi professionisti
Modello perfetto per gestire la contabilità di liberi professionisti.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppDocumentazione del modello
Il modello è ideale per gestire una contabilità in partita doppia per liberi professionisti che hanno adottato il sistema forfettario.
Il fatto che nel sistema forfettario non ci siano obblighi particolari, significa che puoi impostare la contabilità esattamente come ti serve per gestire in modo completo la tua attività e sapere esattamente come va il tuo business.
Puoi inserire i costi effettivi, non solo quelli deducibili fiscalmente, creare dei centri di costo per categorizzare meglio determinate spese o investimenti.
Se ti accorgi di aver sbagliato puoi correggere sempre quando vuoi.
Principali funzionalità di Banana Contabilità:
- Fatturazione - Puoi creare le fatture da inviare ai tuoi clienti e averle allo stesso tempo contabilizzate.
- Controllo cifra affari - Puoi controllare la cifra d'affari dopo ogni singola fattura.
- Bilancio e Conto economico - Pieno controllo della liquidità, dei crediti e dei debiti. Costi e ricavi sempre aggiornati.
- Libro Giornale - Scritture contabili giornaliere sempre in perfetto ordine ed è facile ricercare operazioni e documenti registrati.
- Schede conto - Sono sempre aggiornate in automatico dopo ogni singola registrazione.
- Preventivo - Puoi pianificare i tuoi progetti e intuire in anticipo l'andamento della liquidità.
- Controllo dei clienti e dei fornitori - Puoi facilmente avere sotto controllo gli incassi dei tuoi clienti e le fatture da pagare ai tuoi fornitori.
Approfondimenti
- Professionisti - sitema forfettario
- Come iniziare
- Documentazione
- Foglio ore
- Biblioteca
- Rubrica e indirizzi
Anteprima modello
Società
Divisa Base: EUR
Contabilità in partita doppia
| Gruppo | Conto | Descrizione | Somma in |
|---|---|---|---|
| BILANCIO | |||
| ATTIVI | |||
| 1000 | Cassa | 1 | |
| 1010 | Conto corrente postale | 1 | |
| 1020 | Conto corrente bancario | 1 | |
| 1030 | Clienti | 1 | |
| 1035 | Acconti imposta sul reddito | 1 | |
| 1040 | Mobili e attrezzature | 1 | |
| 1 | TOTALE ATTIVI | 00 | |
| PASSIVI | |||
| 2000 | Fornitori | 2 | |
| 2010 | Debiti vari | 2 | |
| 2012 | Debiti verso INPS | 2 | |
| 20113 | Debiti per imposte | 2 | |
| 2015 | Utili e perdite esercizi precedenti | 2 | |
| 200 | Utili / perdite d'esercizio | 2 | |
| 2020 | Capitale proprio | 2 | |
| 2 | TOTALE PASSIVI | 00 | |
| 00 | Differenza deve essere zero | ||
| CONTO ECONOMICO | |||
| RICAVI | |||
| 4000 | Compensi percepiti | 4 | |
| 4010 | Corrispettivi | 4 | |
| 4100 | Interessi bancari | 4 | |
| 4200 | Interessi postali | 4 | |
| 4 | TOTALE RICAVI | 02 | |
| COSTI | |||
| 3000 | Canoni di locazione | 3 | |
| 3005 | Consumi energetici | 3 | |
| 3010 | Spese per autoveicoli | 3 | |
| 3015 | Manutenzione | 3 | |
| 3020 | Premi d'assicurazione | 3 | |
| 3025 | Telefono | 3 | |
| 3030 | Postali/Cancelleria | 3 | |
| 3035 | Interessi passivi | 3 | |
| 3040 | Differenze cambio/arrotondamento | 3 | |
| 3045 | Spese per pubblicità | 3 | |
| 3050 | Spese alberghiere | 3 | |
| 3055 | Spese di rappresentanza | 3 | |
| 3060 | Convegni e corsi | 3 | |
| 3065 | Altri costi e spese | 3 | |
| 3100 | Personale dipendente | 3 | |
| 3110 | Contributi INPS | 3 | |
| 3130 | Assicurazione del personale | 3 | |
| 3140 | Lavoro retribuito a ore | 3 | |
| 3145 | Compensi a terzi | 3 | |
| 3200 | Imposte sul reddito | 3 | |
| 3300 | Ammortamenti imm. immateriali | 3 | |
| 3310 | Ammortamenti imm. materiali | 3 | |
| 3 | TOTALE COSTI | 02 | |
| 02 | Utile / perdita d'esercizio | 200 | |
| CENTRI DI COSTO | |||
| CLIENTI | |||
| ;7000 | Cliente Rossi | 7 | |
| ;7002 | Cliente Verdi | 7 | |
| ;7004 | Clienti Bianchi | 7 | |
| 7 | TOTALE CLIENTI | ||
| FORNITORI | |||
| ;8000 | Fornitore Neri | 8 | |
| ;8002 | Fornitori Osvaldi | 8 | |
| ;8004 | Fornitori Lotti | 8 | |
| 8 | TOTALE FORNITORI |
Contabilità Multi-Moneta per Attività Commerciale
In questo articolo
Contabilità Multi-Moneta per Attività Commerciale
Contabilità Multi-Moneta per Attività Commerciale
Modello ideale per gestire una piccola impresa con conti anche in moneta estera.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppAnteprima modello
Società
Divisa Base: EUR
Contabilità in partita doppia multi-moneta
| Gruppo | Conto | Descrizione | Moneta | Somma in |
|---|---|---|---|---|
| BILANCIO | ||||
| ATTIVI | ||||
| 1000 | Cassa | EUR | 1 | |
| 1010 | Conto corrente postale | EUR | 1 | |
| 1020 | Conto corrente bancario | EUR | 1 | |
| 1022 | Conto corrente bancario USD | USD | 1 | |
| 1024 | Conto corrente bancario CHF | CHF | 1 | |
| 1030 | Clienti | EUR | 1 | |
| 1040 | Mobili e attrezzature | EUR | 1 | |
| 1 | TOTALE ATTIVI | 00 | ||
| PASSIVI | ||||
| 2000 | Fornitori | EUR | 2 | |
| 2010 | Debiti vari | EUR | 2 | |
| 2015 | Utili e perdite esercizi precedenti | EUR | 2 | |
| 200 | Utili / perdite d'esercizio | 2 | ||
| 2020 | Capitale proprio | EUR | 2 | |
| 2 | TOTALE PASSIVI | 00 | ||
| 00 | Differenza deve essere zero | |||
| CONTO ECONOMICO | ||||
| RICAVI | ||||
| 4000 | Compensi percepiti | EUR | 4 | |
| 4010 | Proventi in sostituz. redditi e/o indennità | EUR | 4 | |
| 4020 | Erario c/Ritenute | EUR | 4 | |
| 4030 | Interessi bancari | EUR | 4 | |
| 4040 | Interessi postali | EUR | 4 | |
| 4 | TOTALE RICAVI | 02 | ||
| COSTI | ||||
| 3000 | Canoni di locazione | EUR | 3 | |
| 3005 | Consumi energetici | EUR | 3 | |
| 3010 | Spese per autoveicoli | EUR | 3 | |
| 3015 | Manutenzione | EUR | 3 | |
| 3020 | Premi d'assicurazione | EUR | 3 | |
| 3025 | Telefono | EUR | 3 | |
| 3030 | Postali/Cancelleria | EUR | 3 | |
| 3035 | Interessi passivi | EUR | 3 | |
| 3040 | Differenze cambio/arrotondamento | EUR | 3 | |
| 3045 | Spese per pubblicità | EUR | 3 | |
| 3050 | Spese alberghiere | EUR | 3 | |
| 3055 | Spese di rappresentanza | EUR | 3 | |
| 3060 | Convegni e corsi | EUR | 3 | |
| 3065 | Altri costi e spese | EUR | 3 | |
| 3070 | 3070 | EUR | 3 | |
| 3075 | Contributi INPS | EUR | 3 | |
| 3080 | Assicurazione del personale | EUR | 3 | |
| 3085 | Lavoro retribuito a ore | EUR | 3 | |
| 3090 | Compensi a terzi | EUR | 3 | |
| 3095 | Imposte e tasse | EUR | 3 | |
| 3100 | Ammortamenti imm. immateriali | EUR | 3 | |
| 3105 | Ammortamenti imm. materiali | EUR | 3 | |
| 3 | TOTALE COSTI | 02 | ||
| 02 | Utile / perdita d'esercizio | 200 | ||
| CENTRI DI COSTO | ||||
| CLIENTI | ||||
| ;7000 | Cliente Bianchetti | EUR | 7 | |
| ;7002 | Cliente Luisoni | EUR | 7 | |
| ;7004 | Cliente Smith (USA) | EUR | 7 | |
| 7 | TOTALE CLIENTI | |||
| FORNITORI | ||||
| ;8000 | Fornitore Bianchi | EUR | 8 | |
| ;8002 | Fornitore Rossi | EUR | 8 | |
| ;8004 | Fornitore Verdi | EUR | 8 | |
| 8 | TOTALE FORNITORI |
| Moneta Rif. | Moneta | Testo |
|---|---|---|
| EUR | USD | Dollari USA |
| EUR | CHF | Franchi svizzeri |
Contabilità Multi-Moneta per Libero Professionista
In questo articolo
Contabilità Multi-Moneta per Libero Professionista
Contabilità Multi-Moneta per Libero Professionista
Modello perfetto per gestire la contabilità di liberi professionisti, anche con conti in moneta estera.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppAnteprima modello
Società
Divisa Base: EUR
Contabilità in partita doppia multi-moneta
| Gruppo | Conto | Descrizione | Moneta | Somma in |
|---|---|---|---|---|
| BILANCIO | ||||
| ATTIVI | ||||
| 1000 | Cassa | EUR | 1 | |
| 1010 | Conto corrente postale | EUR | 1 | |
| 1020 | Conto corrente bancario | EUR | 1 | |
| 1030 | Clienti | EUR | 1 | |
| 1035 | Acconti imposta sul reddito | EUR | 1 | |
| 1040 | Mobili e attrezzature | EUR | 1 | |
| 1 | TOTALE ATTIVI | 00 | ||
| PASSIVI | ||||
| 2000 | Fornitori | EUR | 2 | |
| 2010 | Debiti vari | EUR | 2 | |
| 2012 | Debiti verso INPS | EUR | 2 | |
| 20113 | Debiti per imposte | EUR | 2 | |
| 2015 | Utili e perdite esercizi precedenti | EUR | 2 | |
| 200 | Utili / perdite d'esercizio | 2 | ||
| 2020 | Capitale proprio | EUR | 2 | |
| 2 | TOTALE PASSIVI | 00 | ||
| 00 | Differenza deve essere zero | |||
| CONTO ECONOMICO | ||||
| RICAVI | ||||
| 4000 | Compensi percepiti | EUR | 4 | |
| 4010 | Corrispettivi | EUR | 4 | |
| 4100 | Interessi bancari | EUR | 4 | |
| 4200 | Interessi postali | EUR | 4 | |
| 4 | TOTALE RICAVI | 02 | ||
| COSTI | ||||
| 3000 | Canoni di locazione | EUR | 3 | |
| 3005 | Consumi energetici | EUR | 3 | |
| 3010 | Spese per autoveicoli | EUR | 3 | |
| 3015 | Manutenzione | EUR | 3 | |
| 3020 | Premi d'assicurazione | EUR | 3 | |
| 3025 | Telefono | EUR | 3 | |
| 3030 | Postali/Cancelleria | EUR | 3 | |
| 3035 | Interessi passivi | EUR | 3 | |
| 3040 | Differenze cambio/arrotondamento | EUR | 3 | |
| 3045 | Spese per pubblicità | EUR | 3 | |
| 3050 | Spese alberghiere | EUR | 3 | |
| 3055 | Spese di rappresentanza | EUR | 3 | |
| 3060 | Convegni e corsi | EUR | 3 | |
| 3065 | Altri costi e spese | EUR | 3 | |
| 3100 | Personale dipendente | EUR | 3 | |
| 3110 | Contributi INPS | EUR | 3 | |
| 3130 | Assicurazione del personale | EUR | 3 | |
| 3140 | Lavoro retribuito a ore | EUR | 3 | |
| 3145 | Compensi a terzi | EUR | 3 | |
| 3200 | Imposte sul reddito | EUR | 3 | |
| 3300 | Ammortamenti imm. immateriali | EUR | 3 | |
| 3310 | Ammortamenti imm. materiali | EUR | 3 | |
| 3 | TOTALE COSTI | 02 | ||
| 02 | Utile / perdita d'esercizio | 200 | ||
| CENTRI DI COSTO | ||||
| CLIENTI | ||||
| ;7000 | Cliente Rossi | EUR | 7 | |
| ;7002 | Cliente Verdi | EUR | 7 | |
| ;7004 | Clienti Bianchi | EUR | 7 | |
| 7 | TOTALE CLIENTI | |||
| FORNITORI | ||||
| ;8000 | Fornitore Neri | EUR | 8 | |
| ;8002 | Fornitori Osvaldi | EUR | 8 | |
| ;8004 | Fornitori Lotti | EUR | 8 | |
| 8 | TOTALE FORNITORI |
| Moneta Rif. | Moneta | Testo |
|---|---|---|
| EUR | USD | Dollari USA |
| EUR | CHF | Franchi svizzeri |
Contabilità Multi-Moneta | Per attività commerciale
In questo articolo
Contabilità Multi-Moneta | Per attività commerciale
Contabilità Multi-Moneta | Per attività commerciale
Modello per gestire una piccola attività, anche con conti in moneta estera.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppAnteprima modello
Società
Divisa Base: EUR
Contabilità in partita doppia multi-moneta
| Gruppo | Conto | Descrizione | Moneta | Somma in | Gr1 |
|---|---|---|---|---|---|
| BILANCIO | |||||
| ATTIVI | |||||
| 1000 | Cassa | EUR | 1 | ||
| 1010 | C/c postale | EUR | 1 | ||
| 1020 | C/c bancario | EUR | 1 | ||
| 1030 | C/c bancario USD | USD | 1 | ||
| 1040 | C/c bancario CHF | CHF | 1 | ||
| 1090 | Conto di giro liquidità | EUR | 1 | ||
| 110 | Totale clienti da partitario | 1 | 1 | ||
| 1200 | Scorte prodotti | EUR | 1 | ||
| 1300 | Ratei e risconti attivi (transitori attivi) | EUR | 1 | ||
| 1510 | Mobilio azienda | EUR | 1 | ||
| 1512 | Istallazioni negozio | EUR | 1 | ||
| 1520 | Macchine d'ufficio | EUR | 1 | ||
| 1530 | Veicoli | EUR | 1 | ||
| 1600 | Costruzioni | EUR | 1 | ||
| 1 | TOTALE ATTIVI | 00 | 1 | ||
| PASSIVI | |||||
| 2000 | Debiti bancari a breve termine | EUR | 2 | ||
| 2010 | Debiti verso istituzioni previdenziali | EUR | 2 | ||
| 210 | Totale fornitori da partitario | 2 | 1 | ||
| 2730 | Ratei e risconti passivi (transitori passivi) | EUR | 2 | ||
| 2800 | Capitale proprio / capitale sociale | EUR | 2 | ||
| 2850 | Conto privato | EUR | 2 | ||
| 2990 | Utile o perdita riportati | EUR | 2 | ||
| 299 | Utile o perdita d'esercizio | EUR | 2 | 1 | |
| 2 | TOTALE PASSIVI | 00 | 1 | ||
| CONTO ECONOMICO | |||||
| RICAVI | |||||
| 4000 | Vendite merce | EUR | 4 | ||
| 4030 | Resi su vendite | EUR | 4 | ||
| 4031 | Sconti su vendite | EUR | 4 | ||
| 4100 | Incasso giornaliero prodotti A | EUR | 4 | ||
| 4102 | Incasso giornaliero prodotti B | EUR | 4 | ||
| 4 | TOTALE RICAVI | 02 | |||
| 02 | Perdita(+) Utile(-) da Conto Economico | 299 | |||
| COSTI | |||||
| 3000 | Acquisto merce | EUR | 3 | ||
| 3030 | Resi su acquisti | EUR | 3 | ||
| 3031 | Sconti su acquisti | EUR | 3 | ||
| 3050 | Costi per prestazioni di terzi | EUR | 3 | ||
| 3100 | Affitto | EUR | 3 | ||
| 3102 | Luce / Gas / Acqua / Riscaldamento | EUR | 3 | ||
| 3104 | Costi di manutenzione | EUR | 3 | ||
| 3106 | Pulizia | EUR | 3 | ||
| 3108 | Assicurazioni | EUR | 3 | ||
| 3110 | Permessi | EUR | 3 | ||
| 3120 | Postali / Cancelleria | EUR | 3 | ||
| 3122 | Telefono, abbonamenti | EUR | 3 | ||
| 3124 | Riviste / Giornali | EUR | 3 | ||
| 3350 | Pubblicità | EUR | 3 | ||
| 3352 | Spese rappresentanza | EUR | 3 | ||
| 3354 | Spese viaggi | EUR | 3 | ||
| 3360 | Spese auto | EUR | 3 | ||
| 3362 | Benzina | EUR | 3 | ||
| 3400 | Spese e interessi bancari | EUR | 3 | ||
| 3500 | Salari dipendenti | EUR | 3 | ||
| 3510 | Contributi INPS | EUR | 3 | ||
| 3511 | Contributi INAIL | EUR | 3 | ||
| 3512 | Contributi INPDAI | EUR | 3 | ||
| 3513 | Contributi ENASARCO | EUR | 3 | ||
| 3515 | Trattamento fine rapporto | EUR | 3 | ||
| 3516 | Trattamento di quiescenza e simili | EUR | 3 | ||
| 3 | |||||
| 3600 | Lavori di terzi | EUR | 3 | ||
| 3602 | Consulenza amministrativa | EUR | 3 | ||
| 3604 | Provvigioni passive | EUR | 3 | ||
| 3700 | Altri costi | EUR | 3 | ||
| 3710 | Ammortamento immobili | EUR | 3 | ||
| 3720 | Perdita su crediti | EUR | 3 | ||
| 3730 | Accantonamenti vari | EUR | 3 | ||
| 3740 | Differenze di cambio | EUR | 3 | ||
| 3 | TOTALE COSTI | 02 | 1 | ||
| 00 | A pareggio :Differenza deve essere zero (cella vuota) | ||||
| PARTITARIO CLIENTI | |||||
| 7000 | Cliente Bianchetti | EUR | TPC | ||
| 7002 | Cliente Luisoni | EUR | TPC | ||
| 7004 | Cliente Boldi | EUR | TPC | ||
| TPC | Totale partitario clienti | 110 | 1 | ||
| PARTITARIO FORNITORI | |||||
| 8000 | Fornitore Bianchi | EUR | TPF | ||
| 8002 | Fornitore Rossi | EUR | TPF | ||
| 8004 | Fornitore Verdi | EUR | TPF | ||
| TPF | Totale partitario fornitori | 210 | 1 | ||
| CENTRI DI COSTO | |||||
| .P1 | Progetto 1 | EUR | |||
| .P2 | Progetto 2 | EUR | |||
| Moneta Rif. | Moneta | Testo |
|---|---|---|
| EUR | USD | Dollari USA |
| EUR | CHF | Franchi svizzeri |
Modelli contabili per l'Italia con IVA
Prima Nota Cassa / Banca con gestione IVA
In questo articolo
Prima Nota Cassa / Banca con gestione IVA
Prima Nota Cassa / Banca con gestione IVA
Modello per gestire le entrate e le uscite della cassa o della banca di una piccola impresa, con gestione IVA. Il piano è semplice, senza sottogruppi.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppAnteprima modello
Società
Divisa Base: EUR
Cash Manager con IVA
| Gruppo | Conto | Descrizione | Somma in |
|---|---|---|---|
| Cassa | Disponibilità liquide in Cassa | ||
| Gruppo | Categoria | Descrizione | Somma in |
|---|---|---|---|
| ENTRATE | |||
| Prelevamenti banca | Prelevamenti dal c/c bancario | 4 | |
| Prelevamenti posta | Prelevamenti dal c/c postale | 4 | |
| Vendite | Vendite | 4 | |
| Prestazioni | Prestazioni di servizi | 4 | |
| Erario acconto IVA | Erario c/acconto IVA | 4 | |
| Rimborsi | Rimborsi vari | 4 | |
| Vincite | Vincite | 4 | |
| Sconti attivi | Sconti attivi | 4 | |
| Mance entrate | Mance ricevute | 4 | |
| Entrate varie | Entrate varie | 4 | |
| 4 | TOTALE ENTRATE | 00 | |
| USCITE | |||
| Versamenti banca | Versamenti sul c/c bancario | 3 | |
| Versamenti posta | Versamenti sul c/c postale | 3 | |
| Acquisti | Acquisti | 3 | |
| Affitti | Affitti | 3 | |
| Sconti passivi | Sconti passivi | 3 | |
| Luce | Luce | 3 | |
| Gas | Gas | 3 | |
| Acqua | Acqua | 3 | |
| Telefono | Telefono | 3 | |
| Cancelleria | Cancelleria | 3 | |
| Viaggi | Spese viaggi | 3 | |
| Manutenzione | Spese di manutenzione | 3 | |
| Pulizia | Spese di pulizia | 3 | |
| Benzina | Benzina | 3 | |
| Riscaldamento | Riscaldamento | 3 | |
| Assicurazioni | Assicurazioni | 3 | |
| Postali | Spese postali | 3 | |
| INPS | Contributi INPS | 3 | |
| Erario IVA | Erario c/IVA | 3 | |
| IVA | IVA scomposizione in automatico | 3 | |
| Noleggi | Noleggi | 3 | |
| Rappresentanza | Spese di rappresentanza | 3 | |
| Mance uscite | Mance offerte | 3 | |
| Beneficienza | Spese di beneficenza | 3 | |
| 3 | TOTALE USCITE | 00 | |
| 00 | TOTALE COMPLESSIVO | ||
| Cod. IVA | Descrizione | %IVA |
|---|---|---|
| I codici IVA iniziano con la lettera | ||
| V = Vendite con importi al lordo | ||
| Z = Vendite con importo al netto | ||
| ZA = Assoggettamento acquisti intracomunitari e estero | ||
| A = Acquisti con importo al lordo | ||
| B = Acquisti con importi al netto | ||
| C = Corrispettivi | ||
| L = Liquidazione, acconti e crediti sospesi | ||
| Colonna Gr1 = natura spesometro | ||
| Ultimo aggiornamento: 06/05/19 | ||
| IVA A DEBITO | ||
| Fatture emesse | ||
| V04 | Vendite/prestazioni 4% | 4.00 |
| V10 | Vendite/prestazioni 10% | 10.00 |
| V21 | Vendite/prestazioni 21% | 21.00 |
| V22 | Vendite/prestazioni 22% | 22.00 |
| Z04 | Vendite/prestazioni 4% | 4.00 |
| Z10 | Vendite/prestazioni 10% | 10.00 |
| Z21 | Vendite/prestazioni 21% | 21.00 |
| Z22 | Vendite/prestazioni 22% | 22.00 |
| Beni ammortizzabili | ||
| V21-BA | Beni ammortizzabili 21% | 21.00 |
| V22-BA | Beni ammortizzabili 22% | 22.00 |
| Z21-BA | Beni ammortizzabili 21% | 21.00 |
| Z22-BA | Beni ammortizzabili 22% | 22.00 |
| Totale vendite beni ammortizzabili | ||
| Assoggettamento acquisti reverse charge | ||
| V-REV | Vendite reverse charge | |
| ZA22-REV | Assoggettamento acquisti reverse charge 22% | 22.00 |
| Totale assoggettamento reverse charge | ||
| Assoggettamento acquisti intracomunitari | ||
| ZA04-EU | Assoggettamento acquisti intracomunitari 4% | 4.00 |
| ZA10-EU | Assoggettamento acquisti intracomunitari 10% | 10.00 |
| ZA21-EU | Assoggettamento acquisti intracomunitari 21% | 21.00 |
| ZA22-EU | Assoggettamento acquisti intracomunitari 22% | 22.00 |
| Totale assoggettamento acquisti intracomunitari | ||
| Assoggettamento acquisti estero | ||
| ZA04-ES | Assoggettamento acquisti estero 4% | 4.00 |
| ZA10-ES | Assoggettamento acquisti estero 10% | 10.00 |
| ZA21-ES | Assoggettamento acquisti estero 21% | 21.00 |
| ZA22-ES | Assoggettamento acquisti estero 22% | 22.00 |
| Totale assoggettamento acquisti estero | ||
| TOTALE VENDITE IMPONIBILI | ||
| Vendite intracomunitarie | ||
| V-NI1 | Non imponibili art. 8 lettere a) e b) | |
| V-NI2 | Cessione o Prestazione di servizi intracomunitari | |
| Totale vendite intracomunitarie | ||
| Vendite non imponibili | ||
| V-NI3 | Vendite/prestazioni non sog. art. 74 | |
| V-NI4 | Vendite/prestazioni non sog. art. 3 c. 4 lett. a | |
| V-NI5 | Non imponibili art. 8 - dichiarazione intento | |
| Totale vendite non imponibili | ||
| Vendite esenti | ||
| V-ES1 | Vendite/prestazioni esente art. 10 | |
| V-ES2 | Beni ammortizzabili esente IVA art. 10 c. 27/5 | |
| V-ES3 | Esente art. 1-9 | |
| Totale vendite esenti | ||
| IVA non esposta | ||
| V-NE1 | Vendita Regime Margine DL41/95 | |
| V-NE2 | Vendita Pacchetti Turistici Tour Operator | |
| Totale vendite con IVA non esposta | ||
| Fuori campo IVA | ||
| V-FC1 | Vendite/prestazioni fuori campo IVA | |
| V-FC2 | Fuori campo IVA art. 15 | |
| V-FC3 | Ritenute d'acconto | |
| V-FC4 | Contributi previdenziali | |
| V-FC5 | Vendite/Prestazioni fuori campo IVA Art.7 | |
| Totale fuori campo IVA | ||
| Vendite con IVA a esigibilità differita | ||
| V-ED | Differimento iva su vendite | |
| V-ED-PA | Esigibilità iva differita - Vendite | |
| Totale vendite con IVA a esigibilità differita | ||
| TOTALE VENDITE | ||
| Corrispettivi | ||
| C0 | Corrispettivi 0% | |
| C04 | Corrispettivi 4% | 4.00 |
| C10 | Corrispettivi 10% | 10.00 |
| C21 | Corrispettivi 21% | 21.00 |
| C22 | Corrispettivi 22% | 22.00 |
| Totale corrispettivi senza ventilazione | ||
| CV | Corrispettivi da ventilare | |
| Totale corrispettivi da ventilare | ||
| CV04 | Corrispettivi ventilati 4% | 4.00 |
| CV10 | Corrispettivi ventilati 10% | 10.00 |
| CV21 | Corrispettivi ventilati 21% | 21.00 |
| CV22 | Corrispettivi ventilati 22% | 22.00 |
| Totale corrispettivi ventilati | ||
| TOTALE CORRISPETTIVI | ||
| IVA A CREDITO | ||
| Beni destinati alla rivendita | ||
| A04-RI | Beni produzione 4% | 4.00 |
| A10-RI | Beni produzione 10% | 10.00 |
| A21-RI | Beni produzione 21% | 21.00 |
| A22-RI | Beni produzione 22% | 22.00 |
| B04-RI | Beni produzione 4% | 4.00 |
| B10-RI | Beni produzione 10% | 10.00 |
| B21-RI | Beni produzione 21% | 21.00 |
| B22-RI | Beni produzione 22% | 22.00 |
| Totale beni destinati alla rivendita | ||
| Beni ammortizzabili | ||
| A21-BA | Beni ammortizzabili 21% | 21.00 |
| A22-BA | Beni ammortizzabili 22% | 22.00 |
| B21-BA | Beni ammortizzabili 21% | 21.00 |
| B22-BA | Beni ammortizzabili 22% | 22.00 |
| Totale beni strumentali ammortizzabili | ||
| Beni strumentali non ammortizzabili | ||
| A04-BN | Beni strumentali non ammortizzabili 4% | 4.00 |
| A10-BN | Beni strumentali non ammortizzabili 10% | 10.00 |
| A21-BN | Beni strumentali non ammortizzabili 21% | 21.00 |
| A22-BN | Beni strumentali non ammortizzabili 22% | 22.00 |
| B04-BN | Beni strumentali non ammortizzabili 4% | 4.00 |
| B10-BN | Beni strumentali non ammortizzabili 10% | 10.00 |
| B21-BN | Beni strumentali non ammortizzabili 21% | 21.00 |
| B22-BN | Beni strumentali non ammortizzabili 22% | 22.00 |
| Totale beni strumentali non ammortizzabili | ||
| Altri acquisti | ||
| A04-AL | Altri acquisti 4% | 4.00 |
| A10-AL | Altri acquisti 10% | 10.00 |
| A21-AL | Altri acquisti 21% | 21.00 |
| A22-AL | Altri acquisti 22% | 22.00 |
| B04-AL | Altri acquisti 4% | 4.00 |
| B10-AL | Altri acquisti 10% | 10.00 |
| B21-AL | Altri acquisti 21% | 21.00 |
| B22-AL | Altri acquisti 22% | 22.00 |
| A10-AL-IN1 | Altri acquisti IVA indetraibile 10% | 10.00 |
| A10-AL-IN2 | IVA indetraibile prestazioni alberghiere 10% | 10.00 |
| A21-AL-IN1 | Altri acquisti IVA indetraibile 21% | 21.00 |
| A22-AL-IN1 | Altri acquisti IVA indetraibile 22% | 22.00 |
| A21-AL-IN2 | IVA indetraibile manutenz. beni ammortizzabili 21% | 21.00 |
| A22-AL-IN2 | IVA indetraibile manutenz. beni ammortizzabili 22% | 22.00 |
| Totale altri acquisti | ||
| Acquisti reverse charge | ||
| B22-RI-REV | Op. reverse charge 22% | 22.00 |
| Totale acquisti reverse charge | ||
| B22-RI-REV-S | Op. reverse charge 22% su servizi | 22.00 |
| Totale acquisti reverse charge (servizi) | ||
| Acquisti intracomunitari | ||
| B10-RI-EU | Op. INTRA Beni produzione 10% | 10.00 |
| B21-RI-EU | Op. INTRA Beni produzione 21% | 21.00 |
| B22-RI-EU | Op. INTRA Beni produzione 22% | 22.00 |
| Totale acquisti intracomunitari destinati alla rivendita | ||
| Acquisti intracomunitari servizi | ||
| B21-RI-EU-S | Op. INTRA Servizi 21% | 21.00 |
| B22-RI-EU-S | Op. INTRA Servizi 22% | 22.00 |
| Totale acquisti intracomunitari servizi | ||
| TOTALE ACQUISTI IMPONIBILI | ||
| A-X1 | Importazione da estero | |
| Totale acquisti all'estero | ||
| Acquisti non imponibili | ||
| A-NI1 | Non imponibili art. 7 | |
| A-NI2 | Acquisti non soggetti IVA art. 74 | |
| A-NI3 | Acq. non sog. IVA art. 3 c. 4 lett. a | |
| A-NI4 | Non imponibili art. 8 - dichiarazione intento | |
| A-NI5 | Non imponibili art. 9 | |
| Totale acquisti non imponibili | ||
| Acquisti esenti | ||
| A-ES1 | Acquisti esente art. 10 | |
| A-ES2 | Beni amm. es. IVA art. 10 c. 27/5 | |
| Totale acquisti esenti | ||
| IVA non esposta | ||
| A-NE1 | Vendita Regime Margine DL41/95 | |
| A-NE2 | Vendita Pacchetti Turistici Tour Operator | |
| A-NE3 | Acquisti da soggetti art.1 comma 100 Reg.Minimi | |
| A-NE4 | Acquisti da soggetti commi 54-89 L.190 Forfettari | |
| Totale acquisti con IVA non esposta | ||
| Fuori campo IVA | ||
| A-FC1 | Altri acquisti fuori campo IVA | |
| A-FC2 | Fuori campo IVA art. 15 | |
| A-FC3 | Rimanenze | |
| A-FC4 | Quote ammortamento | |
| A-FC5 | Importi indeducibili | |
| A-FC6 | Quote ammortamento avviamento | |
| A-FC7 | Ritenute d'acconto | |
| Totale acquisti con IVA fuori campo | ||
| Acquisti con detrazione dell'imposta differita | ||
| A-ED | Differimento iva su acquisti | |
| A-ED-PA | Esigibilità iva differita - Acquisti | |
| Totale acquisti con detrazione dell'imposta differita | ||
| TOTALE ACQUISTI | ||
| Liquidazione | ||
| L-AC | Acconto versato | |
| L-CI | Credito/debito periodo precedente | |
| L-CIA | Credito/debito anno precedente | |
| L-CO | Credito iva compensabile | |
| L-INT | Interessi dovuti per liquidazioni trimestrali | |
| L-RI | Compensazioni/rimborsi infrannuali | |
| L-SP | Split payments | |
| Movimenti liquidazione IVA | ||
| TOTALE COMPLESSIVO | ||
| ExtraIva | ||
| :ESCL | Soggetto escluso dallo spesometro |
Contabilità Entrate/Uscite Generico - Competenza
In questo articolo
Contabilità Entrate/Uscite Generico - Competenza
Contabilità Entrate/Uscite Generico - Competenza
Modello perfetto per gestire una piccola attività con integrata anche la gestione IVA.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppAnteprima modello
Società
Divisa Base: EUR
Contabilità entrate / uscite con IVA
| Gruppo | Conto | Descrizione | Somma in |
|---|---|---|---|
| PATRIMONIO | |||
| 1000 | Cassa | 1 | |
| 1010 | Conto corrente postale | 1 | |
| 1020 | Conto corrente bancario | 1 | |
| 110 | Totale clienti da partitario | 1 | |
| 1040 | Mobili e attrezzature | 1 | |
| 210 | Totale fornitori da partitario | 1 | |
| 2010 | Debiti vari | 1 | |
| 2215 | Erario c/IVA | 1 | |
| 2215A | IVA scomposizione in automatico | 1 | |
| 1 | TOTALE PATRIMONIO | ||
| PARTITARIO CLIENTI E FORNITORI | |||
| PARTITARIO CLIENTI | |||
| 7000 | Cliente A | 1100A | |
| 7002 | Cliente B | 1100A | |
| 7004 | Cliente C | 1100A | |
| 7006 | Cliente D | 1100A | |
| 7008 | Clienti Vari | 1100A | |
| 1100A | TOTALE CLIENTI | 110 | |
| PARTITARIO FORNITORI | |||
| 8000 | Fornitore A | 2100A | |
| 8002 | Fornitore B | 2100A | |
| 8004 | Fornitore C | 2100A | |
| 8006 | Fornitore D | 2100A | |
| 8008 | Fornitori vari | 2100A | |
| 2100A | TOTALE FORNITORI | 210 | |
| Gruppo | Categoria | Descrizione | Somma in |
|---|---|---|---|
| RISULTATO OPERATIVO | |||
| ENTRATE | |||
| 4000 | Compensi percepiti | 4 | |
| 4010 | Proventi in sostituz. redditi e/o indennità | 4 | |
| 4020 | Erario c/Ritenute | 4 | |
| 4100 | Interessi bancari | 4 | |
| 4200 | Interessi postali | 4 | |
| 4 | TOTALE ENTRATE | 00 | |
| USCITE | |||
| 3000 | Canoni di locazione | 3 | |
| 3005 | Consumi energetici | 3 | |
| 3010 | Spese per autoveicoli | 3 | |
| 3015 | Manutenzione | 3 | |
| 3020 | Premi d'assicurazione | 3 | |
| 3025 | Telefono | 3 | |
| 3030 | Postali/Cancelleria | 3 | |
| 3035 | Interessi passivi | 3 | |
| 3040 | Differenze cambio/arrotondamento | 3 | |
| 3045 | Spese per pubblicità | 3 | |
| 3050 | Spese alberghiere | 3 | |
| 3055 | Spese di rappresentanza | 3 | |
| 3060 | Convegni e corsi | 3 | |
| 3065 | Altri costi e spese | 3 | |
| 3100 | Personale dipendente | 3 | |
| 3110 | Contributi INPS | 3 | |
| 3130 | Assicurazione del personale | 3 | |
| 3140 | Lavoro retribuito a ore | 3 | |
| 3145 | Compensi a terzi | 3 | |
| 3200 | Imposte e tasse | 3 | |
| 3300 | Ammortamenti imm. immateriali | 3 | |
| 3310 | Ammortamenti imm. materiali | 3 | |
| 3 | TOTALE USCITE | 00 | |
| 00 | TOTALE | ||
| Cod. IVA | Descrizione | %IVA |
|---|---|---|
| I codici IVA iniziano con la lettera | ||
| V = Vendite con importi al lordo | ||
| Z = Vendite con importo al netto | ||
| ZA = Assoggettamento acquisti intracomunitari e estero | ||
| A = Acquisti con importo al lordo | ||
| B = Acquisti con importi al netto | ||
| C = Corrispettivi | ||
| L = Liquidazione, acconti e crediti sospesi | ||
| Colonna Gr1 = natura spesometro | ||
| Ultimo aggiornamento: 23/03/2021 | ||
| IVA A DEBITO | ||
| Fatture emesse | ||
| V04 | Vendite/prestazioni 4% | 4.00 |
| V05 | Vendite/prestazioni 5% | 5.00 |
| V10 | Vendite/prestazioni 10% | 10.00 |
| V22 | Vendite/prestazioni 22% | 22.00 |
| Z04 | Vendite/prestazioni 4% | 4.00 |
| Z05 | Vendite/prestazioni 5% | 5.00 |
| Z10 | Vendite/prestazioni 10% | 10.00 |
| Z22 | Vendite/prestazioni 22% | 22.00 |
| Beni ammortizzabili | ||
| V22-BA | Beni ammortizzabili 22% | 22.00 |
| Z22-BA | Beni ammortizzabili 22% | 22.00 |
| Totale vendite beni ammortizzabili | ||
| Assoggettamento acquisti reverse charge | ||
| V-REV | Vendite reverse charge | |
| ZA22-REV | Assoggettamento acquisti reverse charge 22% | 22.00 |
| Totale assoggettamento reverse charge | ||
| Assoggettamento acquisti intracomunitari | ||
| ZA04-EU | Assoggettamento acquisti intracomunitari 4% | 4.00 |
| ZA05-EU | Assoggettamento acquisti intracomunitari 5% | 5.00 |
| ZA10-EU | Assoggettamento acquisti intracomunitari 10% | 10.00 |
| ZA22-EU | Assoggettamento acquisti intracomunitari 22% | 22.00 |
| Totale assoggettamento acquisti intracomunitari | ||
| Assoggettamento acquisti estero | ||
| ZA04-ES | Assoggettamento acquisti estero 4% | 4.00 |
| ZA05-ES | Assoggettamento acquisti estero 5% | 5.00 |
| ZA10-ES | Assoggettamento acquisti estero 10% | 10.00 |
| ZA22-ES | Assoggettamento acquisti estero 22% | 22.00 |
| Totale assoggettamento acquisti estero | ||
| TOTALE VENDITE IMPONIBILI | ||
| Vendite intracomunitarie | ||
| V-NI1 | Non imponibili art. 8 lettere a) e b) | |
| V-NI2 | Cessione o Prestazione di servizi intracomunitari | |
| Totale vendite intracomunitarie | ||
| Vendite non imponibili | ||
| V-NI3 | Vendite/prestazioni non sog. art. 74 | |
| V-NI4 | Vendite/prestazioni non sog. art. 3 c. 4 lett. a | |
| V-NI5 | Non imponibili art. 8 - dichiarazione intento | |
| Totale vendite non imponibili | ||
| Vendite esenti | ||
| V-ES1 | Vendite/prestazioni esente art. 10 | |
| V-ES2 | Beni ammortizzabili esente IVA art. 10 c. 27/5 | |
| V-ES3 | Esente art. 1-9 | |
| Totale vendite esenti | ||
| IVA non esposta | ||
| V-NE1 | Vendita Regime Margine DL41/95 | |
| V-NE2 | Vendita Pacchetti Turistici Tour Operator | |
| Totale vendite con IVA non esposta | ||
| Fuori campo IVA | ||
| V-FC1 | Vendite/prestazioni fuori campo IVA | |
| V-FC2 | Fuori campo IVA art. 15 | |
| V-FC3 | Ritenute d'acconto | |
| V-FC4 | Contributi previdenziali | |
| V-FC5 | Vendite/Prestazioni fuori campo IVA art.7 | |
| Totale fuori campo IVA | ||
| Vendite con IVA a esigibilità differita | ||
| V-ED | Differimento iva su vendite | |
| V-ED-PA | Esigibilità iva differita - Vendite | |
| Totale vendite con IVA a esigibilità differita | ||
| TOTALE VENDITE | ||
| Corrispettivi | ||
| C0 | Corrispettivi 0% | |
| C04 | Corrispettivi 4% | 4.00 |
| C05 | Corrispettivi 5% | 5.00 |
| C10 | Corrispettivi 10% | 10.00 |
| C22 | Corrispettivi 22% | 22.00 |
| Totale corrispettivi senza ventilazione | ||
| CV | Corrispettivi da ventilare | |
| Totale corrispettivi da ventilare | ||
| CV04 | Corrispettivi ventilati 4% | 4.00 |
| CV05 | Corrispettivi ventilati 5% | 5.00 |
| CV10 | Corrispettivi ventilati 10% | 10.00 |
| CV22 | Corrispettivi ventilati 22% | 22.00 |
| Totale corrispettivi ventilati | ||
| TOTALE CORRISPETTIVI | ||
| IVA A CREDITO | ||
| Beni destinati alla rivendita | ||
| A04-RI | Beni produzione 4% | 4.00 |
| A05-RI | Beni produzione 5% | 5.00 |
| A10-RI | Beni produzione 10% | 10.00 |
| A22-RI | Beni produzione 22% | 22.00 |
| B04-RI | Beni produzione 4% | 4.00 |
| B05-RI | Beni produzione 5% | 5.00 |
| B10-RI | Beni produzione 10% | 10.00 |
| B22-RI | Beni produzione 22% | 22.00 |
| Totale beni destinati alla rivendita | ||
| Beni ammortizzabili | ||
| A22-BA | Beni ammortizzabili 22% | 22.00 |
| B22-BA | Beni ammortizzabili 22% | 22.00 |
| Totale beni strumentali ammortizzabili | ||
| Beni strumentali non ammortizzabili | ||
| A04-BN | Beni strumentali non ammortizzabili 4% | 4.00 |
| A05-BN | Beni strumentali non ammortizzabili 5% | 5.00 |
| A10-BN | Beni strumentali non ammortizzabili 10% | 10.00 |
| A22-BN | Beni strumentali non ammortizzabili 22% | 22.00 |
| B04-BN | Beni strumentali non ammortizzabili 4% | 4.00 |
| B05-BN | Beni strumentali non ammortizzabili 5% | 5.00 |
| B10-BN | Beni strumentali non ammortizzabili 10% | 10.00 |
| B22-BN | Beni strumentali non ammortizzabili 22% | 22.00 |
| Totale beni strumentali non ammortizzabili | ||
| Altri acquisti | ||
| A04-AL | Altri acquisti 4% | 4.00 |
| A05-AL | Altri acquisti 5% | 5.00 |
| A10-AL | Altri acquisti 10% | 10.00 |
| A22-AL | Altri acquisti 22% | 22.00 |
| B04-AL | Altri acquisti 4% | 4.00 |
| B05-AL | Altri acquisti 5% | 5.00 |
| B10-AL | Altri acquisti 10% | 10.00 |
| B22-AL | Altri acquisti 22% | 22.00 |
| A10-AL-IN1 | Altri acquisti IVA indetraibile 10% | 10.00 |
| A10-AL-IN2 | IVA indetraibile prestazioni alberghiere 10% | 10.00 |
| A22-AL-IN1 | Altri acquisti IVA indetraibile 22% | 22.00 |
| A22-AL-IN2 | IVA indetraibile manutenz. beni ammortizzabili 22% | 22.00 |
| Totale altri acquisti | ||
| Acquisti reverse charge | ||
| B22-RI-REV-61 | Op. reverse charge cessione rottami/mat.rec. | 22.00 |
| B22-RI-REV-62 | Op. reverse charge cessione oro/argento | 22.00 |
| B22-RI-REV-63 | Op. reverse charge sett. edile | 22.00 |
| B22-RI-REV-64 | Op. reverse charge cessione di fabbricati | 22.00 |
| B22-RI-REV-65 | Op. reverse charge cessione telefoni cell. | 22.00 |
| B22-RI-REV-69 | Op. reverse charge altri casi | 22.00 |
| Totale acquisti reverse charge | ||
| Acquisti intracomunitari | ||
| B10-RI-EU | Op. INTRA Beni produzione 10% | 10.00 |
| B22-RI-EU | Op. INTRA Beni produzione 22% | 22.00 |
| Totale acquisti intracomunitari destinati alla rivendita | ||
| Acquisti intracomunitari servizi | ||
| B22-RI-EU-S | Op. INTRA Servizi 22% | 22.00 |
| Totale acquisti intracomunitari servizi | ||
| TOTALE ACQUISTI IMPONIBILI | ||
| A-X1 | Importazione da estero | |
| Totale acquisti all'estero | ||
| Acquisti non imponibili | ||
| A-NI1 | Non imponibili art. 7 | |
| A-NI2 | Acquisti non soggetti IVA art. 74 | |
| A-NI3 | Acq. non sog. IVA art. 3 c. 4 lett. a | |
| A-NI4 | Non imponibili art. 8 - dichiarazione intento | |
| A-NI5 | Non imponibili art. 9 | |
| Totale acquisti non imponibili | ||
| Acquisti esenti | ||
| A-ES1 | Acquisti esente art. 10 | |
| A-ES2 | Beni amm. es. IVA art. 10 c. 27/5 | |
| Totale acquisti esenti | ||
| IVA non esposta | ||
| A-NE1 | Vendita Regime Margine DL41/95 | |
| A-NE2 | Vendita Pacchetti Turistici Tour Operator | |
| A-NE3 | Acquisti da soggetti art.1 comma 100 Reg.Minimi | |
| A-NE4 | Acquisti da soggetti commi 54-89 L.190 Forfettari | |
| Totale acquisti con IVA non esposta | ||
| Fuori campo IVA | ||
| A-FC1 | Altri acquisti fuori campo IVA | |
| A-FC2 | Fuori campo IVA art. 15 | |
| A-FC3 | Rimanenze | |
| A-FC4 | Quote ammortamento | |
| A-FC5 | Importi indeducibili | |
| A-FC6 | Quote ammortamento avviamento | |
| A-FC7 | Ritenute d'acconto | |
| Totale acquisti con IVA fuori campo | ||
| Acquisti con detrazione dell'imposta differita | ||
| A-ED | Differimento iva su acquisti | |
| A-ED-PA | Esigibilità iva differita - Acquisti | |
| Totale acquisti con detrazione dell'imposta differita | ||
| TOTALE ACQUISTI | ||
| Liquidazione | ||
| L-AC | Acconto versato | |
| L-CI | Credito/debito periodo precedente | |
| L-CIA | Credito/debito anno precedente | |
| L-CO | Credito iva compensabile | |
| L-INT | Interessi dovuti per liquidazioni trimestrali | |
| L-RI | Compensazioni/rimborsi infrannuali | |
| L-SP | Split payments | |
| Movimenti liquidazione IVA | ||
| TOTALE COMPLESSIVO | ||
| ExtraIva | ||
| :ESCL | Soggetto escluso dallo spesometro |
Contabilità Entrate/Uscite per Attività Commerciale - Competenza
In questo articolo
Contabilità Entrate/Uscite per Attività Commerciale - Competenza
Contabilità Entrate/Uscite per Attività Commerciale - Competenza
Ideale per gestire le entrate e le uscite di una piccola impresa, con integrata anche la gestione IVA.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppAnteprima modello
Società
Divisa Base: EUR
Contabilità entrate / uscite con IVA
| Gruppo | Conto | Descrizione | Somma in |
|---|---|---|---|
| PATRIMONIO | |||
| CONTI PATRIMONIALI | |||
| 1000 | Cassa | 1 | |
| 1010 | Conto corrente postale | 1 | |
| 1020 | Banca c/c | 1 | |
| 110 | Clienti (da partitario) | 1 | |
| 1110 | Anticipi a fornitori | 1 | |
| 1200 | Rimanenze merce cat. A | 1 | |
| 1210 | Rimanenze merce cat. B | 1 | |
| 1220 | Rimanenze materie prime | 1 | |
| 1230 | Rimanenze imballaggi | 1 | |
| 1300 | Mobili e attrezzi | 1 | |
| 1310 | Autoveicoli | 1 | |
| 1320 | Computer | 1 | |
| 1400 | Avviamento | 1 | |
| 1410 | Software | 1 | |
| 1500 | depositi cauzionali | 1 | |
| 1510 | Transitori attivi | 1 | |
| 2000 | Prestito bancario | 1 | |
| 2010 | Altri prestiti | 1 | |
| 1 | |||
| 210 | Fornitori (da partitario) | 1 | |
| 2110 | Anticipi da clienti | 1 | |
| 2215 | Erario c/IVA | 1 | |
| 2215A | IVA scomposizione in automatico | 1 | |
| 2220 | Transitori Passivi | 1 | |
| 1 | |||
| 2300 | Conto privato | 1 | |
| 1 | TOTALE | ||
| PARTITARIO CLIENTI E FORNITORI | |||
| PARTITARIO CLIENTI | |||
| 7000 | Cliente A | 1100A | |
| 7002 | Cliente B | 1100A | |
| 7004 | Cliente C | 1100A | |
| 7006 | Cliente D | 1100A | |
| 7008 | Clienti Vari | 1100A | |
| 1100A | Totale clienti | 110 | |
| PARTITARIO FORNITORI | |||
| 8000 | Fornitore A | 2100A | |
| 8002 | Fornitore B | 2100A | |
| 8004 | Fornitore C | 2100A | |
| 8006 | Fornitore D | 2100A | |
| 8008 | Fornitori vari | 2100A | |
| 2100A | Totale fornitori | 210 | |
| Gruppo | Categoria | Descrizione | Somma in |
|---|---|---|---|
| RISULTATO OPERATIVO | |||
| RICAVI | |||
| 4000 | Vendita merce A | 4 | |
| 4005 | Riparazioni eseguite | 4 | |
| 4010 | Vendita prodotti semilavorati | 4 | |
| 4015 | Vendita Merce USATO | 4 | |
| 4020 | Sconti su acquisti | 4 | |
| 4025 | Mance incassate | 4 | |
| 4030 | Ricavi diversi | 4 | |
| 4035 | Compensi percepiti | 4 | |
| 4040 | Proventi in sostituz. redditi e/o indennità | 4 | |
| 4045 | Ritenute subite | 4 | |
| 4050 | Ricavi da investimenti | 4 | |
| 4055 | Interessi attivi | 4 | |
| 4 | TOTALE RICAVI | 02 | |
| COSTI | |||
| 3000 | Acquisto merce categoria A | 3 | |
| 3010 | Trasformazione materie prime | 3 | |
| 3015 | Riparazioni | 3 | |
| 3020 | Acquisto merce USATO | 3 | |
| 3025 | Acquisto materie prime | 3 | |
| 3030 | Acquisto imballaggi | 3 | |
| 3035 | Sconti su acquisti | 3 | |
| 3100 | Consumi energetici | 3 | |
| 3105 | Telefono | 3 | |
| 3110 | Canoni di locazione anche finanziaria | 3 | |
| 3115 | Manutenzione | 3 | |
| 3120 | Premi d'assicurazione | 3 | |
| 3125 | Cancelleria/postali | 3 | |
| 3130 | Spese bancarie | 3 | |
| 3135 | Spese postali | 3 | |
| 3140 | consulenze | 3 | |
| 3145 | Spese per pubblicità | 3 | |
| 3150 | Convegni e corsi | 3 | |
| 3155 | Spese alberghiere | 3 | |
| 3160 | Spese di rappresentanza | 3 | |
| 3165 | Spese varie | 3 | |
| 3170 | Interessi passivi | 3 | |
| 3175 | Altri costi e spese | 3 | |
| 3200 | Spese iscrizioni varie | 3 | |
| 3210 | Compensi a terzi | 3 | |
| 3220 | Lavoro retribuito a ore | 3 | |
| 3230 | Contributi sociali | 3 | |
| 3240 | Cassa pensione | 3 | |
| 3250 | Assicurazione del personale | 3 | |
| 3300 | Imposte e tasse | 3 | |
| 3400 | Ammortamenti imm. immateriali | 3 | |
| 3410 | Ammortamenti imm. materiali | 3 | |
| 3 | TOTALE COSTI | 02 | |
| 02 | Perdita(+) Utile(-) da Conto Economico | ||
| CENTRO DI COSTO PER AUTOVEICOLI | |||
| .BEN | Benzina | ||
| .ASS | Assicurazioni | ||
| .GAR | Manutenzioni | ||
| Cod. IVA | Descrizione | %IVA |
|---|---|---|
| I codici IVA iniziano con la lettera | ||
| V = Vendite con importi al lordo | ||
| Z = Vendite con importo al netto | ||
| ZA = Assoggettamento acquisti intracomunitari e estero | ||
| A = Acquisti con importo al lordo | ||
| B = Acquisti con importi al netto | ||
| C = Corrispettivi | ||
| L = Liquidazione, acconti e crediti sospesi | ||
| Colonna Gr1 = natura spesometro | ||
| Ultimo aggiornamento: 23/03/2021 | ||
| IVA A DEBITO | ||
| Fatture emesse | ||
| V04 | Vendite/prestazioni 4% | 4.00 |
| V05 | Vendite/prestazioni 5% | 5.00 |
| V10 | Vendite/prestazioni 10% | 10.00 |
| V22 | Vendite/prestazioni 22% | 22.00 |
| Z04 | Vendite/prestazioni 4% | 4.00 |
| Z05 | Vendite/prestazioni 5% | 5.00 |
| Z10 | Vendite/prestazioni 10% | 10.00 |
| Z22 | Vendite/prestazioni 22% | 22.00 |
| Beni ammortizzabili | ||
| V22-BA | Beni ammortizzabili 22% | 22.00 |
| Z22-BA | Beni ammortizzabili 22% | 22.00 |
| Totale vendite beni ammortizzabili | ||
| Assoggettamento acquisti reverse charge | ||
| V-REV | Vendite reverse charge | |
| ZA22-REV | Assoggettamento acquisti reverse charge 22% | 22.00 |
| Totale assoggettamento reverse charge | ||
| Assoggettamento acquisti intracomunitari | ||
| ZA04-EU | Assoggettamento acquisti intracomunitari 4% | 4.00 |
| ZA05-EU | Assoggettamento acquisti intracomunitari 5% | 5.00 |
| ZA10-EU | Assoggettamento acquisti intracomunitari 10% | 10.00 |
| ZA22-EU | Assoggettamento acquisti intracomunitari 22% | 22.00 |
| Totale assoggettamento acquisti intracomunitari | ||
| Assoggettamento acquisti estero | ||
| ZA04-ES | Assoggettamento acquisti estero 4% | 4.00 |
| ZA05-ES | Assoggettamento acquisti estero 5% | 5.00 |
| ZA10-ES | Assoggettamento acquisti estero 10% | 10.00 |
| ZA22-ES | Assoggettamento acquisti estero 22% | 22.00 |
| Totale assoggettamento acquisti estero | ||
| TOTALE VENDITE IMPONIBILI | ||
| Vendite intracomunitarie | ||
| V-NI1 | Non imponibili art. 8 lettere a) e b) | |
| V-NI2 | Cessione o Prestazione di servizi intracomunitari | |
| Totale vendite intracomunitarie | ||
| Vendite non imponibili | ||
| V-NI3 | Vendite/prestazioni non sog. art. 74 | |
| V-NI4 | Vendite/prestazioni non sog. art. 3 c. 4 lett. a | |
| V-NI5 | Non imponibili art. 8 - dichiarazione intento | |
| Totale vendite non imponibili | ||
| Vendite esenti | ||
| V-ES1 | Vendite/prestazioni esente art. 10 | |
| V-ES2 | Beni ammortizzabili esente IVA art. 10 c. 27/5 | |
| V-ES3 | Esente art. 1-9 | |
| Totale vendite esenti | ||
| IVA non esposta | ||
| V-NE1 | Vendita Regime Margine DL41/95 | |
| V-NE2 | Vendita Pacchetti Turistici Tour Operator | |
| Totale vendite con IVA non esposta | ||
| Fuori campo IVA | ||
| V-FC1 | Vendite/prestazioni fuori campo IVA | |
| V-FC2 | Fuori campo IVA art. 15 | |
| V-FC3 | Ritenute d'acconto | |
| V-FC4 | Contributi previdenziali | |
| V-FC5 | Vendite/Prestazioni fuori campo IVA art.7 | |
| Totale fuori campo IVA | ||
| Vendite con IVA a esigibilità differita | ||
| V-ED | Differimento iva su vendite | |
| V-ED-PA | Esigibilità iva differita - Vendite | |
| Totale vendite con IVA a esigibilità differita | ||
| TOTALE VENDITE | ||
| Corrispettivi | ||
| C0 | Corrispettivi 0% | |
| C04 | Corrispettivi 4% | 4.00 |
| C05 | Corrispettivi 5% | 5.00 |
| C10 | Corrispettivi 10% | 10.00 |
| C22 | Corrispettivi 22% | 22.00 |
| Totale corrispettivi senza ventilazione | ||
| CV | Corrispettivi da ventilare | |
| Totale corrispettivi da ventilare | ||
| CV04 | Corrispettivi ventilati 4% | 4.00 |
| CV05 | Corrispettivi ventilati 5% | 5.00 |
| CV10 | Corrispettivi ventilati 10% | 10.00 |
| CV22 | Corrispettivi ventilati 22% | 22.00 |
| Totale corrispettivi ventilati | ||
| TOTALE CORRISPETTIVI | ||
| IVA A CREDITO | ||
| Beni destinati alla rivendita | ||
| A04-RI | Beni produzione 4% | 4.00 |
| A05-RI | Beni produzione 5% | 5.00 |
| A10-RI | Beni produzione 10% | 10.00 |
| A22-RI | Beni produzione 22% | 22.00 |
| B04-RI | Beni produzione 4% | 4.00 |
| B05-RI | Beni produzione 5% | 5.00 |
| B10-RI | Beni produzione 10% | 10.00 |
| B22-RI | Beni produzione 22% | 22.00 |
| Totale beni destinati alla rivendita | ||
| Beni ammortizzabili | ||
| A22-BA | Beni ammortizzabili 22% | 22.00 |
| B22-BA | Beni ammortizzabili 22% | 22.00 |
| Totale beni strumentali ammortizzabili | ||
| Beni strumentali non ammortizzabili | ||
| A04-BN | Beni strumentali non ammortizzabili 4% | 4.00 |
| A05-BN | Beni strumentali non ammortizzabili 5% | 5.00 |
| A10-BN | Beni strumentali non ammortizzabili 10% | 10.00 |
| A22-BN | Beni strumentali non ammortizzabili 22% | 22.00 |
| B04-BN | Beni strumentali non ammortizzabili 4% | 4.00 |
| B05-BN | Beni strumentali non ammortizzabili 5% | 5.00 |
| B10-BN | Beni strumentali non ammortizzabili 10% | 10.00 |
| B22-BN | Beni strumentali non ammortizzabili 22% | 22.00 |
| Totale beni strumentali non ammortizzabili | ||
| Altri acquisti | ||
| A04-AL | Altri acquisti 4% | 4.00 |
| A05-AL | Altri acquisti 5% | 5.00 |
| A10-AL | Altri acquisti 10% | 10.00 |
| A22-AL | Altri acquisti 22% | 22.00 |
| B04-AL | Altri acquisti 4% | 4.00 |
| B05-AL | Altri acquisti 5% | 5.00 |
| B10-AL | Altri acquisti 10% | 10.00 |
| B22-AL | Altri acquisti 22% | 22.00 |
| A10-AL-IN1 | Altri acquisti IVA indetraibile 10% | 10.00 |
| A10-AL-IN2 | IVA indetraibile prestazioni alberghiere 10% | 10.00 |
| A22-AL-IN1 | Altri acquisti IVA indetraibile 22% | 22.00 |
| A22-AL-IN2 | IVA indetraibile manutenz. beni ammortizzabili 22% | 22.00 |
| Totale altri acquisti | ||
| Acquisti reverse charge | ||
| B22-RI-REV-61 | Op. reverse charge cessione rottami/mat.rec. | 22.00 |
| B22-RI-REV-62 | Op. reverse charge cessione oro/argento | 22.00 |
| B22-RI-REV-63 | Op. reverse charge sett. edile | 22.00 |
| B22-RI-REV-64 | Op. reverse charge cessione di fabbricati | 22.00 |
| B22-RI-REV-65 | Op. reverse charge cessione telefoni cell. | 22.00 |
| B22-RI-REV-69 | Op. reverse charge altri casi | 22.00 |
| Totale acquisti reverse charge | ||
| Acquisti intracomunitari | ||
| B10-RI-EU | Op. INTRA Beni produzione 10% | 10.00 |
| B22-RI-EU | Op. INTRA Beni produzione 22% | 22.00 |
| Totale acquisti intracomunitari destinati alla rivendita | ||
| Acquisti intracomunitari servizi | ||
| B22-RI-EU-S | Op. INTRA Servizi 22% | 22.00 |
| Totale acquisti intracomunitari servizi | ||
| TOTALE ACQUISTI IMPONIBILI | ||
| A-X1 | Importazione da estero | |
| Totale acquisti all'estero | ||
| Acquisti non imponibili | ||
| A-NI1 | Non imponibili art. 7 | |
| A-NI2 | Acquisti non soggetti IVA art. 74 | |
| A-NI3 | Acq. non sog. IVA art. 3 c. 4 lett. a | |
| A-NI4 | Non imponibili art. 8 - dichiarazione intento | |
| A-NI5 | Non imponibili art. 9 | |
| Totale acquisti non imponibili | ||
| Acquisti esenti | ||
| A-ES1 | Acquisti esente art. 10 | |
| A-ES2 | Beni amm. es. IVA art. 10 c. 27/5 | |
| Totale acquisti esenti | ||
| IVA non esposta | ||
| A-NE1 | Vendita Regime Margine DL41/95 | |
| A-NE2 | Vendita Pacchetti Turistici Tour Operator | |
| A-NE3 | Acquisti da soggetti art.1 comma 100 Reg.Minimi | |
| A-NE4 | Acquisti da soggetti commi 54-89 L.190 Forfettari | |
| Totale acquisti con IVA non esposta | ||
| Fuori campo IVA | ||
| A-FC1 | Altri acquisti fuori campo IVA | |
| A-FC2 | Fuori campo IVA art. 15 | |
| A-FC3 | Rimanenze | |
| A-FC4 | Quote ammortamento | |
| A-FC5 | Importi indeducibili | |
| A-FC6 | Quote ammortamento avviamento | |
| A-FC7 | Ritenute d'acconto | |
| Totale acquisti con IVA fuori campo | ||
| Acquisti con detrazione dell'imposta differita | ||
| A-ED | Differimento iva su acquisti | |
| A-ED-PA | Esigibilità iva differita - Acquisti | |
| Totale acquisti con detrazione dell'imposta differita | ||
| TOTALE ACQUISTI | ||
| Liquidazione | ||
| L-AC | Acconto versato | |
| L-CI | Credito/debito periodo precedente | |
| L-CIA | Credito/debito anno precedente | |
| L-CO | Credito iva compensabile | |
| L-INT | Interessi dovuti per liquidazioni trimestrali | |
| L-RI | Compensazioni/rimborsi infrannuali | |
| L-SP | Split payments | |
| Movimenti liquidazione IVA | ||
| TOTALE COMPLESSIVO | ||
| ExtraIva | ||
| :ESCL | Soggetto escluso dallo spesometro |
Contabilità Entrate/Uscite per Libero Professionista - Competenza
In questo articolo
Contabilità Entrate/Uscite per Libero Professionista - Competenza
Contabilità Entrate/Uscite per Libero Professionista - Competenza
Gestisce le entrate e le uscite di libero professionista con partita IVA.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppAnteprima modello
Studio
Divisa Base: EUR
Contabilità entrate / uscite con IVA
| Gruppo | Conto | Descrizione | Somma in |
|---|---|---|---|
| PATRIMONIO | |||
| 1000 | Cassa | 1 | |
| 1010 | Conto corrente postale | 1 | |
| 1020 | Conto corrente bancario | 1 | |
| 110 | Totale clienti da partitario | 1 | |
| 1030 | Ritenute d'acconto su onorari | 1 | |
| 1200 | Magazzino | 1 | |
| 1300 | Mobili e attrezzi | 1 | |
| 1310 | Autoveicoli | 1 | |
| 1320 | Avviamento | 1 | |
| 1330 | Computer | 1 | |
| 1340 | Software | 1 | |
| 1350 | Garanzie | 1 | |
| 1400 | Transitori attivi | 1 | |
| 210 | Totale fornitori da partitario | 1 | |
| 2010 | Ritenute d'acconto ricevute | 1 | |
| 2015 | Erario c/IVA | 1 | |
| 2015A | IVA scomposizione automatica | 1 | |
| 2020 | Prestiti | 1 | |
| 2025 | Anticipi da clienti | 1 | |
| 2030 | Transitori Passivi | 1 | |
| 1 | TOTALE PATRIMONIO | ||
| PARTITARIO CLIENTI E FORNITORI | |||
| PARTITARIO CLIENTI | |||
| 7000 | Cliente A | 1100A | |
| 7002 | Cliente B | 1100A | |
| 7004 | Cliente C | 1100A | |
| 7006 | Cliente D | 1100A | |
| 7008 | Clienti Vari | 1100A | |
| 1100A | TOTALE CLIENTI | 110 | |
| PARTITARIO FORNITORI | |||
| 8000 | Fornitore A | 2100A | |
| 8002 | Fornitore B | 2100A | |
| 8004 | Fornitore C | 2100A | |
| 8006 | Fornitore D | 2100A | |
| 8008 | Fornitori vari | 2100A | |
| 2100A | TOTALE FORNITORI | 210 | |
| Gruppo | Categoria | Descrizione | Somma in |
|---|---|---|---|
| RISULTATO OPERATIVO | |||
| ENTRATE | |||
| 4000 | Compensi percepiti | 4 | |
| 4010 | Proventi diversi | 4 | |
| 4100 | Interessi bancari | 4 | |
| 4200 | Interessi postali | 4 | |
| 4 | TOTALE ENTRATE | 02 | |
| USCITE | |||
| 3000 | Canoni di locazione | 3 | |
| 3002 | Consumi energetici | 3 | |
| 3004 | Spese per autoveicoli | 3 | |
| 3006 | Manutenzione | 3 | |
| 3008 | Premi d'assicurazione | 3 | |
| 3010 | Telefono | 3 | |
| 3012 | Postali/Cancelleria | 3 | |
| 3014 | Interessi passivi | 3 | |
| 3016 | Differenze cambio/arrotondamento | 3 | |
| 3018 | Spese per pubblicità | 3 | |
| 3020 | Spese alberghiere | 3 | |
| 3022 | Spese di rappresentanza | 3 | |
| 3024 | Convegni e corsi | 3 | |
| 3026 | Altri costi e spese | 3 | |
| 3050 | Personale dipendente | 3 | |
| 3052 | Contributi sociali | 3 | |
| 3054 | Cassa pensione | 3 | |
| 3056 | Assicurazione del personale | 3 | |
| 3058 | Lavoro retribuito a ore | 3 | |
| 3060 | Compensi a terzi | 3 | |
| 3200 | Imposte e tasse | 3 | |
| 3300 | Ammortamenti imm. immateriali | 3 | |
| 3310 | Ammortamenti imm. materiali | 3 | |
| 3 | TOTALE USCITE | 02 | |
| 02 | Utile o perdita d'esercizio | ||
| Cod. IVA | Descrizione | %IVA |
|---|---|---|
| I codici IVA iniziano con la lettera | ||
| V = Vendite con importi al lordo | ||
| Z = Vendite con importo al netto | ||
| ZA = Assoggettamento acquisti intracomunitari e estero | ||
| A = Acquisti con importo al lordo | ||
| B = Acquisti con importi al netto | ||
| C = Corrispettivi | ||
| L = Liquidazione, acconti e crediti sospesi | ||
| Colonna Gr1 = natura spesometro | ||
| Ultimo aggiornamento: 23/03/2021 | ||
| IVA A DEBITO | ||
| Fatture emesse | ||
| V04 | Vendite/prestazioni 4% | 4.00 |
| V05 | Vendite/prestazioni 5% | 5.00 |
| V10 | Vendite/prestazioni 10% | 10.00 |
| V22 | Vendite/prestazioni 22% | 22.00 |
| Z04 | Vendite/prestazioni 4% | 4.00 |
| Z05 | Vendite/prestazioni 5% | 5.00 |
| Z10 | Vendite/prestazioni 10% | 10.00 |
| Z22 | Vendite/prestazioni 22% | 22.00 |
| Beni ammortizzabili | ||
| V22-BA | Beni ammortizzabili 22% | 22.00 |
| Z22-BA | Beni ammortizzabili 22% | 22.00 |
| Totale vendite beni ammortizzabili | ||
| Assoggettamento acquisti reverse charge | ||
| V-REV | Vendite reverse charge | |
| ZA22-REV | Assoggettamento acquisti reverse charge 22% | 22.00 |
| Totale assoggettamento reverse charge | ||
| Assoggettamento acquisti intracomunitari | ||
| ZA04-EU | Assoggettamento acquisti intracomunitari 4% | 4.00 |
| ZA05-EU | Assoggettamento acquisti intracomunitari 5% | 5.00 |
| ZA10-EU | Assoggettamento acquisti intracomunitari 10% | 10.00 |
| ZA22-EU | Assoggettamento acquisti intracomunitari 22% | 22.00 |
| Totale assoggettamento acquisti intracomunitari | ||
| Assoggettamento acquisti estero | ||
| ZA04-ES | Assoggettamento acquisti estero 4% | 4.00 |
| ZA05-ES | Assoggettamento acquisti estero 5% | 5.00 |
| ZA10-ES | Assoggettamento acquisti estero 10% | 10.00 |
| ZA22-ES | Assoggettamento acquisti estero 22% | 22.00 |
| Totale assoggettamento acquisti estero | ||
| TOTALE VENDITE IMPONIBILI | ||
| Vendite intracomunitarie | ||
| V-NI1 | Non imponibili art. 8 lettere a) e b) | |
| V-NI2 | Cessione o Prestazione di servizi intracomunitari | |
| Totale vendite intracomunitarie | ||
| Vendite non imponibili | ||
| V-NI3 | Vendite/prestazioni non sog. art. 74 | |
| V-NI4 | Vendite/prestazioni non sog. art. 3 c. 4 lett. a | |
| V-NI5 | Non imponibili art. 8 - dichiarazione intento | |
| Totale vendite non imponibili | ||
| Vendite esenti | ||
| V-ES1 | Vendite/prestazioni esente art. 10 | |
| V-ES2 | Beni ammortizzabili esente IVA art. 10 c. 27/5 | |
| V-ES3 | Esente art. 1-9 | |
| Totale vendite esenti | ||
| IVA non esposta | ||
| V-NE1 | Vendita Regime Margine DL41/95 | |
| V-NE2 | Vendita Pacchetti Turistici Tour Operator | |
| Totale vendite con IVA non esposta | ||
| Fuori campo IVA | ||
| V-FC1 | Vendite/prestazioni fuori campo IVA | |
| V-FC2 | Fuori campo IVA art. 15 | |
| V-FC3 | Ritenute d'acconto | |
| V-FC4 | Contributi previdenziali | |
| V-FC5 | Vendite/Prestazioni fuori campo IVA art.7 | |
| Totale fuori campo IVA | ||
| Vendite con IVA a esigibilità differita | ||
| V-ED | Differimento iva su vendite | |
| V-ED-PA | Esigibilità iva differita - Vendite | |
| Totale vendite con IVA a esigibilità differita | ||
| TOTALE VENDITE | ||
| Corrispettivi | ||
| C0 | Corrispettivi 0% | |
| C04 | Corrispettivi 4% | 4.00 |
| C05 | Corrispettivi 5% | 5.00 |
| C10 | Corrispettivi 10% | 10.00 |
| C22 | Corrispettivi 22% | 22.00 |
| Totale corrispettivi senza ventilazione | ||
| CV | Corrispettivi da ventilare | |
| Totale corrispettivi da ventilare | ||
| CV04 | Corrispettivi ventilati 4% | 4.00 |
| CV05 | Corrispettivi ventilati 5% | 5.00 |
| CV10 | Corrispettivi ventilati 10% | 10.00 |
| CV22 | Corrispettivi ventilati 22% | 22.00 |
| Totale corrispettivi ventilati | ||
| TOTALE CORRISPETTIVI | ||
| IVA A CREDITO | ||
| Beni destinati alla rivendita | ||
| A04-RI | Beni produzione 4% | 4.00 |
| A05-RI | Beni produzione 5% | 5.00 |
| A10-RI | Beni produzione 10% | 10.00 |
| A22-RI | Beni produzione 22% | 22.00 |
| B04-RI | Beni produzione 4% | 4.00 |
| B05-RI | Beni produzione 5% | 5.00 |
| B10-RI | Beni produzione 10% | 10.00 |
| B22-RI | Beni produzione 22% | 22.00 |
| Totale beni destinati alla rivendita | ||
| Beni ammortizzabili | ||
| A22-BA | Beni ammortizzabili 22% | 22.00 |
| B22-BA | Beni ammortizzabili 22% | 22.00 |
| Totale beni strumentali ammortizzabili | ||
| Beni strumentali non ammortizzabili | ||
| A04-BN | Beni strumentali non ammortizzabili 4% | 4.00 |
| A05-BN | Beni strumentali non ammortizzabili 5% | 5.00 |
| A10-BN | Beni strumentali non ammortizzabili 10% | 10.00 |
| A22-BN | Beni strumentali non ammortizzabili 22% | 22.00 |
| B04-BN | Beni strumentali non ammortizzabili 4% | 4.00 |
| B05-BN | Beni strumentali non ammortizzabili 5% | 5.00 |
| B10-BN | Beni strumentali non ammortizzabili 10% | 10.00 |
| B22-BN | Beni strumentali non ammortizzabili 22% | 22.00 |
| Totale beni strumentali non ammortizzabili | ||
| Altri acquisti | ||
| A04-AL | Altri acquisti 4% | 4.00 |
| A05-AL | Altri acquisti 5% | 5.00 |
| A10-AL | Altri acquisti 10% | 10.00 |
| A22-AL | Altri acquisti 22% | 22.00 |
| B04-AL | Altri acquisti 4% | 4.00 |
| B05-AL | Altri acquisti 5% | 5.00 |
| B10-AL | Altri acquisti 10% | 10.00 |
| B22-AL | Altri acquisti 22% | 22.00 |
| A10-AL-IN1 | Altri acquisti IVA indetraibile 10% | 10.00 |
| A10-AL-IN2 | IVA indetraibile prestazioni alberghiere 10% | 10.00 |
| A22-AL-IN1 | Altri acquisti IVA indetraibile 22% | 22.00 |
| A22-AL-IN2 | IVA indetraibile manutenz. beni ammortizzabili 22% | 22.00 |
| Totale altri acquisti | ||
| Acquisti reverse charge | ||
| B22-RI-REV-61 | Op. reverse charge cessione rottami/mat.rec. | 22.00 |
| B22-RI-REV-62 | Op. reverse charge cessione oro/argento | 22.00 |
| B22-RI-REV-63 | Op. reverse charge sett. edile | 22.00 |
| B22-RI-REV-64 | Op. reverse charge cessione di fabbricati | 22.00 |
| B22-RI-REV-65 | Op. reverse charge cessione telefoni cell. | 22.00 |
| B22-RI-REV-69 | Op. reverse charge altri casi | 22.00 |
| Totale acquisti reverse charge | ||
| Acquisti intracomunitari | ||
| B10-RI-EU | Op. INTRA Beni produzione 10% | 10.00 |
| B22-RI-EU | Op. INTRA Beni produzione 22% | 22.00 |
| Totale acquisti intracomunitari destinati alla rivendita | ||
| Acquisti intracomunitari servizi | ||
| B22-RI-EU-S | Op. INTRA Servizi 22% | 22.00 |
| Totale acquisti intracomunitari servizi | ||
| TOTALE ACQUISTI IMPONIBILI | ||
| A-X1 | Importazione da estero | |
| Totale acquisti all'estero | ||
| Acquisti non imponibili | ||
| A-NI1 | Non imponibili art. 7 | |
| A-NI2 | Acquisti non soggetti IVA art. 74 | |
| A-NI3 | Acq. non sog. IVA art. 3 c. 4 lett. a | |
| A-NI4 | Non imponibili art. 8 - dichiarazione intento | |
| A-NI5 | Non imponibili art. 9 | |
| Totale acquisti non imponibili | ||
| Acquisti esenti | ||
| A-ES1 | Acquisti esente art. 10 | |
| A-ES2 | Beni amm. es. IVA art. 10 c. 27/5 | |
| Totale acquisti esenti | ||
| IVA non esposta | ||
| A-NE1 | Vendita Regime Margine DL41/95 | |
| A-NE2 | Vendita Pacchetti Turistici Tour Operator | |
| A-NE3 | Acquisti da soggetti art.1 comma 100 Reg.Minimi | |
| A-NE4 | Acquisti da soggetti commi 54-89 L.190 Forfettari | |
| Totale acquisti con IVA non esposta | ||
| Fuori campo IVA | ||
| A-FC1 | Altri acquisti fuori campo IVA | |
| A-FC2 | Fuori campo IVA art. 15 | |
| A-FC3 | Rimanenze | |
| A-FC4 | Quote ammortamento | |
| A-FC5 | Importi indeducibili | |
| A-FC6 | Quote ammortamento avviamento | |
| A-FC7 | Ritenute d'acconto | |
| Totale acquisti con IVA fuori campo | ||
| Acquisti con detrazione dell'imposta differita | ||
| A-ED | Differimento iva su acquisti | |
| A-ED-PA | Esigibilità iva differita - Acquisti | |
| Totale acquisti con detrazione dell'imposta differita | ||
| TOTALE ACQUISTI | ||
| Liquidazione | ||
| L-AC | Acconto versato | |
| L-CI | Credito/debito periodo precedente | |
| L-CIA | Credito/debito anno precedente | |
| L-CO | Credito iva compensabile | |
| L-INT | Interessi dovuti per liquidazioni trimestrali | |
| L-RI | Compensazioni/rimborsi infrannuali | |
| L-SP | Split payments | |
| Movimenti liquidazione IVA | ||
| TOTALE COMPLESSIVO | ||
| ExtraIva | ||
| :ESCL | Soggetto escluso dallo spesometro |
Prima Nota Cassa e Banca con gestione IVA
In questo articolo
Prima Nota Cassa e Banca con gestione IVA
Prima Nota Cassa e Banca con gestione IVA
Modello di Prima nota per gestire le entrate e le uscite della banca e della cassa. Sono presenti le opzioni IVA.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppDocumentazione del modello
Le spiegazioni della Prima nota cassa-banca con IVA sono analoghe a quelle presenti nelle pagine
- Contabilità Entrate / uscite.
- Per le registrazioni con IVA seguire i dettagli alla pagina Registrazioni.
Anteprima modello
Vendita al dettaglio Bianchi
Divisa Base: EUR
Contabilità entrate / uscite con IVA
| Gruppo | Conto | Descrizione | Somma in |
|---|---|---|---|
| Cassa | Danaro e valori in cassa | 10 | |
| Banca | Banca | 10 | |
| Posta | Posta | 10 | |
| Assegni | Assegni | 10 | |
| 10 | Totale liquidità | ||
| Erario acconto | Erario c/acconto IVA | 12 | |
| Erario | Erario c/IVA | 12 | |
| IVA | IVA scomposizione in automatico | 12 | |
| 12 | Saldo IVA |
| Gruppo | Categoria | Descrizione | Somma in |
|---|---|---|---|
| RISULTATO OPERATIVO | |||
| ENTRATE | |||
| Corrispettivi | Corrispettivi | 4 | |
| Incasso fatture | Incasso fatture da clienti | 4 | |
| Entrate varie | Entrate varie | 4 | |
| 4 | TOTALE ENTRATE | T | |
| USCITE | |||
| Postali | Spese postali | 3 | |
| Bollati | Valori bollati | 3 | |
| Stipendi | Stipendi | 3 | |
| Contributi | Contributi previdenziali | 3 | |
| Assicurazioni | Assicurazioni | 3 | |
| Auto | Spese auto | 3 | |
| Viaggi | Viaggi | 3 | |
| Ufficio | Spese ufficio | 3 | |
| Fornitori | Pagamento fatture ai fornitori | 3 | |
| 3 | TOTALE USCITE | T | |
| T | TOTALE | ||
| Cod. IVA | Descrizione | %IVA |
|---|---|---|
| I codici IVA iniziano con la lettera | ||
| V = Vendite con importi al lordo | ||
| Z = Vendite con importo al netto | ||
| ZA = Assoggettamento acquisti intracomunitari e estero | ||
| A = Acquisti con importo al lordo | ||
| B = Acquisti con importi al netto | ||
| C = Corrispettivi | ||
| L = Liquidazione, acconti e crediti sospesi | ||
| Colonna Gr1 = natura spesometro | ||
| Ultimo aggiornamento: 06/05/2019 | ||
| IVA A DEBITO | ||
| Fatture emesse | ||
| V04 | Vendite/prestazioni 4% | 4.00 |
| V10 | Vendite/prestazioni 10% | 10.00 |
| V21 | Vendite/prestazioni 21% | 21.00 |
| V22 | Vendite/prestazioni 22% | 22.00 |
| Z04 | Vendite/prestazioni 4% | 4.00 |
| Z10 | Vendite/prestazioni 10% | 10.00 |
| Z21 | Vendite/prestazioni 21% | 21.00 |
| Z22 | Vendite/prestazioni 22% | 22.00 |
| Beni ammortizzabili | ||
| V21-BA | Beni ammortizzabili 21% | 21.00 |
| V22-BA | Beni ammortizzabili 22% | 22.00 |
| Z21-BA | Beni ammortizzabili 21% | 21.00 |
| Z22-BA | Beni ammortizzabili 22% | 22.00 |
| Totale vendite beni ammortizzabili | ||
| Assoggettamento acquisti reverse charge | ||
| V-REV | Vendite reverse charge | |
| ZA22-REV | Assoggettamento acquisti reverse charge 22% | 22.00 |
| Totale assoggettamento reverse charge | ||
| Assoggettamento acquisti intracomunitari | ||
| ZA04-EU | Assoggettamento acquisti intracomunitari 4% | 4.00 |
| ZA10-EU | Assoggettamento acquisti intracomunitari 10% | 10.00 |
| ZA21-EU | Assoggettamento acquisti intracomunitari 21% | 21.00 |
| ZA22-EU | Assoggettamento acquisti intracomunitari 22% | 22.00 |
| Totale assoggettamento acquisti intracomunitari | ||
| Assoggettamento acquisti estero | ||
| ZA04-ES | Assoggettamento acquisti estero 4% | 4.00 |
| ZA10-ES | Assoggettamento acquisti estero 10% | 10.00 |
| ZA21-ES | Assoggettamento acquisti estero 21% | 21.00 |
| ZA22-ES | Assoggettamento acquisti estero 22% | 22.00 |
| Totale assoggettamento acquisti estero | ||
| TOTALE VENDITE IMPONIBILI | ||
| Vendite intracomunitarie | ||
| V-NI1 | Non imponibili art. 8 lettere a) e b) | |
| V-NI2 | Cessione o Prestazione di servizi intracomunitari | |
| Totale vendite intracomunitarie | ||
| Vendite non imponibili | ||
| V-NI3 | Vendite/prestazioni non sog. art. 74 | |
| V-NI4 | Vendite/prestazioni non sog. art. 3 c. 4 lett. a | |
| V-NI5 | Non imponibili art. 8 - dichiarazione intento | |
| Totale vendite non imponibili | ||
| Vendite esenti | ||
| V-ES1 | Vendite/prestazioni esente art. 10 | |
| V-ES2 | Beni ammortizzabili esente IVA art. 10 c. 27/5 | |
| V-ES3 | Esente art. 1-9 | |
| Totale vendite esenti | ||
| IVA non esposta | ||
| V-NE1 | Vendita Regime Margine DL41/95 | |
| V-NE2 | Vendita Pacchetti Turistici Tour Operator | |
| Totale vendite con IVA non esposta | ||
| Fuori campo IVA | ||
| V-FC1 | Vendite/prestazioni fuori campo IVA | |
| V-FC2 | Fuori campo IVA art. 15 | |
| V-FC3 | Ritenute d'acconto | |
| V-FC4 | Contributi previdenziali | |
| V-FC5 | Vendite/Prestazioni fuori campo IVA Art.7 | |
| Totale fuori campo IVA | ||
| Vendite con IVA a esigibilità differita | ||
| V-ED | Differimento iva su vendite | |
| V-ED-PA | Esigibilità iva differita - Vendite | |
| Totale vendite con IVA a esigibilità differita | ||
| TOTALE VENDITE | ||
| Corrispettivi | ||
| C0 | Corrispettivi 0% | |
| C04 | Corrispettivi 4% | 4.00 |
| C10 | Corrispettivi 10% | 10.00 |
| C21 | Corrispettivi 21% | 21.00 |
| C22 | Corrispettivi 22% | 22.00 |
| Totale corrispettivi senza ventilazione | ||
| CV | Corrispettivi da ventilare | |
| Totale corrispettivi da ventilare | ||
| CV04 | Corrispettivi ventilati 4% | 4.00 |
| CV10 | Corrispettivi ventilati 10% | 10.00 |
| CV21 | Corrispettivi ventilati 21% | 21.00 |
| CV22 | Corrispettivi ventilati 22% | 22.00 |
| Totale corrispettivi ventilati | ||
| TOTALE CORRISPETTIVI | ||
| IVA A CREDITO | ||
| Beni destinati alla rivendita | ||
| A04-RI | Beni produzione 4% | 4.00 |
| A10-RI | Beni produzione 10% | 10.00 |
| A21-RI | Beni produzione 21% | 21.00 |
| A22-RI | Beni produzione 22% | 22.00 |
| B04-RI | Beni produzione 4% | 4.00 |
| B10-RI | Beni produzione 10% | 10.00 |
| B21-RI | Beni produzione 21% | 21.00 |
| B22-RI | Beni produzione 22% | 22.00 |
| Totale beni destinati alla rivendita | ||
| Beni ammortizzabili | ||
| A21-BA | Beni ammortizzabili 21% | 21.00 |
| A22-BA | Beni ammortizzabili 22% | 22.00 |
| B21-BA | Beni ammortizzabili 21% | 21.00 |
| B22-BA | Beni ammortizzabili 22% | 22.00 |
| Totale beni strumentali ammortizzabili | ||
| Beni strumentali non ammortizzabili | ||
| A04-BN | Beni strumentali non ammortizzabili 4% | 4.00 |
| A10-BN | Beni strumentali non ammortizzabili 10% | 10.00 |
| A21-BN | Beni strumentali non ammortizzabili 21% | 21.00 |
| A22-BN | Beni strumentali non ammortizzabili 22% | 22.00 |
| B04-BN | Beni strumentali non ammortizzabili 4% | 4.00 |
| B10-BN | Beni strumentali non ammortizzabili 10% | 10.00 |
| B21-BN | Beni strumentali non ammortizzabili 21% | 21.00 |
| B22-BN | Beni strumentali non ammortizzabili 22% | 22.00 |
| Totale beni strumentali non ammortizzabili | ||
| Altri acquisti | ||
| A04-AL | Altri acquisti 4% | 4.00 |
| A10-AL | Altri acquisti 10% | 10.00 |
| A21-AL | Altri acquisti 21% | 21.00 |
| A22-AL | Altri acquisti 22% | 22.00 |
| B04-AL | Altri acquisti 4% | 4.00 |
| B10-AL | Altri acquisti 10% | 10.00 |
| B21-AL | Altri acquisti 21% | 21.00 |
| B22-AL | Altri acquisti 22% | 22.00 |
| A10-AL-IN1 | Altri acquisti IVA indetraibile 10% | 10.00 |
| A10-AL-IN2 | IVA indetraibile prestazioni alberghiere 10% | 10.00 |
| A21-AL-IN1 | Altri acquisti IVA indetraibile 21% | 21.00 |
| A22-AL-IN1 | Altri acquisti IVA indetraibile 22% | 22.00 |
| A21-AL-IN2 | IVA indetraibile manutenz. beni ammortizzabili 21% | 21.00 |
| A22-AL-IN2 | IVA indetraibile manutenz. beni ammortizzabili 22% | 22.00 |
| Totale altri acquisti | ||
| Acquisti reverse charge | ||
| B22-RI-REV | Op. reverse charge 22% | 22.00 |
| Totale acquisti reverse charge | ||
| B22-RI-REV-S | Op. reverse charge 22% su servizi | 22.00 |
| Totale acquisti reverse charge (servizi) | ||
| Acquisti intracomunitari | ||
| B10-RI-EU | Op. INTRA Beni produzione 10% | 10.00 |
| B21-RI-EU | Op. INTRA Beni produzione 21% | 21.00 |
| B22-RI-EU | Op. INTRA Beni produzione 22% | 22.00 |
| Totale acquisti intracomunitari destinati alla rivendita | ||
| Acquisti intracomunitari servizi | ||
| B21-RI-EU-S | Op. INTRA Servizi 21% | 21.00 |
| B22-RI-EU-S | Op. INTRA Servizi 22% | 22.00 |
| Totale acquisti intracomunitari servizi | ||
| TOTALE ACQUISTI IMPONIBILI | ||
| A-X1 | Importazione da estero | |
| Totale acquisti all'estero | ||
| Acquisti non imponibili | ||
| A-NI1 | Non imponibili art. 7 | |
| A-NI2 | Acquisti non soggetti IVA art. 74 | |
| A-NI3 | Acq. non sog. IVA art. 3 c. 4 lett. a | |
| A-NI4 | Non imponibili art. 8 - dichiarazione intento | |
| A-NI5 | Non imponibili art. 9 | |
| Totale acquisti non imponibili | ||
| Acquisti esenti | ||
| A-ES1 | Acquisti esente art. 10 | |
| A-ES2 | Beni amm. es. IVA art. 10 c. 27/5 | |
| Totale acquisti esenti | ||
| IVA non esposta | ||
| A-NE1 | Vendita Regime Margine DL41/95 | |
| A-NE2 | Vendita Pacchetti Turistici Tour Operator | |
| A-NE3 | Acquisti da soggetti art.1 comma 100 Reg.Minimi | |
| A-NE4 | Acquisti da soggetti commi 54-89 L.190 Forfettari | |
| Totale acquisti con IVA non esposta | ||
| Fuori campo IVA | ||
| A-FC1 | Altri acquisti fuori campo IVA | |
| A-FC2 | Fuori campo IVA art. 15 | |
| A-FC3 | Rimanenze | |
| A-FC4 | Quote ammortamento | |
| A-FC5 | Importi indeducibili | |
| A-FC6 | Quote ammortamento avviamento | |
| A-FC7 | Ritenute d'acconto | |
| Totale acquisti con IVA fuori campo | ||
| Acquisti con detrazione dell'imposta differita | ||
| A-ED | Differimento iva su acquisti | |
| A-ED-PA | Esigibilità iva differita - Acquisti | |
| Totale acquisti con detrazione dell'imposta differita | ||
| TOTALE ACQUISTI | ||
| Liquidazione | ||
| L-AC | Acconto versato | |
| L-CI | Credito/debito periodo precedente | |
| L-CIA | Credito/debito anno precedente | |
| L-CO | Credito iva compensabile | |
| L-INT | Interessi dovuti per liquidazioni trimestrali | |
| L-RI | Compensazioni/rimborsi infrannuali | |
| L-SP | Split payments | |
| Movimenti liquidazione IVA | ||
| TOTALE COMPLESSIVO | ||
| ExtraIva | ||
| :ESCL | Soggetto escluso dallo spesometro |
Contabilità in partita doppia | Bilancio europeo esteso - Competenza
In questo articolo
Contabilità in partita doppia | Bilancio europeo esteso - Competenza
Contabilità in partita doppia | Bilancio europeo esteso - Competenza
Il modello è indicato per gestire la contabilità in partita doppia in regime ordinario. Il piano contabile si basa sulle direttive CEE. Include le funzionalità dell'IVA e del Preventivo. Il partitario clienti e fornitori, presente alla fine del piano contabile, è collegato ai gruppi principali nel bilancio.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppDocumentazione del modello
Il modello è indicato per gestire la contabilità in partita doppia in regime ordinario. È strutturato secondo gli standard internazionali del Bilancio Europeo.
Banana contabilità prepara in automatico:
- Bilancio e Conto Economico
- Libro giornale
- Mastro
- Anagrafica clienti e fornitori
- IVA
- Piano finanziario
I file generati in formato XML possono essere ripresi, oltre che dal programma dell'Agenzia delle Entrate, anche dai gestionali dei commercialisti.
Nelle pagina della documentazione IVA ITALIA si trovano tutte le informazioni relativi all'IVA.
Anteprima modello
Società
Divisa Base: EUR
Contabilità in partita doppia con IVA
| Gruppo | Conto | Descrizione | Somma in | Gr1 |
|---|---|---|---|---|
| STATO PATRIMONIALE | ||||
| ATTIVO | ||||
| A - CREDITI VERSO SOCI PER VERS. ANCORA DOVUTI | ||||
| 1001 | Soci c/sottoscrizione | 10 | CS | |
| 1002 | Crediti verso soci per versamenti ancora dovuti | 10 | CS | |
| 10 | TOT. CREDITI V.SOCI PER VERS. DOVUTI | 1 | 1 | |
| B - IMMOBILIZZAZIONI | ||||
| Immobilizzazioni Immateriali: | ||||
| 1010 | Spese d'impianto e ampliamento | 20 | SFI | |
| 1011 | (Fondo ammortamento spese d'impianto e ampliamento) | 20 | SFI | |
| 1012 | Spese di ricerca e pubblicità | 20 | SFI | |
| 1013 | (Fondo ammortamento spese di ricerca e pubblicità) | 20 | SFI | |
| 1014 | Concessioni, licenze e marchi | 20 | SFI | |
| 1015 | (Fondo ammortamento concessioni, licenze e marchi) | 20 | SFI | |
| 1016 | Avviamento | 20 | SFI | |
| 1017 | (Fondo ammortamento avviamento) | 20 | SFI | |
| 1018 | Software | 20 | SFI | |
| 1019 | (Fondo ammortamento software) | 20 | SFI | |
| 1020 | Altre immobilizzazioni immateriali | 20 | SFI | |
| 1021 | (Fondo ammortamento altre imm. Immat.) | 20 | SFI | |
| 1022 | Immobilizzazioni in corso e acconti | 20 | SFI | |
| 20 | TOT. IMMOBILIZZAZIONI IMMATERIALI | IMM | 1 | |
| Immobilizzazioni materiali: | ||||
| 1030 | Terreni e fabbricati | 30 | SFM | |
| 1031 | (Fondo ammortamento terreni e fabbricati | 30 | SFM | |
| 1032 | Impianti | 30 | SFM | |
| 1033 | (Fondo ammortamento impianti) | 30 | SFM | |
| 1034 | Macchinari | 30 | SFM | |
| 1035 | (Fondo ammortamento macchinari) | 30 | SFM | |
| 1036 | Attrezzature | 30 | SFM | |
| 1037 | (Fondo ammortamento attrezzature) | 30 | SFM | |
| 1038 | Automezzi | 30 | SFM | |
| 1039 | (Fondo ammortamento automezzi) | 30 | SFM | |
| 1040 | Mobili per ufficio | 30 | SFM | |
| 1041 | (Fondo ammortamento mobili per ufficio) | 30 | SFM | |
| 1042 | Macchine ufficio | 30 | SFM | |
| 1043 | (Fondo ammortamento macchine ufficio) | 30 | SFM | |
| 1044 | Telefoni cellulari | 30 | SFM | |
| 1045 | (Fondo ammortamento telefoni cellulari) | 30 | SFM | |
| 1046 | Altri beni | 30 | SFM | |
| 1047 | (Fondo ammortamento altri beni) | 30 | SFM | |
| 1048 | Immobilizzazioni in corso e acconti | 30 | SFM | |
| 30 | TOT. IMMOBILIZZAZIONI MATERIALI | IMM | 1 | |
| Immobilizzazioni finanziarie: | ||||
| 1050 | Partecipazioni imprese collegate | 40 | SFF | |
| 1051 | (Fondo svalutazione partecipazioni in imprese collegate) | 40 | SFF | |
| 1052 | Partecipazioni imprese controllate | 40 | SFF | |
| 1053 | (Fondo svalutazione partecipazioni in imprese controllate) | 40 | SFF | |
| 1054 | Crediti verso imprese collegate | 40 | SFF | |
| 1055 | (Fonso svalutazione crediti v. imprese collegate) | 40 | SFF | |
| 1056 | Crediti verso imprese controllate | 40 | SFF | |
| 1057 | Fondo svalutazione crediti v. imprese controllate) | 40 | SFF | |
| 1058 | Altri titoli | 40 | SFF | |
| 1059 | (Fondo svalutazione crediti in altri titoli) | 40 | SFF | |
| 1060 | Azioni | 40 | SFF | |
| 1061 | (Fondo svalutazione azioni) | 40 | SFF | |
| 40 | TOT. IMMOBILIZZAZIONI FINANZIARIE | IMM | 1 | |
| IMM | TOT. IMMOBILIZZAZIONI | 1 | 1 | |
| C - ATTIVO CIRCOLANTE | ||||
| Rimanenze: | ||||
| 1070 | Materie prime | 50 | RIM | |
| 1071 | Prodotti semilavorati | 50 | RIM | |
| 1072 | Prodotti finiti e merci | 50 | RIM | |
| 1073 | Imballaggi | 50 | RIM | |
| 1074 | Acconti a fornitori | 50 | RIM | |
| 50 | TOT. RIMANENZE | AC | 1 | |
| Crediti: | ||||
| 108 | Crediti verso clienti | 60 | 1 | |
| 1081 | Crediti verso società controllate | 60 | CR | |
| 1082 | (Fondo svalutazione crediti v. società controllate) | 60 | CR | |
| 1083 | Crediti verso società collegate | 60 | CR | |
| 1084 | (Fondo svalutazione crediti v. società collegate) | 60 | CR | |
| 1085 | (Fondo svalutazione crediti v. clienti) | 60 | CR | |
| 1086 | Cambiali attive | 60 | CR | |
| 1087 | Crediti vari | 60 | CR | |
| 1088 | (Fondo svalutazione crediti vari) | 60 | CR | |
| 1089 | Erario c/IRES | 60 | CR | |
| 1090 | Erario c/IRAP | 60 | CR | |
| 1091 | Erario c/acconto IVA | 60 | CR | |
| 1093 | Erario c/ritenute subite | 60 | CR | |
| 1094 | Crediti verso Istituti previdenziali | 60 | CR | |
| 1095 | Dipendenti c.anticipi | 60 | CR | |
| 1096 | Depositi cauzionali | 60 | CR | |
| 1097 | Crediti di imposta su dividendi | 60 | CR | |
| 60 | TOT. CREDITI | AC | 1 | |
| Attività finanziarie: | ||||
| 1100 | Azioni circolanti imprese collegate | 70 | AF | |
| 1101 | (Fondo svalutazione azioni v. imprese collegate) | 70 | AF | |
| 1102 | Azioni circolanti imprese controllate | 70 | AF | |
| 1103 | (Fondo svalutazione azioni v. imprese controllate) | 70 | AF | |
| 1104 | Titoli dello Stato | 70 | AF | |
| 1105 | (Fondo svalutazione titoli di stato) | 70 | AF | |
| 1106 | Certificati di deposito | 70 | AF | |
| 1107 | (Fondo svalutazione certificati di deposito) | 70 | AF | |
| 1108 | Titoli obbligazionari | 70 | AF | |
| 1109 | (Fondo svalutazione titoli obbligazionari) | 70 | AF | |
| 1110 | Titoli diversi | 70 | AF | |
| 1111 | (Fondo svalutazione titoli diversi) | 70 | AF | |
| 70 | TOT. ATTIVITA' FIANZIARIE | AC | 1 | |
| Disponibilità liquide: | ||||
| 1120 | C/C Bancari | 80 | DL | |
| 1121 | C/C Postali | 80 | DL | |
| 1122 | Assegni bancari | 80 | DL | |
| 1123 | Assegni circolari | 80 | DL | |
| 1124 | Cassa contanti | 80 | DL | |
| 1125 | Valori bollati | 80 | DL | |
| 1126 | Vaglia postali | 80 | DL | |
| 80 | TOT. DISPONIBILITA' LIQUIDE | AC | 1 | |
| AC | TOT. ATTIVO CIRCOLANTE | 1 | 1 | |
| D - RATEI E RISCONTI ATTIVI | ||||
| 1130 | Ratei attivi | 90 | RRA | |
| 1131 | Risconti attivi | 90 | RRA | |
| 90 | TOT. RATEI E RISCONTI ATTIVI | 1 | 1 | |
| 1 | TOT.ATTIVI | 00 | 1 | |
| PASSIVO | ||||
| A - PATRIMONIO NETTO | ||||
| 2000 | Capitale | 100 | PN | |
| 2001 | Riserva sovraprezzo azioni | 100 | PN | |
| 2002 | Riserva di rivalutazione | 100 | PN | |
| 2003 | Riserva legale | 100 | PN | |
| 2004 | Riserva statutaria | 100 | PN | |
| 2005 | Riserva per ammortamento | 100 | PN | |
| 2006 | Altre riserve | 100 | PN | |
| 2007 | Utili o perdite portati a nuovo | 100 | PN | |
| 299 | Utile o perdita d'esercizio | 100 | 1 | |
| 100 | TOT. PATRIMONIO NETTO | 2 | 1 | |
| B - ACCANTONAMENTI PER RISCHI E ONERI | ||||
| 2010 | Fondi per trattamento di quiescenza e simili | 110 | F | |
| 2011 | Fondi per imposte e Tasse accertate | 110 | F | |
| 2012 | Fondo per manutenzioni e revisioni programmate | 110 | F | |
| 2013 | Fondo ammortamento finanziario | 110 | F | |
| 2014 | Fondo rischi di cambi | 110 | F | |
| 2015 | Fondi rischi responsabilità civile | 110 | F | |
| 110 | TOT. ACC. PER RISCHI E ONERI | 2 | 1 | |
| C - TRATTAMENTO FINE RAPPORTO PER LAVORO SUBOR. | ||||
| 2020 | Fondo TFR dipendenti | 120 | F | |
| 120 | TOT.TRATT. FINE RAPPORTO PER LAV. SUB. | 2 | 1 | |
| D - DEBITI: | ||||
| 202 | Fornitori | 130 | 1 | |
| 2021 | Debiti verso società controllate | 130 | DEB | |
| 2022 | Debiti verso società collegate | 130 | DEB | |
| 2023 | C/C bancari passivi | 130 | DEB | |
| 2024 | Banche c/anticipi | 130 | DEB | |
| 2025 | Altri debiti verso banche | 130 | DEB | |
| 2026 | Debiti per Factoring | 130 | DEB | |
| 2027 | Debiti diversi | 130 | DEB | |
| 2028 | Acconti da clienti | 130 | DEB | |
| 2029 | Cambiali passive | 130 | DEB | |
| 2030 | INPS c. contributi | 130 | DEB | |
| 2031 | ENASARCO c.contributi | 130 | DEB | |
| 2032 | INAIL c. contributi | 130 | DEB | |
| 2033 | INPDAI c.contributi | 130 | DEB | |
| 2034 | Debiti verso altri enti di previdenza | 130 | DEB | |
| 2035 | Amministratori c. competenze | 130 | DEB | |
| 2036 | Dipendenti c/retribuzioni | 130 | DEB | |
| 2037 | Dipendenti per ratei | 130 | DEB | |
| 2038 | Erario c/IVA | 130 | DEB | |
| 2038A | IVA scomposizione automatica | 130 | ||
| 130 | TOT. DEBITI | 2 | 1 | |
| E - RATEI E RISCONTI PASSIVI | ||||
| 2040 | Ratei passivi | 140 | RRP | |
| 2041 | Risconti passivi | 140 | RRP | |
| 140 | TOT. RATEI E RISCONTI PASSIVI | 2 | 1 | |
| 2 | TOT. PASSIVI | 00 | 1 | |
| CONTO ECONOMICO | ||||
| A - VALORI DELLA PRODUZIONE | ||||
| 4000 | Vendite prodotti finiti | 150 | VP | |
| 4001 | Vendite materie prime, sussidiarie, semilavorati, altri beni mobili, esclusi quelli strumentali | 150 | VP | |
| 4002 | Prestazioni di servizi | 150 | VP | |
| 150 | TOT. VENDITE E PRESTAZIONI | 190 | 1 | |
| 4003 | (Resi su Vendite) | 160 | RV | |
| 4004 | (Abbuoni e ribassi passivi) | 160 | RV | |
| 4005 | (Sconti passivi) | 160 | RV | |
| 4006 | (Premi a Clienti) | 160 | RV | |
| 160 | TOT. RETTIFICHE/VAR. VALORI DELLE VENDITE | 190 | 1 | |
| 4010 | Fitti attivi | 170 | AR | |
| 4011 | Rimborsi vari | 170 | AR | |
| 4012 | Proventi diversi | 170 | AR | |
| 4013 | Plusvalenze ordinarie | 170 | AR | |
| 4014 | Incrementi di immobilizzazioni per lavori interni | 170 | AR | |
| 170 | TOT. ALTRI RICAVI | 190 | 1 | |
| 4020 | Rimanenze finali di prodotti finiti e merci | 180 | VR | |
| 4021 | (Rimanenze iniziali di prodotti finiti e merci) | 180 | VR | |
| 4022 | Rimanenze finali di prodotti semilavorati | 180 | VR | |
| 4023 | (Rimanenze iniziali di prodotti semilavorati) | 180 | VR | |
| 4024 | Rimanenze finali di imballaggi | 180 | VR | |
| 4025 | (Rimanenze iniziali di imballaggi) | 180 | VR | |
| 180 | TOT. VARIAZIONI DELLE RIMANENZE | 190 | 1 | |
| 190 | TOT. VALORI DELLA PRODUZIONE | 330 | 1 | |
| Costi della produzione | ||||
| 3000 | Materie prime c/acquisti | 200 | AS | |
| 3001 | Materie suss. c/acquisti | 200 | AS | |
| 3002 | Imballaggi c/acquisti | 200 | AS | |
| 3003 | Lavorazioni esterne | 200 | AS | |
| 200 | TOT. ACQUISTI E SERVIZI | 290 | 1 | |
| Rettifiche variazioni acquisti: | ||||
| 3010 | (Resi su acquisti) | 210 | RA | |
| 3011 | (Abbuoni e ribassi attivi) | 210 | RA | |
| 3012 | (Sconti attivi) | 210 | RA | |
| 3013 | (Premi da fornitori) | 210 | RA | |
| 210 | TOT. RETTIFICHE/VARIAZIONI ACQUISTI | 290 | 1 | |
| B - COSTI DELLA PRODUZIONE | ||||
| Costi di gestione: | ||||
| 3020 | Costi di manutenzione | 220 | CGE | |
| 3021 | Costi gestione autovetture | 220 | CGE | |
| 3022 | Provvigioni passive | 220 | CGE | |
| 3023 | Assicurazioni | 220 | CGE | |
| 3024 | Costi per telefono | 220 | CGE | |
| 3025 | Acqua / Riscaldamento | 220 | CGE | |
| 3026 | Luce / Gas | 220 | CGE | |
| 3027 | Postali | 220 | CGE | |
| 3028 | Fiere | 220 | CGE | |
| 3029 | Pubblicità | 220 | CGE | |
| 3030 | Pulizia | 220 | CGE | |
| 3031 | Cancelleria | 220 | CGE | |
| 3032 | Benzina | 220 | CGE | |
| 3033 | Spese postali | 220 | CGE | |
| 3034 | Spese rappresentanza | 220 | CGE | |
| 3035 | Spese viaggi | 220 | CGE | |
| 3036 | Riviste / Giornali | 220 | CGE | |
| 3037 | Differenze negative di cambio | 220 | CGE | |
| 3038 | Compensi amministratori e sindaci | 220 | CGE | |
| 3039 | Spese per servizi bancari | 220 | CGE | |
| 3040 | Perdita su crediti | 220 | CGE | |
| 220 | TOT. COSTI DI GESTIONE | 290 | 1 | |
| Costi per il godimento di beni di terzi | ||||
| 3041 | Noleggi | 230 | CGO | |
| 3042 | Fitti passivi | 230 | CGO | |
| 3043 | Canoni leasing | 230 | CGO | |
| 230 | TOT. COSTI GODIMENTO BENI DI TERZI | 290 | 1 | |
| Costi del personale: | ||||
| 3050 | Salari dipendenti | 240 | CP | |
| 3051 | Contributi INPS | 240 | CP | |
| 3052 | Contributi INAIL | 240 | CP | |
| 3053 | Contributi INPDAI | 240 | CP | |
| 3054 | Contributi ENASARCO | 240 | CP | |
| 3055 | Trattamento fine rapporto | 240 | CP | |
| 3056 | Trattamento di quiescenza e simili | 240 | CP | |
| 3057 | Altri costi | 240 | CP | |
| 240 | TOT. COSTI DEL PERSONALE | 290 | 1 | |
| Costi d'ammortamento: | ||||
| 3060 | Ammortamento costi d'impianto | 250 | CA | |
| 3061 | Ammortamento costi pubblicità | 250 | CA | |
| 3062 | Ammortamento Sotfware | 250 | CA | |
| 3063 | Ammortamento marchi e conc. | 250 | CA | |
| 3064 | Ammortamento altre immob. Immat. | 250 | CA | |
| 3065 | Ammortamento terreni e fabbricati | 250 | CA | |
| 3066 | Ammortamenti automezzi | 250 | CA | |
| 3067 | Ammortamento macchinari | 250 | CA | |
| 3068 | Ammortamento attrezzatura | 250 | CA | |
| 3069 | Ammortamento telefoni cell. | 250 | CA | |
| 3070 | Ammortamento mobili d'ufficio | 250 | CA | |
| 3071 | Ammortamento macchine d'ufficio | 250 | CA | |
| 250 | TOT. COSTI D'AMMORTAMENTO | 290 | 1 | |
| Costi per svalutazioni: | ||||
| 3080 | Costi di svalutazione immobili | 260 | SVA | |
| 3081 | Svalutazione crediti | 260 | SVA | |
| 260 | TOT. SVALUTAZIONI | 290 | 1 | |
| Accantonamenti: | ||||
| 3083 | Acc. per fondi rischi | 270 | ACC | |
| 3084 | Altri accantonamenti | 270 | ACC | |
| 270 | TOT. ACCANTONAMENTI | 290 | 1 | |
| Oneri diversi di gestione | ||||
| 3090 | ICI | 280 | OG | |
| 3091 | Tasse di circolazione | 280 | OG | |
| 3092 | Altre imposte e tasse | 280 | OG | |
| 3093 | Multe e ammende | 280 | OG | |
| 3094 | Contributi ad associazioni sindacali e di categoria | 280 | OG | |
| 3095 | Minusvalenze ordinarie | 280 | OG | |
| 280 | TOT. ONERI DIVERSI DI GESTIONE | 290 | 1 | |
| 290 | TOT. COSTI DELLA PRODUZIONE | 330 | 1 | |
| C - PROVENTI E ONERI FINANZIARI | ||||
| 5000 | Ricavi da aziende controllate | 300 | PF | |
| 5001 | ricavi da aziende collegate | 300 | PF | |
| 5002 | Interessi attivi da banche | 300 | PF | |
| 5003 | Interessi attivi per mora | 300 | PF | |
| 5004 | Commissioni bancarie | 300 | OF | |
| 5005 | Interessi attivi da clienti | 300 | PF | |
| 5006 | Differenze positive di cambio | 300 | PF | |
| 5007 | Interessi passivi bancari | 300 | OF | |
| 5008 | Interessi passivi per mora | 300 | OF | |
| 5009 | Interessi passivi a fornitori | 300 | OF | |
| 5010 | Altri interessi passivi | 300 | OF | |
| 5011 | Altri oneri finanziari | 300 | OF | |
| 300 | TOT. PROVENTI E ONERI FIN. | 330 | 1 | |
| D - RETTIFICHE DI VALORE DI ATTIVITA' FINANZ. | ||||
| 5020 | Rivalutazioni | 310 | RA | |
| 5021 | Svalutazioni | 310 | RP | |
| 310 | TOT. RETTICHE DI VALORE FIN. | 330 | 1 | |
| E - ONERI E PROVENTI STRAORDINARI | ||||
| 5030 | Proventi straordinari | 320 | PS | |
| 5031 | Oneri straordinari | 320 | OS | |
| 320 | TOT. ONERI E PROV. STRAOR. | 330 | 1 | |
| 330 | RISULTATO PRIMA DELLE IMPOSTE | 350 | 1 | |
| Imposte sul reddito d'esercizio | ||||
| 5040 | IRAP | 340 | TAS | |
| 5041 | IRES | 340 | TAS | |
| 340 | TOT. IMPOSTE SUL REDD. D'ESERCIZIO | 350 | 1 | |
| 350 | RISULTATO D'ESERCIZIO | 299 | 1 | |
| 00 | Differenza deve essere zero | |||
| partitario clienti | CL | |||
| 7000 | cliente A | CL | ||
| 7002 | cliente B | CL | ||
| 7004 | cliente C | CL | ||
| CL | Totale clienti | 108 | ||
| partitario fornitori | FOR | |||
| 8000 | fornitore A | FOR | ||
| 8002 | fornitore B | FOR | ||
| 8004 | fornitore C | FOR | ||
| FOR | Totale fornitori | 202 | ||
| Cod. IVA | Descrizione | %IVA |
|---|---|---|
| I codici IVA iniziano con la lettera | ||
| V = Vendite con importi al lordo | ||
| Z = Vendite con importo al netto | ||
| ZA = Assoggettamento acquisti intracomunitari e estero | ||
| A = Acquisti con importo al lordo | ||
| B = Acquisti con importi al netto | ||
| C = Corrispettivi | ||
| L = Liquidazione, acconti e crediti sospesi | ||
| Colonna Gr1 = natura spesometro | ||
| Ultimo aggiornamento: 23/03/2021 | ||
| IVA A DEBITO | ||
| Fatture emesse | ||
| V04 | Vendite/prestazioni 4% | 4.00 |
| V05 | Vendite/prestazioni 5% | 5.00 |
| V10 | Vendite/prestazioni 10% | 10.00 |
| V22 | Vendite/prestazioni 22% | 22.00 |
| Z04 | Vendite/prestazioni 4% | 4.00 |
| Z05 | Vendite/prestazioni 5% | 5.00 |
| Z10 | Vendite/prestazioni 10% | 10.00 |
| Z22 | Vendite/prestazioni 22% | 22.00 |
| Beni ammortizzabili | ||
| V22-BA | Beni ammortizzabili 22% | 22.00 |
| Z22-BA | Beni ammortizzabili 22% | 22.00 |
| Totale vendite beni ammortizzabili | ||
| Assoggettamento acquisti reverse charge | ||
| V-REV | Vendite reverse charge | |
| ZA22-REV | Assoggettamento acquisti reverse charge 22% | 22.00 |
| Totale assoggettamento reverse charge | ||
| Assoggettamento acquisti intracomunitari | ||
| ZA04-EU | Assoggettamento acquisti intracomunitari 4% | 4.00 |
| ZA05-EU | Assoggettamento acquisti intracomunitari 5% | 5.00 |
| ZA10-EU | Assoggettamento acquisti intracomunitari 10% | 10.00 |
| ZA22-EU | Assoggettamento acquisti intracomunitari 22% | 22.00 |
| Totale assoggettamento acquisti intracomunitari | ||
| Assoggettamento acquisti estero | ||
| ZA04-ES | Assoggettamento acquisti estero 4% | 4.00 |
| ZA05-ES | Assoggettamento acquisti estero 5% | 5.00 |
| ZA10-ES | Assoggettamento acquisti estero 10% | 10.00 |
| ZA22-ES | Assoggettamento acquisti estero 22% | 22.00 |
| Totale assoggettamento acquisti estero | ||
| TOTALE VENDITE IMPONIBILI | ||
| Vendite intracomunitarie | ||
| V-NI1 | Non imponibili art. 8 lettere a) e b) | |
| V-NI2 | Cessione o Prestazione di servizi intracomunitari | |
| Totale vendite intracomunitarie | ||
| Vendite non imponibili | ||
| V-NI3 | Vendite/prestazioni non sog. art. 74 | |
| V-NI4 | Vendite/prestazioni non sog. art. 3 c. 4 lett. a | |
| V-NI5 | Non imponibili art. 8 - dichiarazione intento | |
| Totale vendite non imponibili | ||
| Vendite esenti | ||
| V-ES1 | Vendite/prestazioni esente art. 10 | |
| V-ES2 | Beni ammortizzabili esente IVA art. 10 c. 27/5 | |
| V-ES3 | Esente art. 1-9 | |
| Totale vendite esenti | ||
| IVA non esposta | ||
| V-NE1 | Vendita Regime Margine DL41/95 | |
| V-NE2 | Vendita Pacchetti Turistici Tour Operator | |
| Totale vendite con IVA non esposta | ||
| Fuori campo IVA | ||
| V-FC1 | Vendite/prestazioni fuori campo IVA | |
| V-FC2 | Fuori campo IVA art. 15 | |
| V-FC3 | Ritenute d'acconto | |
| V-FC4 | Contributi previdenziali | |
| V-FC5 | Vendite/Prestazioni fuori campo IVA art.7 | |
| Totale fuori campo IVA | ||
| Vendite con IVA a esigibilità differita | ||
| V-ED | Differimento iva su vendite | |
| V-ED-PA | Esigibilità iva differita - Vendite | |
| Totale vendite con IVA a esigibilità differita | ||
| TOTALE VENDITE | ||
| Corrispettivi | ||
| C0 | Corrispettivi 0% | |
| C04 | Corrispettivi 4% | 4.00 |
| C05 | Corrispettivi 5% | 5.00 |
| C10 | Corrispettivi 10% | 10.00 |
| C22 | Corrispettivi 22% | 22.00 |
| Totale corrispettivi senza ventilazione | ||
| CV | Corrispettivi da ventilare | |
| Totale corrispettivi da ventilare | ||
| CV04 | Corrispettivi ventilati 4% | 4.00 |
| CV05 | Corrispettivi ventilati 5% | 5.00 |
| CV10 | Corrispettivi ventilati 10% | 10.00 |
| CV22 | Corrispettivi ventilati 22% | 22.00 |
| Totale corrispettivi ventilati | ||
| TOTALE CORRISPETTIVI | ||
| IVA A CREDITO | ||
| Beni destinati alla rivendita | ||
| A04-RI | Beni produzione 4% | 4.00 |
| A05-RI | Beni produzione 5% | 5.00 |
| A10-RI | Beni produzione 10% | 10.00 |
| A22-RI | Beni produzione 22% | 22.00 |
| B04-RI | Beni produzione 4% | 4.00 |
| B05-RI | Beni produzione 5% | 5.00 |
| B10-RI | Beni produzione 10% | 10.00 |
| B22-RI | Beni produzione 22% | 22.00 |
| Totale beni destinati alla rivendita | ||
| Beni ammortizzabili | ||
| A22-BA | Beni ammortizzabili 22% | 22.00 |
| B22-BA | Beni ammortizzabili 22% | 22.00 |
| Totale beni strumentali ammortizzabili | ||
| Beni strumentali non ammortizzabili | ||
| A04-BN | Beni strumentali non ammortizzabili 4% | 4.00 |
| A05-BN | Beni strumentali non ammortizzabili 5% | 5.00 |
| A10-BN | Beni strumentali non ammortizzabili 10% | 10.00 |
| A22-BN | Beni strumentali non ammortizzabili 22% | 22.00 |
| B04-BN | Beni strumentali non ammortizzabili 4% | 4.00 |
| B05-BN | Beni strumentali non ammortizzabili 5% | 5.00 |
| B10-BN | Beni strumentali non ammortizzabili 10% | 10.00 |
| B22-BN | Beni strumentali non ammortizzabili 22% | 22.00 |
| Totale beni strumentali non ammortizzabili | ||
| Altri acquisti | ||
| A04-AL | Altri acquisti 4% | 4.00 |
| A05-AL | Altri acquisti 5% | 5.00 |
| A10-AL | Altri acquisti 10% | 10.00 |
| A22-AL | Altri acquisti 22% | 22.00 |
| B04-AL | Altri acquisti 4% | 4.00 |
| B05-AL | Altri acquisti 5% | 5.00 |
| B10-AL | Altri acquisti 10% | 10.00 |
| B22-AL | Altri acquisti 22% | 22.00 |
| A10-AL-IN1 | Altri acquisti IVA indetraibile 10% | 10.00 |
| A10-AL-IN2 | IVA indetraibile prestazioni alberghiere 10% | 10.00 |
| A22-AL-IN1 | Altri acquisti IVA indetraibile 22% | 22.00 |
| A22-AL-IN2 | IVA indetraibile manutenz. beni ammortizzabili 22% | 22.00 |
| Totale altri acquisti | ||
| Acquisti reverse charge | ||
| B22-RI-REV-61 | Op. reverse charge cessione rottami/mat.rec. | 22.00 |
| B22-RI-REV-62 | Op. reverse charge cessione oro/argento | 22.00 |
| B22-RI-REV-63 | Op. reverse charge sett. edile | 22.00 |
| B22-RI-REV-64 | Op. reverse charge cessione di fabbricati | 22.00 |
| B22-RI-REV-65 | Op. reverse charge cessione telefoni cell. | 22.00 |
| B22-RI-REV-69 | Op. reverse charge altri casi | 22.00 |
| Totale acquisti reverse charge | ||
| Acquisti intracomunitari | ||
| B10-RI-EU | Op. INTRA Beni produzione 10% | 10.00 |
| B22-RI-EU | Op. INTRA Beni produzione 22% | 22.00 |
| Totale acquisti intracomunitari destinati alla rivendita | ||
| Acquisti intracomunitari servizi | ||
| B22-RI-EU-S | Op. INTRA Servizi 22% | 22.00 |
| Totale acquisti intracomunitari servizi | ||
| TOTALE ACQUISTI IMPONIBILI | ||
| A-X1 | Importazione da estero | |
| Totale acquisti all'estero | ||
| Acquisti non imponibili | ||
| A-NI1 | Non imponibili art. 7 | |
| A-NI2 | Acquisti non soggetti IVA art. 74 | |
| A-NI3 | Acq. non sog. IVA art. 3 c. 4 lett. a | |
| A-NI4 | Non imponibili art. 8 - dichiarazione intento | |
| A-NI5 | Non imponibili art. 9 | |
| Totale acquisti non imponibili | ||
| Acquisti esenti | ||
| A-ES1 | Acquisti esente art. 10 | |
| A-ES2 | Beni amm. es. IVA art. 10 c. 27/5 | |
| Totale acquisti esenti | ||
| IVA non esposta | ||
| A-NE1 | Vendita Regime Margine DL41/95 | |
| A-NE2 | Vendita Pacchetti Turistici Tour Operator | |
| A-NE3 | Acquisti da soggetti art.1 comma 100 Reg.Minimi | |
| A-NE4 | Acquisti da soggetti commi 54-89 L.190 Forfettari | |
| Totale acquisti con IVA non esposta | ||
| Fuori campo IVA | ||
| A-FC1 | Altri acquisti fuori campo IVA | |
| A-FC2 | Fuori campo IVA art. 15 | |
| A-FC3 | Rimanenze | |
| A-FC4 | Quote ammortamento | |
| A-FC5 | Importi indeducibili | |
| A-FC6 | Quote ammortamento avviamento | |
| A-FC7 | Ritenute d'acconto | |
| Totale acquisti con IVA fuori campo | ||
| Acquisti con detrazione dell'imposta differita | ||
| A-ED | Differimento iva su acquisti | |
| A-ED-PA | Esigibilità iva differita - Acquisti | |
| Totale acquisti con detrazione dell'imposta differita | ||
| TOTALE ACQUISTI | ||
| Liquidazione | ||
| L-AC | Acconto versato | |
| L-CI | Credito/debito periodo precedente | |
| L-CIA | Credito/debito anno precedente | |
| L-CO | Credito iva compensabile | |
| L-INT | Interessi dovuti per liquidazioni trimestrali | |
| L-RI | Compensazioni/rimborsi infrannuali | |
| L-SP | Split payments | |
| Movimenti liquidazione IVA | ||
| TOTALE COMPLESSIVO | ||
| ExtraIva | ||
| :ESCL | Soggetto escluso dallo spesometro |
Contabilità in partita doppia | Libero Professionista - Competenza
In questo articolo
Contabilità in partita doppia | Libero Professionista - Competenza
Contabilità in partita doppia | Libero Professionista - Competenza
Per gestire un'attività di prestazione di servizi. Include l'anagrafica clienti/fornitori, gestione IVA. Con esempi di registrazione di emissione fattura con ritenuta d'acconto.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppDocumentazione del modello
Il modello è indicato per gestire la contabilità in partita doppia in regime ordinario.
Banana contabilità prepara in automatico:
- Bilancio e Conto Economico
- Libro giornale
- Mastro
- Anagrafica clienti e fornitori
- IVA
- Fatturazione
- Richiami
- Controllo scadenze fatture emesse e ricevute
- Piano finanziario
I file generati in formato XML possono essere ripresi, oltre che dal programma dell'Agenzia delle Entrate, anche dai gestionali dei commercialisti.
Nelle pagina della documentazione IVA ITALIA si trovano tutte le informazioni relativi all'IVA.
Anteprima modello
Studio legale
Divisa Base: EUR
Contabilità in partita doppia con IVA
| Gruppo | Conto | Descrizione | Somma in |
|---|---|---|---|
| BILANCIO | |||
| ATTIVI | |||
| Liquidità | |||
| 1000 | Cassa studio | 10 | |
| 1005 | Erario c/acconto IVA | 10 | |
| 1010 | Banca | 10 | |
| 1020 | Erario c/to ritenute acconto | 10 | |
| 10 | Totale liquidità | 1 | |
| Clienti | |||
| 100 | Totale Clienti da partitario | 11 | |
| 1205 | Anticipi da clienti | 11 | |
| 11 | Totale Clienti | 1 | |
| Beni ammortizzabili | |||
| 1300 | Impianto allarme | 13 | |
| 1310 | Impianto telefono | 13 | |
| 1330 | Mobili e arredi | 13 | |
| 1340 | Hardware | 13 | |
| 1350 | Software | 13 | |
| 13 | Totali beni ammortizzabili | 1 | |
| 1 | TOTALE ATTIVI | 00 | |
| PASSIVI | |||
| 200 | Totale Fornitori da partitario | 2 | |
| 2038 | Erario c/IVA | 2 | |
| 2038A | IVA scomposizione automatica | 2 | |
| 2100 | Ritenuta d'acconto su fornitori | 2 | |
| 2110 | Debiti verso istituti di previdenza | 2 | |
| 2115 | Debiti verso altre istituzioni | 2 | |
| 2120 | Rimborsi forfettari al 12.5% | 2 | |
| 2130 | Capitale proprio | 2 | |
| 2135 | Fondo di riserva | 2 | |
| 2140 | Utili o perdite riportate | 2 | |
| 210 | Utile o perdita d'esercizio | 2 | |
| 2 | TOTALE PASSIVI | 00 | |
| CONTO ECONOMICO | |||
| REGISTRO ONORARI | |||
| Fatture onorario | |||
| 4000 | Fatture emesse | 4 | |
| 4010 | Fatture saldo | 4 | |
| 4020 | Fatture spese | 4 | |
| 4030 | Rimborso forfettario 12.5% | 4 | |
| 4040 | Conto scomposizione iva | 4 | |
| 4050 | Rivalsa inps non soggetta ad imposte per cassa propria | 4 | |
| 4 | TOTALE REGISTRO ONORARI | 02 | |
| REGISTRO ACQUISTI | |||
| Costi vari | |||
| 5000 | Riviste libri | 30 | |
| 5010 | Acquisti vari | 30 | |
| 5015 | IVA indetraibile | 30 | |
| 30 | Totale Costi vari | 3 | |
| Assicurazioni | |||
| 5020 | Ass. Rischi professionali | 31 | |
| 5025 | Ass. Auto | 31 | |
| 5030 | Ass. Moto | 31 | |
| 5035 | Ass. Vita | 31 | |
| 31 | Totale assicurazioni | 3 | |
| Consulenze | |||
| 5070 | Consulenti per manutenzione computer | 50 | |
| 5075 | Consulenze fiscali | 50 | |
| 5060 | Altre consulenze | 50 | |
| 50 | Totale consulenze | 3 | |
| Spese di rappresentanza | |||
| 5080 | Regali | 52 | |
| 5085 | Ristorante | 52 | |
| 52 | Totale spese di rappresentanza | 3 | |
| Spese pratiche | |||
| 5090 | Bollati | 54 | |
| 5092 | Copie | 54 | |
| 5094 | Iscrizione a ruolo | 54 | |
| 5096 | Notifica | 54 | |
| 5098 | Spese postali | 54 | |
| 5100 | Registrazione | 54 | |
| 5110 | Trascrizione/Registrazione | 54 | |
| 54 | Totale spese pratiche | 3 | |
| Spese fisse | |||
| 5200 | Condominio | 56 | |
| 5205 | Enel | 56 | |
| 5210 | Impresa pulizie | 56 | |
| 5215 | Telefono | 56 | |
| 56 | Totale spese fisse | 3 | |
| Spese personali | |||
| 5230 | Abbigliamento sport | 58 | |
| 5235 | Bici | 58 | |
| 5240 | Ciclistica | 58 | |
| 5245 | Manutenzione bici | 58 | |
| 5250 | Piscina | 58 | |
| 58 | Totale spese personali | 3 | |
| Tasse | |||
| 5305 | ICI | 60 | |
| 5310 | IRPEF | 60 | |
| 5320 | Ordine Avvocati | 60 | |
| 5330 | T.A.R.S.U (tassa per lo smaltimento dei fifiuti solidi urbani | 60 | |
| 60 | Totale tasse | 3 | |
| Spese Veicoli | |||
| 5400 | Benzina/Gasolio | 62 | |
| 5405 | Bollo auto | 62 | |
| 5410 | Bollo moto | 62 | |
| 5415 | Manutenzione veicoli | 62 | |
| 5420 | Multe | 62 | |
| 5425 | Parcheggio | 62 | |
| 62 | Totale spese veicoli | 3 | |
| Viaggi | |||
| 5500 | Aereo | 64 | |
| 5505 | Autobus | 64 | |
| 5510 | Autostrada | 64 | |
| 5515 | Metropolitana | 64 | |
| 5520 | Telepass | 64 | |
| 5525 | Traghetto | 64 | |
| 5530 | Treno | 64 | |
| 64 | Totale spese viaggi | 3 | |
| 3 | TOTALE REGISTRI ACQUISTI | 02 | |
| 02 | Utile o perdita da conto economico | 210 | |
| 00 | Differenza deve essere zero | ||
| PARTITARIO CLIENTI E FORNITORI | |||
| PARTITARIO CLIENTI | |||
| 7000 | Cliente Bianchetti | 7 | |
| 7002 | Cliente Luisoni | 7 | |
| 7004 | Cliente Smith (USA) | 7 | |
| 7 | TOTALE CLIENTI | 100 | |
| PARTITARIO FORNITORI | |||
| 8000 | Fornitore Bianchi | 8 | |
| 8002 | Fornitore Rossi | 8 | |
| 8004 | Fornitore Verdi | 8 | |
| 8 | TOTALE FORNITORI | 200 | |
| CENTRI DI COSTO | |||
| AUTOVEICOLI | |||
| .BEN | Benzina | CA | |
| .ASS | Assicurazioni | CA | |
| .GAR | Manutenzioni | CA | |
| CA | TOTALE AUTOVEICOLI |
| Cod. IVA | Descrizione | %IVA |
|---|---|---|
| I codici IVA iniziano con la lettera | ||
| V = Vendite con importi al lordo | ||
| Z = Vendite con importo al netto | ||
| ZA = Assoggettamento acquisti intracomunitari e estero | ||
| A = Acquisti con importo al lordo | ||
| B = Acquisti con importi al netto | ||
| C = Corrispettivi | ||
| L = Liquidazione, acconti e crediti sospesi | ||
| Colonna Gr1 = natura spesometro | ||
| Ultimo aggiornamento: 23/03/2021 | ||
| IVA A DEBITO | ||
| Fatture emesse | ||
| V04 | Vendite/prestazioni 4% | 4.00 |
| V05 | Vendite/prestazioni 5% | 5.00 |
| V10 | Vendite/prestazioni 10% | 10.00 |
| V22 | Vendite/prestazioni 22% | 22.00 |
| Z04 | Vendite/prestazioni 4% | 4.00 |
| Z05 | Vendite/prestazioni 5% | 5.00 |
| Z10 | Vendite/prestazioni 10% | 10.00 |
| Z22 | Vendite/prestazioni 22% | 22.00 |
| Beni ammortizzabili | ||
| V22-BA | Beni ammortizzabili 22% | 22.00 |
| Z22-BA | Beni ammortizzabili 22% | 22.00 |
| Totale vendite beni ammortizzabili | ||
| Assoggettamento acquisti reverse charge | ||
| V-REV | Vendite reverse charge | |
| ZA22-REV | Assoggettamento acquisti reverse charge 22% | 22.00 |
| Totale assoggettamento reverse charge | ||
| Assoggettamento acquisti intracomunitari | ||
| ZA04-EU | Assoggettamento acquisti intracomunitari 4% | 4.00 |
| ZA05-EU | Assoggettamento acquisti intracomunitari 5% | 5.00 |
| ZA10-EU | Assoggettamento acquisti intracomunitari 10% | 10.00 |
| ZA22-EU | Assoggettamento acquisti intracomunitari 22% | 22.00 |
| Totale assoggettamento acquisti intracomunitari | ||
| Assoggettamento acquisti estero | ||
| ZA04-ES | Assoggettamento acquisti estero 4% | 4.00 |
| ZA05-ES | Assoggettamento acquisti estero 5% | 5.00 |
| ZA10-ES | Assoggettamento acquisti estero 10% | 10.00 |
| ZA22-ES | Assoggettamento acquisti estero 22% | 22.00 |
| Totale assoggettamento acquisti estero | ||
| TOTALE VENDITE IMPONIBILI | ||
| Vendite intracomunitarie | ||
| V-NI1 | Non imponibili art. 8 lettere a) e b) | |
| V-NI2 | Cessione o Prestazione di servizi intracomunitari | |
| Totale vendite intracomunitarie | ||
| Vendite non imponibili | ||
| V-NI3 | Vendite/prestazioni non sog. art. 74 | |
| V-NI4 | Vendite/prestazioni non sog. art. 3 c. 4 lett. a | |
| V-NI5 | Non imponibili art. 8 - dichiarazione intento | |
| Totale vendite non imponibili | ||
| Vendite esenti | ||
| V-ES1 | Vendite/prestazioni esente art. 10 | |
| V-ES2 | Beni ammortizzabili esente IVA art. 10 c. 27/5 | |
| V-ES3 | Esente art. 1-9 | |
| Totale vendite esenti | ||
| IVA non esposta | ||
| V-NE1 | Vendita Regime Margine DL41/95 | |
| V-NE2 | Vendita Pacchetti Turistici Tour Operator | |
| Totale vendite con IVA non esposta | ||
| Fuori campo IVA | ||
| V-FC1 | Vendite/prestazioni fuori campo IVA | |
| V-FC2 | Fuori campo IVA art. 15 | |
| V-FC3 | Ritenute d'acconto | |
| V-FC4 | Contributi previdenziali | |
| V-FC5 | Vendite/Prestazioni fuori campo IVA art.7 | |
| Totale fuori campo IVA | ||
| Vendite con IVA a esigibilità differita | ||
| V-ED | Differimento iva su vendite | |
| V-ED-PA | Esigibilità iva differita - Vendite | |
| Totale vendite con IVA a esigibilità differita | ||
| TOTALE VENDITE | ||
| Corrispettivi | ||
| C0 | Corrispettivi 0% | |
| C04 | Corrispettivi 4% | 4.00 |
| C05 | Corrispettivi 5% | 5.00 |
| C10 | Corrispettivi 10% | 10.00 |
| C22 | Corrispettivi 22% | 22.00 |
| Totale corrispettivi senza ventilazione | ||
| CV | Corrispettivi da ventilare | |
| Totale corrispettivi da ventilare | ||
| CV04 | Corrispettivi ventilati 4% | 4.00 |
| CV05 | Corrispettivi ventilati 5% | 5.00 |
| CV10 | Corrispettivi ventilati 10% | 10.00 |
| CV22 | Corrispettivi ventilati 22% | 22.00 |
| Totale corrispettivi ventilati | ||
| TOTALE CORRISPETTIVI | ||
| IVA A CREDITO | ||
| Beni destinati alla rivendita | ||
| A04-RI | Beni produzione 4% | 4.00 |
| A05-RI | Beni produzione 5% | 5.00 |
| A10-RI | Beni produzione 10% | 10.00 |
| A22-RI | Beni produzione 22% | 22.00 |
| B04-RI | Beni produzione 4% | 4.00 |
| B05-RI | Beni produzione 5% | 5.00 |
| B10-RI | Beni produzione 10% | 10.00 |
| B22-RI | Beni produzione 22% | 22.00 |
| Totale beni destinati alla rivendita | ||
| Beni ammortizzabili | ||
| A22-BA | Beni ammortizzabili 22% | 22.00 |
| B22-BA | Beni ammortizzabili 22% | 22.00 |
| Totale beni strumentali ammortizzabili | ||
| Beni strumentali non ammortizzabili | ||
| A04-BN | Beni strumentali non ammortizzabili 4% | 4.00 |
| A05-BN | Beni strumentali non ammortizzabili 5% | 5.00 |
| A10-BN | Beni strumentali non ammortizzabili 10% | 10.00 |
| A22-BN | Beni strumentali non ammortizzabili 22% | 22.00 |
| B04-BN | Beni strumentali non ammortizzabili 4% | 4.00 |
| B05-BN | Beni strumentali non ammortizzabili 5% | 5.00 |
| B10-BN | Beni strumentali non ammortizzabili 10% | 10.00 |
| B22-BN | Beni strumentali non ammortizzabili 22% | 22.00 |
| Totale beni strumentali non ammortizzabili | ||
| Altri acquisti | ||
| A04-AL | Altri acquisti 4% | 4.00 |
| A05-AL | Altri acquisti 5% | 5.00 |
| A10-AL | Altri acquisti 10% | 10.00 |
| A22-AL | Altri acquisti 22% | 22.00 |
| B04-AL | Altri acquisti 4% | 4.00 |
| B05-AL | Altri acquisti 5% | 5.00 |
| B10-AL | Altri acquisti 10% | 10.00 |
| B22-AL | Altri acquisti 22% | 22.00 |
| A10-AL-IN1 | Altri acquisti IVA indetraibile 10% | 10.00 |
| A10-AL-IN2 | IVA indetraibile prestazioni alberghiere 10% | 10.00 |
| A22-AL-IN1 | Altri acquisti IVA indetraibile 22% | 22.00 |
| A22-AL-IN2 | IVA indetraibile manutenz. beni ammortizzabili 22% | 22.00 |
| Totale altri acquisti | ||
| Acquisti reverse charge | ||
| B22-RI-REV-61 | Op. reverse charge cessione rottami/mat.rec. | 22.00 |
| B22-RI-REV-62 | Op. reverse charge cessione oro/argento | 22.00 |
| B22-RI-REV-63 | Op. reverse charge sett. edile | 22.00 |
| B22-RI-REV-64 | Op. reverse charge cessione di fabbricati | 22.00 |
| B22-RI-REV-65 | Op. reverse charge cessione telefoni cell. | 22.00 |
| B22-RI-REV-69 | Op. reverse charge altri casi | 22.00 |
| Totale acquisti reverse charge | ||
| Acquisti intracomunitari | ||
| B10-RI-EU | Op. INTRA Beni produzione 10% | 10.00 |
| B22-RI-EU | Op. INTRA Beni produzione 22% | 22.00 |
| Totale acquisti intracomunitari destinati alla rivendita | ||
| Acquisti intracomunitari servizi | ||
| B22-RI-EU-S | Op. INTRA Servizi 22% | 22.00 |
| Totale acquisti intracomunitari servizi | ||
| TOTALE ACQUISTI IMPONIBILI | ||
| A-X1 | Importazione da estero | |
| Totale acquisti all'estero | ||
| Acquisti non imponibili | ||
| A-NI1 | Non imponibili art. 7 | |
| A-NI2 | Acquisti non soggetti IVA art. 74 | |
| A-NI3 | Acq. non sog. IVA art. 3 c. 4 lett. a | |
| A-NI4 | Non imponibili art. 8 - dichiarazione intento | |
| A-NI5 | Non imponibili art. 9 | |
| Totale acquisti non imponibili | ||
| Acquisti esenti | ||
| A-ES1 | Acquisti esente art. 10 | |
| A-ES2 | Beni amm. es. IVA art. 10 c. 27/5 | |
| Totale acquisti esenti | ||
| IVA non esposta | ||
| A-NE1 | Vendita Regime Margine DL41/95 | |
| A-NE2 | Vendita Pacchetti Turistici Tour Operator | |
| A-NE3 | Acquisti da soggetti art.1 comma 100 Reg.Minimi | |
| A-NE4 | Acquisti da soggetti commi 54-89 L.190 Forfettari | |
| Totale acquisti con IVA non esposta | ||
| Fuori campo IVA | ||
| A-FC1 | Altri acquisti fuori campo IVA | |
| A-FC2 | Fuori campo IVA art. 15 | |
| A-FC3 | Rimanenze | |
| A-FC4 | Quote ammortamento | |
| A-FC5 | Importi indeducibili | |
| A-FC6 | Quote ammortamento avviamento | |
| A-FC7 | Ritenute d'acconto | |
| Totale acquisti con IVA fuori campo | ||
| Acquisti con detrazione dell'imposta differita | ||
| A-ED | Differimento iva su acquisti | |
| A-ED-PA | Esigibilità iva differita - Acquisti | |
| Totale acquisti con detrazione dell'imposta differita | ||
| TOTALE ACQUISTI | ||
| Liquidazione | ||
| L-AC | Acconto versato | |
| L-CI | Credito/debito periodo precedente | |
| L-CIA | Credito/debito anno precedente | |
| L-CO | Credito iva compensabile | |
| L-INT | Interessi dovuti per liquidazioni trimestrali | |
| L-RI | Compensazioni/rimborsi infrannuali | |
| L-SP | Split payments | |
| Movimenti liquidazione IVA | ||
| TOTALE COMPLESSIVO | ||
| ExtraIva | ||
| :ESCL | Soggetto escluso dallo spesometro |
Contabilità in partita doppia | Per Attività Commerciale - Competenza
In questo articolo
Contabilità in partita doppia | Per Attività Commerciale - Competenza
Contabilità in partita doppia | Per Attività Commerciale - Competenza
Il modello è indicato per gestire una contabilità in partita doppia di una piccola impresa. Include l'anagrafica clienti/fornitori e la gestione IVA. Con esempi di registrazione.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppDocumentazione del modello
Banana contabilità prepara in automatico:
- Bilancio e Conto Economico
- Libro giornale
- Mastro
- Anagrafica clienti e fornitori
- Controllo scadenze fatture emesse e ricevute
- IVA
- Fatturazione
- Richiami
- Piano finanziario
I file generati in formato XML possono essere ripresi, oltre che dal programma dell'Agenzia delle Entrate, anche dai gestionali dei commercialisti.
Nelle pagina della documentazione IVA ITALIA si trovano tutte le informazioni relativi all'IVA.
Anteprima modello
Società
Divisa Base: EUR
Contabilità in partita doppia con IVA
| Gruppo | Conto | Descrizione | Somma in |
|---|---|---|---|
| BILANCIO | |||
| ATTIVITÀ | |||
| 1000 | Cassa | 1 | |
| 1091 | Erario c/acconto IVA | 1 | |
| 1010 | Conto corrente postale | 1 | |
| 1020 | Banca c/c | 1 | |
| 110 | Clienti (da partitario) | 1 | |
| 1110 | Anticipi a fornitori | 1 | |
| 1200 | Rimanenze merce cat. A | 1 | |
| 1210 | Rimanenze merce cat. B | 1 | |
| 1220 | Rimanenze materie prime | 1 | |
| 1230 | Rimanenze imballaggi | 1 | |
| 1300 | Mobili e attrezzi | 1 | |
| 1310 | Autoveicoli | 1 | |
| 1320 | Computer | 1 | |
| 1400 | Avviamento | 1 | |
| 1410 | Software | 1 | |
| 1500 | depositi cauzionali | 1 | |
| 1510 | Transitori attivi | 1 | |
| 1 | TOTALE ATTIVITÀ | 01 | |
| PASSIVITÀ | |||
| 2000 | Prestito bancario | 2 | |
| 2038 | Erario c/IVA | 2 | |
| 2038A | IVA scomposizione in automatico | 2 | |
| 2010 | Altri prestiti | 2 | |
| 210 | Fornitori (da partitario) | 2 | |
| 2110 | Anticipi da clienti | 2 | |
| 2220 | Transitori Passivi | 2 | |
| 2300 | Conto privato | 2 | |
| 220 | Utile o perdita riportata | 2 | |
| 2 | TOTALE PASSIVITÀ | 01 | |
| 01 | UTILE(+) PERDITA(-) DA BILANCIO | 00 | |
| CONTO ECONOMICO | |||
| RICAVI | |||
| 4 | |||
| 4000 | Vendita merce A | 4 | |
| 4010 | Riparazioni eseguite | 4 | |
| 4015 | Vendita prodotti semilavorati | 4 | |
| 4020 | Vendita Merce USATO | 4 | |
| 4030 | Sconti su acquisti | 4 | |
| 4040 | Mance incassate | 4 | |
| 4050 | Ricavi diversi | 4 | |
| 4055 | Compensi percepiti | 4 | |
| 4060 | Proventi in sostituz. redditi e/o indennità | 4 | |
| 4065 | Ritenute subite | 4 | |
| 4070 | Ricavi da investimenti | 4 | |
| 4075 | Interessi attivi | 4 | |
| 4100 | Corrispettivi - fatture normali | 5 | |
| 4101 | Corrispettivi - fatture fiscali | 5 | |
| 4102 | Corrispettivi - fatture scontrini | 5 | |
| 4103 | Corrispettivi - fatture differite | 5 | |
| 4104 | Corrispettivi normali | 5 | |
| 4105 | Corrispettivi scontrini | 5 | |
| 4106 | Corrispettivi - Ricevute fiscali | 5 | |
| 4110 | Scorporo Iva per corrispettivi ventilati | 5 | |
| 5 | Totale corrispettivi | 4 | |
| 4 | TOTALE RICAVI | 20 | |
| COSTI | |||
| 3000 | Acquisto merce categoria A | 3 | |
| 3010 | Trasformazione materie prime | 3 | |
| 3015 | Riparazioni | 3 | |
| 3020 | Acquisto merce USATO | 3 | |
| 3030 | Acquisto materie prime | 3 | |
| 3040 | Acquisto imballaggi | 3 | |
| 3050 | Sconti su acquisti | 3 | |
| 3100 | Consumi energetici | 3 | |
| 3105 | Telefono | 3 | |
| 3110 | Canoni di locazione anche finanziaria | 3 | |
| 3115 | Manutenzione | 3 | |
| 3135 | Premi d'assicurazione | 3 | |
| 3140 | Cancelleria/postali | 3 | |
| 3141 | Spese bancarie | 3 | |
| 3145 | Spese postali | 3 | |
| 3150 | consulenze | 3 | |
| 3155 | Spese per pubblicità | 3 | |
| 3160 | Convegni e corsi | 3 | |
| 3165 | Spese alberghiere | 3 | |
| 3170 | Spese di rappresentanza | 3 | |
| 3175 | Spese varie | 3 | |
| 3180 | Interessi passivi | 3 | |
| 3185 | Altri costi e spese | 3 | |
| 3200 | spese iscrizioni varie | 3 | |
| 3210 | Compensi a terzi | 3 | |
| 3220 | Lavoro retribuito a ore | 3 | |
| 3230 | Contributi sociali | 3 | |
| 3240 | Cassa pensione | 3 | |
| 3250 | Assicurazione del personale | 3 | |
| 3300 | Imposte e tasse | 3 | |
| 3400 | Ammortamenti imm. immateriali | 3 | |
| 3410 | Ammortamenti imm. materiali | 3 | |
| 3 | TOTALE COSTI | 20 | |
| 20 | Perdita(+) Utile(-) da Conto Economico | 220 | |
| 00 | A pareggio: differenza deve essere zero (cella vuota) | ||
| PARTITARIO CLIENTI E FORNITORI | |||
| PARTITARIO CLIENTI | |||
| 7000 | Cliente Bianchetti | 7 | |
| 7002 | Cliente Luisoni | 7 | |
| 7004 | Cliente Giovanettina | 7 | |
| 7 | TOTALE CLIENTI | 110 | |
| PARTITARIO FORNITORI | |||
| 8000 | Fornitore Bianchi | 8 | |
| 8002 | Fornitore Rossi | 8 | |
| 8004 | Fornitore Verdi | 8 | |
| 8 | TOTALE FORNITORI | 210 | |
| CENTRO DI COSTO | |||
| AUTOVEICOLI | |||
| ;BEN | Benzina | CA | |
| ;ASS | Assicurazioni | CA | |
| ;GAR | Manutenzioni | CA | |
| CA | TOTALE AUTOVEICOLI | ||
| Cod. IVA | Descrizione | %IVA |
|---|---|---|
| I codici IVA iniziano con la lettera | ||
| V = Vendite con importi al lordo | ||
| Z = Vendite con importo al netto | ||
| ZA = Assoggettamento acquisti intracomunitari e estero | ||
| A = Acquisti con importo al lordo | ||
| B = Acquisti con importi al netto | ||
| C = Corrispettivi | ||
| L = Liquidazione, acconti e crediti sospesi | ||
| Colonna Gr1 = natura spesometro | ||
| Ultimo aggiornamento: 23/03/2021 | ||
| IVA A DEBITO | ||
| Fatture emesse | ||
| V04 | Vendite/prestazioni 4% | 4.00 |
| V05 | Vendite/prestazioni 5% | 5.00 |
| V10 | Vendite/prestazioni 10% | 10.00 |
| V22 | Vendite/prestazioni 22% | 22.00 |
| Z04 | Vendite/prestazioni 4% | 4.00 |
| Z05 | Vendite/prestazioni 5% | 5.00 |
| Z10 | Vendite/prestazioni 10% | 10.00 |
| Z22 | Vendite/prestazioni 22% | 22.00 |
| Beni ammortizzabili | ||
| V22-BA | Beni ammortizzabili 22% | 22.00 |
| Z22-BA | Beni ammortizzabili 22% | 22.00 |
| Totale vendite beni ammortizzabili | ||
| Assoggettamento acquisti reverse charge | ||
| V-REV | Vendite reverse charge | |
| ZA22-REV | Assoggettamento acquisti reverse charge 22% | 22.00 |
| Totale assoggettamento reverse charge | ||
| Assoggettamento acquisti intracomunitari | ||
| ZA04-EU | Assoggettamento acquisti intracomunitari 4% | 4.00 |
| ZA05-EU | Assoggettamento acquisti intracomunitari 5% | 5.00 |
| ZA10-EU | Assoggettamento acquisti intracomunitari 10% | 10.00 |
| ZA22-EU | Assoggettamento acquisti intracomunitari 22% | 22.00 |
| Totale assoggettamento acquisti intracomunitari | ||
| Assoggettamento acquisti estero | ||
| ZA04-ES | Assoggettamento acquisti estero 4% | 4.00 |
| ZA05-ES | Assoggettamento acquisti estero 5% | 5.00 |
| ZA10-ES | Assoggettamento acquisti estero 10% | 10.00 |
| ZA22-ES | Assoggettamento acquisti estero 22% | 22.00 |
| Totale assoggettamento acquisti estero | ||
| TOTALE VENDITE IMPONIBILI | ||
| Vendite intracomunitarie | ||
| V-NI1 | Non imponibili art. 8 lettere a) e b) | |
| V-NI2 | Cessione o Prestazione di servizi intracomunitari | |
| Totale vendite intracomunitarie | ||
| Vendite non imponibili | ||
| V-NI3 | Vendite/prestazioni non sog. art. 74 | |
| V-NI4 | Vendite/prestazioni non sog. art. 3 c. 4 lett. a | |
| V-NI5 | Non imponibili art. 8 - dichiarazione intento | |
| Totale vendite non imponibili | ||
| Vendite esenti | ||
| V-ES1 | Vendite/prestazioni esente art. 10 | |
| V-ES2 | Beni ammortizzabili esente IVA art. 10 c. 27/5 | |
| V-ES3 | Esente art. 1-9 | |
| Totale vendite esenti | ||
| IVA non esposta | ||
| V-NE1 | Vendita Regime Margine DL41/95 | |
| V-NE2 | Vendita Pacchetti Turistici Tour Operator | |
| Totale vendite con IVA non esposta | ||
| Fuori campo IVA | ||
| V-FC1 | Vendite/prestazioni fuori campo IVA | |
| V-FC2 | Fuori campo IVA art. 15 | |
| V-FC3 | Ritenute d'acconto | |
| V-FC4 | Contributi previdenziali | |
| V-FC5 | Vendite/Prestazioni fuori campo IVA art.7 | |
| Totale fuori campo IVA | ||
| Vendite con IVA a esigibilità differita | ||
| V-ED | Differimento iva su vendite | |
| V-ED-PA | Esigibilità iva differita - Vendite | |
| Totale vendite con IVA a esigibilità differita | ||
| TOTALE VENDITE | ||
| Corrispettivi | ||
| C0 | Corrispettivi 0% | |
| C04 | Corrispettivi 4% | 4.00 |
| C05 | Corrispettivi 5% | 5.00 |
| C10 | Corrispettivi 10% | 10.00 |
| C22 | Corrispettivi 22% | 22.00 |
| Totale corrispettivi senza ventilazione | ||
| CV | Corrispettivi da ventilare | |
| Totale corrispettivi da ventilare | ||
| CV04 | Corrispettivi ventilati 4% | 4.00 |
| CV05 | Corrispettivi ventilati 5% | 5.00 |
| CV10 | Corrispettivi ventilati 10% | 10.00 |
| CV22 | Corrispettivi ventilati 22% | 22.00 |
| Totale corrispettivi ventilati | ||
| TOTALE CORRISPETTIVI | ||
| IVA A CREDITO | ||
| Beni destinati alla rivendita | ||
| A04-RI | Beni produzione 4% | 4.00 |
| A05-RI | Beni produzione 5% | 5.00 |
| A10-RI | Beni produzione 10% | 10.00 |
| A22-RI | Beni produzione 22% | 22.00 |
| B04-RI | Beni produzione 4% | 4.00 |
| B05-RI | Beni produzione 5% | 5.00 |
| B10-RI | Beni produzione 10% | 10.00 |
| B22-RI | Beni produzione 22% | 22.00 |
| Totale beni destinati alla rivendita | ||
| Beni ammortizzabili | ||
| A22-BA | Beni ammortizzabili 22% | 22.00 |
| B22-BA | Beni ammortizzabili 22% | 22.00 |
| Totale beni strumentali ammortizzabili | ||
| Beni strumentali non ammortizzabili | ||
| A04-BN | Beni strumentali non ammortizzabili 4% | 4.00 |
| A05-BN | Beni strumentali non ammortizzabili 5% | 5.00 |
| A10-BN | Beni strumentali non ammortizzabili 10% | 10.00 |
| A22-BN | Beni strumentali non ammortizzabili 22% | 22.00 |
| B04-BN | Beni strumentali non ammortizzabili 4% | 4.00 |
| B05-BN | Beni strumentali non ammortizzabili 5% | 5.00 |
| B10-BN | Beni strumentali non ammortizzabili 10% | 10.00 |
| B22-BN | Beni strumentali non ammortizzabili 22% | 22.00 |
| Totale beni strumentali non ammortizzabili | ||
| Altri acquisti | ||
| A04-AL | Altri acquisti 4% | 4.00 |
| A05-AL | Altri acquisti 5% | 5.00 |
| A10-AL | Altri acquisti 10% | 10.00 |
| A22-AL | Altri acquisti 22% | 22.00 |
| B04-AL | Altri acquisti 4% | 4.00 |
| B05-AL | Altri acquisti 5% | 5.00 |
| B10-AL | Altri acquisti 10% | 10.00 |
| B22-AL | Altri acquisti 22% | 22.00 |
| A10-AL-IN1 | Altri acquisti IVA indetraibile 10% | 10.00 |
| A10-AL-IN2 | IVA indetraibile prestazioni alberghiere 10% | 10.00 |
| A22-AL-IN1 | Altri acquisti IVA indetraibile 22% | 22.00 |
| A22-AL-IN2 | IVA indetraibile manutenz. beni ammortizzabili 22% | 22.00 |
| Totale altri acquisti | ||
| Acquisti reverse charge | ||
| B22-RI-REV-61 | Op. reverse charge cessione rottami/mat.rec. | 22.00 |
| B22-RI-REV-62 | Op. reverse charge cessione oro/argento | 22.00 |
| B22-RI-REV-63 | Op. reverse charge sett. edile | 22.00 |
| B22-RI-REV-64 | Op. reverse charge cessione di fabbricati | 22.00 |
| B22-RI-REV-65 | Op. reverse charge cessione telefoni cell. | 22.00 |
| B22-RI-REV-69 | Op. reverse charge altri casi | 22.00 |
| Totale acquisti reverse charge | ||
| Acquisti intracomunitari | ||
| B10-RI-EU | Op. INTRA Beni produzione 10% | 10.00 |
| B22-RI-EU | Op. INTRA Beni produzione 22% | 22.00 |
| Totale acquisti intracomunitari destinati alla rivendita | ||
| Acquisti intracomunitari servizi | ||
| B22-RI-EU-S | Op. INTRA Servizi 22% | 22.00 |
| Totale acquisti intracomunitari servizi | ||
| TOTALE ACQUISTI IMPONIBILI | ||
| A-X1 | Importazione da estero | |
| Totale acquisti all'estero | ||
| Acquisti non imponibili | ||
| A-NI1 | Non imponibili art. 7 | |
| A-NI2 | Acquisti non soggetti IVA art. 74 | |
| A-NI3 | Acq. non sog. IVA art. 3 c. 4 lett. a | |
| A-NI4 | Non imponibili art. 8 - dichiarazione intento | |
| A-NI5 | Non imponibili art. 9 | |
| Totale acquisti non imponibili | ||
| Acquisti esenti | ||
| A-ES1 | Acquisti esente art. 10 | |
| A-ES2 | Beni amm. es. IVA art. 10 c. 27/5 | |
| Totale acquisti esenti | ||
| IVA non esposta | ||
| A-NE1 | Vendita Regime Margine DL41/95 | |
| A-NE2 | Vendita Pacchetti Turistici Tour Operator | |
| A-NE3 | Acquisti da soggetti art.1 comma 100 Reg.Minimi | |
| A-NE4 | Acquisti da soggetti commi 54-89 L.190 Forfettari | |
| Totale acquisti con IVA non esposta | ||
| Fuori campo IVA | ||
| A-FC1 | Altri acquisti fuori campo IVA | |
| A-FC2 | Fuori campo IVA art. 15 | |
| A-FC3 | Rimanenze | |
| A-FC4 | Quote ammortamento | |
| A-FC5 | Importi indeducibili | |
| A-FC6 | Quote ammortamento avviamento | |
| A-FC7 | Ritenute d'acconto | |
| Totale acquisti con IVA fuori campo | ||
| Acquisti con detrazione dell'imposta differita | ||
| A-ED | Differimento iva su acquisti | |
| A-ED-PA | Esigibilità iva differita - Acquisti | |
| Totale acquisti con detrazione dell'imposta differita | ||
| TOTALE ACQUISTI | ||
| Liquidazione | ||
| L-AC | Acconto versato | |
| L-CI | Credito/debito periodo precedente | |
| L-CIA | Credito/debito anno precedente | |
| L-CO | Credito iva compensabile | |
| L-INT | Interessi dovuti per liquidazioni trimestrali | |
| L-RI | Compensazioni/rimborsi infrannuali | |
| L-SP | Split payments | |
| Movimenti liquidazione IVA | ||
| TOTALE COMPLESSIVO | ||
| ExtraIva | ||
| :ESCL | Soggetto escluso dallo spesometro |
Contabilità in partita doppia | Per Indipendenti - Competenza
In questo articolo
Contabilità in partita doppia | Per Indipendenti - Competenza
Contabilità in partita doppia | Per Indipendenti - Competenza
Ideale per gestire la contabilità in partita doppia di piccole attività. Include l'anagrafica clienti e fornitori, secondo il principio di competenza e le funzionalità per gestire l'IVA. Con esempi di registrazione.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il tutorial in Banana WebAppDocumentazione del modello
Banana contabilità prepara in automatico:
- Bilancio e Conto Economico
- Libro giornale
- Mastro
- Anagrafica clienti e fornitori
- IVA
- Fatturazione
- Richiami
- Piano finanziario
I file generati in formato XML possono essere ripresi, oltre che dal programma dell'Agenzia delle Entrate, anche dai gestionali dei commercialisti.
Nelle pagina della documentazione IVA ITALIA si trovano tutte le informazioni relativi all'IVA.
Anteprima modello
Società
Divisa Base: EUR
Contabilità in partita doppia con IVA
| Gruppo | Conto | Descrizione | Somma in |
|---|---|---|---|
| BILANCIO | |||
| ATTIVI | |||
| 1000 | Cassa | 1 | |
| 1010 | Conto corrente postale | 1 | |
| 1020 | Conto corrente bancario | 1 | |
| 1030 | Clienti | 1 | |
| 100 | Totale Clienti da partitario | 1 | |
| 1040 | Mobili e attrezzature | 1 | |
| 1 | TOTALE ATTIVI | 00 | |
| PASSIVI | |||
| 2000 | Fornitori | 2 | |
| 200 | Totale Fornitori da partitario | 2 | |
| 2005 | Erario c/IVA | 2 | |
| 2005A | IVA scomposizione automatica | 2 | |
| 2010 | Debiti vari | 2 | |
| 2015 | Utili e perdite esercizi precedenti | 2 | |
| 210 | Utili / perdite d'esercizio | 2 | |
| 2020 | Capitale proprio | 2 | |
| 2 | TOTALE PASSIVI | 00 | |
| 00 | Differenza deve essere zero | ||
| CONTO ECONOMICO | |||
| RICAVI | |||
| 4000 | Compensi percepiti | 4 | |
| 4010 | Proventi in sostituz. redditi e/o indennità | 4 | |
| 4020 | Erario c/Ritenute | 4 | |
| 4030 | Interessi bancari | 4 | |
| 4040 | Interessi postali | 4 | |
| 4 | TOTALE RICAVI | 02 | |
| COSTI | |||
| 3000 | Canoni di locazione | 3 | |
| 3005 | Consumi energetici | 3 | |
| 3010 | Spese per autoveicoli | 3 | |
| 3015 | Manutenzione | 3 | |
| 3020 | Premi d'assicurazione | 3 | |
| 3025 | Telefono | 3 | |
| 3030 | Postali/Cancelleria | 3 | |
| 3035 | Interessi passivi | 3 | |
| 3040 | Differenze cambio/arrotondamento | 3 | |
| 3045 | Spese per pubblicità | 3 | |
| 3050 | Spese alberghiere | 3 | |
| 3055 | Spese di rappresentanza | 3 | |
| 3060 | Convegni e corsi | 3 | |
| 3065 | Altri costi e spese | 3 | |
| 3070 | Personale dipendente | 3 | |
| 3075 | Contributi INPS | 3 | |
| 3080 | Assicurazione del personale | 3 | |
| 3085 | Lavoro retribuito a ore | 3 | |
| 3090 | Compensi a terzi | 3 | |
| 3095 | Imposte e tasse | 3 | |
| 3100 | Ammortamenti imm. immateriali | 3 | |
| 3105 | Ammortamenti imm. materiali | 3 | |
| 3 | TOTALE COSTI | 02 | |
| 02 | Utile / perdita d'esercizio | 210 | |
| PARTITARIO CLIENTI E FORNITORI | |||
| PARTITARIO CLIENTI | |||
| 7000 | Cliente Bianchetti | 7 | |
| 7002 | Cliente Luisoni | 7 | |
| 7004 | Cliente Giovanettina | 7 | |
| 7 | TOTALE CLIENTI | 100 | |
| PARTITARIO FORNITORI | |||
| 8000 | Fornitore Bianchi | 8 | |
| 8002 | Fornitore Rossi | 8 | |
| 8004 | Fornitore Verdi | 8 | |
| 8 | TOTALE FORNITORI | 200 | |
| CENTRI DI COSTO | |||
| AUTOVEICOLI | |||
| .BEN | Benzina | CA | |
| .ASS | Assicurazioni | CA | |
| .GAR | Manutenzioni | CA | |
| CA | TOTALE AUTOVEICOLI |
| Cod. IVA | Descrizione | %IVA |
|---|---|---|
| I codici IVA iniziano con la lettera | ||
| V = Vendite con importi al lordo | ||
| Z = Vendite con importo al netto | ||
| ZA = Assoggettamento acquisti intracomunitari e estero | ||
| A = Acquisti con importo al lordo | ||
| B = Acquisti con importi al netto | ||
| C = Corrispettivi | ||
| L = Liquidazione, acconti e crediti sospesi | ||
| Colonna Gr1 = natura spesometro | ||
| Ultimo aggiornamento: 23/03/2021 | ||
| IVA A DEBITO | ||
| Fatture emesse | ||
| V04 | Vendite/prestazioni 4% | 4.00 |
| V05 | Vendite/prestazioni 5% | 5.00 |
| V10 | Vendite/prestazioni 10% | 10.00 |
| V22 | Vendite/prestazioni 22% | 22.00 |
| Z04 | Vendite/prestazioni 4% | 4.00 |
| Z05 | Vendite/prestazioni 5% | 5.00 |
| Z10 | Vendite/prestazioni 10% | 10.00 |
| Z22 | Vendite/prestazioni 22% | 22.00 |
| Beni ammortizzabili | ||
| V22-BA | Beni ammortizzabili 22% | 22.00 |
| Z22-BA | Beni ammortizzabili 22% | 22.00 |
| Totale vendite beni ammortizzabili | ||
| Assoggettamento acquisti reverse charge | ||
| V-REV | Vendite reverse charge | |
| ZA22-REV | Assoggettamento acquisti reverse charge 22% | 22.00 |
| Totale assoggettamento reverse charge | ||
| Assoggettamento acquisti intracomunitari | ||
| ZA04-EU | Assoggettamento acquisti intracomunitari 4% | 4.00 |
| ZA05-EU | Assoggettamento acquisti intracomunitari 5% | 5.00 |
| ZA10-EU | Assoggettamento acquisti intracomunitari 10% | 10.00 |
| ZA22-EU | Assoggettamento acquisti intracomunitari 22% | 22.00 |
| Totale assoggettamento acquisti intracomunitari | ||
| Assoggettamento acquisti estero | ||
| ZA04-ES | Assoggettamento acquisti estero 4% | 4.00 |
| ZA05-ES | Assoggettamento acquisti estero 5% | 5.00 |
| ZA10-ES | Assoggettamento acquisti estero 10% | 10.00 |
| ZA22-ES | Assoggettamento acquisti estero 22% | 22.00 |
| Totale assoggettamento acquisti estero | ||
| TOTALE VENDITE IMPONIBILI | ||
| Vendite intracomunitarie | ||
| V-NI1 | Non imponibili art. 8 lettere a) e b) | |
| V-NI2 | Cessione o Prestazione di servizi intracomunitari | |
| Totale vendite intracomunitarie | ||
| Vendite non imponibili | ||
| V-NI3 | Vendite/prestazioni non sog. art. 74 | |
| V-NI4 | Vendite/prestazioni non sog. art. 3 c. 4 lett. a | |
| V-NI5 | Non imponibili art. 8 - dichiarazione intento | |
| Totale vendite non imponibili | ||
| Vendite esenti | ||
| V-ES1 | Vendite/prestazioni esente art. 10 | |
| V-ES2 | Beni ammortizzabili esente IVA art. 10 c. 27/5 | |
| V-ES3 | Esente art. 1-9 | |
| Totale vendite esenti | ||
| IVA non esposta | ||
| V-NE1 | Vendita Regime Margine DL41/95 | |
| V-NE2 | Vendita Pacchetti Turistici Tour Operator | |
| Totale vendite con IVA non esposta | ||
| Fuori campo IVA | ||
| V-FC1 | Vendite/prestazioni fuori campo IVA | |
| V-FC2 | Fuori campo IVA art. 15 | |
| V-FC3 | Ritenute d'acconto | |
| V-FC4 | Contributi previdenziali | |
| V-FC5 | Vendite/Prestazioni fuori campo IVA art.7 | |
| Totale fuori campo IVA | ||
| Vendite con IVA a esigibilità differita | ||
| V-ED | Differimento iva su vendite | |
| V-ED-PA | Esigibilità iva differita - Vendite | |
| Totale vendite con IVA a esigibilità differita | ||
| TOTALE VENDITE | ||
| Corrispettivi | ||
| C0 | Corrispettivi 0% | |
| C04 | Corrispettivi 4% | 4.00 |
| C05 | Corrispettivi 5% | 5.00 |
| C10 | Corrispettivi 10% | 10.00 |
| C22 | Corrispettivi 22% | 22.00 |
| Totale corrispettivi senza ventilazione | ||
| CV | Corrispettivi da ventilare | |
| Totale corrispettivi da ventilare | ||
| CV04 | Corrispettivi ventilati 4% | 4.00 |
| CV05 | Corrispettivi ventilati 5% | 5.00 |
| CV10 | Corrispettivi ventilati 10% | 10.00 |
| CV22 | Corrispettivi ventilati 22% | 22.00 |
| Totale corrispettivi ventilati | ||
| TOTALE CORRISPETTIVI | ||
| IVA A CREDITO | ||
| Beni destinati alla rivendita | ||
| A04-RI | Beni produzione 4% | 4.00 |
| A05-RI | Beni produzione 5% | 5.00 |
| A10-RI | Beni produzione 10% | 10.00 |
| A22-RI | Beni produzione 22% | 22.00 |
| B04-RI | Beni produzione 4% | 4.00 |
| B05-RI | Beni produzione 5% | 5.00 |
| B10-RI | Beni produzione 10% | 10.00 |
| B22-RI | Beni produzione 22% | 22.00 |
| Totale beni destinati alla rivendita | ||
| Beni ammortizzabili | ||
| A22-BA | Beni ammortizzabili 22% | 22.00 |
| B22-BA | Beni ammortizzabili 22% | 22.00 |
| Totale beni strumentali ammortizzabili | ||
| Beni strumentali non ammortizzabili | ||
| A04-BN | Beni strumentali non ammortizzabili 4% | 4.00 |
| A05-BN | Beni strumentali non ammortizzabili 5% | 5.00 |
| A10-BN | Beni strumentali non ammortizzabili 10% | 10.00 |
| A22-BN | Beni strumentali non ammortizzabili 22% | 22.00 |
| B04-BN | Beni strumentali non ammortizzabili 4% | 4.00 |
| B05-BN | Beni strumentali non ammortizzabili 5% | 5.00 |
| B10-BN | Beni strumentali non ammortizzabili 10% | 10.00 |
| B22-BN | Beni strumentali non ammortizzabili 22% | 22.00 |
| Totale beni strumentali non ammortizzabili | ||
| Altri acquisti | ||
| A04-AL | Altri acquisti 4% | 4.00 |
| A05-AL | Altri acquisti 5% | 5.00 |
| A10-AL | Altri acquisti 10% | 10.00 |
| A22-AL | Altri acquisti 22% | 22.00 |
| B04-AL | Altri acquisti 4% | 4.00 |
| B05-AL | Altri acquisti 5% | 5.00 |
| B10-AL | Altri acquisti 10% | 10.00 |
| B22-AL | Altri acquisti 22% | 22.00 |
| A10-AL-IN1 | Altri acquisti IVA indetraibile 10% | 10.00 |
| A10-AL-IN2 | IVA indetraibile prestazioni alberghiere 10% | 10.00 |
| A22-AL-IN1 | Altri acquisti IVA indetraibile 22% | 22.00 |
| A22-AL-IN2 | IVA indetraibile manutenz. beni ammortizzabili 22% | 22.00 |
| Totale altri acquisti | ||
| Acquisti reverse charge | ||
| B22-RI-REV-61 | Op. reverse charge cessione rottami/mat.rec. | 22.00 |
| B22-RI-REV-62 | Op. reverse charge cessione oro/argento | 22.00 |
| B22-RI-REV-63 | Op. reverse charge sett. edile | 22.00 |
| B22-RI-REV-64 | Op. reverse charge cessione di fabbricati | 22.00 |
| B22-RI-REV-65 | Op. reverse charge cessione telefoni cell. | 22.00 |
| B22-RI-REV-69 | Op. reverse charge altri casi | 22.00 |
| Totale acquisti reverse charge | ||
| Acquisti intracomunitari | ||
| B10-RI-EU | Op. INTRA Beni produzione 10% | 10.00 |
| B22-RI-EU | Op. INTRA Beni produzione 22% | 22.00 |
| Totale acquisti intracomunitari destinati alla rivendita | ||
| Acquisti intracomunitari servizi | ||
| B22-RI-EU-S | Op. INTRA Servizi 22% | 22.00 |
| Totale acquisti intracomunitari servizi | ||
| TOTALE ACQUISTI IMPONIBILI | ||
| A-X1 | Importazione da estero | |
| Totale acquisti all'estero | ||
| Acquisti non imponibili | ||
| A-NI1 | Non imponibili art. 7 | |
| A-NI2 | Acquisti non soggetti IVA art. 74 | |
| A-NI3 | Acq. non sog. IVA art. 3 c. 4 lett. a | |
| A-NI4 | Non imponibili art. 8 - dichiarazione intento | |
| A-NI5 | Non imponibili art. 9 | |
| Totale acquisti non imponibili | ||
| Acquisti esenti | ||
| A-ES1 | Acquisti esente art. 10 | |
| A-ES2 | Beni amm. es. IVA art. 10 c. 27/5 | |
| Totale acquisti esenti | ||
| IVA non esposta | ||
| A-NE1 | Vendita Regime Margine DL41/95 | |
| A-NE2 | Vendita Pacchetti Turistici Tour Operator | |
| A-NE3 | Acquisti da soggetti art.1 comma 100 Reg.Minimi | |
| A-NE4 | Acquisti da soggetti commi 54-89 L.190 Forfettari | |
| Totale acquisti con IVA non esposta | ||
| Fuori campo IVA | ||
| A-FC1 | Altri acquisti fuori campo IVA | |
| A-FC2 | Fuori campo IVA art. 15 | |
| A-FC3 | Rimanenze | |
| A-FC4 | Quote ammortamento | |
| A-FC5 | Importi indeducibili | |
| A-FC6 | Quote ammortamento avviamento | |
| A-FC7 | Ritenute d'acconto | |
| Totale acquisti con IVA fuori campo | ||
| Acquisti con detrazione dell'imposta differita | ||
| A-ED | Differimento iva su acquisti | |
| A-ED-PA | Esigibilità iva differita - Acquisti | |
| Totale acquisti con detrazione dell'imposta differita | ||
| TOTALE ACQUISTI | ||
| Liquidazione | ||
| L-AC | Acconto versato | |
| L-CI | Credito/debito periodo precedente | |
| L-CIA | Credito/debito anno precedente | |
| L-CO | Credito iva compensabile | |
| L-INT | Interessi dovuti per liquidazioni trimestrali | |
| L-RI | Compensazioni/rimborsi infrannuali | |
| L-SP | Split payments | |
| Movimenti liquidazione IVA | ||
| TOTALE COMPLESSIVO | ||
| ExtraIva | ||
| :ESCL | Soggetto escluso dallo spesometro |
Contabilità in partita doppia | Regime semplificato
In questo articolo
Contabilità in partita doppia | Regime semplificato
Contabilità in partita doppia | Regime semplificato
Il modello è indicato per gestire la contabilità in partita doppia in regime semplificato. È strutturato secondo gli standard internazionali del Bilancio Europeo. Include le funzionalità per gestire l'anagrafica clienti/fornitori e la gestione IVA. Con esempi di registrazione.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il tutorial in Banana WebAppDocumentazione del modello
Il modello è indicato per gestire la contabilità in partita doppia in regime semplificato. È strutturato secondo gli standard internazionali del Bilancio Europeo.
Banana contabilità prepara in automatico:
- Bilancio e Conto Economico
- Libro giornale
- Mastro
- Anagrafica clienti e fornitori
- IVA
- Fatturazione
- Richiami
- Controllo scadenze fatture emesse e ricevute
- Piano finanziario
I file generati in formato XML possono essere ripresi, oltre che dal programma dell'Agenzia delle Entrate, anche dai gestionali dei commercialisti.
Nelle pagina della documentazione IVA ITALIA si trovano tutte le informazioni relativi all'IVA.
Anteprima modello
Società
Divisa Base: EUR
Contabilità in partita doppia con IVA
| Gruppo | Conto | Descrizione | Somma in | Gr1 |
|---|---|---|---|---|
| 3 | STATO PATRIMONIALE | |||
| ATTIVO | ||||
| A - CREDITI VERSO SOCI PER VERS. ANCORA DOVUTI | ||||
| 1001 | Soci c/sottoscrizione | 10 | CS | |
| 1002 | Crediti verso soci per versamenti ancora dovuti | 10 | CS | |
| 10 | TOT. CREDITI V.SOCI PER VERS. DOVUTI | 1 | ||
| B - IMMOBILIZZAZIONI | ||||
| Immobilizzazioni Immateriali: | ||||
| 1010 | Spese d'impianto e ampliamento | 20 | SFI | |
| 1011 | (Fondo ammortamento spese d'impianto e ampliamento) | 20 | SFI | |
| 1012 | Spese di ricerca e pubblicità | 20 | SFI | |
| 1013 | (Fondo ammortamento spese di ricerca e pubblicità) | 20 | SFI | |
| 1014 | Concessioni, licenze e marchi | 20 | SFI | |
| 1015 | (Fondo ammortamento concessioni, licenze e marchi) | 20 | SFI | |
| 1016 | Avviamento | 20 | SFI | |
| 1017 | (Fondo ammortamento avviamento) | 20 | SFI | |
| 1018 | Software | 20 | SFI | |
| 1019 | (Fondo ammortamento software) | 20 | SFI | |
| 1020 | Altre immobilizzazioni immateriali | 20 | SFI | |
| 1021 | (Fondo ammortamento altre imm. Immat.) | 20 | SFI | |
| 1022 | Immobilizzazioni in corso e acconti | 20 | SFI | |
| 20 | TOT. IMMOBILIZZAZIONI IMMATERIALI | IMM | ||
| Immobilizzazioni materiali: | ||||
| 1030 | Terreni e fabbricati | 30 | SFM | |
| 1031 | (Fondo ammortamento terreni e fabbricati | 30 | SFM | |
| 1032 | Impianti | 30 | SFM | |
| 1033 | (Fondo ammortamento impianti) | 30 | SFM | |
| 1034 | Macchinari | 30 | SFM | |
| 1035 | (Fondo ammortamento macchinari) | 30 | SFM | |
| 1036 | Attrezzature | 30 | SFM | |
| 1037 | (Fondo ammortamento attrezzature) | 30 | SFM | |
| 1038 | Automezzi | 30 | SFM | |
| 1039 | (Fondo ammortamento automezzi) | 30 | SFM | |
| 1040 | Mobili per ufficio | 30 | SFM | |
| 1041 | (Fondo ammortamento mobili per ufficio) | 30 | SFM | |
| 1042 | Macchine ufficio | 30 | SFM | |
| 1043 | (Fondo ammortamento macchine ufficio) | 30 | SFM | |
| 1044 | Telefoni cellulari | 30 | SFM | |
| 1045 | (Fondo ammortamento telefoni cellulari) | 30 | SFM | |
| 1046 | Altri beni | 30 | SFM | |
| 1047 | (Fondo ammortamento altri beni) | 30 | SFM | |
| 1048 | Immobilizzazioni in corso e acconti | 30 | SFM | |
| 30 | TOT. IMMOBILIZZAZIONI MATERIALI | IMM | ||
| Immobilizzazioni finanziarie: | ||||
| 1050 | Partecipazioni imprese collegate | 40 | SFF | |
| 1051 | (Fondo svalutazione partecipazioni in imprese collegate) | 40 | SFF | |
| 1052 | Partecipazioni imprese controllate | 40 | SFF | |
| 1053 | (Fondo svalutazione partecipazioni in imprese controllate) | 40 | SFF | |
| 1054 | Crediti verso imprese collegate | 40 | SFF | |
| 1055 | (Fonso svalutazione crediti v. imprese collegate) | 40 | SFF | |
| 1056 | Crediti verso imprese controllate | 40 | SFF | |
| 1057 | Fondo svalutazione crediti v. imprese controllate) | 40 | SFF | |
| 1058 | Altri titoli | 40 | SFF | |
| 1059 | (Fondo svalutazione crediti in altri titoli) | 40 | SFF | |
| 1060 | Azioni | 40 | SFF | |
| 1061 | (Fondo svalutazione azioni) | 40 | SFF | |
| 40 | TOT. IMMOBILIZZAZIONI FINANZIARIE | IMM | ||
| IMM | TOT. IMMOBILIZZAZIONI | 1 | ||
| C - ATTIVO CIRCOLANTE | ||||
| Rimanenze: | ||||
| 1070 | Materie prime | 50 | RIM | |
| 1071 | Prodotti semilavorati | 50 | RIM | |
| 1072 | Prodotti finiti e merci | 50 | RIM | |
| 1073 | Imballaggi | 50 | RIM | |
| 1074 | Acconti a fornitori | 50 | RIM | |
| 50 | TOT. RIMANENZE | AC | ||
| Crediti: | ||||
| 108 | Totale Clienti da partitario | 60 | CR | |
| 1081 | Crediti verso società controllate | 60 | CR | |
| 1082 | (Fondo svalutazione crediti v. società controllate) | 60 | CR | |
| 1083 | Crediti verso società collegate | 60 | CR | |
| 1084 | (Fondo svalutazione crediti v. società collegate) | 60 | CR | |
| 1085 | (Fondo svalutazione crediti v. clienti) | 60 | CR | |
| 1086 | Cambiali attive | 60 | CR | |
| 1087 | Crediti vari | 60 | CR | |
| 1088 | (Fondo svalutazione crediti vari) | 60 | CR | |
| 1089 | Erario c/IRES | 60 | CR | |
| 1090 | Erario c/IRAP | 60 | CR | |
| 1091 | Erario c/acconto IVA | 60 | CR | |
| 1093 | Erario c/ritenute subite | 60 | CR | |
| 1094 | Crediti verso Istituti previdenziali | 60 | CR | |
| 1095 | Dipendenti c.anticipi | 60 | CR | |
| 1096 | Depositi cauzionali | 60 | CR | |
| 1097 | Crediti di imposta su dividendi | 60 | CR | |
| 60 | TOT. CREDITI | AC | ||
| Attività finanziarie: | ||||
| 1100 | Azioni circolanti imprese collegate | 70 | AF | |
| 1101 | (Fondo svalutazione azioni v. imprese collegate) | 70 | AF | |
| 1102 | Azioni circolanti imprese controllate | 70 | AF | |
| 1103 | (Fondo svalutazione azioni v. imprese controllate) | 70 | AF | |
| 1104 | Titoli dello Stato | 70 | AF | |
| 1105 | (Fondo svalutazione titoli di stato) | 70 | AF | |
| 1106 | Certificati di deposito | 70 | AF | |
| 1107 | (Fondo svalutazione certificati di deposito) | 70 | AF | |
| 1108 | Titoli obbligazionari | 70 | AF | |
| 1109 | (Fondo svalutazione titoli obbligazionari) | 70 | AF | |
| 1110 | Titoli diversi | 70 | AF | |
| 1111 | (Fondo svalutazione titoli diversi) | 70 | AF | |
| 70 | TOT. ATTIVITA' FINANZIARIE | AC | ||
| Disponibilità liquide: | ||||
| 1120 | C/C Bancari | 80 | DL | |
| 1121 | C/C Postali | 80 | DL | |
| 1122 | Assegni bancari | 80 | DL | |
| 1123 | Assegni circolari | 80 | DL | |
| 1124 | Cassa contanti | 80 | DL | |
| 1125 | Valori bollati | 80 | DL | |
| 1126 | Vaglia postali | 80 | DL | |
| 80 | TOT. DISPONIBILITA' LIQUIDE | AC | ||
| AC | TOT. ATTIVO CIRCOLANTE | 1 | ||
| D - RATEI E RISCONTI ATTIVI | ||||
| 1130 | Ratei attivi | 90 | RRA | |
| 1131 | Risconti attivi | 90 | RRA | |
| 90 | TOT. RATEI E RISCONTI ATTIVI | 1 | ||
| 1 | TOT.ATTIVI | 01 | ||
| PASSIVO | ||||
| A - PATRIMONIO NETTO | ||||
| 2000 | Capitale | 100 | PN | |
| 2001 | Riserva sovraprezzo azioni | 100 | PN | |
| 2002 | Riserva di rivalutazione | 100 | PN | |
| 2003 | Riserva legale | 100 | PN | |
| 2004 | Riserva statutaria | 100 | PN | |
| 2005 | Riserva per ammortamento | 100 | PN | |
| 2006 | Altre riserve | 100 | PN | |
| 2007 | Utili portati a nuovo | 100 | PN | |
| 208 | Utili dell'esercizio | 100 | PN | |
| 100 | TOT. PATRIMONIO NETTO | 2 | ||
| B - ACCANTONAMENTI PER RISCHI E ONERI | ||||
| 2010 | Fondi per trattamento di quiescenza e simili | 110 | F | |
| 2011 | Fondi per imposte e Tasse accertate | 110 | F | |
| 2012 | Fondo per manutenzioni e revisioni programmate | 110 | F | |
| 2013 | Fondo ammortamento finanziario | 110 | F | |
| 2014 | Fondo rischi di cambi | 110 | F | |
| 2015 | Fondi rischi responsabilità civile | 110 | F | |
| 110 | TOT. ACC. PER RISCHI E ONERI | 2 | ||
| C - TRATTAMENTO FINE RAPPORTO PER LAVORO SUBOR. | ||||
| 2020 | Fondo TFR dipendenti | 120 | F | |
| 120 | TOT.TRATT. FINE RAPPORTO PER LAV. SUB. | 2 | ||
| D - DEBITI: | ||||
| 202 | Totale Fornitori da partitario | 130 | DEB | |
| 2021 | Debiti verso società controllate | 130 | DEB | |
| 2022 | Debiti verso società collegate | 130 | DEB | |
| 2023 | C/C bancari passivi | 130 | DEB | |
| 2024 | Banche c/anticipi | 130 | DEB | |
| 2025 | Altri debiti verso banche | 130 | DEB | |
| 2026 | Debiti per Factoring | 130 | DEB | |
| 2027 | Debiti diversi | 130 | DEB | |
| 2028 | Acconti da clienti | 130 | DEB | |
| 2029 | Cambiali passive | 130 | DEB | |
| 2030 | INPS c. contributi | 130 | DEB | |
| 2031 | ENASARCO c.contributi | 130 | DEB | |
| 2032 | INAIL c. contributi | 130 | DEB | |
| 2033 | INPDAI c.contributi | 130 | DEB | |
| 2034 | Debiti verso altri enti di previdenza | 130 | DEB | |
| 2035 | Amministratori c. competenze | 130 | DEB | |
| 2036 | Dipendenti c/retribuzioni | 130 | DEB | |
| 2037 | Dipendenti per ratei | 130 | DEB | |
| 2038 | Erario c/IVA | 130 | DEB | |
| 2038A | IVA scomposizione automatica | 130 | ||
| 2039 | IVA differita | 130 | ||
| 130 | TOT. DEBITI | 2 | ||
| E - RATEI E RISCONTI PASSIVI | ||||
| 2040 | Ratei passivi | 140 | RRP | |
| 2041 | Risconti passivi | 140 | RRP | |
| 140 | TOT. RATEI E RISCONTI PASSIVI | 2 | ||
| 2 | TOT. PASSIVI | 01 | ||
| 01 | Utile(+) Perdita (-) da bilancio | 00 | ||
| CONTO ECONOMICO | ||||
| A - VALORI DELLA PRODUZIONE | ||||
| 4000 | Vendite prodotti finiti | 150 | VP | |
| 4001 | Vendite materie prime, sussidiarie, semilavorati, altri beni mobili, esclusi quelli strumentali | 150 | VP | |
| 4002 | Prestazioni di servizi | 150 | VP | |
| 150 | TOT. VENDITE E PRESTAZIONI | 190 | ||
| 4003 | (Resi su Vendite) | 160 | RV | |
| 4004 | (Abbuoni e ribassi passivi) | 160 | RV | |
| 4005 | (Sconti passivi) | 160 | RV | |
| 4006 | (Premi a Clienti) | 160 | RV | |
| 160 | TOT. RETTIFICHE/VAR. VALORI DELLE VENDITE | 190 | ||
| 4010 | Fitti attivi | 170 | AR | |
| 4011 | Rimborsi vari | 170 | AR | |
| 4012 | Proventi diversi | 170 | AR | |
| 4013 | Plusvalenze ordinarie | 170 | AR | |
| 4014 | Incrementi di immobilizzazioni per lavori interni | 170 | AR | |
| 170 | TOT. ALTRI RICAVI | 190 | ||
| 4020 | Rimanenze finali di prodotti finiti e merci | 180 | VR | |
| 4021 | (Rimanenze iniziali di prodotti finiti e merci) | 180 | VR | |
| 4022 | Rimanenze finali di prodotti semilavorati | 180 | VR | |
| 4023 | (Rimanenze iniziali di prodotti semilavorati) | 180 | VR | |
| 4024 | Rimanenze finali di imballaggi | 180 | VR | |
| 4025 | (Rimanenze iniziali di imballaggi) | 180 | VR | |
| 180 | TOT. VARIAZIONI DELLE RIMANENZE | 190 | ||
| 4100 | Corrispettivi - fatture normali | 185 | ||
| 4101 | Corrispettivi - fatture fiscali | 185 | ||
| 4102 | Corrispettivi - fatture scontrini | 185 | ||
| 4103 | Corrispettivi - fatture differite | 185 | ||
| 4104 | Corrispettivi normali | 185 | ||
| 4105 | Corrispettivi scontrini | 185 | ||
| 4106 | Corrispettivi - Ricevute fiscali | 185 | ||
| 4110 | Scorporo Iva per corrispettivi ventilati | 185 | ||
| 185 | TOTALE CORRISPETTIVI | 190 | ||
| 190 | TOT. VALORI DELLA PRODUZIONE | 330 | ||
| B - COSTI DELLA PRODUZIONE | ||||
| Costi della produzione | ||||
| 3000 | Materie prime c/acquisti | 200 | AS | |
| 3001 | Materie suss. c/acquisti | 200 | AS | |
| 3002 | Imballaggi c/acquisti | 200 | AS | |
| 3003 | Lavorazioni esterne | 200 | AS | |
| 200 | TOT. ACQUISTI E SERVIZI | 290 | ||
| Rettifiche variazioni acquisti: | ||||
| 3010 | (Resi su acquisti) | 210 | RA | |
| 3011 | (Abbuoni e ribassi attivi) | 210 | RA | |
| 3012 | (Sconti attivi) | 210 | RA | |
| 3013 | (Premi da fornitori) | 210 | RA | |
| 210 | TOT. RETTIFICHE/VARIAZIONI ACQUISTI | 290 | ||
| Costi di gestione: | ||||
| 3020 | Costi di manutenzione | 220 | CGE | |
| 3021 | Costi gestione autovetture | 220 | CGE | |
| 3022 | Provvigioni passive | 220 | CGE | |
| 3023 | Assicurazioni | 220 | CGE | |
| 3024 | Costi per telefono | 220 | CGE | |
| 3025 | Acqua / Riscaldamento | 220 | CGE | |
| 3026 | Luce / Gas | 220 | CGE | |
| 3027 | Postali | 220 | CGE | |
| 3028 | Fiere | 220 | CGE | |
| 3029 | Pubblicità | 220 | CGE | |
| 3030 | Pulizia | 220 | CGE | |
| 3031 | Cancelleria | 220 | CGE | |
| 3032 | Benzina | 220 | CGE | |
| 3033 | Spese postali | 220 | CGE | |
| 3034 | Spese rappresentanza | 220 | CGE | |
| 3035 | Spese viaggi | 220 | CGE | |
| 3036 | Riviste / Giornali | 220 | CGE | |
| 3037 | Differenze negative di cambio | 220 | CGE | |
| 3038 | Compensi amministratori e sindaci | 220 | CGE | |
| 3039 | Spese per servizi bancari | 220 | CGE | |
| 3040 | Perdita su crediti | 220 | CGE | |
| 220 | TOT. COSTI DI GESTIONE | 290 | ||
| Costi per il godimento di beni di terzi | ||||
| 3041 | Noleggi | 230 | CGO | |
| 3042 | Fitti passivi | 230 | CGO | |
| 3043 | Canoni leasing | 230 | CGO | |
| 230 | TOT. COSTI GODIMENTO BENI DI TERZI | 290 | ||
| Costi del personale: | ||||
| 3050 | Salari dipendenti | 240 | CP | |
| 3051 | Contributi INPS | 240 | CP | |
| 3052 | Contributi INAIL | 240 | CP | |
| 3053 | Contributi INPDAI | 240 | CP | |
| 3054 | Contributi ENASARCO | 240 | CP | |
| 3055 | Trattamento fine rapporto | 240 | CP | |
| 3056 | Trattamento di quiescenza e simili | 240 | CP | |
| 3057 | Altri costi | 240 | CP | |
| 240 | TOT. COSTI DEL PERSONALE | 290 | ||
| Costi d'ammortamento: | ||||
| 3060 | Ammortamento costi d'impianto | 250 | CA | |
| 3061 | Ammortamento costi pubblicità | 250 | CA | |
| 3062 | Ammortamento Sotfware | 250 | CA | |
| 3063 | Ammortamento marchi e conc. | 250 | CA | |
| 3064 | Ammortamento altre immob. Immat. | 250 | CA | |
| 3065 | Ammortamento terreni e fabbricati | 250 | CA | |
| 3066 | Ammortamenti automezzi | 250 | CA | |
| 3067 | Ammortamento macchinari | 250 | CA | |
| 3068 | Ammortamento attrezzatura | 250 | CA | |
| 3069 | Ammortamento telefoni cell. | 250 | CA | |
| 3070 | Ammortamento mobili d'ufficio | 250 | CA | |
| 3071 | Ammortamento macchine d'ufficio | 250 | CA | |
| 250 | TOT. COSTI D'AMMORTAMENTO | 290 | ||
| Costi per svalutazioni: | ||||
| 3080 | Costi di svalutazione immobili | 260 | SVA | |
| 3081 | Svalutazione crediti | 260 | SVA | |
| 260 | TOT. SVALUTAZIONI | 290 | ||
| Accantonamenti: | ||||
| 3083 | Acc. per fondi rischi | 270 | ACC | |
| 3084 | Altri accantonamenti | 270 | ACC | |
| 270 | TOT. ACCANTONAMENTI | 290 | ||
| Oneri diversi di gestione | ||||
| 3090 | ICI | 280 | OG | |
| 3091 | Tasse di circolazione | 280 | OG | |
| 3092 | Altre imposte e tasse | 280 | OG | |
| 3093 | Multe e ammende | 280 | OG | |
| 3094 | Contributi ad associazioni sindacali e di categoria | 280 | OG | |
| 3095 | Minusvalenze ordinarie | 280 | OG | |
| 280 | TOT. ONERI DIVERSI DI GESTIONE | 290 | ||
| 290 | TOT. COSTI DELLA PRODUZIONE | 330 | ||
| C - PROVENTI E ONERI FINANZIARI | ||||
| 5000 | Ricavi da aziende controllate | 300 | PF | |
| 5001 | ricavi da aziende collegate | 300 | PF | |
| 5002 | Interessi attivi da banche | 300 | PF | |
| 5003 | Interessi attivi per mora | 300 | PF | |
| 5004 | Commissioni bancarie | 300 | OF | |
| 5005 | Interessi attivi da clienti | 300 | PF | |
| 5006 | Differenze positive di cambio | 300 | PF | |
| 5007 | Interessi passivi bancari | 300 | OF | |
| 5008 | Interessi passivi per mora | 300 | OF | |
| 5009 | Interessi passivi a fornitori | 300 | OF | |
| 5010 | Altri interessi passivi | 300 | OF | |
| 5011 | Altri oneri finanziari | 300 | OF | |
| 300 | TOT. PROVENTI E ONERI FIN. | 330 | ||
| D - RETTIFICHE DI VALORE DI ATTIVITA' FINANZ. | ||||
| 5020 | Rivalutazioni | 310 | RA | |
| 5021 | Svalutazioni | 310 | RP | |
| 310 | TOT. RETTICHE DI VALORE FIN. | 330 | ||
| E - ONERI E PROVENTI STRAORDINARI | ||||
| 5030 | Proventi straordinari | 320 | PS | |
| 5031 | Oneri straordinari | 320 | OS | |
| 320 | TOT. ONERI E PROV. STRAOR. | 330 | ||
| 330 | RISULTATO PRIMA DELLE IMPOSTE | 350 | ||
| Imposte sul reddito d'esercizio | ||||
| 5040 | IRAP | 340 | TAS | |
| 5041 | IRES | 340 | TAS | |
| 340 | TOT. IMPOSTE SUL REDD. D'ESERCIZIO | 350 | ||
| 350 | RISULTATO D'ESERCIZIO | 208 | ||
| 00 | Differenza deve essere zero | |||
| PARTITARIO CLIENTI E FORNITORI | ||||
| PARTITARIO CLIENTI | 7 | |||
| 7000 | Associati | 7 | ||
| 7002 | Camaldoli spa | 7 | ||
| 7004 | Calli grossi srl | 7 | ||
| 7006 | Domodossola snc | 7 | ||
| 7008 | BMacchine spa | 7 | ||
| 7010 | Chiarino Chiarini | 7 | ||
| 7012 | Bulleri Bullero | 7 | ||
| 7014 | Cliente 7014 | 7 | ||
| 7016 | Cliente 7016 | 7 | ||
| 7018 | Cliente 7018 | 7 | ||
| 7020 | Cliente 7020 | 7 | ||
| 7022 | Cliente 7022 | 7 | ||
| 7024 | Cliente 7024 | 7 | ||
| 7026 | Cliente 7026 | 7 | ||
| 7028 | Cliente 7028 | 7 | ||
| 7030 | Cliente Müller München | 7 | ||
| 7 | TOTALE CLIENTI | 108 | ||
| PARTITARIO FORNITORI | ||||
| 8000 | Fornitore Studio Ferrucci | 8 | ||
| 8002 | Fornitore SS enterprise | 8 | ||
| 8004 | Fornitore Guidi import/export | 8 | ||
| 8006 | Fornitore Emmesoft snc | 8 | ||
| 8008 | Fornitore Mamma mia spa | 8 | ||
| 8010 | Fornitore Tre case srl | 8 | ||
| 8012 | Fornitore Pippo Mago spa | 8 | ||
| 8014 | Fornitore Parigi | 8 | ||
| 8 | TOTALE FORNITORI | 202 |
| Cod. IVA | Descrizione | %IVA |
|---|---|---|
| I codici IVA iniziano con la lettera | ||
| V = Vendite con importi al lordo | ||
| Z = Vendite con importo al netto | ||
| ZA = Assoggettamento acquisti intracomunitari e estero | ||
| A = Acquisti con importo al lordo | ||
| B = Acquisti con importi al netto | ||
| C = Corrispettivi | ||
| L = Liquidazione, acconti e crediti sospesi | ||
| Colonna Gr1 = natura spesometro | ||
| Ultimo aggiornamento: 23/03/2021 | ||
| IVA A DEBITO | ||
| Fatture emesse | ||
| V04 | Vendite/prestazioni 4% | 4.00 |
| V05 | Vendite/prestazioni 5% | 5.00 |
| V10 | Vendite/prestazioni 10% | 10.00 |
| V22 | Vendite/prestazioni 22% | 22.00 |
| Z04 | Vendite/prestazioni 4% | 4.00 |
| Z05 | Vendite/prestazioni 5% | 5.00 |
| Z10 | Vendite/prestazioni 10% | 10.00 |
| Z22 | Vendite/prestazioni 22% | 22.00 |
| Beni ammortizzabili | ||
| V22-BA | Beni ammortizzabili 22% | 22.00 |
| Z22-BA | Beni ammortizzabili 22% | 22.00 |
| Totale vendite beni ammortizzabili | ||
| Assoggettamento acquisti reverse charge | ||
| V-REV | Vendite reverse charge | |
| ZA22-REV | Assoggettamento acquisti reverse charge 22% | 22.00 |
| Totale assoggettamento reverse charge | ||
| Assoggettamento acquisti intracomunitari | ||
| ZA04-EU | Assoggettamento acquisti intracomunitari 4% | 4.00 |
| ZA05-EU | Assoggettamento acquisti intracomunitari 5% | 5.00 |
| ZA10-EU | Assoggettamento acquisti intracomunitari 10% | 10.00 |
| ZA22-EU | Assoggettamento acquisti intracomunitari 22% | 22.00 |
| Totale assoggettamento acquisti intracomunitari | ||
| Assoggettamento acquisti estero | ||
| ZA04-ES | Assoggettamento acquisti estero 4% | 4.00 |
| ZA05-ES | Assoggettamento acquisti estero 5% | 5.00 |
| ZA10-ES | Assoggettamento acquisti estero 10% | 10.00 |
| ZA22-ES | Assoggettamento acquisti estero 22% | 22.00 |
| Totale assoggettamento acquisti estero | ||
| TOTALE VENDITE IMPONIBILI | ||
| Vendite intracomunitarie | ||
| V-NI1 | Non imponibili art. 8 lettere a) e b) | |
| V-NI2 | Cessione o Prestazione di servizi intracomunitari | |
| Totale vendite intracomunitarie | ||
| Vendite non imponibili | ||
| V-NI3 | Vendite/prestazioni non sog. art. 74 | |
| V-NI4 | Vendite/prestazioni non sog. art. 3 c. 4 lett. a | |
| V-NI5 | Non imponibili art. 8 - dichiarazione intento | |
| Totale vendite non imponibili | ||
| Vendite esenti | ||
| V-ES1 | Vendite/prestazioni esente art. 10 | |
| V-ES2 | Beni ammortizzabili esente IVA art. 10 c. 27/5 | |
| V-ES3 | Esente art. 1-9 | |
| Totale vendite esenti | ||
| IVA non esposta | ||
| V-NE1 | Vendita Regime Margine DL41/95 | |
| V-NE2 | Vendita Pacchetti Turistici Tour Operator | |
| Totale vendite con IVA non esposta | ||
| Fuori campo IVA | ||
| V-FC1 | Vendite/prestazioni fuori campo IVA | |
| V-FC2 | Fuori campo IVA art. 15 | |
| V-FC3 | Ritenute d'acconto | |
| V-FC4 | Contributi previdenziali | |
| V-FC5 | Vendite/Prestazioni fuori campo IVA art.7 | |
| Totale fuori campo IVA | ||
| Vendite con IVA a esigibilità differita | ||
| V-ED | Differimento iva su vendite | |
| V-ED-PA | Esigibilità iva differita - Vendite | |
| Totale vendite con IVA a esigibilità differita | ||
| TOTALE VENDITE | ||
| Corrispettivi | ||
| C0 | Corrispettivi 0% | |
| C04 | Corrispettivi 4% | 4.00 |
| C05 | Corrispettivi 5% | 5.00 |
| C10 | Corrispettivi 10% | 10.00 |
| C22 | Corrispettivi 22% | 22.00 |
| Totale corrispettivi senza ventilazione | ||
| CV | Corrispettivi da ventilare | |
| Totale corrispettivi da ventilare | ||
| CV04 | Corrispettivi ventilati 4% | 4.00 |
| CV05 | Corrispettivi ventilati 5% | 5.00 |
| CV10 | Corrispettivi ventilati 10% | 10.00 |
| CV22 | Corrispettivi ventilati 22% | 22.00 |
| Totale corrispettivi ventilati | ||
| TOTALE CORRISPETTIVI | ||
| IVA A CREDITO | ||
| Beni destinati alla rivendita | ||
| A04-RI | Beni produzione 4% | 4.00 |
| A05-RI | Beni produzione 5% | 5.00 |
| A10-RI | Beni produzione 10% | 10.00 |
| A22-RI | Beni produzione 22% | 22.00 |
| B04-RI | Beni produzione 4% | 4.00 |
| B05-RI | Beni produzione 5% | 5.00 |
| B10-RI | Beni produzione 10% | 10.00 |
| B22-RI | Beni produzione 22% | 22.00 |
| Totale beni destinati alla rivendita | ||
| Beni ammortizzabili | ||
| A22-BA | Beni ammortizzabili 22% | 22.00 |
| B22-BA | Beni ammortizzabili 22% | 22.00 |
| Totale beni strumentali ammortizzabili | ||
| Beni strumentali non ammortizzabili | ||
| A04-BN | Beni strumentali non ammortizzabili 4% | 4.00 |
| A05-BN | Beni strumentali non ammortizzabili 5% | 5.00 |
| A10-BN | Beni strumentali non ammortizzabili 10% | 10.00 |
| A22-BN | Beni strumentali non ammortizzabili 22% | 22.00 |
| B04-BN | Beni strumentali non ammortizzabili 4% | 4.00 |
| B05-BN | Beni strumentali non ammortizzabili 5% | 5.00 |
| B10-BN | Beni strumentali non ammortizzabili 10% | 10.00 |
| B22-BN | Beni strumentali non ammortizzabili 22% | 22.00 |
| Totale beni strumentali non ammortizzabili | ||
| Altri acquisti | ||
| A04-AL | Altri acquisti 4% | 4.00 |
| A05-AL | Altri acquisti 5% | 5.00 |
| A10-AL | Altri acquisti 10% | 10.00 |
| A22-AL | Altri acquisti 22% | 22.00 |
| B04-AL | Altri acquisti 4% | 4.00 |
| B05-AL | Altri acquisti 5% | 5.00 |
| B10-AL | Altri acquisti 10% | 10.00 |
| B22-AL | Altri acquisti 22% | 22.00 |
| A10-AL-IN1 | Altri acquisti IVA indetraibile 10% | 10.00 |
| A10-AL-IN2 | IVA indetraibile prestazioni alberghiere 10% | 10.00 |
| A22-AL-IN1 | Altri acquisti IVA indetraibile 22% | 22.00 |
| A22-AL-IN2 | IVA indetraibile manutenz. beni ammortizzabili 22% | 22.00 |
| Totale altri acquisti | ||
| Acquisti reverse charge | ||
| B22-RI-REV-61 | Op. reverse charge cessione rottami/mat.rec. | 22.00 |
| B22-RI-REV-62 | Op. reverse charge cessione oro/argento | 22.00 |
| B22-RI-REV-63 | Op. reverse charge sett. edile | 22.00 |
| B22-RI-REV-64 | Op. reverse charge cessione di fabbricati | 22.00 |
| B22-RI-REV-65 | Op. reverse charge cessione telefoni cell. | 22.00 |
| B22-RI-REV-69 | Op. reverse charge altri casi | 22.00 |
| Totale acquisti reverse charge | ||
| Acquisti intracomunitari | ||
| B10-RI-EU | Op. INTRA Beni produzione 10% | 10.00 |
| B22-RI-EU | Op. INTRA Beni produzione 22% | 22.00 |
| Totale acquisti intracomunitari destinati alla rivendita | ||
| Acquisti intracomunitari servizi | ||
| B22-RI-EU-S | Op. INTRA Servizi 22% | 22.00 |
| Totale acquisti intracomunitari servizi | ||
| TOTALE ACQUISTI IMPONIBILI | ||
| A-X1 | Importazione da estero | |
| Totale acquisti all'estero | ||
| Acquisti non imponibili | ||
| A-NI1 | Non imponibili art. 7 | |
| A-NI2 | Acquisti non soggetti IVA art. 74 | |
| A-NI3 | Acq. non sog. IVA art. 3 c. 4 lett. a | |
| A-NI4 | Non imponibili art. 8 - dichiarazione intento | |
| A-NI5 | Non imponibili art. 9 | |
| Totale acquisti non imponibili | ||
| Acquisti esenti | ||
| A-ES1 | Acquisti esente art. 10 | |
| A-ES2 | Beni amm. es. IVA art. 10 c. 27/5 | |
| Totale acquisti esenti | ||
| IVA non esposta | ||
| A-NE1 | Vendita Regime Margine DL41/95 | |
| A-NE2 | Vendita Pacchetti Turistici Tour Operator | |
| A-NE3 | Acquisti da soggetti art.1 comma 100 Reg.Minimi | |
| A-NE4 | Acquisti da soggetti commi 54-89 L.190 Forfettari | |
| Totale acquisti con IVA non esposta | ||
| Fuori campo IVA | ||
| A-FC1 | Altri acquisti fuori campo IVA | |
| A-FC2 | Fuori campo IVA art. 15 | |
| A-FC3 | Rimanenze | |
| A-FC4 | Quote ammortamento | |
| A-FC5 | Importi indeducibili | |
| A-FC6 | Quote ammortamento avviamento | |
| A-FC7 | Ritenute d'acconto | |
| Totale acquisti con IVA fuori campo | ||
| Acquisti con detrazione dell'imposta differita | ||
| A-ED | Differimento iva su acquisti | |
| A-ED-PA | Esigibilità iva differita - Acquisti | |
| Totale acquisti con detrazione dell'imposta differita | ||
| TOTALE ACQUISTI | ||
| Liquidazione | ||
| L-AC | Acconto versato | |
| L-CI | Credito/debito periodo precedente | |
| L-CIA | Credito/debito anno precedente | |
| L-CO | Credito iva compensabile | |
| L-INT | Interessi dovuti per liquidazioni trimestrali | |
| L-RI | Compensazioni/rimborsi infrannuali | |
| L-SP | Split payments | |
| Movimenti liquidazione IVA | ||
| TOTALE COMPLESSIVO | ||
| ExtraIva | ||
| :ESCL | Soggetto escluso dallo spesometro |
Contabilità Multi-Moneta Generico - Competenza
In questo articolo
Contabilità Multi-Moneta Generico - Competenza
Contabilità Multi-Moneta Generico - Competenza
Modello perfetto per gestire una piccola attività, con gestione IVA e anche con conti in moneta estera. Con esempi di registrazione.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppAnteprima modello
Società
Divisa Base: EUR
Contabilità in partita doppia multi-moneta con IVA
| Gruppo | Conto | Descrizione | Moneta | Somma in | Gr1 |
|---|---|---|---|---|---|
| BILANCIO | |||||
| ATTIVI | |||||
| 1000 | Cassa | EUR | 1 | ||
| 1010 | C/c postale | EUR | 1 | ||
| 1020 | C/c bancario | EUR | 1 | ||
| 1030 | C/c bancario USD | USD | 1 | ||
| 1040 | C/c bancario CHF | CHF | 1 | ||
| 1090 | Conto di giro liquidità | EUR | 1 | ||
| 1091 | Erario c/acconto IVA | EUR | 1 | ||
| 110 | Totale clienti da partitario | 1 | 1 | ||
| 1200 | Scorte prodotti | EUR | 1 | ||
| 1300 | Ratei e risconti attivi (transitori attivi) | EUR | 1 | ||
| 1510 | Mobilio azienda | EUR | 1 | ||
| 1512 | Istallazioni negozio | EUR | 1 | ||
| 1520 | Macchine d'ufficio | EUR | 1 | ||
| 1530 | Veicoli | EUR | 1 | ||
| 1600 | Costruzioni | EUR | 1 | ||
| 1 | TOTALE ATTIVI | 00 | 1 | ||
| PASSIVI | |||||
| 2000 | Debiti bancari a breve termine | EUR | 2 | ||
| 2010 | Debiti verso istituzioni previdenziali | EUR | 2 | ||
| 2038 | Erario c/IVA | EUR | 2 | ||
| 2038A | IVA scomposizione automatica | EUR | 2 | ||
| 210 | Totale fornitori da partitario | 2 | 1 | ||
| 2730 | Ratei e risconti passivi (transitori passivi) | EUR | 2 | ||
| 2800 | Capitale proprio / capitale sociale | EUR | 2 | ||
| 2850 | Conto privato | EUR | 2 | ||
| 2990 | Utile o perdita riportati | EUR | 2 | ||
| 299 | Utile o perdita d'esercizio | EUR | 2 | 1 | |
| 2 | TOTALE PASSIVI | 00 | 1 | ||
| CONTO ECONOMICO | |||||
| RICAVI | |||||
| 4000 | Vendite merce | EUR | 4 | ||
| 4030 | Resi su vendite | EUR | 4 | ||
| 4031 | Sconti su vendite | EUR | 4 | ||
| 4100 | Incasso giornaliero prodotti A | EUR | 4 | ||
| 4102 | Incasso giornaliero prodotti B | EUR | 4 | ||
| 4 | TOTALE RICAVI | 02 | |||
| 02 | Perdita(+) Utile(-) da Conto Economico | 299 | |||
| COSTI | |||||
| 3000 | Acquisto merce | EUR | 3 | ||
| 3030 | Resi su acquisti | EUR | 3 | ||
| 3031 | Sconti su acquisti | EUR | 3 | ||
| 3050 | Costi per prestazioni di terzi | EUR | 3 | ||
| 3100 | Affitto | EUR | 3 | ||
| 3102 | Luce / Gas / Acqua / Riscaldamento | EUR | 3 | ||
| 3104 | Costi di manutenzione | EUR | 3 | ||
| 3106 | Pulizia | EUR | 3 | ||
| 3108 | Assicurazioni | EUR | 3 | ||
| 3110 | Permessi | EUR | 3 | ||
| 3120 | Postali / Cancelleria | EUR | 3 | ||
| 3122 | Telefono, abbonamenti | EUR | 3 | ||
| 3124 | Riviste / Giornali | EUR | 3 | ||
| 3350 | Pubblicità | EUR | 3 | ||
| 3352 | Spese rappresentanza | EUR | 3 | ||
| 3354 | Spese viaggi | EUR | 3 | ||
| 3360 | Spese auto | EUR | 3 | ||
| 3362 | Benzina | EUR | 3 | ||
| 3400 | Spese e interessi bancari | EUR | 3 | ||
| 3500 | Salari dipendenti | EUR | 3 | ||
| 3510 | Contributi INPS | EUR | 3 | ||
| 3511 | Contributi INAIL | EUR | 3 | ||
| 3512 | Contributi INPDAI | EUR | 3 | ||
| 3513 | Contributi ENASARCO | EUR | 3 | ||
| 3515 | Trattamento fine rapporto | EUR | 3 | ||
| 3516 | Trattamento di quiescenza e simili | EUR | 3 | ||
| 3 | |||||
| 3600 | Lavori di terzi | EUR | 3 | ||
| 3602 | Consulenza amministrativa | EUR | 3 | ||
| 3604 | Provvigioni passive | EUR | 3 | ||
| 3700 | Altri costi | EUR | 3 | ||
| 3710 | Ammortamento immobili | EUR | 3 | ||
| 3720 | Perdita su crediti | EUR | 3 | ||
| 3730 | Accantonamenti vari | EUR | 3 | ||
| 3740 | Differenze di cambio | EUR | 3 | ||
| 3 | TOTALE COSTI | 02 | 1 | ||
| 00 | A pareggio :Differenza deve essere zero (cella vuota) | ||||
| PARTITARIO CLIENTI | |||||
| 7000 | Cliente Bianchetti | EUR | TPC | ||
| 7002 | Cliente Luisoni | EUR | TPC | ||
| 7004 | Cliente Boldi | EUR | TPC | ||
| TPC | Totale partitario clienti | 110 | 1 | ||
| PARTITARIO FORNITORI | |||||
| 8000 | Fornitore Bianchi | EUR | TPF | ||
| 8002 | Fornitore Rossi | EUR | TPF | ||
| 8004 | Fornitore Verdi | EUR | TPF | ||
| TPF | Totale partitario fornitori | 210 | 1 | ||
| CENTRI DI COSTO | |||||
| .P1 | Progetto 1 | EUR | |||
| .P2 | Progetto 2 | EUR | |||
| Cod. IVA | Descrizione | %IVA |
|---|---|---|
| I codici IVA iniziano con la lettera | ||
| V = Vendite con importi al lordo | ||
| Z = Vendite con importo al netto | ||
| ZA = Assoggettamento acquisti intracomunitari e estero | ||
| A = Acquisti con importo al lordo | ||
| B = Acquisti con importi al netto | ||
| C = Corrispettivi | ||
| L = Liquidazione, acconti e crediti sospesi | ||
| Colonna Gr1 = natura spesometro | ||
| Ultimo aggiornamento: 23/03/2021 | ||
| IVA A DEBITO | ||
| Fatture emesse | ||
| V04 | Vendite/prestazioni 4% | 4.00 |
| V05 | Vendite/prestazioni 5% | 5.00 |
| V10 | Vendite/prestazioni 10% | 10.00 |
| V22 | Vendite/prestazioni 22% | 22.00 |
| Z04 | Vendite/prestazioni 4% | 4.00 |
| Z05 | Vendite/prestazioni 5% | 5.00 |
| Z10 | Vendite/prestazioni 10% | 10.00 |
| Z22 | Vendite/prestazioni 22% | 22.00 |
| Beni ammortizzabili | ||
| V22-BA | Beni ammortizzabili 22% | 22.00 |
| Z22-BA | Beni ammortizzabili 22% | 22.00 |
| Totale vendite beni ammortizzabili | ||
| Assoggettamento acquisti reverse charge | ||
| V-REV | Vendite reverse charge | |
| ZA22-REV | Assoggettamento acquisti reverse charge 22% | 22.00 |
| Totale assoggettamento reverse charge | ||
| Assoggettamento acquisti intracomunitari | ||
| ZA04-EU | Assoggettamento acquisti intracomunitari 4% | 4.00 |
| ZA05-EU | Assoggettamento acquisti intracomunitari 5% | 5.00 |
| ZA10-EU | Assoggettamento acquisti intracomunitari 10% | 10.00 |
| ZA22-EU | Assoggettamento acquisti intracomunitari 22% | 22.00 |
| Totale assoggettamento acquisti intracomunitari | ||
| Assoggettamento acquisti estero | ||
| ZA04-ES | Assoggettamento acquisti estero 4% | 4.00 |
| ZA05-ES | Assoggettamento acquisti estero 5% | 5.00 |
| ZA10-ES | Assoggettamento acquisti estero 10% | 10.00 |
| ZA22-ES | Assoggettamento acquisti estero 22% | 22.00 |
| Totale assoggettamento acquisti estero | ||
| TOTALE VENDITE IMPONIBILI | ||
| Vendite intracomunitarie | ||
| V-NI1 | Non imponibili art. 8 lettere a) e b) | |
| V-NI2 | Cessione o Prestazione di servizi intracomunitari | |
| Totale vendite intracomunitarie | ||
| Vendite non imponibili | ||
| V-NI3 | Vendite/prestazioni non sog. art. 74 | |
| V-NI4 | Vendite/prestazioni non sog. art. 3 c. 4 lett. a | |
| V-NI5 | Non imponibili art. 8 - dichiarazione intento | |
| Totale vendite non imponibili | ||
| Vendite esenti | ||
| V-ES1 | Vendite/prestazioni esente art. 10 | |
| V-ES2 | Beni ammortizzabili esente IVA art. 10 c. 27/5 | |
| V-ES3 | Esente art. 1-9 | |
| Totale vendite esenti | ||
| IVA non esposta | ||
| V-NE1 | Vendita Regime Margine DL41/95 | |
| V-NE2 | Vendita Pacchetti Turistici Tour Operator | |
| Totale vendite con IVA non esposta | ||
| Fuori campo IVA | ||
| V-FC1 | Vendite/prestazioni fuori campo IVA | |
| V-FC2 | Fuori campo IVA art. 15 | |
| V-FC3 | Ritenute d'acconto | |
| V-FC4 | Contributi previdenziali | |
| V-FC5 | Vendite/Prestazioni fuori campo IVA art.7 | |
| Totale fuori campo IVA | ||
| Vendite con IVA a esigibilità differita | ||
| V-ED | Differimento iva su vendite | |
| V-ED-PA | Esigibilità iva differita - Vendite | |
| Totale vendite con IVA a esigibilità differita | ||
| TOTALE VENDITE | ||
| Corrispettivi | ||
| C0 | Corrispettivi 0% | |
| C04 | Corrispettivi 4% | 4.00 |
| C05 | Corrispettivi 5% | 5.00 |
| C10 | Corrispettivi 10% | 10.00 |
| C22 | Corrispettivi 22% | 22.00 |
| Totale corrispettivi senza ventilazione | ||
| CV | Corrispettivi da ventilare | |
| Totale corrispettivi da ventilare | ||
| CV04 | Corrispettivi ventilati 4% | 4.00 |
| CV05 | Corrispettivi ventilati 5% | 5.00 |
| CV10 | Corrispettivi ventilati 10% | 10.00 |
| CV22 | Corrispettivi ventilati 22% | 22.00 |
| Totale corrispettivi ventilati | ||
| TOTALE CORRISPETTIVI | ||
| IVA A CREDITO | ||
| Beni destinati alla rivendita | ||
| A04-RI | Beni produzione 4% | 4.00 |
| A05-RI | Beni produzione 5% | 5.00 |
| A10-RI | Beni produzione 10% | 10.00 |
| A22-RI | Beni produzione 22% | 22.00 |
| B04-RI | Beni produzione 4% | 4.00 |
| B05-RI | Beni produzione 5% | 5.00 |
| B10-RI | Beni produzione 10% | 10.00 |
| B22-RI | Beni produzione 22% | 22.00 |
| Totale beni destinati alla rivendita | ||
| Beni ammortizzabili | ||
| A22-BA | Beni ammortizzabili 22% | 22.00 |
| B22-BA | Beni ammortizzabili 22% | 22.00 |
| Totale beni strumentali ammortizzabili | ||
| Beni strumentali non ammortizzabili | ||
| A04-BN | Beni strumentali non ammortizzabili 4% | 4.00 |
| A05-BN | Beni strumentali non ammortizzabili 5% | 5.00 |
| A10-BN | Beni strumentali non ammortizzabili 10% | 10.00 |
| A22-BN | Beni strumentali non ammortizzabili 22% | 22.00 |
| B04-BN | Beni strumentali non ammortizzabili 4% | 4.00 |
| B05-BN | Beni strumentali non ammortizzabili 5% | 5.00 |
| B10-BN | Beni strumentali non ammortizzabili 10% | 10.00 |
| B22-BN | Beni strumentali non ammortizzabili 22% | 22.00 |
| Totale beni strumentali non ammortizzabili | ||
| Altri acquisti | ||
| A04-AL | Altri acquisti 4% | 4.00 |
| A05-AL | Altri acquisti 5% | 5.00 |
| A10-AL | Altri acquisti 10% | 10.00 |
| A22-AL | Altri acquisti 22% | 22.00 |
| B04-AL | Altri acquisti 4% | 4.00 |
| B05-AL | Altri acquisti 5% | 5.00 |
| B10-AL | Altri acquisti 10% | 10.00 |
| B22-AL | Altri acquisti 22% | 22.00 |
| A10-AL-IN1 | Altri acquisti IVA indetraibile 10% | 10.00 |
| A10-AL-IN2 | IVA indetraibile prestazioni alberghiere 10% | 10.00 |
| A22-AL-IN1 | Altri acquisti IVA indetraibile 22% | 22.00 |
| A22-AL-IN2 | IVA indetraibile manutenz. beni ammortizzabili 22% | 22.00 |
| Totale altri acquisti | ||
| Acquisti reverse charge | ||
| B22-RI-REV-61 | Op. reverse charge cessione rottami/mat.rec. | 22.00 |
| B22-RI-REV-62 | Op. reverse charge cessione oro/argento | 22.00 |
| B22-RI-REV-63 | Op. reverse charge sett. edile | 22.00 |
| B22-RI-REV-64 | Op. reverse charge cessione di fabbricati | 22.00 |
| B22-RI-REV-65 | Op. reverse charge cessione telefoni cell. | 22.00 |
| B22-RI-REV-69 | Op. reverse charge altri casi | 22.00 |
| Totale acquisti reverse charge | ||
| Acquisti intracomunitari | ||
| B10-RI-EU | Op. INTRA Beni produzione 10% | 10.00 |
| B22-RI-EU | Op. INTRA Beni produzione 22% | 22.00 |
| Totale acquisti intracomunitari destinati alla rivendita | ||
| Acquisti intracomunitari servizi | ||
| B22-RI-EU-S | Op. INTRA Servizi 22% | 22.00 |
| Totale acquisti intracomunitari servizi | ||
| TOTALE ACQUISTI IMPONIBILI | ||
| A-X1 | Importazione da estero | |
| Totale acquisti all'estero | ||
| Acquisti non imponibili | ||
| A-NI1 | Non imponibili art. 7 | |
| A-NI2 | Acquisti non soggetti IVA art. 74 | |
| A-NI3 | Acq. non sog. IVA art. 3 c. 4 lett. a | |
| A-NI4 | Non imponibili art. 8 - dichiarazione intento | |
| A-NI5 | Non imponibili art. 9 | |
| Totale acquisti non imponibili | ||
| Acquisti esenti | ||
| A-ES1 | Acquisti esente art. 10 | |
| A-ES2 | Beni amm. es. IVA art. 10 c. 27/5 | |
| Totale acquisti esenti | ||
| IVA non esposta | ||
| A-NE1 | Vendita Regime Margine DL41/95 | |
| A-NE2 | Vendita Pacchetti Turistici Tour Operator | |
| A-NE3 | Acquisti da soggetti art.1 comma 100 Reg.Minimi | |
| A-NE4 | Acquisti da soggetti commi 54-89 L.190 Forfettari | |
| Totale acquisti con IVA non esposta | ||
| Fuori campo IVA | ||
| A-FC1 | Altri acquisti fuori campo IVA | |
| A-FC2 | Fuori campo IVA art. 15 | |
| A-FC3 | Rimanenze | |
| A-FC4 | Quote ammortamento | |
| A-FC5 | Importi indeducibili | |
| A-FC6 | Quote ammortamento avviamento | |
| A-FC7 | Ritenute d'acconto | |
| Totale acquisti con IVA fuori campo | ||
| Acquisti con detrazione dell'imposta differita | ||
| A-ED | Differimento iva su acquisti | |
| A-ED-PA | Esigibilità iva differita - Acquisti | |
| Totale acquisti con detrazione dell'imposta differita | ||
| TOTALE ACQUISTI | ||
| Liquidazione | ||
| L-AC | Acconto versato | |
| L-CI | Credito/debito periodo precedente | |
| L-CIA | Credito/debito anno precedente | |
| L-CO | Credito iva compensabile | |
| L-INT | Interessi dovuti per liquidazioni trimestrali | |
| L-RI | Compensazioni/rimborsi infrannuali | |
| L-SP | Split payments | |
| Movimenti liquidazione IVA | ||
| TOTALE COMPLESSIVO | ||
| ExtraIva | ||
| :ESCL | Soggetto escluso dallo spesometro |
| Moneta Rif. | Moneta | Testo |
|---|---|---|
| EUR | USD | Dollari USA |
| EUR | CHF | Franchi svizzeri |
Contabilità Multi-Moneta per Attività Commerciale - Competenza
In questo articolo
Contabilità Multi-Moneta per Attività Commerciale - Competenza
Contabilità Multi-Moneta per Attività Commerciale - Competenza
Modello perfetto per gestire una piccola attività commerciale, o piccola impresa, con gestione IVA e anche con conti in moneta estera. Con esempi di registrazione.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppAnteprima modello
Società
Divisa Base: EUR
Contabilità in partita doppia multi-moneta con IVA
| Gruppo | Conto | Descrizione | Moneta | Somma in | Gr1 |
|---|---|---|---|---|---|
| BILANCIO | |||||
| ATTIVI | |||||
| 1000 | Cassa | EUR | 1 | ||
| 1010 | Conto corrente postale | EUR | 1 | ||
| 1020 | Conto corrente bancario | EUR | 1 | ||
| 1025 | Conto corrente bancario USD | USD | 1 | ||
| 1091 | Erario c/acconto IVA | EUR | 1 | ||
| 110 | Clienti (da partitario) | 1 | 1 | ||
| 1110 | Anticipi a fornitori | EUR | 1 | ||
| 1200 | Rimanenze merce cat. A | EUR | 1 | ||
| 1210 | Rimanenze merce cat. B | EUR | 1 | ||
| 1220 | Rimanenze materie prime | EUR | 1 | ||
| 1230 | Rimanenze imballaggi | EUR | 1 | ||
| 1300 | Mobili e attrezzi | EUR | 1 | ||
| 1310 | Autoveicoli | EUR | 1 | ||
| 1320 | Computer | EUR | 1 | ||
| 1400 | Avviamento | EUR | 1 | ||
| 1410 | Software | EUR | 1 | ||
| 1500 | Garanzie | EUR | 1 | ||
| 1510 | Transitori attivi | EUR | 1 | ||
| 1 | TOTALE ATTIVI | 00 | 1 | ||
| PASSIVI | |||||
| 2000 | Prestito bancario | EUR | 2 | ||
| 2010 | Altri prestiti | EUR | 2 | ||
| 2038 | Erario c/IVA | EUR | 2 | ||
| 2038A | IVA scomposizione in automatico | EUR | 2 | ||
| 210 | Fornitori (da partitario) | 2 | 1 | ||
| 2110 | Anticipi da clienti | EUR | 2 | ||
| 2220 | Transitori Passivi | EUR | 2 | ||
| 2300 | Capitale proprio | EUR | 2 | ||
| 2400 | Utile o perdita riportati | EUR | 2 | ||
| 250 | Utile o perdita d'esercizio | EUR | 2 | 1 | |
| 2 | TOTALE PASSIVI | 00 | 1 | ||
| CONTO ECONOMICO | |||||
| RICAVI | |||||
| 4 | |||||
| 4000 | Vendite merce categoria A | EUR | 4 | ||
| 4010 | Vendite merce categoria B | EUR | 4 | ||
| 4020 | Vendite diverse | EUR | 4 | ||
| 4030 | Sconti su acquisti | EUR | 4 | ||
| 4040 | Mance incassate | EUR | 4 | ||
| 4050 | Ricavi diversi | EUR | 4 | ||
| 4055 | Compensi percepiti | EUR | 4 | ||
| 4060 | Proventi in sostituz. redditi e/o indennità | EUR | 4 | ||
| 4065 | Ritenute subite | EUR | 4 | ||
| 4070 | Ricavi da investimenti | EUR | 4 | ||
| 4075 | Interessi attivi | EUR | 4 | ||
| 4 | TOTALE RICAVI | 02 | |||
| 02 | Perdita(+) Utile(-) da Conto Economico | 250 | |||
| 3000 | Acquisto merce categoria A | EUR | 3 | ||
| 3010 | Acquisto merce categria B | EUR | 3 | ||
| 3020 | Acquisto materie prime | EUR | 3 | ||
| 3040 | Acquisto imballaggi | EUR | 3 | ||
| 3050 | Sconti su acquisti | EUR | 3 | ||
| 3100 | Consumi energetici | EUR | 3 | ||
| 3105 | Telefono | EUR | 3 | ||
| 3110 | Canoni di locazione anche finanziaria | EUR | 3 | ||
| 3115 | Manutenzione | EUR | 3 | ||
| 3135 | Premi d'assicurazione | EUR | 3 | ||
| 3140 | Cancelleria/postali | EUR | 3 | ||
| 3141 | Spese bancarie | EUR | 3 | ||
| 3145 | Spese postali | EUR | 3 | ||
| 3150 | Differenze cambio/arrotondamenti | EUR | 3 | ||
| 3155 | Spese per pubblicità | EUR | 3 | ||
| 3160 | Convegni e corsi | EUR | 3 | ||
| 3165 | Spese alberghiere | EUR | 3 | ||
| 3170 | Spese di rappresentanza | EUR | 3 | ||
| 3175 | Spese varie | EUR | 3 | ||
| 3180 | Interessi passivi | EUR | 3 | ||
| 3185 | Altri costi e spese | EUR | 3 | ||
| 3200 | Personale Dipendente | EUR | 3 | ||
| 3210 | Compensi a terzi | EUR | 3 | ||
| 3220 | Lavoro retribuito a ore | EUR | 3 | ||
| 3230 | Contributi sociali | EUR | 3 | ||
| 3240 | Cassa pensione | EUR | 3 | ||
| 3250 | Assicurazione del personale | EUR | 3 | ||
| 3260 | Lavoro retribuito a ore | EUR | 3 | ||
| 3300 | Imposte e tasse | EUR | 3 | ||
| 3400 | Ammortamenti imm. immateriali | EUR | 3 | ||
| 3410 | Ammortamenti imm. materiali | EUR | 3 | ||
| 3 | TOTALE COSTI | 02 | 1 | ||
| 00 | A pareggio: differenza deve essere zero (cella vuota) | ||||
| PARTITARIO CLIENTI | |||||
| 7000 | Cliente A | EUR | 1100A | ||
| 7002 | Cliente B | EUR | 1100A | ||
| 7004 | Cliente C | EUR | 1100A | ||
| 1100A | Totale clienti | 110 | 1 | ||
| PARTITARIO FORNITORI | |||||
| 8000 | Fornitore A | EUR | 2100A | ||
| 8002 | Fornitore B | EUR | 2100A | ||
| 8004 | Fornitore C | EUR | 2100A | ||
| 2100A | Totale fornitori | 210 | 1 | ||
| Centro di costo per autoveicoli | |||||
| .BEN | Benzina | EUR | |||
| .ASS | Assicurazioni | EUR | |||
| .GAR | Manutenzioni | EUR | |||
| Cod. IVA | Descrizione | %IVA |
|---|---|---|
| I codici IVA iniziano con la lettera | ||
| V = Vendite con importi al lordo | ||
| Z = Vendite con importo al netto | ||
| ZA = Assoggettamento acquisti intracomunitari e estero | ||
| A = Acquisti con importo al lordo | ||
| B = Acquisti con importi al netto | ||
| C = Corrispettivi | ||
| L = Liquidazione, acconti e crediti sospesi | ||
| Colonna Gr1 = natura spesometro | ||
| Ultimo aggiornamento: 23/03/2021 | ||
| IVA A DEBITO | ||
| Fatture emesse | ||
| V04 | Vendite/prestazioni 4% | 4.00 |
| V05 | Vendite/prestazioni 5% | 5.00 |
| V10 | Vendite/prestazioni 10% | 10.00 |
| V22 | Vendite/prestazioni 22% | 22.00 |
| Z04 | Vendite/prestazioni 4% | 4.00 |
| Z05 | Vendite/prestazioni 5% | 5.00 |
| Z10 | Vendite/prestazioni 10% | 10.00 |
| Z22 | Vendite/prestazioni 22% | 22.00 |
| Beni ammortizzabili | ||
| V22-BA | Beni ammortizzabili 22% | 22.00 |
| Z22-BA | Beni ammortizzabili 22% | 22.00 |
| Totale vendite beni ammortizzabili | ||
| Assoggettamento acquisti reverse charge | ||
| V-REV | Vendite reverse charge | |
| ZA22-REV | Assoggettamento acquisti reverse charge 22% | 22.00 |
| Totale assoggettamento reverse charge | ||
| Assoggettamento acquisti intracomunitari | ||
| ZA04-EU | Assoggettamento acquisti intracomunitari 4% | 4.00 |
| ZA05-EU | Assoggettamento acquisti intracomunitari 5% | 5.00 |
| ZA10-EU | Assoggettamento acquisti intracomunitari 10% | 10.00 |
| ZA22-EU | Assoggettamento acquisti intracomunitari 22% | 22.00 |
| Totale assoggettamento acquisti intracomunitari | ||
| Assoggettamento acquisti estero | ||
| ZA04-ES | Assoggettamento acquisti estero 4% | 4.00 |
| ZA05-ES | Assoggettamento acquisti estero 5% | 5.00 |
| ZA10-ES | Assoggettamento acquisti estero 10% | 10.00 |
| ZA22-ES | Assoggettamento acquisti estero 22% | 22.00 |
| Totale assoggettamento acquisti estero | ||
| TOTALE VENDITE IMPONIBILI | ||
| Vendite intracomunitarie | ||
| V-NI1 | Non imponibili art. 8 lettere a) e b) | |
| V-NI2 | Cessione o Prestazione di servizi intracomunitari | |
| Totale vendite intracomunitarie | ||
| Vendite non imponibili | ||
| V-NI3 | Vendite/prestazioni non sog. art. 74 | |
| V-NI4 | Vendite/prestazioni non sog. art. 3 c. 4 lett. a | |
| V-NI5 | Non imponibili art. 8 - dichiarazione intento | |
| Totale vendite non imponibili | ||
| Vendite esenti | ||
| V-ES1 | Vendite/prestazioni esente art. 10 | |
| V-ES2 | Beni ammortizzabili esente IVA art. 10 c. 27/5 | |
| V-ES3 | Esente art. 1-9 | |
| Totale vendite esenti | ||
| IVA non esposta | ||
| V-NE1 | Vendita Regime Margine DL41/95 | |
| V-NE2 | Vendita Pacchetti Turistici Tour Operator | |
| Totale vendite con IVA non esposta | ||
| Fuori campo IVA | ||
| V-FC1 | Vendite/prestazioni fuori campo IVA | |
| V-FC2 | Fuori campo IVA art. 15 | |
| V-FC3 | Ritenute d'acconto | |
| V-FC4 | Contributi previdenziali | |
| V-FC5 | Vendite/Prestazioni fuori campo IVA art.7 | |
| Totale fuori campo IVA | ||
| Vendite con IVA a esigibilità differita | ||
| V-ED | Differimento iva su vendite | |
| V-ED-PA | Esigibilità iva differita - Vendite | |
| Totale vendite con IVA a esigibilità differita | ||
| TOTALE VENDITE | ||
| Corrispettivi | ||
| C0 | Corrispettivi 0% | |
| C04 | Corrispettivi 4% | 4.00 |
| C05 | Corrispettivi 5% | 5.00 |
| C10 | Corrispettivi 10% | 10.00 |
| C22 | Corrispettivi 22% | 22.00 |
| Totale corrispettivi senza ventilazione | ||
| CV | Corrispettivi da ventilare | |
| Totale corrispettivi da ventilare | ||
| CV04 | Corrispettivi ventilati 4% | 4.00 |
| CV05 | Corrispettivi ventilati 5% | 5.00 |
| CV10 | Corrispettivi ventilati 10% | 10.00 |
| CV22 | Corrispettivi ventilati 22% | 22.00 |
| Totale corrispettivi ventilati | ||
| TOTALE CORRISPETTIVI | ||
| IVA A CREDITO | ||
| Beni destinati alla rivendita | ||
| A04-RI | Beni produzione 4% | 4.00 |
| A05-RI | Beni produzione 5% | 5.00 |
| A10-RI | Beni produzione 10% | 10.00 |
| A22-RI | Beni produzione 22% | 22.00 |
| B04-RI | Beni produzione 4% | 4.00 |
| B05-RI | Beni produzione 5% | 5.00 |
| B10-RI | Beni produzione 10% | 10.00 |
| B22-RI | Beni produzione 22% | 22.00 |
| Totale beni destinati alla rivendita | ||
| Beni ammortizzabili | ||
| A22-BA | Beni ammortizzabili 22% | 22.00 |
| B22-BA | Beni ammortizzabili 22% | 22.00 |
| Totale beni strumentali ammortizzabili | ||
| Beni strumentali non ammortizzabili | ||
| A04-BN | Beni strumentali non ammortizzabili 4% | 4.00 |
| A05-BN | Beni strumentali non ammortizzabili 5% | 5.00 |
| A10-BN | Beni strumentali non ammortizzabili 10% | 10.00 |
| A22-BN | Beni strumentali non ammortizzabili 22% | 22.00 |
| B04-BN | Beni strumentali non ammortizzabili 4% | 4.00 |
| B05-BN | Beni strumentali non ammortizzabili 5% | 5.00 |
| B10-BN | Beni strumentali non ammortizzabili 10% | 10.00 |
| B22-BN | Beni strumentali non ammortizzabili 22% | 22.00 |
| Totale beni strumentali non ammortizzabili | ||
| Altri acquisti | ||
| A04-AL | Altri acquisti 4% | 4.00 |
| A05-AL | Altri acquisti 5% | 5.00 |
| A10-AL | Altri acquisti 10% | 10.00 |
| A22-AL | Altri acquisti 22% | 22.00 |
| B04-AL | Altri acquisti 4% | 4.00 |
| B05-AL | Altri acquisti 5% | 5.00 |
| B10-AL | Altri acquisti 10% | 10.00 |
| B22-AL | Altri acquisti 22% | 22.00 |
| A10-AL-IN1 | Altri acquisti IVA indetraibile 10% | 10.00 |
| A10-AL-IN2 | IVA indetraibile prestazioni alberghiere 10% | 10.00 |
| A22-AL-IN1 | Altri acquisti IVA indetraibile 22% | 22.00 |
| A22-AL-IN2 | IVA indetraibile manutenz. beni ammortizzabili 22% | 22.00 |
| Totale altri acquisti | ||
| Acquisti reverse charge | ||
| B22-RI-REV-61 | Op. reverse charge cessione rottami/mat.rec. | 22.00 |
| B22-RI-REV-62 | Op. reverse charge cessione oro/argento | 22.00 |
| B22-RI-REV-63 | Op. reverse charge sett. edile | 22.00 |
| B22-RI-REV-64 | Op. reverse charge cessione di fabbricati | 22.00 |
| B22-RI-REV-65 | Op. reverse charge cessione telefoni cell. | 22.00 |
| B22-RI-REV-69 | Op. reverse charge altri casi | 22.00 |
| Totale acquisti reverse charge | ||
| Acquisti intracomunitari | ||
| B10-RI-EU | Op. INTRA Beni produzione 10% | 10.00 |
| B22-RI-EU | Op. INTRA Beni produzione 22% | 22.00 |
| Totale acquisti intracomunitari destinati alla rivendita | ||
| Acquisti intracomunitari servizi | ||
| B22-RI-EU-S | Op. INTRA Servizi 22% | 22.00 |
| Totale acquisti intracomunitari servizi | ||
| TOTALE ACQUISTI IMPONIBILI | ||
| A-X1 | Importazione da estero | |
| Totale acquisti all'estero | ||
| Acquisti non imponibili | ||
| A-NI1 | Non imponibili art. 7 | |
| A-NI2 | Acquisti non soggetti IVA art. 74 | |
| A-NI3 | Acq. non sog. IVA art. 3 c. 4 lett. a | |
| A-NI4 | Non imponibili art. 8 - dichiarazione intento | |
| A-NI5 | Non imponibili art. 9 | |
| Totale acquisti non imponibili | ||
| Acquisti esenti | ||
| A-ES1 | Acquisti esente art. 10 | |
| A-ES2 | Beni amm. es. IVA art. 10 c. 27/5 | |
| Totale acquisti esenti | ||
| IVA non esposta | ||
| A-NE1 | Vendita Regime Margine DL41/95 | |
| A-NE2 | Vendita Pacchetti Turistici Tour Operator | |
| A-NE3 | Acquisti da soggetti art.1 comma 100 Reg.Minimi | |
| A-NE4 | Acquisti da soggetti commi 54-89 L.190 Forfettari | |
| Totale acquisti con IVA non esposta | ||
| Fuori campo IVA | ||
| A-FC1 | Altri acquisti fuori campo IVA | |
| A-FC2 | Fuori campo IVA art. 15 | |
| A-FC3 | Rimanenze | |
| A-FC4 | Quote ammortamento | |
| A-FC5 | Importi indeducibili | |
| A-FC6 | Quote ammortamento avviamento | |
| A-FC7 | Ritenute d'acconto | |
| Totale acquisti con IVA fuori campo | ||
| Acquisti con detrazione dell'imposta differita | ||
| A-ED | Differimento iva su acquisti | |
| A-ED-PA | Esigibilità iva differita - Acquisti | |
| Totale acquisti con detrazione dell'imposta differita | ||
| TOTALE ACQUISTI | ||
| Liquidazione | ||
| L-AC | Acconto versato | |
| L-CI | Credito/debito periodo precedente | |
| L-CIA | Credito/debito anno precedente | |
| L-CO | Credito iva compensabile | |
| L-INT | Interessi dovuti per liquidazioni trimestrali | |
| L-RI | Compensazioni/rimborsi infrannuali | |
| L-SP | Split payments | |
| Movimenti liquidazione IVA | ||
| TOTALE COMPLESSIVO | ||
| ExtraIva | ||
| :ESCL | Soggetto escluso dallo spesometro |
| Moneta Rif. | Moneta | Testo |
|---|---|---|
| EUR | USD | Dollari USA |
| EUR | CHF | Franchi svizzeri |
Contabilità Multi-Moneta per Libero Professionista - Competenza
In questo articolo
Contabilità Multi-Moneta per Libero Professionista - Competenza
Contabilità Multi-Moneta per Libero Professionista - Competenza
Per gestire un'attività di prestazione di servizi. Include l'anagrafica clienti/fornitori, gestione IVA, gestione moneta estera. Con esempi di registrazione di emissione fattura con ritenuta d'acconto.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppDocumentazione del modello
Banana contabilità prepara in automatico:
- Bilancio e Conto Economico
- Libro giornale
- Mastro
- Anagrafica clienti e fornitori
- IVA
- Fatturazione
- Richiami
- Controllo scadenze fatture emesse e ricevute
- Piano finanziario
I file generati in formato XML possono essere ripresi, oltre che dal programma dell'Agenzia delle Entrate, anche dai gestionali dei commercialisti.
Nelle pagina della documentazione IVA ITALIA si trovano tutte le informazioni relativi all'IVA.
Anteprima modello
Studio legale
Divisa Base: EUR
Contabilità in partita doppia multi-moneta con IVA
| Gruppo | Conto | Descrizione | Moneta | Somma in |
|---|---|---|---|---|
| BILANCIO | ||||
| ATTIVI | ||||
| Liquidità | ||||
| 1000 | Cassa studio | EUR | 10 | |
| 1005 | Erario c/acconto IVA | EUR | 10 | |
| 1010 | Banca | EUR | 10 | |
| 1020 | Erario c/to ritenute acconto | EUR | 10 | |
| 10 | Totale liquidità | 1 | ||
| Clienti | ||||
| 100 | Totale Clienti da partitario | 11 | ||
| 1205 | Anticipi da clienti | EUR | 11 | |
| 1210 | Ritenuta d'acconto su onorari | EUR | 11 | |
| 11 | Totale Clienti | 1 | ||
| Beni ammortizzabili | ||||
| 1300 | Impianto allarme | EUR | 13 | |
| 1310 | Impianto telefono | EUR | 13 | |
| 1330 | Mobili e arredi | EUR | 13 | |
| 1340 | Hardware | EUR | 13 | |
| 1350 | Software | EUR | 13 | |
| 13 | Totali beni ammortizzabili | 1 | ||
| 1 | TOTALE ATTIVI | 00 | ||
| PASSIVI | ||||
| 200 | Totale Fornitori da partitario | 2 | ||
| 2038 | Erario c/IVA | EUR | 2 | |
| 2038A | IVA scomposizione automatica | EUR | 2 | |
| 2100 | Ritenuta d'acconto su fornitori | EUR | 2 | |
| 2110 | Debiti verso istituti di previdenza | EUR | 2 | |
| 2115 | Debiti verso altre istituzioni | EUR | 2 | |
| 2120 | Rimborsi forfettari al 12.5% | EUR | 2 | |
| 2130 | Capitale proprio | EUR | 2 | |
| 2135 | Fondo di riserva | EUR | 2 | |
| 2140 | Utili o perdite riportate | EUR | 2 | |
| 210 | Utile o perdita d'esercizio | 2 | ||
| 2 | TOTALE PASSIVI | 00 | ||
| CONTO ECONOMICO | ||||
| REGISTRO ONORARI | ||||
| Fatture onorario | ||||
| 4000 | Fatture emesse | EUR | 4 | |
| 4010 | Fatture saldo | EUR | 4 | |
| 4020 | Fatture spese | EUR | 4 | |
| 4030 | Rimborso forfettario 12.5% | EUR | 4 | |
| 4040 | Conto scomposizione iva | EUR | 4 | |
| 4050 | Rivalsa inps non soggetta ad imposte per cassa propria | EUR | 4 | |
| 4 | TOTALE REGISTRO ONORARI | 02 | ||
| REGISTRO ACQUISTI | ||||
| Costi vari | ||||
| 5000 | Riviste libri | EUR | 30 | |
| 5010 | Acquisti vari | EUR | 30 | |
| 5015 | IVA indetraibile | EUR | 30 | |
| 30 | Totale Costi vari | 3 | ||
| Assicurazioni | ||||
| 5020 | Ass. Rischi professionali | EUR | 31 | |
| 5025 | Ass. Auto | EUR | 31 | |
| 5030 | Ass. Moto | EUR | 31 | |
| 5035 | Ass. Vita | EUR | 31 | |
| 31 | Totale assicurazioni | 3 | ||
| Consulenze | ||||
| 5070 | Consulenti per manutenzione computer | EUR | 50 | |
| 5075 | Consulenze fiscali | EUR | 50 | |
| 5060 | Altre consulenze | EUR | 50 | |
| 50 | Totale consulenze | 3 | ||
| Spese di rappresentanza | ||||
| 5080 | Regali | EUR | 52 | |
| 5085 | Ristorante | EUR | 52 | |
| 52 | Totale spese di rappresentanza | 3 | ||
| Spese pratiche | ||||
| 5090 | Bollati | EUR | 54 | |
| 5092 | Copie | EUR | 54 | |
| 5094 | Iscrizione a ruolo | EUR | 54 | |
| 5096 | Notifica | EUR | 54 | |
| 5098 | Spese postali | EUR | 54 | |
| 5100 | Registrazione | EUR | 54 | |
| 5110 | Trascrizione/Registrazione | EUR | 54 | |
| 54 | Totale spese pratiche | 3 | ||
| Spese fisse | ||||
| 5200 | Condominio | EUR | 56 | |
| 5205 | Enel | EUR | 56 | |
| 5210 | Impresa pulizie | EUR | 56 | |
| 5215 | Telefono | EUR | 56 | |
| 56 | Totale spese fisse | 3 | ||
| Spese personali | ||||
| 5230 | Abbigliamento sport | EUR | 58 | |
| 5235 | Bici | EUR | 58 | |
| 5240 | Ciclistica | EUR | 58 | |
| 5245 | Manutenzione bici | EUR | 58 | |
| 5250 | Piscina | EUR | 58 | |
| 58 | Totale spese personali | 3 | ||
| Tasse | ||||
| 5305 | ICI | EUR | 60 | |
| 5310 | IRPEF | EUR | 60 | |
| 5320 | Ordine Avvocati | EUR | 60 | |
| 5330 | T.A.R.S.U (tassa per lo smaltimento dei fifiuti solidi urbani | EUR | 60 | |
| 60 | Totale tasse | 3 | ||
| Spese Veicoli | ||||
| 5400 | Benzina/Gasolio | EUR | 62 | |
| 5405 | Bollo auto | EUR | 62 | |
| 5410 | Bollo moto | EUR | 62 | |
| 5415 | Manutenzione veicoli | EUR | 62 | |
| 5420 | Multe | EUR | 62 | |
| 5425 | Parcheggio | EUR | 62 | |
| 62 | Totale spese veicoli | 3 | ||
| Viaggi | ||||
| 5500 | Aereo | EUR | 64 | |
| 5505 | Autobus | EUR | 64 | |
| 5510 | Autostrada | EUR | 64 | |
| 5515 | Metropolitana | EUR | 64 | |
| 5520 | Telepass | EUR | 64 | |
| 5525 | Traghetto | EUR | 64 | |
| 5530 | Treno | EUR | 64 | |
| 64 | Totale spese viaggi | 3 | ||
| 3 | TOTALE REGISTRI ACQUISTI | 02 | ||
| 02 | Utile o perdita da conto economico | 210 | ||
| 00 | Differenza deve essere zero | |||
| PARTITARIO CLIENTI E FORNITORI | ||||
| PARTITARIO CLIENTI | ||||
| 7000 | Cliente Bianchetti | EUR | 7 | |
| 7002 | Cliente Luisoni | EUR | 7 | |
| 7004 | Cliente Smith (USA) | EUR | 7 | |
| 7 | TOTALE CLIENTI | 100 | ||
| PARTITARIO FORNITORI | ||||
| 8000 | Fornitore Bianchi | EUR | 8 | |
| 8002 | Fornitore Rossi | EUR | 8 | |
| 8004 | Fornitore Verdi | EUR | 8 | |
| 8 | TOTALE FORNITORI | 200 | ||
| CENTRI DI COSTO | ||||
| AUTOVEICOLI | ||||
| .BEN | Benzina | EUR | CA | |
| .ASS | Assicurazioni | EUR | CA | |
| .GAR | Manutenzioni | EUR | CA | |
| CA | TOTALE AUTOVEICOLI |
| Cod. IVA | Descrizione | %IVA |
|---|---|---|
| I codici IVA iniziano con la lettera | ||
| V = Vendite con importi al lordo | ||
| Z = Vendite con importo al netto | ||
| ZA = Assoggettamento acquisti intracomunitari e estero | ||
| A = Acquisti con importo al lordo | ||
| B = Acquisti con importi al netto | ||
| C = Corrispettivi | ||
| L = Liquidazione, acconti e crediti sospesi | ||
| Colonna Gr1 = natura spesometro | ||
| Ultimo aggiornamento: 23/03/2021 | ||
| IVA A DEBITO | ||
| Fatture emesse | ||
| V04 | Vendite/prestazioni 4% | 4.00 |
| V05 | Vendite/prestazioni 5% | 5.00 |
| V10 | Vendite/prestazioni 10% | 10.00 |
| V22 | Vendite/prestazioni 22% | 22.00 |
| Z04 | Vendite/prestazioni 4% | 4.00 |
| Z05 | Vendite/prestazioni 5% | 5.00 |
| Z10 | Vendite/prestazioni 10% | 10.00 |
| Z22 | Vendite/prestazioni 22% | 22.00 |
| Beni ammortizzabili | ||
| V22-BA | Beni ammortizzabili 22% | 22.00 |
| Z22-BA | Beni ammortizzabili 22% | 22.00 |
| Totale vendite beni ammortizzabili | ||
| Assoggettamento acquisti reverse charge | ||
| V-REV | Vendite reverse charge | |
| ZA22-REV | Assoggettamento acquisti reverse charge 22% | 22.00 |
| Totale assoggettamento reverse charge | ||
| Assoggettamento acquisti intracomunitari | ||
| ZA04-EU | Assoggettamento acquisti intracomunitari 4% | 4.00 |
| ZA05-EU | Assoggettamento acquisti intracomunitari 5% | 5.00 |
| ZA10-EU | Assoggettamento acquisti intracomunitari 10% | 10.00 |
| ZA22-EU | Assoggettamento acquisti intracomunitari 22% | 22.00 |
| Totale assoggettamento acquisti intracomunitari | ||
| Assoggettamento acquisti estero | ||
| ZA04-ES | Assoggettamento acquisti estero 4% | 4.00 |
| ZA05-ES | Assoggettamento acquisti estero 5% | 5.00 |
| ZA10-ES | Assoggettamento acquisti estero 10% | 10.00 |
| ZA22-ES | Assoggettamento acquisti estero 22% | 22.00 |
| Totale assoggettamento acquisti estero | ||
| TOTALE VENDITE IMPONIBILI | ||
| Vendite intracomunitarie | ||
| V-NI1 | Non imponibili art. 8 lettere a) e b) | |
| V-NI2 | Cessione o Prestazione di servizi intracomunitari | |
| Totale vendite intracomunitarie | ||
| Vendite non imponibili | ||
| V-NI3 | Vendite/prestazioni non sog. art. 74 | |
| V-NI4 | Vendite/prestazioni non sog. art. 3 c. 4 lett. a | |
| V-NI5 | Non imponibili art. 8 - dichiarazione intento | |
| Totale vendite non imponibili | ||
| Vendite esenti | ||
| V-ES1 | Vendite/prestazioni esente art. 10 | |
| V-ES2 | Beni ammortizzabili esente IVA art. 10 c. 27/5 | |
| V-ES3 | Esente art. 1-9 | |
| Totale vendite esenti | ||
| IVA non esposta | ||
| V-NE1 | Vendita Regime Margine DL41/95 | |
| V-NE2 | Vendita Pacchetti Turistici Tour Operator | |
| Totale vendite con IVA non esposta | ||
| Fuori campo IVA | ||
| V-FC1 | Vendite/prestazioni fuori campo IVA | |
| V-FC2 | Fuori campo IVA art. 15 | |
| V-FC3 | Ritenute d'acconto | |
| V-FC4 | Contributi previdenziali | |
| V-FC5 | Vendite/Prestazioni fuori campo IVA art.7 | |
| Totale fuori campo IVA | ||
| Vendite con IVA a esigibilità differita | ||
| V-ED | Differimento iva su vendite | |
| V-ED-PA | Esigibilità iva differita - Vendite | |
| Totale vendite con IVA a esigibilità differita | ||
| TOTALE VENDITE | ||
| Corrispettivi | ||
| C0 | Corrispettivi 0% | |
| C04 | Corrispettivi 4% | 4.00 |
| C05 | Corrispettivi 5% | 5.00 |
| C10 | Corrispettivi 10% | 10.00 |
| C22 | Corrispettivi 22% | 22.00 |
| Totale corrispettivi senza ventilazione | ||
| CV | Corrispettivi da ventilare | |
| Totale corrispettivi da ventilare | ||
| CV04 | Corrispettivi ventilati 4% | 4.00 |
| CV05 | Corrispettivi ventilati 5% | 5.00 |
| CV10 | Corrispettivi ventilati 10% | 10.00 |
| CV22 | Corrispettivi ventilati 22% | 22.00 |
| Totale corrispettivi ventilati | ||
| TOTALE CORRISPETTIVI | ||
| IVA A CREDITO | ||
| Beni destinati alla rivendita | ||
| A04-RI | Beni produzione 4% | 4.00 |
| A05-RI | Beni produzione 5% | 5.00 |
| A10-RI | Beni produzione 10% | 10.00 |
| A22-RI | Beni produzione 22% | 22.00 |
| B04-RI | Beni produzione 4% | 4.00 |
| B05-RI | Beni produzione 5% | 5.00 |
| B10-RI | Beni produzione 10% | 10.00 |
| B22-RI | Beni produzione 22% | 22.00 |
| Totale beni destinati alla rivendita | ||
| Beni ammortizzabili | ||
| A22-BA | Beni ammortizzabili 22% | 22.00 |
| B22-BA | Beni ammortizzabili 22% | 22.00 |
| Totale beni strumentali ammortizzabili | ||
| Beni strumentali non ammortizzabili | ||
| A04-BN | Beni strumentali non ammortizzabili 4% | 4.00 |
| A05-BN | Beni strumentali non ammortizzabili 5% | 5.00 |
| A10-BN | Beni strumentali non ammortizzabili 10% | 10.00 |
| A22-BN | Beni strumentali non ammortizzabili 22% | 22.00 |
| B04-BN | Beni strumentali non ammortizzabili 4% | 4.00 |
| B05-BN | Beni strumentali non ammortizzabili 5% | 5.00 |
| B10-BN | Beni strumentali non ammortizzabili 10% | 10.00 |
| B22-BN | Beni strumentali non ammortizzabili 22% | 22.00 |
| Totale beni strumentali non ammortizzabili | ||
| Altri acquisti | ||
| A04-AL | Altri acquisti 4% | 4.00 |
| A05-AL | Altri acquisti 5% | 5.00 |
| A10-AL | Altri acquisti 10% | 10.00 |
| A22-AL | Altri acquisti 22% | 22.00 |
| B04-AL | Altri acquisti 4% | 4.00 |
| B05-AL | Altri acquisti 5% | 5.00 |
| B10-AL | Altri acquisti 10% | 10.00 |
| B22-AL | Altri acquisti 22% | 22.00 |
| A10-AL-IN1 | Altri acquisti IVA indetraibile 10% | 10.00 |
| A10-AL-IN2 | IVA indetraibile prestazioni alberghiere 10% | 10.00 |
| A22-AL-IN1 | Altri acquisti IVA indetraibile 22% | 22.00 |
| A22-AL-IN2 | IVA indetraibile manutenz. beni ammortizzabili 22% | 22.00 |
| Totale altri acquisti | ||
| Acquisti reverse charge | ||
| B22-RI-REV-61 | Op. reverse charge cessione rottami/mat.rec. | 22.00 |
| B22-RI-REV-62 | Op. reverse charge cessione oro/argento | 22.00 |
| B22-RI-REV-63 | Op. reverse charge sett. edile | 22.00 |
| B22-RI-REV-64 | Op. reverse charge cessione di fabbricati | 22.00 |
| B22-RI-REV-65 | Op. reverse charge cessione telefoni cell. | 22.00 |
| B22-RI-REV-69 | Op. reverse charge altri casi | 22.00 |
| Totale acquisti reverse charge | ||
| Acquisti intracomunitari | ||
| B10-RI-EU | Op. INTRA Beni produzione 10% | 10.00 |
| B22-RI-EU | Op. INTRA Beni produzione 22% | 22.00 |
| Totale acquisti intracomunitari destinati alla rivendita | ||
| Acquisti intracomunitari servizi | ||
| B22-RI-EU-S | Op. INTRA Servizi 22% | 22.00 |
| Totale acquisti intracomunitari servizi | ||
| TOTALE ACQUISTI IMPONIBILI | ||
| A-X1 | Importazione da estero | |
| Totale acquisti all'estero | ||
| Acquisti non imponibili | ||
| A-NI1 | Non imponibili art. 7 | |
| A-NI2 | Acquisti non soggetti IVA art. 74 | |
| A-NI3 | Acq. non sog. IVA art. 3 c. 4 lett. a | |
| A-NI4 | Non imponibili art. 8 - dichiarazione intento | |
| A-NI5 | Non imponibili art. 9 | |
| Totale acquisti non imponibili | ||
| Acquisti esenti | ||
| A-ES1 | Acquisti esente art. 10 | |
| A-ES2 | Beni amm. es. IVA art. 10 c. 27/5 | |
| Totale acquisti esenti | ||
| IVA non esposta | ||
| A-NE1 | Vendita Regime Margine DL41/95 | |
| A-NE2 | Vendita Pacchetti Turistici Tour Operator | |
| A-NE3 | Acquisti da soggetti art.1 comma 100 Reg.Minimi | |
| A-NE4 | Acquisti da soggetti commi 54-89 L.190 Forfettari | |
| Totale acquisti con IVA non esposta | ||
| Fuori campo IVA | ||
| A-FC1 | Altri acquisti fuori campo IVA | |
| A-FC2 | Fuori campo IVA art. 15 | |
| A-FC3 | Rimanenze | |
| A-FC4 | Quote ammortamento | |
| A-FC5 | Importi indeducibili | |
| A-FC6 | Quote ammortamento avviamento | |
| A-FC7 | Ritenute d'acconto | |
| Totale acquisti con IVA fuori campo | ||
| Acquisti con detrazione dell'imposta differita | ||
| A-ED | Differimento iva su acquisti | |
| A-ED-PA | Esigibilità iva differita - Acquisti | |
| Totale acquisti con detrazione dell'imposta differita | ||
| TOTALE ACQUISTI | ||
| Liquidazione | ||
| L-AC | Acconto versato | |
| L-CI | Credito/debito periodo precedente | |
| L-CIA | Credito/debito anno precedente | |
| L-CO | Credito iva compensabile | |
| L-INT | Interessi dovuti per liquidazioni trimestrali | |
| L-RI | Compensazioni/rimborsi infrannuali | |
| L-SP | Split payments | |
| Movimenti liquidazione IVA | ||
| TOTALE COMPLESSIVO | ||
| ExtraIva | ||
| :ESCL | Soggetto escluso dallo spesometro |
| Moneta Rif. | Moneta | Testo |
|---|---|---|
| EUR | USD | Dollari USA |
| EUR | CHF | Franchi svizzeri |
Contabilità per Trust (in partita doppia e multimoneta)
In questo articolo
Contabilità per Trust (in partita doppia e multimoneta)
Contabilità per Trust (in partita doppia e multimoneta)
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppDocumentazione del modello
Contabilità per Trust.
Autore
Il modello contabile è stato allestito e messo gratuitamente a disposizione dal Ragioniere commercialista Paolo Bedei - Ravenna.
Banana è un programma di contabilità che consente una moltitudine di piani dei conti ed una versatilità più unica che rara. La duttilità con cui è possibile predisporre i piani dei conti ed ad eseguire le operazioni contabili, consente la più variegata merceologia delle attività, compresa l’estrazione dei dati.
A questo è possibile aderire anche a piani dei conti che sono utili per la tutela del patrimonio personale inerente alla contabilità del trust, ovvero alla contabilità che il trustee deve tenere al fine di relazionare al/ai beneficiario/i. In quest’ottica si è proceduto per la rappresentazione contabile della gestione dei beni del trust. Operativamente occorre distinguere le attività del capitale dalle attività del reddito: lo schema riporta quanto già elaborato dallo studio per la rappresentazione contabile della gestione dei beni in trust, rappresentazione che dovrà essere approvata e trascritta sui libri del trust.
Anteprima modello
TRUST
Contabilità 2020
Divisa Base: EUR
Contabilità in partita doppia multi-moneta con IVA
| Gruppo | Conto | Descrizione | Moneta | Somma in | Gr1 |
|---|---|---|---|---|---|
| STATO PATRIMONIALE | |||||
| ATTIVITA' | |||||
| C1001 | Brevetti | EUR | C01 | ||
| C1002 | Marchi | EUR | C01 | ||
| C1003 | Alre attività immobilizzate | EUR | C01 | ||
| C01 | Totale immobilizzazioni immateriali del capitale | EUR | CIMM | ||
| C1011 | Terreni | EUR | C02 | ||
| C1012 | Fabbricati | EUR | C02 | ||
| C1013 | Mobili | EUR | C02 | ||
| C1014 | Mobili registrati | EUR | C02 | ||
| C1015 | Altre attività immobilizzare | EUR | C02 | ||
| C02 | Totale immobilizzazioni materiali del capitale | EUR | CIMM | 1 | |
| C1031 | Partecipazioni | EUR | C03 | ||
| C1032 | Gestioni patrimoniali | EUR | C03 | ||
| C1033 | Titoli | EUR | C03 | ||
| C1034 | Altre attività immobilizzare | EUR | C03 | ||
| C03 | Totale immobilizzazioni finananziarie del capitale | EUR | CIMM | 1 | |
| CIMM | Totale attività immobilizzate del capitale | EUR | IMM | 1 | |
| R1001 | Brevetti | EUR | R01 | ||
| R1002 | Marchi | EUR | R01 | ||
| R1003 | Alre attività immobilizzate | EUR | R01 | ||
| R01 | Totale immobilizzazioni immateriali del capitale | EUR | RIMM | ||
| R1011 | Terreni | EUR | R02 | ||
| R1012 | Fabbricati | EUR | R02 | ||
| R1013 | Mobili | EUR | R02 | ||
| R1014 | Mobili registrati | EUR | R02 | ||
| R1015 | Altre attività immobilizzare | EUR | R02 | ||
| R02 | Totale immobilizzazioni materiali del capitale | EUR | RIMM | ||
| R1031 | Partecipazioni | EUR | R03 | ||
| R1032 | Gestioni patrimoniali | EUR | R03 | ||
| R1033 | Titoli | EUR | R03 | ||
| R1034 | Altre attività immobilizzare | EUR | R03 | ||
| R03 | Totale immobilizzazioni finananziarie del capitale | EUR | RIMM | ||
| RIMM | Totale attività immobilizzate del reddito | EUR | IMM | ||
| IMM | Totale attività immobilizzare del trust | EUR | 1 | ||
| C1100 | Crediti verso clienti | EUR | CCC | 1 | |
| C1200 | Crediti verso partecipazioni | EUR | CCC | ||
| C1250 | Crediti verso gestioni patrimoniale | EUR | CCC | ||
| C1300 | Crediti verso titoli | EUR | CCC | ||
| C1350 | Crediti verso altre attività immobilizzare | EUR | CCC | ||
| C1400 | Crediti verso disponenti | EUR | CCC | ||
| C1405 | Crediti verso beneficiario | EUR | CCC | ||
| C1410 | Crediti vari | EUR | CCC | ||
| C1415 | Acconti | EUR | CCC | ||
| C1490 | Depositi cauzionali | EUR | CCC | ||
| CCC | Totale crediti del capitale | EUR | ACC | 1 | |
| C1500 | IVA a credito | EUR | CCE | ||
| C1510 | Erario c/IVA a credito | EUR | CCE | ||
| C1520 | Erario c/IRE a credito | EUR | CCE | ||
| C1525 | Erario c/ritenute subite | EUR | CCE | ||
| C1530 | Crediti di imposta su dividendi | EUR | CCE | ||
| C1535 | Erario c/IRAP a credito | EUR | CCE | ||
| C1540 | Erario c/IMU a credito | EUR | CCE | ||
| CCE | Totale crediti erario del capitale | EUR | ACC | ||
| C1600 | C/C Bancari | EUR | CCL | ||
| C1620 | C/C Postali | EUR | CCL | ||
| C1630 | Cassa contanti | EUR | CCL | ||
| C1640 | Altre disponibilità liquide | EUR | CCL | ||
| CCL | Totale disponibilità liquide del capitale | EUR | ACC | ||
| ACC | Totale attivo circolante del capitale | EUR | AC | 1 | |
| R1100 | Crediti verso clienti | EUR | RCCC | ||
| R1200 | Crediti verso partecipazioni | EUR | RCCC | ||
| R1250 | Crediti verso gestioni patrimoniale | EUR | RCCC | ||
| R1300 | Crediti verso titoli | EUR | RCCC | ||
| R1350 | Crediti verso altre attività immobilizzare | EUR | RCCC | ||
| R1400 | Crediti verso disponenti | EUR | RCCC | ||
| R1405 | Crediti verso beneficiario | EUR | RCCC | ||
| R1410 | Crediti vari | EUR | RCCC | ||
| R1415 | Acconti | EUR | RCCC | ||
| R1490 | Depositi cauzionali | EUR | RCCC | ||
| RCCC | Totale crediti del reddito | EUR | RCC | ||
| R1500 | IVA a credito | EUR | RCCE | ||
| R1510 | Erario c/IVA a credito | EUR | RCCE | ||
| R1520 | Erario c/IRE a credito | EUR | RCCE | ||
| R1525 | Erario c/ritenute subite | EUR | RCCE | ||
| R1530 | Crediti di imposta su dividendi | EUR | RCCE | ||
| R1535 | Erario c/IRAP a credito | EUR | RCCE | ||
| R1540 | Erario c/IMU a credito | EUR | RCCE | ||
| RCCE | Totale crediti erario del reddito | EUR | RCC | ||
| R1600 | C/C Bancari | EUR | RCCL | 1 | |
| R1620 | C/C Postali | EUR | RCCL | ||
| R1630 | Cassa contanti | EUR | RCCL | 1 | |
| R1640 | Altre disponibilità liquide | EUR | RCCL | ||
| RCCL | Totale disponibilità liquide del reddito | EUR | RCC | ||
| RCC | Totale attivo circolante del reddito | EUR | AC | ||
| AC | Totale attività circolante del trust | EUR | 1 | ||
| C1700 | Ratei attivi | EUR | CRC | ||
| C1710 | Risconti attivi | EUR | CRC | ||
| CRC | Totale ratei e risconti attivi del capitale | EUR | RR | ||
| R1700 | Ratei attivi | EUR | RRC | ||
| R1710 | Risconti attivi | EUR | RRC | ||
| RRC | Totale ratei e risconti attivi del reddito | EUR | RR | ||
| RR | Totale ratei e risconti del trust | EUR | 1 | ||
| 1 | TOTALE ATTIVITA' | 00 | |||
| PASSIVITA' | |||||
| C2000 | Dotazioni inziali | EUR | CPNC | ||
| C2001 | Dotazioni successive | EUR | CPNC | ||
| C2002 | Riserva accantonamento utili per opere future | EUR | CPNC | ||
| C2003 | Riserve c/beneficiari | EUR | CPNC | ||
| C2004 | Utili periodi precedenti | EUR | CPNC | ||
| C2005 | Perdite periodi precedenti | EUR | CPNC | ||
| C2006 | Risultato dell'esercizio del capitale | EUR | CPNC | ||
| CPNC | Patrimonio netto del capitale | EUR | PNT | ||
| R2000 | Dotazioni inziali | EUR | RPNC | ||
| R2001 | Dotazioni successive | EUR | RPNC | ||
| R2002 | Riserva accantonamento utili per opere future | EUR | RPNC | ||
| R2003 | Riserve c/beneficiari | EUR | RPNC | ||
| R2004 | Utili periodi precedenti | EUR | RPNC | ||
| R2005 | Perdite periodi precedenti | EUR | RPNC | ||
| R2006 | Risultato dell'esercizio del reddito | EUR | RPNC | ||
| RPNC | Patrimonio netto del reddito | EUR | PNT | ||
| UET | Utile o perdita d'esercizio del trust | EUR | PNT | 1 | |
| PNT | Totale patrimonio netto del trust | EUR | 2 | 1 | |
| C2050 | Fondo rischi e oneri | EUR | CFRO | ||
| CFRO | Totale fondo rischi e oneri del capitale | EUR | TFRO | ||
| R2050 | Fondo rischi e oneri | EUR | RFRO | ||
| RFRO | Totale fondo rischi e oneri del reddito | EUR | TFRO | ||
| TFRO | Totale fondo rischi e oneri del trust | EUR | 2 | 1 | |
| C2100 | Debiti verso banche | EUR | CTDC | ||
| C2150 | Debiti verso banche per mutui | EUR | CTDC | ||
| C2160 | Debiti verso altri finanziatori | EUR | CTDC | ||
| C2200 | Debiti verso fornitori | EUR | CTDC | ||
| C2300 | Debiti verso partecipazioni | EUR | CTDC | ||
| C2320 | Debiti verso disponenti | EUR | CTDC | ||
| C2330 | Debiti verso trustee | EUR | CTDC | ||
| C2335 | Debiti verso beneficiari | EUR | CTDC | ||
| C2340 | Debiti verso guardiano | EUR | CTDC | 1 | |
| CTDC | Totale debiti del capitale | EUR | TDC | ||
| C2400 | IVA a debito | EUR | CDE | ||
| C2405 | Erario c/IVA a debito | EUR | CDE | ||
| C2410 | Erario c/IRE a debito | EUR | CDE | ||
| C2415 | Erario c/ritenute su lavoro autonomo | EUR | CDE | ||
| C2420 | Erario c/IRAP a debito | EUR | CDE | ||
| C2425 | Erario c/IMU a debito | EUR | CDE | ||
| CDE | Totale debiti erario del capitale | EUR | TDC | ||
| TDC | Totale debiti del capitale | EUR | TDT | ||
| R2100 | Debiti verso banche | EUR | RTDC | ||
| R2150 | Debiti verso banche per mutui | EUR | RTDC | ||
| R2160 | Debiti verso altri finanziatori | EUR | RTDC | ||
| R2200 | Debiti verso fornitori | EUR | RTDC | ||
| R2300 | Debiti verso partecipazioni | EUR | RTDC | ||
| R2320 | Debiti verso disponenti | EUR | RTDC | ||
| R2330 | Debiti verso trustee | EUR | RTDC | ||
| R2335 | Debiti verso beneficiari | EUR | RTDC | 1 | |
| R2340 | Debiti verso guardiano | EUR | RTDC | ||
| RTDC | Totale debiti del reddito | EUR | TRD | ||
| R2400 | IVA a debito | EUR | RDE | ||
| R2405 | Erario c/IVA a debito | EUR | RDE | ||
| R2410 | Erario c/IRE a debito | EUR | RDE | ||
| R2415 | Erario c/ritenute su lavoro autonomo | EUR | RDE | ||
| R2420 | Erario c/IRAP a debito | EUR | RDE | ||
| R2425 | Erario c/IMU a debito | EUR | RDE | ||
| RDE | Totale debiti erario del reddito | EUR | TRD | ||
| TRD | Totale debiti del reddito | EUR | TDT | ||
| TDT | Totale debiti del trust | EUR | 2 | ||
| C2500 | Ratei attivi | EUR | CRRC | ||
| C2510 | Risconti attivi | EUR | CRRC | ||
| CRRC | Totale ratei e risconti attivi del capitale | EUR | RRP | ||
| R2500 | Ratei attivi | EUR | RRRC | ||
| R2510 | Risconti attivi | EUR | RRRC | ||
| RRRC | Totale ratei e risconti attivi del reddito | EUR | RRP | ||
| RRP | Totale ratei e risconti del trust | EUR | 2 | ||
| 2 | TOTALE PASSIVITA' | 00 | 1 | ||
| CONTO ECONOMICO | |||||
| C4000 | Ricavi tipici | EUR | C400 | ||
| C4010 | Locazioni attive | EUR | C400 | ||
| C4020 | Atri ricavi | EUR | C400 | ||
| C400 | Totale ricavi del capitale | EUR | CPC | ||
| C4100 | Plusvalenze su alienazioni beni immobili | EUR | C410 | ||
| C4110 | Plusvalenze su alienazioni beni iscritti in pubblici registri | EUR | C410 | ||
| C4120 | Plusvalenze su alienazioni altri beni mobili | EUR | C410 | ||
| C4130 | Altre plusvalenze | EUR | C410 | ||
| C410 | Totale plusvalenze del capitale | EUR | CPC | ||
| C4200 | Proventi da partecipazioni | EUR | C420 | ||
| C4210 | Proventi da crediti verso partecipate | EUR | C420 | ||
| C4220 | Proventi diversi | EUR | C420 | ||
| C4230 | Utili su cambi | EUR | C420 | ||
| C420 | Totale proventi finanziari del capitale | EUR | CPC | ||
| CPC | Totale componenti positivi del capitale | EUR | TR | ||
| R4000 | Ricavi tipici | EUR | R400 | ||
| R4010 | Locazioni attive | EUR | R400 | ||
| R4020 | Atri ricavi | EUR | R400 | ||
| R400 | Totale ricavi del reddito | EUR | RPC | ||
| R4100 | Plusvalenze su alienazioni beni immobili | EUR | R410 | ||
| R4110 | Plusvalenze su alienazioni beni iscritti in pubblici registri | EUR | R410 | ||
| R4120 | Plusvalenze su alienazioni altri beni mobili | EUR | R410 | ||
| R4130 | Altre plusvalenze | EUR | R410 | ||
| R410 | Totale plusvalenze del reddito | EUR | RPC | ||
| R4200 | Proventi da partecipazioni | EUR | R420 | ||
| R4210 | Proventi da crediti verso partecipate | EUR | R420 | ||
| R4220 | Proventi diversi | EUR | R420 | ||
| R4230 | Utili su cambi | EUR | R420 | ||
| R420 | Totale proventi finanziari del reddito | EUR | RPC | ||
| RPC | Totale componenti positivi del reddito | EUR | TR | ||
| TR | TOTALE COMPONENTI POSITIVI DEL TRUST | EUR | TCPT | ||
| C3000 | Manutenzioni straordinarie | EUR | CTCC | ||
| C3020 | Compenso trustee | EUR | CTCC | ||
| C3030 | Cancelleria | EUR | CTCC | ||
| C3040 | Spese postali e bollati | EUR | CTCC | ||
| C3050 | Compensi professionali | EUR | CTCC | ||
| C3060 | Compenso guardiano | EUR | CTCC | ||
| C3070 | Altri costi | EUR | CTCC | ||
| CTCC | Totale costi del capitale | EUR | CTCP | ||
| C3100 | Accantonamenti per rischi | EUR | CTCA | ||
| C3110 | Accantonamenti per per oneri | EUR | CTCA | ||
| C3120 | Accantonamenti su beni di terzi | EUR | CTCA | ||
| C3130 | Altri accantonamenti | EUR | CTCA | ||
| CTCA | Totale accantonamenti del capitale | EUR | CTCP | ||
| C3200 | Interessi passivi da partecipate | EUR | CTCI | ||
| C3210 | Interessi passivi su obbligazioni | EUR | CTCI | ||
| C3220 | Interessi passivi conti correnti | EUR | CTCI | ||
| C3230 | Interessi passivi su mutui | EUR | CTCI | ||
| C3240 | Interessi passivi su finanziamenti medio/lungo termine | EUR | CTCI | ||
| C3250 | Oneri finanziari da partecipate | EUR | CTCI | ||
| C3260 | Oneri finanziari da altri debiti | EUR | CTCI | ||
| C3270 | Perdite su cambi | EUR | CTCI | ||
| C3280 | Altri oneri finanziari | EUR | CTCI | ||
| C3290 | Altri oneri straordinari | EUR | CTCI | ||
| CTCI | Totale interessi e oneri finanziari del capitale | EUR | CTCP | ||
| C3300 | Minusvalenze da alienazioni beni immobili | EUR | CTCM | ||
| C3310 | Minusvalenze da alienazioni beni iscritti in pubblici registri | EUR | CTCM | ||
| C3320 | Minusvalenze da alienazioni da altri beni immobili | EUR | CTCM | ||
| C3330 | Minusvalenze da alienazioni titoli e partecipazioni | EUR | CTCM | ||
| CTCM | Totale minusvalenze del capitale | EUR | CTCP | ||
| C3400 | Imposte e tasse su beni immobili | EUR | CTCIT | ||
| C3410 | Imposte e tasse su beni iscritti in pubblici registri | EUR | CTCIT | ||
| C3420 | Imposte e tasse su beni altri beni mobili | EUR | CTCIT | ||
| C3430 | Imposte e tasse | EUR | CTCIT | ||
| C3440 | Ire | EUR | CTCIT | ||
| C3450 | Irap | EUR | CTCIT | ||
| CTCIT | Totale imposte e tasse del capitale | EUR | CTCP | ||
| CTCP | Totale costi del capitale | EUR | TC | ||
| R3000 | Manutenzioni straordinarie | EUR | RTCC | ||
| R3020 | Compenso trustee | EUR | RTCC | ||
| R3030 | Cancelleria | EUR | RTCC | ||
| R3040 | Spese postali e bollati | EUR | RTCC | ||
| R3050 | Compensi professionali | EUR | RTCC | ||
| R3060 | Compenso guardiano | EUR | RTCC | ||
| R3070 | Altri costi | EUR | RTCC | ||
| RTCC | Totale costi del reddito | EUR | RTCP | ||
| R3100 | Accantonamenti per rischi | EUR | RTCA | ||
| R3110 | Accantonamenti per per oneri | EUR | RTCA | ||
| R3120 | Accantonamenti su beni di terzi | EUR | RTCA | ||
| R3130 | Altri accantonamenti | EUR | RTCA | ||
| RTCA | Totale accantonamenti del reddito | EUR | RTCP | ||
| R3200 | Interessi passivi da partecipate | EUR | RTCI | ||
| R3210 | Interessi passivi su obbligazioni | EUR | RTCI | ||
| R3220 | Interessi passivi conti correnti | EUR | RTCI | ||
| R3230 | Interessi passivi su mutui | EUR | RTCI | ||
| R3240 | Interessi passivi su finanziamenti medio/lungo termine | EUR | RTCI | ||
| R3250 | Oneri finanziari da partecipate | EUR | RTCI | ||
| R3260 | Oneri finanziari da altri debiti | EUR | RTCI | ||
| R3270 | Perdite su cambi | EUR | RTCI | ||
| R3280 | Altri oneri finanziari | EUR | RTCI | ||
| R3290 | Altri oneri straordinari | EUR | RTCI | ||
| RTCI | Totale interessi e oneri finanziari del reddito | EUR | RTCP | ||
| R3300 | Minusvalenze da alienazioni beni immobili | EUR | RTCM | ||
| R3310 | Minusvalenze da alienazioni beni iscritti in pubblici registri | EUR | RTCM | ||
| R3320 | Minusvalenze da alienazioni da altri beni immobili | EUR | RTCM | ||
| R3330 | Minusvalenze da alienazioni titoli e partecipazioni | EUR | RTCM | ||
| RTCM | Totale minusvalenze del reddito | EUR | RTCP | ||
| R3400 | Imposte e tasse su beni immobili | EUR | RTCIT | ||
| R3410 | Imposte e tasse su beni iscritti in pubblici registri | EUR | RTCIT | ||
| R3420 | Imposte e tasse su beni altri beni mobili | EUR | RTCIT | ||
| R3430 | Imposte e tasse | EUR | RTCIT | ||
| R3440 | Ire | EUR | RTCIT | ||
| R3450 | Irap | EUR | RTCIT | ||
| RTCIT | Totale imposte e tasse del reddito | EUR | RTCP | ||
| RTCP | Totale costi del reddito | EUR | TC | ||
| TC | Totale costi del trust | EUR | TCPT | ||
| TCPT | Utile o perdita d'esercizio del trust | EUR | UET | ||
| 00 | A pareggio :Differenza deve essere zero (cella vuota) | ||||
| Cod. IVA | Descrizione | %IVA |
|---|---|---|
| I codici IVA iniziano con la lettera | ||
| V = Vendite con importi al lordo | ||
| Z = Vendite con importo al netto | ||
| ZA = Assoggettamento acquisti intracomunitari e estero | ||
| A = Acquisti con importo al lordo | ||
| B = Acquisti con importi al netto | ||
| C = Corrispettivi | ||
| L = Liquidazione, acconti e crediti sospesi | ||
| Colonna Gr1 = natura spesometro | ||
| Ultimo aggiornamento: 25.09.2017 | ||
| IVA A DEBITO | ||
| Fatture emesse | ||
| V04 | Vendite/prestazioni 4% | 4.00 |
| V10 | Vendite/prestazioni 10% | 10.00 |
| V21 | Vendite/prestazioni 21% | 21.00 |
| V22 | Vendite/prestazioni 22% | 22.00 |
| Z04 | Vendite/prestazioni 4% | 4.00 |
| Z10 | Vendite/prestazioni 10% | 10.00 |
| Z21 | Vendite/prestazioni 21% | 21.00 |
| Z22 | Vendite/prestazioni 22% | 22.00 |
| Beni ammortizzabili | ||
| V21-BA | Beni ammortizzabili 21% | 21.00 |
| V22-BA | Beni ammortizzabili 22% | 22.00 |
| Z21-BA | Beni ammortizzabili 21% | 21.00 |
| Z22-BA | Beni ammortizzabili 22% | 22.00 |
| Totale vendite beni ammortizzabili | ||
| Assoggettamento acquisti reverse charge | ||
| V-REV | Vendite reverse charge | |
| ZA22-REV | Assoggettamento acquisti reverse charge 22% | 22.00 |
| Totale assoggettamento reverse charge | ||
| Assoggettamento acquisti intracomunitari | ||
| ZA04-EU | Assoggettamento acquisti intracomunitari 4% | 4.00 |
| ZA10-EU | Assoggettamento acquisti intracomunitari 10% | 10.00 |
| ZA21-EU | Assoggettamento acquisti intracomunitari 21% | 21.00 |
| ZA22-EU | Assoggettamento acquisti intracomunitari 22% | 22.00 |
| Totale assoggettamento acquisti intracomunitari | ||
| Assoggettamento acquisti estero | ||
| ZA04-ES | Assoggettamento acquisti estero 4% | 4.00 |
| ZA10-ES | Assoggettamento acquisti estero 10% | 10.00 |
| ZA21-ES | Assoggettamento acquisti estero 21% | 21.00 |
| ZA22-ES | Assoggettamento acquisti estero 22% | 22.00 |
| Totale assoggettamento acquisti estero | ||
| TOTALE VENDITE IMPONIBILI | ||
| Vendite intracomunitarie | ||
| V-NI1 | Non imponibili art. 8 lettere a) e b) | |
| V-NI2 | Cessione o Prestazione di servizi intracomunitari | |
| Totale vendite intracomunitarie | ||
| Vendite non imponibili | ||
| V-NI3 | Vendite/prestazioni non sog. art. 74 | |
| V-NI4 | Vendite/prestazioni non sog. art. 3 c. 4 lett. a | |
| V-NI5 | Non imponibili art. 8 - dichiarazione intento | |
| Totale vendite non imponibili | ||
| Vendite esenti | ||
| V-ES1 | Vendite/prestazioni esente art. 10 | |
| V-ES2 | Beni ammortizzabili esente IVA art. 10 c. 27/5 | |
| V-ES3 | Esente art. 1-9 | |
| Totale vendite esenti | ||
| IVA non esposta | ||
| V-NE1 | Vendita Regime Margine DL41/95 | |
| V-NE2 | Vendita Pacchetti Turistici Tour Operator | |
| Totale vendite con IVA non esposta | ||
| Fuori campo IVA | ||
| V-FC1 | Vendite/prestazioni fuori campo IVA | |
| V-FC2 | Fuori campo IVA art. 15 | |
| V-FC3 | Ritenute d'acconto | |
| V-FC4 | Contributi previdenziali | |
| V-FC5 | Vendite/Prestazioni fuori campo IVA Art.7 | |
| Totale fuori campo IVA | ||
| Vendite con IVA a esigibilità differita | ||
| V-ED | Differimento iva su vendite | |
| V-ED-PA | Esigibilità iva differita - Vendite | |
| Totale vendite con IVA a esigibilità differita | ||
| TOTALE VENDITE | ||
| Corrispettivi | ||
| C0 | Corrispettivi 0% | |
| C04 | Corrispettivi 4% | 4.00 |
| C10 | Corrispettivi 10% | 10.00 |
| C21 | Corrispettivi 21% | 21.00 |
| C22 | Corrispettivi 22% | 22.00 |
| Totale corrispettivi senza ventilazione | ||
| CV | Corrispettivi da ventilare | |
| Totale corrispettivi da ventilare | ||
| CV04 | Corrispettivi ventilati 4% | 4.00 |
| CV10 | Corrispettivi ventilati 10% | 10.00 |
| CV21 | Corrispettivi ventilati 21% | 21.00 |
| CV22 | Corrispettivi ventilati 22% | 22.00 |
| Totale corrispettivi ventilati | ||
| TOTALE CORRISPETTIVI | ||
| IVA A CREDITO | ||
| Beni destinati alla rivendita | ||
| A04-RI | Beni produzione 4% | 4.00 |
| A10-RI | Beni produzione 10% | 10.00 |
| A21-RI | Beni produzione 21% | 21.00 |
| A22-RI | Beni produzione 22% | 22.00 |
| B04-RI | Beni produzione 4% | 4.00 |
| B10-RI | Beni produzione 10% | 10.00 |
| B21-RI | Beni produzione 21% | 21.00 |
| B22-RI | Beni produzione 22% | 22.00 |
| Totale beni destinati alla rivendita | ||
| Beni ammortizzabili | ||
| A21-BA | Beni ammortizzabili 21% | 21.00 |
| A22-BA | Beni ammortizzabili 22% | 22.00 |
| B21-BA | Beni ammortizzabili 21% | 21.00 |
| B22-BA | Beni ammortizzabili 22% | 22.00 |
| Totale beni strumentali ammortizzabili | ||
| Beni strumentali non ammortizzabili | ||
| A04-BN | Beni strumentali non ammortizzabili 4% | 4.00 |
| A10-BN | Beni strumentali non ammortizzabili 10% | 10.00 |
| A21-BN | Beni strumentali non ammortizzabili 21% | 21.00 |
| A22-BN | Beni strumentali non ammortizzabili 22% | 22.00 |
| B04-BN | Beni strumentali non ammortizzabili 4% | 4.00 |
| B10-BN | Beni strumentali non ammortizzabili 10% | 10.00 |
| B21-BN | Beni strumentali non ammortizzabili 21% | 21.00 |
| B22-BN | Beni strumentali non ammortizzabili 22% | 22.00 |
| Totale beni strumentali non ammortizzabili | ||
| Altri acquisti | ||
| A04-AL | Altri acquisti 4% | 4.00 |
| A10-AL | Altri acquisti 10% | 10.00 |
| A21-AL | Altri acquisti 21% | 21.00 |
| A22-AL | Altri acquisti 22% | 22.00 |
| B04-AL | Altri acquisti 4% | 4.00 |
| B10-AL | Altri acquisti 10% | 10.00 |
| B21-AL | Altri acquisti 21% | 21.00 |
| B22-AL | Altri acquisti 22% | 22.00 |
| A10-AL-IN1 | Altri acquisti IVA indetraibile 10% | 10.00 |
| A10-AL-IN2 | IVA indetraibile prestazioni alberghiere 10% | 10.00 |
| A21-AL-IN1 | Altri acquisti IVA indetraibile 21% | 21.00 |
| A22-AL-IN1 | Altri acquisti IVA indetraibile 22% | 22.00 |
| A21-AL-IN2 | IVA indetraibile manutenz. beni ammortizzabili 21% | 21.00 |
| A22-AL-IN2 | IVA indetraibile manutenz. beni ammortizzabili 22% | 22.00 |
| Totale altri acquisti | ||
| Acquisti reverse charge | ||
| B22-RI-REV | Op. reverse charge 22% | 22.00 |
| Totale acquisti reverse charge | ||
| Acquisti intracomunitari | ||
| B21-RI-EU | Op. INTRA Beni produzione 21% | 21.00 |
| B22-RI-EU | Op. INTRA Beni produzione 22% | 22.00 |
| Totale acquisti intracomunitari destinati alla rivendita | ||
| Acquisti intracomunitari servizi | ||
| B21-RI-EU-S | Op. INTRA Servizi 21% | 21.00 |
| B22-RI-EU-S | Op. INTRA Servizi 22% | 22.00 |
| Totale acquisti intracomunitari servizi | ||
| TOTALE ACQUISTI IMPONIBILI | ||
| A-X1 | Importazione da estero | |
| Totale acquisti all'estero | ||
| Acquisti non imponibili | ||
| A-NI1 | Non imponibili art. 7 | |
| A-NI2 | Acquisti non soggetti IVA art. 74 | |
| A-NI3 | Acq. non sog. IVA art. 3 c. 4 lett. a | |
| A-NI4 | Non imponibili art. 8 - dichiarazione intento | |
| A-NI5 | Non imponibili art. 9 | |
| Totale acquisti non imponibili | ||
| Acquisti esenti | ||
| A-ES1 | Acquisti esente art. 10 | |
| A-ES2 | Beni amm. es. IVA art. 10 c. 27/5 | |
| Totale acquisti esenti | ||
| IVA non esposta | ||
| A-NE1 | Vendita Regime Margine DL41/95 | |
| A-NE2 | Vendita Pacchetti Turistici Tour Operator | |
| A-NE3 | Acquisti da soggetti art.1 comma 100 Reg.Minimi | |
| A-NE4 | Acquisti da soggetti commi 54-89 L.190 Forfettari | |
| Totale acquisti con IVA non esposta | ||
| Fuori campo IVA | ||
| A-FC1 | Altri acquisti fuori campo IVA | |
| A-FC2 | Fuori campo IVA art. 15 | |
| A-FC3 | Rimanenze | |
| A-FC4 | Quote ammortamento | |
| A-FC5 | Importi indeducibili | |
| A-FC6 | Quote ammortamento avviamento | |
| A-FC7 | Ritenute d'acconto | |
| Totale acquisti con IVA fuori campo | ||
| Acquisti con detrazione dell'imposta differita | ||
| A-ED | Differimento iva su acquisti | |
| A-ED-PA | Esigibilità iva differita - Acquisti | |
| Totale acquisti con detrazione dell'imposta differita | ||
| TOTALE ACQUISTI | ||
| Liquidazione | ||
| L-AC | Acconto versato | |
| L-CI | Credito/debito inizale | |
| L-CIA | Credito/debito iniziale per liquidazione annuale | |
| L-CO | Credito iva compensabile | |
| L-INT | Interessi dovuti per liquidazioni trimestrali | |
| L-RI | Compensazioni/rimborsi infrannuali | |
| Movimenti liquidazione IVA | ||
| TOTALE COMPLESSIVO | ||
| ExtraIva | ||
| :ESCL | Soggetto escluso dallo spesometro |
| Moneta Rif. | Moneta | Testo |
|---|---|---|
| CAMBI | ||
| EUR | USD | Dollari USA |
| EUR | CHF | Franchi svizzeri |
| EUR | GBP | United Kingdom (Pound sterling) |
| EUR | LIT | Lira italiana |
Piano conti con valute estere e schema bilancio europeo esteso - Competenza
In questo articolo
Piano conti con valute estere e schema bilancio europeo esteso - Competenza
Piano conti con valute estere e schema bilancio europeo esteso - Competenza
Il piano contabile consente di gestire la contabilità in partita doppia secondo le direttive CEE. Include le funzionalità dell'IVA e della gestione di conti in moneta estera.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppAnteprima modello
Società
Divisa Base: EUR
Contabilità in partita doppia multi-moneta con IVA
| Gruppo | Conto | Descrizione | Moneta | Somma in | Gr1 |
|---|---|---|---|---|---|
| STATO PATRIMONIALE | |||||
| ATTIVO | |||||
| A - CREDITI VERSO SOCI PER VERS. ANCORA DOVUTI | |||||
| 1001 | Soci c/sottoscrizione | EUR | 10 | ||
| 1002 | Crediti verso soci per versamenti ancora dovuti | EUR | 10 | ||
| 10 | TOT. CREDITI V.SOCI PER VERS. DOVUTI | 1 | 1 | ||
| B - IMMOBILIZZAZIONI | |||||
| Immobilizzazioni Immateriali: | |||||
| 1010 | Spese d'impianto e ampliamento | EUR | 20 | ||
| 1011 | (Fondo ammortamento spese d'impianto e ampliamento) | EUR | 20 | ||
| 1012 | Spese di ricerca e pubblicità | EUR | 20 | ||
| 1013 | (Fondo ammortamento spese di ricerca e pubblicità) | EUR | 20 | ||
| 1014 | Concessioni, licenze e marchi | EUR | 20 | ||
| 1015 | (Fondo ammortamento concessioni, licenze e marchi) | EUR | 20 | ||
| 1016 | Avviamento | EUR | 20 | ||
| 1017 | (Fondo ammortamento avviamento) | EUR | 20 | ||
| 1018 | Software | EUR | 20 | ||
| 1019 | (Fondo ammortamento software) | EUR | 20 | ||
| 1020 | Altre immobilizzazioni immateriali | EUR | 20 | ||
| 1021 | (Fondo ammortamento altre imm. Immat.) | EUR | 20 | ||
| 1022 | Immobilizzazioni in corso e acconti | EUR | 20 | ||
| 20 | TOT. IMMOBILIZZAZIONI IMMATERIALI | IMM | 1 | ||
| Immobilizzazioni materiali: | |||||
| 1030 | Terreni e fabbricati | EUR | 30 | ||
| 1031 | (Fondo ammortamento terreni e fabbricati | EUR | 30 | ||
| 1032 | Impianti | EUR | 30 | ||
| 1033 | (Fondo ammortamento impianti) | EUR | 30 | ||
| 1034 | Macchinari | EUR | 30 | ||
| 1035 | (Fondo ammortamento macchinari) | EUR | 30 | ||
| 1036 | Attrezzature | EUR | 30 | ||
| 1037 | (Fondo ammortamento attrezzature) | EUR | 30 | ||
| 1038 | Automezzi | EUR | 30 | ||
| 1039 | (Fondo ammortamento automezzi) | EUR | 30 | ||
| 1040 | Mobili per ufficio | EUR | 30 | ||
| 1041 | (Fondo ammortamento mobili per ufficio) | EUR | 30 | ||
| 1042 | Macchine ufficio | EUR | 30 | ||
| 1043 | (Fondo ammortamento macchine ufficio) | EUR | 30 | ||
| 1044 | Telefoni cellulari | EUR | 30 | ||
| 1045 | (Fondo ammortamento telefoni cellulari) | EUR | 30 | ||
| 1046 | Altri beni | EUR | 30 | ||
| 1047 | (Fondo ammortamento altri beni) | EUR | 30 | ||
| 1048 | Immobilizzazioni in corso e acconti | EUR | 30 | ||
| 30 | TOT. IMMOBILIZZAZIONI MATERIALI | IMM | 1 | ||
| Immobilizzazioni finanziarie: | |||||
| 1050 | Partecipazioni imprese collegate | EUR | 40 | ||
| 1051 | (Fondo svalutazione partecipazioni in imprese collegate) | EUR | 40 | ||
| 1052 | Partecipazioni imprese controllate | EUR | 40 | ||
| 1053 | (Fondo svalutazione partecipazioni in imprese controllate) | EUR | 40 | ||
| 1054 | Crediti verso imprese collegate | EUR | 40 | ||
| 1055 | (Fonso svalutazione crediti v. imprese collegate) | EUR | 40 | ||
| 1056 | Crediti verso imprese controllate | EUR | 40 | ||
| 1057 | Fondo svalutazione crediti v. imprese controllate) | EUR | 40 | ||
| 1058 | Altri titoli | EUR | 40 | ||
| 1059 | (Fondo svalutazione crediti in altri titoli) | EUR | 40 | ||
| 1060 | Azioni | EUR | 40 | ||
| 1061 | (Fondo svalutazione azioni) | EUR | 40 | ||
| 40 | TOT. IMMOBILIZZAZIONI FINANZIARIE | IMM | 1 | ||
| IMM | TOT. IMMOBILIZZAZIONI | 1 | 1 | ||
| C - ATTIVO CIRCOLANTE | |||||
| Rimanenze: | |||||
| 1070 | Materie prime | EUR | 50 | ||
| 1071 | Prodotti semilavorati | EUR | 50 | ||
| 1072 | Prodotti finiti e merci | EUR | 50 | ||
| 1073 | Imballaggi | EUR | 50 | ||
| 1074 | Acconti a fornitori | EUR | 50 | ||
| 50 | TOT. RIMANENZE | AC | 1 | ||
| Crediti: | |||||
| 108 | Crediti verso clienti | 60 | 1 | ||
| 1081 | Crediti verso società controllate | EUR | 60 | ||
| 1082 | (Fondo svalutazione crediti v. società controllate) | EUR | 60 | ||
| 1083 | Crediti verso società collegate | EUR | 60 | ||
| 1084 | (Fondo svalutazione crediti v. società collegate) | EUR | 60 | ||
| 1085 | (Fondo svalutazione crediti v. clienti) | EUR | 60 | ||
| 1086 | Cambiali attive | EUR | 60 | ||
| 1087 | Crediti vari | EUR | 60 | ||
| 1088 | (Fondo svalutazione crediti vari) | EUR | 60 | ||
| 1089 | Erario c/IRES | EUR | 60 | ||
| 1090 | Erario c/IRAP | EUR | 60 | ||
| 1091 | Erario c/acconto IVA | EUR | 60 | ||
| 1093 | Erario c/ritenute subite | EUR | 60 | ||
| 1094 | Crediti verso Istituti previdenziali | EUR | 60 | ||
| 1095 | Dipendenti c.anticipi | EUR | 60 | ||
| 1096 | Depositi cauzionali | EUR | 60 | ||
| 1097 | Crediti di imposta su dividendi | EUR | 60 | ||
| 60 | TOT. CREDITI | AC | 1 | ||
| Attività finanziarie: | |||||
| 1100 | Azioni circolanti imprese collegate | EUR | 70 | ||
| 1101 | (Fondo svalutazione azioni v. imprese collegate) | EUR | 70 | ||
| 1102 | Azioni circolanti imprese controllate | EUR | 70 | ||
| 1103 | (Fondo svalutazione azioni v. imprese controllate) | EUR | 70 | ||
| 1104 | Titoli dello Stato | EUR | 70 | ||
| 1105 | (Fondo svalutazione titoli di stato) | EUR | 70 | ||
| 1106 | Certificati di deposito | EUR | 70 | ||
| 1107 | (Fondo svalutazione certificati di deposito) | EUR | 70 | ||
| 1108 | Titoli obbligazionari | EUR | 70 | ||
| 1109 | (Fondo svalutazione titoli obbligazionari) | EUR | 70 | ||
| 1110 | Titoli diversi | EUR | 70 | ||
| 1111 | (Fondo svalutazione titoli diversi) | EUR | 70 | ||
| 70 | TOT. ATTIVITA' FIANZIARIE | AC | 1 | ||
| Disponibilità liquide: | |||||
| 1120 | C/C Bancari | EUR | 80 | ||
| 1121 | C/C Postali | EUR | 80 | ||
| 1122 | Assegni bancari | EUR | 80 | ||
| 1123 | Assegni circolari | EUR | 80 | ||
| 1124 | Cassa contanti | EUR | 80 | ||
| 1125 | Valori bollati | EUR | 80 | ||
| 1126 | Vaglia postali | EUR | 80 | ||
| 80 | TOT. DISPONIBILITA' LIQUIDE | AC | 1 | ||
| AC | TOT. ATTIVO CIRCOLANTE | 1 | 1 | ||
| D - RATEI E RISCONTI ATTIVI | |||||
| 1130 | Ratei attivi | EUR | 90 | ||
| 1131 | Risconti attivi | EUR | 90 | ||
| 90 | TOT. RATEI E RISCONTI ATTIVI | 1 | 1 | ||
| 1 | TOT.ATTIVI | 00 | 1 | ||
| PASSIVO | |||||
| A - PATRIMONIO NETTO | |||||
| 2000 | Capitale | EUR | 100 | ||
| 2001 | Riserva sovraprezzo azioni | EUR | 100 | ||
| 2002 | Riserva di rivalutazione | EUR | 100 | ||
| 2003 | Riserva legale | EUR | 100 | ||
| 2004 | Riserva statutaria | EUR | 100 | ||
| 2005 | Riserva per ammortamento | EUR | 100 | ||
| 2006 | Altre riserve | EUR | 100 | ||
| 2007 | Utile o perdita riportati | EUR | 100 | ||
| 299 | Utile o perdita d'esercizio | EUR | 100 | 1 | |
| 100 | TOT. PATRIMONIO NETTO | 2 | 1 | ||
| B - ACCANTONAMENTI PER RISCHI E ONERI | |||||
| 2010 | Fondi per trattamento di quiescenza e simili | EUR | 110 | ||
| 2011 | Fondi per imposte e Tasse accertate | EUR | 110 | ||
| 2012 | Fondo per manutenzioni e revisioni programmate | EUR | 110 | ||
| 2013 | Fondo ammortamento finanziario | EUR | 110 | ||
| 2014 | Fondo rischi di cambi | EUR | 110 | ||
| 2015 | Fondi rischi responsabilità civile | EUR | 110 | ||
| 110 | TOT. ACC. PER RISCHI E ONERI | 2 | 1 | ||
| C - TRATTAMENTO FINE RAPPORTO PER LAVORO SUBOR. | |||||
| 2020 | Fondo TFR dipendenti | EUR | 120 | ||
| 120 | TOT.TRATT. FINE RAPPORTO PER LAV. SUB. | 2 | 1 | ||
| D - DEBITI: | |||||
| 202 | Fornitori | EUR | 130 | 1 | |
| 2021 | Debiti verso società controllate | EUR | 130 | ||
| 2022 | Debiti verso società collegate | EUR | 130 | ||
| 2023 | C/C bancari passivi | EUR | 130 | ||
| 2024 | Banche c/anticipi | EUR | 130 | ||
| 2025 | Altri debiti verso banche | EUR | 130 | ||
| 2026 | Debiti per Factoring | EUR | 130 | ||
| 2027 | Debiti diversi | EUR | 130 | ||
| 2028 | Acconti da clienti | EUR | 130 | ||
| 2029 | Cambiali passive | EUR | 130 | ||
| 2030 | INPS c. contributi | EUR | 130 | ||
| 2031 | ENASARCO c.contributi | EUR | 130 | ||
| 2032 | INAIL c. contributi | EUR | 130 | ||
| 2033 | INPDAI c.contributi | EUR | 130 | ||
| 2034 | Debiti verso altri enti di previdenza | EUR | 130 | ||
| 2035 | Amministratori c. competenze | EUR | 130 | ||
| 2036 | Dipendenti c/retribuzioni | EUR | 130 | ||
| 2037 | Dipendenti per ratei | EUR | 130 | ||
| 2038 | Erario c/IVA | EUR | 130 | ||
| 2038A | IVA scomposizione automatica | EUR | 130 | ||
| 130 | TOT. DEBITI | 2 | 1 | ||
| E - RATEI E RISCONTI PASSIVI | |||||
| 2040 | Ratei passivi | EUR | 140 | ||
| 2041 | Risconti passivi | EUR | 140 | ||
| 140 | TOT. RATEI E RISCONTI PASSIVI | 2 | 1 | ||
| 2 | TOT. PASSIVI | 00 | 1 | ||
| CONTO ECONOMICO | |||||
| A - VALORI DELLA PRODUZIONE | |||||
| 4000 | Vendite prodotti finiti | EUR | 150 | ||
| 4001 | Vendite materie prime, sussidiarie, semilavorati, altri beni mobili, esclusi quelli strumentali | EUR | 150 | ||
| 4002 | Prestazioni di servizi | EUR | 150 | ||
| 150 | TOT. VENDITE E PRESTAZIONI | 190 | 1 | ||
| 4003 | (Resi su Vendite) | EUR | 160 | ||
| 4004 | (Abbuoni e ribassi passivi) | EUR | 160 | ||
| 4005 | (Sconti passivi) | EUR | 160 | ||
| 4006 | (Premi a Clienti) | EUR | 160 | ||
| 160 | TOT. RETTIFICHE/VAR. VALORI DELLE VENDITE | 190 | 1 | ||
| 4010 | Fitti attivi | EUR | 170 | ||
| 4011 | Rimborsi vari | EUR | 170 | ||
| 4012 | Proventi diversi | EUR | 170 | ||
| 4013 | Plusvalenze ordinarie | EUR | 170 | ||
| 4014 | Incrementi di immobilizzazioni per lavori interni | EUR | 170 | ||
| 170 | TOT. ALTRI RICAVI | 190 | 1 | ||
| 4020 | Rimanenze finali di prodotti finiti e merci | EUR | 180 | ||
| 4021 | (Rimanenze iniziali di prodotti finiti e merci) | EUR | 180 | ||
| 4022 | Rimanenze finali di prodotti semilavorati | EUR | 180 | ||
| 4023 | (Rimanenze iniziali di prodotti semilavorati) | EUR | 180 | ||
| 4024 | Rimanenze finali di imballaggi | EUR | 180 | ||
| 4025 | (Rimanenze iniziali di imballaggi) | EUR | 180 | ||
| 180 | TOT. VARIAZIONI DELLE RIMANENZE | 190 | 1 | ||
| 190 | TOT. VALORI DELLA PRODUZIONE | 330 | 1 | ||
| Costi della produzione | |||||
| 3000 | Materie prime c/acquisti | EUR | 200 | ||
| 3001 | Materie suss. c/acquisti | EUR | 200 | ||
| 3002 | Imballaggi c/acquisti | EUR | 200 | ||
| 3003 | Lavorazioni esterne | EUR | 200 | ||
| 200 | TOT. ACQUISTI E SERVIZI | 290 | 1 | ||
| Rettifiche variazioni acquisti: | |||||
| 3010 | (Resi su acquisti) | EUR | 210 | ||
| 3011 | (Abbuoni e ribassi attivi) | EUR | 210 | ||
| 3012 | (Sconti attivi) | EUR | 210 | ||
| 3013 | (Premi da fornitori) | EUR | 210 | ||
| 210 | TOT. RETTIFICHE/VARIAZIONI ACQUISTI | 290 | 1 | ||
| B - COSTI DELLA PRODUZIONE | |||||
| Costi di gestione: | |||||
| 3020 | Costi di manutenzione | EUR | 220 | ||
| 3021 | Costi gestione autovetture | EUR | 220 | ||
| 3022 | Provvigioni passive | EUR | 220 | ||
| 3023 | Assicurazioni | EUR | 220 | ||
| 3024 | Costi per telefono | EUR | 220 | ||
| 3025 | Acqua / Riscaldamento | EUR | 220 | ||
| 3026 | Luce / Gas | EUR | 220 | ||
| 3027 | Postali | EUR | 220 | ||
| 3028 | Fiere | EUR | 220 | ||
| 3029 | Pubblicità | EUR | 220 | ||
| 3030 | Pulizia | EUR | 220 | ||
| 3031 | Cancelleria | EUR | 220 | ||
| 3032 | Benzina | EUR | 220 | ||
| 3033 | Spese postali | EUR | 220 | ||
| 3034 | Spese rappresentanza | EUR | 220 | ||
| 3035 | Spese viaggi | EUR | 220 | ||
| 3036 | Riviste / Giornali | EUR | 220 | ||
| 3037 | Differenze negative di cambio | EUR | 220 | ||
| 3038 | Compensi amministratori e sindaci | EUR | 220 | ||
| 3039 | Spese per servizi bancari | EUR | 220 | ||
| 3040 | Perdita su crediti | EUR | 220 | ||
| 220 | TOT. COSTI DI GESTIONE | 290 | 1 | ||
| Costi per il godimento di beni di terzi | |||||
| 3041 | Noleggi | EUR | 230 | ||
| 3042 | Fitti passivi | EUR | 230 | ||
| 3043 | Canoni leasing | EUR | 230 | ||
| 230 | TOT. COSTI GODIMENTO BENI DI TERZI | 290 | 1 | ||
| Costi del personale: | |||||
| 3050 | Salari dipendenti | EUR | 240 | ||
| 3051 | Contributi INPS | EUR | 240 | ||
| 3052 | Contributi INAIL | EUR | 240 | ||
| 3053 | Contributi INPDAI | EUR | 240 | ||
| 3054 | Contributi ENASARCO | EUR | 240 | ||
| 3055 | Trattamento fine rapporto | EUR | 240 | ||
| 3056 | Trattamento di quiescenza e simili | EUR | 240 | ||
| 3057 | Altri costi | EUR | 240 | ||
| 240 | TOT. COSTI DEL PERSONALE | 290 | 1 | ||
| Costi d'ammortamento: | |||||
| 3060 | Ammortamento costi d'impianto | EUR | 250 | ||
| 3061 | Ammortamento costi pubblicità | EUR | 250 | ||
| 3062 | Ammortamento Sotfware | EUR | 250 | ||
| 3063 | Ammortamento marchi e conc. | EUR | 250 | ||
| 3064 | Ammortamento altre immob. Immat. | EUR | 250 | ||
| 3065 | Ammortamento terreni e fabbricati | EUR | 250 | ||
| 3066 | Ammortamenti automezzi | EUR | 250 | ||
| 3067 | Ammortamento macchinari | EUR | 250 | ||
| 3068 | Ammortamento attrezzatura | EUR | 250 | ||
| 3069 | Ammortamento telefoni cell. | EUR | 250 | ||
| 3070 | Ammortamento mobili d'ufficio | EUR | 250 | ||
| 3071 | Ammortamento macchine d'ufficio | EUR | 250 | ||
| 250 | TOT. COSTI D'AMMORTAMENTO | 290 | 1 | ||
| Costi per svalutazioni: | |||||
| 3080 | Costi di svalutazione immobili | EUR | 260 | ||
| 3081 | Svalutazione crediti | EUR | 260 | ||
| 260 | TOT. SVALUTAZIONI | 290 | 1 | ||
| Accantonamenti: | |||||
| 3083 | Acc. per fondi rischi | EUR | 270 | ||
| 3084 | Altri accantonamenti | EUR | 270 | ||
| 270 | TOT. ACCANTONAMENTI | 290 | 1 | ||
| Oneri diversi di gestione | |||||
| 3090 | ICI | EUR | 280 | ||
| 3091 | Tasse di circolazione | EUR | 280 | ||
| 3092 | Altre imposte e tasse | EUR | 280 | ||
| 3093 | Multe e ammende | EUR | 280 | ||
| 3094 | Contributi ad associazioni sindacali e di categoria | EUR | 280 | ||
| 3095 | Minusvalenze ordinarie | EUR | 280 | ||
| 280 | TOT. ONERI DIVERSI DI GESTIONE | 290 | 1 | ||
| 290 | TOT. COSTI DELLA PRODUZIONE | 330 | 1 | ||
| C - PROVENTI E ONERI FINANZIARI | |||||
| 5000 | Ricavi da aziende controllate | EUR | 300 | ||
| 5001 | ricavi da aziende collegate | EUR | 300 | ||
| 5002 | Interessi attivi da banche | EUR | 300 | ||
| 5003 | Interessi attivi per mora | EUR | 300 | ||
| 5004 | Commissioni bancarie | EUR | 300 | ||
| 5005 | Interessi attivi da clienti | EUR | 300 | ||
| 5006 | Differenze positive di cambio | EUR | 300 | ||
| 5007 | Interessi passivi bancari | EUR | 300 | ||
| 5008 | Interessi passivi per mora | EUR | 300 | ||
| 5009 | Interessi passivi a fornitori | EUR | 300 | ||
| 5010 | Altri interessi passivi | EUR | 300 | ||
| 5011 | Altri oneri finanziari | EUR | 300 | ||
| 300 | TOT. PROVENTI E ONERI FIN. | 330 | 1 | ||
| D - RETTIFICHE DI VALORE DI ATTIVITA' FINANZ. | |||||
| 5020 | Rivalutazioni | EUR | 310 | ||
| 5021 | Svalutazioni | EUR | 310 | ||
| 310 | TOT. RETTICHE DI VALORE FIN. | 330 | 1 | ||
| E - ONERI E PROVENTI STRAORDINARI | |||||
| 5030 | Proventi straordinari | EUR | 320 | ||
| 5031 | Oneri straordinari | EUR | 320 | ||
| 320 | TOT. ONERI E PROV. STRAOR. | 330 | 1 | ||
| 330 | RISULTATO PRIMA DELLE IMPOSTE | 350 | 1 | ||
| Imposte sul reddito d'esercizio | |||||
| 5040 | IRAP | EUR | 340 | ||
| 5041 | IRES | EUR | 340 | ||
| 340 | TOT. IMPOSTE SUL REDD. D'ESERCIZIO | 350 | 1 | ||
| 350 | RISULTATO D'ESERCIZIO | 299 | 1 | ||
| 00 | A pareggio :Differenza deve essere zero (cella vuota) | ||||
| Partitario clienti | |||||
| 7000 | cliente A | EUR | CLI | ||
| 7005 | cliente B | EUR | CLI | ||
| 7010 | cliente C | EUR | CLI | ||
| CLI | Totale clienti | 108 | |||
| Partitario fornitori | |||||
| 8000 | fornitore A | EUR | FOR | ||
| 8005 | fornitore B | EUR | FOR | ||
| 8010 | fornitore C | EUR | FOR | ||
| FOR | Totale fornitori | 202 | |||
| Cod. IVA | Descrizione | %IVA |
|---|---|---|
| I codici IVA iniziano con la lettera | ||
| V = Vendite con importi al lordo | ||
| Z = Vendite con importo al netto | ||
| ZA = Assoggettamento acquisti intracomunitari e estero | ||
| A = Acquisti con importo al lordo | ||
| B = Acquisti con importi al netto | ||
| C = Corrispettivi | ||
| L = Liquidazione, acconti e crediti sospesi | ||
| Colonna Gr1 = natura spesometro | ||
| Ultimo aggiornamento: 23/03/2021 | ||
| IVA A DEBITO | ||
| Fatture emesse | ||
| V04 | Vendite/prestazioni 4% | 4.00 |
| V05 | Vendite/prestazioni 5% | 5.00 |
| V10 | Vendite/prestazioni 10% | 10.00 |
| V22 | Vendite/prestazioni 22% | 22.00 |
| Z04 | Vendite/prestazioni 4% | 4.00 |
| Z05 | Vendite/prestazioni 5% | 5.00 |
| Z10 | Vendite/prestazioni 10% | 10.00 |
| Z22 | Vendite/prestazioni 22% | 22.00 |
| Beni ammortizzabili | ||
| V22-BA | Beni ammortizzabili 22% | 22.00 |
| Z22-BA | Beni ammortizzabili 22% | 22.00 |
| Totale vendite beni ammortizzabili | ||
| Assoggettamento acquisti reverse charge | ||
| V-REV | Vendite reverse charge | |
| ZA22-REV | Assoggettamento acquisti reverse charge 22% | 22.00 |
| Totale assoggettamento reverse charge | ||
| Assoggettamento acquisti intracomunitari | ||
| ZA04-EU | Assoggettamento acquisti intracomunitari 4% | 4.00 |
| ZA05-EU | Assoggettamento acquisti intracomunitari 5% | 5.00 |
| ZA10-EU | Assoggettamento acquisti intracomunitari 10% | 10.00 |
| ZA22-EU | Assoggettamento acquisti intracomunitari 22% | 22.00 |
| Totale assoggettamento acquisti intracomunitari | ||
| Assoggettamento acquisti estero | ||
| ZA04-ES | Assoggettamento acquisti estero 4% | 4.00 |
| ZA05-ES | Assoggettamento acquisti estero 5% | 5.00 |
| ZA10-ES | Assoggettamento acquisti estero 10% | 10.00 |
| ZA22-ES | Assoggettamento acquisti estero 22% | 22.00 |
| Totale assoggettamento acquisti estero | ||
| TOTALE VENDITE IMPONIBILI | ||
| Vendite intracomunitarie | ||
| V-NI1 | Non imponibili art. 8 lettere a) e b) | |
| V-NI2 | Cessione o Prestazione di servizi intracomunitari | |
| Totale vendite intracomunitarie | ||
| Vendite non imponibili | ||
| V-NI3 | Vendite/prestazioni non sog. art. 74 | |
| V-NI4 | Vendite/prestazioni non sog. art. 3 c. 4 lett. a | |
| V-NI5 | Non imponibili art. 8 - dichiarazione intento | |
| Totale vendite non imponibili | ||
| Vendite esenti | ||
| V-ES1 | Vendite/prestazioni esente art. 10 | |
| V-ES2 | Beni ammortizzabili esente IVA art. 10 c. 27/5 | |
| V-ES3 | Esente art. 1-9 | |
| Totale vendite esenti | ||
| IVA non esposta | ||
| V-NE1 | Vendita Regime Margine DL41/95 | |
| V-NE2 | Vendita Pacchetti Turistici Tour Operator | |
| Totale vendite con IVA non esposta | ||
| Fuori campo IVA | ||
| V-FC1 | Vendite/prestazioni fuori campo IVA | |
| V-FC2 | Fuori campo IVA art. 15 | |
| V-FC3 | Ritenute d'acconto | |
| V-FC4 | Contributi previdenziali | |
| V-FC5 | Vendite/Prestazioni fuori campo IVA art.7 | |
| Totale fuori campo IVA | ||
| Vendite con IVA a esigibilità differita | ||
| V-ED | Differimento iva su vendite | |
| V-ED-PA | Esigibilità iva differita - Vendite | |
| Totale vendite con IVA a esigibilità differita | ||
| TOTALE VENDITE | ||
| Corrispettivi | ||
| C0 | Corrispettivi 0% | |
| C04 | Corrispettivi 4% | 4.00 |
| C05 | Corrispettivi 5% | 5.00 |
| C10 | Corrispettivi 10% | 10.00 |
| C22 | Corrispettivi 22% | 22.00 |
| Totale corrispettivi senza ventilazione | ||
| CV | Corrispettivi da ventilare | |
| Totale corrispettivi da ventilare | ||
| CV04 | Corrispettivi ventilati 4% | 4.00 |
| CV05 | Corrispettivi ventilati 5% | 5.00 |
| CV10 | Corrispettivi ventilati 10% | 10.00 |
| CV22 | Corrispettivi ventilati 22% | 22.00 |
| Totale corrispettivi ventilati | ||
| TOTALE CORRISPETTIVI | ||
| IVA A CREDITO | ||
| Beni destinati alla rivendita | ||
| A04-RI | Beni produzione 4% | 4.00 |
| A05-RI | Beni produzione 5% | 5.00 |
| A10-RI | Beni produzione 10% | 10.00 |
| A22-RI | Beni produzione 22% | 22.00 |
| B04-RI | Beni produzione 4% | 4.00 |
| B05-RI | Beni produzione 5% | 5.00 |
| B10-RI | Beni produzione 10% | 10.00 |
| B22-RI | Beni produzione 22% | 22.00 |
| Totale beni destinati alla rivendita | ||
| Beni ammortizzabili | ||
| A22-BA | Beni ammortizzabili 22% | 22.00 |
| B22-BA | Beni ammortizzabili 22% | 22.00 |
| Totale beni strumentali ammortizzabili | ||
| Beni strumentali non ammortizzabili | ||
| A04-BN | Beni strumentali non ammortizzabili 4% | 4.00 |
| A05-BN | Beni strumentali non ammortizzabili 5% | 5.00 |
| A10-BN | Beni strumentali non ammortizzabili 10% | 10.00 |
| A22-BN | Beni strumentali non ammortizzabili 22% | 22.00 |
| B04-BN | Beni strumentali non ammortizzabili 4% | 4.00 |
| B05-BN | Beni strumentali non ammortizzabili 5% | 5.00 |
| B10-BN | Beni strumentali non ammortizzabili 10% | 10.00 |
| B22-BN | Beni strumentali non ammortizzabili 22% | 22.00 |
| Totale beni strumentali non ammortizzabili | ||
| Altri acquisti | ||
| A04-AL | Altri acquisti 4% | 4.00 |
| A05-AL | Altri acquisti 5% | 5.00 |
| A10-AL | Altri acquisti 10% | 10.00 |
| A22-AL | Altri acquisti 22% | 22.00 |
| B04-AL | Altri acquisti 4% | 4.00 |
| B05-AL | Altri acquisti 5% | 5.00 |
| B10-AL | Altri acquisti 10% | 10.00 |
| B22-AL | Altri acquisti 22% | 22.00 |
| A10-AL-IN1 | Altri acquisti IVA indetraibile 10% | 10.00 |
| A10-AL-IN2 | IVA indetraibile prestazioni alberghiere 10% | 10.00 |
| A22-AL-IN1 | Altri acquisti IVA indetraibile 22% | 22.00 |
| A22-AL-IN2 | IVA indetraibile manutenz. beni ammortizzabili 22% | 22.00 |
| Totale altri acquisti | ||
| Acquisti reverse charge | ||
| B22-RI-REV-61 | Op. reverse charge cessione rottami/mat.rec. | 22.00 |
| B22-RI-REV-62 | Op. reverse charge cessione oro/argento | 22.00 |
| B22-RI-REV-63 | Op. reverse charge sett. edile | 22.00 |
| B22-RI-REV-64 | Op. reverse charge cessione di fabbricati | 22.00 |
| B22-RI-REV-65 | Op. reverse charge cessione telefoni cell. | 22.00 |
| B22-RI-REV-69 | Op. reverse charge altri casi | 22.00 |
| Totale acquisti reverse charge | ||
| Acquisti intracomunitari | ||
| B10-RI-EU | Op. INTRA Beni produzione 10% | 10.00 |
| B22-RI-EU | Op. INTRA Beni produzione 22% | 22.00 |
| Totale acquisti intracomunitari destinati alla rivendita | ||
| Acquisti intracomunitari servizi | ||
| B22-RI-EU-S | Op. INTRA Servizi 22% | 22.00 |
| Totale acquisti intracomunitari servizi | ||
| TOTALE ACQUISTI IMPONIBILI | ||
| A-X1 | Importazione da estero | |
| Totale acquisti all'estero | ||
| Acquisti non imponibili | ||
| A-NI1 | Non imponibili art. 7 | |
| A-NI2 | Acquisti non soggetti IVA art. 74 | |
| A-NI3 | Acq. non sog. IVA art. 3 c. 4 lett. a | |
| A-NI4 | Non imponibili art. 8 - dichiarazione intento | |
| A-NI5 | Non imponibili art. 9 | |
| Totale acquisti non imponibili | ||
| Acquisti esenti | ||
| A-ES1 | Acquisti esente art. 10 | |
| A-ES2 | Beni amm. es. IVA art. 10 c. 27/5 | |
| Totale acquisti esenti | ||
| IVA non esposta | ||
| A-NE1 | Vendita Regime Margine DL41/95 | |
| A-NE2 | Vendita Pacchetti Turistici Tour Operator | |
| A-NE3 | Acquisti da soggetti art.1 comma 100 Reg.Minimi | |
| A-NE4 | Acquisti da soggetti commi 54-89 L.190 Forfettari | |
| Totale acquisti con IVA non esposta | ||
| Fuori campo IVA | ||
| A-FC1 | Altri acquisti fuori campo IVA | |
| A-FC2 | Fuori campo IVA art. 15 | |
| A-FC3 | Rimanenze | |
| A-FC4 | Quote ammortamento | |
| A-FC5 | Importi indeducibili | |
| A-FC6 | Quote ammortamento avviamento | |
| A-FC7 | Ritenute d'acconto | |
| Totale acquisti con IVA fuori campo | ||
| Acquisti con detrazione dell'imposta differita | ||
| A-ED | Differimento iva su acquisti | |
| A-ED-PA | Esigibilità iva differita - Acquisti | |
| Totale acquisti con detrazione dell'imposta differita | ||
| TOTALE ACQUISTI | ||
| Liquidazione | ||
| L-AC | Acconto versato | |
| L-CI | Credito/debito periodo precedente | |
| L-CIA | Credito/debito anno precedente | |
| L-CO | Credito iva compensabile | |
| L-INT | Interessi dovuti per liquidazioni trimestrali | |
| L-RI | Compensazioni/rimborsi infrannuali | |
| L-SP | Split payments | |
| Movimenti liquidazione IVA | ||
| TOTALE COMPLESSIVO | ||
| ExtraIva | ||
| :ESCL | Soggetto escluso dallo spesometro |
| Moneta Rif. | Moneta | Testo |
|---|---|---|
| CAMBI | ||
| EUR | USD | Dollari USA |
| EUR | CHF | Franchi svizzeri |
| EUR | GBP | United Kingdom (Pound sterling) |
Piano conti con valute estere e schema di bilancio europeo breve - Competenza
In questo articolo
Piano conti con valute estere e schema di bilancio europeo breve - Competenza
Piano conti con valute estere e schema di bilancio europeo breve - Competenza
Il piano contabile è strutturato secondo le normative CEE. Include le funzinalità per gestire l'IVA e le monete estere.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppAnteprima modello
Società
Divisa Base: EUR
Contabilità in partita doppia multi-moneta con IVA
| Gruppo | Conto | Descrizione | Moneta | Somma in | Gr1 |
|---|---|---|---|---|---|
| BILANCIO | |||||
| ATTIVI | |||||
| B - IMMOBILIZZAZIONI | |||||
| 1001 | Spese costituzione e ampiamento | EUR | 100 | ||
| 1002 | Software | EUR | 100 | ||
| 1003 | Altre immobilizzazioni immateriali | EUR | 100 | ||
| 1004 | (Fondo ammortamento immobilizzazioni immateriali) | EUR | 100 | ||
| 1005 | Terreni e fabbricati | EUR | 100 | ||
| 1006 | Impianti e macchinari | EUR | 100 | ||
| 1007 | Automezzi | EUR | 100 | ||
| 1008 | Mobili e macchine ufficio | EUR | 100 | ||
| 1009 | Telefono cellulare | EUR | 100 | ||
| 1010 | Attrezzature varie | EUR | 100 | ||
| 1011 | Altre immobilizzazioni materiali | EUR | 100 | ||
| 1012 | (Fondo ammortamento immobilizzazioni materiali) | EUR | 100 | ||
| 100 | TOT. IMMOBILIZZAZIONI | 1 | 1 | ||
| C - ATTIVO CIRCOLANTE | |||||
| 110 | Totale clienti da partitario | EUR | 200 | 1 | |
| 1021 | Magazzino | EUR | 200 | ||
| 1022 | Crediti vari | EUR | 200 | ||
| 1023 | (Fondo svalutazione crediti) | EUR | 200 | ||
| 1024 | Erario c/IRES | EUR | 200 | ||
| 1025 | Erario c/IRAP | EUR | 200 | ||
| 1026 | Erario c/acconto IVA | EUR | 200 | ||
| 1027 | Erario c/ritenute subite | EUR | 200 | ||
| 1028 | Conti corrente bancari e postali | EUR | 200 | ||
| 1029 | Cassa contanti | EUR | 200 | ||
| 200 | TOT. ATTIVO CIRCOLANTE | 1 | 1 | ||
| D - RATEI E RISCONTI ATTIVI | |||||
| 1030 | Ratei attivi | EUR | 300 | ||
| 1031 | Risconti attivi | EUR | 300 | ||
| 300 | TOT. RATEI E RISCONTI ATTIVI | 1 | 1 | ||
| 1 | TOT.ATTIVI | 00 | 1 | ||
| PASSIVO | |||||
| A - PATRIMONIO NETTO | |||||
| 2000 | Capitale proprio | EUR | 400 | ||
| 2001 | Riserva legale | EUR | 400 | ||
| 2002 | Riserva statutaria | EUR | 400 | ||
| 2003 | Riserva straordinaria | EUR | 400 | ||
| 2004 | Utile o perdita riportati | EUR | 400 | ||
| 299 | Utile o perdita d'esercizio | EUR | 400 | 1 | |
| 400 | TOT. PATRIMONIO NETTO | 2 | 1 | ||
| B - ACCANTONAMENI PER RISCHI E ONERI | |||||
| 2010 | Fondo imposte differite | EUR | 500 | ||
| 2011 | Fondi diversi | EUR | 500 | ||
| 500 | TOT. ACC. PER RISCHI E ONERI | 2 | 1 | ||
| C - TRATTAMENTO DI FINE RAPPORTO | |||||
| 2020 | Fondo TFR dipendenti | EUR | 600 | ||
| 600 | TOT. TRATTAMENTO DI FINE RAPPORTO | 2 | 1 | ||
| D - DEBITI | |||||
| 620 | Totale fornitori da partitario | EUR | 700 | 1 | |
| 2032 | Debiti verso banche | EUR | 700 | ||
| 2033 | Debiti diversi | EUR | 700 | ||
| 2034 | Debiti verso Istituti previdenziali | EUR | 700 | ||
| 2035 | Debiti verso Dipendenti | EUR | 700 | ||
| 2038 | Erario c/IVA | EUR | 700 | ||
| 2038A | IVA scomposizione automatica | EUR | 700 | ||
| 700 | TOT. DEBITI | 2 | 1 | ||
| E - RATEI E RISCONTI PASSIVI | |||||
| 2040 | Ratei passivi | EUR | 800 | ||
| 2041 | Risconti passivi | EUR | 800 | ||
| 800 | TOT. RATEI E RISCONTI PASSIVI | 2 | 1 | ||
| 2 | TOT. PASSIVI | 00 | 1 | ||
| CONTO ECONOMICO | |||||
| A - VALORI DELLA PRODUZIONE | |||||
| 4000 | Ricavi da vendite | EUR | 900 | ||
| 4001 | Ricavi da prestazioni | EUR | 900 | ||
| 4002 | (Resi, sconti e abbuoni su vendite) | EUR | 900 | ||
| 4003 | Fitti attivi | EUR | 900 | ||
| 4004 | Altri ricavi | EUR | 900 | ||
| 900 | TOT. VALORI DELLA PRODUZIONE | 1400 | 1 | ||
| B - COSTI DELLA PRODUZIONE | |||||
| 3000 | Acquisti c/merci | EUR | 1000 | ||
| 3001 | Altri acquisti | EUR | 1000 | ||
| 3002 | (Resi, sconti e abbuoni su acquisti) | EUR | 1000 | ||
| 3003 | Manutenzioni | EUR | 1000 | ||
| 3004 | Fitti passivi | EUR | 1000 | ||
| 3005 | Telefono cellulare | EUR | 1000 | ||
| 3006 | Utenze (telefono fisso, energia, riscaldamento, acqua, ecc) | EUR | 1000 | ||
| 3007 | Spese postali | EUR | 1000 | ||
| 3008 | Spese di rappresentanza | EUR | 1000 | ||
| 3009 | Costi del personale | EUR | 1000 | ||
| 3010 | Ammortamento immobilizzazioni | EUR | 1000 | ||
| 3011 | Perdita su crediti | EUR | 1000 | ||
| 3012 | Svalutazione crediti | EUR | 1000 | ||
| 3013 | Accantonamenti vari | EUR | 1000 | ||
| 3014 | Canoni leasing e noleggi | EUR | 1000 | ||
| 3015 | Compensi amministratori | EUR | 1000 | ||
| 3016 | Spese per servizi bancari | EUR | 1000 | ||
| 3017 | Costi gestione automezzi | EUR | 1000 | ||
| 1000 | TOT. COSTI DELLA PRODUZIONE | 1400 | 1 | ||
| C - PROVENTI E ONERI FINANZIARI | |||||
| 5000 | Interessi attivi da banche | EUR | 1100 | ||
| 5001 | Altri interessi attivi | EUR | 1100 | ||
| 5010 | Interessi passivi bancari | EUR | 1100 | ||
| 5011 | Altri oneri finanziari | EUR | 1100 | ||
| 1100 | TOT. PROVENTI E ONERI FINANZIARI | 1400 | 1 | ||
| D - RETTIFICHE DI VALORE DI ATT. FINANZ. | |||||
| 5020 | Rivalutazioni | EUR | 1200 | ||
| 5021 | Svalutazioni | EUR | 1200 | ||
| 1200 | TOT. RETTIFICHE DI VALORE DI ATT. FIN. | 1400 | 1 | ||
| E - PROVENTI E ONERI STRAORDINARI | |||||
| 5030 | Proventi straordinari | EUR | 1300 | ||
| 5031 | Oneri straordinari | EUR | 1300 | ||
| 1300 | TOT. PROVENTI E ONERI STRAORDINARI | 1400 | 1 | ||
| 1400 | RISULTATO PRIMA DELLE IMPOSTE | 1600 | 1 | ||
| 5040 | IRAP | EUR | 1500 | ||
| 5041 | IRES | EUR | 1500 | ||
| 1500 | IMPOSTE E TASSE | 1600 | 1 | ||
| 1600 | RISULTATO NETTO | 299 | 1 | ||
| 00 | Differenza deve essere zero | ||||
| Partitario clienti | |||||
| 6000 | cliente A | EUR | CLI | ||
| 6001 | cliente B | EUR | CLI | ||
| 6002 | cliente C | EUR | CLI | ||
| CLI | Totale clienti | 110 | |||
| Partitario fornitori | |||||
| 7000 | fornitore A | EUR | FOR | ||
| 7001 | fornitore B | EUR | FOR | ||
| 7002 | fornitore C | EUR | FOR | ||
| FOR | Totale fornitori | 620 | |||
| Cod. IVA | Descrizione | %IVA |
|---|---|---|
| I codici IVA iniziano con la lettera | ||
| V = Vendite con importi al lordo | ||
| Z = Vendite con importo al netto | ||
| ZA = Assoggettamento acquisti intracomunitari e estero | ||
| A = Acquisti con importo al lordo | ||
| B = Acquisti con importi al netto | ||
| C = Corrispettivi | ||
| L = Liquidazione, acconti e crediti sospesi | ||
| Colonna Gr1 = natura spesometro | ||
| Ultimo aggiornamento: 23/03/2021 | ||
| IVA A DEBITO | ||
| Fatture emesse | ||
| V04 | Vendite/prestazioni 4% | 4.00 |
| V05 | Vendite/prestazioni 5% | 5.00 |
| V10 | Vendite/prestazioni 10% | 10.00 |
| V22 | Vendite/prestazioni 22% | 22.00 |
| Z04 | Vendite/prestazioni 4% | 4.00 |
| Z05 | Vendite/prestazioni 5% | 5.00 |
| Z10 | Vendite/prestazioni 10% | 10.00 |
| Z22 | Vendite/prestazioni 22% | 22.00 |
| Beni ammortizzabili | ||
| V22-BA | Beni ammortizzabili 22% | 22.00 |
| Z22-BA | Beni ammortizzabili 22% | 22.00 |
| Totale vendite beni ammortizzabili | ||
| Assoggettamento acquisti reverse charge | ||
| V-REV | Vendite reverse charge | |
| ZA22-REV | Assoggettamento acquisti reverse charge 22% | 22.00 |
| Totale assoggettamento reverse charge | ||
| Assoggettamento acquisti intracomunitari | ||
| ZA04-EU | Assoggettamento acquisti intracomunitari 4% | 4.00 |
| ZA05-EU | Assoggettamento acquisti intracomunitari 5% | 5.00 |
| ZA10-EU | Assoggettamento acquisti intracomunitari 10% | 10.00 |
| ZA22-EU | Assoggettamento acquisti intracomunitari 22% | 22.00 |
| Totale assoggettamento acquisti intracomunitari | ||
| Assoggettamento acquisti estero | ||
| ZA04-ES | Assoggettamento acquisti estero 4% | 4.00 |
| ZA05-ES | Assoggettamento acquisti estero 5% | 5.00 |
| ZA10-ES | Assoggettamento acquisti estero 10% | 10.00 |
| ZA22-ES | Assoggettamento acquisti estero 22% | 22.00 |
| Totale assoggettamento acquisti estero | ||
| TOTALE VENDITE IMPONIBILI | ||
| Vendite intracomunitarie | ||
| V-NI1 | Non imponibili art. 8 lettere a) e b) | |
| V-NI2 | Cessione o Prestazione di servizi intracomunitari | |
| Totale vendite intracomunitarie | ||
| Vendite non imponibili | ||
| V-NI3 | Vendite/prestazioni non sog. art. 74 | |
| V-NI4 | Vendite/prestazioni non sog. art. 3 c. 4 lett. a | |
| V-NI5 | Non imponibili art. 8 - dichiarazione intento | |
| Totale vendite non imponibili | ||
| Vendite esenti | ||
| V-ES1 | Vendite/prestazioni esente art. 10 | |
| V-ES2 | Beni ammortizzabili esente IVA art. 10 c. 27/5 | |
| V-ES3 | Esente art. 1-9 | |
| Totale vendite esenti | ||
| IVA non esposta | ||
| V-NE1 | Vendita Regime Margine DL41/95 | |
| V-NE2 | Vendita Pacchetti Turistici Tour Operator | |
| Totale vendite con IVA non esposta | ||
| Fuori campo IVA | ||
| V-FC1 | Vendite/prestazioni fuori campo IVA | |
| V-FC2 | Fuori campo IVA art. 15 | |
| V-FC3 | Ritenute d'acconto | |
| V-FC4 | Contributi previdenziali | |
| V-FC5 | Vendite/Prestazioni fuori campo IVA art.7 | |
| Totale fuori campo IVA | ||
| Vendite con IVA a esigibilità differita | ||
| V-ED | Differimento iva su vendite | |
| V-ED-PA | Esigibilità iva differita - Vendite | |
| Totale vendite con IVA a esigibilità differita | ||
| TOTALE VENDITE | ||
| Corrispettivi | ||
| C0 | Corrispettivi 0% | |
| C04 | Corrispettivi 4% | 4.00 |
| C05 | Corrispettivi 5% | 5.00 |
| C10 | Corrispettivi 10% | 10.00 |
| C22 | Corrispettivi 22% | 22.00 |
| Totale corrispettivi senza ventilazione | ||
| CV | Corrispettivi da ventilare | |
| Totale corrispettivi da ventilare | ||
| CV04 | Corrispettivi ventilati 4% | 4.00 |
| CV05 | Corrispettivi ventilati 5% | 5.00 |
| CV10 | Corrispettivi ventilati 10% | 10.00 |
| CV22 | Corrispettivi ventilati 22% | 22.00 |
| Totale corrispettivi ventilati | ||
| TOTALE CORRISPETTIVI | ||
| IVA A CREDITO | ||
| Beni destinati alla rivendita | ||
| A04-RI | Beni produzione 4% | 4.00 |
| A05-RI | Beni produzione 5% | 5.00 |
| A10-RI | Beni produzione 10% | 10.00 |
| A22-RI | Beni produzione 22% | 22.00 |
| B04-RI | Beni produzione 4% | 4.00 |
| B05-RI | Beni produzione 5% | 5.00 |
| B10-RI | Beni produzione 10% | 10.00 |
| B22-RI | Beni produzione 22% | 22.00 |
| Totale beni destinati alla rivendita | ||
| Beni ammortizzabili | ||
| A22-BA | Beni ammortizzabili 22% | 22.00 |
| B22-BA | Beni ammortizzabili 22% | 22.00 |
| Totale beni strumentali ammortizzabili | ||
| Beni strumentali non ammortizzabili | ||
| A04-BN | Beni strumentali non ammortizzabili 4% | 4.00 |
| A05-BN | Beni strumentali non ammortizzabili 5% | 5.00 |
| A10-BN | Beni strumentali non ammortizzabili 10% | 10.00 |
| A22-BN | Beni strumentali non ammortizzabili 22% | 22.00 |
| B04-BN | Beni strumentali non ammortizzabili 4% | 4.00 |
| B05-BN | Beni strumentali non ammortizzabili 5% | 5.00 |
| B10-BN | Beni strumentali non ammortizzabili 10% | 10.00 |
| B22-BN | Beni strumentali non ammortizzabili 22% | 22.00 |
| Totale beni strumentali non ammortizzabili | ||
| Altri acquisti | ||
| A04-AL | Altri acquisti 4% | 4.00 |
| A05-AL | Altri acquisti 5% | 5.00 |
| A10-AL | Altri acquisti 10% | 10.00 |
| A22-AL | Altri acquisti 22% | 22.00 |
| B04-AL | Altri acquisti 4% | 4.00 |
| B05-AL | Altri acquisti 5% | 5.00 |
| B10-AL | Altri acquisti 10% | 10.00 |
| B22-AL | Altri acquisti 22% | 22.00 |
| A10-AL-IN1 | Altri acquisti IVA indetraibile 10% | 10.00 |
| A10-AL-IN2 | IVA indetraibile prestazioni alberghiere 10% | 10.00 |
| A22-AL-IN1 | Altri acquisti IVA indetraibile 22% | 22.00 |
| A22-AL-IN2 | IVA indetraibile manutenz. beni ammortizzabili 22% | 22.00 |
| Totale altri acquisti | ||
| Acquisti reverse charge | ||
| B22-RI-REV-61 | Op. reverse charge cessione rottami/mat.rec. | 22.00 |
| B22-RI-REV-62 | Op. reverse charge cessione oro/argento | 22.00 |
| B22-RI-REV-63 | Op. reverse charge sett. edile | 22.00 |
| B22-RI-REV-64 | Op. reverse charge cessione di fabbricati | 22.00 |
| B22-RI-REV-65 | Op. reverse charge cessione telefoni cell. | 22.00 |
| B22-RI-REV-69 | Op. reverse charge altri casi | 22.00 |
| Totale acquisti reverse charge | ||
| Acquisti intracomunitari | ||
| B10-RI-EU | Op. INTRA Beni produzione 10% | 10.00 |
| B22-RI-EU | Op. INTRA Beni produzione 22% | 22.00 |
| Totale acquisti intracomunitari destinati alla rivendita | ||
| Acquisti intracomunitari servizi | ||
| B22-RI-EU-S | Op. INTRA Servizi 22% | 22.00 |
| Totale acquisti intracomunitari servizi | ||
| TOTALE ACQUISTI IMPONIBILI | ||
| A-X1 | Importazione da estero | |
| Totale acquisti all'estero | ||
| Acquisti non imponibili | ||
| A-NI1 | Non imponibili art. 7 | |
| A-NI2 | Acquisti non soggetti IVA art. 74 | |
| A-NI3 | Acq. non sog. IVA art. 3 c. 4 lett. a | |
| A-NI4 | Non imponibili art. 8 - dichiarazione intento | |
| A-NI5 | Non imponibili art. 9 | |
| Totale acquisti non imponibili | ||
| Acquisti esenti | ||
| A-ES1 | Acquisti esente art. 10 | |
| A-ES2 | Beni amm. es. IVA art. 10 c. 27/5 | |
| Totale acquisti esenti | ||
| IVA non esposta | ||
| A-NE1 | Vendita Regime Margine DL41/95 | |
| A-NE2 | Vendita Pacchetti Turistici Tour Operator | |
| A-NE3 | Acquisti da soggetti art.1 comma 100 Reg.Minimi | |
| A-NE4 | Acquisti da soggetti commi 54-89 L.190 Forfettari | |
| Totale acquisti con IVA non esposta | ||
| Fuori campo IVA | ||
| A-FC1 | Altri acquisti fuori campo IVA | |
| A-FC2 | Fuori campo IVA art. 15 | |
| A-FC3 | Rimanenze | |
| A-FC4 | Quote ammortamento | |
| A-FC5 | Importi indeducibili | |
| A-FC6 | Quote ammortamento avviamento | |
| A-FC7 | Ritenute d'acconto | |
| Totale acquisti con IVA fuori campo | ||
| Acquisti con detrazione dell'imposta differita | ||
| A-ED | Differimento iva su acquisti | |
| A-ED-PA | Esigibilità iva differita - Acquisti | |
| Totale acquisti con detrazione dell'imposta differita | ||
| TOTALE ACQUISTI | ||
| Liquidazione | ||
| L-AC | Acconto versato | |
| L-CI | Credito/debito periodo precedente | |
| L-CIA | Credito/debito anno precedente | |
| L-CO | Credito iva compensabile | |
| L-INT | Interessi dovuti per liquidazioni trimestrali | |
| L-RI | Compensazioni/rimborsi infrannuali | |
| L-SP | Split payments | |
| Movimenti liquidazione IVA | ||
| TOTALE COMPLESSIVO | ||
| ExtraIva | ||
| :ESCL | Soggetto escluso dallo spesometro |
| Moneta Rif. | Moneta | Testo |
|---|---|---|
| CAMBI | ||
| EUR | USD | Dollari USA |
| EUR | CHF | Franchi svizzeri |
| EUR | GBP | United Kingdom (Pound sterling) |
Prospetto bilancio europeo breve.ac2
In questo articolo
Prospetto bilancio europeo breve.ac2
Prospetto bilancio europeo breve.ac2
Il prospetto consente di ottenere dei raggruppamenti dei conti esterni al file della contabilità principale. Questo prospetto è collegato con Il piano contabile in partita doppia Bilancio europeo breve.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppProspetto bilancio europeo.ac2
In questo articolo
Prospetto bilancio europeo.ac2
Prospetto bilancio europeo.ac2
Il prospetto consente di ottenere dei raggruppamenti del bilancio e del conto economico esterni al file della contabilità principale. È molto utile quando, avendo un piano contabile molto esteso, si vuole avere un rendiconto più schematico e con i conti raggruppati diversamente.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppModello offerte e fatture con aliquote IVA Italia
In questo articolo
Modello offerte e fatture con aliquote IVA Italia
Modello offerte e fatture con aliquote IVA Italia
Crea facilmente fatture e stampale con la personalizzazione che desideri. Aliquote IVA già impostate per l'Italia.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppEstensioni di Banana Contabilità per Aziende
Le Estensioni per Aziende di Banana Contabilità sono strumenti aggiuntivi che ampliano le funzionalità del programma, offrendo soluzioni pratiche e pronte all’uso per la gestione aziendale quotidiana. Sono pensate per semplificare attività ripetitive, automatizzare calcoli e facilitare la produzione di documenti, tutto all’interno dell’ambiente familiare di Banana.
Importazione dati bancari da estratti conto
Rendicontazione IVA Italia
Fatture elettroniche
Contabilità Titoli
Progetti di costruzione
IVA Italia
In questo articolo
IVA Italia
IVA Italia
Insieme di applicazioni per la rendicontazione IVA secondo le direttive dell'Agenzia delle Entrate entrate in vigore nel 2017.
L'Estensione IVA Italia include le applicazioni per la stampe fiscali italiane, conformemente alle direttive dell'Agenzia delle Entrate a partire dal 2017.
Queste funzionalità sono state sviluppate e vengono migliorate grazie all'open source e al concorso attivo di diversi utenti.
Funzionalità disponibili:
- Comunicazione periodica IVA (stampa di controllo ed esportazione file xml)
- Comunicazione dati fatture clienti e fornitori (stampa di controllo ed esportazione file xml)
- Libro giornale
- Registri IVA
Informazioni generali
- Si tratta di funzioni in fase di sviluppo e si invitano gli utilizzatori a segnalare problemi o richieste.
Si prega di utilizzare l'applicativo con attenzione e verificare i dati. - Progetto Roadmap
- Pagina Documentazione IVA Italia
Aggiornamenti
L'Estensione viene aggiornata in automatico a partire dalla versione 9.0.3 di Banana Contabilità
A partire dal 2021 alcuni codici natura sono stati modificati e devono pertanto essere aggiornati manualmente nella tabella codici IVA, colonna Gr1, indicando il codice natura corretto. Maggiori informazioni alla pagina Codici natura
Installazione
L'app funziona a partire dalla versione Banana Contabilità 9
- Installare sul proprio computer l'ultima versione di Banana Contabilità
- Aprire dal menu Estensioni → Gestisci Estensioni → IVA Italia.
Tramite il campo di ricerca, si può inserire la sigla della lingua "it" e come nazione "Italia"; selezionare dall'elenco Online - Produttività e poi cliccare sul pulsante Installa.
Impostazione del file di contabilità
Per modelli di contabilità si veda la pagina Soluzioni per l'Italia | Banana Contabilità Software
Impostazioni iniziali
Vedi dettagli alla pagina Impostazioni iniziali.
Modifiche
Le modifiche sono visibili nel repository di Github/BananaAccounting
Registri IVA
Messaggi d'errore
-
<Natura> presente a fronte di <Aliquota> e/o <Imposta> diversa da zero
Il codice natura può essere indicato solamente per operazioni IVA con aliquota e imposta pari a 0, ad eccezione delle vendite in reverse charge. Vedi pagina Codici Natura
Link utili
- Documentazione Registri IVA Italia
Esportazione fatture elettroniche
In questo articolo
Esportazione fatture elettroniche
Esportazione fatture elettroniche
Estensione per esportare le fatture XML in formato PA, accettate dalle Amministrazioni Pubbliche italiane che, secondo le disposizioni di legge, sono tenute ad avvalersi del Sistema di Interscambio.
La funzione di esportazione della fattura in formato XML consente di ottenere versioni adatte all'invio elettronico conformi alle norme italiane. Per maggiori informazioni:
Questa estensione permette di esportare velocemente il file XML della fattura elettronica, ma non lo invia in automatico all'Agenzia delle Entrate.
Abbiamo previsto una fase di test pilota, se siete interessati potete provare questa versione beta e segnalarci eventuali problemi riscontrati. Si prega di utilizzare l'estensione con attenzione e verificare i dati.
Prerequisiti e installazione
Per utilizzare questa estensione è necessario:
- Scaricare e installare Banana Contabilità+ (versione 10.0.9 o successive).
- Avere il Piano Advanced di Banana Contabilità Plus (anche sotto le 70 righe di registrazioni).
È compatibile con contabilità in partita doppia oppure entrate-uscite con IVA.
L'estensione è da installare una prima volta. In seguito viene aggiornata in automatico.
- Installare sul proprio computer Banana Contabilità+
- Con il comando a menu Estensioni → Gestisci estensioni, selezionare l'estensione cercando il testo 'Esportazione fatture elettronicche' oppure tramite l'elenco a sinistra Online - Esportazione, nazione Italia.
- Installare l'app con il pulsante sulla destra Installa.
Utilizzo e impostazioni
- L'estensione è disponibile sotto la voce di menu Estensioni, ed è visibile solamente con una contabilità aperta.
- I dati della società (denominazione, codice fiscale, partita IVA) vengono ripresi dal comando Impostazioni, disponibile nella stessa estensione.
- Per la creazione delle fatture e l'impostazione del partitario clienti vedere la documentazione alla pagina Come creare una fattura
File d'esempio
Impostazioni nel file contabile
Il FormatoTrasmissione, il codice destinatario e/o PEC destinatario vengono impostati a livello di anagrafica clienti. Nella tabella Conti, alla vista Varia, colonna Codice1, impostare i codici nel seguente formato:
FormatoTrasmissione:CodiceDestinatario:PECDestinatario
Per visualizzare la colonna Codice1, selezionare la tabella Conti e con il comando Dati → Disponi colonne selezionare la colonna Codice1. La colonna può essere spostata vicino alle colonne Codice fiscale e partita IVA.
Valori ammessi:
- Formato trasmissione: FPA12 (Fattura verso PA) oppure FPR12 (Fattura verso privati)
- CodiceDestinatario: codice a 7 cifre per fattura ad ente pubblico, 6 cifre per fattura a privato. Se codice destinatario impostato con tutti zeri indicare PECDestinatario
- PECDestinatario: codice da valorizzare solamente se CodiceDestinatario è uguale a 0000000, lunghezza minima 7 caratteri

Dati contribuente
Seleziona dal menu Estensioni → Esportazione fatture elettroniche → Impostazioni, e inserisci i propri dati nel campo Dati contribuente.
Opzioni XML
Seleziona dal menu Estensioni → Esportazione fatture elettroniche → Impostazioni, e inserisci i dati nel campo Opzioni XML:
- Numero progressivo invio: Questo numero viene incrementato in automatico dall'app ogni volta che viene generata una fattura. L'app converte la cifra in stringa su base 36 (https://en.wikipedia.org/wiki/Base36). Per l'invio al sistema italiano è necessario che ogni file inviato in formato XML venga generato con un numero univoco. Si consiglia quindi di non modificare questo parametro.
- Cartella di destinazione: potete indicare dove salvare i files xml generati. Al momento del salvataggio del file xml, il programma selezionerà la cartella indicata, dovrete tuttavia confermare il salvataggio del file (o di più files) per motivi di sicurezza.
- Convalida file: se questa proprietà è selezionata, il contenuto del file XML verrà verificato con le regole presenti nello schema XSD, indicato in Schema di validazione.
- Schema di validazione: file xsd contenente le regole per validare il file XML. Lo schema è pubblicato nel sito dell'Agenzia delle entrate (Fatturazione elettronica PA - FatturaPA)
Una copia del file Schema_del_file_xml_FatturaPA_versione_1.2.1.xsd è inclusa nel pacchetto sbaa. Non è possibile utilizzare files esterni indicando il relativo percorso del file. Per utilizzare un altro file di validazione vedere: How to use external files in your extension | Banana Accounting Software.
- Foglio di stile: L'XSL permette di visualizzare lo stesso documento XML in formati diversi, ad esempio come pagina web o come pagina stampabile.
Se presente verrà riportata la stringa nel file XML, ad esempio se si indica "fatturaPA_v1.2.1xsl", il file XML conterrà la seguente istruzione <?xml-stylesheet type='text/xsl' href='fatturaPA_v1.2.1.xsl'?>.
Per visualizzare il file XML con foglio di stile XSL nel browser Microsoft Edge, può essere necessario eseguire MS Edge da terminale Windows aggiungendo il parametro --allow-file-access-from-files.
Chiudere tutte le istanze di MS Edge ed eseguire da linea di comando con privilegi di amministratore il seguente comando:
"C:\Program Files (x86)\Microsoft\Edge\Application\msedge.exe" --allow-file-access-from-files
- Visualizza file immediatamente: il file XML viene aperto con l'applicazione associata nel computer

Opzioni di stampa
Dal menu Estensioni → Esportazione fatture elettroniche → Esporta e-fatture ordinarie XML, sono disponibili le seguenti opzioni:
- Filtra: permette di stampare una singola fattura o un singolo cliente. I files XML generati sono raggruppati per cliente, quindi un file XML conterrà una o più fatture di un singolo cliente. Se si stampano più clienti, verrà chiesto la conferma di salvataggio dei files per ogni singolo cliente.
Per stampare più fatture o più clienti contemporaneamente, separare i numeri da punto e virgola. Ad esempio:
Numero fattura: 2021-001;2021-002;2021-003
Numero cliente: 10100;10102
- Periodo: imposta il periodo di stampa. Se non è selezionato stampa tutte le fatture del file contabile.

Nuovi codici natura
Per l'esportazione XML, quando l'aliquota IVA è 0, è necessario indicare il codice natura. Alcuni codici natura, a partire dal 2021, sono passati a 4 cifre. In Banana vengono impostati nella colonna Gr1 della tabella codici IVA. Potete verificare i codici IVA aggiornati nella tabella codici IVA oppure consultare l'elenco dei codici natura.
Tipi di documento
Per indicare il tipo di documento, nella tabella Registrazioni utilizzare la colonna Tipo (DocTipo) e inserire uno dei codici di seguito indicati preceduto da 10:par. Se il campo TipoDoc è vuoto viene impostato di default il documento TD01 (Fattura). Se si vuole indicare un altro tipo di documento bisogna fare precedere il codice con il testo 10:par, ad esempio se si vuole indicare una nota di credito scrivere nella colonna TipoDoc 10:par:TD04. 10 indica che si tratta di una fattura, par indica che è un parametro passato all'oggetto fattura.
- TD01 -> FATTURA
- TD02 -> ACCONTO/ANTICIPO SU FATTURA
- TD03 -> ACCONTO/ANTICIPO SU PARCELLA
- TD04 -> NOTA DI CREDITO
- TD05 -> NOTA DI DEBITO
- TD06 -> PARCELLA
- TD16 -> INTEGRAZIONE FATTURA DA REVERSE CHARGE INTERNO
- TD17 -> INTEGRAZIONE/AUTOFATTURA PER ACQUISTO SERVIZI DALL'ESTERO
- TD18 -> INTEGRAZIONE PER ACQUISTO DI BENI INTRACOMUNITARI
- TD19 -> INTEGRAZIONE/AUTOFATTURA PER ACQUISTO DI BENI EX ART. 17 C.2 D.P.R. 633/72
- TD20 -> TD20 AUTOFATTURA PER REGOLARIZZAZIONE E INTEGRAZIONE DELLE FATTURE (EX ART. 6 COMMI 8 E 9-BIS D. LGS. 471/97 O ART. 46 C.5 D.L. 331/93)
- TD21 -> AUTOFATTURA PER SPLAFONAMENTO
- TD22 -> ESTRAZIONE BENI DA DEPOSITO IVA
- TD23 -> ESTRAZIONE BENI DA DEPOSITO IVA CON VERSAMENTO DELL'IVA
- TD24 -> FATTURA DIFFERITA DI CUI ALL'ART. 21, COMMA 4, LETT. A), TERZO PERIODO DEL D.P.R. N. 633/72
- TD25 -> FATTURA DIFFERITA DI CUI ALL'ART. 21, COMMA 4, TERZO PERIODO LETT. B) DEL D.P.R. N. 633/72
- TD26 -> CESSIONE DI BENI AMMORTIZZABILI E PER PASSAGGI INTERNI (EX ART. 36 D.P.R. 633/72)
- TD27 -> FATTURA PER AUTOCONSUMO O PER CESSIONI GRATUITE SENZA RIVALSA
Esempi di registrazioni

Errori
Formato trasmissione non valido [ID_ERR_XML_FORMATO_NONVALIDO]
Il FormatoTrasmissione non è presente o non è valido. Il formato deve essere impostato a livello di anagrafica clienti, nella tabella Conti, colonna Codice1, Maggiori spiegazioni al paragrafo Impostazioni nel file contabile
Modifiche
Consultabili nel repository di Github/BananaAccounting
Importazione fatture elettroniche Italia [BETA]
In questo articolo
Importazione fatture elettroniche Italia [BETA]
Importazione fatture elettroniche Italia [BETA]
L'estensione converte le fatture XML di clienti o fornitori in movimenti contabili e anagrafica clienti e fornitori. Supporta files XML nel formato fattura PA e privati ordinaria versione 1.2
Prerequisiti e installazione
Per utilizzare questa estensione è necessario:
- Scaricare e installare Banana Contabilità+.
- Avere il Piano Advanced di Banana Contabilità Plus.
- Abbiamo previsto una fase di test pilota, se siete interessati potete provare questa versione beta e segnalarci eventuali problemi riscontrati. Si prega di utilizzare l'estensione con attenzione e verificare i dati.
- Con il comando a menu Estensioni > Gestisci estensioni, selezionare l'estensione cercando il testo "Importazione fatture elettroniche" oppure tramite l'elenco a sinistra Online - Importazione - nazione Italia.
- Selezionare l'estensione dalla lista e Installarla con il pulsante sulla destra Installa. È da installare una prima volta, in seguito viene aggiornata in automatico.
Utilizzo e impostazioni
- Salvate le vostre fatture XML in un'unica cartella del vostro computer.
- L'estensione funziona solo se si usano i conti numerici nella tabella Conti.
- Definite correttamente il gruppo (partitario) dei Clienti e il gruppo dei Fornitori:
- Per i clienti: menu Report > Clienti > Impostazioni
- Per i fornitori: menu Report > Fornitori > Impostazioni
- È possibile importare sia fatture clienti che fornitori:
il programma riconosce se la fattura è stata emessa oppure ricevuta in base alla partita IVA impostata nei dati base della contabilità in Banana (File - Proprietà file), nella scheda Indirizzo. Se la Partita IVA nei dati base della contabilità corrisponde a quella impostata nel nodo CedentePrestatore allora si tratterà di una fattura emessa e verrà impostato un conto Cliente, in caso contrario verrà considerato come fattura ricevuta. - Con la contabilità aperta, eseguite l'estensione selezionando il comando sotto la voce di menu Estensioni > Importazione fatture elettroniche > Importa e-fatture. All'avvio dell'estensione, selezionate la cartella con le vostre fatture XML. Verranno importate tutte le fatture xml presenti in quella cartella.
Se il cliente o il fornitore non è ancora presente nella tabella Conti, il programma crea in automatico un nuovo conto cliente/fornitore aggiungendolo nel relativo partitario. - Si tratta inoltre di un'estensione di tipo create.init, la quale è in grado di generare un nuovo file contabile a partire dai dati esterni, in questo caso fatture XML. Per generare il file contabile a partire dai dati XML, utilizzate il comando Strumenti > Crea file da dati esterni.
Parametri
Per accedere ai parametri del filtro, aprire un file contabile (i parametri sono salvati all'interno del file contabile), quindi andare nel menu Estensioni > Importazione fatture elettroniche > Impostazioni, oppure aprire il dialogo Gestisci estensioni dal menu Estensioni, selezionare l'estensione e cliccare sul bottone Impostazioni.

Applica regole: opzione non più supportata
Documento regole: opzione non più supportata
Controlla fatture duplicate: se l'opzione è selezionata, le fatture con lo stesso numero (colonna DocInvoice) e la stessa data documento (colonna DateDocument) non verranno importate. Un messaggio delle fatture scartate è visibile nella finestra dei messaggi