In questo articolo
I movimenti di pianificazione vengono inseriti nella tabella Preventivo indicando Data, Descrizione, Importo, conto Dare e conto Avere, secondo la stessa logica delle normali registrazioni contabili.
Per le operazioni ricorrenti puoi utilizzare la colonna Ripeti, evitando di inserire manualmente un movimento per ogni ricorrenza.
Gli esempi di questa pagina sono ripresi dal seguente modello, che contiene ulteriori spiegazioni:
Per approfondire l'utilizzo delle date e delle ripetizioni consulta la pagina Date e ripetizione.
Movimenti di inizio attività
All'inizio dell'attività vengono inseriti i movimenti relativi alle operazioni previste per l'avvio.
Questi movimenti vengono registrati nella tabella Preventivo come normali registrazioni contabili.
Nell'esempio si tratta di operazioni iniziali che avvengono una sola volta e che quindi non hanno una ripetizione.

Movimenti mensili: affitto e spese bancarie
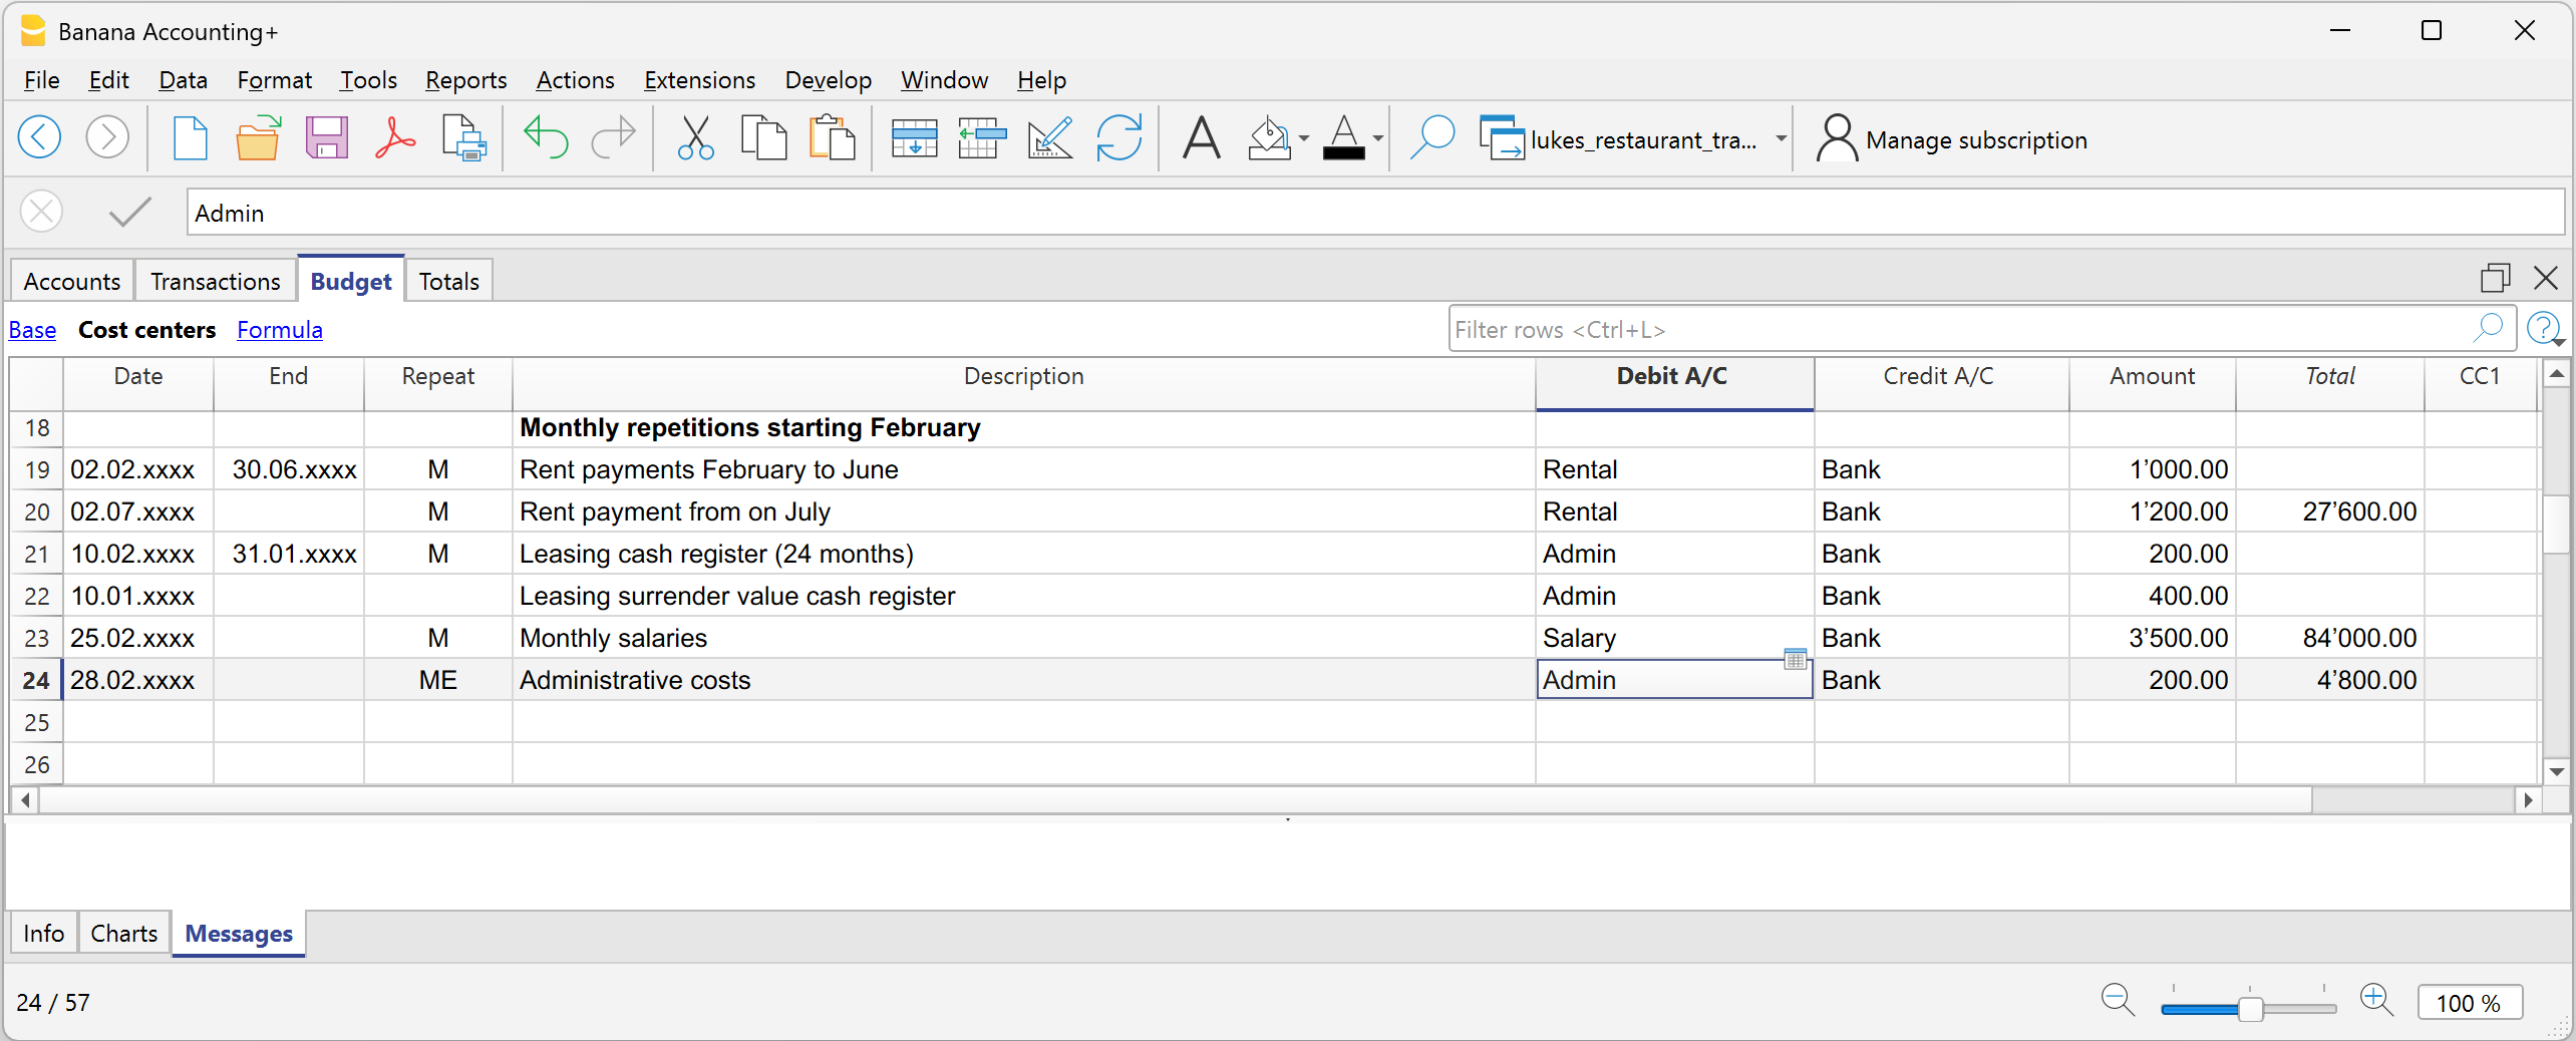
Per le operazioni che si ripetono ogni mese puoi utilizzare la ripetizione mensile M.
Nell'esempio, le prime due registrazioni riguardano l'affitto:
- da febbraio a giugno l'affitto è di 1'000 al mese
- da luglio l'affitto aumenta a 1'200 al mese.
Il cambiamento dell'importo viene gestito utilizzando due movimenti distinti, con le relative date e ripetizioni.
Nell'esempio è presente anche il futuro pagamento per il riscatto del leasing. Poiché la relativa data è successiva al periodo contabile, nella colonna Totale non viene visualizzato alcun importo per questa riga.
Per le spese amministrative della banca viene utilizzata la ripetizione ME (fine mese). In questo modo il movimento viene attribuito all'ultimo giorno disponibile di ciascun mese, ad esempio 31 marzo e 30 aprile.
Movimenti di fine trimestre
Alcune operazioni possono essere previste alla fine di ogni trimestre.
Nell'esempio viene utilizzata la ripetizione 3ME, che permette di ripetere il movimento ogni tre mesi alla fine del mese.

Movimenti di fine anno
Alcune operazioni vengono effettuate una volta all'anno.
Nell'esempio viene utilizzata la ripetizione annuale Y, in modo che le operazioni vengano considerate anche nelle previsioni degli anni successivi.

Previsione dei ricavi e degli acquisti di merce
La previsione dei ricavi e degli acquisti dipende dalle caratteristiche dell'attività.
Nell'esempio, ricavi e acquisti vengono pianificati mese per mese, utilizzando un importo specifico per ciascun periodo.
A partire da marzo viene indicata la ripetizione annuale Y, in modo che i movimenti vengano ripetuti anche negli anni successivi.
Questo permette di mantenere una pianificazione mensile differenziata e, allo stesso tempo, di proiettarla negli anni successivi.

Acquisti e vendite dell'anno successivo
Nel primo anno di attività i mesi di gennaio e febbraio non sono considerati rappresentativi degli anni successivi e quindi i relativi movimenti non hanno una ripetizione annuale.
Per gennaio e febbraio del secondo anno vengono quindi inseriti nuovi movimenti di previsione.
A questi movimenti viene assegnata la ripetizione annuale Y, in modo che possano essere utilizzati anche per le previsioni degli anni successivi.
