Verwaltung von Renditeliegenschaften in der Schweiz
Diese Seite stellt die Vorlagen von Banana Buchhaltung Plus für die Verwaltung von Renditeliegenschaften in der Schweiz vor.
Um herauszufinden, ob diese Vorlagen für Ihre Bedürfnisse geeignet sind, lesen Sie die Einführungsseite Vorlagen für die Immobilienbuchhaltung in der Schweiz. Dort erfahren Sie, welche Unterschiede zwischen den Vorlagen für Renditeliegenschaften und jenen für Stockwerkeigentümergemeinschaften (STWEG) bestehen.
Die hier vorgestellten Vorlagen ermöglichen eine strukturierte Mietbuchhaltung und decken die häufigsten Geschäftsvorfälle ab, z.B. Zahlungseingänge, Kosten und die Abrechnung der Nebenkosten. Im weiteren Verlauf dieser Seite finden Sie eine Beschreibung der verfügbaren Vorlagen sowie praktische Anleitungen für den Einstieg in das Programm. Schritt für Schritt erfahren Sie, wie Sie die Buchhaltungsdatei erstellen und die ersten Buchungen erfassen.
Banana Buchhaltung Plus bietet zwei Vorlagen für die professionelle Immobilienbuchhaltung und die Verwaltung von Mietverhältnissen:
- Vorlage für Wohnungen oder Renditeliegenschaften | Einnahmen-Ausgaben-Rechnung: eine einfache Methode, die sich besonders für Personen ohne Kenntnisse der doppelten Buchhaltung eignet.
- Vorlage für Wohnungen oder Renditeliegenschaften | Doppelte Buchhaltung: eine detaillierte Methode, ideal für Personen, die mit der klassischen doppelten Buchhaltung vertraut sind.
Beide Vorlagen enthalten bereits einen typischen Kontenplan für die Immobilienverwaltung sowie einige Buchungsbeispiele.
Jede Vorlage hat spezifische Eigenschaften, die sich auf die Vorgehensweise bei der Immobilienverwaltung auswirken. Die häufigsten Buchungsbeispiele werden auf den jeweiligen Informationsseiten ausführlich erläutert.
Datei für die Immobilienbuchhaltung erstellen
Um die Buchhaltung einer Renditeliegenschaft zu beginnen, erstellen Sie eine neue Datei und wählen Sie die passende Vorlage aus:
- Klicken Sie auf der Startseite auf Neu erstellen.
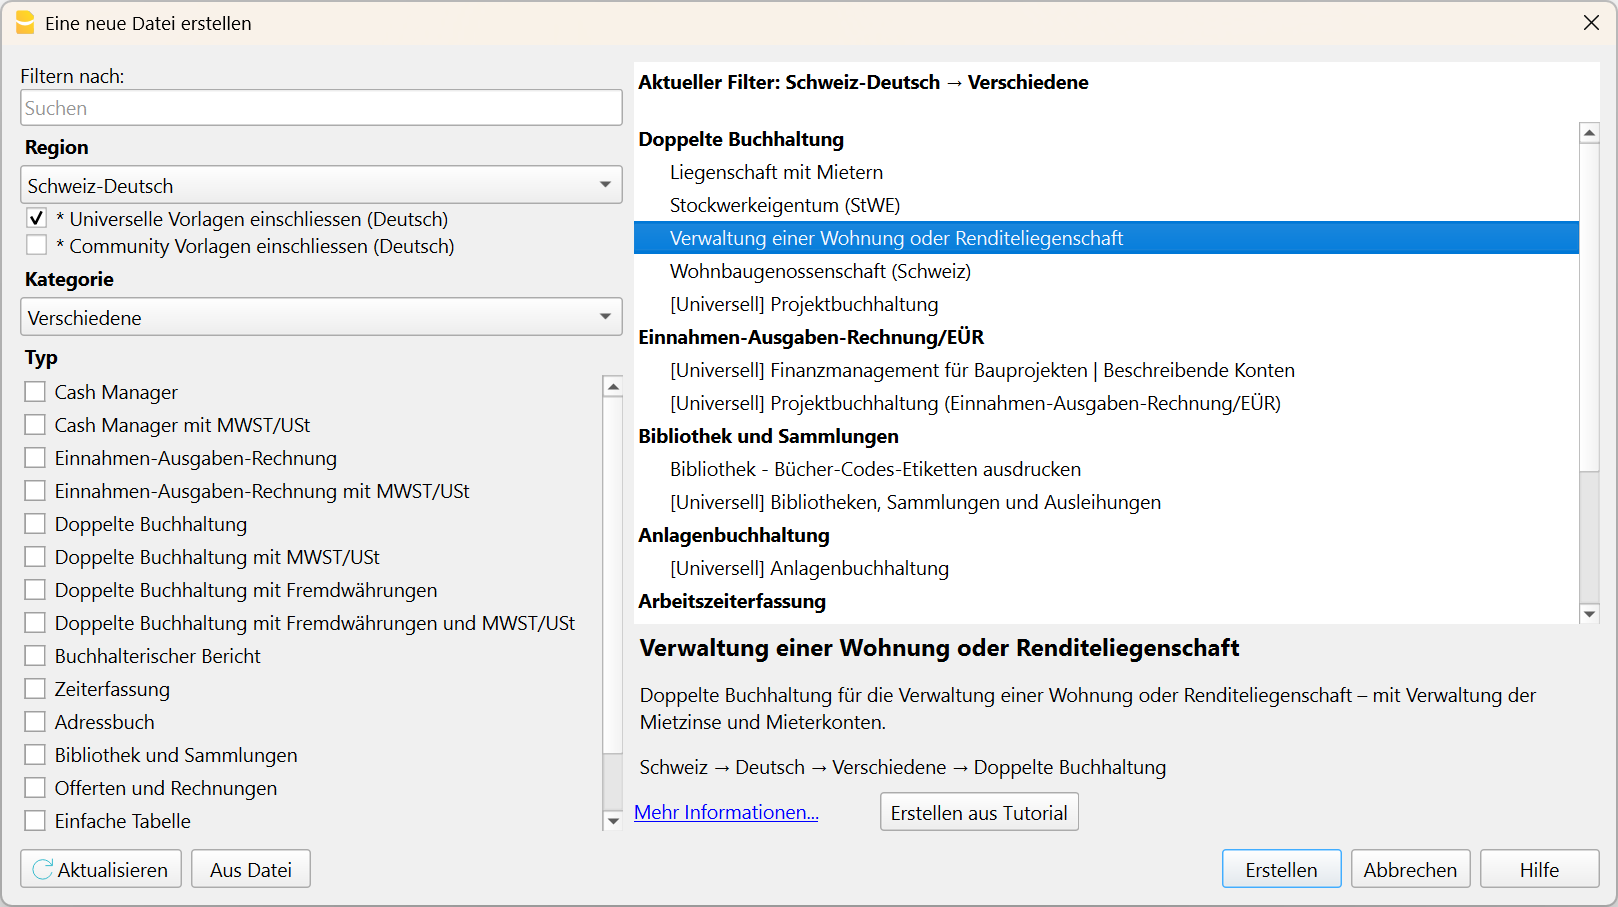
- Wählen Sie im Filter Region die gewünschte Region aus (in diesem Fall "Schweiz-Deutsch").
- Wählen Sie unter Kategorie die Option Verschiedene, um die Vorlagen für die Immobilienbuchhaltung zu finden.
- Wählen Sie im rechten Fenster unter Doppelte Buchhaltung oder Einnahmen-Ausgaben-Rechnung die Vorlage "Verwaltung einer Wohnung oder Renditeliegenschaft" aus und klicken Sie auf Erstellen.
Bevor Sie Ihre Auswahl bestätigen, können Sie die Beschreibung der Vorlage lesen und gegebenenfalls eine andere Vorlage auswählen. Wenn Sie unsicher sind, welche Vorlage für Ihre Bedürfnisse geeignet ist, hilft Ihnen das Diagramm zur Vorlagenauswahl bei der Entscheidung.
Mit einem Klick auf Weitere Informationen… gelangen Sie zur Dokumentationsseite der jeweiligen Vorlage.
- Wählen Sie im Menü Datei > Eigenschaften (Stammdaten) und geben Sie den Namen der Liegenschaft, das Anfangs- und Enddatum der Buchhaltungsperiode sowie die Basiswährung ein. Im Abschnitt Adresse erfassen Sie die Angaben zur Person oder Organisation, die die Liegenschaft verwaltet.
- Speichern Sie die Datei über das Menü Datei > Speichern unter. Es empfiehlt sich, den Namen der Liegenschaft und das Jahr im Dateinamen anzugeben, zum Beispiel "Liegenschaftsname-20XX.ac2".
Weitere Hinweise zur Organisation und Ablage/Archivierung Ihrer Buchhaltungsdateien finden Sie auf der Seite Buchhaltungsdateien lokal, im Netzwerk und in der Cloud organisieren.
Kontenplan
In der Tabelle Konten und – bei Verwendung der Vorlage für die Einnahmen-/Ausgabenrechnung – zusätzlich in der Tabelle Kategorien finden Sie bereits vorbereitete Konten und Kostenpositionen für die Immobilienbuchhaltung.
Welche Kosten anfallen, hängt von der jeweiligen Renditeliegenschaft ab.
Um die Kosten Ihrer Liegenschaft detaillierter abzubilden, können Sie bestehende Positionen anpassen oder neue hinzufügen und deren Verwendungszweck genau beschreiben. Ausserdem können Sie die Kostenpositionen nach den gewünschten Kriterien gliedern.
Mieterkonten
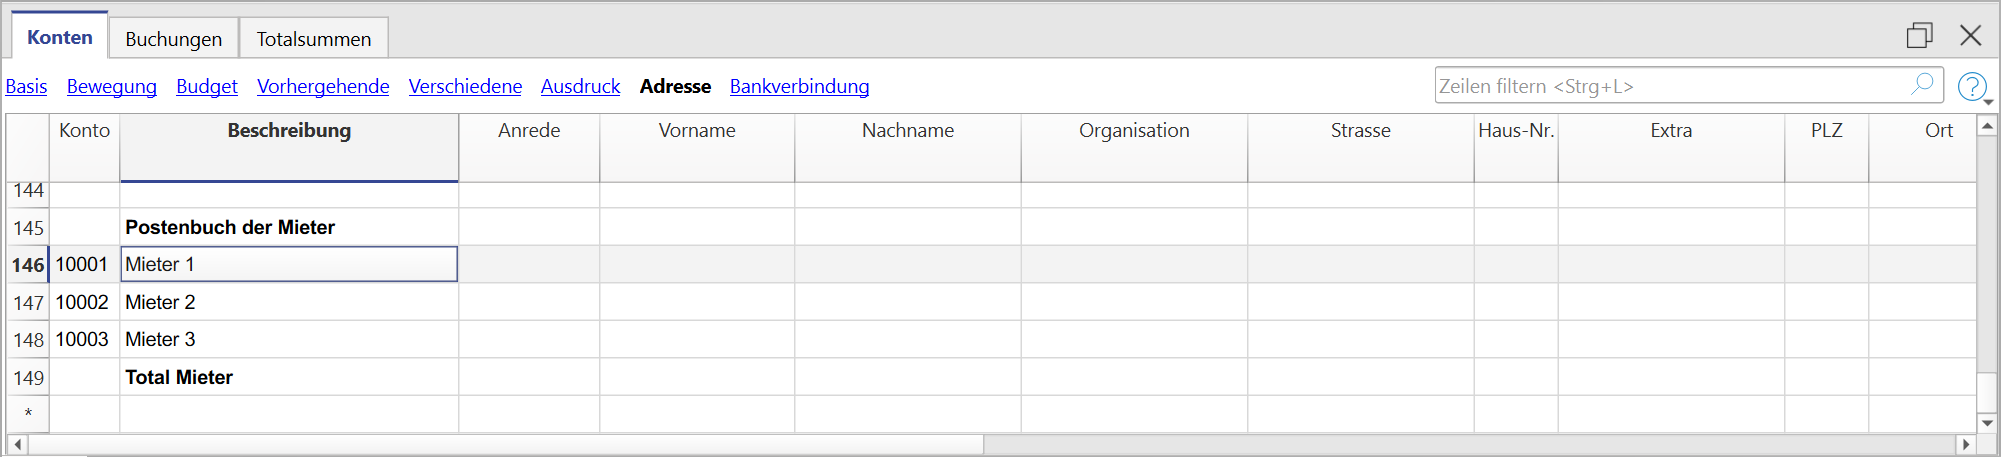
Am Ende des Kontenplans in der Tabelle Konten finden Sie die Liste der «Mieter» der Wohnungen. Jeder Mieter verfügt über ein eigenes Buchhaltungskonto.
Geben Sie für jeden Mieter die Kontonummer ein und ergänzen Sie die Beschreibung mit Vor- und Nachnamen.
Wenn Sie ein Konto hinzufügen, müssen Sie in der Spalte Summ. in immer den passenden Code für die Kontengruppierung eingeben. Der Code in der Spalte Summ. in kann nach Ihren Bedürfnissen ausgewählt oder geändert werden.
Ansicht Adresse
Erfassen Sie in der Ansicht Adresse der Tabelle Konten die Adressen und persönlichen Angaben der Mieter. Diese Informationen können später für die Erstellung von Einzahlungsscheinen für die Mietzahlungen verwendet werden.
Auf die gleiche Weise können Sie auch eine Lieferantenliste verwalten. Erstellen Sie dazu die Kontenstruktur nach demselben Prinzip wie bei den Mietern.
Anfangssaldi (Eröffnung)
Geben Sie in der Spalte Eröffnung die Anfangssaldi der Buchhaltungskonten ein. Die Anfangssaldi der Passivkonten müssen mit einem Minuszeichen eingegeben werden.
Wenn im Kontenplan Kostenstellen für die Verwaltung der Mieter vorgesehen sind, können Sie die Anfangssaldi für jeden Mieter separat direkt in der Tabelle Buchungen erfassen. Geben Sie dazu in der Spalte Typ den Code "01" (Eröffnungsbuchung) ein.
Saldi des Vorjahres
Wenn Sie eine neue Buchhaltung erstellen und in den Auswertungen auch die Vorjahreswerte anzeigen möchten, wechseln Sie zur Ansicht Vorhergehende und geben Sie die entsprechenden Beträge in der Spalte Vorjahr ein.
Buchungen erfassen
In der Tabelle Buchungen erfassen Sie alle Geschäftsvorfälle, beispielsweise erhaltene Mietzahlungen und bezahlte Kosten. Sie können die Buchungen jederzeit einsehen und nach Datum sortieren.
Um die Dateneingabe zu beschleunigen und die Buchungen zu verwalten, können Sie verschiedene Funktionen von Banana Buchhaltung Plus nutzen:
- Mit der automatischen Datenvervollständigung können Sie bereits eingegebene Daten automatisch übernehmen.
- Mit der Funktion Wiederholende Buchungen im Menü Aktionen können Sie häufig wiederkehrende Buchungen in einer eigenen Tabelle speichern.
- Mit dem Import von Bankkontoauszügen können Sie Bankbewegungen automatisch übernehmen.
- Sie können jede Buchung mit dem entsprechenden digitalen Beleg verknüpfen und diesen mit einem einfachen Klick öffnen. Weitere Hinweise zur optimalen Organisation Ihrer Dokumente finden Sie unter Buchhaltungsdateien und digitale Belege.
- Mit dem Befehl Buchungen nach Datum sortieren (Menü Aktionen) ordnen Sie die Buchungszeilen chronologisch.
- Mit dem Befehl Ausdrucken/Seitenansicht (Menü Datei) können Sie das Journal ausdrucken oder als PDF exportieren.
Arbeitsablauf für die Mietverwaltung
Mit Banana Buchhaltung Plus können Sie die Arbeitsabläufe der Mietverwaltung strukturiert organisieren und an Ihre Bedürfnisse anpassen.
Nachfolgend finden Sie ein Beispiel für einen typischen Arbeitsablauf bei der Verwaltung einer Wohnung oder Renditeliegenschaft:
- Jeden Monat:
- Mietforderungen buchen: Erfassen Sie die von den Mietern geschuldeten Beträge. Sie können die Buchungen auch als wiederholende Buchungen speichern, um sie später wiederzuverwenden.
- Zahlungseingänge kontrollieren: Mit der entsprechenden Erweiterung können Sie sofort überprüfen, welche Mieter vollständig oder teilweise bezahlt haben und welche Zahlungen noch ausstehen.
- Kosten buchen: Erfassen Sie die bezahlten Rechnungen, beispielsweise für Unterhalt und Handwerkerarbeiten.
- Jedes Jahr:
- Nachzahlungen und Rückerstattungen berechnen: Die Kosten zulasten der Mieter werden auf separaten Konten erfasst und bilden die Grundlage für die Abrechnung.
- Saldi überprüfen: Kontrollieren Sie, ob noch offene Beträge oder ungeklärte Differenzen bestehen.
- Jahresabschluss erstellen: Erstellen Sie die Bilanz und die Erfolgsrechnung. Diese können Sie anschliessend ausdrucken, als PDF speichern oder per E-Mail versenden.
Zusätzlich stehen Ihnen verschiedene Funktionen zur Verfügung, die Ihre Buchhaltung erleichtern:
- Mietforderungen gemäss Mietvertrag automatisch und wiederkehrend buchen
- Mietzahlungseingänge und ausstehende Zahlungen regelmässig kontrollieren
- Elektronische Bankkontoauszüge importieren
- Elektronisch importierte Bankbewegungen mithilfe von Regeln automatisch vervollständigen und verbuchen
- Hauswartlöhne automatisch buchen, ohne die Buchungen jedes Mal neu eingeben zu müssen
- Die Buchhaltung mit allen Belegen in einer einzigen PDF-Datei speichern und versenden
Weitere Informationen finden Sie auf der Seite Arbeitsablauf mit Banana Buchhaltung für die Mietverwaltung. Zusammen mit der nachfolgend beschriebenen Rechnungsstellung helfen Ihnen diese Funktionen, den Buchhaltungsaufwand zu reduzieren und Ihre Arbeitszeit effizienter zu nutzen.
QR-Rechnungen für die Mieter drucken
Mit der integrierten Rechnungsstellung von Banana Buchhaltung Plus können Sie Rechnungen mit QR-Zahlteil für Mietzinse, Nebenkostenabrechnungen und weitere Kosten zulasten der Mieter erstellen und drucken.
Die wichtigsten Vorteile sind:
- Einfachere Bezahlung für die Mieter.
- Korrekte Zahlungsbeträge mit geringerem Fehlerrisiko.
Automatische Zuordnung der Zahlungseingänge anhand der Referenznummer beim Import der Bankbewegungen.
Mit der integrierten Rechnungsstellung können Sie ausserdem jederzeit Zahlungsaufforderungen mit QR-Code für Kosten erstellen, die der Eigentümer vorgestreckt hat und die zulasten der Mieter gehen.
Erweiterung zur Kontrolle der Mietzahlungseingänge
Die Erweiterung zur Kontrolle der Mietzahlungseingänge zeigt Ihnen, welche Mieter vollständig oder teilweise bezahlt haben und welche Zahlungen noch ausstehen.
Ausserdem können Sie einfach überprüfen, ob die Mietforderungen des Monats korrekt in der Buchhaltung erfasst wurden, und die voraussichtlichen Zahlungseingänge für das laufende Jahr ermitteln.
Bilanz und Erfolgsrechnung drucken
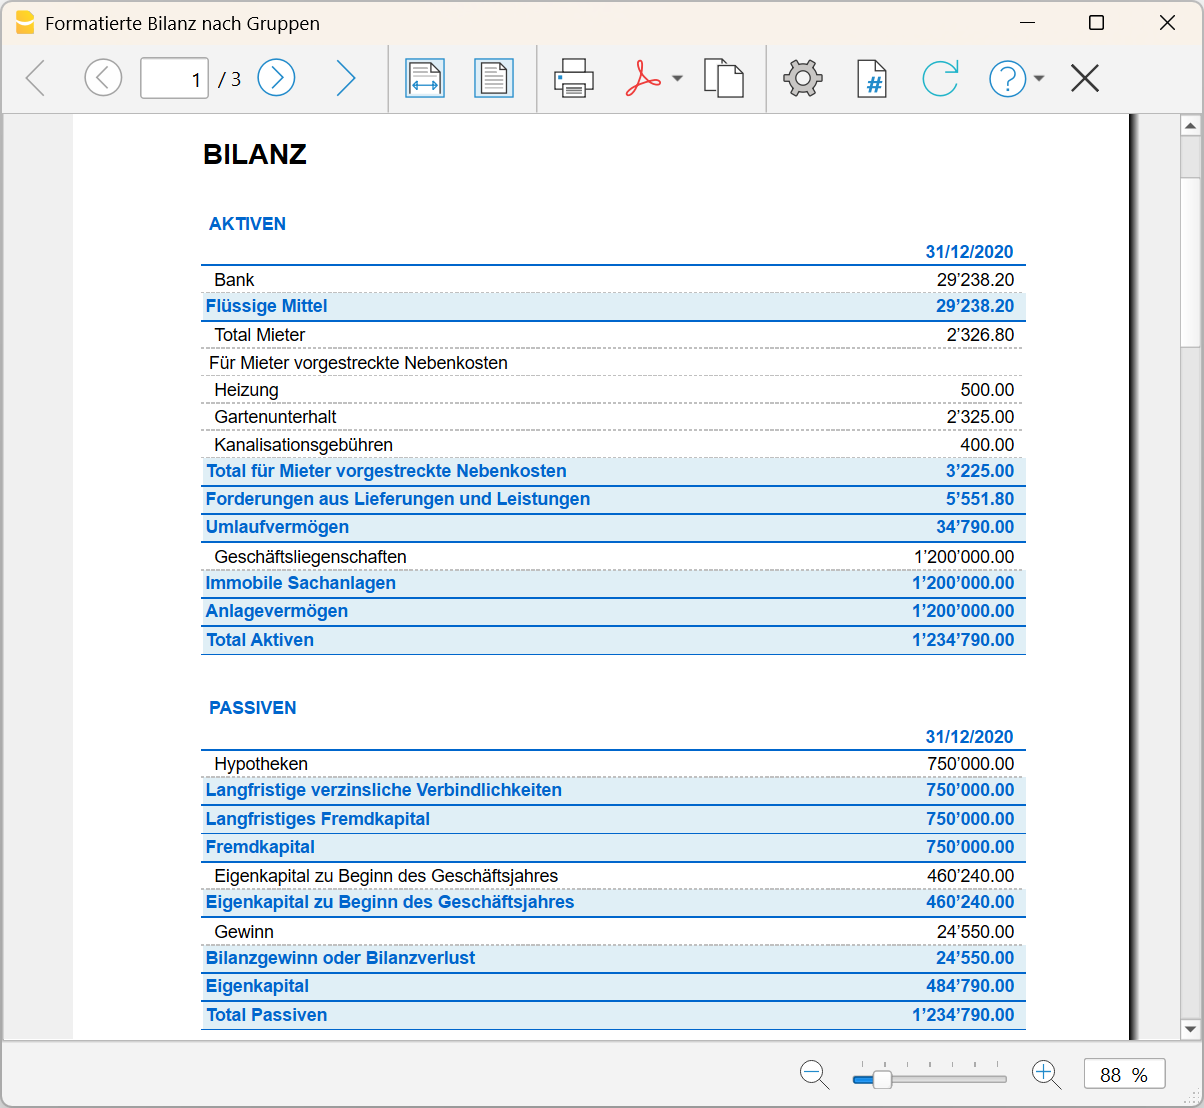
Um die Bilanz und die Erfolgsrechnung anzuzeigen oder auszudrucken, wählen Sie den Menübefehl Berichte > Formatierte Bilanz nach Gruppen für die doppelte Buchhaltung oder Berichte > Formatierter Ausdruck nach Gruppen für die Einnahmen-Ausgaben-Rechnung.
Sie können die Berichte individuell anpassen, indem Sie die anzuzeigenden Spalten auswählen. Ausserdem können Sie Auswertungen für eine bestimmte Periode erstellen.
Besonderheiten der Vorlage für Renditeliegenschaften
Um zu verstehen, wie die Buchhaltung einer Renditeliegenschaft funktioniert, ist es hilfreich, das zugrunde liegende Buchhaltungsprinzip zu kennen.
Buchhaltungsprinzip einer Renditeliegenschaft
Der Eigentümer einer Renditeliegenschaft bezahlt bestimmte Kosten, die zulasten der Mieter gehen, und streckt diese damit vor. Die Mieter decken diese Kosten durch ihre Akontozahlungen für Nebenkosten und allfällige Nachzahlungen aus der Nebenkostenabrechnung.
Am Ende der Abrechnungsperiode werden die geleisteten Akontozahlungen für Nebenkosten mit den tatsächlich angefallenen Kosten verglichen, die der Eigentümer vorgestreckt hat und den Mietern weiterverrechnen darf. Daraus ergeben sich die Nachzahlungen oder Rückerstattungen für die einzelnen Mieter: Reichen die Akontozahlungen nicht aus, muss der Mieter die Differenz nachzahlen. Übersteigen sie seinen tatsächlichen Kostenanteil, wird ihm die Differenz zurückerstattet.
Der Eigentümer der Renditeliegenschaft trägt auch Kosten, die ihm von den Mietern nicht zurückerstattet werden und deshalb zu seinen Lasten gehen. Dazu gehören beispielsweise Kosten für leer stehende Wohnungen, Gebäudeversicherungen, Hypothekarzinsen, ausserordentliche Unterhaltsarbeiten und Liegenschaftssteuern. Durch den Vergleich dieser Kosten mit den Mietzinseinnahmen lässt sich der Gewinn oder Verlust ermitteln.
Eine Renditeliegenschaft kann somit einen Gewinn, einen Verlust oder ein ausgeglichenes Ergebnis erzielen.
Akontozahlungen von den Mietern anfordern
Die Höhe der Akontozahlungen wird im Mietvertrag festgelegt.
Die Forderungen aus den Akontozahlungen werden in der Buchhaltung erfasst. Dadurch bleibt der geschuldete Betrag auf dem Mieterkonto sichtbar, auch wenn ein Mieter eine Akontozahlung nicht leistet.
Kosten auf die Mieter verteilen
Bei Renditeliegenschaften können die Kosten anhand verschiedener Verteilungsschlüssel auf die Mieter verteilt werden. In der Schweiz dienen hauptsächlich die Wohnfläche (in Quadratmetern), das Wohnungsvolumen (in Kubikmetern) oder der tatsächliche Verbrauch gemäss Zählerablesung als Grundlage.
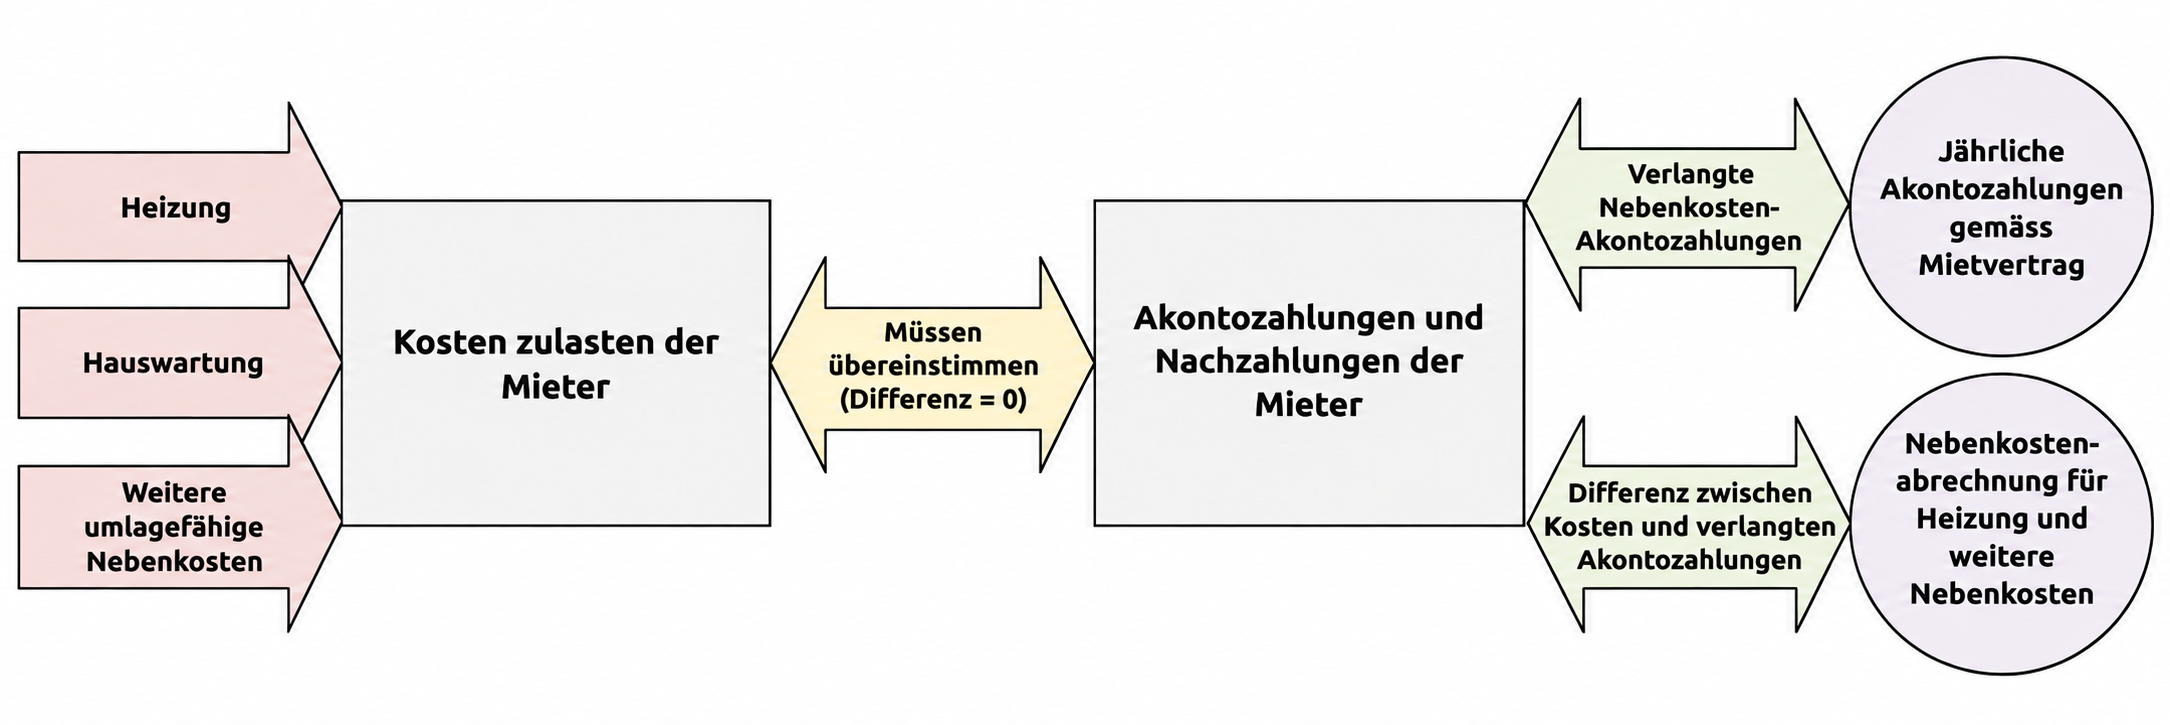
Das Diagramm zeigt, wie die Kosten zulasten der Mieter am Ende der Abrechnungsperiode durch deren Zahlungen gedeckt werden. Dabei werden die Akontozahlungen für Nebenkosten sowie die Nachzahlungen oder Rückerstattungen aus der abschliessenden Nebenkostenabrechnung berücksichtigt.
Nachfolgend finden Sie einige Beispiele für Kosten einer Renditeliegenschaft, die auf die Mieter verteilt werden:
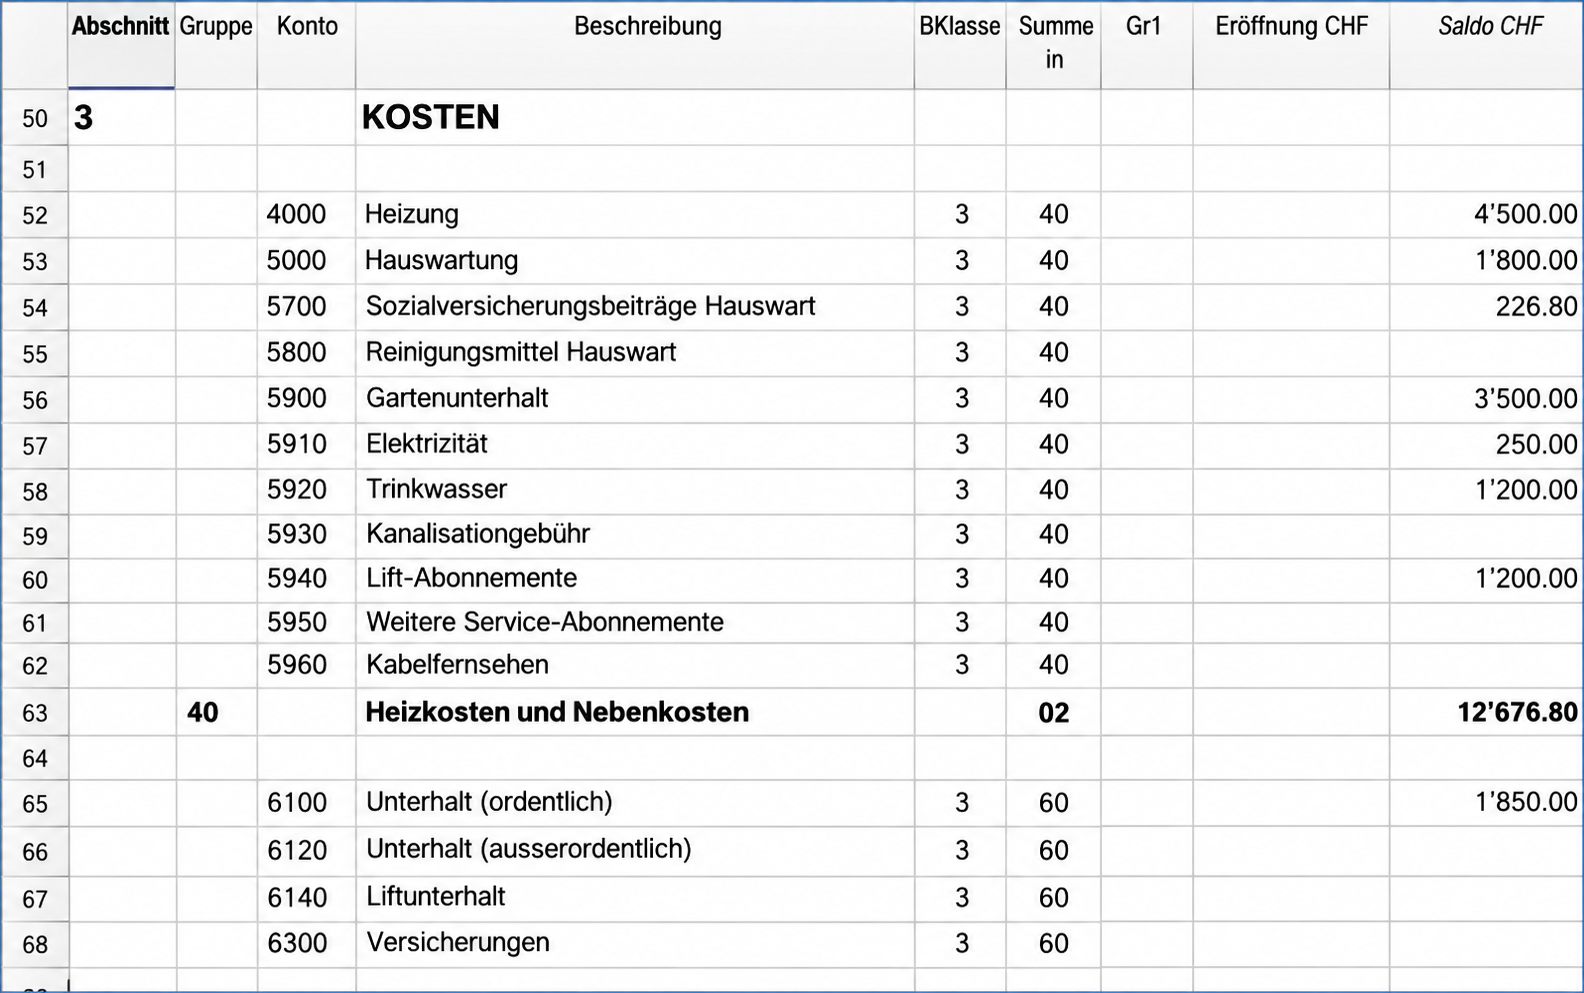
Calcolo e suddivisione delle spese accessorie e di riscaldamento
Il calcolo e la suddivisione delle spese dell'immobile tra gli inquilini, non è un tema unicamente svizzero, ma potrebbe essere usato in più nazioni. Possono ovviamente cambiare i criteri di ripartizione. Per maggiori dettagli invitiamo a leggere la pagina Suddivisione delle spese.
Vorlagen Schweiz – Verwaltung von Renditeliegenschaften
Wir stellen Ihnen zwei Vorlagen für die Verwaltung einer Renditeliegenschaft zur Verfügung, eine für die Einnahmen-Ausgaben-Rechnung (einfacher) und eine für die traditionelle doppelte Buchhaltung:
Contabilità Entrate/Uscite per Amministrazione immobiliare di un appartamento o immobile a reddito
In diesem Artikel
Contabilità Entrate/Uscite per Amministrazione immobiliare di un appartamento o immobile a reddito
Contabilità Entrate/Uscite per Amministrazione immobiliare di un appartamento o immobile a reddito
Per gestire velocemente la contabilità di un appartamento o immobile a reddito, puoi utilizzare il modello su misura di Banana Contabilità Plus disponibile qui di seguito. È una soluzione ottimale per chi vuole gestire un appartamento o immobile a reddito in modo semplice, con una contabilità più immediata rispetto alla partita doppia. Con questo modello ottieni automaticamente bilancio e conto economico, e puoi gestire gli inquilini tramite il partitario. I conti sono già impostati per questo scopo e possono essere personalizzati in base alle tue esigenze.
In Banana WebApp öffnen
Öffnen Sie Banana Buchhaltung Plus in Ihrem Browser ohne Installation. Passen Sie die Vorlage an, geben Sie die Transaktionen ein und speichern Sie die Datei auf Ihrem Computer.
Vorlage im Banana WebApp öffnen Tutorial im Banana WebApp öffnenDokumentation zur Vorlage
Questo modello presenta un piano dei conti ideato e adattato per la gestione di un appartamento o di un immobile a reddito nel contesto svizzero, basato sulla contabilità Entrate/Uscite.
Nella contabilità Entrate/Uscite, ogni registrazione indica un movimento di denaro in entrata o in uscita, associato a un conto e a una categoria. In questo modo è possibile registrare in maniera semplice incassi e pagamenti e ottenere una visione chiara della situazione.
Un immobile comporta per il proprietario diverse spese da affrontare:
- alcune spese, per legge, possono essere rimborsate dagli inquilini al proprietario (per esempio riscaldamento, acqua, spese comuni),
- altre invece restano a carico del proprietario (non possono essere addebitate agli inquilini).
Durante l’anno, gli inquilini versano degli anticipi spese (o acconti spese) per contribuire alle spese a loro carico. Se un inquilino non paga un anticipo, il programma registra comunque l’importo richiesto, che rimane visibile nei conti.
Le spese vengono suddivise tra gli inquilini secondo criteri proporzionali. In Svizzera si utilizzano spesso parametri come la superficie (metri quadrati) o la volumetria (metri cubi) degli appartamenti, per cui ogni inquilino paga in base alla dimensione dell’appartamento e alla sua qualità. L’importo degli acconti a carico dell’inquilino è indicato nel contratto di locazione.
Il controllo di questi anticipi versati rispetto alle spese effettive viene effettuato alla fine dell’anno:
- se gli anticipi coprono interamente le spese, non ci sono differenze;
- se gli anticipi risultano insufficienti rispetto alle spese, l’inquilino deve versare la differenza;
- se invece gli anticipi sono superiori alle spese, la differenza va rimborsata all’inquilino.
Confrontando gli anticipi versati dagli inquilini con le spese sostenute dal proprietario durante l’anno può emergere una differenza, che rappresenta il conguaglio. Questo importo deve poi essere ripartito tra gli inquilini: può trattarsi di importi che gli inquilini devono ancora versare oppure, al contrario, di somme che devono essere restituite agli inquilini. Dopo la registrazione dei conguagli, eventuali differenze vengono compensate e i versamenti degli inquilini risultano allineati alle spese dell’anno.
Questo modello è specifico per la gestione di un appartamento o un immobile a reddito con contabilità Entrate/Uscite. Se non sei sicuro che sia il modello adatto al tuo caso, puoi consultare l’introduzione ai modelli per immobili a reddito.
Nei paragrafi seguenti sono presentate le registrazioni di esempio più comuni da utilizzare in questo modello. Inoltre, alla fine della pagina trovi un'estensione per controllare l'incasso degli affitti.
Registrazioni di esempio comuni
Per ciascuna registrazione di esempio, è necessario indicare due conti: uno nella colonna Conto, e uno nella colonna Categoria. I conti da utilizzare si trovano nella tabella Conti (composta da tutte le voci di ciò che possiedi e di ciò che devi) e nella tabella Categorie (contiene le voci che rappresentano i motivi di incasso e spesa).
- La colonna Conto utilizza sempre conti della tabella Conti.
- La colonna Categoria utilizza conti della tabella Categorie oppure, in alcuni casi, conti della tabella Conti.
Per tutte le registrazioni di esempio, le operazioni vanno inserite nella tabella Registrazioni.
Di seguito trovi le registrazioni di esempio più comuni per contabilizzare le principali operazioni nella gestione di un immobile a reddito. Le registrazioni sono organizzate in base a queste fasi:
- Registrazioni durante l'anno
- Richiesta degli affitti agli inquilini
- Incasso dell'affitto dall'inquilino
- Registrazione delle spese pagate
- Registrazioni di chiusura
- Come calcolare i conguagli per gli inquilini
- Richiesta dei conguagli agli inquilini
- Incasso e rimborso di un conguaglio spese dall'inquilino
Registrazioni durante l'anno
Richiesta degli affitti agli inquilini
L’importo dell’affitto è composto da due parti: la pigione a favore del proprietario e un acconto spese destinato a coprire le spese a carico degli inquilini, le quali sono già state anticipate dal proprietario. Quando registri l’affitto, devi quindi considerare l’importo totale, comprensivo di entrambe le componenti.
L’affitto viene generalmente addebitato all’inizio di ogni mese a ciascun inquilino. Per registrarlo, procedi nella tabella Registrazioni come segue:
- Nella colonna Entrate inserisci l’importo dell’affitto mensile comprensivo di acconto spese (per esempio affitto 1'200 + acconto spese 200 = importo totale dell'affitto 1400).
- Nella colonna Conto inserisci il conto dell’inquilino.
- Nella colonna Categoria inserisci il conto relativo agli incassi per affitti.

Incasso dell'affitto dall'inquilino
Quando incassi l’affitto, l’importo dovrebbe comprendere sia la pigione a favore del proprietario, sia l’acconto che serve a coprire le spese anticipate dal proprietario. Per registrare procedi nella tabella Registrazioni come segue:
- Nella colonna Entrate inserisci l’importo incassato, comprensivo di pigione e acconto spese.
- Nella colonna Conto inserisci il conto della banca, della cassa o di altro mezzo con cui hai incassato l’importo.
- Nella colonna Categoria inserisci il conto dell’inquilino che ha pagato l'affitto.

Se l'inquilino ha versato meno, puoi vedere facilmente l'importo mancante nel suo conto all'interno della tabella Conti (vista Base).
Controllare l'incasso degli affitti
Controlla facilmente gli incassi degli affitti anche tramite l'estensione per il controllo degli incassi degli affitti. In questo modo puoi verificare se hai registrato l’affitto in contabilità, chi lo ha pagato, chi lo ha pagato solo in parte e chi non lo ha ancora saldato. Se necessario, puoi anche ottenere una previsione annuale degli incassi per gli appartamenti che gestisci.
Registrazione delle spese pagate
Registra nella tabella Registrazioni sia le spese anticipate dal proprietario per gli inquilini, sia quelle che restano a carico del proprietario, indicando nella colonna Categoria il conto di costo appropriato presente nella tabella Categorie.
- Nella colonna Uscite inserisci l’importo della spesa pagata.
- Nella colonna Conto inserisci il conto della banca, della cassa o di altro mezzo con cui è stata pagata la spesa dal proprietario.
- Nella colonna Categoria inserisci il conto del tipo di spesa pagata dal proprietario.

Registrazioni di chiusura
Come calcolare i conguagli per gli inquilini
Durante l’anno il proprietario anticipa le spese (ad esempio riscaldamento, acqua, spese comuni), che vengono poi coperte dagli anticipi pagati dagli inquilini.
Alla fine dell’anno si confrontano gli anticipi versati dagli inquilini con le spese sostenute dal proprietario. La differenza rappresenta il conguaglio, che bisognerà ripartire correttamente tra gli inquilini:
- Se un inquilino ha pagato meno del dovuto, dovrà versare la differenza al proprietario.
- Se invece ha pagato più del dovuto, riceverà un rimborso dal proprietario.
Di seguito è illustrata la suddivisione delle spese tra quelle che possono essere addebitate agli inquilini e quelle che restano a carico del proprietario, secondo quanto previsto dal contratto:
 La ripartizione delle spese a carico degli inquilini segue le regole stabilite nel contratto di locazione. Può essere definita, per esempio, in base alla superficie dell’appartamento, ai consumi oppure ad altri criteri concordati: ogni inquilino paga quindi una quota proporzionale secondo il criterio applicato.
Emissione dei conguagli agli inquilini
Quando ottieni i singoli importi di conguaglio da richiedere a ogni inquilino registrali in contabilità nella tabella Registrazioni.
Se l'inquilino durante l'anno ha pagato, tramite anticipi, meno rispetto alle spese effettive, procedi nel seguente modo:
- Nella colonna Entrate inserisci l’importo del conguaglio che l'inquilino deve pagare.
- Nella colonna Conto inserisci il conto dell’inquilino.
- Nella colonna Categoria inserisci il conto relativo agli incassi da affitti.
Se l’inquilino durante l'anno ha pagato, tramite anticipi, più rispetto alle spese effettive, procedi nel seguente modo:
- Nella colonna Uscite inserisci l’importo del conguaglio da rimborsare all'inquilino.
- Nella colonna Conto inserisci il conto dell’inquilino.
- Nella colonna Categorie inserisci il conto relativo agli incassi da affitti. In questo modo gli importi vengono dedotti direttamente da questo conto.

Dopo la registrazione dei conguagli, il risultato d’esercizio (utile o perdita) nella tabella Categorie deve essere pari a zero.
Di conseguenza, anche il saldo complessivo nella tabella Conti risulta pareggiato.
Incasso e rimborso di un conguaglio spese dall'inquilino
Quando un conguaglio spese già registrato viene pagato dall’inquilino o viene rimborsato all'inquilino, registra l’operazione nella tabella Registrazioni.
Se l'inquilino ha pagato il conguaglio registra l'incasso nel seguente modo:
- Nella colonna Entrate inserisci l’importo ricevuto.
- Nella colonna del Conto inserisci il conto della banca, della cassa o di un altro mezzo con cui hai incassato il conguaglio.
- Nella colonna Categoria inserisci il conto dell’inquilino che ha pagato il conguaglio.

Se hai rimborsato l'inquilino, procedi nel seguente modo:
- Nella colonna Uscite inserisci l’importo del conguaglio rimborsato all'inquilino.
- Nella colonna Conto inserisci il conto della banca, della cassa o di un altro mezzo con cui hai rimborsato il conguaglio.
- Nella colonna Categorie inserisci il conto dell’inquilino a cui hai rimborsato il conguaglio.

Vorschau der Vorlage
Divisa Base: CHF
Contabilità entrate / uscite
| Gruppo | Conto | Descrizione | Somma in |
|---|---|---|---|
| PATRIMONIO | |||
| Cassa | Cassa | Patrimonio | |
| Posta | Conto corrente postale | Patrimonio | |
| Banca | Conto corrente bancario | Patrimonio | |
| Debitori | Totale debitori da partitario | Patrimonio | |
| Mobilio e Attrezzature | Mobili e attrezzature | Patrimonio | |
| Debiti breve termine | Debiti a breve termine | Patrimonio | |
| Debiti lungo termine | Debiti a medio e lungo termine | Patrimonio | |
| Accantonamenti | Accantonamenti per riparazioni e manutenzioni | Patrimonio | |
| Patrimonio | TOTALE PATRIMONIO | ||
| PARTITARIO DEBITORI | |||
| Debitore 1 | Inquilino 1 | DEB | |
| Debitore 2 | Inquilino 2 | DEB | |
| Debitore 3 | Inquilino 3 | DEB | |
| Debitore 4 | Inquilino 4 | DEB | |
| DEB | TOTALE DEBITORI | Debitori |
| Gruppo | Categoria | Descrizione | Somma in |
|---|---|---|---|
| RISULTATO | |||
| ENTRATE | |||
| Incassi affitti | Incassi affitti | Entrate | |
| Altre entrate | Altre entrate | Entrate | |
| Ricavi finanziari | Ricavi finanziari | Entrate | |
| Entrate | TOTALE ENTRATE | Risultato | |
| USCITE | |||
| Portineria | Portineria | Uscite | |
| Contributi portineria | Contributi portineria | Uscite | |
| Cassa pensione | Cassa pensione | Uscite | |
| Assicurazioni custode | Assicurazioni custode | Uscite | |
| Riscaldamento | Riscaldamento | Uscite | |
| Elettricità | Elettricità | Uscite | |
| Manutenzioni ordinarie | Manutenzioni ordinarie | Uscite | |
| Manutenzioni straordinarie | Manutenzioni straordinarie | Uscite | |
| Altri costi | Altri costi dell'immobile | Uscite | |
| Pubblicità | Spese per pubblicità | Uscite | |
| Ammortamenti | Ammortamenti e rettifiche di valore dell'attivo fisso | Uscite | |
| Costi finanziari | Costi finanziari | Uscite | |
| Imposte | Imposte e tasse | Uscite | |
| Uscite | TOTALE USCITE | Risultato | |
| Risultato | RISULTATO D'ESERCIZIO |
Doppelte Buchhaltung für die Immobilienverwaltung einer Wohnung oder Renditeliegenschaft
In diesem Artikel
Doppelte Buchhaltung für die Immobilienverwaltung einer Wohnung oder Renditeliegenschaft
Doppelte Buchhaltung für die Immobilienverwaltung einer Wohnung oder Renditeliegenschaft
Mit dieser Vorlage für die doppelte Buchhaltung in Banana Buchhaltung Plus führen Sie die Buchhaltung einer Wohnung oder Renditeliegenschaft schnell und einfach. Sie eignet sich für alle, die eine präzisere und detailliertere Buchhaltung als mit der Einnahmen-Ausgaben-Rechnung wünschen. Bilanz und Erfolgsrechnung werden automatisch erstellt. Für jeden Mieter können Sie ein separates Konto führen. Die Konten sind bereits entsprechend eingerichtet und lassen sich an Ihre Bedürfnisse anpassen.
In Banana WebApp öffnen
Öffnen Sie Banana Buchhaltung Plus in Ihrem Browser ohne Installation. Passen Sie die Vorlage an, geben Sie die Transaktionen ein und speichern Sie die Datei auf Ihrem Computer.
Vorlage im Banana WebApp öffnen Tutorial im Banana WebApp öffnenDokumentation zur Vorlage
Diese Vorlage enthält einen Kontenplan, der speziell auf die Schweizer Immobilienbranche abgestimmt ist. Sie eignet sich hervorragend für alle, die ihre Immobilienbuchhaltung als doppelte Buchhaltung führen möchten.
Bei der doppelten Buchhaltung betrifft jede Buchung mindestens zwei Konten: eines im Soll und eines im Haben. Auf diese Weise wird jeder Geschäftsvorfall vollständig erfasst, und die Bilanz sowie die Erfolgsrechnung bleiben stets aktuell.
Für Eigentümer einer Liegenschaft fallen verschiedene Kosten an:
- Gewisse Kosten können den Mietern als Nebenkosten weiterverrechnet werden, sofern die gesetzlichen und vertraglichen Voraussetzungen erfüllt sind (z.B. Heizungs-, Wasser- und Gemeinschaftskosten).
- Andere Kosten gehen hingegen zulasten des Eigentümers und dürfen den Mietern nicht weiterverrechnet werden.
Während des Jahres leisten die Mieter Akontozahlungen für die Nebenkosten, um die von ihnen zu tragenden Kosten zu decken. Wenn ein Mieter eine Akontozahlung nicht leistet, erfasst das Programm den geschuldeten Betrag trotzdem, sodass dieser in den Konten sichtbar bleibt.
Die Kosten werden anteilsmässig auf die Mieter verteilt. In der Schweiz dienen häufig die Wohnfläche (in Quadratmetern) oder das Raumvolumen (in Kubikmetern) der Wohnungen als Verteilerschlüssel. Jeder Mieter trägt somit einen der Grösse seiner Wohnung entsprechenden Kostenanteil. Der vom Mieter zu tragende Betrag ist im Mietvertrag festgelegt.
Am Jahresende werden die geleisteten Akontozahlungen mit den tatsächlichen Kosten verglichen:
- Entsprechen die Akontozahlungen genau den tatsächlichen Kosten, ergibt sich keine Differenz.
- Sind die Akontozahlungen niedriger als die tatsächlichen Kosten, muss der Mieter die Differenz nachzahlen.
Übersteigen die Akontozahlungen die tatsächlichen Kosten, wird dem Mieter die Differenz zurückerstattet.
Beim Vergleich der Akontozahlungen der Mieter mit den vom Eigentümer während des Jahres getragenen, weiterverrechenbaren Nebenkosten kann eine Differenz entstehen. Diese wird im Rahmen der Nebenkostenabrechnung ermittelt und auf die einzelnen Mieter aufgeteilt. Daraus ergeben sich entweder Nachzahlungen der Mieter oder Rückerstattungen an die Mieter. Mit der Buchung dieser Beträge werden die Differenzen auf den Mieterkonten erfasst. Nach Eingang der Nachzahlungen beziehungsweise Auszahlung der Rückerstattungen entsprechen die Zahlungen der Mieter den ihnen verrechneten Jahreskosten.
Für diesen Vergleich wird ein separates Konto mit der Bezeichnung Jahresabrechnung verwendet. Dieses Konto wird während des Jahres nicht verwendet. Es dient bei den Abschlussbuchungen dazu, die weiterverrechenbaren Nebenkosten und die Akontozahlungen gegenüberzustellen und die Differenz zu ermitteln.
Diese Vorlage ist speziell für die Verwaltung einer Wohnung oder Renditeliegenschaft mit doppelter Buchhaltung vorgesehen. Wenn Sie nicht sicher sind, ob diese Vorlage für Ihre Bedürfnisse geeignet ist, finden Sie weitere Informationen in der Einführung zu den Vorlagen für Renditeliegenschaften.
In den folgenden Abschnitten finden Sie die häufigsten Buchungsbeispiele für diese Vorlage.
Häufige Buchungsbeispiele
Für jede Buchung müssen mindestens zwei Konten angegeben werden: eines in der Spalte Soll und eines in der Spalte Haben, entsprechend den Regeln der doppelten Buchhaltung.
Die zu verwendenden Konten finden Sie in der Tabelle Konten. Diese enthält die Konten der Bilanz und der Erfolgsrechnung, gegliedert in Aktiven, Passiven, Aufwand und Ertrag.
Die folgenden Beispiele vermitteln Ihnen die Grundlagen der Immobilienbuchhaltung. Alle Buchungsbeispiele werden in der Tabelle Buchungen erfasst.
Die Buchungen in der doppelten Buchhaltung folgen einer logischen Reihenfolge, die den verschiedenen Phasen der Verwaltung einer Renditeliegenschaft entspricht. Während des Jahres werden die Mietforderungen, Zahlungseingänge und Kosten gebucht. Am Ende der Abrechnungsperiode erfolgen die Abschlussbuchungen. Dabei werden die Kosten und Akontozahlungen auf das Konto Jahresabrechnung übertragen, um die Differenz zu ermitteln. Anschliessend werden die Nachzahlungen oder Rückerstattungen für die einzelnen Mieter gebucht und abgewickelt. Zum Schluss werden allfällige verbleibende Differenzen überprüft und die korrekte Kostenverteilung kontrolliert.
Die Buchungsbeispiele sind nach folgenden Phasen gegliedert:
- Buchungen während des Jahres
- Abschlussbuchungen
- Einführung in die Abschlussbuchungen für die jährliche Nebenkostenabrechnung
- Übertrag der Kosten auf das Konto Jahresabrechnung
- Übertrag der Akontozahlungen für Nebenkosten auf das Konto Jahresabrechnung
- Nebenkostenabrechnung für die Mieter erstellen
- Nachzahlungen von den Mietern anfordern
- Zahlungseingänge und Rückerstattungen aus der Nebenkostenabrechnung erfassen
- Kontrollbuchungen
Buchungen während des Jahres
Mietforderungen an die Mieter
Der Mietbetrag, der jedem Mieter normalerweise zu Beginn des Monats in Rechnung gestellt wird, besteht aus zwei Teilen: dem Mietzins, der für den Eigentümer einen Ertrag darstellt, und einer Akontozahlung für die Nebenkosten, mit der die vom Eigentümer vorgestreckten Kosten gedeckt werden sollen.
Auch wenn diese Beträge gemeinsam in Rechnung gestellt werden, müssen sie in der Tabelle Buchungen separat erfasst werden, da sie buchhalterisch unterschiedlich behandelt werden.
So buchen Sie den Mietzins:
- Geben Sie in der Spalte KtSoll das Konto des Mieters ein.
- Geben Sie in der Spalte KtHaben das Ertragskonto für die Mietzinseinnahmen ein.
So buchen Sie die Akontozahlung für die Nebenkosten:
- Geben Sie in der Spalte KtSoll das Konto des Mieters ein.
- Geben Sie in der Spalte KtHaben das Konto für die Akontozahlungen der Mieter für vorgestreckte Nebenkosten ein.
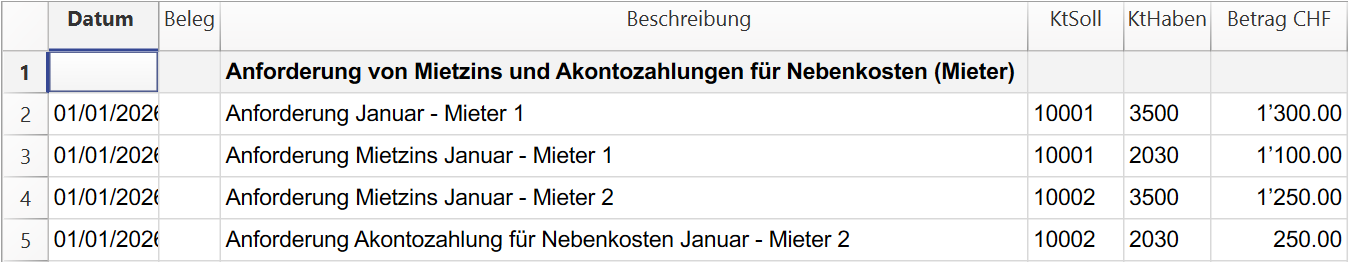
Sie können die beiden Beträge für jeden Mieter auch in einer einzigen Buchung auf mehreren Zeilen (Sammelbuchung) erfassen, wie im Beispiel für Mieter 1 (Zeilen 2–4) gezeigt.
Eingang der Mietzahlungen
Die Mietzahlung umfasst in der Regel sowohl den Mietzins zugunsten des Eigentümers als auch die Akontozahlung für die vom Eigentümer vorgestreckten Nebenkosten. Erfassen Sie den Zahlungseingang in der Tabelle Buchungen wie folgt:
- Geben Sie in der Spalte KtSoll das Bankkonto, das Kassenkonto oder das Konto eines anderen Zahlungsmittels ein, über das Sie die Zahlung erhalten haben.
- Geben Sie in der Spalte KtHaben das Konto des Mieters ein, der die Zahlung geleistet hat.
- Geben Sie in der Spalte Betrag den tatsächlich erhaltenen Gesamtbetrag ein, der sowohl den Mietzins als auch die geleistete Akontozahlung für Nebenkosten umfasst.

Wenn der Mieter weniger als den geschuldeten Betrag bezahlt hat, können Sie den noch offenen Betrag einfach auf seinem Konto in der Tabelle Konten in der Ansicht Basis überprüfen.
Mietzahlungseingänge kontrollieren
Mit der Erweiterung zur Kontrolle der Mietzahlungseingänge können Sie die eingegangenen Mietzahlungen einfach überprüfen. Sie sehen, ob die Mietforderungen in der Buchhaltung erfasst wurden, welche Mieter vollständig oder teilweise bezahlt haben und welche Zahlungen noch offen sind. Bei Bedarf können Sie auch eine Jahresprognose der Mieteinnahmen für die von Ihnen verwalteten Wohnungen erstellen.
Buchung der bezahlten Kosten
Erfassen Sie in der Tabelle Buchungen sowohl die Kosten, die der Eigentümer für die Mieter vorgestreckt hat, als auch die Kosten, die er selbst tragen muss.
Die vom Eigentümer vorgestreckten Kosten, die zulasten der Mieter gehen, werden in der Bilanz als Vorschüsse erfasst. Sie stellen keinen Aufwand für den Eigentümer dar, da sie ihm von den Mietern zurückerstattet werden.
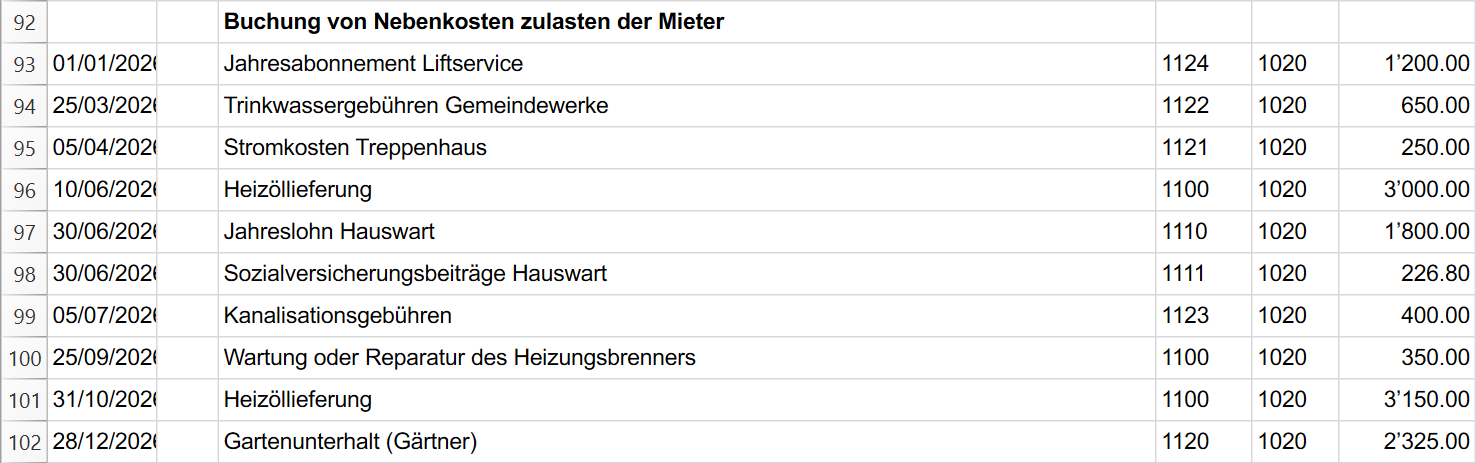
So buchen Sie die für die Mieter vorgestreckten Nebenkosten:
- Geben Sie in der Spalte KtSoll das Konto für die vorgestreckten Nebenkosten ein, also ein Aktivkonto der Bilanz.
- Geben Sie in der Spalte KtHaben das Bankkonto, das Kassenkonto oder das Konto eines anderen Zahlungsmittels ein, über das die Kosten bezahlt wurden.
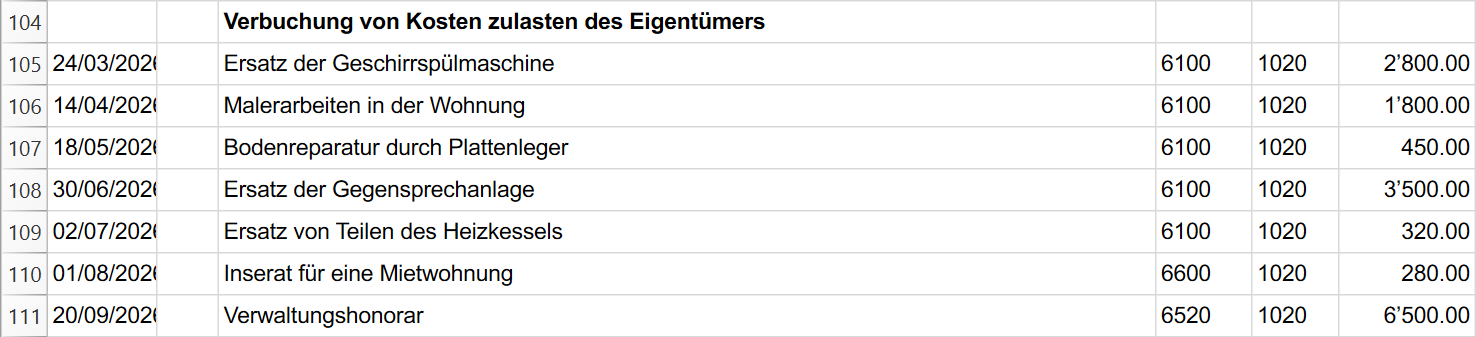
Kosten, die der Eigentümer bezahlt und den Mietern nicht weiterverrechnen darf, gehen zulasten des Eigentümers und werden ihm von den Mietern nicht zurückerstattet. Sie werden als Aufwand in der Erfolgsrechnung erfasst, da sie einen tatsächlichen Aufwand für den Eigentümer darstellen.
- Geben Sie in der Spalte KtSoll das entsprechende Aufwandskonto der Erfolgsrechnung ein.
- Geben Sie in der Spalte KtHaben das entsprechende Flüssigmittelkonto ein, also das Bankkonto, das Kassenkonto oder das Konto eines anderen Zahlungsmittels, über das die Kosten bezahlt wurden.
Abschlussbuchungen
Einführung in die Abschlussbuchungen für die jährliche Nebenkostenabrechnung
Am Ende der Abrechnungsperiode werden Abschlussbuchungen vorgenommen, um die Nachzahlungen oder Rückerstattungen aus der Nebenkostenabrechnung für die Mieter korrekt zu berechnen. Zunächst muss festgelegt werden, welche vom Eigentümer vorgestreckten Kosten zur abzuschliessenden Abrechnungsperiode gehören.
Die Abrechnungsperiode stimmt nicht immer mit dem Kalenderjahr überein. Sie kann beispielsweise vom 1. Juli 2025 bis zum 30. Juni 2026 dauern. Deshalb werden nur diejenigen in der Bilanz erfassten vorgestreckten Kosten in die Nebenkostenabrechnung einbezogen, die zur betreffenden Abrechnungsperiode gehören.
Diese Kosten werden auf das Konto Jahresabrechnung übertragen. Dieses Konto dient dazu, die Kosten den Akontozahlungen gegenüberzustellen und den Endsaldo zu ermitteln. Dieser entspricht der Differenz, die auf die Mieter verteilt werden muss.
Kosten, die erst eine spätere Abrechnungsperiode betreffen, verbleiben in der Bilanz und werden in der Nebenkostenabrechnung der entsprechenden Periode berücksichtigt.
Kosten auf das Konto Jahresabrechnung übertragen
Nachdem Sie festgelegt haben, welche Kosten den Mietern für die betreffende Abrechnungsperiode weiterverrechnet werden müssen, übertragen Sie diese Beträge auf das Konto Jahresabrechnung (1150).
Gehen Sie in der Tabelle Buchungen wie folgt vor:
- Geben Sie in der Spalte KtSoll das Konto Jahresabrechnung (1150) ein.
- Geben Sie in der Spalte KtHaben das Konto für die vom Eigentümer vorgestreckten Kosten ein.
- Geben Sie in der Spalte Betrag den Betrag ein, der in die Jahresabrechnung der betreffenden Periode aufgenommen werden soll.
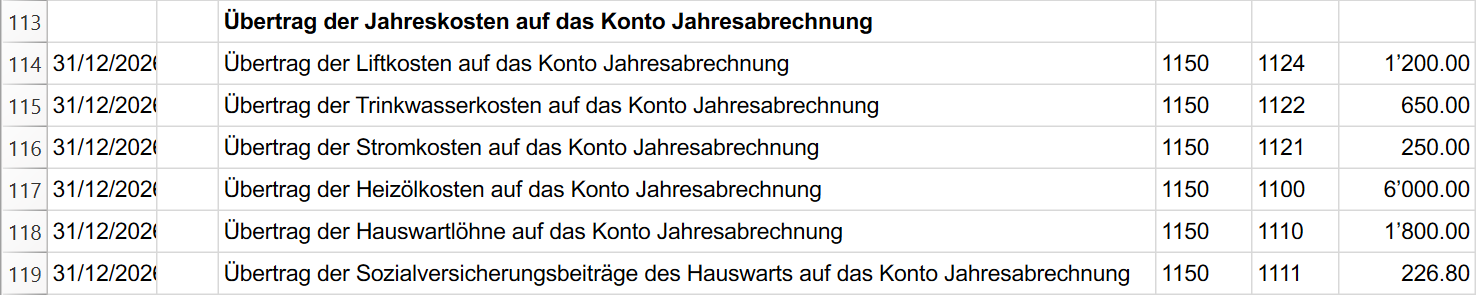
Übertrag der Akontozahlungen für Nebenkosten auf das Konto Jahresabrechnung
Berechnen Sie die Summe aller monatlich von den Mietern eingeforderten Akontozahlungen für Nebenkosten innerhalb der Abrechnungsperiode (zwölf Monate).
Übertragen Sie anschliessend diesen Betrag auf das Konto Jahresabrechnung (1150). Erfassen Sie die Buchung in der Tabelle Buchungen wie folgt:
- Geben Sie in der Spalte KtSoll das Konto für die Akontozahlungen der Mieter für vorgestreckte Nebenkosten ein.
- Geben Sie in der Spalte KtHaben das Konto Jahresabrechnung (1150) ein.
- Geben Sie in der Spalte Betrag den Gesamtbetrag der für die Abrechnungsperiode eingeforderten Akontozahlungen für Nebenkosten ein.

Nebenkostenabrechnung für die Mieter erstellen
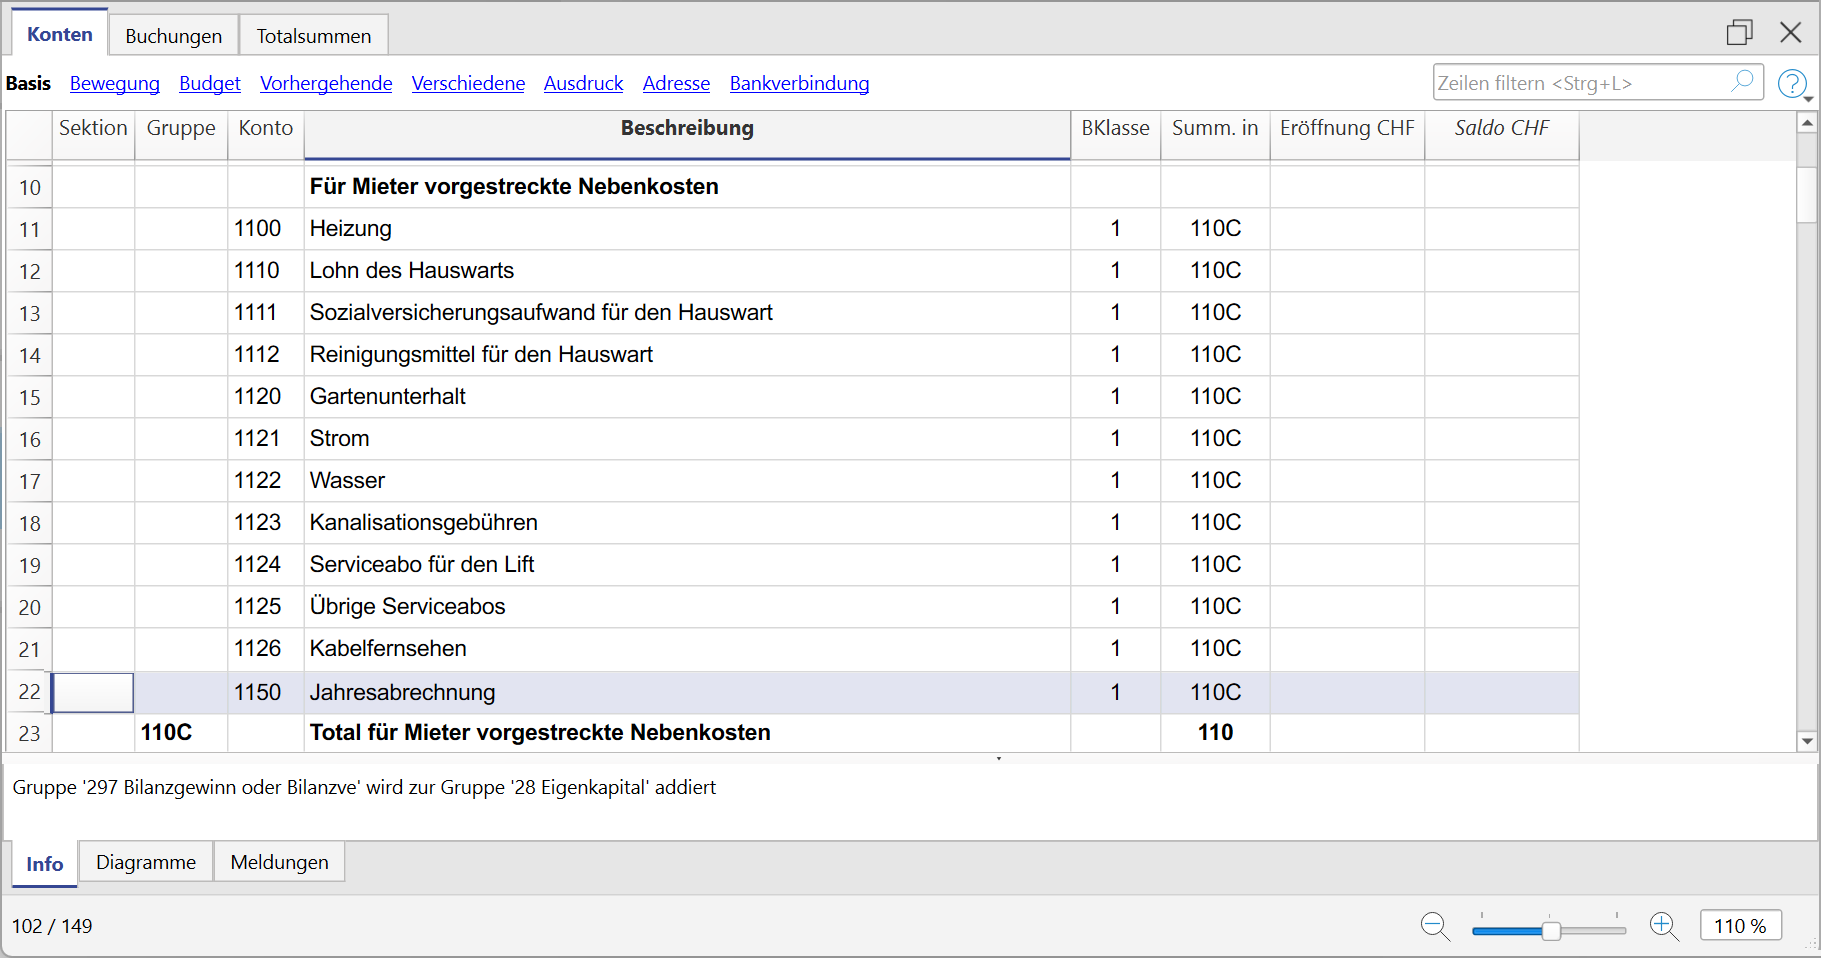
Um die Nebenkostenabrechnung zu erstellen, öffnen Sie den Kontoauszug des Kontos Jahresabrechnung (1150) über die Tabelle Konten:
Positionieren Sie den Mauszeiger in der Spalte Konto auf der Zelle mit der Kontonummer 1150 und klicken Sie auf das Symbol, das oben rechts in der Zelle erscheint.
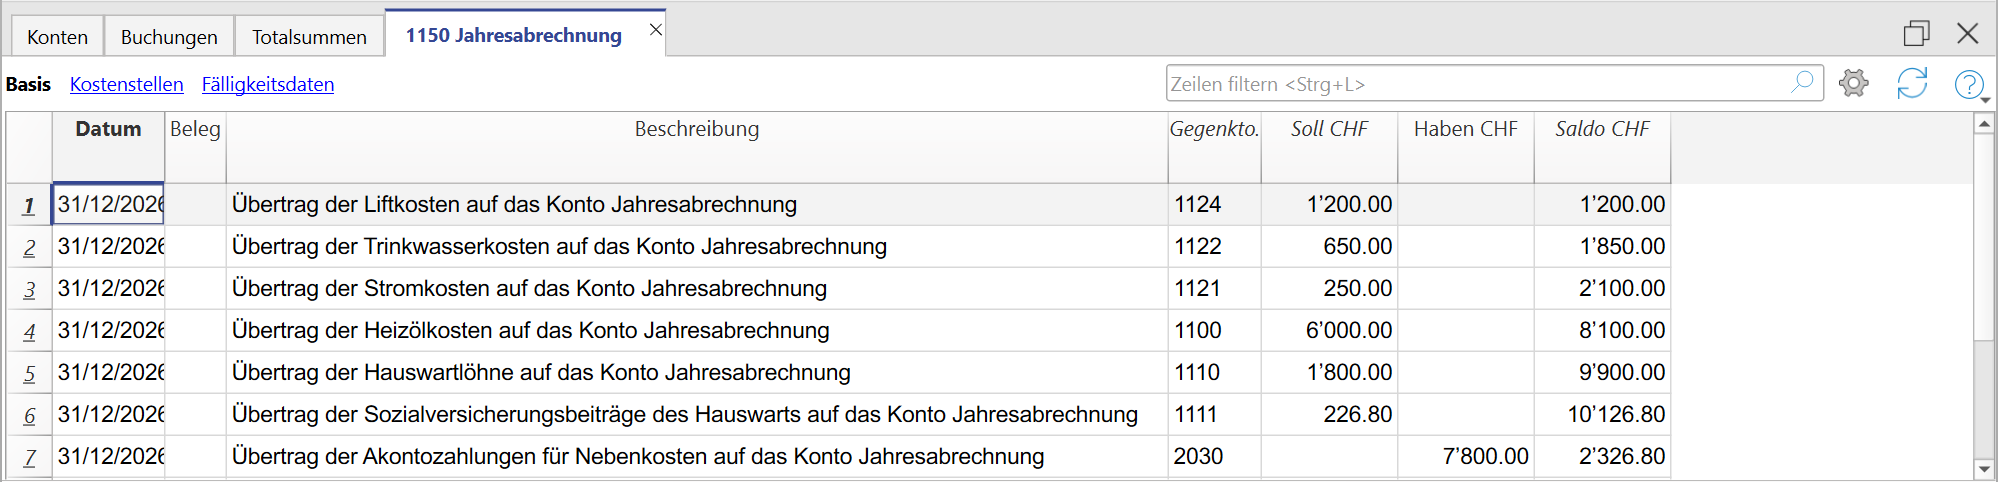
Dadurch wird der Kontoauszug des Kontos Jahresabrechnung (1150) geöffnet. Der dort ausgewiesene Saldo entspricht der Differenz zwischen den übertragenen Kosten zulasten der Mieter und den im Rahmen der Abschlussbuchungen übertragenen Akontozahlungen für Nebenkosten. Er stellt den gesamten Abrechnungsbetrag dar, der auf die Mieter verteilt werden muss.
Die Kosten der Abrechnungsperiode werden in der Regel anhand bestimmter Verteilungsschlüssel auf die Mieter aufgeteilt. Dabei werden beispielsweise die Wohnungsgrösse, die Eigenschaften der Liegenschaft und die Mietdauer berücksichtigt.
Nachdem Sie die Nachzahlungen und Rückerstattungen für die einzelnen Mieter gebucht haben, muss der Saldo des Kontos Jahresabrechnung (1150) null betragen. Dies zeigt, dass die gesamte Differenz auf die Mieter verteilt wurde.
Nebenkostenabrechnungen für die Mieter erstellen
Sobald Sie die Nachzahlungen oder Rückerstattungen für die einzelnen Mieter ermittelt haben, erfassen Sie diese in der Tabelle Buchungen.
Hat ein Mieter während des Jahres mit seinen Akontozahlungen weniger als die auf ihn entfallenden tatsächlichen Kosten bezahlt, muss er die Differenz nachzahlen. Erfassen Sie die Forderung aus der Nebenkostennachzahlung wie folgt:
- Geben Sie in der Spalte KtSoll das Konto des Mieters ein.
- Geben Sie in der Spalte KtHaben das Konto Jahresabrechnung (1150) ein.
Hat ein Mieter während des Jahres mit seinen Akontozahlungen mehr als die auf ihn entfallenden tatsächlichen Kosten bezahlt, entsteht ein Guthaben zu seinen Gunsten, das der Eigentümer zurückerstatten muss. Gehen Sie in diesem Fall umgekehrt vor:
- Geben Sie in der Spalte KtSoll das Konto Jahresabrechnung (1150) ein.
- Geben Sie in der Spalte KtHaben das Konto des Mieters ein.
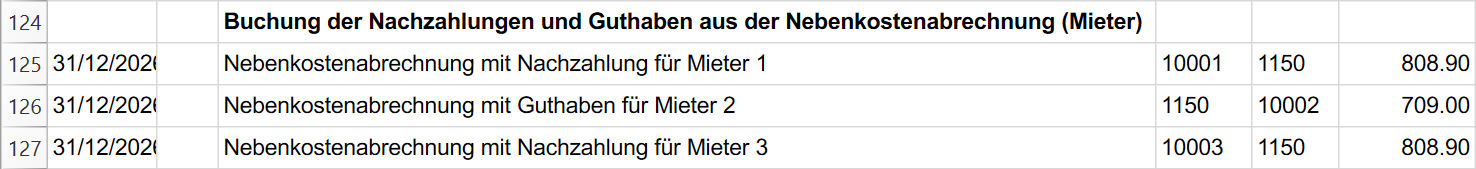
Wenn der Saldo des Kontos Jahresabrechnung (1150) nach der Buchung der Abrechnungsbeträge für die Mieter nicht null beträgt, überprüfen Sie die möglichen Ursachen:
- Eine sehr kleine Differenz kann durch Rundungen entstanden sein. Lesen Sie dazu den Abschnitt Rundungsdifferenzen im Konto Jahresabrechnung ausgleichen.
- Bleibt eine grössere Differenz bestehen, überprüfen Sie die Kostenverteilung auf die Mieter anhand der Anleitung im Abschnitt Kostenverteilung auf die Mieter überprüfen.
Zahlungseingänge und Rückerstattungen aus der Nebenkostenabrechnung erfassen
Sobald ein Mieter eine bereits gebuchte Nebenkostennachzahlung bezahlt oder ihm ein bereits gebuchtes Guthaben zurückerstattet wird, erfassen Sie den Vorgang in der Tabelle Buchungen.
Wenn der Mieter die Nachzahlung geleistet hat, buchen Sie den Zahlungseingang wie folgt:
- Geben Sie in der Spalte KtSoll das entsprechende Flüssigmittelkonto ein, also das Bankkonto, das Kassenkonto oder das Konto eines anderen Zahlungsmittels, über das Sie die Nebenkostennachzahlung erhalten haben.
- Geben Sie in der Spalte KtHaben das Konto des Mieters ein, der die Nebenkostennachzahlung geleistet hat.

Wenn Sie dem Mieter ein Guthaben aus der Nebenkostenabrechnung zurückerstattet haben, erfassen Sie die Rückerstattung wie folgt:
- Geben Sie in der Spalte KtSoll das Konto des Mieters ein, dem Sie das Guthaben zurückerstattet haben.
- Geben Sie in der Spalte KtHaben das Bankkonto, das Kassenkonto oder das Konto eines anderen Zahlungsmittels ein, über das Sie die Rückerstattung vorgenommen haben.

Kontrollbuchungen
Rundungsdifferenzen im Konto Jahresabrechnung ausgleichen
Bei der Verteilung der Abrechnungsbeträge auf die Mieter können durch Rundungen einige Rappen auf dem Konto Jahresabrechnung (1150) verbleiben. Diese kleinen Differenzen lassen sich nicht immer vollständig auf die Mieter verteilen.
Buchen Sie in solchen Fällen den verbleibenden Betrag als Rundungsdifferenz vom Konto Jahresabrechnung auf ein entsprechendes Aufwands- oder Ertragskonto der Erfolgsrechnung, je nachdem, ob die Differenz zulasten oder zugunsten des Eigentümers ausfällt. Damit wird das Konto Jahresabrechnung ausgeglichen.
Kostenverteilung auf die Mieter überprüfen
Mit dem Konto Jahresabrechnung (1150) können Sie überprüfen, ob die Differenz zwischen den Kosten und den Akontozahlungen vollständig auf die Mieter verteilt wurde.
Beträgt der Kontosaldo nach der Buchung der Nachzahlungen und Rückerstattungen null, wurde die gesamte Differenz verteilt. Ob die verwendeten Verteilungsschlüssel korrekt sind, muss separat geprüft werden.
Verbleibt ein sehr kleiner Betrag auf dem Konto, kann es sich um eine Rundungsdifferenz handeln. Lesen Sie dazu den Abschnitt Rundungsdifferenzen im Konto Jahresabrechnung ausgleichen.
Verbleibt ein grösserer positiver oder negativer Saldo, kann dies auf fehlende oder fehlerhafte Buchungen oder Berechnungen hinweisen. Überprüfen Sie in diesem Fall die Buchungen, die Berechnungen und die verwendeten Verteilungsschlüssel für die Nebenkostenabrechnung.