In diesem Artikel
Aus dem Ausland bezogene Dienstleistungen, die der Bezugsteuer unterliegen, müssen in der Schweizer MWST-Abrechnung deklariert werden.
Im Gegensatz zu importierten Waren wird für diese Dienstleistungen kein Zollbeleg ausgestellt. Die Bezugsteuer muss daher direkt in der Buchhaltung berechnet und verbucht werden.
Dieses Verfahren wird als Reverse Charge (Umkehr der Steuerschuldnerschaft) bezeichnet und umfasst zwei Schritte:
- Bezugsteuer berechnen und verbuchen: Die auf der aus dem Ausland bezogenen Dienstleistung geschuldete MWST wird berechnet und verbucht.
- Vorsteuer abziehen: Derselbe Betrag wird als Vorsteuer verbucht, sofern ein Anspruch auf Vorsteuerabzug besteht.
Mit Banana Buchhaltung lässt sich das Reverse-Charge-Verfahren einfach verbuchen: Geben Sie in derselben Zelle zwei MWST-Codes ein – einen für die Bezugsteuer und einen für den Vorsteuerabzug.
Zu verwendende MWST-Codes
In unseren Vorlagen für die Schweiz sind in der Tabelle MWST/USt-Codes bereits folgende Codes für aus dem Ausland bezogene Dienstleistungen vorhanden:
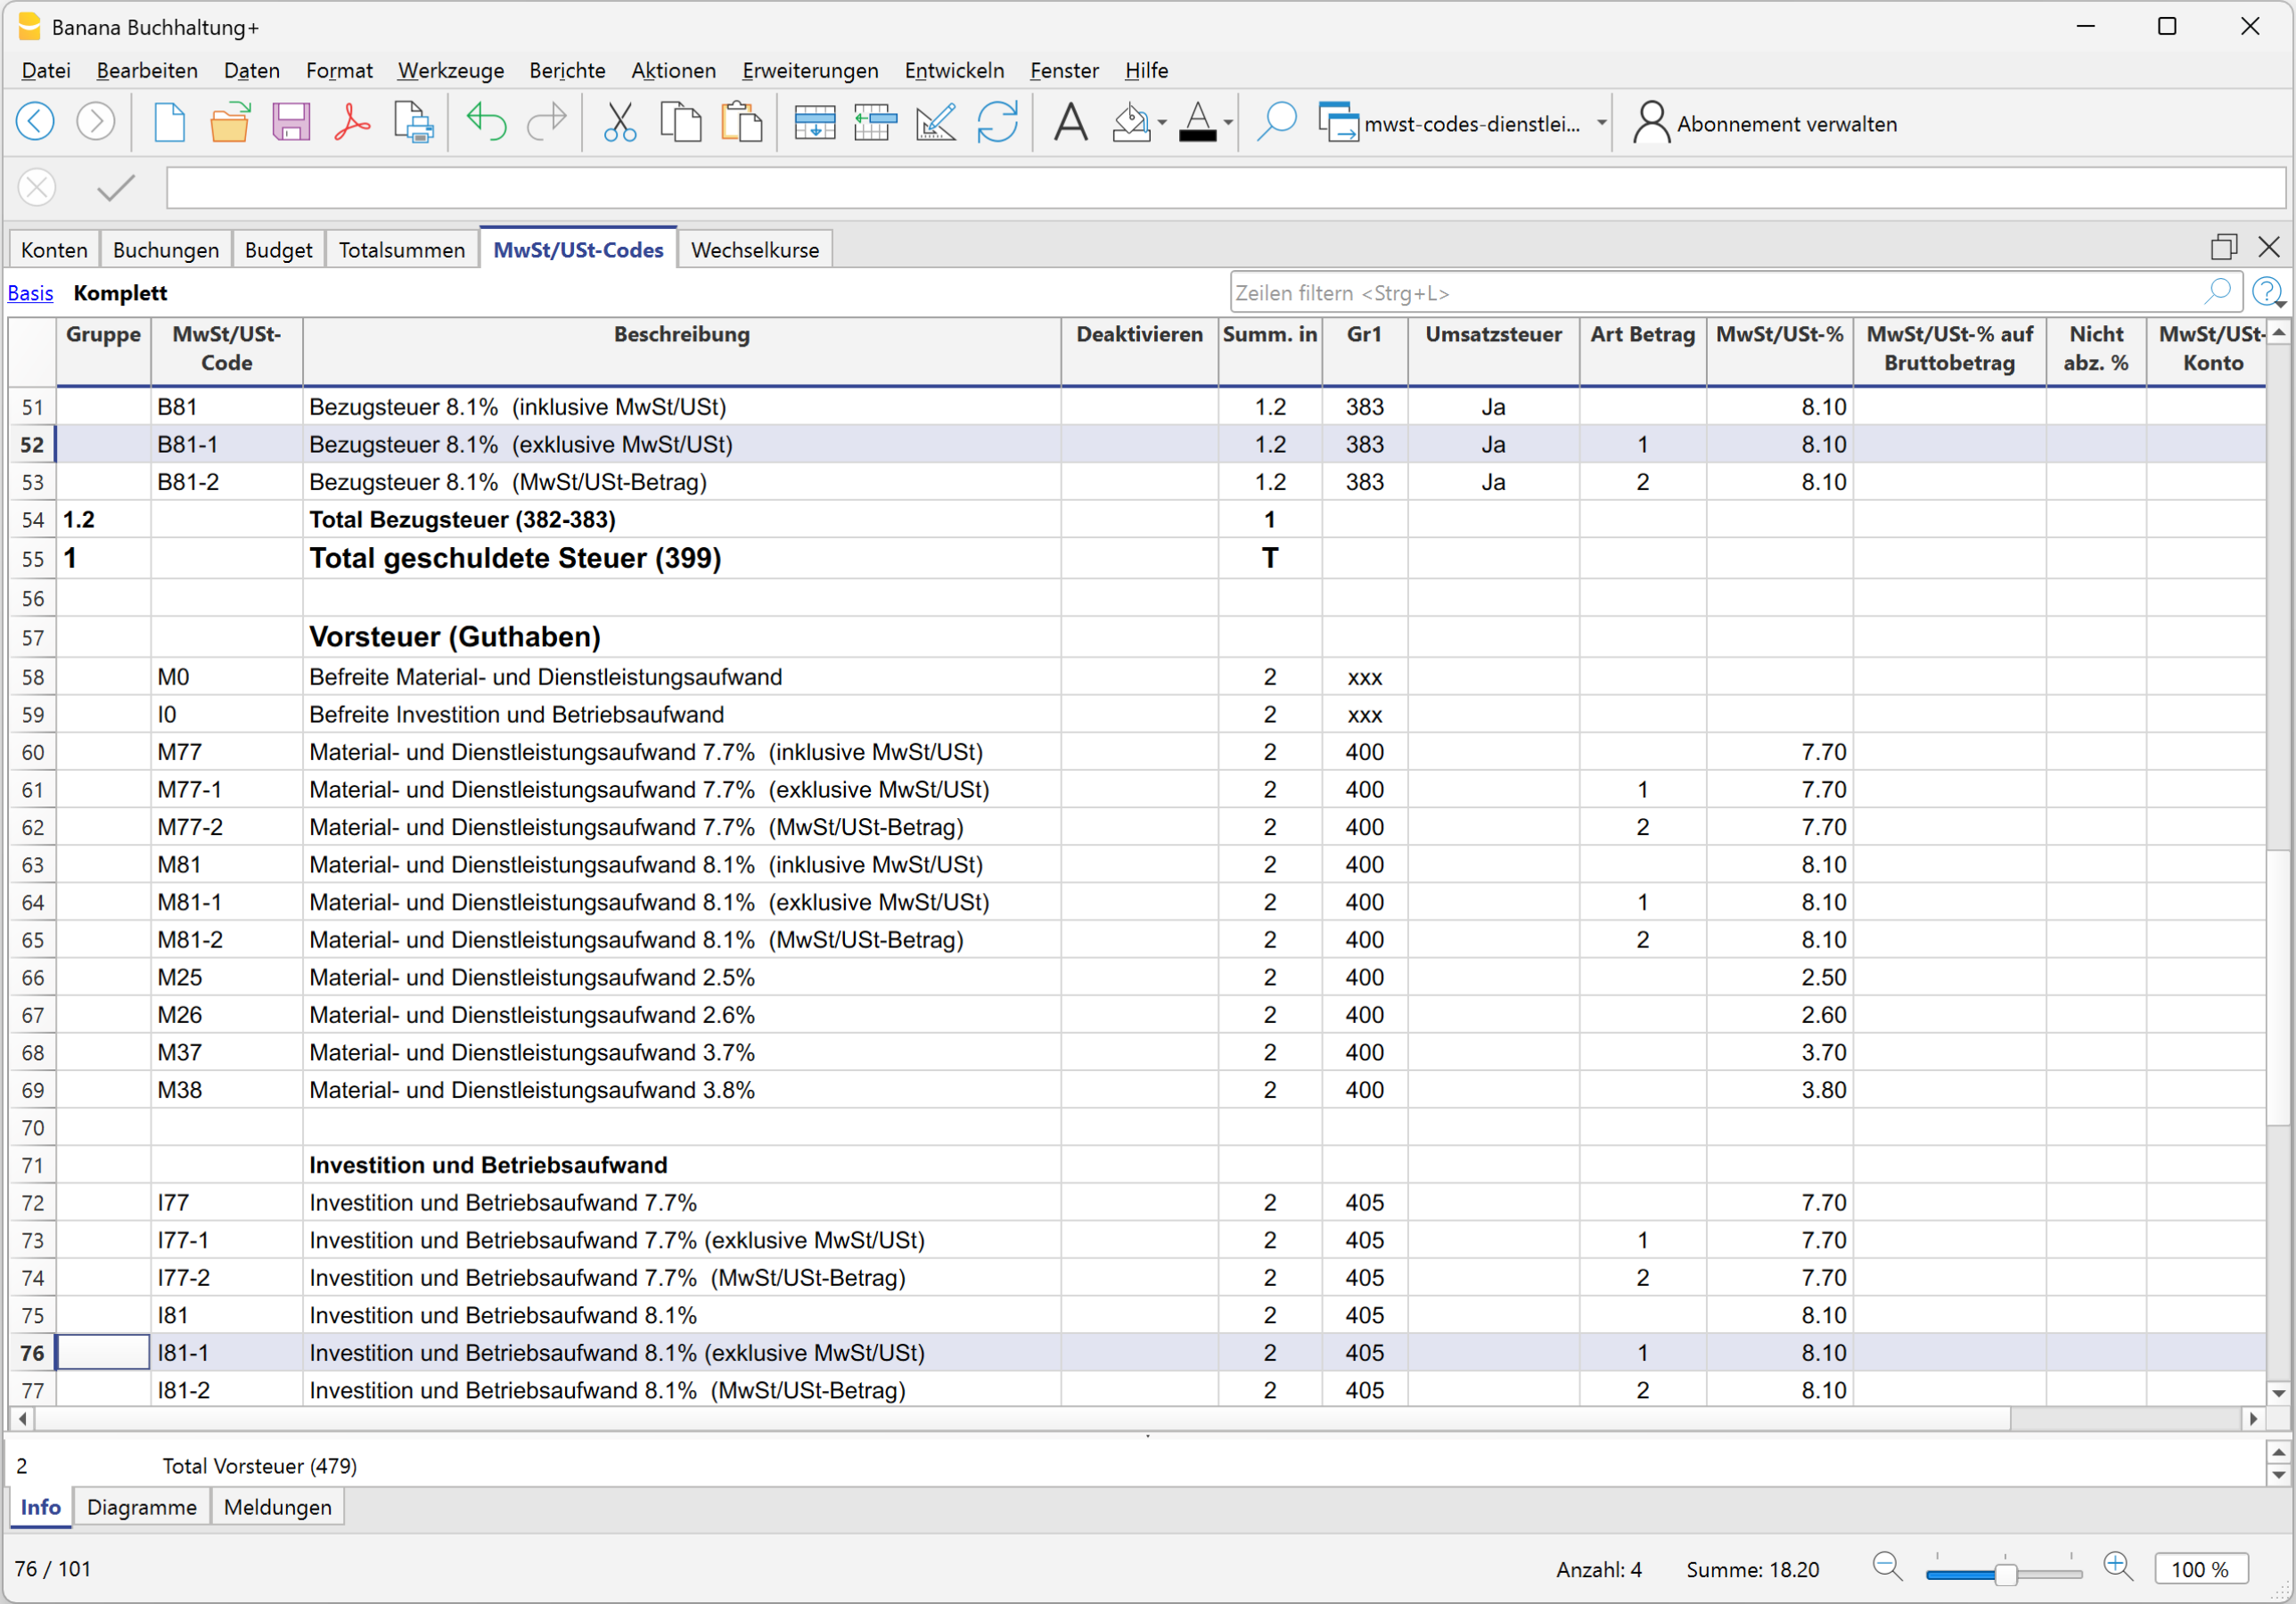
- B81-1: berechnet die geschuldete Bezugsteuer (Steuerschuldnerschaft).
- I81-1: berechnet die abziehbare Vorsteuer.
Beide Codes haben in der Spalte Art Betrag den Wert 1. Die MWST wird somit auf dem Nettobetrag (ohne MWST) berechnet.
Wichtig: Beim Code B81-1 muss in der Ansicht Komplett in der Spalte Nicht warnen der Wert "Ja" eingetragen sein. Andernfalls zeigt das Programm eine Fehlermeldung an.
Reverse Charge verbuchen
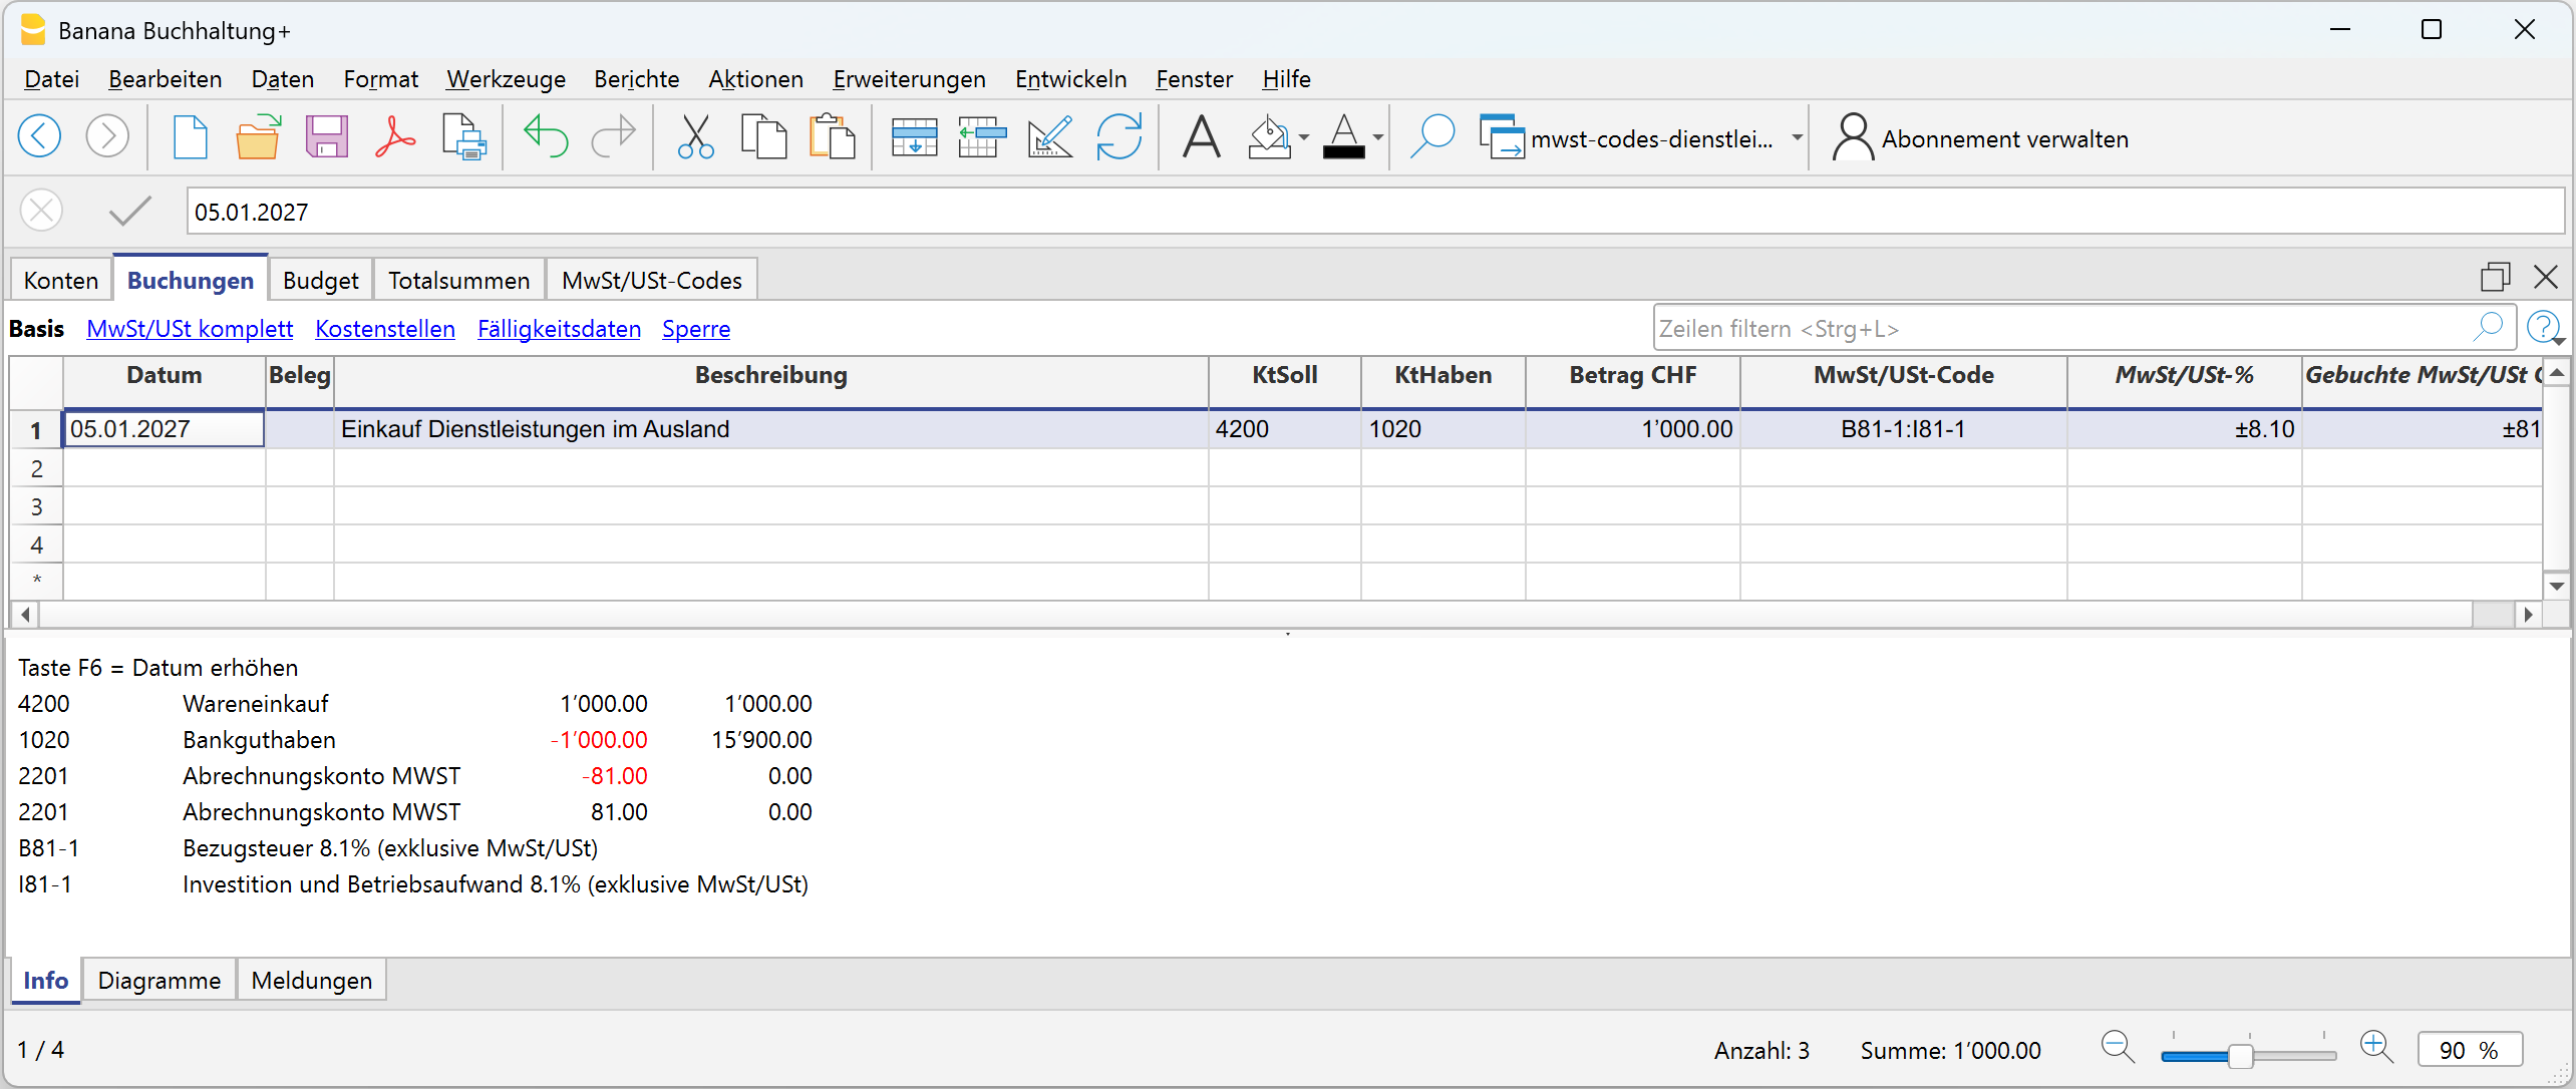
So verbuchen Sie eine aus dem Ausland bezogene Dienstleistung:
- Geben Sie das Datum, die Beschreibung und die Konten der Buchung ein.
- Erfassen Sie in der Spalte Betrag den Betrag der bezogenen Dienstleistung.
- Geben Sie in der Spalte MWST/USt-Code beide Codes ein: B81-1 (Bezugsteuer) und I81-1 (Vorsteuerabzug).
Das Programm berechnet automatisch die geschuldete Bezugsteuer und die abziehbare Vorsteuer und verbucht beide Beträge auf dem Konto 2201 Abrechnungskonto MWST.
Ist die Vorsteuer vollständig abziehbar, gleichen sich die beiden Beträge aus. Es ist somit kein MWST-Nettobetrag zu bezahlen. Beide Beträge werden dennoch in der MWST-Abrechnung ausgewiesen.
MWST auf Dienstleistungen in Fremdwährung
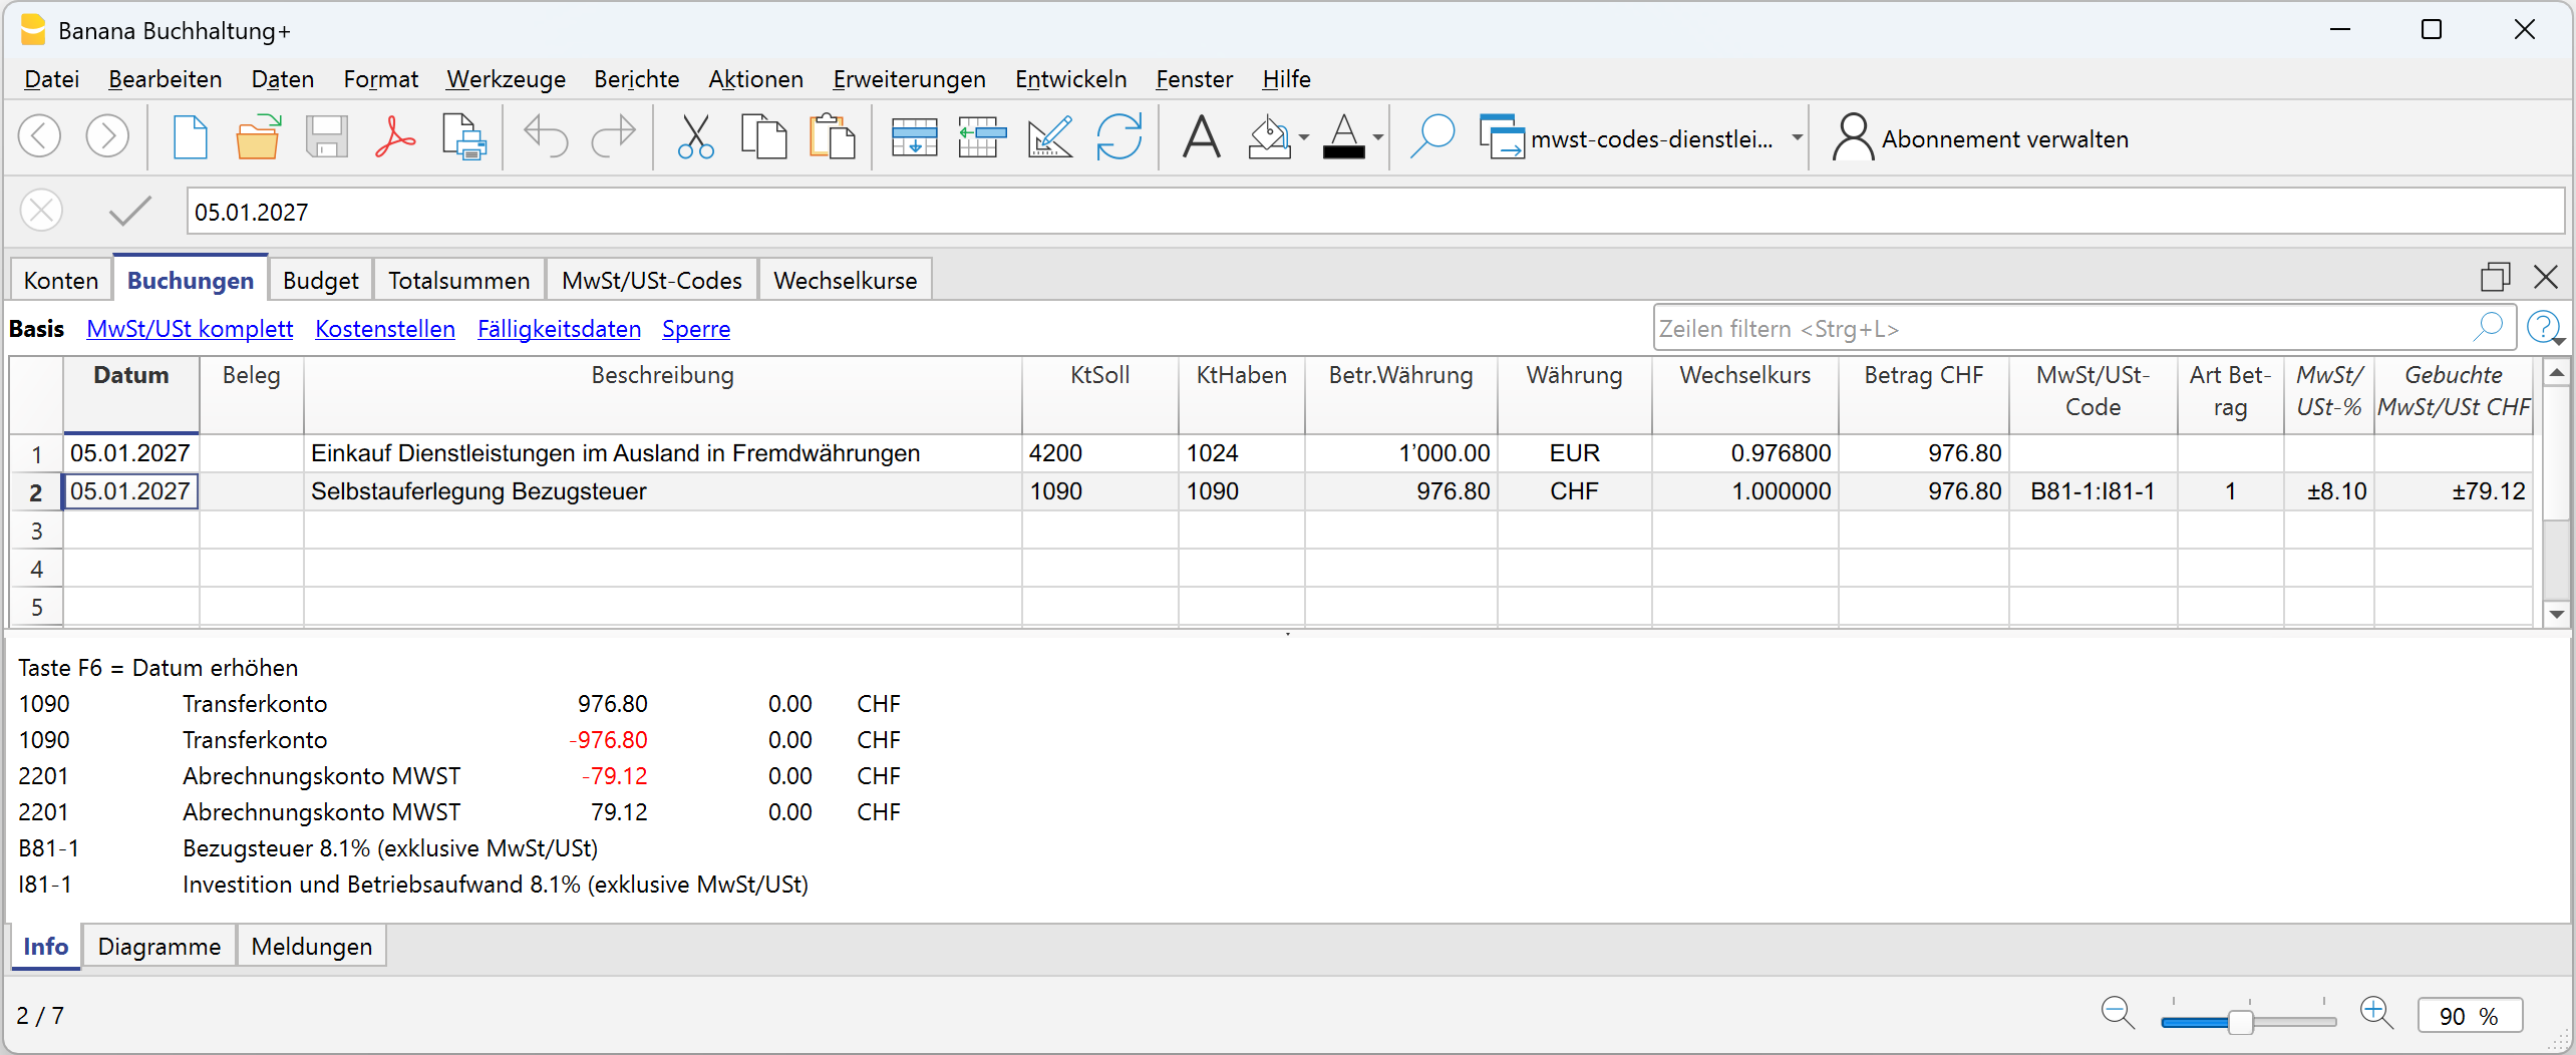
Wird die aus dem Ausland bezogene Dienstleistung auf einem Fremdwährungskonto verbucht, muss das Reverse-Charge-Verfahren mit zwei separaten Buchungen erfasst werden. So vorgehen:
1. Kauf der Dienstleistung verbuchen
Verbuchen Sie den Kauf der Dienstleistung in der Fremdwährung, ohne einen MWST-Code einzugeben.
2. Reverse Charge verbuchen
Erfassen Sie in der nächsten Zeile folgende Angaben:
- Wählen Sie in der Spalte Währung die Basiswährung und erfassen Sie in der Spalte Betr.Währung (Betrag Währung) den in die Basiswährung umgerechneten Betrag der Dienstleistung.
- Geben Sie in den Spalten Soll und Haben dasselbe Transferkonto ein (z.B. 1090).
- Geben Sie in der Spalte MWST/USt-Code die beiden Codes B81-1 und I81-1 ein (z.B. B81-1:I81-1).
Das Programm berechnet und verbucht die geschuldete Bezugsteuer und die abziehbare Vorsteuer in der Basiswährung.
Nach Abschluss der Buchungen muss der Saldo des Transferkontos null betragen.
Bezugsteuer bei der Saldo- oder Pauschalsteuersatzmethode
Wird die MWST nach der Saldo- oder Pauschalsteuersatzmethode abgerechnet, ist die aus dem Ausland bezogene Dienstleistung ausschliesslich mit dem MWST-Code B81-1 für die Bezugsteuer (Selbstauferlegung) zu verbuchen.
Ein Vorsteuerabzug ist bei diesen Methoden nicht vorgesehen. Dies gilt auch für Dienstleistungen aus dem Ausland.