Dans cet article
Les prestations de services reçues de l'étranger doivent être déclarées dans le Décompte TVA suisse.
Contrairement aux marchandises importées, qui passent par le dédouanement, les services achetés à l'étranger ne disposent pas d'un document de dédouanement. La TVA doit donc être calculée et comptabilisée directement dans la comptabilité.
Cette procédure est appelée autoliquidation de la TVA (Reverse Charge) et comprend deux opérations :
- Autoliquidation : la TVA due sur le service acheté à l'étranger est calculée et comptabilisée.
- Récupération de la TVA : le même montant est comptabilisé comme TVA récupérable, si vous avez droit à sa déduction.
Avec Banana Comptabilité, l'autoliquidation de la TVA peut être comptabilisée facilement en saisissant deux codes TVA dans la même cellule : l'un pour l'autoliquidation et l'autre pour la récupération de la TVA.
Codes TVA à utiliser
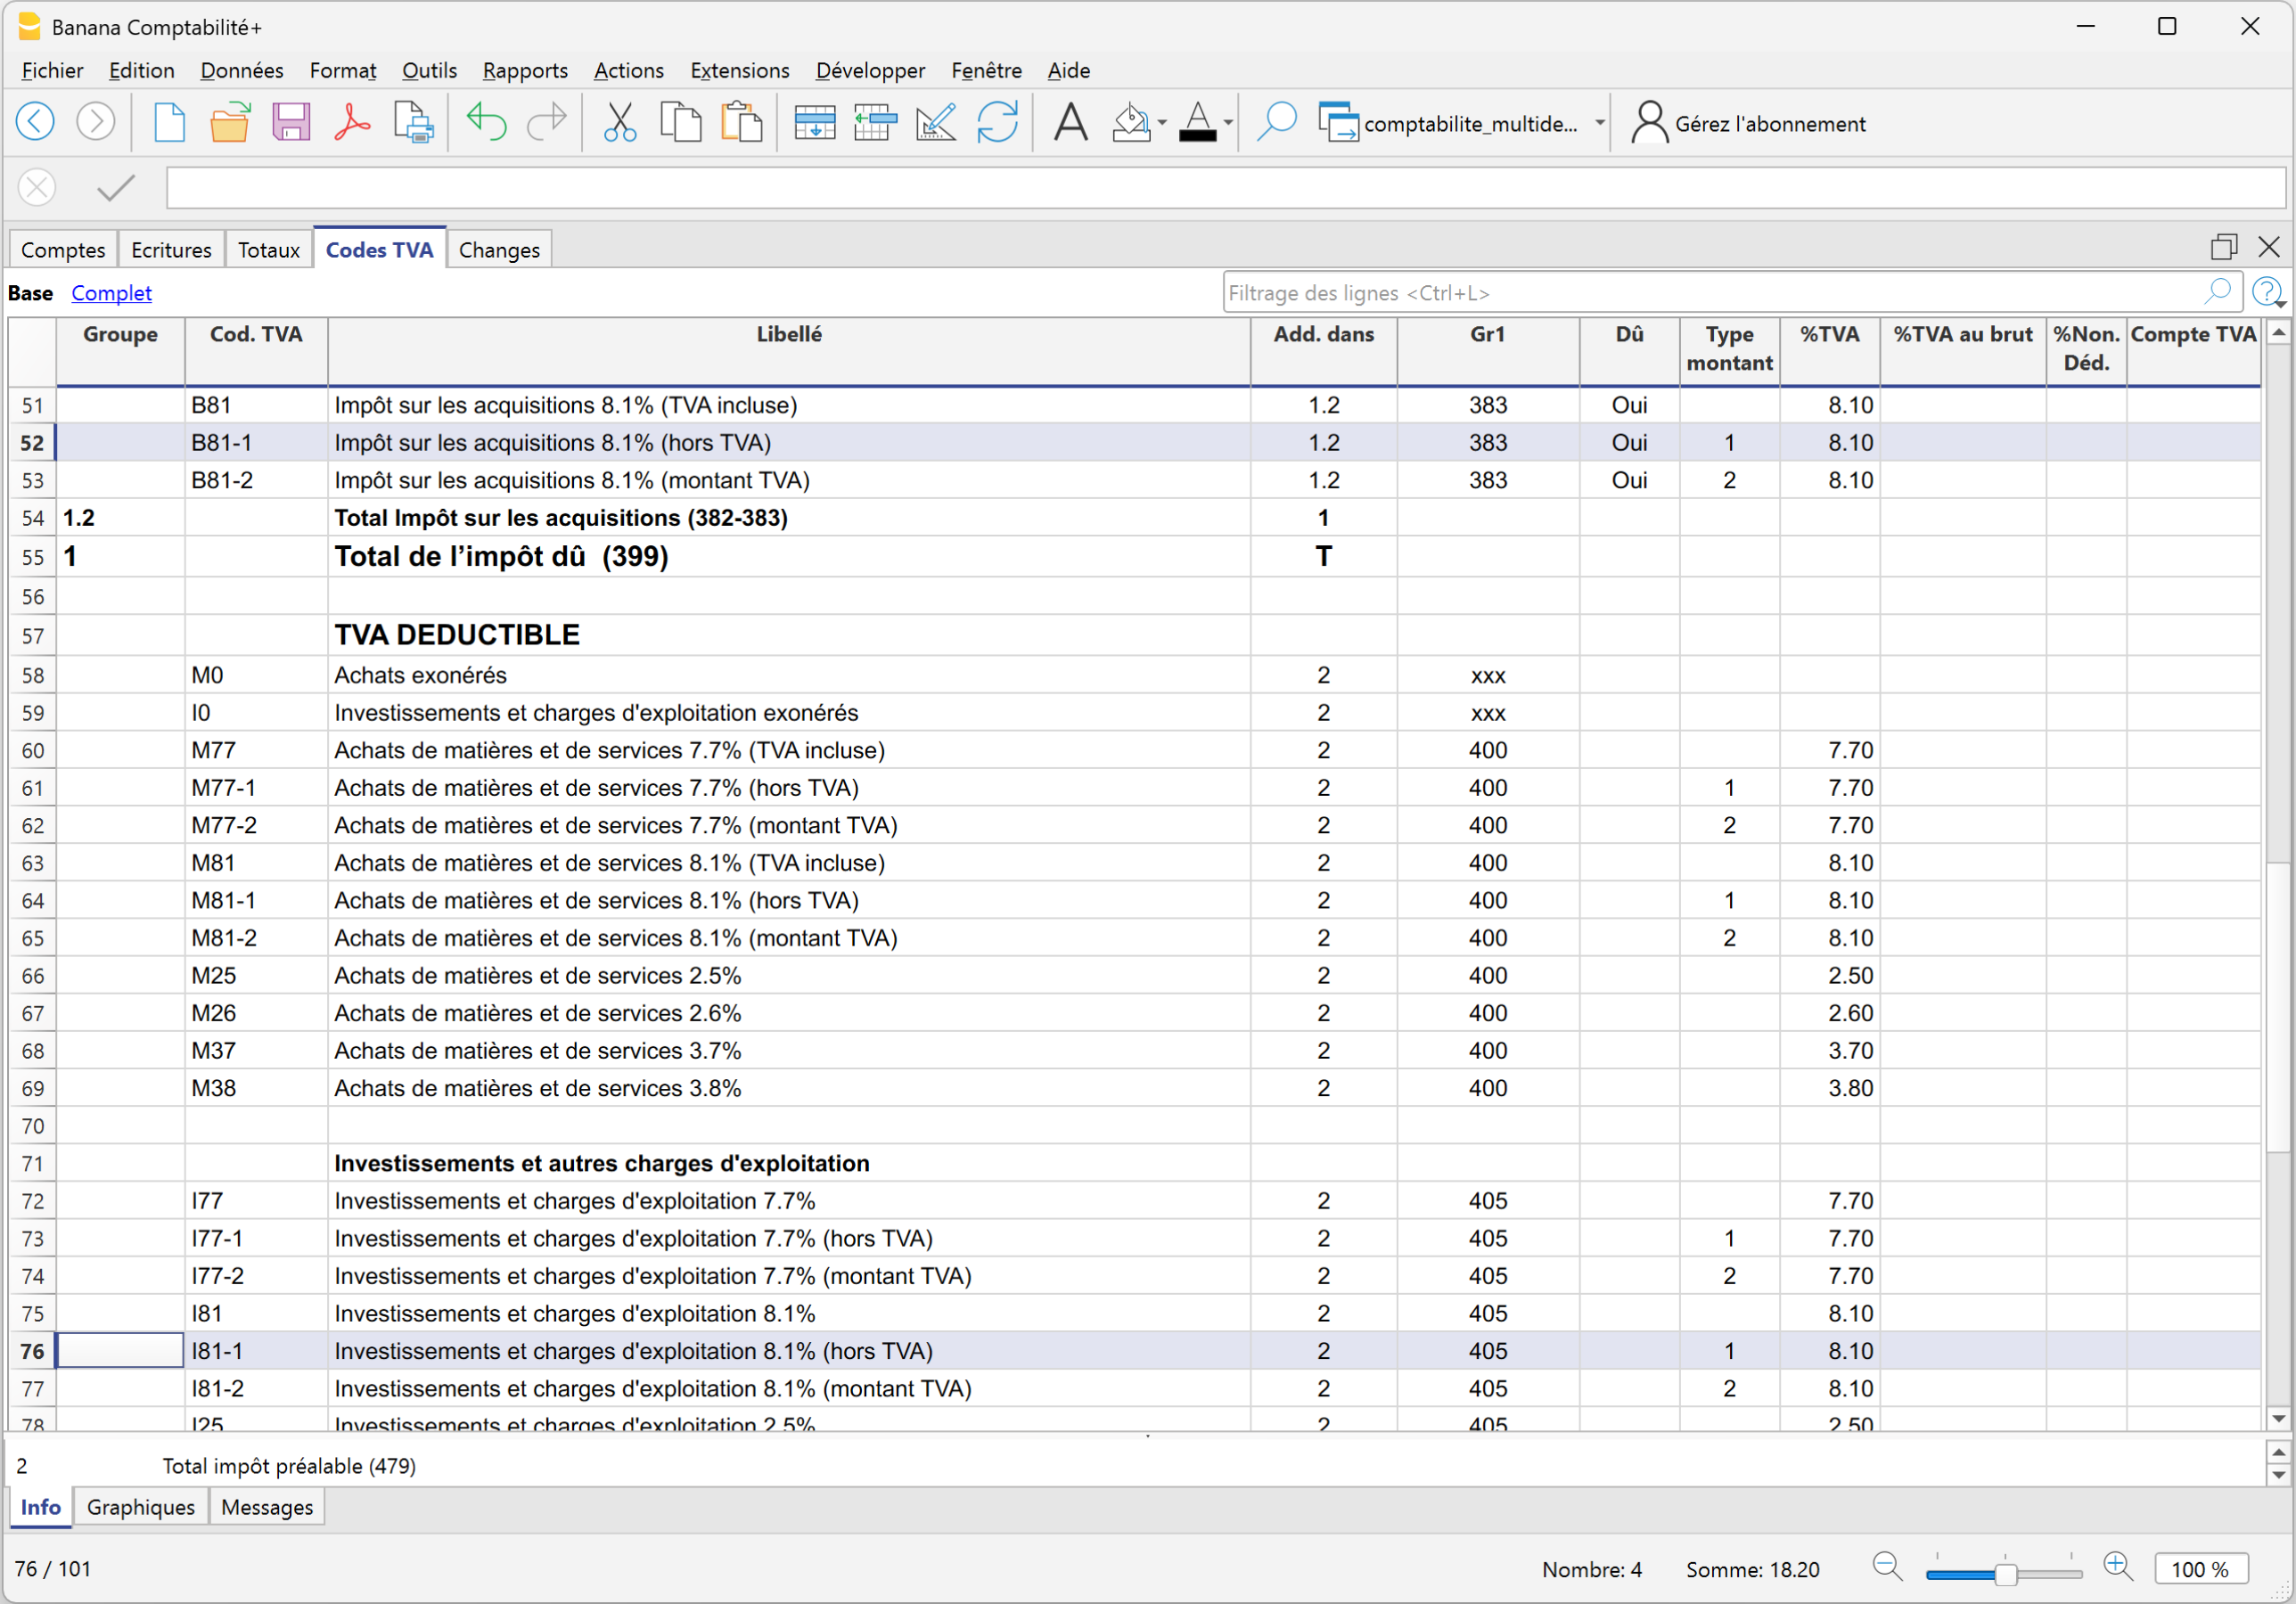
Dans nos modèles pour la Suisse, le tableau Codes TVA contient déjà les codes suivants pour les services reçus de l'étranger :
- B81-1 : calcule la TVA due (autoliquidation).
- I81-1 : calcule la TVA récupérable.
Les deux codes ont le Type montant 1, de sorte que la TVA est calculée sur le montant net, hors TVA.
Important : pour le code B81-1, dans la vue Complète, la valeur Oui doit être saisie dans la colonne Ne pas avertir. Sinon, le programme affiche un message d'erreur.
Comment comptabiliser l'autoliquidation de la TVA
Pour comptabiliser un service reçu de l'étranger :
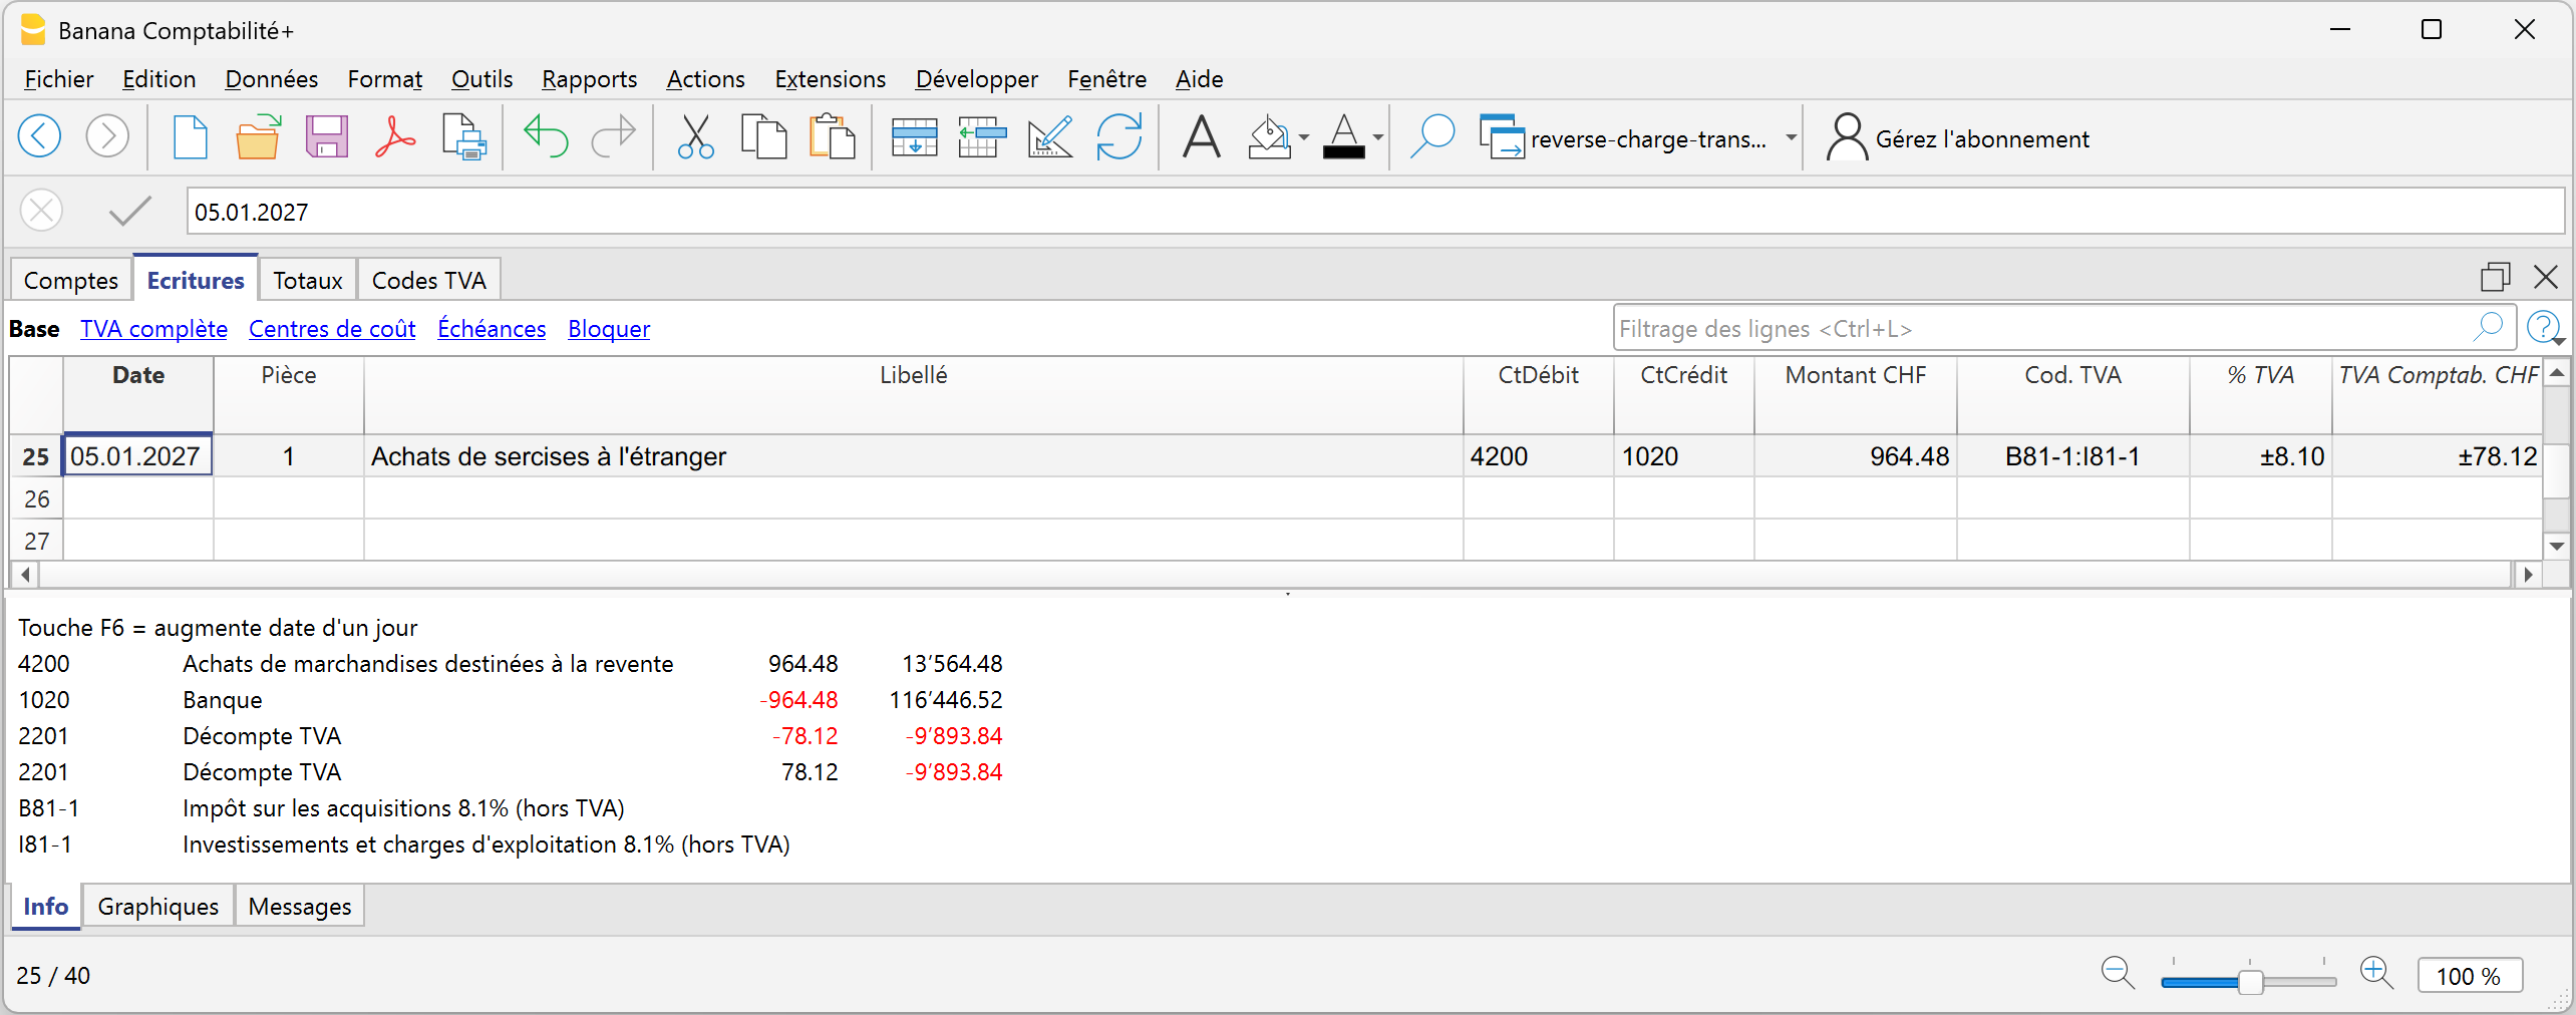
- Saisissez la date, la description et les comptes de l'écriture.
- Dans la colonne Montant, saisissez le montant du service acheté.
- Dans la colonne Code TVA, saisissez les deux codes B81-1 (autoliquidation) et I81-1 (récupération de la TVA).
Le programme calcule automatiquement la TVA due et la TVA récupérable, en comptabilisant les deux montants dans le compte 2201 Décompte TVA.
Si la TVA est entièrement récupérable, les deux montants se compensent et il n'y a aucun montant net de TVA à payer. Toutefois, les deux montants figurent dans le Décompte TVA.
TVA sur les services en devise étrangère
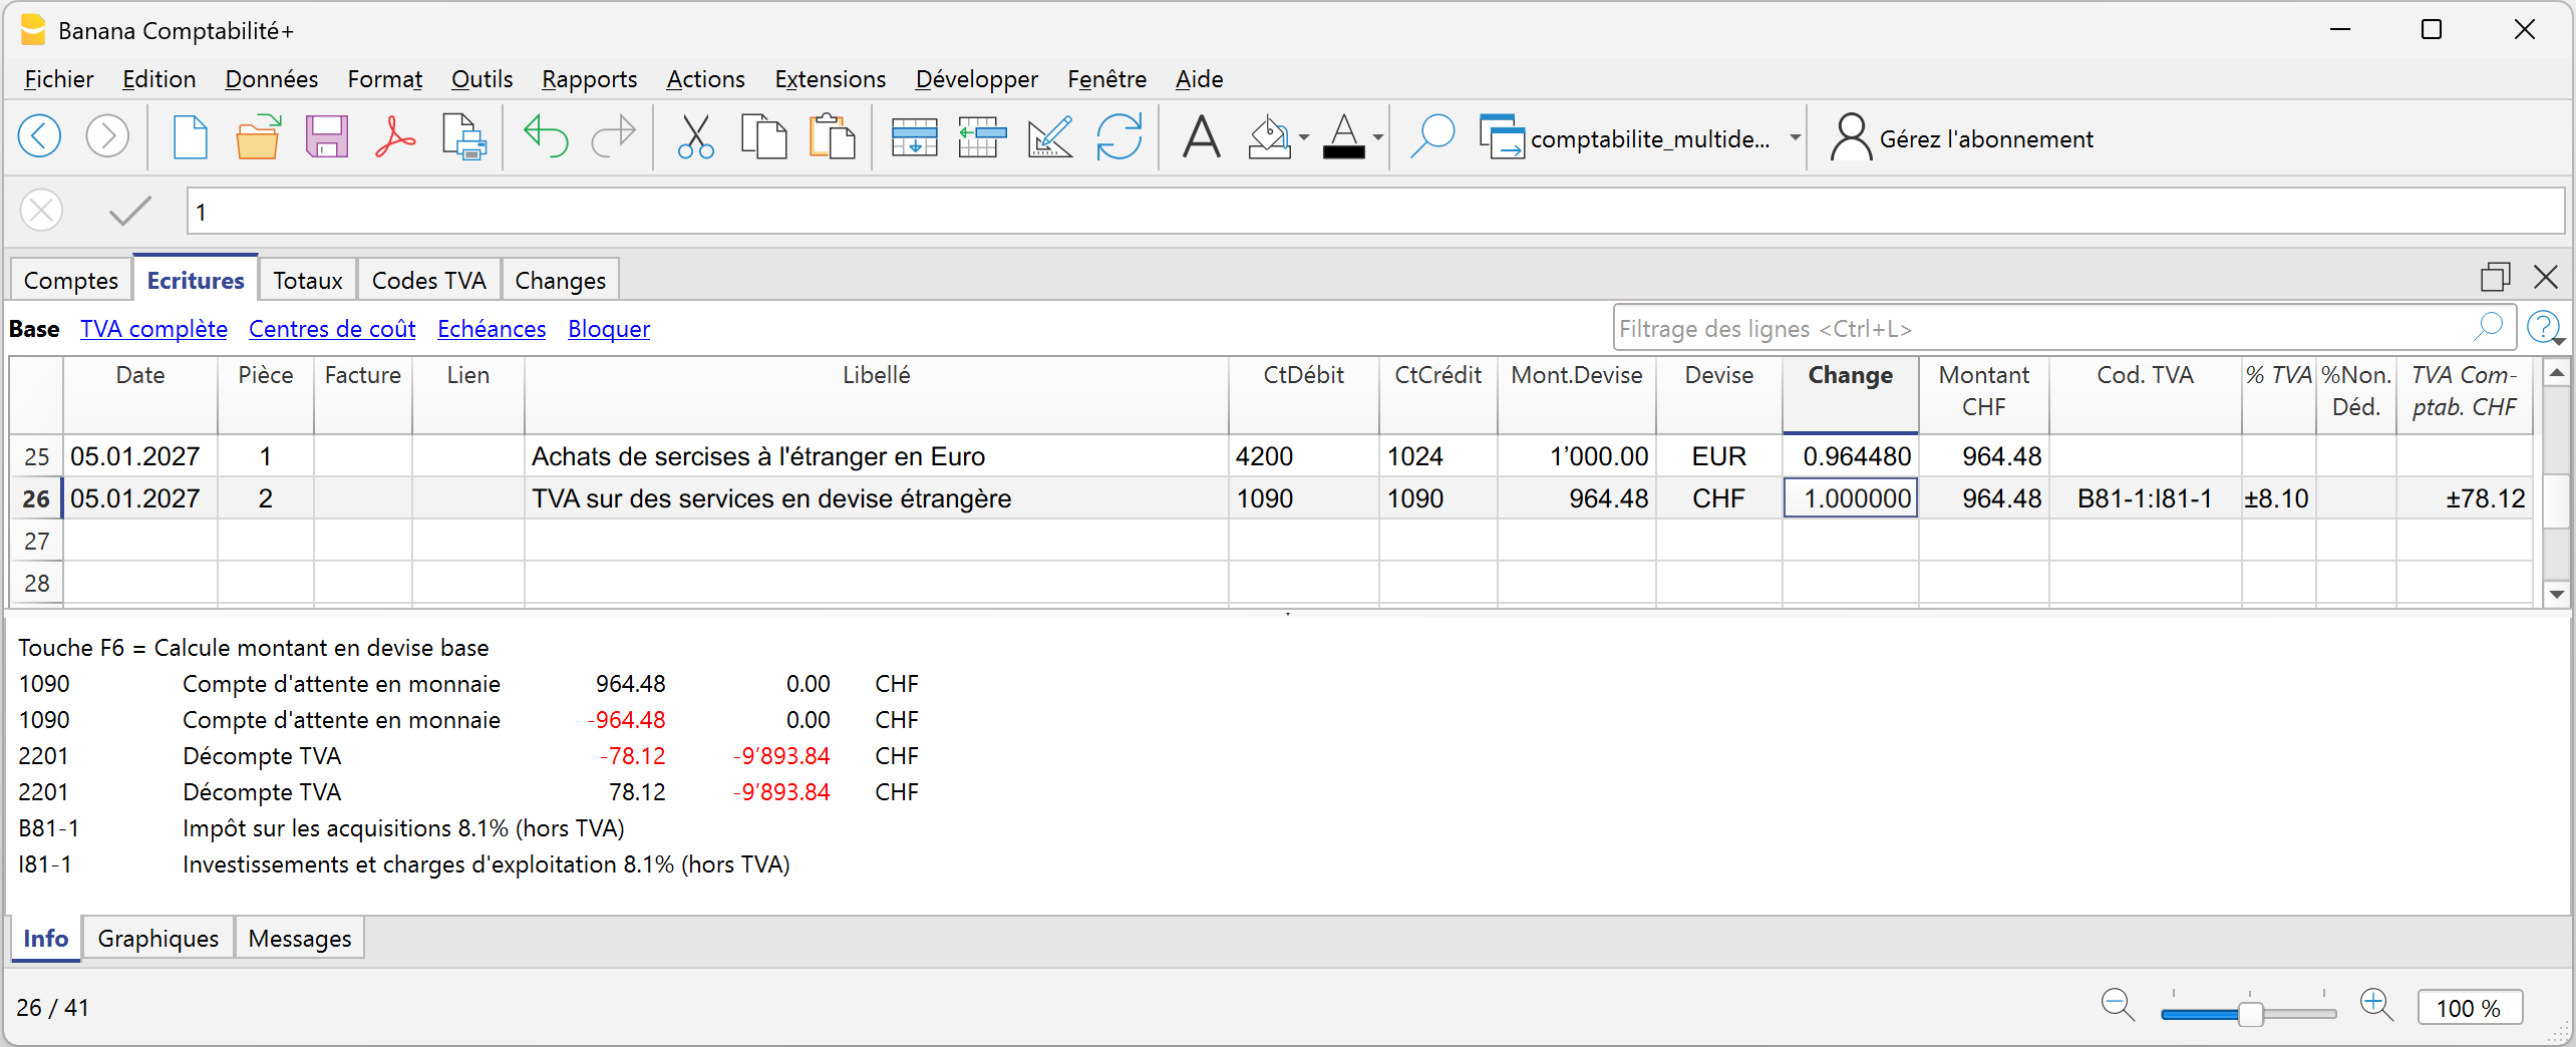
Lorsqu'un service acheté à l'étranger est comptabilisé dans un compte en devise étrangère, l'autoliquidation de la TVA doit être comptabilisée au moyen de deux écritures distinctes.
1. Comptabilisation de l'achat
Comptabilisez l'achat du service en devise étrangère, sans saisir de code TVA.
2. Comptabilisation de l'autoliquidation de la TVA
Sur la ligne suivante :
- Dans la colonne Devise, indiquez la devise de base et saisissez le montant en devise étrangère.
- Dans les colonnes Débit et Crédit, saisissez le même compte de passage (par exemple, 1090).
- Dans la colonne Code TVA, saisissez les deux codes B81-1 et I81-1.
Le programme calcule et comptabilise la TVA due et la TVA récupérable dans la devise de base.
Après la comptabilisation des écritures, le solde du compte de passage doit être égal à zéro.
TVA sur les services reçus de l'étranger et formulaire TVA selon la méthode des taux de la dette fiscale nette
Si vous utilisez la méthode des taux de la dette fiscale nette, vous devez comptabiliser l'achat et appliquer uniquement le code TVA B81-1 pour l'autoliquidation.
La récupération de la TVA n'est pas comptabilisée, car cette méthode ne permet pas de déduire la TVA sur les achats, y compris ceux effectués à l'étranger.