In questo articolo
Le prestazioni di servizi ricevute dall'estero devono essere dichiarate nel rendiconto IVA svizzero.
A differenza delle merci importate, che vengono sdoganate, per i servizi acquistati all'estero non viene emessa una bolla doganale. L'IVA deve quindi essere calcolata e registrata direttamente in contabilità.
Questa procedura è chiamata Reverse Charge e prevede due operazioni:
- Auto-imposizione: si calcola e si registra l'IVA dovuta sul servizio acquistato all'estero.
- Recupero IVA: si registra lo stesso importo come IVA recuperabile, se si ha diritto alla deduzione.
Con Banana Contabilità il Reverse Charge può essere registrato in modo semplice, inserendo nella stessa cella due codici IVA: uno per l'auto-imposizione e uno per il recupero.
Codici IVA da utilizzare
Nei nostri modelli per la Svizzera, nella tabella Codici IVA, sono già disponibili i seguenti codici per le prestazioni di servizi ricevute dall'estero:
- B81-1: calcola l'IVA dovuta (auto-imposizione).
- I81-1: calcola l'IVA recuperabile.
Entrambi i codici hanno il Tipo importo 1, quindi l'IVA viene calcolata sull'importo netto, esclusa IVA.
Importante: per il codice B81-1, nella vista Completo, colonna Non Avvisare, deve essere inserito il valore "Si". In caso contrario, il programma visualizza un messaggio di errore.

Come registrare il Reverse Charge
Per registrare una prestazione di servizi ricevuta dall'estero:
- Inserire la data, la descrizione e i conti della registrazione.
- Nella colonna Importo, inserire l'importo del servizio acquistato.
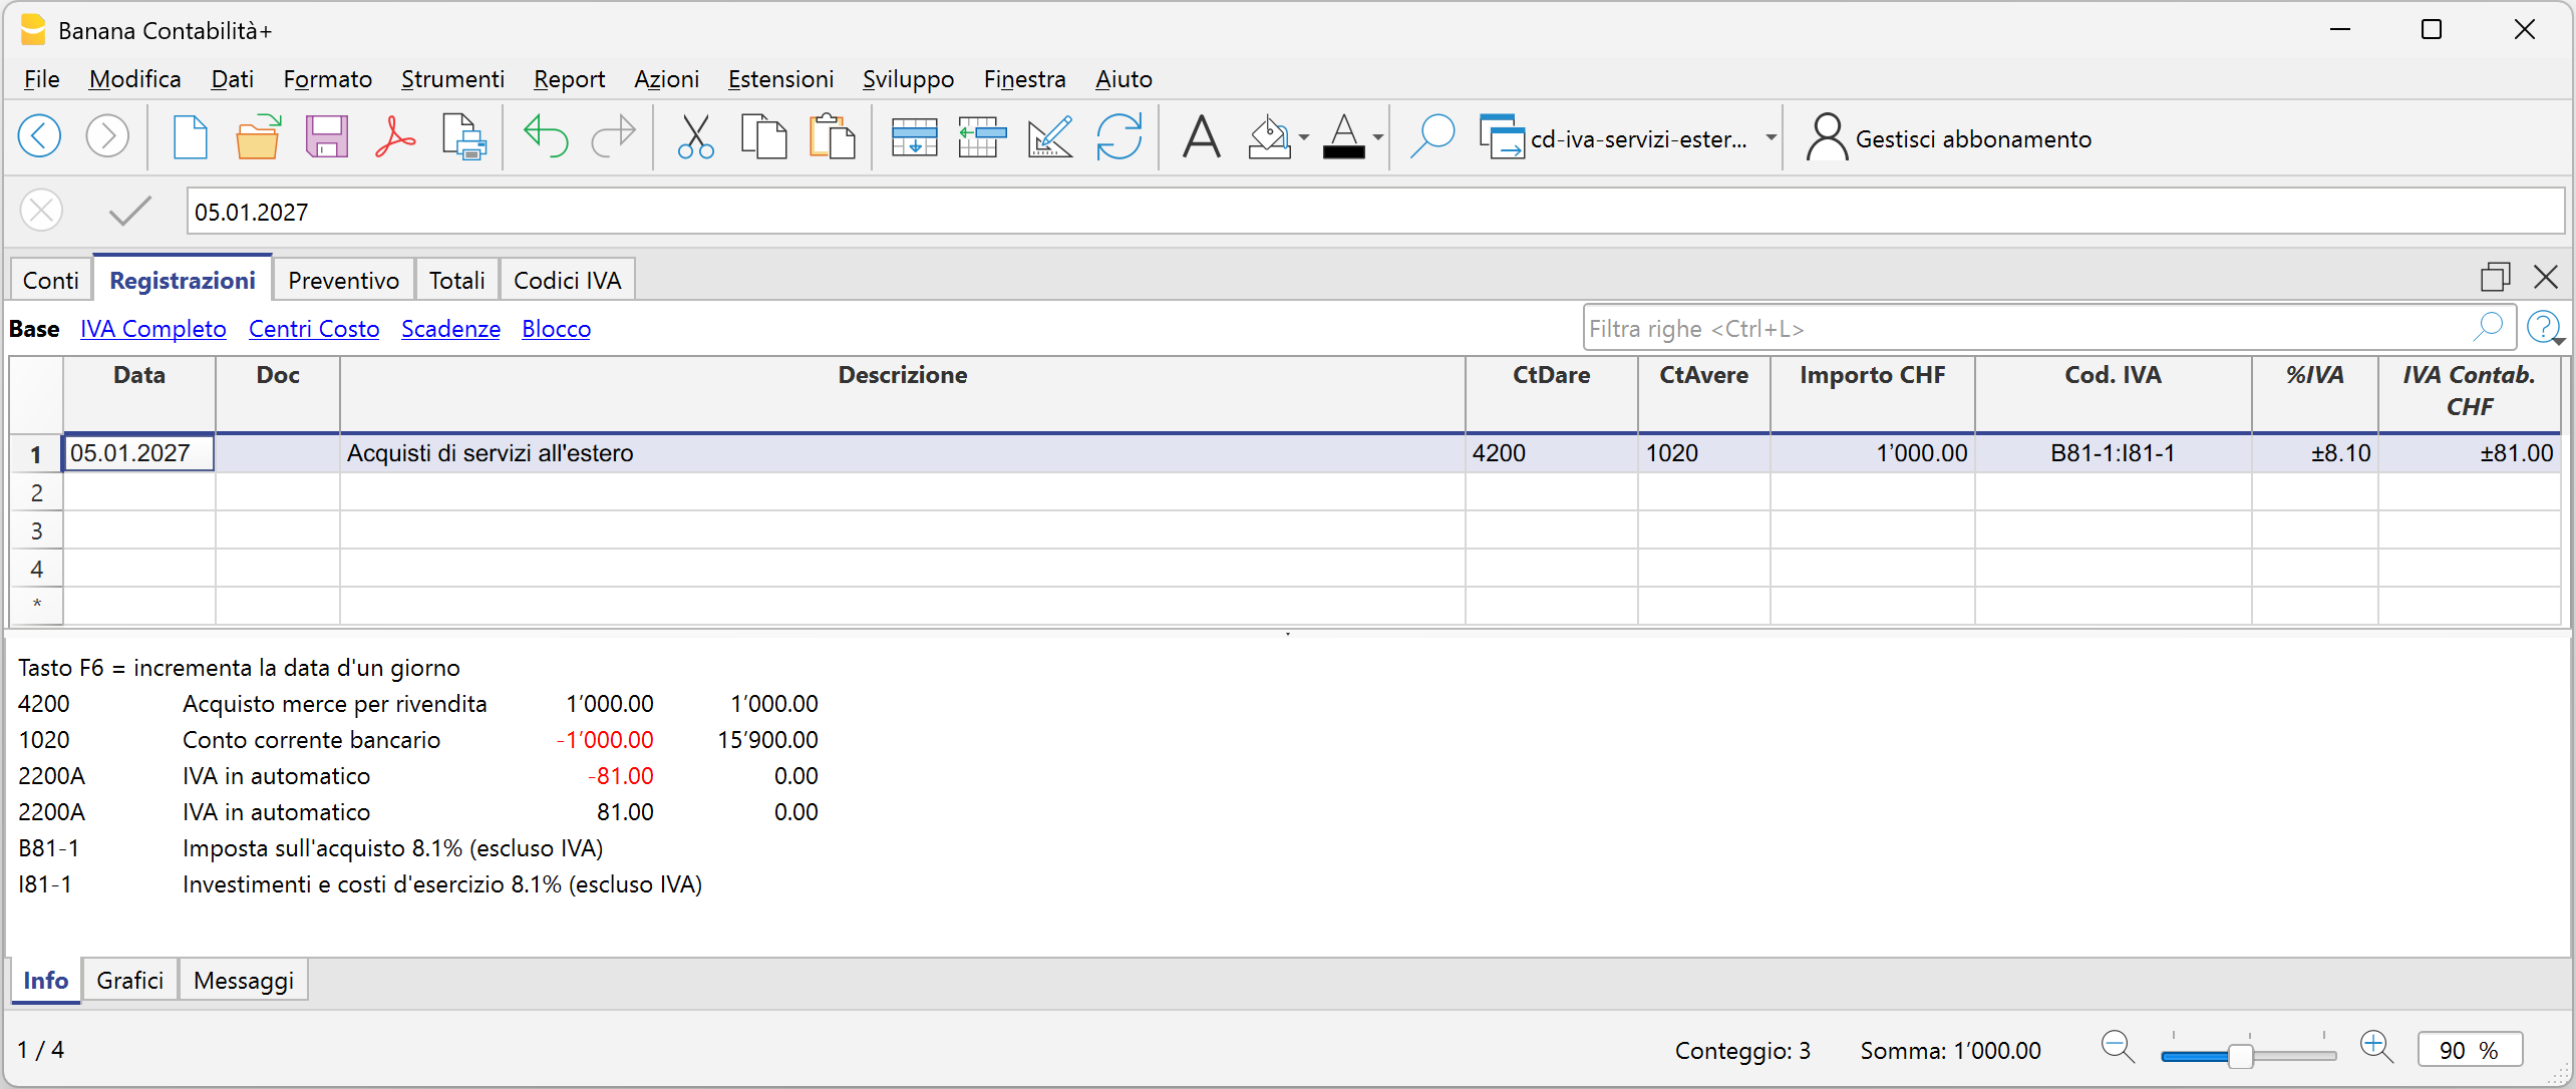
- Nella colonna Cod. IVA, inserire entrambi i codici B81-1 (auto-imposizione) e I81-1 (recupero IVA).
Il programma calcola automaticamente l'IVA dovuta e quella recuperabile, registrando entrambi gli importi nel conto 2201 IVA rendiconto.
Se l'IVA è interamente recuperabile, i due importi si compensano e non vi è alcun importo IVA netto da versare. Entrambi vengono comunque riportati nel rendiconto IVA.
IVA su servizi in moneta estera
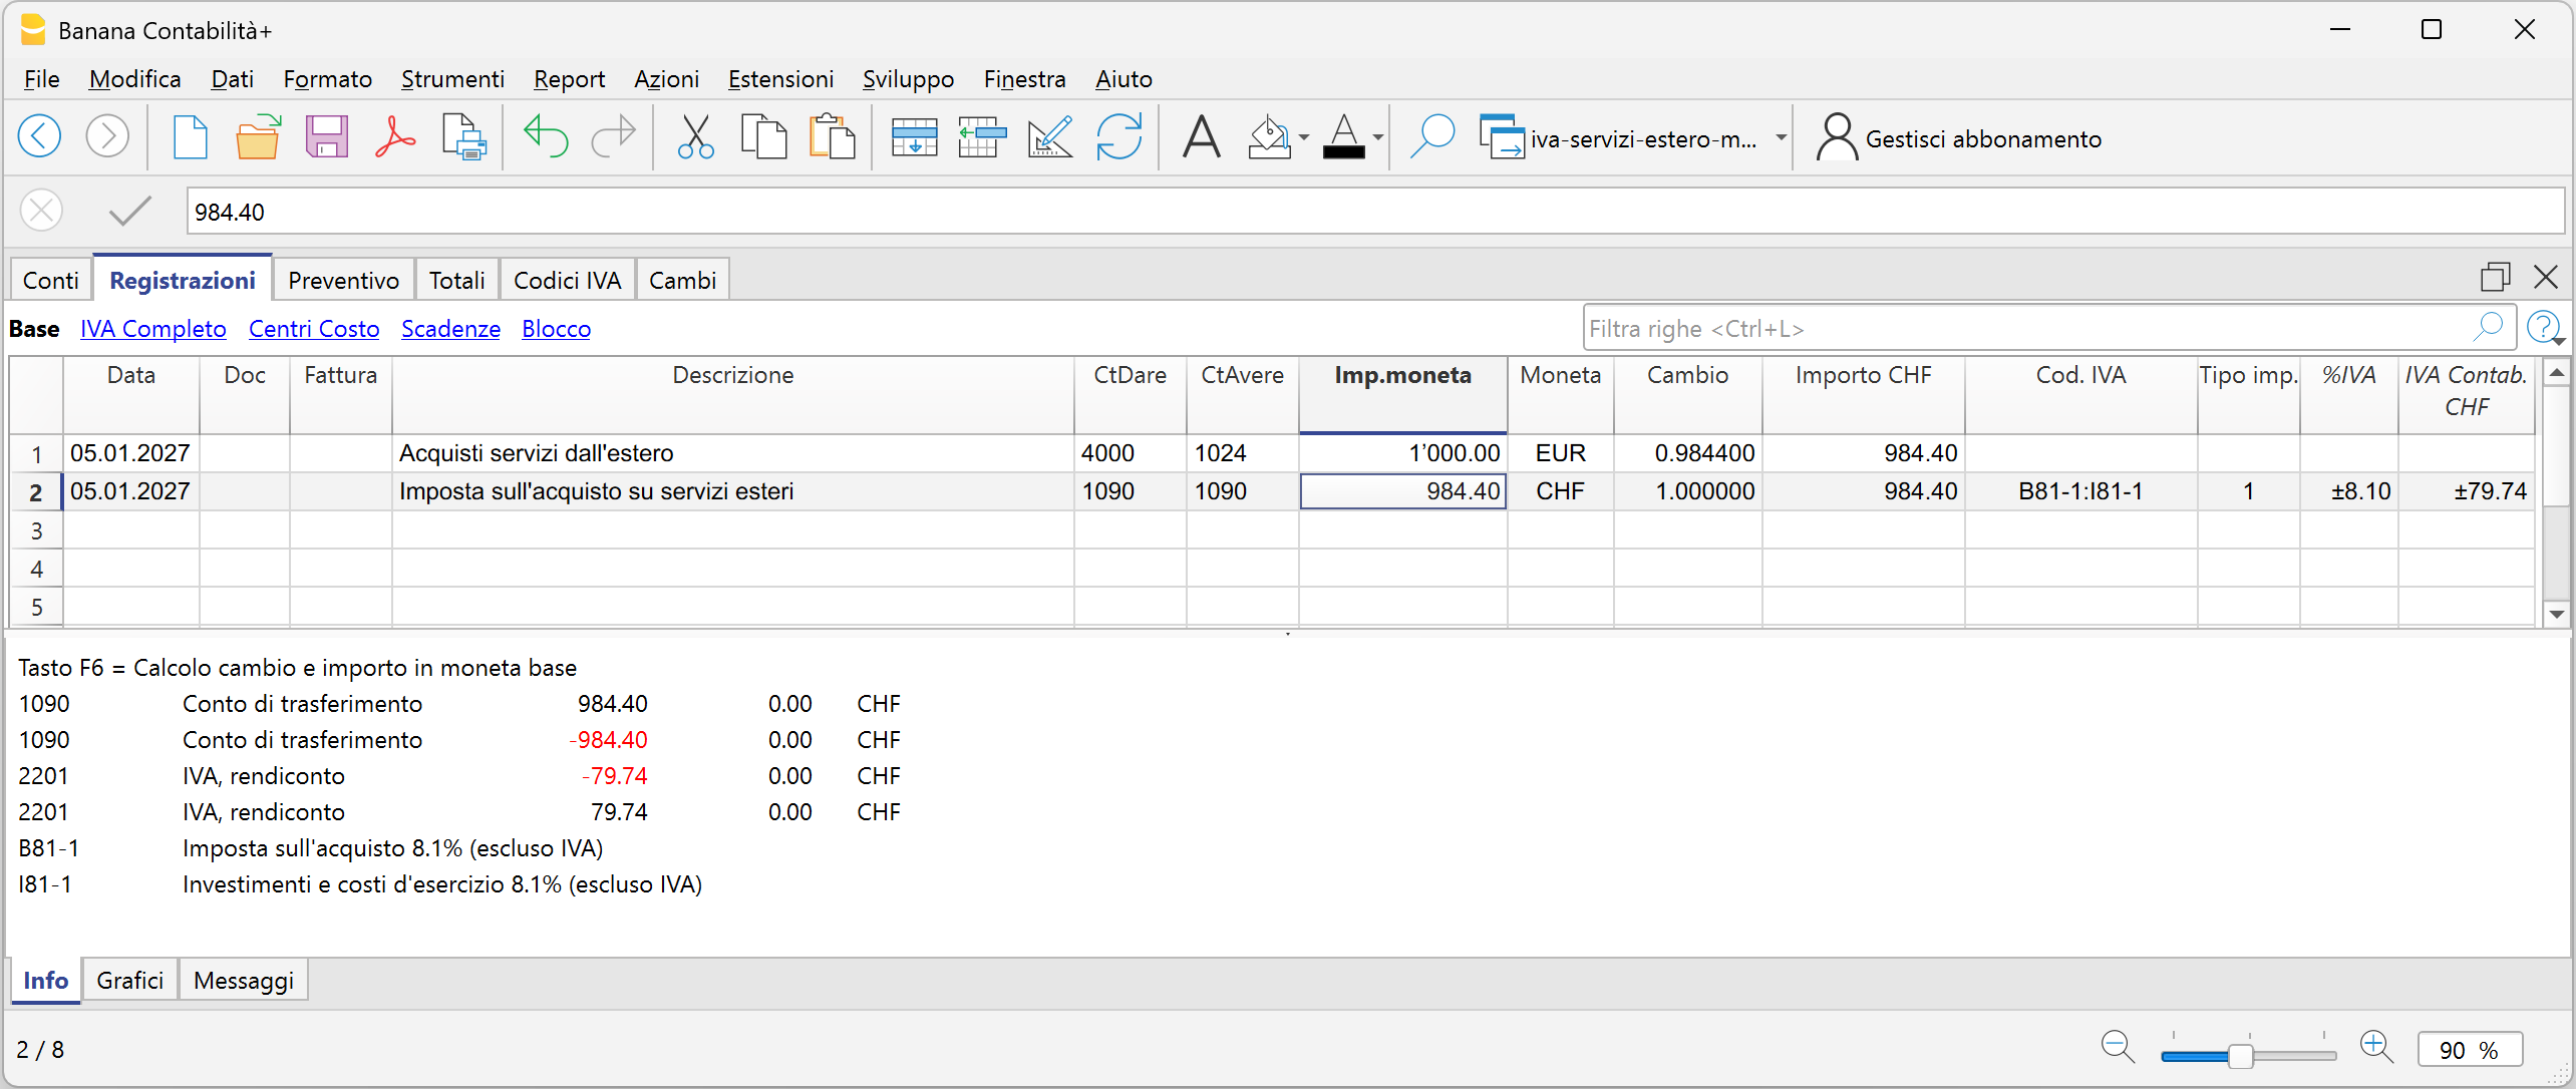
Quando il servizio acquistato all'estero viene registrato su un conto in valuta estera, il Reverse Charge deve essere effettuato con due registrazioni separate.
1. Registrazione dell'acquisto
Registrare l'acquisto del servizio nella valuta estera, senza inserire alcun codice IVA.
2. Registrazione del Reverse Charge
Nella riga successiva:
- Nella colonna Moneta, indicare la moneta base e registrare l'importo in moneta estera
- Nelle colonne Dare e Avere, inserire lo stesso conto di giro (ad esempio 1090).
- Nella colonna Cod. IVA, inserire i due codici B81-1 e I81-1.
Il programma calcola e registra l'IVA dovuta e quella recuperabile nella moneta base.
Al termine delle registrazioni, il saldo del conto di giro deve essere pari a zero.
IVA su servizi esteri e Formulario IVA aliquota saldo
Nel caso che si adotti il sistema dell'aliquota saldo, occorre registrare l'acquisto e applicare solo il codice IVA B81-1 per l'auto-imposizione.
Si omette di registrare il recupero IVA, visto che non è prevista la deduzione sugli acquisti, compresi anche quelli effettuati all'estero.