Vorlagen Buchhaltung Vereine Deutschland (SKR49)
Kostenloses Kassenbuch für Vereine in Deutschland (SKR49)
In diesem Artikel
Kostenloses Kassenbuch für Vereine in Deutschland (SKR49)
Kostenloses Kassenbuch für Vereine in Deutschland (SKR49)
Der Kontenrahmen für Vereine/Stiftungen/gGmbHs (SKR49). Unterteilung der Aufwand- und Ertragsposten nach ideellem Bereich sowie Zweckbetrieb.
In Banana WebApp öffnen
Öffnen Sie Banana Buchhaltung Plus in Ihrem Browser ohne Installation. Passen Sie die Vorlage an, geben Sie die Transaktionen ein und speichern Sie die Datei auf Ihrem Computer.
Vorlage im Banana WebApp öffnenDokumentation zur Vorlage
Mit der Buchhaltungssoftware Banana Buchhaltung erstellen Sie Ihre Vereinsbuchhaltung (Sportverein, soziale Arbeit und Freiwilligendienst, private Vereinigungen, Stiftungen, Kirchgemeinde oder gemeinnützige GmbH (gGmbH) etc.) in drei einfachen Schritten: Diese Kassenbuch-Buchhaltungsdateivorlage öffnen, den Standard-Kontenrahmen SKR 49 für Deutsche Vereine/Stiftungen/gGmbH den persönlichen Bedürfnissen anpassen, Buchungen eingeben ... uns schon ist die Buchhaltung erledigt!
Informationen für die Benutzung der Vorlage
Nummerierung und Struktur der Konten/Kategorien basiert auf dem DATEV Kontenrahmen SKR 49 für Vereine/Stiftungen/gGmbH. Es wird zwischen Ideellen Bereich (eigentliche Vereinstätigkeit) sowie Zweckbetrieb (wirtschaftliche Tätig, um gemeinnützige Ziele zu erreichen) unterschieden.

Der Kontenrahmen ist bereits mit den nötigen Kategorien für einen Verein eingerichtet. Wenn Sie Kategorien hinzufügen wollen, eine leere Zeile einfügen und die gewünschte Kategorie eingeben.
Sobald die Kategorien eingerichtet worden sind, können Sie mit dem Buchen anfangen. Automatisierte Funktionen vereinfachen das Eingeben und Fehleingaben können schnell und problemlos rückgängig gemacht - und auch wiederhergestellt werden. Die Eingaben erfolgen direkt im Buchungsjournal.
Wenn die Buchungen eingegeben worden sind, erhalten Sie professionelle Berichte für Vereine und vieles andere auf Mausklick.
Alle Ausdrucke werden aus Menü Buch1 erstellt, welches die Befehle für die unterschiedlichen Ausdrucke beinhaltet:
-
Buchungsjournal - Befehl Journal nach Periode. Es kann die ganze Periode oder eine bestimmte Periode angezeigt und ausgedruckt werden.
-
Konten-, Kategorie oder Gruppenauszüge - Befehl Konto/Kategorieauszüge. Es kann zwischen allen Auszüge oder einer Auswahl gewählt werden. In der Registerkarte 'Periode' wird die Periode bestimmt und in der Registerkarte 'Optionen' können diverse Optionen für das Ein- oder Ausschliessen in den Ausdruck aktiviert werden. Die Registerkarte Komposition erlaubt das Speichern von Ausdrucken mit bestimmten Optionen und deren erneute Übernahme bei Notwendigkeit, ohne die Einstellungen des Ausdruckes zu repetieren.
-
Formatierter Ausdruck - Befehl Formatierter Ausdruck. Der Ausdruck kann auch für eine bestimmte Periode erstellt werden. Im Ausdruck können diverse Optionen eingeschlossen werden und es können auch Kompositionen erstellt werden.
-
Formatierter Ausdruck nach Gruppen - Befehl Formatierter Ausdruck nach Gruppen. Der Ausdruck kann auch für eine bestimmte Periode erstellt werden. Im Ausdruck können diverse Optionen eingeschlossen werden und es können auch Kompositionen erstellt werden.
-
Buchhalterischer Bericht - Befehl Buchhalterischer Bericht. In der Tabelle Konten-Bericht wird der Bericht mit den gewünschten Optionen angezeigt. Berichte nach Periode sind auch mit Vergleich der Perioden oder Vorjahren möglich; jede Periode kann Unterteilungen haben, welche in Kompositionen gespeichert werden können.
Mehr:
Deutschland
Dokumentation
Nützlich:
Handbuch Vereine/Stiftungen/ gGmbHs SKR 49 mit Informationen über die buchungstechnischen Besonderheiten dieser Lösung.
Vorschau der Vorlage
Mein Verein e.V.
Buchhaltung 2017
Basiswährung: EUR
Cash Manager
| Gruppe | Konto | Beschreibung | Summ. in |
|---|---|---|---|
| AAAA | Kasse | ||
| Gruppe | Kategorie | Beschreibung | Summ. in |
|---|---|---|---|
| 2 IDEELLER BEREICH | |||
| 2110 | Mitgliedsbeiträge | 20 | |
| 2301 | Zuschüsse (allgemein) | 20 | |
| 2310 | Zuschüsse (anderes) | 20 | |
| 20 | Summe Einnahmen | 2 | |
| 2502 | Abschreibungen auf den Sammelposten Wirtschaftsgüter | 25 | |
| 2550 | Personalkosten (Honorar) | 25 | |
| 2554 | Aufwandsentschädigungen Übungsleiter | 25 | |
| 2558 | Honorare | 25 | |
| 2560 | Reisekostenerstattung, Fahrtkosten | 25 | |
| 2661 | Miete und Pacht | 25 | |
| 2663 | Raumnebenkosten | 25 | |
| 2701 | Büromaterial | 25 | |
| 2702 | Porto, Telefon | 25 | |
| 2705 | Webseite | 25 | |
| 2751 | Abgaben Landesverband | 25 | |
| 2753 | Versicherungen, Beiträge | 25 | |
| 2800 | Mitgliederpflege | 25 | |
| 2802 | Geschenke, Jubiläen, Ehrungen | 25 | |
| 2803 | Ausbildungskosten | 25 | |
| 2894 | Rechts- und Beratungskosten | 25 | |
| 2900 | Sonstige Kosten (auch Bankgebühren, Werbekosten) | 25 | |
| 2950 | Verpflegung | 25 | |
| 2980 | Hilfsmaterial | 25 | |
| 25 | Summe Ausgaben | 2 | |
| 2 | Summe ideeller Bereich | 01 | |
| 3 ERTRAGSNEUTRALE POSTEN | |||
| 3220 | Spenden | 3 | |
| 3 | Summe ertragsneutrale Posten | 01 | |
| 4 VERMÖGENSVERWALTUNG | |||
| 4110 | Miet- und Pachterträge 0% USt | 40 | |
| 4115 | Materialnutzungspauschale | 40 | |
| 4150 | Zinserträge | 40 | |
| 40 | Summe Einnahmen | 4 | |
| 4700 | Zinsen Vermögensverwaltung | 45 | |
| 4712 | Nebenkosten des Geldverkehrs | 45 | |
| 45 | Summe Ausgaben | 4 | |
| 4 | Summe Vermögensverwaltung | 01 | |
| 6 ZWECKBETRIEB (Ust. frei) | |||
| 6510 | Eintrittsgelder | 65 | |
| 6520 | Einnahmen aus Unterricht i. S. v. § 4 Nr. 22aUStG | 65 | |
| 6560 | Sonstige betriebliche Erträge | 65 | |
| 65 | Summe Einnahmen | 6 | |
| 6670 | Aufwendungen für Roh-, Hilfs- und Betriebsstoffe und bezogene Waren | 66 | |
| 6705 | Personalkosten Übungsleiter (Honorar) | 66 | |
| 6710 | Aufwandsentschädigung § 3 Nr. 26 EStG | 66 | |
| 6785 | Sofortabschreibung geringwertiger Wirtschaftsgüter | 66 | |
| 6800 | Sonstige betriebliche Aufwendungen | 66 | |
| 6801 | Werbekosten | 66 | |
| 6805 | Verpflegung | 66 | |
| 6810 | Fahrtkosten (Benzin) | 66 | |
| 6831 | Strom | 66 | |
| 6832 | Wasser | 66 | |
| 6833 | Gas, Heizung | 66 | |
| 6834 | Sonstige Raumkosten | 66 | |
| 6835 | Gema-Gebühren | 66 | |
| 6839 | Miete | 66 | |
| 6841 | Porto, Telefon | 66 | |
| 6842 | Bürobedarf | 66 | |
| 6950 | Zinsen und ähnliche Aufwendungen (auch Bankgebühren) | 66 | |
| 66 | Summe Ausgaben | 6 | |
| 6 | Summe Zweckbetrieb | 01 | |
| 01 | Saldo Einnahmen/Ausgaben | ||
| Mitglieder | |||
| ;MEIER | Meyer, Klaus | M | |
| ;SCHULZE | Schulze, Karin | M | |
| ;BORG | Bartusch, Jürgen | M | |
| ;VOIT | Voit, Ulrich | M | |
| M | Total Mitglieder | ||
| Projekte | |||
| .P1 | Projekt 1 | P | |
| .P2 | Projekt 2 | P | |
| P | Total Projekte | ||
Einnahmen-Überschuss-Rechnung (EÜR) für Vereine (SKR49) Deutschland
In diesem Artikel
Einnahmen-Überschuss-Rechnung (EÜR) für Vereine (SKR49) Deutschland
Einnahmen-Überschuss-Rechnung (EÜR) für Vereine (SKR49) Deutschland
Der Kontenrahmen für Vereine/Stiftungen/gGmbHs (SKR49). Unterteilung der Aufwand- und Ertragsposten nach ideellem Bereich sowie Zweckbetrieb.
In Banana WebApp öffnen
Öffnen Sie Banana Buchhaltung Plus in Ihrem Browser ohne Installation. Passen Sie die Vorlage an, geben Sie die Transaktionen ein und speichern Sie die Datei auf Ihrem Computer.
Vorlage im Banana WebApp öffnenDokumentation zur Vorlage
Mit der Buchhaltungssoftware Banana Buchhaltung erstellen Sie Ihre Vereinsbuchhaltung (Sportverein, soziale Arbeit und Freiwilligendienst, private Vereinigungen, Stiftungen, Kirchgemeinde oder gemeinnützige GmbH (gGmbH) etc.) in drei einfachen Schritten: Diese Einnahmenüberschussrechnungs-Buchhaltungsdateivorlage öffnen, den Standard-Kontenrahmen SKR 49 für Deutsche Vereine/Stiftungen/gGmbH den persönlichen Bedürfnissen anpassen, Buchungen eingeben ... uns schon ist die Buchhaltung erledigt!
Informationen für die Benutzung der Vorlage
Nummerierung und Struktur der Konten/Kategorien basiert auf dem DATEV Kontenrahmen SKR 49 für Vereine/Stiftungen/gGmbH. Bei den Aufwand- und Ertragsposten wird zwischen Ideellen Bereich (eigentliche Vereinstätigkeit) sowie Zweckbetrieb (wirtschaftliche Tätig, um gemeinnützige Ziele zu erreichen) unterschieden.
Der Kontenrahmen für Vereine/Stiftungen/gGmbHs unterstützt Sie beim Buchen mit vordefinierten Kostenstellen, die Sie beliebig bearbeiten können. Wenn Sie Konten hinzufügen wollen, eine leere Zeile einfügen und das gewünschte Konto eingeben.
Auch die Adressen der Mitglieder geben Sie direkt in die Buchhaltungsdatei ein (Tabelle Konten, Ansicht Adresse).

Der Kontenplan ist bereits mit den nötigen Konten für einen Verein eingerichtet.
Sobald der Kontenplan eingerichtet ist, können Sie mit dem Buchen anfangen. Automatisierte Funktionen vereinfachen das Eingeben und Fehleingaben können schnell und problemlos rückgängig gemacht - und auch wiederhergestellt werden. Die Eingaben erfolgen direkt im Buchungsjournal.
Wenn die Buchungen eingegeben worden sind, erhalten Sie professionelle Berichte für Vereine und vieles andere auf Mausklick:
- Bilanzausdruck und Erfolgsrechnung
- Journal
- Kontoauszüge
- Projekte oder Veranstaltungen
- Mitgliedsbeiträge
- Spendensammlungen
- Zusammenfassung Berichte
- Mitgliederliste, Adresse und Etiketten ausdrucken
Mehr:
Deutschland
Dokumentation
Nützlich:
Handbuch Vereine/Stiftungen/ gGmbHs SKR 49 mit Informationen über die buchungstechnischen Besonderheiten dieser Lösung.
Vorschau der Vorlage
Mein Verein e.V.
Buchhaltung 2022
Basiswährung: EUR
Einnahmen-Ausgaben-Rechnung
| Gruppe | Konto | Beschreibung | Summ. in |
|---|---|---|---|
| BESTAND | |||
| 920 | Handkasse | 1 | |
| 940 | Bank | 1 | |
| 0700 | Sonstige Vermögensgegenstände | 1 | |
| 0705 | Geldtransit | 1 | |
| 1 | Summe Bestand | ||
| Mitglieder | |||
| ;MEYER | Meyer, Klaus | M | |
| ;SCHULZE | Schulze, Karin | M | |
| ;BARTUSCH | Bartusch, Jürgen | M | |
| ;VOIT | Voit, Ulrich | M | |
| M | Total Mitglieder | ||
| Gruppe | Kategorie | Beschreibung | Summ. in |
|---|---|---|---|
| 2 IDEELER BEREICH | |||
| 2110 | Mitgliedsbeiträge | 20 | |
| 2301 | Zuschüsse (allgemein) | 20 | |
| 2310 | Zuschüsse (anderes) | 20 | |
| 20 | Summe Einnahmen | 2 | |
| 2502 | Abschreibungen auf den SammelpostenWirtschaftsgüter | 25 | |
| 2550 | Personalkosten (Honorar) | 25 | |
| 2554 | Aufwandsentschädigungen Übungsleiter | 25 | |
| 2558 | Honorare | 25 | |
| 2560 | Reisekostenerstattung, Fahrtkosten | 25 | |
| 2661 | Miete und Pacht | 25 | |
| 2663 | Raumnebenkosten | 25 | |
| 2701 | Büromaterial | 25 | |
| 2702 | Porto, Telefon | 25 | |
| 2705 | Webseite | 25 | |
| 2751 | Abgaben Landesverband | 25 | |
| 2753 | Versicherungen, Beiträge | 25 | |
| 2800 | Mitgliederpflege | 25 | |
| 2802 | Geschenke, Jubiläen, Ehrungen | 25 | |
| 2803 | Ausbildungskosten | 25 | |
| 2894 | Rechts- und Beratungskosten | 25 | |
| 2900 | Sonstige Kosten (auch Bankgebühren, Werbekosten) | 25 | |
| 2950 | Verpflegung | 25 | |
| 2980 | Hilfsmaterial | 25 | |
| 25 | Summe Ausgaben | 2 | |
| 2 | Summe Ideeler Bereich | 01 | |
| 3 ERTRAGSNEUTRALE POSTEN | |||
| 3220 | Spenden | 3 | |
| 3 | Summe ertragsneutrale Posten | 01 | |
| 4 VERMÖGENSVERWALTUNG | |||
| 4110 | Miet- und Pachterträge 0% USt | 40 | |
| 4115 | Materialnutzungspauschale | 40 | |
| 4150 | Zinserträge | 40 | |
| 40 | Summe Einnahmen | 4 | |
| 4700 | Zinsen Vermögensverwaltung | 45 | |
| 4712 | Nebenkosten des Geldverkehrs | 45 | |
| 45 | Summe Ausgaben | 4 | |
| 4 | Summe Vermögensverwaltung | 01 | |
| 6 ZWECKBETRIEB (Ust. frei) | |||
| 6510 | Eintrittsgelder | 65 | |
| 6520 | Einnahmen aus Unterricht i. S. v. § 4 Nr. 22aUStG | 65 | |
| 6560 | Sonstige betriebliche Erträge | 65 | |
| 65 | Summe Einnahmen | 6 | |
| 6670 | Aufwendungen für Roh-, Hilfs- und Betriebsstoffe und bezogene Waren | 66 | |
| 6705 | Personalkosten Übungsleiter (Honorar) | 66 | |
| 6710 | Aufwandsentschädigung § 3 Nr. 26 EStG | 66 | |
| 6785 | Sofortabschreibung geringwertiger Wirtschaftsgüter | 66 | |
| 6800 | Sonstige betriebliche Aufwendungen | 66 | |
| 6801 | Werbekosten | 66 | |
| 6805 | Verpflegung | 66 | |
| 6810 | Fahrtkosten | 66 | |
| 6831 | Strom | 66 | |
| 6832 | Wasser | 66 | |
| 6833 | Gas, Heizung | 66 | |
| 6834 | Sonstige Raumkosten | 66 | |
| 6835 | Gema-Gebühren | 66 | |
| 6839 | Miete | 66 | |
| 6841 | Porto, Telefon | 66 | |
| 6842 | Bürobedarf | 66 | |
| 6950 | Zinsen und ähnliche Aufwendungen (auch Bankgebühren) | 66 | |
| 66 | Summe Ausgaben | 6 | |
| 6 | Summe Zweckbetrieb | 01 | |
| 01 | Saldo Einnahmen/Ausgaben | ||
| Projekte | |||
| .P1 | Projekt 1 | PR | |
| .P2 | Projekt 2 | PR | |
| PR | TOTALSUMME PROJEKTE | ||
Vereinsbuchhaltung EÜR mit despkriptiven Kontonummern analog SKR49 Deutschland
In diesem Artikel
Vereinsbuchhaltung EÜR mit despkriptiven Kontonummern analog SKR49 Deutschland
Vereinsbuchhaltung EÜR mit despkriptiven Kontonummern analog SKR49 Deutschland
Vereinskontenplan mit deskriptiven Kontonummern - als vereinfachte Einnahmenüberschussrechnung (EÜR) analog zum DATEV SKR49 für alle gemeinnützigen Organisationen, gGmbHs, NGOs. Allerdings müssen Sie keine abstrakten Kontonummern mehr beachten, weil diese durch eingängige Bezeichnungen ersetzt werden. Buchungen eingeben und die Buchhaltung führen wird gerade für Buchhaltungsunerfahrene dadurch viel einsichtiger und einfacher.
In Banana WebApp öffnen
Öffnen Sie Banana Buchhaltung Plus in Ihrem Browser ohne Installation. Passen Sie die Vorlage an, geben Sie die Transaktionen ein und speichern Sie die Datei auf Ihrem Computer.
Vorlage im Banana WebApp öffnen Tutorial im Banana WebApp öffnenDokumentation zur Vorlage
Mit dieser Buchhaltungsvorlage erstellen und führen Sie eine Vereinsbuchhaltung als vereinfachte Einnahmenausgabenrechnung ohne Kontonummern beachten zu müssen. Sie können Mitglieds- oder Mitarbeiterkonten führen, Spendenquittungen ausstellen, Projekte abrechnen, eine Finanzplanung anlegen und schöne individuelle Berichte für alle erdenklichen Zwecke erstellen.
Wie mit Banana Buchhaltung üblich, können Sie die Buchhaltungsvorlage vollständig an Ihren Bedarf anpassen. Die deskriptiven Kontonummern sind mit den entsprechenden DATEV Kontonummern verknüpft, so dass ein Export nach DATEV trotzdem ohne weiteres möglich ist.
Wie das alles geht, erfahren Sie in diesem Tutorial.
Neue Vereinsbuchhaltung erstellen
Um eine neue Vereinsbuchhaltung mit deskriptiven Kontonummern anzulegen, wählen Sie Datei->Neu
- Geben Sie bei "Filtern die Nummer dieses Templates beginnend mit einem Pluszeichen ein: +11128
- oder: Wählen Sie Deutschland, Non-Profit und auf der rechten Seite die Buchhaltungsvorlage (Vereinsbuchhaltung EÜR mit deskriptiven Kontonummern)
- Öffnen Sie die Vorlage
- Geben Sie die Stammdaten ein, insbesondere den Namen Ihres Vereins und den Buchhaltungszeitraum. Die Basiswährung ist mir EUR voreingestellt, kann aber verändert werden.
- Mit OK ist die Buchhaltungsvorlage fertig für den Einsatz.
- Mit Datei-->Speichern unter…können Sie die Buchhaltungsdatei an einem beliebigen Ort abspeichern. Vergeben Sie hierfür einen beliebigen Dateinamen.

Kontenplan
Ihr Kontenplan ist auf zwei Tabellen verteilt
- In der Tabelle "Kategorien" finden Sie Ihre Erfolgsrechnung mit deskriptiven Kontonummern. Die Gliederung ist an den SKR49 angelehnt: Ideeller Bereich, Ertragsneutrale Posten, Vermögensverwaltung, Zweckbetrieb
- In der Tabelle "Konten" finden Sie die Gegenkonten, also z.B. Ihre Vermögenskonten wie Bank oder Kasse

Die Gegenkonten in Form der Vermögenskonten befinden sich in der Tabelle "Konten":

Kontenplan anpassen
Sie können den Kontenplan vollständig an Ihren Bedarf anpassen. Sie können u.a.
- neue Konten hinzufügen, indem Sie Zeilen an der gewüschten Stelle einfügen
- Konten oder ganze Kontenbereiche löschen, die Sie nicht benötigen, indem Sie die entsprechenden Zeilen löschen
- Untergruppen für bestimmte Konten bilden

Buchungen eingeben
Sie buchen in der Tabelle „Buchungen“. Sie benötigen für eine Buchung:
- Datum
- Buchungstext
- Betrag, entweder als Einnahme oder Ausgabe
- Konto: Das Vermögenskonto aus Tabelle "Konten"
- Kategorie: Die Einnahmen- oder Ausgabenkategorie aus Tabelle "Kategorien"

Buchungen schneller erfassen
- Sich wiederholende Buchungen können als Vorlage angelegt werden, um schneller zu buchen.
- Geldbewegungen Ihres Bankkontos können Sie automatisiert in die Buchhaltung importieren.
Mitgliederbuchhaltung
Die Vereinsmitglieder werden in der Tabelle „Konten“ angelegt, unterhalb der Erfolgsrechnung. Eine Mitgliederliste ist bereits exemplarisch angelegt. Überschreiben Sie die Einträge einfach mit den von Ihnen gewünschten Angaben.
- Mitgliedskonten werden als Kostenstelle 3 (KS3) angelegt und beginnen mit Strichpunkt ";"
- Die Vergabe des Kontennamens ist frei wählbar.
- Durch identische Bezeichnungen in Spalte „Gruppe“ und „Gr“ können alle Mitgliedskonten zu einer Summe totalisiert werden
- Sie können beliebig Untergruppen von Mitgliedern (z.B. aktive und passive Mitglieder) einrichten

In der Ansicht "Adresse" werden die Spalten für die Stammdaten der Mitglieder wie z.B. Adresse, Telefonnummer etc. angezeigt und können dort eingetragen werden. Diese Daten können beispielsweise für die Serienbrieffunktion von MS Word genutzt werden, um Rundschreiben zu erstellen.

Vorgänge Mitgliedern zuordnen
Verbuchen Sie den Geldeingang, z.B. Spende oder Mitgliedsbeitrag wie gewohnt in Tabelle "Buchungen"
- Ordnen Sie in Spalte „KS3“ den Zahlungseingang dem entsprechenden Mitglied zu
- Zahlungsausgänge, die Mitgliedern zugeordnet werden sollen, erfassen Sie in Spalte „KS3“ mit negativem Vorzeichen "-"

Spendenbescheinigung
Die Vereinsbuchhaltung in Banana Buchhaltung ermöglicht den Ausdruck von Spendenquittungen gemäß deutschem Steuerrecht. Installieren Sie hierfür die Erweiterung „Spendenbescheinigung für Deutschland“
Sie drucken die Spendenbescheinigung, indem Sie die Erweiterung aufrufen in Erweiterungen->Spendenbescheinigung für Deutschland
- Wählen Sie den Zeitraum und klicken Sie OK
- Im nächsten Fenster können Sie die Spendenbescheinigung anpassen. Alle Änderungen, die Sie hier vornehmen, werden gespeichert und sind für diese Datei dauerhaft verfügbar.
- Beachten Sie insbesondere die Texte für den Aussteller (hier Vereinsnamen und Adresse eingeben) sowie die Texte 1-5, die Sie gemäß Ihres spezifischen Vereinszwecks anpassen können.
- Sie können hier auch das Ausstellungsdatum ändern oder eine Bilddatei mit Unterschrift hinzufügen

- Klicken Sie OK und erhalten Sie den Ausdruck aller Spendenquittungen als pdf oder in einem anderen Format.
- Jede Spendenquittung enthält auf der 2. Seite die Aufstellung der einzelnen Zahlungen

Projektbuchhaltung
Sie können Ausgaben und Einnahmen bestimmten Projekten oder Aktivitäten zuordnen und übersichtlich auswerten. Legen Sie hierfür Ihre Vereinsaktivitäten als Kostenstellen an. Dies geschieht in der Tabelle "Kategorien".
Zwei Beispielprojekte sind bereits angelegt. Sie können diese überschreiben und mit eigenen Bezeichnungen versehen.
- Projekte werden als Kostenstelle 1 (KS1, beginnend mit Punkt ".") oder Kostenstelle 2 (KS2, beginnend mit Komma ",") angelegt.
- Die Vergabe des Kontennamens ist frei wählbar.
- Durch identische Bezeichnungen in Spalte „Gruppe“ und „Gr“ können Projekte/Aktivitäten zu einer Summe totalisiert werden
- Sie können beliebig Untergruppen von Projekten/Aktivitäten einrichten

Vorgänge Projekten zuordnen
Verbuchen Sie Vorgänge wie gewohnt in der Tabelle "Buchungen"
- Ordnen Sie in Spalte „KS1“ den Vorgang einem bestimmten Projekt zu. Ohne Vorzeichen wird der Vorgang dem Projekt als Einnahme zugeordnet
- Mit negativem Vorzeichen "-" wird der Vorgang dem Projekt als Ausgabe zugeordnet

Finanzplanung
Völlig unabhängig von Ihrer Buchhaltung erstellen Sie in Tabelle „Budget“ eine Finanzplanung. Hierfür buchen Sie zukünftige zu erwartende finanzielle Vorgänge genau so wie Sie das in Ihrer gewöhnlichen Buchhaltung tun. Regelmäßige, sich wiederholende Zahlungen werden in Spalte „Wiederholung“ entsprechend gekennzeichnet.

Sie können nun Ihre tatsächliche aktuelle Buchhaltung, also Ihre Bilanz oder Ergebnisrechnung mit Ihrer Finanzplanung vergleichen.
- Die Planungsdaten werden in der Spalte "Budget" angezeigt. Dort finden Sie für jedes Konto den Planbetrag bezogen auf den in den Stammdaten der Buchhaltungsdatei erfassten Buchhaltungszeitraum, normalerweise also ein Jahr.
- Die Budgetdifferenz zeigt den bis zum Jahresende verbleibenden Bedgetbetrag an, verglichen mit dem aktuellen Stand der laufenden Buchhaltung.

Sie können die laufende Buchhaltung verglichen mit der Planung für einzelne Konten oder Kontengruppen im Zeitverlauf grafisch anzeigen lassen:
- Wählen Sie im Kontenplan die Zeile des Kontos oder Totals aus, das Sie anzeigen wollen
- Wählen Sie im Infofenster "Diagramme" die von Ihnen gewünschte Darstellungsform
Berichtsausdrucke
In Banana Buchhaltung können eine Vielzahl von Berichten und Ausdrucken generiert werden, die Sie alle individuell konfigurieren und nach Ihrem Bedarf einstellen und gliedern können. Entsprechend haben Sie vielfältige Möglichkeiten auszuwählen, welche Informationen Sie darstellen wollen und welche nicht.
Sie können beispielsweise:
- den Berichtszeitraum ändern
- die Unterteilung ändern, z.B. quartals- oder halbjahresweise Abrechnung
- die anzuzeigenden Kontenbereiche oder Sektionen des Kontenplans, z.B. ob Sie auch Mitgliedskonten ausdrucken wollen oder nicht
- Ein Logo hinzufügen
- das Design der Vorlage ändern
Für die Vereinsbuchhaltung sind in dieser Vorlagendatei unter Berichte-> Formatierte Bilanz nach Gruppen vier verschiedene Berichtstypen als Anpassung bereits voreingestellt:
1. Budgetvergleich 1 Jahr
Zeigt die laufende Buchhaltung an im Vergleich mit dem Budget der Periode, sowie die Differenz zwischen beiden Größen.
- Am Jahresende werten Sie so Planungsabweichungen aus
- Während des Jahres bestimmen Sie so verbleibende Budgets

2. Finanzbericht 1 Jahr
Eine einfache und übersichtliche Darstellung des laufenden Ergebnisses und der aktuellen Bestände.

3. Finanzbericht 4 Quartale
Der Finanzbericht aufgeschlüsselt in einzelne Quartale sowie die Jahressummen.

4. Finanzplanung 8 Quartale
Aus den Einträgen in Tabelle "Budget" können auch Finanzpläne generiert werden, die über ein Jahr hinausgehen.

DATEV-Export
Für die Übermittlung von Buchhaltungsdaten an ein Steuerberaterbüro steht der DATEV-Export zur Verfügung. Installieren Sie hierfür die Erweitung "DATEV-Export".
Der DATEV-Export ist auch möglich bei Verwendung von deskriptiven Kontonummern. Die Verknüpfung mit den entsprechenden Kontonummern des SKR49 erfolgt in der Spalte "DATEV Konto". Bitte beachten Sie beim manuellen Hinzufügen von Konten diese Kontenzuordnung vorzunehmen, wenn Sie den DATEV-Export nutzen wollen.

Den DATEV-Export starten Sie mit Erweiterung->DATEV-Export->Buchungsdaten exportieren. Sie erstellen dadurch eine csv-Datei, die Sie bequem per E-Mail an Ihr Steuerberaterbüro versenden können.
- Geben Sie die Mandanten- und Beraternummer ein, die Sie von Ihrem Steuerberaterbüro erhalten
- Setzen Sie den Haken bei "DATEV-Kontenzuordnung verwenden", um die Kontonummern des SKR49 für den Export zu aktivieren
- Stellen Sie den Zeitraum ein, für den Sie Buchungen exportieren wollen

Vorschau der Vorlage
Mein Verein e.V.
Buchhaltung 2022
Basiswährung: EUR
Einnahmen-Ausgaben-Rechnung
| Gruppe | Konto | Beschreibung | Summ. in |
|---|---|---|---|
| BESTAND | |||
| Kasse | Handkasse | 1 | |
| Bank | Bank | 1 | |
| Vermögen | Sonstige Vermögensgegenstände | 1 | |
| Geldtransit | Geldtransit | 1 | |
| 1 | Summe Bestand | ||
| Mitglieder | |||
| ;Meyer K | Meyer, Klaus | M | |
| ;Schulze K | Schulze, Karin | M | |
| ;Bartusch J | Bartusch, Jürgen | M | |
| ;Voit U | Voit, Ulrich | M | |
| M | Total Mitglieder | ||
| Gruppe | Kategorie | Beschreibung | Summ. in |
|---|---|---|---|
| 2 IDEELER BEREICH | |||
| Beiträge | Mitgliedsbeiträge | 20 | |
| Zuschüsse allg. | Zuschüsse (allgemein) | 20 | |
| Zuschüsse and. | Zuschüsse (anderes) | 20 | |
| 20 | Summe Einnahmen | 2 | |
| AfA | Abschreibungen auf den Sammelposten/Wirtschaftsgüter | 25 | |
| Personal | Personalkosten (Honorar) | 25 | |
| Übungsleiter | Aufwandsentschädigungen Übungsleiter | 25 | |
| Honorare | Honorare | 25 | |
| Fahrtkosten | Reisekostenerstattung, Fahrtkosten | 25 | |
| Miete | Miete und Pacht | 25 | |
| Räume | Raumnebenkosten | 25 | |
| Büro | Büromaterial | 25 | |
| Porto, Telefon | Porto, Telefon | 25 | |
| Website | Webseite | 25 | |
| LV | Abgaben Landesverband | 25 | |
| Versicherungen | Versicherungen, Beiträge | 25 | |
| Mitgliederpflege | Mitgliederpflege | 25 | |
| Ehrungen | Geschenke, Jubiläen, Ehrungen | 25 | |
| Ausbildung | Ausbildungskosten | 25 | |
| Beratung | Rechts- und Beratungskosten | 25 | |
| Sonstige Kosten | Sonstige Kosten (auch Bankgebühren, Werbekosten) | 25 | |
| Verpflegung | Verpflegung | 25 | |
| Material | Hilfsmaterial | 25 | |
| 25 | Summe Ausgaben | 2 | |
| 2 | Summe Ideeler Bereich | GV | |
| 3 ERTRAGSNEUTRALE POSTEN | |||
| Spenden | Spenden | 3 | |
| 3 | Summe ertragsneutrale Posten | GV | |
| 4 VERMÖGENSVERWALTUNG | |||
| Mieterträge | Miet- und Pachterträge 0% USt | 40 | |
| Pauschale | Materialnutzungspauschale | 40 | |
| Zinserträge | Zinserträge | 40 | |
| 40 | Summe Einnahmen | 4 | |
| Zinsaufwand | Zinsen Vermögensverwaltung | 45 | |
| Bankgebühren | Nebenkosten des Geldverkehrs | 45 | |
| 45 | Summe Ausgaben | 4 | |
| 4 | Summe Vermögensverwaltung | GV | |
| 6 ZWECKBETRIEB (Ust. frei) | |||
| Eintrittsgelder ZB | Eintrittsgelder | 65 | |
| Schulungen ZB | Einnahmen aus Unterricht i. S. v. § 4 Nr. 22aUStG | 65 | |
| Sonst. Erträge ZB | Sonstige betriebliche Erträge | 65 | |
| 65 | Summe Einnahmen | 6 | |
| Wareneinkauf ZB | Aufwendungen für Roh-, Hilfs- und Betriebsstoffe und bezogene Waren | 66 | |
| Personal ZB | Personalkosten Übungsleiter (Honorar) | 66 | |
| Aufwandsent. ZB | Aufwandsentschädigung § 3 Nr. 26 EStG | 66 | |
| AfA ZB | Sofortabschreibung geringwertiger Wirtschaftsgüter | 66 | |
| Sonstige Kosten ZB | Sonstige betriebliche Aufwendungen | 66 | |
| Werbung ZB | Werbekosten | 66 | |
| Verpflegung ZB | Verpflegung | 66 | |
| Fahrtkosten ZB | Fahrtkosten | 66 | |
| Strom ZB | Strom | 66 | |
| Wasser ZB | Wasser | 66 | |
| Heizung ZB | Gas, Heizung | 66 | |
| Räume ZB | Sonstige Raumkosten | 66 | |
| Gema ZB | Gema-Gebühren | 66 | |
| Miete ZB | Miete | 66 | |
| Porto, Telefon ZB | Porto, Telefon | 66 | |
| Büro ZB | Bürobedarf | 66 | |
| Bankgebühren ZB | Zinsen und ähnliche Aufwendungen (auch Bankgebühren) | 66 | |
| 66 | Summe Ausgaben | 6 | |
| 6 | Summe Zweckbetrieb | GV | |
| GV | Saldo Einnahmen-Ausgaben | ||
| Projekte | |||
| .Projekt 1 | Projekt 1 | PR | |
| .Projekt 2 | Projekt 2 | PR | |
| PR | TOTALSUMME PROJEKTE | ||
Doppelte Buchhaltung für Vereine, Stiftungen, gGmbH mit Kontenrahmen SKR 49 Deutschland
In diesem Artikel
Doppelte Buchhaltung für Vereine, Stiftungen, gGmbH mit Kontenrahmen SKR 49 Deutschland
Doppelte Buchhaltung für Vereine, Stiftungen, gGmbH mit Kontenrahmen SKR 49 Deutschland
DATEV-Kontenrahmen SKR 49 speziell für Verein, Stiftung, gemeinnützige GmbH (gGmbH). Erfolgskonten für Ideellen Bereich, für ertragsteuerneutrale Posten, für Vermögensverwaltung, für ertragsteuerfreie Zweckbetriebe Sport, für andere ertragsteuerfreie Zweckbetriebe, für ertragsteuerpflichtige Geschäftsbetriebe Sport und für andere ertragsteuerpflichtige Geschäftsbetriebe.
In Banana WebApp öffnen
Öffnen Sie Banana Buchhaltung Plus in Ihrem Browser ohne Installation. Passen Sie die Vorlage an, geben Sie die Transaktionen ein und speichern Sie die Datei auf Ihrem Computer.
Vorlage im Banana WebApp öffnenDokumentation zur Vorlage
Mit der Buchhaltungssoftware Banana Buchhaltung erstellen Sie Ihre Vereinsbuchhaltung (Sportverein, soziale Arbeit und Freiwilligendienst, private Vereinigungen, Stiftungen, Kirchgemeinde oder gemeinnützige GmbH (gGmbH) etc.) in drei einfachen Schritten: Diese Buchhaltungsdateivorlage (Doppelte Buchhaltung) öffnen, den Standard-Kontenrahmen SKR 49 für Deutsche Vereine/Stiftungen/gGmbH den persönlichen Bedürfnissen anpassen, Buchungen eingeben ... uns schon ist die Buchhaltung erledigt!
Informationen für die Benutzung der Vorlage
Der Standard-Kontenrahmen SKR 49 für Vereine/Stiftungen unterstützt Sie beim Buchen mit vordefinierten Konten, die Sie beliebig bearbeiten und Ihren Bedürfnissen anpassen können. Die Erfolgsrechnung enthält den Ideellen Bereich (eigentliche Vereinstätigkeit) sowie den Zweckbetrieb (wirtschaftliche Tätig, um gemeinnützige Ziele zu erreichen).
Um dem Kontenplan Konten hinzuzufügen reicht es, eine leere Zeile einfügen und das gewünschte Konto einzugeben.
Auch die Adressen der Mitglieder geben Sie direkt in die Buchhaltungsdatei ein (Tabelle Konten, Ansicht Adresse).
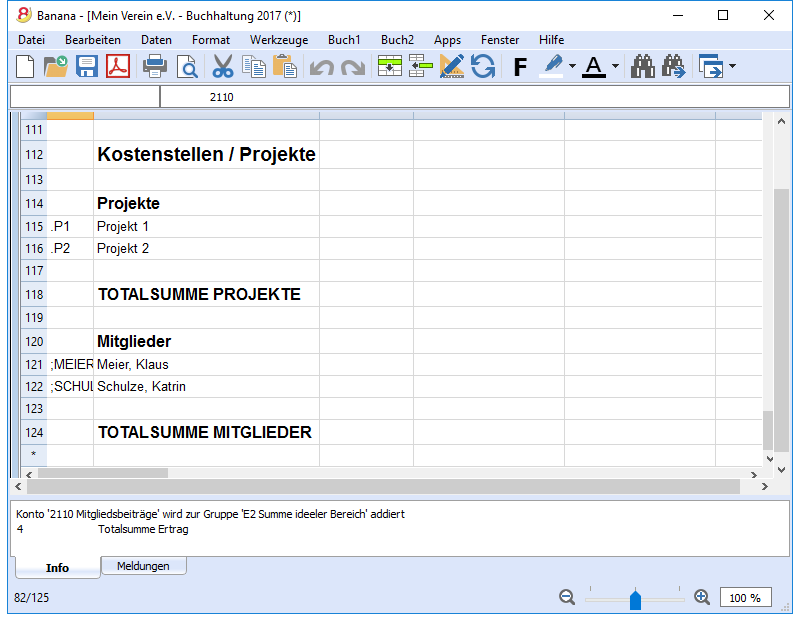
Sobald der Kontenplan eingerichtet ist, können Sie mit dem Buchen anfangen. Automatisierte Funktionen vereinfachen das Eingeben und Fehleingaben können schnell und problemlos rückgängig gemacht - und auch wiederhergestellt werden. Die Eingaben erfolgen direkt im Buchungsjournal.
Wenn die Buchungen eingegeben worden sind, erhalten Sie professionelle Berichte für Vereine und vieles andere auf Mausklick:
- Bilanzausdruck und Erfolgsrechnung
- Journal
- Kontoauszüge
- Projekte oder Veranstaltungen
- Mitgliedsbeiträge
- Spendensammlungen
- Zusammenfassung Berichte
- Mitgliederliste, Adresse und Etiketten ausdrucken
Mehr:
Deutschland
Dokumentation
Vorschau der Vorlage
Mein Verein e.V.
Buchhaltung 2022
Basiswährung: EUR
Doppelte Buchhaltung
| Gruppe | Konto | Beschreibung | Summ. in |
|---|---|---|---|
| BILANZ | |||
| AKTIVA | |||
| 920 | Handkasse | A | |
| 940 | Bank | A | |
| 0700 | Sonstige Vermögensgegenstände | A | |
| 0705 | Geldtransit | A | |
| A | TOTALSUMME AKTIVA | 00 | |
| PASSIVA | |||
| 1000 | Eigenkapital | P | |
| 116 | Jahresergebnis | P | |
| 1340 | Verbindlichkeiten gegenüber Dritten (Kreditoren) | P | |
| 1990 | Passive Rechnungsabgrenzung | P | |
| P | TOTALSUMME PASSIVA | 00 | |
| Erfolgsrechnung | |||
| AUFWENDUNGEN | |||
| 2 IDEELLER BEREICH | |||
| 2110 | Mitgliedsbeiträge | IE | |
| 2301 | Zuschüsse (allgemein) | IE | |
| 2310 | Zuschüsse (anderes) | IE | |
| IE | Summe Erträger ideeller Bereich | I | |
| 2502 | Abschreibungen auf den SammelpostenWirtschaftsgüter | IK | |
| 2550 | Personalkosten (Honorar) | IK | |
| 2554 | Aufwandsentschädigung § 3 Nr. 26 EStG | IK | |
| 2558 | Honorare | IK | |
| 2560 | Fahrtkosten (Benzin) | IK | |
| 2661 | Miete und Pacht | IK | |
| 2663 | Raumnebenkosten | IK | |
| 2701 | Büromaterial | IK | |
| 2702 | Porto, Telefon | IK | |
| 2705 | Webseite | IK | |
| 2751 | Abgaben Landesverband | IK | |
| 2753 | Versicherungen, Beiträge | IK | |
| 2800 | Mitgliederpflege | IK | |
| 2802 | Geschenke, Jubiläen, Ehrungen | IK | |
| 2803 | Ausbildungskosten | IK | |
| 2894 | Rechts- und Beratungskosten | IK | |
| 2900 | Sonstige Kosten (auch Bankgebühren, Werbekosten) | IK | |
| 2950 | Materialkosten | IK | |
| 2980 | Hilfsmaterial | IK | |
| IK | Summe Ausgaben Ideeller Bereich | I | |
| I | Totalsumme Ideeller Bereich | 02 | |
| 3 ERTRAGSNEUTRALE POSTEN | |||
| 3220 | Spenden | EN | |
| EN | Summe ertragsneutrale Posten | 02 | |
| VERMÖGENSVERWALTUNG | |||
| 4110 | Miet- und Pachterträge (Räume) | VE | |
| 4115 | Materialnutzungspauschale | VE | |
| 4150 | Zinserträge | VE | |
| 4152 | Kursgewinne | VE | |
| VE | Summe Erträge Vermögensverwaltung | V | |
| 4700 | Zinsen Vermögensverwaltung | VK | |
| 4702 | Kursverluste | VK | |
| 4712 | Nebenkosten des Geldverkehrs | VK | |
| VK | Summe Aufwendungen Vermögensverwaltung | V | |
| V | Totalsumme Vermögensvervaltung | 02 | |
| 6 ZWECKBETRIEB (USt-frei) | |||
| 6510 | Eintrittsgelder | ZB1-E | |
| 6520 | Teilnahmebeiträge | ZB1-E | |
| 6560 | Sonstige betriebliche Erträge | ZB1-E | |
| ZB1-E | Summe Einnahmen Zweckbetrieb | ZB1 | |
| 6705 | Personalkosten Übungsleiter (Honorar) | ZB-K | |
| 6710 | Aufwandsentschädigung § 3 Nr. 26 EStG | ZB-K | |
| 6785 | Sofortabschreibung geringwertigerWirtschaftsgüter | ZB-K | |
| 6800 | Sonstige betriebliche Aufwendungen (auch Werbekosten) | ZB-K | |
| 6801 | Werbekosten | ZB-K | |
| 6805 | Verpflegung | ZB-K | |
| 6810 | Fahrtkosten | ZB-K | |
| 6831 | Strom | ZB-K | |
| 6832 | Wasser | ZB-K | |
| 6833 | Gas, Heizung | ZB-K | |
| 6834 | Sonstige Raumkosten | ZB-K | |
| 6835 | Gema-Gebühren | ZB-K | |
| 6839 | Miete | ZB-K | |
| 6841 | Porto, Telefon | ZB-K | |
| 6842 | Bürobedarf | ZB-K | |
| 6950 | Zinsen und ähnliche Aufwendungen (auch Bankgebühren) | ZB-K | |
| ZB-K | Summe Aufwendungen Zweckbetrieb | ZB1 | |
| ZB1 | TOTALSUMME ZWECKBETRIEB | 02 | |
| 02 | Gewinn(-)/Verlust(+) der Erfolgsrechnung | 116 | |
| 00 | Differenz muss Null sein (leere Zelle) | ||
| Kostenstellen / Projekte | |||
| Projekte | |||
| .P1 | Projekt 1 | PR | |
| .P2 | Projekt 2 | PR | |
| PR | TOTALSUMME PROJEKTE | ||
| Mitglieder | |||
| ;MEYER | Meyer, Klaus | M | |
| ;SCHULZE | Schulze, Karin | M | |
| ;BARTUSCH | Bartusch, Jürgen | M | |
| ;VOIT | Voit, Ulrich | M | |
| M | TOTALSUMME MITGLIEDER |
Vereinsbuchhaltung mit despkriptiven Kontonummern analog SKR49 Deutschland
In diesem Artikel
Vereinsbuchhaltung mit despkriptiven Kontonummern analog SKR49 Deutschland
Vereinsbuchhaltung mit despkriptiven Kontonummern analog SKR49 Deutschland
Vereinskontenplan mit deskriptiven Kontonummern. Vollständige Erfolgsrechnung und Bilanz analog zum DATEV SKR49 für alle gemeinnützigen Organisationen, gGmbHs, NGOs. Allerdings müssen Sie keine abstrakten Kontonummern mehr beachten, weil diese durch eingängige Bezeichnungen ersetzt werden. Buchungen eingeben und die Buchhaltung führen wird gerade für Buchhaltungsunerfahrene dadurch viel einsichtiger und einfacher.
In Banana WebApp öffnen
Öffnen Sie Banana Buchhaltung Plus in Ihrem Browser ohne Installation. Passen Sie die Vorlage an, geben Sie die Transaktionen ein und speichern Sie die Datei auf Ihrem Computer.
Vorlage im Banana WebApp öffnen Tutorial im Banana WebApp öffnenDokumentation zur Vorlage
Mit dieser Buchhaltungsvorlage erstellen und führen Sie eine Vereinsbuchhaltung unter Anwendung der doppelten Buchhaltung ohne Kontonummern beachten zu müssen. Sie können Mitglieds- oder Mitarbeiterkonten führen, Spendenquittungen ausstellen, Projekte abrechnen, eine Finanzplanung anlegen und schöne individuelle Berichte für alle erdenklichen Zwecke erstellen.
Wie mit Banana Buchhaltung üblich, können Sie die Buchhaltungsvorlage vollständig an Ihren Bedarf anpassen. Die deskriptiven Kontonummern sind mit den entsprechenden DATEV Kontonummern verknüpft, so dass ein Export nach DATEV trotzdem ohne weiteres möglich ist.
Wie das alles geht, erfahren Sie in diesem Tutorial.
Neue Vereinsbuchhaltung erstellen
Um eine neue Vereinsbuchhaltung mit deskriptiven Kontonummern anzulegen, wählen Sie Datei->Neu
- Geben Sie bei "Filtern die Nummer dieses Templates beginnend mit einem Pluszeichen ein: +11127
- oder: Wählen Sie Deutschland, Non-Profit und auf der rechten Seite die Buchhaltungsvorlage (Vereinsbuchhaltung mit deskriptiven Kontonummern)
- Öffnen Sie die Vorlage
- Geben Sie die Stammdaten ein, insbesondere den Namen Ihres Vereins und den Buchhaltungszeitraum. Die Basiswährung ist mir EUR voreingestellt, kann aber verändert werden.
- Mit OK ist die Buchhaltungsvorlage fertig für den Einsatz.
- Mit Datei-->Speichern unter…können Sie die Buchhaltungsdatei an einem beliebigen Ort abspeichern. Vergeben Sie hierfür einen beliebigen Dateinamen.
Kontenplan
In Tabelle "Konten" finden Sie Ihren Kontenplan mit deskriptiven Kontonummern. Hier wird Ihnen der Stand aller Konten angezeigt. Der Kontenplan gliedert sich in Anlehnung an den SKR49 in vier Teile, die jeweils untereinander in der Tabelle eingerichtet sind:
- Bilanz mit Aktiva und Passiva
- Erfolgsrechnung für die verschiedenen Vereinsaktivitäten, gegliedert in "Ideeller Bereich", "Ertragsneutrale Posten", "Vermögensverwaltung" und "Zweckbetrieb"
- Kostenstellen für die Projektbuchhaltung
- Mitgliederkonten

Kontenplan anpassen
Sie können den Kontenplan vollständig an Ihren Bedarf anpassen. Sie können u.a.
- neue Konten hinzufügen, indem Sie Zeilen an der gewünschten Stelle einfügen
- Konten oder ganze Kontenbereiche löschen, die Sie nicht benötigen, indem Sie die entsprechenden Zeilen löschen
- Untergruppen für bestimmte Konten bilden
Buchungen eingeben
Sie buchen in der Tabelle „Buchungen“. Sie benötigen für eine Buchung:
- Datum
- Buchungstext
- Betrag
- Soll-Konto
- Haben-Konto

Buchungen schneller erfassen
- Sich wiederholende Buchungen können als Vorlage angelegt werden, um schneller zu buchen.
- Geldbewegungen Ihres Bankkontos können Sie automatisiert in die Buchhaltung importieren.
Mitgliederbuchhaltung
Die Vereinsmitglieder werden in der Tabelle „Konten“ angelegt, unterhalb der Erfolgsrechnung. Eine Mitgliederliste ist bereits exemplarisch angelegt. Überschreiben Sie die Einträge einfach mit den von Ihnen gewünschten Angaben.
- Mitgliedskonten werden als Kostenstelle 3 (KS3) angelegt und beginnen mit Strichpunkt ";"
- Die Vergabe des Kontennamens ist frei wählbar.
- Durch identische Bezeichnungen in Spalte Gruppe und Summ.in (Gr) können alle Mitgliedskonten zu einer Summe totalisiert werden
- Sie können beliebig Untergruppen von Mitgliedern (z.B. aktive und passive Mitglieder) einrichten

In der Ansicht "Adresse" werden die Spalten für die Stammdaten der Mitglieder wie z.B. Adresse, Telefonnummer etc. angezeigt und können dort eingetragen werden. Diese Daten können beispielsweise für die Serienbrieffunktion von MS Word genutzt werden, um Rundschreiben zu erstellen.

Vorgänge Mitgliedern zuordnen
Verbuchen Sie den Geldeingang, z.B. Spende oder Mitgliedsbeitrag wie gewohnt in Tabelle "Buchungen"
- Ordnen Sie in Spalte KS3 den Zahlungseingang dem entsprechenden Mitglied zu
- Zahlungsausgänge, die Mitgliedern zugeordnet werden sollen, erfassen Sie in Spalte KS3 mit negativem Vorzeichen "-"

Spendenbescheinigung
Die Vereinsbuchhaltung in Banana Buchhaltung ermöglicht den Ausdruck von Spendenquittungen gemäss deutschem Steuerrecht. Installieren Sie hierfür die Erweiterung „Spendenbescheinigung für Deutschland“
Sie drucken die Spendenbescheinigung, indem Sie die Erweiterung aufrufen in Erweiterungen->Spendenbescheinigung für Deutschland
- Wählen Sie den Zeitraum und klicken Sie auf die Schaltfläche OK
- Im nächsten Fenster können Sie die Spendenbescheinigung anpassen. Alle Änderungen, die Sie hier vornehmen, werden gespeichert und sind für diese Datei dauerhaft verfügbar.
- Beachten Sie insbesondere die Texte für den Aussteller (hier Vereinsnamen und Adresse eingeben) sowie die Texte 1-5, die Sie gemäss Ihres spezifischen Vereinszwecks anpassen können.
- Sie können hier auch das Ausstellungsdatum ändern oder eine Bilddatei mit Unterschrift hinzufügen
- Klicken Sie auf die Schaltfläche OK und erhalten Sie den Ausdruck aller Spendenquittungen als PDF oder in einem anderen Format.
- Jede Spendenquittung enthält auf der 2. Seite die Aufstellung der einzelnen Zahlungen.
Projektbuchhaltung
Sie können Ausgaben und Einnahmen bestimmten Projekten oder Aktivitäten zuordnen und übersichtlich auswerten. Legen Sie hierfür Ihre Vereinsaktivitäten als Kostenstellen an. Zwei Beispielprojekte sind bereits angelegt. Sie können diese überschreiben und mit eigenen Bezeichnungen versehen.
- Projekte werden als Kostenstelle 1 (KS1, beginnend mit Punkt ".") oder Kostenstelle 2 (KS2, beginnend mit Komma ",") angelegt.
- Die Vergabe des Kontennamens ist frei wählbar.
- Durch identische Bezeichnungen in Spalte Gruppe und Summ.in (Gr) können Projekte/Aktivitäten zu einer Summe totalisiert werden
- Sie können beliebig Untergruppen von Projekten/Aktivitäten einrichten

Vorgänge Projekten zuordnen
Verbuchen Sie Vorgänge wie gewohnt in der Tabelle "Buchungen"
- Ordnen Sie in Spalte KS1 den Vorgang einem bestimmten Projekt zu. Ohne Vorzeichen wird der Vorgang dem Projekt als Einnahme zugeordnet
- Mit negativem Vorzeichen "-" wird der Vorgang dem Projekt als Ausgabe zugeordnet

Finanzplanung
Völlig unabhängig von Ihrer Buchhaltung erstellen Sie in Tabelle „Budget“ eine Finanzplanung. Hierfür buchen Sie zukünftige zu erwartende finanzielle Vorgänge genau so wie Sie das in Ihrer gewöhnlichen Buchhaltung tun. Regelmässige, sich wiederholende Zahlungen werden in Spalte „Wiederholung“ entsprechend gekennzeichnet.

Sie können nun Ihre tatsächliche aktuelle Buchhaltung, also Ihre Bilanz oder Ergebnisrechnung mit Ihrer Finanzplanung vergleichen.
- Die Planungsdaten werden in der Spalte "Budget" angezeigt. Dort finden Sie für jedes Konto den Planbetrag bezogen auf den in den Stammdaten der Buchhaltungsdatei erfassten Buchhaltungszeitraum, normalerweise also ein Jahr.
- Die Budgetdifferenz zeigt den bis zum Jahresende verbleibenden Budgetbetrag an, verglichen mit dem aktuellen Stand der laufenden Buchhaltung.

Sie können die laufende Buchhaltung verglichen mit der Planung für einzelne Konten oder Kontengruppen im Zeitverlauf grafisch anzeigen lassen:
- Wählen Sie im Kontenplan die Zeile des Kontos oder Totals aus, das Sie anzeigen wollen.
- Wählen Sie im Infofenster "Diagramme" die von Ihnen gewünschte Darstellungsform.
Berichtsausdrucke
In Banana Buchhaltung können eine Vielzahl von Berichten und Ausdrucken generiert werden, die Sie alle individuell konfigurieren und nach Ihrem Bedarf einstellen und gliedern können. Entsprechend haben Sie vielfältige Möglichkeiten auszuwählen, welche Informationen Sie darstellen wollen und welche nicht.
Sie können beispielsweise:
- den Berichtszeitraum ändern
- die Unterteilung ändern, z.B. quartals- oder halbjahresweise Abrechnung
- die anzuzeigenden Kontenbereiche oder Sektionen des Kontenplans, z.B. ob Sie auch Mitgliedskonten ausdrucken wollen oder nicht
- Ein Logo hinzufügen
- das Design der Vorlage ändern
Für die Vereinsbuchhaltung sind in dieser Vorlagendatei unter Menü Berichte → Formatierte Bilanz nach Gruppen vier verschiedene Berichtstypen als Anpassung bereits voreingestellt:
1. Budgetvergleich 1 Jahr
Zeigt die laufende Buchhaltung an im Vergleich mit dem Budget der Periode, sowie die Differenz zwischen beiden Grössen.
- Am Jahresende werten Sie so Planungsabweichungen aus.
- Während des Jahres bestimmen Sie so verbleibende Budgets.
2. Finanzbericht 1 Jahr
Eine einfache und übersichtliche Darstellung des laufenden Ergebnisses und der aktuellen Bestände.
3. Finanzbericht 4 Quartale
Der Finanzbericht aufgeschlüsselt in einzelne Quartale sowie die Jahressummen.
4. Finanzplanung 8 Quartale
Aus den Einträgen in Tabelle "Budget" können auch Finanzpläne generiert werden, die über ein Jahr hinausgehen.
DATEV-Export
Für die Übermittlung von Buchhaltungsdaten an ein Steuerberaterbüro steht der DATEV-Export zur Verfügung. Installieren Sie hierfür die Erweitung "DATEV-Export".
Der DATEV-Export ist auch möglich bei Verwendung von deskriptiven Kontonummern. Die Verknüpfung mit den entsprechenden Kontonummern des SKR49 erfolgt in der Spalte "DATEV Konto". Bitte beachten Sie beim manuellen Hinzufügen von Konten diese Kontenzuordnung vorzunehmen, wenn Sie den DATEV-Export nutzen wollen.
Den DATEV-Export starten Sie mit Erweiterung->DATEV-Export->Buchungsdaten exportieren. Sie erstellen dadurch eine csv-Datei, die Sie bequem per E-Mail an Ihr Steuerberaterbüro versenden können.
- Geben Sie die Mandanten- und Beraternummer ein, die Sie von Ihrem Steuerberaterbüro erhalten
- Setzen Sie den Haken bei "DATEV-Kontenzuordnung verwenden", um die Kontonummern des SKR49 für den Export zu aktivieren
- Stellen Sie den Zeitraum ein, für den Sie Buchungen exportieren wollen
Vorschau der Vorlage
Mein Verein e.V.
Buchhaltung 2022
Basiswährung: EUR
Doppelte Buchhaltung
| Gruppe | Konto | Beschreibung | Summ. in |
|---|---|---|---|
| BILANZ | |||
| AKTIVA | |||
| Kasse | Handkasse | A | |
| Bank | Bank | A | |
| Vermögen | Sonstige Vermögensgegenstände | A | |
| Geldtransit | Geldtransit | A | |
| A | TOTALSUMME AKTIVA | 00 | |
| PASSIVA | |||
| Eigenkapital | Eigenkapital | P | |
| Ergebnis | Jahresergebnis | P | |
| Verbindlichkeiten | Verbindlichkeiten gegenüber Dritten (Kreditoren) | P | |
| Passive RAP | Passive Rechnungsabgrenzung | P | |
| P | TOTALSUMME PASSIVA | 00 | |
| Erfolgsrechnung | |||
| 2 IDEELLER BEREICH | |||
| Beiträge | Mitgliedsbeiträge | IE | |
| Zuschüsse allg. | Zuschüsse (allgemein) | IE | |
| Zuschüsse and. | Zuschüsse (anderes) | IE | |
| IE | Summe Erträge ideeller Bereich | I | |
| AfA | Abschreibungen auf den SammelpostenWirtschaftsgüter | IK | |
| Personal | Personalkosten (Honorar) | IK | |
| Übungsleiter | Aufwandsentschädigung § 3 Nr. 26 EStG | IK | |
| Honorare | Honorare | IK | |
| Fahrtkosten | Fahrtkosten (Benzin) | IK | |
| Miete | Miete und Pacht | IK | |
| Räume | Raumnebenkosten | IK | |
| Büro | Büromaterial | IK | |
| Porto, Telefon | Porto, Telefon | IK | |
| Website | Webseite | IK | |
| LV | Abgaben Landesverband | IK | |
| Versicherungen | Versicherungen, Beiträge | IK | |
| Mitgliederpflege | Mitgliederpflege | IK | |
| Ehrungen | Geschenke, Jubiläen, Ehrungen | IK | |
| Ausbildung | Ausbildungskosten | IK | |
| Beratung | Rechts- und Beratungskosten | IK | |
| Sonstige Kosten | Sonstige Kosten (auch Bankgebühren, Werbekosten) | IK | |
| Verpflegung | Materialkosten | IK | |
| Material | Hilfsmaterial | IK | |
| IK | Summe Ausgaben Ideeller Bereich | I | |
| I | Totalsumme Ideeller Bereich | GV | |
| 3 ERTRAGSNEUTRALE POSTEN | |||
| Spenden | Spenden | EN | |
| EN | Summe ertragsneutrale Posten | GV | |
| 4 VERMÖGENSVERWALTUNG | |||
| Mieterträge | Miet- und Pachterträge (Räume) | VE | |
| Pauschale | Materialnutzungspauschale | VE | |
| Zinserträge | Zinserträge | VE | |
| Kursgewinne | Kursgewinne | VE | |
| VE | Summe Erträge Vermögensverwaltung | V | |
| Zinsaufwand | Zinsen Vermögensverwaltung | VK | |
| Kursverluste | Kursverluste | VK | |
| Bankgebühren | Nebenkosten des Geldverkehrs | VK | |
| VK | Summe Aufwendungen Vermögensverwaltung | V | |
| V | Totalsumme Vermögensvervaltung | GV | |
| 6 ZWECKBETRIEB (USt-frei) | |||
| Eintrittsgelder ZB | Eintrittsgelder | ZB1-E | |
| Schulungen ZB | Teilnahmebeiträge | ZB1-E | |
| Sonst. Erträge ZB | Sonstige betriebliche Erträge | ZB1-E | |
| ZB1-E | Summe Einnahmen Zweckbetrieb | ZB1 | |
| Personal ZB | Personalkosten Übungsleiter (Honorar) | ZB-K | |
| Aufwandsent. ZB | Aufwandsentschädigung § 3 Nr. 26 EStG | ZB-K | |
| AfA ZB | Sofortabschreibung geringwertigerWirtschaftsgüter | ZB-K | |
| Sonstige Kosten ZB | Sonstige betriebliche Aufwendungen (auch Werbekosten) | ZB-K | |
| Werbung ZB | Werbekosten | ZB-K | |
| Verpflegung ZB | Verpflegung | ZB-K | |
| Fahrtkosten ZB | Fahrtkosten | ZB-K | |
| Strom ZB | Strom | ZB-K | |
| Wasser ZB | Wasser | ZB-K | |
| Heizung ZB | Gas, Heizung | ZB-K | |
| Räume ZB | Sonstige Raumkosten | ZB-K | |
| Gema ZB | Gema-Gebühren | ZB-K | |
| Miete ZB | Miete | ZB-K | |
| Porto, Telefon ZB | Porto, Telefon | ZB-K | |
| Büro ZB | Bürobedarf | ZB-K | |
| Bankgebühren ZB | Zinsen und ähnliche Aufwendungen (auch Bankgebühren) | ZB-K | |
| ZB-K | Summe Aufwendungen Zweckbetrieb | ZB1 | |
| ZB1 | Totalsumme Zweckbetrieb | GV | |
| GV | Gewinn(-)/Verlust(+) der Erfolgsrechnung | Ergebnis | |
| 00 | Differenz muss Null sein (leere Zelle) | ||
| Kostenstellen / Projekte | |||
| Projekte | |||
| .Projekt 1 | Projekt 1 | PR | |
| .Projekt 2 | Projekt 2 | PR | |
| PR | TOTALSUMME PROJEKTE | ||
| Mitglieder | |||
| ;Meyer K | Meyer, Klaus | M | |
| ;Schulze K | Schulze, Karin | M | |
| ;Bartusch J | Bartusch, Jürgen | M | |
| ;Voit U | Voit, Ulrich | M | |
| M | TOTALSUMME MITGLIEDER |
Doppelte Buchhaltung für Vereine mit USt (SKR49) Deutschland
In diesem Artikel
Doppelte Buchhaltung für Vereine mit USt (SKR49) Deutschland
Doppelte Buchhaltung für Vereine mit USt (SKR49) Deutschland
Der Kontenrahmen für Vereine/Stiftungen/gGmbH (SKR49) mit Umsatzsteuer. Erfolgsrechnung mit ideellem Bereich sowie Zweckbetrieb.
In Banana WebApp öffnen
Öffnen Sie Banana Buchhaltung Plus in Ihrem Browser ohne Installation. Passen Sie die Vorlage an, geben Sie die Transaktionen ein und speichern Sie die Datei auf Ihrem Computer.
Vorlage im Banana WebApp öffnenDokumentation zur Vorlage
Mit der Buchhaltungssoftware Banana Buchhaltung erstellen Sie Ihre Vereinsbuchhaltung (Sportverein, soziale Arbeit und Freiwilligendienst, private Vereinigungen, Stiftungen, Kirchgemeinde oder gemeinnützige GmbH (gGmbH) etc.) in drei einfachen Schritten: Diese Buchhaltungsdateivorlage (Doppelte Buchhaltung mit USt) öffnen, den Standard-Kontenrahmen SKR 49 für Deutsche Vereine/Stiftungen/gGmbH den persönlichen Bedürfnissen anpassen, Buchungen eingeben ... uns schon ist die Buchhaltung erledigt!
Informationen für die Benutzung der Vorlage
Der Standard-Kontenrahmen SKR 49 für Vereine/Stiftungen unterstützt Sie beim Buchen mit vordefinierten Konten, die Sie beliebig bearbeiten und Ihren Bedürfnissen anpassen können. Der Kontenplan ist bereits mit den nötigen Konten für einen Verein eingerichtet. Die Erfolgsrechnung enthält den Ideellen Bereich (eigentliche Vereinstätigkeit) sowie den Zweckbetrieb (wirtschaftliche Tätig, um gemeinnützige Ziele zu erreichen).
Wenn Sie Konten hinzufügen wollen, eine leere Zeile einfügen und das gewünschte Konto eingeben.
Auch die Adressen der Mitglieder geben Sie direkt in die Buchhaltungsdatei ein (Tabelle Konten, Ansicht Adresse).
Sobald der Kontenplan eingerichtet ist, können Sie mit dem Buchen anfangen. Die Eingaben erfolgen direkt im Buchungsjournal. Automatisierte Funktionen vereinfachen das Eingeben und Fehleingaben können schnell und problemlos rückgängig gemacht - und auch wiederhergestellt werden.
Es sind vordefinierte USt-Codes für die aktuell gültigen Steuersätze enthalten; diese können geändert werden und es können neue Codes hinzugefügt werden. Der Umsatzsteuer-Bericht fasst die USt-Operationen zusammen und erleichtert so das Ausfüllen Ihrer Umsatzsteuererklärung.
Wenn die Buchungen eingegeben worden sind, erhalten Sie professionelle Berichte für Vereine und vieles andere auf Mausklick:
- Bilanzausdruck und Erfolgsrechnung
- Journal
- Kontoauszüge
- Projekte oder Veranstaltungen
- Mitgliedsbeiträge
- Spendensammlungen
- Zusammenfassung Berichte
- Mitgliederliste, Adresse und Etiketten ausdrucken
Mehr:
Deutschland
Dokumentation
Vorschau der Vorlage
Sportverein
Buchhaltung 2022
Basiswährung: EUR
Doppelte Buchhaltung mit MwSt/USt
| Gruppe | Konto | Beschreibung | Summ. in |
|---|---|---|---|
| BILANZ | |||
| AKTIVA | |||
| 0100 | Gebäude | A0-0 | |
| 0110 | Vereinsheim | A0-0 | |
| 0112 | Sportanlagen | A0-0 | |
| 0120 | Vereinsgaststätte | A0-0 | |
| 0125 | Sonstige Vereinsgebäude | A0-0 | |
| A0-0 | Gebäude | A0 | |
| 0200 | Technische Anlagen | A0-1 | |
| 0205 | Maschinen | A0-1 | |
| A0-1 | Technische Anlagen und Maschinen | A0 | |
| 0310 | Sportgeräte | A0-2 | |
| 0320 | Büroeinrichtung | A0-2 | |
| 0340 | Geringwertige Wirtschaftsgüter | A0-2 | |
| 0341 | Wirtschaftsgüter größer 150 bis 1.000 Euro (Sammelposten) | A0-2 | |
| A0-2 | Vereinsausstattung | A0 | |
| A0 | Anlagevermögen | A | |
| 0705 | Geldtransit | A1-0 | |
| 0715 | Überleitungskonto Kostenstellen | A1-0 | |
| 0770 | Abziehbare Vorsteuer | A1-0 | |
| 0870 | Durchlaufende Posten Einnahmen Beiträge | A1-0 | |
| 0871 | Durchlaufende Posten Einnahmen Zuschüsse | A1-0 | |
| 0875 | Durchlaufende Posten Ausgaben | A1-0 | |
| A1-0 | Sonstige Vermögensgegenstände oder sonstige Verbindlichkeiten | A1 | |
| 0920 | Badminton Kasse | A1-1 | |
| 0921 | Leichtathletik Kasse | A1-1 | |
| 0922 | Fussball Kasse | A1-1 | |
| 0923 | Handball Kasse | A1-1 | |
| 0925 | Hauptkasse | A1-1 | |
| 0947 | Fussball Voba | A1-1 | |
| 0949 | Turnen SpKa | A1-1 | |
| 0950 | Radsport SpKa | A1-1 | |
| 0955 | Hauptkonto | A1-1 | |
| 0957 | Handball Voba | A1-1 | |
| 0965 | Beitragskonto | A1-1 | |
| 0966 | Spendenkonto | A1-1 | |
| 0969 | Festgeld Turnen | A1-1 | |
| 0971 | Sparbuch Rücklagen | A1-1 | |
| A1-1 | Kasse, Bank | A1 | |
| A1 | Umlaufvermögen | A | |
| A | TOTALSUMME AKTIVA | 00 | |
| PASSIVA | |||
| VERMÖGEN / EIGENKAPITAL | |||
| 1100 | Errichtungskapital | P0 | |
| 116 | Jahresergebnis | P0 | |
| P0 | TOTALSUMME VERMÖGEN / EIGENKAPITAL | P | |
| VERBINDLICHKEITEN | |||
| 1806 | Erhaltene Kautionen/ Schlüsselpfand | P1 | |
| 1840 | Umsatzsteuer | P1 | |
| 1910 | Sammelkonto USt-Vorauszahlung/-Erstattung | P1 | |
| 1913 | Sammelkonto Umsatzsteuer Vorjahre | P1 | |
| P1 | TOTALSUMME VERBINDLICHKEITEN | P | |
| P | TOTALSUMME PASSIVA | 00 | |
| Erfolgsrechnung | |||
| 2 IDEELLER BEREICH | |||
| Erträge | |||
| 2000 | Einnahmen Bereich 2000 | IE0 | |
| IE0 | Sonstige nicht steuerbare Einnahmen | IE | |
| 2110 | Mitgliedsbeiträge | IE1 | |
| 2113 | Abrechnung OGS | IE1 | |
| IE1 | Mitgliedsbeiträge | IE | |
| 2160 | Aufnahmegebühren | IE2 | |
| 2170 | Umlagen | IE2 | |
| IE2 | Aufnahmegebühren | IE | |
| 2301 | Zuschüsse von Verbänden | IE3 | |
| 2302 | Zuschüsse von Behörden | IE3 | |
| 2303 | Sonstige Zuschüsse | IE3 | |
| IE3 | Zuschüsse | IE | |
| 2400 | Schulungen/Trainingslager/Fahrtbeteiligungen | IE4 | |
| 2401 | Eigenanteil Ausbildung | IE4 | |
| 2402 | Einnahmen Fußballcamp | IE4 | |
| 2405 | Kostenbeteiligungen der Abteilungen | IE4 | |
| 2406 | Kostenbeteiligungen der Abteilungen: USt | IE4 | |
| 2407 | Kostenbeteiligungen der Abteilungen: SozVers | IE4 | |
| 2408 | Erstattung BKK, GEK, BUN | IE4 | |
| 2409 | USt-Erstattung vom HV | IE4 | |
| 2412 | Förderkonto | IE4 | |
| 2413 | sonstige Einnahmen/Rückzahlungen | IE4 | |
| 2414 | Erstattung Verbände | IE4 | |
| 2415 | Beteiligung Sportgerät/bekleidung | IE4 | |
| 2490 | Zuschreibungen | IE4 | |
| IE4 | Sonstige nicht steuerbare Einnahmen | IE | |
| IE | ERTRÄGE IDEELLER BEREICH | I | |
| AUFWENDUNGEN 2 IDEELLER BEREICH | |||
| 2500 | Abschreibung auf Anlagevermögen | IK0 | |
| 2501 | Abschreibungen GWG | IK0 | |
| 2502 | Abschreibungen auf den Sammelposten Wirtschaftsgüter | IK0 | |
| IK0 | Abschreibungen | IK | |
| 2551 | Löhne | IK1 | |
| 2553 | Abgeführte Lohnsteuer | IK1 | |
| 2506 | Eigenanteil SozVers Abteilung | IK1 | |
| 2507 | Eigenanteil USt Abteilung | IK1 | |
| 2508 | USt-Erstattung | IK1 | |
| 2554 | Aufwandsentschädigung § 3 Nr. 26 EStG bis 2400 €/jährlich | IK1 | |
| 2555 | SozVersBeiträge BKK vor Ort | IK1 | |
| 2557 | Sachbezüge Arbeitnehmer | IK1 | |
| 2558 | Ehrenamtspauschale § 3 Nr. 26a bis 60 €/mtl | IK1 | |
| 2559 | Honorare | IK1 | |
| IK1 | Personalkosten | IK | |
| 2560 | Reisekostenerstattungen | IK2 | |
| 2604 | Fahrtkostenerstattung (LSt) | IK2 | |
| IK2 | Reisekosten | IK | |
| 2661 | Miete und Pacht | IK3 | |
| 2662 | Geschäftsstelle | IK3 | |
| 2663 | Raumnebenkosten | IK3 | |
| IK3 | Raumkosten | IK | |
| 2510 | Ausgaben Bereich 2000 | IK4 | |
| 2556 | Sozialversicherung BUN zu Kto 2551 | IK4 | |
| 2562 | Bundesfreiwilligendienst im Sport | IK4 | |
| 2567 | Technikerkrankenkasse zu Kto 2551 | IK4 | |
| 2664 | Reparaturen/Wartungsarbeiten | IK4 | |
| 2605 | Schiedsrichter/Kampfrichter | IK4 | |
| 2608 | Spielberechtigungen/ Pässe/Lizenzen | IK4 | |
| 2609 | Ordnungsgelder/Strafe | IK4 | |
| 2611 | Bälle, Sportmaterial, Kleingerät | IK4 | |
| 2612 | Sportausrüstung/Sportgerät | IK4 | |
| 2613 | Sportbekleidung Senioren | IK4 | |
| 2614 | Sportbekleidung Jugend | IK4 | |
| 2615 | Trikotwäsche / Pflege Sportbekleidung | IK4 | |
| 2617 | Pausengetränke/Helferaufwand | IK4 | |
| 2625 | Start-und Meldegelder | IK4 | |
| 2665 | Beitragsrücklastschrift | IK4 | |
| 2667 | Beitragserstattung | IK4 | |
| 2666 | Beitragsrücklastschrift Gebühr | IK4 | |
| 2701 | Büromaterial | IK4 | |
| 2702 | Porto, Telefon | IK4 | |
| 2703 | Einzugskosten | IK4 | |
| 2704 | Erste Hilfe Ausstattung | IK4 | |
| 2705 | Aufwendungen Vorstände/JHV | IK4 | |
| 2709 | Kosten Vereins-PKw | IK4 | |
| 2710 | Sanitätsdienst | IK4 | |
| 2750 | Verbrauchs- und Nutzungsabgaben | IK4 | |
| 2751 | Abgaben Landesverband | IK4 | |
| 2752 | Abgaben Fachverband | IK4 | |
| 2753 | Versicherungsbeiträge | IK4 | |
| 2755 | Kosten der Sportanlage | IK4 | |
| 2800 | Mitgliederpflege < 60 €/jährlich pro Mitglied | IK4 | |
| 2801 | Vereinsmitteilungen | IK4 | |
| 2802 | Geschenke, Jubiläen, Ehrungen < 60 €/pro Anlass | IK4 | |
| 2803 | Ausbildungskosten | IK4 | |
| 2804 | Lehr- und Jugendarbeit | IK4 | |
| 2805 | Kosten JHV, Sitzungen | IK4 | |
| 2808 | Preise, Pokale, Urkunden | IK4 | |
| 2810 | Repräsentationskosten | IK4 | |
| 2811 | Abteilungsveranstaltungen | IK4 | |
| 2812 | Fahrtkostenerstattung gegen Nachweis | IK4 | |
| 2894 | Steuer- und Rechtsberatung | IK4 | |
| 2895 | Rundfunk/Fernsehgebühr | IK4 | |
| 2897 | Tankgutscheine Mitarbeiter | IK4 | |
| 2898 | Buchführung | IK4 | |
| 2900 | Sonstige Kosten ideeller Bereich | IK4 | |
| 2902 | Verrechnete/aufgeteilte Kosten | IK4 | |
| IK4 | Übrige Ausgaben | IK | |
| 5280 | Aufwendungen für RHB/bezogene Waren | IK5 | |
| IK5 | Aufwendungen für RHB/bezogene Waren | IK | |
| 5303 | Fahrtkostenerstattung | IK6 | |
| 5305 | Personalkosten Trainer/Übungsleiter | IK6 | |
| 5306 | ÜL Fahrtkosten | IK6 | |
| 5308 | AN-Fahrtkosten Wohnung-Sportanlage | IK6 | |
| 5310 | AE i.S.v. § 3 Nr. 26 EStG < 2400 Euro/jährlich | IK6 | |
| 5311 | Aufwand Spieler | IK6 | |
| 5320 | Aushilfslöhne | IK6 | |
| IK6 | Löhne und Gehälter | IK | |
| 5450 | Abschreibung auf Sachanlagen | IK7 | |
| 5455 | Sofortabschreibung geringwertiger Wirtschaftsgüter | IK7 | |
| 5456 | Abschreibung auf Sammelposten Wirtschaftsgüter | IK7 | |
| IK7 | ImmaterielleVermögensgegenstände und Sachanlagen | IK | |
| 5501 | Schiedsrichterkosten | IK8 | |
| 5502 | Pausengetränke | IK8 | |
| 5506 | Reisekosten Arbeitnehmer | IK8 | |
| 5509 | Km-Geld-Erstattung | IK8 | |
| 5510 | Sportbekleidung | IK8 | |
| 5511 | Pflege, Reparatur Sportbekleidung | IK8 | |
| 5518 | Sonst.veranstaltungsabhäng.Kosten Sport1 | IK8 | |
| 5536 | Transportkosten | IK8 | |
| 5537 | Transportkosten 19% VSt | IK8 | |
| IK8 | Entschädigungen, Sportveranstaltungen | IK | |
| 5555 | Miete, Pacht | IK9 | |
| 5560 | Strom | IK9 | |
| 5561 | Wasser | IK9 | |
| 5565 | Reparaturen | IK9 | |
| IK9 | Kosten der Sportanlage | IK | |
| 5570 | Allgemeine Kosten des Sportbetriebs | IK10 | |
| 5575 | Verwaltung, Trainingsanw.,Spielb. | IK10 | |
| 5605 | Sportgerät | IK10 | |
| 5610 | Ausbildungskostenersatz | IK10 | |
| IK10 | Allgemeine Kosten des Sportbetriebs | IK | |
| 5621 | Kfz-Steuern | IK11 | |
| 5622 | Kfz-Versicherungen | IK11 | |
| 5624 | Kfz-Reparaturen | IK11 | |
| 5625 | Sonstige Kfz-Kosten 19% VSt | IK11 | |
| IK11 | Betriebskosten, Fahrzeuge, Transportmittel | IK | |
| 5670 | Verrechnete/aufgeteilte Kosten | IK12 | |
| 5671 | Aufwendungen LA / Volkslauf | IK12 | |
| IK12 | Sonstige Kosten Zweckbetrieb Sport | IK | |
| 5800 | Aufwendungen für RHB/bezogene Waren | IK13 | |
| 5804 | Erstattung Kursgebühr zu Kto 5704 | IK13 | |
| IK13 | Aufwendungen für RHB/bezogene Waren | IK | |
| 5811 | Preise, Pokale, Urkunden | IK14 | |
| IK14 | Aufwendungen für bezogene Leistungen | IK | |
| 5820 | Personalkosten: ÜL,Trainer zu Kto 5704 | IK15 | |
| 5822 | Löhne und Gehälter | IK15 | |
| 5861 | Erstattung Krankenkasse | IK15 | |
| IK15 | Löhne und Gehälter | IK | |
| 5872 | Erstattung Start u. Meldegelder | IK16 | |
| 5878 | Kosten für Veranstaltung | IK16 | |
| IK16 | Sonstige Kosten | IK | |
| 8150 | Wareneinkauf | IK17 | |
| 8152 | Wareneingang 7 % Vorsteuer | IK17 | |
| 8154 | Wareneingang 19 % Vorsteuer | IK17 | |
| 8155 | Veranstaltungsnebenkosten | IK17 | |
| 8171 | lfd. Abschlag Strom/Gas/Wasser | IK17 | |
| IK17 | Aufwendungen für RHB/bezogene Waren | IK | |
| 8202 | Fremdleistungen für Werbung | IK18 | |
| 8204 | Fremdleistungen für Anzeigen | IK18 | |
| 8208 | Fremdleistungen für ges. Veranstaltungen | IK18 | |
| 8211 | Abfall/Schmutzwasser | IK18 | |
| IK18 | Aufwendungen für bezogene Leistungen | IK | |
| 8240 | Abschreibung auf Sachanlagen | IK19 | |
| 8242 | Sofortabschreibung geringwertiger Wirtschaftsgüter | IK19 | |
| 8243 | Abschreibung auf den Sammelposten Wirtschaftgüter | IK19 | |
| IK19 | Immaterielle Vermögensgegenstände und Sachanlagen | IK | |
| 8300 | Anteilige Raumkosten | IK20 | |
| 8301 | Reparaturen Vereinsheim | IK20 | |
| 8302 | Miete, Pacht | IK20 | |
| 8303 | Strom | IK20 | |
| 8304 | Wasser | IK20 | |
| 8305 | Gas, Heizung | IK20 | |
| 8318 | Versicherungen, Beiträge | IK20 | |
| 8320 | Sonstige Abgaben | IK20 | |
| 8330 | Werbe- und Reisekosten | IK20 | |
| 8374 | Steuerberatungskosten | IK20 | |
| 8375 | Verrechnete/aufgeteilte Kosten | IK20 | |
| IK20 | Sonstige betriebliche Aufwendungen | IK | |
| IK | TOTALSUMME AUFWENDUNGEN IDEELLER BEREICH | I | |
| I | TOTALSUMME IDEELLER BEREICH | 02 | |
| ERTRAGSNEUTRALE POSTEN | |||
| 3221 | Geldspendenzuwendungen gegen Zuwendungsbestätigung | EN0 | |
| 3223 | Geldspendenzuwendungen ohne Zuwendungsbestätigung | EN0 | |
| EN0 | Spenden | EN | |
| 3251 | Gezahlte Spenden / Zuwendungen | EN1 | |
| EN1 | Gezahlte/hingegebene Spenden | EN | |
| 3402 | Erstattete Kapitalertragsteuer | EN2 | |
| EN2 | Steuerneutrale Einnahmen | EN | |
| EN | SUMME ERFOLGSNEUTRALE POSTEN | 02 | |
| 4 VERMÖGENSVERWALTUNG | |||
| 4200 | Erlöse von Werbeunternehmen | V0 | |
| 4201 | Erlöse von Werbeunternehmen | V0 | |
| 4202 | Übertragen Wertbeflächenrechte | V0 | |
| 4203 | Übertragene Lautsprecherwerbung | V0 | |
| V0 | Erträge Werbung | V | |
| 4110 | Miet-und Pachterträge 0 % USt | V1 | |
| 4111 | Miet-und Pachterträge 7 % USt | V1 | |
| V1 | Miet- Pachtverträge (gV) | V | |
| 4150 | Zinserträge 0 % USt | V2 | |
| 4122 | Vermiet. Betriebsvorrichtung langfr. 7 % USt | V2 | |
| V2 | Zins-und Kurserträge (gV) | V | |
| V | TOTALSUMME VERMÖGENSVERWALTUNG | 02 | |
| 5 Zweckbetriebe Sport 1 (USt-pflichtig) | |||
| 5000 | Eintrittsgelder | ZB1-0 | |
| 5005 | Eintrittsgelder aus Wettkämpfen 7% USt | ZB1-0 | |
| 5010 | Eintrittsgelder aus Fußballspielen 7% USt | ZB1-0 | |
| 5020 | Eintrittsgelder aus sonstigen Veranstaltungen | ZB1-0 | |
| ZB1-0 | Einnahmen aus Umsatzserlösen | ZB1 | |
| 5250 | Sonstige Einnahmen Zweckbetrieb Sport | ZB1-1 | |
| 5260 | Einnahmen aus Ablöse/Freigabe unbezahlter Sportler 7 % USt | ZB1-1 | |
| ZB1-1 | Sonstige betriebliche Erträge | ZB1 | |
| ZB1 | TOTALSUMME ZWECKBETRIEBE SPORT1 (UST PFLICHTIG) | 02 | |
| Zweckbetrieb Sport 2 (USt-frei) | |||
| 5700 | Erlöse Sport (§ 4 Nr. 22 a UStG) | ZB2-0 | |
| 5704 | Einnahmen aus Kursen/Sport 0 % USt | ZB2-0 | |
| 5706 | Einnahmen aus sonstigen Veranstaltungen | ZB2-0 | |
| ZB2-0 | Einnahmen / Erträge | ZB2 | |
| 5724 | Startgelder 0 % USt | ZB2-1 | |
| ZB2-1 | aus Teilnehmergebühren | ZB2 | |
| 5780 | Sonstige betriebliche Erträge | ZB2-2 | |
| ZB2-2 | Sonstige betriebliche Erträge | ZB2 | |
| ZB2 | TOTALSUMME ZWECKBETRIEBE SPORT2 (UST FREI) | 02 | |
| Sonstige Geschäftsbetriebe | |||
| 8004 | Erlöse aus Handelswaren | SB0 | |
| 8008 | Erlöse aus Leihgebühren | SB0 | |
| 8012 | Einnahmen aus Werbung Reklameflächen | SB0 | |
| 8014 | Anzeigengeschäfte (Vereinszeitschr...) | SB0 | |
| 8017 | Sonstige Werbeeinnahmen (Sponsoring) | SB0 | |
| 8028 | Erl.Speis./Getr. 7 % (kein Verzehr a.Ort) | SB0 | |
| 8030 | Erstattung Strom 19% USt | SB0 | |
| 8034 | Erl.Speise/Getr.ausserh.Gastst. 19 % USt | SB0 | |
| SB0 | Umsatzerlöse | SB | |
| 8100 | Erträge Auflösung Rücklagen | SB1 | |
| 8110 | Erlöse Leergut | SB1 | |
| 8111 | Abfall/Schmutzwasser Stadt/Gemeinde …. | SB1 | |
| SB1 | Sonstige betriebliche Erträge | SB | |
| SB | TOTALSUMME SONSTIGE GESCHÄFTSBETRIEBE | 02 | |
| 02 | Gewinn(-)/Verlust(+) der Erfolgsrechnung | 116 | |
| 00 | Differenz muss Null sein (leere Zelle) | ||
| Projekte / Mitglieder | |||
| Projekte | |||
| .P1 | Projekt 1 | PR | |
| .P2 | Projekt 2 | PR | |
| PR | Totalsumme Projekte | ||
| Mitglieder | |||
| ;MEYER | Meyer, Klaus | M | |
| ;SCHULZE | Schulze, Karin | M | |
| ;BARTUSCH | Bartusch, Jürgen | M | |
| ;VOIT | Voit, Ulrich | M | |
| M | Totalsumme Mitglieder | ||
| MwSt/USt-Code | Beschreibung | MwSt/USt-% |
|---|---|---|
| Elster Umsatzsteuer-Voranmeldung 2020 (gemäß Elster-Online Formular) | ||
| Anmeldung der Umsatzsteuer-Vorauszahlung | ||
| Lieferungen und sonstige Leistungen (einschließlich unentgeltliche Wertabgaben) | ||
| Gr 0 = Statistische Konten ohne USt-Berechnung/ USt-Ausweis | ||
| Steuerfreie Umsätze mit Vorsteuerabzug (Zeile 20-23) | ||
| 231 | Innergemeinschaftliche Lieferungen (§ 4 Nr. 1b UStG) an Abnehmer mit USt-IdNr. | |
| 232 | Innergem. Lieferungen neuer Fahrzeuge an Abnehmer ohne USt-IdNr. | |
| KZ49 | Innergemeinschaftliche Lieferungen (§ 4 Nr. 1b UStG) neuer Fahrzeuge außerhalb eines Unternehmens (§ 2a UStG) | |
| 171 | Steuerfreie Umsätze mit Vorsteuerabzug nicht EU, § 4 Nr. 2 bis 7 UStG | |
| 172 | Steuerfreie Umsätze mit Vorsteuerabzug nicht EU, Offshore Steuerabkommen usw. | |
| 173 | Steuerfreie Umsätze mit Vorsteuerabzug nicht EU, § 4 Nr. 1a UStG | |
| 174 | Steuerfreie Umsätze mit Vorsteuerabzug nicht EU, § 25 Abs. 2 UStG | |
| Steuerfreie Umsätze ohne Vorsteuerabzug (Zeile 24) | ||
| 181 | Steuerfreie Umsätze ohne Vorsteuerabzug, § 4 Nr. 8ff UStG | |
| 182 | Steuerfreie Umsätze ohne Vorsteuerabzug, § 4 UStG | |
| 183 | Steuerfreie Umsätze ohne Vorsteuerabzug | |
| 184 | Steuerfreie Umsätze ohne Vorsteuerabzug, § 4 Nr. 12 UStG | |
| Steuerpflichtige Umsätze (Lieferungen und sonstige Leistungen einschl. unentgeltlicher Wertabgaben) (Zeile 26-30) | ||
| 100-160 | Umsatzsteuer wählbar (hier: 16%), Lieferungen und sonstige Leistungen | 16.00 |
| 100-050 | Umsatzsteuer wählbar (hier: 5%), Lieferungen und sonstige Leistungen | 5.00 |
| 101 | Umsatzsteuer 19%, Lieferungen und sonstige Leistungen | 19.00 |
| 102 | Umsatzsteuer 7%, Lieferungen und sonstige Leistungen | 7.00 |
| 110-160 | Umsatzsteuer wählbar (hier: 16%), Entnahme von Gegenständen, unentgeltliche Wertabgaben | 16.00 |
| 110-050 | Umsatzsteuer wählbar (hier: 5%), Entnahme von Gegenständen, unentgeltliche Wertabgaben | 5.00 |
| 111 | Umsatzsteuer 19%, Entnahme von Gegenständen, unentgeltliche Wertabgaben | 19.00 |
| 112 | Umsatzsteuer 7%, Entnahme von Gegenständen, unentgeltliche Wertabgaben | 7.00 |
| 120-160 | Umsatzsteuer wählbar (hier: 16%), Verwendung von Gegenständen, unentgeltliche Wertabgaben | 16.00 |
| 120-050 | Umsatzsteuer wählbar (hier: 5%), Verwendung von Gegenständen, unentgeltliche Wertabgaben | 5.00 |
| 121 | Umsatzsteuer 19%, Verwendung von Gegenständen, unentgeltliche Wertabgaben | 19.00 |
| 122 | Umsatzsteuer 7%, Verwendung von Gegenständen, unentgeltliche Wertabgaben | 7.00 |
| 130-160 | Umsatzsteuer wählbar (hier: 16%), sonstige Leistung unentgeltlich, unentgeltliche Wertabgaben | 16.00 |
| 130-050 | Umsatzsteuer wählbar (hier: 5%), sonstige Leistung unentgeltlich, unentgeltliche Wertabgaben | 5.00 |
| 131 | Umsatzsteuer 19%, sonstige Leistung unentgeltlich, unentgeltliche Wertabgaben | 19.00 |
| 132 | Umsatzsteuer 7%, sonstige Leistung unentgeltlich, unentgeltliche Wertabgaben | 7.00 |
| 140-160 | Umsatzsteuer wählbar (hier: 16%), unentgeltliche Zuwendung, unentgeltliche Wertabgaben | 16.00 |
| 140-050 | Umsatzsteuer wählbar (hier: 5%), unentgeltliche Zuwendung, unentgeltliche Wertabgaben | 5.00 |
| 141 | Umsatzsteuer 19%, unentgeltliche Zuwendung, unentgeltliche Wertabgaben | 19.00 |
| 142 | Umsatzsteuer 7%, unentgeltliche Zuwendung, unentgeltliche Wertabgaben | 7.00 |
| 220-160 | Umsatzsteuer wählbar (hier: 16%), innergem. Lieferung an Abnehmer ohne USt-ID | 16.00 |
| 220-050 | Umsatzsteuer wählbar (hier: 5%), innergem. Lieferung an Abnehmer ohne USt-ID | 5.00 |
| 221 | Umsatzsteuer 19%, innergem. Lieferung an Abnehmer ohne USt-ID | 19.00 |
| 222 | Umsatzsteuer 7%, innergem. Lieferung an Abnehmer ohne USt-ID | 7.00 |
| 225-160 | Umsatzsteuer wählbar (hier: 16%), elektronische Dienstleistungen § 3a Abs. 5 Sätze 3 und 4 UStG, Lieferungen und Leistungen | 16.00 |
| 225-050 | Umsatzsteuer wählbar (hier: 5%), elektronische Dienstleistungen § 3a Abs. 5 Sätze 3 und 4 UStG, Lieferungen und Leistungen | 5.00 |
| 226 | Umsatzsteuer 19%, elektronische Dienstleistungen § 3a Abs. 5 Sätze 3 und 4 UStG, Lieferungen und Leistungen | 19.00 |
| 227 | Umsatzsteuer 7%, elektronische Dienstleistungen § 3a Abs. 5 Sätze 3 und 4 UStG, Lieferungen und Leistungen | 7.00 |
| 310-160 | Umsatzsteuer wählbar (hier: 16%), Umsatzsteuer LuF, Pauschalierung mit Regelbesteuerung | 16.00 |
| 310-050 | Umsatzsteuer wählbar (hier: 5%), Umsatzsteuer LuF, Pauschalierung mit Regelbesteuerung | 5.00 |
| 311 | Umsatzsteuer 19%, Umsatzsteuer LuF, Pauschalierung mit Regelbesteuerung | 19.00 |
| 312 | Umsatzsteuer 7%, Umsatzsteuer LuF, Pauschalierung mit Regelbesteuerung | 7.00 |
| 381 | Umsatzsteuer 20,9% auf Altteile | 20.90 |
| Innergemeinschaftliche Erwerbe | ||
| Steuerfreie innergemeinschaftliche Erwerbe (Zeile 32) | ||
| 781 | Steuerfreier innergemeinschaftlicher Erwerb §§ 4b und 25c UStG | |
| Steuerpflichtige innergemeinschaftliche Erwerbe (Zeile 33-36) | ||
| 700U-160 | Steuerpflichtiger Innergemeinschaftlicher Erwerb §1a UStG Steuersatz wählbar USt/VSt (hier: jeweils 16%) | 16.00 |
| 700U-050 | Steuerpflichtiger Innergemeinschaftlicher Erwerb §1a UStG Steuersatz wählbar USt/VSt (hier: jeweils 5%) | 5.00 |
| 701U | Steuerpflichtiger Innergemeinschaftlicher Erwerb §1a UStG, 19% USt/ 19% VSt | 19.00 |
| 702U | Steuerpflichtiger Innergemeinschaftlicher Erwerb §1a UStG, 7% USt/ 7% VSt | 7.00 |
| 720U-160 | Steuerpfl. innergem. Erwerb neuer Fahrzeuge §1b Abs. 2 und 3 UStG von Lieferern ohne USt-ID, Steuersatz wählbar USt/VSt (hier: jeweils 16%) | 16.00 |
| 720U-050 | Steuerpfl. innergem. Erwerb neuer Fahrzeuge §1b Abs. 2 und 3 UStG von Lieferern ohne USt-ID, Steuersatz wählbar USt/VSt (hier: jeweils 5%) | 5.00 |
| 721U | Steuerpfl. innergem. Erwerb neuer Fahrzeuge §1b Abs. 2 und 3 UStG von Lieferern ohne USt-ID, 19% USt/ 19% VSt | 19.00 |
| 6700-160 | Steuerpflichtiger Innergemeinschaftlicher Erwerb §1a UStG, USt wählbar (hier: 16%), ohne Vorsteuer | 16.00 |
| 6700-050 | Steuerpflichtiger Innergemeinschaftlicher Erwerb §1a UStG, USt wählbar (hier: 5%), ohne Vorsteuer | 5.00 |
| 6701 | Steuerpflichtiger Innergemeinschaftlicher Erwerb §1a UStG, 19% USt, ohne Vorsteuer | 19.00 |
| 6702 | Steuerpflichtiger Innergemeinschaftlicher Erwerb §1a UStG, 7% USt, ohne Vorsteuer | 7.00 |
| Ergänzende Angaben zu Umsätzen (Zeile 38-41) | ||
| 233 | Lieferungen des ersten Abnehmers bei innergemeinschaftlichen Dreiecksgeschäften (§ 25b UStG) | |
| 200 | Steuerpflichtige Umsätze, für die der Leistungsempfänger die Steuer nach § 13b UStG schuldet | |
| 201 | Steuerpflichtige Umsätze, für die der Leistungsempfänger die Steuer nach § 13b Abs. 2 Nr. 10 UStG schuldet (Mobilfunkgeräte etc.) | |
| 202 | Steuerpflichtige Umsätze, für die der Leistungsempfänger die Steuer nach § 13b Abs. 5 UStG schuldet | |
| 270 | Nicht steuerbare sonstige Leistungen gem. § 18b Satz 1 Nr. 2 UStG | |
| 191 | Nicht steuerbare Umsätze, nicht stb. Leistung Drittland (Nettobetrag) | |
| 260 | Nicht steuerbare Umsätze, nicht stb. Lieferung/ sonstige Leistung EU (Nettobetrag) | |
| 240-355 | Frankreich 20%: Nicht steuerbare Umsätze, nicht stb. Lieferung EU (Bruttobetrag, EU-Steuersatz wählbar, evtl. Deklarationspflicht im EU-Land) | 20.00 |
| 240-352 | Italien 22%: Nicht steuerbare Umsätze, nicht stb. Lieferung EU (Bruttobetrag, EU-Steuersatz wählbar, evtl. Deklarationspflicht im EU-Land) | 22.00 |
| 250-355 | Frankreich 20%: Nicht steuerbare Umsätze, nicht stb. sonstige Leistung EU (Bruttobetrag, EU-Steuersatz wählbar, evtl. Deklarationspflicht im EU-Land) | 20.00 |
| 250-352 | Italien 22%: Nicht steuerbare Umsätze, nicht stb. sonstige Leistung EU (Bruttobetrag, EU-Steuersatz wählbar, evtl. Deklarationspflicht im EU-Land) | 22.00 |
| 280-352 | Italien 22% Nicht steuerbare Umsätze, elektronische Dienstleistungen MOSS (Bruttobetrag, EU-Steuersatz wählbar, evtl. Deklarationspflicht im EU-Land) | 22.00 |
| Leistungsempfänger als Steuerschuldner (§ 13b UStG) (Zeile 48-50) | ||
| 505U-160 | Sonstige EU-Leistung §13b Abs. 1 UStG, USt/ VSt wählbar (hier: jeweils 16%) | 16.00 |
| 505U-050 | Sonstige EU-Leistung §13b Abs. 1 UStG, USt/ VSt wählbar (hier: jeweils 5%) | 5.00 |
| 506U | Sonstige EU-Leistung §13b Abs. 1 UStG, 19% USt/ 19% VSt | 19.00 |
| 507U | Sonstige EU-Leistung §13b Abs. 1 UStG, 7% USt/ 7% VSt | 7.00 |
| 510U-160 | Andere Leistungen ausländischer Unternehmer §13b Abs. 2 Nr. 1 UStG, USt/ VSt wählbar (hier: jeweils 16%) | 16.00 |
| 510U-050 | Andere Leistungen ausländischer Unternehmer §13b Abs. 2 Nr. 1 UStG, USt/ VSt wählbar (hier: jeweils 5%) | 5.00 |
| 511U | Andere Leistungen ausländischer Unternehmer §13b Abs. 2 Nr. 1 UStG, 19% USt/ 19% VSt | 19.00 |
| 512U | Andere Leistungen ausländischer Unternehmer §13b Abs. 2 Nr. 1 UStG, 7% USt/ 7% VSt | 7.00 |
| 515U-160 | Sicherungsübereignete Gegenstände §13b Abs. 2 Nr. 2 UStG, USt/ VSt wählbar (hier: jeweils 16%) | 16.00 |
| 515U-050 | Sicherungsübereignete Gegenstände §13b Abs. 2 Nr. 2 UStG, USt/ VSt wählbar (hier: jeweils 5%) | 5.00 |
| 516U | Sicherungsübereignete Gegenstände §13b Abs. 2 Nr. 2 UStG, 19% USt/ 19% VSt | 19.00 |
| 517U | Sicherungsübereignete Gegenstände §13b Abs. 2 Nr. 2 UStG, 7% USt/ 7% VSt | 7.00 |
| 520U-160 | Umsätze, die unter das GrEStG fallen §13b Abs. 2 Nr. 3UStG, USt/ VSt wählbar (hier: jeweils 16%) | 16.00 |
| 520U-050 | Umsätze, die unter das GrEStG fallen §13b Abs. 2 Nr. 3UStG, USt/ VSt wählbar (hier: jeweils 5%) | 5.00 |
| 521U | Umsätze, die unter das GrEStG fallen §13b Abs. 2 Nr. 3UStG, 19% USt/ 19% VSt | 19.00 |
| 522U | Umsätze, die unter das GrEStG fallen §13b Abs. 2 Nr. 3UStG, 7% USt/ 7% VSt | 7.00 |
| 525U-160 | Bauleistungen §13b Abs. 2 Nr. 4 UStG, USt/ VSt wählbar (hier: jeweils 16%) | 16.00 |
| 525U-050 | Bauleistungen §13b Abs. 2 Nr. 4 UStG, USt/ VSt wählbar (hier: jeweils 5%) | 5.00 |
| 526U | Bauleistungen §13b Abs. 2 Nr. 4 UStG, 19% USt/ 19% VSt | 19.00 |
| 527U | Bauleistungen §13b Abs. 2 Nr. 4 UStG, 7% USt/ 7% VSt | 7.00 |
| 530U-160 | Gas/ Elektrizität ausländischer Unternehmer §13b Abs. 2 Nr. 5 UStG, USt/ VSt wählbar (hier: jeweils 16%) | 16.00 |
| 530U-050 | Gas/ Elektrizität ausländischer Unternehmer §13b Abs. 2 Nr. 5 UStG, USt/ VSt wählbar (hier: jeweils 5%) | 5.00 |
| 531U | Gas/ Elektrizität ausländischer Unternehmer §13b Abs. 2 Nr. 5 UStG, 19% USt/ 19% VSt | 19.00 |
| 532U | Gas/ Elektrizität ausländischer Unternehmer §13b Abs. 2 Nr. 5 UStG, 7% USt/ 7% VSt | 7.00 |
| 535U-160 | Gas/ Elektrizität inländischer Unternehmer §13b Abs. 2 Nr. 5 UStG, USt/ VSt wählbar (hier: jeweils 16%) | 16.00 |
| 535U-050 | Gas/ Elektrizität inländischer Unternehmer §13b Abs. 2 Nr. 5 UStG, USt/ VSt wählbar (hier: jeweils 5%) | 5.00 |
| 536U | Gas/ Elektrizität inländischer Unternehmer §13b Abs. 2 Nr. 5 UStG, 19% USt/ 19% VSt | 19.00 |
| 537U | Gas/ Elektrizität inländischer Unternehmer §13b Abs. 2 Nr. 5 UStG, 7% USt/ 7% VSt | 7.00 |
| 540U-160 | Übertragung von Treibhausemisionszertifikaten §13b Abs. 2 Nr. 6 UStG, USt/ VSt wählbar (hier: jeweils 16%) | 16.00 |
| 540U-050 | Übertragung von Treibhausemisionszertifikaten §13b Abs. 2 Nr. 6 UStG, USt/ VSt wählbar (hier: jeweils 5%) | 5.00 |
| 541U | Übertragung von Treibhausemisionszertifikaten §13b Abs. 2 Nr. 6 UStG, 19% USt/ 19% VSt | 19.00 |
| 542U | Übertragung von Treibhausemisionszertifikaten §13b Abs. 2 Nr. 6 UStG, 7% USt/ 7% VSt | 7.00 |
| 545U-160 | Anlage 3: Altmetall, Schrott, Plastik oder Ähnliches §13b Abs. 2 Nr. 7 UStG, USt/ VSt wählbar (hier: jeweils 16%) | 16.00 |
| 545U-050 | Anlage 3: Altmetall, Schrott, Plastik oder Ähnliches §13b Abs. 2 Nr. 7 UStG, USt/ VSt wählbar (hier: jeweils 5%) | 5.00 |
| 546U | Anlage 3: Altmetall, Schrott, Plastik oder Ähnliches §13b Abs. 2 Nr. 7 UStG, 19% USt/ 19% VSt | 19.00 |
| 547U | Anlage 3: Altmetall, Schrott, Plastik oder Ähnliches §13b Abs. 2 Nr. 7 UStG, 7% USt/ 7% VSt | 7.00 |
| 550U-160 | Gebäudereinigung §13b Abs. 2 Nr. 8 UStG, USt/ VSt wählbar (hier: jeweils 16%) | 16.00 |
| 550U-050 | Gebäudereinigung §13b Abs. 2 Nr. 8 UStG, USt/ VSt wählbar (hier: jeweils 5%) | 5.00 |
| 551U | Gebäudereinigung §13b Abs. 2 Nr. 8 UStG, 19% USt/ 19% VSt | 19.00 |
| 552U | Gebäudereinigung §13b Abs. 2 Nr. 8 UStG, 7% USt/ 7% VSt | 7.00 |
| 555U-160 | Lieferung von Gold §13b Abs. 2 Nr. 9 UStG, USt/ VSt wählbar (hier: jeweils 16%) | 16.00 |
| 555U-050 | Lieferung von Gold §13b Abs. 2 Nr. 9 UStG, USt/ VSt wählbar (hier: jeweils 5%) | 5.00 |
| 556U | Lieferung von Gold §13b Abs. 2 Nr. 9 UStG, 19% USt/ 19% VSt | 19.00 |
| 557U | Lieferung von Gold §13b Abs. 2 Nr. 9 UStG, 7% USt/ 7% VSt | 7.00 |
| 560U-160 | Mobilfunkgeräte etc. §13b Abs. 2 Nr. 10 UStG, USt/ VSt wählbar (hier: jeweils 16%) | 16.00 |
| 560U-050 | Mobilfunkgeräte etc. §13b Abs. 2 Nr. 10 UStG, USt/ VSt wählbar (hier: jeweils 5%) | 5.00 |
| 561U | Mobilfunkgeräte etc. §13b Abs. 2 Nr. 10 UStG, 19% USt/ 19% VSt | 19.00 |
| 562U | Mobilfunkgeräte etc. §13b Abs. 2 Nr. 10 UStG, 7% USt/ 7% VSt | 7.00 |
| 565U-160 | Gegenstände aus Anlage 4, §13b Abs. 2 Nr. 11 UStG, USt/ VSt wählbar (hier: jeweils 16%) | 16.00 |
| 565U-050 | Gegenstände aus Anlage 4, §13b Abs. 2 Nr. 11 UStG, USt/ VSt wählbar (hier: jeweils 5%) | 5.00 |
| 566U | Gegenstände aus Anlage 4, §13b Abs. 2 Nr. 11 UStG, 19% USt/ 19% VSt | 19.00 |
| 567U | Gegenstände aus Anlage 4, §13b Abs. 2 Nr. 11 UStG, 7% USt/ 7% VSt | 7.00 |
| 6505-160 | Sonstige EU-Leistung §13b Abs. 1 UStG, USt wählbar (hier: 16%), ohne Vorsteuer | 16.00 |
| 6505-050 | Sonstige EU-Leistung §13b Abs. 1 UStG, USt wählbar (hier: 5%), ohne Vorsteuer | 5.00 |
| 6506 | Sonstige EU-Leistung §13b Abs. 1 UStG, 19% USt, ohne Vorsteuer | 19.00 |
| 6507 | Sonstige EU-Leistung §13b Abs. 1 UStG, 7% USt, ohne Vorsteuer | 7.00 |
| 6510-160 | Andere Leistungen ausländischer Unternehmer §13b Abs. 2 Nr. 1 UStG, USt wählbar (hier: 16%), ohne Vorsteuer | 16.00 |
| 6510-050 | Andere Leistungen ausländischer Unternehmer §13b Abs. 2 Nr. 1 UStG, USt wählbar (hier: 5%), ohne Vorsteuer | 5.00 |
| 6511 | Andere Leistungen ausländischer Unternehmer §13b Abs. 2 Nr. 1 UStG, 19% USt, ohne Vorsteuer | 19.00 |
| 6512 | Andere Leistungen ausländischer Unternehmer §13b Abs. 2 Nr. 1 UStG, 7% USt, ohne Vorsteuer | 7.00 |
| 6515-160 | Sicherungsübereignete Gegenstände §13b Abs. 2 Nr. 2 UStG, USt wählbar (hier: 16%), ohne Vorsteuer | 16.00 |
| 6515-050 | Sicherungsübereignete Gegenstände §13b Abs. 2 Nr. 2 UStG, USt wählbar (hier: 5%), ohne Vorsteuer | 5.00 |
| 6516 | Sicherungsübereignete Gegenstände §13b Abs. 2 Nr. 2 UStG, 19% USt, ohne Vorsteuer | 19.00 |
| 6517 | Sicherungsübereignete Gegenstände §13b Abs. 2 Nr. 2 UStG, 7% USt, ohne Vorsteuer | 7.00 |
| 6520-160 | Umsätze, die unter das GrEStG fallen §13b Abs. 2 Nr. 3UStG, USt wählbar (hier: 16%), ohne Vorsteuer | 16.00 |
| 6520-050 | Umsätze, die unter das GrEStG fallen §13b Abs. 2 Nr. 3UStG, USt wählbar (hier: 5%), ohne Vorsteuer | 5.00 |
| 6521 | Umsätze, die unter das GrEStG fallen §13b Abs. 2 Nr. 3UStG, 19% USt, ohne Vorsteuer | 19.00 |
| 6522 | Umsätze, die unter das GrEStG fallen §13b Abs. 2 Nr. 3UStG, 7% USt, ohne Vorsteuer | 7.00 |
| 6525-160 | Bauleistungen §13b Abs. 2 Nr. 4 UStG, USt wählbar (hier: 16%), ohne Vorsteuer | 16.00 |
| 6525-050 | Bauleistungen §13b Abs. 2 Nr. 4 UStG, USt wählbar (hier: 5%), ohne Vorsteuer | 5.00 |
| 6526 | Bauleistungen §13b Abs. 2 Nr. 4 UStG, 19% USt, ohne Vorsteuer | 19.00 |
| 6527 | Bauleistungen §13b Abs. 2 Nr. 4 UStG, 7% USt, ohne Vorsteuer | 7.00 |
| 6530-160 | Gas/ Elektrizität ausländischer Unternehmer §13b Abs. 2 Nr. 5 UStG, USt wählbar (hier: 16%), ohne Vorsteuer | 16.00 |
| 6530-050 | Gas/ Elektrizität ausländischer Unternehmer §13b Abs. 2 Nr. 5 UStG, USt wählbar (hier: 5%), ohne Vorsteuer | 5.00 |
| 6531 | Gas/ Elektrizität ausländischer Unternehmer §13b Abs. 2 Nr. 5 UStG, 19% USt, ohne Vorsteuer | 19.00 |
| 6532 | Gas/ Elektrizität ausländischer Unternehmer §13b Abs. 2 Nr. 5 UStG, 7% USt, ohne Vorsteuer | 7.00 |
| 6535-160 | Gas/ Elektrizität inländischer Unternehmer §13b Abs. 2 Nr. 5 UStG, USt wählbar (hier: 16%), ohne Vorsteuer | 16.00 |
| 6535-050 | Gas/ Elektrizität inländischer Unternehmer §13b Abs. 2 Nr. 5 UStG, USt wählbar (hier: 5%), ohne Vorsteuer | 5.00 |
| 6536 | Gas/ Elektrizität inländischer Unternehmer §13b Abs. 2 Nr. 5 UStG, 19% USt, ohne Vorsteuer | 19.00 |
| 6537 | Gas/ Elektrizität inländischer Unternehmer §13b Abs. 2 Nr. 5 UStG, 7% USt, ohne Vorsteuer | 7.00 |
| 6540-160 | Übertragung von Treibhausemisionszertifikaten §13b Abs. 2 Nr. 6 UStG, USt wählbar (hier: 16%), ohne Vorsteuer | 16.00 |
| 6540-050 | Übertragung von Treibhausemisionszertifikaten §13b Abs. 2 Nr. 6 UStG, USt wählbar (hier: 5%), ohne Vorsteuer | 5.00 |
| 6541 | Übertragung von Treibhausemisionszertifikaten §13b Abs. 2 Nr. 6 UStG, 19% USt, ohne Vorsteuer | 19.00 |
| 6542 | Übertragung von Treibhausemisionszertifikaten §13b Abs. 2 Nr. 6 UStG, 7% USt, ohne Vorsteuer | 7.00 |
| 6545-160 | Anlage 3: Altmetall, Schrott, Plastik oder Ähnliches §13b Abs. 2 Nr. 7 UStG, USt wählbar (hier: 16%), ohne Vorsteuer | 16.00 |
| 6545-050 | Anlage 3: Altmetall, Schrott, Plastik oder Ähnliches §13b Abs. 2 Nr. 7 UStG, USt wählbar (hier: 5%), ohne Vorsteuer | 5.00 |
| 6546 | Anlage 3: Altmetall, Schrott, Plastik oder Ähnliches §13b Abs. 2 Nr. 7 UStG, 19% USt, ohne Vorsteuer | 19.00 |
| 6547 | Anlage 3: Altmetall, Schrott, Plastik oder Ähnliches §13b Abs. 2 Nr. 7 UStG, 7% USt, ohne Vorsteuer | 7.00 |
| 6550-160 | Gebäudereinigung §13b Abs. 2 Nr. 8 UStG, USt wählbar (hier: 16%), ohne Vorsteuer | 16.00 |
| 6550-050 | Gebäudereinigung §13b Abs. 2 Nr. 8 UStG, USt wählbar (hier: 5%), ohne Vorsteuer | 5.00 |
| 6551 | Gebäudereinigung §13b Abs. 2 Nr. 8 UStG, 19% USt, ohne Vorsteuer | 19.00 |
| 6552 | Gebäudereinigung §13b Abs. 2 Nr. 8 UStG, 7% USt, ohne Vorsteuer | 7.00 |
| 6555-160 | Lieferung von Gold §13b Abs. 2 Nr. 9 UStG, USt wählbar (hier: 16%), ohne Vorsteuer | 16.00 |
| 6555-050 | Lieferung von Gold §13b Abs. 2 Nr. 9 UStG, USt wählbar (hier: 5%), ohne Vorsteuer | 5.00 |
| 6556 | Lieferung von Gold §13b Abs. 2 Nr. 9 UStG, 19% USt, ohne Vorsteuer | 19.00 |
| 6557 | Lieferung von Gold §13b Abs. 2 Nr. 9 UStG, 7% USt, ohne Vorsteuer | 7.00 |
| 6560-160 | Mobilfunkgeräte etc. §13b Abs. 2 Nr. 10 UStG, USt wählbar (hier: 16%), ohne Vorsteuer | 16.00 |
| 6560-050 | Mobilfunkgeräte etc. §13b Abs. 2 Nr. 10 UStG, USt wählbar (hier: 5%), ohne Vorsteuer | 5.00 |
| 6561 | Mobilfunkgeräte etc. §13b Abs. 2 Nr. 10 UStG, 19% USt, ohne Vorsteuer | 19.00 |
| 6562 | Mobilfunkgeräte etc. §13b Abs. 2 Nr. 10 UStG, 7% USt, ohne Vorsteuer | 7.00 |
| 6565-160 | Gegenstände aus Anlage 4, §13b Abs. 2 Nr. 11 UStG, USt wählbar (hier: 16%), ohne Vorsteuer | 16.00 |
| 6565-050 | Gegenstände aus Anlage 4, §13b Abs. 2 Nr. 11 UStG, USt wählbar (hier: 5%), ohne Vorsteuer | 5.00 |
| 6566 | Gegenstände aus Anlage 4, §13b Abs. 2 Nr. 11 UStG, 19% USt, ohne Vorsteuer | 19.00 |
| 6567 | Gegenstände aus Anlage 4, §13b Abs. 2 Nr. 11 UStG, 7% USt, ohne Vorsteuer | 7.00 |
| Aufsummierung Umsatzsteuer (Zeile 51) | ||
| Abziehbare Vorsteuerbeträge (Zeile 53-59) | ||
| 400-160 | Vorsteuerbeträge wählbar aus Rechnungen von anderen Unternehmen (hier: 16%) | 16.00 |
| 400-050 | Vorsteuerbeträge wählbar aus Rechnungen von anderen Unternehmen (hier: 5%) | 5.00 |
| 401 | Vorsteuerbeträge 19% aus Rechnungen von anderen Unternehmen | 19.00 |
| 402 | Vorsteuerbeträge 7% aus Rechnungen von anderen Unternehmen | 7.00 |
| 408 | Vorsteuerbeträge 10,7% aus Rechnungen von anderen Unternehmen LuF | 10.70 |
| 409 | Vorsteuerbeträge 5,5% aus Rechnungen von anderen Unternehmen LuF | 5.50 |
| 490 | ohne Vorsteuerabzug | |
| 800-160 | Vorsteuer LuF, Pauschalierung mit Regelbesteuerung, Vorsteuer wählbar (hier: 16%) | 16.00 |
| 800-050 | Vorsteuer LuF, Pauschalierung mit Regelbesteuerung, Vorsteuer wählbar (hier: 5%) | 5.00 |
| 801 | Vorsteuer LuF, Pauschalierung mit Regelbesteuerung, 19% VSt | 19.00 |
| 802 | Vorsteuer LuF, Pauschalierung mit Regelbesteuerung, 7% VSt | 7.00 |
| 808 | Vorsteuer LuF, Pauschalierung mit Regelbesteuerung, 10,7% VSt | 10.70 |
| 881 | Vorsteuer auf Altteile 20,9% | 20.90 |
| 480V-160 | Steuerschuldner bei Auslagerung § 13a Abs. 1 Nr. 6 UStG, Steuersatz wählbar USt/VSt (hier: jeweils 16%) | 16.00 |
| 480V-050 | Steuerschuldner bei Auslagerung § 13a Abs. 1 Nr. 6 UStG, Steuersatz wählbar USt/VSt (hier: jeweils 5%) | 5.00 |
| 481V | Steuerschuldner bei Auslagerung § 13a Abs. 1 Nr. 6 UStG, 19% USt/ 19% VSt | 19.00 |
| 482V | Steuerschuldner bei Auslagerung § 13a Abs. 1 Nr. 6 UStG, 7% USt/ 7% VSt | 7.00 |
| 730V-160 | Innergemeinschaftliche Dreiecksgeschäfte, letzter Abnehmer §25b UStG, Steuersatz wählbar USt/VSt (hier: jeweils 16%) | 16.00 |
| 730V-050 | Innergemeinschaftliche Dreiecksgeschäfte, letzter Abnehmer §25b UStG, Steuersatz wählbar USt/VSt (hier: jeweils 5%) | 5.00 |
| 731V | Innergemeinschaftliche Dreiecksgeschäfte, letzter Abnehmer §25b UStG, 19% USt/ 19% VSt | 19.00 |
| 732V | Innergemeinschaftliche Dreiecksgeschäfte, letzter Abnehmer §25b UStG, 7% USt/ 7% VSt | 7.00 |
| 700V-160 | Steuerpflichtiger Innergemeinschaftlicher Erwerb §1a UStG Steuersatz wählbar USt/VSt (hier: jeweils 16%) | 16.00 |
| 700V-050 | Steuerpflichtiger Innergemeinschaftlicher Erwerb §1a UStG Steuersatz wählbar USt/VSt (hier: jeweils 5%) | 5.00 |
| 701V | Steuerpflichtiger Innergemeinschaftlicher Erwerb §1a UStG, 19% USt/ 19% VSt | 19.00 |
| 702V | Steuerpflichtiger Innergemeinschaftlicher Erwerb §1a UStG, 7% USt/ 7% VSt | 7.00 |
| 720V-160 | Steuerpfl. innergem. Erwerb neuer Fahrzeuge §1b Abs. 2 und 3 UStG von Lieferern ohne USt-ID, Steuersatz wählbar USt/VSt (hier: jeweils 16%) | 16.00 |
| 720V-050 | Steuerpfl. innergem. Erwerb neuer Fahrzeuge §1b Abs. 2 und 3 UStG von Lieferern ohne USt-ID, Steuersatz wählbar USt/VSt (hier: jeweils 5%) | 5.00 |
| 721V | Steuerpfl. innergem. Erwerb neuer Fahrzeuge §1b Abs. 2 und 3 UStG von Lieferern ohne USt-ID, 19% USt/ 19% VSt | 19.00 |
| 501V | Erhaltene Leistung §13b UStG, alle Steuertatbestände 19% USt/ 19% VSt | 19.00 |
| 502V | Erhaltene Leistung §13b UStG, alle Steuertatbestände 7% USt/ 7% VSt | 7.00 |
| 505V-160 | Sonstige EU-Leistung §13b Abs. 1 UStG, USt/ VSt wählbar (hier: jeweils 16%) | 16.00 |
| 505V-050 | Sonstige EU-Leistung §13b Abs. 1 UStG, USt/ VSt wählbar (hier: jeweils 5%) | 5.00 |
| 506V | Sonstige EU-Leistung §13b Abs. 1 UStG, 19% USt/ 19% VSt | 19.00 |
| 507V | Sonstige EU-Leistung §13b Abs. 1 UStG, 7% USt/ 7% VSt | 7.00 |
| 510V-160 | Andere Leistungen ausländischer Unternehmer §13b Abs. 2 Nr. 1 UStG, USt/ VSt wählbar (hier: jeweils 16%) | 16.00 |
| 510V-050 | Andere Leistungen ausländischer Unternehmer §13b Abs. 2 Nr. 1 UStG, USt/ VSt wählbar (hier: jeweils 5%) | 5.00 |
| 511V | Andere Leistungen ausländischer Unternehmer §13b Abs. 2 Nr. 1 UStG, 19% USt/ 19% VSt | 19.00 |
| 512V | Andere Leistungen ausländischer Unternehmer §13b Abs. 2 Nr. 1 UStG, 7% USt/ 7% VSt | 7.00 |
| 515V-160 | Sicherungsübereignete Gegenstände §13b Abs. 2 Nr. 2 UStG, USt/ VSt wählbar (hier: jeweils 16%) | 16.00 |
| 515V-050 | Sicherungsübereignete Gegenstände §13b Abs. 2 Nr. 2 UStG, USt/ VSt wählbar (hier: jeweils 5%) | 5.00 |
| 516V | Sicherungsübereignete Gegenstände §13b Abs. 2 Nr. 2 UStG, 19% USt/ 19% VSt | 19.00 |
| 517V | Sicherungsübereignete Gegenstände §13b Abs. 2 Nr. 2 UStG, 7% USt/ 7% VSt | 7.00 |
| 520V-160 | Umsätze, die unter das GrEStG fallen §13b Abs. 2 Nr. 3UStG, USt/ VSt wählbar (hier: jeweils 16%) | 16.00 |
| 520V-050 | Umsätze, die unter das GrEStG fallen §13b Abs. 2 Nr. 3UStG, USt/ VSt wählbar (hier: jeweils 5%) | 5.00 |
| 521V | Umsätze, die unter das GrEStG fallen §13b Abs. 2 Nr. 3UStG, 19% USt/ 19% VSt | 19.00 |
| 522V | Umsätze, die unter das GrEStG fallen §13b Abs. 2 Nr. 3UStG, 7% USt/ 7% VSt | 7.00 |
| 525V-160 | Bauleistungen §13b Abs. 2 Nr. 4 UStG, USt/ VSt wählbar (hier: jeweils 16%) | 16.00 |
| 525V-050 | Bauleistungen §13b Abs. 2 Nr. 4 UStG, USt/ VSt wählbar (hier: jeweils 5%) | 5.00 |
| 526V | Bauleistungen §13b Abs. 2 Nr. 4 UStG, 19% USt/ 19% VSt | 19.00 |
| 527V | Bauleistungen §13b Abs. 2 Nr. 4 UStG, 7% USt/ 7% VSt | 7.00 |
| 530V-160 | Gas/ Elektrizität ausländischer Unternehmer §13b Abs. 2 Nr. 5 UStG, USt/ VSt wählbar (hier: jeweils 16%) | 16.00 |
| 530V-050 | Gas/ Elektrizität ausländischer Unternehmer §13b Abs. 2 Nr. 5 UStG, USt/ VSt wählbar (hier: jeweils 5%) | 5.00 |
| 531V | Gas/ Elektrizität ausländischer Unternehmer §13b Abs. 2 Nr. 5 UStG, 19% USt/ 19% VSt | 19.00 |
| 532V | Gas/ Elektrizität ausländischer Unternehmer §13b Abs. 2 Nr. 5 UStG, 7% USt/ 7% VSt | 7.00 |
| 535V-160 | Gas/ Elektrizität inländischer Unternehmer §13b Abs. 2 Nr. 5 UStG, USt/ VSt wählbar (hier: jeweils 16%) | 16.00 |
| 535V-050 | Gas/ Elektrizität inländischer Unternehmer §13b Abs. 2 Nr. 5 UStG, USt/ VSt wählbar (hier: jeweils 5%) | 5.00 |
| 536V | Gas/ Elektrizität inländischer Unternehmer §13b Abs. 2 Nr. 5 UStG, 19% USt/ 19% VSt | 19.00 |
| 537V | Gas/ Elektrizität inländischer Unternehmer §13b Abs. 2 Nr. 5 UStG, 7% USt/ 7% VSt | 7.00 |
| 540V-160 | Übertragung von Treibhausemisionszertifikaten §13b Abs. 2 Nr. 6 UStG, USt/ VSt wählbar (hier: jeweils 16%) | 16.00 |
| 540V-050 | Übertragung von Treibhausemisionszertifikaten §13b Abs. 2 Nr. 6 UStG, USt/ VSt wählbar (hier: jeweils 5%) | 5.00 |
| 541V | Übertragung von Treibhausemisionszertifikaten §13b Abs. 2 Nr. 6 UStG, 19% USt/ 19% VSt | 19.00 |
| 542V | Übertragung von Treibhausemisionszertifikaten §13b Abs. 2 Nr. 6 UStG, 7% USt/ 7% VSt | 7.00 |
| 545V-160 | Anlage 3: Altmetall, Schrott, Plastik oder Ähnliches §13b Abs. 2 Nr. 7 UStG, USt/ VSt wählbar (hier: jeweils 16%) | 16.00 |
| 545V-050 | Anlage 3: Altmetall, Schrott, Plastik oder Ähnliches §13b Abs. 2 Nr. 7 UStG, USt/ VSt wählbar (hier: jeweils 5%) | 5.00 |
| 546V | Anlage 3: Altmetall, Schrott, Plastik oder Ähnliches §13b Abs. 2 Nr. 7 UStG, 19% USt/ 19% VSt | 19.00 |
| 547V | Anlage 3: Altmetall, Schrott, Plastik oder Ähnliches §13b Abs. 2 Nr. 7 UStG, 7% USt/ 7% VSt | 7.00 |
| 550V-160 | Gebäudereinigung §13b Abs. 2 Nr. 8 UStG, USt/ VSt wählbar (hier: jeweils 16%) | 16.00 |
| 550V-050 | Gebäudereinigung §13b Abs. 2 Nr. 8 UStG, USt/ VSt wählbar (hier: jeweils 5%) | 5.00 |
| 551V | Gebäudereinigung §13b Abs. 2 Nr. 8 UStG, 19% USt/ 19% VSt | 19.00 |
| 552V | Gebäudereinigung §13b Abs. 2 Nr. 8 UStG, 7% USt/ 7% VSt | 7.00 |
| 555V-160 | Lieferung von Gold §13b Abs. 2 Nr. 9 UStG, USt/ VSt wählbar (hier: jeweils 16%) | 16.00 |
| 555V-050 | Lieferung von Gold §13b Abs. 2 Nr. 9 UStG, USt/ VSt wählbar (hier: jeweils 5%) | 5.00 |
| 556V | Lieferung von Gold §13b Abs. 2 Nr. 9 UStG, 19% USt/ 19% VSt | 19.00 |
| 557V | Lieferung von Gold §13b Abs. 2 Nr. 9 UStG, 7% USt/ 7% VSt | 7.00 |
| 560V-160 | Mobilfunkgeräte etc. §13b Abs. 2 Nr. 10 UStG, USt/ VSt wählbar (hier: jeweils 16%) | 16.00 |
| 560V-050 | Mobilfunkgeräte etc. §13b Abs. 2 Nr. 10 UStG, USt/ VSt wählbar (hier: jeweils 5%) | 5.00 |
| 561V | Mobilfunkgeräte etc. §13b Abs. 2 Nr. 10 UStG, 19% USt/ 19% VSt | 19.00 |
| 562V | Mobilfunkgeräte etc. §13b Abs. 2 Nr. 10 UStG, 7% USt/ 7% VSt | 7.00 |
| 565V-160 | Gegenstände aus Anlage 4, §13b Abs. 2 Nr. 11 UStG, USt/ VSt wählbar (hier: jeweils 16%) | 16.00 |
| 565V-050 | Gegenstände aus Anlage 4, §13b Abs. 2 Nr. 11 UStG, USt/ VSt wählbar (hier: jeweils 5%) | 5.00 |
| 566V | Gegenstände aus Anlage 4, §13b Abs. 2 Nr. 11 UStG, 19% USt/ 19% VSt | 19.00 |
| 567V | Gegenstände aus Anlage 4, §13b Abs. 2 Nr. 11 UStG, 7% USt/ 7% VSt | 7.00 |
| KZ62 | Entstandene Einfuhrumsatzsteuer (§ 15 Abs. 1 Satz 1 Nr. 2 UStG). Buchung des Gesamtbetrags | |
| KZ62-1 | Entstandene Einfuhrumsatzsteuer (§ 15 Abs. 1 Satz 1 Nr. 2 UStG) 7% | 7.00 |
| KZ62-2 | Entstandene Einfuhrumsatzsteuer (§ 15 Abs. 1 Satz 1 Nr. 2 UStG) 19% | 19.00 |
| KZ63 | Vorsteuerbeträge, die nach allgemeinen Durchschnittsätzen berechnet sind, Buchung des Betrags | |
| KZ64 | Berichtigung des Vorsteuerabzugs (§ 15a UStG), Buchung des Betrags | |
| KZ59 | Vorsteuerabzug für innergemeinschaftliche Lieferungen neuer Fahrzeuge außerhalb eines Unternehmens (§ 2a UStG) sowie von Kleinunternehmern im Sinne des § 19 Absatz 1 UStG (§ 15 Absatz 4a UStG), Buchung des Betrags | |
| Verbleibender Betrag (Zeile 60) | ||
| Andere Steuerbeträge (Zeile 62-63) | ||
| KZ65 | Steuer infolge Wechsels der Besteuerungsform sowie Nachsteuer auf versteuerte Anzahlungen u. ä. wegen Steuersatzänderung, Buchung des Betrags | |
| KZ69 | In Rechnung unrichtig oder unberechtigt ausgewiesene Steuerbeträge (§14c UStG), Buchung des Betrags | |
| 480U-160 | Steuerschuldner bei Auslagerung § 13a Abs. 1 Nr. 6 UStG, Steuersatz wählbar USt/VSt (hier: jeweils 16%) | 16.00 |
| 480U-050 | Steuerschuldner bei Auslagerung § 13a Abs. 1 Nr. 6 UStG, Steuersatz wählbar USt/VSt (hier: jeweils 5%) | 5.00 |
| 481U | Steuerschuldner bei Auslagerung § 13a Abs. 1 Nr. 6 UStG, 19% USt/ 19% VSt | 19.00 |
| 482U | Steuerschuldner bei Auslagerung § 13a Abs. 1 Nr. 6 UStG, 7% USt/ 7% VSt | 7.00 |
| 730U-160 | Innergemeinschaftliche Dreiecksgeschäfte, letzter Abnehmer §25b UStG, Steuersatz wählbar USt/VSt (hier: jeweils 16%) | 16.00 |
| 730U-050 | Innergemeinschaftliche Dreiecksgeschäfte, letzter Abnehmer §25b UStG, Steuersatz wählbar USt/VSt (hier: jeweils 5%) | 5.00 |
| 731U | Innergemeinschaftliche Dreiecksgeschäfte, letzter Abnehmer §25b UStG, 19% USt/ 19% VSt | 19.00 |
| 732U | Innergemeinschaftliche Dreiecksgeschäfte, letzter Abnehmer §25b UStG, 7% USt/ 7% VSt | 7.00 |
| 6730-160 | Innergemeinschaftliche Dreiecksgeschäfte, letzter Abnehmer §25b UStG, USt wählbar (hier: 16%), ohne Vorsteuer | 16.00 |
| 6730-050 | Innergemeinschaftliche Dreiecksgeschäfte, letzter Abnehmer §25b UStG, USt wählbar (hier: 5%), ohne Vorsteuer | 5.00 |
| 6731 | Innergemeinschaftliche Dreiecksgeschäfte, letzter Abnehmer §25b UStG, 19% USt, ohne Vorsteuer | 19.00 |
| 6732 | Innergemeinschaftliche Dreiecksgeschäfte, letzter Abnehmer §25b UStG, 7% USt, ohne Vorsteuer | 7.00 |
| Umsatzsteuer-Vorauszahlung/ -Überschuß (Zeile 64) | ||
| Abzug der festgesetzten Sondervorauszahlung für Dauerfristverlängerung (Zeile 65) | ||
| KZ39 | Sondervorauszahlung (i.d.R. nur in der letzten Voranmeldung des Besteuerungszeitraums angeben) | |
| Verbleibende Umsatzsteuer-Vorauszahlung/ -Überschuß (Zeile 66) | ||
| Kein Ausweis in der USt-VA: Erstattung der EU-Vorsteuer in anderen EU-Ländern | ||
| 750-355 | Frankreich 20%: Vorsteuer für EU-Steuersätze (EU-Steuersatz wählbar), Erstattung im EU-Land, kein Ausweis in der USt-VA | 20.00 |
| 750-352 | Italien 22%: Vorsteuer für EU-Steuersätze (EU-Steuersatz wählbar), Erstattung im EU-Land, kein Ausweis in der USt-VA | 22.00 |
Buchhaltung mit Fremdwährungen für kleine Vereine (SKR49) Deutschland
In diesem Artikel
Buchhaltung mit Fremdwährungen für kleine Vereine (SKR49) Deutschland
Buchhaltung mit Fremdwährungen für kleine Vereine (SKR49) Deutschland
Der Kontenrahmen für kleine Vereine/Stiftungen/gGmbHs (SKR49). Erfolgsrechnung mit ideellem Bereich sowie Zweckbetrieb.
In Banana WebApp öffnen
Öffnen Sie Banana Buchhaltung Plus in Ihrem Browser ohne Installation. Passen Sie die Vorlage an, geben Sie die Transaktionen ein und speichern Sie die Datei auf Ihrem Computer.
Vorlage im Banana WebApp öffnenDokumentation zur Vorlage
Mit der Buchhaltungssoftware Banana Buchhaltung erstellen Sie Ihre Vereinsbuchhaltung (Sportverein, soziale Arbeit und Freiwilligendienst, private Vereinigungen, Stiftungen, Kirchgemeinde oder gemeinnützige GmbH (gGmbH) etc.) in drei einfachen Schritten: Diese Buchhaltungsdateivorlage öffnen, den Standard-Kontenrahmen SKR 49 für Deutsche Vereine/Stiftungen/gGmbH mit Fremdwährungen den persönlichen Bedürfnissen anpassen, Buchungen eingeben ... uns schon ist die Buchhaltung erledigt!
Informationen für die Benutzung der Vorlage
Der Standard-Kontenrahmen SKR 49 für Vereine/Stiftungen/gGmbHs unterstützt Sie beim Buchen mit vordefinierten Konten, die Sie beliebig bearbeiten und Ihren Bedürfnissen anpassen können. Fremdwährungen verwalten möglich. Für Vereine geignet, die z.B. Projekte im Ausland verwalten und mit deshalb mit mehreren Währungen gleichzeitig arbeiten.
Auch die Adressen der Mitglieder geben Sie direkt in die Buchhaltungsdatei ein (Tabelle Konten, Ansicht Adresse).

Der Kontenplan ist bereits mit den nötigen Konten für einen Verein eingerichtet. Die Erfolgsrechnung enthält den Ideellen Bereich (eigentliche Vereinstätigkeit) sowie den Zweckbetrieb (wirtschaftliche Tätig, um gemeinnützige Ziele zu erreichen).
Wenn Sie Konten hinzufügen wollen, eine leere Zeile einfügen und das gewünschte Konto eingeben.
Sobald der Kontenplan eingerichtet ist, können Sie mit dem Buchen anfangen. Automatisierte Funktionen vereinfachen das Eingeben und Fehleingaben können schnell und problemlos rückgängig gemacht - und auch wiederhergestellt werden. Die Eingaben erfolgen direkt im Buchungsjournal.
Wenn die Buchungen eingegeben worden sind, erhalten Sie professionelle Berichte für Vereine und vieles andere auf Mausklick:
- Bilanzausdruck und Erfolgsrechnung
- Journal
- Kontoauszüge
- Projekte oder Veranstaltungen
- Mitgliedsbeiträge
- Spendensammlungen
- Zusammenfassung Berichte
- Mitgliederliste, Adresse und Etiketten ausdrucken
Mehr:
Deutschland
Dokumentation
Nützlich:
Handbuch Vereine/Stiftungen/ gGmbHs SKR 49 mit Informationen über die buchungstechnischen Besonderheiten dieser Lösung.
Vorschau der Vorlage
Mein Verein e.V.
Buchhaltung 2020
Basiswährung: EUR
Doppelte Buchhaltung mit Fremdwährungen
| Gruppe | Konto | Beschreibung | Währung | Summ. in |
|---|---|---|---|---|
| BILANZ | ||||
| AKTIVA | ||||
| 920 | Handkasse | EUR | A | |
| 940 | Bank | EUR | A | |
| 945 | Bank US$ | USD | A | |
| 0700 | Sonstige Vermögensgegenstände | EUR | A | |
| 0705 | Geldtransit | EUR | A | |
| A | TOTALSUMME AKTIVA | 00 | ||
| PASSIVA | ||||
| 1000 | Eigenkapital | EUR | P | |
| 116 | Jahresergebnis | P | ||
| 1340 | Verbindlichkeiten gegenüber Dritten (Kreditoren) | EUR | P | |
| 1990 | Passive Rechnungsabgrenzung | EUR | P | |
| P | TOTALSUMME PASSIVA | 00 | ||
| Erfolgsrechnung | ||||
| AUFWENDUNGEN | ||||
| 2 IDEELLER BEREICH | ||||
| 2110 | Mitgliedsbeiträge | EUR | IE | |
| 2301 | Zuschüsse (allgemein) | EUR | IE | |
| 2310 | Zuschüsse (anderes) | EUR | IE | |
| IE | Summe Erträger ideeller Bereich | I | ||
| 2502 | Abschreibungen auf den SammelpostenWirtschaftsgüter | EUR | IK | |
| 2550 | Personalkosten (Honorar) | EUR | IK | |
| 2554 | Aufwandsentschädigung § 3 Nr. 26 EStG | EUR | IK | |
| 2558 | Honorare | EUR | IK | |
| 2560 | Fahrtkosten (Benzin) | EUR | IK | |
| 2661 | Miete und Pacht | EUR | IK | |
| 2663 | Raumnebenkosten | EUR | IK | |
| 2701 | Büromaterial | EUR | IK | |
| 2702 | Porto, Telefon | EUR | IK | |
| 2705 | Webseite | EUR | IK | |
| 2751 | Abgaben Landesverband | EUR | IK | |
| 2753 | Versicherungen, Beiträge | EUR | IK | |
| 2800 | Mitgliederpflege | EUR | IK | |
| 2802 | Geschenke, Jubiläen, Ehrungen | EUR | IK | |
| 2803 | Ausbildungskosten | EUR | IK | |
| 2894 | Rechts- und Beratungskosten | EUR | IK | |
| 2900 | Sonstige Kosten (auch Bankgebühren, Werbekosten) | EUR | IK | |
| 2950 | Materialkosten | EUR | IK | |
| 2980 | Hilfsmaterial | EUR | IK | |
| IK | Summe Ausgaben Ideeller Bereich | I | ||
| I | Totalsumme Ideeller Bereich | 02 | ||
| 3 ERTRAGSNEUTRALE POSTEN | ||||
| 3220 | Spenden | EUR | EN | |
| EN | Summe ertragsneutrale Posten | 02 | ||
| VERMÖGENSVERWALTUNG | ||||
| 4110 | Miet- und Pachterträge (Räume) | EUR | VE | |
| 4115 | Materialnutzungspauschale | EUR | VE | |
| 4150 | Zinserträge | EUR | VE | |
| 4152 | Kursgewinne | EUR | VE | |
| VE | Summe Erträge Vermögensverwaltung | V | ||
| 4700 | Zinsen Vermögensverwaltung | EUR | VK | |
| 4702 | Kursverluste | EUR | VK | |
| 4712 | Nebenkosten des Geldverkehrs | EUR | VK | |
| VK | Summe Aufwendungen Vermögensverwaltung | V | ||
| V | Totalsumme Vermögensvervaltung | 02 | ||
| 6 ZWECKBETRIEB (USt-frei) | ||||
| 6510 | Eintrittsgelder | EUR | ZB1-E | |
| 6520 | Teilnahmebeiträge | EUR | ZB1-E | |
| 6560 | Sonstige betriebliche Erträge | EUR | ZB1-E | |
| ZB1-E | Summe Einnahmen Zweckbetrieb | ZB1 | ||
| 6 ZWECKBETRIEB (USt-frei) | ||||
| 6705 | Personalkosten Übungsleiter (Honorar) | EUR | ZB-K | |
| 6710 | Aufwandsentschädigung § 3 Nr. 26 EStG | EUR | ZB-K | |
| 6785 | Sofortabschreibung geringwertigerWirtschaftsgüter | EUR | ZB-K | |
| 6800 | Sonstige betriebliche Aufwendungen (auch Werbekosten) | EUR | ZB-K | |
| 6801 | Werbekosten | EUR | ZB-K | |
| 6805 | Verpflegung | EUR | ZB-K | |
| 6810 | Fahrtkosten | EUR | ZB-K | |
| 6831 | Strom | EUR | ZB-K | |
| 6832 | Wasser | EUR | ZB-K | |
| 6833 | Gas, Heizung | EUR | ZB-K | |
| 6834 | Sonstige Raumkosten | EUR | ZB-K | |
| 6835 | Gema-Gebühren | EUR | ZB-K | |
| 6839 | Miete | EUR | ZB-K | |
| 6841 | Porto, Telefon | EUR | ZB-K | |
| 6842 | Bürobedarf | EUR | ZB-K | |
| 6950 | Zinsen und ähnliche Aufwendungen (auch Bankgebühren) | EUR | ZB-K | |
| ZB-K | Summe Aufwendungen Zweckbetrieb | ZB1 | ||
| ZB1 | TOTALSUMME ZWECKBETRIEB | 02 | ||
| 02 | Gewinn(-)/Verlust(+) der Erfolgsrechnung | 116 | ||
| 00 | Differenz muss Null sein (leere Zelle) | |||
| Kostenstellen / Projekte | ||||
| Projekte | ||||
| .P1 | Projekt 1 | EUR | PR | |
| .P2 | Projekt 2 | EUR | PR | |
| PR | TOTALSUMME PROJEKTE | |||
| Mitglieder | ||||
| ;MEYER | Meyer, Klaus | EUR | M | |
| ;SCHULZE | Schulze, Karin | EUR | M | |
| ;BARTUSCH | Bartusch, Jürgen | EUR | M | |
| ;VOIT | Voit, Ulrich | EUR | M | |
| M | TOTALSUMME MITGLIEDER |
| Bez.Währung | Währung | Text |
|---|---|---|
| EUR | USD | US Dollar |
| EUR | CHF | Schweizer Franken |