Associations à but non lucratif et ONG (universel)
Modèles universels Noprofit
INPAS Standard Templates
Understanding INPAS and the benefits of Banana Accounting
The International Non-Profit Accounting Standard (INPAS) is the first international accounting standard developed specifically for non-profit organisations (NPOs). Published in October 2025, it provides a common framework for preparing clear, consistent and transparent financial reports, helping organisations strengthen accountability and build trust with donors, funders and other stakeholders.
INPAS addresses the specific financial reporting needs of non-profit organisations, including the management of restricted and unrestricted funds, grants, donations, project expenses and financial reporting. Its objective is to help organisations clearly demonstrate where their resources come from, how they are managed and how they are used to achieve their mission.
Benefits of Banana Accounting for INPAS
Banana Accounting simplifies accounting and helps non-profit organisations prepare the financial information required by INPAS, using ready-to-use accounting templates designed for the standard.
With Banana Accounting, organisations can:
- Manage their accounting easily: record income, expenses, donations, grants, assets and liabilities in a single accounting file.
- Track restricted and unrestricted funds: use segments to monitor the financial activities and balances associated with individual funds.
- Monitor projects and activities: use cost and profit centres to analyse income and expenses for each project without creating separate accounting files.
- Manage donors and donations: track contributions from individual donors and generate personalised donation statements using an available extension.
- Generate financial statements: prepare the Statement of Financial Position and Statement of Income and Expenses directly from the accounting records.
- Simplify financial reporting: reduce repetitive work and organise the information needed to complete additional INPAS financial statements and disclosures.
For example, when an organisation receives a donation for a specific project, Banana Accounting can record the transaction while simultaneously identifying the relevant fund, project and donor.
Banana Accounting and the free INPAS Excel template work together to support the preparation of financial reports. Banana manages the accounting records and generates the main accounting statements, while Excel helps complete the additional financial statements and explanatory notes.
The templates support the preparation of INPAS financial reports but do not automatically guarantee compliance. Each organisation remains responsible for applying the applicable requirements of the standard and completing its financial reporting.
INPAS key accounting documents
Statement of Financial Position
The balance sheet is an essential document that provides a detailed view of your organization's financial health, clearly showing assets, liabilities and net assets. Because of the flexibility of the INPAS standard, you can present the financial statements either vertically or horizontally, tailoring them to the specific needs of your nonprofit.
This document can be generated easily using Banana Accounting template.
Statement of Income and Expenses
This document shows your organization's income and expenses during a period. Proper management of the income statement is crucial to demonstrate how resources were used to achieve its mission-related objectives.
This document can be generated easily using Banana Accounting template.
Statement of Changes in Net Assets
This document is critical to understanding the changes that have occurred in net assets during the fiscal year. The INPAS standard provides a sequence of elements that transparently reflects the changes, making clear the impact of financial activities on the organization's assets.
Statement of Cash Flows
The cash flow statement, which shows cash flows, is essential for monitoring your organization's liquidity and ability to fund its activities. With our INPAS template, you can present this information in a clear and accessible way, improving transparency to donors and board members.
Explanatory notes
Explanatory notes are a mandatory part of INPAS financial statements. They include the basis of preparation, material accounting policies, information about individual funds and their movements, relevant grants and donations, delivery obligations where applicable, and other disclosures required by INPAS.
The notes must also include relevant comparative information for the previous reporting period.
Comparative information and Narrative reporting
INPAS requires comparative financial information for the previous reporting period.
Full INPAS compliance also requires a narrative report describing the NPO's mission, activities, performance and principal risks. The narrative report can be prepared separately, for example in Word, but must be included as part of the NPO's general purpose financial report to declare full INPAS compliance.
During the first two years following transition to INPAS, an NPO may declare compliance with the financial statement requirements only, subject to the transitional provisions.
References
- International Financial Reporting For Non Profit Organisations: https://www.inprf.org
INPAS reporting with segments and cost and profit centres
For a non-profit organisation (NPO), recording a payment is only the beginning. It also needs to know which fund the money belongs to, which project it supports and, when relevant, who provided it. Banana Accounting lets you add these details to the same transaction without creating a separate set of ordinary accounts for every fund, project or donor.
This helps an NPO organise the information needed for INPAS fund accounting, the analysis of expenses and fundraising cost disclosures. The software helps collect and analyse information. It does not, by itself, certify an INPAS-compliant financial report.
Segments: manage accounting by fund
INPAS requires non-profit organisations to distinguish between restricted and unrestricted funds.
With Banana Accounting, segments help you track each fund separately, without creating a different chart of accounts or accounting file for every fund.
A segment is simply a code added after an account to identify the fund to which the amount belongs.
The INPAS templates provided by Banana Accounting include:
- :Fund A, :Fund B and :Fund C: restricted funds used for specific purposes.
- :General: the unrestricted General Fund, used for resources without those restrictions.
You can add as many additional funds as needed.
Segments are defined in the Accounts table.
How to use segments
In the Transactions table, add the segment after the relevant account code.
For example, an organisation receives a restricted donation of EUR 727 for Fund A.
Double-entry accounting

- Debit account: Bank:Fund A
- Credit account: Grants restricted Project 1:Fund A
- Amount: 727.00
Income & Expense accounting

- Account: Bank:Fund A
- Category: Grants restricted Project 1:Fund A
- Income: 727.00
In both cases, Banana identifies the bank amount and the donation income as belonging to Fund A.
Practical rule: For ordinary transactions, add the same segment to both accounts when both amounts belong to the same fund. This helps you track the fund's assets, liabilities, income and expenses.
When transferring amounts between different funds, use the appropriate segment for each side of the transaction.
Segments do not require separate bank accounts. They simply help organise accounting information by fund.
How to view financial reports by fund
To view the financial information for each fund, use Reports > Accounting Report or Enhanced Balance Sheet by Groups, and activate Subdivision by Segment.
Important: The total displayed in an individual segment card does not necessarily represent the fund's balance. Depending on how transactions are recorded, amounts may cancel each other out or appear twice. Use reports subdivided by segment to examine the different accounting positions and reconcile each fund's balance.
Cost and profit centres: track projects, activities and donors
While segments help you identify which fund a transaction belongs to, cost and profit centres help you monitor individual projects, activities and donors.
For example, an association may want to know how much money it received for a project, how much it spent and who made the donations.
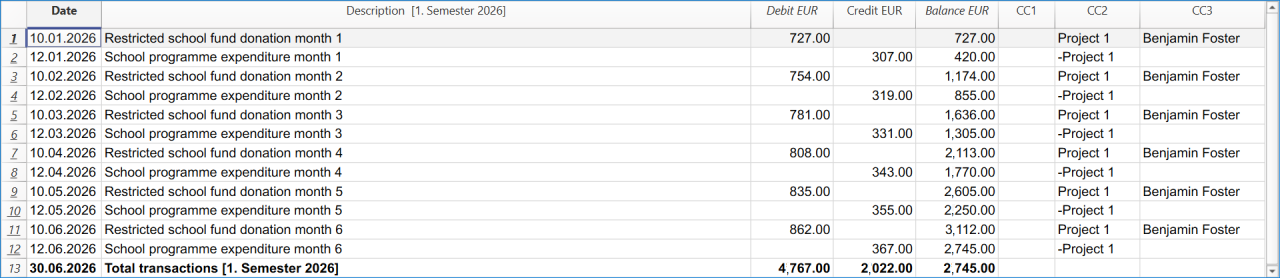
With Banana Accounting, you can track this information directly in your accounting transactions, without creating separate accounts or accounting files for each project or donor.
How to use cost and profit centres
Banana provides three independent columns for cost and profit centres:
- CC1 – Activities or campaigns: for example .Campaign 1.
- CC2 – Projects: for example ,Project 1.
- CC3 – Donors: for example ;Benjamin Foster.
Each column can contain as many cost centres as needed. However, only one cost centre per column can be assigned to a single transaction. The same transaction can include up to three cost centres, one in each column (CC1, CC2 and CC3). The INPAS templates use CC2 for projects and CC3 for donors, while CC1 remains available for other activities.
Centres are defined in the Accounts or Categories table using their corresponding prefix (dot, comma or semicolon).
In the Transactions table, simply enter the centre name without the prefix. For example, enter Project 1 in CC2 and Benjamin Foster in CC3.
You can use segments and cost and profit centres together in the same transaction to identify the fund, project and donor.
Track project income and expenses
Cost and profit centres can track income, expenses or both. You decide whether each transaction adds to or subtracts from the centre's total.
For example, an association receives a donation of EUR 727 for Project 1 and later spends EUR 307 on the same project.
Recording the donation:
- Amount: EUR 727
- CC2: Project 1 (adds EUR 727)
Recording the expense:

- Amount: EUR 307
- CC2: -Project 1 (subtracts EUR 307)
The centre automatically calculates the result: EUR 727 income − EUR 307 expenses = EUR 420 net result for Project 1.
As you record additional transactions, the project's total is updated automatically. This allows you to monitor its financial activity throughout the year.
The minus sign before the centre name determines whether the amount is subtracted from the centre's total. It does not change the ordinary accounting entry.
The same principle can be used to track donations by donor in CC3, including refunds or corrections.
In Income & Expense accounting, an optional setting can make cost-centre signs follow the categories. Use this setting only when it matches the way you want to calculate the totals.
Understanding cost and profit centre totals
A cost or profit centre shows only the transactions assigned to it. It provides an additional analysis without changing the ordinary accounting records.
When used consistently for project income and expenses, it helps you understand how much a project has received, spent and retained.
However, if the centre also includes advances, transfers or other balance-sheet movements, its total does not necessarily represent the project's operating result.
Cost and profit centres are useful for monitoring activities but do not replace the financial statements required by INPAS.
Supporting INPAS expense and fundraising disclosures
Ordinary expense accounts support the required analysis in the Statement of Income and Expenses, while cost/profit centres give an additional operational breakdown. For example, a centre for a fundraising campaign can collect the costs associated with that activity, and a project centre can collect the project's income and expenses. INPAS requires an appropriate expense analysis in the Income Statement; an internal cost-centre card does not replace it.
Under INPAS, fundraising costs may need to be reported by donation and grant fundraising, commercial/trading activities and investment management, including relevant direct, shared and support costs. Banana's accounts and analytical centres help identify the underlying entries, but allocation methods and the required gross disclosures must still be prepared and documented.
One transaction, three dimensions of information
On 10 January 2026, the association receives a restricted donation of EUR 727 from Benjamin Foster for Project 1 within Fund A.
In the Double-entry accounting tutorial, the transaction is recorded as follows:
- Date: 2026-01-10
- Description: Restricted school fund donation month 1
- Debit account: Bank:Fund A
- Credit account: Grants restricted Project 1:Fund A
- Amount: 727.00
- CC2 (project): Project 1
- CC3 (donor): Benjamin Foster
One transaction updates the ordinary accounts, identifies the restricted fund, links the donation to the project and associates the receipt with the donor.
The same principle applies to the unrestricted General Fund using the segment :General.
These dimensions are independent: a project can use more than one fund, and a fund can finance more than one project. This allows an NPO to maintain detailed information without unnecessarily multiplying its ordinary accounting accounts.
Generate donation statements for donors
Banana Accounting also helps non-profit organisations simplify donor administration by generating personalised donation statements directly from their accounting records.
With the Donation statement for Associations (Banana+) extension, an NPO can:
- Generate individual donation statements for a selected donor or multiple donors.
- Automatically calculate the total donations received during a selected period.
- Include the details of individual donation transactions.
- Personalise the statements with the organisation's logo, donor information and signature.
- Print or save the statements as PDF documents, which donors may use for tax purposes where permitted by applicable legislation.
Donors must be configured as CC3 cost centres in the accounting file to use this donation statement extension. This is already the structure used in the INPAS templates.
By assigning each donation to the appropriate donor in CC3, the association can reuse the same accounting information for donor tracking, financial analysis and the preparation of donation statements, avoiding duplicate data entry.
Before issuing donation statements, review the transactions assigned to each donor in CC3. Grant advances and other transactions may require separate treatment depending on their nature and the applicable tax rules.
The availability of tax deductions and the legal requirements for donation certificates depend on the country and the tax status of the organisation. Banana generates the document but does not determine its fiscal validity.
How to view the results
- Cost/profit-centre card: from Reports > Account/Category cards, select Cost centres to view the movements and analytical balance of a centre. The grouped totals are also visible in the appropriate Accounts or Categories section.
- Segment card: open the segment's account card to inspect the entries carrying that segment. Remember that its net movement may be zero or may include duplicated amounts, depending on how the transaction was classified.
- Report by segment: use Reports > Accounting Report or Enhanced Balance Sheet by Groups, then activate Subdivision by Segment. This is the appropriate way to examine the related assets, liabilities, income and expenses separately.
What Banana helps achieve under INPAS
Banana Accounting helps non-profit organisations simplify their daily accounting and organise the financial information needed for INPAS reporting.
With Banana, organisations can:
- Manage funds: track restricted and unrestricted funds, including movements and transfers between them.
- Monitor projects: analyse income, expenses and fundraising costs using cost and profit centres.
- Track donations: manage individual donors and generate personalised donation statements using an available extension.
- Generate financial reports: prepare the Statement of Financial Position and Statement of Income and Expenses, and collect information for additional INPAS statements and explanatory notes.
By keeping all accounting information in one file, Banana reduces manual work, avoids duplicate data entry and makes financial information easier to review.
Banana Accounting supports INPAS reporting but does not automatically guarantee compliance. Each organisation remains responsible for applying the standard correctly and completing the required financial statements, comparative information, explanatory notes and Narrative Report.
Managing restricted funds and grant advances with Banana Accounting
A restricted fund contains resources that must be used for a specified purpose under the relevant INPAS criteria. A fund is not necessarily a separate bank account, and it is not the same thing as a project or a donor. With Banana Accounting, you can use segments to identify funds, cost centres to monitor projects and donor centres to track individual contributors, all within the same accounting entries.
This guide uses illustrative examples from the INPAS Banana templates. The amounts are in EUR, and opening balances are assumed to be zero.
First, distinguish a restriction from a delivery obligation
Two donations may both be earmarked for a purpose, but they do not necessarily have the same accounting treatment:
- Restricted donation without a delivery obligation: a donor gives money for a particular purpose, without imposing a qualifying delivery obligation. When the NPO controls the money or has a right to receive it, the donation is generally recognised as income, attributed to the appropriate restricted fund.
- Grant with a delivery obligation: a funding agreement requires the NPO to complete an identifiable, enforceable activity or deliverable. If the money is received before that obligation is fulfilled, the amount is initially recorded as a liability, not grant income. Revenue is recognised when, or as, the obligation is fulfilled.
A restriction on how money may be spent does not automatically create a delivery obligation. The terms of the agreement must be assessed before choosing the entry.
Receiving a restricted donation without delivery obligations
On 10 January 2026, the association receives EUR 727 from Benjamin Foster for Project 1. The donation is restricted to Fund A, but does not include a qualifying delivery obligation.
Double-entry accounting
- Date: 2026-01-10
- Description: Restricted school fund donation month 1
- Debit account: Bank:Fund A
- Credit account: Grants restricted Project 1:Fund A
- Amount: 727.00
- CC2: Project 1
- CC3: Benjamin Foster
Income & Expense accounting
- Date: 2026-01-10
- Description: Restricted school fund donation month 1
- Income: 727.00
- Expenses: leave empty
- Account: Bank:Fund A
- Category: Grants restricted Project 1:Fund A
- CC2: Project 1
- CC3: Benjamin Foster
Result: EUR 727 increases the bank balance and is recognised as income attributable to Fund A.
Paying project expenses
On 12 January 2026, the association pays EUR 307 for school programme expenses.
Double-entry accounting
- Date: 2026-01-12
- Description: School programme expenditure month 1
- Debit account: Expenses Project 1:Fund A
- Credit account: Bank:Fund A
- Amount: 307.00
- CC2: -Project 1
- CC3: leave empty
Income & Expense accounting

- Date: 2026-01-12
- Description: School programme expenditure month 1
- Income: leave empty
- Expenses: 307.00
- Account: Bank:Fund A
- Category: Expenses Project 1:Fund A
- CC2: -Project 1
- CC3: leave empty
Result: considering these first two transactions alone, Fund A has EUR 727 of income and EUR 307 of expenses, producing a surplus of EUR 420. The CC2 analytical centre also shows EUR 420 because income is added and expenses are subtracted.
Receiving an advance with delivery obligations
On 11 February 2026, the association receives an advance of EUR 3,000 attributed to Olivia Reynolds. The funding agreement includes qualifying delivery obligations that have not yet been fulfilled.
Double-entry accounting

- Date: 2026-02-11
- Description: Fund B advance with enforceable delivery obligations
- Debit account: Bank:Fund B
- Credit account: Grant oblig. liability:Fund B
- Amount: 3,000.00
- CC2: leave empty
- CC3: Olivia Reynolds
Income & Expense accounting

- Date: 2026-02-11
- Description: Fund B advance with enforceable delivery obligations
- Income: 3,000.00
- Expenses: leave empty
- Account: Bank:Fund B
- Category: Grant oblig. liability:Fund B
- CC2: leave empty
- CC3: Olivia Reynolds
Result: the bank balance increases by EUR 3,000 and a corresponding liability is recognised. The advance is not yet grant revenue and does not increase Fund B's net assets.
In the Income & Expense model, Grant oblig. liability is an account defined in the Accounts table. Although it is entered in the Category column, the amount is reported as a liability rather than revenue.
CC2 is deliberately left empty because the project has not yet earned this income.
Recognising revenue after fulfilling delivery obligations
On 27 May 2026, the association achieves a milestone under the grant agreement and recognises EUR 1,200 as revenue.
Double-entry accounting

- Date: 2026-05-27
- Description: Recognition of part of Fund B advance, milestone achieved
- Debit account: Grant oblig. liability:Fund B
- Credit account: Grants restricted Project 2:Fund B
- Amount: 1,200.00
- CC2: Project 2
- CC3: leave empty
Income & Expense accounting

- Date: 2026-05-27
- Description: Recognition of part of Fund B advance, milestone achieved
- Income: 1,200.00
- Expenses: leave empty
- Account: Grant oblig. liability:Fund B
- Category: Grants restricted Project 2:Fund B
- CC2: Project 2
- CC3: leave empty
Result: EUR 1,200 is transferred from the grant liability to recognised income. No additional money enters the bank. After this transaction, EUR 1,800 of the original advance remains a liability.
The tutorial includes a second milestone of EUR 1,200 on 10 October 2026. After both milestones, the remaining liability relating to this EUR 3,000 advance is EUR 600.
How to interpret the accounting results
Considering only the first four example transactions, and not all other transactions recorded in the annual tutorial:
- Bank: EUR 3,420 (EUR 727 received, less EUR 307 paid, plus EUR 3,000 received in advance).
- Outstanding delivery obligation liability: EUR 1,800 after the first milestone.
- Recognised income: EUR 1,927 (EUR 727 for Fund A and EUR 1,200 for Fund B).
- Expenses: EUR 307 for Project 1.
- Net assets generated by these four transactions: EUR 1,620, consisting of EUR 420 for Fund A and EUR 1,200 for Fund B.
The advance is therefore correctly distinguished from revenue. It increases the bank balance immediately, but affects the reported income only when the related delivery obligations are fulfilled.
Fund transfers, opening balances and reporting
- No fictitious bank payments: moving an amount from unrestricted to restricted net assets is not automatically a movement of cash. Do not record a bank payment just to create a fund balance.
- Transfers must be permitted: INPAS allows transfers between funds only where legally permitted. Describe and reconcile them in the fund movement disclosures.
- General Fund: The INPAS tutorials include a dedicated :General segment for the unrestricted General Fund. This allows general transactions and transfers involving unrestricted resources to be identified separately from restricted funds. INPAS does not require this particular segment code; it is a practical organisational choice within Banana Accounting.
- Opening balances: opening balances assigned to individual segments may require dedicated segment opening entries or the appropriate carry-forward procedure in Banana.
- Fund reconciliation: for each relevant fund, explain its purpose and reconcile the opening balance, recognised income, expenses, other changes, permitted transfers and closing balance. Do not treat a segment card's total as the net assets of that fund.
INPAS reporting reminder
Fund accounting is covered by INPAS, while revenue from grants and donations with or without delivery obligations is covered by INPAS. Banana provides detailed ledger and reporting tools to prepare this information, but the NPO remains responsible for assessing its grant agreements, allocating transactions correctly, preparing the required statements and completing the explanatory notes.
International Non-Profit Accounting Standard - INPAS Standard Template
Dans cet article
International Non-Profit Accounting Standard - INPAS Standard Template
International Non-Profit Accounting Standard - INPAS Standard Template
The INPAS International standard template for associations provides a comprehensive framework for organizing financial transactions and reporting for associations adhering to international standards.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le modèle dans Banana WebApp Ouvrir le tutorial dans Banana WebAppDocumentation Modèle
The INPAS International template for associations provides a comprehensive framework for organizing financial transactions and reporting for associations adhering to international standards.
This chart of accounts template is designed to streamline accounting processes, ensure consistency in financial reporting and facilitate compliance with regulatory requirements. With a user-friendly format and customizable accounts name, associations can efficiently track income, expenses, assets and liabilities, enabling clear and transparent financial management. Whether managing donations, membership dues or program expenditures, this template offers flexibility and adaptability to suit the unique needs of diverse associations while promoting transparency and accountability in financial operations.
The NPO is responsible for ensuring that its financial reports comply with all applicable INPAS requirements. Using the template alone does not guarantee compliance.
Banana Accounting provides the accounting information needed to prepare the Statement of Financial Position and the Statement of Income and Expenses.
The Excel template supports the preparation of the remaining financial statements and explanatory notes. The narrative report can be prepared separately, for example in Word, but must be included as part of the NPO's general purpose financial report to declare full INPAS compliance.
Create your file
- Create a new file, starting from this template (Template ID +11255), using one of the methods explained.
- With the command File → File properties, set the period, the association name and the basic currency.
- With the command File → Save as, save the file. Enter the association name and year in the file name.
For example "no-profit-20YY.ac2".
See also Organize accounting files locally, online or in the cloud
Customize the Accounts table
Once you have entered the transactions, you can check the Accounts table. You will have an overview of your assets, liabilities, income and expenses, which allows you to keep your balance under control.
Customize the Accounts table to suit your needs: you can add, delete and edit accounts, groups or descriptions.
Enter Opening Balances
In the Opening column enter the opening balances of the Accounts. Negative asset account amounts are entered with a minus sign in front.
Enter the balances of the previous year
INPAS requires comparative financial information for the previous reporting period.
To enter the previous year's balances in Banana Accounting, go to the Previous view and enter the amounts in the Previous Year column. Ensure that comparative information is also included in the other required financial statements and related notes.
Enter the Transactions
Register the accounting transactions in the journal. Enter the date, the document number and the description. Enter the destination account into the Debit account column, and the account of origin in the Credit account. Then add the amount.
You can modify the journal at any time.
Manage funds, grants and donations, project and operating expenses
Under INPAS, the NPO must identify its funds and classify them as restricted or unrestricted. Each fund may relate to a specific project or another purpose.
Income, expenses, non-financial assets, long-term liabilities, and assets or liabilities linked to delivery obligations must be tracked separately for each fund. Other short-term assets and liabilities should also be tracked by fund when this can be done without excessive cost or effort.
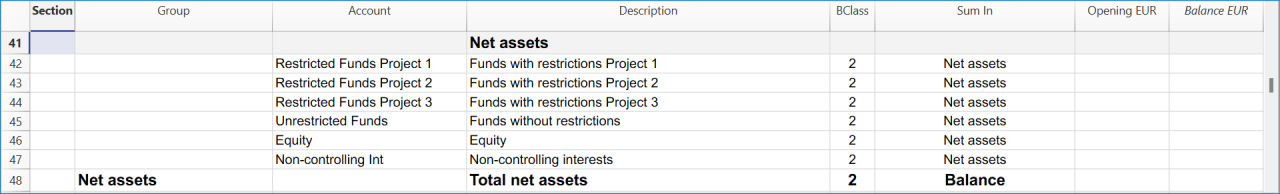
Manage grants and donations in the Income Statement.
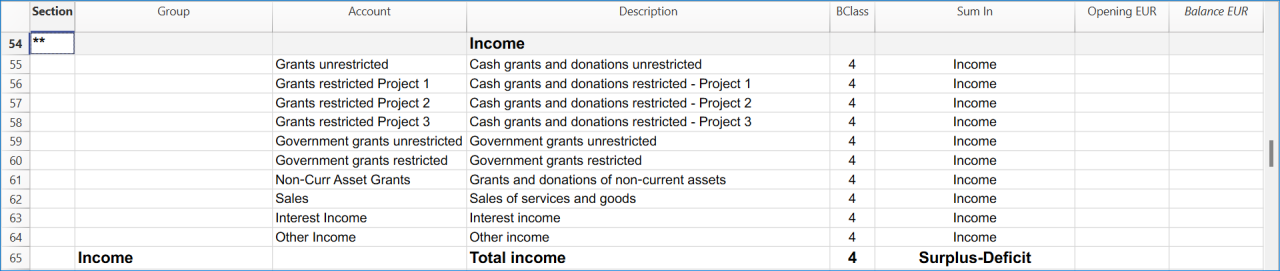
Manage projects expenses and operating expenses in the Income Statement.
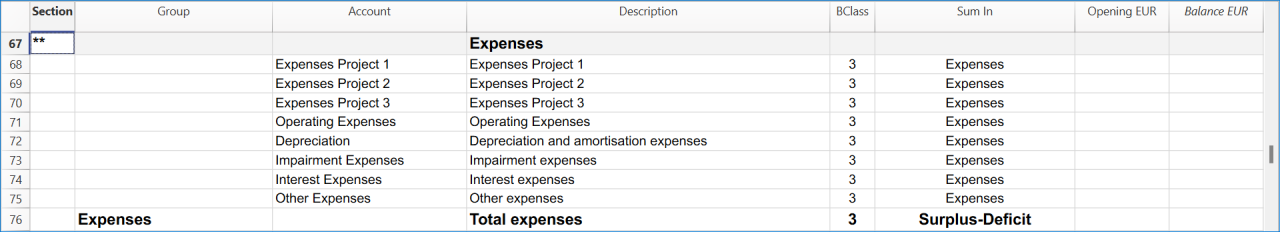
Recording transactions by fund
In this template, segments identify the fund to which each accounting amount belongs:
- :Fund A, :Fund B and :Fund C: restricted funds.
- :General: unrestricted General Fund.
For ordinary transactions, add the segment after both the Debit and Credit accounts when they belong to the same fund.
Projects are tracked separately using cost centres CC2, and donors using CC3.
The following examples show how to record donations, expenses, grant advances and transfers between funds.
Receiving a restricted donation without delivery obligations
The organisation receives EUR 727 from Benjamin Foster for Fund A and Project 1:
- Date: 2026-01-10
- Debit account: Bank:Fund A
- Credit account: Grants restricted Project 1:Fund A
- Amount: 727.00
- CC2: Project 1
- CC3: Benjamin Foster
The donation is recognised as income attributed to Fund A because it does not include a qualifying delivery obligation.
Paying project expenses
The organisation pays EUR 307 for school programme costs:
- Date: 2026-01-12
- Debit account: Expenses Project 1:Fund A
- Credit account: Bank:Fund A
- Amount: 307.00
- CC2: -Project 1
- CC3: leave empty
For these two transactions, Fund A records EUR 727 of income and EUR 307 of expenses, resulting in a surplus of EUR 420.
Receiving an advance with delivery obligations
The organisation receives EUR 3,000 in advance for Fund B. The grant agreement includes qualifying delivery obligations that have not yet been fulfilled:
- Date: 2026-02-11
- Debit account: Bank:Fund B
- Credit account: Grant oblig. liability:Fund B
- Amount: 3,000.00
- CC2: leave empty
- CC3: Olivia Reynolds
The amount is initially recognised as a liability, not as revenue.
Recognising revenue after fulfilling delivery obligations
When the first milestone is achieved, EUR 1,200 is recognised as grant revenue:
- Date: 2026-05-27
- Debit account: Grant oblig. liability:Fund B
- Credit account: Grants restricted Project 2:Fund B
- Amount: 1,200.00
- CC2: Project 2
- CC3: leave empty
The liability decreases and recognised income increases, without a new bank receipt.
Recording unrestricted income in the General Fund
The tutorial includes an unrestricted donation receipt of EUR 25,000:

- Date: 2026-01-02
- Debit account: Bank:General
- Credit account: Grants unrestricted:General
- Amount: 25,000.00
- CC2: leave empty
- CC3: Miles Thompson
The segment :General identifies the transaction as belonging to the unrestricted General Fund.
Recording transfers between funds
The tutorial includes a permitted transfer of EUR 900 from the General Fund to Fund A.
The bank allocation is recorded as:

- Date: 2026-04-18
- Debit account: Bank:Fund A
- Credit account: Bank:General
- Amount: 900.00
The corresponding movement between the fund accounts is recorded as:

- Date: 2026-04-18
- Debit account: Unrestricted Funds:General
- Credit account: Restricted Fund A:Fund A
- Amount: 900.00
These entries distinguish the change in the bank's fund attribution from the movement in fund net assets.
The transfer does not represent an external cash flow and does not create additional income or expenses for the association.
A transfer between restricted and unrestricted funds must be permitted under the applicable fund restrictions. An internal designation alone does not create a restricted fund under INPAS. A qualifying external restriction or fundraising commitment is required.
Checking and reporting fund balances
Use the reports subdivided by segment to analyse the financial information attributed to each fund. These reports display assets, liabilities, income and expenses separately for each fund.
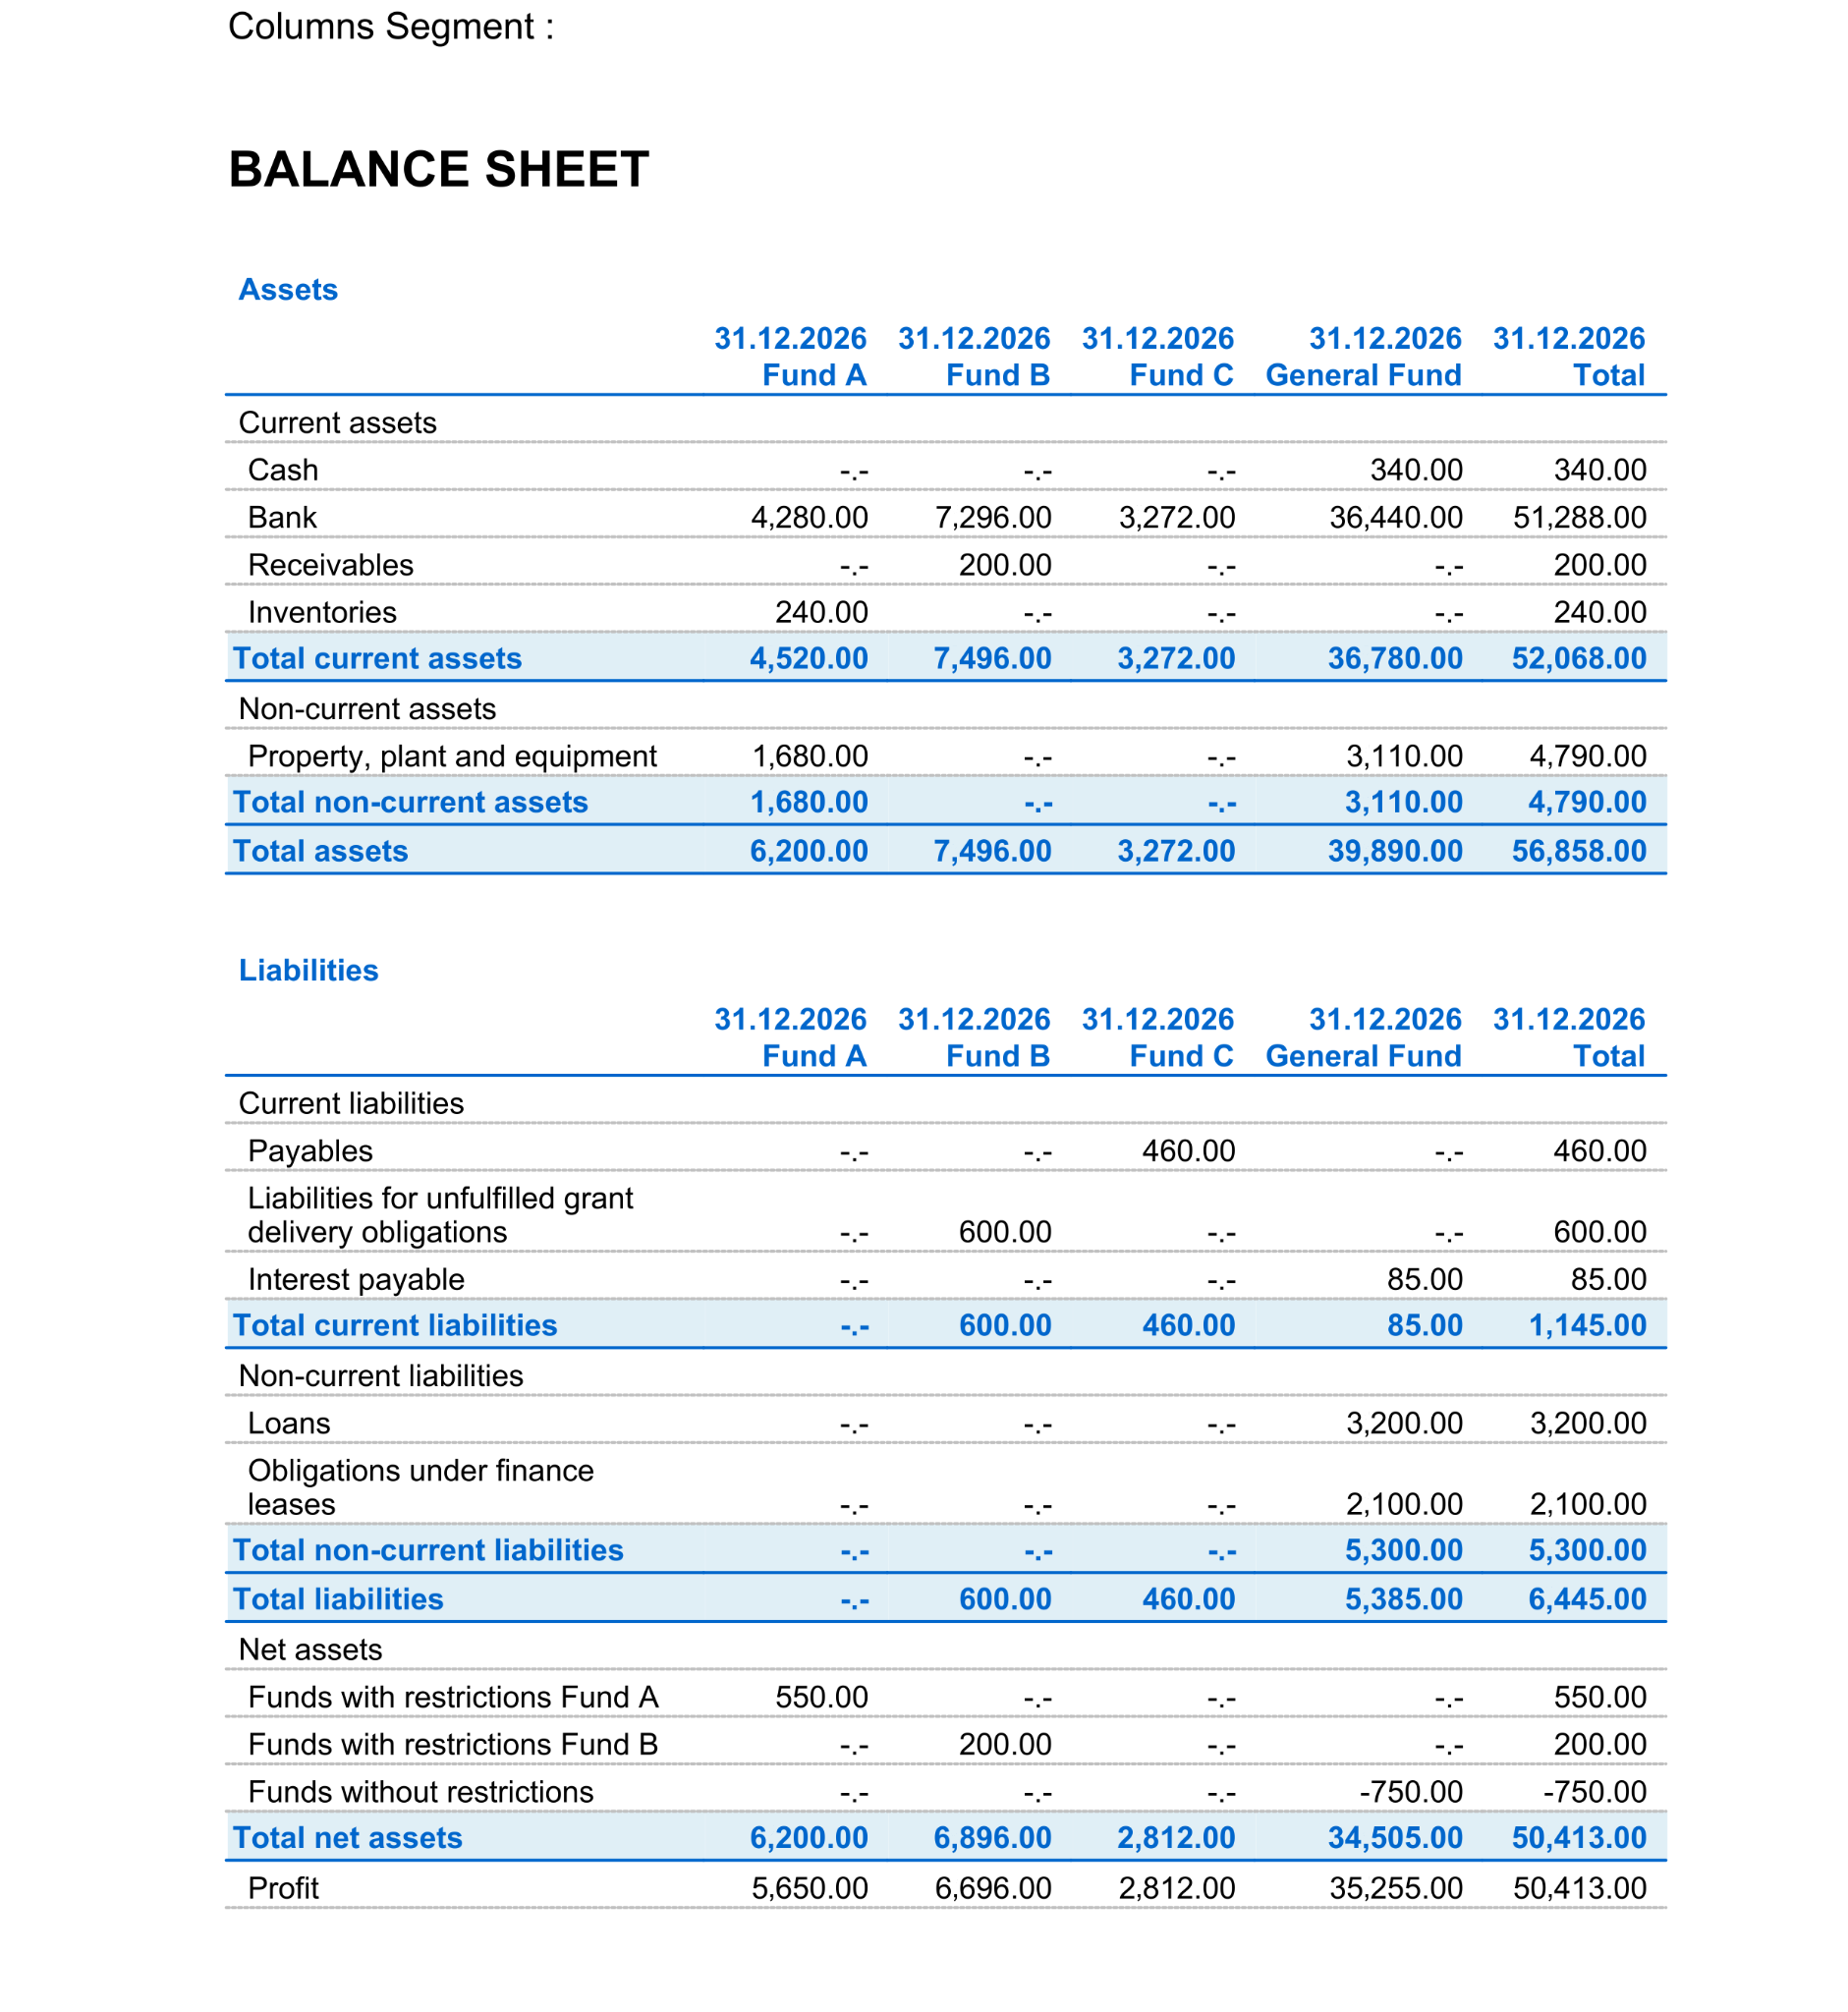
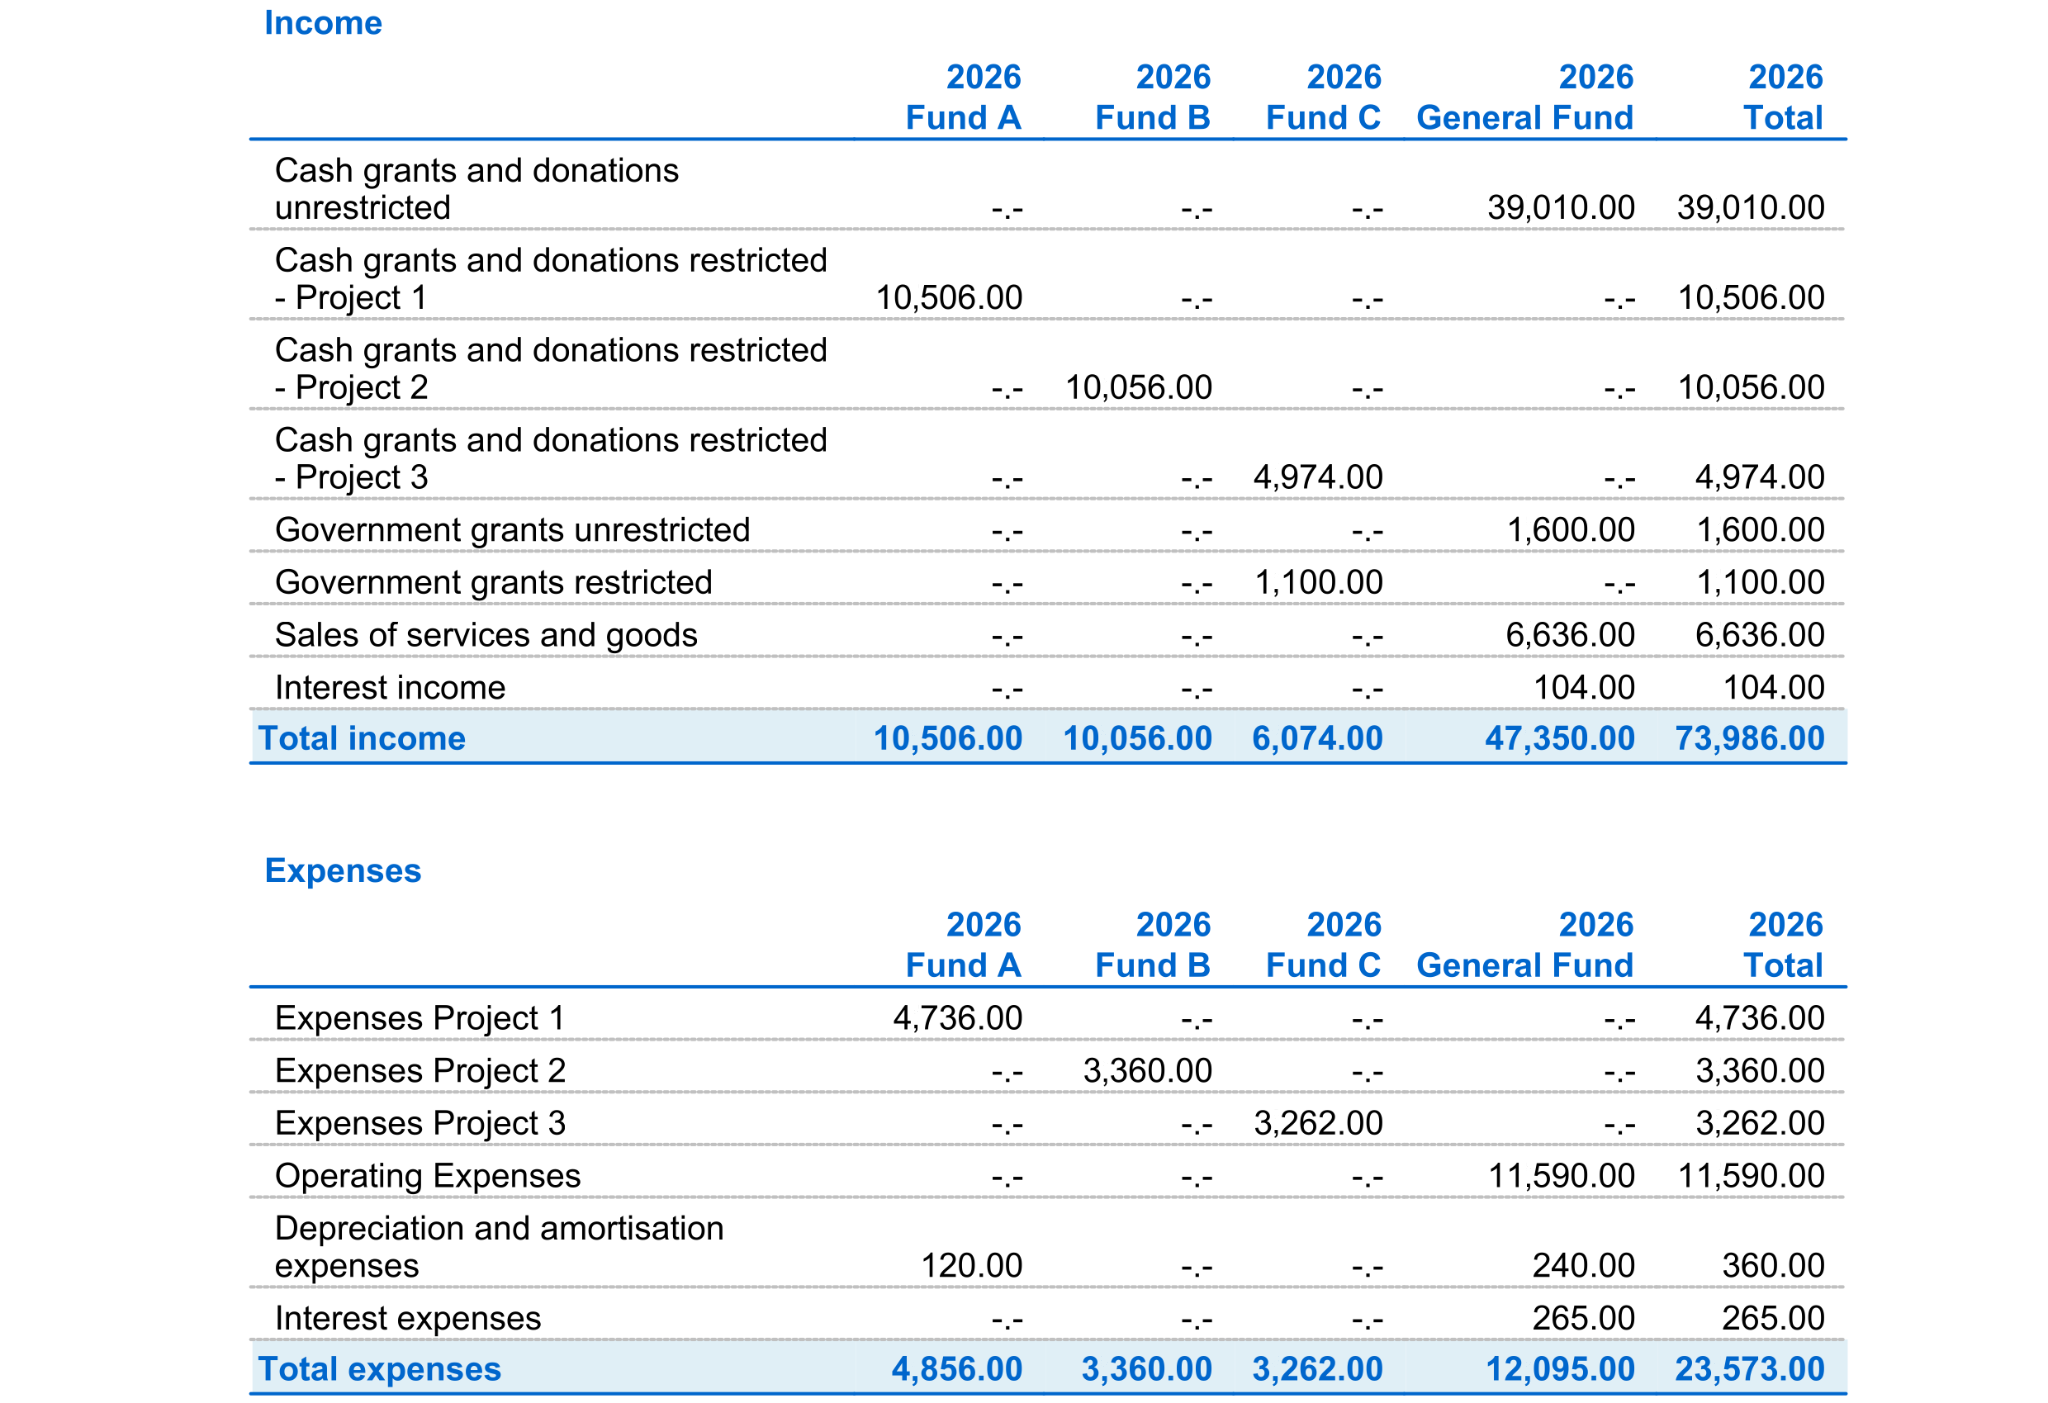
The balance displayed on an individual segment account card does not necessarily represent the fund's net asset balance: when the same segment appears on both sides of a transaction, its movements can offset each other.
All fund balances in the Statement of Financial Position must be reconciled with opening balances, income, expenses, other changes and permitted transfers. Additional fund information must be disclosed in the notes to the financial statements, as required by INPAS.
A restriction on the use of a donation does not automatically create a liability.
Get the Statement of Financial Position and the Income Statement
At any time of the year you can create your Balance sheet, which is a financial report of your assets, liabilities and equity and the Profit and Loss statement, which includes income and expenses. You will achieve optimal reports because you can always modify the data until they are perfect. You have the possibility to print out your statements or save them in PDF format.
Complete the documentation using the Excel Template
After preparing the Statement of Financial Position and the Statement of Income and Expenses in Banana Accounting, use the Excel template to complete the additional financial statements and explanatory notes.
The NPO must ensure that all applicable INPAS requirements are met before declaring compliance with the Standard.
Income & Expenses: INPAS Standard Template
Dans cet article
Income & Expenses: INPAS Standard Template
Income & Expenses: INPAS Standard Template
The INPAS International standard Income & Expenses template for associations provides a comprehensive framework for organizing financial transactions and reporting for associations adhering to international standards.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le modèle dans Banana WebApp Ouvrir le tutorial dans Banana WebAppDocumentation Modèle
The NPO is responsible for ensuring that its financial reports comply with all applicable INPAS requirements. Using the template alone does not guarantee compliance.
INPAS requires accrual-based financial reporting, meaning that income and expenses must be recorded in the period to which they relate, even when payments occur at a different time. For example, an expense relating to December but paid in January may need to be recorded in December. When using this Income & Expense template, additional accounting adjustments may therefore be necessary to correctly report income, expenses, assets and liabilities.
Recording transactions by fund
This template uses segments to identify restricted funds (:Fund A, :Fund B, :Fund C) and the unrestricted General Fund (:General).
For ordinary transactions, add the segment after both the Account and Category codes when they belong to the same fund.
For example, Bank:Fund A and Grants restricted Project 1:Fund A identify the bank amount and the donation income as belonging to Fund A.
Projects are tracked separately using cost centres CC2, and donors using CC3.
The following examples show how to record donations, expenses, grant advances and transfers between funds.
Receiving a restricted donation without delivery obligations
The organisation receives EUR 727 from Benjamin Foster for Fund A and Project 1:
- Date: 2026-01-10
- Income: 727.00
- Expenses: leave empty
- Account: Bank:Fund A
- Category: Grants restricted Project 1:Fund A
- CC2: Project 1
- CC3: Benjamin Foster
The donation is recognised as income attributable to Fund A.
Paying project expenses
The organisation pays EUR 307 for Project 1:
- Date: 2026-01-12
- Income: leave empty
- Expenses: 307.00
- Account: Bank:Fund A
- Category: Expenses Project 1:Fund A
- CC2: -Project 1
- CC3: leave empty
Considering these two transactions alone, the project shows a surplus of EUR 420.
Receiving an advance with delivery obligations
The organisation receives EUR 3,000 in advance for Fund B:
- Date: 2026-02-11
- Income: 3,000.00
- Expenses: leave empty
- Account: Bank:Fund B
- Category: Grant oblig. liability:Fund B
- CC2: leave empty
- CC3: Olivia Reynolds
In this example, Grant oblig. liability is a balance-sheet account defined in the Accounts table, not an income category.
Although EUR 3,000 is entered in the Income column because money is received, it is recognised as a liability, not as grant revenue.
Recognising revenue after fulfilling delivery obligations
The association recognises EUR 1,200 after completing part of its obligations:
- Date: 2026-05-27
- Income: 1,200.00
- Expenses: leave empty
- Account: Grant oblig. liability:Fund B
- Category: Grants restricted Project 2:Fund B
- CC2: Project 2
- CC3: leave empty
This is a non-cash accounting adjustment. It reduces the outstanding liability and recognises revenue without increasing the bank balance.
Recording unrestricted income in the General Fund
The tutorial includes an unrestricted donation receipt of EUR 25,000:

- Date: 2026-01-02
- Income: 25,000.00
- Expenses: leave empty
- Account: Bank:General
- Category: Grants unrestricted:General
- CC2: leave empty
- CC3: Miles Thompson
The segment :General assigns the recognised income to the unrestricted General Fund.
Recording transfers between funds
The tutorial includes a permitted reallocation of EUR 900 from the General Fund to Fund A:

- Date: 2026-04-18
- Income: 900.00
- Expenses: leave empty
- Account: Bank:Fund A
- Category: Bank:General
- CC2: leave empty
- CC3: leave empty
This transaction changes the fund attribution of an existing bank balance. It does not represent an external bank receipt, create new revenue or change the association's total cash balance.
Both Account and Category refer to balance-sheet accounts, and the segment is used on each side to identify the source and destination funds.
The association must ensure that transfers between funds are permitted by the applicable restrictions.
Checking fund movements and net assets
Use reports subdivided by segment to analyse the income, expenses and relevant assets and liabilities attributed to individual funds. Each fund can be displayed in a separate column.
The balance-sheet report provides an overview of assets and liabilities by fund. The final balance represents net assets, not necessarily the annual surplus or deficit. The organisation must ensure that net assets are correctly classified and presented in the INPAS financial statements.
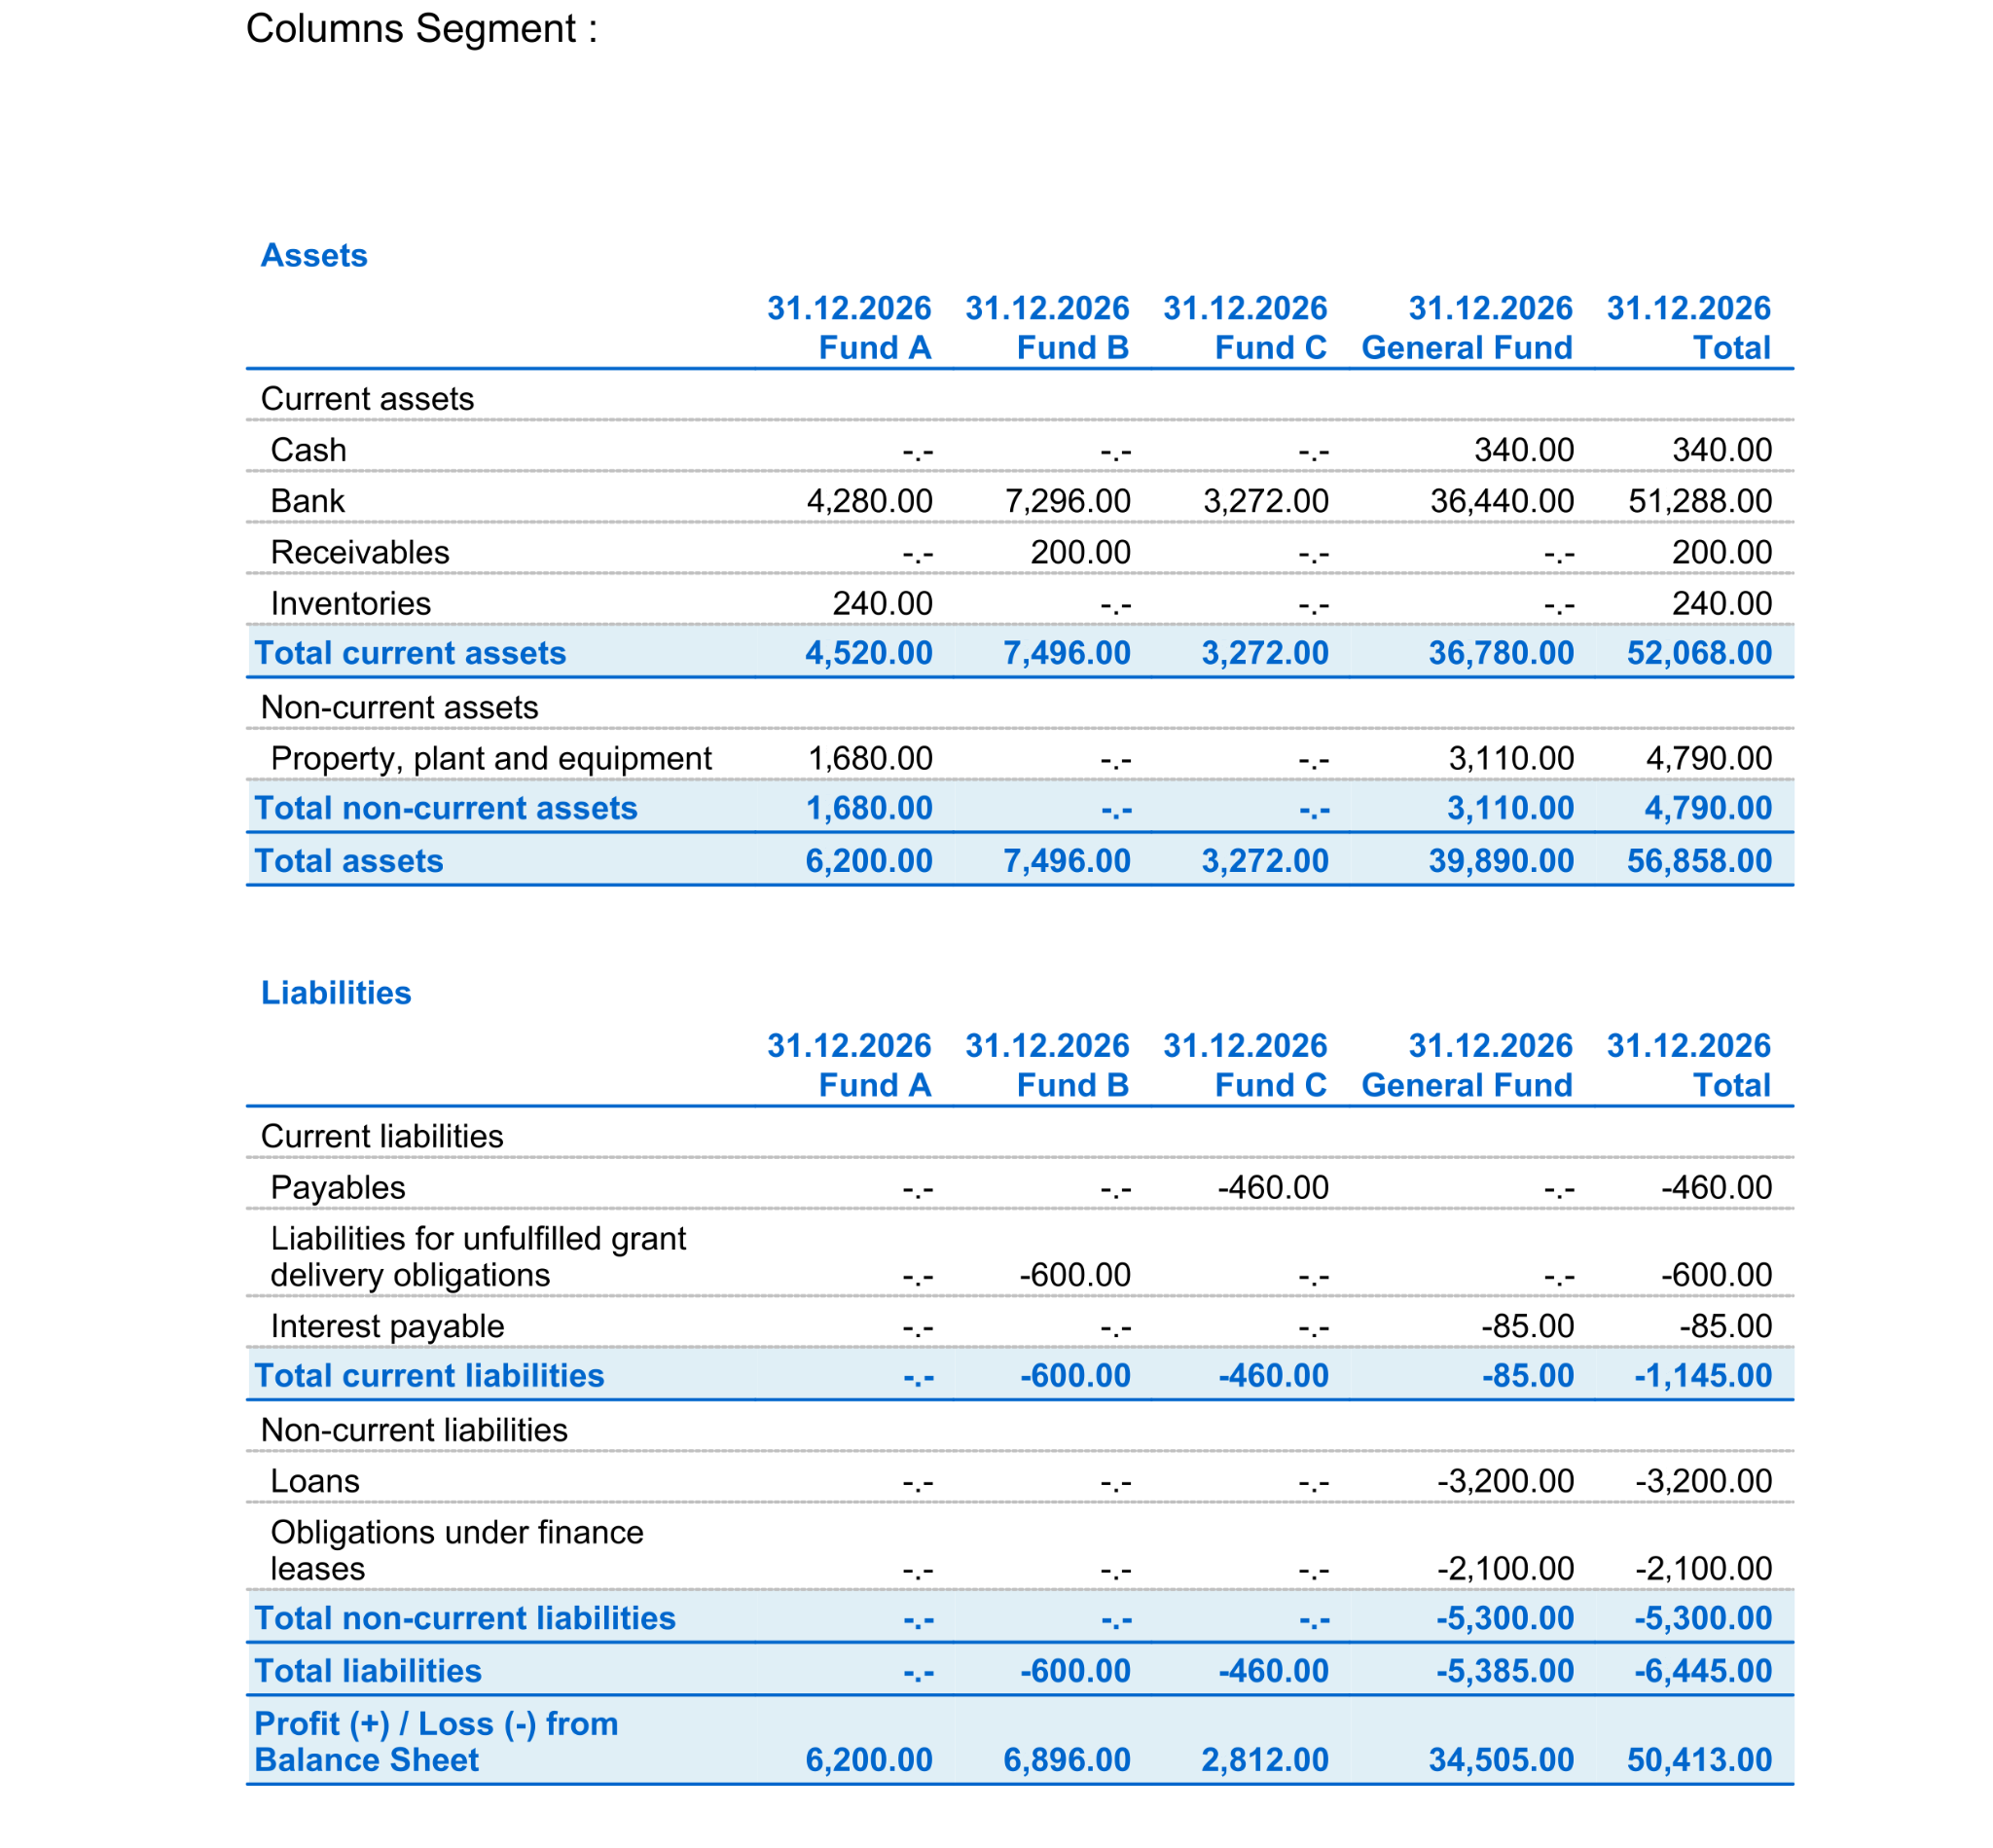
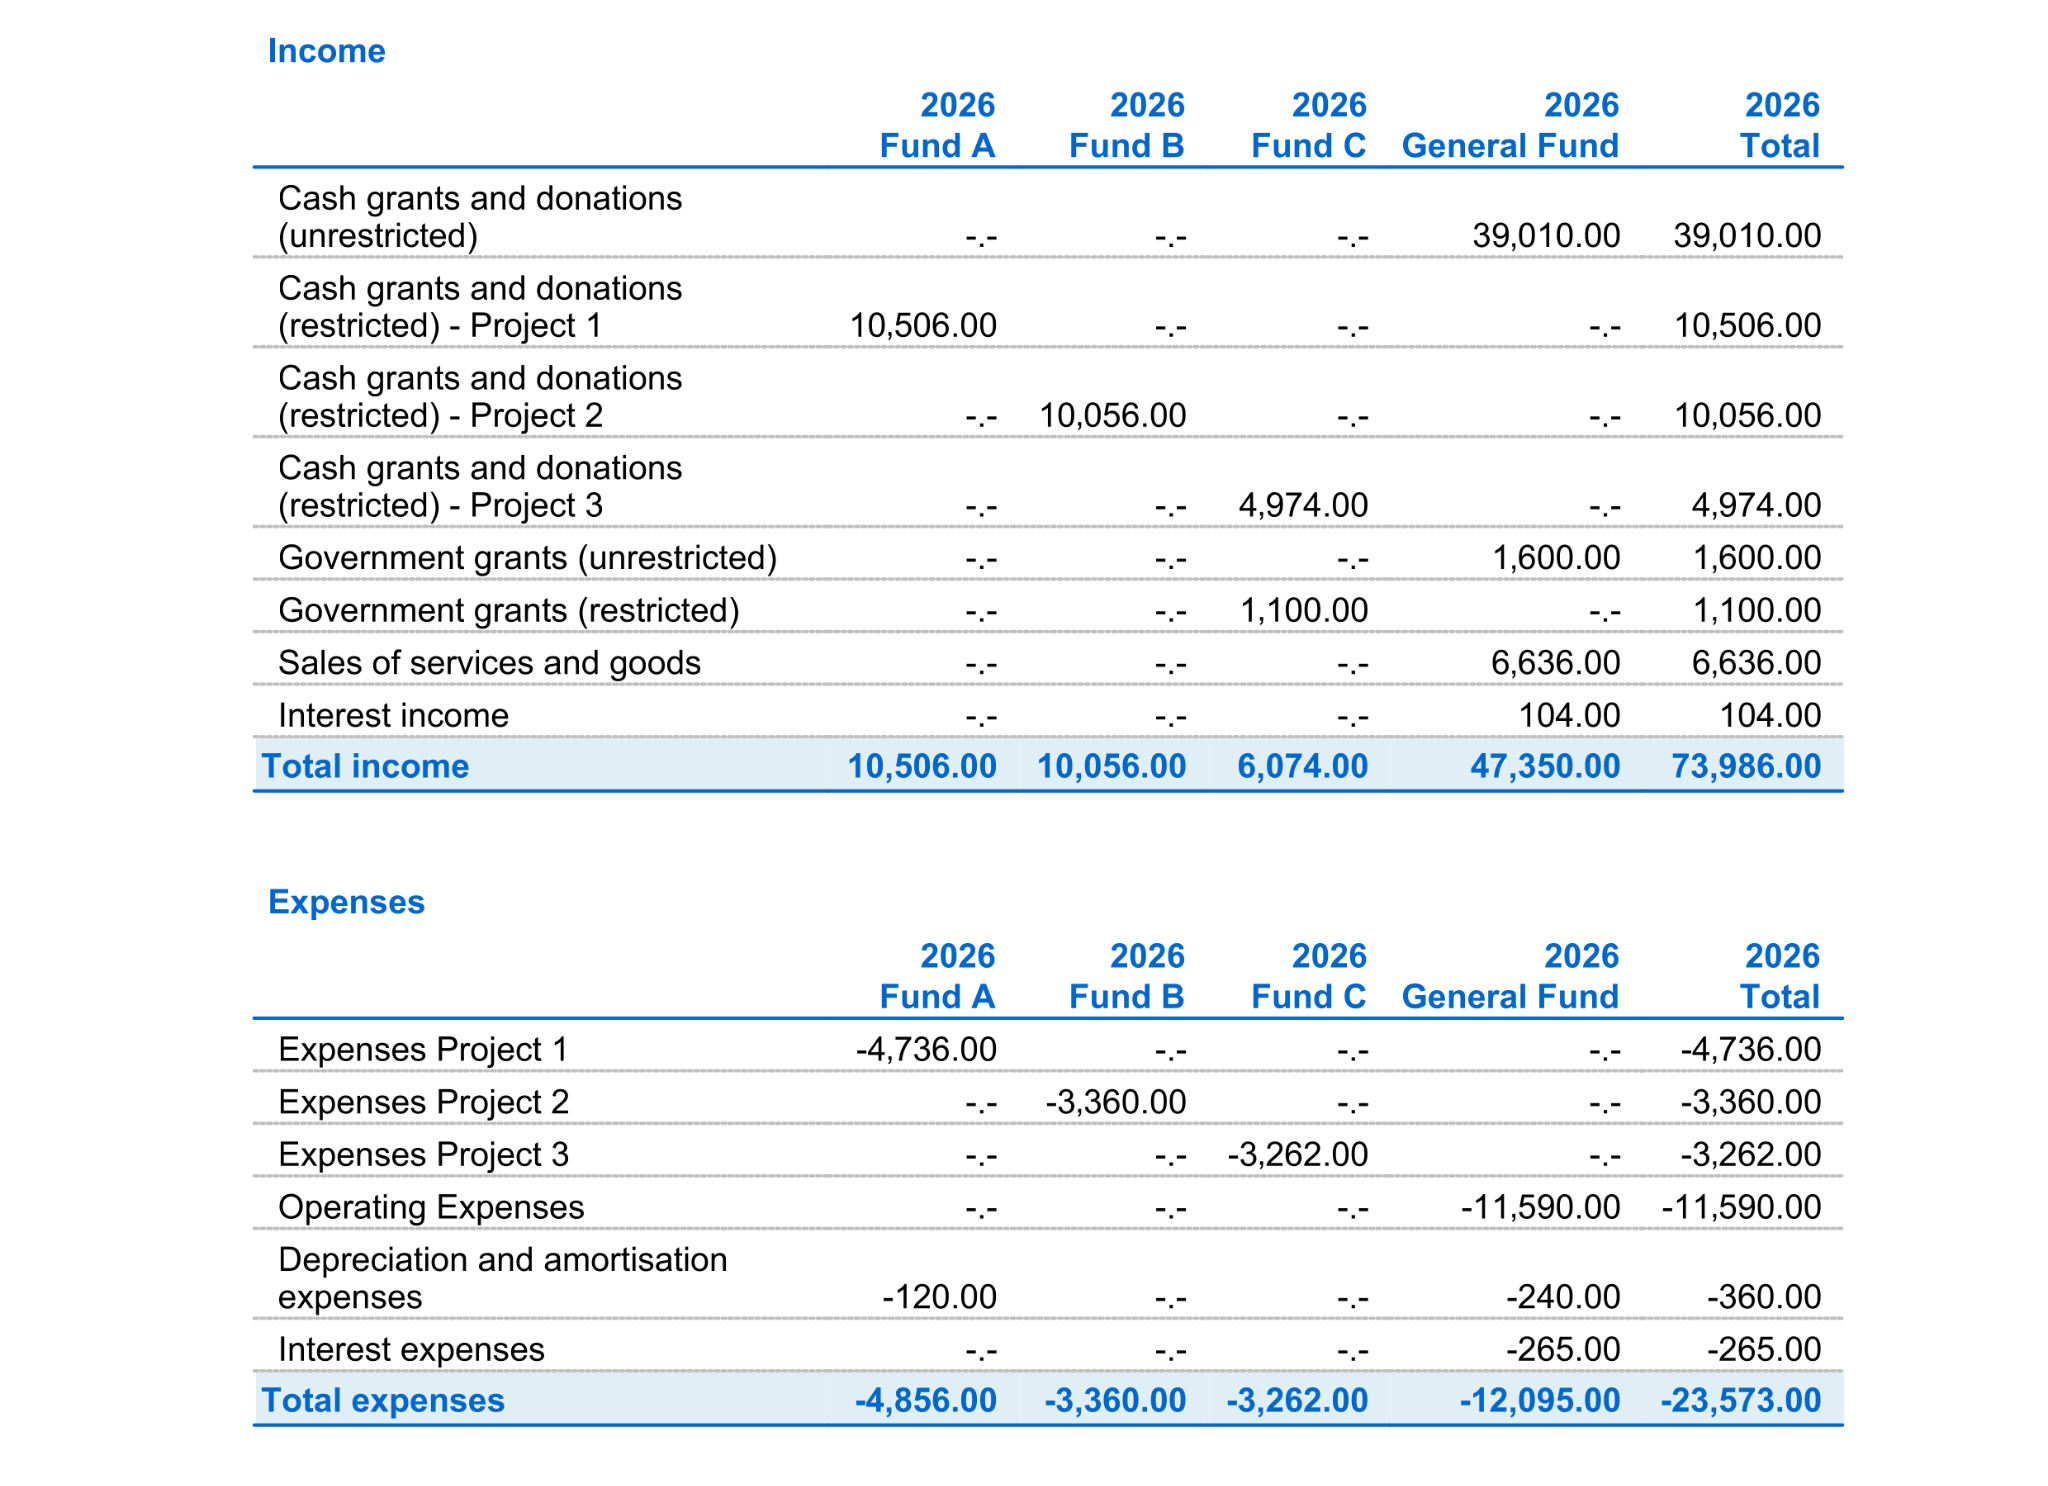
The balance shown on an individual segment card is not necessarily the fund's net asset balance. Some transactions affect liabilities instead of income, and transfers or non-cash adjustments may involve two segment-attributed positions.
For example, the EUR 3,000 advance received for Fund B is initially a liability. It does not represent a deficit in the fund's net assets.
The organisation must reconcile opening balances, recognised income, expenses, permitted transfers, other changes and closing balances for each relevant fund.
INPAS requires accrual-based financial reporting. Additional year-end adjustments may be necessary to ensure that the financial statements are complete.
Free INPAS Excel Template
Dans cet article
Free INPAS Excel Template
Free INPAS Excel Template
The free INPAS Excel Template helps non-profit organisations prepare and complete their financial statements in accordance with the International Non-Profit Accounting Standard (INPAS 2025). It includes worksheets for the Statement of Financial Position, Statement of Income and Expenses, Statement of Changes in Net Assets, Statement of Cash Flows and Explanatory Notes. Used alongside Banana Accounting, it supports a simpler and more efficient reporting process. Banana manages daily accounting, tracks funds, projects and donations, and generates the Statement of Financial Position and Statement of Income and Expenses. Excel helps complete the additional financial statements, explanatory notes and comparative information required by INPAS. Together, these tools help reduce manual work, improve consistency and make financial reporting easier. Each organisation remains responsible for reviewing its completed reports to ensure that all applicable INPAS requirements, including disclosures and narrative reporting, are met.
Comptabilité Cash Manager pour Associations
Dans cet article
Comptabilité Cash Manager pour Associations
Comptabilité Cash Manager pour Associations
Commencez GRATUITEMENT la comptabilité de votre association et obtenez immédiatement le compte de résultat et le bilan. Ce modèle facile et prêt à l'emploi est idéal pour les personnes qui ont des connaissances de base en comptabilité, puisque vous pouvez insérer des transactions en indiquant simplement les recettes/dépenses sur le compte. Vos données restent privées sur votre PC et vous n'avez pas besoin de vous enregistrer.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le modèle dans Banana WebApp Ouvrir le tutorial dans Banana WebAppDocumentation Modèle
Ce modèle fournit un plan comptable simplifié avec des comptes descriptifs qui facilitent la saisie des données. Obtenez rapidement le Compte de Résultat, gérez les membres et les projets.
Pour des informations plus détaillées sur les solutions destinées aux associations, consultez la page Comptabilité pour les Associations.
Créer un nouveau fichier
- Créez un nouveau fichier à partir de ce modèle (Template ID +11138) en utilisant l'une des méthodes expliquées.
- Avec la commande Fichier → Propriétés fichier (Données de base), définissez la période, le nom de l'association et la devise de base (vous pouvez faire le budget et la comptabilité dans la devise de votre choix).
- Avec la commande Fichier → Enregistrer sous..., enregistrez le fichier. Il est utile d'indiquer dans le nom du fichier, le nom de famille et l'année. Par exemple "Association-xx-2022.ac2".
Voir aussi Organiser les fichiers et le cloud.
Enregistrer les écritures
Enregistrez les écritures de liquidité dans le journal. Saisissez la date, le numéro du document et la description. Indiquez ensuite le compte de destination, la catégorie et le montant.
Vous pouvez modifier le journal à tout moment.
Cliquez ici pour en savoir plus sur les écritures.

Vérifier et personnaliser le Tableau Comptes
Après avoir saisi les écritures, vous pouvez vérifier le Tableau Comptes. Vous aurez un aperçu de votre actif, de votre passif, de vos recettes et de vos dépenses; cela vous permettra de contrôler votre solde.

Compte de Résultat
À tout moment de l'année, vous pouvez créer compte de résultat, qui comprend les recettes et les dépenses. Vous pourrez obtenir des rapports optimaux grâce à la possibilité de modifier les données jusqu'à ce qu'elles soient parfaites. Vous avez la possibilité d'imprimer vos bilans ou de les enregistrer au format PDF

Aperçu du modèle
Association XX
| Groupe | Compte | Libellé | Add. dans |
|---|---|---|---|
| Caisse | Caisse | ||
| Groupe | Catégorie | Libellé | Add. dans |
|---|---|---|---|
| BILAN | |||
| REVENU | |||
| Donations | Donations | 4 | |
| Membres | Membres | 4 | |
| Ventes | Ventes | 4 | |
| Autres revenus | Autres revenus | 4 | |
| 4 | TOTAL REVENUE | 00 | |
| DÉPENSES | |||
| Fournitures de bureau | Fournitures de bureau | 3 | |
| Frais postaux | Frais postaux | 3 | |
| Loyer | Loyer | 3 | |
| Électricité | Électricité | 3 | |
| Eau | Eau | 3 | |
| Téléphones et fax | Téléphones et fax | 3 | |
| Internet | Internet | 3 | |
| Publicité | Publicité | 3 | |
| Nettoyage | Nettoyage | 3 | |
| Entretien et réparations | Entretien et réparations | 3 | |
| Marchandises et matériaux | Marchandises et matériaux | 3 | |
| Salaires | Salaires | 3 | |
| Dépenses d'assurances sociales | Dépenses d'assurances sociales | 3 | |
| Véhicule et transport | Véhicule et transport | 3 | |
| Remboursement Bénévoles | Remboursement Bénévoles | 3 | |
| Frais et permis | Frais et permis | 3 | |
| Dépenses imprévues | Dépenses imprévues | 3 | |
| Dépenses non enregistrées | Dépenses non enregistrées | 3 | |
| Autres dépenses | Autres dépenses | 3 | |
| 3 | TOTAL DÉPENSES | 00 | |
| 00 | RÉSULTAT | ||
| CENTRES DE COÛTS | |||
| PROJETS | |||
| .PA | Projet A | TP | |
| .PB | Projet B | TP | |
| .PC | Projet C | TP | |
| TP | Total projets | ||
| MEMBRES | |||
| ;M1 | Membre 1 | TM | |
| ;M2 | Membre 2 | TM | |
| ;M3 | Membre 3 | TM | |
| ;M4 | Membre 4 | TM | |
| TM | Total membres | ||
Comptabilité Dépenses et Recettes pour Associations
Dans cet article
Comptabilité Dépenses et Recettes pour Associations
Comptabilité Dépenses et Recettes pour Associations
Commencez GRATUITEMENT la comptabilité de votre association et obtenez immédiatement le compte de résultat et le bilan. Ce modèle facile et prêt à l'emploi est idéal pour les personnes qui ont des connaissances de base en comptabilité, puisque vous pouvez insérer des transactions en indiquant simplement les recettes/dépenses sur le compte. Vos données restent privées sur votre PC et vous n'avez pas besoin de vous enregistrer.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le modèle dans Banana WebApp Ouvrir le tutorial dans Banana WebAppDocumentation Modèle
Ce modèle fournit un plan comptable simplifié avec des comptes descriptifs qui facilitent la saisie des données. Obtenez rapidement le Compte de Résultat, gérez les membres et les projets.
Pour des informations plus détaillées sur les solutions destinées aux associations, consultez la page Comptabilité pour les Associations.
Créer un nouveau fichier
- Créez un nouveau fichier à partir de ce modèle (Template ID +11137) en utilisant l'une des méthodes expliquées.
- Avec la commande Fichier → Propriétés fichier (Données de base), définissez la période, le nom de l'association et la devise de base (vous pouvez faire le budget et la comptabilité dans la devise de votre choix).
- Avec la commande Fichier → Enregistrer sous..., enregistrez le fichier. Il est utile d'indiquer dans le nom du fichier, le nom de famille et l'année. Par exemple "Association-xx-2022.ac2".
Voir aussi Organiser les fichiers et le cloud.
Enregistrer les écritures
Enregistrez les écritures de liquidité dans le journal. Saisissez la date, le numéro du document et la description. Indiquez ensuite le compte de destination, la catégorie et le montant.
Vous pouvez modifier le journal à tout moment.
Cliquez ici pour en savoir plus sur les écritures.

Vérifier et personnaliser le Tableau Comptes
Après avoir saisi les écritures, vous pouvez vérifier le Tableau Comptes. Vous aurez un aperçu de votre actif, de votre passif, de vos recettes et de vos dépenses; cela vous permettra de contrôler votre solde.

Compte de Résultat
À tout moment de l'année, vous pouvez créer compte de résultat, qui comprend les recettes et les dépenses. Vous pourrez obtenir des rapports optimaux grâce à la possibilité de modifier les données jusqu'à ce qu'elles soient parfaites. Vous avez la possibilité d'imprimer vos bilans ou de les enregistrer au format PDF.

Aperçu du modèle
Association XX
| Groupe | Compte | Libellé | Add. dans |
|---|---|---|---|
| ACTIFS | |||
| Caisse | Caisse | Total Actifs | |
| Poste | Compte courant bancaire | Total Actifs | |
| Banque | Compte courant postal | Total Actifs | |
| Mobilier de bureau | Mobilier de bureau | Total Actifs | |
| Ordinateurs et logiciels | Ordinateur et logiciels | Total Actifs | |
| Voiture | Voiture | Total Actifs | |
| Total Actifs | Total Actifs | Actifs Nets | |
| PASSIFS | |||
| Visa | Prêt carte de crédit | Total Passifs | |
| Prêt | Prêt bancaire | Total Passifs | |
| Total Passifs | Total Passifs | Actifs Nets | |
| Actifs Nets | Actifs Nets | ||
| CENTRES DE COÛTS | |||
| PROJETS | |||
| .PA | Projet A | TP | |
| .PB | Projet B | TP | |
| .PC | Projet C | TP | |
| TP | Total Projets | ||
| MEMBRES | |||
| ;M1 | Membre 1 | ||
| ;M2 | Membre 2 | TM | |
| ;M3 | Membre 3 | TM | |
| ;M4 | Membre 4 | TM | |
| TM | Total Membres |
| Groupe | Catégorie | Libellé | Add. dans |
|---|---|---|---|
| BILAN | |||
| RECETTES | |||
| Donations | Donations | 4 | |
| Membres | Membres | 4 | |
| Ventes | Ventes | 4 | |
| Autres revenus | Autres revenus | 4 | |
| 4 | TOTAL REVENUE | 00 | |
| DÉPENSES | |||
| Fournitures de bureau | Fournitures de bureau | 3 | |
| Frais postaux | Frais postaux | 3 | |
| Loyer | Loyer | 3 | |
| Électricité | Électricité | 3 | |
| Eau | Eau | 3 | |
| Téléphones et fax | Téléphones et fax | 3 | |
| Internet | Internet | 3 | |
| Publicité | Publicité | 3 | |
| Nettoyage | Nettoyage | 3 | |
| Entretien et réparations | Entretien et réparations | 3 | |
| Marchandises et matériaux | Marchandises et matériaux | 3 | |
| Salaires | Salaires | 3 | |
| Dépenses d'assurances sociales | Dépenses d'assurances sociales | 3 | |
| Véhicule et transport | Véhicule et transport | 3 | |
| Remboursement Bénévoles | Remboursement Bénévoles | 3 | |
| Frais et permis | Frais et permis | 3 | |
| Dépenses imprévues | Dépenses imprévues | 3 | |
| Dépenses non enregistrées | Dépenses non enregistrées | 3 | |
| Autres dépenses | Autres dépenses | 3 | |
| 3 | TOTAL DÉPENSES | 00 | |
| 00 | RÉSULTAT | ||
Comptabilité en partie double pour Associations
Dans cet article
Comptabilité en partie double pour Associations
Comptabilité en partie double pour Associations
Commencez GRATUITEMENT la comptabilité de votre association et obtenez immédiatement le compte de résultat et le bilan. Ce modèle facile et prêt à l'emploi est idéal pour les personnes qui doivent faire une comptabilité en partie double et qui ont besoin d'une solution professionnelle et rapide. Vos données restent privées sur votre PC et vous n'avez pas besoin de vous enregistrer.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le modèle dans Banana WebApp Ouvrir le tutorial dans Banana WebAppDocumentation Modèle
Ce modèle fournit un plan comptable simplifié avec des comptes descriptifs qui facilitent la saisie des données. Obtenez rapidement le Compte de Résultat et le Bilan, gérez les membres et les projets.
Pour des informations plus détaillées sur les solutions destinées aux associations, consultez la page Comptabilité pour les Associations.
Créer un nouveau fichier
- Créez un nouveau fichier à partir de ce modèle (Template ID +11135) en utilisant l'une des méthodes expliquées.
- Avec la commande Fichier → Propriétés fichier (Données de base), définissez la période, le nom de l'association et la devise de base (vous pouvez faire le budget et la comptabilité dans la devise de votre choix).
- Avec la commande Fichier → Enregistrer sous..., enregistrez le fichier. Il est utile d'indiquer dans le nom du fichier, le nom de famille et l'année. Par exemple "Association-xx-2022.ac2".
Voir aussi Organiser les fichiers et le cloud.
Enregistrer les écritures
Enregistrez les écritures de liquidité dans le journal. Saisissez la date, le numéro du document et la description. Indiquez le compte de destination dans la colonne Compte de Débit, et le compte d'originedans la colonne Compte de Crédit. Ajoutez ensuite le montant.
Vous pouvez modifier le journal à tout moment.
Cliquez ici pour en savoir plus sur les écritures.

Vérifier et personnaliser le Tableau Comptes
Après avoir saisi les écritures, vous pouvez vérifier le Tableau Comptes. Vous aurez un aperçu de votre actif, de votre passif, de vos recettes et de vos dépenses; cela vous permettra de contrôler votre solde.

Saisir les soldes d'ouverture
Dans la colonne Ouverture, entrez les soldes d'ouverture des comptes. Les montants négatifs des comptes d'actifs sont saisis avec un signe moins devant.
Insérer les soldes de l'année précédente
Si vous commencez une nouvelle comptabilité, en reprenant une comptabilité existante, et que vous désiriez que sur les rapports imprimés figurent aussi les valeurs de l'année précédente, il faut insérer dans le tableau Comptes, Vue précédente, colonne Année précédente, les soldes finaux de l'année précédente.
Bilan et Compte de Résultat
À tout moment de l'année, vous pouvez créer votre bilan, qui est un rapport financier de vos actifs, passifs et capitaux propres, et le compte de résultat, qui comprend les recettes et les dépenses. Vous pourrez obtenir des rapports optimaux grâce à la possibilité de modifier les données jusqu'à ce qu'elles soient parfaites. Vous avez la possibilité d'imprimer vos bilans ou de les enregistrer au format PDF.


Aperçu du modèle
Association XX
| Groupe | Compte | Libellé | Add. dans |
|---|---|---|---|
| ACTIFS | |||
| Caisse | Caisse | Total Actifs | |
| Poste | Compte courant bancaire | Total Actifs | |
| Banque | Compte courant postal | Total Actifs | |
| Mobilier de bureau | Mobilier de bureau | Total Actifs | |
| Ordinateurs et logiciels | Ordinateur et logiciels | Total Actifs | |
| Voiture | Voiture | Total Actifs | |
| Total Actifs | Total Actifs | Actifs Nets | |
| PASSIFS | |||
| Visa | Prêt carte de crédit | Total Passifs | |
| Prêt | Prêt bancaire | Total Passifs | |
| Total Passifs | Total Passifs | Actifs Nets | |
| Actifs Nets | Actifs Nets | ||
| BILAN | |||
| RECETTES | |||
| Donations | Donations | 4 | |
| Membres | Membres | 4 | |
| Ventes | Ventes | 4 | |
| Autres revenus | Autres revenus | 4 | |
| 4 | TOTAL REVENUE | 00 | |
| DÉPENSES | |||
| Fournitures de bureau | Fournitures de bureau | 3 | |
| Frais postaux | Frais postaux | 3 | |
| Loyer | Loyer | 3 | |
| Électricité | Électricité | 3 | |
| Eau | Eau | 3 | |
| Téléphones et fax | Téléphones et fax | 3 | |
| Internet | Internet | 3 | |
| Publicité | Publicité | 3 | |
| Nettoyage | Nettoyage | 3 | |
| Entretien et réparations | Entretien et réparations | 3 | |
| Marchandises et matériaux | Marchandises et matériaux | 3 | |
| Salaires | Salaires | 3 | |
| Dépenses d'assurances sociales | Dépenses d'assurances sociales | 3 | |
| Véhicule et transport | Véhicule et transport | 3 | |
| Remboursement Bénévoles | Remboursement Bénévoles | 3 | |
| Frais et permis | Frais et permis | 3 | |
| Dépenses imprévues | Dépenses imprévues | 3 | |
| Dépenses non enregistrées | Dépenses non enregistrées | 3 | |
| Autres dépenses | Autres dépenses | 3 | |
| 3 | TOTAL DÉPENSES | 00 | |
| 00 | RÉSULTAT | ||
| CENTRES DE COÛTS | |||
| PROJETS | |||
| .PA | Projet A | TP | |
| .PB | Projet B | TP | |
| .PC | Projet C | TP | |
| TP | Total Projets | ||
| MEMBRES | |||
| ;M1 | Membre 1 | TM | |
| ;M2 | Membre 2 | TM | |
| ;M3 | Membre 3 | TM | |
| ;M4 | Membre 4 | TM | |
| TM | Total Membres |
Comptabilité multidevises pour Associations
Dans cet article
Comptabilité multidevises pour Associations
Comptabilité multidevises pour Associations
Commencez GRATUITEMENT la comptabilité de votre association et obtenez immédiatement le Compte de Résultat et le Bilan. Ce modèle simple et prêt à l'emploi est idéal pour les personnes qui doivent gérer des comptes en plusieurs devises pour des relations commerciales avec des pays étrangers ou des projets internationaux. Vos données restent privées sur votre PC et vous n'avez pas besoin de vous enregistrer.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le modèle dans Banana WebApp Ouvrir le tutorial dans Banana WebAppDocumentation Modèle
Ce modèle fournit un plan comptable simplifié avec des comptes descriptifs qui facilitent la saisie des données. Obtenez rapidement le Compte de Résultat et le Bilan, gérez les membres et les projets.
Pour des informations plus détaillées sur les solutions destinées aux associations, consultez la page Comptabilité pour les Associations.
Créer un nouveau fichier
- Créez un nouveau fichier à partir de ce modèle (Template ID +11136) en utilisant l'une des méthodes expliquées.
- Avec la commande Fichier → Propriétés fichier (Données de base), définissez la période, le nom de l'association et la devise de base (vous pouvez faire le budget et la comptabilité dans la devise de votre choix).
- Avec la commande Fichier → Enregistrer sous..., enregistrez le fichier. Il est utile d'indiquer dans le nom du fichier, le nom de famille et l'année. Par exemple "Association-xx-2022.ac2".
Voir aussi Organiser les fichiers et le cloud.
Enregistrer les écritures
Enregistrez les écritures de liquidité dans le journal. Saisissez la date, le numéro du document et la description. Indiquez le compte de destination dans la colonne Compte de Débit, et le compte d'origine dans la colonne Compte de Crédit. Ajoutez ensuite le montant et spécifiez la devise.
Vous pouvez modifier le journal à tout moment.
Cliquez ici pour en savoir plus sur les écritures.

Vérifier et personnaliser le Tableau Comptes
Après avoir saisi les écritures, vous pouvez vérifier le Tableau Comptes. Vous aurez un aperçu de votre actif, de votre passif, de vos recettes et de vos dépenses; cela vous permettra de contrôler votre solde.
Bilan et Compte de Résultat
À tout moment de l'année, vous pouvez créer votre Bilan, qui est un rapport financier de vos actifs, passifs et capitaux propres, et le Compte de Résultat, qui comprend les recettes et les dépenses. Vous pouvez également comparer votre situation actuelle avec le budget pour comprendre si et où vous dépensez excessivement d'argent.


Aperçu du modèle
Association XX
| Groupe | Compte | Libellé | Devise | Add. dans |
|---|---|---|---|---|
| ACTIFS | ||||
| Caisse | Caisse | Total Actifs | ||
| Poste | Compte courant postal | Total Actifs | ||
| Banque EUR | Compte courant bancaire EUR | Total Actifs | ||
| Banque GPB | Compte courant bancaire GBP | Total Actifs | ||
| Banque USD | Compte courant bancaire USD | Total Actifs | ||
| Mobilier de bureau | Mobilier de bureau | Total Actifs | ||
| Ordinateurs et logiciels | Ordinateur et logiciels | Total Actifs | ||
| Voiture | Voiture | Total Actifs | ||
| Total Actifs | Total Actifs | Actifs Nets | ||
| PASSIFS | ||||
| Visa | Prêt carte de crédit | Total Passifs | ||
| Prêt | Prêt bancaire | Total Passifs | ||
| Total Passifs | Total Passifs | Actifs Nets | ||
| Actifs Nets | Actifs Nets | |||
| BILAN | ||||
| RECETTES | ||||
| Donations | Donations | 4 | ||
| Membres | Membres | 4 | ||
| Ventes | Ventes | 4 | ||
| Autres revenus | Autres revenus | 4 | ||
| Bénéfice de change | Bénéfice de change | 4 | ||
| 4 | TOTAL RECETTES | 00 | ||
| DÉPENSES | ||||
| Fournitures de bureau | Fournitures de bureau | 3 | ||
| Frais postaux | Frais postaux | 3 | ||
| Loyer | Loyer | 3 | ||
| Électricité | Électricité | 3 | ||
| Eau | Eau | 3 | ||
| Téléphones et fax | Téléphones et fax | 3 | ||
| Internet | Internet | 3 | ||
| Publicité | Publicité | 3 | ||
| Nettoyage | Nettoyage | 3 | ||
| Entretien et réparations | Entretien et réparations | 3 | ||
| Marchandises et matériaux | Marchandises et matériaux | 3 | ||
| Salaires | Salaires | 3 | ||
| Dépenses d'assurances sociales | Dépenses d'assurances sociales | 3 | ||
| Véhicule et transport | Véhicule et transport | 3 | ||
| Remboursement Bénévoles | Remboursement Bénévoles | 3 | ||
| Frais et permis | Frais et permis | 3 | ||
| Dépenses imprévues | Dépenses imprévues | 3 | ||
| Dépenses non enregistrées | Dépenses non enregistrées | 3 | ||
| Autres dépenses | Autres dépenses | 3 | ||
| Perte de change | Perte de change | 3 | ||
| 3 | TOTAL DÉPENSES | 00 | ||
| 00 | RÉSULTAT | |||
| CENTRES DE COÛTS | ||||
| PROJETS | ||||
| .PA | Projet A | TP | ||
| .PB | Projet B | TP | ||
| .PC | Projet C | TP | ||
| TP | Total Projets | |||
| MEMBRES | ||||
| ;M1 | Membre 1 | |||
| ;M2 | Membre 2 | TM | ||
| ;M3 | Membre 3 | TM | ||
| ;M4 | Membre 4 | TM | ||
| TM | Total Membres |
| Dev.Référence | Devise | Libellé |
|---|---|---|
非营利组织
Dans cet article
非营利组织
非营利组织
使用这个简单的模板,以清晰透明的方式开启您的非营利组织或协会的会计管理,适用于任何使用现金账簿方法的人。
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le modèle dans Banana WebAppAperçu du modèle
XX协会
本位币: USD
现金日记账
| 总组 | 账号 | 摘要 | 总和 |
|---|---|---|---|
| 现金 | 现金 | ||
| 总组 | 科目 | 摘要 | 总和 |
|---|---|---|---|
| 经营业绩 | |||
| 收入 | |||
| 多种销售收入 | 多种销售收入 | 4 | |
| 会员的付款收入 | 会员的付款收入 | 4 | |
| 捐款 | 捐款 | 4 | |
| 其它收入 | 其它收入 | 4 | |
| 4 | 总收入 | 00 | |
| 费用 | |||
| 项目 A 的费用 | 项目 A 的费用 | 3 | |
| 项目 B 的费用 | 项目 B 的费用 | 3 | |
| 项目 C 的费用 | 项目 C 的费用 | 3 | |
| 文具,电器,清洁费等 | 文具,电器,清洁费等 | 3 | |
| 邮费 | 邮费 | 3 | |
| 租金,水电费 | 租金,水电费 | 3 | |
| 电话和传真 | 电话和传真 | 3 | |
| 宣传,传单,印刷费 | 宣传,传单,印刷费 | 3 | |
| 退换给志愿者的费用 | 退换给志愿者的费用 | 3 | |
| 费用及其它许可证 | 费用及其它许可证 | 3 | |
| 意外开支 | 意外开支 | 3 | |
| 未注册的小额费用 | 未注册的小额费用 | 3 | |
| 其它费用 | 其它费用 | 3 | |
| 3 | 总费用 | 00 | |
| 00 | 结果 | ||
| 成本和利润中心部门 | |||
| 会员列表 | |||
| ;李萌 | 李萌 | TM | |
| ;王博 | 王博 | TM | |
| ;张明 | 张明 | TM | |
| ;陈丽 | 陈丽 | TM | |
| ;王静 | 王静 | TM | |
| TM | 全部会员 | ||
非营利组织会计
Dans cet article
非营利组织会计
非营利组织会计
使用这个简单的模板,以清晰透明的方式开启您的非营利组织或协会的会计管理,适用于任何使用收益及费用核算方法的人。
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le modèle dans Banana WebAppAperçu du modèle
协会 XX
本位币: USD
收益 & 费用核算
| 总组 | 账号 | 摘要 | 总和 |
|---|---|---|---|
| 资产 | |||
| 1000 | 现金 | 1 | |
| 1010 | 当前邮政储蓄账号 | 1 | |
| 1020 | 当前银行账号 | 1 | |
| 1100 | 客户 | 1 | |
| 1150 | 预付税款 | 1 | |
| 1300 | 暂时性资产 | 1 | |
| 1400 | 办公家具 | 1 | |
| 1500 | 硬件/软件 | 1 | |
| 2000 | 供应商 | 1 | |
| 2050 | 增值税 (根据增值税报告) | 1 | |
| 2060 | 税务局 | 1 | |
| 2100 | 银行贷款 | 1 | |
| 2400 | 长期银行贷款 | 1 | |
| 2700 | 暂时性债务 | 1 | |
| 1 | 总计 | ||
| 成本及利润中心 | |||
| 会员列表 | |||
| ;LM | 李萌 | TM | |
| ;WB | 王博 | TM | |
| ;ZM | 张明 | TM | |
| ;CL | 陈丽 | TM | |
| ;WJ | 王静 | TM | |
| TM | 全部会员 |
| 总组 | 科目 | 摘要 | 总和 |
|---|---|---|---|
| 经营结果 | |||
| 收入 | |||
| 4200 | 多种销售 | 4 | |
| 4400 | 会员费 | 4 | |
| 4500 | 捐款 | 4 | |
| 4 | 总收入 | 00 | |
| 费用 | |||
| 3000 | 项目 A 的费用 | 3 | |
| 3001 | 项目 B 的费用 | 3 | |
| 3002 | 项目 C 的费用 | 3 | |
| 3005 | 购买商品进行转售 | 3 | |
| 3010 | 房租,水电费 | 3 | |
| 3020 | 税 | 3 | |
| 3050 | 保险 | 3 | |
| 3070 | 费用 | 3 | |
| 3080 | 清洁 | 3 | |
| 3090 | 办公用品 | 3 | |
| 3100 | 电话 | 3 | |
| 3110 | 邮费 | 3 | |
| 3130 | 印刷和宣传 | 3 | |
| 3140 | 银行负利率 | 3 | |
| 3150 | 银行和当前账户费用 | 3 | |
| 3160 | 家具摊销费用 | 3 | |
| 3170 | 其它费用 | 3 | |
| 3 | 总费用 | 00 | |
| 00 | 结果 | ||
Modèles universels Organisations religieuses
Comptabilité Dépenses et Recettes pour Organisation religieuse
Dans cet article
Comptabilité Dépenses et Recettes pour Organisation religieuse
Comptabilité Dépenses et Recettes pour Organisation religieuse
Modèle idéal pour gérer la comptabilité d'une église ou d'une organisation religieuse, simplement en saissisant les recettes et les dépenses. La liste des donateurs et les activités de collecte de fonds sont gérées par des centres de coûts.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le tutorial dans Banana WebAppAperçu du modèle
Centre Chrétien Nouvelle Alliance
Comptabilité 2022
DeviseBase: EUR
Comptabilité dépenses/recettes
| Groupe | Compte | Libellé | Add. dans | Gr1 |
|---|---|---|---|---|
| BILAN FORMATÉ | ||||
| ACTIFS | 1 | |||
| 1000 | Liquidité en main | 1 | ||
| 1010 | Compte Courant Postal | 1 | ||
| 1016 | Compte Paypal | 1 | ||
| 1018 | Carte Visa Prépayée | 1 | ||
| 1020 | Compte bancaire | 1 | ||
| 1030 | Actifs transitoires | 1 | ||
| 1034 | Divers paiements anticipés | 1 | ||
| 1040 | Dépôt de garantie pour la location de l'immeuble | 1 | ||
| 1044 | Dépôt de garantie pour la location de bureaux | 1 | ||
| 1090 | Compte d'attente | 1 | ||
| 1099 | Montants à préciser | 1 | ||
| 1510 | Meubles, installations, équipements, véhicules | 1 | ||
| 1540 | Ordinateurs et logiciels | 1 | ||
| 1 | TOTAL ACTIFS | NE | 1 | |
| PASSIFS | 2 | |||
| 2000 | Fournisseurs ou créanciers | 2 | ||
| 2015 | Dettes envers les salariés et les organismes de sécurité sociale | 2 | ||
| 2090 | Passifs transitoires | 2 | ||
| 2 | TOTAL PASSIFS | NE | 1 | |
| NE | PATRIMOINE NET | |||
| FESTIVAL DU PRINTEMPS | ||||
| .PUB | Publicité | SE | ||
| .INV | Orateurs invités | SE | ||
| .MME | Musique et Media | SE | ||
| .LEG | Frais juridiques (permis, etc.) | SE | ||
| .LOC | Location d'installations | SE | ||
| .NOD | Nourriture et divers | SE | ||
| SE | Total des dépenses du festival de printemps | S | ||
| .TIC | Ventes des tickets | ST | ||
| .DFP | Dons Festival du printemps | ST | ||
| ST | Revenu total du festival du printemps | S | ||
| S | Total Festival du Printemps | |||
| Donateurs | ||||
| ;511 | Donateur 511 | D | ||
| ;522 | Donateur 522 | D | ||
| ;533 | Donateur 533 | D | ||
| etc. | ||||
| D | Total Donateurs | |||
| Groupe | Catégorie | Libellé | Add. dans | Gr1 |
|---|---|---|---|---|
| REVENUS | 4 | |||
| 4000 | Revenus des offrandes | 4 | ||
| 4010 | Revenus du marché de Noël pour oeuvres missionnaires | 4 | ||
| 4020 | Revenus de livres et de CD | 4 | ||
| 4050 | Produits d'activités diverses | 4 | ||
| 4060 | Intérêts bancaires | 4 | ||
| 4600 | Produits et charges exceptionnels | 4 | ||
| 4 | TOTAL REVENUS | 00 | 1 | |
| DÉPENSES | 3 | |||
| Frais de personnel | 30 | |||
| 3000 | Salaires | 30 | ||
| 3001 | Charges sécurité sociale | 30 | ||
| 3002 | Caisse de retraite | 30 | ||
| 3004 | Assurances | 30 | ||
| 3005 | Frais de personnel divers | 30 | ||
| 30 | Total des frais de personnel | 3 | ||
| Frais opérationnels | 31 | |||
| 3101 | Loyer du bâtiment et des bureaux | 31 | ||
| 3102 | Frais d'électricité, d'eau, de chauffage | 31 | ||
| 3103 | Dépenses pour le département musique et médias | 31 | ||
| 3104 | Frais de véhicule et carburant | 31 | ||
| 3105 | Assurances | 31 | ||
| 3106 | Fournitures de bureau et informatiques | 31 | ||
| 3107 | Frais postaux et téléphone | 31 | ||
| 3108 | Offrandes et dons à des tiers | 31 | ||
| 3109 | Frais du comptable | 31 | ||
| 3110 | Hébergement Web et licences de logiciels | 31 | ||
| 3111 | Publicité | 31 | ||
| 3112 | Frais de représentation | 31 | ||
| 3113 | Chambre et pension pour les invités | 31 | ||
| 3114 | Dépenses pour diverses activités | 31 | ||
| 3115 | Matériel pour relation d'aide pastorale | 31 | ||
| 3116 | Ministère de l'enfance et de la jeunesse | 31 | ||
| 3117 | Livres et CD's | 31 | ||
| 3118 | Diverses dépenses et cadeaux | 31 | ||
| 31 | Total Frais opérationnels | 3 | ||
| Charges financières | 32 | |||
| 3200 | Charges financières | 32 | ||
| 3201 | Amortissement Mobilier, Installations, Équipement, Véhicules | 32 | ||
| 3202 | Amortissement Ordinateurs et logiciels | 32 | ||
| 3203 | Impôt sur le revenu | 32 | ||
| 32 | Total charges financières | 3 | ||
| 3 | TOTAL DÉPENSES | 00 | 1 | |
| 00 | RÉSULTAT D'EXPLOITATION | |||
Comptabilité en partie double pour Organisation religieuse
Dans cet article
Comptabilité en partie double pour Organisation religieuse
Comptabilité en partie double pour Organisation religieuse
Modèle idéal pour gérer la comptabilité en partie double d'une église ou d'une organisation religieuse. La liste des donateurs et les activités de collecte de fonds sont gérées par des centres de coûts.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le tutorial dans Banana WebAppAperçu du modèle
Centre Chrétien Nouvelle Alliance
Comptabilité 2022
DeviseBase: EUR
Comptabilité en partie double
| Groupe | Compte | Libellé | Add. dans | Gr1 |
|---|---|---|---|---|
| BILAN FORMATÉ | ||||
| ACTIFS | 1 | |||
| 1000 | Liquidité | 1 | ||
| 1010 | Compte Courant Postal | 1 | ||
| 1016 | Compte Paypal | 1 | ||
| 1018 | Carte Visa Prépayée | 1 | ||
| 1020 | Compte bancaire | 1 | ||
| 1030 | Actifs transitoires | 1 | ||
| 1034 | Divers paiements anticipés | 1 | ||
| 1040 | Dépôt de garantie pour la location de l'immeuble | 1 | ||
| 1044 | Dépôt de garantie pour la location de bureaux | 1 | ||
| 1090 | Compte d'attente | 1 | ||
| 1099 | Montants à préciser | 1 | ||
| 1510 | Meubles, installations, équipements, véhicules | 1 | ||
| 1540 | Ordinateurs et logiciels | 1 | ||
| 1 | TOTAL ACTIFS | 00 | 1 | |
| PASSIFS | 2 | |||
| 2000 | Fourniteurs et Créanciers | 2 | ||
| 2015 | Dettes envers les salariés et les organismes de sécurité sociale | 2 | ||
| 2090 | Passifs transitoires | 2 | ||
| 2800 | Avoirs ou actions | 2 | ||
| 2970 | Report de bénéfice/perte | 2 | ||
| 297 | Bénéfice/perte pour la période | 2 | 1 | |
| 2 | TOTAL PASSIFS | 00 | 1 | |
| COMPTE DE RÉSULTAT | ||||
| PRODUITS | 4 | |||
| 4000 | Produit offrandes | 4 | ||
| 4010 | Produit marché de noël pour la mission | 4 | ||
| 4020 | Produit CD/Livres | 4 | ||
| 4050 | Produit de différentes activités | 4 | ||
| 4060 | Intérêts bancaires | 4 | ||
| 4600 | Produit/Dépenses Extraordinaires | 4 | ||
| 4 | TOTAL PRODUITS | 02 | 1 | |
| DEPENSES | 3 | |||
| Frais de personnel | 30 | |||
| 3000 | Salaires | 30 | ||
| 3001 | Charges sécurité sociale | 30 | ||
| 3002 | Fond de retraite | 30 | ||
| 3004 | Assurances | 30 | ||
| 3005 | Frais divers personnel | 30 | ||
| 30 | Total frais personnel | 3 | ||
| Dépenses générales et d'exploitation | 31 | |||
| 3101 | Loyers bâtiments et bureaux | 31 | ||
| 3102 | Eau, étlectricité, gaz | 31 | ||
| 3103 | Dépenses département musique et medias | 31 | ||
| 3104 | Frais véhicule et carburant | 31 | ||
| 3105 | Assurances | 31 | ||
| 3106 | Fournitures de bureau et informatiques | 31 | ||
| 3107 | Frais postaux et téléphoniques | 31 | ||
| 3108 | Offrandes et dons à des tiers | 31 | ||
| 3109 | Frais comptable | 31 | ||
| 3110 | Frais Hébergement web et licenses logiciels | 31 | ||
| 3111 | Publicité | 31 | ||
| 3112 | Frais de représentation | 31 | ||
| 3113 | Chambre et pension pour les invités | 31 | ||
| 3114 | Dépenses activités diverses | 31 | ||
| 3115 | Matériel pour relation d'aide pastorale | 31 | ||
| 3116 | Ministère des enfants et de la jeunesse | 31 | ||
| 3117 | Livres et CD | 31 | ||
| 3118 | Dépenses diverses et cadeaux | 31 | ||
| 31 | Dépenses générales et d'exploitation | 3 | ||
| Total frais financiers | 32 | |||
| 3200 | Frais financiers | 32 | ||
| 3201 | Amortissement Mobilier, Installations, Équipement, Véhicules | 32 | ||
| 3202 | Amortissement Ordinateurs et logiciels | 32 | ||
| 3203 | Impôt sur le revenu | 32 | ||
| 32 | Total frais financiers | 3 | ||
| 3 | TOTAL DÉPENSES | 02 | 1 | |
| 02 | Bénéfice/Perte pour Compte de Résultat | 297 | 1 | |
| 00 | Différence doit être = 0 (cellule vide) | |||
| FESTIVAL DU PRINTEMPS | ||||
| .PUB | Publicité | SE | ||
| .GUE | Orateurs invités | SE | ||
| .MME | Musique et Media | SE | ||
| .LEG | Frais juridiques (permis, etc.) | SE | ||
| .REN | Location d'installations | SE | ||
| .FVA | Nourriture et divers | SE | ||
| SE | Total des dépenses du festival de printemps | S | ||
| .TIC | Ventes des tickets | ST | ||
| .DSF | Dons Festival du printemps | ST | ||
| ST | Revenu total du festival du printemps | S | ||
| S | Total Festival du Printemps | |||
| DONATEURS | ||||
| ;511 | Donateur 511 | D | ||
| ;522 | Donateur 522 | D | ||
| ;533 | Donateur 533 | D | ||
| etc. | ||||
| D | Total Donateurs |
Paroisse
Dans cet article
Paroisse
Paroisse
Pour gérer les dépenses et le recettes d'un compte de la liquidité (caisse, banque, poste, etc..).
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le modèle dans Banana WebAppDocumentation Modèle
La structure des comptes est basée sur le Livre de Caisse, où l'on inscrit les dépenses et les recettes de la Paroisse avec référence à un compte de liquidité.
Après avoir écrit les mouvements quotidiens, il est possible d'obtenir automatiquement le Rapport formaté par groupes, dont la présentation peut être personnalisée selon les propres exigences.
Pour des informations sur la tenu d'une comptabilité plus détaillée, nous vous conseillons de consulter Paroisse (comptabilité à partie double ) e
Paroisse (comptabilité Dépenses/Recettes).
Aperçu du modèle
Paroisse XX
DeviseBase: CHF
Cash Manager
| Groupe | Compte | Libellé | Add. dans |
|---|---|---|---|
| 1000 | Caisse | ||
| Groupe | Catégorie | Libellé | Add. dans |
|---|---|---|---|
| Résultat d'opération | |||
| 3000 | Traitement des Ministres du Culte | 30 | |
| 3005 | Personnel Auxiliaire | 30 | |
| 3010 | Sacristains et Concierges | 30 | |
| 3015 | Personnel de Nettoyage | 30 | |
| 3020 | Organistes | 30 | |
| 3025 | Catéchèses | 30 | |
| 3030 | Personnel Administratif | 30 | |
| 3035 | Service domestique aux ministres du culte | 30 | |
| 3040 | Cotisations de prévoyance | 30 | |
| 3045 | Autres charges sociales | 30 | |
| 3058 | Charité Divers | 30 | |
| 30 | Total frais de personnel | 3 | |
| Frais liturgie et catéchisme | |||
| 3060 | Ornements, vêtements enfants de choeur | 31 | |
| 3065 | Brochures dominicales | 31 | |
| 3070 | Ostie, vin, divers | 31 | |
| 3075 | Lampes et Bougies | 31 | |
| 3080 | Dépenses diverses pour la liturgie | 31 | |
| 3085 | Matériel, livres de formations et de chants | 31 | |
| 3090 | Catéchèses | 31 | |
| 3095 | Missions paroissiales | 31 | |
| 31 | Total Frais liturgie et catéchèse | 3 | |
| Frais d'exercice et administratif | |||
| 3210 | Nettoyages | 33 | |
| 3215 | Charges locatives | 33 | |
| 3220 | Entretiens, réparations, etc. | 33 | |
| 3225 | Assurances | 33 | |
| 3230 | Energie, eau, déchets | 33 | |
| 3235 | Chauffage | 33 | |
| 3240 | Taxes sur les bâtiments | 33 | |
| 3245 | Autres Frais pour les bâtiments | 33 | |
| 3300 | Papier et imprimante | 33 | |
| 3305 | Frais postaux | 33 | |
| 3310 | Téléphone | 33 | |
| 3315 | Fourniture de bureau, frais divers | 33 | |
| 3320 | Photocopies | 33 | |
| 3325 | Frais pour la tenue des comptes/virements | 33 | |
| 3330 | Matériel du Bureau | 33 | |
| 3335 | Dépenses légales | 33 | |
| 3340 | Dépenses diverses d'administration | 33 | |
| 3345 | Dépenses pour les imprimantes | 33 | |
| 33 | Total Frais d'exercice et d'administration | 3 | |
| Frais pour événements | |||
| 3400 | Frais pour fêtes et événements | 34 | |
| 3405 | Frais de déplacement et de transport | 34 | |
| 3410 | Frais nourriture | 34 | |
| 3415 | Frais matériel de nettoyage | 34 | |
| 3420 | Frais matériel divers | 34 | |
| 3425 | Frais entretien | 34 | |
| 3430 | Frais petite camionnette | 34 | |
| 34 | Total Frais événements | 3 | |
| Amortissements | |||
| 3500 | Amortissement Eglise Paroissiale | 35 | |
| 3505 | Amortissement Centre Communautaire | 35 | |
| 3510 | Amortissement Bâtiment A | 35 | |
| 3515 | Amortissement Bâtiment B | 35 | |
| 3520 | Amortissement mobilier, meubles, installations | 35 | |
| 3525 | Amortissement Ornements | 35 | |
| 3530 | Amortissement objets sacrés | 35 | |
| 3535 | Amortissement véhicules | 35 | |
| 35 | Total Amortissements | 3 | |
| Frais financiers | |||
| 3600 | Frais d'intérêts | 36 | |
| 36 | Total Frais financiers | 3 | |
| Provisions | |||
| 3700 | Provisions fonds de réserve | 37 | |
| 3705 | Autres provisions | 37 | |
| 37 | Total Provisions | 3 | |
| Frais de cotisation | |||
| 3800 | Cotisations pour la Curie | 38 | |
| 3802 | Constitution des légats | 38 | |
| 3808 | Autres cotisations | 38 | |
| 3809 | Taxes | 38 | |
| 38 | Total Cotisations | 3 | |
| 3 | Total Frais | 00 | |
| Recettes | |||
| Recettes de dons et de cotisations | |||
| 4400 | Legs généraux | 41 | |
| 4409 | Donations | 41 | |
| 4000 | Subventions communales | 41 | |
| 4004 | Autres cotisations | 41 | |
| 4100 | Offrandes dominicales et jours fériés | 41 | |
| 4102 | Offrandes générales | 41 | |
| 4103 | Offrandes pour églises | 41 | |
| 4104 | Offrandes bulletin d'informations | 41 | |
| 4105 | Offrandes pour services rendus | 41 | |
| 4107 | Offrandes pour oeuvres spéciales | 41 | |
| 4119 | Collectes | 41 | |
| 41 | Total Recettes par donations et cotisations | 4 | |
| Recettes immobilières | |||
| 4500 | Locations appartements | 45 | |
| 4501 | Locations parkings | 45 | |
| 4502 | Locations salles | 45 | |
| 4503 | Autres locations | 45 | |
| 45 | Total Recettes immobilières | 4 | |
| Recettes de fêtes et d'événements | |||
| 4600 | Recettes de fêtes | 46 | |
| 4610 | Repas | 46 | |
| 4615 | Autres Recettes | 46 | |
| 46 | Total Recettes de fêtes et événements | 4 | |
| Recettes financières | |||
| 4700 | Recettes des intérêts | 47 | |
| 47 | Total Recettes financières | 4 | |
| Gestion Extraordinaire | |||
| Frais gestion extraordinaire | |||
| 4800 | Restauration d'immobiliers | 480 | |
| 4805 | Interventions particulières sur les bâtiments | 480 | |
| 4809 | Interventions sur les terrains | 480 | |
| 480 | Total Frais gestion extraordinaire | 48 | |
| Recettes gestion extraordinaire | |||
| 4810 | Subside pour les églises paroissiales | 481 | |
| 4830 | Autre entrées extraordinaires | 481 | |
| 4840 | Libération des provisions | 481 | |
| 481 | Total Recettes extraordinaires | 48 | |
| 48 | Total gestion extraordinaire | 4 | |
| 4 | Total Recettes | 00 | |
| 00 | Résultat d'opération | ||
| Centres de Coût | |||
| Dépenses paroissiales | |||
| .EL | Electricité | TP | |
| .GAZ | Gaz | TP | |
| .TAX | Taxes | TP | |
| .DAM | Dépenses administratives | TP | |
| .MAN | Entretien | TP | |
| .NET | Nettoyage | TP | |
| .AD | Autres dépenses | TP | |
| TP | Total Dépenses Paroissiales | ||
| Dépenses Centre Communautaire | |||
| ,EL | Electricité | TC | |
| ,GAZ | Gaz | TC | |
| ,TAX | Taxes | TC | |
| ,MAN | Entretien | TC | |
| ,NET | Nettoyage | TC | |
| ,DAM | Dépenses administratives | TC | |
| ,AD | Autres dépenses | TC | |
| TC | Total Dépenses Centre Communautaire | ||
Paroisses
Dans cet article
Paroisses
Paroisses
Le plan comptable permet de gérer les dépenses et les recettes de la Paroisse. Beaucoup apprécient le compte rendu pour le patrimoine et pour le résultat d'opération.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le modèle dans Banana WebAppDocumentation Modèle
Ce modèle se base sur la comptabilité Dépenses / Recettes et présente les comptes types pour gérer les dépenses et les recettes d'une Paroisse.
Dans le Tableau des Comptes se trouvent les comptes patrimoniaux, alors que dans le Tableau Catégories se trouvent les coûts et les gains
Les coûts et les gains sont sous-divisés en plusieurs sous-groupes et dans le Tableau Catégories il y a deux types de centres de coûts qui permettent de gérer séparément le dépenses de la paroisse et celle de l'Oratoire.
Les comptes et les catégories peuvent être personnalisés selon les propres exigences.
Aperçu du modèle
Paroisse XX
DeviseBase: CHF
Comptabilité dépenses/recettes
| Groupe | Compte | Libellé | Add. dans |
|---|---|---|---|
| PATRIMOINE | |||
| 1000 | Caisse | 1 | |
| 1010 | Compte Courant Postal | 1 | |
| 1020 | Banque | 1 | |
| 1050 | Débiteurs | 1 | |
| 1051 | Débiteurs Divers | 1 | |
| 1100 | Eglise paroissiale | 1 | |
| 1105 | Centre Communautaire | 1 | |
| 1130 | Installations | 1 | |
| 1135 | Véhicules | 1 | |
| 1140 | Mobilier | 1 | |
| 1145 | Equipement | 1 | |
| 1150 | Orgue et autres instruments | 1 | |
| 2000 | Créditeurs pour cotisations de prévoyance | 1 | |
| 2010 | Créditeurs Divers | 1 | |
| 2020 | Passifs de régularisation et provisions à court terme | 1 | |
| 2030 | Provisions pour travaux en cours | 1 | |
| 2100 | Capitaux Propres | 1 | |
| 2110 | Fonds de Réserve | 1 | |
| 2120 | Autres fonds | 1 | |
| 1 | Total PATRIMOINE | ||
| Groupe | Catégorie | Libellé | Add. dans |
|---|---|---|---|
| Résultat d'opération | |||
| 3000 | Traitement des Ministres du Culte | 30 | |
| 3005 | Personnel Auxiliaire | 30 | |
| 3010 | Sacristains et Concierges | 30 | |
| 3015 | Personnel de Nettoyage | 30 | |
| 3020 | Organistes | 30 | |
| 3025 | Catéchèses | 30 | |
| 3030 | Personnel Administratif | 30 | |
| 3035 | Service domestique aux ministres du culte | 30 | |
| 3040 | Cotisations de prévoyance | 30 | |
| 3045 | Autres charges sociales | 30 | |
| 3058 | Charité Divers | 30 | |
| 30 | Total frais de personnel | 3 | |
| Frais liturgie et catéchisme | |||
| 3060 | Ornements, vêtements enfants de choeur | 31 | |
| 3065 | Brochures dominicales | 31 | |
| 3070 | Ostie, vin, divers | 31 | |
| 3075 | Lampes et Bougies | 31 | |
| 3080 | Dépenses diverses pour la liturgie | 31 | |
| 3085 | Matériel, livres de formations et de chants | 31 | |
| 3090 | Catéchèses | 31 | |
| 3095 | Missions paroissiales | 31 | |
| 31 | Total Frais liturgie et catéchèse | 3 | |
| Frais d'exercice et administratif | |||
| 3210 | Nettoyages | 33 | |
| 3215 | Charges locatives | 33 | |
| 3220 | Entretiens, réparations, etc. | 33 | |
| 3225 | Assurances | 33 | |
| 3230 | Energie, eau, déchets | 33 | |
| 3235 | Chauffage | 33 | |
| 3240 | Taxes sur les bâtiments | 33 | |
| 3245 | Autres Frais pour les bâtiments | 33 | |
| 3300 | Papier et imprimante | 33 | |
| 3305 | Frais postaux | 33 | |
| 3310 | Téléphone | 33 | |
| 3315 | Fourniture de bureau, frais divers | 33 | |
| 3320 | Photocopies | 33 | |
| 3325 | Frais pour la tenue des comptes/virements | 33 | |
| 3330 | Matériel du Bureau | 33 | |
| 3335 | Dépenses légales | 33 | |
| 3340 | Dépenses diverses d'administration | 33 | |
| 3345 | Dépenses pour les imprimantes | 33 | |
| 33 | Total Frais d'exercice et d'administration | 3 | |
| Frais pour événements | |||
| 3400 | Frais pour fêtes et événements | 34 | |
| 3405 | Frais de déplacement et de transport | 34 | |
| 3410 | Frais nourriture | 34 | |
| 3415 | Frais matériel de nettoyage | 34 | |
| 3420 | Frais matériel divers | 34 | |
| 3425 | Frais entretien | 34 | |
| 3430 | Frais petite camionnette | 34 | |
| 34 | Total Frais événements | 3 | |
| Amortissements | |||
| 3500 | Amortissement Eglise Paroissiale | 35 | |
| 3505 | Amortissement Centre Communautaire | 35 | |
| 3510 | Amortissement Bâtiment A | 35 | |
| 3515 | Amortissement Bâtiment B | 35 | |
| 3520 | Amortissement mobilier, meubles, installations | 35 | |
| 3525 | Amortissement Ornements | 35 | |
| 3530 | Amortissement objets sacrés | 35 | |
| 3535 | Amortissement véhicules | 35 | |
| 35 | Total Amortissements | 3 | |
| Frais financiers | |||
| 3600 | Frais d'intérêts | 36 | |
| 36 | Total Frais financiers | 3 | |
| Provisions | |||
| 3700 | Provisions fonds de réserve | 37 | |
| 3705 | Autres provisions | 37 | |
| 37 | Total Provisions | 3 | |
| Frais de cotisation | |||
| 3800 | Cotisations pour la Curie | 38 | |
| 3802 | Constitution des légats | 38 | |
| 3808 | Autres cotisations | 38 | |
| 3809 | Taxes | 38 | |
| 38 | Total Cotisations | 3 | |
| 3 | Total Frais | 00 | |
| Recettes | |||
| Recettes de dons et de cotisations | |||
| 4400 | Legs généraux | 41 | |
| 4409 | Donations | 41 | |
| 4000 | Subventions communales | 41 | |
| 4004 | Autres cotisations | 41 | |
| 4100 | Offrandes dominicales et jours fériés | 41 | |
| 4102 | Offrandes générales | 41 | |
| 4103 | Offrandes pour églises | 41 | |
| 4104 | Offrandes bulletin d'informations | 41 | |
| 4105 | Offrandes pour services rendus | 41 | |
| 4107 | Offrandes pour oeuvres spéciales | 41 | |
| 4119 | Collectes | 41 | |
| 41 | Total Recettes par donations et cotisations | 4 | |
| Recettes immobilières | |||
| 4500 | Locations appartements | 45 | |
| 4501 | Locations parkings | 45 | |
| 4502 | Locations salles | 45 | |
| 4503 | Autres locations | 45 | |
| 45 | Total Recettes immobilières | 4 | |
| Recettes de fêtes et d'événements | |||
| 4600 | Recettes de fêtes | 46 | |
| 4610 | Repas | 46 | |
| 4615 | Autres Recettes | 46 | |
| 46 | Total Recettes de fêtes et événements | 4 | |
| Recettes financières | |||
| 4700 | Recettes des intérêts | 47 | |
| 47 | Total Recettes financières | 4 | |
| Gestion Extraordinaire | |||
| Frais gestion extraordinaire | |||
| 4800 | Restauration d'immobiliers | 480 | |
| 4805 | Interventions particulières sur les bâtiments | 480 | |
| 4809 | Interventions sur les terrains | 480 | |
| 480 | Total Frais gestion extraordinaire | 48 | |
| Recettes gestion extraordinaire | |||
| 4810 | Subside pour les églises paroissiales | 481 | |
| 4830 | Autre entrées extraordinaires | 481 | |
| 4840 | Libération des provisions | 481 | |
| 481 | Total Recettes extraordinaires | 48 | |
| 48 | Total gestion extraordinaire | 4 | |
| 4 | Total Recettes | 00 | |
| 00 | Résultat d'opération | ||
| Centres de Coût | |||
| Dépenses paroissiales | |||
| .EL | Electricité | TP | |
| .GAZ | Gaz | TP | |
| .TAX | Taxes | TP | |
| .DAM | Dépenses administratives | TP | |
| .MAN | Entretien | TP | |
| .NET | Nettoyage | TP | |
| .AD | Autres dépenses | TP | |
| TP | Total Dépenses Paroissiales | ||
| Dépenses Centre Communautaire | |||
| ,EL | Electricité | TC | |
| ,GAZ | Gaz | TC | |
| ,TAX | Taxes | TC | |
| ,MAN | Entretien | TC | |
| ,NET | Nettoyage | TC | |
| ,DAM | Dépenses administratives | TC | |
| ,AD | Autres dépenses | TC | |
| TC | Total Dépenses Centre Communautaire | ||
Paroisses
Dans cet article
Paroisses
Paroisses
Plan comptable des comptes types pour gérer la comptabilité d'une Paroisse. On y trouve les centres de coût pour subdiviser les coûts de la Paroisse et de l'oratoire.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le modèle dans Banana WebAppDocumentation Modèle
Comptabilité d'une Paroisse
Il y a plusieurs possibilités pour tenir la comptabilité d'une Paroisse:
- Avec le modèle basé sur le livre de caisse (celui-ci), où l'on écrit les mouvements des recettes et dépenses, sans pour autant tenir le compte caisse, banque, ou autre. On y tient donc seulement le résultat d'opération.
- Avec le modèle basé sur la comptabilité dépenses / recettes on enregistre les mouvements recettes et dépenses en indiquant le compte des liquidités.
- Ainsi, on obtient non seulement le résultat d'opération mais aussi la situation du bilan.
- Avec le modèle basé sur la comptabilité en partie double, on écrit les débits et crédits en indiquant aussi les positions des comptes du bilan.
Avec ce modèle il est aussi possible d'enregistrer des opérations plus complexes. - On obtient le Bilan et le Compte de Résultat.
Plus de plus amples informations, consulter la page Comptabilité en partie double.
Le plan comptable
Dans le plan comptable on y trouve déjà les entrées typiques pour gérer la comptabilité d'une Paroisse: de la gestion de la comptabilité ordinaire, à la gestion extraordinaire.
Pour une gestion plus simple et synthétique on peut utiliser la Comptabilité Dépenses / recettes ou le Livre de Caisse.
Les centres de coût
Les centres de coût permettent d'avoir des détails séparés des dépenses qui, dans une comptabilité se trouvent généralement écrites sous un compte unique.
Pour de plus amples informations sur les centres de coûts, consulter la page Centres de coût et de profits.
On y trouve deux centres de coût qui permettent de séparer:
- Les dépenses paroissiales
- Les dépenses du Centre Communautaire
Les écritures
Dans le tableau des Ecritures on y insère les mouvements journaliers. Pour obtenir plus amples informations concernant l'écriture des mouvements comptables ou comment accélérer l'insertion, notre conseil est de consulter la page web Ecritures.
Le Bilan et le Compte de Résultat
Le Bilan et le Compte de Résultat s'obtiennent par la commande Bilan formaté par groupes et peuvent être personnalisées dans l'affichage. Chaque présentation peut être mémorisée au moyen des Personnalisations, avec la possibilité de la reprendre au moment opportun (ex. Bilan interne, Bilan pour l'Assemblée Paroissiale).
Aperçu du modèle
Paroisse XX
DeviseBase: CHF
Comptabilité en partie double
| Groupe | Compte | Libellé | Add. dans |
|---|---|---|---|
| BILAN | |||
| ACTIFS | |||
| Actifs circulants | |||
| Liquidités | |||
| 1000 | Caisse | 100 | |
| 1010 | Compte Postal Courant | 100 | |
| 1020 | Banque | 100 | |
| 100 | Total Liquidités | 10 | |
| 1045 | Comptes de régularisation de l’actif | 110 | |
| 105 | Total Comptes de régularisation de l’actif | 10 | |
| Débiteurs | |||
| 1050 | Débiteurs | 110 | |
| 1051 | Débiteurs Divers | 110 | |
| 110 | Totaux Débiteurs | 10 | |
| 10 | Total Actifs Circulants | 1 | |
| Actifs Immobilisés | |||
| 1100 | Eglise Paroissiale | 11 | |
| 1105 | Centre communautaire | 11 | |
| 1110 | Terrain A | 11 | |
| 1115 | Terrain B | 11 | |
| 1120 | Bâtiment A | 11 | |
| 1125 | Bâtiment B | 11 | |
| 1130 | Installations | 11 | |
| 1135 | Véhicules | 11 | |
| 1140 | Mobilier | 11 | |
| 1145 | Equipement | 11 | |
| 1150 | Orgue et autres instruments musicaux | 11 | |
| 11 | Total Actifs Immobilisés | 1 | |
| 1 | Total Actifs | 00 | |
| PASSIFS | |||
| Dettes | |||
| 2000 | Créditeurs pour cotisations de prévoyance | 200 | |
| 2010 | Créditeurs divers | 200 | |
| 2020 | Passifs de régularisation et provisions à court terme | 200 | |
| 2030 | Provisions pour travaux en cours | 200 | |
| 200 | Total Dettes | 2 | |
| Capitaux propres | |||
| 2100 | Capitaux propres | 21 | |
| 2110 | Fonds de Réserve | 21 | |
| 2120 | Autres fonds | 21 | |
| 2130 | Bénéfices et Pertes années précédentes | 21 | |
| 210 | Bénéfice ou perte de l'exercice | 21 | |
| 21 | Total Capitaux propres | 2 | |
| 2 | Total Passifs | 00 | |
| CHARGES | |||
| Charges de personnel | |||
| 3000 | Traitement des Ministres du Culte | 30 | |
| 3005 | Personnel Auxiliaire | 30 | |
| 3010 | Sacristains et Concierges | 30 | |
| 3015 | Personnel de Nettoyage | 30 | |
| 3020 | Organistes | 30 | |
| 3025 | Catéchistes | 30 | |
| 3030 | Personnel Administratif | 30 | |
| 3035 | Service domestiques aux ministres du culte | 30 | |
| 3040 | Cotisations de prévoyance | 30 | |
| 3045 | Autres charges sociales | 30 | |
| 3058 | Charité Divers | 30 | |
| 30 | Total charges de personnel | 3 | |
| Charges liturgie et catéchisme | |||
| 3060 | Ornements, vêtements enfants de choeur | 31 | |
| 3065 | Brochures dominicales | 31 | |
| 3070 | Ostie, vin, divers | 31 | |
| 3075 | Lampes et Bougies | 31 | |
| 3080 | Dépenses diverses pour la liturgie | 31 | |
| 3085 | Matériel, livres de formations et de chants | 31 | |
| 3090 | Catéchèses | 31 | |
| 3095 | Missions paroissiales | 31 | |
| 31 | Total charges liturgie et catéchèse | 3 | |
| Charges d'exercice et administratif | |||
| 3210 | Nettoyages | 33 | |
| 3215 | Charges locatives | 33 | |
| 3220 | Entretiens, réparations, etc. | 33 | |
| 3225 | Assurances | 33 | |
| 3230 | Energie, eau, déchets | 33 | |
| 3235 | Chauffage | 33 | |
| 3240 | Taxes sur les bâtiments | 33 | |
| 3245 | Autres charges pour les bâtiments | 33 | |
| 3300 | Papier et imprimante | 33 | |
| 3305 | Frais postaux | 33 | |
| 3310 | Téléphone | 33 | |
| 3315 | Fourniture de bureau, frais divers | 33 | |
| 3320 | Photocopies | 33 | |
| 3325 | Frais pour la tenue des comptes/virements | 33 | |
| 3330 | Matériel du Bureau | 33 | |
| 3335 | Dépense légale | 33 | |
| 3340 | Dépense diverse d'administration | 33 | |
| 3345 | Dépenses pour les imprimantes | 33 | |
| 33 | Total charges d'exercice et d'administration | 3 | |
| Charges pour événements | |||
| 3400 | Charges pour fêtes et événements | 34 | |
| 3405 | Frais de déplacement et de transport | 34 | |
| 3410 | Frais pour la nourriture | 34 | |
| 3415 | Charges pour le matériel de nettoyage | 34 | |
| 3420 | Charges matériel divers | 34 | |
| 3425 | Charges pour l'entretien | 34 | |
| 3430 | Charges pour la petite camionnette | 34 | |
| 34 | Total Charges événements | 3 | |
| Amortissements | |||
| 3500 | Amortissement Eglise Paroissiale | 35 | |
| 3505 | Amortissement Centre Communautaire | 35 | |
| 3510 | Amortissement Bâtiment A | 35 | |
| 3515 | Amortissement Bâtiment B | 35 | |
| 3520 | Amortissement mobilier, meubles, installations | 35 | |
| 3525 | Amortissement Ornements | 35 | |
| 3530 | Amortissement objets sacrés | 35 | |
| 3535 | Amortissement véhicules | 35 | |
| 35 | Total Amortissement | 3 | |
| Charges financières | |||
| 3600 | Frais d'intérêts | 36 | |
| 36 | Total Charges financières | 3 | |
| Provisions | |||
| 3700 | Provisions fonds de réserve | 37 | |
| 3705 | Autres provisions | 37 | |
| 37 | Total Provisions | 3 | |
| Charges de cotisations | |||
| 3800 | Cotisations pour la Curie | 38 | |
| 3802 | Constitution des légats | 38 | |
| 3808 | Autres cotisations | 38 | |
| 3809 | Taxes | 38 | |
| 38 | Total Cotisations | 3 | |
| 3 | Total Charges | 02 | |
| Produits | |||
| Produits de dons et de cotisations | |||
| 4400 | Legs généraux | 41 | |
| 4409 | Donations | 41 | |
| 4000 | Subventions communales | 41 | |
| 4004 | Autres cotisations | 41 | |
| 4100 | Offrandes dominicales et jours fériés | 41 | |
| 4102 | Offrandes générales | 41 | |
| 4103 | Offrande pour les églises | 41 | |
| 4104 | Offrande pour le bulletin d'informations | 41 | |
| 4105 | Offrande pour services rendus | 41 | |
| 4107 | Offrandes pour oeuvres spéciales | 41 | |
| 4119 | Collectes | 41 | |
| 41 | Total produits des donations et cotisations | 4 | |
| Produits immobiliers | |||
| 4500 | Locations appartements | 45 | |
| 4501 | Locations parkings | 45 | |
| 4502 | Locations salles | 45 | |
| 4503 | Autres locations | 45 | |
| 45 | Total produits immobiliers | 4 | |
| Produits de fêtes et d'événements | |||
| 4600 | Produits de fêtes | 46 | |
| 4610 | Repas | 46 | |
| 4615 | Autres Produits | 46 | |
| 46 | Total Produits de fêtes et événements | 4 | |
| Produits financiers | |||
| 4700 | Produits des intérêts | 47 | |
| 47 | Total Produits financiers | 4 | |
| Gestion Extraordinaire | |||
| Charges gestion extraordinaire | |||
| 4800 | Restauration immobiliers | 480 | |
| 4805 | Interventions particulières sur les bâtiments | 480 | |
| 4809 | Interventions sur les terrains | 480 | |
| 480 | Total Charges gestion extraordinaire | 48 | |
| Produits gestion extraordinaire | |||
| 4810 | Subside pour les églises paroissiales | 481 | |
| 4830 | Autre entrées extraordinaires | 481 | |
| 4840 | Libération des provisions | 481 | |
| 481 | Total Produits gestions extraordinaires | 48 | |
| 48 | Total gestion extraordinaire | 4 | |
| 4 | Total Produits | 02 | |
| 02 | Bénéfice ou perte de l'exercice | 210 | |
| 00 | Différence doit être = 0 | ||
| Centres de Coût | |||
| Dépenses paroissiales | |||
| .EL | Electricité | TP | |
| .GAZ | Gaz | TP | |
| .TAX | Taxes | TP | |
| .DAM | Dépenses administratives | TP | |
| .MAN | Entretien | TP | |
| .NET | Nettoyage | TP | |
| .AD | Autres dépenses | TP | |
| TP | Total Dépenses Paroissiales | ||
| Dépenses Centre Communautaire | |||
| ,EL | Electricité | TC | |
| ,GAZ | Gaz | TC | |
| ,TAX | Taxes | TC | |
| ,MAN | Entretien | TC | |
| ,NET | Nettoyage | TC | |
| ,DAM | Dépenses administratives | TC | |
| ,AD | Autres dépenses | TC | |
| TC | Total Dépenses Centre Communautaire | ||
Comptabilité multidevise pour Organisation religieuse
Dans cet article
Comptabilité multidevise pour Organisation religieuse
Comptabilité multidevise pour Organisation religieuse
Modèle idéal pour gérer la comptabilité d'une église ou d'une organisation religieuse, même avec des comptes en devises étrangères. La liste des donateurs et les activités de collecte de fonds sont gérées par des centres de coûts.
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le tutorial dans Banana WebAppAperçu du modèle
Centre Chrétien Nouvelle Alliance
Comptabilité 2022
DeviseBase: EUR
Comptabilité en partie double avec multidevise
| Groupe | Compte | Libellé | Devise | Add. dans | Gr1 |
|---|---|---|---|---|---|
| BILAN FORMATÉ | |||||
| ACTIFS | 1 | ||||
| 1000 | Liquidité en EUR | EUR | 1 | ||
| 1005 | Liquidité en USD | USD | 1 | ||
| 1010 | Compte Courant Postal en EUR | EUR | 1 | ||
| 1016 | Compte Paypal | EUR | 1 | ||
| 1018 | Carte Visa Prépayée | EUR | 1 | ||
| 1020 | Compte bancaire en EUR | EUR | 1 | ||
| 1030 | Actifs transitoires | EUR | 1 | ||
| 1034 | Divers paiements anticipés | EUR | 1 | ||
| 1040 | Dépôt de garantie pour la location de l'immeuble | EUR | 1 | ||
| 1044 | Dépôt de garantie pour la location de bureaux | EUR | 1 | ||
| 1090 | Transferts internes | EUR | 1 | ||
| 1099 | Montants à préciser | EUR | 1 | ||
| 1510 | Meubles, installations, équipements, véhicules | EUR | 1 | ||
| 1540 | Ordinateurs et logiciels | EUR | 1 | ||
| 1 | TOTAL ACTIFS | 00 | 1 | ||
| PASSIFS | 2 | ||||
| 2000 | Fourniteurs et Créanciers | EUR | 2 | ||
| 2015 | Dettes envers les salariés et les organismes de sécurité sociale | EUR | 2 | ||
| 2090 | Passifs transitoires | EUR | 2 | ||
| 2800 | Avoirs ou actions | EUR | 2 | ||
| 2970 | Report de bénéfice/perte | EUR | 2 | ||
| 297 | Bénéfice/perte pour la période | 2 | 1 | ||
| 2 | TOTAL PASSIFS | 00 | 1 | ||
| COMPTE DE RÉSULTAT | |||||
| PRODUITS | 4 | ||||
| 4000 | Produits offrandes | EUR | 4 | ||
| 4010 | Produits marché de noël pour la mission | EUR | 4 | ||
| 4020 | Produits CD/Livres | EUR | 4 | ||
| 4050 | Produits de différentes activités | EUR | 4 | ||
| 4060 | Intérêts bancaires | EUR | 4 | ||
| 4400 | Perte/Gains Change | EUR | 4 | ||
| 4600 | Produits/Charges Extraordinaires | EUR | 4 | ||
| 4 | TOTAL PRODUIT | 02 | 1 | ||
| DEPENSES | 3 | ||||
| Frais de personnel | 30 | ||||
| 3000 | Salaires | EUR | 30 | ||
| 3001 | Charges de sécurité sociale | EUR | 30 | ||
| 3002 | Caisse de retraite | EUR | 30 | ||
| 3004 | Assurances | EUR | 30 | ||
| 3005 | Frais divers personnel | EUR | 30 | ||
| 30 | Total frais personnel | 3 | |||
| Dépenses générales et d'exploitation | 31 | ||||
| 3101 | Loyers bâtiments et bureaux | EUR | 31 | ||
| 3102 | Eau, électricité, gaz | EUR | 31 | ||
| 3103 | Dépenses département musique et medias | EUR | 31 | ||
| 3104 | Frais véhicule et carburant | EUR | 31 | ||
| 3105 | Assurances | EUR | 31 | ||
| 3106 | Fournitures de bureau et informatiques | EUR | 31 | ||
| 3107 | Frais postaux et téléphoniques | EUR | 31 | ||
| 3108 | Offrandes et dons à des tiers | EUR | 31 | ||
| 3109 | Frais comptable | EUR | 31 | ||
| 3110 | Frais Hébergement web et licenses logiciels | EUR | 31 | ||
| 3111 | Publicité | EUR | 31 | ||
| 3112 | Frais de représentation | EUR | 31 | ||
| 3113 | Chambre et pension pour les invités | EUR | 31 | ||
| 3114 | Dépenses activités diverses | EUR | 31 | ||
| 3115 | Matériel pour relation d'aide pastorale | EUR | 31 | ||
| 3116 | Ministère de l'enfance et de la jeunesse | EUR | 31 | ||
| 3117 | Livres et CD | EUR | 31 | ||
| 3118 | Dépenses diverses et cadeaux | EUR | 31 | ||
| 31 | Total Dépenses générales et d'exploitation | 3 | |||
| Charges financières | 32 | ||||
| 3200 | Charges financières | EUR | 32 | ||
| 3201 | Amortissement Mobilier, Installations, Équipement, Véhicules | EUR | 32 | ||
| 3202 | Amortissement Ordinateurs et logiciels | EUR | 32 | ||
| 3203 | Impôt sur le revenu | EUR | 32 | ||
| 32 | Total Charges financières | 3 | |||
| 3 | TOTAL DÉPENSES | 02 | 1 | ||
| 02 | Bénéfice/Perte pour Compte de Résultat | 297 | 1 | ||
| 00 | Différence doit être = 0 (cellule vide) | ||||
| FESTIVAL DU PRINTEMPS | |||||
| .PUB | Publicité | EUR | SE | ||
| .GUE | Orateurs invités | EUR | SE | ||
| .MME | Musique et Media | EUR | SE | ||
| .LEG | Frais juridiques (permis, etc.) | EUR | SE | ||
| .REN | Location d'installations | EUR | SE | ||
| .FVA | Nourriture et divers | EUR | SE | ||
| SE | Total des dépenses du festival de printemps | S | |||
| .TIC | Ventes des tickets | EUR | ST | ||
| .DSF | Dons Festival du printemps | EUR | ST | ||
| ST | Revenu total du festival du printemps | S | |||
| S | Total Festival du Printemps | ||||
| DONATEURS | |||||
| ;511 | Donateur 511 | EUR | D | ||
| ;522 | Donateur 522 | EUR | D | ||
| ;533 | Donateur 533 | EUR | D | ||
| etc. | |||||
| D | Total Donateurs |
| Dev.Référence | Devise | Libellé |
|---|---|---|
| EUR | USD | US Dollars |
非营利协会或组织会计
Dans cet article
非营利协会或组织会计
非营利协会或组织会计
使用这个简单的模板,以清晰透明的方式开启您的非营利组织或协会的会计管理,适用于任何使用复式记账方法的人。
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le modèle dans Banana WebAppAperçu du modèle
协会 XX
本位币: USD
复式记账
| 总组 | 账号 | 摘要 | 总和 | 所属组1 |
|---|---|---|---|---|
| 资产负债表 | ||||
| 资产 | ||||
| 1000 | 现金 | 1 | ||
| 1010 | 当前邮政储蓄账号 | 1 | ||
| 1020 | 当前银行账号 | 1 | ||
| 1100 | 客户 | 1 | ||
| 1150 | 预付税款 | 1 | ||
| 1300 | 暂时性资产 | 1 | ||
| 1400 | 办公家具 | 1 | ||
| 1500 | 硬件/软件 | 1 | ||
| 1 | 总资产 | 00 | 1 | |
| 负债及所有者权益 | ||||
| 2000 | 供应商 | 2 | ||
| 2100 | 银行贷款 | 2 | ||
| 2400 | 长期银行贷款 | 2 | ||
| 2700 | 短期负债 | 2 | ||
| 2800 | 启动资金 | 2 | ||
| 2900 | 结转余额 | 2 | ||
| 299 | 本年度的利润或亏损 | 2 | 1 | |
| 2 | 负债及所有者权益总计 | 00 | 1 | |
| 损益表 | ||||
| 收入 | ||||
| 4200 | 多种销售收入 | 4 | ||
| 4400 | 会员费 | 4 | ||
| 4500 | 捐款 | 4 | ||
| 4 | 总收入 | 02 | ||
| 费用 | ||||
| 3000 | 项目 A 的费用 | 3 | ||
| 3001 | 项目 B 的费用 | 3 | ||
| 3002 | 项目 C 的费用 | 3 | ||
| 3005 | 购买商品进行转售 | 3 | ||
| 3010 | 租金,水电费 | 3 | ||
| 3020 | 税 | 3 | ||
| 3050 | 保险 | 3 | ||
| 3070 | 费用 | 3 | ||
| 3080 | 清洁费 | 3 | ||
| 3090 | 办公用品 | 3 | ||
| 3100 | 电话 | 3 | ||
| 3110 | 邮费 | 3 | ||
| 3130 | 印刷和宣传 | 3 | ||
| 3140 | 银行负利率 | 3 | ||
| 3150 | 银行和当前账户费用 | 3 | ||
| 3160 | 家具摊销费用 | 3 | ||
| 3170 | 其它费用 | 3 | ||
| 3 | 总费用 | 02 | 1 | |
| 02 | 损益表中的利润( - )损失(+) | 299 | 1 | |
| 00 | 差额应当 = 0(空白单元格) | |||
| 成本和利润中心 | ||||
| 会员列表 | ||||
| ;LM | 李萌 | TM | 1 | |
| ;WB | 王博 | TM | ||
| ;ZM | 张明 | TM | ||
| ;CL | 陈丽 | TM | ||
| ;WJ | 王静 | TM | ||
| TM | 全部会员 |
Certificat de don pour les Associations (Banana+)
Dans cet article
Certificat de don pour les Associations (Banana+)
Certificat de don pour les Associations (Banana+)
Un certificat de don atteste d'un donation volontaire à une association. Normalement, toutes les associations impriment des attestations de dons pour leurs membres et bénévoles, car ceux-ci sont souvent déductibles des impôts.
L'extension présentée ci-dessous permet de créer un certificat de don pour les donateurs enregistrés dans Banana Comptabilité (tableau Comptes).
Il est indispensable que les membres/donateurs soient configurés avec des centres de coût, en utilisant le centre de coût CC3.
Conditions préalables
Pour utiliser cette extension, il faut
- Télécharger et installer Banana Comptabilité+ (version 10.1.7 ou suivante).
- Avoir le Plan Professionnel ou le Plan Advanced de Banana Comptabilité Plus.
Version bêta
L'extension est actuellement disponible en version bêta. Cela signifie que certains détails peuvent être modifiés sans préavis.
Installation et utilisation de l'extension
- Installez le Banana Comptabilité+.
- Installez l'extension Certificat de don pour Associations (Banana Plus). Visitez la documentation Gérer Extensions.
- Une fois installée, l'extension sera visible dans le menu Extensions où elle peut être exécutée.
Créer une attestation de don
- Saissisez les données de l'Association dans la section Adresse du fichier comptable.
- Dans le menu Extensions, sélectionnez l'extension Certificat de don pour Associations (Banana Plus).
- Introduisez la période dans la boîte de dialogue.
- Complétez les champs de la boîte de dialogue et cliquez sur OK.
Dialogue de configuration
Lancez l'extension à partir du menu Extensions > Certificat de don pour Associations (Banana Plus).
Après avoir sélectionné la période, le dialogue Paramètres de l'extension s'ouvre. A partir de là, vous pouvez définir les informations nécessaires pour créer l'impression de l'attestation de don.
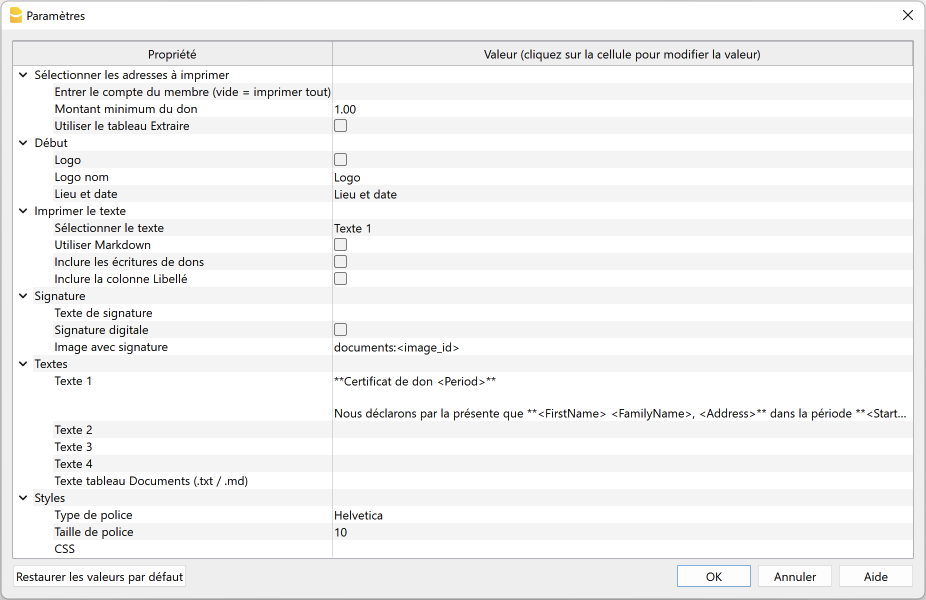
Pour la saisie des données, cliquez dans le champ de la colonne Valeur.
Les paramètres sont répartis dans les groupes suivants :
- Sélectionner les adresses à imprimer
- Définissez les comptes des membres pour lesquels l'attestation de don doit être créée.
- Début
- Définissez le logo pour l'en-tête, l'emplacement et la date.
- Imprimer le texte
- Définissez le texte à utiliser et décidez d'inclure ou non les écritures de dons.
- Signature
- Définissez le texte et l'image de la signature.
- Textes
- Définissez jusqu'à quatre textes différents ou prenez un texte dans le tableau Documents.
- Styles
- Définissez le type et la taille de la police pour les textes des lettres.
Les données saisies sont utilisées pour générer le rapport, que vous pouvez ensuite enregistrer et imprimer.
Sélectionner les adresses à imprimer
Ici, vous pouvez décider pour quels membres, définis avec les centres de coûts CC3, créer l'attestation de don.
- Saisir le compte du membre (vide = imprimer tout)
- Saisir un seul compte (par exemple "10001").
- Saisissez plusieurs comptes divisés par un "," (par exemple "10001,10002,10005").
- Si vous n'entrez rien, les certificats seront imprimés pour tous les membres inscrits.
- Montant minimum du don
- Les comptes dont le solde est inférieur au montant indiqué ne sont pas pris en compte. La valeur par défaut est '1.00' (par exemple, les comptes avec un solde nul sont exclus).
- Saisissez '0.00' pour inclure les comptes dont le solde est nul.
- Utiliser le tableau Extraire
- Utiliser les comptes extraits dans la table d'extraction.
- Vous devez d'abord utiliser la commande Données > Extraire et trier lignes pour extraire les lignes contenant les comptes que vous souhaitez utiliser.
Début
Vous définissez ici le logo pour l'en-tête, le lieu et la date.
- Logo
- Inclure un logo dans l'en-tête. Le logo est défini via la commande Fichier → Configuration logo
- Logo nom
- Entrez le nom de la personnalisation du logo à utiliser.
- Lieu et date
- Saisissez le lieu et la date.
Imprimer le texte
Vous pouvez ici choisir le texte à utiliser parmi ceux que vous avez saisis et décider d'inclure ou non les écritures de dons.
- Sélectionner le texte
- Sélectionnez le texte que vous souhaitez utiliser dans la liste.
- Pour la saisie du texte, voir ci-dessous.
- Utiliser Markdown
- Le texte sélectionné est interprété comme un texte Markdown (nécessite le plan Banana Comptabilité Plus Advanced).
- Inclure les écritures de dons
- En cochant la case, vous pouvez inclure un tableau récapitulatif avec les détails des dons tirés du tableau des Ecritures.
- Inclure la colonne Libellé
- Si vous avez préalablement activé l'option "Inclure les écritures de dons", il sera alors possible, en cochant cette option, d'inclure également la colonne de la description de l'écriture dans le certificat.
Signature
Vous définissez ici le texte et l'image pour la signature de l'attestation de don.
- Texte de signature
- Saissisez le nom et le prénom de la personne qui délivre l'attestation
- Signature digitale
- Utilisez une image comme signature.
- Image avec signature
- Entrez l'image à utiliser. Vous avez deux possibilités :
- documents:<nom_id>: pour utiliser une image enregistrée dans le Tableau Documents, où <nom_id> représente le nom saisi dans la colonne ID du tableau (par exemple "documents:signature").
- file:document/<image> : pour utiliser une image enregistrée en dehors de Banana, mais dans le même dossier que le fichier .ac2. Indiquer aussi l'extension de l'image .png ou .jpg (par exemple "file:document/signature.png").
- Entrez l'image à utiliser. Vous avez deux possibilités :
Textes
Vous définissez ici les textes de l'attestation de don. Vous pouvez saisir jusqu'à quatre textes différents ou prendre un texte dans le tableau Documents.
- Texte 1, Texte 2, Texte 3, Texte 4
- Saisissez le texte que vous souhaitez afficher dans l'impression. Le texte peut également figurer sur plusieurs lignes.
- Les textes peuvent être de type texte ou de type Markdown.
- Vous pouvez saisir jusqu'à quatre textes différents, puis choisir celui que vous souhaitez utiliser.
- Le champ Texte 1 contient le texte par défaut. Vous pouvez le modifier.
- Texte tableau Documents (.txt /.md)
- Pour utiliser les textes saisis dans le Tableau Documents.
- Saisissez l'identifiant (Id) du document (par exemple, "Letter.txt", "Letter", "Letter.md", etc.)
- Les textes peuvent être de type texte ou de type Markdown.
- Pour les textes de type Markdown, l' Id identifiant dans le tableau Documents doit se terminer par ".md" et le nom complet, y compris le ".md" final (par exemple "Lettre.md"), doit être saisi ici.
Styles
Vous définissez ici le type et la taille de la police pour les textes des lettres.
- Type de police
- Définissez le type de police.
- La police par défaut est "Helvetica".
- Taille de police :
- Définissez la taille de la police.
- La taille de police par défaut est '10'.
- CSS
- Facultatif.
- Vous pouvez modifier l'apparence de l'impression (formatage du texte, positionnement de l'adresse, etc.) en entrant du code CSS pour personnaliser le style.
CSS prédéfinis
/* Donation Statement (Banana+) predefined CSS */

@page {
   margin-top: 0.0cm;
   margin-bottom: 0.0cm;
   margin-left: 0.0cm;
   margin-right: 0.0cm;
}

body {
   font-family: $font_family;
   font-size: $font_size;
}

.bold {
   font-weight: bold;
}

.right {
   text-align: right;
}

.center {
   text-align: center;
}

.header_address_row_1 {
   font-family: $font_family;
   font-size: $font_size_header;
}

.header_address_row_2_to_5 {
   font-family: $font_family;
   font-size: $font_size;
}

.header_text {
  margin-top: 1.2cm;
  margin-left: 1.2cm;
  margin-right: 1.2cm;
  text-align: right;
  position: absolute;
}

.logo {
  margin-top: 1.2cm;
  margin-left: 1.34cm;
  margin-right: 1.2cm;
  position: absolute;
}

.address {
  top: 4.5cm;
  left: 12.3cm;
  width: 7.5cm;
  position: absolute;
}

.date {
   margin-top: 4.6cm;
   margin-left: 1.5cm;
   position: absolute;
}

.text {
   margin-top: 8.5cm;
   margin-left: 1.5cm;
   margin-right: 1.0cm;
}

.transactions_details {
   margin-top: 0.5cm;
   margin-left: 1.65cm;
}

.transactions_rows {
   border-bottom:thin solid black;
}

.transactions_total {
   font-weight: bold;
   border-top:thin solid black;
   border-bottom:thin solid black;
}

.signature {
   margin-top: 1.5cm;
   margin-left: 12.3cm;
}

.image-signature {
   height: 15mm;
   margin-left: 12.3cm;
}
Tableau Extraire (commande Extraire lignes)
La fonctionnalité Extraire et trier lignes peut être utilisée pour sélectionner les comptes des membres pour lesquels l' attestation doit être créé. Ceci est utile lorsque, par exemple, vous ne souhaitez imprimer le relevé de dons que pour certains membres, sans devoir introduire la liste des comptes directement dans les paramètres de l'extension.
Si, par exemple, vous regroupez les membres en différents groupes (tableau Comptes), vous pouvez ensuite utiliser la commande Données > Extraire et trier lignes pour extraire les lignes des membres appartenant uniquement à certains groupes (dans l'exemple, les membres appartenant aux groupes S1 et S3).
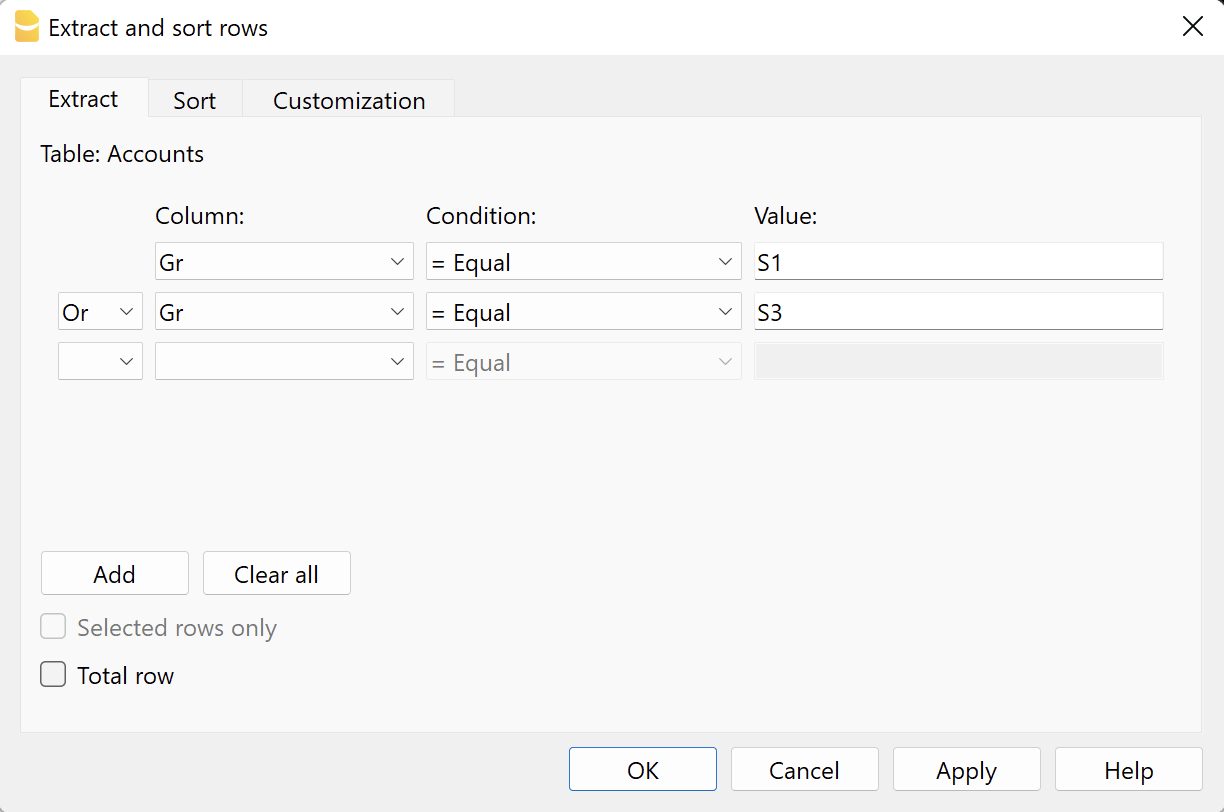
Pour utiliser les lignes extraites
- Extraire les lignes avec la commande Données > Extraire et trier les lignes.
- Lancez l'extension et dans la boîte de dialogue des paramètres, section Sélectionnez les adresses à imprimer, cochez la case Utiliser tableau Extraire
- Si les lignes n'ont pas été extraites avant le début de l'impression, un message d'avertissement s'affiche et tous les comptes membres enregistrés sont utilisés.
Texte de l'attestation de don (texte normal)
Il existe deux possibilités pour saisir et utiliser du texte normal :
- Saisir le texte dans la boîte de dialogue des paramètres.
- Saisir le texte dans les champs Texte 1, Texte 2, Texte 3 ou Texte 4.
Il est possible d'ajouter jusqu'à quatre textes. - Sous Imprimer texte > Sélectionner texte, sélectionnez le texte à utiliser.
- Sous Imprimer texte, ne sélectionnez PAS l'option Utilisez Markdown.
- Saisir le texte dans les champs Texte 1, Texte 2, Texte 3 ou Texte 4.
- Saisissez le texte dans le tableau Documents.
- Ajoutez un document en sélectionnant le type Texte normal (text/plain).
Il n'y a pas de limite, vous pouvez ajouter autant de texte que vous le souhaitez.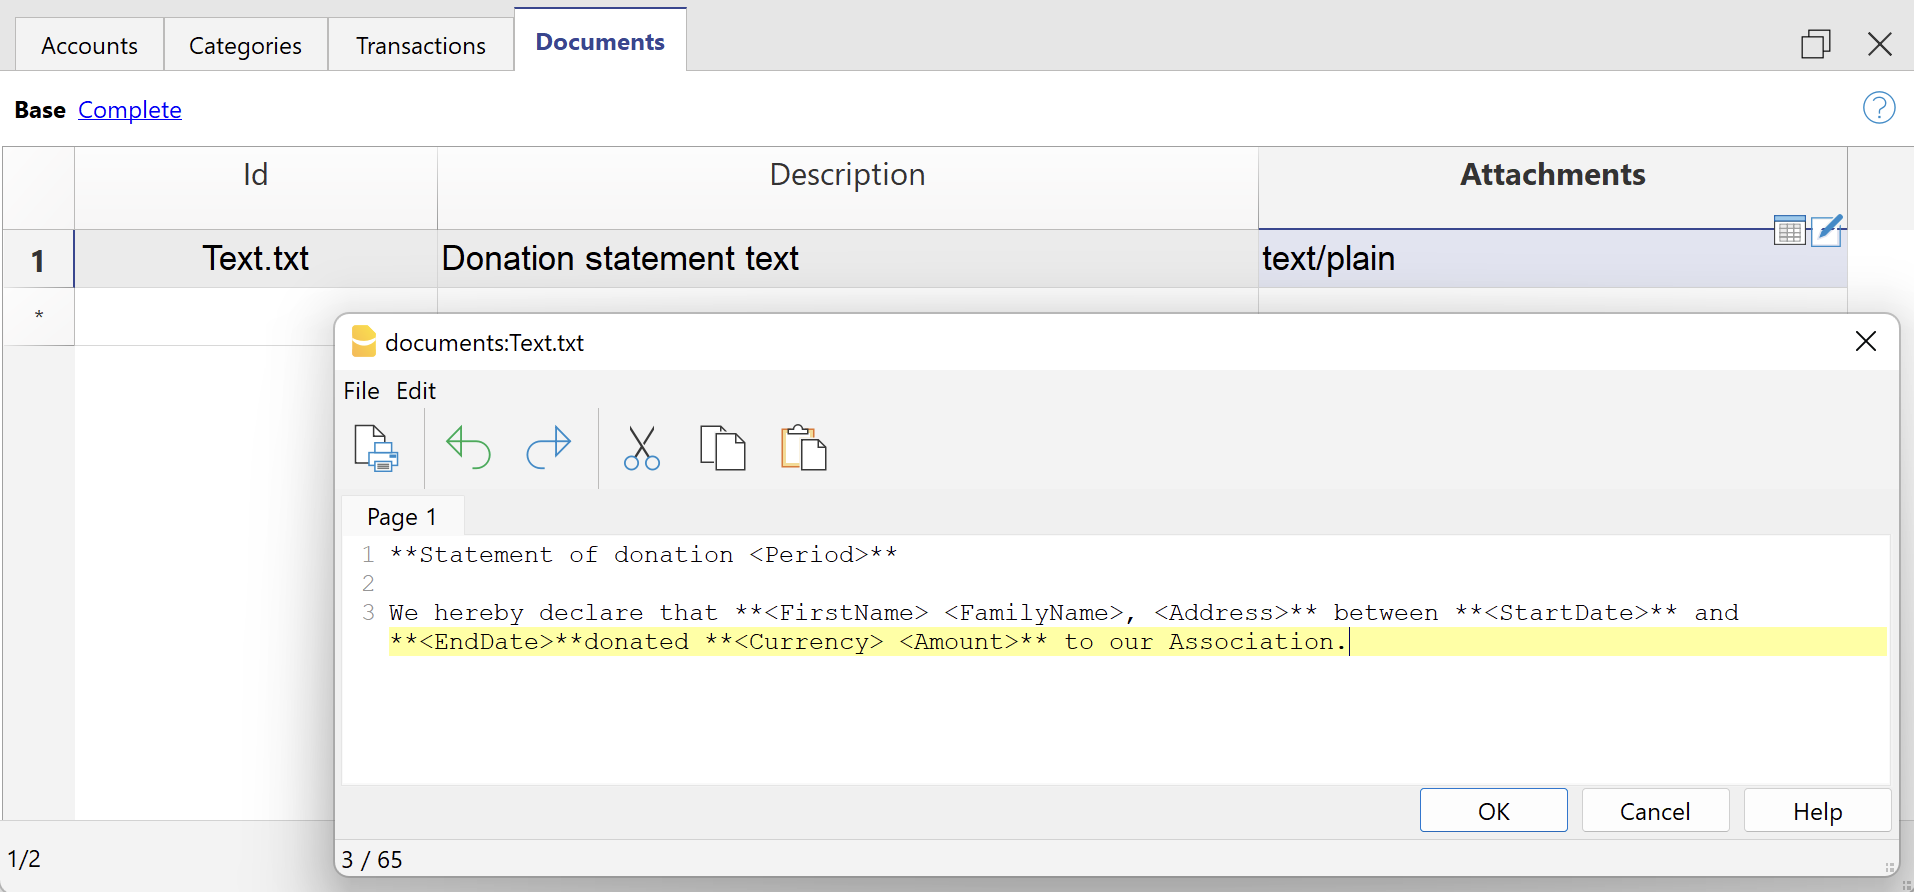
- Dans le dialogue Paramètres :
- Sous Imprimer le texte > Sélectionner le texte, sélectionnez l'option Texte tableau Documents (.txt / .md).
- Sous Textes > Texte Tableau Documents (.txt / .md), entrez l' ld identifiant du texte saisi dans le tableau Documents (par exemple 'text.txt').
- Ajoutez un document en sélectionnant le type Texte normal (text/plain).
Pour tous les textes :
- Avec une annotation spécifique, vous pouvez appliquer le style gras aux textes. Pour ce faire, insérez les textes souhaités entre les doubles astérisques ** .
Exemples :- **texte** = texte
- **texteA texteB** texteC = texteA texteB texteC
- Si les valeurs suivantes (en anglais) sont saisies dans les lignes de texte, elles seront remplacées par les valeurs correspondantes :
- <Period>: période sélectionnée
- <Account>: compte du membre
- <NamePrefix> : préfixe du membre
- <FirstName>: prénom du membre
- <FamilyName>: nom du membre
- <OrganisationName> : organizzazione del socio
- <Address>: adresse du membre
- <AddressExtra> : adresse supplémentaire
- <Region> : région/état ou province
- <Country> : nation
- <StartDate>: date de début de la période sélectionnée
- <EndDate>: date de fin de la période sélectionnée
- <Currency>: devise
- <Amount>: montant des dons
Texte certificat de don (texte Markdown)
Markdown est un langage qui permet de créer du texte formaté à l'aide d'un éditeur de texte standard et d'une syntaxe facile à écrire et à lire.
Pour utiliser Markdown, le Plan Advanced de Banana Comptabilité Plus est nécessaire.
Il existe deux façons de saisir et d'utiliser du texte Markdown.
- Saisir le texte dans les dialogue paramètres
- Saisissez le texte dans les champs Texte 1, Texte 2, Texte 3 ou Texte 4.
Il est possible d'ajouter jusqu'à quatre textes. - Sous Imprimer texte > Sélectionner texte, sélectionnez le texte à utiliser.
- Sous Imprimer texte, affichez l'option Utiliser Markdown.
- Saisissez le texte dans les champs Texte 1, Texte 2, Texte 3 ou Texte 4.
- Saisissez le texte dans le tableau Documents.
- Utilisez l'éditeur Markdown pour ajouter un document, en sélectionnant le type Texte formaté Markdown (text/markdown)..
Il n'y a pas de limites, vous pouvez ajouter autant de texte que vous le souhaitez. - Le nom du fichier dans la colonne Id doit se terminer par ".md" (par exemple "texte.md").
- Utilisez l'éditeur Markdown pour ajouter un document, en sélectionnant le type Texte formaté Markdown (text/markdown)..
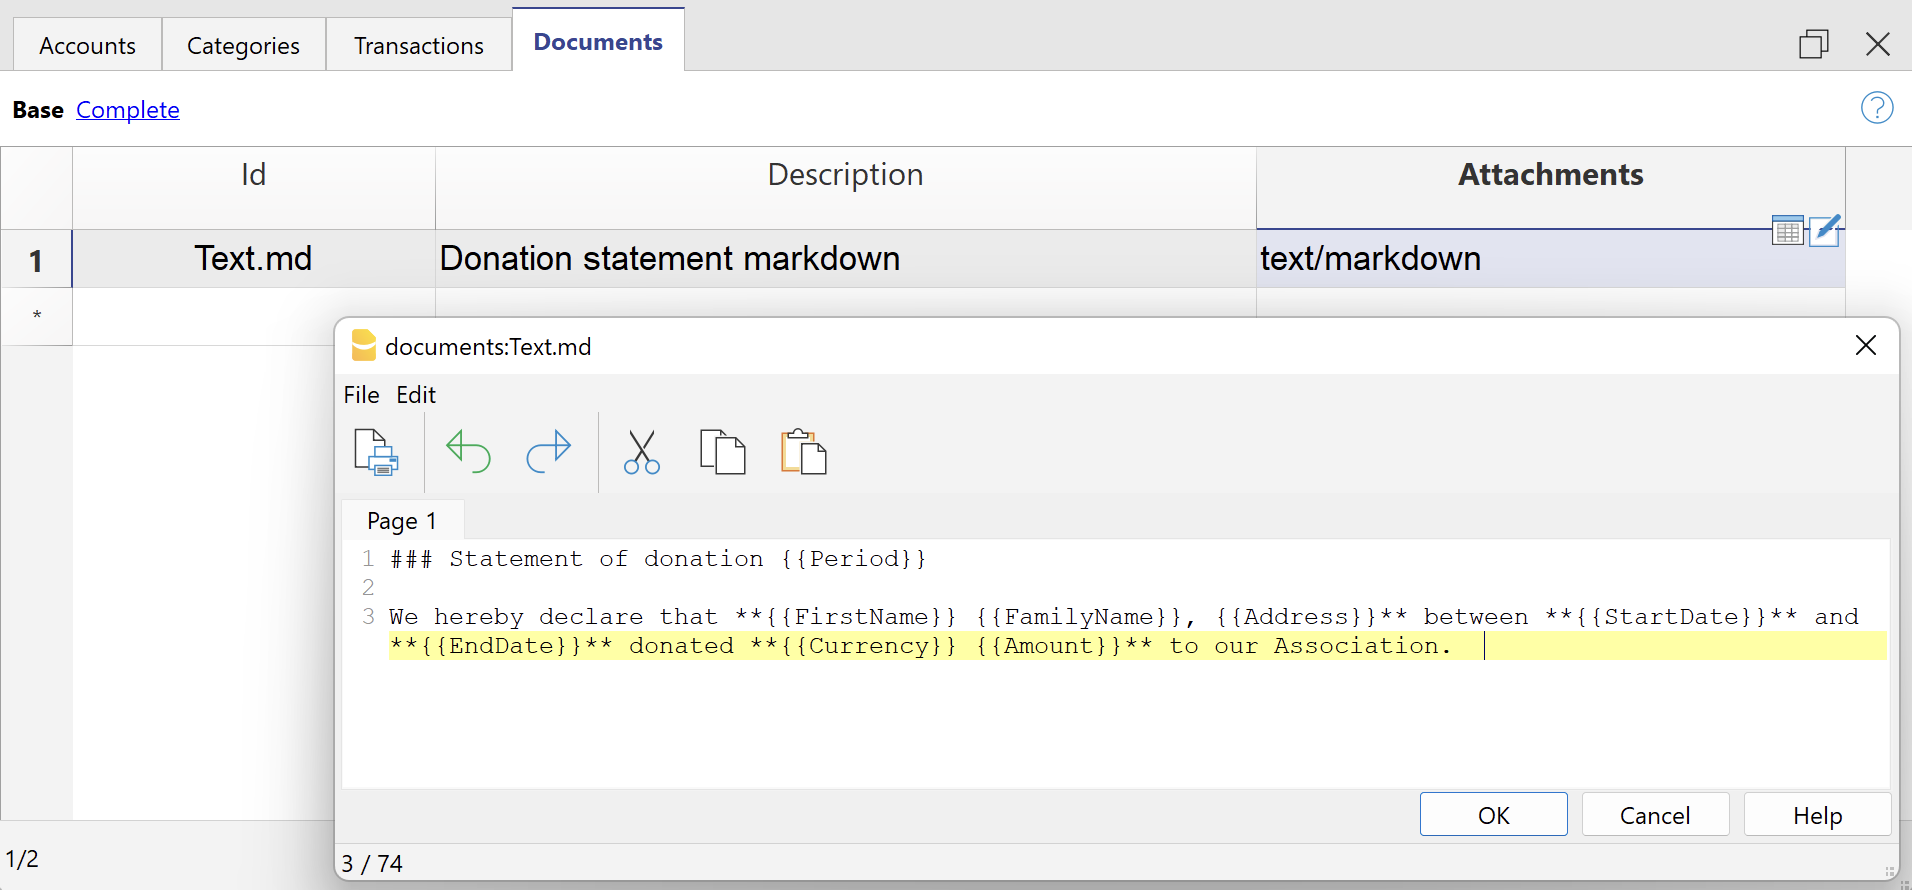
-
- Dans le dialogue Paramètres :
- Sous Imprimer texte > Sélectionner texte, sélectionnez l'option Texte tableau Documents (.txt / .md).
- Sous Textes > Tableau de texte Documents (.txt / .md), entrez l Id 'identifiant du texte markdown saisi dans le tableau Documents (par exemple, "texte.md").
- Dans le dialogue Paramètres :
Pour tous les textes :
- Si les valeurs suivantes (en anglais) sont saisies dans les lignes de texte, elles seront remplacées par les valeurs correspondantes :
- {{Period}} : période sélectionnée
- {{Account}} : compte du membre
- {{NamePrefix}} : préfixe du membre
- {{FirstName}} : prénom du membre
- {{FamilyName}} : nom de famille du membre
- {{OrganisationName}} : organisation du membre
- {{Address}} : adresse du membre
- {{AddressExtra}} : adresse supplémentaire
- {{Region}} : région/état/province
- {{Country}} : nation
- {{StartDate}} : date de début de la période sélectionnée
- {{EndDate}} : date de fin de la période sélectionnée
- {{Currency}} : devise
- {{Amount}} : montant total des dons
Exemples d'impression
Attestation de don avec détails écritures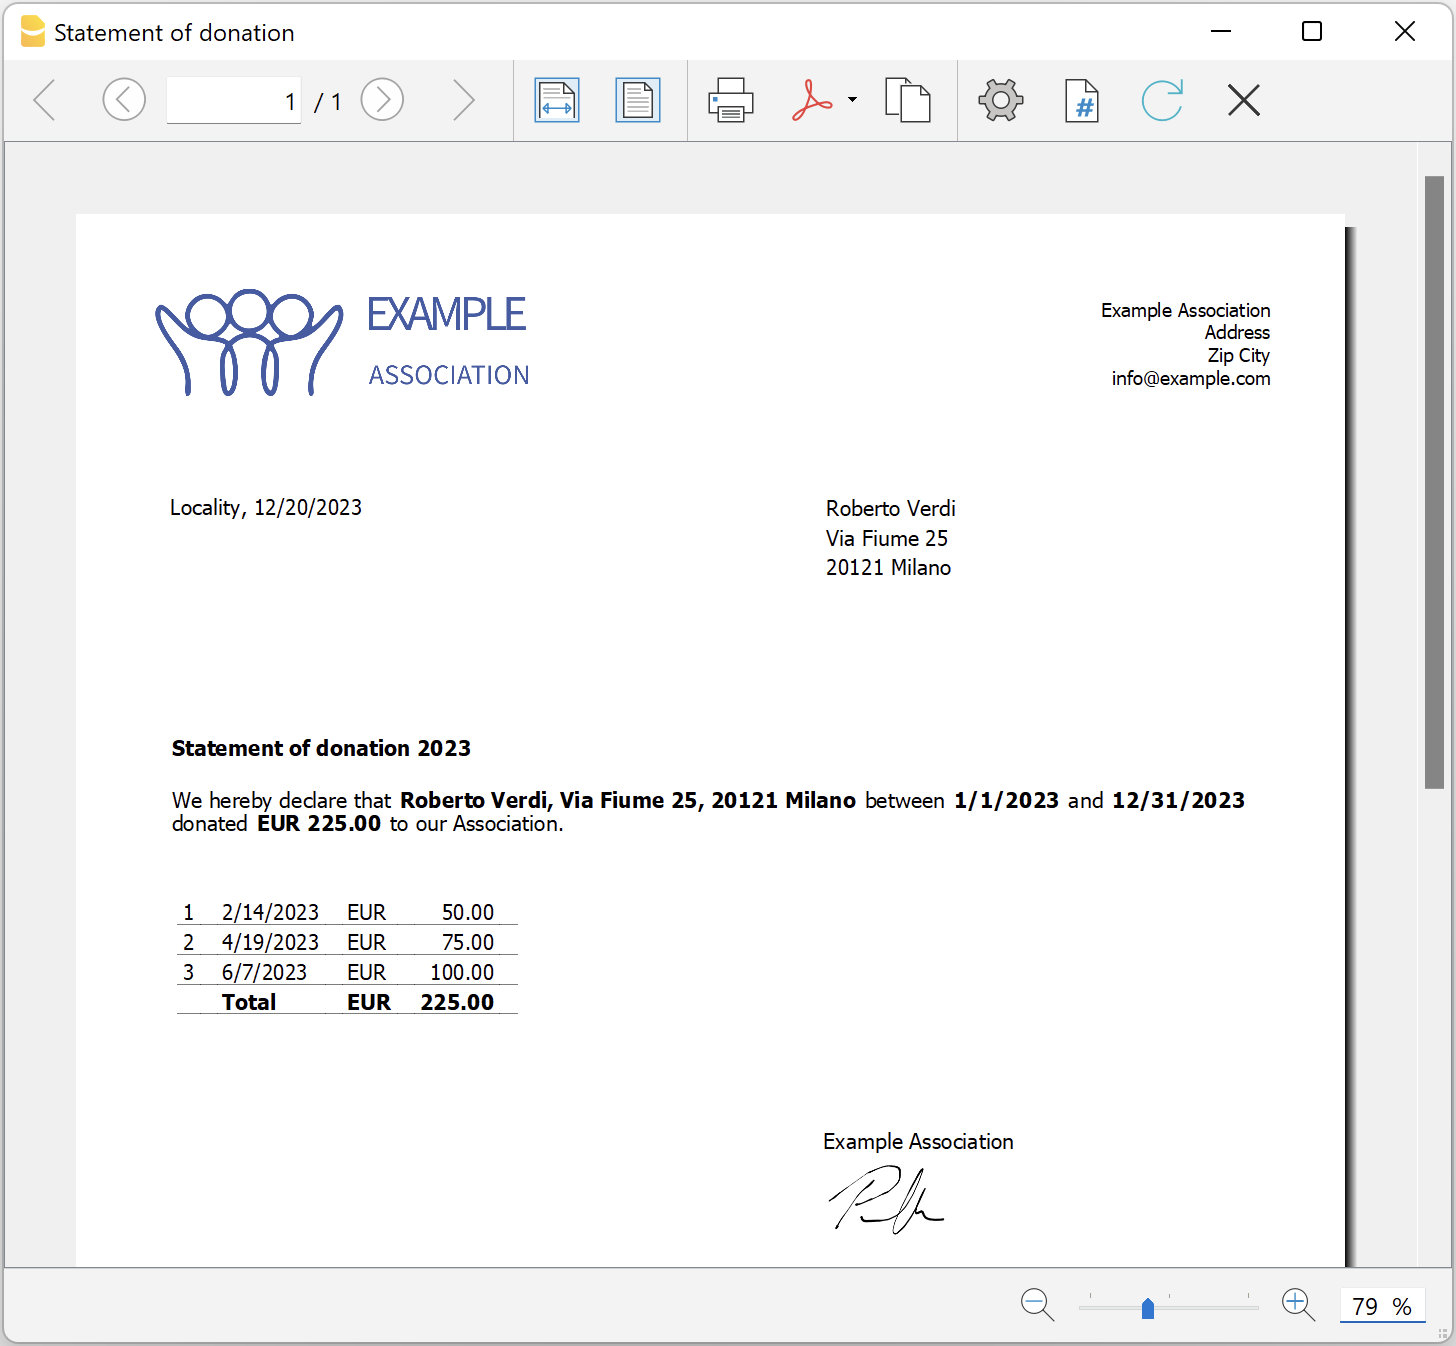
Attestation de don pour les Associations (Banana 9)
Dans cet article
Attestation de don pour les Associations (Banana 9)
Attestation de don pour les Associations (Banana 9)
Banana Comptabilité vous permet de créer des attestations de dons sous forme de lettres pour des associations de manière très simple, rapide et sans avoir besoin d'outils externes tels que Word.
Une attestation de don certifie un don volontaire à une association. En général, toutes les associations impriment des certificats de dons pour leurs membres et leurs bénévoles, car ceux-ci sont souvent déductibles des impôts.
L'extension présentée ci-dessous vous permet de créer un certificat de don pour les donateurs enregistrés dans Banana Comptabilité (tableau Comptes).
Il est essentiel que les membres/donateurs soient configurés avec des centres de coûts, en utilisant le centre de coûts CC3.
Installation et utilisation de l'extension
- Installez Banana Comptabilité (version 9.0.5 ou supérieure).
- Installez l'extension pour l'Attestation de don pour les associations (voir la documentation Menu Extensions).
- Une fois installée, l'application sera visible dans le menu Extensions où elle peut être exécutée.
Créer un certificat de don
- Inscrivez les données de l'Association dans la fiche d'adresse du fichier comptable.
- Dans le menu Extensions, sélectionnez l'App Attestation de dons aux Associations.
- Saisissez la période dans la boîte de dialogue
- Remplissez les champs de dialogue et cliquez sur Ok
Dialogue Paramètres
Pour saisir les données, faites un double clique dans le champ 'Valeur'.
- Entrer le compte du membre (vide = imprimer tout)
- Insérer un compte individuel (e.g. "10001").
- Insérer plusieurs comptes séparés par une virgule "," (e.g. "10001,10002,10005").
- Laisser vide pour imprimer un certificat de don pour tous les membres inscrits.
- Montant minimum du don: les comptes avec un solde inférieur à ce montant ne sont pas inclus. La valeur par défaut est "1.00" (par ex. les comptes avec solde zéro sont exclus). Insérer "0.00" pour inclure les comptes avec solde zéro.
- Textes
- Utiliser des textes standard: cochez la case pour utiliser les textes par défaut (tout texte personnel sera écrasé).
- Titre (optionnel): insérer l'objet de la lettre.
- Texte 1 (optionnel): insérer le texte du premier paragraph
- Texte 2 (optionnel): insérer le texte du deuxième paragraph
- Texte 3 (optionnel): insérer le texte du troisième paragraph
- Texte 4 (optionnel): insérer le texte du quatrième paragraph
- Inclure les détails du don: cochez la case pour inclure un tableau récapitulatif des dons.
Pour tous les textes :
Vous pouvez marquer un ou plusieurs mots ou même le texte complet en gras.
Pour obtenir le mot désiré en gras, saisissez-le en double astérisque (par ex. **mot**).
Pour obtenir le texte complet en gras, insérez deux astérisques au début du texte (par ex. **texte....).
Si les valeurs suivantes (en anglais) sont insérées dans les lignes de texte, elles seront remplacées par les valeurs correspondantes (ex. <Account> est remplacé par 10001) :
<Period>: période sélectionnée
<Account>: compte du membre
<FirstName>: prénom du membre
<FamilyName>: nom du membre
<Address>: adresse du membre
<StartDate>: date de début de la période sélectionnée
<EndDate>: date de fin de la période sélectionnée
<Currency>: devise
<Amount>: montant des dons
- Signature: insérer le nom et le prénom de la personne qui délivre la déclaration.
- Lieu et date : insérer le lieu et la date d'émission du certificat
- Signature avec image: cochez la case pour utiliser une image comme signature.
- Image: insérer l'image à utiliser. Il y a deux façons possibles de le faire :
- documents:<id_name>: utiliser une image enregistrée dans le tableau Documents, où <id_name> représente le nom entré dans la colonne ID du tableau (ex. : "documents:signature") ; ou
- fichier:document/<image_name>: utiliser une image enregistrée en dehors de Banana, mais dans le même dossier que le fichier *.ac2. Indiquez également l'extension de l'image .png ou.jpg (e.g. "fichier:document/signature.png").
- Hauteur de l'image (mm): modifier la hauteur de l'image pour la redimensionner. La hauteur est en millimètres.
- Styles
- Logo: inclure le logo dans l'en-tête. Le logo est défini avec la commande File → Configuration Logo.
- Nom du logo: entrez le nom de la personnalisation du logo.
- Type de police: définis le type de police. Le type par défaut est "Helvetica".
- Taille de police: définis la taille de la police. La taille par défaut est "10".
Les données saisies sont utilisées pour générer le rapport, que vous pouvez ensuite sauvegarder et imprimer.
Exemple de dialogue:
Exemple d'attestation:
Exemple d'attestation avec détails:
非营利协会或组织会计
Dans cet article
非营利协会或组织会计
非营利协会或组织会计
使用这个简单的模板,以清晰透明的方式开启您的非营利组织或协会的会计管理,适用于任何使用复式记账方法并有外币的人。
Ouvrir dans Banana WebApp
Ouvrez Banana Comptabilité Plus sur votre navigateur sans aucune installation. Personnalisez le modèle, saisissez les transactions et enregistrez le fichier sur votre ordinateur.
Ouvrir le modèle dans Banana WebAppAperçu du modèle
XXX协会
本位币: USD
复式记账含外汇
| 总组 | 账号 | 摘要 | 货币 | 总和 |
|---|---|---|---|---|
| 资产负债表 | ||||
| 资产 | ||||
| 1000 | 现金 | USD | 1 | |
| 1010 | 当前邮政储蓄账号 | USD | 1 | |
| 1020 | 当前银行账号 | USD | 1 | |
| 1025 | 瑞银 | CHF | 1 | |
| 1100 | 客户 | USD | 1 | |
| 1150 | 预付税款 | USD | 1 | |
| 1300 | 暂时性资产 | USD | 1 | |
| 1400 | 办公家具 | USD | 1 | |
| 1500 | 硬件/软件 | USD | 1 | |
| 1 | 总资产 | 00 | ||
| 负债及所有者权益 | ||||
| 2000 | 供应商 | USD | 2 | |
| 2100 | 银行贷款 | USD | 2 | |
| 2400 | 长期银行贷款 | USD | 2 | |
| 2700 | 短期负债 | USD | 2 | |
| 2800 | 启动资金 | USD | 2 | |
| 2900 | 结转余额 | USD | 2 | |
| 290 | 本年度的利润或亏损 | 2 | ||
| 2 | 负债及所有者权益总计 | 00 | ||
| 损益表 | ||||
| 收入 | ||||
| 4200 | 多种销售收入 | USD | 4 | |
| 4400 | 会员费 | USD | 4 | |
| 4500 | 捐款 | USD | 4 | |
| 4600 | 汇率差 | USD | 4 | |
| 4 | 总收入 | 02 | ||
| 费用 | ||||
| 3000 | 项目 A 的费用 | USD | 3 | |
| 3001 | 项目 B 的费用 | USD | 3 | |
| 3002 | 项目 C 的费用 | USD | 3 | |
| 3005 | 购买商品进行转售 | USD | 3 | |
| 3010 | 租金,水电费 | USD | 3 | |
| 3020 | 税 | USD | 3 | |
| 3050 | 保险 | USD | 3 | |
| 3070 | 费用 | USD | 3 | |
| 3080 | 清洁费 | USD | 3 | |
| 3090 | 办公用品 | USD | 3 | |
| 3100 | 电话 | USD | 3 | |
| 3110 | 邮费 | USD | 3 | |
| 3130 | 印刷和宣传 | USD | 3 | |
| 3140 | 银行负利率 | USD | 3 | |
| 3150 | 银行和当前账户费用 | USD | 3 | |
| 3160 | 家具摊销费用 | USD | 3 | |
| 3170 | 其它费用 | USD | 3 | |
| 3 | 总费用 | 02 | ||
| 02 | 损益表中的利润( - )损失(+) | 290 | ||
| 00 | 差额应当 = 0(空白单元格) | |||
| 成本和利润中心 | ||||
| 会员列表 | ||||
| ;LM | 李萌 | USD | TM | |
| ;WB | 王博 | USD | TM | |
| ;ZM | 张明 | USD | TM | |
| ;CL | 陈丽 | USD | TM | |
| ;WJ | 王静 | USD | TM | |
| TM | 全部会员 |
| 基准货币 | 货币 | 文字 |
|---|---|---|
| USD | EUR | 欧元 |
| USD | CHF | 瑞士法郎 |
Comment la méthode Agile peut aider les projets des ONG
[Cette page a été traduite automatiquement.]
Découvrez ce qu’est la méthodologie Agile et comment elle peut conduire à une mise en œuvre efficace et dynamique de projets liés aux ONG et à la coopération internationale.
De nos jours, au sein d’une ONG, il est courant de voir une gestion de projet qui suit des modèles très définis et rigides. Mais quels sont les effets de l’Agile appliqué dans le domaine de la coopération ? Banana Comptabilité offre un exemple complet de la façon dont Agile, lentement intégré dans un projet à but non lucratif, peut simplifier sa gestion. En conséquence, vous pouvez également obtenir plus de flexibilité, d’adaptabilité et d’efficacité.
Découvrez les nombreux avantages de l’intégration Agile avec nous. Notre expérience dans le but d’offrir une formation en comptabilité à tous les jeunes étudiants au Congo, montre comment Agile peut être efficace aussi pour les projets d’ONG.
Introduction
Très certainement, vous avez déjà entendu parler de la méthodologie Agile, souvent opposée aux modèles de gestion de projet rigides. En particulier, les entreprises principalement axées sur la réalisation de profits préfèrent appliquer ce modèle. Mais la plupart du temps, les start-ups et les sociétés de développement de logiciels ne peuvent pas renoncer à Agile pour ses nombreux avantages.
Et que pensent les organisations non gouvernementales d’une gestion de projet agile ? Malheureusement, pour le moment, ils semblent manquer de confiance dans cette méthode innovante. En outre, les institutions qui soutiennent financièrement les projets continuent d’adopter la méthodologie traditionnelle. En conséquence, il devient difficile d’obtenir de l’argent qui est utilisé, comme c’est le cas dans les start-ups, pour expérimenter des procédures de méthode à petite et grande échelle.
Pourtant, la méthodologie Agile pourrait être une solution pour simplifier les projets de coopération internationale, qui ont généralement une gestion compliquée. En fait, ils opèrent souvent dans des contextes très difficiles, avec des situations logistiques précaires, des ressources financières limitées et dans des cultures et des environnements très différents. Le manque de prévisibilité est similaire à celui que l’on retrouve dans les domaines dynamiques et innovants, tels que le développement de logiciels et les start-ups. Mais Agile pourrait être intégré aux modèles actuels des ONG pour conduire à une gestion fluide et à une plus grande flexibilité.
La méthodologie agile est appliquée depuis les années 1990, mais différentes organisations à but non lucratif sont réticentes ou peu familières avec cette option qui pourrait être combinée avec des modèles traditionnels sans perturber le système de gestion actuel, conduisant ainsi à de meilleures réalisations de projets.
Avec ce dossier Agile, nous souhaitons vous présenter un projet dans lequel Banana.ch joue un rôle pertinent. Étant une entreprise qui développe des logiciels, nous appliquons toujours la méthode Agile dans nos projets. Grâce à elle, nous avons obtenu un succès continu. Mais à un moment donné, nous nous sommes demandés :
« Et si on appliquait le même modèle, petit à petit, dans une industrie où les modèles rigides sont la norme ? ».
En 2017, nous avons commencé une collaboration en tant que partenaires technologiques avec le ministère de l’Éducation de la République démocratique du Congo, dans le but d’améliorer l’enseignement de la comptabilité. Cet objectif était clairement très différent de ceux que nous nous étions habituellement fixés. Mais, même dans ce cas, nous avons décidé d’utiliser la méthodologie Agile, avec l’approbation du client qui, bien que peu familier, était ouvert à la possibilité d’une gestion dynamique. Avec la méthodologie Agile, nous avons progressé, surmonté plusieurs difficultés et obtenu des résultats importants, malgré les difficultés en termes de logistique et de ressources disponibles. En général, nous avons atteint plusieurs objectifs sur le projet de formation des comptables, géré par le ministère de l’Enseignement primaire, secondaire et professionnel du Congo.
La méthode s’est avérée très adaptée à ce projet de coopération, qui opère dans des situations complexes nécessitant une grande flexibilité et adaptabilité. Le projet éducatif n’a pas été stoppé par les différences culturelles, la distance entre les différentes parties prenantes, des ressources très limitées, des événements imprévus et un financement limité. Et cela est dû, en grande partie, à l’adoption d’une méthodologie peu connue dans le domaine à but non lucratif. Agile n’a pas été imposé et l’application a été progressive afin que le commissaire puisse se familiariser sans se méfier de ce modèle de gestion alternatif. Après avoir surmonté la méfiance initiale, en partie grâce à l’enthousiasme du ministère de l’Éducation, nous travaillions avec la direction presque sur la base d’Agile.
Notre parcours dans la méthodologie Agile pour les ONG et les organisations à but non lucratif commencera par expliquer les principes et l’histoire. Ensuite, nous passerons au projet de formation en comptabilité au Congo. Vous découvrirez avec nous comment Agile peut être la solution pour une gestion efficace, flexible et optimale des projets dans le secteur à but non lucratif, ceci au profit de toutes les parties prenantes impliquées, mais surtout à toutes les personnes qui verront une amélioration dans leur vie.
Il est bon de souligner qu’Agile n’a pas besoin d’être largement appliqué au secteur des ONG. Il peut être utilisé pour gérer certains projets, ou à côté de modèles traditionnels et il n’a certainement pas à perturber les cadres de coopération actuels. Cependant, en utilisant la méthode Agile ici et là, vous découvrirez lentement les avantages et les fonctionnalités également pour le secteur à but non lucratif.
Comme vous le verrez dans notre exemple, l’ouverture progressive à de nouvelles possibilités de gestion peut vous aider à atteindre certains objectifs sans changements majeurs.
Nous commencerons notre voyage dans la méthodologie Agile pour les ONG et les organisations à but non lucratif en expliquant les principes et l’histoire. Ensuite, nous passerons au projet de formation comptable au Congo. Vous découvrirez avec nous comment Agile peut être la solution pour une gestion de projet efficace, flexible et optimale dans le secteur à but non lucratif, au bénéfice de toutes les parties prenantes impliquées, et surtout pour les personnes qui en bénéficieront.
La méthodologie agile : naissance et caractéristiques
Un manifeste anarchique d’informaticiens
Vous pouvez gérer des projets au sein d’entreprises à but lucratif et à but non lucratif en suivant différentes méthodologies.
Le modèle que nous allons explorer en profondeur provient de l’industrie du développement de logiciels. La méthodologie Agile a été développée depuis les années 90 grâce au mouvement Agile initié par un groupe d’informaticiens.
La méthode Agile contraste avec la méthode Waterfall, l’un des modèles classiques de gestion de projet. Jetons un coup d’œil à un exemple réel de cascade: une construction de maison. Dans un premier temps, l’architecte prépare les dessins détaillés. Ensuite, l’entreprise obtiendra un devis, planifiera toutes les phases de travail et livrera la maison, comme prévu. La planification suit une série d’étapes claires: elle commencera par la préparation du site, se poursuivra avec l’excavation et la création du sous-sol et de la toiture. Les intérieurs seront construits et les systèmes techniques, les luminaires et les accessoires seront installés dans un ordre bien défini et avec un état de progression qui est prédit avec précision. Ce modèle, cependant, a de grandes limites, par exemple un changement majeur dans les progrès est problématique et conduit à une forte augmentation des coûts. De plus, la maison restera la même pendant des années.
Ce modèle en cascade était la norme dans le domaine du développement de logiciels. Jusqu’à ce que, en 2001, certains développeurs « anarchistes » décident de faire un grand changement dans l’industrie du logiciel en publiant le Manifeste Agile. Leur but est de créer des modèles organisationnels « basés sur les personnes, la collaboration et la construction de communautés dans lesquelles nous aimerions travailler ».
Les fondements de l’Agile
Actuellement, les quatre principes de la méthodologie Agile sont appliqués en dehors du monde de l’informatique. Jetons un coup d’œil à ces valeurs:
- Individus et interactions sur les processus et les outils
La méthode Agile encourage la communication directe entre les personnes, afin de réduire les éventuels malentendus. Il doit y avoir une réduction des étapes et des obstacles entre les différents membres travaillant sur le projet. - Un produit satisfaisant sur une documentation détaillée
Le principal indicateur de réussite du projet est lorsque le produit répond aux besoins du client. La documentation de la procédure et des étapes est pertinente, mais le produit est plus important. - Collaboration avec les clients sur la négociation de contrats
Les clients connaissent généralement leurs besoins mieux que le développeur de logiciels ou tout autre produit. Par conséquent, la collaboration est essentielle pour déterminer les prochaines étapes du développement de produits. Ce point est au cœur de la méthodologie Agile. - Répondre au changement plutôt que de suivre un plan
Les mises à jour et les changements sont inévitables et encouragés. À chaque série de commentaires, le produit sera plus réactif aux besoins des clients. Vous devez d’abord être flexible et réactif, le plan est secondaire.
Dans la méthode Agile , vous définissez un objectif, mais les exigences sont énoncées et mises en œuvre étape par étape. Le développement se déroule en plusieurs cycles appelés « sprints », dans lesquels les changements de produits se produisent rapidement. Cela contraste évidemment avec un projet qui montre la solution complète tout de suite.
Habituellement, les projets liés au monde numérique n’ont pas de séquence prédéfinie et le produit n’est souvent pas physique, donc Agile est une méthode idéale. Au départ, ce qui compte, c’est un produit minimum viable, qui est une première version du produit avec des exigences minimales. Le client interagit ensuite avec les développeurs, fournit des commentaires, signale les problèmes et établit des priorités. Le résultat final provient de toutes les interactions et changements qui se produisent dans les différents cycles.
Un exemple concret : la conception de sites web
Évidemment, Agile nécessite une organisation minutieuse du projet. Vous devez le diviser en différentes phases et trouver un ordre logique pour les mettre en œuvre. De cette façon, vous pouvez passer du produit de travail minimum au produit final.
Pour mieux comprendre le fonctionnement de la méthodologie, prenons comme exemple une entreprise qui veut son propre site web.
- Pour créer une présence en ligne, l’entreprise décide de ne pas demander à l’entreprise de conception de site Web de livrer le produit final. Au lieu de cela, en suivant le modèle Agile, l’entreprise commencera par définir ses besoins et ressources clés. Le choix se portera probablement sur la création de pages de présentation d’entreprise avec un contenu minimal.
- Dans très peu de temps, l’entreprise disposera d’un produit fonctionnel (c’est-à-dire un site Web) et commencera à collecter des données sur les utilisateurs.
- Ces statistiques seront ensuite utilisées pour déterminer, en étroite collaboration avec le client, le développement ultérieur. En évaluant les besoins, les capacités et les ressources, il sera possible de définir ce qu’il faut réaliser dans le prochain « sprint ». Par exemple, la priorité est donnée à la création de contenu technique, ou à la présentation vidéo, ou à une boutique en ligne ou à l’intégration avec le système de gestion.
- Le résultat peut sembler complètement différent de ce que vous aviez initialement imaginé, et les prochaines améliorations du site Web se poursuivront ensuite en utilisant Agile.
Une méthodologie qui aide toutes les start-up
La méthodologie Agile est également très appropriée pour aborder des problèmes complexes, où il n’y a pas encore de solution finale claire. Après avoir été appliqué dans l’industrie du logiciel, Agile est devenu la méthode de gestion de projet préférée des start-ups et a également été adopté par les grandes entreprises pour gérer des projets dans des domaines très innovants.
Les start-ups doivent être très flexibles, de sorte qu’elles ne mettent généralement jamais en œuvre leurs projets en réparant tout de manière rigide dès le début. En fait, ces jeunes entreprises procèdent étape par étape, en mettant en place un prototype de produit pour voir si la technologie fonctionne. Ensuite, ils passent à la création du MVP pour comprendre s’il peut répondre aux besoins des clients. Plus tard, la start-up améliorera le produit, le mettra sur le marché à un moment donné, etc.
En règle générale, les start-ups travaillent avec peu de ressources, vous vérifiez donc constamment si vous suivez le bon chemin et investissez aux bons endroits. Grâce à la méthode Agile, si vous n’atteignez pas les résultats escomptés ou si vous faites face à des problèmes inattendus, il sera assez facile de s’adapter à une approche différente. L’expérience et les résultats des différents cycles de projet aideront à fixer de nouveaux objectifs, à planifier les prochaines étapes et à décider des investissements à faire.
Financement progressif
Parmi ses nombreux avantages, Agile utilise les financements d’une manière qui s’adapte bien au monde des start-up, souvent confronté à une grande variabilité et imprévisibilité, en maintenant toujours les risques au minimum. Une entreprise innovante comme une start-up ne reçoit pas de financement pour mener à bien le projet en une seule fois, mais en une série de tours.
- Cela commence par le financement d’un prototype. Si le prototype répond aux attentes, un MVP (Minimum Viable Product) est financé. La solution peut désormais être sur le marché et la start-up vérifie l’intérêt et la réponse des premiers clients.
- Vous passez au tour suivant, où vous améliorez le produit et, grâce à une stratégie marketing, augmentez le nombre de clients. Les montants initiaux sont limités et sont généralement disponibles sans procédures spéciales. L’idée, son potentiel et les capacités de l’équipe de start-up sont maintenant évalués. Il arrive souvent que la start-up décide d’explorer des produits ou des marchés différents de ceux initialement imaginés.
- Dans les cycles suivants, il y a une augmentation des financements, mais seulement si les tours précédents ont été couronnés de succès. Si la start-up ne réalise pas le prototype ou si le produit trouve peu d’intérêts de la part des clients, les investissements sont suspendus.
Utilisation de la méthodologie Agile dans les organisations à but non lucratif
Nous avons vu que la méthodologie Agile est efficace non seulement pour les entreprises de développement de logiciels, mais aussi pour le monde des start-ups et dans les grandes entreprises. Deux décennies après la publication du Manifeste Agile, ce modèle a conduit au succès de nombreuses entreprises et a été largement utilisé par toutes sortes d’organisations à but lucratif.
Malheureusement, à l’heure actuelle, Agile n’est pas bien connu des organisations à but non lucratif. Dans ce contexte, la méthodologie Agile et d’autres méthodologies qui utilisent des concepts similaires tels que le Design Thinking peuvent être facilement adoptées et apporter des avantages importants.
Dans le contexte de la coopération internationale , la question est plus compliquée, car il y a des acteurs publics, des lois, des références et d’autres qui sont difficiles à adapter. Il y a une forte nature statique et en outre, contrairement à l’environnement des affaires, la communication entre les différents niveaux: ONG, bailleurs de fonds, partenaires locaux et bénéficiaires de projets, est beaucoup plus compliquée et ne peut pas être facilement simplifiée et accélérée. Cependant, il y a aussi des tentatives d’introduire de nouvelles méthodologies dans ce domaine, dont l’une est l’adaptation du développement. Normalement, les normes de travail établies telles que la méthodologie du cadre logique et la théorie du changement sont utilisées dans le contexte de la coopération. Afin d’assurer un résultat positif, il est important de définir les phases avec autant de détails que possible et de mettre en place des systèmes de surveillance et de contrôle à l’avance. Cependant, cela conduit à des projets de plus en plus complexes, plus coûteux et moins capables de s’adapter aux circonstances réelles,
Dans le domaine de la coopération internationale, il est peu probable qu’Agile puisse supplanter les méthodes existantes. Cependant, la méthodologie Agile peut certainement être très utile en complément, pour gérer certaines phases de projets. La méthode Agile pourrait aider à :
- Aller de l’avant de manière progressive
- Recueillez constamment des commentaires
- Planifier les objectifs et les approches de manière plus éclairée
- Faites face aux problèmes et aux événements inattendus de manière rapide et flexible.
Introduire plus de dynamisme à certaines étapes des projets contribuerait également à améliorer la transparence, la communication et la confiance entre les différentes parties concernées.
Nous voulons maintenant vous présenter un cas détaillé d’un projet Banana créé et mis en œuvre en collaboration avec une ONG.
Des « projets à but lucratif » aux ONG : l’affaire Banana
Heureusement, au cours des dernières années, la volonté de gérer des projets « agiles » est également apparue au sein de certaines organisations à but non lucratif. Ils prennent l’expérience des entreprises qui utilisent la méthodologie Agile comme exemple, et ils ont remarqué que de petits changements peuvent apporter des avantages. Même une application partielle du modèle Agile donne la capacité de réagir efficacement à l’incertitude des situations d’urgence.
La méthodologie agile pourrait apporter de nombreux avantages aux ONG et, plus généralement, elle permet une grande flexibilité opérationnelle.
- Vous obtenez des commentaires importants sur chaque cycle pour ajuster l’intégrité du programme
- Identifier de nouveaux modes opératoires qui permettent de mieux atteindre les objectifs humanitaires
- Comprendre quels pourraient être les développements futurs et réagir rapidement
- Capacité à faire des erreurs sans regret et à en tirer des leçons pour améliorer la stratégie
- Une administration et une comptabilité qui s’adaptent rapidement au changement
- Entretenir la confiance entre les différentes parties prenantes impliquées dans le projet grâce à une transparence et une communication accrues
Parmi les nombreux projets Banana.ch, nous avons également un exemple fort sur la façon dont le modèle Agile s’applique presque parfaitement à un projet lié à des organisations à but non lucratif.
En 2017, Babana.ch a participé à un projet en tant que partenaire technologique en République démocratique du Congo.
Avant d’expliquer les détails et les développements, nous allons commencer par vous donner un contexte dans lequel Banana.ch deviez l’adapter.
Le Congo et l’éducation des étudiants dans le monde numérique
La République démocratique du Congo (RDC) est une nation avec un vaste territoire situé au centre de l’Afrique et elle compte plus de 100 millions d’habitants. Comme d’autres pays d’Afrique subsaharienne, la RDC est confrontée à un grand nombre de difficultés, notamment des problèmes logistiques, financiers et sanitaires. La population est très jeune et l’un des principaux défis est de renforcer le système éducatif et de l’adapter à la transformation numérique, afin de réduire le fossé technologique existant.
Au Congo, les écoles sont gérées et financées par les comtés. D’autre part, le Ministère de l’enseignement primaire, secondaire et professionnel (MEPST), basé dans la capitale Kinshasa, est responsable de la coordination de l’éducation dans tout le pays et est chargé de définir les programmes et le matériel pédagogique.
Après avoir rejoint l’Organisation pour l’harmonisation du droit africain des affaires (OHADA) en 2012, le CDR a adopté les règles comptables communes et le ministère de l’Éducation a modifié les programmes de formation conformément aux nouvelles modalités. Compte tenu du fait que la plupart des entreprises congolaises tiennent ou conserveront leurs comptes numériquement, le MEPST a décidé de revoir la formation comptable dans les écoles professionnelles. Pour cette raison, ils ont introduit l’utilisation d’ordinateurs, de logiciels de productivité (feuilles de calcul telles qu’Excel, traitements de texte) et de programmes de comptabilité.
Malheureusement, avec le système actuel, il n’est pas possible de résoudre la fracture numérique. Actuellement, les étudiants n’apprennent que des concepts théoriques. Cela signifie qu’une fois qu’ils commencent à travailler, ils doivent être formés à l’utilisation d’ordinateurs et de logiciels. Au lieu de cela, les étudiants devraient recevoir une formation complète sur certains outils informatiques. Cela faciliterait non seulement l’accès dans la vie professionnelle, mais les étudiants eux-mêmes pourraient devenir les promoteurs de la modernisation numérique dans les entreprises et les organismes publics congolais.
Le plan des Cellules face à une limitation majeure
Afin de combler la fracture numérique, le ministère de l’Éducation a confié en 2015 aux Cellules des Branches Commerciales de la Direction des Programmes Scolaires et Matériel Didactique (aussi appelées Cellules) la mise en œuvre d’un plan d’amélioration des compétences numériques dans plus de 4 000 écoles. Ce projet s’inscrit dans le cadre de la stratégie plus large du Ministère visant à promouvoir la numérisation, qui concerne également les secteurs primaire, secondaire et professionnel.
Malheureusement, il y avait une limite majeure : un grand nombre d’écoles n’avaient pas de salles de classe d’informatique. En outre, le gouvernement de la RDC, ainsi que ses provinces, disposent de ressources financières limitées, et la gratuité de l’éducation pour les élèves est déjà un grand défi. Cependant, il reste essentiel que les écoles soient équipées d’ordinateurs, surtout si les élèves veulent se familiariser avec certains logiciels.
Comptabilité au Congo : le système OHADA
Parmi les différentes étapes du projet éducatif, les Cellules ont dû sélectionner un logiciel de comptabilité, conforme à la réglementation OHADA et également adapté à l’enseignement. Ainsi, en 2017, ils ont contacté notre société Banana Comptabilité.
Notre logiciel a attiré leur attention car il convient aux petites entreprises, il est utilisé dans plusieurs pays et a obtenu des références très importantes dans le domaine de la comptabilité. En plus de cela, le logiciel Banana est également disponible en Français, la langue officielle du Congo, et offre une licence gratuite à des fins éducatives. Les Cellules se sont rendu compte que le logiciel Banana Comptabilité était bien adapté à l’enseignement dans les écoles congolaises.
Un autre aspect essentiel de la sélection était la compatibilité avec le système comptable, de sorte que le programme doit être aligné sur le plan comptable et les rapports utilisés par l’OHADA. Ce système est utilisé par les grandes entreprises, a une numérotation spécifique et comprend également des schémas fixes pour la présentation du bilan, le compte de profits et pertes et le compte de flux de capitaux. Au cours des phases préliminaires, les Cellules ont sollicité la collaboration du Conseil Permanent de Comptabilité au Congo (CPCC). Dès lors, le projet de la Banane de former les étudiants sur notre logiciel de comptabilité a commencé.
Le début du projet et les premières difficultés rencontrées avec Agile
Dans des situations normales, nous organisons des rencontres entre les différentes parties prenantes et les développeurs. De cette façon, nous pouvons définir clairement les fonctionnalités du projet
Mais le projet avec la Cellule n’a pas démarré en douceur. Domenico Zucchetti, PDG et fondateur de Banana.ch s’est rendu à Nairobi (Kenya) pour une brève session de formation, mais après il n’était plus possible de se rencontrer en personne. Les autres moyens de communication étant très limités, il n’était pas facile de collaborer et de mener à bien efficacement le projet. Par conséquent, nous avons proposé l’intégration d’une solution alternative.
Dans Banana.ch nous avons toujours appliqué la méthodologie Agile pour n’importe quel projet, il est normal pour nous de suivre un processus progressif, en abordant un problème à la fois. Nous sommes conscients qu’il est essentiel d’aller pas à pas, avec une interaction étroite entre les parties prenantes pour travailler à distance et avec des contextes culturels et opérationnels très différents. C’est pourquoi nous avons décidé de proposer une nouvelle méthode pour le projet au Congo, et nous avons convaincu les Cellules d’appliquer Agile.
Grâce à la modélisation Agile, Banana.ch et les Cellules du ministre de l’Éducation ont pu faire face à la voie difficile du projet. Lentement, cette méthodologie a été appliquée à chaque phase du projet.
En ce qui concerne la première phase, c’est-à-dire le développement d’un logiciel conforme aux règles comptables d’OHADA, nous avons résolu les différents problèmes grâce à Agile.
- COMMUNICATION
Comme contact principal, Zucchetti s’est tourné vers Didier Kinano, le directeur des cellules. Les directives étaient généralement signalées par courriel et par téléphone. À son tour, le PDG de Banana Comptabilité a expliqué les fonctionnalités de Banana pour obtenir certains résultats, puis il a donné des instructions à son équipe de développement logiciel. - LES PREMIÈRES ÉTAPES CRITIQUES
Même s’il y avait une bonne collaboration, la répartition des tâches était trop complexe et les possibilités de communication n’étaient pas pleinement exploitées. De plus, nous avons dû faire face à des progressions de travail limitées. Après de nombreuses itérations, le plan comptable a finalement été complété avec les impressions de bilan et le compte de résultat correspondants. - LA PHASE COMPLEXE
Banana.ch s’est ensuite attaqué à la partie la plus complexe, à savoir la création du compte des flux de capitaux, avec la révision connexe du plan comptable. M. Kinano a donné des instructions et a ensuite vérifié l’exactitude des résultats. - UN SYSTÈME DE VÉRIFICATION FLEXIBLE
Avoir un test fiable est un élément important de la méthodologie Agile. Dans le cas du projet avec les Cellules, nos développeurs ont eu des difficultés car ils ne connaissaient pas le système OHADA et ne savaient pas comment tester les fonctionnalités. Par conséquent, Kinano a dû préparer des comptes qui ont été utilisés comme tests. Cela a facilité une progression rapide car les développeurs ont pu éviter les régressions, sans être en contact tout le temps. - UN NOUVEAU DÉVELOPPEUR
Banana.ch a également pu faire des progrès au niveau de la communication des flux de capitaux. Plus tard, nous avons commencé une collaboration avec un développeur basé à Kinshasa, qui a reçu des instructions directement de Kinano et s’est tourné vers Banana.ch pour la partie programmation. - LES DERNIÈRES ÉTAPES
Enfin, Banana.ch a pu réaliser d’autres rapports et mettre en œuvre la partie gestion et impression du relevé de TVA selon les modèles requis par les autorités fiscales locales.
Agile : gagner la collaboration pour le projet de comptabilité au Congo
L’utilisation de la méthode Agile pour mettre en œuvre le projet comptable au Congo s’est avérée être un choix gagnant.
Notre rôle s’est limité à l’assistance technique pour l’installation et l’utilisation de Banana Comptabilité, ainsi qu’à l’adaptation au système OHADA. De plus, n’étant pas sur place, nous avions une vision très limitée de ce qui se passait et nous n’étions pas particulièrement familiers avec le système éducatif du Congo. Bien que nous n’ayons pas eu une vision claire de la gestion (le ministère était en charge), la méthode Agile nous a permis d’atteindre nos objectifs.
Didier Kinano était devenu notre personne de référence. Les discussions étaient axées sur les aspects techniques, mais parfois nous avons discuté du projet d’une manière plus large. Petit à petit, Domenico Zucchetti a eu une meilleure vision des différentes parties prenantes, du contexte dans lequel elles opéraient et de leurs ressources disponibles. À un moment donné, nous pourrions commencer par la mise en œuvre du nouveau système de comptabilité numérique au Congo.
La mise en place du système de comptabilité numérique au Congo
Dans un premier temps, le plan du Ministère était de fournir aux écoles des ordinateurs, puis d’installer le logiciel et de former les enseignants et les élèves. Cependant, la plupart des écoles n’avaient pas de salles informatiques, et certaines n’avaient même pas d’électricité!
Les ressources disponibles étaient très limitées et il n’était pas possible d’en demander plus au Gouvernement congolais, car il était déjà occupé à assurer la gratuité de l’éducation de base. Le soutien de tiers était également peu probable, de sorte que la perspective d’avoir plus d’ordinateurs semblait à distance. Il y avait beaucoup d’inquiétude sur la réalisation du projet. Mais avec la suggestion de Zucchetti, quelque chose a commencé à changer:
« La situation ne me semblait pas si mauvaise. En fait, le Ministère était dans la même situation que de nombreuses start-ups, où l’on trouve des idées très ambitieuses et transformatrices, unies par une grande motivation et capacité, mais avec de nombreux obstacles et des ressources financières très limitées. J’ai dit qu’il serait probablement très bénéfique que le ministère adopte des modes de fonctionnement de type start-up, qui visent à tirer le meilleur parti des ressources existantes. »
De façon inattendue, cette remarque a suscité beaucoup d’intérêt, ce qui est assez rare dans les ministères qui ont des modes de fonctionnement très différents de ceux des start-ups. Au lieu de cela, lors des réunions suivantes, le Ministère s’est ouvert à aborder les problèmes d’une manière différente.
L’une des raisons de cette acceptation de l’Agile réside peut-être dans le niveau différent de prévisibilité entre l’Europe et l’Afrique. En Europe, le degré d’imprévisibilité est très faible et, surtout, il y a peu de flexibilité dans l’administration publique. Au contraire, en Afrique, la population et les fonctionnaires sont confrontés à une grande imprévisibilité. Des difficultés imprévues les obligent à trouver de nouvelles solutions. En substance, Banana.ch vu qu’au Congo, les gens sont plus disposés à adopter et à utiliser la méthodologie Agile.
Exploiter les ressources disponibles pour obtenir d’excellents résultats
L’étape suivante du projet consistait à définir le chemin de mise en œuvre à l’aide des ressources existantes.
La République démocratique du Congo dispose d’un vaste territoire, même si la plupart des écoles ne disposaient pas d’infrastructures appropriées, quelques-unes d’entre elles disposaient de salles de classe informatiques. Comme on pouvait s’y attendre, il n’y avait pas la prochaine génération d’ordinateurs, mais ils étaient parfaitement adaptés à l’installation et à l’utilisation de Banana Comptabilité.
Nous avons ensuite fourni le logiciel dans certaines écoles de la capitale Kinshasa. Les professeurs de comptabilité ont montré un grand intérêt et ont demandé une formation afin de se familiariser avec Banana Comptabilité. Les Cellules ont préparé le matériel d’information, étant très compétentes dans leur rôle. Ainsi, en peu de temps, ils ont mis en place une formation de 13 jours, tant pour le logiciel que pour le système OHADA. Les enseignants qui ont assisté au cours étaient très satisfaits, de sorte que le Ministère a établi un plan pour former davantage d’enseignants avec les ressources existantes.
Grâce au changement progressif de méthodologie vers Agile, le projet a progressé sans hoquet majeur. Nous n’avons pas eu à attendre que toutes les écoles soient équipées d’ordinateurs. Avec le temps, Banana Comptabilité a été installé dans plusieurs ordinateurs et le nombre d’enseignants formés augmentait également. Nous sommes ensuite passés à la phase d’enseignement aux étudiants, avec un succès considérable. La formation à l’installation et aux logiciels s’est étendue à d’autres provinces, toujours avec beaucoup d’intérêt.
De nouveaux problèmes sont apparus régulièrement, mais en appliquant la méthodologie Agile, le Ministère a pu les résoudre rapidement. Nous avons développé des solutions à petite échelle, en effectuant des ajustements rapidement, puis en les mettant en œuvre dans d’autres écoles. Par exemple, le programme du Congo impliquait l’utilisation de l’écriture manuscrite pour les examens. Le Ministère a ensuite introduit la possibilité d’avoir des examens avec ordinateur dans les écoles avec des salles de classe appropriées. Cette expérience a ensuite servi de base à la résolution de problèmes nouveaux ou similaires, à l’amélioration du système et à son introduction dans d’autres écoles. La stratégie a été constamment améliorée sprint après sprint, réduisant les problèmes imprévus et faisant le meilleur usage des ressources disponibles.
Des petits objectifs à une vision à long terme
Habituellement, Agile aide à obtenir des résultats à court terme, mais il est également extrêmement efficace pour une vision à long terme.
En gardant à l’esprit que le développement technologique évolue rapidement, nous sommes conscients que certaines solutions peuvent devenir obsolètes en un rien de temps. Par conséquent, il est très important de mettre à jour la vision du projet à long terme et de vérifier si nous allons dans la bonne direction.
Dans les projets d’envergure comme la comptabilité au Congo, l’une des tâches les plus importantes du partenaire technologique (Banana.ch) est de trouver des solutions durables pour intégrer les nouvelles technologies. Dans ce cas, comme on l’a vu plus haut, le principal problème était la difficulté d’équiper toutes les écoles congolaises de salles d’informatique.
Comment résoudre le problème des salles de classe informatiques
Banana.ch fournit ses logiciels aux écoles suisses depuis de nombreuses années. Cependant, en Suisse, la pénurie de salles informatiques n’est pas du tout un problème; de plus, tous les étudiants des écoles professionnelles ont déjà un ordinateur portable. Ainsi, en Suisse, les écoles adoptent le modèle BYOD (Bring Your Own Device) et n’investissent plus dans les salles de classe informatiques. D’autre part, au Congo, la situation est différente car le pouvoir d’achat est plus faible et les enseignants et les étudiants ne peuvent pas se permettre un ordinateur portable.
En travaillant en étroite collaboration avec les représentants du ministère, nous avons élaboré un scénario alternatif. En RDC, tous les enseignants et étudiants des écoles professionnelles ont un téléphone portable. Grâce aux progrès technologiques, nous avons prédit que les étudiants auront bientôt des smartphones. Nous nous sommes donc adaptés à leur situation actuelle et nous nous sommes concentrés sur :
- Améliorations de Banana Comptabilité sur les systèmes d’exploitation mobiles (Android et iOS) jusqu’à ce qu’il soit presque conforme à la version de bureau.
- Possibilité, également sur mobile, de tenir la comptabilité sans se connecter à Internet, car au Congo les connexions ne sont pas toujours rapides et ont des coûts importants.
Garder des comptes sur un téléphone portable n’est certainement pas la solution idéale. Mais sachant que les apprenants auront un smartphone, nous sommes sûrs qu’ils tiendront leurs comptes en utilisant les fonctions ERP (logiciel de planification des ressources d’entreprise), même sans se connecter à Internet. Par conséquent, au moment où les étudiants trouveront un emploi, ils seront déjà prêts à utiliser un logiciel de comptabilité.
Nous avons remarqué une augmentation de l’utilisation de la version mobile de Banana.ch au Congo, signe que la stratégie fonctionne.
Adaptation aux nouvelles technologies : le modèle BYOD dans les écoles congolaises
À l’heure actuelle, nous constatons une convergence entre l’utilisation de logiciels mobiles et de bureau. Le ministère de l’Education nationale du Congo a présenté une nouvelle technologie disponible, pour l’instant, sur les smartphones haut de gamme. Les enseignants peuvent activer le mode bureau Android en connectant un moniteur et un clavier au smartphone de dernière génération. Le petit appareil se transforme ainsi en un véritable ordinateur.
Dans les années à venir, grâce aux progrès technologiques, cette fonctionnalité sera certainement disponible également pour les smartphones moins chers. Même les étudiants congolais auront la chance d’utiliser un téléphone qui devient un ordinateur. De cette façon, le modèle BYOD peut être adopté et nous éliminerons le problème des salles de classe informatiques.
Ce scénario semble de plus en plus réaliste, et le Ministère est à la recherche d’un nouveau plan pour former les enseignants avec les nouvelles modalités. À l’avenir, lorsque le mode bureau sera possible sur les téléphones intelligents, les fonctionnaires du ministère devraient être prêts à offrir une formation adaptée à cette nouvelle technologie.
L’eurodéputé a déjà mis en place un plan de formation de plusieurs personnes dans les différentes provinces, qui à leur tour formeront les enseignants au système comptable OHADA et à l’utilisation de Banana Accounting.
Avec le temps, la méthodologie Agile est devenue partie intégrante de la collaboration avec les différentes parties prenantes, mais nous l’avons également utilisée pour expérimenter de nouvelles technologies et de nouvelles solutions intéressantes. Vous n’avez pas besoin de changer le système de gestion de projet actuel des ONG pour voir des résultats avec Agile, mais dans notre cas, une large application a rendu la réalisation de nombreux objectifs beaucoup plus facile.
Financement du projet au Congo
Dans le cas du financement du projet éducatif au Congo, le ministère n’avait pas beaucoup d’argent. Ensuite, il y a eu la pandémie de COVID en 2020, qui a mis à genoux les finances de nombreux États, y compris la RDC. Nous devions trouver d’autres moyens, nous avons donc décidé de présenter le projet à d’éventuelles entités de financement. Suivant la méthode Agile, nous développons une structure de documentation et de collecte de fonds en commençant par un financement très limité, nécessaire pour offrir la formation et trouver de nouvelles solutions. Ensuite, dans les étapes ultérieures, ces solutions peuvent éventuellement être appliquées à plus grande échelle. Nous avons divisé le projet d’extension de la formation dans de nouvelles provinces en blocs, ce qui a rendu les chiffres abordables pour de nombreuses fondations et organisations.
| Budget indicatif pour le séminaire dans les provinces |
| Coût | des activités |
|---|---|
| Hébergement pour 2 éducateurs (13 nuits) | 800 $ |
| Restauration pour 2 éducateurs | 400 $ |
| Pause déjeuner pour 52 participants (12 jours) | 6 000 $ |
| Rémunération 2 éducateurs (14 jours) | $ 4.000 |
| Aller-retour 2 éducateurs | 1.500 $ |
| Investissement total pour 1 séminaire | 12.700 $ |
| Investissement total pour les 37 provinces | 427.000 $ |
| Collecte de fonds (50 % des coûts) * |
223 500 $ |
Cependant, nous avons rencontré une limitation majeure : la méthodologie Agile n’est pas bien connue dans le secteur de la coopération internationale, et le financement est généralement accordé pour des projets complets, avec des processus décisionnels plutôt complexes et bureaucratiques.
Dans notre cas, toutes les parties prenantes ont pu voir que le projet géré avec Agile était valide et adapté. En effet, les différentes phases ont permis la consolidation du système scolaire existant. L’impact positif du projet est évident parce que les bénéficiaires, ou les nouvelles générations d’étudiants, seront mieux préparés à leur travail et auront plus de chances de trouver un emploi.
Malgré les résultats, pour le moment, nous n’avons pas encore trouvé de soutien auprès de financements étrangers. Les montants requis sont faibles, mais malheureusement, dans le monde de la coopération, il est encore compliqué et coûteux de développer des stratégies de financement, car la planification ne se fait qu’avec la méthode en cascade. Contrairement au monde des start-up, il n’y a pas encore de prédisposition à accorder un soutien de manière progressive, ouverte au développement de nouvelles solutions.
Une perspective vers une utilisation généralisée de l’agilité dans les ONG
La gestion de projet réussie de la comptabilité numérique au Congo n’est qu’un des exemples qui montrent l’efficacité et la pertinence d’Agile dans le domaine à but non lucratif. Nous n’en sommes pas encore là, mais jusqu’à présent, nous avons considérablement progressé dans un contexte difficile. Ce modèle a permis de tirer le meilleur parti des ressources, des compétences et des organisations disponibles qui sont déjà bien structurées et largement présentes dans la région.
L’agilité appliquée aux ONG ouvre des perspectives impensables il y a quelques années. Certes, l’intégration de cette méthode sera très utile aux projets de coopération internationale, tous caractérisés, plus ou moins, par un degré élevé de difficulté, de variabilité et d’imprévisibilité. Agile peut devenir une option de gestion de projet, sans affecter les méthodologies à but non lucratif actuellement utilisées.
Nous espérons que ce projet dans lequel nous sommes impliqués vous a démontré le fort potentiel de la méthodologie Agile. Les ONG pourraient envisager de l’appliquer pour améliorer l’efficacité des interventions et faciliter l’octroi de petits montants pour des projets humanitaires.
Dans l’espoir qu’Agile sera intégré dans de nombreux projets à but non lucratif, nous vous invitons à nous contacter si vous avez des questions sur le projet de comptabilité éducative au Congo ou sur l’utilisation d’Agile dans le secteur de la coopération.
Références
Helms, B. (2019, 10 settembre). La communauté de développement peut-elle adopter Agile ?. DAI. https://dai-global-developments.com/articles/can-the-development-community-adopt-agile.
Manifeste pour le développement logiciel agile. (2001). Manifeste Agile. https://agilemanifesto.org/
Modernisation de la formation en comptabilité au Congo RDC. (2020, gennaio). Banana.ch. https://www.banana.ch/fr/formation/comptabilite-rdc.
Terbeche, M., Carrier, M. (2019, 26 marzo). Un « Manifeste Agile » pour les projets humanitaires et de développement. Groupe URD. https://www.urd.org/en/review-hem/an-agile-manifesto-for-humanitarian-and-development-projects/.
(2018, 2-4 ottobre). Aide humanitaire en mouvement n° 20. [Relazione a convegno]. Groupe URD. École d’automne sur l’aide humanitaire. https://www.urd.org/fr/review-hem/humanitarian-aid-on-the-move-n20/.
Shafiq, M., & Soratana, K. (2019). Paradigmes Lean et Agile dans la logistique et la gestion de la chaîne d’approvisionnement des organisations humanitaires. LogForum, 15 (1).
Trish. ( s.d.). Agile pour les organisations à but non lucratif: une méthode de gestion de projet. Printemps. https://www.springly.org/en-us/blog/agile-method-project-management-method-nonprofit/.