Risorse universali per associazioni NonProfit e ONG
Banana Contabilità Plus è un software di contabilità professionale progettato per rendere la contabilità semplice, veloce e affidabile. È una soluzione ideale per piccole organizzazioni senza scopo di lucro, associazioni e organizzazioni che gestiscono progetti a livello locale o all'estero.
Parti da un modello pronto all'uso, adattalo alla tua organizzazione e tieni subito sotto controllo la contabilità.
I modelli universali sono file facilmente adattabili in ogni nazione. Per i modelli per associazioni anche consigliamo le seguenti pagine:
- Italia - Modelli ed estensioni per Enti del Terzo Settore
- Svizzera - Modelli ed estensioni per Associazioni e altri enti
Applicazioni contabili per organizzazioni senza scopo di lucro
Banana Contabilità offre diverse applicazioni contabili in base alle esigenze e alle dimensioni della tua organizzazione: Gestione cassa, Contabilità entrate e uscite, Contabilità in partita doppia e Contabilità multimoneta. Che tu debba semplicemente tenere sotto controllo entrate e uscite oppure gestire una contabilità professionale in partita doppia e progetti in valute diverse, puoi scegliere la soluzione più adatta alla tua organizzazione.
Modelli pronti all'uso per organizzazioni senza scopo di lucro
Parti da uno dei nostri modelli pronti all'uso e personalizza i conti, le categorie e i rapporti in base alla tua organizzazione e al tuo Paese.
Contabilità semplice e flessibile
Banana Contabilità combina una contabilità professionale con un'interfaccia intuitiva simile a un foglio di calcolo. Lavori in tabelle, rendendo semplice inserire, controllare e modificare i dati contabili.
- Inserisci e modifica rapidamente le registrazioni
- Copia e incolla i dati come in un foglio di calcolo
- Controlla automaticamente le registrazioni per individuare errori e differenze
- Personalizza il piano dei conti in base alla tua organizzazione
- Visualizza in qualsiasi momento saldi e rapporti aggiornati
Rapporti contabili professionali
I tuoi dati contabili vengono organizzati automaticamente in rapporti professionali che puoi visualizzare, stampare e personalizzare in pochi clic:
- Bilancio di verifica
- Bilancio
- Conto economico
- Schede conto
Gestisci progetti, eventi e soci
Banana Contabilità offre strumenti utili specificamente adatti ad associazioni e organizzazioni senza scopo di lucro. Con i Centri di costo e di profitto, puoi tenere separata la contabilità dei singoli progetti ed eventi, gestendo tutto nello stesso file contabile.
- Gestisci progetti ed eventi con i Centri di costo
- Gestisci l'elenco dei soci
- Prepara le attestazioni delle donazioni
Gestisci progetti internazionali e più valute
Banana Contabilità è utilizzato in oltre 180 Paesi ed è particolarmente utile per le organizzazioni senza scopo di lucro che operano a livello internazionale.
Puoi creare file contabili in diverse lingue, lavorare con più valute e adattare il piano dei conti e i rapporti ai requisiti locali.
Condivisione e revisione semplici
Quando la tua contabilità deve essere revisionata, basta condividere il file di Banana Contabilità e i documenti giustificativi con il revisore o il contabile.
Potranno aprire il file con il piano Free, controllare le registrazioni e i documenti allegati ed esportare, quando necessario, dati o rapporti in Excel.
Lavora offline e mantieni il controllo dei tuoi dati
Banana Contabilità non è basato sul cloud, quindi puoi lavorare anche quando non è disponibile una connessione Internet. Questo è particolarmente utile per le organizzazioni che operano in località remote o gestiscono progetti sul campo.
La tua contabilità viene salvata come file e sei tu a decidere dove archiviare i tuoi dati: sul computer, sulla rete o utilizzando la soluzione di archiviazione cloud che preferisci.
Cambio di tesoriere in ambito associativo? Con Banana Contabilità è facile
Assumere il ruolo di tesoriere di un'associazione può essere impegnativo, soprattutto quando si eredita una contabilità gestita da qualcun altro. Bisogna orientarsi tra registrazioni, documenti e saldi, capire il lavoro svolto e assicurarsi che tutto sia in ordine.
Il passaggio di consegne, spesso a fine anno, può diventare complicato se i dati sono sparsi tra fogli Excel, documenti e appunti oppure se non è chiaro come proseguire la contabilità esistente.
Con Banana Contabilità Plus, il cambio di tesoriere è più semplice: i dati contabili possono essere trasferiti al nuovo responsabile, che può continuare il lavoro senza dover ricominciare da zero.
Tutti i dati contabili sono salvati nei file contabili ,aventi estensione .ac2, facilmente trasferibili al nuovo tesoriere, via email, tramite chiavetta USB o una cartella condivisa in Drive/Cloud..
Il nuovo tesoriere può aprire i file direttamente nel programma Banana Contabilità Plus e continuare a lavorare con i conti, le registrazioni e i saldi esistenti, senza dover ricominciare da zero.
Anche l'abbonamento a Banana Contabilità Plus può essere trasferito al nuovo tesoriere: vedi come trasferire l'abbonamento a un'altra persona
Inizia gratuitamente
Scarica Banana Contabilità e inizia subito con il piano Free. Non sono richieste informazioni personali e anche l'indirizzo email è facoltativo.
Crea il tuo file contabile, personalizza il piano dei conti e inserisci fino a 70 registrazioni. Quando sei pronto, puoi passare a un piano a pagamento mantenendo tutti i dati esistenti.
Utilizzato da organizzazioni senza scopo di lucro in tutto il mondo
Banana Contabilità è utilizzato da migliaia di associazioni e organizzazioni senza scopo di lucro in tutto il mondo, comprese ONG internazionali che gestiscono progetti direttamente sul campo.
Scegli il piano giusto
Inizia con il piano Free e passa a un piano superiore quando hai bisogno di funzionalità aggiuntive. I tuoi file contabili rimangono completamente compatibili, così puoi continuare a lavorare senza ricominciare da capo.
Noprofit Universal Templates
INPAS Standard Templates
Understanding INPAS and the benefits of Banana Accounting
The International Non-Profit Accounting Standard (INPAS) is the first international accounting standard developed specifically for non-profit organisations (NPOs). Published in October 2025, it provides a common framework for preparing clear, consistent and transparent financial reports, helping organisations strengthen accountability and build trust with donors, funders and other stakeholders.
INPAS addresses the specific financial reporting needs of non-profit organisations, including the management of restricted and unrestricted funds, grants, donations, project expenses and financial reporting. Its objective is to help organisations clearly demonstrate where their resources come from, how they are managed and how they are used to achieve their mission.
Benefits of Banana Accounting for INPAS
Banana Accounting simplifies accounting and helps non-profit organisations prepare the financial information required by INPAS, using ready-to-use accounting templates designed for the standard.
With Banana Accounting, organisations can:
- Manage their accounting easily: record income, expenses, donations, grants, assets and liabilities in a single accounting file.
- Track restricted and unrestricted funds: use segments to monitor the financial activities and balances associated with individual funds.
- Monitor projects and activities: use cost and profit centres to analyse income and expenses for each project without creating separate accounting files.
- Manage donors and donations: track contributions from individual donors and generate personalised donation statements using an available extension.
- Generate financial statements: prepare the Statement of Financial Position and Statement of Income and Expenses directly from the accounting records.
- Simplify financial reporting: reduce repetitive work and organise the information needed to complete additional INPAS financial statements and disclosures.
For example, when an organisation receives a donation for a specific project, Banana Accounting can record the transaction while simultaneously identifying the relevant fund, project and donor.
Banana Accounting and the free INPAS Excel template work together to support the preparation of financial reports. Banana manages the accounting records and generates the main accounting statements, while Excel helps complete the additional financial statements and explanatory notes.
The templates support the preparation of INPAS financial reports but do not automatically guarantee compliance. Each organisation remains responsible for applying the applicable requirements of the standard and completing its financial reporting.
INPAS key accounting documents
Statement of Financial Position
The balance sheet is an essential document that provides a detailed view of your organization's financial health, clearly showing assets, liabilities and net assets. Because of the flexibility of the INPAS standard, you can present the financial statements either vertically or horizontally, tailoring them to the specific needs of your nonprofit.
This document can be generated easily using Banana Accounting template.
Statement of Income and Expenses
This document shows your organization's income and expenses during a period. Proper management of the income statement is crucial to demonstrate how resources were used to achieve its mission-related objectives.
This document can be generated easily using Banana Accounting template.
Statement of Changes in Net Assets
This document is critical to understanding the changes that have occurred in net assets during the fiscal year. The INPAS standard provides a sequence of elements that transparently reflects the changes, making clear the impact of financial activities on the organization's assets.
Statement of Cash Flows
The cash flow statement, which shows cash flows, is essential for monitoring your organization's liquidity and ability to fund its activities. With our INPAS template, you can present this information in a clear and accessible way, improving transparency to donors and board members.
Explanatory notes
Explanatory notes are a mandatory part of INPAS financial statements. They include the basis of preparation, material accounting policies, information about individual funds and their movements, relevant grants and donations, delivery obligations where applicable, and other disclosures required by INPAS.
The notes must also include relevant comparative information for the previous reporting period.
Comparative information and Narrative reporting
INPAS requires comparative financial information for the previous reporting period.
Full INPAS compliance also requires a narrative report describing the NPO's mission, activities, performance and principal risks. The narrative report can be prepared separately, for example in Word, but must be included as part of the NPO's general purpose financial report to declare full INPAS compliance.
During the first two years following transition to INPAS, an NPO may declare compliance with the financial statement requirements only, subject to the transitional provisions.
References
- International Financial Reporting For Non Profit Organisations: https://www.inprf.org
INPAS reporting with segments and cost and profit centres
For a non-profit organisation (NPO), recording a payment is only the beginning. It also needs to know which fund the money belongs to, which project it supports and, when relevant, who provided it. Banana Accounting lets you add these details to the same transaction without creating a separate set of ordinary accounts for every fund, project or donor.
This helps an NPO organise the information needed for INPAS fund accounting, the analysis of expenses and fundraising cost disclosures. The software helps collect and analyse information. It does not, by itself, certify an INPAS-compliant financial report.
Segments: manage accounting by fund
INPAS requires non-profit organisations to distinguish between restricted and unrestricted funds.
With Banana Accounting, segments help you track each fund separately, without creating a different chart of accounts or accounting file for every fund.
A segment is simply a code added after an account to identify the fund to which the amount belongs.
The INPAS templates provided by Banana Accounting include:
- :Fund A, :Fund B and :Fund C: restricted funds used for specific purposes.
- :General: the unrestricted General Fund, used for resources without those restrictions.
You can add as many additional funds as needed.
Segments are defined in the Accounts table.
How to use segments
In the Transactions table, add the segment after the relevant account code.
For example, an organisation receives a restricted donation of EUR 727 for Fund A.
Double-entry accounting

- Debit account: Bank:Fund A
- Credit account: Grants restricted Project 1:Fund A
- Amount: 727.00
Income & Expense accounting

- Account: Bank:Fund A
- Category: Grants restricted Project 1:Fund A
- Income: 727.00
In both cases, Banana identifies the bank amount and the donation income as belonging to Fund A.
Practical rule: For ordinary transactions, add the same segment to both accounts when both amounts belong to the same fund. This helps you track the fund's assets, liabilities, income and expenses.
When transferring amounts between different funds, use the appropriate segment for each side of the transaction.
Segments do not require separate bank accounts. They simply help organise accounting information by fund.
How to view financial reports by fund
To view the financial information for each fund, use Reports > Accounting Report or Enhanced Balance Sheet by Groups, and activate Subdivision by Segment.
Important: The total displayed in an individual segment card does not necessarily represent the fund's balance. Depending on how transactions are recorded, amounts may cancel each other out or appear twice. Use reports subdivided by segment to examine the different accounting positions and reconcile each fund's balance.
Cost and profit centres: track projects, activities and donors
While segments help you identify which fund a transaction belongs to, cost and profit centres help you monitor individual projects, activities and donors.
For example, an association may want to know how much money it received for a project, how much it spent and who made the donations.
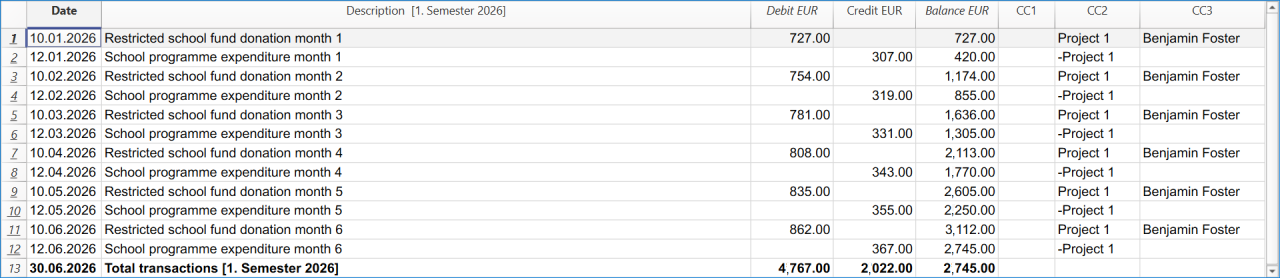
With Banana Accounting, you can track this information directly in your accounting transactions, without creating separate accounts or accounting files for each project or donor.
How to use cost and profit centres
Banana provides three independent columns for cost and profit centres:
- CC1 – Activities or campaigns: for example .Campaign 1.
- CC2 – Projects: for example ,Project 1.
- CC3 – Donors: for example ;Benjamin Foster.
Each column can contain as many cost centres as needed. However, only one cost centre per column can be assigned to a single transaction. The same transaction can include up to three cost centres, one in each column (CC1, CC2 and CC3). The INPAS templates use CC2 for projects and CC3 for donors, while CC1 remains available for other activities.
Centres are defined in the Accounts or Categories table using their corresponding prefix (dot, comma or semicolon).
In the Transactions table, simply enter the centre name without the prefix. For example, enter Project 1 in CC2 and Benjamin Foster in CC3.
You can use segments and cost and profit centres together in the same transaction to identify the fund, project and donor.
Track project income and expenses
Cost and profit centres can track income, expenses or both. You decide whether each transaction adds to or subtracts from the centre's total.
For example, an association receives a donation of EUR 727 for Project 1 and later spends EUR 307 on the same project.
Recording the donation:
- Amount: EUR 727
- CC2: Project 1 (adds EUR 727)
Recording the expense:

- Amount: EUR 307
- CC2: -Project 1 (subtracts EUR 307)
The centre automatically calculates the result: EUR 727 income − EUR 307 expenses = EUR 420 net result for Project 1.
As you record additional transactions, the project's total is updated automatically. This allows you to monitor its financial activity throughout the year.
The minus sign before the centre name determines whether the amount is subtracted from the centre's total. It does not change the ordinary accounting entry.
The same principle can be used to track donations by donor in CC3, including refunds or corrections.
In Income & Expense accounting, an optional setting can make cost-centre signs follow the categories. Use this setting only when it matches the way you want to calculate the totals.
Understanding cost and profit centre totals
A cost or profit centre shows only the transactions assigned to it. It provides an additional analysis without changing the ordinary accounting records.
When used consistently for project income and expenses, it helps you understand how much a project has received, spent and retained.
However, if the centre also includes advances, transfers or other balance-sheet movements, its total does not necessarily represent the project's operating result.
Cost and profit centres are useful for monitoring activities but do not replace the financial statements required by INPAS.
Supporting INPAS expense and fundraising disclosures
Ordinary expense accounts support the required analysis in the Statement of Income and Expenses, while cost/profit centres give an additional operational breakdown. For example, a centre for a fundraising campaign can collect the costs associated with that activity, and a project centre can collect the project's income and expenses. INPAS requires an appropriate expense analysis in the Income Statement; an internal cost-centre card does not replace it.
Under INPAS, fundraising costs may need to be reported by donation and grant fundraising, commercial/trading activities and investment management, including relevant direct, shared and support costs. Banana's accounts and analytical centres help identify the underlying entries, but allocation methods and the required gross disclosures must still be prepared and documented.
One transaction, three dimensions of information
On 10 January 2026, the association receives a restricted donation of EUR 727 from Benjamin Foster for Project 1 within Fund A.
In the Double-entry accounting tutorial, the transaction is recorded as follows:
- Date: 2026-01-10
- Description: Restricted school fund donation month 1
- Debit account: Bank:Fund A
- Credit account: Grants restricted Project 1:Fund A
- Amount: 727.00
- CC2 (project): Project 1
- CC3 (donor): Benjamin Foster
One transaction updates the ordinary accounts, identifies the restricted fund, links the donation to the project and associates the receipt with the donor.
The same principle applies to the unrestricted General Fund using the segment :General.
These dimensions are independent: a project can use more than one fund, and a fund can finance more than one project. This allows an NPO to maintain detailed information without unnecessarily multiplying its ordinary accounting accounts.
Generate donation statements for donors
Banana Accounting also helps non-profit organisations simplify donor administration by generating personalised donation statements directly from their accounting records.
With the Donation statement for Associations (Banana+) extension, an NPO can:
- Generate individual donation statements for a selected donor or multiple donors.
- Automatically calculate the total donations received during a selected period.
- Include the details of individual donation transactions.
- Personalise the statements with the organisation's logo, donor information and signature.
- Print or save the statements as PDF documents, which donors may use for tax purposes where permitted by applicable legislation.
Donors must be configured as CC3 cost centres in the accounting file to use this donation statement extension. This is already the structure used in the INPAS templates.
By assigning each donation to the appropriate donor in CC3, the association can reuse the same accounting information for donor tracking, financial analysis and the preparation of donation statements, avoiding duplicate data entry.
Before issuing donation statements, review the transactions assigned to each donor in CC3. Grant advances and other transactions may require separate treatment depending on their nature and the applicable tax rules.
The availability of tax deductions and the legal requirements for donation certificates depend on the country and the tax status of the organisation. Banana generates the document but does not determine its fiscal validity.
How to view the results
- Cost/profit-centre card: from Reports > Account/Category cards, select Cost centres to view the movements and analytical balance of a centre. The grouped totals are also visible in the appropriate Accounts or Categories section.
- Segment card: open the segment's account card to inspect the entries carrying that segment. Remember that its net movement may be zero or may include duplicated amounts, depending on how the transaction was classified.
- Report by segment: use Reports > Accounting Report or Enhanced Balance Sheet by Groups, then activate Subdivision by Segment. This is the appropriate way to examine the related assets, liabilities, income and expenses separately.
What Banana helps achieve under INPAS
Banana Accounting helps non-profit organisations simplify their daily accounting and organise the financial information needed for INPAS reporting.
With Banana, organisations can:
- Manage funds: track restricted and unrestricted funds, including movements and transfers between them.
- Monitor projects: analyse income, expenses and fundraising costs using cost and profit centres.
- Track donations: manage individual donors and generate personalised donation statements using an available extension.
- Generate financial reports: prepare the Statement of Financial Position and Statement of Income and Expenses, and collect information for additional INPAS statements and explanatory notes.
By keeping all accounting information in one file, Banana reduces manual work, avoids duplicate data entry and makes financial information easier to review.
Banana Accounting supports INPAS reporting but does not automatically guarantee compliance. Each organisation remains responsible for applying the standard correctly and completing the required financial statements, comparative information, explanatory notes and Narrative Report.
Managing restricted funds and grant advances with Banana Accounting
A restricted fund contains resources that must be used for a specified purpose under the relevant INPAS criteria. A fund is not necessarily a separate bank account, and it is not the same thing as a project or a donor. With Banana Accounting, you can use segments to identify funds, cost centres to monitor projects and donor centres to track individual contributors, all within the same accounting entries.
This guide uses illustrative examples from the INPAS Banana templates. The amounts are in EUR, and opening balances are assumed to be zero.
First, distinguish a restriction from a delivery obligation
Two donations may both be earmarked for a purpose, but they do not necessarily have the same accounting treatment:
- Restricted donation without a delivery obligation: a donor gives money for a particular purpose, without imposing a qualifying delivery obligation. When the NPO controls the money or has a right to receive it, the donation is generally recognised as income, attributed to the appropriate restricted fund.
- Grant with a delivery obligation: a funding agreement requires the NPO to complete an identifiable, enforceable activity or deliverable. If the money is received before that obligation is fulfilled, the amount is initially recorded as a liability, not grant income. Revenue is recognised when, or as, the obligation is fulfilled.
A restriction on how money may be spent does not automatically create a delivery obligation. The terms of the agreement must be assessed before choosing the entry.
Receiving a restricted donation without delivery obligations
On 10 January 2026, the association receives EUR 727 from Benjamin Foster for Project 1. The donation is restricted to Fund A, but does not include a qualifying delivery obligation.
Double-entry accounting
- Date: 2026-01-10
- Description: Restricted school fund donation month 1
- Debit account: Bank:Fund A
- Credit account: Grants restricted Project 1:Fund A
- Amount: 727.00
- CC2: Project 1
- CC3: Benjamin Foster
Income & Expense accounting
- Date: 2026-01-10
- Description: Restricted school fund donation month 1
- Income: 727.00
- Expenses: leave empty
- Account: Bank:Fund A
- Category: Grants restricted Project 1:Fund A
- CC2: Project 1
- CC3: Benjamin Foster
Result: EUR 727 increases the bank balance and is recognised as income attributable to Fund A.
Paying project expenses
On 12 January 2026, the association pays EUR 307 for school programme expenses.
Double-entry accounting
- Date: 2026-01-12
- Description: School programme expenditure month 1
- Debit account: Expenses Project 1:Fund A
- Credit account: Bank:Fund A
- Amount: 307.00
- CC2: -Project 1
- CC3: leave empty
Income & Expense accounting

- Date: 2026-01-12
- Description: School programme expenditure month 1
- Income: leave empty
- Expenses: 307.00
- Account: Bank:Fund A
- Category: Expenses Project 1:Fund A
- CC2: -Project 1
- CC3: leave empty
Result: considering these first two transactions alone, Fund A has EUR 727 of income and EUR 307 of expenses, producing a surplus of EUR 420. The CC2 analytical centre also shows EUR 420 because income is added and expenses are subtracted.
Receiving an advance with delivery obligations
On 11 February 2026, the association receives an advance of EUR 3,000 attributed to Olivia Reynolds. The funding agreement includes qualifying delivery obligations that have not yet been fulfilled.
Double-entry accounting

- Date: 2026-02-11
- Description: Fund B advance with enforceable delivery obligations
- Debit account: Bank:Fund B
- Credit account: Grant oblig. liability:Fund B
- Amount: 3,000.00
- CC2: leave empty
- CC3: Olivia Reynolds
Income & Expense accounting

- Date: 2026-02-11
- Description: Fund B advance with enforceable delivery obligations
- Income: 3,000.00
- Expenses: leave empty
- Account: Bank:Fund B
- Category: Grant oblig. liability:Fund B
- CC2: leave empty
- CC3: Olivia Reynolds
Result: the bank balance increases by EUR 3,000 and a corresponding liability is recognised. The advance is not yet grant revenue and does not increase Fund B's net assets.
In the Income & Expense model, Grant oblig. liability is an account defined in the Accounts table. Although it is entered in the Category column, the amount is reported as a liability rather than revenue.
CC2 is deliberately left empty because the project has not yet earned this income.
Recognising revenue after fulfilling delivery obligations
On 27 May 2026, the association achieves a milestone under the grant agreement and recognises EUR 1,200 as revenue.
Double-entry accounting

- Date: 2026-05-27
- Description: Recognition of part of Fund B advance, milestone achieved
- Debit account: Grant oblig. liability:Fund B
- Credit account: Grants restricted Project 2:Fund B
- Amount: 1,200.00
- CC2: Project 2
- CC3: leave empty
Income & Expense accounting

- Date: 2026-05-27
- Description: Recognition of part of Fund B advance, milestone achieved
- Income: 1,200.00
- Expenses: leave empty
- Account: Grant oblig. liability:Fund B
- Category: Grants restricted Project 2:Fund B
- CC2: Project 2
- CC3: leave empty
Result: EUR 1,200 is transferred from the grant liability to recognised income. No additional money enters the bank. After this transaction, EUR 1,800 of the original advance remains a liability.
The tutorial includes a second milestone of EUR 1,200 on 10 October 2026. After both milestones, the remaining liability relating to this EUR 3,000 advance is EUR 600.
How to interpret the accounting results
Considering only the first four example transactions, and not all other transactions recorded in the annual tutorial:
- Bank: EUR 3,420 (EUR 727 received, less EUR 307 paid, plus EUR 3,000 received in advance).
- Outstanding delivery obligation liability: EUR 1,800 after the first milestone.
- Recognised income: EUR 1,927 (EUR 727 for Fund A and EUR 1,200 for Fund B).
- Expenses: EUR 307 for Project 1.
- Net assets generated by these four transactions: EUR 1,620, consisting of EUR 420 for Fund A and EUR 1,200 for Fund B.
The advance is therefore correctly distinguished from revenue. It increases the bank balance immediately, but affects the reported income only when the related delivery obligations are fulfilled.
Fund transfers, opening balances and reporting
- No fictitious bank payments: moving an amount from unrestricted to restricted net assets is not automatically a movement of cash. Do not record a bank payment just to create a fund balance.
- Transfers must be permitted: INPAS allows transfers between funds only where legally permitted. Describe and reconcile them in the fund movement disclosures.
- General Fund: The INPAS tutorials include a dedicated :General segment for the unrestricted General Fund. This allows general transactions and transfers involving unrestricted resources to be identified separately from restricted funds. INPAS does not require this particular segment code; it is a practical organisational choice within Banana Accounting.
- Opening balances: opening balances assigned to individual segments may require dedicated segment opening entries or the appropriate carry-forward procedure in Banana.
- Fund reconciliation: for each relevant fund, explain its purpose and reconcile the opening balance, recognised income, expenses, other changes, permitted transfers and closing balance. Do not treat a segment card's total as the net assets of that fund.
INPAS reporting reminder
Fund accounting is covered by INPAS, while revenue from grants and donations with or without delivery obligations is covered by INPAS. Banana provides detailed ledger and reporting tools to prepare this information, but the NPO remains responsible for assessing its grant agreements, allocating transactions correctly, preparing the required statements and completing the explanatory notes.
International Non-Profit Accounting Standard - INPAS Standard Template
In questo articolo
International Non-Profit Accounting Standard - INPAS Standard Template
International Non-Profit Accounting Standard - INPAS Standard Template
The INPAS International standard template for associations provides a comprehensive framework for organizing financial transactions and reporting for associations adhering to international standards.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebApp Apri il tutorial in Banana WebAppDocumentazione del modello
The INPAS International template for associations provides a comprehensive framework for organizing financial transactions and reporting for associations adhering to international standards.
This chart of accounts template is designed to streamline accounting processes, ensure consistency in financial reporting and facilitate compliance with regulatory requirements. With a user-friendly format and customizable accounts name, associations can efficiently track income, expenses, assets and liabilities, enabling clear and transparent financial management. Whether managing donations, membership dues or program expenditures, this template offers flexibility and adaptability to suit the unique needs of diverse associations while promoting transparency and accountability in financial operations.
The NPO is responsible for ensuring that its financial reports comply with all applicable INPAS requirements. Using the template alone does not guarantee compliance.
Banana Accounting provides the accounting information needed to prepare the Statement of Financial Position and the Statement of Income and Expenses.
The Excel template supports the preparation of the remaining financial statements and explanatory notes. The narrative report can be prepared separately, for example in Word, but must be included as part of the NPO's general purpose financial report to declare full INPAS compliance.
Create your file
- Create a new file, starting from this template (Template ID +11255), using one of the methods explained.
- With the command File → File properties, set the period, the association name and the basic currency.
- With the command File → Save as, save the file. Enter the association name and year in the file name.
For example "no-profit-20YY.ac2".
See also Organize accounting files locally, online or in the cloud
Customize the Accounts table
Once you have entered the transactions, you can check the Accounts table. You will have an overview of your assets, liabilities, income and expenses, which allows you to keep your balance under control.
Customize the Accounts table to suit your needs: you can add, delete and edit accounts, groups or descriptions.
Enter Opening Balances
In the Opening column enter the opening balances of the Accounts. Negative asset account amounts are entered with a minus sign in front.
Enter the balances of the previous year
INPAS requires comparative financial information for the previous reporting period.
To enter the previous year's balances in Banana Accounting, go to the Previous view and enter the amounts in the Previous Year column. Ensure that comparative information is also included in the other required financial statements and related notes.
Enter the Transactions
Register the accounting transactions in the journal. Enter the date, the document number and the description. Enter the destination account into the Debit account column, and the account of origin in the Credit account. Then add the amount.
You can modify the journal at any time.
Manage funds, grants and donations, project and operating expenses
Under INPAS, the NPO must identify its funds and classify them as restricted or unrestricted. Each fund may relate to a specific project or another purpose.
Income, expenses, non-financial assets, long-term liabilities, and assets or liabilities linked to delivery obligations must be tracked separately for each fund. Other short-term assets and liabilities should also be tracked by fund when this can be done without excessive cost or effort.
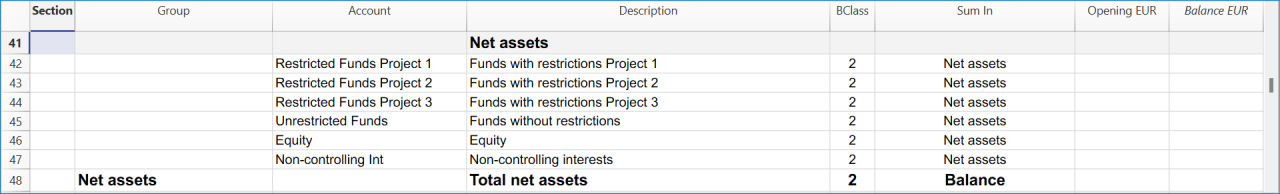
Manage grants and donations in the Income Statement.
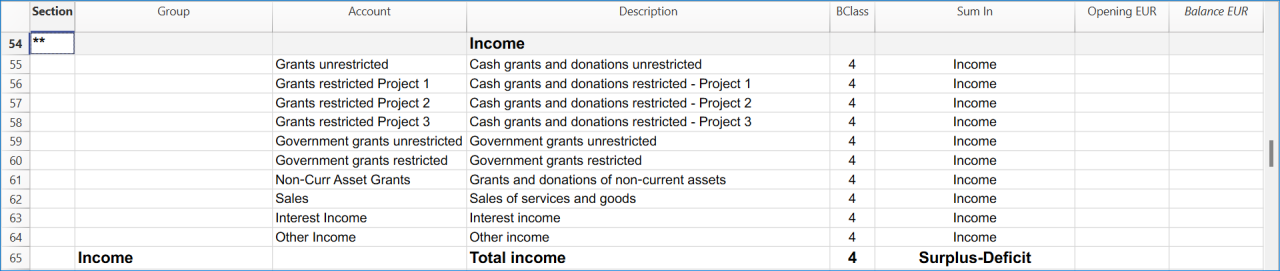
Manage projects expenses and operating expenses in the Income Statement.
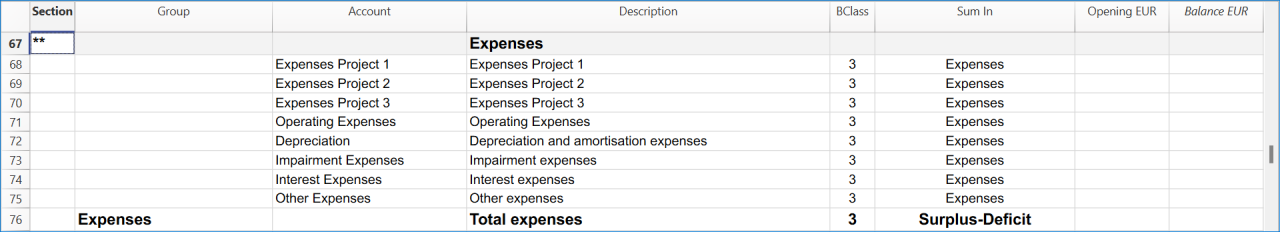
Recording transactions by fund
In this template, segments identify the fund to which each accounting amount belongs:
- :Fund A, :Fund B and :Fund C: restricted funds.
- :General: unrestricted General Fund.
For ordinary transactions, add the segment after both the Debit and Credit accounts when they belong to the same fund.
Projects are tracked separately using cost centres CC2, and donors using CC3.
The following examples show how to record donations, expenses, grant advances and transfers between funds.
Receiving a restricted donation without delivery obligations
The organisation receives EUR 727 from Benjamin Foster for Fund A and Project 1:
- Date: 2026-01-10
- Debit account: Bank:Fund A
- Credit account: Grants restricted Project 1:Fund A
- Amount: 727.00
- CC2: Project 1
- CC3: Benjamin Foster
The donation is recognised as income attributed to Fund A because it does not include a qualifying delivery obligation.
Paying project expenses
The organisation pays EUR 307 for school programme costs:
- Date: 2026-01-12
- Debit account: Expenses Project 1:Fund A
- Credit account: Bank:Fund A
- Amount: 307.00
- CC2: -Project 1
- CC3: leave empty
For these two transactions, Fund A records EUR 727 of income and EUR 307 of expenses, resulting in a surplus of EUR 420.
Receiving an advance with delivery obligations
The organisation receives EUR 3,000 in advance for Fund B. The grant agreement includes qualifying delivery obligations that have not yet been fulfilled:
- Date: 2026-02-11
- Debit account: Bank:Fund B
- Credit account: Grant oblig. liability:Fund B
- Amount: 3,000.00
- CC2: leave empty
- CC3: Olivia Reynolds
The amount is initially recognised as a liability, not as revenue.
Recognising revenue after fulfilling delivery obligations
When the first milestone is achieved, EUR 1,200 is recognised as grant revenue:
- Date: 2026-05-27
- Debit account: Grant oblig. liability:Fund B
- Credit account: Grants restricted Project 2:Fund B
- Amount: 1,200.00
- CC2: Project 2
- CC3: leave empty
The liability decreases and recognised income increases, without a new bank receipt.
Recording unrestricted income in the General Fund
The tutorial includes an unrestricted donation receipt of EUR 25,000:

- Date: 2026-01-02
- Debit account: Bank:General
- Credit account: Grants unrestricted:General
- Amount: 25,000.00
- CC2: leave empty
- CC3: Miles Thompson
The segment :General identifies the transaction as belonging to the unrestricted General Fund.
Recording transfers between funds
The tutorial includes a permitted transfer of EUR 900 from the General Fund to Fund A.
The bank allocation is recorded as:

- Date: 2026-04-18
- Debit account: Bank:Fund A
- Credit account: Bank:General
- Amount: 900.00
The corresponding movement between the fund accounts is recorded as:

- Date: 2026-04-18
- Debit account: Unrestricted Funds:General
- Credit account: Restricted Fund A:Fund A
- Amount: 900.00
These entries distinguish the change in the bank's fund attribution from the movement in fund net assets.
The transfer does not represent an external cash flow and does not create additional income or expenses for the association.
A transfer between restricted and unrestricted funds must be permitted under the applicable fund restrictions. An internal designation alone does not create a restricted fund under INPAS. A qualifying external restriction or fundraising commitment is required.
Checking and reporting fund balances
Use the reports subdivided by segment to analyse the financial information attributed to each fund. These reports display assets, liabilities, income and expenses separately for each fund.
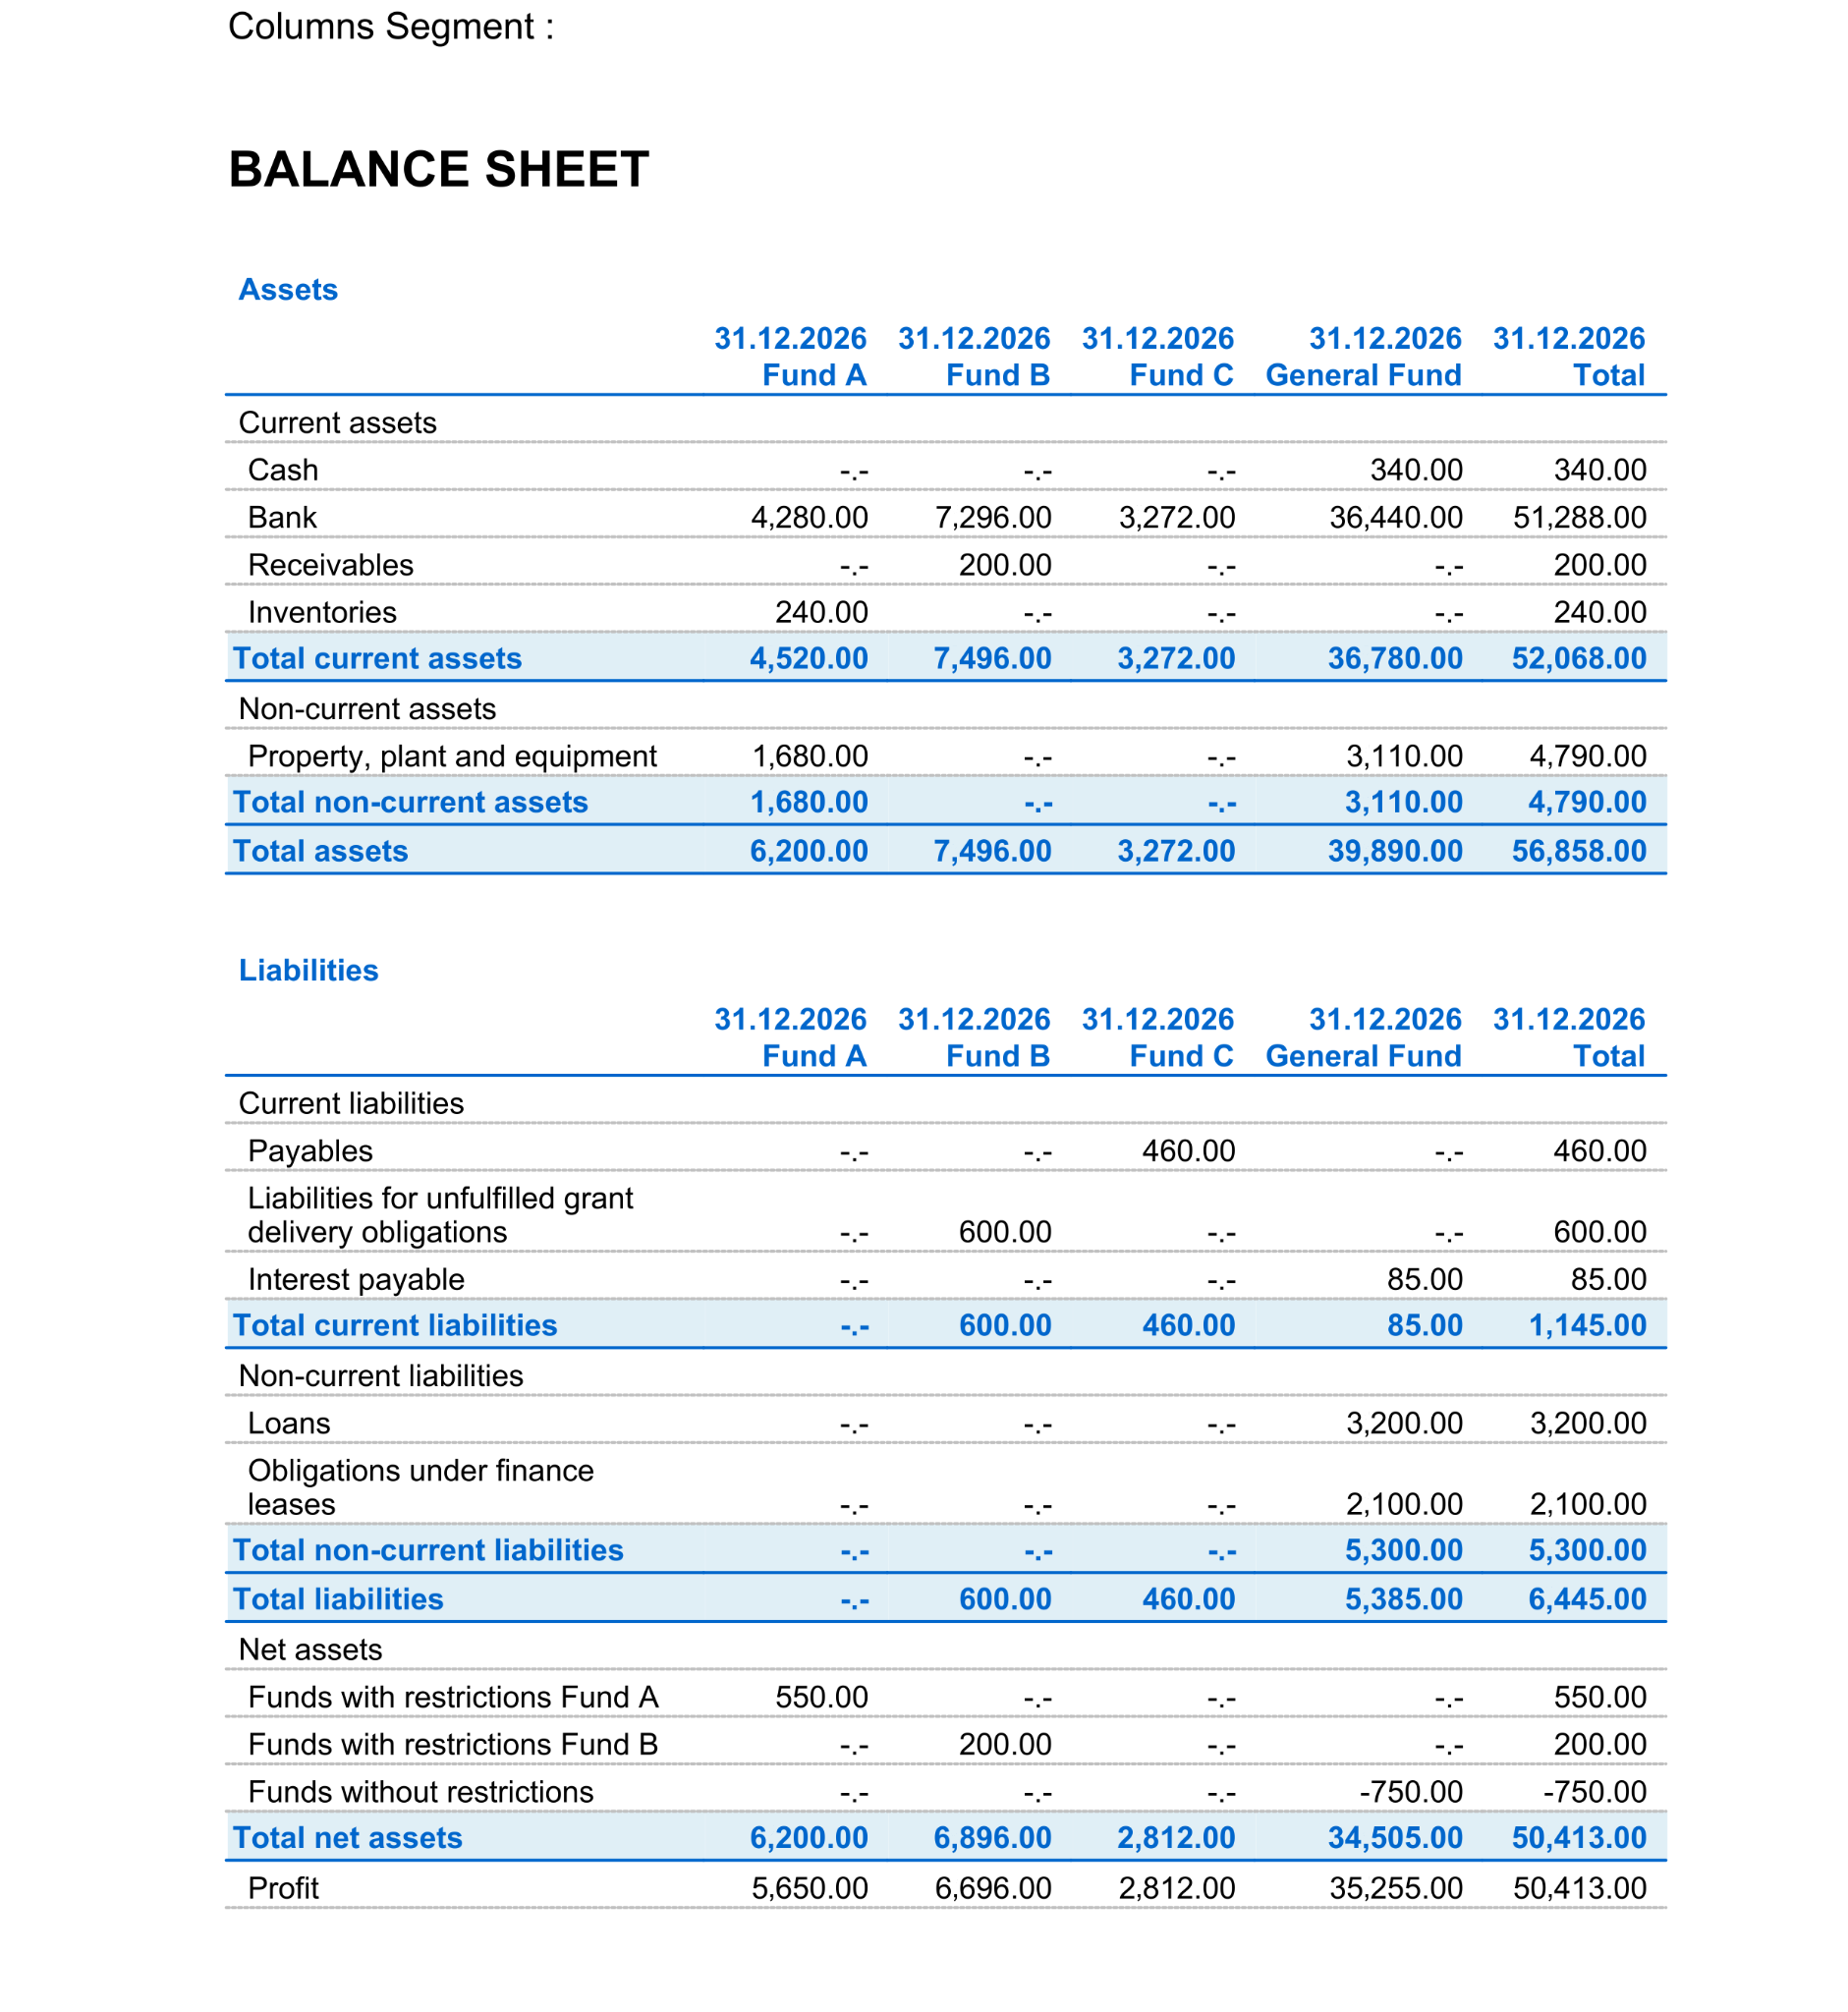
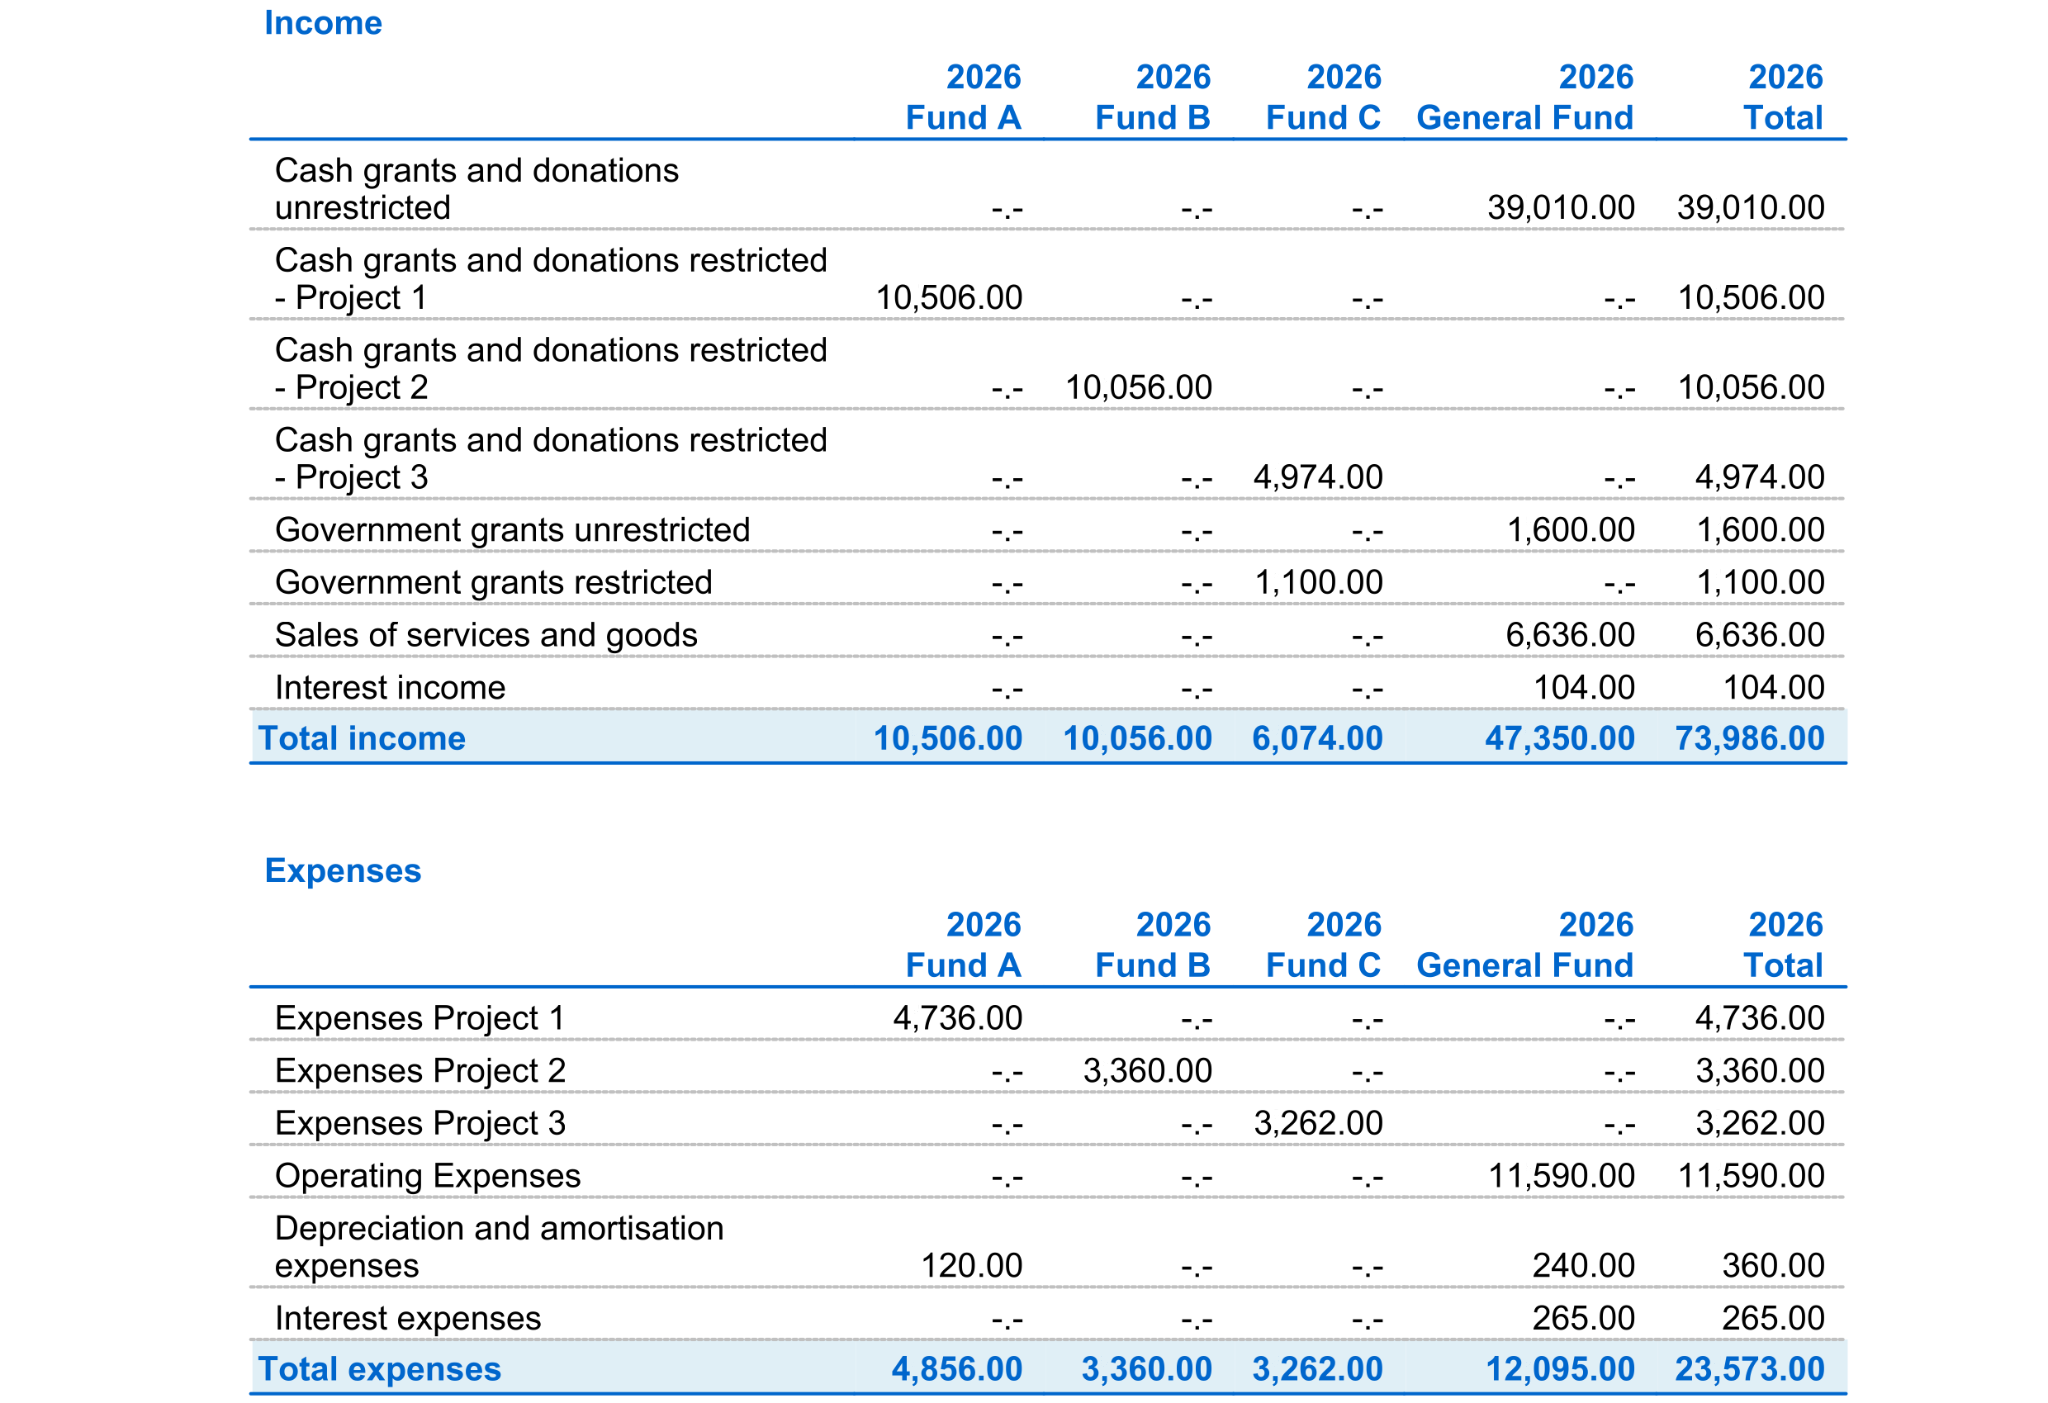
The balance displayed on an individual segment account card does not necessarily represent the fund's net asset balance: when the same segment appears on both sides of a transaction, its movements can offset each other.
All fund balances in the Statement of Financial Position must be reconciled with opening balances, income, expenses, other changes and permitted transfers. Additional fund information must be disclosed in the notes to the financial statements, as required by INPAS.
A restriction on the use of a donation does not automatically create a liability.
Get the Statement of Financial Position and the Income Statement
At any time of the year you can create your Balance sheet, which is a financial report of your assets, liabilities and equity and the Profit and Loss statement, which includes income and expenses. You will achieve optimal reports because you can always modify the data until they are perfect. You have the possibility to print out your statements or save them in PDF format.
Complete the documentation using the Excel Template
After preparing the Statement of Financial Position and the Statement of Income and Expenses in Banana Accounting, use the Excel template to complete the additional financial statements and explanatory notes.
The NPO must ensure that all applicable INPAS requirements are met before declaring compliance with the Standard.
Income & Expenses: INPAS Standard Template
In questo articolo
Income & Expenses: INPAS Standard Template
Income & Expenses: INPAS Standard Template
The INPAS International standard Income & Expenses template for associations provides a comprehensive framework for organizing financial transactions and reporting for associations adhering to international standards.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebApp Apri il tutorial in Banana WebAppDocumentazione del modello
The NPO is responsible for ensuring that its financial reports comply with all applicable INPAS requirements. Using the template alone does not guarantee compliance.
INPAS requires accrual-based financial reporting, meaning that income and expenses must be recorded in the period to which they relate, even when payments occur at a different time. For example, an expense relating to December but paid in January may need to be recorded in December. When using this Income & Expense template, additional accounting adjustments may therefore be necessary to correctly report income, expenses, assets and liabilities.
Recording transactions by fund
This template uses segments to identify restricted funds (:Fund A, :Fund B, :Fund C) and the unrestricted General Fund (:General).
For ordinary transactions, add the segment after both the Account and Category codes when they belong to the same fund.
For example, Bank:Fund A and Grants restricted Project 1:Fund A identify the bank amount and the donation income as belonging to Fund A.
Projects are tracked separately using cost centres CC2, and donors using CC3.
The following examples show how to record donations, expenses, grant advances and transfers between funds.
Receiving a restricted donation without delivery obligations
The organisation receives EUR 727 from Benjamin Foster for Fund A and Project 1:
- Date: 2026-01-10
- Income: 727.00
- Expenses: leave empty
- Account: Bank:Fund A
- Category: Grants restricted Project 1:Fund A
- CC2: Project 1
- CC3: Benjamin Foster
The donation is recognised as income attributable to Fund A.
Paying project expenses
The organisation pays EUR 307 for Project 1:
- Date: 2026-01-12
- Income: leave empty
- Expenses: 307.00
- Account: Bank:Fund A
- Category: Expenses Project 1:Fund A
- CC2: -Project 1
- CC3: leave empty
Considering these two transactions alone, the project shows a surplus of EUR 420.
Receiving an advance with delivery obligations
The organisation receives EUR 3,000 in advance for Fund B:
- Date: 2026-02-11
- Income: 3,000.00
- Expenses: leave empty
- Account: Bank:Fund B
- Category: Grant oblig. liability:Fund B
- CC2: leave empty
- CC3: Olivia Reynolds
In this example, Grant oblig. liability is a balance-sheet account defined in the Accounts table, not an income category.
Although EUR 3,000 is entered in the Income column because money is received, it is recognised as a liability, not as grant revenue.
Recognising revenue after fulfilling delivery obligations
The association recognises EUR 1,200 after completing part of its obligations:
- Date: 2026-05-27
- Income: 1,200.00
- Expenses: leave empty
- Account: Grant oblig. liability:Fund B
- Category: Grants restricted Project 2:Fund B
- CC2: Project 2
- CC3: leave empty
This is a non-cash accounting adjustment. It reduces the outstanding liability and recognises revenue without increasing the bank balance.
Recording unrestricted income in the General Fund
The tutorial includes an unrestricted donation receipt of EUR 25,000:

- Date: 2026-01-02
- Income: 25,000.00
- Expenses: leave empty
- Account: Bank:General
- Category: Grants unrestricted:General
- CC2: leave empty
- CC3: Miles Thompson
The segment :General assigns the recognised income to the unrestricted General Fund.
Recording transfers between funds
The tutorial includes a permitted reallocation of EUR 900 from the General Fund to Fund A:

- Date: 2026-04-18
- Income: 900.00
- Expenses: leave empty
- Account: Bank:Fund A
- Category: Bank:General
- CC2: leave empty
- CC3: leave empty
This transaction changes the fund attribution of an existing bank balance. It does not represent an external bank receipt, create new revenue or change the association's total cash balance.
Both Account and Category refer to balance-sheet accounts, and the segment is used on each side to identify the source and destination funds.
The association must ensure that transfers between funds are permitted by the applicable restrictions.
Checking fund movements and net assets
Use reports subdivided by segment to analyse the income, expenses and relevant assets and liabilities attributed to individual funds. Each fund can be displayed in a separate column.
The balance-sheet report provides an overview of assets and liabilities by fund. The final balance represents net assets, not necessarily the annual surplus or deficit. The organisation must ensure that net assets are correctly classified and presented in the INPAS financial statements.
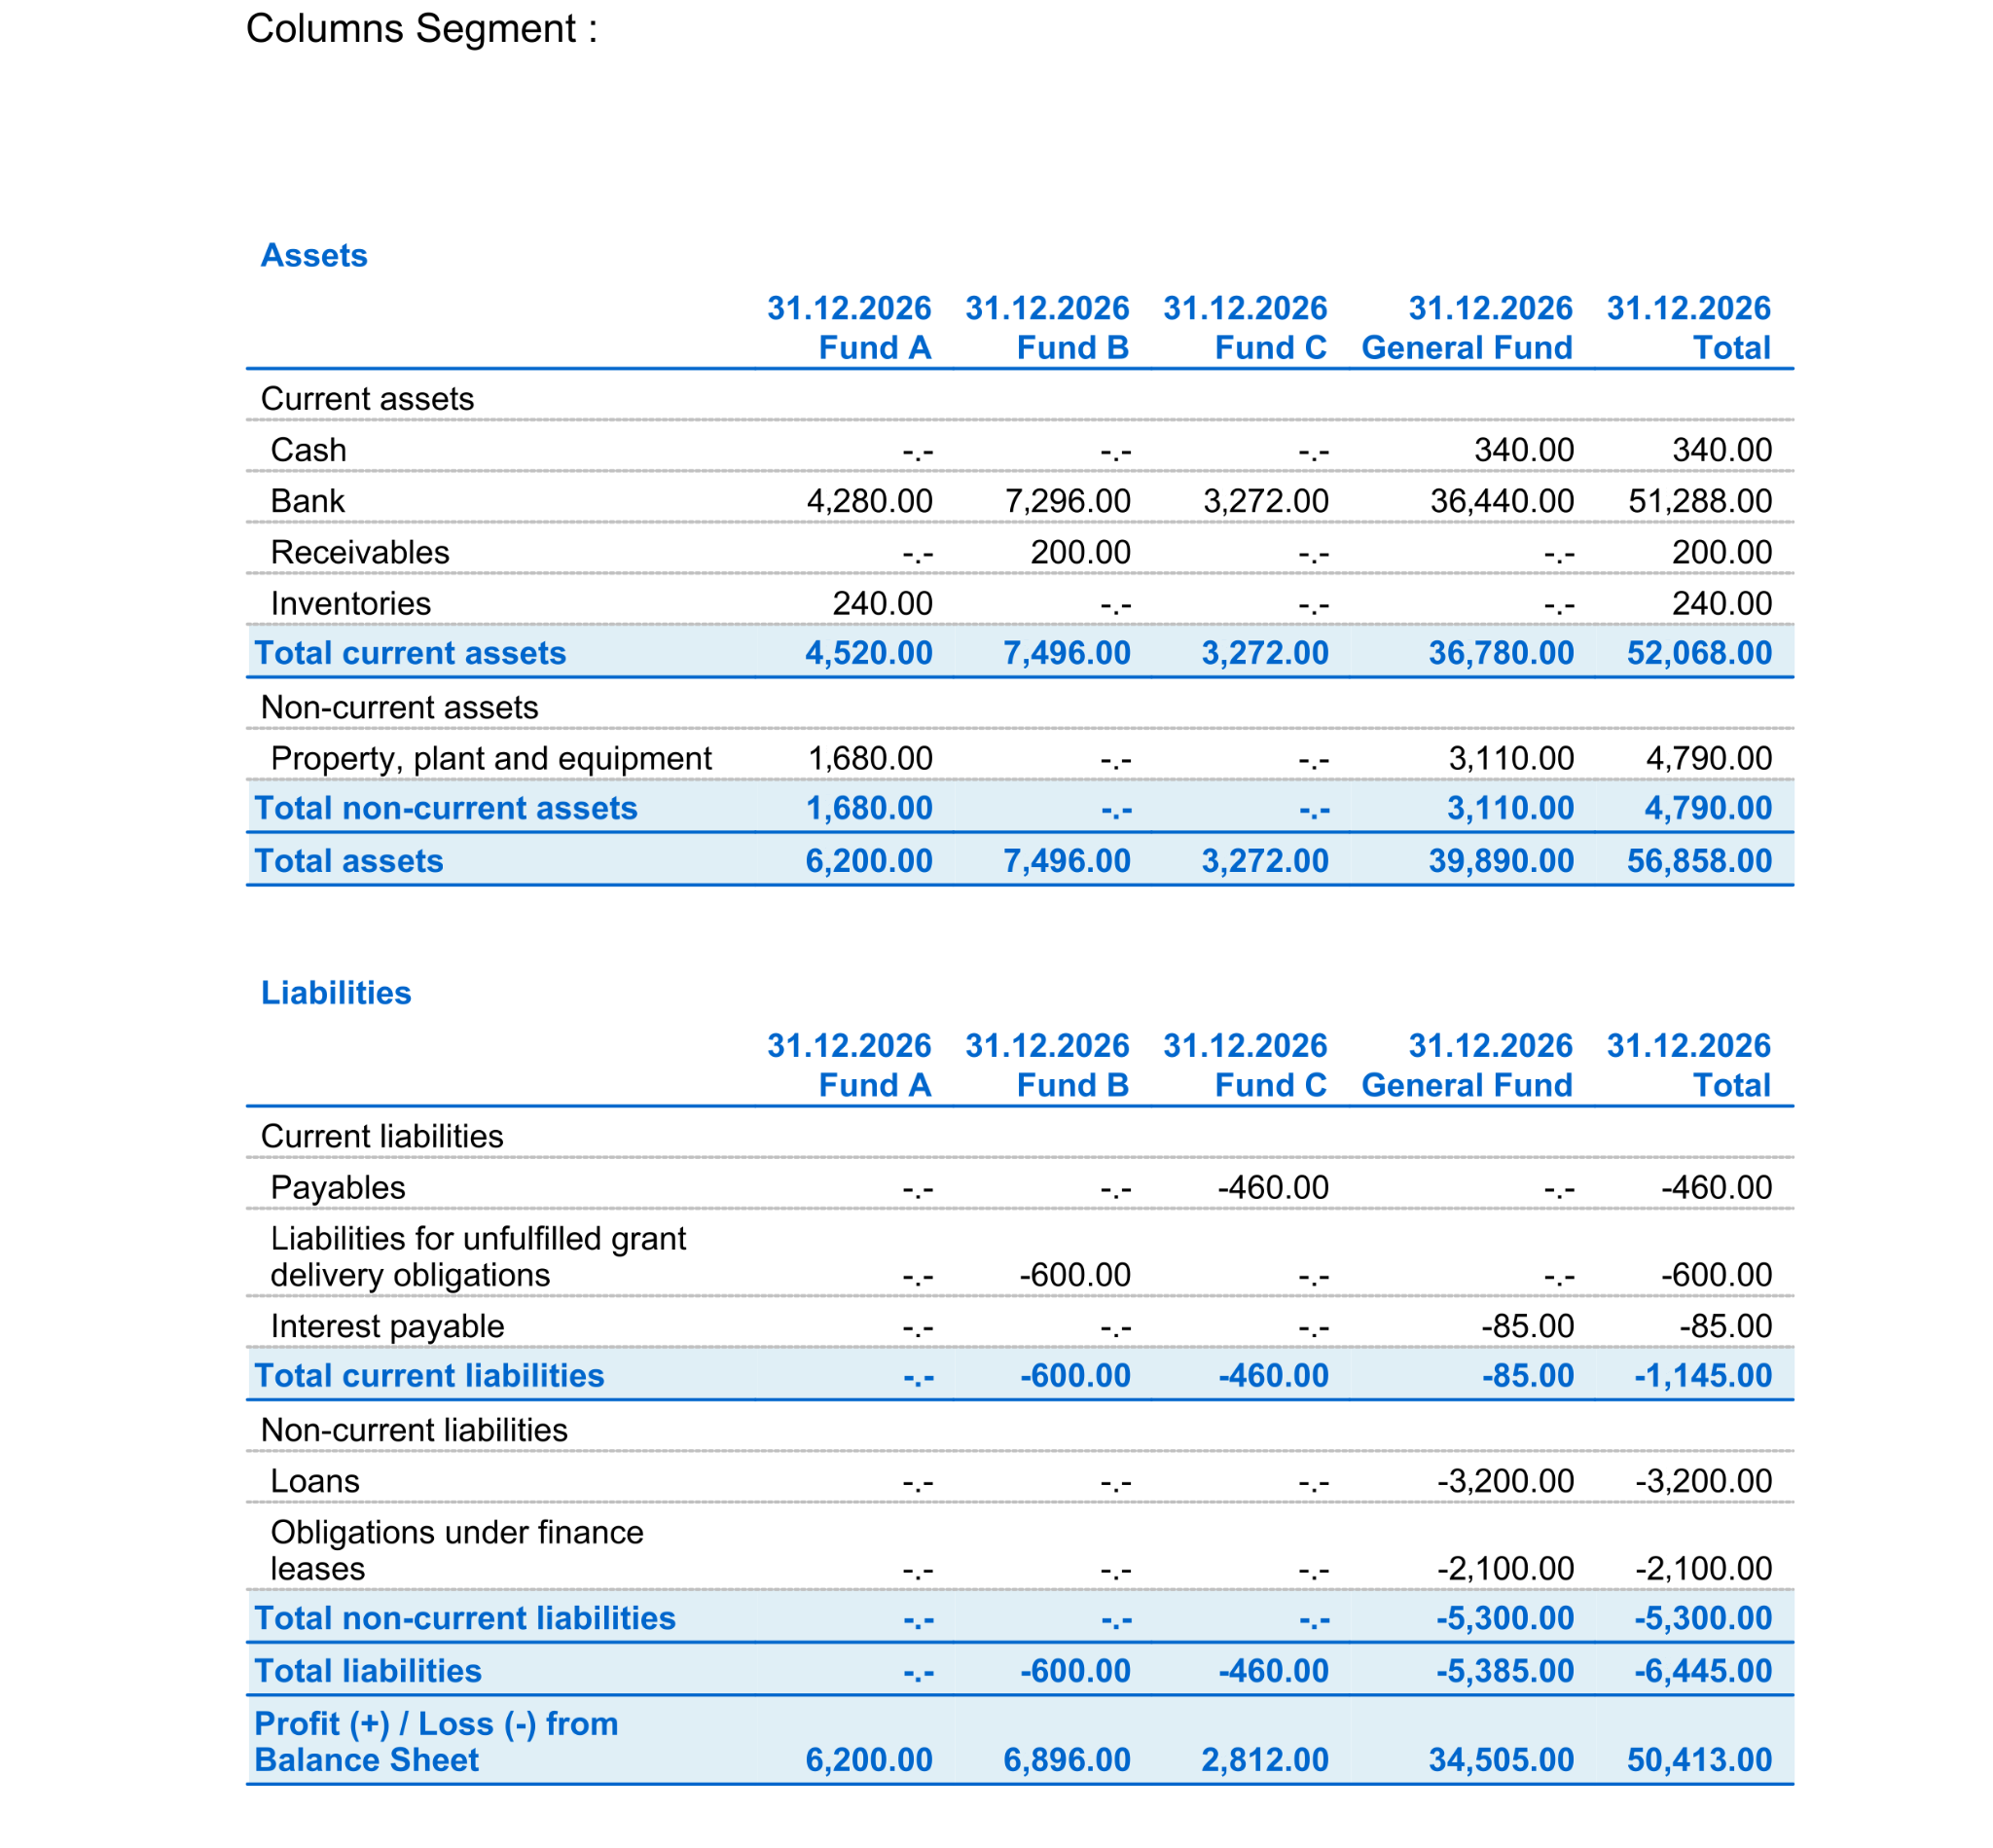
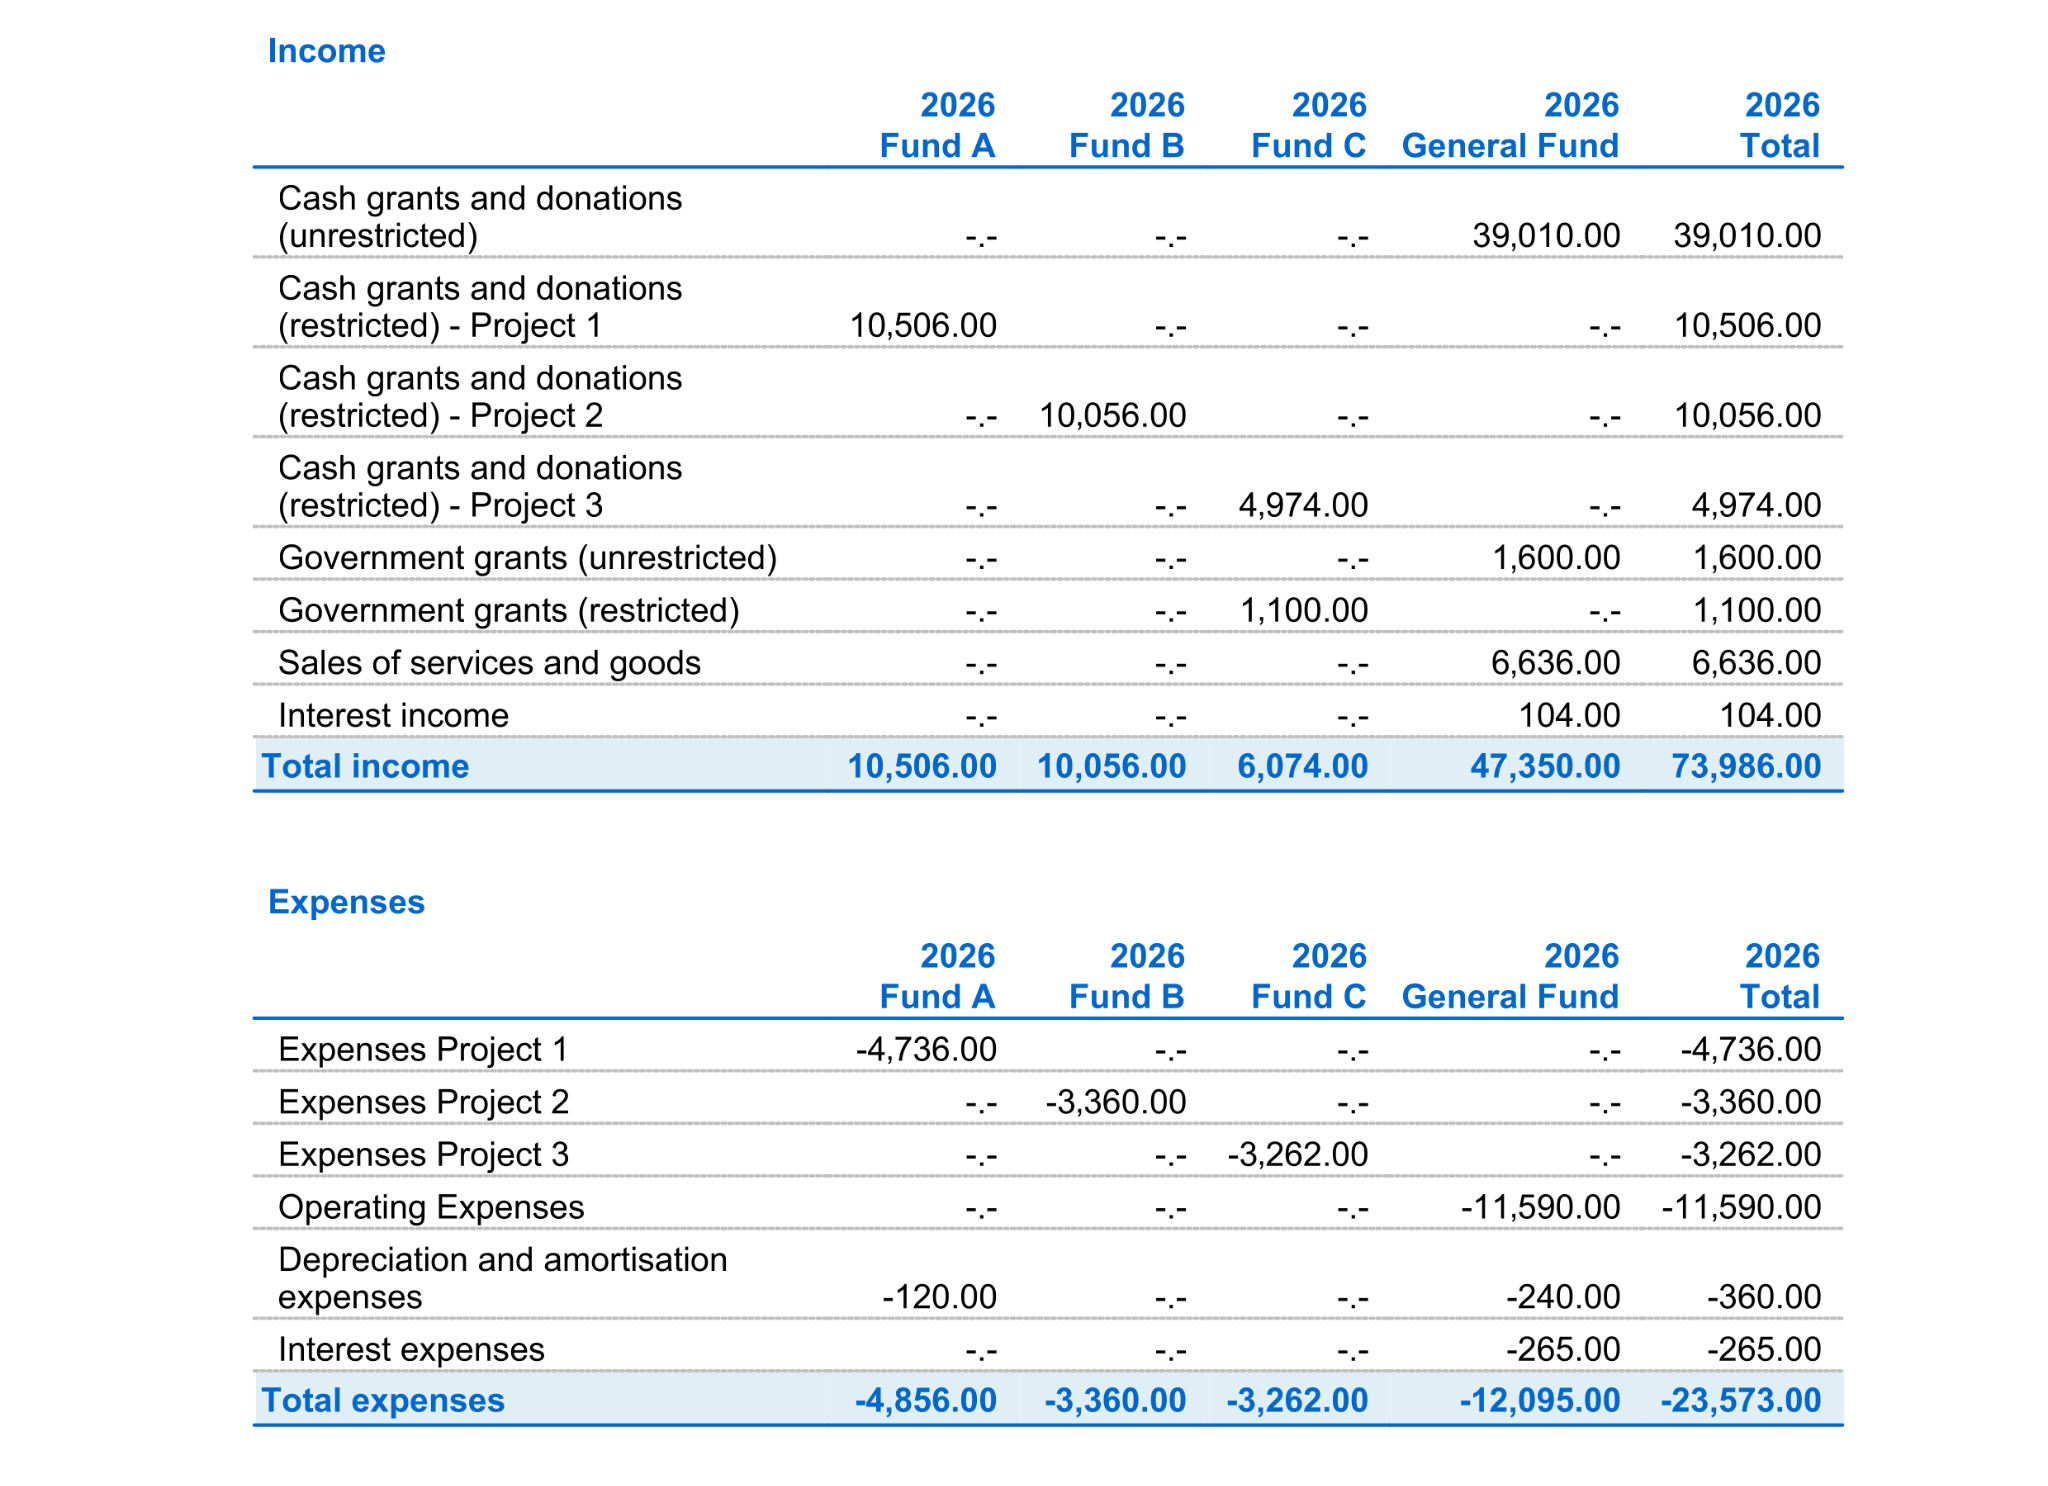
The balance shown on an individual segment card is not necessarily the fund's net asset balance. Some transactions affect liabilities instead of income, and transfers or non-cash adjustments may involve two segment-attributed positions.
For example, the EUR 3,000 advance received for Fund B is initially a liability. It does not represent a deficit in the fund's net assets.
The organisation must reconcile opening balances, recognised income, expenses, permitted transfers, other changes and closing balances for each relevant fund.
INPAS requires accrual-based financial reporting. Additional year-end adjustments may be necessary to ensure that the financial statements are complete.
Free INPAS Excel Template
In questo articolo
Free INPAS Excel Template
Free INPAS Excel Template
The free INPAS Excel Template helps non-profit organisations prepare and complete their financial statements in accordance with the International Non-Profit Accounting Standard (INPAS 2025). It includes worksheets for the Statement of Financial Position, Statement of Income and Expenses, Statement of Changes in Net Assets, Statement of Cash Flows and Explanatory Notes. Used alongside Banana Accounting, it supports a simpler and more efficient reporting process. Banana manages daily accounting, tracks funds, projects and donations, and generates the Statement of Financial Position and Statement of Income and Expenses. Excel helps complete the additional financial statements, explanatory notes and comparative information required by INPAS. Together, these tools help reduce manual work, improve consistency and make financial reporting easier. Each organisation remains responsible for reviewing its completed reports to ensure that all applicable INPAS requirements, including disclosures and narrative reporting, are met.
Cash Manager Accounting for Non-profit Organizations
In questo articolo
Cash Manager Accounting for Non-profit Organizations
Cash Manager Accounting for Non-profit Organizations
Start FOR FREE the accounting of your association and get immediately the income statement and the balance sheet. This easy and ready-to-use template is ideal for people who have limited accounting knowledge, because you can insert transactions by simply indicating the income/expenses on the account.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebApp Apri il tutorial in Banana WebAppDocumentazione del modello
This template has only one Cash account and descriptive income & expense categories, that facilitate data entry. Get the Income Statement and Balance Sheet quickly, manage members and projects.
For more information on solutions for associations go to the Accounting for non-profit organizations page.
Create your File
- Create a new file, starting from this template (Template ID +10936), using one of the methods explained.
- With the command File → File properties, set the period, the company name and the basic currency.
- With the command File → Save as, save the file. Enter the company name and year in the file name.
For example "association-2022.ac2".
See also Organize accounting files locally, online or in the cloud
Enter the Transactions
Register the liquidity transactions in the journal. Enter the date, the document number, the description, the category and the amount.
You can modify the journal at any time.
Click here to learn more about transactions.

Check and customize the Categories table
Once you have entered the transactions, you can check the Categories table. You will have an overview of your income and expenses, which allows you to keep your balance under control.

Get the Profit and Loss Statement
At any time of the year you can create your profit and loss statement, which includes income and expenses. You can also compare your current situation with the budget to understand if and where you are spending excessive amounts of money.

Anteprima modello
Association XX
| Group | Account | Description | Sum In |
|---|---|---|---|
| Cash | Cash | ||
| Group | Category | Description | Sum In |
|---|---|---|---|
| PROFIT/LOSS STATEMENT | |||
| INCOME | |||
| Donations | Donations | 4 | |
| Membership | Membership payments | 4 | |
| Sales | Various Sales | 4 | |
| Other Income | Other income | 4 | |
| 4 | TOTAL INCOME | 00 | |
| EXPENSES | |||
| Office Supplies | Office supplies, printing material, photocopies | 3 | |
| Postal Fees | Postal fees | 3 | |
| Rent | Rent | 3 | |
| Electricity | Elecricity | 3 | |
| Water | Water | 3 | |
| Teleohone and Fax | Telephone and fax | 3 | |
| Internet | Internet | 3 | |
| Publicity | Publicity, flyers, printing | 3 | |
| Cleaning | Cleaning | 3 | |
| Maintenance and repairs | Maintenance and repairs | 3 | |
| Goods and materials | Goods and materials | 3 | |
| Salaries | Personnel expenses | 3 | |
| Social Insurance expenses | Social Insurance expenses | 3 | |
| Vehicle and transport | Vehicle and transport costs | 3 | |
| Refund Volunteers | Refund to volunteers | 3 | |
| Fees and Permits | Fees and other permits | 3 | |
| Unexpected expenses | Unexpected expenses | 3 | |
| Unregistered expenses | Small unregistered expenses | 3 | |
| Other expenses | Other expenses | 3 | |
| 3 | TOTAL EXPENSES | 00 | |
| 00 | RESULT | ||
| COST CENTERS | |||
| Projects | |||
| .PA | Project A | TP | |
| .PB | Project B | TP | |
| .PC | Project C | TP | |
| TP | Total projects | ||
| Members | |||
| ;MA | Montgomery Alexander | TM | |
| ;WB | Weelt Bob | TM | |
| ;JB | Johnson Bill | TM | |
| ;SA | Smith Ada | TM | |
| TM | Total members | ||
Income & Expenses Accounting for Non-profit Organizations
In questo articolo
Income & Expenses Accounting for Non-profit Organizations
Income & Expenses Accounting for Non-profit Organizations
Start FOR FREE the accounting of your association and get immediately the income statement and the balance sheet. This easy and ready-to-use template is ideal for people who have limited accounting knowledge, because you can insert transactions by simply indicating the income/expenses on the account. Your data remains private on your PC and you don't have to make any registration.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebApp Apri il tutorial in Banana WebAppDocumentazione del modello
This template presents a synthetic chart of accounts with descriptive accounts that facilitate data entry. Get the Income Statement and Balance Sheet quickly, manage members and projects.
For more information on solutions for associations go to the Accounting for non-profit organizations page.
Create your File
- Create a new file, starting from this template (Template ID +10623), using one of the methods explained.
- With the command File → File properties, set the period, the company name and the basic currency.
- With the command File → Save as, save the file. Enter the company name and year in the file name.
For example "association-2022.ac2".
See also Organize accounting files locally, online or in the cloud
Enter the Transactions
Register the liquidity transactions in the journal. Enter the date, the document number, the description, the account and the amount.
You can modify the journal at any time.
Click here to learn more about transactions.

Check and customize Accounts and Categories
Once you have entered the transactions, you can check the Accounts table and the Categories table. You will have an overview of your assets, liabilities, income and expenses, which allows you to keep your balance under control.

Get the the Profit and Loss Statement and the Balance Sheet
At any time of the year you can create your profit and loss statement, which includes income and expenses. You can also compare your current situation with the budget to understand if and where you are spending excessive amounts of money.
Anteprima modello
Association XX
| Group | Account | Description | Sum In |
|---|---|---|---|
| BALANCE SHEET | |||
| Assets | |||
| Cash | Cash | Assets | |
| Bank | Bank Current Account | Assets | |
| Post | Post Current Account | Assets | |
| Office Forniture | Office Forniture | Assets | |
| Computer and Software | Computer and Software | Assets | |
| Car | Car | Assets | |
| Assets | Total Assets | Net Assets | |
| Liabilities | |||
| Visa | Credit card loan | Total Liabilities | |
| Loan | Bank loan | Total Liabilities | |
| Total Liabilities | Total Liabilities | Net Assets | |
| Net Assets | Net Assets | ||
| COST CENTERS | |||
| Projects | |||
| .PA | Project A | TP | |
| .PB | Project B | TP | |
| .PC | Project C | TP | |
| TP | Total projects | ||
| Members | |||
| ;MA | Montgomery Alexander | TM | |
| ;WB | Weelt Bob | TM | |
| ;JB | Johnson Bill | TM | |
| ;SA | Smith Ada | TM | |
| TM | Total members | ||
| Group | Category | Description | Sum In |
|---|---|---|---|
| PROFIT/LOSS STATEMENT | |||
| INCOME | |||
| Donations | Donations | 4 | |
| Membership | Membership payments | 4 | |
| Sales | Various Sales | 4 | |
| Other Income | Other income | 4 | |
| 4 | TOTAL INCOME | 00 | |
| EXPENSES | |||
| Office Supplies | Office supplies, printing material, photocopies | 3 | |
| Postal Fees | Postal fees | 3 | |
| Rent | Rent | 3 | |
| Electricity | Elecricity | 3 | |
| Water | Water | 3 | |
| Teleohone and Fax | Telephone and fax | 3 | |
| Internet | Internet | 3 | |
| Publicity | Publicity, flyers, printing | 3 | |
| Cleaning | Cleaning | 3 | |
| Maintenance and repairs | Maintenance and repairs | 3 | |
| Goods and materials | Goods and materials | 3 | |
| Salaries | Personnel expenses | 3 | |
| Social Insurance expenses | Social Insurance expenses | 3 | |
| Vehicle and transport | Vehicle and transport costs | 3 | |
| Refund Volunteers | Refund to volunteers | 3 | |
| Fees and Permits | Fees and other permits | 3 | |
| Unexpected expenses | Unexpected expenses | 3 | |
| Unregistered expenses | Small unregistered expenses | 3 | |
| Other expenses | Other expenses | 3 | |
| 3 | TOTAL EXPENSES | 00 | |
| 00 | RESULT | ||
Double-Entry Accounting for Nonprofit Organizations
In questo articolo
Double-Entry Accounting for Nonprofit Organizations
Double-Entry Accounting for Nonprofit Organizations
Start FOR FREE the accounting of your association and get immediately the income statement and the balance sheet. This easy and ready-to-use template is ideal for people who have to do double-entry accounting and need a professional and fast solution. Your data remains private on your PC and you don't need to register.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebApp Apri il tutorial in Banana WebAppDocumentazione del modello
This template presents a synthetic chart of accounts with descriptive accounts that facilitate data entry. Get the Income Statement and Balance Sheet quickly, manage members and projects.
For more information on solutions for associations go to the Accounting for non-profit organizations page.
Create your file
- Create a new file, starting from this template (Template ID +10619), using one of the methods explained.
- With the command File → File properties, set the period, the company name and the basic currency.
- With the command File → Save as, save the file. Enter the company name and year in the file name.
For example "association-2022.ac2".
See also Organize accounting files locally, online or in the cloud
Enter the Transactions
Register the accounting transactions in the journal. Enter the date, the document number and the description. Enter the destination account into the Debit account column, and the account of origin in the Credit account. Then add the amount.
You can modify the journal at any time.

Check and customize the Accounts table
Once you have entered the transactions, you can check the Accounts table. You will have an overview of your assets, liabilities, income and expenses, which allows you to keep your balance under control.
Customize the Accounts table to suit your needs: you can add, delete and edit accounts, groups or descriptions.

Enter Opening Balances
In the Opening column enter the opening balances of the Accounts. Negative asset account amounts are entered with a minus sign in front.
Enter the balances of the previous year
If you are creating a new accounting and you want the amounts of the previous year to appear in the statements to be printed, you must insert the values in the appropriate column. Go to the Previous view and in the Previous Year column enter the values.
Get the Profit and Loss Statement and the Balance Sheet
At any time of the year you can create your Balance sheet, which is a financial report of your assets, liabilities and equity and the Profit and Loss statement, which includes income and expenses. You will achieve optimal reports because you can always modify the data until they are perfect. You have the possibility to print out your statements or save them in PDF format.


Anteprima modello
Association XX
| Group | Account | Description | Sum In |
|---|---|---|---|
| BALANCE SHEET | |||
| Assets | |||
| Cash | Cash | Assets | |
| Bank | Bank Current Account | Assets | |
| Post | Post Current Account | Assets | |
| Office Forniture | Office Forniture | Assets | |
| Computer and Software | Computer and Software | Assets | |
| Car | Car | Assets | |
| Assets | Total Assets | 00 | |
| Liabilities | |||
| Suppliers | Suppliers | Total Liabilities | |
| Visa | Credit card loan | Total Liabilities | |
| Loan | Bank loan | Total Liabilities | |
| Start-up Capital | Start-up Capital | Total Liabilities | |
| Brought forward profit or loss | Brought forward profit or loss | Total Liabilities | |
| Profit or loss of the current year | Profit or loss of the current year | Total Liabilities | |
| Total Liabilities | Total Liabilities | 00 | |
| PROFIT/LOSS STATEMENT | |||
| INCOME | |||
| Donations | Donations | 4 | |
| Membership | Membership payments | 4 | |
| Sales | Various Sales | 4 | |
| Other Income | Other income | 4 | |
| 4 | TOTAL INCOME | Result | |
| EXPENSES | |||
| Office Supplies | Office supplies, printing material, photocopies | 3 | |
| Postal Fees | Postal fees | 3 | |
| Rent | Rent | 3 | |
| Electricity | Elecricity | 3 | |
| Water | Water | 3 | |
| Teleohone and Fax | Telephone and fax | 3 | |
| Internet | Internet | 3 | |
| Publicity | Publicity, flyers, printing | 3 | |
| Cleaning | Cleaning | 3 | |
| Maintenance and repairs | Maintenance and repairs | 3 | |
| Goods and materials | Goods and materials | 3 | |
| Salaries | Personnel expenses | 3 | |
| Social Insurance expenses | Social Insurance expenses | 3 | |
| Vehicle and transport | Vehicle and transport costs | 3 | |
| Refund Volunteers | Refund to volunteers | 3 | |
| Fees and Permits | Fees and other permits | 3 | |
| Unexpected expenses | Unexpected expenses | 3 | |
| Unregistered expenses | Small unregistered expenses | 3 | |
| Other expenses | Other expenses | 3 | |
| 3 | TOTAL EXPENSES | Result | |
| Result | RESULT | Profit or loss of the current year | |
| 00 | Difference should be = 0 (blank cell) | ||
| COST CENTERS | |||
| Members | |||
| ;MA | Montgomery Alexander | TM | |
| ;WB | Weelt Bob | TM | |
| ;JB | Johnson Bill | TM | |
| ;SA | Smith Ada | TM | |
| TM | Total members | ||
| SEGMENTS | |||
| Projects | |||
| :Project A | Project A | TP | |
| :Project B | Project B | TP | |
| :Project C | Project C | TP | |
| TP | Total projects |
Multi-Currency Accounting for Nonprofit Organizations
In questo articolo
Multi-Currency Accounting for Nonprofit Organizations
Multi-Currency Accounting for Nonprofit Organizations
Start FOR FREE the accounting of your association and immediately get the income statement and the balance sheet. This easy and ready-to-use template is ideal for people who have to manage accounts in multiple currencies for business relationships with foreign countries or international projects. Your data remains private on your PC and you don't need to register.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebApp Apri il tutorial in Banana WebAppDocumentazione del modello
This template presents a brief chart of accounts with descriptive accounts that facilitate data entry. Get the Income Statement and Balance Sheet quickly, manage members and projects.
For more information on solutions for associations go to the Accounting for non-profit organizations page.
Create your file
- Create a new file, starting from this template (Template ID +10621), using one of the methods explained.
- With the command File → File properties, set the period, the company name and the basic currency.
- With the command File → Save as, save the file. Enter the company name and year in the file name.
For example "association-2022.ac2".
See also Organize accounting files locally, online or in the cloud
Enter the Transactions
Register the liquidity transactions in the journal. Enter the date, the document number and the description. Enter the destination account into the Debit Account column, and the account of origin in the Credit Account column. Then add the amount and specify the currency.
You can modify the journal at any time.
Click here to learn more about transactions.

Check and customize the Accounts table
Once you have entered the transactions, you can check the Accounts table. You will have an overview of your assets, liabilities, income and expenses, which allows you to keep your balance under control.

Get the Profit and Loss Statement and the Balance Sheet
At any time of the year you can create your balance sheet, which is a financial report of your assets, liabilities and equity and the profit and loss statement, which includes income and expenses. You can also compare your current situation with the budget to understand if and where you are spending excessive amounts of money.


Anteprima modello
Association XX
Basic Currency: EUR
Double-entry with foreign currencies
| Group | Account | Description | Currency | Sum In |
|---|---|---|---|---|
| BALANCE SHEET | ||||
| Assets | ||||
| Cash | Cash | EUR | Assets | |
| Bank EUR | Bank Current Account EUR | EUR | Assets | |
| Bank USD | Bank Current Account USD | USD | Assets | |
| Bank GBP | Bank Current Account GBP | GBP | Assets | |
| Post | Post Current Account | EUR | Assets | |
| Office Forniture | Office Forniture | EUR | Assets | |
| Computer and Software | Computer and Software | EUR | Assets | |
| Car | Car | EUR | Assets | |
| Assets | Total Assets | 00 | ||
| Liabilities | ||||
| Suppliers | Suppliers | EUR | Total Liabilities | |
| Visa | Credit card loan | EUR | Total Liabilities | |
| Loan | Bank loan | EUR | Total Liabilities | |
| Start-up Capital | Start-up Capital | EUR | Total Liabilities | |
| Brought forward profit or loss | Brought forward profit or loss | EUR | Total Liabilities | |
| Profit or loss of the current year | Profit or loss of the current year | Total Liabilities | ||
| Total Liabilities | Total Liabilities | 00 | ||
| PROFIT/LOSS STATEMENT | ||||
| INCOME | ||||
| Donations | Donations | EUR | 4 | |
| Membership | Membership payments | EUR | 4 | |
| Sales | Various Sales | EUR | 4 | |
| Other Income | Other income | EUR | 4 | |
| Exchange rate profit | Exchange rate profit | EUR | 4 | |
| 4 | TOTAL INCOME | Result | ||
| EXPENSES | ||||
| Office Supplies | Office supplies, printing material, photocopies | EUR | 3 | |
| Postal Fees | Postal fees | EUR | 3 | |
| Rent | Rent | EUR | 3 | |
| Electricity | Elecricity | EUR | 3 | |
| Water | Water | EUR | 3 | |
| Teleohone and Fax | Telephone and fax | EUR | 3 | |
| Internet | Internet | EUR | 3 | |
| Publicity | Publicity, flyers, printing | EUR | 3 | |
| Cleaning | Cleaning | EUR | 3 | |
| Maintenance and repairs | Maintenance and repairs | EUR | 3 | |
| Goods and materials | Goods and materials | EUR | 3 | |
| Salaries | Personnel expenses | EUR | 3 | |
| Social Insurance expenses | Social Insurance expenses | EUR | 3 | |
| Vehicle and transport | Vehicle and transport costs | EUR | 3 | |
| Refund Volunteers | Refund to volunteers | EUR | 3 | |
| Fees and Permits | Fees and other permits | EUR | 3 | |
| Unexpected expenses | Unexpected expenses | EUR | 3 | |
| Unregistered expenses | Small unregistered expenses | EUR | 3 | |
| Other expenses | Other expenses | EUR | 3 | |
| Exchange rate loss | Exchange rate loss | EUR | 3 | |
| 3 | TOTAL EXPENSES | Result | ||
| Result | RESULT | Profit or loss of the current year | ||
| 00 | Difference should be = 0 (blank cell) | |||
| COST CENTERS | ||||
| Members | ||||
| ;MA | Montgomery Alexander | EUR | TM | |
| ;WB | Weelt Bob | EUR | TM | |
| ;JB | Johnson Bill | EUR | TM | |
| ;RJ | Ross Jeremy | EUR | TM | |
| TM | Total members | |||
| SEGMENTS | ||||
| Projects | ||||
| :Project A | Project A | EUR | TP | |
| :Project B | Project B | EUR | TP | |
| :Project C | Project C | EUR | TP | |
| TP | Total projects |
| Ref.Currency | Currency | Text |
|---|---|---|
| EUR | USD | Dollar |
| EUR | GBP | Pound Sterling |
非营利组织
In questo articolo
非营利组织
非营利组织
使用这个简单的模板,以清晰透明的方式开启您的非营利组织或协会的会计管理,适用于任何使用现金账簿方法的人。
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppAnteprima modello
XX协会
本位币: USD
现金日记账
| 总组 | 账号 | 摘要 | 总和 |
|---|---|---|---|
| 现金 | 现金 | ||
| 总组 | 科目 | 摘要 | 总和 |
|---|---|---|---|
| 经营业绩 | |||
| 收入 | |||
| 多种销售收入 | 多种销售收入 | 4 | |
| 会员的付款收入 | 会员的付款收入 | 4 | |
| 捐款 | 捐款 | 4 | |
| 其它收入 | 其它收入 | 4 | |
| 4 | 总收入 | 00 | |
| 费用 | |||
| 项目 A 的费用 | 项目 A 的费用 | 3 | |
| 项目 B 的费用 | 项目 B 的费用 | 3 | |
| 项目 C 的费用 | 项目 C 的费用 | 3 | |
| 文具,电器,清洁费等 | 文具,电器,清洁费等 | 3 | |
| 邮费 | 邮费 | 3 | |
| 租金,水电费 | 租金,水电费 | 3 | |
| 电话和传真 | 电话和传真 | 3 | |
| 宣传,传单,印刷费 | 宣传,传单,印刷费 | 3 | |
| 退换给志愿者的费用 | 退换给志愿者的费用 | 3 | |
| 费用及其它许可证 | 费用及其它许可证 | 3 | |
| 意外开支 | 意外开支 | 3 | |
| 未注册的小额费用 | 未注册的小额费用 | 3 | |
| 其它费用 | 其它费用 | 3 | |
| 3 | 总费用 | 00 | |
| 00 | 结果 | ||
| 成本和利润中心部门 | |||
| 会员列表 | |||
| ;李萌 | 李萌 | TM | |
| ;王博 | 王博 | TM | |
| ;张明 | 张明 | TM | |
| ;陈丽 | 陈丽 | TM | |
| ;王静 | 王静 | TM | |
| TM | 全部会员 | ||
非营利组织会计
In questo articolo
非营利组织会计
非营利组织会计
使用这个简单的模板,以清晰透明的方式开启您的非营利组织或协会的会计管理,适用于任何使用收益及费用核算方法的人。
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppAnteprima modello
协会 XX
本位币: USD
收益 & 费用核算
| 总组 | 账号 | 摘要 | 总和 |
|---|---|---|---|
| 资产 | |||
| 1000 | 现金 | 1 | |
| 1010 | 当前邮政储蓄账号 | 1 | |
| 1020 | 当前银行账号 | 1 | |
| 1100 | 客户 | 1 | |
| 1150 | 预付税款 | 1 | |
| 1300 | 暂时性资产 | 1 | |
| 1400 | 办公家具 | 1 | |
| 1500 | 硬件/软件 | 1 | |
| 2000 | 供应商 | 1 | |
| 2050 | 增值税 (根据增值税报告) | 1 | |
| 2060 | 税务局 | 1 | |
| 2100 | 银行贷款 | 1 | |
| 2400 | 长期银行贷款 | 1 | |
| 2700 | 暂时性债务 | 1 | |
| 1 | 总计 | ||
| 成本及利润中心 | |||
| 会员列表 | |||
| ;LM | 李萌 | TM | |
| ;WB | 王博 | TM | |
| ;ZM | 张明 | TM | |
| ;CL | 陈丽 | TM | |
| ;WJ | 王静 | TM | |
| TM | 全部会员 |
| 总组 | 科目 | 摘要 | 总和 |
|---|---|---|---|
| 经营结果 | |||
| 收入 | |||
| 4200 | 多种销售 | 4 | |
| 4400 | 会员费 | 4 | |
| 4500 | 捐款 | 4 | |
| 4 | 总收入 | 00 | |
| 费用 | |||
| 3000 | 项目 A 的费用 | 3 | |
| 3001 | 项目 B 的费用 | 3 | |
| 3002 | 项目 C 的费用 | 3 | |
| 3005 | 购买商品进行转售 | 3 | |
| 3010 | 房租,水电费 | 3 | |
| 3020 | 税 | 3 | |
| 3050 | 保险 | 3 | |
| 3070 | 费用 | 3 | |
| 3080 | 清洁 | 3 | |
| 3090 | 办公用品 | 3 | |
| 3100 | 电话 | 3 | |
| 3110 | 邮费 | 3 | |
| 3130 | 印刷和宣传 | 3 | |
| 3140 | 银行负利率 | 3 | |
| 3150 | 银行和当前账户费用 | 3 | |
| 3160 | 家具摊销费用 | 3 | |
| 3170 | 其它费用 | 3 | |
| 3 | 总费用 | 00 | |
| 00 | 结果 | ||
Modelli universali Organizzazioni religiose
Altre Organizzazioni religiose | Entrate e Uscite | Universale
In questo articolo
Altre Organizzazioni religiose | Entrate e Uscite | Universale
Altre Organizzazioni religiose | Entrate e Uscite | Universale
Modello ideale per gestire la contabilità di una chiesa o di un'organizzazione religiosa, inserendo semplicemente le entrate e le uscite. L'elenco dei donatori e gli eventi di raccolta fondi sono gestiti con un centro di costo.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppDocumentazione del modello
Per maggiori informazioni vai alla pagina Organizzazioni religiose - modelli contabili.
Anteprima modello
Chiesa Nuova Vita
Contabilità 2022
Divisa Base: USD
Contabilità entrate / uscite
| Gruppo | Conto | Descrizione | Somma in | Gr1 |
|---|---|---|---|---|
| ATTIVI | ||||
| 1000 | Cassa | 1 | ||
| 1010 | Conto corrente postale | 1 | ||
| 1016 | Conto Paypal | 1 | ||
| 1018 | Carta Visa prepagata | 1 | ||
| 1020 | Conto corrente bancario | 1 | ||
| 1030 | Transitori attivi | 1 | ||
| 1034 | Vari pagamenti anticipati | 1 | ||
| 1040 | Deposito per affitto stabile | 1 | ||
| 1044 | Deposito per affitto uffici | 1 | ||
| 1090 | Trasferimenti interni | 1 | ||
| 1099 | Importi da chiarire | 1 | ||
| 1510 | Mobilio, Installazioni, Attrezzature, Veicoli | 1 | ||
| 1540 | Computer e Software | 1 | ||
| 1 | Totale Attivi | 1-2 | 1 | |
| PASSIVI | ||||
| 2000 | Fornitori o Creditori | 2 | ||
| 2015 | Dovuto agli impiegati e alle Assicurazioni sociali | 2 | ||
| 2090 | Transitori passivi | 2 | ||
| 2 | Totale Passivi | 1-2 | 1 | |
| 1-2 | Patrimonio Netto | |||
| FESTIVAL DI PRIMAVERA | ||||
| .PUB | Pubblicità | CF | ||
| .OSP | Relatori ospiti | CF | ||
| .MME | Musica e Media | CF | ||
| .LEG | Spese legali (Permessi, ecc) | CF | ||
| .AFF | Affitto strutture | CF | ||
| .CVA | Cibo e vari | CF | ||
| CF | Totale Costi Festival di Primavera | F | ||
| .BIG | Vendita biglietti | RF | ||
| .DFP | Donazioni Festival di Primavera | RF | ||
| RF | Totale Ricavi Festival di Primavera | F | ||
| F | Totale Festival di Primavera | |||
| DONATORI | ||||
| ;511 | Donatore 511 | D | ||
| ;522 | Donatore 522 | D | ||
| ;533 | Donatore 533 | D | ||
| ecc. | ||||
| D | Totale Donatori |
| Gruppo | Categoria | Descrizione | Somma in | Gr1 |
|---|---|---|---|---|
| ENTRATE | 4 | |||
| 4000 | Ricavi da offerte | 4 | ||
| 4010 | Ricavi da mercatino di Natale | 4 | ||
| 4020 | Ricavi da libri e CD | 4 | ||
| 4050 | Ricavi da attività varie | 4 | ||
| 4060 | Interessi bancari | 4 | ||
| 4600 | Ricavi/Spese straordinari/-e | 4 | ||
| 4 | Totale Entrate | 00 | 1 | |
| USCITE | 3 | |||
| Costi Personale | 30 | |||
| 3000 | Stipendi | 30 | ||
| 3001 | Oneri sociali | 30 | ||
| 3002 | Fondo pensione | 30 | ||
| 3004 | Assicurazioni | 30 | ||
| 3005 | Costi del personale vari | 30 | ||
| 30 | Total Costi Personale | 3 | ||
| Costi Operativi | 31 | |||
| 3101 | Affitto stabile e uffici | 31 | ||
| 3102 | Spese elettricità, acqua, riscaldamento | 31 | ||
| 3103 | Costi Musica e Media | 31 | ||
| 3104 | Costi auto e carburante | 31 | ||
| 3105 | Assicurazioni | 31 | ||
| 3106 | Materiale per ufficio e computer | 31 | ||
| 3107 | Spese postali e telefono | 31 | ||
| 3108 | Offerte e Donazioni a terzi | 31 | ||
| 3109 | Spese consulenza contabile | 31 | ||
| 3110 | Hosting web e Licenze software | 31 | ||
| 3111 | Pubblicità | 31 | ||
| 3112 | Spese di rappresentanza | 31 | ||
| 3113 | Vitto e alloggio per ospiti | 31 | ||
| 3114 | Spese per attività varie | 31 | ||
| 3115 | Materiale per consulenza pastorale | 31 | ||
| 3116 | Ministero dei Bambini e della Gioventù | 31 | ||
| 3117 | Libri e CD | 31 | ||
| 3118 | Spese varie e Regali | 31 | ||
| 31 | Totale Costi Operativi | 3 | ||
| Costi Finanziari | 32 | |||
| 3200 | Costi finanziari | 32 | ||
| 3201 | Ammortamento Mobili, Installazioni, Attrezzature, Veicoli | 32 | ||
| 3202 | Ammortamento Computer e Software | 32 | ||
| 3203 | Imposte sul reddito | 32 | ||
| 32 | Totale Costi Finanziari | 3 | ||
| 3 | Totale Costi | 00 | 1 | |
| 00 | RISULTATO OPERATIVO | 1 | ||
Altre Organizzazioni religiose | Contabilità in partita doppia | Universale
In questo articolo
Altre Organizzazioni religiose | Contabilità in partita doppia | Universale
Altre Organizzazioni religiose | Contabilità in partita doppia | Universale
Modello ideale per gestire la contabilità in partita doppia di una chiesa o di un'organizzazione religiosa. L'elenco dei donatori e gli eventi di raccolta fondi sono gestiti con un centro di costo.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppAnteprima modello
Chiesa Nuova Vita
Contabilità 2022
Divisa Base: USD
Contabilità in partita doppia
| Gruppo | Conto | Descrizione | Somma in | Gr1 |
|---|---|---|---|---|
| BILANCIO | ||||
| ATTIVI | 1 | |||
| 1000 | Cassa | 1 | ||
| 1010 | Conto corrente postale | 1 | ||
| 1016 | Conto Paypal | 1 | ||
| 1018 | Carta Visa prepagata | 1 | ||
| 1020 | Conto corrente bancario | 1 | ||
| 1030 | Transitori attivi | 1 | ||
| 1034 | Vari pagamenti anticipati | 1 | ||
| 1040 | Deposito per affitto stabile | 1 | ||
| 1044 | Deposito per affitto uffici | 1 | ||
| 1090 | Trasferimenti interni | 1 | ||
| 1099 | Importi da chiarire | 1 | ||
| 1510 | Mobilio, Installazioni, Attrezzature, Veicoli | 1 | ||
| 1540 | Computer e Software | 1 | ||
| 1 | TOTALE ATTIVI | 00 | 1 | |
| PASSIVI | 2 | |||
| 2000 | Fornitori o Creditori | 2 | ||
| 2015 | Dovuto agli impiegati e alle Assicurazioni sociali | 2 | ||
| 2090 | Transitori passivi | 2 | ||
| 2800 | Capitale proprio | 2 | ||
| 2970 | Utile (Perdita) riportato(a) | 2 | ||
| 297 | Utile/Perdita dell'anno | 2 | 1 | |
| 2 | TOTALE PASSIVI | 00 | 1 | |
| CONTO ECONOMICO | ||||
| RICAVI | 4 | |||
| 4000 | Ricavi da offerte | 4 | ||
| 4010 | Ricavi da mercatino di Natale | 4 | ||
| 4020 | Ricavi da libri e CD | 4 | ||
| 4050 | Ricavi da attività varie | 4 | ||
| 4060 | Interessi bancari | 4 | ||
| 4600 | Ricavi/Spese straordinari/-e | 4 | ||
| 4 | TOTALE RICAVI | 02 | 1 | |
| COSTI | 3 | |||
| Costi Personale | 30 | |||
| 3000 | Stipendi | 30 | ||
| 3001 | Oneri sociali | 30 | ||
| 3002 | Fondo pensione | 30 | ||
| 3004 | Assicurazioni | 30 | ||
| 3005 | Costi del personale vari | 30 | ||
| 30 | Total Costi Personale | 3 | ||
| Costi Operativi | 31 | |||
| 3101 | Affitto stabile e uffici | 31 | ||
| 3102 | Spese elettricità, acqua, riscaldamento | 31 | ||
| 3103 | Costi Musica e Media | 31 | ||
| 3104 | Costi auto e carburante | 31 | ||
| 3105 | Assicurazioni | 31 | ||
| 3106 | Materiale per ufficio e computer | 31 | ||
| 3107 | Spese postali e telefono | 31 | ||
| 3108 | Offerte e Donazioni a terzi | 31 | ||
| 3109 | Spese consulenza contabile | 31 | ||
| 3110 | Hosting web e Licenze software | 31 | ||
| 3111 | Pubblicità | 31 | ||
| 3112 | Spese di rappresentanza | 31 | ||
| 3113 | Vitto e alloggio per ospiti | 31 | ||
| 3114 | Spese per attività varie | 31 | ||
| 3115 | Materiale per consulenza pastorale | 31 | ||
| 3116 | Ministero dei Bambini e della Gioventù | 31 | ||
| 3117 | Libri e CD | 31 | ||
| 3118 | Spese varie e Regali | 31 | ||
| 31 | Totale Costi Operativi | 3 | ||
| Costi Finanziari | 32 | |||
| 3200 | Costi finanziari | 32 | ||
| 3201 | Ammortamento Mobili, Installazioni, Attrezzature, Veicoli | 32 | ||
| 3202 | Ammortamento Computer e Software | 32 | ||
| 3203 | Imposte sul reddito | 32 | ||
| 32 | Totale Costi Finanziari | 3 | ||
| 3 | TOTALE COSTI | 02 | 1 | |
| 02 | Utile (-) Perdita (+) da Conto Economico | 297 | 1 | |
| 00 | Differenza deve essere zero (cella vuota) | |||
| FESTIVAL DI PRIMAVERA | ||||
| .PUB | Pubblicità | CF | ||
| .OSP | Relatori ospiti | CF | ||
| .MME | Musica e Media | CF | ||
| .LEG | Spese legali (Permessi, ecc) | CF | ||
| .AFF | Affitto strutture | CF | ||
| .CVA | Cibo e vari | CF | ||
| CF | Totale Costi Festival di Primavera | F | ||
| .BIG | Vendita biglietti | RF | ||
| .DFP | Donazioni Festival di Primavera | RF | ||
| RF | Totale Ricavi Festival di Primavera | F | ||
| F | Totale Festival di Primavera | |||
| DONATORI | ||||
| ;511 | Donatore 511 | D | ||
| ;522 | Donatore 522 | D | ||
| ;533 | Donatore 533 | D | ||
| ecc. | ||||
| D | Totale Donatori |
Parrocchia | Cash Manager (Gratuito) | Universale
In questo articolo
Parrocchia | Cash Manager (Gratuito) | Universale
Parrocchia | Cash Manager (Gratuito) | Universale
Ideale per gestire la liquidità di una Parrocchia. Registri tutti gli scontrini degli acquisti o del rimborso spese in un attimo. Categorie di entrate e di uscita già impostate. Avrai sempre tutte le ricevute e i documenti in perfetto ordine. Puoi allegare anche i documenti digitali, evitando così di archiviare e consultare il cartaceo. Saldi sempre aggiornati che puoi consultare quando vuoi. Puoi ottene il rendiconto con l'indicazione dettagliata di tutte le entrate, delle uscite e dell'avanzo o il disavanzo che si è venuto a creare.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppDocumentazione del modello
Il Cash Manager di Banana contabilità è un applicativo completamente gratuito. Bastano semplici mosse per averlo sul proprio computer e iniziare a registrare:
- Scarica Banana contabilità dalla nostra pagina di Download
- Menu File → Nuovo → digita nella casella Filtra per: Libero professionista
- Seleziona il modello Libero professionista | Cash Manager (Gratuito) e clicca su Crea.
Poi consultare tutte informazioni sulla nostra Documentazione, in particolare alle seguenti pagine web:
Anteprima modello
Parrocchia XX
Divisa Base: CHF
Cash Manager
| Gruppo | Conto | Descrizione | Somma in |
|---|---|---|---|
| 1000 | Cassa | ||
| Gruppo | Categoria | Descrizione | Somma in |
|---|---|---|---|
| Risultato operativo | |||
| 3000 | Remunerazioni ai sacerdoti | 30 | |
| 3005 | Personale ausiliario | 30 | |
| 3010 | Sagrestani e custodi | 30 | |
| 3015 | Personale di pulizia | 30 | |
| 3020 | Organisti | 30 | |
| 3025 | Catechiste | 30 | |
| 3030 | Personale amministrativo | 30 | |
| 3035 | Servizio domestico ai sacerdoti | 30 | |
| 3040 | Contributi previdenziali | 30 | |
| 3045 | Altri oneri sociali | 30 | |
| 3058 | Beneficienza generica | 30 | |
| 30 | Totale costi del personale | 3 | |
| Costi liturgia e catechesi | |||
| 3060 | Paramenti, vestiti chirichetti | 31 | |
| 3065 | Opuscoli domenicali | 31 | |
| 3070 | Ostie, vino, diversi | 31 | |
| 3075 | Lumini e candele | 31 | |
| 3080 | Spese varie per la liturgia | 31 | |
| 3085 | Materiale, libri di formazione e di canto | 31 | |
| 3090 | Catechesi | 31 | |
| 3095 | Missioni parrocchiali | 31 | |
| 31 | Totale costi liturgia e catechesi | 3 | |
| Costi d'esercizio e amministrativi | |||
| 3210 | Pulizia | 33 | |
| 3215 | Affitti | 33 | |
| 3220 | Manutenzioni, riparazioni ecc. | 33 | |
| 3225 | Assicurazioni | 33 | |
| 3230 | Energia, acqua, rifiuti | 33 | |
| 3235 | Riscaldamento | 33 | |
| 3240 | Tasse sugli stabili | 33 | |
| 3245 | Altri costi per gli stabili | 33 | |
| 3300 | Carta e stampati | 33 | |
| 3305 | Postali | 33 | |
| 3310 | Telefono | 33 | |
| 3315 | Cancelleria, costi vari | 33 | |
| 3320 | Fotocopie | 33 | |
| 3325 | Spese tenuta conti/bonifici | 33 | |
| 3330 | Materiale d'ufficio | 33 | |
| 3335 | Spese legali | 33 | |
| 3340 | Spese varie di amministrazione | 33 | |
| 3345 | Spese per stampati | 33 | |
| 33 | Totale costi d'esercizio e amministrativi | 3 | |
| Costi per manifestazioni | |||
| 3400 | Costi per feste, eventi | 34 | |
| 3405 | Trasferte e trasporti | 34 | |
| 3410 | Costi per alimentari | 34 | |
| 3415 | Costi per materiale di pulizia | 34 | |
| 3420 | Costi per materiale vario | 34 | |
| 3425 | Costi per manutenzioni | 34 | |
| 3430 | Costi per furgoncino | 34 | |
| 34 | Totale costi per manifestazioni | 3 | |
| Ammortamenti | |||
| 3500 | Ammortamento Chiesa parrocchiale | 35 | |
| 3505 | Ammoratamento Oratorio | 35 | |
| 3510 | Ammortamento Stabile A | 35 | |
| 3515 | Ammortamento stabile B | 35 | |
| 3520 | Ammortamento mobilio, arredi, istallazioni | 35 | |
| 3525 | Ammortamento paramenti | 35 | |
| 3530 | Ammortamento oggetti sacri | 35 | |
| 3535 | Ammortamento autoveicoli | 35 | |
| 35 | Totale ammortamento | 3 | |
| Costi finanziari | |||
| 3600 | Costi per interessi | 36 | |
| 36 | Totale costi finanziari | 3 | |
| Accantonamenti | |||
| 3700 | Accantonamenti a fondi di riserva | 37 | |
| 3705 | Altri accantonamenti | 37 | |
| 37 | Totale accantonamenti | 3 | |
| Costi per contributi | |||
| 3800 | Contributi alla Curia | 38 | |
| 3802 | Costituzione di legati | 38 | |
| 3808 | Altri contributi | 38 | |
| 3809 | Imposte | 38 | |
| 38 | Totale contributi | 3 | |
| 3 | Totale Costi | 00 | |
| RICAVI | |||
| Ricavi per donazioni e contributi | |||
| 4400 | Lasciti generici | 41 | |
| 4409 | Donazioni | 41 | |
| 4000 | Contributi comunali | 41 | |
| 4004 | Altri contributi | 41 | |
| 4100 | Offerte domenicali e festive | 41 | |
| 4102 | Offerte generiche | 41 | |
| 4103 | Offerte per chiese | 41 | |
| 4104 | Offerte per bollettino | 41 | |
| 4105 | Offerte per servizi resi | 41 | |
| 4107 | Offerte per opere speciali | 41 | |
| 4119 | Collette | 41 | |
| 41 | Totale ricavi per donazioni e contributi | 4 | |
| Ricavi immobiliari | |||
| 4500 | Locazione appartamenti | 45 | |
| 4501 | Locazione posteggi | 45 | |
| 4502 | Locazione sale | 45 | |
| 4503 | Altre locazioni | 45 | |
| 45 | Totale ricavi immobiliari | 4 | |
| Ricavi da feste e manifestazioni | |||
| 4600 | Proventi da feste | 46 | |
| 4610 | Pranzi | 46 | |
| 4615 | Altri ricavi | 46 | |
| 46 | Totale ricavi da feste e manifestazioni | 4 | |
| Ricavi finanziari | |||
| 4700 | Ricavi per interessi | 47 | |
| 47 | Totale ricavi finanziari | 4 | |
| Gestione straordinaria | |||
| Costi gestione straordinaria | |||
| 4800 | Restauri | 480 | |
| 4805 | Interventi particolari su stabili | 480 | |
| 4809 | Interventi su terreni | 480 | |
| 480 | Totale costi gestione straordinaria | 48 | |
| Ricavi gestione straordinaria | |||
| 4810 | Sussidi per chiesa parrocchiale | 481 | |
| 4830 | Altre entrate straordinarie | 481 | |
| 4840 | Scioglimento di accantonamenti | 481 | |
| 481 | Totale ricavi gestione straordinaria | 48 | |
| 48 | Totale gestione straordinaria | 4 | |
| 4 | Totale Ricavi | 00 | |
| 00 | Risultato operativo | ||
| Centri di costo | |||
| Spese parrocchia | |||
| .EL | Elettricità | TP | |
| .GAS | Gas | TP | |
| .TAS | Tasse | TP | |
| .SAM | Spese amministrative | TP | |
| .MAN | Manutenzioni | TP | |
| .PUL | Pulizie | TP | |
| .AL | Altre spese | TP | |
| TP | Totale spese Parrocchia | ||
| Spese Oratorio | |||
| ,EL | Elettricità | TO | |
| ,GAS | Gas | TO | |
| ,TAS | Tasse | TO | |
| ,MAN | Manutenzioni | TO | |
| ,PUL | Pulizie | TO | |
| ,SAM | Spese amministrative | TO | |
| ,AL | Altre spese | TO | |
| TO | Totale spese oratorio | ||
Parrocchia | Entrate e Uscite | Universale | Conti numerici
In questo articolo
Parrocchia | Entrate e Uscite | Universale | Conti numerici
Parrocchia | Entrate e Uscite | Universale | Conti numerici
Per gestire con semplicità la contabilità di una Parrocchia. Nella tabella conti sono impostati tutti i conti della Liquidità, dove è possibile vedere i flussi finanziari e tutti gli altri elementi del patrimonio (crediti, debiti, fondi..). Nella tabella categorie sono elencate tutte le uscite e le entrate, che offrono dettagli importanti per capire l'andamento economico della parrocchia. Basta solo inserire le registrazioni e il programma in automatico crea il rendiconto patrimoniale ed economico, anche se si tratta di una contabilità con impostazioni basate sulle entrate e uscite. Possibilità di creare budget e dettagli con i centri di costo.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppDocumentazione del modello
Nella tabella conti sono presenti i conti per gestire la liquidità e tutti i beni patrimoniali della Parrocchia. Nella tabella categorie ci sono tutte le voci delle entrate e delle uscite che hanno la suddivisione in sottogruppi per la gestione ordinaria e straordinaria. Presenti anche due centri di costo per gestire e avere dettagli separati per le spese della Parrocchia e quelle dell'Oratorio.
Maggiori dettagli sono disponibili nella nostra Documentazione, in particolare:
Anteprima modello
Parrocchia XX
Divisa Base: CHF
Contabilità entrate / uscite
| Gruppo | Conto | Descrizione | Somma in |
|---|---|---|---|
| PATRIMONIO | |||
| 1000 | Cassa | 1 | |
| 1010 | CCP | 1 | |
| 1020 | Banca | 1 | |
| 1050 | Debitori | 1 | |
| 1051 | Debitori vari | 1 | |
| 1100 | Chiesa parrocchiale | 1 | |
| 1105 | Oratorio | 1 | |
| 1150 | Organo e altri strumenti musicali | 1 | |
| 1500 | Attrezzature | 1 | |
| 1510 | Mobilio e installazioni | 1 | |
| 1530 | Autoveicoli | 1 | |
| 2000 | Creditori per contributi previdenziali | 1 | |
| 2010 | Creditori vari | 1 | |
| 2110 | Fondo di riserva | 1 | |
| 2120 | Altri fondi | 1 | |
| 2300 | Ratei e risconti passivi | 1 | |
| 2600 | Accantonamenti per lavori in corso | 1 | |
| 2800 | Capitale proprio | 1 | |
| 1 | Totale patrimonio | ||
| Gruppo | Categoria | Descrizione | Somma in |
|---|---|---|---|
| Risultato operativo | |||
| 3000 | Remunerazioni ai sacerdoti | 30 | |
| 3005 | Personale ausiliario | 30 | |
| 3010 | Sagrestani e custodi | 30 | |
| 3015 | Personale di pulizia | 30 | |
| 3020 | Organisti | 30 | |
| 3025 | Catechiste | 30 | |
| 3030 | Personale amministrativo | 30 | |
| 3035 | Servizio domestico ai sacerdoti | 30 | |
| 3040 | Contributi previdenziali | 30 | |
| 3045 | Altri oneri sociali | 30 | |
| 3058 | Beneficienza generica | 30 | |
| 30 | Totale costi del personale | 3 | |
| Costi liturgia e catechesi | |||
| 3060 | Paramenti, vestiti chirichetti | 31 | |
| 3065 | Opuscoli domenicali | 31 | |
| 3070 | Ostie, vino, diversi | 31 | |
| 3075 | Lumini e candele | 31 | |
| 3080 | Spese varie per la liturgia | 31 | |
| 3085 | Materiale, libri di formazione e di canto | 31 | |
| 3090 | Catechesi | 31 | |
| 3095 | Missioni parrocchiali | 31 | |
| 31 | Totale costi liturgia e catechesi | 3 | |
| Costi d'esercizio e amministrativi | |||
| 3210 | Pulizia | 33 | |
| 3215 | Affitti | 33 | |
| 3220 | Manutenzioni, riparazioni ecc. | 33 | |
| 3225 | Assicurazioni | 33 | |
| 3230 | Energia, acqua, rifiuti | 33 | |
| 3235 | Riscaldamento | 33 | |
| 3240 | Tasse sugli stabili | 33 | |
| 3245 | Altri costi per gli stabili | 33 | |
| 3300 | Carta e stampati | 33 | |
| 3305 | Postali | 33 | |
| 3310 | Telefono | 33 | |
| 3315 | Cancelleria, costi vari | 33 | |
| 3320 | Fotocopie | 33 | |
| 3325 | Spese tenuta conti/bonifici | 33 | |
| 3330 | Materiale d'ufficio | 33 | |
| 3335 | Spese legali | 33 | |
| 3340 | Spese varie di amministrazione | 33 | |
| 3345 | Spese per stampati | 33 | |
| 33 | Totale costi d'esercizio e amministrativi | 3 | |
| Costi per manifestazioni | |||
| 3400 | Costi per feste, eventi | 34 | |
| 3405 | Trasferte e trasporti | 34 | |
| 3410 | Costi per alimentari | 34 | |
| 3415 | Costi per materiale di pulizia | 34 | |
| 3420 | Costi per materiale vario | 34 | |
| 3425 | Costi per manutenzioni | 34 | |
| 3430 | Costi per furgoncino | 34 | |
| 34 | Totale costi per manifestazioni | 3 | |
| Ammortamenti | |||
| 3500 | Ammortamento Chiesa parrocchiale | 35 | |
| 3505 | Ammoratamento Oratorio | 35 | |
| 3510 | Ammortamento Stabile A | 35 | |
| 3515 | Ammortamento stabile B | 35 | |
| 3520 | Ammortamento mobilio, arredi, istallazioni | 35 | |
| 3525 | Ammortamento paramenti | 35 | |
| 3530 | Ammortamento oggetti sacri | 35 | |
| 3535 | Ammortamento autoveicoli | 35 | |
| 35 | Totale ammortamento | 3 | |
| Costi finanziari | |||
| 3600 | Costi per interessi | 36 | |
| 36 | Totale costi finanziari | 3 | |
| Accantonamenti | |||
| 3700 | Accantonamenti a fondi di riserva | 37 | |
| 3705 | Altri accantonamenti | 37 | |
| 37 | Totale accantonamenti | 3 | |
| Costi per contributi | |||
| 3800 | Contributi alla Curia | 38 | |
| 3802 | Costituzione di legati | 38 | |
| 3808 | Altri contributi | 38 | |
| 3809 | Imposte | 38 | |
| 38 | Totale contributi | 3 | |
| 3 | Totale Costi | 00 | |
| RICAVI | |||
| Ricavi per donazioni e contributi | |||
| 4400 | Lasciti generici | 41 | |
| 4409 | Donazioni | 41 | |
| 4000 | Contributi comunali | 41 | |
| 4004 | Altri contributi | 41 | |
| 4100 | Offerte domenicali e festive | 41 | |
| 4102 | Offerte generiche | 41 | |
| 4103 | Offerte per chiese | 41 | |
| 4104 | Offerte per bollettino | 41 | |
| 4105 | Offerte per servizi resi | 41 | |
| 4107 | Offerte per opere speciali | 41 | |
| 4119 | Collette | 41 | |
| 41 | Totale ricavi per donazioni e contributi | 4 | |
| Ricavi immobiliari | |||
| 4500 | Locazione appartamenti | 45 | |
| 4501 | Locazione posteggi | 45 | |
| 4502 | Locazione sale | 45 | |
| 4503 | Altre locazioni | 45 | |
| 45 | Totale ricavi immobiliari | 4 | |
| Ricavi da feste e manifestazioni | |||
| 4600 | Proventi da feste | 46 | |
| 4610 | Pranzi | 46 | |
| 4615 | Altri ricavi | 46 | |
| 46 | Totale ricavi da feste e manifestazioni | 4 | |
| Ricavi finanziari | |||
| 4700 | Ricavi per interessi | 47 | |
| 47 | Totale ricavi finanziari | 4 | |
| Gestione straordinaria | |||
| Costi gestione straordinaria | |||
| 4800 | Restauri | 480 | |
| 4805 | Interventi particolari su stabili | 480 | |
| 4809 | Interventi su terreni | 480 | |
| 480 | Totale costi gestione straordinaria | 48 | |
| Ricavi gestione straordinaria | |||
| 4810 | Sussidi per chiesa parrocchiale | 481 | |
| 4830 | Altre entrate straordinarie | 481 | |
| 4840 | Scioglimento di accantonamenti | 481 | |
| 481 | Totale ricavi gestione straordinaria | 48 | |
| 48 | Totale gestione straordinaria | 4 | |
| 4 | Totale Ricavi | 00 | |
| 00 | Risultato operativo | ||
| Centri di costo | |||
| Spese parrocchia | |||
| .EL | Elettricità | TP | |
| .GAS | Gas | TP | |
| .TAS | Tasse | TP | |
| .SAM | Spese amministrative | TP | |
| .MAN | Manutenzioni | TP | |
| .PUL | Pulizie | TP | |
| .AL | Altre spese | TP | |
| TP | Totale spese Parrocchia | ||
| Spese Oratorio | |||
| ,EL | Elettricità | TO | |
| ,GAS | Gas | TO | |
| ,TAS | Tasse | TO | |
| ,MAN | Manutenzioni | TO | |
| ,PUL | Pulizie | TO | |
| ,SAM | Spese amministrative | TO | |
| ,AL | Altre spese | TO | |
| TO | Totale spese oratorio | ||
Parrocchia | Contabilità in partita doppia | Universale
In questo articolo
Parrocchia | Contabilità in partita doppia | Universale
Parrocchia | Contabilità in partita doppia | Universale
Gestisci la contabilità della Parrocchia con facilità e praticità. Nel piano contabile sono presenti tutti i conti tipici per avere una contabilità completa chiara e trasparente. Hai la possibilità di creare un budget annuale o dettagliato per periodo e se durante l'anno per particolari eventi hai necessità di cambiare o rinunciare a degli obbiettivi, hai sempre la possibilità di rielaborarlo. I centri di costo già impostati ti permettono di avere costi separati per la Parrocchia e l'oratorio. Registri velocemente e ottieni il bilancio, il conto economico con le colonne del consuntivo, del preventivo e degli scostamenti.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppDocumentazione del modello
Ci sono diverse possibilità per tenere una contabilità di una Parrocchia:
- Con il modello basato sul libro cassa (questo), dove si registrano i movimenti in entrata e uscita, senza però tenere il conto cassa, banca, o altro. Si ha quindi solo il rendiconto economico.
- Con il modello basato sulla contabilità entrate e uscite si registrano i movimenti entrata e uscita indicando il conto della liquidità.
Si ha quindi oltre al rendiconto economico anche la situazione di bilancio. - Con il modello basato sulla contabilità doppia, si registra in dare e in avere indicanto anche le posizioni dei conti di bilancio.
Con questo modello si possono anche registrare operazioni più complesse.
Si ottiene il Bilancio e il Conto Economico.
Per maggiori informazioni consultare la pagina Contabilità in partita doppia.
Il piano contabile
Nel piano contabile sono già presenti le voci tipiche per gestire la contabilità di una Parrocchia: dalla gestione della contabilità ordinaria, alla gestione straordinaria.
Per una gestione più semplice e sintetica si può utilizzare la Contabilità entrate / uscite o il Libro cassa.
I centri di costo
I centri di costo permettono di avere dei dettagli separati su determinati costi che in contabilità generalmente figurano registrati sotto un unico conto.
Per maggiori dettagli sui centri di costo consultare la pagina Centri di costo e di profitto.
Sono presenti due centri di costo che permettono di separare:
- Spese Parrocchia
- Spese Oratorio
Le registrazioni
Nella tabella Registrazioni vengono inseriti i movimenti giornalieri. Per informazioni più approfondite su come inserire i movimenti contabili e su come velocizzare l'immissione consigliamo di consultare la pagina web Registrazioni.
Il Bilancio e il Conto economico
Il Bilancio e il Conto economico si ottengono tramite il comando Bilancio abbellito con gruppi e possono essere personalizzati nella visualizzazione. Ogni presentazione può essere memorizzata tramite le Personalizzazioni, con la possibilità di riprenderla al momento opportuno (es. Bilancio interno, Bilancio per l'Assemblea parrocchiale).
Nella nostra Documentazione trovi tutte le informazioni e gli approfondimenti per gestire la tua contabilità in modo ottimale:
Anteprima modello
Parrocchia XX
Divisa Base: CHF
Contabilità in partita doppia
| Gruppo | Conto | Descrizione | Somma in |
|---|---|---|---|
| BILANCIO | |||
| ATTIVITÀ | |||
| Sostanza circolante | |||
| Liquidità | |||
| 1000 | Cassa | 100 | |
| 1010 | CCP | 100 | |
| 1020 | Banca | 100 | |
| 100 | Totale liquidità | 10 | |
| 1045 | Ratei e risconti attivi | 110 | |
| 105 | Totale ratei e risconti attivi | 10 | |
| Debitori | |||
| 1050 | Debitori | 110 | |
| 1051 | Debitori vari | 110 | |
| 110 | Totale debitori | 10 | |
| 10 | Totale sostanza circolante | 1 | |
| Immobilizzazioni | |||
| 1100 | Chiesa parrocchiale | 11 | |
| 1105 | Oratorio | 11 | |
| 1110 | Terreno A | 11 | |
| 1115 | Terreno B | 11 | |
| 1120 | Stabile A | 11 | |
| 1125 | Stabile B | 11 | |
| 1130 | Istallazioni | 11 | |
| 1135 | Autoveicoli | 11 | |
| 1140 | Mobilio | 11 | |
| 1145 | Attrezzature | 11 | |
| 1150 | Organo e altri strumenti musicali | 11 | |
| 11 | Totale immobilizzazioni | 1 | |
| 1 | Totale Attività | 00 | |
| PASSIVITÀ | |||
| Capitale di terzi | |||
| 2000 | Creditori per contributi previdenziali | 200 | |
| 2010 | Creditori vari | 200 | |
| 2020 | Ratei e risconti passivi | 200 | |
| 2030 | Accantonamenti per lavori in corso | 200 | |
| 200 | Totale Capitale di Terzi | 2 | |
| Capitale Proprio | |||
| 2100 | Capitale proprio | 21 | |
| 2110 | Fondo di riserva | 21 | |
| 2120 | Altri fondi | 21 | |
| 2130 | Utili / perdite anni precedenti | 21 | |
| 210 | Utile / perdita da bilancio | 21 | |
| 21 | Totale Capitale Proprio | 2 | |
| 2 | Totale Passività | 00 | |
| COSTI | |||
| Costi del personale | |||
| 3000 | Remunerazioni ai sacerdoti | 30 | |
| 3005 | Personale ausiliario | 30 | |
| 3010 | Sagrestani e custodi | 30 | |
| 3015 | Personale di pulizia | 30 | |
| 3020 | Organisti | 30 | |
| 3025 | Catechiste | 30 | |
| 3030 | Personale amministrativo | 30 | |
| 3035 | Servizio domestico ai sacerdoti | 30 | |
| 3040 | Contributi previdenziali | 30 | |
| 3045 | Altri oneri sociali | 30 | |
| 3058 | Beneficienza generica | 30 | |
| 30 | Totale costi del personale | 3 | |
| Costi liturgia e catechesi | |||
| 3060 | Paramenti, vestiti chirichetti | 31 | |
| 3065 | Opuscoli domenicali | 31 | |
| 3070 | Ostie, vino, diversi | 31 | |
| 3075 | Lumini e candele | 31 | |
| 3080 | Spese varie per la liturgia | 31 | |
| 3085 | Materiale, libri di formazione e di canto | 31 | |
| 3090 | Catechesi | 31 | |
| 3095 | Missioni parrocchiali | 31 | |
| 31 | Totale costi liturgia e catechesi | 3 | |
| Costi d'esercizio e amministrativi | |||
| 3210 | Pulizia | 33 | |
| 3215 | Affitti | 33 | |
| 3220 | Manutenzioni, riparazioni ecc. | 33 | |
| 3225 | Assicurazioni | 33 | |
| 3230 | Energia, acqua, rifiuti | 33 | |
| 3235 | Riscaldamento | 33 | |
| 3240 | Tasse sugli stabili | 33 | |
| 3245 | Altri costi per gli stabili | 33 | |
| 3300 | Carta e stampati | 33 | |
| 3305 | Postali | 33 | |
| 3310 | Telefono | 33 | |
| 3315 | Cancelleria, costi vari | 33 | |
| 3320 | Fotocopie | 33 | |
| 3325 | Spese tenuta conti/bonifici | 33 | |
| 3330 | Materiale d'ufficio | 33 | |
| 3335 | Spese legali | 33 | |
| 3340 | Spese varie di amministrazione | 33 | |
| 3345 | Spese per stampati | 33 | |
| 33 | Totale costi d'esercizio e amministrativi | 3 | |
| Costi per manifestazioni | |||
| 3400 | Costi per feste, eventi | 34 | |
| 3405 | Trasferte e trasporti | 34 | |
| 3410 | Costi per alimentari | 34 | |
| 3415 | Costi per materiale di pulizia | 34 | |
| 3420 | Costi per materiale vario | 34 | |
| 3425 | Costi per manutenzioni | 34 | |
| 3430 | Costi per furgoncino | 34 | |
| 34 | Totale costi per manifestazioni | 3 | |
| Ammortamenti | |||
| 3500 | Ammortamento Chiesa parrocchiale | 35 | |
| 3505 | Ammoratamento Oratorio | 35 | |
| 3510 | Ammortamento Stabile A | 35 | |
| 3515 | Ammortamento stabile B | 35 | |
| 3520 | Ammortamento mobilio, arredi, istallazioni | 35 | |
| 3525 | Ammortamento paramenti | 35 | |
| 3530 | Ammortamento oggetti sacri | 35 | |
| 3535 | Ammortamento autoveicoli | 35 | |
| 35 | Totale ammortamento | 3 | |
| Costi finanziari | |||
| 3600 | Costi per interessi | 36 | |
| 36 | Totale costi finanziari | 3 | |
| Accantonamenti | |||
| 3700 | Accantonamenti a fondi di riserva | 37 | |
| 3705 | Altri accantonamenti | 37 | |
| 37 | Totale accantonamenti | 3 | |
| Costi per contributi | |||
| 3800 | Contributi alla Curia | 38 | |
| 3802 | Costituzione di legati | 38 | |
| 3808 | Altri contributi | 38 | |
| 3809 | Imposte | 38 | |
| 38 | Totale contributi | 3 | |
| 3 | Totale Costi | 02 | |
| RICAVI | |||
| Ricavi per donazioni e contributi | |||
| 4400 | Lasciti generici | 41 | |
| 4409 | Donazioni | 41 | |
| 4000 | Contributi comunali | 41 | |
| 4004 | Altri contributi | 41 | |
| 4100 | Offerte domenicali e festive | 41 | |
| 4102 | Offerte generiche | 41 | |
| 4103 | Offerte per chiese | 41 | |
| 4104 | Offerte per bollettino | 41 | |
| 4105 | Offerte per servizi resi | 41 | |
| 4107 | Offerte per opere speciali | 41 | |
| 4119 | Collette | 41 | |
| 41 | Totale ricavi per donazioni e contributi | 4 | |
| Ricavi immobiliari | |||
| 4500 | Locazione appartamenti | 45 | |
| 4501 | Locazione posteggi | 45 | |
| 4502 | Locazione sale | 45 | |
| 4503 | Altre locazioni | 45 | |
| 45 | Totale ricavi immobiliari | 4 | |
| Ricavi da feste e manifestazioni | |||
| 4600 | Proventi da feste | 46 | |
| 4610 | Pranzi | 46 | |
| 4615 | Altri ricavi | 46 | |
| 46 | Totale ricavi da feste e manifestazioni | 4 | |
| Ricavi finanziari | |||
| 4700 | Ricavi per interessi | 47 | |
| 47 | Totale ricavi finanziari | 4 | |
| Gestione straordinaria | |||
| Costi gestione straordinaria | |||
| 4800 | Restauri | 480 | |
| 4805 | Interventi particolari su stabili | 480 | |
| 4809 | Interventi su terreni | 480 | |
| 480 | Totale costi gestione straordinaria | 48 | |
| Ricavi gestione straordinaria | |||
| 4810 | Sussidi per chiesa parrocchiale | 481 | |
| 4830 | Altre entrate straordinarie | 481 | |
| 4840 | Scioglimento di accantonamenti | 481 | |
| 481 | Totale ricavi gestione straordinaria | 48 | |
| 48 | Totale gestione straordinaria | 4 | |
| 4 | Totale Ricavi | 02 | |
| 02 | Utile o perdita d'esercizio | 210 | |
| 00 | Differenza deve essere zero | ||
| Centri di costo | |||
| Spese parrocchia | |||
| .EL | Elettricità | TP | |
| .GAS | Gas | TP | |
| .TAS | Tasse | TP | |
| .SAM | Spese amministrative | TP | |
| .MAN | Manutenzioni | TP | |
| .PUL | Pulizie | TP | |
| .AL | Altre spese | TP | |
| TP | Totale spese Parrocchia | ||
| Spese Oratorio | |||
| ,EL | Elettricità | TO | |
| ,GAS | Gas | TO | |
| ,TAS | Tasse | TO | |
| ,MAN | Manutenzioni | TO | |
| ,PUL | Pulizie | TO | |
| ,SAM | Spese amministrative | TO | |
| ,AL | Altre spese | TO | |
| TO | Totale spese oratorio | ||
Altre Organizzazioni religiose | Contabilità in partita doppia | multimoneta (Universale)
In questo articolo
Altre Organizzazioni religiose | Contabilità in partita doppia | multimoneta (Universale)
Altre Organizzazioni religiose | Contabilità in partita doppia | multimoneta (Universale)
Modello ideale per gestire la contabilità in partita doppia di una chiesa o di un'organizzazione religiosa, anche con valute estere. L'elenco dei donatori e gli eventi di raccolta fondi sono gestiti con un centro di costo.
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppAnteprima modello
Chiesa Nuova Vita
Contabilità 2022
Divisa Base: USD
Contabilità in partita doppia multi-moneta
| Gruppo | Conto | Descrizione | Moneta | Somma in | Gr1 |
|---|---|---|---|---|---|
| BILANCIO | |||||
| ATTIVI | 1 | ||||
| 1000 | Cassa USD | USD | 1 | ||
| 1005 | Cassa EUR | EUR | 1 | ||
| 1010 | Conto corrente postale USD | USD | 1 | ||
| 1016 | Conto Paypal | USD | 1 | ||
| 1018 | Carta Visa prepagata | USD | 1 | ||
| 1020 | Conto corrente bancario USD | USD | 1 | ||
| 1030 | Transitori attivi | USD | 1 | ||
| 1034 | Vari pagamenti anticipati | USD | 1 | ||
| 1040 | Deposito per affitto stabile | USD | 1 | ||
| 1044 | Deposito per affitto uffici | USD | 1 | ||
| 1090 | Trasferimenti interni | USD | 1 | ||
| 1099 | Importi da chiarire | USD | 1 | ||
| 1510 | Mobilio, Installazioni, Attrezzature, Veicoli | USD | 1 | ||
| 1540 | Computer e Software | USD | 1 | ||
| 1 | TOTALE ATTIVI | 00 | 1 | ||
| PASSIVI | 2 | ||||
| 2000 | Fornitori o Creditori | USD | 2 | ||
| 2015 | Dovuto agli impiegati e alle Assicurazioni sociali | USD | 2 | ||
| 2090 | Transitori passivi | USD | 2 | ||
| 2800 | Capitale proprio | USD | 2 | ||
| 2970 | Utile (Perdita) riportato(a) | USD | 2 | ||
| 297 | Utile/Perdita dell'anno | 2 | 1 | ||
| 2 | TOTALE PASSIVI | 00 | 1 | ||
| CONTO ECONOMICO | |||||
| RICAVI | 4 | ||||
| 4000 | Ricavi da offerte | USD | 4 | ||
| 4010 | Ricavi da mercatino di Natale | USD | 4 | ||
| 4020 | Ricavi da libri e CD | USD | 4 | ||
| 4050 | Ricavi da attività varie | USD | 4 | ||
| 4060 | Interessi bancari | USD | 4 | ||
| 4400 | Utili/Perdite sul cambio | USD | 4 | ||
| 4600 | Ricavi/Spese straordinari/-e | USD | 4 | ||
| 4 | TOTALE RICAVI | 02 | 1 | ||
| COSTI | 3 | ||||
| Costi Personale | 30 | ||||
| 3000 | Stipendi | USD | 30 | ||
| 3001 | Oneri sociali | USD | 30 | ||
| 3002 | Fondo pensione | USD | 30 | ||
| 3004 | Assicurazioni | USD | 30 | ||
| 3005 | Costi del personale vari | USD | 30 | ||
| 30 | Total Costi Personale | 3 | |||
| Costi Operativi | 31 | ||||
| 3101 | Affitto stabile e uffici | USD | 31 | ||
| 3102 | Spese elettricità, acqua, riscaldamento | USD | 31 | ||
| 3103 | Costi Musica e Media | USD | 31 | ||
| 3104 | Costi auto e carburante | USD | 31 | ||
| 3105 | Assicurazioni | USD | 31 | ||
| 3106 | Materiale per ufficio e computer | USD | 31 | ||
| 3107 | Spese postali e telefono | USD | 31 | ||
| 3108 | Offerte e Donazioni a terzi | USD | 31 | ||
| 3109 | Spese consulenza contabile | USD | 31 | ||
| 3110 | Hosting web e Licenze software | USD | 31 | ||
| 3111 | Pubblicità | USD | 31 | ||
| 3112 | Spese di rappresentanza | USD | 31 | ||
| 3113 | Vitto e alloggio per ospiti | USD | 31 | ||
| 3114 | Spese per attività varie | USD | 31 | ||
| 3115 | Materiale per consulenza pastorale | USD | 31 | ||
| 3116 | Ministero dei Bambini e della Gioventù | USD | 31 | ||
| 3117 | Libri e CD | USD | 31 | ||
| 3118 | Spese varie e Regali | USD | 31 | ||
| 31 | Totale Costi Operativi | 3 | |||
| Costi Finanziari | 32 | ||||
| 3200 | Costi finanziari | USD | 32 | ||
| 3201 | Ammortamento Mobili, Installazioni, Attrezzature, Veicoli | USD | 32 | ||
| 3202 | Ammortamento Computer e Software | USD | 32 | ||
| 3203 | Imposte sul reddito | USD | 32 | ||
| 32 | Totale Costi Finanziari | 3 | |||
| 3 | TOTALE COSTI | 02 | 1 | ||
| 02 | Utile (-) Perdita (+) da Conto Economico | 297 | 1 | ||
| 00 | Differenza deve essere zero (cella vuota) | ||||
| FESTIVAL DI PRIMAVERA | |||||
| .PUB | Pubblicità | USD | CF | ||
| .OSP | Relatori ospiti | USD | CF | ||
| .MME | Musica e Media | USD | CF | ||
| .LEG | Spese legali (Permessi, ecc) | USD | CF | ||
| .AFF | Affitto strutture | USD | CF | ||
| .CVA | Cibo e vari | USD | CF | ||
| CF | Totale Costi Festival di Primavera | F | |||
| .BIG | Vendita biglietti | USD | RF | ||
| .DFP | Donazioni Festival di Primavera | USD | RF | ||
| RF | Totale Ricavi Festival di Primavera | F | |||
| F | Totale Festival di Primavera | ||||
| DONATORI | |||||
| ;511 | Donatore 511 | USD | D | ||
| ;522 | Donatore 522 | USD | D | ||
| ;533 | Donatore 533 | USD | D | ||
| ecc. | |||||
| D | Totale Donatori |
| Moneta Rif. | Moneta | Testo |
|---|---|---|
| USD | EUR | Euro |
非营利协会或组织会计
In questo articolo
非营利协会或组织会计
非营利协会或组织会计
使用这个简单的模板,以清晰透明的方式开启您的非营利组织或协会的会计管理,适用于任何使用复式记账方法的人。
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppAnteprima modello
协会 XX
本位币: USD
复式记账
| 总组 | 账号 | 摘要 | 总和 | 所属组1 |
|---|---|---|---|---|
| 资产负债表 | ||||
| 资产 | ||||
| 1000 | 现金 | 1 | ||
| 1010 | 当前邮政储蓄账号 | 1 | ||
| 1020 | 当前银行账号 | 1 | ||
| 1100 | 客户 | 1 | ||
| 1150 | 预付税款 | 1 | ||
| 1300 | 暂时性资产 | 1 | ||
| 1400 | 办公家具 | 1 | ||
| 1500 | 硬件/软件 | 1 | ||
| 1 | 总资产 | 00 | 1 | |
| 负债及所有者权益 | ||||
| 2000 | 供应商 | 2 | ||
| 2100 | 银行贷款 | 2 | ||
| 2400 | 长期银行贷款 | 2 | ||
| 2700 | 短期负债 | 2 | ||
| 2800 | 启动资金 | 2 | ||
| 2900 | 结转余额 | 2 | ||
| 299 | 本年度的利润或亏损 | 2 | 1 | |
| 2 | 负债及所有者权益总计 | 00 | 1 | |
| 损益表 | ||||
| 收入 | ||||
| 4200 | 多种销售收入 | 4 | ||
| 4400 | 会员费 | 4 | ||
| 4500 | 捐款 | 4 | ||
| 4 | 总收入 | 02 | ||
| 费用 | ||||
| 3000 | 项目 A 的费用 | 3 | ||
| 3001 | 项目 B 的费用 | 3 | ||
| 3002 | 项目 C 的费用 | 3 | ||
| 3005 | 购买商品进行转售 | 3 | ||
| 3010 | 租金,水电费 | 3 | ||
| 3020 | 税 | 3 | ||
| 3050 | 保险 | 3 | ||
| 3070 | 费用 | 3 | ||
| 3080 | 清洁费 | 3 | ||
| 3090 | 办公用品 | 3 | ||
| 3100 | 电话 | 3 | ||
| 3110 | 邮费 | 3 | ||
| 3130 | 印刷和宣传 | 3 | ||
| 3140 | 银行负利率 | 3 | ||
| 3150 | 银行和当前账户费用 | 3 | ||
| 3160 | 家具摊销费用 | 3 | ||
| 3170 | 其它费用 | 3 | ||
| 3 | 总费用 | 02 | 1 | |
| 02 | 损益表中的利润( - )损失(+) | 299 | 1 | |
| 00 | 差额应当 = 0(空白单元格) | |||
| 成本和利润中心 | ||||
| 会员列表 | ||||
| ;LM | 李萌 | TM | 1 | |
| ;WB | 王博 | TM | ||
| ;ZM | 张明 | TM | ||
| ;CL | 陈丽 | TM | ||
| ;WJ | 王静 | TM | ||
| TM | 全部会员 |
Attestato di donazione per Associazioni (Banana+)
In questo articolo
Attestato di donazione per Associazioni (Banana+)
Attestato di donazione per Associazioni (Banana+)
Questa estensione di Banana Contabilità Plus, permette di creare un attestato di donazione in modo semplice. Un attestato di donazione certifica una donazione volontaria ad un'associazione. Solitamente le associazioni forniscono attestati di donazioni ai propri soci e volontari, perché spesso queste sono deducibili fiscalmente.
L'attestato di donazione può essere creato per i donatori registrati in Banana Contabilità Plus nella tabella Conti.
È fondamentale avere l'impostazione dei soci/donatori con i centri di costo, utilizzando il centro di costo CC3.
Prerequisiti
Per utilizzare questa estensione è necessario:
- Scaricare e installare Banana Contabilità Plus (versione 10.1.7 o successive).
- Avere il piano Professional o il piano Advanced di Banana Contabilità Plus.
Installazione e utilizzo dell'estensione
- Installa l'estensione Attestato di donazione per Associazioni (Banana Plus). Visita la documentazione Gestione Estensioni.
- Una volta installata, l'estensione sarà visibile nel menu Estensioni, da cui potrà essere eseguita.
Creare un attestato di donazione
- Inserisci i dati dell'Associazione nella scheda Indirizzo del tuo file contabile.
- Dal menu Estensioni seleziona l'estensione Attestato di donazione per Associazioni (Banana+).
- Inserisci il periodo nella finestra di dialogo.
- Completa i campi del dialogo Impostazioni e clicca su OK.
Dialogo Impostazioni
Puoi personalizzare alcuni parametri del tuo attestato di donazione. Esegui l'estensione dal menu Estensioni > Attestato di donazione per Associazioni (Banana+).
Dopo aver selezionato il periodo, si aprirà il dialogo delle Impostazioni dell'estensione. Da qui puoi definire le informazioni necessarie per creare la stampa dell'attestato di donazione.
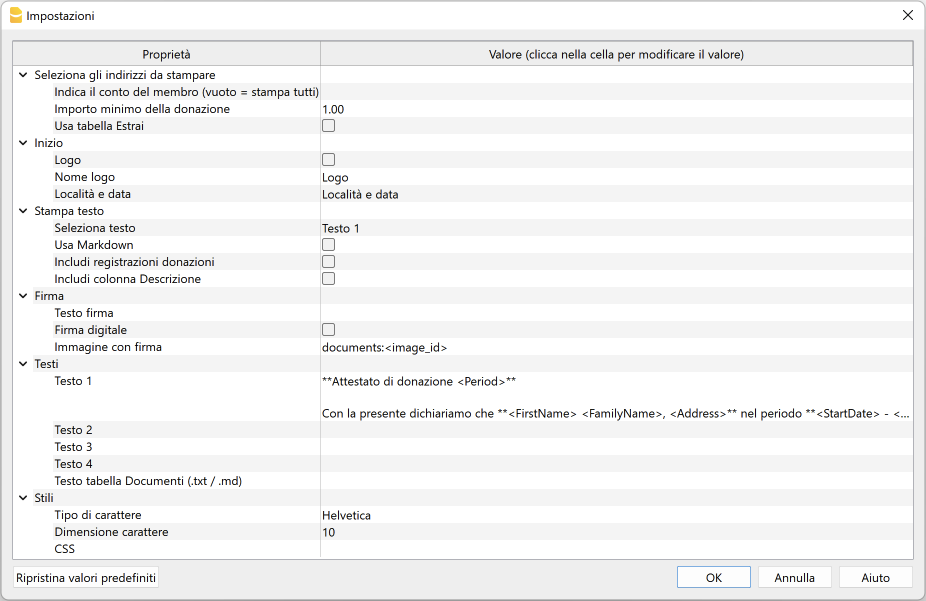
Per l'inserimento dei dati fai un clic nel campo della colonna Valore.
Le impostazioni sono suddivise nei seguenti gruppi:
- Seleziona gli indirizzi da stampare
- Definisci i conti dei soci per i quali creare l'attestato di donazione.
- Inizio
- Definisci il logo per l'intestazione, la località e la data.
- Stampa testo
- Definisci quale testo utilizzare e decidi se includere le registrazioni delle donazioni.
- Firma
- Definisci il testo e l'immagine per la firma.
- Testi
- Definisci fino a quattro testi diversi o riprendi un testo dalla tabella Documenti.
- Stili
- Definisci il tipo di carattere e la dimensione per i testi della lettera.
I dati inseriti vengono utilizzati per generare il report, che sarà poi possibile salvare e stampare.
Seleziona gli indirizzi da stampare
Qui puoi decidere per quali soci, definiti con i centri di costo CC3, creare l'attestato di donazione.
- Indica il centro di costo del membro (vuoto = stampa tutti)
- Inserisci un centro di costo singolo (ad es. "10001").
- Inserisci più centri di costo suddivisi da una "," (ad es. "10001,10002,10005").
- Se non inserisci nulla verranno stampati gli attestati per tutti i membri registrati.
- Importo minimo della donazione
- I centri di costo con saldo inferiore all'importo indicato non sono inclusi. Il valore predefinito è "1.00" (es. i centri di costo con saldo zero sono esclusi).
- Inserire "0.00" per includere anche i centri di costo con saldo zero.
- Usa tabella Estrai
- Utilizza i centri di costo estratti nella tabella Estrai.
- È necessario prima utilizzare il comando dal menu Dati > Estrai righe e ordina righe per estrarre le righe con i centri di costo che si vogliono utilizzare.
Inizio
Qui definisci il logo per l'intestazione, la località e la data.
- Logo
- Includi un logo nell'intestazione. Il logo è definito tramite il comando dal menu File > Imposta logo.
- Nome logo
- Inserisci il nome del logo da utilizzare.
- Località e data
- Inserisci la località e la data di rilascio dell'attestato.
Stampa testo
Qui puoi decidere quale testo utilizzare tra quelli che hai inserito e se includere anche le registrazioni delle donazioni.
- Seleziona testo
- Seleziona dalla lista il testo che desideri utilizzare.
- Per l'inserimento dei testi vedere più in basso.
- Usa Markdown
- Il testo selezionato viene interpretato come un testo di tipo Markdown (richiede il piano Advanced di Banana Contabilità Plus).
- Includi registrazioni donazioni
- Vistando la casella puoi includere una tabella riassuntiva con i dettagli delle donazioni ripresi dalla tabella Registrazioni.
- Includi colonna descrizione
- Se hai precedentemente attivato l'opzione "Includi registrazioni donazioni" sarà quindi possibile, vistando questa opzione, includere anche la colonna con la descrizione della registrazione nell'attestazione.
Firma
Qui definisci il testo e l'immagine per la firma dell'attestato di donazione.
- Testo firma
- Inserisci nome e cognome di chi rilascia l'attestato.
- Firma digitale
- Utilizza un'immagine come firma.
- Immagine con firma
- Inserisci l'immagine da utilizzare. Hai due modalità per farlo:
- documents:<nome_id>: per utilizzare un'immagine salvata nella tabella Documenti, dove <nome_id> rappresenta il nome inserito nella colonna ID della tabella (es. "documents:firma").
- file:document/<immagine>: per utilizzare un'immagine salvata esternamente al file Banana, ma nella stessa cartella del file .ac2. Indica anche l'estensione dell'immagine .png oppure .jpg (es. "file:document/firma.png").
- Inserisci l'immagine da utilizzare. Hai due modalità per farlo:
Testi
Qui definisci i testi dell'attestato di donazione. Puoi inserire fino a quattro testi diversi o riprendere un testo dalla tabella Documenti.
- Testo 1, Testo 2, Testo 3, Testo 4
- Inserisci il testo che desideri visualizzare nella stampa. Il testo può essere anche su più righe.
- I testi possono essere di tipo testo e di tipo Markdown.
- Puoi inserire fino a quattro testi diversi, e scegliere poi quale utilizzare.
- Il campo Testo 1 contiene il testo predefinito. È possibile cambiarlo.
- Testo tabella Documenti (.txt / .md)
- Per utilizzare i testi inseriti nella tabella Documenti.
- Inserisci l'Id del documento (es. "Lettera.txt", "Lettera", "Lettera.md", ecc).
- I testi possono essere di tipo testo e di tipo Markdown.
- Per i testi di tipo Markdown, l'Id nella tabella Documenti deve terminare con ".md" e quì deve essere riportato il nome completo, compreso il ".md" finale (es."Lettera.md").
Stili
Quì definisci il tipo di carattere e la dimensione per i testi della lettera.
- Tipo di carattere
- Definisci il tipo di carattere.
- Il tipo predefinito è "Helvetica".
- Dimensione carattere:
- Definisci la dimensione del carattere.
- La dimensione predefinita è "10".
- CSS
- È opzionale.
- Puoi modificare l'aspetto della stampa (formattazione del testo, posizionamento dell'indirizzo, ecc.) inserendo il codice CSS per personalizzare lo stile (richiede il piano Advanced di Banana Contabilità Plus).
Stili CSS predefiniti
/* Donation Statement (Banana+) predefined CSS */

@page {
   margin-top: 0.0cm;
   margin-bottom: 0.0cm;
   margin-left: 0.0cm;
   margin-right: 0.0cm;
}

body {
   font-family: $font_family;
   font-size: $font_size;
}

.bold {
   font-weight: bold;
}

.right {
   text-align: right;
}

.center {
   text-align: center;
}

.header_address_row_1 {
   font-family: $font_family;
   font-size: $font_size_header;
}

.header_address_row_2_to_5 {
   font-family: $font_family;
   font-size: $font_size;
}

.header_text {
  margin-top: 1.2cm;
  margin-left: 1.2cm;
  margin-right: 1.2cm;
  text-align: right;
  position: absolute;
}

.logo {
  margin-top: 1.2cm;
  margin-left: 1.34cm;
  margin-right: 1.2cm;
  position: absolute;
}

.address {
  top: 4.5cm;
  left: 12.3cm;
  width: 7.5cm;
  position: absolute;
}

.date {
   margin-top: 4.6cm;
   margin-left: 1.5cm;
   position: absolute;
}

.text {
   margin-top: 8.5cm;
   margin-left: 1.5cm;
   margin-right: 1.0cm;
}

.transactions_details {
   margin-top: 0.5cm;
   margin-left: 1.65cm;
}

.transactions_rows {
   border-bottom:thin solid black;
}

.transactions_total {
   font-weight: bold;
   border-top:thin solid black;
   border-bottom:thin solid black;
}

.signature {
   margin-top: 1.5cm;
   margin-left: 12.3cm;
}

.image-signature {
   height: 15mm;
   margin-left: 12.3cm;
}
Tabella Estrai (comando Estrai righe)
La funzionalità Estrai e ordina righe può essere utilizzata per selezionare i conti dei soci per cui creare l'attestato. È utile per quando ad esempio si vuole stampare l'attestato di donazione solo per alcuni soci, senza dover inserire l'elenco dei conti direttamente nelle impostazioni dell'estensione.
Raggruppando ad esempio i soci in diversi gruppi (tabella Conti), con il comando dal menu Dati > Estrai righe e ordina righe si possono poi estrarre le righe dei soci appartenenti solo a determinati gruppi (nell'esempio i soci appartenenti ai gruppi S1 e S3).
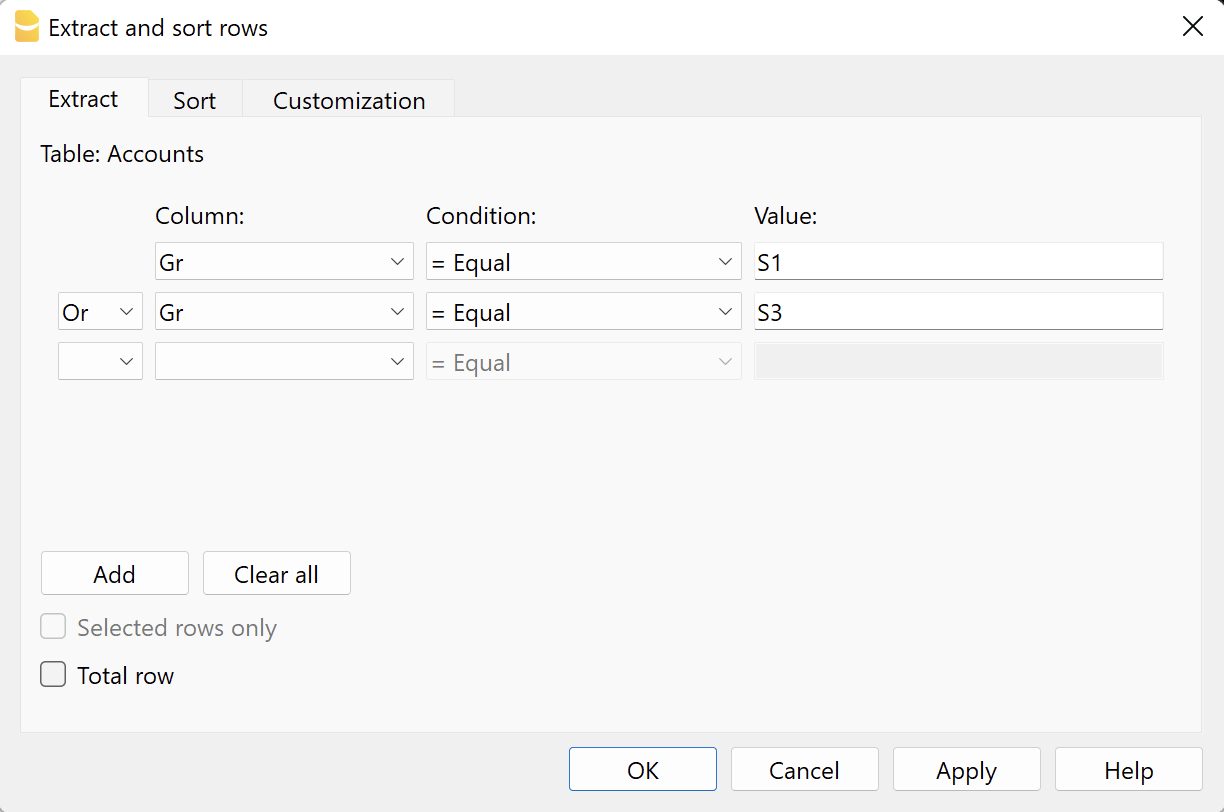
Per utilizzare le righe estratte:
- Estrai le righe con il comando dal menu Dati > Estrai righe e ordina righe.
- Esegui l'estensione e nel dialogo impostazioni, sezione Seleziona gli indirizzi da stampare, e vista la casella Usa tabella Estrai.
- Se non sono state estratte le righe prima di avviare la stampa, verrà mostrato un messaggio di avviso e verranno utilizzati tutti i conti dei soci registrati.
Testo attestato donazione (testo normale)
Per inserire e utilizzare un testo normale ci sono due possibilità:
- Inserire il testo nel dialogo Impostazioni.
- Inserisci il testo nei campi Testo 1, Testo 2, Testo 3 o Testo 4.
Puoi aggiungere fino a quattro testi. - In Stampa testo > Seleziona testo, seleziona il testo da utilizzare.
- In Stampa testo, NON selezionare l'opzione Usa Markdown.
- Inserisci il testo nei campi Testo 1, Testo 2, Testo 3 o Testo 4.
- Inserire il testo nella tabella Documenti.
- Aggiungi un documento selezionando il tipo Testo normale (text/plain).
Non ci sono limiti, puoi aggiungere tutti i testi che vuoi.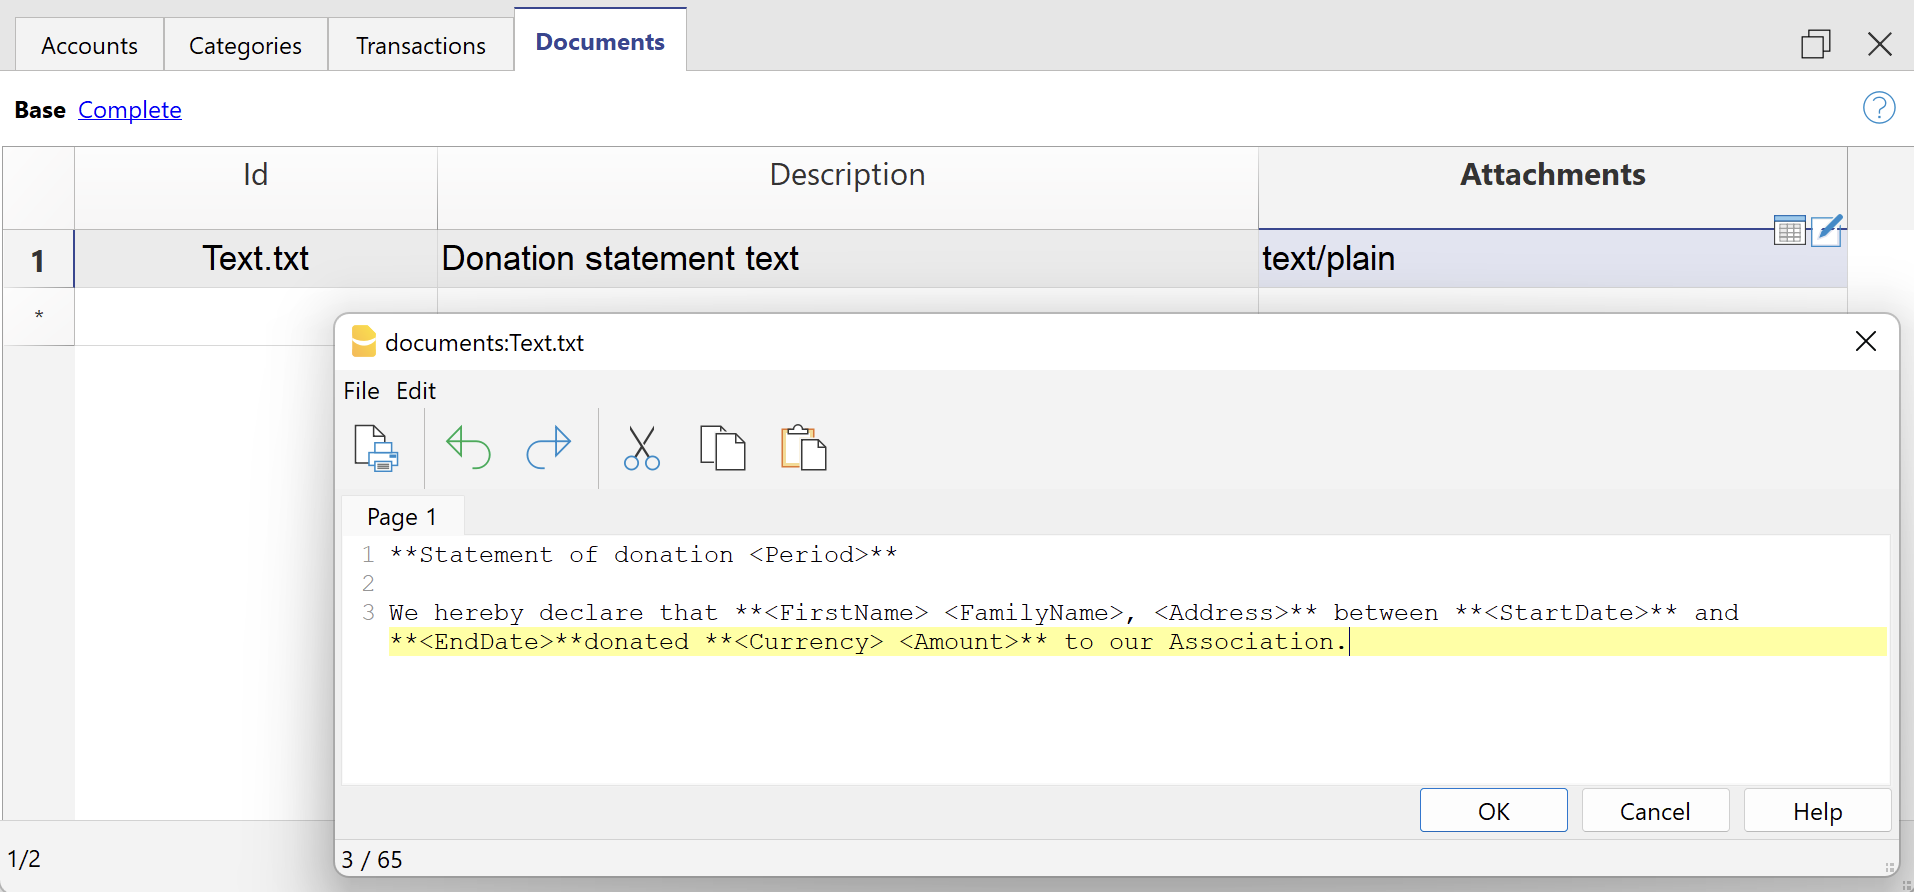
- Nel dialogo Impostazioni:
- In Stampa testo > Seleziona testo, fai un doppio clic e dal menu a tendina che appare seleziona l'opzione Testo tabella Documenti (.txt / .md).
- In Testi > Testo tabella Documenti (.txt / .md), inserisci l'Id del testo inserito nella tabella Documenti (es. "text.txt").
- Aggiungi un documento selezionando il tipo Testo normale (text/plain).
Per tutti i testi:
- Con un'annotazione specifica puoi applicare lo stile grassetto ai testi. Per farlo, includi i testi desiderati tra doppi asterischi ** .
Esempi:- **testo** = testo
- **testoA testoB** testoC = testoA testoB testoC
- Se nelle righe di testo vengono inseriti i seguenti valori (in inglese), essi saranno sostituiti dai valori corrispondenti:
- <Period> : periodo selezionato
- <Account> : conto del socio
- <NamePrefix> : prefisso socio
- <FirstName> : nome del socio
- <FamilyName> : cognome del socio
- <OrganisationName> : organizzazione del socio
- <Address> : indirizzo del socio
- <AddressExtra> : indirizzo extra
- <Region> : regione/stato o provincia
- <Country> : nazione
- <StartDate> : data iniziale del periodo selezionato
- <EndDate> : data finale del periodo selezionato
- <Currency> : moneta
- <Amount> : importo totale delle donazioni
Testo attestato donazione (testo Markdown)
Il Markdown è un linguaggio che permette di creare del testo formattato usando un normale editore di testo e una sintassi semplice da scrivere e leggere.
Per utilizzare il Markdown è necessario il piano Advanced di Banana Contabilità Plus.
Per inserire e utilizzare un testo di tipo Markdown ci sono due modalità.
- Inserire il testo nel dialogo Impostazioni.
- Inserisci il testo nei campi Testo 1, Testo 2, Testo 3 o Testo 4.
Puoi aggiungere fino a quattro testi. - In Stampa testo > Seleziona testo, seleziona il testo da utilizzare.
- In Stampa testo, vista l'opzione Usa Markdown.
- Inserisci il testo nei campi Testo 1, Testo 2, Testo 3 o Testo 4.
- Inserire il testo nella tabella Documenti.
- Utilizza l'Editor Markdown per aggiungere un documento, selezionando il tipo Testo formattato markdown (text/markdown).
Non ci sono limiti, puoi aggiungere tutti i testi che vuoi. - Il nome del file nella colonna Id deve terminare con ".md" (es. "text.md").
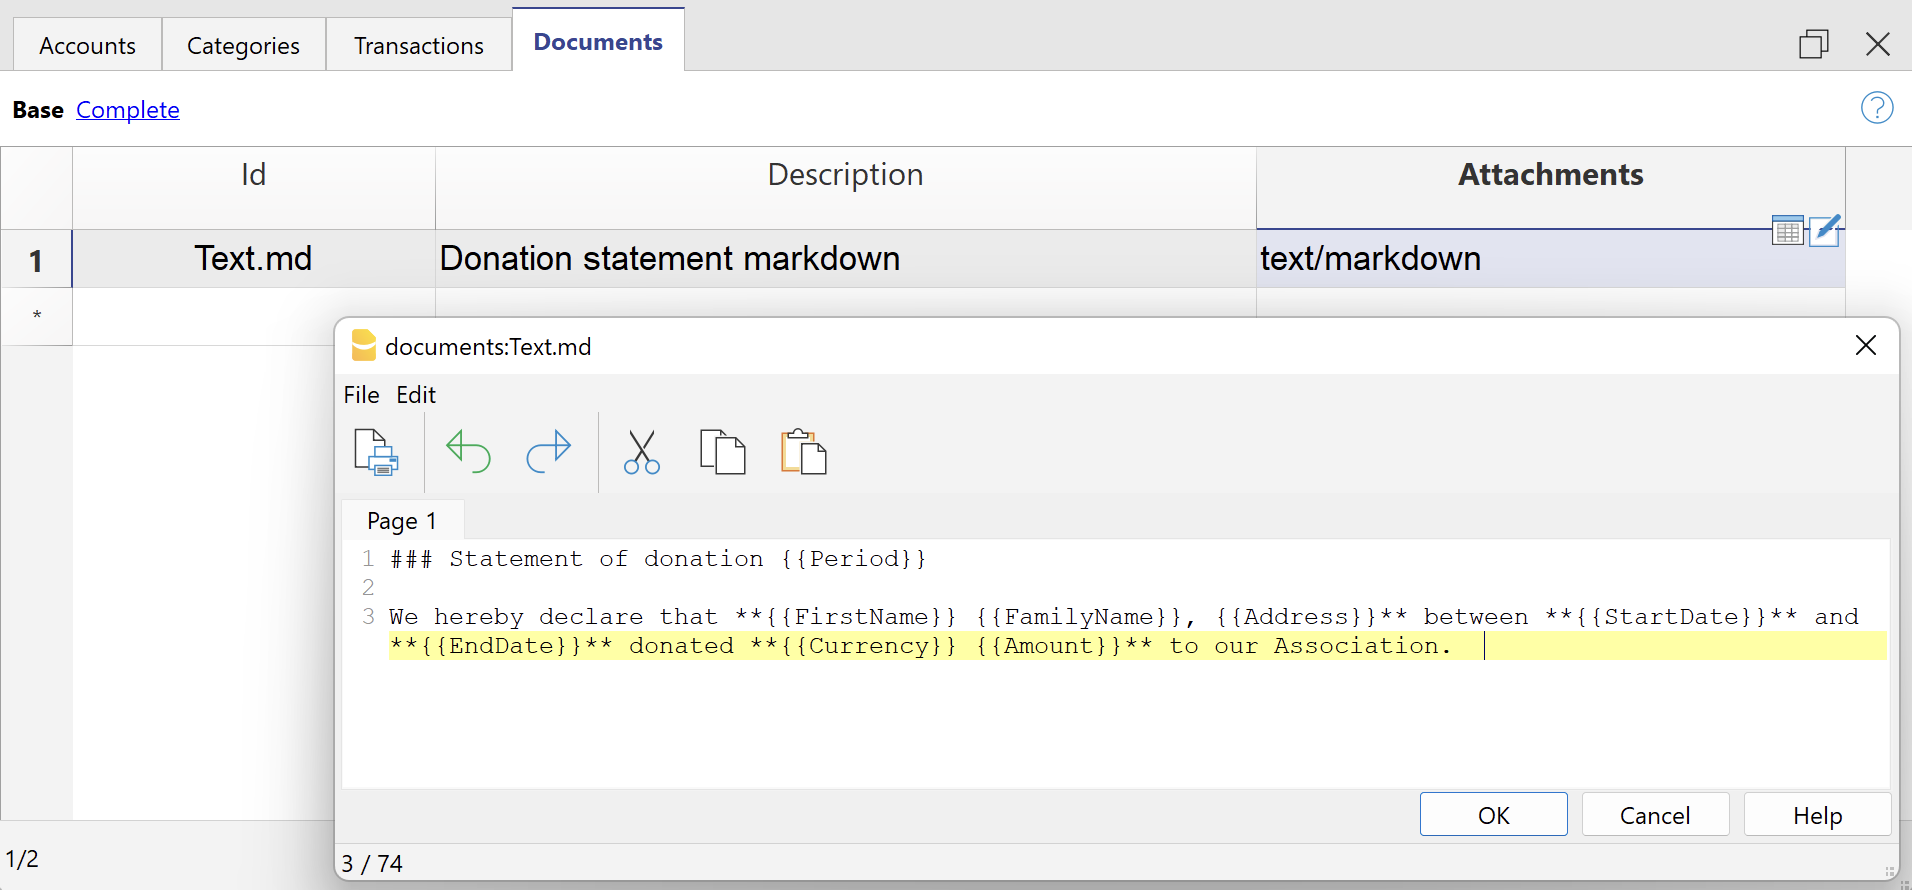
- Nel dialogo Impostazioni:
- In Stampa testo > Seleziona testo, selezionare l'opzione Testo tabella Documenti (.txt / .md).
- In Testi > Testo tabella Documenti (.txt / .md), inserire l'Id del testo markdown inserito nella tabella Documenti (es. "text.md").
- Utilizza l'Editor Markdown per aggiungere un documento, selezionando il tipo Testo formattato markdown (text/markdown).
Per tutti i testi:
- Se nelle righe di testo vengono inseriti i valori che seguono (in inglese), essi saranno sostituiti dai valori corrispondenti:
- {{Period}} : periodo selezionato
- {{Account}} : conto del socio
- {{NamePrefix}} : prefisso socio
- {{FirstName}} : nome del socio
- {{FamilyName}} : cognome del socio
- {{OrganisationName}} : organizzazione del socio
- {{Address}} : indirizzo del socio
- {{AddressExtra}} : indirizzo extra
- {{Region}} : regione/stato o provincia
- {{Country}} : nazione
- {{StartDate}} : data iniziale del periodo selezionato
- {{EndDate}} : data finale del periodo selezionato
- {{Currency}} : moneta
- {{Amount}} : importo totale delle donazioni
Esempio di stampa
Attestato donazione con dettagli registrazioni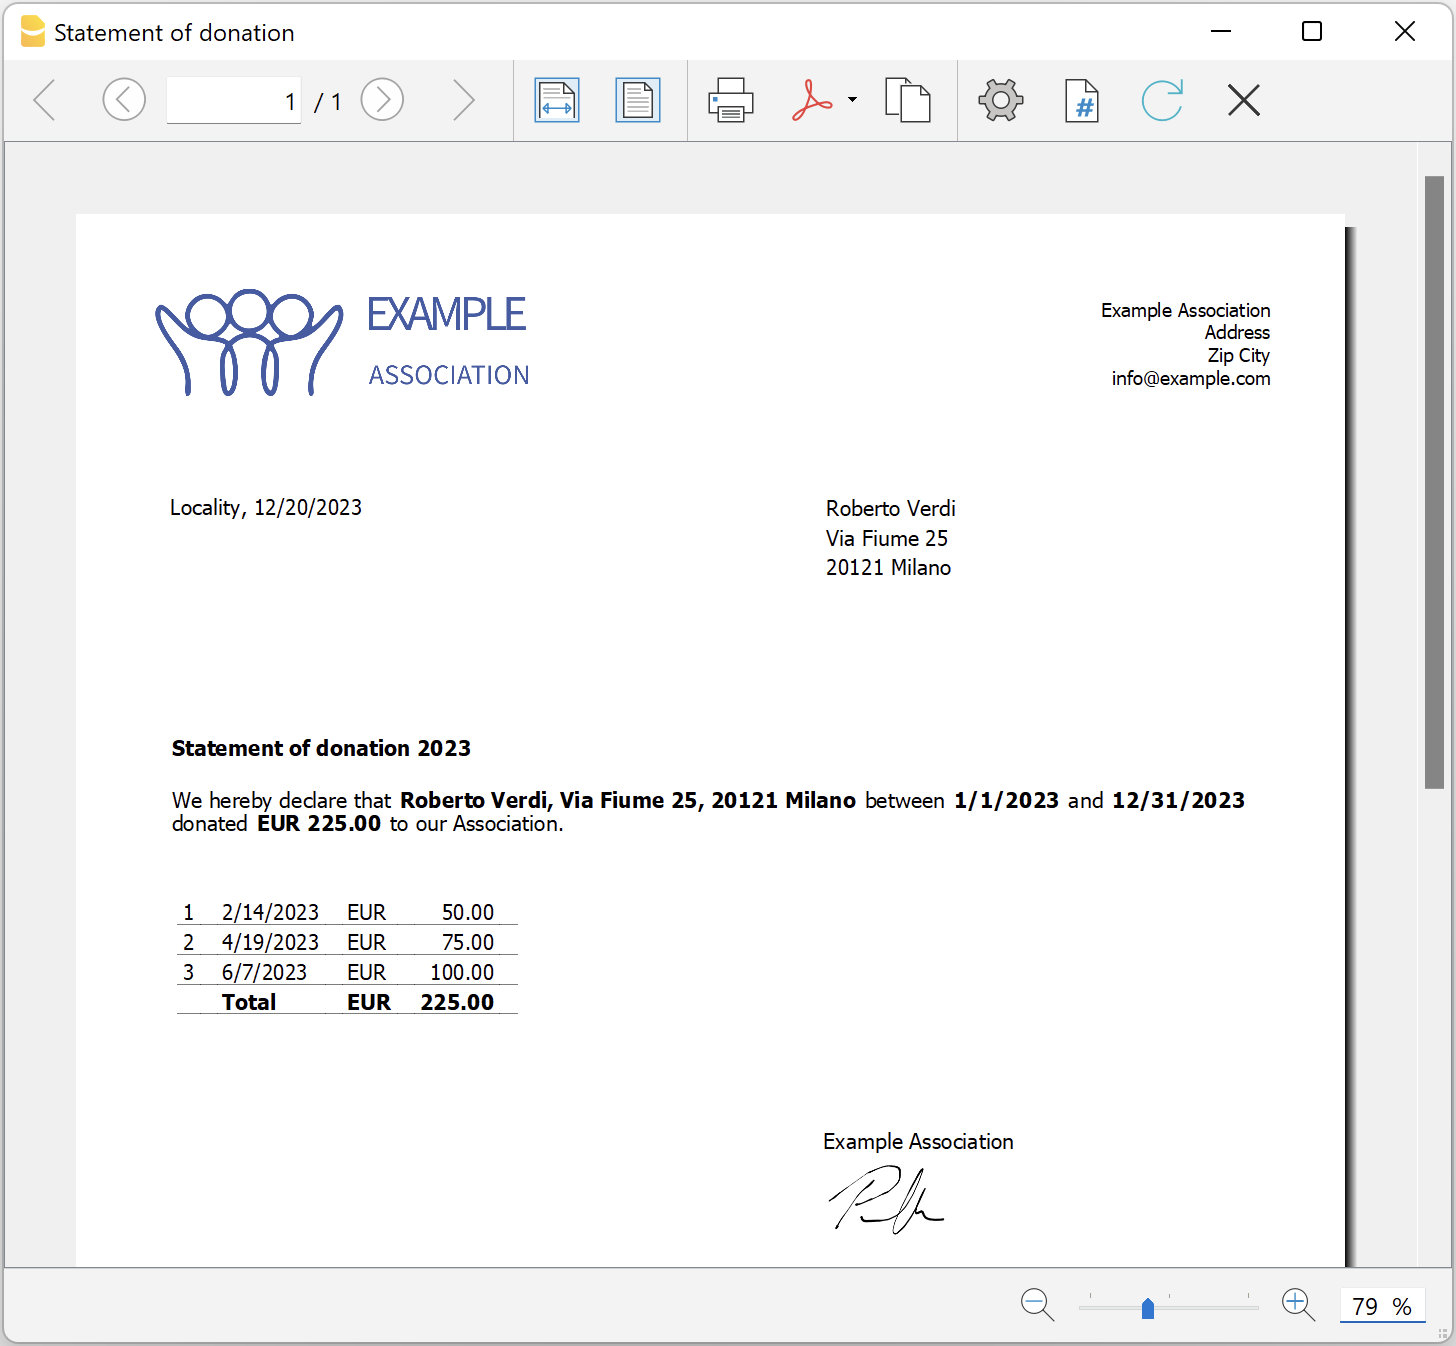
Attestato di donazione per Associazioni (compatibile con Banana 9)
In questo articolo
Attestato di donazione per Associazioni (compatibile con Banana 9)
Attestato di donazione per Associazioni (compatibile con Banana 9)
Banana Contabilità permette di creare attestati di donazioni in formato lettera per le Associazioni in modo molto semplice, veloce e senza la necessità di strumenti esterni come Word.
Un attestato di donazione certifica una donazione volontaria ad un'associazione. Solitamente, tutte le associazioni stampano gli attestati di donazioni ai propri soci e volontari, perché spesso queste sono deducibili fiscalmente.
L'estensione presentata qui di seguito permette di creare un attestato di donazione per i donatori registrati in Banana Contabilità (tabella Conti).
Questa estensione è più adatta al Banana Contabilità 9, vecchia versione. Se hai già Banana Contabilità Plus, scarica l'estensione aggiornata per l'Attestato di donazione.
È fondamentale avere l'impostazione dei soci/donatori con i centri di costo, utilizzando il centro di costo CC3.
Installazione e utilizzo dell'estensione
- Si presuppone l'aver installato Banana Contabilità sul proprio computer.
- Installare l'estensione Attestato di donazione per Associazioni (visitare la documentazione Gestione Estensioni).
- Una volta installata, l'estensione sarà visibile nel menu Estensioni dove potrà essere eseguita.
Creare un attestato di donazione
- Inserire i dati dell'Associazione nella sezione Indirizzo del file contabile.
- Dal Menu Estensioni selezionare l'estensione Attestato di donazione per Associazioni.
- Inserire il periodo nella finestra di dialogo
- Completare i campi del dialogo impostazioni e cliccare su OK
Dialogo impostazioni
Per l'inserimento dei dati fare doppio clic nel campo della colonna 'Valore'.
- Indicare il centro di costo del membro (vuoto = stampa tutti)
- Inserire un centro di costo singolo (ad es. "10001").
- Inserire più centri di costo suddivisi da una "," (ad es. "10001,10002,10005").
- Se non viene inserito nulla verranno stampati gli attestati per tutti i membri registrati.
- Importo minimo della donazione: i centri di costo con saldo inferiore all'importo indicato non sono inclusi. Il valore predefinito è "1.00" (es. i centri di costo con saldo zero sono esclusi). Inserire "0.00" per includere anche i centri di costo con saldo zero.
- Testi
- Usa testi standard: vistare la casella per utilizzare i testi predefiniti (eventuali testi personali verranno sovrascritti).
- Titolo (opzionale): inserire l'oggetto della lettera.
- Testo 1 (opzionale): inserire il testo del primo paragrafo.
- Testo 2 (opzionale): inserire il testo del secondo paragrafo.
- Testo 3 (opzionale): inserire il testo del terzo paragrafo.
- Testo 4 (opzionale): inserire il testo del quarto paragrafo.
Includi dettagli donazioni: vistare la casella per includere una tabella riassuntiva delle donazioni.
Per tutti i testi:È possibile contrassegnare una o più parole o anche il testo completo in grassetto.
Per ottenere la parola desiderata in grassetto, inserirla tra doppi asterischi (es. **parola**).
Per ottenere il testo completo in grassetto, inserire due asterischi all'inizio del testo (es. **testo...).Se nelle righe di testo vengono inseriti i seguenti valori (in inglese), essi saranno sostituiti dai valori corrispondenti (es. <Account> viene sostituito con 10001):
<Period>: periodo selezionato
<Account>: conto del socio
<NamePrefix>: prefisso socio
<FirstName>: nome del socio
<FamilyName>: cognome del socio
<OrganisationName>: organizzazione del socio
<Address>: indirizzo del socio
<AddressExtra>: indirizzo extra
<Region>: regione/stato o provincia
<Country>: nazione
<StartDate>: data iniziale del periodo selezionato
<EndDate>: data finale del periodo selezionato
<Currency>: moneta
<Amount>: importo totale delle donazioni.
- Firma: inserire nome e cognome di chi rilascia l'attestato.
- Località e data: inserire la località e la data di rilascio dell'attestato.
- Firma con immagine: vistare la casella per utilizzare un'immagine come firma.
- Immagine: inserire l'immagine da utilizzare.
- documents:<nome_id>: per utilizzare un'immagine salvata nella Tabella documenti, dove <nome_id> rappresenta il nome inserito nella colonna ID della tabella (es. "documents:firma").
- file:document/<immagine>: per utilizzare un'immagine salvata esternamente a Banana, ma nella stessa cartella del file .ac2. Indicare anche l'estensione dell'immagine .png oppure .jpg (es. "file:document/firma.png").
- Altezza immagine (mm): cambiare l'altezza dell'immagine per ridimensionare la sua grandezza. L'altezza è in millimetri.
- Stili
- Logo: includere un logo nell'intestazione. Il logo è definito tramite il comando in File → Imposta logo.
- Nome logo: inserire il nome della personalizzazione del logo da utilizzare, nel caso siano definiti più loghi.
- Tipo di carattere: definisce il tipo di carattere. Il tipo predefinito è "Helvetica".
- Dimensione carattere: definisce la dimensione del carattere. La dimensione predefinita è "10".
I dati inseriti vengono utilizzati per generare il report, che sarà poi possibile salvare e stampare.
Esempio di dialogo:

Esempio di attestato:

Esempio di attestato con dettagli:

非营利协会或组织会计
In questo articolo
非营利协会或组织会计
非营利协会或组织会计
使用这个简单的模板,以清晰透明的方式开启您的非营利组织或协会的会计管理,适用于任何使用复式记账方法并有外币的人。
Apri in Banana WebApp
Prova Banana Contabilità Plus sul tuo browser senza alcuna installazione. Personalizza il modello, inserisci le registrazioni e salva il file sul tuo computer.
Apri il modello in Banana WebAppAnteprima modello
XXX协会
本位币: USD
复式记账含外汇
| 总组 | 账号 | 摘要 | 货币 | 总和 |
|---|---|---|---|---|
| 资产负债表 | ||||
| 资产 | ||||
| 1000 | 现金 | USD | 1 | |
| 1010 | 当前邮政储蓄账号 | USD | 1 | |
| 1020 | 当前银行账号 | USD | 1 | |
| 1025 | 瑞银 | CHF | 1 | |
| 1100 | 客户 | USD | 1 | |
| 1150 | 预付税款 | USD | 1 | |
| 1300 | 暂时性资产 | USD | 1 | |
| 1400 | 办公家具 | USD | 1 | |
| 1500 | 硬件/软件 | USD | 1 | |
| 1 | 总资产 | 00 | ||
| 负债及所有者权益 | ||||
| 2000 | 供应商 | USD | 2 | |
| 2100 | 银行贷款 | USD | 2 | |
| 2400 | 长期银行贷款 | USD | 2 | |
| 2700 | 短期负债 | USD | 2 | |
| 2800 | 启动资金 | USD | 2 | |
| 2900 | 结转余额 | USD | 2 | |
| 290 | 本年度的利润或亏损 | 2 | ||
| 2 | 负债及所有者权益总计 | 00 | ||
| 损益表 | ||||
| 收入 | ||||
| 4200 | 多种销售收入 | USD | 4 | |
| 4400 | 会员费 | USD | 4 | |
| 4500 | 捐款 | USD | 4 | |
| 4600 | 汇率差 | USD | 4 | |
| 4 | 总收入 | 02 | ||
| 费用 | ||||
| 3000 | 项目 A 的费用 | USD | 3 | |
| 3001 | 项目 B 的费用 | USD | 3 | |
| 3002 | 项目 C 的费用 | USD | 3 | |
| 3005 | 购买商品进行转售 | USD | 3 | |
| 3010 | 租金,水电费 | USD | 3 | |
| 3020 | 税 | USD | 3 | |
| 3050 | 保险 | USD | 3 | |
| 3070 | 费用 | USD | 3 | |
| 3080 | 清洁费 | USD | 3 | |
| 3090 | 办公用品 | USD | 3 | |
| 3100 | 电话 | USD | 3 | |
| 3110 | 邮费 | USD | 3 | |
| 3130 | 印刷和宣传 | USD | 3 | |
| 3140 | 银行负利率 | USD | 3 | |
| 3150 | 银行和当前账户费用 | USD | 3 | |
| 3160 | 家具摊销费用 | USD | 3 | |
| 3170 | 其它费用 | USD | 3 | |
| 3 | 总费用 | 02 | ||
| 02 | 损益表中的利润( - )损失(+) | 290 | ||
| 00 | 差额应当 = 0(空白单元格) | |||
| 成本和利润中心 | ||||
| 会员列表 | ||||
| ;LM | 李萌 | USD | TM | |
| ;WB | 王博 | USD | TM | |
| ;ZM | 张明 | USD | TM | |
| ;CL | 陈丽 | USD | TM | |
| ;WJ | 王静 | USD | TM | |
| TM | 全部会员 |
| 基准货币 | 货币 | 文字 |
|---|---|---|
| USD | EUR | 欧元 |
| USD | CHF | 瑞士法郎 |
Come il metodo Agile può aiutare i progetti delle ONG
Scopri cosa è la metodologia Agile e come questa può portare a una realizzazione efficace e dinamica dei progetti legati alle ONG e alla cooperazione internazionale.
Nelle ONG vengono tutt’ora applicati modelli di gestione ai progetti ben definiti e rigidi. Quali sono gli effetti di un’applicazione del metodo Agile nel campo della cooperazione? Banana Contabilità vi offre un esempio completo di come l’Agile, integrata pian piano in un progetto no profit, può semplificare la progettazione, portando a una maggiore flessibilità, adattabilità e efficacia.
Scoprire assieme a noi i diversi vantaggi di un’integrazione dell’Agile nelle ONG grazie alla nostra esperienza in Congo con l’obiettivo di offrire ai giovani studenti una formazione nella contabilità digitale.
Introduzione
Con molta probabilità avrete già sentito parlare di questa metodologia Agile che si oppone ai modelli più rigidi di gestione dei progetti. In particolare, questo modello è stato largamente applicato alle aziende che hanno come scopo principale quello di fare profitto. Le startup e le aziende che sviluppano software, in primis, non riescono a fare a meno dell’Agile e questo perché porta con sé numerosi vantaggi.
E cosa pensano le organizzazioni non governative riguardo una gestione agile dei loro progetti? Purtroppo al momento c’è ancora poca conoscenza riguardo questo metodo innovativo nel campo delle ONG. Inoltre, gli enti che sostengono finanziariamente i progetti continuano a adottare la metodologia tradizionale, per cui diventa difficile ottenere piccoli importi che servono, come nelle startup, a sperimentare modalità di intervento impiegate poi su ampia scala.
Eppure l’Agile methodology potrebbe divenire una soluzione alla semplificazione dei progetti di cooperazione internazionale, che solitamente hanno una gestione complicata. Spesso si opera in contesti molto difficili, con situazioni logistiche precarie, risorse finanziare limitate e culture e ambienti molto diversi. La scarsa prevedibilità è per certi versi simile a quella degli ambiti molto dinamici e innovativi, come quello dello sviluppo software e delle startup. L’Agile integrata a modelli già in uso nell’ambito delle ONG porterebbe a una gestione senza grandi intoppi e una maggiore flessibilità.
La metodologia Agile viene applicata a partire dagli anni novanta, ma tutt’ora molte organizzazioni non profit sono reticenti o ancora non conoscono bene questa opzione che può unirsi ai modelli tradizionali, senza stravolgere il sistema di gestione attuale, portando così al successo dei loro progetti.
Con questo dossier sull’Agile vogliamo mostrarvi un progetto nel quale Banana.ch ha avuto un ruolo rilevante. Essendo un’azienda che si occupa dello sviluppo di un software, siamo abituati da sempre ad applicare questo modello che ci è molto familiare. Nel campo nel quale operiamo, abbiamo riscontrato un continuo successo grazie alla gestione dei progetti tramite l’Agile. Ci siamo chiesti:
“E se applicassimo lo stesso modello, pian piano, in un settore dove normalmente si preferiscono modelli rigidi?”.
Nel 2017 abbiamo stretto una collaborazione come partner tecnologico con il Ministero dell’Educazione della Repubblica Democratica del Congo, al rafforzamento della formazione nell’ambito della contabilità. Questo obiettivo era chiaramente ben diverso da quelli che solitamente ci prefiggiamo. Ma, anche in questo caso, abbiamo deciso di utilizzare la metodologia Agile, col benestare del committente che pur non essendo familiare, si è dimostrato aperto alla possibilità di una gestione dinamica. Nonostante il progetto abbia avuto situazioni complicate dal punto di vista logistico e delle risorse a disposizione, l’uso della metodologia Agile ha permesso di fare passi avanti, superando diverse difficoltà e portando a importanti risultati. Grazie all’Agile siamo riusciti a conseguire numerosi obiettivi nel progetto di trasformazione digitale per la formazione dei tecnici contabili, del Ministero dell’Educazione Primaria, Secondaria e Professionale del Congo.
Il metodo si è dimostrato molto adatto a questo progetto di cooperazione, che opera in situazioni complesse che richiedono grande flessibilità e adattabilità. Le differenze culturali, la distanza tra i vari stakeholder, le risorse davvero limitate, gli imprevisti e i finanziamenti scarsi non hanno fermato il progetto educativo. E ciò è dovuto, in gran parte, all’adozione di una metodologia semi-sconosciuta nell’ambiente no profit sia a breve che a lungo termine. L’Agile non è stata imposta e l’applicazione è avvenuta gradualmente in modo da abituare il committente all’integrazione di questo modello di gestione alternativo. Superate le prime diffidenze con facilità, grazie anche all’entusiasmo del Ministero dell’Educazione, siamo riusciti a raggiungere una gestione perlopiù basata sull’Agile.
Il nostro viaggio nella metodologia Agile per le ONG e non profit partirà illustrandovi i principi e la storia. Poi passeremo al progetto dell’educazione alla contabilità in Congo. Scoprirete assieme a noi come l’Agile può essere la soluzione per una gestione efficiente, flessibile e ottimale per i progetti nell’ambito del no profit, questo a beneficio di tutti gli stakeholder coinvolti, ma soprattutto a tutte le persone che vedranno un miglioramento nella loro vita.
Ci teniamo a sottolineare che l’Agile non dev’essere per forza applicata a livello ampio nel settore delle ONG. La si può usare nella gestione di alcuni progetti, la si può affiancare a modelli tradizionali e non deve di certo stravolgere gli schemi attuali del settore della cooperazione. Ma, utilizzando il metodo Agile qua e là, si potrà scoprire pian piano i vantaggi e le caratteristiche che ben si applicando ai progetti no profit.
Come vedrete dal nostro esempio, aprirsi gradualmente a nuove possibilità di gestione può aiutare a raggiungere determinati obiettivi, senza dover effettuare cambiamenti enormi.
La metodologia Agile: nascita e caratteristiche
Un manifesto partito da un gruppo di informatici anarchici
Qualsiasi progetto all’interno di un’azienda orientata al profitto o meno può essere gestito seguendo diverse metodologie.
Il modello che andremo ad esplorare a fondo è originato dal settore dello sviluppo di software. L’Agile methodology, in italiano metodologia Agile, si è sviluppata a partire dagli anni ‘90 grazie al movimento Agile nato dalla volontà di diversi informatici.
L’Agile method va in contrasto con il Waterfall o “metodo a cascata”, uno tra i modelli classici della gestione di progetti. Un esempio concreto del Waterfall può essere la costruzione di una casa. Come primo passo, l’architetto prepara i disegni con tutti i dettagli. In seguito, l’impresa generale presenterà un preventivo, pianificherà tutte le fasi dei lavori e consegnerà la casa così come è stata disegnata. La pianificazione segue una serie di fasi ben chiare: si inizierà dalla preparazione del cantiere, si proseguirà con gli scavi e con la creazione dei piani interrati e del tetto. Verranno realizzati gli interni e installati gli impianti tecnici, infissi e altro in una sequenza ben definita e con uno stato sull’avanzamento che viene previsto con precisione. Tale modello presenta però delle grandi limitazioni, ad esempio un importante cambiamento in corso d’opera è problematico e porta all’aumento elevato dei costi. Inoltre la casa una volta consegnata, rimarrà la stessa per anni.
Tale modello a cascata è rimasto lo standard anche nel campo dello sviluppo dei software. Finché, nel 2001 alcuni sviluppatori “anarchici” hanno deciso di dare una svolta all’industria dei software pubblicando l’Agile Manifesto. Lo scopo della dichiarazione è di creare dei modelli organizzativi “basati sulle persone, la collaborazione e la costruzione di comunità in cui vorremmo lavorare”.
Le fondamenta dell’Agile
Attualmente i quattro principi della metodologia Agile vengono applicati anche al di fuori del mondo dell’informatica. Diamo un’occhiata a questi valori:
- Individui e interazioni sono più importanti dei processi e strumenti
L’Agile method favorisce la comunicazione diretta tra le persone, in modo da ridurre possibili fraintendimenti. Ci dev’essere una riduzione delle fasi e ostacoli tra i diversi membri che lavorano al progetto. - Un prodotto soddisfacente è più importante di una documentazione dettagliata
L’indicatore principale del successo del progetto si vede quando il prodotto soddisfa i bisogni dei clienti. La documentazione della procedura e dei passi è rilevante, ma il prodotto ha maggiore importanza. - La collaborazione con i clienti è più importante della negoziazione del contratto
I clienti solitamente conoscono meglio i loro bisogni rispetto allo sviluppatore di software o qualsiasi altro prodotto. Dunque, la collaborazione è essenziale per determinare i passi successivi nella realizzazione del prodotto. Questo punto è centrale nella metodologia Agile. - Rispondere ai cambiamenti è più importante del seguire un piano
Aggiornamenti e cambiamenti sono inevitabili e vengono incoraggiati nell’Agile method. Ad ogni giro di feedback, il prodotto risponderà meglio ai bisogni dei clienti. Prima di tutto è necessario essere flessibili e reattivi, il piano è secondario.
Nel metodo Agile si definisce uno scopo da raggiungere, ma i requisiti sono indicati e implementati in modo incrementale. Lo sviluppo avviene in diversi cicli chiamati “sprint” all’interno dei quali i cambiamenti nel prodotto avvengono in maniera rapida. Ciò va ovviamente in contrasto con la presentazione di un progetto che mostra da subito la soluzione completa.
Solitamente i progetti legati al mondo digitale non hanno una sequenza predefinita e il prodotto spesso non è fisico, dunque l’Agile si rivela un metodo ideale. Inizialmente ciò che conta è avere un “Prodotto Minimo Funzionante” (in inglese minimum viable product) ovvero una prima versione del prodotto con i requisiti appena sufficienti ad essere utilizzato. In seguito il cliente interagisce con gli sviluppatori, fornisce dei feedback, segnala i problemi e dà indicazioni sulle priorità. Il risultato finale è frutto delle diverse interazioni e cambi che avvengono nei diversi cicli.
Un esempio concreto: realizzazione di un sito web
Ovviamente l’Agile richiede un’attenta organizzazione del progetto, infatti per passare dal prodotto minimo funzionante al prodotto finale bisogna divederlo in varie fasi e trovare un ordine logico per implementarle. Prendiamo come esempio una ditta che desidera realizzare un sito web dove presentare e promuovere i suoi prodotti e servizi.
- Per creare una presenza online, la ditta decide di non chiedere all’azienda che sviluppa siti web di realizzare un progetto completo per poi consegnare il prodotto finale al termine dello sviluppo. Invece, seguendo il modello Agile, la ditta partirà definendo quali sono i bisogni principali e le risorse a disposizione. Probabilmente la scelta ricadrà sul creare delle pagine di presentazione della ditta con contenuti minimi.
- In tempi molti brevi la ditta avrà un prodotto (cioè il sito web) funzionale e s’inizierà a raccogliere i dati sui visitatori.
- Queste statistiche serviranno poi a determinare, in stretta collaborazione con il committente, gli sviluppi successivi. Valutando i bisogni, le capacità e le risorse si definirà cosa realizzare nello “sprint” successivo. Ad esempio, si potrà dare priorità alla creazione di contenuti tecnici, oppure al video di presentazione, o uno shop per fare acquisti o l’integrazione con il sistema gestionale.
- Il risultato potrà apparire completamente diverso da come lo si immaginava inizialmente e lo sviluppo del sito continuerà poi con le medesime modalità dell’Agile.
Una metodologia d’aiuto a tutte le start-up
La metodologia Agile si dimostrata anche particolarmente adeguata ad affrontare problemi complessi, dove non è chiaro quale sarà la soluzione finale. Dopo essere stata applicata nel mondo dei software, l’Agile è divenuta il metodo di gestione dei progetti preferito dalle startup ed è stato anche adottato da grandi aziende per gestire progetti in ambiti molto innovativi.
Le startup devono essere molto flessibili, dunque solitamente non realizzano mai i loro progetti stabilendo tutto fin dall’inizio in maniera rigida. Infatti, queste giovani aziende procedono progressivamente, mettendo a punto un prototipo del prodotto per vedere se la tecnologia funziona. Poi si passa alla realizzazione del prodotto minimo funzionante al fine di comprendere se può soddisfare le esigenze dei clienti. Successivamente la startup migliorerà il prodotto, a un certo momento lo immetterà sul mercato, e così via.
In genere le start up lavorano con risorse ridotte, per cui si controlla in maniera costante se si sta seguendo la via giusta e se si sta investendo dove è maggiormente necessario. Grazie all’Agile method, se non si raggiungono i risultati previsti o s’incontrano problemi inaspettati, sarà relativamente semplice adattarsi a un approccio differente in corso d’opera. L’esperienza e i risultati dei diversi cicli del progetto serviranno a fissare i nuovi obiettivi, pianificare le fasi successive e decidere quali investimenti fare.
Finanziamenti progressivi
L'Agile è una metodologia che si presta molto bene ai bisogni startup, anche perché ha una logica che è in linea con il moderno sistema di finanziamento di nuovi progetti, improntato a favorire il lancio di nuove idee ma con il contenimento dei rischi. Un’impresa innovativa non riceve i finanziamenti per mandare avanti il progetto in blocco, ma in una serie di round.
- Tutto inizia finanziando un prototipo. Se questo soddisfa le aspettative, allora viene finanziata la realizzazione di un MVP (Minimum Viable Product) che permette di immettere la soluzione sul mercato e verificare l’interesse e la risposta dei primi clienti.
- Si passa poi al round successivo, dove si migliora il prodotto e tramite una strategia di marketing si espande il numero di clienti. Gli importi iniziali sono limitati e vengono messi a disposizione generalmente senza particolari formalità. Si valuta l’idea, il suo potenziale e le capacità del team della startup. Spesso capita che la startup decida di orientarsi verso prodotti o mercati diversi da quelli immaginati inizialmente.
- Nei round successivi gli importi messi a disposizione aumentano, ma solamente se i round precedenti hanno avuto successo. Se la startup non riesce a realizzare il prototipo o il prodotto riscontra poco interesse da parte dei clienti, gli investimenti vengono sospesi.
L'impiego della metodologia Agile nelle organizzazioni no profit
Abbiamo visto che la metodologia Agile è efficace non solo per le aziende che si occupano dello sviluppo dei software, ma anche mondo delle startup in generale e viene applicato anche nelle grandi aziende. Due decenni dopo la pubblicazione dell’Agile Manifesto, questo modello ha portato al successo di molte compagnie che l’hanno adottato ed è stato largamente utilizzato da ogni tipo di organizzazione orientata al profitto.
Purtroppo, al momento l’Agile non è molto conosciuto tra le organizzazioni non profit. In questo ambito la metodologia Agile e anche altre metodologie che usano concetti simili come il Design Thinking possono essere adottati facilmente e portare importanti vantaggi.
Nel contesto della cooperazione internazionale la questione è più complicata, perché vi sono attori pubblici, leggi, riferimenti e altro che sono difficili da adattare. C'é una forte staticità e in più, diversamente dall'ambito delle imprese, la comunicazione fra i diversi livelli: ONG, i finanziatori, i partner locali e i beneficiari dei progetti, è molto più complicata e non può essere facilmente semplificata e velocizzata. Ci sono però anche in questo ambito dei tentativi di introdurre nuove metodologie, una di queste è l’Adapting development (adeguamento dello sviluppo). Generalmente però nel contesto della cooperazione si usano degli standard di lavoro consolidate come la Metodologia del Quadro Logico e la Teoria del cambiamento. Per assicurare un buon esito si cerca di definire le fasi il più possibile in dettaglio e predisporre in anticipo dei sistemi di verifica e di controllo. Questo però porta a rendere i progetti più complessi, costosi e meno in grado di adattarsi alle circostanze reali.
Nel campo della cooperazione internazionale è poco probabile che l'Agile possa soppiantare i metodi esistenti. Comunque la metodologia Agile può però certamente risultare molto utile come complemento, per gestire determinate fasi dei progetti. Il metodo Agile potrebbe aiutare a:
- Avanzare in modo progressivo
- Raccogliere feedback in maniera costante
- Pianificare gli obiettivi e gli approcci con maggiore cognizione di causa
- Fare fronte ai problemi e imprevisti in maniera rapida e flessibile.
Introdurre in certe fasi dei progetti un maggiore dinamismo, aiuterebbe inoltre a migliorare la trasparenza, la comunicazione e la fiducia fra le diverse parti coinvolte.
È arrivato il momento di presentarvi un caso reale e ben dettagliato di un progetto di Banana nato e realizzato in collaborazione con una ONG.
Dai “progetti profit” alle ONG: il caso Banana
Fortunatamente, nel corso degli ultimi anni è nato il desiderio di gestire dei progetti “agili” anche all’interno di alcune organizzazioni non profit. Queste ultime prendono ad esempio le esperienze delle compagnie che usano la metodologia Agile e si sono accorte che anche i piccoli cambiamenti portano diversi benefici. Un’applicazione anche parziale del modello Agile può dare l’abilità di rispondere efficacemente ai cambiamenti delle dinamiche e all’incertezza nell’operare in situazioni di emergenza.
L’Agile methodology potrebbe portare numerosi vantaggi alle ONG e più in generale, potrebbero ottenere un’alta flessibilità operativa.
- Ad ogni ciclo si possono ottenere degli importanti feedback per valutare l’appropriatezza del programma
- Identificare nuovi modi di lavorare che rispondono meglio agli obiettivi umanitari
- Capire quali possono essere gli sviluppi futuri e rispondere in maniera rapida
- Possibilità di commettere degli errori senza rimpianti e imparare da essi per migliorare la strategia
- Amministrazione e contabilità che si adattano velocemente al cambiamento
- Alimentare la fiducia tra i vari stakeholders coinvolti nel progetto grazie a una maggiore trasparenza e comunicazione
Tra i numerosi progetti portati avanti da Banana.ch, abbiamo anche un forte e dettagliato esempio di come il modello Agile si applica quasi alla perfezione a un progetto legato alle organizzazioni non profit.
Nel 2017, Babana.ch ha intrapreso un progetto come partner tecnologico nella Repubblica Democratica del Congo.
Prima di illustrarvene i dettagli e gli sviluppi, partiremo col darvi un contesto nel quale Banana.ch si è inserito.
Il Congo e l’educazione degli studenti al mondo digitale
La Repubblica Democratica del Congo (RDC) è una nazione dal vasto territorio situata nel centro dell’Africa ed è popolata da oltre 100 milioni di abitanti. Come altri Paesi dell’Africa subsahariana, la RDC è confrontata con un numero elevato di difficoltà, problemi logistici, finanziari e sanitari. La popolazione è molto giovane e una delle sfide principali che questi Paesi dovrebbero affrontare è quella di rafforzare il sistema educativo e adattarlo alla trasformazione digitale, in modo da ridurre il gap tecnologico esistente.
In Congo le scuole sono gestite e finanziate a livello provinciale. Il Ministero dell’Educazione Primaria, Secondaria e Professionale (MEPST) con sede nella capitale Kinshasa, è invece responsabile della coordinazione dell’insegnamento su tutto il territorio nazionale e si occupa di definire i programmi di studio e il materiale necessario all’insegnamento.
In seguito all’entrata della RDC nell’Organizzazione per l’Armonizzazione del diritto degli affari in Africa (OHADA) nel 2012, il Paese ha adottato le regole contabili comuni e il Ministero dell’Educazione ha modificato i programmi di formazione conformemente alle nuove modalità. Tenuto conto che la maggior parte delle ditte congolesi tiene o terrà la contabilità in maniera digitale, l’MEPST ha deciso di rivedere la formazione dei tecnici contabili delle scuole professionali. Per tale ragione è avvenuta l’introduzione dell’uso dei computer, di software di produttività (tabelle elettroniche come Excel, elaboratori di testi) e di programmi di contabilità nell’ambito dell’insegnamento.
Ma con il sistema attuale purtroppo non si risolve il digital divide. Al momento gli studenti imparano a livello scolastico solamente le nozioni teoriche. Ciò significa che una volta entrati nel mondo del lavoro devono essere formati ad utilizzare i computer e i software. Gli allievi dovrebbero invece ricevere una formazione completa nell’uso dei moderni strumenti informatici. In tal modo non solo si faciliterebbe l’entrata nel mondo lavorativo, ma gli allievi stessi potrebbero divenire i motori dell’ammodernamento digitale nelle aziende e negli enti pubblici della Nazione.
Il piano della Cellula con una grande limitazione
Al fine di risolvere il problema, il Ministero dell’Educazione ha affidato nel 2015 alla Cellules des Branches Commerciales della Direction des Programmes Scolaires et Matériel didactique (in seguito chiamata Cellules) di mettere a punto un piano per migliorare le competenze digitali nelle oltre 4mila scuole del Paese. Questo progetto s’inserisce nella più ampia strategia del Ministero volta a promuovere la digitalizzazione, che coinvolge anche il settore primario, secondario e professionale.
Purtroppo c’era una grande limitazione: un gran numero delle scuole non aveva aule informatiche a disposizione. Inoltre, Il Governo della RDC, così come le sue province, ha a disposizione risorse finanziarie limitate per cui la formazione gratuita per gli allievi delle scuole primarie è già una sfida non indifferente. Comunque, rimane essenziale che le scuole vengano dotate di computer, se si vuole familiarizzare gli studenti all’utilizzo di alcuni software.
La contabilità in Congo: il sistema OHADA
Tra i vari passi per la realizzazione del progetto educativo, la Cellula si era attivata per selezionare un software di contabilità, conforme alle normative OHADA e che fosse anche adatto all’insegnamento nelle scuole. Così, nel 2017 è entrata in contatto con la nostra ditta, che offre Banana Contabilità.
Il nostro software ha attirato l’attenzione della Cellula poiché è adatto per le piccole imprese, è usato in diverse nazioni e ha ottenuto referenze molto importanti nell’ambito dell’insegnamento della contabilità. Oltre a ciò, Il software Banana è disponibile anche in francese, lingua ufficiale del Congo, e offre una licenza gratuita per le scuole. La cellula arrivò quindi alla conclusione che il software Banana Contabilità ben si prestava nell’ambito dell’insegnamento nelle scuole congolesi.
Un altro aspetto essenziale nella selezione era il rispetto del sistema contabile, dunque il programma doveva usare il piano dei conti e la rendicontazione prevista dal sistema OHADA. Questo sistema è usato dalle grandi ditte, ha una numerazione specifica e comprende anche degli schemi fissi per la presentazione del bilancio, il conto economico e il conto dei flussi di capitale. Durante le fasi preliminari, la Cellula richiese la collaborazione del Conseil Permanent de Comptabilité au Congo (CPCC). Così ha inizio il progetto di Banana per formare gli studenti attraverso l’uso del software per la contabilità.
Gli inizi del progetto e le prime difficoltà risolte con l’Agile
In situazioni normali, per poter avanzare nel progetto si organizzano degli incontri tra i sviluppatori e i diversi stakeholder coinvolti, in modo da definire chiaramente le funzionalità.
Ma il progetto con la Cellula non è iniziato in maniera liscia. Domenico Zucchetti, CEO e fondatore di Banana.ch si era recato a Nairobi (Kenya) per una breve formazione, purtroppo in seguito non è stato più possibile avere incontri di persona. Anche altre possibilità di comunicazione erano molto limitate, quindi non era semplice collaborare in maniera efficiente e portare avanti lo sviluppo del progetto. Abbiamo quindi proposto l’integrazione di una soluzione alternativa.
All’interno di Banana.ch abbiamo sempre utilizzato la metodologia Agile per qualsiasi progetto, dunque c’è l’abitudine di sviluppare in modo progressivo, affrontando un problema alla volta. Già sapevamo che progredire facendo piccoli passi, con un’interazione stretta tra gli stakeholder è essenziale per lavorare a distanza e fra persone che vivono in contesti culturali e operativi molto diversi. Abbiamo dunque deciso di proporre un metodo nuovo agli occhi del committente del progetto e in breve tempo siamo riusciti a convincere la Cellula ad applicare l’Agile.
Grazie al modello Agile, Banana.ch e la Cellula del Ministro dell’Educazione hanno potuto affrontare il percorso tortuoso del loro progetto. Pian piano abbiamo applicato questa metodologia ad ogni fase della progettazione.
Per quanto riguarda la prima fase, ovvero lo sviluppo di un software che rispetta le regole contabili dell’OHADA, i diversi intoppi sono stati risolti con destrezza grazie all’Agile.
- Comunicazione
Come contatto principale, Zucchetti si rivolgeva a Didier Kinano, direttore della Cellula. In genere le direttive venivano comunicate tramite email e conversazioni telefoniche. A sua volta, il CEO di Banana Contabilità si è occupato d’illustrare le funzionalità di Banana per raggiungere determinati risultati e rispettivamente forniva istruzioni al suo team di sviluppo del software. - I primi passi critici
Pur essendoci collaborazione in tutte le direzioni, il frazionamento abituale era ancora troppo complesso e non si sfruttavano appieno le possibilità di comunicazione. Inoltre, è stato necessario creare dei compiti e progressioni dei lavori ancora più limitati. Dopo numerose iterazioni, finalmente il piano dei conti, con tutti i raggruppamenti viene completato con la relative stampe di bilancio e conto economico. - La fase complessa
In seguito Banana.ch ha affrontato la parte più complicata, ovvero la creazione del conto dei flussi di capitale, con relativa revisione del piano dei conti. Il signor Kinano forniva le istruzioni e poi controllava la correttezza dei risultati. - Un sistema di verifica flessibile
Un elemento importante della metodologia Agile è l’avere dei test per tutte le funzionalità. Nel caso del progetto con la Cellula, i nostri sviluppatori erano in difficoltà perché non conoscevano il sistema OHADA e non sapevano come testare le funzionalità. Kinano ha dunque dovuto preparare delle contabilità da usare come test. In tal modo si è favorita una progressione rapida, perché gli sviluppatori riuscivano ad evitare regressioni, senza dovere sempre essere in contatto. - Un nuovo sviluppatore
Banana.ch ha potuto compiere dei progressi anche a livello del rendiconto dei flussi di capitali. In seguito, abbiamo intrapreso una collaborazione con uno sviluppatore basato a Kinshasa, che riceveva istruzioni direttamente da Kinano e si rivolgeva a Banana.ch per la parte di programmazione. - Gli ultimi passi
Infine, Banana.ch è riuscita a realizzare altri report e a implementare la parte di gestione e stampa del rendiconto IVA secondo i modelli richiesti dalle autorità fiscali locali.
Agile: collaborazione vincente per il progetto sulla contabilità in Congo
La scelta di implementare il progetto per l’educazione delle scuole alla contabilità tramite l’Agile si è rivelata vincente.
All’interno del progetto, il nostro ruolo era limitato all’assistenza tecnica all’istallazione e uso di Banana Contabilità, oltre che all’adattamento al Sistema OHADA. Inoltre, non essendo in loco avevamo una visione molto limitata di quello che succedeva e non eravamo particolarmente familiari con il sistema educativo del Congo. Pur non avendo una chiara visione della gestione dato che era il Ministero ad occuparsene in primis, il metodo Agile ha permesso alla nostra ditta di raggiungere gli obiettivi prefissati.
Didier Kinano era diventato la nostra persona di riferimento. I colloqui erano focalizzati sugli aspetti tecnici, ma a volte di discuteva sul progetto in maniera più ampia. A poco a poco Domenico Zucchetti ha ottenuto una visione più precisa dei vari stakeholder, del contesto in cui operavano e delle risorse che avevano a disposizione. Si è potuto quindi iniziare con la vera e propria implementazione del nuovo sistema digitale di contabilità nel Congo.
L’implementazione del sistema digitale di contabilità in Congo
Come primo passo, il progetto del Ministero prevedeva di fornire dei computer alle scuole, per poi installare il software e formare i docenti e gli allievi. Però gran parte delle scuole non aveva delle sale informatiche, alcune non avevano persino l’elettricità!
Le risorse a disposizione erano quindi limitate e non si poteva chiedere grandi sforzi da parte del Governo del Congo, dato che già li impegnava per garantire l’educazione gratuita di base. Era anche poco probabile trovare sostegni da enti terzi, per cui la prospettiva di riuscire a dotare le scuole di computer appariva remota. C’era molta preoccupazione, non sapevamo se il progetto si sarebbe realizzato. Fino a che, con lo spunto dato da Zucchetti, qualcosa inizia a cambiare:
«La situazione non mi sembrava così negativa. Infatti, il Ministero si trovava nella stessa situazione di molte startup, dove ci sono idee molto ambiziose e trasformative, unite da grande motivazione e capacità, ma con grandi ostacoli e risorse finanziarie molto limitate. Comunicai che sarebbe stato probabilmente molto benefico se il Ministero adottasse delle modalità operative più simile a quella delle startup, volte a valorizzare al meglio le risorse esistenti».
Inaspettatamente, tale osservazione destò molto interesse, cosa non comune dato che in tutto il mondo le amministrazioni pubbliche hanno delle modalità operative che hanno poco a che fare con quelle delle startup. Invece, nei colloqui successivi, il Ministero si apre alla possibilità di approcciare i problemi in maniera diversa.
Una ragione per tale apertura verso l’Agile può risiedere nella differenza di prevedibilità generale tra l’Europa e l’Africa. In Europa il grado di imprevedibilità è molto basso e specialmente c’è poca flessibilità a livello di amministrazione pubblica. Al contrario, in Africa la popolazione e i funzionari pubblici sono confrontati con una grande imprevedibilità. Difficoltà impreviste li obbligano a escogitare nuove soluzioni e a trovare strade alternative. In sostanza, Banana.ch ha potuto vedere che in Africa le persone sono predisposte e interessate a adottare e usare la metodologia Agile.
Sfruttare le risorse disponibili per grandi risultati
Il passo successivo nel progetto alla contabilità digitale in Congo comprendeva la definizione di un percorso alla sua realizzazione tramite le risorse esistenti.
La Repubblica Democratica del Congo è costituita da un territorio molto esteso, quindi anche se la maggior parte delle scuole non aveva infrastrutture adatte, alcune disponevano già delle aule informatiche. Come potevamo aspettarci, non si trattava di computer di ultima generazione, ma erano perfettamente adatti ad installare e usare Banana Contabilità a livello di formazione.
Abbiamo iniziato a fornire il software in alcune scuole della capitale Kinshasa. I docenti di contabilità si sono dimostrati molto interessati e hanno richiesto una formazione per potere conoscere al meglio Banana Contabilità a livello di insegnamento. La Cellula decise di preparare il materiale informativo, dato che è sempre stata molto competente nel suo ruolo. Così, in poco tempo ha allestito un corso di formazione della durata di 13 giorni, sia per il software che per il sistema OHADA. I docenti che hanno frequentato il corso erano molto soddisfatti e dunque, facendo capo alle risorse già esistenti nel Ministero, è stato messo a punto un piano per formare altri insegnanti.
Grazie al cambiamento graduale di metodologia verso l’Agile, il progetto è avanzato senza grandi intoppi. Non era più necessario aspettare che tutte le scuole avessero dei computer. Col tempo, Banana Contabilità è stato installato in diversi computer ed è cresciuto anche il numero di docenti formati. Siamo poi passati alla fase dell’insegnamento agli allievi, con notevole successo. La formazione e installazione si è espansa in altre provincie, sempre riscontrando un grande interesse.
Nascevano regolarmente nuove problematiche, ma applicando l’Agile methodology, il Ministero riusciva a risolverle in tempi ridotti. Abbiamo messo a punto soluzioni su scala ridotta, con degli aggiustamenti in maniera rapida per poi implementarli in altre scuole. Ad esempio, il programma di studio del Congo prevedeva di usare la scrittura a mano per gli esami. Il Ministero ha introdotto quindi la possibilità per le scuole dotate di aule adatte, di svolgere gli esami usando i computer. L’esperienza fatta in queste scuole è poi servita come base per risolvere nuovi o problemi simili, migliorando il sistema per poi introdurlo in altre scuole. La strategia veniva migliorata continuamente ciclo dopo ciclo, riuscendo così a ridurre gli imprevisti e impiegare al meglio le risorse a disposizione.
Dai piccoli obiettivi verso una visione a lungo termine
Solitamente l’Agile viene usata per raggiungere risultati a breve termine, ma può anche essere estremamente efficace per una visione a lungo termine.
Bisogna tenere conto che lo sviluppo tecnologico si evolve rapidamente e determinate soluzioni e strumenti possono diventare inadatti in tempi brevi. È quindi molto importante aggiornare la visione a lungo termine del progetto e verificare se i passi compiuti vanno nella giusta direzione.
Nei progetti di ampio respiro come quello della contabilità in Congo, uno dei compiti più importanti del partner tecnologico, ovvero Banana.ch, è di aiutare nella scelta di soluzioni durevoli che consentono di integrare le nuove tecnologie. In questo caso, come visto in precedenza, il problema principale era la difficoltà di riuscire a dotare tutte le scuole della nazione di aule informatiche.
Come risolvere la problematica delle aule informatiche
Banana.ch fornisce da numerosi anni il proprio software alle scuole svizzere. Ma in Svizzera non c’è mai stato un problema relativo alla scarsità di aule informatiche, inoltre tutti gli allievi delle scuole professionali possiedono già un computer portatile. Dunque, nella nazione elvetica le scuole stanno adottando il modello dove sono gli allievi stessi a portare i loro apparecchi in classe (BYOD , Bring Your Own Device) e non investono più nelle aule informatiche. In Congo la situazione è però molto diversa perché il potere d’acquisto è più basso e i docenti e gli allievi non possono permettersi di avere a disposizione un computer portatile.
Lavorando a stretto contatto con i funzionari del Ministero, abbiamo pensato a uno scenario alternativo. Nella RDC, al momento tutti i docenti e allievi delle scuole professionale possiedono un telefonino. Grazie all’evoluzione tecnologica, prevediamo che gli allievi e allieve avranno presto pure uno smartphone. Abbiamo quindi deciso di adattarci alle loro disponibilità e abbiamo puntato su:
- Miglioramento dell’uso di Banana Contabilità sui sistemi operativi mobile (Android e iOS) fino ad essere praticamente in linea con la versione desktop.
- Possibilità, anche su mobile, di tenere la contabilità anche senza il bisogno di connettersi a Internet dato che in Congo le connessioni non sono sempre di alta qualità e hanno dei costi rilevanti.
Tenere la contabilità su uno schermo di un telefonino non è certamente la soluzione ideale, ma sapendo che tutti gli allievi avranno a disposizione uno smartphone di nuova generazione nei prossimi anni, significherà che potranno esercitarsi a tenere delle contabilità e su tutte le funzionalità tipiche di un ERP (entreprise resource planning software) senza connettersi a Internet. Come risultato, quando gli allievi entreranno nel mondo del lavoro, saranno già preparati a usare un software di contabilità.
Abbiamo potuto constatare una crescita dell’uso della versione mobile di Banana.ch in Congo, segno che la strategia è quella giusta.
Adattamento alle nuove tecnologie: il modello BYOD nelle scuole congolesi
Al momento, si sta sviluppando una convergenza fra l’uso dei software tra mobile e desktop. In occasione di una formazione dei collaboratori del Ministero dell’Educazione, è stata presentata una nuova tecnologia disponibile per ora sugli smartphone di alta gamma. Collegando un monitor e una tastiera allo smartphone di ultima generazione, si attiva l’Android Desktop Mode. Il piccolo device si trasforma così in un vero e proprio computer.
Negli anni a venire, grazie al progresso tecnologico, questa funzionalità sarà certamente disponibile anche per smartphone meno costosi. Anche gli allievi congolesi potranno avere a disposizione un telefono che diventa computer e si potrà adottare il modello BYOD, eliminando così totalmente il problema delle aule informatiche.
Questo scenario appare sempre più realistico e il Ministero è consapevole che il piano per mettere a punto i corsi e il materiale di formazione per i docenti è molto importante. In futuro, quando in Congo si potrà sfruttare la modalità desktop sugli smartphone, funzionari del Ministero dovranno avere le competenze necessarie per offrire una formazione agli allievi che si adatta a questa nuova tecnologia.
Il MEPSP ha già allestito un piano che formerà diverse persone nelle diverse province che a loro volta formeranno i docenti nelle scuole sul sistema contabile OHADA e sull’istallazione e l’uso di Banana Contabilità.
Con il tempo la metodologia Agile è diventata integrale nella collaborazione con i vari stakeholder, ma oltre a ciò viene usata anche per sperimentare nuove tecnologie e nuove interessanti soluzioni. Non è necessario stravolgere il sistema di gestione attuale dei progetti delle ONG per poter usufruire dei vantaggi dell’Agile, ma nel nostro caso un’applicazione ampia ha facilitato il raggiungimento di numerosi obiettivi.
Il finanziamento del progetto in Congo
Per quanto riguarda il finanziamento del progetto sulla contabilità in Congo, il Ministero aveva scarsi fondi a disposizione. In seguito è pure arrivata la pandemia del COVID-19, che ha messo in ginocchio le finanze di molti Stati, tra cui quello della RDC. Dovevamo trovare altri mezzi, per cui abbiamo pensato di presentare il progetto a enti che avrebbero potuto finanziarlo. Seguendo il metodo Agile, è stata messa a punto una documentazione e una struttura della raccolta di fondi partendo da finanziamenti molto limitati, necessari a portare avanti la formazione e per svolgere delle attività alla ricerca di nuove soluzioni. Poi, nelle fasi successive, queste soluzioni possono eventualmente venire applicate su larga scala. Il progetto di estendere la formazione nelle diverse province è stato suddiviso in blocchi, rendendo le cifre accessibili per molte fondazioni ed enti.
| Budget indicativo per seminario nelle province |
| Attività | Costo |
|---|---|
| Alloggio 2 formatori (13 notti) | $ 800 |
| Ristorazione 2 formatori | $ 400 |
| Pausa pranzo 52 partecipanti (12 giorni) | $ 6.000 |
| Remunerazione 2 formatori (14 giorni) | $ 4.000 |
| Viaggio andata-ritorno 2 formatori | $ 1.500 |
| Investimento totale per 1 seminario | $ 12.700 |
| Investimento totale per le 37 province | $ 427.000 |
| Raccolta dei finanziamenti (50% dei costi)* | $ 223.500
|
Abbiamo però riscontrato una grande limitazione: la metodologia Agile non è particolarmente conosciuta nell’ambito della cooperazione internazionale e i finanziamenti vengono accordati ancora sulla base di progetti già completi, con processi decisionali piuttosto complessi e burocratici.
Nel nostro caso, tutti gli stakeholder hanno potuto riscontrare che il progetto gestito con l’Agile è molto valido e idoneo. Le varie fasi hanno infatti portato a rafforzare e a colmare le lacune del sistema scolastico esistente. L’impatto positivo del progetto è evidente perché a beneficiare saranno le nuove generazioni di studenti, che grazie a una formazione digitale saranno meglio preparati per il mondo del lavoro e avranno maggiori possibilità di trovare un’occupazione.
Nonostante ciò, al momento non abbiamo ancora trovato sostegni esteri. Gli importi richiesti sono contenuti ma purtroppo nel mondo della cooperazione è tuttora complicato e dispendioso mettere a punto delle strategie di finanziamento dato che si pianifica ancora con il metodo cascata. Contrariamente al mondo delle startup, non vi è ancora una predisposizione degli enti finanziatori a concedere sostegni in modo progressivo, aperto alla sperimentazione e alla messa a punto di nuove soluzioni.
Una prospettiva verso un uso diffuso dell’agile nelle ONG
Il successo del progetto verso una contabilità digitale in Congo è solo uno degli esempi che dimostrano l’efficacia e l’idoneità dell’Agile nell’ambito no profit. Non siamo ancora arrivati alla conclusione, ma finora abbiamo fatto molti passi avanti in un contesto di grande difficoltà e di risorse molto limitate. Questo modello ci ha permesso di valorizzare e sfruttare al meglio risorse, le competenze e organizzazioni già ben strutturate e ampiamente presenti sul territorio.
L’Agile applicato alle ONG apre prospettive che erano impensabili fino a pochi anni fa. Certamente l’adozione di questo metodo sarà molto utile anche ad altri progetti di cooperazione internazionale, tutti caratterizzati, chi più, chi meno, da un alto grado di difficoltà, variabilità e imprevedibilità.
Speriamo che questa presentazione di un progetto che ci riguarda vi abbia mostrato le numerose potenzialità della metodologia Agile e come questa può essere applicata al mondo delle ONG per migliorare l’efficacia degli interventi di sostegno e per facilitare la concessione di importi ridotti a sostegno dei progetti umanitari.
Con la speranza che l’Agile venga adottato in numerosi progetti no profit, vi invitiamo a contattarci nel caso aveste domande riguardo al progetto alla contabilità in Congo o più in generale sull’uso dell’Agile nel settore della cooperazione.
Riferimenti
Helms, B. (2019, 10 settembre). Can the Development Community Adopt Agile?. DAI. https://dai-global-developments.com/articles/can-the-development-community-adopt-agile.
Manifesto for Agile Software Development. (2001). Agile Manifesto. https://agilemanifesto.org/
Modernisation de la formation en comptabilité au Congo RDC. (2020, gennaio). Banana.ch. https://www.banana.ch/fr/formation/comptabilite-rdc.
Terbeche, M., Carrier, M. (2019, 26 marzo). An “Agile Manifesto” for humanitarian and development projects. Groupe URD. https://www.urd.org/en/review-hem/an-agile-manifesto-for-humanitarian-and-development-projects/
(2018, 2-4 ottobre). Humanitarian Aid on the Move No. 20. [Relazione a convegno]. Groupe URD. Autumn School on Humanitarian Aid. https://www.urd.org/en/review-hem/humanitarian-aid-on-the-move-n20/.
Shafiq, M., & Soratana, K. (2019). Lean and Agile paradigms in humanitarian organizations' logistics and supply chain management. LogForum, 15 (1).
Trish. ( n.d.). Agile for Nonprofits: A Project Management Method. Springly. https://www.springly.org/en-us/blog/agile-method-project-management-method-nonprofit/.