Rendiconti Associazioni Sportive Dilettantistiche (ASD) Italia
In questo articolo
Rendiconti Associazioni Sportive Dilettantistiche (ASD) Italia
Rendiconti Associazioni Sportive Dilettantistiche (ASD) Italia
Estensione per la stampa dei rendiconti per Associazioni Sportive Dilettantistiche secondo gli Schemi di bilancio delle Associazioni Sportive Dilettantistiche.
Questa Estensione include i seguenti rendiconti:
Prerequisiti
Per poter utilizzare l'estensione è necessario scaricare e installare Banana Contabilità Plus.
- Per poter creare il Rendiconto per cassa:
- Può essere provato liberamente fino a 70 registrazioni. Oltre le 70 registrazioni è richiesto almeno il piano Professional di Banana Contabilità Plus.
- È necessario utilizzare una contabilità entrate/uscite oppure il cash manager.
- Per poter creare il Rendiconto patrimoniale:
- È richiesto almeno il piano Professional di Banana Contabilità Plus.
- È necessario utilizzare una contabilità in partita doppia.
- Per poter creare il Rendiconto gestionale:
- È richiesto il piano Advanced di Banana Contabilità Plus.
- È necessario utilizzare una contabilità in partita doppia.
Modelli già predisposti
I seguenti modelli di contabilità hanno il piano dei conti già predisposto per l'uso della reportistica:
- Contabilità entrate e uscite per Associazione Sportiva Dilettantistica con Rendiconto per Cassa
- Contabilità in partita doppia per Associazione Sportiva Dilettantistica con Bilancio per Competenza
Tutti i modelli utilizzano i codici per Stato patrimoniale, Rendiconto gestionale e Rendiconto di cassa nella colonna supplementare Gr1.
Messaggi
- "L'estensione non funziona con questa versione di Banana Contabilità. Aggiornare alla versione più recente."
Per utilizzare l'estensione è necessario scaricare e installare Banana Contabilità Plus. - "[Riga XX] colonna <YY>, valore <ZZ> Codice gruppo inserito errato. Modificare il codice gruppo nella tabella Conti."
Uno o più codici inseriti nella colonna per il raggruppamento Gr1 non corrispondono ai codici che sono obbligatoriamente da usare per ottenere i Rendiconti. Questi codici sono indicati nei modelli già predisposti (vedi paragrafo precedente), colonna Gr1.
Cronologia modifiche
Vedi la cronologia delle modifiche.
Rendiconto per Cassa Associazioni Sportive Dilettantistiche
Con Banana Contabilità Plus ottenere il Rendiconto per cassa è molto semplice e veloce. Il programma utilizza i dati già inseriti nella contabilità: per ogni conto delle Entrate e delle Uscite specifichi il rispettivo codice (Gr1) e devi soltanto dare il comando per la creazione automatica del rendiconto.
Requisiti
- Può essere provato liberamente fino a 70 registrazioni. Oltre le 70 registrazioni è richiesto almeno il piano Professional di Banana Contabilità Plus.
- È necessario utilizzare una contabilità entrate/uscite oppure il cash manager.
- Nelle impostazioni del file, dal menu File > Proprietà file (Dati base) > sezione Varia, deve essere impostata la "Parola chiave estensione" associazioniasd.
Se non è impostata, l'estensione per generare il rendiconto di cassa non è visibile nel menu Estensioni.
Prova subito a creare un rendiconto di cassa
- Scarica e apri il modello tutorial già predisposto (vedi anche la documentazione).
- Crea il rendiconto di cassa.
Importi anno precedente
Gli importi dell'anno precedente sono obbligatori, in quanto il rendiconto prevede la colonna dell'anno precedente come deciso dal Ministero.
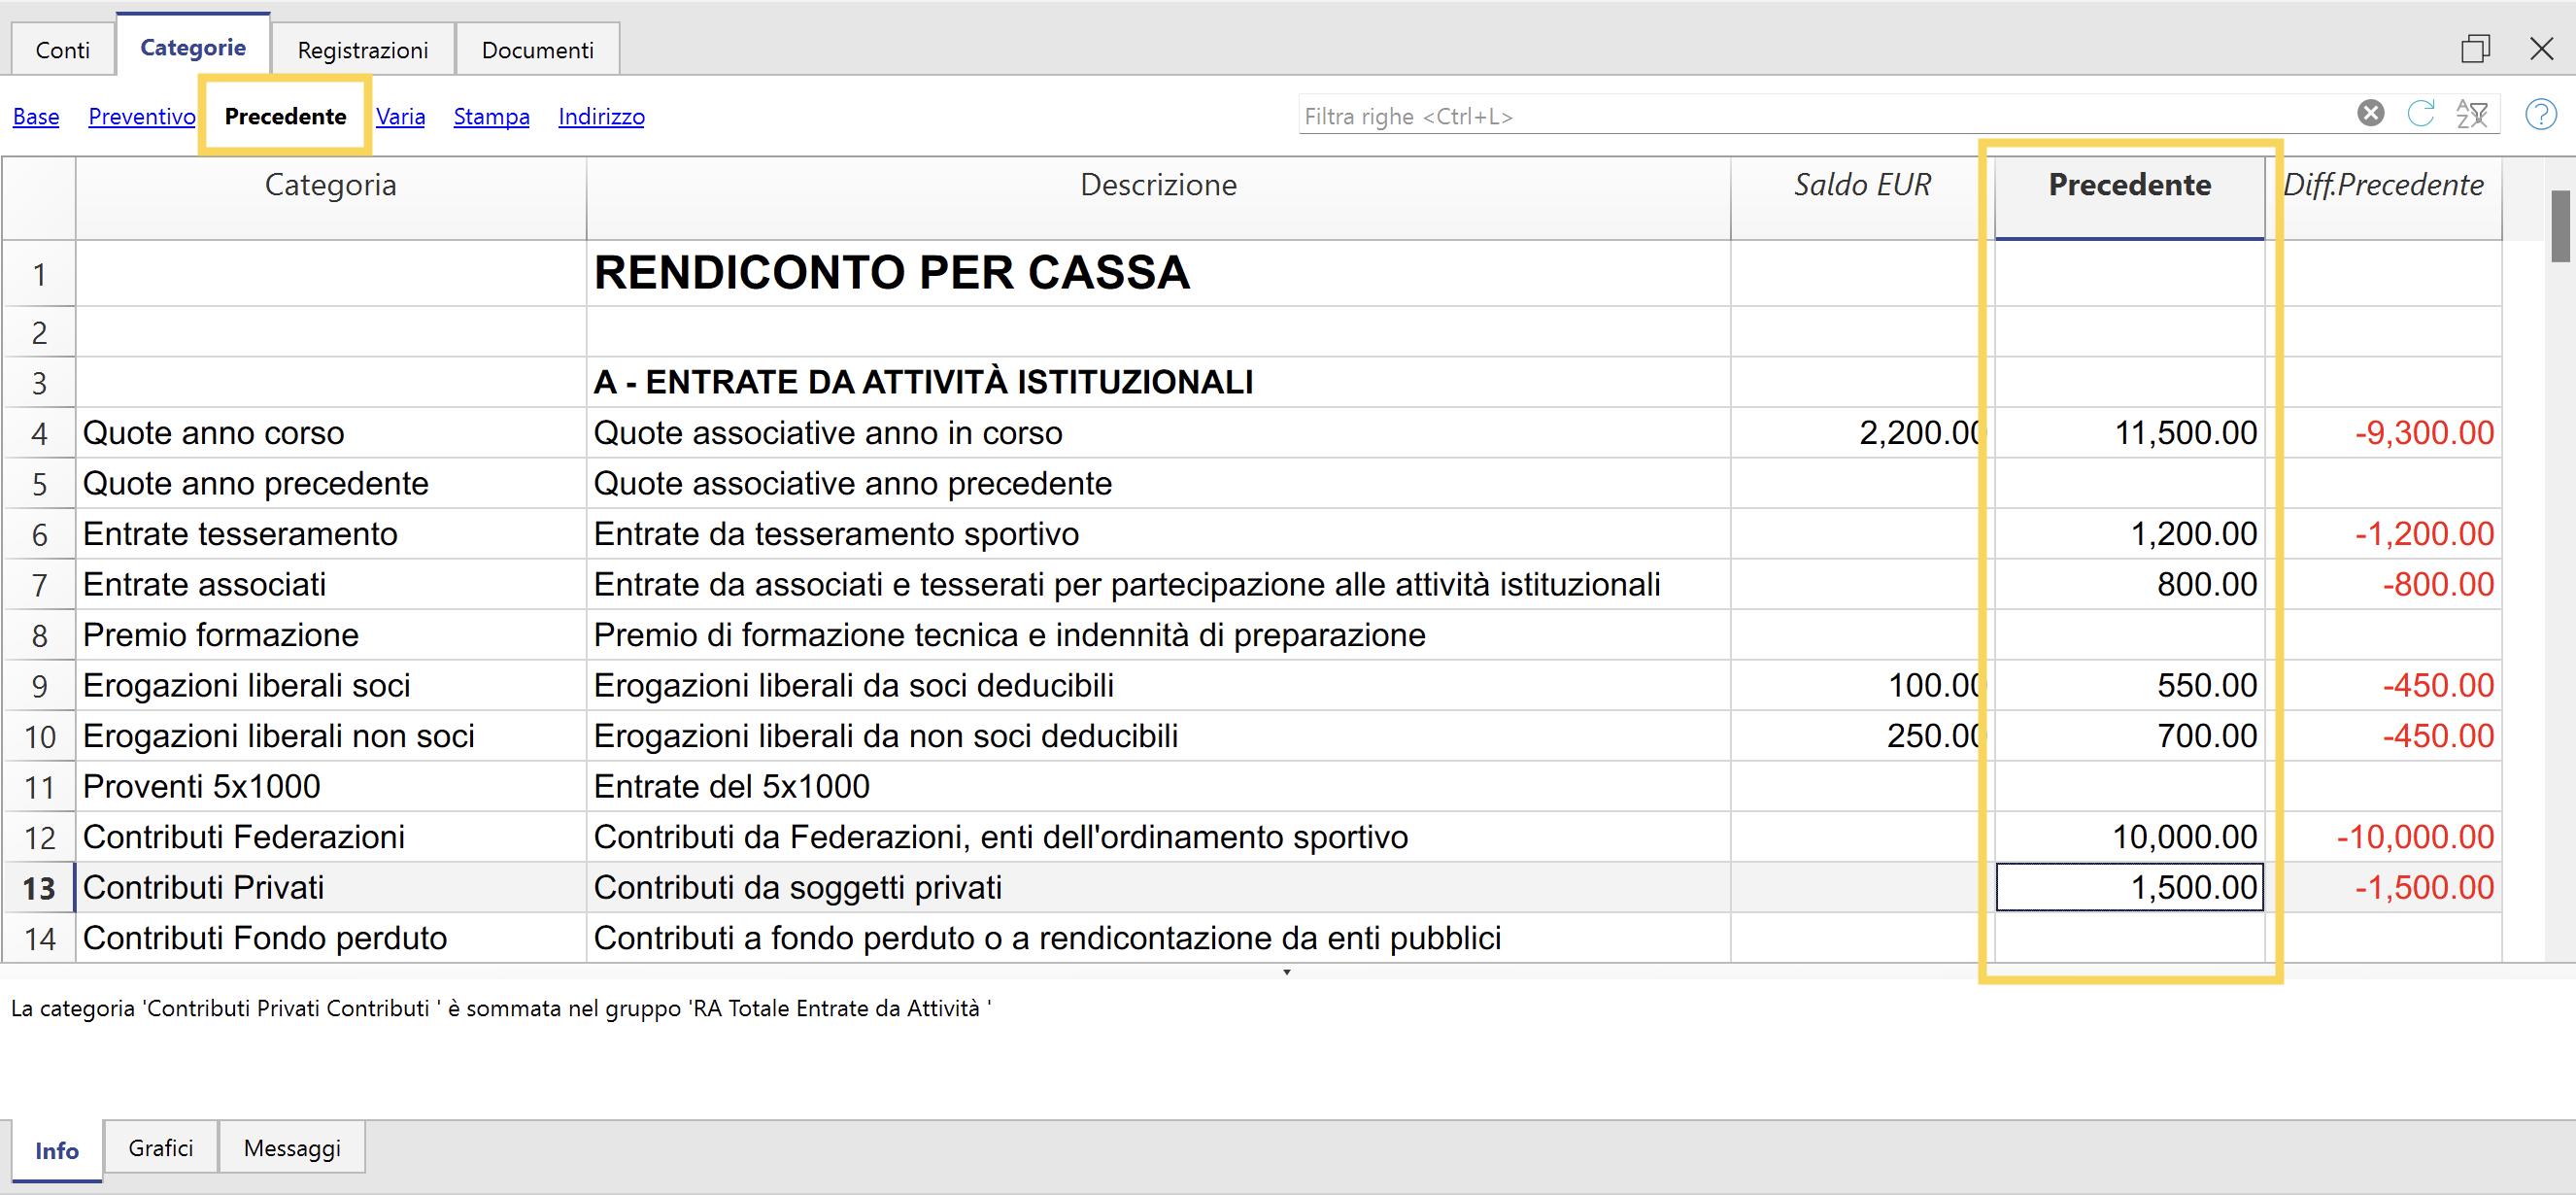
Per inserire i saldi dell'anno precedente, che verranno riportati nella colonna apposita del Rendiconto per cassa, bisogna inserirli manualmente per ogni Conto e Categoria nella colonna Precedente. Questa procedura è la stessa anche per avere i valori dell'anno precedente nel Rendiconto gestionale e nello Stato patrimoniale.
- Come inserire i valori dell'anno precedente - Contabilità in partita doppia
- Come inserire i valori dell'anno precedente - Contabilità Entrate/Uscite
Bisogna metterli soltanto il primo anno che si inizia la contabilità, perché in seguito, creando un nuovo anno contabile, il software mette i saldi dell'anno appena chiuso nella colonna Precedente del nuovo anno.
Se non si mettono i valori dell'anno precedente per i conti della liquidità (Cassa, Banca, ... ), il programma potrebbe segnalarvi un Messaggio d'errore nel Rendiconto per cassa.
Registrazioni rendiconto di cassa
La pagina Registrazioni tipo per ETS ti aiuterà a capire come fare le registrazioni in una contabilità Entrate/Uscite per ottenere il Rendiconto di cassa. Vi sono elencate le registrazioni più ricorrenti che i piccoli ETS si trovano a dover inserire nelle loro contabilità. Queste registrazioni tipo valgono anche per le ASD.
Come creare il rendiconto di cassa
Per creare il Rendiconto di cassa:
- Seleziona dal menu Estensioni > Rendiconti Associazioni Sportive Dilettantistiche (ASD) Italia > Rendiconto per Cassa.
- Seleziona il periodo e definisci alcuni parametri per la stampa del rendiconto:
- Stampa Logo.
Includi il logo nell'intestazione della pagina. Il logo deve essere prima impostato con la funzione Imposta logo. - Nome logo.
Inserisci il nome della personalizzazione del logo impostata con la funzione Imposta logo. - Stampa testo indirizzo.
Includi l'indirizzo nell'intestazione della pagina. I dati dell'indirizzo vengono ripresi dalle impostazioni di base, sezione Indirizzo (società, indirizzo1, cap, località, telefono, web, email). - Testo indirizzo alternativo.
In alternativa è possibile inserire a mano il testo su più righe da utilizzare.
Se il campo è vuoto verrà utilizzato l'indirizzo ripreso dalle impostazioni di base, altrimenti verrà utilizzato il testo indicato. - Stampa titolo.
Includi il titolo a inizio pagina utilizzando il testo predefinito. - Testo titolo alternativo.
In alternativa è possibile inserire un testo personalizzato. - Testo iniziale.
Inserisci un testo su più righe che apparirà dopo il titolo.
Vedi paragrafo Testo iniziale rendiconto. - Note finali.
Inserisci un testo su più righe che apparirà in fondo al rendiconto. - Stampa colonna raggruppamento.
Include la colonna dei codici di raggruppamento nel rendiconto. - Arrotonda gli importi all’intero (senza cifre decimali).
Stampa tutti gli importi arrotondandoli all'intero, senza cifre decimali. - Colore intestazioni tabelle.
Seleziona il colore che vuoi utilizzare come sfondo nelle intestazioni delle tabelle. - Stampa report con dettagli movimenti anno corrente.
Attiva questa opzione per creare una stampa di controllo con i dettagli dei movimenti per ogni voce del rendiconto.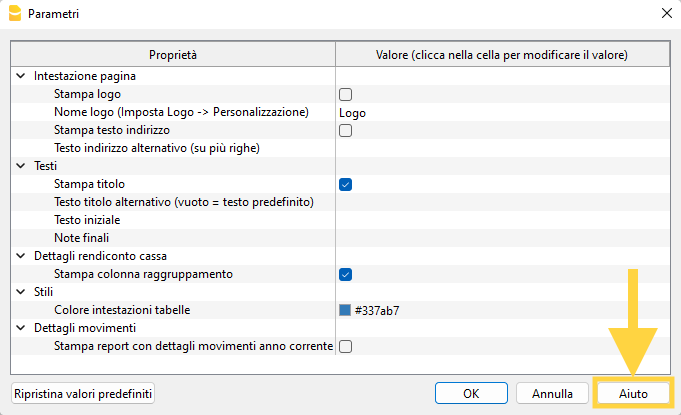
- Stampa Logo.
Cliccando sul pulsante Aiuto, in basso a destra nella finestra dei Parametri, arriverai in questa pagina. Utile in caso di problemi o sei hai bisogno di maggiori spiegazioni sul rendiconto.
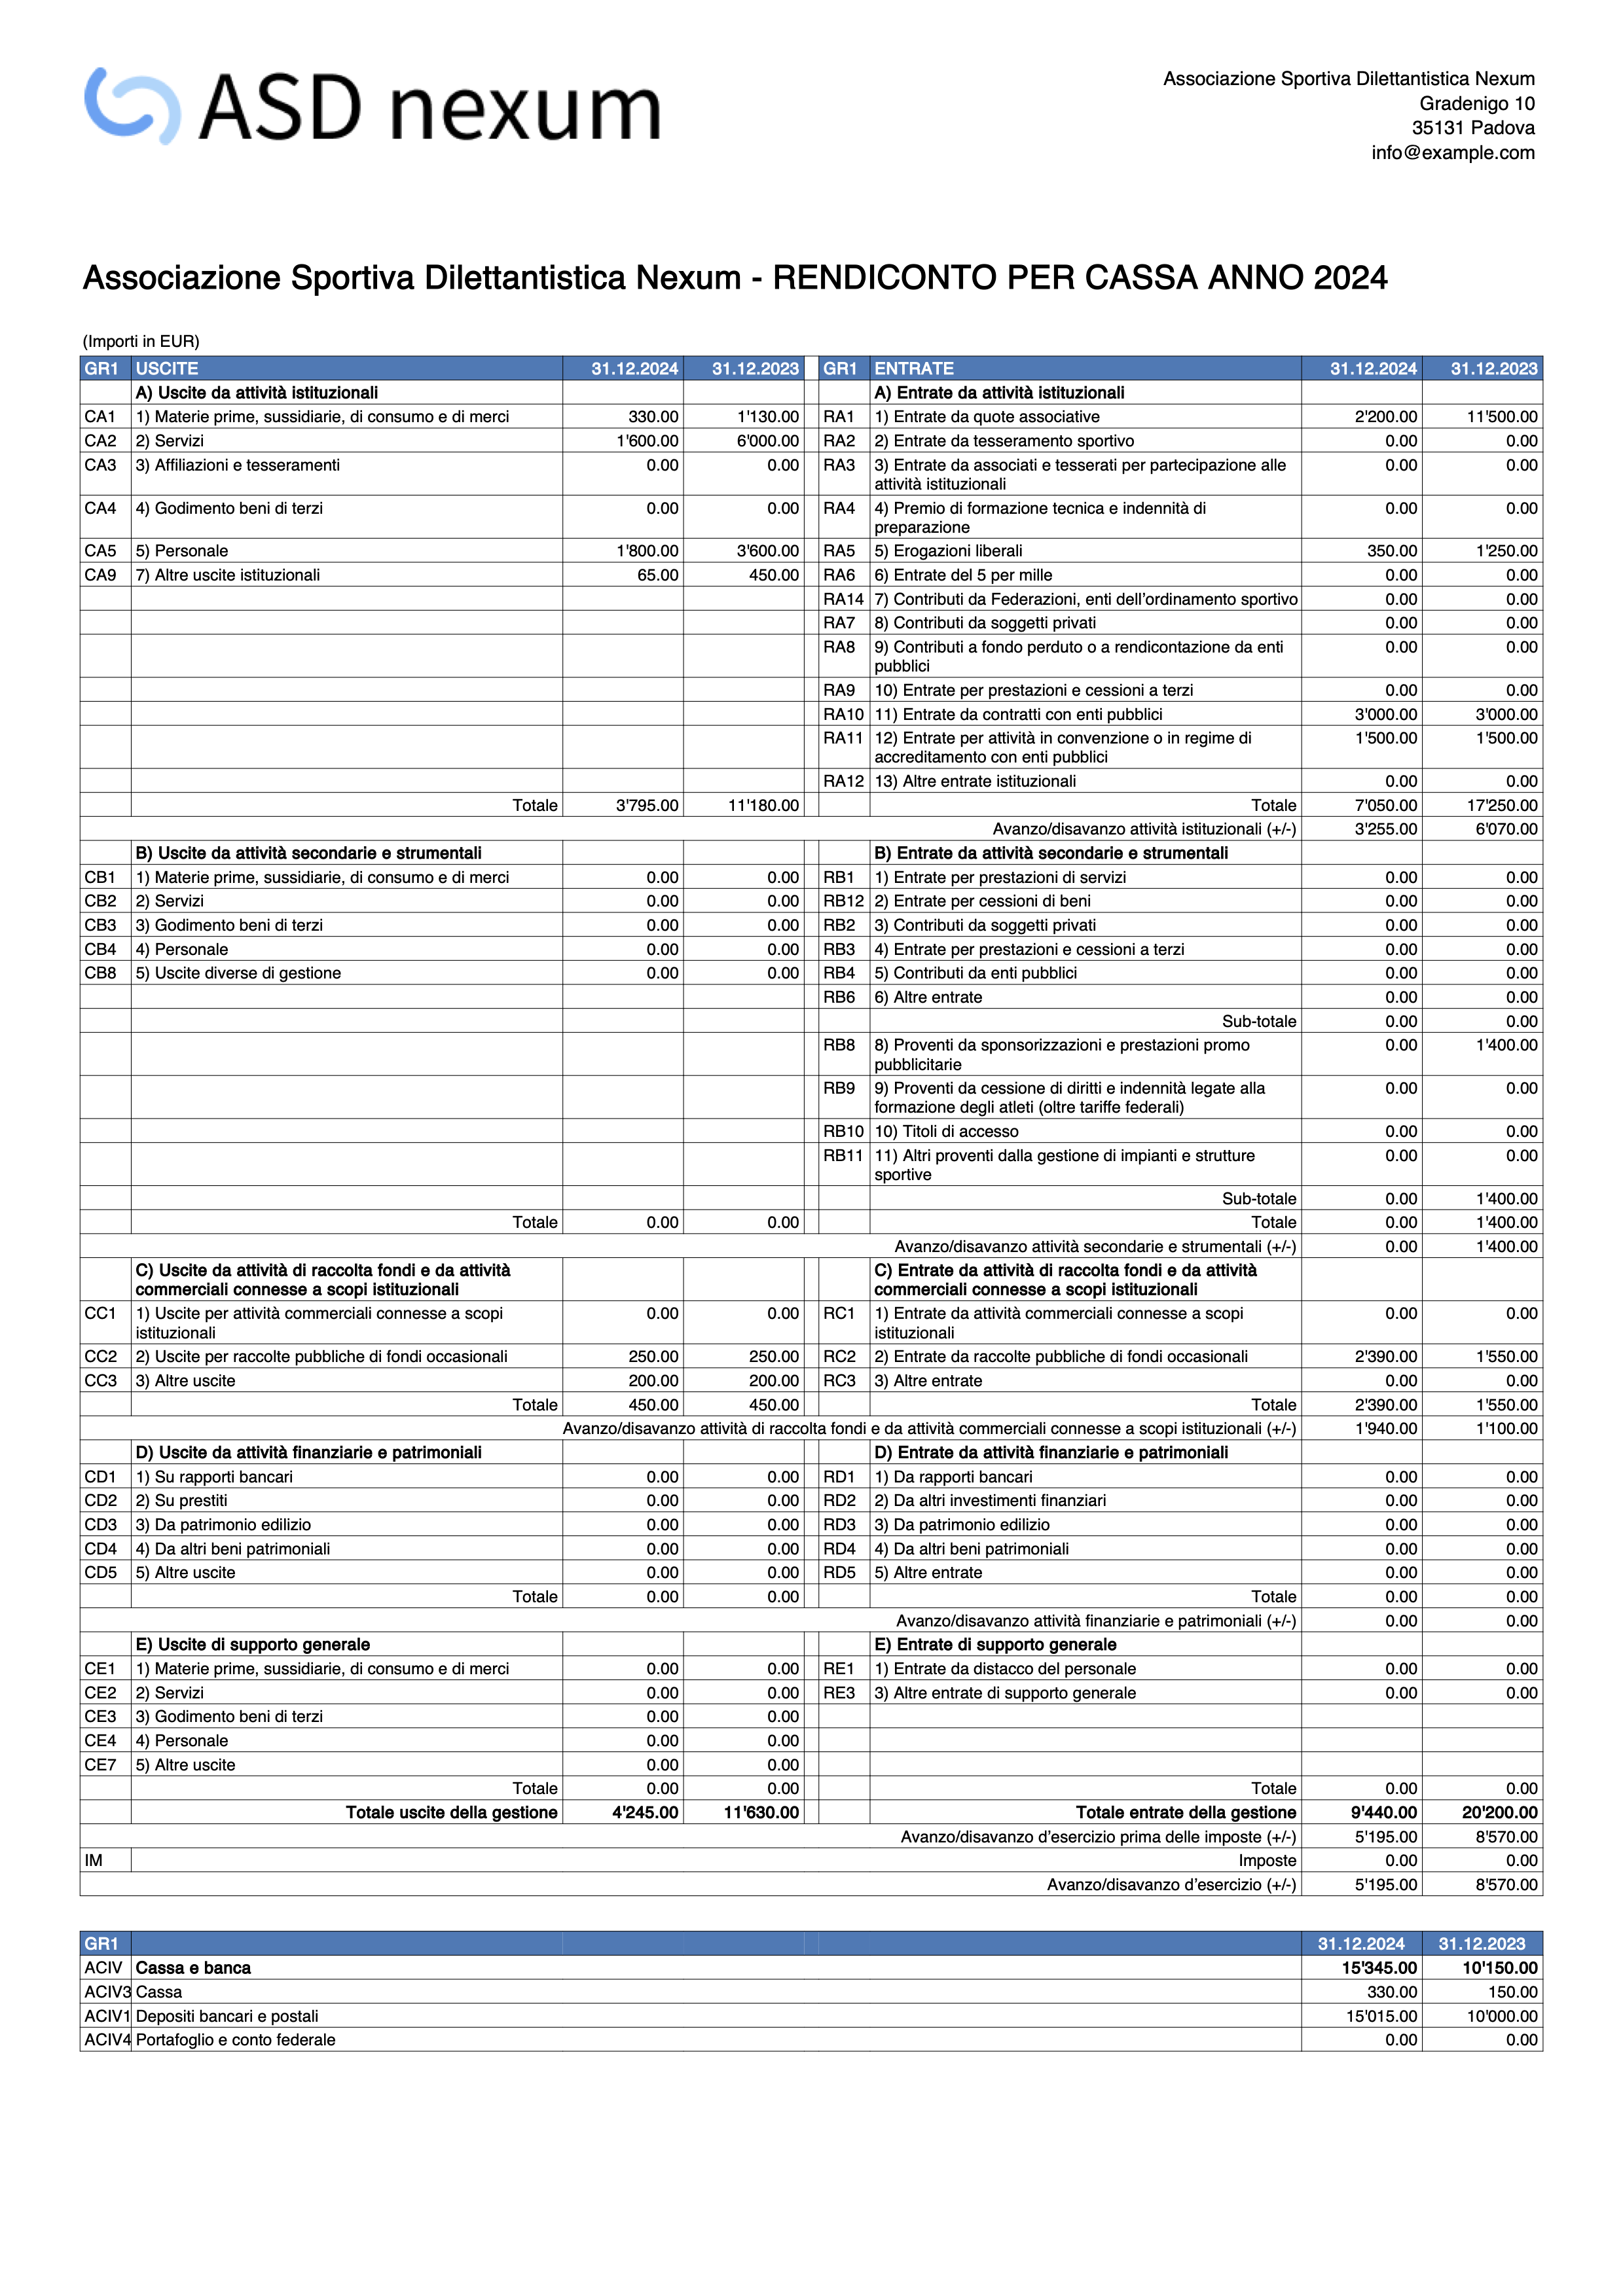
Esempio di stampa
Testo iniziale rendiconto
Nei parametri del rendiconto, utilizza il campo Testo iniziale per inserire delle informazioni supplementari da stampare sul rendiconto.
Il testo può essere inserito su più righe, e normalmente sarebbe utile indicare:
- Data approvazione rendiconto
- Nome presidente
- Codice fiscale associazione
Codici da utilizzare per il rendiconto
Per la creazione del Rendiconto di cassa ad ogni conto deve essere associato il codice corrispondente. Questi codici devono essere inseriti nella colonna Gr1.
I codici Gr1 servono all'estensione per riportare gli importi nel rendiconto di cassa.
| CODICE | DESCRIZIONE CONTO |
| A) Entrate da attività istituzionali | |
| RA1 | 1) Entrate da quote associative |
| RA2 | 2) Entrate da tesseramento sportivo |
| RA3 | 3) Entrate da associati e tesserati per partecipazione alle attività istituzionali |
| RA4 | 4) Premio di formazione tecnica e indennità di preparazione |
| RA5 | 5) Erogazioni liberali |
| RA6 | 6) Entrate del 5 per mille |
| RA14 | 7) Contributi da Federazioni, enti dell’ordinamento sportivo |
| RA7 | 8) Contributi da soggetti privati |
| RA8 | 9) Contributi a fondo perduto o a rendicontazione da enti pubblici |
| RA9 | 10) Entrate per prestazioni e cessioni a terzi |
| RA10 | 11) Entrate da contratti con enti pubblici |
| RA11 | 12) Entrate per attività in convenzione o in regime di accreditamento con enti pubblici |
| RA12 | 13) Altre entrate istituzionali |
| A) Uscite da attività istituzionali | |
| CA1 | 1) Materie prime, sussidiarie, di consumo e di merci |
| CA2 | 2) Servizi |
| CA3 | 3) Affiliazioni e tesseramenti |
| CA4 | 4) Godimento beni di terzi |
| CA5 | 5) Personale |
| CA9 | 7) Altre uscite istituzionali |
| B) Entrate da attività secondarie e strumentali | |
| RB1 | 1) Entrate per prestazioni di servizi |
| RB12 | 2) Entrate per cessioni di beni |
| RB2 | 3) Contributi da soggetti privati |
| RB3 | 4) Entrate per prestazioni e cessioni a terzi |
| RB4 | 5) Contributi da enti pubblici |
| RB6 | 6) Altre entrate |
| RB8 | 8) Proventi da sponsorizzazioni e prestazioni promo pubblicitarie |
| RB9 | 9) Proventi da cessione di diritti e indennità legate alla formazione degli atleti (oltre tariffe federali) |
| RB10 | 10) Titoli di accesso |
| RB11 | 11) Altri proventi dalla gestione di impianti e strutture sportive |
| B) Uscite da attività secondarie e strumentali | |
| CB1 | 1) Materie prime, sussidiarie, di consumo e di merci |
| CB2 | 2) Servizi |
| CB3 | 3) Godimento beni di terzi |
| CB4 | 4) Personale |
| CB8 | 5) Uscite diverse di gestione |
| C) Entrate da attività di raccolta fondi e da attività commerciali connesse a scopi istituzionali | |
| RC1 | 1) Entrate da attività commerciali connesse a scopi istituzionali |
| RC2 | 2) Entrate da raccolte pubbliche di fondi occasionali |
| RC3 | 3) Altre entrate |
| C) Uscite da attività di raccolta fondi e da attività commerciali connesse a scopi istituzionali | |
| CC1 | 1) Uscite per attività commerciali connesse a scopi istituzionali |
| CC2 | 2) Uscite per raccolte pubbliche di fondi occasionali |
| CC3 | 3) Altre uscite |
| D) Entrate da attività finanziarie e patrimoniali | |
| RD1 | 1) Da rapporti bancari |
| RD2 | 2) Da altri investimenti finanziari |
| RD3 | 3) Da patrimonio edilizio |
| RD4 | 4) Da altri beni patrimoniali |
| RD5 | 5) Altre entrate |
| D) Uscite da attività finanziarie e patrimoniali | |
| CD1 | 1) Su rapporti bancari |
| CD2 | 2) Su prestiti |
| CD3 | 3) Da patrimonio edilizio |
| CD4 | 4) Da altri beni patrimoniali |
| CD5 | 5) Altre uscite |
| E) Entrate di supporto generale | |
| RE1 | 1) Entrate da distacco del personale |
| RE3 | 3) Altre entrate di supporto generale |
| E) Uscite di supporto generale | |
| CE1 | 1) Materie prime, sussidiarie, di consumo e di merci |
| CE2 | 2) Servizi |
| CE3 | 3) Godimento beni di terzi |
| CE4 | 4) Personale |
| CE7 | 5) Altre uscite |
| Avanzo/disavanzo d’esercizio prima delle imposte | |
| IM | Imposte |
| Banca e Cassa | |
| ACIV1 | Banca |
| ACIV3 | Cassa |
| ACIV4 | Portafoglio e conto federale |
Messaggi d'errore nel Rendiconto di cassa
Durante la creazione del rendiconto di cassa, il software controlla la presenza di eventuali errori e li segnala con dei messaggi.
Prima di depositare il Rendiconto di cassa, gli eventuali errori dovrebbero essere corretti in modo che non vi sia più nessuna segnalazione.
- "[<tabella>: Riga <xx>] colonna <Gr1>, valore <xxxx> Codice gruppo inserito errato. Modificare il codice gruppo nella tabella <tabella>."
Le cause possono essere:- Hai inserito dei codici errati nella colonna Gr1 per il raggruppamento del rendiconto di cassa.
Significa che alla riga della tabella indicata, il codice inserito nella colonna Gr1 non è corretto.
Si consiglia di controllare la tabella con i Codici da utilizzare per il rendiconto e correggere.
- Hai inserito dei codici errati nella colonna Gr1 per il raggruppamento del rendiconto di cassa.
- "La somma della liquidità iniziale + avanzo/disavanzo non è uguale alla liquidità finale. Importo differenza = XXX"
- Viene controllata la seguente uguaglianza: Cassa e Banca dell'anno precedente + Avanzo/Disavanzo corrente = Cassa e Banca corrente.
- In caso di uguaglianza non verificata:
- Nel rendiconto di cassa appare un messaggio in rosso. Inoltre viene visualizzata una tabella per il controllo quadratura con i dettagli.
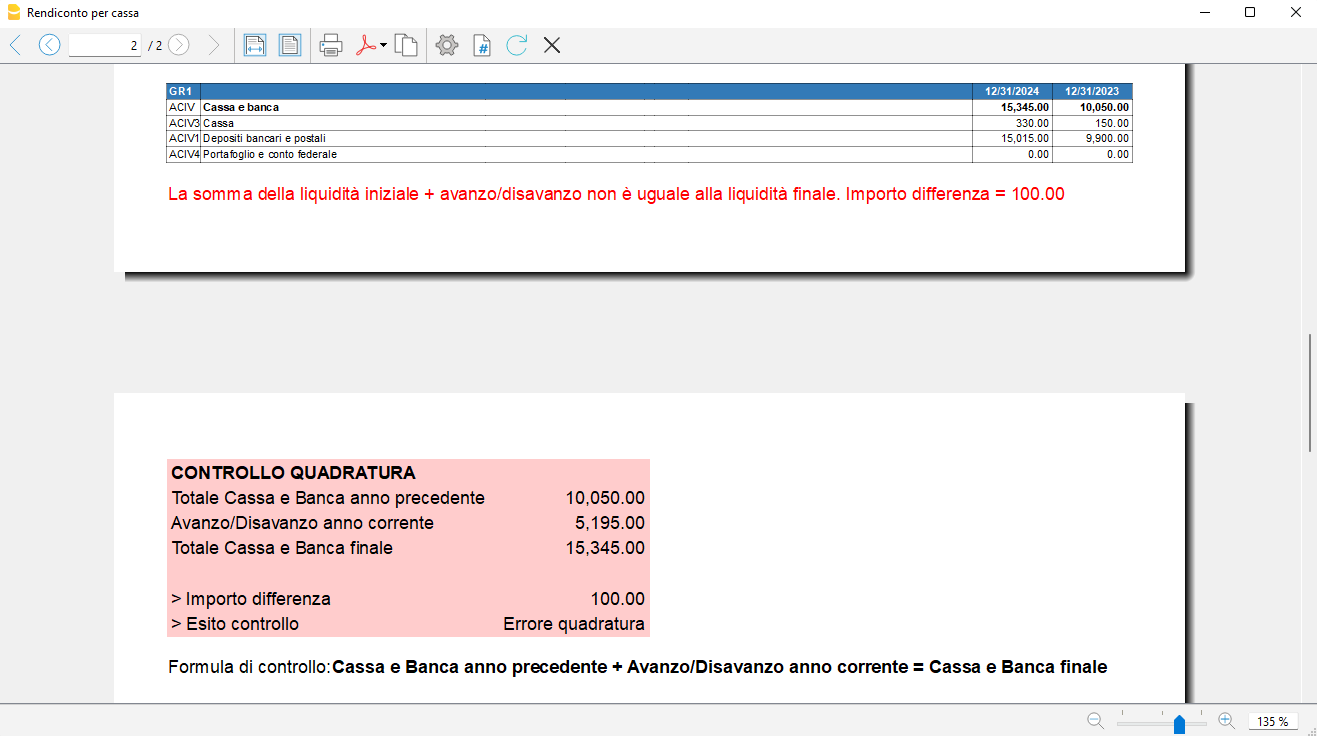
- Le cause possono essere:
- Non hai inserito i valori della Cassa e della Banca dell'anno scorso (nella colonna Precedente).
- Hai dimenticato di inserire un Centro di costo (CC2) quando hai fatto una o più registrazioni patrimoniali, ovvero quando si usano due conti della situazione patrimoniale per registrazione investimenti o prestiti.
- Vedi errori seguenti.
- Nel rendiconto di cassa appare un messaggio in rosso. Inoltre viene visualizzata una tabella per il controllo quadratura con i dettagli.
- "Per il Rendiconto di Cassa sono ammesse solo registrazioni con conti della liquidità (Banca e Cassa)."
- Vengono controllate le registrazioni contabili.
- Le registrazioni senza un conto liquidità (Cassa, Banca) vengono segnalate come errore.
- Il controllo serve anche per evitare l'errore del controllo quadratura.
- Nel caso di registrazioni su più righe, controllare che il conto della Liquidità sia sempre sulla prima riga.
- "Saldo colonna Precedente mancante. Il saldo della colonna Apertura deve essere riportato nella colonna Precedente."
- Controlla le colonne Apertura e Precedente dei conti della liquidità (Cassa e Banca) nella tabella Conti.
- Se si inserisce un saldo nella colonna Apertura, lo stesso saldo deve anche essere inserito nella colonna Precedente.
- Il controllo serve anche per evitare l'errore del controllo quadratura.
- "I saldi delle colonne Apertura e Precedente sono differenti. Modificare i saldi in modo che siano uguali."
- Controlla le colonne Apertura e Precedente dei conti della liquidità (Cassa e Banca) nella tabella Conti.
- I saldi delle colonne Apertura e Precedente devono essere uguali.
- Il controllo serve anche per evitare l'errore del controllo quadratura.
Stampa report con dettagli movimenti
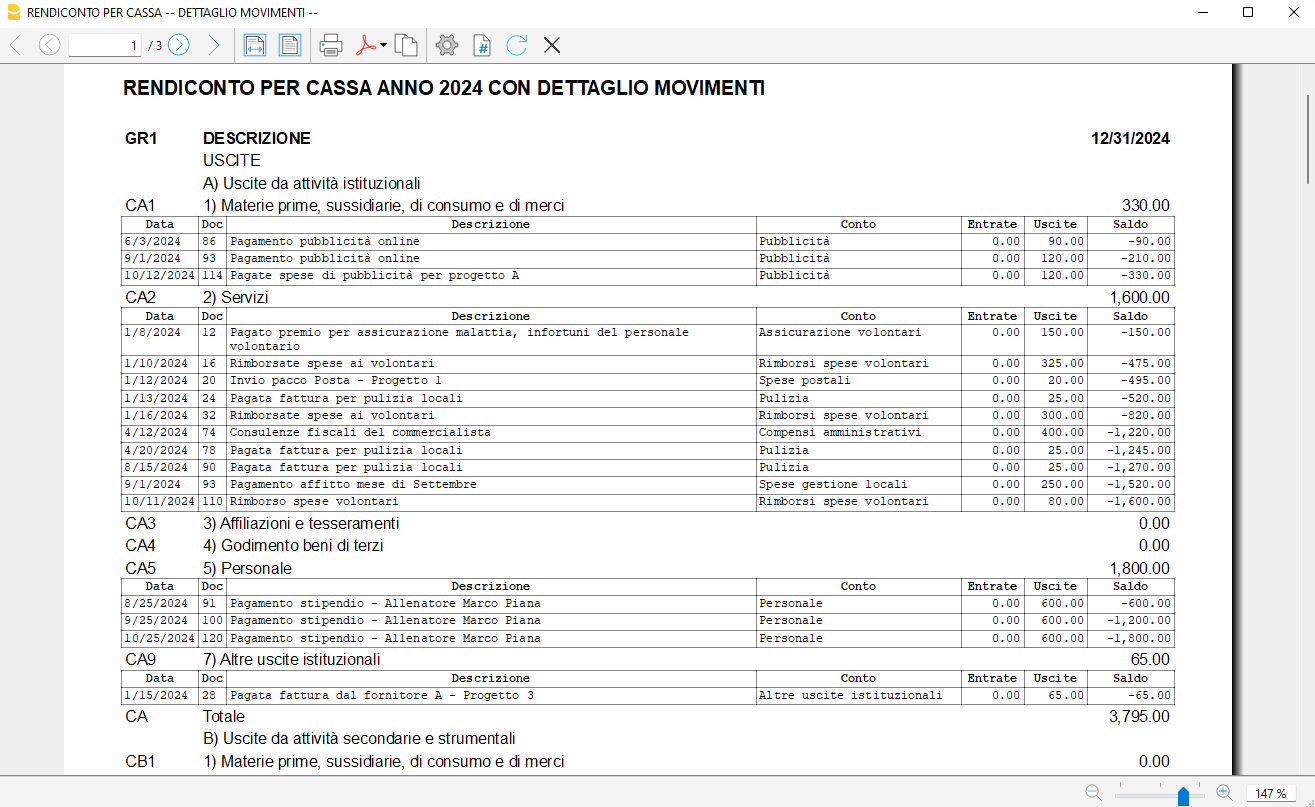
Attivando l'opzione Stampa report con dettagli movimenti anno corrente nei parametri dell'estensione, anziché creare il normale Rendiconto per Cassa, viene generato un report che include anche i dettagli dei movimenti dell'anno corrente per ogni voce del rendiconto.
- I dettagli dei movimenti sono inseriti in una tabella subito sotto la voce del rendiconto.
- La tabella è formata dalle colonne:
- Data, Doc, Descrizione, Conto, Entrate/Dare, Uscite/Avere, Saldo.
- Se una voce non ha movimenti, i dettagli non vengono indicati.
Cos'è il Rendiconto per cassa
Il Rendiconto di cassa si basa sul relativo schema di bilancio delle Associazioni Sportive Dilettantistiche.
Questo rendiconto può essere ottenuto dalle associazioni che vogliono gestire la contabilità secondo il principio di cassa, registrando quindi gli importi solo quando vi è l'entrata o l'uscita di liquidità.
Nel rendiconto di cassa le entrate e le uscite sono raggruppate in: attività di interesse generale, attività diverse, attività di raccolta fondi e attività finanziarie.
Vengono anche evidenziati il saldo della cassa e della banca o posta, e la voce avanzo/disavanzo complessivo.
Modello Gratuito Excel Rendiconto di Cassa per Associazioni Sportive Dilettantistiche
Quando si tratta di gestire le contabilità di una piccola associazione sportiva dilettantistica, ci sono diverse vie da seguire: alcuni preferiscono l'assistenza di un commercialista, nonostante il costo elevato; altri optano per la creazione di un rendiconto per cassa utilizzando modelli Excel, per una soluzione fai-da-te; mentre chi cerca un approccio più automatizzato può affidarsi a software di contabilità come Banana Contabilità Plus, che semplifica la creazione del rendiconto.
Mettiamo a tua disposizione un modello di rendiconto per cassa per Associazioni Sportive Dilettantistiche (ASD) in Excel gratis, con il quale potrai iniziare in modo semplice. Puoi scaricarlo qui di seguito.
Modello Gratuito Excel Rendiconto di Cassa per ASD
Il modello di Rendiconto per Cassa Excel offre un metodo molto semplice per riportare gli importi contabili del rendiconto. Puoi scaricarlo e personalizzarlo a tuo piacimento.
Nota: anche se i numeri sono impostati per calcolare automaticamente i totali, è comunque meglio ricontrollare ogni volta.
Cos'è il Rendiconto per Cassa
Il Rendiconto di Cassa contiene le entrate e le uscite effettive del periodo annuale per le ASD. Presenta uno schema fisso definito dal Ministero.
Nel rendiconto di cassa le entrate e le uscite sono raggruppate in sezioni:
- Attività istituzionali;
- Attività secondarie e strumentali;
- Attività di raccolta fondi e attività commerciali connnesse a scopi istituzionali;
- Attività finanziarie e patrimoniali;
- Attività di supporto generale;
- Liquidità (Cassa e Banca).
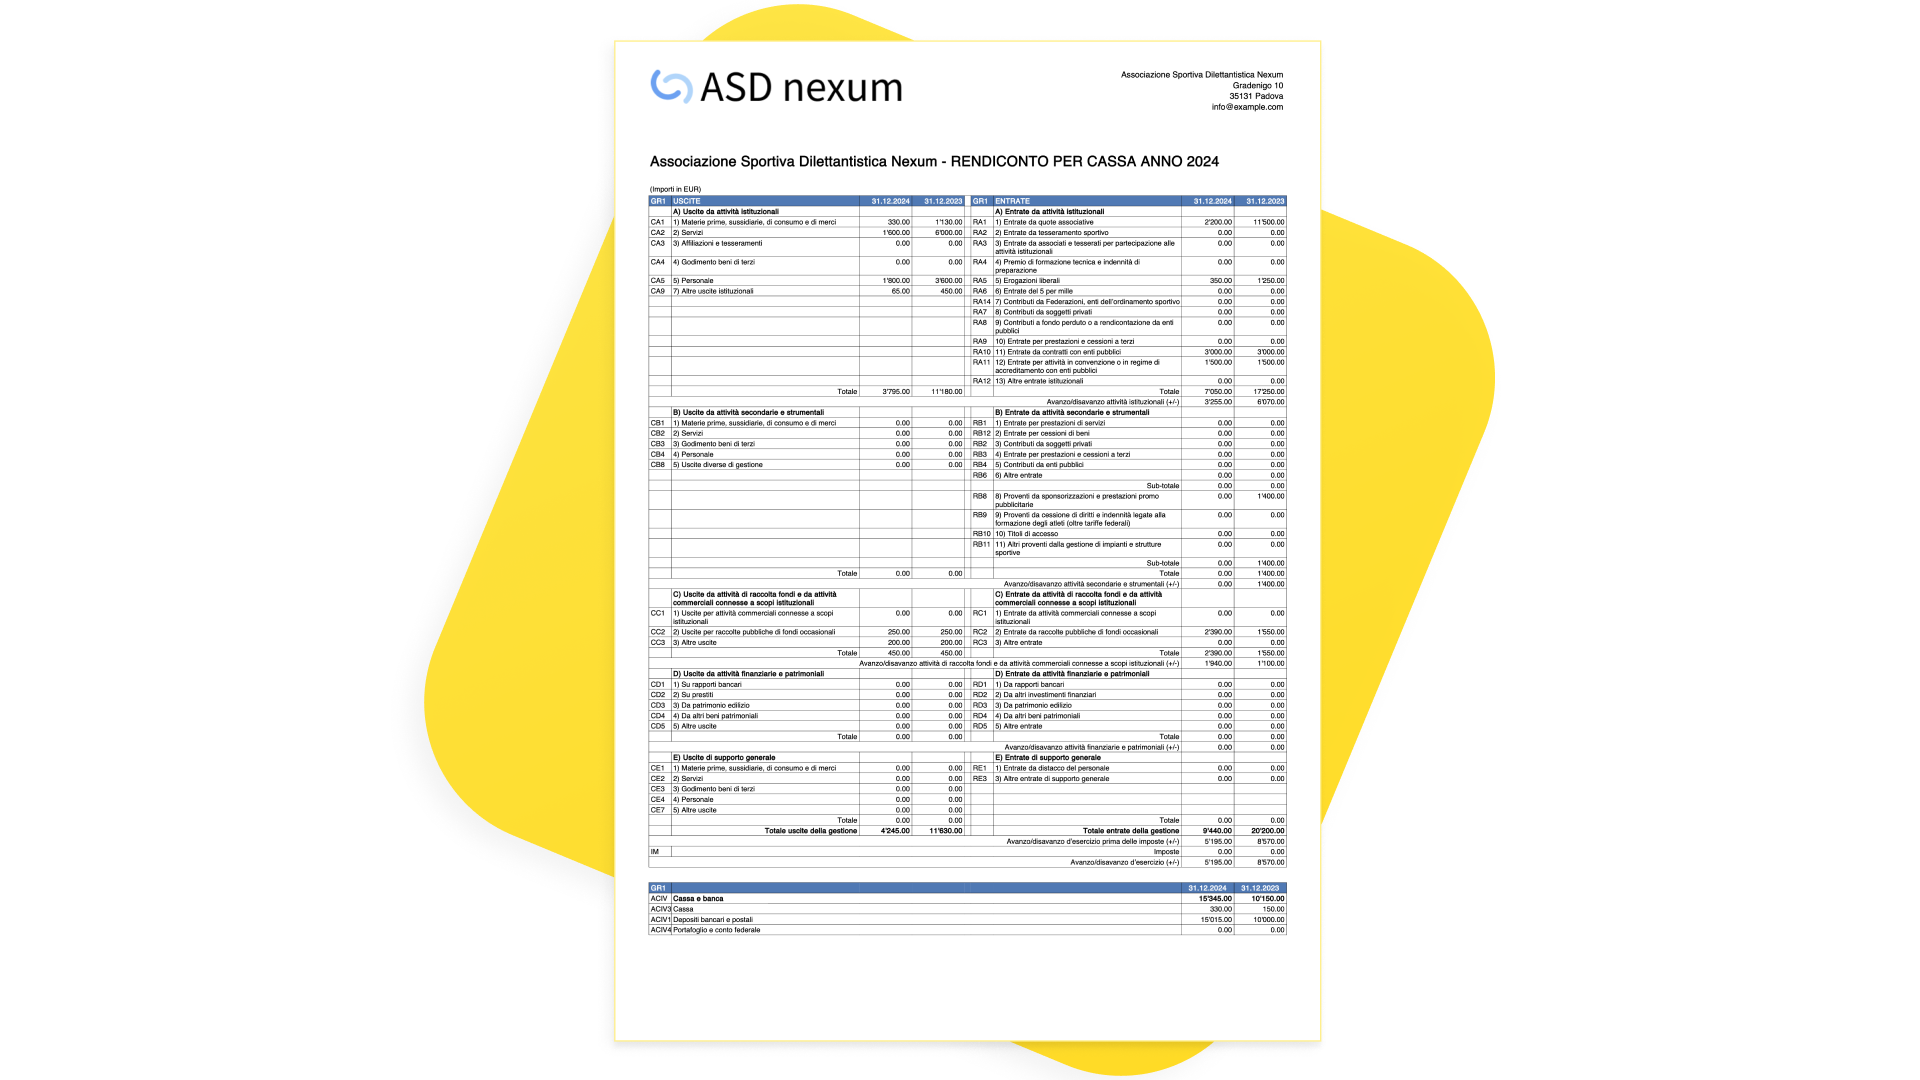
Ecco un esempio di Rendiconto per cassa per ASD creato in automatico con Banana Contabilità Plus partendo dalle registrazioni contabili:
Modello Rendiconto di Cassa per ETS
Se hai bisogno di ottenere il Rendiconto per Cassa anche di un Ente del Terzo Settore (ETS), consulta la pagina Modello Excel per ETS.
Prima Nota Gratuita per ASD nel tuo browser
Grazie alla WebApp di Banana Contabilità Plus puoi fare gratuitamente la Prima Nota Cassa e/o Banca della tua ASD, direttamente nel tuo browser! In pochi clic ottieni in automatico anche il Rendiconto per cassa.
Prova subito nel tuo browser la Prima Nota per ASD
Nota: è consigliato usare un browser da desktop (computer).
Software Banana Contabilità Plus
Con il software Banana Contabilità Plus potrai gestire facilmente la contabilità della tua ASD: una volta inseriti i vari movimenti contabili, in pochi clic si può ottenere in automatico il Rendiconto per cassa già compilato.
Vantaggi con Banana Contabilità Plus:
- Tieni la contabilità anche se hai conoscenze contabili limitate, grazie alla facile Contabilità Entrate/Uscite (esclusiva del software Banana);
- Sai in ogni momento la situazione della cassa e della banca;
- Risparmi soldi! Se consegnerai la contabilità al commercialista, hai già tutto pronto e dovrà soltanto segnalarti eventuali modifiche;
- Gestisci le anagrafiche di soci, volontari, atleti e allenatori.
Stato patrimoniale Associazioni Sportive Dilettantistiche
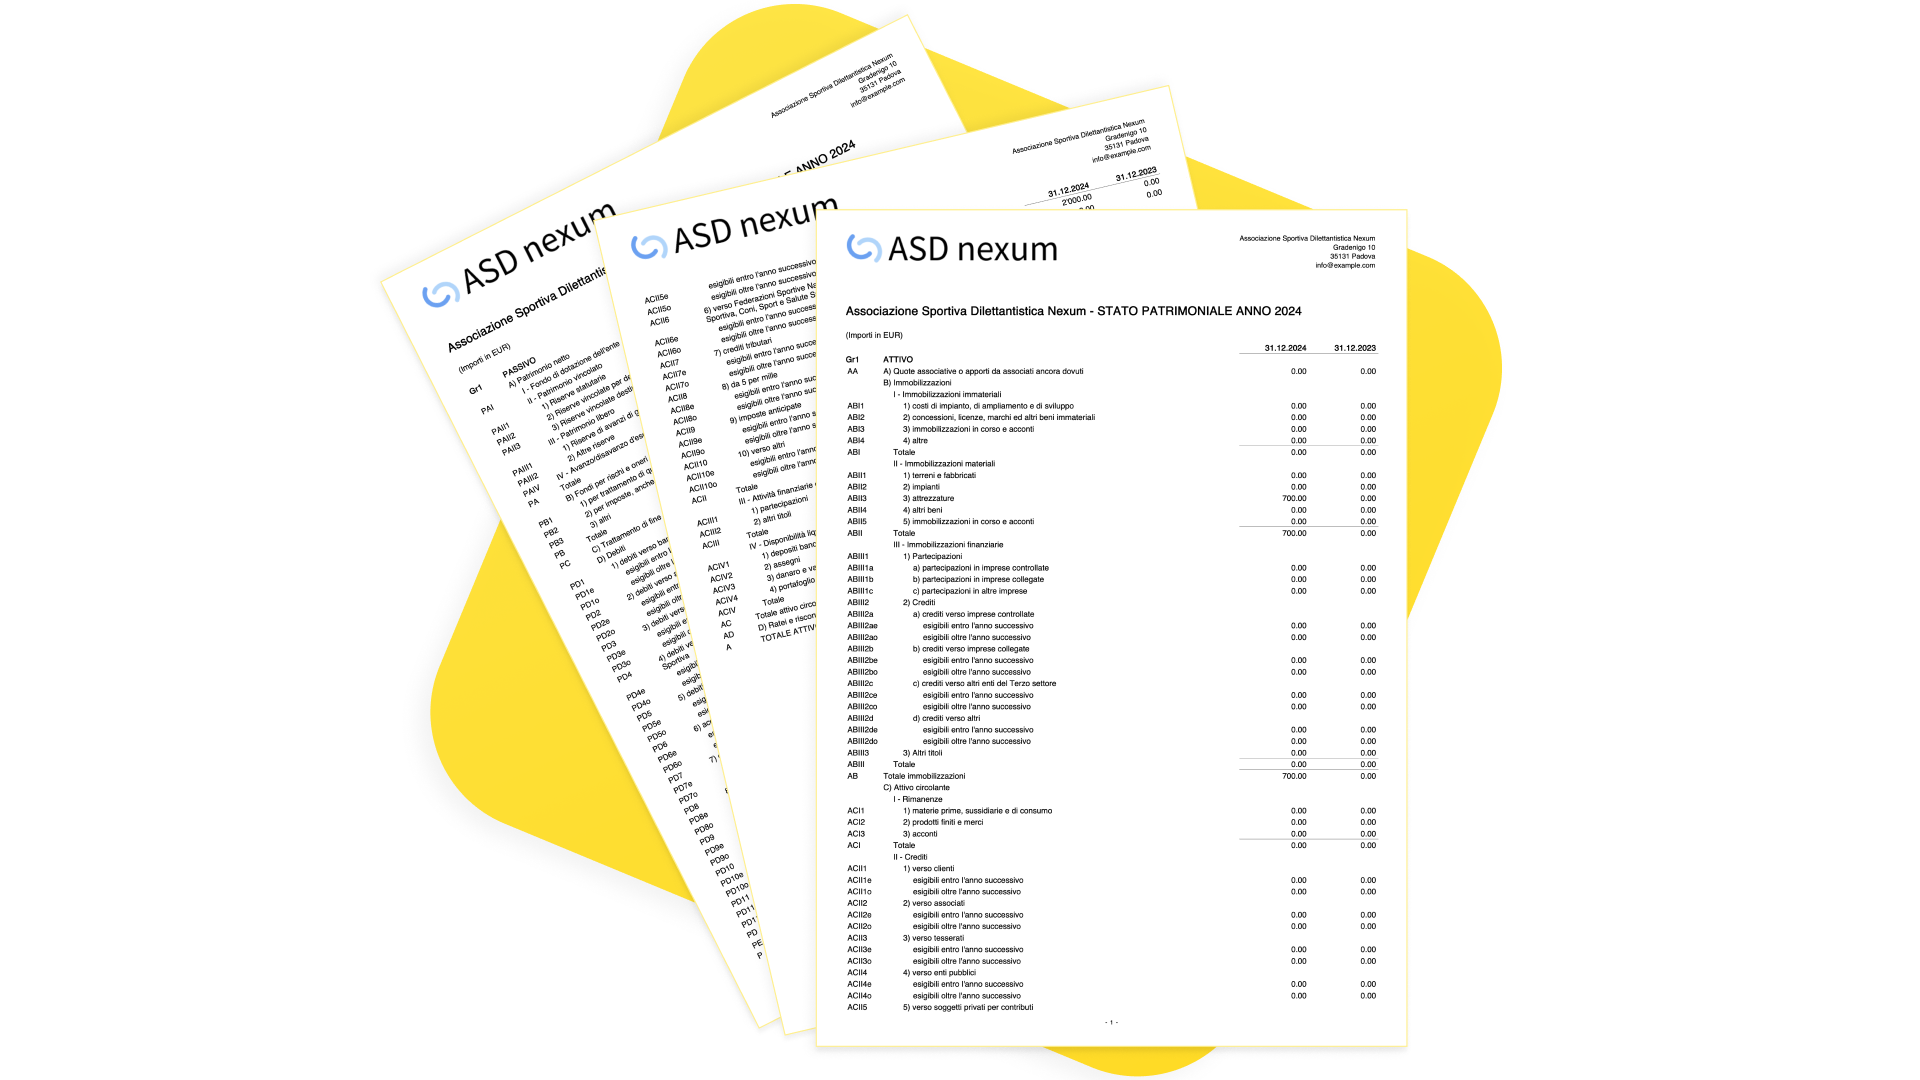
Con Banana Contabilità ottenere lo Stato patrimoniale è molto semplice e veloce. Il programma utilizza i dati già inseriti nella contabilità: per ogni conto degli Attivi e dei Passivi specifichi il rispettivo codice (Gr1) e devi soltanto dare il comando per la creazione automatica del rendiconto.
Prova subito a creare il rendiconto patrimoniale
- Scarica e apri il modello di tutorial già predisposto (vedi anche la documentazione).
- Crea il rendiconto patrimoniale.
È richiesto almeno il piano Professional di Banana Contabilità Plus.
È necessario utilizzare una contabilità in partita doppia.
Dati anno precedente
Gli importi dell'anno precedente sono obbligatori, in quanto il rendiconto prevede la colonna dell'anno precedente come deciso dal Ministero. Per la spiegazione dei saldi dell'anno precedente si rimanda al paragrafo Dati anno precedente del Rendiconto per cassa.
Come creare il rendiconto dello Stato patrimoniale
Per creare lo Stato patrimoniale:
- Seleziona dal menu Estensioni > Rendiconti Associazioni Sportive Dilettantistiche (ASD) Italia > Stato patrimoniale.
- Seleziona il periodo e definisci alcuni parametri per la stampa del rendiconto:
- Stampa Logo.
Includi il logo nell'intestazione della pagina. Il logo deve essere prima impostato con la funzione Imposta logo. - Nome logo.
Inserisci il nome della personalizzazione del logo impostata con la funzione Imposta logo. - Stampa testo indirizzo.
Includi l'indirizzo nell'intestazione della pagina. I dati dell'indirizzo vengono ripresi dalle impostazioni di base, sezione Indirizzo (società, indirizzo1, cap, località, telefono, web, email). - Testo indirizzo alternativo.
In alternativa è possibile inserire a mano il testo su più righe da utilizzare.
Se il campo è vuoto verrà utilizzato l'indirizzo ripreso dalle impostazioni di base, altrimenti verrà utilizzato il testo indicato. - Stampa titolo.
Includi il titolo a inizio pagina utilizzando il testo predefinito. - Testo titolo alternativo.
In alternativa è possibile inserire un testo personalizzato. - Testo iniziale.
Inserisci un testo su più righe che apparirà dopo il titolo.
Vedi paragrafo Testo iniziale rendiconto. - Note finali.
Inserisci un testo su più righe che apparirà in fondo al rendiconto. - Stampa colonna raggruppamento.
Include la colonna dei codici di raggruppamento nel rendiconto. - Stampa colonna anno precedente.
Attiva questa opzione per aggiungere la colonna dell'anno precedente. - Escludi voci con importi nulli.
Le voci precedute da numeri arabi o da lettere minuscole con importi nulli per due esercizi consecutivi possono essere escluse dal rendiconto. - Stampa Attivi e Passivi su pagine separate.
Attivi e Passivi possono essere stampati su pagine separate. - Arrotonda gli importi all’intero (senza cifre decimali).
Stampa tutti gli importi arrotondandoli all'intero, senza cifre decimali. - Stampa report con dettagli movimenti anno corrente.
Attiva questa opzione per creare una stampa di controllo con i dettagli dei movimenti per ogni voce del rendiconto.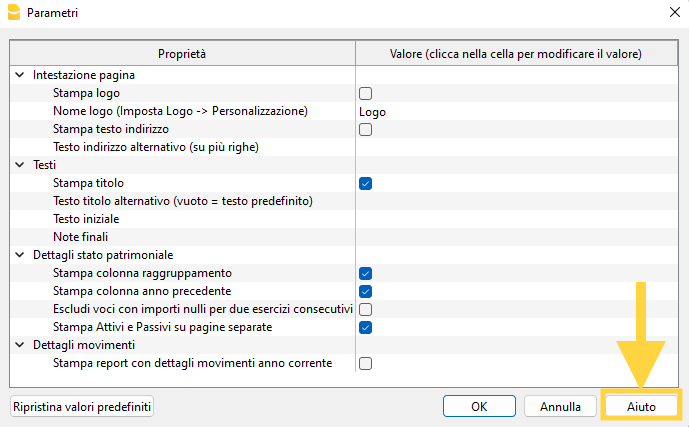
- Stampa Logo.
Cliccando sul pulsante Aiuto, in basso a destra nella finestra dei Parametri, arriverai in questa pagina. Utile in caso di problemi o sei hai bisogno di maggiori spiegazioni sul rendiconto.
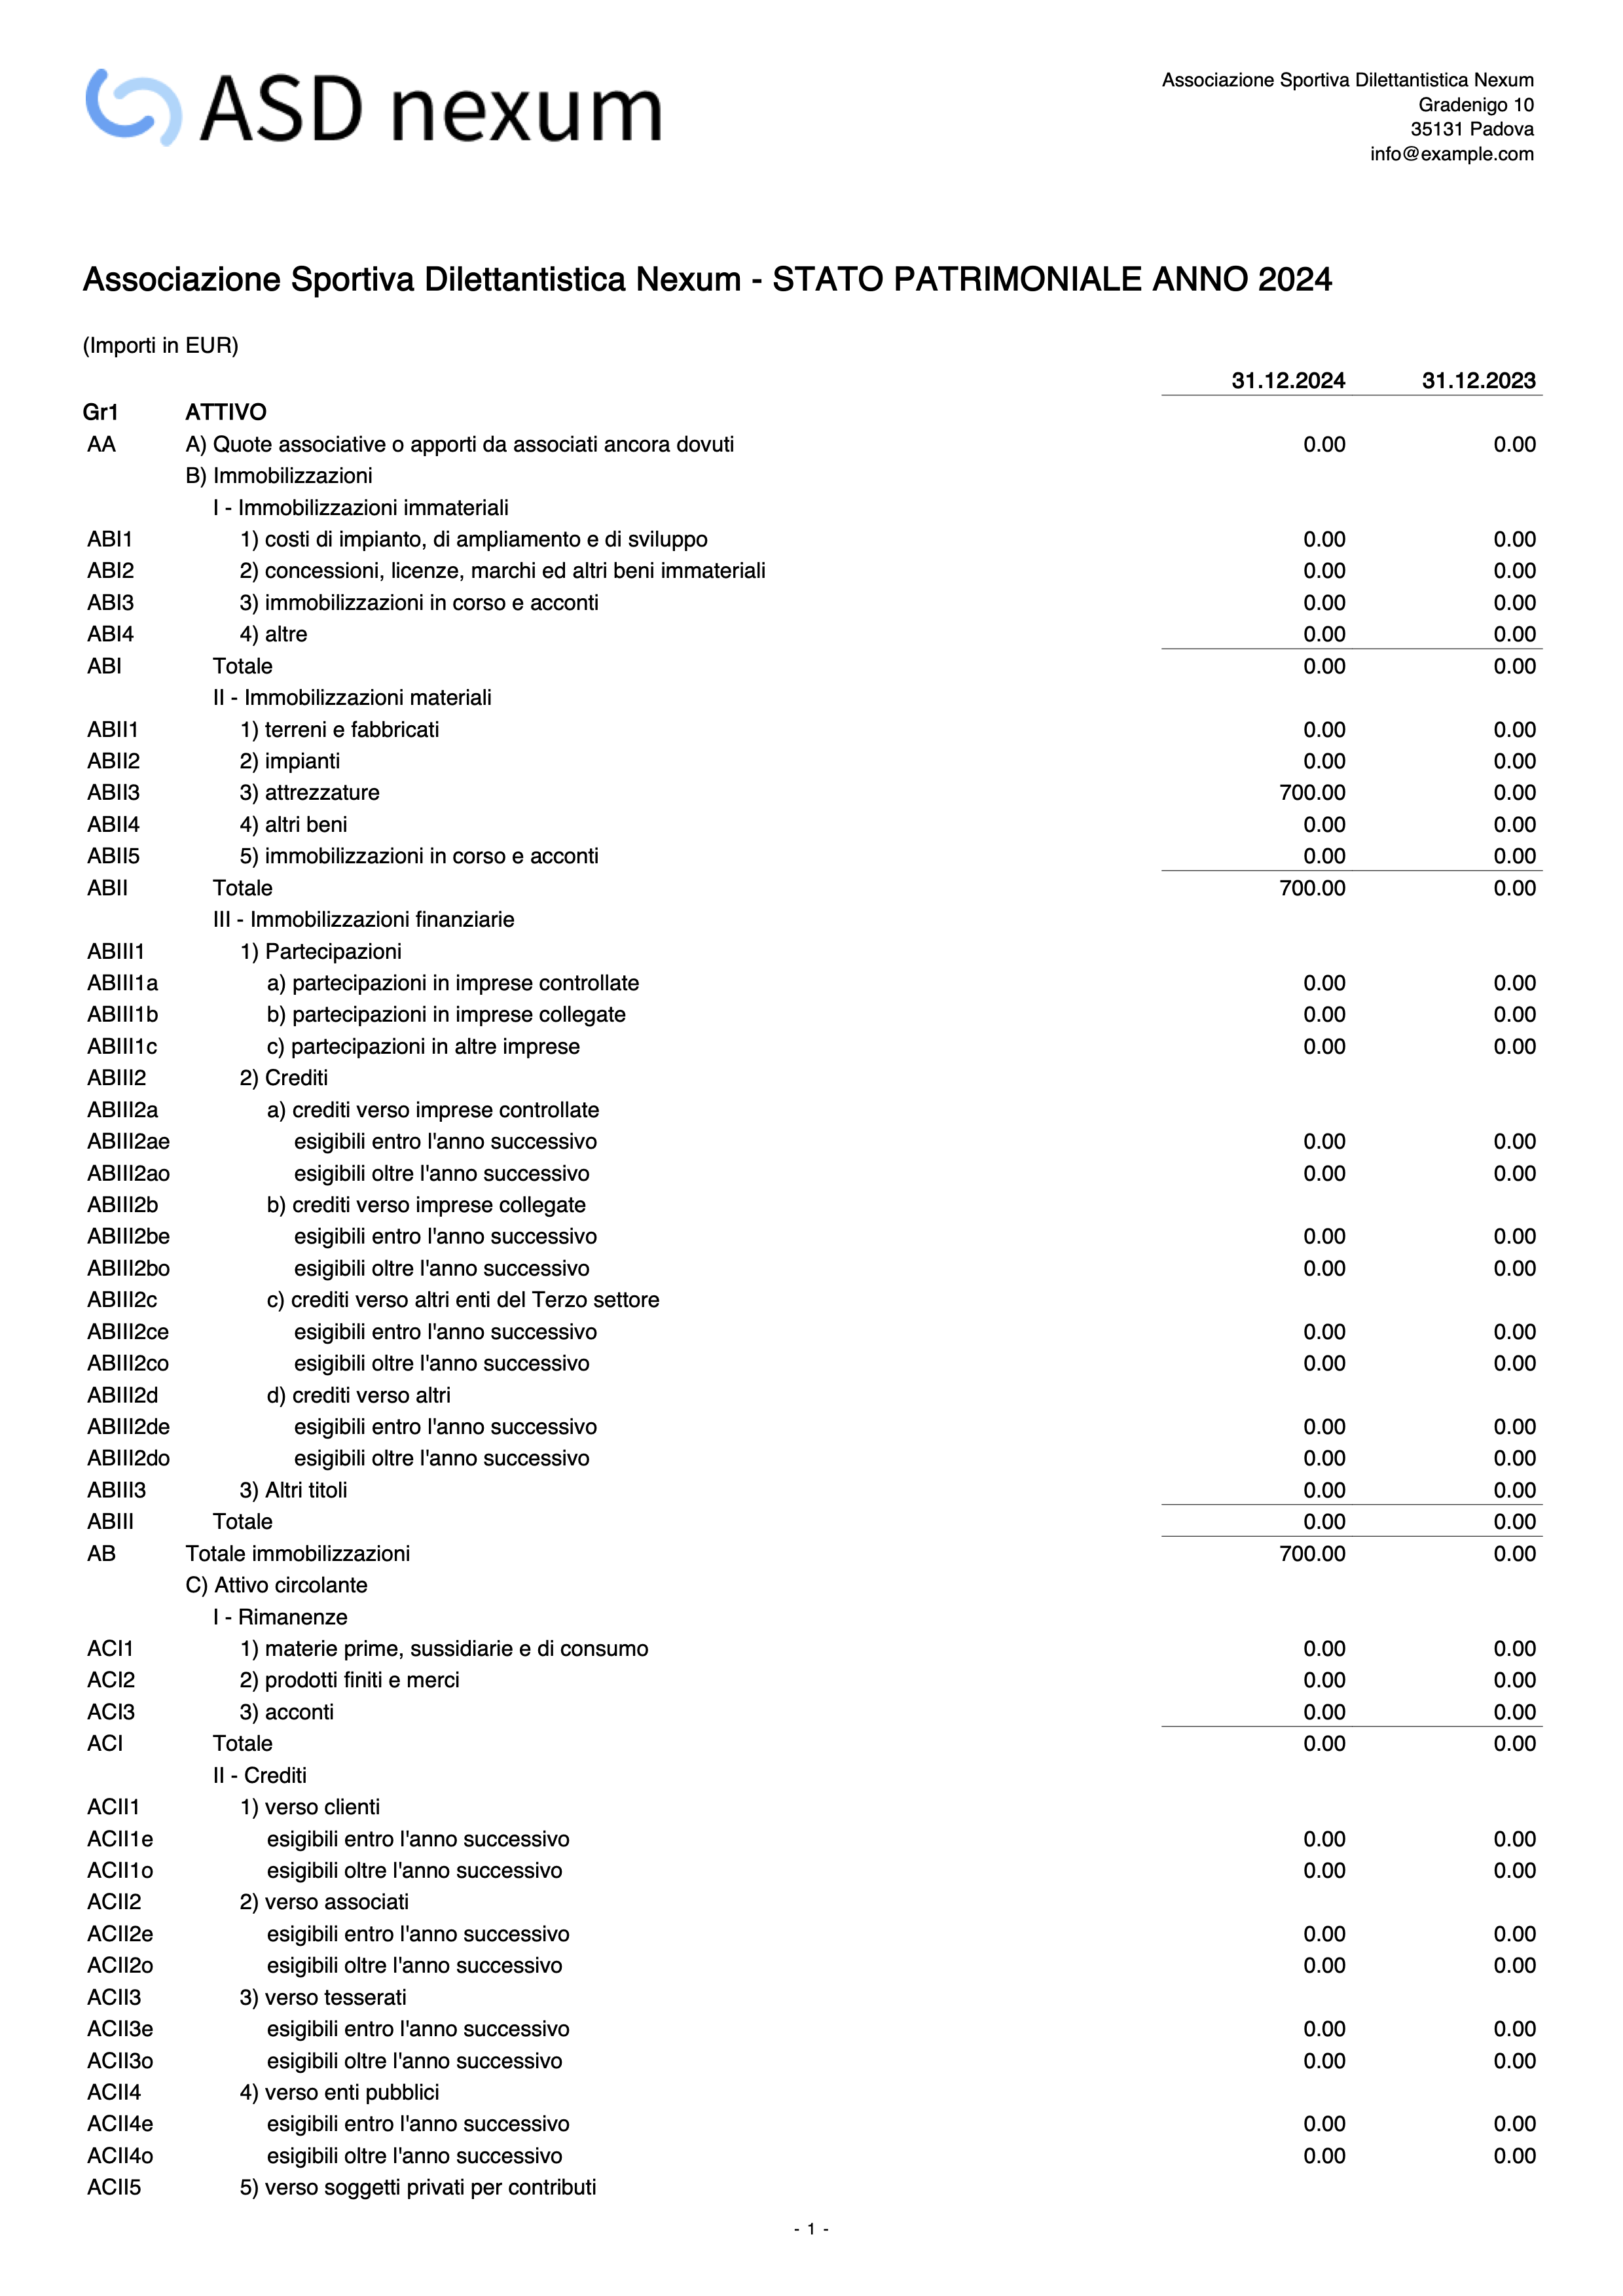
Esempio di stampa
Testo iniziale rendiconto
Nei parametri del rendiconto, utilizza il campo Testo iniziale per inserire delle informazioni supplementari da stampare sul rendiconto.
Il testo può essere inserito su più righe, e normalmente sarebbe utile indicare:
- Data approvazione rendiconto
- Nome presidente
- Codice fiscale associazione
Codici da utilizzare per il rendiconto
Per la creazione dello Stato patrimoniale, ad ogni conto deve essere associato il codice corrispondente. Questi codici devono essere inseriti nella colonna Gr1.
| CODICE | DESCRIZIONE CONTO |
| ATTIVO | |
| AA | A) Quote associative o apporti da associati ancora dovuti |
| B) Immobilizzazioni | |
| I - Immobilizzazioni immateriali | |
| ABI1 | 1) costi di impianto, di ampliamento e di sviluppo |
| ABI2 | 2) concessioni, licenze, marchi ed altri beni immateriali |
| ABI3 | 3) immobilizzazioni in corso e acconti |
| ABI4 | 4) altre |
| II - Immobilizzazioni materiali | |
| ABII1 | 1) terreni e fabbricati |
| ABII2 | 2) impianti |
| ABII3 | 3) attrezzature |
| ABII4 | 4) altri beni |
| ABII5 | 5) immobilizzazioni in corso e acconti |
| III - Immobilizzazioni finanziarie | |
| ABIII1a | a) partecipazioni in imprese controllate |
| ABIII1b | b) partecipazioni in imprese collegate |
| ABIII1c | c) partecipazioni in altre imprese |
| ABIII2ao | crediti verso imprese controllate esigibili oltre l'anno successivo |
| ABIII2ae | crediti verso imprese controllate esigibili entro l'anno successivo |
| ABIII2bo | crediti verso imprese collegate esigibili oltre l'anno successivo |
| ABIII2be | crediti verso imprese collegate esigibili entro l'anno successivo |
| ABIII2co | crediti verso altri enti del Terzo settore esigibili oltre l'anno successivo |
| ABIII2ce | crediti verso altri enti del Terzo settore esigibili entro l'anno successivo |
| ABIII2do | crediti verso altri esigibili oltre l'anno successivo |
| ABIII2de | crediti verso altri esigibili entro l'anno successivo |
| ABIII3 | 3) Altri titoli |
| C) Attivo circolante | |
| I - Rimanenze | |
| ACI1 | 1) materie prime, sussidiarie e di consumo |
| ACI2 | 2) prodotti finiti e merci |
| ACI3 | 3) acconti |
| II - Crediti | |
| ACII1o | crediti verso clienti esigibili oltre l'anno successivo |
| ACII1e | crediti verso clienti esigibili entro l'anno successivo |
| ACII2o | crediti verso associati esigibili oltre l'anno successivo |
| ACII2e | crediti verso associati esigibili entro l'anno successivo |
| ACII3o | crediti verso tesserati esigibili oltre l'anno successivo |
| ACII3e | crediti verso tesserati esigibili entro l'anno successivo |
| ACII4o | crediti verso enti pubblici esigibili oltre l'anno successivo |
| ACII4e | crediti verso enti pubblici esigibili entro l'anno successivo |
| ACII5o | crediti verso soggetti privati per contributi esigibili oltre l'anno successivo |
| ACII5e | crediti verso soggetti privati per contributi esigibili entro l'anno successivo |
| ACII6o | crediti verso Federazioni Sportive Nazionali, Discipline Sportive Associative, Enti di Promozione Sportiva, Coni, Sport e Salute Spa, altri enti dell’ordinamento sportivo esigibili oltre l'anno successivo |
| ACII6e | crediti verso Federazioni Sportive Nazionali, Discipline Sportive Associative, Enti di Promozione Sportiva, Coni, Sport e Salute Spa, altri enti dell’ordinamento sportivo esigibili entro l'anno successivo |
| ACII7o | crediti tributari esigibili oltre l'anno successivo |
| ACII7e | crediti tributari esigibili entro l'anno successivo |
| ACII8o | crediti da 5 per mille esigibili oltre l'anno successivo |
| ACII8e | crediti da 5 per mille esigibili entro l'anno successivo |
| ACII9o | imposte anticipate esigibili oltre l'anno successivo |
| ACII9e | imposte anticipate esigibili entro l'anno successivo |
| ACII10o | crediti verso altri esigibili oltre l'anno successivo |
| ACII10e | crediti verso altri esigibili entro l'anno successivo |
| III - Attività finanziarie che non costituiscono immobilizzazioni | |
| ACIII1 | 1) partecipazioni |
| ACIII2 | 2) altri titoli |
| IV - Disponibilità liquide | |
| ACIV1 | 1) depositi bancari e postali |
| ACIV2 | 2) assegni |
| ACIV3 | 3) danaro e valori in cassa |
| ACIV4 | 4) portafoglio e conto federale |
| AD | D) Ratei e risconti attivi |
| PASSIVO | |
| A) Patrimonio netto | |
| PAI | I - Fondo di dotazione dell'ente |
| II - Patrimonio vincolato | |
| PAII1 | 1) Riserve statutarie |
| PAII2 | 2) Riserve vincolate per decisione degli organi istituzionali |
| PAII3 | 3) Riserve vincolate destinate da terzi |
| III - Patrimonio libero | |
| PAIII1 | 1) Riserve di avanzi di gestione |
| PAIII2 | 2) Altre riserve |
| B) Fondi per rischi e oneri | |
| PB1 | 1) per trattamento di quiescenza e obblighi simili |
| PB2 | 2) per imposte, anche differite |
| PB3 | 3) altri |
| PC | C) Trattamento di fine rapporto di lavoro subordinato |
| D) Debiti | |
| PD1o | debiti verso banche esigibili oltre l'anno successivo |
| PD1e | debiti verso banche esigibili entro l'anno successivo |
| PD2o | debiti verso altri finanziatori esigibili oltre l'anno successivo |
| PD2e | debiti verso altri finanziatori esigibili entro l'anno successivo |
| PD3o | debiti verso associati per finanziamenti esigibili oltre l'anno successivo |
| PD3e | debiti verso associati per finanziamenti esigibili entro l'anno successivo |
| PD4o | debiti verso Federazioni Sportive Nazionali, Discipline Sportive Associative, Enti di Promozione Sportiva esigibili oltre l'anno successivo |
| PD4e | debiti verso Federazioni Sportive Nazionali, Discipline Sportive Associative, Enti di Promozione Sportiva esigibili entro l'anno successivo |
| PD5o | debiti per erogazioni liberali condizionate esigibili oltre l'anno successivo |
| PD5e | debiti per erogazioni liberali condizionate esigibili entro l'anno successivo |
| PD6o | acconti esigibili oltre l'anno successivo |
| PD6e | acconti esigibili entro l'anno successivo |
| PD7o | debiti verso fornitori esigibili oltre l'anno successivo |
| PD7e | debiti verso fornitori esigibili entro l'anno successivo |
| PD8o | debiti tributari esigibili oltre l'anno successivo |
| PD8e | debiti tributari esigibili entro l'anno successivo |
| PD9o | debiti verso istituti di previdenza e di sicurezza sociale esigibili oltre l'anno successivo |
| PD9e | debiti verso istituti di previdenza e di sicurezza sociale esigibili entro l'anno successivo |
| PD10o | debiti verso dipendenti e collaboratori esigibili oltre l'anno successivo |
| PD10e | debiti verso dipendenti e collaboratori esigibili entro l'anno successivo |
| PD11o | altri debiti esigibili oltre l'anno successivo |
| PD11e | altri debiti esigibili entro l'anno successivo |
| PE | E) Ratei e risconti passivi |
Messaggi d'errore nello Stato patrimoniale
Durante la creazione del rendiconto Stato patrimoniale, il software controlla la presenza di eventuali errori e li segnala con dei messaggi.
- "[<tabella>: Riga <xx>] colonna <Gr1>, valore <xxxx> Codice gruppo inserito errato. Modificare il codice gruppo nella tabella <tabella>."
- Hai inserito dei codici errati nella colonna Gr1 per il raggruppamento del rendiconto.
Significa che alla riga della tabella indicata, il codice inserito nella colonna Gr1 non è corretto.
Si consiglia di controllare la tabella con i Codici da utilizzare per il rendiconto e correggere.
- Hai inserito dei codici errati nella colonna Gr1 per il raggruppamento del rendiconto.
- "Attenzione: differenza tra totale Attivo XXX e totale Passivo YYY"
- Viene controllata la seguente uguaglianza: Totale Attivo = Totale Passivo.
- In caso di uguaglianza non verificata:
- In basso sullo Stato patrimoniale appare un messaggio d'errore in rosso.
- La causa può essere che in una o più registrazioni contabili (tabella Registrazioni) si è dimenticato di inserire il conto in Dare o il conto in Avere.
Stampa report con dettagli movimenti
Attivando l'opzione Stampa report con dettagli movimenti anno corrente nei parametri dell'estensione, anziché creare il normale Rendiconto Patrimoniale, viene generato un report che include anche i dettagli dei movimenti dell'anno corrente per ogni voce del rendiconto.
- I dettagli dei movimenti sono inseriti in una tabella subito sotto la voce del rendiconto.
- La tabella è formata dalle colonne:
- Data, Doc, Descrizione, Conto, Entrate/Dare, Uscite/Avere, Saldo.
- Se una voce non ha movimenti o saldo iniziale, i dettagli non vengono indicati.
Cos'è lo Stato patrimoniale
Il rendiconto dello stato patrimoniale si basa sul relativo schema di bilancio delle Associazioni Sportive Dilettantistiche.
Questo rendiconto può essere ottenuto dalle associazioni che vogliono gestire la contabilità secondo il principio di competenza, vale a dire al momento della ricezione ed emissione della fattura e successivamente al momento del pagamento. Lo stato patrimoniale deve essere accompagnato dal rendiconto gestionale.
Nello stato patrimoniale l’attivo è suddiviso in: quote associative, immobilizzazioni (immateriali, materiali e finanziarie), attivo circolante (rimanenze, crediti, attività finanziarie e disponibilità liquide) e ratei e risconti attivi. Il passivo è invece suddiviso in: patrimonio netto, fondi per rischi e oneri, fondi trattamento di fine rapporto di lavoro subordinato, debiti, ratei e risconti passivi.
Rendiconto Gestionale Associazioni Sportive Dilettantistiche
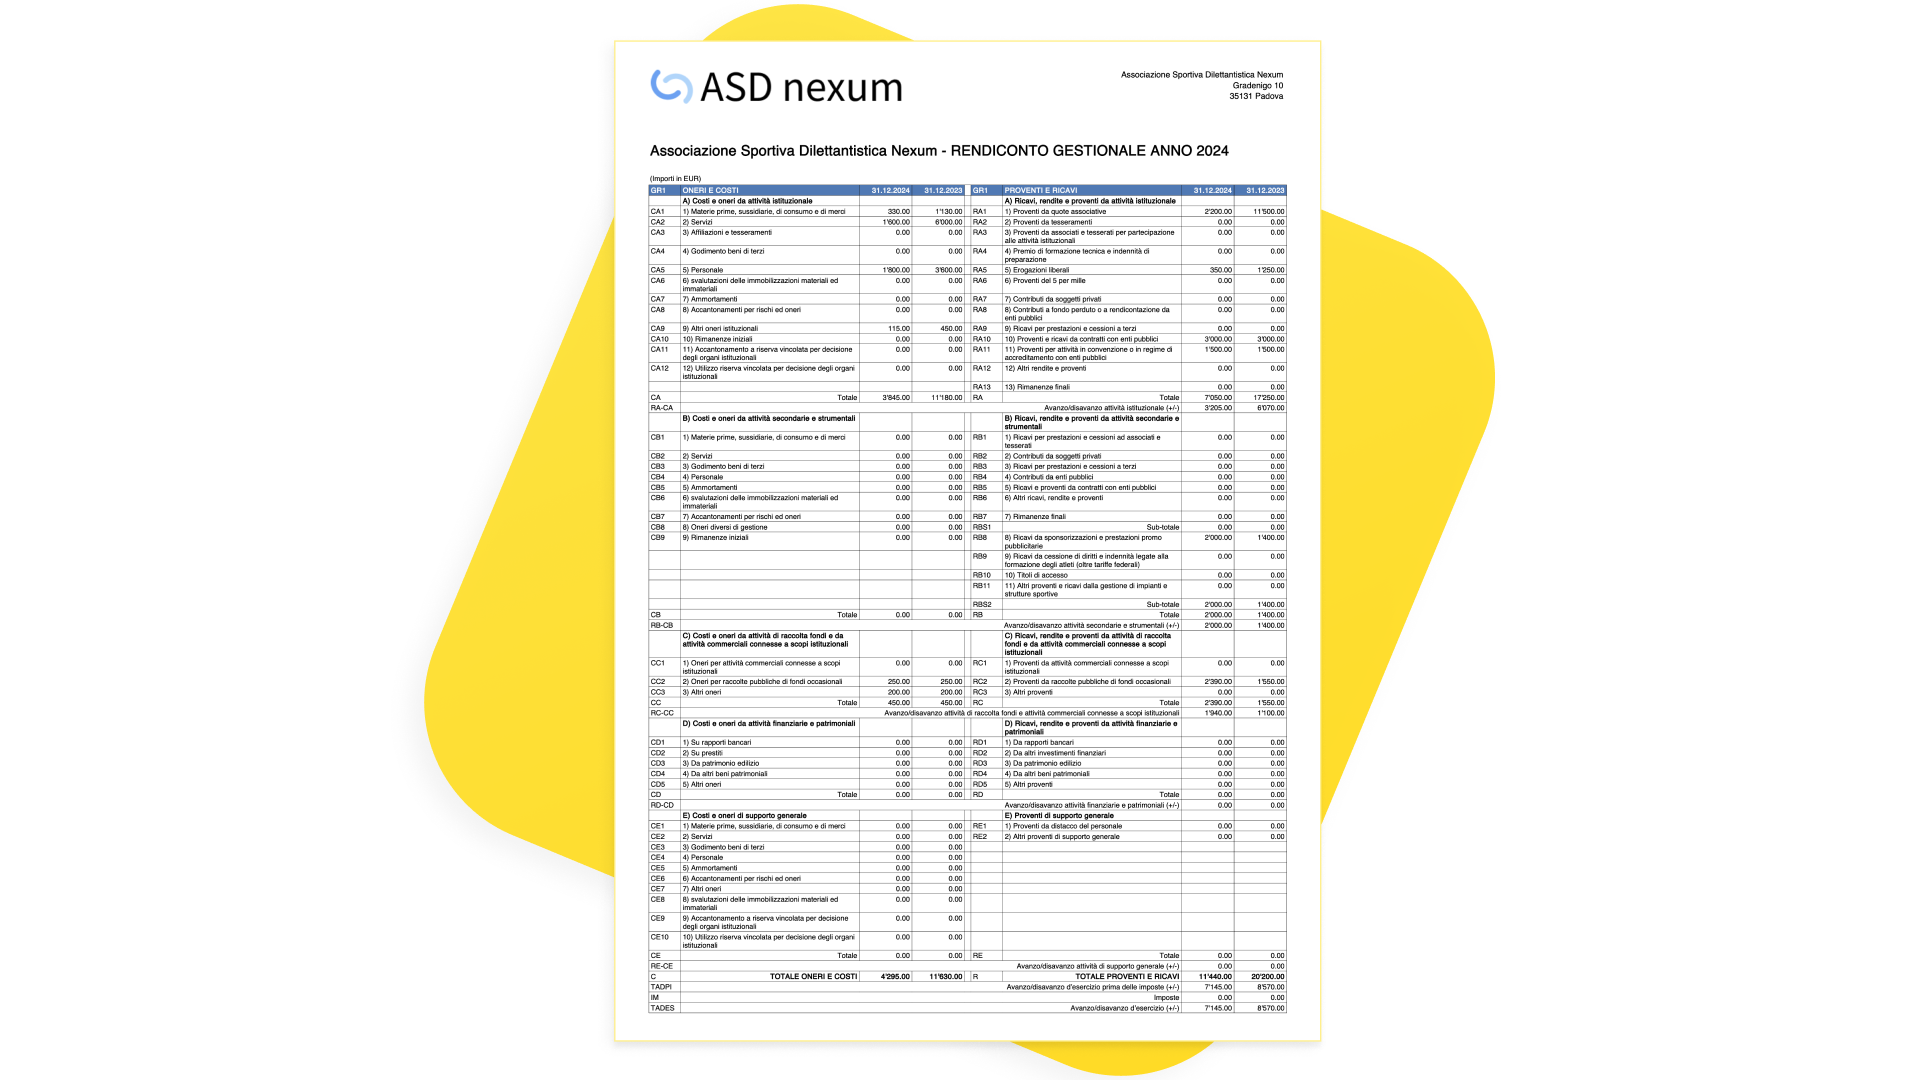
Con Banana Contabilità Plus ottenere il Rendiconto gestionale è molto semplice e veloce. Il programma utilizza i dati già inseriti nella contabilità: per ogni conto dei Costi e dei Ricavi specifichi il rispettivo codice (Gr1) e devi soltanto dare il comando per la creazione automatica del rendiconto.
Prova subito a creare il rendiconto gestionale
- Scarica e apri il modello di tutorial già predisposto (vedi anche la documentazione).
- Crea il rendiconto gestionale.
È richiesto il piano Advanced di Banana Contabilità Plus.
È necessario utilizzare una contabilità in partita doppia.
Dati anno precedente
Gli importi dell'anno precedente sono obbligatori, in quanto il rendiconto prevede la colonna dell'anno precedente come deciso dal Ministero. Per la spiegazione dei saldi dell'anno precedente si rimanda al paragrafo Dati anno precedente del Rendiconto per cassa.
Come creare il rendiconto gestionale
Per creare il Rendiconto gestionale:
- Seleziona dal menu Estensioni > Rendiconti Associazioni Sportive Dilettantistiche (ASD) Italia > Rendiconto Gestionale.
- Seleziona il periodo e definisci alcuni parametri per la stampa del rendiconto:
- Stampa Logo.
Includi il logo nell'intestazione della pagina. Il logo deve essere prima impostato con la funzione Imposta logo. - Nome logo.
Inserisci il nome della personalizzazione del logo impostata con la funzione Imposta logo. - Stampa testo indirizzo.
Includi l'indirizzo nell'intestazione della pagina. I dati dell'indirizzo vengono ripresi dalle impostazioni di base, sezione Indirizzo (società, indirizzo1, cap, località, telefono, web, email). - Testo indirizzo alternativo.
In alternativa è possibile inserire a mano il testo su più righe da utilizzare.
Se il campo è vuoto verrà utilizzato l'indirizzo ripreso dalle impostazioni di base, altrimenti verrà utilizzato il testo indicato. - Stampa titolo.
Includi il titolo a inizio pagina utilizzando il testo predefinito. - Testo titolo alternativo.
In alternativa è possibile inserire un testo personalizzato. - Testo iniziale.
Inserisci un testo su più righe che apparirà dopo il titolo.
Vedi paragrafo Testo iniziale rendiconto. - Note finali.
Inserisci un testo su più righe che apparirà in fondo al rendiconto. - Stampa colonna raggruppamento.
Include la colonna dei codici di raggruppamento nel rendiconto. - Arrotonda gli importi all’intero (senza cifre decimali).
Stampa tutti gli importi arrotondandoli all'intero, senza cifre decimali. - Colore intestazioni tabelle.
Inserisci il codice del colore che vuoi utilizzare come sfondo nelle intestazioni delle tabelle. - Stampa report con dettagli movimenti anno corrente.
Attiva questa opzione per creare una stampa di controllo con i dettagli dei movimenti per ogni voce del rendiconto.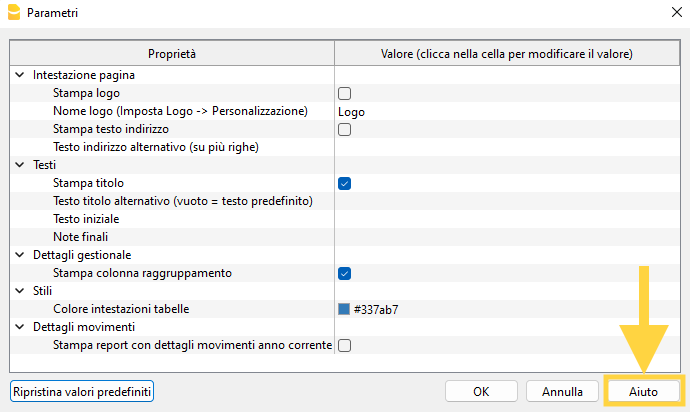
- Stampa Logo.
Cliccando sul pulsante Aiuto, in basso a destra nella finestra dei Parametri, arriverai in questa pagina. Utile in caso di problemi o sei hai bisogno di maggiori spiegazioni sul rendiconto.
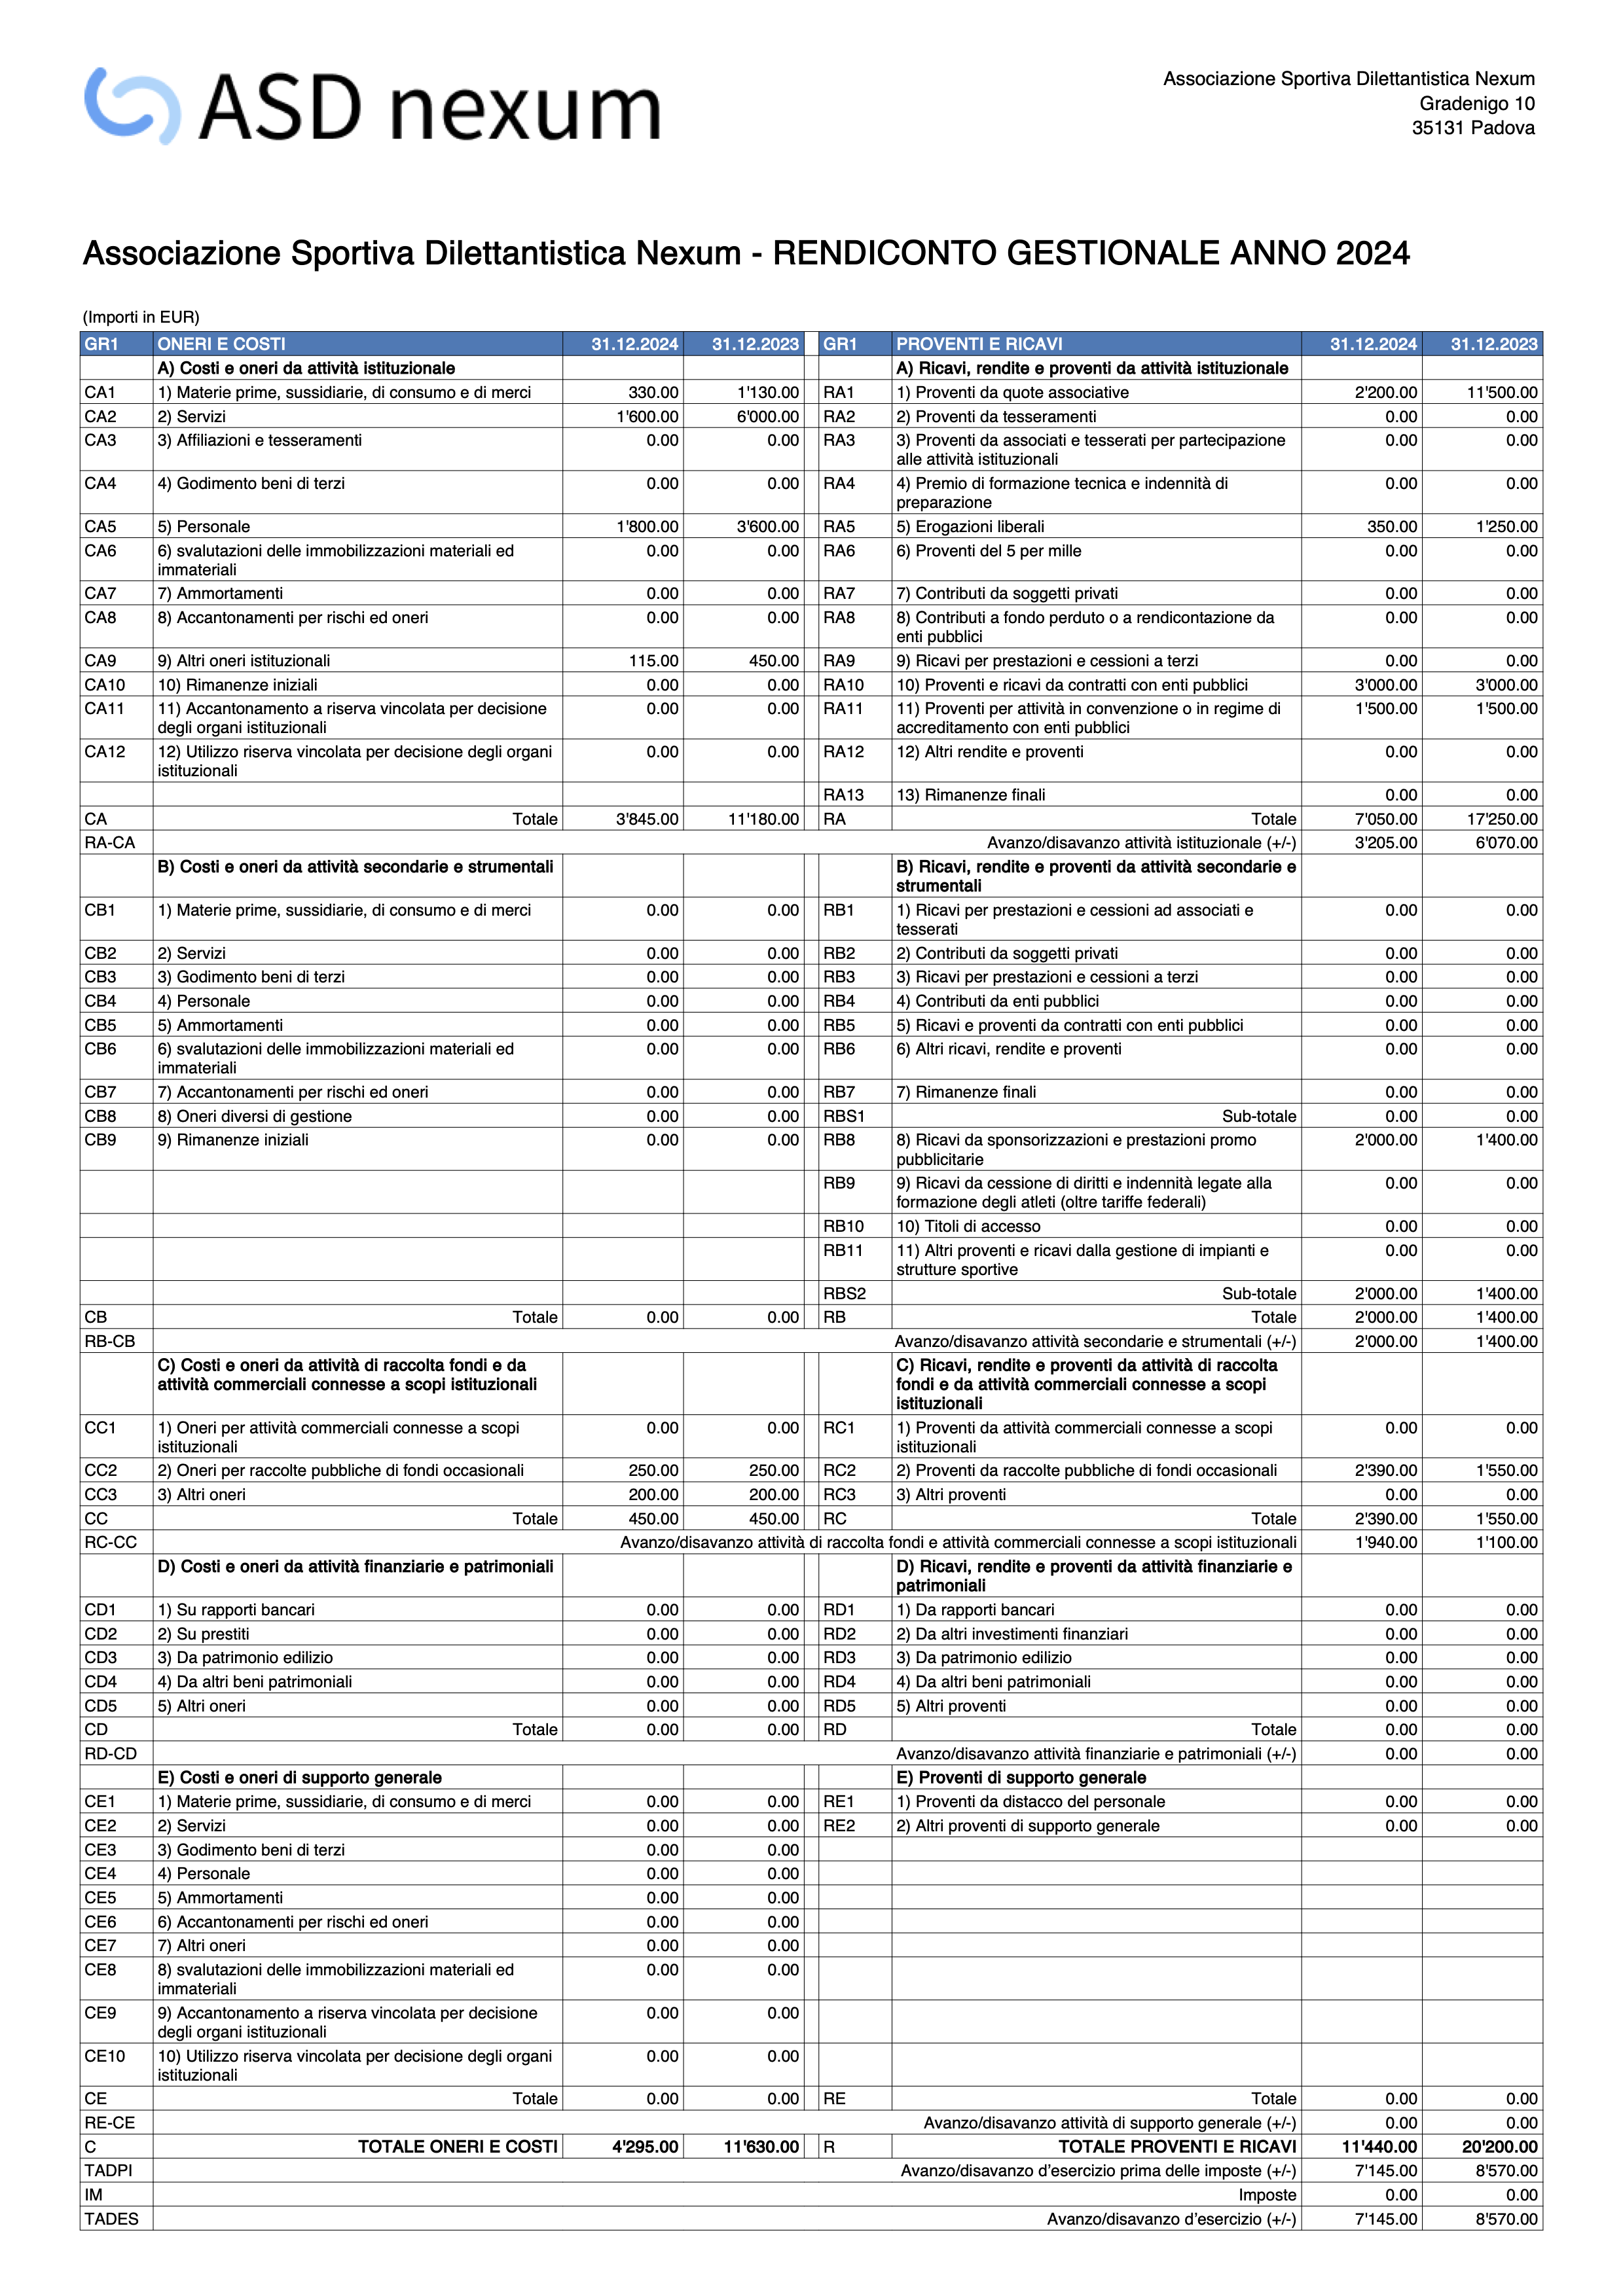
Esempio di stampa
Testo iniziale rendiconto
Nei parametri del rendiconto, utilizza il campo Testo iniziale per inserire delle informazioni supplementari da stampare sul rendiconto.
Il testo può essere inserito su più righe, e normalmente sarebbe utile indicare:
- Data approvazione rendiconto
- Nome presidente
- Codice fiscale associazione
Codici da utilizzare per il rendiconto
Per la creazione del Rendiconto gestionale ad ogni conto deve essere associato il codice corrispondente. Questi codici devono essere inseriti nella colonna Gr1.
| CODICE | DESCRIZIONE CONTO |
| ONERI E COSTI | |
| A) Costi e oneri da attività istituzionale | |
| CA1 | 1) Materie prime, sussidiarie, di consumo e di merci |
| CA2 | 2) Servizi |
| CA3 | 3) Affiliazioni e tesseramenti |
| CA4 | 4) Godimento beni di terzi |
| CA5 | 5) Personale |
| CA6 | 6) svalutazioni delle immobilizzazioni materiali ed immateriali |
| CA7 | 7) Ammortamenti |
| CA8 | 8) Accantonamenti per rischi ed oneri |
| CA9 | 9) Altri oneri istituzionali |
| CA10 | 10) Rimanenze iniziali |
| CA11 | 11) Accantonamento a riserva vincolata per decisione degli organi istituzionali |
| CA12 | 12) Utilizzo riserva vincolata per decisione degli organi istituzionali |
| B) Costi e oneri da attività secondarie e strumentali | |
| CB1 | 1) Materie prime, sussidiarie, di consumo e di merci |
| CB2 | 2) Servizi |
| CB3 | 3) Godimento beni di terzi |
| CB4 | 4) Personale |
| CB5 | 5) Ammortamenti |
| CB6 | 6) svalutazioni delle immobilizzazioni materiali ed immateriali |
| CB7 | 7) Accantonamenti per rischi ed oneri |
| CB8 | 8) Oneri diversi di gestione |
| CB9 | 9) Rimanenze iniziali |
| C) Costi e oneri da attività di raccolta fondi e da attività commerciali connesse a scopi istituzionali | |
| CC1 | 1) Oneri per attività commerciali connesse a scopi istituzionali |
| CC2 | 2) Oneri per raccolte pubbliche di fondi occasionali |
| CC3 | 3) Altri oneri |
| D) Costi e oneri da attività finanziarie e patrimoniali | |
| CD1 | 1) Su rapporti bancari |
| CD2 | 2) Su prestiti |
| CD3 | 3) Da patrimonio edilizio |
| CD4 | 4) Da altri beni patrimoniali |
| CD5 | 5) Altri oneri |
| E) Costi e oneri di supporto generale | |
| CE1 | 1) Materie prime, sussidiarie, di consumo e di merci |
| CE2 | 2) Servizi |
| CE3 | 3) Godimento beni di terzi |
| CE4 | 4) Personale |
| CE5 | 5) Ammortamenti |
| CE6 | 6) Accantonamenti per rischi ed oneri |
| CE7 | 7) Altri oneri |
| CE8 | 8) svalutazioni delle immobilizzazioni materiali ed immateriali |
| CE9 | 9) Accantonamento a riserva vincolata per decisione degli organi istituzionali |
| CE10 | 10) Utilizzo riserva vincolata per decisione degli organi istituzionali |
| PROVENTI E RICAVI | |
| A) Ricavi, rendite e proventi da attività istituzionale | |
| RA1 | 1) Proventi da quote associative |
| RA2 | 2) Proventi da tesseramenti |
| RA3 | 3) Proventi da associati e tesserati per partecipazione alle attività istituzionali |
| RA4 | 4) Premio di formazione tecnica e indennità di preparazione |
| RA5 | 5) Erogazioni liberali |
| RA6 | 6) Proventi del 5 per mille |
| RA7 | 7) Contributi da soggetti privati |
| RA8 | 8) Contributi a fondo perduto o a rendicontazione da enti pubblici |
| RA9 | 9) Ricavi per prestazioni e cessioni a terzi |
| RA10 | 10) Proventi e ricavi da contratti con enti pubblici |
| RA11 | 11) Proventi per attività in convenzione o in regime di accreditamento con enti pubblici |
| RA12 | 12) Altri rendite e proventi |
| RA13 | 13) Rimanenze finali |
| B) Ricavi, rendite e proventi da attività secondarie e strumentali | |
| RB1 | 1) Ricavi per prestazioni e cessioni ad associati e tesserati |
| RB2 | 2) Contributi da soggetti privati |
| RB3 | 3) Ricavi per prestazioni e cessioni a terzi |
| RB4 | 4) Contributi da enti pubblici |
| RB5 | 5) Ricavi e proventi da contratti con enti pubblici |
| RB6 | 6) Altri ricavi, rendite e proventi |
| RB7 | 7) Rimanenze finali |
| RB8 | 8) Ricavi da sponsorizzazioni e prestazioni promo pubblicitarie |
| RB9 | 9) Ricavi da cessione di diritti e indennità legate alla formazione degli atleti (oltre tariffe federali) |
| RB10 | 10) Titoli di accesso |
| RB11 | 11) Altri proventi e ricavi dalla gestione di impianti e strutture sportive |
| C) Ricavi, rendite e proventi da attività di raccolta fondi e da attività commerciali connesse a scopi istituzionali | |
| RC1 | 1) Proventi da attività commerciali connesse a scopi istituzionali |
| RC2 | 2) Proventi da raccolte pubbliche di fondi occasionali |
| RC3 | 3) Altri proventi |
| D) Ricavi, rendite e proventi da attività finanziarie e patrimoniali | |
| RD1 | 1) Da rapporti bancari |
| RD2 | 2) Da altri investimenti finanziari |
| RD3 | 3) Da patrimonio edilizio |
| RD4 | 4) Da altri beni patrimoniali |
| RD5 | 5) Altri proventi |
| E) Proventi di supporto generale | |
| RE1 | 1) Proventi da distacco del personale |
| RE2 | 2) Altri proventi di supporto generale |
| IM | Imposte |
Messaggi d'errore nel Rendiconto gestionale
Durante la creazione del rendiconto gestionale, il software controlla la presenza di eventuali errori e li segnala con dei messaggi.
- "[<tabella>: Riga <xx>] colonna <Gr1>, valore <xxxx> Codice gruppo inserito errato. Modificare il codice gruppo nella tabella <tabella>."
- Hai inserito dei codici errati nella colonna Gr1 per il raggruppamento del rendiconto.
Significa che alla riga della tabella indicata, il codice inserito nella colonna Gr1 non è corretto.
Si consiglia di controllare la tabella con i Codici da utilizzare per il rendiconto e correggere.
- Hai inserito dei codici errati nella colonna Gr1 per il raggruppamento del rendiconto.
Stampa report con dettagli movimenti
Attivando l'opzione Stampa report con dettagli movimenti anno corrente nei parametri dell'estensione, anziché creare il normale Rendiconto Gestionale, viene generato un report che include anche i dettagli dei movimenti dell'anno corrente per ogni voce del rendiconto.
- I dettagli dei movimenti sono inseriti in una tabella subito sotto la voce del rendiconto.
- La tabella è formata dalle colonne:
- Data, Doc, Descrizione, Conto, Entrate/Dare, Uscite/Avere, Saldo.
- Se una voce non ha movimenti, i dettagli non vengono indicati.
Cos'è il Rendiconto gestionale
Il rendiconto gestionale si basa i basa sul relativo schema di bilancio delle Associazioni Sportive Dilettantistiche.
Questo rendiconto può essere ottenuto dalle associazioni che vogliono gestire la contabilità in partita doppia, registrando con il principio di competenza, vale a dire al momento della ricezione ed emissione della fattura e successivamente al momento del pagamento. Il rendiconto gestionale deve essere accompagnato dallo stato patrimoniale.
Nel rendiconto gestionale i ricavi e i costi sono raggruppati in: attività di interesse generale, attività diverse, attività di raccolta fondi e attività finanziarie. Vi è inoltre una sezione dedicata ai costi e proventi figurativi.