IFRS per PMI: Contabilità internazionale per le PMI
Lo standard contabile IFRS per le PMI è un principio internazionale di rendicontazione finanziaria sviluppato dall'International Accounting Standards Board (IASB) specificamente per le imprese senza obbligo di rendicontazione pubblica.
Si basa sui principi contabili IFRS completi, ma semplifica molti requisiti di rilevazione, valutazione e informativa, rendendolo più adatto alle piccole e medie imprese.
In questa sezione puoi conoscere la struttura e i principi dell'IFRS per le PMI e trovare modelli pratici per preparare e riclassificare i rendiconti finanziari con Banana Contabilità ed Excel.
Caratteristiche principali dell'IFRS per le PMI
- Facile da comprendere grazie al fatto che la numerazione dei conti segue la struttura di presentazione.
- La numerazione dei gruppi segue la stessa sequenza dei numeri di conto.
- Completo ma non complesso. Copre tutte le esigenze delle PMI, senza la complessità tipica dei piani contabili delle grandi imprese.
- Stato patrimoniale e Conto economico.
- IFRS (International Financial Reporting Standard) per le PMI conforme.
La struttura e la presentazione del piano contabile sono conformi alle regole dell'International Financial Reporting Standard per le PMI. - Facilmente adattabile.
- Completamente testato.
Questo piano dei conti è stato sviluppato dalla più grande associazione contabile svizzera appositamente per le PMI. Si è dimostrato facile da usare e in grado di fornire tutti i risultati importanti ai proprietari e ai responsabili delle aziende.
Modelli contabili globali per le PMI
Il piano contabile globale è la base per creare i modelli contabili globali Banana per le piccole e medie imprese.
- Contabilità in partita doppia.
- Contabilità multimoneta.
- I modelli sono disponibili in molte lingue.
- Può essere facilmente tradotto, se necessario.
- È disponibile un modello che riunisce più lingue. In questo modo puoi ottenere i rendiconti finanziari in diverse lingue.
Adatto a molti Paesi
Utilizzalo se le autorità del tuo Paese non impongono un piano contabile specifico. Molti Paesi richiedono che la rendicontazione contabile sia conforme alle regole IFRS, ma non impongono un piano contabile o una numerazione specifici.
Un'azienda che desidera gestire la propria contabilità in modo moderno può adottare questo piano contabile e adattarlo alle proprie esigenze.
Maggiori informazioni
- Introduzione all'IFRS per le PMI
- Struttura dell'IFRS per le PMI
- Riclassificazione IFRS con Banana
- Struttura del file Excel
- Modello Excel gratuito per l'IFRS per le PMI
Stato patrimoniale - Prospetto della situazione patrimoniale-finanziaria
Nelle PMI la posizione di liquidità è molto importante, quindi la presentazione inizia con il conto 1000 Cassa.
Il gruppo 100 è destinato a Cassa e mezzi equivalenti e il gruppo 10 alle Attività correnti.
- 1. Attività
- 10. Attività correnti
- 100. Cassa e mezzi equivalenti
- 106. Attività a breve termine quotate in borsa
- 109. Conti di trasferimento
- 110. Crediti verso clienti
- 114. Altri crediti a breve termine
- 120. Rimanenze
- 130. Ratei e risconti attivi
- 14. Attività immobilizzate
- 140. Attività finanziarie
- 148. Partecipazioni
- 150. Immobilizzazioni materiali
- 160. Immobilizzazioni materiali immobiliari
- 170. Immobilizzazioni immateriali
- 180. Capitale sociale o capitale di fondazione non versato
- 10. Attività correnti
- 2. Passività e patrimonio netto
- 20. Capitale di terzi a breve termine
- 200. Fornitori o creditori
- 210. Debiti onerosi a breve termine
- 220. Altri debiti a breve termine
- 230. Ratei e risconti passivi
- 24. Capitale di terzi a lungo termine
- 240. Debiti onerosi a lungo termine
- 250. Altri debiti a lungo termine
- 260. Accantonamenti e poste analoghe previste dalla legge
- 28. Patrimonio netto
- 280. Capitale sociale o capitale della fondazione
- 290. Riserve legali
- 295. Riserva legale da utili
- 296. Riserve facoltative da utili
- 297. Utile / Perdita riportato a nuovo
- 298. Azioni proprie, quote, diritti di partecipazione (negativo)
- 20. Capitale di terzi a breve termine
Prospetto del risultato economico complessivo
Il conto economico inizia con il conto 3000 per i ricavi e con il gruppo 3 per i gruppi dei ricavi.
La struttura è sufficientemente dettagliata per soddisfare le esigenze di presentazione del rendiconto. A seconda della situazione, è possibile aggiungere altri conti e gruppi per rappresentare meglio la situazione.
- 3. Ricavi da forniture e servizi
- 30. Ricavi netti da forniture e servizi
- 39. Variazione delle rimanenze e servizi non fatturati
- 4. Costi per materiali, merci, servizi ed energia
- E1. Risultato operativo lordo dopo la deduzione dei costi per materiali e merci
- 5. Costi del personale
- E2. Risultato operativo lordo dopo la deduzione dei costi del personale
- 6. Altri costi operativi, ammortamenti, rettifiche di valore e risultati finanziari
- 60. Affitti
- 61. Manutenzione, riparazioni e sostituzione di immobilizzazioni materiali
- 62. Costi per veicoli e trasporti
- 63. Assicurazioni contro danni alle cose
- 64. Costi energetici e di smaltimento
- 65. Costi amministrativi e informatici
- 66. Pubblicità
- 67. Costi vari dell'esercizio
- 6. Altri costi operativi, ammortamenti, rettifiche di valore e risultati finanziari
- E3. Risultato operativo prima di ammortamenti e rettifiche di valore, risultati finanziari e imposte (EBITDA)
- 68. Ammortamenti e rettifiche di valore delle immobilizzazioni
- E4. Risultato operativo prima dei risultati finanziari e delle imposte (EBIT)
- 69. Costi e ricavi finanziari
- E5. Risultato operativo prima delle imposte (EBT)
- 7. Componenti non operativi
- 8. Risultati estranei alla gestione, straordinari o unici, o relativi ad altri periodi contabili
- E6. Utile o perdita prima delle imposte
- 89. Imposte dirette
- E7. Utile o perdita d'esercizio
Piano contabile completo
| Sezione | Gruppo | Conto | Descrizione |
| * | STATO PATRIMONIALE | ||
| 1 | ATTIVITÀ | ||
| 1000 | Cassa | ||
| 1020 | Conto bancario | ||
| 100 | Cassa e mezzi equivalenti | ||
| 1060 | Obbligazioni e azioni | ||
| 106 | Attività a breve termine quotate in borsa | ||
| 1090 | Trasferimenti interni | ||
| 1091 | Conto di trasferimento per salari | ||
| 1099 | Importi da chiarire | ||
| 109 | Conti di trasferimento | ||
| 1100 | Crediti verso clienti o debitori | ||
| 1109 | Fondo svalutazione crediti | ||
| 110 | Crediti verso clienti | ||
| 1140 | Anticipi e prestiti | ||
| 1176 | Imposta preventiva | ||
| 1180 | Crediti verso assicurazioni sociali e istituti di previdenza sociale | ||
| 1188 | Imposta alla fonte | ||
| 1190 | Crediti diversi a breve termine | ||
| 1199 | Titoli | ||
| 114 | Altri crediti a breve termine | ||
| 1200 | Merci destinate alla rivendita | ||
| 1210 | Materie prime | ||
| 1220 | Materiali ausiliari | ||
| 1230 | Materiali di consumo | ||
| 1260 | Prodotti finiti | ||
| 1270 | Prodotti in lavorazione | ||
| 1280 | Servizi non fatturati | ||
| 120 | Rimanenze | ||
| 1300 | Risconti attivi | ||
| 1301 | Ratei attivi | ||
| 130 | Ratei e risconti attivi | ||
| 10 | Attività correnti | ||
| 1400 | Obbligazioni e azioni | ||
| 1440 | Prestiti | ||
| 1460 | Prestito ad azionista | ||
| 140 | Attività finanziarie | ||
| 1480 | Partecipazioni | ||
| 148 | Partecipazioni | ||
| 1500 | Macchinari | ||
| 1510 | Mobili e attrezzature d'ufficio | ||
| 1520 | Macchine d'ufficio, tecnologie dell'informazione e della comunicazione | ||
| 1530 | Veicoli | ||
| 1540 | Utensili e attrezzature | ||
| 150 | Immobilizzazioni materiali | ||
| 1600 | Immobili commerciali | ||
| 160 | Immobilizzazioni materiali immobiliari | ||
| 1700 | Brevetti, know-how, licenze, diritti e sviluppo | ||
| 1710 | Marchi | ||
| 1712 | Modelli | ||
| 1770 | Avviamento | ||
| 170 | Immobilizzazioni immateriali | ||
| 1850 | Capitale sociale, diritti non versati o capitale di fondazione non versato | ||
| 180 | Capitale sociale o capitale di fondazione non versato | ||
| 14 | Attività immobilizzate | ||
| 1 | Totale attività | ||
| 2 | PASSIVITÀ | ||
| 2000 | Fornitori o creditori | ||
| 2030 | Depositi ricevuti | ||
| 200 | Fornitori o creditori | ||
| 2100 | Debiti verso banche a breve termine | ||
| 2120 | Impegni per leasing finanziario | ||
| 2140 | Altri debiti onerosi | ||
| 210 | Debiti onerosi a breve termine | ||
| 2206 | Imposta preventiva | ||
| 2208 | Imposte dirette | ||
| 2210 | Altri debiti a breve termine | ||
| 2260 | Debiti verso azionisti | ||
| 2261 | Dividendi | ||
| 2270 | Assicurazioni sociali e istituti di previdenza sociale | ||
| 2279 | Imposta alla fonte | ||
| 220 | Altri debiti a breve termine | ||
| 2300 | Ratei passivi | ||
| 2301 | Ricavi dell'anno successivo già incassati | ||
| 2330 | Accantonamenti a breve termine | ||
| 230 | Ratei e risconti passivi | ||
| 20 | Capitale di terzi a breve termine | ||
| 2400 | Debiti verso banche | ||
| 2420 | Impegni per leasing finanziario | ||
| 2430 | Prestiti obbligazionari | ||
| 2450 | Prestiti | ||
| 2451 | Ipoteca | ||
| 240 | Debiti onerosi a lungo termine | ||
| 2500 | Altri debiti a lungo termine (non onerosi) | ||
| 250 | Altri debiti a lungo termine | ||
| 2600 | Accantonamenti | ||
| 260 | Accantonamenti e poste analoghe previste dalla legge | ||
| 24 | Capitale di terzi a lungo termine | ||
| 2A | Capitale di terzi | ||
| 2800 | Capitale sociale, diritti, capitale della fondazione | ||
| 280 | Capitale sociale o capitale della fondazione | ||
| 2900 | Riserve legali | ||
| 2940 | Riserve di rivalutazione | ||
| 290 | Riserve legali | ||
| 2950 | Riserva legale da utili | ||
| 295 | Riserva legale da utili | ||
| 2960 | Riserve facoltative da utili | ||
| 296 | Riserve facoltative da utili | ||
| 2970 | Utile / Perdita riportato a nuovo | ||
| 29A | Utile / Perdita dell'esercizio | ||
| 297 | Utile / Perdita da stato patrimoniale | ||
| 2980 | Azioni proprie, quote, diritti di partecipazione (negativo) | ||
| 298 | Azioni proprie, quote, diritti di partecipazione (negativo) | ||
| 28 | Patrimonio netto | ||
| 2 | Totale passività | ||
| * | CONTO ECONOMICO | ||
| 4 | |||
| 3000 | Ricavi da prodotti propri | ||
| 3200 | Ricavi da rivendita | ||
| 3400 | Ricavi da servizi prestati | ||
| 3600 | Altri ricavi e servizi | ||
| 3710 | Autoconsumo | ||
| 3800 | Riduzioni dei ricavi | ||
| 3805 | Perdite su crediti, variazione del rischio di credito | ||
| 30 | Ricavi netti da forniture e servizi | ||
| 3900 | Variazione delle rimanenze di prodotti in lavorazione | ||
| 3901 | Variazione delle rimanenze di prodotti finiti | ||
| 3940 | Variazione dei servizi non fatturati | ||
| 39 | Variazione delle rimanenze e dei servizi non fatturati | ||
| 3 | Ricavi da forniture e servizi | ||
| 4000 | Materie prime | ||
| 4200 | Costi per merci destinate alla rivendita | ||
| 4400 | Costi per prestazioni di terzi | ||
| 4500 | Consumo di energia per la produzione | ||
| 4900 | Riduzione dei costi | ||
| 4 | Costi per materiali, merci, servizi ed energia | ||
| E1 | Risultato operativo lordo dopo la deduzione dei costi per materiali e merci | ||
| 5000 | Salari | ||
| 5700 | Contributi per assicurazione vecchiaia e disoccupazione | ||
| 5710 | Cassa di compensazione familiare | ||
| 5720 | Contributi ai fondi pensione | ||
| 5730 | Contributi all'assicurazione infortuni | ||
| 5740 | Contributi all'assicurazione facoltativa d'indennità giornaliera | ||
| 5790 | Imposta alla fonte | ||
| 5800 | Altri costi del personale | ||
| 5810 | Formazione del personale | ||
| 5820 | Spese effettive di viaggio e rappresentanza | ||
| 5830 | Indennità per spese di viaggio e rappresentanza | ||
| 5900 | Personale temporaneo | ||
| 5 | Costi del personale | ||
| E2 | Risultato operativo lordo dopo la deduzione dei costi del personale | ||
| 6000 | Affitti | ||
| 6040 | Pulizia dei locali | ||
| 60 | Affitti | ||
| 6100 | Manutenzione, riparazioni e sostituzione di immobilizzazioni materiali | ||
| 6105 | Costi di leasing delle immobilizzazioni materiali | ||
| 61 | Manutenzione, riparazioni e sostituzione di immobilizzazioni materiali | ||
| 6200 | Riparazioni | ||
| 6210 | Carburante | ||
| 6220 | Assicurazione auto | ||
| 6260 | Leasing e noleggio auto | ||
| 6270 | Costi auto - quota privata | ||
| 6282 | Spese di trasporto | ||
| 62 | Costi per veicoli e trasporti | ||
| 6300 | Assicurazioni contro danni alle cose | ||
| 63 | Assicurazioni contro danni alle cose | ||
| 6402 | Elettricità | ||
| 6410 | Spese di riscaldamento | ||
| 6430 | Acqua | ||
| 6460 | Smaltimento rifiuti | ||
| 64 | Costi energetici e di smaltimento | ||
| 6500 | Materiale d'ufficio | ||
| 6503 | Riviste tecniche, giornali e periodici | ||
| 6510 | Telefono / Internet | ||
| 6511 | Hosting presso terzi | ||
| 6513 | Spese postali | ||
| 6570 | Costi informatici, incluso il leasing | ||
| 6580 | Licenze e aggiornamenti | ||
| 6583 | Materiali di consumo | ||
| 65 | Costi amministrativi e informatici | ||
| 6600 | Pubblicità | ||
| 6642 | Omaggi ai clienti | ||
| 66 | Pubblicità | ||
| 6700 | Costi vari dell'esercizio | ||
| 67 | Costi vari dell'esercizio | ||
| 6 | Altri costi operativi, ammortamenti, rettifiche di valore e risultati finanziari | ||
| E3 | Risultato operativo prima di ammortamenti e rettifiche di valore, risultati finanziari e imposte (EBITDA) | ||
| 6800 | Ammortamenti e rettifiche di valore delle immobilizzazioni | ||
| 68 | Ammortamenti e rettifiche di valore delle immobilizzazioni | ||
| E4 | Risultato operativo prima dei risultati finanziari e delle imposte (EBIT) | ||
| 6900 | Costi per interessi bancari | ||
| 6940 | Spese bancarie | ||
| 6950 | Ricavi finanziari | ||
| 69 | Costi e ricavi finanziari | ||
| E5 | Risultato operativo prima delle imposte (EBT) | ||
| 7000 | Ricavi non operativi | ||
| 7010 | Costi non operativi | ||
| 7500 | Ricavi da immobili aziendali | ||
| 7510 | Costi degli immobili aziendali | ||
| 7 | Componenti non operativi | ||
| 8000 | Costi estranei alla gestione | ||
| 8100 | Ricavi estranei alla gestione | ||
| 8500 | Costi straordinari, unici o relativi ad altri periodi contabili | ||
| 8510 | Ricavi straordinari, unici o relativi ad altri periodi contabili | ||
| 8 | Risultati estranei alla gestione, straordinari o unici, o relativi ad altri periodi contabili | ||
| E6 | Utile o perdita prima delle imposte | ||
| 8900 | Imposte dirette | ||
| 89 | Imposte dirette | ||
| E7 | Utile o perdita d'esercizio |
Definizione e principi degli IFRS per le PMI
```html
Lo Standard contabile IFRS per le PMI è uno standard internazionale di rendicontazione finanziaria sviluppato dall'International Accounting Standards Board (IASB) per le entità che non hanno responsabilità pubblica.
Fornisce un quadro semplificato basato sugli standard contabili IFRS completi, concepito per rendere i rendiconti finanziari trasparenti, affidabili e comparabili, riducendo al contempo la complessità della rendicontazione per le piccole e medie imprese.
Obiettivi degli IFRS
L'obiettivo principale è creare un quadro contabile comune per la maggior parte delle aziende che operano all'interno della Comunità Europea, offrendo il vantaggio di una maggiore semplicità e trasparenza in relazione ai bilanci e alle informazioni finanziarie.
Gli obiettivi si caratterizzano nei seguenti aspetti:
Trasparenza:
fornire alle parti interessate informazioni chiare e dettagliate sulla situazione finanziaria e sulle prestazioni dell'azienda.
Affidabilità:
creare rendiconti finanziari che corrispondano alla realtà aziendale e siano affidabili.
Uniformità:
presentare informazioni finanziarie comparabili a livello globale.
Rilevanza:
garantire che vengano fornite informazioni importanti ai potenziali investitori e alle altre parti interessate.
Principi fondamentali degli IFRS per le PMI
Le caratteristiche degli standard IFRS si basano sui principi illustrati di seguito:
Informativa completa
Tutte le informazioni rilevanti devono essere comunicate in modo completo.
Principio della prevalenza della sostanza sulla forma
Le operazioni devono essere contabilizzate e presentate in base alla loro sostanza economica e alla realtà, e non soltanto in base alla loro forma giuridica.
Principio di prudenza
Le incertezze e i rischi devono essere debitamente considerati.
Valutazione al fair value
Numerose voci di bilancio devono essere valutate al loro fair value, anziché al costo storico.
Caratteristiche qualitative delle informazioni finanziarie
Comprensibilità
La presentazione delle informazioni contenute nel bilancio deve essere comprensibile in relazione alle attività commerciali ed economiche dell'azienda. Questo principio non consente di omettere informazioni importanti solo perché potrebbero risultare difficili da comprendere per alcuni utenti.
Comparabilità
Le informazioni relative a un'entità sono utili se possono essere confrontate con informazioni simili di altre entità. Questa caratteristica consente alle parti interessate di individuare e comprendere le somiglianze e le differenze nelle realtà contabili aziendali.
Verificabilità
La verificabilità contribuisce a garantire una rappresentazione fedele delle informazioni contabili e finanziarie dell'azienda. Le informazioni contabili quantificate non devono necessariamente essere una stima esatta per poter essere verificabili.
Tempestività
La tempestività significa disporre delle informazioni in tempo utile per prendere decisioni. In questo senso, più le informazioni sono datate, meno risultano utili. Esistono tuttavia delle eccezioni: alcune informazioni possono mantenere la loro utilità anche se meno recenti, poiché vengono valutate su un periodo di tempo più lungo per studiare e individuare le tendenze.
Riferimenti:
- Rendicontazione finanziaria - Commissione europea (europa.eu)
- IFRS - International Accounting Standards Board
- Principi e obiettivi contabili
```
Composizione degli IFRS per SME
Secondo l’articolo 3.17 del documento “Exposure Draft IFRS for SMEs® Accounting Standard - Third edition of the IFRS for SMEs Accounting Standard – September 2022”, la struttura deve includere tutti i seguenti documenti per avere un set completo di bilancio:
- Financial statement.
- Income Statement.
- Statement of changes in equity.
- Cash flow.
- Notes.
Referenze
Statement of financial position
È un documento che rappresenta la situazione patrimoniale e finanziaria di un’azienda. Il bilancio è separato da attività correnti e non correnti, ed è composto da attivi, capitale proprio e passivi.
Gli elementi dell’attività corrente comprendono risorse che si prevedono siano liquidate o utilizzate come parte delle operazioni aziendali usuali entro un anno dalla data del bilancio. La distinzione è particolarmente utile agli investitori che identificano in presenza di un ciclo operativo il capitale circolante netto rispetto al capitale usato per operazioni a lungo termine.
Esiste anche un’altra presentazione dei conti che si basa sul grado di liquidità, ma è adatta a realtà bancarie e a istituti finanziari che non forniscono beni o servizi entro un termine operativo identificabile.
Le attività non correnti sono risorse aziendali che si prevede rimarranno in uso per un periodo esteso oltre i dodici mesi dalla chiusura del bilancio o oltre il ciclo operativo.
Le passività a breve termine (correnti) sono quelle esigibili entro il consueto ciclo operativo oppure entro dodici mesi dalla data di riferimento del bilancio. I debiti commerciali devono essere sempre classificati come passività a breve termine anche se il loro regolamento avverrà oltre il normale ciclo operativo o oltre dodici mesi dalla data di bilancio.
Le passività a lungo termine (non correnti) sono quelle esigibili oltre il consueto ciclo operativo o oltre dodici mesi dalla data di riferimento del bilancio.
Income statement
L’income statement è la rappresentazione del conto economico ed è classificato secondo il metodo delle by nature of expense.
La classificazione per natura è una delle possibilità disponibili dagli IFRS per SME, ed essendo quella più semplice e flessibile a più realtà aziendali, è stato deciso di implementare questa.
Il concetto è che i costi sono aggregati secondo la loro natura, come ad esempio ammortamento, acquisti di materiali, costi di trasporto.
Esiste anche la classificazione secondo la destinazione dei costi, dove i costi vengono distinti con i costi del venduto. La stessa fornisce informazioni più significative ma richiede un considerevole margine discrezionale al redattore del bilancio.
Statement of changes in equity
Il prospetto delle variazioni del patrimonio netto di un’azienda tra due esercizi rispecchia le variazioni del patrimonio netto dato l’incremento o il decremento delle sue attività nette d’esercizio o della ricchezza generata, in base ai criteri di valutazione specifici implementati e indicati nel bilancio.
Cash flow
Gli IFRS per le PMI prevedono che le entità debbano classificare le loro transazioni in tre attività distinte:
- Operativo.
- Investimento.
- Finanziamento.
Consente inoltre alle entità di presentare i propri flussi di cassa operativi utilizzando il metodo diretto o indiretto. In definitiva, l’obiettivo del quadro è quello di fornire agli utenti informazioni utili alle decisioni, aiutandoli a fare scelte economiche informate.
Notes
Le note al bilancio rappresentano una parte fondamentale del reporting finanziario secondo gli IFRS per le PMI. Esse forniscono informazioni aggiuntive e di dettaglio che integrano e spiegano i dati presentati nei prospetti contabili principali.
Inoltre, svolgono un ruolo cruciale nel garantire la trasparenza e la completezza dell'informativa finanziaria, consentendo agli utilizzatori del bilancio di comprendere appieno la situazione patrimoniale, economica e finanziaria dell'impresa.
In conclusione, rappresentano quindi uno strumento essenziale per migliorare la trasparenza e la comparabilità dell'informativa finanziaria a livello internazionale.
Riclassificazione IFRS con Banana
Riclassificazione IFRS con BananaIntroduzione
All'interno di questa pagina vi é una breve spiegazione sui template creati con il software di Banana contabilità e su come utilizzarli per stampare il report di conto economico e di bilancio secondo gli standard degli IFRS per SME.
In fondo alla pagina ci sono i link dei download dei modelli.
Template IFRS SME
Il file del template é impostato con il piano contabile IFRS SME nel quale é presente lo Statement of financial position, Income statement e lo Statement of changes in equity.
Questo file fa riferimento al documento "Reclassification IFRS SME" per stampare il report secondo l'impostazione IFRS SME, con l'utilizzo del bilancio abbellito per gruppi.
Per approfondimenti sul bilancio abbellito per gruppi:
- Video di come fare il bilancio abbellito.
- Documentazione sul bilancio abbellito.
- Documentazione sulla riclassificazione del bilancio e conto economico.
Reclassification IFRS SME
Il documento contiene l'impostazione base per stampare il layout della pagina (titolo del documento, dati anagrafici dell'azienda), gli importi, i totali, i subtotali dei conti dello Statement of financial position e del Income statement.
I conti verranno stampati anche se l'importo é a zero. Se si vuole modificare l'impostazione di questa stampa o lo stile si può fare all'interno di questo file.
Creazione report con lo Statement of financial position ed Income statement
Per creare un report con i documenti dello Statement of financial position e Income statement si deve seguire i prossimi passaggi:
- Aprire il file di template e registrare tutte le operazioni contabili specifiche del caso.
- Click su Reports -> Enhaced balance sheet with groups
- Inserire i dati importanti relativi all'azienda di riferimento (esempio: nome del documento, dati anagrafici dell'azienda) nella sezione Page-Header and Footer.
- È possibile fare altre impostazioni, leggendo gli approfondimenti sul sito di Banana sul bilancio abbellito.
- Click ok.
Alla fine del processo verrà aperto un nuovo file con all'interno lo Statement of financial position e Income statement.
Download IFRS SME per Banana
Mettiamo a disposizione i modelli senza alcuna responsabilità, come previsto dai nostri Termini e condizioni d'uso.
Struttura del file Excel
In questa pagina vi é la spiegazione completa di come utilizzare il file, di cosa trovare al suo interno e della sua logica.
Oltremodo, vi sono illustrate delle immagini e figure d'esempio utili a spiegare come utilizzare il file Excel. Gli importi visualizzati in queste immagini sono puramente a scopo illustrativo e non riflettono necessariamente valori reali o significativi.
Referenze del documento
Per la creazione della struttura contabile all’interno del modello Excel si è seguito le indicazioni della documentazione relativa agli standard IFRS per SME.
Nello specifico la documentazione è composta da:
- Principi contabili, note e altro: “Exposure Draft IFRS for SMEs Accounting Standard” di settembre 2022;
- La presentazione dei conti e delle note esplicative: “IFRS Taxonomy Illustrated IFRS Accounting Taxonomy 2023”.
Descrizione della struttura del file
Il modello Excel è suddiviso in dieci parti principali:
- General information
- Financial Statement
- Income Statement
- Financial Statement detailed
- Income Statement detailed
- Statement of changes in equity
- Cash flow indirect
- Notes of financial statements
- Notes of income statement
- Notes of cash flow statement.
Per avere un set completo del bilancio secondo gli IFRS per SME é obbligatorio compilare i fogli relativi alle informazioni generali (General information), alle informazioni di bilancio (Financial Statement e Notes of financial statements), alle informazioni di conto economico (Income statement e Notes of income statement), il prospetto delle variazioni nel patrimonio netto (Statement of changes in equity) e il rendiconto dei flussi con metodo indiretto (Cash flow indirect e Notes of cash flow statement).
I fogli Financial Statement detailed e Income Statement detailed, sono un'alternativa rispetto alla procedura di compilazione precisata prima, in quanto integrano tutto l'aspetto del Financial Statement e del Income Statement, con tutti i conti dettagliati dalle note, avendo una visione di diretta della composizione e la struttura di un conto con le note.
Organizzazione del file
Contenuto del file
Il file contiene sette campi:
- Campo principale
- Conto principale
- Sottocategoria del conto principale
- Codice
- Formula
- Nota
- Importo del conto.
Nel campo principale, si specifica il nome del conto principale, la referenza del documento e un'informazione generica dell'azienda.
Il conto principale è il nome del conto principale.
La sottocategoria del conto principale è visualizzabile soltanto se si usa il foglio Statement Financial detailed e Statement Income detailed. È un conto ripreso dalle note e serve a dettagliare la struttura di un conto, come richiesto nelle note degli IFRS per PMI.
Il codice è utilizzato per il modello contabile di Banana e serve per identificare il conto.
La formula è applicata per totali e subtotali dei conti.
La nota è specifica al conto ed é inserita per alcuni conti come secondo la documentazione degli IFRS per PMI.
L'importo del conto è un numero a due decimali senza indicazioni sulla valuta.
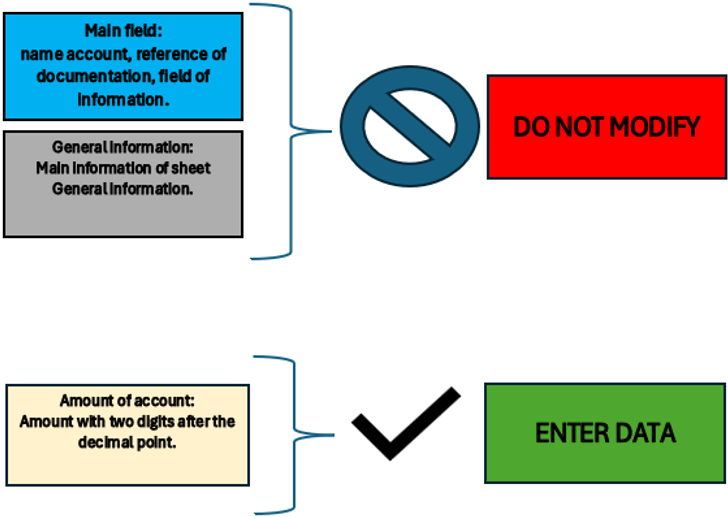
Alcuni campi non sono modificabili in quanto sono parte essenziale della struttura del file. L'unica parte da modificare sono gli importi da inserire per i vari conti e le descrizioni nel foglio note.
La legenda sotto riassume quanto scritto in riferimento a cosa corrispondono i campi e quali sono e non sono modificabili.
General information
Nel foglio General information si inseriscono le informazioni essenziali necessarie agli IFRS per PMI.
Le informazioni essenziali sono utili per comprendere i dati anagrafici dell’azienda, il periodo di attività contabile di riferimento, la valuta usata, le attività principali e il contenuto di tale file che è la struttura completa del financial statement.
Alcune informazioni quali nome dell’azienda, ragione sociale, domicilio e periodo contabile di riferimento viene riportato su tutti i fogli nello specifico per la parte di Identifying information of company.
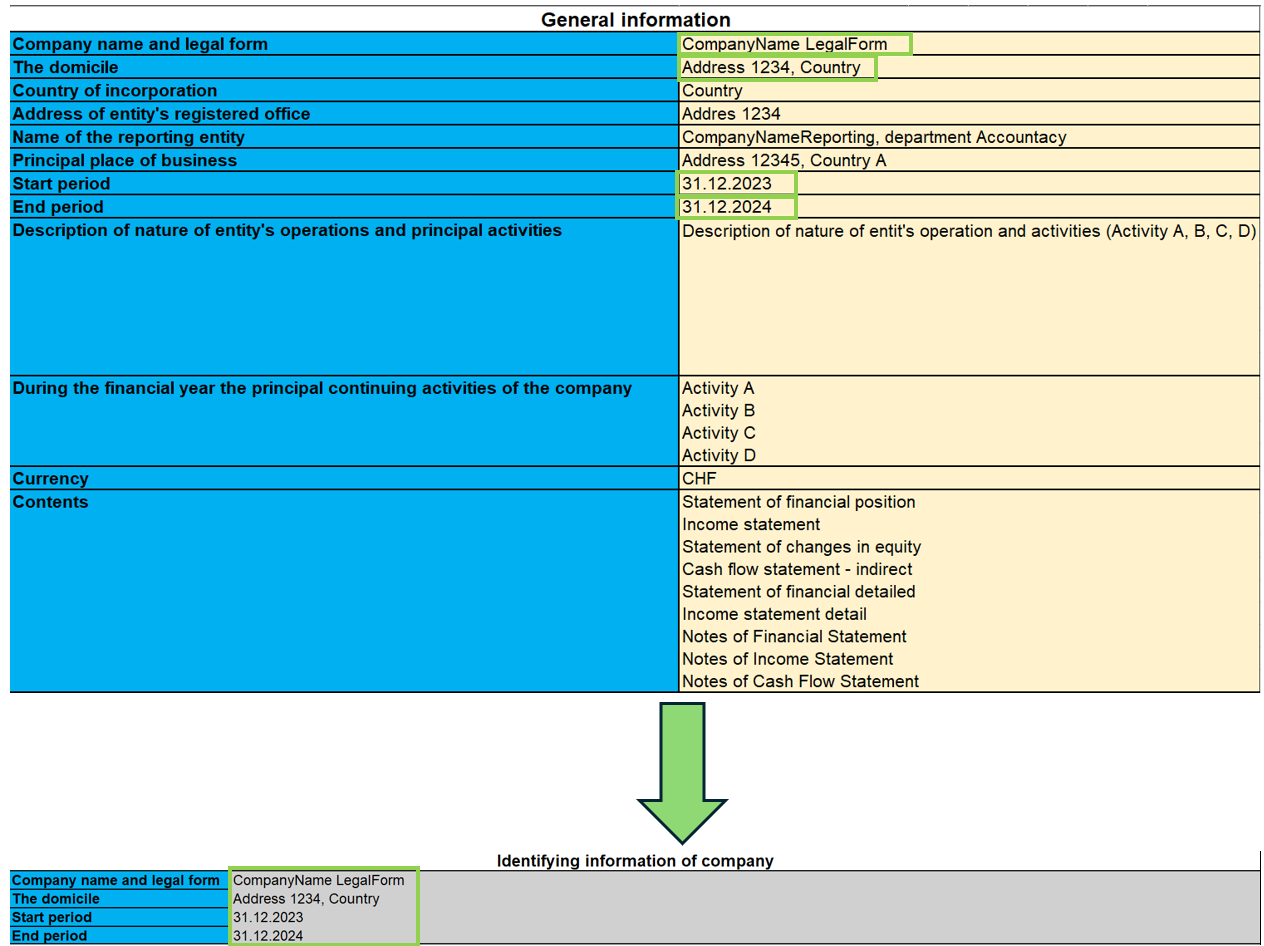
Come viene mostrato nell'immagine, le informazioni inserite in questo foglio vengono riportate su tutti i fogli, cosicché si possa identificare la società su ogni documento IFRS, come ad esempio: la denominazione completa della società, l'indirizzo e la sede, l'esercizio contabile di inizio e di fine da considerare ai fini della contabilità.
Statement of financial position
Nel Financial Statement sono contenute tutte le voci di conto relative alle posizioni correnti e non correnti dell’attività aziendale per gli anni 2023 e 2024.
In questa parte è richiesto che si inseriscano gli importi di bilancio nei conti specifici. I totali e sotto totali vengono calcolati automaticamente dalle formule.
Bisogna inoltre osservare che per alcuni conti è obbligatorio compilare le Note. Per farlo si inseriscono gli importi e altre note descrittive nel foglio “Notes of Finacial Statement ”.
Qualora un conto abbia le note, il suo importo dell'ultimo anno fa riferimento alla cella corrispondente del totale del conto messo nelle note, perciò é necessario prima compilare gli importi nelle note.
Per le note c’è anche la possibilità di consultare la documentazione indicata nel campo "Reference documentation", con specificata la pagina e la sezione dove trovare le informazioni relative alle note.
C’è infine un’ultima parte di controllo per verificare se il totale degli attivi e dei passivi risultano essere uguali.
Modalità d'uso
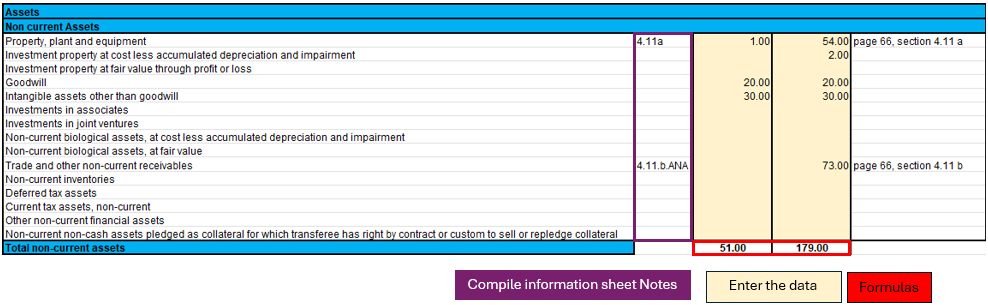
Nella figura mostrata, si é selezionata una parte dello Statement of financial position, come esempio esplicativo come guida per l'utente. Nell'immagine ci sono tre parti evidenziate:
- Le note.
- Le formule.
- I dati da compilare.
Ogni parte ha una sua specifica funzione ed in alcuni casi i dati sono direttamente collegati tra loro.
Nello specifico se un conto ha delle note, significa che nel saldo finale (31.12.xx) ci sarà il totale dell'importo calcolato nel foglio "Notes of financial statement". Questo implica che per modificare quell'importo, bisogna compilare i dati del conto nel foglio "Notes of financial statement".
In questo foglio quindi bisogna:
- Verificare che il conto non sia collegato a delle note e inserire l'importo del conto.
- Se esistono delle note, allora bisogna compilare solo la parte del foglio "Notes of financial statement".
Le formule integrate in questo foglio faranno i totali e subtotali dei conti del Statement of financial position.
Income Statement
L’Income Statement è presentato secondo la classificazione “by nature of expense”.
Questa classificazione è un’aggregazione dei costi secondo la loro natura (esempio ammortamento, acquisti di materiali, costi di trasporto, stipendi, costi pubblicità, ecc.) e non sono ripartiti in base alla loro destinazione all’interno dell’impresa.
L’implementazione di tale classificazione è stata decisa perché è semplice e di diffusa applicazione per le PMI. L’altra classificazione era secondo i costi per destinazione, dove si faceva distinzione tra i costi del venduto rispetto agli altri costi (esempio costi di distribuzione o costi amministrativi) e tale rappresentazione richiede un considerevole grado di discrezionalità da parte dell’utente finale.
Come precedentemente fatto per il Financial Statement, ci sono gli importi da inserire mentre i totali sono già calcolati mediante le formule applicate nei fogli.
Inoltre è stata fatta un’ulteriore suddivisione per EBIT (earnings before interest and tax) e EBT (earnings before interest).
Modalità d'uso
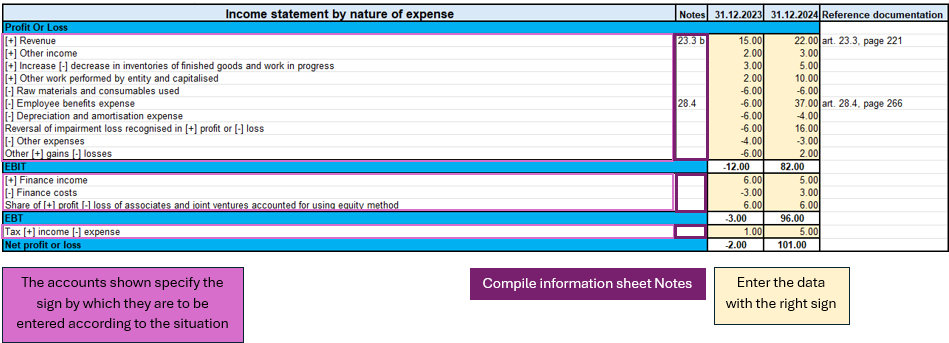
In questa figura vengono evidenziate le parti importanti dell'Income statement.
Guardando i conti, ci sono delle indicazioni relativi ai segni (+/-) da utilizzare nelle varie circostanze, ciò implica che per i conti che hanno il segno sia positivo che negativo, ci sia una valutazione sull'impatto positivo o negativo di tale importo sul risultato del Income Statement.
Come precedentemente visto nel documento "Statement of financial position", anche in questo caso ci sono le note da inserire nel relativo foglio "Notes of income statement" per poter definire correttamente l'importo, siccome quest'ultimo dipende dal totale in note.
In sintesi quello che bisogna fare in questo foglio sono i seguenti passaggi:
- Valutare le circostanze del conto che abbia indicato il segno sia positivo che negativo e comprendere se ci si trova in una situazione in cui esso ha impatto positivo o negativo sul risultato.
- Verificare che il conto non sia collegato a delle note e inserire l'importo corrispettivo con il segno corretto.
- Se il conto é corrispettivo con le note, allora bisogna compilare solo il foglio "Notes of income statement".
Statement Financial detailed
Questo documento si differenzia dallo Statement of financial position in quanto ci sono maggiori dettagli relativi ai conti. La presentazione ufficiale dei conti si trova nel foglio "Statement of financial position" per come sono riassunti i conti, in questo foglio invece abbiamo un dettaglio maggiorato, con l'obiettivo di evitare di compilare le note direttamente nel foglio specifico. L'utilizzo di questo foglio esclude l'uso del foglio "Statement of financial position" perché fanno riferimento alle stesse note.
La differenza sostanziale é che si mostrano non soltanto i conti principali richiesti come presentazione dagli IFRS per PMI, ma vengono dettagliati in sottocategorie di conti che sono i medesimi che si ritrovano nelle note, di modo che usando questo documento si può evitare di compilare le note, utilizzando soltanto le sottocategorie di conto, eccetto in alcuni casi che il conto richiede dei dettagli di tipo testuale descrittivo, senza usare formule di calcolo o importi. Per questa ragione, non sono integrate tutte le parti di note visto che alcuni conti serve una descrizione di tipo testuale.
Per distinguere i conti principali dalle sottocategorie di conti sono state colorate le categorie principali con colore scuro, mentre quelle chiare sono i conti relativi a quelli delle note.
Per sapere se ci sono note di tipo testo, é sufficiente che non ci siano sottocategorie di conti (colorate di chiaro), allora significa che bisogna andare nel foglio specifico Notes of Statement o financial position.
Modalità d'uso
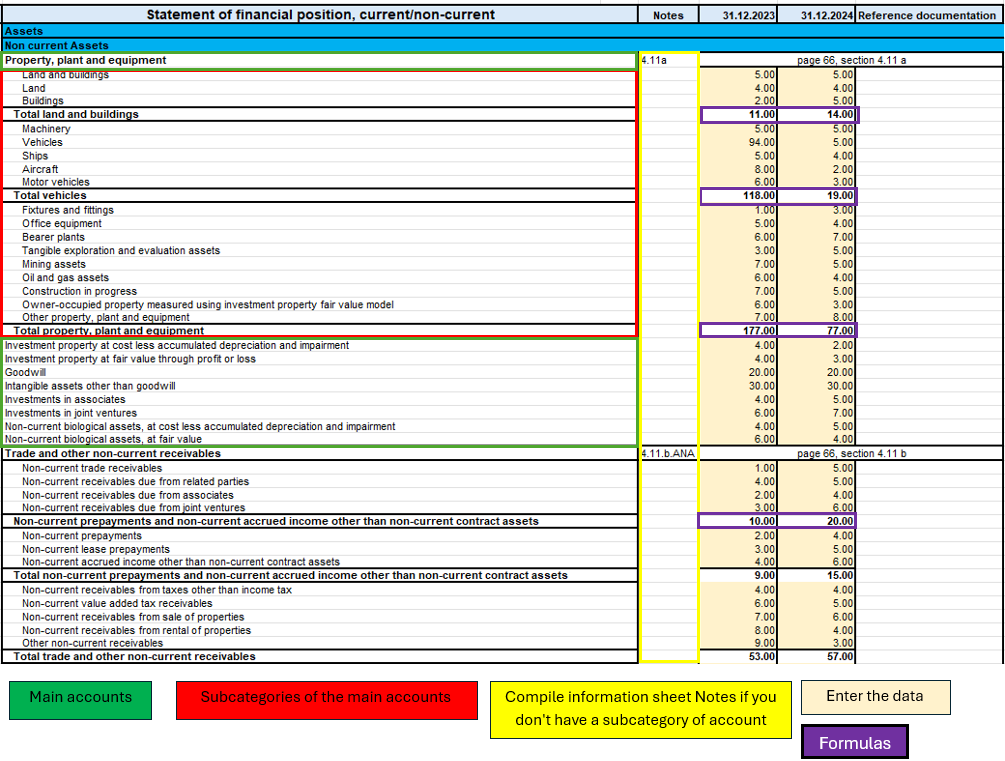
In questa immagine, si possono visualizzare quattro parti essenziali del documento:
- Conti principali.
- Sottocategorie dei conti principali.
- Le note.
- Gli importi da inserire.
- Le formule.
Questa parte, vi é maggiore dettagli soltanto se un conto ha delle note, altrimenti è uguale allo "Statement of financial position". Ciò che richiede attenzione é la verifica di un conto qualora é un conto con le note e non ha sottocategorie di conti, se ci si trova in questa situazione allora significa che il conto richiede un ulteriore descrizione testuale per definire alcune peculiarità nel foglio "Notes of financial statement".
Per i conti invece che hanno le note ma anche le sottocategorie di conto, bisogna compilare soltanto gli importi delle sottocategorie del conto specifico. In questo modo, compilato tutti gli importi delle sottocategorie del conto, le formule applicate alle sottocategorie calcoleranno i subtotali e il totale del conto principale.
Quindi riassumendo il procedimento di compilazione di questo foglio é:
- Inserisco gli importi nei conti principali se non ci sono note a cui fa riferimento.
- Se il conto principale ha note, verifico che abbia le sottocategorie di conti, se non c'è le ha, allora vado nel foglio "Notes of financial statement" e compilo la descrizione testuale.
- Se invece il conto principale ha note e ha le sottocategorie di conti, allora compilo soltanto gli importi delle sottocategorie.
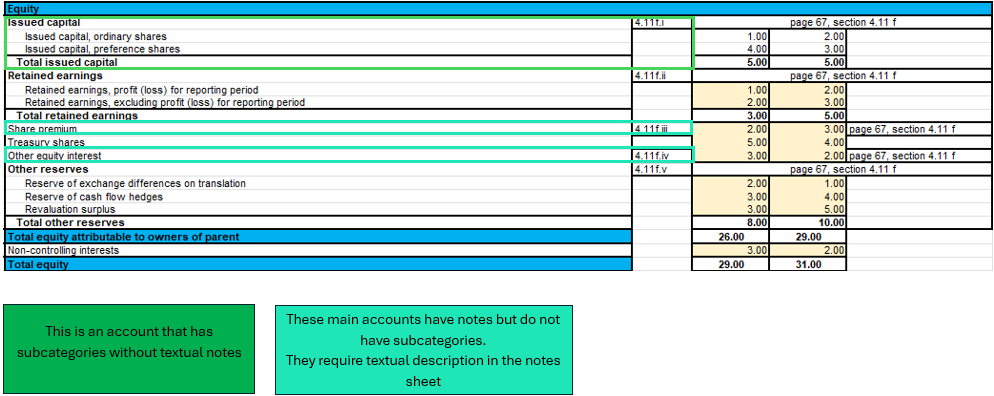
In questa immagine d'esempio nella parte di Equity, viene illustrato un caso in cui un conto sia con note ma senza sottocategorie di conto, che richiede una descrizione testuale nel foglio "Notes of financial statement" e un caso normale in cui ci sono le note con le sottocategorie di conti.
Income statement detailed
Income statement detail si basa sulla stessa logica del Statement of financial detailed, con l'obiettivo di fornire un documento unico per la sua funzione, dettagliato dai conti delle note, senza dover compilare il foglio "Notes of income statement".
Ci sono i conti principali e quando ci sono le note, vengono dettagliati dalle sottocategorie di conti che ne fanno parte.
Modalità d'uso
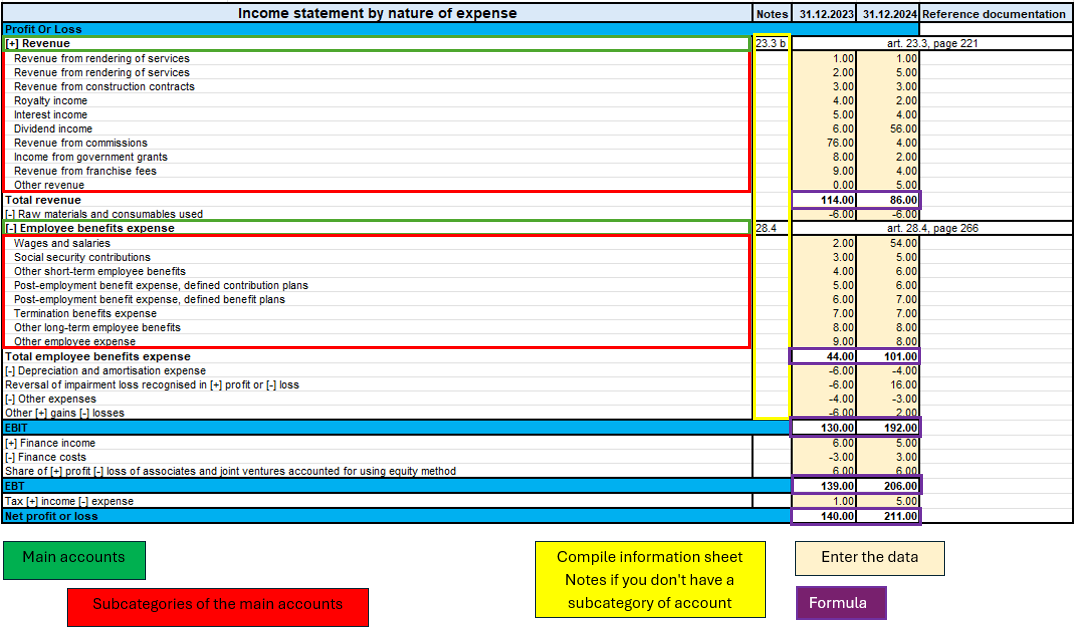
Come illustrato nella figura sopra, ci sono quattro parti uguali al foglio "Statement of financial detailed" con la stessa logica.
L'unica differenza é che non ci sono note di tipo descrittivo, perciò tutti i conti con note sono già con le loro sottocategorie senza che richieda una compilazione ulteriore sul foglio "Notes of income statement".
Pertanto, per riassumere, è essenziale attenersi a questi passaggi:
- Inserire gli importi dei conti principali se non hanno le note.
- Se il conto principale ha delle note, inserire gli importi soltanto nelle sottocategorie di conto.
The Statement of Changes in Equity
Lo Statement of changes in equity riflette i cambiamenti e le variazioni di capitale proprio.
Questa parte permette di approfondire e a dare trasparenza sulle decisioni e sull’effetto delle stesse sul valore di capitale proprio. Inoltre è un utile strumento per investitori e altri stakeholder per comprendere come l’azienda abbia generato e utilizzato il capitale proprio.
Modalità d'uso
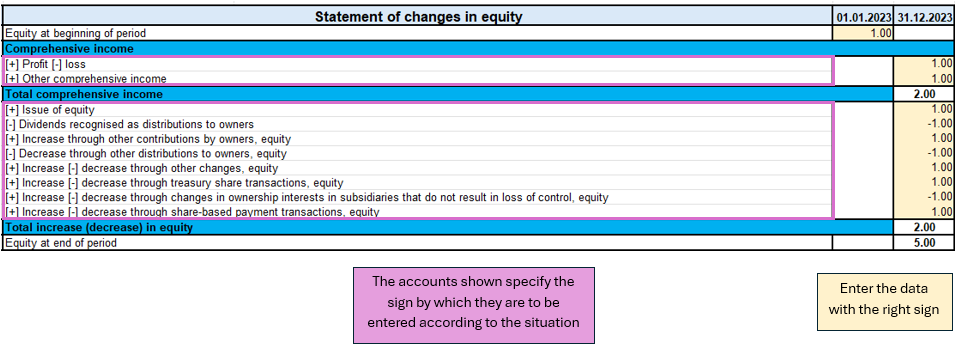
Nel foglio "Statement of changes equity" come mostrato dall'immagine, c'è una parte da porre attenzione.
La prima é la valutazione della variazione della voce di conto, se questa aumenta o diminuisce e successivamente in base all'indicazione del segno (+/-) bisogna scrivere l'importo con il segno corretto.
A differenza di altri documenti, questo non richiede note.
Quindi il processo di compilazione del documento é:
- Valutare la variazione di conto e seguire le indicazioni sul foglio sul segno da assumere nelle varie circostanze (aumento o diminuzione del conto).
- Inserire l'importo con il segno corretto.
Cash flow indirect
Questo documento redige l’entità in quattro parti:
1. Cash flow da attività operative;
2. Cash flow da attività di investimento;
3. Cash flow da attività finanziarie;
4. Cash flow netto.
Il documento è indipendente dagli altri fogli, quindi bisogna fare i propri calcoli per dedurre i vari importi da inserire nelle voci del cash flow.
I conti sono stati ripresi dalla tassonomia dell’IFRS per PMI, in prima parte ci sono gli aggiustamenti del profitto o perdita per poi successivamente calcolare le attività operative.
Le attività di investimento sono caratterizzate dall’acquisto o vendita di attività fisse come attrezzature, immobili, partecipazioni join venture e altro.
I flussi da attività da finanziamento sono legati alle fonti di finanziamento dell’azienda, come leasing, emissioni di azioni, pagamento rimborsi di debiti o proventi da finanziamenti. C'è anche il pagamento dei dividendi agli azionisti.
Nell’ultima parte del cash flow ci sono delle precisazioni da fare. La variazione netta della liquidità viene valutata in due fasi, la prima è calcolata prima dell’effetto della variazione dei tassi di cambio e la seconda dopo tale variazione. Inoltre, come forma di controllo viene anche calcolata la variazione di liquidità, mostrando i cambiamenti del periodo di attività, calcolando la differenza tra il saldo della liquidità iniziale e quella finale.
Modalità d'uso
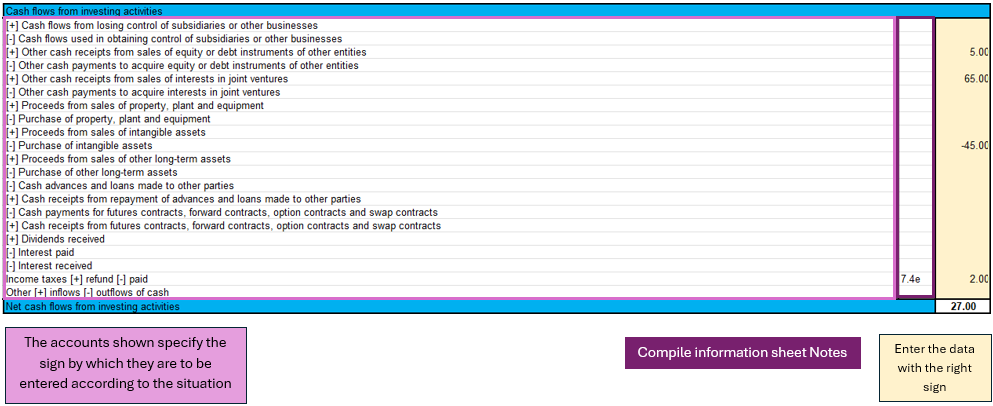
Così come evidenziato dalla figura del Cash flow per le attività di investimento, si possono identificare tre componenti principali:
- I conti principali mostrano il segno a dipendenza della situazione.
- Per alcuni conti é richiesto la compilazione del foglio "Notes of cash flow statement".
- L'inserimento degli importi, richiede attenzione rispetto al segno.
Nel cash flow é richiesto un ragionamento sulle implicazioni dei conti di bilancio e conto economico per concludere che importo inserire nella voce specifica del conto dei flussi, quindi la conclusione a dipendenza di quale conto dei flussi si é analizzato, potrebbe essere un aumento o un decremento di un'attivo, un pagamento per acquisto immobili, il pagamento dei dividendi agli azionisti,...
Non esiste un foglio adibito a questo scopo, l'utente deve ragionare con gli importi a disposizione, inseriti nel bilancio e nel conto economico e arrivare alle proprie conclusioni.
Successivamente, avendo un importo, bisogna distinguere la situazione come indicato nel foglio, per inserire l'importo con il segno corretto.
In ultimo, nell'eventualità che lo richieda compilare la parte di "Notes of cash flow statement" con gli importi specifici del caso.
Notes
Le note sono suddivise per i tre documenti degli IFRS:
1) Note del Financial Statement.
2) Note del Income Statement.
3) Note del Cash Flow.
Come riportato nella parte introduttiva le note servono per completare le informazioni riprese dai documenti finanziari.
Il foglio note contiene quattro parti essenziali: il codice note, il conto di riferimento, importo e note (testo).
Il codice note è la referenza per ogni parte dei documenti che serve a comprendere in quale conto è necessario compilare le note.
Il conto rappresenta il conto ripreso dal documento (Financial Statement, Income Statement, Cash flow) che deve essere dettagliato nelle note.
L'importo è singolare per il conto dettagliato e non è sempre richiesto perché in alcuni casi c'è solo bisogno una descrizione testuale.
Le note come testo sono necessarie qualora ci siano casistiche che richiedono soltanto una descrizione o una personalizzazione più dettagliata per esplicare un conto.
Modalità d'uso
Caso per il Financial Statement
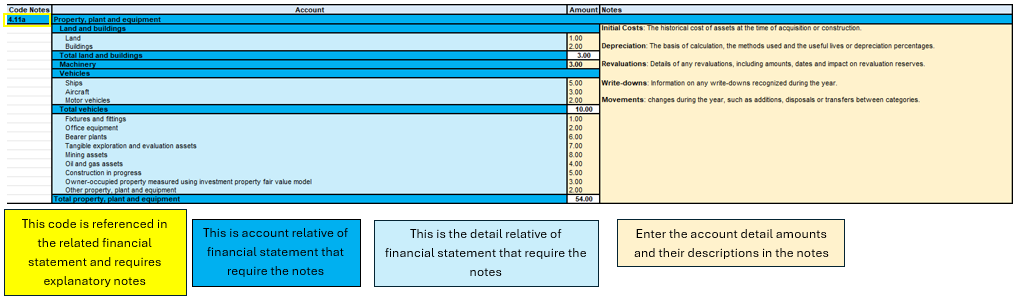
Figure of Excel in the sheet Notes of financial statement
In questa immagine si può osservare quattro componenti principali, il codice di riferimento del conto, il conto, il dettaglio che raggruppa le sottocategorie di conti, gli importi da inserire con le eventuali note testuali.
Il punto di partenza per compilare questo foglio é quindi il financial statement, dove ci sono elencati quali conti abbiano necessità di maggiore dettaglio, per poi passare successivamente al completamento delle informazioni nel foglio delle note.
La parte di inserimento dati riguarda l'importo del conto di dettaglio e l'eventuale testo descrittivo.
Il totale e i subtotali del conto, sono calcolati dalle formule, il totale del conto viene riportato nel foglio principale del financial statement, perciò é fondamentale che se un conto ha necessità di note, venga compilato soltanto nel foglio delle note.
Caso Income Statement
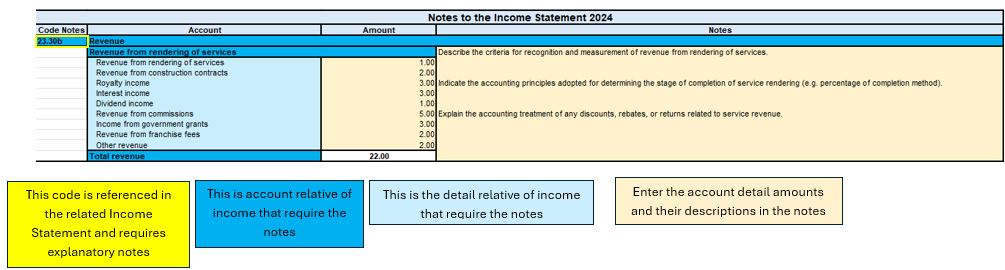
Figure of Excel in the sheet Notes of income statement
Come visto precedentemente, la struttura non cambia per le note degli Income statement. Le parti principali sono sempre le medesime, come anche per le note del cash flow.
Per riassumere quindi in questo processo bisogna:
- A dipendenza di quale foglio si stia compilando, bisogna controllare che il conto analizzato del financial statement, dell'income statement o del cash flow ci sia la nota di riferimento.
- Bisogna compilare tutti i dati e le informazioni necessarie.
- Qualora ci sia un sottoconto delle note non necessario o non usato, si può semplicemente lasciarlo vuoto o inserire l'importo zero.
Obiettivi del file
Il processo della creazione della struttura IFRS per PMI ha preso in analisi la documentazione ufficiale e ricostruito una struttura nel modello Excel, con l’obiettivo di permettere all’utente di seguire la logica di reporting IFRS, inserendo le informazioni principali nelle parti presenti nel file.
Le caratteristiche alla base di tale file è la completezza del documento avendo tutte le parti principali richieste per gli IFRS, l’utilità nel prediligere i modelli più usati e più consoni a più realtà aziendali ed escludere altri modelli più specializzati solo in determinati contesti.
Il risultato finale è di avere una visione finanziaria ed economica sulla situazione aziendale del periodo specifico, in conformità con gli standard IFRS per PMI.
Inoltre, in ottica dei principi degli IFRS per PMI si vuole migliorare la comparabilità dei dati finanziari tra diverse aziende, facilitare l’analisi e l’interpretazione dei risultati finanziari da parte di stakeholder esterni dall’azienda e promuovere l’adozione degli IFRS per PMI dando uno strumento pratico ed accessibile.
Modello Excel gratuito per IFRS-PMI
Mettiamo a disposizione il modello senza alcuna responsabilità, come previsto dai nostri Termini e condizioni d'uso.